[post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの決済端末”}}[/post-setting]
マルチ決済とは
マルチ決済とは、1つの端末やサービスで複数のキャッシュレス決済に対応できる仕組みのことです。
クレジットカード、電子マネー、QRコード決済などをまとめて利用できるため、個別に契約や管理を行う必要がありません。
店舗側は1つの管理画面で売上や入金を確認でき、運用をシンプルにできるのが特徴です。また、対応できる決済手段が増えることで、支払い方法の違いによる機会損失も防ぎやすくなります。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “upper-frame-image”,
“items”: [
{
“serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
“serviceName”: “Square決済”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
“imageAlt”: “Squareのお得な料金情報”,
“label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
},
{
“serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
“imageAlt”: “端末無料のキャンペーン”,
“label”: “カードリーダー代が0円に!”
},
{
“serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
“imageAlt”: “stera packのお得な料金情報”,
“label”: “初期費用・端末代0円、月額料金も初年度無料”
}
]
}
[/orend-payment-terminal-explorer]
マルチ決済端末とは?
マルチ決済端末とは、店舗のレジで実際に支払いを受け付けるための機械です。
見た目はスマートフォンのような小型端末やカードリーダーで、以下のような操作を1台で行えます。
- クレジットカードを差し込む、またはタッチで読み取る
- 電子マネーをかざして決済する
- QRコードを読み取る、または画面に表示する
つまり、これまでバラバラだった「カード端末」「電子マネー端末」「QRコード決済」を、1台にまとめたものです。
会計時は端末に金額を入力するだけで、そのまま決済まで完了します。レシート発行や売上管理も連動するため、レジ業務をシンプルにできるのが特徴です。
マルチ決済端末の種類
カードリーダー型|スマホやタブレットと連携
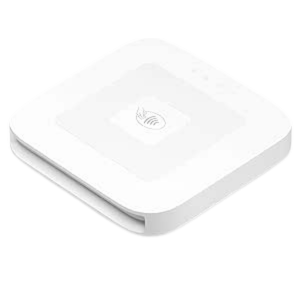
カードリーダー型は、スマートフォンやタブレットとBluetoothで接続して利用する小型のマルチ決済端末です。
- 特徴:端末価格が安く、初期費用を抑えやすい
- 活用シーン:イベント出店や移動販売、個人事業主など小規模ビジネスに最適
- 注意点:通信はスマホ経由になるため、ネット環境が不安定だと決済に影響が出る場合があります
| サービス名 | |||
|---|---|---|---|
| 端末 | 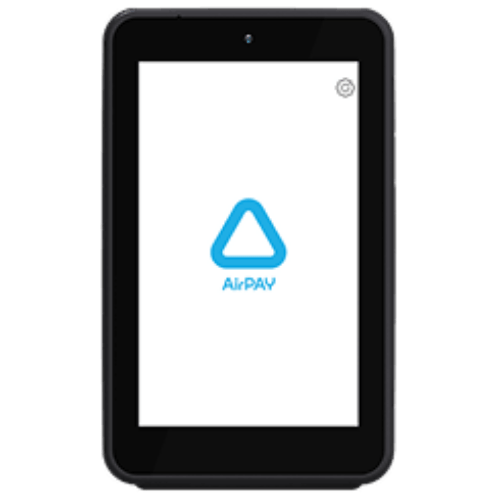 |
 |
 |
モバイル型|持ち運び可能でどこでも決済
モバイル型は、4GやWi-Fiで通信できる独立したマルチ決済端末です。スマホを介さずに決済できるため利便性が高いのが特徴です。
- 特徴:持ち運び自由で、端末単体で利用可能
- 活用シーン:テーブル会計、美容室の施術席、キッチンカーやフリーマーケットなど
- 注意点:バッテリー管理が必要で、据え置き型よりも機能はシンプルな場合があります
| サービス名 | ||||
|---|---|---|---|---|
| 端末 |  |
 |
 |
 |
据え置き型|固定店舗向けの高機能端末
据え置き型は、レジカウンターに設置して使うタイプのマルチ決済端末です。安定性と拡張性に優れており、固定店舗での利用に適しています。
- 特徴:有線LAN接続で通信が安定し、POSレジ一体型やレシートプリンター搭載モデルもある
- 活用シーン:小売店、飲食店、クリニック、チェーン店舗など
- 注意点:初期費用が比較的高く、設置場所が固定されるため柔軟性は低い
| サービス名 | ||
|---|---|---|
| 端末 |  |
 |
マルチ決済を導入するメリット
1. 1台で複数決済に対応できる
クレジットカードやQRコード、電子マネーを1台で処理できるため、スタッフは一つの操作を覚えるだけで済みます。会計処理も現金より早く、回転率の向上に貢献します。さらに、端末の管理やメンテナンスも一括できるため、運営の手間を減らせます。
2. レジ周りの省スペース化
複数の端末を1台に集約できるため、レジ周りがすっきりし、限られたスペースを有効に活用できます。配線が減ることで店舗の印象も良くなり、特に小規模店舗では大きなメリットとなります。
3. 売上の一元管理ができる
マルチ決済端末では、全ての決済方法の売上を一つのシステムで管理できます。従来のように決済会社ごとに入金日や手数料を個別管理する必要がなくなり、日次や月次の売上集計も自動で確認できます。経営判断に必要なデータをすぐに把握できる点は、個人事業主や小規模店舗にとって大きな利点です。
4. 多様な顧客ニーズに対応
今のお客様は、購入金額や状況に応じて決済方法を使い分けており、多様な選択肢を提供することで顧客満足度向上と新規顧客獲得が期待できます。
こちらは顧客の年齢層に応じた好む決済方法です。
| 顧客層 | 好む決済方法 | 理由 |
| 若年層 | QRコード決済、電子マネー | ポイント還元、スマホ決済の手軽さ |
| 中高年層 | クレジットカード、電子マネー | 信頼性、使い慣れた方法 |
| 外国人観光客 | クレジットカード | 国際ブランド対応、現金不要 |
| 高額購入者 | クレジットカード | 分割払い、利用限度額の高さ |
また、お店の客単価によって使う決済方法も変わります。幅広いサービスを販売するためにも、多くの決済手段に対応することが重要です。
5. 持ち運びによる利用場所の拡大
モバイル型のマルチ決済端末なら、従来の固定レジでは不可能だった場所での決済が可能で、業務効率化につながります。
- 飲食店:テーブル会計で顧客満足度アップ
- 美容室・サロン:施術席での直接決済
- アパレル店:カウンター以外での決済
- イベント・催事:屋外での移動販売
- 訪問サービス:顧客宅での出張決済
キッチンカーや移動販売では、現金決済のみだと客層が限定されがちですが、マルチ決済対応により幅広い客層の取り込みが可能になります。
マルチ決済を導入する時の注意点
マルチ決済導入には多くのメリットがある一方で、いくつかのデメリットや注意点があります。
導入・運用で費用・手数料がかかる
マルチ決済導入には、初期費用と継続的にかかる月額費用や決済手数料の両方を考慮した資金計画が必要です。
| 費用項目 | 詳細 |
| 端末代金 | 5千円~12万円 |
| 月額利用料 | 0円~6千円 |
| 決済手数料 | 売上の2.7~3.75% |
| 通信費 | Wi-Fi環境整備費用 |
特に決済手数料は売上に比例して増加するため、事業成長とともにコスト負担も大きくなります。月商50万円の店舗でも、年間約20万円の手数料負担となる可能性があります。
ただし、キャッシュレス決済による客単価向上や新規顧客獲得効果を考慮すると、手数料以上の売上増加が期待できる場合も多く、ROI(投資対効果)の観点から総合的に判断することが重要です。
スタッフの操作習得が必要
新しい決済システムの導入には、お会計にかかわるスタッフに対する操作研修が必要になります。以下は必須で研修が必要です。
- 基本操作:各決済方法の処理手順
- エラー対応:通信エラー・決済失敗時の対処法
- 返金処理:キャンセル・返品時の操作方法
- トラブル対応:顧客対応・サポート連絡方法
導入初期は、操作に慣れないことで決済時間が長くなったり、エラー処理で戸惑ったりすることがあります。お客様を待たせることがないよう、十分な研修をすることが重要です。
また、シフト制の店舗では、全スタッフが同レベルで操作できるようにマニュアルが必要です。サービス提供会社のサポートやマニュアルを積極的に活用し、スムーズな導入を実現しましょう。
おすすめのマルチ決済端末9選|料金・手数料を比較
| サービス名 | 端末イメージ | おすすめ評価 | 初期費用 | 月額費用 | 決済手数料 | 入金手数料 | 入金サイクル | 導入目安 | 契約条件 | 端末料金 | 端末の種類 | クレジットカード | 電子マネー | QRコード | 屋外決済 |
| Airペイ(エアペイ) |  | 4.57 | 0円 | 0円 ※無料 | クレカ:2.48%~ 電子マネー:3.24% QRコード:3.24%~ ※COIN+は1.08%~ | 0円 | ・月6回 ・月3回 | 1週間~1ヶ月 | 最低契約期間:1年間 違約金:なし | 20,167円 ※キャンペーンで0円 | モバイル型 カードリーダー型 ※iPad/iPhoneと 連携して使用 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ/WeChat Pay ユニオン(銀聯)ペイQR | △ 申請時に 書類必要 |
| Square 決済 |  | 4.63 | 無料アカウント登録 0円 | 固定費全て0円 | クレジットカード:2.5%~ 電子マネー:3.25% QRコード:3.25% | 0円 | 最短即時 | 最短翌日 | 契約期間:なし 違約金:無料 | 0円 | モバイル型 カードリーダー型 据置型 から選べる | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ Alipay+/WeChat Pay | 〇 |
| Square Terminal |  | 4.62 | 0円 | 固定費全て0円 | クレジットカード:2.5%~ 電子マネー:3.25% QRコード:3.25% | 0円 | 最短即時 | 最短翌日 | 契約期間:なし 違約金:無料 | 39,980円(税込) | モバイル型 オールインワン ※レシートプリンター内蔵 ※電子サイン対応 ※電子レシート発行 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ Alipay+/WeChat Pay | 〇 |
| Square リーダー | | 4.60 | 0円 | 固定費全て0円 | クレジットカード:2.5%~ 電子マネー:3.25% QRコード:3.25% | 0円 | 最短即時 | 最短翌日 | 契約期間:なし 違約金:無料 | 4,980円(税込) | モバイル型 カードリーダー型 ※スマホ・タブレットと 接続して使用 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ Alipay+/WeChat Pay | 〇 |
| stera pack | | 4.58 | 0円 | 初年度:0円 2年目以降:3,300円(税込) 直近1年間キャッシュレス売上 累計3,000万円以上で永年無料 | クレジットカード:1.98%~ 電子マネー:3.24% QRコード:3.24% | 三井住友銀行口座: 0円 その他金融機関: 220円(税込) | 毎日締め(2営業日後払い)※ 月6回締め(2営業日後払い) 月2回締め(2 営業日後払い) 月2回締め(15日後払い) ※新規申込時選択不可 | 最短約2週間 | 契約期間:3年間 違約金:無料※ ※ 解約申請から45日以内に 端末の返却が条件 | 0円 ※レンタル | 据置型 オールインワン ※レシートプリンター内蔵 ※電子サイン対応 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード iD/楽天Edy nanaco/WAON QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ/WeChat Pay ユニオン(銀聯)ペイQR | ✕ |
| スマレジ・PAYGATE POS | | 4.55 | 0円 | 3,300円(税込) ※その他プランあり | クレジットカード:1.98%~ ※割引キャンペーン 電子マネー:3.24% QRコード:2.00~ | 問合せ | ・月2回 末締め翌15日払い 15日締め当月末払い | 1~1.5か月 | 最低契約期間: 1年間 違約金: 契約満了月分の月額費用 | 39,600円 ※キャンペーンで0円 | モバイル型 オールインワン ※レシートプリンター内蔵 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード iD/楽天Edy WAON/nanaco QUICPay | PayPay/楽天ペイ d払い/au PAY メルペイ AliPay/WeChat Pay | 〇 |
| JMS | | 4.52 | 0円 | 0円 ※無料 | クレジットカード:2.48%~ 電子マネー:3.24% QRコード:3.24% | 0円〜198円 | ・月2回 無料 ・月6回 198円(税込)/振込毎 | 約4~6週間 | 最低契約期間:なし 違約金:無料 | 0円 | モバイル型 オールインワン ※レシートプリンター内蔵 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay/Google Pay iD/楽天Edy nanaco/WAON QUICPay タッチ決済 | PayPay/楽天ペイ d払い Alipay+/WeChat Pay Smart code | 〇 |
| STORES 決済 | | 4.50 | 0円 | プランによる 0円〜3,300円 | クレジットカード:1.98%~ 電子マネー:1.98%~ QRコード:3.24% | 0円 | 最短翌々日 | 最短3営業日 | 最低契約期間: スタンダード:1年 フリー:なし 違約金: 契約満了月分の月額費用 | 19,980円 ※スタンダードプランで0円 | モバイル型 カードリーダー型 ※スマホ・タブレットと Bluetooth接続して使用 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover | 交通系ICカード iD QUICPay など | PayPay/楽天ペイ d払い/au PAY メルペイ/ゆうちょPay Alipay+/WeChat Pay FamiPayなど | 〇 |
| PayCAS Mobile | | 4.45 | 0円 | →1,980円 | クレジットカード:2.48%~ 電子マネー:2.95%(税別)~ QRコード:2.8%(税別)~ | 0円 | ・月2回 15日締め当月末払い 当月末締め翌月15日払い | 1カ月 | 最低契約期間:4年 違約金:問い合わせ | 78,800円 ※特別セットプランで0円 | モバイル型 オールインワン ※レシートプリンター内蔵 ※業務アプリ搭載可能 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay/Google Pay iD Waon/nanaco QUICPay | PayPay/楽天ペイ d払い/au PAY メルペイ/J-Coin Pay AliPay/WeChat Pay ユニオン(銀聯)ペイ/JKOPAY | 〇 |
キャッシュレス決済端末の比較表について
※おすすめ評価は、以下の10項目(使いやすさ、決済手数料、持ち運びやすさ、対応ブランド、初期費用、月額費用、入金サイクル、入金手数料、導入スピード、契約期間)について、0~100点で個別に評価。各項目に設定された重みに基づいて重み付き幾何平均を計算し、算出されたスコア(0~100)を100で割って0〜1の範囲に正規化。そのうえで、5点満点スケールに換算しておすすめ評価としています。(最終更新日:2026/1/15)
[orend-service]{"condition":{"categoryId":"00002"},"display":{"type":"price-explanation"}}[/orend-service]
マルチ決済端末の選び方
端末のタイプ
店舗の営業スタイルと利用場面を明確にして、モバイル型か据え置き型かを決定します。
| 営業スタイル | おすすめタイプ |
| 固定店舗(レジカウンター中心) | 据え置き型 |
| テーブル会計・移動決済あり | モバイル型 |
| イベント・移動販売 | モバイル型 |
| 大型店舗・チェーン店 | 据え置き型 |
初期費用を抑えたい場合や、まずは試験的に導入したい場合は、モバイル型から始めるのがおすすめです。後から据え置き型に変更することも可能なため、段階的な導入も検討できます。
初期・月額費用・手数料
長期的な視点で総コストを試算し、事業の収益性を維持できる選択をします。
| 費用項目 | 相場 |
| 端末代金 | 5千円~12万円 |
| 月額利用料 | 無料~6千円 |
| 決済手数料 | 2.7%~3.75% |
| 入金手数料 | 無料~数百円 |
ただし、クレジットカード決済では現金決済に比べて客単価が平均1.71倍になるという調査結果もあり、手数料を上回る売上増加効果が期待できます。
入金サイクル
キャッシュフローへの影響を考慮して、事業運営に適した入金サイクルを選択しましょう。
個人事業主や小規模店舗では、翌営業日入金のサービスを選ぶことで、安定したキャッシュフローを維持できます。特に飲食店など日々の仕入れが必要な業種では、入金サイクルの早さは重要です。
マルチ決済の導入方法・手順
マルチ決済の導入は、適切な準備と手順を踏むことで、スムーズに進められます。申込みから運用開始まで通常1週間~1ヶ月程度で完了し、必要書類の事前準備が導入期間短縮のポイントとなります。
マルチ決済の導入の流れ
マルチ決済導入は、サービス選定から運用開始まで段階的に進めることで、トラブルを防ぎ確実に導入できます。
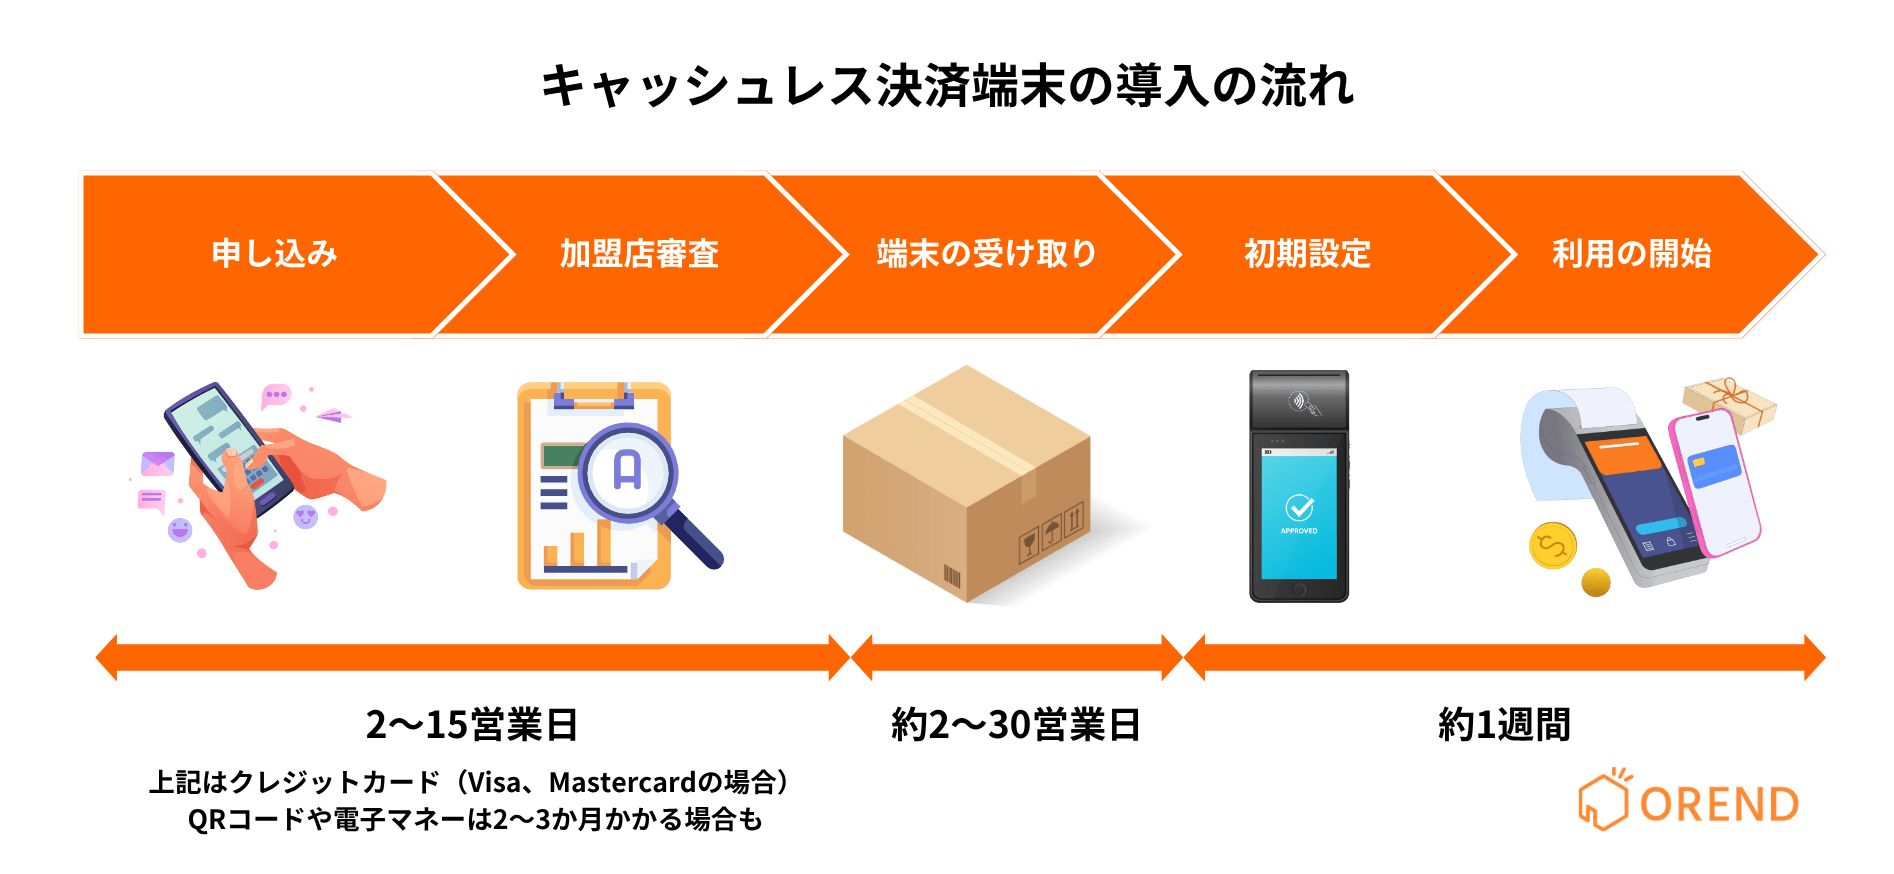
ステップ1: サービス選定・申込み
複数のサービスを比較検討し、店舗に最適なサービスを選択します。公式サイトから申込み手続きを行い、必要書類を準備・提出します。オンライン申込みなら24時間受付可能で、申込み完了までは通常30分程度です。
ステップ2: 審査プロセス
提出書類をもとに加盟店審査が実施されます。審査期間は最短当日から2週間程度で、個人事業主の場合は法人より若干時間がかかる傾向があります。審査基準は各社により異なりますが、事業の実態と継続性が重視されます。
ステップ3: 端末設定・配送
審査通過後、選択した端末に必要な設定が行われ、マニュアルとともに店舗に配送されます。据え置き型で工事が必要な場合は、この段階で工事日程の調整を行います。
ステップ4: 初期設定・テスト運用
端末到着後、マニュアルに従って初期設定を実施します。Wi-Fi接続、アカウント設定、決済テストを行い、正常に動作することを確認します。不明点がある場合は、サポートセンターに相談できます。
ステップ5: スタッフ研修・運用開始
全スタッフに操作方法を研修し、実際の接客で問題なく使用できるレベルまで習熟度を上げます。テスト期間を設けて実際の決済を少数行い、問題がないことを確認してから本格運用を開始します。
マルチ決済の導入に必要な書類
申込み時に必要な書類を事前に準備しておくことで、審査期間の短縮と手続きの円滑化が図れます。
個人事業主の主な必要書類はこちらです。
| 書類名 | 詳細 |
| 本人確認書類 | 運転免許証、パスポート等 |
| 事業内容確認資料 | 開業届、確定申告書等など事業実態を証明できるもの |
| 営業許可書・免許書 | 飲食店営業許可、古物商許可等が業種により必要 |
| 銀行口座情報 | 事業用口座が望ましい |
法人の場合の主な必要書類はこちらです。
| 書類名 | 詳細 |
| 法人確認書類 | 登記簿謄本(3ヶ月以内) |
| 代表者本人確認書類 | 運転免許証、パスポート等 |
| 法人口座情報 | 法人名義の銀行口座 |
| 事業内容確認資料 | 会社案内、ウェブサイト等 |
必要書類は選択するサービスにより若干異なるため、申込み前に各社の要件を確認することをおすすめします。書類に不備があると審査が長期化する可能性があるため、事前に要件を満たしているか入念にチェックしましょう。
マルチ決済に関するよくある質問(FAQ)
マルチ決済導入に関して、多くの事業者が抱く疑問と不安にお答えします。特に個人事業主の導入可能性、審査基準、システム障害対応は重要な検討ポイントです。
個人事業主でも導入できますか?
個人事業主でも問題なくマルチ決済を導入できます。むしろ、業務効率化とコスト削減効果が高いため、積極的に検討すべきです。
必要な条件としては、税務署への開業届提出、事業用銀行口座の開設、事業実態の証明(ウェブサイト、名刺、店舗写真等)が一般的です。飲食店なら営業許可書、美容室なら美容師免許など、業種により追加書類が必要な場合もあります。
近年は、フリーランスや小規模事業者向けのサービスが充実しており、従来は大企業向けだった決済サービスが個人事業主でも利用しやすくなっています。
審査に落ちることはありますか?
審査基準を満たしていれば通過率は高いですが、事業内容や書類不備により審査に落ちる可能性もあります。
審査で重視される主なポイントを事前に抑えておきましょう
- 事業の実態と継続性(開業からの期間、売上実績)
- 提供する商品・サービスの適法性
- 必要書類の完備と内容の整合性
- 過去の金融トラブル履歴の有無
また、審査通過率を高めるためには以下を準備しましょう。
- 事業用ウェブサイトの開設と内容充実
- 店舗の場合は、外観・内観写真の提供
- 営業許可書など、業種に応じた資格・許可の取得
- 事業計画書の作成(売上見込み、事業内容の詳細)
審査に落ちた場合でも、不備を改善して再申込みが可能なサービスがほとんどです。審査基準は各社で異なるため、1社で不承認となっても他社で承認される可能性があります。
比較的審査基準が緩やかとされるサービスから始めて、事業実績を積んでから他社のサービスを追加するという段階的なアプローチも有効です。
まとめ
マルチ決済は、1台の端末でクレジットカード・QRコード決済・電子マネーに対応できる革新的な決済システムです。省スペース化、売上一元管理、多様な顧客ニーズへの対応により、店舗運営の効率化と売上向上を同時に実現できます。
導入時は、店舗の営業スタイルに適した端末タイプの選択、必要な決済方法の見極め、長期的なコスト試算、充実したサポート体制の確認が成功の鍵となります。個人事業主から大規模店舗まで、事業規模を問わず導入メリットを享受できるため、キャッシュレス決済普及が進む現在、積極的な検討をおすすめします。
適切な準備と段階的な導入により、マルチ決済は店舗の競争力向上と持続的な成長に大きく貢献する投資となるでしょう。
マルチ決済が注目される理由
マルチ決済が注目される最大の理由は、消費者の決済行動の多様化とキャッシュレス決済の急速な普及です。
現在、日本のキャッシュレス決済比率は年々上昇しており、2024年には42.8%に達し、政府が掲げていた2025年までに40%という目標を前倒しで達成しました。政府は将来的には世界最高水準の80%を目指しており、今後もキャッシュレス決済の普及は加速すると予想されます。
キャッシュレス決済普及の推移
| 年度 | キャッシュレス決済比率 |
| 2021年 | 32.5% |
| 2022年 | 36.0% |
| 2023年 | 39.3% |
| 2024年 | 42.8% |
現代の消費者は、高額な買い物ではクレジットカード、少額決済では電子マネー、ポイント還元を重視する場合はQRコード決済といったように、購入金額や場面に応じて決済方法を使い分けています。
さらに、日本総研の発表によるとインバウンド需要の回復により、現金に慣れていない外国人観光客への対応も重要になっています。訪日外国人の94%が現金を利用していますが、これは現金しか使えない店舗が多いことが要因であり、70%がクレジットカードを併用していることからも、キャッシュレス対応の重