クレジットカード決済を店舗やネットショップで導入したいと考えたとき、気になるのが「審査があるのか」「自分でも通るのか」といった不安ではないでしょうか。とくに、個人事業主や新規開業の方にとっては、審査の仕組みや通過のポイントを事前に知っておきたいものです。
本記事ではクレジットカード決済に審査はあるのか、クレジットカード決済を導入する際に必要な加盟店審査の流れやチェックされる項目、審査に落ちる原因と対策までをわかりやすく解説します。
クレジットカード決済のスムーズな導入のために押さえておくべきポイントを網羅しています。
クレジットカード決済は審査なしで導入できる?
できません。
必ず、加盟店審査を受けて、審査に通る必要があります。
なぜクレジットカード決済の導入に加盟店審査が必要?
クレジットカード決済の導入に加盟店審査が必要なのは、安全に取引できる事業者かどうかを事前に確認するためです。
カード決済は現金払いと違い、購入後に返金トラブルや不正利用、チャージバックが発生することがあります。そのため、決済代行会社やカード会社は、申込事業者の事業内容や販売方法に問題がないかを事前に確認します。
加盟店審査で見られる主なポイント
加盟店審査では、主に次のような点が見られます。
- 事業の実態があるか
- 販売内容や契約条件が明確か
- 購入者とのトラブルが起きにくいか
- 法令に沿って運営されているか
細かな確認項目は申込先によって異なりますが、審査ではこうした観点から総合的に判断されます。
クレジットカード決済は審査に落ちる主な理由
審査に落ちる理由はさまざまですが、多くは事前に対策できる内容です。
ここでは、加盟店審査で落ちる代表的な理由を紹介します。
1. 業種や商材にリスクがある
加盟店審査では、購入後のトラブルが起きやすい商材は慎重に見られます。特に注意されやすいのは、解約でもめやすい商材、価格に対して内容が見えにくい商材、説明が曖昧な無形サービスです。
以下では、審査でリスクがあると見られやすいケースを具体的に見ていきます。
長期契約や継続課金がある商材
月額制のオンラインスクールや定期購入型のサービスです。解約方法や更新条件が分かりにくいと、利用者とトラブルになりやすいと判断されます。
高額商品や返金トラブルが起きやすい商材
数十万円のコンサルティング契約や高額講座です。料金に見合う提供内容がサイト上で分からないと、返金トラブルのリスクが高いと見られます。
内容が分かりにくい商材
情報商材、集客支援、業務改善支援などの無形サービスです。何をどこまで提供するのかが曖昧だと、実態が分かりにくく、返金やトラブルが発生しやすい商材として慎重に審査されます。
2. 運営実績や売上実績が不足している
新設法人や開業直後の個人事業主は、売上実績や取引履歴が少ないため、事業の安定性を示しにくい傾向があります。開業したばかりのECサイトや、公開直後で販売件数が少ないサービスでは、実績を確認できる材料の少なさが審査上の弱みになることがあります。
3. WebサイトやECページの情報が不十分
WebサイトやECページに必要な情報が不足していると、審査する側が事業内容を確認できず、審査にマイナスになります。例えば、会社概要がない、商品説明が短すぎる、問い合わせ先が載っていないといった状態です。
4. 特定商取引法に基づく表記に不備がある
特定商取引法に基づく表記に不備があると、販売条件が明確でないと判断され、審査に落ちる原因になります。例えば、事業者名や所在地、電話番号、支払い方法、返品や解約の条件が掲載されていない状態です。
5. 許認可や資格が不足している
営業に許認可や資格が必要な業種で、それを確認できないと審査に落ちやすくなります。例えば、古物商許可が必要な中古品販売、酒類販売免許が必要な酒類の販売、医療や美容関連で資格者の関与が前提になるサービスです。
6. 信用情報や過去の取引履歴に懸念がある
代表者や事業の信用面に不安があると、審査に落ちやすくなります。例えば、過去に加盟店契約を解除された履歴がある、チャージバックや返金トラブルが多かったなどのケースです。
クレジットカード決済の加盟店審査に落ちないための対策
審査に通るために重要なのは、必要な情報を事前にそろえ、事業内容を分かりやすく伝えることです。業種や商材そのものを変えられない場合でも、書類、Webサイト、表記内容を整えるだけで印象は大きく変わります。ここでは、申請前に見直したい対策を順番に解説します。
1. 必要書類を事前に揃える
申込みの前に、本人確認書類、登記簿謄本、開業届、許認可証など、必要な書類を確認してそろえておくことが大切です。書類の不足は内容以前の問題として見られやすいため、最初に整えておく必要があります。
2. 会社概要や事業内容を分かりやすく掲載する
サイトには、会社概要ページと事業内容が分かるページを用意し、会社名、所在地、代表者名、問い合わせ先を掲載しておくことが大切です。あわせて、どのような商品やサービスを提供しているのかが分かるページも必要です。
3. 商品内容や料金体系を具体的に記載する
ECサイトの商品ページや、アプリ内の申込み画面には、何を提供するのか、いくらかかるのか、いつ課金されるのかを具体的に記載しておくことが大切です。月額課金や継続契約の場合は、更新のタイミングや契約期間も分かるようにしておきます。
4. 特定商取引法に基づく表記を整備する
特定商取引法に基づく表記をサイトに明記しましょう。オンライン販売の申込みページやECサイトでは、事業者名、所在地、電話番号、支払い方法、返品や解約の条件などを掲載しておく必要があります。
詳細は消費者庁の通信販売|特定商取引法ガイドや通信販売広告Q&A|特定商取引法ガイドをご確認ください。
5. 許認可や資格を取得しサイトに掲示する
許認可や資格が必要な業種では、許認可名や資格名だけでなく、番号や発行元までサイト上に掲載しておくことが大切です。例えば、中古品を販売するなら、ホームページ上に「氏名又は名称」「許可をした公安委員会名」「許可証番号」を表示します。酒類の通信販売では、免許の取得に加えて、年齢確認や未成年者飲酒防止に関する表示も必要です。
業種ごとに必要になる許認可の一例を以下にまとめました。
| 業種・業態 | 必要な許認可 |
| 古物(中古品)販売 | 古物商許可証 |
| 酒類の通信販売 | 通信販売酒類小売業免許 |
| 医薬品の販売 | 一般販売業許可・薬局開設許可 |
| 動物の販売・展示 | 動物取扱業登録証 |
| 美容・エステ | 管理美容師資格、施設開設届 |
| 飲食店営業 | 飲食店営業許可 |
| 旅行・ツアー販売 | 旅行業登録証 |
| 金融・ローン取扱 | 貸金業登録証 |
6. 実績不足を補える資料を用意する
新設法人や開業直後で実績が少ない場合は、事業内容を説明できる資料を用意しておくことが大切です。実績が少ない場合やWebサイトが未整備の場合は、事業計画書、サービス内容が分かる資料、取引先との契約書、商品の仕入れ資料などの資料の提出を求められることがあります。
審査に不安がある場合の決済代行会社の選び方
審査に不安がある場合は、自社と近い業種や事業フェーズで導入実績がある決済代行会社を選ぶことが大切です。
1. 自社の業種や商材の対応実績がある会社を選ぶ
サブスク型サービス、オンライン講座、無形サービスなどは、申込先によって審査結果が分かれることがあります。自社に近い業種や商材の導入実績がある会社なら、対応できる可能性が高いと考えやすくなります。
2. 新設法人や個人事業主の導入実績がある会社を選ぶ
新設法人や個人事業主は、売上実績や運営歴が少ないため、申込先によっては審査で不利になりやすいです。新設法人や個人事業主の導入実績がある会社なら、実績が少ない事業者にも対応していると判断しやすくなります。
クレジットカード決済の加盟店審査の流れ
クレジットカード決済を導入するには、申し込みとあわせて必要書類を提出し、事業内容やWebサイトなどに基づいた審査が行われます。
審査の一般的な流れは以下のとおりです。
- 申込フォームの入力・送信
- 必要書類の提出(登記簿謄本、銀行口座情報、WebサイトURLなど)
- 商材・サービス内容の確認
- Webサイトや法的表記のチェック
- 審査通過後に契約・利用開始
加盟店審査にかかる期間
クレジットカード決済の加盟店審査にかかる期間は、数日〜2週間前後が目安です。早ければ1〜3営業日程度で進む場合もありますが、必要書類の確認や追加審査が入ると長引きます。
また、審査通過後の設定作業まで含めると、導入全体では3週間〜2か月程度かかることもあります。導入時期が決まっている場合は、少なくとも1か月程度の余裕を見て申し込むのが安全です。
クレジットカード決済の導入方法|審査通過しやすい決済代行を活用しよう
クレジットカード決済を導入する方法には主に2通りあります。どちらを選ぶかで、審査の難易度や導入までのスピード、コストも変わってきます。
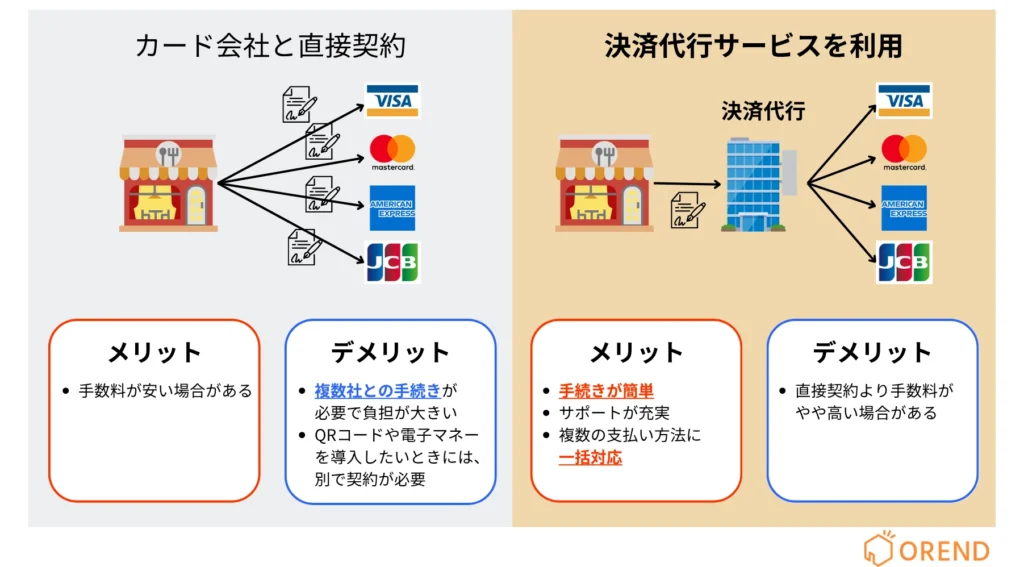
1. クレジットカード会社と直接契約する
カード会社やブランド(VISAやMastercardなど)と直接契約する方法は、審査が非常に厳格で、導入までに時間がかかる傾向があります。
大手企業や長年の運営実績がある法人向けであり、業務の透明性や信用力が重視されます。自社で決済システムを構築するケースもあり、初期費用・運用管理の負担が大きいことも特徴です。
一方で、取引手数料が比較的低めに設定されることが多く、大規模な売上を見込める事業者にとってはメリットもあります。
2. 決済代行会社と契約する
個人事業主や中小規模の店舗が選ぶことが多いのが、決済代行会社を通じた導入方法です。たとえば、Square、stera pack、JMS、スマレジペイゲート、STORES決済などが代表的なサービスです。
これらの会社は複数のカードブランドや銀行と連携しており、申込から審査・導入までを一括でサポートしてくれます。
主な特徴は以下のとおりです。
- 比較的審査が通りやすい
- 最短即日〜数日で利用開始可能
- 必要書類や手続きが簡素
- オンライン決済やモバイル決済にも対応
審査基準が緩いわけではありませんが、提出情報を標準化・簡素化する仕組みが整っており、初めての導入でもスムーズに進めやすいのが利点です。
よくある質問|クレジット決済導入と審査に関する疑問
クレジットカード決済の導入や審査については、多くの事業者が同じような不安や疑問を抱えています。ここでは、よく寄せられる質問に対して簡潔に回答します。
個人事業主でも導入できる?
はい、個人事業主でもクレジットカード決済の導入は可能です。実際、多くの決済代行サービスは個人事業主向けのプランを提供しています。
ただし、事業実態が確認できること(Webサイトの整備や帳簿類の提出など)は審査通過の前提条件となります。
オンライン決済に審査は必要?
オンライン決済にも必ず審査は必要です。特にネットショップやサービス販売を行う場合、Webサイトの完成度や法令遵守状況がチェックされます。
決済代行サービスによっては、オンライン決済専用の審査基準を設けていることもあるため、事前に確認しておくと安心です。
審査結果が出るまでの日数は?
審査の所要日数はサービスによって異なりますが、早ければ即日、通常は1〜5営業日程度で結果が出ることが多いです。
ただし、書類の不備や確認事項が発生した場合は、さらに日数がかかることがあります。
クレジット決済以外で審査不要の手段はある?
あります。たとえば銀行振込、代引き、現金払い、QRコード決済の一部サービスでは審査が不要または非常に簡略です。
ただし、利便性や売上拡大の面でクレジットカード決済の効果は大きいため、あくまで補完的な決済手段と考えるのがよいでしょう。
審査が柔軟なクレジットカード決済代行サービスおすすめ9選
[orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price”}}[/orend-service]
[orend-service]{“condition”:{“categoryId”:”00023″},”display”:{“type”:”price”}}[/orend-service]
まとめ|クレジットカード決済は審査対策で導入しやすくなる
クレジットカード決済の導入には審査が必要ですが、事前に準備すべきポイントを押さえておけば、審査通過のハードルは大きく下がります。
特に重要なのは、必要書類の準備、Webサイトの整備、特定商取引法の表記や許認可の明示など、信頼性を証明するための対策です。
これらを丁寧に整えておくことで、事業内容への理解が深まり、審査側にも好印象を与えることができます。
また、初めて導入する場合や小規模事業者であれば、審査や導入サポートが充実した決済代行サービスを活用するのが現実的な選択肢です。
クレジットカード決済は、顧客満足度の向上や売上拡大につながる重要なインフラです。審査対策をしっかり行い、自分のビジネスに合った方法でスムーズに導入を進めていきましょう。