カテゴリー: BtoB後払い・企業間決済代行

  • 売掛金保証サービス比較11選!導入メリットと注意点、最新のおすすめを解説

    売掛金保証サービス比較11選!導入メリットと注意点、最新のおすすめを解説

    この記事ではこちらについて詳しく解説します。

    • 売掛金保証サービスの仕組みと特徴
    • 利用するメリット・デメリット
    • サービスを選ぶ際の比較ポイント
    • おすすめの売掛金保証サービス一覧

    この記事を読めば、自社に合った売掛金保証サービスを選べます。

    売掛金保証サービスとは?

    売掛金保証サービスは、取引先からの入金が滞った場合でも保証会社が立て替えて支払ってくれる仕組みです。企業にとって大きなリスクとなる「売掛金の未回収問題」を解消できるため、資金繰りを安定させたい中小企業やスタートアップにとって重要なサービスです。

    さらに近年は、保証に加えて請求書発行や入金管理・督促まで一括で代行するタイプのサービスも登場しています。これにより、未回収リスクを抑えるだけでなく、経理担当者の業務負担を大幅に減らせる点が注目されています。

    保証対象の範囲

    売掛金保証サービスがカバーするのは、取引先からの未回収リスク全般ですが、サービスによって保証内容には違いがあります。大きく分けると以下のパターンがあります。

    1. 取引先の倒産・破産による未回収
    2. 支払い遅延による未回収

    一方で、すでに延滞している請求分(契約前に支払い期限を過ぎている売掛金)は基本的に保証対象外です。また、取引先が保証会社の与信審査を通らなかった場合も対象外となります。

    ファクタリングとの違い

    ファクタリングとは、保有している売掛金を専門業者に買い取ってもらい、すぐに現金化する仕組みです。入金を待たずに資金を得られるため、資金繰りを改善したい企業が利用するケースが多くあります。

    一方で、売掛金保証サービスは取引先から入金がなかったときに保証会社が立替払いする仕組みであり、資金を前倒しで受け取るものではありません。つまり、ファクタリングが「資金調達」の手段であるのに対し、売掛金保証サービスは「リスク回避」の手段といえます。

    項目売掛金保証サービスファクタリング
    (買取型)
    目的未回収リスクの回避売掛金を早期に現金化
    保証の仕組み未回収が発生したら保証会社が立替売掛金を業者に売却して即時現金化
    資金化
    タイミング
    請求通りの期日
    (保証は未回収時)
    即時
    (売却時点で現金化)
    取引先への通知原則なし通知される場合が多い
    コスト保証料・手数料買取手数料(一般的に高め)

    売掛金保証サービスが向いている企業

    売掛金保証サービスは、特に資金繰りや与信管理にリスクを抱えやすい企業に適しています。とくに以下のような特徴を持つ企業は、導入メリットが大きいでしょう。

    • 主要な取引先の数が少なく、1社への依存度が高い企業
    • 社内での与信管理に十分なリソースを割けない企業
    • 売掛回収までの期間が長く、資金リスクを抱えやすい企業

    売掛金保証サービスを利用する4つのメリット

    売掛金保証サービスを導入することによる代表的なメリットを紹介します。

    1. 未回収リスクを解消できる

    売掛金保証サービスの最大のメリットは、取引先が倒産したり支払いが遅延した場合でも保証会社が立て替えてくれることです。これにより、売掛金の回収不能リスクから解放され、安定した資金繰りを維持できます。

    2. 与信審査の効率化とスピードアップ

    通常、自社で与信管理を行う場合は多くの時間と手間がかかります。しかし、売掛金保証サービスでは保証会社が取引先の与信審査を代行してくれるため、迅速かつ効率的な判断が可能になります。結果として、契約スピードが向上し、ビジネスチャンスを逃しにくくなるのが大きな強みです。

    3. 安心して新規取引先と契約できる

    新規の取引先は信用情報が少なく、取引に慎重にならざるを得ません。売掛金保証サービスを活用すれば、保証があることで万が一のリスクを回避できるため、新規取引先との契約にも踏み切りやすくなります。これが新規開拓の後押しとなり、事業拡大にもつながります。

    4. 取引先に知られず利用できる

    売掛金保証サービスは、請求や入金の流れに保証会社が直接関与しない仕組みです。請求書は自社名義で発行され、取引先はいつも通り自社へ入金します。

    もし入金がなければ、その時点で保証会社が裏側で立替払いするだけなので、取引先には保証利用の事実が通知されません。そのため、相手との信頼関係を保ちながらリスク回避が可能です。

    売掛保証サービスを利用する際の3つの注意点・デメリット

    売掛金保証サービスは資金繰りの安定に役立ちますが、利用する上でいくつかの注意点があります。事前に理解しておけば、デメリットを最小限に抑えることができます。

    1. 保証料・手数料のコスト

    まず避けられないのが保証料や手数料といったコストです。売掛金の額や契約形態によって料率は変動し、利用が積み重なればランニングコストは決して小さくありません。

    ただし、料金体系はサービスごとに異なり、月額固定型から都度利用型まで幅広く用意されています。自社の取引規模や利用頻度に合うプランを選ぶことで、必要以上の負担を防げます。

    さらに、請求代行や入金管理とセットになったサービスを選べば、保証料以上に業務効率化の効果を得られるケースもあります。

    2. 取引先が与信審査を通らない場合もある

    もう一つの注意点は、必ずしもすべての取引先が保証対象になるわけではないという点です。保証会社はリスクを負うため、独自の与信審査を行い、基準を満たさなければ保証が受けられません。

    審査基準はサービスによって異なるため、導入前に確認することが重要です。どうしても対象外となる取引先がある場合には、前払い取引や一部現金払いを組み合わせるなど、リスクを補完する工夫が求められます。

    3. 保証請求に手間や時間がかかる

    さらに、保証金の請求手続きに手間や時間がかかる点にも注意が必要です。未回収が発生した場合は、請求書や取引証憑、取引先とのやり取り記録などを提出する必要があり、支払い完了までに数週間を要するケースもあります。

    こうした遅れを防ぐためには、必要な書類を日頃から整理しておくことが有効です。また、請求代行機能が組み込まれた一体型サービスを利用すれば、請求から保証までをスムーズに進められます。

    売掛金保証サービスの選び方|5つの比較ポイント

    売掛金保証サービスは提供会社ごとに仕組みや料金体系が異なります。自社に最適なサービスを見極めるには、次の5つの観点を意識して比較することが大切です。

    1. 保証対象や契約条件の柔軟性

    サービスによって保証の範囲や契約形態が異なります。

    • 取引先単位型:主要な取引先を重点的に保証(例:Mamotte、三井住友ファイナンス&リース 売掛保証)
    • 請求単位型:新規取引やリスクの高い取引だけを請求書ごとに保証(例:Misoca回収保証、アラームボックス ギャランティ、RP掛け払い)
    • 複数取引先対応型:幅広い取引をまとめて保証。与信管理の効率化や請求業務の自動化を兼ねるものも多い(例:URIHO、GMO BtoB売掛保証、請求まるなげロボ、Bill One)

    取引先の数や売上の構成に応じて、どの形態が適しているかを見極めることが第一歩です。

    2. 料金プランとコストの妥当性

    売掛金保証サービスは基本的に従量課金型です。保証する金額や請求件数に応じて費用が変動します。

    • 保証料率の目安:売掛金額の1〜3%程度
    • 手数料:請求発行や送金で数百円〜数千円程度

    「定額制」や「月額制」とうたっていても、保証額や件数に応じて枠が決まっているため、完全な使い放題ではありません。保証料率+手数料+オプション費用を含めた総コストで比較することが大切です。

    3. 審査スピードと対応の早さ

    保証を利用するには、取引先が保証会社の与信審査を通過する必要があります。審査に数日かかるサービスもあれば、即日で回答が出るものもあります。

    新規取引先とスムーズに契約を進めたい場合、審査スピードが早いサービスを選ぶことが重要です。遅れると商機を逃すリスクもあるため、導入前に審査体制を確認しておきましょう。

    4. 請求代行や入金管理など機能の有無

    近年は、保証だけでなく請求書発行・入金消込・督促代行までワンストップで対応するサービスも増えています。

    たとえば「請求まるなげロボ」や「Bill One」では、未回収リスクの低減と業務効率化を同時に実現できます。また「早期入金オプション」が用意されているサービスもあり、資金繰りを改善したい企業には有効です。

    単なる保証にとどまらず、経理部門の負担削減まで見据えてサービスを選ぶのがおすすめです。

    5. 保証金額の上限・制約の有無

    売掛金保証サービスには、必ず保証の上限や条件があります。

    • 金額上限:1社あたり数百万円まで、1請求ごとに上限ありなど、サービスごとに幅がある
    • 期間制限:請求書発行から一定日数を過ぎたものは対象外
    • 取引制限:海外取引や一部業種は保証不可の場合あり

    全ての売掛金が保証されるわけではないため、自社の取引額や業種に合う条件かを必ず確認しておくことが重要です。

    おすすめの売掛金保証サービス比較7選【保証+請求代行一体型】

    売掛金保証だけでなく、請求書発行や入金管理、督促までまとめて代行できるサービスがあります。これらは経理業務の効率化やキャッシュフローの安定化までサポートしてくれるのが大きな魅力です。

    特に中小企業やバックオフィスの人手が限られている企業にとっては、「保証+請求代行一体型」サービスを選ぶことで、リスク回避と業務削減を同時に実現できます。

    サービス名イメージ初期費用月額費用請求書
    発行費用
    手数料入金保証請求書作成発送代行代金回収未入金督促入金管理個人事業主
    RP掛け払い0円~ ※無料請求数で変動
    資料で確認
    0円~ ※無料~3.4%
    口振の場合:85円/件
    〇
    100%
    〇〇〇〇〇問い合わせ
    オリコのB2B決済サービス
    (売掛金決済保証)
    0円~0円~14,800円0円※無料~2.5%〇
    100%
    〇〇〇〇〇〇
    Bill One債権管理お問合せお問合せお問合せお問合せ✕〇〇〇〇〇〇
    請求まるなげロボ0円~ ※無料請求数で変動
    資料で確認
    0円1%~
    口振の場合:85円/件
    〇
    100%
    〇〇〇〇〇問い合わせ
    請求管理ロボお問合せ20,000円~
    ※請求件数で変動
    お問合せお問合せ✕〇〇〇〇〇問い合わせ
    GMO掛け払い0円※無料0~14,000円0円~~3.4%〇〇〇〇〇〇〇
    NP掛け払い0円※無料お問合せお問合せお問合せ〇〇〇〇〇〇〇
    掛払い.com0円※無料お問合せ お問合せお問合せ〇〇〇〇〇〇〇
    マネーフォワード 掛け払い0円※無料0円~0円0.5~3.5%〇〇〇〇〇〇〇
    クロネコ掛け払い0円※無料0~10,000円(税別)0円~3.5%〇〇〇〇〇〇〇
    Paid(ペイド)0円 ※無料 0円 ※無料 125円0.5~3.5%〇〇〇〇〇〇〇

    [orend-service]{“condition”:{“categoryId”:”00070″},”display”:{“type”:”price-explanation”}}[/orend-service]

    おすすめの売掛金保証サービス比較4選【保証特化型】

    売掛金保証に特化したサービスは、シンプルに「未回収リスクを回避する」ことに焦点を当てているのが特徴です。請求代行や入金管理といった付帯機能はありませんが、その分コストが抑えやすく、保証の仕組みも明快です。

    特に「自社で請求管理は行えるが、与信や未回収リスクだけをカバーしたい」という企業にとって、保証特化型のサービスは効率的かつ導入しやすい選択肢となります。

    GMO BtoB売掛保証(GMOペイメントゲートウェイ株式会社)
    • 最短2営業日で審査完了
    • 1日の支払遅延でも保証可能
    • 新規取引先1社から対応可

    GMO BtoB売掛保証は、法人間取引における未回収リスクを軽減するための保証サービスです。東証プライム上場企業が提供する信頼性の高いサービスで、取引先の倒産だけでなく、わずか1日の支払遅延でも保証対象となるのが大きな特徴です。

    審査スピードが速く、最短2営業日で審査が完了するため、スピーディーな取引開始が可能です。新規取引先であれば1社から保証を利用でき、既存取引先は3社から対応可能となっています。取引先への連絡や通知は一切不要なため、保証をかけていることを知られることなくリスク管理ができます。

    月額定額プランとカスタマイズプランの2種類を用意しており、小口から大口まで企業規模やご要望に合わせて柔軟に選択できます。一回限りの単発取引にも対応しており、幅広いニーズに応えられる体制が整っています。

    項目内容
    初期費用問い合わせ
    月額費用【月額定額プラン】
    ・タイプS:9,800円(保証上限1,000万円、1社50万円まで)
    ・タイプM:29,800円(保証上限3,000万円、1社500万円まで)
    ・タイプL:59,800円(保証上限5,000万円、1社500万円まで)
    【カスタマイズプラン】
    ・個別型:保証額に対して0.1%~
    ・包括型:年率1.0%~(最低保証料10万円)
    手数料(保証料率)0.1%~2.5%/月
    ※審査により決定
    与信審査スピード最短2営業日
    その他制約・対象債権は支払期日180日以内の売掛債権
    ・新規取引先は1社~、既存取引先は3社~
    ・金銭消費貸借契約に基づく債権は対象外
    ・業法違反契約、仮装取引、反社会的勢力との契約に基づく債権は対象外
    ・支払期日の延長を認めた債権は対象外
    ・月額定額プランは契約期間半年以上
    ・保証履行金の支払いは約20営業日以内

    公式ホームページ:https://www.gmo-pg.com/lpc/urikake/

    リスクマネジメントプラン(三井住友ファイナンス&リース株式会社)
    • おおむね翌営業日に審査回答
    • 支払延滞でも保証履行対応
    • 保証先・保証額を柔軟に設定

    リスクマネジメントプランは、三井住友ファイナンス&リースが提供する売掛保証サービスです。株式会社三井住友フィナンシャルグループと住友商事株式会社が株主となっており、高い格付を取得している保証会社として安心してご利用いただけます。

    万が一取引先への売掛債権が貸し倒れてしまった際に、同社が保証履行することで損失をカバーできます。法的倒産・銀行取引停止・事業停止だけでなく、資金繰り悪化等により支払が延滞した場合も保証履行の対象となります。

    保証先は自由に選択可能で、保証額・保証期間も個社ごとに柔軟に変更できるため、保証料の無駄払いを回避できます。審査回答はおおむね翌営業日に行われ、スピーディな対応で商機を逃しません。保証契約をお申し込みいただく際、同社が取引先に直接連絡することはなく、取引先の承諾も不要です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料(保証料率)問い合わせ
    ※実際の保証銘柄の提示を受けて算出
    与信審査スピードおおむね翌営業日
    その他制約・保証対象は日本国内の法人を原則とする
    ・個人、個人事業主は保証対象外
    ・当社が規定する5つの基本的な保証履行要件に該当した場合に保証
    ・保証先・保証額・保証期間は個社ごとに設定可能

    公式ホームページ:https://www.smfl.co.jp/rmp/index.html

    Mamotte(リコーリース株式会社)

    • 月額19,800円の定額制
    • 10社まで保証対象先入替可能
    • 支払遅延でも保証金支払い

    Mamotteは、月額定額料金で利用できるサブスクリプション型の債権保証サービスです。リコーリースは東証プライム市場に上場しており、高い対外信用力と安定した財務基盤を持つ企業です。

    1976年からリース業で培ってきた国内最大級の販売金融の審査ノウハウを活用し、40万社の与信審査で蓄積されたトランザクションデータを基に独自の保証限度額を提示できることが強みです。お取引先の倒産だけでなく、支払遅延の場合でも保証金をお支払いいたします。

    保証期間中であれば何度でも保証対象先の審査依頼と入替(変更)が可能で、柔軟な運用ができます。審査依頼は1回あたり15社まで可能で、契約期間中の回数制限はありません。取引先に保証をかけていることを知られることはなく、審査を目的に取引先へ接触することもないため、安心してご利用いただけます。

    項目内容
    初期費用問い合わせ
    月額費用19,800円
    ※1社あたりの保証限度額が200万円を超える場合は別途プラン
    手数料(保証料率)月額料金のみ(追加手数料なし)
    与信審査スピード問い合わせ
    ※スピーディーな審査回答を実施
    その他制約・保証対象社数は保証期間中10社まで
    ・1社あたりの保証限度額は上限200万円
    ・審査依頼は1回あたり15社まで(契約期間中は回数制限なし)
    ・保証期間は保証依頼日の翌日より6か月
    ・最低利用期間は6か月
    ・保証期間終了1か月前に更新または解約を選択
    ・所定の審査・手続きが必要

    公式ホームページ:https://www.hosho-rl.jp/lp02/

    URIHO(株式会社ラクーンフィナンシャル)
    • 月額9,800円からのサブスク型
    • 何社でも保証可能な定額制
    • 承認率85%で取引先を拡大

    URIHOは、取引先の支払い遅延や倒産による未払いリスクから売掛金を守る、サブスク型の売掛金保証サービスです。東証プライム上場企業グループが運営し、導入企業数は2,000社以上、年間審査実績は12万社以上の実績を誇ります。

    月額定額制で、プランの範囲内であれば何社でも保証が可能なため、コストを気にせず安心して取引を拡大できます。申し込みから保証開始までオンラインで完結し、紙やハンコは一切不要です。初回1ヵ月は無料でお試しいただけ、最低利用期間の定めもありません。

    与信審査のスピードも速く、初回審査は2営業日程度、追加審査は1営業日程度で結果が出るため、取引先を待たせることなくスムーズに取引を開始できます。倒産だけでなく1ヵ月以上の支払い遅延も保証対象となり、取引先に知られることなくリスク管理が可能です。

    項目内容
    初期費用0円
    月額費用9,800円〜(Aプラン:取引額合計1,000万円まで)
    ※保証額の合計が1億円以上の場合は別途見積もり
    ※消費税非課税
    手数料(保証料率)月額料金のみ(追加手数料なし)
    与信審査スピード初回審査:2営業日程度
    追加審査:1営業日程度
    ※高額依頼や依頼集中時は時間を要する場合あり
    その他制約・遅延中の債権、保証開始前の債権は対象外
    ・トラブル中の債権は対象外
    ・登録情報に事実と相違がある場合は対象外
    ・信用状態が著しく変化した場合は減額・終了の可能性あり
    (通知日より90日後に適用)

    公式ホームページ:https://uriho.jp/

    売掛金保証サービスを導入して未回収リスクをなくそう

    売掛金保証サービスは、未回収リスクから企業を守り、安心して新規取引を進められる強力な手段です。取引先の信用調査を丸ごと任せられるため、与信管理の負担も軽減されます。

    さらに、請求代行や入金管理まで対応するサービスを選べば、経理業務の効率化と資金繰りの安定を同時に実現できます。

    売掛金保証サービスを導入することで、成長のチャンスを逃さず、経営の安定性を高めることが可能です。まだ導入していない企業は、この機会に比較検討を進めてみましょう。
  • 売掛金管理とは?方法・注意点からエクセル管理とシステム導入の選び方まで徹底解説

    売掛金管理とは?方法・注意点からエクセル管理とシステム導入の選び方まで徹底解説

    売掛金管理の概要と目的

    売掛金管理とは、取引先に対して掛けで販売した代金を正確に把握し、期日までに回収するための管理業務です。企業にとって売掛金は「将来の現金収入」であり、管理を怠ると資金繰りの悪化や経営リスクに直結します。そのため、売掛金管理は経理担当だけでなく経営層にとっても重要な業務の一つです。

    売掛金とは?未収入金との違い

    売掛金は「商品やサービスを販売し、代金が後払いになっているもの」を指します。一方、未収入金は「本来の営業活動以外で発生する未回収の債権」で、例えば固定資産の売却代金などが該当します。売掛金=営業取引、未収入金=臨時的な取引と覚えるとわかりやすいでしょう。

    売掛金管理が必要な理由

    売掛金は企業の資産であると同時に、現金化できなければただの数字上の利益です。未回収が続けば資金繰りに直結し、最悪の場合は黒字倒産につながります。取引先の支払い能力や入金期日をきちんと把握し、滞留を防ぐことが健全な経営には欠かせません。

    売掛金管理の目的と役割

    売掛金管理の主な目的は以下の通りです。

    • 資金繰りの安定化:回収状況を把握し、将来のキャッシュフローを予測できる
    • 与信管理の強化:取引先の信用状態を把握し、リスクを未然に防ぐ
    • 経営判断の迅速化:売掛金の状況を可視化することで、早めの意思決定が可能になる

    つまり売掛金管理は、単なる経理処理ではなく、企業の経営を安定させるための戦略的な業務でもあるのです。

    売掛金管理の流れと実務ステップ

    売掛金管理は、売上計上から入金回収までを一連の流れとして管理することが大切です。正しい順序で処理を進めることで、未回収リスクを減らし、スムーズな資金繰りが可能になります。

    売掛金管理の基本的な流れは以下の通りです。

    1. 売掛金管理台帳の作成(事前準備)
    2. 売掛金の計上と仕訳処理
    3. 売掛金管理台帳に記録
    4. 請求書の発行と送付
    5. 入金の確認と消込処理
    6. 未入金への対応と回収手続き

    ①(事前準備)売掛金管理台帳の作成

    売掛金の管理においては、取引先ごとの情報をバラバラに管理しないことが重要です。エクセルやシステムを使って「取引条件・請求履歴・入金状況」を一元化することで、担当者が変わってもスムーズに状況を把握できます。売掛金管理台帳に入れておくべき主な項目は以下の通りです。

    1. 顧客名(取引先名)
    2. 商品名(サービス名)
    3. 数量
    4. 単価
    5. 請求日
    6. 請求金額
    7. 入金期日(支払期日)
    8. 入金日(実際に入金があった日)
    9. 入金額
    10. 残高(未回収金額)
    11. 備考(遅延理由や督促履歴など)

    ②売掛金の計上と仕訳処理

    商品やサービスを提供したら、売掛金として仕訳を切る必要があります。例えば、100万円分の販売を掛けで行った場合は「売掛金100万円/売上100万円」と記録します。これが会計上のスタート地点であり、以後の台帳管理や請求業務につながります。

    ③売掛金管理台帳に記録

    仕訳処理をしたら、その内容を売掛金管理台帳に反映します。台帳には「顧客名・請求額・期日・入金状況」を記載し、未回収がひと目で分かるようにします。こうして台帳を更新していくことで、会社全体の売掛金の状況を常に把握できます。

    ④請求書の発行と送付

    次に、請求書を取引先へ発行・送付します。請求書には「請求金額・支払期日・振込先口座」を明確に記載し、誤りのないようにすることが重要です。請求書の正確さは、入金遅延やトラブル防止に直結します。

    ⑤入金の確認と消込処理

    入金日になったら、実際に入金があったかを確認し、請求金額と照合(消込)します。金額や日付にズレがあれば原因を突き止め、迅速に修正や取引先への確認を行います。入金消込は手間のかかる作業ですが、資金管理の正確性を担保するためには欠かせません。

    ⑥未入金への対応と回収手続き

    もし期日を過ぎても入金が確認できない場合、未入金への対応が必要です。まずは取引先に連絡し、支払い遅延の理由を確認します。それでも回収できない場合は、再請求や分割交渉、場合によっては法的措置を検討することになります。未入金対応をいかにスピーディーに行うかが、キャッシュフローを守る鍵です。

    売掛金管理の方法

    売掛金管理の方法は大きく分けて「エクセルによる管理」と「システムによる管理」の2つがあります。企業の規模や取引件数に応じて適切な方法を選ぶことが、効率的で正確な管理につながります。

    1. エクセルの売掛金管理台帳で管理

    小規模事業者や取引先が少ない場合、エクセルを使った売掛金管理台帳がシンプルで使いやすい方法です。自社に合わせてフォーマットをカスタマイズでき、導入コストもかかりません。

    ただし、取引件数が増えてくると「入力ミス」「未回収の見落とし」「担当者間の共有の難しさ」といった課題が出やすくなります。そのため、少ない件数を管理するうちはエクセル、一定以上の取引量になったらシステムという使い分けが現実的です。

    2. 売掛金管理システムを活用

    取引件数が増えると、エクセルでの管理には限界があります。その場合に有効なのが、売掛金管理システムです。システムを使えば、入金消込の自動化や未回収の可視化が可能になり、作業の手間を大幅に削減できます。さらに、リアルタイムでの状況把握や部門間での情報共有も容易になるため、経営判断にも直結します。

    システム導入にはコストがかかりますが、業務の効率化とリスク管理を両立させたい場合には有力な選択肢となります。

    売掛金管理システム導入によるメリット

    売掛金管理システムを導入する最大のメリットは、手作業によるミスや負担を減らし、効率的かつ正確に売掛金を管理できることです。特に取引件数が多い企業や、部門間での連携が必要な企業にとって、大きな効果を発揮します。

    1. 入金消込の自動化による効率化

    システムを使うと、銀行データと請求データを自動で照合でき、入金消込の作業を大幅に短縮できます。エクセルや手作業では数時間かかっていた確認作業が数分で終わるケースもあり、経理担当者の負担軽減につながります。

    2. リアルタイムでの状況把握

    システムは売掛金の入金状況をリアルタイムで反映するため、**「どの取引先が未入金か」「回収予定額はいくらか」**を即座に把握できます。これにより、経営層が資金繰りや投資判断を行う際にもタイムリーな情報を活用できます。

    3. 与信リスクの早期発見と遅延と未払いの防止

    売掛金が長期間回収できない場合、取引先の資金繰りに問題がある可能性があります。システムを導入すれば、遅延の傾向を自動で検出し、与信リスクを早期に把握できます。結果として、リスクの高い取引先への依存度を下げるなど、戦略的な判断がしやすくなります。

    売掛金管理システム導入のデメリットや注意点

    売掛金管理システムは効率化の面で大きなメリットがありますが、導入にあたってはいくつかの課題も存在します。事前にこれらを理解しておくことで、導入後のトラブルを防ぐことができます。

    1. コスト負担と操作習熟の課題

    システム導入には初期費用や月額利用料がかかります。特にクラウド型ではランニングコスト、オンプレミス型ではサーバーや保守費用が発生します。
    また、導入直後は操作に慣れるまで時間がかかり、一時的に業務効率が落ちるリスクもあります。中小企業の場合は特に、投資に見合う効果を見極めることが必要です。

    2. 社内運用ルールや業務フローとの調整

    システムを導入しても、既存の業務フローと合わなければ効果を発揮できません。請求書発行のタイミングや回収の流れ、営業部門との連携方法など、社内でルールを整える必要があります。準備不足のまま導入すると、かえって混乱を招く可能性があります。

    売掛金管理システムの選び方

    売掛金管理システムを選ぶ際には、自社の業務に合う機能があるかどうかを最優先に考える必要があります。コストやサポート体制も重要ですが、まずは「自社の課題を解決できるか」を基準にすることが失敗しないポイントです。

    1. 必要機能やカスタマイズ性

    システムによって搭載されている機能は異なります。入金消込の自動化・未回収一覧の表示・部門間共有など、自社が必要とする機能があるか確認しましょう。また、業務の流れに合わせて柔軟にカスタマイズできるかどうかも重要です。

    2. データ移行の可否

    エクセルや既存システムで管理してきたデータをスムーズに移行できるかは大きなチェックポイントです。移行に手間がかかりすぎると、導入効果が出る前に現場が疲弊してしまう可能性があります。

    3. サポート体制の充実度

    システム導入後は、トラブルや不明点に直面する場面も出てきます。そのため、電話やチャットで迅速に対応してくれるサポートがあるかを確認しておきましょう。導入初期ほどサポートの質が重要になります。

    4. 無料トライアルの有無

    多くのシステムには無料トライアル期間が用意されています。実際に触ってみることで、自社の業務フローに合っているか、操作が直感的にできるかを判断できます。契約前に必ず試すことをおすすめします。

    おすすめの売掛金管理システム3選比較

    サービス名イメージ初期費用月額費用こんな人におすすめ無料トライアル請求書作成発行代行入金消込入金確認請求受領未入金管理・督促売上管理・分析会計ソフト連携その他データ連携法対応
    請求管理ロボ問合せ
    ※料金表を
    ダウンロード
    問合せ請求業務(発行・受領)全体を効率化問合せ〇〇〇〇✕〇〇弥生会計
    勘定奉行
    MFクラウドなど
    Salesforce
    kintone
    SFA等
    インボイス制度対応
    電子帳簿保存法
    BillOne請求書受領問合せ問合せ受領で紙・手作業とミスも減らしたい✕〇〇✕✕〇✕✕勘定奉行
    弥生会計
    freee会計
    やよいの青色申告インボイス制度対応
    電子帳簿保存法
    BtoBプラットフォーム請求書問合せ問合せ請求書の電子化を進めたい問合せ〇〇✕✕〇✕✕弥生会計
    勘定奉行 など
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法
    マネーフォワード クラウド請求書無料2,980円~クラウドで請求書管理〇〇〇〇〇✕〇〇マネーフォワードクラウド会計マネーフォワードクラウドインボイス制度対応
    電子帳簿保存法
    freee請求書無料1,980円~シンプルな請求書管理〇〇〇〇〇✕〇〇freee会計freeeシリーズインボイス制度対応
    電子帳簿保存法
    MakeLeaps無料800円〜コストを抑えて請求書管理〇〇〇〇〇✕〇〇勘定奉行
    弥生会計
    freee会計
    Salesforce
    kintone等
    インボイス制度対応
    電子帳簿保存法
    楽楽明細100,000円〜25,000円〜大量の請求書を電子化したい問合せ〇〇✕✕✕✕✕勘定奉行
    弥生会計
    PCA会計
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法

    [orend-service]{“condition”:{“categoryId”:”00055″},”display”:{“type”:”price-explanation”}}[/orend-service]

    売掛金管理のまとめ

    売掛金管理は、資金繰りの安定と企業経営の健全化に直結する重要な業務です。売上を計上してから入金を回収するまでの流れを正しく管理し、未回収を防ぐことで、黒字倒産のリスクを避けることができます。

    エクセルによる管理は小規模事業者にとって手軽で始めやすい一方、取引量が増えると限界が見えてきます。その場合は、売掛金管理システムを導入することで効率化・正確性・リスク管理を強化できるでしょう。

    ただし、導入にはコストや業務フローとの調整といった課題も伴います。システムの選定にあたっては、必要機能の有無、データ移行のしやすさ、サポート体制、トライアル利用などを慎重に確認することが大切です。

    最終的に重要なのは、自社の規模や業務状況に最も適した管理方法を選ぶことです。適切な売掛金管理を行うことで、キャッシュフローを安定させ、経営の成長を支える基盤を築けます。

  • 入金管理システム比較15選!機能・メリット・選び方・導入の流れを徹底解説

    入金管理システム比較15選!機能・メリット・選び方・導入の流れを徹底解説

    この記事では、おすすめの入金管理システム、入金管理の基本から、Excelや手作業からシステムに変えるメリット、機能、タイプ別の特徴、選び方、導入の流れまでをわかりやすく解説します。

    入金管理システムとは?

    入金管理システムとは、企業が行った請求に対して、取引先からの入金が正しく行われているかを確認・処理する業務を効率化するための仕組みです。請求書の発行から入金確認、消込、未入金の督促、債権管理までを一元的に管理できるため、経理部門の作業負担を大幅に減らすことができます。

    近年では、取引件数や決済手段の多様化により入金管理の業務量は増加しています。従来はExcelや紙ベースで処理していた業務も、システム化することで「スピード」「正確性」「透明性」を同時に実現できるようになりました。その結果、中小企業から大企業まで幅広い導入が進んでいます。

    入金管理システムの主な機能

    入金管理システムで使える主な機能を紹介します。

    機能名概要
    入金消込の自動化銀行明細や会計システムと自動連携し、請求データと入金データを自動で照合する。
    未入金・遅延入金のアラート入金期日を過ぎても入金が確認できない場合に、自動で通知・アラートを発生させる。
    債権管理・入金予定の可視化売掛金や入金予定を一覧で把握し、将来のキャッシュフローを見通せる。
    セキュリティ・内部統制対応アクセス権限の制御や操作ログの記録などにより、不正防止や情報漏洩リスクを低減。
    入金管理システムの主な機能

    Excel vs 入金管理システム|入金管理業務の違い

    Excelは低コストで誰でも扱えるため、入金管理の基本ツールとしてよく利用されています。しかし、件数が増えると入力や突合に時間がかかり、ヒューマンエラーや属人化のリスクが高まります。

    一方、入金管理システムでは銀行口座や会計ソフトと自動連携でき、入金データの反映から消込までを自動化できます。そのため、リアルタイムで正確な情報が得られるうえ、セキュリティや内部統制の観点でもExcelより優れています。

    入金管理システムを導入する4つのメリット

    1. 業務効率化と人的ミス削減

    入金管理システムを導入すると、入金確認や消込を自動化できるため、手作業の入力や突合作業が大幅に減ります。その結果、業務スピードが向上し、人的エラーも防止できます。特に取引件数が多い企業にとっては大きな効果を発揮します。

    2. キャッシュフロー管理の強化

    システムを使うことで、入金状況をリアルタイムで把握できるようになります。これにより、資金繰りの見通しが立てやすくなり、経営判断を迅速かつ正確に行えるようになります。中小企業にとっても、資金ショートを防ぐための大きな武器となります。

    3. 属人化リスクの解消と人材不足への対応

    従来のExcel管理や手作業では、特定の担当者しか対応できない属人化が起こりやすくなります。システム化すれば、誰でも同じフローで処理が可能になり、担当者依存からの脱却が可能です。さらに、人材不足の時代にも効率的に業務を回せる点が大きなメリットです。

    4. 法令対応・監査対応のスムーズ化

    入金データや取引履歴はすべてシステム上に証跡として記録されます。そのため、監査や内部統制への対応が容易になり、コンプライアンス強化にもつながります。特に上場企業や大規模法人においては必須の機能といえます。

    【比較表】おすすめ入金管理システム一覧

    おすすめの入金管理システムを比較表で紹介します。費用や機能を比較してみましょう。

    サービス名イメージ初期費用月額費用無料トライアル自動消込銀行入金
    データ連携
    未入金リスト
    作成
    督促メール
    送信
    請求管理ロボ問合せ※料金表をダウンロード問合せ◯◯◯◯
    Bill One債権管理問合せ資料で料金を見る✕◯◯◯◯
    BtoBプラットフォーム請求書問合せ問合せ問合せ◯◯◯◯
    V-ONEクラウド問合せ問合せ問合せ✕◯◯△
    ※作成は可能
    バクラク債権管理問合せ33,000円~
    ※12か月分の年間契約のみ
    問合せ◯◯◯◯
    ※バクラク請求書発行
    の契約が必要
    マネーフォワード クラウド債権管理問合せ問合せ問合せ◯◯◯◯
    債権奉行iクラウド0円~6,500円~
    ※50,000 明細まで
    問合せ◯◯◯△
    ※作成は可能
    請求QUICK0円0円~(従量課金制)
    33円/請求書発行1枚※1
    330円/銀行データ読み取り30回※2
    ※1:50枚以降 ※2:30回以降
    ✕◯◯◯◯
    invox発行請求書0円9,800円~
    55円/請求書発行1枚
    55円/入金消込1件
    ※入金消込はベーシックプラン
    問合せ◯◯
    ※10金融機関まで追加なし
    ◯◯

    入金管理システム4つの種類|タイプ別のおすすめも紹介

    入金管理システムは4つの主な種類・タイプに分けられます。自社での課題に合ったサービスを選びましょう。

    1. 請求代行サービス型

    請求書の発行から入金回収までを代行会社が担い、入金消込まで自動化されるケースが多いタイプです。請求業務そのものを外部委託できるため、少人数で経理を回している中小企業に向いています。

    • RP掛け払い
    • オリコの売掛保証サービス
    • マネーフォワード ケッサイ

    2. 請求書発行システム型

    クラウド上で請求書の作成・送付を行い、入金データと連携して自動消込まで可能なタイプです。導入しやすく、コストも比較的抑えられるため、請求件数が多い中小企業やスタートアップに人気です。

    • 請求管理ロボ
    • BillOne債権管理
    • MakeLeaps(メイクリープス)
    • ジョブカン見積/請求書

    3. 販売管理一体型

    受注・出荷・在庫・売上管理と一体化しており、販売から入金までを一元管理できるタイプです。業務全体を最適化できるため、取引が複雑な大企業や商社、製造業などに適しています。

    • ProActive(プロアクティブ)
    • 販売管理システムAlly

    4. 入金消込・債権管理特化型

    入金消込や債権管理に特化した専門システムで、大量取引や複雑な入金処理に強みがあります。部分入金や複数口座からの入金などにも対応可能で、大手企業や金融機関で導入が進んでいます。

    • V-ONEクラウド
    • 債権奉行クラウド

    入金管理システムの選び方|4つの比較ポイント

    1. 自社の業務範囲をカバーできるか

    入金管理システムには、請求書発行から入金消込、未入金フォロー、債権管理までフル機能を持つものと、入金消込だけに特化したものがあります。
    たとえば「請求業務は別のシステムで行い、入金消込だけ効率化したい」という企業もあれば、「請求〜回収〜債権管理までを一気通貫でやりたい」という企業もあります。
    そのため、導入前に「自社がどの業務を効率化したいのか」を整理し、求める機能を備えたシステムを選ぶことが大切です。

    2. 既存会計・販売管理システムとの連携性

    システムは単体で導入するよりも、既存の会計ソフト・販売管理システム・ERPとの連携を考えることで効果が最大化されます。
    例えばクラウド会計(freee会計・マネーフォワードクラウド会計など)を利用している場合、それらとデータを自動で同期できるシステムを選べば、二重入力が不要になり、経理全体の効率化につながります。
    もし既存システムと連携できない場合は、結局「手作業でデータを移す」というムダが残り、導入効果が薄れてしまいます。

    3. 不規則な入金(部分入金・複数口座)への対応力

    実際の入金業務では、部分入金、複数の請求をまとめた一括入金、複数口座からの分割入金といったイレギュラーが頻繁に発生します。
    このとき、システムが柔軟に対応できないと、結局担当者がExcelで補正作業を行うことになり、効率化の意味が失われてしまいます。
    特に取引件数が多い企業や大手取引先を持つ企業では、イレギュラー処理に強いシステムを選ぶことが必須です。

    4. コストと導入効果のバランス

    入金管理システムは、月額数千円のクラウドサービスから数十万円規模の大企業向けシステムまで幅広い価格帯があります。
    安価なシステムは導入しやすい一方で、機能が限定されていることも多く、業務規模に合わない場合があります。逆に高機能なシステムは便利ですが、費用対効果が合わなければ経費の負担になります。
    導入を検討する際は、システムの機能とコスト、削減できる人件費や工数を比較し、自社にとって投資効果が見込めるかを検討しましょう。

    おすすめの入金管理システム比較15選|初期/月額費用・機能を比較

    [orend-service]{“condition”:{“categoryId”:”00056″},”display”:{“type”:”price-explanation”}}[/orend-service]

    マネーフォワード クラウド債権管理|債権情報の一元化をクラウドで

    • AIが学習して照合精度がどんどん向上
    • 複雑な入金パターンも自動で紐付け
    • 債権管理帳票をワンクリック出力

    マネーフォワード クラウド債権管理は、煩雑な入金消込を自動化し債権管理をまるっと効率化するクラウドサービスです。複数の金融機関の入金データを自動で取得し、マシンラーニング(ML)機能により照合処理をモデル化し、使えば使うほど自動照合率が向上します。煩雑になりがちな得意先をまたぐ複数請求や、1請求で複数入金などがあっても請求と入金を自動で紐付け照合します。前受金や請求の残高年齢表、未入金一覧表などをデジタル化し、債権情報を一元管理することができます。

    項目内容
    初期費用問合せ
    月額費用問合せ

    公式サイト:https://biz.moneyforward.com/receivable-management/

    請求QUICK|従量課金の請求書発行・消込システム

    • 入金消込の手間を90%削減可能
    • ワンクリックで消込作業完了
    • 銀行明細自動取得で照合効率化

    請求QUICKは、請求書の発行から入金消込・仕訳、さらに請求書の買取(オンラインファクタリング)まで、1つのシステムで月額0円で使えるクラウド型請求書発行システムです。経理の酸いも甘いも経験してきた経理のプロ集団が、同じ経理を生業とする仲間たちのために開発した専用システムで、入金消込の手間を90%削減し、発行した請求書を最短2営業日で資金化することができます。インボイス制度・電子帳簿保存法にも完全対応しています。

    項目内容
    初期費用0円
    月額費用0円~(従量課金制)
    30円/請求書1枚※1
    300円/銀行データ読み取り30回※2
    ※1:50枚以降 ※2:30回以降

    公式ホームページ:https://seikyuquick.sbi-bs.co.jp/

    バクラク債権管理|AI自動消込で債権管理をラクに

    • AIがルールベースで瞬時に照合作業実施
    • 表記揺れも自動で請求候補を推薦可能
    • 照合・消込・仕訳まで一気通貫で自動化

    バクラク債権管理は、AIが業務を最適化し、入金消込・仕訳・督促業務を圧倒的にラクにする債権管理システムです。目視や手作業になりがちな入金と請求との照合作業を、ルールベースで瞬時に実施し、経理の確認作業時間を大幅削減します。振込依頼人名の表記揺れや初めての取引先からの入金も、AIが請求候補を自動で推薦し、請求の検索工数を削減可能です。入金と請求の自動照合、AIによる消込提案、仕訳データの自動生成などの機能により、債権管理にかかる工数を大幅に削減します。

    項目内容
    初期費用問合せ
    月額費用問合せ

    公式ホームページ:https://bakuraku.jp/ar-management/

    invox発行請求書|請求から入金消込まで自動化

    • オンラインバンク連携で自動消込
    • 未入金先への督促メール自動送信
    • 消込仕訳も自動生成で会計連携

    invox発行請求書は、紙でも電子でもインボイス制度に対応した請求書を発行して売上計上や入金消込・督促まで自動化する請求書発行システムです。請求書だけでなく見積書や納品書、支払通知書などさまざまな書類を自由なレイアウトで発行できます。オンラインバンクから入金明細を取り込み、請求データと照合して入金消込を行い、入金が確認できない場合は督促メールを送付できます。生成した売上計上仕訳や入金消込仕訳は、お使いの会計システムと連携して計上処理まで自動化します。

    項目内容
    初期費用0円
    月額費用9,800円~
    55円/請求書発行1枚
    55円/入金消込1件
    ※入金消込はベーシックプラン

    公式ホームページ:https://invox.jp/send/

    freee請求書|電子請求書発行システム

    • 今の請求書をそのまま電子化
    • ワンクリックで一括送信可能
    • インボイス・帳簿保存法対応

    紙の請求書をそのまま電子化できるクラウド請求書ソフトです。基幹・販売管理システムと連携してCSVやPDFデータをアップロードするだけで請求書発行・送付業務が電子化でき、現在の請求書フォーマットを変更せずに利用できます。メール送信や郵送代行に対応し、入金消込や仕訳作成も自動化可能。電子帳簿保存法やインボイス制度にも完全対応しており、導入により月300件郵送企業で作業時間100時間・コスト23万円の削減が期待できます。

    項目内容
    初期費用0円
    月額費用スタンダード:6,730円〜(600件/年まで)
    アドバンス:14,750円〜(600件/年まで)

    公式ホームページ:https://www.freee.co.jp/invoice/

    MakeLeaps

    • わずらわしい請求業務の80%を削減でき、請求業務の時短実現
    • 初期費用0円
    • 有料契約継続率99%

    MakeLeapsは、簡単な操作と丁寧なサポートで請求業務をラクにできる請求管理クラウドサービスです。クラウド上での書類作成・承認・発送・入金管理まで、すべての請求業務をMakeLeapsに任せることができるため、請求業務の時短になります。初期費用は0円ですぐ使え、すべての機能を30日間無料で試すことができます。

    項目内容
    初期費用0円
    月額料金無料プラン:0円/ユーザー(取引先:3社まで)
    ※入金管理機能なし
    個人プラン:1,000円/ユーザー(取引先:10社まで)
    法人プラン:1,300円/ユーザー(従量課金)
    エンタープライズプラン:33,000円/社
    MakeLeapsの料金・主な機能

    MakeLeaps公式サイト

    販売管理システムAlly|契約に基づく請求業務を完全自動化

    • 契約に基づく請求書自動作成
    • 入金自動消込・照合機能搭載
    • 会計システム連携で仕訳自動化

    株式会社ディータイドが開発した販売管理システムで、債権管理業務をフルカバーし入金・照合の作業時間を削減できます。見積管理、契約管理、請求管理、債権・債務管理をシステム化し、複雑な計上基準に対応した売上計上が可能。全銀協形式の振込入金明細や入出金明細等のファイル受入により、入金消込の自動化が可能で、振込手数料・消費税差額の自動判定にも対応しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.hbs-net.ne.jp/product/ally.html

    OBIC7会計情報ソリューション|企業の基幹業務を総合支援

    • 債権・債務から固定資産まで管理
    • 入金消込オプション搭載
    • 内部統制強化対応機能

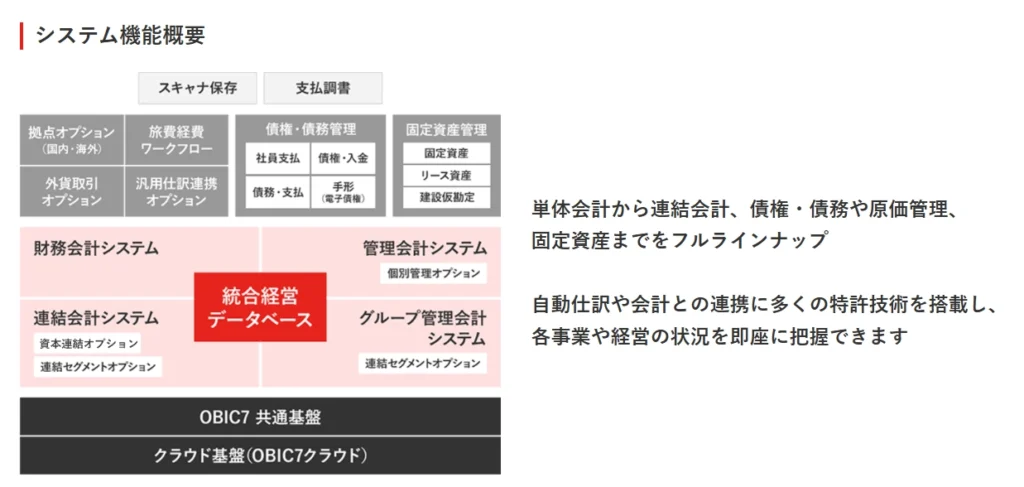
    オービックが提供する企業の基幹業務全般をカバーするERPソリューションです。財務会計システムから連結会計システムまでフルラインナップを提供し、自動仕訳や会計との連携に多くの特許技術を搭載。入金予定の管理と債権明細の消込みを行う入金消込オプションを備え、FB振込みデータの連携も可能です。ワークフロー承認機能による内部統制強化にも対応しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.obic.co.jp/erp_solution/accounting_info/

    GrowOne販売情報システム|セミオーダーで業務にジャストフィット

    • セミオーダー開発で業務にフィット
    • インボイス制度・電子帳簿保存法対応
    • 外部システム連携可能

    日精コムが提供するセミオーダー型の販売情報システムで、パッケージを保有しスクラッチ開発も行うSIerの強みを活かして提供されます。受注から納品までの販売プロセスにおける販売業務の一連の流れを管理し、見積・売上・請求・入金・支払といった「お金」に関することから受注・出荷・発注・仕入・在庫といった「商品」に関する管理までを行います。業種独自の機能も搭載可能で、充実した業種別構築事例があります。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.nisseicom.co.jp/growone-sales/

    GRANDIT|多様な業種に適合する次世代ERP

    • 回収消込や支払処理の自動化
    • 多様な決済手段に対応
    • 完全WEB-ERPで高い操作性

    ERPコンソーシアムが開発する次世代ERP(統合基幹システム)で、多様な業種業態に適合可能です。銀行振込、手形、電子記録債権、期日決済など多様な決済手段に対応し、外貨建取引の決済処理にも標準対応。回収消込として、回収消込入力での個別入力、一括請求消込処理、自動回収消込処理が可能で、一括請求消込や自動消込など3種類の回収消込方法を提供しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.grandit.jp/

    PROACTIVE|AIが考え・先回りし・提案するERP

    • AIが社内外データを分析
    • 回収消込は自動化で業務効率化
    • 7,300社以上の導入実績

    SCSKが提供するAIネイティブなERPで、AIの知性を融合した次世代型システムです。請求依頼、入金、回収消込、社内の債権を一元管理し、特に煩雑な回収消込は自動化によって業務効率化を支援します。会計、人事・給与、販売管理、生産管理など、基幹業務全般をカバーし、AIが膨大な社内外データをもとに業務の効率化・自動化から高度な経営判断まで企業の意思決定を支援します。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://proactive.jp/

    入金管理システム導入の流れ

    入金管理システムの導入の流れを紹介します。

    1. 現状の課題整理
    2. 要件定義とシステム選定
    3. 導入準備と社内周知
    4. 運用開始と効果検証

    1. 現状の課題整理

    まずは、自社の入金管理業務における課題を明確化することが重要です。
    「入金消込に時間がかかっている」「未入金の管理が属人化している」「監査対応に手間がかかる」など、現状の問題点を洗い出すことで、システム導入の目的をはっきりさせられます。

    2. 要件定義とシステム選定

    課題を整理したら、次にシステムに求める要件を明確にするステップです。
    「請求書発行から回収までを一括管理したいのか」「入金消込だけを効率化したいのか」「既存の会計ソフトと連携できる必要があるのか」など、自社に必要な機能をリストアップし、候補となるシステムを比較検討します。

    3. 導入準備と社内周知

    システムを導入する前に、社内の業務フローを見直し、導入準備を整える必要があります。
    また、実際に利用する経理担当者だけでなく、営業や経営層とも情報を共有し、システムの導入目的や効果を社内全体で理解してもらうことが重要です。必要に応じてトレーニングやマニュアル整備も行います。

    4. 運用開始と効果検証

    導入後は、実際の業務で運用を開始し、効果を検証します。
    「入金消込にかかる時間がどの程度削減できたか」「未入金のフォローがスムーズになったか」「監査対応の効率が上がったか」などを数値化し、導入前後で比較することで投資効果を確認できます。
    必要に応じて運用方法を改善しながら、システムの効果を最大化していくことが大切です。

    まとめ:入金管理システムで経理業務を次のステージへ

    入金管理システムは、入金確認・消込・未入金対応・債権管理を自動化し、経理業務を効率化する強力なツールです。
    導入することで、業務時間の短縮・人的ミスの削減・キャッシュフロー管理の強化・属人化リスクの解消といった多くのメリットを得られます。

    また、近年はクラウド型サービスも増えており、中小企業でも手軽に導入できる環境が整っています。取引件数が多い企業や監査対応が求められる企業にとっては、もはや「なくてはならない仕組み」といえるでしょう。

    重要なのは、自社の課題を明確にしたうえで、必要な機能を備えたシステムを選ぶことです。導入効果をしっかりと検証しながら活用していけば、経理業務の生産性は大幅に向上し、企業の経営基盤をより強固なものにできます。

    入金管理は企業の血流ともいえる重要な業務です。システムを上手に活用し、経理業務を次のステージへ進化させましょう。
  • 債権管理システム比較15選!おすすめと選び方・導入メリットを解説

    債権管理システム比較15選!おすすめと選び方・導入メリットを解説

    債権管理システムとは

    債権管理システムは、請求から入金消込、代金回収、督促までを自動化して効率化する仕組みです。従来の紙やExcelでの属人的な管理では見落としや遅延が発生しやすいため、システム導入により正確性とスピードを同時に実現できます。

    債権管理システムが必要とされる背景

    以下の図のように、企業の債権管理業務は「請求データの作成と送付」「代金回収」「入金消込」「督促」「残高管理」と多くの工程に分かれています。ところが、これらが部門ごとにバラバラに処理されていると、情報の分断や転記ミス、回収漏れといったリスクが発生しやすくなります。

    債権管理システムを導入すると、請求書の自動発行から入金データの収集と消込、口座振替やクレジット決済などによる自動集金、さらに遅延通知や督促の送付までを一気通貫で行うことができます。加えて、売掛金残高や回収予定の状況をリアルタイムで可視化できるため、毎月の請求・入金・督促業務を大幅に効率化し、資金繰りの安定化にも直結します。

    債権管理システムの機能|できること

    債権管理システムは、売掛金の管理を基盤に、入金消込や督促を効率化し、正確でスピーディーな回収を可能にする仕組みです。手作業を減らすことで経理担当者の負担を軽くし、経営層には資金繰りの見通しを提供します。

    機能内容
    売掛金の管理顧客別・案件別の売掛金残高や入金予定を一元管理
    入金消込の自動化銀行明細と請求データを自動照合
    未入金抽出・督促期限超過の取引先を自動抽出し、通知や督促を送付
    請求書発行・送付請求書を自動作成し、オンライン送付や一括送信が可能
    会計システム連携会計ソフトや販売管理とデータ連動
    レポート・可視化債権残高・回収予定・滞留状況を可視化
    債権管理システムの機能

    債権管理システム導入の3つのメリット

    1. 入金消込や債権回収の効率化

    債権管理システムを導入すると、入金消込を自動化でき、未入金の抽出や督促作業も迅速に行えるようになります。これまで時間がかかっていた手作業の突合や確認が不要になり、担当者の負担を大きく減らせます。結果として回収サイクル全体が短縮され、資金の流れが安定します。

    2. 債権状況の可視化による回収率が上がる

    売掛金や入金予定の情報をリアルタイムで可視化できるため、どの取引先から入金が遅れているかを即座に把握できます。滞留債権が早期に発見できることで、迅速な督促や与信見直しにつなげられ、結果的に回収率の向上が期待できます。

    3. 部門間の情報共有と経営判断の精度向上

    システムに情報が一元化されることで、経理部門だけでなく営業や経営層ともリアルタイムでデータを共有できます。債権残高や回収予定が明確になると、資金繰りの見通しが立てやすくなり、経営判断の精度が向上します。さらに、部門間の連携がスムーズになることで、組織全体の業務効率も改善します。

    債権管理システムのタイプ

    債権管理に特化したタイプ

    入金処理を効率化することを目的に設計されたタイプです。銀行明細との突合や名寄せ、合算入金など複雑な処理を自動化でき、手作業を大幅に削減します。人手不足や消込作業の負担に課題を感じている企業に最適です。

    • 請求管理ロボ
    • Bill One債権管理
    • V-ONEクラウド
    • バクラク債権管理
    • 債権奉行クラウド
    • マネーフォワード クラウド債権管理

    請求書発行システムに債権管理機能があるタイプ

    請求書の発行から入金管理までを一気通貫で対応できるオールインワン型です。請求書をクラウド上で作成・送付し、そのまま入金状況をトラッキングできます。請求漏れや未回収の発見が容易になり、特に中小企業やスタートアップに人気があります。

    • freee請求書
    • MakeLeaps

    販売管理・ERPで債権管理機能があるタイプ

    販売管理や会計システムの一部として債権管理機能を備える統合型です。受発注や在庫管理と連動しながら債権状況を把握できるため、拠点が多い企業や大規模組織での利用に適しています。全社的な業務効率化と経営データ分析を同時に実現できるのが強みです。

    • 販売管理システムAlly
    • ProActive
    • Grandit
    • OBIC7会計情報システム
    • GrowOne 販売情報システム
    • クラウドERP ZAC
    • 会計ERP OPEN21de3
    • 電債の達人クラウド

    おすすめ債権管理システム比較9選

    サービス名イメージ初期費用月額費用無料トライアル自動消込銀行入金
    データ連携
    未入金リスト
    作成
    督促メール
    送信
    請求管理ロボ問合せ※料金表をダウンロード問合せ◯◯◯◯
    Bill One債権管理問合せ資料で料金を見る✕◯◯◯◯
    BtoBプラットフォーム請求書問合せ問合せ問合せ◯◯◯◯
    V-ONEクラウド問合せ問合せ問合せ✕◯◯△
    ※作成は可能
    バクラク債権管理問合せ33,000円~
    ※12か月分の年間契約のみ
    問合せ◯◯◯◯
    ※バクラク請求書発行
    の契約が必要
    マネーフォワード クラウド債権管理問合せ問合せ問合せ◯◯◯◯
    債権奉行iクラウド0円~6,500円~
    ※50,000 明細まで
    問合せ◯◯◯△
    ※作成は可能
    請求QUICK0円0円~(従量課金制)
    33円/請求書発行1枚※1
    330円/銀行データ読み取り30回※2
    ※1:50枚以降 ※2:30回以降
    ✕◯◯◯◯
    invox発行請求書0円9,800円~
    55円/請求書発行1枚
    55円/入金消込1件
    ※入金消込はベーシックプラン
    問合せ◯◯
    ※10金融機関まで追加なし
    ◯◯

    [orend-service]{“condition”:{“categoryId”:”00056″},”display”:{“type”:”price-explanation”}}[/orend-service]

    マネーフォワード クラウド債権管理|債権情報の一元化をクラウドで

    • AIが学習して照合精度がどんどん向上
    • 複雑な入金パターンも自動で紐付け
    • 債権管理帳票をワンクリック出力

    マネーフォワード クラウド債権管理は、煩雑な入金消込を自動化し債権管理をまるっと効率化するクラウドサービスです。複数の金融機関の入金データを自動で取得し、マシンラーニング(ML)機能により照合処理をモデル化し、使えば使うほど自動照合率が向上します。煩雑になりがちな得意先をまたぐ複数請求や、1請求で複数入金などがあっても請求と入金を自動で紐付け照合します。前受金や請求の残高年齢表、未入金一覧表などをデジタル化し、債権情報を一元管理することができます。

    項目内容
    初期費用問合せ
    月額費用問合せ

    公式サイト:https://biz.moneyforward.com/receivable-management/

    請求QUICK|従量課金の請求書発行・消込システム

    • 入金消込の手間を90%削減可能
    • ワンクリックで消込作業完了
    • 銀行明細自動取得で照合効率化

    請求QUICKは、請求書の発行から入金消込・仕訳、さらに請求書の買取(オンラインファクタリング)まで、1つのシステムで月額0円で使えるクラウド型請求書発行システムです。経理の酸いも甘いも経験してきた経理のプロ集団が、同じ経理を生業とする仲間たちのために開発した専用システムで、入金消込の手間を90%削減し、発行した請求書を最短2営業日で資金化することができます。インボイス制度・電子帳簿保存法にも完全対応しています。

    項目内容
    初期費用0円
    月額費用0円~(従量課金制)
    30円/請求書1枚※1
    300円/銀行データ読み取り30回※2
    ※1:50枚以降 ※2:30回以降

    公式ホームページ:https://seikyuquick.sbi-bs.co.jp/

    バクラク債権管理|AI自動消込で債権管理をラクに

    • AIがルールベースで瞬時に照合作業実施
    • 表記揺れも自動で請求候補を推薦可能
    • 照合・消込・仕訳まで一気通貫で自動化

    バクラク債権管理は、AIが業務を最適化し、入金消込・仕訳・督促業務を圧倒的にラクにする債権管理システムです。目視や手作業になりがちな入金と請求との照合作業を、ルールベースで瞬時に実施し、経理の確認作業時間を大幅削減します。振込依頼人名の表記揺れや初めての取引先からの入金も、AIが請求候補を自動で推薦し、請求の検索工数を削減可能です。入金と請求の自動照合、AIによる消込提案、仕訳データの自動生成などの機能により、債権管理にかかる工数を大幅に削減します。

    項目内容
    初期費用問合せ
    月額費用問合せ

    公式ホームページ:https://bakuraku.jp/ar-management/

    invox発行請求書|請求から入金消込まで自動化

    • オンラインバンク連携で自動消込
    • 未入金先への督促メール自動送信
    • 消込仕訳も自動生成で会計連携

    invox発行請求書は、紙でも電子でもインボイス制度に対応した請求書を発行して売上計上や入金消込・督促まで自動化する請求書発行システムです。請求書だけでなく見積書や納品書、支払通知書などさまざまな書類を自由なレイアウトで発行できます。オンラインバンクから入金明細を取り込み、請求データと照合して入金消込を行い、入金が確認できない場合は督促メールを送付できます。生成した売上計上仕訳や入金消込仕訳は、お使いの会計システムと連携して計上処理まで自動化します。

    項目内容
    初期費用0円
    月額費用9,800円~
    55円/請求書発行1枚
    55円/入金消込1件
    ※入金消込はベーシックプラン

    公式ホームページ:https://invox.jp/send/

    freee請求書|電子請求書発行システム

    • 今の請求書をそのまま電子化
    • ワンクリックで一括送信可能
    • インボイス・帳簿保存法対応

    紙の請求書をそのまま電子化できるクラウド請求書ソフトです。基幹・販売管理システムと連携してCSVやPDFデータをアップロードするだけで請求書発行・送付業務が電子化でき、現在の請求書フォーマットを変更せずに利用できます。メール送信や郵送代行に対応し、入金消込や仕訳作成も自動化可能。電子帳簿保存法やインボイス制度にも完全対応しており、導入により月300件郵送企業で作業時間100時間・コスト23万円の削減が期待できます。

    項目内容
    初期費用0円
    月額費用スタンダード:6,730円〜(600件/年まで)
    アドバンス:14,750円〜(600件/年まで)

    公式ホームページ:https://www.freee.co.jp/invoice/

    MakeLeaps

    • わずらわしい請求業務の80%を削減でき、請求業務の時短実現
    • 初期費用0円
    • 有料契約継続率99%

    MakeLeapsは、簡単な操作と丁寧なサポートで請求業務をラクにできる請求管理クラウドサービスです。クラウド上での書類作成・承認・発送・入金管理まで、すべての請求業務をMakeLeapsに任せることができるため、請求業務の時短になります。初期費用は0円ですぐ使え、すべての機能を30日間無料で試すことができます。

    項目内容
    初期費用0円
    月額料金無料プラン:0円/ユーザー(取引先:3社まで)
    ※入金管理機能なし
    個人プラン:1,000円/ユーザー(取引先:10社まで)
    法人プラン:1,300円/ユーザー(従量課金)
    エンタープライズプラン:33,000円/社
    MakeLeapsの料金・主な機能

    MakeLeaps公式サイト

    販売管理システムAlly|契約に基づく請求業務を完全自動化

    • 契約に基づく請求書自動作成
    • 入金自動消込・照合機能搭載
    • 会計システム連携で仕訳自動化

    株式会社ディータイドが開発した販売管理システムで、債権管理業務をフルカバーし入金・照合の作業時間を削減できます。見積管理、契約管理、請求管理、債権・債務管理をシステム化し、複雑な計上基準に対応した売上計上が可能。全銀協形式の振込入金明細や入出金明細等のファイル受入により、入金消込の自動化が可能で、振込手数料・消費税差額の自動判定にも対応しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.hbs-net.ne.jp/product/ally.html

    OBIC7会計情報ソリューション|企業の基幹業務を総合支援

    • 債権・債務から固定資産まで管理
    • 入金消込オプション搭載
    • 内部統制強化対応機能

    オービックが提供する企業の基幹業務全般をカバーするERPソリューションです。財務会計システムから連結会計システムまでフルラインナップを提供し、自動仕訳や会計との連携に多くの特許技術を搭載。入金予定の管理と債権明細の消込みを行う入金消込オプションを備え、FB振込みデータの連携も可能です。ワークフロー承認機能による内部統制強化にも対応しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.obic.co.jp/erp_solution/accounting_info/

    GrowOne販売情報システム|セミオーダーで業務にジャストフィット

    • セミオーダー開発で業務にフィット
    • インボイス制度・電子帳簿保存法対応
    • 外部システム連携可能

    日精コムが提供するセミオーダー型の販売情報システムで、パッケージを保有しスクラッチ開発も行うSIerの強みを活かして提供されます。受注から納品までの販売プロセスにおける販売業務の一連の流れを管理し、見積・売上・請求・入金・支払といった「お金」に関することから受注・出荷・発注・仕入・在庫といった「商品」に関する管理までを行います。業種独自の機能も搭載可能で、充実した業種別構築事例があります。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.nisseicom.co.jp/growone-sales/

    GRANDIT|多様な業種に適合する次世代ERP

    • 回収消込や支払処理の自動化
    • 多様な決済手段に対応
    • 完全WEB-ERPで高い操作性

    ERPコンソーシアムが開発する次世代ERP(統合基幹システム)で、多様な業種業態に適合可能です。銀行振込、手形、電子記録債権、期日決済など多様な決済手段に対応し、外貨建取引の決済処理にも標準対応。回収消込として、回収消込入力での個別入力、一括請求消込処理、自動回収消込処理が可能で、一括請求消込や自動消込など3種類の回収消込方法を提供しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://www.grandit.jp/

    PROACTIVE|AIが考え・先回りし・提案するERP

    • AIが社内外データを分析
    • 回収消込は自動化で業務効率化
    • 7,300社以上の導入実績

    SCSKが提供するAIネイティブなERPで、AIの知性を融合した次世代型システムです。請求依頼、入金、回収消込、社内の債権を一元管理し、特に煩雑な回収消込は自動化によって業務効率化を支援します。会計、人事・給与、販売管理、生産管理など、基幹業務全般をカバーし、AIが膨大な社内外データをもとに業務の効率化・自動化から高度な経営判断まで企業の意思決定を支援します。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ

    公式ホームページ:https://proactive.jp/

    債権管理システムの比較ポイント・選び方

    自社の課題に合った機能があるか

    システム選定の第一歩は、自社の業務課題を明確にすることです。入金消込に時間がかかっているのか、督促の管理が煩雑なのか、あるいは売掛金の可視化に課題があるのかによって、選ぶべきシステムは変わります。自社に必要のない機能が多く含まれているとコストが無駄になりやすいため、課題解決に直結する機能を持つサービスかどうかを見極めることが重要です。

    ネットバンキングや会計ソフトとの連携が可能か

    日々の業務では、銀行データや会計システムとの連携が必須です。ネットバンキングとの自動連携で入金データを取り込み、会計ソフトへ仕訳を自動反映できるかどうかは効率化の大きな分かれ目です。既存のシステム環境とスムーズにつながるかを事前に確認することで、導入後の運用負担を抑えられます。

    イレギュラー入金への対応が可能か

    実務では、名義の不一致や複数請求の合算入金など、イレギュラーな入金は避けて通れません。こうしたケースを自動で識別・処理できる仕組みがあるかどうかで、担当者の手間や処理スピードが大きく変わります。例外処理が多い企業ほど、対応力の高いシステムを選ぶべきです。

    複数決済手段に対応しているか

    銀行振込だけでなく、クレジットカード決済やコンビニ払いなど、取引先の支払い方法が多様化しているかどうかも重要な比較ポイントです。多様な決済手段に対応できるシステムなら、取引先にとっても支払いがしやすくなり、結果的に回収スピード向上につながります。

    料金体系や実際にかかる費用を比較する

    債権管理システムの料金は、従量課金型と固定料金型の2種類があります。

    従量課金型は、ユーザー数や請求件数に応じて費用が変動する仕組みで、少ない利用ならコストを抑えやすい一方、取引量が増えると料金が膨らみやすい特徴があります。固定料金型は、利用規模に関わらず一定額で使えるため、件数が多い企業に適しています。月額はやや高めですが、長期的なコスト予測がしやすいのがメリットです。

    自社の取引量や利用スタイルを踏まえて、どちらの料金体系が合うかを事前にシミュレーションすることが重要です。

    債権管理システム導入のデメリット・注意点

    1. 導入・運用コストがかかる

    システム導入には初期費用や月額料金が必要で、従業員規模や取引量によっては負担が大きくなります。特に従量課金型では利用が増えるほど費用も膨らみやすいため、長期的なコスト試算を行い、自社に合った料金体系を選ぶことが重要です。

    2. 業務フローの見直しが必要

    導入時には、これまでの業務手順をシステムに合わせて整理する必要があります。従業員の慣れや研修コストも発生するため、事前にフローを整備し段階的に導入することで負担を軽減できます。

    3. システム障害や依存リスク

    クラウドサービスが停止すると、入金確認や債権管理業務が一時的に止まるリスクがあります。障害時の手動対応フローを用意し、サポート体制が整ったベンダーを選ぶことが安心につながります。

    4. セキュリティリスク

    金融データや取引情報を扱うため、万が一の情報漏洩は大きなダメージにつながります。暗号化やアクセス権限管理、ログ監査といったセキュリティ機能が備わっているかを必ず確認しておく必要があります。

    まとめ

    債権管理システムは、売掛金の管理から入金消込、督促、経営判断に必要な情報共有までを一元化できる強力な仕組みです。導入により、煩雑な手作業を削減し、回収率を高めながら資金繰りの安定化につなげることができます。

    一方で、コストや業務フローの見直し、システム依存やセキュリティといった課題も存在します。しかし、料金体系を慎重に比較し、自社の取引量や業務内容に合うサービスを選べば、こうしたリスクは十分にコントロール可能です。

    最終的には、「自社の課題に合った機能があるか」「既存システムとスムーズに連携できるか」「長期的に安心して利用できるか」を基準に選定することが、導入成功のカギとなります。

  • 売掛金回収の方法は?支払い遅延や未回収時の対応、リスクヘッジの方法をまとめて解説

    売掛金回収の方法は?支払い遅延や未回収時の対応、リスクヘッジの方法をまとめて解説

    売掛金の回収に関する基礎知識

    売掛金の回収について考える前に、まずは売掛金とは何なのか、未回収の売掛金はいつまで回収できるのかを確認しておきましょう。

    そもそも売掛金とは

    売掛金とは、商品やサービスの提供後に顧客が支払いを行う金額のことです。この「代金受け取り前に商品やサービスを提供する取引」は掛取引と呼ばれ、掛取引の販売側には売掛金が、購入側には買掛金が生じます。

    BtoBでは一般的な取引形態で、たとえば飲食店や小売店の仕入れ、業務のアウトソーシングの報酬などでよく使われています。

    売掛金の時効は5年

    2020年4月1日以降に発生した売掛金には5年間の時効があります。時効を過ぎると売掛金を回収する権利が失われてしまいますが、売掛金の時効は督促や差し押さえなどを行うことで更新されます。

    この時効により売掛金が消滅しないよう、未回収の売掛金があると気付いたら、すぐに対応することが大切です。

    売掛金の回収方法

    売掛金の回収方法として一般的なのが「請求書払い」です。請求書払いは、売上が発生したり確定したりした際に請求書を発行し、顧客に支払いを求める方法です。請求書には支払いの期日と金額が記載され、顧客にはその期日までに支払いを行うことが求められます。

    実際の支払いは口座振込・振替で行われることが多いです。請求書に記載された銀行口座に売掛金を振り込むことで、支払いが完了します。

    アウトソーシングサービスや電気・ガス・水道などのライフラインでは毎月支払いが発生するため、口座振替(自動引き落とし)が使われることが多いです。

    売掛金の回収が遅れたりできなかったりするとどうなるか?

    回収すべき売掛金を回収できなかったり、回収が遅れたりすると、自社はさまざまな不利益を被ります。

    資金繰りの悪化

    売掛金の回収が遅れると、自社(売り手)の資金繰りにが悪化する恐れがあります。特に売掛金が自社の主要な収入源である場合、回収の遅れは現金不足を引き起こし、事業運営のための資金が足りなくなるかもしれません。

    黒字倒産の一因でもあり、特に売上に占める売掛金の割合が多いスタートアップにとっては気をつけたい事態です。

    金融機関から融資を受けづらくなる

    売掛金の回収がスムーズに行われない場合、自社の信用度が低下する可能性があります。金融機関から「お金を適切に管理できない会社」とみなされるためです。

    その結果、金融機関から融資を受ける際に審査に通りにくくなったり、融資機関の短縮や金利の上昇などといった対応を取られたりすることもあります。

    従業員のリソースが圧迫される

    売掛金の回収を自社で行っている場合、未回収の売掛金が増えるほど、従業員のリソースが圧迫されてしまいます。従業員は回収業務に多くの時間と労力を割かなければならなくなり、ほかの業務に取り組む時間がなくなったり、効率が落ちたりするかもしれません。

    売掛金の回収が遅れたときに、まずやるべきこと

    売掛金の回収が遅れたときは、とにかく早めに対応を取ることが大切です。「売掛金には5年間の時効がある」という理由もありますが、対応が遅れるほど自社が甘く見られ、「払わなくても大丈夫」と思われかねないためです。

    ただ、いきなり法的手段を取るのも難しいでしょう。自社としてもできれば穏便に済ませたいでしょうし、自社の知識とリソースでは取れる手段に限界があります。

    売掛金の回収が遅れたときにまず取るべき対応を、3つのプロセスに分けて紹介します。

    対象の売掛金について再確認する

    売掛金の回収が遅れた場合、まずは対象の売掛金について再確認しましょう。請求書の発行や支払期日、顧客とのやり取りの履歴などを確認して、詳細な状況把握を行います。

    この際、支払期日からどのくらい遅れているのかを確認し、時効までの猶予も把握しておきましょう。

    取引先に連絡する

    回収が遅れた場合、ひとまずは取引先に直接連絡を取りましょう。取引先は支払いを忘れているだけかもしれません。資金繰りが厳しく期日どおりに支払えないという場合でも、こちらから連絡を取ることで、相手方も相談がしやすくなります。

    「支払いの意思はあるが支払えない」という場合、一部入金や分割払いなどの選択肢もあります。相手方の事情も聞きながら、支払い計画について話し合いを進めていきましょう。

    必要に応じて取引を停止する

    回収が遅れている顧客に対しては、取引を一時停止することも考えましょう。そのまま取引を続けていると回収しなければならない売掛金が増えていってしまいます。支払い遅れがなくなるまで取引を一時停止する旨を伝えましょう。

    状況に応じた方法で売掛金を回収する

    売掛金の回収方法は状況によって異なります。顧客との協議や交渉を通じて、分割払いや債権譲渡などの方法を検討しましょう。これらの方法については、次から詳しく解説していきます。

    売掛金の未回収に対し、法的手段を取る場合

    自社から連絡しても売掛金を支払ってもらえない場合、明らかに支払いの意志がない場合などは、法的手段を取ることも考えましょう。売掛金回収のためにどんな手段が取れるのか、必要な準備と併せて紹介します。

    契約書の内容を再確認する

    未回収の売掛金に対して法的手段を取る場合、まずは契約書の内容を再確認しましょう。支払い期日や利息に関する条項、所有権移転の時期などを把握し、法的な権利や義務を確認します。

    特に契約書がある場合は「期限の利益損失条項」「商品の所有権転移」についての記載があるかを確認します。

    期限の利益損失条項について

    期限の利益損失条項は未払いが発生した場合、支払期日前のほかの売掛金に対しても支払い義務が生じる条項です。たとえば1~5月の末日にそれぞれ支払期日があり、2月の支払いが期日までに間に合わなかった場合、3~5月分の売掛金も2月分と合わせて請求できます。

    商品の所有権移転時期について

    商品の所有権移転時期が契約書に明記されている場合、未回収の売掛金に対して所有権を主張することができる場合があります。

    この条項は商品の所有権がいつ移転するのかを明記するもので、たとえば「代金支払い時」と定められていれば、掛売りで提供した商品の所有権は、売掛金を回収するまで自社にあることになります。この場合、契約を解除し商品を回収することも可能です。

    ただし、移転時期が「商品引き渡し時」であれば、売掛金が未回収でも商品の所有権は取引先にあることになります。また、提供したものが形のないサービスであること、一度でも人の手に渡ることで商品価値が大きく落ちてしまうことも多いです。

    この方法はあくまでも損失を少しでも抑えたり、支払い意志がない相手に自社の姿勢を示したりするためのものと思った方がいいでしょう。

    内容証明郵便で催告を送る

    未回収の売掛金に対しては、内容証明郵便で催告を送ることが効果的です。

    内容証明郵便そのものには法的な強制力はありませんが、日本郵便により「その郵便をいつ、誰が、誰宛に、どんな内容で出したのか」が証明されます。これにより催告の差出日や内容を証明できるため、法的手段を取るうえで有利になります。

    特にこれを自社ではなく弁護士名義で送ることで、自社の本気度が伝わりやすくなるでしょう。それまで支払い意志がなかった相手も「法的措置を取られてしまう」と思い、その後の対応がスムーズになるケースも多いです。

    交渉し、必要に応じて合意書を作成

    未回収の売掛金については、顧客との交渉が重要です。分割払いであれば全額支払えるのか、全額支払いが難しいなら債権の相殺や商品の回収、債権譲渡などの方法も検討し、顧客と合意できる解決策を見つけましょう。

    結論が出たら、その内容を記した合意書を作成するのがおすすめです。これにより双方の同意が確保でき、法的に有効な証拠にもなります。

    取引内容に応じた対応を取る

    取引内容によって未回収の売掛金に対する対応は異なります。法的手段のほかに、商品の回収や債権譲渡などの方法も検討することも重要です。取引内容や状況に応じて最適な対応策を選びましょう。

    債権の相殺

    取引先が自社の顧客であると同時に仕入先である場合、「債権の相殺」ができるかもしれません。債権の相殺とは、売掛金と買掛金を相殺することです。

    たとえば10万円の売掛金に対して10万円の買掛金を相殺すれば、両方とも消滅します。10万円の売掛金に対して6万円の買掛金しかない場合でも、売掛金から6万円を相殺することで、未回収の売掛金が4万円になります。

    未回収の売掛金と相殺できる債権がある場合は、顧客と相談し相殺も検討しましょう。

    商品の回収

    未回収の売掛金に対して、取引先と相談のうえ商品を回収することもあります。代金がまだ支払われていない商品を回収し、ほかの取引先に販売することで、その分の費用を回収で着るでしょう。

    ただし、商品の回収には取引先の同意が必要です。勝手に回収すると自社が罪に問われることもあります。

    債権譲渡

    売掛金を回収できない場合、取引先の持つ債権を自社に譲渡してもらう方法もあります。これにより、譲渡された分の金額を回収できます。

    たとえば取引先A社に対して30万円の未払い金があり、取引先は別の会社B社に10万円の売掛金を持っているとしましょう。B社への売掛金10万円を、A社から自社に譲ってもらうことで、10万円分の未払い金を回収できます。

    この場合、B社に事情を説明し、A社ではなく自社に売掛金を振り込んでもらうよう相談しましょう。

    回収できないなら訴訟も検討する

    これらの方法で売掛金を回収できない場合、法的手続きとして訴訟を検討することもあります。小額訴訟や通常訴訟など、適切な手続きを選択し、未回収の売掛金の回収を求めましょう。

    小額訴訟

    少額訴訟は60万円以下の支払いに限り、1回の期日で審理を終えられる、つまり1日で判決が出る訴訟です。通常の訴訟と比べて時間がかからず、手続きも簡素化されています。

    通常訴訟

    大きな金額や複雑な争いに関しては、通常の訴訟手続きを取ることが一般的です。ただし、少額訴訟よりも手続きが複雑で、時間と手間がかかります。求められる知識も多いため、弁護士に相談しながら手続きを進めていくことになるでしょう。

    売掛金の未回収を防ぐ方法

    ここまでは未回収の売掛金を回収する方法について解説してきましたが、そもそも未回収や支払い遅延を起こさずに済むなら、それがいちばんです。売掛金の未回収を防ぐ方法、取引のうえで気をつけたいことを紹介します。

    与信管理を徹底する

    売掛金の未回収を防ぐためには、何よりも与信管理を徹底することが重要です。与信とは顧客の信用調査や支払能力などを確認することですが、これは取引開始時だけでなく、定期的に行いましょう。

    掛取引は信用に基づく取引形態です。まずは与信のうえで安心できる金額の取引からはじめ、複数回の取引を経て問題ないようなら与信枠を増やし、そうでないなら制限することを心がけましょう。

    適切な支払い条件を設定する

    売掛金の回収をスムーズに進めるためには、適切な支払い条件を設定することも重要です。支払期日や割引制度、利息の発生条件などを適切に設定し、顧客にとって無理のない条件か確認しましょう。

    債権管理を効果的に行う

    債権管理を効果的に行うことで、未回収のリスクを軽減することができます。請求書の適時発行や支払い督促の迅速な対応、債権の管理や監視などを行い、未回収のリスクを最小限に抑えましょう。

    顧客とのコミュニケーションを重視する

    顧客と密にコミュニケーションを取ることも、未回収リスクの軽減につながります。コミュニケーションをこまめに取りながら取引を進めていくことで、支払い状況や問題の早期発見、適切な対応策の検討などができるでしょう。

    リスクヘッジ策を検討する

    売掛金の未回収に対して、リスクヘッジ策を検討することも有効です。たとえば債権の回収不能に備え、「保証ファクタリング」や「未回収保証つきの決済代行サービス」などが活用できるでしょう。

    保証ファクタリングは信用力に不安のある取引先に対する保険として機能するサービスです。ファクタリング会社は取引先の信用調査をし、保証限度額を決定。取引先の倒産などにより売掛金が回収できなくなった場合、限度の枠内で保証金を支払ってもらえます。

    決済代行サービスはクレジット払いや電子マネー、口座振込・振替などの決済手段をまとめて提供するサービスで、各金融機関との手続きや管理を代行してくれるサービスです。

    中には売掛金の回収代行、未回収保証つきのサービスもあります。未回収へのリスクヘッジとしてはもちろん、回収業務にあたる自社従業員のリソース圧迫を防ぐためにも役立ちます。

    売掛金回収の手間や未回収リスクを減らすために、決済代行サービスを検討しよう

    売掛金は将来的に確定する売上であり、帳簿にも収益として記帳できますが、そのすべてを確実に回収できるとは限りません。支払いが遅れたり、取引先の倒産や債務整理などにより回収できなくなったりすることもあるでしょう。

    特に、売上に占める売掛金の割合が大きい企業は、売掛金回収の手間や未回収リスクを減らすための対策を講じることが大切です。

    BtoBの事業で、特に一社に売上が依存しているような状態なら保証ファクタリングがおすすめ。回収業務が従業員のリソースを圧迫していたり、BtoCの事業で後払い系の支払い方法が多かったりするなら決済代行サービスがおすすめです。

    特に決済代行サービスを活用すれば、クレジット払いや電子マネー、口座振込・振替、コンビに後払いなど、さまざまな決済方法をまとめて導入・管理できます。支払い方法が充実していることは顧客にとってのメリットも多く、集客にも有効です。

    こちらの記事では決済代行サービスとは何か、その選び方やビジネスモデル別のおすすめサービスを紹介しています。売掛金回収に不安のある企業、決済方法を充実させたい企業はぜひお読みください。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • 売掛金とは?仕訳・勘定科目・買掛金との違い、回収までわかりやすく解説

    売掛金とは?仕訳・勘定科目・買掛金との違い、回収までわかりやすく解説

    売掛金とは、商品やサービスを提供して売上を計上したものの、まだ取引先から受け取っていない代金のことです。

    たとえば、10万円の商品を販売し、代金を翌月末に受け取る場合、売上を計上してから入金されるまでの10万円が売掛金になります。

    売掛金は企業にとって将来受け取る予定のお金であり、貸借対照表では資産として扱います。一方、売上が発生していても実際に入金されるまでは手元の現金は増えません。そのため、売掛金の回収が遅れると、利益が出ていても資金繰りが悪化する可能性があります。

    本記事では、売掛金の意味や仕訳方法、買掛金・未収入金との違い、回収・消込の流れ、未回収を防ぐ管理方法までわかりやすく解説します。

    売掛金とは?本業の売上で発生する未回収代金

    売掛金とは、本業の商品販売やサービス提供によって発生した売上のうち、まだ代金を回収していない金額です。

    企業間取引では、商品を販売するたびに現金で決済するのではなく、一定期間の取引をまとめて後日支払う「掛取引」が一般的に行われています。

    たとえば、次のような取引です。

    • 4月10日:商品を10万円で販売
    • 4月30日:請求金額を確定
    • 5月31日:取引先から10万円が入金

    この場合、売上を計上した後、5月31日に入金されるまでの10万円を売掛金として管理します。

    売掛金は単なる「未払いのお金」ではありません。企業が取引先に対して持つ代金を受け取る権利=債権の一つです。

    売掛金は資産に分類される

    売掛金は、将来現金として回収する予定の債権であるため、貸借対照表では流動資産に分類されます。

    貸借対照表では、現金や預金などと同じ資産側に表示されます。

    ただし、売掛金が多いからといって、必ずしも手元資金が豊富とは限りません。

    たとえば売上が1,000万円あっても、その大半が売掛金として残っていれば、仕入代金や人件費、税金などを支払うための現金が不足する可能性があります。

    そのため経営では、売上高だけでなく、

    • 売掛金残高
    • 回収予定日
    • 入金状況
    • 回収までの日数

    まで確認することが重要です。

    売掛金はいつ発生する?

    売掛金は、原則として自社の会計方針に基づいて売上を計上するタイミングで発生します。

    商品販売であれば出荷・納品・検収など、サービスであれば役務の提供完了などが売上計上の基準になることがあります。

    重要なのは、「請求書を発行した日だから必ず売掛金を計上する」というわけではない点です。

    売上をいつ認識するかは取引内容や契約条件、自社が採用している会計処理によって異なるため、実務では売上計上基準を社内で統一しておく必要があります。

    売掛金と掛売りの違い

    掛売りは取引方法、売掛金は掛売りなどによって発生した未回収代金を表す勘定科目です。

    両者は似ていますが、意味が異なります。

    用語意味
    掛売り商品・サービスを先に提供し、代金を後日受け取る取引方法
    売掛金掛売りなどによって発生した、本業の未回収代金
    売掛掛売りによって代金が未回収になっている状態を表す言葉

    たとえば、取引先へ商品を10万円で販売し、翌月末払いとした場合、「翌月末に支払ってもらう」という取引方法が掛売りです。

    そして、実際に入金されるまでの10万円が売掛金になります。

    売掛金と買掛金の違い

    売掛金は自社が受け取る予定のお金、買掛金は自社が支払う予定のお金です。

    売掛金と買掛金は、立場が反対になります。

    項目売掛金買掛金
    意味後日受け取る代金後日支払う代金
    自社の立場債権債務
    貸借対照表資産負債
    主な発生原因商品販売・サービス提供商品・原材料などの仕入れ

    たとえば、自社が取引先へ商品を販売して代金を後日受け取る場合は売掛金です。

    反対に、自社が仕入先から商品を仕入れ、代金を後日支払う場合は買掛金になります。

    経営上は、売掛金の回収時期と買掛金の支払時期のバランスも重要です。

    売掛金を回収する前に買掛金の支払期限が到来すると、利益が出ていても手元資金が不足する可能性があります。

    売掛金と未収入金(未収金)の違い

    売掛金と未収入金の大きな違いは、本業の営業活動によって発生した債権かどうかです。

    項目売掛金未収入金
    発生する取引本業の営業活動本業以外の取引
    例商品販売、サービス提供固定資産の売却など
    会計上の位置づけ売上債権その他の債権

    たとえば、小売会社が商品を販売して代金を後日受け取る場合は売掛金です。

    一方、会社が保有していた車両や設備を売却し、その代金がまだ入金されていない場合などは未収入金として処理することがあります。

    どちらも「まだ受け取っていないお金」という点は同じですが、何の取引から発生した債権なのかによって勘定科目を使い分けます。

    売掛金と前受金の違い

    売掛金は商品・サービスを提供した後に代金を受け取る取引、前受金は提供する前に代金を受け取った場合に使用する勘定科目です。

    たとえば、商品を先に販売して翌月代金を受け取る場合は売掛金です。

    一方、商品を渡す前に顧客から予約金や代金の一部を受け取った場合は、前受金として処理することがあります。

    つまり、

    • 売掛金:商品・サービス提供が先、入金が後
    • 前受金:入金が先、商品・サービス提供が後

    という違いがあります。

    売掛金の仕訳方法

    売掛金は、売上を計上したときに借方へ計上し、代金を回収したときに貸方から減額するのが基本です。

    ここでは、商品を10万円で掛け販売した場合を例にします。

    ※以下は仕訳の考え方を示す簡略例です。消費税の処理方法などによって実際の仕訳は異なる場合があります。

    商品を掛けで販売したとき

    10万円の商品を販売し、代金を翌月受け取る場合は次のように仕訳します。

    借方金額貸方金額
    売掛金100,000円売上100,000円

    売上を計上すると同時に、将来受け取る予定の10万円を売掛金として計上します。

    売掛金が入金されたとき

    翌月、取引先から10万円が普通預金へ振り込まれた場合は次のように仕訳します。

    借方金額貸方金額
    普通預金100,000円売掛金100,000円

    入金によって売掛金を回収したため、売掛金残高を10万円減らします。

    このように、

    売上計上 → 売掛金発生 → 入金 → 売掛金消込

    という流れになります。

    売掛金の回収から消込までの流れ

    売掛金管理では、単に請求書を発行するだけでなく、請求した金額が予定どおり入金され、正しく消し込まれたかまで確認することが重要です。

    一般的な流れは次のとおりです。

    1. 商品・サービスを提供する

    契約内容に基づいて商品を納品したり、サービスを提供したりします。

    自社の売上計上基準を満たした時点で売上を計上します。

    2. 売掛金を計上する

    代金を後日受け取る場合は、売上と同時に売掛金を計上します。

    取引先名、金額、請求予定日、支払期限なども記録しておきます。

    3. 請求書を発行する

    締め日などに基づいて請求金額を確定し、請求書を発行します。

    請求書には少なくとも、

    • 請求金額
    • 支払期限
    • 振込先
    • 取引内容

    などを正確に記載します。

    4. 入金を確認する

    支払期日になったら、銀行口座などを確認します。

    取引先名と振込名義が一致しない場合や、複数の請求をまとめて入金する企業もあるため、請求額と実際の入金額を照合します。

    5. 売掛金を消し込む

    入金が確認できたら、その入金がどの請求に対応しているのかを特定し、売掛金残高から差し引きます。

    この作業を入金消込と呼びます。

    売掛金残高と実際の未回収額が一致していないと、回収漏れや二重請求などの原因になるため、正確な処理が必要です。

    売掛金を適切に管理する必要がある理由

    売掛金管理の目的は、売上を確実に現金化し、資金繰りを安定させることです。

    会計上は売上が計上されていても、売掛金が入金されるまでは現金を受け取っていません。

    そのため、売掛金の回収が長期化すると、経営にさまざまな影響が生じます。

    資金繰りが悪化する可能性がある

    商品を販売すると、仕入代金や人件費などの支払いは発生します。

    しかし、売掛金の入金が数か月先になると、支払いだけが先行する可能性があります。

    売上が増えている企業でも、売掛金の回収が追いつかなければ手元資金が不足するため注意が必要です。

    未回収に気づくのが遅れる

    売掛金を取引先別・支払期限別に管理していないと、支払期限を過ぎていること自体に気づかない場合があります。

    回収が遅れている債権を早く把握するためにも、売掛金残高と回収予定日を定期的に確認することが重要です。

    貸倒れリスクが高まる

    入金遅延が長期化すると、最終的に代金を回収できなくなる可能性があります。

    特に取引額が大きい取引先で未回収が発生すると、企業の資金繰りへ大きな影響を与えることがあります。

    売掛金を管理するときの5つのポイント

    売掛金の未回収を防ぐには、売上が発生した後だけでなく、取引を始める前から管理することが重要です。

    1. 取引前に支払条件を明確にする

    取引開始時に、

    • 締め日
    • 支払日
    • 支払方法
    • 振込手数料の負担
    • 遅延時の対応

    などを確認します。

    口頭だけでなく、契約書や発注書、見積書などで条件を確認できる状態にしておくことが重要です。

    2. 取引先ごとに売掛金を管理する

    売掛金は合計額だけを見るのではなく、取引先ごとに管理します。

    最低限、

    管理項目内容
    取引先誰に対する売掛金か
    売掛金額未回収金額
    発生日売上を計上した日
    請求日請求書を発行した日
    支払期限入金予定日
    入金額実際の回収額
    未回収残高現在残っている金額

    などを一覧にすると把握しやすくなります。

    3. 売掛金の滞留期間を確認する

    売掛金は金額だけでなく、どのくらいの期間回収できていないかを見ることが重要です。

    たとえば、

    • 支払期限前
    • 1~30日遅延
    • 31~60日遅延
    • 61~90日遅延
    • 90日超

    などに分けて管理すると、長期化している債権を発見しやすくなります。

    回収期間が徐々に長くなっている取引先については、取引条件や与信枠を見直す必要がある場合があります。

    4. 支払期限を過ぎたら早めに確認する

    支払期限を過ぎても入金されていない場合は、そのまま放置せず取引先へ確認します。

    単純な振込忘れや請求書の処理漏れの場合もあるため、まずは、

    • 請求書が届いているか
    • 請求内容に相違がないか
    • いつ入金予定か

    を確認しましょう。

    5. 入金と請求を定期的に消し込む

    入金消込を後回しにすると、実際には回収済みなのに帳簿上は売掛金が残っている、あるいは未回収なのに回収済みと誤認する可能性があります。

    銀行口座の入金データと請求データを定期的に照合し、売掛金残高を正確に保つことが重要です。

    売掛金が回収できないときの対応

    売掛金の支払期限を過ぎた場合は、放置せず、取引先の状況を確認して段階的に対応することが重要です。

    まず取引先へ連絡する

    入金が確認できない場合は、メールや電話などで支払状況を確認します。

    請求書の未着や社内処理の遅れなど、単純な事務ミスである可能性もあります。

    支払予定日を確認する

    支払いが遅れる場合は、「いつ支払えるのか」を確認し、記録に残します。

    曖昧なまま長期間放置しないことが重要です。

    今後の取引条件を見直す

    支払いの遅延を繰り返す取引先については、

    • 与信限度額を下げる
    • 前払いに変更する
    • 一部前金を求める
    • 掛取引を停止する

    などの対応を検討します。

    長期化する場合は専門家へ相談する

    督促を行っても支払いがなく、回収が長期化している場合は、債権額や取引状況に応じて弁護士などの専門家へ相談することも検討します。

    回収不能と判断した売掛金を会計・税務上「貸倒損失」などとして処理する場合には要件があるため、自己判断だけで処理せず、税理士などへ確認するのが安全です。

    売掛金管理を効率化する方法

    取引先や請求件数が増えると、Excelや手作業だけでの売掛金管理には限界が生じやすくなります。

    特に、

    • 請求書発行
    • 入金確認
    • 入金消込
    • 未入金確認
    • 督促
    • 売掛金残高管理

    を別々に行っている場合、確認作業が増え、処理漏れや入力ミスにつながる可能性があります。

    会計ソフトを活用する

    会計ソフトを利用すると、売上計上や入金処理と連動して売掛金残高を管理しやすくなります。

    取引先別の残高を確認できる機能があると、未回収金額の把握にも役立ちます。

    請求書発行システムを活用する

    請求書発行システムでは、請求書の作成・送付・保存などを効率化できます。

    会計ソフトや銀行口座と連携できるサービスであれば、請求から入金確認まで一連の業務を効率化できる場合があります。

    入金消込・債権管理システムを活用する

    取引件数が多い企業では、入金データと請求データを自動で照合する入金消込システムや、売掛金残高・回収予定日を一元管理する債権管理システムも選択肢になります。

    システムを導入する場合は、機能の多さだけでなく、

    • 現在の請求件数
    • 入金件数
    • 使用している会計ソフト
    • 銀行口座との連携
    • 複数部門・複数拠点への対応

    などを基準に選ぶとよいでしょう。

    売掛金に関するよくある質問

    売掛金とは簡単にいうと何ですか?

    売掛金とは、商品やサービスを販売して売上を計上したものの、まだ取引先から受け取っていない代金です。本業の営業活動によって発生した未回収代金を売掛金として管理します。

    売掛金は資産ですか?

    はい。売掛金は将来取引先から代金を受け取る権利であるため、貸借対照表では流動資産に分類されます。

    売掛金は借方・貸方のどちらですか?

    売掛金が発生したときは借方に計上します。代金を回収して売掛金が減少したときは貸方に計上します。

    売掛金と買掛金の違いは何ですか?

    売掛金は自社が取引先から受け取る予定の代金で、買掛金は自社が仕入先などへ支払う予定の代金です。売掛金は資産、買掛金は負債に分類されます。

    売掛金と未収入金の違いは何ですか?

    売掛金は本業の商品販売やサービス提供から発生する未回収代金です。未収入金は、固定資産の売却など本業以外の取引から発生する未回収代金に使用します。

    売掛金の「消込」とは何ですか?

    入金された金額がどの請求に対する支払いなのかを特定し、該当する売掛金残高を減らす作業です。請求件数や入金件数が多い企業では、消込作業の負担が大きくなりやすい傾向があります。

    売掛金が増えるのは悪いことですか?

    売上の増加に伴って売掛金が増えること自体は珍しくありません。ただし、売上の伸び以上に売掛金が増えている場合や、回収期間が長期化している場合は注意が必要です。未回収額だけでなく回収予定日や滞留期間まで確認しましょう。

    売掛金を回収できない場合はどうすればよいですか?

    まず取引先へ連絡し、請求内容と支払予定日を確認します。支払いが長期間行われない場合は、取引条件の見直しや専門家への相談を検討します。貸倒れとして会計・税務処理する場合は要件があるため、税理士などへ確認してください。

    まとめ|売掛金は「売上」だけでなく「回収」まで管理しよう

    売掛金とは、商品やサービスを提供して売上を計上した後、まだ取引先から回収していない代金です。

    売掛金は企業の資産ですが、実際に入金されるまでは手元の現金にはなりません。そのため、売上高だけを見るのではなく、売掛金の残高・支払期限・入金状況・回収期間を継続的に管理することが重要です。

    特に重要なのは、次の5点です。

    • 取引開始前に支払条件を明確にする
    • 取引先ごとに売掛金残高を管理する
    • 回収予定日を把握する
    • 入金後は速やかに消し込む
    • 支払遅延が発生したら早めに確認する

    取引件数が増えて請求・入金確認・消込が複雑になっている場合は、会計ソフトや請求書発行システム、債権管理システムなどを活用し、売掛金管理を仕組み化することも有効です。

    BtoB・EC向けの決済代行会社を比較する 

  • 掛売りとは?売掛との違い・仕組み・メリットと未回収リスクを解説

    掛売りとは?売掛との違い・仕組み・メリットと未回収リスクを解説

    掛売りとは、商品やサービスを提供した時点では代金を受け取らず、あらかじめ決めた支払期日にまとめて代金を受け取る取引方法です。

    企業間取引では、取引のたびに現金で決済するのではなく、「月末締め・翌月末払い」のように一定期間の取引をまとめて請求する方法が広く利用されています。掛売りで商品やサービスを販売すると、販売側には入金までの間「売掛金」が発生します。

    掛売りには、取引のたびに決済する手間を減らし、継続取引を行いやすくするメリットがあります。一方で、販売側には代金を回収できないリスクがあるため、取引先の与信確認や請求・入金管理が重要です。

    本記事では、掛売りの意味や仕組み、売掛・売掛金・請求書払いとの違い、メリット・デメリット、未回収リスクを抑える方法までわかりやすく解説します。

    掛売りとは?代金を後日まとめて受け取る取引方法

    掛売りとは、商品やサービスを先に提供し、代金を後日決められた期日に受け取る取引方法です。

    たとえば、取引先へ毎月複数回商品を納品している場合、納品するたびに支払いを受けるのではなく、1か月分をまとめて請求できます。

    具体的には次のような流れです。

    1. 4月中に複数回商品を納品する
    2. 4月30日で取引金額を締める
    3. 5月初旬に請求書を発行する
    4. 5月31日に代金を受け取る

    このような「月末締め・翌月末払い」は、掛売りの代表的な形です。

    掛売りでは、販売側が商品やサービスを提供してから実際に代金を受け取るまで時間差が生じます。そのため、取引先が期限どおりに支払うことを前提とした信用取引としての性質があります。

    掛売りの代表例は請求書払い

    企業間取引でよく利用される掛売りの方法が、請求書払いです。

    一定期間の取引を締め日で集計し、販売側が請求書を発行します。購入側は、請求書に記載された支払期限までに銀行振込などで代金を支払います。

    たとえば、

    • 末締め・翌月末払い
    • 20日締め・翌月20日払い
    • 末締め・翌々月末払い

    など、取引先との契約によってさまざまな支払条件が設定されます。

    掛売りを始める際は、金額だけでなく、締め日・支払日・支払方法まで明確に決めておくことが重要です。

    掛売りと売掛・売掛金の違い

    掛売りは「取引方法」、売掛は「代金をまだ回収していない状態」、売掛金は「未回収代金を表す会計上の勘定科目・債権」です。

    似た言葉ですが、意味は異なります。

    用語意味
    掛売り商品・サービスを先に提供し、代金を後から受け取る取引方法
    売掛販売した代金をまだ回収していない状態を表す言葉
    売掛金掛売りなど本業の営業取引から発生した未回収代金
    掛け払い後日まとめて代金を支払う決済方法・支払い方法
    請求書払い請求書を発行し、指定期日までに代金を支払ってもらう方法

    たとえば、10万円の商品を取引先へ販売し、翌月末に支払ってもらうとします。

    この場合、

    「翌月末払いで商品を販売すること」=掛売り

    であり、

    「入金されるまで残っている10万円」=売掛金

    です。

    掛売りという取引を行った結果、販売側に売掛金が発生すると考えると理解しやすいでしょう。

    掛売りと掛け払いの違い

    「掛売り」と「掛け払い」は、同じ取引を販売側と購入側の異なる立場から表現する言葉として使われることがあります。

    販売側から見ると、商品やサービスを先に提供して後から代金を受け取るため「掛売り」です。

    購入側から見ると、先に商品やサービスを受け取り、後から支払うため「掛け払い」と表現されます。

    たとえば、

    • A社がB社へ商品を販売する
    • B社は翌月末に代金を支払う

    場合、

    A社側では「掛売り」、B社側では「掛け払い」と捉えられます。

    ただし、サービス名称などでは「BtoB掛け払い」のように、販売側の請求・回収サービスを含めて「掛け払い」と呼ぶケースもあります。

    そのため、実務では言葉だけで判断せず、**「誰が・いつ商品を提供し、誰が・いつ代金を支払うのか」**を確認することが重要です。

    掛売りと後払いの違い

    掛売りも後払いも「商品・サービスを受け取った後に支払う」という点では共通しています。

    ただし、一般的には掛売りは企業間の継続取引、後払いはより広い意味で使われることが多いという違いがあります。

    企業間では、1か月分の取引をまとめて請求する掛売りがよく使われます。

    一方、「後払い」は個人消費者向けECなどで、商品を受け取った後にコンビニや銀行などから支払う仕組みを指す場合もあります。

    ただし「掛売り」と「後払い」には法令上の統一された呼び分けがあるわけではなく、サービスや取引によって使われ方が異なります。

    そのため、

    • 法人取引なのか
    • 個人向け取引なのか
    • 複数取引をまとめて請求するのか
    • 1回の購入ごとに後払いするのか

    で確認すると違いを整理しやすくなります。

    掛売りと買掛の違い

    掛売りと買掛は、同じ取引を販売側と購入側から見た違いです。

    販売側にとって未回収の代金は売掛金になります。

    一方、購入側にとって後日支払う必要がある代金は買掛金になる場合があります。

    たとえば、A社がB社へ商品を100万円で掛売りした場合、

    A社

    商品を販売した側なので、

    売掛金100万円

    が発生します。

    B社

    商品を仕入れた側なので、

    買掛金100万円

    が発生します。

    つまり、同じ100万円の取引でも、

    • 販売側:売掛金
    • 購入側:買掛金

    という関係になります。

    掛売り取引の基本的な流れ

    掛売りを行う場合は、商品やサービスを販売する前から取引条件と信用リスクを管理することが重要です。

    一般的には、次のような流れで取引します。

    1. 取引先の信用状況を確認する

    掛売りでは商品やサービスを先に提供するため、販売側には代金を回収できないリスクがあります。

    そのため、新しい取引先と掛売りを始める場合は、

    • 会社情報
    • 事業内容
    • 取引実績
    • 支払い能力
    • 過去の支払状況

    などを確認します。

    取引先ごとに「いくらまで掛売りを認めるか」という与信限度額を設定する方法もあります。

    2. 支払条件を決める

    取引開始前に、

    • 締め日
    • 支払日
    • 支払方法
    • 振込手数料の負担
    • 与信限度額
    • 支払遅延時の対応

    などを決めます。

    トラブルを防ぐためにも、契約書や取引基本契約書、発注書などで確認できる状態にしておくことが重要です。

    3. 商品・サービスを提供する

    契約内容に基づいて商品を納品したり、サービスを提供したりします。

    掛売りの場合、この段階では販売代金を受け取らないことがあります。

    4. 取引金額を確定する

    締め日になったら、その期間中に行った取引を集計します。

    たとえば「月末締め」であれば、その月の1日から末日までに発生した取引をまとめます。

    5. 請求書を発行する

    確定した取引金額をもとに請求書を発行します。

    請求内容に誤りがあると入金が遅れる原因になるため、

    • 取引内容
    • 請求金額
    • 支払期限
    • 振込先

    などを正確に記載します。

    6. 入金を確認する

    支払期限になったら、銀行口座などで入金を確認します。

    複数の請求をまとめて入金する取引先や、振込名義と会社名が異なる取引先もあるため、請求データと照合します。

    7. 売掛金を消し込む

    入金が確認できたら、どの請求に対する支払いなのかを特定し、売掛金残高から差し引きます。

    この作業を入金消込といいます。

    入金されていない売掛金が残っている場合は、支払期限を確認し、必要に応じて取引先へ連絡します。

    掛売りのメリット

    掛売りには、販売側・購入側の双方にメリットがあります。

    特に、取引件数が多い企業間取引では、支払いをまとめることで日々の決済業務を減らせます。

    取引ごとの決済作業を減らせる

    掛売りを利用すれば、商品を購入するたびに振込や現金決済を行う必要がありません。

    たとえば、1か月に20回取引する企業でも、月末にまとめて請求すれば、支払いを1回に集約できます。

    販売側も請求・入金確認をまとめやすくなるため、適切に運用すれば双方の事務負担を軽減できます。

    継続取引を行いやすい

    継続的に商品を仕入れたりサービスを利用したりする企業にとって、毎回前払いする仕組みは負担になる場合があります。

    掛売りで一定期間の取引をまとめて支払えるようにすると、継続的な取引を行いやすくなります。

    購入側の資金繰りに余裕が生まれやすい

    購入側は商品やサービスを受け取った後に支払うため、支払いまで一定の猶予があります。

    たとえば、仕入れた商品を販売して代金を回収した後に仕入代金を支払える場合、資金繰りを調整しやすくなります。

    ただし、支払期日になれば必ず代金を支払う必要があります。

    手元資金を超える取引を安易に行うのではなく、将来の支払予定と資金繰りを管理することが重要です。

    取引先の希望する決済条件に対応しやすい

    法人取引では、取引先側の経理処理や支払サイクルが決められていることがあります。

    掛売りに対応していれば、

    「請求書払いで取引したい」

    「月末締めでまとめて支払いたい」

    といった取引条件にも対応しやすくなります。

    ただし、「掛売りに対応すれば必ず売上が増える」とは限りません。

    取引機会を広げる可能性がある一方、未回収リスクも増えるため、売上機会と信用リスクの両方を考える必要があります。

    掛売りのデメリット・リスク

    掛売りの最大の注意点は、商品やサービスを提供した時点では、代金を受け取れていないことです。

    販売側には、未回収リスクや管理業務の負担が発生します。

    売掛金を回収できない可能性がある

    掛売りでは、取引先が支払期限までに代金を支払うことを前提として取引します。

    しかし、

    • 取引先の資金繰り悪化
    • 業績悪化
    • 倒産
    • 請求内容を巡るトラブル

    などによって、支払遅延や未回収が発生する可能性があります。

    売上として計上していても、代金を回収できなければ企業の資金繰りに影響します。

    与信管理が必要になる

    掛売りを無制限に認めると、信用力の低い取引先への売掛金が増える可能性があります。

    そのため、

    • 新規取引時の審査
    • 与信限度額の設定
    • 支払実績の確認
    • 定期的な与信見直し

    などが必要です。

    取引開始時には問題がなかった企業でも、業績や財務状況が変化することがあります。

    長期取引先についても支払状況を継続的に確認しましょう。

    請求・入金管理の負担が増える

    掛売りでは、

    • 取引データの集計
    • 請求書発行
    • 入金確認
    • 入金消込
    • 未入金確認
    • 督促
    • 売掛金残高管理

    などの業務が発生します。

    取引先や請求件数が増えるほど、Excelや手作業だけでは管理が難しくなる場合があります。

    売上と現金の入金時期がずれる

    掛売りでは、売上が発生してから実際に入金されるまで時間差があります。

    その間にも、

    • 仕入代金
    • 人件費
    • 家賃
    • 税金
    • その他の経費

    などの支払いは発生します。

    売上が増えていても売掛金の回収が遅いと手元資金が不足する可能性があるため、資金繰り管理も必要です。

    掛売りの未回収リスクを抑える方法

    掛売りのリスクをゼロにすることはできませんが、取引前・取引中・支払期限後の管理を適切に行うことでリスクを抑えられます。

    新規取引先の与信を確認する

    新規取引先だからといって、最初から高額な掛売りを認める必要はありません。

    信用情報や事業実態を確認し、必要に応じて少額から取引を始めます。

    取引先ごとに与信限度額を設定する

    取引先ごとに掛売りできる上限金額を決めておけば、一社に対する売掛金が過度に膨らむことを防ぎやすくなります。

    たとえば、与信限度額を100万円に設定している場合、未回収残高が100万円へ近づいた段階で追加取引を確認します。

    支払条件を明文化する

    掛売りを始める前に、

    • 締め日
    • 支払期限
    • 支払方法
    • 支払遅延時の対応

    を明確にします。

    特に新規取引では「いつまでに払ってもらうのか」が曖昧にならないよう注意しましょう。

    売掛金残高を定期的に確認する

    売掛金は総額だけでなく、

    • 取引先
    • 金額
    • 発生日
    • 支払期限
    • 遅延日数

    などで管理します。

    支払期限を超えた債権をすぐ発見できる状態にしておくことが重要です。

    入金遅延が発生したら早めに確認する

    支払期限を過ぎても入金されない場合は放置せず、取引先へ確認します。

    単純な振込忘れや請求書の処理漏れである可能性もありますが、遅延を繰り返している場合は取引条件の見直しも必要です。

    掛売りを始める前に決めておくこと

    掛売りを導入する場合は、「後払いにする」だけでは不十分です。

    最低限、次の項目を決めておきましょう。

    項目確認する内容
    対象取引先どの企業に掛売りを認めるか
    与信限度額最大いくらまで販売するか
    締め日請求額を確定する日
    支払期限いつまでに支払ってもらうか
    支払方法銀行振込、口座振替など
    振込手数料どちらが負担するか
    請求方法郵送、メール、電子請求書など
    入金確認誰がいつ確認するか
    遅延時の対応いつ連絡・督促するか
    取引停止条件どの状態で掛売りを停止するか

    特に重要なのが与信限度額と支払期限です。

    売上を増やすために掛売りを広げすぎると、売掛金残高も増えます。

    売上だけではなく、

    「いくら販売したか」→「いくら回収できたか」

    までセットで管理することが重要です。

    掛売り管理を効率化する方法

    取引先が少ない段階では、表計算ソフトなどでも掛売りを管理できます。

    しかし取引先や請求件数が増えると、請求・入金・消込を手作業だけで処理する負担が大きくなります。

    その場合は、業務内容に応じてシステムや外部サービスを利用する方法があります。

    会計ソフト

    売掛金残高や入金仕訳を管理したい場合に利用します。

    請求書発行システムや銀行口座と連携できるサービスであれば、入力作業を削減できる場合があります。

    請求書発行システム

    請求書の作成・送付・保存を効率化できます。

    大量の請求書を毎月発行している企業では、請求漏れや入力ミスの削減にも役立ちます。

    債権管理・入金消込システム

    請求データと入金データを照合し、取引先ごとの売掛金残高を管理するシステムです。

    取引件数が多い企業では、手作業での消込負担を減らせる場合があります。

    請求代行・掛け払いサービス

    与信審査、請求書発行、入金確認、督促などを外部へ委託できるサービスもあります。

    対応範囲はサービスによって異なり、売掛金の保証まで含むものもあります。

    ただし、手数料や利用条件があるため、

    • 与信だけ任せたい
    • 請求書発行を任せたい
    • 回収・督促まで任せたい
    • 未回収リスクまで抑えたい

    など、自社が外部化したい業務を明確にしてから比較するとよいでしょう。

    掛売りに関するよくある質問

    掛売りとは簡単にいうと何ですか?

    掛売りとは、商品やサービスを先に提供し、代金を後日まとめて受け取る取引方法です。企業間では、月末締め・翌月末払いなどの支払条件がよく利用されます。

    掛売りと売掛の違いは何ですか?

    掛売りは「後払いで販売する取引方法」を指し、売掛は「販売した代金をまだ回収していない状態」を表します。掛売りによって発生した未回収代金は、会計上「売掛金」として管理します。

    掛売りと売掛金の違いは何ですか?

    掛売りは取引方法、売掛金は掛売りなどによって発生した未回収代金を表す勘定科目です。

    たとえば10万円の商品を翌月末払いで販売した場合、翌月末払いで販売することが掛売りで、回収まで残っている10万円が売掛金です。

    掛売りと請求書払いは同じですか?

    完全に同じ意味ではありません。

    掛売りは「代金を後から回収する取引方法全体」を指し、請求書払いは掛売りを運用する代表的な支払方法の一つです。

    掛売りと後払いの違いは何ですか?

    どちらも後から代金を支払う仕組みです。

    一般的には掛売りは企業間の継続取引、後払いは企業間取引だけでなく個人向けECなどを含めて広く使われる傾向があります。ただし、厳密に統一された呼び分けではないため、各サービスや契約内容を確認する必要があります。

    掛売りのメリットは何ですか?

    一定期間の取引をまとめて請求できるため、取引のたびに決済する手間を減らせます。また購入側は、支払いまで一定期間の猶予を確保できます。

    掛売りのデメリットは何ですか?

    販売側に支払遅延・未回収リスクが発生することです。

    さらに、与信審査、請求書発行、入金確認、入金消込、督促などの管理業務も必要になります。

    新規取引先にも掛売りで販売してよいですか?

    必ず掛売りにする必要はありません。

    信用情報が少ない取引先や高額取引の場合は、

    • 少額から取引する
    • 与信限度額を設定する
    • 前払いにする
    • 一部前金にする

    などの方法も検討します。

    掛売り代金を支払ってもらえない場合はどうすればよいですか?

    まず請求内容と入金状況を確認し、取引先へ支払予定日を確認します。

    支払いが長期間行われない場合は、取引の停止や専門家への相談を検討します。回収不能となった売掛金の会計・税務処理には要件があるため、必要に応じて税理士などの専門家へ確認してください。

    まとめ|掛売りは売上だけでなく回収まで管理することが重要

    掛売りとは、商品やサービスを先に提供し、代金を後日まとめて受け取る取引方法です。

    企業間の継続取引では便利な仕組みですが、販売側は代金をまだ受け取っていない状態で商品・サービスを提供するため、支払遅延や未回収のリスクがあります。

    掛売りを安全に運用するためには、

    • 取引先の信用状況を確認する
    • 与信限度額を設定する
    • 締め日・支払期限を明確にする
    • 売掛金残高を取引先別に管理する
    • 入金遅延を早期に把握する
    • 必要に応じて取引条件を見直す

    ことが重要です。

    取引先や請求件数が増え、請求書発行・入金確認・消込・督促の負担が大きくなっている場合は、会計ソフトや債権管理システム、請求代行・掛け払いサービスなどを活用し、掛売り管理を仕組み化する方法も検討するとよいでしょう。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • 入金消込とは?関連用語や仕訳の方法・消込業務の課題と解決策を解説

    入金消込とは?関連用語や仕訳の方法・消込業務の課題と解決策を解説

    入金消込(にゅうきんけしこみ)とは?

    入金消込(にゅうきんけしこみ)とは、企業が取引において受けた入金と未収金を一致させる作業です。特に企業間取引においては「掛取引」が多く、顧客からの入金がどの売掛金に対応したものなのかを確認し、相殺させなければなりません。入金消込により財務上の収支を正確に記録し、未収金を減らしていきます。特にBtoB取引やEC事業などにおいて、入金消込は会計業務において欠かせない重要なプロセスとなっています。

    入金消込と併せて覚えておきたい用語

    入金消込は企業にとって重要な作業ですが、そのプロセスには複数の用語や概念が関わっていて複雑です。入金消込を理解するうえで覚えておきたい用語を紹介します。

    • 掛取引
    • 売掛金
    • 買掛金
    • 支払消込

    これらの用語の意味と関係性を把握することで、入金消込の効率性と正確性を高められるでしょう。

    掛取引

    掛取引とは、商品やサービスの販売において、支払いが商品の受け渡し後に行われる取引形態です。つまり、企業は商品を提供した後に代金を支払ってもらいます。入金消込では、顧客から入金を受け、それを売掛金と相殺させることで処理します。

    この方法は顧客との信頼関係のうえで成り立っており、特にBtoBでは一般的です。掛取引の流れは次のようになります。

    1. 注文を受け商品やサービスを提供する
    2. 請求書や納品書を発行する
    3. 支払いを受ける
    4. 入金を確認し、入金消込を行う

    複数の支払いを1回にまとめられる掛取引は、販売促進や業務の流動性確保につながるでしょう。

    ただし、企業は資金を回収するまでに時間がかかり、未回収リスクも存在します。顧客の信用状況や支払い遅延のリスクを適切に評価することが重要です。

    売掛金

    売掛金とは、企業が顧客に提供した商品やサービスに対する代金として請求する金額のことです。掛取引の販売側に発生するお金がこれにあたり、入金消込においては、売掛金に対する顧客からの入金を相殺していきます。

    買掛金

    買掛金は、企業が仕入先に対して支払いを行うべき金額のことを指します。掛取引においては、企業が商品やサービスを受け取った後に支払わなければならない金額のことで、支払いの金額や期限は請求書に記載されています。

    支払消込

    支払消込は、買掛金と支払いを行う金額を相殺させる作業です。取引先への支払金額と請求書の金額を照らし合わせ、一致していることを確認し、帳簿に登録されている買掛金を消していきます。

    消込業務

    消込業務は、売掛金や買掛金といった債権債務関係を一致させるための作業全般のことです。入金消込や支払消込は、この消込業務の一環として行われます。

    正確な消込業務の実施によって、企業は未収金や未払金を減らし、財務の健全性を確保できるでしょう。

    ただ、消込作業は取引の相手や数が増えるほど増え、金額の突き合わせも複雑になっていきます。お金を扱う業務であるため、企業としての信用や資金計画にも大きく関わってきます。

    入金消込と勘定科目・仕訳

    入金消込を行う際に使うのが、企業のお金の流れを記録する「帳簿」です。帳簿には「資産」「純資産」「収益」「費用」「負債」の5つの勘定科目に分けて取引を記録します。

    勘定科目概要例
    資産自社が持つ財産や、将来的に収益をもたらすであろうもの商品/現金/土地/借地権/前渡金
    純資産原則として返済不要の、出資を受けたり事業を通して蓄積したりした資産資本金/利益剰余金/自己株式/新株予約権
    収益事業を行うことで得たお金売上/売掛金/雑収入/固定資産売却益/助成金
    費用収益を得るために使ったお金仕入費用/人件費/交通費/支払利息
    負債支払いや返済をしなければならないお金買掛金/借入金/支払手形
    勘定科目の5分類

    この5分類はそれぞれ、資産が増えるものを「借方」、負債が増えるものを「貸方」として仕訳します。

    入金消込においては、発注を受け発生した売掛金は資産として借方に記帳。同じ金額を売上(収益)として貸方にも記帳します。

    その後、入金を受けたら勘定科目を変更。借方が普通預金(資産)、貸方が売掛金(資産)になります。

    このように、受けた入金が帳簿に登録されたどのデータにあたるのかを確認し、勘定科目を仕訳していくことが入金消込です。

    入金消込(消込業務)の課題・注意点

    入金消込は帳簿に登録されたデータと実際の入金を突き合わせ、勘定科目の仕訳をしていく作業です。取引先や取引数が増えるほど作業量は増え、複雑になっていきます。

    入金消込の課題や注意点、よくあるトラブルについて紹介します。

    作業に時間がかかる

    入金消込は取引の数や規模に応じて作業量が増加するため、事業の成長にともないどんどん煩雑になっていきます。特に大量の入金データがある場合や複数の取引先とのやり取りがある場合は、効率的な処理が求められるでしょう。

    人的ミスが起こりやすい

    入金消込は細かな計算やデータの照合をともなうため、人的ミスが起こりやすいです。作業量が増えるほど、金額の打ち間違いやデータの見落としなどが発生しやすくなるでしょう。

    正確性を確保するために、業務負荷の軽減や確認作業の徹底が求められます。作業量がある程度の規模になったら、システムを活用するのもいいでしょう。

    ミスが信用低下に直結する

    消込業務におけるミスは、企業の信用低下に直結します。入金消込のミスは「二重請求」「請求額の間違い」などに、支払消込のミスは「支払い遅延」「支払額の間違い」などにつながるからです。

    このようなお金に関するミスは信用低下につながりやすく、「管理が行き届いていない企業」「お金にルーズな企業」という印象を与えかねません。信頼関係を損なわないようにするためにも、消込業務の品質管理は重要です。

    入金消込(消込業務)の課題を解決する3つの方法

    入金消込の課題を解決するための3つの方法、「Excel活用」「システム導入」「仮想口座」を紹介します。

    事業規模が小さいうちはExcelを、規模が拡大し手作業に限界を感じたらシステムを活用するといいでしょう。取引数が膨大になるケースでは仮想口座の活用も検討したいです。

    Excelを活用する

    事業規模が小さく消込業務にかかる負担が少ないうちは、Excelの活用がおすすめです。Excelは導入コストが低く、多くの人にとって慣れ親しんだツールです。

    データの一括処理や関数、フィルタなどを活用することで作業時間を短縮できます。関数やマクロに詳しい人材がいれば、ある程度の作業は自動化できるでしょう。

    ただし、Excelではあくまで目視で作業を行うことになるため、人的ミスをゼロにするのは難しいです。

    また、「セルにデータを入力していく」くらいのことは誰でもできるかもしれませんが、関数やマクロなどを扱うにはある程度のスキルが求められます。業務の属人化が起こりやすく、担当者の退職により帳簿用のシートが使えなくなってしまうケースもあります。

    システムを導入する

    会計ソフトのような専用システムを導入することで、消込業務を大きく効率化できるでしょう。ほとんどの作業が自動化されるため、必要な人員数も、人的ミスが起こるリスクも抑えられます。

    具体的には自動でのデータ照合や相殺計算、エラーチェックなどの機能が挙げられます。最近は直感的に操作できるシステム、手厚いサポートを受けられるシステムも多く、業務の属人化も防ぎやすいでしょう。

    仮想口座を活用する

    同額の入金や固定の取引先が多いケースでは、仮想口座の活用もおすすめです。仮想口座は実際の銀行口座とは別に、振込専用の仮想的な口座で、バーチャル口座とも呼ばれます。

    仮想口座は顧客または取引ごとに一つひとつ専用の口座を振り分けます。たとえばA社からの入金はA口座に、B社からの入金はB口座にというイメージです。これらの仮想口座は自社の銀行口座に紐づけられており、振り込まれたお金は自社口座にそのまま入金されます。

    仮想口座を活用することで、どの入金がどの取引(売掛金)に対応しているのかがわかりやすくなり、入金消込がしやすくなるでしょう。

    ただ、仮想口座を開設するには費用がかかり、通常の振込手数料とは別に決済手数料も生じます。仮想口座はどんなビジネスモデルに適しているのか、どんなメリット・デメリットがあるのか気になる方は、こちらの記事もぜひお読みください。

    バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    取引の内容や量に応じて、自社に合った方法で入金消込を進めよう

    入金消込は自社の信用を保つためにも、財務上の収支を正確に把握するためにも大切です。

    しかし、事業規模が大きくなるほど業務が煩雑になり、人的ミスも起こりやすくなります。消込業務のミスは収支を正確に把握できなくなるだけでなく、二重請求や請求間違いにもつながりかねません。

    消込業務は正確に、効率よく進めていく必要があります。Excelや専用システム、仮想口座の活用など、取引の内容や量に応じて最適な方法を選び、消込業務を進めていきましょう。

  • 納品書の電子化の方法やメリット・注意点・おすすめシステム比較15選

    納品書の電子化の方法やメリット・注意点・おすすめシステム比較15選

    納品書の電子化とは?

    納品書の電子化とは紙で受領した納品書を電子化して保管したり、納品書を発行システムやオフィスソフトを使って電子データの状態で発行したりすることです。

    電子化により納品書の発行や管理にかかる手間を少なくできるでしょう。納品書を印刷したり郵送したりする手間とコストがかからなくなり、保管スペースも削減できます。検索により必要な納品書をすぐに抽出することもでき、管理しやすくなるでしょう。

    【発行側】納品書を電子化する方法

    納品書の発行企業が電子化をする方法はWordやExcelなどのオフィスソフトを使う方法と、帳票発行システムを利用する方法があります。

    WordやExcelを使い電子納品書を作成

    WordやExcelなどのオフィスソフトで納品書を作成し、PDFなどのファイルに変換して取引先に送付する方法です。これらのオフィスソフトを導入済みであれば、新たにシステムを導入する必要もなく、操作の覚えなおしも費用も発生しません。

    帳票発行システムを活用

    帳票発行システムを活用すれば、オフィスソフトを使うよりも簡単に電子納品書を発行できるでしょう。

    PCはもちろんタブレットやスマホなどのモバイル端末でも操作しやすいシステムは多く、画面の指示に従い項目を埋めるだけで納品書を作成できます。複数の帳票フォーマットが用意されており、納品書以外の帳票も手軽に作れます。

    オフィスソフトよりも画面が見やすくモバイル端末でも操作しやすいこと、金額や税額などの自動計算機能が優れていることなどが導入の主なメリットです。中には紙の帳票を希望する取引先への郵送代行を行うサービスもあります。

    【受領側】納品書を電子化・保管する方法

    はじめから電子データの状態で受け取った納品書は、電子データのまま保存しなければなりません。印刷して紙の状態で保存することは、2022年の電子帳簿保存法の改正によりできなくなりました。

    電子受領した帳票の紙保存には2023年12月31日までの猶予期間が設けられていますが、電子データのまま保存するための準備は早めに進めた方がいいでしょう。検索のしやすさや保存スペースの削減などを考えても、電子保管がおすすめです。

    受領した納品書の電子化する方法や、電子データとして保存する方法を紹介します。

    【受領側】電子帳簿保存法に則って自社で電子化

    電子データの状態の納品書は、電子帳簿保存法に則って保存しなければなりません。これは、紙の状態で受領した納品書を電子化し保存する際も同じです。

    紙の状態で受領した納品書の電子化・保存は次の流れで進めましょう。

    【請求書を自社で電子化する方法】

    1. 紙の請求書をスキャナーやデジカメ、スマートフォンなどで読み込む
      (電子請求書はそのままでOK)
    2. 読み取ったデータや電子請求書をシステムにアップロードする
    3. ファイル名に規則性を持たせるなどして、可視性(検索性)を確保する
    4. 2ヵ月とおおむね7営業日以内に、データにタイムスタンプを付与する
      (訂正や履歴の記録が残らないシステムの場合は不要)

    【受領側】帳票受領サービスを活用

    帳票受領サービスを活用すれば、各種帳票の電子化・電子保存をよりスムーズに進められるでしょう。

    帳票受領サービスとは、紙や電子で受領した帳票を電子データ化し保存するサービスのことです。紙の帳票は法律の要件に沿って電子データ化し、電子受領した帳票を同じように保存できます。紙の原本は一定期間の後に廃棄したり、定期的に自社に送付したりしてもらえます。

    自社で電子化しなくて済むため、作業の量が減り従業員の負荷も軽くなるでしょう。

    納品書を電子化する3つのメリット

    納品書を電子化することにはコストや人的ミスの削減、業務効率化などのメリットがあります。納品書を電子化する3つのメリットを紹介します。

    ペーパーレス化・コスト削減

    納品書を電子化する1つ目のメリットは、「ペーパーレス・コスト削減」です。

    納品書の印刷が減れば、当然そのための紙も減ります。電子納品書はメールやシステムで送付できるため、郵送コストもかかりません。

    また、納品書の電子受領や紙受領した納品書の電子保存を進めることで、帳票の保存スペースを削減できます。保存スペースの分オフィスを広くしたり、オフィスを引越して家賃を下げたりもできるでしょう。

    業務効率化

    納品書を電子化する2つ目のメリットは、「業務効率化」です。

    納品書の電子化により送付時の印刷や封入、郵送のための宛先記入などの作業がなくなります。受領した納品書を電子保存することで検索性は上がり、管理もしやすくなります。膨大なキャビネットやファイルの中から必要な納品書を探すという手間もなくなるでしょう。

    業務効率化による人件費の削減も見込めます。

    人的ミスの防止

    納品書を電子化する3つ目のメリットは、「人的ミスの防止」です。

    納品書を紙で送付したり受領・管理したりすることには手間がかかり、従業員のリソースを圧迫します。膨大な作業に疲弊した従業員は集中力が落ち、ミスもしやすくなるでしょう。電子化による業務効率化で、このような人的ミスを防ぎやすくなります。

    そのほか、紙の状態で保管することによる紛失や経年劣化などもなくなるでしょう。

    納品書を電子化する際の注意点

    納品書の電子化にともない業務フローの見直しや新しいシステムの導入が発生し、教育やシステム利用料などのコストがかかるでしょう。ほかにも、納品書の電子化には次の4つの注意点があります

    取引先の協力が必要

    納品書を電子化する際の1つ目の注意点は、「取引先の協力が必要」なことです。

    すべての取引先が納品書の電子化に協力してくれるとは限りません。中には紙の納品書を希望する取引先、紙の納品書を発行し続ける取引先もいるでしょう。こうなると、紙と電子の請求書が混在することになってしまいます。

    もちろん、電子データとして作った納品書を印刷し、紙の状態で郵送することはできます。紙の納品書を受領した場合も法律に沿って電子化・電子保存できるため、受領後に電子化することで対応するのがおすすめです。

    情報漏えいのリスクがある

    納品書を電子化する際の2つ目の注意点は、「情報漏えいのリスクがある」ことです。

    電子データとして保管する以上、不正アクセスや情報漏えいのリスクをゼロにはできません。紙の納品書にも物理的に盗まれるリスクはあるかもしれませんが、情報漏えいの観点からは電子の方がリスキーでしょう。

    自社サーバーに保存する場合は万全のセキュリティを構築すること、電子帳票サービスを利用する場合もセキュリティがしっかりしているサービスを選ぶことが大切です。

    システム障害や法改正の影響を受けやすい

    納品書を電子化する際の3つ目の注意点は、「システム障害や法改正の営業を受けやすい」ことです。

    システム障害や停電が起これば復旧するまで納品書を探したり開いたりはできません。帳票の電子保存に関する法律「電子帳簿保存法」は5~10年スパンでの改正をくり返しており、今後も改正はあるでしょう。

    自社で電子化を進める場合、特に法改正に都度対応するのは大変です。法改正にスムーズに対応してくれる電子帳票サービスを活用するのがおすすめです。

    電子受領した帳票は紙保管できない

    納品書を電子化する際の4つ目の注意点は、「電子受領した帳票は紙保管できない」ことです。

    先述の通り、電子受領した帳票を印刷し、紙の状態で保存することは認められていません。2023年12月31日までの猶予期間はありますが、すでに紙保存の禁止は始まっています。

    帳票を電子保存するための準備は早めにしておきましょう。

    納品書の電子化で業務を効率化するコツ

    納品書の電子化により業務効率化が期待できますが、それにはいくつかのコツがあります。電子化による業務効率化の効果を最大化する3つのコツを紹介します。

    電子化の目的やフローを明確にする

    納品書の電子化で業務効率化する1つ目のコツは、「電子化の目的やフローを明確にする」ことです。

    納品書の電子化にともない、自社の業務フローは少なからず変わります。従業員にとってわかりやすく作業しやすいフローを決めること、現場の声を聞き定期的にフローを見直し改善していくことが大切です。

    また、電子化を進める目的を明確にし、周知徹底することも欠かせません。目的が曖昧だと従業員からの納得が得られず、せっかく導入したシステムやフローも形骸化してしまうかもしれません。

    併せて電子化する書類を決める

    納品書の電子化で業務効率化する2つ目のコツは、「併せて電子化する書類を決める」ことです。

    納品書と併せて、請求書や見積書などの帳票も電子化してしまうといいでしょう。紙と電子データが混在していては、管理に混乱が生じてしまいます。

    電子化する書類が多いなら、書類の種類ごとに少しずつ電子化を進めていくのがいいでしょう。全書類をまとめて電子化しようとすると負荷が大きくなり、かかるコストやミスの可能性も増えてしまいます。

    自社に合ったシステムやサービスを導入する

    納品書の電子化で業務効率化する3つ目のコツは、「自社に合ったシステムやサービスを導入する」ことです。

    納品書をはじめとする帳票の電子化には、帳票の発行・受領サービスの導入がおすすめです。特に受領サービスには取引先と共同利用しシステム上で帳票のやり取りができるもの、サービス提供会社が紙の帳票を代理受領し電子化してくれるものなど、便利なサービスがあります。

    発行と受領のどちらが多いのか、帳票はどのくらいあるのかなどを踏まえ、自社に合った方法やシステムを選びましょう。

    帳票の電子化システムの選定ポイント

    帳票を電子化するシステムやサービスにはさまざまなものがあり、自社に合ったものを選ぶには慎重な比較・検討が必要です。帳票の電子化システムを選ぶ3つのポイントを紹介します。

    目的に合っているか

    帳票の電子化システムを選ぶ1つ目のポイントは、「目的に合っているか」です。

    コスト削減や業務効率化など、まずは電子化の主な目的を決めましょう。電子化する帳票の数が少なくコスト削減が主目的なら、発行・受領枚数の少ない代わりにコストも低いシステムを導入するのがおすすめです。

    電子化する帳票が多い場合や業務効率化を重視する場合は、発行・受領枚数が多いシステム、扱いやすく業務効率化に役立つ機能のそろったシステムを選びましょう。少なくとも、既存の会計システムと連携できるかどうかはチェックしたいです。

    コストはどのくらいかかるか

    帳票の電子化システムを選ぶ2つ目のポイントは、「コストはどのくらいかかるか」です。

    帳票の電子化システムの料金は、機能や発行・受領数により変わります。自社に必要な機能と電子化の枚数を見極め、無駄のないプランを選びましょう。

    導入時は「機能が多いほどいい」と感じるかもしれませんが、使わない機能のために料金が高くなっては意味がありません。機能が増えることで操作が煩雑になり、扱いづらくなる可能性もあります。自社にとって過不足がないシステムを選ぶことが大切です。

    セキュリティや法改正への対応は万全か

    帳票の電子化システムを選ぶ3つ目のポイントは、「セキュリティや法改正への対応は万全か」です。

    納品書をはじめとする帳票には取引先の情報が記載されています。情報漏えいが起こった際の被害は大きく、自社の信用失墜につながりかねません。

    法改正のたびに自社で対応するのも大変です。対応に漏れがあれば、これも信用低下につながります。

    セキュリティと法改正への対応は特に厳しくチェックしましょう。

    帳票の電子化の成功事例

    帳票の電子化を進めることは業務改革・DXの一環といえます。

    たとえば大手飲料メーカー・サッポログループ物流株式会社では、システム導入により紙の請求書発行がほぼゼロになったといいます。これまでアナログだった申請フローをボタンひとつで済ませられるようになり、月初に集中していた作業負荷を緩和できたなど得られた効果も大きいです。

    電子請求書への移行時には取引先に案内ハガキも送ったといいます。しばらくは問い合わせの電話が鳴り止まなかったとのことですが、その多くは操作方法(取引先と共同利用するタイプのシステムを導入)に関するものでした。やはり、電子化に関心を持つ企業が多いのでしょう。

    参考:導入事例|サッポログループ物流|デジタル化で紙の請求書発行がほぼゼロに。物流DXを推進- BtoBプラットフォーム 請求書

    納品書の発行におすすめのシステム7選

    [orend-service]{“condition”:{“idList”:”01jpvkgsv0ps3rmqrps99s26j1″},”display”:{“type”:”price-explanation”}}[/orend-service]

    楽楽明細

    楽楽明細はTVCMも放映しており導入実績8,000社突破※4・売上シェア・導入社数シェアNo.1※1の電子請求書発行システムです。請求書発行をオンライン化することで印刷・封入・発送の手間が0になり、紙代・印刷代・郵送代金などのコストも削減ができます。

    初期費用月額費用郵送費用主要機能
    100,000円25,000円~169円/通~Web請求書発行/郵送代行/帳票レイアウト
    インボイス/電子帳簿保存法対応

    詳細はこちら:https://www.rakurakumeisai.jp/

    Misoca

    Misoca
    • 見積書・納品書・請求書をかんたん作成!まとめて管理!
    • 「ITreview Grid Award 2023 Winter」請求書作成・見積書作成ソフトカテゴリにおいて「Leader」受賞
    • 万全のセキュリティ

    Misocaは、簡単な操作で請求業務を行うことができる、個人事業主の方に最適な「クラウド見積・納品・請求書サービス」です。

    テンプレートがあり、取引先・品目・税率などを入力フォームに記入するだけで、簡単にきれいな帳票をつくれます。

    「Leader」受賞など、高い顧客満足度を獲得しています。

    AWS(Amazon Web Service)の採用、通信の暗号化、自動バックアップなどにより、万全のセキュリティがあり、安心です。

    初期費用月額料金主な機能
    無料プラン:無0円
    プラン15:0円
    プラン100:0円
    無料プラン:0円(月間5通まで)

    プラン15:8,000円/年
    ※月間15通まで、16通目~70円/通

    プラン100:30,000円/年(月間5通まで)
    ※月間100通まで、101通目~70円/通
    見積書・納品書・請求書テンプレート/請求書の自動作成予約・自動メール送信
    ロゴ、印影の挿入/取引先登録/請求書の一括作成/注文書・注文請求・領収書・検収書
    郵送代行/メール送付/PDF発行・ダウンロード/売上レポート/ステータス管理/受注管理
    Misoca口座振替/Misoca回収保証/Misocaペイメント/会計ソフトとの連携/取引書類の電子保存
    Misocaの料金・主な機能

    Misoca公式サイト

    MakeLeaps

    MakeLeaps
    • わずらわしい請求業務の80%を削減でき、請求業務の時短実現
    • 初期費用0円
    • 有料契約継続率99%

    MakeLeapsは、簡単な操作と丁寧なサポートで請求業務をラクにできる請求管理クラウドサービスです。

    クラウド上での書類作成・承認・発送・入金管理まで、すべての請求業務をMakeLeapsに任せることができるため、請求業務の時短になります。

    初期費用は0円ですぐ使え、すべての機能を30日間無料で試すことができます。

    豊富な機能や丁寧なサポート体制により、有料契約継続率は99%です。

    初期費用月額料金主な機能
    無料プラン:0円
    個人プラン:0円
    法人プラン:0円
    エンタープライズプラン:0円
    無料プラン:0円
    個人プラン:500円/ユーザー
    法人プラン:800円/ユーザー
    エンタープライズプラン:25,000円/社
    簡単書類作成/作成予約/インボイス制度対応/カスタムテンプレート
    外貨・バイリンガル対応/商品一覧/データの入出力/定型パターン
    郵送代行/メール送付/PDF一括送付/口座連携/カード決済/売上レポート
    バーチャル口座連携/口座振替連携/チームでの管理機能 など
    MakeLeapsの料金・主な機能

    MakeLeaps公式サイト

    請求QUICK

    請求QUICK
    • 請求・経理業務の手間やコストを削減できる豊富な機能
    • 初期費用なし、0円からの月額料金
    • インボイス制度・電子帳簿保存法対応

    請求QUICKは、請求書の作成・発行から入金消込・仕訳出力を電子化できる経理のためのクラウド請求書管理システムです。

    請求・回収・会計・セキュリティまで、請求・経理業務の手間もコストも削減できる豊富な機能が揃っています。

    初期費用なし、0円からの月額料金で使用することができ、料金プランもシンプルです。

    初期費用月額料金主な機能
    0円基本料金:0円
    ※ユーザー5人、請求書の発行数月50枚、インターネットバンキングの明細取得30回まで

    従量料金
    ユーザー追加:500円/ユーザー
    請求書発行:30円/枚
    インターネットバンキングの明細取得:300円/30回
    インボイス制度対応/請求書作成/請求書のレイアウト変更/メモ機能
    請求書作成予約/マスタ設定CSV読み込み/承認機能/承認・発行経路設定
    メール送付/メール文面登録/郵送代行/自動発行予約/未入金管理/督促メール
    会計ソフト連携/仕訳パターン設定/ログ管理/2段階認証/権限管理 など
    請求QUICKの料金・主な機能

    請求QUICK公式サイト

    ジョブカン見積/請求書

    ジョブカン見積/請求書
    • 早いスピードとクオリティの高い請求業務が可能
    • 無料で利用できる制限のないサポート体制
    • 1分間で登録完了!30日間の無料お試し可能

    ジョブカン見積/請求書は、きれいな請求書・見積書を簡単に作成できるクラウド請求書作成サービスです。

    テンプレートや便利な機能が豊富にあり、誰でも簡単に早いスピードでクオリティの高い請求業務ができます。

    ご契約後に限らず無料お試し期間中でも、メールサポートやチャットサポート、電話サポートなどのすべてのサポートを無料で制限なく受けられます。

    1分間で登録でき、すぐに30日間の無料お試しが可能です。初期費用・サポート費用はかかりません。

    初期費用月額料金主な機能
    0円500円/ユーザー見積書/概算見積書/注文書/納品書/請求書/合計請求書/領収書/入金伝票
    帳票テンプレート/カラー変更/会社・担当者印/会社ロゴ/区分記載
    ユーザー権限/IPアドレス制限/作業ログ/付番設定/得意先リスト/商品リスト
    メール送信/PDF出力/CSV出力 など
    ジョブカン見積/請求書の料金・主な機能

    ジョブカン見積/請求書公式サイト

    マネーフォワードクラウド請求書

    マネーフォワードクラウド請求書
    • 作成・送付・保管まで一元管理で効率化
    • 電子帳簿保存法・インボイス制度対応
    • 初期費用0円、1か月無料トライアルでお試し可能

    マネーフォワードクラウド請求書は、請求書の作成・送付・受取がまとめて管理できる請求書作成ソフトです。

    見積書・請求書・納品書に対応しており、作成・送付・保管まで一元管理で効率化でき、テンプレートを用いてフォームに沿って入力するだけのため、簡単帳票作成を体験できます。

    初期費用0円ですぐに使用でき、1か月無料トライアルで実際の画面をすぐに試せます。この期間、複数のサービスをクレジットカードの登録なしで利用することができます。

    初期費用月額料金主な機能
    【個人向け】
    パーソナルミニ:0円
    パーソナル:0円
    パーソナルプラス:0円

    【法人向け】
    スモールビジネス:0円
    ビジネス:0円
    【個人向け】
    パーソナルミニ:980円
    パーソナル:1,280円
    パーソナルプラス:35,760円/年※2,980円/月

    【法人向け】
    スモールビジネス:3,980円
    ビジネス:5,980円
    見積書/納品書/請求書/領収書/定期発行で毎月自動作成
    テンプレート切り替え/ロゴ・印影の登録/PDF出力・ダウンロード
    変換・複製/合算請求書/取引先の自動入力/品目の自動入力
    メール送信/郵送代行/CSV一括作成/一括送付/書類管理/未入金アラート など
    マネーフォワードクラウド請求書の料金・主な機能

    マネーフォワードクラウド請求書公式サイト

    納品書の受領におすすめのシステム8選

    サービス名イメージ初期費用月額費用こんな人におすすめ無料トライアル請求書作成発行代行入金消込入金確認請求受領未入金管理・督促売上管理・分析会計ソフト連携その他データ連携法対応
    請求管理ロボ問合せ
    ※料金表を
    ダウンロード
    問合せ請求業務(発行・受領)全体を効率化問合せ〇〇〇〇✕〇〇弥生会計
    勘定奉行
    MFクラウドなど
    Salesforce
    kintone
    SFA等
    インボイス制度対応
    電子帳簿保存法
    BillOne請求書受領問合せ問合せ受領で紙・手作業とミスも減らしたい✕〇〇✕✕〇✕✕勘定奉行
    弥生会計
    freee会計
    やよいの青色申告インボイス制度対応
    電子帳簿保存法
    BtoBプラットフォーム請求書問合せ問合せ請求書の電子化を進めたい問合せ〇〇✕✕〇✕✕弥生会計
    勘定奉行 など
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法
    マネーフォワード クラウド請求書無料2,980円~クラウドで請求書管理〇〇〇〇〇✕〇〇マネーフォワードクラウド会計マネーフォワードクラウドインボイス制度対応
    電子帳簿保存法
    freee請求書無料1,980円~シンプルな請求書管理〇〇〇〇〇✕〇〇freee会計freeeシリーズインボイス制度対応
    電子帳簿保存法
    MakeLeaps無料800円〜コストを抑えて請求書管理〇〇〇〇〇✕〇〇勘定奉行
    弥生会計
    freee会計
    Salesforce
    kintone等
    インボイス制度対応
    電子帳簿保存法
    楽楽明細100,000円〜25,000円〜大量の請求書を電子化したい問合せ〇〇✕✕✕✕✕勘定奉行
    弥生会計
    PCA会計
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法

    [orend-service]{“condition”:{“idList”:”01hna65479ap9m8qvvz1fjcjj4,01jpvkwaxf0gpr0wfcp2mzardw”},”display”:{“type”:”price-explanation”}}[/orend-service]

    楽楽明細

    楽楽明細はTVCMも放映しており導入実績8,000社突破※4・売上シェア・導入社数シェアNo.1※1の電子請求書発行システムです。請求書発行をオンライン化することで印刷・封入・発送の手間が0になり、紙代・印刷代・郵送代金などのコストも削減ができます。

    初期費用月額費用郵送費用主要機能
    100,000円25,000円~169円/通~Web請求書発行/郵送代行/帳票レイアウト
    インボイス/電子帳簿保存法対応

    詳細はこちら:https://www.rakurakumeisai.jp/

    TOKIUMインボイス

    TOKIUMインボイス
    • 電子帳簿保存法・インボイス制度に完全対応
    • 完全ペーパーレス化の実現
    • 請求書支払いにかかる時間を1/5に短縮

    TOKIUMインボイスは、電子帳簿保存法・インボイス制度に完全対応したクラウド請求書システムです。

    請求書の形式を問わず受け取り、代わりにスキャンし、データで管理するため、取引先が紙での取り扱いでも、負担をかけず完全ペーパーレス化を実現できます。

    請求書は自動でデータ化されてオンライン上に届き、そのまま仕訳・申請・承認作業を行えるため、請求書支払いにかける時間をたったの1/5に短縮できます。

    初期費用月額料金主な機能
    要問い合わせビジネスプラン:10,000円~
    エンタープライズプラン:100,000円~
    電子帳簿保存法対応/請求書受領・スキャン/請求書データ化
    請求書ファイリング・保管代行/請求書の未着管理/自動仕訳
    定期取引の事前登録/仕訳・会計ソフト連携/仕訳データ定期出力
    法人カード連携/ワークフロー/SAML認証/IPアドレス制限 など
    TOKIUMインボイスの料金・主な機能

    TOKIUMインボイス公式サイト

    freee 受取請求書

    freee
    • AI-OCRで自動入力
    • スマホで簡単アップロード
    • オンラインですぐに検索

    freee 受取請求書は、経理が課題とする請求書の業務フローを一気通貫で解決できるクラウドサービスです。

    読取精度98.5%の高精度なOCRが入力作業を代行するため、手間や業務時間を短縮できます。

    紙の書類はスマホで撮影するだけで簡単に電子化できるため、すぐに社内で共有することができます。

    OCRを使って自動で検索に必要なタグをつけてくれるため、簡単に検索できます。決算や監査の際にも役立つでしょう。

    初期費用月額料金主な機能
    要問い合わせ要問い合わせ電子帳簿保存法対応/請求書の受取を簡単に/
    AI-OCRで自動入力/請求書の口座情報を自動で読み取り/
    freee会計に仕訳を自動入力など
    freee 受取請求書の料金・主な機能

    freee 受取請求書公式サイト

    マネーフォワード クラウド債務支払

    マネーフォワード クラウド債務支払
    • 請求書データの保存・入力の自動化
    • テレワークに対応した申請・承認の電子化
    • 電子帳簿保存法・インボイス制度への対応

    マネーフォワードクラウド債務支払は、支払の請求書管理に関わる業務を効率化するクラウド型債務管理システムです。

    メールで受領した請求書データの自動保存、請求書データからAI OCRを介して読み取った支払先・支払期日・請求金額の自動入力などにより、業務を効率化できます。

    申請・承認を電子化し、外出先や自宅からも申請・承認ができるテレワークに対応した機能も魅力です。

    初期費用月額料金主な機能
    小規模~中小企業向け:0円
    IPO準備・中堅~上場企業向け:0円
    従業員21名以上の利用:要問い合わせ
    小規模~中小企業向け
    支払依頼1件あたりの単価:300円/申請
    電帳法オプション:980円
    請求書の自動データ化:20円/枚

    IPO準備・中堅~上場企業向け:
    支払依頼1件あたりの単価:要問い合わせ
    電帳法オプション:要問い合わせ
    請求書の自動データ化:要問い合わせ

    従業員21名以上の利用:要問い合わせ
    経費明細を自動取得/領収書画像データの自動取得/オペレーター入力・OCR入力
    ICカードから交通費入力/経路検索から交通費入力/申請・承認がアプリで完結
    仮払/日当/領収書オンラインチェック/不備入力防止/振込API・総合振込対応/
    会計システム連携/経費の分析/汎用ワークフロー/電子帳簿保存法対応 など
    マネーフォワード クラウド債務支払の料金・主な機能

    マネーフォワード クラウド債務支払公式サイト

    BtoBプラットフォーム請求書

    BtoBプラットフォーム請求書
    • 国内シェアNo.1の電子請求書システム
    • 請求書の作成・受領業務を最大90%削減
    • 平均デジタル化率70%

    BtoBプラットフォーム請求書は、請求書の発行や受取など、請求書業務全体をデータ化する電子請求書シェアNo.1のサービスです。

    オールインワンパッケージのため、請求書の作成・受領業務を最大90%削減できます。

    導入企業の請求書電子化率は約70%です。紙の請求書を扱う取引先でも郵送代行やAI-OCRのオプション利用で、請求業務を完全デジタル化できます。

    初期費用月額料金主な機能
    100,000円~20,000円~紙の請求書も一元管理/関連書類の添付機能/会計システムへの自動取込/公共料金明細の自動取込
    紙・PDFの請求書をAI-OCRで電子化/請求書以外の国税関連書類も/改正電子帳簿保存法に対応
    支払通知書機能/支払通知書の自動発行/請求書を自動発行/郵送代行サービス/入金消込システム
    BtoBプラットフォーム請求書の料金・主な機能

    BtoBプラットフォーム請求書公式サイト

    納品書の電子化で業務効率化・人的ミスの防止を実現しよう

    納品書をはじめとする帳票の電子化には、業務効率化や人的ミスの防止などさまざまなメリットがあります。電子化によりバックオフィス業務にかかる負荷を軽減することで、人件費の削減や人材の有効活用も見込めます。

    DXが声高に叫ばれる現代において、電子帳票を1枚も受け取らない企業は少ないでしょう。電子帳票を印刷し紙の状態で保管することは、2023年12月31にはできなくなります。どの道、電子化・電子保存には対応しなければならず、これを機に対応を進めるのもいいでしょう。

    本記事で紹介したシステムの中に気になるものがあったら、まずは資料請求をしてみてください。公式HPにすべての機能や料金プランを記載していないものもあります。資料を見ても不明点や疑問点が残るなら問い合わせをし、これらをクリアにしてから導入するシステムを決めましょう。