[post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめのキャッシュレス決済端末”}}[/post-setting]
キャッシュレス決済とは
キャッシュレス決済とは、現金を使わずにクレジットカードや電子マネー、QRコード決済などで支払いを行う決済方法のことです。
近年、政府の推進政策もあり急速に普及が進んでおり、2024年の日本のキャッシュレス決済比率は42.8%に達し、政府目標の4割を達成しました※1。しかし、韓国の93.6%や中国の83%と比較するとまだまだ低い水準にあります。政府は将来的に世界最高水準の80%を目指しており※2、今後さらなる普及が期待されています。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “upper-frame-image”,
“items”: [
{
“serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
“serviceName”: “Square決済”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
“imageAlt”: “Squareのお得な料金情報”,
“label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
},
{
“serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
“imageAlt”: “端末無料のキャンペーン”,
“label”: “カードリーダー代が0円に!”
},
{
“serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
“imageAlt”: “stera packのお得な料金情報”,
“label”: “初期費用・端末代0円、月額料金も初年度無料”
}
]
}
[/orend-payment-terminal-explorer]
キャッシュレス決済の種類【支払い方法別】
キャッシュレス決済は、支払い方法によって大きく4種類に分かれます。主に使われているのは「クレジットカード」「デビットカード」「電子マネー」「QRコード決済」です。まずは、それぞれの違いを簡単に見ていきましょう。
クレジットカード
クレジットカードは、利用金額を後日まとめて支払う後払い型のキャッシュレス決済です。支払いは翌月などに銀行口座から引き落とされます。
代表的なブランドは次の通りです。
- Visa
- Mastercard
- JCB
- American Express
ポイント還元や特典が多く、キャッシュレス決済の中でも最も利用者が多い支払い方法です。ネットショッピングや高額な支払いにもよく使われています。
デビットカード
デビットカードは、決済と同時に銀行口座から引き落とされる支払い方法です。クレジットカードのような後払いではなく、その場で支払いが完了します。
代表的なブランドは次の通りです。
- Visa Debit
- JCB Debit
- Mastercard Debit
口座残高の範囲内で利用できるため、使いすぎを防ぎやすいキャッシュレス決済です。
電子マネー
電子マネーは、あらかじめチャージした残高から支払う前払い型のキャッシュレス決済です。カードやスマートフォンをかざすだけで支払いができるため、スピーディーに決済できます。
代表的なサービスは次の通りです。
- Suica
- PASMO
- 楽天Edy
- nanaco
- WAON
コンビニや自動販売機など、少額の支払いを素早く済ませたい場面でよく利用されています。
QRコード決済
QRコード決済は、スマートフォンのアプリを使ってQRコードを読み取るキャッシュレス決済です。アプリ上で支払いが完了するため、財布を持たずに買い物ができます。
代表的なサービスは次の通りです。
- PayPay
- 楽天ペイ
- d払い
- au PAY
ポイント還元やキャンペーンが多く、近年急速に普及しているキャッシュレス決済です。コンビニや飲食店など、多くの店舗で利用できるようになっています。
キャッシュレス決済の種類【支払い方法別】
キャッシュレス決済は、お金が引き落とされるタイミングによって次の3種類に分かれます。
- 前払い(プリペイド)
- 即時払い(デビット)
- 後払い(ポストペイ)
同じキャッシュレスでも、支払いのタイミングによって仕組みが異なります。それぞれどの決済方法が該当するのかを見ていきましょう。
前払い(プリペイド)
前払いは、事前にチャージした残高から支払う方法です。電子マネーやQRコード決済の残高払いがこの方式に該当します。
代表的なサービスは次の通りです。
- Suica
- PASMO
- 楽天Edy
- nanaco
- WAON
- PayPay(残高払い)
- 楽天ペイ(楽天キャッシュ)
コンビニや交通機関、自動販売機など、日常の少額決済でよく利用される支払い方法です。
即時払い(デビット)
即時払いは、決済と同時に銀行口座から引き落とされる方法です。デビットカードや、QRコード決済の銀行口座連携がこの方式に該当します。
代表的なサービスは次の通りです。
- Visa Debit
- JCB Debit
- Mastercard Debit
- PayPay(銀行口座連携)
- 楽天ペイ(銀行口座連携)
支払いと同時に口座から引き落とされるため、口座残高の範囲内で利用できるキャッシュレス決済です。
後払い(ポストペイ)
後払いは、利用した金額を後日まとめて支払う方法です。クレジットカードや、QRコード決済のクレジットカード連携がこの方式に該当します。
代表的なサービスは次の通りです。
- Visa
- Mastercard
- JCB
- American Express
- PayPay(クレジットカード連携)
- 楽天ペイ(クレジットカード連携)
1か月分の利用額が翌月などにまとめて請求されるため、高額な買い物やネットショッピングでも利用しやすい支払い方法です。
キャッシュレス決済の導入方法
キャッシュレス決済の導入方法
店舗でキャッシュレス決済を導入する方法は、大きく次の2つがあります。
- 各ブランドと直接契約する
- 決済代行会社と契約する
どちらでもキャッシュレス決済を導入できますが、契約の手間や運用のしやすさに大きな違いがあります。
1 各ブランドとの直接契約
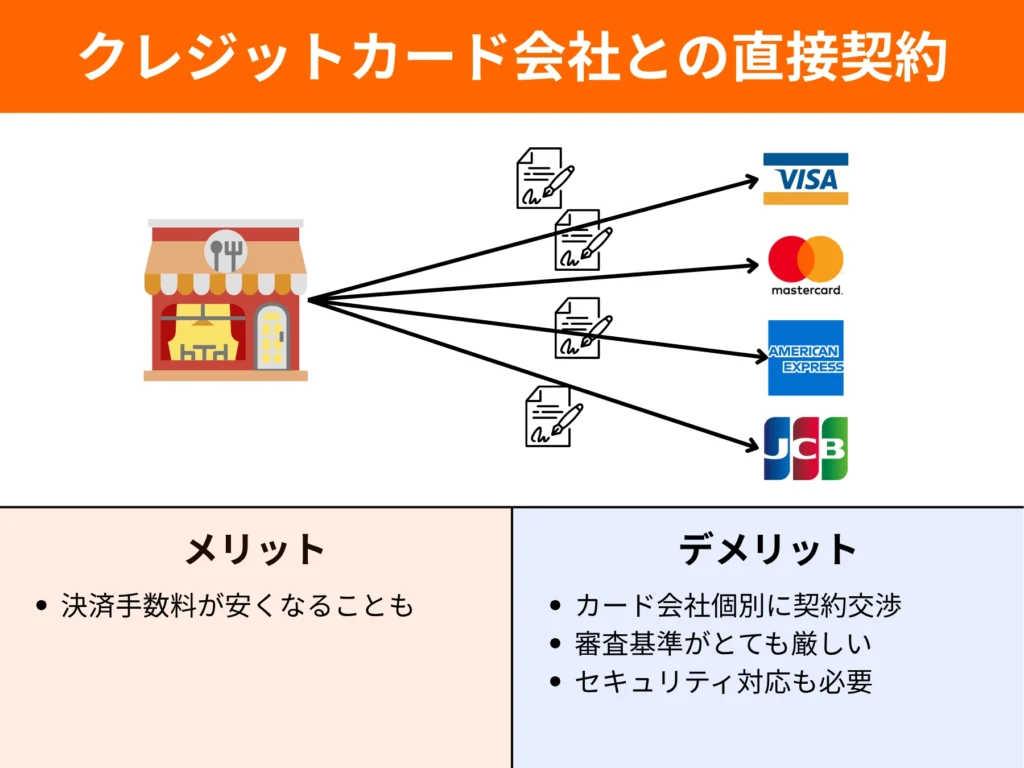
直接契約とは、店舗がクレジットカード会社や決済ブランドと個別に契約する方法です。例えば、Visa、Mastercard、JCBなどのブランドごとに契約手続きを行い、審査を受ける必要があります。
この方法のメリットは、決済手数料が比較的安くなる可能性があることです。間に決済代行会社が入らないため、条件によってはコストを抑えられる場合があります。
ただし、複数の決済ブランドに対応する場合は、それぞれと契約を進めなければなりません。例えばVisaとJCBに対応したい場合、それぞれの会社に申し込みを行い、審査や契約手続きを進める必要があります。そのため、導入までに時間や手間がかかりやすい点がデメリットです。
2 決済代行会社と契約(一般的でおすすめ)
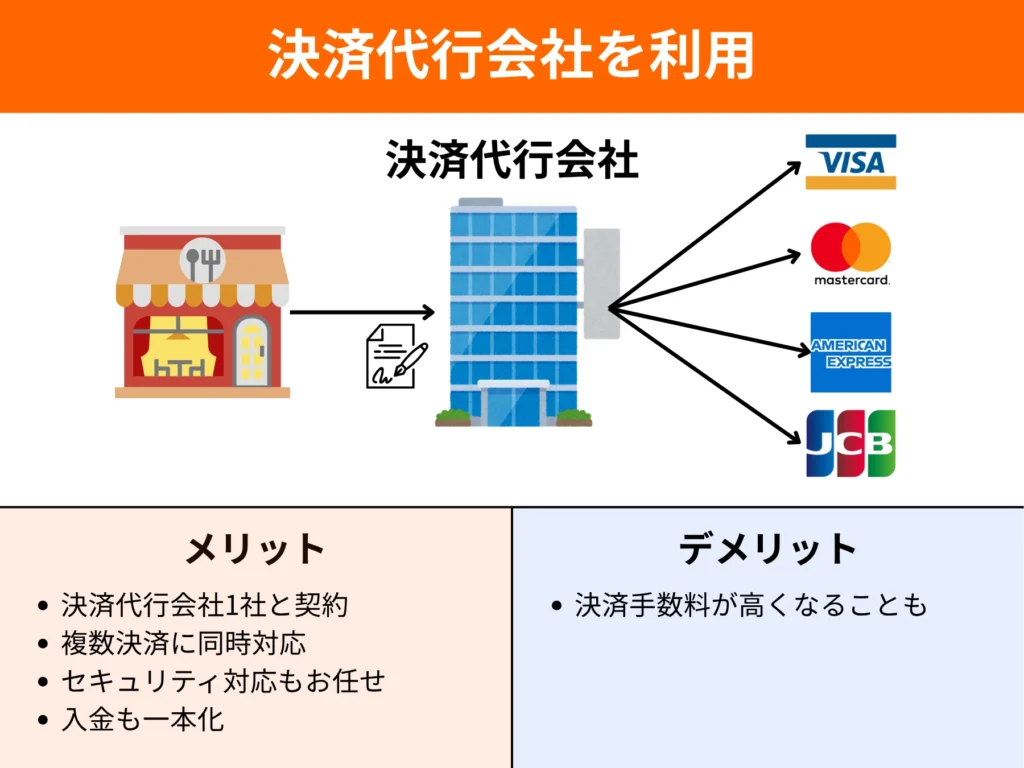
決済代行会社とは、店舗とカード会社の間に入り、キャッシュレス決済の処理を代行する会社です。店舗は決済代行会社1社と契約するだけで、複数のキャッシュレス決済を導入できます。
例えば決済代行会社を利用すると、VisaやMastercardなどのクレジットカードのブランドだけでなく、電子マネーやQRコード決済にもまとめて対応できます。個別に契約する必要がないため、キャッシュレス決済を一度に導入しやすいのが大きなメリットです。
一方で、決済代行会社が間に入るため、直接契約する場合と比べると決済手数料がやや高くなることがあります。これは決済代行会社が決済処理やシステム管理を担うため、そのサービス利用料が含まれるためです。
ただし、契約や管理の手間を大きく減らせるため、現在は多くの店舗やECサイトで決済代行会社を利用する方法が一般的です。特に初めてキャッシュレス決済を導入する場合は、決済代行会社を利用する方がスムーズに導入できます。
【お客様】キャッシュレス決済を導入する3つのメリット
キャッシュレス決済は、お客様に支払い時間の大幅な短縮、ポイント還元によるお得感、現金持参の煩わしさからの解放という3つの明確な価値を提供し、顧客満足度向上と再来店促進に直結します。

1. 支払い時間の短縮で待ち時間が減る
キャッシュレス決済により、現金決済と比較して約16秒の時間短縮が実現でき、お客様の待ち時間ストレスを大幅に軽減できます。
株式会社ジェーシービーの実証実験※4によると、現金決済が約28秒かかるのに対し、キャッシュレス決済は平均16秒短縮できます。最も速い非接触型決済では約8秒、QRコード決済でも約17秒と大幅にスピーディーです。お客様の「待たされる」ストレスが軽減され、店舗への満足度向上と再来店意欲の向上が期待できます。
2. ポイント還元やキャッシュバックでお得に利用できる
多くのキャッシュレス決済サービスでポイント還元制度があり、お客様にとって現金では得られない付加価値を提供します。
多くのキャッシュレス決済サービスが基本還元率0.5%〜1%を設定しており、お客様は利用金額に応じて確実にメリットを享受できます。期間限定キャンペーン時には10%〜20%という高還元を実現することもあり、「支払いながらお得になる」という現金では得られない付加価値を提供します。
3. 現金の持参や小銭のやり取りが不要になる
スマートフォンやカード一枚で支払いが完了し、重い財布や現金持参の心配から完全に解放され、より身軽で安心な買い物体験を提供できます。
消費者庁の調査※5では、「現金を用意して持ち歩かなくていい」と回答した人が6割を超えています。お客様はスマートフォンやカード一枚で支払いを完了でき、重い小銭で膨らんだ財布を持ち歩く必要がなくなります。特に高額商品購入時には、多額の現金を持参するリスクから解放され、より安心して買い物を楽しめます。
【お店】キャッシュレス決済を導入する5つのメリット
キャッシュレス決済の導入により、売上向上や業務効率化など多くのメリットを得ることができます。

1. 客単価が向上する
キャッシュレス決済を導入することで、現金決済と比較して客単価が大幅に向上します。
調査によると、雑貨・文房具店でキャッシュレス決済を利用した顧客の客単価は現金決済の2.54倍、飲食店では1.7倍になることが分かっています※3。これは、手元に現金がなくても購入できることや、支払額が目に見えにくいことが影響していると考えられます。
特に高額商品の購入時には、現金を持ち歩く必要がないため、顧客の購買意欲を高める効果があります。また、分割払いやリボ払いなどの支払い方法も選択できるため、さらなる単価向上が期待できます。
2. 新規顧客を獲得できる
キャッシュレス決済の導入は新規顧客の獲得に直結します。
日本クレジットカード協会の調査では、一般消費者の32%、家計簿アプリ利用者の54%が「キャッシュレス決済に対応していない店舗を避けることがある」と回答しています※3。つまり、キャッシュレス決済未対応の店舗は、これらの顧客を逃している可能性があります。
特に若年層や外国人観光客の間では、現金を持ち歩かずにキャッシュレス決済のみで生活する人が増えています。これらの顧客層を取り込むためには、キャッシュレス決済の導入が必要不可欠です。
また、キャッシュレス決済は24時間いつでも利用でき、ATMでの現金引き出しが不要なため、顧客の利便性が大幅に向上します。
3. レジ業務の効率化
キャッシュレス決済により、レジ業務の大幅な効率化が実現できます。
現金決済では、お金の受け渡し、お釣りの計算・準備、レシートの手渡しなど多くの作業が必要でした。キャッシュレス決済では、これらの作業が大幅に削減され、平均的な会計時間を2分30秒から45秒まで短縮できます。
特にタッチ決済やQRコード決済では、カードやスマートフォンをかざすだけで決済が完了するため、サインや暗証番号の入力も不要です。これにより、レジ前の行列解消や顧客の待ち時間短縮につながります。
従業員の負担軽減効果も大きく、より多くの顧客対応が可能になります。また、感染症対策の観点からも、現金の授受を避けることで安全性が向上します。
ORENDが実施したアンケート調査では、キャッシュレス導入店の39%が業務効率が向上したと回答しています。
4. 現金管理業務の削減
キャッシュレス決済の導入により、現金管理に関する業務負担が大幅に軽減されます。
現金決済では、レジ締め作業、銀行への入金、両替、釣り銭の準備など多くの現金管理業務が必要でした。キャッシュレス決済では、これらの作業時間を従来の30分から10分程度まで短縮できます。
また、現金管理にかかるコストも月5万円から月1万円程度まで削減可能です。売上データは自動的に記録されるため、帳簿作成や売上集計作業も効率化されます。
釣り銭の計算ミスや現金の紛失リスクもなくなるため、経理面での正確性も向上します。
5. 盗難リスクを減らせる
キャッシュレス決済の導入により、店舗の盗難リスクを大幅に軽減できます。
現金を大量に保管する必要がなくなるため、強盗や窃盗の標的になりにくくなります。万が一、不正アクセスや盗難が発生した場合でも、キャッシュレス決済では利用停止や取引の追跡が可能です。
また、従業員による現金の不正使用リスクも軽減されます。現金の取り扱いが減ることで、内部統制の強化にもつながります。
売上金の銀行への持参も不要になるため、移動中の盗難リスクも解消されます。
【お店】キャッシュレス決済を導入する3つのデメリット
キャッシュレス決済には多くのメリットがある一方、導入時に検討すべきデメリットも存在します。

1. 導入費用と手数料負担
キャッシュレス決済の導入には初期費用と継続的な手数料が発生します。
初期費用として、決済端末の購入・レンタル費用(0円~10万円)、各種手続きの登録料、通信環境の整備費用などが必要です。また、決済ごとに売上の約3%の手数料が発生するため、利益率への影響を考慮する必要があります。
月額利用料も0円~5,000円程度かかる場合があり、通信費として月3,000円~5,000円が継続的に発生します。これらのコストが売上向上効果を上回るかどうかの検証が重要です。
ただし、補助金などの支援制度を活用することで、初期負担を軽減できる場合があります。
2. 売上金の入金が遅くなる
キャッシュレス決済では、現金決済と異なり売上金の入金にタイムラグが発生します。
現金決済の場合は決済と同時に現金が手元に入りますが、キャッシュレス決済では決済会社の締日に応じて後日まとめて入金されます。入金サイクルは月1回から週1回程度と決済会社により異なります。
特に資金繰りが厳しい小規模事業者の場合、この入金遅れが経営に影響を与える可能性があります。複数の決済会社を利用している場合、それぞれ異なる入金日となるため、資金管理が複雑になります。
対策として、入金サイクルの短い決済会社を選択したり、運転資金を十分に確保したりすることが重要です。
3. 災害・停電時に使えない
キャッシュレス決済はインターネット接続や電力供給に依存するため、災害や停電時に利用できなくなるリスクがあります。
東日本大震災や台風などの自然災害時には、停電や通信障害により決済端末が使用できなくなる事例が報告されています。このような緊急時には、現金決済のみでの対応が必要になります。
また、決済会社のシステム障害により、一時的に決済サービスが停止する可能性もあります。これらのリスクに備えて、常に一定の現金を準備しておくことが重要です。
対策として、複数の通信手段(Wi-Fi、モバイル通信)を確保したり、災害時の対応マニュアルを整備したりすることが推奨されます。
キャッシュレス決済の導入費用と手数料
キャッシュレス決済の導入を検討する際は、初期費用と継続的な手数料を正確に把握することが重要です。
キャッシュレス決済の導入費用・手数料の相場
キャッシュレス決済の導入にかかる主な費用は以下の通りです。
導入するときだけにかかる初期費用の相場は以下の通りです。
- 端末購入・レンタル費用:0円~10万円
- 登録料:0円~3万円
- 設置工事費:1万円~5万円
- 通信環境整備費:1万円~3万円
毎月かかる運用費用(ランニングコスト)の相場は以下の通りです。
- 決済手数料:売上の2.5%~4.0%
- 月額利用料:0円~5,000円
- 通信費:月3,000円~5,000円
決済手数料は決済手段により異なり、クレジットカードは3.0%~4.0%、電子マネーは2.5%~3.5%、QRコード決済は2.5%~3.5%程度が一般的です。
事業規模や契約条件により手数料率は変動するため、複数の決済会社から見積もりを取得して比較検討することが重要です。
キャッシュレス決済導入に使える補助金制度
キャッシュレス決済の導入費用を支援する各種補助金制度が利用できます。
- デジタル化・AI導入補助金
- 小規模事業者持続化補助金
- 自治体独自の支援制度
これらの補助金を活用することで、導入費用を大幅に軽減できる可能性があります。
おすすめのキャッシュレス決済端末9選
ここではキャッシュレス決済を導入したい方向けに、クレジットカード、電子マネー、QRコード決済を受け付けられる決済端末を紹介します
| サービス名 | 端末イメージ | おすすめ評価 | 初期費用 | 月額費用 | 決済手数料 | 入金手数料 | 入金サイクル | 導入目安 | 契約条件 | 端末料金 | 端末の種類 | クレジットカード | 電子マネー | QRコード | 屋外決済 |
| Airペイ(エアペイ) | 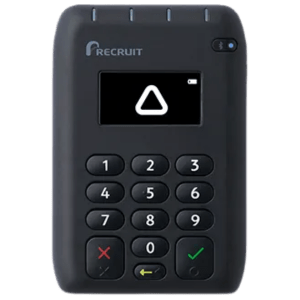 | 4.57 | 0円 | 0円 ※無料 | クレカ:2.48%~ 電子マネー:3.24% QRコード:3.24%~ ※COIN+は1.08%~ | 0円 | ・月6回 ・月3回 | 1週間~1ヶ月 | 最低契約期間:1年間 違約金:なし | 20,167円 ※キャンペーンで0円 | モバイル型 カードリーダー型 ※iPad/iPhoneと 連携して使用 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ/WeChat Pay ユニオン(銀聯)ペイQR | △ 申請時に 書類必要 |
| Square 決済 | 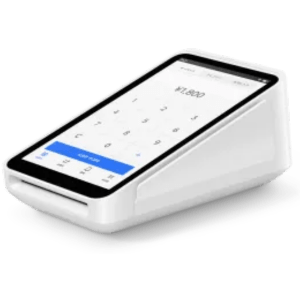 | 4.63 | 無料アカウント登録 0円 | 固定費全て0円 | クレジットカード:2.5%~ 電子マネー:3.25% QRコード:3.25% | 0円 | 最短即時 | 最短翌日 | 契約期間:なし 違約金:無料 | 0円 | モバイル型 カードリーダー型 据置型 から選べる | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ Alipay+/WeChat Pay | 〇 |
| Square Terminal | 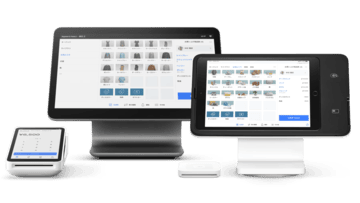 | 4.62 | 0円 | 固定費全て0円 | クレジットカード:2.5%~ 電子マネー:3.25% QRコード:3.25% | 0円 | 最短即時 | 最短翌日 | 契約期間:なし 違約金:無料 | 39,980円(税込) | モバイル型 オールインワン ※レシートプリンター内蔵 ※電子サイン対応 ※電子レシート発行 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ Alipay+/WeChat Pay | 〇 |
| Square リーダー | 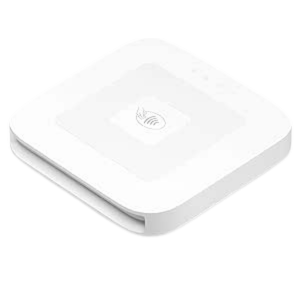 | 4.60 | 0円 | 固定費全て0円 | クレジットカード:2.5%~ 電子マネー:3.25% QRコード:3.25% | 0円 | 最短即時 | 最短翌日 | 契約期間:なし 違約金:無料 | 4,980円(税込) | モバイル型 カードリーダー型 ※スマホ・タブレットと 接続して使用 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay iD QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ Alipay+/WeChat Pay | 〇 |
| stera pack |  | 4.58 | 0円 | 初年度:0円 2年目以降:3,300円(税込) 直近1年間キャッシュレス売上 累計3,000万円以上で永年無料 | クレジットカード:1.98%~ 電子マネー:3.24% QRコード:3.24% | 三井住友銀行口座: 0円 その他金融機関: 220円(税込) | 毎日締め(2営業日後払い)※ 月6回締め(2営業日後払い) 月2回締め(2 営業日後払い) 月2回締め(15日後払い) ※新規申込時選択不可 | 最短約2週間 | 契約期間:3年間 違約金:無料※ ※ 解約申請から45日以内に 端末の返却が条件 | 0円 ※レンタル | 据置型 オールインワン ※レシートプリンター内蔵 ※電子サイン対応 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード iD/楽天Edy nanaco/WAON QUICPay タッチ決済 | PayPay/楽天ペイ d払い/au PAY メルペイ/WeChat Pay ユニオン(銀聯)ペイQR | ✕ |
| スマレジ・PAYGATE POS |  | 4.55 | 0円 | 3,300円(税込) ※その他プランあり | クレジットカード:1.98%~ ※割引キャンペーン 電子マネー:3.24% QRコード:2.00~ | 問合せ | ・月2回 末締め翌15日払い 15日締め当月末払い | 1~1.5か月 | 最低契約期間: 1年間 違約金: 契約満了月分の月額費用 | 39,600円 ※キャンペーンで0円 | モバイル型 オールインワン ※レシートプリンター内蔵 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード iD/楽天Edy WAON/nanaco QUICPay | PayPay/楽天ペイ d払い/au PAY メルペイ AliPay/WeChat Pay | 〇 |
| JMS |  | 4.52 | 0円 | 0円 ※無料 | クレジットカード:2.48%~ 電子マネー:3.24% QRコード:3.24% | 0円〜198円 | ・月2回 無料 ・月6回 198円(税込)/振込毎 | 約4~6週間 | 最低契約期間:なし 違約金:無料 | 0円 | モバイル型 オールインワン ※レシートプリンター内蔵 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay/Google Pay iD/楽天Edy nanaco/WAON QUICPay タッチ決済 | PayPay/楽天ペイ d払い Alipay+/WeChat Pay Smart code | 〇 |
| STORES 決済 |  | 4.50 | 0円 | プランによる 0円〜3,300円 | クレジットカード:1.98%~ 電子マネー:1.98%~ QRコード:3.24% | 0円 | 最短翌々日 | 最短3営業日 | 最低契約期間: スタンダード:1年 フリー:なし 違約金: 契約満了月分の月額費用 | 19,980円 ※スタンダードプランで0円 | モバイル型 カードリーダー型 ※スマホ・タブレットと Bluetooth接続して使用 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover | 交通系ICカード iD QUICPay など | PayPay/楽天ペイ d払い/au PAY メルペイ/ゆうちょPay Alipay+/WeChat Pay FamiPayなど | 〇 |
| PayCAS Mobile |  | 4.45 | 0円 | →1,980円 | クレジットカード:2.48%~ 電子マネー:2.95%(税別)~ QRコード:2.8%(税別)~ | 0円 | ・月2回 15日締め当月末払い 当月末締め翌月15日払い | 1カ月 | 最低契約期間:4年 違約金:問い合わせ | 78,800円 ※特別セットプランで0円 | モバイル型 オールインワン ※レシートプリンター内蔵 ※業務アプリ搭載可能 | Visa/Mastercard JCB/AmericanExpress DinersClub/Dicover UnionPay(銀聯) | 交通系ICカード Apple Pay/Google Pay iD Waon/nanaco QUICPay | PayPay/楽天ペイ d払い/au PAY メルペイ/J-Coin Pay AliPay/WeChat Pay ユニオン(銀聯)ペイ/JKOPAY | 〇 |
キャッシュレス決済端末の比較表について
※おすすめ評価は、以下の10項目(使いやすさ、決済手数料、持ち運びやすさ、対応ブランド、初期費用、月額費用、入金サイクル、入金手数料、導入スピード、契約期間)について、0~100点で個別に評価。各項目に設定された重みに基づいて重み付き幾何平均を計算し、算出されたスコア(0~100)を100で割って0〜1の範囲に正規化。そのうえで、5点満点スケールに換算しておすすめ評価としています。(最終更新日:2026/1/15)
[orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price-explanation”}}[/orend-service]
まとめ
キャッシュレス決済の導入は、店舗運営の効率化だけでなく、売上の拡大や顧客満足度の向上にもつながる大きなメリットがあります。現金管理の手間が省けるだけでなく、会計スピードの向上、データ管理の効率化、セキュリティの強化など、多岐にわたる効果が期待できます。また、若年層や外国人観光客といった新しい顧客層の取り込みにもつながり、店舗の成長を加速させます。
参考文献
※1「2024年のキャッシュレス決済比率を算出しました」経済産業省 https://www.meti.go.jp/press/2024/03/20250331005/20250331005.html
※2「キャッシュレス・ビジョン」経済産業省 https://www.meti.go.jp/policy/mono_info_service/cashless/image_pdf_movie/cl_vision.pdf
※3「キャッシュレス社会に向けた調査報告書」日本クレジットカード協会 https://www.jcca-office.gr.jp
※4「決済速度に関する実証実験結果」https://www.global.jcb/ja/press/00000000162855.html
※5「第1部 第2章 第2節 (5)キャッシュレス決済に対する意識」https://www.caa.go.jp/policies/policy/consumer_research/white_paper/2021/white_paper_130.html