この記事ではこちらについて詳しく解説します。
- 売掛金保証サービスの仕組みと特徴
- 利用するメリット・デメリット
- サービスを選ぶ際の比較ポイント
- おすすめの売掛金保証サービス一覧
この記事を読めば、自社に合った売掛金保証サービスを選べます。
売掛金保証サービスとは?
売掛金保証サービスは、取引先からの入金が滞った場合でも保証会社が立て替えて支払ってくれる仕組みです。企業にとって大きなリスクとなる「売掛金の未回収問題」を解消できるため、資金繰りを安定させたい中小企業やスタートアップにとって重要なサービスです。
さらに近年は、保証に加えて請求書発行や入金管理・督促まで一括で代行するタイプのサービスも登場しています。これにより、未回収リスクを抑えるだけでなく、経理担当者の業務負担を大幅に減らせる点が注目されています。
保証対象の範囲
売掛金保証サービスがカバーするのは、取引先からの未回収リスク全般ですが、サービスによって保証内容には違いがあります。大きく分けると以下のパターンがあります。
- 取引先の倒産・破産による未回収
- 支払い遅延による未回収
一方で、すでに延滞している請求分(契約前に支払い期限を過ぎている売掛金)は基本的に保証対象外です。また、取引先が保証会社の与信審査を通らなかった場合も対象外となります。
ファクタリングとの違い
ファクタリングとは、保有している売掛金を専門業者に買い取ってもらい、すぐに現金化する仕組みです。入金を待たずに資金を得られるため、資金繰りを改善したい企業が利用するケースが多くあります。
一方で、売掛金保証サービスは取引先から入金がなかったときに保証会社が立替払いする仕組みであり、資金を前倒しで受け取るものではありません。つまり、ファクタリングが「資金調達」の手段であるのに対し、売掛金保証サービスは「リスク回避」の手段といえます。
| 項目 | 売掛金保証サービス | ファクタリング (買取型) |
| 目的 | 未回収リスクの回避 | 売掛金を早期に現金化 |
| 保証の仕組み | 未回収が発生したら保証会社が立替 | 売掛金を業者に売却して即時現金化 |
| 資金化 タイミング | 請求通りの期日 (保証は未回収時) | 即時 (売却時点で現金化) |
| 取引先への通知 | 原則なし | 通知される場合が多い |
| コスト | 保証料・手数料 | 買取手数料(一般的に高め) |
売掛金保証サービスが向いている企業
売掛金保証サービスは、特に資金繰りや与信管理にリスクを抱えやすい企業に適しています。とくに以下のような特徴を持つ企業は、導入メリットが大きいでしょう。
- 主要な取引先の数が少なく、1社への依存度が高い企業
- 社内での与信管理に十分なリソースを割けない企業
- 売掛回収までの期間が長く、資金リスクを抱えやすい企業
売掛金保証サービスを利用する4つのメリット
売掛金保証サービスを導入することによる代表的なメリットを紹介します。
1. 未回収リスクを解消できる
売掛金保証サービスの最大のメリットは、取引先が倒産したり支払いが遅延した場合でも保証会社が立て替えてくれることです。これにより、売掛金の回収不能リスクから解放され、安定した資金繰りを維持できます。
2. 与信審査の効率化とスピードアップ
通常、自社で与信管理を行う場合は多くの時間と手間がかかります。しかし、売掛金保証サービスでは保証会社が取引先の与信審査を代行してくれるため、迅速かつ効率的な判断が可能になります。結果として、契約スピードが向上し、ビジネスチャンスを逃しにくくなるのが大きな強みです。
3. 安心して新規取引先と契約できる
新規の取引先は信用情報が少なく、取引に慎重にならざるを得ません。売掛金保証サービスを活用すれば、保証があることで万が一のリスクを回避できるため、新規取引先との契約にも踏み切りやすくなります。これが新規開拓の後押しとなり、事業拡大にもつながります。
4. 取引先に知られず利用できる
売掛金保証サービスは、請求や入金の流れに保証会社が直接関与しない仕組みです。請求書は自社名義で発行され、取引先はいつも通り自社へ入金します。
もし入金がなければ、その時点で保証会社が裏側で立替払いするだけなので、取引先には保証利用の事実が通知されません。そのため、相手との信頼関係を保ちながらリスク回避が可能です。
売掛保証サービスを利用する際の3つの注意点・デメリット
売掛金保証サービスは資金繰りの安定に役立ちますが、利用する上でいくつかの注意点があります。事前に理解しておけば、デメリットを最小限に抑えることができます。
1. 保証料・手数料のコスト
まず避けられないのが保証料や手数料といったコストです。売掛金の額や契約形態によって料率は変動し、利用が積み重なればランニングコストは決して小さくありません。
ただし、料金体系はサービスごとに異なり、月額固定型から都度利用型まで幅広く用意されています。自社の取引規模や利用頻度に合うプランを選ぶことで、必要以上の負担を防げます。
さらに、請求代行や入金管理とセットになったサービスを選べば、保証料以上に業務効率化の効果を得られるケースもあります。
2. 取引先が与信審査を通らない場合もある
もう一つの注意点は、必ずしもすべての取引先が保証対象になるわけではないという点です。保証会社はリスクを負うため、独自の与信審査を行い、基準を満たさなければ保証が受けられません。
審査基準はサービスによって異なるため、導入前に確認することが重要です。どうしても対象外となる取引先がある場合には、前払い取引や一部現金払いを組み合わせるなど、リスクを補完する工夫が求められます。
3. 保証請求に手間や時間がかかる
さらに、保証金の請求手続きに手間や時間がかかる点にも注意が必要です。未回収が発生した場合は、請求書や取引証憑、取引先とのやり取り記録などを提出する必要があり、支払い完了までに数週間を要するケースもあります。
こうした遅れを防ぐためには、必要な書類を日頃から整理しておくことが有効です。また、請求代行機能が組み込まれた一体型サービスを利用すれば、請求から保証までをスムーズに進められます。
売掛金保証サービスの選び方|5つの比較ポイント
売掛金保証サービスは提供会社ごとに仕組みや料金体系が異なります。自社に最適なサービスを見極めるには、次の5つの観点を意識して比較することが大切です。
1. 保証対象や契約条件の柔軟性
サービスによって保証の範囲や契約形態が異なります。
- 取引先単位型:主要な取引先を重点的に保証(例:Mamotte、三井住友ファイナンス&リース 売掛保証)
- 請求単位型:新規取引やリスクの高い取引だけを請求書ごとに保証(例:Misoca回収保証、アラームボックス ギャランティ、RP掛け払い)
- 複数取引先対応型:幅広い取引をまとめて保証。与信管理の効率化や請求業務の自動化を兼ねるものも多い(例:URIHO、GMO BtoB売掛保証、請求まるなげロボ、Bill One)
取引先の数や売上の構成に応じて、どの形態が適しているかを見極めることが第一歩です。
2. 料金プランとコストの妥当性
売掛金保証サービスは基本的に従量課金型です。保証する金額や請求件数に応じて費用が変動します。
- 保証料率の目安:売掛金額の1〜3%程度
- 手数料:請求発行や送金で数百円〜数千円程度
「定額制」や「月額制」とうたっていても、保証額や件数に応じて枠が決まっているため、完全な使い放題ではありません。保証料率+手数料+オプション費用を含めた総コストで比較することが大切です。
3. 審査スピードと対応の早さ
保証を利用するには、取引先が保証会社の与信審査を通過する必要があります。審査に数日かかるサービスもあれば、即日で回答が出るものもあります。
新規取引先とスムーズに契約を進めたい場合、審査スピードが早いサービスを選ぶことが重要です。遅れると商機を逃すリスクもあるため、導入前に審査体制を確認しておきましょう。
4. 請求代行や入金管理など機能の有無
近年は、保証だけでなく請求書発行・入金消込・督促代行までワンストップで対応するサービスも増えています。
たとえば「請求まるなげロボ」や「Bill One」では、未回収リスクの低減と業務効率化を同時に実現できます。また「早期入金オプション」が用意されているサービスもあり、資金繰りを改善したい企業には有効です。
単なる保証にとどまらず、経理部門の負担削減まで見据えてサービスを選ぶのがおすすめです。
5. 保証金額の上限・制約の有無
売掛金保証サービスには、必ず保証の上限や条件があります。
- 金額上限:1社あたり数百万円まで、1請求ごとに上限ありなど、サービスごとに幅がある
- 期間制限:請求書発行から一定日数を過ぎたものは対象外
- 取引制限:海外取引や一部業種は保証不可の場合あり
全ての売掛金が保証されるわけではないため、自社の取引額や業種に合う条件かを必ず確認しておくことが重要です。
おすすめの売掛金保証サービス比較7選【保証+請求代行一体型】
売掛金保証だけでなく、請求書発行や入金管理、督促までまとめて代行できるサービスがあります。これらは経理業務の効率化やキャッシュフローの安定化までサポートしてくれるのが大きな魅力です。
特に中小企業やバックオフィスの人手が限られている企業にとっては、「保証+請求代行一体型」サービスを選ぶことで、リスク回避と業務削減を同時に実現できます。
| サービス名 | イメージ | 初期費用 | 月額費用 | 請求書 発行費用 | 手数料 | 入金保証 | 請求書作成 | 発送代行 | 代金回収 | 未入金督促 | 入金管理 | 個人事業主 |
| RP掛け払い |  | 0円~ ※無料 | 請求数で変動 資料で確認 | 0円~ ※無料 | ~3.4% 口振の場合:85円/件 | 〇 100% | 〇 | 〇 | 〇 | 〇 | 〇 | 問い合わせ |
| オリコのB2B決済サービス (売掛金決済保証) |  | 0円~ | 0円~14,800円 | 0円※無料 | ~2.5% | 〇 100% | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| Bill One債権管理 |  | お問合せ | お問合せ | お問合せ | お問合せ | ✕ | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| 請求まるなげロボ |  | 0円~ ※無料 | 請求数で変動 資料で確認 | 0円 | 1%~ 口振の場合:85円/件 | 〇 100% | 〇 | 〇 | 〇 | 〇 | 〇 | 問い合わせ |
| 請求管理ロボ |  | お問合せ | 20,000円~ ※請求件数で変動 | お問合せ | お問合せ | ✕ | 〇 | 〇 | 〇 | 〇 | 〇 | 問い合わせ |
| GMO掛け払い |  | 0円※無料 | 0~14,000円 | 0円~ | ~3.4% | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| NP掛け払い |  | 0円※無料 | お問合せ | お問合せ | お問合せ | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| 掛払い.com |  | 0円※無料 | お問合せ | お問合せ | お問合せ | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| マネーフォワード 掛け払い |  | 0円※無料 | 0円~ | 0円 | 0.5~3.5% | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| クロネコ掛け払い |  | 0円※無料 | 0~10,000円(税別) | 0円 | ~3.5% | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| Paid(ペイド) |  | 0円 ※無料 | 0円 ※無料 | 125円 | 0.5~3.5% | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
[orend-service]{“condition”:{“categoryId”:”00070″},”display”:{“type”:”price-explanation”}}[/orend-service]
おすすめの売掛金保証サービス比較4選【保証特化型】
売掛金保証に特化したサービスは、シンプルに「未回収リスクを回避する」ことに焦点を当てているのが特徴です。請求代行や入金管理といった付帯機能はありませんが、その分コストが抑えやすく、保証の仕組みも明快です。
特に「自社で請求管理は行えるが、与信や未回収リスクだけをカバーしたい」という企業にとって、保証特化型のサービスは効率的かつ導入しやすい選択肢となります。
GMO BtoB売掛保証(GMOペイメントゲートウェイ株式会社)
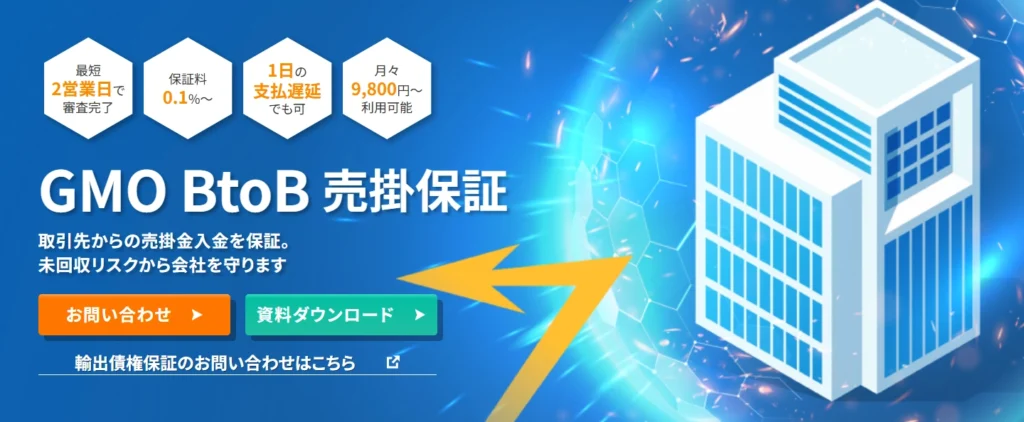
- 最短2営業日で審査完了
- 1日の支払遅延でも保証可能
- 新規取引先1社から対応可
GMO BtoB売掛保証は、法人間取引における未回収リスクを軽減するための保証サービスです。東証プライム上場企業が提供する信頼性の高いサービスで、取引先の倒産だけでなく、わずか1日の支払遅延でも保証対象となるのが大きな特徴です。
審査スピードが速く、最短2営業日で審査が完了するため、スピーディーな取引開始が可能です。新規取引先であれば1社から保証を利用でき、既存取引先は3社から対応可能となっています。取引先への連絡や通知は一切不要なため、保証をかけていることを知られることなくリスク管理ができます。
月額定額プランとカスタマイズプランの2種類を用意しており、小口から大口まで企業規模やご要望に合わせて柔軟に選択できます。一回限りの単発取引にも対応しており、幅広いニーズに応えられる体制が整っています。
| 項目 | 内容 |
| 初期費用 | 問い合わせ |
| 月額費用 | 【月額定額プラン】 ・タイプS:9,800円(保証上限1,000万円、1社50万円まで) ・タイプM:29,800円(保証上限3,000万円、1社500万円まで) ・タイプL:59,800円(保証上限5,000万円、1社500万円まで) 【カスタマイズプラン】 ・個別型:保証額に対して0.1%~ ・包括型:年率1.0%~(最低保証料10万円) |
| 手数料(保証料率) | 0.1%~2.5%/月 ※審査により決定 |
| 与信審査スピード | 最短2営業日 |
| その他制約 | ・対象債権は支払期日180日以内の売掛債権 ・新規取引先は1社~、既存取引先は3社~ ・金銭消費貸借契約に基づく債権は対象外 ・業法違反契約、仮装取引、反社会的勢力との契約に基づく債権は対象外 ・支払期日の延長を認めた債権は対象外 ・月額定額プランは契約期間半年以上 ・保証履行金の支払いは約20営業日以内 |
公式ホームページ:https://www.gmo-pg.com/lpc/urikake/
リスクマネジメントプラン(三井住友ファイナンス&リース株式会社)
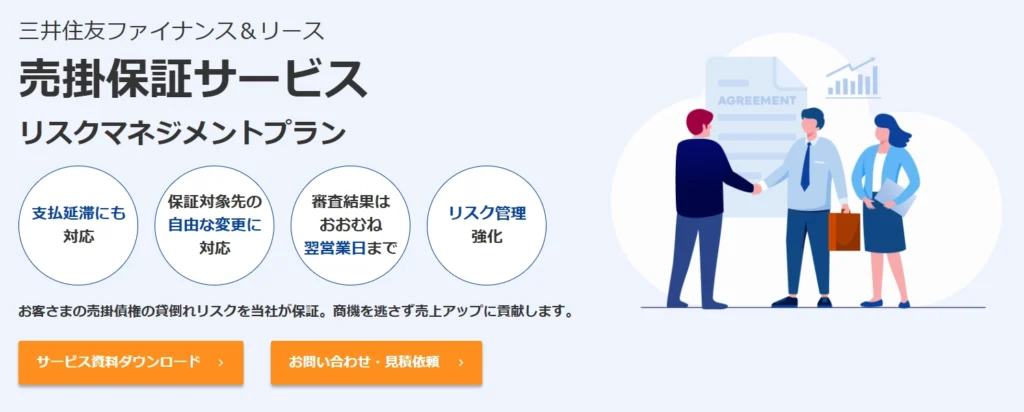
- おおむね翌営業日に審査回答
- 支払延滞でも保証履行対応
- 保証先・保証額を柔軟に設定
リスクマネジメントプランは、三井住友ファイナンス&リースが提供する売掛保証サービスです。株式会社三井住友フィナンシャルグループと住友商事株式会社が株主となっており、高い格付を取得している保証会社として安心してご利用いただけます。
万が一取引先への売掛債権が貸し倒れてしまった際に、同社が保証履行することで損失をカバーできます。法的倒産・銀行取引停止・事業停止だけでなく、資金繰り悪化等により支払が延滞した場合も保証履行の対象となります。
保証先は自由に選択可能で、保証額・保証期間も個社ごとに柔軟に変更できるため、保証料の無駄払いを回避できます。審査回答はおおむね翌営業日に行われ、スピーディな対応で商機を逃しません。保証契約をお申し込みいただく際、同社が取引先に直接連絡することはなく、取引先の承諾も不要です。
| 項目 | 内容 |
| 初期費用 | 問い合わせ |
| 月額費用 | 問い合わせ |
| 手数料(保証料率) | 問い合わせ ※実際の保証銘柄の提示を受けて算出 |
| 与信審査スピード | おおむね翌営業日 |
| その他制約 | ・保証対象は日本国内の法人を原則とする ・個人、個人事業主は保証対象外 ・当社が規定する5つの基本的な保証履行要件に該当した場合に保証 ・保証先・保証額・保証期間は個社ごとに設定可能 |
Mamotte(リコーリース株式会社)
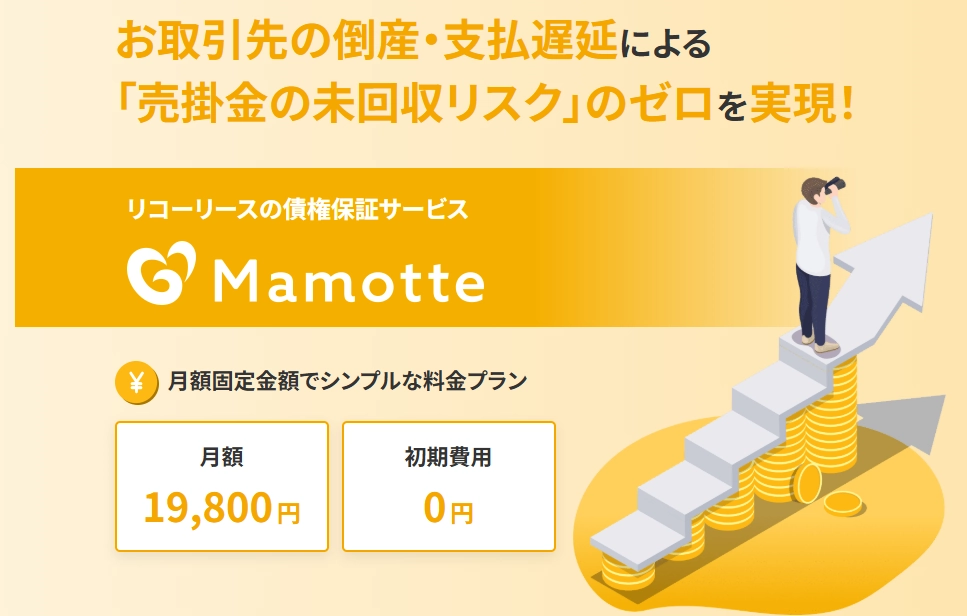
- 月額19,800円の定額制
- 10社まで保証対象先入替可能
- 支払遅延でも保証金支払い
Mamotteは、月額定額料金で利用できるサブスクリプション型の債権保証サービスです。リコーリースは東証プライム市場に上場しており、高い対外信用力と安定した財務基盤を持つ企業です。
1976年からリース業で培ってきた国内最大級の販売金融の審査ノウハウを活用し、40万社の与信審査で蓄積されたトランザクションデータを基に独自の保証限度額を提示できることが強みです。お取引先の倒産だけでなく、支払遅延の場合でも保証金をお支払いいたします。
保証期間中であれば何度でも保証対象先の審査依頼と入替(変更)が可能で、柔軟な運用ができます。審査依頼は1回あたり15社まで可能で、契約期間中の回数制限はありません。取引先に保証をかけていることを知られることはなく、審査を目的に取引先へ接触することもないため、安心してご利用いただけます。
| 項目 | 内容 |
| 初期費用 | 問い合わせ |
| 月額費用 | 19,800円 ※1社あたりの保証限度額が200万円を超える場合は別途プラン |
| 手数料(保証料率) | 月額料金のみ(追加手数料なし) |
| 与信審査スピード | 問い合わせ ※スピーディーな審査回答を実施 |
| その他制約 | ・保証対象社数は保証期間中10社まで ・1社あたりの保証限度額は上限200万円 ・審査依頼は1回あたり15社まで(契約期間中は回数制限なし) ・保証期間は保証依頼日の翌日より6か月 ・最低利用期間は6か月 ・保証期間終了1か月前に更新または解約を選択 ・所定の審査・手続きが必要 |
公式ホームページ:https://www.hosho-rl.jp/lp02/
URIHO(株式会社ラクーンフィナンシャル)
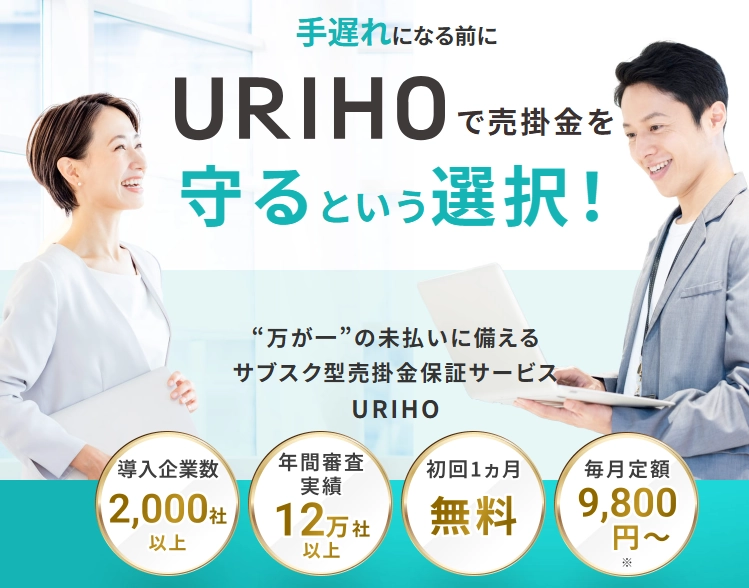
- 月額9,800円からのサブスク型
- 何社でも保証可能な定額制
- 承認率85%で取引先を拡大
URIHOは、取引先の支払い遅延や倒産による未払いリスクから売掛金を守る、サブスク型の売掛金保証サービスです。東証プライム上場企業グループが運営し、導入企業数は2,000社以上、年間審査実績は12万社以上の実績を誇ります。
月額定額制で、プランの範囲内であれば何社でも保証が可能なため、コストを気にせず安心して取引を拡大できます。申し込みから保証開始までオンラインで完結し、紙やハンコは一切不要です。初回1ヵ月は無料でお試しいただけ、最低利用期間の定めもありません。
与信審査のスピードも速く、初回審査は2営業日程度、追加審査は1営業日程度で結果が出るため、取引先を待たせることなくスムーズに取引を開始できます。倒産だけでなく1ヵ月以上の支払い遅延も保証対象となり、取引先に知られることなくリスク管理が可能です。
| 項目 | 内容 |
| 初期費用 | 0円 |
| 月額費用 | 9,800円〜(Aプラン:取引額合計1,000万円まで) ※保証額の合計が1億円以上の場合は別途見積もり ※消費税非課税 |
| 手数料(保証料率) | 月額料金のみ(追加手数料なし) |
| 与信審査スピード | 初回審査:2営業日程度 追加審査:1営業日程度 ※高額依頼や依頼集中時は時間を要する場合あり |
| その他制約 | ・遅延中の債権、保証開始前の債権は対象外 ・トラブル中の債権は対象外 ・登録情報に事実と相違がある場合は対象外 ・信用状態が著しく変化した場合は減額・終了の可能性あり (通知日より90日後に適用) |
公式ホームページ:https://uriho.jp/
売掛金保証サービスを導入して未回収リスクをなくそう
売掛金保証サービスは、未回収リスクから企業を守り、安心して新規取引を進められる強力な手段です。取引先の信用調査を丸ごと任せられるため、与信管理の負担も軽減されます。
さらに、請求代行や入金管理まで対応するサービスを選べば、経理業務の効率化と資金繰りの安定を同時に実現できます。
売掛金保証サービスを導入することで、成長のチャンスを逃さず、経営の安定性を高めることが可能です。まだ導入していない企業は、この機会に比較検討を進めてみましょう。