本記事では、PayPayの決済手数料、楽天ペイ・d払い・au PAYとの比較、加盟店登録の流れ、審査のコツ、クーポン活用法まで徹底解説します。キャッシュレス決済で売上を伸ばしたい方は、ぜひ最後までご覧ください!
【簡単】PayPay加盟店登録と導入の流れ
PayPayを導入するためには、加盟店登録が必要です。申し込みはオンラインで完結し、審査完了後、1週間程度で利用開始できます。
- PayPay加盟店サイトで申し込み(基本情報を入力)
- 必要書類をアップロード(法人・個人事業主で異なる)
- 審査(通常1〜2週間程度)
- 審査完了後、QRコードキットが届く
- 初期設定を行い、QRコードを設置して決済を開始
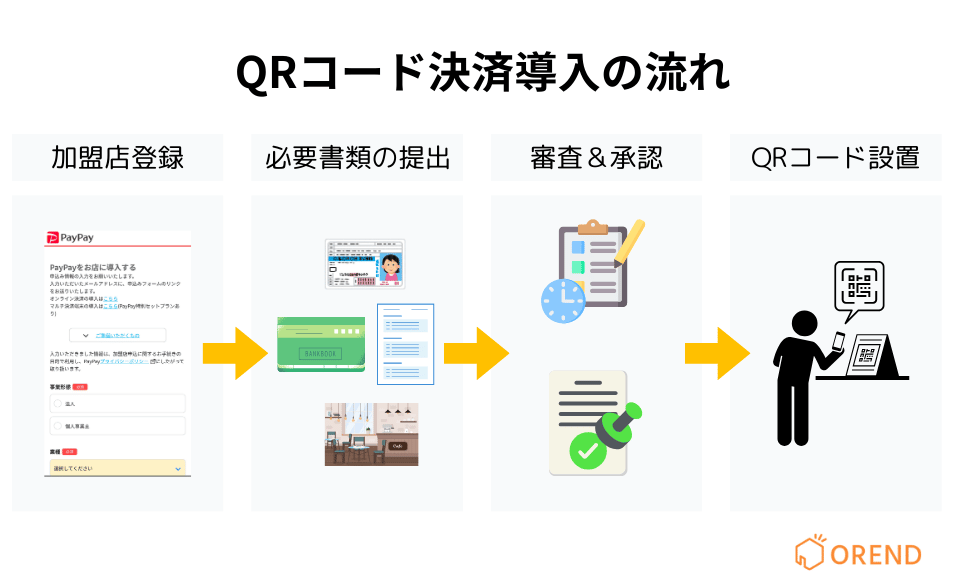
審査に必要な書類と登録の流れ(法人・個人事業主別)
加盟店登録には、法人と個人事業主で必要な書類が異なります。必要書類を事前に準備しておくと、申請をスムーズに進められます。
- 代表者の本人確認書類(運転免許証、マイナンバーカードなど)
- 店舗内観写真(1枚)・店舗外観写真(1枚)
- 該当する業種の場合は許認可証
- 法人番号
- 会社の銀行口座情報
- 屋号が記載された銀行口座情報(または個人名義口座)
加盟店がPayPay導入後にすること
加盟店登録が完了したら、店舗での運用に向けた設定や準備が必要になります。特に、決済をスムーズに進めるための環境整備が重要です。
【導入後の主な設定】
- QRコードの設置(レジカウンター、テーブル、入口など)
- 決済の流れをスタッフに共有(顧客のスキャン方法、支払い手順の確認)
- 売上管理の確認(PayPayアプリまたは管理画面で売上のチェック)
PayPay導入の費用と決済手数料|加盟店の負担はいくら?
PayPayの初期・月額費用と決済手数料
PayPayには、初期費用・月額費用が無料の「PayPayマイストア 制限プラン」と、決済手数料が安くなる「PayPayマイストア ライトプラン」の2つがあります。
| プラン名 | 初期費用 | 月額費用 | 決済手数料 | 集客機能 |
| PayPayマイストア 制限プラン | 無料 | 無料 | 1.98% | なし |
| PayPayマイストア ライトプラン | 1,980円 キャンペーンで無料 | 1,980円/店舗 最大2カ月間無料 | 1.60% | クーポン、 スタンプカード |
※ライトプランの初期費用・月額費用の無料特典は、トライアルキャンペーンの適用が条件です。
※ライトプランの決済手数料1.60%は、対象となる実店舗すべてで同プランを契約するなどの適用条件があります。
「PayPayマイストア ライトプラン」は、クーポンやスタンプカードなどの集客機能を備えた有料プランです。決済手数料も通常の1.98%から1.60%に下がるため、PayPayの決済額が多い店舗では月額費用を含めたコストを削減できます。
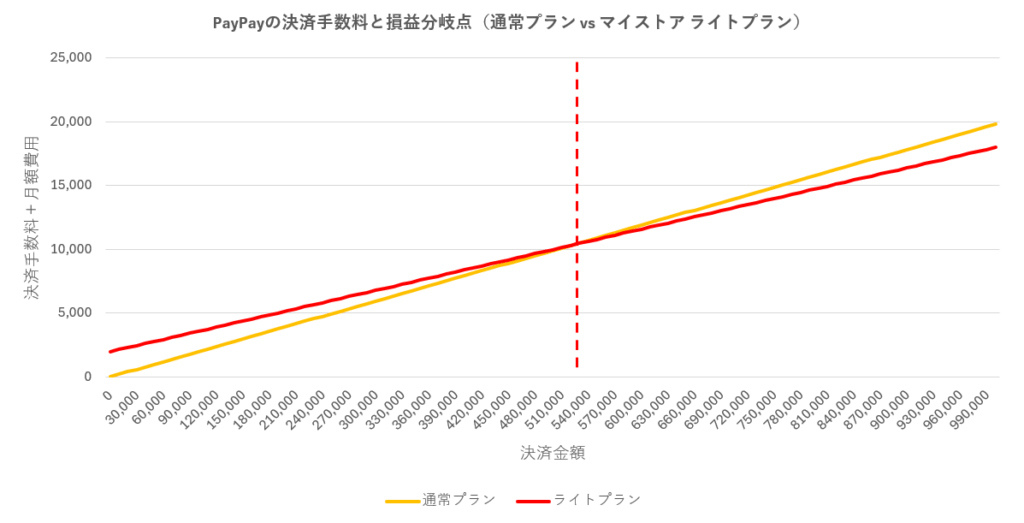
- PayPayの月間決済額が約53万円以上ならマイストア ライトプランがお得
PayPayの手数料率を見ると、PayPayの月間決済額が53万円を超えると、マイストア ライトプランの方がコスト面で有利になります。
また、ネットショップの支払いなどに、PayPayをオンライン決済に導入する場合の手数料は以下のとおりです。月額費用などの固定費はかかりませんが、決済代行サービス経由の場合は、サービスによって決済手数料や月額費用が発生します。
| 販売するもの | 決済手数料 |
| 物販 | 3.8% |
| デジタルコンテンツ | 10% |
PayPayの振込手数料と入金サイクル
売上金の振込手数料や入金サイクルは、利用するサービスや金融機関によって異なります。以下に、振込手数料と入金サイクルをまとめました。
| サービス・金融機関 | 振込手数料 | 入金サイクル |
| 月1回振込 (月末締め) | 無料 | PayPay銀行:翌日 ゆうちょ銀行:4営業日後 その他の金融機関:翌々営業日 |
| 早期振込サービス (自分で都度申請) | 0.38% + 振込手数料 ・PayPay銀行:20円 ・その他:200円 | PayPay銀行:翌日 ゆうちょ銀行:4営業日後 その他の金融機関:翌々営業日 |
| 早期振込サービス (自動で振り込み) | 0.38% + 振込手数料 ・PayPay銀行:20円 ・その他:200円 | PayPay銀行:翌日 ゆうちょ銀行:4営業日後 その他の金融機関:翌々営業日 |
標準的な月1回の振込では手数料が無料ですが、早期に資金が必要な場合は「早期振込サービス」を利用できます。この場合、利用料と振込手数料が発生します。
PayPayの加盟店負担の決済手数料を他サービスと比較
PayPayの決済手数料は1.60%〜1.98%です。以下に、主要なQRコード決済サービスの料金や入金サイクルをまとめました。
| 決済サービス | イメージ | 初期費用 | 月額費用 | 決済手数料 | 入金サイクル | 入金手数料 |
| PayPay 無料プラン |  | 無料 | 無料 | 1.98% | ・月末締め PayPay銀行:翌日 ゆうちょ銀行:4営業日後 その他:翌々営業日 ・早期振込サービスあり | 月1回:無料 早期振込サービス: 0.38%+振込手数料 PayPay銀行:20円 その他金融機関:200円 |
| PayPay マイストア ライトプラン | | 無料 | 1,980円 | 1.60% | ・月末締め PayPay銀行:翌日 ゆうちょ銀行:4営業日後 その他:翌々営業日 ・早期振込サービスあり | 月1回:無料 早期振込サービス: 0.38%+振込手数料 PayPay銀行:20円 その他金融機関:200円 |
| 楽天ペイ |  | 無料 | 無料 | 2.00%〜2.95%(税別) ※中小加盟店向けプランは適用条件あり | ・楽天銀行:毎日翌日入金 ・その他銀行:月1回など | 楽天銀行:無料 その他銀行:330円/回 |
| d払い (メルペイ) |  | 無料 | 無料 | 2.6% ※メルペイ d払いはキャンペーン条件による | ・月1回:月末締め翌月10日 ・月2回:15日締め当月25日、 月末締め翌月10日 | 1万円以上:無料 1万円未満:200円 |
| au PAY |  | 無料 | 無料 | 2.6% | ・月1回:月末締め、翌月末日 ・月2回:15日締め翌月15日、 月末締め翌月末日 ・早期振込サービスあり | ・通常振込:無料 ・早期振込:別途手数料 |
※決済手数料は税別です。金融機関の休業日やシステムメンテナンスなどにより、入金日が変わる場合があります。
※PayPayでは、年商10億円以上の法人に月末締め・翌月末入金など、別の入金条件が適用されます。
PayPayの通常振込は月1回で、振込手数料は無料です。早期振込サービスは追加費用が発生しますが、都度申請または設定金額に応じた自動振込を選べます。
この表からも分かるように、PayPayの決済手数料は他社と比較しても低い水準です。また、QRコード決済は初期費用や端末費用を抑えられるため、小規模店舗や新規開業の店舗にもおすすめです。
導入時は決済手数料に加え、月額費用や入金サイクルも確認する必要があります。また、PayPayでは定期的にキャンペーンを実施しており、手数料の優遇や初期費用の割引などが提供される場合もあるため、最新情報を確認することをおすすめします。
PayPayを導入する3つのメリット
PayPayを店舗に導入するメリットを紹介します。
1. 初期費用ゼロ・導入が簡単
PayPayは、加盟店登録やQRコードの発行にかかる初期費用が無料です。アプリや専用管理画面で手続きが完結するため、導入にかかる手間も少なく、審査完了後、1週間程度で利用を開始できます。
2. 決済スピードが速く、業務効率アップ
QRコードを読み取ってすぐに決済が完了するため、レジ待ちの時間を短縮できます。現金の受け渡しや釣銭の用意が不要になり、会計ミスや現金管理のストレスも軽減されます。
3. クーポンやポイント還元で集客に強い
PayPay独自のクーポン配信やキャンペーンが豊富で、利用者にポイント還元などのメリットがあるため、新規顧客の獲得や再来店の促進が期待できます。PayPayのキャンペーンを活用すれば、さらに高い集客効果が見込めます。
PayPayを導入する前に知っておくべき3つの注意点
PayPayは便利な決済サービスですが、導入前に確認しておくべき注意点やコストもあります。
1. 決済手数料が完全無料ではない
PayPayは2021年以降、加盟店向けの決済手数料が1.60%〜1.98%(プランにより異なる)となっています。現金取引と比べると売上の一部が手数料として差し引かれるため、導入前にコストシミュレーションが必要です。
2. 入金タイミングに注意が必要
PayPayの売上金は月末締めの月1回振込が基本で、PayPay銀行なら翌日、その他の金融機関なら翌々営業日、ゆうちょ銀行なら4営業日後に入金されます。現金と異なり、売上金をすぐに受け取れるわけではないため、資金繰りへの注意が必要です。早期入金を希望する場合は「早期振込サービス」を利用できますが、追加の手数料が発生します。
3. 一部業種では審査に時間がかかることも
PayPay導入には審査が必要で、業種によっては審査が厳しくなる場合があります。また、必要書類に不備があると審査が遅れ、導入までに時間がかかるケースもあるため、事前の準備と情報確認が重要です。
PayPay導入で店舗売上を伸ばす3つの活用術
1. PayPayクーポンやポイント還元で集客力をアップ
PayPayのクーポンやポイント還元機能を活用することで、店舗の集客力を高めることが可能です。これらのプロモーション施策を組み合わせることで、より多くの顧客を引き寄せることが期待できます。
例えば、広島市の立ち呑み居酒屋「酒場グレムリン」では、PayPayクーポンを利用した顧客の平均客単価が、コロナ禍以前の1.6倍に増加しました。
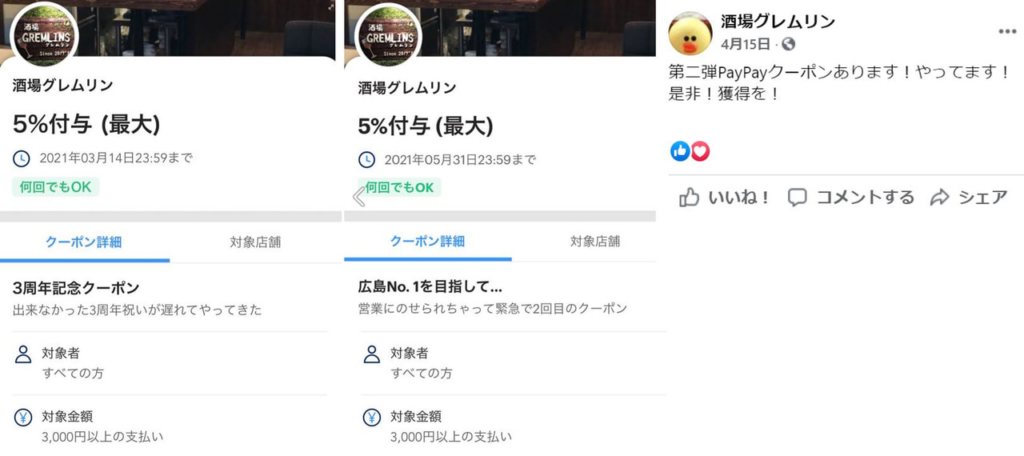
また、新潟県の「ピカリ産直市場お冨さん」では、1カ月間で平均客単価が1.7倍に向上し、フォロワー数も4,800人を超えました。
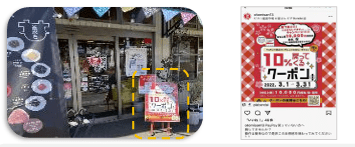
これらの事例から、PayPayクーポンやポイント還元を効果的に活用することで、顧客単価の向上や新規顧客の獲得につながることがわかります。店舗の特性やターゲット層に合わせたクーポン設定やプロモーションを行うことで、さらなる集客効果が期待できます。
2. 加盟店向けPayPayキャンペーンを活用
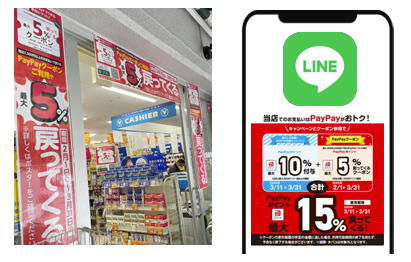
PayPayは定期的に加盟店向けのキャンペーンを実施しており、これらを活用することで、店舗の売上アップや新規顧客の獲得が可能です。例えば、「超PayPay祭」などの大型キャンペーン期間中に、独自のクーポンやポイント還元を組み合わせることで、集客効果を高めることができます。
3. 他のキャッシュレス決済と組み合わせて売上最大化
PayPayだけでなく、他のキャッシュレス決済と併用することで、さらに多くの顧客を取り込むことができます。QRコード決済やクレジットカード、電子マネーを組み合わせることで、決済の選択肢を増やし、機会損失を防ぐことが可能です。
MMD研究所が2026年7月に実施した調査では、QRコード決済利用者の66.0%がPayPayを利用しており、楽天ペイの35.3%、d払いの30.8%を上回りました。
出典:MMD研究所「2026年7月決済・金融サービスの利用動向調査」
このように、PayPayは多くの消費者に利用されています。さらに、クレジットカードや電子マネーなども導入することで、顧客の支払いニーズに幅広く対応でき、販売機会の損失を防げます。
PayPay導入のよくある疑問と解決策(Q&A)
PayPay導入の審査が通らない場合はどうすればいい?
PayPayの加盟店審査に通らなかった場合は、まず申込内容や必要書類に不備がないか確認してください。主な確認ポイントは以下の3つです。
- 申込情報の不備 – 店舗名、住所、代表者情報などの入力内容に誤りがないか確認する
- 必要書類の不備 – 本人確認書類や店舗写真、業種に応じた許認可証などが正しく提出されているか確認する
- 対象外の業種 – PayPayでは違法販売店全般や風俗店全般など、申し込みできない業種がある
PayPay公式サイトでは、加盟店審査には通常1〜2週間程度かかると案内されています。審査結果が届かない場合は、迷惑メールフォルダやメールの受信設定を確認してください。
審査に通らなかった場合や、審査結果の理由が分からない場合は、PayPayの加盟店審査窓口に問い合わせてください。 なお、申込情報や書類の不備を修正しても、必ず審査に通るわけではありません。
PayPay決済のセキュリティは安全?不正利用のリスクは?
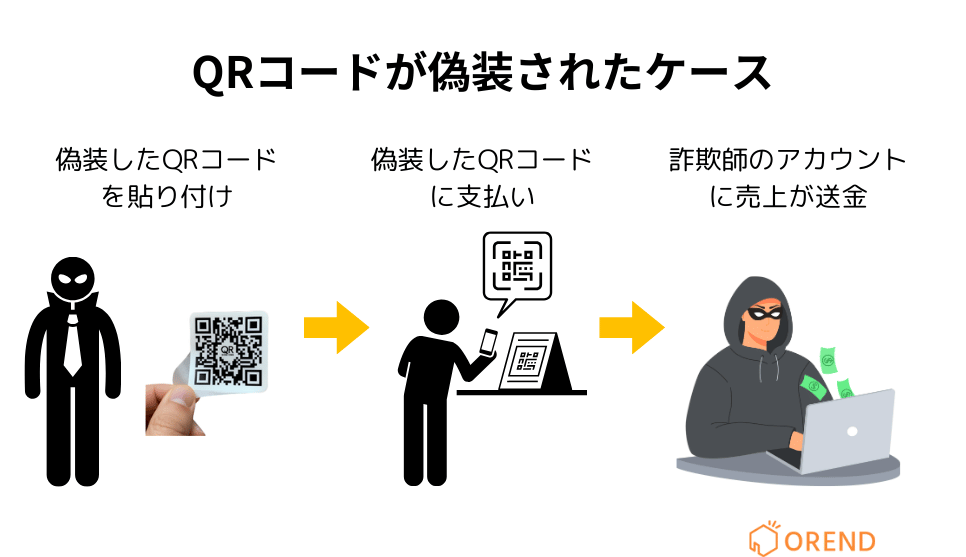
PayPayには不正利用を防ぐためのセキュリティ対策が導入されていますが、店舗側でも決済状況の確認が必要です。特に、決済完了を装った不正行為やQRコードのすり替えには注意してください。
加盟店が実施すべきセキュリティ対策
- 決済完了の確認 – お客様の支払い完了画面に加え、PayPay for Businessで「取引完了」と表示されていることを確認する
- QRコードの確認 – 店頭のQRコードに不審なシールが貼られていないか定期的に確認する
- 取引履歴の確認 – 売上金額や取引件数を確認し、不審な決済がないかチェックする
- 従業員への教育 – 決済完了の確認方法や不正行為への対応をスタッフ全員に共有する
例えば、決済完了音を流して支払いが完了したように装う不正行為では、音だけで判断すると未払いを見逃す可能性があります。
PayPay決済では、店舗側の管理画面で「取引完了」を確認してから商品やサービスを提供することが重要です。
PayPay決済でエラーや二重決済が発生した場合はどうすればいい?
PayPay決済でエラーや二重決済が発生した場合は、PayPay for Businessで取引履歴と決済ステータスを確認してください。主なトラブルと対処方法は以下のとおりです。
- 決済エラーが発生した場合 – 「取引失敗」と表示された場合は、エラー内容を確認し、再度決済するか別の支払い方法で対応する
- 決済が完了したか分からない場合 – 「取引処理中」は決済が完了していない状態のため、「取引完了」または「取引失敗」に変わるまで確認する
- 返金が必要になった場合 – PayPay for Businessの取引履歴から該当する決済を選び、「返金する」を押して返金処理を行う
- 二重決済が発生した場合 – 取引履歴で二重に決済されていることを確認し、重複した取引を返金する
返金は全額だけでなく、一部の金額でも対応できます。ただし、返金できる期間は取引日から365日間です。
トラブルが発生した場合に備え、スタッフ間で決済ステータスの確認方法と返金手順を共有しておくことが重要です。
PayPay導入後の解約方法や注意点
PayPayの加盟店契約は、違約金なしで解約できます。解約する場合は、加盟店管理ツール「PayPay for Business」から申請してください。
PayPayの解約手順
- PayPay for Businessにログインする
- 「設定」から「その他各種申請」を開く
- 「各種解約申請」から「PayPay加盟店契約の解約」を選択する
- 解約理由などを入力し、規約に同意する
- メールで届く認証コードを入力して解約を申請する
解約申請後は、PayPayに登録したメールアドレスに受付完了の通知が届きます。
解約前に確認すべき注意点
- 解約までの期間 – 無料プランでは申請から約1週間後に決済停止、約1か月後に契約解約となる
- マイストア ライトプラン – 申請日により解約時期が異なり、解約まで月額費用が発生する場合がある
- 未入金の売上金 – 最終入金は設定中の入金サイクルに従って振り込まれるため、未入金額を確認する
- 取引履歴の保存 – 解約後は管理画面にログインできなくなるため、必要な取引履歴や入金明細を事前に保存する
なお、PayCASなどの決済端末を利用している場合は、通常の管理画面から解約できないため、契約先の窓口で手続きが必要です。
まとめ|PayPay導入で店舗のキャッシュレス化を進めよう
PayPayは、初期費用0円から、決済手数料1.60%〜1.98%で導入できるQRコード決済サービスです。専用の決済端末が不要で、小規模店舗や新規開業の店舗でも導入費用を抑えられます。
PayPay導入の主なメリット
- 初期費用無料、月額費用0円から導入できる
- 決済手数料は1.60%〜1.98%で、主要なQRコード決済サービスと比較しても低水準
- クーポンやキャンペーンを活用して、新規顧客の獲得やリピート利用を促進できる
- 現金の受け渡しや釣銭管理を減らし、会計業務を効率化できる
導入前に確認すべきポイント
- 料金プラン – 無料プランとマイストア ライトプランでは、月額費用と決済手数料が異なる
- 入金サイクル – 月末締めの月1回振込が基本で、入金日は金融機関によって異なる
- 加盟店審査 – 申込情報や必要書類を準備し、審査期間を考慮して導入する
- セキュリティ対策 – 決済完了の確認やQRコードの管理を徹底する
月額費用を抑えるなら無料プラン、PayPayの月間決済額が約53万円を超える店舗ではマイストア ライトプランがおすすめです。クーポンやスタンプカードなどの集客機能も活用できるため、売上規模と店舗の運用方針に応じて選べます。
PayPayの導入では、決済手数料だけでなく、入金サイクルや加盟店審査、運用方法まで確認することが重要です。導入後はクーポンやキャンペーンも活用し、店舗の集客強化と会計業務の効率化につなげてください。