カテゴリー: キャッシュレス決済端末

  • 全東信からの乗り換え先9選を比較!加盟店向けキャンペーンと切り替え手順

    全東信からの乗り換え先9選を比較!加盟店向けキャンペーンと切り替え手順

    全東信は2026年7月6日、破産手続開始決定を受けました。これに伴い、全東信を通じた決済売上が入金されない問題や、決済端末を利用できない事態が発生しています。未入金のカード売上は破産債権として扱われるため、これまでの入金サイクルでは振り込まれません。

    全東信を利用していた店舗は、現在使っている端末の利用を直ちに停止し、未入金額を確認してください。そのうえで、代わりとなる決済サービスへの申し込みを同時に進める必要があります。

    この記事では、加盟店向けの全東信への乗り換えキャンペーン、全東信からの乗り換え候補となる9サービスを比較します。切り替え手順、契約前に確認すべき注意点も解説します。

    サービス特典対象者申込期限
    SquareSquare リーダー1台を無償提供全東信を利用していた新規Square加盟店2026年8月31日
    STORES 決済STORES 決済端末を1店舗1台無償提供全東信を現在または過去に利用していた加盟店2026年7月31日
    楽天ペイ ターミナル初期費用0円、切り替えを優先対応全東信を利用していた飲食店公開情報では期限の記載なし
    全東信加盟店が利用できる乗り換えキャンペーン

    全東信からおすすめの乗り換え先を比較

    全東信からの乗り換えでは、いつキャッシュレス決済を再開できるかを最優先に判断してください。端末を無料で導入できても、審査や配送に数週間かかれば、その間はカード決済を受け付けられません。

    プリンターや通信機能を備えたオールインワン型端末がおすすめです。テーブル会計やイベント出店がある店舗では、持ち運べるモバイル端末が役立ちます。現在POSレジを使用している場合は、連携の可否も必ず確認してください。

    [orend-payment-terminal-explorer]{“initialDisplayMode”: “table”}[/orend-payment-terminal-explorer]

    全東信加盟店が利用できる乗り換えキャンペーン

    全東信の加盟店を対象に、専用キャンペーンや優先対応を実施しているサービスがあります。全東信を利用していたことを証明する書類や端末写真を求められる場合があるため、契約書や明細は処分せず保管してください。

    Squareの全東信乗り換えキャンペーン

    Squareでは、全東信を利用していた法人または個人事業主を対象に、Square リーダー1台を無償で提供するキャンペーンを実施しています。申込期限は2026年8月31日です。ただし、予定台数の5,000台に達した場合は、期限前に終了します。

    主な適用条件は以下のとおりです。

    • 専用キャンペーンページからSquareアカウントを作成する
    • Squareの加盟店審査を通過する
    • 全東信を利用していたことを申告する
    • 端末写真、POS画面、明細、契約書などを提出する
    • 2026年8月31日までに条件を満たす

    無償提供される端末は、1事業者につき1台です。すでにSquareアカウントを持っている事業者は、過去に決済を利用していなくても対象外となります。

    また、Square ターミナルはキャンペーンの対象外です。Square リーダー以外の対象端末を選ぶ場合は、4,980円相当の割引クーポンを利用できます。ただし、Square ターミナルには適用できません。

    STORES 決済の全東信加盟店限定キャンペーン

    STORES 決済では、全東信を現在利用している、または過去に利用していた加盟店を対象に、STORES 決済端末を1店舗につき1台無償で提供しています。申込期限は2026年7月31日です。

    キャンペーンを利用するには、通常の加盟店審査へ申し込んだあと、専用の決済端末無償申請フォームを提出します。通常の申込手続きを完了しただけでは、端末の無償提供は確定しません。

    注意すべき点は、無償提供される端末が最新モデルの「決済端末2」ではないことです。カードリーダー型のため、スマートフォンまたはタブレットとインターネット環境を店舗側で用意します。紙のレシートを発行する場合は、プリンターも必要です。

    決済端末2を利用する場合は、月額3,300円のスタンダードプランを契約し、端末1台を無償で借りる仕組みです。スタンダードプランには年間契約があります。キャンペーン期間だけでなく、契約期間全体の総コストを確認してください。

    楽天ペイ ターミナルの優先対応とキャンペーン

    楽天ペイメントは、全東信の端末を利用していた飲食店からの切り替えを優先して受け付けています。ぐるなび経由で申し込み、一定の決済売上基準などを満たした場合は、楽天ペイ ターミナルを初期費用0円で導入できます。

    ただし、この施策はSquareやSTORES 決済のキャンペーンとは条件が異なります。全東信を利用していたすべての業種が対象ではなく、ぐるなび経由で申し込む飲食店向けの施策です。

    確認すべき条件は以下のとおりです。

    • ぐるなびの専用窓口から申し込む
    • 全東信を利用していた飲食店である
    • 一定の決済売上基準を満たす
    • 楽天ペイメントの加盟店審査を通過する
    • 申込時点の特典内容と受付状況を確認する

    申込から端末発送までは最短7営業日と案内されています。振込先に楽天銀行を指定した場合は、売上金が最短翌日に自動で入金されます。

    詳細はこちら

    全東信からの乗り換えにおすすめの決済サービス

    全東信から乗り換える際は、サービス名だけでなく、実際に使用する端末まで分けて比較してください。同じSquareでも、Square ターミナルとSquare リーダーでは、必要な機器やレシート印刷の方法、導入費用が異なります。

    レジ横で使用する店舗では、プリンターと通信機能を内蔵した一体型端末を優先してください。テーブル会計や屋外での利用がある場合は、SIMを搭載したモバイル端末が有効です。

    手持ちのスマートフォンやタブレットを利用できる場合は、カードリーダー型を選ぶことで初期費用を抑えられます。決済手数料だけで決めず、必要機器、毎月の固定費、入金サイクル、既存POSとの連携を含めて判断してください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “おすすめ乗り換え先を診断”
    }
    [/orend-payment-terminal-diagnosis]

    [orend-payment-terminal-explorer]{“initialDisplayMode”: “detail”}[/orend-payment-terminal-explorer]

    全東信から決済サービスを乗り換える手順

    全東信からの切り替えでは、全東信側の契約や売上を確認しながら、新しい決済サービスへの申し込みを進めます。

    乗り換え先が決まっていなくても、全東信の端末を使い続けてはいけません。決済を受け付けても売上金が入金されないおそれがあるため、現在の端末は直ちに利用を停止してください。

    1. 全東信の端末を停止して未入金額を確定する

    店舗スタッフに端末の利用停止を周知し、誤って決済を受け付けない状態にします。そのうえで、最終入金日と、それ以降に発生したカード売上を確認してください。売上明細、振込履歴、契約書、端末の写真も保存します。

    1. 店舗に必要な機能から乗り換え先を決める

    決済を再開できる時期、端末の種類、決済手数料、月額費用、入金サイクルを比較します。POSレジを使用している店舗は、現在のシステムと連携できるサービスを選んでください。キャンペーンだけで判断すると、契約後の固定費が増える可能性があります。

    1. 必要書類を準備して申し込む

    本人確認書類、振込先口座、店舗情報、営業許可証などを準備します。全東信加盟店向けキャンペーンを利用する場合は、全東信の利用を確認できる明細、契約書、端末写真なども用意してください。

    1. 審査状況と端末の配送状況を確認する

    審査中に追加書類を求められた場合は、すぐに提出してください。提出が遅れると、利用開始日も後ろにずれます。審査の完了予定日だけでなく、端末の発送日と到着予定日も確認します。

    1. 初期設定とテスト決済を行う

    端末が到着したら、通信設定、POS連携、レシート印刷、決済の取消処理まで確認します。少額でテスト決済を行い、管理画面へ売上が正しく反映されることも確認してください。問題なく処理できることを確認したら、店舗スタッフへ操作方法を共有します。

    全東信から乗り換える際の注意点

    全東信からの乗り換えでは、通常の決済サービス比較とは異なり、未入金売上への対応と決済停止期間の短縮を同時に進めなければなりません。

    決済の再開を急ぐあまり、不要な月額費用や長期契約を抱えるケースもあります。少なくとも、以下の条件は申込前に確認してください。

    未入金売上と全東信の契約状況を確認する

    全東信を通じた未入金売上は、新しい決済サービスへ乗り換えても回収できません。未入金のカード売上は破産債権として扱われ、通常の入金サイクルでは支払われないためです。今後の手続きは、破産管財人からの案内に従ってください。

    最終入金日以降に発生したカード売上を集計し、売上明細と振込履歴を保存します。債権届出の案内が届いた際に、未入金額を証明する資料として必要になります。

    全東信の端末も、自己判断で廃棄してはいけません。端末の所有者や返却先、保管方法を契約書や破産管財人からの案内で確認してください。

    キャンペーン終了後を含む総コストを比較する

    「端末無料」だけで申込先を決めると、結果として支払総額が増える場合があります。確認すべきなのは、キャンペーン適用時の初期費用ではなく、契約期間全体で発生する総コストです。

    総コストには、決済手数料、月額費用、通信費、端末費用、振込手数料、解約時の費用が含まれます。年間契約では、契約期間中に解約すると、違約金や端末代が発生する場合もあります。

    決済額が少ない店舗では、わずかな手数料率の差よりも、月額費用の有無が総コストに大きく影響します。一方、決済額が大きい店舗では、固定費よりも決済手数料率を重視してください。

    入金サイクルと振込手数料を確認する

    全東信の未入金によって資金繰りに影響が出ている場合、乗り換え先の入金サイクルは重要な判断材料です。

    Squareは指定銀行なら翌営業日、STORES 決済は手動入金で最短翌々日、楽天ペイ ターミナルは楽天銀行を指定すると最短翌日に入金されます。一方、PAYGATEやPayCAS Mobileは原則として月2回です。

    ただし、入金回数が多いサービスでも、振込先の金融機関や入金方法によって手数料が発生します。締日、入金日、振込申請の要否、振込手数料まで確認してください。

    審査期間と端末到着日を確認する

    「最短即日」や「最短3日」と記載されていても、その日数で端末決済を開始できるとは限りません。加盟店審査だけにかかる日数を示している場合があるためです。

    たとえば、Airペイの審査は通常3日程度ですが、カードリーダーの配送には別途日数がかかります。stera packは端末到着まで最短3週間とされていますが、加盟店審査には約2週間から2カ月かかります。

    申込件数の増加や書類不備によって、通常より時間がかかることもあります。審査にかかる期間と、端末が到着する日を分けて確認してください。

    現在のPOSレジと連携できるか確認する

    既存のPOSレジと決済端末が連携しない場合は、会計金額をPOSレジと決済端末へそれぞれ入力しなければなりません。二重入力は会計に時間がかかるだけでなく、金額の入力間違いも招きます。

    スマレジを利用している店舗ではスマレジ・PAYGATE POS、AirレジではAirペイ、STORES レジではSTORES 決済が代表的な組み合わせです。Square ターミナルとSquare リーダーでは、Square POSレジを利用できます。

    外部POSと連携する場合は、別途契約や月額費用が必要になることがあります。現在使用しているPOSレジの名称とプランを伝え、連携の可否と費用を申込前に確認してください。
  • ネイルサロン向け決済端末おすすめ9選!料金・手数料・端末タイプを比較

    ネイルサロン向け決済端末おすすめ9選!料金・手数料・端末タイプを比較

    ネイルサロンに決済端末を導入すると、現金管理の負担を減らし、追加メニューの支払いにも対応しやすくなります。

    ただし、決済端末によって端末代・月額費用・決済手数料・入金サイクル・端末タイプは異なります。受付で会計する店舗と施術席で会計する店舗でも、選ぶ端末は変わります。

    この記事では、ネイルサロンにおすすめの決済端末を比較し、サロンにあった選び方や導入前の注意点まで解説します。

    ネイルサロンに決済端末を導入するメリット

    決済端末を導入するメリットは、支払い方法が増えることだけではありません。現金管理や会計の負担を減らし、日々のサロン運営も効率化できます。

    現金不足を気にせず希望するメニューを選んでもらえる

    ネイルサロンでは、施術中にパーツ追加・長さ出し・補強などを提案すると、予約時より会計額が高くなることがあります。

    キャッシュレス決済に対応していれば、手持ちの現金額を気にせず、希望する施術内容を選んでもらえます。

    追加メニューを現金不足だけで断念する場面が減るため、客単価アップにもつながります。

    釣り銭を用意する手間を減らせる

    キャッシュレス決済の比率が上がるほど現金会計が減り、営業前に用意する小銭や紙幣の量も減らせます。

    特に一人で営業する個人サロンでは、銀行や両替機で釣り銭を準備する作業も負担になります。キャッシュレス決済が増えれば、釣り銭の準備だけでなく、営業終了後の現金確認やレジ締めの作業も削減できます。

    現金の受け渡しを減らして会計時間を短縮できる

    現金会計では、受け取った金額の確認、釣り銭の計算、現金の受け渡しが必要です。キャッシュレス決済なら、こうした作業を減らせます。

    施術後の会計時間が短くなれば、次の予約までの片付けや準備に時間を使えます。予約枠を決めて営業するネイルサロンでは、会計を含めた1人あたりの対応時間を短縮できる点もメリットです。

    ネイルサロンにおすすめの決済端末9選

    ネイルサロンの決済端末は、決済手数料だけでなく、端末代・月額費用・入金サイクル・端末タイプ・レシート印刷・POSレジ連携まで確認して選びましょう。

    個人サロンでは月額固定費を抑えられる端末、施術席で会計するお店では持ち運べる端末、受付スペースが限られるお店ではプリンターまで一体になった端末など、店舗ごとに重視する条件が異なります。

    [orend-payment-terminal-explorer]
    {
    “supportsEstheticSalon”: true,
    “initialDisplayMode”: “table”,
    “tableOrientation”: “horizontal”,
    “showFilterBar”: false,
    “showCompareButton”: false,
    “tableRows”: “rating,settlementFee,terminalCost,monthlyCost,paymentCycle,terminalType,requiredEquipment,integratedPrinter,posIntegration”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】あなたに最適な決済端末は?

    決済端末は、店舗での会計場所や必要な機能によって選択肢が変わります。店舗の条件を選択すると、条件を満たす決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “ネイルサロンの決済端末を30秒診断”
    }
    [/orend-payment-terminal-diagnosis]

    ここからは、ネイルサロンで検討できる決済端末の料金や機能を詳しく紹介します。

    [orend-payment-terminal-explorer]
    {
    “supportsEstheticSalon”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “esthetic-salon”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    ネイルサロン向け決済端末の選び方

    ネイルサロンでは、料金だけでなく、どこで会計するか、周辺機器を置けるか、現在使っているPOSレジと連携するかまで確認して決済端末を選びます。

    店舗の会計場所に合わせて据置型・持ち運び型を選ぶ

    受付カウンターで会計する店舗なら、据置型でも問題ありません。一方、施術席でそのまま会計する場合は、バッテリーを内蔵した持ち運び型を選びましょう。

    レンタルサロンやシェアサロンなど複数の場所で決済する場合は、4G・LTEなどの通信機能を備えたモバイル型が便利です。

    持ち運べる機種を探している場合は、ポータブル型の決済端末を比較した記事で詳しく紹介しています。

    端末代・月額費用・決済手数料を含めた総コストを確認する

    端末価格だけでなく毎月発生する費用まで含めた確認が必要です。

    決済端末では主に、端末代・月額費用・決済手数料・振込手数料が発生します。端末代が0円でも月額費用が必要なサービスがある一方、端末を購入すれば月額0円になるサービスもあります。

    特に売上に比例して発生する決済手数料は、長期間使うほど総コストへの影響が大きくなります。

    どの費用が発生するのか詳しく知りたい場合は、キャッシュレス決済の導入費用をまとめた記事で詳しく解説しています。

    端末単体で使えるか、スマホ・タブレットが必要か確認する

    決済端末には、1台で決済できるオールインワン型と、スマートフォンやタブレットに接続して使うタイプがあります。

    オールインワン型は、決済・通信・レシート印刷などを1台にまとめられる機種があり、受付周辺の機器を減らせます。

    一方、スマホ・タブレット連携型は、手持ちの端末を使うことで導入費用を抑えられる場合があります。

    紙のレシートが必要ならプリンター内蔵端末を選ぶ

    紙のレシートを渡す店舗では、プリンターの有無も確認します。

    プリンター内蔵端末なら、別途レシートプリンターを設置する必要がありません。受付スペースが限られるサロンでも、機器を増やさず会計環境を整えられます。

    一方、紙のレシートを発行する予定がない場合は、プリンターを必須条件にする必要はありません。

    利用中のPOSレジがある場合は連携できる端末を選ぶ

    すでにPOSレジを使っている場合は、決済端末との連携可否を確認しましょう。

    POSレジと決済端末を連携すると、POSレジ側で入力した会計金額を決済端末へ自動反映できるサービスがあります。決済金額をもう一度入力する必要がなくなり、入力ミスや二重作業を減らせます。

    施術メニューや店販商品の売上管理まで行う場合は、決済端末だけでなくPOSレジ側の機能も重要です。ネイルサロン向けPOSレジの比較で詳しく紹介しています。

    売上を早く受け取るなら入金サイクルを確認する

    キャッシュレス決済では、決済された売上がその日の現金として手元に残るわけではありません。サービスごとに決められた入金日に銀行口座へ振り込まれます。

    入金回数は、月1回・月2回・月数回・翌営業日などサービスによって異なります。入金日と振込手数料をセットで確認することが重要です。

    ネイルサロンで決済端末を導入する前の注意点

    決済端末は会計の負担を減らせますが、導入後に決済手数料や入金タイミングで困らないよう、コストと運用方法を事前に確認する必要があります。

    決済手数料を含めて利益が残るか確認する

    キャッシュレス決済では、決済金額に応じて決済手数料が発生します。

    たとえば1万円の会計に3%の手数料がかかれば、店舗負担は300円です。月50万円を同じ料率で決済すると、手数料は1万5,000円になります。

    売上額だけでなく、決済手数料を差し引いた後にどの程度利益が残るかまで確認が必要です。

    サービスごとの料率は、店舗向けクレジットカード決済の手数料を比較した記事でも詳しく紹介しています。

    キャッシュレス売上は入金まで時間がかかる

    現金払いでは売上をその場で受け取れますが、キャッシュレス決済では入金日まで時間が空く場合があります。

    そのため、売上金額だけを見ていると、材料購入や家賃などの支払日に銀行口座の残高が思ったより少ないということがあります。

    特に資金繰りが心配な個人サロンでは、なるべく入金回数が多いサービスを選ぶことが重要です。

    端末故障に備えて別の支払い方法も用意する

    決済端末が故障すると、予約客が来店していてもキャッシュレス決済を受け付けられない場合があります。

    端末自体に問題がなくても、Wi-Fiやモバイル通信の障害で決済できないケースもあります。

    そのため、端末故障に備えて少量の現金や別の決済方法も用意しておく必要があります。予備の決済手段として、スマホを決済端末として使えるサービスもあります。

    ネイルサロンに決済端末を導入する流れ

    ネイルサロンへの決済端末導入は、基本的に以下の流れで進みます。

    1. 利用する決済サービスと端末を選ぶ
    2. Webなどから加盟店申込みを行う
    3. 店舗情報や本人確認書類を提出して加盟店審査を受ける
    4. 審査完了後に決済端末を受け取り、初期設定を行う
    5. テスト決済を行い、店舗での利用を開始する

    審査期間や端末の発送時期はサービスによって異なります。オープン日が決まっている新規サロンでは、直前ではなく最低でも1か月前など余裕を持った申込みが必要です。

    審査で確認される内容や審査に通らない主な原因は、クレジットカード決済の加盟店審査について解説した記事で紹介しています。

  • 全東信倒産でクレカ決済端末が使えない店舗がやるべきことと導入が早い乗り換え先を比較

    全東信倒産でクレカ決済端末が使えない店舗がやるべきことと導入が早い乗り換え先を比較

    2026年7月6日、クレジットカード売上の早期決済代行サービスを手がけていた株式会社全東信が、大阪地裁へ自己破産を申請し、同日破産手続開始決定を受けました。帝国データバンクによると、負債は2025年3月期末時点で約1,259億2,900万円とされ、2026年最大規模の倒産と報じられています。

    これにより、全東信のクレジットカード決済代行サービスは中止され、JCBも「同社によるサービスは即日中止」と案内しています。

    全東信の端末を利用していた店舗は、未入金分の確認と代替決済端末の手配を早急に進める必要があります。

    この記事では、全東信の決済端末が使えなくなった店舗向けに、急ぎで導入できるおすすめの決済端末を比較します。

    全東信の端末を使っている店舗が今すぐすべきこと

    全東信の決済端末を使っていた店舗は、次の対応をすぐに進めてください。

    • 全東信の端末使用を停止する
    • 最後に入金された日を確認する
    • 最終入金日以降のカード決済額を集計する
    • カード売上明細、端末控え、銀行入金履歴を保存する
    • 店舗スタッフに全東信の端末を使わないよう共有する
    • 現金、銀行振込、他社決済など代替の支払い方法を用意する
    • 新しい決済端末を申し込む
    • 未入金分について債権届出の確認を進める
    • 資金繰りに不安がある場合は銀行、税理士、弁護士へ相談する

    食団連は、第1報で「全東信の端末使用を即時停止」「未入金の売上代金を今すぐ集計」「代替の決済手段を至急手配」の3点を呼びかけています。

    決済端末の乗り換えだけでなく、未入金売上の確認と当面の資金繰り確認を同時に進めることが重要です。

    全東信の端末使用を停止する

    最初に行うべき対応は、全東信の端末使用を止めることです。

    食団連は、本日以降のカード決済は入金されない恐れがあるとして、当面は現金対応、または他社決済への切替を求めています。

    店舗では、次の対応を行ってください。

    • レジ横の全東信端末を使用停止にする
    • 端末に「使用停止」と貼り紙をする
    • スタッフ全員に口頭とチャットで共有する
    • 会計時に別の支払い方法を案内する
    • 予約客には支払い方法を事前に伝える

    特に複数スタッフで営業している店舗では、全員が状況を理解していないと、従来どおり全東信の端末を使ってしまう可能性があります。端末を物理的にレジから外すか、明確に使用停止と分かる状態にしてください。

    参考:【緊急・注意喚起】 株式会社全東信の破産手続開始について(第1報) |お知らせ|食団連(日本飲食団体連合会)

    未入金売上を確認する

    次に行うべき対応は、未入金売上の集計です。

    食団連は、「最後に入金があった日」と「それ以降にカード決済した金額」を確認、記録するよう案内しています。この金額が損失額や債権届出額の基礎になります。

    店舗側では、次の資料を確認してください。

    • 全東信から最後に入金された日が分かる銀行明細
    • 最終入金日以降のカード決済明細
    • 決済端末の控え
    • POSレジやレジ締めデータ
    • 日報や営業日報
    • カード売上と現金売上を分けた集計表
    • 全東信との契約書や申込書
    • 全東信とのメール履歴

    重要なのは、全東信端末で処理したカード売上だけを分けて集計することです。現金売上、QRコード決済、他社端末のカード売上が混ざっている場合は、あとから確認できるように分けて保存してください。

    未入金分は、破産手続きにおける債権届出の対象になる可能性があります。食団連は、裁判所が定める債権届出期間内に未入金分の届出を行うよう案内しています。

    代替の支払い方法をすぐ用意する

    全東信の端末が使えない状態では、カード決済を受けられない期間が発生します。現金のみで営業すると、客単価が高い店舗や法人利用の多い店舗では会計トラブルにつながる可能性があります。

    そのため、当面の支払い方法をすぐに決めてください。

    • 現金
    • 銀行振込
    • 請求書払い
    • 他社のキャッシュレス決済
    • スマホで使えるタッチ決済

    店舗側の信用を守るためには、「カードが使えません」だけで終わらせず、現在使える支払い方法を明確に伝えることが重要です。

    また、会計時のトラブルを避けるため、店頭、予約確認メール、SNS、Googleビジネスプロフィールなどで早めに案内しておくといいでしょう。

    急ぎで乗り換えるなら、まず見るべきポイント

    全東信からの乗り換えでは、通常の決済端末比較よりも導入スピードと入金サイクルを優先してください。手数料だけで選ぶと、審査や端末到着までに時間がかかり、カード決済が止まる期間が長くなります。

    比較時に見るべきポイントは次のとおりです。

    • 導入スピードを重視し、スマホ決済や短期導入できるサービスを先に確保する
    • 決済手数料はカードブランド別に確認し、Visa、Mastercard、JCBの料率を見る
    • 入金サイクルを確認し、資金繰りに影響しないサービスを選ぶ
    • 端末代金と月額費用を確認し、固定費が増えすぎないか判断する
    • 審査対象外業種に該当しないか、事前に公式ページで確認する

    急ぎの場合は、1社だけに絞らず、短期復旧用の決済サービスと中長期で使う本命端末を分けて申し込むのもよいでしょう。 

    全東信からの乗り換え先におすすめの決済端末比較

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “table_rows”: “ranking,installationLeadTime,rating,settlementFee,terminalCost,initialCost,monthlyCost,paymentCycle,paymentMethods,creditCards,electronicMoney,qrCode,terminalType,posIntegration,requiredEquipment,creditCardFee,electronicMoneyFee,qrCodeFee,depositFee,contractPeriod,cancellationPenalty,portability,integratedPrinter,installmentPayment,tablePayment,campaign”
    }
    [/orend-payment-terminal-explorer]

    [orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”cardv9″}}[/orend-service]

    未入金がある店舗は資金繰りも確認する

    全東信の未入金売上が大きい店舗は、決済端末の乗り換えだけでは不十分です。

    カード売上の入金が止まると、仕入れ、人件費、家賃、リース料、外注費などの支払いに影響します。食団連は第2報で、つなぎ資金の確保、信用保証協会の別枠保証、経営セーフティ共済、税務対応、法務対応などの支援策を案内しています。

    今すぐ確認する項目は次のとおりです。

    • 今月入金予定だった全東信経由のカード売上
    • 今月の仕入れ支払い
    • 給与支払い
    • 家賃、リース料、光熱費
    • 取引先への支払い
    • 税金や社会保険料の支払い
    • 現預金残高
    • すぐ現金化できる売上

    未入金額が大きい場合は、取引銀行、日本政策金融公庫、税理士、弁護士へ早めに相談してください。債権届出、貸倒処理、融資相談は、資料が揃っているほど進めやすくなります。

    まとめ

    全東信は2026年7月6日に破産手続開始決定を受け、同社によるサービスは即日中止となりました。全東信の決済端末を使っていた店舗では、カード決済が使えないだけでなく、未入金売上が発生している可能性があります。

    今すぐ行うべきことは、全東信端末の使用停止、未入金売上の集計、代替決済端末への乗り換えです。

    全東信の倒産で決済端末が使えなくなった店舗は、ニュースを確認するだけでなく、今日の営業で売上を止めない対応を先に進めることを優先してください。 

  • キャッシュレス決済で「お金を使った感覚が薄れる」人は58.4%、想定より支出が多かった経験は43.2%【OREND(オレンド)独自調査レポート】

    キャッシュレス決済で「お金を使った感覚が薄れる」人は58.4%、想定より支出が多かった経験は43.2%【OREND(オレンド)独自調査レポート】

    キャッシュレス決済は、クレジットカードやQRコード決済、電子マネーなどを使って、現金を出さずに支払える決済手段です。財布から現金を取り出す手間がなく、日常の買い物や飲食店、オンライン決済など幅広い場面で利用されています。

    一方で、カードやスマートフォンだけで支払いが完了するため、現金払いと比べて支払いの実感が薄れると感じる人もいます。少額決済を繰り返したり、複数の決済手段を使い分けたりすることで、後から明細や残高を確認した際に、想定より支出が多かったと感じるケースもあります。

    そこで今回は、キャッシュレス決済の支払い時の感じ方について、全国の20代から60代の男女500人にアンケート調査を実施しました。

    調査結果サマリー

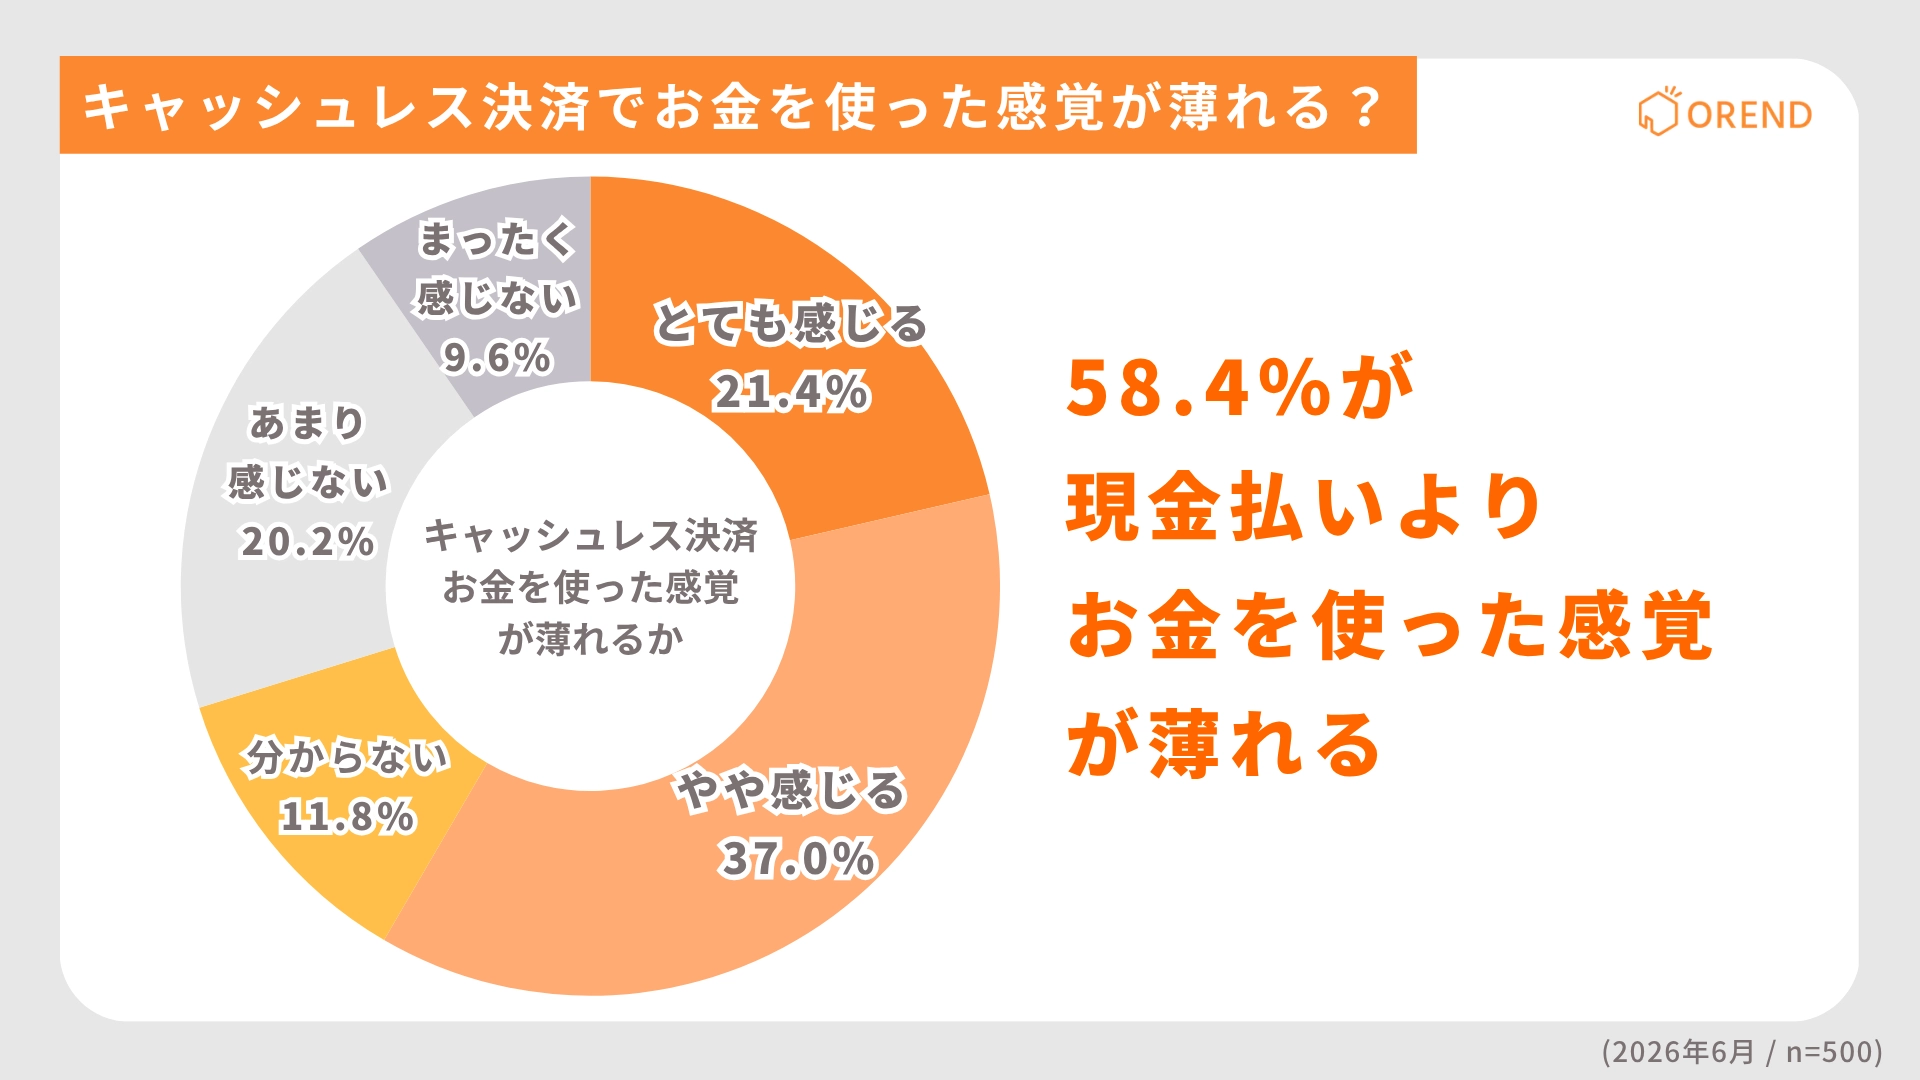
    • キャッシュレス決済でお金を使った感覚が薄れると感じる人は58.4%(とても感じる21.4%、やや感じる37.0%)
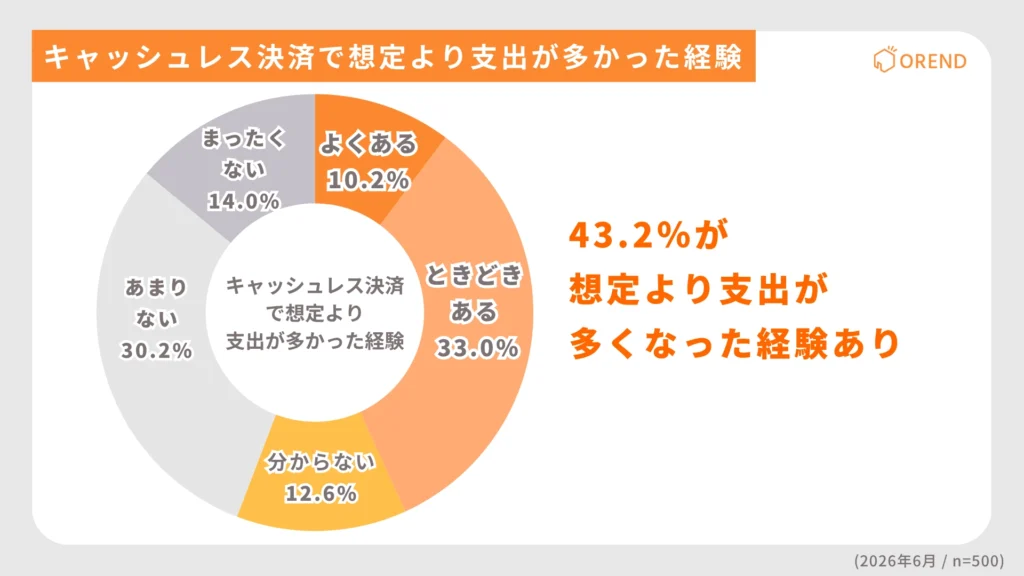
    • 明細や残高を確認して想定より支出が多かった経験がある人は43.2%(よくある10.2%、ときどきある33.0%)
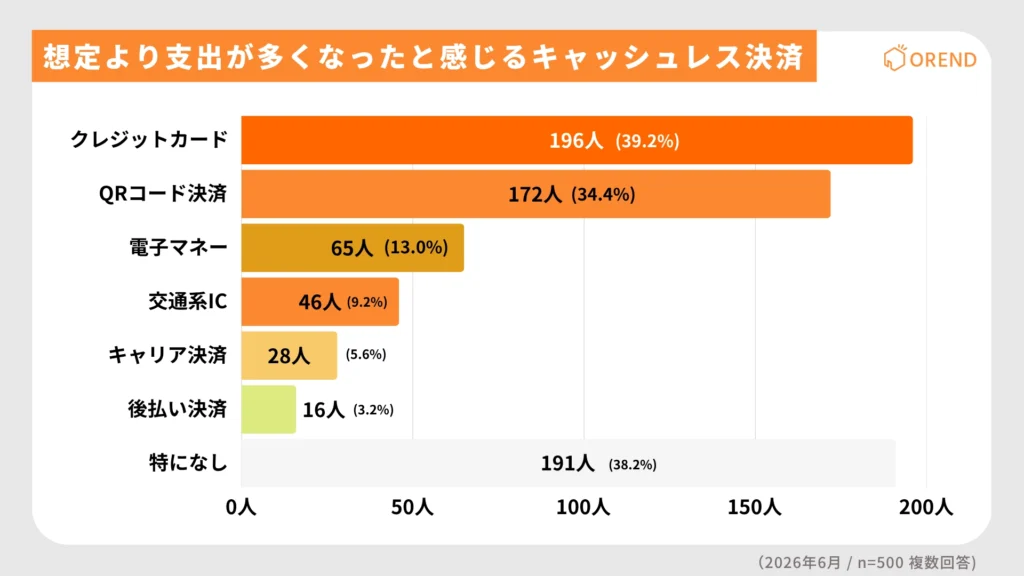
    • 想定より支出が多くなったと感じる決済方法はクレジットカードが39.2%で最多(複数回答)

    キャッシュレス決済で「お金を使った感覚が薄れる」人は58.4%

    キャッシュレス決済でお金を使った感覚が薄れるかを示したグラフ。58.4%が現金払いよりお金を使った感覚が薄れると回答

    キャッシュレス決済を利用していると、現金払いよりもお金を使った感覚が薄れると感じるか聞いたところ、「とても感じる」が21.4%、「やや感じる」が37.0%でした。合計すると、58.4%がキャッシュレス決済でお金を使った感覚が薄れると回答しています。

    一方で、「あまり感じない」は20.2%、「まったく感じない」は9.6%、「どちらともいえない」は11.8%でした。お金を使った感覚が薄れると感じない人も一定数いますが、全体では過半数が現金払いとの違いを感じている結果です。

    キャッシュレス決済では、現金を手渡す動作や財布からお金が減る感覚がありません。カードをかざす、スマートフォンで読み取る、アプリ上で決済するなど、支払い動作が簡略化されているため、支払い時の実感が薄れる人が多いと考えられます。

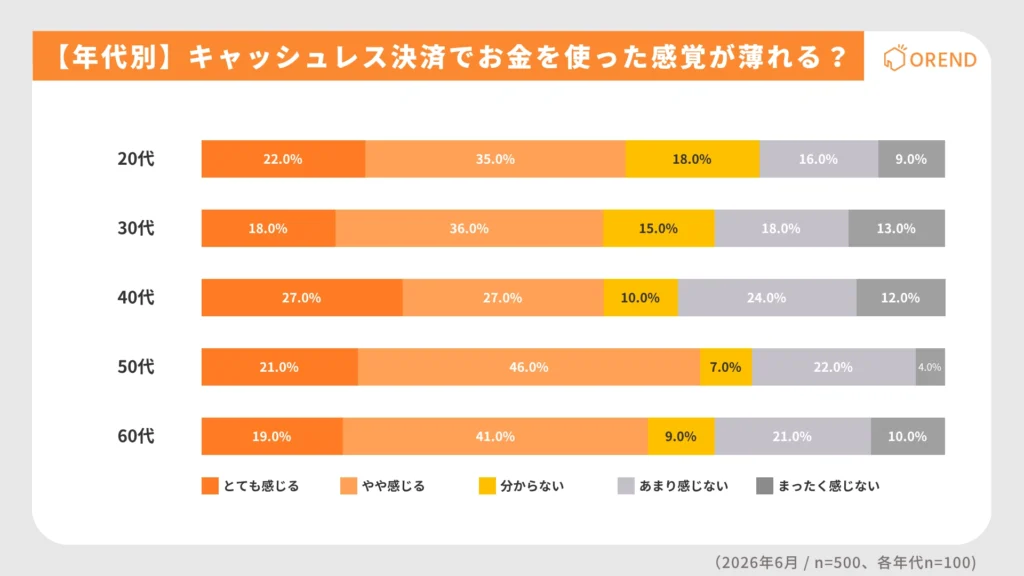
    年代別にキャッシュレス決済でお金を使った感覚が薄れるかを示したグラフ。50代は67.0%、60代は60.0%が薄れると回答

    年代別に見ると、50代では67.0%が「とても感じる」「やや感じる」と回答しており、他の年代よりも高い結果でした。20代は57.0%、30代は54.0%、40代は54.0%、60代は60.0%となっており、幅広い年代で支出感覚の薄れが見られます。

    明細や残高を見て想定より支出が多かった経験は43.2%

    キャッシュレス決済で想定より支出が多かった経験を示したグラフ。43.2%が想定より支出が多くなった経験ありと回答

    キャッシュレス決済を利用した後、明細や残高を確認して想定より支出が多かったと感じることがあるか聞いたところ、「よくある」が10.2%、「ときどきある」が33.0%でした。合計すると、43.2%が明細や残高を見て想定より支出が多かった経験があると回答しています。

    一方で、「あまりない」は30.2%、「まったくない」は14.0%、「どちらともいえない」は12.6%でした。想定より支出が多かった経験がない人も44.2%いるため、キャッシュレス決済の利用が必ず支出増の実感につながるわけではありません。

    ただし、4割以上が明細確認後に支出の多さを感じている点は注目できます。キャッシュレス決済は支払いが短時間で完了するため、その場では支出額を強く意識しないまま買い物を重ねることがあります。その結果、後から明細や残高を確認した際に、想定より多く使っていたと感じる人がいると考えられます。

    支出が増えたと感じる決済方法はクレジットカードが最多

    想定より支出が多くなったと感じる決済方法を示したグラフ。クレジットカードが39.2%で最多、QRコード決済、スマホ決済が34.4%

    キャッシュレス決済で、想定より支出が多くなったと感じることがある決済方法を複数回答で聞いたところ、クレジットカードが39.2%で最多でした。次いで「特にない」が38.2%、QRコード決済、スマホ決済が34.4%となっています。

    クレジットカードは後払いで利用でき、日常の買い物から高額決済まで幅広く使われます。利用額が口座からすぐに減るわけではないため、支払い時点では支出を実感しにくく、後から利用明細を確認して支出の多さに気づくケースがあると考えられます。

    QRコード決済、スマホ決済も34.4%と高い結果でした。スマートフォンだけで支払いが完了し、少額決済でも利用される場面が多いため、日々の積み重ねによって想定より支出が多くなったと感じる人がいると見られます。

    電子マネー、タッチ決済は13.0%、交通系ICは9.2%でした。いずれも少額決済で使われる場面が多い決済手段ですが、クレジットカードやQRコード決済、スマホ決済と比べると、支出が増えたと感じる割合は低い結果です。

    キャッシュレス決済で支出を管理するポイント

    キャッシュレス決済を利用する際は、支払いの便利さだけでなく、利用額を把握する習慣が重要です。特にクレジットカードやQRコード決済、スマホ決済を日常的に使う場合は、月ごとの支出額を定期的に確認してください。
    まず、利用明細やアプリの履歴を定期的に確認することが重要です。キャッシュレス決済は支払い時の実感が薄れることがあるため、週に1回、月に数回など、確認するタイミングを決めておくと支出額を把握できます。

    次に、月ごとの決済上限を決めることも有効です。クレジットカードやスマホ決済は利用できる金額が大きくなることがあるため、生活費、外食費、日用品などの予算を決めておくと、使いすぎを防げます。

    少額決済も見落とさないことが大切です。1回あたり数百円の支払いでも、回数が増えれば月間支出は大きくなります。コンビニやカフェ、交通費など、日常的に使う決済ほど履歴を確認する必要があります。

    また、複数の決済手段を使い分けすぎないことも支出管理につながります。クレジットカード、QRコード決済、電子マネー、交通系ICなどを同時に使うと、支出全体を把握しにくくなります。主に使う決済手段を絞ることで、利用額を確認できます。

    事業者はキャッシュレス対応と安心して支払える環境づくりを

    キャッシュレス決済が日常の支払い手段として定着している現在、事業者にとってキャッシュレス対応は必須です。

    キャッシュレス決済は、現金を用意する手間を減らし、会計をスムーズにする決済手段です。消費者がその場で手軽に支払える環境を整えることで、購入機会を逃しにくくなり、少額決済だけでなく高額決済につながる可能性もあります。クレジットカードやQRコード決済、スマホ決済に対応することは、顧客利便性の向上だけでなく、店舗の売上機会を広げるうえでも重要です。

    一方で、キャッシュレス決済は支払いの実感が薄れると感じる人もいます。そのため、事業者は「支払える決済手段を増やす」だけでなく、顧客が安心して支払える会計環境を整える必要があります。会計時の金額表示、レシートや利用控えの発行、決済完了画面の確認、POSレジとの連携など、支払い内容を明確に伝える仕組みが重要です。

    調査概要

    調査名:キャッシュレス決済の支払い時の感じ方についてのアンケート
    調査地域:全国の20代から60代
    有効回答数:500人
    調査方法:インターネット調査
    調査:QiQUMO
    調査期間:2026年6月

    調査結果の利用条件

    (1) 情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    (2) ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。

    キャッシュレス決済で「お金を使った感覚が薄れる」人は58.4%、想定より支出が多かった経験は43.2%【OREND(オレンド)独自調査レポート】(URL:https://orend.jp/mag/a0879)

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。

    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

    OREND(オレンド)のキャッシュレス決済端末に関する関連記事

    運営会社 

    会社名:ステップ・アラウンド株式会社
    代表取締役社長:中島 崚
    設立:2018年12月10日
    所在地:東京都目黒区東山2-10-13 カームハウス東山303
    URL:https://step-around.com/

  • 楽天ペイの手数料は高い?利用者と加盟店の費用を解説

    楽天ペイの手数料は高い?利用者と加盟店の費用を解説

    楽天ペイは、店舗で楽天ペイアプリによる支払いを受け付けられる決済サービスです。

    利用者側は基本的に決済手数料がかかりませんが、加盟店側には決済方法や契約内容に応じた手数料が発生します。楽天ペイはQRコード決済の印象が強い一方で、導入方法によってはクレジットカードや電子マネーにも対応できます。

    そのため、手数料を確認するときは、QRコード決済だけを導入するのか、マルチ決済端末で複数の決済手段をまとめるのかを分けて考えることが重要です。

    本記事では、楽天ペイの利用者側と店舗側の手数料、他のQRコード決済との違い、導入前に確認すべき費用を解説します。

    楽天ペイの手数料は?

    楽天ペイの手数料は、利用者側と加盟店側で負担内容が異なります。

    利用者側の手数料

    店舗で楽天ペイアプリを使って支払う場合、利用者側の決済手数料は原則0円です。支払うのは商品代金であり、店頭決済のたびに楽天ペイの利用料を別途請求される仕組みではありません。ただし、請求書払いの一部や楽天キャッシュの出金など、店頭決済以外の機能では手数料が発生する場合があります。通常の店舗決済では、利用者側の負担は商品代金のみと考えて問題ありません。

    加盟店側の決済手数料

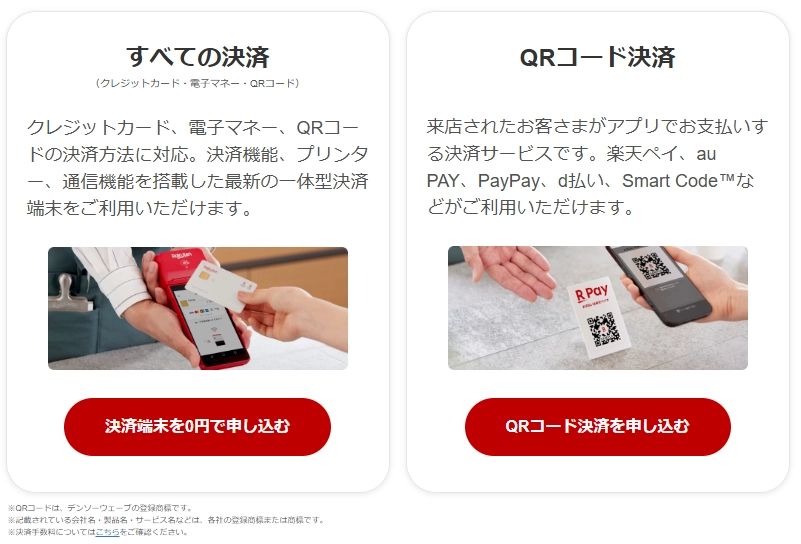
    楽天ペイは、QRコード決済だけでなく、マルチ決済端末を使ってクレジットカードや電子マネーまでまとめて導入できます。

    まずは楽天ペイやPayPayなどのスマホ決済に対応したい店舗は「QRコード決済」、会計全体をまとめてキャッシュレス化したい店舗は「マルチ決済端末(すべての決済)」を検討するとよいでしょう。

    また楽天ペイの「QRコード決済」を導入すると、PayPay、d払い、au PAYなどのスマホ決済を導入できます。ただし、PayPayやd払いの決済手数料は、楽天ペイ経由よりPayPayなどへ直接申し込むほうが手数料は低くなります。

    決済手段ごとの料率は下表で確認してください。
    決済手段主な対象ブランド決済手数料
    クレジットカードVisa、Mastercard、JCB、American Express、Diners Club、Discoverスタンダード 2.20%
    ライト 2.48%
    通常 3.24%
    ※非課税
    ※スタンダードとライトプランには中小企業・個人向けで決済額が3000万円以下など適用条件あり
    電子マネー プリペイド交通系IC、nanaco、WAON、楽天Edy2.95%※税抜
    電子マネー ポストペイQUICPay、iD3.24%
    QRコード決済楽天ペイスタンダード 2.00%
    ライト 2.254%
    標準 2.95%
    ※税抜
    QRコード決済au PAY、SmartCode、インバウンド決済2.95%※税抜
    QRコード決済PayPay、d払い3.24%※税抜
    Square 決済スマレジ・ペイゲートstera pack
    固定費すべて0円
    最短即時入金
    最短当日導入
    初期・月額0円
    月6回入金に対応
    81種以上の決済
    初期・端末代0円
    手数料1.98%〜※1
    端末1台でOK
    初期:0円
    月額:0円
    初期:0円
    月額:3,300円~
    初期:0円
    月額:初年度0円※2
    端末:0円〜端末:39,600→0円端末:レンタル0円
    手数料:2.5%~手数料:1.98%~手数料:1.98%~
    入金:即時入金:月2回入金:毎日/月6/2回※3
    全東信からの乗り換えでSquareリーダーが1台無料初期・端末費用0円キャンペーン
    無料アカウント登録手数料1.98%~の詳細webかんたん申し込み
    ※1小規模事業者向けの手数料率です。その他条件があります。※2翌年以降:3,000円、2年目以降、直近1年間の累計キャッシュレス売上が3,000万円以上の場合サービス利用料は永年無料。※3毎日は新規申込時選択不可

    楽天ペイの費用一覧

    楽天ペイを導入する際は、決済手数料だけでなく、月額費用、端末代、振込手数料、入金サイクルも確認します。実際の負担は、どの決済手段を受け付けるか、楽天銀行を入金先にするかによって変わります。

    費用項目金額または料率
    初期費用0円。それ以外は端末代がかかります。
    端末代マルチ決済端末の楽天ペイ ターミナルは38,280円(税込)。キャンペーンで0円になる場合あり
    月額費用0円。
    振込手数料楽天銀行は無料。楽天銀行以外は1回300円(税抜)
    入金サイクル楽天銀行は365日最短翌日。楽天銀行以外は入金依頼や自動入金を選択

    楽天ペイの手数料は高い?QRコード決済と比較

    楽天ペイの手数料が高いかどうかを判断する場合は、比較対象をQRコード決済にそろえる必要があります。ここでは、PayPay、d払い、au PAY、メルペイなど、店頭で使われる主要なコード決済と比べます。決済端末サービスや決済代行サービスは仕組みが異なるため、この表には含めません。

    サービス名

    d払い・メルペイ

    PayPay

    楽天ペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)

    入金手数料

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    入金サイクル

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    楽天ペイアプリ決済は、スタンダードプランが適用される場合、手数料が2.20%(税込)まで下がります。この水準なら主要QRコード決済と比べても低めです。一方で、標準料率の3.24%(税込)になると、PayPay、d払い、au PAY、メルペイより高くなるケースがあります。楽天ペイを導入する前に、自店舗でどのプランが適用されるかを確認してください。
    他社のQRコードなどキャッシュレスを導入するならマルチ決済端末

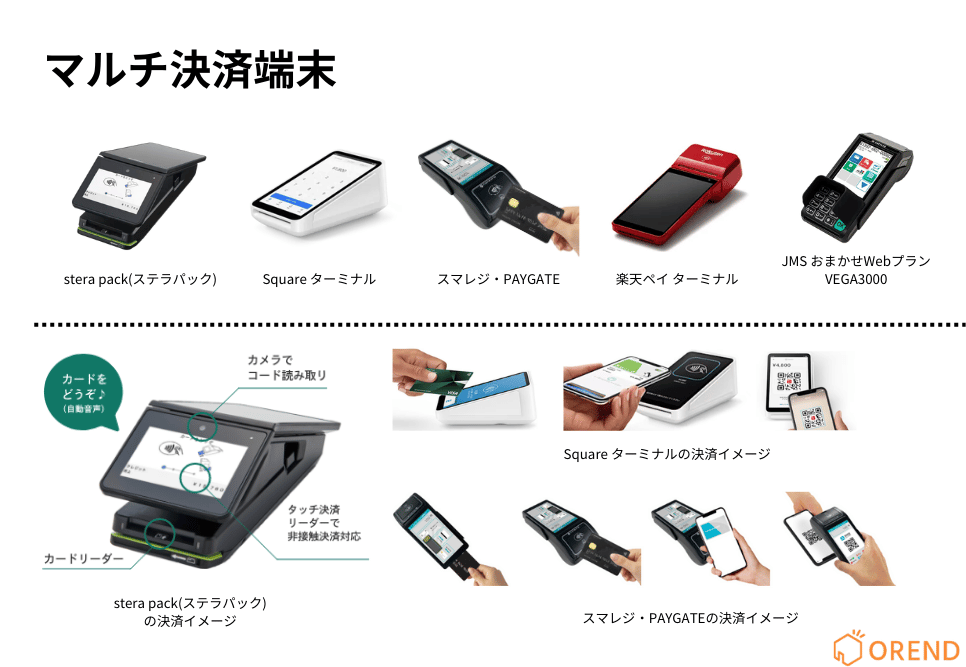
    マルチ決済端末とマルチ決済端末の実際の決済イメージ

    ここまで、楽天ペイをQRコード決済として導入する場合を中心に整理しました。レジでクレジットカードや電子マネーも1つの端末で受け付けたい場合は、マルチ決済端末がおすすめです。

    導入方法特徴
    楽天ペイ単体で導入QRコード決済だけを導入できる
    マルチ決済端末で導入QRコード決済、クレジットカード、電子マネーをまとめて導入できる

    1つの端末でQRコード決済、電子マネー、クレジットカード決済に対応できます。レジ周りにいろいろなQRコードを置く必要もなくなりレジがすっきりします。

    こちらがおすすめのマルチ決済端末の一覧です。

    サービス名 端末 おすすめ評価 特徴 決済手数料 端末費用 月額費用 入金サイクル

    楽天ペイターミナル

    楽天ペイターミナルの端末画像

    4.71
    ★★★★★ ★★★★★

    楽天ペイの決済手数料が安い

    カード:2.20%〜3.24%
    電子マネー:2.95%〜3.24%
    QRコード:2.00%〜3.24%

    0円 ※キャンペーン(通常38,280円)

    2,200円※スタンダードがキャンペーンで0円

    3日後振込※土日祝含む。楽天銀行は最短翌日

    Airペイ(エアペイ)

    4.73
    ★★★★★ ★★★★★

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    0円 ※キャンペーン(通常20,167円)

    0円 ※無料

    最大月6回

    Square 決済

    Squareの決済端末画像

    4.78
    ★★★★★ ★★★★★

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    0円~
    無料アカウント

    固定費全て0円

    即時入金

    Square ターミナル

    Square Terminalの端末画像

    4.77
    ★★★★★ ★★★★★

    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    39,980円※税込

    固定費全て0円

    即時入金

    Square リーダー

    Square リーダーの端末画像

    4.72
    ★★★★★ ★★★★★

    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    4,980円※税込

    固定費全て0円

    即時入金

    stera pack

    stera packの決済端末画像

    4.76
    ★★★★★ ★★★★★

    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    0円
    ※レンタル

    初年度0円
    翌年以降0円~※

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    スマレジ・PAYGATE POS

    スマレジ・PAYGATE POSの決済端末画像

    4.73
    ★★★★★ ★★★★★

    持ち運べる無料端末、レジ連携に強くレシートプリンター内蔵

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    0円 ※キャンペーン(通常39,600円)

    3,300円※税込、その他プランあり

    月2回

    JMS

    JMSのおまかせWebプランのVEGA3000の端末画像

    4.73
    ★★★★★ ★★★★★

    初期費用0円で選べる決済端末、71種決済対応と充実サポート

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    0円

    0円 ※無料

    最大月6回

    STORES決済

    STORES 決済の端末画像

    4.68
    ★★★★★ ★★★★★

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円
    ※フリー(スタンダード:3,300円)

    最短翌々日

    PayCAS Mobile

    PayCAS Mobileの決済端末画像

    4.66
    ★★★★★ ★★★★★

    端末0円プランあり、持ち運べてPayPayの手数料が安い決済端末

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    0円※特別セット(通常78,800円)

    4,000円~
    →1,980円

    月2回

    【比較表】マルチ決済端末の費用・手数料一覧
  • 美容室に導入すべきキャッシュレス決済方法を500人に調査|客単価・年代別で分かった結果とは?【OREND(オレンド)独自調査レポート】

    美容室に導入すべきキャッシュレス決済方法を500人に調査|客単価・年代別で分かった結果とは?【OREND(オレンド)独自調査レポート】

    結果サマリー

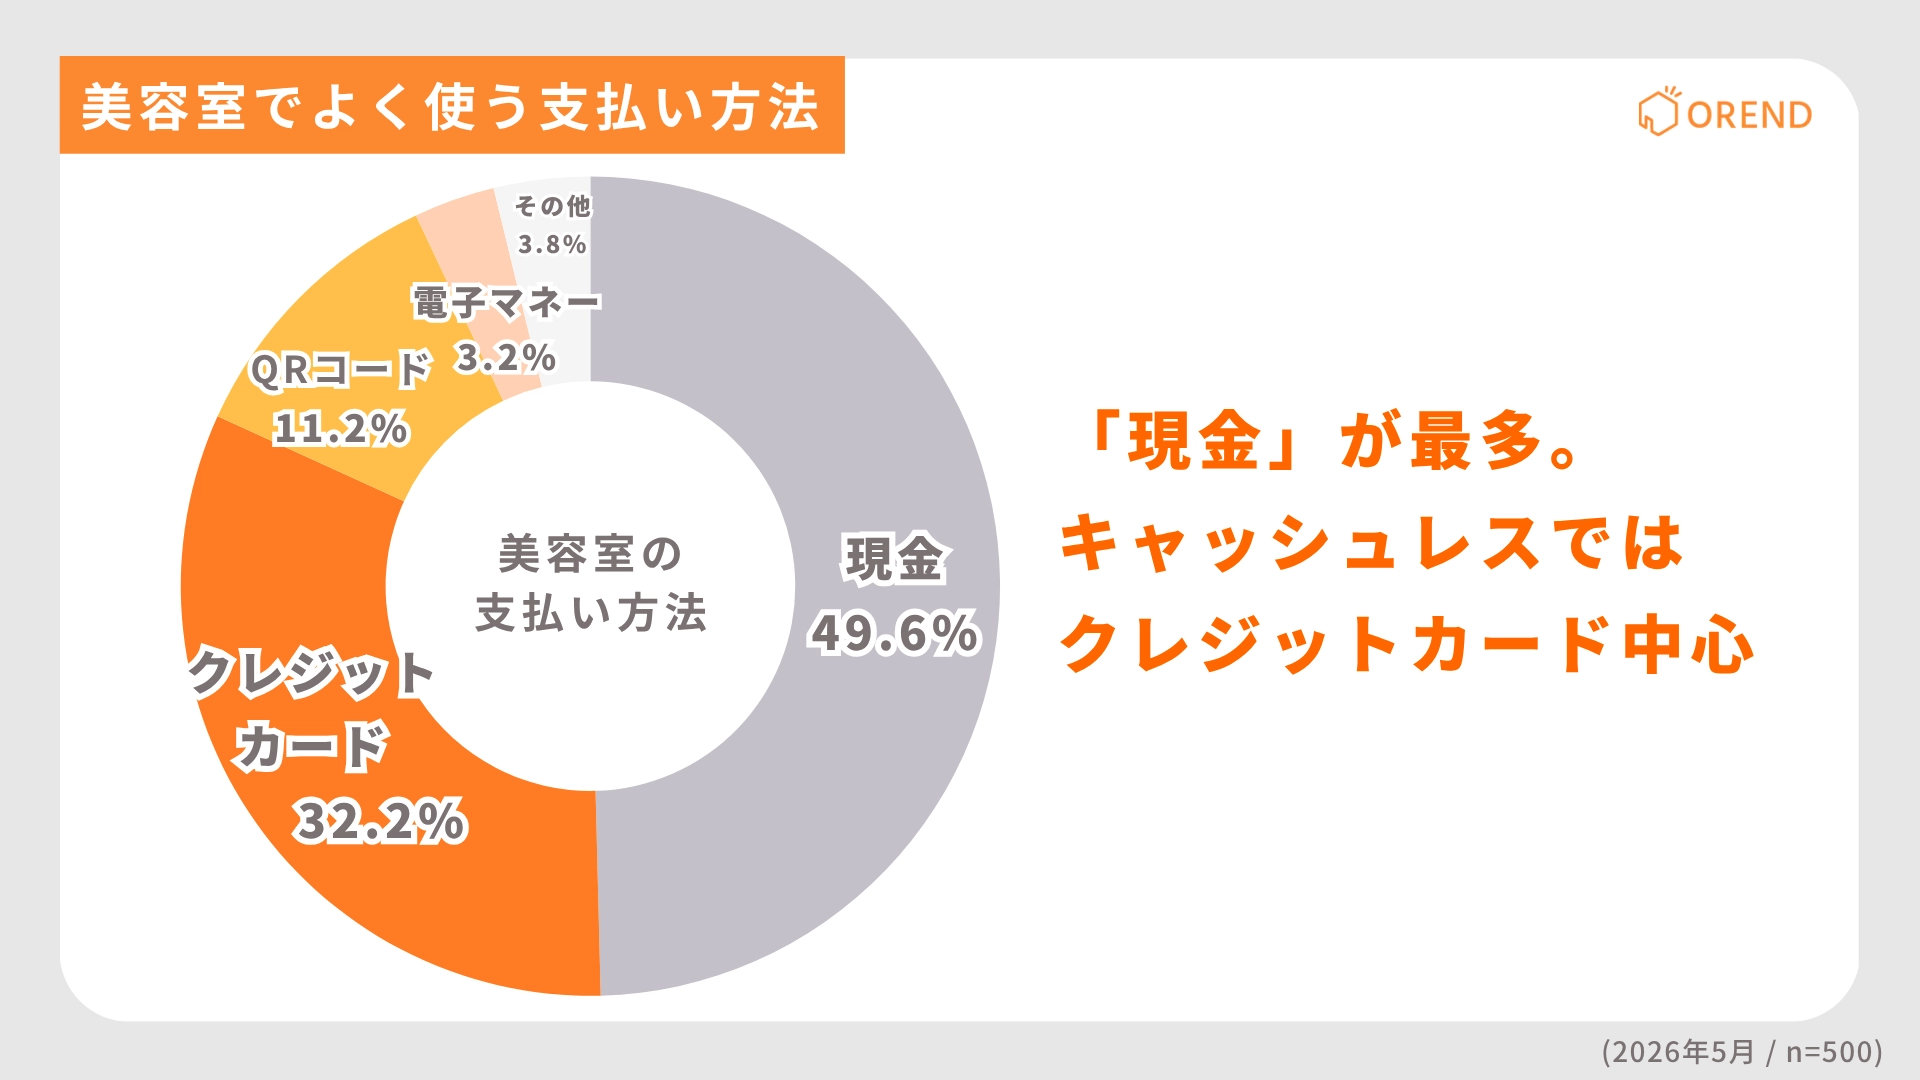
    • よく使われているキャッシュレス決済は、クレジットカードが32.2%(161件)で最も多く、次いでQRコード決済は11.2%(56件)だった。
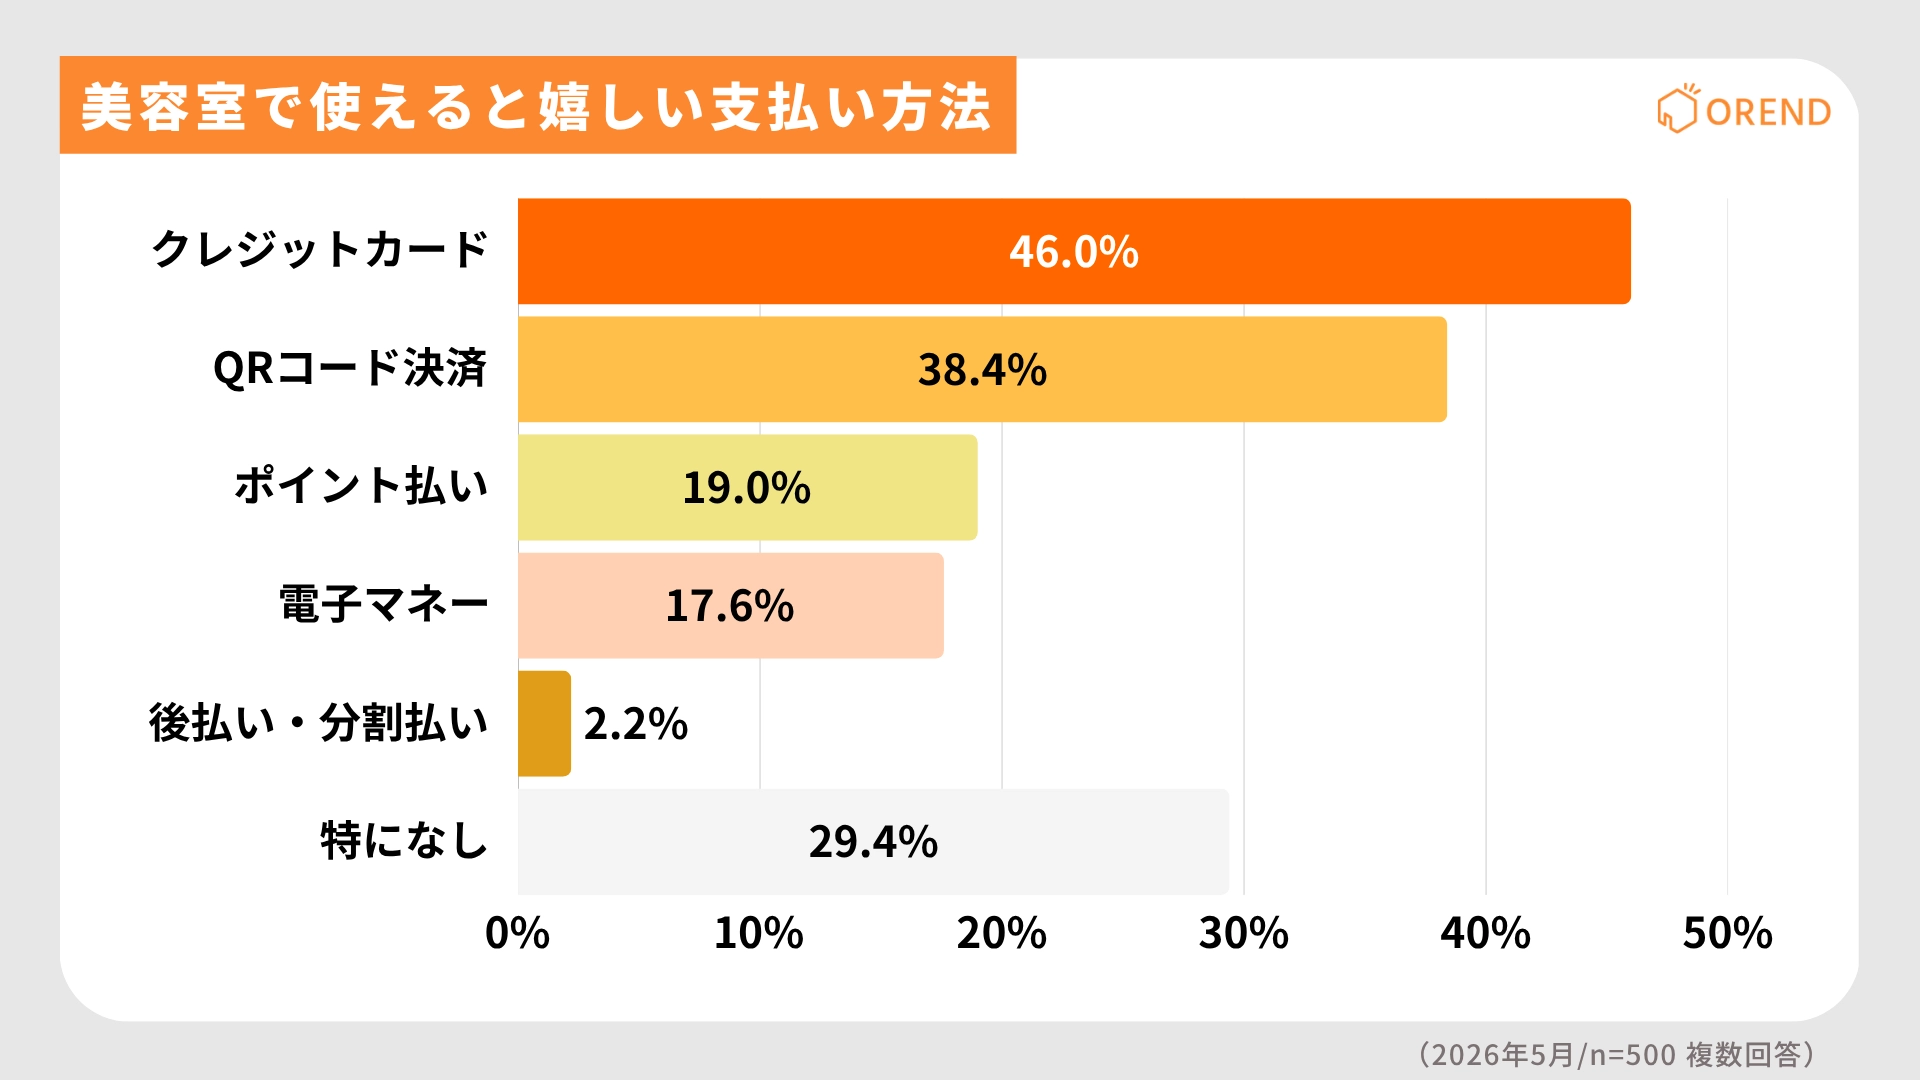
    • 使えると嬉しい支払い方法では、クレジットカードが46.0%(230件)、QRコード決済が38.4%(192件)で上位となった。
    • 支払い金額別に見ると、5,000円以上の金額帯ではクレジットカードが最もよく使われている。特に10,000円〜20,000円未満では58.6%(34件)がクレジットカードを利用していた。
    • 年代別では、20代・30代はクレジットカードとQRコード決済のニーズが高い。50代・60代は現金利用が多い一方で、使えると嬉しい支払い方法ではクレジットカードが上位となっており、幅広い年代に対応する決済としてカードの重要度が高い。

    美容室でよく使われている支払い方法は「現金」が最多。キャッシュレスではクレジットカードが中心

    美容室でよく使う支払い方法

    美容室でよく使う支払い方法を尋ねたところ、最も多かったのは現金の49.6%(248件)であった。次いで、クレジットカードが32.2%(161件)、QRコード決済が11.2%(56件)となった。

    この結果から、美容室では現在も現金利用が一定の割合を占めていることがわかる。一方で、クレジットカードの利用率も3割を超えており、キャッシュレス決済の中では最も利用されている支払い方法である。

    美容室を開業する際には、現金対応を前提としつつ、キャッシュレス決済の導入を検討する必要がある。特にクレジットカードは、すでに利用実態がある決済方法であり、優先して導入すべき決済手段といえる。

    支払い方法割合・件数
    現金49.6%(248件)
    クレジットカード32.2%(161件)
    QRコード決済11.2%(56件)
    電子マネー3.2%(16件)
    その他3.8%(19件)

    「使えると嬉しい支払い方法」はクレジットカードとQRコード決済が上位

    美容室で使えると嬉しい支払い方法

    美容室で使えると嬉しい支払い方法では、クレジットカードが46.0%(230件)で最も多く、次いでQRコード決済が38.4%(192件)となった。

    実際によく使われている支払い方法では現金が最多であったが、「使えると嬉しい支払い方法」ではクレジットカードやQRコード決済へのニーズが高い。このことから、利用者は現金で支払っている場合でも、店舗側でキャッシュレス決済が利用できることを望んでいる可能性がある。

    また、ポイント払いは19.0%(95件)、電子マネーは17.6%(88件)となっており、クレジットカードやQRコード決済に比べると優先度は下がるものの、一定のニーズが見られた。特にポイント払いは、決済手段そのものというよりも、販促や再来店促進の一環として検討する価値がある。

    一方、後払い・分割払いは2.2%(11件)にとどまっており、通常の美容室メニューにおいては導入優先度は高くないと考えられる。ただし、高額な髪質改善メニュー、回数券、定額プランなどを扱う店舗では、補助的な決済手段として検討余地がある。

    使えると嬉しい支払い方法選択率・件数
    クレジットカード46.0%(230件)
    QRコード決済38.4%(192件)
    電子マネー17.6%(88件)
    ポイント払い19.0%(95件)
    後払い・分割払い2.2%(11件)
    特になし29.4%(147件)

    客単価が上がるほど、クレジットカード利用が増加する傾向

    客単価別に見た「美容室でよく使う支払い方法」

    支払い金額別に、よく使う支払い方法を見ると、客単価によって利用される決済方法に明確な違いが見られた。

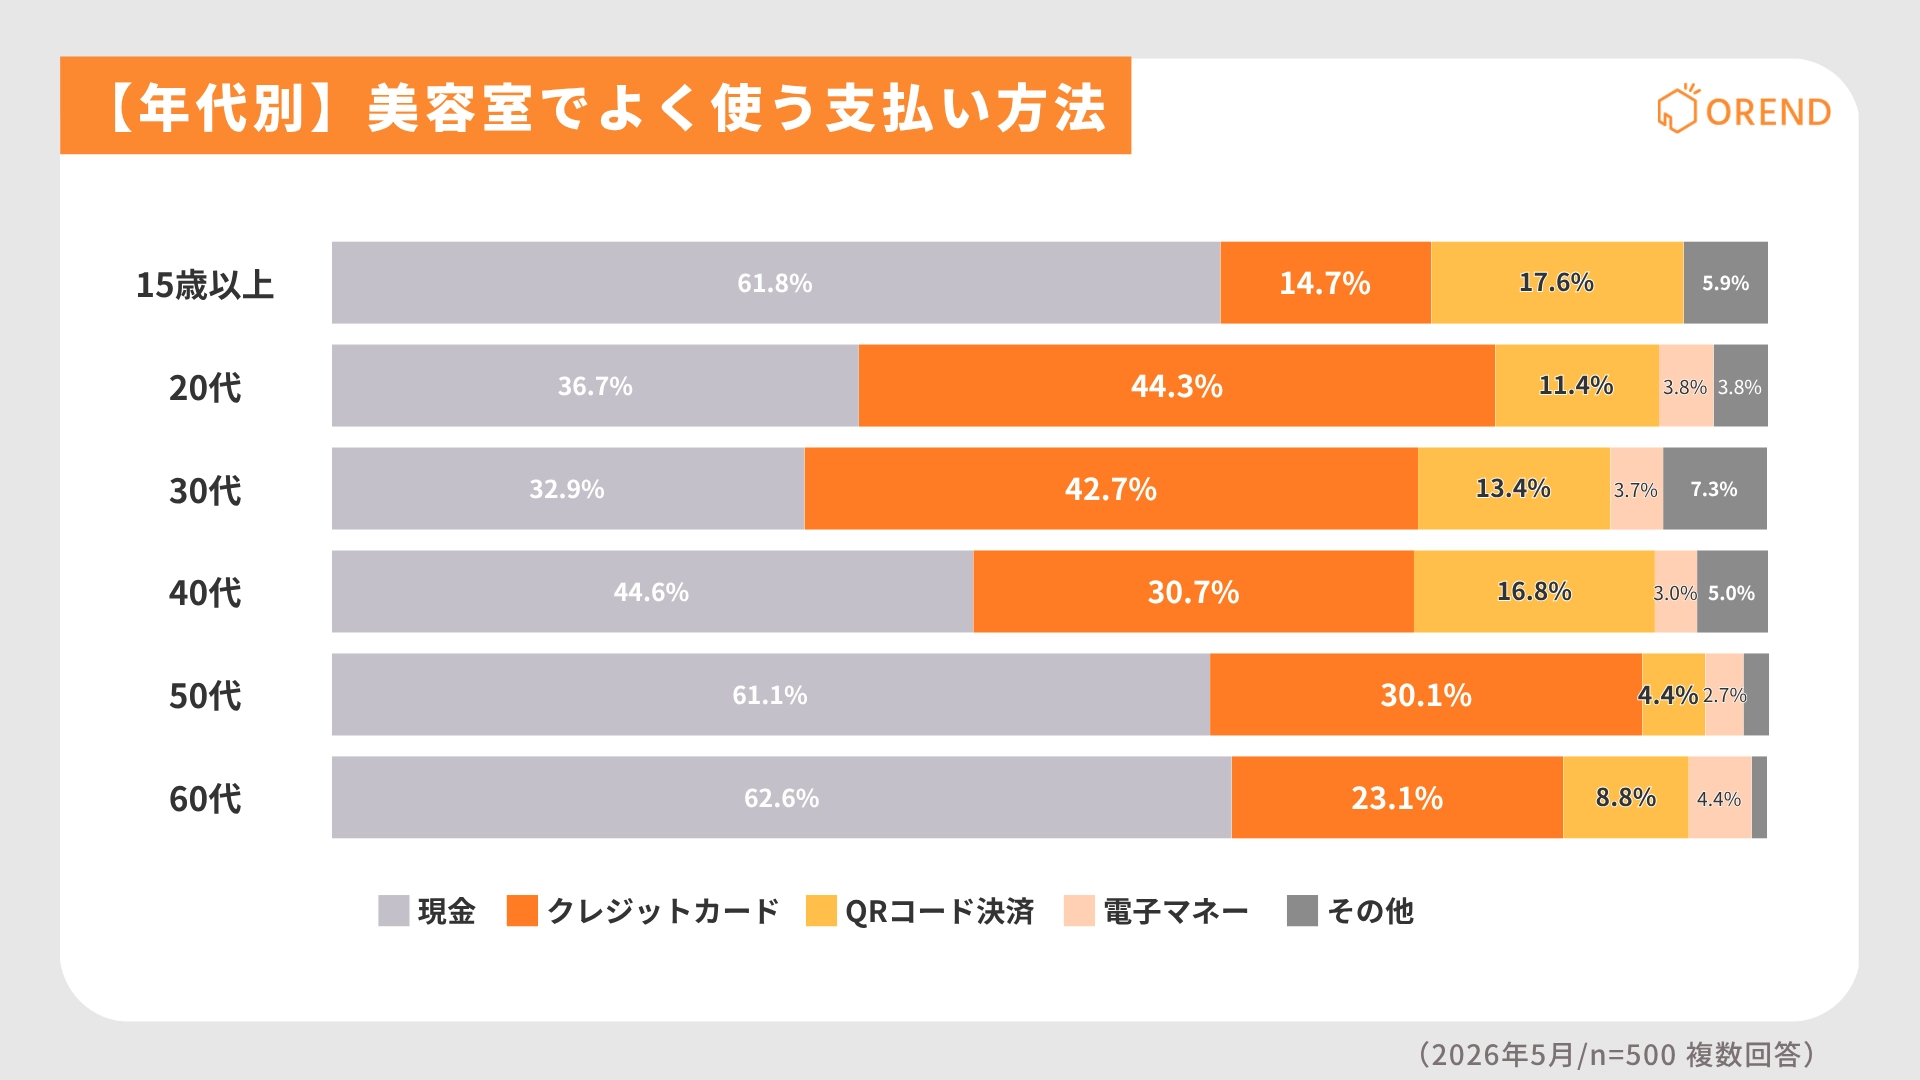
    2,000円未満では現金が72.5%(100件)と大きな割合を占めており、少額決済では現金利用が中心である。一方、2,000円〜5,000円未満では現金が60.8%(93件)、クレジットカードが27.5%(42件)となり、現金優位ではあるもののカード利用も一定数見られる。

    大きな変化が見られるのは5,000円以上の金額帯である。5,000円〜10,000円未満ではクレジットカードが51.2%(64件)となり、現金の31.2%(39件)を上回った。さらに、10,000円〜20,000円未満ではクレジットカードが58.6%(34件)と最も高く、現金は24.1%(14件)にとどまっている。

    この結果から、美容室においては、支払い金額が上がるほどクレジットカード利用が増える傾向があるといえる。カラー、パーマ、トリートメント、髪質改善など、客単価が高くなりやすいメニューを提供する店舗では、クレジットカード決済への対応が特に重要である。

    また、20,000円以上ではクレジットカードが46.2%(12件)と最多である一方、「その他」も26.9%(7件)と比較的高くなっている。この金額帯では、通常の単発メニューだけでなく、回数券や特殊メニュー、複合サービスなどが含まれている可能性があり、店舗のメニュー設計に応じた決済対応が求められる。

    支払い金額回答数現金クレジットカードQRコード電子マネーその他
    2,000円未満138件72.5%
    (100件)
    6.5%
    (9件)
    7.2%
    (10件)
    6.5%
    (9件)
    7.2%
    (10件)
    2,000円〜
    5,000円
    153件60.8%
    (93件)
    27.5%
    (42件)
    10.5%
    (16件)
    1.3%
    (2件)
    0.0%
    (0件)
    5,000円〜
    10,000円未満
    125件31.2%
    (39件)
    51.2%
    (64件)
    16.0%
    (20件)
    1.6%
    (2件)
    0.0%
    (0件)
    10,000円〜
    20,000円未満
    58件24.1%
    (14件)
    58.6%
    (34件)
    10.3%
    (6件)
    3.4%
    (2件)
    3.4%
    (2件)
    20,000円以上26件7.7%
    (2件)
    46.2%
    (12件)
    15.4%
    (4件)
    3.8%
    (1件)
    26.9%
    (7件)

    高単価帯ほど「クレジットカードが使えると嬉しい」というニーズが強い

    客単価別に見た「美容室で使えると嬉しい支払い方法」

    支払い金額別に、使えると嬉しい支払い方法を見ると、クレジットカードへのニーズは金額帯が上がるほど高まる傾向が見られた。

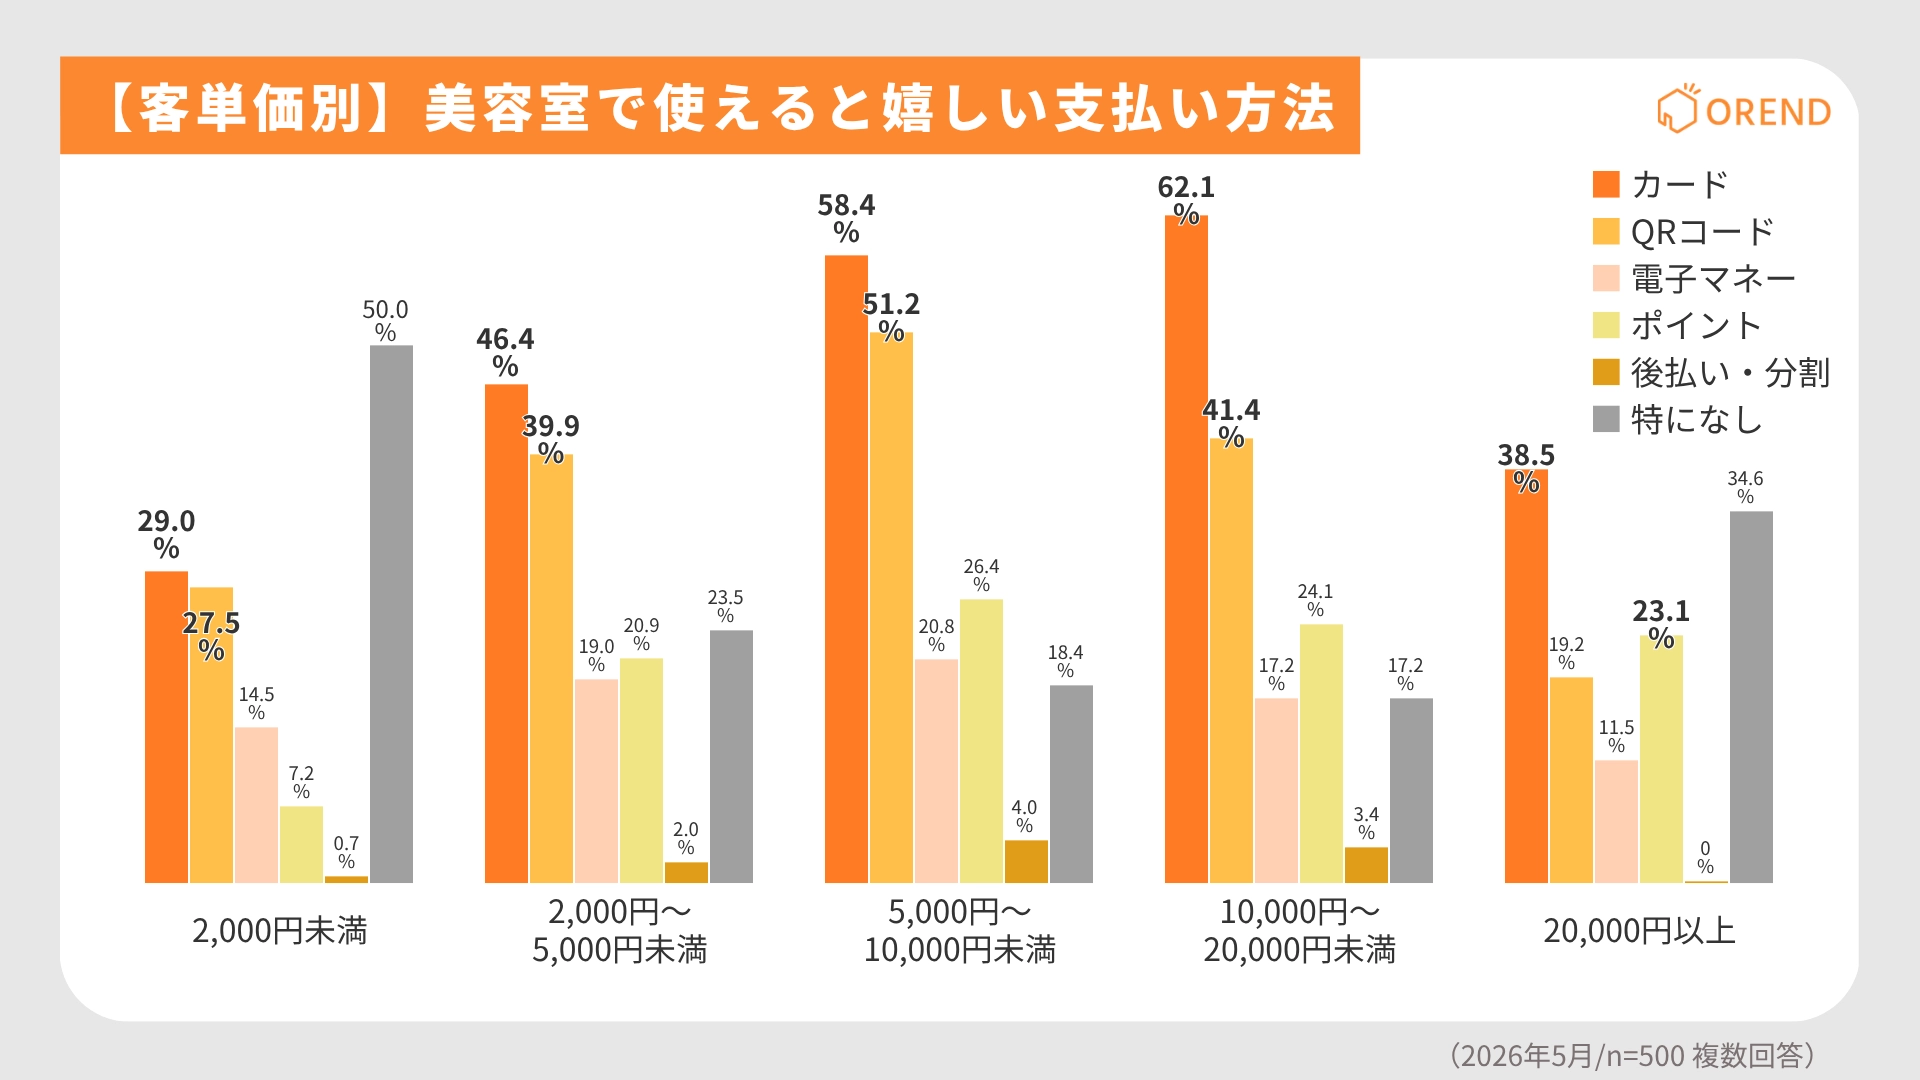
    2,000円未満では「特になし」が50.0%(69件)と最も多く、少額利用では決済手段に対する追加ニーズは相対的に低い。一方、2,000円〜5,000円未満ではクレジットカードが46.4%(71件)、QRコード決済が39.9%(61件)となり、キャッシュレス決済への希望が高まっている。

    特に、5,000円〜10,000円未満ではクレジットカードが58.4%(73件)、QRコード決済が51.2%(64件)といずれも高い水準となった。さらに、10,000円〜20,000円未満ではクレジットカードが62.1%(36件)と最も高く、高単価メニューではカード決済を利用したい方が多いことがわかる。

    この結果から、美容室で一定以上の単価を想定する場合、クレジットカード決済は単なる利便性向上ではなく、利用者にとって「使えてほしい決済方法」として位置づけられているといえる。高単価メニューを提供する店舗ほど、クレジットカード決済の導入優先度は高い。

    QRコード決済についても、5,000円〜10,000円未満で51.2%(64件)、10,000円〜20,000円未満で41.4%(24件)と高く、日常的にQRコード決済を利用している層にとっては、美容室でも利用できることが満足度向上につながると考えられる。

    なお、20,000円以上ではクレジットカードが38.5%(10件)で最も高く、「特になし」の34.6%(9件)と近い水準であった。サンプル数が26件と少ないため慎重な解釈が必要だが、高額帯でもカード希望は一定程度確認できる。

    支払い金額回答数クレジットカードQRコード電子マネーポイント払い後払い・分割払い特になし
    2,000円未満138件29.0%
    (40件)
    27.5%
    (38件)
    14.5%
    (20件)
    7.2%
    (10件)
    0.7%
    (1件)
    50.0%
    (69件)
    2,000円〜
    5,000円
    153件46.4%
    (71件)
    39.9%
    (61件)
    19.0%
    (29件)
    20.9%
    (32件)
    2.0%
    (3件)
    23.5%
    (36件)
    5,000円〜
    10,000円未満
    125件58.4%
    (73件)
    51.2%
    (64件)
    20.8%
    (26件)
    26.4%
    (33件)
    4.0%
    (5件)
    18.4%
    (23件)
    10,000円〜
    20,000円未満
    58件62.1%
    (36件)
    41.4%
    (24件)
    17.2%
    (10件)
    24.1%
    (14件)
    3.4%
    (2件)
    17.2%
    (10件)
    20,000円以上26件38.5%
    (10件)
    19.2%
    (5件)
    11.5%
    (3件)
    23.1%
    (6件)
    0.0%
    (0件)
    34.6%
    (9件)

    年代別では、20代・30代でクレジットカード利用が高い

    年代別に見た「美容室でよく使う支払い方法」

    年代別に美容室でよく使う支払い方法を見ると、若年層から中年層にかけてキャッシュレス決済の利用が目立つ。

    20代ではクレジットカードが44.3%(35件)と最も多く、現金の36.7%(29件)を上回った。30代でもクレジットカードが42.7%(35件)、現金が32.9%(27件)となっており、20代・30代ではクレジットカードが主要な支払い方法になっている。

    一方、40代では現金が44.6%(45件)、クレジットカードが30.7%(31件)となり、現金利用が再び高くなる。50代では現金が61.1%(69件)、60代では現金が62.6%(57件)と、年代が上がるほど現金利用の割合が高い傾向が見られた。

    ただし、50代・60代でもクレジットカード利用は一定数存在している。50代では30.1%(34件)、60代では23.1%(21件)がクレジットカードを利用しており、現金利用が多い年代であっても、カード決済への対応は無視できない。

    この結果から、20代・30代を主なターゲットとする美容室では、クレジットカードやQRコード決済への対応が特に重要である。一方、幅広い年代を対象とする店舗では、現金対応を維持しながら、クレジットカードを中心としたキャッシュレス決済を整備することが望ましい。

    年代回答数現金クレジットカードQRコード電子マネーその他
    15歳以上34件61.8%
    (21件)
    14.7%
    (5件)
    17.6%
    (6件)
    0.0%
    (0件)
    5.9%
    (2件)
    20代79件36.7%
    (29件)
    44.3%
    (35件)
    11.4%
    (9件)
    3.8%
    (3件)
    3.8%
    (3件)
    30代82件32.9%
    (27件)
    42.7%
    (35件)
    13.4%
    (11件)
    3.7%
    (3件)
    7.3%
    (6件)
    40代101件44.6%
    (45件)
    30.7%
    (31件)
    16.8%
    (17件)
    3.0%
    (3件)
    5.0%
    (5件)
    50代113件61.1%
    (69件)
    30.1%
    (34件)
    4.4%
    (5件)
    2.7%
    (3件)
    1.8%
    (2件)
    60代91件62.6%
    (57件)
    23.1%
    (21件)
    8.8%
    (8件)
    4.4%
    (4件)
    1.1%
    (1件)

    使えると嬉しい支払い方法では、60代でもクレジットカードが高い

    年代別に見た「美容室で使えると嬉しい支払い方法」

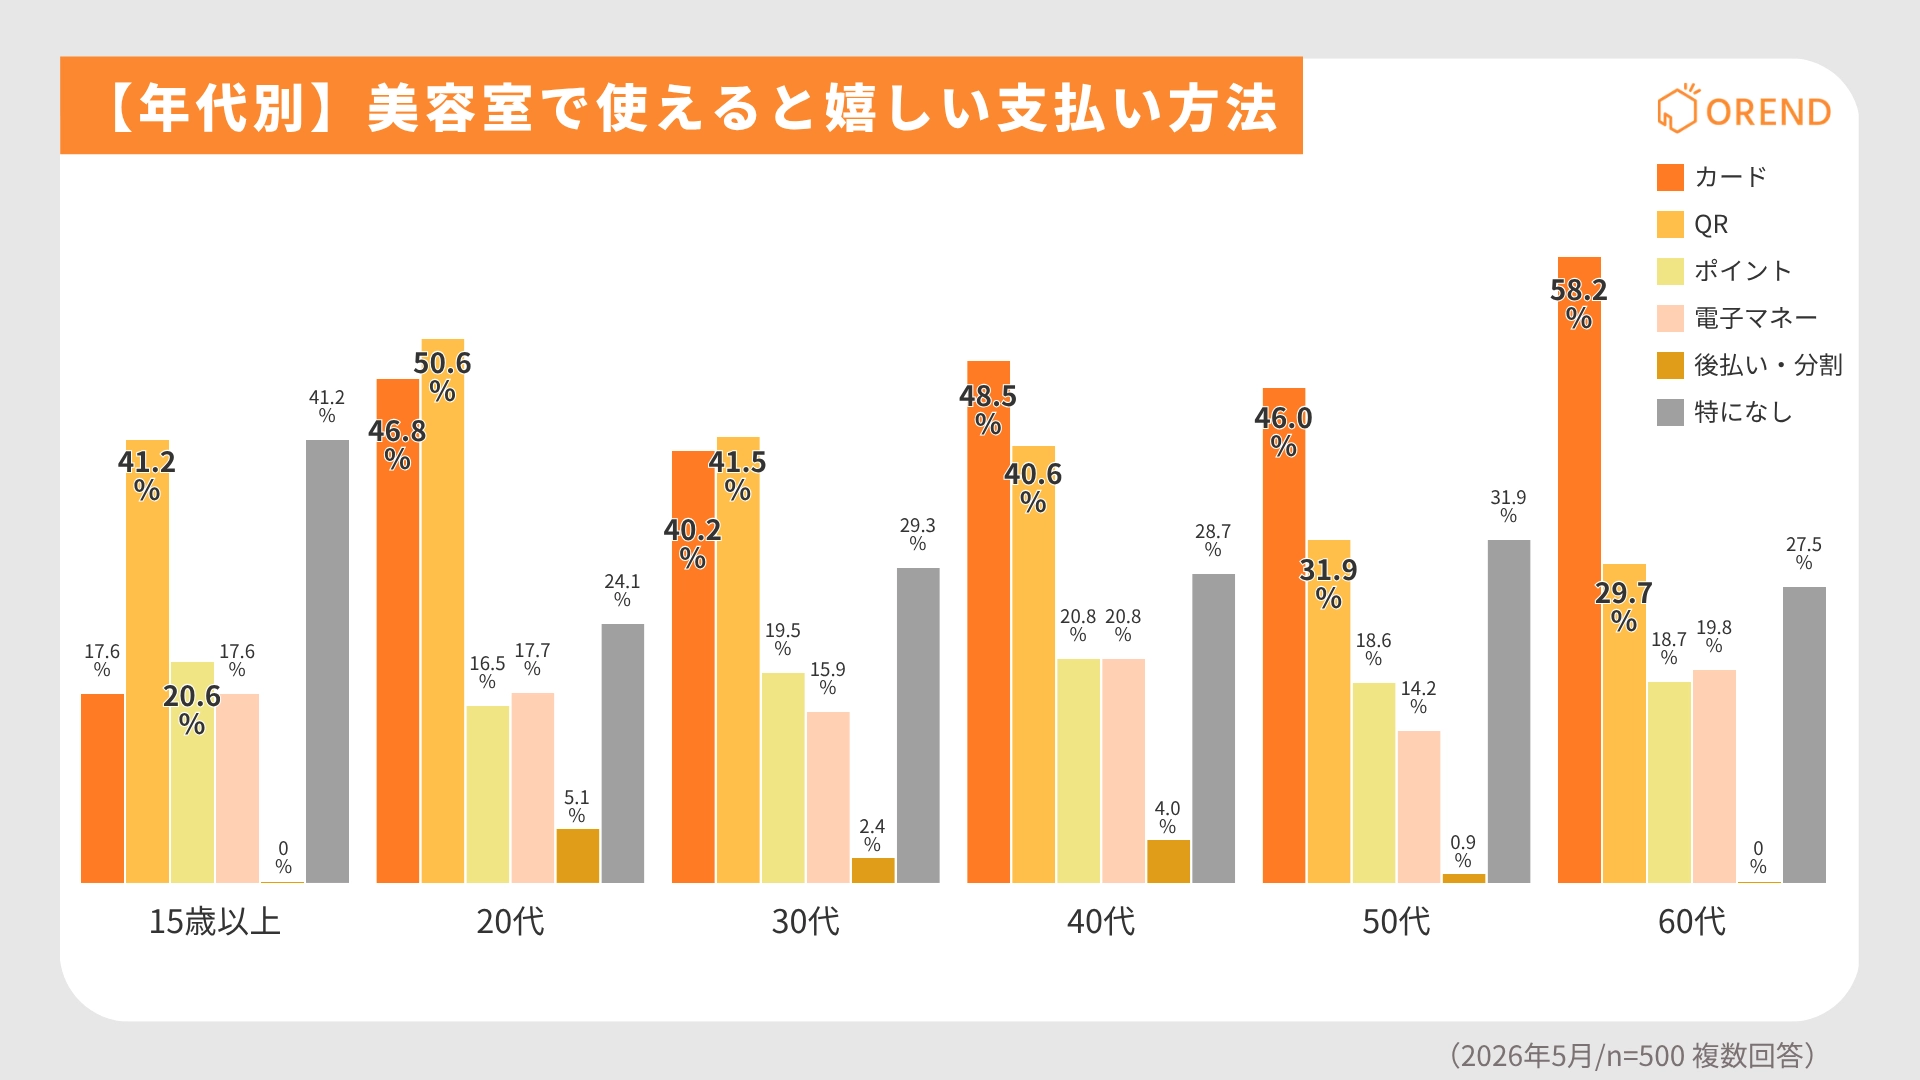
    年代別に使えると嬉しい支払い方法を見ると、クレジットカードとQRコード決済が多くの年代で上位に入っている。

    20代ではQRコード決済が50.6%(40件)、クレジットカードが46.8%(37件)と高く、QRコード決済へのニーズが特に目立った。日常的にスマートフォン決済を利用する層にとって、美容室でもQRコード決済が使えることは、店舗選びや利用満足度に影響する可能性がある。

    30代ではQRコード決済が41.5%(34件)、クレジットカードが40.2%(33件)とほぼ同水準であり、カードとQRコード決済の両方に対応することが望ましい年代といえる。

    40代ではクレジットカードが48.5%(49件)、QRコード決済が40.6%(41件)となり、カード決済へのニーズがやや高い。さらに、50代ではクレジットカードが46.0%(52件)、60代ではクレジットカードが58.2%(53件)と高い割合を示した。

    実際によく使う支払い方法では50代・60代の現金利用が多かった一方、「使えると嬉しい支払い方法」ではクレジットカードが高く出ている。このことから、現金を使っている利用者であっても、カード決済が利用できることを望んでいる層が一定数存在すると考えられる。

    したがって、クレジットカード決済は若年層だけでなく、幅広い年代に対応できる決済手段である。美容室に最初に導入すべきキャッシュレス決済として、最も優先度が高いと判断できる。

    年代回答数クレジットカードQRコード電子マネーポイント払い後払い・分割払い特になし
    15歳以上34件17.6%
    (6件)
    41.2%
    (14件)
    17.6%
    (6件)
    20.6%
    (7件)
    0.0%
    (0件)
    41.2%
    (14件)
    20代79件46.8%
    (37件)
    50.6%
    (40件)
    17.7%
    (14件)
    16.5%
    (13件)
    5.1%
    (4件)
    24.1%
    (19件)
    30代82件40.2%
    (33件)
    41.5%
    (34件)
    15.9%
    (13件)
    19.5%
    (16件)
    2.4%
    (2件)
    29.3%
    (24件)
    40代101件48.5%
    (49件)
    40.6%
    (41件)
    20.8%
    (21件)
    20.8%
    (21件)
    4.0%
    (4件)
    28.7%
    (29件)
    50代113件46.0%
    (52件)
    31.9%
    (36件)
    14.2%
    (16件)
    18.6%
    (21件)
    0.9%
    (1件)
    31.9%
    (36件)
    60代91件58.2%
    (53件)
    29.7%
    (27件)
    19.8%
    (18件)
    18.7%
    (17件)
    0.0%
    (0件)
    27.5%
    (25件)

    美容室に導入すべき決済ランキング

    美容室に導入すべき決済ランキング

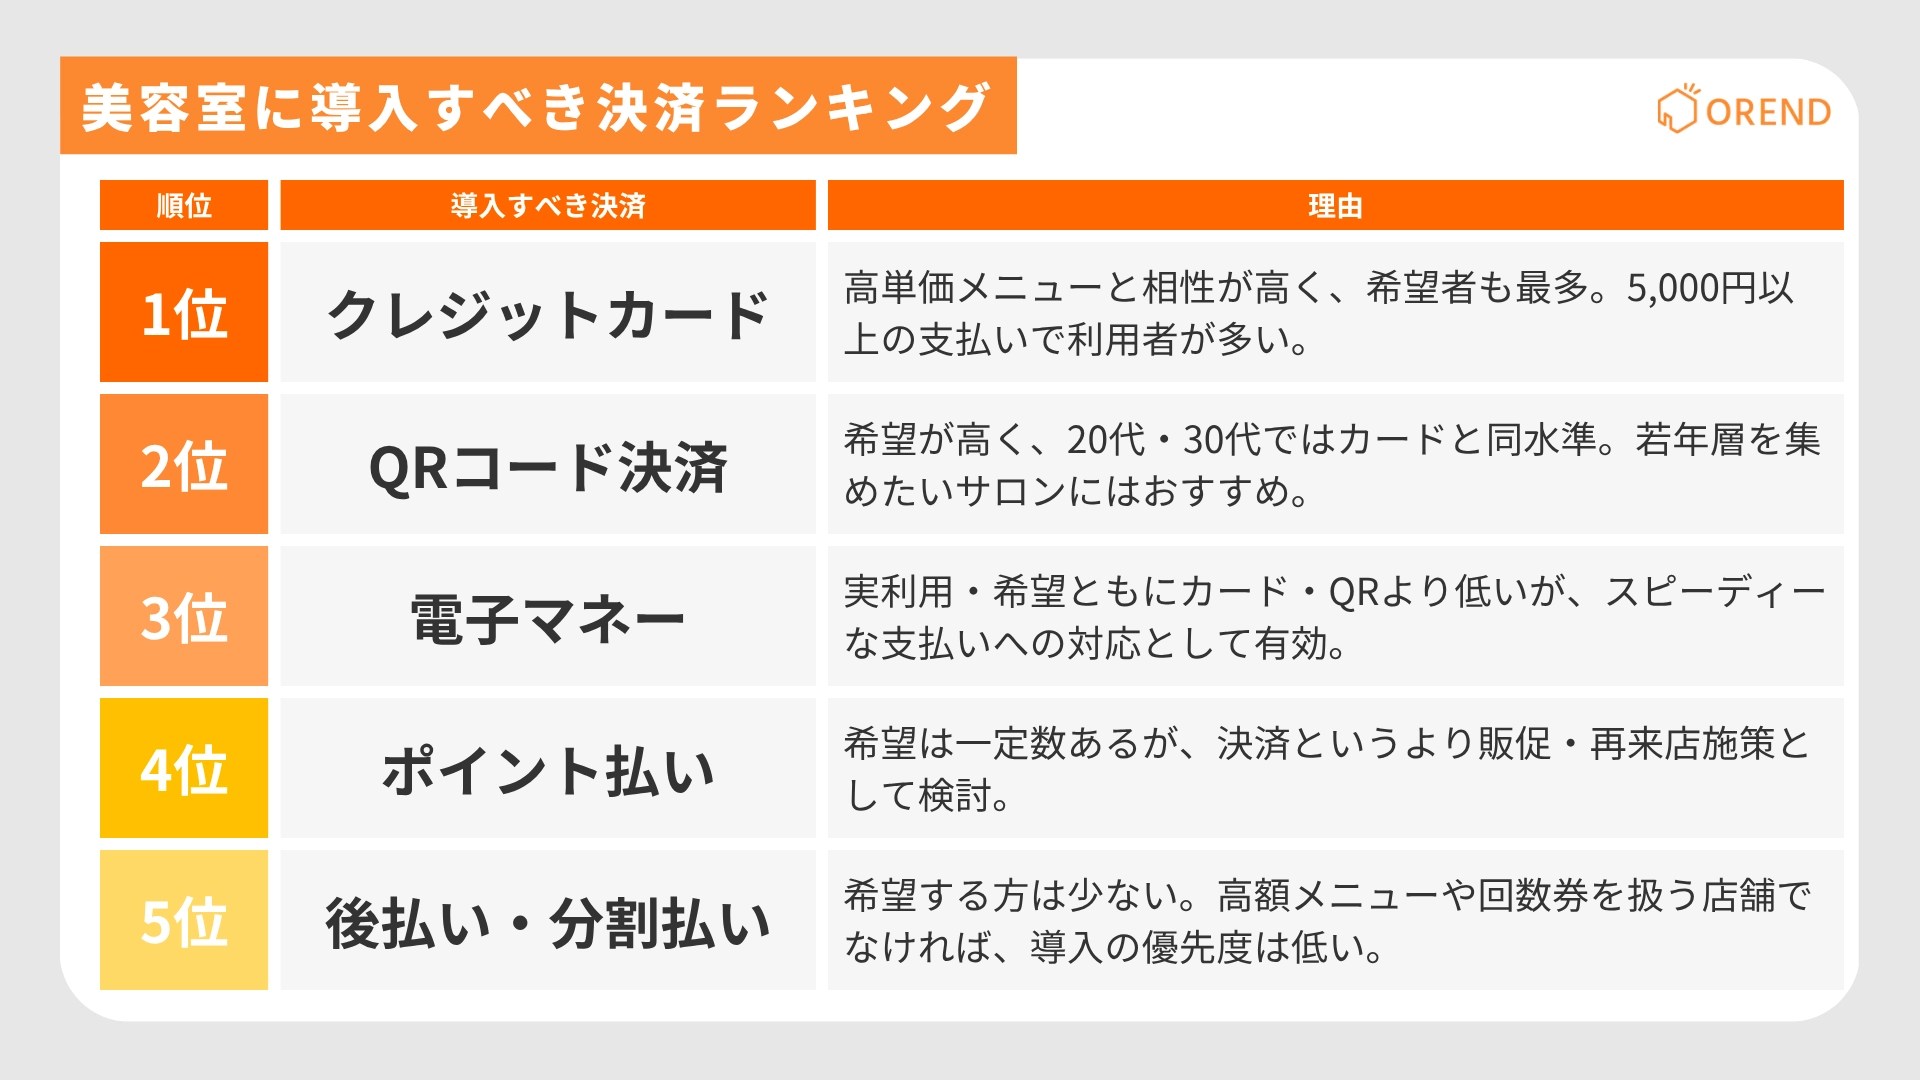
    調査結果を踏まえると、美容室開業時に導入すべき決済方法は、クレジットカード、QRコード決済、電子マネー、ポイント払い、後払い・分割払いの順で検討するのが望ましい。現金は「必ず対応すべき前提」として別枠で扱い、ランキングは決済端末・キャッシュレス機能の導入優先度として整理した。

    1位:クレジットカード

    クレジットカードは、実際によく使う支払い方法としても上位であり、使えると嬉しい支払い方法でも最も高い割合となった。特に、5,000円以上の支払い金額帯ではクレジットカード利用が増えており、美容室の高単価メニューとの相性が高い。

    カラー、パーマ、トリートメント、髪質改善などを提供する美容室では、1回あたりの支払い金額が高くなりやすい。そのため、開業時にキャッシュレス決済を導入する場合は、まずクレジットカード決済への対応を優先すべきである。

    2位:QRコード決済

    QRコード決済は、実際の利用率ではクレジットカードより低いものの、使えると嬉しい支払い方法では38.4%(192件)と高い水準だった。特に20代・30代ではニーズが高く、若年層をターゲットにする美容室では導入効果が見込まれる。

    また、QRコード決済は日常的な買い物で利用される機会が多く、美容室でも使えることで利用者の利便性向上につながる。クレジットカードに次いで、優先的に導入を検討すべき決済方法である。

    3位:電子マネー

    電子マネーは、クレジットカードやQRコード決済と比較すると利用率・希望率ともに低いものの、スピーディーな支払いに対応できる点で一定の価値がある。

    特に、駅近店舗や短時間メニューを提供する店舗、カット専門・前髪カット・ヘッドスパなど比較的短時間で利用されるメニューが多い店舗では、電子マネー対応が利便性向上につながる可能性がある。ただし、開業時の最優先項目ではなく、導入する決済サービスに含まれている場合に活用する位置づけが適している。

    4位:ポイント払い

    ポイント払いは、決済手段としての優先度はカードやQRコード決済より下がるものの、利用者にとっては付加価値になりやすい。調査でも一定の希望が見られたことから、再来店促進や販促施策と組み合わせることで効果を発揮する可能性がある。

    ただし、ポイント払いは店舗運営上の導入コストや対応サービスの範囲に左右されるため、開業初期から必須で導入するというより、集客施策やリピーター対策の一環として検討するのが現実的である。

    5位:後払い・分割払い

    後払い・分割払いは、今回の調査では希望する人が少なく、通常の美容室メニューにおける導入優先度は低い。

    一方で、高額な髪質改善メニュー、回数券、定額プラン、ブライダル向けメニューなどを扱う店舗では、支払い負担を分散できる手段として検討余地がある。一般的な美容室開業においては、クレジットカードやQRコード決済を導入した後、店舗のメニュー構成に応じて判断するのが望ましい。

    まとめ:現金対応を前提に、決済端末はクレジットカードから導入する

    今回の調査では、美容室でよく使う支払い方法として現金が最多であった。しかし、これは「現金だけで十分」という意味ではなく、美容室では現金対応を前提としたうえで、キャッシュレス決済への対応が求められていることを示している。

    特に、クレジットカードは実際の利用率、利用者の希望、支払い金額との相性、年代別ニーズのいずれにおいても重要度が高い。5,000円以上の支払いではカード利用が増え、高単価メニューを扱う美容室ほど導入メリットが大きい。

    QRコード決済は、若年層や日常的にスマートフォン決済を利用する層への対応として有効である。20代・30代を中心にニーズが高く、クレジットカードとあわせて導入することで、幅広い顧客層に対応しやすくなる。

    以上より、美容室開業時の決済導入は、まず現金対応を前提に、クレジットカード決済を最優先で導入し、次にQRコード決済へ対応する形が望ましい。電子マネーやポイント払いは、導入する決済サービスの対応範囲や店舗のターゲット層に応じて追加検討する位置づけとするのが現実的である。

    調査概要

    調査名:美容室での支払い方法についてのアンケート
    調査地域:全国の15歳~60代
    有効回答数:500人
    調査方法:インターネット調査(アンケートモニターを対象に実施)
    調査:QiQUMO
    調査期間:2026年5月

    調査結果の利用条件

    ①情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    ②ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。
    美容室に導入すべきキャッシュレス決済方法を500人に調査|客単価・年代別で分かった結果とは?【OREND(オレンド)独自調査レポート】

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。
    これまでに、飲食店や美容室・サロン、整体・接骨・鍼灸院、アパレル、小売店などの店舗ビジネスを運営している方や、EC業界・個人事業主の方々に多く利用されています。
    「どのシステムを選べばいいかわからない」「導入したらどんなメリットがあるの?」といった疑問に答えながら、実際の導入事例や最新のトレンドも交えて、お店づくりをサポートしています。

    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

    OREND(オレンド)のキャッシュレス決済端末に関する関連記事

    運営会社

    会社名:ステップ・アラウンド株式会社
    代表取締役社長:中島 崚
    設立:2018年12月10日
    所在地:東京都目黒区東山2-10-13 カームハウス東山303
    URL:https://step-around.com/

  • スマレジPAYGATEの入金サイクルは?導入前に知りたい入金日と注意点

    スマレジPAYGATEの入金サイクルは?導入前に知りたい入金日と注意点

    スマレジPAYGATEの入金サイクルは、クレジットカード・電子マネーが月2回、QRコード決済が月1回です。クレジットカード・電子マネーは15日と月末、QRコード決済は月末に売上が締められます。

    この記事では、スマレジPAYGATEの締め日と入金日、資金繰りで注意するポイント、主要なキャッシュレス決済サービスとの違いまで解説します。

    スマレジPAYGATEの入金サイクルは月2回、QRコード決済は月1回

    スマレジPAYGATEは、決済方法によって締め日と入金日が異なります。

    決済方法締め日入金日入金回数
    クレジットカード15日・月末当月末・翌月15日月2回
    電子マネー15日・月末当月末・翌月15日月2回
    QRコード決済月末翌月末月1回

    クレジットカードと電子マネーは、1日から15日までの売上が当月末、16日から月末までの売上が翌月15日に入金されます。QRコード決済は、1日から月末までの売上が翌月末にまとめて入金されます。

    クレジットカード・電子マネーは月2回入金

    クレジットカードと電子マネーは月2回入金です。

    売上期間入金日
    1日〜15日当月末
    16日〜月末翌月15日

    15日までの売上は当月末、16日以降の売上は翌月15日に入金されます。

    月2回の入金で店舗の支払いをまかなえる場合、クレジットカード・電子マネーの入金サイクルを理由にPAYGATEを候補から外す必要はありません。

    QRコード決済は月1回、翌月末入金

    QRコード決済は、月末締め・翌月末入金の月1回です。クレジットカード・電子マネーとは入金サイクルが異なります。

    たとえば、5月1日のQRコード決済も5月31日のQRコード決済も、原則として6月末に入金されます。

    QRコード決済の売上比率が高い店舗では、月2回入金されるクレジットカード中心の店舗より、売上金が口座に入るまでの期間が長くなります。

    売上日から実際の入金日まで何日かかる?

    入金までの期間は、売上が発生した日によって変わります。金融機関休業日を考慮しない場合の例は以下のとおりです。

    売上日決済方法入金日売上から入金までの目安
    5月1日クレジットカード5月31日約1か月
    5月15日クレジットカード5月31日約2週間
    5月16日クレジットカード6月15日約1か月
    5月31日クレジットカード6月15日約2週間
    5月1日QRコード決済6月30日約2か月
    5月31日QRコード決済6月30日約1か月

    特に注意が必要なのは、月初に発生したQRコード決済です。5月1日の売上は6月末に入金されるため、売上発生から入金まで約2か月空きます。

    仕入れ代金や給与、家賃などをキャッシュレス売上から支払う店舗では、入金回数だけでなく、売上発生日から実際の入金日までの期間も確認してください。
    スマレジPAYGATEの入金サイクルで導入前に注意するポイント

    PAYGATEの入金サイクルは、月2回という回数だけでは判断できません。QRコード決済の売上比率、振込手数料、毎月の支払日まで確認する必要があります。

    QRコード決済の売上比率が高い店舗は資金繰りへの影響がある

    PAYGATEで最も注意が必要なのは、QRコード決済が月末締め・翌月末入金になる点です。

    たとえば、飲食店や小売店でQRコード決済の利用が多く、月初にまとまった売上が発生した場合、その売上金が銀行口座に入るのは翌月末です。

    一方、クレジットカード・電子マネーは月2回入金されます。PAYGATEを検討する際は、キャッシュレス売上全体ではなく、QRコード決済が売上の何割を占める見込みなのかを確認することが重要です。

    QRコード決済の比率が低く、クレジットカード中心の店舗であれば、入金サイクルによる資金繰りへの影響はあまりありません。

    振込手数料は契約前に確認

    入金サイクルとあわせて確認が必要なのが振込手数料です。

    スマレジ公式サイトでは、PAYGATEの資料で料金プラン、スペック、振込手数料などは公開しています。しかし、振込手数料は公開していないため、契約前に資料や見積もりで確認してください。
    入金回数が多くても、振込のたびに手数料が発生すれば年間コストは増えます。入金サイクルと振込手数料はあわせて確認する項目です。

    スマレジPAYGATEの入金サイクルは他社より遅い?

    PAYGATEは、クレジットカード・電子マネーが月2回、QRコード決済が月1回です。主要サービスには翌営業日や月6回の入金に対応するものもあるため、入金スピードだけで比べると、PAYGATEより条件の良いサービスがあります。

    サービス入金サイクル締め日・入金日振込手数料
    スマレジPAYGATE・クレジットカード・電子マネーは月2回
    ・QRコード決済は月1回
    ・クレジットカード・電子マネーは15日締め・当月末入金
    ・クレジットカード・電子マネーは月末締め・翌月15日入金
    ・QRコード決済は月末締め・翌月末入金
    ・契約前に確認
    Airペイ・みずほ・三菱UFJ・三井住友は月6回
    ・それ以外の金融機関は月3回
    ・Airペイ QRは月1回
    ・登録する金融機関により締め日・入金日が異なる
    ・Airペイ QRは月末締め・翌月最終営業日入金
    ・無料
    Square・三井住友・みずほは翌営業日入金
    ・それ以外の金融機関は週1回
    ・三井住友・みずほは売上日の翌営業日入金
    ・それ以外は毎週水曜日締め・同じ週の金曜日入金
    ・無料
    STORES決済・手動入金は最短翌々日
    ・自動入金は月1回
    ・手動入金は決済日の翌日から振込依頼可能
    ・振込依頼後1〜2営業日で入金
    ・自動入金は月末締め・翌月20日入金
    ・自動入金は無料・手動入金は条件により200円
    stera pack・毎日締め6営業日後払い
    ・月6回または月2回
    ・月6回・月2回は選択したサイクルに応じて入金
    ・毎日締め・6営業日後入金も選択可能
    ※毎日締めは新規申し込み時には選択不可
    ・三井住友銀行は無料・それ以外の金融機関は220円

    Airペイ・Airペイ タッチは、みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回、その他の金融機関では月3回です。

    Squareは、三井住友銀行またはみずほ銀行を登録すると、売上が翌営業日に自動入金されます。それ以外の銀行では、毎週水曜日締め・同じ週の金曜日入金です。通常入金の振込手数料は無料です。

    STORES決済は、手動入金なら決済日の翌日から振込依頼ができ、依頼後1〜2営業日に入金されます。自動入金は月末締め・翌月20日です。

    stera packは、月6回締め、月2回締めなどから選べます。毎日締め6営業日後払いもありますが、新規申し込み時には選択できません。

    細かく他のサービスも比較したい場合はこちらの記事がおすすめです。

    入金サイクルだけでスマレジPAYGATEを選んでよい?

    キャッシュレス決済サービスを入金日だけで決めると、導入後のコストや店舗業務への影響を見落とします。

    PAYGATEは、入金サイクル、決済手数料、月額費用、スマレジPOSとの連携まで含めて判断してください。
    入金スピードだけなら他社の方が有利

    毎日の仕入れ額が大きい店舗や、売上金を短期間で運転資金に充てる必要がある店舗では、入金スピードが重要です。

    Squareは登録口座によって翌営業日入金、STORES決済は手動入金で最短翌々日に対応しています。

    これに対してPAYGATEは、クレジットカード・電子マネーが月2回、QRコード決済が月1回です。短期間での入金を最優先する場合は、PAYGATEより他社の条件が有利です。

    特にQRコード決済の売上比率が高い店舗では、この差を確認してから導入を決める必要があります。

    PAYGATEは決済手数料・POS連携まで含めて判断

    PAYGATEには、入金スピード以外の強みがあります。

    スマレジ公式では、中小事業者向けのクレジットカード決済手数料を1.98%〜と案内しています。適用には、年間決済額や企業規模、業種などの条件があります。

    また、PAYGATEはスマレジPOSと連携でき、POSレジと決済端末に金額をそれぞれ入力する二度打ちを省けます。PAYGATE POSを利用すれば、端末1台でレジ計算から決済まで対応できます。

    導入時は、次の条件をもとに判断してください。
    重視する条件判断
    売上金をできる限り早く入金Squareなども有力
    月2回入金で問題がないPAYGATEを候補に残せる
    QRコード決済比率が高く資金繰りを重視翌月末入金を必ず確認
    スマレジPOSとの連携を重視PAYGATEのメリットが大きい
    決済手数料を重視PAYGATEの1.98%〜の適用条件を確認

    月2回入金で店舗運営に支障がなければ、入金サイクルだけを理由にPAYGATEを候補から外す必要はありません。決済手数料やスマレジPOSとの連携まで含めて判断するのが合理的です。

    スマレジPAYGATEの手数料については、決済方法別の料率や適用条件を別記事で詳しく解説しています。

    入金日が土日祝の場合はいつ振り込まれる?

    PAYGATEでは、入金予定日が金融機関休業日の場合、月末入金とそれ以外の入金日で扱いが異なります。

    入金予定日金融機関休業日の場合
    月末前営業日
    15日など月末以外翌営業日

    たとえば、月末が日曜日なら月末入金分は原則として直前の銀行営業日に振り込まれます。一方、15日が日曜日なら翌営業日が支払日です。

    金融機関休業日の場合、一律で翌営業日に入金されるわけではありません。

    年末年始・GW・お盆も基本の入金サイクルは変わらない

    スマレジ公式では、年末年始、ゴールデンウィーク、お盆などの大型連休でも、売上金の入金サイクル自体は通常通りと案内しています。

    ただし、入金予定日が金融機関休業日と重なった場合は、月末なら前営業日、それ以外なら翌営業日に変わります。

    月末に仕入れ代金や給与などの大きな支払いがある店舗では、カレンダー上の日付だけでなく、実際の銀行営業日まで確認してください。
    スマレジPAYGATE導入後の入金確認方法

    PAYGATEでは、管理画面の精算管理から売上金の入金情報を確認できます。締め日後3営業日以内に精算情報が更新され、精算明細CSVや精算通知書PDFもダウンロードできます。

    店舗別・端末別の精算金額も確認できるため、複数店舗や複数端末を運用する場合でも入金内容を照合できます。

    導入前の優先度は高くありませんが、導入後に売上金と実際の入金額を確認できる仕組みがあることは把握しておくと安心です。

    入金額が予定と異なる場合

    電子マネー決済で「支払未了」が発生した場合は、該当する売上が翌月入金になることがあります。

    また、コールセンターへの依頼によって取消や金額修正を行った場合は、精算への反映に時間がかかり、通常の入金月からずれる場合があります。

    通常の締め日と入金額が合わない場合は、精算管理の明細から対象取引を確認します。

  • スマレジ・PAYGATEの手数料はいくら?決済ブランド別の料率・月額費用・注意点を解説

    スマレジ・PAYGATEの手数料はいくら?決済ブランド別の料率・月額費用・注意点を解説

    スマレジ・PAYGATEの決済手数料は1.98%〜です。ただし、決済方法やプランによって料率は異なります。

    この記事では、決済手数料に加え、月額料金・端末代・振込手数料・月間決済額別の総コストを解説します。Square・Airペイ・STORES決済との違いも確認できます。

    スマレジ・PAYGATEの決済手数料はいくら?決済方法別に一覧で紹介

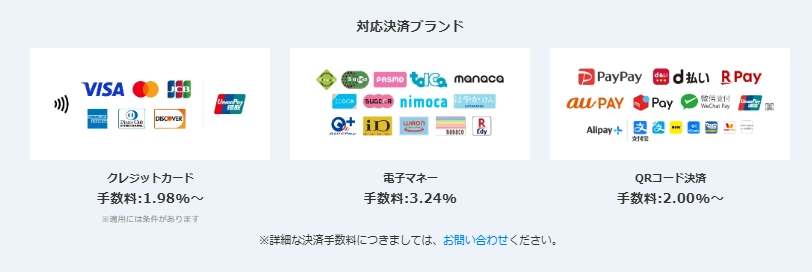
    スマレジ・PAYGATEの決済手数料は、クレジットカードが1.98%〜、電子マネーが3.24%、QRコード決済が2.00%〜です。実際の料率は決済ブランドと契約プランによって異なります。

    中小事業者向け基本プランでは、Visa・Mastercardが1.98%、JCB・American Express・Diners Club・Discoverが2.48%です。一方、交通系電子マネーや主要な国内QRコード決済には3.24%が設定されています。

    決済方法対応ブランド基本プラン中小事業者向け基本プラン
    クレジットカードVisa・Mastercard2.90%1.98%
    クレジットカードJCB・American Express・Diners Club・Discover3.24%2.48%
    クレジットカードUnionPay(銀聯)2.90%2.90%
    電子マネー交通系・楽天Edy・nanaco・WAON3.24%3.24%
    電子マネーiD・QUICPay+3.24%3.24%
    QRコードPayPay・d払い・楽天ペイ・au PAY・メルペイ3.24%3.24%
    QRコードAlipay+・WeChat Pay・銀聯QR2.00%2.00%

    上記料率はスマレジ公式の料金プランに基づきます。決済手数料には課税・非課税の違いがあるため、契約時には最終的な条件まで確認が必要です。

    特に確認しておきたいのが、1.98%は条件付きの料率という点です。

    スマレジ・PAYGATEの中小事業者向けプランの適用条件

    スマレジ・PAYGATEの決済手数料1.98%〜が適用される中小事業者向けプランは、以下の5つの条件をすべて満たす事業者が対象です。

    条件適用条件
    年間決済額一法人・一個人事業主あたり、直近1年間のVisa・Mastercardの合計売上高が2,500万円以内
    (Visa・Mastercardの年間決済額が2,500万円を超える事業者は対象外。申込後に超えた場合も中小事業者向けプランは適用されなくなる)
    事業規模中小企業庁が定める中小企業者の定義に該当
    (法人は業種ごとに決められた「資本金」または「従業員数」のどちらかを満たせば該当。個人事業主は資本金がないため従業員数で判断する)
    業種スマレジが定める対象外業種に該当しない
    (ホテル・宿泊施設、レンタカー、交通機関、旅行代理店、百貨店、たばこ関連販売、不動産業は対象外)
    上場企業との関係上場企業及びその企業グループに属していないこと、または上場企業のフランチャイズ加盟店ではないこと
    (上場企業との資本・グループ関係やフランチャイズ契約がある場合は、申込前に適用可否の確認が必要)
    加盟店の条件新規加盟店でクレジットカード決済を導入すること
    (すでに契約中の加盟店ではなく、新規でクレジットカード決済を導入する事業者が対象)

    年間決済額、対象外業種、新規加盟店などの条件はスマレジ公式に明記されています。適用条件は予告なく変更される可能性があります。

    中小企業庁が定める「中小企業者」の基準

    上表の「中小企業者の定義」は、業種によって基準が異なります。法人は資本金または従業員数のどちらか一方が基準以内なら該当します。個人事業主の場合は資本金がないため、従業員数が基準以内かどうかで判断します。

    業種法人の資本金・出資総額法人の従業員数個人事業主の従業員数
    製造業・建設業・運輸業・その他3億円以下300人以下300人以下
    卸売業1億円以下100人以下100人以下
    小売業5,000万円以下50人以下50人以下
    サービス業5,000万円以下100人以下100人以下

    スマレジ・PAYGATEでかかる費用|月額料金・端末代・振込手数料

    スマレジ・PAYGATEは、決済が発生するたびにかかる手数料に加えて月額利用料3,300円(税込)が必要です。一方、振込手数料とPAYGATE POSの利用料は0円となっています。

    費用項目料金発生タイミング
    月額利用料3,300円(税込)毎月
    決済端末通常39,600円(税込)導入時
    振込手数料0円売上入金時
    PAYGATE POS利用料0円月額
    短期解約違約金最大36,000円(税込)/台短期解約時

    スマレジ公式ではマルチ決済端末を39,600円(税込)としていますが、現在は端末費用が0円になるキャンペーンが実施されています。数量などに制限があり、内容は変更・終了する可能性があります。

    短期解約にも注意が必要です。PAYGATEでは1台あたり36,000円(税込)を基準に、利用月数×3,000円を差し引いた金額が短期解約違約金として設定されています。短期間でサービスを変更する可能性がある店舗は、この費用も含めて判断する必要があります。

    入金サイクルは、クレジットカードと電子マネーが月2回、QRコード決済が月1回です。クレジットカード・電子マネーは15日締め当月末払いと月末締め翌月15日払い、QRコードは月末締め翌月末払いとなっています。

    つまりスマレジ・PAYGATEは、月額固定費はかかるものの、中小事業者向けプランではカード決済手数料を低く抑えられる料金体系です。月間のキャッシュレス決済額が一定以上ある店舗ほど、月額料金より決済手数料の差が総コストを左右します。

    スマレジ・PAYGATEの手数料・費用を月間決済額別にシミュレーション

    スマレジ・PAYGATEを検討する際は、決済手数料率だけでなく毎月の総コストまで確認することが重要です。

    ここでは、Visa・Mastercardの決済額をもとに、月額利用料3,300円(税込)を含めた費用を試算します。年間決済額2,500万円以内は中小事業者向け基本プランの1.98%、2,500万円を超える場合は基本プランの2.90%で計算しています。振込手数料は0円とし、端末費用などの初期費用は含めません。

    月間決済額決済手数料率決済手数料月額利用料月間総コスト
    50万円1.98%9,900円3,300円13,200円
    100万円1.98%19,800円3,300円23,100円
    200万円1.98%39,600円3,300円42,900円
    300万円2.90%87,000円3,300円90,300円

    月間決済額が50万円なら、月間総コストは13,200円です。100万円では23,100円、200万円では42,900円となります。

    一方、月300万円のVisa・Mastercard決済が12か月続くと年間3,600万円となり、中小事業者向け基本プランの条件である年間2,500万円以内を超えます。そのため、1.98%ではなく基本プランの2.90%が適用され、月間総コストは90,300円です。

    このように、スマレジ・PAYGATEは決済額によって適用される手数料率が変わります。月間決済額だけでなく、年間のVisa・Mastercard決済額もあわせて確認する必要があります。

    スマレジ・PAYGATEとSquare・Airペイ・STORES決済の手数料を比較

    スマレジ・PAYGATEの料金が高いか安いかは、主要なキャッシュレス決済サービスと並べると明確になります。

    ここではSquare、Airペイ、STORES決済と、決済手数料、月額料金、端末費用、振込手数料、入金サイクルを比較します。各社とも低料率には条件があるため、単純に最小料率だけを見るのではなく、固定費と利用条件まで含めた確認が必要です。

    サービス主なカード決済手数料月額料金主な端末費用振込手数料入金サイクル
    スマレジ・PAYGATE1.98%〜3,300円39,600円キャンペーンで0円0円カード・電子マネーは月2回QRコードは月1回
    Square2.50%〜0円Square ターミナル39,980円0円三井住友・みずほ銀行は翌営業日その他は毎週金曜日
    Airペイ2.48%〜0円カードリーダー0円別途iPhone・iPadが必要0円月3回または月6回
    STORES決済1.98%〜スタンダード3,300円27,720円スタンダードは条件により1台無料自動入金0円手動入金は条件により200円手動は最短翌々日自動は翌月20日

    Squareは主要カードの対面決済が2.5%、月額料金と振込手数料は0円です。Square ターミナルは39,980円で、固定費を抑えられます。

    Airペイは月額料金・振込手数料ともに0円。条件を満たせばVisa・Mastercard・JCBなどが2.48%になり、カードリーダーも無償です。ただし、iPhoneまたはiPadを別途用意します。

    Visa・Mastercardの月間決済額で比較すると、スマレジ・PAYGATEは約63.5万円を超えるとSquare、約66万円を超えるとAirペイより総コストが低くなる計算です。

    そのため、決済額が少ない店舗はSquareやAirペイ、一定以上の決済額があり1.98%の適用条件を満たす店舗はスマレジ・PAYGATEが有力です。

    細かく他のサービスも比較したい場合はこちらの記事がおすすめです。

    スマレジ・PAYGATEは結局お得?手数料と総コストから判断

    スマレジ・PAYGATEは、中小事業者向け基本プランの1.98%を利用でき、一定以上のカード決済額がある店舗では有力な選択肢です。月額3,300円は必要ですが、Visa・Mastercardの決済額が増えるほど低い料率による削減効果も大きくなります。

    判断するときは、次の4点を確認します。

    • Visa・Mastercardの年間決済額が2,500万円以内かを確認し、1.98%の適用対象か判断する
    • 月間のカード決済額が約60万〜70万円を超えるかを確認し、月額3,300円を含めた総コストで見る
    • 電子マネーやQRコードの利用比率が高い店舗では、カード以外の手数料も含めて計算する
    • 入金回数を重視する店舗では、PAYGATEの月1〜2回という入金サイクルまで含めて検討する

    特に、スマレジ・POSとの連携を前提にキャッシュレス決済をまとめる店舗では、PAYGATEは料金だけではなく運用面まで含めて検討する価値があります。一方、キャッシュレス決済額がまだ少なく固定費を最優先で抑える段階なら、月額0円のSquareやAirペイが有力です。

    結論として、スマレジ・PAYGATEは「手数料1.98%だから最安」と一律に判断するサービスではありません。判断材料になるのは、月額料金3,300円、1.98%の適用条件、年間決済額、入金サイクルまで含めた総コストです。条件を満たし、毎月一定額以上のカード決済がある店舗なら、低い決済手数料を生かしてコストを抑えられます。

  • 楽天ペイの入金サイクルは月何回?振込日・手数料・変更方法を解説

    楽天ペイの入金サイクルは月何回?振込日・手数料・変更方法を解説

    楽天ペイは、楽天銀行を入金先に設定すると、当日23:59までの売上が翌日(土日祝含む)に自動振込されます。 振込手数料も無料です。
    一方、楽天銀行以外の金融機関では、3日後自動入金、月1回自動入金、月2回自動入金、入金依頼を選べますが、振込1回ごとに300円(税抜)がかかります。

    この記事では、楽天ペイ公式ヘルプと公式サービスページをもとに、入金サイクル、締め日、手数料、他社比較、設定変更まで詳しく解説します。

    楽天ペイの入金サイクルは最短翌日入金|入金手数料や銀行ごとの違いまで解説

    楽天ペイの入金サイクルは、入金先口座を楽天銀行にするか、それ以外の銀行にするかで条件が分かれます。

    最短で売上金を受け取りたいなら、楽天銀行です。楽天銀行なら最短翌日、その他の金融機関なら最短3日後に入金されます。さらに、同じ入金回数でも手数料の扱いが異なるため、単純に早い方式を選べばよいわけではありません。

    楽天銀行とその他の金融機関の入金サイクルを比較します。

    入金先銀行選択できる入金サイクル最短の入金タイミング振込手数料
    楽天銀行翌日自動入金
    月1回自動入金
    月2回自動入金
    翌日
    (土日祝含む)
    無料
    楽天銀行以外入金依頼
    3日後自動入金
    月1回自動入金
    月2回自動入金
    3日後
    (土日祝含む)
    1回300円
    (税抜)

    なお、楽天ペイの入金サイクルは、審査完了後の初期設定では月1回です。楽天銀行を登録した場合でも、翌日自動入金を利用するには入金サイクルの変更が必要です。

    この表のとおり、楽天ペイは、入金先の銀行によって売上金を受け取るタイミングが変わります。特に仕入れや人件費の支払いが多い店舗では、入金サイクルが資金繰りに影響します。

    楽天ペイの入金サイクル一覧

    楽天ペイには5種類の入金サイクルがあり、それぞれ締め日と振込日が異なります。

    各入金サイクルの締め日と振込日は以下のとおりです。

    入金サイクル締め日と振込日
    翌日自動入金当日23:59までの売上を翌日自動振込
    入金依頼当日23:45までに入金依頼すると、当日23:59までの売上を3日後に振込
    3日後自動入金当日23:59までの売上を3日後に自動振込
    月1回自動入金当月末締め翌月末自動振込
    月2回自動入金15日締め当月末 / 月末締め翌月15日

    なお、一部金融機関口座では振込日が土日祝の場合に翌営業日となることがあります。

    楽天ペイで選べる入金サイクルは、楽天銀行とその他の金融機関では異なります。翌日自動入金は楽天銀行口座でのみ選択できます。

    楽天銀行とその他銀行で選べる方式の違いを表で整理します。

    入金サイクル楽天銀行楽天銀行以外の金融機関
    翌日自動入金○×
    入金依頼(都度入金)×○
    3日後自動入金×○
    月1回自動入金○○
    月2回自動入金○○

    楽天ペイの振込手数料はいくら?入金サイクル別の年間コストを比較

    楽天ペイの振込手数料は、楽天銀行なら無料、その他の金融機関では1回300円(税抜)です。

    楽天銀行以外の場合、入金サイクルによって年間の振込手数料が大きく変わります。月1回なら年間3,600円、月2回なら年間7,200円、毎日入金される3日後自動入金では年間最大109,500円(いずれも税抜)です。

    入金サイクル別の年間コストを比較します。

    入金先銀行入金サイクル年間振込回数年間手数料(税抜)
    楽天銀行翌日自動入金最大365回無料
    楽天銀行月1回・月2回12回・24回無料
    楽天銀行以外月1回自動入金12回3,600円
    楽天銀行以外月2回自動入金24回7,200円
    楽天銀行以外3日後自動入金最大365回最大109,500円
    楽天銀行以外入金依頼(都度入金)依頼回数による300円×振込回数
    ※1年間を365日として計算。実際の振込回数と手数料は、売上の発生状況や入金依頼回数によって異なります。

    楽天銀行以外の金融機関で振込手数料を抑えるなら、月1回自動入金が最も低コストです。月2回自動入金でも年間7,200円(税抜)に抑えられます。

    一方、3日後自動入金は売上が発生した日ごとに振込されるため、毎日売上のある店舗では手数料が年間10万円を超える可能性があります。

    資金繰りを優先するなら3日後自動入金、振込手数料を抑えるなら月1回自動入金がおすすめです。 楽天銀行を利用すれば振込手数料が無料になるため、コストを気にせず翌日自動入金を選べます。

    楽天ペイの入金サイクルは他社と比べて早い?主要サービスと比較

    QRコード決済サービスは、入金サイクルや振込手数料がそれぞれ異なります。

    楽天銀行を入金先に設定した楽天ペイは、翌日自動入金と振込手数料無料を両立できる点が強みです。

    一方、PayPay、d払い・メルペイ、au PAYも無料の通常入金に対応しています。入金までの日数だけでなく、振込手数料や決済手数料を含めて比較することが重要です。

    サービス名

    楽天ペイ

    PayPay

    d払い・メルペイ

    au PAY

    イメージ 楽天ペイ PayPay
    決済手数料

    2.95%〜(税別)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    入金サイクル

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    楽天ペイの入金サイクルは変更できる?設定方法と確認手順

    楽天ペイの入金サイクルは、導入後でも加盟店管理画面から変更できます。

    ただし、現在の設定より短い入金サイクルに変更する場合、新しい設定が適用されるのは直近の振込が完了した後です。

    例えば、月1回自動入金から翌日自動入金に変更しても、変更翌日から入金が始まるわけではありません。変更前の振込予定日を確認する必要があります。

    楽天ペイの入金サイクルを変更する方法

    入金サイクルは、加盟店管理画面の[店舗情報管理]から変更できます。

    変更手順は以下のとおりです。

    1. 加盟店管理画面で[店舗情報管理]メニューを選択します。
    2. 入金口座情報の[修正する]をクリックします。
    3. 設定画面の[入金サイクル]欄で希望のサイクルを選択します。
    4. 確認画面で内容を確認し、[完了]をクリックした後、加盟店管理画面ホームの入金情報詳細で変更内容を確認します。

    変更前に、現在の入金サイクルと次回振込予定日を確認します。短いサイクルへの変更は、直近の振込完了後に適用されます。

    現在の入金設定を確認する方法と注意点

    今どの設定が適用されているかわからないと、変更後の着金予測も立てにくくなります。

    入金設定の確認では、以下の点に注意が必要です。

    • 加盟店管理画面で現在の入金サイクル表示を確認する。
    • 入金先口座の銀行名と口座情報に誤りがないかを確認する。
    • 短いサイクルへ変更した場合は、新サイクルの初回振込まで時間がかかることがあると理解しておく。
    • 自動入金から入金依頼へ変更した場合は、確定済みの入金予定日より前には振込できない点を押さえる。
    • 入金依頼をした同日中にサイクル変更すると、入金依頼の3日後振込ではなく変更後サイクルが適用される点に注意する。

    入金サイクルを変更する際は、適用タイミングに注意が必要です。特に月1回から翌日自動入金へ変更したときは、すぐ翌日入金になると期待しがちですが、公式ヘルプはそう断定していません。“次回の確定済み振込が終わったあとに新サイクルが動く場合がある”と理解しておくと事故が起きにくくなります。

    楽天ペイの入金サイクルまとめ|店舗に合う設定を選ぼう

    楽天ペイの入金サイクルは、楽天銀行を入金先に設定するかどうかで条件が大きく異なります。楽天銀行なら翌日自動入金と無料振込を両立できます。特に資金繰りを重視する店舗にとって、大きなメリットです。

    一方で、楽天銀行以外でも月1回、月2回、3日後自動入金、入金依頼を選べるため、店舗の資金繰りに応じて入金回数やタイミングを選択できます。ただし、振込1回ごとに300円(税抜)がかかる以上、入金速度だけでなく、年間の振込手数料も考慮する必要があります。

    最後に、目的別の選び方を整理します。

    • 入金速度を最優先するなら、楽天銀行を入金先にして翌日自動入金を選ぶ。
    • 手数料を抑えたいなら、楽天銀行設定を優先し、難しい場合は月1回または月2回で振込回数を抑える。
    • 入金回数と振込手数料のバランスを重視するなら、月2回自動入金を選ぶ。

    決済サービスは、導入時の手数料率だけでは決めきれません。売上がいつ現金になるかまで含めて見て、はじめて自店舗に合う設定が決まります。楽天ペイはその判断がしやすいサービスです。条件が合うなら、有力候補として十分に検討する価値があります。