カテゴリー: キャッシュレス決済端末

  • Airペイの入金サイクルは月3回・6回!振込日・AirペイQR・手数料を解説

    Airペイの入金サイクルは月3回・6回!振込日・AirペイQR・手数料を解説

    Airペイの入金サイクルは、登録する金融機関によって月3回または月6回です。みずほ銀行・三菱UFJ銀行・三井住友銀行を振込口座に登録すると月6回、その他の金融機関では月3回になります。

    サービス入金サイクル振込日振込手数料
    Airペイ月3回または月6回振込先によって異なる0円
    Airペイ QR月1回翌月最終営業日0円

    この記事では、AirペイとAirペイ QRの入金サイクル、振込日、振込手数料、入金額の確認方法まで解説します。

    Airペイ・AirペイQRの入金サイクル・振込日一覧

    AirペイとAirペイ QRでは、入金回数と振込日が異なります。

    Airペイはカード・電子マネー・一部QRコード決済など複数の決済手段をまとめて管理する総合決済サービスであるのに対し、Airペイ QRはPayPayなどQRコード決済に特化したサービスです。

    まずは、それぞれの入金サイクルを確認します。

    Airペイは月3回または月6回

    Airペイの売上は、登録している振込口座によって月3回または月6回で入金されます。

    振込先の金融機関入金サイクル
    みずほ銀行月6回
    三菱UFJ銀行月6回
    三井住友銀行月6回
    その他の金融機関月3回

    みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回です。その他の金融機関では月3回となります。なお、ゆうちょ銀行は振込口座として登録できません。

    Airペイ タッチの売上もAirペイと同じ入金サイクルです。また、Airペイで受け付けたQRコード決済も、カードや電子マネーと同じく月3回または月6回で入金されます。

    振込日は月ごとに異なります。実際の振込日はAirペイ公式の振込カレンダーで確認するのが確実です。

    Airペイ QRは月1回

    Airペイ QRの売上は、月末締め・翌月最終営業日の月1回で入金されます。

    なお、Airペイで受け付けたQRコード決済は、カードや電子マネーと同じく月3回または月6回で入金されます。

    Airペイの入金サイクルは変更できる?

    Airペイの入金サイクルを任意に変更することはできません。

    月1回、毎週、翌営業日など、加盟店が自由に振込回数を設定する仕組みではなく、登録している金融機関によって月3回または月6回に決まります。

    ただし、現在月3回の振り込みの場合は、銀行口座を変更することで月6回にできます。

    月3回から月6回にするには3メガバンクへ振込口座を変更する

    Airペイを月6回入金にするには、次の3メガバンクのいずれかを振込口座に登録します。

    • みずほ銀行
    • 三菱UFJ銀行
    • 三井住友銀行

    Airペイの振込口座を変更する方法

    Airペイの振込口座は、Airペイの口座変更手続きから変更できます。

    口座変更は申請後すぐに反映されるわけではなく、変更完了まで10営業日程度が目安です。変更が完了すると、対象となる振込分から新しい口座へ入金されます。

    その他の金融機関からみずほ銀行・三菱UFJ銀行・三井住友銀行へ変更した場合は、変更後に月6回の入金サイクルが適用されます。

    Airペイ・AirペイQRの振込手数料は0円

    AirペイとAirペイ QRは、どちらも振込手数料0円です。

    Airペイを月3回または月6回利用しても、入金のたびに振込手数料が発生することはありません。売上金から振込手数料が差し引かれないため、入金回数の多い3メガバンクを登録しても振込コストは増えません。

    Airペイ・AirペイQRの入金額・振込明細を確認する方法

    AirペイとAirペイ QRでは、売上金を確認する管理画面が異なります。

    サービス確認する画面
    AirペイAirペイ管理画面の「振込一覧」「振込明細」
    Airペイ QRAirペイ QR店舗管理画面の「取引集計」

    Airペイで受け付けたカード、電子マネー、QRコード決済などはAirペイ管理画面で確認します。

    Airペイ QRで受け付けた決済はAirペイ管理画面には表示されないため、Airペイ QR店舗管理画面を確認してください。

    Airペイの振込明細を確認・CSV出力する方法

    Airペイ管理画面では、振込明細を確認できるほか、CSV形式でダウンロードできます。

    振込明細では、振込日、利用年月日、決済ブランド、決済金額などを確認できます。入金照合や経理処理でデータを保存する場合にも利用できます。

    CSVのダウンロードはパソコンから利用します。iPhoneやiPadではCSVをダウンロードできないため、データを保存する場合はパソコンからAirペイ管理画面へアクセスしてください。

    Airペイと他社決済サービスの入金サイクルを比較

    キャッシュレス決済サービスによって、売上金の入金サイクルは大きく異なります。

    サービス入金サイクル振込手数料
    Airペイ月3回または月6回0円
    Square最短翌営業日0円
    STORES決済手動入金または自動入金条件によって異なる
    stera pack毎日・月6回・月2回など金融機関によって異なる

    入金速度を最優先するならSquareがおすすめです。三井住友銀行またはみずほ銀行を登録すると、通常の入金でも最短翌営業日に売上金が振り込まれます。

    STORES決済は手動入金と自動入金を選択できます。手動入金では振込依頼後1〜2営業日、自動入金では所定の日程で入金されます。手動入金は金額によって振込手数料が発生します。

    stera packは複数の入金サイクルから選択できますが、振込先の金融機関によっては振込手数料が発生します。

    Airペイは翌営業日入金には対応していませんが、最大月6回の自動入金で振込手数料も0円です。売上金を自動で定期的に受け取りながら、振込コストも抑えられます。

    決済手数料や端末料金などその他の項目も含めて確認したいときはこちらの記事がおすすめです。
  • Airペイの手数料は高い?他社と比較して料金を詳しく解説

    Airペイの手数料は高い?他社と比較して料金を詳しく解説

    Airペイの決済手数料は、通常0.99%〜3.24%です。クレジットカードでは、Visa、Mastercard、JCB、American Express、Diners Club、Discoverの通常手数料が3.24%ですが、ディスカウントプログラムの条件を満たすと2.48%になります。

    ここで重要なのは、2.48%の適用可否が店舗全体の売上だけで決まるわけではないことです。Visa、Mastercard、JCBなどで決済額の判定条件が異なります。Airペイの手数料を計算する際は、ブランド別の決済額を確認してください。

    Airペイの手数料一覧

    Airペイでは、クレジットカードやiD、QUICPayの通常手数料が3.24%です。交通系電子マネーと楽天Edyは税抜2.95%、主要QRコード決済も税抜2.95%となっています。COIN+は税抜0.99%です。

    決済方法主なブランド決済手数料消費税
    クレジットカードVisa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay3.24%非課税
    電子マネーiD、QUICPay3.24%非課税
    楽天Edy楽天Edy2.95%課税
    交通系電子マネーSuica、PASMOなど2.95%課税
    QRコード決済PayPay、d払い、au PAY、楽天ペイなど2.95%課税
    QRコード決済COIN+0.99%課税

    交通系電子マネー、楽天Edy、QRコード決済には消費税が加算されます。交通系電子マネーや主要QRコード決済は税抜2.95%ですが、税込では3.24%です。COIN+は税込1.08%となります。

    そのため、「Airペイは0.99%から利用できる」という最低料率だけで判断するのは適切ではありません。COIN+を除くと、通常時の主要な決済方法は実質3.24%前後です。

    クレジットカード決済全体の料率相場や他社との違いまで確認する場合は、クレジットカード手数料の店舗負担を比較した記事も参考にしてください。

    Airペイのディスカウントプログラムで手数料2.48%になる条件

    Airペイでは、条件を満たした事業者を対象に、Visa、Mastercard、JCB、American Express、Diners Club、Discoverの決済手数料を3.24%から2.48%へ引き下げるディスカウントプログラムを提供しています。オンライン決済や銀聯、iD、QUICPay、交通系電子マネー、楽天Edy、QRコード決済は対象外です。

    特に確認が必要なのが、年間決済額の条件です。

    対象ブランド決済額の条件適用時の手数料
    Visa直近1年間のVisa決済額が2,000万円以下2.48%
    Mastercard直近1年間のMastercard決済額が1,000万円以下2.48%
    JCB・American Express・Diners Club・Discover4ブランド合計の年間決済額が1,000万円以下2.48%

    決済額は1店舗だけで判定されるわけではありません。同一法人または個人が運営する複数店舗の決済額が合算されます。さらに、Airペイ以外の決済端末で処理した金額も含まれます。

    たとえば、Visaの年間決済額が1,500万円、Mastercardが800万円なら、カード決済額の合計が2,300万円でも、それぞれ決済額の基準内です。一方、Visaが2,000万円以下でも、Mastercardが1,000万円を超えていれば、Mastercardはディスカウントプログラムの決済額条件から外れます。

    決済額以外にも条件があります。VisaやJCBなどでは、中小企業庁が定める中小企業者の定義に該当することや、非上場であることが求められます。Mastercardにも、上場会社やその関係会社ではないことなどの条件があります。また、不動産、ホテル・旅館、鉄道、タクシー、旅行代理店などは対象外業種です。

    年間決済額の条件を満たすだけで2.48%が確定するわけではありません。最終的には、ブランドごとの審査を通過する必要があります。

    Airペイで決済手数料以外にかかる費用

    Airペイは、決済手数料以外の固定費を抑えられるサービスです。月額固定費と振込手数料は0円で、Airペイアプリの利用料もかかりません。Airペイ ポイントなど、一部サービスには別途費用が発生します。

    費用金額補足
    月額固定費0円一部サービスを除く
    Airペイアプリ0円iPadまたはiPhoneが必要
    振込手数料0円ゆうちょ銀行は指定不可
    カードリーダー1台目0円0円スタートプログラムの条件あり
    カードリーダー2台目以降27,720円(税込)1台ごとに費用が発生

    0円スタートプログラムでは、Airペイへ新規で申し込み、申込月の6カ月後の月末までに審査を通過するなどの条件を満たすと、カードリーダー1台目の27,720円(税込)が0円になります。2台目以降は対象外です。

    カードリーダーの無料特典などを詳しく確認する場合は、Airペイのキャンペーン情報で最新の内容を確認できます。

    一方、利用には対応するiPadまたはiPhoneが必要です。すでに端末を所有していれば追加費用はかかりませんが、新たに購入する場合は、その金額も実際の導入コストに含めて判断してください。

    また、振込手数料だけでなく売上がいつ入金されるかも資金繰りに影響します。振込日については、Airペイの入金サイクルで詳しく解説しています。

    Airペイの手数料は高い?主要決済サービスと総コストを比較

    Airペイが安いかどうかは、決済手数料率だけでは判断できません。月額費用、決済端末、振込手数料まで含めた総コストで比較する必要があります。

    主要サービスの料金を比較すると、次のとおりです。

    サービス主なカード決済手数料月額費用主な端末費用振込手数料
    Airペイ2.48%または3.24%0円0円※0円
    Square2.5%〜0円Square リーダー 4,980円0円
    STORES 決済 フリー2.48%〜0円27,720円自動入金0円
    STORES 決済 スタンダード1.98%〜3,300円年間契約で1台無料自動入金0円
    stera pack スモールビジネス1.98%〜初年度0円、原則2年目以降3,300円初期費用0円三井住友銀行0円、その他220円

    Airペイでは、対象ブランドごとの決済額などによって2.48%の適用可否が決まります。Squareは年間キャッシュレス決済額3,000万円未満の場合、主要カードの対面決済が2.5%からです。3,000万円以上では3.25%からとなり、個別のカスタム手数料が設定される場合もあります。

    AirペイとSquareをさらに細かく比べる場合は、AirペイとSquareの比較で料金や手数料の違いを確認できます。

    STORES 決済のフリープランは月額0円で、年間キャッシュレス決済額3,000万円未満なら主要6ブランドが2.48%です。スタンダードでは月額3,300円(税込)がかかりますが、VisaとMastercardは1.98%まで下がります。

    Airペイとの違いを詳しく確認する場合は、AirペイとSTORES 決済の比較も確認してください。

    stera packのスモールビジネスプランは、VisaとMastercardが1.98%、JCBなどが2.48%です。サービス利用料は初年度0円で、原則として2年目以降は月額3,300円(税込)となっています。詳しい料金体系は、stera packの決済手数料で解説しています。

    Airペイの強みは、月額固定費0円のまま、条件を満たせば主要6ブランドを2.48%で利用できることです。一方、VisaやMastercardの決済額が多い店舗では、月額料金を含めても1.98%のサービスの方が年間総コストを抑えられる場合があります。

    決済額が大きくなるほど、端末代より決済手数料の差が総コストに強く影響します。比較するときは、年間のブランド別決済額まで確認してください。

    Airペイの手数料はいくらになる?決済額別にシミュレーション

    実際にどれくらいの手数料がかかるのか決済額別にシミュレーションを見ていきましょう。

    株式会社S&Tが2024年3月にクレジットカード保有者500人を対象に実施した調査によると、メインカードの国際ブランドはVisaが約60%、JCBが約20%、Mastercardが約15%でした。

    本シミュレーションでは、この調査結果を参考にVisaを60%、Mastercardを15%とし、Airペイで決済額を合算して判定するJCB・American Express・Diners Club・Discoverの4ブランドを合計25%と仮定しています。

    月間カード決済額月間手数料の目安Visa 60%Mastercard 15%JCBなど4ブランド 25%
    50万円12,400円30万円・2.48%7.5万円・2.48%12.5万円・2.48%
    100万円24,800円60万円・2.48%15万円・2.48%25万円・2.48%
    200万円49,600円120万円・2.48%30万円・2.48%50万円・2.48%
    250万円62,000円150万円・2.48%37.5万円・2.48%62.5万円・2.48%
    300万円88,080円180万円・3.24%45万円・2.48%75万円・2.48%
    350万円109,410円210万円・3.24%52.5万円・2.48%87.5万円・3.24%
    600万円194,400円360万円・3.24%90万円・3.24%150万円・3.24%
    なお、この割合はAirペイ加盟店における実際の決済金額の割合ではありません。一般的なブランド構成をもとに手数料の変化をイメージするための参考値です。実際の負担額は、店舗ごとのブランド別決済額によって異なります。
    また、ディスカウントプログラムの決済額条件は直近1年間の実績で判定されます。以下は、同程度の月間カード決済額が12カ月続いた場合の目安です。

    この表から、月間カード決済額が250万円程度までは主要6ブランドすべて2.48%、300万円前後からブランドによって3.24%が適用されるイメージです。

    ただし、2.48%の適用には決済額以外の条件もあり、ブランドごとの審査も必要です。Airペイの手数料を確認するときは、店舗全体のカード決済額だけでなく、Visa、Mastercard、JCBなどのブランド別決済額まで確認してください。

    Airペイは手数料を重視する店舗におすすめ?

    Airペイは、決済手数料だけを見れば最安とは限りません。VisaとMastercardを1.98%で提供するサービスもあります。

    それでも、月額固定費0円、振込手数料0円で、条件を満たせば主要6ブランドが2.48%になるため、総コストを抑える選択肢として有力です。

    • 月額固定費を0円にしたい店舗
    • 主要カードが2.48%になる条件を満たす店舗
    • iPadやiPhoneをすでに所有している店舗
    • カード、電子マネー、QRコードをまとめて導入する店舗

    一方、年間のカード決済額が大きく、VisaやMastercardの利用比率も高い店舗は、STORES 決済やstera packなどの1.98%プランまで比較してください。固定費が発生しても、手数料率の差によって年間総コストが下がる場合があります。

    Airペイを選ぶかどうかは最低手数料だけで判断せず、ブランド別決済額と年間総コストで決めるのが正解です。

  • au PAYとは?特徴や仕組みと料金・手数料を徹底解説

    au PAYとは?特徴や仕組みと料金・手数料を徹底解説

    この記事では、au PAYの特徴や費用、導入方法を分かりやすく解説します。

    au PAYとは?

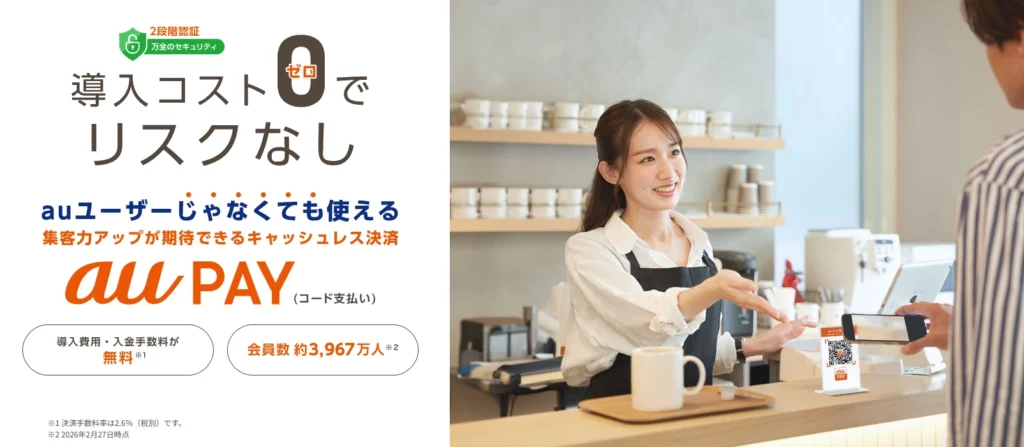
    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    au PAYは、KDDIが提供するプリペイド式のスマートフォン決済サービスです。

    利用者が自身のQRコードを提示し、事前にチャージした残高から支払う仕組みで、2019年4月9日にサービスがスタートしました。前身は2014年に始まった「au WALLET」で、2020年に現在の名称へリニューアルされ、auユーザー以外でも利用できるようになっています。

    会員数は約3,967万人に達しており(2026年2月27日時点)、今も増加傾向にあります。通信大手が運営している安心感とともに、その急拡大ぶりが注目されています。

    au PAYの仕組みと利用方法

    利用者(ユーザー)の使い方

    チャージ方法

    au PAYを利用するには、まず残高をチャージする必要があります。チャージ方法には現金、クレジットカード、銀行口座、Pontaポイントなど複数の選択肢があり、オートチャージ機能も利用できます。プリペイド式の残高チャージと、クレジットカードなどによる後払いの両方に対応しているため、利用者は自分に合った方法を選択できます。

    支払い方法(ユーザー側)

    支払い時には、スマホ画面に表示されたQRコードやバーコードを使って決済します。利用者が提示したコードを店舗側が読み取る方式と、店舗に掲示されたコードを利用者が読み取る方式があります。どちらもスマートフォンとアプリだけで手軽に利用でき、会計時に現金やカードを出す必要がありません。

    加盟店側の使い方

    加盟店(お店)では、決済の方法としてストアスキャン方式とユーザースキャン方式のいずれかを選択できます。

    ストアスキャン方式は店舗側の端末で利用者のコードを読み取る仕組みで、金額を入力して決済を完了させます。

    一方、ユーザースキャン方式では店舗が自店のQRコードを掲示し、利用者がそのコードを読み取って金額を入力します。この方式では、店舗はスマートフォンやタブレットさえあれば専用端末を用意せずに導入できるため、小規模店舗でも簡単に対応できます。

    au PAYの費用・手数料を徹底解説

    「無料で導入できる」という触れ込みを耳にすると不安になるかもしれません。実際には 初期費用や月額費用は無料 ですが、決済ごとに手数料がかかります。以下に詳しく説明します。

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    決済手数料

    au PAYの決済手数料は、売上に対して2.6%(税別)です。例えば10,000円の決済があった場合、手数料は260円となり、消費税を加えた金額が徴収されます。手数料率はQRコード決済各社とも1~2%台が多く、クレジットカードの3~5%より低めなので、比較的負担は小さいと言えるでしょう。

    入金手数料と入金サイクル

    売上金の入金手数料は無料で、月1回(末日締め・翌月末払い)または月2回(15日と月末払い)の入金サイクルから選べます。さらに最短2営業日で入金される早期振込サービスも利用できますが、この場合は1回210円(税込)の事務手数料がかかります。ただし、キャンペーン期間中は無料になることもあるため、最新情報を確認すると良いでしょう。

    初期費用・月額費用とその他の費用

    au PAYの加盟店登録や月額のシステム利用料はかからず、スマートフォンやタブレットがあれば追加投資なく導入できます。

    【利用者】auPAYを使うメリット

    Pontaポイントが貯まりやすい

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    au PAYで支払うと、200円(税込)ごとに1ポイントのPontaポイントが還元されるため、普段の買い物で知らず知らずにポイントが貯まります。しかもPonta提携店でカードを提示してau PAYで支払うとポイントの二重取りができるので、ポイント好きの利用者には大きな魅力です。

    利用できるお店が多い

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

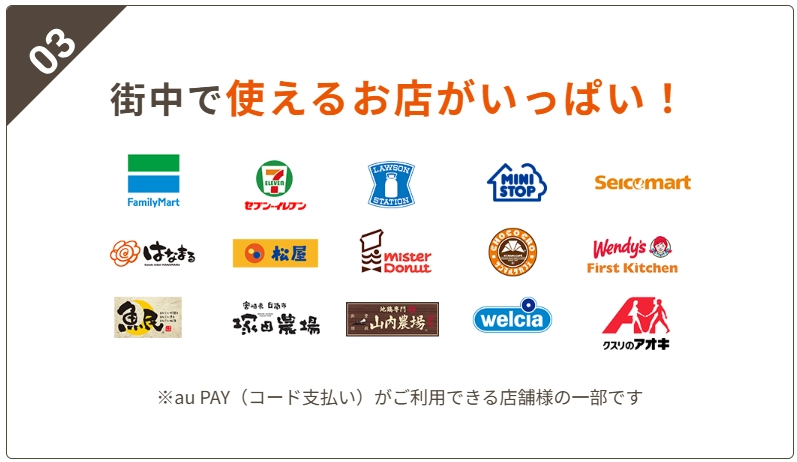
    コンビニやスーパー、百貨店、家電量販店、ホテルなど、au PAYを利用できる加盟店は全国に多数あり、楽天ペイ加盟店でも相互利用できます。どこでも使える安心感は、日常使いに欠かせません。

    誰でも簡単に利用できる

    auの携帯電話を持っていない人でも、スマートフォンにアプリを入れてau IDを取得すれば利用可能です。このハードルの低さがユーザー拡大につながっており、会員数増加の原動力にもなっています。

    【店舗・事業者】auPAYを導入するメリット

    導入コストとランニングコストが低い

    au PAYは初期費用や月額費用が不要で、スマートフォンまたはタブレットを用意すればすぐに始められます。これまでキャッシュレス決済の導入が難しかった小規模店舗にとって大きな利点です。また、決済手数料は2.6%と比較的低く、入金手数料もかからないため、ランニングコストも抑えられます。

    大規模な会員基盤と豊富なキャンペーン

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

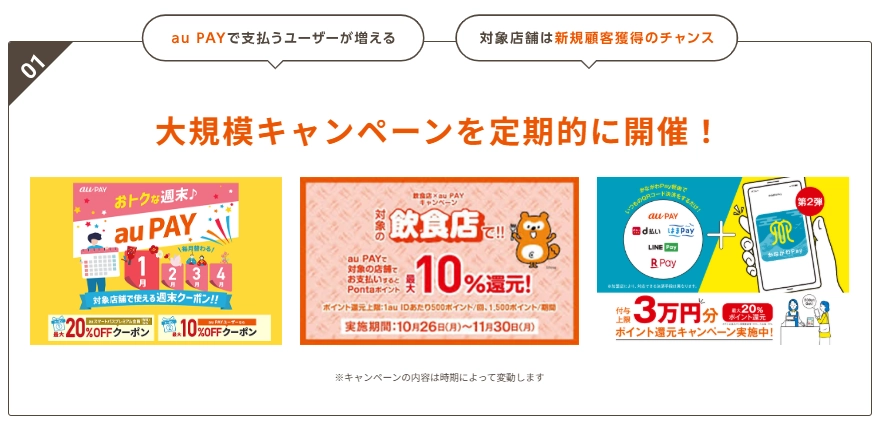
    au PAYは3300万人を超える会員基盤を持ち、MMD研究所の調査ではQRコード決済サービス利用者数で第4位となっています。KDDIは「三太郎の日」などの大規模なキャンペーンを頻繁に行っており、ポイント還元率の高さや認知度の高さが集客につながっています。集客を強化したい店舗には心強い後押しです。

    入金サイクルの柔軟性

    店舗側は月1回または月2回の入金サイクルを選択でき、急ぎの場合は早期振込サービスで最短2営業日で入金を受けることもできます。資金繰りに応じて柔軟に使い分けられる点は大きなメリットです。

    店舗用アプリで管理しやすい

    加盟店向けアプリ「au PAY for BIZ」は、決済履歴の確認や返金処理をスマホ一台で完結できる機能を持ち、データ分析や販促施策の実施にも役立ちます。操作が簡単なので、スタッフの教育コストも抑えられるでしょう。

    インバウンド対応が可能

    au PAYは中国で主流のAlipayやWeChat Payと連携しているため、訪日外国人観光客に対応した決済環境を整えられます。インバウンド需要を取り込みたい店舗にとって、この点も強力なアピールポイントです。

    7. 導入手順と必要書類

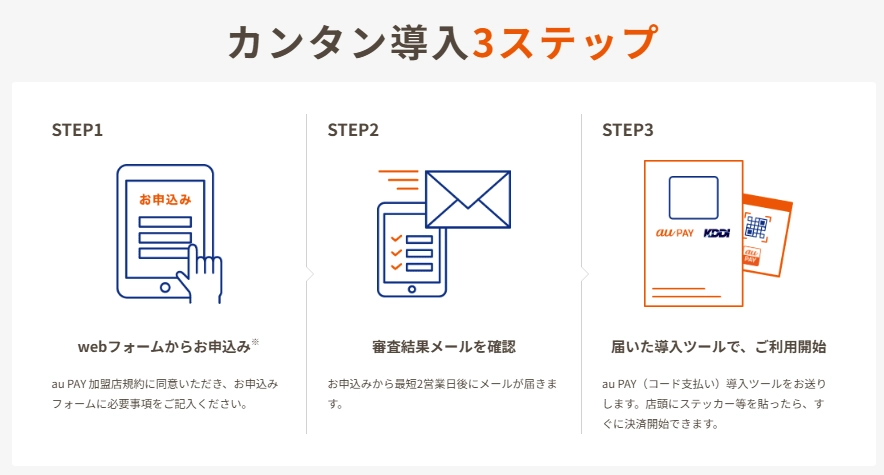
    au PAYの導入はオンライン申請で完結します。基本的な流れは以下の通りです。

    1. 仮申込み – 公式サイトから店舗名や担当者情報を入力して仮申込みを行う。
    2. 本申込み – 仮申込み後に届くメールから本申込みフォームにアクセスし、必要事項を入力する。
    3. 審査 – KDDIによる審査が行われ、通常数日〜1週間程度で結果が届く。
    4. 導入ツール受取 – 審査通過後、QRコードシールやスタンドなどの導入キットが郵送される。
    5. 利用開始 – 店舗にQRコードを設置すればすぐに決済を受け付けられる。

    必要書類としては、店舗の外観・内観写真、法人の場合は法人番号、個人事業主の場合は運転免許証やパスポートなどの身分証明書が求められます。あらかじめ準備しておくと申請がスムーズです。

    他社スマホ決済との比較

    日本ではPayPay、楽天ペイ、d払いなど多数のスマホ決済サービスが利用されています。MMD研究所の調査によると、2024年時点で最も利用されているのはPayPay、次にd払い、楽天ペイが続き、au PAYは第4位です。各サービスの手数料やキャンペーン内容は異なるため、複数導入することで機会損失を防ぎ、顧客の選択肢を広げることが重要です。

    サービス名

    d払い・メルペイ

    PayPay

    楽天ペイ

    au PAY

    イメージ PayPay 楽天ペイ
    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)

    入金サイクル

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    入金手数料

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    au PAYは手数料面でPayPayよりやや高いものの、Pontaポイント還元やインバウンド対応など独自の強みがあります。自店舗の顧客層や導入目的に合わせてサービスを選ぶと良いでしょう。

    活用事例・成功例

    実際にau PAYを導入している店舗では、ポイント還元キャンペーンに合わせて自社のセールを実施することで売上を伸ばした例があります。

    例えば、ドラッグストアチェーンでは「三太郎の日」に合わせて店頭キャンペーンを行ったところ、通常日より客数が増加し、Pontaポイント目当ての来店が増えたと報告されています。飲食店ではAlipayとWeChat Payの連携を活用し、訪日観光客の集客に成功したケースもあります。具体的な施策を組み合わせて、自店のビジネスに合った形で活用するのがポイントです。

    よくある質問(FAQ)

    Q:1回の決済で使える金額の上限はありますか?

    A:au PAYは1回あたり25万円、1日あたり50万円、1か月あたり200万円が利用上限となっています。

    Q:早期振込サービスの手数料はいつから有料になりますか?

    A:210円(税込)の事務手数料が設定されていますが、社会情勢を踏まえ当面無料との案内があります。最新状況は公式サイトで確認してください。

    Q:導入に必要な書類は何ですか?

    A:法人なら法人番号や店舗の外観・内観写真、個人事業主なら運転免許証やパスポートなどが必要です。申請前に準備しておくと手続きがスムーズです。

    Q:複数のスマホ決済を導入した方がよいのでしょうか?

    A:消費者の利用率が高いサービスを複数導入することで機会損失を防ぎ、集客力を高められます。au PAYはAlipay/WeChat Payとの同時導入にも対応しているため、外国人観光客への決済手段を増やしたい店舗には特に有利です。

    まとめ

    au PAYは、初期費用や月額費用が無料で、決済手数料も比較的低い水準に設定されています。Pontaポイントの還元や大規模なキャンペーン、Alipay/WeChat Payとの連携によるインバウンド対応など、他社にはない強みも多く、集客アップや顧客満足度向上につながる決済手段と言えます。

  • 固定費0円・即時入金・最短翌日導入|あなたに合うSquareの端末はこれ

    固定費0円・即時入金・最短翌日導入|あなたに合うSquareの端末はこれ

    Square決済とは?固定費0円・即時入金

    Squareは、クレジットカード・電子マネー・QR決済などに対応したキャッシュレス決済サービスです。

    初期費用・月額固定費がかからず、申し込み後すぐに利用開始できる点が特徴です。さらに売上金は最短即時入金ができる日本で唯一のサービスです。

    Squareの料金体系はとてもシンプル!

    項目内容
    初期費用0円(アカウント作成・維持費含む)
    月額費用0円
    決済端末費用0円~(決済端末による)
    決済手数料2.5%~3.6%
    振込手数料
    ※即時入金時
    0円
    ※入金金額の1.5%
    Square決済の導入でかかる費用

    Squareの決済端末の種類|価格や機能を比較

    Squareの特徴として、お店に合った決済端末を選べることがあります。自分のお店に合った決済端末を選びましょう。

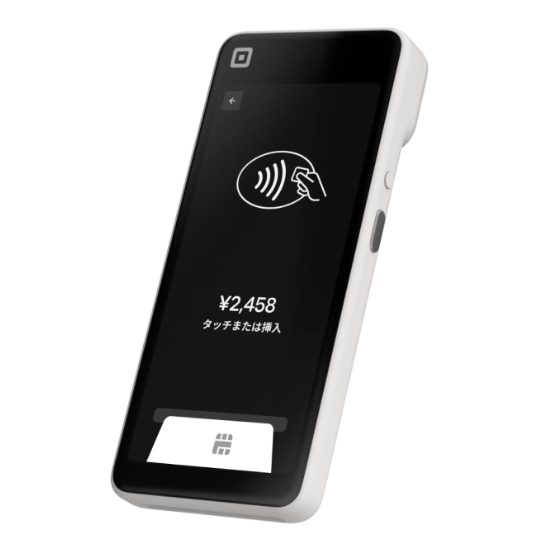
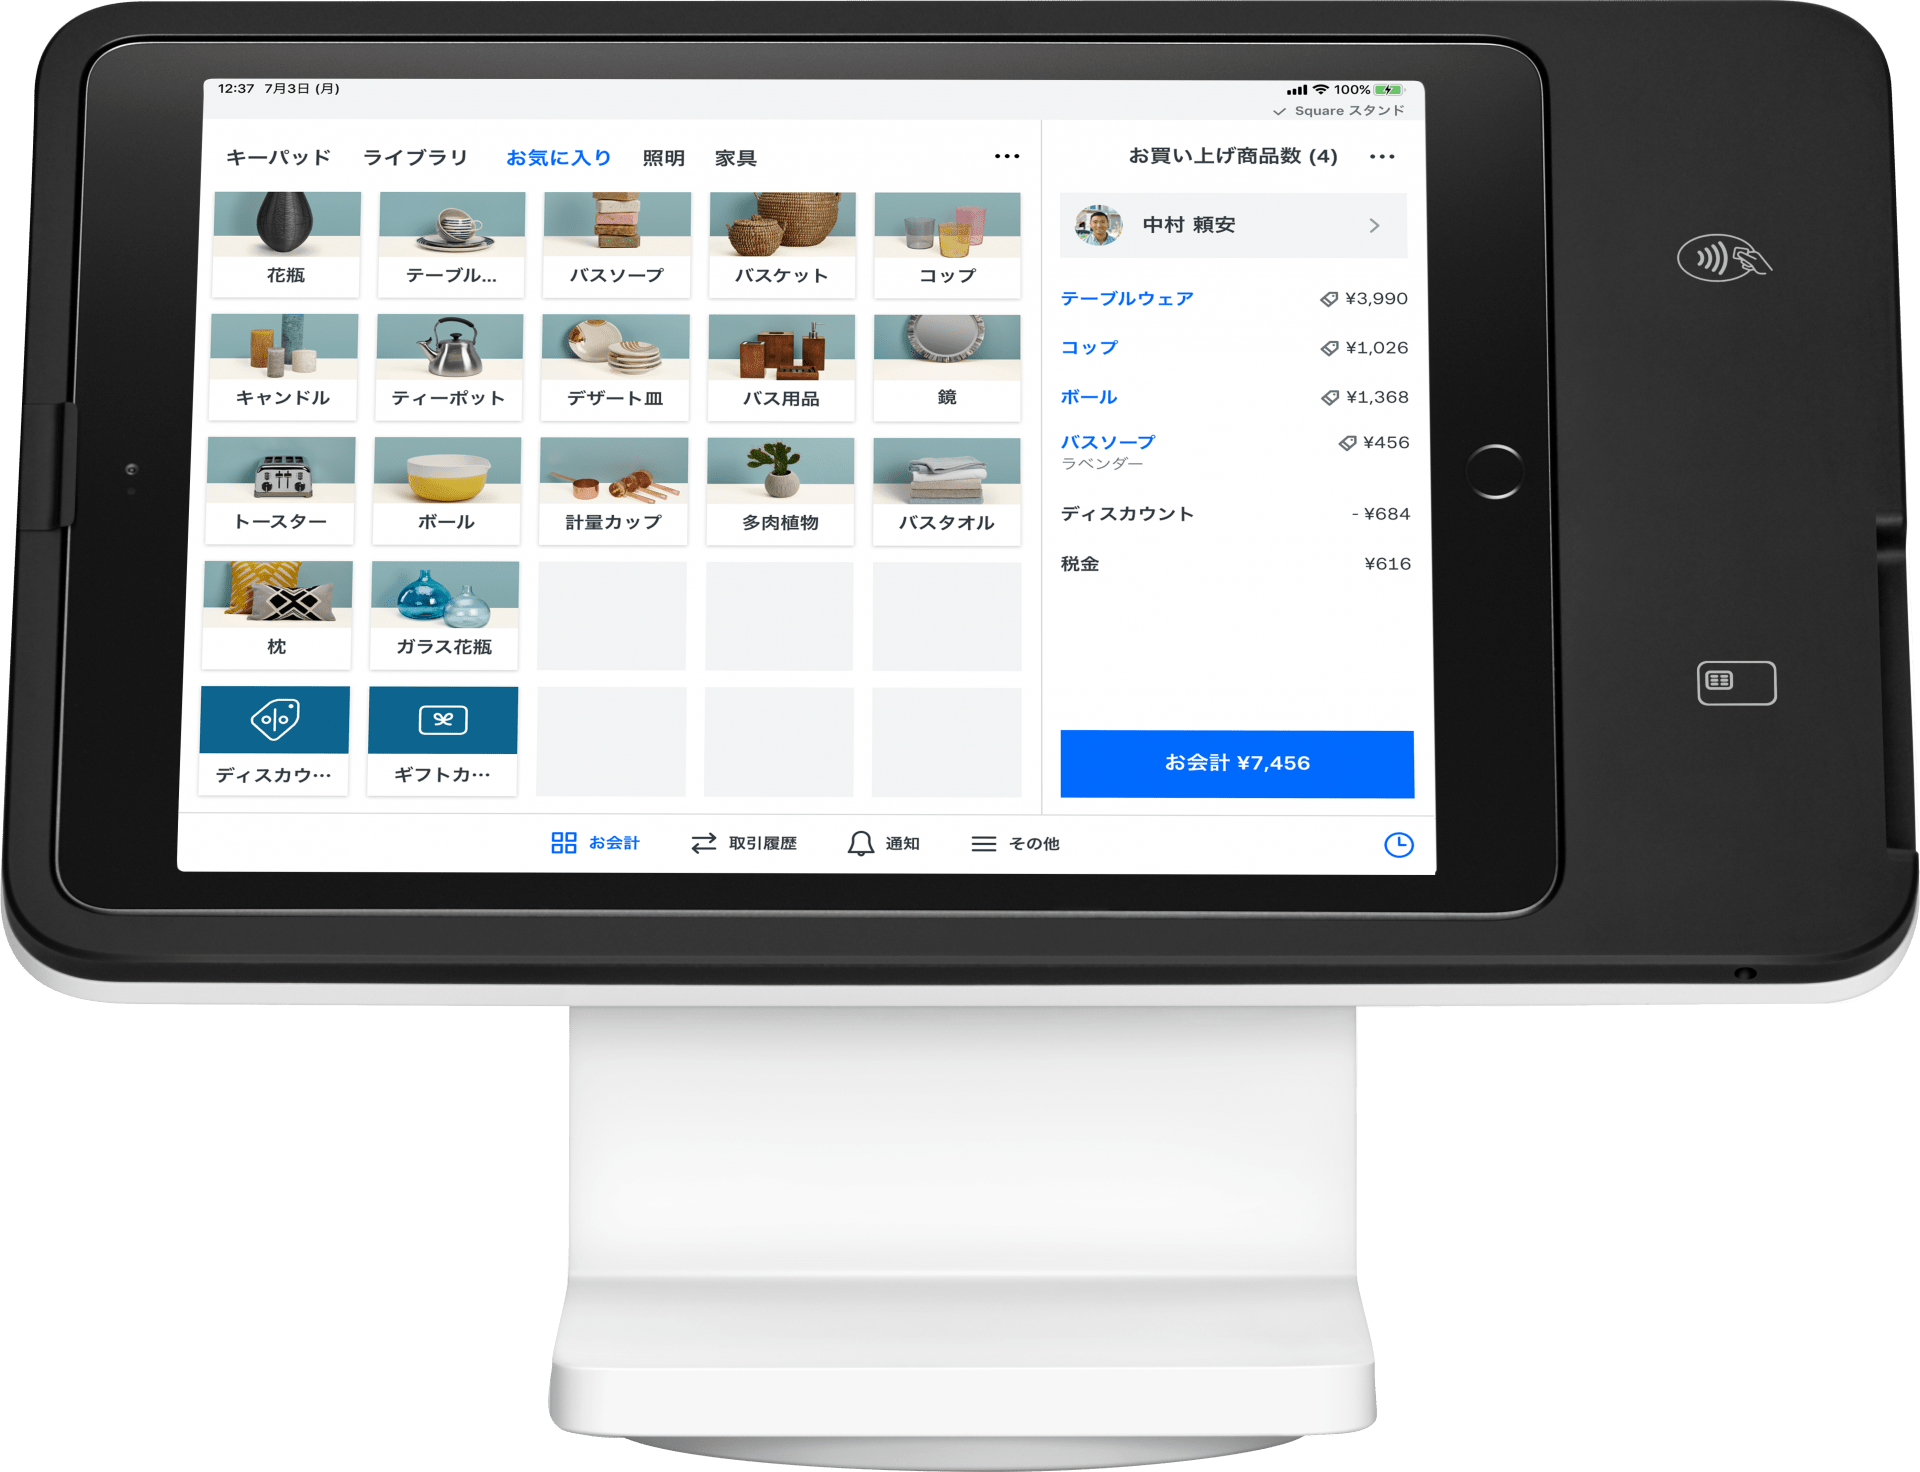
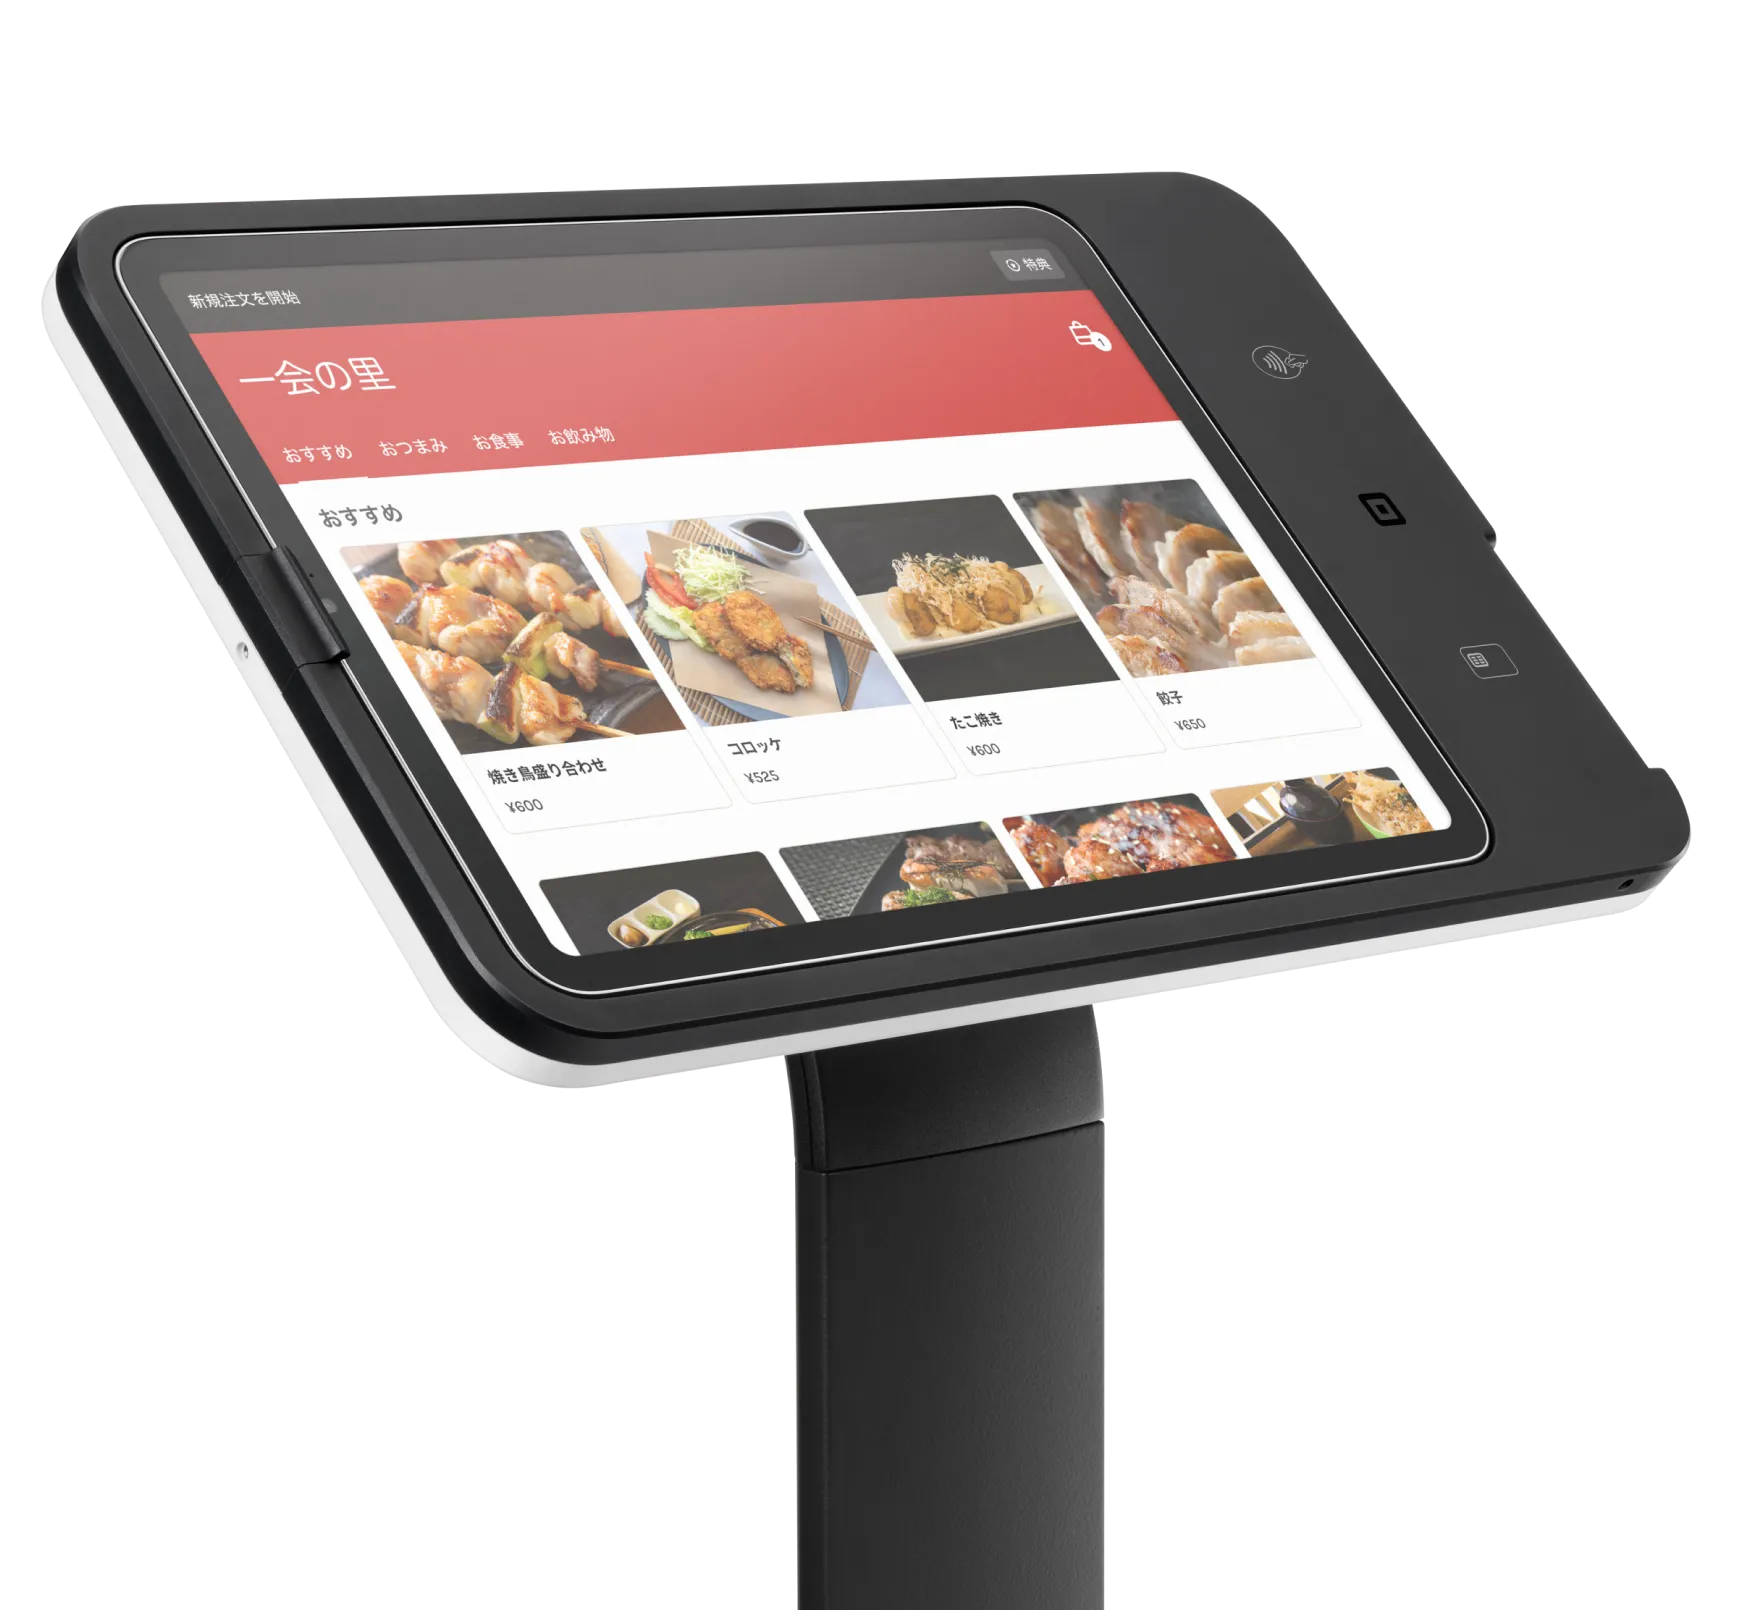
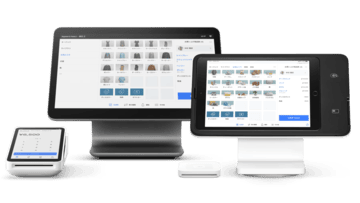
    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい店舗・固定の店舗を持たない業態(イベント出店、キッチンカーなど)・コストを抑えたい店舗・場所を取らない小さな端末がいい店舗・テーブル会計の機会が多い飲食店・キッチンカーなどイベント出店が多い業態・これからPOSレジを導入する店舗・店頭でスタッフが注文を受け付ける店舗・お客様に注文内容・金額を確認してほしい店舗・在庫管理がしたい小売店・テーブル決済したい飲食店・iPadをPOSレジとして使いたい店舗・お客様に注文内容・金額を確認してほしい店舗・セルフオーダー、セルフレジが必要な店舗・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円84,980円44,980円29,980円29,980円
    メリット・スマホにアプリをインストールするだけ・スマホだけで0円で導入できる・持ち運びしやすい・コンパクトな決済端末・安価で導入しやすい・コンパクトかつプリンター、モニター搭載・持ち運び可能でテーブル会計やイベント出店でも・スタッフと顧客用の2画面式で見やすい・スマートなデザインで、お店の雰囲気を壊さない・スキャナーで在庫管理可能・持ち運んで決済も可能・スマホくらいのサイズで持ちやすい・iPadだけでレジスタンドになる・画面を回転して、お客様に注文内容の確認・LightningコネクターとUSB-Cに対応・お客様のみで注文から決済まで完結・iPadの接続だけでセルフオーダー、セルフレジに
    デメリット・電子マネー非対応・モニターなし・スマホ・タブレットとの接続が必須・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済タッチ決済(スマホ・クレジットカード)QRコードクレジットカードタッチ決済(スマホ・クレジットカード)電子マネーQRコード
    必要機器・iPhone(XS以上で最新バージョンのiOS)・Androidスマホ(9以上でNFC搭載)※お店が用意・iPhone・iPad・Androidスマホ・Androidタブレット※お店が用意不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK※メール・SMS送信可能〇端末内蔵必要なら追加購入なしでもOK※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細詳細はこちら詳細はこちら詳細はこちら詳細はこちら詳細はこちら詳細はこちら詳細はこちら
    Squareの決済端末の比較表

    決済サービス乗り換えを検討中の方におすすめな情報は下記記事にて!

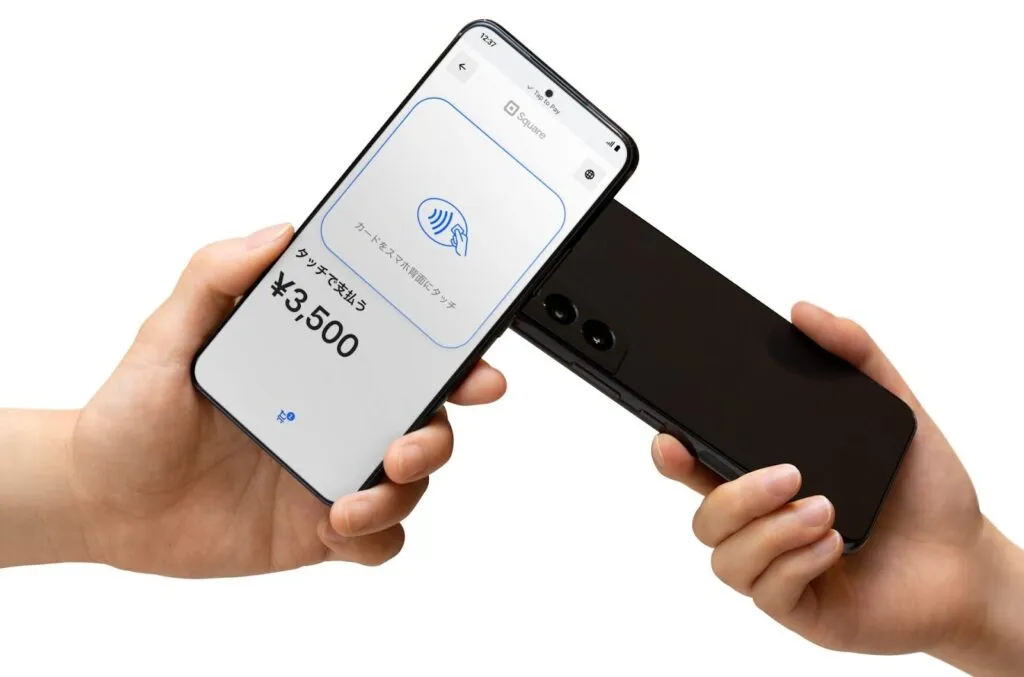
    とにかく今すぐ始めたいならスマホのタッチ決済

    とにかく手軽に始めたい場合は、スマートフォンだけで使えるタッチ決済も選択肢です。

    専用端末が不要なため、 「まずは試してみたい」という方に向いています。

    項目内容
    端末費用0円
    特徴・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる・持ち運びしやすい
    おすすめな人・とにかく最短でキャッシュレス決済を始めたい
    ・無料でSquareを試したい・固定の店舗を持たない業態(イベント出店、キッチンカーなど)

    初期費用を抑えて始めたいならSquareリーダー

    持ち運びや低コストでの導入を重視する場合は、Squareリーダーが最適です。

    スマートフォンと接続することで決済が可能になり、初期コストを抑えてキャッシュレス対応を始められます。

    項目内容
    端末費用4,980円
    特徴・コンパクトな決済端末・安価で導入しやすい
    おすすめな人・端末費用を抑えたい・場所を取らない小さな端末がいい

    店舗でしっかり運用したいならSquareターミナル

    店舗での利用を想定している場合は、Squareターミナルがおすすめです。

    レシートプリンターを内蔵しており、1台で決済からレシート発行まで完結するため、レジ周りをシンプルにまとめることができます。

    項目内容
    端末費用39,980円
    特徴・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店でも
    おすすめな人・1台で完結させたい・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い業態

    売上管理やレジ機能を重視するならSquareレジスター

    売上管理や在庫管理など、レジ機能も重視したい場合はSquareレジスターがおすすめです。

    POSレジ機能が標準で備わっており、売上分析やスタッフ管理なども一元管理できます。

    項目内容
    端末費用84,980円
    特徴・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店でも
    おすすめな人・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい

    商品スキャンや在庫管理を効率化したいならSquareハンディ

    商品数が多い店舗や、在庫管理まで効率化したい場合はSquareハンディがおすすめです。

    バーコードスキャナーを搭載しているため、商品をスキャンするだけでスムーズに会計が可能。
    販売と同時に在庫も反映されるため、日々の管理業務もシンプルになります。

    項目内容
    端末費用44,980円
    特徴・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    おすすめな人・在庫管理がしたい小売店
    ・テーブル決済したい飲食店

    Squareと決済サービス6社を徹底比較

    AirペイとSquare決済の比較

    SquareはAirペイに比べて、入金スピードと導入の手軽さで優れています。

    最短翌日から利用でき、売上も最短翌営業日に入金されるため、資金繰りを重視する店舗に最適です。Airペイは入金サイクルが複数回に分かれるものの、即時性ではSquareに劣るため、「すぐ使いたい・すぐ現金化したい」という方にはSquareが適しています。

    サービス名Square 決済Airペイ(エアペイ)
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~20,167円
    ※キャンペーンで0円
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円0円 ※無料
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%(COIN+は1.08%〜)
    入金手数料0円0円
    入金サイクル即時入金可能・月6回
    ・月3回
    導入までの目安最短翌日1週間~1ヶ月
    契約条件契約期間:なし
    違約金:無料
    契約期間:1年間
    違約金:なし
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    カードリーダー型
    ※iPad/iPhoneと無線接続
    持ち運び〇△
    申請時に
    書類必要
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速端末無料貸与で初期費用0円、36種の決済対応の使いやすい決済端末
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したいAirシリーズとの連携重視で、幅広い決済手段を一括導入したい

    STORES決済とSquare決済の比較

    SquareはSTORES決済に比べて、料金体系のわかりやすさと運用の自由度で優れています。

    月額固定費がかからず、決済手数料のみで利用できるため、コスト構造がシンプルで把握しやすいのが特徴です。また、必要な機能だけを選んで使えるため、店舗ごとの運用に合わせた柔軟な導入が可能です。「まずはシンプルに決済から始めたい」という方にはSquareが適しています。

    サービス名Square 決済STORES 決済
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~19,980円
    ※スタンダードプランで0円
    初期費用無料アカウント登録
    0円
    無料アカウント登録
    フリー:0円
    スタンダード:0円
    月額費用固定費全て0円フリー:0円
    スタンダード:3,300円
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:1.98%~
    電子マネー:1.98%~
    QRコード:3.24%
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(スタンダード)※通常19,980円
    月額費用:0円(フリー)/3,300円(スタンダード)
    決済手数料:クレカ・電子マネー1.98%〜/QR 3.24%
    入金手数料0円0円
    入金サイクル即時入金可能最短翌々日
    導入までの目安最短翌日最短3営業日
    契約条件契約期間:なし
    違約金:無料
    契約期間:スタンダード:1年
    フリー:なし
    違約金:契約満了月分の月額費用
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    カードリーダー型
    ※スマホ・タブレットと無線で接続
    持ち運び〇〇
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速手数料1.98%〜の持ち運べる端末、レジやECも無料で一緒に導入できる
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したい初期・手数料を安く、POS・予約・ECもまずは無料で使いたい

    stera packとSquare決済の比較

    Squareはstera packに比べて、固定費の低さとスモールスタートのしやすさで優れています。

    月額費用がかからず決済手数料だけ使えるため、小規模店舗や個人事業主でも始めやすいのが特徴です。stera packは多機能な反面、月額費用が発生するため、コストを抑えて始めたい方にはSquareが適しています。

    サービス名Square 決済stera pack
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~0円
    ※レンタル
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円初年度:0円
    2年目以降:0※~3,300円
    ※条件ありi
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%
    入金手数料0円三井住友銀行:0円
    その他:220円(税込)
    入金サイクル即時入金可能毎日※/月6/月2締め
    (6営業日後払い)
    月2回締め(15日後払い)
    ※新規申込時選択不可
    導入までの目安最短翌日最短約2週間
    契約条件契約期間:なし
    違約金:無料
    契約期間:3年間
    違約金:無料※
    解約申請から45日以内に端末の返却が条件
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    据置型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    持ち運び〇✕
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したい手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい

    スマレジ・PAYGATEとSquare決済の比較

    Squareはスマレジに比べて、導入のシンプルさと決済までの一体感で優れています。

    アカウント登録から決済までを一つのサービスで完結できるため、複雑な設定が不要です。スマレジは高機能なPOSとして優れていますが、決済サービスは別途連携が必要なため、シンプルに始めたい方にはSquareが適しています。

    サービス名Square 決済スマレジ・PAYGATE POS
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~39,600円
    ※キャンペーンで0円
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円3,300円(税込)
    ※その他プランあり
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(キャンペーン時)※通常39,600円
    月額費用:3,300円〜
    決済手数料:クレカ1.98%〜/電子マネー3.24%/QR 2.0%〜
    入金手数料0円問合せ
    入金サイクル即時入金可能・月2回
    末締め翌15日払い
    15日締め当月末払い
    導入までの目安最短翌日1~1.5か月
    契約条件契約期間:なし
    違約金:無料
    契約期間:1年間
    違約金:契約満了月分の月額費用
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    持ち運び〇〇
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速持ち運べる無料の端末、レジ連携もできるレシートプリンター内蔵
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したいPOS連携で会計の二度打ちをなくして、持ち運びでも使いたい

    JMSとSquare決済の比較

    SquareはJMSに比べて、審査スピードと導入までの迅速さで優れています。

    オンラインで完結し、最短翌日から利用できるため、すぐにキャッシュレス対応が可能です。JMSは信頼性の高いサービスですが、導入までに時間がかかるケースもあるため、スピード重視で始めたい方にはSquareが適しています。

    サービス名Square 決済JMS
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~0円
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円0円 ※無料
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(プラン提供)
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%
    入金手数料0円月2回:無料
    月6回:198円/振込毎
    ※税込
    入金サイクル即時入金可能・月2回
    ・月6回
    導入までの目安最短翌日約4~6週間
    契約条件契約期間:なし
    違約金:無料
    契約期間:なし
    違約金:無料
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    持ち運び〇〇
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速初期費用0円で選べる決済端末、71種決済対応と充実サポート
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したい初期・月額0円で、決済ブランド数とサポート体制を重視したい

    楽天ペイとSquare決済の比較

    Squareは楽天ペイに比べて、運用の自由度と入金条件の柔軟さで優れています。

    銀行に縛られず利用でき、即時入金にも対応しているため、資金管理がしやすいのが特徴です。楽天ペイは楽天銀行利用でメリットがある一方、銀行によって入金条件が変わるため、シンプルに運用したい方にはSquareが向いています。

    項目楽天ペイSquare
    決済手数料スタンダードプラン:2.20%ライトプラン:2.48%通常:3.24%通常:3.25%中小企業向け:2.5%
    対応決済数65種類約30種類
    月額固定費スタンダードプラン:2,200円(2025年12月まで0円)ライトプラン:0円0円(基本機能)
    初期費用カードリーダー0円(キャンペーン時)4,980円〜(Square リーダー)
    対応端末iOS・Android両対応iOS・Android両対応
    入金サイクル楽天銀行:翌日その他金融機関:3日後翌営業日〜週1回※即時入金サービスあり
    振込手数料楽天銀行:0円その他金融機関:有料0円
  • stera packの入金サイクルは4種類!スケジュール変更方法や他社比較を解説

    stera packの入金サイクルは4種類!スケジュール変更方法や他社比較を解説

    stera pack(ステラパック)の入金サイクルは、毎日締め・月6回締め・月2回締めの計4種類です。最短では、売上から6営業日後に入金されます。

    本記事では、stera packのこの4種類の入金サイクルについて、締め日・入金日・振込手数料の違いを整理しながら解説します。

    さらに、入金サイクルの変更方法や利用時の注意点に加え、stera tap(ステラタップ)との違い、Square・Airペイ・STORES決済・PayCAS Mobileといった他社サービスとの入金条件の比較も行います。

    stera packの入金サイクルは4種類|締め日・入金日・振込手数料一覧

    stera packでは、4種類の入金サイクルから選択できます。最短は毎日締め・6営業日後払いです。

    一方、振込先が三井住友銀行以外の場合は、振込のたびに220円(税込)がかかります。入金回数が増えるほど振込コストも増えるため、入金頻度と手数料の両方を確認してください。

    入金サイクル売上対象期間・締め日入金日入金回数振込手数料
    毎日締め
    (6営業日後払い)
    毎日の売上を当日締め6営業日後毎日三井住友:0円
    その他:220円
    月6回締め
    (6営業日後払い)
    5日ごとに締め
    月末のみ26日~末日
    各締め日の
    6営業日後
    月6回三井住友:0円
    その他:220円
    月2回締め
    (6営業日後払い)
    1~15日
    16日~末日
    各締め日の
    6営業日後
    月2回三井住友:0円
    その他:220円
    月2回締め
    (15日後払い)
    1~15日
    16日~末日
    月末
    翌月15日
    月2回三井住友:0円
    その他:220円
    振込手数料は税込みです。

    毎日締め・6営業日後払い

    毎日締め・6営業日後払いは、その日の売上を締め、6営業日後に入金する最短のサイクルです。仕入れ代や人件費など日々の支払いが多く、売上金を早く現金化する必要がある店舗では有効です。

    銀行休業日がない週では、次のスケジュールで入金されます。

    売上日入金日の目安
    月曜日水曜日
    火曜日木曜日
    水曜日金曜日
    木曜日翌週月曜日
    金曜日翌週火曜日

    ただし、新規申込時に毎日締め・6営業日後払いは選択できません。利用開始後に変更する必要があり、毎日締めへの変更には所定の審査があります。

    また、三井住友銀行以外を振込先に設定している場合は、1回220円(税込)の振込手数料が発生します。毎日入金される分、振込回数も増えるため、他行を利用する店舗では総コストの確認が欠かせません。

    月6回締め・6営業日後払い

    月6回締め・6営業日後払いでは、売上をおおむね5日ごとに締め、6営業日後に入金します。毎日締めより振込回数を抑えながら、月2回締めより短い間隔で売上金を受け取れます。

    売上対象期間締め日入金日の目安
    1~5日5日最短7日
    6~10日10日最短12日
    11~15日15日最短17日
    16~20日20日最短22日
    21~25日25日最短27日
    26日~末日末日最短翌月2日

    上記は、銀行休業日を考慮しない最短の例です。土日祝などを挟む場合は、実際の入金日が変わります。公式資料でも、月6回締めは各締め日の6営業日後に入金する仕組みとして案内されています。

    三井住友銀行なら振込手数料がかからないため、入金頻度と資金繰りのバランスを取りたい場合に選択肢となります。他行で月6回すべて入金された場合、振込手数料は月1,320円(税込)です。

    月2回締め・6営業日後払い

    月2回締め・6営業日後払いでは、1~15日と16日~末日の2回に分けて売上を締め、それぞれ6営業日後に入金します。

    売上対象期間締め日入金日の目安
    1~15日15日最短17日
    16日~末日末日最短翌月2日

    毎日締めや月6回締めより入金回数は少ないものの、月2回締め・15日後払いより早く売上金を受け取れます。

    三井住友銀行以外でも振込回数は原則月2回のため、振込手数料は通常月440円(税込)です。入金までの日数を短くしながら、他行利用時の振込コストも抑える場合は有力な選択肢です。

    月2回締め・15日後払い

    月2回締め・15日後払いでは、1~15日の売上が月末、16日~末日の売上が翌月15日に入金されます。4種類の中では、売上発生から入金までの期間が最も長くなります。

    売上対象期間締め日入金日
    1~15日15日当月末
    16日~末日末日翌月15日

    入金回数は月2回です。三井住友銀行以外を利用した場合でも、通常の振込手数料は月440円(税込)となります。

    また、後述する早期入金対象外の業種では、毎日締め、月6回締め、月2回締め・6営業日後払いを利用できません。該当する業種では月2回締め・15日後払いしか選べません。

    stera packの入金サイクルで注意するポイント

    stera packには4種類の入金サイクルがありますが、すべての加盟店が4種類すべてから選べるわけではありません。

    契約前に確認するべきポイントは次の4つです。

    1. 入金日が銀行休業日に当たると振込日が変わる
    2. 一部業種では早期入金を利用できない
    3. ボーナス一括払いは通常売上と入金サイクルが異なる
    4. 毎日締め・6営業日後払いは新規申込時に選択できない

    入金日が銀行休業日と重なる場合は入金日が前後する

    入金予定日が土日祝などの銀行休業日に当たった場合、実際の振込日は前後します。

    月末の入金は前営業日、それ以外の入金日は翌営業日です。

    たとえば、月2回締め・15日後払いで月末が日曜日なら、その前の銀行営業日に振り込まれます。一方、15日が銀行休業日の場合は翌営業日の入金です。

    家賃や仕入れ代、給与などの支払日と入金日が近い店舗では、日付だけでなく銀行営業日まで含めて資金繰りを確認する必要があります。

    一部の業種は月2回締め・15日後払いしか選べない

    stera packでは、一部の業種・取扱商材が「早期入金」の対象外です。早期入金には、毎日締め・6営業日後払い、月6回締め・6営業日後払い、月2回締め・6営業日後払いが該当します。

    対象業種ではこれら3種類を利用できないため、月2回締め・15日後払いしか選べません。

    主な対象業種は次のとおりです。

    業種内容
    美容エステティックサロン、リラクゼーション、カイロプラクティック・整体など
    くらし・すまい占い、託児施設、不動産、防犯・防火、リフォームなど
    教育・習い事各種学校、趣味講座、スポーツ教室など
    ペット・自動車・バイク・交通一部業種
    医療・健康・介護美容・形成、あん摩・はり・灸・接骨、その他医療機関など

    対象業種は細かく指定されています。業種名だけで判断せず、申込時の業種区分と公式の留意事項を確認してください。

    ボーナス一括払いは通常と入金サイクルが異なる

    クレジットカードのボーナス一括払いは、通常の一括払いとは売上対象期間と入金時期が異なります。

    stera packでは、ボーナス一括払いの売上を半年単位でまとめて精算します。毎日締めを契約していても、ボーナス一括払い分が毎日入金されるわけではありません。

    契約中の入金サイクル売上対象期間締め日振込日
    月2回締め
    (15日後払い)
    12月16日~7月15日7月31日8月15日
    月2回締め
    (15日後払い)
    7月16日~12月15日12月31日1月15日
    毎日締め・
    月6回締め・
    月2回締め
    (6営業日後払い)
    12月16日~7月15日7月31日8月第6営業日
    毎日締め・
    月6回締め・
    月2回締め
    (6営業日後払い)
    7月16日~12月15日12月31日1月第6営業日

    月2回締め・15日後払いでは、8月15日または1月15日が金融機関休業日の場合、翌営業日に振り込まれます。

    ボーナス一括払いを取り扱う店舗では、通常売上とは分けて資金繰りを管理する必要があります。

    新規申込時は毎日締め・6営業日後払いを選択できない

    毎日締め・6営業日後払いは、新規申込時には選択できません。stera packの公式案内にも明記されています。

    最初から毎日入金を前提に資金計画を立てることはできません。まず別の入金サイクルで契約し、利用開始後に変更を申請します。

    毎日締めへの変更には所定の審査があります。利用開始後に申請すれば必ず変更できるわけではありません。

    stera packの入金サイクルは後から変更できる|変更方法を解説

    stera packの入金サイクルは契約後でも変更できます。手続きはstera packサポートデスクへの問い合わせが必要です。

    変更する際は、次の順番で確認してください。

    1. 現在契約している入金サイクルを確認する
    2. 希望する入金サイクルを自店の業種で利用できるか確認する
    3. stera packサポートデスクへ入金サイクルの変更を依頼する

    現在の契約内容は、契約者向けの管理画面で確認できます。毎日締めへの変更には審査があり、早期入金対象外の業種では、毎日締め、月6回締め、月2回締め・6営業日後払いへ変更できません。

    つまり、入金サイクルは後から変更できますが、4種類すべてへ自由に変更できるわけではありません。業種と審査条件を先に確認する必要があります。

    stera tap(ステラタップ)の入金サイクルは4種類|stera packとの違いも解説

    stera tapはスマートフォンを使って決済できるサービスで、stera packと同様に4種類の入金サイクルがあります。振込手数料も共通で、三井住友銀行は無料、その他の銀行は1回220円(税込)です。

    入金サイクルstera tapstera pack
    毎日締め・
    6営業日後払い
    選択可能、変更には一定の審査あり利用可能、新規申込時は選択不可
    月6回締め・
    6営業日後払い
    選択可能選択可能
    月2回締め・
    6営業日後払い
    選択可能選択可能
    月2回締め・
    15日後払い
    初期設定選択可能
    三井住友銀行への
    振込手数料
    0円0円
    その他の銀行への
    振込手数料
    220円(税込)/回220円(税込)/回

    stera tapでは、月2回締め・15日後払いが初期設定です。早期入金(毎日締め・月6回締め・月2回締め・6営業日後払い)へ変更する場合は、管理画面またはサポート窓口から変更申請の手続きを行います。

    また、すでにstera packのスタンダードプランまたはスモールビジネスプランを契約している加盟店がstera tapを追加すると、stera packと同じ入金サイクルが適用され、両サービスの売上金は合算して入金されます。

    単独契約時は初期設定に違いがありますが、選べる入金サイクルそのものはstera packとstera tapで大きく変わりません。

    stera packと他社の入金サイクルを比較|Square・Airペイ・STORES決済・PayCAS Mobile

    キャッシュレス決済サービスは、売上金が入金されるまでの日数や振込手数料がサービスごとに異なります。

    入金スピード・振込回数・振込手数料の3点をまとめて見ることが重要です。

    サービス入金サイクル最短入金振込手数料
    stera pack毎日、月6回、月2回から選択6営業日後三井住友銀行0円
    その他220円(税込)/回
    Square三井住友・みずほ:毎日
    その他:週1回
    翌営業日無料
    Airペイ三井住友・三菱UFJ・みずほ:月6回
    その他:月3回
    入金カレンダーによる無料
    STORES決済任意の手動入金
    月1回の自動入金
    決済日から最短翌々日手動は10万円以上無料
    10万円未満200円
    自動は無料
    PayCAS Mobile月2回15日締め月末
    月末締め翌15日
    無料

    stera packは4種類のサイクルから選べ、三井住友銀行なら振込手数料も無料です。三井住友銀行を利用する場合は、入金頻度を高めても振込手数料が増えない点が強みです。

    Squareは、三井住友銀行またはみずほ銀行なら売上金が翌営業日に自動入金されます。その他の金融機関でも毎週金曜日に振り込まれ、通常入金の振込手数料は金融機関を問わず無料です。

    Airペイは、みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回、それ以外の金融機関では月3回です。振込手数料は無料ですが、振込回数を任意に変更することはできません。なお、Airペイ QRアプリで決済した取引は、別の入金サイクルになる場合があります。

    STORES決済は、手動入金と自動入金から選べます。手動入金は売上の翌日6時から振込依頼が可能で、依頼後1~2営業日で入金されます。売上合計が10万円未満の場合は、200円(税込)の振込手数料がかかります。自動入金は月末締め・翌月20日入金で、振込手数料は無料です。

    PayCASは月2回入金です。15日までの売上は当月末、月末までの売上は翌月15日に振り込まれます。売上金の振込手数料は無料です。

    入金スピードではSquareが早く、入金サイクルの選択肢ではstera packが充実しています。ただし、stera packで三井住友銀行以外を利用する場合は、1回220円(税込)の振込手数料が発生します。サービスを選ぶ際は、入金の早さだけでなく総コストまで確認してください。総コストまで比較したい場合はこちらの記事がおすすめです。
  • JMSの手数料は高い?安くなる条件とその他費用や消費税を解説

    JMSの手数料は高い?安くなる条件とその他費用や消費税を解説

    この記事では、JMSおまかせサービスの決済手数料、決済手数料が安くなる中小企業応援プログラムの加入条件、その他にかかる費用などを解説します。

    JMSの決済手数料一覧|決済手数料は2.48%〜3.24%

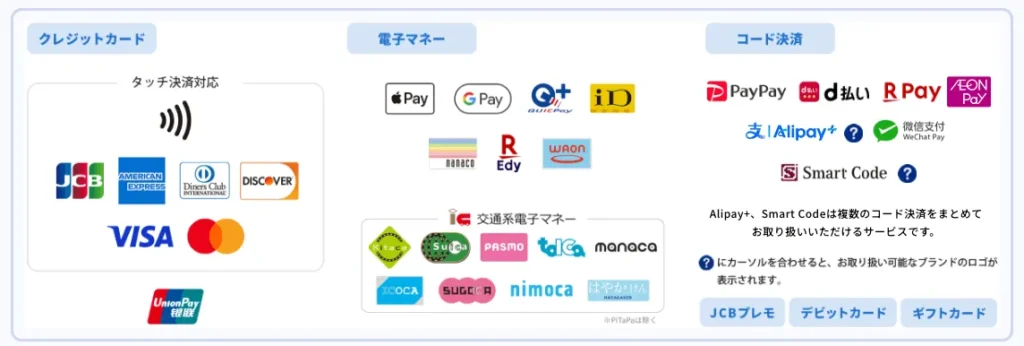
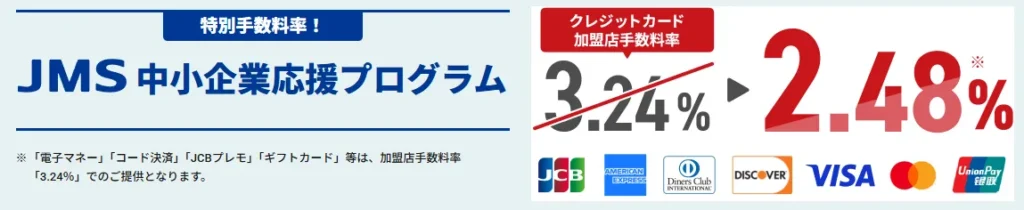
    JMSおまかせサービスの決済手数料は、2.48%〜3.24%です。JMS中小企業応援プログラムの適用を受けると、JCBやVisaなど主要6ブランドのクレジットカード決済が2.48%になります。通常のクレジットカード決済と、電子マネー・コード決済などは3.24%です。

    決済方法決済手数料条件・対象
    クレジットカード2.48%中小企業応援プログラム適用時
    クレジットカード3.24%中小企業応援プログラム対象外
    電子マネー3.24%中小企業応援プログラム対象外
    コード決済3.24%中小企業応援プログラム対象外
    JCBプレモ・ギフトカードなど3.24%中小企業応援プログラム対象外

    中小企業応援プログラムで2.48%が適用されるクレジットカードブランドは、JCB、American Express、Diners Club、Discover、Visa、Mastercardです。電子マネーやコード決済はプログラムによる割引がなく、3.24%となります。

    カード売上が大きい店舗ほど、中小企業応援プログラムが適用されるかどうかで決済コストに大きな差が生じます。

    JMSの中小企業応援プログラムとは?2.48%の適用条件を解説

    JMS中小企業応援プログラムは、中小企業や個人事業主を対象に、通常3.24%のクレジットカード加盟店手数料を2.48%に引き下げるプログラムです。ただし、中小企業であれば自動的に適用されるわけではありません。事業規模、業種、年間カード取扱額など複数の条件があります。

    主な適用条件は次のとおりです。

    条件内容
    企業規模中小企業庁が定める中小企業者の定義に該当する
    個人事業主対象
    上場区分上場企業ではない
    資本関係上場企業のグループ会社ではない
    業種JMSが指定する対象外業種に該当しない
    年間カード取扱額原則4,000万円未満
    申込手続き中小企業応援プログラムへ申し込む
    同意事項JMS所定の表明・確約事項、同意事項に同意する
    審査JMSの審査で応諾される必要がある

    JMSは年間クレジットカード取扱合計額について、1月から12月までの12カ月間で原則4,000万円未満という条件を設けています。対象条件をすべて満たしていても、審査などによってプログラムの対象外になる場合があります。

    中小企業庁が定める中小企業者の条件

    中小企業者に該当するかどうかは、主たる事業の業種によって基準が異なります。中小企業基本法では、資本金または常時使用する従業員数のいずれか一方が基準以下であれば、中小企業者に該当します。個人事業主は資本金がないため、従業員数をもとに判定します。

    業種資本金・出資総額常時使用する従業員数
    小売業5,000万円以下50人以下
    サービス業5,000万円以下100人以下
    卸売業1億円以下100人以下
    製造業・建設業・運輸業・その他3億円以下300人以下

    上記の条件を満たしたとしても、上場企業と上場企業のグループ会社は対象外となっており、さらに一部の業種もプログラムを利用できません。

    JMSが対象外としている主な業種は次のとおりです。

    区分対象外となる業種
    物販百貨店、たばこ関連販売、法人向け販売全般、会員制ホールセールクラブ、免税店、医療機器販売、PC用品販売
    サービスホテル・宿泊施設、レンタカー、旅行代理店、公共事業、通信・公共料金、不動産業、保険、航空・鉄道・バス・タクシー・船などの交通機関

    これらの業種に該当する場合、中小企業庁の企業規模基準を満たしていても中小企業応援プログラムの対象外です。飲食店、美容室、小売店などでも、事業内容や契約形態によって審査結果が変わるため、「中小企業者に該当すること」と「JMSのプログラム対象条件を満たすこと」は分けて考える必要があります。

    さらに、プログラム適用後もカード取扱高には上限があります。JMSは国際ブランドごとに年間取扱高の基準を設けており、基準を超えた場合は該当するブランドの加盟店手数料が原則3.24%へ変更されます。

    クレジットカードブランド年間取扱高の基準
    JCB・American Express・Diners Club・Discoverの合計1,000万円
    Visa2,000万円
    Mastercard1,000万円

    この年間取扱高は、中小企業応援プログラムの適用開始から12カ月ごとの取扱高合計で判定されます。年間のカード売上が多い店舗では、2.48%で契約できるかだけでなく、適用後も優遇料率を維持できる売上規模かまで確認する必要があります。

    JMSの決済手数料以外にかかる費用一覧

    JMSは初期費用・月額料金・決済端末の導入費用が基本0円です。ただし、入金回数や振込通知書の郵送、利用する端末・通信方法によって別途費用が発生します。決済手数料だけではなく、店舗で実際に利用する条件まで含めて費用を確認する必要があります。

    費用金額発生条件
    初期費用0円基本料金
    月額料金0円基本料金
    決済端末導入費用0円JMSが案内する対象端末
    月2回払いの振込手数料0円15日ごとに締め、15日後の営業日に振込
    月6回払いの早期払い手数料198円(税込)/回5日ごとに締め、5日後の営業日に振込
    振込通知書発送手数料143円(税込)/回紙の振込通知書を郵送する場合
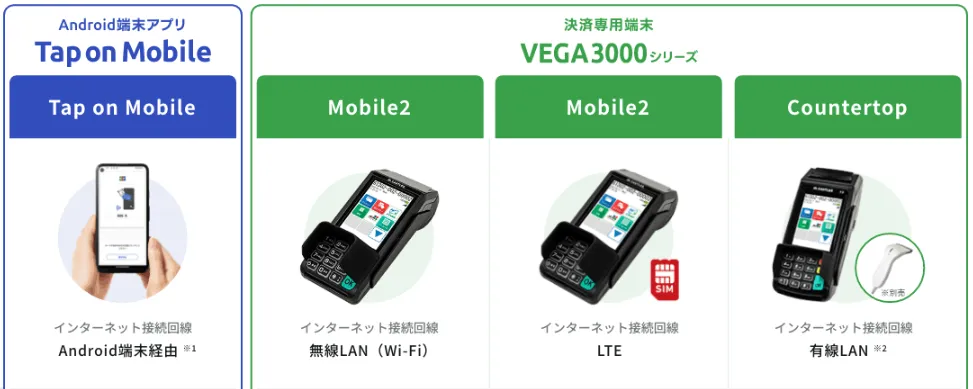
    SIMカード利用料693円(税込)/月VEGA3000をLTE回線で利用する場合
    決済端末ロール紙2,618円(税込・送料込)/10本VEGA3000シリーズで購入する場合
    解約手数料・違約金0円最低利用期間もなし

    月2回払いなら振込手数料はかかりません。一方、月6回払いでは1回につき198円(税込)の早期払い手数料が差し引かれます。毎月6回の振込をすべて利用した場合は月1,188円、年間14,256円です。

    また、VEGA3000をLTE回線で利用する場合はSIMカード利用料として月額693円(税込)が必要です。また、VEGA3000は端末から紙の明細を印刷できますが、そのロール紙は有料となります。

    ただし、JMSは途中解約時の違約金や解約手数料を0円としており、最低利用期間も設けていないのは特筆すべき特徴です。そのほかのJMSの特徴はJMSの決済端末VEGA3000とは?で解説しています。

    JMSの決済手数料に消費税はかかる?

    JMSの手数料は、すべて同じ消費税区分ではありません。特にクレジットカードの決済手数料と、電子マネーなどの決済手数料を同じ扱いにしないことが重要です。

    国税庁は、信販会社が加盟店から債権を譲り受ける際に発生するクレジットカード手数料について、消費税の非課税取引としています。JMSが公開している振込通知のサンプルでも、クレジットカード手数料には課税対象を示す記号が付かず、交通系電子マネーの手数料には課税対象を示す記号が記載されています。

    費用消費税の扱い確認ポイント
    クレジットカード決済手数料原則非課税債権譲渡に該当する手数料
    電子マネーなどの手数料課税となる取引あり決済方法によって異なる
    月6回払いの早期払い手数料課税198円は税込表示
    SIMカード利用料課税693円は税込表示
    振込通知書発送手数料課税143円は税込表示

    JMSも、取引ごとの課税・非課税については「JMSおまかせサービスお振り込みのご案内」で確認するよう案内しています。したがって、電子マネーやコード決済まで一律に非課税と判断するのは誤りです。実際の経理処理では、振込通知に記載された課税区分を確認してください。

    なお、JMSのカード決済端末から発行される売上票はインボイスではありません。店舗と顧客の取引について適格請求書を発行する場合は、店舗側で対応する必要があります。

    JMSの手数料は高い?主要キャッシュレス決済サービスと比較

    結論として、JMSの手数料は高くありません。中小企業応援プログラムが適用されればカード決済は2.48%となり、主要なキャッシュレス決済サービスと同水準です。初期費用と月額料金も基本0円なので、固定費を含めても競争力があります。

    サービスクレジットカード決済手数料月額料金端末費用主な条件
    JMS2.48%0円0円中小企業応援プログラム適用時
    Square2.5%〜0円端末により異なる年間キャッシュレス決済額3,000万円未満など
    Airペイ2.48%0円条件により0円ディスカウントプログラムの審査あり
    STORES決済 フリー2.48%〜0円27,720円年間キャッシュレス決済額3,000万円未満など
    STORES決済 スタンダード1.98%〜3,300円(税込)1台無料貸与年間契約などの条件あり

    ※2026年8月時点の公式情報をもとに比較。各社とも決済ブランド、事業規模、契約プランなどによって料率が変わります。

    決済手数料だけを見ると、STORES決済のスタンダードプランには1.98%からの料率があります。一方で月額3,300円(税込)の固定費がかかるため、売上規模によって総コストは変わります。Squareは対象事業者の主要カードが2.5%、Airペイはディスカウントプログラム適用時に2.48%です。

    JMSは最安料率だけで突出しているサービスではありません。ただし、カード決済2.48%、初期費用0円、月額料金0円、月2回の振込手数料0円という料金体系は十分に低コストです。固定費をかけずに主要なキャッシュレス決済をまとめて導入する場合、有力な選択肢になります。特に中小企業応援プログラムの対象店舗は、通常3.24%のまま契約する場合と負担が大きく変わるため、まず2.48%の適用条件を確認することが重要です。

    JMSの手数料はいくら?年間決済額別に費用をシミュレーション

    JMSの中小企業応援プログラムでは、年間のクレジットカード取扱合計額が原則4,000万円未満であることが条件です。さらに、Visaは年間2,000万円、Mastercardは年間1,000万円、JCB・American Express・Diners Club・Discoverは合計年間1,000万円までという基準があります。

    ここでは分かりやすく、年間のカード決済額をVisa50%、Mastercard25%、JCB・American Express・Diners Club・Discover25%としてシミュレーションします。この比率であれば、年間4,000万円未満の範囲では各ブランドの基準額にも収まります。

    月間カード決済額年間カード決済額適用手数料率年間決済手数料
    50万円600万円2.48%148,800円
    100万円1,200万円2.48%297,600円
    150万円1,800万円2.48%446,400円
    200万円2,400万円2.48%595,200円
    250万円3,000万円2.48%744,000円
    300万円3,600万円2.48%892,800円
    約333万円約3,996万円2.48%約991,008円
    350万円4,200万円3.24%1,360,800円

    この条件では、月間カード決済額が約333万円までなら年間4,000万円未満となり、各ブランドの年間取扱額も基準内に収まります。そのため、カード決済全体を2.48%で計算できます。

    たとえば月300万円なら年間3,600万円なので、年間決済手数料は892,800円です。一方、月350万円では年間4,200万円となり、中小企業応援プログラムの年間取扱合計額4,000万円未満という条件を超えます。この場合は3.24%で計算すると年間1,360,800円となります。

    ただし、実際の手数料はカードブランドごとの売上構成によって変わります。年間カード決済額が4,000万円未満でも、Visaが2,000万円、Mastercardが1,000万円、JCBなど4ブランドの合計が1,000万円という基準を超えたブランドは、そのブランドの取扱額全体を3.24%で計算する前提で確認する必要があります。

  • イシュアーとは?クレカ決済での役割とアクワイアラとの違いを徹底解説

    イシュアーとは?クレカ決済での役割とアクワイアラとの違いを徹底解説

    イシュアーとは?【結論】

    イシュアーを一言でいうと

    イシュアーとは、クレジットカードを発行し、利用者に対して与信管理や支払い管理を行う会社のことです。

    クレジットカードは後払いの仕組みであり、カードを使った時点では利用者はまだ支払いをしていません。それでも取引が成立するのは、イシュアーが利用者の代わりに代金を立て替えているためです。

    その結果、決済後は加盟店には後日代金が支払われ、利用者には後から請求が行われるという流れになります。

    何をしている会社なのか

    イシュアーの役割は、この立替払いを成立させるための判断と管理を行うことです。

    まずカード発行時に審査を行い、どの程度まで立替できるか(利用枠)を決めます。次に決済時には、その取引が問題ないかをリアルタイムで確認し、承認するかどうかを判断します。

    さらに利用後は、利用明細の作成や請求を行い、利用者からの支払いを回収します。この一連の流れによって、信用をもとにした取引が継続的に成立する仕組みが維持されています。

    このようにイシュアーは、利用者にお金を貸す役割と、そのリスクを管理する役割を同時に担う存在です。

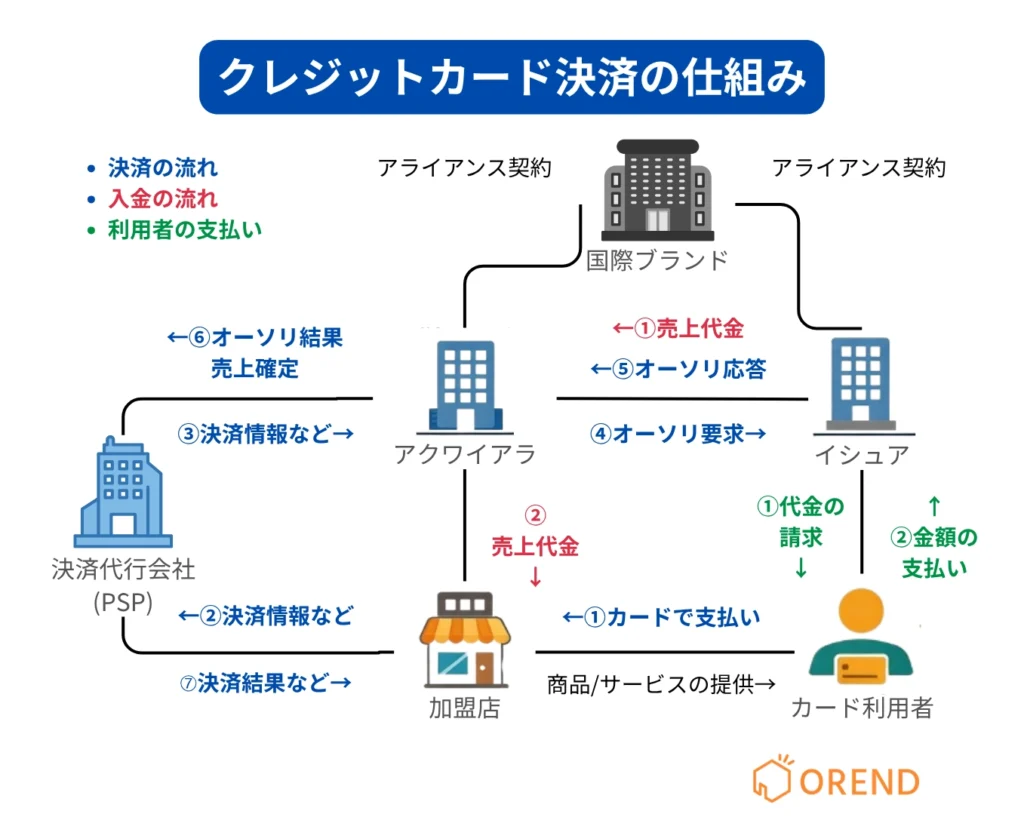
    クレジットカード決済の仕組み【図解で解説】

    クレジットカード決済は、複数のプレイヤーが役割を分担することで成立しています。単純な「支払い」ではなく、信用を介した取引の連携構造になっている点が重要です。

    決済に関わる4つのプレイヤー

    クレジットカード決済には、主に以下の4者が関わります。

    プレイヤー役割
    利用者(カード会員)カードで支払いを行う
    加盟店商品やサービスを提供し、カード決済を受け付ける
    イシュアーカードを発行し、利用者の支払いを立て替える
    アクワイアラ加盟店と契約し、売上を取りまとめる

    この4者がそれぞれの役割を担うことで、カード決済は成立しています。

    決済の流れ(決済〜承認〜入金まで)

    クレジットカード決済の流れ(決済〜承認〜入金まで)

    カード決済は、以下の流れで進みます。

    • 利用者が加盟店でカードを利用する
    • 加盟店がアクワイアラを通じて決済情報を送信する
    • 情報がイシュアーに届き、利用可否が判断される(承認)
    • 承認されると決済が成立する
    • 後日、イシュアーからアクワイアラを経由して加盟店へ入金される
    • 利用者には後日、イシュアーから請求が行われる

    このように、決済はリアルタイムの承認と、後日の資金移動に分かれています。

    イシュアーの役割(フローの中で理解)

    決済フローの中でイシュアーが担うのは、取引の可否を判断し、支払いを立て替える役割です。

    決済時には、利用枠の範囲内か、不正利用の可能性がないかなどを確認し、問題がなければ承認を行います。この承認があることで、加盟店は安心して商品を提供できます。

    また、決済後は実際に代金を立て替え、利用者への請求と回収までを担います。つまりイシュアーは、取引の成立と資金の裏付けの両方を支える存在です。

    アクワイアラ・国際ブランドの役割

    アクワイアラは、加盟店と契約し、カード決済を受け付けられる環境を提供する役割を持ちます。加盟店の売上を取りまとめ、最終的に入金するのもアクワイアラです。

    一方、国際ブランド(VisaやMastercardなど)は、イシュアーとアクワイアラをつなぐ決済ネットワークの提供者です。直接お金を貸したり回収したりするわけではなく、決済ルールと通信インフラを提供する立場です。

    このように、それぞれの役割が分担されることで、クレジットカード決済は安全かつスムーズに行われています。

    イシュアーとアクワイアラの違い

    イシュアーとアクワイアラはどちらもカード決済に関わる会社ですが、役割と向き合う相手がまったく異なります。

    項目イシュアーアクワイアラ
    主な役割カード発行・与信管理・立替払い加盟店契約・売上管理・入金処理
    対象利用者(カード会員)加盟店(店舗・ECサイト)
    決済時の役割利用可否の判断(承認)決済情報の取りまとめと送信
    資金の流れ利用者へ請求・回収加盟店へ入金
    リスク利用者の支払い遅延・不正利用加盟店の不正・チャージバック対応

    イシュアーは「利用者側」を管理し、アクワイアラは「加盟店側」を管理するという構造になっています。

    また、決済の中でも役割は明確に分かれています。イシュアーはその取引を成立させてよいかを判断する立場であり、アクワイアラは決済を受け付け、売上として処理する立場です。

    この違いをシンプルに捉えると、以下のようになります。

    • イシュアー:お金を立て替える側
    • アクワイアラ:お店にお金を届ける側

    なお、企業によってはイシュアーとアクワイアラの両方の機能を持つ場合もありますが、それぞれの役割自体は明確に分かれています。

    イシュアーと国際ブランドの違い

    イシュアーと国際ブランドは混同されがちですが、役割は根本的に異なります。

    項目イシュアー国際ブランド
    主な役割カード発行・与信管理・立替払い決済ネットワークの提供
    お金の貸付行う行わない
    対象利用者(カード会員)イシュアー・アクワイアラ
    代表例カード会社(銀行系・信販系など)Visa、Mastercardなど

    イシュアーは、利用者に対してクレジットカードを発行し、実際にお金を立て替える主体です。一方で国際ブランドは、カード決済を成立させるための通信ネットワークとルールを提供する存在です。

    この違いが分かりにくくなる理由は、カードに「Visa」や「Mastercard」のロゴが表示されているためです。しかし、それは発行会社を示しているわけではありません。

    実際には、整理すると以下のようになります。

    • イシュアー:カードを発行している
    • 国際ブランド:決済の仕組みを提供している

    イシュアーの代表的な企業

    イシュアーにはさまざまな種類があり、発行主体によって特徴が異なります。ここでは代表的な企業と、その分類ごとの違いを整理します。

    国内主要イシュアー一覧

    日本の代表的なイシュアーには、以下のような企業があります。

    • 三井住友カード
    • 三菱UFJニコス
    • JCB
    • 楽天カード
    • イオンフィナンシャルサービス
    • セゾンカード(クレディセゾン)

    これらはいずれもカードを発行し、利用者に対して与信管理や請求を行うイシュアーです。

    銀行系・信販系・流通系の違い

    イシュアーは大きく分けて、発行母体によって特徴が異なります。

    分類特徴(代表的な企業)
    銀行系銀行グループが発行。信用力が高く、審査は比較的厳しめ(三井住友カード、三菱UFJニコス など)
    信販系クレジット専業会社。カード事業に特化し、サービスのバランスが良い(JCB、クレディセゾン など)
    流通系小売・EC企業が発行。ポイント還元や特典が強い(楽天カード、イオンカード など)

    銀行系は信頼性や安定性が重視される一方で、流通系は利用促進を目的とした特典が充実している傾向があります。

    このように、同じイシュアーでも背景となるビジネスモデルによって、審査基準やサービス内容に違いがある点が特徴です。

    イシュアーに関するよくある質問

    イシュアーとはカード会社のこと?

    基本的にはその理解で問題ありません。イシュアーはクレジットカードを発行し、利用者の審査や請求を行うため、一般的に「カード会社」と呼ばれるものに該当します。

    ただし正確には、カード会社の中でも発行と与信管理を担う役割を指す用語です。同じカード会社でも、アクワイアラ業務(加盟店側の管理)を兼ねている場合もあります。

    VisaやMastercardはイシュアー?

    VisaやMastercardはイシュアーではありません。

    これらは国際ブランドと呼ばれ、カード決済のネットワークやルールを提供する役割を持っています。カードを発行したり、お金を貸したりするのはイシュアーです。

    そのため、カードにVisaのロゴが付いていても、実際に発行しているのは別のカード会社(イシュアー)です。

    イシュアーはどこで確認できる?

    イシュアーはカード本体や利用明細から確認できます。

    • カード表面や裏面に記載されている会社名
    • 利用明細や請求書に記載されている発行会社
    • 会員サイトやアプリの運営会社

    これらに表示されている企業が、そのカードのイシュアーです。

    イシュアーとアクワイアラは同じ会社になることもある?

    同じ会社が両方の役割を持つことはあります。

    大手のカード会社の中には、イシュアー業務(発行・与信管理)とアクワイアラ業務(加盟店管理)を両方行っているケースがあります。ただし、役割としては明確に分かれており、利用者側と加盟店側で機能が分離されている点は変わりません。

    まとめ|イシュアーは「カードを発行し利用者を管理する会社」

    イシュアーは、クレジットカードを発行し、利用者に対して与信管理や支払い管理を行う会社です。

    クレジットカード決済は後払いの仕組みであり、イシュアーが代金を立て替えることで成り立っています。そのためイシュアーは、単なる発行会社ではなく、信用を提供し、そのリスクを管理する中核的な存在です。

    また、決済の仕組みの中では、以下のような役割分担になっています。

    • 利用者側を管理するのがイシュアー
    • 加盟店側を管理するのがアクワイアラ
    • それらをつなぐのが国際ブランド

    この構造を理解することで、「誰がカードを発行しているのか」「どこがお金を動かしているのか」が明確になります。

    イシュアーは、クレジットカード決済において取引を成立させるための基盤となる存在です。

  • アクワイアラとは?クレカ決済での役割とイシュアとの違いを解説

    アクワイアラとは?クレカ決済での役割とイシュアとの違いを解説

    アクワイアラとは?【結論】

    アクワイアラを一言でいうと

    アクワイアラとは、加盟店(お店)にクレジットカード決済を提供する会社です。

    クレジットカード会社の中でも「店舗側を担当する立場」であり、カード利用者ではなく加盟店と契約するのが特徴です。

    何をしている会社なのか

    アクワイアラは、加盟店がカード決済を使えるようにするために、実務として以下のような業務を担っています。

    • 加盟店の審査と契約
    • 決済ネットワークへの接続管理
    • 売上データの処理と管理
    • 加盟店への入金処理
    • 不正利用やチャージバック対応

    つまりアクワイアラは、「決済を使えるようにするだけでなく、その後の売上処理やリスク管理まで含めて支える存在」です。

    クレジットカード決済の仕組み【図解で解説】

    決済に関わる4つのプレイヤー(加盟店・アクワイアラ・イシュア・国際ブランド)

    クレジットカード決済は、1社だけで完結しているわけではありません。4つの役割が連携することで成り立っています。

    プレイヤー役割
    加盟店商品やサービスを提供し、カード決済を受け付ける
    アクワイアラ加盟店と契約し、決済を処理する(店舗側の窓口)
    イシュアカードを発行し、利用者の信用を管理する(利用者側の窓口)
    国際ブランドVisaやMastercardなど、決済ネットワークを提供する

    この中で重要なのは、アクワイアラとイシュアで「店舗側」と「利用者側」に分かれている点です。
    この構造を理解しておくと、後の違いもスムーズに理解できます。

    決済の流れ(決済〜承認〜入金まで)

    実際の決済は、次のような流れで処理されます。

    No誰が何をしているか
    1利用者店舗でクレジットカードを使って支払う
    2加盟店決済情報をアクワイアラへ送信する
    3アクワイアラ国際ブランドを通じてイシュアに承認を依頼する
    4イシュア利用可能かを審査し、承認または拒否を返す
    5アクワイアラ承認結果を加盟店に返す
    6アクワイアラ売上を集計し、後日加盟店へ入金する

    この流れの中で、リアルタイムで行われるのが「承認」、後から行われるのが「入金」です。

    アクワイアラの役割(フローの中で理解)

    決済フローの中で見ると、アクワイアラの役割はより明確になります。

    • 加盟店から決済情報を受け取る
    • 国際ブランド経由でイシュアに接続する
    • 承認結果を加盟店に返す
    • 売上データを集計し、後日入金する

    つまりアクワイアラは、「決済を通す中継役」でありつつ「売上を支払う責任主体」でもあります。

    単なる通信の中継ではなく、お金の流れも管理している点が重要です。

    イシュア・国際ブランドの役割

    アクワイアラ以外の役割も整理しておきます。

    イシュアは、カード利用者の信用を管理し、支払いを保証する会社です。
    利用者が支払えるかどうかを判断するのが主な役割です。

    一方、国際ブランドは、決済ネットワークのルールとインフラを提供する存在です。
    VisaやMastercardなどが該当し、世界中でカード決済が使える仕組みを支えています。

    このように、クレジットカード決済は
    「加盟店側(アクワイアラ)」と「利用者側(イシュア)」を、国際ブランドがつないでいる構造」になっています。

    アクワイアラとイシュアの違い

    アクワイアラとイシュアは、どちらもクレジットカード会社ですが、担当している対象と役割がまったく異なります。

    この違いを一言でまとめると、アクワイアラは「お店側」、イシュアは「利用者側」を担当する会社です。

    例えば、店舗を運営する場合に直接関わるのはアクワイアラです。一方で、カードを使う立場で関わるのはイシュアになります。

    項目アクワイアライシュア
    対象加盟店(店舗)カード利用者
    主な役割決済処理
    売上管理
    加盟店への入金
    与信管理
    利用可否の判断
    支払い保証
    契約先加盟店と契約利用者と契約

    このように、同じクレジットカード会社でも役割が明確に分かれている点を理解しておくことが重要です。

    アクワイアラと決済代行会社(PSP)の違い【重要】

    アクワイアラと決済代行会社(PSP)は混同されがちですが、役割と立ち位置が大きく異なります。

    一言でいうと、アクワイアラは「決済の実行主体」、PSPは「それをまとめて使いやすくするサービス」です。

    項目アクワイアラ決済代行会社(PSP)
    役割加盟店と直接契約し、決済を処理する主体複数の決済手段やアクワイアラをまとめて提供する
    契約形態原則、個別に契約が必要1社と契約すれば複数決済を利用可能
    対応決済クレジットカード中心クレカ、QRコード、電子マネーなど幅広い
    導入の手間比較的高い低い(まとめて導入できる)

    店舗側の視点で重要なのはここです。
    実際には、アクワイアラと直接契約するケースは少なく、多くの店舗はPSPを経由して決済を導入しています。

    なぜなら、PSPを使うことで、複数のアクワイアラや決済手段を一括で管理でき、導入や運用の負担が大幅に減るためです。

    店舗は基本的に決済代行会社(PSP)を利用すればOK

    結論として、ほとんどの店舗はアクワイアラと直接契約する必要はなく、決済代行会社(PSP)を利用すれば問題ありません。

    PSPを使う最大の理由は、複数の決済をまとめて導入できる点と、契約や運用の手間を大幅に減らせる点にあります。クレジットカードだけでなく、QRコードや電子マネーなども一括で扱えるため、実務的にはPSPを使う方が圧倒的に効率的です。

    直接契約が必要になるケース

    ただし、すべての店舗にとってPSPが最適とは限りません。
    例えば、大規模なECサイトやチェーン店のように取引量が非常に多い場合は、アクワイアラと直接契約することで手数料を個別に調整できる余地があります。

    また、独自の決済システムを構築している企業や、特定のカードブランドとの直接契約が求められる業種では、PSPを介さずに契約するケースもあります。

    つまり、取引規模が大きいほど「直接契約」のメリットが出てくる構造です。

    PSPを使うメリット

    一方で、一般的な店舗にとってはPSPの方が現実的です。
    PSPを利用すれば、複数の決済手段を一度の契約で導入できるだけでなく、売上管理や入金も一元化されます。

    その結果、「どの決済がどれだけ売れたか」「いつ入金されるか」といった管理負担が大幅に軽減されます。

    導入スピードも速く、初めて決済を導入する場合でもスムーズに運用を開始できるのが特徴です。

    結論として、特別な理由がない限りは、まずPSPを利用する前提で検討するのが最も合理的です。

    アクワイアラの代表的な企業

    アクワイアラは特定の数社だけで構成されているわけではなく、カード会社や銀行など複数の金融機関が担っています。
    実際には、VisaやMastercardの公式サイトでも、多数のアクワイアラ(加盟店契約会社)が一覧で公開されています。

    国内主要アクワイアラ一覧

    日本では、以下のような企業が代表的なアクワイアラです。

    企業区分具体例
    大手カード会社三井住友カード、三菱UFJニコス、クレディセゾン、JCB
    銀行系GMOあおぞらネット銀行、住信SBIネット銀行、地方銀行など
    信販会社オリエントコーポレーション、ジャックスなど

    Visaの公式情報でも、クレディセゾンやオリエントコーポレーション、銀行などが加盟店契約を行うアクワイアラとして掲載されています。

    またMastercardでも同様に、カード会社や金融機関がアクワイアラとして加盟店契約の窓口になることが明示されています。

    つまりアクワイアラは特定の1社ではなく、「カード会社や銀行がその役割を担っている」構造です。

    国際ブランドとの関係(Visa・Mastercard・JCBなど)

    アクワイアラは単独で決済を完結できるわけではなく、国際ブランドのネットワークを利用して決済を処理しています。

    代表的な国際ブランドは以下の通りです。

    • Visa
    • Mastercard
    • JCB
    • American Express
    • Diners Club

    これらのブランドは、世界中で共通に使える決済ネットワークを提供する役割を持っています。

    そのため、アクワイアラはこれらと接続することで、加盟店がさまざまなカードブランドに対応できるようになります。

    なお、JCBのように国際ブランドでありながら、イシュアやアクワイアラの役割も兼ねる企業も存在します。

    アクワイアラに関するよくある質問

    アクワイアラは普段あまり意識されない存在のため、仕組みを理解しても疑問が残りやすいポイントがあります。ここでは、実務でよくある疑問を整理します。

    アクワイアラと契約する必要はある?

    結論から言うと、多くの店舗はアクワイアラと直接契約する必要はありません。

    実際には、決済代行会社(PSP)を利用することで、その裏側でアクワイアラとの接続もまとめて提供されます。そのため、店舗側はPSPと契約するだけでクレジットカード決済を導入できます。

    ただし、取引量が多い企業や大規模事業者の場合は、手数料や条件を個別に調整するために直接契約するケースもあります。

    手数料は誰が決めている?

    クレジットカードの手数料は、1社だけで決めているわけではありません。
    基本的には、アクワイアラを中心に、国際ブランドのルールやイシュアへの支払いなどを踏まえて構成されています。

    店舗が実際に支払う手数料は、最終的には
    アクワイアラまたはPSPとの契約条件によって決まるのが一般的です。

    つまり、同じカード決済でも、契約する会社や条件によって手数料は変わります。

    個人でも利用できる?

    個人でもクレジットカード決済を導入することは可能です。
    ただし、アクワイアラと直接契約するのは現実的ではなく、PSPを利用するのが一般的です。

    現在は、個人事業主でも簡単に導入できる決済サービスが増えており、審査や手続きも比較的シンプルになっています。

    PSPとの違いがよくわからない

    この疑問は非常に多いですが、整理するとシンプルです。

    アクワイアラは決済を実際に処理する会社であり、PSPはそれをまとめて使いやすく提供するサービスです。

    店舗側の視点では、
    「裏側で動いているのがアクワイアラ」「直接契約するのがPSP」と理解しておけば問題ありません。

    このように整理すると、決済の仕組みと自分の関わり方が明確になります。

    まとめ|アクワイアラは「店舗側の決済を支える会社」

    アクワイアラとは、加盟店にクレジットカード決済を提供し、決済処理から入金までを担う「店舗側の担当会社」です。

    クレジットカード決済は、加盟店、アクワイアラ、イシュア、国際ブランドの4者で成り立っており、その中でアクワイアラは店舗とカード会社をつなぐ中核的な役割を担っています。

    また、イシュアが「利用者側」、アクワイアラが「店舗側」と分かれている構造を理解することで、決済の仕組み全体が整理できます。

    実務面で重要なのはここです。
    多くの店舗はアクワイアラと直接契約するのではなく、決済代行会社(PSP)を利用することで、複数の決済をまとめて導入しています。

    つまりこのテーマの本質は、用語の理解ではなく、「決済の仕組みを理解したうえで、自分はどこと契約すべきか判断すること」にあります。

    その視点で見ると、特別な事情がない限りは、まずPSPの利用を検討するのが最も合理的な選択です。

  • クレジットカード決済のオーソリとは?意味・仕組みと必要な理由を解説

    クレジットカード決済のオーソリとは?意味・仕組みと必要な理由を解説

    クレジットカード決済のオーソリとは?

    クレジットカード決済におけるオーソリ(オーソリゼーション)とは、決済前に「このカードで支払いが可能か」を確認する与信チェックのことです。

    クレジットカードは後払いの仕組みのため、カード会社は一時的に代金を立て替えます。そのため、「この人にこの金額を使わせても問題ないか」を事前に判断する必要があります。その確認作業をオーソリと呼びます。

    このとき主に確認されている主な内容は次の通りです。

    • 利用限度額の範囲内か
    • カードが有効かどうか
    • 支払い遅延などの問題がないか
    • 不正利用の可能性がないか

    これらを総合的に判断し、問題がなければ承認され、決済は次のステップに進みます。

    オーソリはクレジットカード決済のどのタイミングで行われるのか

    オーソリは、決済の中で次のタイミングで行われます。

    • ユーザーがカード情報を入力、またはカードを提示する
    • 決済が実行される
    • オーソリ(与信チェック)が行われる
    • 承認されると「仮売上」の状態になる
    • その後、売上確定を行うことでカード会社への請求が確定する

    オーソリの仕組みと流れ

    ここでは、オーソリが実際にどのような仕組みで処理されているのかを解説します。誰が何をしているのかを理解すると、決済全体の構造がクリアになります。

    オーソリの仕組み

    オーソリの仕組み

    オーソリは、加盟店・決済代行会社・カード会社の3者が連携して処理されます。実際の流れは次の通りです。

    1. ユーザーがカード情報を入力する
    2. 加盟店のシステムが決済リクエストを作成する
    3. 決済代行会社へデータを送信する
    4. 決済代行会社がカード会社へ照会する
    5. カード会社が承認可否を判断する
    6. 結果が加盟店に返される

    ここで重要なのは、加盟店は直接カード会社と通信しているわけではないという点です。多くの場合、決済代行会社が間に入ることで、安全性やシステム負荷が管理されています。

    また、「決済リクエスト」には以下のような情報が含まれています。

    項目内容
    カード情報カード番号や有効期限
    決済金額支払い予定の金額
    加盟店情報店舗IDや契約情報
    取引情報注文番号など

    カード会社はこれらの情報をもとに、承認するかどうかを判断します。

    オーソリが必要な理由

    ここでは、なぜオーソリが必要なのかを具体的に解説します。

    不正利用を防ぐため

    クレジットカードは番号さえ分かれば使えてしまうため、不正利用のリスクが常に存在します。

    そこで、オーソリではカード会社が取引ごとにリスクをチェックし、通常と異なる利用パターンや不審な取引を検知すると承認を拒否します。

    たとえば次のようなケースです。

    • 短時間に高額決済が連続している
    • 海外から突然利用されている
    • 普段と異なる地域や時間帯での利用

    このような異常を検知することで、クレジットカードの不正利用を防いでいます。

    利用限度額を確認するため

    クレジットカードには、利用できる上限額(限度額)が設定されています。

    オーソリでは、今回の決済金額がその範囲内かどうかを確認し、超えている場合は承認されません。

    このチェックがあることで、

    • 使いすぎによる未回収リスク
    • 利用者の支払い能力を超えた決済

    を防ぐことができます。

    つまりオーソリは、カード会社と加盟店の両方を守る仕組みでもあります。

    加盟店側のリスクを防ぐため

    オーソリがない場合、加盟店は「支払われるか分からない状態」で商品やサービスを提供することになります。

    しかしオーソリによって事前に承認を得ることで、「この取引は後で請求できる」という保証を得られるため、安心して取引を進めることができます。

    特に以下のようなケースでは重要です。

    • 高額商品の販売
    • 後払いのサービス提供
    • 予約や取り置き

    このようにオーソリは、ユーザーだけでなく加盟店にとっても重要な仕組みです。

    オーソリエラーとは?原因と対処法

    オーソリエラーとは、オーソリ(与信チェック)の結果、カード会社に承認されなかった状態を指します。つまり「このカードではこの決済はできない」と判断されたケースです。

    ユーザーから見ると単に「決済できない」状態ですが、その背景には複数の原因があります。

    オーソリエラーとは何か

    オーソリエラーの多くは、システムの不具合ではなく、カード会社の判断によって意図的に拒否されているものです。

    そのため、エラーが出た場合は通信トラブルではなく、カードの状態や利用状況に原因がある可能性が高いと考える必要があります。

    よくあるエラー原因

    オーソリエラーの主な原因は次の通りです。

    • カード番号や有効期限の入力ミス
    • 有効期限切れ
    • 利用限度額の超過
    • 支払い遅延などの信用情報の問題
    • 不正利用と判断されたケース

    特に多いのはネット販売でよくある入力ミスと限度額を超えるという問題です。

    エラーコードの例と確認方法

    オーソリエラーが発生した場合、多くの決済システムでは「Gから始まるエラーコード」が返されます。これはカード会社が承認を拒否したことを示すコードです。

    代表的な例は以下の通りです。

    エラーコード意味
    G12カード利用不可(利用状況や信用情報)
    G83有効期限の誤り
    G97 / G98カード会社による承認拒否
    G04利用限度額の超過

    ただし、これらのコードは詳細な理由が開示されないことも多く、正確な原因はカード会社にしか分からないケースがほとんどです。

    オーソリエラーが出たときの対処法

    オーソリエラーが発生した場合、加盟店側では詳細な原因を特定できないケースがほとんどです。特に「承認拒否(G系コード)」はカード会社の判断によるもので、理由は開示されません。

    ネットショップの場合は、カード情報の入力ミスが原因が多いため、カード番号や有効期限の確認をしてもらうのが基本です。それでも解決しない場合は、別のクレジットカードの利用を案内しましょう。

    店舗の場合はその場での対応が必要になるため、別カードの利用や現金、QR決済など他の支払い方法への切り替えを案内するのがおすすめです。

    また、何度もエラーが発生する場合は、お客さまに、カード会社への問い合わせを案内しましょう。

    オーソリの種類

    オーソリにはいくつかの種類があり、運用方法やビジネスモデルによって使い分ける必要があります。ここでは代表的な2つの方式を解説します。

    自動オーソリ

    自動オーソリは、決済と同時にシステムが自動で与信チェックを行う方式です。

    主に次のようなケースで使われます。

    • ECサイトでの商品購入
    • デジタルコンテンツの即時購入
    • サブスクリプションの初回決済

    これらは「その場で決済を完了させたい」ケースのため、決済と同時にオーソリを実行する自動方式が適しています。

    運用面でも手間がかからず、多くのオンラインサービスで標準的に採用されています。

    手動オーソリ

    手動オーソリは、加盟店のタイミングで与信チェックを実行する方式です。

    主に次のようなケースで使われます。

    • 在庫確認後に決済を確定したい場合
    • 予約商品や取り寄せ商品の販売
    • ホテルやレンタカーなどの事前与信

    これらは「すぐに決済を確定できない」ケースのため、タイミングを調整できる手動オーソリが適しています。

    ただし、運用負荷が高くなるため、必要な場面に限定して利用することが重要です。

    オーソリ後の売上処理の種類と違い

    オーソリが承認された後は、売上確定(キャプチャ)を行うことで初めて請求が確定します。

    この売上処理は、「商品やサービスを提供するタイミング」によって選び方が変わります。

    自動売上方式の仕組み

    自動売上方式は、オーソリ完了後に自動で売上確定まで行う方式です。

    主に、決済と同時に商品やサービスの提供が完了するケースで使われます。

    • 店頭での商品販売
    • デジタルコンテンツの購入
    • 在庫が必ずある商品の販売

    このような場合は、決済と同時に請求を確定させる自動売上方式がおすすめです。

    指定売上方式の仕組み

    指定売上方式は、オーソリ後に加盟店のタイミングで売上確定を行う方式です。

    主に、決済のあとすぐに商品やサービスを提供できないケースで使われます。

    • アパレルECで予約商品を販売し、入荷・発送後に請求する
    • ホテル予約で事前にオーソリを取り、チェックイン時や宿泊後に請求する

    このように、提供が確定したタイミングや実際に利用されたタイミングで請求する場面で使われます。

    自動売上方式との違いは、請求のタイミングをコントロールできる点にあります。

    自動売上方式の仕組み

    自動売上方式は、オーソリ完了後にそのまま売上確定まで行う方式です。決済が承認された時点で、そのまま請求も確定します。

    この方式は、その場で請求を確定しても問題が発生しないケースに適しています。提供内容が確定しており、後からキャンセルや変更が発生しにくいためです。

    運用面では、売上確定の作業が不要なため手間がかからず、処理漏れも起きにくいというメリットがあります。

    一方で、万が一キャンセルが発生した場合は、請求後の返金対応が必要になります。

    主に、次のようなケースで使われます。

    • 店頭で商品を受け渡し、その場で取引が完了する販売
    • デジタルコンテンツで、決済後すぐにダウンロードや視聴が可能になる販売

    このように、その時点で請求を確定しても問題ない取引かどうかを基準に選ぶことが重要です。

    指定売上方式の仕組み

    指定売上方式は、オーソリ後に加盟店のタイミングで売上確定を行う方式です。請求のタイミングをコントロールできる点が特徴です。

    この方式は、その場で請求を確定するとトラブルになる可能性があるケースに適しています。商品やサービスの提供が確定してから請求できるため、欠品やキャンセルによるトラブルを防ぎやすくなります。

    ただし、売上確定の作業が必要になるため運用負荷が増えます。また、処理を忘れると請求できなくなるリスクがある点には注意が必要です。

    主に、次のようなケースで使われます。

    • ECサイトで注文時点では在庫が確定しておらず、欠品で発送できない可能性があるため、発送後に請求する運用
    • アパレルの予約販売で、入荷遅延やキャンセルが発生する可能性があるため、発送後に請求する運用
    • ホテル予約で、直前キャンセルや無断キャンセルの可能性があるため、利用後に請求するケース

    このように、そのタイミングで請求して問題ないかどうかを基準に選ぶと判断しやすくなります。

    オーソリにかかる費用と相場

    オーソリに費用がかかるのか、どこでコストが発生するのかが分かります。

    オーソリ自体に費用はかかるのか

    オーソリ単体で費用が発生するのか、どのような場合にコストが発生するのかが分かります。

    オーソリは決済処理の一部であるため、オーソリ単体で費用が発生するケースは一般的ではありません。

    ただし、決済代行会社によっては、通信1回ごとに課金されるトランザクション費用が設定されていることがあります。この場合、オーソリのみであってもコストに含まれる可能性があります。

    そのため、オーソリ単体ではなく、どの処理が課金対象になっているかで判断することが重要です。

    決済手数料との関係

    決済手数料の中でオーソリがどのように扱われているか、相場感とあわせて理解できます。

    クレジットカード決済の費用は、主に決済手数料としてまとめて発生します。

    項目内容
    決済手数料売上に対して数%発生する手数料
    トランザクション費用1件ごとに発生する処理費用
    月額費用システム利用料など

    オーソリもこれらの処理の一部として含まれています。

    相場としては、決済手数料はおおよそ3〜5%前後が一般的ですが、業種や取扱高によって変動します。

    決済代行会社ごとの違い

    どの処理で費用が発生するのか、契約時に確認すべきポイントが分かります。

    費用体系は決済代行会社によって異なります。

    特に確認すべきポイントは、どの処理で費用が発生するかです。

    • トランザクション費用が発生するか
    • オーソリのみの処理が課金対象になるか
    • 月額費用があるか

    これらの違いによって、同じ決済件数でもコストは変わります。

    そのため、導入時には料金だけでなく、課金対象となる処理の範囲まで確認しておきましょう。

    よくある質問(FAQ)

    オーソリに関して、実務でよくある疑問とその判断ポイントが分かります。

    オーソリだけで決済は完了する?

    オーソリだけでは決済は完了しません。

    オーソリは「支払い可能か」を確認する処理であり、売上確定(キャプチャ)を行ってはじめて請求が確定します。

    そのため、オーソリ=決済完了ではない点に注意が必要です。

    オーソリ後にキャンセルはできる?

    売上確定前であればキャンセルが可能です。この場合、売上確定を行わなければ請求は発生しません。

    一方で、売上確定後はキャンセルではなく返金対応になります。

    つまり、売上確定の前後で対応が変わる点を押さえておきましょう。

    オーソリの有効期限はある?

    オーソリには有効期限があり、一定期間を過ぎると無効になります。

    期間はカード会社や決済サービスによって異なりますが、一般的には数日〜数週間程度です。

    期限を過ぎると再度オーソリが必要になるため、売上確定が遅れる場合は事前に確認しておきましょう。

    まとめ

    オーソリは、クレジットカード決済において支払い可能かを確認する与信チェックの仕組みです。決済の成否を左右する重要な処理であり、売上確定とは役割が異なります。

    また、オーソリ後の運用では、いつ請求を確定するかが重要になります。自動売上方式と指定売上方式は、「そのタイミングで請求して問題ないかどうか」を基準に使い分けると判断しやすくなります。

    さらに、オーソリだけでは不正利用を完全に防ぐことはできないため、3Dセキュアや不正検知サービスと組み合わせた対策も必要です。

    まずは、自社の決済フローに照らして、オーソリと売上確定のタイミングを整理することから始めましょう。

    実店舗にクレジットカード決済を導入したい方はこちらの記事がおすすめです。
    ネットショップにクレジットカード決済を導入したい方にはこちらの記事がおすすめです。