カテゴリー: キャッシュレス決済端末

  • Squareで領収書を発行する方法!設定・再発行・メール・PDF対応まで解説

    Squareで領収書を発行する方法!設定・再発行・メール・PDF対応まで解説

    Squareでは、決済後に紙の領収書を発行できます。一方、メールやSMSで送信できるのは電子レシートで、領収書のPDF発行には対応していません。

    本記事では、Squareの領収書の設定・発行方法から、再発行、宛名・但し書き、端末ごとの違いまで解説します。 

    Squareの領収書は紙で発行できる!メール送信・PDF発行には対応している?

    Squareで利用できる領収書・レシートの発行方法と、メール・SMS・PDFへの対応状況を表でまとめました。

    顧客への渡し方Squareでできること
    紙で領収書を渡す○ 宛名・但し書きを記載した領収書を発行できる
    紙でレシートを渡す○ 購入内容・支払金額を記載したレシートを発行できる
    メールで送る○ 電子レシートを送信できる
    SMSで送る○ 電子レシートを送信できる
    領収書をPDFで渡す× 領収書のPDF発行には対応していない

    Squareでは、宛名や但し書きを記載した領収書を紙で発行できます。一方、メールやSMSで送信できるのは領収書ではなく、購入内容や支払金額を確認できる電子レシートです。

    領収書と電子レシートは、もらう側から見ると用途が異なります。

    種類もらう側から見た用途
    領収書宛名・但し書きが必要な経費精算や会計処理に使う
    電子レシート購入内容・支払金額の確認や、購入証明・経費精算の証憑として使う

    そのため、顧客から「宛名や但し書きの入った領収書がほしい」と求められた場合は、Squareから紙の領収書を印刷します。メールやSMSで受け取りたい場合は、電子レシートを送信する形になります。

    また、Squareの領収書機能にはPDFとして保存・発行する機能はありません。PDF形式の書類が必要な場合は、Square 請求書など別の機能を利用します。

    Square端末ごとの領収書発行方法の違い

    Squareで紙の領収書を発行する場合は、利用する端末によってプリンター環境が異なります。Square ターミナルはレシートプリンターを内蔵しているため、本体だけで領収書を印刷できます。

    一方、Square レジスターやSquare スタンド、Square リーダーなどは、紙の領収書を発行するために対応プリンターとの接続が必要です。

    Square端末領収書の印刷方法
    Square ターミナル内蔵プリンターからそのまま印刷
    Square レジスター対応する外付けプリンターから印刷
    Square スタンド対応する外付けプリンターから印刷
    Square リーダースマホ・タブレットと対応プリンターを接続して印刷
    Square ハンディ対応する外付けプリンターから印刷
    Square キオスク利用環境や構成によって異なる

    紙の領収書を頻繁に発行する店舗では、プリンターを内蔵したSquare ターミナルなら周辺機器を増やさず運用できます。その他の端末を利用する場合は、導入時に対応プリンターまで確認しておく必要があります。

    Squareで領収書を設定・発行する方法

    Squareの領収書は、決済時だけでなく会計完了後に取引履歴から発行することも可能です。最初にレシート画面とプリンターを設定しておけば、顧客から領収書を求められた際にそのまま発行できます。

    Squareで領収書を発行するための事前設定

    領収書を発行する前に、店舗情報、レシート画面、プリンターを設定します。特に「レシート画面をスキップ」がオンになっていると領収書を印刷できないため、事前確認が必要です。

    1. Squareで事業または店舗の住所、店舗名などの情報を確認します。
    2. Square アプリから「その他」→「設定」→「お会計」→「サインとレシート」と進み、「レシート画面をスキップ」をオフにします。
    3. 外付けプリンターを利用する場合は、Squareに対応したプリンターを接続します。
    4. 「その他」→「ハードウェア」→「プリンター」からプリンタープロフィールを作成し、「レシートを印刷」を「手動」に設定します。
    5. 会計後のレシート画面に「領収書の印刷」が表示されることを確認します。

    Square ターミナルはプリンターを内蔵しているため、外付けプリンターを用意する必要はありません。ただし、領収書を表示するためのレシート画面設定は確認しておきます。

    Squareで会計時に領収書を発行する方法

    会計時に領収書を発行する場合は、決済完了後のレシート画面から操作します。

    宛名や但し書きは印刷前に入力できます。入力項目は任意なので、印刷後に手書きする場合は空欄のままでも発行できます。

    1. Squareで決済を完了し、レシート画面を表示します。
    2. 「領収書の印刷」を選択します。
    3. 必要に応じて商品リストの表示・非表示を設定します。
    4. 但し書きと宛名を入力します。
    5. 内容を確認して「印刷」を選択します。

    商品明細を載せない場合は、「すべての項目を表示」をオフにします。顧客から「品代として」など但し書きの指定がある場合も、印刷前に入力できます。

    Squareで領収書を再発行する方法

    Squareでは、過去の取引から領収書を再発行できます。会計時に発行し忘れた場合や、顧客から後日再発行を求められた場合も、対象取引を特定できれば対応できます。

    1. Square アプリで「お取引」を開きます。
    2. 領収書を発行する取引を検索して選択します。
    3. 「新規レシート」を選択します。
    4. 「領収書の印刷」を選び、宛名や但し書きなどを入力します。
    5. 内容を確認して印刷します。

    過去の領収書は「お取引」から再印刷できます。領収書の取り扱い自体は加盟店の責任となるため、同一取引について複数回発行する場合は店舗側で発行履歴を管理しておくのが確実です。

    Squareの領収書で宛名・但し書き・明細を設定する方法

    Squareの領収書では、宛名や但し書きを会計ごとに入力できます。商品明細の表示も切り替えられるため、顧客の要望に応じて記載内容を調整できます。

    項目対応設定・入力方法
    宛名○領収書の印刷前に入力
    但し書き○領収書の印刷前に入力
    商品明細○「すべての項目を表示」で表示・非表示を切り替え
    店舗名・住所○Squareの店舗・レシート設定から登録
    連絡先○レシート設定から登録
    適格請求書発行事業者の登録番号○Square データの店舗情報から登録

    宛名や但し書きなどの入力項目はすべて任意です。手書きで記載する運用なら空欄のまま印刷できます。

    店舗名や住所、連絡先など、毎回共通して表示する情報はSquare データから設定します。レシートには店舗名、住所、連絡先、返品規則、カスタムテキストなども設定できます。

    インボイス制度に対応する場合は、適格請求書発行事業者の登録番号もSquareに登録できます。Square データの店舗情報から「T+13桁」の登録番号を入力すると、領収書や紙のレシート、電子レシートなどに表示できます。複数店舗を登録している場合は、店舗ごとの設定が必要です。

    Squareのレシートをメール・SMSで送信する方法

    Squareでは、会計後に電子レシートをメールまたはSMSで顧客へ送信できます。ただし、ここで送信されるのはSquareの「領収書」機能で作成する正式な紙の領収書ではなく、決済内容を記録した電子レシートです。

    電子レシートの送信機能はPOSレジアプリで標準的に有効になっています。「レシート画面をスキップ」がオンになっている場合は送信画面が表示されないため、設定をオフにします。

    1. Squareで決済を完了します。
    2. レシート画面で顧客のメールアドレスまたは電話番号を入力します。
    3. 入力内容を確認して「送信」を選択します。
    4. 再送信する場合は「お取引」から対象の決済を選び、「新規レシート」を開きます。
    5. Square データから再送信する場合は、対象取引から「レシートを送信」を選択します。

    過去の取引でも電子レシートは再送信できます。顧客が以前Square加盟店でメールアドレスを登録し、自動レシートを有効にしている場合は、決済後に登録済みアドレスへ自動送信されることもあります。

    紙の領収書が必要な場合は領収書を印刷し、データで送付する場合は電子レシートを利用するのがSquareの基本的な運用です。PDF形式の書類が必要な取引では、領収書とは別にSquare 請求書の利用を検討するとよいでしょう。
  • Alipay+とは?Alipayとの違い・対応決済・導入方法を解説!

    Alipay+とは?Alipayとの違い・対応決済・導入方法を解説!

    キャッシュレス決済やインバウンド対応を調べていると、「Alipay+(アリペイプラス)」という名称を目にすることがあります。Alipay+は、Alipayを含む複数の海外モバイル決済をまとめて取り扱うための決済基盤です。

    本記事では、Alipay+の仕組みや対応決済一覧、Alipayとの違い、決済代行サービスの料金・手数料、導入方法までわかりやすく解説します。

    Alipay+(アリペイプラス)とは?仕組みをわかりやすく解説

    Alipay+(アリペイプラス)は、Ant Internationalが提供する海外のモバイル決済をまとめて受け付けるための決済基盤です。Alipayをはじめ、GCash、Kakao Pay、Touch ‘n Go eWalletなど、複数のモバイルウォレットや銀行アプリを一つの仕組みでつなぎます。

    店舗は海外の決済サービスを一つずつ個別に導入する必要がなく、Alipay+を通じて複数の決済に対応できます。2026年8月時点では、Alipay+は50のモバイル決済サービスや銀行アプリと連携し、220以上の市場をカバーしています。

    Alipay+は複数の海外決済をまとめて利用できる仕組み

    Alipay+は、利用者が支払い時に起動する決済アプリではありません。複数のモバイルウォレットや銀行アプリと店舗をつなぐ統合型の決済ゲートウェイです。利用者は普段使っている対応アプリで支払い、店舗はAlipay+に接続した決済環境で代金を受け付けます。

    この仕組みにより、中国だけでなく、韓国、フィリピン、マレーシア、タイ、シンガポール、インドネシア、ベトナムなどで利用されている決済サービスにも対応できます。

    AlipayとAlipay+の違い

    Alipayは単独の決済サービス、Alipay+はAlipayを含む複数の海外決済をまとめて取り扱うための決済基盤です。名称は似ていますが、サービスの役割が異なります。

    Alipayを導入した店舗では、Alipayによる支払いを受け付けられます。一方、Alipay+を導入すると、Alipayだけでなく、各国・地域の対応するモバイルウォレットや銀行アプリによる支払いもまとめて受け付けられます。

    比較項目AlipayAlipay+
    サービスの役割単独の決済サービス複数の海外決済をまとめて取り扱う決済基盤
    主な対象中国本土のAlipay利用者各国・地域の対応ウォレット利用者
    店舗で受け付ける決済AlipayAlipayを含む複数の対応決済
    店舗側の導入Alipay対応サービスを導入Alipay+対応の決済代行サービスなどを導入
    特徴Alipayによる支払いに対応できる複数の海外決済にまとめて対応できる

    つまり、Alipayは1つの決済サービスに対応するもの、Alipay+は複数の海外決済への対応をまとめるものです。インバウンド対応を重視する店舗では、AlipayだけでなくAlipay+への対応も確認することが重要です。

    Alipay+に対応している海外QRコード決済一覧

    Alipay+には、中国本土のAlipayだけでなく、アジアを中心に幅広いモバイルウォレットや銀行アプリが参加しています。公式サイトに掲載されている主な対応サービスは以下のとおりです。

    国・地域主な対応決済
    中国本土Alipay
    香港AlipayHK
    韓国Kakao Pay、NAVER Pay、Toss
    フィリピンGCash、Maya、BPI、HelloMoney by AUB、BillEase
    マレーシアTouch ‘n Go eWallet、Boost、MyPB、BigPay
    タイTrueMoney、K Plus、LINE Pay、SCB Planet Plus、BigPay
    シンガポールGrabPay、Changi Pay、EZ-Link Wallet、OCBC Digital
    インドネシアDANA、Doku、Kredivo、Akulaku PayLater
    ベトナムMoMo、VCB、Zalopay
    マカオMPay
    モンゴルHipay
    カザフスタンKaspi
    パキスタンNayapay
    ミャンマーuabpay
    イタリアTinaba
    イギリスWise、iFAST Global Bank

    Alipay+の参加サービスは拡大しており、公式サイトには上記以外の決済サービスも掲載されています。ただし、Alipay+に参加しているすべての決済を、日本国内のすべての加盟店で利用できるわけではありません。店舗で受け付けられるブランドは、契約する決済代行サービスの対応範囲によって異なります。

    Alipay+の決済方法・店舗での利用方法

    Alipay+の店頭決済には、主に利用者が提示したQRコードを店舗が読み取る方法と、店舗が提示したQRコードを利用者が読み取る方法があります。Alipay+はどちらの方式にも対応しています。

    実際の会計操作や使用する端末は、導入する決済代行サービスによって異なります。契約前に、Alipay+への対応だけでなく、店舗での会計方法や決済端末の仕様まで確認する必要があります。

    利用者のQRコードを店舗側で読み取る方法

    利用者がスマートフォンの対応ウォレットで支払い用コードを表示し、店舗側が決済端末などで読み取る方式です。Alipay+では「User-presented Mode Payment」と呼ばれています。利用者が提示した決済コードを店舗側で読み取り、支払いを受け付ける仕組みです。

    店舗側で金額を入力したあと、利用者が対応アプリでコードを提示します。店舗がコードを読み取り、決済結果を確認すれば会計は完了です。具体的な操作手順は、利用する決済端末によって異なります。

    店舗のQRコードを利用者が読み取る方法

    店舗側がQRコードを提示し、利用者がスマートフォンで読み取って支払う方式です。Alipay+では「Merchant-presented Mode Payment」と呼ばれ、固定されたQRコードと取引ごとに生成するQRコードの両方に対応しています。

    利用者は対応するモバイルウォレットで店舗のQRコードを読み取り、必要に応じて金額を入力して支払いを確定します。店舗側で決済結果を確認すれば会計は完了です。

    Alipay+を店舗に導入するメリット・注意点

    Alipay+を導入すると、訪日外国人が普段利用しているモバイル決済を日本の店舗でも受け付けられます。大きな特徴は、複数の海外決済をまとめて導入できることです。一方、対応ブランドや料金は契約先によって異なるため、Alipay+への対応だけで導入サービスを決めることはできません。

    訪日外国人のキャッシュレス決済に対応できる

    Alipay+を導入すると、中国のAlipayだけでなく、韓国のKakao PayやNAVER Pay、フィリピンのGCash、マレーシアのTouch ‘n Go eWallet、タイのTrueMoneyなど、各国で利用されている決済サービスに対応できます。

    利用者は自国で普段使っている対応アプリで支払えるため、店舗は訪日外国人向けの決済手段を増やせます。飲食店、小売店、宿泊施設など、訪日外国人の利用が多い店舗では確認しておくべき決済手段です。

    複数の海外QRコード決済にまとめて対応できる

    Alipay+は、一つの接続で複数のモバイル決済に対応できる仕組みです。各国の決済サービスと個別にシステム接続する必要がなく、Alipay+を通じて対応範囲を広げられます。

    国内の店舗では、Alipay+に対応した決済代行サービスを利用することで、この仕組みを導入できます。たとえば、PAYGATEやSTORES決済、KOMOJU TerminalはAlipay+に対応しています。

    対応決済や契約条件は導入サービスによって異なる

    Alipay+を導入する際は、契約する決済代行サービスごとに手数料、対応ブランド、端末、月額費用が異なることを確認する必要があります。

    たとえば、PAYGATEではAlipay+、WeChat Pay、銀聯QRの決済手数料を2.00%としています。一方、STORES決済とKOMOJU TerminalではAlipay+の決済手数料は3.24%です。月額固定費や端末費用にも違いがあるため、Alipay+への対応だけでなく、総コストとほかの対応決済まで含めて判断する必要があります。

    Alipay+対応の決済代行サービスを料金・手数料で比較

    店舗にAlipay+を導入する場合は、対応する決済代行サービスへ申し込みます。

    [orend-payment-terminal-explorer]
    {
    “sort”: “rating”,
    “initialDisplayMode”: “detail”,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    Alipay+を店舗に導入する方法・申し込みの流れ

    Alipay+を店舗に導入する場合は、Alipay+に対応した決済代行サービスを選び、加盟店審査を受けて利用を開始するのが基本的な流れです。PAYGATE、STORES決済、KOMOJU Terminalでは、それぞれ料金や対応ブランドが異なります。必要な決済手段を確認したうえで申し込みます。

    1. Alipay+対応の決済代行サービスを選ぶ
    2. 店舗情報や事業者情報を入力して申し込む
    3. 必要書類を提出して加盟店審査を受ける
    4. 決済端末やアプリの設定を行う
    5. 審査完了後にAlipay+の決済受付を開始する

    決済代行サービスは、Alipay+への対応だけで選ばず、決済手数料、月額費用、端末費用、国内のQRコード決済やクレジットカードへの対応まで確認することが重要です。インバウンド向けと国内向けのキャッシュレス決済をまとめて導入する店舗では、必要な決済ブランドを一括で扱えるサービスを優先してください。

  • Smart Codeとは?対応決済一覧・加盟店になる方法・導入費用を解説!

    Smart Codeとは?対応決済一覧・加盟店になる方法・導入費用を解説!

    Smart Codeは、JCBが提供する複数のQRコード・バーコード決済をまとめて取り扱うための仕組みです。

    本記事では、Smart Codeの仕組みや対応決済一覧、店舗に導入するメリット、費用・決済手数料、加盟店になる方法までわかりやすく解説します。

    Smart Code(スマートコード)とは?仕組みとできること

    Smart Code(スマートコード)は、JCBが提供するQRコード・バーコード決済を一元化する決済スキームです。消費者がSmart Codeという決済アプリを利用するのではなく、複数のコード決済事業者と加盟店をつなぐ仕組みです。

    店舗はSmart Codeに加盟することで、参加している複数のコード決済をまとめて取り扱えます。キャッシュレス決済の導入を検討する際は、「Smart Code=決済ブランド」ではなく、複数のコード決済をまとめて取り扱うための仕組みと理解しておくと、ほかのサービスとの違いを整理できます。

    Smart Codeは複数のコード決済をまとめて扱う仕組み

    Smart Codeでは、JCBがコード決済事業者と店舗をつなぐ決済情報処理センターを提供し、加盟契約も一本化しています。加盟店はSmart Codeへ申し込むことで、参加している国内外のコード決済をまとめて取り扱えます。

    さらに、新しいコード決済事業者がSmart Codeへ参加した場合、JCBとの契約では原則として追加の申し込みをせずに取り扱い対象を増やせます。対応するコード決済が増えても、ブランドごとに追加手続きを行う必要を抑えられる点が特徴です。

    Smart Codeを導入すると店舗で何ができる?

    Smart Codeを導入すると、au PAYやメルペイ、FamiPayなど、対応する複数のQRコード・バーコード決済を店舗で受け付けられます。

    また、JCBとの契約では、取り扱いから決済、精算、振り込みまでを一本化できます。複数のコード決済を導入しても、それぞれを個別に管理する必要がない点がSmart Codeの大きな特徴です。

    Smart Codeに対応しているQR・バーコード決済一覧

    Smart Codeで取り扱えるコード決済は以下のとおりです。2026年8月時点のSmart Code公式サイトには、au PAYやメルペイをはじめ、国内外の複数サービスが掲載されています。

    Smart Code対応決済補足
    atone(アトネ)後払い決済サービス。クレジットカード不要で利用でき、購入後にまとめて支払いが可能
    Wesmo!JR西日本グループの決済サービス。交通・生活サービスと連携したキャッシュレス決済
    ANA PayANAのコード決済。ANAマイルと連携し、日常の支払いでマイルを貯められる
    au PAYKDDIのコード決済。auユーザー以外でも利用でき、ポイント還元にも対応
    EPOS PAYエポスカードのコード決済。エポスポイントと連携したキャッシュレス決済
    ギフティプレモPlusデジタルギフト型決済。ギフトとしての利用やオンライン・実店舗での支払いに対応
    銀行PayゆうちょPay、はまPay、YOKA!Pay、OKI Pay、こいPayなど。各地域金融機関が提供するスマホ決済サービス群
    GLN Payment海外系コード決済ネットワーク。インバウンド需要にも対応する決済基盤。WeChat Pay(微信支付)やAlipay(支付宝)など海外主要QR決済との連携基盤としても活用される
    JAL PayJALの決済サービス。JALマイルと連携し、航空利用者向けの特典があるコード決済
    BNPJ Payコード決済サービス。加盟店向けに提供される汎用的なキャッシュレス決済
    FamiPayファミリーマートの決済サービス。店舗利用に加え、ポイント還元やキャンペーンも実施
    pring(プリン)コード決済サービス。個人間送金やチャージ機能を備えたスマホ決済
    Payどん鹿児島銀行の決済サービス。地域密着型のスマホ決済として展開
    MyJCB PayJCBのコード決済サービス。JCBブランドと連携したキャッシュレス決済
    みきゃんアプリ愛媛県のデジタルサービス。地域振興を目的としたスマホ決済・行政連携アプリ
    メルペイメルカリのコード決済。メルカリ売上金やポイントをそのまま支払いに利用可能
    Lu Vit Payバローホールディングス系の決済サービス。グループ店舗を中心に利用できるキャッシュレス決済

    なお、PayPay・d払い・楽天ペイ・AEON PayはSmart Codeの対応ブランド一覧には含まれていません。JCBでは、これらをSmart Codeとは別のコード決済サービスとして取り扱っています。幅広いコード決済を導入する場合は、Smart Codeだけで必要なブランドを網羅できるか確認が必要です。

    Smart Codeを店舗に導入するメリット

    Smart Codeのメリットは、QRコード決済を導入できることだけではありません。店舗側にとって大きな利点となるのが、複数ブランドの契約や決済関連業務をまとめられることです。

    複数のコード決済にまとめて対応できる

    Smart Codeへ申し込むと、参加している複数のコード決済をまとめて取り扱えます。決済ブランドごとに個別で導入する場合と比べ、Smart Codeの仕組みを利用して複数ブランドに対応できます。

    さらに、今後Smart Codeへ参加するコード決済事業者が増えた場合も、追加申込は原則不要です。コード決済サービスの増加に合わせて対応範囲を広げられる仕組みになっています。

    加盟契約や売上管理をまとめられる

    Smart Codeでは、JCBが加盟契約を一本化しています。導入後も、決済や精算、振り込み、問い合わせなどをJCBがまとめて対応する仕組みです。

    コード決済ごとに契約先や問い合わせ先が分かれると、店舗側で管理する項目も増えます。Smart Codeなら契約から経理処理までをまとめられるため、複数のコード決済を扱う店舗では管理業務を集約できます。

    Smart Code導入前に確認しておきたい注意点

    Smart Codeでは複数のコード決済をまとめて導入できますが、すべてのQRコード決済を網羅しているわけではありません。また、公式サイトには一律の料金が掲載されていないため、費用や契約条件も導入前に確認が必要です。

    すべてのコード決済に対応しているわけではない

    Smart Codeで利用できるのは、Smart Codeに参加しているコード決済サービスに限られます。au PAYやメルペイなどには対応していますが、PayPay、d払い、楽天ペイ、AEON Payなどは、JCBではSmart Codeとは別契約の決済サービスとして取り扱われています。

    そのため、Smart Codeへの対応状況だけでなく、来店客が利用する決済ブランドまで確認する必要があります。主要なコード決済を幅広く受け付ける場合は、Smart Code以外の決済サービスも含めて導入を検討することになります。

    導入条件や手数料は契約先によって異なる

    Smart Code公式サイトでは、加盟を希望する事業者にJCBへの問い合わせを案内しており、加盟申込後に審査を行う流れとなっています。

    一方、Smart Code加盟店向けの初期費用や月額費用、決済手数料について、一律の料金は公式サイトで公開されていません。実際の契約条件を確認し、ほかのキャッシュレス決済サービスと総コストを見比べる必要があります。

    Smart Codeの導入費用・決済手数料

    Smart Codeの導入費用や決済手数料は、JCBと直接契約するか、Smart Code対応の決済代行サービスを利用するかで異なります。JCBへ直接申し込む場合の初期費用や月額費用、決済手数料の料金は公開されていません。

    一方、決済代行サービスを利用する場合は、各社が料金を公開しています。Smart Codeに対応する主なサービスの料金は以下のとおりです。

    導入方法・サービス初期費用月額費用Smart Codeを含む
    QRコード決済手数料
    JCBへ直接申し込み要問い合わせ要問い合わせ要問い合わせ
    Airペイ0円0円2.95%(税込3.24%)
    STORES決済プランによる0円から3.24%
    JMSおまかせサービス0円0円3.24%

    Airペイは初期費用・月額固定費が0円で、Smart Codeを含むCOIN+以外のQRコード決済は税抜2.95%、税込3.24%です。振込手数料も0円ですが、利用にはiPadまたはiPhoneが必要です。

    STORES決済もSmart Codeに対応しており、au PAY、メルペイ、FamiPay、銀行Payなど約20種類のSmart Code対象決済を利用できます。QRコード決済の手数料は3.24%で、月額料金は0円からです。フリープランでは決済端末が27,720円(税込)、スタンダードプランでは月額3,300円(税込)で決済端末1台が無料になります。

    JMSおまかせサービスでもSmart Codeを契約でき、複数の対応コード決済をまとめて取り扱えます。初期費用・月額料金は0円、コード決済の手数料は3.24%です。Wi-Fi接続の決済端末は端末費用・月額費用ともに0円ですが、LTE回線を利用する場合はSIMカード利用料として月額693円(税込)がかかります。

    このように、Smart Codeを決済代行サービス経由で導入する場合、QRコード決済の手数料は税込3.24%が基本です。ただし、端末費用や月額費用、通信費、振込手数料などはサービスによって異なります。Smart Code以外のクレジットカードや電子マネーも導入する場合は、総コストと対応ブランドの両方を確認してサービスを選ぶことが重要です。

    QRコード決済に対応できる決済端末はこちらの記事で紹介しています。

    Smart Codeの加盟店になる方法・導入までの流れ

    Smart Codeを店舗で利用する方法は、JCBへ直接加盟を申し込む方法だけではありません。Smart Codeに対応した決済代行サービスを導入し、そのサービス経由で利用する方法もあります。

    たとえば、AirペイではSmart Codeに対応する20種類以上のコード決済を取り扱っています。USEN PAY QRもSmart Codeに対応しており、対象ブランドを同サービス経由で利用できます。クレジットカードや電子マネーなども同時に導入する場合は、こうした決済代行サービスを利用する方法も選択肢になります。

    Smart Code対応の決済代行サービスを導入する

    キャッシュレス決済をまとめて導入する場合は、Smart Codeに対応した決済代行サービスへ申し込む方法があります。

    AirペイではSmart CodeをQRコード決済の一つとして提供しており、Smart Codeに対応する20種類以上のサービスをまとめて取り扱えます。USEN PAY QRでもSmart Code対象ブランドを利用できます。

    導入する際は、利用する決済代行サービスへ申し込み、加盟店審査を受けます。審査完了後、提供されるアプリや決済端末などを使ってSmart Code対応決済の受付を開始します。Airペイでは、Smart Codeの利用にも審査があると案内されています。

    Smart Codeに加えて、クレジットカード・電子マネー・その他のQRコード決済も導入する店舗では、決済代行サービス経由でまとめて契約する方法も有力な候補です。

    JCBへSmart Code加盟店として直接申し込む

    Smart Codeは、JCBへ直接問い合わせて加盟契約を申し込むこともできます。JCBと契約すると、Smart Codeに参加する国内外のコード決済をまとめて取り扱えます。振込案内や事務処理、問い合わせも一本化されます。

    直接申し込む場合の基本的な流れは次のとおりです。

    1. JCBへSmart Codeの加盟について問い合わせる
    2. 申込書を提出する
    3. JCBによる加盟店審査を受ける
    4. 加盟手続き完了後、Smart Codeの取り扱いを開始する

    Smart Codeは、JCBとの直接契約だけでなく、Smart Code対応の決済代行サービス経由でも導入できます。キャッシュレス決済全体を検討している店舗では、Smart Codeへの対応だけで判断せず、クレジットカードや電子マネー、PayPay、d払いなど、自店舗で必要な決済ブランドを確認することが重要です。そのうえで導入サービスを絞り込むと、必要な決済手段を過不足なくそろえられます。

  • STORES決済の入金サイクルを解説!手動・自動入金の振込日と手数料

    STORES決済の入金サイクルを解説!手動・自動入金の振込日と手数料

    STORES決済の入金方法は、手動入金と自動入金の2種類です。手動入金は振込依頼のたび、自動入金は月1回売上が振り込まれます。

    入金速度を優先するなら手動入金、振込手数料と操作の負担を抑えるなら自動入金を選んでください。入金方法によって、振込のタイミングと手数料が異なります。

    入金方法入金回数入金日
    手動入金振込依頼のたび振込依頼後1〜2営業日程度
    自動入金月1回月末締め、翌月20日

    手動入金では、振込額が10万円未満の場合、1回200円の振込手数料がかかります。自動入金の振込手数料は、売上金額にかかわらず無料です。

    本記事では、STORES決済の入金サイクル、振込手数料、土日祝を挟む場合の入金日、入金方法の変更手順まで詳しく解説します。

    STORES決済の入金サイクルと振込手数料

    STORES決済の入金方法は、手動入金と自動入金の2種類です。初期設定では手動入金が選択されていますが、管理画面またはアプリから自動入金へ変更できます。

    売上を早く受け取るなら手動入金、振込手数料と操作の負担を抑えるなら自動入金を選んでください。入金日だけでなく、振込金額によって発生する費用も確認が必要です。入金サイクルの仕組みを把握しておくと、売上の発生日と実際の着金日を区別して資金計画を立てられます。

    比較項目手動入金自動入金
    初期設定初期設定で選択済み設定変更が必要
    売上金額の確定振込依頼時に確定月末締め、翌月10日に確定
    入金日振込依頼後1〜2営業日程度翌月20日
    土日祝の扱い土日祝を除く営業日で処理20日が土日祝の場合は翌営業日
    振込手数料10万円以上は無料、10万円未満は200円金額を問わず無料
    必要な操作入金のたびに振込依頼が必要振込依頼は不要
    最低入金額売上合計1,000円以上1,000円未満は翌月へ繰り越し
    主な選択基準入金速度を優先する場合手数料と操作負担を抑える場合

    手動入金では、決済日の翌日6時から振込依頼が可能です。依頼後、1〜2営業日程度で登録口座へ入金されます。

    自動入金は、月末までの売上が翌月10日に確定し、翌月20日に振り込まれる仕組みです。

    手動入金の入金サイクルと振込手数料

    手動入金では、決済日の翌日6時から振込依頼を実行できます。依頼後、土日祝を除く1〜2営業日程度で登録口座へ入金されます。

    たとえば、月曜日に決済した売上は、火曜日の6時から振込依頼が可能です。火曜日中に依頼した場合、通常は水曜日または木曜日に入金されます。決済日から数えると、最短翌々日の入金です。

    振込依頼の受付時間は、毎日6時から23時59分までです。0時から5時59分までは操作できません。

    土日祝日は入金処理が行われないため、金曜日に振込依頼をした場合は、翌週の営業日に入金されます。

    振込手数料は、振込対象となる売上合計によって異なります。10万円以上は無料、10万円未満は200円です。利用する金融機関による料金差はありません。

    10万円未満で振込依頼をするたびに、200円の振込手数料が差し引かれます。資金に余裕がある場合は、売上合計が10万円以上になってから依頼することで費用を抑えられます。

    ただし、仕入れ代や給与の支払いが迫っている場合は、振込手数料より入金速度を優先してください。

    自動入金の入金サイクルと振込手数料

    自動入金では、月末までの売上が翌月10日に確定し、翌月20日に登録口座へ入金されます。振込依頼の操作は不要です。

    たとえば、4月1日から4月30日までの売上は、5月10日に入金額が確定し、5月20日に振り込まれます。20日が土日祝の場合は、翌営業日の入金です。

    自動入金の振込手数料は、売上金額にかかわらず無料です。10万円未満の売上でも200円はかかりません。

    ただし、売上合計が1,000円未満の場合は入金されず、翌月へ繰り越されます。

    毎月の売上が10万円未満になる店舗や、振込依頼の操作を減らす場合は、自動入金が基本です。翌月20日まで入金を待つと資金繰りに影響する店舗は、手動入金を選んでください。

    STORES決済の入金サイクルに関する注意点

    STORES決済の入金日を把握するには、通常の入金サイクルだけでなく、土日祝や設定変更時の扱いも確認が必要です。条件によっては、実際の着金日が後ろへずれます。

    特に注意が必要なのは、毎月1日から10日までの設定変更です。前月分の売上処理が変わる場合があるため、支払予定を確認したうえで変更してください。

    土日祝と重なる場合の入金日はどうなる?

    手動入金では、振込依頼後の1〜2営業日で入金されます。営業日には土日祝が含まれません。

    金曜日に振込依頼を行い、翌週の月曜日が金融機関の営業日であれば、入金日は月曜日または火曜日が目安です。月曜日が祝日の場合は、火曜日以降にずれます。

    登録している金融機関の処理状況によっては、着金までに時間がかかる場合もあります。

    自動入金では、翌月20日が土日祝の場合、次の営業日に入金されます。前営業日への繰り上げはありません。

    家賃や仕入れ代の引き落としを20日前後に設定している場合は、入金がずれることを前提に口座残高を確保してください。

    10万円未満の入金では振込手数料がかかる?

    手動入金で売上合計が10万円未満の場合は、200円の振込手数料がかかります。10万円以上は無料です。自動入金では、売上金額にかかわらず振込手数料がかかりません。

    振込手数料は、決済時に発生する加盟店手数料とは別の費用です。売上から加盟店手数料が差し引かれ、手動入金で10万円未満の場合は、さらに振込手数料も差し引かれます。STORES決済の決済手数料と料金プランは、入金時の費用と分けて確認してください。

    少額の売上を頻繁に振り込むと、売上に占める手数料の割合が高くなります。毎月の振込額が10万円を下回る店舗では、自動入金を選ぶか、手動入金の依頼回数を減らしてください。

    入金方法を変更した場合、売上はどう処理される?

    自動入金を利用する場合は、入金対象月の前月末までに設定を完了する必要があります。

    毎月10日に前月分の入金額が確定するため、1日から10日の間に設定を変更すると、予定していた入金サイクルが変わる場合があります。

    たとえば、5月31日時点で自動入金を設定しており、6月1日から10日までの間に手動入金へ変更した場合、5月分の売上も手動入金の対象になります。この場合、6月20日の自動入金は行われません。5月分を受け取るには、別途振込依頼が必要です。

    同じ期間内に自動入金へ戻しても、6月20日の入金対象にはなりません。売上は翌月分と合算され、7月20日に入金されます。

    入金方法の変更は、月末までに済ませるのが原則です。月初から10日までの変更は、変更後の入金予定を確認してから実行してください。

    予定日に入金されない場合はどうする?

    予定日に売上が入金されていない場合は、まず入金履歴のステータスを確認してください。振込依頼の未実行や登録口座の誤りなど、管理画面で原因を確認できる場合があります。

    • 手動入金では、振込依頼を実行済みかを確認する
    • 振込依頼から土日祝を除く1〜2営業日が経過しているか確認する
    • アプリまたはWeb管理画面で入金履歴のステータスを確認する
    • 「入金失敗」と表示されている場合は、登録口座の名義や番号を修正する
    • 「手続き完了」のまま予定日を過ぎている場合は、STORES決済のサポートへ問い合わせる

    アプリでは、金額入力画面のショップアイコンから「入金」「履歴」の順に進むと、入金状況を確認できます。Web管理画面では、「決済」から「入金」を開き、入金履歴一覧を確認してください。

    登録口座の誤りによって入金に失敗した場合は、口座情報の修正が必要です。手動入金では、修正後に改めて振込依頼を行います。

    自動入金の場合は、原則として次回の入金予定日に失敗分がまとめて振り込まれます。

    STORES決済の入金サイクルをSquare・Airペイ・stera packと比較

    STORES決済とSquare、Airペイ、stera packでは、入金までの期間と振込手数料が異なります。入金速度を優先するならSquare、振込手数料を抑えるならSquareまたはAirペイ、入金方法を選びたい場合はSTORES決済またはstera packが候補です。

    ただし、登録する金融機関や振込金額によって条件が変わります。入金回数だけで判断せず、振込手数料を含めた総コストを比較してください。

    入金サイクル以外も詳しく比較したい方はこちらの記事がおすすめです。

    サービス入金サイクル振込手数料判断ポイント
    STORES決済手動入金は依頼後1〜2営業日程度、自動入金は月末締め翌月20日手動入金は10万円未満200円、10万円以上無料。自動入金は無料入金速度を優先する手動入金と、操作不要の自動入金を選択できる
    Square三井住友銀行・みずほ銀行は翌営業日
    その他の金融機関は週1回
    無料指定銀行を登録すれば、振込手数料なしで翌営業日に入金される
    AirペイAirペイ・Airペイ タッチは月6回または月3回
    Airペイ QRは月1回
    無料登録銀行を問わず振込手数料はかからないが、利用サービスによって入金日が異なる
    stera pack毎日締め、月6回締め、月2回締めから選択三井住友銀行は無料、その他の金融機関は1回220円入金サイクルの選択肢は多いが、毎日締めは新規申込時に選択できない

    入金の早さを最優先するならSquareです。三井住友銀行またはみずほ銀行を登録すると、当日の売上が翌営業日に振り込まれます。振込手数料もかかりません。ただし、その他の金融機関では週1回の入金になるため、登録口座によって条件が大きく変わります。

    振込手数料を確実に抑えるならAirペイも有力です。AirペイとAirペイ タッチは、みずほ銀行、三菱UFJ銀行、三井住友銀行なら月6回、その他の金融機関では月3回入金されます。Airペイ QRの売上は月1回のため、利用したサービスごとに入金日を管理しなければなりません。

    stera packは、4種類の入金サイクルから選べます。ただし、最短となる毎日締め6営業日後払いは、新規申込時には選択できません。また、三井住友銀行以外では入金1回につき220円がかかります。入金回数を増やすほど、毎月の振込手数料も増えます。

    STORES決済は、手動入金なら依頼後1〜2営業日程度で売上を受け取れます。一方、自動入金では毎月20日に振り込まれ、振込手数料も無料です。10万円未満の売上を手動入金で何度も受け取ると、200円の手数料がその都度発生します。入金速度が必要なら手動入金、手数料と操作負担を抑えるなら自動入金を選んでください。

  • JMSおまかせサービスの入金サイクルを解説!締日・入金日・振込手数料を比較

    JMSおまかせサービスの入金サイクルを解説!締日・入金日・振込手数料を比較

    JMSおまかせサービスの入金サイクルは、月2回払いと早期月6回払いの2種類です。振込手数料を抑えるなら月2回払い、売上金を早く受け取るなら月6回払いを選びます。

    ただし、月6回払いでは、1回の振り込みにつき198円の早期払い手数料がかかります。対象となる支払い方法も1回払いとギフトカードに限られるため、入金回数だけで判断してはいけません。

    JMSおまかせサービスの入金サイクルは月2回または月6回

    JMSおまかせサービスでは、通常の月2回払いと、入金回数を増やせる早期月6回払いを選択できます。

    月2回払いは、15日締めの売上が当月末、月末締めの売上が翌月15日に振り込まれる仕組みです。月6回払いでは、売上を5日ごとに締め、5日後の営業日に入金されます。

    月6回払いは月2回払いより早く売上金を回収できますが、振り込みのたびに手数料が発生します。

    比較項目月2回払い早期月6回払い
    入金回数月2回月6回
    売上の締め15日ごと5日ごと
    入金の目安15日後の営業日5日後の営業日
    振込日15日、末日5日、10日、15日、20日、25日、末日
    振込手数料0円198円(税込)/振込毎
    対象となる支払い方法契約内容によって異なる1回払い、ギフトカードのみ
    利用できる金融機関国内金融機関ゆうちょ銀行を除く国内金融機関ゆうちょ銀行を除く

    早期月6回払いで毎月6回すべてに手数料が発生すると、負担額は月1,188円、年間14,256円です。入金回数を増やせる一方、継続的な費用がかかります。

    なお、1回の振込額が198円未満の場合、早期払い手数料は発生しません。月6回払いから月2回払いへ変更する際は、別途申し込みが必要です。また、月6回払いの対象となる支払い方法は、1回払いとギフトカードに限られます。

    金融機関の休業日によって、振込日が変わる点にも注意が必要です。月2回払いでは、15日が休業日の場合は翌営業日、末日が休業日の場合は前営業日に振り込まれます。

    月6回払いでも、5日、10日、15日、20日、25日が休業日の場合は翌営業日です。末日が休業日に当たる場合は、前営業日に振り込まれます。年末年始は通常と異なる場合があります。

    JMSの月2回払いと月6回払いはどちらを選ぶべきか

    JMSの入金サイクルは、手数料を抑えるか、売上金の回収を早めるかで決めます。

    仕入れ代、人件費、家賃などの支払いまでに資金の余裕がある店舗は、月2回払いで十分です。一方、仕入れや外注費の支払いが頻繁に発生し、月2回の入金では資金繰りが厳しい店舗では、月6回払いが有効です。

    ただし、月6回払いでは、取り扱える支払い方法が制限されます。分割払いやリボ払いなどが必要な店舗は、入金頻度より決済方法への対応を優先し、月2回払いを選んでください。

    振込手数料を抑えるなら月2回払い

    振込手数料を抑えるなら、月2回払いを選んでください。振込手数料は0円で、売上金が月2回まとめて入金されます。

    飲食店や美容室など、日々の売上に対して仕入れや経費の支払いまで一定の余裕がある店舗では、入金回数を月6回に増やす必要はありません。毎月6回の手数料が発生すると、負担額は月1,188円、年間14,256円になります。

    また、月2回払いでは、契約内容に応じて1回払い以外の支払い方法も取り扱えます。入金頻度と対応する決済方法を踏まえると、JMSでは月2回払いが基本です。

    入金頻度を重視するなら月6回払い

    仕入れ代や給与、外注費などの支払いが短い間隔で発生する店舗は、早期月6回払いを選びます。売上を5日ごとに締め、5日後の営業日に受け取れるため、月2回払いより早くキャッシュレス売上を現金化できます。

    特に、開業直後で運転資金に余裕がない店舗や、商品を頻繁に仕入れる小売店では、入金回数を増やす効果があります。入金までの期間を短縮することで、売上金の振り込み前に支払日を迎える状況を減らせます。

    ただし、月6回払いの対象は1回払いとギフトカードのみです。さらに、1回の振り込みにつき198円が差し引かれます。資金繰りへの効果と、年間最大14,256円の費用を比較して判断してください。

    JMSとSquare・Airペイ・stera packの入金サイクルを比較

    JMSの月6回払いは、主要なキャッシュレス決済サービスの中で、特に入金回数が多いのか他社と比べてみましょう。入金サイクル以外も詳しく比較したい方はこちらの記事がおすすめです。

    サービス主な入金サイクル最短の入金振込手数料振込口座の条件
    JMSおまかせサービス月2回または月6回5日ごとに締め
    5日後の営業日
    月2回は0円
    月6回は198円/回
    ゆうちょ銀行は利用不可
    Square毎営業日または週1回翌営業日0円三井住友銀行・みずほ銀行は翌営業日
    その他は毎週金曜日
    Airペイ月3回または月6回月6回0円三井住友銀行・三菱UFJ銀行・みずほ銀行は月6回
    その他は月3回
    ゆうちょ銀行は利用不可
    stera pack毎営業日、月2回、月6回など毎日締めの6営業日後払い三井住友銀行は0円
    その他は220円(税込)
    振込手数料が銀行によって異なる

    Squareの入金サイクルは、三井住友銀行またはみずほ銀行を振込先に指定すると、決済日の翌営業日に自動で入金されます。その他の金融機関では、毎週水曜日締め、同じ週の金曜日入金です。通常入金の振込手数料は、どの金融機関でも0円です。 

    Airペイの入金サイクルは、三井住友銀行、三菱UFJ銀行、みずほ銀行なら月6回、その他の金融機関では月3回です。振込手数料は0円ですが、ゆうちょ銀行は登録できません。 

    stera packの入金サイクルでは、月6回締めの6営業日後払い、月2回締めの6営業日後払い、月2回締めの15日後払いなどから選べます。三井住友銀行なら振込手数料は0円ですが、その他の銀行では1回220円が必要です。毎日締めの6営業日後払いもありますが、新規申し込み時には選択できません。 

    比較すると、振込手数料0円で最短翌営業日の入金を求めるならSquare、月6回の入金と手数料0円を両立するならAirペイが優位です。

    JMSは、月2回払いなら振込手数料がかからず、複数の決済事業者からの売上をまとめて受け取れます。月6回払いでは手数料が発生するため、JMSによる売上の一元管理を維持しながら、入金回数を増やす必要がある店舗が選ぶ入金サイクルです。

  • 飲食店のstera pack導入事例!キャッシュレス比率80%イザカヤSAKETORAのリアルな感想

    飲食店のstera pack導入事例!キャッシュレス比率80%イザカヤSAKETORAのリアルな感想

    飲食店でキャッシュレス決済端末を導入する場合、操作性や通信速度、設置後の運用が気になる方も多いのではないでしょうか。

    今回は、キャッシュレス比率が約80%の「イザカヤ SAKETORA」さんに、stera pack導入の経緯や実際の使用感、決済端末を選ぶ際に重視すべきポイントを伺いました。

    イザカヤ SAKETORAのように1日に何回も決済端末を使用しているからこそ分かるメリットだけでなく、レジ配置によって感じる不便な点についても紹介します。

    イザカヤ SAKETORAの店舗概要

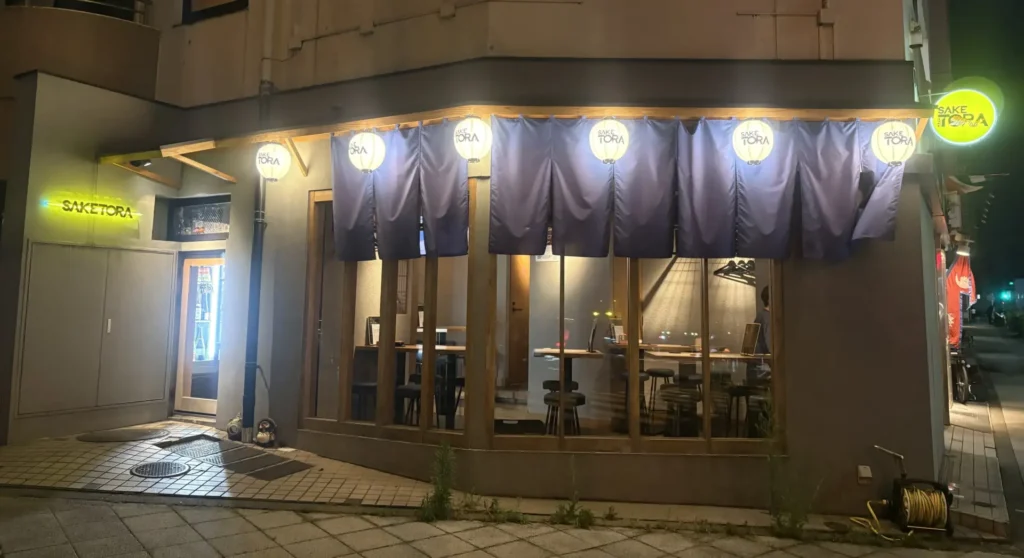
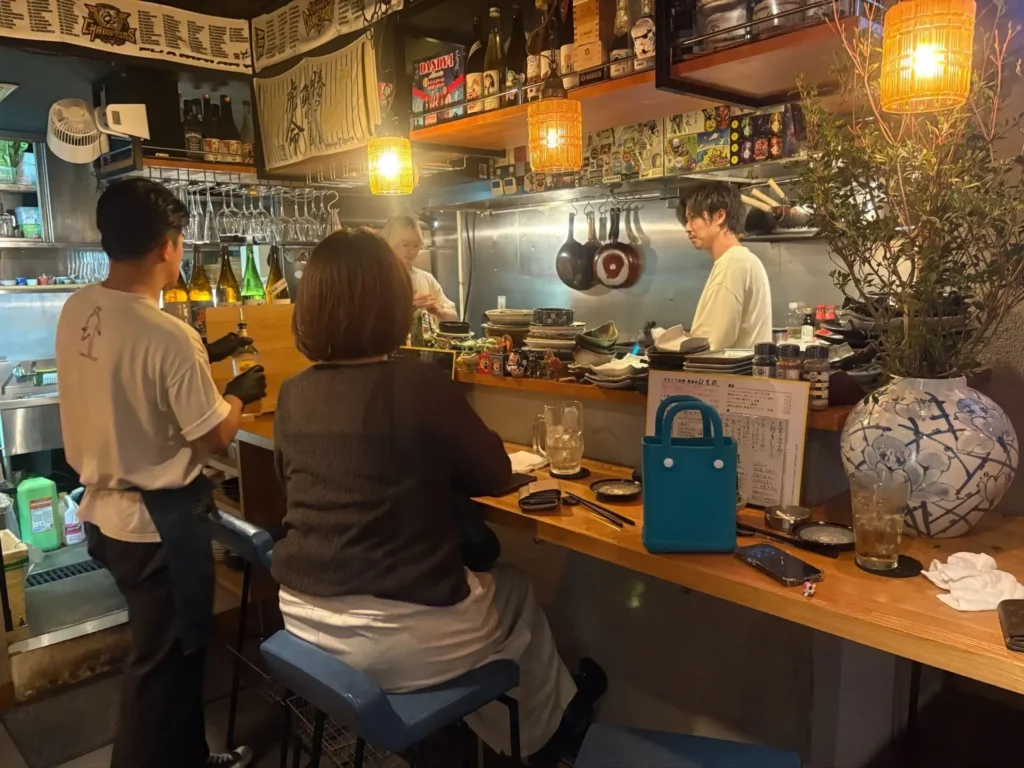
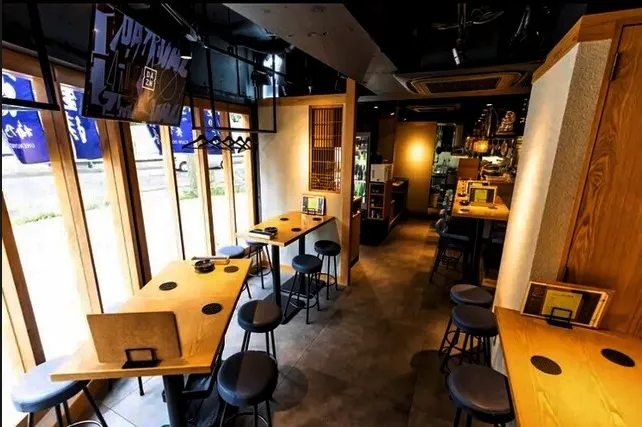
    イザカヤ SAKETORAは、池尻大橋駅から徒歩圏内にある、季節の食材を使った創作和食と日本酒を楽しめる居酒屋です。常時30種類以上の日本酒をそろえ、お酒と相性の良い干物や魚料理などを提供しています。大きな窓を備えた開放感のある店内にカウンター席とテーブル席を設け、POSレジにはAirレジ、キャッシュレス決済端末にはstera packを使用しています。 

    項目店舗情報
    店舗名イザカヤ SAKETORA
    業種飲食店
    創業2016年
    席数29席
    席の内訳カウンター9席、テーブル20席
    従業員数約10名
    客単価約5,000円
    キャッシュレス比率約80%
    利用中の決済端末stera pack
    利用中のPOSレジAirレジ
    URL食べログ:https://tabelog.com/tokyo/A1317/A131705/13207165/
    Google Map:https://maps.app.goo.gl/8rFhuJFTDF4YxN1b6

     物件オーナーのおすすめでstera packを導入

    イザカヤ SAKETORAの内観写真

    イザカヤ SAKETORAがstera packを導入したきっかけは、店舗物件を管理するオーナーからのおすすめでした。

    以前の物件では別の決済サービスを使っていましたが、イザカヤ SAKETORAがこの物件に入居したタイミングで、決済端末をstera packに切り替えました。

    キャッシュレス決済比率は約80%

    イザカヤ SAKETORAの内観写真

    イザカヤ SAKETORAでは、会計全体の約80%がキャッシュレス決済です。キャッシュレス決済のなかでは、クレジットカードが多く利用されています。

    SAKETORAのように客単価が約5,000円を超える飲食店では、現金を持ち歩かずにクレジットカードで支払う利用客がほとんどではないでしょうか?

    stera packは操作が簡単で通信速度も良好

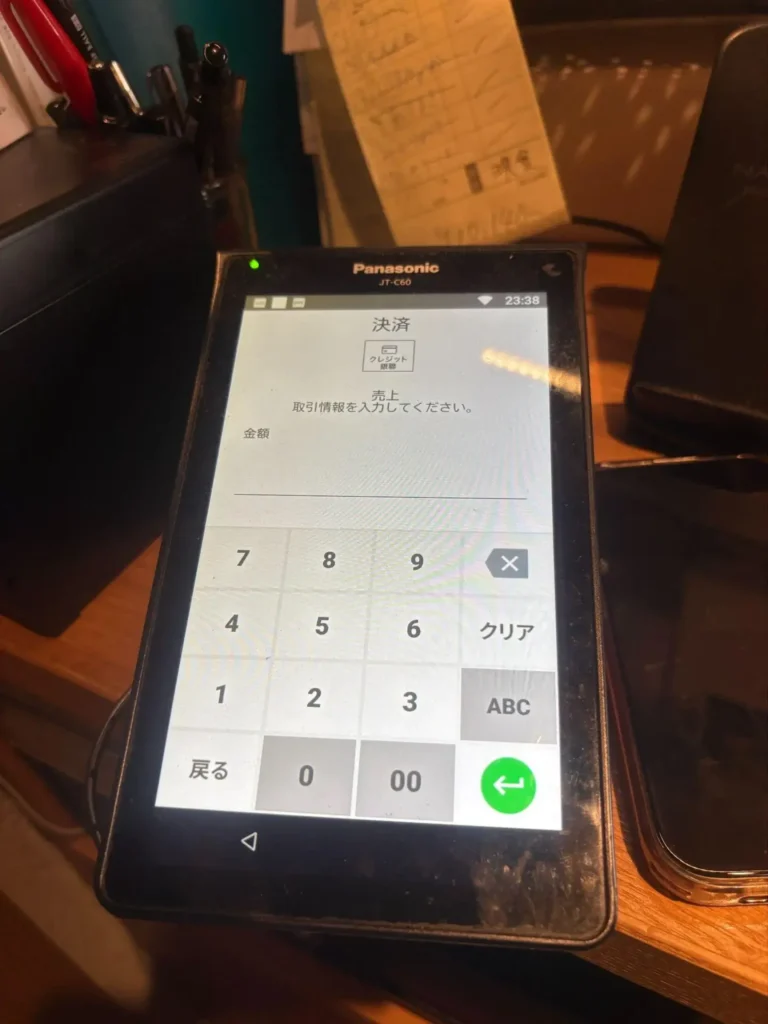
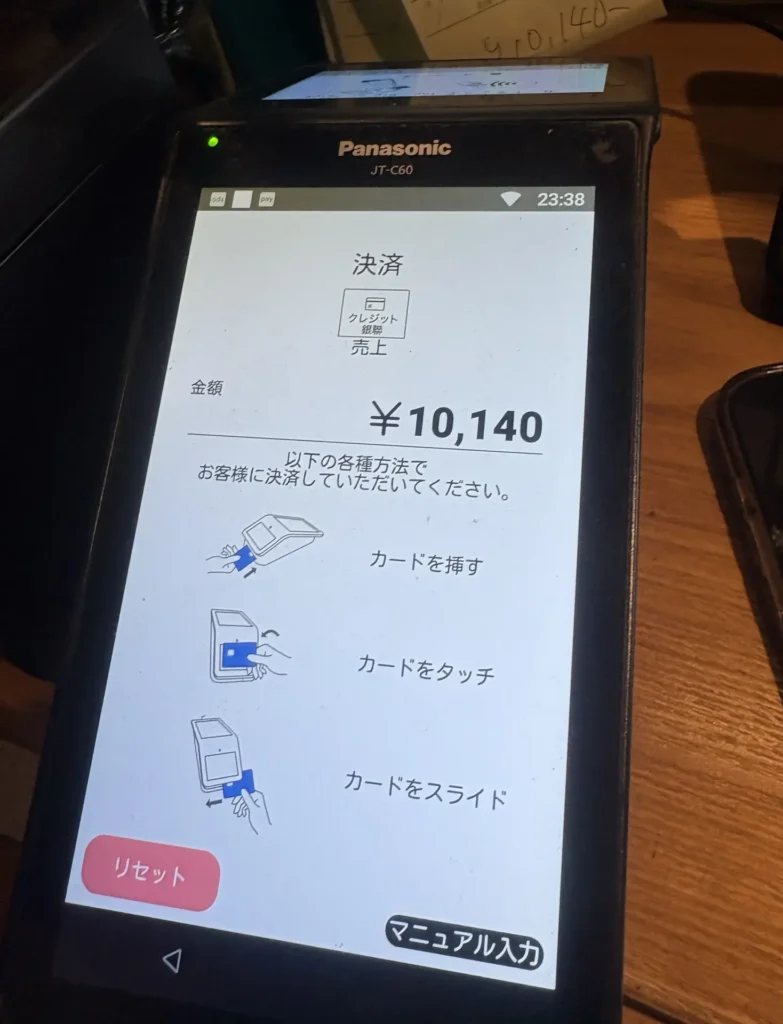
    イザカヤ SAKETORAのstera packの画面

    実際の使用感について伺ったところ、店長さんからは「操作が簡単」との回答がありました。

    決済時の通信速度についても問題は感じておらず、日常の会計業務もスムーズに利用できています。キャッシュレス比率が約80%の店舗にとって、決済時の通信が安定していることは重要です。

    端末の操作が複雑な場合、新しく入ったスタッフへの説明や会計時の確認作業が増えます。イザカヤ SAKETORAでは約10名の従業員が勤務していますが、どのスタッフもstera packの操作にすぐに慣れたとのことです。

    導入時は設置対応があり店舗側の負担はなかった

    導入時には、stera packの担当者が直接お店を訪問して端末の設置を行いました。

    店長さんによると、設置に関して店舗側の負担はほとんどなかったとのことです。

    キャッシュレス決済端末は、端末が届いた後に初期設定や通信設定が必要です。設定に不安がある店舗では、設置時のサポート対応範囲も確認してください。

    特に、初めてキャッシュレス決済を導入する店舗や、機器の設定に慣れたスタッフがいない店舗では、導入時のサポート内容が重要です。

    レシートロールを無料で受け取れる点も評価

    イザカヤ SAKETORAでは、stera packからレシートロールを無料でもらえる点も評価しています。

    忘れがちですが、レシートロールなどの消耗品も必要です。1回あたりの金額は小さくても、キャッシュレス決済の件数が多い店舗では継続的な負担になります。

    端末本体や決済手数料だけでなく、消耗品の費用まで確認することで、導入後に発生するコストを把握できます。

    Airレジとは連携せずに使用

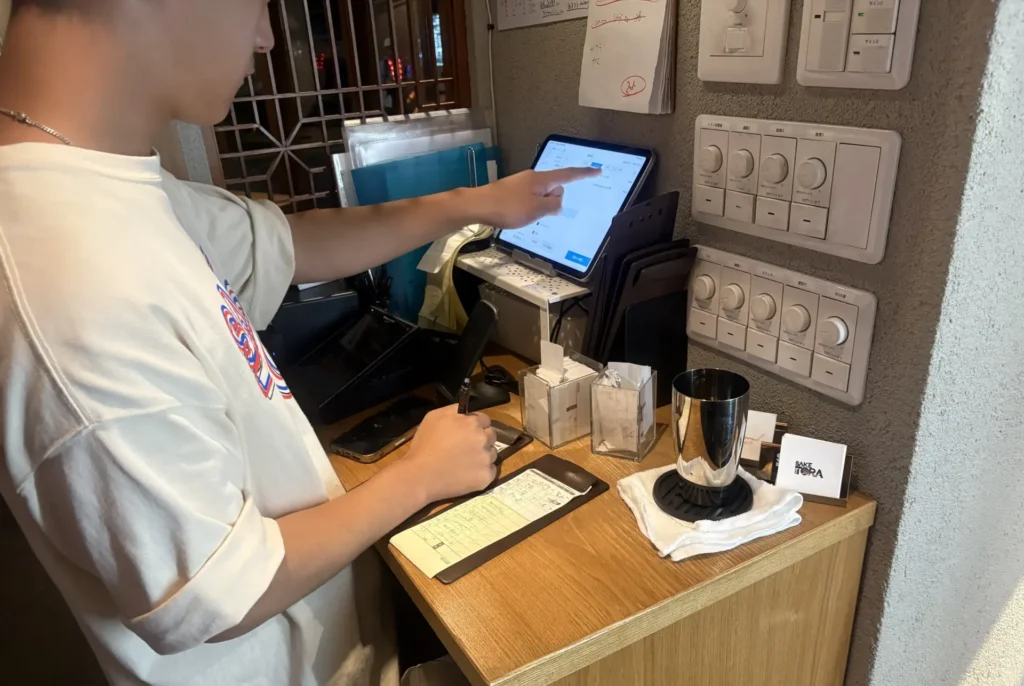
    イザカヤ SAKETORAではPOSレジとしてAirレジを使用していますが、stera packとは連携していません。

    キャッシュレスで支払いを受ける際に、Airレジのお会計金額を見て、それをstera packに入力して決済する運用です。

    POSレジと決済端末を連携すると、会計金額を端末へ手入力する作業を省けます。一方で、連携しない状態でもキャッシュレス決済自体は受け付けられます。

    レジの配置によっては端末の向きを変える必要がある

    stera packの使用感については、メリットだけでなく不便に感じている点も伺いました。

    不便な点として教えてもらったのは、暗証番号入力やサインのタイミングで端末を動かす必要があるということです。

    stera packには、スタッフ用と利用客用の2つの画面があります。しかし、イザカヤ SAKETORAの会計スペースはスタッフと利用客が正面で向き合う配置ではありません。そのため、暗証番号の入力やサインのたびに端末を利用客側へ動かし、操作後に元の位置へ戻しています。店舗担当者は、この動作を会計時の不便な点として挙げました。 

    決済端末を選ぶ際は、機能や料金だけでなく、実際の会計スペースに設置した際の操作動線も確認してください。

    カウンターの奥行きや利用客との位置関係によって、端末の使いやすさは変わります。導入前に端末の設置場所を決め、スタッフ側と利用客側の双方から操作しやすいかを確認することが重要です。

    stara packのお客さま側画面が壁側に向いてしまうため、タッチや差し込みをしてもらうときは右へ90度回転する必要がある。

    1台で複数のキャッシュレス決済に対応できる

    これから決済端末を導入する店舗へのアドバイスとして、イザカヤ SAKETORAの店長さんは、1台で複数の決済方法に対応できる点を挙げていました。

    クレジットカード、電子マネー、QRコード決済で端末が分かれていると、支払い方法に応じて機器を使い分けなければなりません。レジ周辺に設置する機器も増え、スタッフが操作を間違える原因になります。

    複数の決済方法を1台で受け付けられる端末であれば、会計スペースを圧迫せず、決済時の操作も統一できます。

    イザカヤ SAKETORAのようにキャッシュレス比率が高い飲食店では、対応できる決済方法の数と使いやすさが重要とのことでした。

    月額費用より決済手数料を含めた総コストを重視

    決済端末を選ぶときに、使いやすさよりも重視すべき点として、店長さんは「決済手数料」を挙げています。

    「月額費用がかかっても、トータルコストで考えると決済手数料が安いほうがお得だと思う」とおっしゃっていました。

    その点、stera packはクレジットカード手数料は1.98%~利用できるため、お得にクレジットカード決済ができます。

    店長さんのおっしゃる通り、キャッシュレス決済の利用件数や売上金額が多い店舗では、月額費用よりも決済手数料の差が総コストに大きく影響します。

    たとえば、月額費用が無料でも決済手数料が高ければ、キャッシュレス売上が増えるほど負担も増加します。反対に、月額費用が発生しても決済手数料が低ければ、決済金額によっては年間コストを抑えられます。

    そのため、決済端末を比較する際は、次の全ての費用を合計して確認してください。

    • 月額費用
    • 決済手数料
    • 端末代金
    • 振込手数料
    • 消耗品費
    • 解約時に発生する費用

    キャッシュレス比率が高い店舗ほど、決済手数料を含めた総コストで比較する必要があります。月額費用の有無だけで判断してはいけません。

    stera packを利用したイザカヤ SAKETORAの評価

    今回のインタビューでは、会計の約80%をキャッシュレス決済が占めるイザカヤ SAKETORAに、stera packの使用感を伺いました。最後に、実際に利用している店長の評価を振り返ります。

    まず、良い評価として挙げられたのは以下の点です。

    • 操作が簡単で、スタッフが問題なく利用できる
    • 決済時の通信速度に不満がない
    • レシートロールを無料で受け取れる
    • 導入当時は設置対応があり、店舗側の作業が少なかった
    • 1台で複数のキャッシュレス決済を受け付けられる
    • 決済手数料が安い

    一方、いまいちな評価として挙がったのは以下の点です。

    • 暗証番号の入力やサインのたびに、端末を利用客側へ動かす必要がある

    店長さんの評価から分かる通り、レジの配置によっては、暗証番号の入力やサインのたびに端末を利用客側へ動かし、操作後に元の位置へ戻す必要がある点は注意が必要です。しかし、操作は簡単で通信速度にも不満がなく、レシートロールを無料で受け取れる点、会計の約80%をキャッシュレス決済が占めるお店でも、リーズナブルで使いやすい決済端末と評価されていました。 

    店舗情報

    池尻大橋駅近くの「イザカヤSAKETORA」は、季節の食材を生かした創作和食と、全国から仕入れる常時30種類以上の日本酒を楽しめる居酒屋です。名物は、干物クリエイターが手がける酒肴。日本酒は量を選べるため、少しずつ飲み比べもできます。大きな窓のある開放的でおしゃれな店内には、カウンター席とテーブル席を用意。一人飲みからデート、仕事帰りの食事、仲間との宴会まで幅広く利用できます。

    項目内容
    店舗名イザカヤ SAKETORA
    業種飲食店
    所在地〒154-0001 東京都世田谷区池尻3丁目21−29 
    営業時間月~木:17:00~0:30
    金・土:17:00~1:00
    定休日日曜日
    公式SNShttps://www.instagram.com/izakaya_saketora/
    https://www.facebook.com/SAKEBARTORA/
    https://x.com/BarSake https://www.instagram.com/izakaya_saketora/

    ※本記事は、イザカヤ SAKETORAへのインタビュー内容をもとにOREND編集部が構成、編集しています。掲載内容は取材時点の情報です。

  • 全東信の破産で見えた決済停止リスク!消費者73.4%に影響も代替対応店舗は20.5%【OREND独自調査】

    全東信の破産で見えた決済停止リスク!消費者73.4%に影響も代替対応店舗は20.5%【OREND独自調査】

    キャッシュレス決済は、店舗の売上と日々の会計を支える重要なインフラです。しかし、契約している決済サービスが突然停止し、決済端末まで使えなくなった場合、店舗は通常どおり営業を続けられるのでしょうか。

    2026年7月、クレジットカード決済代行サービスを提供していた株式会社全東信が破産し、同社のサービスとクレジット端末が即日利用できなくなりました。さらに、加盟店へ支払われていなかったクレジット売上金は破産債権として扱われ、従来の予定どおりには入金されない事態となっています。

    今回ORENDでは、キャッシュレス決済の停止が店舗経営と消費者の行動にどのような影響を与えるのかを調べるため、事業者側200人と消費者500人を対象に独自調査を実施しました。

    調査では、事業者側の51.5%が、キャッシュレス決済を1日使えないだけでも売上に影響すると回答しています。一方で、決済停止後に別の決済端末やサービスでキャッシュレス対応を継続できる回答者は20.5%にとどまりました。

    消費者側でも、希望するキャッシュレス決済が使えないことが店舗利用に影響すると答えた割合は73.4%に達しています。キャッシュレス決済の停止は、会計時の不便だけでなく、来店機会と売上の損失にもつながる問題です。

    本調査では、全東信の破産によって明らかになった決済サービス停止のリスクと、店舗側の備え、消費者の店舗選択への影響を調査結果から詳しく解説します。

    全東信の破産で決済サービスとクレジット端末が停止

    株式会社全東信は2026年7月6日に破産手続開始決定を受け、決済代行サービスを停止しました。加盟店に設置されたクレジット端末も利用できなくなり、店舗は別の決済事業者との契約が必要になっています。

    また、加盟店へ入金されていないクレジット売上金は破産債権として扱われ、予定どおり受け取れない状況です。

    今回の事例は、決済事業者の破産によって、キャッシュレス決済の停止と売上金の未回収が同時に発生するリスクを示しています。

    消費者の70.8%がキャッシュレス決済を最もよく利用

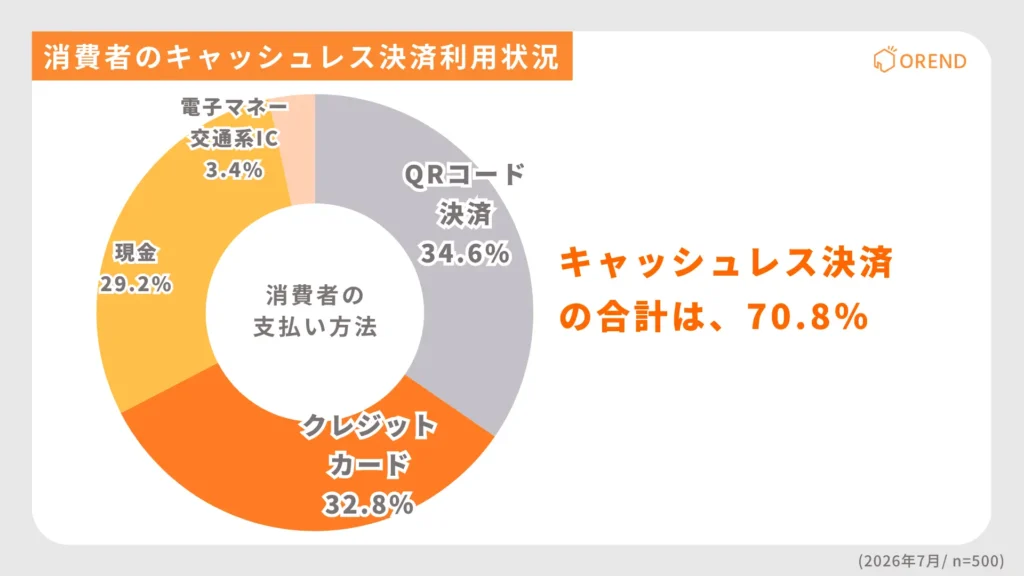
    消費者500人に最もよく使う支払い方法を尋ねたところ、キャッシュレス決済を選んだ方は70.8%でした。現金を選んだ方は29.2%となり、キャッシュレス決済が主な支払い方法となっています。

    決済方法別では、QRコード決済が34.6%で最も多く、クレジットカードが32.8%で続きました。電子マネーと交通系ICは3.4%でした。

    キャッシュレス決済が使えなくなると、多くの消費者が普段利用している支払い方法を選べません。決済サービスの停止は、一部の利用者だけに影響する問題ではなく、店舗の幅広い顧客に関係する経営リスクです。

    消費者のキャッシュレス決済利用状況

    消費者の63.0%がキャッシュレス決済を高頻度で利用

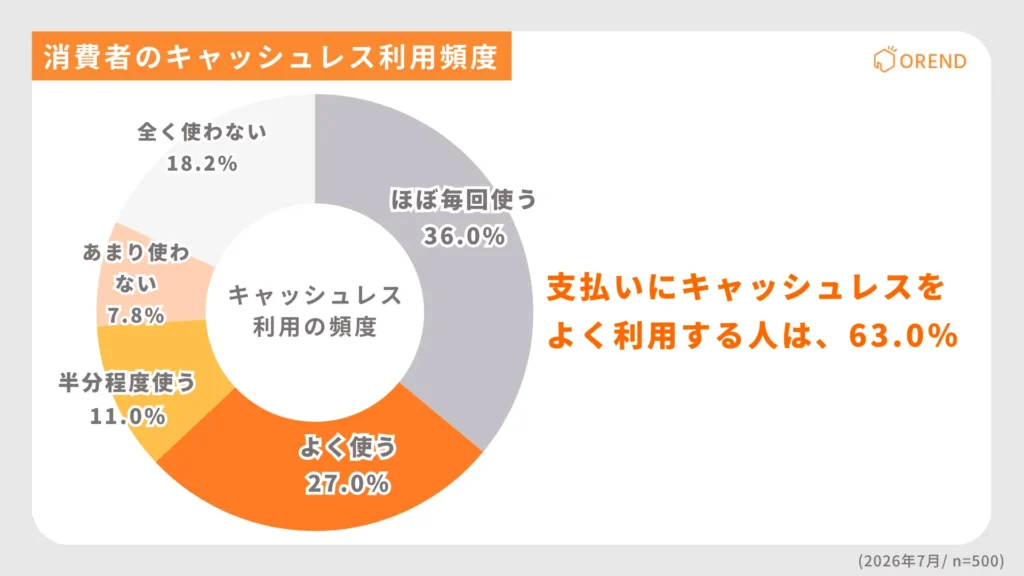
    キャッシュレス決済の利用頻度を尋ねたところ、「ほぼ毎回使う」が36.0%、「よく使う」が27.0%となり、63.0%がキャッシュレス決済を高頻度で利用していました。

    「半分程度使う」の11.0%を含めると、74.0%が会計の半分以上でキャッシュレス決済を利用しています。

    キャッシュレス決済は補助的な支払い方法ではなく、多くの消費者にとって日常的な決済手段です。店舗で決済サービスが停止すれば、普段の支払い方法を使えない顧客が広い範囲で発生します。

    消費者のキャッシュレス利用頻度

    事業者側回答者の55.0%でキャッシュレス決済が支払いの4割以上

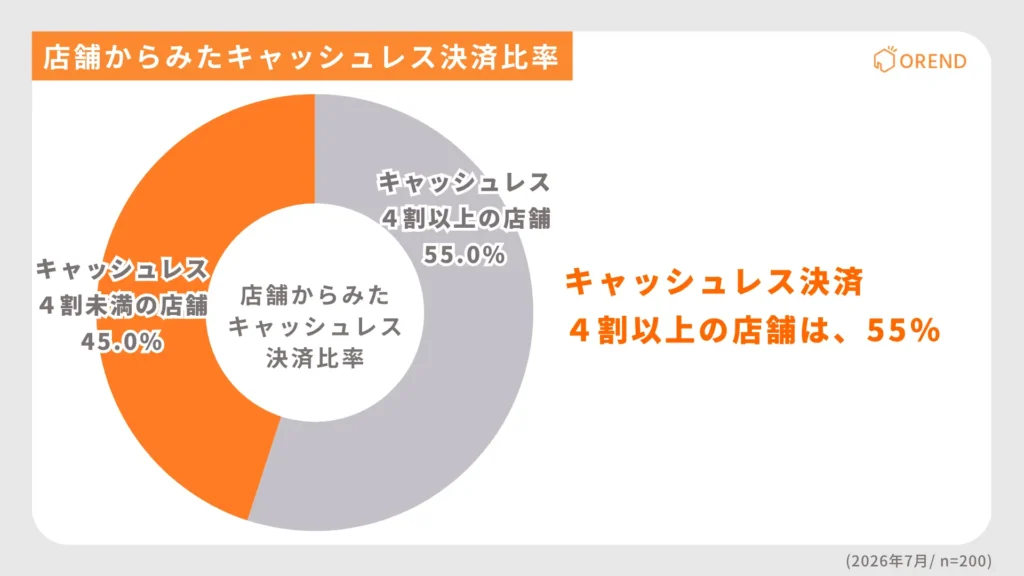
    顧客の支払いに占めるキャッシュレス決済の割合を尋ねたところ、4割以上と回答した割合は55.0%でした。

    内訳は、4割から6割が21.5%、7割から8割が16.0%、9割以上が17.5%です。半数を超える回答者が、売上の多くをキャッシュレス決済で受け取っています。

    キャッシュレス決済が停止すれば、会計手段の不足だけでなく、店舗売上へ直接影響する可能性があります。

    店舗でキャッシュレス決済4割以上の割合

    店舗ではキャッシュレス決済が1日止まると51.5%が売上への影響を予想

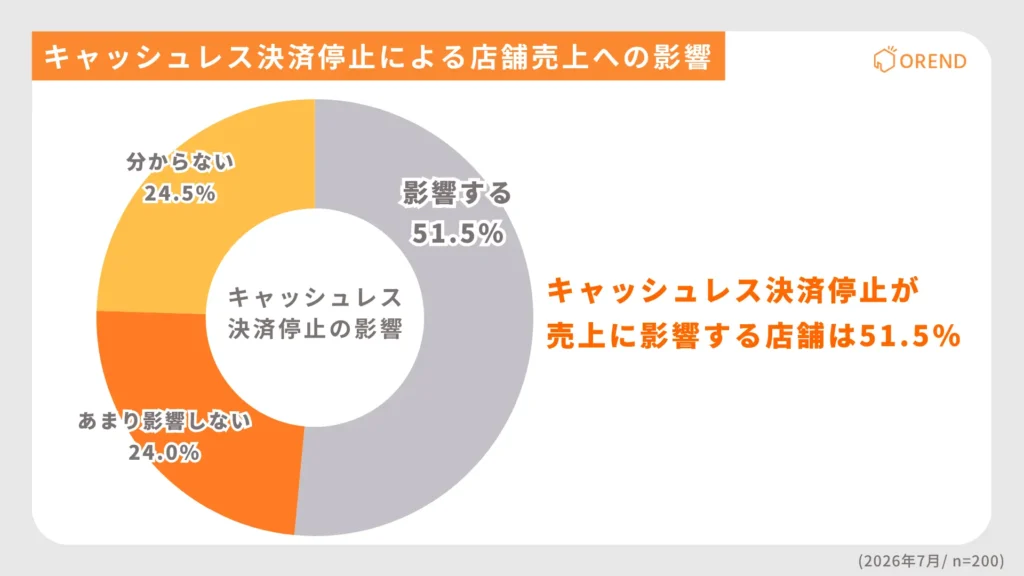
    キャッシュレス決済が1日利用できない場合の売上への影響を尋ねたところ、「大きく影響する」が27.5%、「少し影響する」が24.0%となり、合計51.5%が売上に影響すると回答しました。

    一方、「あまり影響しない」は24.0%、「分からない」は24.5%でした。キャッシュレス決済の停止は、半数を超える事業者側回答者が売上リスクとして認識しています。

    キャッシュレス決済停止の店舗への影響

    キャッシュレス利用率が4割以上の場合は66.4%が売上影響を予想

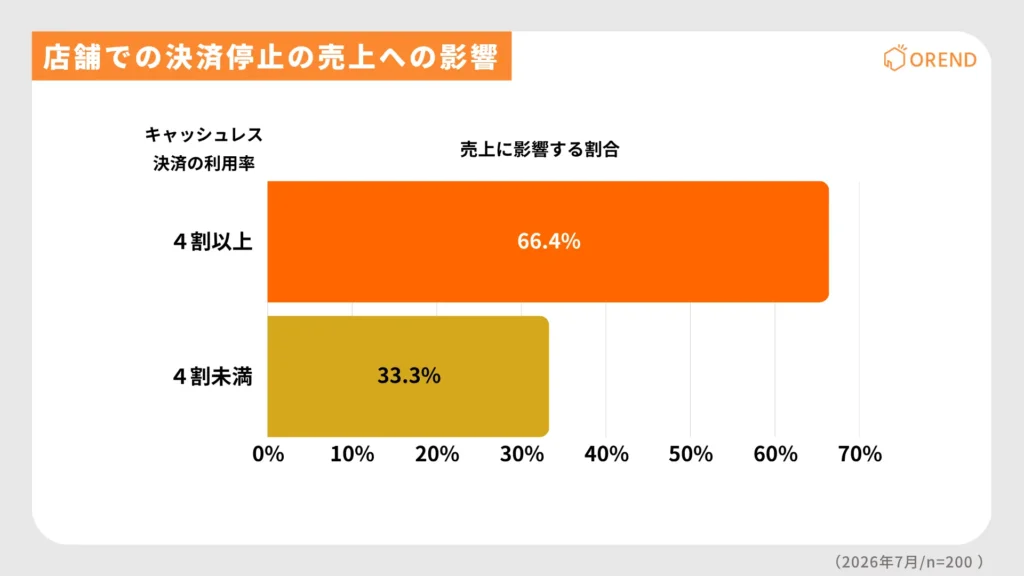
    キャッシュレス決済の利用率が4割以上の回答者では、66.4%が決済停止によって売上に影響すると回答しました。

    一方、利用率が4割未満の回答者では33.3%でした。キャッシュレス決済の利用割合が高い事業者ほど、サービス停止による売上への影響を強く認識しています。

    店舗の決済停止の売上への影響

    決済停止後もキャッシュレス対応を続けられる事業者側回答者は20.5%

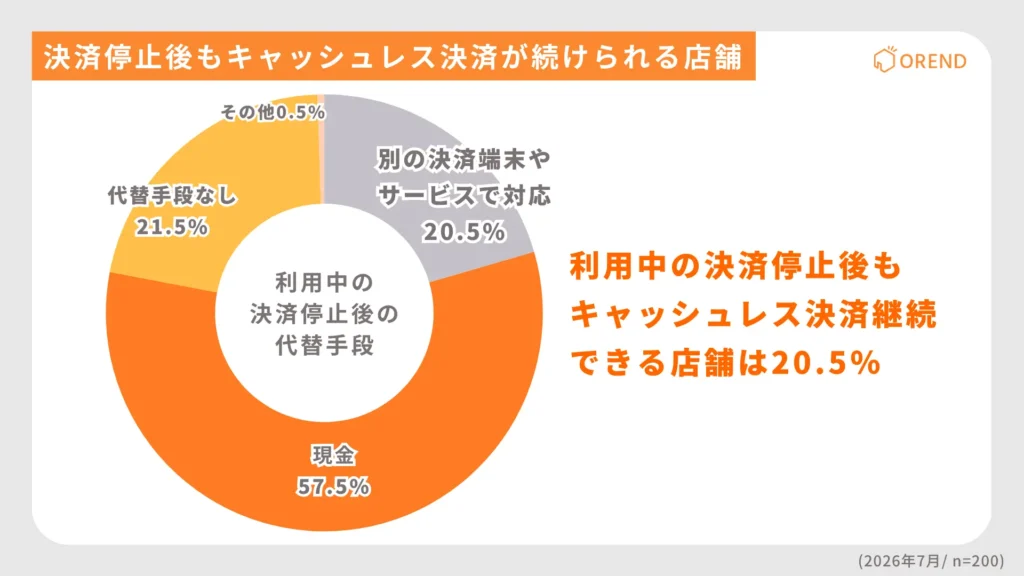
    キャッシュレス決済が利用できなくなった場合の対応を尋ねたところ、別の決済端末やサービスで対応すると答えた割合は20.5%でした。

    現金で対応する回答者は57.5%、代替手段がない回答者は21.5%です。合計79.0%はキャッシュレス決済を継続できず、顧客の支払い方法を制限することになります。

    決済停止後もキャッシュレス決済対応できる店舗の割合

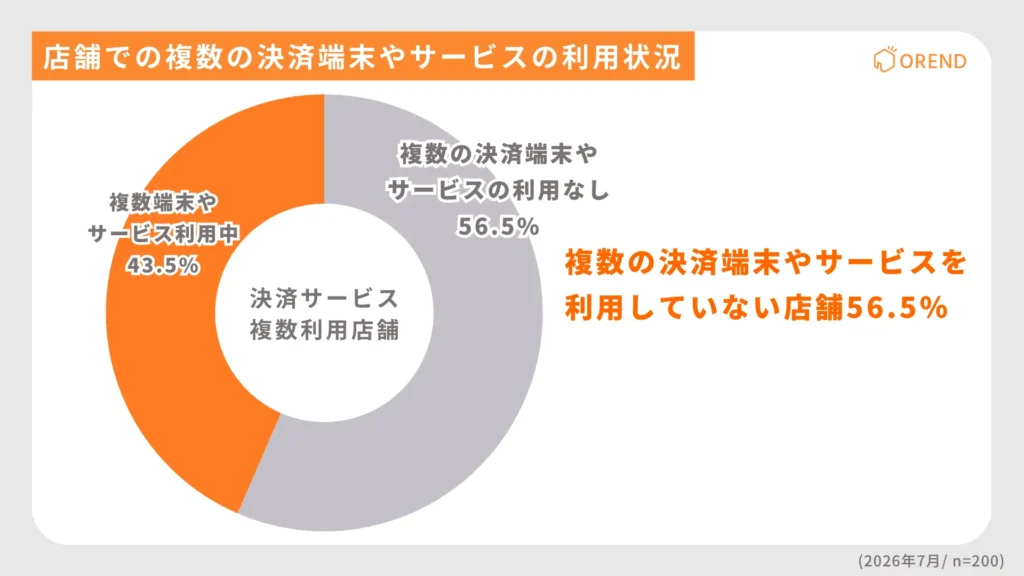
    56.5%が複数の決済端末やサービスを利用していない

    複数の決済端末やサービスの利用状況を尋ねたところ、利用していない回答者が56.5%と過半数を占めました。利用している回答者は43.5%です。

    1つの決済サービスだけに依存している場合、サービス停止時にキャッシュレス決済を継続できません。複数の決済ブランドに対応していても、契約先や決済経路が1社であれば停止リスクは分散されない点にも注意が必要です。

    複数の決済端末やサービスを利用していない店舗

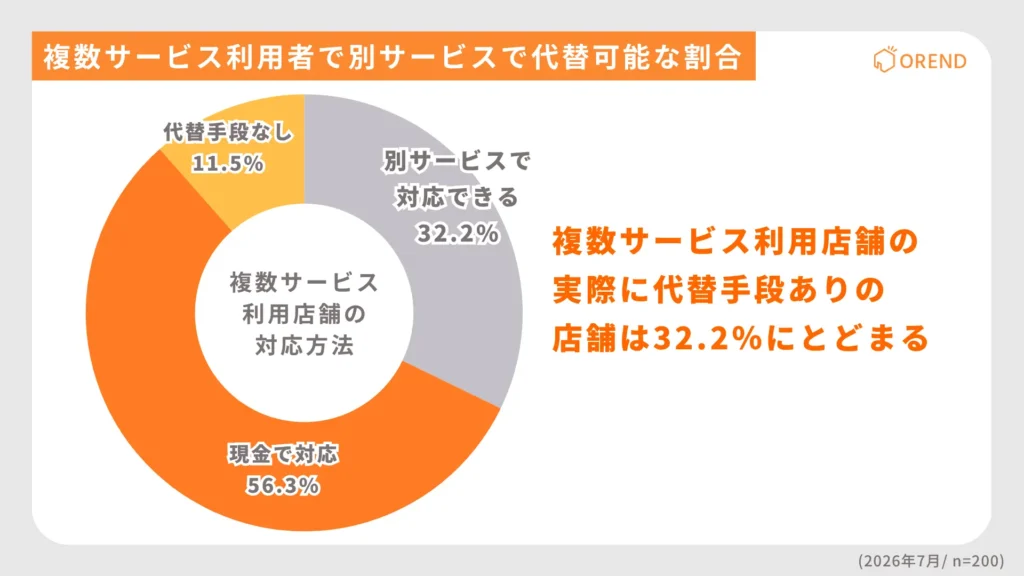
    複数サービス利用者でも別サービスで対応できるのは32.2%

    複数の決済端末やサービスを利用している回答者に限っても、決済停止時に別のサービスで対応できる割合は32.2%でした。

    現金で対応すると答えた割合は56.3%、代替手段がない割合は11.5%です。複数サービスの契約だけでなく、停止時に利用できる予備端末と対応手順まで準備する必要があります。

    決済停止後の代替手段が使える店舗

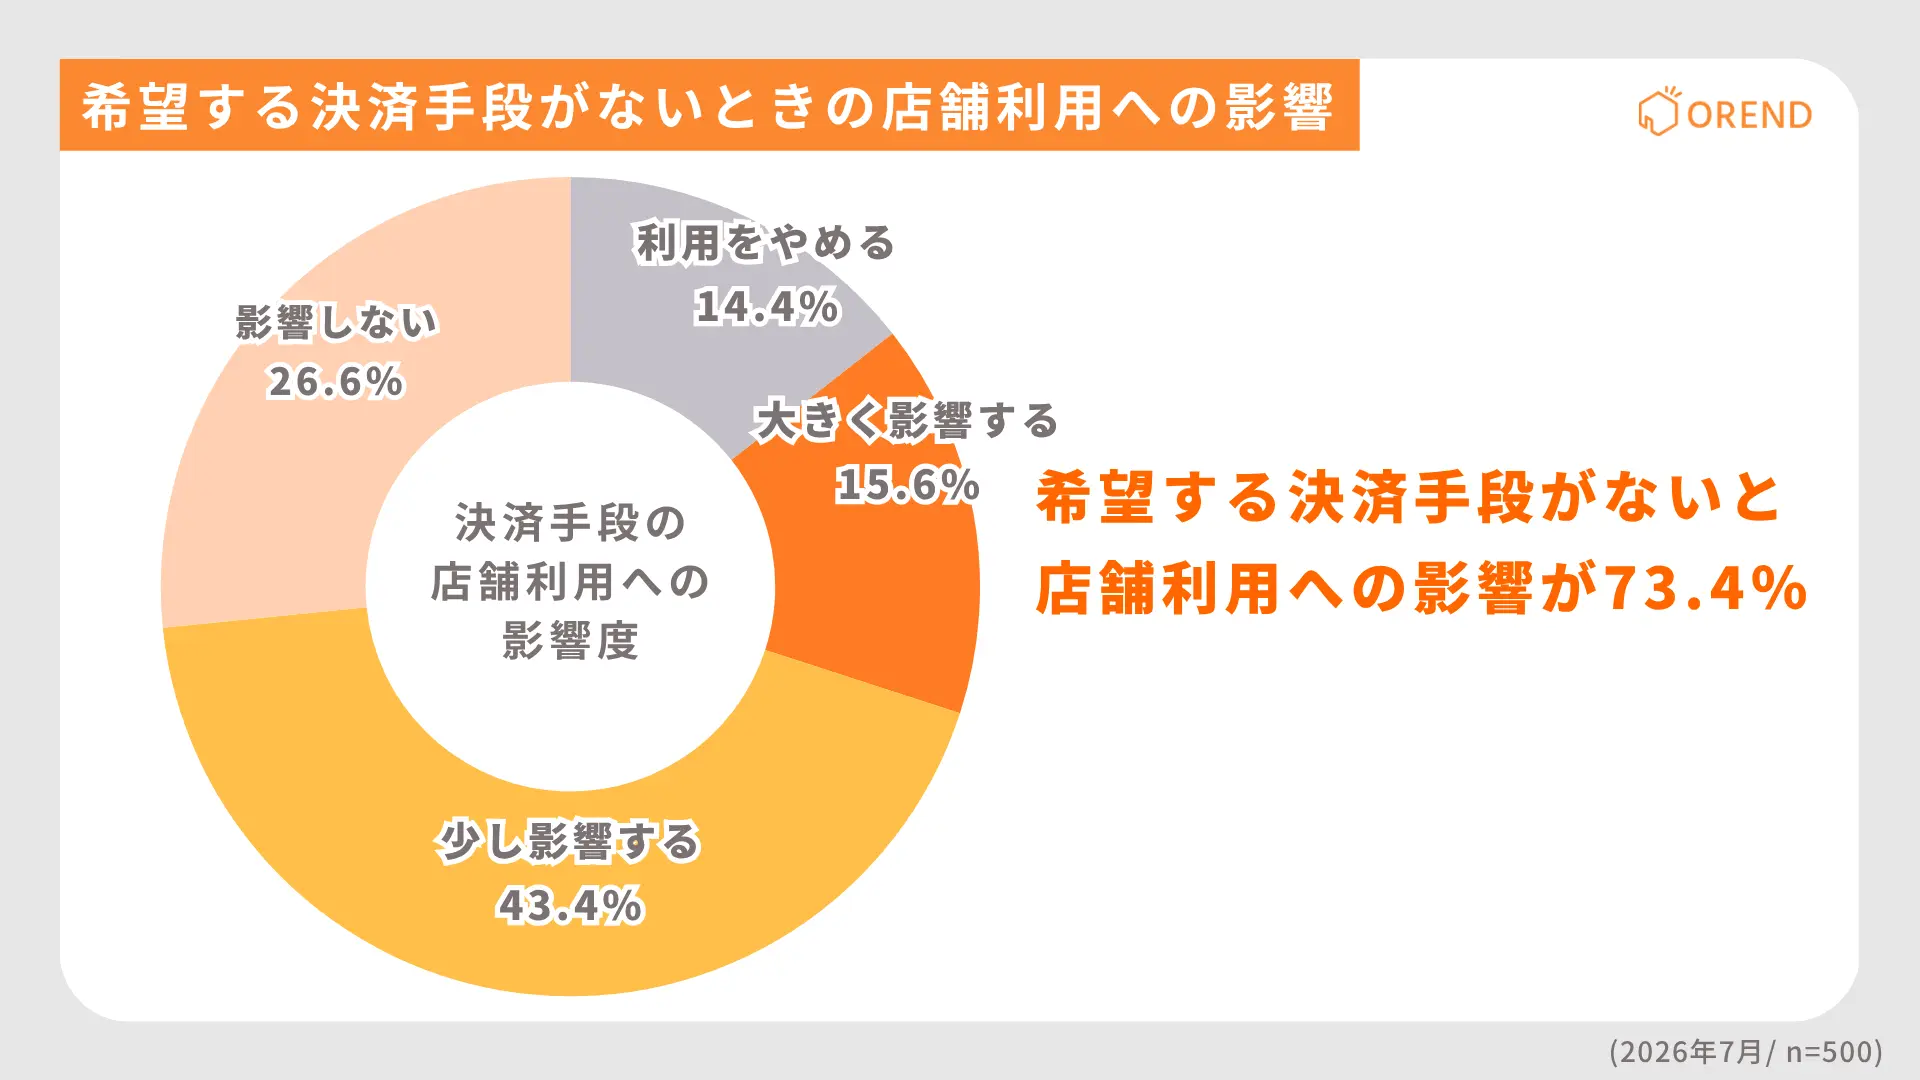
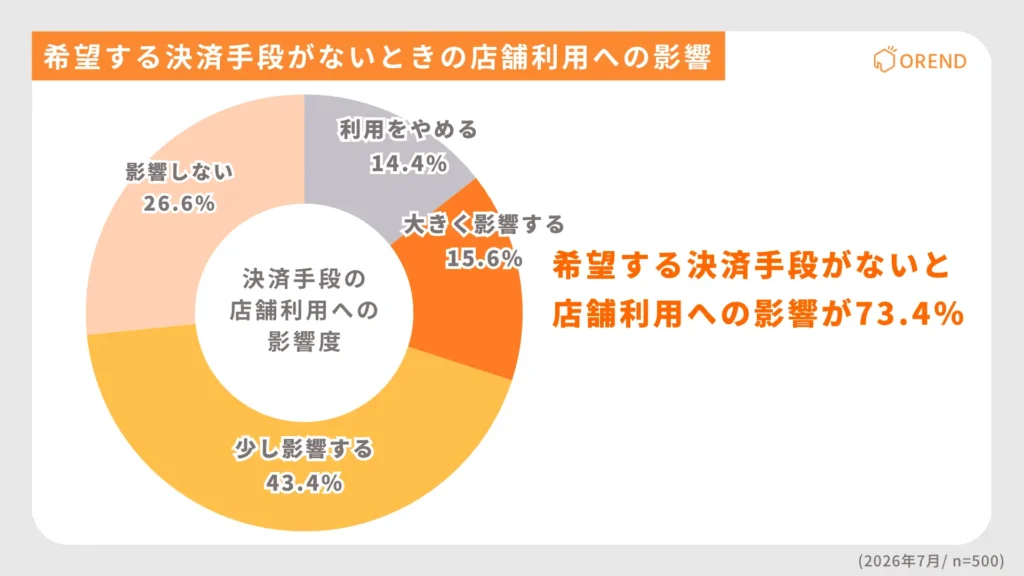
    希望するキャッシュレス決済が使えないと73.4%が店舗利用に影響

    飲食店の利用前に、希望するキャッシュレス決済が使えないと分かった場合、73.4%が店舗利用に影響すると回答しました。

    内訳は、「少し影響する」が43.4%、「大きく影響する」が15.6%、「利用をやめる」が14.4%です。希望する決済方法に対応していないことは、来店機会の損失につながります。

    希望する決済手段のない店舗を消費者は利用するか

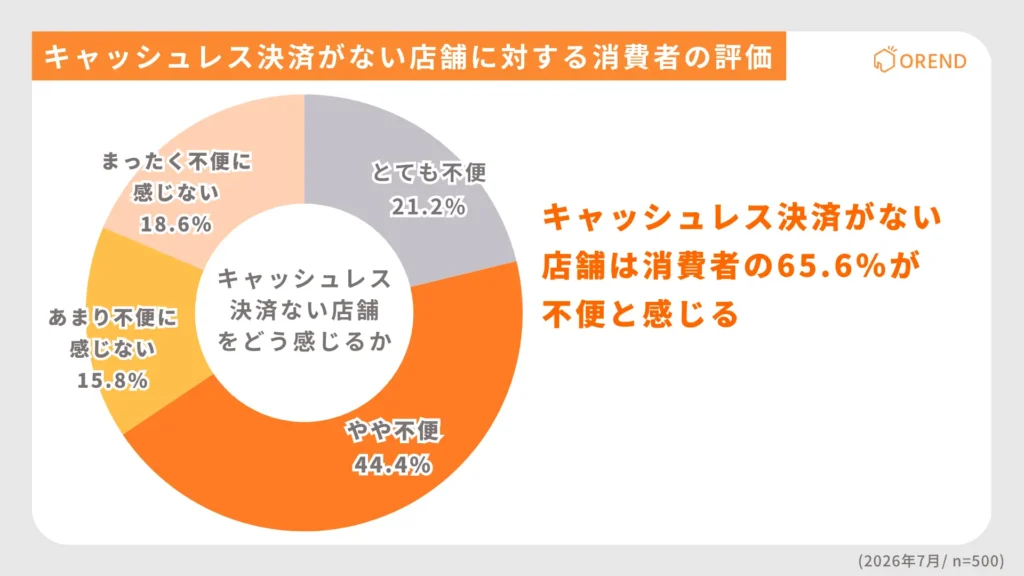
    65.6%がキャッシュレス決済を使えない店舗を不便と評価

    キャッシュレス決済を利用できない店舗について、65.6%が不便に感じると回答しました。

    内訳は、「やや不便に感じる」が44.4%、「とても不便に感じる」が21.2%です。キャッシュレス決済の停止は、会計時の利便性を損ない、店舗への評価にも影響します。

    キャッシュレス決済がない店舗への消費者の評価

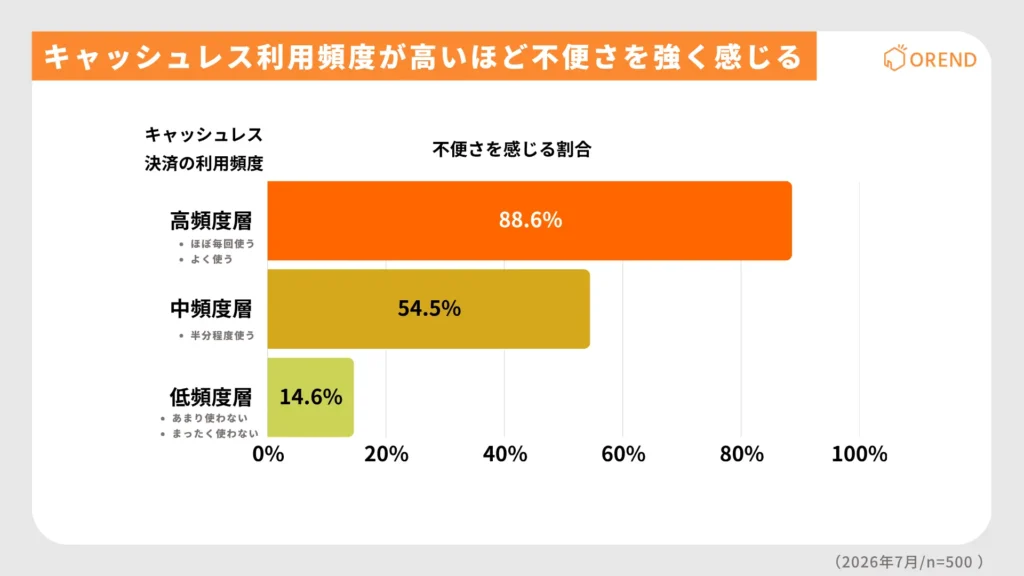
    キャッシュレス利用頻度が高い消費者ほど不便さを強く感じる

    キャッシュレス決済を「ほぼ毎回使う」「よく使う」と回答した高頻度層では、88.6%がキャッシュレス決済を使えない店舗を不便と評価しました。

    「半分程度使う」と回答した層では54.5%、「あまり使わない」「ほとんど使わない」と回答した低頻度層では14.6%です。キャッシュレス決済の利用頻度が高い消費者ほど、決済停止による不便を強く感じる傾向が確認されました。

    キャッシュレス利用頻度が高いほど不便と感じる

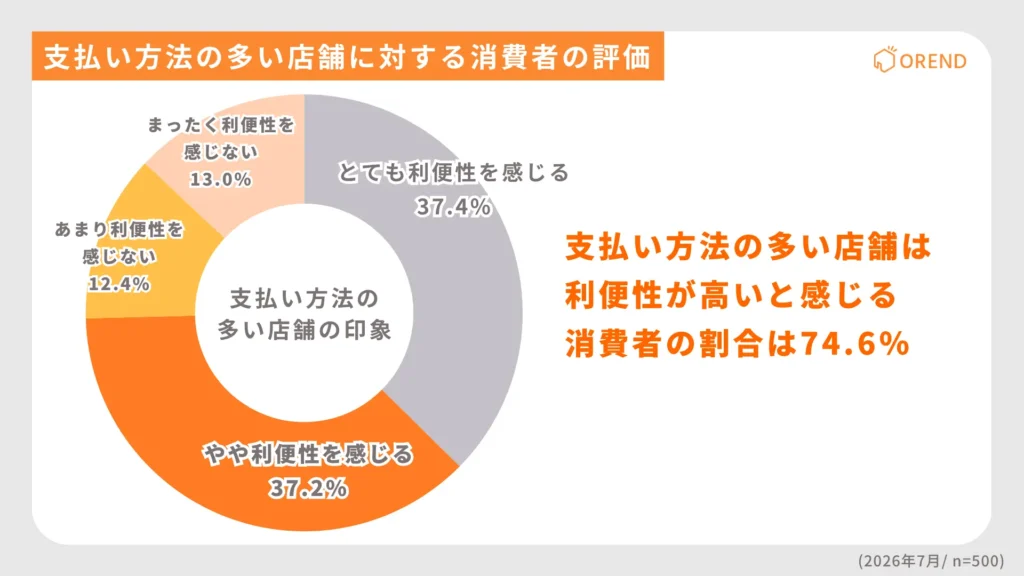
    74.6%が支払い方法の多い店舗に利便性を感じる

    複数の支払い方法がある店舗について、74.6%が利便性を感じると回答しました。

    内訳は、「とても感じる」が37.4%、「やや感じる」が37.2%です。複数の決済手段を用意することは、決済停止への備えだけでなく、顧客の利便性向上にもつながります。

    支払い方法の多い店舗に対する消費者の評価

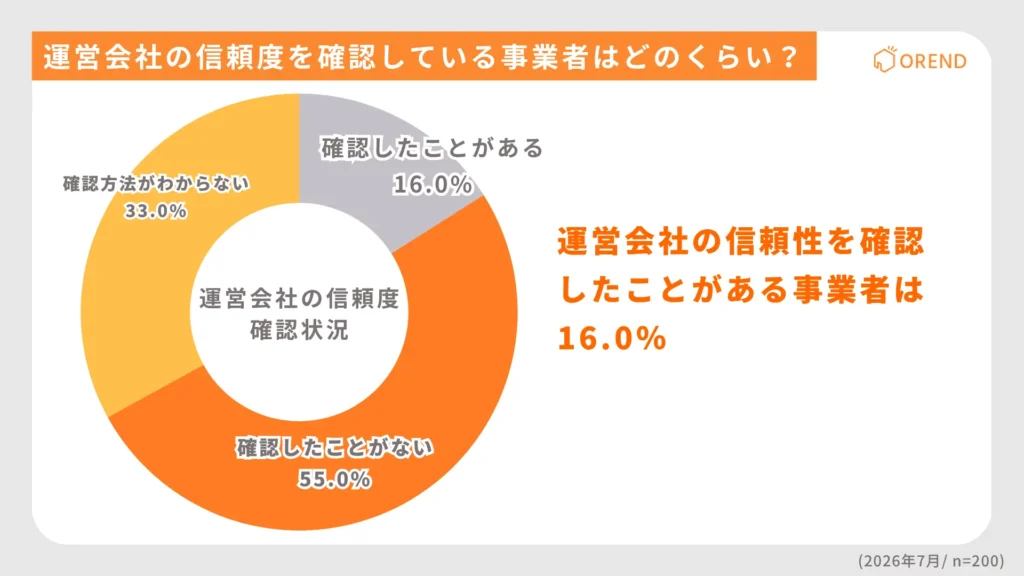
    運営会社の信頼性を確認したことがある回答者は16.0%

    決済サービスを選ぶ際に、運営会社の信頼性を確認したことがある回答者は16.0%にとどまりました。

    「確認したことがない」は51.0%、「確認方法が分からない」は33.0%です。合計84.0%が信頼性を確認できておらず、決済手数料や端末機能だけでなく、運営実績や売上金の管理体制まで確認する必要があります。

    運営会社の信頼度を確認している事業者の割合

    調査から見えた決済停止時の3つの経営リスク

    今回の調査から、キャッシュレス決済の停止は会計時の不便にとどまらず、店舗経営全体に影響することが分かりました。

    主なリスクは次の3つです。

    • 売上機会の損失
      事業者側回答者の51.5%が、キャッシュレス決済が1日停止すると売上に影響すると回答しました。
    • 顧客満足度の低下
      消費者の73.4%が希望する決済方法の有無によって店舗利用をやめたり躊躇すると回答しており、65.6%がキャッシュレス決済を使えない店舗を不便と評価しています。
    • 営業継続への影響
      決済停止後に別の決済端末やサービスで対応できる事業者は20.5%でした。代替手段がなければ、現金対応への切り替えやキャッシュレス利用者の取りこぼしが発生します。

    キャッシュレス決済は、単なる支払い手段ではありません。売上、顧客体験、営業継続を支える店舗インフラとして管理する必要があります。

    店舗が見直すべき決済停止への備え

    調査では、決済停止後に別の端末やサービスで対応できる事業者側回答者は20.5%にとどまりました。店舗は、1社の決済サービスに依存しない体制を整える必要があります。

    確認する項目は次のとおりです。

    • 異なる運営会社の決済サービスを契約する
    • 停止時に使用する予備端末を準備する
    • スタッフが代替端末を操作できる状態にする
    • 現金対応や顧客案内の手順を決める
    • 売上明細と入金状況を定期的に確認する
    • 運営会社の実績と売上金の管理体制を確認する
    • 障害時の連絡先とサポート内容を確認する

    複数の決済ブランドに対応していても、運営会社や決済経路が同じであれば、停止リスクは分散できません。手数料だけでなく、運営会社、入金サイクル、売上金管理、代替手段まで含めて判断してください。

    キャッシュレス決済は売上と顧客体験を支える経営インフラ

    今回の調査では、消費者の70.8%がキャッシュレス決済を主な支払い方法として利用し、73.4%が希望する決済方法の有無によってその店舗を利用に影響すると回答しました。

    一方、決済停止後に別の端末やサービスで対応できる事業者側回答者は20.5%にとどまっています。キャッシュレス決済の利用が広がる一方で、店舗側の停止対策は十分ではありません。

    決済サービスを選ぶ際は、手数料や端末機能だけでなく、運営会社の信頼性、売上金の管理体制、入金サイクル、障害時のサポート、代替経路まで確認してください。

    キャッシュレス決済は、単なる会計手段ではなく、売上と顧客体験を支える経営インフラです。1社への依存を避け、停止時にも営業を継続できる体制を整える必要があります。

    調査概要

    本調査は、キャッシュレス決済の利用実態と、決済サービス停止時の影響を把握するため、事業者側と消費者側に分けて実施しました。

    事業者側調査

    調査名 決済端末のトラブル時の備えに関する調査
    調査対象 全国のキャッシュレス導入店舗のオーナー・責任者
    有効回答数 200人
    調査方法 インターネット調査
    調査期間 2026年7月
    主な調査内容 キャッシュレス決済の利用割合、決済停止時の売上への影響、代替手段、複数サービスの利用状況、運営会社の信頼性確認

    消費者側調査

    調査名 キャッシュレス決済が使えない場合の店舗利用に関する調査
    調査対象 首都圏、京阪神圏の20代〜60代の男女
    有効回答数 500人
    調査方法 インターネット調査
    調査期間 2026年7月
    主な調査内容 普段利用する支払い方法、キャッシュレス決済の利用頻度、店舗利用への影響、不便さ、複数の支払い方法に対する評価

    調査結果の利用条件

    ①情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    ②ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。

    URL:全東信の破産で見えた決済停止リスク!消費者73.4%に影響も代替対応店舗は20.5%【OREND独自調査】(URL:https://orend.jp/mag/a0889)

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。

    これまでに、飲食店や美容室・サロン、整体・接骨・鍼灸院、アパレル、小売店などの店舗ビジネスを運営している方や、EC業界・個人事業主の方々にご利用いただいてきました。

    「どのシステムを選べばいいかわからない」「導入したらどんなメリットがあるの?」といった疑問に答えながら、実際の導入事例や最新のトレンドも交えて、お店づくりをサポートしています。

    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

    関連ページ

    運営会社

    会社名:ステップ・アラウンド株式会社
    代表取締役社長:中島 崚
    設立:2018年12月10日
    所在地:東京都渋谷区代官山町8-7 DAIWA代官山ビル301
    URL:https://step-around.com/

  • キャッシュレス決済の手数料は高い?理由と相場、負担を抑える方法を解説

    キャッシュレス決済の手数料は高い?理由と相場、負担を抑える方法を解説

    キャッシュレス決済を導入すると、売上が発生するたびに決済手数料が差し引かれます。現金決済にはない費用なので、店舗経営者が「手数料が高い」と感じるのは当然です。

    本記事では、日本と海外の決済手数料、手数料が発生する理由、利益への影響、負担を抑える方法を解説します。主要なキャッシュレス決済サービスも比較するため、現在の契約を継続するか、他社へ乗り換えるかを判断できます。

    キャッシュレス決済の手数料は高い?相場と判断基準

    日本と海外のキャッシュレス決済手数料を比較

    海外と比べると、日本のキャッシュレス決済手数料の位置づけが分かります。ただし、国ごとに料金体系や規制が異なるため、数字だけを並べて判断することはできません。

    Squareが各国で公開している対面カード決済の料金を比べると、次の違いがあります。

    国または地域対面カード決済の代表的な手数料料金体系の特徴
    日本2.50%から年間決済額や決済方法によって変わる
    英国1.75%英国発行カードは決済額に対する手数料のみ
    米国2.60%+1件15セント決済額に対する手数料と固定額の両方がかかる

    日本のSquareでは、年間キャッシュレス決済額が3,000万円未満の事業者について、主要カードの対面決済が2.50%からです。英国では対面カード決済が1.75%、米国では基本プランの対面決済に2.60%と1件15セントがかかります。

    この比較は各国全体の平均ではなく、同じ事業者が公開している料金です。それでも、英国では日本より低い決済手数料が設定されていることが分かります。

    一方、米国では決済1件ごとに固定額が加わります。少額決済が多い店舗では固定額の影響が大きくなり、実質的な負担割合が日本を上回ることもあります。

    海外の手数料は参考になりますが、日本の店舗が契約を見直すときは、国内で利用できるサービス同士を比較してください。

    決済手段別のキャッシュレス決済手数料

    日本国内の決済手数料は、決済手段、ブランド、契約プランによって変わりまが、決済額の1.98%から3.25%程度が中心です。

    経済産業省によると、2020年以降のキャッシュレス推進施策を背景に、中小事業者向けに1.98%から2%台のプランが提供されるようになり、従来の3.24%前後から手数料が下がっています。決済事業者間の競争によって、クレジットカードの決済手数料が0.7から1.3ポイント程度下がった事例もあります。

    決済手段一般的な決済手数料高いと判断する目安
    クレジットカード1.98%から3.24%程度低手数料プランを利用できるのに3.24%以上
    電子マネー1.98%から3.24%程度利用額の大きい電子マネーも一律3.24%前後
    QRコード決済0.99%から3.24%程度利用額の大きいブランドを3.24%前後で契約

    日本のキャッシュレス決済手数料が海外より高いといわれる理由

    日本のキャッシュレス決済手数料が海外より高いといわれる背景には、手数料に関する規制と、店舗が負担する範囲の違いがあります。

    日本がすべての国より高いわけではありません。ただし、欧州や米国の一部では、日本より店舗負担を抑えられる仕組みが採用されています。

    欧州のようなインターチェンジフィーの法的上限がない

    インターチェンジフィーとは、カード決済時にカード発行会社へ支払われる手数料で、店舗の決済手数料に含まれます。

    EUでは、この費用に上限があり、デビットカードは0.2%、クレジットカードは0.3%までと定められています。

    日本でもインターチェンジフィーの標準的な金額は公開されており、クレジットカードではカード種別や業種によって異なるものの、一般的に1%台から2%台前半程度が目安とされています。しかし、EUのように上限を一律で定める法律はありません。

    日本では法律による制限ではなく、手数料の公開と決済事業者間の競争によって、店舗負担の引き下げを進めています。

    日本ではカード手数料を利用者へ上乗せできない

    日本では、カード会社の加盟店規約により、カードを利用した顧客だけに決済手数料を上乗せする運用が原則として禁止されています。

    JCBも、加盟店との契約で手数料の上乗せを禁止し、確認した場合は店舗へ是正指導を行うと明記しています。

    一方、アメリカでは州ごとに規制が異なりますが、一部の州では一定の条件を満たすことでクレジットカード利用者に対して決済手数料を上乗せすることが認められています。例えば、事前の通知や店頭での明示、上乗せ額の上限設定などが求められます。

    比較項目日本手数料の上乗せが認められる国や地域
    カード利用者への追加料金加盟店規約で原則禁止法令やカード会社の条件内で可能
    主な負担者店舗店舗またはカード利用者
    店舗への影響決済手数料を経費として負担一部をカード利用者へ転嫁できる

    日本でも、決済手数料を見込んで商品全体の価格を設定することはできます。しかし、カードを利用する顧客だけに追加料金を請求する運用はできません。

    この違いによって、日本の店舗は決済手数料を自社の経費として負担する割合が大きくなります。

    キャッシュレス決済で手数料がかかる理由

    キャッシュレス決済は、店舗と顧客の間だけで完結する取引ではありません。

    店舗と契約する決済会社、顧客のカードを発行した会社、VisaやMastercardなどの国際ブランドがそれぞれ決済処理に関わっています。

    店舗が支払う決済手数料の基本的な内訳は、次のように表せます。

    店舗が支払う決済手数料=インターチェンジフィー+国際ブランドへの利用料+決済会社の処理費用

    それぞれの費用には次の役割があります。

    主な費用支払先または用途費用に含まれる業務
    インターチェンジフィー顧客のカードを発行した会社カード発行、会員管理、不正利用補償
    国際ブランドへの利用料VisaやMastercardなど決済ネットワークの提供と管理
    決済会社の処理費用店舗と契約する決済会社決済処理、売上管理、入金、問い合わせ対応
    セキュリティ関連費用決済に関わる各社本人認証、不正利用対策、カード情報の保護
    システム運営費決済に関わる各社通信、システム保守、障害対応

    決済手数料の全額が決済会社の利益になるわけではありません。決済会社は受け取った手数料から、カード発行会社と国際ブランドへ費用を支払います。

    さらに、決済の承認、売上データの管理、店舗口座への入金、不正利用の監視、問い合わせ対応にも費用がかかります。

    Squareも、カード決済の手数料にはカード発行会社とカードネットワークへ支払う費用が含まれると説明しています。

    セキュリティ対策にも費用が掛かります。Squareでは対面決済が2.50%からであるのに対し、オンライン決済は3.60%、カード番号を手入力する決済は3.75%です。これはオンライン決済やカード番号の手入力は、対面決済よりも不正利用の危険が高くなるためです。

    キャッシュレス決済手数料が利益に与える影響

    決済手数料は売上から差し引かれるため、店舗の利益を直接減らします。

    決済手数料の差が0.5ポイントでも、キャッシュレス決済の売上が増えるほど負担差は大きくなります。

    月間決済額1.98%の場合2.50%の場合3.24%の場合
    100万円1万9,800円2万5,000円3万2,400円
    300万円5万9,400円7万5,000円9万7,200円
    500万円9万9,000円12万5,000円16万2,000円

    月間決済額が300万円の場合、1.98%では年間71万2,800円、3.24%では年間116万6,400円です。

    年間の差額は45万3,600円になります。

    決済手数料が0.5ポイント異なる場合の年間差額は次のとおりです。

    月間決済額月間の差額年間の差額
    100万円5,000円6万円
    300万円1万5,000円18万円
    500万円2万5,000円30万円

    粗利益率が20%の店舗では、18万円の手数料を補うために90万円の追加売上が必要です。

    手数料の見直しは単なる経費削減ではありません。売上を増やさずに利益を残す施策です。

    キャッシュレス決済の手数料を抑える方法

    キャッシュレス決済の手数料は、次の順番で見直してください。

    優先順位方法確認する内容
    1低手数料プランへ変更する現在のサービス内で変更できるか
    2決済会社へ契約条件を相談する決済額に応じた個別条件があるか
    3QRコード決済の直接契約を比較する削減額が管理負担を上回るか
    4他社へ乗り換える年間の総負担が下がるか

    最初から他社へ乗り換える必要はありません。現在のサービス内で手数料を下げられれば、端末交換やスタッフへの再説明をせずに負担を削減できます。

    低手数料プランや優遇プランへ変更する

    中小事業者向けの低手数料プランでは、主要カードの決済手数料が1%台から2%台に設定されています。

    STORES 決済のスタンダードプランでは、VisaとMastercardが1.98%、JCBなどが2.38%です。stera packとPAYGATEも、条件を満たす中小事業者に1.98%からの決済手数料を提供しています。

    ただし、低手数料プランには条件があります。

    • 年間の決済額が所定の金額以下
    • 中小企業の定義に該当
    • 対象外業種に該当しない
    • 上場企業のグループ会社ではない
    • 新規契約などの申込条件を満たす

    PAYGATEでは、直近1年間のVisaとMastercardの合計売上が2,500万円以内であることなどが条件です。

    低手数料プランは自動で適用されるとは限りません。現在利用しているサービスへ確認し、変更手続きが必要ならすぐに申し込んでください。

    決済会社へ契約条件を相談する

    年間決済額が大きい店舗や、複数店舗を運営する事業者は、決済会社へ個別条件を相談してください。

    相談前に用意する情報は次の5つです。

    • 過去12カ月のキャッシュレス決済額
    • カードブランド別の売上
    • 現在の決済手数料と月額費用
    • 他社の見積もり
    • 今後の決済額の見込み

    Squareは年間取引額が2,500万円以上の事業者に対して、個別の料金プランを案内しています。

    決済手数料だけでなく、端末代、振込手数料、追加端末の費用も相談してください。

    QRコード決済は直接契約も比較する

    複数のQRコード決済をまとめて契約すると、申込、端末、売上管理を一本化できます。

    一方、利用額の大きいQRコード決済を直接契約すると、決済手数料を抑えられる場合があります。

    比較項目直接契約一括契約
    決済手数料ブランドごとに異なる複数ブランドで共通の場合が多い
    申込手続きブランドごとに必要一度の申込でまとめられる
    売上管理管理画面が分かれる一つの画面で確認できる
    入金確認入金日が分かれるまとめて確認できる
    店舗運用契約管理が増える管理負担を抑えられる

    直接契約による年間削減額と、経理や売上確認にかかる時間を比べてください。削減額が小さい場合は、契約を分ける必要はありません。

    手数料が低い決済サービスへ乗り換える

    現在のサービスで決済手数料を下げられない場合は、他社へ乗り換えてください。

    年間の削減額は、次の式で計算できます。

    年間削減額=年間決済額×決済手数料の差−新サービスの年間固定費−乗り換え費用

    月間決済額300万円の店舗が3.24%から1.98%へ変更すると、年間の決済手数料は45万3,600円減ります。

    新サービスの月額費用が3,300円なら、年間固定費3万9,600円を差し引いても、年間約41万円の削減です。

    初期費用の安さではなく、1年から3年間の総コストで判断してください。

    手数料が低いキャッシュレス決済サービスを比較

    [orend-payment-terminal-explorer]{“initialDisplayMode”: “table”}[/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]{“initialDisplayMode”: “detail”}[/orend-payment-terminal-explorer]

    [orend-payment-terminal-diagnosis]
    {
    “title”: “キャッシュレス決済サービスかんたん診断”
    }
    [/orend-payment-terminal-diagnosis]

    キャッシュレス決済サービスを乗り換える際の確認事項

    キャッシュレス決済サービスは、決済手数料だけで選んではいけません。

    乗り換え前に、次の5項目を確認してください。

    確認項目確認する内容
    解約費用解約金、端末残債、返却費用
    入金条件振込手数料、締め日、入金回数
    対応ブランド現在利用されている決済手段
    切り替え日程審査期間、端末到着、利用開始日
    システム連携POSレジ、会計ソフト、予約管理

    解約金と端末の残債を確認する

    現在の契約に最低利用期間がある場合、途中解約で違約金が発生することがあります。

    端末を分割購入している場合は、解約後も残債の支払いが続きます。無償で貸与された端末は返却が必要です。

    年間削減額が解約費用を上回るなら、契約期間中でも乗り換える価値があります。契約終了までの期間が短い場合は、更新時期に合わせて変更してください。

    入金手数料と入金日を確認する

    振込手数料が1回220円でも、月6回なら年間1万5,840円です。決済手数料だけを比較すると、この費用を見落とします。

    仕入れ、家賃、給与の支払いが多い店舗では、売上が口座へ入るまでの日数も重要です。

    決済手数料の差より、入金の早さを優先する場合もあります。

    必要な決済ブランドへの対応を確認する

    対応ブランド数が多ければよいわけではありません。

    現在の売上データから、利用額の大きいクレジットカード、電子マネー、QRコード決済を確認してください。

    VisaとMastercardの利用が中心なら、この2ブランドの決済手数料を優先します。JCBの利用が多い店舗では、VisaとMastercardだけが安いプランを選んでも削減効果は限定的です。

    審査期間と切り替え日程を確認する

    新しいサービスでは、決済ブランドごとに加盟店審査が行われます。すべての決済手段を同じ日に開始できるとは限りません。

    stera packでは、申込から利用開始まで約2週間から2カ月かかります。QRコード決済は審査が長期化し、3カ月以上かかる場合もあります。

    旧サービスは、新しい端末で主要ブランドを利用できることを確認してから解約してください。

    POSレジや会計ソフトとの連携を確認する

    決済端末とPOSレジを連携すると、会計金額が自動で反映されます。

    連携できない場合は金額を手入力するため、入力ミスと締め作業が増えます。会計ソフトへ売上や入金データを自動で送れるかも確認してください。

    最終的に比較するべきなのは、決済手数料ではなく店舗運営全体の総コストです。

    決済手数料、月額費用、端末代、振込手数料、入金日、対応ブランド、システム連携を確認し、年間負担が最も小さいサービスを選んでください。

  • 銀聯カード対応の決済端末おすすめ7選!手数料・料金を比較

    銀聯カード対応の決済端末おすすめ7選!手数料・料金を比較

    訪日中国人の来店が多い店舗では、銀聯カードへの対応が販売機会を左右します。

    この記事では、銀聯カードに対応している決済端末7選を紹介し、決済手数料、月額料金、入金サイクル、POSレジ連携などを比較します。

    銀聯カードとは?

    銀聯カードとは、中国の決済ネットワーク「UnionPay(銀聯)」に対応したカードです。中国国内を中心に広く普及しており、日本でも訪日中国人が多い店舗で決済手段として導入されています。

    銀聯カードにはデビットカードやクレジットカードなどがあり、店舗側は銀聯に対応した決済端末を導入することでカード決済を受け付けられます。

    特に中国人観光客の来店が多い飲食店、ホテル、小売店、観光施設では、銀聯カードへの対応によって決済手段の選択肢を増やせます。

    銀聯対応の決済端末を導入するメリット

    銀聯対応の決済端末を導入する最大のメリットは、訪日中国人観光客の決済ニーズに対応し、販売機会の損失を防げることです。さらに、現金管理の負担軽減や会計業務の効率化にもつながります。

    訪日中国人観光客の取りこぼしを防げる

    銀聯カードに対応することで、訪日中国人観光客の支払い方法を増やし、販売機会の損失を防げます。

    銀聯カードは中国で広く普及している決済ブランドです。日本円の現金やほかの国際ブランドのカードを持っていない旅行者でも、銀聯カードがあれば支払いを受け付けられます。

    特に、観光地の飲食店や土産物店、百貨店、家電量販店など、中国人観光客の来店が多い店舗では、銀聯対応が売上機会の拡大につながります。

    ほかのキャッシュレス決済と同じ端末で対応できる

    銀聯カードは、VisaやMastercardなどの国際ブランドと同じ決済端末で対応できる場合があります。

    銀聯専用の端末を追加する必要がなければ、レジ周辺の機器を増やさずに決済手段を拡充できます。また、AlipayやWeChat PayなどのQRコード決済にも対応する端末を選べば、中国人観光客の多様な支払い方法をカバーできます。

    ただし、銀聯への対応状況や追加契約の有無、決済手数料はサービスによって異なります。すでに決済端末を導入している店舗では、現在の契約で銀聯カードを受け付けられるか確認してください。

    現金を使わずスムーズに会計できる

    銀聯カード決済では、日本円への両替や釣り銭の受け渡しが不要になるため、会計業務を効率化できます。

    外国人観光客との現金決済では、日本円の金額確認や紙幣・硬貨の受け渡しに時間がかかることがあります。銀聯カードに対応していれば、端末で決済金額を確認し、カードによる支払いを受け付けられます。

    特に、会計が集中する飲食店や観光施設では、現金対応の時間を減らすことで、レジ業務の負担軽減につながります。

    現金管理の手間やリスクを軽減できる

    銀聯カード決済を導入すると、現金の取り扱いが減り、釣り銭の準備やレジ締め作業、現金の紛失・盗難リスクを軽減できます。

    現金決済では、釣り銭の過不足確認や売上金の集計、入金作業などが必要です。銀聯カードによる売上は決済データとして記録されるため、現金管理の業務負担を減らせます。

    ただし、カード決済には決済手数料が発生するため、現金管理の削減効果と導入コストの両方を考慮する必要があります。

    銀聯カード対応している決済端末おすすめ7選を比較

    銀聯カード対応の決済端末は、月額料金がかからないサービスから、通信回線やプリンターを内蔵した月額制の端末まで幅があります。

    費用を抑えるならSquareまたはAirペイ、POSレジとの連携を重視するならスマレジ PAYGATE POS、据え置き型ならstera packが有力候補です。屋外や客席で会計する店舗では、通信回線を内蔵したPayCAS Mobileも選択肢に入ります。

    サービス端末初期費用月額料金銀聯カード決済手数料入金周期POSレジ連携
    AirペイiPadまたはiPhone連携型0円0円3.24%月3回または月6回Airレジ
    Square ターミナルプリンター内蔵一体型39,980円0円3.25%最短即日
    最短翌営業日
    または週1回
    Square POSレジ
    Square リーダースマートフォン連携型4,980円0円3.25%最短翌営業日
    または週1回
    Square POSレジ
    stera pack据え置き型一体端末0円1年間0円
    2年目以降3,300円
    3.24%月2回、月6回
    などから選択
    連携可否を個別確認
    スマレジ PAYGATE POS4GLTE、プリンター内蔵型0円キャンペーン3,300円2.90%月2回スマレジ POS
    JMSおまかせサービス Webプラン4GLTE、プリンター内蔵型
    VEGA3000シリーズ
    0円0円3.24%月2回または月6回スマレジ、POS+など
    PayCAS Mobile4GLTE、プリンター内蔵型個別見積もり個別見積もり個別見積もり月2回対応POSを個別確認

    [orend-payment-terminal-diagnosis]
    {
    “title”: “キャッシュレス決済サービスかんたん診断”
    }
    [/orend-payment-terminal-diagnosis]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “inbound-support”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    銀聯カード対応の決済端末の選び方

    銀聯カードへの対応だけで端末を決めると、月額料金や入金条件、周辺機器の費用で想定以上の負担が発生します。

    決済端末は、総コスト、店舗での会計方法、対応ブランド、POSレジ連携、契約条件の順で比較してください。この5項目を確認すれば、候補を明確に絞れます。

    初期費用だけでなく総コストで比較する

    端末代が0円でも、月額料金や通信費が継続的に発生するサービスがあります。反対に端末を購入するサービスでも、月額料金が0円なら、長期利用では総額を抑えられる場合があります。

    総コストは端末価格だけでは決まりません。契約前に確認する費用は次の5つです。

    • 決済端末と周辺機器の購入費用
    • 月額料金と通信回線費用
    • 銀聯カードの決済手数料
    • 売上金の振込手数料
    • 解約金と端末返却費用

    例えば、銀聯カードの月間決済額が100万円の場合、手数料3.24%なら月額32,400円、2.90%なら月額29,000円です。差額は月3,400円、年間では40,800円になります。

    ただし、手数料率が低くても月額料金が発生するサービスがあります。月間決済額が少ない店舗は固定費0円を優先し、決済額が大きい店舗は手数料率を優先するのが基本です。

    店舗の会計方法に合わせて端末を選ぶ

    決済端末は、会計を行う場所から選んでください。レジカウンターだけで会計する店舗と、客席や屋外で会計する店舗では、必要な端末が異なります。

    端末形式別途必要な機器プリンター
    カードリーダー型スマートフォンまたはタブレット別途用意
    据え置き型原則として端末のみ内蔵型が多い
    モバイル一体型原則として端末のみ内蔵
    POSレジ一体型端末またはタブレット機種による

    固定レジで利用するなら、通信が安定する据え置き型が基本です。

    客席会計、移動販売、イベント出店では、SIMとバッテリーを内蔵したモバイル端末を選んでください。

    カードリーダー型は導入費用を抑えられますが、スマートフォンやタブレット、通信環境、レシートプリンターを別途用意する場合があります。端末単体の価格ではなく、会計に必要な機器一式で比較することが重要です。

    銀聯カード以外の対応決済も確認する

    訪日客向けの決済環境を整えるなら、銀聯カードだけでは不十分です。中国本土やアジア圏では、QRコード決済も広く利用されています。

    確認する決済手段は次の4種類です。

    • 銀聯カード
    • 銀聯QR
    • Alipay+
    • WeChat Pay

    銀聯カードと銀聯QRは、同じ「銀聯」という名称でも決済方式と契約が異なります。Squareは銀聯カードに対応していますが、QRコード決済の対応ブランドには銀聯QRが含まれていません。一方、Airペイ、スマレジ PAYGATE POS、PayCASは銀聯QRにも対応しています。

    訪日客の来店が多い店舗では、銀聯カード、銀聯QR、Alipay+、WeChat Payを1台で処理できるかを確認してください。決済手段ごとに端末を増やすと、レジ周りが煩雑になり、売上管理も分散します。

    POSレジとの連携方法を確認する

    POSレジと決済端末を連携すると、POSレジに入力した会計金額が決済端末へ自動転送されます。金額を二度入力する必要がなくなり、入力ミスとレジ締め時の差額を防げます。

    AirペイはAirレジ、スマレジ PAYGATE POSはスマレジ POSと連携できます。JMSのVEGA3000 Mobile2は、スマレジやPOS+などとの連携に対応していますが、別途連携費用が発生します。

    すでにPOSレジを利用している店舗は、現在のPOSレジと連携できる端末を選んでください。連携できない端末へ変更すると、決済金額の二度打ちや売上データの突き合わせが必要になります。

    入金サイクルと契約条件を確認する

    決済手数料だけでなく、売上金が口座へ入るまでの日数も重要です。入金が月1回のサービスでは、仕入れや人件費の支払い前に資金が不足する可能性があります。

    契約前には次の4項目を確認してください。

    • 入金回数と締め日
    • 振込手数料
    • 最低利用期間
    • 中途解約時の費用

    Squareは最短翌営業日、Airペイは月3回または月6回です。stera packは複数の入金サイクルから選択でき、スマレジ PAYGATE POS、JMS、PayCASは基本的に月2回入金です。

    契約期間も必ず確認してください。スマレジ PAYGATE POSは短期解約時に違約金が発生します。料金が同程度なら、入金回数が多く、契約期間の制限が少ないサービスを選んでください。

    導入期間とサポート体制を確認する

    銀聯カードは、決済サービス本体とは別にブランド審査が行われる場合があります。端末が到着しても、銀聯カードの審査が終わるまでは決済を受け付けられません。

    導入前に確認する項目は次の4つです。

    • 銀聯カードの審査期間
    • 端末の発送時期
    • 初期設定の方法
    • 故障時の問い合わせ時間

    Squareの銀聯カード審査は通常1〜3営業日です。stera packは申込完了から約2週間〜2か月、スマレジ PAYGATE POSは決済ブランドによって1〜2か月、PayCASは審査に通常2〜5週間かかります。

    繁忙期に利用を開始する場合は、少なくとも2か月前に申し込んでください。QRコード決済も同時に申し込む場合は審査が長期化することがあるため、さらに余裕を持った申請が必要です。

    営業時間が長い飲食店や宿泊施設では、24時間対応のサポートを優先してください。stera packとスマレジ PAYGATE POSは24時間365日の電話受付に対応しています。

    銀聯カード対応の決済端末にかかる費用

    銀聯カード対応の決済端末にかかる費用は、初期費用、月額料金、決済手数料、通信費、振込手数料の5つです。

    費用項目主な内容
    初期費用端末代、登録料、設置費
    月額料金サービス利用料、端末利用料
    決済手数料売上金額に対する料率
    通信費SIM、インターネット回線
    振込手数料売上金の口座振込費用

    比較時に最も重要なのは、毎月の銀聯カード売上を含めた総コストです。次の計算で年間費用を出してください。

    年間総コスト = 初期費用 + 年間月額料金 + 年間決済手数料 + 通信費 + 振込手数料

    銀聯カードの決済手数料は、今回比較したサービスでは2.90%から3.25%です。月額料金は0円から3,300円程度ですが、PayCASのように個別見積もりとなるサービスもあります。

    月間の銀聯カード売上が少ない店舗では、SquareやAirペイ、JMSのような月額料金0円のサービスが総コストを抑えます。月間売上が大きい場合は、月額料金が発生しても決済手数料2.90%のスマレジ PAYGATE POSが有力です。

    銀聯カードは既存の決済端末に追加できる?

    現在の決済端末が銀聯カードに対応していれば、追加申請だけで利用できる場合があります。ただし、すべての端末へ後から追加できるわけではありません。

    現在の契約状況必要な対応
    契約会社と端末が銀聯カードに対応ブランド追加申請と加盟店審査
    ※端末の変更は不要
    契約会社は対応しているが端末が非対応ブランド追加申請と端末交換
    ※端末の変更が必要
    契約会社が銀聯カード非対応対応サービスへの新規申込
    ※端末の新規購入が必要

    まず、現在契約している決済会社へ、端末型番を伝えて銀聯カードの追加可否を確認してください。対応端末であっても、加盟店審査や端末設定の更新が必要です。

    例えば、JMSではVEGA3000シリーズが銀聯カードに対応していますが、Android端末を利用するTap on Mobileでは銀聯カードを取り扱えません。Squareでも、銀聯カードに対応する端末と決済方法が指定されています。

    確認前に新しい端末を購入してはいけません。現在の端末へ追加できれば、端末代や設置作業を抑えられます。追加できない場合に限り、新規契約または端末交換を進めてください。

    銀聯カード対応の決済端末を導入する流れ

    銀聯カード対応の決済端末は、申し込み後すぐに利用できるとは限りません。加盟店審査とブランド審査があるため、繁忙期から逆算して準備してください。

    1. 銀聯カード対応サービスを比較する
      初期費用、月額料金、銀聯カードの手数料、入金サイクル、POSレジ連携を比較し、候補を1社に絞ります。
    2. 必要書類を準備して申し込む
      本人確認書類、口座情報、店舗の外観と内観の写真、営業許可証、Webサイトなどを準備します。必要書類は業種によって異なります。
    3. 加盟店審査と銀聯カードの審査を受ける
      事業内容、店舗情報、取扱商品、販売方法などが審査されます。追加資料を求められた場合は、早急に提出してください。
    4. 端末を受け取り初期設定を行う
      Wi-Fiや有線LANへの接続、アカウント設定、POSレジ連携、レシート設定を行います。
    5. テスト決済後に利用を開始する
      少額で決済と取消処理を行い、レシート印刷と売上管理画面への反映を確認します。問題がなければ店頭へ銀聯のステッカーを掲示します。

    審査期間はサービスによって数営業日から2か月程度です。コード決済も同時に申し込むと、利用開始日が決済ブランドごとに分かれる場合があります。