カテゴリー: キャッシュレス決済端末

  • キャッシュレス決済とは?種類やメリット・デメリットを徹底解説

    キャッシュレス決済とは?種類やメリット・デメリットを徹底解説

    キャッシュレス決済とは

    キャッシュレス決済は現金を使わない支払い方法

    キャッシュレス決済とは、現金を使わずに商品やサービスの代金を支払う方法のことです。
    クレジットカードや電子マネー、QRコード決済などを利用し、カードやスマートフォンを使って支払いを行います。

    従来の支払い方法は、財布から現金を取り出して支払う方法が一般的でした。一方、キャッシュレス決済では現金の受け渡しをせず、電子的なデータで決済が完了します。

    日本のキャッシュレス決済の普及状況

    近年、日本でもキャッシュレス決済は急速に普及しています。
    経済産業省の発表によると、日本のキャッシュレス決済比率は2024年に42.8%となり、政府が掲げていた「2025年までに4割」という目標を達成しました。

    キャッシュレス決済比率とは、個人消費における支払いのうち、キャッシュレスで行われた割合を示す指標です。政府はキャッシュレス化を推進しており、将来的にはキャッシュレス決済比率を80%まで高めることを目標としています。

    特にスマートフォン決済や電子マネーの普及により、コンビニやスーパー、飲食店など日常生活の多くの場面でキャッシュレス決済が利用できるようになりました。

    キャッシュレス決済の支払い方式は3種類

    キャッシュレス決済にはさまざまなサービスがありますが、支払いのタイミングによって大きく3つの方式に分けられます。

    支払い方式の違いを理解しておくと、それぞれの特徴や使い方を把握しやすくなります。主な支払い方式は次の3つです。

    • 前払い(プリペイド型)
    • 即時払い(デビット型)
    • 後払い(ポストペイ型)

    それぞれ、いつお金が引き落とされるかが大きく異なります。ここでは、3つの支払い方式の特徴を順番に見ていきましょう。

    前払いプリペイド型

    前払いプリペイド型は、あらかじめお金をチャージしてから支払う方式です。事前にチャージした金額の範囲内で支払いが行われます。

    例えば、交通系電子マネーなどがこの方式に該当します。利用前にチャージしておくことで、その残高から支払いが行われる仕組みです。

    この方式の特徴は、使える金額がチャージした分に限定されるため、使いすぎを防ぎやすいことです。そのため、キャッシュレス決済を初めて使う人でも安心して利用しやすい方法といえます。

    また、交通機関やコンビニなど日常生活のさまざまな場面で、少額決済をスムーズに行える点もメリットです。

    即時払いデビット型

    即時払いデビット型は、支払いと同時に銀行口座からお金が引き落とされる方式です。

    デビットカードを使って決済すると、その場で銀行口座から利用金額が引き落とされます。クレジットカードのように後日まとめて請求されるのではなく、支払いと同時に決済が完了する点が特徴です。

    この方式では、銀行口座の残高以上の支払いはできません。そのため、現金に近い感覚でキャッシュレス決済を利用できるというメリットがあります。

    後払いポストペイ型

    後払いポストペイ型は、商品やサービスを利用した後にまとめて支払う方式です。

    代表的なのがクレジットカードです。クレジットカードを利用すると、支払いはその場で完了しますが、実際の引き落としは後日まとめて行われます。

    この方式の特徴は、手元に現金がなくても支払いができることです。また、利用金額に応じてポイントが貯まるなど、さまざまな特典が用意されていることも多くあります。

    一方で、利用額を把握しておかないと使いすぎてしまう可能性があるため、計画的に利用することが大切です。

    キャッシュレス決済の主な種類

    キャッシュレス決済にはさまざまなサービスがありますが、一般的には4つの種類に分けられます。
    それぞれ仕組みや使い方が異なるため、用途に応じて使い分けることが大切です。
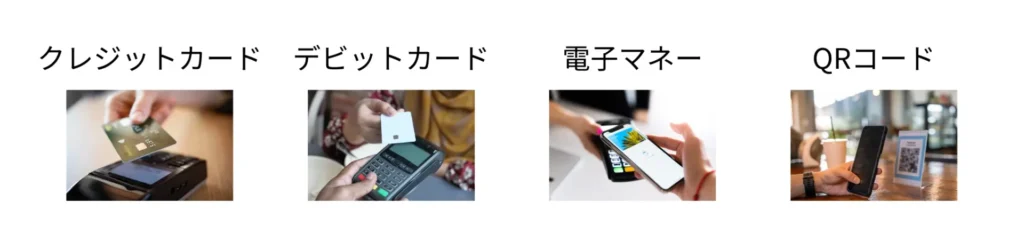
    キャッシュレス決済の主な種類

    主なキャッシュレス決済の種類は次のとおりです。

    • クレジットカード
    • デビットカード
    • 電子マネー
    • QRコード決済

    ここでは、それぞれの概要や使い方、代表的なサービスを紹介します。

    クレジットカード

    クレジットカードは、利用した金額を後日まとめて支払う後払い方式のキャッシュレス決済です。

    店舗の端末にカードを差し込んだり、タッチ決済を行ったりすることで支払いができます。また、オンラインショッピングではカード番号などを入力することで決済できます。ネットショッピングや定期サービスの支払いなど、幅広い場面で利用されているキャッシュレス決済です。

    主なクレジットカードのブランドには次のようなものがあります。

    • Visa
    • Mastercard
    • JCB
    • American Express

    クレジットカードは国内外で利用できる店舗が多く、キャッシュレス決済の中でも利用できる場所が非常に多い支払い方法です。

    デビットカード

    デビットカードは、支払いと同時に銀行口座からお金が引き落とされるキャッシュレス決済です。
    店舗ではクレジットカードと同じようにカード決済ができ、利用した金額はその場で銀行口座から引き落とされます。

    銀行口座に紐づいているカードのため、銀行口座の残高の範囲内で支払いができる仕組みです。クレジットカードのように後日請求されることはありません。

    主なデビットカードのブランドには次のようなものがあります。

    • Visaデビット
    • Mastercardデビット
    • JCBデビット

    銀行口座を持っていれば作れる場合が多く、クレジットカードよりも手軽に利用しやすいキャッシュレス決済として利用されています。

    電子マネー

    電子マネーは、カードやスマートフォンを専用の端末にかざして支払うキャッシュレス決済です。
    事前にチャージした金額から支払う仕組みが一般的で、コンビニやスーパー、交通機関などで広く利用されています。

    レジの端末にカードやスマートフォンをかざすだけで決済が完了するため、スピーディーに支払いができる点が特徴です。

    代表的な電子マネーには次のようなサービスがあります。

    • Suica
    • PASMO
    • 楽天Edy
    • WAON
    • nanaco

    電子マネーは日常の買い物や交通機関の利用など、少額決済で利用されることが多いキャッシュレス決済です。

    QRコード決済

    QRコード決済は、スマートフォンのアプリを使って支払いを行うキャッシュレス決済です。
    店舗に表示されたQRコードを読み取る、またはスマートフォンの画面に表示したコードを店舗側が読み取ることで支払いができます。

    スマートフォンだけで支払いができるため、財布やカードを持ち歩かなくても決済が可能です。

    代表的なQRコード決済サービスには次のようなものがあります。

    • PayPay
    • 楽天ペイ
    • d払い
    • au PAY

    QRコード決済はポイント還元やキャンペーンが多いことから、スマートフォン決済として利用者が増えているキャッシュレス決済です。

    キャッシュレス決済のメリット

    キャッシュレス決済には、現金払いにはない利便性があります。ここでは主なメリットを紹介します。

    会計がスムーズになる

    キャッシュレス決済は、現金の受け渡しが不要なため会計がスムーズです。

    現金払いでは、お金を出す、店員がおつりを用意する、といった手順が必要です。一方、キャッシュレス決済ではカードやスマートフォンをかざすだけで支払いが完了します。

    そのため、コンビニやスーパーなどでも短時間で会計を済ませることができます。

    ORENDの独自調査でも48.6%の人がレジ業務の負担軽減を実感していました。

    キャッシュレス決済導入のリアルな影響とは? 売上・業務効率・店舗運営の実態を調査 | OREND(オレンド)

    ポイント還元がある

    キャッシュレス決済では、利用金額に応じてポイントが貯まるサービスが多いこともメリットです。

    特にクレジットカードやQRコード決済では、支払い額の一部がポイントとして還元される場合があります。貯まったポイントは買い物や支払いに使えることが多く、現金払いよりお得になることがあります。

    また、決済サービスによってはキャンペーンやポイントアップが実施されることもあり、普段の支払いで効率よくポイントを貯められる点も魅力です。

    家計管理がしやすい

    キャッシュレス決済では、支払い履歴がデータとして記録されます。

    多くの決済サービスでは、アプリや利用明細から支出を確認できます。そのため、いつ・どこで・いくら使ったのかを把握しやすくなります。

    このように支出を確認しやすいため、家計管理を行いやすくなる点もキャッシュレス決済のメリットです。

    キャッシュレス決済のデメリット

    キャッシュレス決済は便利な支払い方法ですが、利用する際に注意しておきたい点もあります。ここでは主なデメリットを解説します。

    システム障害などで一時的に利用できない場合がある

    キャッシュレス決済は、決済システムや通信環境を利用して支払いを行う仕組みです。そのため、まれにシステム障害などが発生すると、決済サービスが一時的に利用できなくなることがあります。

    ただし、このようなケースは頻繁に起きるわけではありません。多くの決済サービスは安定して運用されており、日常生活で支払いに困る場面はほとんどありません。

    とはいえ、トラブルに備えて現金や別の決済方法を用意しておくと安心です。

    クレジットカードは使いすぎやリボ払いに注意が必要

    クレジットカードなどの後払い型のキャッシュレス決済では、支払いが後日になるため支出を把握しにくい場合があります。

    特に注意したいのがリボ払い(リボルビング払い)です。リボ払いは毎月の支払い額を一定にできる仕組みですが、利用額によっては利息が増え、支払い総額が大きくなる可能性があります。

    そのため、クレジットカードを利用する際は利用明細を定期的に確認するようにしましょう。

    不正利用のリスク

    キャッシュレス決済では、カード情報やアカウント情報が不正に利用されるリスクがあります。

    多くのクレジットカードでは不正利用に対する補償制度がありますが、暗証番号の管理不備など本人の過失が大きい場合は補償されないケースもあります。

    そのため、キャッシュレス決済を利用する際はセキュリティ対策をしっかり行うことが重要です。具体的な対策については、後の「キャッシュレス決済を安全に使うポイント」で詳しく解説します。

    キャッシュレス決済を安全に使うためのポイント

    キャッシュレス決済を安全に利用するためには、基本的なセキュリティ対策を行うことが重要です。ここでは代表的な対策を紹介します。

    パスワードや暗証番号を適切に管理する

    キャッシュレス決済では、パスワードや暗証番号の管理が重要です。これらの情報が第三者に知られると、不正利用につながる可能性があります。

    推測されやすい番号を設定したり、他人に暗証番号を教えたりすることは避けましょう。また、複数のサービスで同じパスワードを使い回すと、情報漏えい時に被害が広がる可能性があります。

    このような基本的な管理を行うことで、アカウントの安全性を高めることができます。

    フィッシング詐欺に注意する

    キャッシュレス決済では、フィッシング詐欺による情報の盗み取りにも注意が必要です。

    フィッシング詐欺では、銀行や決済サービスを装ったメールやSMSを送り、偽サイトに誘導してログイン情報やカード情報を入力させる手口が使われます。

    こうした被害を防ぐためには、メールやSMSに記載されたリンクを安易に開かないことが重要です。また、ログイン画面が表示された場合でも、URLを確認して公式サイトであるかを必ず確認しましょう。

    怪しいメッセージが届いた場合は、リンクからアクセスするのではなく、公式アプリや公式サイトから直接ログインする方法を選ぶことが安全です。

    利用履歴や明細を定期的に確認する

    キャッシュレス決済では、利用履歴や明細を定期的に確認する習慣を持つことも大切です。

    多くの決済サービスでは、アプリや会員ページから利用履歴を確認できます。定期的にチェックすることで、身に覚えのない利用がないかを早く把握できます。

    もし不審な利用が見つかった場合は、速やかにカード会社や決済サービスに連絡することが重要です。

    スマートフォンやカードを適切に管理する

    キャッシュレス決済では、スマートフォンやカードそのものの管理も重要です。

    スマートフォンを紛失した場合、決済アプリが不正に利用される可能性があります。そのため、端末ロックや生体認証などのセキュリティ設定を行っておくことが重要です。

    また、カードを紛失した場合は、速やかにカード会社へ連絡し、利用停止の手続きを行いましょう。

    キャッシュレス決済に関するよくある質問

    キャッシュレス決済については、仕組みや種類などに疑問を持つ人も多くいます。ここでは、よくある質問をまとめました。

    キャッシュレス決済にはどんな種類がある?

    キャッシュレス決済は、現金を使わずに支払いを行う方法の総称で、主に次の4種類があります。

    種類代表的なブランド・サービス
    クレジットカードVisa、Mastercard、JCB、American Express
    デビットカードVisaデビット、Mastercardデビット、JCBデビット
    電子マネーSuica、PASMO、楽天Edy、WAON、nanaco
    QRコード決済PayPay、楽天ペイ、d払い、au PAY

    キャッシュレス決済のデメリットは?

    キャッシュレス決済には便利な点が多い一方で、注意すべき点もあります。

    例えば、クレジットカードの後払いでは支払いが後日になるため、利用額を把握していないと使いすぎてしまう可能性があります。また、リボ払いを利用すると利息が発生し、支払い総額が増える場合もあります。

    さらに、キャッシュレス決済ではカード情報やアカウント情報が不正に利用されるリスクもあるため、パスワード管理やフィッシング詐欺への注意など基本的なセキュリティ対策を行うことが重要です。

    キャッシュレス決済とクレジットカードの違いは?

    キャッシュレス決済は、現金を使わずに支払う方法全体を指す言葉です。一方、クレジットカードはその中の一つの支払い方法です。

    キャッシュレス決済には、クレジットカードのほかにもデビットカード、電子マネー、QRコード決済などさまざまな方法があります。そのため、クレジットカードはキャッシュレス決済の一種類といえます。

    まとめ

    キャッシュレス決済とは、現金を使わずに支払いを行う決済方法の総称です。クレジットカード、デビットカード、電子マネー、QRコード決済など、さまざまな種類があります。

    キャッシュレス決済を利用することで、会計がスムーズになったり、ポイント還元を受けられたりするメリットがあります。一方で、リボ払いによる使いすぎや不正利用のリスクなど、注意すべき点もあります。

    そのため、仕組みや特徴を理解したうえで、自分の生活スタイルに合った決済方法を選ぶことが大切です。

    また、キャッシュレス決済を導入したい店舗の方は、決済端末を用意することでクレジットカードやQRコード決済などに対応できます。導入方法や端末の種類については、以下の記事で詳しく解説しています。
  • CCT端末とは?意味・仕組みとCAT端末との違いをわかりやすく解説

    CCT端末とは?意味・仕組みとCAT端末との違いをわかりやすく解説

    CCT端末とは?意味と仕組みをわかりやすく解説

    CCT端末とは、Credit Center Terminal(クレジット共同利用端末)の略で、クレジットカード決済においてカード会社センター(クレジットカードの利用可否の確認や決済処理を行うシステム)と接続し、与信照会と売上データ送信(ギャザリング)を一体的に処理できる決済端末のことです。

    具体的には、カード決済が行われたとき、以下のような流れで処理が進みます。

    1. カード情報を読み取る
    2. カード会社側へ利用可否の確認を行う(与信照会)
    3. 承認後、決済情報を送信する(ギャザリング)

    クレジットカード決済では、利用時に「このカードが使えるかどうか」を確認する必要があります。これを与信照会(オーソリゼーション)と呼びます。

    この与信の判断は、カードを発行している会社や、その決済処理を担うシステムで行われます。

    CCT端末は、この与信照会と同時に、決済データをアクワイアラーや決済センターへ送信することができます。これをギャザリング(売上データ送信)と呼びます。このデータをもとにカード会社側で売上として処理され、後日店舗へ入金されます。

    CCT端末とCAT端末の違い|通信方式と接続先の違い

    CCT端末とCAT端末はどちらもクレジットカード決済に使われる端末ですが、通信方式・接続先・処理できる機能に違いがあります。

    ただし現在では、仕組みの変化により実務上の違いは小さくなっています。

    CAT端末|CAFIS経由で与信照会(オーソリ)を行う

    CAT端末は、Credit Authorization Terminal(与信照会端末)の略で、CAFISと呼ばれる日本の決済ネットワークを経由してカード会社に接続し、与信照会(オーソリ)を行う端末です。

    もともとはカードが利用できるかどうかを確認することに特化しており、売上処理は別途行う必要がありました。具体的には、紙の売上伝票をカード会社へ送付したり、後から売上データを送信する形で処理されていました。

    その後、オーソリと同時に売上データ送信(ギャザリング)を行える「G-CAT」が登場し、現在では与信照会と売上処理を一体で行える端末も普及しています。

    CCT端末|カード会社センター経由で与信照会から売上データ送信まで

    CCT端末は、カード会社センターや決済処理システムに接続し、与信照会と売上データ送信(ギャザリング)を一体的に処理できる端末です。

    この「ギャザリング」とは、決済情報をカード会社やアクワイアラーへ送信する処理のことで、このデータをもとに店舗への入金が行われます。

    CCT端末は当初から、このオーソリとギャザリングを一体で処理することを前提に設計されており、決済処理を効率的に行える点が特徴です。

    どちらが主流なのか

    両者の違いは以下の通りです。

    項目CAT端末CCT端末
    通信方式CAFIS経由各社センター接続
    接続先決済ネットワークカード会社センター
    初期の機能与信照会のみ与信+売上データ送信
    CCT端末とCAT端末の違い

    もともとはCAT端末は与信照会のみ、CCT端末は与信照会と売上データ送信を一体で処理するという明確な違いがありました。

    しかし現在では、CAT端末でもギャザリングに対応した機種が普及しており、機能面の差はほとんどなくなっています。そのため、現在は仕組みや接続先の違いとして理解されることが多く、利用者が違いを意識する場面は少なくなっています。

    CCT端末の仕組みと通信の流れ

    CCT端末では、クレジットカード決済の際に与信照会(オーソリ)と売上データ送信(ギャザリング)を同一の仕組みの中で処理します。

    具体的には、カード決済が行われたとき、以下のような流れで処理が進みます。

    1. カード情報を読み取る
    2. カード会社側へ利用可否の確認を行う(与信照会)
    3. 承認後、決済情報を送信する(ギャザリング)

    まず、カード情報を読み取ると、その情報がカード会社センターへ送られ、利用可能かどうかの確認が行われます。ここでは「このカードが使えるかどうか」の判断のみが行われます。

    その後、承認されると、決済内容(利用金額や取引情報)が送信されます。この処理がギャザリングであり、このデータをもとにカード会社側で売上として処理され、後日店舗へ入金されます。

    このようにCCT端末では、与信確認と売上データ送信を同一の通信経路で処理できるため、決済処理を効率的に行える仕組みになっています。

    CCT端末のメリット・デメリット

    CCT端末には、仕組み上の特徴から生じるメリットとデメリットがあります。

    メリット(処理の一体化・対応範囲)

    CCT端末のメリットは、与信照会と売上データ送信(ギャザリング)を同一の通信経路で処理できる点です。

    これにより、決済処理を一連の流れとして扱うことができ、システムとしては整理された構成になります。

    また、この仕組みにより、デビット決済やポイント利用など、決済に付随する処理にも対応できる設計になっています。

    ただし現在では、CAT端末でも同様の処理が可能なため、端末の種類による明確な優劣は小さくなっています。

    デメリット(導入条件・コストなど)

    一方で、CCT端末に限らず、クレジットカード決済を導入する場合には、カード会社や決済事業者との契約や設定が必要になります。

    そのため、導入までに一定の期間がかかる場合があります。

    また、端末費用や決済手数料、通信費などのコストが発生しますが、これらはCCT端末特有のものではなく、決済サービス全体に共通する要素です。

    CCT端末の導入費用と相場

    CCT端末の導入には、端末費用だけでなく、月額費用や決済手数料など複数のコストが発生します。全体としては、「初期費用」と「運用費用」の両方を含めて判断することが重要です。

    端末費用・月額費用の相場

    CCT端末を含む決済端末の費用は、サービスや契約内容によって異なりますが、おおよその目安は次の通りです。

    端末費用は「2万円〜6万円程度」、月額費用は「3,000円〜8,000円程度」が一般的な相場です。

    また、端末代や月額費用が「無料」とされているサービスもありますが、その場合は決済手数料が高めに設定されているケースが多く、総コストで判断する必要があります。

    決済手数料の目安

    クレジットカード決済では、売上に応じて決済手数料(加盟店手数料)が発生します。

    相場としては「3%〜5%程度」が一般的で、業種や契約条件によって変動します。

    例えば、売上が100万円の場合、手数料は「約3万円〜5万円程度」となり、継続的に発生するコストの中では影響が大きい項目です。

    CCT端末の導入方法

    CCT端末を導入する方法と、実際に利用開始までにどのような流れで進むのかを解説します。

    2つの導入方法

    CCT端末の導入方法は、「決済代行サービスを利用する方法」と「カード会社と直接契約する方法」の2つに分かれます。

    現在は、決済代行サービスを通じた導入が主流です。

    クレジットカード決済を導入する場合、本来はVisaやMastercard、JCBなど、カードブランドごとに契約や接続設定を行う必要があります。

    しかし、決済代行サービスを利用すると、これらの契約や接続を一括でまとめて行うことができます。そのため、個別に契約する場合と比べて、手続きの負担が少なく、短期間で導入しやすいという特徴があります。

    一方で、カード会社と直接契約する方法では、カードブランドごとに契約や設定を行う必要があります。その分手間はかかりますが、手数料や契約条件を個別に調整できる場合があるため、取引量が多い事業者ではこの方法が選ばれることがあります。

    加盟店契約から利用開始までの流れ

    CCT端末の導入は、一般的に以下の流れで進みます。

    手順内容
    申し込み決済サービスやカード会社へ申し込みを行う
    審査事業内容や取扱商品、売上規模などが確認される
    契約手続き審査通過後、契約条件の確定と手続きを行う
    端末設定端末の初期設定や接続設定を行う
    動作確認テスト決済などで正常に動作するか確認する
    利用開始問題がなければ本番運用を開始する

    導入にかかる期間は、契約形態や審査内容によって異なりますが、一般的には「2週間〜1ヶ月程度」が目安です。

    決済代行サービスを利用する場合は比較的短期間で導入できる一方、直接契約の場合は手続きが増えるため、さらに時間がかかることがあります。

    CCT端末に関するよくある質問

    CCT端末について、よくある疑問をまとめて解説します。

    CAT端末との違いは何ですか?

    CCT端末とCAT端末の違いは、もともと処理できる範囲にありました。

    CAT端末は与信照会(オーソリ)を行うことに特化した端末で、売上データの送信は別途処理する必要がありました。一方でCCT端末は、与信照会と売上データ送信(ギャザリング)を一体で処理できる端末です。

    ただし現在では、CAT端末でもギャザリングに対応した機種が普及しているため、実務上の違いは小さくなっています。

    CAT端末とCCT端末、現在主流なのはどちらですか?

    現在は、CAT端末とCCT端末の機能差が小さくなっているため、どちらか一方だけが主流とは言えません。

    もともとは、CCT端末は与信照会と売上データ送信を一体で処理できる点が特徴でしたが、現在ではCAT端末でも同様の処理に対応した機種が普及しています。

    そのため現在は、どの会社と契約して決済を導入するかによって、使われる端末の種類が決まるケースが一般的です。

    個人店舗でも導入できますか?

    はい、個人店舗でも導入できます。

    現在は、決済代行サービスを利用することで、小規模な店舗や個人事業主でも比較的簡単にクレジットカード決済を導入できるようになっています。

    導入には審査がありますが、一般的には事業内容や取扱商品に問題がなければ、個人でも利用可能です。

    また、初期費用や月額費用が無料のプランもあるため、小規模店舗でも導入しやすい環境が整っています。

    まとめ

    CCT端末とは、クレジットカード決済において、与信照会(オーソリ)と売上データ送信(ギャザリング)を一体的に処理できる決済端末です。

    もともとは、CAT端末が与信照会のみを行い、売上処理は別途行う必要があったのに対し、CCT端末はそれらをまとめて処理できる点が特徴でした。

    ただし現在では、CAT端末でも同様の処理に対応した機種が普及しており、実務上の違いは小さくなっています。

    そのため、端末の種類そのものよりも、どの会社と契約して決済を導入するかが重要になります。

    また、導入方法としては決済代行サービスを利用する方法が主流であり、個人店舗でも比較的導入しやすい環境が整っています。

  • CAT端末とは?種類や導入方法、費用相場まで解説

    CAT端末とは?種類や導入方法、費用相場まで解説

    CAT端末とは

    CAT端末とは、クレジットカード決済を処理するための端末です。レジ横にあるカードを差し込んだりタッチしたりする機械を指します。

    「CAT」はCredit Authorization Terminalの略で、読み方はキャット端末です。意味は「カード決済の承認を行う端末」で、カードが使えるかをカード会社に確認し、問題なければ決済を完了させます。

    CAT端末で決済ができる仕組み

    CAT端末は、クレジットカード情報を読み取り、決済ネットワークを通じて承認を得ることで決済を成立させます。仕組み自体はシンプルで、以下の流れで処理されています。

    1. カードを端末にかざす、または挿入する
    2. 端末がカード情報と金額を読み取る
    3. 決済情報がカード会社や決済ネットワークへ送信される
    4. 利用可能か審査される(残高や不正利用チェック)
    5. 承認されると決済が完了する

    この一連の処理は数秒で行われます。

    CAT端末の導入方法

    CAT端末の導入方法は、2つあります。直接契約と決済代行の利用の2つに分かれます。それぞれ特徴とメリット・デメリットが異なります。

    実務上は、多くの店舗がまず決済代行で導入し、規模が大きくなった段階で直接契約を検討するという流れが一般的です。

    1. 直接契約

    直接契約は、クレジットカード会社ごとに契約する方法です。VISAやMastercardなど、対応したいブランドごとにアクワイアラーと契約する必要があります。

    メリットは、決済手数料を抑えられる可能性があることです。特に取引量が多い店舗では、交渉によって手数料が下がるケースもあります。また、カード会社と直接やり取りできるため、条件調整がしやすい点も特徴です。

    一方でデメリットは、契約や管理の手間が大きいことです。カードブランドごとに契約が必要で、入金サイクルも分かれるため売上管理が複雑になります。さらに、審査が厳しく、個人事業主や開業直後の店舗では契約が難しいケースが多いのが実情です。

    2. 決済代行

    一方、決済代行は、1社との契約で複数の決済手段をまとめて導入できる方法です。クレジットカードだけでなく、QRコード決済や電子マネーにも対応できるケースが多く、キャッシュレス対応を一括で進められます。

    メリットは、導入しやすく、管理がシンプルなことです。審査も比較的通りやすく、入金サイクルも統一されるため、売上管理や経理の負担を減らせます。サポート体制が整っている点も安心です。

    一方でデメリットは、手数料がやや高くなる傾向があることです。

    導入までの流れと期間

    CAT端末の導入は、以下の流れで進みます。

    1. 申し込み(オンラインまたは書類提出)
    2. 審査(事業内容・本人確認など)
    3. 契約手続き
    4. 端末の発送・初期設定
    5. 利用開始

    導入までの期間は、約1週間〜3週間程度が目安です。決済代行を利用する場合は比較的スムーズに進みやすく、直接契約はカード会社ごとの審査があるため時間がかかる傾向があります。

    また、審査では業種や販売内容によっては通らないケースもあるため、必要書類や条件を事前に確認しておくことが重要です。

    CAT端末の使い方

    CAT端末の操作はシンプルですが、正しい手順を理解しておくことでミスやトラブルを防げます。ここでは基本的な決済の流れと、運用上の重要ポイントを解説します。

    基本的な決済の流れ

    CAT端末での決済は、基本的に以下の手順で行います。

    1. 売上または決済ボタンを押す
    2. 金額や支払い方法を入力する
    3. カードを読み取る(差し込み、スライド、タッチ)
    4. 暗証番号の入力またはサイン
    5. 決済承認後、レシートを出力する

    カードの読み取り方法は種類によって異なり、ICカードは差し込み、磁気カードはスライド、タッチ決済はかざすだけで完了します。

    レシート管理のポイント

    決済後は、レシートの管理が重要な業務になります。

    CAT端末では通常、「お客様控え」「加盟店控え」「カード会社控え」の3枚が出力されます。お客様控えは必ず渡し、残りは店舗で保管します。

    特に磁気カード決済の場合は、サインをもらった控えを保管することが重要です。これらは不正利用やクレーム時の証拠となるため、適切に管理する必要があります。

    トラブル時の対応

    CAT端末では、カード読み取りエラーや通信エラーが発生することがあります。

    カードが読み取れない場合は、カードの汚れを拭いて再度試すか、別の読み取り方法を試します。通信エラーの場合は、回線状況の確認や端末の再起動で解消することがあります。

    それでも解決しない場合は、サポートセンターへ連絡して指示に従うことが重要です。

    CAT端末は操作自体は難しくありませんが、基本手順とトラブル対応を押さえておくことで、安定した運用が可能になります。

    CAT端末の種類

    CAT端末にはいくつかのタイプがありますが、違いは難しく考える必要はありません。実際に使われている形は大きく3パターンです。

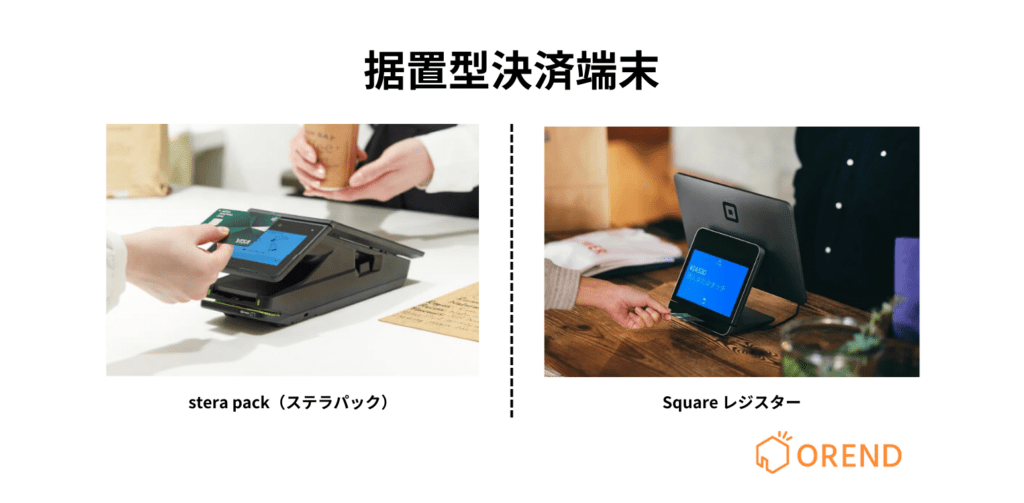
    据置型CAT端末

    据置型CAT端末

    据置型CAT端末は、レジカウンターに設置して使用するタイプの端末です。

    会計時にはお客様にレジまで来てもらい、スタッフが金額を入力したあと、端末にカードを差し込む、またはタッチして決済を行います。運用によっては、カードを預かって端末で処理するケースもあります。

    通信はLANケーブルで接続するタイプが一般的で、安定した環境で決済処理が行えるのも特徴です。また、レシートプリンターが内蔵されている機種が多く、その場で利用控えを印刷できます。

    一方で、設置には配線や工事が必要になる場合があり、導入コストは比較的高くなりやすい点に注意が必要です。

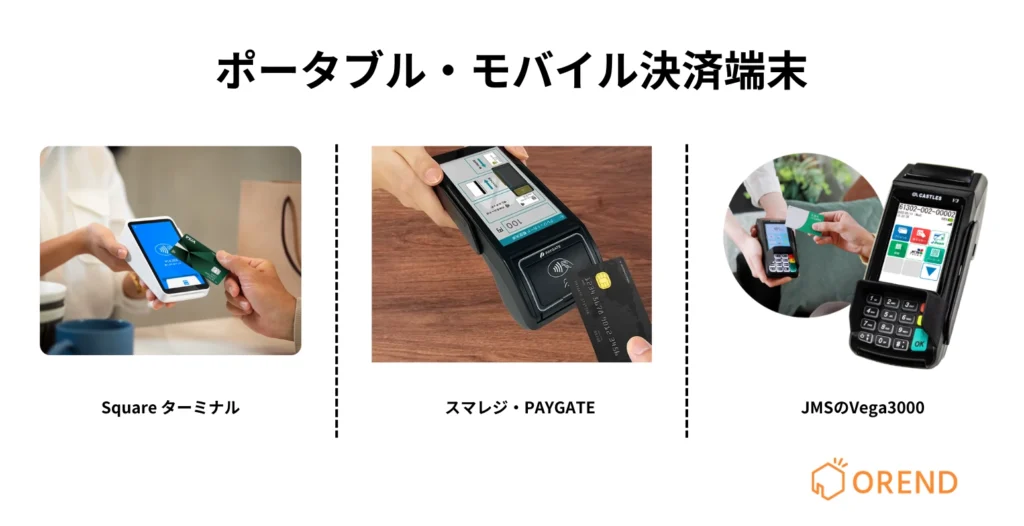
    ポータブル型CAT端末

    ポータブル型CAT端末

    ポータブル型CAT端末は、持ち運びができるタイプの端末です。

    据置型と違い、端末を固定せずに使用できるため、会計時にはスタッフが端末を持って移動し、その場で決済を行えます。レジに来てもらう必要がなく、会計場所を柔軟に変えられるのが特徴です。

    通信は無線(Wi-Fiなど)を利用することが多く、店内であればどこでも決済処理ができます。また、据置型と同様に、カードの差し込みやタッチ決済に対応しています。

    本体は充電式でバッテリー駆動となるため、充電管理が必要になる点には注意が必要です。

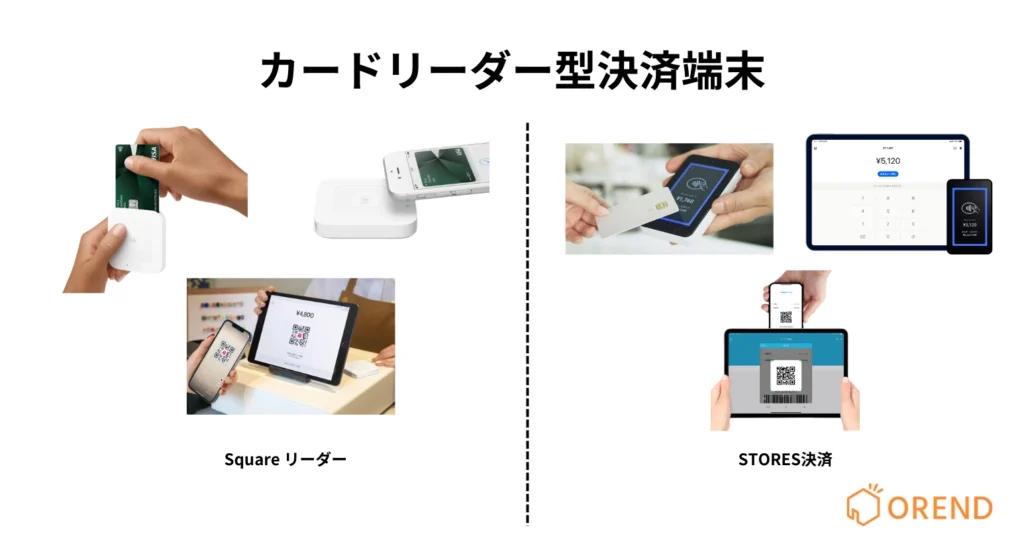
    スマホ・タブレット型CAT端末

    スマホ・タブレット型CAT端末

    スマホ・タブレット型CAT端末は、スマートフォンやタブレットに専用のカードリーダーを接続して使うタイプです。

    端末単体ではなく、スマホのアプリで金額を入力し、Bluetoothなどで接続したカードリーダーでカードを読み取って決済します。レジ専用の機器を使わず、スマホを中心に決済を行う仕組みです。

    固定の設置場所がなくても使えるため、持ち運びしながらその場で決済できるのが特徴です。また、申し込みから利用開始までが比較的早く、初期費用を抑えて導入しやすい傾向があります。

    一方で、スマートフォンや通信環境に依存するため、端末の充電や通信状況の管理が必要になります。

    CAT端末のメリット

    CAT端末を導入することで、会計や店舗運営にさまざまなメリットがあります。ここでは代表的な2つを紹介します。

    キャッシュレス対応による売上向上

    CAT端末を導入すると、クレジットカードや電子マネーなどのキャッシュレス決済に対応できるようになります。

    現金しか使えない店舗の場合、手持ちの現金が足りないことで購入をあきらめるケースもありますが、キャッシュレスに対応することで、その場で支払い方法を選べるようになり、機会損失を防げます。

    また、高額な商品や追加注文もされやすくなるため、客単価の向上にもつながるのが特徴です。

    会計業務の効率化

    CAT端末を使うことで、現金の受け渡しやお釣りの計算が不要になります。

    これにより、会計時間の短縮や人的ミスの削減につながります。特に混雑時でもスムーズに会計が進むため、店舗全体のオペレーション改善にも効果があります。

    また、売上データも自動的に記録されるため、日々の売上管理や集計作業の負担を減らせる点もメリットです。

    CAT端末のデメリット

    CAT端末は便利な一方で、導入や運用にあたって注意すべき点もあります。特に重要なのはコスト面です。

    導入コストや手数料がかかる

    CAT端末を導入すると、初期費用や決済ごとの手数料が発生します。

    初期費用は端末代や設置費用などで、無料の場合もありますが、条件付きであることが多いです。また、決済ごとに数%の手数料がかかるため、売上が増えるほどコストも増えていきます。

    さらに、月額費用が発生するサービスもあり、トータルで見ると一定の固定コストがかかる点に注意が必要です。

    CAT端末の費用相場

    CAT端末の費用は、「初期費用」「月額費用」「決済手数料」の3つで構成されます。重要なのは、それぞれではなく、総額でどれくらいかかるかを把握することです。

    導入にかかる総額の目安(初期費用+月額+手数料)

    CAT端末の費用感は、導入方法やサービスによって異なりますが、おおよその目安は以下の通りです。

    項目相場
    初期費用0円〜5万円程度
    月額費用0円〜3,000円程度
    決済手数料約2.5%〜3.75%

    たとえば、端末代が無料でも月額費用が発生するケースや、手数料が異なるケースがあります。そのため、1つの費用だけで判断するのではなく、トータルコストで比較することが重要です。

    無料で使えるケース

    CAT端末の中には、初期費用0円で導入できるサービスもあります。

    ただし、多くの場合は契約条件があり、一定期間の利用が前提となっているケースや、途中解約時に違約金が発生するケースがあります。

    そのため、「無料」という点だけで選ぶのではなく、契約期間や解約条件まで含めて確認することが重要です。

    CAT端末の選び方

    CAT端末は種類やサービスによって特徴が異なるため、自店舗の運用に合ったものを選ぶことが重要です。ここでは、実際の選定で見るべきポイントを整理します。

    どこで使うか(レジ固定か持ち運びか)で選ぶ

    まず重要なのは、どこで会計を行うかです。

    レジカウンターで会計を行う場合は据置型、会計場所が決まっていない場合はポータブル型やスマホ型が適しています。端末の種類はこの運用に直結するため、最初に決めておくべきポイントです。

    入金サイクルと資金繰りで選ぶ

    見落としがちですが、入金サイクルも重要なポイントです。

    決済から入金までの期間はサービスによって異なり、早ければ翌日、遅い場合は数週間かかることもあります。入金が遅いと資金繰りに影響が出るため、事前に確認しておく必要があります。

    特に開業直後や資金に余裕がない場合は、入金の早さを重視して選ぶことが重要です。

    POSレジと連携するか単体で使うか

    CAT端末は、POSレジと連携して使うか、単体で使うかを選べますが、これは店舗の運用によって決まります。

    すでにPOSレジで売上や在庫を管理している場合は、POSレジと連携できる端末を選ぶ必要があります。連携していないと、会計データと決済データが分かれてしまい、手動での確認や集計が必要になります。

    そのため、導入前に使っているPOSレジに対応しているかを必ず確認しておくことが重要です。対応していない端末を選んでしまうと、連携できずに運用が複雑になります。

    一方で、POSレジを使っていない場合や、決済だけできればよい場合は、端末単体での利用でも問題ありません。

    おすすめのCAT端末サービス

    CAT端末は、機械だけを選ぶものではなく、どの決済サービスを使うかによって、端末や費用、入金条件が決まります。

    同じように見える決済端末でも、サービスごとに決済手数料や入金までの期間、初期費用や月額費用などの条件が異なります。そのため、端末の見た目や種類だけで判断するのではなく、サービス全体の条件を比較することが重要です。

    特に、コストを重視するのか、入金スピードを重視するのかによって最適なサービスは変わります。自店舗の運用や資金繰りに合ったサービスを選ぶことがポイントです。

    次では、それぞれの特徴を踏まえて、おすすめのCAT端末サービスを紹介します。

    サービス名
    端末費用
    初期費用
    月額費用
    決済手数料
    モバイル型
    モバイル型
    端末費用

    0円 ※キャンペーン(通常20,167円)

    初期費用

    0円

    月額費用

    0円 ※無料

    決済手数料

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    モバイル型
    端末費用:

    0円 ※キャンペーン(通常20,167円)

    初期費用:

    0円

    月額費用:

    0円 ※無料

    決済手数料:

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    Squareの決済端末画像
    モバイル型 カードリーダー型 据置型 から選べる
    モバイル型 カードリーダー型 据置型 から選べる
    端末費用
    初期費用
    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Squareの決済端末画像
    モバイル型 カードリーダー型 据置型 から選べる
    端末費用:
    初期費用:
    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square リーダーの端末画像
    モバイル型
    モバイル型
    端末費用

    4,980円※税込

    初期費用

    0円

    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square リーダーの端末画像
    モバイル型
    端末費用:

    4,980円※税込

    初期費用:

    0円

    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square Terminalの端末画像
    モバイル型
    モバイル型
    端末費用

    39,980円※税込

    初期費用

    0円

    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square Terminalの端末画像
    モバイル型
    端末費用:

    39,980円※税込

    初期費用:

    0円

    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    stera packの決済端末画像
    据置型
    据置型
    端末費用

    0円
    ※レンタル

    初期費用

    0円

    月額費用

    初年度0円
    翌年以降0円~※

    決済手数料

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    stera packの決済端末画像
    据置型
    端末費用:

    0円
    ※レンタル

    初期費用:

    0円

    月額費用:

    初年度0円
    翌年以降0円~※

    決済手数料:

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    スマレジ・PAYGATE POSの決済端末画像
    モバイル型
    モバイル型
    端末費用

    0円 ※キャンペーン(通常39,600円)

    初期費用

    0円

    月額費用

    3,300円※税込、その他プランあり

    決済手数料

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    スマレジ・PAYGATE POSの決済端末画像
    モバイル型
    端末費用:

    0円 ※キャンペーン(通常39,600円)

    初期費用:

    0円

    月額費用:

    3,300円※税込、その他プランあり

    決済手数料:

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    JMSのおまかせWebプランのVEGA3000の端末画像
    モバイル型
    モバイル型
    端末費用

    0円

    初期費用

    0円

    月額費用

    0円 ※無料

    決済手数料

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    JMSのおまかせWebプランのVEGA3000の端末画像
    モバイル型
    端末費用:

    0円

    初期費用:

    0円

    月額費用:

    0円 ※無料

    決済手数料:

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    STORES 決済の端末画像
    モバイル型
    モバイル型
    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    STORES 決済の端末画像
    モバイル型
    端末費用:

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用:

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用:

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料:

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    PayCAS Mobileの決済端末画像
    モバイル型
    モバイル型
    端末費用

    0円※特別セット(通常78,800円)

    初期費用

    0円

    月額費用

    4,000円~
    →1,980円

    決済手数料

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    PayCAS Mobileの決済端末画像
    モバイル型
    端末費用:

    0円※特別セット(通常78,800円)

    初期費用:

    0円

    月額費用:

    4,000円~
    →1,980円

    決済手数料:

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    据置型
    端末費用

    99,980円

    初期費用
    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~3.25%
    電子マネー:3.25%
    QRコード:3.25%

    端末費用:

    99,980円

    初期費用:
    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~3.25%
    電子マネー:3.25%
    QRコード:3.25%

    楽天ペイターミナルの端末画像
    モバイル型
    モバイル型
    端末費用

    0円 ※キャンペーン(通常38,280円)

    初期費用

    10,000円※税抜 キャンペーンで0円

    月額費用

    2,200円※スタンダードがキャンペーンで0円

    決済手数料

    カード:2.20%〜3.24%
    電子マネー:2.95%〜3.24%
    QRコード:2.00%〜3.24%

    楽天ペイターミナルの端末画像
    モバイル型
    端末費用:

    0円 ※キャンペーン(通常38,280円)

    初期費用:

    10,000円※税抜 キャンペーンで0円

    月額費用:

    2,200円※スタンダードがキャンペーンで0円

    決済手数料:

    カード:2.20%〜3.24%
    電子マネー:2.95%〜3.24%
    QRコード:2.00%〜3.24%

    [orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price”}}[/orend-service]

    CAT端末に関するよくある質問

    CAT端末の導入を検討する際によくある疑問について解説します。

    個人事業主でも導入できる?

    結論からいうと、個人事業主でも導入は可能です。

    ただし、直接契約の場合は審査が厳しく、開業直後や実績が少ない場合は通らないこともあります。そのため、実務的には決済代行サービスを利用するケースが一般的です。

    審査に落ちるケースは?

    CAT端末の導入には審査がありますが、以下のようなケースでは通らないことがあります。

    • 事業内容が不明確な場合
    • 開業直後で実績がない場合
    • リスクが高いと判断される業種

    特に、継続的な売上が見込めないと判断される場合は審査が厳しくなる傾向があります。

    どのくらいで入金される?

    入金までの期間はサービスによって異なりますが、最短で翌日、遅い場合は数週間程度が目安です。

    決済代行サービスでは比較的早い入金サイクルが用意されていることが多く、資金繰りに影響するため、事前に確認しておくことが重要です。

    まとめ

    CAT端末は、クレジットカードや電子マネーなどのキャッシュレス決済を行うための端末です。

    端末には据置型、ポータブル型、スマホ・タブレット型があり、どのように会計を行うかによって適した種類が変わります。また、導入方法や費用もサービスによって異なるため、事前に全体像を把握しておくことが重要です。

    特に重要なのは、費用は初期費用だけでなく、月額や手数料を含めた総額で考えることと、店舗の運用に合った端末を選ぶことです。

    自店舗の会計方法や管理体制に合わせて、最適なCAT端末を選びましょう。

  • PayPay加盟店の手数料はいくら?他QR決済との比較や費用・入金手数料まで解説

    PayPay加盟店の手数料はいくら?他QR決済との比較や費用・入金手数料まで解説

    PayPay加盟店の手数料と費用はいくら?

    PayPayを店舗で導入する場合、加盟店が負担するコストは、まず決済時や入金時にかかる手数料、次に導入や運用にかかる費用に分けて考えると整理しやすくなります。
    PayPayには「PayPayマイストア ライトプラン」と「PayPayマイストア 制限プラン」があり、プランによって決済手数料や使える機能が異なります。

    PayPay加盟店の主な手数料と費用は次の通りです。

    項目PayPayマイストア
    ライトプラン
    PayPayマイストア
    制限プラン
    決済手数料1.60%(税別)(※1)1.98%(税別)
    入金・振込手数料無料(月1回)無料(月1回)
    初期費用1,980円(税別)/加盟店
    ※キャンペーン適用で0円
    0円
    月額費用1,980円(税別)/店舗
    ※キャンペーン適用で最大2ヶ月無料
    0円
    集客機能あり
    (クーポン・スタンプカード)
    なし
    PayPay加盟店の手数料と費用。

    (※1)ライトプランの決済手数料1.60%は、加盟店に登録されているすべての実店舗でライトプランを利用している場合、利用開始日の翌月1日から適用されます。

    PayPay決済の利用が多い店舗ではライトプラン、まずは固定費を抑えたい店舗では制限プランが検討しやすいでしょう。

    決済手数料

    PayPayで支払いが行われると、加盟店は売上金額に応じた決済手数料を支払います。

    ライトプランは月額費用がかかる代わりに、決済手数料が低く設定されているのが特徴です。
    一方、制限プランは月額費用がかからない代わりに、決済手数料がやや高く設定されています。

    入金・振込手数料

    PayPayの売上金は、月末締めで最短翌月1日に自動入金されます。通常入金の振込手数料は無料です。

    早く入金したい場合は、早期振込サービスを利用できます。ただし、早期振込サービスを利用する場合は、次の費用が発生します。

    項目金額
    早期振込利用料0.38%(税別)
    振込手数料(PayPay銀行)20円(税別)
    振込手数料(その他銀行)200円(税別)
    早期振込サービスでかかる入金・振込手数料

    早期振込サービスの入金日は、振込依頼日または設定金額を超えた日を基準に、金融機関ごとに異なります。

    金融機関入金タイミング
    PayPay銀行翌日
    ゆうちょ銀行4営業日後
    その他の金融機関翌々営業日
    早期振込サービスの入金スケジュール

    そのため、通常入金は無料、早期振込を利用する場合のみ費用が発生する仕組みです。

    初期費用・月額費用

    PayPayは、キャンペーン適用により初期費用無料で導入できるキャッシュレス決済サービスです。
    QRコードを設置するだけで利用できるため、専用端末などを購入する必要はありません。

    ただし、集客機能などを利用できるライトプランに加入する場合は、月額費用が発生します。

    項目ライトプラン制限プラン
    初期費用1,980円(税別)/加盟店
    ※キャンペーン適用で0円
    0円
    月額費用1,980円(税別)/店舗
    ※キャンペーン適用で最大2ヶ月無料
    0円

    ライトプランでは、クーポンやスタンプカードなどの集客機能が利用できます。ただし、クーポン利用料は対象取引金額の3%(税別)、スタンプカード利用料は特典の原価と同額です。さらに、クーポンで付与するPayPayポイントの原資なども加盟店負担となります。
    一方、制限プランは月額費用がかからない代わりに、これらの機能は利用できません。

    そのため、集客機能を使いたい店舗はライトプラン、固定費を抑えたい場合は制限プランという選び方になります。

    PayPayの手数料は安い?他のQR決済と相場を比較

    PayPayの決済手数料は1.60%または1.98%で、QRコード決済の中では比較的低い水準です。
    ただし、サービスによって手数料や費用は異なるため、楽天ペイなど他のQRコード決済と比較して確認しておくことが大切です。

    ここでは、主なQRコード決済の手数料と費用をまとめています。

    QRコード決済の手数料一覧で比較

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    このように比較すると、PayPayはQR決済の中でも手数料が低めに設定されていることが分かります。

    特に、ライトプランを利用した場合の1.60%という決済手数料は、キャッシュレス決済の中でも低い水準です。そのため、キャッシュレス決済の導入コストを抑えたい店舗にも利用しやすいサービスといえるでしょう。

    PayPayを導入する加盟店のメリット

    PayPayは国内で利用者数が多いQRコード決済の一つです。加盟店はPayPayユーザーの集客や販促機能の活用といったメリットを得られます。
    特に、集客効果や導入のしやすさが大きな特徴です。

    利用者数が多く集客力が高い

    PayPayは国内でも利用者数が多いキャッシュレス決済サービスです。
    そのため、「PayPayが使える店」を探すユーザーもいるため、集客につながる可能性があります。

    また、アプリ内の店舗検索機能などによって、PayPayユーザーに店舗を見つけてもらいやすいというメリットもあります。

    初期費用無料で導入しやすい

    PayPayは初期費用無料で導入できるため、小規模店舗や個人店でも始めやすいのが特徴です。

    QRコードを設置するだけで利用できるため、専用の決済端末を購入する必要がないケースも多く、導入コストを抑えられます。

    そのため、初めてキャッシュレス決済を導入する店舗でも比較的ハードルが低いサービスといえます。

    販促機能が使える

    PayPayのライトプランでは、クーポンやスタンプカードなどの販促機能を利用できます。

    これらの機能を活用することで、次のような施策が可能です。

    • 来店促進クーポンの配信
    • リピーター向けのスタンプカード
    • PayPayアプリ内での店舗PR

    このように、PayPayは決済サービスとしてだけでなく、集客ツールとしても活用できる点がメリットです。

    PayPay導入のデメリット

    PayPayは導入しやすいキャッシュレス決済ですが、加盟店にとっては注意すべき点もあります。
    特に、手数料や入金タイミングは事前に確認しておくことが大切です。

    手数料や費用がかかる

    PayPayでは、決済が行われると売上金額に応じた決済手数料が発生します。

    • ライトプラン:1.60%
    • 制限プラン:1.98%

    さらに、ライトプランを利用する場合は月額費用1,980円(税別)/店舗も必要です。

    キャッシュレス決済は売上管理が便利になる一方で、現金決済にはない手数料が発生する点はデメリットといえます。

    入金までの時間がかかる

    PayPayの通常入金は月1回で、月末締め・最短翌月1日の自動入金です。
    そのため、売上がすぐに入金されるわけではありません。

    早く入金したい場合は早期振込サービスを利用できますが、この場合は0.38%の利用料と振込手数料が発生します。

    資金繰りを重視する店舗では、入金サイクルとコストのバランスを考えて利用する必要があります。

    現金派の顧客には効果が薄い

    キャッシュレス決済は便利ですが、すべての顧客が利用するわけではありません。

    特に、次のような店舗では利用率が低い可能性があります。

    • 高齢者の利用が多い店舗
    • 現金決済が中心の地域

    このような場合、PayPayを導入しても利用率があまり上がらない可能性もあります。
    そのため、店舗の顧客層に合わせて導入を検討することが大切です。

    PayPay加盟店の申し込み方法

    PayPayはオンラインで申し込みができ、比較的簡単に導入できます。
    基本的には申し込み → 審査 → QRコード設置の流れで利用開始できます。

    申し込み手順

    PayPay加盟店の申し込みは、公式サイトから行います。
    手続きは次の流れです。

    1. PayPay公式サイトから加盟店登録を申し込む
    2. 店舗情報や事業者情報を入力
    3. 必要書類をアップロード
    4. 審査完了後にQRコードが届く
    5. 店舗に設置して利用開始

    オンラインで手続きが完了するため、特別な設備や工事は必要ありません。

    審査

    申し込み後は、PayPayによる加盟店審査が行われます。
    主に次の内容が確認されます。

    • 店舗の実在確認
    • 事業内容
    • 本人確認書類
    • 銀行口座情報

    審査の結果によっては、追加書類の提出を求められる場合もあります。

    導入までの期間

    PayPay加盟店の審査が完了すると、QRコードキットが発送されます。
    PayPay公式サイトでは、加盟店審査に1〜2週間程度、審査完了後のQRコードキット到着までに1週間〜10日程度かかると案内されています。

    QRコードが届いたら、店舗に設置するだけでPayPay決済を利用できます。

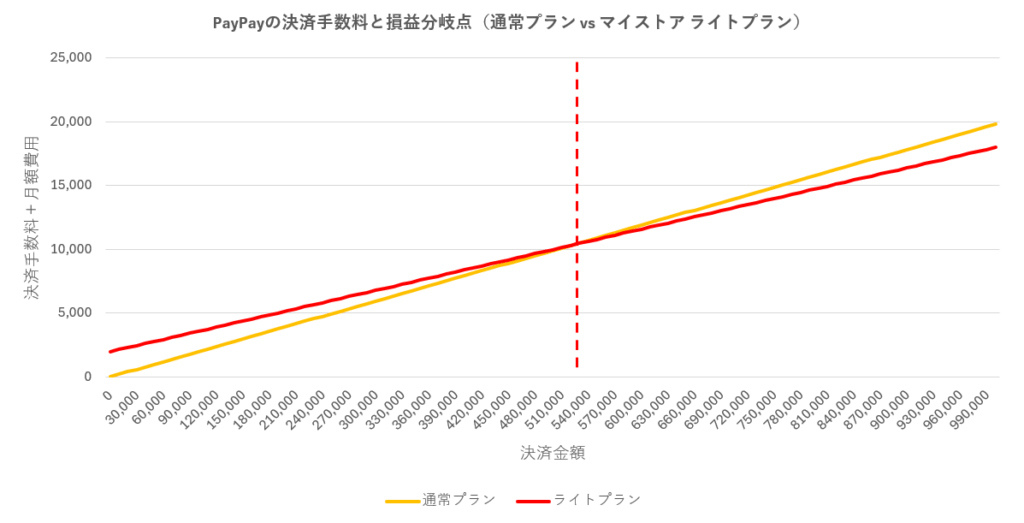
    PayPayのライトプランと制限プランはどっちがお得?損益分岐点は約53万円

    PayPayの決済手数料と月額費用を比較すると、月間決済額が約53万円を超える店舗はライトプランの方がお得です。

    ライトプランは月額1,980円(税別)がかかりますが、決済手数料は1.60%(税別)です。一方、制限プランは月額無料ですが、決済手数料は1.98%(税別)です。

    そのため、月間決済額が約53万円を超える店舗はライトプラン、約52万円以下の店舗は制限プランがおすすめです。

    ※月額費用と決済手数料のみで比較した場合。キャンペーンや販促機能の追加費用は含みません。

    PayPayの決済手数料と損益分岐点(通常プラン vs マイストア ライトプラン)

    複数のキャッシュレス決済を導入するならマルチ決済端末も検討

    PayPayは単体でも導入できますが、店舗によっては複数のキャッシュレス決済に対応した方が利便性が高くなる場合があります。例えば、楽天ペイやd払い、クレジットカードなど、利用する決済サービスは顧客によって異なるためです。

    そのような場合は、複数の決済サービスをまとめて導入できるマルチ決済端末を利用する方法もあります。1台の端末で複数の決済に対応できるため、レジ周りをシンプルに保ちながらキャッシュレス決済の幅を広げられる点がメリットです。

    まとめ

    PayPay加盟店の主なコストは決済手数料と月額費用です。
    基本的な費用構造を整理すると次の通りです。

    • 決済手数料:1.60%または1.98%(税別)
    • 通常入金:月1回(振込手数料無料)
    • 早期振込:0.38%(税別)+振込手数料
    • 初期費用:ライトプランは1,980円(税別)、キャンペーン適用で無料
    • 月額費用:ライトプランは1,980円(税別)/店舗

    PayPayはキャンペーン適用で初期費用無料で導入できるため、キャッシュレス決済を初めて導入する店舗にもおすすめです。また、クーポンやスタンプカードなどの販促機能も活用でき、集客ツールとしても役立ちます。

    一方で、決済手数料や入金タイミングなどの条件もあるため、手数料・費用・入金サイクルを確認したうえでの導入が重要です。

    PayPayの月間決済額が約53万円以上の店舗はライトプラン、約52万円以下の店舗は制限プランがおすすめです。

  • 食品の消費税0%になったら外食は減る?消費者調査で見えた行動変化

    食品の消費税0%になったら外食は減る?消費者調査で見えた行動変化

    食品の消費税0%で外食回数はどう変わるのか

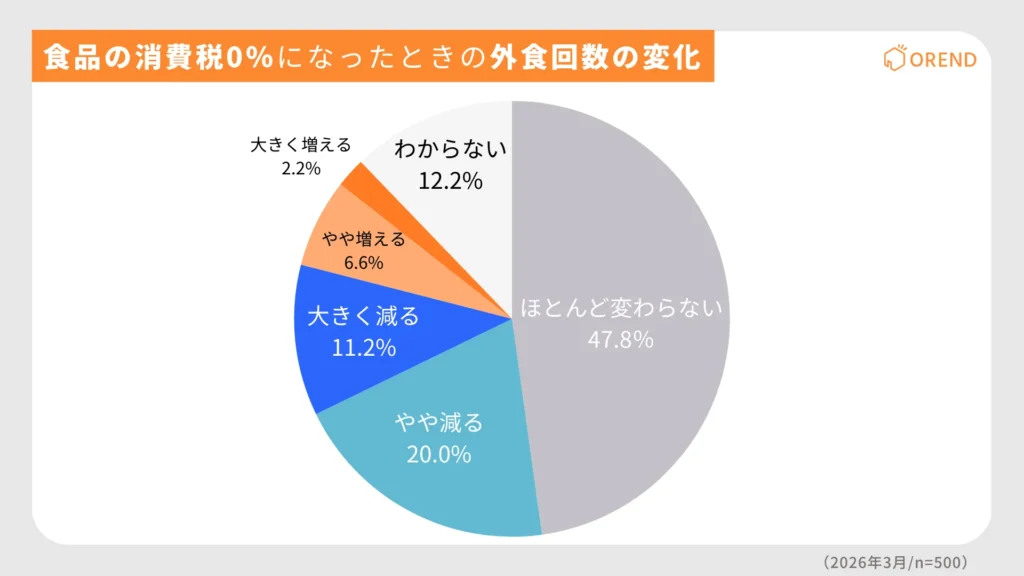
    食品の消費税0%になったときの外食回数の変化

    食品の消費税が0%になった場合の外食回数については、「ほとんど変わらない」と回答した人が47.8%で最多となった。一方で、「やや減る」(20.0%)と「大きく減る」(11.2%)を合わせると31.2%にのぼり、外食回数が減少すると考える層も一定数存在する結果となっている。

    これに対し、「やや増える」(6.6%)と「大きく増える」(2.2%)を合わせた増加層は8.8%にとどまり、外食回数が増えると考える人は少数派であることがわかる。

    この結果から、食品の消費税が0%になっても外食回数は大きく変化しないと考える人が多い一方で、外食を控える方向に動く層が一定規模で存在しており、全体としては外食回数の増加にはつながりにくい可能性が示唆される。

    項目割合人数
    ほとんど変わらない47.8%239人
    やや減る20.0%100人
    大きく減る11.2%56人
    やや増える6.6%33人
    大きく増える2.2%11人
    わからない12.2%61人
    外食回数の変化(n=500)

    外食頻度が高い層でも外食回数は減少傾向

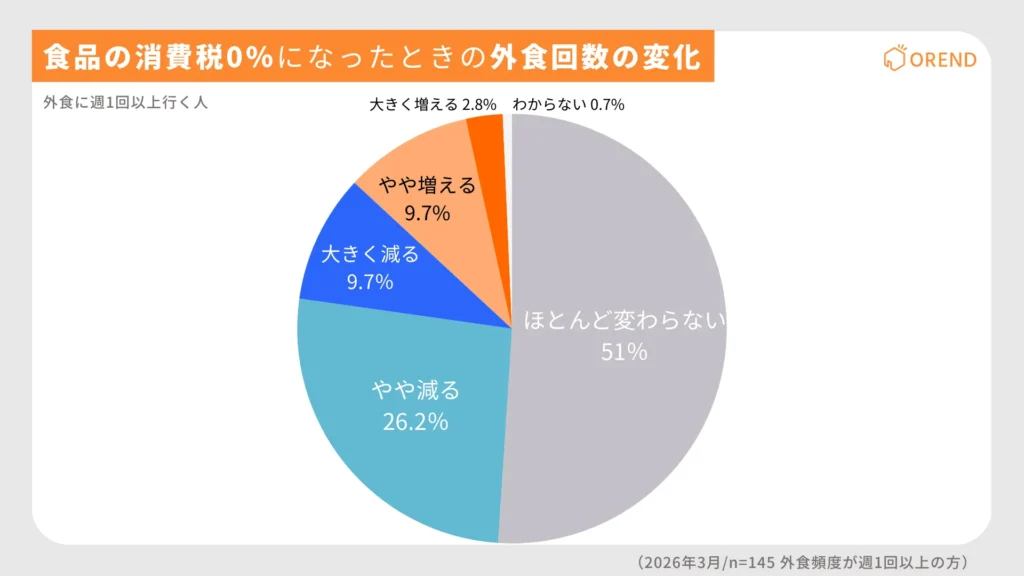
    外食頻度が高い層の食品の消費税0%になったときの外食回数の変化

    外食頻度が高い層における外食回数の変化を見ると、「ほとんど変わらない」と回答した人が51.0%で過半数を占めた。一方で、「やや減る」「大きく減る」を合わせると35.9%となり、約3人に1人が外食回数を減らすと回答している。

    また、「やや増える」「大きく増える」を合わせた増加層は12.4%にとどまっており、外食回数が増えると考える人は少数派である。

    この結果から、外食を日常的に利用している層においても、食品の消費税が0%になった場合には外食回数を見直す動きが一定程度見られることがうかがえる。

    項目割合人数
    ほとんど変わらない51.0%74人
    やや減る26.2%38人
    大きく減る9.7%14人
    やや増える9.7%14人
    大きく増える2.8%4人
    わからない0.7%1人
    外食回数の変化(外食を週1度以上する方のみ n=145)

    外食にかける支出はどう変化するのか

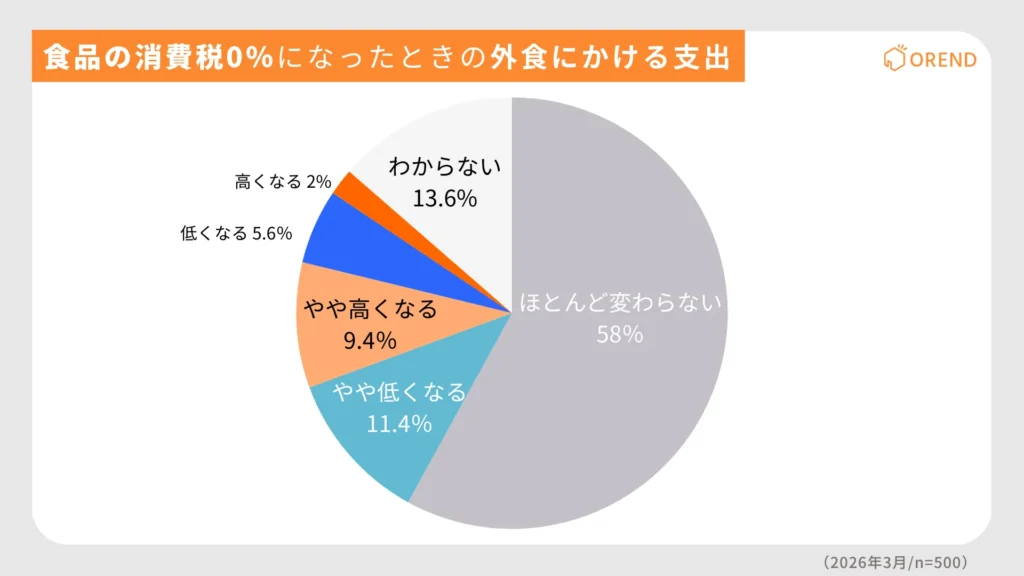
    食品の消費税0%になったときの外食にかける支出の変化

    食品の消費税が0%になった場合の外食支出については、「ほとんど変わらない」と回答した人が58.0%で過半数を占め、最も多い結果となった。「やや低くなる」(11.4%)と「今より低くなる」(5.6%)を合わせた減少層は17.0%、「やや高くなる」(9.4%)と「今より高くなる」(2.0%)を合わせた増加層は11.4%にとどまっている。

    外食回数では「減る」と回答した人が3割を超えていたのに対し、支出については「変わらない」が過半数を占めており、回数ほど大きな変化は見られない。

    この結果から、外食の利用頻度は減少しても、1回あたりの支出は大きく変えない傾向がある可能性が示唆される。

    項目割合人数
    ほとんど変わらない58.0%290人
    やや低くなる11.4%57人
    今より低くなる5.6%28人
    やや高くなる9.4%47人
    今より高くなる2.0%10人
    わからない13.6%68人
    外食支出の変化(%)(n=500)

    外食頻度が高い層では支出は維持傾向

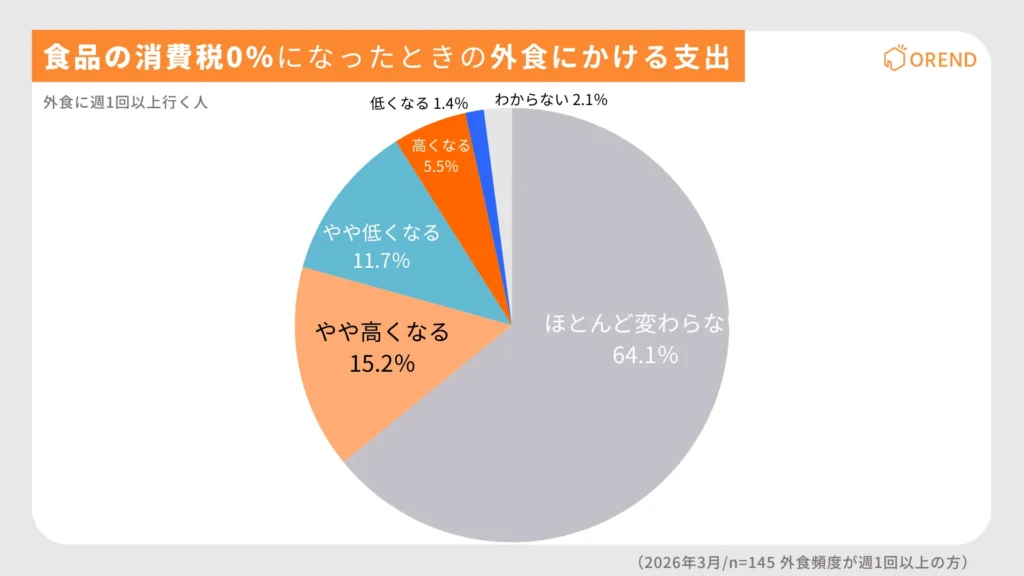
    外食頻度が高い層の食品の消費税0%になったときの外食にかける支出の変化

    外食頻度が高い層における外食支出の変化を見ると、「ほとんど変わらない」と回答した人が57.2%で過半数を占めた。「やや減る」「大きく減る」を合わせた減少層は25.8%、「やや増える」「大きく増える」を合わせた増加層は14.1%となっている。

    同層では外食回数について約3割が「減る」と回答している一方で、支出については過半数が「変わらない」としており、利用頻度と支出の間に乖離が見られる。

    この結果から、外食頻度が高い層では外食回数を見直す動きがある一方で、1回あたりの支出は維持される傾向があり、外食はより選択的な消費へとシフトしている可能性がうかがえる。

    項目割合人数
    ほとんど変わらない64.1%93人
    やや高くなる15.2%22人
    やや低くなる11.7%17人
    今より高くなる5.5%8人
    今より低くなる1.4%2人
    わからない2.1%3人
    外食支出の変化(外食を週1度以上する方のみ n=145)

    外食の選び方はどう変わるのか

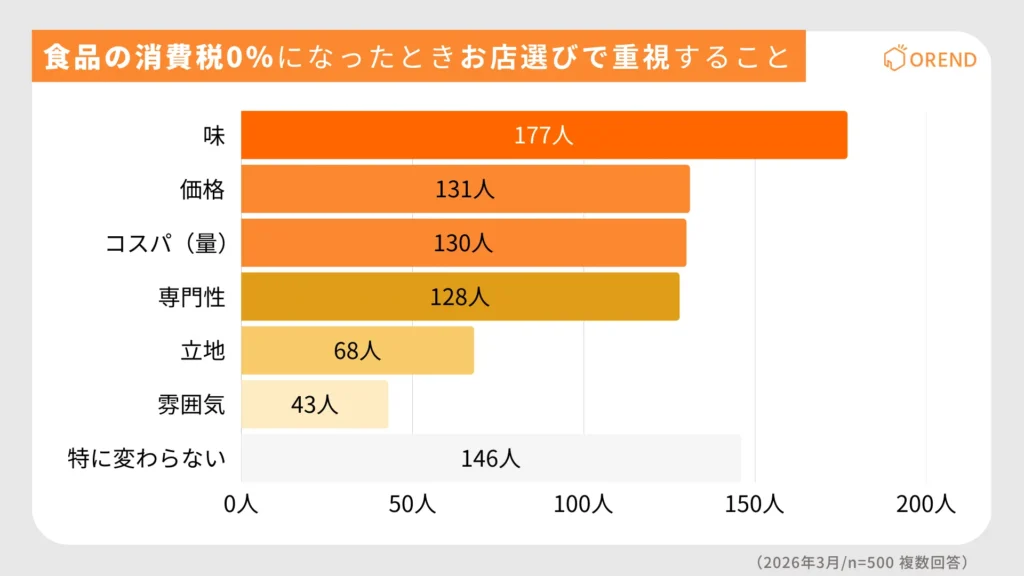
    食品の消費税0%になったときお店選びで重視すること

    食品の消費税が0%になった場合の外食店選びについては、「味が良い」と回答した人が35.4%で最も多く、「価格が安い」(26.2%)、「コストパフォーマンスが良い」(26.0%)、「専門性がある」(25.6%)がこれに続いた。

    一方で、「立地が良い」(13.6%)や「雰囲気が良い」(8.6%)は1割前後にとどまっている。

    この結果から、外食の選択においては味の良さを中心に、価格やコストパフォーマンスといった実利要素も重視されており、付加価値よりも「満足度と納得感のバランス」が重視される傾向が見られる。

    項目割合人数
    味35.4%177人
    価格26.2%131人
    コスパ26.0%130人
    専門性25.6%128人
    立地13.6%68人
    雰囲気8.6%43人
    特に変わらない29.2%146人
    選ぶポイント(全体 n=500 複数回答)

    外食頻度が高い層も「味」を重視

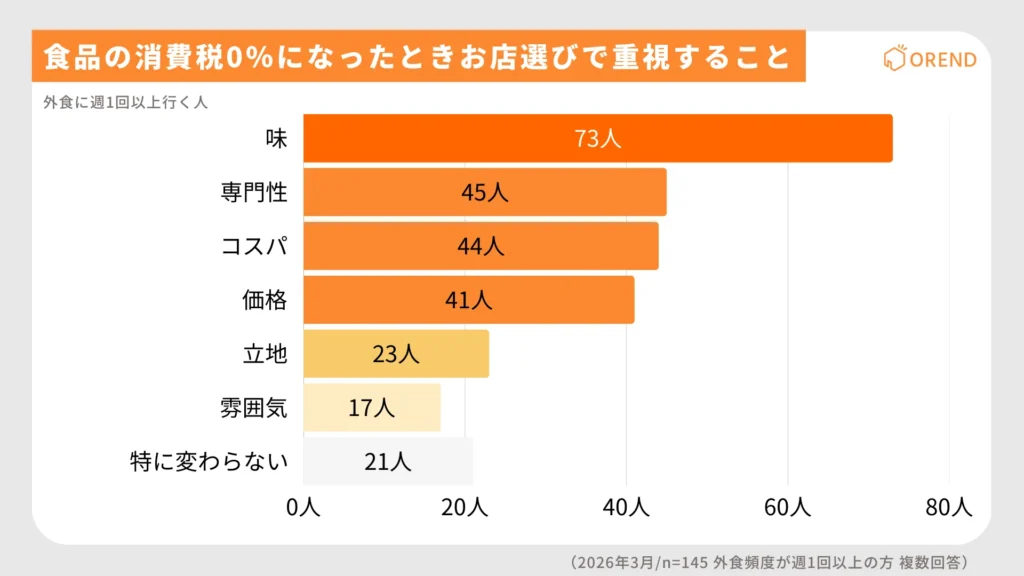
    外食頻度が高い層が食品の消費税0%になったときお店選びで重視すること

    外食頻度が高い層における外食店選びでは、「味が良い」と回答した人が50.3%で最も多く、「専門性がある」(31.0%)、「コストパフォーマンスが良い」(30.3%)がこれに続いた。

    一方で、「価格が安い」は28.3%にとどまり、全体傾向と比べて優先度が下がる結果となっている。また、「立地」(15.9%)や「雰囲気」(11.7%)は1〜2割程度にとどまった。

    この結果から、外食頻度が高い層では単なる価格の安さよりも、味や専門性といった満足度を重視する傾向が強く、外食においてより質の高い体験を求める意識がうかがえる。

    項目割合人数
    味50.3%73人
    専門性31.0%45人
    コスパ30.3%44人
    価格28.3%41人
    立地15.9%23人
    雰囲気11.7%17人
    特に変わらない14.5%21人
    選ぶポイント(外食を週1度以上する方のみ n=145 複数回答)

    代わりに増える食事のスタイル

    食品の消費税0%で代わりに増える食事スタイル

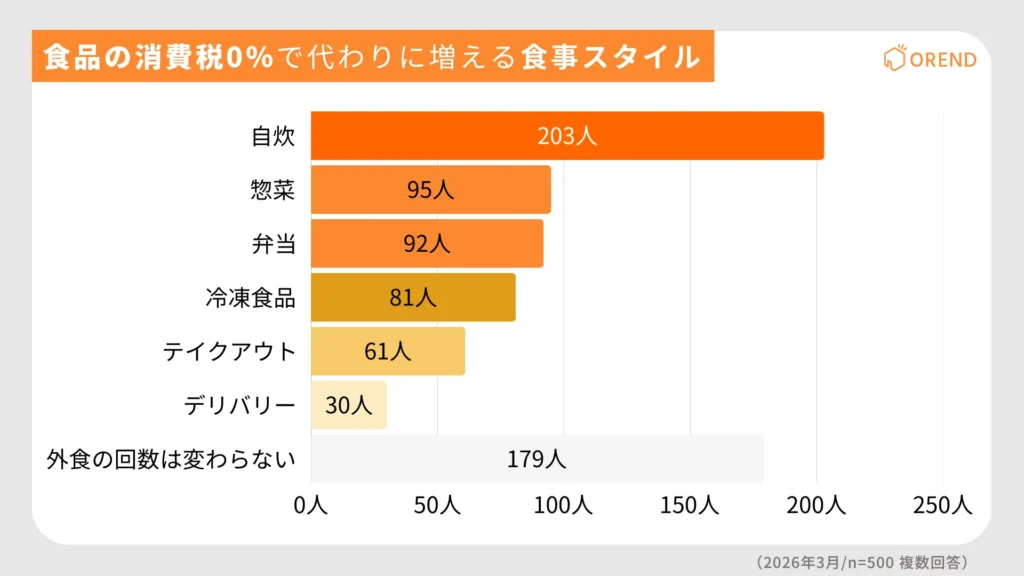
    食品の消費税が0%になって外食が減ったときに増える代わりの食事としては、「自炊」が40.6%で最も多い結果となった。これに「惣菜」(19.0%)、「弁当」(18.4%)、「冷凍食品」(16.2%)が続いており、内食に関連する選択肢が上位を占めている。

    一方で、「テイクアウト」は12.2%、「デリバリー」は6.0%にとどまっており、外食サービスを別の形で利用する動きは限定的である。

    この結果から、外食が減少した場合、その需要はテイクアウトやデリバリーに置き換わるのではなく、自炊を中心とした内食へと直接シフトする傾向が見られる。

    項目割合人数
    自炊40.6%203人
    惣菜19.0%95人
    弁当18.4%92人
    冷凍食品16.2%81人
    テイクアウト12.2%61人
    デリバリー6.0%30人
    外食の回数は変わらない35.8%179人
    置き換え先ランキング(n=500 複数回答)

    食品の消費税0%は外食需要にどのような影響を与えるのか

    食品の消費税が0%になった場合、外食回数については約3割が「減る」と回答しており、外食利用の減少傾向が一定程度見られる。一方で、外食にかける支出は「変わらない」が58.0%で過半数を占め、利用頻度ほど大きな変化は見られない。

    また、外食が減少した場合の代替行動としては「自炊」が40.6%で最も多く、惣菜や弁当などを含めた内食へのシフトが中心となっている。一方で、テイクアウトやデリバリーといった外食サービスの代替利用は限定的にとどまっている。

    さらに、外食店の選択においては「味」が最も重視される一方で、「価格」や「コストパフォーマンス」といった実利要素も重視されており、外食の機会が限られる中で満足度の高い選択を求める傾向が見られる。

    これらの結果から、食品の消費税0%は外食回数の減少と内食へのシフトを通じて外食需要を一定程度縮小させる可能性がある一方で、外食はより選択的な消費へと変化し、質を重視する利用へと移行していく可能性が示唆される。

    調査概要

    調査名:食品の消費税0%でみなさんの外食はどう変わる?意識調査
    調査地域:全国
    有効回答数:500人
    調査方法:インターネット調査(アンケートモニターを対象に実施)
    調査:QiQUMO
    調査期間:2026年3月

    調査結果の利用条件

    ①情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    ②ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。
    食品の消費税0%になったら外食は減る?消費者調査で見えた行動変化 | OREND(オレンド)

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。
    これまでに、飲食店や美容室・サロン、整体・接骨・鍼灸院、アパレル、小売店などの店舗ビジネスを運営している方や、EC業界・個人事業主の方々に多く利用されています。
    「どのシステムを選べばいいかわからない」「導入したらどんなメリットがあるの?」といった疑問に答えながら、実際の導入事例や最新のトレンドも交えて、お店づくりをサポートしています。
    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

  • NFCの決済とは?仕組みとFeliCa・おサイフケータイとの違いをわかりやすく解説

    NFCの決済とは?仕組みとFeliCa・おサイフケータイとの違いをわかりやすく解説

    NFCとは?

    NFC(Near Field Communication)は、近距離無線通信を利用してデータをやり取りする技術です。スマートフォンやICカードを専用の読み取り機にかざすだけで、情報の送受信や決済が行えます。

    NFCは「非接触IC通信」の一種で、数センチほどの非常に短い距離で通信する仕組みになっています。そのため、改札機や決済端末にカードやスマートフォンをかざすだけで認証や支払いが完了します。

    現在では、次のような場面でNFCが広く利用されています。
    • クレジットカードのタッチ決済
    • 交通系ICカード(Suica・PASMOなど)
    • スマートフォンのモバイル決済
    • ICカードによる入退室管理

    NFCの機能|できること

    NFCには、データのやり取りを行うための主な機能が3つあります。これらの機能によって、決済やデータ共有などさまざまな用途でNFCが利用されています。
    カードエミュレーション

    カードエミュレーション機能は、NFC搭載のスマートフォンがICカードのように動作する機能です。
    この機能を利用すると、スマートフォンを交通系ICカードやクレジットカードの代わりとして利用できます。
    例えば、Apple PayやGoogle Pay、おサイフケータイなどのモバイル決済は、この機能を使って支払いを行っています。
    リーダー・ライター

    リーダー・ライター機能は、ICカードやICタグのデータを読み取ったり書き込んだりする機能です。
    スマートフォンや専用端末がICカードの情報を読み取ったり、NFCタグに情報を書き込んだりすることができます。

    端末間通信(P2P)

    端末間通信(P2P)機能は、NFC搭載の端末同士で直接データを交換する機能です。
    スマートフォン同士を近づけることで、写真や連絡先などの情報を簡単に共有できます。

    NFCがタッチ決済に使われる仕組み

    NFCがタッチ決済に使われるのは、カードエミュレーション機能によってスマートフォンやICカードが決済カードのように動作するためです。

    タッチ決済では、クレジットカードやスマートフォンを決済端末にかざすと、NFCによる近距離通信が行われます。このとき、カードやスマートフォンはカードエミュレーション機能によってICカードとして振る舞い、決済端末と情報をやり取りします。

    例えば、Apple PayやGoogle Payでは、スマートフォンに登録されたクレジットカード情報を使い、決済端末とNFC通信を行って支払いを処理します。また、Suicaなどの交通系ICカードでも同じ仕組みが使われています。

    一方、決済端末側ではリーダー・ライター機能が使われ、カードやスマートフォンの情報を読み取って決済処理を行います。

    このようにNFCのタッチ決済は、次のような役割で通信が行われます。

    • スマートフォンやカード:カードエミュレーション機能
    • 決済端末:リーダー・ライター機能

    この仕組みによって、カードやスマートフォンを端末にかざすだけで支払いができるタッチ決済が実現しています。

    NFCとFeliCaの違い

    NFCとFeliCaはどちらも非接触通信を利用した技術ですが、位置づけが異なる点が大きな違いです。
    簡単に言うと、NFCは国際規格の通信技術で、FeliCaはその中の一つの方式です。

    まず、両者の関係を整理すると次のようになります。

    技術概要
    NFC近距離無線通信の国際規格
    FeliCaNFC規格の中に含まれる通信方式

    NFCは、スマートフォンやICカードなどが近距離で通信するための共通規格として国際的に利用されています。その中には複数の通信方式があり、FeliCaはその一つにあたります。

    FeliCaは、ソニーが開発した非接触ICカード技術で、日本の交通系ICカードや電子マネーで広く使われている方式です。例えば、SuicaやPASMOなどの交通系ICカードは、このFeliCa技術を利用しています。

    世界的にはNFCのType-AやType-Bが多く使われているのに対し、日本ではFeliCaを採用したサービスが早くから普及しました。そのため、日本ではNFCという言葉よりも、交通系ICカードや電子マネーのイメージが強い場合があります。

    NFCとおサイフケータイの違い

    NFCとおサイフケータイは混同されることが多いですが、役割が異なるものです。
    簡単に言うと、NFCは通信技術、おサイフケータイはスマートフォンの機能です。

    それぞれの違いを整理すると次のようになります。

    項目内容
    NFC近距離無線通信を行うための技術規格
    おサイフケータイスマートフォンでICカード機能を使えるようにする仕組み

    おサイフケータイは、スマートフォンを交通系ICカードや電子マネーとして使えるようにする機能です。スマートフォンの中にICカードの情報を保存し、改札機や決済端末にかざすことで支払いができます。

    日本では、Suicaや楽天Edy、iD、QUICPayなどの電子マネーを利用するために、おサイフケータイが広く使われてきました。

    一方でNFCは、スマートフォンやICカードが近距離で通信するための技術です。おサイフケータイのようなサービスも、NFCの通信技術を利用して決済を行っています。

    NFCの規格

    NFCには複数の通信方式があり、用途や地域によって使われる規格が異なります。NFCは主にType-A、Type-B、Type-F、ISO/IEC 15693の4種類に分類されます。

    このうち、NFC決済で主に利用されているのはType-A、Type-B、Type-Fの3種類です。通信方式が異なるため、端末やカードが対応している規格によって利用できるサービスが変わります。

    Type-A

    Type-Aは、オランダのNXPセミコンダクターズが開発したNFC通信方式です。世界的に最も普及している規格の一つで、公共交通機関や各種ICカードなど幅広い用途で利用されています。

    特徴として、導入コストが比較的低く拡張性が高い点が挙げられます。そのため、交通機関や入退室管理、イベントチケットなど、さまざまな分野で採用されています。

    主な利用例には次のようなものがあります。

    • taspo
    • ICテレホンカード
    • 海外の公共交通ICカード

    Type-B

    Type-Bは、アメリカのモトローラ社が開発したNFC通信方式です。セキュリティ性能が高く、CPUを搭載したICカードで利用されることが多い規格です。

    個人情報や身分証明を扱うカードなど、信頼性や安全性が重視される用途で採用されています。通信の安定性が高い点も特徴ですが、認証処理が複雑なため導入コストは比較的高くなる傾向があります。

    主な利用例には次のようなものがあります。

    • 電子パスポート
    • マイナンバーカード
    • 運転免許証
    • 銀行カード
    • クレジットカードのタッチ決済

    Type-F(FeliCa)

    Type-Fは、ソニーが開発したFeliCa(フェリカ)をベースにしたNFC通信方式です。日本で最も普及している規格で、交通系ICカードや電子マネーなどで広く利用されています。

    最大の特徴は、データ処理速度が非常に速いことです。約0.1秒ほどで決済処理が完了するため、多くの利用者が短時間で通過する改札機などでもスムーズに利用できます。また、通信は暗号化されているためセキュリティ性も高いとされています。

    主なサービスには次のようなものがあります。

    • Suica
    • PASMO
    • 楽天Edy
    • nanaco
    • iD
    • QUICPay
    • おサイフケータイ

    ISO/IEC 15693

    ISO/IEC 15693は、NFCの中でも比較的長い通信距離に対応したICカード規格です。一般的なNFCよりも読み取り距離が長く、数十センチ程度離れていても通信できる場合があります。

    この規格は主に決済用途ではなく、物流管理や在庫管理などのRFID用途で利用されることが多い規格です。

    主な利用例には次のようなものがあります。

    • 物流管理タグ
    • 在庫管理システム
    • 図書館の貸出管理タグ

    NFCの決済を導入するメリット

    NFC決済を導入すると、利用者にとっても店舗にとってもさまざまなメリットがあります。ここでは、NFC決済の主なメリットを紹介します。

    支払いがスピーディー

    NFC決済の大きなメリットは、支払いが非常に速いことです。カードやスマートフォンを決済端末にかざすだけで通信が行われ、数秒で支払いが完了します。

    従来の決済方法では、カードを差し込んだり暗証番号を入力したりする必要がありましたが、NFC決済ではその手間がほとんどありません。そのため、レジでの会計がスムーズになり、混雑の緩和にもつながります。

    カード不要でスマホ決済できる

    NFC決済は、スマートフォンだけで支払いができる点も大きなメリットです。Apple PayやGoogle Pay、おサイフケータイなどのモバイル決済を利用すれば、クレジットカードや電子マネーをスマートフォンに登録して利用できます。

    そのため、財布やカードを取り出す必要がなく、スマートフォンをかざすだけで決済が可能です。日常の買い物や交通機関の利用など、さまざまな場面で便利に使えます。

    セキュリティが高い

    NFC決済は、安全性が高い決済方法としても知られています。通信距離が数センチ程度に限定されているため、遠くから通信内容を読み取られるリスクが低い設計になっています。

    また、スマートフォンの生体認証やパスコードを利用することで、安全性を確保した状態で決済できる点も特徴です。

    NFCモバイル決済の仕組みを理解して使い分けよう(まとめ)

    NFCは、スマートフォンやICカードを端末にかざすだけで通信できる近距離無線通信の技術です。この技術を利用することで、クレジットカードのタッチ決済や交通系ICカード、スマートフォンのモバイル決済など、さまざまなキャッシュレス決済が実現しています。

    また、NFCには複数の通信規格があり、用途によって使い分けられています。海外のクレジットカード決済ではType-AやType-B、日本の交通系ICカードや電子マネーではType-F(FeliCa)が主に利用されています。

    さらに、Apple PayやGoogle Pay、おサイフケータイなどのサービスも、NFCの通信技術を利用して決済を行う仕組みです。ただし、これらは通信規格ではなく、NFCを利用したモバイル決済サービスという位置づけになります。

    NFCの仕組みやFeliCa、おサイフケータイとの違いを理解しておくと、スマートフォン決済やタッチ決済の仕組みが分かりやすくなります。キャッシュレス決済を利用する際にも、自分の端末やサービスに合った方法を選びやすくなるでしょう。

  • マルチ決済とは?マルチ決済端末の料金・導入メリット、選び方まで解説

    マルチ決済とは?マルチ決済端末の料金・導入メリット、選び方まで解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの決済端末”}}[/post-setting]

    マルチ決済とは

    マルチ決済とは、1つの端末やサービスで複数のキャッシュレス決済に対応できる仕組みのことです。

    クレジットカード、電子マネー、QRコード決済などをまとめて利用できるため、個別に契約や管理を行う必要がありません。

    店舗側は1つの管理画面で売上や入金を確認でき、運用をシンプルにできるのが特徴です。また、対応できる決済手段が増えることで、支払い方法の違いによる機会損失も防ぎやすくなります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    マルチ決済端末とは?

    マルチ決済端末とは、店舗のレジで実際に支払いを受け付けるための機械です。

    見た目はスマートフォンのような小型端末やカードリーダーで、以下のような操作を1台で行えます。

    • クレジットカードを差し込む、またはタッチで読み取る
    • 電子マネーをかざして決済する
    • QRコードを読み取る、または画面に表示する

    つまり、これまでバラバラだった「カード端末」「電子マネー端末」「QRコード決済」を、1台にまとめたものです。

    会計時は端末に金額を入力するだけで、そのまま決済まで完了します。レシート発行や売上管理も連動するため、レジ業務をシンプルにできるのが特徴です。

    マルチ決済端末の種類

    カードリーダー型|スマホやタブレットと連携

    カードリーダー型は、スマートフォンやタブレットとBluetoothで接続して利用する小型のマルチ決済端末です。

    • 特徴:端末価格が安く、初期費用を抑えやすい
    • 活用シーン:イベント出店や移動販売、個人事業主など小規模ビジネスに最適
    • 注意点:通信はスマホ経由になるため、ネット環境が不安定だと決済に影響が出る場合があります
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    モバイル型|持ち運び可能でどこでも決済

    モバイル型は、4GやWi-Fiで通信できる独立したマルチ決済端末です。スマホを介さずに決済できるため利便性が高いのが特徴です。

    • 特徴:持ち運び自由で、端末単体で利用可能
    • 活用シーン:テーブル会計、美容室の施術席、キッチンカーやフリーマーケットなど
    • 注意点:バッテリー管理が必要で、据え置き型よりも機能はシンプルな場合があります
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    据え置き型|固定店舗向けの高機能端末

    据え置き型は、レジカウンターに設置して使うタイプのマルチ決済端末です。安定性と拡張性に優れており、固定店舗での利用に適しています。

    • 特徴:有線LAN接続で通信が安定し、POSレジ一体型やレシートプリンター搭載モデルもある
    • 活用シーン:小売店、飲食店、クリニック、チェーン店舗など
    • 注意点:初期費用が比較的高く、設置場所が固定されるため柔軟性は低い
    サービス名

    stera pack

    Square レジスター

    端末 stera packの決済端末画像 Square レジスターの端末画像
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    マルチ決済を導入するメリット

    1. 1台で複数決済に対応できる

    クレジットカードやQRコード、電子マネーを1台で処理できるため、スタッフは一つの操作を覚えるだけで済みます。会計処理も現金より早く、回転率の向上に貢献します。さらに、端末の管理やメンテナンスも一括できるため、運営の手間を減らせます。

    2. レジ周りの省スペース化

    複数の端末を1台に集約できるため、レジ周りがすっきりし、限られたスペースを有効に活用できます。配線が減ることで店舗の印象も良くなり、特に小規模店舗では大きなメリットとなります。

    3. 売上の一元管理ができる

    マルチ決済端末では、全ての決済方法の売上を一つのシステムで管理できます。従来のように決済会社ごとに入金日や手数料を個別管理する必要がなくなり、日次や月次の売上集計も自動で確認できます。経営判断に必要なデータをすぐに把握できる点は、個人事業主や小規模店舗にとって大きな利点です。

    4. 多様な顧客ニーズに対応

    今のお客様は、購入金額や状況に応じて決済方法を使い分けており、多様な選択肢を提供することで顧客満足度向上と新規顧客獲得が期待できます。

    こちらは顧客の年齢層に応じた好む決済方法です。

    顧客層好む決済方法理由
    若年層QRコード決済、電子マネーポイント還元、スマホ決済の手軽さ
    中高年層クレジットカード、電子マネー信頼性、使い慣れた方法
    外国人観光客クレジットカード国際ブランド対応、現金不要
    高額購入者クレジットカード分割払い、利用限度額の高さ
    顧客層別の主な決済傾向

    また、お店の客単価によって使う決済方法も変わります。幅広いサービスを販売するためにも、多くの決済手段に対応することが重要です。

    5. 持ち運びによる利用場所の拡大

    モバイル型のマルチ決済端末なら、従来の固定レジでは不可能だった場所での決済が可能で、業務効率化につながります。

    • 飲食店:テーブル会計で顧客満足度アップ
    • 美容室・サロン:施術席での直接決済
    • アパレル店:カウンター以外での決済
    • イベント・催事:屋外での移動販売
    • 訪問サービス:顧客宅での出張決済

    キッチンカーや移動販売では、現金決済のみだと客層が限定されがちですが、マルチ決済対応により幅広い客層の取り込みが可能になります。

    マルチ決済を導入する時の注意点

    マルチ決済導入には多くのメリットがある一方で、いくつかのデメリットや注意点があります。

    導入・運用で費用・手数料がかかる

    マルチ決済導入には、初期費用と継続的にかかる月額費用や決済手数料の両方を考慮した資金計画が必要です。

    費用項目詳細
    端末代金5千円~12万円
    月額利用料0円~6千円
    決済手数料売上の2.7~3.75%
    通信費Wi-Fi環境整備費用
    主な費用やコスト

    特に決済手数料は売上に比例して増加するため、事業成長とともにコスト負担も大きくなります。月商50万円の店舗でも、年間約20万円の手数料負担となる可能性があります。

    ただし、キャッシュレス決済による客単価向上や新規顧客獲得効果を考慮すると、手数料以上の売上増加が期待できる場合も多く、ROI(投資対効果)の観点から総合的に判断することが重要です。

    スタッフの操作習得が必要

    新しい決済システムの導入には、お会計にかかわるスタッフに対する操作研修が必要になります。以下は必須で研修が必要です。

    • 基本操作:各決済方法の処理手順
    • エラー対応:通信エラー・決済失敗時の対処法
    • 返金処理:キャンセル・返品時の操作方法
    • トラブル対応:顧客対応・サポート連絡方法

    導入初期は、操作に慣れないことで決済時間が長くなったり、エラー処理で戸惑ったりすることがあります。お客様を待たせることがないよう、十分な研修をすることが重要です。

    また、シフト制の店舗では、全スタッフが同レベルで操作できるようにマニュアルが必要です。サービス提供会社のサポートやマニュアルを積極的に活用し、スムーズな導入を実現しましょう。

    おすすめのマルチ決済端末9選|料金・手数料を比較

    サービス名端末イメージおすすめ評価初期費用月額費用決済手数料入金手数料入金サイクル導入目安契約条件端末料金端末の種類クレジットカード電子マネーQRコード屋外決済
    Airペイ(エアペイ)4.57
    ★★★★★ ★★★★★
    0円 0円 ※無料クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    0円・月6回
    ・月3回
    1週間~1ヶ月最低契約期間:1年間
    違約金:なし
    20,167円
    ※キャンペーンで0円
    モバイル型
    カードリーダー型
    ※iPad/iPhoneと
    連携して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    △
    申請時に
    書類必要
    Square 決済4.63
    ★★★★★ ★★★★★
    無料アカウント登録
    0円
    固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    0円モバイル型
    カードリーダー型
    据置型 から選べる
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square Terminal4.62
    ★★★★★ ★★★★★
    0円固定費全て0円 クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    39,980円(税込)モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    ※電子レシート発行
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square リーダー4.60
    ★★★★★ ★★★★★
    0円固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    4,980円(税込)モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    stera pack4.58
    ★★★★★ ★★★★★
    0円初年度:0円
    2年目以降:3,300円(税込)
    直近1年間キャッシュレス売上
    累計3,000万円以上で永年無料
    クレジットカード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%
    三井住友銀行口座:
    0円
    その他金融機関:
    220円(税込)
    毎日締め(2営業日後払い)※
    月6回締め(2営業日後払い)
    月2回締め(2 営業日後払い)
    月2回締め(15日後払い)
    ※新規申込時選択不可
    最短約2週間契約期間:3年間
    違約金:無料※
    ※ 解約申請から45日以内に
    端末の返却が条件
    0円
    ※レンタル
    据置型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    ✕
    スマレジ・PAYGATE POS 4.55
    ★★★★★ ★★★★★
    0円3,300円(税込)
    ※その他プランあり
    クレジットカード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~
    問合せ・月2回
    末締め翌15日払い
    15日締め当月末払い
    1~1.5か月最低契約期間:
    1年間
    違約金:
    契約満了月分の月額費用
    39,600円
    ※キャンペーンで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    WAON/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    AliPay/WeChat Pay
    〇
    JMS4.52
    ★★★★★ ★★★★★
    0円0円 ※無料クレジットカード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%
    0円〜198円・月2回
    無料
    ・月6回
    198円(税込)/振込毎
    約4~6週間最低契約期間:なし
    違約金:無料
    0円モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い
    Alipay+/WeChat Pay
    Smart code
    〇
    STORES 決済4.50
    ★★★★★ ★★★★★
    0円 プランによる
    0円〜3,300円
    クレジットカード:1.98%~
    電子マネー:1.98%~
    QRコード:3.24%
    0円最短翌々日最短3営業日最低契約期間:
    スタンダード:1年
    フリー:なし
    違約金:
    契約満了月分の月額費用
    19,980円
    ※スタンダードプランで0円
    モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    Bluetooth接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    交通系ICカード
    iD
    QUICPay など
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/ゆうちょPay
    Alipay+/WeChat Pay
    FamiPayなど
    〇
    PayCAS Mobile4.45
    ★★★★★ ★★★★★
    0円4,000円~
    →1,980円
    クレジットカード:2.48%~
    電子マネー:2.95%(税別)~
    QRコード:2.8%(税別)~
    0円・月2回
    15日締め当月末払い
    当月末締め翌月15日払い
    1カ月最低契約期間:4年
    違約金:問い合わせ
    78,800円
    ※特別セットプランで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※業務アプリ搭載可能
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD
    Waon/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/J-Coin Pay
    AliPay/WeChat Pay
    ユニオン(銀聯)ペイ/JKOPAY
    〇
    キャッシュレス決済端末の比較表
    キャッシュレス決済端末の比較表について
    ※無料キャンペーンは各企業で期間と条件が設けられている場合があります。詳細は公式ページをご確認ください。
    ※おすすめ評価は、以下の10項目(使いやすさ、決済手数料、持ち運びやすさ、対応ブランド、初期費用、月額費用、入金サイクル、入金手数料、導入スピード、契約期間)について、0~100点で個別に評価。各項目に設定された重みに基づいて重み付き幾何平均を計算し、算出されたスコア(0~100)を100で割って0〜1の範囲に正規化。そのうえで、5点満点スケールに換算しておすすめ評価としています。(最終更新日:2026/1/15)

    [orend-service]{"condition":{"categoryId":"00002"},"display":{"type":"price-explanation"}}[/orend-service]

    マルチ決済端末の選び方

    端末のタイプ

    店舗の営業スタイルと利用場面を明確にして、モバイル型か据え置き型かを決定します。

    営業スタイルおすすめタイプ
    固定店舗(レジカウンター中心)据え置き型
    テーブル会計・移動決済ありモバイル型
    イベント・移動販売モバイル型
    大型店舗・チェーン店据え置き型
    端末タイプの選択の判断基準

    初期費用を抑えたい場合や、まずは試験的に導入したい場合は、モバイル型から始めるのがおすすめです。後から据え置き型に変更することも可能なため、段階的な導入も検討できます。

    初期・月額費用・手数料

    長期的な視点で総コストを試算し、事業の収益性を維持できる選択をします。

    費用項目相場
    端末代金5千円~12万円
    月額利用料無料~6千円
    決済手数料2.7%~3.75%
    入金手数料無料~数百円
    主要な費用項目

    ただし、クレジットカード決済では現金決済に比べて客単価が平均1.71倍になるという調査結果もあり、手数料を上回る売上増加効果が期待できます。

    入金サイクル

    キャッシュフローへの影響を考慮して、事業運営に適した入金サイクルを選択しましょう。

    個人事業主や小規模店舗では、翌営業日入金のサービスを選ぶことで、安定したキャッシュフローを維持できます。特に飲食店など日々の仕入れが必要な業種では、入金サイクルの早さは重要です。

    マルチ決済の導入方法・手順

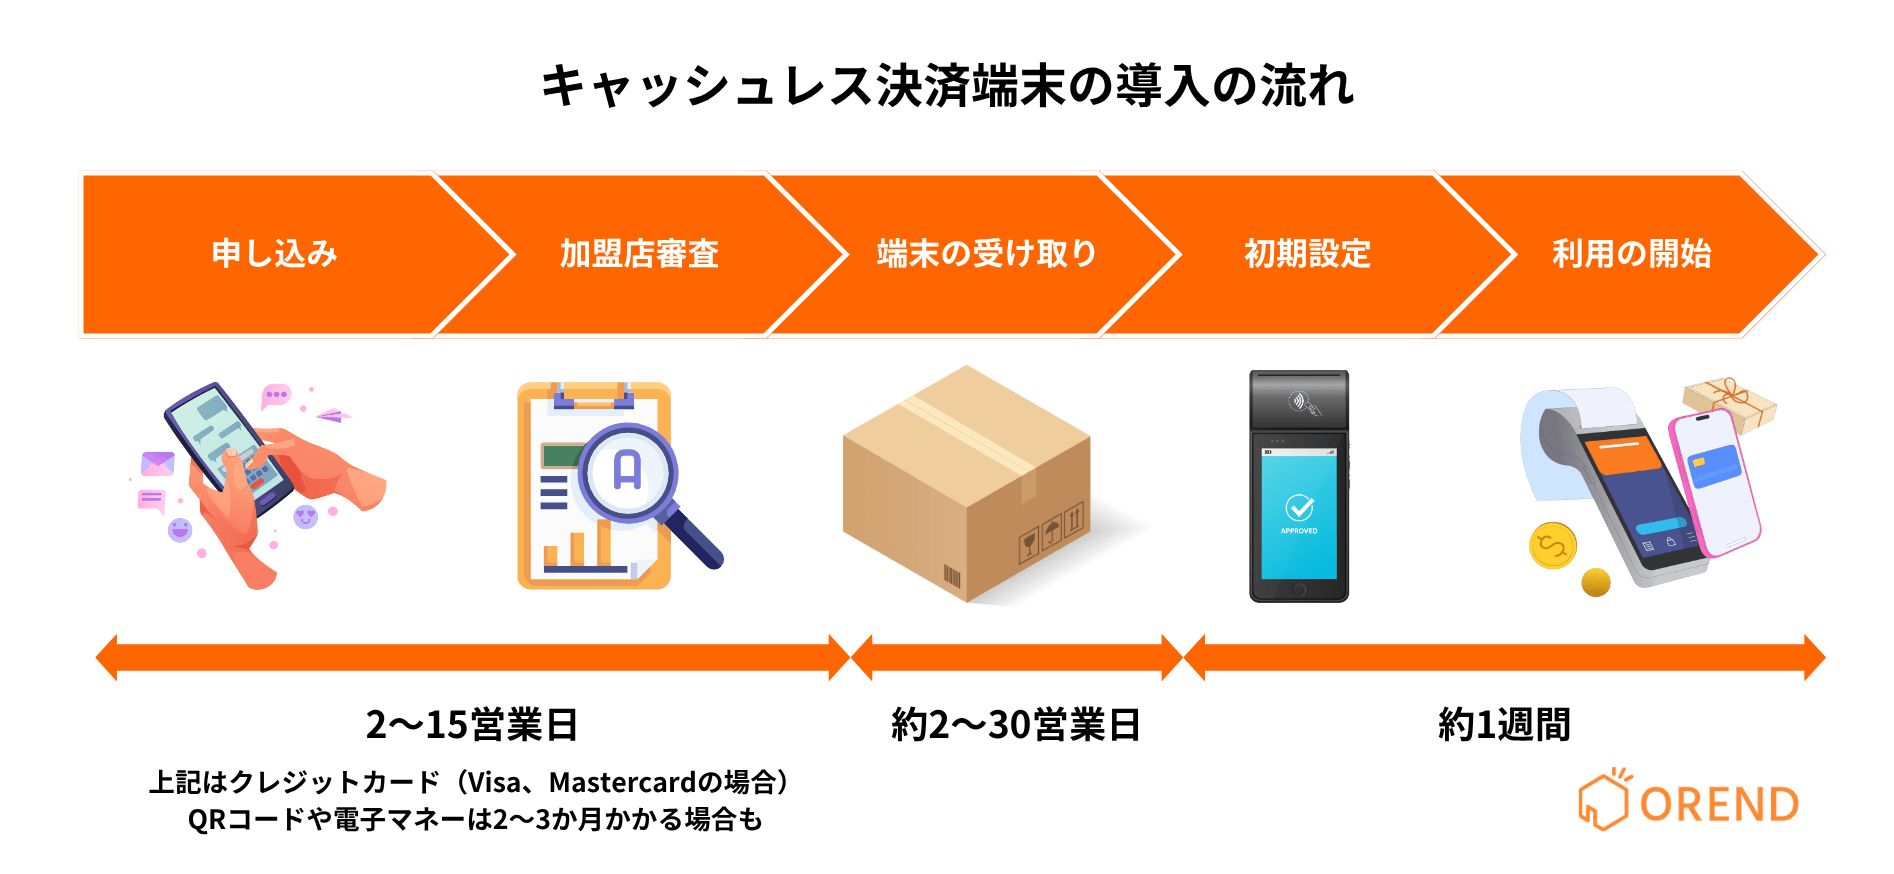
    マルチ決済の導入は、適切な準備と手順を踏むことで、スムーズに進められます。申込みから運用開始まで通常1週間~1ヶ月程度で完了し、必要書類の事前準備が導入期間短縮のポイントとなります。

    マルチ決済の導入の流れ

    マルチ決済導入は、サービス選定から運用開始まで段階的に進めることで、トラブルを防ぎ確実に導入できます。

    ステップ1: サービス選定・申込み
    複数のサービスを比較検討し、店舗に最適なサービスを選択します。公式サイトから申込み手続きを行い、必要書類を準備・提出します。オンライン申込みなら24時間受付可能で、申込み完了までは通常30分程度です。

    ステップ2: 審査プロセス
    提出書類をもとに加盟店審査が実施されます。審査期間は最短当日から2週間程度で、個人事業主の場合は法人より若干時間がかかる傾向があります。審査基準は各社により異なりますが、事業の実態と継続性が重視されます。

    ステップ3: 端末設定・配送
    審査通過後、選択した端末に必要な設定が行われ、マニュアルとともに店舗に配送されます。据え置き型で工事が必要な場合は、この段階で工事日程の調整を行います。

    ステップ4: 初期設定・テスト運用
    端末到着後、マニュアルに従って初期設定を実施します。Wi-Fi接続、アカウント設定、決済テストを行い、正常に動作することを確認します。不明点がある場合は、サポートセンターに相談できます。

    ステップ5: スタッフ研修・運用開始
    全スタッフに操作方法を研修し、実際の接客で問題なく使用できるレベルまで習熟度を上げます。テスト期間を設けて実際の決済を少数行い、問題がないことを確認してから本格運用を開始します。

    マルチ決済の導入に必要な書類

    申込み時に必要な書類を事前に準備しておくことで、審査期間の短縮と手続きの円滑化が図れます。

    個人事業主の主な必要書類はこちらです。

    書類名詳細
    本人確認書類運転免許証、パスポート等
    事業内容確認資料開業届、確定申告書等など事業実態を証明できるもの
    営業許可書・免許書飲食店営業許可、古物商許可等が業種により必要
    銀行口座情報事業用口座が望ましい
    詳細は各社の公式HPをご確認ください。

    法人の場合の主な必要書類はこちらです。

    書類名詳細
    法人確認書類登記簿謄本(3ヶ月以内)
    代表者本人確認書類運転免許証、パスポート等
    法人口座情報法人名義の銀行口座
    事業内容確認資料会社案内、ウェブサイト等
    詳細は各社の公式HPをご確認ください。

    必要書類は選択するサービスにより若干異なるため、申込み前に各社の要件を確認することをおすすめします。書類に不備があると審査が長期化する可能性があるため、事前に要件を満たしているか入念にチェックしましょう。

    マルチ決済に関するよくある質問(FAQ)

    マルチ決済導入に関して、多くの事業者が抱く疑問と不安にお答えします。特に個人事業主の導入可能性、審査基準、システム障害対応は重要な検討ポイントです。

    個人事業主でも導入できますか?

    個人事業主でも問題なくマルチ決済を導入できます。むしろ、業務効率化とコスト削減効果が高いため、積極的に検討すべきです。

    必要な条件としては、税務署への開業届提出、事業用銀行口座の開設、事業実態の証明(ウェブサイト、名刺、店舗写真等)が一般的です。飲食店なら営業許可書、美容室なら美容師免許など、業種により追加書類が必要な場合もあります。

    近年は、フリーランスや小規模事業者向けのサービスが充実しており、従来は大企業向けだった決済サービスが個人事業主でも利用しやすくなっています。

    審査に落ちることはありますか?

    審査基準を満たしていれば通過率は高いですが、事業内容や書類不備により審査に落ちる可能性もあります。

    審査で重視される主なポイントを事前に抑えておきましょう

    • 事業の実態と継続性(開業からの期間、売上実績)
    • 提供する商品・サービスの適法性
    • 必要書類の完備と内容の整合性
    • 過去の金融トラブル履歴の有無

    また、審査通過率を高めるためには以下を準備しましょう。

    • 事業用ウェブサイトの開設と内容充実
    • 店舗の場合は、外観・内観写真の提供
    • 営業許可書など、業種に応じた資格・許可の取得
    • 事業計画書の作成(売上見込み、事業内容の詳細)

    審査に落ちた場合でも、不備を改善して再申込みが可能なサービスがほとんどです。審査基準は各社で異なるため、1社で不承認となっても他社で承認される可能性があります。

    比較的審査基準が緩やかとされるサービスから始めて、事業実績を積んでから他社のサービスを追加するという段階的なアプローチも有効です。

    まとめ

    マルチ決済は、1台の端末でクレジットカード・QRコード決済・電子マネーに対応できる革新的な決済システムです。省スペース化、売上一元管理、多様な顧客ニーズへの対応により、店舗運営の効率化と売上向上を同時に実現できます。

    導入時は、店舗の営業スタイルに適した端末タイプの選択、必要な決済方法の見極め、長期的なコスト試算、充実したサポート体制の確認が成功の鍵となります。個人事業主から大規模店舗まで、事業規模を問わず導入メリットを享受できるため、キャッシュレス決済普及が進む現在、積極的な検討をおすすめします。

    適切な準備と段階的な導入により、マルチ決済は店舗の競争力向上と持続的な成長に大きく貢献する投資となるでしょう。

    マルチ決済が注目される理由

    マルチ決済が注目される最大の理由は、消費者の決済行動の多様化とキャッシュレス決済の急速な普及です。

    現在、日本のキャッシュレス決済比率は年々上昇しており、2024年には42.8%に達し、政府が掲げていた2025年までに40%という目標を前倒しで達成しました。政府は将来的には世界最高水準の80%を目指しており、今後もキャッシュレス決済の普及は加速すると予想されます。

    キャッシュレス決済普及の推移

    年度キャッシュレス決済比率
    2021年32.5%
    2022年36.0%
    2023年39.3%
    2024年42.8%
    経済産業省「キャッシュレス決済比率の推移」

    現代の消費者は、高額な買い物ではクレジットカード、少額決済では電子マネー、ポイント還元を重視する場合はQRコード決済といったように、購入金額や場面に応じて決済方法を使い分けています。

    さらに、日本総研の発表によるとインバウンド需要の回復により、現金に慣れていない外国人観光客への対応も重要になっています。訪日外国人の94%が現金を利用していますが、これは現金しか使えない店舗が多いことが要因であり、70%がクレジットカードを併用していることからも、キャッシュレス対応の重

  • 決済手数料の消費税は課税?非課税?クレジットカード加盟店手数料の扱いと仕訳を解説

    決済手数料の消費税は課税?非課税?クレジットカード加盟店手数料の扱いと仕訳を解説

    決済手数料の消費税は課税?非課税?

    キャッシュレス決済やクレジットカード決済を利用すると、売上金額から決済手数料が差し引かれて入金されます。このとき事業者が確認する必要があるのが、その決済手数料に消費税がかかるのかどうかです。

    なぜなら、決済手数料が課税取引か非課税取引かによって、消費税の計算や会計処理が変わるためです。課税取引であれば、手数料に含まれる消費税は仮払消費税として計上でき、納める消費税から差し引くことができます。一方で、非課税取引の場合は消費税が含まれないため、原則としてこの処理はできません。

    つまり、決済手数料の消費税の扱いを誤ると、消費税の計算や申告に影響する可能性があります。そのため、決済手数料がどの税区分に該当するのかを理解しておくことが重要です。

    決済方法ごとの消費税の扱いは、一般的には次のように整理されます。

    決済方法の例消費税の扱い ※一般的な傾向主なブランド例
    クレジットカード非課税になるケースが多いVisa / Mastercard / JCB / American Express / Diners Club
    QRコード決済課税になるケースが多いPayPay / 楽天ペイ / d払い / au PAY / メルペイ
    電子マネー(前払型)課税になるケースが多いSuica / PASMO / WAON / nanaco / 楽天Edy
    電子マネー(後払型)非課税になる場合があるiD / QUICPay
    デビットカード契約形態により課税・非課税が分かれるVisaデビット / JCBデビット / Mastercardデビット
    ※上記は一般的な傾向であり、実際の消費税区分は契約内容や手数料の内訳によって異なる場合があります。正確な税区分は、契約書や請求書を確認し、決済会社・決済代行会社に問い合わせて確認してください。

    非課税になる決済手数料のケース

    表で示した通り、決済手数料の中でもクレジットカード決済の加盟店手数料は、非課税として扱われるケースが多いです。

    これは、クレジットカード決済の仕組みが税法上、金銭債権の譲渡として整理されるためです。

    消費税法では、金融取引など一定の取引については、課税対象であっても政策的な理由などから非課税取引とされています。代表的な例は次の通りです。

    非課税取引の例内容
    土地の譲渡・貸付土地の売買や賃貸
    金融取引利子や保険料など
    金銭債権の譲渡売掛金などの債権の譲渡

    このうち、クレジットカード決済と関係があるのが金銭債権の譲渡です。

    クレジットカード決済では、店舗が商品やサービスを販売すると、カード会社が売上金額を立て替えて店舗に入金します。このときカード会社は、売上金額から加盟店手数料を差し引きます。

    この仕組みは税法上、店舗が持つ売上債権(クレジットカード売上)をカード会社に譲渡している取引と考えられています。そのため、この差額に相当する加盟店手数料は、金融取引に類するものとして非課税取引として扱われるケースがあります。

    ただし、すべてのカード関連費用が非課税になるわけではありません。例えば次のような費用は、役務提供の対価として課税取引になる場合があります。

    • 決済代行会社に支払う手数料
    • 決済システムの利用料
    • カード端末のレンタル料や事務手数料

    このように、誰に対して何の対価として支払っているかによって税区分が変わる点に注意が必要です。

    課税になる決済手数料のケース

    一方で、QRコード決済や一部の電子マネー決済などの手数料は、課税取引として扱われるケースが多いです。

    これは、これらの手数料が決済サービスの利用に対する役務提供の対価と考えられるためです。消費税法では、事業者が提供するサービスの対価として支払う料金は、原則として課税取引になります。

    例えば、QRコード決済や一部の電子マネー決済では、決済会社が次のようなサービスを提供しています。

    • 決済処理
    • 売上データの管理
    • 店舗への入金処理

    店舗はこれらのサービスを利用する対価として手数料を支払っているため、その手数料には消費税が課税されるケースがあります。

    そのため、課税事業者の場合は、手数料に含まれる消費税を仮払消費税として計上することが可能です。

    決済手数料の税区分は決済手段の名前だけで決まるわけではありません。実務上は、次のような点によって課税か非課税かが判断されます。

    • 前払方式(プリペイド)か後払方式(ポストペイ)か
    • 手数料が債権譲渡に伴う差額なのか
    • 決済処理などの役務提供の対価なのか
    • 決済代行会社を経由しているか

    そのため、請求書や契約書に記載された手数料の税区分(課税・非課税)や内訳を確認して判断することが重要です。

    決済手数料の消費税が課税か非課税かを判断する基準

    決済手数料の消費税は、すべて同じ扱いになるわけではありません。
    その取引が消費税の課税要件を満たしているかどうかによって、課税取引か非課税取引かが判断されます。

    消費税法では、次の条件を満たす取引は原則として課税取引になります。

    判断基準内容
    国内取引であること日本国内で行われる取引である
    事業として行われること事業者が対価を得て行う取引である
    資産の譲渡や役務提供の対価であること商品の販売やサービス提供の対価である

    例えば、QRコード決済や一部の電子マネー決済の手数料は、決済会社が提供する決済処理サービスなどの役務提供の対価として支払われるものです。そのため、これらの手数料はサービス提供の対価に該当し、課税取引として扱われるケースが多くなります。

    一方で、クレジットカード決済の加盟店手数料のように、売上債権の譲渡に伴う差額として整理される取引は、金銭債権の譲渡に関する取引として非課税取引になる場合があります。

    このように、決済手数料の消費税区分は、決済方法の名称だけで決まるわけではありません。
    手数料が「役務提供の対価」なのか、それとも「金銭債権の譲渡に伴う差額」なのかといった取引の性質によって判断されます。

    決済手数料の消費税の仕訳と会計処理

    決済手数料の消費税の扱いを理解したら、次に重要になるのが会計処理と仕訳です。
    決済手数料は売上から差し引かれて入金されるため、売上と手数料を分けて処理する必要があります。

    決済手数料の基本的な仕訳

    決済手数料の仕訳は、手数料が課税取引か非課税取引かによって処理が異なります。
    そのため、決済方法や契約内容に応じて税区分を確認したうえで仕訳を行う必要があります。

    まず、QRコード決済などのように、手数料が課税取引になる場合の仕訳を見てみましょう。

    例えば、次のようなケースです。

    内容金額
    売上10,000円
    決済手数料330円
    入金額9,670円

    この場合、決済手数料には消費税が含まれています。内訳は次の通りです。

    内訳金額
    手数料300円
    消費税30円

    このときの仕訳は次のようになります。

    借方貸方
    普通預金 9,670円
    支払手数料 300円
    仮払消費税 30円
    売上 10,000円

    このように、手数料部分と消費税部分を分けて処理します。

    次に、クレジットカード決済の加盟店手数料のケースです。
    クレジットカードの加盟店手数料は、売上債権の譲渡に伴う差額として整理される場合があり、非課税取引として扱われるケースが多くなります。

    例えば、次のようなケースです。

    内容金額
    売上10,000円
    クレジットカード手数料300円
    入金額9,700円

    このときの仕訳は次の通りです。

    借方貸方
    普通預金 9,700円
    支払手数料 300円
    売上 10,000円

    このように、クレジットカード決済の場合は仮払消費税は計上せず、支払手数料のみを処理します。

    なお、カード決済でも、決済代行会社の手数料やシステム利用料などは課税取引になる場合があります。
    その場合は、課税手数料として仮払消費税を計上する必要があります。

    このように決済手数料の仕訳は、課税取引か非課税取引かによって処理が異なるため、契約内容や請求書の税区分を確認することが重要です。

    決済手数料に含まれる消費税の処理方法(仮払消費税と仮受消費税)

    決済手数料が課税取引に該当する場合は、手数料に含まれる消費税を仮払消費税として処理します。

    仮払消費税とは、仕入や経費の支払い時に事業者が支払った消費税のことです。

    消費税の計算では、売上で預かった消費税(仮受消費税)から、経費などで支払った消費税(仮払消費税)を差し引いて納税額を計算します。

    種類内容
    仮受消費税売上時に受け取った消費税
    仮払消費税経費などで支払った消費税

    最終的な消費税の納税額は、次のように計算されます。

    納税する消費税 = 仮受消費税 − 仮払消費税

    そのため、QRコード決済などのように課税取引に該当する決済手数料については、手数料に含まれる消費税を仮払消費税として計上します。

    一方で、クレジットカード決済の加盟店手数料のように非課税取引として扱われる手数料には消費税が含まれないため、仮払消費税として計上することはできません。

    なお、課税手数料の消費税を仕入税額控除する場合は、原則として適格請求書(インボイス)などの保存が必要です。決済明細や請求書の内容を確認して処理することが重要です。

    このように、決済手数料の消費税の処理は、課税取引か非課税取引かによって処理方法が異なる点に注意が必要です。

    決済手数料の消費税の処理をミスなく行う方法

    決済手数料の消費税は、決済方法や取引の内容によって課税・非課税が異なるため、会計処理でミスが起こりやすいポイントです。
    特に、複数のキャッシュレス決済を導入している場合は、手数料の税区分を誤って処理してしまうケースも少なくありません。

    そのため、決済手数料の消費税の処理を正確に行うには、処理をシンプルにする仕組みを整えることが重要です。ここでは、ミスを防ぐための代表的な方法を紹介します。

    決済代行会社を利用する

    キャッシュレス決済を導入する場合、決済サービスごとに直接契約する方法と、決済代行会社を利用する方法があります。

    決済サービスと個別に契約すると、決済方法ごとに手数料の条件や明細の形式が異なるため、会計処理が複雑になりやすくなります。

    一方で、決済代行会社を利用すると、複数の決済方法を一括で管理できるため、手数料の確認や会計処理が整理しやすくなります。

    導入方法特徴
    決済サービスと直接契約決済ごとに管理が必要
    決済代行会社を利用手数料や入金を一括管理できる

    決済方法が増えるほど管理が複雑になるため、複数のキャッシュレス決済を導入する場合は決済代行会社を利用した方が処理を整理しやすくなります。

    お店にキャッシュレス決済を導入したい方にはこちらの記事がおすすめです。

    ECサイトやWebサービスなどにオンライン決済を導入したい方にはこちらの記事がおすすめです。

    会計ソフトと連携する

    決済手数料の会計処理を正確に行うには、会計ソフトと決済サービスを連携する方法も有効です。

    最近のクラウド会計ソフトでは、銀行口座や決済サービスと連携することで、入金データや手数料を自動で取り込むことができます。

    これにより、次のようなメリットがあります。

    • 入金額と手数料を自動で記録できる
    • 手動入力によるミスを防げる
    • 仕訳作業の手間を減らせる

    特に、キャッシュレス決済の件数が多い場合は、手動で仕訳を入力するとミスが発生しやすくなります。会計ソフトと連携することで、決済手数料の処理を効率的かつ正確に行うことができます。

    まとめ

    決済手数料の消費税の扱いは、決済方法の名称だけでなく、取引の内容や契約形態によって異なります。

    一般的に、クレジットカード決済の加盟店手数料は、売上債権の譲渡に伴う差額として整理される場合があり、非課税取引として扱われるケースが多いです。一方で、QRコード決済や一部の電子マネー決済などの手数料は、決済サービスの利用に対する役務提供の対価と考えられるため、消費税の課税対象になるケースが多くなります。

    また、課税取引に該当する決済手数料については、手数料に含まれる消費税を仮払消費税として処理することが可能です。これにより、売上で預かった消費税(仮受消費税)から差し引いて、最終的な納税額を計算します。

    ただし、実際の税区分は決済方式(前払・後払)や契約内容、手数料の内訳によって異なる場合があります。また、課税手数料の消費税を仕入税額控除する場合は、原則として適格請求書(インボイス)などの保存が必要です。

    このように、決済手数料の消費税は決済手段ではなく取引の性質で判断することが重要です。契約書や請求書の内容を確認し、正しい税区分で処理することで、会計処理や消費税申告のミスを防ぐことができます。

  • 電子マネーの種類を解説!一覧でサービスの特徴や違いをわかりやすく解説

    電子マネーの種類を解説!一覧でサービスの特徴や違いをわかりやすく解説

    電子マネーの支払い方法は3種類

    電子マネーは、すべて同じ支払いの仕組みではありません。お金が支払われるタイミングによって3つの方式に分かれます。

    方式によって、事前チャージが必要かどうかや、引き落としのタイミングが異なります。そのため、電子マネーを理解するためには、それぞれの支払いの流れを知っておくことが重要です。

    主な支払い方式は次の3つです。

    支払い方法概要
    先払い(プリペイド型)事前にチャージした残高から支払う
    後払い(ポストペイ型)利用後にクレジットカードから支払う
    即時払い(デビット型)支払いと同時に銀行口座から引き落とされる
    電子マネーの支払い方法

    それぞれの利用の流れを見ていきましょう。

    先払い(プリペイド型)

    プリペイド型は、あらかじめ電子マネーにチャージした金額を使って支払う方式です。多くの電子マネーがこの仕組みを採用しています。

    利用の流れは次の通りです。

    • 電子マネーに現金やクレジットカードでチャージする
    • 店舗のレジや改札でカードやスマートフォンを読み取り機にかざす
    • チャージ残高から利用金額が差し引かれる

    このように、事前に入金しておいた残高から支払うため、チャージした金額の範囲内で利用する仕組みになっています。

    後払い(ポストペイ型)

    ポストペイ型は、電子マネーで支払った金額を後からまとめて支払う方式です。クレジットカードと連携して利用するケースが一般的です。

    利用の流れは次の通りです。

    • 電子マネーをクレジットカードと紐付ける
    • 店舗でカードやスマートフォンを読み取り機にかざして支払う
    • 利用金額がクレジットカードに記録される
    • 後日、クレジットカードの請求として支払う

    この方式では、事前チャージをしなくても電子マネーを利用できます。

    即時払い(デビット型)

    デビット型は、支払いを行った瞬間に銀行口座から金額が引き落とされる方式です。電子マネーと銀行口座を連携させて利用します。

    利用の流れは次の通りです。

    • 電子マネーを銀行口座と連携する
    • 店舗でカードやスマートフォンを読み取り機にかざして支払う
    • 利用した金額がその場で銀行口座から引き落とされる

    このように、デビット型は支払いと同時に口座から引き落としが行われる仕組みになっています。

    電子マネーの種類

    電子マネーは、利用できる場所や提供している企業の違いによっていくつかの種類に分けられます。日本で利用されている電子マネーは、主に4つの種類に分類されます。

    それぞれの種類によって、利用されるシーンや特徴が異なります。

    電子マネーの種類主な用途
    交通系電子マネー電車やバスの運賃支払い、店舗決済
    流通系電子マネースーパーやコンビニなどの買い物
    クレジットカード系電子マネークレジットカードと連携した決済
    QRコード系電子マネースマートフォンを使ったコード決済

    それぞれの種類について詳しく見ていきましょう。

    交通系電子マネー

    交通系電子マネーは、電車やバスなどの公共交通機関の支払いを目的として作られた電子マネーです。ICカードを改札機にタッチするだけで乗車できる仕組みとして普及しました。

    現在では交通機関だけでなく、コンビニや飲食店、自動販売機などでも利用できるようになり、日常の支払いにも使われることが増えています。

    代表的なサービスには、SuicaやPASMO、ICOCAなどがあります。
    これらの電子マネーは全国の多くの交通機関や店舗で利用できるため、幅広いシーンで使える電子マネーとして普及しています。

    流通系電子マネー

    流通系電子マネーは、スーパーやコンビニなどの小売企業が提供している電子マネーです。主に自社グループの店舗で利用されることが多く、買い物をするとポイントが貯まるサービスが用意されている場合もあります。

    たとえば、イオングループのWAONや、セブン&アイグループのnanacoなどが代表的です。

    これらの電子マネーは、日常的に利用する店舗で使うことでポイントが貯まりやすくなるため、買い物を中心に利用される電子マネーといえます。

    クレジットカード系電子マネー

    クレジットカード系電子マネーは、クレジットカードと連携して利用する電子マネーです。事前にチャージする必要がない場合が多く、利用金額は後からクレジットカードの請求として支払われます。

    代表的なサービスには、iDやQUICPayなどがあります。

    この種類の電子マネーは、カードやスマートフォンを読み取り機にかざすだけで支払いが完了するため、スピーディーに決済できるキャッシュレス決済として利用されています。

    QRコード系電子マネー

    QRコード系電子マネーは、スマートフォンのアプリを使ってQRコードやバーコードを読み取り、支払いを行う決済方法です。

    アプリに銀行口座やクレジットカードを登録することで、スマートフォンだけで支払いができるようになります。

    代表的なサービスとしては、PayPayやd払い、楽天ペイなどがあります。

    QRコード系電子マネーは、スマートフォンさえあれば利用できるため、近年急速に普及しているキャッシュレス決済の一つです。

    電子マネーの種類一覧

    日本ではさまざまな電子マネーが提供されており、交通機関や店舗、スマートフォン決済など、用途に応じて使い分けられています。ここでは、日本で広く利用されている主な電子マネーを紹介します。

    Suica

    Suicaは、JR東日本が提供している交通系電子マネーです。電車やバスの運賃支払いに利用できるICカードとして登場しましたが、現在ではコンビニや飲食店、自動販売機など多くの店舗でも利用されています。

    また、スマートフォンで利用できるモバイルSuicaにも対応しており、カードを持たなくてもスマートフォンだけで支払いができる点も特徴です。交通機関と日常の買い物の両方で使えるため、日本で最も利用者の多い電子マネーの一つです。

    PASMO

    PASMOは、関東の私鉄やバス会社が中心となって提供している交通系電子マネーです。Suicaと同じように、電車やバスの運賃支払いに利用できるほか、コンビニや飲食店など多くの店舗でも利用できます。

    また、Suicaと相互利用が可能なため、関東圏ではどちらの電子マネーでもほぼ同じように利用することができます。通勤や通学で公共交通機関を利用する人を中心に、多くの人に利用されています。

    ICOCA

    ICOCAは、JR西日本が提供している交通系電子マネーです。関西エリアを中心に利用されており、鉄道やバスの運賃支払いに利用できます。

    また、SuicaやPASMOなどの交通系電子マネーと相互利用が可能なため、全国の多くの交通機関や店舗で利用できます。関西地域では日常の移動や買い物の支払い方法として広く利用されています。

    WAON

    WAONは、イオングループが提供している流通系電子マネーです。主にイオンやマックスバリュ、ミニストップなどの店舗で利用されており、買い物の際に電子マネーとして支払いができます。

    また、買い物をするとWAONポイントが貯まる仕組みになっているため、イオングループの店舗をよく利用する人にとって便利な電子マネーです。日常の買い物で利用する電子マネーとして広く使われています。

    nanaco

    nanacoは、セブン&アイグループが提供している流通系電子マネーです。セブン-イレブンやイトーヨーカドーなどの店舗で利用でき、買い物の支払いに使うことができます。

    支払いをするとnanacoポイントが貯まる仕組みになっており、貯まったポイントは電子マネーとして利用できます。そのため、セブン-イレブンなどを頻繁に利用する人にとって便利な電子マネーです。

    楽天Edy

    楽天Edyは、楽天グループが提供している電子マネーです。コンビニや飲食店、家電量販店など幅広い店舗で利用することができます。

    また、楽天ポイントと連携しているため、支払いによってポイントを貯めることも可能です。楽天のサービスを利用している人にとって使いやすい電子マネーとして広く利用されています。

    iD

    iDは、NTTドコモが提供しているクレジットカード系電子マネーです。クレジットカードと連携して利用する仕組みになっており、店舗でカードやスマートフォンを読み取り機にかざすだけで支払いができます。

    コンビニや飲食店、ドラッグストアなど多くの店舗で利用でき、スピーディーに決済できる電子マネーとして利用されています。

    QUICPay

    QUICPayは、JCBが提供しているクレジットカード系電子マネーです。クレジットカードと連携して利用する仕組みで、事前にチャージする必要がなく支払いができます。

    カードやスマートフォンを読み取り機にかざすだけで支払いが完了するため、レジでの会計をスムーズに行うことができます。多くの店舗で利用できるキャッシュレス決済の一つです。

    PayPay

    PayPayは、スマートフォンアプリを利用して支払いができるQRコード決済サービスです。店舗のQRコードを読み取る、またはスマートフォンに表示したコードを読み取ってもらうことで支払いが完了します。

    日本では利用できる店舗数が多く、コンビニや飲食店、オンラインサービスなどさまざまな場所で利用されています。

    d払い

    d払いは、NTTドコモが提供しているQRコード決済サービスです。スマートフォンのアプリを利用して支払いができ、コンビニや飲食店、ネットショップなどで利用できます。

    利用金額は携帯料金とまとめて支払うことができるほか、クレジットカードや銀行口座から支払うことも可能です。

    楽天ペイ

    楽天ペイは、楽天グループが提供しているQRコード決済サービスです。スマートフォンのアプリを使って支払いを行うことができ、コンビニや飲食店など多くの店舗で利用できます。

    また、支払いによって楽天ポイントを貯めたり使ったりできるため、楽天のサービスを利用している人にとって使いやすい決済方法です。

    電子マネーのメリット

    ここでは、電子マネーを利用する主なメリットを紹介します。

    支払いがスピーディーになる

    電子マネーの大きなメリットは、支払いが素早く完了することです。

    現金払いの場合は、財布からお金を取り出し、金額を確認して支払う必要があります。また、おつりを受け取るまでに時間がかかることもあります。

    一方、電子マネーはカードやスマートフォンを読み取り機にかざすだけで支払いが完了します。そのため、レジでの会計がスムーズになり、短時間で決済できる支払い方法として多くの店舗で利用されています。

    特にコンビニや自動販売機、交通機関の改札などでは、支払いのスピードが重要になるため、電子マネーの利便性が高いといえるでしょう。

    ポイント還元が受けられる

    多くの電子マネーでは、支払いをするとポイントが貯まる仕組みが用意されています。

    たとえば、電子マネーで買い物をするとポイントが付与され、そのポイントを次の支払いに利用できる場合があります。普段の買い物や交通機関の利用でポイントを貯められるため、現金払いよりもお得になることがあります。

    また、特定の店舗やキャンペーンを利用すると、通常よりも多くのポイントが付与される場合もあります。このように、電子マネーは支払いをしながらポイントを貯められる点もメリットの一つです。

    現金を持ち歩かなくてよい

    電子マネーを利用すると、現金を持ち歩く必要が少なくなります。

    カードやスマートフォンにチャージしておけば、財布に多くの現金を入れておかなくても支払いができます。そのため、外出時の荷物を減らすことができる点もメリットです。

    また、スマートフォンに電子マネーを登録しておけば、カードを持たなくても支払いができる場合があります。日常の買い物や交通機関の利用をスマートフォンだけで済ませられるため、より便利にキャッシュレス決済を利用できます。

    家計管理がしやすい

    電子マネーを利用すると、支払い履歴を確認できる場合が多く、支出の管理がしやすくなります。

    アプリや会員ページでは、いつどこでどのくらい使ったのかを確認できるため、日々の支出を把握しやすくなります。現金払いの場合は記録を残さないと支出を把握しにくいですが、電子マネーであれば自動的に履歴が残ることが多いです。

    そのため、電子マネーは家計管理をしながら支払いを行いたい人にも向いている決済方法といえます。

    電子マネーのデメリット

    電子マネーは便利な決済方法ですが、いくつか注意しておきたい点もあります。利用する前にデメリットを理解しておくことで、自分に合った使い方がしやすくなります。

    ここでは、電子マネーを利用する際に知っておきたい主なデメリットを紹介します。

    事前チャージが必要な場合がある

    電子マネーの多くは、利用する前に残高をチャージしておく必要があります。

    特にプリペイド型の電子マネーでは、残高が不足していると支払いができません。そのため、利用するたびに残高を確認したり、定期的にチャージしたりする必要があります。

    ただし、クレジットカードと連携するタイプの電子マネーでは、オートチャージ機能を利用できる場合もあります。この機能を利用すると、残高が一定額を下回ったときに自動的にチャージされるため、残高不足を防ぐことができます。

    使える店舗が限られる場合がある

    電子マネーは便利な決済方法ですが、すべての店舗で利用できるわけではありません。

    店舗によって対応している電子マネーが異なるため、利用したい電子マネーが使えない場合もあります。たとえば、交通系電子マネーが使える店舗でも、流通系電子マネーには対応していない場合があります。

    そのため、電子マネーを利用する際は、利用したい店舗が対応しているかどうかを確認することが大切です。

    スマートフォンやカードが必要

    電子マネーを利用するためには、ICカードやスマートフォンなどの端末が必要になります。

    現金であれば紙幣や硬貨だけで支払いができますが、電子マネーの場合はカードやスマートフォンを用意しなければ利用できません。また、スマートフォンの充電が切れてしまうと、決済ができなくなる可能性もあります。

    そのため、電子マネーをメインの支払い方法として利用する場合でも、状況によっては現金を用意しておくと安心です。

    紛失や端末故障のリスク

    電子マネーはカードやスマートフォンに情報が保存されているため、紛失や故障が発生すると利用できなくなる可能性があります。

    特にカードタイプの電子マネーでは、カードを紛失してしまうと残高が戻らない場合もあります。スマートフォンで利用する電子マネーでも、端末の故障や紛失によって利用できなくなる可能性があります。

    そのため、電子マネーを利用する際は、アカウント登録や残高管理などの設定を行い、万が一のトラブルに備えておくことが重要です。

    まとめ

    電子マネーは、現金を使わずに支払いができるキャッシュレス決済の一つであり、日本では交通機関や店舗などさまざまな場面で利用されています。カードやスマートフォンを読み取り機にかざすだけで決済できるため、日常の支払いをスムーズに行える点が大きな特徴です。

    電子マネーを導入したい方はこちらの記事がおすすめです。