月謝や会費、家賃などの定期的な支払いでは、毎回の振込手続きや入金確認が負担になります。
口座振替を導入すると、利用者の支払いと事業者の集金を自動化でき、支払い忘れの防止や請求業務の効率化につながります。
この記事では、口座振替の仕組みや口座振込との違いをはじめ、申込方法、事業者の導入手順、メリット・デメリットを解説します。導入費用や口座振替代行サービスの選び方も紹介します。
注目の決済サービス
 |  |
| サブスクペイ | 月額パンダ |
| サブスク特化決済代行 継続課金×顧客管理 会員制サービスにおすすめ | 個人使用・決済数1件も〇 年会費にも対応 最短1週間導入可 |
| 初期:問合せ 月額:問合せ | 初期:0円 月額:0円 |
| 手数料:2.5%~ | 手数料:3.5%+100円/1件 |
| 対応決済:クレカ、口座振替、コンビニ、スマホ決済など | 対応決済:クレカ、口座振替など |
| サブスクペイの詳細 | 月額パンダの詳細 |
口座振替(自動引き落とし)とは?
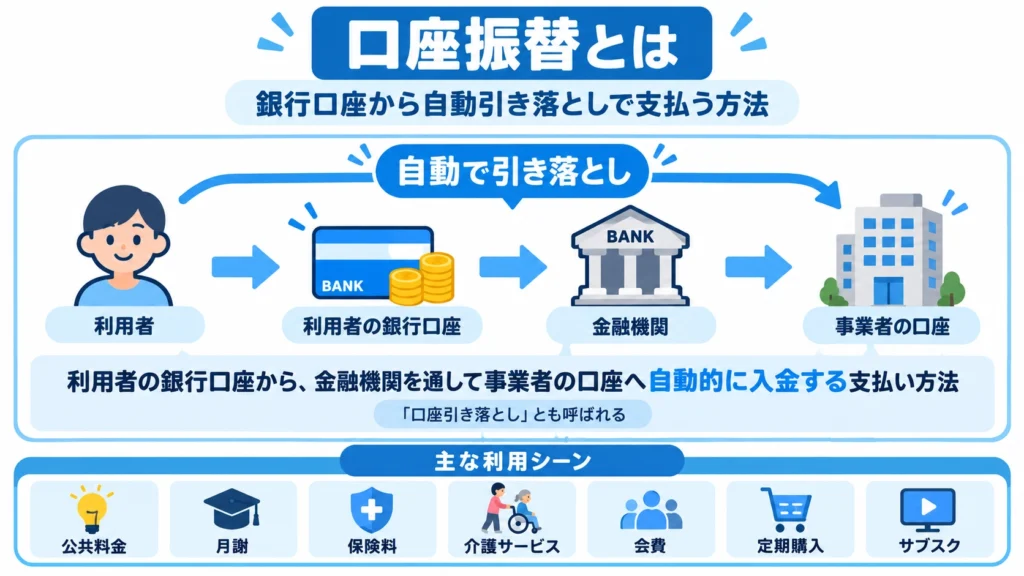
口座振替とは、利用者が指定した銀行口座から、商品代金やサービス料金を自動で引き落とす決済方法です。「口座引き落とし」「自動引き落とし」とも呼ばれています。
電気・ガス・水道などの公共料金をはじめ、家賃、学習塾の月謝、会費、サブスクリプションなど、定期的な支払いに広く使われています。
初回に銀行口座を登録すると、以降は決められた日に自動で引き落とされるため、毎回振込手続きを行う必要がありません。
口座振替と口座振込の違い
口座振替と口座振込の大きな違いは、自動で引き落とされるか、利用者が自分で振り込むかという点です。
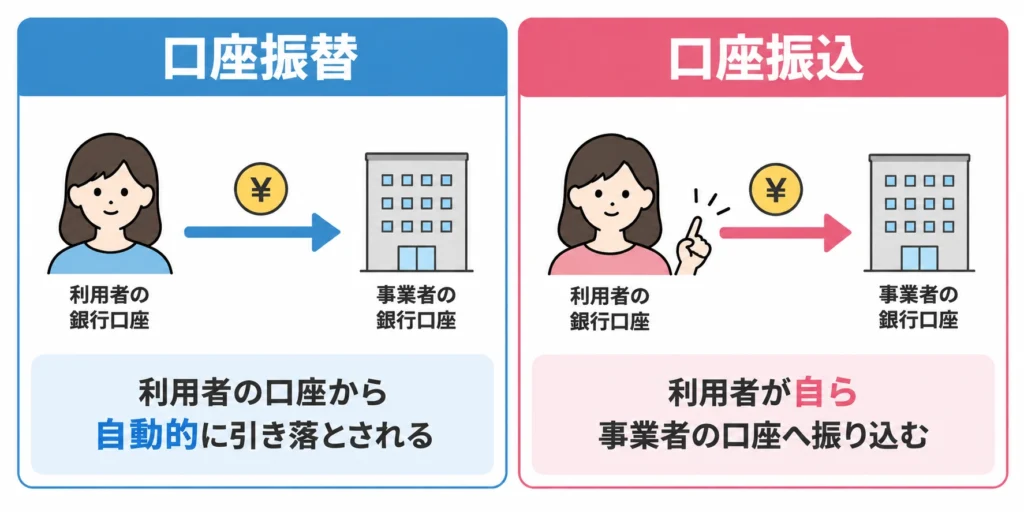
口座振替は、事前に登録した銀行口座から自動的に代金が引き落とされます。一方、口座振込は、利用者がATMやインターネットバンキングなどを使って、振込先の口座へ送金する方法です。
| 比較項目 | 口座振替 | 口座振込 |
| 支払い方法 | 指定口座から自動引き落とし | 利用者が指定口座へ送金 |
| 支払い手続き | 原則として初回の口座登録のみ | 原則として支払いのたびに振込操作 |
| 手数料の負担 | 一般的に事業者 | 一般的に利用者 |
| 主な用途 | 月謝・会費などの定期的な支払い | 単発・不定期の支払い |
毎月発生する料金の回収には口座振替、単発の支払いには口座振込が多く使われています。
口座振替の仕組み
口座振替は、顧客・事業者・金融機関が連携し、顧客の銀行口座から代金を自動で回収する仕組みです。
基本的な引き落としの流れは、次のとおりです。
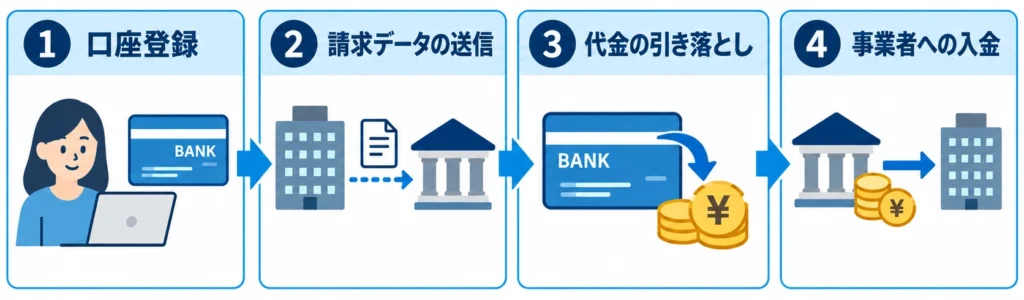
- 口座登録:顧客が引き落としに使用する銀行口座を登録する
- 請求データの送信:事業者が請求金額などの情報を金融機関へ送る
- 代金の引き落とし:金融機関が指定日に顧客の銀行口座から代金を引き落とす
- 事業者への入金:引き落とされた代金が所定の入金日に事業者の口座へ入金される
なお、引き落とし日と事業者への入金日は必ずしも同じではありません。また、顧客の口座残高が不足している場合は引き落としができず、再請求などの対応が必要になります。
【利用者向け】口座振替の申込方法は3種類
口座振替の申込方法には、口座振替依頼書・Webサイト・Pay-easy(ペイジー)の3種類があります。
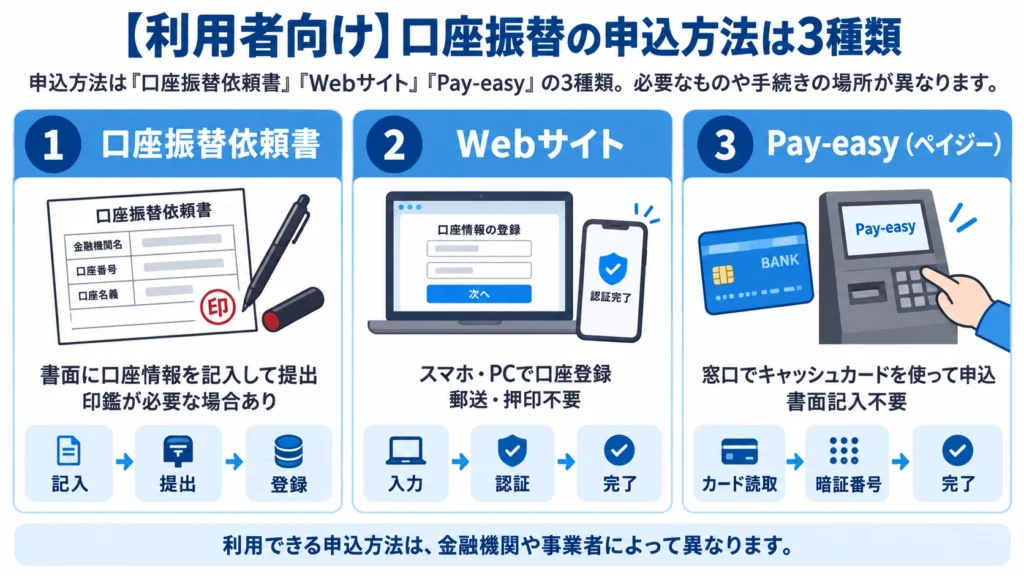
いずれも引き落とし口座を登録するための手続きですが、必要な書類や手続きの場所が異なります。利用できる申込方法は、金融機関や支払先の事業者によって異なります。
口座振替依頼書で申し込む
口座振替依頼書は、書面に銀行口座の情報を記入し、提出する申込方法です。
利用者は、金融機関名・支店名・口座番号・口座名義などを記入し、必要に応じて届出印を押して事業者に提出します。その後、金融機関による確認・登録が完了すると、口座振替が開始されます。
インターネットを使わずに申し込める一方、書類の提出や確認が必要なため、登録完了までに時間がかかる場合があります。
Webサイトから申し込む
Web口座振替は、スマートフォンやパソコンから銀行口座を登録する申込方法です。
利用者は事業者の申込ページから金融機関を選択し、口座情報を入力します。その後、金融機関の認証画面で本人確認を行い、登録を完了します。
書類の郵送や押印が不要で、オンラインで手続きが完結します。ただし、対応する金融機関や本人確認の方法はサービスによって異なります。
Pay-easy(ペイジー)で申し込む
Pay-easy口座振替受付サービスは、金融機関のキャッシュカードを使って口座振替を申し込む方法です。
利用者は、対応する事業者の受付窓口でキャッシュカードを専用端末に通し、暗証番号を入力します。申込内容を確認して手続きを完了するため、口座振替依頼書への記入や届出印は不要です。
学習塾やフィットネスジムなど、対面で入会手続きを行う場面で活用されています。ただし、対応する金融機関のキャッシュカードと専用端末が必要です。
【顧客側】口座振替のメリット
料金を支払う顧客側にとって、口座振替は決済に手間と手数料がかからないことがメリットです。
支払いに手間がかからない
口座振替は指定した銀行口座から、決まった日程で自動的にお金を引き落とす決済手段です。口座にお金さえ入っていれば、一切の手間をかけずに毎月の支払いが完結します。
手数料がかからない
口座振込と異なり、口座振替には手数料がかかりません。口座振替で支払いをするサービスは、基本的に月額制です。
1回の振り込みにかかる手数料はわずかかもしれませんが、毎月となるとかなりの額の節約になるでしょう。
【事業者側】口座振替のメリット
口座振替を導入することで、サービスの継続率の向上や事務コスト・未回収リスクの削減が見込めます。事業者にとっての口座振替のメリットを3つ紹介します。
継続率の向上
口座振替は顧客にとって手間も手数料もかからない、便利でお得な決済手段です。支払いが手間にならないこと、そもそも支払いをしているという意識が頭に浮かびづらいことは、解約を考える機会が減ることにつながります。
口座振替や払込票での支払いに比べ、サービスの継続率向上が見込めるでしょう。
未回収リスクや回収コストの軽減
口座振替では指定した銀行口座にお金さえ入っていれば、決まった日付に自動引き落としがかかります。口座振込や払込票と比べると支払い忘れが起こりづらく、未回収リスクを軽減できます。払込票を郵送する手間もありません。
対象が広くあらゆる顧客に対応できる
口座振替は公共料金の支払いなどで古くから使われてきた決済手段です。銀行を介することもあり、安心感があるでしょう。クレジットカードを持っていない人・持てない人でも問題なく利用できます。
ほとんど誰もが持っている銀行口座を利用するため、顧客の間口を広げられるでしょう。
口座振替のデメリット
口座振替は顧客にとっても事業者にとっても便利な決済手段ですが、デメリットもあります。
【利用者側】引き落とし日と口座残高の管理が必要
口座振替は自動で支払いが完了しますが、引き落とし日までに必要な金額を口座に用意しておく必要があります。
残高が不足していると引き落としができず、支払い遅延による延滞料金の発生やサービスの利用停止につながる場合があります。
【事業者側】残高不足による未回収リスクがある
口座振替は口座振込や払込票などと比べると、未回収リスクの低い決済手段です。
しかし、口座にお金が入っていなければ引き落としはかからず、未回収リスクもゼロにはできません。
【事業者側】引き落とし開始までに手間と時間がかかる
口座振替は、引き落とし開始までの手続きに手間と時間がかかります。対象の金融機関に口座振替依頼書を提出しなければならず、記入の漏れや間違いがあれば再度提出となります。一度で正しく提出できたとしても、引き落とし開始までに1ヵ月ほどかかるでしょう。
【事業者向け】口座振替を導入する2つの方法
事業者が口座振替を導入する方法は、金融機関と直接契約する方法と、決済代行会社を利用する方法の2種類です。
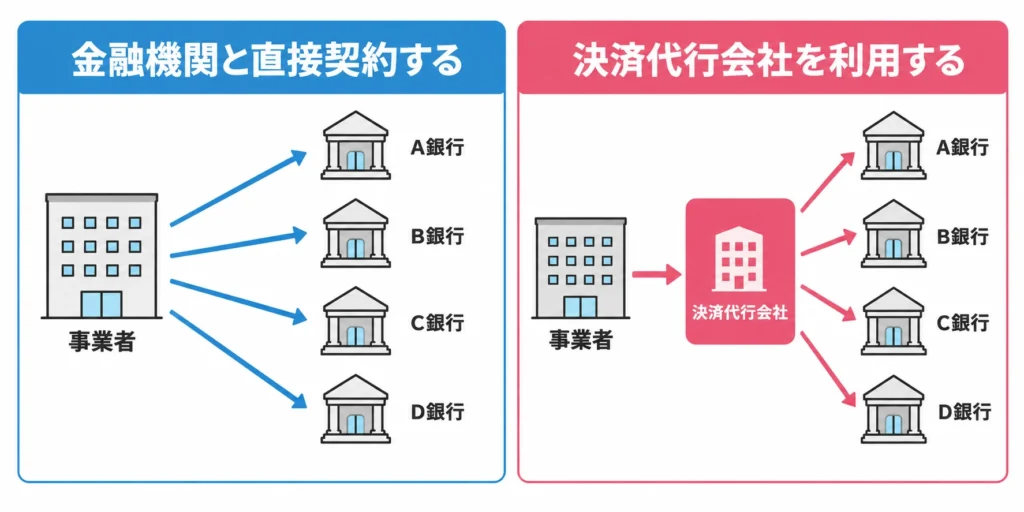
主な違いは、対応できる金融機関の範囲と契約・管理の負担です。
金融機関と直接契約する
金融機関との直接契約は、事業者が銀行と個別に契約を結び、その銀行の口座を持つ顧客から代金を回収する方法です。
決済代行会社を介さないため、取引する金融機関が少なく、請求件数が多い場合などは手数料を抑えられることがあります。
顧客が利用する金融機関が限られている事業者におすすめの方法です。ただし、複数の金融機関に対応する場合は、契約手続きや請求データの管理が複雑になります。
決済代行会社を利用する
決済代行会社を利用する方法は、事業者に代わって複数の金融機関との口座振替手続きや代金回収を行うサービスを導入する方法です。
事業者は決済代行会社1社と契約するだけで、提携する複数の金融機関に対応できます。また、請求データの管理や振替結果の確認、入金管理などをまとめて行えるサービスもあります。
ただし、初期費用や月額費用、振替手数料などが発生するため、直接契約よりコストが高くなる場合があります。
幅広い金融機関に対応する事業者や、毎月の集金・請求管理を効率化する事業者には、決済代行会社の利用がおすすめです。
おすすめの決済代行会社をこちらの記事で比較しています。
導入方法については以下の記事で詳しく解説しています。
口座振替の利用シーン・業種別の活用例
口座振替は、月謝・会費・家賃・サブスクリプションなど、毎月継続して料金を回収するビジネスで広く利用されています。
主な利用シーンは次のとおりです。
- 学習塾・スクールの月謝
学習塾や習い事の教室では、毎月の授業料や教材費の集金に口座振替が使われています。保護者の振込忘れを防ぎ、教室側の入金確認や未払い管理の負担を軽減できます。詳しくは月謝引き落としシステムの比較をご覧ください。 - ジム・フィットネスの月会費
フィットネスジムやスポーツクラブでは、毎月の会費を自動で回収するために口座振替が利用されています。会員ごとの集金を効率化でき、クレジットカードを持たない会員にも対応できます。詳しくは会費徴収システムの比較をご覧ください。 - 家賃・駐車場代の集金
不動産管理会社や駐車場運営会社では、毎月の家賃や駐車場代の回収に口座振替が活用されています。入居者や契約者からの集金を自動化し、入金確認や未回収金の管理を効率化できます。詳しくは集金代行サービスの比較をご覧ください。 - サブスク・定期購入サービスの継続課金
定額制サービスや商品の定期購入では、毎月の利用料金を回収する方法として口座振替が利用されています。クレジットカード決済と併用することで、顧客が選べる支払い方法を増やせます。詳しくは継続課金システムの比較をご覧ください。
口座振替で集金する流れ・手順
口座振替で集金を始めるには、金融機関や決済代行会社との契約、顧客の口座登録、請求データの提出が必要です。
基本的な流れは次の5ステップです。
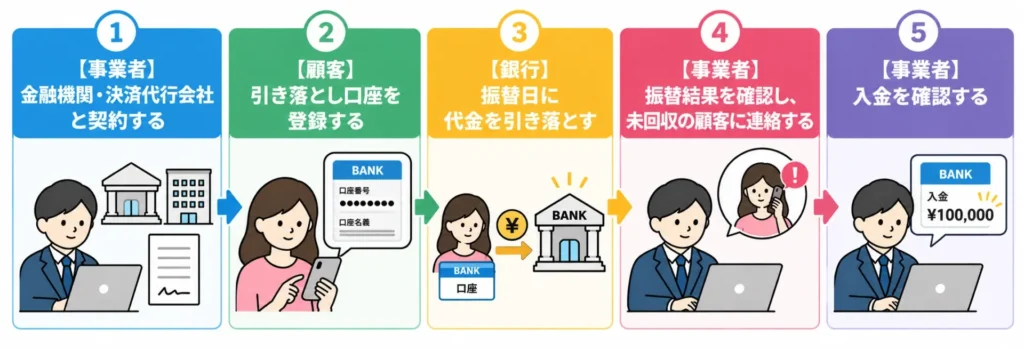
- 【事業者】金融機関・決済代行会社と契約する
対応金融機関や手数料などを確認し、利用するサービスを決めて契約します。契約後は振替日や請求データの提出方法などを設定します。 - 【顧客】引き落とし口座を登録する
顧客が口座振替依頼書やWebサイトなどから銀行口座を登録します。金融機関による確認が完了すると、引き落としが可能になります。 - 【銀行】振替日に代金を引き落とす
事業者が請求金額などのデータを提出すると、銀行が指定日に顧客の口座から代金を引き落とします。 - 【事業者】未回収の顧客に連絡する
振替結果を確認し、残高不足などで引き落としができなかった顧客に連絡します。必要に応じて再請求や銀行振込などによる支払いを案内します。 - 【事業者】入金を確認する
引き落とされた代金が所定の入金日に事業者の口座へ振り込まれます。事業者は入金額を確認し、請求金額との照合を行います。
口座振替の導入費用・手数料
口座振替の導入には、主に初期費用・月額費用・口座振替手数料がかかります。金融機関との直接契約と決済代行会社の利用では料金体系が異なり、契約先によって費用にも差があります。
| 費用・手数料 | 内容 |
| 初期費用・月額費用 | 契約時の初期設定やシステムの利用・管理にかかる費用 |
| 口座振替手数料 | 顧客の口座から代金を引き落とす際に、1件ごとに発生する手数料 |
| 振替不能時や再請求にかかる費用 | 残高不足などで引き落とせなかった場合や、再請求する際に発生する費用 |
例えば、金融機関との直接契約では、三菱UFJ銀行の場合、新規取扱手数料33,000円、月額基本料金1,760円、口座振替手数料110円/件(税込)がかかります。月額基本料金はBizSTATIONの利用料で、別途、振替結果通知明細1件につき5.5円が発生します。
一方、決済代行会社が提供する「DSK口座振替」では、初期費用30,000円、月額基本料金3,000円、口座振替処理料100円/件(税別)です。一方、サブスクペイの口座振替は初期費用無料、月額費用は問い合わせ、手数料は85円/件(税別)です
口座振替の導入費用は、毎月の請求件数や契約先によって変わります。銀行との直接契約が必ずしも安いわけではないため、初期費用・月額費用・振替手数料を含めた総費用で判断することが重要です。
おすすめの口座振替サービスの料金・手数料はこちらの記事で詳しく比較しています。
口座振替代行サービスの選び方
口座振替代行サービスを選ぶ際は、費用・対応金融機関・申込方法・導入期間・請求管理機能・入金サイクルを確認することが重要です。
手数料・月額費用を確認する
口座振替代行サービスは、初期費用・月額費用・1件あたりの振替手数料を含めた総費用で判断します。
毎月の請求件数が少ない事業者には、初期費用や月額費用が無料のサービスがおすすめです。一方、請求件数が多い事業者では、月額費用が発生しても振替手数料が安いサービスの方が総費用を抑えられる場合があります。
対応金融機関と申込方法を確認する
口座振替代行サービスによって、対応する銀行や信用金庫、ゆうちょ銀行などの金融機関が異なります。顧客が利用する金融機関に対応していることが重要です。
また、申込方法には口座振替依頼書、Web口座振替、Pay-easyなどがあります。
オンラインで申し込みを受け付ける事業者にはWeb口座振替、店舗や施設で入会手続きを行う事業者にはPay-easyによる受付が便利です。顧客の申込方法に対応したサービスを選ぶことで、口座登録の手間を減らせます。
導入期間を確認する
口座振替代行サービスは、契約審査や口座登録などに時間がかかるため、申し込みから初回の引き落としまでに必要な期間を確認します。
特に、口座振替依頼書を利用する場合は、書類の提出や金融機関の確認に時間がかかります。一方、Web口座振替に対応したサービスでは、口座登録を短期間で完了できる場合があります。
請求管理機能を確認する
毎月の集金業務を効率化するには、請求データの作成・送信、振替結果の確認、未回収分の管理などの機能を確認します。
サービスによっては、毎月の請求処理を自動化したり、引き落としができなかった顧客を一覧で確認したりできます。
入金サイクルを確認する
口座振替代行サービスでは、顧客の口座から引き落とされた代金が、事業者に入金されるまでの期間も重要です。
入金サイクルはサービスによって異なり、引き落とし日から事業者への入金まで一定の期間がかかります。
家賃や月会費など、毎月まとまった金額を回収する事業者は、入金日が遅いと資金繰りに影響する場合があります。
個人事業主で導入を検討している方はこちらの記事をご覧ください。