カテゴリー: 決済代行

  • サブスクペイの手数料はいくら?料金体系・決済手数料・他社比較まで解説

    サブスクペイの手数料はいくら?料金体系・決済手数料・他社比較まで解説

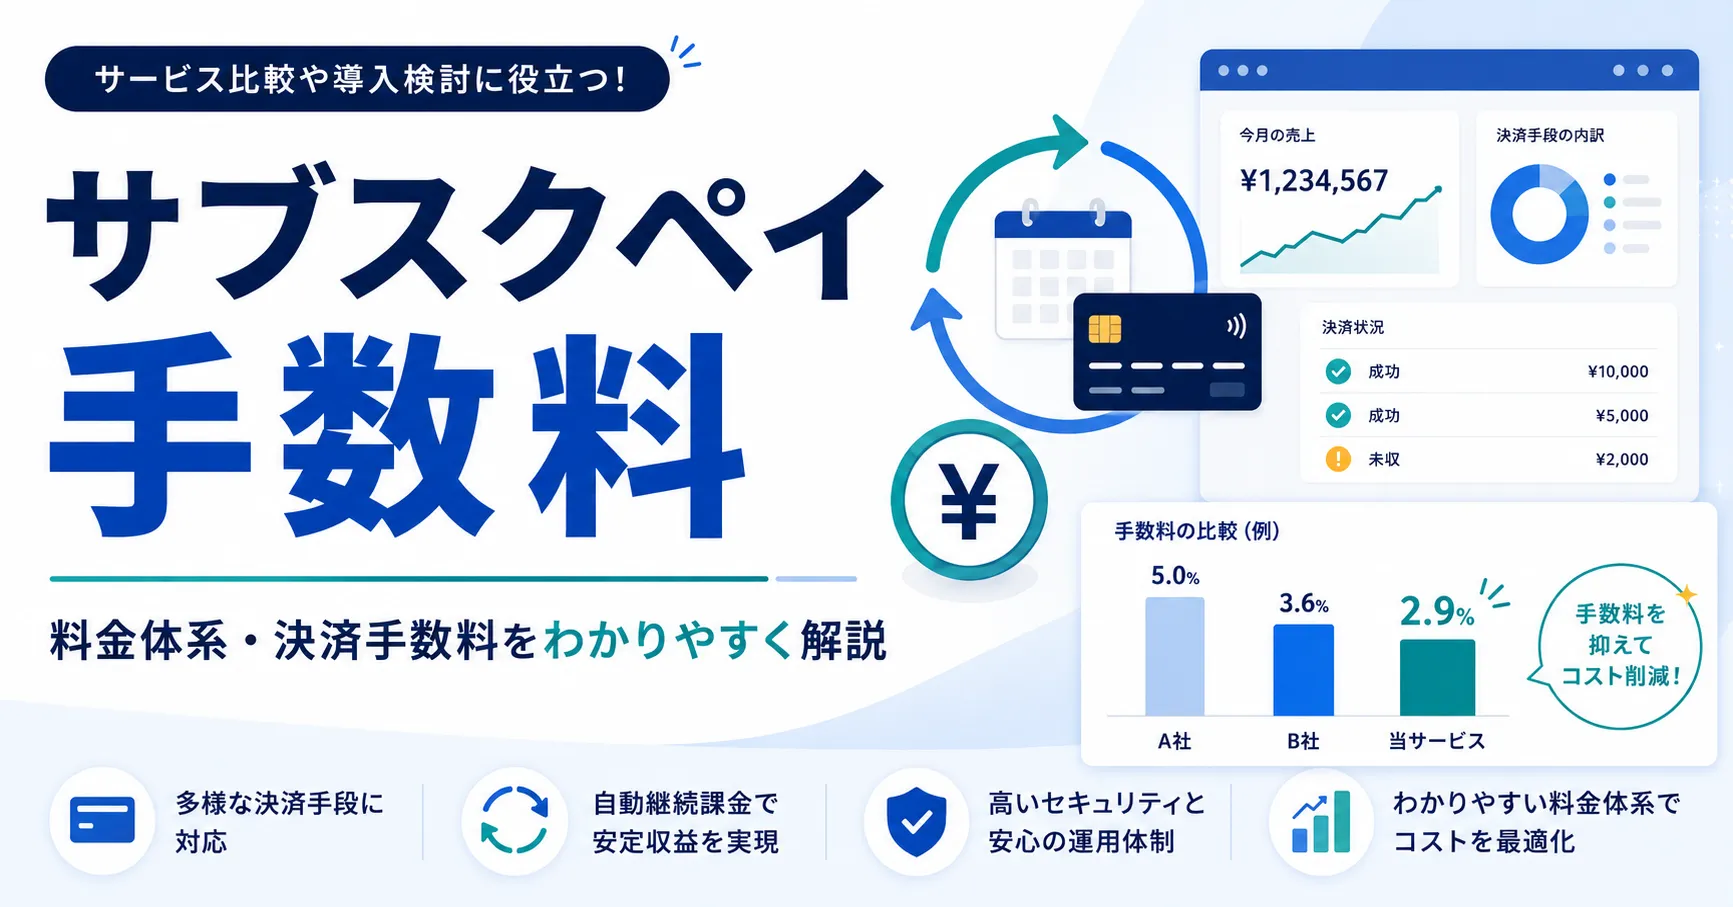
    サブスクペイの手数料はいくら?

    サブスクペイの手数料は、利用する決済方法やエディション、取引規模によって変わります。クレジットカード決済では、カード決済手数料が2.5%〜、トランザクション費用が7円/件です。初期費用・月額費用・取消処理料は都度見積りとされています。

    口座振替を使う場合は、振替手数料が85円です。銀行振込・バーチャル口座、コンビニ決済なども用意されていますが、決済手数料は都度見積りの項目があるため、導入前に自社の月間決済件数、月間売上、必要な決済手段を整理しておく必要があります。

    この記事では、サブスクペイの手数料の内訳、料金体系、他社サービスとの比較、費用シミュレーション、導入前に確認すべきポイントをまとめます。

    費用項目サブスクペイの公開情報確認ポイント
    カード決済手数料2.5%〜カードブランド、商材、販売規模、BtoB向け特別プランの条件により変動する可能性あり。
    トランザクション費用7円/件決済件数が多いほど総額に影響。
    取消処理料都度見積り返金・取消が多い業態では必ず確認。
    初期費用都度見積りエディション、決済方法、連携方式で変わる可能性あり。
    月額費用都度見積り固定費として毎月発生するため、取引件数が少ない場合は要注意。
    口座振替手数料85円/件高単価の月額課金ではカード決済より費用を抑えやすい場合がある。

    クレジットカード決済手数料は2.5%〜

    サブスクペイのクレジットカード決済手数料は2.5%〜です。公式料金ページでは、Standard、Professional、インボイスの各エディションでカード決済手数料2.5%〜と記載されています。

    ただし、手数料は各ブランドにより異なり、BtoB決済向けの特別プランは条件などの問い合わせが必要です。そのため、2.5%という数字だけで「必ずこの料率で使える」と判断するのではなく、自社の商材、決済金額、月間取引量をもとに見積りを取得することが重要です。

    トランザクション費用は7円/件

    クレジットカード決済では、売上金額に応じたカード決済手数料とは別に、トランザクション費用7円/件がかかります。

    たとえば月1,000件のカード決済がある場合、決済金額に対する手数料とは別に、7,000円のトランザクション費用が発生します。少額決済を大量に処理するビジネスでは、この7円/件が総コストに与える影響が大きくなるため、決済手数料率だけで比較しないようにしましょう。

    口座振替手数料は85円

    サブスクペイの口座振替手数料は85円です。公式料金ページでは、通常の口座振替は「サブスクペイ Standard」、Web口座振替は「サブスクペイ Standard」「サブスクペイ Professional」で利用可能とされています。

    口座振替は、クレジットカードを持たない顧客や、法人・学校・スクール・会員制サービスなどで継続的に集金したい場合に向いています。カード決済は金額に対して料率がかかる一方、口座振替は1件あたり定額のため、月額単価が高いサービスでは口座振替のほうが手数料を抑えられる可能性があります。

    初期費用・月額費用・取消処理料は都度見積り

    サブスクペイの初期費用、月額費用、取消処理料は都度見積りです。公式ページでは、クレジットカード決済の費用が「初期費用・月額費用・カード決済手数料・トランザクション費用・取消処理料」の5つで構成されると説明されています。

    したがって、サブスクペイの費用感を知るには、料率だけでなく固定費と処理件数を含めた総額で確認する必要があります。特に、月間決済件数が少ない立ち上げ初期のサービスでは、固定費の影響が相対的に大きくなります。

    サブスクペイの料金体系
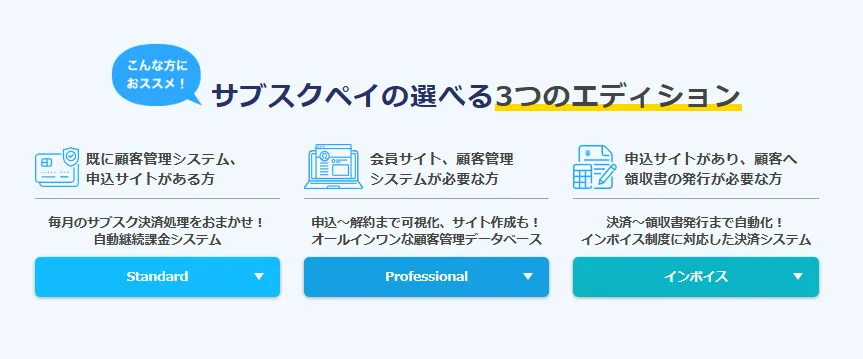
    サブスクペイには、主にStandard、Professional、インボイスの3つのエディションがあります。Standardは決済機能を中心に使いたい企業向け、Professionalはサイト作成や顧客管理まで含めて運用したい企業向け、インボイスは決済から領収書発行まで自動化したい企業向けの位置づけです。

    エディション主な用途向いている企業
    Standard毎月のサブスク決済処理を自動化。クレジットカード、口座振替、バンクチェック、コンビニ決済などの利用が想定される。既存サイトや顧客管理システムがあり、決済機能を中心に導入したい企業。
    Professional申込〜解約までの可視化、サイト作成、会員サイト、顧客管理、分析機能などを含む。会員サイトや顧客管理まで一体で整えたいサブスク事業者。
    インボイス決済から領収書発行までの自動化、インボイス制度対応を想定。領収書発行や請求関連の手間を減らしたい企業。

    エディションごとに利用できる決済方法や機能が異なるため、料金を比較するときは「必要な機能を満たす最小構成」を決めることが大切です。不要な機能まで含めると固定費が増えやすく、逆に機能を削りすぎると運用工数が残ってしまいます。

    サブスクペイの費用を計算する基本式

    サブスクペイのカード決済コストは、公開情報ベースでは次の式で考えると整理しやすくなります。

    サブスクペイの費用計算式

    カード決済の月額コスト = 月間決済金額 × カード決済手数料率 + 決済件数 × 7円 + 月額費用 + その他費用

    ただし、カード決済手数料率は2.5%〜であり、初期費用・月額費用・取消処理料は都度見積りです。そのため、以下のシミュレーションは「カード決済手数料2.5%・トランザクション費用7円/件・税抜・固定費除外」で計算した概算です。実際の見積りとは異なる可能性があります。

    月間決済件数平均単価月間決済金額カード手数料2.5%トランザクション費用概算費用合計
    100件3,000円300,000円7,500円700円8,200円+固定費等
    500件5,000円2,500,000円62,500円3,500円66,000円+固定費等
    1,000件5,000円5,000,000円125,000円7,000円132,000円+固定費等
    2,000件10,000円20,000,000円500,000円14,000円514,000円+固定費等

    上記を見ると、月間売上が大きくなるほどカード決済手数料率の差が大きな金額差になります。一方で、少額決済を大量に処理する場合は、トランザクション費用や固定費も無視できません。

    口座振替とカード決済はどちらが安い?

    サブスクペイでは、口座振替手数料が85円です。カード決済手数料を2.5%と仮定した場合、単純計算では1回あたりの決済金額が3,400円を超えると、カード決済手数料85円相当を超えます。つまり、高単価の月額課金では口座振替のほうが決済手数料を抑えやすい可能性があります。

    月額単価カード決済手数料2.5%の概算口座振替手数料単純比較
    1,000円25円+7円/件85円カード決済のほうが低くなりやすい
    3,000円75円+7円/件85円ほぼ同水準
    5,000円125円+7円/件85円口座振替のほうが低くなりやすい
    10,000円250円+7円/件85円口座振替のほうが低くなりやすい

    ただし、実際の比較では、カード決済の承認率、顧客の支払い体験、入金サイクル、未回収リスク、口座登録の手間も考慮する必要があります。手数料だけで決めるのではなく、顧客属性と運用負荷を含めて判断しましょう。

    サブスクペイの手数料を他社サービスと比較

    サブスクペイの手数料が高いか安いかを判断するには、Stripe、Square、PayPalなどの主要なオンライン決済サービスと比較するとわかりやすくなります。

    サービス主な公開料金初期費用・月額費用特徴向いているケース
    サブスクペイカード決済手数料2.5%〜、トランザクション費用7円/件、口座振替85円。初期費用・月額費用は都度見積り。継続課金、顧客管理、口座振替、銀行振込、コンビニ決済などを組み合わせやすい。サブスク、会費、スクール、BtoBなど、継続課金運用をまとめたい企業。
    Stripe国内カードで成功した取引1件あたり3.6%。標準プランは初期費用・月額料金・隠れた手数料なし。APIや開発者向け機能が強く、100種類以上の決済手段に対応。自社開発で柔軟に決済を組み込みたい企業。
    SquareeコマースAPIは3.6%、保存済みカードや手入力は3.75%、Square請求書は条件により3.25%または3.75%。初期費用・月額固定費用0円の訴求あり。店舗決済、オンライン決済、請求書、POSとの連携に強い。小規模店舗、対面とオンラインを併用する事業者。
    PayPal国内商用取引は3.60%+固定手数料、日本円の固定手数料は40円。オンラインカード決済サービスの国内アドバンストカード決済は3.20%+固定手数料。アカウント種別・決済方法により異なる。PayPalアカウント決済、海外取引、買い手保護の認知度が強い。海外顧客やPayPal利用者が多いビジネス。

    比較すると、サブスクペイはカード決済手数料2.5%〜という料率面では魅力があります。一方で、初期費用・月額費用が都度見積りのため、取引規模が小さい場合は、固定費0円で始められるStripeやSquareのほうが導入しやすいケースもあります。

    逆に、会費徴収、定期購入、スクール、寄付、BtoBのように、毎月の継続課金や顧客管理、口座振替、請求関連業務までまとめて管理したい場合は、単純な決済手数料だけでなく、運用工数削減まで含めてできるサブスクペイが向いています。

    サブスクペイの手数料は高い?安い?
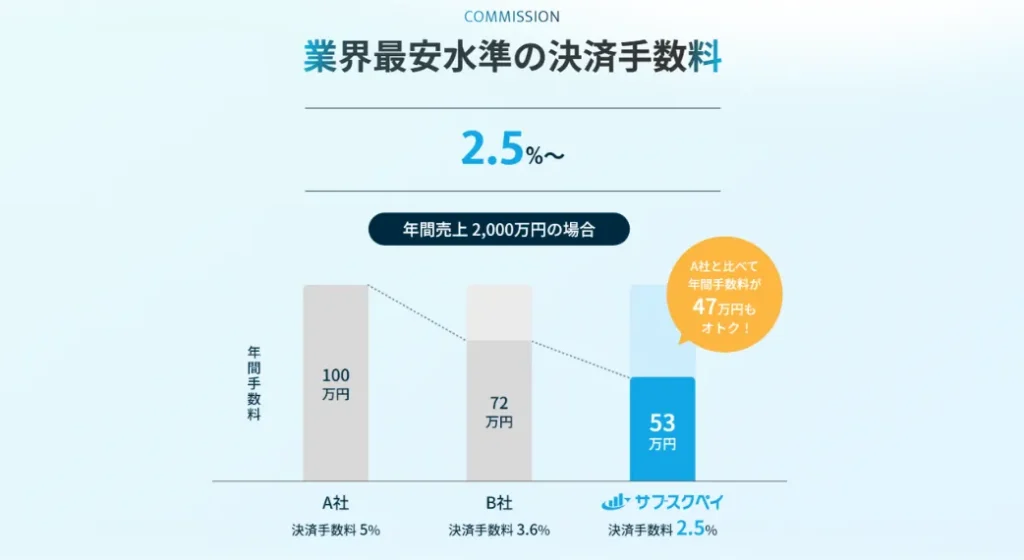
    サブスクペイの手数料は、カード決済手数料だけを見れば低水準です。Stripeの国内カード決済は3.6%、SquareのeコマースAPI決済は3.6%、PayPalの国内商用取引は3.60%+固定手数料です。これに対し、サブスクペイはカード決済手数料2.5%〜を公開しています。

    ただし、サブスクペイにはトランザクション費用7円/件があり、初期費用・月額費用・取消処理料は都度見積りです。そのため、「決済手数料率が低い=必ず総額が安い」とは言い切れません。総額で比較するには、月間売上、決済件数、平均単価、必要な機能、決済方法、返金・取消の頻度をもとに見積りを取る必要があります。

    手数料が安くなりやすいケース

    • 月間決済金額が大きく、カード決済手数料率の差が総額に効きやすい。
    • 継続課金の件数が多く、毎月の請求処理を自動化したい。
    • クレジットカードだけでなく、口座振替や銀行振込も併用したい。
    • 顧客管理、契約管理、申込〜解約の可視化まで一体で運用したい。

    他社のほうが向く可能性があるケース

    • 月間決済件数が少なく、固定費をできるだけ抑えて小さく始めたい。
    • 開発リソースがあり、API中心で柔軟に決済機能を組み込みたい。
    • 対面決済や店舗POSとの連携が主目的。
    • 海外顧客やPayPalアカウント利用者が多い。

    サブスクペイが向いている企業

    サブスクペイは、単発のオンライン決済だけでなく、継続課金や顧客管理までまとめて運用したい企業に向いています。公式ページでも、クレジットカード決済、口座振替、バンクチェック、コンビニ決済、掛け払い決済などの対応決済サービスが示されています。累計導入企業数は14,000社以上とされています。

    1. サブスク・会員制ビジネス

    月額課金、定期購入、会員制サービスでは、毎月の請求、決済、入金確認、未払い対応、解約管理が継続的に発生します。サブスクペイは、課金日、周期、回数、金額などを細かく設定できる継続課金機能を備えており、決済処理の自動化に向いています。

    2. スクール・教室・学会・NPO

    受講料、月謝、会費、寄付などは、カード決済だけでなく口座振替のニーズも高い領域です。サブスクペイでは口座振替やWeb口座振替に対応しているため、幅広い顧客層に合わせた支払い方法を用意しやすくなります。

    3. BtoB・法人向けサービス

    BtoBでは、請求書払い、銀行振込、掛け払い、領収書発行など、カード決済以外の決済・請求業務が発生しやすくなります。サブスクペイはバンクチェックや掛け払い決済、インボイス制度に対応した領収書発行機能などを訴求しており、法人取引の決済業務を整理したい企業にも向いています。

    サブスクペイ導入前に確認すべきポイント

    サブスクペイを検討する際は、問い合わせ前に次の情報を整理しておくと、見積りの比較精度が高まります。

    確認項目確認する理由
    月間決済件数トランザクション費用7円/件や運用負荷に影響する。
    月間決済金額カード決済手数料率による費用差が大きくなる。
    平均決済単価カード決済と口座振替の費用比較に必要。
    必要な決済手段クレジットカード、口座振替、銀行振込、コンビニ決済、掛け払いの要否を決める。
    必要な管理機能顧客管理、契約管理、申込サイト、会員ページ、分析機能、インボイス領収書発行の要否を整理する。
    返金・取消の頻度取消処理料やサポート工数の確認に必要。
    既存システムとの連携HTMLリンク方式、Gateway方式、メール決済など、接続方式の検討に必要。

    見積り時に聞くべき質問

    1. 自社商材・月間取引量の場合、カード決済手数料率は何%になるか。
    2. 初期費用と月額費用はいくらか。最低利用期間はあるか。
    3. 取消処理料、チャージバック関連費用、返金時の費用はどうなるか。
    4. 口座振替、Web口座振替、銀行振込、コンビニ決済を併用した場合の料金はどうなるか。
    5. 入金サイクル、締め日、振込手数料、売上明細の確認方法はどうなるか。
    6. 既存サイト、CRM、会計ソフト、SFAとの連携は可能か。
    7. 申込から利用開始までの目安期間はどれくらいか。

    サブスクペイの手数料に関するよくある質問

    Q1. サブスクペイのカード決済手数料はいくらですか?

    公式情報では、カード決済手数料は2.5%〜です。各ブランドにより手数料が異なり、BtoB決済向け特別プランは条件などの問い合わせが必要です。

    Q2. サブスクペイの月額費用はいくらですか?

    月額費用は都度見積りです。初期費用も都度見積りのため、利用するエディション、決済手段、取引規模、必要な機能をもとに確認する必要があります。

    Q3. サブスクペイのトランザクション費用とは何ですか?

    トランザクション費用は、決済処理1件ごとに発生する処理手数料です。サブスクペイのクレジットカード決済では7円/件とされています。

    Q4. サブスクペイの口座振替手数料はいくらですか?

    口座振替手数料は85円です。通常の口座振替はStandard、Web口座振替はStandardとProfessionalで利用可能とされています。

    Q5. サブスクペイとStripeはどちらが安いですか?

    カード決済手数料率だけを見ると、サブスクペイは2.5%〜、Stripeは国内カードで成功した取引1件あたり3.6%です。ただし、サブスクペイは初期費用・月額費用が都度見積りで、トランザクション費用7円/件もあるため、総額では取引規模や機能要件によって変わります。

    Q6. サブスクペイは小規模事業者にも向いていますか?

    小規模事業者でも利用候補になりますが、月間決済件数が少ない場合は固定費の影響が大きくなる可能性があります。まずは見積りを取得し、StripeやSquareなど固定費を抑えて始めやすいサービスとも比較するとよいでしょう。

    まとめ|サブスクペイの手数料は総額で比較しよう

    サブスクペイのカード決済手数料は2.5%〜、トランザクション費用は7円/件、口座振替手数料は85円です。一方で、初期費用・月額費用・取消処理料は都度見積りのため、公開されている料率だけでは正確な総額を判断できません。

    サブスクペイは、継続課金、顧客管理、口座振替、銀行振込、コンビニ決済、請求関連業務までまとめて管理したい企業に向いています。決済手数料率の低さだけでなく、毎月の請求・集金・管理業務をどれだけ自動化できるかまで含めて比較しましょう。

    導入前には、月間決済件数、月間決済金額、平均単価、必要な決済手段、返金・取消の頻度を整理し、見積りを取得するのが確実です。
  • クレジットカードの手数料とは?いつ・いくらかかる?分割払い、リボ払い、加盟店手数料を解説

    クレジットカードの手数料とは?いつ・いくらかかる?分割払い、リボ払い、加盟店手数料を解説

    クレジットカードの「手数料」は、カードを使った瞬間に必ず発生するものではありません。

    クレジットカードでも「どの支払い方なのか」によって手数料がかかるかは変わります。

    【結論】クレジットカードの手数料はいつかかる?

    クレジットカードの手数料は利用者負担と加盟店負担に分かれる

    クレジットカードの手数料には、大きく分けて2種類あります。

    1. 利用者が支払う手数料
    2. 店舗が支払う加盟店手数料

    同じ「手数料」という言葉でも、誰が何のために払っているのかはまったく別です。

    利用者が負担する手数料は分割払い、リボ払い、キャッシングなどで発生する

    利用者側の手数料がかかる代表例は、分割払い、リボ払い、キャッシングです。
    1回払い・2回払いで手数料はかかりません。

    つまり、クレジットカードで手数料がかかるかどうかは支払い方しだいです。

    加盟店が負担する手数料は店舗がカード会社や決済代行会社に支払う

    一方、加盟店手数料は店舗側のコストです。利用者がカードで支払うたびに、店舗はカード会社や決済事業者へ一定の手数料を支払います。

    利用者には見えにくい費用ですが、カード決済の仕組みを支える基本的なコストです。

    クレジットカードで利用者に手数料がかかるのはどんなとき?相場はいくら?

    利用者にかかるクレジットカードの手数料としてよく出てくるのは、分割払い、リボ払い、キャッシングです。これに加えて、海外でのショッピングやカードの再発行でも、別のかたちで費用がかかることがあります。まずは「どんな場面で発生するのか」を押さえ、そのうえでおおまかな相場を見ていきましょう。

    分割払い

    分割払いは、支払回数をあらかじめ決めて、その回数で払い終える方法です。たとえば「3回払い」「6回払い」のように回数が決まっているため、いつ支払いが終わるのかが分かりやすいのが特徴です。一般に、3回払い以上で手数料が発生し、回数が増えるほど支払総額も大きくなります。

    相場の目安はカード会社によって異なりますが、三井住友カードでは実質年率14.70%〜17.91%と案内されています。月々の支払額だけを見ると軽く感じやすいものの、判断するときは総支払額まで確認しておくことが大切です。

    参考:分割払い|クレジットカードの三井住友VISAカード

    リボ払い

    リボ払いとは、利用した合計金額に対して、毎月ほぼ一定の金額を支払っていく方法です。たとえば、毎月1万円ずつ払うと決められます。「毎月いくら払うか」が先に決まっているだけで、いつ払い終わるかはわかりにく、支払いの途中で新しく買い物をすると、その分が残高に追加されるため、支払い期間が長くなります。

    相場の目安としては、JCBの通常手数料率は実質年率15.00%で、2026年10月1日以降はショッピングスキップ、分割、リボ払いを18.00%へ改定予定です。三井住友カードも、リボ払い手数料率は実質年率15.0%と案内しています。つまり、リボ払いの相場感は実質年率15.0%〜18.0%程度と見ておくと大きく外れません。

    参考:スキップ・分割・リボ払い 返済シミュレーション|クレジットカードなら、JCBカード、リボ払い手数料率改定のご案内|クレジットカードの三井住友VISAカード

    キャッシング

    キャッシングは、買い物代金の後払いではなく、現金を借りるサービスです。そのため、ショッピングの手数料というより、借り入れに対する利息として考えたほうが実態に近いでしょう。

    相場の目安は実質年率15.0%〜18.0%程度で、JCBはキャッシングリボ払いを15.00%〜18.00%、一部カードでは15.00%〜20.00%と案内しています。三井住友カードも、利用枠によって15.0%または18.0%です。さらに、利用方法によってはATM手数料がかかることもあるため、短期間で返せるかどうかまで含めて考える必要があります。

    参考:キャッシングリボ(お借り入れ)|三井住友カード、キャッシング|JCBカード

    海外利用

    海外でのショッピングでは、国内利用とは別に海外事務処理手数料がかかるのが一般的です。

    手数料の相場はカード会社ごとの差が大きく、JCBは海外利用時の換算で基準レートに1.6%を加えると案内しています。一方、三井住友カードのVisa、Mastercardは3.63%です。したがって、海外利用の手数料の目安は1.6%〜3.63%程度と見ておくとわかりやすいでしょう。なお、これはあくまで外貨建てショッピングの目安で、カード会社やブランドによって条件は変わります。

    参考:海外でJCBカードを利用した場合の換算日・換算レートを教えてほしい。 | よくあるご質問(個人・法人のお客様)

    カード再発行

    カード再発行の手数料は、紛失や盗難なのか、破損や磁気不良なのか、またWebで手続きするのか電話や書面で手続きするのかによって変わります。目安としては無料〜1,100円程度が中心です。

    JCBでは、一般カードの紛失、盗難による再発行は1,100円ですが、磁気不良や破損などでは無料になる場合があります。三井住友カードも、Webでの再発行は無料、一方で電話や書面での再発行は1,100円と案内しています。

    参考:カードの再発行や切り替えをすると、手数料はかかりますか。 | よくあるご質問(個人・法人のお客様)、 カード再発行手数料の改定について|クレジットカードの三井住友VISAカード

    加盟店手数料とは?

    加盟店手数料の仕組み

    加盟店手数料は、店舗がカード決済を受け付けるたびに発生する費用です。利用者が1万円をカードで払ったとしても、その1万円がそのまま店舗に入るわけではありません。手数料が差し引かれたうえで精算されます。利用者から見ると見えないコストですが、店舗側にとってはカード決済を導入する以上、避けて通れない負担です。

    加盟店手数料の相場

    加盟店手数料は、どの店でも同じではありません。業種や店舗規模、契約条件によって変わります。そのうえで、3%が相場になります。大型店ほど条件がよくなる傾向もあり、個人店や小規模事業者では負担感が強く出やすいのが実情です。

    店頭で「クレジットカードは手数料がかかる」と言われたら?

    加盟店手数料を利用者に上乗せするのは原則NG

    国内では、加盟店手数料をそのまま利用者に上乗せする扱いは、原則として認められていないのが一般的です。大手のカード会社は加盟店との契約で手数料の上乗せ行為を禁止しています。つまり、店頭で「カード払いは10%増しです」と言われたら、それは契約違反の可能性があります。

    手数料を請求されたときに確認すべきポイント

    店頭でカード払いで追加料金を請求されたら、まず確認したいのはその費用が何に対するものかです。国内では、加盟店手数料をそのまま利用者に負担させるのは一般的ではありません。ただし、実際には送料やサービス料など、別の名目で加算されていることもあります。

    カード払いだからといってすぐに受け入れるのではなく、「これは何の費用ですか」と一度確認するだけでも、状況は変わります。なお、海外では追加料金が認められている地域もあるため、国内と同じ基準では判断しないほうが安全です。

    困ったときはカード会社に相談する

    店頭での説明があいまいだったり、上乗せの理由に納得できなかったりした場合は、無理にその場で結論を出そうとしなくて大丈夫です。カード裏面に記載された発行会社へ相談するのが確実です。

    利用者自身が規約を細かく判断するのは現実的ではありませんし、発行会社に確認したほうが早く解決できます。

    クレジットカードの手数料に関するよくある質問

    2回払いに手数料はかかる?

    一般には、2回払いは手数料がかからない支払い方法です。ほとんどのクレジットカードでは、ショッピング2回払いは手数料不要と案内されています。もっとも、店舗によっては2回払い自体を選べない場合もあるため、注意しましょう。

    分割払いとリボ払いはどちらが高い?

    単純にどちらが高いと決めつけるのは難しいのですが、リボ払いのほうが総額を見誤りやすいのは確かです。分割払いは終わりが見えますが、リボ払いは残高しだいで期間が伸びます。毎月の支払額が一定だと安心しやすいぶん、かえって負担を軽く見積もってしまうことがあります。

    加盟店手数料を利用者が払うことはある?

    国内では、加盟店手数料は本来店舗側の負担です。例えば、JCBなどは加盟店との契約で上乗せ行為を禁止しています。ただし、海外ではサーチャージが認められている地域もあります。

    手数料以外にどんな費用がかかる?

    クレジットカードでは、分割払い、リボ払い、キャッシングの手数料以外に費用がかかることもあります。代表的なのは年会費と遅延損害金です。年会費はカードを持つためにかかる費用で、無料のカードもあれば、有料のカードもあります。遅延損害金は、支払日に口座から引き落としができなかったときに発生する費用です。

    海外で使うと必ず手数料はかかる?

    必ずとは言い切れませんが、国内よりは追加コストが出やすいと考えておいたほうがいいでしょう。カード会社側の処理コストに加えて、国や地域によっては加盟店がサーチャージを加算する場合もあります。旅行先や利用先のルールが絡むので、国内とまったく同じ感覚で使うのは危険です。

    まとめ

    クレジットカードの手数料は、カードを使っただけで必ずかかるわけではありません。大切なのは、「どの支払い方法を選んだか」と「その費用を誰が負担するのか」を分けて考えることです。利用者に手数料がかかる代表的なケースは、分割払い、リボ払い、キャッシング、海外利用、カード再発行です。一方で、1回払い、2回払い、ボーナス一括払いは、原則として手数料がかかりません。

    また、店舗側には加盟店手数料がありますが、これは本来、店舗が負担する費用です。国内では、その加盟店手数料を利用者にそのまま上乗せするのは一般的ではありません。店頭で追加料金を請求された場合は、何の名目の費用なのかを確認し、必要に応じてカード会社へ相談すると安心です。

    クレジットカードを無理なく使うためには、まず1回払いを基本にし、分割払い、リボ払い、キャッシングを利用するときだけ手数料と総支払額を確認する。この意識を持っておくだけでも、余計な負担はかなり防ぎやすくなります。

  • Stripe決済とは?知っておきたい料金・メリット・デメリットと導入手順【2026最新版】

    Stripe決済とは?知っておきたい料金・メリット・デメリットと導入手順【2026最新版】

    Stripe決済は、オンラインでクレジットカード決済やサブスク課金を導入したい事業者にとって、有力な選択肢のひとつです。

    初期費用や月額費用がかからず、導入しやすい一方で、返金時に決済手数料が戻らない点や、入金サイクルには注意が必要です。

    この記事では、Stripe決済の仕組みや手数料、メリットとデメリット、導入方法までをまとめて解説します。自社に向いているか判断したい方は、まずメリットと注意点から読むのがおすすめです。

    Stripeとは?

    Stripeの概要と歴史

    Stripeは2010年に米国カリフォルニア州サンフランシスコで創業したオンライン決済サービスです。世界14か国以上に拠点を構え、100万社以上が利用しています。創業者であるコリソン兄弟が「インターネットのGDPを増やす」というビジョンのもと開発を進め、2011年に正式公開されました。

    このように海外発のサービスですが、日本でもWebサービスやECサイトを中心に広く導入が進んでいます。

    知名度や導入実績が高く、スタートアップから大手企業まで使われている点は安心材料といえるでしょう。

    Stripeの仕組み

    Stripe決済では、購入者が入力したカード情報を事業者側で直接保管せず、Stripe側で安全に処理します。

    事業者はダッシュボード上で売上や返金、入金状況をまとめて確認できるため、自前で複雑な決済システムを組む必要がありません。

    つまり、セキュリティを確保しながら、決済管理の手間も減らせるのがStripeの強みです。

    Stripeで利用できる決済方法

    ビジネスに適した Stripe の決済手段

    クレジットカード・デビットカード

    StripeはVisa・Mastercard・American Express・JCB・Diners Club・Discoverの6ブランドに対応しています。

    JCBやDiners Club、Discoverは別途審査が必要ですが、主要なカードブランドに幅広く対応しているため顧客の利便性を損ないません。

    デジタルウォレット(Apple Pay・Google Payなど)

    StripeではApple PayやGoogle Payなどのデジタルウォレットも利用できます。

    ユーザーがウォレットにカード情報を保存していれば、サイトでカード番号を入力する必要がなく、スムーズな決済が可能になります。

    コンビニ決済・PayPay・銀行振込

    Stripeはコンビニ決済、PayPay、銀行振込など多様な支払い方法に対応しており、現金派の顧客やスマートフォン決済を好む顧客にも対応できます。

    コンビニ決済ではファミリーマートやローソンなど全国の主要コンビニでバーコードを提示して支払えるため、クレジットカードを持たない顧客でもオンライン取引に参加できます。PayPayは国内のコード決済に対応し、アプリ上で完結する手軽さが魅力です。銀行振込は請求書をベースにした支払いに向いており、BtoB取引や高額商品の決済に利用されます。

    定期課金やサブスクリプション

    StripeのAPIを活用すると、月額や年額の定期課金(サブスクリプション)を簡単に実装できます。

    決済できなかった場合の再請求や割引コードの発行、リマインダー機能も備えられるので、継続課金モデルの運営に適しています。

    Stripeの料金・手数料

    基本手数料(3.6%)と支払い方法別料金

    Stripeでは、クレジットカード・デビットカード・デジタルウォレット・コンビニ決済の基本手数料が一律3.6%に設定されています。また、決済手段によって細かな手数料が異なるため、以下のように整理しておきます。

    決済方法手数料補足
    クレジット/デビットカード
    デジタルウォレット
    3.6%Visa・Mastercard・American Expressなど6ブランドに対応。為替が必要な場合は追加手数料2%が上乗せされます。
    コンビニ決済3.6%(最低120円)全国の主要コンビニで利用可能。返金時は250円+消費税の手数料が発生します。
    PayPay3.98%デジタルコンテンツ事業向けは9.48%。
    銀行振込1.5%返金時は250円+消費税が発生します。
    サブスクリプション課金(Billing)0.70%2024年7月10日より導入。定期課金機能を利用する際の追加手数料。
    現地の支払い方法の料金体系

    このように支払い方法に応じて費用構造が異なるため、商品の単価や顧客層に合わせて最適な手段を選びましょう。

    為替や外国カードの追加手数料

    外国発行カードや通貨換算が必要な場合には、基本手数料3.6%に加えて2%の追加手数料がかかります。例えば、米ドル建ての支払いを円建てで受け取る場合などが該当します。海外展開を視野に入れている場合は、この追加手数料を料金設定に反映させましょう。

    Stripeのメリット(特徴)

    簡単に導入・即日利用開始

    Stripeで最もおすすめしたいポイントは導入スピードの速さです。

    会社の登記番号や身分証、電話番号、銀行口座などを入力するだけで、最短1日で利用を開始できます。

    他社サービスのように長い審査期間を待つ必要がありません。

    充実したダッシュボードとモバイルアプリ

    Stripeのダッシュボードでは、支払い履歴の検索や返金、不審請求への対応が直感的に行えます。

    iOSとAndroid向けのモバイルアプリも提供されており、外出先でも売上管理や請求書作成が可能です。

    アクセス権限を細かく設定できるため、セキュリティ面でも安心です。

    高速な入金サイクルとグローバル対応

    Stripeは日本では週1回(金曜日)の入金サイクルを採用しています。

    また、130種類以上の通貨に対応し、海外でのビジネス展開を支援します。

    複数の決済代行業者と契約する手間がなく、1つのアカウントで多通貨取引を処理できます。

    強固なセキュリティと不正対策

    StripeはPCI DSSに準拠し、カード情報を事業者のサーバーに保存せずに処理するため安全性が高いです。

    さらに、AIを活用した不正検知システム「Radar」を標準装備しており、リアルタイムに不正取引をブロックします。

    24時間年中無休のサポート

    Stripeでは、メール・電話・チャットによる24時間年中無休のサポートを提供しています。

    トラブルが発生しても迅速に対応してくれるため、安心して利用できます。

    Stripe Terminalと対面決済

    以前はオンライン決済が中心でしたが、2025年9月に開催された「Stripe Tour Tokyo 2025」でStripe Terminalの日本提供が発表され、現在は店頭用端末やiPhoneのタップ決済を利用した対面決済にも対応しています。専用端末の購入やアプリケーション設定が必要ですが、オンラインとオフラインを統合した決済を実現できるようになりました。

    Stripe決済のデメリット・注意点

    決済手数料・返金時のコスト

    注意したいのは、返金が発生しても決済手数料が加盟店に返還されない点です。また、コンビニ決済や銀行振込で返金を行う場合は、250円+消費税の返金手数料が別途請求されます。

    単価の低い商品ならそこまで気にならなくても、高額商品や返金対応が多い業種では利益を圧迫しやすくなります。返品が発生しやすいビジネスでは、導入前に返金ポリシーと収支のバランスを確認しておきましょう。

    禁止・制限業種と審査の必要性

    Stripeには利用できない業種があり、アダルトコンテンツやギャンブルなどは登録できません。

    金融サービスや医療関連などは追加審査が必要で、審査には3~5日程度かかります。

    申し込み前に自社の事業が該当しないか「禁止業種および制限付き業種 | Stripe」を確認しましょう。

    入金スケジュールと資金繰りの注意

    日本では入金が週1回となっており、祝日が重なると入金まで2週間程度かかる場合があります。

    資金繰りがタイトなビジネスでは、入金スケジュールを考慮した資金計画が必要です。

    アカウント凍結リスクとAPI情報差

    禁止業種に該当するとアカウントが凍結される可能性があり、APIドキュメントの日本語版は英語版より更新が遅れることがあります。

    最新の情報を英語版のドキュメントで確認する習慣を付けると安心です。

    Stripeアカウントの開設方法

    登録に必要な情報と書類

    Stripeアカウントを開設するには、以下の情報と書類が必要です。

    • 会社の登記番号または個人事業主の情報
    • 責任者の本人確認書類(運転免許証・マイナンバーカードなど)
    • 電話番号
    • 銀行口座情報
    • WebサイトのURLと事業内容

    場合によっては、登記簿謄本や印鑑登録証明書などの法人確認書類が求められます。

    アカウント登録の手順

    Stripeアカウントの登録はオンラインで完結します。手順は以下の通りです。

    1. Stripe公式サイトへアクセスし、「今すぐ始める」をクリック。
    2. メールアドレスとパスワードを入力してアカウントを作成。
    3. 送られてくる確認メールのリンクをクリックしてメールアドレスを認証。
    4. 会社情報や本人確認情報を順に入力。
    5. SMSに届いた二段階認証コードを入力し、本登録を完了。

    登録後はダッシュボードにアクセスできるようになり、APIキーの発行も可能です。

    APIキー取得と決済フォームの設定

    登録が完了したら、ダッシュボードからAPIキーを取得します。

    APIキーを使ってサイトやアプリに決済フォームを埋め込むことで、Stripe決済を利用できます。

    テスト環境で動作確認した後、本番用のキーに切り替えるのが一般的です。

    ノーコードツール・プラグインの活用

    WordPressやShopifyを利用している場合は、Stripe対応プラグインをインストールするだけで決済機能を追加できます。

    ノーコードツールでも連携可能ですが、高度なカスタマイズにはエンジニアの協力が必要になることもあります。

    Stripeの活用事例

    ECサイトやサブスクリプションサービス

    Stripeは単発購入だけでなく、定期課金や継続課金などさまざまなビジネスモデルに対応しています。

    再請求や割引コード、リマインダー機能などを活用すれば、SaaSやオンラインコミュニティの運営も効率化できます。

    メディアやモバイルアプリの導入事例(日経ID・ANA Pocket)

    Stripeは、メディアの有料会員サービスやアプリ内課金のように、継続的な課金管理が必要なサービスとも相性が良い決済基盤です。

    日本経済新聞社の「日経ID」はStripeを導入して課金サービスを円滑に提供しており、ANAグループの「ANA Pocket」ではポイントプログラムにStripe決済を組み込んでいます。

    これにより、ユーザーはスマートフォンからスムーズに決済でき、新しい顧客体験が提供されています。

    BtoBサイトやクラウド販売管理との連携

    卸売やBtoB ECでは、DEXTREなどの販売管理システムとStripeを連携させることで、受注から決済までを一元管理できます。

    請求書ベースのカード決済にも対応でき、クローズドなBtoB取引の効率化に寄与します。

    よくあるQ&A

    他の決済代行サービスとの違い

    StripeはPayPalやspikeと比較して対応カードブランドが多く、審査が簡素で導入までの時間が短いことが特徴です。

    さらに、決済フォームを自社サイトに埋め込めるため、購入者が別サイトに遷移する必要がなく、購入率の低下を防げます。

    個人での利用は可能?

    Stripeは法人だけでなく、個人事業主やフリーランスでも利用可能です。

    ただし、禁止業種や制限業種に該当しないかを確認し、必要書類を準備したうえで申し込みましょう。

    分割払いは対応しているか

    Stripeは分割払いに対応していますが、通常の手数料に加えて支払い期間に応じた追加手数料が発生します。

    分割払いを導入する際は、手数料を考慮した価格設定が必要です。

    セキュリティとPCI DSS準拠

    StripeはPCI DSSに準拠しており、カード情報を直接扱わないため安全性が高い。

    不正検知システム「Radar」も標準料金に含まれているため、追加料金なしで高度な不正対策が利用できます。

    禁止業種はなに?審査はどのくらいかかる?

    Stripeが禁止している業種にはアダルトコンテンツやギャンブルなどがあり、医療・金融関連などは追加審査が必要です。

    詳細はこちらをご確認ください。

    審査には3~5日ほどかかるため、申請前にビジネス内容が対象外でないか確認しましょう。

    Stripeでオンライン決済導入を成功させるポイント

    ビジネスモデルに合った導入方法の選び方

    Stripeは機能が多いため、まずは「どこで売るか」「単発か継続課金か」「請求書が必要か」「実店舗があるか」で選ぶと判断しやすくなります。

    こういう場合向いている機能使い方のイメージ
    自社サイトで単発の商品を販売したいStripe Checkout商品購入用の決済ページを使う
    LP、SNS、メール経由で販売したいPayment Links決済リンクを共有して支払ってもらう
    月額会員、SaaS、サブスクを運営したいStripe Billing定期課金、再請求、プラン管理を行う
    BtoB取引で請求書払いを導入したいStripe Invoicing請求書を作成して送付する
    実店舗とECの売上をまとめて管理したいStripe Terminal店頭決済とオンライン決済を一元管理する
    マーケットプレイスや予約サイトを運営したいStripe Connect複数事業者への入金や分配を行う

    たとえば、ECサイトやオンラインショップで単発購入を受け付けたい場合は、構築済みの決済フォームを使えるStripe Checkoutが向いています。決済画面を自前で作り込まなくても始めやすく、導入スピードを重視する事業者に向いています。

    InstagramやLINE、メールマガジン経由で商品を販売したい場合は、Payment Linksが便利です。Webサイトがなくても決済リンクを発行できるため、イベント申し込み、単発講座、限定商品の販売にも使いやすい方法です。

    月額課金や年額課金が必要な場合は、Stripe Billingを選びます。会員サービス、SaaS、オンラインサロンのように継続課金が前提の事業では、請求の自動化や再請求機能が活きます。

    適切な審査書類の準備と業種確認

    登記簿や本人確認書類など必要書類を事前に準備し、禁止・制限業種に該当しないか確認してから申し込みましょう。

    審査がスムーズに進むことで導入までの期間を短縮できます。

    必要な書類については本人確認と自宅住所確認のための書類 : Stripe: ヘルプ & サポートをご確認ください。

    顧客体験を高める決済UI・Payment Links

    決済フォームを自社サイトに埋め込んだり、メールやSNSで支払いリンクを共有できるPayment Linksを活用すると、購入者の離脱を防げます。

    特にスマートフォンユーザーが増える現在、簡潔で分かりやすい決済フローは売上に直結します。

    サポートプランとアップデート情報の活用

    Stripeは24時間サポートやAPIドキュメントのアップデートを提供しています。

    料金や機能の変更は適宜チェックし、必要に応じて有料サポートプランを検討すると良いでしょう。

    まとめ

    Stripeは、迅速な導入、低コストの料金体系、多彩な決済方法、優れたセキュリティとサポート体制を備えたオンライン決済プラットフォームです。

    一方で、禁止業種への対応や入金サイクル、返金時の手数料など注意すべき点もあります。

    本記事で紹介したメリット・デメリット、料金詳細、導入手順を参考に、自社ビジネスに合った形でStripeを活用してください。

    https://wp-orend.orend.jp/mag/a0263
  • 決済代行とは?メリットや導入方法、費用相場・選び方までわかりやすく解説

    決済代行とは?メリットや導入方法、費用相場・選び方までわかりやすく解説

    オンラインで商品やサービスを販売するなら、決済方法の充実は欠かせません。クレジットカード決済だけでなく、コンビニ決済やQRコード決済、銀行振込など、利用者が求める支払い方法は年々増えています。

    ただし、それぞれの決済機関と個別に契約し、審査やシステム連携、入金管理まで進めるのは大きな負担です。そこで役立つのが決済代行サービスです。

    この記事では、決済代行の基本的な仕組みから、導入するメリット、導入手順、費用相場、比較ポイントまでをまとめて解説します。これから導入を検討している方が全体像をつかめるよう、実務目線でわかりやすく整理しました。

    決済代行とは?導入前に知っておきたい基本知識

    決済代行会社の役割

    決済代行会社は、契約や審査、システム接続、入金管理をまとめて支援するサービスです。

    本来であれば、クレジットカード会社(Visa、Mastercardなど)やコンビニ決済会社、電子マネー事業者などと個別に契約しなければならない場面でも、決済代行会社を利用すれば窓口を一本化しやすくなります。

    導入時の手間を抑えられるだけでなく、運用開始後の売上管理や問い合わせ対応も整理しやすくなるのが特徴です。

    決済機関と直接契約する場合との違い

    決済機関と直接契約する場合は、手続きや運用の負担が増えます。契約先が増えるほど、準備や確認の手間も増えていきます。さらに、システム連携や入金サイクルの管理も個別対応になりやすく、社内の運用負荷は想像以上に大きくなります。

    一方で、決済代行会社を利用すれば、複数の決済手段をまとめて申し込みやすくなり、契約や接続、入金管理も一元化しやすくなります。特に、限られた人数でEC運営を行っている事業者にとっては、大きな効率化につながります。

    決済代行を導入するメリット

    複数の決済手段をまとめて導入できる

    複数の決済手段をまとめて導入しやすいことは、決済代行の大きなメリットです。

    クレジットカード決済、銀行振込、コンビニ決済、電子マネー、QRコード決済など、利用者が求める決済方法は多様化しています。こうした決済手段を個別に契約するのは手間がかかりますが、決済代行会社を使えば一括で進めやすくなります。

    決済方法の選択肢が増えると、利用者が離脱しにくくなり、購入率の改善も期待できます。

    契約や審査、運用管理の負担を減らせる

    契約や審査、運用時のやり取りを一本化しやすくなるのも利点です。

    決済手段ごとに契約書類をそろえたり、審査状況を個別に確認したりする負担が減るため、導入準備を進めやすくなるのが利点です。

    また、運用開始後も、返金対応やトラブル時の確認先を整理しやすくなるため、社内の管理負担を抑えやすくなります。

    売上管理や入金確認を効率化できる

    売上管理や入金確認をまとめやすくなる点も見逃せません。

    直接契約では、決済方法ごとに入金日や振込条件が異なることも多く、経理処理が煩雑になりがちです。決済代行を活用すれば、入金確認の流れを整理しやすくなり、日々の管理負担を軽減できます。

    経理担当者の作業時間を減らしたい場合や、キャッシュフローを見えやすくしたい場合にも相性のよい仕組みです。

    決済代行導入の流れ

    決済代行の導入は、おおむね次の流れで進みます。

    1. 導入前の整理
    2. 問い合わせと見積もり依頼
    3. 申込み
    4. 加盟店審査
    5. システム接続テスト
    6. 本番公開と運用確認

    導入前に整理しておくべきこと

    まずは、自社に必要な決済手段を整理することが重要です。

    利用者がよく使う支払い方法は何か、今後追加したい決済方法はあるかを洗い出しておくと、比較の軸が明確になります。

    あわせて、予算、月間の想定売上、必要なセキュリティ要件、ECカートや基幹システムとの連携条件も確認しておくと、候補の絞り込みがしやすくなります。

    問い合わせから申込みまでの流れ

    問い合わせの段階では、見積もりと提案内容の比較が重要です。

    この段階では、業種、取扱商品、売上規模、導入したい決済手段などを伝えると、比較しやすい情報を受け取りやすくなります。

    内容に納得できたら、契約条件を確認したうえで申込みに進みます。申込み時には、会社概要や登記関連書類、取扱商品やサービスの説明資料などが必要になることがあります。

    加盟店審査とシステム接続テスト

    申込み後は、加盟店審査と接続テストを順に進めます。

    審査を通過すると、決済システムとの接続設定やテストに進みます。テストでは、実際に決済が正しく処理されるか、エラー時の動きに問題がないかを確認します。

    業種や商材によっては追加書類の提出を求められることもあるため、公開予定日から逆算して余裕を持って進めることが大切です。

    運用開始前後に確認したいポイント

    本番公開の前後では、運用フローの確認も欠かせません。

    たとえば、決済エラーが起きたときの対応フロー、返金処理の手順、チャージバック発生時の社内対応などは、事前に整理しておくと安心です。

    運用開始後は、売上や入金サイクルを定期的に確認し、問い合わせ内容に応じてFAQや案内文を整備していくと、現場の負担を減らしやすくなります。

    決済代行導入にかかる費用相場

    決済代行サービスの費用は、主に初期費用、月額費用、決済手数料、その他費用に分かれます。

    費用相場はサービス内容や事業規模、導入する決済手段によって変わりますが、比較時は総額感を見ることが大切です。

    費用項目相場の目安
    初期費用数万円〜十数万円
    月額費用数千円〜数万円
    決済手数料売上の数%
    その他費用数円〜数十円程度の処理費や振込手数料など
    主な費用項目と相場の目安

    初期費用と月額費用

    初期費用と月額費用は、導入時と継続利用時の負担を把握するうえで重要です。数万円から十数万円程度になるケースが多く、サービス内容によって差があります。

    月額費用は、基本利用料や管理画面の利用料、サポート費用などを含む形で設定されることが一般的です。導入できる決済手段の数や機能範囲によって変動するため、安さだけで判断しないようにしましょう。

    決済手数料

    決済手数料は、売上に応じて発生する中心的な費用です。

    手数料率は決済手段や業種、売上規模によって変わります。比較するときは、表面上の料率だけでなく、どの決済手段にどの料率が適用されるのかまで確認しておくことが重要です。

    また、取扱額が大きい場合は、条件次第で手数料の見直しができることもあります。

    その他にかかる費用

    比較時には、基本料金以外の費用も忘れずに確認しましょう。

    たとえば、決済処理1件ごとに発生するトランザクション費用、売上金の振込手数料、不正検知や定期課金管理などのオプション費用がかかる場合があります。

    比較時には、何が基本料金に含まれていて、何が追加費用なのかを確認しておくと安心です。

    費用相場を見るときの注意点

    費用相場を見るときは、安さだけで判断しないことが大切です。

    導入後に必要な機能が足りなかったり、サポート範囲が狭かったりすると、結果として追加コストや運用負担が増えることがあります。

    そのため、料金だけを見るのではなく、対応決済手段、サポート体制、セキュリティ機能、連携のしやすさまで含めて総合的に比較しましょう。

    決済代行会社を比較するときのポイント

    決済代行会社を比較するときは、複数の観点をまとめて確認することが大切です。

    • 対応している決済手段
    • 費用と契約条件
    • システム連携のしやすさ
    • セキュリティ体制
    • 導入実績とサポート体制

    対応している決済手段

    最初に確認したいのは、自社に必要な決済手段に対応しているかどうかです。

    カード決済だけでなく、コンビニ決済、キャリア決済、QRコード決済、海外向け決済など、事業内容によって必要な手段は変わります。

    今の顧客層だけでなく、今後広げたい販売チャネルも踏まえて検討すると選びやすくなります。

    費用と契約条件

    費用と契約条件は、総額感と解約条件まで含めて確認しましょう。

    見積もりの段階で、どこまでが基本料金に含まれるのか、追加費用が発生しやすい項目は何かを確認しておくと、導入後のギャップを防ぎやすくなります。

    システム連携とセキュリティ体制

    システム連携のしやすさとセキュリティ体制は、導入後の運用に直結します。

    API連携に対応しているか、リンク型で導入しやすいかなど、接続方式の違いによって開発負荷は変わります。

    あわせて、PCI DSSへの対応状況や3Dセキュア、不正利用対策など、セキュリティ面も必ず確認しておきたいポイントです。

    導入実績とサポート体制

    導入実績とサポート体制は、安心して運用を続けるうえで重要です。

    特に、同じ業種や近い販売形態での導入実績があると、審査や運用の相談がしやすい場合があります。

    また、トラブル発生時の問い合わせ窓口やサポート時間、導入後のフォロー体制も、長く使ううえでは重要な比較ポイントです。

    決済代行導入で失敗しやすいポイント

    手数料の安さだけで選んでしまう

    手数料の安さだけで選ぶと、必要な機能やサポートが不足することがあります。

    結果として、使いたい決済手段が導入できなかったり、運用負担が増えたりして、かえって不便になることもあります。料金と機能のバランスを見ながら選ぶことが大切です。

    必要な決済手段を整理しないまま進めてしまう

    必要な決済手段を整理しないまま進めると、導入後のミスマッチが起こりやすくなります。

    事前に、ターゲット顧客がどの支払い方法を使っているかを確認し、自社に必要な範囲を整理しておきましょう。

    導入スケジュールや運用負荷を見落とす

    導入スケジュールや運用負荷を見落とすと、公開時期や現場対応に影響が出ます。

    加盟店審査やシステム接続テストに時間がかかることもあり、開始希望日ぎりぎりに動くとスケジュールが厳しくなる場合があります。

    また、導入後には入金確認、返金処理、問い合わせ対応などの運用も発生します。公開日だけでなく、運用開始後の体制まで含めて準備しておくことが重要です。

    まとめ

    決済代行は、複数の決済手段をまとめて導入しやすくし、運用負担も抑えやすくするサービスです。

    特に、少人数でEC運営をしている事業者や、これから決済方法を増やしたい事業者にとっては、導入メリットの大きい仕組みといえます。

    一方で、費用相場だけを見て決めると、必要な機能やサポートが不足することもあります。比較の際は、総額感、対応決済手段、連携のしやすさ、セキュリティ体制、サポート内容まで含めて確認することが大切です。

    自社に合った決済代行会社を選べれば、利用者の利便性を高めながら、社内の運用も効率化しやすくなります。導入を検討するときは、必要な決済手段と予算を整理したうえで、無理なく運用できるサービスを選びましょう。

  • イシュアーとは?クレカ決済での役割とアクワイアラとの違いを徹底解説

    イシュアーとは?クレカ決済での役割とアクワイアラとの違いを徹底解説

    イシュアーとは?【結論】

    イシュアーを一言でいうと

    イシュアーとは、クレジットカードを発行し、利用者に対して与信管理や支払い管理を行う会社のことです。

    クレジットカードは後払いの仕組みであり、カードを使った時点では利用者はまだ支払いをしていません。それでも取引が成立するのは、イシュアーが利用者の代わりに代金を立て替えているためです。

    その結果、決済後は加盟店には後日代金が支払われ、利用者には後から請求が行われるという流れになります。

    何をしている会社なのか

    イシュアーの役割は、この立替払いを成立させるための判断と管理を行うことです。

    まずカード発行時に審査を行い、どの程度まで立替できるか(利用枠)を決めます。次に決済時には、その取引が問題ないかをリアルタイムで確認し、承認するかどうかを判断します。

    さらに利用後は、利用明細の作成や請求を行い、利用者からの支払いを回収します。この一連の流れによって、信用をもとにした取引が継続的に成立する仕組みが維持されています。

    このようにイシュアーは、利用者にお金を貸す役割と、そのリスクを管理する役割を同時に担う存在です。

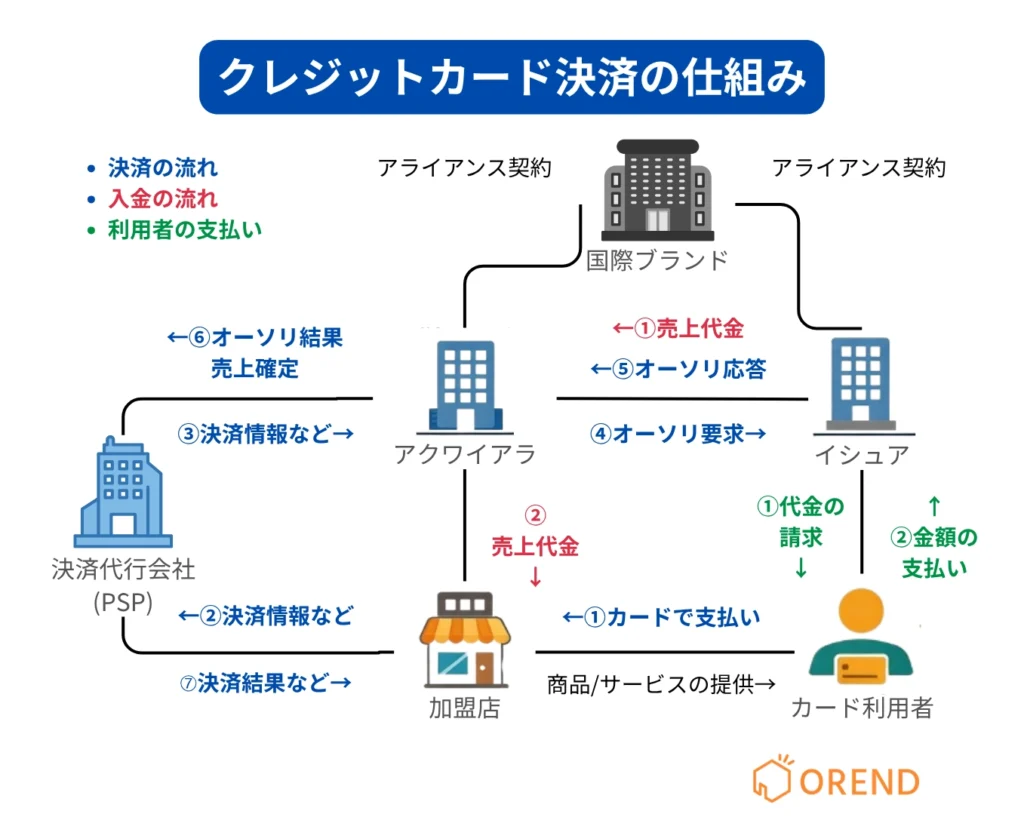
    クレジットカード決済の仕組み【図解で解説】

    クレジットカード決済は、複数のプレイヤーが役割を分担することで成立しています。単純な「支払い」ではなく、信用を介した取引の連携構造になっている点が重要です。

    決済に関わる4つのプレイヤー

    クレジットカード決済には、主に以下の4者が関わります。

    プレイヤー役割
    利用者(カード会員)カードで支払いを行う
    加盟店商品やサービスを提供し、カード決済を受け付ける
    イシュアーカードを発行し、利用者の支払いを立て替える
    アクワイアラ加盟店と契約し、売上を取りまとめる

    この4者がそれぞれの役割を担うことで、カード決済は成立しています。

    決済の流れ(決済〜承認〜入金まで)

    クレジットカード決済の流れ(決済〜承認〜入金まで)

    カード決済は、以下の流れで進みます。

    • 利用者が加盟店でカードを利用する
    • 加盟店がアクワイアラを通じて決済情報を送信する
    • 情報がイシュアーに届き、利用可否が判断される(承認)
    • 承認されると決済が成立する
    • 後日、イシュアーからアクワイアラを経由して加盟店へ入金される
    • 利用者には後日、イシュアーから請求が行われる

    このように、決済はリアルタイムの承認と、後日の資金移動に分かれています。

    イシュアーの役割(フローの中で理解)

    決済フローの中でイシュアーが担うのは、取引の可否を判断し、支払いを立て替える役割です。

    決済時には、利用枠の範囲内か、不正利用の可能性がないかなどを確認し、問題がなければ承認を行います。この承認があることで、加盟店は安心して商品を提供できます。

    また、決済後は実際に代金を立て替え、利用者への請求と回収までを担います。つまりイシュアーは、取引の成立と資金の裏付けの両方を支える存在です。

    アクワイアラ・国際ブランドの役割

    アクワイアラは、加盟店と契約し、カード決済を受け付けられる環境を提供する役割を持ちます。加盟店の売上を取りまとめ、最終的に入金するのもアクワイアラです。

    一方、国際ブランド(VisaやMastercardなど)は、イシュアーとアクワイアラをつなぐ決済ネットワークの提供者です。直接お金を貸したり回収したりするわけではなく、決済ルールと通信インフラを提供する立場です。

    このように、それぞれの役割が分担されることで、クレジットカード決済は安全かつスムーズに行われています。

    イシュアーとアクワイアラの違い

    イシュアーとアクワイアラはどちらもカード決済に関わる会社ですが、役割と向き合う相手がまったく異なります。

    項目イシュアーアクワイアラ
    主な役割カード発行・与信管理・立替払い加盟店契約・売上管理・入金処理
    対象利用者(カード会員)加盟店(店舗・ECサイト)
    決済時の役割利用可否の判断(承認)決済情報の取りまとめと送信
    資金の流れ利用者へ請求・回収加盟店へ入金
    リスク利用者の支払い遅延・不正利用加盟店の不正・チャージバック対応

    イシュアーは「利用者側」を管理し、アクワイアラは「加盟店側」を管理するという構造になっています。

    また、決済の中でも役割は明確に分かれています。イシュアーはその取引を成立させてよいかを判断する立場であり、アクワイアラは決済を受け付け、売上として処理する立場です。

    この違いをシンプルに捉えると、以下のようになります。

    • イシュアー:お金を立て替える側
    • アクワイアラ:お店にお金を届ける側

    なお、企業によってはイシュアーとアクワイアラの両方の機能を持つ場合もありますが、それぞれの役割自体は明確に分かれています。

    イシュアーと国際ブランドの違い

    イシュアーと国際ブランドは混同されがちですが、役割は根本的に異なります。

    項目イシュアー国際ブランド
    主な役割カード発行・与信管理・立替払い決済ネットワークの提供
    お金の貸付行う行わない
    対象利用者(カード会員)イシュアー・アクワイアラ
    代表例カード会社(銀行系・信販系など)Visa、Mastercardなど

    イシュアーは、利用者に対してクレジットカードを発行し、実際にお金を立て替える主体です。一方で国際ブランドは、カード決済を成立させるための通信ネットワークとルールを提供する存在です。

    この違いが分かりにくくなる理由は、カードに「Visa」や「Mastercard」のロゴが表示されているためです。しかし、それは発行会社を示しているわけではありません。

    実際には、整理すると以下のようになります。

    • イシュアー:カードを発行している
    • 国際ブランド:決済の仕組みを提供している

    イシュアーの代表的な企業

    イシュアーにはさまざまな種類があり、発行主体によって特徴が異なります。ここでは代表的な企業と、その分類ごとの違いを整理します。

    国内主要イシュアー一覧

    日本の代表的なイシュアーには、以下のような企業があります。

    • 三井住友カード
    • 三菱UFJニコス
    • JCB
    • 楽天カード
    • イオンフィナンシャルサービス
    • セゾンカード(クレディセゾン)

    これらはいずれもカードを発行し、利用者に対して与信管理や請求を行うイシュアーです。

    銀行系・信販系・流通系の違い

    イシュアーは大きく分けて、発行母体によって特徴が異なります。

    分類特徴(代表的な企業)
    銀行系銀行グループが発行。信用力が高く、審査は比較的厳しめ(三井住友カード、三菱UFJニコス など)
    信販系クレジット専業会社。カード事業に特化し、サービスのバランスが良い(JCB、クレディセゾン など)
    流通系小売・EC企業が発行。ポイント還元や特典が強い(楽天カード、イオンカード など)

    銀行系は信頼性や安定性が重視される一方で、流通系は利用促進を目的とした特典が充実している傾向があります。

    このように、同じイシュアーでも背景となるビジネスモデルによって、審査基準やサービス内容に違いがある点が特徴です。

    イシュアーに関するよくある質問

    イシュアーとはカード会社のこと?

    基本的にはその理解で問題ありません。イシュアーはクレジットカードを発行し、利用者の審査や請求を行うため、一般的に「カード会社」と呼ばれるものに該当します。

    ただし正確には、カード会社の中でも発行と与信管理を担う役割を指す用語です。同じカード会社でも、アクワイアラ業務(加盟店側の管理)を兼ねている場合もあります。

    VisaやMastercardはイシュアー?

    VisaやMastercardはイシュアーではありません。

    これらは国際ブランドと呼ばれ、カード決済のネットワークやルールを提供する役割を持っています。カードを発行したり、お金を貸したりするのはイシュアーです。

    そのため、カードにVisaのロゴが付いていても、実際に発行しているのは別のカード会社(イシュアー)です。

    イシュアーはどこで確認できる?

    イシュアーはカード本体や利用明細から確認できます。

    • カード表面や裏面に記載されている会社名
    • 利用明細や請求書に記載されている発行会社
    • 会員サイトやアプリの運営会社

    これらに表示されている企業が、そのカードのイシュアーです。

    イシュアーとアクワイアラは同じ会社になることもある?

    同じ会社が両方の役割を持つことはあります。

    大手のカード会社の中には、イシュアー業務(発行・与信管理)とアクワイアラ業務(加盟店管理)を両方行っているケースがあります。ただし、役割としては明確に分かれており、利用者側と加盟店側で機能が分離されている点は変わりません。

    まとめ|イシュアーは「カードを発行し利用者を管理する会社」

    イシュアーは、クレジットカードを発行し、利用者に対して与信管理や支払い管理を行う会社です。

    クレジットカード決済は後払いの仕組みであり、イシュアーが代金を立て替えることで成り立っています。そのためイシュアーは、単なる発行会社ではなく、信用を提供し、そのリスクを管理する中核的な存在です。

    また、決済の仕組みの中では、以下のような役割分担になっています。

    • 利用者側を管理するのがイシュアー
    • 加盟店側を管理するのがアクワイアラ
    • それらをつなぐのが国際ブランド

    この構造を理解することで、「誰がカードを発行しているのか」「どこがお金を動かしているのか」が明確になります。

    イシュアーは、クレジットカード決済において取引を成立させるための基盤となる存在です。

  • アクワイアラとは?クレカ決済での役割とイシュアとの違いを解説

    アクワイアラとは?クレカ決済での役割とイシュアとの違いを解説

    アクワイアラとは?【結論】

    アクワイアラを一言でいうと

    アクワイアラとは、加盟店(お店)にクレジットカード決済を提供する会社です。

    クレジットカード会社の中でも「店舗側を担当する立場」であり、カード利用者ではなく加盟店と契約するのが特徴です。

    何をしている会社なのか

    アクワイアラは、加盟店がカード決済を使えるようにするために、実務として以下のような業務を担っています。

    • 加盟店の審査と契約
    • 決済ネットワークへの接続管理
    • 売上データの処理と管理
    • 加盟店への入金処理
    • 不正利用やチャージバック対応

    つまりアクワイアラは、「決済を使えるようにするだけでなく、その後の売上処理やリスク管理まで含めて支える存在」です。

    クレジットカード決済の仕組み【図解で解説】

    決済に関わる4つのプレイヤー(加盟店・アクワイアラ・イシュア・国際ブランド)

    クレジットカード決済は、1社だけで完結しているわけではありません。4つの役割が連携することで成り立っています。

    プレイヤー役割
    加盟店商品やサービスを提供し、カード決済を受け付ける
    アクワイアラ加盟店と契約し、決済を処理する(店舗側の窓口)
    イシュアカードを発行し、利用者の信用を管理する(利用者側の窓口)
    国際ブランドVisaやMastercardなど、決済ネットワークを提供する

    この中で重要なのは、アクワイアラとイシュアで「店舗側」と「利用者側」に分かれている点です。
    この構造を理解しておくと、後の違いもスムーズに理解できます。

    決済の流れ(決済〜承認〜入金まで)

    実際の決済は、次のような流れで処理されます。

    No誰が何をしているか
    1利用者店舗でクレジットカードを使って支払う
    2加盟店決済情報をアクワイアラへ送信する
    3アクワイアラ国際ブランドを通じてイシュアに承認を依頼する
    4イシュア利用可能かを審査し、承認または拒否を返す
    5アクワイアラ承認結果を加盟店に返す
    6アクワイアラ売上を集計し、後日加盟店へ入金する

    この流れの中で、リアルタイムで行われるのが「承認」、後から行われるのが「入金」です。

    アクワイアラの役割(フローの中で理解)

    決済フローの中で見ると、アクワイアラの役割はより明確になります。

    • 加盟店から決済情報を受け取る
    • 国際ブランド経由でイシュアに接続する
    • 承認結果を加盟店に返す
    • 売上データを集計し、後日入金する

    つまりアクワイアラは、「決済を通す中継役」でありつつ「売上を支払う責任主体」でもあります。

    単なる通信の中継ではなく、お金の流れも管理している点が重要です。

    イシュア・国際ブランドの役割

    アクワイアラ以外の役割も整理しておきます。

    イシュアは、カード利用者の信用を管理し、支払いを保証する会社です。
    利用者が支払えるかどうかを判断するのが主な役割です。

    一方、国際ブランドは、決済ネットワークのルールとインフラを提供する存在です。
    VisaやMastercardなどが該当し、世界中でカード決済が使える仕組みを支えています。

    このように、クレジットカード決済は
    「加盟店側(アクワイアラ)」と「利用者側(イシュア)」を、国際ブランドがつないでいる構造」になっています。

    アクワイアラとイシュアの違い

    アクワイアラとイシュアは、どちらもクレジットカード会社ですが、担当している対象と役割がまったく異なります。

    この違いを一言でまとめると、アクワイアラは「お店側」、イシュアは「利用者側」を担当する会社です。

    例えば、店舗を運営する場合に直接関わるのはアクワイアラです。一方で、カードを使う立場で関わるのはイシュアになります。

    項目アクワイアライシュア
    対象加盟店(店舗)カード利用者
    主な役割決済処理
    売上管理
    加盟店への入金
    与信管理
    利用可否の判断
    支払い保証
    契約先加盟店と契約利用者と契約

    このように、同じクレジットカード会社でも役割が明確に分かれている点を理解しておくことが重要です。

    アクワイアラと決済代行会社(PSP)の違い【重要】

    アクワイアラと決済代行会社(PSP)は混同されがちですが、役割と立ち位置が大きく異なります。

    一言でいうと、アクワイアラは「決済の実行主体」、PSPは「それをまとめて使いやすくするサービス」です。

    項目アクワイアラ決済代行会社(PSP)
    役割加盟店と直接契約し、決済を処理する主体複数の決済手段やアクワイアラをまとめて提供する
    契約形態原則、個別に契約が必要1社と契約すれば複数決済を利用可能
    対応決済クレジットカード中心クレカ、QRコード、電子マネーなど幅広い
    導入の手間比較的高い低い(まとめて導入できる)

    店舗側の視点で重要なのはここです。
    実際には、アクワイアラと直接契約するケースは少なく、多くの店舗はPSPを経由して決済を導入しています。

    なぜなら、PSPを使うことで、複数のアクワイアラや決済手段を一括で管理でき、導入や運用の負担が大幅に減るためです。

    店舗は基本的に決済代行会社(PSP)を利用すればOK

    結論として、ほとんどの店舗はアクワイアラと直接契約する必要はなく、決済代行会社(PSP)を利用すれば問題ありません。

    PSPを使う最大の理由は、複数の決済をまとめて導入できる点と、契約や運用の手間を大幅に減らせる点にあります。クレジットカードだけでなく、QRコードや電子マネーなども一括で扱えるため、実務的にはPSPを使う方が圧倒的に効率的です。

    直接契約が必要になるケース

    ただし、すべての店舗にとってPSPが最適とは限りません。
    例えば、大規模なECサイトやチェーン店のように取引量が非常に多い場合は、アクワイアラと直接契約することで手数料を個別に調整できる余地があります。

    また、独自の決済システムを構築している企業や、特定のカードブランドとの直接契約が求められる業種では、PSPを介さずに契約するケースもあります。

    つまり、取引規模が大きいほど「直接契約」のメリットが出てくる構造です。

    PSPを使うメリット

    一方で、一般的な店舗にとってはPSPの方が現実的です。
    PSPを利用すれば、複数の決済手段を一度の契約で導入できるだけでなく、売上管理や入金も一元化されます。

    その結果、「どの決済がどれだけ売れたか」「いつ入金されるか」といった管理負担が大幅に軽減されます。

    導入スピードも速く、初めて決済を導入する場合でもスムーズに運用を開始できるのが特徴です。

    結論として、特別な理由がない限りは、まずPSPを利用する前提で検討するのが最も合理的です。

    アクワイアラの代表的な企業

    アクワイアラは特定の数社だけで構成されているわけではなく、カード会社や銀行など複数の金融機関が担っています。
    実際には、VisaやMastercardの公式サイトでも、多数のアクワイアラ(加盟店契約会社)が一覧で公開されています。

    国内主要アクワイアラ一覧

    日本では、以下のような企業が代表的なアクワイアラです。

    企業区分具体例
    大手カード会社三井住友カード、三菱UFJニコス、クレディセゾン、JCB
    銀行系GMOあおぞらネット銀行、住信SBIネット銀行、地方銀行など
    信販会社オリエントコーポレーション、ジャックスなど

    Visaの公式情報でも、クレディセゾンやオリエントコーポレーション、銀行などが加盟店契約を行うアクワイアラとして掲載されています。

    またMastercardでも同様に、カード会社や金融機関がアクワイアラとして加盟店契約の窓口になることが明示されています。

    つまりアクワイアラは特定の1社ではなく、「カード会社や銀行がその役割を担っている」構造です。

    国際ブランドとの関係(Visa・Mastercard・JCBなど)

    アクワイアラは単独で決済を完結できるわけではなく、国際ブランドのネットワークを利用して決済を処理しています。

    代表的な国際ブランドは以下の通りです。

    • Visa
    • Mastercard
    • JCB
    • American Express
    • Diners Club

    これらのブランドは、世界中で共通に使える決済ネットワークを提供する役割を持っています。

    そのため、アクワイアラはこれらと接続することで、加盟店がさまざまなカードブランドに対応できるようになります。

    なお、JCBのように国際ブランドでありながら、イシュアやアクワイアラの役割も兼ねる企業も存在します。

    アクワイアラに関するよくある質問

    アクワイアラは普段あまり意識されない存在のため、仕組みを理解しても疑問が残りやすいポイントがあります。ここでは、実務でよくある疑問を整理します。

    アクワイアラと契約する必要はある?

    結論から言うと、多くの店舗はアクワイアラと直接契約する必要はありません。

    実際には、決済代行会社(PSP)を利用することで、その裏側でアクワイアラとの接続もまとめて提供されます。そのため、店舗側はPSPと契約するだけでクレジットカード決済を導入できます。

    ただし、取引量が多い企業や大規模事業者の場合は、手数料や条件を個別に調整するために直接契約するケースもあります。

    手数料は誰が決めている?

    クレジットカードの手数料は、1社だけで決めているわけではありません。
    基本的には、アクワイアラを中心に、国際ブランドのルールやイシュアへの支払いなどを踏まえて構成されています。

    店舗が実際に支払う手数料は、最終的には
    アクワイアラまたはPSPとの契約条件によって決まるのが一般的です。

    つまり、同じカード決済でも、契約する会社や条件によって手数料は変わります。

    個人でも利用できる?

    個人でもクレジットカード決済を導入することは可能です。
    ただし、アクワイアラと直接契約するのは現実的ではなく、PSPを利用するのが一般的です。

    現在は、個人事業主でも簡単に導入できる決済サービスが増えており、審査や手続きも比較的シンプルになっています。

    PSPとの違いがよくわからない

    この疑問は非常に多いですが、整理するとシンプルです。

    アクワイアラは決済を実際に処理する会社であり、PSPはそれをまとめて使いやすく提供するサービスです。

    店舗側の視点では、
    「裏側で動いているのがアクワイアラ」「直接契約するのがPSP」と理解しておけば問題ありません。

    このように整理すると、決済の仕組みと自分の関わり方が明確になります。

    まとめ|アクワイアラは「店舗側の決済を支える会社」

    アクワイアラとは、加盟店にクレジットカード決済を提供し、決済処理から入金までを担う「店舗側の担当会社」です。

    クレジットカード決済は、加盟店、アクワイアラ、イシュア、国際ブランドの4者で成り立っており、その中でアクワイアラは店舗とカード会社をつなぐ中核的な役割を担っています。

    また、イシュアが「利用者側」、アクワイアラが「店舗側」と分かれている構造を理解することで、決済の仕組み全体が整理できます。

    実務面で重要なのはここです。
    多くの店舗はアクワイアラと直接契約するのではなく、決済代行会社(PSP)を利用することで、複数の決済をまとめて導入しています。

    つまりこのテーマの本質は、用語の理解ではなく、「決済の仕組みを理解したうえで、自分はどこと契約すべきか判断すること」にあります。

    その視点で見ると、特別な事情がない限りは、まずPSPの利用を検討するのが最も合理的な選択です。

  • クレジットカード決済のオーソリとは?意味・仕組みと必要な理由を解説

    クレジットカード決済のオーソリとは?意味・仕組みと必要な理由を解説

    クレジットカード決済のオーソリとは?

    クレジットカード決済におけるオーソリ(オーソリゼーション)とは、決済前に「このカードで支払いが可能か」を確認する与信チェックのことです。

    クレジットカードは後払いの仕組みのため、カード会社は一時的に代金を立て替えます。そのため、「この人にこの金額を使わせても問題ないか」を事前に判断する必要があります。その確認作業をオーソリと呼びます。

    このとき主に確認されている主な内容は次の通りです。

    • 利用限度額の範囲内か
    • カードが有効かどうか
    • 支払い遅延などの問題がないか
    • 不正利用の可能性がないか

    これらを総合的に判断し、問題がなければ承認され、決済は次のステップに進みます。

    オーソリはクレジットカード決済のどのタイミングで行われるのか

    オーソリは、決済の中で次のタイミングで行われます。

    • ユーザーがカード情報を入力、またはカードを提示する
    • 決済が実行される
    • オーソリ(与信チェック)が行われる
    • 承認されると「仮売上」の状態になる
    • その後、売上確定を行うことでカード会社への請求が確定する

    オーソリの仕組みと流れ

    ここでは、オーソリが実際にどのような仕組みで処理されているのかを解説します。誰が何をしているのかを理解すると、決済全体の構造がクリアになります。

    オーソリの仕組み

    オーソリの仕組み

    オーソリは、加盟店・決済代行会社・カード会社の3者が連携して処理されます。実際の流れは次の通りです。

    1. ユーザーがカード情報を入力する
    2. 加盟店のシステムが決済リクエストを作成する
    3. 決済代行会社へデータを送信する
    4. 決済代行会社がカード会社へ照会する
    5. カード会社が承認可否を判断する
    6. 結果が加盟店に返される

    ここで重要なのは、加盟店は直接カード会社と通信しているわけではないという点です。多くの場合、決済代行会社が間に入ることで、安全性やシステム負荷が管理されています。

    また、「決済リクエスト」には以下のような情報が含まれています。

    項目内容
    カード情報カード番号や有効期限
    決済金額支払い予定の金額
    加盟店情報店舗IDや契約情報
    取引情報注文番号など

    カード会社はこれらの情報をもとに、承認するかどうかを判断します。

    オーソリが必要な理由

    ここでは、なぜオーソリが必要なのかを具体的に解説します。

    不正利用を防ぐため

    クレジットカードは番号さえ分かれば使えてしまうため、不正利用のリスクが常に存在します。

    そこで、オーソリではカード会社が取引ごとにリスクをチェックし、通常と異なる利用パターンや不審な取引を検知すると承認を拒否します。

    たとえば次のようなケースです。

    • 短時間に高額決済が連続している
    • 海外から突然利用されている
    • 普段と異なる地域や時間帯での利用

    このような異常を検知することで、クレジットカードの不正利用を防いでいます。

    利用限度額を確認するため

    クレジットカードには、利用できる上限額(限度額)が設定されています。

    オーソリでは、今回の決済金額がその範囲内かどうかを確認し、超えている場合は承認されません。

    このチェックがあることで、

    • 使いすぎによる未回収リスク
    • 利用者の支払い能力を超えた決済

    を防ぐことができます。

    つまりオーソリは、カード会社と加盟店の両方を守る仕組みでもあります。

    加盟店側のリスクを防ぐため

    オーソリがない場合、加盟店は「支払われるか分からない状態」で商品やサービスを提供することになります。

    しかしオーソリによって事前に承認を得ることで、「この取引は後で請求できる」という保証を得られるため、安心して取引を進めることができます。

    特に以下のようなケースでは重要です。

    • 高額商品の販売
    • 後払いのサービス提供
    • 予約や取り置き

    このようにオーソリは、ユーザーだけでなく加盟店にとっても重要な仕組みです。

    オーソリエラーとは?原因と対処法

    オーソリエラーとは、オーソリ(与信チェック)の結果、カード会社に承認されなかった状態を指します。つまり「このカードではこの決済はできない」と判断されたケースです。

    ユーザーから見ると単に「決済できない」状態ですが、その背景には複数の原因があります。

    オーソリエラーとは何か

    オーソリエラーの多くは、システムの不具合ではなく、カード会社の判断によって意図的に拒否されているものです。

    そのため、エラーが出た場合は通信トラブルではなく、カードの状態や利用状況に原因がある可能性が高いと考える必要があります。

    よくあるエラー原因

    オーソリエラーの主な原因は次の通りです。

    • カード番号や有効期限の入力ミス
    • 有効期限切れ
    • 利用限度額の超過
    • 支払い遅延などの信用情報の問題
    • 不正利用と判断されたケース

    特に多いのはネット販売でよくある入力ミスと限度額を超えるという問題です。

    エラーコードの例と確認方法

    オーソリエラーが発生した場合、多くの決済システムでは「Gから始まるエラーコード」が返されます。これはカード会社が承認を拒否したことを示すコードです。

    代表的な例は以下の通りです。

    エラーコード意味
    G12カード利用不可(利用状況や信用情報)
    G83有効期限の誤り
    G97 / G98カード会社による承認拒否
    G04利用限度額の超過

    ただし、これらのコードは詳細な理由が開示されないことも多く、正確な原因はカード会社にしか分からないケースがほとんどです。

    オーソリエラーが出たときの対処法

    オーソリエラーが発生した場合、加盟店側では詳細な原因を特定できないケースがほとんどです。特に「承認拒否(G系コード)」はカード会社の判断によるもので、理由は開示されません。

    ネットショップの場合は、カード情報の入力ミスが原因が多いため、カード番号や有効期限の確認をしてもらうのが基本です。それでも解決しない場合は、別のクレジットカードの利用を案内しましょう。

    店舗の場合はその場での対応が必要になるため、別カードの利用や現金、QR決済など他の支払い方法への切り替えを案内するのがおすすめです。

    また、何度もエラーが発生する場合は、お客さまに、カード会社への問い合わせを案内しましょう。

    オーソリの種類

    オーソリにはいくつかの種類があり、運用方法やビジネスモデルによって使い分ける必要があります。ここでは代表的な2つの方式を解説します。

    自動オーソリ

    自動オーソリは、決済と同時にシステムが自動で与信チェックを行う方式です。

    主に次のようなケースで使われます。

    • ECサイトでの商品購入
    • デジタルコンテンツの即時購入
    • サブスクリプションの初回決済

    これらは「その場で決済を完了させたい」ケースのため、決済と同時にオーソリを実行する自動方式が適しています。

    運用面でも手間がかからず、多くのオンラインサービスで標準的に採用されています。

    手動オーソリ

    手動オーソリは、加盟店のタイミングで与信チェックを実行する方式です。

    主に次のようなケースで使われます。

    • 在庫確認後に決済を確定したい場合
    • 予約商品や取り寄せ商品の販売
    • ホテルやレンタカーなどの事前与信

    これらは「すぐに決済を確定できない」ケースのため、タイミングを調整できる手動オーソリが適しています。

    ただし、運用負荷が高くなるため、必要な場面に限定して利用することが重要です。

    オーソリ後の売上処理の種類と違い

    オーソリが承認された後は、売上確定(キャプチャ)を行うことで初めて請求が確定します。

    この売上処理は、「商品やサービスを提供するタイミング」によって選び方が変わります。

    自動売上方式の仕組み

    自動売上方式は、オーソリ完了後に自動で売上確定まで行う方式です。

    主に、決済と同時に商品やサービスの提供が完了するケースで使われます。

    • 店頭での商品販売
    • デジタルコンテンツの購入
    • 在庫が必ずある商品の販売

    このような場合は、決済と同時に請求を確定させる自動売上方式がおすすめです。

    指定売上方式の仕組み

    指定売上方式は、オーソリ後に加盟店のタイミングで売上確定を行う方式です。

    主に、決済のあとすぐに商品やサービスを提供できないケースで使われます。

    • アパレルECで予約商品を販売し、入荷・発送後に請求する
    • ホテル予約で事前にオーソリを取り、チェックイン時や宿泊後に請求する

    このように、提供が確定したタイミングや実際に利用されたタイミングで請求する場面で使われます。

    自動売上方式との違いは、請求のタイミングをコントロールできる点にあります。

    自動売上方式の仕組み

    自動売上方式は、オーソリ完了後にそのまま売上確定まで行う方式です。決済が承認された時点で、そのまま請求も確定します。

    この方式は、その場で請求を確定しても問題が発生しないケースに適しています。提供内容が確定しており、後からキャンセルや変更が発生しにくいためです。

    運用面では、売上確定の作業が不要なため手間がかからず、処理漏れも起きにくいというメリットがあります。

    一方で、万が一キャンセルが発生した場合は、請求後の返金対応が必要になります。

    主に、次のようなケースで使われます。

    • 店頭で商品を受け渡し、その場で取引が完了する販売
    • デジタルコンテンツで、決済後すぐにダウンロードや視聴が可能になる販売

    このように、その時点で請求を確定しても問題ない取引かどうかを基準に選ぶことが重要です。

    指定売上方式の仕組み

    指定売上方式は、オーソリ後に加盟店のタイミングで売上確定を行う方式です。請求のタイミングをコントロールできる点が特徴です。

    この方式は、その場で請求を確定するとトラブルになる可能性があるケースに適しています。商品やサービスの提供が確定してから請求できるため、欠品やキャンセルによるトラブルを防ぎやすくなります。

    ただし、売上確定の作業が必要になるため運用負荷が増えます。また、処理を忘れると請求できなくなるリスクがある点には注意が必要です。

    主に、次のようなケースで使われます。

    • ECサイトで注文時点では在庫が確定しておらず、欠品で発送できない可能性があるため、発送後に請求する運用
    • アパレルの予約販売で、入荷遅延やキャンセルが発生する可能性があるため、発送後に請求する運用
    • ホテル予約で、直前キャンセルや無断キャンセルの可能性があるため、利用後に請求するケース

    このように、そのタイミングで請求して問題ないかどうかを基準に選ぶと判断しやすくなります。

    オーソリにかかる費用と相場

    オーソリに費用がかかるのか、どこでコストが発生するのかが分かります。

    オーソリ自体に費用はかかるのか

    オーソリ単体で費用が発生するのか、どのような場合にコストが発生するのかが分かります。

    オーソリは決済処理の一部であるため、オーソリ単体で費用が発生するケースは一般的ではありません。

    ただし、決済代行会社によっては、通信1回ごとに課金されるトランザクション費用が設定されていることがあります。この場合、オーソリのみであってもコストに含まれる可能性があります。

    そのため、オーソリ単体ではなく、どの処理が課金対象になっているかで判断することが重要です。

    決済手数料との関係

    決済手数料の中でオーソリがどのように扱われているか、相場感とあわせて理解できます。

    クレジットカード決済の費用は、主に決済手数料としてまとめて発生します。

    項目内容
    決済手数料売上に対して数%発生する手数料
    トランザクション費用1件ごとに発生する処理費用
    月額費用システム利用料など

    オーソリもこれらの処理の一部として含まれています。

    相場としては、決済手数料はおおよそ3〜5%前後が一般的ですが、業種や取扱高によって変動します。

    決済代行会社ごとの違い

    どの処理で費用が発生するのか、契約時に確認すべきポイントが分かります。

    費用体系は決済代行会社によって異なります。

    特に確認すべきポイントは、どの処理で費用が発生するかです。

    • トランザクション費用が発生するか
    • オーソリのみの処理が課金対象になるか
    • 月額費用があるか

    これらの違いによって、同じ決済件数でもコストは変わります。

    そのため、導入時には料金だけでなく、課金対象となる処理の範囲まで確認しておきましょう。

    よくある質問(FAQ)

    オーソリに関して、実務でよくある疑問とその判断ポイントが分かります。

    オーソリだけで決済は完了する?

    オーソリだけでは決済は完了しません。

    オーソリは「支払い可能か」を確認する処理であり、売上確定(キャプチャ)を行ってはじめて請求が確定します。

    そのため、オーソリ=決済完了ではない点に注意が必要です。

    オーソリ後にキャンセルはできる?

    売上確定前であればキャンセルが可能です。この場合、売上確定を行わなければ請求は発生しません。

    一方で、売上確定後はキャンセルではなく返金対応になります。

    つまり、売上確定の前後で対応が変わる点を押さえておきましょう。

    オーソリの有効期限はある?

    オーソリには有効期限があり、一定期間を過ぎると無効になります。

    期間はカード会社や決済サービスによって異なりますが、一般的には数日〜数週間程度です。

    期限を過ぎると再度オーソリが必要になるため、売上確定が遅れる場合は事前に確認しておきましょう。

    まとめ

    オーソリは、クレジットカード決済において支払い可能かを確認する与信チェックの仕組みです。決済の成否を左右する重要な処理であり、売上確定とは役割が異なります。

    また、オーソリ後の運用では、いつ請求を確定するかが重要になります。自動売上方式と指定売上方式は、「そのタイミングで請求して問題ないかどうか」を基準に使い分けると判断しやすくなります。

    さらに、オーソリだけでは不正利用を完全に防ぐことはできないため、3Dセキュアや不正検知サービスと組み合わせた対策も必要です。

    まずは、自社の決済フローに照らして、オーソリと売上確定のタイミングを整理することから始めましょう。

    実店舗にクレジットカード決済を導入したい方はこちらの記事がおすすめです。

    ネットショップにクレジットカード決済を導入したい方にはこちらの記事がおすすめです。

  • オンライン口座振替とは?仕組みやメリット・デメリット、導入方法まで解説

    オンライン口座振替とは?仕組みやメリット・デメリット、導入方法まで解説

    オンライン口座振替とは

    オンライン口座振替とは、サービスの利用者がインターネット上で銀行口座を登録し、料金を口座振替で支払えるようにする仕組みです。

    たとえば、サブスクリプションサービスや通信サービスでは、利用料金を毎月支払う必要があります。このとき事業者がオンライン口座振替に対応している場合、利用者はサービスの申込み画面などから銀行口座を登録し、口座振替の手続きをオンラインで完了できます。

    つまりオンライン口座振替は、事業者が提供するサービスの支払い方法の一つであり、利用者が銀行口座を登録することで、料金を自動で引き落とせるようにする仕組みです。

    この仕組みは、次のような継続的に料金が発生するサービスで多く利用されています。

    • 動画配信サービスや音楽配信サービスなどのサブスクの利用料金
    • 携帯電話料金やインターネット回線などの通信料金
    • 生命保険や医療保険などの保険料
    • スポーツクラブやフィットネスクラブなどの会費
    • 学習塾やオンラインスクールなどの月謝

    オンライン口座振替の登録の流れ

    オンライン口座振替の手続きは、次の流れで進みます。

    1. 利用者がサービスの申込み画面で支払い方法として口座振替を選択する
    2. 利用者が利用する銀行を選ぶ
    3. 利用者が銀行の認証画面でログインする
    4. 利用者の銀行口座が支払い口座として登録される

    この手続きが完了すると、サービスの利用料金は毎月決められた日に利用者の銀行口座から自動で引き落とされるようになります。

    従来の口座振替との違い

    オンライン口座振替は、銀行口座から料金を引き落とすという点では従来の口座振替と同じ仕組みです。
    ただし、口座振替の申込み方法や登録までにかかる時間などに違いがあります。

    従来の口座振替では、サービスの利用者が申込書に銀行口座の情報を記入し、銀行印を押して提出する必要があります。その後、金融機関による確認が行われるため、口座振替の登録が完了するまでに時間がかかることがあります。

    一方、オンライン口座振替では、利用者がWebサイトやアプリの画面から銀行口座を登録することで、口座振替の申込みを行えます。書類を提出する必要がないため、オンラインで手続きを進められる点が特徴です。

    主な違いを整理すると、次の通りです。

    比較項目従来の口座振替オンライン口座振替
    申込み方法申込書を記入して提出Webサイトやアプリで手続き
    必要なもの申込書、銀行印銀行のオンライン認証
    登録までの期間手続きに時間がかかる場合がある比較的短い時間で登録できる
    手続き場所郵送や窓口で提出インターネット上で手続き

    このように、オンライン口座振替は紙の申込書を使わずに口座振替の手続きを行える点が大きな違いです。

    オンライン口座振替のメリット

    オンライン口座振替を導入すると、事業者と利用者の双方にメリットがあります。
    手続きがオンラインで完結するため、業務の効率化や手続きの簡略化につながる点が大きな特徴です。

    ここでは、事業者と利用者それぞれのメリットを紹介します。

    事業者側のメリット

    オンライン口座振替を導入すると、事業者は料金回収の手続きを効率化できます。
    特に、紙の申込書を扱う必要がなくなるため、業務負担を減らせる点がメリットです。

    主なメリットは次の通りです。

    • 申込書の管理や郵送にかかるコストを削減できる
    • 書類の記入ミスや差し戻しを減らせる
    • 口座振替の登録をスムーズに進められる

    このようにオンライン口座振替は、料金回収に関する業務を効率化できる支払い方法として多くの事業者に利用されています。

    利用者側のメリット

    オンライン口座振替は、サービスを利用する人にとっても手続きが簡単になるというメリットがあります。
    申込書を記入する必要がなく、インターネット上で手続きを完了できるためです。

    主なメリットは次の通りです。

    • スマートフォンやパソコンから申し込みできる
    • 申込書を記入する必要がない
    • 銀行口座の登録をオンラインで行える

    このように、オンライン口座振替は手続きの手間を減らし、簡単に支払い設定を行える点が利用者にとってのメリットです。

    オンライン口座振替のデメリット

    オンライン口座振替は便利な支払い方法ですが、いくつか注意しておきたい点もあります。
    特に、対応している金融機関やシステム導入に関する点は事前に確認しておく必要があります。

    ここでは、事業者と利用者それぞれのデメリットを紹介します。

    事業者側のデメリット

    オンライン口座振替を導入する場合、システムの準備や契約が必要になることがあります。そのため、導入前に確認しておくべき点があります。

    主なデメリットは次の通りです。

    • システム導入や契約の手続きが必要になる
    • 決済代行会社を利用する場合は手数料が発生する
    • 対応している金融機関の範囲を確認する必要がある

    このように、オンライン口座振替は便利な仕組みですが、導入のための準備やコストが発生する場合がある点には注意が必要です。

    利用者側のデメリット

    オンライン口座振替は手続きが簡単ですが、利用する銀行やサービスによっては利用できない場合があります。

    主なデメリットは次の通りです。

    • 利用している銀行が対応していない場合がある
    • インターネットでの手続きに不安を感じる人もいる

    このようにオンライン口座振替は便利な仕組みですが、利用できる金融機関や手続き方法に制限がある場合がある点を理解しておくことが大切です。

    オンライン口座振替の導入方法

    オンライン口座振替を導入するには、事業者が銀行や決済サービスと契約し、口座振替の仕組みをサービスの支払い方法として利用できるようにする必要があります。

    導入方法は大きく分けて次の2つです。

    1. 金融機関と直接契約する
    2. 決済代行会社や収納代行会社を利用する

    それぞれの方法について説明します。

    金融機関と契約する

    一つ目の方法は、事業者が金融機関と直接契約して口座振替を導入する方法です。
    銀行と契約することで、サービスの利用料金を利用者の銀行口座から引き落とす仕組みを利用できるようになります。

    この方法では、銀行と直接契約するため、口座振替の条件や手数料などを銀行と個別に調整できる場合があります。一方で、システム連携や手続きの準備が必要になることもあります。

    決済代行会社や収納代行会社を利用する

    もう一つの方法は、決済代行会社や収納代行会社を利用する方法です。

    決済代行会社を利用すると、事業者は複数の金融機関と個別に契約する必要がなく、口座振替の仕組みをまとめて導入できる場合があります。そのため、多くの企業がこの方法を利用しています。

    また、決済代行会社によっては、オンライン口座振替の仕組みを含めた決済サービスを提供していることもあります。

    オンライン口座振替が利用されるサービス例

    オンライン口座振替は、毎月や定期的に料金を支払う必要があるサービスで多く利用されています。継続的な支払いに対応しやすいため、さまざまな業種で採用されています。

    代表的なサービス例は次の通りです。

    • サブスクリプションサービス
    • 通信サービス
    • 保険サービス
    • 会費制サービス

    それぞれのサービスでどのように利用されているのかを紹介します。

    サブスクリプションサービス

    動画配信サービスや音楽配信サービスなどのサブスクリプションサービスでは、毎月利用料金が発生します。

    このようなサービスでは、利用者の銀行口座から毎月自動で料金を引き落とす支払い方法としてオンライン口座振替が利用されることがあります。利用者は一度口座を登録すれば、その後の支払い手続きを行う必要がありません。

    通信サービス

    携帯電話やインターネット回線などの通信サービスでも、オンライン口座振替が利用されることがあります。

    通信料金は毎月発生するため、銀行口座から自動で料金を引き落とすことで支払いを管理しやすくなるという特徴があります。

    保険サービス

    生命保険や医療保険などの保険サービスでは、保険料を定期的に支払う必要があります。

    このような場合にも、銀行口座から毎月保険料を引き落とす支払い方法としてオンライン口座振替が利用されています。

    会費制サービス

    スポーツクラブや各種会員サービスなど、会費を定期的に支払うサービスでもオンライン口座振替が利用されます。

    会費の支払いを銀行口座から自動で引き落とすことで、事業者は料金回収を管理しやすくなり、利用者も支払い忘れを防ぐことができます。

    オンライン口座振替に関するよくある質問

    オンライン口座振替については、手続き方法や安全性などについて疑問を持つ人も多くいます。ここでは、よくある質問とその回答を紹介します。

    オンライン口座振替は安全ですか

    オンライン口座振替では、銀行の認証システムを利用して本人確認が行われます。そのため、利用者は銀行のログイン情報などを使って認証を行い、口座振替の登録手続きを進めます。

    また、銀行や決済サービスではセキュリティ対策が行われており、口座情報の取り扱いにも配慮されています。利用するサービスが信頼できる事業者であるかを確認することも重要です。

    オンライン口座振替の登録にはどれくらい時間がかかりますか

    オンライン口座振替は、インターネット上で手続きが完了するため、比較的短い時間で登録できる場合があります。実際の所要時間は、利用する金融機関やサービスによって異なります。

    印鑑は必要ですか

    オンライン口座振替では、銀行印が不要な場合があります。これは、銀行のオンライン認証によって本人確認が行われるためです。ただし、金融機関やサービスによって手続き方法が異なる場合があります。

    どの銀行でも利用できますか

    オンライン口座振替は、すべての銀行で利用できるわけではありません。サービスによって対応している金融機関が決まっている場合があります。そのため、利用するサービスの対応銀行を事前に確認することが大切です。

    まとめ

    オンライン口座振替とは、サービスの利用者がインターネット上で銀行口座を登録し、料金を口座振替で支払えるようにする仕組みです。申込みや口座登録をオンラインで行えるため、手続きをスムーズに進められるという特徴があります。

    従来の口座振替では申込書の提出が必要でしたが、オンライン口座振替ではWeb上で手続きを行えるため、書類を準備する手間を減らすことができます。

    事業者にとっては料金回収の業務を効率化できるというメリットがあり、利用者にとっても支払い手続きを簡単に行えるという利点があります。

    このようにオンライン口座振替は、継続的な支払いが発生するサービスで広く利用されている支払い方法です。サービスを提供する事業者や利用者にとって、便利な決済手段の一つといえるでしょう。

  • 継続課金とは?月額やサブスクとの違い・メリット・導入方法・注意点を解説

    継続課金とは?月額やサブスクとの違い・メリット・導入方法・注意点を解説

    サブスクリプションや会員制サービス、スクールの月謝などでは、毎月の料金を自動で回収できる継続課金が広く利用されています。継続的な売上を確保しながら、請求や入金確認などの事務負担を減らせる点が大きな特徴です。

    一方で、月額課金やサブスクリプションとの違い、利用できる決済手段、どのようなビジネスで利用されるのか分からない方も多いでしょう。

    本記事では、継続課金の仕組みや種類、ほかの課金形式との違い、メリット、注意点、導入方法まで分かりやすく解説します。

    継続課金とは?

    継続課金とは、一度契約すると、契約期間中に一定の周期で料金を継続して請求する課金方式です。サブスクリプションサービスや会費、月謝などで利用されます。

    たとえば、月額3,000円のオンラインサービスを契約した場合、利用者が毎月決済操作をしなくても、登録したクレジットカードなどから毎月自動で3,000円が請求されます。

    事業者側は毎月の請求業務を自動化でき、利用者側も支払い手続きを繰り返す必要がない点が特徴です。

    継続課金を簡単に導入できるおすすめの継続課金システムはこちらをご覧ください。

    継続課金の種類

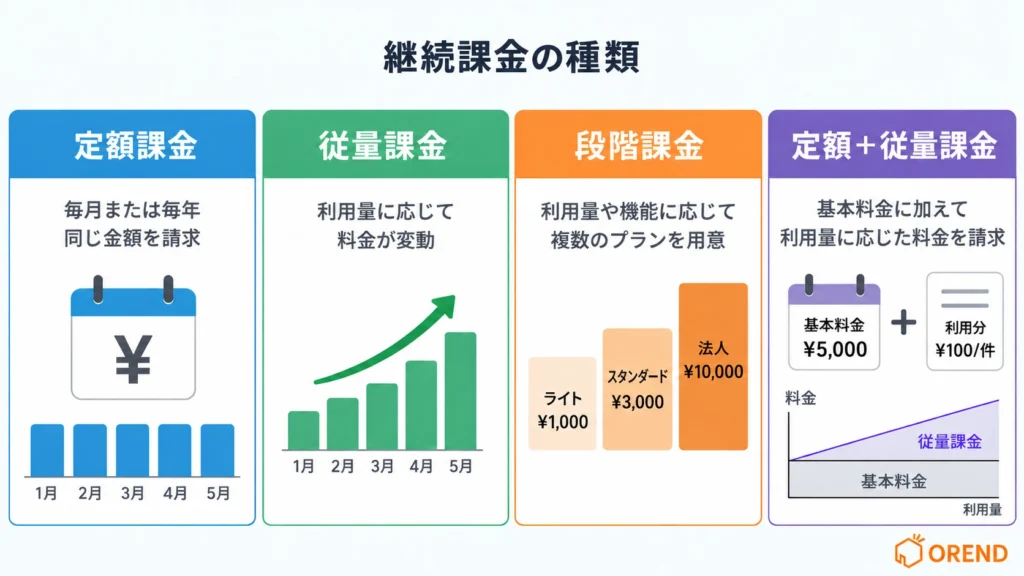
    継続課金は、料金の決まり方によって複数の種類に分けられます。代表的なのは、定額課金、従量課金、段階課金、定額+従量課金の4種類です。

    継続課金の種類(定額課金、従量課金、段階課金、定額+従量課金の4種類)

    提供するサービスや料金体系によって採用されるモデルが異なります。

    定額課金

    定額課金は、毎月または毎年、決められた金額を継続して請求する方式です。月額制の動画配信サービス、オンラインサービス、会員制サービスなどで広く採用されています。

    たとえば月額3,000円のプランであれば、利用回数にかかわらず毎月3,000円を請求します。料金体系がシンプルで、事業者側も継続的な売上を見込めることが特徴です。

    従量課金

    従量課金は、利用回数や利用量に応じて請求額が変わる方式です。クラウドサービスや通信サービス、APIサービスなどで利用されています。

    たとえば1件の利用につき100円を請求する場合、月に10件利用すれば1,000円、100件利用すれば10,000円となります。利用量がそのまま料金に反映されるため、利用者ごとの利用状況に応じた請求が可能です。

    段階課金

    段階課金は、利用量や機能に応じて複数の料金プランを設定する方式です。SaaSや法人向けクラウドサービスなどで多く採用されています。

    たとえば月額1,000円のライトプラン、月額3,000円のスタンダードプラン、月額10,000円の法人プランのように料金を分けます。利用規模や必要な機能に応じて契約プランを選択でき、事業者側は複数の価格帯でサービスを提供できます。

    定額+従量課金

    定額+従量課金は、基本料金に加えて、利用量に応じた料金を請求する方式です。クラウドサービスや業務システム、通信サービスなどで採用されています。

    たとえば基本料金として月額5,000円を設定し、一定量を超えた利用分について1件100円を追加で請求します。固定収入を確保しながら、利用量の増加を売上に反映できる料金モデルです。

    継続課金と似た課金形式との違い|月額課金・サブスク・都度課金

    継続課金と関連する課金形式には、月額課金、サブスクリプション、都度課金などがあります。ただし、月額課金は継続課金の一種であり、サブスクリプションは契約形態、都度課金は支払い方法という違いがあります。

    月額課金

    月額課金は、毎月決められたタイミングで料金を請求する方式です。SaaSや動画配信サービス、会員制サービス、スクールの月謝などで利用されています。

    月額課金は継続課金の代表的な1つの方式です。継続課金には月額だけでなく、年額や週単位などの請求も含まれます。そのため、月額課金は継続課金に含まれる関係と考えると分かりやすいでしょう。

    サブスクリプション

    サブスクリプションは、一定期間サービスを利用する権利に対して料金を支払う契約形態です。動画配信サービスやSaaS、定額制の会員サービスなどで採用されています。

    継続課金は料金を繰り返し請求する「決済の仕組み」を指すのに対し、サブスクリプションは継続的に商品やサービスを提供する「ビジネスモデル」を指します。そのため、サブスクリプションの料金回収の回収方法として継続課金が広く利用されています。

    都度課金

    都度課金は、商品を購入したりサービスを利用したりするたびに料金を支払う方式です。ECサイトの商品購入やチケット販売、単発レッスンなどで採用されています。

    継続課金では一定の周期で自動的に請求されますが、都度課金では購入や利用のたびに決済が発生します。継続的な契約を前提としない点が大きな違いです。

    継続課金でよく使われる決済手段

    継続課金では、クレジットカード決済と口座振替が代表的な決済手段です。このほか、サービスによってはキャリア決済や請求書払いも利用されます。

    クレジットカード決済

    クレジットカード決済は、継続課金で広く利用されている決済手段です。初回契約時にカード情報を登録すると、その後は毎月や毎年など決められたタイミングで自動的に料金を請求できます。

    SaaSや動画配信、オンラインサービス、会員制サービスなど、Web上で契約から決済まで完結するサービスで多く採用されています。

    口座振替

    口座振替は、利用者が登録した銀行口座から料金を自動的に引き落とす決済手段です。スクールの月謝、フィットネスジムの会費、各種公共料金など、長期契約を前提としたサービスで利用されています。

    クレジットカードを持っていない利用者にも対応できる点が特徴です。

    キャリア決済

    キャリア決済は、商品やサービスの料金を携帯電話料金とまとめて支払う決済手段です。

    デジタルコンテンツやオンラインサービスなどで採用されています。

    継続課金に対応したキャリア決済であれば、毎月の利用料金を携帯電話料金とあわせて継続的に請求できます。

    請求書払い

    法人向けサービスでは、毎月の利用料金を請求書で請求する方法もあります。SaaSや業務システムなどのBtoBサービスでは、月末締め・翌月払いなどの条件を設定して継続的に請求します。

    ただし、クレジットカード決済や口座振替とは異なり、請求書払いでは利用者側で振込手続きが必要になる場合があります。自動回収を重視する場合は、クレジットカード決済や口座振替が中心です。

    継続課金が利用されるビジネスモデル

    継続課金は、一定期間にわたって商品やサービスを提供し、定期的に料金を回収するビジネスモデルで利用されています。

    代表的なのは、SaaS、サブスクリプションサービス、会員制サービス、スクール、定期購入サービスなどです。

    SaaS・クラウドサービス

    SaaSやクラウドサービスでは、月額または年額で利用料金を請求する継続課金が採用されています。顧客管理システム、会計ソフト、予約システム、オンラインストレージなどで採用されています。

    利用する機能やユーザー数によって複数の料金プランを設定するほか、基本料金と利用量に応じた従量料金を組み合わせるケースもあります。

    サブスクリプションサービス

    動画配信、音楽配信、電子書籍、オンライン学習などのサブスクリプションサービスでも継続課金が利用されます。

    月額や年額で一定料金を請求し、契約期間中は対象となるコンテンツやサービスを継続して提供します。契約が続く限り定期的に売上が発生することが特徴です。

    会員制サービス

    フィットネスジム、コワーキングスペース、ファンクラブ、オンラインコミュニティなどの会員制サービスでも継続課金が使われます。

    月会費や年会費を自動で回収することで、毎回の支払い手続きを省略できます。会員数と料金から将来の売上を予測できるため、継続的なサービス運営にも利用されています。

    スクール・教室

    学習塾、英会話教室、音楽教室、オンラインスクールなどでは、月謝の回収に継続課金が利用されます。

    クレジットカード決済や口座振替を登録しておけば、毎月決められた日に受講料を自動で回収できます。請求書の発行や個別の入金確認を減らせるため、集金業務の効率化にもつながります。

    EC・定期購入サービス

    食品、化粧品、日用品などを一定周期で届ける定期購入サービスでも継続課金が利用されます。

    毎月や数カ月ごとに商品を発送し、そのタイミングで登録済みの決済方法へ料金を請求します。商品販売と継続課金を組み合わせることで、単発購入ではなく継続的な売上につなげられます。

    継続課金を導入するメリット

    継続課金を導入すると、売上予測、請求業務の効率化、顧客との継続的な関係構築につながります。単発販売と比べて継続的に料金を回収できるため、事業計画も立てやすくなります。

    売上の予測が立てやすい

    継続課金では、契約が続く限り一定の周期で料金が発生します。既存顧客から継続的に料金を回収できるため、単発販売だけの事業と比べて売上を予測しやすくなります。

    そのため、採用や広告、システム投資などの事業計画を立てる際にも役立ちます。

    請求・集金業務を効率化できる

    クレジットカード決済や口座振替による継続課金を導入すると、毎月の請求や集金を自動化できます。

    請求書の発行、振込依頼、入金確認などの作業を減らせるため、経理や運営業務の負担軽減につながります。契約者が増えた場合でも、手作業による請求件数の増加を抑えられます。

    顧客の支払いの手間を減らせる

    継続課金では、一度決済情報を登録すれば、その後は契約内容に応じて自動的に支払いが行われます。

    利用者が毎月振込や決済手続きを行う必要がないため、支払い忘れを防げます。継続利用を前提とするサービスでは、決済時の手間を減らすことが顧客体験の改善にもつながります。

    顧客との継続的な接点を持てる

    継続課金は、単発購入ではなく一定期間の契約を前提とするため、顧客との接点を継続して持てます。

    利用履歴や契約状況をもとに、上位プランの提案や追加サービスの案内、解約防止施策なども実施できます。継続率を高めることで、LTV(1人の顧客から得られる顧客生涯価値)の向上にもつながります。

    継続課金を導入する方法

    継続課金を導入する場合は、料金体系を決めたうえで、継続課金に対応した決済サービスを導入します。基本的な流れは次のとおりです。

    1. 月額・年額などの料金体系と請求サイクルを決める
    2. 継続課金に対応した決済サービスを選ぶ
    3. 自社サイトやECサイト、アプリなどに決済機能を導入する
    4. 契約・請求・解約・決済失敗時の運用ルールを整える

    決済サービスを選ぶ際は、決済手数料や月額費用だけでなく、自動課金、再請求、顧客管理、請求履歴の確認などに対応しているかも確認します。

    クレジットカード決済や口座振替の仕組みを自社で構築・運用する負担は大きいため、継続課金に対応した決済代行サービスを利用する方法が一般的です。

    おすすめのシステムや選び方についてはこちらで詳しく解説しています。

    継続課金を導入するときの注意点

    継続課金は売上の安定化や請求業務の効率化につながる一方で、決済失敗への対応、解約手続き、料金体系の設計などを事前に整える必要があります。

    決済失敗時の対応を整える

    クレジットカードの有効期限切れや利用限度額超過、カード会社による利用停止などによって、継続課金が失敗することがあります。

    決済に失敗した場合に再請求を行う仕組みや、利用者へ支払い方法の更新を案内する機能を用意してください。未払いを放置すると売上の回収漏れにつながるため、決済状況を確認できる管理機能も重要です。

    解約方法を分かりやすくする

    継続課金を導入する場合は、契約時だけでなく解約方法も明確にする必要があります。解約手続きが複雑だと、利用者とのトラブルにつながります。

    解約できるタイミング、次回請求日、解約後にサービスを利用できる期間などを事前に定め、契約時に利用者が確認できるよう明記してください。

    料金と請求タイミングを明確にする

    月額料金や年額料金だけでなく、初回請求日、次回請求日、無料期間終了後の料金なども明確に表示する必要があります。

    特に初月無料や割引キャンペーンを実施する場合は、いつから通常料金が発生するのかを分かりやすく案内してください。

    料金体系が複雑になるほど、請求に関する問い合わせや苦情も増えます。

    解約率を継続的に確認する

    継続課金では、新規契約数だけでなく解約率も売上に大きく影響します。新規顧客を増やしても、短期間で解約が続けば継続的な売上は伸びません。

    契約数、解約数、継続率、LTVなどを定期的に確認し、サービス内容や料金プランを改善することが重要です。

    継続課金に対応した決済サービスを選ぶ

    決済サービスによって、継続課金で利用できる決済手段や料金、機能は異なります。

    自動課金だけでなく、決済失敗時の再請求、カード情報の更新、顧客管理、請求履歴の確認などに対応しているかを確認してください。契約件数が増えることを前提に、請求管理まで効率化できるサービスを選ぶことが重要です。

    まとめ

    継続課金は、契約期間中に一定の周期で料金を請求する仕組みです。サブスクリプションやSaaS、会員制サービス、スクール、定期購入など、継続的に商品やサービスを提供する事業で広く利用されています。

    クレジットカード決済や口座振替と組み合わせることで、毎月の請求や入金確認を自動化でき、事務負担を減らせます。契約数や料金をもとに将来の売上を試算できる点も、継続課金を導入するメリットです。

    一方で、決済失敗への対応や解約方法、料金、請求タイミングを明確にしておく必要があります。継続課金を導入する際は、自動課金だけでなく、再請求や顧客管理、請求履歴の確認まで対応した決済サービスを選んでください。