個人事業主でもPayPayは導入できる!
PayPayは個人事業主でも導入できます。必要書類を提出し、加盟店審査に通過すれば利用を開始できます。法人でなくても申し込みできるため、小規模店舗や開業直後の事業者でも導入しやすいのが特徴です。
個人利用と個人事業利用の違い
PayPayには「個人利用」と「個人事業利用」があり、用途と目的が異なります。違いは以下のとおりです。
| 項目 | 内容 |
| 個人利用 | 店舗での支払いや、個人間での送金を行うための利用 |
| 個人事業利用 | 商品・サービスを提供し、顧客から代金を受け取るための利用 |
なお、PayPay加盟店が決済時に個人間送金機能を利用することは規約で禁止されています。事業としてPayPayを利用する場合は、必ず加盟店向けの決済機能を利用しましょう。
個人事業主がPayPayを導入する3つのメリット
ここでは、個人事業主がPayPayを導入する主なメリットを解説します。
- 導入コストが低い
- ユーザー数が多い
- 売上管理が楽になる
1. 導入コストが低い|初期費用ゼロでキャッシュレス決済を導入
個人事業主がキャッシュレス決済を導入する際、初期費用や月額料金は重要なポイントです。クレジットカード決済では専用端末の購入費用が発生するサービスもあり、導入コストが負担になる場合があります。
一方、PayPayは専用端末の購入が不要で、初期費用0円から導入できます。加盟店審査の完了後、店舗にQRコードを設置して決済を開始できます。料金プランは「マイストア 制限プラン」と「マイストア ライトプラン」の2種類です。
- マイストア 制限プランは、初期費用・月額料金が0円で、決済手数料1.98%のみで運用できます。
- マイストア ライトプランは、初期費用1,980円、月額1,980円で決済手数料が1.60%に下がり、クーポンやスタンプカードなどの集客機能も使えます。
| プラン名 | 初期費用 | 月額利用料 | 決済手数料 |
| マイストア 制限プラン | 0円 | 0円 | 1.98%(税別) |
| マイストア ライトプラン | 1,980円/加盟店(税別)(※) | 1,980円/店舗(税別)(※) | 1.60%(税別) |
※ライトプランはトライアルキャンペーン適用で初期費用0円、月額利用料は最大2カ月間無料です。
※ライトプランの決済手数料1.60%は、対象となる実店舗すべてで同プランを契約するなど、所定の条件を満たした場合に適用されます。
導入コストを抑えるなら制限プラン、決済手数料の削減や集客機能を重視するならライトプランがおすすめです。
2. ユーザー数が多い|多くの顧客が使っているため集客効果が期待できる
PayPayは、2026年8月9日時点で登録ユーザー数が7,500万人を突破したキャッシュレス決済サービスです。多くの消費者がすでに利用しているため、PayPayを利用する顧客の決済ニーズに対応できます。
飲食店や小売店では、「PayPay決済でポイントが貯まる」「キャンペーンで還元がある」 という理由で、現金払いよりもPayPayを選ぶユーザーが多いです。特に、キャッシュレス決済を利用する顧客層がターゲットの場合、PayPayを導入することで集客力が向上 します。
3. 売上管理が楽になる|決済履歴がデータ化され、確定申告にも便利
個人事業主がPayPayを導入するもう一つの大きなメリットは、売上管理の負担が軽減される ことです。現金取引では、レジ締めや売上記録の管理が手作業で必要になり、計算ミスのリスクもある ため、経理業務に時間がかかります。
「PayPay for Business」という管理ツールを使えば、日別・月別の売上データを簡単に確認できる ので、売上分析や経営戦略の立案にも活用可能です。
また、PayPay for Businessから売上データをCSV形式でダウンロードできるため、会計ソフトへの取り込みや帳簿作成に活用でき、確定申告時の作業負担も軽減されます。
個人事業主が知っておくべきPayPay導入の4つのデメリット
PayPayは初期費用0円から導入できる一方で、決済手数料の負担や月1回の入金サイクルなどのデメリットがあります。また、店舗情報の公開設定や対応する決済手段にも注意が必要です。
- 決済手数料によるコスト負担
- 通常の入金サイクルが月1回
- 店舗情報が公開されるリスク
- PayPayだけではクレジットカード・電子マネーに対応できない
1. PayPay導入で発生する手数料とコスト負担
PayPayは初期費用0円から導入できますが、決済ごとに1.60〜1.98%(税別)の手数料が発生します。売上が増えるほど手数料の総額も大きくなるため、利益率に影響します。
ただし、PayPayの月間決済額が約53万円以上なら、マイストア ライトプランの方がコストを抑えられます。月額1,980円(税別)が発生しますが、決済手数料が1.98%から1.60%に下がるためです。
月間決済額が約53万円以上ならマイストア ライトプランがお得
| 売上 | 制限プラン手数料 | ライトプラン手数料 |
| 50万円 | 9,900円 | 9,980円 |
| 53万円 | 10,494円 | 10,460円 |
| 60万円 | 11,880円 | 11,580円 |
| 100万円 | 19,800円 | 17,980円 |
※ライトプランの決済手数料1.60%には所定の適用条件があります。キャンペーンによる割引や追加費用は含みません。
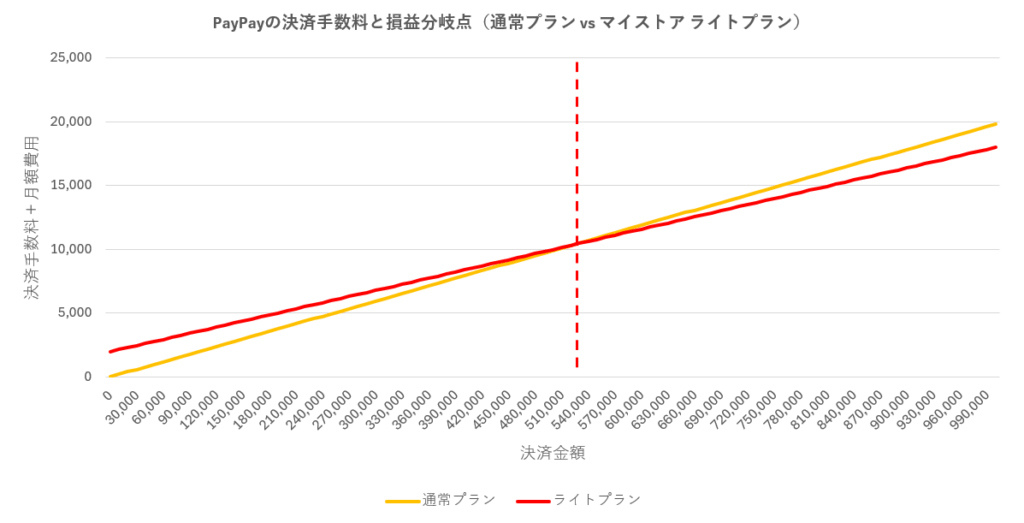
月間決済額が約53万円未満なら制限プラン、53万円以上ならライトプランがおすすめです。ただし、ライトプランでクーポンやスタンプカードを利用する場合は、別途発生する費用も考慮する必要があります。
2. 売上入金が通常月1回に限られる
PayPayの売上金は、通常振込では月1回、月末締めで入金されます。そのため、月の途中で発生した売上金をすぐに受け取れない点は、資金繰りが重要な個人事業主にとってデメリットです。
ただし、振込先の銀行によって入金日が異なり、早期振込サービスを利用すれば月末を待たずに売上金を受け取れます。
| 振込先銀行 | 通常振込(月1回) | 早期振込(都度) |
| PayPay銀行 | 月末締め・翌日入金 | 申請後、翌日入金 |
| その他の金融機関 | 月末締め・翌々営業日入金 | 申請後、翌々営業日入金 |
| ゆうちょ銀行 | 月末締め・4営業日後入金 | 申請後、4営業日後入金 |
通常振込なら、PayPay銀行・その他の金融機関ともに振込手数料は無料です。一方、早期振込サービスには以下の手数料がかかります。
| 振込先銀行 | 通常振込(月1回) | 早期振込 |
| PayPay銀行 | 無料 | 20円(税別) |
| その他の金融機関(ゆうちょ銀行を含む) | 無料 | 200円(税別) |
※早期振込サービス(都度)は、上記の振込手数料に加えて、振込利用料0.38%(税別)が発生します。
入金までの期間を短くするなら、PayPay銀行がおすすめです。通常振込でも月末締めの翌日に入金され、振込手数料もかかりません。月の途中で売上金が必要な場合は、早期振込サービスを利用します。
3. 店舗情報が公開されるリスクがある
個人事業主がPayPayを導入する際、店舗の住所や名称などがPayPayアプリに公開される点に注意が必要です。特に自宅を事業所として登録している場合、自宅住所が第三者に知られる可能性があります。
PayPayアプリの「近くのおトク」では、加盟店の店舗情報が地図上に表示されます。店舗情報の公開状況は、PayPay for Businessの管理画面で確認できます。
個人情報を守るためには、以下の対策が重要です。
- PayPay for Businessの管理画面で店舗情報の公開設定を確認する
- 自宅住所を公開したくない場合は、PayPay加盟店サポートに非公開を申請する
- 店舗名や住所など、公開される情報に問題がないか事前に確認する
PayPayアプリのマップへの掲載を停止する場合は、加盟店サポートへの申請が必要です。管理画面から直接非公開にはできないため、公開を希望しない場合は早めに手続きしてください。
4. PayPayだけでは対応する決済手段が限られる
PayPay単独の導入では、クレジットカードやSuica・PASMOなどの交通系電子マネーには対応できません。
例えば、Squareやstera packなどの決済サービスでは、クレジットカード・電子マネー・QRコード決済にまとめて対応できます。一方、PayPayだけでは利用できる決済手段が限られるため、顧客によっては希望する方法で支払えないことがあります。
幅広い決済手段に対応するなら、Squareやstera packなどの併用がおすすめです。また、QRコード決済の種類を増やす場合は、楽天ペイ・d払い・au PAYなどの追加も有効です。
個人事業主がPayPayを導入するときの必要書類
PayPayの加盟店審査をスムーズに通過するためには、必要な書類を事前に準備し、不備なく提出することが重要です。
- 本人確認書類(以下のいずれか1点)
- 運転免許証
- 在留カードまたは特別永住者証明書
- 個人番号カード(マイナンバーカード)
- 日本国パスポート+住所確認書類
- 各種資格確認書+住所確認書類
- 住所確認書類(以下のいずれか1点、発行から6カ月以内)
- 公共料金領収書(電気・ガス・水道など)
- 住民票記載事項証明書
- 住民票写し
- 店舗の外観・内観写真
- 外観: 店舗名と入口がわかる全景写真
- 内観: サービス内容が分かる全景写真
✅ 事前準備のポイント
- 記入ミスを防ぐため、事業情報を正確に入力
- 本人確認書類の写真は鮮明に撮影し、不備なく提出
- 開業届を出していない場合、請求書や領収書など事業の証明になる書類を準備
- 店舗の外観・内観写真を鮮明に撮影し、必要な情報が確認できる状態で提出する
必要書類の詳細については、PayPay公式サイトの「導入の流れ(実店舗決済)」ページをご参照ください。
個人事業主のPayPay導入手順
PayPayは個人事業主でも簡単に導入できるキャッシュレス決済サービスですが、スムーズに利用を開始するためには適切な準備と手続きが必要です。
ここでは、PayPayの加盟店登録から決済の設定、活用までの流れを詳しく解説します。
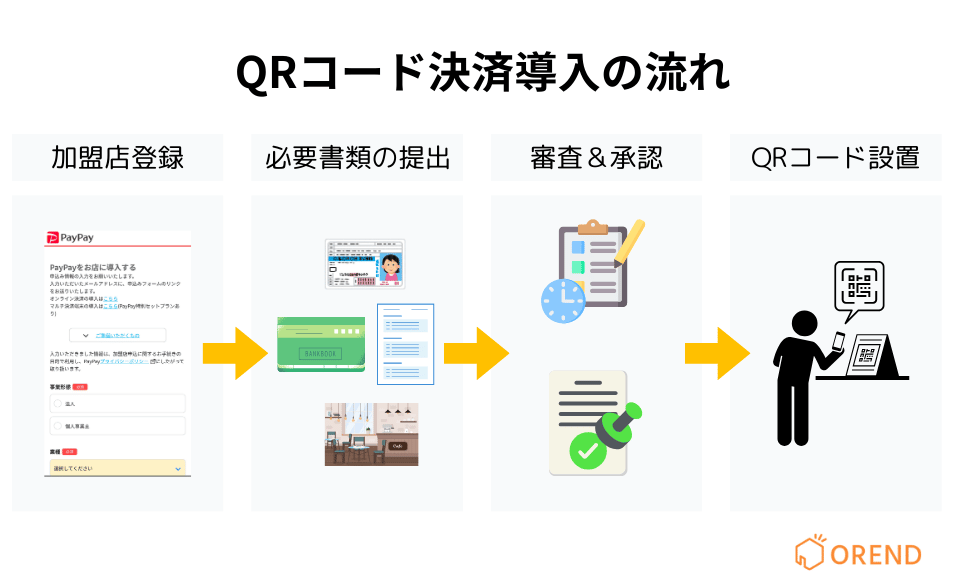
PayPayの加盟店登録の6つのステップ
PayPayの加盟店登録は、オンラインで簡単に申し込み可能です。
登録には、事業情報や本人確認書類の提出が必要になるため、事前に準備を整えておくとスムーズに進みます。
- PayPay公式サイトの申し込みフォームにアクセス
→ PayPay加盟店申し込みページ - 事業情報を入力
- 事業形態の選択(個人事業主または法人)
- 屋号や事業名の記入(開業届を出していなくてもOK)
- 事業内容の入力(具体的に記載することで審査がスムーズ)
- 本人確認書類のアップロード
- 運転免許証・マイナンバーカード・パスポートなどの本人確認書類を提出
- 事業所の写真(外観・内観)をアップロード(実店舗がある場合)
- 銀行口座の登録
- PayPay銀行は通常振込の入金が月末締め・翌日のため、早期に売上金を受け取れる
- その他の金融機関も通常振込の手数料は無料。ただし、早期振込には200円(税別)の振込手数料が発生する
- 審査を待つ(通常1週間程度)
- 申し込み内容や業種によっては、追加書類の提出が求められる場合がある
- 審査完了後、「スターターキット」が届き、QRコード決済の準備が整う
- QRコードを店舗に設置し、PayPay決済スタート!
PayPayの審査は厳しい?個人事業主が審査を通過するコツ
PayPayを導入する際、個人事業主は審査を受ける必要があります。ここでは、審査基準や必要書類、そして審査を通過するためのポイントを詳しく解説します。
PayPayの審査では、必要書類の準備と正確な情報入力が重要
PayPayの審査基準と審査にかかる時間
PayPayの審査は、提供された情報や書類に基づいて行われます。 審査をスムーズに進めるためには、正確な情報提供と必要書類の提出が不可欠です。
- 事業内容: 提供するサービスや商品の内容が、PayPayの利用規約に適合しているかを確認します。
- 必要書類: 本人確認書類や店舗の写真など、所定の書類が揃っているかを確認します。
- 申請フォームの情報: 申請フォームに入力された情報が正確であるかを確認します。
審査完了後、1週間程度でスターターキットが届きます。
申請内容に不備や確認事項がある場合は、審査に時間がかかることがあります。
開業届なし・確定申告なしでも審査は通るのか?
開業届を提出していない場合や確定申告をしていない場合でも、審査を通過することは可能です。 しかし、事業の実態を確認できる書類の提出が求められることがあります。
開業届なしの場合は事業の実態を証明する必要があります。そのため、事業を行っていることを示す書類(例えば、取引の契約書や請求書など)の提出が求められることがあります。
確定申告をしていない場合も、審査に必要な事業情報や追加書類を求められることがあります。
PayPay審査で落ちる原因と対策
審査に通過しない主な原因と、その対策を以下にまとめます。
- 必要書類に不備がある:提出すべき書類が不足している、または内容に不備がある場合。
- 情報がフォームと書類で一致していない:申請フォームに入力した情報と提出書類の情報が一致しない場合。
- 事業内容が分からない:提供するサービスや商品の内容が不明確、またはPayPayの利用規約で禁止されている業種の場合。
これらの問題を防ぐためには、以下の対策が必要です。
- 必要書類の準備: 必要書類を事前に確認し、不備なく提出する。
- 情報の正確な入力: 申請フォームには、氏名、住所、事業内容などの情報を正確に入力することが重要です。
- 事業内容の明確化: 提供するサービスや商品の内容を明確にし、必要に応じて補足説明を加えることで、審査担当者に事業の理解を促すことができます。
PayPay vs 楽天ペイ vs au PAY vs d払い|個人事業主にはどれがおすすめ?
キャッシュレス決済を導入する際、PayPayだけでなく、楽天ペイ・au PAY・d払いなどの他のQRコード決済サービスとの比較が重要になります。
それぞれの決済手段には手数料・利便性・導入コスト・対応可能な決済方法の違いがあります。
各決済サービスの特徴と違い
| サービス名 | ユーザー数・会員数 | 主な特徴 |
| PayPay | 7,500万人以上 | QRコード決済の利用率No.1 キャンペーンが豊富 |
| 楽天ペイ | 約4,700万人(民間推計) | 楽天ポイントが貯まる 楽天ポイントを活用した集客ができる |
| au PAY | 約4,106万人 | Pontaポイントが使える・貯まる auユーザー以外も利用できる |
| d払い | 約7,488万人 | dポイントが貯まる ドコモの携帯料金と合算して支払える |
PayPayは国内で最も利用者が多いQRコード決済サービスであり、導入することで幅広いユーザーに対応できるのが強みです。一方で、楽天ペイ・au PAY・d払いはそれぞれ独自のポイントプログラムと連携しており、特定のユーザー層に強みを持っています。
手数料・導入コストの比較
| サービス名 | d払い・メルペイ |
au PAY |
||
|---|---|---|---|---|
| イメージ |  |
 |
 |
 |
| 決済手数料 | 制限プラン:1.98%(税別) |
2.95%〜(税別) |
2.6%(税別) |
2.6%(税別) |
| 入金手数料 | 月1回無料 |
楽天銀行:無料 |
1万円以上は無料 |
無料 |
| 初期費用 | 制限プラン:0円 |
0円 |
0円 |
0円 |
| 月額費用 | 制限プラン:0円 |
0円 |
0円 |
0円 |
手数料が最も安いのはPayPayの「マイストア ライトプラン」(1.60%)であり、売上が53万円以上の事業者は、このプランを選ぶことで手数料負担を抑えられます。
どの決済サービスが個人事業主に最適か?
各決済サービスがおすすめの事業者を紹介します。
✅ PayPayがおすすめの事業者
- ユーザー数が多く、できるだけ多くの顧客に対応したい店舗
- 手数料を最小限に抑えたい事業者
- QRコード決済を中心に運用したい場合
- PayPayのキャンペーンを活用して集客したい店舗
✅ 楽天ペイがおすすめの事業者
- 楽天市場と連携した販売を行っている事業者
- 楽天ポイントを活用したマーケティングを行いたい店舗
- クレジットカード決済も一緒に導入したい場合
✅ au PAYがおすすめの事業者
- Pontaポイントを活用した集客を狙いたい店舗
- KDDIのサービスを利用している事業者
- スマホ決済のオプションを増やしたい場合
✅ d払いがおすすめの事業者
- dポイントを重視する顧客層(ドコモ契約者)が多い店舗
- d払い加盟店向けのキャンペーンを活用したい場合
- QRコード決済の選択肢を増やしたい事業者
個人事業主がPayPayの導入で売上アップする4つの戦略
PayPay導入後は、クーポンやスタンプカード、ポイント還元キャンペーン、アプリ内の店舗掲載などを活用することで、新規顧客の獲得やリピーターの増加を図れます。
| 機能名 | 概要 | 活用ポイント |
| PayPayクーポン | 店舗独自の割引クーポンを発行 | 「初回来店10%オフ」などの特典で新規顧客を獲得 |
| PayPayポイント還元キャンペーン | PayPayが実施するポイント還元施策 | キャンペーン期間に合わせた集客施策を実施 |
| スタンプカード機能 | 一定回数利用で特典を付与 | リピーター獲得に効果的 |
| 「近くのおトク」掲載 | PayPayアプリ内で店舗が表示される | 無料で新規顧客の流入を増やせる |
「PayPayクーポン」や「スタンプカード機能」は、月額1,980円(税別)のマイストア ライトプランで提供されています。クーポンの利用やスタンプカードの特典付与には、別途費用が発生します。
ここでは、個人事業主がPayPayを活用して売上を伸ばすための具体的な方法を解説します。
1. PayPayクーポンやポイント還元を活用した集客
PayPayでは、店舗独自のクーポンを発行したり、PayPayが実施するキャンペーンを活用することで、集客を強化することが可能です。
✅ PayPayクーポンを活用する
PayPayの「マイストア ライトプラン」では、独自のクーポンを発行できる機能があり、「10%オフ」「100円引き」などの割引クーポンを提供することで、新規顧客の獲得やリピーターの増加を促すことができます。
クーポン活用のポイント
- ターゲットに合わせた割引率を設定する(例:初回来店者向け10%オフ)
- 期間限定クーポンを発行し、来店を促進する(例:週末限定クーポン)
- リピーター向けのクーポンを提供し、再来店を促す(例:2回目の来店時に使える500円引きクーポン)
✅ PayPayのポイント還元キャンペーンを活用する
PayPayは、定期的に「超PayPay祭」や「PayPayポイント還元キャンペーン」などを実施しており、対象店舗で決済すると、顧客がポイント還元を受けられる仕組みがあります。
ポイント還元のメリット
- 顧客がお得に買い物できるため、来店動機を作りやすい
- PayPayポイント還元を目的に、キャッシュレス決済を積極的に利用するユーザーを集客できる
- 大型キャンペーン期間中は、PayPay公式サイトやアプリで店舗が露出しやすくなる
2. PayPayでリピーターを増やす
個人事業主が売上を安定させるためには、リピーターを増やすことが重要です。PayPayを活用したリピーター獲得の方法を紹介します。
✅ 「PayPayスタンプカード」を活用する
PayPayの「マイストア ライトプラン」では、「スタンプカード」機能が利用可能です。
顧客が来店時にPayPayで支払うと、自動的にスタンプが貯まり、「スタンプ5個で500円引き」などの特典を提供することが可能です。
スタンプカードのメリット
- 顧客に継続的な来店動機を提供できる
- 紙のスタンプカードよりも紛失リスクがない
- PayPayアプリ内で自動管理されるため、運用が簡単
✅ 店舗限定のPayPay特典を作る
例えば、「PayPay払い限定の割引」や「PayPay決済でドリンク1杯無料」など、PayPayユーザー限定の特典を提供することで、他店との差別化を図り、リピーターを増やすことが可能です。
3. PayPayアプリの店舗掲載で集客する
PayPayを導入すると、PayPayアプリの「近くのおトク」機能に店舗情報が掲載されるため、新規顧客の集客につなげることが可能です。
✅ 「近くのお店」機能を活用
PayPayユーザーは、アプリ内の「近くのお店」から、PayPay決済ができる店舗を検索することができます。
店舗情報が適切に登録されていれば、自動的にPayPayアプリに表示されるため、追加の掲載料なしで、PayPayを利用する顧客に店舗を知ってもらう機会が生まれます。
効果的な活用方法
- 店舗情報を正しく登録する(屋号・住所・カテゴリを明確に)
- 魅力的な写真(外観・内観・メニューなど)を掲載する
- 「PayPayクーポン」や「スタンプカード」を併用し、ユーザーの関心を引く
4. PayPay導入後に売上が伸びない場合の改善策
PayPayを導入しても、思うように売上が伸びない場合は、いくつかの改善策を試すことで、効果を高めることができます。
✅ 価格設定と手数料を見直す
PayPay決済を導入すると、決済手数料が発生するため、利益率に影響を与えることがあります。
決済手数料を含めた利益率を確認し、必要に応じて商品価格や原価を見直します。
改善策
- 顧客の利用状況に応じて、クレジットカードや電子マネーにも対応する
- 価格を調整し、手数料をカバーできる設定にする
✅ キャッシュレス決済の利用促進を強化
PayPayを導入していても、顧客が認知していないと利用されません。
店舗内で「PayPay使えます!」と積極的にアピールすることで、利用率を向上させることが可能です。
効果的な対策
- レジ周りに「PayPay決済対応」のポップを設置
- スタッフが積極的に「PayPay払いできます」と案内する
- SNSや公式サイトでPayPay対応をアピールする
✅ 他のキャッシュレス決済との併用を検討
PayPayだけでなく、楽天ペイ・au PAY・d払いなどの他のQRコード決済も導入することで、キャッシュレス決済の利用機会を増やし、売上アップにつなげることができます。
個人事業主がPayPayを導入するときによくある質問と回答
PayPayを導入する際、個人事業主が気になるポイントや疑問がいくつかあります。
ここでは、導入時のコスト・売上管理・トラブル対応・解約手続きなど、よくある質問に回答します。
Q1. PayPay導入時にかかる初期費用は?
A. PayPayマイストア 制限プランは、初期費用・月額料金ともに0円です。ライトプランは通常1,980円(税別)の初期費用がかかりますが、トライアルキャンペーン適用で無料になります。
QRコード決済のため、専用端末の購入も不要で、スマートフォンとプリントされたQRコードがあれば利用できます。
✅ 無料で提供されるもの
- 加盟店登録
- QRコード決済用の店舗コード
- 「PayPay for Business」アプリ
✅ 追加で発生する可能性がある費用
- 「マイストア ライトプラン」(月額1,980円):決済手数料を下げたい場合
- 早期振込サービスの利用料と振込手数料
Q2. PayPayの売上管理や確定申告の方法は?
A. 「PayPay for Business」アプリを活用することで、簡単に売上管理ができます。
また、会計ソフトと連携することで、確定申告時の作業を効率化することも可能です。
✅ 売上管理の方法
- PayPay for Businessアプリを利用
- 日別・月別の売上を簡単に確認可能
- 決済履歴をリアルタイムでチェック
- 会計ソフトと連携
- PayPay for Businessから取引履歴をCSVでダウンロードし、会計ソフトへの取り込みや帳簿作成に活用する
✅ 確定申告のポイント
PayPayの売上データを適切に管理することで、確定申告に必要な売上集計や帳簿作成の負担を軽減できます。
- 事業用とプライベート用の口座を分けることで、経費管理をしやすくする
- 売上データを定期的にダウンロードし、帳簿付けをスムーズに行う
- 決済手数料(1.98%または1.60%)は「支払手数料」として経費計上可能
- 通常振込は、振込先の金融機関にかかわらず手数料が無料
- 青色申告を活用すれば、最大65万円の控除を受けることが可能
ポイント: PayPayの売上データを活用することで、確定申告に必要な売上集計や帳簿作成の負担を軽減できます。
Q3. PayPay導入後にトラブルが発生した場合の対応策
A. PayPayでは、加盟店向けのカスタマーサポートが用意されています。
トラブルが発生した場合、適切な窓口に問い合わせることで、対応方法を確認できます。
✅ 主なトラブルと対策
| トラブル内容 | 解決策 |
| 決済エラーが発生した | 店舗側・顧客側の通信状況と決済履歴を確認し、再試行。問題が解決しない場合はPayPayサポートへ連絡 |
| 売上金が振り込まれない | 「PayPay for Business」アプリで振込状況を確認し、サポートへ問い合わせ |
| QRコードが読み取れない | QRコードが汚れていないか確認し、必要であれば再発行 |
| 不正利用が疑われる | PayPayサポートに速やかに連絡し、対策を講じる |
✅ PayPayの問い合わせ窓口
- 加盟店向けサポートセンター(24時間365日対応)
- 「PayPay for Business」アプリ内の問い合わせフォーム
- 公式サイトのFAQを確認する
参考ページ: PayPay公式ヘルプ
Q4. PayPayの解約は簡単にできる?
A. PayPayの加盟店契約は、PayPay for Businessからオンラインで解約申請できます。**ただし、決済停止日や契約終了日は、マイストア ライトプランの契約状況や申請日によって異なります。
✅ PayPayの解約手順
- PayPay for Businessにログイン
- 「設定」から「その他各種申請」を開く
- 「各種解約申請」から加盟店契約の解約を申請
- 所定のスケジュールでPayPay決済が停止
- PayPay加盟店契約の解約が完了
✅ 解約時の注意点
- ライトプランの契約有無によって解約までの日数が異なる
- 解約申請のキャンセルはできない
- 解約後はPayPay for Businessにログインできないため、取引履歴や入金明細を事前に保存する
- 公開中のクーポンやスタンプカードがある場合は、終了時期を確認する
なお、一部の決済端末を利用している加盟店などは、通常とは異なる解約手続きが必要です。
まとめ|個人事業主がPayPayを導入するメリットと注意点
PayPayは、個人事業主が簡単に導入できるキャッシュレス決済サービスであり、決済手段の拡充や売上管理の効率化に役立つサービスです。
しかし、手数料や入金サイクル、利用できる決済手段の制限などのデメリットもあるため、事業の特性に合った活用が重要になります。