タグ: 個人事業主

  • 安い会計ソフト10選比較!個人・法人向けにコスパ最高の選び方を解説

    安い会計ソフト10選比較!個人・法人向けにコスパ最高の選び方を解説

    会計ソフトを選ぶなら、できるだけ安く、なおかつ日々の経理や確定申告・決算にしっかり使えるものを選びたいですよね。

    無料や低価格のサービスは多くありますが、料金だけで比べると、必要な機能や使いやすさの違いが分かりにくいものです。

    そこでこの記事では、安い会計ソフトを料金・機能・向いている人別に比較し、コストを抑えながら使いやすいおすすめサービスを紹介します。

    まずは、目的別に安い会計ソフトの候補を整理します。

    目的おすすめ候補向いている人
    白色申告を無料で済ませたいやよいの白色申告 オンライン副業・個人事業主
    青色申告を安く始めたいやよいの青色申告オンライン青色申告の個人事業主
    銀行・クレカ連携込みで安く使いたいマネーフォワード クラウド確定申告自動取込で入力を減らしたい人
    初心者でも使いやすいものを選びたいfreee会計会計ソフトに慣れていない人
    完全無料で使いたい円簿会計、フリーウェイ経理Liteコストを最優先したい人
    ひとり法人で安く使いたいマネーフォワードクラウド会計、freee会計ひとり法人・新設法人
    小規模法人で請求書や経費まで使いたい弥生会計 Next、ジョブカン会計小規模法人・中小企業

    【比較表】コスパ最高の安い会計ソフト

    安い会計ソフトを比較するときは、料金だけでなく、「誰向けか」「何ができるか」「最安プランで不足しやすい機能は何か」を見ることが重要です。

    会計ソフト料金目安対象特徴
    やよいの白色申告 オンラインフリープラン無料白色申告の個人事業主収支内訳書・確定申告書の作成などを無料で利用可能
    やよいの青色申告オンライン年額11,800円+税〜青色申告の個人事業主セルフプランでも製品機能を利用可能
    マネーフォワード クラウド確定申告年払い月900円〜個人事業主・副業銀行・クレカ明細の自動取込、電子申告に対応
    freee会計年払い月980円〜個人事業主・初心者入力画面がわかりやすく、確定申告まで進めやすい
    円簿会計無料個人事業主・法人基本的な会計機能を無料で利用可能
    フリーウェイ経理Lite無料版あり個人事業主・中小企業無料版は利用期間無制限
    マネーフォワードクラウド会計年払い月2,480円〜ひとり法人・新設法人会計・請求書・契約など複数サービスを利用可能
    freee会計(法人向け)年払い月2,980円〜ひとり法人・新設法人法人決算や証憑管理に対応
    弥生会計 Next月3,480円+税〜小規模法人帳簿・決算書、請求書、証憑管理に対応
    ジョブカン会計月2,500円+税〜小規模法人スタートアッププランは3ユーザーまで利用可能

    安い会計ソフトおすすめ10選比較

    [orend-service]{“condition”:{“idList”:”01kvwek589hyvj71cad3px3fgy,01kj9e1w2g4sxz95728f9c9exh,01kj9crqn4p7d1nee5h8bm79my,01kj9ay3ap35j96dt80x87evbg,01kvwf8evdzk2hnf2t93ykdds9,01khqz1ek469dv896n34t4h5sj,01jq5vw10v59hgpmejfzwgg7y1,01jq5x7yx5yh4qc8rtca1ahgca,01jq5q1j229nfdxvhk3vnbc53s,01khqx2w7a1pjqx2w3vqyqwsmm”},”display”:{“type”:”price-explanation”}}[/orend-service]

    安い会計ソフトの選び方

    個人事業主向けか法人向けかを確認する

    会計ソフトは、個人事業主向けと法人向けで必要な機能が異なります。

    個人事業主であれば、白色申告・青色申告、確定申告書の作成、銀行・クレジットカード連携、e-Tax対応などを確認します。法人であれば、法人決算書、固定資産管理、部門管理、メンバー権限、税理士とのデータ共有などが必要になります。

    個人向けプランの方が安く見えても、法人決算に対応していなければ法人では使いにくいため、ひとり法人や小規模法人は法人向けプランの中で安いサービスを比較しましょう。

    白色申告・青色申告・法人決算に対応しているか確認する

    個人事業主の場合、白色申告か青色申告かで選ぶべき会計ソフトが変わります。

    白色申告だけであれば、無料プランでも対応できる場合があります。一方、青色申告で65万円控除を目指す場合は、正規の簿記の原則による記帳に加えて、e-Taxによる申告または優良な電子帳簿の保存要件を満たす必要があります。国税庁は、55万円控除の要件に加えて、e-Taxによる申告または優良な電子帳簿の保存要件を満たす場合、最高65万円を差し引けると案内しています。

    法人の場合は、法人決算書を作成できるかを必ず確認しましょう。

    銀行・クレカ連携で入力の手間を減らせるか

    安い会計ソフトを選ぶときは、月額料金だけでなく、経理作業にかかる時間も比較しましょう。

    銀行口座やクレジットカード明細を自動で取り込める会計ソフトなら、日々の仕訳入力を減らせます。たとえば、マネーフォワード クラウド確定申告のパーソナルミニは、年払い月900円で銀行・クレジット明細の自動取込に対応しています。

    店舗、飲食店、美容室、小売店など、レシートや領収書が多い事業者は、レシート撮影件数や証憑保存数の上限も確認しましょう。

    インボイス・消費税申告に対応できるか

    インボイス登録済みの事業者や課税事業者は、消費税申告に対応しているかを確認しましょう。

    最安プランでは、消費税申告が使えない場合があります。freee会計では、個人事業主向けスターターより上位のスタンダードで、消費税申告やインボイス制度対応が含まれます。

    また、電子帳簿保存法は、税務関係帳簿書類のデータ保存を可能にする法律であり、電子取引データの保存義務や保存方法にも関係します。国税庁は、電子帳簿保存法に基づく各種制度を利用することで経理のデジタル化が図れると説明しています。

    安いプランを選ぶ場合でも、インボイス対応・消費税申告・電子帳簿保存法対応の範囲は必ず確認しておきましょう。

    サポート込みの料金で比較する

    会計ソフトの料金は、サポート込みで比較することが大切です。

    無料プランや最安プランは安く使える一方、電話・メール・チャットサポートが対象外の場合があります。やよいの白色申告 オンラインのフリープランでは、WebFAQやスマート取引取込は利用できますが、電話・メール・チャットサポートは利用できません。

    会計に慣れていない人は、サポート付きプランを選んだ方が、確定申告前に困りにくい場合があります。

    法人は決算・請求書・メンバー数まで確認する

    法人向け会計ソフトは、月額料金だけでなく、法人決算、請求書作成、証憑管理、経費精算、メンバー数、追加ユーザー料金まで確認しましょう。

    マネーフォワード クラウドのひとり法人プランはアカウント数1名、freee会計のひとり法人プランもメンバー数1人です。複数名で経理を行う場合は、上位プランや追加料金の確認が必要です。

    法人では、税理士や社内メンバーとデータを共有する場面も多くなります。安さだけでなく、運用人数に合うかを見て選びましょう。

    目的別|安い会計ソフトの選び分け

    白色申告を無料で済ませたい人

    白色申告を無料で済ませたいなら、やよいの白色申告 オンラインが候補です。

    フリープランで、収支内訳書・確定申告書の作成などを無料で利用できます。副業や開業直後で取引件数が少ない人には使いやすい選択肢です。

    ただし、電話・メール・チャットサポートは対象外です。操作に不安がある人は、有料プランやサポート付きサービスも比較しましょう。

    青色申告を安く始めたい人

    青色申告を安く始めたい人には、やよいの青色申告 オンラインが向いています。

    セルフプランは、無料期間終了後に年額11,800円+税で、確定申告書の作成・e-Tax、仕訳・記帳の自動化、金融機関連携、請求書連携などを利用できます。

    サポートが不要で自分で進められる人はセルフプラン、操作質問をしたい人はベーシックプランを検討しましょう。

    銀行連携まで使いたい人

    銀行口座やクレジットカード明細を自動で取り込みたい人には、マネーフォワード クラウド確定申告やfreee会計が向いています。

    マネーフォワード クラウド確定申告は、パーソナルミニでも銀行・クレジット明細の自動取込に対応しています。freee会計の個人事業主向けスターターも、銀行・クレカ明細取得を利用できます。

    手入力の時間を減らしたい人は、無料ソフトよりも低価格のクラウド会計ソフトを選ぶ方が、結果的にコストパフォーマンスが高くなる場合があります。

    初心者で操作性を重視したい人

    会計に慣れていない人は、freee会計や、やよいの青色申告 オンラインのサポート付きプランを比較しましょう。

    freee会計のスターターには、確定申告書類の作成、銀行・クレカ明細取得、見積書・請求書作成、チャット・メールサポートが含まれます。

    やよいの青色申告 オンラインは、プランごとに製品機能は同じで、主にサポート範囲が異なります。操作に不安がある場合は、料金だけでなくサポート内容も比較しましょう。

    完全無料で使いたい人

    完全無料で使いたい場合は、円簿会計やフリーウェイ経理Liteが候補です。

    円簿会計は、仕訳帳、出納帳、試算表、総勘定元帳、年次決算、決算報告書などの基本機能を無料で利用できます。フリーウェイ経理Liteは、無料版に利用期間の制限がありません。

    完全無料ソフトは費用を抑えられる一方、自動化やサポートの範囲は有料クラウド会計ソフトと差が出やすいため、運用できるかを事前に確認しましょう。

    ひとり法人で安く使いたい人

    ひとり法人で安く使うなら、マネーフォワード クラウドのひとり法人プランや、freee会計のひとり法人プランが候補です。

    マネーフォワード クラウドは年払い月2,480円、freee会計は年払い月2,980円から法人向けプランを利用できます。

    複数名で使う法人や、請求書・経費精算・部門管理まで広げたい法人は、弥生会計 Nextやジョブカン会計も比較するとよいでしょう。

    安い会計ソフトの料金相場

    無料で使える会計ソフト

    無料で使える会計ソフトには、やよいの白色申告 オンライン、円簿会計、フリーウェイ経理Liteなどがあります。

    白色申告だけなら無料プランで対応できる場合があります。ただし、無料プランはサポート、自動仕訳、銀行連携、データ保存場所、消費税申告などに制限があることもあります。

    無料で始めたい場合でも、来年以降に青色申告やインボイス対応が必要になる可能性があるなら、有料プランへの移行しやすさも確認しましょう。

    個人事業主向けは月額換算1,000円前後から

    個人事業主向けのクラウド会計ソフトは、年払いを選ぶと月額換算1,000円前後から利用できます。

    マネーフォワード クラウド確定申告は年払い月900円、freee会計は年払い月980円から利用できます。

    青色申告や銀行連携を使いたい個人事業主は、この価格帯から比較すると選びやすくなります。

    法人向けは月額換算2,000〜5,000円台から

    法人向けの安い会計ソフトは、月額換算2,000〜5,000円台から検討できます。

    マネーフォワード クラウドのひとり法人プランは年払い月2,480円、freee会計のひとり法人プランは年払い月2,980円、弥生会計 Nextのエントリープランは月3,480円+税、ジョブカン会計のスタートアップは月2,500円+税です。

    法人は個人事業主より必要機能が多いため、単純な月額料金だけでなく、決算書作成、ユーザー数、請求書、証憑保存、経費精算、税理士連携まで確認しましょう。

    安い会計ソフトを選ぶときの注意点

    最安プランでは使えない機能がある

    会計ソフトの最安プランでは、消費税申告、レシート撮影、電子ファイル保存、部門管理、電話サポートなどが制限される場合があります。

    特に、インボイス登録済みの個人事業主や、消費税申告が必要な事業者は注意が必要です。最安プランではなく、「必要な申告に対応できる最安プラン」を選ぶことが重要です。

    無料ソフトはサポートや自動化の範囲を確認する

    無料ソフトはコストを抑えられますが、サポートや自動化の範囲が限られる場合があります。

    たとえば、やよいの白色申告 オンラインのフリープランでは電話・メール・チャットサポートが利用できず、フリーウェイ経理Liteの無料版は利用期間の制限がない一方で、無料版と有料版の違いを確認する必要があります。

    会計知識があり、自分で調べながら使える人には向いていますが、初めて確定申告をする人はサポート付きプランも検討しましょう。

    初年度無料だけでなく2年目以降の料金を見る

    初年度無料やキャンペーン価格は魅力的ですが、2年目以降の通常料金も確認しましょう。

    やよいの青色申告 オンラインでは、セルフプランまたはベーシックプランを初年度無償、トータルプランを初年度半額で提供するキャンペーンが案内されていますが、期間や適用条件があります。

    会計ソフトは一度使い始めるとデータが蓄積されるため、初年度だけでなく、2年目以降の費用も含めて比較することが大切です。

    安さだけでなく経理にかかる時間も比較する

    会計ソフトの費用を抑えても、入力や確認に時間がかかると、実質的なコストは高くなります。

    銀行・クレカ連携、レシート撮影、請求書連携、自動仕訳、税理士共有などを使えば、日々の経理作業を減らせます。月額料金が少し高くても、経理時間を削減できるなら、結果的にコストパフォーマンスが高くなる場合があります。

    まとめ

    安い会計ソフトを選ぶときは、単純に月額料金だけで比較するのではなく、自分に必要な機能を安く使えるかを見ることが大切です。

    白色申告を無料で済ませたいなら、やよいの白色申告 オンラインが候補です。青色申告を安く始めたいなら、やよいの青色申告 オンラインを比較しましょう。銀行・クレジットカード連携まで使いたい個人事業主には、マネーフォワード クラウド確定申告やfreee会計が向いています。

    完全無料で使いたい場合は、円簿会計やフリーウェイ経理Liteも選択肢です。ただし、自動化やサポートの範囲は確認が必要です。

    ひとり法人や小規模法人なら、マネーフォワード クラウド、freee会計、弥生会計 Next、ジョブカン会計などを比較し、法人決算、請求書、証憑管理、利用人数まで含めて選びましょう。

    まずは、事業形態、申告方法、必要な機能、サポートの必要性を整理し、気になる会計ソフトを無料プランや無料トライアルで試してみるのがおすすめです。
  • 個人事業主の廃業届とは?出し方・書き方と必要手続きを解説

    個人事業主の廃業届とは?出し方・書き方と必要手続きを解説

    廃業届とは?

    廃業届とは個人事業の廃止を税務署に届け出る書類

    廃業届とは、個人事業をやめたことを税務署に正式に伝えるための届出書です。正式名称は「個人事業の開業・廃業等届出書」といいます。

    個人事業主は、事業を始めるときに開業届を提出します。同じように、事業をやめるときにも廃業届を提出することで、税務署上の登録を終了させます。

    廃業届の提出が必要になるケース

    廃業届が必要になるのは、主に次のようなケースです。

    • 事業を完全にやめる場合
    • 副業として行っていた事業を終了する場合
    • フリーランスを辞めて会社員になる場合
    • 法人成りして個人事業を終了する場合

    一時的に仕事がないだけでは、必ずしも廃業とは限りません。「今後も再開する予定があるかどうか」が一つの判断基準になります。

    休業との違い

    廃業と休業は似ているようで、意味が異なります。

    項目内容
    廃業事業を終了し、再開の予定がない状態
    休業一時的に活動を停止している状態
    廃業と休業の違い

    1年以内に再開する見込みがあるなら休業、再開予定がないなら廃業がおすすめです。
    休業を選ぶ場合、廃業届の提出は不要です。ただし、前年の所得が15万より多く予定納税の対象になっている人は、今年の収入見込みに応じて予定納税の減額申請を検討します。

    一方、再開予定がない場合は廃業を選びます。この場合は、廃業届の提出に加えて、青色申告の取りやめ届出書を提出し、廃業した年の確定申告を行います。

    再開の見込みがあるかどうかで選択肢と必要手続きが決まる、と考えれば迷いません。

    廃業時に必要な書類や手続き

    事業をやめるときは、廃業届の提出に加えて、状況に応じていくつかの手続きが必要です。ここでは、廃業時に行う主な手続きをまとめます。

    廃業届の提出

    まず行うのが、廃業届の提出です。

    事業を廃止した年分の所得税の確定申告期限までに、納税地を管轄する税務署へ提出します。
    これにより、税務署上も事業が終了したことが明確になります。

    廃業届は「個人事業の開業届出・廃業届出等手続|国税庁」からダウンロードできます。

    青色申告の取りやめ届出書

    青色申告をしている場合は、青色申告の取りやめ届出書をあわせて提出します。

    廃業届だけでは青色申告の承認は自動で整理されません。青色申告を終了する場合は、別途取りやめの届出が必要です。

    青色申告の取りやめ届出書は「所得税の青色申告の取りやめ手続|国税庁」からダウンロードできます。

    消費税や個人事業税の手続き

    消費税の課税事業者やインボイス登録事業者は、廃業時に消費税の届出(事業廃止届出書など)の提出が必要です。

    また、個人事業税は都道府県税のため、都道府県税事務所へ事業廃止の届出が必要になることがあります。提出先や期限、様式は自治体ごとに異なるため、管轄の県税事務所に確認します。

    廃業届を出さないとどうなる?提出しないリスク

    税務署上は事業継続扱いになる

    廃業届を出さない場合、税務署の記録上は「まだ事業を続けている人」として扱われます。

    つまり、あなたは事業をやめていても、税務署から見ると「継続中」です。

    予定納税の通知が届くことがある

    前年の所得税が15万円以上だった人は、今年の税金を前払いする「予定納税」の対象になります。

    廃業届を出していないと、今年ほとんど収入がなくても、前年基準で前払いの納付書が届く可能性があります。

    払った税金は最終的に精算されますが、一時的にお金を出す必要があります。

    青色申告の前提も残る

    青色申告の承認は、廃業届を出しただけでは自動で消えません。
    取りやめの届出をしなければ、制度上は青色申告前提のままです。

    その結果、帳簿管理や申告の整理が曖昧になりやすくなります。

    廃業届を提出するメリットデメリット

    廃業届は「出さなくても罰則はない」と言われますが、提出することで整理できる点と、注意すべき点があります。ここでは、実務上のメリットとデメリットを整理します。

    提出するメリット

    最大のメリットは、税務上の状態をはっきり終了できることです。

    廃業届を提出すると、税務署の管理上も事業が終了したことが明確になります。その結果、事業継続を前提とした通知や確認が止まり、管理がシンプルになります。

    また、再開する場合も「一度終了して再スタートする」という整理が明確になるため、手続きの区切りがはっきりします。事業の区切りを正式に付けられる点は、実務上の大きなメリットです。

    提出するデメリット

    デメリットは、将来再開する場合に手続きが必要になることです。

    廃業すると、再開時には改めて開業届を提出します。青色申告を利用したい場合は、青色申告承認申請書も再提出が必要です。

    つまり、「とりあえず廃業しておく」という選択をすると、再開時にもう一度手続きをやり直すことになります。

    そのため、近いうちに再開する可能性が高い場合は、廃業ではなく休業という選択のほうが合理的な場合もあります。

    廃業届の提出期限

    廃業届は、事業を廃止した年分の所得税の確定申告期限までに提出します。

    法令上の期限は上記のとおりですが、税務署上の処理を早めるため、廃業後はできるだけ早く提出するのが実務上は一般的です。

    廃業届の2つの提出方法

    税務署へ持参または郵送で提出する方法

    廃業届は、納税地を管轄する税務署に提出します。

    提出方法は次のいずれかです。

    • 税務署の窓口へ持参
    • 郵送で提出

    郵送する場合は、控えを返送してもらうために、以下の2つを同封します。

    • 控え用の届出書
    • 返信用封筒

    提出時には、マイナンバーの記載と本人確認書類の提示または写しの添付が必要です。

    e-Taxで廃業届を提出する方法

    e-Taxを利用してオンライン提出も可能です。

    e-Taxを利用する場合は、こちらの準備が必要になります。

    • マイナンバーカード
    • ICカードリーダーまたは対応スマートフォン

    すでに確定申告をe-Taxで行っている場合は、同じ環境で提出できます。

    廃業届の書き方と記入ポイント

    廃業届は記入項目自体は多くありませんが、選択欄や日付の記載ミスが起こりやすい書類です。制度に沿って、間違えやすいポイントを整理します。

    基本情報欄の書き方

    主に記入するのは次の項目です。

    • 納税地
    • 氏名
    • 個人番号
    • 職業
    • 屋号

    納税地は、原則として自宅住所です。開業時に事業所を別に届け出ている場合は、その住所を記載します。
    開業届の内容と一致しているかを確認してから記入することが重要です。

    また、提出時には個人番号の記載が必須となるため、記入漏れに注意しましょう。

    廃業日や理由欄の記入方法

    廃業日は、実際に事業を終了した日を記入します。
    迷う場合は、業務を終了した日を基準にします。

    理由欄は詳細に書く必要はありません。
    「一身上の都合」「就職のため」「法人成りのため」など、事実が分かる程度で十分です。

    あわせて、「所得の種類」欄では廃止する事業を選択します。
    複数の事業を行っている場合は、

    • 事業の全部を廃止するのか
    • 一部のみ廃止するのか

    を正しく選択する必要があります。

    記入時の注意点

    提出前に次の点を確認します。

    • 個人番号の記入漏れがないか
    • 所得の種類と全部/一部の選択が正しいか
    • 廃業日と確定申告の内容に矛盾がないか
    • 控えを保管する準備ができているか

    特に廃業日は確定申告にも影響する重要項目です。実態として事業活動が終わった日に合わせて、帳簿や取引の最後の日付と整合するかをチェックしましょう。

    廃業後に再開する場合の手続き

    一度廃業したあとに事業を再開することは可能です。ただし、税務上は「以前の続き」ではなく、「新たに事業を開始する」扱いになります。そのため、再開時には改めて手続きが必要です。

    開業届の再提出

    事業を再開する場合は、開業届を再度提出します。廃業によっていったん事業は終了しているため、再開時は新規開業と同じ扱いになります。再開日を決めたうえで、納税地を管轄する税務署へ届け出ます。

    青色申告の再申請

    青色申告を利用したい場合は、青色申告承認申請書をあらためて提出します。以前に青色申告をしていたとしても、廃業によって承認は継続しません。再開年から青色申告を適用するには、所定の期限内に申請する必要があります。

    よくある質問

    廃業届を出さないと罰金はありますか?

    廃業届を提出しなくても、直ちに罰金が科されるわけではありません。

    ただし、提出しない限り税務署上は事業継続扱いになります。予定納税の通知や各種案内が届き続けることがあるため、廃業を決めた場合は提出しておくほうが実務上は安心です。

    廃業届はいつまでに出せばいいですか?

    廃業届は、事業を廃止した年分の所得税の確定申告期限までに提出します。

    法令上の期限は確定申告期限までですが、税務上の整理を早めるため、廃業後はできるだけ早く提出するのが一般的です。

    廃業届の提出に費用はかかりますか?

    廃業届の提出自体に費用はかかりません。

    税務署への提出やe-Taxでの手続きに手数料は不要です。ただし、税理士に依頼する場合は別途報酬が発生します。

    廃業した年も確定申告は必要ですか?

    廃業した年でも、その年の所得が申告基準を超える場合は確定申告が必要です。

    廃業日までの売上や経費を集計し、通常どおり申告します。廃業届は事業終了の届出であり、確定申告とは別の手続きです。

    廃業後にまた開業できますか?

    はい、再び事業を始めることは可能です。

    ただし、税務上は新規開業扱いになるため、開業届の再提出が必要です。 青色申告を利用する場合は、青色申告承認申請書もあらためて提出します。

  • Squareは個人利用できる?個人事業主の開業届なしでも申込OK、審査・必要書類まで解説

    Squareは個人利用できる?個人事業主の開業届なしでも申込OK、審査・必要書類まで解説

    Squareは、開業届を出していない個人でも、商品やサービスの販売など事業目的であれば申し込みできます。

    ただし、Squareのサービスは日本国内の事業目的での利用が前提で、家族や友人との立替精算など私的な決済には利用できません。

    この記事では、開業届なしでSquareを申し込む条件、必要書類、登録手順、審査期間を解説します。

    Squareは個人利用できる?事業目的なら開業届なしでも申込可能

    Squareは法人専用の決済サービスではありません。Squareは個人事業主はもちろん、開業届を出していなくても利用可能です。

    ⭕ 申込可能✖ 申込不可
    ・副業・フリーランスで商品やサービスの代金を受け取る
    ・開業届なしで事業の決済に利用する
    ・ハンドメイド販売やイベント出店で決済を受け付ける
    ・家族や友人との立替代金を精算する
    ・自分のクレジットカードで資金移動する
    ・個人的な送金目的で利用する

    開業届なし・個人事業主でなくても事業目的なら申し込める

    Squareが重視しているのは「事業として実態があるか」という点です。開業届の有無よりも、実際に商品やサービスを提供する事業活動を行っているかが審査のポイントになります。

    Square公式サイトでも「追加情報の提出では、ご登録の情報および事業主様が、Squareをどのようなサービス提供に利用するかを確認するために、情報をご提供いただきます」と記載されており、開業届の提出は必須条件ではないことが分かります。

    実際に、ハンドメイド作品の販売やイベント出店、フリーランスの方など、様々な個人利用者がSquareを活用してキャッシュレス決済を導入しています。

    個人事業主はもちろん利用できる

    開業届を提出済みの個人事業主の方は、より審査に通りやすい状況にあります。開業届があることで事業実態の証明がしやすく、審査もスムーズに進むケースが多いです。

    ただし、開業届がある場合でも追加書類の提出を求められることがあります。特に特定の業種や取り扱う商品・サービスによっては、営業許可証や資格証明書などの提出が必要になる場合があります。

    家族・友人間の送金など私的利用には使えない

    Squareは個人名義で申し込めますが、個人的な送金サービスとして利用はできません。Squareの規約で、事業目的以外の利用は禁じられています。

    たとえば、家族や友人との立替精算、自分のクレジットカードを使った資金移動など、商品・サービスの販売を伴わない私的な決済には利用しないでください。

    Squareを個人・個人事業主が導入するメリット

    Squareは初期費用・月額固定費0円から利用でき、売上が発生したときに決済手数料だけがかかる料金体系です。

    項目料金・手数料
    初期費用0円
    月額固定費0円
    対面決済2.5%〜
    オンライン決済3.6%
    振込手数料0円

    また、無料のSquare POSレジアプリがあり、それを使って売上管理もできます。また、スマートフォンのタッチ決済を使えば専用端末を購入せずにカードのタッチ決済を始められます。

    Squareは主要なクレジットカードから電子マネー、QRコード決済まで幅広く対応しており、お客様の支払い方法の選択肢を大幅に増やせます。

    Squareが対応している決済方法は以下の通りです。

    決済カテゴリ対応ブランド・サービス
    クレジットカードVisa・Mastercard・American Express・JCB・Diners Club・Discover
    電子マネー交通系IC(Suica、PASMOなど)・iD・QUICPay
    QRコード決済PayPay、楽天ペイ・d払い、au PAY、メルペイ

    開業届なしでSquareを申し込むときの必要書類

    Squareでは、アカウント登録時の情報だけで確認が完了しない場合、本人確認や事業内容を確認する追加情報の提出を求められることがあります。

    開業届がない場合に提出できる事業確認書類

    個人事業主の場合は開業届が案内されていますが、開業届がない場合は、提供する商品・サービスの内容が確認できる別の書類を提出できます。

    【個人事業主じゃない場合の必要書類チェックリスト】

    • 本人確認書類(運転免許証、マイナンバーカード、パスポートなど)
    • 事業実態証明書類(以下のいずれか)
      • 広告
      • メニュー表
      • 各種ライセンス証明書
      • 名刺
      • 過去の取扱品・サービスの請求書
      • 注文書
      • 納品書
    • SNSアカウント情報(事業活動を発信している場合)

    開業届がない場合、Square公式では上記の事業実態照明書類の提出を求めています。実際に商品やサービスを提供していることを示せる書類があれば、審査担当者に事業実態を理解してもらいやすくなります。

    ハンドメイド作品を販売している方なら作品の写真や材料のレシート、イベント出店をしている方なら出店履歴や告知チラシなども有効です。SNSで事業活動を発信している場合は、そのアカウント情報も参考資料として役立ちます。

    開業届がある個人事業主は開業届を提出する

    開業届を提出済みの個人事業主は、追加情報として開業届の提出を求められた場合に提出します。業種やアカウントの確認状況によっては、本人確認書類や営業許可など別の資料が必要になる場合があります。必要書類は一律ではないため、Squareから届く提出依頼を基準に準備しましょう。

    【個人事業主の場合の必要書類チェックリスト】

    • 開業届の控え
    • 本人確認書類(運転免許証、マイナンバーカードなど)
    • 確定申告書の控え(事業実績がある場合)
    • 事業用銀行口座の通帳(ある場合)
    • 営業許可証・資格証明書(該当業種のみ)

    業種によっては専門的な許可証や資格証明書が必要になる場合があります。以下は主な業種と必要な資格の例です。

    業種・事業内容必要な資格・証明書
    まつげパーマ・エクステ美容所届
    飲食店各種営業許可証
    カウンセリング各種資格、各機関卒業証書
    リサイクルショップ古物商許可証
    アートメイク医師免許
    美容業全般美容師免許

    該当する資格や許可を持っている場合は、証明書も準備しておきましょう。

    確定申告書の控えがあれば、事業の継続性や売上規模を証明する材料として活用できます。特に複数年にわたって事業を継続している場合は、その実績をアピールする重要な書類になります。

    個人が開業届なしでSquareを申し込む手順

    Squareの導入はアカウント作成から最短で当日中に決済を開始できます。手続きは全てオンラインで完結し、複雑な書類手続きは不要です。

    1. Square公式サイトで無料アカウントを作成する
    2. 氏名・事業名・事業内容・所在地などを正確に登録する
    3. 事業に関連する本人名義または屋号付きの銀行口座を登録する
    4. 本人確認や事業確認の追加情報を求められた場合は、画面の案内に沿って提出する

    以下、各ステップについて詳しく解説していきます。

    公式サイトでアカウント作成

    まずはSquare公式サイトにアクセスし、「無料でアカウント作成」ボタンをクリックします。アカウント作成は完全無料です。決済をしない限りお金は一切かかりません。

    メールアドレスとパスワードを入力

    ビジネス用のメールアドレスを入力し、安全なパスワードを設定します。普段使用しているメールアドレスで構いません。

    パスワードは8文字以上で、英数字と記号を組み合わせた強固なものを設定してください。

    事業・店舗情報を入力

    事業名、事業内容、所在地などの基本情報を入力します。正確で具体的な情報を入力することが審査通過の重要なポイントです。

    事業内容の説明では、「何を」「誰に」「どのように」販売するのかを明確に記載しましょう。例えば「ハンドメイドアクセサリーの制作・販売」「イベント会場での焼き菓子販売」「フリーランスデザイナー業務」など、具体的に記述することで審査担当者に事業内容を理解してもらいやすくなります。

    住所は正確に入力し、実際に事業を行っている場所を記載してください。自宅を事業所として使用している場合は、自宅住所で問題ありません。

    売上金の振込先口座情報を入力

    売上金を受け取るための銀行口座情報を入力します。口座名義人は申込者本人である口座を登録しましょう。

    口座確認のため、Squareから1円のテスト振込が行われます。このテスト振込は返金不要で、雑収入として処理すれば問題ありません。

    銀行口座の認証完了まで最長3〜4営業日かかる場合がありますが、認証中でも決済受付は可能です。

    アプリのダウンロードと初期設定

    アカウント作成完了後、スマートフォンまたはタブレットにSquare POSアプリをダウンロードします。iPhoneでもAndroidでも無料で利用できます。

    アプリにログインすると、決済端末の購入案内が表示されますが、まずはスマートフォンのタッチ決済機能から始めることもできます。iPhone(iOS 12.4以降)では、専用の決済端末がなくてもタッチ決済を受け付けることが可能です。

    商品登録や税率設定など、基本的な設定を行えば準備完了です。商品を事前に登録しておくことで、会計時の作業効率が大幅に向上します。

    必要に応じて決済端末を購入

    より本格的にキャッシュレス決済を導入したい場合は、専用の決済端末の購入を検討しましょう。Squareでは用途に応じて複数の端末を提供しています。

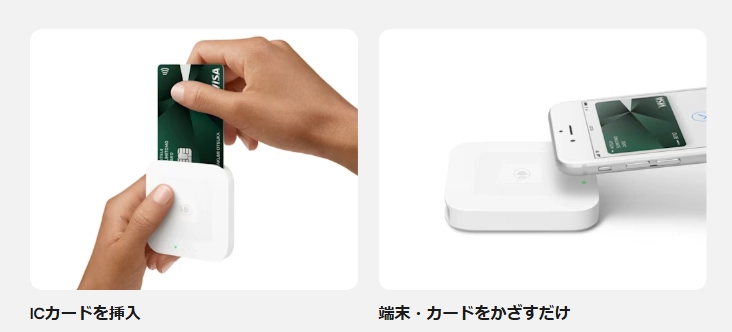
    最も人気のSquare リーダー(4,980円)は、磁気ストライプ、ICチップ、タッチ決済に対応したコンパクトな端末です。持ち運びしやすく、イベント出店や移動販売に適しています。

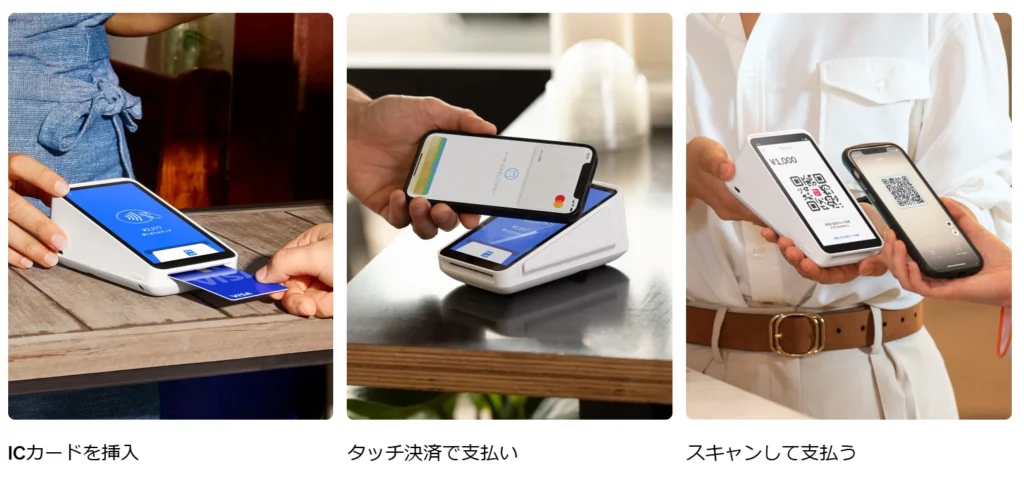
    より多機能なSquare ターミナル(39,980円)は、レシートプリンター内蔵で現金管理機能も備えています。実店舗での本格的な運用を考えている方におすすめです。
    個人・個人事業主がSquareを利用するときの審査期間

    Squareの審査期間は最短で当日、通常は数日程度で完了します。他の決済サービスと比較して非常にスピーディーな審査が特徴です。

    Squareの審査期間の長さは?どのくらいで使えるようになる?

    基本的な審査は申込当日から数日以内に完了します。
    Visa、Mastercard、American Expressについては最短で申込当日から利用開始できるケースも多く、急いでキャッシュレス決済を導入したい方にとって大きなメリットです。Square公式では通常2営業日以内で審査完了すると記載しています。

    ただし、JCBや電子マネー、QRコード決済については、追加の審査が必要になるため、1週間から2週間程度の時間がかかることがあります。
    しかし、Visa、Mastercard、American Expressが使えれば大部分のお客様に対応できるため、事業への影響は最小限に抑えられます。

    追加書類の提出を求められた場合は、書類提出から審査完了までさらに数日から1週間程度の時間が必要になることがあります。スムーズな審査のためにも、事前に必要書類を準備しておくことをおすすめします。

    【書類提出時の注意点】

    • 提出書類は各項目につき1ファイルのみ添付可能
    • 複数の書類がある場合は、1つのファイルにまとめてスキャンする必要がある
    • 万が一追加情報が必要な場合は、Square側から改めて連絡がある

    審査結果はどのように通知される?

    審査結果は登録したメールアドレスに通知されます。審査通過の場合は、利用可能な決済方法と開始日時が明記されたメールが届きます。

    審査が保留になった場合や追加書類が必要な場合も、同様にメールで連絡があります。指定された書類をSquareアカウントの管理画面からアップロードすることで、審査を進めることができます。

    SMSでも通知が届く場合があるため、登録した電話番号でもSMSが受信できるようにしておきましょう。迷惑メールフィルターが厳しく設定されている場合は、Square関連のメールが受信できるよう事前に設定しておくことも大切です。

    個人・個人事業主向けのSquare審査内容で3つの注意点

    Squareの審査では、特定の業種や商品・サービスで審査が厳しくなるケースがあります。事前に注意点を把握しておくことで、審査落ちのリスクを減らすことができます。

    1. 審査に通りにくい業種がある|継続的役務提供業種

    継続的役務提供業種と呼ばれる分野では、審査が厳しくなる傾向があります。これは、サービス提供期間が長期にわたり、トラブルが発生しやすい業種のことです。

    【継続的役務提供業種の例】

    • エステティックサロン
    • 語学教室 • パソコン教室
    • 結婚相手紹介サービス
    • 学習塾 • 家庭教師派遣業
    • フィットネスクラブ
    • 各種スクール・教室

    これらの業種では、前払いでサービス料金を受け取った後に、サービス提供ができなくなるリスクが高いとみなされるためです。

    該当する業種で事業を行っている場合でも、審査に通る可能性はあります。ただし、事業の継続性や信頼性を示す書類(営業許可証、資格証明書、過去の実績資料など)の提出を求められることが多くなります。

    2. 取り扱いできない商品・サービスがある

    Squareでは法令に違反する商品や社会的に問題のある商品・サービスの取り扱いを禁止しています。該当する商品を扱っている場合は、審査に通らない可能性が高くなります。

    【禁止商品・サービスの例】

    • 違法薬物 • 武器類(刀剣、銃器など)
    • アダルト関連商品
    • ギャンブル関連商品
    • 偽ブランド品・コピー商品
    • 医薬品(一部除く)
    • MLM(マルチレベルマーケティング)
    • ねずみ講的なビジネスモデル
    • 法令違反となる商品・サービス

    また、継続的役務提供業種(エステ、語学教室など)は審査が厳しくなる傾向があります。

    グレーゾーンの商品を取り扱っている場合は、事前にSquareのカスタマーサポートに相談することをおすすめします。判断が難しい場合でも、事前に確認しておくことで審査時のトラブルを避けることができます。

    個人利用・個人事業主でSquareの審査に通過するための2つのポイント

    審査通過率を上げるためには、事前準備と正確な情報入力が非常に重要です。これらのポイントを押さえることで、スムーズに審査をクリアできる可能性が高まります。

    1. 事前にSquareの利用規約に目を通しておく

    審査に申し込む前に、Square利用規約を必ず確認しましょう。利用規約には、対象となる業種や禁止事項が詳しく記載されており、自分の事業が対象に含まれるかを事前に判断できます。

    利用規約を理解することで、申込時に適切な事業内容の説明ができるようになります。また、グレーゾーンの商品やサービスを取り扱っている場合は、それらをどのように説明すれば審査に通りやすくなるかも判断できます。

    不明な点がある場合は、申込前にカスタマーサポートに問い合わせることも可能です。事前に相談することで、審査落ちのリスクを大幅に減らすことができます。

    2. 申し込みでは具体的かつ正確に情報を入力する

    審査で最も重要なのは、事業内容を具体的かつ正確に記載することです。曖昧な表現や不正確な情報は、審査落ちの原因になりやすいため注意が必要です。

    事業内容の記載では「雑貨販売」「サービス業」といった抽象的な表現ではなく、「ハンドメイドアクセサリーの制作・販売」「Webデザインサービス」「カフェ経営」など、具体的な業務内容を記載しましょう。

    住所や連絡先も正確に入力してください。特に住所については、建物名や部屋番号まで正確に記載することが重要です。審査担当者が事業実態を確認する際の重要な情報となるためです。

    個人利用・個人事業主におすすめのSquare決済端末を比較

    Squareでは用途に応じて複数の決済端末を提供しており、個人事業主の方でも無理なく導入できる価格設定になっています。事業規模や利用シーンに合わせて最適な端末を選びましょう。

    個人利用・個人事業主におすすめの決済端末|種類と特徴・価格を比較

    Squareは、決済端末を購入しなくても利用できます。対応するiPhoneやAndroidスマートフォンにSquare POSレジアプリを入れれば、スマホだけでタッチ決済対応カードやApple Pay、Google Payなどのモバイルウォレットによる決済を受け付けられます。

    イベント出店や副業などで、まず低コストでキャッシュレス決済を導入するなら、スマホのタッチ決済で十分です。端末代がかからないため、決済件数が少ない段階から導入できます。

    一方、店舗やイベントで対面決済を継続的に受け付けるなら、Square リーダーがおすすめです。4,980円で導入でき、スマホとBluetoothで接続して利用します。タッチ決済に加えてICカードの挿入にも対応するため、カードの種類や決済方法を問わず対応できる範囲が広がります。

    決済方法端末費用主な特徴おすすめのケース
    スマホでタッチ決済0円スマホだけで決済受付副業やイベント出店など、低コストで始める場合
    Square リーダー4,980円タッチ決済・ICカードに対応店舗などで対面決済を継続的に受け付ける場合

    Squareにはこのほか、レシートプリンターを内蔵したSquare ターミナルや、据え置き型のSquare レジスター、飲食店向けのSquare ハンディ、Square スタンド、Square キオスクなどがあります。

    個人で小さく始めるならスマホのタッチ決済、店舗で継続的に使うならSquare リーダーがおすすめです。より本格的な店舗運営では、レシート発行やPOSレジの構成、業種に応じて上位端末を検討します。各端末の違いは、Square端末の比較記事で詳しく解説しています。

    個人利用・個人事業主におすすめの購入方法

    Square公式サイトからの購入が最も安全で確実です。正規品であることが保証され、万が一の不具合時もサポートを受けることができます。

    支払い方法は、クレジットカード決済、銀行振込、代金引換から選択できます。クレジットカード決済を選択すれば、注文から数日で端末が手元に届くためスピーディーです。

    分割払いにも対応しており、Square ターミナルの場合、月額1,980円(24回払い)で導入することも可能です。初期投資を抑えたい個人事業主の方にとって魅力的な選択肢です。

    Amazon等のECサイトでも購入できますが、価格が変動することがあるため、公式サイトの価格と比較してから判断しましょう。

    個人利用・個人事業主も使える!現在開催中のキャンペーン

    現在は個人事業主や個人の方も使えるの2つのキャンペーンを開催しております。

    キャンペーン特典申し込み
    紹介
    キャンペーン
    紹介した方
    ・売上10万円までの決済手数料が無料
    紹介された方
    ・端末が2,000円割引
    ・売上10万円までの決済手数料が無料
    キャンペーンには条件があります。詳細は下記をご確認ください。

    Squareを個人や個人事業主が利用すること関するよくある質問

    個人でSquareを利用する際の疑問点について、よく聞かれる質問と回答をまとめました。申込前の不安解消にお役立てください。

    開業届なしの個人利用でも審査に通る?

    開業届がなくても審査に通る可能性は十分あります。実際に多くの個人利用者が開業届を提出せずにSquareの審査に通過しています。

    重要なのは開業届の有無ではなく、実際に商品やサービスを提供する事業活動を行っているかという点です。ハンドメイド作品の販売、イベントでの商品販売、フリーランスとしてのサービス提供など、継続的な事業活動があれば審査に通る可能性は高いです。

    ただし、事業実態を証明できる資料(商品の写真、過去の取引履歴、価格表など)を準備しておくことで、審査をよりスムーズに進めることができます。

    決済端末は必ず購入しないといけない?

    決済端末の購入は必須ではありません。スマートフォンのタッチ決済機能を使ってカード決済を受け付けることができます。

    ただし、スマートフォンでの決済はタッチ決済対応カードのみが対象となります。磁気ストライプのみのカードやICチップカードの決済を受け付けるためには、専用の決済端末が必要です。

    事業の規模や取引頻度に応じて、まずはスマートフォンから始めて、必要に応じて端末を購入するという段階的なアプローチもおすすめです。
    Squareの審査に落ちたときの対処法は?

    審査に落ちた場合でも、条件を満たせば再申請が可能です(JCBとQUICPayを除く)。審査落ちの理由を分析し、改善してから再チャレンジしましょう。

    よくある審査落ちの理由は、事業内容の記載が不十分、必要書類の不備、禁止業種に該当する商品の取り扱いなどです。審査落ちの通知メールに記載された理由を確認し、該当する問題を解決してから再申請してください。

    事業内容をより具体的に記載したり、事業実態を証明する書類を追加で準備したりすることで、再審査での通過率を上げることができます。不明な点があれば、カスタマーサポートに相談することも可能です。

    Squareには禁止業種がある?

    特定の業種や商品・サービスは利用できません。法令違反となる商品、社会的に問題のある商品、高リスクとみなされる業種などが対象となります。

    具体的には、違法薬物、武器類、アダルト関連商品、ギャンブル関連、偽ブランド品、MLMビジネスなどが禁止されています。また、継続的役務提供業種(エステ、語学教室など)は審査が厳しくなる傾向があります。

    自分の事業が対象に含まれるか判断が難しい場合は、申込前にSquare利用規約を確認するか、カスタマーサポートに問い合わせることをおすすめします。

    まとめ:Squareは個人利用・個人事業主におすすめ!開業届なしでも審査に通る

    Squareは個人事業主でない方でも問題なく利用でき、開業届がなくても審査に通る可能性は十分あります。重要なのは実際の事業活動を行っているかどうかであり、形式的な手続きの有無ではありません。

    固定費がほとんどかからず、決済手数料のみという明確な料金体系は、個人事業主や小規模事業者にとって非常に魅力的です。初期投資を抑えてキャッシュレス決済を導入できるため、事業の成長に合わせて段階的に機能を拡張していくことも可能です。

    審査は最短で当日完了し、複雑な書類手続きも不要です。事業内容を具体的かつ正確に記載し、必要に応じて事業実態を証明する資料を準備しておけば、スムーズに審査をクリアできるでしょう。

    キャッシュレス決済の導入は、お客様の利便性向上と売上機会の拡大につながります。現金のみの決済で機会損失を感じている方は、この機会にSquareの導入を検討してみてはいかがでしょうか。

  • 個人事業主でも口座振替は導入できる?やり方から代行業者選びまで徹底解説

    個人事業主でも口座振替は導入できる?やり方から代行業者選びまで徹底解説

    口座振替とは?個人事業主でも導入できる?

    個人事業主でも口座振替は導入可能です。口座振替は預金口座から自動で支払代金を引き落として事業者口座に送金する決済サービスで、業務効率化と安定した資金回収を実現できます。

    口座振替(口座引き落とし)の基本的な仕組み

    口座振替は、あらかじめ決められた日に顧客の預金口座から自動でお金を引き落として、事業者の指定口座に送金する仕組みです。「口座引き落とし」「口座自動振替」「自動引き落とし」などとも呼ばれます。

    顧客が一度口座振替の手続きを完了すれば、毎月自動的に料金が回収されるため、事業者は請求書発行や督促業務から解放されます。

    口座振替と似た仕組みに「口座振込」がありますが、大きな違いは自動性です。口座振込は顧客が能動的に振込作業を行う必要がありますが、口座振替は銀行が自動で処理を行います。

    個人事業主が口座振替を導入するメリット

    個人事業主が口座振替を導入することで、以下のような具体的なメリットが得られます。

    集金業務の効率化により、請求書発行や集金作業にかかる時間と人件費を大幅に削減できます。未回収リスクの軽減も大きなメリットで、自動引き落としにより支払い忘れや遅延を防止できます。

    利用継続率の向上も重要なポイントです。顧客にとって支払いの手間がなくなることで、サービスの継続利用を促進できます。さらに集金コストの削減により、振込手数料よりも安い振替手数料で決済処理が可能です。

    個人事業主でも口座振替は導入可能

    個人事業主でも問題なく口座振替を導入できます。ただし、代行業者によっては「契約できるのは法人のみ」「請求件数が○件から」といった制限を設けている場合があります。

    導入前には必ず個人事業主に対応しているか、請求件数の下限はないか、長期的なコストパフォーマンスは良いかなど、複数の観点から検討することが重要です。

    個人事業主が口座振替を導入する2つの方法

    口座振替を導入する方法は大きく分けて2つのパターンがあります。どちらを選ぶかによって手続きの複雑さやコストが大きく変わります。

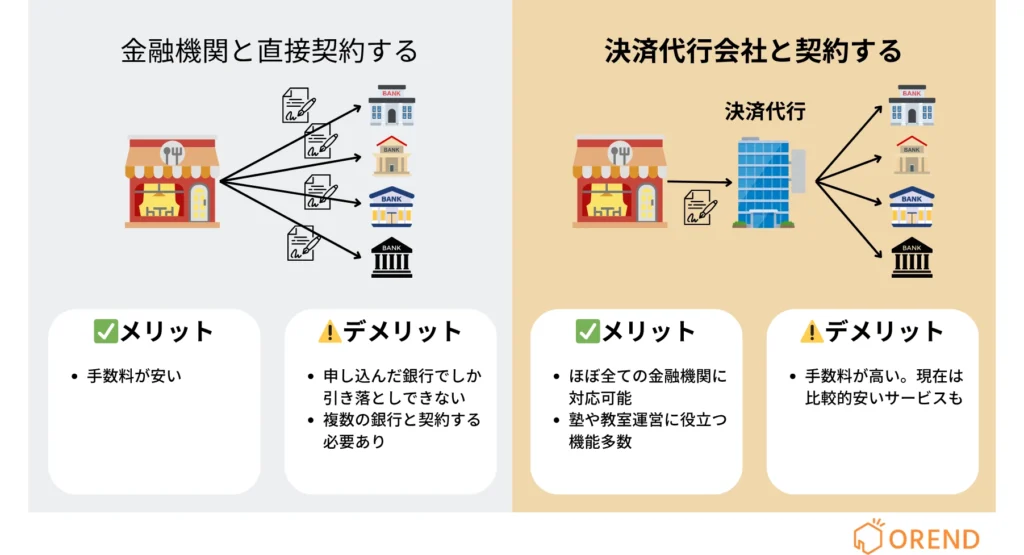
    金融機関と直接契約する

    金融機関が提供する口座振替サービスに直接申し込む方法です。事前の申し込みと審査が必要で、審査に通過した後に利用を開始できます。

    この方法のメリットは振替手数料が安いことです。一般的に1件あたり100円~200円程度で設定されており、コストを抑えられます。

    一方、デメリットとして手続きが煩雑であることが挙げられます。複数の金融機関と契約する場合は、それぞれで個別に手続きが必要です。また、入金管理や会計処理が複雑になり、金融機関ごとに管理画面が異なるため事務負担が増加します。

    決済代行会社と契約する

    決済代行会社の口座振替サービスを利用する方法で、現在は多くの個人事業主がこちらを選択しています。代行業者が提携している都市銀行、地方銀行、ゆうちょ銀行、信用金庫、ネット銀行など幅広い金融機関から自動で口座振替が可能です。

    この方法の最大のメリットは手続きの簡素化です。代行業者1社との契約で複数の金融機関に対応でき、入金管理の一元化により業務効率が大幅に向上します。

    デメリットは手数料が若干高いことです。振替手数料は1件あたり150円~300円程度が一般的で、さらに初期費用や月額基本料が発生する場合があります。

    以下の表で2つの契約方法を詳しく比較してみましょう。

    項目金融機関直接契約決済代行会社
    振替手数料100円前後/件85円~300円/件
    初期費用各金融機関で個別発生
    (数千円×契約先数)
    0円~30,000円
    (1回のみ)
    月額基本料金融機関により異なる3,000円前後
    契約先数複数(各金融機関個別)1社のみ
    審査期間1-2週間×金融機関数最短2営業日~1週間
    管理画面金融機関ごとに異なる
    (統一性なし)
    統一された管理画面
    (一元管理可能)
    対応金融機関契約した金融機関のみ提携先全金融機関
    (都市銀・地銀・ネット銀など)
    入金管理金融機関ごとに個別管理一括管理・自動集計
    サポート体制各金融機関の窓口専任サポート
    (導入・運用支援)
    こんな人におすすめ取引銀行が限定的
    コスト最重視
    複数金融機関対応必要
    業務効率重視

    口座振替導入のやり方・手続きの流れ

    口座振替の導入には、契約締結から実際の引き落とし開始まで一定の手順と期間が必要です。全体の流れを把握して計画的に進めることが重要です。

    口座振替依頼書を顧客に記入してもらう

    金融機関または決済代行会社との契約が完了したら、顧客に口座振替依頼書の記入を依頼します。この書類は「口座振替を利用するにあたって、銀行口座から自動的に料金を引き落とすように金融機関へ依頼する」ための重要な書類です。

    記入が必要な項目は以下の通りです。

    • 金融機関名、本支店名
    • 預金種目(普通預金か当座預金か)
    • 口座番号、銀行番号(金融機関コード)、店番号(支店コード)
    • 口座名義(法人の場合は代表者名と役職名)
    • 住所、電話番号

    金融機関届出印による捺印も必須です。ネット銀行では捺印が不要な場合もありますが、一般的な銀行では必要になります。捺印漏れや印鑑相違があると手続きがやり直しになるため、事前に顧客への説明を徹底しましょう。

    口座振替依頼書でよくある不備として、①同一顧客番号の重複、②預金種目の記入漏れ、③金融機関コードの未記入があります。これらを事前にチェックすることで手続きをスムーズに進められます。

    口座振替依頼書を金融機関・決済代行会社に送付する

    顧客から返送された口座振替依頼書は、指定の金融機関または決済代行会社に郵送します。この際、2つの重要なポイントがあります。

    到着期限の確認が最も重要です。指定した口座振替日によって到着期限が異なるため、各会社が公表しているスケジュール表で確認が必要です。期限を過ぎると次回の振替日まで待つことになり、資金回収が1ヶ月遅れる可能性があります。

    口座振替依頼書の控えを取ることも忘れてはいけません。コピーまたはスキャンで保管し、口座振替の設定時に口座情報の入力に使用します。また、顧客からの問い合わせや変更手続きの際にも必要になります。

    引き落とし結果を確認する

    口座振替の結果は、振替日から数日後に確認できます。多くの金融機関や決済代行会社では、管理画面またはデータファイルで結果を提供しています。

    引き落とし結果には以下のようなパターンがあります。

    結果詳細対応
    振替済み正常に引き落とし完了入金確認
    資金不足口座残高不足顧客への連絡・再振替
    取引無し口座情報相違・口座解約情報確認・修正
    預金者都合顧客からの停止依頼顧客との確認
    口座振替なし依頼書未登録・不備返却手続き状況確認

    引き落としが失敗した場合の対応方法は、契約先によって異なります。再振替のタイミングや督促方法について事前に確認しておくことが重要です。

    個人事業主が口座振替を導入する際にかかる費用・手数料

    口座振替サービスの導入には複数の手数料が発生します。事業規模や利用頻度に応じて最適な料金体系を選択することが重要です。

    初期費用と月額基本料

    初期費用は決済システムの導入や初期設定にかかる費用で、相場は30,000円〜となっています※1。ただし、最近では初期費用無料の業者も増えており、導入ハードルが下がっています。ECサイトに組み込む場合は3万円~8万円程度が相場です。

    月額基本料はサービス利用のために毎月固定でかかる費用です。相場は3,000円前後※1ですが、「利用しない月は基本料金が無料」というサービスもあります。請求頻度が数ヶ月に一度の個人事業主にとっては、このような料金体系が有利です。

    振替手数料と振込手数料

    振替手数料(請求手数料)は、口座振替1件ごとに発生する手数料です。一般的に100円前後が相場で、金融機関直接契約の場合と決済代行会社の場合で大きな差はありません。具体的には85円~300円程度の範囲で設定されています。

    振込手数料は、回収した代金を個人事業主の口座に振り込む際にかかる手数料です。業者によって設定が異なるため、契約前に確認が必要です。

    振替手数料の例を以下の表にまとめました。

    契約方法金融機関直接決済代行会社
    振替手数料
    (1件あたり)
    100円前後85円~300円
    振込手数料個別設定業者により異なる
    特徴手数料安、手続き複雑手数料範囲広い、手続き簡単

    オプション費用

    多くの決済代行会社では、基本サービスに加えて有料オプションを提供しています。

    請求書発行代行では、請求書の作成・印刷・郵送を代行してくれます。Web口座振替登録は、顧客がオンラインで口座情報を登録できる機能です。SMS・メール通知サービスでは、引き落とし予定日や結果を顧客に自動通知します。専用サポートでは、電話やメールでの問い合わせに優先対応してもらえます。

    これらのオプション費用は業者によって大きく異なるため、必要な機能を整理してから見積もりを依頼することが重要です。

    個人事業主向け口座振替導入時の注意点・確認ポイント

    口座振替導入を成功させるためには、事前に確認すべき重要なポイントがあります。導入後の運用トラブルを防ぐためにも、これらの点を必ず検討しましょう。

    他の決済手段との一元管理が可能か

    多くの個人事業主は、顧客の利便性向上のために複数の決済手段を導入しています。口座振替、クレジットカード決済、銀行振込、コンビニ決済などを併用する場合、入金情報の一元管理が重要になります。

    決済手段ごとに管理画面が分かれてしまうと、売上管理や経理処理が複雑になり、ミスの原因となります。統合管理システムを提供している決済代行会社を選ぶことで、全ての決済情報を一つの画面で確認でき、業務効率が大幅に向上します。

    問い合わせから導入までのスピード

    口座振替サービスの導入期間は、会社によって大きく異なります。審査期間は最短2営業日から1ヶ月程度まで幅があり、事業の緊急度に応じて選択する必要があります。

    導入スピードが早い業者の特徴として、オンライン審査の採用、必要書類の簡素化、専任担当者の配置などがあります。ただし、スピードだけでなくサービス品質との バランスも重要な判断基準です。

    口座振替依頼書のデータ化が可能か

    従来の紙ベースの口座振替依頼書は、郵送料や事務負担が発生します。Web口座振替登録システムを導入できれば、これらのコストを大幅に削減できます。

    Web口座振替の導入により、顧客はスマートフォンやパソコンから口座情報を直接入力でき、即時で受付が完了します。事業者側も口座情報をデジタルデータとして管理できるため、連絡業務の効率化が可能です。

    顧客情報のセキュリティと管理体制

    口座振替では顧客の重要な金融情報を取り扱うため、セキュリティ対策が極めて重要です。

    選定時には以下の点を確認しましょう。

    • PCI DSSなどの国際セキュリティ基準への準拠
    • SSL暗号化通信による情報保護
    • 24時間365日の監視体制
    • データバックアップの実施頻度と復旧手順
    • 不正アクセス対策の具体的な内容

    また、決済代行会社の財務健全性も重要です。一時的に売上を預けることになるため、会社の安定性や実績を十分に調査しましょう。

    個人事業主の口座振替導入におすすめの代行業者選び方

    適切な代行業者を選ぶことで、口座振替の導入効果を最大化できます。単純な価格比較だけでなく、総合的な観点から判断することが重要です。

    手数料や料金体系の比較

    手数料の比較では、トータルコストで判断することが重要です。初期費用が安くても月額基本料が高い、振替手数料が安くても振込手数料が高いなど、業者によって料金構造が異なります。

    年間の想定利用回数と取引件数を基に、年間総コストを算出して比較しましょう。請求頻度が数ヶ月に一度の場合は、「利用月のみ課金」の料金体系が有利になる場合があります。

    見積もり時には以下の条件を明確にしましょう。

    • 月間想定取引件数
    • 年間利用月数
    • 必要なオプション機能
    • 将来的な取引増加の可能性

    サービス内容や機能の確認

    自社の業務フローに合った機能とサポート体制が整っているかを確認します。

    重要な機能として、振替日の選択肢の多さ、再振替機能の有無、残高不足時の自動通知、引き落とし結果の即日確認、CSVデータでの一括処理などがあります。

    サポート体制では、専用の問い合わせ窓口、営業時間、対応方法(電話・メール・チャット)、トラブル時の対応スピード、導入時のサポート内容を確認しましょう。

    利用実績や評判のチェック

    決済代行会社の信頼性は、長期的な事業運営において極めて重要です。

    導入実績として、累計導入社数、継続利用率、同業他社での採用実績を確認します。セキュリティ実績では、過去のセキュリティインシデントの有無、認証取得状況、監査実施状況をチェックしましょう。

    財務安定性も重要な判断基準です。上場企業または大手企業のグループ会社、設立年数と資本金、年間取扱高などを確認し、長期的に安心して取引できる相手かを判断します。

    口座振替導入のメリット・デメリット

    口座振替導入を検討する際には、メリットとデメリットの両方を十分に理解した上で判断することが重要です。

    事業者側のメリット(未入金リスク低減・業務効率化)

    口座振替の最大のメリットは未入金リスクの大幅な軽減です。自動引き落としにより支払い忘れや遅延を防止でき、安定したキャッシュフローを確保できます。

    業務効率化も大きな効果があります。請求書作成、郵送、入金確認、督促業務などの時間を削減でき、その分を本業に集中できます。月に100件の請求がある場合、請求書作成だけで10時間以上の工数削減が可能です。

    利用継続率の向上により、顧客の離脱を防げます。支払いの手間がなくなることで、サービスの継続利用を促進でき、LTV(顧客生涯価値)の向上につながります。

    キャッシュフローの安定化により、事業計画の精度が向上します。定期的な支払いが確実に行われるため、将来の収益予測がしやすくなり、設備投資や人員計画の判断材料として活用できます。

    事業者側のデメリット(導入コスト・入金タイムラグ)

    導入コストが発生することがデメリットの一つです。初期費用、月額基本料、振替手数料など、現金決済と比較してコストが増加します。ただし、業務効率化によるコスト削減効果と比較検討することが重要です。

    入金タイムラグも考慮すべき点です。振替から入金まで数日~10日程度かかるため、資金繰りへの影響を事前に計算しましょう。特に仕入れやその他の支払いとのタイムラグを考慮した資金計画が必要です。

    初回引き落としまでの期間が長いことも注意点です。口座振替依頼書の提出から実際の引き落とし開始まで1~2ヶ月かかる場合があり、その間は従来の支払い방법を継続する必要があります。

    顧客の口座残高に依存するため、残高不足による引き落とし失敗のリスクがあります。失敗時の対応フローを事前に準備し、顧客への連絡体制を整えることが重要です。

    個人事業主におすすめの口座振替代行サービス比較6選

    個人事業主に特におすすめの口座振替代行サービスを紹介します。

    サービス名 初期費用 月額費用 手数料 Web口座振替 振替・入金日 サポート セキュリティ 特徴 おすすめ


    サブスクペイ口座振替

    0円(無料)

    お問合せ

    85円〜/件

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    継続課金に強い口座振替

    月額課金を自動化したい


    月額パンダ

    0円(無料)

    0円(無料)

    3.5%+100円/件

    〇

    27日振替
    10日入金

    電話
    フォーム

    カード情報非保持化
    電話Pマーク
    3Dセキュア

    小規模で始められる会費回収

    月謝や会費を低コストで集金したい


    VeriTrans4G
    (ベリトランス4G)

    見積をみる

    お問合せ

    問合せ

    〇

    毎月末締め
    翌月末払い

    電話
    メール

    PCI-DSS Ver.4.0
    ISO/IEC27001
    Pマーク

    多様な決済をまとめて導入できる

    複数決済を一元管理したい


    Paysys

    0円~

    0円~

    3.3%~

    〇

    月1回⇒月末日
    月2回⇒15日、月末日
    ※各種決済種別ごとに異なります。

    電話・メール
    マニュアル

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS/セキュリティコード/3Dセキュア

    WEB口座振替で継続課金を自動化

    月額料金や継続課金におすすめ


    会費ペイ

    0円 ※無料

    0円(無料)

    2.5%~+150円/件

    〇

    26日振替
    15日入金

    電話
    フォーム

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS

    会員管理と決済を一体化

    会員制サービスを運営する


    RP掛け払い

    0円~(無料)

    0円~(無料)

    0.5~2.9%

    問合せ

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    BtoB請求を代行できる掛け払い

    法人向け請求業務を減らしたい


    請求まるなげロボ

    資料で確認

    お問合せ
    ※請求数で変動

    1.0%~

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    請求業務をまとめて外部化

    経理負担と未収リスクを抑えたい


    アプラス集金代行Web口座振替

    お問合せ

    お問合せ
    ※プランで変動

    問合せ

    〇

    問合せ

    問合せ

    PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001

    幅広い集金代行に対応

    家賃、学費、会費を集金したい


    GMOイプシロン

    0円

    3,000円

    売上処理料120円/回
    口座登録処理料100円/回

    ✕

    問合せ

    問合せ

    問合せ

    EC向け口座振替決済

    ECや定期通販で口座振替を使いたい


    Paid

    0円

    0円

    0.5~3.5%+125円/件

    ✕

    問合せ

    問合せ

    問合せ

    BtoB後払いと未回収保証に強い

    法人顧客に請求書払いを提供したい

    [orend-service]{"condition":{"categoryId":"00073"},"display":{"type":"price-explanation"}}[/orend-service]

    まとめ

    個人事業主でも口座振替の導入は十分に可能であり、適切に活用することで業務効率化と安定した資金回収を実現できます。導入方法は金融機関との直接契約と決済代行会社の利用の2パターンがあり、多くの個人事業主には手続きが簡素で一元管理が可能な決済代行会社の利用がおすすめです。
    導入時には手数料体系、サービス内容、セキュリティ対策、サポート体制を総合的に比較検討し、自社の事業規模と将来計画に最適な業者を選択しましょう。

    口座振替は現在も成長を続けている決済手段であり※1、個人事業主の業務効率化と事業拡大をサポートする重要なツールとして活用できます。

    参考文献 

    ※1「口座振替市場に関する調査を実施(2024年)」矢野経済研究所 https://www.yano.co.jp/press-release/show/press_id/3652

  • 個人事業主向けクレジットカードリーダー9選【無料あり】!スマホタッチ決済4選も比較

    個人事業主向けクレジットカードリーダー9選【無料あり】!スマホタッチ決済4選も比較

    クレジットカードリーダーは、店舗やイベント、訪問先などでカード決済を受け付けるための端末です。個人事業主やフリーランスでも導入できます。

    本記事では、個人事業主におすすめのクレジットカードリーダーを比較し、以下のポイントを解説します。

    この記事でわかること
    • 個人事業主がクレジットカードリーダーを導入できる条件
    • 小型カードリーダー・オールインワン端末の違い
    • 店舗・イベント・訪問サービスなど利用シーン別の選び方

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “個人向けクレジットカードリーダーは「個人申込・端末費用・固定費」で選ぶ!”,
    “highlightText”: “個人申込・端末費用・固定費”,
    “description”: “端末・固定費を抑えるならAirペイ、低価格な買い切り端末ならSquare リーダー、低いカード手数料を重視するならSTORES決済がおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “個人事業主も申込可能。カードリーダー1台目・月額固定費・入金手数料0円。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “端末4,980円・固定費0円”,
    “feature”: “4,980円の買い切り型。月額固定費0円でiPhone・iPad・Androidに対応。”
    },
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “badge”: “手数料1.98%〜”,
    “feature”: “カード手数料1.98%〜。月額0円のフリープランも選べるカードリーダー型。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    クレジットカードリーダーとは?個人事業主でも導入できるか

    クレジットカードリーダーとは、店舗やイベント会場、訪問先などでクレジットカードの情報を読み取り、対面決済を受け付けるための端末です。

    法人だけでなく、個人事業主やフリーランス、副業で事業を行う個人でも導入できます。店舗を持っていない場合でも、イベント出店、訪問サービス、個人サロン、スクールなど、商品やサービスを販売して顧客から代金を受け取る事業であれば申し込みが可能です。

    開業届を提出していない場合でも、事業実態を確認できれば申し込める決済サービスがあります。

    ただし、友人同士の立て替え精算や私的な集金など、事業ではない用途では基本的に利用できません。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人事業主向けクレジットカードリーダーの種類

    個人事業主がクレジットカード決済を導入する方法は、大きく分けて小型カードリーダー、オールインワン決済端末、スマホのタッチ決済の3種類があります。

    種類特徴必要な機器個人事業主の主な利用シーン
    小型カードリーダースマホやタブレットと接続してカード決済を受け付けるカードリーダー、スマホまたはタブレット個人店舗、個人サロン、イベント、マルシェ、訪問サービス
    オールインワン決済端末決済に必要な機能を1台にまとめた端末。レシート印刷に対応する機種もある決済端末飲食店、美容室、小売店などの固定店舗
    スマホのタッチ決済専用端末を使わず、対応スマホだけでタッチ決済を受け付ける対応スマホイベント、訪問サービス、小規模店舗、副業での販売

    開業時の費用を抑える個人事業主にはスマホのタッチ決済、持ち運んで利用する場合は小型カードリーダー、固定店舗でレシート発行まで行う場合はオールインワン決済端末がおすすめです。
    個人事業主におすすめのクレジットカード決済の導入方法やおすすめサービスについてはこちらの記事で詳しく比較しています。

    【比較表】個人事業主向けクレジットカードリーダー一覧

    個人事業主が利用できるクレジットカードリーダーを、端末価格、決済手数料、対応する決済方法、入金サイクルなどで比較しました。初期費用を抑えたい場合や、店舗・イベント・訪問先で利用する場合など、利用方法に応じて選べます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “supportsSoleProprietor”: true
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】個人事業主におすすめのクレジットカードリーダーは?

    店舗で使うのか、イベントや訪問先で使うのか、初期費用を抑えるのかなど、利用シーンや重視する条件によっておすすめのクレジットカードリーダーは異なります。簡単な質問に答えるだけで、個人事業主におすすめのクレジットカードリーダーを診断できます。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適のクレジットカードリーダーは?”
    }
    [/orend-payment-terminal-diagnosis]

    【業種・利用シーン別】個人事業主のクレジットカードリーダーの選び方

    個人事業主がクレジットカードリーダーを選ぶ際は、料金だけでなく、会計する場所や必要な機能まで考えて選ぶことが重要です。 店舗で使う場合と、訪問先やイベント会場で使う場合では、必要な端末タイプや通信方法が変わります。
    利用シーン重視すべきポイントおすすめ端末、サービス
    店舗、小売、サロンレシート発行
    QRコード決済
    入金サイクル
    Airペイ
    STORES
    決済JMS
    飲食店、キッチンカー携帯性
    レシート発行
    QRコード決済
    PAYGATE
    楽天ペイ ターミナル
    PayCAS Mobile
    イベント出店、マルシェ低コスト
    携帯性
    短期利用
    Squareリーダー
    Airペイ
    Square スマホでタッチ決済
    訪問サービス省スペース
    スマホ対応
    電子レシート
    Squareリーダー
    Airペイ タッチ
    stera tap
    個人サロン、スクール低コスト
    予約や会計との連携
    カード決済対応
    STORES決済
    Airペイ
    Squareリーダー

    利用場所が固定されている場合は、POSレジ連携やレシート発行を重視します。一方、訪問サービスやイベント出店では、携帯性やスマートフォン対応、通信環境が重要です。業種だけでなく、実際の会計方法まで含めて端末を選びましょう。
    飲食店はPOSレジ連携と持ち運びを重視する

    飲食店では、レジカウンターで会計するのか、客席で会計するのかによって選ぶ端末が変わります。

    レジで会計する店舗では、POSレジと連携できるクレジットカードリーダーを選ぶと、会計金額を端末へ自動で反映できます。金額の二重入力を減らせるため、会計業務の効率化につながります。

    テーブル会計を行う場合は、バッテリーを内蔵したモバイル型端末が便利です。端末を客席まで持ち運べるため、その場で決済まで完了できます。飲食店では、POSレジ連携に加えて、持ち運びとレシート印刷への対応も確認しておきましょう。

    小売店は対応する決済方法とPOSレジ連携を確認する

    小売店では会計件数が多くなるため、クレジットカードだけでなく、電子マネーやQRコード決済までまとめて対応できるかが重要です。

    複数の決済方法を1台で処理できる端末なら、レジ周辺に設置する機器を減らせます。また、POSレジと連携できれば、売上管理と決済をまとめて処理できます。

    固定店舗で利用する個人事業主は、対応決済数・POSレジ連携・レシート印刷を中心に選びましょう。

    美容室・サロンは省スペースと会計場所を確認する

    美容室やサロンでは、受付スペースが限られている場合も多いため、コンパクトなカードリーダーやモバイル型端末が選択肢になります。

    受付で会計するだけなら、スマートフォンやタブレットと接続するカードリーダー型でも十分です。一方、施術席や個室で会計する場合は、バッテリーや通信機能を内蔵した端末なら、その場で決済できます。

    予約管理システムやPOSレジを利用している場合は、現在使っているシステムと連携できるかも確認しておきましょう。

    訪問サービスは持ち運びとスマートフォン連携を重視する

    訪問美容、訪問マッサージ、家事代行など、顧客の自宅や訪問先で決済する場合は、端末の小ささと持ち運びの負担が重要です。

    スマートフォンと接続するカードリーダー型なら、専用端末を何台も持ち歩く必要がありません。スマートフォンの通信を利用できるため、訪問先にWi-Fiがなくても決済できます。

    訪問サービスでは、カードリーダーのサイズ・スマートフォン連携・バッテリーを確認して選びましょう。

    イベント・移動販売はモバイル通信とバッテリーを重視する

    イベント出店、フリーマーケット、キッチンカーなどでは、店舗のWi-Fiを利用できないケースがあります。そのため、屋外でも安定して決済できる通信方法が重要です。

    スマートフォンの通信を使うカードリーダー型のほか、4G・LTE通信を内蔵したモバイル型端末もあります。端末単体で通信できるタイプなら、スマートフォンとの接続なしで決済できます。

    長時間の屋外営業では充電環境も限られるため、通信方法・バッテリー・端末の携帯性をまとめて確認しましょう。

    タクシーや車内販売は4G・LTE通信対応の端末を選ぶ

    タクシーや車内販売では固定回線や店舗Wi-Fiを利用できないため、4G・LTEなどのモバイル通信に対応した端末が基本です。

    また、車内では設置スペースが限られるため、コンパクトで持ち運べる端末のほうが運用しやすくなります。バッテリーを内蔵していれば、電源につながずに決済することも可能です。

    車内で利用する個人事業主は、モバイル通信・バッテリー・端末サイズを優先して選びましょう。

    おすすめクレジットカードリーダー9選

    ここからは、個人事業主におすすめのクレジットカードリーダーを詳しく解説します。比較表だけでは分からない各サービスの特徴やメリット、利用できる機能、どのような店舗・利用シーンで活用できるかまで紹介します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsSoleProprietor”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “sole-proprietor”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    個人事業主向けクレジットカードリーダーの比較ポイント

    個人事業主がクレジットカードリーダーを選ぶ際は、決済手数料だけでなく、月額費用や端末代、入金条件まで確認することが重要です。 特に、固定費・導入コスト・入金条件の3点が選定基準になります。

    決済手数料と月額費用を確認し、売上に対する負担を抑える

    まだ売上規模が小さい個人事業主では、決済手数料よりも月額費用などの固定費が収益に占める割合も大きくなります。開業直後や決済額がまだ少ない場合は、月額0円で利用できるサービスを選ぶと固定費を抑えられます。

    一方、月間の決済額が大きくなれば、月額費用が発生しても決済手数料の低いプランのほうが総コストを抑えられる場合があります。決済手数料と月額費用を分けて見るのではなく、月間決済額をもとに総コストで判断しましょう。

    端末代と必要な周辺機器を確認し、導入コストを把握する

    クレジットカードリーダーには、スマートフォンやタブレットと接続して使うカードリーダー型と、決済機能や通信機能を備えたオールインワン型があります。端末代だけでなく、利用開始までに必要な機器を含めた導入コストを確認しておきましょう。

    スマートフォンやタブレットをすでに所有している場合は、カードリーダー型を利用することで初期費用を抑えられます。一方、レシートプリンターや通信機能を内蔵したオールインワン型なら、周辺機器を別途用意する必要がありません。

    オールインワン型でも、キャンペーンによって端末代が無料になるサービスもあります。ただし、一定期間の利用や特定プランへの加入などが条件になる場合があります。端末代0円という表示だけで判断せず、無料になる条件まで確認しておきましょう。

    入金サイクルと振込手数料を確認し、資金繰りへの影響を抑える

    個人事業主にとっては、売上が口座へ入金されるまでの期間も重要な比較ポイントです。決済から入金までの期間が長いと、仕入れや家賃、外注費などの支払いに使える資金が少なくなります。

    最短翌日など入金サイクルが短いサービスなら、売上を早く事業資金として利用できます。一方、月数回の入金では、売上が発生していても実際に資金を使えるまで時間がかかります。

    あわせて振込手数料も確認しておきましょう。入金回数が多くても、その都度振込手数料が発生すると年間の負担が増えます。入金サイクルと振込手数料はセットで確認し、資金繰りとコストの両方から判断しましょう。

    個人事業主向けクレジットカードリーダー、決済端末の費用シミュレーション

    クレジットカードリーダーや決済端末を選ぶときは、端末代だけでなく、月額費用、決済手数料、振込手数料まで含めて確認することが大切です。端末代が無料でも、月額費用や決済手数料によって年間コストは変わります。

    特に個人事業主の場合、毎月の決済額によって合うサービスが異なります。決済額が少ないうちは初期費用や月額費用を抑えられるサービス、決済額が増えてきたら手数料率や入金サイクルまで含めて比較しましょう。

    実際の運用コストを把握するために、年間決済額別のシミュレーションをしてみましょう。

    サービス名端末イメージ1年間の費用
    決済額が
    300万円の場合


    600万


    900万
    3年間の費用
    決済額が
    300万円の場合


    600万


    900万
    5年間の費用
    決済額が
    300万円の場合


    600万


    900万
    Airペイ¥77,592¥155,184¥232,776¥232,776¥465,552¥698,328¥387,960¥775,920¥1,163,880
    Sqaure¥78,150¥156,300¥234,450¥234,450¥468,900¥703,350¥390,750¥781,500¥1,172,250
    stera pack¥64,692¥129,384¥194,076¥273,276¥467,352¥661,428¥481,860¥805,320¥1,128,780
    スマレジ・PAYGATE POS¥102,629¥165,658¥228,686¥307,886¥496,973¥686,059¥513,144¥828,288¥1,143,432
    JMS¥77,592¥155,184¥232,776¥232,776¥465,552¥698,328¥387,960¥775,920¥1,163,880
    STORES決済¥102,629¥165,658¥228,686¥307,886¥496,973¥686,059¥513,144¥828,288¥1,143,432
    PayCAS Mobile¥105,956¥172,313¥238,669¥317,869¥516,938¥716,008¥529,782¥861,564¥1,193,346
    キャッシュレス決済年間費用シミュレーション比較
    年間300万円:月25万円(1日約8,000円)、年間600万円:月50万円(1日約16,000円)、年間900万円:月75万円(1日約24,000円)
    キャッシュレス決済年間費用シミュレーション比較について
    ※この年間料金には、初期費用、端末費用、月額費用、年間決済手数料を含んでいます。
    ※キャッシュレス決済の、クレジットカード(デビットカードを含む)、電子マネー、コード決済の比率は、経済産業省が2025年3月31日に発表した「我が国のキャッシュレス決済額及び比率の推移(2024年)」の2024年の比率を基に計算しています。
    ※各社の費用については、2025年7月時点のキャンペーンなどを含む最低料金と振込手数料はそれが最低となる入金サイクルでの料金、各決済手段の最低決済料率を使用しています。
    ※費用シミュレーションは1年間の場合は初年度、3年間、5年間の場合は、初年度を含む各年の合計金額です。
    ※この費用シミュレーションは、あくまで参考値です。実際の費用については、導入される時点での各社の最新の情報(キャンペーンの実施有無、各料金の改定など)をお問合せの上、導入店舗での決済状況を基にご確認いただきますようお願いいたします。
    💰 費用シミュレーター
    万円
    %
    円
    %
    💡 上記の項目を入力して「計算する」ボタンを押してください
    🏪 店舗基本情報
    万円
    円
    クレジットカード決済
    %
    %
    QRコード決済
    %
    %
    電子マネー
    %
    %
    💡 上記の項目を入力して「詳細計算する」ボタンを押してください
    ご利用上の注意点・免責事項
    計算結果について
    ・本シミュレーターの結果は概算値です
    ・実際の手数料は契約条件により異なる場合があります
    ・導入前には各決済サービス会社へ正式にお問い合わせください
    免責事項
    ・計算結果の正確性について保証いたしません
    ・本ツールの使用により生じた損害について一切責任を負いません
    ・ご利用は自己責任でお願いいたします
    推奨
    ・実際の導入検討時は複数社から見積もりを取得し、各決済サービス会社にご相談することをお勧めします。

    計算時の注意点・ポイント

    • 月商は平均値で入力:繁忙期と閑散期を考慮した年間平均を使用
    • キャッシュレス比率は現実的に設定:導入初期は30-40%、定着後50-60%程度が一般的
    • 決済方法の比率:迷ったらクレジットカード60%、QRコード30%、電子マネー10%で試算

    決済額別におすすめのクレジットカードリーダー

    クレジットカードリーダーや決済端末は、年間の決済額によって重視すべきポイントが変わります。決済額が少ないうちは端末費用や月額費用を抑えることが重要ですが、決済額が増えると、手数料率、入金サイクル、レシート発行、複数決済への対応も確認したいポイントになります。

    年間決済額の目安おすすめの端末タイプ重視すべきポイント
    年間100万円未満スマホタッチ決済
    小型カードリーダー型
    初期費用、月額費用、最低限のカード決済対応
    年間100万〜500万円小型カードリーダー型
    QRコード対応端末
    決済手数料、対応ブランド、入金サイクル
    年間500万〜1,000万円モバイル型
    オールインワン型
    レシート発行、電子マネー、QRコード決済対応
    年間1,000万円以上据え置き型
    オールインワン型
    端末の安定性、サポート体制、会計業務の効率化

    決済額が少ない個人事業主は、Square スマホでタッチ決済や小型カードリーダー型のように、初期費用を抑えられるサービスから検討すると無駄を減らせます。一方で、店舗やキッチンカーなどで決済件数が多い場合は、レシート発行や複数のキャッシュレス決済に対応した決済端末も比較しましょう。

    スマホだけでクレジットカードリーダーの代わりになるタッチ決済アプリ4選

    スマホをクレジットカードリーダーとして使える「タッチ決済対応アプリ」は、初期費用を抑えたい場合やイベント出店するときだけ使いたい場合に特におすすめです。ただし、クレジットカードはタッチ決済だけに対応しており、iDや交通系IC、QRコード決済には非対応な場合が多いです。導入前に必要な対応ブランドがあるか確認しておきましょう。

    サービス名 イメージ 初期費用 月額費用 決済手数料 クレジットカード 電子マネー QRコード 入金サイクル 振込手数料 審査期間 レシート発行 POSレジ機能 決済額上限

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    2.50%~

    Visa
    Mastercard
    AMEX
    JCB
    Diners Club
    Discover

    QUICPay+
    iD

    PayPay
    楽天ペイ
    d払い
    au PAY
    メルペイ
    Alipay+
    WeChat Pay

    最短即時

    無料

    最短15分

    メール送信
    SMS送信
    プリンター対応

    〇

    なし

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    2.48%~

    Visa
    Mastercard
    AMEX
    JCB
    Diners Club
    Discover

    QUICPay+
    iD
    nanaco
    楽天Edy
    WAON
    Kitaca
    Suica
    PASMO
    TOICA
    manaca
    ICOCA
    SUGOCA
    nimoca
    はやかけん

    PayPay
    d払い
    楽天ペイ
    AEON Pay
    Alipay+
    WeChat Pay
    Smart Code対応ブランド

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    メール送信

    ✕

    問合せ

    stera tap

    stera tapの決済イメージ

    0円

    0円

    1.98%~

    Visa
    Mastercard
    AMEX
    JCB

    不可 ※決済端末が必要

    問合せ

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    メール送信

    問合せ

    問合せ

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    2.48%~3.24%

    Visa
    Mastercard
    AMEX
    JCB

    不可
    ※決済端末が必要

    PayPay
    楽天ペイ
    d払い
    auPAY
    (AirペイQR利用)

    3・6回/月

    無料

    最短15分

    メール送信

    〇
    ※Airレジ連携可

    15,000円まで(物理カードの場合)
    実質なし(デジタルウォレット)

    スマホのタッチ決済アプリ

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    最低利用期間や解約時の違約金、端末返却の要否は必ず確認しておきましょう。事前に把握していれば、万が一の途中解約でも予想外の費用負担を避けられます。

    順位イメージサービス名契約期間違約金
    🥇
    1位
    Squareなしなし
    🥇
    1位
    JMSなしなし
    🥈
    2位
    STORES決済フリー:なし
    スタンダード:1年
    フリー:なし
    スタンダード:
    契約満了残月×3,300円
    🥉
    3位
    スマレジ
    Paygate
    1年契約満了残月×3,300円
    「契約期間と違約金の縛り」で比較!おすすめ決済端末ランキング ※各プランを総合してランキング作成

    個人事業主がクレジットカードリーダーを導入するメリット

    個人事業主がクレジットカードリーダーや決済端末を導入すると、現金以外の支払い方法に対応できます。店舗、イベント出店、訪問サービス、個人サロンなどで顧客から対面で支払いを受ける場合、カード決済に対応しているかどうかは購入や申し込みの判断に影響します。

    また、決済履歴がデータとして残るため、売上管理や会計処理の効率化にもつながります。ここでは、個人事業主がクレジットカードリーダー、決済端末を導入する主なメリットを解説します。

    顧客の支払い方法が増える

    クレジットカードリーダーや決済端末を導入すると、現金だけでなく、クレジットカードやタッチ決済での支払いに対応でき、支払い方法の選択肢が増え、利便性が高まります。サービスによっては、電子マネーやQRコード決済もまとめて導入できます。

    現金を持ち歩かない顧客や、ポイント還元を目的にカード決済を使う顧客にも対応できるため、支払い方法の選択肢を増やせます。サロン、スクール、イベント販売、訪問サービスなどでも、現金以外の決済方法を用意するメリットは大きいです。

    販売機会の損失を減らせる

    現金払いにしか対応していない場合、顧客が現金を持っていないことで購入を見送る可能性があります。クレジットカードやタッチ決済に対応していれば、支払い方法を理由にした機会損失を減らせます。

    また、高額メニューやオプション商品を扱う場合も、カード決済に対応していると顧客が支払い方法を選べます。イベント出店、マルシェ、個人サロン、スクールなどでは、その場で購入や申し込みを決める顧客に対応できる点もメリットです。

    会計、売上管理を効率化できる

    カード決済を導入すると、現金管理や釣り銭準備の手間を減らせます。決済履歴もアプリや管理画面に残るため、売上金額、決済日時、決済方法を後から確認できます。

    POSレジや会計ソフトと連携できるサービスを選べば、売上集計や会計処理の負担も軽減できます。個人事業主は接客、販売、予約管理、経理まで一人で対応することも多いため、会計まわりを効率化できる点は大きなメリットです。

    個人事業主がクレジットカードリーダーを導入する流れ

    クレジットカードリーダー、決済端末の導入には審査が必要ですが、個人事業主でも決して難しいものではありません。ここでは、スムーズに導入するためのポイントをご説明します。

    審査に必要な書類と審査をスムーズに進めるためのコツ

    個人事業主の方がクレジットカードリーダーの審査通過をスムーズにするコツの図解

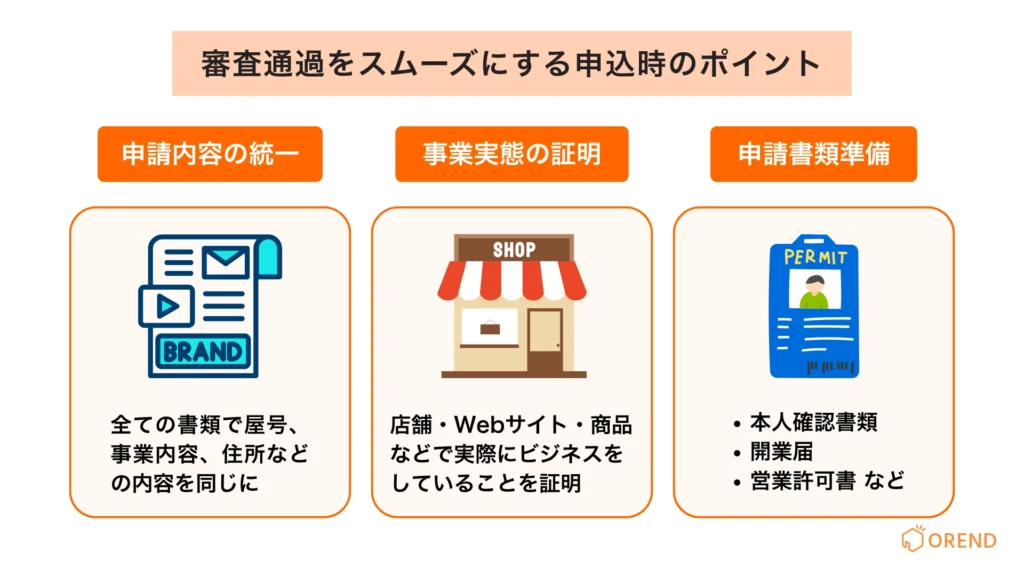
    個人事業主の場合、開業届を提出済みなら開業届の控え、本人確認書類、事業実態を示すもの(ホームページ、チラシ、名刺など)が基本的な必要書類です。開業届を出していない場合でも、本人確認書類と事業予定を示すもの、銀行口座情報があれば審査を受けることができます。

    審査に通りやすくするコツとしては、事業の実態をしっかりと示すことです。美容・エステ業のように継続的役務に該当する業種の場合は審査が慎重になる傾向がありますが、店舗写真や施術メニュー表を提出することで通過率が向上します。飲食店の場合は営業許可証があると非常にスムーズです。

    書類を提出する際は、文字が読める鮮明な画像で撮影し、有効期限内のものを使用してください。屋号や事業内容に一貫性があることも重要なポイントです。

    申込みから運用開始までのステップ

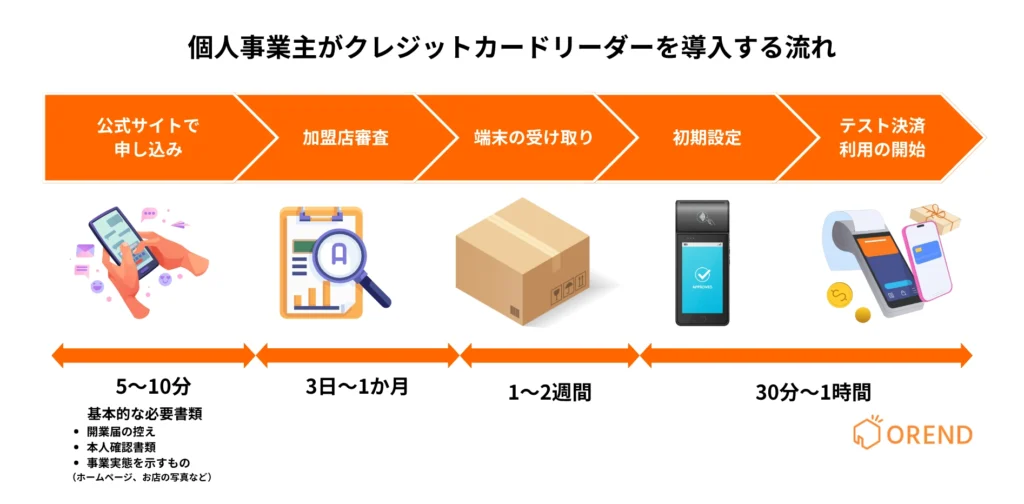
    個人事業主の方がクレジットカードリーダーを導入する流れ・手順の図解

    まず、公式サイトから申込みフォームに入力し、必要書類をアップロードします。これには大体15分程度かかります。その後、審査が行われますが、Squareなら最短数分から3日、STORES決済なら最短2営業日、stera packは約2週間が目安です。

    審査通過後、端末が発送されます。通常2から5営業日で到着し、設定マニュアルと動作確認用のテストカードが同梱されています。端末を受け取ったら、専用アプリをダウンロードし、アカウント連携と端末のペアリングを行います。この作業は30分程度で完了します。

    初期設定が終わったら、少額でテスト決済を実行してみましょう。レシート印刷の確認と管理画面での売上確認ができれば、準備完了です。あとはスタッフへの操作説明と顧客への案内を行い、本格的な運用を開始できます。

    個人事業主がクレジットカードリーダーを導入する際の注意点

    個人事業主がクレジットカードリーダーや決済端末を導入する際は、手数料、機能、契約条件を事前に確認することが大切です。端末代や決済手数料だけで判断すると、導入後に必要な機能が使えなかったり、想定外の費用が発生したりする場合があります。

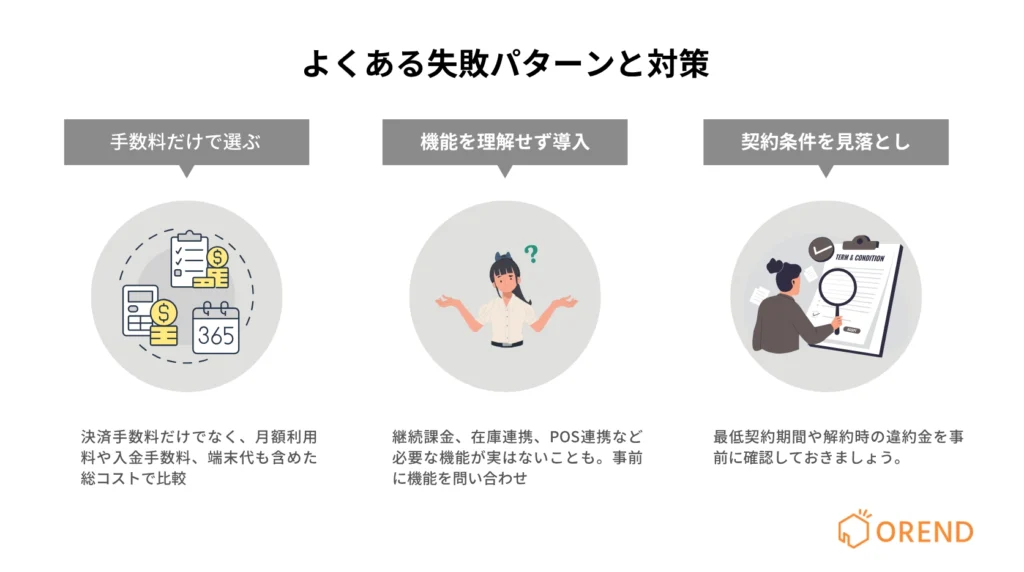
    クレジットカードリーダーの導入で個人事業主がよくする失敗の図解

    手数料だけに注目してしまうケース

    個人事業主がクレジットカードリーダーを導入する際によくあるのが、決済手数料だけで判断してしまうことです。月額費用や入金手数料、端末代などを含めた総コストで比較しないと、思った以上に負担が大きくなる場合があります。特に利用頻度が少ない場合は、月額無料で利用時のみ手数料が発生するタイプも検討すると安心です。

    機能を理解せずに導入するケース

    「とりあえず決済さえできればいい」と導入したものの、必要な機能が使えず業務効率が上がらないことがあります。例えば継続課金に非対応だったり、在庫管理や会計ソフトとの連携ができないケースです。導入前に自分の事業に必要な機能をリスト化して確認しておくことが欠かせません。

    契約条件を見落とすケース

    最低利用期間や解約時の違約金、端末返却の要否は必ず確認しておきましょう。途中解約で10万円以上の違約金が発生するサービスもあります。契約前に利用期間の縛りや解約条件を必ず確認し、短期利用なら「違約金なし」や「縛りなし」のサービスを選ぶ方が安心です。

    事前に把握していれば、万が一の途中解約でも予想外の費用負担を避けられます。

    順位イメージサービス名契約期間違約金
    🥇
    1位
    Squareなしなし
    🥇
    1位
    JMSなしなし
    🥈
    2位
    STORES決済フリー:なし
    スタンダード:1年
    フリー:なし
    スタンダード:
    契約満了残月×3,300円
    🥉
    3位
    スマレジ
    Paygate
    1年契約満了残月×3,300円
    「契約期間と違約金の縛り」で比較!おすすめ決済端末ランキング ※各プランを総合してランキング作成

    まとめ:あなたの事業に最適なクレジットカードリーダーを選ぼう

    個人事業主がクレジットカードリーダーや決済端末を選ぶ際は、端末価格や決済手数料だけでなく、利用シーン、対応決済、入金サイクル、レシート発行、持ち運びの有無まで確認することが大切です。

    店舗やサロンで使うならカードリーダー型や据え置き型、イベント出店や訪問サービスで使うなら小型カードリーダーやスマホタッチ決済、飲食店やキッチンカーで使うならオールインワン型の決済端末が候補になります。

    迷ったときは、端末単体で決済からレシート発行まで対応できるSquare Terminalを選んでおけば、バランスが良く失敗するリスクが最も少ないでしょう。コストを最重視するならstera packの手数料1.98%は魅力的ですし、長期利用すれば最も安くなります。実店舗とネットショップの両方を運営しているならSTORES決済の在庫連携機能は非常に便利です。

    大切なのは、目先の費用だけでなく、あなたの事業スタイルに合った機能や使いやすさを総合的に判断することです。

    キャッシュレス決済の導入は、売上機会の拡大、会計業務の効率化、顧客満足度の向上につながります。この記事の比較表や費用シミュレーションを参考に、自分の事業に合うクレジットカードリーダー、決済端末を選びましょう。

  • 個人事業主のキャッシュレス決済導入おすすめ9選!手数料・費用を比較

    個人事業主のキャッシュレス決済導入おすすめ9選!手数料・費用を比較

    個人事業主でもキャッシュレス決済を導入できます。初期費用・月額料金0円で始められるサービスもあり、開業直後の店舗やキッチンカー、訪問サービスでも導入可能です。

    ただし、月額料金0円のサービスが必ずしも最も安いとは限りません。売上規模によって決済手数料の負担が変わり、入金サイクルや必要な機器もサービスごとに異なります。

    この記事では、個人事業主におすすめのキャッシュレス決済サービスの料金・手数料・機能を比較し、導入費用や選び方、申込みから利用開始までの流れを解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “個人事業主向けキャッシュレス決済端末は「導入費用・固定費・手数料・入金速度」で選ぶ!”,
    “highlightText”: “導入費用・固定費・手数料・入金速度”,
    “description”: “4社ともクレジットカード・電子マネー・QRコードなど主要なキャッシュレス決済に対応。初期・固定費を抑えるならAirペイ、低価格な端末と入金の早さならSquare リーダー、カード手数料を抑えるならstera pack、端末・月額0円の専用端末ならJMSがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “カードリーダー1台目・月額固定費・入金手数料0円。個人事業主も申込可能。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “端末4,980円・固定費0円”,
    “feature”: “端末4,980円・月額固定費0円。翌営業日入金や即時入金にも対応。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “手数料1.98%〜”,
    “feature”: “Visa・Mastercard1.98%〜。初期コスト・初年度のサービス利用料0円。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “端末・月額0円”,
    “feature”: “端末費用・月額料金0円。主要カード2.48%で専用端末を導入できる。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人事業主でもキャッシュレス決済を導入できる?

    個人事業主でもキャッシュレス決済を導入できます。

    法人化する必要はなく、飲食店や小売店だけでなく、キッチンカー、イベント出店、訪問サービスでも導入可能です。

    キャッシュレス決済とは、現金を使わずに商品やサービスの代金を支払う方法です。主に以下の3種類があります。

    決済方法主なブランド・サービス
    クレジットカード決済Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯
    電子マネー決済Suica、PASMO、ICOCA、iD、QUICPay、楽天Edy、WAON、nanaco
    QRコード決済PayPay、楽天ペイ、d払い、au PAY、メルペイ、Alipay+、WeChat Pay

    個人事業主がキャッシュレス決済を導入する場合は、決済サービスに申し込み、加盟店審査を通過する必要があります。

    審査完了後は、決済端末やスマホを使ってキャッシュレス決済を受け付けられます。

    また、開業前・開業直後の個人事業主でも申し込めるサービスがあります。 例えば、Airペイは開業予定の店舗からの申込みに対応しています。Squareでは、開業届がない場合でも、メニュー表や事業内容を確認できる書類などを提出できます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    【比較表】個人事業主の導入におすすめのキャッシュレス決済サービス

    個人事業主がキャッシュレス決済を導入する場合、まずは月額料金、決済手数料、端末代、入金サイクルの4項目を比較します。

    [orend-payment-terminal-explorer]
    {
    “supports_sole_proprietor”:true,
    “initialDisplayMode”: “table”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】あなたにおすすめのキャッシュレス決済端末は?

    個人事業主向けのキャッシュレス決済端末は、業種や端末を使う場所、対応する決済方法、必要な機能によって選ぶサービスが変わります。

    以下の診断では、業種や端末の使い方、必要な決済方法・機能を選ぶだけで、条件に合う決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “あなたにおすすめのキャッシュレス決済サービスは?”
    }
    [/orend-payment-terminal-diagnosis]

    個人事業主の導入におすすめのキャッシュレス決済サービス比較9選

    開業直後や決済額が少ない個人事業主では月額0円で固定費を抑えられるAirペイやSquareがおすすめです。

    キャッシュレス売上が増えてきた店舗では、stera packやスマレジ・PAYGATEなどの低料率プランも候補になります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “sole-proprietor”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    【目的別】個人事業主におすすめのキャッシュレス決済端末

    個人事業主のキャッシュレス決済端末は、導入費用・決済手数料・入金スピード・営業スタイルによっておすすめが異なります。

    目的別におすすめの決済サービスをまとめました。

    目的おすすめのサービス・端末おすすめの理由
    初期費用・月額料金を抑えるAirペイ、JMS初期費用・月額料金0円。カードリーダーも無償貸与される
    決済手数料を抑えるstera pack、STORES決済対象プラン・条件でVisa・Mastercardの決済手数料1.98%~
    資金繰りを重視するSquare リーダー、Squareターミナル三井住友銀行・みずほ銀行なら最短翌営業日入金。振込手数料0円。即時入金にも対応
    屋外・移動販売で利用するJMSのVEGA3000、PayCAS MobileSIM内蔵でWi-Fi環境がない場所でも決済できる
    レジ周りをコンパクトにするSquare リーダー、Airペイ小型のカードリーダーをスマホ・タブレットと接続して決済できる
    1台で紙のレシートを発行するSquareターミナル、stera pack、JMSのVEGA3000レシートプリンター内蔵。決済からレシート印刷まで1台で完結
    スマホだけで始めるSquare決済、stera tap、tap on mobile対応スマートフォンがあれば専用決済端末なしでタッチ決済できる

    決済手数料が低いサービスでも、月額料金を含めると総費用が高くなる場合があります。特に売上規模が小さい個人事業主は、月額料金0円のサービスと低手数料の有料プランを比較することが重要です。

    また、屋外で利用する場合は通信環境、スマホだけで決済する場合は対応機種と決済方法も確認が必要です。

    キャッシュレス決済端末の種類と特徴

    キャッシュレス決済端末には、カードリーダー型・モバイル型・据置型があり、スマートフォンだけで決済する方法もあります。

    個人事業主の場合、店舗の有無や営業場所、手持ちのスマートフォンを活用できるかによって、必要な端末が異なります。それぞれの特徴と利用シーンを紹介します。

    スマホ・タブレットに接続するカードリーダー型

    カードリーダー型は、スマートフォンやタブレットに小型のカードリーダーを接続して決済するタイプです。Square リーダーやAirペイなどが代表的で、個人サロンや小規模店舗など、レジ周りのスペースと導入費用を抑える場合におすすめです。

    手持ちのスマートフォンやタブレットを活用できるため、高額な専用端末を購入する必要がありません。ただし、対応する機種や専用アプリが必要で、紙のレシートを発行する場合は別途プリンターを用意します。

    詳しくは個人事業主向けクレジットカードリーダーをご覧ください。

    持ち運びできるモバイル型

    モバイル型は、バッテリーを内蔵し、持ち運んで決済できる端末です。キッチンカー・移動販売・イベント出店・訪問サービスなど、店舗以外の場所で営業する個人事業主におすすめです。

    PayCAS Mobileやスマレジ・PAYGATEなどが代表的で、SIM内蔵の端末なら店舗のWi-Fiがない場所でも決済できます。レシートプリンターを内蔵した機種もあり、決済から紙のレシート発行まで1台で対応できます。

    ただし、機種によって通信方法が異なり、月額の通信費が発生するサービスもあります。

    詳しくはポータブル決済端末!持ち運びできるモバイル型を紹介をご覧ください。

    レジ横に設置する据置型

    据置型は、レジカウンターなど決まった場所に設置して使用する決済端末です。stera packが代表的で、飲食店・小売店・美容室など、店内のレジカウンターで会計をする個人事業主におすすめです。

    クレジットカード・電子マネー・QRコード決済に1台で対応する機種があり、プリンター内蔵型なら紙のレシートも発行できます。

    一方、設置スペースや電源、通信環境の確保が必要です。また、月額料金や契約期間が設定されているサービスもあるため、小規模店舗では固定費も重要な判断材料になります。

    スマホだけで決済するタイプ

    スマホ決済型は、対応するスマートフォンに専用アプリをインストールし、カードのタッチ決済を受け付けるタイプです。Squareの「スマホでタッチ決済」やJMSの「tap on mobile」などがあります。

    専用の決済端末を購入する必要がないため、開業直後の個人事業主や、初期費用を抑えてキャッシュレス決済を始める場合におすすめです。個人サロンやイベント出店、訪問サービスでも活用できます。

    ただし、対応するスマートフォンが必要で、利用できる決済ブランドや決済方法はサービスによって異なります。カードの差し込み決済には対応せず、紙のレシート発行には別途機器が必要です。

    詳しくはスマホが決済端末になるタッチ決済アプリ!導入方法、注意点、選び方を解説をご覧ください。

    個人事業主のキャッシュレス決済端末の選び方

    個人事業主がキャッシュレス決済端末を選ぶ際は、売上規模に応じた費用負担と資金繰りへの影響が重要です。

    また、一人や少人数で店舗を運営する場合は、サポート体制や契約条件も確認が必要です。ここでは、個人事業主が押さえておくべき5つの選び方を解説します。

    月額料金と売上規模に応じた決済手数料を比較する

    個人事業主は、月間のキャッシュレス決済額に応じて、月額料金と決済手数料の総額が安いサービスを選ぶことが重要です。

    キャッシュレス決済の売上が少ない場合は、月額料金0円のサービスがおすすめです。一方、売上が多い場合は、月額料金が発生しても決済手数料率が低いプランの方が、年間の総費用を抑えられる場合があります。

    ただし、低い手数料率には年間決済額や事業規模、対象ブランドなどの適用条件が設けられている場合があります。月額料金と決済手数料を合計した負担額で判断することが重要です。

    詳しくはキャッシュレス決済の手数料を一覧で比較!月商別の総コストまで解説をご覧ください。

    入金サイクルが資金繰りに支障をきたさないか

    個人事業主は、売上金がいつ銀行口座に振り込まれるかを確認することが重要です。キャッシュレス決済は現金払いと異なり、決済した売上がすぐに口座へ入金されるとは限りません。

    特に飲食店や小売店など、仕入れ代金や経費の支払いが頻繁に発生する事業では、入金の遅れが資金繰りに影響します。

    入金サイクルはサービスによって異なり、最短翌営業日、週1回、月数回などがあります。また、登録する銀行によって入金日が変わる場合や、振込手数料が発生する場合もあります。

    運転資金に余裕がない個人事業主は、入金サイクルが短いサービスがおすすめです。

    顧客が利用する決済方法・ブランドへの対応

    キャッシュレス決済端末は、来店する顧客がよく利用する決済方法に対応しているかを重視します。

    例えば、幅広い年齢層が来店する店舗ではVisa・Mastercard・JCBなどのクレジットカードに加え、PayPayなどのQRコード決済への対応も重要です。駅周辺の店舗では交通系電子マネー、外国人観光客が多い店舗では海外の決済ブランドへの対応も確認します。

    ただし、対応する決済方法が多ければよいわけではありません。利用頻度の低い決済方法のために月額料金が増える場合は、費用対効果が下がります。

    サポート体制と端末故障時の対応

    一人や少人数で営業する個人事業主は、決済端末の故障や通信トラブルが発生した際のサポート体制も重要です。

    キャッシュレス決済が使えなくなると、会計が滞るだけでなく、現金を持っていない顧客の購入機会を失う可能性があります。

    サポート方法には電話・メール・チャットなどがあり、対応時間もサービスによって異なります。特に土日祝日や夜間に営業する店舗では、営業時間中に問い合わせできるかが重要です。

    また、端末が故障した場合の交換費用、代替機の有無、交換までの日数も確認が必要です。トラブル時に営業を止めずに対応できるサポート体制が整っているサービスがおすすめです。

    契約期間・解約条件・端末返却条件

    個人事業主は、契約期間の縛りや解約時に発生する費用も確認する必要があります。特に開業直後は売上が安定しない場合もあるため、固定費だけでなく解約時の負担も重要です。

    キャッシュレス決済サービスには、最低利用期間が設けられているプランや、期間内の解約で違約金が発生するプランがあります。また、端末が無料で提供される場合でも、貸与品として解約時に返却が必要なケースがあります。

    端末無料キャンペーンについても、一定期間の継続利用や対象プランへの加入など、条件が設定されている場合があります。

    開業直後や売上が安定していない個人事業主は、最低利用期間がなく、解約時の費用負担が少ないサービスがおすすめです。

    個人事業主のキャッシュレス決済導入で発生する費用

    個人事業主がキャッシュレス決済を導入する際に発生する費用は、主に初期費用・決済端末代・月額料金・決済手数料・振込手数料の5つです。

    最近は初期費用・月額料金0円で導入できるサービスも増えており、個人事業主でも大きな初期投資をせずにキャッシュレス決済を始められます。

    費用項目内容・費用の目安
    初期費用契約・導入時に発生する費用。0円のサービスも多い
    決済端末代数千円~数万円。無料貸与や端末無料キャンペーンもある
    月額料金0円~数千円程度。無料プランと有料プランがある
    決済手数料決済金額の約2~3%台が中心。ブランド・プランで異なる
    振込手数料0円~数百円程度。振込先の銀行や入金回数で異なる

    また、紙のレシートを発行する場合はプリンター代、屋外で通信する場合は通信費が別途必要になることもあります。

    個人事業主は初期費用だけでなく、導入後に継続して発生する費用も含めて把握することが重要です。

    詳しくはキャッシュレス決済の導入費用はいくら?内訳や目安額をご覧ください。

    個人事業主がキャッシュレス決済を導入する流れ|審査・必要書類も解説

    個人事業主がキャッシュレス決済を導入するには、必要書類の準備・加盟店審査・端末の初期設定が必要です。

    ここでは、キャッシュレス決済を導入するまでの手順を解説します。

    1. 申込みに必要な書類を準備する

    キャッシュレス決済の申込みでは、本人確認書類・事業内容を確認できる資料・売上金の振込先口座などが必要です。

    個人事業主の場合、主に以下の書類や情報を求められます。

    • 運転免許証やマイナンバーカードなどの本人確認書類
    • 開業届や店舗の写真、メニュー表など事業内容が分かる資料
    • 売上金を受け取る銀行口座の情報
    • 飲食店営業許可証などの営業許可証(該当業種のみ)

    必要書類はサービスや業種によって異なります。開業前の場合も、開業予定日や事業内容を確認できる資料があれば申し込めるサービスがあります。

    2. サービスに申し込んで審査を受ける

    必要書類を準備したら、決済サービスの公式サイトから加盟店登録を申し込みます。

    申込み時には、氏名・屋号・事業内容・店舗情報・銀行口座などを登録し、必要書類を提出します。その後、決済サービス会社や各決済ブランドによる加盟店審査が行われます。

    審査期間はサービスや決済ブランドによって異なり、追加書類の提出を求められる場合もあります。開業日に合わせて導入する場合は、余裕を持って申し込むことが重要です。

    審査の注意点については、クレジットカード決済導入で加盟店審査に落ちる理由と対策を徹底解説をご覧ください。

    3. 決済端末の初期設定とテスト決済を行う

    加盟店審査が完了したら、決済端末やスマートフォンの初期設定を行います。

    カードリーダー型ではスマートフォンやタブレットとの接続、モバイル型や据置型ではWi-Fiやモバイル通信の設定が必要です。スマホ決済型の場合は、専用アプリのインストールとアカウント設定を行います。

    設定完了後は、各サービスの案内に従って決済の動作確認を行います。レシートの発行や売上データの反映も確認しておくと、営業開始後のトラブルを防げます。

    4. キャッシュレス決済の利用を開始する

    端末の設定と動作確認が完了したら、キャッシュレス決済の受付を開始します。

    店舗では、対応する決済ブランドのステッカーやPOPを掲示し、顧客に支払い方法を案内します。キッチンカーやイベント出店では、会計場所に決済方法を表示しておくと効果的です。

    個人事業主がキャッシュレス決済を導入するメリット

    個人事業主がキャッシュレス決済を導入するメリットは、売上機会の拡大と会計・経理業務の効率化です。

    現金を持たない顧客の取りこぼしを防ぎ、客単価アップも期待できる

    キャッシュレス決済を導入すると、現金を持っていない顧客にも購入してもらえるため、販売機会の損失を防げます。

    例えば、飲食店や美容室、イベント出店などで、手持ちの現金が足りない顧客でもクレジットカードやQRコード決済で支払えます。

    また、現金の持ち合わせに左右されず追加注文や高額商品の購入ができるため、客単価の向上も期待できます。

    釣銭の準備やレジ締めなどの会計業務を効率化できる

    一人で接客・会計・店舗運営を行う個人事業主にとって、営業前の釣銭準備や営業終了後の現金集計、銀行への入金作業は大きな負担です。

    キャッシュレス決済の導入により、現金の受け渡しや釣銭の計算が減り、会計業務の負担を軽減できます。

    売上データの管理や経理作業の負担を減らせる

    キャッシュレス決済で売上データを記録すれば、確定申告に必要な売上集計や記帳作業の負担を軽減できます。

    キャッシュレス決済サービスでは、決済履歴や売上金額が自動的に記録されます。多くのサービスでは管理画面から日別・月別の売上を確認でき、決済データをCSV形式で出力する機能もあります。

    POSレジや会計ソフトと連携できるサービスなら、売上の集計や帳簿への入力作業も効率化できます。

    個人事業主がキャッシュレス決済を導入するデメリット

    個人事業主がキャッシュレス決済を導入する際は、決済手数料や月額料金の負担、売上の入金タイミング、通信トラブルに注意が必要です。特に売上が安定しない開業直後や、一人で店舗を運営する場合は、費用と資金繰りへの影響を把握しておくことが重要です。

    売上が少ないと決済手数料・月額料金が負担になる

    キャッシュレス決済では、売上の一部が決済手数料として差し引かれるため、現金決済と比べて利益が減ります。

    特に開業直後や売上が安定していない個人事業主は、月額料金の負担が大きくなります。

    売上規模が小さいうちは、月額料金0円のサービスがおすすめです。

    売上の入金に時間がかかると、資金繰りに影響する

    キャッシュレス決済は、売上が発生してから銀行口座に入金されるまでに時間がかかります。現金決済と異なり、売上金をその日の仕入れや経費の支払いに充てられません。

    運転資金に余裕がない個人事業主は、最短翌営業日など入金サイクルが短いサービスがおすすめです。

    通信障害や端末故障で決済できなくなる場合がある

    キャッシュレス決済は、通信障害や決済端末の故障によって、一時的に決済できなくなる場合があります。特に一人で営業する個人事業主は、トラブル対応によって接客や販売が中断するリスクがあります。

    また、キッチンカーやイベント出店、訪問サービスなどでは、通信環境が不安定な場所で決済できないケースもあります。端末の充電切れや通信圏外にも注意が必要です。

    対策として、現金決済を併用するほか、予備の通信手段や端末の故障時に対応できるサポート体制を確保しておくことが重要です。

  • 個人事業主もPayPay導入できる?デメリットや審査の注意点を解説

    個人事業主もPayPay導入できる?デメリットや審査の注意点を解説

    個人事業主でもPayPayは導入できる!

    PayPayは個人事業主でも導入できます。必要書類を提出し、加盟店審査に通過すれば利用を開始できます。法人でなくても申し込みできるため、小規模店舗や開業直後の事業者でも導入しやすいのが特徴です。

    個人利用と個人事業利用の違い

    PayPayには「個人利用」と「個人事業利用」があり、用途と目的が異なります。違いは以下のとおりです。

    項目内容
    個人利用店舗での支払いや、個人間での送金を行うための利用
    個人事業利用商品・サービスを提供し、顧客から代金を受け取るための利用

    なお、PayPay加盟店が決済時に個人間送金機能を利用することは規約で禁止されています。事業としてPayPayを利用する場合は、必ず加盟店向けの決済機能を利用しましょう。

    個人事業主がPayPayを導入する3つのメリット

    ここでは、個人事業主がPayPayを導入する主なメリットを解説します。

    個人事業主がPayPayを導入するメリット
    1. 導入コストが低い
    2. ユーザー数が多い
    3. 売上管理が楽になる

    1. 導入コストが低い|初期費用ゼロでキャッシュレス決済を導入

    個人事業主がキャッシュレス決済を導入する際、初期費用や月額料金は重要なポイントです。クレジットカード決済では専用端末の購入費用が発生するサービスもあり、導入コストが負担になる場合があります。

    一方、PayPayは専用端末の購入が不要で、初期費用0円から導入できます。加盟店審査の完了後、店舗にQRコードを設置して決済を開始できます。料金プランは「マイストア 制限プラン」と「マイストア ライトプラン」の2種類です。

    • マイストア 制限プランは、初期費用・月額料金が0円で、決済手数料1.98%のみで運用できます。
    • マイストア ライトプランは、初期費用1,980円、月額1,980円で決済手数料が1.60%に下がり、クーポンやスタンプカードなどの集客機能も使えます。
    プラン名初期費用月額利用料決済手数料
    マイストア 制限プラン0円0円1.98%(税別)
    マイストア ライトプラン1,980円/加盟店(税別)(※)1,980円/店舗(税別)(※)1.60%(税別)
    PayPayのプラン別料金比較

    ※ライトプランはトライアルキャンペーン適用で初期費用0円、月額利用料は最大2カ月間無料です。

    ※ライトプランの決済手数料1.60%は、対象となる実店舗すべてで同プランを契約するなど、所定の条件を満たした場合に適用されます。

    導入コストを抑えるなら制限プラン、決済手数料の削減や集客機能を重視するならライトプランがおすすめです。

    2. ユーザー数が多い|多くの顧客が使っているため集客効果が期待できる

    PayPayは、2026年8月9日時点で登録ユーザー数が7,500万人を突破したキャッシュレス決済サービスです。多くの消費者がすでに利用しているため、PayPayを利用する顧客の決済ニーズに対応できます。

    飲食店や小売店では、「PayPay決済でポイントが貯まる」「キャンペーンで還元がある」 という理由で、現金払いよりもPayPayを選ぶユーザーが多いです。特に、キャッシュレス決済を利用する顧客層がターゲットの場合、PayPayを導入することで集客力が向上 します。

    3. 売上管理が楽になる|決済履歴がデータ化され、確定申告にも便利

    個人事業主がPayPayを導入するもう一つの大きなメリットは、売上管理の負担が軽減される ことです。現金取引では、レジ締めや売上記録の管理が手作業で必要になり、計算ミスのリスクもある ため、経理業務に時間がかかります。

    「PayPay for Business」という管理ツールを使えば、日別・月別の売上データを簡単に確認できる ので、売上分析や経営戦略の立案にも活用可能です。

    また、PayPay for Businessから売上データをCSV形式でダウンロードできるため、会計ソフトへの取り込みや帳簿作成に活用でき、確定申告時の作業負担も軽減されます。

    個人事業主が知っておくべきPayPay導入の4つのデメリット

    PayPayは初期費用0円から導入できる一方で、決済手数料の負担や月1回の入金サイクルなどのデメリットがあります。また、店舗情報の公開設定や対応する決済手段にも注意が必要です。

    個人事業主がPayPayを導入するデメリット
    • 決済手数料によるコスト負担
    • 通常の入金サイクルが月1回
    • 店舗情報が公開されるリスク
    • PayPayだけではクレジットカード・電子マネーに対応できない

    1. PayPay導入で発生する手数料とコスト負担

    PayPayは初期費用0円から導入できますが、決済ごとに1.60〜1.98%(税別)の手数料が発生します。売上が増えるほど手数料の総額も大きくなるため、利益率に影響します。

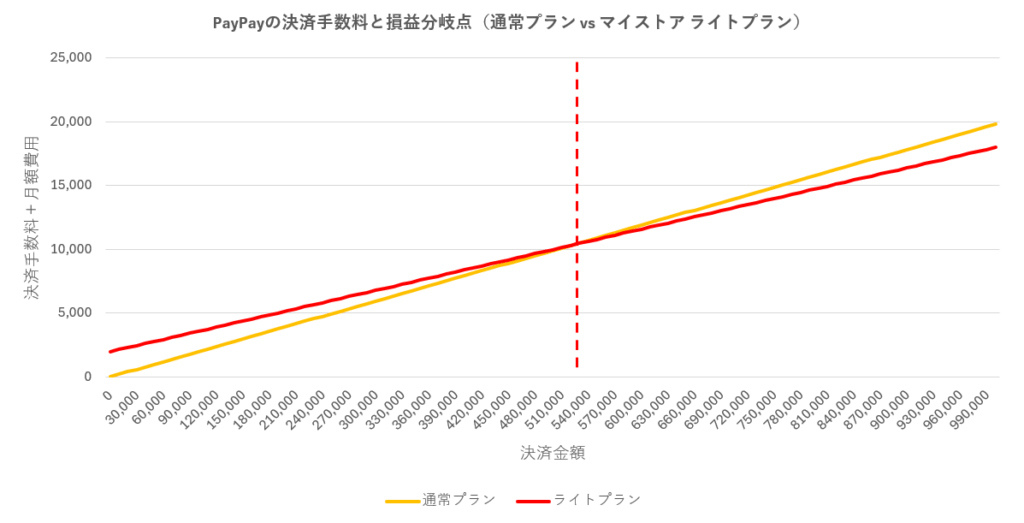
    ただし、PayPayの月間決済額が約53万円以上なら、マイストア ライトプランの方がコストを抑えられます。月額1,980円(税別)が発生しますが、決済手数料が1.98%から1.60%に下がるためです。

    プランの選び方

    月間決済額が約53万円以上ならマイストア ライトプランがお得

    売上制限プラン手数料ライトプラン手数料
    50万円9,900円9,980円
    53万円10,494円10,460円 
    60万円11,880円11,580円
    100万円19,800円17,980円
    PayPayの月間決済額別の費用比較(税別・ライトプランの月額料金を含む)

    ※ライトプランの決済手数料1.60%には所定の適用条件があります。キャンペーンによる割引や追加費用は含みません。

    PayPayの決済手数料と損益分岐点(通常プラン vs マイストア ライトプラン)

    月間決済額が約53万円未満なら制限プラン、53万円以上ならライトプランがおすすめです。ただし、ライトプランでクーポンやスタンプカードを利用する場合は、別途発生する費用も考慮する必要があります。

    2. 売上入金が通常月1回に限られる

    PayPayの売上金は、通常振込では月1回、月末締めで入金されます。そのため、月の途中で発生した売上金をすぐに受け取れない点は、資金繰りが重要な個人事業主にとってデメリットです。

    ただし、振込先の銀行によって入金日が異なり、早期振込サービスを利用すれば月末を待たずに売上金を受け取れます。

    振込先銀行通常振込(月1回)早期振込(都度)
    PayPay銀行月末締め・翌日入金申請後、翌日入金
    その他の金融機関月末締め・翌々営業日入金申請後、翌々営業日入金
    ゆうちょ銀行月末締め・4営業日後入金申請後、4営業日後入金
    PayPayの銀行別の入金サイクル

    通常振込なら、PayPay銀行・その他の金融機関ともに振込手数料は無料です。一方、早期振込サービスには以下の手数料がかかります。

    振込先銀行通常振込(月1回)早期振込
    PayPay銀行無料20円(税別)
    その他の金融機関(ゆうちょ銀行を含む)無料200円(税別)
    PayPayの銀行別の振込手数料

    ※早期振込サービス(都度)は、上記の振込手数料に加えて、振込利用料0.38%(税別)が発生します。

    入金までの期間を短くするなら、PayPay銀行がおすすめです。通常振込でも月末締めの翌日に入金され、振込手数料もかかりません。月の途中で売上金が必要な場合は、早期振込サービスを利用します。

    3. 店舗情報が公開されるリスクがある

    個人事業主がPayPayを導入する際、店舗の住所や名称などがPayPayアプリに公開される点に注意が必要です。特に自宅を事業所として登録している場合、自宅住所が第三者に知られる可能性があります。

    PayPayアプリの「近くのおトク」では、加盟店の店舗情報が地図上に表示されます。店舗情報の公開状況は、PayPay for Businessの管理画面で確認できます。

    個人情報を守るためには、以下の対策が重要です。

    • PayPay for Businessの管理画面で店舗情報の公開設定を確認する
    • 自宅住所を公開したくない場合は、PayPay加盟店サポートに非公開を申請する
    • 店舗名や住所など、公開される情報に問題がないか事前に確認する

    PayPayアプリのマップへの掲載を停止する場合は、加盟店サポートへの申請が必要です。管理画面から直接非公開にはできないため、公開を希望しない場合は早めに手続きしてください。

    4. PayPayだけでは対応する決済手段が限られる

    PayPay単独の導入では、クレジットカードやSuica・PASMOなどの交通系電子マネーには対応できません。

    例えば、Squareやstera packなどの決済サービスでは、クレジットカード・電子マネー・QRコード決済にまとめて対応できます。一方、PayPayだけでは利用できる決済手段が限られるため、顧客によっては希望する方法で支払えないことがあります。

    幅広い決済手段に対応するなら、Squareやstera packなどの併用がおすすめです。また、QRコード決済の種類を増やす場合は、楽天ペイ・d払い・au PAYなどの追加も有効です。

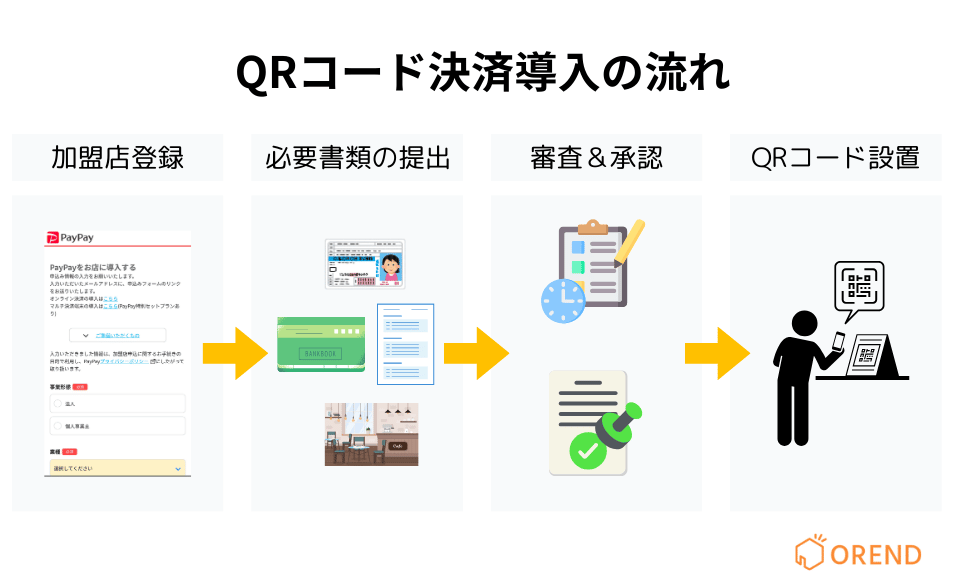
    個人事業主がPayPayを導入するときの必要書類

    PayPayの加盟店審査をスムーズに通過するためには、必要な書類を事前に準備し、不備なく提出することが重要です。

    1. 本人確認書類(以下のいずれか1点)
      • 運転免許証
      • 在留カードまたは特別永住者証明書
      • 個人番号カード(マイナンバーカード)
      • 日本国パスポート+住所確認書類
      • 各種資格確認書+住所確認書類
    2. 住所確認書類(以下のいずれか1点、発行から6カ月以内)
      • 公共料金領収書(電気・ガス・水道など)
      • 住民票記載事項証明書
      • 住民票写し
    3. 店舗の外観・内観写真
      • 外観: 店舗名と入口がわかる全景写真
      • 内観: サービス内容が分かる全景写真

    ✅ 事前準備のポイント

    • 記入ミスを防ぐため、事業情報を正確に入力
    • 本人確認書類の写真は鮮明に撮影し、不備なく提出
    • 開業届を出していない場合、請求書や領収書など事業の証明になる書類を準備
    • 店舗の外観・内観写真を鮮明に撮影し、必要な情報が確認できる状態で提出する

    必要書類の詳細については、PayPay公式サイトの「導入の流れ(実店舗決済)」ページをご参照ください。

    個人事業主のPayPay導入手順

    PayPayは個人事業主でも簡単に導入できるキャッシュレス決済サービスですが、スムーズに利用を開始するためには適切な準備と手続きが必要です。
    ここでは、PayPayの加盟店登録から決済の設定、活用までの流れを詳しく解説します。

    PayPayの加盟店登録の6つのステップ

    PayPayの加盟店登録は、オンラインで簡単に申し込み可能です。
    登録には、事業情報や本人確認書類の提出が必要になるため、事前に準備を整えておくとスムーズに進みます。

    1. PayPay公式サイトの申し込みフォームにアクセス
      → PayPay加盟店申し込みページ 
    2. 事業情報を入力
      • 事業形態の選択(個人事業主または法人)
      • 屋号や事業名の記入(開業届を出していなくてもOK)
      • 事業内容の入力(具体的に記載することで審査がスムーズ)
    3. 本人確認書類のアップロード
      • 運転免許証・マイナンバーカード・パスポートなどの本人確認書類を提出
      • 事業所の写真(外観・内観)をアップロード(実店舗がある場合)
    4. 銀行口座の登録
      • PayPay銀行は通常振込の入金が月末締め・翌日のため、早期に売上金を受け取れる
      • その他の金融機関も通常振込の手数料は無料。ただし、早期振込には200円(税別)の振込手数料が発生する
    5. 審査を待つ(通常1週間程度)
      • 申し込み内容や業種によっては、追加書類の提出が求められる場合がある
      • 審査完了後、「スターターキット」が届き、QRコード決済の準備が整う
    6. QRコードを店舗に設置し、PayPay決済スタート!

    PayPayの審査は厳しい?個人事業主が審査を通過するコツ

    PayPayを導入する際、個人事業主は審査を受ける必要があります。ここでは、審査基準や必要書類、そして審査を通過するためのポイントを詳しく解説します。

    個人事業主がPayPayの加盟店審査を通過するコツ

    PayPayの審査では、必要書類の準備と正確な情報入力が重要

    PayPayなどQRコード決済の導入の流れ

    PayPayの審査基準と審査にかかる時間

    PayPayの審査は、提供された情報や書類に基づいて行われます。 審査をスムーズに進めるためには、正確な情報提供と必要書類の提出が不可欠です。

    PayPayの審査内容
    • 事業内容: 提供するサービスや商品の内容が、PayPayの利用規約に適合しているかを確認します。​
    • 必要書類: 本人確認書類や店舗の写真など、所定の書類が揃っているかを確認します。​
    • 申請フォームの情報: 申請フォームに入力された情報が正確であるかを確認します。​

    審査完了後、1週間程度でスターターキットが届きます。
    申請内容に不備や確認事項がある場合は、審査に時間がかかることがあります。​

    開業届なし・確定申告なしでも審査は通るのか?

    開業届を提出していない場合や確定申告をしていない場合でも、審査を通過することは可能です。 しかし、事業の実態を確認できる書類の提出が求められることがあります。

    開業届なしの場合は事業の実態を証明する必要があります。そのため、事業を行っていることを示す書類(例えば、取引の契約書や請求書など)の提出が求められることがあります。​

    確定申告をしていない場合も、審査に必要な事業情報や追加書類を求められることがあります。

    PayPay審査で落ちる原因と対策

    審査に通過しない主な原因と、その対策を以下にまとめます。

    PayPayの審査で落ちる主な理由
    • 必要書類に不備がある:提出すべき書類が不足している、または内容に不備がある場合。​
    • 情報がフォームと書類で一致していない:申請フォームに入力した情報と提出書類の情報が一致しない場合。​
    • 事業内容が分からない:提供するサービスや商品の内容が不明確、またはPayPayの利用規約で禁止されている業種の場合。​

    これらの問題を防ぐためには、以下の対策が必要です。

    • 必要書類の準備: 必要書類を事前に確認し、不備なく提出する​。
    • 情報の正確な入力: 申請フォームには、氏名、住所、事業内容などの情報を正確に入力することが重要です。​
    • 事業内容の明確化: 提供するサービスや商品の内容を明確にし、必要に応じて補足説明を加えることで、審査担当者に事業の理解を促すことができます。​

    PayPay vs 楽天ペイ vs au PAY vs d払い|個人事業主にはどれがおすすめ?

    キャッシュレス決済を導入する際、PayPayだけでなく、楽天ペイ・au PAY・d払いなどの他のQRコード決済サービスとの比較が重要になります。
    それぞれの決済手段には手数料・利便性・導入コスト・対応可能な決済方法の違いがあります。

    各決済サービスの特徴と違い

    サービス名ユーザー数・会員数主な特徴
    PayPay7,500万人以上QRコード決済の利用率No.1
    キャンペーンが豊富
    楽天ペイ約4,700万人(民間推計)楽天ポイントが貯まる
    楽天ポイントを活用した集客ができる
    au PAY約4,106万人Pontaポイントが使える・貯まる
    auユーザー以外も利用できる
    d払い約7,488万人dポイントが貯まる
    ドコモの携帯料金と合算して支払える
    ※PayPayは2026年8月、楽天ペイは2025年1月の民間推計、au PAYは2026年9月公表、d払いは2026年3月末時点の数値です。PayPayは登録ユーザー数、楽天ペイは民間推計、au PAYは会員数、d払いはアプリダウンロード数とd払い(iD)会員数の合計であり、集計方法が異なるため単純比較はできません。

    PayPayは国内で最も利用者が多いQRコード決済サービスであり、導入することで幅広いユーザーに対応できるのが強みです。一方で、楽天ペイ・au PAY・d払いはそれぞれ独自のポイントプログラムと連携しており、特定のユーザー層に強みを持っています。

    手数料・導入コストの比較

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    手数料が最も安いのはPayPayの「マイストア ライトプラン」(1.60%)であり、売上が53万円以上の事業者は、このプランを選ぶことで手数料負担を抑えられます。

    どの決済サービスが個人事業主に最適か?

    各決済サービスがおすすめの事業者を紹介します。

    ✅ PayPayがおすすめの事業者

    • ユーザー数が多く、できるだけ多くの顧客に対応したい店舗
    • 手数料を最小限に抑えたい事業者
    • QRコード決済を中心に運用したい場合
    • PayPayのキャンペーンを活用して集客したい店舗

    ✅ 楽天ペイがおすすめの事業者

    • 楽天市場と連携した販売を行っている事業者
    • 楽天ポイントを活用したマーケティングを行いたい店舗
    • クレジットカード決済も一緒に導入したい場合

    ✅ au PAYがおすすめの事業者

    • Pontaポイントを活用した集客を狙いたい店舗
    • KDDIのサービスを利用している事業者
    • スマホ決済のオプションを増やしたい場合

    ✅ d払いがおすすめの事業者

    • dポイントを重視する顧客層(ドコモ契約者)が多い店舗
    • d払い加盟店向けのキャンペーンを活用したい場合
    • QRコード決済の選択肢を増やしたい事業者

    個人事業主がPayPayの導入で売上アップする4つの戦略

    PayPay導入後は、クーポンやスタンプカード、ポイント還元キャンペーン、アプリ内の店舗掲載などを活用することで、新規顧客の獲得やリピーターの増加を図れます。

    機能名概要活用ポイント
    PayPayクーポン店舗独自の割引クーポンを発行「初回来店10%オフ」などの特典で新規顧客を獲得
    PayPayポイント還元キャンペーンPayPayが実施するポイント還元施策キャンペーン期間に合わせた集客施策を実施
    スタンプカード機能一定回数利用で特典を付与リピーター獲得に効果的
    「近くのおトク」掲載PayPayアプリ内で店舗が表示される無料で新規顧客の流入を増やせる
    売り上げアップにつながるPayPayの機能

    「PayPayクーポン」や「スタンプカード機能」は、月額1,980円(税別)のマイストア ライトプランで提供されています。クーポンの利用やスタンプカードの特典付与には、別途費用が発生します。

    ここでは、個人事業主がPayPayを活用して売上を伸ばすための具体的な方法を解説します。

    1. PayPayクーポンやポイント還元を活用した集客

    PayPayでは、店舗独自のクーポンを発行したり、PayPayが実施するキャンペーンを活用することで、集客を強化することが可能です。

    ✅ PayPayクーポンを活用する

    PayPayの「マイストア ライトプラン」では、独自のクーポンを発行できる機能があり、「10%オフ」「100円引き」などの割引クーポンを提供することで、新規顧客の獲得やリピーターの増加を促すことができます。

    クーポン活用のポイント

    • ターゲットに合わせた割引率を設定する(例:初回来店者向け10%オフ)
    • 期間限定クーポンを発行し、来店を促進する(例:週末限定クーポン)
    • リピーター向けのクーポンを提供し、再来店を促す(例:2回目の来店時に使える500円引きクーポン)

    ✅ PayPayのポイント還元キャンペーンを活用する

    PayPayは、定期的に「超PayPay祭」や「PayPayポイント還元キャンペーン」などを実施しており、対象店舗で決済すると、顧客がポイント還元を受けられる仕組みがあります。

    ポイント還元のメリット

    • 顧客がお得に買い物できるため、来店動機を作りやすい
    • PayPayポイント還元を目的に、キャッシュレス決済を積極的に利用するユーザーを集客できる
    • 大型キャンペーン期間中は、PayPay公式サイトやアプリで店舗が露出しやすくなる

    2. PayPayでリピーターを増やす

    個人事業主が売上を安定させるためには、リピーターを増やすことが重要です。PayPayを活用したリピーター獲得の方法を紹介します。

    ✅ 「PayPayスタンプカード」を活用する

    PayPayの「マイストア ライトプラン」では、「スタンプカード」機能が利用可能です。
    顧客が来店時にPayPayで支払うと、自動的にスタンプが貯まり、「スタンプ5個で500円引き」などの特典を提供することが可能です。

    スタンプカードのメリット

    • 顧客に継続的な来店動機を提供できる
    • 紙のスタンプカードよりも紛失リスクがない
    • PayPayアプリ内で自動管理されるため、運用が簡単

    ✅ 店舗限定のPayPay特典を作る

    例えば、「PayPay払い限定の割引」や「PayPay決済でドリンク1杯無料」など、PayPayユーザー限定の特典を提供することで、他店との差別化を図り、リピーターを増やすことが可能です。

    3. PayPayアプリの店舗掲載で集客する

    PayPayを導入すると、PayPayアプリの「近くのおトク」機能に店舗情報が掲載されるため、新規顧客の集客につなげることが可能です。

    ✅ 「近くのお店」機能を活用

    PayPayユーザーは、アプリ内の「近くのお店」から、PayPay決済ができる店舗を検索することができます。
    店舗情報が適切に登録されていれば、自動的にPayPayアプリに表示されるため、追加の掲載料なしで、PayPayを利用する顧客に店舗を知ってもらう機会が生まれます。

    効果的な活用方法

    • 店舗情報を正しく登録する(屋号・住所・カテゴリを明確に)
    • 魅力的な写真(外観・内観・メニューなど)を掲載する
    • 「PayPayクーポン」や「スタンプカード」を併用し、ユーザーの関心を引く

    4. PayPay導入後に売上が伸びない場合の改善策

    PayPayを導入しても、思うように売上が伸びない場合は、いくつかの改善策を試すことで、効果を高めることができます。

    ✅ 価格設定と手数料を見直す

    PayPay決済を導入すると、決済手数料が発生するため、利益率に影響を与えることがあります。
    決済手数料を含めた利益率を確認し、必要に応じて商品価格や原価を見直します。

    改善策

    • 顧客の利用状況に応じて、クレジットカードや電子マネーにも対応する
    • 価格を調整し、手数料をカバーできる設定にする

    ✅ キャッシュレス決済の利用促進を強化

    PayPayを導入していても、顧客が認知していないと利用されません。
    店舗内で「PayPay使えます!」と積極的にアピールすることで、利用率を向上させることが可能です。

    効果的な対策

    • レジ周りに「PayPay決済対応」のポップを設置
    • スタッフが積極的に「PayPay払いできます」と案内する
    • SNSや公式サイトでPayPay対応をアピールする

    ✅ 他のキャッシュレス決済との併用を検討

    PayPayだけでなく、楽天ペイ・au PAY・d払いなどの他のQRコード決済も導入することで、キャッシュレス決済の利用機会を増やし、売上アップにつなげることができます。

    個人事業主がPayPayを導入するときによくある質問と回答

    PayPayを導入する際、個人事業主が気になるポイントや疑問がいくつかあります。
    ここでは、導入時のコスト・売上管理・トラブル対応・解約手続きなど、よくある質問に回答します。

    Q1. PayPay導入時にかかる初期費用は?

    A. PayPayマイストア 制限プランは、初期費用・月額料金ともに0円です。ライトプランは通常1,980円(税別)の初期費用がかかりますが、トライアルキャンペーン適用で無料になります。
    QRコード決済のため、専用端末の購入も不要で、スマートフォンとプリントされたQRコードがあれば利用できます。

    ✅ 無料で提供されるもの

    • 加盟店登録
    • QRコード決済用の店舗コード
    • 「PayPay for Business」アプリ

    ✅ 追加で発生する可能性がある費用

    • 「マイストア ライトプラン」(月額1,980円):決済手数料を下げたい場合
    • 早期振込サービスの利用料と振込手数料

    Q2. PayPayの売上管理や確定申告の方法は?

    A. 「PayPay for Business」アプリを活用することで、簡単に売上管理ができます。
    また、会計ソフトと連携することで、確定申告時の作業を効率化することも可能です。

    ✅ 売上管理の方法

    1. PayPay for Businessアプリを利用
      • 日別・月別の売上を簡単に確認可能
      • 決済履歴をリアルタイムでチェック
    2. 会計ソフトと連携
      • PayPay for Businessから取引履歴をCSVでダウンロードし、会計ソフトへの取り込みや帳簿作成に活用する

    ✅ 確定申告のポイント

    PayPayの売上データを適切に管理することで、確定申告に必要な売上集計や帳簿作成の負担を軽減できます。

    • 事業用とプライベート用の口座を分けることで、経費管理をしやすくする
    • 売上データを定期的にダウンロードし、帳簿付けをスムーズに行う
    •  決済手数料(1.98%または1.60%)は「支払手数料」として経費計上可能
    • 通常振込は、振込先の金融機関にかかわらず手数料が無料
    • 青色申告を活用すれば、最大65万円の控除を受けることが可能

    ポイント: PayPayの売上データを活用することで、確定申告に必要な売上集計や帳簿作成の負担を軽減できます。

    Q3. PayPay導入後にトラブルが発生した場合の対応策

    A. PayPayでは、加盟店向けのカスタマーサポートが用意されています。
    トラブルが発生した場合、適切な窓口に問い合わせることで、対応方法を確認できます。

    ✅ 主なトラブルと対策

    トラブル内容解決策
    決済エラーが発生した店舗側・顧客側の通信状況と決済履歴を確認し、再試行。問題が解決しない場合はPayPayサポートへ連絡
    売上金が振り込まれない「PayPay for Business」アプリで振込状況を確認し、サポートへ問い合わせ
    QRコードが読み取れないQRコードが汚れていないか確認し、必要であれば再発行
    不正利用が疑われるPayPayサポートに速やかに連絡し、対策を講じる
    PayPayの主なトラブルと対策

    ✅ PayPayの問い合わせ窓口

    • 加盟店向けサポートセンター(24時間365日対応)
    • 「PayPay for Business」アプリ内の問い合わせフォーム
    • 公式サイトのFAQを確認する

    参考ページ: PayPay公式ヘルプ

    Q4. PayPayの解約は簡単にできる?

    A. PayPayの加盟店契約は、PayPay for Businessからオンラインで解約申請できます。**ただし、決済停止日や契約終了日は、マイストア ライトプランの契約状況や申請日によって異なります。

    ✅ PayPayの解約手順

    1. PayPay for Businessにログイン
    2. 「設定」から「その他各種申請」を開く
    3. 「各種解約申請」から加盟店契約の解約を申請
    4. 所定のスケジュールでPayPay決済が停止
    5. PayPay加盟店契約の解約が完了

    ✅ 解約時の注意点

    • ライトプランの契約有無によって解約までの日数が異なる
    • 解約申請のキャンセルはできない
    • 解約後はPayPay for Businessにログインできないため、取引履歴や入金明細を事前に保存する
    • 公開中のクーポンやスタンプカードがある場合は、終了時期を確認する

    なお、一部の決済端末を利用している加盟店などは、通常とは異なる解約手続きが必要です。

    まとめ|個人事業主がPayPayを導入するメリットと注意点

    PayPayは、個人事業主が簡単に導入できるキャッシュレス決済サービスであり、決済手段の拡充や売上管理の効率化に役立つサービスです。
    しかし、手数料や入金サイクル、利用できる決済手段の制限などのデメリットもあるため、事業の特性に合った活用が重要になります。

  • 個人店・個人事業主向けPOSレジ9選!おすすめのコスパのいいレジの選び方を解説

    個人店・個人事業主向けPOSレジ9選!おすすめのコスパのいいレジの選び方を解説

    個人事業主や個人店のレジ選びでは、初期費用や月額料金を抑えた「コスパの良さ」と、運用の「手軽さ」が何より重要です。

    最近は0円から導入できる優秀なPOSレジが増えていますが、サービスごとに機能や強みが異なるため、事前の比較が欠かせません。

    この記事では、個人店や個人事業主に人気のPOSレジ比較表、失敗しない選び方を解説。

    個人店・個人事業主にはタブレットPOSレジがおすすめ

    個人店や個人事業主がレジを選ぶ際は、導入費用、設置スペース、必要な機能の3つを重視することが大切です。

    レジには、会計処理が中心の従来型レジスター、高機能な専用端末型POSレジ、タブレットで使えるタブレットPOSレジがあります。

    この中でも、タブレットPOSレジは、初期費用を抑えながら、会計、売上管理、商品管理をまとめて行える点が特徴です。大きなレジ本体を置く必要がなく、限られたスペースにも設置できます。さらに、決済端末と連携すれば、キャッシュレス決済にも対応できます。

    そのため、個人店や個人事業主がレジを導入するなら、費用を抑えつつ必要な機能を使えるタブレットPOSレジがおすすめです。次に、個人店や個人事業主におすすめのタブレットPOSレジサービスを紹介します。

    個人店・個人事業主におすすめPOSレジ一覧|料金・機能を比較

    [orend-pos-register-explorer]
    {
    “categoryId”: “00012”,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “tableOrientation”: “vertical”,
    “initialVisibleCount”: 10,
    “showFilterBar”: true,
    “showCompareButton”: true,
    “tableRows”: [“rating”,”feature”,”industries”,”initialCost”,”monthlyCost”,”freePlan”,”supportedDevices”,”support”,”cashlessPaymentTerminalIntegration”,”multiStoreManagement”,”customerManagement”,”ecommerceIntegration”]
    }
    [/orend-pos-register-explorer]

    個人店・個人事業主向けPOSレジの選び方

    個人店や個人事業主がPOSレジを導入する際は、費用や機能だけでなく、日々の運用に負担が出ないかを確認することが大切です。導入前に確認しておきたい注意点は以下のとおりです。

    1. 必要な機能だけが揃っているか?

    多機能すぎるPOSはコストが高く、使いこなせないことも。
    業種に合った必要最低限の機能(例:売上管理、予約、顧客管理など)があるかを確認しましょう。

    業種ごとの必要な機能はこの後に詳細に説明します。

    2. 初期費用・月額料金が明確か?

    無料で始められるサービスもありますが、有料プランに切り替わるタイミングがあったり、使いたい機能・周辺機器を追加すると追加費用が発生する場合もあります。
    「iPadは自前でOK?」「レシートプリンタは含まれる?」など、トータルコストで比較することが大切です。

    3. 画面が分かりやすく、使いやすいか?

    操作画面がシンプルで、POSレジの操作に慣れていない人でも直感的に使えるかは非常に重要です。
    導入する前に、必ず無料トライアルやデモ画面を試してみましょう。

    4. 将来的に必要な機能に対応できるか?

    今は不要でも、将来的に「キャッシュレス決済」「予約システム」「在庫連携」などが必要になる可能性もあります。最安のプランだけではなく、他のプランも見て、どんな機能が追加できるかも確認しましょう。拡張性や外部連携の柔軟さがあると安心です。

    5. サポート体制が整っているか?

    トラブル時にすぐ問い合わせできるか、電話・チャット・訪問サポートなどの体制があるかも要確認。
    特に初めてPOSを使う方は、導入初期のサポートが手厚いサービスを選ぶと安心です。

    特に、気軽に相談できるので電話サポートがあるサービスがおすすめです。

    個人店・個人事業主におすすめPOSレジ9選

    個人店・個人事業主がPOSレジを選ぶなら、初期費用や月額料金、使いやすさ、必要な機能のバランスが重要です。ここでは、小規模店舗でも導入しやすく、会計・売上管理・在庫管理に役立つおすすめPOSレジを紹介します。

    [orend-pos-register-explorer]
    {
    “categoryId”: “00012”,
    “sort”: “recommended”,
    “initialDisplayMode”: “card”,
    “showFilterBar”: false,
    “showCompareButton”: true
    }
    [/orend-pos-register-explorer]

    【比較表付】個人店・個人事業主向けPOSレジの業界別選定ポイント

    【飲食】店内・店外・テイクアウトに対応したものを選ぶ

    飲食店の場合、店内・店外(キッチンカー・移動販売など)・デリバリー・テイクアウトと、複数の選択肢があります。

    店内のみの販売であれば、管理が大変な予約サービスと連携できるPOSレジやオーダーシステム連携ができるPOSレジがおすすめです。

    デリバリー・テイクアウトの場合は、軽減税率に対応しているものが適しています。店内飲食では標準税率の10%ですが、デリバリー・テイクアウトでは軽減税率8%だからです。

    また、キッチンカー・移動販売の場合は、据え置きのターミナル型・パソコン型ではなく、持ち運びができコンパクトなタブレット型POSが便利です。

    サービス名
    初期費用
    月額費用
    オーダー機能
    端末タイプ
    かんたんレジ・注文
    かんたんレジ・注文
    初期費用

    問合せ

    月額費用

    0円~※キャンペーン
    (月30店限定)

    オーダー機能

    券売機、ハンディー
    スマホ・タブレットオーダー
    テイクアウト
    デリバリー
    ハンディ
    注文伝票印刷

    端末タイプ

    タブレット
    (iPad/Android)

    かんたんレジ・注文
    かんたんレジ・注文
    初期費用:

    問合せ

    月額費用:

    0円~※キャンペーン
    (月30店限定)

    オーダー機能:

    券売機、ハンディー
    スマホ・タブレットオーダー
    テイクアウト
    デリバリー
    ハンディ
    注文伝票印刷

    端末タイプ:

    タブレット
    (iPad/Android)

    初期費用

    問合せ

    月額費用

    問合せ

    オーダー機能

    セルフレジ・券売機
    スマホオーダー
    テイクアウト
    デリバリー
    ハンディ
    注文伝票印刷

    端末タイプ

    タブレット
    (iPad)

    初期費用:

    問合せ

    月額費用:

    問合せ

    オーダー機能:

    セルフレジ・券売機
    スマホオーダー
    テイクアウト
    デリバリー
    ハンディ
    注文伝票印刷

    端末タイプ:

    タブレット
    (iPad)

    初期費用

    0円~
    端末費用のみ
    ※端末レンタルあり

    月額費用

    0円~

    オーダー機能

    セルフレジ・券売機
    スマホオーダー
    テイクアウト
    デリバリー
    ハンディ
    注文伝票印刷

    端末タイプ

    タブレット
    (Android)

    初期費用:

    0円~
    端末費用のみ
    ※端末レンタルあり

    月額費用:

    0円~

    オーダー機能:

    セルフレジ・券売機
    スマホオーダー
    テイクアウト
    デリバリー
    ハンディ
    注文伝票印刷

    端末タイプ:

    タブレット
    (Android)

    【美容院/サロン】予約連携・顧客カルテ機能があるものを選ぶ

    美容院・サロンはインターネット予約が多い業態のため、予約管理システムと連携できるPOSレジが適しています。

    インターネットからの予約を24時間自動的に受付でき、POSレジが予約を管理するためダブルブッキングが起きる心配もありません。

    また美容院・サロンではリピーター獲得のため、顧客満足度の向上が求められます。

    電子カルテ機能のあるPOSレジを選べば、顧客の来店・施術履歴や好み、指名スタッフなどの情報をデータとして管理できるため、顧客に合わせたサービスの提案などに活かすことが可能です。

    サービス名
    初期費用
    月額費用
    予約サイト・SNS連携
    自社予約機能
    電子カルテ機能
    初期費用
    月額費用

    0円~

    予約サイト・SNS連携

    〇

    自社予約機能

    〇

    電子カルテ機能

    〇

    初期費用:
    月額費用:

    0円~

    予約サイト・SNS連携:

    〇

    自社予約機能:

    〇

    電子カルテ機能:

    〇

    Salon Answerのイメージ画像
    Salon Answer
    初期費用

    130,000円(税抜)

    月額費用

    9,800円~(税抜)

    予約サイト・SNS連携

    〇

    自社予約機能

    〇

    電子カルテ機能

    〇

    Salon Answerのイメージ画像
    Salon Answer
    初期費用:

    130,000円(税抜)

    月額費用:

    9,800円~(税抜)

    予約サイト・SNS連携:

    〇

    自社予約機能:

    〇

    電子カルテ機能:

    〇

    【小売】在庫管理機能・ECサイトとの連携機能があるものを選ぶ

    小売店では在庫管理や棚卸が欠かせません。在庫数や発注状況のリアルタイム確認、棚卸の簡略化に役立つ在庫管理機能があるPOSレジを選びましょう。

    ECサイトを運営している場合は、実店舗とEC店舗の在庫を連携できるPOSレジがおすすめです。同時に把握することで、在庫過多を防止できます。

    サービス名
    初期費用
    月額費用
    売上管理
    在庫管理
    複数店舗管理
    ECサイト連携
    初期費用

    0円
    ※端末別売り

    月額費用

    0円※無料

    売上管理

    〇

    在庫管理

    〇

    複数店舗管理

    〇

    ECサイト連携

    〇

    初期費用:

    0円
    ※端末別売り

    月額費用:

    0円※無料

    売上管理:

    〇

    在庫管理:

    〇

    複数店舗管理:

    〇

    ECサイト連携:

    〇

    初期費用

    問い合わせ

    月額費用

    4,200円~

    売上管理

    〇

    在庫管理

    〇

    複数店舗管理

    〇

    ECサイト連携

    〇

    初期費用:

    問い合わせ

    月額費用:

    4,200円~

    売上管理:

    〇

    在庫管理:

    〇

    複数店舗管理:

    〇

    ECサイト連携:

    〇

    初期費用

    0円 ※無料

    月額費用

    0円~
    ※リテール:13,200円~

    売上管理

    〇

    在庫管理

    〇

    複数店舗管理

    〇

    ECサイト連携

    〇

    初期費用:

    0円 ※無料

    月額費用:

    0円~
    ※リテール:13,200円~

    売上管理:

    〇

    在庫管理:

    〇

    複数店舗管理:

    〇

    ECサイト連携:

    〇

    個人店・個人事業主がPOSレジ導入に使える補助金

    個人店や個人事業主がPOSレジを導入する際は、補助金を活用できる場合があります。代表的な補助金は、デジタル化・AI導入補助金と小規模事業者持続化補助金です。

    • デジタル化・AI導入補助金
    • 小規模事業者持続化補助金

    デジタル化・AI導入補助金は、POSレジや会計ソフトなど、業務効率化につながるITツールの導入に活用できます。小規模事業者持続化補助金は、販路開拓や業務効率化を目的とした取り組みに使える補助金です。

    ただし、補助金は申請すれば必ず採択されるものではありません。また、対象となる機器やサービス、補助率、申請期間は制度によって異なります。POSレジを購入する前に、最新の公募要領を確認しておきましょう。

    個人店・個人事業主にとってPOSレジを導入するメリット

    個人店や個人事業主は、会計や売上管理、レジ締めなどを少人数で行うケースが多いため、日々の作業負担を減らすことが重要です。POSレジを導入すると、以下のようなメリットがあります。

    個人店・個人事業主が得られるメリット
    • 会計業務を効率化できる
    • 売上を自動で記録できる
    • レジ締め作業の手間を減らせる
    • 商品やメニューを管理できる
    • 売上データを店舗運営に活用できる
    • 会計ミスや集計ミスを減らせる

    POSレジでは、会計時の売上データが自動で記録されるため、手書きや表計算ソフトで売上をまとめる手間を減らせます。日別、月別、商品別の売上も確認できるため、販売状況の把握にも役立ちます。

    また、レジ締めや売上集計の作業を効率化できるため、少人数で運営する個人店や個人事業主にとって、店舗運営の負担軽減につながります。

    個人店・個人事業主にとってPOSレジを導入するデメリット

    個人店や個人事業主がPOSレジを導入する場合、サービスの選び方によっては負担が増えることもあります。主なデメリットは以下のとおりです。

    個人店・個人事業主が注意すべきデメリット
    • 必要以上に多機能なサービスを選ぶと管理が負担になる
    • 店舗規模に合わないサービスを選ぶと費用対効果が悪くなる
    • 必要以上に多機能なサービスを選ぶと管理が負担になる
    • 店舗規模に合わないサービスを選ぶと費用対効果が悪くなる

    多機能なPOSレジは、売上分析、在庫管理、顧客管理、複数店舗管理などに対応できます。しかし、会計や売上確認が中心の店舗では、使わない機能が多くなり、設定や管理の手間が増えます。個人店や個人事業主の場合は、必要な機能に絞って選ぶことが大切です。

    また、店舗規模に対して高機能なサービスを選ぶと、月額料金やオプション料金が負担になります。たとえば、1店舗のみの小規模店舗で複数店舗管理や高度な分析機能まで含まれるプランを契約しても、使う機会が少なければ費用に見合いません。売上規模、客数、スタッフ数、必要な機能を整理したうえで、無理なく使えるサービスを選びましょう。

    個人店・個人事業主こそPOSレジの活用を

    費用をなるべく抑えたいと考えている個人店・個人事業主は、コストが低いタブレット型POSを選んだり、補助金制度を活用したりすることで、自店舗に合うPOSレジを導入しましょう。

    POSシステムの仕組みや各種機能の詳細はこちらの記事で紹介しています。

    業種に合う機能が備わったPOSレジを導入し、業務の効率化や売上アップを目指しませんか。

  • 個人事業主向け無料予約システム比較7選!ひとりサロン・小規模店舗におすすめ

    個人事業主向け無料予約システム比較7選!ひとりサロン・小規模店舗におすすめ

    本記事では、個人事業主・ひとりサロン・小規模店舗で検討しやすい無料予約システムを7サービスに絞り、『無料でどこまで使えるか』を中心に比較します。

    この記事で分かること
    1. 個人事業主向けの無料予約システムの選び方
    2. 無料で使える予約システム導入方法と注意点
    3. 業界別に個人事業主におすすめ無料予約システム比較表

    個人利用に限定せず、全業種の無料予約システムを横断比較する場合は、無料の予約システムを比較してください。

    美容室・サロンのスタッフ指名・カルテ・予約媒体連携まで比較する場合は、美容室・サロン向け予約システムを比較してください。

    [post-setting]{“topServiceCarousel”:{“condition”:{“categoryId”:”00001″},”title”:”個人事業主におすすめの予約システム”}}[/post-setting]

    無料で使える予約システムの比較表

    個人事業主向けの予約システムを比較するときは、「月額0円で始められるか」だけで判断しないことが重要です。実際には、無料プランの種類や制限内容によって、使い勝手は大きく変わります。

    特におすすめの予約システムについて紹介します。

    サービス名無料区分強み向いている人
    STORES 予約無料プランあり予約・決済・周辺サービス連携がしやすいサロン、教室、小規模店舗
    Square予約無料プランあり1店舗なら無料で始めやすく、決済との一体運用がしやすい個人サロン、フリーランス、1人運営
    formrun無料プランありフォーム起点で予約受付を作りやすいシンプルな予約受付、申込フォーム運用
    無料の予約システム – 主要3サービスの早見表

    個人事業主におすすめの無料予約システムとは?導入方法/トレンド/機能/業界別比較

    無料予約システムは、開業初期や小規模運営の強い味方です。ただし、無料で使える範囲を正しく理解しておかないと、「思っていたよりできない」と感じることもあります。まずは、一般的に無料でできることと、制限されやすい機能を把握しておきましょう。

    無料プランでできることとして多いのは、予約ページの作成、空き枠の管理、オンライン予約受付、自動返信メール、簡易的な顧客情報管理などです。これだけでも、電話やDMで手動対応していた頃に比べると、受付業務は大きく効率化できます。施術中や接客中でも24時間予約を受けられるようになるため、機会損失の防止にもつながります。

    一方で、無料プランでは、月間予約件数の上限、スタッフ数の制限、詳細な顧客分析、外部サービスとの連携、事前決済、LINE通知、キャンセル料設定などが制限されるケースもあります。個人事業主にとっては十分に見えても、集客が伸びた段階で急に使いにくくなることもあるため注意が必要です。

    おすすめのサービス

    STORES予約 LINE/インスタ予約も可能 無料予約システム

    STORES予約
    • 【初期/月額0円】美容室・エステ・サロン向け
    • 集客サイト・インスタ・SNSの予約を自動連携
    • POS連携で顧客・売上データも全部一つで管理

    無料で美容室・サロン向け予約システムを始めるには

    初期/月額0円/LINE予約の詳細を見る

    個人事業主の予約システム導入方法・作り方|自作/WordPress/無料ツール

    予約システムには大きく3つの導入方法がありますが、それぞれに特徴やデメリットがあります。まずは作り方や導入方法についてみていきます。

    導入方法特徴/難易度主要システム
    自分で作成完全オリジナルでカスタム構築が可能
    ⭕:業務フローに合わせたシステムとして利用
    ✖️:技術スキルが必要で難易度が高く時間もかかる
    ー
    WordPress無料CMSのため費用は不要で利用可能
    ⭕:プラグインでは簡易な予約受付/一部有料もある
    ✖️:日本語/サポート対応がない場合もある
    Online Booking & Scheduling
    Salon Booking
    Booking Package
    Online Lesson Booking
    無料予約システム導入ハードルが低く無料で導入ができる
    ⭕:プランによってLINEやInstagram連携も可能
    ✖️:無料の場合は予約上限/機能制限がある
    STORES予約
    LINEサロン予約 RE:RE
    SELECT TYPE

    予約システムを自社で作成する場合は自社の業務フローに合わせてオリジナルの予約システム構築ができる一方で、プログラミングスキルのある人材が必要で、自社にいない場合は外注するため初期コストとしては高くなるでしょう。

    またWordPressを活用した予約システムを導入する方法は無料で予約受付ができる一方で、プラグインでは簡易な予約フォーム設置となります。また日本語対応していないものもあるため、やや使いづらさもあるかもしれません。

    今回紹介していく無料予約システムでは月額・初期費用も0円から利用できるものもあり、カレンダー予約・クーポン配信・SNS連携など様々な機能が付いているため、個人サロンやフリーランス(自営業)の方にもおすすめです。

    個人事業主向け予約管理システムの費用相場|無料と有料の違い

    個人事業主や個人店にとって、予約システムの導入コストは重要な検討ポイントです。現在の予約システムの費用相場は以下のようになっています。

    プラン種別月額料金月間予約件数主な特徴
    無料プラン0円30〜50件程度基本的な予約受付
    件数・期間・機能に制限ある
    広告表示あり
    有料プラン
    (低価格帯)
    1,000円〜3,000円無制限広告非表示
    基本的な顧客管理
    有料プラン
    (高価格帯)
    3,000円〜10,000円無制限高度な分析
    メール・SNS配信
    API連携

    最初は無料プランの活用がおすすめです。STORES予約やSquare予約などの主要サービスでは、月間30〜50件程度の予約を無料で管理できます。
    ただし、予約件数の上限や広告表示などの制限があるため、事業拡大時には有料プランへの移行を検討しましょう。

    初期費用は多くのサービスで0円となっており、導入ハードルが低いのが特徴です。
    事前予約の決済機能を利用する場合は決済手数料として売上の3%〜7%程度が発生しますが、無断キャンセル防止や会計効率化のメリットがあります。

    個人事業主の場合、まずは無料プランで機能や使い勝手を確認し、予約件数の増加に合わせて段階的にプランをアップグレードしていくのが賢明なアプローチです。

    個人事業主向け無料予約管理システムの主な機能|顧客管理/クーポン配信/SNS予約

    個人事業主向け無料予約管理システムの主な機能- 顧客管理/クーポン配信/SNS予約

    個人事業主の無料予約管理システムの主な機能は以下の通りです。

    1. 予約ページ作成・カレンダー予約
    2. 予約管理・キャンセル振替・スタッフ指名予約
    3. 顧客管理・クーポン配信・メルマガ配信
    4. LINE・InstagramのSNS連携・Googleで予約
    5. 事前予約・クレジットカード決済

    スマホ向けの予約受付ページ作成が簡単にでき、忙しい個人事業主・フリーランス(自営業)の方にもおすすめです。

    個人事業主向け無料予約管理システムはSNSでの予約受付も可能

    また予約受付~顧客管理・クーポン配信といったマーケティング機能も備わっており、近年ではLINEだけでなくSNSとの連携ができるため集客面でも役立つ機能があります。

    Googleで予約の特徴はホームページを介さずに直接予約できることです。Googleマップや検索結果から予約画面へ進めるため、サイトを調べてその中で予約ページを探す場合に比べ、予約までの導線を短縮し、離脱を防げます。Google上で検索から予約までが完結します。

    Google予約の流れと画面イメージ

    またInstagram連携ではタイムラインやプロフィールに予約ボタン設置ができ、それぞれWebサイトを介さず直接予約ができ、広告コストを削減し指名予約につなげることが可能です。

    Instagram予約の流れと画面イメージ

    これまでは予約ページのリンクを張るだけでしたが、直接予約が可能なためページ遷移することなくスムーズに予約ができるため、予約者数の増加が期待できます。

    上記に加えて予約連携システムを活用することでスタッフページ作成、ハッシュタグからの予約もできるため画像やストーリー投稿を行うだけで無料で情報発信ができ、余計な広告費用が発生せずに指名予約やリピーター獲得にもつながります。

    Googleで予約・インスタ予約システムのメリット・詳細はそれぞれの記事で解説しています。

    個人事業主向け予約システムの種類・機能の比較表

    次は予約アプリ・システムの種類について、主要サービスの機能や用途をみながら比較していきます。

    予約システムの種類機能・特徴主要サービス利用業界連携システム
    サイトコントローラーグルメサイト一元管理
    自社予約HP作成/予約振分
    事前決済/POSレジ連携
    TORETA/ebica
    RE:RE LINEサロン予約
    KANZASHI/ONDAwave
    飲食店/美容・サロン
    ホテル・旅館
    グルメサイト
    ホテル・美容室予約サイト連携
    POSレジ連携
    HP作成予約HP作成
    業界別テンプレート
    カレンダー予約
    STORES予約 / Gym’s
    SELECT TYPE
    WTE
    レッスン教室
    飲食店
    美容室・サロン
    病院・歯科医院
    Googleカレンダー
    クレジット決済
    カレンダー予約カレンダー予約
    スタッフ指名予約
    コマ・時間指定
    月謝管理
    STORES予約
    RE:RE LINEサロン予約
    レッスン教室
    美容室・サロン
    Zoom/SNS連携
    Googleカレンダー
    LINE連携
    フォーム作成フォームテンプレート
    フォーム埋め込み
    メールテンプレート
    STORES予約
    Squareリンク決済
    サブスクペイ メール決済
    IT企業
    レッスン教室
    フィットネス
    Googleカレンダー
    Slack/ChatWork
    CRM/SFA連携SNS/会計ソフト連携
    事前予約決済事前決済
    デリバリー予約サイト作成
    カレンダー埋め込み
    テイクイーツ飲食店
    ホテル・旅館
    SNS/POSレジ
    事前決済
    ネット予約管理

    大きく5つの種類に分けられ、それぞれに機能や利用する目的がやや異なります。

    予約台帳・顧客管理・予約ページ作成は予約アプリの基本機能ですが、グルメ予約・ネット予約サイトの一元管理を行うサイトコントローラー型のシステムは機能も豊富な分、初期・月額費用も高くなることがあります。

    主な業界としてはホテル・レストラン・美容室予約サイトなど外部サイトの予約を管理し、予約枠の振分けによる最適化・分析ができる基幹業務に近いシステムのため中小規模以上の店舗に向いています。

    その他の予約アプリはHP作成・カレンダー設置・指名予約・キャンセル自動振り分け、など店長やスタッフも触れる機会があるためイメージがつきやすいのではないでしょうか。

    上記の場合は無料から利用できるアプリやシステムも多く、個人サロンやフリーランス(自営業)の方におすすめといえます。

    【業種別】おすすめの選び方|個人サロン・整体・スクール

    予約システムは、業種によって重視すべきポイントが異なります。ここでは、個人事業主に多い代表的な業種ごとに、選び方の考え方を整理します。

    個人サロン・美容系におすすめの選び方

    ネイル、エステ、まつげ、リラクゼーション、美容室などの個人サロンでは、予約導線のわかりやすさ と顧客管理のしやすさが重要です。

    サロン業では、InstagramやLINEからの集客比率が高いケースが多いため、SNSから予約ページへスムーズに遷移できることが大きな強みになります。また、施術中に電話へ出にくいことも多いため、24時間自動で予約受付ができるだけでも運営負荷は大きく下がります。

    さらに、再来店を促したい場合は、予約履歴や顧客情報が一定範囲で残せるものを選ぶと便利です。個人サロンでは「高機能すぎるシステム」より、「スマホでも使いやすく、すぐに運用を始められるシステム」が向いています。

    整体・治療院におすすめの選び方

    整体院、接骨院、鍼灸院、治療院では、予約変更やキャンセル対応のしやすさが特に重要です。施術中に電話に出られないことが多いため、オンライン予約と自動返信の整備は必須といえるでしょう。

    また、当日キャンセルや無断キャンセルが売上に与える影響も大きいため、事前決済やキャンセルルール設定との相性も見ておきたいところです。無料で始める場合でも、将来的に決済やリマインド機能を強化できるかどうかは、運用上の安心感につながります。

    スクール・教室におすすめの選び方

    英会話、学習塾、ヨガ、パーソナルトレーニング、音楽教室、オンライン講座などのスクール業では、予約受付だけでなく、継続利用の管理が重要です。

    単発レッスンであれば一般的な予約システムでも対応できますが、月謝制や複数コース、回数券、継続課金がある場合は、より運営に合ったシステムを選ぶ必要があります。後から別システムを導入すると顧客管理が分散しやすいため、スクール業は特に将来の拡張性を重視すべきです。

    個人事業主/個人サロン/フリーランスで予約管理システムを導入する5つのメリット

    個人事業主/個人サロン/フリーランスで予約管理システムを導入する5つのメリットの図解

    (1)24時間365日受付でユーザーも予約がしやすくリピーター獲得につながる

    予約システム導入はユーザー目線でも大きなメリットがあります。これまでは電話や店舗に直接訪問して予約を取る必要があり、かつ営業時間内でなければ予約ができませんでしたがそうした手間は不要になります。

    予約受付ページを作成することでLINEやInstagram・Google検索結果からユーザーは移動中でもスマホで簡単に予約ができ、ネットの場合は営業時間も気にせず24時間365日予約ができるようになります。

    2024年度の過去1年の予約方法の順位と割合
    出典:ホットペッパービューティーアカデミー- 美容センサスデータブック

    また2020年以前は電話予約の方が多かったですが、現在ではネット予約が上回っており、予約ページを作成することは集客・ユーザー満足度の観点でも重要といえます。

    2024年度のサロンの継続理由の順位と割合
    出典:ホットペッパービューティーアカデミー – 美容センサスデータブック

    上記は美容院/サロンの継続利用に関する調査データですが、現在利用しているサロンの継続理由として「ネット予約できる」を挙げている人が、女性全体で32.5%となっています。

    この数値からも分かるように、ネット予約の有無は顧客のリピート率にも関わる重要な要素なのです。

    (2)SNSで簡単予約受付・電話対応を避け施術/接客中でも予約できる

    上述で触れたように近年はSNS経由の直接予約やネット予約が増えてきています。メールや電話での予約受付を行う場合は、接客・施術中に対応を行い顧客台帳・予約システムに入力する必要があります。

    しかし予約システムを導入することでネットやSNS経由から直接予約を行い、日程やメニューなども確定させることができるため、店舗での業務に集中できるでしょう。

    (3)予約管理/日程を自動スケジュール調整・業務負荷や手間を軽減

    加えて予約システムの場合はカレンダーを設置することもできます。メールやLINEでのメッセージでは日程やスケジュール調整のやり取りが発生し予約確定にスタッフの工数を割くことになります。

    また手動で予約受付を行う場合は、ダブルブッキングやスケジュール確認漏れといったことも起こる可能性もあるでしょう。

    カレンダー型の予約システムでは事前にコマ設定が可能でユーザーが指定した日時で予約が確定し、スタッフ指名や日程調整の手間も省くことができ、上記のようなミスの削減につながります。

    (4)オンライン・事前決済でレジ会計効率化/当日の無断キャンセル防止

    最近の予約システムではオンライン決済に対応している点も店舗にとっては大きなメリットです。事前決済機能を有している場合は予約と同時にクレジットカード決済で支払いが完了します。

    ネット予約は気軽に予約ができるようになりハードルが下がった一方で、当日の無断キャンセルも発生し店舗にとっては売上リスクとなりますが支払いが完了するため防止策としても機能するでしょう。

    加えて支払いが完了しているため、レジでの打ち間違い・会計時間の短縮にもつながりPOSレジと連携している場合は売上集計も効率化が期待できます。

    (5)顧客情報の蓄積・利用メニュー/予約履歴管理でDM&キャンペーンも可能

    また来店履歴や利用メニューなど顧客情報を蓄積できる点も予約システムのメリットです。店舗運営を成功させていくには新規顧客の獲得だけでなく、いかにリピーターにつなげていくかも重要です。

    顧客情報を掛け合わせてDMや再来店向けのクーポン配信といったキャンペーン施策も実施できます。

    またカルテ管理・予約者情報の記録ができるツールもあるため、エステサロンや整体・フィットネス・パーソナルジムの場合には情報を蓄積し顧客満足度を高めていくことにもつながります。

    個人事業主/個人サロン/フリーランスが予約システムを選ぶ6つのポイント

    個人事業主/個人サロン/フリーランスが予約システムを選ぶ6つのポイントの図解

    (1)料金・手数料を確認する

    予約システムは、初期費用が無料でも月額料金が発生するものや、月額0円でも決済手数料が発生するものがあります。また、無料プランでは月間の予約件数に上限が設定されている場合があります。

    無料サービスには、月額料金の代わりに決済手数料が発生するものもあります。一般的な予約システムでは決済手数料が3%前後のサービスもありますが、月額無料のサービスでは6~7%程度などかなり高額な手数料が設定されている場合もあります。

    予約件数が多い場合は、初めから有料プランの方が総額を抑えられる場合があります。無料かどうかだけではなく、予約件数・月額料金・決済手数料を含めた総額を確認してください。

    (2)スマホ利用・LINE/InstagramのSNS連携・Googleで予約

    紹介してきた通り近年の予約システムではスマホで利用ができるものが増えていますが、サービスによっては、PCからしか利用できないものも存在します。

    個人事業主の場合は高額なパソコンを新たに要することなく、スマホで利用ができるかどうかもポイントの1つです。

    またLINEやInstagram・Googleで予約などSNS連携機能があるかも確認しましょう。店舗運営において集客は売上の要です。加えて上述で触れたようにリピーター獲得にもつながるため、継続的な売上にもつながります。

    (3)無料の場合は予約上限・機能制限・外部連携を確認する

    無料プランでは、月間予約件数、利用できる機能、外部サービスとの連携範囲などに制限があります。

    必要な機能があるか、無料プランで使えるか、有料プランへの変更が必要かを確認してください。

    特にレッスン・スクールでは、Zoom連携、月謝管理、引き落とし集金、自動継続課金など、予約受付以外の機能も重要です。

    無料プランで必要な機能を利用できるかだけでなく、有料プランへ変更した場合の料金や追加できる機能まで確認しておくと、事業規模が拡大した後も同じ予約システムを継続して利用できます。

    (4)事前決済で使える決済手段・入金サイクル

    こちらも上述で触れたようにオンライン決済に対応している予約システムも存在します。事前決済に対応していればレジ会計時間の短縮に加えて、当日キャンセルの抑止にもつながります。

    まずは多くの方が使いやすいクレジットカード決済で事前決済できるか確認しましょう。また、個人事業主の方には入金までのスピードも重要なポイントです。Square予約の場合は最短翌日入金といった特徴がありますが、システムによっては入金サイクルが1か月後になっていることや、支払い方法によって入金日が異なる場合もあります。入金を早くする場合は別途で手数料が発生することが多いです。

    事前に、クレジットカード決済に対応しているか、入金サイクル・月間の入金回数を確認しておきましょう。

    (5)操作が直感的で使える予約システムか

    無料プランを利用して、実際に管理画面を操作し、マニュアルを細かく確認しなくても必要な操作を迷わず進められるかを確認してください。

    個人事業主やひとりサロンでは、予約受付や変更対応、顧客情報の管理まで自分で行うため、操作が複雑な予約システムは日々の業務負担につながります。

    アカウント登録や予約ページの作成だけでなく、予約の確認・変更、メニュー設定、顧客情報の確認など、日常的に使う機能をスムーズに操作できることが重要です。

    (6)顧客管理・CRM機能が十分に備わっているか

    個人事業主やひとりサロンでは、来店履歴・施術メモ・コースや回数券の残数などをシンプルに記録できる顧客管理機能が重要です。

    予約情報と顧客情報が自動で紐づけば、前回の来店日や利用メニュー、施術内容を確認したうえで接客できます。

    また、顧客情報をもとにフォローメールやキャンペーンを配信できるサービスであれば、リピーター獲得施策にも活用できます。

    個人事業主/個人サロン/フリーランスにおすすめの無料予約管理システム比較7選

    [orend-reservation-system-explorer]
    {
    “category”: “general”,
    “supportsFreePlan”: true,
    “initialDisplayMode”: “table”,
    “tableOrientation”: “vertical”,
    “showFilterBar”: false,
    “showCompareButton”: false,
    “showRank”: false,
    “tableRows”: “rating,catchPhrase,initialCost,monthlyCost,freePlan,line,reminder,advancePayment,customerManagement”
    }
    [/orend-reservation-system-explorer]

    [orend-reservation-system-explorer]
    {
    “category”: “general”,
    “supportsFreePlan”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “free-plan”,
    “showFilterBar”: false,
    “showCompareButton”: true
    }
    [/orend-reservation-system-explorer]

    無料の予約システムの細かい機能の違いまで比較したい場合はこちらの記事をご確認ください。

    【目的別】個人事業主におすすめの予約システム

    個人事業主が予約システムを選ぶ際は、重視する機能から候補を選ぶ方法もあります。ここでは、スマホでの予約管理、顧客管理・リピーター施策、LINE予約の3つに分けて紹介します。

    スマホだけで予約管理できる予約システム

    スマホを中心に予約管理を行うなら、STORES 予約、freee予約がおすすめです。

    STORES 予約は、スマホのブラウザやアプリから予約ページの作成・編集、予約の確認・変更、メニューや日程の設定まで行えます。freee予約もスマホアプリに対応しており、予約ページの作成から予約の確認・管理までスマホで完結します。

    パソコンを使わずに外出先でもスマホだけで予約管理を行えます。こちらの記事でもおすすめ予約アプリを比較しています。

    顧客管理・リピーター施策を重視する予約システム

    顧客情報を蓄積して次回の接客や再来店施策に活用するなら、STORES 予約、Square予約がおすすめです。

    STORES 予約は、予約が入ると顧客カルテが作成され、予約・来店履歴やメモなどを管理できます。Square予約も顧客情報と来店履歴、購入履歴、メモなどをまとめて管理できるため、過去の利用状況を確認しながら接客できます。

    LINEから予約を受け付けられる予約システム

    LINEを予約受付や顧客対応に活用するなら、STORES 予約、formrun(フォームラン)がおすすめです。

    STORES 予約はLINEミニアプリとの連携に対応しており、LINEからの予約受付に加えて、予約確定やリマインド通知もLINE上で行えます。formrunはLINE公式アカウントから予約フォームへ誘導する運用ができ、連携機能を使えばフォーム受付後の案内やリマインドもLINEで自動化できます。

    LINE連携ができるサービスは他にもあります。詳しくはこちらの記事で比較しています。

    個人事業主向け無料予約管理システムの3つのトレンド|LINE/スマホ作成/事前決済

    近年の無料予約アプリ・システムに関するトレンドについてみていきます。

    1. スマホで予約受付ページを簡単作成
    2. LINE公式アカウント連携でリピーター獲得
    3. 事前決済で予約時に支払いが完了/キャンセル防止

    1つ目のトレンドはSTORES予約・Square予約・MOSHに代表されるようなスマホでレッスン教室やサロン予約ページが作成できるアプリの登場です。
    個人インストラクターやフリーランス(自営業)の場合は、パソコンよりもスマホ利用の方が多いのではないでしょうか。

    またLINE公式アカウントの連携を切り口にしたリピッテ・Poster・STORES予約などもTVCMで見る機会が増え、知っている方も多いかと思います。

    加えて上記のようなアプリは予約と同時に支払いが完了する事前決済機能があり当日キャンセルの防止にもつながります。