投稿者: OREND運営事務局|店舗DXの専門家集団

  • 食品の消費税0%で飲食店はどうなる?外食への影響・実務負担・今取るべき対策を解説

    食品の消費税0%で飲食店はどうなる?外食への影響・実務負担・今取るべき対策を解説

    食品の消費税を0%にする議論は、生活者にとっては家計支援策としてわかりやすいテーマです。日本では2019年10月の消費税率10%への引き上げと同時に、酒類・外食を除く飲食料品へ8%の軽減税率が導入されており、制度自体はすでに現行制度の延長線上にあります。財務省も、軽減税率の対象を「飲食料品(酒類・外食を除く)」と整理しています。

    ただし、飲食店の立場から見るとこの制度は逆風になることが予想されます。店内飲食が10%のままで、食品小売や中食に近い領域だけが0%になるなら、スーパーの食材、総菜、弁当、冷凍食品などの相対価格が下がるため、日常利用の外食には押し下げ圧力がかかりやすくなります。この記事では、飲食店経営者や店舗責任者の視点から、食品の消費税0%が売上、粗利、税務実務にどう響くのかを整理し、現場で取りやすい対策まで掘り下げます。

    食品の消費税0%が飲食店に影響する理由
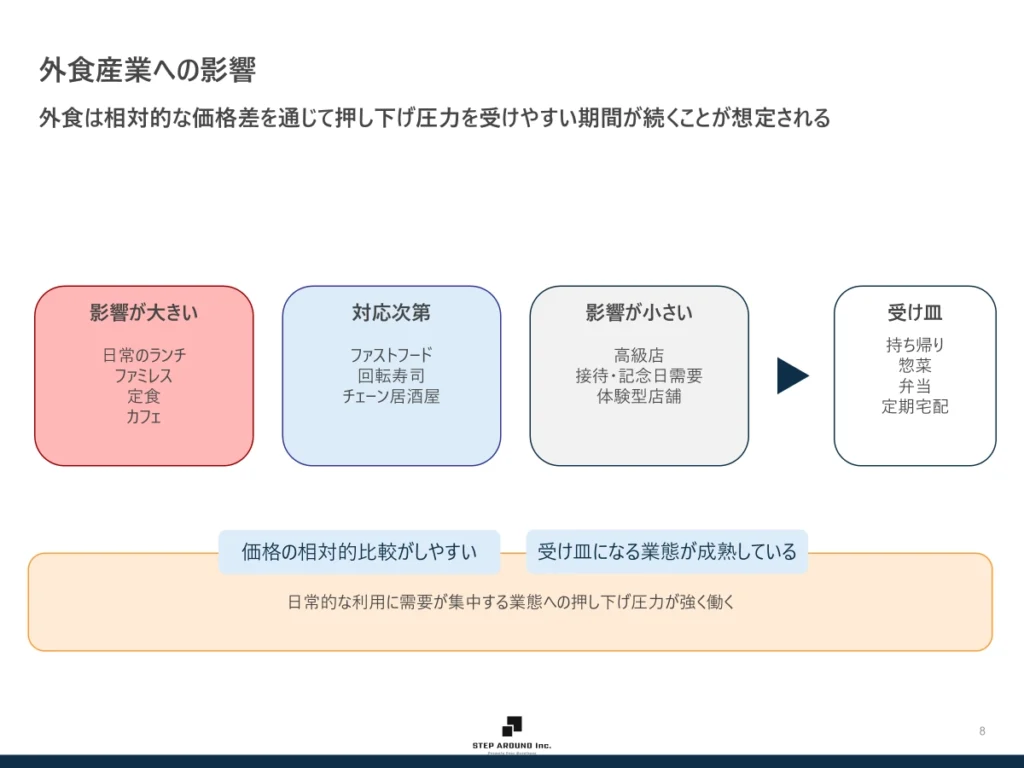
    このテーマを飲食店の視点で見ると、まず押さえるべきなのは「食品0%=外食にも追い風」という見方が成り立ちにくい点です。日本では2019年10月の消費税率10%への引き上げと同時に、酒類・外食を除く飲食料品へ8%の軽減税率が導入されました。つまり、制度上はすでに「食品優遇・外食除外」の構造があり、食品0%はその差をさらに広げる議論として理解するのが自然です。

    この前提に立つと、食品0%で強くなるのは、まずスーパー、ドラッグストア、コンビニ、総菜、弁当、冷凍食品、ミールキット、食品ECといった「店外で食事を調達する手段」です。店内飲食が10%のままであれば、消費者は同じ予算の中で、外食よりも多くの食事回数や量を食品小売側で確保しやすくなります。したがって、食品0%は外食需要を直接押し上げる政策というより、日常利用の外食に対して相対的な押し下げ圧力をかけやすいと推測されます。

    特に影響を受けやすいのは、価格と利便性で比較されやすい業態です。たとえば、ランチ主体の定食業態、ファミリーレストラン、日常使いのカフェ、低〜中価格帯の麺・丼・洋食業態は、総菜や弁当、冷凍食品と代替されやすい面があります。反対に、記念日需要、高価格帯レストラン、接待利用、専門性の高い店、滞在価値や体験価値が強い店舗は、価格以外の要素で選ばれやすいため、相対的に影響が小さくなる余地があります。つまり、食品0%の影響は外食全体に一律ではなく、「食事機能」で選ばれる店ほど強く受けやすいと整理することが妥当でしょう。

    飲食店にとって重要なのは、「景気全体にプラスか」ではなく、「自店の競争相手がどこまで広がるか」を見ることです。食品0%が実現した場合、競争相手は近隣の飲食店だけではありません。スーパーの惣菜売場、コンビニの弁当棚、食品ECの定期便まで含めて、食事需要の取り合いになる可能性があります。そのため、自店が価格で選ばれているのか、体験や専門性で選ばれているのかを早めに見極めておくことが、今後の打ち手を考える出発点になります。

    食品の消費税0%で飲食店の客数・客単価・粗利はどう変わるのか
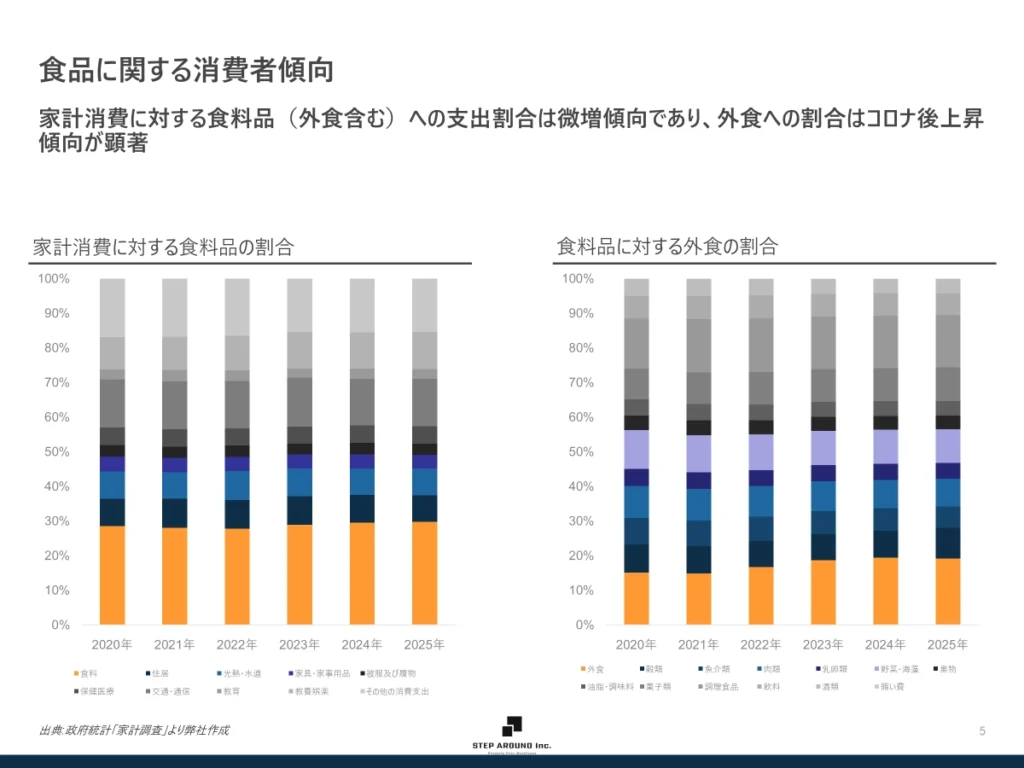
    飲食店の経営に落とし込むと、最初に警戒すべきなのは客数の変化です。2024年の単身世帯では、月間消費支出が16万9,547円、そのうち食料は4万3,941円で、食料比率は25.9%でした。食費は家計の中で比重が高く、食品価格の変化が行動に反映されやすい支出項目です。しかも、一般世帯に占める1人世帯割合は38.0%に達しており、単身世帯は外食と中食を柔軟に使い分けやすい層でもあります。こうした市場では、食品0%の効果は「食事量の急増」より、「どこで食事を調達するか」の見直しとして表れやすいと考えられます。

    このとき起こりやすいのは、外食を完全にやめる動きではなく、外食頻度を少し減らし、その分を中食やまとめ買いで埋める行動です。たとえば、週5回のランチ外食が週3〜4回になり、残りを弁当、総菜、冷凍食品で補う形です。日常利用の外食では、このような「少しずつの置き換え」が積み重なるだけでも客数への影響は小さくありません。反対に、記念日や接待のような用途では、価格差よりも体験価値が優先されやすいため、需要が比較的安定しやすいと考えられます。ここでも重要なのは、自店の売上がどの利用動機に支えられているかを見直すことです。

    客単価の面では、単純な値上げもしづらく、単純な値下げも危険です。食品小売や中食の税込価格が下がると、消費者は外食価格をより強く比較するようになります。一方で、外食は人件費、賃料、光熱費の固定負担が大きく、価格だけで対抗すると利益率が傷みやすい構造です。そのため、飲食店に必要なのは安売りではなく、価格以外の比較軸を増やすことです。出来立て感、専門性、健康感、提供スピード、接客、空間、地域らしさなどを全面に出すと、「中食より少し高いが、それでも行く理由」をつくりやすくなります。これは公的統計が直接示す数字ではありませんが、税率差が広がる局面で外食が取るべき合理的な方向性です。

    粗利では、売上減だけでなく税務面の負担にも注意が必要です。消費税は、売上に係る税額から仕入れに係る税額を控除して納税額を計算します。たとえば現行制度で、食材を108円(税込、うち消費税8円)で仕入れ、店内飲食として220円(税込、うち消費税20円)で販売する場合、納税額は12円です。他方、仕入価格が同額の108円に据え置かれたまま、その中に控除対象税額が含まれない前提では、売上側の税額20円から差し引ける仕入税額がないため、納税額は20円になります。したがって、控除対象税額のない仕入れを同額で受け入れる前提では、飲食店単体の納税負担は重くなると言えます。これは一般論ではなく、この前提条件のもとで成立する設例です。

    食品消費税8%食品消費税0%
    仕入価格108円
    (うち消費税8円)
    100円
    (うち消費税0円)
    販売額220円
    (うち消費税20円)
    220円
    (うち消費税20円)
    納税額12円20円

    ※ これは、仕入価格が変わらず100円のままで、かつ仕入税額控除の対象額がない場合を想定した試算例です。実際の税負担は、実際の負担増減は、仕入価格や価格転嫁の有無、課税区分などにより異なります。

    ここで経営上の示唆になるのは、売上構成を一つの数字だけで見ないことです。店内飲食、持ち帰り、デリバリー、物販・惣菜では、売上高だけでなく、粗利率、人件費率、販促費のかかり方が違います。食品0%の議論が進む局面では、どのチャネルが客数を守り、どのチャネルが利益を削りやすいかを、日頃から分けて把握しておく必要があります。総売上だけで判断すると、制度変更が起きたときに対応が遅れます。

    飲食店が押さえるべき税務・実務上の論点

    食品0%でまず現場に降りてくるのは、集客よりも管理負担かもしれません。日本では軽減税率の導入によって、標準税率10%と軽減税率8%の複数税率対応が必要になり、2023年10月からはインボイス制度も始まりました。財務省は、軽減税率制度の実施により複数税率となったため、税額を正確に計算する仕組みとしてインボイス制度が導入されたと説明しています。食品0%と店内飲食10%が併存するなら、税率差はさらに大きくなり、現場の判定ミスが与える影響も大きくなります。

    実務上の論点は、レジでの会計操作だけでは終わりません。店内飲食、持ち帰り、デリバリー、物販・惣菜を正確に区分し、POSの商品マスタ、会計ソフトの設定、証憑保存、インボイス記載の整合性まで揃える必要があります。たとえば、同じ商品でも利用形態が変わるだけで税率区分が変わる運用になれば、レジ現場の確認手順から見直しが必要です。誤分類は納税額の誤りだけでなく、チャネル別採算の誤認にもつながるため、制度が固まってから動くのでは遅れます。

    この負担を抑えるには、チャネル別管理を早めに整えるのが有効です。店内、持ち帰り、デリバリー、物販ごとに、売上だけでなく粗利、人件費、販促費まで見える化しておくと、制度変更があっても影響をすぐ試算できます。実務では、税率区分と経営管理の区分がズレると判断が難しくなるため、できるだけ同じ単位で見られる設計に寄せるのが望ましいです。POSベンダーや会計事務所と連携し、税率マスタと売上区分の見直しを事前に洗い出しておくと、後からの改修コストを抑えやすくなります。

    あわせて、簡易課税の適用可否や、証憑フローの見直しも検討テーマに入ります。ここは制度の最終設計によって必要な対応が変わるため、現時点で断定は避けるべきですが、「食品0%は単なる値下げの話ではなく、税務実務の再設計を伴う」という認識は持っておいた方が安全です。飲食店にとって制度変更はニュースではなく、オペレーションの問題として先回りで考える必要があります。

    海外事例から見る食品減税の影響
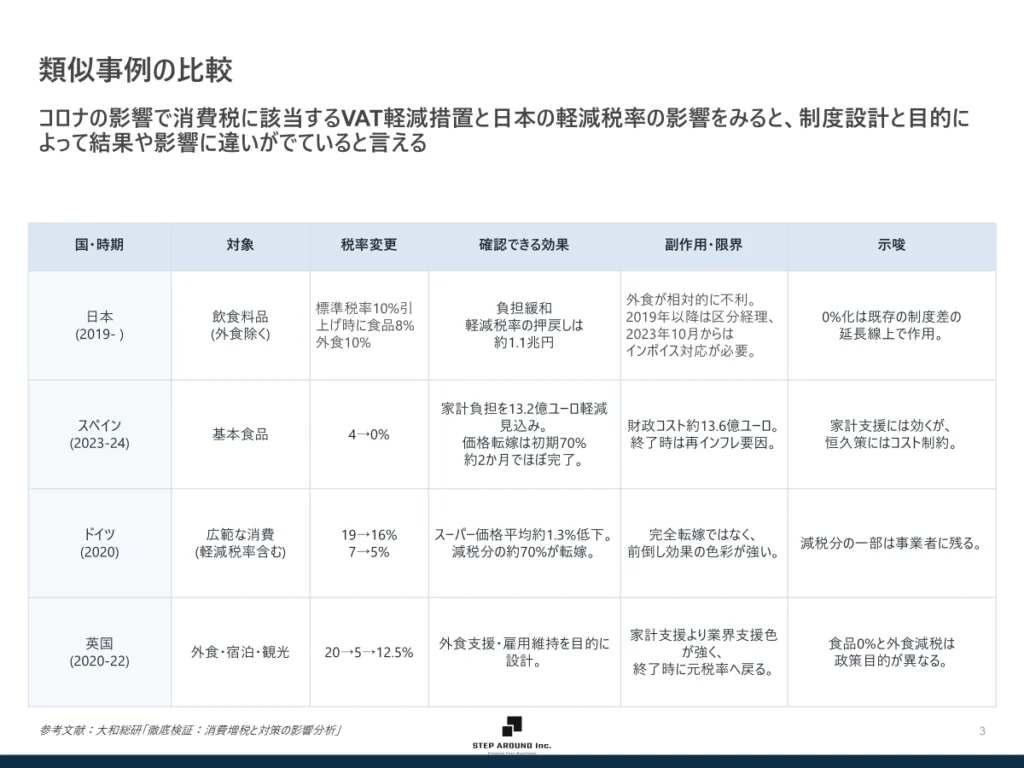
    海外事例は、日本の制度をそのまま予測する材料ではありませんが、食品減税がまずどこに効きやすいかを考える手がかりにはなります。ポイントは、スペインもドイツも、外食需要の直接分析ではなく、主として食品小売価格への転嫁を見た研究だという点です。したがって、ここから言えるのは「食品減税はまず小売価格へ作用しやすい」ということであり、「外食需要が何%落ちる」といった話ではありません。

    スペインでは、2022年末に高インフレ対策として、選択された基本食品に一時的なVAT引き下げが導入されました。Banco de Españaの研究は、ウェブスクレイピングで収集したスーパーマーケット価格を分析し、減税の価格転嫁は比較的速く進んだと報告しています。研究では、導入初期に高い転嫁率が観測され、時間の経過とともにほぼ完全転嫁へ近づいたと整理されています。また、政策導入時の政府見積もりでは、家計負担を13.2億ユーロ軽減する想定が示されました。対象が基本食品に絞られていたため、消費者が値下がりを認識しやすく、小売側も価格へ反映しやすかったと読むのが妥当です。

    ドイツでは、2020年の一時的VAT引き下げについて、ifo経済研究所がスーパーマーケット価格を分析し、価格は平均で約1.3%低下し、減税分の約70%が消費者へ転嫁されたと報告しています。また、競争が強い商品群ほど転嫁率が高かったことも示されています。スペインより部分転嫁にとどまった背景には、時限措置だったこと、対象範囲がより広かったこと、商品群ごとの競争状況の差があると考えられます。つまり、税率を下げても、自動的に同じ幅だけ価格が下がるわけではありません。

    飲食店の立場から海外事例を見ると、注目すべきなのは「減税の恩恵がどこに出やすいか」です。スペインやドイツの事例では、まず食品小売の価格に変化が表れました。つまり、食品減税が実施されると、生活者は店内飲食より先に、スーパーの食材、総菜、弁当、冷凍食品など、日常の食事コストが下がったと感じやすい構造です。飲食店にとって重要なのは、減税そのものの是非ではなく、こうした価格変化によって、日常食の比較対象がさらに強くなる点にあります。その結果、日常利用の外食は、中食や食品小売とこれまで以上に比較されやすくなり、客数や利用頻度に影響が及ぶ可能性があります。だからこそ、食品0%の議論は、外食に直接メリットがあるかどうかではなく、どの競合チャネルが強くなり、自店がどの価値で選ばれるかを見直す材料として捉える方が実務的です。

    日本市場では、なぜ中食・食品小売へのシフトが起きやすいのか
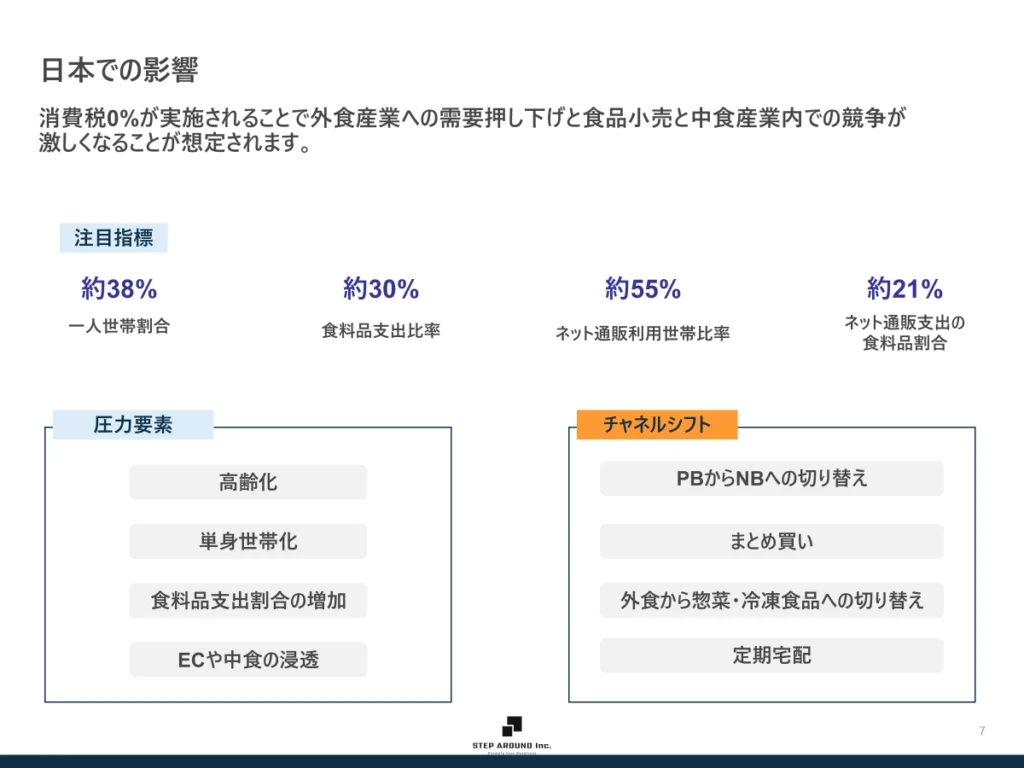
    日本市場では、食品0%の恩恵が中食や食品小売へ流れやすい条件がすでに揃っています。第一に、単身化です。前述の通り、1人世帯は一般世帯の38.0%を占めています。単身世帯は毎日フル自炊に寄り切るわけでもなく、外食だけに依存するわけでもありません。総菜、冷凍食品、簡便食、弁当、持ち帰りを組み合わせる生活スタイルが一般化しているため、価格差が開いたときに需要が動きやすい土壌があります。
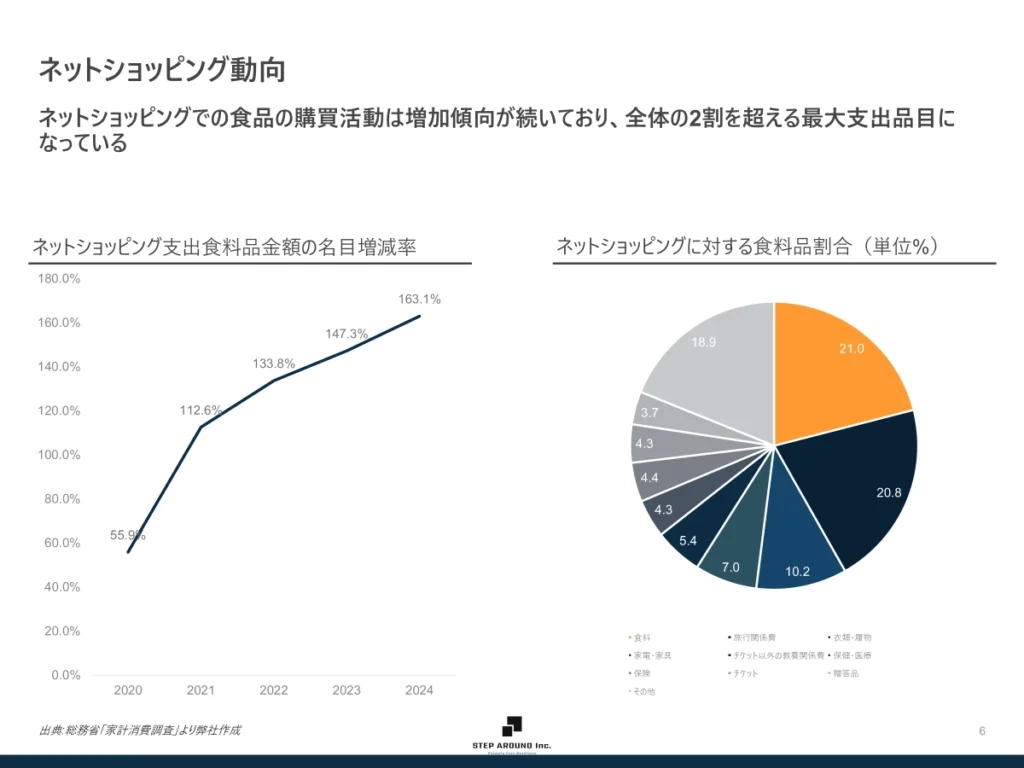
    第二に、食品ECの浸透です。2024年の二人以上世帯では、ネット通販利用世帯比率が55.3%、月平均支出が24,928円、支出構成では食料が21.0%で最大でした。つまり、食品は店舗だけでなくECでも日常的に買われています。食品0%が実施されれば、恩恵はスーパーやコンビニだけではなく、EC食品にも広がりやすく、飲食店の競争相手はさらに広がります。価格競争の相手が「近くの外食店」だけではない点は、経営判断としてかなり重要です。

    第三に、足元の物価環境があります。総務省統計局の2025年平均CPIでは、食料は前年比6.8%上昇でした。食品価格の上昇が続く局面では、生活者はまず日常食コストを見直しやすくなります。食品0%は、その見直しを後押しする方向に働く可能性があります。結果として、まとめ買い、総菜、冷凍食品、EC食品などが相対的に選ばれやすくなり、日常利用の外食には押し下げ圧力がかかりやすい、という読みが自然です。

    この構造を踏まえると、飲食店は「外食市場の中だけ」で競争を考えるべきではありません。日常食の選択肢全体の中で、自店がどこに位置しているかを捉え直す必要があります。ランチで競合しているのは、隣の定食店だけではなく、コンビニ弁当、スーパー総菜、冷凍パスタ、食品ECの定期便かもしれません。ここを見誤ると、対策がずれます。

    食品の消費税0%を見据えて飲食店が今から取るべき対策
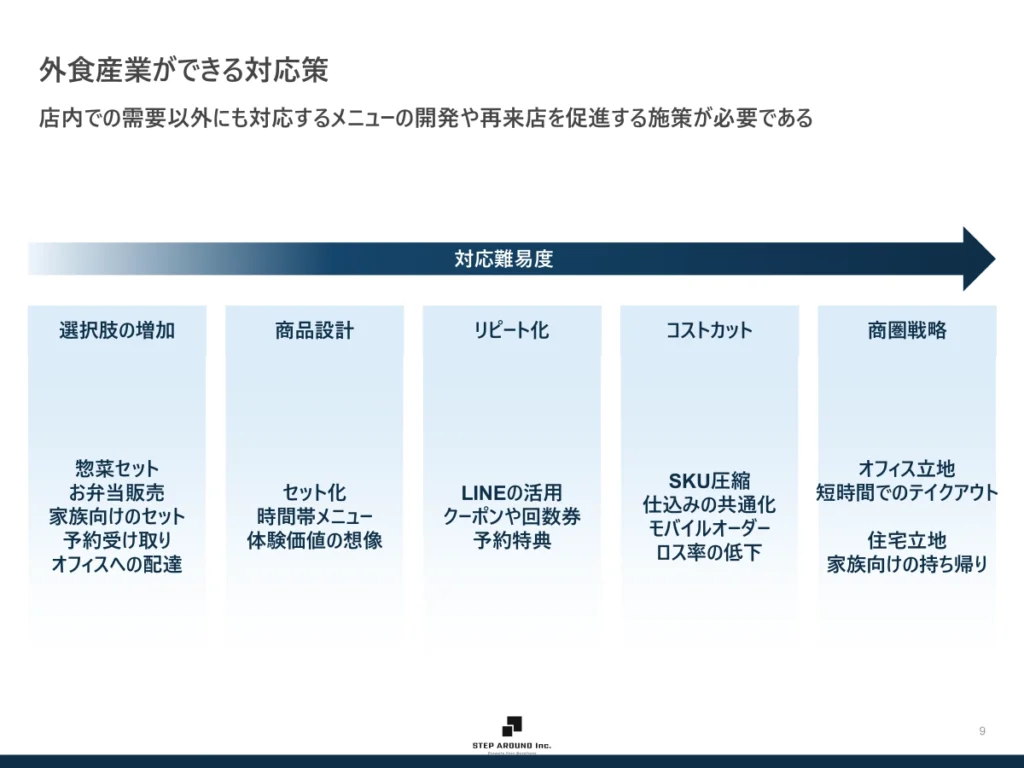
    飲食店が今から準備するなら、最優先は店内飲食以外の受け皿を持つことです。持ち帰り専用商品、惣菜・弁当、予約受取、まとめ注文、冷凍商品の販売、デリバリー専用メニューなどを整えると、店外へ流れやすい需要を自社内で吸収しやすくなります。特に、ランチや日常使いが主力の店では、店内売上だけに依存するモデルのままだと、制度変更の影響をまともに受けやすくなります。価格競争で追いかけるより、需要の取りこぼしを減らす設計の方が現実的です。

    次に、価格ではなく価値で比較される設計に変えることが重要です。たとえば、同じランチでも、「安い」だけではスーパー総菜や弁当に勝ちにくくなります。そこで、提供スピード、出来立て感、健康感、ボリュームの満足度、接客、店内の居心地、専門性の高さといった要素を前に出すと、「この店で食べる理由」がつくりやすくなります。客単価を守るには、価格をいじるよりも、比較軸をずらす方が効果的です。これは抽象論ではなく、値下げ競争に入ると利益率が傷みやすい外食の構造を踏まえた現実的な打ち手です。

    さらに、会員化と再来店導線の強化も有効です。LINE会員、アプリ、回数券、定額パス、会員限定クーポン、事前注文などを通じて来店理由をつくっておくと、価格差だけで離脱されにくくなります。日常利用の外食では、1回ごとの来店価値だけでなく、「なんとなく使う習慣」を持てるかどうかが大きく響きます。そこを仕組みで支えると、価格差が広がっても利用頻度の落ち込みを和らげやすくなります。

    最後に、税務と採算の管理精度を上げておくことが欠かせません。店内飲食、持ち帰り、デリバリー、物販ごとに売上、粗利、人件費、販促費を分けて見られるようにし、POS設定、税率マスタ、証憑フロー、会計ソフトの連携を点検しておくべきです。制度変更はニュースではなく、経営の前提が変わる合図です。現場が混乱する前に、数字と運用の両面で備えておく店ほど、有利に動けます。

    飲食店経営者がこのテーマで本当に見るべきポイント

    このテーマで大事なのは、政策に賛成か反対かを先に決めることではありません。まず必要なのは、自店がどのチャネルと競合しているかを具体的に把握することです。価格で選ばれやすい店なのか、体験や専門性で選ばれている店なのかで、食品0%の影響は変わります。競争相手が外食チェーンだけだと思っていると、スーパー、中食、EC食品への需要流出を見落としやすくなります。

    もう一つ重要なのは、制度変更を「一時的なニュース」として流さないことです。食品0%は、飲食店にとって景気に良いか悪いかという抽象的な話ではなく、どの売上が守られ、どの利益が削られやすいかを見極めるテーマです。客数、客単価、粗利、納税負担、オペレーション負荷まで含めて、自店への影響を事前に試算できるかどうかで、制度変更時の対応力は大きく変わります。

    経営者として見るべきポイントを一つに絞るなら、「自店は価格で選ばれているのか、価値で選ばれているのか」です。もし価格で選ばれている比率が高いなら、食品0%の議論が進むほど中食や食品小売との競争が厳しくなりやすいでしょう。逆に、価格以外の価値で選ばれている店なら、影響を受けにくい部分をさらに強化する余地があります。制度変更そのものを止めることはできませんが、自店の競争軸を見直すことは今からでもできます。

    まとめ

    食品の消費税0%は、家計支援策としては理解しやすい一方、飲食店にとっては単純な追い風ではありません。日本ではすでに「食品優遇・外食除外」の制度構造があり、食品0%はその差をさらに広げる可能性があります。その結果、食品小売、中食、持ち帰り、EC食品の価格競争力が高まり、日常利用の外食には相対的な押し下げ圧力がかかりやすくなります。

    加えて、仕入価格が同額に据え置かれたまま控除対象税額がない前提では、飲食店単体の納税負担が重くなるケースもあります。区分経理、POS、インボイス、採算管理の負担も増えるため、このテーマは単なる税率変更ではなく、飲食店の競争環境と経営管理の前提を変える論点です。だからこそ、今のうちに受け皿チャネルを整え、価格ではなく価値で選ばれる設計へ寄せ、税務と採算の管理精度を上げておく意味があります。食品0%の議論は、飲食店にとって市場の変化を先読みする材料として扱うのが現実的です。 
  • 棚卸とは?意味や目的、やり方・評価方法までわかりやすく解説

    棚卸とは?意味や目的、やり方・評価方法までわかりやすく解説

    「棚卸とは何か」と聞かれて、すぐに説明できる方は多くありません。

    在庫を数える作業というイメージはあっても、なぜ必要なのか、いつ行うのか、決算や利益計算とどう関係するのかまでは、はっきり理解できていないことも多いはずです。

    そこで本記事では、棚卸の基本的な意味から、目的、実施時期、やり方、種類、評価方法、よくあるミス、効率化のポイントまでを、実務で使える視点でわかりやすく整理します。

    棚卸の意味を正しく理解し、自社に合った運用につなげたい方は、ぜひ最後までご覧ください。

    棚卸とは?意味をわかりやすく解説

    棚卸とは、事業で保有している商品や原材料などの数量や状態を確認し、帳簿上の記録と照らし合わせて在庫の実態を正しく把握する業務です。

    単に在庫の数を数えるだけではなく、売上や利益、発注精度、決算の正確性にも関わるため、店舗運営や経営管理の基礎となる重要な業務として押さえておく必要があります。

    在庫を確認して帳簿と照合する作業

    帳簿上では在庫が合っているように見えても、現場では破損、紛失、記録漏れ、入力ミスなどが起こることがあります。

    たとえば、帳簿では10個あるはずの商品が実際には8個しかなければ、その差異を放置したままでは正しい在庫管理ができません。

    こうしたズレを見つけて修正することが、棚卸の本質です。
    つまり棚卸では、在庫の実数確認と帳簿の整合性確保が求められます。

    国税庁の青色申告の手引きでも、諸帳簿の記載内容と原始記録を照合し、誤りがあれば訂正する流れが示されています。

    棚卸資産とは?在庫との違い

    棚卸資産は、販売や製造、事業活動のために保有している資産を指す会計上の用語です。
    一方、在庫は現場で使われる日常的な呼び方で、商品や材料の持ち分を広く表す言葉として使われます。

    両者は近い意味を持ちますが、記事内では、「在庫」は現場管理の視点、「棚卸資産」は会計や税務の視点で捉えると整理しやすくなります。

    国税庁は、棚卸資産の対象として商品、製品、半製品、仕掛品、原材料、貯蔵中の消耗品などを挙げています。また、企業会計基準委員会も、売却予定の資産だけでなく、短期間で消費される事務用消耗品なども棚卸資産に含まれると示しています。

    実務では、現場では「在庫」、会計や税務では「棚卸資産」という表現が多く使われます。

    棚卸の目的とは?なぜ行うのか

    棚卸の目的を理解しておくと、なぜこの作業が必要なのか、何を確認すべきなのか、日々の在庫管理や決算にどう関わるのかが整理しやすくなります。

    数を数えるだけの作業だと思ったままでは、棚卸の意味が見えにくくなり、実務でも形だけの対応になりがちです。
    だからここでは、棚卸がどのような役割を持ち、なぜ行う必要があるのかを順に説明します。

    実在庫と帳簿のズレを把握するため

    棚卸の大きな目的のひとつは、実在庫と帳簿上の数字のズレを見つけることです。

    在庫データは日々更新されますが、入力漏れ、誤出荷、破損、紛失などがあると、帳簿と現物が一致しなくなります。

    そのまま放置すると、在庫があると思って受注したのに実際は欠品していたり、反対に不要な再発注で在庫を余らせたりするおそれがあります。

    棚卸は、こうしたズレを洗い出し、在庫情報を実態に近づけるための作業です。実務では、数を確認して終わりにするのではなく、差異が出た品目を「入力ミス」「破損」「紛失」「計上漏れ」などに分類し、原因まで記録しておくと、次回以降の精度向上につながります。

    欠品や過剰在庫を防ぐため

    棚卸は、欠品や過剰在庫を防ぎ、適正在庫を保つためにも欠かせません。

    在庫の実態が見えないままだと、必要な商品が足りなくなる欠品も、売れにくい商品を抱え続ける過剰在庫も起こりやすくなります。どちらも売上機会の損失や保管コストの増加につながるため、経営面への影響は小さくありません。

    棚卸によって在庫の現状を正しく把握できれば、発注量や保管量の見直しがしやすくなります。

    実務では、全品目を同じ頻度で確認するのではなく、売れ筋商品や高単価商品はこまめに確認し、回転の遅い品目は月次や四半期で見直すようにすると、負担を抑えながら欠品と余剰在庫の両方を防ぎやすくなります。

    正しい利益計算や決算につなげるため

    棚卸は、利益計算や決算書の正確性を保つためにも重要です。

    期末時点の棚卸資産の金額は、売上原価の計算や貸借対照表の表示に直結するため、数量や評価額がずれると利益も変わってしまいます。

    企業会計基準委員会は、通常の販売目的で保有する棚卸資産は取得原価を基礎とし、期末時点の正味売却価額が取得原価より下落した場合には、その価額で評価する考え方を示しています。また、国税庁は、評価方法の届出がない場合の棚卸資産は最終仕入原価法で評価するとしています。

    こうしたルールがある以上、棚卸は単なる現場作業ではなく、会計処理の基礎資料を整える業務でもあります。

    決算前に一度だけ慌てて対応すると差異の原因を追いにくくなるため、月次で簡易チェックを行い、期末は精度重視で本棚卸を行う体制にしておくと、決算時の負担を抑えやすくなります。

    棚卸のやり方とは?基本の流れを解説

    棚卸のやり方を押さえておくと、何から始めればよいのか、どこでミスが起こりやすいのか、どう進めれば正確性を保ちやすいのかが整理しやすくなります。棚卸は、当日に数を数えれば終わる作業ではありません。準備、実数確認、差異の確認と反映までを流れで理解しておかないと、数え漏れや記録ミスが起こりやすくなります。

    このセクションでは、棚卸の基本的な進め方を順に説明します。

    棚卸前に準備しておくこと

    棚卸の精度は、事前準備で大きく変わります。準備が不十分なまま始めると、担当者ごとに数え方がぶれたり、対象範囲が曖昧になったりして、結果の信頼性が下がりやすくなります。

    実務ではまず、棚卸の対象品目、保管場所、実施日、担当者、記録方法を決めます。そのうえで、入荷や出荷を止める時間帯を設ける、棚や倉庫の配置を整える、数えにくい商品は単位を統一するといった準備を進めると、現場が混乱しにくくなります。つまり棚卸前は、単に数える準備ではなく、正しく数えられる環境を整えることが重要です。

    在庫数と状態を確認する手順

    棚卸では、数量だけでなく在庫の状態まで確認することが大切です。破損品や汚損品、販売できない古い在庫が混ざっていると、数が合っていても実態を正しく反映できないためです。

    現場では、保管場所ごとに担当を分け、品目一覧や棚卸票に沿って一つずつ確認する進め方が安定します。その際は、数量だけでなく、「販売可能」「破損」「使用不可」などの状態も記録しておくと、後の評価や処分判断がしやすくなります。また、高単価品や差異が出やすい品目はダブルチェックを入れると、精度を高めやすくなります。

    帳簿との差異を確認して反映する流れ

    棚卸後に重要なのは、実地の結果を帳簿や在庫データと照合し、差異を確認して反映することです。ここを省くと、現場で数を確認しても、その結果を次の運用改善につなげにくくなります。

    差異が出た場合は、数値だけを修正するのではなく、入出庫の記録漏れ、二重計上、破損、紛失など、原因を分類して残すことが大切です。差異の大きい品目は再確認し、継続的にズレが出る商品は保管場所や入力フローを見直すと改善しやすくなります。つまり棚卸は、当日のカウントで終わりではなく、差異を分析して次のミスを減らすところまで含めて完結する業務です。

    棚卸の方法とは?種類ごとの違いを比較

    棚卸の方法ごとの違いを押さえておくと、自社に合う進め方や現場の負担とのバランスを判断しやすくなります。方法によって、精度を優先しやすいか、日常管理に組み込みやすいか、作業効率を高めやすいかが変わるためです。

    ここでは、代表的な棚卸の方法と、それぞれの違いを整理します。

    実地棚卸とは?現物を確認する方法

    実地棚卸とは、倉庫や店舗にある在庫を実際に見て、数量や状態を確認する方法です。帳簿ではなく現物を起点に確認するため、在庫の実態を把握しやすいのが特徴です。

    帳簿上は在庫が合っていても、現場では破損、紛失、計上漏れなどが起こることがあります。そのため、決算前や差異が出やすい品目では、実地棚卸が欠かせません。特に、高単価品、回転の早い商品、保管場所が分散している在庫では、現物確認を省くと誤差が残りやすくなります。

    帳簿棚卸とは?帳簿上で管理する方法

    帳簿棚卸とは、日々の入出庫記録を基に帳簿上の在庫数量を管理し、その記録をもとに棚卸高を把握する方法です。毎回すべての在庫を数え直さなくてよいため、日常的な在庫管理に組み込みやすいのが利点です。

    ただし、帳簿上の数字だけでは、現場の破損や紛失、入力ミスまでは把握できません。そのため、帳簿棚卸は定期的な実地確認と組み合わせて運用することが前提になります。実務では、入荷、出荷、返品、廃棄の記録ルールを統一することに加え、入力の締め時間を決めることで精度を保ちやすくなります。

    タグ方式・リスト方式・バーコード方式の違い

    実地棚卸の記録方法には、タグ方式、リスト方式、バーコード方式があります。違いを把握しておくと、現場の規模や作業負担に合った方法を選びやすくなります。だからここでは、それぞれの特徴を比較して整理します。

    方法概要向いている現場メリット注意点
    タグ方式数えた在庫にタグやチェック札を付けながら進める方法二重カウントや数え漏れを防ぎたい現場確認漏れを防ぎやすいタグの準備や回収に手間がかかる
    リスト方式用意した品目一覧に数量を書き込む方法商品点数が比較的少ない小規模な現場導入しやすく運用が簡単一覧にない商品への対応や記入漏れに注意が必要
    バーコード方式バーコードを読み取りながら在庫を記録する方法商品点数が多い現場や拠点が複数ある現場入力作業を減らしやすく、作業速度も上げやすい機器やシステムの導入コストがかかる

    商品点数が少なく、まずは手軽に始めたい場合はリスト方式でも対応しやすいでしょう。一方、点数が多い、差異が出やすい、複数拠点で管理している場合は、バーコード方式のほうが効率化しやすくなります。

    また、数え漏れや重複を防ぐことを優先したい場合は、タグ方式も有力です。現場によっては、まず一部の商品だけバーコード管理に切り替えるなど、段階的に導入する進め方も現実的です。

    棚卸資産の評価方法とは?会計処理の基本

    棚卸資産の評価方法を押さえておくと、在庫をいくらで決算に反映するのか、利益や売上原価にどう影響するのかが整理しやすくなります。数量が合っていても、評価額の考え方が曖昧だと決算数値はぶれやすくなります。

    棚卸資産の評価が必要な理由

    棚卸資産の評価が必要なのは、期末在庫の金額がそのまま決算数値に影響するためです。在庫の金額が高くなれば売上原価は小さくなり、利益は大きく見えます。反対に、在庫の評価額が下がれば売上原価は増え、利益は小さくなります。

    そのため、棚卸資産は「何個あるか」だけでなく「いくらとみなすか」まで決める必要があります。会計上は、取得原価を基礎としつつ、期末の正味売却価額が取得原価より下落している場合は、その価額で評価する考え方が示されています。

    実務では、棚卸後に数量だけ合わせて終わるのではなく、販売可能性や価値の下落も確認して評価につなげることが大切です。破損品、陳腐化した商品、長期滞留品を棚卸票の段階で区分しておくと、その後の評価を進めやすくなります。

    原価法と低価法の違い

    原価法と低価法の違いは、取得原価を基準にするか、価値が下がったときに切り下げるかにあります。まずは大きな違いだけ押さえておくと整理しやすくなります。

    方法考え方ポイント
    原価法取得原価を基礎に評価する在庫の原価をどう計算するかが中心
    低価法価値が下がっている場合は、その価額まで切り下げる価値下落を決算に反映する

    原価法は、在庫の原価をどう計算するかが中心になります。一方、低価法は、その在庫の価値が下がっていないかまで確認する点が大きな違いです。

    実務では、原価法を基本の計算ルール、低価法を価値下落を反映するルールとして分けて捉えると整理しやすくなります。

    棚卸で確認した在庫をどう評価するのか

    棚卸で確認した在庫は、まず数量と状態を確定し、そのあとに採用している評価方法で金額へ落とし込むのが基本です。数量が不確かなまま評価計算をしても、決算数値の信頼性を保てないためです。

    税務上、評価方法を届け出ている場合はその方法で評価し、届出がない場合は最終仕入原価法で評価します。また、破損品や棚ざらし品、流行遅れなど、通常の販売価額では売れない在庫については、通常とは異なる評価が必要になる場合があります。

    そのため実務では、棚卸票に「正常品」「破損品」「陳腐化品」「長期滞留品」などの区分を持たせておくと便利です。正常品は通常の評価方法で処理し、価値が下がった在庫は別途検討する流れにしておくと、決算直前に慌てにくくなります。

    つまり在庫評価は、単なる計算の問題ではなく、棚卸の段階で状態を見分け、評価につなげられる形で記録しておくことが重要です。

    自社に合う棚卸方法の選び方

    棚卸方法を選ぶときは、一般的なやり方をそのまま当てはめるのではなく、自社の在庫の特徴や業務体制に合っているかで判断することが大切です。

    たとえば、在庫点数、単価、在庫の動きの速さ、保管場所の数によって、向いている方法は変わります。在庫点数が少なく、保管場所も限られているなら、リスト方式や目視中心でも回しやすいでしょう。一方、点数が多い、差異が出やすい、拠点が複数ある場合は、バーコードや在庫管理システムを組み合わせたほうが安定しやすくなります。

    また、方法を選ぶときは、どう数えるかだけでなく、どう区分して記録するかまで含めて考える必要があります。正常品、破損品、長期滞留品などを区別して記録できるようにしておくと、その後の評価や処理までつなげやすくなります。

    最初から全体を大きく変える必要はありません。まずは高単価品や差異の多い品目から管理方法を見直し、効果が見えた段階で対象を広げる進め方のほうが現実的です。

    棚卸を実務に活かすポイント

    棚卸を実務に活かすには、年1回の作業で終わらせず、日常の在庫管理とつなげて考えることが重要です。

    期末だけ数を合わせても、普段の入出庫記録が乱れていれば、差異の原因は追いにくく、次の改善にもつながりません。棚卸を機能させるには、当日の作業だけでなく、日々の記録方法や差異が出たときの確認手順まで整えておく必要があります。

    実務では、まず誰が記録するか、どの時点で入力するか、差異が出たらどう確認するかを決めるだけでも、棚卸の精度は大きく変わります。

    あわせて見直したいのが、差異の原因を追える状態になっているかです。数を合わせるだけでは、次回も同じミスが繰り返されやすくなります。そのため、棚卸票に正常品、破損品、長期滞留品の区分を持たせる、差異品だけ再確認リストを作る、入出庫を止められない時間帯は別記録を残すといった運用から整えると改善しやすくなります。

    棚卸を機能させる鍵は、当日の人数や気合いではなく、普段から在庫情報を正しく残せる運用にあります。

    まとめ|棚卸を理解して自社に合った方法を選ぼう

    棚卸は、年に一度在庫を数えるためだけの作業ではありません。在庫の実態を把握し、発注精度と利益計算の正確性を保つための業務です。

    そのためには、基本を理解したうえで、自社の在庫や業務体制に合った方法を選ぶことが欠かせません。万能な正解を探すのではなく、自社で無理なく続けられる方法を選び、少しずつ運用を整えていくことが実務ではもっとも現実的です。

  • 領収書の宛名の書き方とは?お店が知っておきたい基本ルールと対応方法

    領収書の宛名の書き方とは?お店が知っておきたい基本ルールと対応方法

    お店が知っておきたい領収書の宛名とは

    領収書の宛名は、「誰が代金を支払ったのか」を示すための重要な記載項目です。

    とくに、お店側は「言われた名前を書けばよい」と考えるだけでは不十分です。相手の立場に応じて、どの名前を書くのが適切かを判断する視点が必要になります。

    領収書の宛名が必要とされる理由

    領収書の宛名が必要とされるのは、支払いの相手先を明確にするためです。誰に対して発行された領収書なのかが分かれば、受け取った側はその支出を社内処理や帳簿管理に使いやすくなります。

    宛名は誰の名前を書くものか

    領収書の宛名には、基本的に実際にその支出を処理する人や会社の名前を書きます。ここで重要なのは、支払いの場にいる人の名前をそのまま書けばよいとは限らないことです。

    たとえば、会社員が業務に必要なものを立て替えて購入した場合、その人がその場で支払っていても、経費精算では会社名の領収書が必要になることがあります。一方で、個人事業主であれば、個人名や屋号付きの名称が求められる場合もあります。

    相手に応じた領収書の宛名の書き方

    領収書の宛名は、支払いをした人の名前ではなく、支出を処理する名義に合わせて書くことが基本です。会計時に宛名を確認しておくと、後からの訂正や再発行を防ぎやすくなります。

    会社員の立替精算用として発行する場合の宛名

    会社員が立て替えて支払う場合でも、経費精算で使うなら会社名の宛名を求められることがあります。
    そのため、本人が支払っていても、個人名ではなく会社名で発行するケースがあります。

    判断に迷う場合は、「会社名とお名前のどちらでお書きしますか」と確認するのが確実です。

    個人事業主に発行する場合の宛名

    個人事業主への領収書は、個人名または屋号で発行するのが一般的です。
    どちらが適切かは相手の事業上の名義によって異なるため、指定がある場合はその名義に合わせます。

    屋号を使っている相手には、屋号での発行を求められることがあります。迷った場合は、どの名義で使うのかを確認してから書くと安心です。

    法人名で発行する場合の宛名

    法人宛ての領収書は、正式な会社名で記載するのが基本です。
    略称や通称で書くと、社内処理で使いにくくなることがあります。

    「株式会社」なども省略せず、相手が伝えた正式名称どおりに書くことが大切です。部署名や担当者名まで必要な場合は、その指定に従って記載します。

    領収書の宛名表記で迷いやすいポイント

    宛名は相手に合わせて書くだけでなく、表記のルールでも迷いやすい項目です。とくに敬称や「上様」の扱いは、お店側が判断に迷いやすいため、基本を押さえておくことが大切です。

    宛名の敬称「様」と「御中」の使い分け

    宛名が個人名の場合は、**「様」を付けます。
    一方、会社名や部署名など、組織そのものを宛先にする場合は、「御中」**を使います。

    たとえば、「株式会社〇〇」なら「御中」、「山田太郎」なら「様」が適切です。会社名と個人名を続けて書く場合は、「株式会社〇〇 山田太郎様」とするのが一般的です。

    「上様」はなるべく使用しない

    「上様」は昔からよく使われてきた表記ですが、現在はなるべく避けたほうがよい宛名です。
    誰宛ての領収書かがはっきりせず、受け取った側が経費精算や社内処理で使いにくくなることがあるためです。

    お店側としても、後からの問い合わせや再発行を防ぎやすくなります。

    略称や屋号で依頼された場合の対応

    会社名の略称や屋号で宛名を書いてほしいと頼まれた場合は、その名前で領収書を発行してよいかを確認することが大切です。

    会社宛ての領収書であれば、基本は正式な会社名で書いたほうが安心です。略称のままだと、受け取った側が社内処理しにくいことがあるためです。一方、個人事業主では屋号で事業の支出を管理していることもあるため、屋号での発行を希望される場合があります。

    迷ったときは、どの名前で領収書を発行するかを確認してから書くようにします。たとえば、「正式な会社名でお書きしますか」「屋号でお書きしますか」と確認すると、後から訂正を求められにくくなります。

    宛名なしの領収書を求められたときのお店側の対応

    宛名なしの領収書は発行できるのか

    会計時に、宛名なしの領収書を求められることがあります。お店側としてまず知っておきたいのは、宛名なしで領収書を発行したからといって、直ちに問題になるわけではないということです。実際に、小売店や飲食店のように多くのお客さまに販売する業種では、相手の名前を書かずに発行できる場合があります。

    宛名なしで発行する際の注意点

    ただし、宛名なしで発行すると、後から「会社名を入れてほしい」「やはり名前を書いてほしい」と言われることがあります。こうした対応は、会計時に確認するより手間がかかりやすいため、その場で確認できることは先に確認しておくことが大切です。記載内容に誤りがあった場合は、修正した書類を改めて交付する考え方が示されており、発行後の対応は簡単ではありません。

    領収書の宛名を間違えたときのお店側の対応

    領収書の宛名を間違えたときは、発行前と発行後で対応を分けることが大切です。一般的には、発行前なら正しい宛名で書き直し、発行後なら安易に追記せず、必要に応じて修正版の発行や再発行で対応します。領収書は、必要事項を満たせばインボイスとして扱われるため、発行後の誤りは慎重に扱うほうが安心です。

    発行前に宛名の間違いに気づいた場合

    まだ渡していないなら、正しい宛名で書き直して発行します。

    発行後に宛名の間違いが分かった場合

    すでに渡したあとの領収書は、その場で書き足したり、お客さまに修正してもらったりせず、お店のルールに沿って対応します。一般的には、修正版の発行または再発行で対応します。

    再発行で対応したほうがよいケース

    会社名そのものが違う場合や、宛名なしで発行したあとに名義を追加する場合は、追記より再発行のほうが分かりやすく、実務上も安心です。 

    領収書の宛名対応でお店が注意したいポイント

    領収書の宛名対応では、会計時の確認と発行後の対応方法をそろえておくことが大切です。宛名の確認が曖昧だと、後から修正や再発行が必要になりやすくなります。領収書は、記載内容によってはインボイスとして扱われるため、発行後の修正も慎重に行う必要があります。

    正式な会社名や氏名を確認する重要性

    宛名は、相手が希望する名前を確認して書くのが基本です。会社名は略称ではなく、正式名称を求められることがあります。迷ったときは、その場で確認してから記載すると手戻りを防ぎやすくなります。

    発行後の修正は、その場で書き足さない

    一度渡した領収書に後から宛名を書き足すと、誰が修正したのか分かりにくくなります。発行後に誤りが分かった場合は、追記ではなく、修正した書類の交付や再発行で対応するほうが安心です。

    宛名対応のルールを店内で統一する方法

    宛名の確認方法や、発行後に修正依頼があった場合の対応は、店内で統一しておくことが大切です。対応が人によって変わると、お客さまにも説明しにくくなります。

    お店が領収書に記載すべき内容

    領収書は、金額だけを書けばよい書類ではありません。必要な項目が抜けていると、受け取った相手が使いにくくなるため、基本の記載内容を押さえておくことが大切です。

    宛名以外に必要な記載項目

    領収書には、宛名のほかにも記載しておきたい項目があります。基本になるのは、発行日、金額、但し書き、発行者名です。

    誰が、いつ、何の代金として、いくら支払ったのかが分かる形で記載しておくと、領収書としての内容が伝わりやすくなります。

    但し書きや金額の書き方

    但し書きは、何の支払いに対する領収書なのかが分かるように書くことが大切です。「品代」だけでは内容が曖昧になることもあるため、必要に応じて具体的に記載します。

    金額は、見間違いや書き足しを防ぎやすい形で記載します。手書きの場合は、金額の前に「¥」や「金」を付けることがあります。

    まとめ

    領収書の宛名は、支払いをした人ではなく、支出を処理する名義に合わせて書くことが基本です。会社員の立替精算、個人事業主、法人宛てでは、適切な宛名が変わります。

    また、敬称の使い分けや「上様」の扱い、宛名なしでの発行、発行後の修正対応など、宛名まわりにはお店が迷いやすい場面が少なくありません。こうした場面で大切なのは、その場の判断で対応を変えるのではなく、会計時に確認することと店内で対応ルールをそろえておくことです。

    領収書は、必要事項を満たせばインボイスとして扱われることもあります。だからこそ、宛名も含めて曖昧なまま発行せず、後から修正が必要にならないようにしておくことが大切です。日々の会計業務では、正しく書くことと同じくらい、確認してから書くことを意識すると、領収書対応のトラブルを減らしやすくなります。

  • RFM分析とは?3つの指標と分析手順をわかりやすく解説

    RFM分析とは?3つの指標と分析手順をわかりやすく解説

    RFM分析とは

    RFMの3つの指標

    RFM分析では、顧客を最終購入日、購入頻度、購入金額の3つの視点で見ていきます。名称だけだと違いが分かりにくいため、まずは各指標の意味を整理しておきましょう。

    指標意味
    Recency最後にいつ購入したか
    Frequencyどれくらいの頻度で購入しているか
    Monetaryどれくらいの金額を使っているか

    Recencyは、顧客との接点がどれだけ最近あるかを見る指標です。Frequencyは、その顧客が継続的に購入しているかを把握するために使います。Monetaryは、売上への貢献度を確認するための指標です。

    RFM分析でわかること

    RFM分析でわかるのは、顧客ごとの状態の違いです。3つを組み合わせることで、単純な売上額だけでは見えにくい顧客の状態まで整理しやすくなります。

    たとえば、最近も購入していて購入頻度と購入金額も高い顧客は、優良顧客として捉えやすくなります。一方で、以前は購入していたものの最近は動きがない顧客は、離反リスクがあると考えられます。また、購入回数は少なくても直近で購入している顧客は、今後の育成対象として見ることができます。

    このようにRFM分析は、次にどの顧客へどんな施策を打つべきかを考える土台になる点が、実務で活用される理由です。

    RFM分析のメリット

    優良顧客を見つけやすい

    RFM分析の大きなメリットは、自社にとって重要な優良顧客を見つけやすくなることです。RFM分析では「最近購入しているか」「繰り返し購入しているか」「購入金額が大きいか」を分けて確認できます。これにより、顧客別の売上額だけを見ているだけではわからない、自社の戦略にとって本当に重要な顧客層を見極めやすくなります。

    見方把握しやすいこと
    Recencyが高い最近も関係が続いている
    Frequencyが高い継続利用している
    Monetaryが高い売上への貢献度が高い

    施策の優先順位を決めやすい

    RFM分析は、顧客を分類するだけでなく、どの顧客にどの施策を優先するかを考えやすくする点でも役立ちます。顧客の状態が整理されると、顧客の状況に応じて対応を分けられるようになります。

    たとえば、最近も頻繁に購入している顧客には関係維持の施策が有効です。一方で、以前は購入していたのに最近動きがない顧客には、再購入を促す施策のほうが適しています。購入回数がまだ少ない新規顧客であれば、継続利用につなげるためのフォローが必要になります。

    RFM分析の手順

    データを集計、整理する

    RFM分析を行うには、まず顧客ごとの購買データを集計、整理します。最低限必要なのは、最終購入日、購入回数、購入金額の3つです。これらのデータがそろっていないと、RFMの各指標を正しく評価できません。

    集計の際は、顧客単位でデータをまとめることが重要です。同じ顧客の購入履歴が複数行に分かれている場合は、最終購入日を最新の日付にそろえ、購入回数と購入金額を集約します。元データの段階で重複や欠損があると、分析結果もずれやすくなるため、この段階で整えておく必要があります。

    スコアリングして分類する

    データを整理したら、次は各指標をスコア化します。一般的には、Recency、Frequency、Monetaryをそれぞれ5段階などで評価し、顧客ごとに点数を付けます。そのうえで、RFMのスコアの組み合わせごとに顧客を分類していきます。

    たとえば、5段階でスコアリングする場合の基準例は次の通りです。

    スコアRecencyFrequencyMonetary
    530日以内に購入10回以上購入10万円以上購入
    431〜60日以内に購入7〜9回購入7万円〜10万円未満
    361〜90日以内に購入4〜6回購入4万円〜7万円未満
    291〜180日以内に購入2〜3回購入1万円〜4万円未満
    1181日以上購入なし1回のみ購入1万円未満

    このように点数を付けた後は、各指標の組み合わせを見て顧客を分類します。たとえば、日用品ECのように継続購入の多さが売上につながりやすい企業では、次のように整理できます。

    分類例RFM分類の考え方
    優良顧客4〜54〜53〜5継続購入が重要なため、最近も購入していて購入回数が多い顧客を優良とみなす
    育成候補4〜51〜21〜2最近購入しているため関心はあるが、まだ購入回数が少ないため育成対象とみなす
    離反注意顧客1〜24〜53〜5過去の利用実績は高いが最近購入がないため、離反リスクがあると判断する
    休眠顧客1〜21〜21〜2購入頻度も金額も低く、長く動きがないため優先度は低いとみなす

    このように、RFM分析では単に点数を付けるだけでなく、自社がどの顧客を重視したいかに合わせて分類の見方を決めることが大切です。継続利用を重視する企業であればFrequencyが高い顧客を優良と見やすく、高単価商材を扱う企業であればMonetaryの比重が上がることもあります。

    分析結果を確認して、次の打ち手を考える

    スコアリングと分類ができたら、次はその結果をもとに打ち手を考えます。RFM分析は、顧客を分類して終わりではなく、分類結果を施策に落とし込んではじめて意味がある分析です。

    たとえば、優良顧客には関係維持や単価向上を目的とした施策が向いています。一方で、育成候補には再購入を促す施策、離反注意顧客には呼び戻し施策、休眠顧客には掘り起こし施策が必要になります。分類ごとに目的が異なるため、打ち手も同じにはなりません。

    分類例打ち手のイメージ
    優良顧客限定特典、上位商品の提案、会員ランク施策
    育成候補再購入クーポン、関連商品の案内、購入後フォロー
    離反注意顧客再来訪キャンペーン、期限付きオファー、離反防止メール
    休眠顧客掘り起こし配信、休眠顧客向けキャンペーン、反応確認施策

    たとえば、日用品ECのように継続購入が重要な企業なら、育成候補に対しては2回目の購入を促す施策が重要になります。反対に、高単価商材を扱う企業なら、優良顧客に対してアップセルやクロスセルを行うほうが成果につながりやすいこともあります。

    このように、RFM分析では分類ごとに目的を分けて打ち手を考えることが重要です。誰に対しても同じ施策を打つのではなく、顧客の状態に応じて対応を変えることで、施策の無駄を減らしやすくなります。

    RFM分析の注意点

    RFMだけでは把握しきれない要素がある

    RFM分析は購買データをもとに顧客を整理できる便利な手法ですが、顧客理解のすべてをカバーできるわけではありません。見ているのはあくまで「いつ買ったか」「どれくらい買ったか」「いくら使ったか」であり、その背景までは分からないためです。

    たとえば、最近購入がない顧客でも、単に買い替え周期が長い商材だったり、今後まとめて購入する予定があったりすることがあります。反対に、購入回数が多い顧客でも、値引き施策にだけ反応していて利益につながっていないケースもあります。RFM分析だけを見ると、こうした違いは見えません。

    そのため、RFM分析の結果は顧客を大まかに整理するための基礎情報として使うのが適切です。実際に施策を考えるときは、商品カテゴリ、購入チャネル、問い合わせ履歴、反応率などもあわせて確認したほうが、より実態に合った判断がしやすくなります。

    基準設定によって結果が変わる

    RFM分析は、どのように点数を付けるかによって分類結果が変わります。同じ顧客データでも、基準の置き方が違えば、優良顧客とみなす範囲も変わるためです。

    たとえば、日用品ECのように購入頻度が高い業種であれば、「30日以内に購入」を高評価にしても自然です。一方で、高額な家電や家具のように購入間隔が長い商材では、同じ基準を使うと実態に合わない可能性があります。購入頻度や購入金額の基準も同様で、業種や価格帯によって適切なラインは異なります。

    そのため、RFM分析では一般的な基準をそのまま当てはめるのではなく、自社の商材や顧客行動に合わせて基準を調整することが重要です。分類結果に違和感がある場合は、スコアの区切り方を見直したうえで、実態に合った設定になっているか確認するとよいでしょう。

    他の分析手法との併用が有効

    RFM分析は顧客を大まかに整理するには有効ですが、施策をより具体化したい場合は、他の分析手法と組み合わせて見ることも重要です。RFMだけでは、顧客の属性や行動の背景までは十分に把握できないことがあるためです。

    たとえば、同じ優良顧客でも、高単価商品をまとめ買いする顧客と、定期的に少額購入を続ける顧客では、適した施策が異なります。また、離反注意顧客に見えても、実際には特定の季節だけ購入する顧客かもしれません。こうした違いは、RFM分析だけでは判断しにくい場合があります。

    そのため、必要に応じて他の分析手法も併用すると、顧客理解の精度が高まります。
    たとえば、顧客の購入金額帯を把握したい場合はデシル分析、商品別の売上構成を見たい場合はABC分析、属性や行動傾向で分けたい場合はセグメンテーション分析が役立ちます。RFM分析を起点にして、必要な視点を補いながら使うことが大切です。

    CPM分析との違い

    RFM分析とCPM分析は、どちらも顧客を分類するための手法ですが、見る軸が異なります。RFM分析は、最終購入日、購入回数、購入金額をもとに、現在の顧客状態を整理する手法です。これに対してCPM分析は、購入回数や購入金額に加えて、初回購入から最終購入日までの期間や最終購入日からの経過日数も見ながら顧客を分類します。

    そのため、RFM分析は「最近よく買っている顧客」「最近購入が止まっている顧客」といった現在の状態の把握に向いています。一方でCPM分析は、「短期間で集中的に購入した顧客」や「以前は安定して購入していたが離れてしまった顧客」など、購買の推移や継続期間まで含めて見たいときに向いています。

    ざっくり言えば、RFM分析はシンプルに顧客の今を分ける手法、CPM分析は顧客の購買の流れまで見て分ける手法です。まずはRFM分析で全体像をつかみ、より細かく顧客の状態を見たい場合にCPM分析を使い分けると理解しやすいでしょう。

    デシル分析との違い

    RFM分析とデシル分析は、どちらも顧客を分類する手法ですが、分類の基準が異なります。RFM分析は、最終購入日、購入回数、購入金額の3つを見て顧客の状態を整理します。これに対してデシル分析は、購入金額をもとに顧客を10段階に分ける手法です。

    そのため、RFM分析は「最近も買っているか」「継続して買っているか」まで含めて見られるのに対し、デシル分析は売上への貢献度を金額ベースで把握しやすいのが特徴です。たとえば、高額購入者を見つけたい場合はデシル分析が分かりやすい一方で、その顧客が最近も購入しているかまでは判断できません。

    つまり、顧客の現在の状態を立体的に見たいならRFM分析、売上構成を金額順でシンプルに把握したいならデシル分析が向いています。顧客の動きまで見たい場面ではRFM分析、まずは売上上位顧客を把握したい場面ではデシル分析、と使い分けると分かりやすいでしょう。

    セグメンテーション分析との違い

    RFM分析とセグメンテーション分析の違いは、何を基準に顧客を分けるかにあります。RFM分析は、最終購入日、購入回数、購入金額という購買実績をもとに顧客を分類する手法です。これに対してセグメンテーション分析は、年齢、地域、性別、興味関心、購入チャネルなど、共通する属性や特徴で顧客を分ける考え方です。

    そのため、RFM分析は「最近よく買っている顧客」「以前は買っていたが最近は動きがない顧客」といった顧客の状態の違いを把握したいときに向いています。一方でセグメンテーション分析は、「20代の新規顧客」「特定地域の利用者」「SNS経由で流入した顧客」のように、属性や行動傾向ごとの違いを見たいときに向いています。

    つまり、購買行動ベースで分けるのがRFM分析、属性や特徴ベースで分けるのがセグメンテーション分析です。誰が今重要な顧客かを見たいならRFM分析、どんな層にどんな訴求が合うかを考えたいならセグメンテーション分析が使いやすいでしょう。実務では、RFM分析で重要顧客を絞ったうえで、その中をさらに属性別に見るという使い方もよくあります。

    まとめ

    RFM分析は、最終購入日、購入回数、購入金額の3つの指標をもとに顧客を分類する分析手法です。顧客の状態を整理しやすく、優良顧客の把握や施策の優先順位付けに役立ちます。

    実際には、各指標をスコア化したうえで、その組み合わせから顧客を分類していきます。こうすることで、優良顧客、育成候補、離反注意顧客、休眠顧客といった形で顧客の状態を見分けやすくなります。その後は、分類結果に応じて関係維持、再購入促進、掘り起こしなどの打ち手を考えていくのが基本です。

    ただし、RFM分析だけですべての顧客理解が完結するわけではありません。商材や業種によって適切な基準は変わりますし、必要に応じて他の分析手法と組み合わせることも重要です。まずはRFM分析で顧客の全体像を整理し、そのうえで自社に合った施策につなげることが、活用のポイントといえるでしょう。

  • イシュアーとは?クレカ決済での役割とアクワイアラとの違いを徹底解説

    イシュアーとは?クレカ決済での役割とアクワイアラとの違いを徹底解説

    イシュアーとは?【結論】

    イシュアーを一言でいうと

    イシュアーとは、クレジットカードを発行し、利用者に対して与信管理や支払い管理を行う会社のことです。

    クレジットカードは後払いの仕組みであり、カードを使った時点では利用者はまだ支払いをしていません。それでも取引が成立するのは、イシュアーが利用者の代わりに代金を立て替えているためです。

    その結果、決済後は加盟店には後日代金が支払われ、利用者には後から請求が行われるという流れになります。

    何をしている会社なのか

    イシュアーの役割は、この立替払いを成立させるための判断と管理を行うことです。

    まずカード発行時に審査を行い、どの程度まで立替できるか(利用枠)を決めます。次に決済時には、その取引が問題ないかをリアルタイムで確認し、承認するかどうかを判断します。

    さらに利用後は、利用明細の作成や請求を行い、利用者からの支払いを回収します。この一連の流れによって、信用をもとにした取引が継続的に成立する仕組みが維持されています。

    このようにイシュアーは、利用者にお金を貸す役割と、そのリスクを管理する役割を同時に担う存在です。

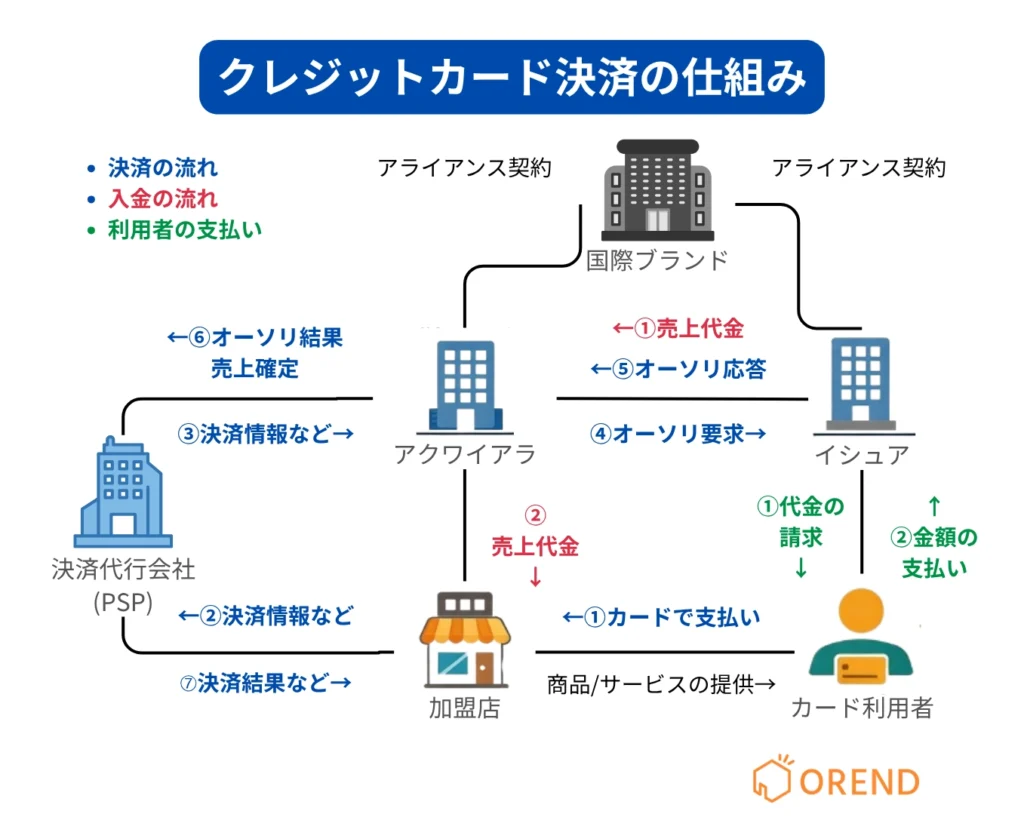
    クレジットカード決済の仕組み【図解で解説】

    クレジットカード決済は、複数のプレイヤーが役割を分担することで成立しています。単純な「支払い」ではなく、信用を介した取引の連携構造になっている点が重要です。

    決済に関わる4つのプレイヤー

    クレジットカード決済には、主に以下の4者が関わります。

    プレイヤー役割
    利用者(カード会員)カードで支払いを行う
    加盟店商品やサービスを提供し、カード決済を受け付ける
    イシュアーカードを発行し、利用者の支払いを立て替える
    アクワイアラ加盟店と契約し、売上を取りまとめる

    この4者がそれぞれの役割を担うことで、カード決済は成立しています。

    決済の流れ(決済〜承認〜入金まで)

    クレジットカード決済の流れ(決済〜承認〜入金まで)

    カード決済は、以下の流れで進みます。

    • 利用者が加盟店でカードを利用する
    • 加盟店がアクワイアラを通じて決済情報を送信する
    • 情報がイシュアーに届き、利用可否が判断される(承認)
    • 承認されると決済が成立する
    • 後日、イシュアーからアクワイアラを経由して加盟店へ入金される
    • 利用者には後日、イシュアーから請求が行われる

    このように、決済はリアルタイムの承認と、後日の資金移動に分かれています。

    イシュアーの役割(フローの中で理解)

    決済フローの中でイシュアーが担うのは、取引の可否を判断し、支払いを立て替える役割です。

    決済時には、利用枠の範囲内か、不正利用の可能性がないかなどを確認し、問題がなければ承認を行います。この承認があることで、加盟店は安心して商品を提供できます。

    また、決済後は実際に代金を立て替え、利用者への請求と回収までを担います。つまりイシュアーは、取引の成立と資金の裏付けの両方を支える存在です。

    アクワイアラ・国際ブランドの役割

    アクワイアラは、加盟店と契約し、カード決済を受け付けられる環境を提供する役割を持ちます。加盟店の売上を取りまとめ、最終的に入金するのもアクワイアラです。

    一方、国際ブランド(VisaやMastercardなど)は、イシュアーとアクワイアラをつなぐ決済ネットワークの提供者です。直接お金を貸したり回収したりするわけではなく、決済ルールと通信インフラを提供する立場です。

    このように、それぞれの役割が分担されることで、クレジットカード決済は安全かつスムーズに行われています。

    イシュアーとアクワイアラの違い

    イシュアーとアクワイアラはどちらもカード決済に関わる会社ですが、役割と向き合う相手がまったく異なります。

    項目イシュアーアクワイアラ
    主な役割カード発行・与信管理・立替払い加盟店契約・売上管理・入金処理
    対象利用者(カード会員)加盟店(店舗・ECサイト)
    決済時の役割利用可否の判断(承認)決済情報の取りまとめと送信
    資金の流れ利用者へ請求・回収加盟店へ入金
    リスク利用者の支払い遅延・不正利用加盟店の不正・チャージバック対応

    イシュアーは「利用者側」を管理し、アクワイアラは「加盟店側」を管理するという構造になっています。

    また、決済の中でも役割は明確に分かれています。イシュアーはその取引を成立させてよいかを判断する立場であり、アクワイアラは決済を受け付け、売上として処理する立場です。

    この違いをシンプルに捉えると、以下のようになります。

    • イシュアー:お金を立て替える側
    • アクワイアラ:お店にお金を届ける側

    なお、企業によってはイシュアーとアクワイアラの両方の機能を持つ場合もありますが、それぞれの役割自体は明確に分かれています。

    イシュアーと国際ブランドの違い

    イシュアーと国際ブランドは混同されがちですが、役割は根本的に異なります。

    項目イシュアー国際ブランド
    主な役割カード発行・与信管理・立替払い決済ネットワークの提供
    お金の貸付行う行わない
    対象利用者(カード会員)イシュアー・アクワイアラ
    代表例カード会社(銀行系・信販系など)Visa、Mastercardなど

    イシュアーは、利用者に対してクレジットカードを発行し、実際にお金を立て替える主体です。一方で国際ブランドは、カード決済を成立させるための通信ネットワークとルールを提供する存在です。

    この違いが分かりにくくなる理由は、カードに「Visa」や「Mastercard」のロゴが表示されているためです。しかし、それは発行会社を示しているわけではありません。

    実際には、整理すると以下のようになります。

    • イシュアー:カードを発行している
    • 国際ブランド:決済の仕組みを提供している

    イシュアーの代表的な企業

    イシュアーにはさまざまな種類があり、発行主体によって特徴が異なります。ここでは代表的な企業と、その分類ごとの違いを整理します。

    国内主要イシュアー一覧

    日本の代表的なイシュアーには、以下のような企業があります。

    • 三井住友カード
    • 三菱UFJニコス
    • JCB
    • 楽天カード
    • イオンフィナンシャルサービス
    • セゾンカード(クレディセゾン)

    これらはいずれもカードを発行し、利用者に対して与信管理や請求を行うイシュアーです。

    銀行系・信販系・流通系の違い

    イシュアーは大きく分けて、発行母体によって特徴が異なります。

    分類特徴(代表的な企業)
    銀行系銀行グループが発行。信用力が高く、審査は比較的厳しめ(三井住友カード、三菱UFJニコス など)
    信販系クレジット専業会社。カード事業に特化し、サービスのバランスが良い(JCB、クレディセゾン など)
    流通系小売・EC企業が発行。ポイント還元や特典が強い(楽天カード、イオンカード など)

    銀行系は信頼性や安定性が重視される一方で、流通系は利用促進を目的とした特典が充実している傾向があります。

    このように、同じイシュアーでも背景となるビジネスモデルによって、審査基準やサービス内容に違いがある点が特徴です。

    イシュアーに関するよくある質問

    イシュアーとはカード会社のこと?

    基本的にはその理解で問題ありません。イシュアーはクレジットカードを発行し、利用者の審査や請求を行うため、一般的に「カード会社」と呼ばれるものに該当します。

    ただし正確には、カード会社の中でも発行と与信管理を担う役割を指す用語です。同じカード会社でも、アクワイアラ業務(加盟店側の管理)を兼ねている場合もあります。

    VisaやMastercardはイシュアー?

    VisaやMastercardはイシュアーではありません。

    これらは国際ブランドと呼ばれ、カード決済のネットワークやルールを提供する役割を持っています。カードを発行したり、お金を貸したりするのはイシュアーです。

    そのため、カードにVisaのロゴが付いていても、実際に発行しているのは別のカード会社(イシュアー)です。

    イシュアーはどこで確認できる?

    イシュアーはカード本体や利用明細から確認できます。

    • カード表面や裏面に記載されている会社名
    • 利用明細や請求書に記載されている発行会社
    • 会員サイトやアプリの運営会社

    これらに表示されている企業が、そのカードのイシュアーです。

    イシュアーとアクワイアラは同じ会社になることもある?

    同じ会社が両方の役割を持つことはあります。

    大手のカード会社の中には、イシュアー業務(発行・与信管理)とアクワイアラ業務(加盟店管理)を両方行っているケースがあります。ただし、役割としては明確に分かれており、利用者側と加盟店側で機能が分離されている点は変わりません。

    まとめ|イシュアーは「カードを発行し利用者を管理する会社」

    イシュアーは、クレジットカードを発行し、利用者に対して与信管理や支払い管理を行う会社です。

    クレジットカード決済は後払いの仕組みであり、イシュアーが代金を立て替えることで成り立っています。そのためイシュアーは、単なる発行会社ではなく、信用を提供し、そのリスクを管理する中核的な存在です。

    また、決済の仕組みの中では、以下のような役割分担になっています。

    • 利用者側を管理するのがイシュアー
    • 加盟店側を管理するのがアクワイアラ
    • それらをつなぐのが国際ブランド

    この構造を理解することで、「誰がカードを発行しているのか」「どこがお金を動かしているのか」が明確になります。

    イシュアーは、クレジットカード決済において取引を成立させるための基盤となる存在です。

  • アクワイアラとは?クレカ決済での役割とイシュアとの違いを解説

    アクワイアラとは?クレカ決済での役割とイシュアとの違いを解説

    アクワイアラとは?【結論】

    アクワイアラを一言でいうと

    アクワイアラとは、加盟店(お店)にクレジットカード決済を提供する会社です。

    クレジットカード会社の中でも「店舗側を担当する立場」であり、カード利用者ではなく加盟店と契約するのが特徴です。

    何をしている会社なのか

    アクワイアラは、加盟店がカード決済を使えるようにするために、実務として以下のような業務を担っています。

    • 加盟店の審査と契約
    • 決済ネットワークへの接続管理
    • 売上データの処理と管理
    • 加盟店への入金処理
    • 不正利用やチャージバック対応

    つまりアクワイアラは、「決済を使えるようにするだけでなく、その後の売上処理やリスク管理まで含めて支える存在」です。

    クレジットカード決済の仕組み【図解で解説】

    決済に関わる4つのプレイヤー(加盟店・アクワイアラ・イシュア・国際ブランド)

    クレジットカード決済は、1社だけで完結しているわけではありません。4つの役割が連携することで成り立っています。

    プレイヤー役割
    加盟店商品やサービスを提供し、カード決済を受け付ける
    アクワイアラ加盟店と契約し、決済を処理する(店舗側の窓口)
    イシュアカードを発行し、利用者の信用を管理する(利用者側の窓口)
    国際ブランドVisaやMastercardなど、決済ネットワークを提供する

    この中で重要なのは、アクワイアラとイシュアで「店舗側」と「利用者側」に分かれている点です。
    この構造を理解しておくと、後の違いもスムーズに理解できます。

    決済の流れ(決済〜承認〜入金まで)

    実際の決済は、次のような流れで処理されます。

    No誰が何をしているか
    1利用者店舗でクレジットカードを使って支払う
    2加盟店決済情報をアクワイアラへ送信する
    3アクワイアラ国際ブランドを通じてイシュアに承認を依頼する
    4イシュア利用可能かを審査し、承認または拒否を返す
    5アクワイアラ承認結果を加盟店に返す
    6アクワイアラ売上を集計し、後日加盟店へ入金する

    この流れの中で、リアルタイムで行われるのが「承認」、後から行われるのが「入金」です。

    アクワイアラの役割(フローの中で理解)

    決済フローの中で見ると、アクワイアラの役割はより明確になります。

    • 加盟店から決済情報を受け取る
    • 国際ブランド経由でイシュアに接続する
    • 承認結果を加盟店に返す
    • 売上データを集計し、後日入金する

    つまりアクワイアラは、「決済を通す中継役」でありつつ「売上を支払う責任主体」でもあります。

    単なる通信の中継ではなく、お金の流れも管理している点が重要です。

    イシュア・国際ブランドの役割

    アクワイアラ以外の役割も整理しておきます。

    イシュアは、カード利用者の信用を管理し、支払いを保証する会社です。
    利用者が支払えるかどうかを判断するのが主な役割です。

    一方、国際ブランドは、決済ネットワークのルールとインフラを提供する存在です。
    VisaやMastercardなどが該当し、世界中でカード決済が使える仕組みを支えています。

    このように、クレジットカード決済は
    「加盟店側(アクワイアラ)」と「利用者側(イシュア)」を、国際ブランドがつないでいる構造」になっています。

    アクワイアラとイシュアの違い

    アクワイアラとイシュアは、どちらもクレジットカード会社ですが、担当している対象と役割がまったく異なります。

    この違いを一言でまとめると、アクワイアラは「お店側」、イシュアは「利用者側」を担当する会社です。

    例えば、店舗を運営する場合に直接関わるのはアクワイアラです。一方で、カードを使う立場で関わるのはイシュアになります。

    項目アクワイアライシュア
    対象加盟店(店舗)カード利用者
    主な役割決済処理
    売上管理
    加盟店への入金
    与信管理
    利用可否の判断
    支払い保証
    契約先加盟店と契約利用者と契約

    このように、同じクレジットカード会社でも役割が明確に分かれている点を理解しておくことが重要です。

    アクワイアラと決済代行会社(PSP)の違い【重要】

    アクワイアラと決済代行会社(PSP)は混同されがちですが、役割と立ち位置が大きく異なります。

    一言でいうと、アクワイアラは「決済の実行主体」、PSPは「それをまとめて使いやすくするサービス」です。

    項目アクワイアラ決済代行会社(PSP)
    役割加盟店と直接契約し、決済を処理する主体複数の決済手段やアクワイアラをまとめて提供する
    契約形態原則、個別に契約が必要1社と契約すれば複数決済を利用可能
    対応決済クレジットカード中心クレカ、QRコード、電子マネーなど幅広い
    導入の手間比較的高い低い(まとめて導入できる)

    店舗側の視点で重要なのはここです。
    実際には、アクワイアラと直接契約するケースは少なく、多くの店舗はPSPを経由して決済を導入しています。

    なぜなら、PSPを使うことで、複数のアクワイアラや決済手段を一括で管理でき、導入や運用の負担が大幅に減るためです。

    店舗は基本的に決済代行会社(PSP)を利用すればOK

    結論として、ほとんどの店舗はアクワイアラと直接契約する必要はなく、決済代行会社(PSP)を利用すれば問題ありません。

    PSPを使う最大の理由は、複数の決済をまとめて導入できる点と、契約や運用の手間を大幅に減らせる点にあります。クレジットカードだけでなく、QRコードや電子マネーなども一括で扱えるため、実務的にはPSPを使う方が圧倒的に効率的です。

    直接契約が必要になるケース

    ただし、すべての店舗にとってPSPが最適とは限りません。
    例えば、大規模なECサイトやチェーン店のように取引量が非常に多い場合は、アクワイアラと直接契約することで手数料を個別に調整できる余地があります。

    また、独自の決済システムを構築している企業や、特定のカードブランドとの直接契約が求められる業種では、PSPを介さずに契約するケースもあります。

    つまり、取引規模が大きいほど「直接契約」のメリットが出てくる構造です。

    PSPを使うメリット

    一方で、一般的な店舗にとってはPSPの方が現実的です。
    PSPを利用すれば、複数の決済手段を一度の契約で導入できるだけでなく、売上管理や入金も一元化されます。

    その結果、「どの決済がどれだけ売れたか」「いつ入金されるか」といった管理負担が大幅に軽減されます。

    導入スピードも速く、初めて決済を導入する場合でもスムーズに運用を開始できるのが特徴です。

    結論として、特別な理由がない限りは、まずPSPを利用する前提で検討するのが最も合理的です。

    アクワイアラの代表的な企業

    アクワイアラは特定の数社だけで構成されているわけではなく、カード会社や銀行など複数の金融機関が担っています。
    実際には、VisaやMastercardの公式サイトでも、多数のアクワイアラ(加盟店契約会社)が一覧で公開されています。

    国内主要アクワイアラ一覧

    日本では、以下のような企業が代表的なアクワイアラです。

    企業区分具体例
    大手カード会社三井住友カード、三菱UFJニコス、クレディセゾン、JCB
    銀行系GMOあおぞらネット銀行、住信SBIネット銀行、地方銀行など
    信販会社オリエントコーポレーション、ジャックスなど

    Visaの公式情報でも、クレディセゾンやオリエントコーポレーション、銀行などが加盟店契約を行うアクワイアラとして掲載されています。

    またMastercardでも同様に、カード会社や金融機関がアクワイアラとして加盟店契約の窓口になることが明示されています。

    つまりアクワイアラは特定の1社ではなく、「カード会社や銀行がその役割を担っている」構造です。

    国際ブランドとの関係(Visa・Mastercard・JCBなど)

    アクワイアラは単独で決済を完結できるわけではなく、国際ブランドのネットワークを利用して決済を処理しています。

    代表的な国際ブランドは以下の通りです。

    • Visa
    • Mastercard
    • JCB
    • American Express
    • Diners Club

    これらのブランドは、世界中で共通に使える決済ネットワークを提供する役割を持っています。

    そのため、アクワイアラはこれらと接続することで、加盟店がさまざまなカードブランドに対応できるようになります。

    なお、JCBのように国際ブランドでありながら、イシュアやアクワイアラの役割も兼ねる企業も存在します。

    アクワイアラに関するよくある質問

    アクワイアラは普段あまり意識されない存在のため、仕組みを理解しても疑問が残りやすいポイントがあります。ここでは、実務でよくある疑問を整理します。

    アクワイアラと契約する必要はある?

    結論から言うと、多くの店舗はアクワイアラと直接契約する必要はありません。

    実際には、決済代行会社(PSP)を利用することで、その裏側でアクワイアラとの接続もまとめて提供されます。そのため、店舗側はPSPと契約するだけでクレジットカード決済を導入できます。

    ただし、取引量が多い企業や大規模事業者の場合は、手数料や条件を個別に調整するために直接契約するケースもあります。

    手数料は誰が決めている?

    クレジットカードの手数料は、1社だけで決めているわけではありません。
    基本的には、アクワイアラを中心に、国際ブランドのルールやイシュアへの支払いなどを踏まえて構成されています。

    店舗が実際に支払う手数料は、最終的には
    アクワイアラまたはPSPとの契約条件によって決まるのが一般的です。

    つまり、同じカード決済でも、契約する会社や条件によって手数料は変わります。

    個人でも利用できる?

    個人でもクレジットカード決済を導入することは可能です。
    ただし、アクワイアラと直接契約するのは現実的ではなく、PSPを利用するのが一般的です。

    現在は、個人事業主でも簡単に導入できる決済サービスが増えており、審査や手続きも比較的シンプルになっています。

    PSPとの違いがよくわからない

    この疑問は非常に多いですが、整理するとシンプルです。

    アクワイアラは決済を実際に処理する会社であり、PSPはそれをまとめて使いやすく提供するサービスです。

    店舗側の視点では、
    「裏側で動いているのがアクワイアラ」「直接契約するのがPSP」と理解しておけば問題ありません。

    このように整理すると、決済の仕組みと自分の関わり方が明確になります。

    まとめ|アクワイアラは「店舗側の決済を支える会社」

    アクワイアラとは、加盟店にクレジットカード決済を提供し、決済処理から入金までを担う「店舗側の担当会社」です。

    クレジットカード決済は、加盟店、アクワイアラ、イシュア、国際ブランドの4者で成り立っており、その中でアクワイアラは店舗とカード会社をつなぐ中核的な役割を担っています。

    また、イシュアが「利用者側」、アクワイアラが「店舗側」と分かれている構造を理解することで、決済の仕組み全体が整理できます。

    実務面で重要なのはここです。
    多くの店舗はアクワイアラと直接契約するのではなく、決済代行会社(PSP)を利用することで、複数の決済をまとめて導入しています。

    つまりこのテーマの本質は、用語の理解ではなく、「決済の仕組みを理解したうえで、自分はどこと契約すべきか判断すること」にあります。

    その視点で見ると、特別な事情がない限りは、まずPSPの利用を検討するのが最も合理的な選択です。

  • クレジットカード決済のオーソリとは?意味・仕組みと必要な理由を解説

    クレジットカード決済のオーソリとは?意味・仕組みと必要な理由を解説

    クレジットカード決済のオーソリとは?

    クレジットカード決済におけるオーソリ(オーソリゼーション)とは、決済前に「このカードで支払いが可能か」を確認する与信チェックのことです。

    クレジットカードは後払いの仕組みのため、カード会社は一時的に代金を立て替えます。そのため、「この人にこの金額を使わせても問題ないか」を事前に判断する必要があります。その確認作業をオーソリと呼びます。

    このとき主に確認されている主な内容は次の通りです。

    • 利用限度額の範囲内か
    • カードが有効かどうか
    • 支払い遅延などの問題がないか
    • 不正利用の可能性がないか

    これらを総合的に判断し、問題がなければ承認され、決済は次のステップに進みます。

    オーソリはクレジットカード決済のどのタイミングで行われるのか

    オーソリは、決済の中で次のタイミングで行われます。

    • ユーザーがカード情報を入力、またはカードを提示する
    • 決済が実行される
    • オーソリ(与信チェック)が行われる
    • 承認されると「仮売上」の状態になる
    • その後、売上確定を行うことでカード会社への請求が確定する

    オーソリの仕組みと流れ

    ここでは、オーソリが実際にどのような仕組みで処理されているのかを解説します。誰が何をしているのかを理解すると、決済全体の構造がクリアになります。

    オーソリの仕組み

    オーソリの仕組み

    オーソリは、加盟店・決済代行会社・カード会社の3者が連携して処理されます。実際の流れは次の通りです。

    1. ユーザーがカード情報を入力する
    2. 加盟店のシステムが決済リクエストを作成する
    3. 決済代行会社へデータを送信する
    4. 決済代行会社がカード会社へ照会する
    5. カード会社が承認可否を判断する
    6. 結果が加盟店に返される

    ここで重要なのは、加盟店は直接カード会社と通信しているわけではないという点です。多くの場合、決済代行会社が間に入ることで、安全性やシステム負荷が管理されています。

    また、「決済リクエスト」には以下のような情報が含まれています。

    項目内容
    カード情報カード番号や有効期限
    決済金額支払い予定の金額
    加盟店情報店舗IDや契約情報
    取引情報注文番号など

    カード会社はこれらの情報をもとに、承認するかどうかを判断します。

    オーソリが必要な理由

    ここでは、なぜオーソリが必要なのかを具体的に解説します。

    不正利用を防ぐため

    クレジットカードは番号さえ分かれば使えてしまうため、不正利用のリスクが常に存在します。

    そこで、オーソリではカード会社が取引ごとにリスクをチェックし、通常と異なる利用パターンや不審な取引を検知すると承認を拒否します。

    たとえば次のようなケースです。

    • 短時間に高額決済が連続している
    • 海外から突然利用されている
    • 普段と異なる地域や時間帯での利用

    このような異常を検知することで、クレジットカードの不正利用を防いでいます。

    利用限度額を確認するため

    クレジットカードには、利用できる上限額(限度額)が設定されています。

    オーソリでは、今回の決済金額がその範囲内かどうかを確認し、超えている場合は承認されません。

    このチェックがあることで、

    • 使いすぎによる未回収リスク
    • 利用者の支払い能力を超えた決済

    を防ぐことができます。

    つまりオーソリは、カード会社と加盟店の両方を守る仕組みでもあります。

    加盟店側のリスクを防ぐため

    オーソリがない場合、加盟店は「支払われるか分からない状態」で商品やサービスを提供することになります。

    しかしオーソリによって事前に承認を得ることで、「この取引は後で請求できる」という保証を得られるため、安心して取引を進めることができます。

    特に以下のようなケースでは重要です。

    • 高額商品の販売
    • 後払いのサービス提供
    • 予約や取り置き

    このようにオーソリは、ユーザーだけでなく加盟店にとっても重要な仕組みです。

    オーソリエラーとは?原因と対処法

    オーソリエラーとは、オーソリ(与信チェック)の結果、カード会社に承認されなかった状態を指します。つまり「このカードではこの決済はできない」と判断されたケースです。

    ユーザーから見ると単に「決済できない」状態ですが、その背景には複数の原因があります。

    オーソリエラーとは何か

    オーソリエラーの多くは、システムの不具合ではなく、カード会社の判断によって意図的に拒否されているものです。

    そのため、エラーが出た場合は通信トラブルではなく、カードの状態や利用状況に原因がある可能性が高いと考える必要があります。

    よくあるエラー原因

    オーソリエラーの主な原因は次の通りです。

    • カード番号や有効期限の入力ミス
    • 有効期限切れ
    • 利用限度額の超過
    • 支払い遅延などの信用情報の問題
    • 不正利用と判断されたケース

    特に多いのはネット販売でよくある入力ミスと限度額を超えるという問題です。

    エラーコードの例と確認方法

    オーソリエラーが発生した場合、多くの決済システムでは「Gから始まるエラーコード」が返されます。これはカード会社が承認を拒否したことを示すコードです。

    代表的な例は以下の通りです。

    エラーコード意味
    G12カード利用不可(利用状況や信用情報)
    G83有効期限の誤り
    G97 / G98カード会社による承認拒否
    G04利用限度額の超過

    ただし、これらのコードは詳細な理由が開示されないことも多く、正確な原因はカード会社にしか分からないケースがほとんどです。

    オーソリエラーが出たときの対処法

    オーソリエラーが発生した場合、加盟店側では詳細な原因を特定できないケースがほとんどです。特に「承認拒否(G系コード)」はカード会社の判断によるもので、理由は開示されません。

    ネットショップの場合は、カード情報の入力ミスが原因が多いため、カード番号や有効期限の確認をしてもらうのが基本です。それでも解決しない場合は、別のクレジットカードの利用を案内しましょう。

    店舗の場合はその場での対応が必要になるため、別カードの利用や現金、QR決済など他の支払い方法への切り替えを案内するのがおすすめです。

    また、何度もエラーが発生する場合は、お客さまに、カード会社への問い合わせを案内しましょう。

    オーソリの種類

    オーソリにはいくつかの種類があり、運用方法やビジネスモデルによって使い分ける必要があります。ここでは代表的な2つの方式を解説します。

    自動オーソリ

    自動オーソリは、決済と同時にシステムが自動で与信チェックを行う方式です。

    主に次のようなケースで使われます。

    • ECサイトでの商品購入
    • デジタルコンテンツの即時購入
    • サブスクリプションの初回決済

    これらは「その場で決済を完了させたい」ケースのため、決済と同時にオーソリを実行する自動方式が適しています。

    運用面でも手間がかからず、多くのオンラインサービスで標準的に採用されています。

    手動オーソリ

    手動オーソリは、加盟店のタイミングで与信チェックを実行する方式です。

    主に次のようなケースで使われます。

    • 在庫確認後に決済を確定したい場合
    • 予約商品や取り寄せ商品の販売
    • ホテルやレンタカーなどの事前与信

    これらは「すぐに決済を確定できない」ケースのため、タイミングを調整できる手動オーソリが適しています。

    ただし、運用負荷が高くなるため、必要な場面に限定して利用することが重要です。

    オーソリ後の売上処理の種類と違い

    オーソリが承認された後は、売上確定(キャプチャ)を行うことで初めて請求が確定します。

    この売上処理は、「商品やサービスを提供するタイミング」によって選び方が変わります。

    自動売上方式の仕組み

    自動売上方式は、オーソリ完了後に自動で売上確定まで行う方式です。

    主に、決済と同時に商品やサービスの提供が完了するケースで使われます。

    • 店頭での商品販売
    • デジタルコンテンツの購入
    • 在庫が必ずある商品の販売

    このような場合は、決済と同時に請求を確定させる自動売上方式がおすすめです。

    指定売上方式の仕組み

    指定売上方式は、オーソリ後に加盟店のタイミングで売上確定を行う方式です。

    主に、決済のあとすぐに商品やサービスを提供できないケースで使われます。

    • アパレルECで予約商品を販売し、入荷・発送後に請求する
    • ホテル予約で事前にオーソリを取り、チェックイン時や宿泊後に請求する

    このように、提供が確定したタイミングや実際に利用されたタイミングで請求する場面で使われます。

    自動売上方式との違いは、請求のタイミングをコントロールできる点にあります。

    自動売上方式の仕組み

    自動売上方式は、オーソリ完了後にそのまま売上確定まで行う方式です。決済が承認された時点で、そのまま請求も確定します。

    この方式は、その場で請求を確定しても問題が発生しないケースに適しています。提供内容が確定しており、後からキャンセルや変更が発生しにくいためです。

    運用面では、売上確定の作業が不要なため手間がかからず、処理漏れも起きにくいというメリットがあります。

    一方で、万が一キャンセルが発生した場合は、請求後の返金対応が必要になります。

    主に、次のようなケースで使われます。

    • 店頭で商品を受け渡し、その場で取引が完了する販売
    • デジタルコンテンツで、決済後すぐにダウンロードや視聴が可能になる販売

    このように、その時点で請求を確定しても問題ない取引かどうかを基準に選ぶことが重要です。

    指定売上方式の仕組み

    指定売上方式は、オーソリ後に加盟店のタイミングで売上確定を行う方式です。請求のタイミングをコントロールできる点が特徴です。

    この方式は、その場で請求を確定するとトラブルになる可能性があるケースに適しています。商品やサービスの提供が確定してから請求できるため、欠品やキャンセルによるトラブルを防ぎやすくなります。

    ただし、売上確定の作業が必要になるため運用負荷が増えます。また、処理を忘れると請求できなくなるリスクがある点には注意が必要です。

    主に、次のようなケースで使われます。

    • ECサイトで注文時点では在庫が確定しておらず、欠品で発送できない可能性があるため、発送後に請求する運用
    • アパレルの予約販売で、入荷遅延やキャンセルが発生する可能性があるため、発送後に請求する運用
    • ホテル予約で、直前キャンセルや無断キャンセルの可能性があるため、利用後に請求するケース

    このように、そのタイミングで請求して問題ないかどうかを基準に選ぶと判断しやすくなります。

    オーソリにかかる費用と相場

    オーソリに費用がかかるのか、どこでコストが発生するのかが分かります。

    オーソリ自体に費用はかかるのか

    オーソリ単体で費用が発生するのか、どのような場合にコストが発生するのかが分かります。

    オーソリは決済処理の一部であるため、オーソリ単体で費用が発生するケースは一般的ではありません。

    ただし、決済代行会社によっては、通信1回ごとに課金されるトランザクション費用が設定されていることがあります。この場合、オーソリのみであってもコストに含まれる可能性があります。

    そのため、オーソリ単体ではなく、どの処理が課金対象になっているかで判断することが重要です。

    決済手数料との関係

    決済手数料の中でオーソリがどのように扱われているか、相場感とあわせて理解できます。

    クレジットカード決済の費用は、主に決済手数料としてまとめて発生します。

    項目内容
    決済手数料売上に対して数%発生する手数料
    トランザクション費用1件ごとに発生する処理費用
    月額費用システム利用料など

    オーソリもこれらの処理の一部として含まれています。

    相場としては、決済手数料はおおよそ3〜5%前後が一般的ですが、業種や取扱高によって変動します。

    決済代行会社ごとの違い

    どの処理で費用が発生するのか、契約時に確認すべきポイントが分かります。

    費用体系は決済代行会社によって異なります。

    特に確認すべきポイントは、どの処理で費用が発生するかです。

    • トランザクション費用が発生するか
    • オーソリのみの処理が課金対象になるか
    • 月額費用があるか

    これらの違いによって、同じ決済件数でもコストは変わります。

    そのため、導入時には料金だけでなく、課金対象となる処理の範囲まで確認しておきましょう。

    よくある質問(FAQ)

    オーソリに関して、実務でよくある疑問とその判断ポイントが分かります。

    オーソリだけで決済は完了する?

    オーソリだけでは決済は完了しません。

    オーソリは「支払い可能か」を確認する処理であり、売上確定(キャプチャ)を行ってはじめて請求が確定します。

    そのため、オーソリ=決済完了ではない点に注意が必要です。

    オーソリ後にキャンセルはできる?

    売上確定前であればキャンセルが可能です。この場合、売上確定を行わなければ請求は発生しません。

    一方で、売上確定後はキャンセルではなく返金対応になります。

    つまり、売上確定の前後で対応が変わる点を押さえておきましょう。

    オーソリの有効期限はある?

    オーソリには有効期限があり、一定期間を過ぎると無効になります。

    期間はカード会社や決済サービスによって異なりますが、一般的には数日〜数週間程度です。

    期限を過ぎると再度オーソリが必要になるため、売上確定が遅れる場合は事前に確認しておきましょう。

    まとめ

    オーソリは、クレジットカード決済において支払い可能かを確認する与信チェックの仕組みです。決済の成否を左右する重要な処理であり、売上確定とは役割が異なります。

    また、オーソリ後の運用では、いつ請求を確定するかが重要になります。自動売上方式と指定売上方式は、「そのタイミングで請求して問題ないかどうか」を基準に使い分けると判断しやすくなります。

    さらに、オーソリだけでは不正利用を完全に防ぐことはできないため、3Dセキュアや不正検知サービスと組み合わせた対策も必要です。

    まずは、自社の決済フローに照らして、オーソリと売上確定のタイミングを整理することから始めましょう。

    実店舗にクレジットカード決済を導入したい方はこちらの記事がおすすめです。

    ネットショップにクレジットカード決済を導入したい方にはこちらの記事がおすすめです。

  • 食品の消費税0%になったら外食は減る?消費者調査で見えた行動変化

    食品の消費税0%になったら外食は減る?消費者調査で見えた行動変化

    食品の消費税0%で外食回数はどう変わるのか

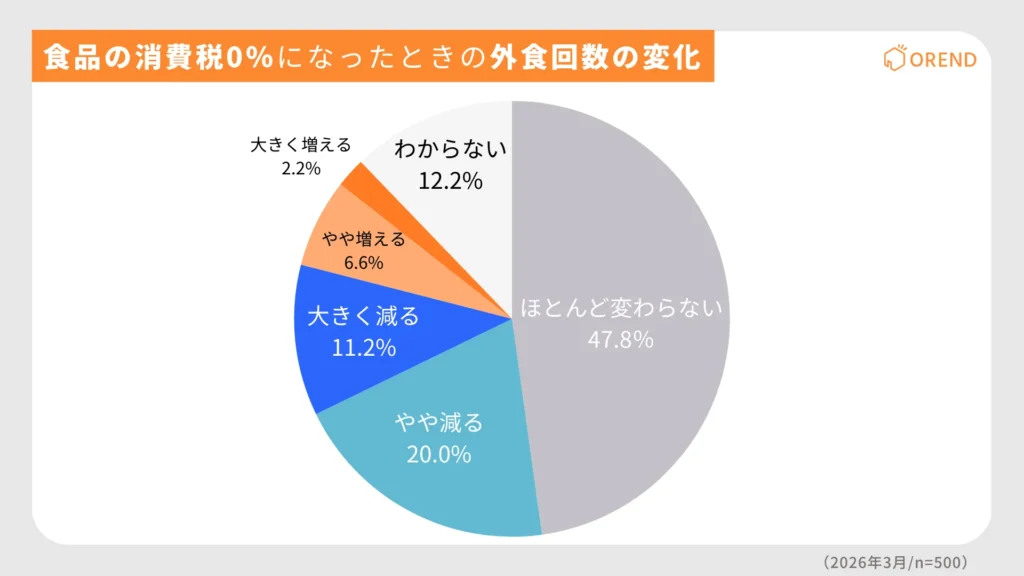
    食品の消費税0%になったときの外食回数の変化

    食品の消費税が0%になった場合の外食回数については、「ほとんど変わらない」と回答した人が47.8%で最多となった。一方で、「やや減る」(20.0%)と「大きく減る」(11.2%)を合わせると31.2%にのぼり、外食回数が減少すると考える層も一定数存在する結果となっている。

    これに対し、「やや増える」(6.6%)と「大きく増える」(2.2%)を合わせた増加層は8.8%にとどまり、外食回数が増えると考える人は少数派であることがわかる。

    この結果から、食品の消費税が0%になっても外食回数は大きく変化しないと考える人が多い一方で、外食を控える方向に動く層が一定規模で存在しており、全体としては外食回数の増加にはつながりにくい可能性が示唆される。

    項目割合人数
    ほとんど変わらない47.8%239人
    やや減る20.0%100人
    大きく減る11.2%56人
    やや増える6.6%33人
    大きく増える2.2%11人
    わからない12.2%61人
    外食回数の変化(n=500)

    外食頻度が高い層でも外食回数は減少傾向

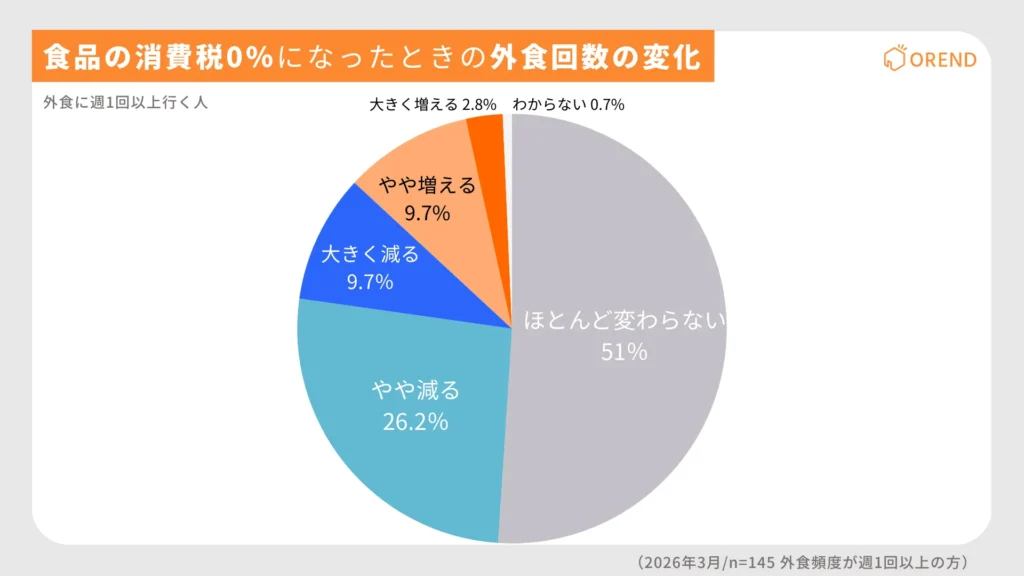
    外食頻度が高い層の食品の消費税0%になったときの外食回数の変化

    外食頻度が高い層における外食回数の変化を見ると、「ほとんど変わらない」と回答した人が51.0%で過半数を占めた。一方で、「やや減る」「大きく減る」を合わせると35.9%となり、約3人に1人が外食回数を減らすと回答している。

    また、「やや増える」「大きく増える」を合わせた増加層は12.4%にとどまっており、外食回数が増えると考える人は少数派である。

    この結果から、外食を日常的に利用している層においても、食品の消費税が0%になった場合には外食回数を見直す動きが一定程度見られることがうかがえる。

    項目割合人数
    ほとんど変わらない51.0%74人
    やや減る26.2%38人
    大きく減る9.7%14人
    やや増える9.7%14人
    大きく増える2.8%4人
    わからない0.7%1人
    外食回数の変化(外食を週1度以上する方のみ n=145)

    外食にかける支出はどう変化するのか

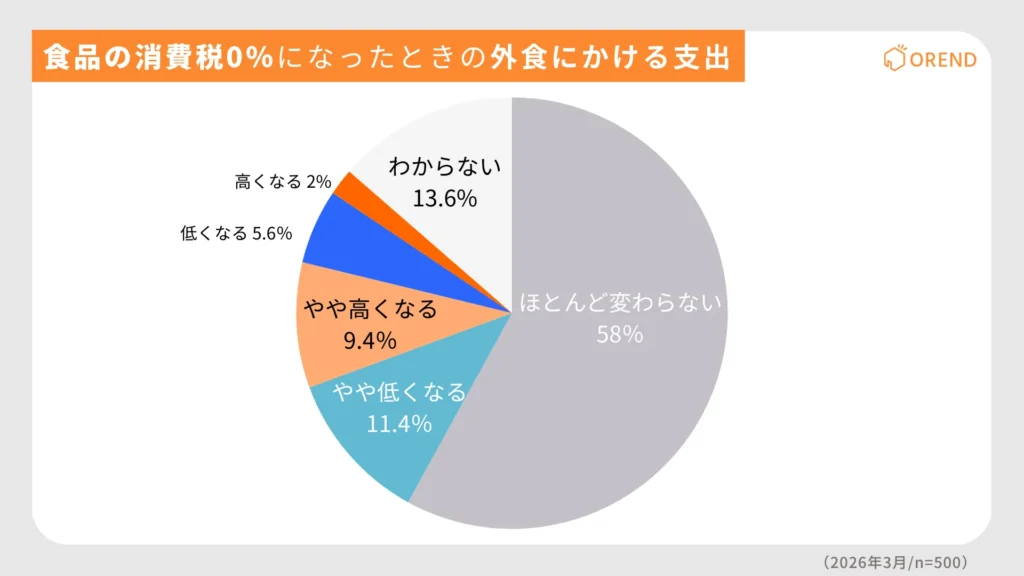
    食品の消費税0%になったときの外食にかける支出の変化

    食品の消費税が0%になった場合の外食支出については、「ほとんど変わらない」と回答した人が58.0%で過半数を占め、最も多い結果となった。「やや低くなる」(11.4%)と「今より低くなる」(5.6%)を合わせた減少層は17.0%、「やや高くなる」(9.4%)と「今より高くなる」(2.0%)を合わせた増加層は11.4%にとどまっている。

    外食回数では「減る」と回答した人が3割を超えていたのに対し、支出については「変わらない」が過半数を占めており、回数ほど大きな変化は見られない。

    この結果から、外食の利用頻度は減少しても、1回あたりの支出は大きく変えない傾向がある可能性が示唆される。

    項目割合人数
    ほとんど変わらない58.0%290人
    やや低くなる11.4%57人
    今より低くなる5.6%28人
    やや高くなる9.4%47人
    今より高くなる2.0%10人
    わからない13.6%68人
    外食支出の変化(%)(n=500)

    外食頻度が高い層では支出は維持傾向

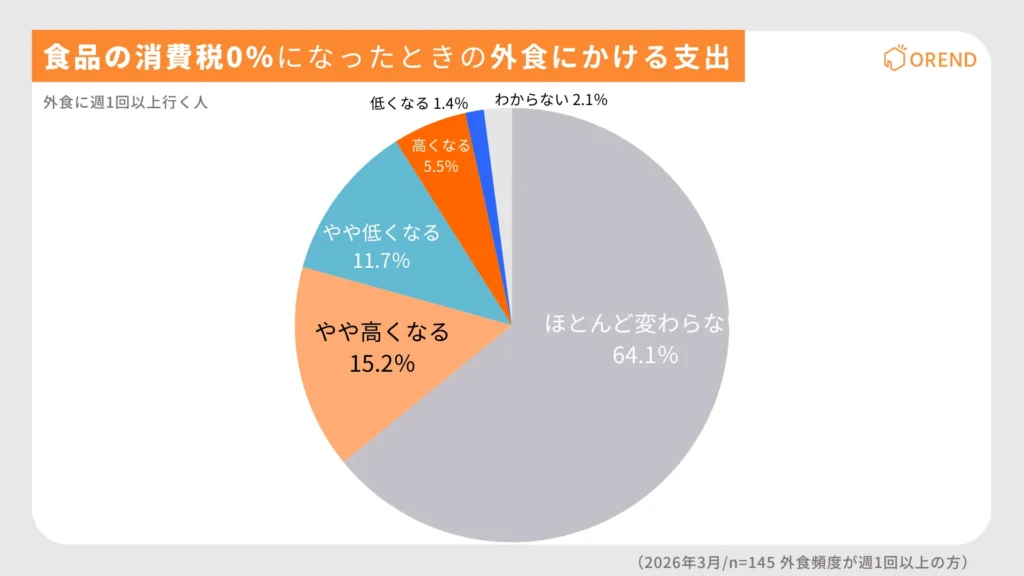
    外食頻度が高い層の食品の消費税0%になったときの外食にかける支出の変化

    外食頻度が高い層における外食支出の変化を見ると、「ほとんど変わらない」と回答した人が57.2%で過半数を占めた。「やや減る」「大きく減る」を合わせた減少層は25.8%、「やや増える」「大きく増える」を合わせた増加層は14.1%となっている。

    同層では外食回数について約3割が「減る」と回答している一方で、支出については過半数が「変わらない」としており、利用頻度と支出の間に乖離が見られる。

    この結果から、外食頻度が高い層では外食回数を見直す動きがある一方で、1回あたりの支出は維持される傾向があり、外食はより選択的な消費へとシフトしている可能性がうかがえる。

    項目割合人数
    ほとんど変わらない64.1%93人
    やや高くなる15.2%22人
    やや低くなる11.7%17人
    今より高くなる5.5%8人
    今より低くなる1.4%2人
    わからない2.1%3人
    外食支出の変化(外食を週1度以上する方のみ n=145)

    外食の選び方はどう変わるのか

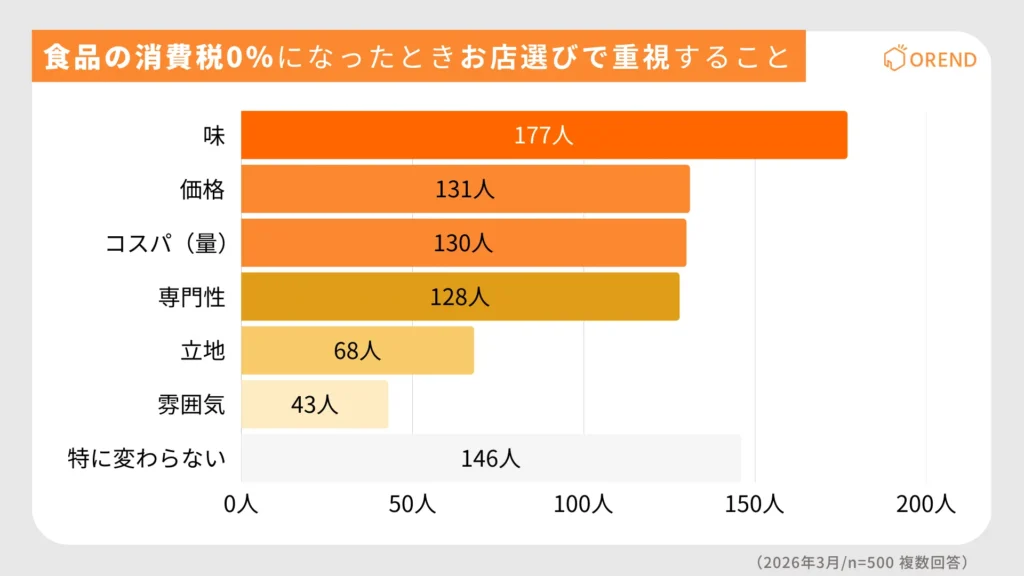
    食品の消費税0%になったときお店選びで重視すること

    食品の消費税が0%になった場合の外食店選びについては、「味が良い」と回答した人が35.4%で最も多く、「価格が安い」(26.2%)、「コストパフォーマンスが良い」(26.0%)、「専門性がある」(25.6%)がこれに続いた。

    一方で、「立地が良い」(13.6%)や「雰囲気が良い」(8.6%)は1割前後にとどまっている。

    この結果から、外食の選択においては味の良さを中心に、価格やコストパフォーマンスといった実利要素も重視されており、付加価値よりも「満足度と納得感のバランス」が重視される傾向が見られる。

    項目割合人数
    味35.4%177人
    価格26.2%131人
    コスパ26.0%130人
    専門性25.6%128人
    立地13.6%68人
    雰囲気8.6%43人
    特に変わらない29.2%146人
    選ぶポイント(全体 n=500 複数回答)

    外食頻度が高い層も「味」を重視

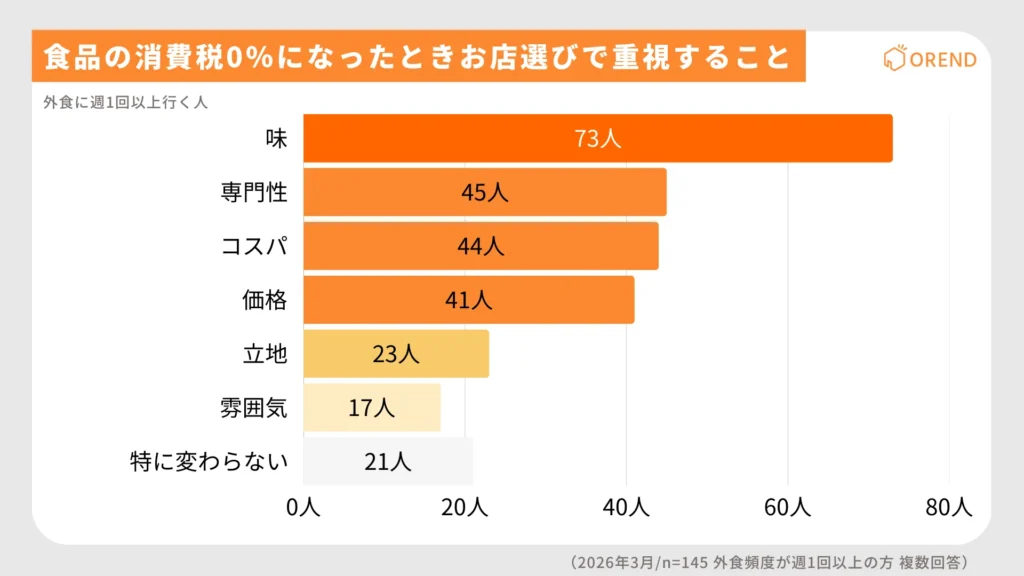
    外食頻度が高い層が食品の消費税0%になったときお店選びで重視すること

    外食頻度が高い層における外食店選びでは、「味が良い」と回答した人が50.3%で最も多く、「専門性がある」(31.0%)、「コストパフォーマンスが良い」(30.3%)がこれに続いた。

    一方で、「価格が安い」は28.3%にとどまり、全体傾向と比べて優先度が下がる結果となっている。また、「立地」(15.9%)や「雰囲気」(11.7%)は1〜2割程度にとどまった。

    この結果から、外食頻度が高い層では単なる価格の安さよりも、味や専門性といった満足度を重視する傾向が強く、外食においてより質の高い体験を求める意識がうかがえる。

    項目割合人数
    味50.3%73人
    専門性31.0%45人
    コスパ30.3%44人
    価格28.3%41人
    立地15.9%23人
    雰囲気11.7%17人
    特に変わらない14.5%21人
    選ぶポイント(外食を週1度以上する方のみ n=145 複数回答)

    代わりに増える食事のスタイル

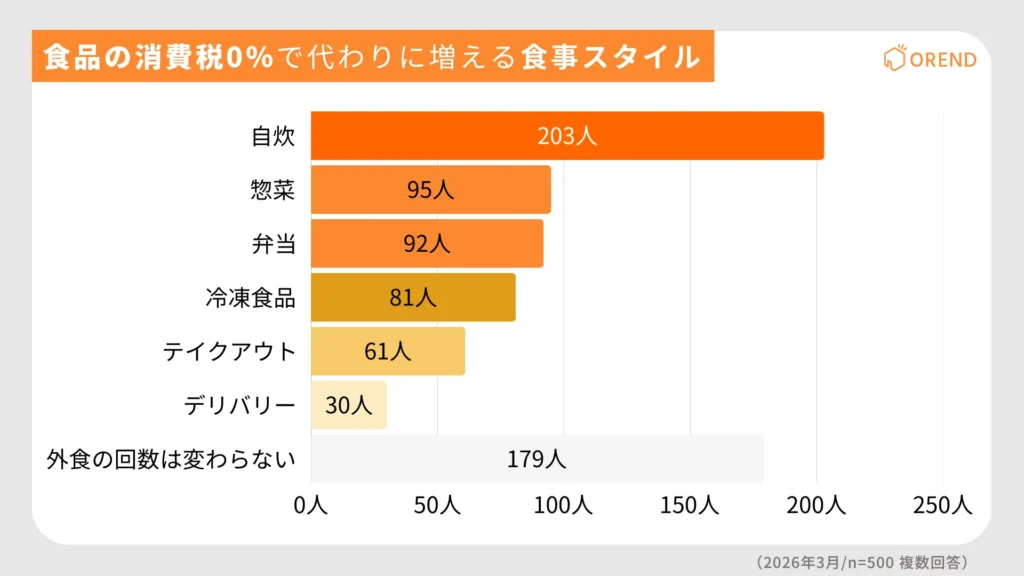
    食品の消費税0%で代わりに増える食事スタイル

    食品の消費税が0%になって外食が減ったときに増える代わりの食事としては、「自炊」が40.6%で最も多い結果となった。これに「惣菜」(19.0%)、「弁当」(18.4%)、「冷凍食品」(16.2%)が続いており、内食に関連する選択肢が上位を占めている。

    一方で、「テイクアウト」は12.2%、「デリバリー」は6.0%にとどまっており、外食サービスを別の形で利用する動きは限定的である。

    この結果から、外食が減少した場合、その需要はテイクアウトやデリバリーに置き換わるのではなく、自炊を中心とした内食へと直接シフトする傾向が見られる。

    項目割合人数
    自炊40.6%203人
    惣菜19.0%95人
    弁当18.4%92人
    冷凍食品16.2%81人
    テイクアウト12.2%61人
    デリバリー6.0%30人
    外食の回数は変わらない35.8%179人
    置き換え先ランキング(n=500 複数回答)

    食品の消費税0%は外食需要にどのような影響を与えるのか

    食品の消費税が0%になった場合、外食回数については約3割が「減る」と回答しており、外食利用の減少傾向が一定程度見られる。一方で、外食にかける支出は「変わらない」が58.0%で過半数を占め、利用頻度ほど大きな変化は見られない。

    また、外食が減少した場合の代替行動としては「自炊」が40.6%で最も多く、惣菜や弁当などを含めた内食へのシフトが中心となっている。一方で、テイクアウトやデリバリーといった外食サービスの代替利用は限定的にとどまっている。

    さらに、外食店の選択においては「味」が最も重視される一方で、「価格」や「コストパフォーマンス」といった実利要素も重視されており、外食の機会が限られる中で満足度の高い選択を求める傾向が見られる。

    これらの結果から、食品の消費税0%は外食回数の減少と内食へのシフトを通じて外食需要を一定程度縮小させる可能性がある一方で、外食はより選択的な消費へと変化し、質を重視する利用へと移行していく可能性が示唆される。

    調査概要

    調査名:食品の消費税0%でみなさんの外食はどう変わる?意識調査
    調査地域:全国
    有効回答数:500人
    調査方法:インターネット調査(アンケートモニターを対象に実施)
    調査:QiQUMO
    調査期間:2026年3月

    調査結果の利用条件

    ①情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    ②ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。
    食品の消費税0%になったら外食は減る?消費者調査で見えた行動変化 | OREND(オレンド)

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。
    これまでに、飲食店や美容室・サロン、整体・接骨・鍼灸院、アパレル、小売店などの店舗ビジネスを運営している方や、EC業界・個人事業主の方々に多く利用されています。
    「どのシステムを選べばいいかわからない」「導入したらどんなメリットがあるの?」といった疑問に答えながら、実際の導入事例や最新のトレンドも交えて、お店づくりをサポートしています。

    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

  • オンライン口座振替とは?仕組みやメリット・デメリット、導入方法まで解説

    オンライン口座振替とは?仕組みやメリット・デメリット、導入方法まで解説

    オンライン口座振替とは

    オンライン口座振替とは、サービスの利用者がインターネット上で銀行口座を登録し、料金を口座振替で支払えるようにする仕組みです。

    たとえば、サブスクリプションサービスや通信サービスでは、利用料金を毎月支払う必要があります。このとき事業者がオンライン口座振替に対応している場合、利用者はサービスの申込み画面などから銀行口座を登録し、口座振替の手続きをオンラインで完了できます。

    つまりオンライン口座振替は、事業者が提供するサービスの支払い方法の一つであり、利用者が銀行口座を登録することで、料金を自動で引き落とせるようにする仕組みです。

    この仕組みは、次のような継続的に料金が発生するサービスで多く利用されています。

    • 動画配信サービスや音楽配信サービスなどのサブスクの利用料金
    • 携帯電話料金やインターネット回線などの通信料金
    • 生命保険や医療保険などの保険料
    • スポーツクラブやフィットネスクラブなどの会費
    • 学習塾やオンラインスクールなどの月謝

    オンライン口座振替の登録の流れ

    オンライン口座振替の手続きは、次の流れで進みます。

    1. 利用者がサービスの申込み画面で支払い方法として口座振替を選択する
    2. 利用者が利用する銀行を選ぶ
    3. 利用者が銀行の認証画面でログインする
    4. 利用者の銀行口座が支払い口座として登録される

    この手続きが完了すると、サービスの利用料金は毎月決められた日に利用者の銀行口座から自動で引き落とされるようになります。

    従来の口座振替との違い

    オンライン口座振替は、銀行口座から料金を引き落とすという点では従来の口座振替と同じ仕組みです。
    ただし、口座振替の申込み方法や登録までにかかる時間などに違いがあります。

    従来の口座振替では、サービスの利用者が申込書に銀行口座の情報を記入し、銀行印を押して提出する必要があります。その後、金融機関による確認が行われるため、口座振替の登録が完了するまでに時間がかかることがあります。

    一方、オンライン口座振替では、利用者がWebサイトやアプリの画面から銀行口座を登録することで、口座振替の申込みを行えます。書類を提出する必要がないため、オンラインで手続きを進められる点が特徴です。

    主な違いを整理すると、次の通りです。

    比較項目従来の口座振替オンライン口座振替
    申込み方法申込書を記入して提出Webサイトやアプリで手続き
    必要なもの申込書、銀行印銀行のオンライン認証
    登録までの期間手続きに時間がかかる場合がある比較的短い時間で登録できる
    手続き場所郵送や窓口で提出インターネット上で手続き

    このように、オンライン口座振替は紙の申込書を使わずに口座振替の手続きを行える点が大きな違いです。

    オンライン口座振替のメリット

    オンライン口座振替を導入すると、事業者と利用者の双方にメリットがあります。
    手続きがオンラインで完結するため、業務の効率化や手続きの簡略化につながる点が大きな特徴です。

    ここでは、事業者と利用者それぞれのメリットを紹介します。

    事業者側のメリット

    オンライン口座振替を導入すると、事業者は料金回収の手続きを効率化できます。
    特に、紙の申込書を扱う必要がなくなるため、業務負担を減らせる点がメリットです。

    主なメリットは次の通りです。

    • 申込書の管理や郵送にかかるコストを削減できる
    • 書類の記入ミスや差し戻しを減らせる
    • 口座振替の登録をスムーズに進められる

    このようにオンライン口座振替は、料金回収に関する業務を効率化できる支払い方法として多くの事業者に利用されています。

    利用者側のメリット

    オンライン口座振替は、サービスを利用する人にとっても手続きが簡単になるというメリットがあります。
    申込書を記入する必要がなく、インターネット上で手続きを完了できるためです。

    主なメリットは次の通りです。

    • スマートフォンやパソコンから申し込みできる
    • 申込書を記入する必要がない
    • 銀行口座の登録をオンラインで行える

    このように、オンライン口座振替は手続きの手間を減らし、簡単に支払い設定を行える点が利用者にとってのメリットです。

    オンライン口座振替のデメリット

    オンライン口座振替は便利な支払い方法ですが、いくつか注意しておきたい点もあります。
    特に、対応している金融機関やシステム導入に関する点は事前に確認しておく必要があります。

    ここでは、事業者と利用者それぞれのデメリットを紹介します。

    事業者側のデメリット

    オンライン口座振替を導入する場合、システムの準備や契約が必要になることがあります。そのため、導入前に確認しておくべき点があります。

    主なデメリットは次の通りです。

    • システム導入や契約の手続きが必要になる
    • 決済代行会社を利用する場合は手数料が発生する
    • 対応している金融機関の範囲を確認する必要がある

    このように、オンライン口座振替は便利な仕組みですが、導入のための準備やコストが発生する場合がある点には注意が必要です。

    利用者側のデメリット

    オンライン口座振替は手続きが簡単ですが、利用する銀行やサービスによっては利用できない場合があります。

    主なデメリットは次の通りです。

    • 利用している銀行が対応していない場合がある
    • インターネットでの手続きに不安を感じる人もいる

    このようにオンライン口座振替は便利な仕組みですが、利用できる金融機関や手続き方法に制限がある場合がある点を理解しておくことが大切です。

    オンライン口座振替の導入方法

    オンライン口座振替を導入するには、事業者が銀行や決済サービスと契約し、口座振替の仕組みをサービスの支払い方法として利用できるようにする必要があります。

    導入方法は大きく分けて次の2つです。

    1. 金融機関と直接契約する
    2. 決済代行会社や収納代行会社を利用する

    それぞれの方法について説明します。

    金融機関と契約する

    一つ目の方法は、事業者が金融機関と直接契約して口座振替を導入する方法です。
    銀行と契約することで、サービスの利用料金を利用者の銀行口座から引き落とす仕組みを利用できるようになります。

    この方法では、銀行と直接契約するため、口座振替の条件や手数料などを銀行と個別に調整できる場合があります。一方で、システム連携や手続きの準備が必要になることもあります。

    決済代行会社や収納代行会社を利用する

    もう一つの方法は、決済代行会社や収納代行会社を利用する方法です。

    決済代行会社を利用すると、事業者は複数の金融機関と個別に契約する必要がなく、口座振替の仕組みをまとめて導入できる場合があります。そのため、多くの企業がこの方法を利用しています。

    また、決済代行会社によっては、オンライン口座振替の仕組みを含めた決済サービスを提供していることもあります。

    オンライン口座振替が利用されるサービス例

    オンライン口座振替は、毎月や定期的に料金を支払う必要があるサービスで多く利用されています。継続的な支払いに対応しやすいため、さまざまな業種で採用されています。

    代表的なサービス例は次の通りです。

    • サブスクリプションサービス
    • 通信サービス
    • 保険サービス
    • 会費制サービス

    それぞれのサービスでどのように利用されているのかを紹介します。

    サブスクリプションサービス

    動画配信サービスや音楽配信サービスなどのサブスクリプションサービスでは、毎月利用料金が発生します。

    このようなサービスでは、利用者の銀行口座から毎月自動で料金を引き落とす支払い方法としてオンライン口座振替が利用されることがあります。利用者は一度口座を登録すれば、その後の支払い手続きを行う必要がありません。

    通信サービス

    携帯電話やインターネット回線などの通信サービスでも、オンライン口座振替が利用されることがあります。

    通信料金は毎月発生するため、銀行口座から自動で料金を引き落とすことで支払いを管理しやすくなるという特徴があります。

    保険サービス

    生命保険や医療保険などの保険サービスでは、保険料を定期的に支払う必要があります。

    このような場合にも、銀行口座から毎月保険料を引き落とす支払い方法としてオンライン口座振替が利用されています。

    会費制サービス

    スポーツクラブや各種会員サービスなど、会費を定期的に支払うサービスでもオンライン口座振替が利用されます。

    会費の支払いを銀行口座から自動で引き落とすことで、事業者は料金回収を管理しやすくなり、利用者も支払い忘れを防ぐことができます。

    オンライン口座振替に関するよくある質問

    オンライン口座振替については、手続き方法や安全性などについて疑問を持つ人も多くいます。ここでは、よくある質問とその回答を紹介します。

    オンライン口座振替は安全ですか

    オンライン口座振替では、銀行の認証システムを利用して本人確認が行われます。そのため、利用者は銀行のログイン情報などを使って認証を行い、口座振替の登録手続きを進めます。

    また、銀行や決済サービスではセキュリティ対策が行われており、口座情報の取り扱いにも配慮されています。利用するサービスが信頼できる事業者であるかを確認することも重要です。

    オンライン口座振替の登録にはどれくらい時間がかかりますか

    オンライン口座振替は、インターネット上で手続きが完了するため、比較的短い時間で登録できる場合があります。実際の所要時間は、利用する金融機関やサービスによって異なります。

    印鑑は必要ですか

    オンライン口座振替では、銀行印が不要な場合があります。これは、銀行のオンライン認証によって本人確認が行われるためです。ただし、金融機関やサービスによって手続き方法が異なる場合があります。

    どの銀行でも利用できますか

    オンライン口座振替は、すべての銀行で利用できるわけではありません。サービスによって対応している金融機関が決まっている場合があります。そのため、利用するサービスの対応銀行を事前に確認することが大切です。

    まとめ

    オンライン口座振替とは、サービスの利用者がインターネット上で銀行口座を登録し、料金を口座振替で支払えるようにする仕組みです。申込みや口座登録をオンラインで行えるため、手続きをスムーズに進められるという特徴があります。

    従来の口座振替では申込書の提出が必要でしたが、オンライン口座振替ではWeb上で手続きを行えるため、書類を準備する手間を減らすことができます。

    事業者にとっては料金回収の業務を効率化できるというメリットがあり、利用者にとっても支払い手続きを簡単に行えるという利点があります。

    このようにオンライン口座振替は、継続的な支払いが発生するサービスで広く利用されている支払い方法です。サービスを提供する事業者や利用者にとって、便利な決済手段の一つといえるでしょう。