投稿者: OREND運営事務局|店舗DXの専門家集団

  • 入金サイクルとは?実店舗オーナーが知っておくべき意味と確認ポイントをわかりやすく解説

    入金サイクルとは?実店舗オーナーが知っておくべき意味と確認ポイントをわかりやすく解説

    キャッシュレス決済を導入するとき、多くの店舗オーナーはまず決済手数料を見ます。もちろん、それも大事です。ただ、実際の経営で先に確認すべきなのは、手数料より入金サイクルです。
    理由は単純です。売上が立っていても、口座に入っていなければ使えないからです。家賃も人件費も仕入れ代も、売上の数字だけでは払えません。払えるのは、実際に入金されたお金だけです。

    現金だけなら、その日の売上はその日のうちに手元資金になります。ですが、キャッシュレスは違います。お客さまが支払った日と、店がそのお金を自由に使える日は同じではありません。このズレがあるから、キャッシュレス導入後に「売上は悪くないのに、なぜか月末が苦しい」ということが起きます。

    入金サイクルとは、売上が口座に入るまでのタイミングのこと

    入金サイクルの意味

    入金サイクルとは、キャッシュレスで受けた売上が、いつ銀行口座に振り込まれるかという周期のことです。毎日入るサービスもあれば、週1回のものもありますし、月に数回や月1回のものもあります。「振込サイクル」とも呼ばれます。

    決済日、締め日、入金日の違い

    この3つは似て見えて、意味がまったく違います。

    項目説明
    決済日お客さまが支払いをした日
    締め日売上を集計する区切りの日
    入金日売上金が銀行口座に振り込まれる日

    実店舗オーナーが気にするべきなのは、入金日です。なぜなら、経営に影響が大きいのは売上計上のタイミングではなく、口座残高(キャッシュ)が増えるタイミングだからです。

    なぜ入金サイクルが重要なのか。資金繰りに直結?

    家賃、人件費、仕入れは待ってくれない

    店舗経営では、毎月の支払いが決まっています。家賃、人件費、光熱費、材料費、仕入れ代。どれも待ってくれません。

    だから入金サイクルが遅いサービスを選ぶと、売上があるのに現金が足りないということが起こります。これは経営感覚の問題ではなく、仕組みの問題です。

    売上があるのに手元資金が足りない状態が起こる

    この状態は、個人事業主や小規模店ほど起こりやすいです。理由は単純で、もともとの手元資金に余裕がないケースが多いからです。月商が立っていても、それがまだ口座に入っていなければ、支払いに使えません。

    現金商売との違いは売上のズレ

    現金の強みは、会計した瞬間に資金化されることです。キャッシュレスの強みは、会計機会の損失を減らしやすく、客単価アップにもつながりやすいことです。

    ただし、キャッシュレスには必ず入金のズレが生まれます。このズレを理解せずに導入すると、「便利だけれど、資金繰りは前より読みにくい」と感じやすくなります。
    逆に言えば、入金サイクルを理解したうえで導入すれば、キャッシュレスは売上アップにつながる大きなツールになります。

    入金サイクルの見方を具体例で解説

    月末締め、翌月15日入金とは

    これは、1か月分の売上をまとめて締めて、翌月15日に一括で受け取る形です。
    たとえば、4月1日から4月30日までの売上を4月末で締めて、5月15日に入金するイメージです。4月2日の売上も4月28日の売上も、実際に口座へ入るのは5月15日です。

    仕組みとしてはシンプルですし、売上管理もしやすいです。ですが、店舗経営では待ち時間がかなり長く感じられます。月初の売上は、使えるお金になるまで1か月以上かかることもあるからです。
    資金繰りに余裕がある店なら回しやすい一方、小規模店には重くなりやすい入金サイクルです。

    週1回入金とは

    週1回入金は、1週間ごとに売上をまとめて受け取る形です。
    たとえば、月曜から日曜までの売上を翌週の決まった曜日に入金するようなイメージです。4月1日から4月7日までの売上が4月12日に入り、4月8日から4月14日までの売上が4月19日に入る、という形です。

    月1回入金と比べると、売上が早く入金されるのが大きな違いです。
    管理のしやすさも、資金繰りのしやすさも、月1回入金とはかなり違います。

    最短翌営業日入金とは

    最短翌営業日入金とは、売上が確定した翌営業日に入金される可能性がある形です。
    たとえば、平日の月曜日に決済された売上が火曜日に入る、火曜日の売上が水曜日に入る、といったイメージです。

    ただし、ここで重要なのは「翌営業日」ではなく「最短」という言葉です。
    「必ず翌日に入る」という意味ではありません。条件を満たした場合に限って、最短で翌営業日になるという意味です。登録口座、申込状況、設定条件などによっては、翌営業日にならないこともあります。

    つまり、この表記を見たときに確認すべきなのは、「翌日で入るかどうか」ではなく、「自分の条件でも翌営業日入金になるのか」です。ここを確認せずに判断すると、想定より遅いと感じやすくなります。

    土日祝をまたぐとどうなるか

    ここも非常に重要です。入金日は、単純な日数ではなく、営業日ベースで動くことが多いからです。
    たとえば、金曜日に決済された売上が「翌営業日入金」の場合、土曜日や日曜日ではなく、次の営業日である月曜日以降の入金になることがあります。祝日が入れば、さらに後ろにずれることもあります。4月10日(金)に売上が立っても、土日が休業日なら4月13日(月)以降の扱いになる、という考え方です。

    このように、入金スピードは「翌日」と書かれていても、サービスによっては営業日基準で考える必要があります。

    入金サイクルで確認すべき5つのポイント

    最短何日で入金されるか

    最初に見るべきはここです。毎営業日なのか、週1回なのか、月数回なのか。ここが違うだけで、資金の回り方は大きく変わります。
    ただし、ここでも大事なのは、「最短」という表現をそのまま信じないことです。Squareは指定銀行なら翌営業日、STORES 決済は手動入金なら最短翌々日、楽天ペイは楽天銀行なら365日翌日自動入金というように、サービスごとに条件があります。入金スピードだけではなく条件も見るべきです。

    入金頻度は月1回か、週1回か

    入金日が早いかどうかも大事ですが、実務では入金頻度もかなり重要です。
    Airペイは、みずほ銀行、三菱UFJ銀行、三井住友銀行なら月6回、それ以外の金融機関は月3回です。stera packは、毎日締め6営業日後払いを含め、複数の入金サイクルから選べます。こういうサービスは、資金の流れを細かく回しやすいのが強みです。月1回しか入らないサービスと比べると、資金繰りの読みやすさが違います。

    指定銀行でないと遅くならないか

    これは本当に見落とされがちです。ですが、実務ではかなり差が出ます。
    Squareは指定銀行で翌営業日、それ以外は週1回です。Airペイも、対象のメガバンク3行なら月6回、その他の金融機関は月3回です。PayPayも、PayPay銀行なら翌日、その他は翌々営業日、ゆうちょ銀行は4営業日後です。同じ決済サービスでも、登録口座が違うだけで入金の使い勝手が変わる。ここは断定していいポイントです。

    振込手数料はかかるか

    入金が早いだけで選ぶと、後でじわじわ効いてくるのが振込手数料です。
    Airペイは振込手数料0円です。STORES 決済は、自動入金なら売上額にかかわらず無料ですが、手動入金は売上合計が10万円以上なら無料、10万円未満なら200円かかります。stera packは三井住友銀行口座なら0円、それ以外は220円です。PayPayの早期振込サービスは、利用料0.38%に加えて、PayPay銀行20円、その他の金融機関200円の振込手数料がかかります。入金が細かくできても、そのたびにコストが乗るなら、利益は削られます。

    自動入金か、振込依頼が必要か

    最後に見るべきは、運用の手間です。
    STORES 決済は、必要なときに振込依頼をする手動入金と、翌月20日に入る自動入金を選べます。楽天ペイは、楽天銀行なら365日翌日自動入金が可能ですが、審査完了後の初期状態は月1回です。つまり、同じ「入金される」でも、毎回自分で操作が必要なのか、自動で回るのかで日々の運用負荷が違います。忙しい店舗ほど、自動か手動かは軽視しないほうがいいです。

    主な決済サービスの入金サイクルを比較

    入金サイクルは、どの決済サービスを選ぶかで大きく変わります。同じキャッシュレス決済でも、入金の早さ、入金頻度、指定銀行の有無、振込手数料の条件はそれぞれ異なります。そのため、「手数料が安いから」「よく知られているから」だけで選ぶと、導入後に資金繰りの感覚が合わないことがあります。まずは主な決済サービスの違いを一覧で確認し、自店に合う入金条件を見極めましょう。

    QRコード決済サービスの入金サイクルを比較

    サービス名 イメージ 入金サイクル 入金手数料

    PayPay

    PayPay

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天ペイ

    楽天ペイ

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    d払い・メルペイ

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    au PAY

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    無料
    ※早期振込は当面無料(通常210円/回・税込)

    キャッシュレス決済端末の入金サイクルを比較

    サービス名 端末 入金サイクル 入金手数料

    Airペイ(エアペイ)

    最大月6回

    0円

    Square 決済

    Squareの決済端末画像

    即時入金

    0円

    Square ターミナル

    Square Terminalの端末画像

    即時入金

    0円

    Square リーダー

    Square リーダーの端末画像

    即時入金

    0円

    stera pack

    stera packの決済端末画像

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    三井住友:0円
    その他:220円
    ※税込

    スマレジ・PAYGATE POS

    スマレジ・PAYGATE POSの決済端末画像

    月2回

    問合せ

    JMS

    JMSのおまかせWebプランのVEGA3000の端末画像

    最大月6回

    月2回:無料
    月6回:198円/回
    ※税込

    STORES決済

    STORES 決済の端末画像

    最短翌々日

    0円

    PayCAS Mobile

    PayCAS Mobileの決済端末画像

    月2回

    0円

    【比較表】キャッシュレス決済端末の導入費用・決済手数料一覧

    こんな店舗は入金サイクルを特に重視したい

    飲食店

    飲食店は、入金サイクルを軽く見ないほうがいい代表的な業態です。理由は、売上の回転も仕入れの回転も速いからです。週末にしっかり売れても、食材の仕入れや日々の支払いは先に発生します。
    そのため、月1回入金のサービスだと、売上があるのに資金は薄いということが起きやすくなります。飲食店では、入金スピードは安心感に直結します。客数や客単価の話以前に、資金が回るかどうかの問題だからです。

    美容室、サロン

    美容室やサロンも、入金サイクルの重要度が高い業態です。売上は予約ベースで安定しやすくても、支払いは待ってくれません。家賃、人件費、光熱費、材料費、物販の仕入れ。毎月きちんと出ていきます。
    しかも、売上が良い月ほど安心しやすいぶん、入金のズレを見落としやすいです。ですが実際には、予約が埋まっていることと、口座残高に余裕があることは別です。サロン経営では、売上の見え方より入金の実態を見るべきです。

    小売店

    小売店は、在庫を抱えるぶん、入金サイクルの影響を受けやすいです。商品を仕入れて、並べて、売って、そこからさらに入金を待つ。この流れなので、売れていても資金が先に出ていきます。
    季節商品や回転の早い商材を扱う店では、このズレが大きくなりがちです。売れるほど追加仕入れが必要になるからです。小売は、売上が伸びると資金需要も増える業態です。だからこそ、入金の遅さは想像以上に効きます。

    入金サイクルだけで決めない。あわせて見るべきポイント

    入金サイクルは重要です。ただし、それだけで決めるのは危険です。実際の運用では、決済手数料、対応ブランド数、端末の使いやすさ、月額費用、振込手数料、自動入金かどうかまで含めて考えたほうがいいです。

    入金サイクルは単独で比べる項目ではありません。店の資金繰り、使っている銀行、管理のしやすさまで含めて見たときに、初めて「自店に合うサービス」が見えてきます。

    まとめ

    入金サイクルとは、キャッシュレス売上がいつ口座に入るかを決める仕組みです。
    そして実店舗オーナーにとっては、ただ意味を知って終わる言葉ではありません。家賃や人件費や仕入れの支払いに直結する、経営の現場そのものです。

    多くのサービスを比べると、同じ「入金サイクル」でも中身はかなり違うことがわかります。

    だからこそ、資金繰りが気になる店ほど、入金サイクルは最後に見る項目ではなく、最初にチェックすべき項目です。
    確認するべきなのは、最短入金日、入金頻度、登録銀行による違い、振込手数料、自動入金かどうか。この5つです。ここを押さえて選べば、導入後に「思っていたより回らない」と感じる可能性はかなり減ります。

    入金サイクルに関するよくある質問

    入金サイクルが早いほど良いですか

    基本的には有利です。手元資金を早く確保できるからです。
    ただし、早ければそれだけで正解とは言えません。振込手数料が高い、指定銀行でないと速くならない、毎回振込依頼が必要といった条件があるからです。「早いか」だけでなく、「その条件で無理なく回るか」まで見て初めて正しい判断になります。

    最短翌日入金なら必ず翌日に入りますか

    必ずではありません。
    サービスが「最短翌日」と案内していても、登録銀行や設定条件によっては対象外になることがあります。そのため、最短翌日とあっても、必ず条件まで確認するべきです。

    銀行によって入金日は変わりますか

    変わります。かなり変わります。
    Square、Airペイ、楽天ペイ、PayPayは、いずれも銀行条件によって入金スピードや手数料が変わります。特にSquareとPayPayは差がわかりやすく、登録口座によって使い勝手の印象が大きく変わります。サービス名だけで比較すると、ここで判断を誤りやすいです。

    入金手数料がかかる場合はありますか

    あります。
    SquareやAirペイのように振込手数料0円のサービスもありますが、STORES 決済の手動入金は10万円未満では200円、stera packは銀行条件によって手数料差があり、PayPayの早期振込サービスは利用料0.38%に加えて振込手数料が発生します。入金回数が多いほど、手数料の差はじわじわ効いてきます。だからこそ、速さだけでなくコストまで含めて比較するべきです。
  • d払いとは?導入費用・メリット・他決済との比較まで店舗運営者向けに徹底解説

    d払いとは?導入費用・メリット・他決済との比較まで店舗運営者向けに徹底解説

    この記事では、d払いとはどんなサービスなのか、店舗側が導入する際の費用やメリット・デメリット、他決済サービスとの違いまで分かりやすく解説します。読み終えるころには、d払いが自分のお店に導入するべきか判断できるはずです。

    d払いとは?基本の仕組みを理解する

    スマホ決済を導入するならd払い&メルペイ|キャッシュレス決済ならd払い

    d払いは、スマートフォンでQRコードを読み取って支払えるキャッシュレス決済サービスです。2018年にNTTドコモが提供を開始し、ドコモの回線契約がなくても「dアカウント」を作成すれば利用できます。ユーザーは店舗に掲示されたQRコードを読み取って支払う仕組みなので、現金やカードを出す必要がありません。

    支払い方法の種類

    d払いには支払い方法が三つあります。

    1つ目はチャージ残高から支払う方法。セブン銀行ATMや銀行口座から事前にチャージしておき、その残高で決済します。
    2つ目は携帯電話料金と合算して支払う方法で、ドコモユーザーなら月々の通信料金とまとめて請求されます。
    3つ目はクレジットカード払いで、登録したカードから引き落とされます。

    さらに支払金額に応じてdポイントが貯まり、貯まったポイントは次回の支払いに充てられます。

    ユーザー数と対応店舗数

    利用者数と対応店舗数も魅力的です。2025年10〜12月期のNTTドコモの発表によれば、2d払いのユーザー数は7,227万人を突破し、d払い・dポイントが使える場所は約719万か所にまで拡大しています。この数字は今後も増えると予想され、導入する店舗にとっては大きな集客チャンスになります。

    d払いの特徴と魅力

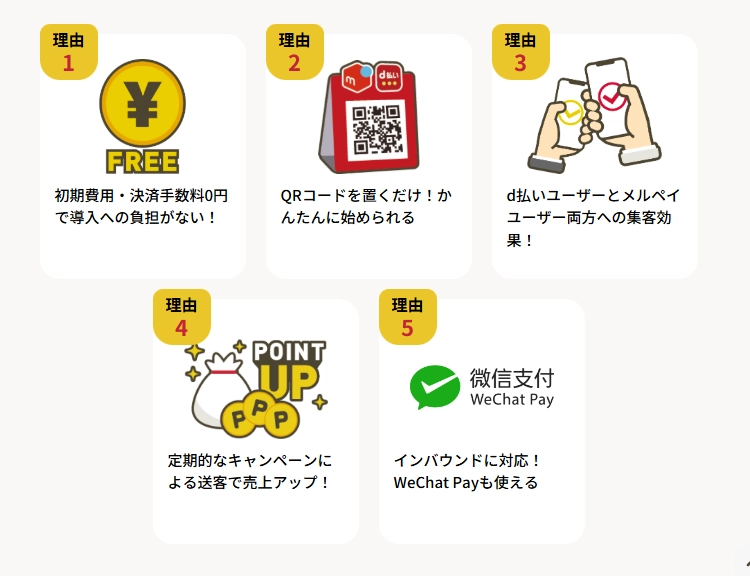
    初期費用や決済手数料を抑えて導入しやすい

    d払いは、導入時のコスト負担をできるだけ抑えたい店舗に向いています。初期費用や決済手数料が無料になる条件やキャンペーンがあるため、小規模店舗でも始めやすいのが特長です。キャッシュレス化を進めたいものの、まずは低リスクで試したいという店舗に適した決済サービスです。

    QRコードを設置するだけで始めやすい

    専用端末を新たに用意しなくても、QRコードを店頭に置くだけで運用を始められるのは大きな利点です。レジまわりの設備投資を最小限に抑えながら導入できるため、準備に手間をかけたくない店舗にも適しています。

    d払いユーザーとメルペイユーザーの両方にアプローチできる

    d払いは、d払いユーザーだけでなく、メルペイユーザーへの訴求にもつながるのが強みです。対応できる利用者層が広がることで、取りこぼしを減らしやすくなります。

    キャンペーンを活用して来店や売上アップを狙いやすい

    d払いでは、ポイント還元や利用促進キャンペーンが定期的に実施されます。こうした施策は、ユーザーにとって来店のきっかけになりやすく、店舗側にとっては送客効果を期待できる材料になります。

    インバウンド需要にも対応しやすい

    WeChat Payに対応している点も、d払いの見逃せないメリットです。訪日外国人、とくに中国圏の旅行者が使い慣れた決済手段に対応できるため、インバウンド需要を取り込みやすくなります。

    店舗での決済方法 – ストアスキャン方式とユーザースキャン方式

    店舗でd払いを受け付ける方法は2種類あります。

    ストアスキャン方式

    1つ目はストアスキャン方式で、顧客がお店用のd払いアプリで表示したバーコードやQRコードを店舗側が読み取る方法です。

    この方式では店員が決済金額を入力するため、不正防止や会計ミスの削減につながります。専用のPOSレジやタブレットなど読み取り端末の準備が必要ですが、顧客の操作が少ないため導入後のトラブルが少ないというメリットがあります。

    ユーザースキャン方式

    2つ目はユーザースキャン方式で、店舗がレジ付近にQRコードを設置し、顧客にそれを読み取ってもらう方法です。

    この方式では店舗側に特別な端末が不要で、スタートキットとして送られてくるQRコードを掲示するだけで利用できるため、導入コストを抑えられます。ただし、顧客が金額を入力する必要があるため、初めて利用する場合は操作に戸惑う人もいるかもしれません。

    d払い導入にかかる費用と料金体系

    初期費用

    導入を検討する際に気になるのが費用です。d払いのサービス自体は月額費用がかからず、ユーザースキャン方式であれば初期費用も無料です。

    店舗にQRコードを貼るだけで済むため、小規模な店舗でも導入しやすいと言えます。一方、ストアスキャン方式の場合はPOSレジやタブレットとQR決済を連動させる開発費用や専用のQRコード決済端末の導入が必要になります。

    決済手数料

    決済手数料は、ユーザースキャン方式もストアスキャン方式も通常2.6%です。ただし、加盟店向けのキャンペーンが定期的に実施されており、申込月から最大6か月間は手数料が0円になる場合もあります。

    振込手数料

    振込手数料は10,000円以上の入金なら0円、それ未満の場合は200円です。

    このように、他のQR決済やクレジットカードと比べても比較的リーズナブルな費用で導入できるのがd払いの強みです。

    d払い導入のデメリット・注意点

    インターネット環境が必須

    便利なd払いですが、導入前に知っておくべきデメリットもあります。1つ目は店舗側にインターネット環境が必須であることです。ストアスキャン方式では店舗の端末がネットに接続できなければ決済が完了しないため、通信環境の整備が必要です。Wi‑Fiが不安定だと決済に時間がかかる恐れもあるので注意しましょう。

    決済手数料の負担

    d払いの決済手数料は2.6%と比較的低いものの、薄利業態では無視できないコストになります。売上規模や利益率を考慮し、手数料を計算した上で導入することが大切です。

    他の決済手段も導入する必要がある

    d払いは急速に普及していますが、すべての顧客が使えるわけではありません。他のQRコード決済やクレジットカードのみを使う顧客もいるため、d払い一本で対応するのではなく、複数の決済手段を用意しておくと安心です。

    d払いの導入手順と方法

    d払いを導入するには、NTTドコモと直接契約する方法と決済代行事業者を利用する方法の2通りがあります。

    直接契約の場合

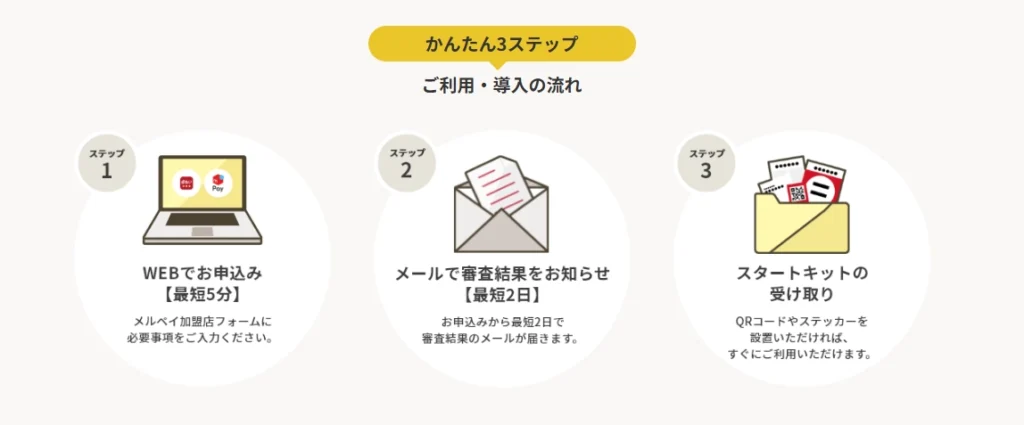
    直接契約の場合、公式サイトから申し込みを行い、メールで審査結果が通知されます。その後、店舗用のスターターキット(QRコードPOPなど)が送られてきます。ストアスキャン方式を採用する場合は、POSレジやタブレットと連動させるための開発会社に連絡して導入を進めます。

    決済代行事業者を利用する場合

    決済代行事業者を利用する場合は、導入相談を行い、店舗の業態や売上規模に応じたプランの提案と見積もりを受けてから申し込みます。代行事業者を使うメリットは、d払い以外のQR決済やクレジットカード決済をまとめて導入できる点にあり、手続きの手間を大幅に減らせます。

    キャンペーン情報とdポイントの活用術

    加盟店向けキャンペーン

    加盟店向けキャンペーンは、導入のコストを下げる絶好のチャンスです。例えば、d払いの申込月から最大6か月間はユーザースキャン方式の手数料が0円になるキャンペーンが実施されています。最新のキャンペーン情報は公式サイトで随時更新されるため、導入前後にチェックしましょう。

    dポイントを活用する

    dポイントは、支払い方法やカードの組み合わせ次第で還元率が大きく変わります。d払い単体では支払い金額の0.5%がdポイントとして還元されますが、クレジットカード支払いを設定するとカードのポイントも貯まり、ポイントの二重取りが可能です。さらにdポイントカードを提示するとポイント三重取りになるキャンペーンもあります。獲得したポイントは1ポイント=1円で決済に充てられるほか、dポイント投資や提携先での交換など幅広い使い道が用意されています。

    d払いと他決済サービスの比較

    ほかのQRコード決済(PayPayや楽天ペイなど)と比べると、d払いはキャンペーン期間中の手数料が低く、メルペイとの共用で導入コストが抑えられる点が優れています。一方、PayPayは利用者数が多く顧客の認知度が高い、楽天ペイは楽天市場や楽天ポイントとの連携が強力といった特徴があり、店舗の客層や販売戦略に応じた選択が求められます。

    サービス名

    d払い・メルペイ

    PayPay

    楽天ペイ

    au PAY

    イメージ PayPay 楽天ペイ
    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)

    入金サイクル

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    入金手数料

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    導入成功事例・活用シーン

    実店舗での利用事例

    実際にd払いを導入しているのは、セブンイレブンなどのコンビニ、東急ストアなどのスーパー、マツモトキヨシやビックカメラ、髙島屋といった大手ドラッグストアや家電量販店、百貨店など多岐にわたります。現場からは、現金管理の負担が軽減され、レジ前の混雑が解消されたという声が挙がっています。

    オンラインショップでの利用事例

    オンラインではAmazonやメルカリなどでも利用できるため、顧客は日常のさまざまなシーンでd払いを選べるようになりました。ECサイトでは、簡単に決済導入できる点が評価され、購入率の向上や離脱防止に役立っています。

    よくある質問(FAQ)

    Q: 月額費用や年間費用はかかりますか?

    A:d払いは月額費用が不要で、ユーザースキャン方式なら初期費用も無料です。かかるのは決済手数料2.6%と必要に応じた振込手数料だけです。

    Q: 個人経営の小規模店舗でも導入できますか?

    A:はい、ユーザースキャン方式ならQRコードを掲示するだけで導入できるため、規模を問わず利用できます。ネット環境だけ整備ができれば、必要最低限のコストで始められます。

    Q: 他のQR決済やクレジットカードも併用したほうがいいですか?

    A:d払いは使えるユーザーが急増していますが、全員がd払いを利用するわけではありません。そのため、顧客の決済手段に応じて複数のサービスを導入することは必須です。特にQRコードではPayPayや楽天ペイ、クレジットカードのVisa、Mastercardは導入をおすすめします。

    まとめ – d払い導入で店舗運営を強化しよう

    d払いは、ユーザースキャン方式なら初期費用が無料で、導入コストを抑えながら大きな集客効果が期待できる魅力的なキャッシュレス決済サービスです。ユーザー数や利用可能店舗が急速に増加しており、メルペイとの共用やポイント還元キャンペーンなど、店舗側にとってメリットが多くあります。もちろん、通信環境の整備や決済手数料負担といった注意点もありますが、複数の決済手段を導入してバランスを取ることで、顧客満足度と業務効率を両立できます。

    本記事で紹介した導入手順や比較情報を参考に、あなたの店舗に最適な決済手段を検討してみてください。d払い導入で現金管理の負担を減らし、より多くのお客様に選ばれる店舗づくりを目指しましょう。

  • クレジットカードの手数料とは?いつ・いくらかかる?分割払い、リボ払い、加盟店手数料を解説

    クレジットカードの手数料とは?いつ・いくらかかる?分割払い、リボ払い、加盟店手数料を解説

    クレジットカードの「手数料」は、カードを使った瞬間に必ず発生するものではありません。

    クレジットカードでも「どの支払い方なのか」によって手数料がかかるかは変わります。

    【結論】クレジットカードの手数料はいつかかる?

    クレジットカードの手数料は利用者負担と加盟店負担に分かれる

    クレジットカードの手数料には、大きく分けて2種類あります。

    1. 利用者が支払う手数料
    2. 店舗が支払う加盟店手数料

    同じ「手数料」という言葉でも、誰が何のために払っているのかはまったく別です。

    利用者が負担する手数料は分割払い、リボ払い、キャッシングなどで発生する

    利用者側の手数料がかかる代表例は、分割払い、リボ払い、キャッシングです。
    1回払い・2回払いで手数料はかかりません。

    つまり、クレジットカードで手数料がかかるかどうかは支払い方しだいです。

    加盟店が負担する手数料は店舗がカード会社や決済代行会社に支払う

    一方、加盟店手数料は店舗側のコストです。利用者がカードで支払うたびに、店舗はカード会社や決済事業者へ一定の手数料を支払います。

    利用者には見えにくい費用ですが、カード決済の仕組みを支える基本的なコストです。

    クレジットカードで利用者に手数料がかかるのはどんなとき?相場はいくら?

    利用者にかかるクレジットカードの手数料としてよく出てくるのは、分割払い、リボ払い、キャッシングです。これに加えて、海外でのショッピングやカードの再発行でも、別のかたちで費用がかかることがあります。まずは「どんな場面で発生するのか」を押さえ、そのうえでおおまかな相場を見ていきましょう。

    分割払い

    分割払いは、支払回数をあらかじめ決めて、その回数で払い終える方法です。たとえば「3回払い」「6回払い」のように回数が決まっているため、いつ支払いが終わるのかが分かりやすいのが特徴です。一般に、3回払い以上で手数料が発生し、回数が増えるほど支払総額も大きくなります。

    相場の目安はカード会社によって異なりますが、三井住友カードでは実質年率14.70%〜17.91%と案内されています。月々の支払額だけを見ると軽く感じやすいものの、判断するときは総支払額まで確認しておくことが大切です。

    参考:分割払い|クレジットカードの三井住友VISAカード

    リボ払い

    リボ払いとは、利用した合計金額に対して、毎月ほぼ一定の金額を支払っていく方法です。たとえば、毎月1万円ずつ払うと決められます。「毎月いくら払うか」が先に決まっているだけで、いつ払い終わるかはわかりにく、支払いの途中で新しく買い物をすると、その分が残高に追加されるため、支払い期間が長くなります。

    相場の目安としては、JCBの通常手数料率は実質年率15.00%で、2026年10月1日以降はショッピングスキップ、分割、リボ払いを18.00%へ改定予定です。三井住友カードも、リボ払い手数料率は実質年率15.0%と案内しています。つまり、リボ払いの相場感は実質年率15.0%〜18.0%程度と見ておくと大きく外れません。

    参考:スキップ・分割・リボ払い 返済シミュレーション|クレジットカードなら、JCBカード、リボ払い手数料率改定のご案内|クレジットカードの三井住友VISAカード

    キャッシング

    キャッシングは、買い物代金の後払いではなく、現金を借りるサービスです。そのため、ショッピングの手数料というより、借り入れに対する利息として考えたほうが実態に近いでしょう。

    相場の目安は実質年率15.0%〜18.0%程度で、JCBはキャッシングリボ払いを15.00%〜18.00%、一部カードでは15.00%〜20.00%と案内しています。三井住友カードも、利用枠によって15.0%または18.0%です。さらに、利用方法によってはATM手数料がかかることもあるため、短期間で返せるかどうかまで含めて考える必要があります。

    参考:キャッシングリボ(お借り入れ)|三井住友カード、キャッシング|JCBカード

    海外利用

    海外でのショッピングでは、国内利用とは別に海外事務処理手数料がかかるのが一般的です。

    手数料の相場はカード会社ごとの差が大きく、JCBは海外利用時の換算で基準レートに1.6%を加えると案内しています。一方、三井住友カードのVisa、Mastercardは3.63%です。したがって、海外利用の手数料の目安は1.6%〜3.63%程度と見ておくとわかりやすいでしょう。なお、これはあくまで外貨建てショッピングの目安で、カード会社やブランドによって条件は変わります。

    参考:海外でJCBカードを利用した場合の換算日・換算レートを教えてほしい。 | よくあるご質問(個人・法人のお客様)

    カード再発行

    カード再発行の手数料は、紛失や盗難なのか、破損や磁気不良なのか、またWebで手続きするのか電話や書面で手続きするのかによって変わります。目安としては無料〜1,100円程度が中心です。

    JCBでは、一般カードの紛失、盗難による再発行は1,100円ですが、磁気不良や破損などでは無料になる場合があります。三井住友カードも、Webでの再発行は無料、一方で電話や書面での再発行は1,100円と案内しています。

    参考:カードの再発行や切り替えをすると、手数料はかかりますか。 | よくあるご質問(個人・法人のお客様)、 カード再発行手数料の改定について|クレジットカードの三井住友VISAカード

    加盟店手数料とは?

    加盟店手数料の仕組み

    加盟店手数料は、店舗がカード決済を受け付けるたびに発生する費用です。利用者が1万円をカードで払ったとしても、その1万円がそのまま店舗に入るわけではありません。手数料が差し引かれたうえで精算されます。利用者から見ると見えないコストですが、店舗側にとってはカード決済を導入する以上、避けて通れない負担です。

    加盟店手数料の相場

    加盟店手数料は、どの店でも同じではありません。業種や店舗規模、契約条件によって変わります。そのうえで、3%が相場になります。大型店ほど条件がよくなる傾向もあり、個人店や小規模事業者では負担感が強く出やすいのが実情です。

    店頭で「クレジットカードは手数料がかかる」と言われたら?

    加盟店手数料を利用者に上乗せするのは原則NG

    国内では、加盟店手数料をそのまま利用者に上乗せする扱いは、原則として認められていないのが一般的です。大手のカード会社は加盟店との契約で手数料の上乗せ行為を禁止しています。つまり、店頭で「カード払いは10%増しです」と言われたら、それは契約違反の可能性があります。

    手数料を請求されたときに確認すべきポイント

    店頭でカード払いで追加料金を請求されたら、まず確認したいのはその費用が何に対するものかです。国内では、加盟店手数料をそのまま利用者に負担させるのは一般的ではありません。ただし、実際には送料やサービス料など、別の名目で加算されていることもあります。

    カード払いだからといってすぐに受け入れるのではなく、「これは何の費用ですか」と一度確認するだけでも、状況は変わります。なお、海外では追加料金が認められている地域もあるため、国内と同じ基準では判断しないほうが安全です。

    困ったときはカード会社に相談する

    店頭での説明があいまいだったり、上乗せの理由に納得できなかったりした場合は、無理にその場で結論を出そうとしなくて大丈夫です。カード裏面に記載された発行会社へ相談するのが確実です。

    利用者自身が規約を細かく判断するのは現実的ではありませんし、発行会社に確認したほうが早く解決できます。

    クレジットカードの手数料に関するよくある質問

    2回払いに手数料はかかる?

    一般には、2回払いは手数料がかからない支払い方法です。ほとんどのクレジットカードでは、ショッピング2回払いは手数料不要と案内されています。もっとも、店舗によっては2回払い自体を選べない場合もあるため、注意しましょう。

    分割払いとリボ払いはどちらが高い?

    単純にどちらが高いと決めつけるのは難しいのですが、リボ払いのほうが総額を見誤りやすいのは確かです。分割払いは終わりが見えますが、リボ払いは残高しだいで期間が伸びます。毎月の支払額が一定だと安心しやすいぶん、かえって負担を軽く見積もってしまうことがあります。

    加盟店手数料を利用者が払うことはある?

    国内では、加盟店手数料は本来店舗側の負担です。例えば、JCBなどは加盟店との契約で上乗せ行為を禁止しています。ただし、海外ではサーチャージが認められている地域もあります。

    手数料以外にどんな費用がかかる?

    クレジットカードでは、分割払い、リボ払い、キャッシングの手数料以外に費用がかかることもあります。代表的なのは年会費と遅延損害金です。年会費はカードを持つためにかかる費用で、無料のカードもあれば、有料のカードもあります。遅延損害金は、支払日に口座から引き落としができなかったときに発生する費用です。

    海外で使うと必ず手数料はかかる?

    必ずとは言い切れませんが、国内よりは追加コストが出やすいと考えておいたほうがいいでしょう。カード会社側の処理コストに加えて、国や地域によっては加盟店がサーチャージを加算する場合もあります。旅行先や利用先のルールが絡むので、国内とまったく同じ感覚で使うのは危険です。

    まとめ

    クレジットカードの手数料は、カードを使っただけで必ずかかるわけではありません。大切なのは、「どの支払い方法を選んだか」と「その費用を誰が負担するのか」を分けて考えることです。利用者に手数料がかかる代表的なケースは、分割払い、リボ払い、キャッシング、海外利用、カード再発行です。一方で、1回払い、2回払い、ボーナス一括払いは、原則として手数料がかかりません。

    また、店舗側には加盟店手数料がありますが、これは本来、店舗が負担する費用です。国内では、その加盟店手数料を利用者にそのまま上乗せするのは一般的ではありません。店頭で追加料金を請求された場合は、何の名目の費用なのかを確認し、必要に応じてカード会社へ相談すると安心です。

    クレジットカードを無理なく使うためには、まず1回払いを基本にし、分割払い、リボ払い、キャッシングを利用するときだけ手数料と総支払額を確認する。この意識を持っておくだけでも、余計な負担はかなり防ぎやすくなります。

  • スマホが決済端末になる!タッチ決済アプリ4選を比較、導入方法も解説

    スマホが決済端末になる!タッチ決済アプリ4選を比較、導入方法も解説

    スマホにタッチ決済アプリを入れると、専用のカードリーダーを用意しなくても、クレジットカードやスマホをかざして決済を受け付けられます。

    現在、スマホを決済端末として使える代表的なサービスは、Square、stera tap、Airペイ タッチの3つです。ただし、決済手数料や対応するスマホ、POSレジ、QRコード決済などに違いがあります。

    この記事では、スマホが決済端末になる仕組みから、おすすめのタッチ決済アプリ、導入方法、専用端末との違いまで解説します。

    スマホが決済端末になるタッチ決済アプリ4選

    スマホだけでタッチ決済を受け付けるなら、Square、stera tap、Airペイ タッチの3サービスから選べます。

    3サービスとも専用のカードリーダーを購入せずに導入できますが、手数料や対応OS、スマホだけで利用できる決済方法は異なります。

    サービス名 イメージ 初期費用 月額費用 決済手数料 iPhone Android POSレジ機能 QRコード

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    2.50%~

    〇

    〇

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    2.48%~

    ✕

    〇

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    1.98%~

    〇

    〇

    問合せ

    ✕

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    2.48%~3.24%

    〇

    ✕

    〇
    ※Airレジ連携可

    〇
    (AirペイQR)

    スマホがクレジットカード決済端末になるアプリ

    スマホを決済端末として使うサービスの選び方

    スマホを決済端末として使うサービスは、決済手数料、対応OS、対応する決済方法、POSレジ、入金条件で選びます。

    決済手数料

    決済手数料を抑えるなら、条件を満たす小規模事業者はstera tapがおすすめです。

    stera tapはVisa・Mastercardが1.98%から、Squareは条件を満たす事業者で2.5%から、Airペイ タッチは3.24%です。

    ただし、stera tapはカードブランドによって手数料が異なり、スモールビジネスプランにも適用条件があります。Squareにも年間キャッシュレス決済額などの条件があります。

    そのため、最低料率だけでなく、自店に適用される手数料まで含めて判断することが重要です。

    自分のiPhone・Androidで使えるか

    Squareとstera tapはiPhoneとAndroidの両方に対応しています。

    一方、Airペイ タッチとAirペイQRはiPhoneのみ対応、JMSのtap on mobileはAndroidのみに対応しています。

    現在使っているスマホをそのまま利用する場合は、OSだけでなく、機種やOSのバージョンが各サービスの利用条件を満たしているかが重要です。

    対応する決済方法

    クレジットカードのタッチ決済だけでなく、QRコード決済もスマホ1台で受け付けるならSquareまたはAirペイがおすすめです。

    一方、交通系電子マネー、iD、QUICPay、ICカードの差し込みまで必要な場合は、JMSのtap on mobileのみが選択肢になります。

    これらの決済方法まで利用する店舗では、カードリーダーや専用の決済端末が必要です。

    POSレジへの対応状況

    スマホで決済とPOSレジをまとめるならSquare、Airレジを利用しているならAirペイ タッチがおすすめです。

    Squareは無料のSquare POSレジを利用でき、商品管理、会計、売上管理、決済を1つのアプリにまとめられます。

    Airペイ タッチはAirレジと連携できるため、すでにAirレジを利用している店舗なら会計情報と決済を連携できます。

    stera tap、JMSのtap on mobileにはPOSレジ機能がありません。POSレジも必要な場合は、別途POSレジサービスを用意する形になります。

    入金サイクルと振込手数料

    売上金の受け取りを早めるなら、入金サイクルと振込手数料が重要です。

    Squareは三井住友銀行・みずほ銀行なら最短翌営業日に入金され、振込手数料は無料です。

    Airペイ タッチは金融機関によって月3回または月6回入金され、振込手数料は無料です。

    stera tapは複数の入金サイクルから選べますが、三井住友銀行以外への振込では1回220円の振込手数料がかかります。

    資金繰りを重視する店舗では、決済手数料だけでなく、入金までの日数と振込手数料まで含めて選ぶ必要があります。

    おすすめのスマホタッチ決済アプリ4選

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    スマホが決済端末になる仕組み

    スマホが決済端末になるのは、スマートフォンに搭載されているNFCと呼ばれる近距離無線通信機能を利用しているためです。

    決済の流れは以下の通りです。

    1. アプリを起動する
    2. 会計金額を入力する
    3. タッチ決済またはQRコード決済を選択する
    4. タッチ決済では顧客にカードやスマホをかざしてもらう
      (QRコード決済では店舗側のQRコードを顧客に読み取ってもらう)
    5. 決済完了を確認する
    6. 必要に応じて電子レシートを送る

    従来のカード決済では、スマホやタブレットとは別にカードリーダーを接続する方法が一般的でした。

    最近、Appleの「iPhoneのタッチ決済」やAndroidのTap to Payに対応した決済サービスが登場し、対応するスマホがあれば追加のカードリーダーなしでタッチ決済を受け付けられるようになりました。

    QRコード決済の場合は、決済アプリで店舗側のQRコードをスマホ画面に表示し、顧客が自分のスマホで読み取って支払います。ただし決済方法はサービスによって異なり、店舗側のスマホにQRコードを表示して顧客が読み取る方式と、顧客のスマホに表示されたQRコードやバーコードを店舗側のスマホで読み取る方式があります。

    PayPay・Apple Payなどスマホ決済との違い

    なお、ここでいう「スマホが決済端末になるサービス」と、PayPayやApple Payなどの「スマホ決済」は意味が異なります。

    PayPayやApple Payは、顧客がスマホで支払うための決済方法です。

    一方、Square、stera tap、Airペイ タッチは、店舗がクレジットカードやQRコード決済を受け付けるためのサービスです。


    つまり、PayPayやApple Payは「顧客側の支払い方法」、SquareやAirペイなどは「店舗側の決済受付サービス」という違いがあります。

    スマホが決済端末になるメリット

    専用のカードリーダーを購入せずに導入できる

    スマホを決済端末として使う最大のメリットは、専用のカードリーダーを購入しなくてもタッチ決済やQRコード決済を導入できることです。

    Square、stera tap、Airペイ タッチ、AirペイQRはいずれも初期費用0円から利用できます。すでに対応するスマホを所有していれば、新たに決済端末を購入する必要がありません。

    開業時の設備費を抑える場合や、まずクレジットカードのタッチ決済、QRコード決済から導入する場合に有効です。

    店舗の外でもカード決済やQRコード決済を受け付けられる

    スマホを利用するため、レジカウンター以外の場所でも決済を受け付けられます。

    イベント出店、キッチンカー、訪問サービス、屋外販売などでは、スマホ1台で会計できます。専用端末を持ち運ぶ必要もありません。

    インターネットに接続できる環境と対応するスマホがあれば利用できるため、固定店舗を持たない事業でもタッチ決済やQRコード決済を導入できます。

    開業時でも専用機器の到着を待たずに利用できる

    カードリーダーを利用するサービスでは、申し込み後に端末が届くまで利用を開始できない場合があります。

    スマホを使うサービスでは、審査が完了してアプリを設定すれば利用を開始できます。stera tapのiPhone版は最短15分、Airペイ タッチも条件を満たした場合は最短15分で利用開始できると案内されています。stera tapのAndroid版は最短5営業日です。

    急なイベント出店や新規開業でカード決済やQRコード決済を用意する場合にも利用できます。

    スマホと専用の決済端末はどちらがおすすめ?

    タッチ決済やQRコード決済が中心ならスマホだけで十分です。交通系電子マネーやiD、QUICPay、ICカードの差し込み、紙レシートまで必要な店舗では専用の決済端末を選んでください。

    スマホと専用端末では、対応する決済方法だけでなく、利用場所や決済件数、レシート発行など店舗運営の条件も異なります。主な違いをまとめると、以下のとおりです。

    比較項目スマホがおすすめ専用の決済端末がおすすめ
    カード決済〇(タッチ決済)◎(タッチ決済+ICカードの差し込み)
    QRコード決済〇〇
    対応する決済クレジットカードのタッチ決済やQRコード決済が中心クレジットカード・電子マネー・QRコード
    レシート電子レシートで問題ない紙レシートを頻繁に発行
    端末機能シンプルな決済機能で十分複数の決済方法やプリンターなどを1台に集約
    対応できる決済件数少ない多い
    おすすめの店舗形態小規模店舗、開業直後固定店舗、常設レジ
    利用場所イベント、キッチンカー、訪問サービス店舗のレジカウンター

    スマホだけで決済するのがおすすめの店舗

    スマホだけで決済を受け付ける方法は、クレジットカードのタッチ決済やQRコード決済を中心に利用する小規模店舗、イベント出店、キッチンカー、訪問サービスなどにおすすめです。

    専用端末を購入する必要がなく、対応するスマホがあればキャッシュレス決済を導入できます。紙レシートが不要で、電子レシートで対応できる店舗なら、スマホだけでも十分です。

    専用の決済端末がおすすめの店舗

    交通系電子マネーやICカードの差し込みなど、幅広い決済方法を受け付ける固定店舗では専用の決済端末がおすすめです。ただし、JMSのtap on mobileは電子マネーにも対応しています。

    飲食店や小売店など決済件数が多い店舗では、決済専用の端末を用意した方が店舗運営も安定します。プリンター内蔵型なら、キャッシュレス決済と紙レシートの発行も1台にまとめられます。

    専用端末を検討する場合は、決済端末を徹底比較!おすすめランキングで、端末費用や決済手数料、対応する決済方法を比較できます。

    スマホを決済端末として使う方法・導入手順

    スマホでタッチ決済やQRコード決済を受け付けるには、対応するサービスへ申し込み、加盟店審査を完了させる必要があります。

    基本的な導入手順は次のとおりです。

    1.対応しているスマホを確認する

    最初に、利用するサービスが現在のスマホに対応しているか確認します。

    iPhoneでは機種とiOSのバージョン、AndroidではOSだけでなくNFCへの対応や動作確認済み機種を確認します。

    Androidでは機種によってNFCの搭載位置なども異なるため、公式サイトの対応端末情報まで確認してください。

    iPhoneで使えるアプリだけを比較したい場合はこちらの記事もご確認ください。

    2.決済サービスへ申し込む

    対応端末を確認したら、利用する決済サービスへ申し込みます。

    一般的には、事業者情報、店舗情報、本人確認情報、売上金を受け取る銀行口座などを登録します。

    個人事業主でもSquare、stera tap、Airペイを申し込めます。

    Airペイ タッチでQRコード決済も利用する場合は、Airペイ タッチとは別にAirペイQRへの申し込みが必要です。

    3.加盟店審査を受ける

    クレジットカード決済やQRコード決済を受け付けるには加盟店審査があります。

    審査では事業内容や店舗情報などが確認され、サービスや決済ブランドによって利用開始までの期間が異なります。

    審査が完了するまでは本番の決済を受け付けられないため、開業日やイベント開催日が決まっている場合は早めに申し込みます。

    4.決済アプリをインストールする

    審査が完了したら、利用するサービスのアプリをスマホへインストールして初期設定を行います。

    SquareではSquare POSレジ、stera tapではstera tap、Airペイ タッチではAirペイ タッチアプリを使用します。

    Airペイ タッチでQRコード決済を利用する場合は、AirペイQRアプリもインストールします。

    Androidの場合はNFC機能も有効にしてください。

    5.金額を入力して決済する

    タッチ決済では、アプリで金額を入力した後、顧客にカードやスマホを店舗側のスマホへかざしてもらいます。

    QRコード決済では、アプリで金額を入力して店舗側のQRコードを表示し、顧客に自分のスマホで読み取ってもらいます

    スマホを決済端末として使うときの注意点

    紙レシートを発行するには別の機器が必要

    スマホ単体では、基本的に電子レシートを利用します。

    そのため、紙レシートを日常的に発行する店舗では、カードリーダーを利用するAirペイやプリンター内蔵型の決済端末を選ぶ方が合理的です。

    スマホを業務用端末として管理する必要がある

    個人のスマホを決済にも利用する場合は、通常のスマホ利用と店舗業務が同じ端末に集中します。

    電話、メッセージ、アプリの通知などが決済中に表示される場合があるため、営業時間中は通知設定を調整してください。

    複数スタッフが決済を担当する店舗でも、個人所有のスマホを共用する運用は避け、店舗管理の端末を用意してください。

    スマホが決済端末になってもセキュリティは問題ない?

    スマホを決済端末として利用しても、セキュリティ面で大きな問題はありません。

    Squareやstera tap、Airペイ タッチなどでは、顧客のカカード番号やPIN情報を店舗側のスマホに保存せず、安全に決済できる仕組みが採用されているからです。

    ただし、決済サービス自体が安全でも、店舗側でスマホを適切に管理する必要があります。 決済用スマホの紛失や第三者による不正操作を防ぐため、以下の対策を行ってください。

    • 画面ロックや生体認証を設定する
    • OSと決済アプリを最新の状態にする
    • スタッフごとの利用権限を管理する
    • 決済用スマホを放置しない
    • 紛失時に遠隔ロックできる状態にする
    • 不審なアプリをインストールしない

    決済サービスのセキュリティ対策に加えて、店舗側でもスマホを業務端末として適切に管理すれば、安全に運用できます。

  • ホルムズ海峡リスクで小売・飲食が本当に警戒すべきこと

    ホルムズ海峡リスクで小売・飲食が本当に警戒すべきこと

    原油価格より先に、店舗利益を削る「二次コスト」をどう見るか

    ホルムズ海峡をめぐる緊張が高まると、まず話題になるのは原油価格です。実際、それは重要な論点です。ただ、小売業や飲食業の現場で本当に重くのしかかるのは、その先で起きる変化です。LNGを通じた電気・ガス料金、肥料高を通じた食材原価、海上保険料や物流費、包装資材、そして納期の不安定化。こうした二次的なコストの動きが、売上より先に利益を削っていきます。EIAによると、2024年には世界のLNG取引の約20%がホルムズ海峡を通過しており、この海域の混乱は原油だけでなくガス市場にも直結します。

    足元の情勢も、もはや「もし封鎖されたら」という仮定だけでは語れません。4月9日時点で、ホルムズ海峡の通航量が通常の10%未満に落ち込んでいると報じているところもあります。さらに4月12日から13日にかけて、米軍はイランの港に出入りする船舶を対象に封鎖措置を始めると発表しています。一方で、非イラン向けの通航を一律に止める方針ではないとも説明しており、現状は「全面封鎖」というより、通航は名目上続いていても、実務上は流量が細り、リスクが高止まりしている局面と見るのが実態に近いと推測されます。

    日本は短期の供給面では一定の備えがあります。JETROによると、日本のLNG輸入量に占めるホルムズ海峡依存度は6.3%で、電力・ガス会社はホルムズ経由の年間輸入量にほぼ相当する約400万トン弱の在庫を持っていると整理されています。ただし、これは「影響がない」という意味ではありません。世界市場全体が引き締まれば価格面の影響は避けにくい。つまり今回の論点は、「止まるかどうか」よりも、「どのコストがどの順番で上がるか」にあります。

    1.いまのホルムズ海峡情勢を、小売・飲食はどう見るべきか

    ホルムズ海峡のニュースは、どうしても原油の話として話されてしまいます。それ自体は間違いではありません。ただ、小売業や飲食業の立場で見るなら、関心の置きどころを少し変える必要があります。重要なのは、その変化がどんな経路を通って店舗のコストに乗ってくるのかを見極めることです。

    今回の情勢は、その意味でかなり現実的な局面に入っています。4月9日、ホルムズ海峡の通航量が通常の10%未満にとどまっていると報じられました。さらに4月12日には、米軍が4月13日からイランの港に出入りする船舶を対象に封鎖措置を始めると表明しています。法的に海峡全体が一律に閉じられたわけではありませんが、現場から見れば、輸送の不確実性が高く、流量が大きく細っているという事実のほうが重要です。商品や資源は、通れるかどうかだけでなく、どのくらい安定して動くかで実務への影響が変わるからです。

    小売業も飲食業も、外から見える以上に外部コストへの依存が強い産業です。冷蔵・冷凍設備、空調、厨房、日配物流、包装資材、仕入れ原価。どれも毎日の営業に欠かせません。しかも、価格転嫁が簡単とは限らない業態が多い。だからこそ、ホルムズ海峡の問題は、国際ニュースのひとつではなく、店舗経営の損益構造に直接つながるテーマとして見ておく必要があります。

    ここで押さえておきたいのは、影響が原油だけで終わらないことです。EIAは、ホルムズ海峡を通る石油フローが世界の石油・石油製品消費の約20%に関わるだけでなく、LNGも世界取引の約20%がこの海峡を通ると整理しています。原油価格の上昇だけを見ていると、実際にはガス、電力、肥料、物流、食品価格へと影響が広がっているのに、その手前で判断を誤りやすくなります。

    小売・飲食の立場からすると、「このニュースは自分たちには遠い」と考えないことが重要です。むしろ、遠いところで起きたことが、一番見えにくい形で日々の収益にしみ込んでくる。その前提で見ておいたほうが、経営判断としてはずっと現実的です。

    2.原油高より先に見るべき「二次コスト」

    ホルムズ海峡リスクを小売・飲食の立場で見るとき、いちばん大事なのは「原油高」という一つの現象に話を閉じないことです。実際の経営では、原油価格よりも、そこから派生して起きる二次的なコスト変動のほうが、じわじわと利益を削ります。

    最初に見えてきやすいのは、LNGを通じた電気代とガス代です。EIAが示すように、ホルムズ海峡は原油だけでなくLNGにとっても世界的な要衝です。今回の混乱がLNG市場に長い影を落とし、アジアの買い手、とくに資金力の弱い買い手に強い不安を与えていると報じられています。供給そのものが完全に止まらなくても、調達条件が悪化し、価格が高止まりするだけで、小売・飲食の固定費には十分響きます。

    次に効いてくるのが、肥料を通じた食材原価です。FAOは2026年3月の食料価格指数が128.5となり、前月比2.4%上昇したと公表しました。背景として、近東情勢の悪化に伴うエネルギー価格上昇を挙げています。これは、小売や飲食の現場にとって「すでに食材価格への波及が始まっている」ことを意味します。しかも肥料や農業投入材の影響は、時間差を伴って表れます。そのため、現場では急な値上がりに見えても、実際には上流で進んでいたコスト増が遅れて届いているケースが少なくありません。

    物流費と海上保険料も同じです。海上保険料が平時水準から大きく跳ね上がっているという報道もあります。4月に入っても、実流量が通常の1割未満という状態が続いているなら、輸送の不確実性とコストの高止まりを前提にしたほうが自然です。海上輸送に依存する商品であれば、中東からの直輸入でなくても、どこかの段階でその負担は価格改定や納品条件の変更として跳ね返ってきます。

    そして、あえて強調したいのが、包装資材と納期です。テイクアウト容器、惣菜トレー、フィルム、ゴミ袋、洗剤といったものは、ひとつひとつの単価は目立ちにくいものの、毎日使うため、積み上がると無視できません。さらに、価格上昇以上に厄介なのが納期の不安定化です。通航量が大きく落ちている局面では、「いくらで入るか」と同じくらい、「本当に予定通り入るか」が問題になります。

    3.小売・飲食の利益はどこから削られるのか

    こうした二次コストは、一気に利益を吹き飛ばすというより、いくつものルートから静かに利益を減らしていきます。ここが今回の厄介なところだと言えます。売上が急に落ちるわけではないので、危機感を持ちにくい一方で、気づいたときには粗利や営業利益がかなり削られている、という形になりやすいのです。

    まず、最も早く効きやすいのは光熱費です。スーパーなら冷蔵・冷凍ケース、バックヤード、空調。コンビニなら24時間稼働する設備。飲食店なら厨房、給湯、空調、冷凍冷蔵設備。どの業態でも、電気やガスは削りにくいコストです。供給が完全に止まらなくても、LNG市場が引き締まれば、その分だけ利益に効きます。ここは売上が変わらなくても利益だけが削られるので、数字上は目立ちにくい一方、かなり重い。特に利益率がもともと高くない業態では、この影響は早く表れます。

    次に、食材原価は時間差を置いて効いてきます。日本では農林水産省が、主要な化学肥料原料の大半を輸入に依存している構造を示しています。世界の肥料市況や運送費が上がれば、それは国内農業コストに波及し、やがて青果、畜産、乳製品、加工食品へと広がっていきます。飲食業では、野菜、油脂、小麦、畜産、乳製品など複数原料を同時に使うため、複数商材の値上がりが重なりやすい。小売でも、生鮮、惣菜、冷凍食品、日配といった違うカテゴリでじわじわ影響が広がるため、カテゴリごとの粗利管理が重要になります。

    物流費も見落とせません。仕入れ原価が上がるだけでなく、共同配送費、冷凍冷蔵配送費、納品条件の変更、最低ロットの見直しなどが、販管費として利益を削ります。商品単価ばかりに目が向いていると、実際には営業利益を圧迫している物流費の変化に気づきにくいのですが、今回のような局面ではむしろそこが効きやすい。中東から直接仕入れていなくても、海上輸送に依存するサプライチェーンのどこかでコストが上がれば、結局は仕入先企業の価格改定や条件見直しという形で波及してきます。

    包装資材や消耗品も同じです。容器やフィルムの単価は、食材ほど目立ちません。ただ、使う量が多い業態では確実に効きます。特にテイクアウトや中食では、食材、光熱費、物流に加えて包材まで同時に上がるため、利益が削られやすい構造になっています。

    最後に、欠品や納期遅延です。これは価格上昇以上に痛いことがあります。小売では売れ筋商品の欠品が来店満足度を下げ、飲食では主要食材の不足がメニュー運営そのものに影響します。価格だけ見ていても不十分で、これからは納期の安定性も同じ比重で見ていく必要があります。

    4.なぜ日本では“供給停止”より“価格高止まり”が問題になりやすいのか

    今回、日本の事業者にとって特に重要なのは、危機の出方が中東諸国そのものとは違うという点です。ホルムズ海峡をめぐる混乱は、ニュースとしては「止まるか、止まらないか」の二択で語られがちですが、日本の実務ではそれほど単純ではありません。

    JETROによると、日本のLNG輸入量に占めるホルムズ海峡依存度は6.3%、中東全体依存度は10.8%です。最大の供給源はオーストラリアやマレーシアであり、原油ほど中東依存が高いわけではありません。さらに、電力・ガス会社はホルムズ経由の年間輸入量にほぼ相当する規模のLNG在庫を持っています。

    ただし、ここで安心してしまうと判断を誤ります。日本は直接依存が限定的でも、世界市場から切り離されているわけではありません。カタールは世界的なLNG供給国であり、その動きが止まれば、欧州もアジアも同じ市場で取り合うことになります。その結果、日本向けの調達条件や価格が悪化することは十分ありえます。つまり、日本にとって問題になりやすいのは、突然の全面停止より、価格の高止まりと調達条件の悪化がじわじわ長引くことです。

    食材についても同じです。日本では肥料原料の多くを輸入に頼っていますが、だからといって直ちにスーパーの棚が空になるわけではありません。むしろ、国際市況の上昇が少し遅れて国内に反映され、その後に仕入れ先からの値上げ通知が相次ぐ、という形になりやすい。実務として本当に厄介なのは、こうした“遅れてやってくるコスト高”のほうです。突然止まるより、長く高い状態が続くほうが、店舗ビジネスには重くのしかかります。

    この構図を理解しておくと、いま何を見るべきかも見えやすくなります。原油価格だけ見ていても足りません。むしろ、天然ガス、食料価格指数、肥料市況、物流費、包材単価、納期遅延件数といった複数の指標を重ねて、自社の弱点を探す必要があります。日本の事業者にとっての現実的なリスクは、ニュースの見出しより、高コストと高不確実性の長期化です。

    5.どの業態が先に苦しくなりやすいのか

    今回の影響は、すべての業態に同じように出るわけではありません。差が出るのは、単純な規模の大小ではなく、価格転嫁しやすいかどうか、そして外部コストへの依存がどれだけ強いかです。

    食品スーパーは、冷蔵・冷凍設備の電力負荷が大きく、生鮮、日配、惣菜、冷凍食品といった値上がりタイミングの異なる商材を同時に抱えます。特に惣菜は、食材、光熱費、包材のすべてに影響を受けるため、今回の局面では利益が削られやすい部門です。スーパーは売上規模が大きいぶん吸収力もあるように見えますが、その反面、薄利多売で回している部分も大きいため、コストの積み上がりには弱い面があります。

    コンビニは24時間営業と高頻度配送が特徴で、電力、物流、包材の影響が重なりやすい業態です。単価の小さい定番商品が多いため、価格改定にも制約があります。利益は残っているように見えても、細かなコストが積み重なると意外に効きます。特に、冷蔵設備と配送コストの両方を同時に受ける点は、今回の局面では無視しにくいところです。

    外食チェーンでは、厨房、給湯、空調、冷蔵設備を通じて光熱費の影響を強く受けます。それに加えて、複数原料を横断的に使うので、食材原価の複合上昇が起きやすい。テイクアウト比率が高い業態では包材の影響も重なります。価格改定の自由度があるように見えても、競争の強い業態では簡単に上げられないため、実際には値上げ以外の打ち手を多く持っているかどうかで差が出ます。

    中食・惣菜は、今回の局面で最も影響を受けやすい業態の一つです。食材、光熱費、冷蔵物流、容器に同時に依存しているからです。値上げだけで乗り切るのは難しく、商品設計そのものの見直しが必要になる可能性があります。

    個店飲食店は、規模の小ささゆえに価格交渉力や調達の分散力が弱く、影響を吸収しにくい傾向があります。仕入れ先が限られている場合はなおさらです。今回のような局面では、価格の問題というより、管理体制の差がそのまま収益差になることがあります。数字だけでなく、代替調達やメニュー変更にどれだけ柔軟に動けるかも重要になります。

    6.価格上昇より厄介な、現場の運営負荷

    こうした外部環境の悪化は、単純に支払いが増えるだけでは終わりません。現場では、オペレーションそのものに負荷がかかります。代替商材を探す、仕入れ先と再交渉する、量目を調整する、メニューを組み替える、売場の構成を変える。在庫を厚く持つべきか、回転を優先すべきかも見直さなければなりません。

    つまり、ホルムズ海峡リスクは「価格の問題」であると同時に、「経営の問題」でもあります。コストが上がったぶんだけ値上げして終わり、という話ではなく、仕入れ、商品設計、発注、売場づくり、接客まで含めて調整が必要になる。数字には出にくい一方で、経営力の差が表れやすい領域です。

    ここは、店舗運営に近い立場の人ほど実感しやすいところだと思います。経営会議では「値上げをどうするか」が議題になっていても、現場ではその前に「そもそも何を仕入れられるか」「どの代替案なら売場やメニューが成立するか」を考えなければならない。今回のような局面では、その運営負荷も含めてコストだと見ておく必要があります。

    さらに言えば、この運営負荷は、短期で終わるならまだしも、高コストと不確実性が長引くほど重くなります。スタッフ教育、原価管理、メニュー更新、販促の見直しが連続すると、現場は疲弊しやすい。つまり今回の問題は、数字の悪化だけではなく、対応し続けること自体が負担になるという側面も持っています。ここを見落とすと、損益計算書だけでは見えない疲れがたまっていきます。

    7.いま事業者が見ておくべき指標

    こうした局面で重要なのは、ニュースを追い続けることではありません。見るべき数字を決め、自社のどこが弱いかを把握することです。

    まず必要なのは、光熱費感応度です。電気代とガス代が1割、2割上がったときに、利益がどれだけ減るのか。これは店舗別、業態別に把握しておくべきです。冷凍冷蔵設備の多い店と、そうでない店では、影響の出方がまったく違います。

    次に、上がりやすいカテゴリを先に洗い出しておくことです。青果、乳製品、小麦、食用油、冷凍食品、惣菜容器、洗剤、フィルムなど、外部環境の影響を受けやすいものはある程度決まっています。仕入れ先から通知が来てから考えるより、候補を持っておいたほうが判断は速くなります。

    物流費も、原価とは別に追う必要があります。共同配送費、冷凍冷蔵配送費、納品条件の変更、最低ロットの見直しなどは、利益を思った以上に削ります。商品単価だけでなく、運ぶコストまで含めて見ないと実態はつかめません。

    包材や消耗品も同じです。細かい項目だからと軽く見ず、月次で単価の変化を追うべきです。毎日使うものほど、じわじわと効きます。

    最後に、価格と同じくらい納期を見ることです。単価が少し安くても、納期が不安定な仕入れ先に依存することは、結果として大きな損失につながります。これからは、価格と納期を分けずに管理する発想が必要です。

    加えて、今回のような局面では、1週間、1カ月、3カ月という時間軸で損益影響を分けて見ておくと判断しやすくなります。短期では光熱費や物流費が先に効き、中期では食材原価や包材が追いかけてくる。どのタイミングで何が痛むかを先に見ておくと、値上げ、販促、調達、在庫の判断を後手に回しにくくなります。

    8.まとめ

    ホルムズ海峡リスクを小売業や飲食業の立場で見るとき、注目すべきなのは原油価格だけではありません。むしろ本質は、その先で進む二次コストの変化です。LNGを通じた光熱費、肥料を通じた食材原価、物流費、包装資材、納期。これらが時間差を伴いながら収益構造を圧迫していきます。

    2026年4月13日時点の情勢は、全面封鎖と通常運航の中間にある、非常に不安定な局面です。非イラン向け通航は名目上維持される一方、実際の通航量は大きく落ち、そこに米国の対イラン港湾封鎖措置が加わります。小売・飲食がいま前提に置くべきなのは、「完全停止」よりも、高コスト・低流量・高不確実性が続くシナリオです。

    だからこそ重要なのは、「封鎖されるかどうか」を議論することではなく、「どこから利益が削られるか」を先に把握しておくことです。ニュースの見出しではなく、自社のPLとオペレーションに引きつけて見る。その視点があるかどうかで、今回の局面への向き合い方は大きく変わります。

    参考文献

    https://www.fao.org/newsroom/detail/fao-food-price-index-rises-in-march-as-near-east-conflict-raises-energy-costs/en

    https://www.iea.org/about/oil-security-and-emergency-response/strait-of-hormuz

  • Stripe決済とは?知っておきたい料金・メリット・デメリットと導入手順【2026最新版】

    Stripe決済とは?知っておきたい料金・メリット・デメリットと導入手順【2026最新版】

    Stripe決済は、オンラインでクレジットカード決済やサブスク課金を導入したい事業者にとって、有力な選択肢のひとつです。

    初期費用や月額費用がかからず、導入しやすい一方で、返金時に決済手数料が戻らない点や、入金サイクルには注意が必要です。

    この記事では、Stripe決済の仕組みや手数料、メリットとデメリット、導入方法までをまとめて解説します。自社に向いているか判断したい方は、まずメリットと注意点から読むのがおすすめです。

    Stripeとは?

    Stripeの概要と歴史

    Stripeは2010年に米国カリフォルニア州サンフランシスコで創業したオンライン決済サービスです。世界14か国以上に拠点を構え、100万社以上が利用しています。創業者であるコリソン兄弟が「インターネットのGDPを増やす」というビジョンのもと開発を進め、2011年に正式公開されました。

    このように海外発のサービスですが、日本でもWebサービスやECサイトを中心に広く導入が進んでいます。

    知名度や導入実績が高く、スタートアップから大手企業まで使われている点は安心材料といえるでしょう。

    Stripeの仕組み

    Stripe決済では、購入者が入力したカード情報を事業者側で直接保管せず、Stripe側で安全に処理します。

    事業者はダッシュボード上で売上や返金、入金状況をまとめて確認できるため、自前で複雑な決済システムを組む必要がありません。

    つまり、セキュリティを確保しながら、決済管理の手間も減らせるのがStripeの強みです。

    Stripeで利用できる決済方法

    ビジネスに適した Stripe の決済手段

    クレジットカード・デビットカード

    StripeはVisa・Mastercard・American Express・JCB・Diners Club・Discoverの6ブランドに対応しています。

    JCBやDiners Club、Discoverは別途審査が必要ですが、主要なカードブランドに幅広く対応しているため顧客の利便性を損ないません。

    デジタルウォレット(Apple Pay・Google Payなど)

    StripeではApple PayやGoogle Payなどのデジタルウォレットも利用できます。

    ユーザーがウォレットにカード情報を保存していれば、サイトでカード番号を入力する必要がなく、スムーズな決済が可能になります。

    コンビニ決済・PayPay・銀行振込

    Stripeはコンビニ決済、PayPay、銀行振込など多様な支払い方法に対応しており、現金派の顧客やスマートフォン決済を好む顧客にも対応できます。

    コンビニ決済ではファミリーマートやローソンなど全国の主要コンビニでバーコードを提示して支払えるため、クレジットカードを持たない顧客でもオンライン取引に参加できます。PayPayは国内のコード決済に対応し、アプリ上で完結する手軽さが魅力です。銀行振込は請求書をベースにした支払いに向いており、BtoB取引や高額商品の決済に利用されます。

    定期課金やサブスクリプション

    StripeのAPIを活用すると、月額や年額の定期課金(サブスクリプション)を簡単に実装できます。

    決済できなかった場合の再請求や割引コードの発行、リマインダー機能も備えられるので、継続課金モデルの運営に適しています。

    Stripeの料金・手数料

    基本手数料(3.6%)と支払い方法別料金

    Stripeでは、クレジットカード・デビットカード・デジタルウォレット・コンビニ決済の基本手数料が一律3.6%に設定されています。また、決済手段によって細かな手数料が異なるため、以下のように整理しておきます。

    決済方法手数料補足
    クレジット/デビットカード
    デジタルウォレット
    3.6%Visa・Mastercard・American Expressなど6ブランドに対応。為替が必要な場合は追加手数料2%が上乗せされます。
    コンビニ決済3.6%(最低120円)全国の主要コンビニで利用可能。返金時は250円+消費税の手数料が発生します。
    PayPay3.98%デジタルコンテンツ事業向けは9.48%。
    銀行振込1.5%返金時は250円+消費税が発生します。
    サブスクリプション課金(Billing)0.70%2024年7月10日より導入。定期課金機能を利用する際の追加手数料。
    現地の支払い方法の料金体系

    このように支払い方法に応じて費用構造が異なるため、商品の単価や顧客層に合わせて最適な手段を選びましょう。

    為替や外国カードの追加手数料

    外国発行カードや通貨換算が必要な場合には、基本手数料3.6%に加えて2%の追加手数料がかかります。例えば、米ドル建ての支払いを円建てで受け取る場合などが該当します。海外展開を視野に入れている場合は、この追加手数料を料金設定に反映させましょう。

    Stripeのメリット(特徴)

    簡単に導入・即日利用開始

    Stripeで最もおすすめしたいポイントは導入スピードの速さです。

    会社の登記番号や身分証、電話番号、銀行口座などを入力するだけで、最短1日で利用を開始できます。

    他社サービスのように長い審査期間を待つ必要がありません。

    充実したダッシュボードとモバイルアプリ

    Stripeのダッシュボードでは、支払い履歴の検索や返金、不審請求への対応が直感的に行えます。

    iOSとAndroid向けのモバイルアプリも提供されており、外出先でも売上管理や請求書作成が可能です。

    アクセス権限を細かく設定できるため、セキュリティ面でも安心です。

    高速な入金サイクルとグローバル対応

    Stripeは日本では週1回(金曜日)の入金サイクルを採用しています。

    また、130種類以上の通貨に対応し、海外でのビジネス展開を支援します。

    複数の決済代行業者と契約する手間がなく、1つのアカウントで多通貨取引を処理できます。

    強固なセキュリティと不正対策

    StripeはPCI DSSに準拠し、カード情報を事業者のサーバーに保存せずに処理するため安全性が高いです。

    さらに、AIを活用した不正検知システム「Radar」を標準装備しており、リアルタイムに不正取引をブロックします。

    24時間年中無休のサポート

    Stripeでは、メール・電話・チャットによる24時間年中無休のサポートを提供しています。

    トラブルが発生しても迅速に対応してくれるため、安心して利用できます。

    Stripe Terminalと対面決済

    以前はオンライン決済が中心でしたが、2025年9月に開催された「Stripe Tour Tokyo 2025」でStripe Terminalの日本提供が発表され、現在は店頭用端末やiPhoneのタップ決済を利用した対面決済にも対応しています。専用端末の購入やアプリケーション設定が必要ですが、オンラインとオフラインを統合した決済を実現できるようになりました。

    Stripe決済のデメリット・注意点

    決済手数料・返金時のコスト

    注意したいのは、返金が発生しても決済手数料が加盟店に返還されない点です。また、コンビニ決済や銀行振込で返金を行う場合は、250円+消費税の返金手数料が別途請求されます。

    単価の低い商品ならそこまで気にならなくても、高額商品や返金対応が多い業種では利益を圧迫しやすくなります。返品が発生しやすいビジネスでは、導入前に返金ポリシーと収支のバランスを確認しておきましょう。

    禁止・制限業種と審査の必要性

    Stripeには利用できない業種があり、アダルトコンテンツやギャンブルなどは登録できません。

    金融サービスや医療関連などは追加審査が必要で、審査には3~5日程度かかります。

    申し込み前に自社の事業が該当しないか「禁止業種および制限付き業種 | Stripe」を確認しましょう。

    入金スケジュールと資金繰りの注意

    日本では入金が週1回となっており、祝日が重なると入金まで2週間程度かかる場合があります。

    資金繰りがタイトなビジネスでは、入金スケジュールを考慮した資金計画が必要です。

    アカウント凍結リスクとAPI情報差

    禁止業種に該当するとアカウントが凍結される可能性があり、APIドキュメントの日本語版は英語版より更新が遅れることがあります。

    最新の情報を英語版のドキュメントで確認する習慣を付けると安心です。

    Stripeアカウントの開設方法

    登録に必要な情報と書類

    Stripeアカウントを開設するには、以下の情報と書類が必要です。

    • 会社の登記番号または個人事業主の情報
    • 責任者の本人確認書類(運転免許証・マイナンバーカードなど)
    • 電話番号
    • 銀行口座情報
    • WebサイトのURLと事業内容

    場合によっては、登記簿謄本や印鑑登録証明書などの法人確認書類が求められます。

    アカウント登録の手順

    Stripeアカウントの登録はオンラインで完結します。手順は以下の通りです。

    1. Stripe公式サイトへアクセスし、「今すぐ始める」をクリック。
    2. メールアドレスとパスワードを入力してアカウントを作成。
    3. 送られてくる確認メールのリンクをクリックしてメールアドレスを認証。
    4. 会社情報や本人確認情報を順に入力。
    5. SMSに届いた二段階認証コードを入力し、本登録を完了。

    登録後はダッシュボードにアクセスできるようになり、APIキーの発行も可能です。

    APIキー取得と決済フォームの設定

    登録が完了したら、ダッシュボードからAPIキーを取得します。

    APIキーを使ってサイトやアプリに決済フォームを埋め込むことで、Stripe決済を利用できます。

    テスト環境で動作確認した後、本番用のキーに切り替えるのが一般的です。

    ノーコードツール・プラグインの活用

    WordPressやShopifyを利用している場合は、Stripe対応プラグインをインストールするだけで決済機能を追加できます。

    ノーコードツールでも連携可能ですが、高度なカスタマイズにはエンジニアの協力が必要になることもあります。

    Stripeの活用事例

    ECサイトやサブスクリプションサービス

    Stripeは単発購入だけでなく、定期課金や継続課金などさまざまなビジネスモデルに対応しています。

    再請求や割引コード、リマインダー機能などを活用すれば、SaaSやオンラインコミュニティの運営も効率化できます。

    メディアやモバイルアプリの導入事例(日経ID・ANA Pocket)

    Stripeは、メディアの有料会員サービスやアプリ内課金のように、継続的な課金管理が必要なサービスとも相性が良い決済基盤です。

    日本経済新聞社の「日経ID」はStripeを導入して課金サービスを円滑に提供しており、ANAグループの「ANA Pocket」ではポイントプログラムにStripe決済を組み込んでいます。

    これにより、ユーザーはスマートフォンからスムーズに決済でき、新しい顧客体験が提供されています。

    BtoBサイトやクラウド販売管理との連携

    卸売やBtoB ECでは、DEXTREなどの販売管理システムとStripeを連携させることで、受注から決済までを一元管理できます。

    請求書ベースのカード決済にも対応でき、クローズドなBtoB取引の効率化に寄与します。

    よくあるQ&A

    他の決済代行サービスとの違い

    StripeはPayPalやspikeと比較して対応カードブランドが多く、審査が簡素で導入までの時間が短いことが特徴です。

    さらに、決済フォームを自社サイトに埋め込めるため、購入者が別サイトに遷移する必要がなく、購入率の低下を防げます。

    個人での利用は可能?

    Stripeは法人だけでなく、個人事業主やフリーランスでも利用可能です。

    ただし、禁止業種や制限業種に該当しないかを確認し、必要書類を準備したうえで申し込みましょう。

    分割払いは対応しているか

    Stripeは分割払いに対応していますが、通常の手数料に加えて支払い期間に応じた追加手数料が発生します。

    分割払いを導入する際は、手数料を考慮した価格設定が必要です。

    セキュリティとPCI DSS準拠

    StripeはPCI DSSに準拠しており、カード情報を直接扱わないため安全性が高い。

    不正検知システム「Radar」も標準料金に含まれているため、追加料金なしで高度な不正対策が利用できます。

    禁止業種はなに?審査はどのくらいかかる?

    Stripeが禁止している業種にはアダルトコンテンツやギャンブルなどがあり、医療・金融関連などは追加審査が必要です。

    詳細はこちらをご確認ください。

    審査には3~5日ほどかかるため、申請前にビジネス内容が対象外でないか確認しましょう。

    Stripeでオンライン決済導入を成功させるポイント

    ビジネスモデルに合った導入方法の選び方

    Stripeは機能が多いため、まずは「どこで売るか」「単発か継続課金か」「請求書が必要か」「実店舗があるか」で選ぶと判断しやすくなります。

    こういう場合向いている機能使い方のイメージ
    自社サイトで単発の商品を販売したいStripe Checkout商品購入用の決済ページを使う
    LP、SNS、メール経由で販売したいPayment Links決済リンクを共有して支払ってもらう
    月額会員、SaaS、サブスクを運営したいStripe Billing定期課金、再請求、プラン管理を行う
    BtoB取引で請求書払いを導入したいStripe Invoicing請求書を作成して送付する
    実店舗とECの売上をまとめて管理したいStripe Terminal店頭決済とオンライン決済を一元管理する
    マーケットプレイスや予約サイトを運営したいStripe Connect複数事業者への入金や分配を行う

    たとえば、ECサイトやオンラインショップで単発購入を受け付けたい場合は、構築済みの決済フォームを使えるStripe Checkoutが向いています。決済画面を自前で作り込まなくても始めやすく、導入スピードを重視する事業者に向いています。

    InstagramやLINE、メールマガジン経由で商品を販売したい場合は、Payment Linksが便利です。Webサイトがなくても決済リンクを発行できるため、イベント申し込み、単発講座、限定商品の販売にも使いやすい方法です。

    月額課金や年額課金が必要な場合は、Stripe Billingを選びます。会員サービス、SaaS、オンラインサロンのように継続課金が前提の事業では、請求の自動化や再請求機能が活きます。

    適切な審査書類の準備と業種確認

    登記簿や本人確認書類など必要書類を事前に準備し、禁止・制限業種に該当しないか確認してから申し込みましょう。

    審査がスムーズに進むことで導入までの期間を短縮できます。

    必要な書類については本人確認と自宅住所確認のための書類 : Stripe: ヘルプ & サポートをご確認ください。

    顧客体験を高める決済UI・Payment Links

    決済フォームを自社サイトに埋め込んだり、メールやSNSで支払いリンクを共有できるPayment Linksを活用すると、購入者の離脱を防げます。

    特にスマートフォンユーザーが増える現在、簡潔で分かりやすい決済フローは売上に直結します。

    サポートプランとアップデート情報の活用

    Stripeは24時間サポートやAPIドキュメントのアップデートを提供しています。

    料金や機能の変更は適宜チェックし、必要に応じて有料サポートプランを検討すると良いでしょう。

    まとめ

    Stripeは、迅速な導入、低コストの料金体系、多彩な決済方法、優れたセキュリティとサポート体制を備えたオンライン決済プラットフォームです。

    一方で、禁止業種への対応や入金サイクル、返金時の手数料など注意すべき点もあります。

    本記事で紹介したメリット・デメリット、料金詳細、導入手順を参考に、自社ビジネスに合った形でStripeを活用してください。

    https://wp-orend.orend.jp/mag/a0263
  • au PAYとは?特徴や仕組みと料金・手数料を徹底解説

    au PAYとは?特徴や仕組みと料金・手数料を徹底解説

    この記事では、au PAYの特徴や費用、導入方法を分かりやすく解説します。

    au PAYとは?

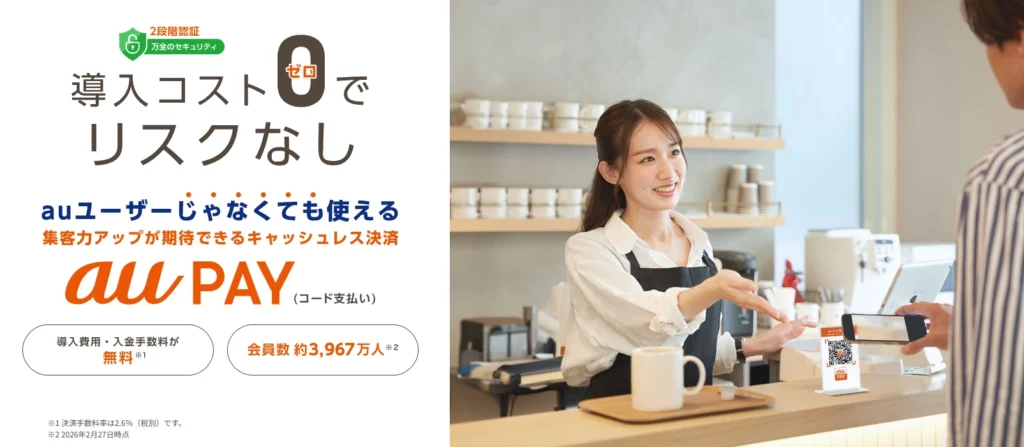
    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    au PAYは、KDDIが提供するプリペイド式のスマートフォン決済サービスです。

    利用者が自身のQRコードを提示し、事前にチャージした残高から支払う仕組みで、2019年4月9日にサービスがスタートしました。前身は2014年に始まった「au WALLET」で、2020年に現在の名称へリニューアルされ、auユーザー以外でも利用できるようになっています。

    会員数は約3,967万人に達しており(2026年2月27日時点)、今も増加傾向にあります。通信大手が運営している安心感とともに、その急拡大ぶりが注目されています。

    au PAYの仕組みと利用方法

    利用者(ユーザー)の使い方

    チャージ方法

    au PAYを利用するには、まず残高をチャージする必要があります。チャージ方法には現金、クレジットカード、銀行口座、Pontaポイントなど複数の選択肢があり、オートチャージ機能も利用できます。プリペイド式の残高チャージと、クレジットカードなどによる後払いの両方に対応しているため、利用者は自分に合った方法を選択できます。

    支払い方法(ユーザー側)

    支払い時には、スマホ画面に表示されたQRコードやバーコードを使って決済します。利用者が提示したコードを店舗側が読み取る方式と、店舗に掲示されたコードを利用者が読み取る方式があります。どちらもスマートフォンとアプリだけで手軽に利用でき、会計時に現金やカードを出す必要がありません。

    加盟店側の使い方

    加盟店(お店)では、決済の方法としてストアスキャン方式とユーザースキャン方式のいずれかを選択できます。

    ストアスキャン方式は店舗側の端末で利用者のコードを読み取る仕組みで、金額を入力して決済を完了させます。

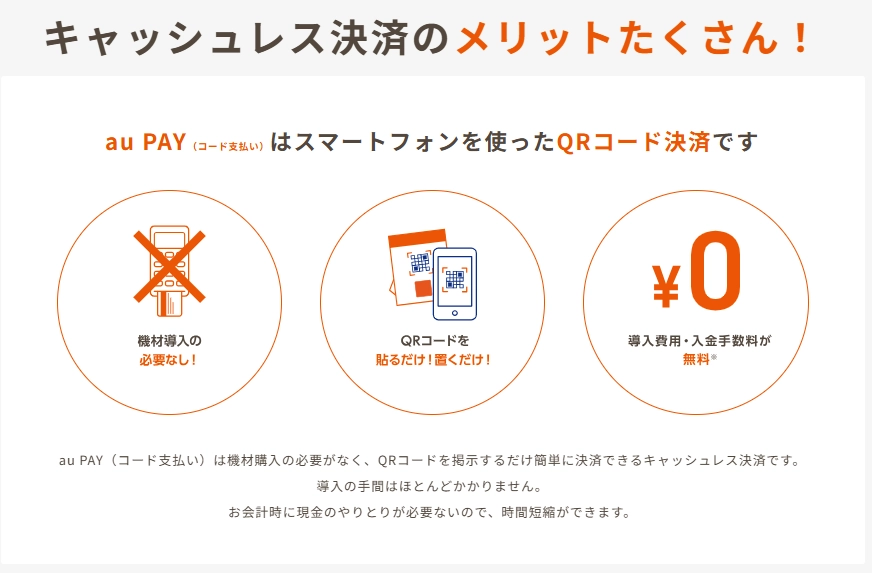
    一方、ユーザースキャン方式では店舗が自店のQRコードを掲示し、利用者がそのコードを読み取って金額を入力します。この方式では、店舗はスマートフォンやタブレットさえあれば専用端末を用意せずに導入できるため、小規模店舗でも簡単に対応できます。

    au PAYの費用・手数料を徹底解説

    「無料で導入できる」という触れ込みを耳にすると不安になるかもしれません。実際には 初期費用や月額費用は無料 ですが、決済ごとに手数料がかかります。以下に詳しく説明します。

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    決済手数料

    au PAYの決済手数料は、売上に対して2.6%(税別)です。例えば10,000円の決済があった場合、手数料は260円となり、消費税を加えた金額が徴収されます。手数料率はQRコード決済各社とも1~2%台が多く、クレジットカードの3~5%より低めなので、比較的負担は小さいと言えるでしょう。

    入金手数料と入金サイクル

    売上金の入金手数料は無料で、月1回(末日締め・翌月末払い)または月2回(15日と月末払い)の入金サイクルから選べます。さらに最短2営業日で入金される早期振込サービスも利用できますが、この場合は1回210円(税込)の事務手数料がかかります。ただし、キャンペーン期間中は無料になることもあるため、最新情報を確認すると良いでしょう。

    初期費用・月額費用とその他の費用

    au PAYの加盟店登録や月額のシステム利用料はかからず、スマートフォンやタブレットがあれば追加投資なく導入できます。

    【利用者】auPAYを使うメリット

    Pontaポイントが貯まりやすい

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    au PAYで支払うと、200円(税込)ごとに1ポイントのPontaポイントが還元されるため、普段の買い物で知らず知らずにポイントが貯まります。しかもPonta提携店でカードを提示してau PAYで支払うとポイントの二重取りができるので、ポイント好きの利用者には大きな魅力です。

    利用できるお店が多い

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    コンビニやスーパー、百貨店、家電量販店、ホテルなど、au PAYを利用できる加盟店は全国に多数あり、楽天ペイ加盟店でも相互利用できます。どこでも使える安心感は、日常使いに欠かせません。

    誰でも簡単に利用できる

    auの携帯電話を持っていない人でも、スマートフォンにアプリを入れてau IDを取得すれば利用可能です。このハードルの低さがユーザー拡大につながっており、会員数増加の原動力にもなっています。

    【店舗・事業者】auPAYを導入するメリット

    導入コストとランニングコストが低い

    au PAYは初期費用や月額費用が不要で、スマートフォンまたはタブレットを用意すればすぐに始められます。これまでキャッシュレス決済の導入が難しかった小規模店舗にとって大きな利点です。また、決済手数料は2.6%と比較的低く、入金手数料もかからないため、ランニングコストも抑えられます。

    大規模な会員基盤と豊富なキャンペーン

    導入コスト0でリスクなし auユーザーじゃなくても使える、集客力アップが期待できるキャッシュレス決済|au PAY

    au PAYは3300万人を超える会員基盤を持ち、MMD研究所の調査ではQRコード決済サービス利用者数で第4位となっています。KDDIは「三太郎の日」などの大規模なキャンペーンを頻繁に行っており、ポイント還元率の高さや認知度の高さが集客につながっています。集客を強化したい店舗には心強い後押しです。

    入金サイクルの柔軟性

    店舗側は月1回または月2回の入金サイクルを選択でき、急ぎの場合は早期振込サービスで最短2営業日で入金を受けることもできます。資金繰りに応じて柔軟に使い分けられる点は大きなメリットです。

    店舗用アプリで管理しやすい

    加盟店向けアプリ「au PAY for BIZ」は、決済履歴の確認や返金処理をスマホ一台で完結できる機能を持ち、データ分析や販促施策の実施にも役立ちます。操作が簡単なので、スタッフの教育コストも抑えられるでしょう。

    インバウンド対応が可能

    au PAYは中国で主流のAlipayやWeChat Payと連携しているため、訪日外国人観光客に対応した決済環境を整えられます。インバウンド需要を取り込みたい店舗にとって、この点も強力なアピールポイントです。

    7. 導入手順と必要書類

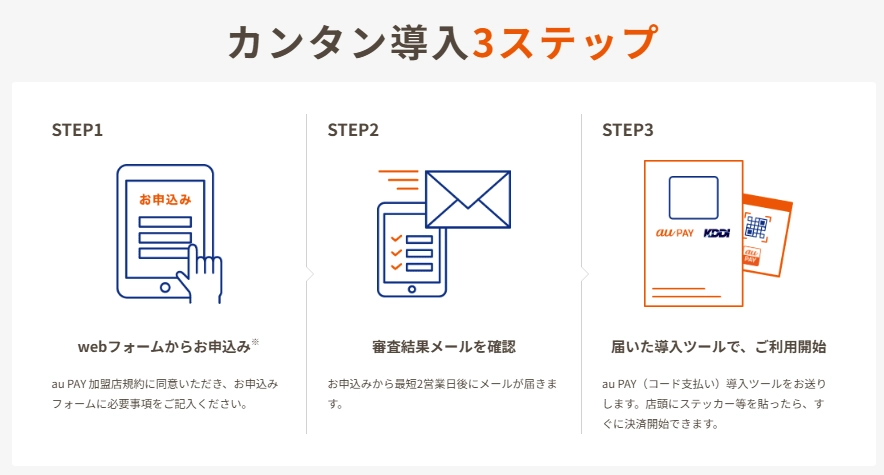
    au PAYの導入はオンライン申請で完結します。基本的な流れは以下の通りです。

    1. 仮申込み – 公式サイトから店舗名や担当者情報を入力して仮申込みを行う。
    2. 本申込み – 仮申込み後に届くメールから本申込みフォームにアクセスし、必要事項を入力する。
    3. 審査 – KDDIによる審査が行われ、通常数日〜1週間程度で結果が届く。
    4. 導入ツール受取 – 審査通過後、QRコードシールやスタンドなどの導入キットが郵送される。
    5. 利用開始 – 店舗にQRコードを設置すればすぐに決済を受け付けられる。

    必要書類としては、店舗の外観・内観写真、法人の場合は法人番号、個人事業主の場合は運転免許証やパスポートなどの身分証明書が求められます。あらかじめ準備しておくと申請がスムーズです。

    他社スマホ決済との比較

    日本ではPayPay、楽天ペイ、d払いなど多数のスマホ決済サービスが利用されています。MMD研究所の調査によると、2024年時点で最も利用されているのはPayPay、次にd払い、楽天ペイが続き、au PAYは第4位です。各サービスの手数料やキャンペーン内容は異なるため、複数導入することで機会損失を防ぎ、顧客の選択肢を広げることが重要です。

    サービス名

    d払い・メルペイ

    PayPay

    楽天ペイ

    au PAY

    イメージ PayPay 楽天ペイ
    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)

    入金サイクル

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    入金手数料

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    au PAYは手数料面でPayPayよりやや高いものの、Pontaポイント還元やインバウンド対応など独自の強みがあります。自店舗の顧客層や導入目的に合わせてサービスを選ぶと良いでしょう。

    活用事例・成功例

    実際にau PAYを導入している店舗では、ポイント還元キャンペーンに合わせて自社のセールを実施することで売上を伸ばした例があります。

    例えば、ドラッグストアチェーンでは「三太郎の日」に合わせて店頭キャンペーンを行ったところ、通常日より客数が増加し、Pontaポイント目当ての来店が増えたと報告されています。飲食店ではAlipayとWeChat Payの連携を活用し、訪日観光客の集客に成功したケースもあります。具体的な施策を組み合わせて、自店のビジネスに合った形で活用するのがポイントです。

    よくある質問(FAQ)

    Q:1回の決済で使える金額の上限はありますか?

    A:au PAYは1回あたり25万円、1日あたり50万円、1か月あたり200万円が利用上限となっています。

    Q:早期振込サービスの手数料はいつから有料になりますか?

    A:210円(税込)の事務手数料が設定されていますが、社会情勢を踏まえ当面無料との案内があります。最新状況は公式サイトで確認してください。

    Q:導入に必要な書類は何ですか?

    A:法人なら法人番号や店舗の外観・内観写真、個人事業主なら運転免許証やパスポートなどが必要です。申請前に準備しておくと手続きがスムーズです。

    Q:複数のスマホ決済を導入した方がよいのでしょうか?

    A:消費者の利用率が高いサービスを複数導入することで機会損失を防ぎ、集客力を高められます。au PAYはAlipay/WeChat Payとの同時導入にも対応しているため、外国人観光客への決済手段を増やしたい店舗には特に有利です。

    まとめ

    au PAYは、初期費用や月額費用が無料で、決済手数料も比較的低い水準に設定されています。Pontaポイントの還元や大規模なキャンペーン、Alipay/WeChat Payとの連携によるインバウンド対応など、他社にはない強みも多く、集客アップや顧客満足度向上につながる決済手段と言えます。

  • stera packの入金サイクルは4種類!スケジュール変更方法や他社比較を解説

    stera packの入金サイクルは4種類!スケジュール変更方法や他社比較を解説

    stera pack(ステラパック)の入金サイクルは、毎日締め・月6回締め・月2回締めの計4種類です。最短では、売上から6営業日後に入金されます。

    本記事では、stera packのこの4種類の入金サイクルについて、締め日・入金日・振込手数料の違いを整理しながら解説します。

    さらに、入金サイクルの変更方法や利用時の注意点に加え、stera tap(ステラタップ)との違い、Square・Airペイ・STORES決済・PayCAS Mobileといった他社サービスとの入金条件の比較も行います。

    stera packの入金サイクルは4種類|締め日・入金日・振込手数料一覧

    stera packでは、4種類の入金サイクルから選択できます。最短は毎日締め・6営業日後払いです。

    一方、振込先が三井住友銀行以外の場合は、振込のたびに220円(税込)がかかります。入金回数が増えるほど振込コストも増えるため、入金頻度と手数料の両方を確認してください。

    入金サイクル売上対象期間・締め日入金日入金回数振込手数料
    毎日締め
    (6営業日後払い)
    毎日の売上を当日締め6営業日後毎日三井住友:0円
    その他:220円
    月6回締め
    (6営業日後払い)
    5日ごとに締め
    月末のみ26日~末日
    各締め日の
    6営業日後
    月6回三井住友:0円
    その他:220円
    月2回締め
    (6営業日後払い)
    1~15日
    16日~末日
    各締め日の
    6営業日後
    月2回三井住友:0円
    その他:220円
    月2回締め
    (15日後払い)
    1~15日
    16日~末日
    月末
    翌月15日
    月2回三井住友:0円
    その他:220円
    振込手数料は税込みです。

    毎日締め・6営業日後払い

    毎日締め・6営業日後払いは、その日の売上を締め、6営業日後に入金する最短のサイクルです。仕入れ代や人件費など日々の支払いが多く、売上金を早く現金化する必要がある店舗では有効です。

    銀行休業日がない週では、次のスケジュールで入金されます。

    売上日入金日の目安
    月曜日水曜日
    火曜日木曜日
    水曜日金曜日
    木曜日翌週月曜日
    金曜日翌週火曜日

    ただし、新規申込時に毎日締め・6営業日後払いは選択できません。利用開始後に変更する必要があり、毎日締めへの変更には所定の審査があります。

    また、三井住友銀行以外を振込先に設定している場合は、1回220円(税込)の振込手数料が発生します。毎日入金される分、振込回数も増えるため、他行を利用する店舗では総コストの確認が欠かせません。

    月6回締め・6営業日後払い

    月6回締め・6営業日後払いでは、売上をおおむね5日ごとに締め、6営業日後に入金します。毎日締めより振込回数を抑えながら、月2回締めより短い間隔で売上金を受け取れます。

    売上対象期間締め日入金日の目安
    1~5日5日最短7日
    6~10日10日最短12日
    11~15日15日最短17日
    16~20日20日最短22日
    21~25日25日最短27日
    26日~末日末日最短翌月2日

    上記は、銀行休業日を考慮しない最短の例です。土日祝などを挟む場合は、実際の入金日が変わります。公式資料でも、月6回締めは各締め日の6営業日後に入金する仕組みとして案内されています。

    三井住友銀行なら振込手数料がかからないため、入金頻度と資金繰りのバランスを取りたい場合に選択肢となります。他行で月6回すべて入金された場合、振込手数料は月1,320円(税込)です。

    月2回締め・6営業日後払い

    月2回締め・6営業日後払いでは、1~15日と16日~末日の2回に分けて売上を締め、それぞれ6営業日後に入金します。

    売上対象期間締め日入金日の目安
    1~15日15日最短17日
    16日~末日末日最短翌月2日

    毎日締めや月6回締めより入金回数は少ないものの、月2回締め・15日後払いより早く売上金を受け取れます。

    三井住友銀行以外でも振込回数は原則月2回のため、振込手数料は通常月440円(税込)です。入金までの日数を短くしながら、他行利用時の振込コストも抑える場合は有力な選択肢です。

    月2回締め・15日後払い

    月2回締め・15日後払いでは、1~15日の売上が月末、16日~末日の売上が翌月15日に入金されます。4種類の中では、売上発生から入金までの期間が最も長くなります。

    売上対象期間締め日入金日
    1~15日15日当月末
    16日~末日末日翌月15日

    入金回数は月2回です。三井住友銀行以外を利用した場合でも、通常の振込手数料は月440円(税込)となります。

    また、後述する早期入金対象外の業種では、毎日締め、月6回締め、月2回締め・6営業日後払いを利用できません。該当する業種では月2回締め・15日後払いしか選べません。

    stera packの入金サイクルで注意するポイント

    stera packには4種類の入金サイクルがありますが、すべての加盟店が4種類すべてから選べるわけではありません。

    契約前に確認するべきポイントは次の4つです。

    1. 入金日が銀行休業日に当たると振込日が変わる
    2. 一部業種では早期入金を利用できない
    3. ボーナス一括払いは通常売上と入金サイクルが異なる
    4. 毎日締め・6営業日後払いは新規申込時に選択できない

    入金日が銀行休業日と重なる場合は入金日が前後する

    入金予定日が土日祝などの銀行休業日に当たった場合、実際の振込日は前後します。

    月末の入金は前営業日、それ以外の入金日は翌営業日です。

    たとえば、月2回締め・15日後払いで月末が日曜日なら、その前の銀行営業日に振り込まれます。一方、15日が銀行休業日の場合は翌営業日の入金です。

    家賃や仕入れ代、給与などの支払日と入金日が近い店舗では、日付だけでなく銀行営業日まで含めて資金繰りを確認する必要があります。

    一部の業種は月2回締め・15日後払いしか選べない

    stera packでは、一部の業種・取扱商材が「早期入金」の対象外です。早期入金には、毎日締め・6営業日後払い、月6回締め・6営業日後払い、月2回締め・6営業日後払いが該当します。

    対象業種ではこれら3種類を利用できないため、月2回締め・15日後払いしか選べません。

    主な対象業種は次のとおりです。

    業種内容
    美容エステティックサロン、リラクゼーション、カイロプラクティック・整体など
    くらし・すまい占い、託児施設、不動産、防犯・防火、リフォームなど
    教育・習い事各種学校、趣味講座、スポーツ教室など
    ペット・自動車・バイク・交通一部業種
    医療・健康・介護美容・形成、あん摩・はり・灸・接骨、その他医療機関など

    対象業種は細かく指定されています。業種名だけで判断せず、申込時の業種区分と公式の留意事項を確認してください。

    ボーナス一括払いは通常と入金サイクルが異なる

    クレジットカードのボーナス一括払いは、通常の一括払いとは売上対象期間と入金時期が異なります。

    stera packでは、ボーナス一括払いの売上を半年単位でまとめて精算します。毎日締めを契約していても、ボーナス一括払い分が毎日入金されるわけではありません。

    契約中の入金サイクル売上対象期間締め日振込日
    月2回締め
    (15日後払い)
    12月16日~7月15日7月31日8月15日
    月2回締め
    (15日後払い)
    7月16日~12月15日12月31日1月15日
    毎日締め・
    月6回締め・
    月2回締め
    (6営業日後払い)
    12月16日~7月15日7月31日8月第6営業日
    毎日締め・
    月6回締め・
    月2回締め
    (6営業日後払い)
    7月16日~12月15日12月31日1月第6営業日

    月2回締め・15日後払いでは、8月15日または1月15日が金融機関休業日の場合、翌営業日に振り込まれます。

    ボーナス一括払いを取り扱う店舗では、通常売上とは分けて資金繰りを管理する必要があります。

    新規申込時は毎日締め・6営業日後払いを選択できない

    毎日締め・6営業日後払いは、新規申込時には選択できません。stera packの公式案内にも明記されています。

    最初から毎日入金を前提に資金計画を立てることはできません。まず別の入金サイクルで契約し、利用開始後に変更を申請します。

    毎日締めへの変更には所定の審査があります。利用開始後に申請すれば必ず変更できるわけではありません。

    stera packの入金サイクルは後から変更できる|変更方法を解説

    stera packの入金サイクルは契約後でも変更できます。手続きはstera packサポートデスクへの問い合わせが必要です。

    変更する際は、次の順番で確認してください。

    1. 現在契約している入金サイクルを確認する
    2. 希望する入金サイクルを自店の業種で利用できるか確認する
    3. stera packサポートデスクへ入金サイクルの変更を依頼する

    現在の契約内容は、契約者向けの管理画面で確認できます。毎日締めへの変更には審査があり、早期入金対象外の業種では、毎日締め、月6回締め、月2回締め・6営業日後払いへ変更できません。

    つまり、入金サイクルは後から変更できますが、4種類すべてへ自由に変更できるわけではありません。業種と審査条件を先に確認する必要があります。

    stera tap(ステラタップ)の入金サイクルは4種類|stera packとの違いも解説

    stera tapはスマートフォンを使って決済できるサービスで、stera packと同様に4種類の入金サイクルがあります。振込手数料も共通で、三井住友銀行は無料、その他の銀行は1回220円(税込)です。

    入金サイクルstera tapstera pack
    毎日締め・
    6営業日後払い
    選択可能、変更には一定の審査あり利用可能、新規申込時は選択不可
    月6回締め・
    6営業日後払い
    選択可能選択可能
    月2回締め・
    6営業日後払い
    選択可能選択可能
    月2回締め・
    15日後払い
    初期設定選択可能
    三井住友銀行への
    振込手数料
    0円0円
    その他の銀行への
    振込手数料
    220円(税込)/回220円(税込)/回

    stera tapでは、月2回締め・15日後払いが初期設定です。早期入金(毎日締め・月6回締め・月2回締め・6営業日後払い)へ変更する場合は、管理画面またはサポート窓口から変更申請の手続きを行います。

    また、すでにstera packのスタンダードプランまたはスモールビジネスプランを契約している加盟店がstera tapを追加すると、stera packと同じ入金サイクルが適用され、両サービスの売上金は合算して入金されます。

    単独契約時は初期設定に違いがありますが、選べる入金サイクルそのものはstera packとstera tapで大きく変わりません。

    stera packと他社の入金サイクルを比較|Square・Airペイ・STORES決済・PayCAS Mobile

    キャッシュレス決済サービスは、売上金が入金されるまでの日数や振込手数料がサービスごとに異なります。

    入金スピード・振込回数・振込手数料の3点をまとめて見ることが重要です。

    サービス入金サイクル最短入金振込手数料
    stera pack毎日、月6回、月2回から選択6営業日後三井住友銀行0円
    その他220円(税込)/回
    Square三井住友・みずほ:毎日
    その他:週1回
    翌営業日無料
    Airペイ三井住友・三菱UFJ・みずほ:月6回
    その他:月3回
    入金カレンダーによる無料
    STORES決済任意の手動入金
    月1回の自動入金
    決済日から最短翌々日手動は10万円以上無料
    10万円未満200円
    自動は無料
    PayCAS Mobile月2回15日締め月末
    月末締め翌15日
    無料

    stera packは4種類のサイクルから選べ、三井住友銀行なら振込手数料も無料です。三井住友銀行を利用する場合は、入金頻度を高めても振込手数料が増えない点が強みです。

    Squareは、三井住友銀行またはみずほ銀行なら売上金が翌営業日に自動入金されます。その他の金融機関でも毎週金曜日に振り込まれ、通常入金の振込手数料は金融機関を問わず無料です。

    Airペイは、みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回、それ以外の金融機関では月3回です。振込手数料は無料ですが、振込回数を任意に変更することはできません。なお、Airペイ QRアプリで決済した取引は、別の入金サイクルになる場合があります。

    STORES決済は、手動入金と自動入金から選べます。手動入金は売上の翌日6時から振込依頼が可能で、依頼後1~2営業日で入金されます。売上合計が10万円未満の場合は、200円(税込)の振込手数料がかかります。自動入金は月末締め・翌月20日入金で、振込手数料は無料です。

    PayCASは月2回入金です。15日までの売上は当月末、月末までの売上は翌月15日に振り込まれます。売上金の振込手数料は無料です。

    入金スピードではSquareが早く、入金サイクルの選択肢ではstera packが充実しています。ただし、stera packで三井住友銀行以外を利用する場合は、1回220円(税込)の振込手数料が発生します。サービスを選ぶ際は、入金の早さだけでなく総コストまで確認してください。総コストまで比較したい場合はこちらの記事がおすすめです。

  • 決済代行とは?メリットや導入方法、費用相場・選び方までわかりやすく解説

    決済代行とは?メリットや導入方法、費用相場・選び方までわかりやすく解説

    オンラインで商品やサービスを販売するなら、決済方法の充実は欠かせません。クレジットカード決済だけでなく、コンビニ決済やQRコード決済、銀行振込など、利用者が求める支払い方法は年々増えています。

    ただし、それぞれの決済機関と個別に契約し、審査やシステム連携、入金管理まで進めるのは大きな負担です。そこで役立つのが決済代行サービスです。

    この記事では、決済代行の基本的な仕組みから、導入するメリット、導入手順、費用相場、比較ポイントまでをまとめて解説します。これから導入を検討している方が全体像をつかめるよう、実務目線でわかりやすく整理しました。

    決済代行とは?導入前に知っておきたい基本知識

    決済代行会社の役割

    決済代行会社は、契約や審査、システム接続、入金管理をまとめて支援するサービスです。

    本来であれば、クレジットカード会社(Visa、Mastercardなど)やコンビニ決済会社、電子マネー事業者などと個別に契約しなければならない場面でも、決済代行会社を利用すれば窓口を一本化しやすくなります。

    導入時の手間を抑えられるだけでなく、運用開始後の売上管理や問い合わせ対応も整理しやすくなるのが特徴です。

    決済機関と直接契約する場合との違い

    決済機関と直接契約する場合は、手続きや運用の負担が増えます。契約先が増えるほど、準備や確認の手間も増えていきます。さらに、システム連携や入金サイクルの管理も個別対応になりやすく、社内の運用負荷は想像以上に大きくなります。

    一方で、決済代行会社を利用すれば、複数の決済手段をまとめて申し込みやすくなり、契約や接続、入金管理も一元化しやすくなります。特に、限られた人数でEC運営を行っている事業者にとっては、大きな効率化につながります。

    決済代行を導入するメリット

    複数の決済手段をまとめて導入できる

    複数の決済手段をまとめて導入しやすいことは、決済代行の大きなメリットです。

    クレジットカード決済、銀行振込、コンビニ決済、電子マネー、QRコード決済など、利用者が求める決済方法は多様化しています。こうした決済手段を個別に契約するのは手間がかかりますが、決済代行会社を使えば一括で進めやすくなります。

    決済方法の選択肢が増えると、利用者が離脱しにくくなり、購入率の改善も期待できます。

    契約や審査、運用管理の負担を減らせる

    契約や審査、運用時のやり取りを一本化しやすくなるのも利点です。

    決済手段ごとに契約書類をそろえたり、審査状況を個別に確認したりする負担が減るため、導入準備を進めやすくなるのが利点です。

    また、運用開始後も、返金対応やトラブル時の確認先を整理しやすくなるため、社内の管理負担を抑えやすくなります。

    売上管理や入金確認を効率化できる

    売上管理や入金確認をまとめやすくなる点も見逃せません。

    直接契約では、決済方法ごとに入金日や振込条件が異なることも多く、経理処理が煩雑になりがちです。決済代行を活用すれば、入金確認の流れを整理しやすくなり、日々の管理負担を軽減できます。

    経理担当者の作業時間を減らしたい場合や、キャッシュフローを見えやすくしたい場合にも相性のよい仕組みです。

    決済代行導入の流れ

    決済代行の導入は、おおむね次の流れで進みます。

    1. 導入前の整理
    2. 問い合わせと見積もり依頼
    3. 申込み
    4. 加盟店審査
    5. システム接続テスト
    6. 本番公開と運用確認

    導入前に整理しておくべきこと

    まずは、自社に必要な決済手段を整理することが重要です。

    利用者がよく使う支払い方法は何か、今後追加したい決済方法はあるかを洗い出しておくと、比較の軸が明確になります。

    あわせて、予算、月間の想定売上、必要なセキュリティ要件、ECカートや基幹システムとの連携条件も確認しておくと、候補の絞り込みがしやすくなります。

    問い合わせから申込みまでの流れ

    問い合わせの段階では、見積もりと提案内容の比較が重要です。

    この段階では、業種、取扱商品、売上規模、導入したい決済手段などを伝えると、比較しやすい情報を受け取りやすくなります。

    内容に納得できたら、契約条件を確認したうえで申込みに進みます。申込み時には、会社概要や登記関連書類、取扱商品やサービスの説明資料などが必要になることがあります。

    加盟店審査とシステム接続テスト

    申込み後は、加盟店審査と接続テストを順に進めます。

    審査を通過すると、決済システムとの接続設定やテストに進みます。テストでは、実際に決済が正しく処理されるか、エラー時の動きに問題がないかを確認します。

    業種や商材によっては追加書類の提出を求められることもあるため、公開予定日から逆算して余裕を持って進めることが大切です。

    運用開始前後に確認したいポイント

    本番公開の前後では、運用フローの確認も欠かせません。

    たとえば、決済エラーが起きたときの対応フロー、返金処理の手順、チャージバック発生時の社内対応などは、事前に整理しておくと安心です。

    運用開始後は、売上や入金サイクルを定期的に確認し、問い合わせ内容に応じてFAQや案内文を整備していくと、現場の負担を減らしやすくなります。

    決済代行導入にかかる費用相場

    決済代行サービスの費用は、主に初期費用、月額費用、決済手数料、その他費用に分かれます。

    費用相場はサービス内容や事業規模、導入する決済手段によって変わりますが、比較時は総額感を見ることが大切です。

    費用項目相場の目安
    初期費用数万円〜十数万円
    月額費用数千円〜数万円
    決済手数料売上の数%
    その他費用数円〜数十円程度の処理費や振込手数料など
    主な費用項目と相場の目安

    初期費用と月額費用

    初期費用と月額費用は、導入時と継続利用時の負担を把握するうえで重要です。数万円から十数万円程度になるケースが多く、サービス内容によって差があります。

    月額費用は、基本利用料や管理画面の利用料、サポート費用などを含む形で設定されることが一般的です。導入できる決済手段の数や機能範囲によって変動するため、安さだけで判断しないようにしましょう。

    決済手数料

    決済手数料は、売上に応じて発生する中心的な費用です。

    手数料率は決済手段や業種、売上規模によって変わります。比較するときは、表面上の料率だけでなく、どの決済手段にどの料率が適用されるのかまで確認しておくことが重要です。

    また、取扱額が大きい場合は、条件次第で手数料の見直しができることもあります。

    その他にかかる費用

    比較時には、基本料金以外の費用も忘れずに確認しましょう。

    たとえば、決済処理1件ごとに発生するトランザクション費用、売上金の振込手数料、不正検知や定期課金管理などのオプション費用がかかる場合があります。

    比較時には、何が基本料金に含まれていて、何が追加費用なのかを確認しておくと安心です。

    費用相場を見るときの注意点

    費用相場を見るときは、安さだけで判断しないことが大切です。

    導入後に必要な機能が足りなかったり、サポート範囲が狭かったりすると、結果として追加コストや運用負担が増えることがあります。

    そのため、料金だけを見るのではなく、対応決済手段、サポート体制、セキュリティ機能、連携のしやすさまで含めて総合的に比較しましょう。

    決済代行会社を比較するときのポイント

    決済代行会社を比較するときは、複数の観点をまとめて確認することが大切です。

    • 対応している決済手段
    • 費用と契約条件
    • システム連携のしやすさ
    • セキュリティ体制
    • 導入実績とサポート体制

    対応している決済手段

    最初に確認したいのは、自社に必要な決済手段に対応しているかどうかです。

    カード決済だけでなく、コンビニ決済、キャリア決済、QRコード決済、海外向け決済など、事業内容によって必要な手段は変わります。

    今の顧客層だけでなく、今後広げたい販売チャネルも踏まえて検討すると選びやすくなります。

    費用と契約条件

    費用と契約条件は、総額感と解約条件まで含めて確認しましょう。

    見積もりの段階で、どこまでが基本料金に含まれるのか、追加費用が発生しやすい項目は何かを確認しておくと、導入後のギャップを防ぎやすくなります。

    システム連携とセキュリティ体制

    システム連携のしやすさとセキュリティ体制は、導入後の運用に直結します。

    API連携に対応しているか、リンク型で導入しやすいかなど、接続方式の違いによって開発負荷は変わります。

    あわせて、PCI DSSへの対応状況や3Dセキュア、不正利用対策など、セキュリティ面も必ず確認しておきたいポイントです。

    導入実績とサポート体制

    導入実績とサポート体制は、安心して運用を続けるうえで重要です。

    特に、同じ業種や近い販売形態での導入実績があると、審査や運用の相談がしやすい場合があります。

    また、トラブル発生時の問い合わせ窓口やサポート時間、導入後のフォロー体制も、長く使ううえでは重要な比較ポイントです。

    決済代行導入で失敗しやすいポイント

    手数料の安さだけで選んでしまう

    手数料の安さだけで選ぶと、必要な機能やサポートが不足することがあります。

    結果として、使いたい決済手段が導入できなかったり、運用負担が増えたりして、かえって不便になることもあります。料金と機能のバランスを見ながら選ぶことが大切です。

    必要な決済手段を整理しないまま進めてしまう

    必要な決済手段を整理しないまま進めると、導入後のミスマッチが起こりやすくなります。

    事前に、ターゲット顧客がどの支払い方法を使っているかを確認し、自社に必要な範囲を整理しておきましょう。

    導入スケジュールや運用負荷を見落とす

    導入スケジュールや運用負荷を見落とすと、公開時期や現場対応に影響が出ます。

    加盟店審査やシステム接続テストに時間がかかることもあり、開始希望日ぎりぎりに動くとスケジュールが厳しくなる場合があります。

    また、導入後には入金確認、返金処理、問い合わせ対応などの運用も発生します。公開日だけでなく、運用開始後の体制まで含めて準備しておくことが重要です。

    まとめ

    決済代行は、複数の決済手段をまとめて導入しやすくし、運用負担も抑えやすくするサービスです。

    特に、少人数でEC運営をしている事業者や、これから決済方法を増やしたい事業者にとっては、導入メリットの大きい仕組みといえます。

    一方で、費用相場だけを見て決めると、必要な機能やサポートが不足することもあります。比較の際は、総額感、対応決済手段、連携のしやすさ、セキュリティ体制、サポート内容まで含めて確認することが大切です。

    自社に合った決済代行会社を選べれば、利用者の利便性を高めながら、社内の運用も効率化しやすくなります。導入を検討するときは、必要な決済手段と予算を整理したうえで、無理なく運用できるサービスを選びましょう。