カテゴリー: 決済代行

  • ネットショッピングでの支払い方法の調査レポート|クレジットカードなどオンライン決済の利用動向【OREND(オレンド)独自レポート】

    ネットショッピングでの支払い方法の調査レポート|クレジットカードなどオンライン決済の利用動向【OREND(オレンド)独自レポート】

    本調査は、全国のネットショッピング利用者を対象に、オンライン購入時の決済手段に関する実態を把握するために実施しました。
    クレジットカード・デビットカードをはじめ、ID決済、コンビニ払い、銀行振込、代金引換、キャリア決済、Apple Pay・Google Pay、後払いなど、主な決済方法を調査対象としています。

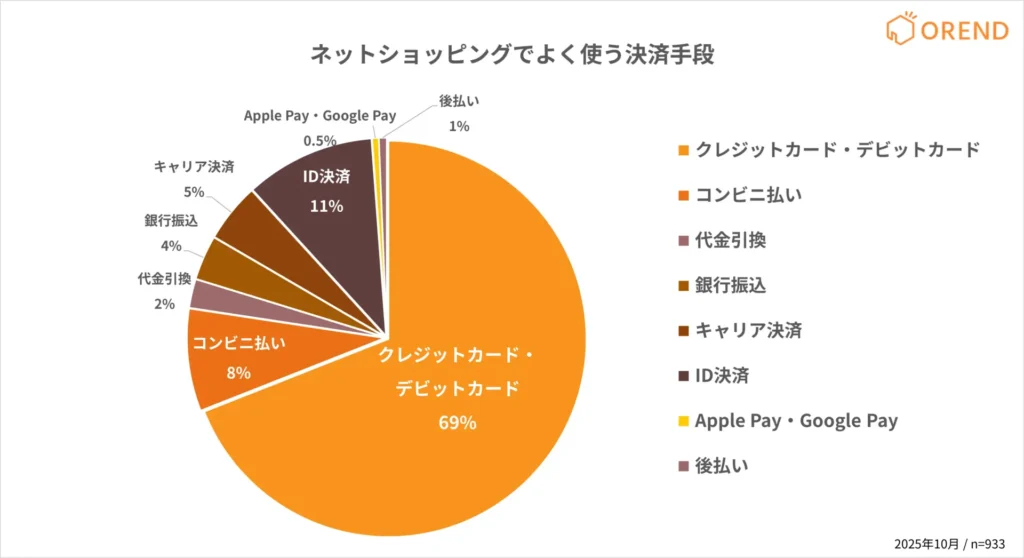
    ネットショッピングでよく使う決済手段(支払い方法)

    ネットショッピング全体で最も多く利用されているのは、クレジットカード・デビットカードです。全体の約7割を占めており、依然としてオンライン決済の中心的な手段となっています。
    次いで利用が多いのはID決済(PayPay、楽天ペイ、Amazon Payなど)で、全体の1割程度を占めます。スマートフォンの普及に伴い、アプリを通じた決済手段として広がりを見せています。
    また、コンビニ払い(約8%)やキャリア決済(約5%)なども一定数の利用があり、手軽さや現金感覚の支払いを重視する層に支持されています。全体として、クレジットカードが主流でありつつも、ID決済などの新しいキャッシュレス手段が補完的に使われています。

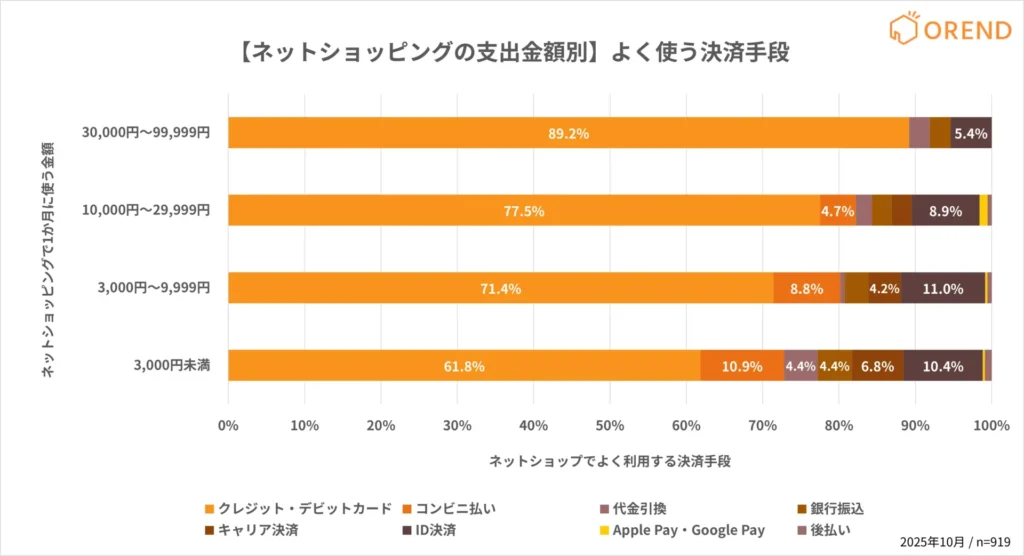
    ネットショッピングで1か月に使う金額別によく使う決済手段(支払い方法)

    ネットショッピングで1か月に使う金額を基準に見ると、支出が多い層ほどクレジットカード決済が多い傾向がはっきりしています。特に「3万円〜10万円未満」の層ではクレジットカード利用が8割近くを占め、高額な買い物では信頼性やポイント還元を重視する人が多いと考えられます。
    一方、「3,000円〜9,999円」の少額利用層では、ID決済やコンビニ払いの利用がやや多く見られます。スマートフォンで手早く支払えることや、少額でも使いやすい点が評価されていると推測できます。

    このように、1か月あたりの支出金額によって、信頼性や還元率を重視するクレジットカード決済と、手軽さやスピードを重視するID決済・コンビニ払いが使い分けられている傾向が見られます。

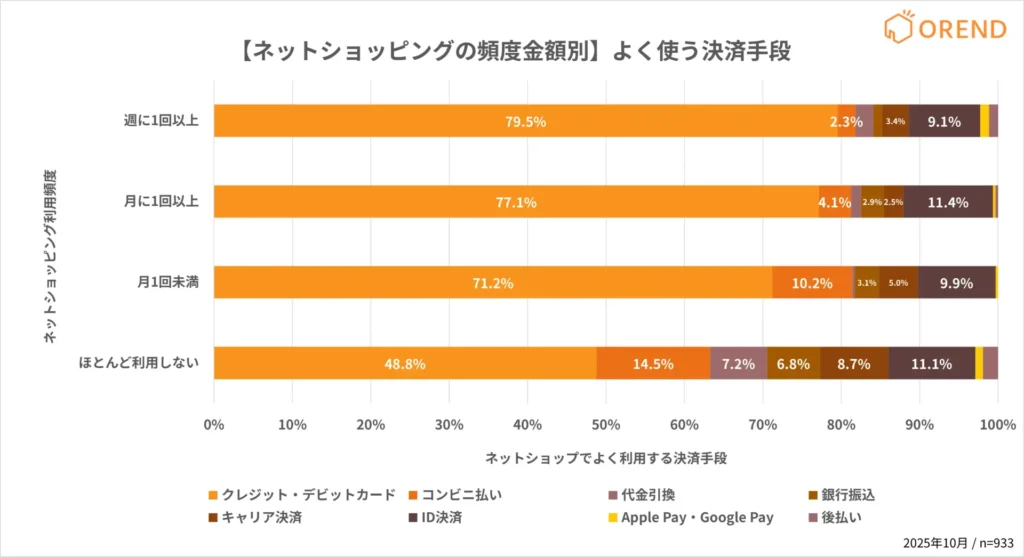
    ネットショッピング利用頻度別によく使う決済手段(支払い方法)

    利用頻度が高い層ほどクレジットカード決済が定着しています。週1回以上利用する層では約8割がクレジットカードを使用し、決済の効率性を重視する姿勢が見られます。

    対照的に、ほとんど利用しない層ではクレジットカードは約5割にとどまり、コンビニ払いや代金引換など現金系決済が多く使われています。たまにしか使わない人には「オンラインでのカード情報入力に抵抗がある」「登録が面倒」といった心理があると推測されます。

    まとめ

    クレジットカードが全体の約7割で依然として主流ですが、ID決済が1割を占め新たなキャッシュレス手段として定着しつつあります。

    高額・高頻度の利用者ほどクレジットカード依存度が高い一方、少額利用者やたまにしか使わない人は多様な決済手段を使い分けています。EC事業者にとっては、既存顧客へのクレジットカード決済の使いやすさ向上と、新規・たまにしか使わない顧客向けの多様な決済手段の提供が、それぞれ重要となるでしょう。

    今後も複数の決済手段が共存しながら、利便性と安心感の両立を求める方向で進化していくと考えられます。

    調査概要

    調査名:ネットショッピングでの支払い方法についてのアンケート! 
    調査対象:20~69歳の男女を対象。10歳区切りで全国の人口構成(2024年10月1日現在、総務省「人口推計」)に基づき、計1,000名を比例配分して抽出。
    調査地域:全国
    有効回答数:933人
    調査方法:インターネット調査(アンケートモニターを対象に実施)
    調査:QiQUMO
    調査期間:2025年10月

    調査結果の利用条件

    ①情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    ②ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。
    URL:ネットショッピングの支払い方法に関する調査レポート|クレジットカード決済が主流、ID決済が広がる傾向【OREND(オレンド)独自レポート】(URL:https://orend.jp/mag/a0743)

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。
    これまでに、飲食店や美容室・サロン、整体・接骨・鍼灸院、アパレル、小売店などの店舗ビジネスを運営している方や、EC業界・個人事業主の方々に多く利用されています。
    「どのシステムを選べばいいかわからない」「導入したらどんなメリットがあるの?」といった疑問に答えながら、実際の導入事例や最新のトレンドも交えて、お店づくりをサポートしています。

    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

    関連ページ

    運営会社

    会社名:ステップ・アラウンド株式会社
    代表取締役社長:中島 崚
    設立:2018年12月10日
    所在地:東京都目黒区東山2-10-13 カームハウス東山303
    URL:https://step-around.com/

  • 学習塾におすすめの集金代行サービス比較!選び方・導入メリットを徹底解説

    学習塾におすすめの集金代行サービス比較!選び方・導入メリットを徹底解説

    この記事で分かること
    • 学習塾に合う集金代行サービスの選び方
    • 集金代行導入で得られる主なメリット
    • 学習塾での集金代行導入手順と注意点

    学習塾で使える集金代行サービスとは?

    学習塾で利用できる集金代行サービスとは、月謝や教材費などの集金業務を専門の代行会社が代わりに行う仕組みです。塾側は入金確認や未納対応といった煩雑な作業を外部に任せることで、指導や教室運営に集中できる環境を整えられます。特に生徒数が多い塾や複数教室を展開する場合、金銭トラブル防止の面でも効果的です。

    主なサービス内容

    機能内容
    請求管理・発行月謝・教材費・模試代などの請求を自動作成。
    保護者へメールまたは郵送で送付可能。
    決済代行口座振替・クレジットカード・コンビニ払い・
    PayPayなどのQRコード決済・電子マネーなど。
    複数の支払い方法をまとめて処理できる。
    入金照合・自動消込入金データを自動で照合。
    未納状況をリアルタイムで確認できる。
    未納者対応・督促支払い期限を過ぎた保護者に、
    自動でリマインド通知や督促メールを送信。
    継続決済機能初回登録後は毎月自動引き落とし。
    保護者サポート支払い方法や決済トラブルなどの
    問い合わせ対応を代行会社が担当。
    システム・会計連携会計ソフトや塾管理システムとデータを連携。
    入金情報を自動反映。
    セキュリティ対策個人情報・決済情報を暗号化して安全に管理。
    大手基準のセキュリティ体制。
    対面決済オプション教室窓口でのカード端末決済にも対応可能。

    このように、集金代行サービスは単なる代金回収ではなく、決済から会計までを一元管理する総合サポートです。学習塾にとって、業務効率化と保護者満足度の両立を実現できる仕組みといえます。

    学習塾の集金代行サービス選び方|比較ポイント

    集金代行サービスを選ぶ際は、以下の3点を重視することが大切です。同じ「集金代行サービス」でも、対応範囲や品質に差があるため、塾の規模や運営方針に合うサービスを慎重に見極める必要があります。

    1. 多様な支払い方法に対応しているか

    集金代行の最大の利点は、保護者が支払い方法を選べることです。
    口座振替やクレジットカード、コンビニ払い、PayPay・LINE PayなどのQRコード決済まで対応しているサービスなら、支払いのしやすさが格段に向上します。
    支払い手段が多いほど、未納防止にもつながります。

    2. 学習塾での導入実績と信頼性

    実績のある会社は、学習塾特有の運営サイクルを理解しており、トラブル時も迅速に対応してくれます。
    特に教育機関向けの導入実績が多い企業を選ぶと安心です。例えば、NTTファイナンスやアプラスなどは多くの塾で採用されており、信頼性が高いと評価されています。

    3. サポート体制と問い合わせ対応の充実度

    集金代行は導入後のサポートが非常に重要です。
    保護者からの支払いに関する問い合わせやトラブル対応を、どの程度サポートしてくれるかを確認しましょう。
    電話・メール・チャットなど複数の相談窓口があるか、対応が迅速かつ丁寧かは信頼性を見極めるポイントです。

    学習塾におすすめの集金代行サービス比較12選

    学習塾向けの集金代行サービスは数多く存在しますが、選ぶべきは学習塾におすすめのサービスを紹介します。

    サービス名イメージ初期費用月額費用決済手数料対応決済決済機能利用業界
    STORES無料アカウント登録
    0円 ※無料
    フリー:0円 ※無料
    ライト:7,980円~
    スタンダード:2.4万円
    プラチナ:6万円
    4.9% + 99円(税込)・クレジットカード決済月額課金
    回数券
    事前決済
    エステ/ヨガ
    スクール/学習塾
    レッスン/習い事
    フィットネス
    月謝ペイ
    (サブスクペイ)
    個別見積
    無料相談はこちら
    個別見積決済:2.5%~
    口座振替:85円~
    ・クレジットカード決済
    ・口座振替・銀行振込
    ・コンビニ決済
    ・スマホ決済
    (PayPay、Apple Payなど)
    都度課金・継続課金
    お試し期間
    メール決済
    レッスンスクール
    美容室/整体院
    エステ/サロン
    フィットネス
    月額パンダ0円 ※無料0円 ※無料売上の3.5%
    +決済成功手数料100円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済・PayPay
    (未収時の後追い決済)
    月額課金
    自動催促メール
    返金機能(クレジットカード)
    スクール/習い事
    学習塾/ジム
    フィットネス/エステ
    個人事業/年会費
    PTA/結婚相談所
    会費ペイ0円 ※無料0円 ※無料売上の2.5%~
    +決済成功手数料150円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済
    月額課金・単発課金
    領収書・請求書発行
    フィットネスジム
    学習塾・教室
    PTA/ファンクラブ
    協会/保育園/幼稚園
    スポーツチーム
    スポーツスクールなど
    Smart Hello割引キャンペーン実施中!
    ~2027.01.31まで
    スモール:10,000円
    ライトフィットネス:25,000円
    ライトスクール:25,000円
    スタンダード:40,000円
    ※全てのプランにおいて定額制
    VISA・Mastercard:3.00%
    その他:3.30%
    (JCB・American Express・Diners Club)
    ・クレジットカード決済
    ・口座振替
    月額課金・年会費
    回数券
    日割り計算
    事前決済
    フィットネス/
    インドアゴルフゴルフスクール
    ヨガ/エステ/コワーキング
    スクール施設など 
    Square0円
    無料アカウント登録
    Square予約連携時
    フリー:0円※無料
    プラス:3,000円
    プレミアム:8,000円
    決済手数料:3.6%
    (継続課金):3.75%
    販売手数料:0円
    ・クレジットカード決済月額課金・単発課金
    リンク決済
    エステ/ヨガ/サロン
    スクール/学習塾
    レッスン/習い事
    フィットネスなど
    WTE
    (ワールドトークエンジン)
    資料で確認30,000円問合せ・クレジットカード決済
    ・銀行振込
    月額課金・単発課金オンライン英会話
    オンライン家庭教師・塾
    オンライン日本語教室
    オンライン音楽スクール
    オンラインフィットネス
    オンラインカウンセリング
    KAKERU LINE予約お問合せ33,000円~(税込)
    ※基本+予約機能
    問合せ問合せ事前決済
    継続課金
    小売/飲食/不動産
    メーカー/アパレル
    イベント運営事業
    BtoB企業
    formrun0円 ※無料FREE:0円
    BEGINNER:3,880円
    STARTER:12,980円
    PROFESSIONAL:25,800円
    カード決済:2.99%
    コンビニ決済:3.4%
     ※最低手数料:150円/件
    口座振替:3.5%
     ※最低手数料:130円/件
    ・クレジットカード決済
    ・口座振替
    月額課金・単発課金
    リンク決済
    エステ/ヨガ・サロン
    レッスンスクール
    美容室
    フィットネス
    レッスン予約・スクール管理システム比較表

    [orend-service]{“condition”:{“categoryId”: “00026”},”display”:{“type”:”price-explanation”}}[/orend-service]

    学習塾に集金代行サービスを導入するメリット

    以下で主な学習塾で集金代行サービスを導入するメリットを詳しく見ていきましょう。

    1. 入金管理の効率化で業務負担を軽減

    従来の学習塾では、入金確認や消込作業を人手で行っており、ミスや確認漏れが発生しやすいのが課題でした。
    集金代行を導入すれば、請求データと入金情報をシステム上で自動照合でき、リアルタイムで入金状況を把握できます。

    これにより、スタッフが行う事務処理の工数を大幅に削減でき、他の重要業務に時間を割けるようになります。特に複数教室を運営する塾では、教室ごとの集金状況を一括で管理できるため、全体の経理負担が格段に軽くなります。

    2. 未収防止と安定した資金管理が可能

    手渡しや銀行振込による集金では、支払い忘れや振込遅れが発生しやすく、未収金が経営を圧迫することがあります。
    集金代行を利用すると、自動引き落としやクレジット決済などで毎月確実に回収できるため、入金漏れを防ぎ、資金の流れを安定させることができます。

    また、保護者側も「毎月自動で支払いが完了する」仕組みになるため、振込忘れの心配がありません。
    結果的に、塾と保護者の双方にとってストレスのない支払い環境が整い、キャッシュフローの安定化につながります。

    3. 保護者との請求・決済トラブルを防げる

    学費のやり取りは、信頼関係に直結するデリケートな部分です。
    請求や支払いを塾が直接行う場合、「支払った・支払っていない」などのトラブルが起きやすく、関係性に影響を与えることもあります。

    集金代行サービスを導入すれば、請求や入金のやり取りが第三者を介して行われるため、塾が直接トラブルに巻き込まれるリスクを減らせます。
    また、支払い確認や領収証発行なども代行会社が対応してくれるため、塾・保護者双方の心理的負担が軽減されます。

    4. 本来の教育業務に集中できる環境を整える

    集金業務を外部化することで、講師やスタッフが行っていた事務作業を大幅に削減できます。
    これにより、授業準備や教材開発、生徒対応など、教育の本質的な業務にリソースを集中できるようになります。

    さらに、請求ミスや入金確認の手間が減ることで、内部のストレスや残業時間の削減にもつながるという副次的な効果もあります。
    特に小規模塾や個人経営の教室では、この業務効率化が経営の安定性に直結します。

    学習塾に集金代行サービスを導入するデメリット・注意点

    集金代行サービスは非常に便利ですが、導入前にいくつかのコスト面・運用面・安全面の注意点を理解しておくことが重要です。

    1. サービス利用料や手数料の仕組みを理解する

    多くの集金代行サービスでは、初期費用・月額料金・取引手数料が発生します。
    手数料の金額は決済方法によって異なり、口座振替は数十円~、クレジットカード決済は数%の手数料がかかるケースが一般的です。

    たとえば少額の授業料でも、生徒数が多い場合は手数料の積み重ねが大きなコストになるため、契約前に料金体系を必ず確認しましょう。
    「固定費型」か「従量課金型」かも比較し、塾の規模や生徒数に合ったプランを選ぶことが大切です。

    2. 代行範囲と自社の対応範囲を明確にする

    サービスによっては、請求から入金確認まで全て対応するタイプと、引き落とし処理のみ代行するタイプがあります。
    契約前に「どこまで代行してもらえるのか」を明確にしておかないと、
    後から「督促は自分で行う必要があった」といった行き違いが起きる可能性があります。

    また、保護者への案内文書や支払いスケジュールなど、塾側が用意すべき項目も発生するため、運用開始前に役割分担を整理しておきましょう。

    3. 個人情報や決済データのセキュリティ対策を確認する

    集金代行サービスでは、保護者の口座情報やクレジットカード情報を扱うため、
    情報漏えいリスクをゼロにすることはできません。

    そのため、導入前に必ず「どのようなセキュリティ体制を整えているか」を確認する必要があります。
    具体的には、通信の暗号化(SSL/TLS対応)・データの分離管理・定期的な監査などが実施されているかをチェックしましょう。

    信頼できる大手企業のサービスを選ぶことが、安心・安全な運用の第一歩です。

    学習塾に集金代行サービスを導入する流れ

    集金代行サービスを導入する際は、比較検討 → 契約 → 案内 → 運用開始という流れで進めます。
    ここでは、初めて導入する学習塾でもスムーズに進められるよう、各ステップのポイントを整理しました。

    1. 最適なサービスを選定する

    まずは、自社の塾運営に合った集金代行サービスを選びましょう。
    比較する際は、手数料・対応決済手段・サポート体制・導入実績の4点が重要です。
    小規模塾ならシンプルな料金体系、大規模塾ならシステム連携がしやすいサービスを選ぶなど、規模に応じた選定がポイントです。

    また、実際の導入事例や口コミを確認し、学習塾での利用実績が多い会社を選ぶと安心です。

    2. 契約・申し込み手続きを進める

    導入サービスが決まったら、契約を締結します。
    契約後は、塾の情報・口座情報・請求スケジュールなどを登録し、運用開始の準備を進めます。

    一部のサービスでは、オンライン上で契約や設定が完結するものもあります。
    初期設定時には、集金の対象や決済方法を明確にしておくとスムーズです。

    3. 保護者への案内と同意を得る

    運用開始前には、保護者に対して集金代行サービス導入の目的と仕組みを説明します。
    「支払いの利便性が上がる」「セキュリティ面で安全」などのメリットを伝えることで、スムーズに同意を得られます。

    また、口座振替やカード決済を利用する場合は、同意書や登録フォームの提出が必要です。
    保護者が安心して利用できるよう、説明資料を分かりやすく準備しておきましょう。

    4. 集金代行サービスを本格稼働させる

    設定と案内が完了したら、実際に集金を開始します。
    初回はトラブル防止のため、入金データの確認をこまめに行いましょう。

    運用が安定してくると、毎月の請求や入金処理が自動化され、ほぼ手間をかけずに集金業務が完結します。
    定期的に入金レポートをチェックし、サービス提供側との連携を保つことが長期的な運用のポイントです。

    学習塾運営に集金代行を活用して業務効率を最大化しよう

    学習塾の運営では、授業や保護者対応だけでなく、月謝の請求・入金確認・未納対応といった事務作業に多くの時間を取られがちです。これらの業務を集金代行サービスに任せることで、経理処理の手間を削減し、教育に集中できる環境を整えることができます。

    また、保護者にとっても支払いの手間が減り、支払い忘れや振込ミスの防止につながります。さらに、第三者を介した決済管理により、塾と保護者の間で起こりやすい金銭トラブルも避けやすくなります。

    重要なのは、塾の規模や運営形態に合ったサービスを選ぶことです。決済手段の幅やサポート体制、導入実績を比較しながら、自社に最適な集金代行を導入することで、業務の効率化と信頼性の両立が可能になります。

    集金代行サービスは、もはや一部の大手だけのものではありません。今や小規模塾でも導入しやすい柔軟なプランが増えています。塾運営を安定させ、質の高い教育に専念するためにも、今こそ集金代行の導入を検討する価値があります。

  • VeriTrans4Gとは?料金体系や機能、メリットを解説!審査から導入の流れも紹介

    VeriTrans4Gとは?料金体系や機能、メリットを解説!審査から導入の流れも紹介

    この記事で分かること
    • Veritrans4Gの30種類以上の対応決済手段
    • Veritrans4Gの機能や導入するメリット
    • 料金・手数料と2つの契約形態

    VeriTrans4Gとは?

    VeriTrans4Gは、株式会社DGフィナンシャルテクノロジー(旧ベリトランス)が提供する法人向けの次世代型の総合決済サービスです。
    取扱高は7.5兆円、取扱件数は14.0億件を超えるなど、国内でも最大級の実績を持つマルチ決済プラットフォームとなっています。

    クレジットカードやコンビニ決済といった定番の決済方法に加え、最新のQRコード決済やID決済など、30種類以上の決済手段を一括で導入・管理できる点が大きな特徴です。

    また、カード情報の非保持化に完全対応した国内最高水準のセキュリティシステムを標準搭載しているため、事業者がクレジットカード情報を直接扱う必要がありません。これにより、情報漏洩リスクを大幅に軽減でき、安心して利用することができます。

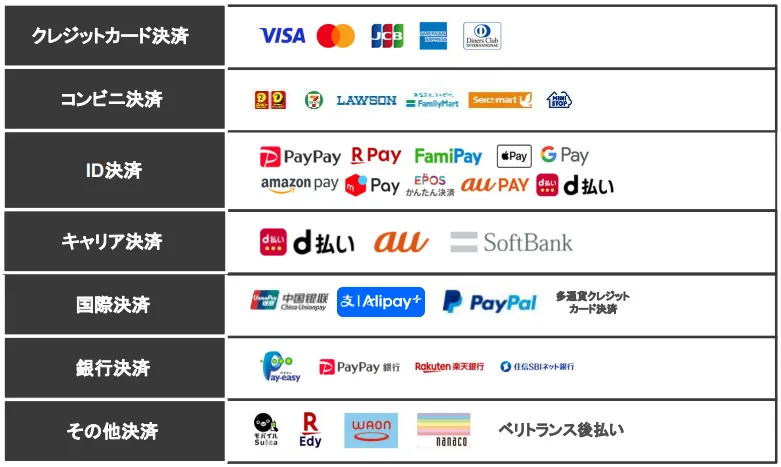
    対応している決済手段(クレジットカード・QR・電子マネー・ID決済など)

    VeriTrans4Gでは業界最多クラスの決済手段に対応しており、顧客の多様な支払いニーズに応えることができます。主要なクレジットカードブランドから最新のキャッシュレス決済まで、幅広い選択肢を提供することで、購入機会の損失を防ぎ、売上向上につなげることが可能です。

    決済カテゴリ具体的な決済手段
    クレジットカード決済VISA、Mastercard、JCB、American Express、Diners Club
    QRコード・ID決済PayPay、楽天ペイ、d払い、au PAY、メルペイ
    電子マネーSuica、PASMO、楽天Edy、nanaco、WAON
    スマホ決済Apple Pay、Google Pay
    コンビニ決済セブン‐イレブン、ファミリーマート、ローソン、その他主要コンビニ
    銀行決済ネットバンキング決済、ATM決済
    キャリア決済docomo、au、SoftBank
    後払い決済各種後払いサービス
    国際決済PayPal、Alipay(支付宝)、銀聯ネット、多通貨クレジットカード決済
    VeriTrans4Gの対応している決済手段
    VeriTrans4Gの対応している決済手段のロゴ一覧

    Apple PayやGoogle Payなどの新しい決済手段にもいち早く対応しており、常に最新の決済トレンドをキャッチアップしています。また、PayPalやAlipay、銀聯ネットなど国際決済にも対応しているため、越境ECを展開する事業者にとっても心強い選択肢となっています。

    どんなビジネス・業種に向いているか

    VeriTrans4Gは、その豊富な機能と柔軟性からさまざまな業種・ビジネスモデルに適応できる決済サービスです。

    利用シーン内容
    ECサイト・ネットショップアパレル、食品、化粧品などの物販に最適。多様な決済手段に対応し、購入率アップをサポート。
    サブスクサービス月額課金や定期購入に対応。動画配信サービスやオンラインサロンにもおすすめ。
    実店舗・対面サービス事前決済や外国人向けの予約など、飲食・美容・医療など幅広い業種で利用可能。
    越境EC・海外展開多通貨・多言語に対応し、海外顧客への販売にも対応。
    Veritrans4Gが向いているビジネス・業種

    VeriTrans4Gの連携方法(接続方式)|MDK方式とリンク型決済の2タイプ

    以下の2つの連携方法を解説します。

    1. MDK方式
    2. リンク型決済

    1. MDK方式:自社サイトで完結するスムーズな決済連携

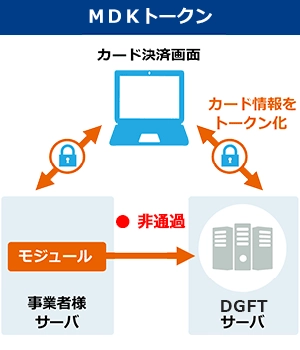
    MDK(Multi Device Kit)方式は、自社サイトやアプリに決済画面を直接組み込むタイプの連携方法です。カード情報はトークン化され、非保持・非通過を実現します。セキュリティを確保しながら、ブランドイメージを損なわない自然な決済体験を提供できるため、デザインの統一性を重視するECサイトや自社開発サービスに適した方式です。

    2. リンク型決済:外部ページで安全に決済を完結できる手軽な導入方法

    リンク型決済は、ユーザーをVeriTransが提供する安全な決済ページに遷移させて決済を行う連携方法です。加盟店側でカード情報を保持したり処理したりする必要がないため、PCI DSS対応にかかる負担を軽減しつつ、短期間で導入できます。開発コストを抑えたい事業者や、スピードを重視して決済手段を立ち上げたいケースにおすすめの方式です。

    VeriTrans4Gの料金体系

    VeriTrans4Gの料金体系は、初期費用+月額費用の組み合わせになっています。
    事業規模や導入する決済手段、オプション機能などによって金額が変わるため、見積もりは個別対応です。公式サイトでは具体的な料金が公表されていないため、まずは問い合わせを行い、自社に最適なプランを確認することが重要です。

    費用項目内容
    初期費用システム導入時に発生。導入するサービス内容により変動
    月次の基本料金毎月発生する基本料金。サービス内容や実績により異なる
    – トランザクション処理料取引処理ごとに発生する手数料
    – 売上データ処理料
    (売上手数料)
    売上に応じて発生する手数料
    – オプション機能料金追加機能(3Dセキュア、不正検知サービスなど)を利用する場合

    導入時には初期費用が発生し、その後は毎月の利用料として月額費用がかかります。
    月額費用は以下の項目で構成され、取引量や売上に応じて変動します。

    • 月次の基本料金
    • トランザクション処理料
    • 売上データ処理料(または売上手数料)

    さらに、3Dセキュアや不正検知サービスなどのオプション機能を利用する場合は、別途料金が発生します。
    ただし、後から決済方法を追加する際は追加費用なしで対応できるケースも多く、段階的にサービスを拡充したい事業者にとって導入しやすい仕組みです。

    Veritrans4Gの料金・費用

    Veritrans4Gの料金・費用は、導入する決済手段やサービス内容によって異なるため個別見積もり制となっています。

    クレジットカードの決済手数料は業界最安水準の1〜3%と公開されており、コストを抑えながら多様な決済手段を導入したい事業者にとって魅力的な料金体系です。

    公式サイトによると、資料ダウンロードやお問い合わせを行った事業者には最短30秒で参考見積もりをもらえるとのことです。
    まずは見積もり依頼を行い、自社のビジネスに合った具体的な費用を確認することが重要です。

    VeriTrans4Gの機能|できること

    VeriTrans4Gは単なる決済システムではなく、事業者の運用負荷を軽減し、売上向上をサポートする多彩な機能を搭載しています。

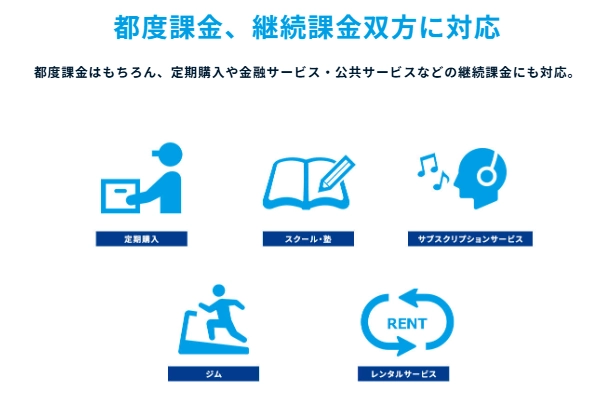
    都度課金/継続課金とクレジットカード情報自動更新

    VeriTrans4Gは都度課金と継続課金の両方に対応しており、通常のEC販売だけでなく、サブスクリプションや定期購入ビジネスにも活用できます。継続課金では月額固定だけでなく、毎月異なる金額を課金することも可能です。

    特に便利なのがクレジットカード情報の自動更新(洗替)機能です。カードの有効期限切れや再発行により決済エラーが発生するのを自動的に防止できるため、継続課金の失敗率を下げ、収益を安定化させることができます。

    セキュリティ機能(不正検知・3Dセキュア等)

    国内最高水準のセキュアなシステムを標準装備し、事業者と顧客の双方を保護します。

    事業者環境でクレジットカード情報を保持する必要がない非保持化・非通過化に完全対応しており、トークン型やリンク型の接続方式により情報漏洩リスクを大幅に軽減できます。「クレジットカード・セキュリティガイドライン」にも準拠しています。

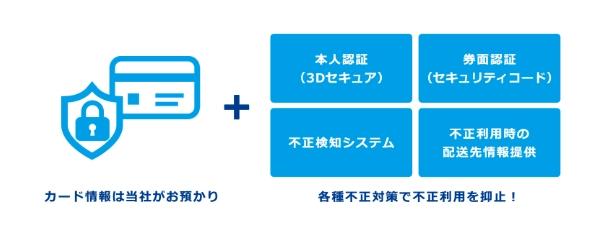
    セキュリティ機能一覧

    機能内容
    3Dセキュア(本人認証)2025年義務化に対応、導入支援も充実
    セキュリティコード認証カード券面情報による本人確認
    不正検知サービス決済システムと自動連携し不正取引を検知

    これらの機能により、不正利用やチャージバック(代金の強制返金)のリスクを削減し、安心して決済サービスを運営できます。

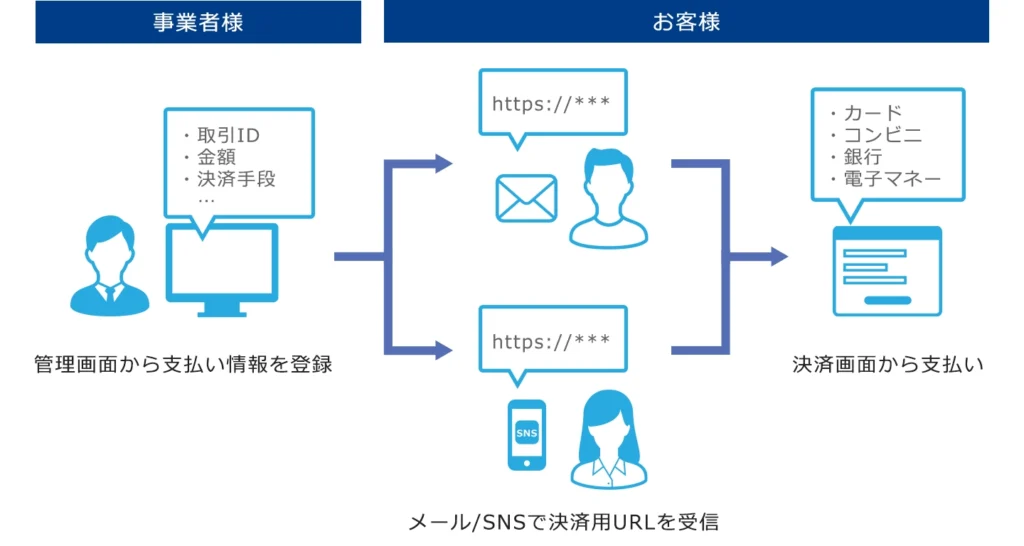
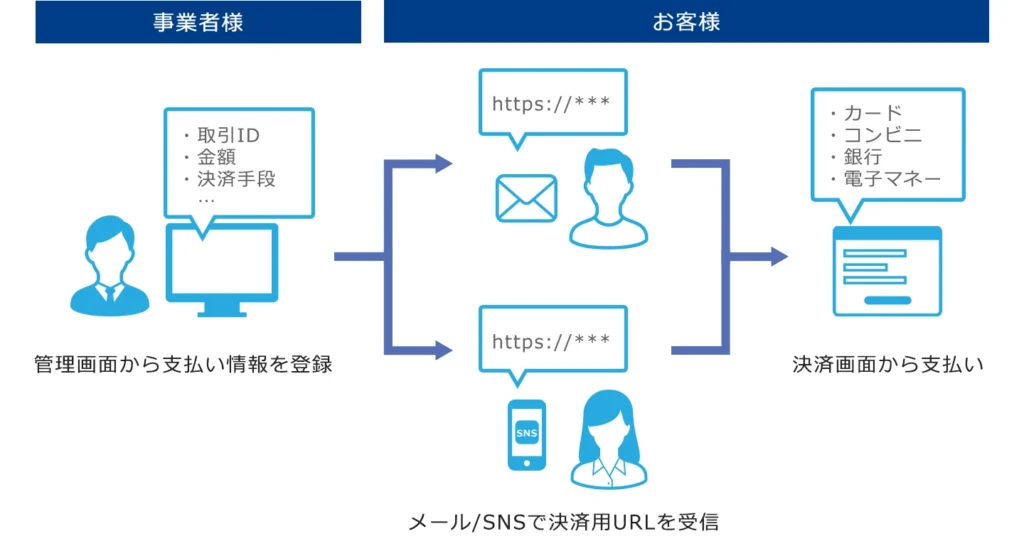
    メールリンク決済機能

    メールリンク機能により、Webサイトを持たない事業者でも簡単に決済を受け付けられます。

    決済画面のURLを記載したメールを顧客に送信するだけで、顧客が好きなタイミングでリンクから決済を完了できます。電話注文やメール注文、見積もり後の請求など、さまざまなシーンで活用でき、請求書発行や入金確認の手間を大幅に削減できます。

    管理機能(データ集計・一括処理・CSV出力機能)

    操作性重視の管理画面により、日々の決済業務を効率化できます。直感的な画面設計で決済状況の確認や各種設定変更がスムーズに行えます。

    業務効率を高める機能として、ファイル一括処理機能があります。大量の決済処理を一括で実行できるため、処理漏れのリスクを軽減し運用負荷を削減します。また、決済データはCSV形式で出力できるため、会計システムとの連携や売上分析にも活用できます。データ集計機能と合わせて、正確で効率的な決済業務の運用を実現します。

    越境EC対応・多通貨決済のサポート

    VeriTrans4Gは海外顧客がよく利用する決済手段にも対応しており、グローバル展開を目指す事業者におすすめです。

    PayPal、Alipay(支付宝)、銀聯ネットといった国際決済サービスに対応しているため、各国の顧客が使い慣れた決済手段で支払いができます。さらに多通貨クレジットカード決済にも対応しており、現地通貨での価格表示と決済が可能です。

    ECサイトだけでなく、店頭の自販機や精算機、POS端末など実店舗でも利用できるため、インバウンド需要の取り込みやオムニチャネル戦略にも活用できます。

    VeriTrans4Gを導入するメリット

    高いセキュリティで不正利用を防止

    VeriTrans4Gは、国内最高水準のセキュリティ環境を備えており、情報漏洩リスクや不正利用の被害を大幅に抑えることができます。

    カード情報の非保持化に対応しているため、自社システムが不正アクセスを受けても顧客のカード情報は流出しません。これにより、情報漏洩による損害賠償や信用失墜といったリスクを回避できます。
    また、3Dセキュア(本人認証サービス)や不正検知システムを組み合わせることで、不正取引を事前に防ぎ、チャージバック(支払い取消)による損失を最小限に抑えられます。
    さらに、取扱高7.5兆円・取扱件数14.0億件という実績が、VeriTrans4Gの信頼性と安定性を裏付けています。これにより、事業者は安心してオンライン決済を運用することができます。

    専任担当と技術サポートによる万全の支援体制

    導入時には専任の営業担当が事業内容や課題に応じた最適な決済構成を提案し、スムーズな立ち上げをサポートします。さらに、テクニカルサポート窓口を設けており、システム連携や開発など技術面の相談にも対応しているため、初めて決済システムを導入する事業者でも安心です。

    運用面では、事業者様の負担を軽減する管理画面に加え、経験豊富なスタッフが常駐するカスタマーセンターが日々の運用を支援し、安定した決済環境の維持をサポートしています。

    30種類以上の決済手段でカゴ落ちを防いで売上アップ

    VeriTrans4Gは、30種類以上の決済手段に対応しており、顧客の多様なニーズに応えられます。
    希望する支払い方法がないことで購入を諦める「カゴ落ち」を防ぎ、販売機会の損失を最小限に抑えます。

    クレジットカードを持たない層や、カード情報の入力に不安を感じる層、ポイントを重視するユーザーなど、顧客の支払いニーズは年々多様化しています。
    QRコード決済、電子マネー、コンビニ決済、後払いなど、幅広い選択肢を提供することで購入完了率の向上が期待できます。

    分かりやすい管理画面で業務効率化とコスト削減

    VeriTrans4Gは、使いやすい管理画面と自動化機能を備えており、決済業務にかかる時間とコストを大幅に削減できます。
    複数の決済手段を一元管理できるため、個別システムを操作する必要がありません。

    さらに、ファイル一括処理機能で大量の取引データを効率的に処理し、メールリンク決済によって請求書発行や入金確認の手間も軽減できます。
    包括契約型であれば、入金が一本化されるため経理業務の負担も減り、コア業務に集中できます。
    自動化によって人為的なミスも防げるため、正確で安定した決済運用が可能です。

    拡張性が高い|サブスクリプションや海外決済にも対応

    VeriTrans4Gは、ビジネスの成長やモデルの変化に柔軟に対応できる高い拡張性を備えています。
    継続課金機能とカード情報の自動更新機能により、サブスクリプション型ビジネスへの展開もスムーズです。
    カードの有効期限切れによる解約を防ぎ、安定した継続収益を確保できます。

    また、PayPalやAlipay、多通貨決済などの国際決済にも対応しており、越境ECの参入ハードルを下げられます。
    後から決済手段を追加する際も、基本的に追加費用なしで拡張可能。
    小規模スタートから段階的にサービスを拡大したい事業者にも最適です。

    VeriTrans4Gの導入の流れ|審査内容などを解説

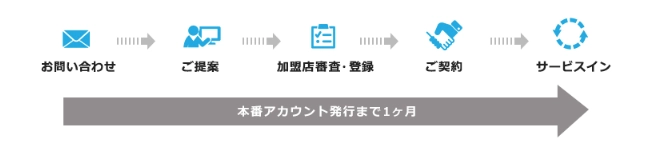
    VeriTrans4Gの導入は、お申し込みから決済アカウント発行まで約1ヶ月で完了します。営業担当者が丁寧にサポートしながら進めるため、初めて決済サービスを導入する事業者でも安心して導入できます。

    1. お問い合わせ・ヒアリング

    まずはお問い合わせフォームでVeriTrans4Gに連絡します。お問い合わせいただいた内容について、営業担当者から折り返し連絡があります。

    この段階で、事業内容、取り扱う商材、導入したい決済手段、月間の取引予定額など、基本的な情報をヒアリングされます。

    2. 提案とお見積り

    営業担当者から決済サービスについての詳しい説明があり、事業者からの質問や要望に回答します。事業内容に合わせた最適な決済ソリューションを提案してもらえます。

    なお、VeriTrans4Gのテスト環境および仕様書は、公式サイトの「決済サービス 無料試用プログラム」より登録・ログインして確認できます。実際の動作を事前に確認できるため、システム担当者はこの段階で技術的な検証を行うことができます。

    営業担当者によるヒアリング後、事業者個別のお見積りが提示されます。提示されたお見積り内容に同意してお申し込みをすると、加盟店審査に進みます。

    3. お申し込みと加盟店審査

    お申し込み後、VeriTrans4Gから加盟店審査に必要な情報の登録フォームが案内されます。必要事項を入力してください。

    併せて、お申し込みいただいた決済手段に応じて各申請書が案内されますので、必要事項を記載のうえ提出します。提出後、VeriTrans4G(DGフィナンシャルテクノロジー)および各決済サービス事業者での審査が行われます。

    ※審査結果により決済手段を提供できない場合があることには注意しましょう。

    審査では、事業の実態、取り扱う商材の適法性、事業の継続性、財務状況などが確認されます。審査基準は決済手段によって異なり、クレジットカード決済は特に審査が厳格になる傾向があります。

    4. 契約

    審査通過後、VeriTrans4Gの担当部門から正式なお見積書および契約申込書が案内されます。記載内容を確認のうえ、捺印済みの契約書原本を返送してください。

    契約形態(包括契約型または直接契約型)についても、この段階で最終確認されます。

    5. サービス開始

    契約締結後、ご依頼いただいてから5営業日後にVeriTrans4Gから決済サービス本番環境の設定内容がメールで案内されます。

    本番環境での接続テストを実施し、正常に動作することを確認したら、運用を開始できます。

    導入期間とスケジュールの目安

    VeriTrans4Gは、お申し込みから決済アカウント発行まで約1ヶ月で導入できます。

    ただし、以下の要因により導入期間が変動する場合があります。

    • 加盟店審査の進捗状況(追加資料の提出が必要な場合など)
    • 申し込む決済手段の数(複数の決済手段を同時に申し込む場合は審査に時間がかかる場合がある)
    • システム連携の複雑さ(既存システムとの連携が複雑な場合は開発期間が必要)
    • 書類提出のタイミング(必要書類の提出が遅れると全体のスケジュールに影響)

    余裕を持ったスケジュールで導入準備を進めることをおすすめします。

    VeriTrans4Gの導入事例|実際の評判や口コミ

    実際にVeriTrans4Gを導入した企業の事例から、導入の決め手や具体的な効果を見ていきましょう。いずれもシステムの拡張性とサポート体制の充実さが高く評価されています。

    極東開発パーキング株式会社:EV充電管理サービス

    機械式立体駐車装置やコインパーキング、EV充電管理サービス「Charge-mo®(チャージモ)」を提供する企業の事例です。

    項目内容
    業種駐車場運営・EV充電サービス
    主な課題・口座振替での未払い・未回収のリスク
    ・毎月の請求処理業務の工数負担
    ・初めてのオンライン決済導入で不安
    導入の決め手・営業対応の良さとフットワークの軽さ
    ・初めての導入でも不安を払拭できるサポート体制
    ・豊富な決済手段による利用者の利便性向上
    導入後の効果・未回収リスクの削減
    ・請求処理業務の負担軽減
    ・本来集中すべき事業に時間を充てられるように
    ・迅速で的確なサポート対応による安心感

    グループ内でオンライン決済の導入があまりなかったため、VeriTrans4G導入をきっかけにグループ内の問い合わせ窓口的な役割を担うようになったとのことです。

    引用:https://www.veritrans.co.jp/case/case23.html

    藤和那須リゾート株式会社&サイバーウェーブ株式会社:レジャー・リゾート施設

    年間約60万人が訪れる那須ハイランドパークを中心に複数のレジャー施設やリゾート運営をしている企業の事例です。

    項目内容
    業種レジャー・宿泊・リゾート運営、WEBシステム開発
    主な課題・顧客データからのマーケ戦略が立てられない
    ・外部販売システムの手数料が高い
    ・自社オンラインチケット販売を強化したい
    導入の決め手・手数料、ランニングコストなどのコストパフォーマンス
    ・提案~運用までの手厚いサポート体制
    ・直接的な操作性
    導入後の効果・業務簡略化で人件費の大幅削減
    ・顧客データを基に戦略を立てることができた
    ・来店者へのサービス向上にもつなげられた

    VeriTrans4GをVALUE KITの決済基盤として採用したことで、チケット販売の準備リードタイムが1週間からほぼ即時へと大きく短縮されました。また、自社で顧客データの取得・活用が可能になったことでマーケティング施策の高度化や人件費削減にもつながっているとのことです。

    引用:https://www.veritrans.co.jp/case/case_24.html

    株式会社日立製作所&東武鉄道株式会社 :指静脈認証による生体認証サービス

    スマホも財布も必要ない指静脈認証による生体認証サービスSAKULaLa(サクララ)を共同展開する2企業の事例です。

    項目内容
    業種生体認証サービス
    主な課題・安全かつスムーズに取り扱えるようにしたい
    ・個人情報取り扱いのデリケートな問題
    ・外部サービスとの個別連携によるトラブルリスク
    導入の決め手・高水準なセキュリティ性能
    ・制度設計に関わる幅広い側面でのアドバイス
    ・豊富な実績
    導入後の効果・利用者登録数の増加
    ・導入店舗では省人化が実現
    ・本人確認情報と事前紐付けで年齢確認も可能に

    VeriTrans4G導入で指静脈認証と連動した決済が可能になり、スマホや財布を出さずに買い物ができる利便性を実現しています。デリケートになる個人情報の取り扱いとなるためセキュリティに強いVeriTrans4Gに声をかけることにしたそうです。

    引用:https://www.veritrans.co.jp/case/case22.html

    まとめ:VeriTrans4Gでキャッシュレス決済導入

    VeriTrans4Gは、30種類以上の決済手段を一括導入・一元管理できる国内最大規模の決済サービスです。取扱高7.5兆円、取扱件数14.0億件という実績と国内最高水準のセキュリティ環境により、安心してキャッシュレス決済を導入できます。

    都度課金から継続課金、越境ECまで幅広いビジネスモデルに対応し、管理画面での一元管理により業務効率化も実現します。導入はお申し込みから約1ヶ月と比較的短期間で完了するため、初めて決済サービスを導入する事業者でも安心です。まずは公式サイトから問い合わせて、自社に最適な決済ソリューションの提案を受けることをおすすめします。

  • ECサイトのクレジットカード決済の導入方法とは?費用・メリット・注意点を解説

    ECサイトのクレジットカード決済の導入方法とは?費用・メリット・注意点を解説

    ECサイトにクレジットカード決済を導入する方法は、カード会社との直接契約と、決済代行会社を利用する方法の2つです。

    契約方法によって、導入費用や決済手数料、審査手続き、システム開発の負担が異なります。

    この記事では、クレジットカード決済の導入方法から費用相場、加盟店審査、ECサイトとの連携方法、セキュリティ対策まで解説します。

    ECサイトにクレジットカード決済を導入する2つの方法

    ECサイトへのクレジットカード決済の導入は、決済代行会社を利用する方法がおすすめです。その理由を、カード会社との直接契約との違いや、それぞれのメリット・デメリットを踏まえて解説します。

    クレジットカード会社と直接契約する方法

    直接契約は、カード決済を取り扱うカード会社などと個別に加盟店契約を結ぶ方法です。VisaやMastercardなどの国際ブランドと直接契約するとは限らず、通常は加盟店契約を取り扱うカード会社などが契約先となります。

    メリットは、取引規模や契約条件によって決済手数料を個別に交渉できることです。大規模なECサイトでは、取引量に応じた条件で契約できる場合があります。

    一方、複数のカード会社との契約手続きや決済システムの構築、入金管理などの負担が大きいことがデメリットです。システム開発や運用体制の整備が必要になる場合もあります。

    決済代行会社を利用する方法

    決済代行会社を利用する方法は、決済代行サービスを通じて複数のクレジットカードブランドに対応する方法です。カード会社ごとの契約手続きや決済システムとの接続、売上・入金管理などをまとめて管理できます。

    メリットは、直接契約と比べて導入手続きや運用管理の負担を軽減できることです。ECカートとの連携機能が用意されたサービスもあり、独自の決済システムを開発せずに導入できる場合があります。

    一方、直接契約と比べて、決済手数料や契約条件の自由度が限られる場合があることがデメリットです。特に取引額の大きいECサイトでは、カード会社と個別に交渉する直接契約の方が、決済手数料を抑えられる可能性もあります。

    ECサイトのクレジットカード決済にかかる導入費用や手数料の相場

    ECサイトのクレジットカード決済には、初期費用や月額費用のほか、売上に応じた決済手数料などがかかります。初期費用・月額費用0円のサービスもありますが、決済手数料は基本的に発生します。

    ECサイトのクレジットカード決済でかかる費用

    クレジットカード決済の導入・運用で発生する主な費用は、以下のとおりです。

    費用項目内容
    初期費用決済サービスの導入時に発生する契約・初期設定費用
    月額費用決済システムの利用や保守・サポートにかかる固定費
    決済手数料クレジットカード決済の売上金額に応じて発生する手数料
    入金手数料売上金を銀行口座に振り込む際に発生する手数料
    決済処理手数料決済処理1件ごとに発生する手数料
    その他の費用返金・チャージバック対応、追加機能などにかかる費用

    すべての費用が必ず発生するわけではありません。サービスによって無料となる項目や料金体系が異なります。

    初期費用・月額費用・決済手数料の相場

    ECサイト向けクレジットカード決済サービスの主な費用の目安は、以下のとおりです。

    費用項目費用の目安
    初期費用0円〜(有料の場合は個別見積もり)
    月額費用0円〜数万円程度
    決済手数料約2.6〜3.6%(主要サービスの公表料金例)
    ※主要決済サービスの公表料金を参考にした目安です。すべてのサービスの料金を示すものではありません。

    月額費用を支払うことで決済手数料が低くなるプランもあるため、ECサイトの売上規模に応じた総費用が重要です。

    ECサイトにクレジットカード決済を導入する方法

    ECサイトにクレジットカード決済を導入する方法は、ECカートを利用している場合と、独自構築のECサイトを利用している場合で異なります。

    それぞれの導入方法を解説します。

    ECカートを利用する場合

    1. ECカートの標準決済機能を利用する方法

    ShopifyやBASEなどのECカートにあらかじめ用意されているクレジットカード決済機能を利用する方法です。

    管理画面から決済サービスの利用申請や必要な設定を行い、審査が完了するとクレジットカード決済を導入できます。

    追加のシステム開発が不要で、ECカートの管理画面から決済を管理できることがメリットです。ただし、対応ブランドや決済手数料はECカートの提供条件によって異なります。

    2. アプリ・プラグインで決済サービスを連携する方法

    ECカートが提供するアプリやプラグインを利用して、外部の決済代行サービスを連携する方法です。

    例えば、WordPressにECサイトを組み込めるWooCommerceなどでは、対応する決済サービスのプラグインを導入し、APIキーなどを設定することでクレジットカード決済を組み込めます。

    標準機能以外の決済サービスを選択できることがメリットです。ただし、利用するECカートと決済サービスの組み合わせによっては、追加費用や設定作業が必要です。

    独自構築のECサイトを利用する場合

    独自開発したECサイトでは、決済代行会社が提供する決済システムと連携してクレジットカード決済を導入します。

    主な方法には、外部の決済画面を利用するリンク型や、カード情報をトークン化する方式があります。また、決済処理や売上管理を自社システムと連動させる場合はAPIを利用します。

    1. リンク型で外部の決済画面に接続する方法

    リンク型は、購入者を決済代行会社が提供する決済画面へ移動させ、クレジットカード情報を入力してもらう方法です。

    ECサイト側でカード情報を取り扱わずに決済を導入できるため、自社システムでのカード情報管理の負担を軽減できます。

    一方、購入者が外部の決済画面へ移動するため、ECサイトと決済画面でデザインや操作感が異なる場合があります。

    2. トークン型でカード情報を安全に処理する方法

    トークン型は、購入者が入力したクレジットカード情報を決済代行会社側でトークンに置き換えて処理する方法です。

    カード番号を自社サーバーに送信・保存せずに決済を処理できることが特徴です。ECサイト内にカード入力フォームを設置できるため、購入者を別の決済画面へ移動させずに購入手続きを進められます。

    ただし、導入には決済代行会社が提供するJavaScriptなどの組み込みが必要で、カード情報を安全に取り扱うための実装やセキュリティ対策も求められます。

    3. APIを利用して決済システムを連携する方法

    API連携は、決済代行会社が提供するAPIを利用して、ECサイトの注文管理システムと決済処理を連携する方法です。

    決済の実行だけでなく、売上確定、キャンセル、返金などの処理を自社システムから操作できるため、決済機能を自社の業務に合わせて開発できることがメリットです。

    一方、APIの仕様に合わせたシステム開発や動作テストが他に比べて時間がかかり、開発費用や保守管理の負担が発生します。

    ECサイトにクレジットカード決済を導入するメリット

    ECサイトにクレジットカード決済を導入する主なメリットは、販売機会の拡大、リピーターの獲得、決済業務の効率化の3つです。

    販売機会の拡大と購入率の向上

    クレジットカード決済を導入すると、決済手段が限られていることによる購入機会の損失を防げます。

    銀行振込や代金引換だけでは、支払いに手間がかかることや希望する決済手段がないことを理由に、購入を断念する顧客もいます。

    クレジットカード決済なら、その場で支払い手続きを完了できるため、購入途中の離脱を減らし、購入率の向上につながります。また、高額商品でも現金を用意する必要がなく、カード会社の条件によっては分割払いも選択できます。

    リピーターの獲得と継続購入の促進

    クレジットカード決済は、リピーターの購入手続きを簡略化し、継続購入を促進できることもメリットです。

    カード情報の保存機能に対応した決済サービスなら、2回目以降の購入でカード番号を再入力する手間を省けます。購入手続きの負担が減ることで、リピート購入の促進につながります。

    また、継続課金機能を導入すれば、定期購入やサブスクリプションの料金を自動で請求できます。毎回の支払い手続きが不要になるため、継続的なサービス提供にも役立ちます。

    決済業務・入金管理の効率化

    クレジットカード決済を導入すると、銀行振込の入金確認や代金引換の現金回収などの業務負担を削減できます。

    決済システムとECサイトを連携することで、決済結果を注文情報に自動反映でき、手作業による確認や入力ミスも減らせます。

    さらに、決済代行会社を利用すれば、複数のカードブランドの売上や入金情報をまとめて管理できます。決済状況の確認や売上集計を効率化できるため、ECサイトの運営業務の負担軽減につながります。

    ECサイトにクレジットカード決済を導入する際の注意点

    ECサイトにクレジットカード決済を導入する際は、不正利用の防止、カード情報の安全な管理、チャージバックへの対応が重要です。

    クレジットカード決済では、第三者による不正利用やカード情報の漏えいによって、売上の取り消しや金銭的な損失が発生するリスクがあります。それぞれの対策まで解説します。

    EMV 3-Dセキュアによる不正利用対策

    ECサイトにクレジットカード決済を導入する際は、EMV 3-Dセキュア(3Dセキュア2.0)への対応が必要です。

    EMV 3-Dセキュアは、クレジットカード決済時にカード会員本人による利用かどうかを確認する認証の仕組みです。取引のリスクに応じて、ワンタイムパスワードなどによる追加認証を行い、第三者による不正利用を防ぎます。

    日本では、クレジットカード・セキュリティガイドラインに基づき、EC加盟店に原則としてEMV 3-Dセキュアの導入が求められています。

    決済代行会社を選ぶ際は、EMV 3-Dセキュアへの対応状況を確認することが重要です。

    PCI DSSへの対応とカード情報の安全な管理

    ECサイトでは、クレジットカード情報を安全に取り扱うためのセキュリティ対策が必要です。

    PCI DSSは、クレジットカード情報を保護するための国際的なセキュリティ基準です。カード情報を保存・処理・伝送するシステムでは、PCI DSSに基づく対策が求められます。

    ECサイトでは、カード情報を自社システムで保持しない「非保持化」によって、情報漏えいのリスクを抑える方法もあります。例えば、決済代行会社が提供するリンク型やトークン型を利用することで、自社サーバーにカード番号を保存せずに決済を処理できます。

    チャージバック・返金への対応

    クレジットカード決済では、チャージバックによって売上金が取り消されるリスクがあります。

    チャージバックとは、カード会員が不正利用や商品未着などを理由に取引へ異議を申し立て、カード会社の判断によって売上が取り消される仕組みです。商品発送後にチャージバックが成立すると、売上金を回収できず、商品代金や発送費用などの損失が発生する場合があります。

    また、購入者からキャンセルや返品の申し出があった場合は、決済サービスを通じた返金処理が必要です。返金手数料の有無や決済手数料の返還条件は、サービスによって異なります。

    不正利用対策に加えて、注文履歴・配送記録の保存や返品・返金規定の整備も重要です。決済代行会社を選ぶ際は、チャージバック発生時の対応方法や返金処理の機能も確認する必要があります。

    ECサイト向けクレジットカード決済代行会社の選び方と比較ポイント

    ECサイトの運営規模や商材によっても最適なサービスは異なりますが、以下の観点を押さえておくと失敗しにくくなります。

    対応ブランド・決済手段の充実度をチェックする

    代行会社を選ぶうえで最も重要なのが、対応しているクレジットカードブランドと決済手段の種類です。
    主要ブランド(VISA・Mastercard・JCB・AMEX・Diners)はもちろん、コンビニ決済・銀行振込・後払い・Amazon Pay・楽天ペイなどに対応しているかを確認しましょう。

    これらを一括で導入できる代行会社を選ぶと、顧客の支払いニーズを幅広くカバーでき、購入完了率の向上につながります。

    ECカート・API連携への対応

    利用しているECカートと連携できる決済代行会社を選ぶことが重要です。

    ShopifyやWooCommerceなどのECカートでは、対応する決済サービスや連携方法が異なります。標準機能やプラグインで接続できれば、独自の決済システムを開発する必要がありません。

    一方、独自構築のECサイトでは、自社で採用したい開発方法への対応状況を確認します。決済処理だけでなく、売上確定、キャンセル、返金などの機能を自社システムと連携しやすいかも重要な判断基準です。

    決済手数料・導入費用

    決済代行会社の費用は、初期費用・月額費用・決済手数料を合計した総コストで判断します。

    初期費用・月額費用0円のサービスは、売上が少ないECサイトでも固定費を抑えられます。一方、月額費用が発生しても決済手数料が低いサービスは、売上規模によって総コストを削減できます。

    実際の金額は見積もりを依頼して確認ください。

    入金サイクル

    入金サイクルは、クレジットカード決済の売上金が銀行口座に振り込まれるまでの期間や頻度を示します。

    決済代行会社によって、翌営業日入金、週1回、月1回などの違いがあります。

    早期入金に対応しているサービスもありますが、追加手数料が発生する場合もあるため、入金回数や振込手数料も確認します。

    セキュリティ対応と信頼性を確認する

    クレジットカード決済を扱ううえで、セキュリティの高さは絶対条件です。
    顧客情報を扱う以上、万が一の情報漏えいは信用失墜につながります。
    以下のような機能が整っているか必ず確認しましょう。

    • PCI DSS準拠(国際的なセキュリティ基準)
    • 3Dセキュア(本人認証)対応
    • トークン決済によるカード情報の非保持化
    • AIによる不正検知システムの導入

    これらを備えたサービスであれば、不正利用・チャージバックのリスクを最小限に抑えながら、安心して運用が可能です。
    また、セキュリティ体制を明確に公開している企業ほど、信頼性とサポート品質が高い傾向があります。

    サポート体制と導入スピードを重視する

    初めて決済を導入する場合や、技術的な知識があまりない事業者にとっては、導入サポートと対応スピードが非常に重要です。
    特に次のポイントを確認しておくと安心です。

    • 導入時のサポート体制(設定・接続・審査対応など)
    • トラブル時の対応時間(24時間対応かどうか)
    • 電話・メール・チャットなど問い合わせ手段の充実度
    • 最短導入までの日数(早い会社では最短即日対応も可能)

    スピード・サポート・安心感の3つがそろった代行会社を選ぶことで、トラブルを最小限に抑えながらスムーズに運用を開始できます。

    ECサイトにクレジットカード決済を導入する流れと加盟店審査

    ECサイトにクレジットカード決済を導入するには、決済代行会社への相談・見積もり、申し込み、加盟店審査、システム連携、動作テストの5つのステップが必要です。

    導入までの期間は決済代行会社や審査内容、ECサイトの開発状況によって異なります。新規開設の場合は、サイト構築と決済導入の手続きを並行して進めることが重要です。

    1. 決済代行会社に相談・見積もりを依頼する

    まずは決済代行会社に問い合わせ、ECサイトの運営形態や取扱商品、売上規模に応じた導入方法と費用を確認します。

    見積もりでは、初期費用・月額費用・決済手数料に加え、対応するカードブランド、入金サイクル、ECカートとの連携方法などを確認します。

    独自構築のECサイトでは、API連携の仕様や開発期間についても打ち合わせが必要です。一方、料金が公開されているサービスでは、見積もりや打ち合わせをせずにオンラインで申し込める場合もあります。

    2. 申し込みに必要な書類・サイト情報を準備する

    導入する決済サービスが決まったら、加盟店審査に必要な書類やECサイトの情報を準備します。

    主に必要となる書類・情報は以下のとおりです。

    • 法人登記情報や本人確認書類
    • 事業内容・取扱商品やサービスの情報
    • 売上金の振込先となる銀行口座
    • ECサイトのURL
    • 特定商取引法に基づく表記
    • 返品・キャンセル・返金に関する規定

    必要書類は決済代行会社や法人・個人事業主などの契約形態によって異なります。

    また、ECサイトの審査では、商品情報や販売価格、送料、返品条件なども確認されます。審査前に必要なページを整備し、販売内容を確認できる状態にしておくことが重要です。

    3. 加盟店審査を受ける

    申し込み後は、カード会社や決済代行会社による加盟店審査が行われます。

    加盟店審査では、事業内容、取扱商品、ECサイトの掲載情報、販売方法などが確認されます。特に、特定商取引法に基づく表記や商品情報、返品・返金条件に不備があると、追加書類の提出や修正を求められる場合があります。

    審査期間はサービスや取扱商品によって異なり、数日で完了する場合もあれば、数週間以上かかる場合もあります。

    なお、ECサイトが未公開の場合でも、審査担当者が内容を確認できるテストサイトなどで審査を受け付ける決済代行会社もあります。

    4. 決済システムの設定・ECサイトとの連携を行う

    加盟店審査と並行、または審査完了後に、ECサイトと決済システムの連携作業を進めます。

    ShopifyやWooCommerceなどのECカートでは、標準決済機能やプラグインを使って連携します。対応する決済サービスであれば、独自のシステム開発をせずに導入できます。

    一方、独自構築のECサイトでは、決済代行会社が提供するAPIや決済画面を組み込む開発が必要になります。

    5. 初期設定・テスト決済を行う

    決済システムとの連携が完了したら、管理画面で必要な設定を行い、テスト決済で正常に動作するか確認します。

    主な確認項目は以下のとおりです。

    • クレジットカード決済が正常に完了するか
    • 決済成功・失敗時に正しい画面が表示されるか
    • 注文情報と決済結果が正しく連携するか
    • 売上確定・キャンセル・返金処理が正常に動作するか
    • EMV 3-Dセキュアによる本人認証が正常に動作するか

    特に、決済が成功しても注文情報に反映されない、決済エラー時に注文が重複するといった不具合がないか確認することが重要です。

    テストで問題がなければ本番環境へ切り替え、クレジットカード決済の受付を開始します。公開後も決済状況やエラーの発生状況を確認し、正常に運用できているかを確認します。

    ECサイトにおすすめのクレジットカード決済代行会社12選比較

    クレジットカード決済を導入するなら、手数料・サポート・対応ブランドのバランスが取れた代行会社を選ぶことが大切です。
    ここでは、多くのECサイトで利用されているおすすめの決済代行会社を厳選して紹介します。
    自社の規模や販売スタイルに合ったサービスを選び、安心で効率的な決済環境を整えましょう。

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”price-explanation”}}[/orend-service]

    ゼウス
    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウス(カードサービス株式会社)は、SBIグループが提供する決済代行サービスです。

    クレジットカード決済をはじめ、コンビニ決済、銀行振込、ペイジー、口座振替、キャリア決済、電子マネー決済など、ECサイトに必要な決済方法を幅広く取り揃えています。購入機会損失を減少させ、売上アップに貢献します。

    接続方式は、リンク型、トークン型、データ伝送(API)型、メールリンク型の4種類から選択可能。事業規模やシステム環境に合わせた最適な導入方法を選べます。

    PCI DSS完全準拠の決済処理システムに加え、EMV 3-Dセキュア、不正検知サービス、チャージバック保証サービスなど、強固なセキュリティ対策を標準装備しています。

    EC-CUBEなどのオープンソースやASPカートと連携実績が豊富で、導入設定が簡単です。連携ショッピングカート利用者向けには特別な料金プランも用意されています。

    オンライン決済と端末決済の両方を提供しているため、ECサイトと実店舗の売上を管理画面で一元管理することも可能です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行振込・ペイジー・口座振替
    キャリア決済・電子マネー・あと払い決済
    決済方式リンク型・トークン型
    データ伝送(API)型・メールリンク型
    対応ECカートEC-CUBE・各種ASPカート
    サブスク系カート・BtoB系カート 他多数
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア
    セキュリティコード(CVV2/CVC2)
    不正検知サービス
    チャージバック保証サービス
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    Stripe
    • 世界中の決済手段に対応
    • API連携で柔軟なカスタマイズ
    • 使った分だけの明瞭な料金体系

    Stripeは、オンライン販売、対面販売、サブスクビジネス、プラットフォームビジネスなど、ありとあらゆるビジネスモデルに対応するグローバル決済プラットフォームです。

    135種類以上の通貨での決済を受け付け、グローバル展開を見据えたビジネスに最適です。使った分だけ支払うシンプルな料金体系で、初期費用や月額固定費は不要。日本国内のスタートアップから大手企業まで幅広く導入されています。

    REST APIとあらゆるプログラミング言語(Ruby、Go、Pythonなど)に対応したライブラリーを提供し、エンジニアが柔軟に決済機能を実装できます。Checkout(構築済み決済フォーム)やPayment Links(ノーコードリンク)など、開発工数を削減できるツールも充実しています。

    Radar(不正検知システム)は、Stripeネットワーク全体の数十億のデータポイントを活用して機械学習により不正利用を自動検知します。入金スケジュールは週次自動、月次自動、手動から選択可能で、通常T+3営業日で入金されます。

    サブスクリプション機能、請求書作成、税務計算、本人確認など、決済以外の機能も統合的に提供し、事業成長をトータルでサポートします。

    項目内容
    初期費用0円
    月額費用0円
    手数料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay・LINE Pay:3.6%
    銀行振込:3.6%
    ※事業規模に応じた割引あり
    対応決済クレジットカード・デビットカード
    プリペイドカード・Apple Pay・Google Pay
    コンビニ決済・PayPay・LINE Pay・銀行振込
    決済方式REST API・Checkout(構築済みフォーム)
    Payment Links(ノーコードリンク)・モバイルSDK
    対応ECカートShopify、WooCommerce、Wix
    など多数のプラットフォームと連携可能
    セキュリティ対策PCI DSS準拠・Radar(機械学習による不正検知)
    3Dセキュア・Radar for Fraud Teams(高度な不正対策)
    入金サイクル週次自動・月次自動・手動から選択可能
    通常T+3営業日
    ※日本では日次入金不可、Instant Payouts(即時入金)は日本未対応

    公式ホームページ:https://stripe.com/jp

    SP.LINKS
    • カード会社とダイレクトネットワーク接続
    • 平均1.0秒の高速レスポンス
    • PCI DSS準拠の万全セキュリティ

    SP.LINKSは、1993年創業の決済代行業界のパイオニア企業です。

    クレジットカード会社とダイレクトに接続された独自の決済ネットワークにより、平均1.0秒の高速レスポンスを実現しています。国際6大カードブランドに対応し、PayPay、au PAY、d払いなどのオンラインID決済、コンビニ決済、口座振替など多彩な決済手段を一括導入できます。

    決済代行事業とデータセンター事業の両面を持つことで高速・安定の強固なシステムを構築し、24時間365日の安定稼働を実現。PCI DSS準拠、プライバシーマーク取得、ISMS認証取得に加え、独自の認証アシストサービスとEMV 3Dセキュアで万全のセキュリティ体制を整えています。EC-CUBE、Welcartなど多様なECカートシステムに対応しており、事業者様に合わせた決済方式を選択できます。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレカ(国際6大ブランド)・コンビニ
    オンラインID決済
    (PayPay・au PAY・d払い・メルペイ
    ・楽天ペイ・PayPal・WeChat Pay・Alipay+)
    QRコード・口座振替
    電子マネー(モバイルSuica・楽天Edy・JCB PREMO・支払秘書)
    Google Pay・Apple Pay
    Pay-easy・ネット銀行
    キャリア決済・銀聯カード
    決済方式リンク型・API型(トークン型)
    カード情報非通過型・メールリンク型
    対応ECカートEC-CUBE・Welcart・WooCommerce
    CS-Cart・Magento・SOY Shop・Drupal
    e-shopsカートS・侍カート等
    セキュリティ対策PCI DSS準拠・EMV 3Dセキュア
    プライバシーマーク・ISMS(ISO/IEC27001)認証
    カード情報お預かりサービス・不正検知サービス
    認証アシストサービス・トークン決済・カード情報非通過化
    入金サイクル問い合わせ

    公式ホームページ:https://www.splinks.co.jp

    SBペイメントサービス
    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループの決済事業を担う決済代行サービスです。

    業界最大規模の取引高9.8兆円(2024年度実績)を誇り、40ブランド以上の豊富な決済手段を提供しています。クレジットカード決済、QRコード決済(PayPay・楽天ペイ等)、キャリア決済など多様な決済に対応し、かご落ちを防止できます。20種類以上のECカートと接続済みで、開発不要で簡単に導入可能です。

    継続課金にも対応しており、サブスクリプションサービスや定期購入に最適です。リンク型・API型の接続方式を用意し、事業者様のニーズに合わせた柔軟な導入が可能です。PCI DSS準拠、ISMS認証取得の万全なセキュリティ体制に加え、EMV 3-Dセキュア(有償)、AI不正検知(無償)などのオプションも提供。電話・メールでの充実したサポート体制で、導入から運用まで安心してご利用いただけます。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ
    (業種・取扱高により異なる)
    手数料問い合わせ
    (決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済(PayPay・楽天ペイ等)
    キャリア決済・コンビニ・後払い
    銀行振込・電子マネー等40ブランド以上
    決済方式リンク型・API型・メールリンク型
    対応ECカートShopify・futureshop・ecforce
    ebisumart・W2 Repeat・aiship
    楽楽リピート・サブスクストア
    Cafe24・おちゃのこネット
    e-shopsカートS・shop by・cago cloud
    リピストX・aLe・W2 Unified・EC Direct
    ウルトコ・Smile Tools・SNAPEC-EX等20種類以上
    セキュリティ対策PCI DSS準拠・ISMS認証取得
    EMV 3-Dセキュア(有償)・AI不正検知(無償)
    カード情報お預かりサービス
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    GMOイプシロン
    • 全プランEMV 3Dセキュア0円
    • 初期費用・処理料0円
    • 専任オペレーターがサポート

    GMOイプシロンは、初期費用・処理料が無料で利用できるEC向け決済代行サービスです。

    法人・個人を問わず40,000社以上の導入実績があり、中小から大規模まで幅広い事業者様に利用されています。3つのプランすべてでEMV 3Dセキュア(3Dセキュア2.0)が無料で利用でき、国際規格のPCI DSSに完全準拠したセキュリティ環境下で運用しています。リンクタイプの決済画面のため、カード情報は弊社で保持し加盟店様のサーバーでは保持しないため情報漏えいリスクを低減できます。

    専任のオペレーターが申込から運用まで電話やチャットでサポートし、定期課金やメールリンクなど充実したオプションサービスも提供しています。Shopify、EC-CUBE、MakeShop、カラーミーショップなど主要なECカートシステムに対応しており、オープンソース型・ASP型を問わず幅広く連携可能です。

    項目内容
    初期費用0円
    月額費用ビギナープラン:2,980円
    スタンダードプラン:5,980円
    プレミアムプラン:9,980円
    手数料ビギナー:3.6%
    スタンダード:2.99%〜
    プレミアム:2.79%〜
    対応決済クレカ(VISA・MasterCard・JCB・AMEX・Diners)
    コンビニ・後払い(GMO後払い)
    代引き・PayPal・Yahoo!ウォレット等
    決済方式リンク型・メールリンク型
    対応ECカートShopify・EC-CUBE・MakeShop
    カラーミーショップ・おちゃのこネット
    FC2ショッピングカート・Welcart
    GMOクラウドEC・EC FORCE
    Cafe24・Magento・WooCommerce等
    セキュリティ対策PCI DSS完全準拠・カード情報非保持化
    EMV 3Dセキュア(全プラン0円)・セキュリティコード認証
    入金サイクル月末締め・翌月20日入金(通常)
    ※早期入金サービス:翌月15日入金
    ※随時入金サービス:最短3営業日(オプション)

    公式ホームページ:https://www.epsilon.jp/

    ペイジェント
    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスの合併会社が提供する決済代行サービスです。

    BtoC向けECサイトはもちろん、BtoB取引やサブスクリプション(継続課金)など、多様なビジネスモデルに対応しています。メール決済機能を活用すれば、ECサイトを構築しなくても決済URLをメール送信するだけで簡単に決済を完了できます。

    専任担当が決済手段の選別から導入までビジネスコンサルティングを行い、システム導入時もベンダーと直接やり取り可能なサポート体制を整えています。中日新聞社やJAF、スシロー、ディノスなど多数の大手企業での導入実績があり、信頼性の高い決済サービスです。

    申込から約1ヶ月で利用開始できるスピード導入も魅力です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行ネット決済・ATM決済・銀行仮想口座
    決済方式リンク型・メール決済・システム連携
    対応ECカートShopify・EC-CUBE
    WordPress(WooCommerce)
    W2・Dai・メクマ・ecbeing
    SI Web Shopping・楽楽販売 他多数
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有
    (月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    fincode byGMO
    • GMOペイメントゲートウェイグループ
    • 初期費用・月額費用0円
    • エンジニアファーストの設計とAPI

    fincodeは、GMOペイメントゲートウェイグループが提供する、エンジニアファーストの設計にこだわったオンライン決済サービスです。

    初期費用・月額費用が0円のシンプルな料金体系で、APIテスト環境を無料で即時発行でき、本番環境の申込みもオンラインで完結します。約15万店舗の加盟店実績と年間連結決済処理金額約15兆円のGMOグループのナレッジを結集したサービスです。

    REST APIと複数開発言語に対応したAPIリファレンス、Android/iOS対応のモバイルSDKにより、少ない開発工数で柔軟にカスタマイズが可能です。トークン型・リダイレクト型の接続方式で、カード情報の完全非保持化を実現しています。

    サブスクリプション機能やプラットフォーム機能も標準搭載し、多様なビジネスモデルに対応できます。全ての決済手段を統合的なAPIで利用できるため、決済手段追加時の学習コスト・実装コストを大幅に削減できます。

    入金サイクルは月2回(15日・末日締め)で、全ての決済手段の売上金が入金日にまとめて振り込まれます。

    項目内容
    初期費用0円
    月額費用0円
    手数料カード決済:3.6%
    Apple Pay:3.6%
    Google Pay:3.6%
    コンビニ決済:3.0%(最低150円/件)
    PayPay:物販3.6%/デジタルコンテンツ9.0%
    口座振替:2.0%(最低130円/件)
    銀行振込:2.0%(最低130円/件)
    ※年間取引5億円以上は個別提案
    対応決済クレジットカード
    Apple Pay・Google Pay
    コンビニ決済(PAYSLE)・PayPay
    ・口座振替・銀行振込(バーチャル口座)
    決済方式トークン型・リダイレクト型
    対応ECカート問い合わせ
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア
    セキュリティコード・カード情報完全非保持化
    入金サイクル月2回(15日・末日締め)

    公式ホームページ:https://www.fincode.jp/

    PAY.JP
    • 初期費用・トランザクション費用0円
    • サポート満足度94.7%
    • PCI DSS Version 4.0準拠

    PAY.JPは、初期費用・トランザクション費用が無料で利用できるオンライン決済サービスです。

    スタンダードプランなら月額費用も0円から始められるため、スタートアップや新規事業に最適です。決済手数料は業界最低水準の2.59%〜で、事業規模に応じて3つのプランから選択できます。クレジットカード決済はVisa、Mastercard、JCB、American Express、Diners Club、Discoverの主要6ブランドに対応しており、Apple Payや定期課金(月額・年額)も利用可能です。

    審査は最短3〜4営業日と短く、サポート満足度94.7%の充実したサポート体制で導入から運用まで丁寧にサポートします。セキュリティ面では、PCI DSS Version 4.0 Level 1に完全準拠し、EMV 3Dセキュアにも対応。カード情報はトークン化されるため安全です。EC-CUBE向けには専用プラグインを提供しており、API連携で様々なECカートやアプリに組み込めます。

    項目内容
    初期費用0円
    月額費用スタンダード:0円
    ビジネス:20,000円
    エンタープライズ:50,000円
    手数料スタンダード:3.3%
    ビジネス:2.78%
    エンタープライズ:
    Visa・Mastercard 2.59%
    JCB・AMEX・Diners・Discover 2.7%
    対応決済クレカ
    (Visa・Mastercard・JCB
    AMEX・Diners・Discover)
    Apple Pay
    定期課金(月額・年額)
    決済方式API型・トークン型
    対応ECカートEC-CUBE(専用プラグイン提供)
    API連携可能なカート・アプリ
    セキュリティ対策PCI DSS Version 4.0 Level 1準拠
    EMV 3Dセキュア・トークン化
    入金サイクル月1回(月末締め・翌月末入金)
    または月2回
    (15日締め→月末入金、
    月末締め→翌月15日入金)
    ※早期入金機能あり

    公式ホームページ:https://pay.jp/

    まとめ:ECサイトの成長には信頼できる決済環境づくりが欠かせない

    クレジットカード決済は、ECサイトの売上と信頼を支える最重要インフラです。
    中でも決済代行サービスを活用すれば、導入の手間を減らしつつ、セキュリティと利便性を両立できます。

    自社の商材や顧客層に合ったサービスを選び、スムーズで安心できる決済体験を提供することが、ECの成長を加速させる第一歩です。
  • EC決済代行サービスおすすめ12選!料金・手数料の比較と選び方を解説

    EC決済代行サービスおすすめ12選!料金・手数料の比較と選び方を解説

    ECサイトの決済代行サービスは、クレジットカード決済やコンビニ決済、QRコード決済などをまとめて導入できるサービスです。

    ただし、対応する決済方法や手数料、ECカートとの連携方法、入金サイクルはサービスによって異なります。

    この記事では、ECサイト向け決済代行サービスの料金・対応決済を一覧表で比較し、各サービスの特徴、選び方のポイントを解説します。

    ECサイト向け決済代行サービスとは?

    ECサイト向け決済代行サービスとは、EC事業者とクレジットカード会社などの決済事業者を仲介し、複数の決済方法を一括で導入・管理できるサービスです。

    主に、ネットショップを新規開設する事業者や、既存ECサイトの決済方法を追加・変更する事業者に利用されています。

    ShopifyやEC-CUBEなどのECカートを利用する事業者だけでなく、自社開発のECサイトを運営する企業も導入対象です。

    EC決済代行サービスの主なサービス内容

    EC決済代行サービスは、決済方法の導入から決済処理、売上管理、入金処理まで幅広い機能を提供しています。

    主なサービス内容は以下のとおりです。

    サービス内容詳細
    決済方法の一括導入クレジットカードやコンビニ決済など、複数の決済方法をまとめて導入できます。
    契約・審査手続きの代行複数の決済事業者への申し込みや審査に必要な手続きを、決済代行会社を通じて進められます。
    決済処理・売上管理注文ごとの決済状況や売上を一元管理でき、キャンセル時の返金処理にも対応します。
    売上金の精算・入金各決済方法の売上を集計し、決済手数料などを差し引いた金額を指定口座に振り込みます。
    ECサイトとのシステム連携ECカートの連携アプリや決済プラグイン、APIなどを使って、ECサイトに決済機能を組み込めます。
    追加機能の提供定期購入の自動課金やカード決済時の本人認証、不正利用を検知する機能などを提供します。
    対応する決済方法や機能はサービスによって異なり、一部の機能はオプションとして提供されています。

    EC決済代行サービスを利用するメリット

    EC決済代行サービスを利用する主なメリットは、次の4つです。

    1. 契約・審査手続きの負担を軽減できる。
      決済事業者ごとに個別契約を結ぶ必要がなく、複数の決済方法をまとめて申し込めます。
    2. 決済システムの接続先を一本化できる。
      カード会社などと直接契約する場合は契約先ごとにシステム接続が必要になることがありますが、決済代行会社を利用すれば、複数の決済方法を共通のシステムで処理できます。
    3. 決済方法を簡単に追加できる。
      決済代行会社が対応する決済方法なら、同じサービスを通じて追加を申し込めるため、新たな決済事業者との個別契約やシステム接続の手間を削減できます。
    4. 売上・入金管理を効率化できる。
      複数の決済方法による売上や決済状況を一元管理でき、経理業務の負担を軽減できます。

    ECサイト向け決済代行サービスの選び方

    ECサイト向け決済代行サービスは、対応する決済方法、ECサイトとの連携方法、料金、入金サイクルの4つを基準に選びます。

    同じ決済方法に対応していても、導入に必要な作業や費用、売上金が振り込まれるタイミングはサービスによって異なります。それぞれの確認ポイントを解説します。

    商材・顧客層に必要な決済方法を導入できるか

    ECサイトで取り扱う商品や顧客層によって、必要な決済方法は異なります。顧客が普段利用する支払い方法に対応しているかが重要です。

    クレジットカード決済に加え、コンビニ決済、PayPayなどのQRコード決済、Amazon PayなどのID決済、後払い決済への対応を確認します。

    また、定期購入やサブスクリプションを提供するECサイトでは、継続課金への対応も必要です。

    決済方法の種類や選び方はこちらの記事をご確認ください。

    ECカートの標準連携・プラグイン・API接続に対応しているか

    決済代行サービスは、ECサイトの構築方法によって導入方法が異なります。ShopifyやEC-CUBEなどのECカートを利用している場合と、自社開発のECサイトでは、確認するポイントが異なります。

    ECカートを利用する場合

    ShopifyやEC-CUBE、makeshopなどのECカートを利用している場合は、標準連携や決済プラグイン、連携アプリに対応しているかを確認します。

    対応している決済代行サービスなら、管理画面での設定や専用プラグインの導入によって決済機能を追加できます。

    サービス名ShopifyEC-CUBEWooCommerceWelcartmakeshopカラーミーショップfutureshopecforce
    ROBOT PAYMENT(サブスクペイ)問合せ問合せ問合せ〇問合せ問合せ問合せ問合せ
    Square問合せ問合せ〇問合せ問合せ問合せ問合せ問合せ
    GMOイプシロン〇〇問合せ〇〇〇問合せ〇
    ZEUS(ゼウス)問合せ〇〇〇〇〇問合せ〇
    Stripe〇〇〇問合せ問合せ問合せ問合せ問合せ
    SP.LINKS問合せ〇〇〇問合せ問合せ問合せ問合せ
    SBペイメントサービス〇〇問合せ〇問合せ問合せ〇〇
    ペイジェント〇〇〇〇〇〇問合せ問合せ

    自社開発のECサイトの場合

    自社開発のECサイトでは、決済代行サービスが提供するAPIなどを使って決済システムを接続します。

    主な接続方式は以下の3つです。クレジットカード決済を例に、それぞれの仕組みを説明します。

    接続方式購入者の操作決済処理の仕組み開発の難易度
    データ伝送(API)型ECサイト上で
    カード情報を入力する
    ECサイトのサーバーがカード情報を受け取り、
    決済代行会社へ送信して決済する方式です。
    高い。
    決済画面の開発やAPI連携、セキュリティ対策が必要です。
    トークン(JavaScript)型ECサイト上で
    カード情報を入力する
    カード情報をECサイトのサーバーを経由せずに
    決済代行会社へ送り、代わりに発行される
    トークン(識別情報)を使って決済する方式です。
    中程度。
    決済画面へのJavaScriptの組み込みやシステム連携が必要です。
    リンク(画面遷移)型決済代行会社のページに移動して
    カード情報を入力する
    ECサイトから外部の決済ページへ移動し、
    決済代行会社のシステム上で支払いを完了する方式です。
    低い。
    決済画面を自社開発する必要がなく、比較的少ない作業で導入できます。

    カード情報を自社サーバーで扱うデータ伝送(API)型では、PCI DSSへの準拠などのセキュリティ対策も必要です。一方、トークン型とリンク型は、ECサイトのサーバーでカード情報を保持せずに決済できます。

    開発負担を抑えるならリンク型、ECサイト内で決済を完結させるならトークン型、決済処理を細かくカスタマイズするならAPI型が選択肢になります。

    決済手数料と総コストを確認する

    決済代行サービスの料金は、決済手数料だけでなく、初期費用や月額費用、決済処理料なども含めて確認します。

    特に、決済手数料は決済方法によって異なり、月間の決済額が大きい場合は料率が安くなることもあります。また、振込手数料、返金処理料、オプション料金が発生するサービスもあります。

    そのため、公開されている料金だけで判断せず、複数の決済代行会社に見積もりを依頼することが重要です。

    月間決済額や決済件数、利用予定の決済方法を伝え、同じ条件で見積もりを取得することで、実際にかかる総コストを確認できます。

    入金サイクルを確認する

    入金サイクルとは、ECサイトの売上金が決済代行会社から指定口座に振り込まれるまでの期間や頻度のことです。

    サービスによって、翌営業日入金、月数回入金、月末締め翌月入金などの違いがあります。また、同じ決済代行サービスでも、決済方法によって入金日が異なる場合があります。

    入金までの期間だけでなく、振込回数や振込手数料、早期入金オプションの有無も確認します。

    ECサイト向け決済代行サービス比較12選

    ECサイト向け決済代行サービスは、決済手数料だけで判断してはいけません。初期費用、月額費用、対応決済方法、入金サイクル、ECカート連携、セキュリティ対応まで含めて比較しましょう。

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”price-explanation”}}[/orend-service]

    GMOイプシロン

    • 全プランEMV 3Dセキュア0円
    • 初期費用・処理料0円
    • 専任オペレーターがサポート

    GMOイプシロンは、中小EC向けに利用される決済代行サービスです。

    Shopify、EC-CUBE、makeshop、カラーミーショップなど、主要ECカートを利用している事業者で候補になります。クレジットカード決済に加え、コンビニ決済、PayPay、後払い、銀行振込などをまとめて確認できます。

    項目内容
    初期費用0円
    月額費用ビギナープラン:2,980円
    スタンダードプラン:5,980円
    プレミアムプラン:9,980円
    手数料ビギナー:3.6%
    スタンダード:2.99%〜
    プレミアム:2.79%〜
    対応決済クレカ(VISA・MasterCard・JCB・AMEX・Diners)、コンビニ・後払い(GMO後払い)、代引き・PayPal・Yahoo!ウォレット等
    決済方式リンク型・メールリンク型
    対応ECカートShopify・EC-CUBE・MakeShop・カラーミーショップ・おちゃのこネット・FC2ショッピングカート・Welcart・GMOクラウドEC・EC FORCE・Cafe24・Magento・WooCommerce等
    セキュリティ対策PCI DSS完全準拠・カード情報非保持化・EMV 3Dセキュア(全プラン0円)・セキュリティコード認証
    入金サイクル月末締め・翌月20日入金(通常)
    ※早期入金サービス:翌月15日入金
    ※随時入金サービス:最短3営業日(オプション)

    公式ホームページ:https://www.epsilon.jp/

    ゼウス

    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウスは、オンライン決済と対面決済の両方に対応する決済代行サービスです。クレジットカード決済、コンビニ決済、銀行振込、口座振替、キャリア決済、後払いなどに対応しています。

    リンク型、トークン型、API型、メールリンク型など複数の接続方式を選べるため、自社ECの構築方法に合わせて導入できます。ECサイトと実店舗の決済を併用する事業者でも検討できます。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済、銀行振込・ペイジー・口座振替、キャリア決済・電子マネー・あと払い決済
    決済方式リンク型・トークン型・データ伝送(API)型・メールリンク型
    対応ECカートEC-CUBE・各種ASPカート・サブスク系カート・BtoB系カート 他多数
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア、セキュリティコード(CVV2/CVC2)、不正検知サービス、チャージバック保証サービス
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    Stripe

    • 世界中の決済手段に対応
    • API連携で柔軟なカスタマイズ
    • 使った分だけの明瞭な料金体系

    Stripeは、オンライン決済、サブスク、プラットフォーム決済、越境ECに対応する決済プラットフォームです。初期費用、月額料金はなく、国内カード決済は成功した取引1件あたり3.6%です。

    API連携に強く、自社開発EC、SaaS、アプリ、マーケットプレイス、海外販売で利用できます。Checkout、Payment Links、請求書、継続課金など、販売方法に応じた機能を選べます。

    項目内容
    初期費用0円
    月額費用0円
    手数料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay・LINE Pay:3.6%
    銀行振込:3.6%
    ※事業規模に応じた割引あり
    対応決済クレジットカード・デビットカード、プリペイドカード・Apple Pay・Google Pay、コンビニ決済・PayPay・LINE Pay・銀行振込
    決済方式REST API・Checkout(構築済みフォーム)、Payment Links(ノーコードリンク)・モバイルSDK
    対応ECカートShopify、WooCommerce、Wixなど多数のプラットフォームと連携可能
    セキュリティ対策PCI DSS準拠・Radar(機械学習による不正検知)
    3Dセキュア・Radar for Fraud Teams(高度な不正対策)
    入金サイクル週次自動・月次自動・手動から選択可能
    通常T+3営業日
    ※日本では日次入金不可、Instant Payouts(即時入金)は日本未対応

    公式ホームページ:https://stripe.com/jp

    SP.LINKS

    • カード会社とダイレクトネットワーク接続
    • 平均1.0秒の高速レスポンス
    • PCI DSS準拠の万全セキュリティ

    SP.LINKSは、クレジットカード決済、コンビニ決済、口座振替、電子マネー、キャリア決済などに対応する決済代行サービスです。多様な決済手段とカート連携、安定した決済処理を重視するECで候補になります。

    EC-CUBEやWelcartなどのカート連携を確認できるため、既存のEC構築環境を活かして決済機能を追加する場合にも検討できます。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレカ(国際6大ブランド)・コンビニ、オンラインID決済(PayPay・au PAY・d払い・メルペイ・・楽天ペイ・PayPal・WeChat Pay・Alipay+)、QRコード・口座振替、電子マネー(モバイルSuica・楽天Edy・JCB PREMO・支払秘書)、Google Pay・Apple Pay、Pay-easy・ネット銀行、キャリア決済・銀聯カード
    決済方式リンク型・API型(トークン型)・カード情報非通過型・メールリンク型
    対応ECカートEC-CUBE・Welcart・WooCommerce・CS-Cart・Magento・SOY Shop・Drupal・e-shopsカートS・侍カート等
    セキュリティ対策PCI DSS準拠・EMV 3Dセキュア、プライバシーマーク・ISMS(ISO/IEC27001)認証、カード情報お預かりサービス・不正検知サービス、認証アシストサービス・トークン決済・カード情報非通過化
    入金サイクル問い合わせ

    公式ホームページ:https://www.splinks.co.jp

    SBペイメントサービス

    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループの決済代行サービスです。40ブランド以上の決済手段を提供しており、クレジットカード、PayPay、キャリア決済、コンビニ決済、楽天ペイなどに対応しています。

    大規模EC、PayPayやキャリア決済を重視するEC、豊富な決済手段をまとめて導入する事業者で候補になります。取引規模が大きい場合は、サポート体制や不正対策も含めて確認してください。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ(業種・取扱高により異なる)
    手数料問い合わせ(決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済(PayPay・楽天ペイ等)、キャリア決済・コンビニ・後払い、銀行振込・電子マネー等40ブランド以上
    決済方式リンク型・API型・メールリンク型
    対応ECカートShopify・futureshop・ecforce・ebisumart・W2 Repeat・aiship・楽楽リピート・サブスクストア・Cafe24・おちゃのこネット・e-shopsカートS・shop by・cago cloud・リピストX・aLe・W2 Unified・EC Direct・ウルトコ・Smile Tools・SNAPEC-EX等20種類以上
    セキュリティ対策PCI DSS準拠・ISMS認証取得・EMV 3-Dセキュア(有償)・AI不正検知(無償)・カード情報お預かりサービス
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    ペイジェント

    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスの合併会社が提供する決済代行サービスです。早期入金オプションでは、締め日より最短5営業日後の入金に対応しています。

    銀行振込、コンビニ決済、口座振替、メールリンク決済などを組み合わせたいECで候補になります。見積販売や法人取引など、購入前に金額が確定する販売方法でも利用できます。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済・銀行ネット決済・ATM決済・銀行仮想口座
    決済方式リンク型・メール決済・システム連携
    対応ECカートShopify・EC-CUBE・WordPress(WooCommerce)・W2・Dai・メクマ・ecbeing・SI Web Shopping・楽楽販売 他多数
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有(月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    fincode byGMO

    • GMOペイメントゲートウェイグループ
    • 初期費用・月額費用0円
    • エンジニアファーストの設計とAPI

    fincode byGMOは、初期費用、月額費用0円で利用できるオンライン決済サービスです。カード決済手数料は3.6%です。

    API連携を前提にした自社開発EC、スタートアップ、アプリ、プラットフォーム型サービスで候補になります。クレジットカード決済に加え、コンビニ決済、PayPay、口座振替、銀行振込なども利用できます。

    項目内容
    初期費用0円
    月額費用0円
    手数料カード決済、Apple Pay、Google Pay:3.6%
    コンビニ決済:3.0%(最低150円/件)
    PayPay:物販3.6%/デジタルコンテンツ9.0%
    口座振替・銀行振込:2.0%(最低130円/件)
    ※年間取引5億円以上は個別提案
    対応決済クレジットカード・Apple Pay・Google Pay・コンビニ決済(PAYSLE)・PayPay・口座振替・銀行振込(バーチャル口座)
    決済方式トークン型・リダイレクト型
    対応ECカート問い合わせ
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア・セキュリティコード・カード情報完全非保持化
    入金サイクル月2回(15日・末日締め)

    公式ホームページ:https://www.fincode.jp/

    PAY.JP

    • 初期費用・トランザクション費用0円
    • サポート満足度94.7%
    • PCI DSS Version 4.0準拠

    PAY.JPは、クレジットカード決済、Apple Pay、定期課金などに対応するオンライン決済サービスです。

    カード決済を中心に導入するスタートアップ、アプリ、自社開発ECで候補になります。プランが複数あるため、月商が増えた段階で上位プランへ移行し、手数料率を下げる判断もできます。

    項目内容
    初期費用0円
    月額費用スタンダード:0円
    ビジネス:20,000円
    エンタープライズ:50,000円
    手数料スタンダード:3.3%
    ビジネス:2.78%
    エンタープライズ:Visa・Mastercard 2.59%、JCB・AMEX・Diners・Discover 2.7%
    対応決済クレカ(Visa・Mastercard・JCB・AMEX・Diners・Discover)、Apple Pay、定期課金(月額・年額)
    決済方式API型・トークン型
    対応ECカートEC-CUBE(専用プラグイン提供)・API連携可能なカート・アプリ
    セキュリティ対策PCI DSS Version 4.0 Level 1準拠・EMV 3Dセキュア・トークン化
    入金サイクル月1回(月末締め・翌月末入金)または月2回(15日締め→月末入金、月末締め→翌月15日入金)
    ※早期入金機能あり

    公式ホームページ:https://pay.jp/

    KOMOJU

    KOMOJUは、クレジットカード、コンビニ決済、スマホ決済、後払い、銀行振込など、65以上の決済方法に対応するオンライン決済代行サービスです。初期費用、月額費用が無料で、カード決済は3.25%、コンビニ決済は2.75%です。

    ShopifyなどのECプラットフォームでコンビニ決済やスマホ決済を追加する場合に候補になります。週次または月次の入金サイクルを選べるため、資金繰りも確認してください。

    詳細はこちら:https://ja.komoju.com/

    まとめ|EC決済代行はECカート・料金・入金・不正対策まで確認する

    ECサイト向け決済代行サービスを選ぶ際は、決済手数料だけでなく、ECカートとの連携、必要な決済方法、初期費用・月額費用を含む総コスト、入金サイクル、EMV 3-Dセキュアや不正検知、越境ECへの対応まで確認しましょう。

    料金が公開されていないサービスは、月商、決済件数、平均客単価、利用する決済方法などの条件を揃えて見積もりを取得すると、費用や契約条件の違いが分かります。

    ECサイトに限定せず決済代行会社全体を確認する場合は、決済代行会社を総合比較で主要サービスを紹介していますのでぜひ参考にしてください。

  • リンク決済サービス比較9選|決済リンクの仕組み・手数料・選び方を解説

    リンク決済サービス比較9選|決済リンクの仕組み・手数料・選び方を解説

    リンク決済とは、事業者がオンライン上で決済用URLを作成し、そのリンクをメール・SNS・チャット・SMS・QRコード・Webページなどで共有して、顧客にリンク先の決済画面から支払ってもらう方法です。ECサイトやカートを新たに構築しなくても利用できるサービスがあります。

    リンク決済を比較するときは、決済手数料だけでなく、同じリンクを複数回使えるか、顧客が金額を入力できるか、QRコードや購入ボタンへ変換できるか、決済ページのロゴ・色・入力項目を変更できるか、継続課金に対応するか、決済結果を管理できるかまで確認します。

    メール本文から個別請求する運用を中心に比較する場合は、メールリンク決済を比較してください。

    [post-setting]{“topServiceCarousel”:{“condition”:{“categoryId”:”00004″},”title”:”おすすめのリンク型決済サービス”}}[/post-setting]

    おすすめのメールリンク決済

    Squareリンク決済 サイト作成不要!簡単にリンク決済をスタートできる

    • 月額/初期/販売手数料0円 売上最短即時入金
    • 簡単にリンク・購入ボタン作成でサイト不要&SNS販売におすすめ!
    • 月謝/会費徴収など継続課金/サブスク決済も可能

    最短翌営業日からリンク決済がスタートできる!

    無料でリンク決済をはじめる

    リンク決済とは?決済URLを共有してオンラインで支払いを受ける方法

    リンク決済は、決済サービスの管理画面等で商品・サービス名、金額、説明などを設定し、生成された決済URLを顧客へ共有する仕組みです。顧客はURLを開き、サービス側が提供する決済画面で支払いを行います。

    サービスによっては、固定金額だけでなく顧客自身による金額入力、数量変更、サブスクリプション、QRコード生成、Webサイトへの購入ボタン埋め込み、ロゴやブランドカラーの設定、カスタム入力項目などに対応します。すべてのサービスが同じ機能を持つわけではありません。

    リンク決済・メールリンク決済・SMS決済・決済フォームの違い

    方式主役となる機能主な共有方法
    リンク決済決済URLの作成・共有メール、SNS、チャット、SMS、QRコード、Web
    メールリンク決済メールで個別請求を送る運用メール
    SMS決済携帯電話番号へ支払いURLを送る運用SMS
    決済フォーム申込情報と支払いをフォームで一体化公開URL、埋め込み

    携帯電話番号宛ての請求を中心に比較する場合は、SMS決済を比較してください。

    申込項目と決済を同じフォームで受け付ける場合は、決済フォームを比較してください。

    リンク決済の基本的な利用の流れ

    • リンク決済を提供するサービスへ申し込み、必要な審査・本人確認を行う
    • 商品・サービス名、金額、説明、必要に応じて数量・期限等を設定する
    • 決済URLを発行する
    • メール・SNS・チャット・SMS・QRコード等でURLを共有する
    • 顧客がリンク先で支払い方法を選び、決済を完了する
    • 管理画面や通知で決済結果を確認する

    審査の有無、利用開始までの期間、決済URLの有効期限、決済後の入金サイクルはサービスごとに異なります。一律の導入期間や入金日を設定せず、採用候補の公式条件を確認してください。

    主要リンク決済サービスを比較

    リンク決済サービスを比較するときは、単に「手数料が安いか」だけで判断しないことが重要です。初期費用や月額費用が無料でも、決済手数料、振込手数料、入金サイクル、継続課金機能、対応ブランド、決済上限、返金機能によって実際の使いやすさは変わります。 
     
    特に、少額決済が多い場合は固定費の低さ、月間決済額が大きい場合は決済手数料、月謝・会費回収では継続課金や未払い管理、BtoB請求では請求書発行や入金消込との相性を優先して比較しましょう。 

    サービス名イメージ初期費用月額費用決済手数料対応決済QRコード
    送信
    SMS送信SNS送信継続課金
    (サブスク)
    Squareリンク決済0円
    無料で登録
    0円
    ※無料
    3.6%
    ※その他の手数料
    振込・申込:0円
    クレジットカード
    デビットカード
    ◯◯◯◯
    サブスクペイ メール決済問合せ
    資料で確認
    問合せ2.5%~
    口座振替:85円
    クレジットカード
    口座振替・コンビニ決済
    銀行振込(バーチャル口座)
    ◯◯◯◯
    Paysys0円~0円~3.3%~クレジットカード
    コンビニ
    PayPay
    バーチャル口座
    web口座振替
    〇〇〇〇
    formrun
    メールリンク決済
    0円
    ※無料
    0円~2.99%~クレジットカード
    オンライン決済
    (PayPay・Apple Pay・PayPal)
    コンビニ決済、口座振替
    ◯◯◯◯
    STORES 請求書決済0円 ※無料
    スタンダード:3,300円
    0円 ※無料2.38%~3.24%クレジットカード◯◯◯問合せ
    makeshopメールリンク11,000円~法人:2,000円
    個人:1,000円
    3.14%~問合せ◯◯◯問合せ
    PayPal0円 ※無料 0円 ※無料 3.6%~クレジット・デビット
    銀行口座
    ◯✕問合せ◯
    Stripe Payment Links0円 ※無料 0円 ※無料 3.6%~クレジット・デビット
    Apple Pay、Google Pay など
    ◯✕問合せ◯
    無料の決済フォーム作成ツール比較表

    [orend-service]{“condition”:{“categoryId”:”00004″},”display”:{“type”:”price-explanation”}}[/orend-service]

    PayPal(ペイパル)- メールで支払い・請求書作成も可能なオンライン決済サービス

    PayPal(ペイパル)
    • Webサイトがなくても決済が可能
    • 請求書作成など請求業務を効率化
    • 電話やFAX注文にも対応可能

    PayPalは、アメリカをはじめ絵画でも活用されている決済サービスです。PayPalのメール決済サービスでは、ウェブサイト実装を必要なく利用できます。

    また、請求書作成なども管理できるため、請求業務を効率化することができます。また、メールアドレスが確認できれば、電話やFAXからの注文に対応できます。

    項目内容
    初期費用0円
    月額費用0円
    決済手数料国内:3.60% + 40円 / 件
    海外:4.10% + 40円 / 件
    入金サイクル即日
    対応決済クレジットカード
    デビットカード
    銀行口座

    詳細はこちら:https://www.paypal.com/jp/webapps/mpp/merchant/solutions/invoicing 

    リンク決済サービスの選び方|8つの比較ポイント

    1.決済リンクを再利用するか、顧客ごとに作るか

    同じ商品を複数人に販売するなら再利用可能なリンクが便利です。顧客ごとに金額・内容が異なる場合は個別リンクの作成・複製・無効化機能を確認します。

    2.どのチャネルで共有するか

    SNS・チャット・メール・SMS・QRコード・Web埋め込みのどこで使うかを決めます。メール請求やSMS送信の履歴管理が必要なら、専用子ownerで比較します。

    3.必要な決済手段に対応しているか

    カードだけでよいか、Apple Pay・Google Pay、コンビニ、QRコード決済、銀行振込等も必要かを確認します。利用可能な決済手段はサービス・契約条件で異なります。

    4.初期・月額・決済・振込費用を総額で比較する

    月額0円でも取引手数料や振込手数料が発生する場合があります。同じ月間売上・件数・入金回数で総コストを比較します。

    5.顧客が金額・数量を変更できるか

    寄付・チップ・任意金額を受け付ける場合は顧客入力金額、物販では数量変更や最小・最大数量の設定可否を確認します。

    6.決済ページをどこまでカスタマイズできるか

    ロゴ、ブランドカラー、商品画像、説明、カスタム入力項目、独自ドメイン等が必要かを確認します。

    7.継続課金をリンクから開始するか

    単発決済と継続課金は料金体系・管理機能が異なる場合があります。サブスクリプションでは課金周期、トライアル、失敗時の再請求、解約管理まで確認します。

    8.支払い結果・返金・無効化を管理できるか

    支払済み・未払い・返金、リンク無効化、通知、CSV/API連携など、販売後の運用機能を確認します。

    継続課金の料金プラン・失敗時再請求・解約管理まで比較する場合は、サブスク決済システムを比較してください。

    リンク決済のメリット

    • ECサイトやカートを新規構築せず、決済URLだけでオンライン支払いを受け付けられるサービスがある。
    • メール・SNS・チャット・QRコード等、既存の顧客接点に決済導線を追加できる。
    • 同じリンクを再利用できるサービスでは、定額の商品・サービスの受付を繰り返し行いやすい。
    • ホスト型の決済画面を利用する構成では、加盟店がカード番号を直接入力・保管しない運用を取りやすい。

    リンク決済の注意点

    • 決済URLを送っただけでは支払いは完了せず、未決済・期限切れ・離脱が発生する可能性がある。
    • 突然URLだけを送るとフィッシング等と誤認される可能性があるため、事業者名・商品名・金額・問い合わせ先等を明記する。
    • 在庫・配送・会員管理などEC運営機能はサービスごとに範囲が異なり、リンク決済単体では持たない場合がある。
    • 継続課金・顧客任意金額・独自ドメイン等は追加料金または別製品の料金体系が適用される場合がある。
    • 決済手段・上限額・審査条件はサービスごとに異なるため、一律の条件を前提にしない。

    リンク決済のセキュリティで確認すべきこと

    リンク決済では、顧客が決済事業者のホスト画面でカード情報を入力する方式を採れるサービスがあります。ただし、決済事業者の画面を使えば加盟店側のセキュリティ対策がすべて不要になるわけではありません。

    クレジットカード・セキュリティガイドライン6.1版(2026年3月)は、EC加盟店のカード情報保護対策と不正利用対策を示しています。採用サービスのカード情報取扱範囲、EMV 3-Dセキュア、不正利用対策、管理画面の認証・権限管理に加え、リンクを送るメール・SNSアカウントの乗っ取り対策も確認してください。

    リンク決済の導入手順

    1. リンク決済で受け付ける商品・サービス、平均金額、月間件数を整理する

    2. 共有チャネルをメール・SNS・チャット・SMS・QRコード等から決める

    3. 必要な決済手段、再利用、任意金額、継続課金、カスタマイズ機能を決める

    4. 同じ条件で初期・月額・決済・振込手数料を比較する

    5. サービスへ申し込み、本人確認・加盟店審査・銀行口座登録等を行う

    6. テストリンクで金額、支払い方法、完了通知、返金・無効化の動作を確認する

    7. 本番運用ではリンク送信文面、未決済時の案内、期限切れ・返金時のルールを定める

    リンク決済のよくある質問

    Q. リンク決済とは何ですか?

    A. オンラインで決済用URLを作成し、そのリンクをメール・SNS・チャット・SMS・QRコード等で共有して、顧客にリンク先から支払ってもらう方法です。

    Q. リンク決済にECサイトは必要ですか?

    A. 必須ではないサービスがあります。Square、Stripe Payment Links、PayPal Payment Links、KOMOJUリンク型決済は、Webサイトを新規構築せず決済リンクを作成できることを公式に案内しています。

    Q. リンク決済の手数料はいくらですか?

    A. 一律ではありません。Squareはオンライン3.6%、Stripeの標準カード決済は3.6%、PayPal国内商用取引は3.60%+日本円40円の固定手数料です。KOMOJUは決済方法ごとに料率が異なります。

    Q. 同じ決済リンクを複数人に使えますか?

    A. サービスによります。SquareとStripeは同じリンクを複数の顧客に共有・再利用できることを公式に案内しています。KOMOJUは作成済みリンクの複製に対応します。

    Q. リンク決済はサブスクにも使えますか?

    A. 対応サービスがあります。Stripe Payment Linksはサブスクリプションを開始でき、Squareは定期支払いとSquareサブスクリプション連携を案内しています。継続課金では別料金体系が適用される場合があります。

    Q. リンク決済は安全ですか?

    A. 安全性を一律には断定できません。採用サービスの決済画面、本人認証、不正利用対策、カード情報の取扱範囲を確認し、加盟店側も送信アカウント・管理画面・顧客情報を適切に管理する必要があります。

    まとめ|リンク決済はURL生成・共有・決済後管理まで総合比較する

    リンク決済は、ECサイトを新規構築せず、決済URLを既存のメール・SNS・チャット・QRコード等へ追加できる方法です。サービス選定では、手数料だけでなく、リンクの再利用、任意金額、決済手段、QRコード・購入ボタン、ブランド設定、継続課金、決済結果・返金・無効化まで比較してください。

  • EC決済とは?9種類の決済方法と選び方・導入費用や手数料相場を解説

    EC決済とは?9種類の決済方法と選び方・導入費用や手数料相場を解説

    ECサイトの決済方法には、クレジットカード決済、コンビニ決済、銀行振込、後払い決済など、さまざまな種類があります。

    決済方法の選択は、購入者の利便性だけでなく、売上や決済手数料、入金までの期間にも影響します。そのため、購入者のニーズや販売する商品・サービスに応じた決済方法を導入することが重要です。

    この記事では、EC決済の主な種類、その特徴やメリット・デメリットを比較し、決済方法の選び方、導入費用・手数料の相場、導入方法まで解説します。

    EC決済とは?

    EC決済とは、ECサイトで商品やサービスを購入する際に、代金を支払うことです。支払い方法には、クレジットカード決済や電子マネー決済などのオンライン決済のほか、コンビニ決済、銀行振込、代金引換などがあります。

    EC決済を導入する際は、まず「決済方法」と「決済代行サービス」の違いを理解しておくことが重要です。

    決済方法は、クレジットカードやコンビニ決済など、購入者が代金を支払う手段を指します。一方、決済代行サービスは、複数の決済方法をまとめて導入し、決済処理や売上管理などを行うためのサービスです。

    ECサイトの運営者が決済機能を導入するときは、購入者に提供する決済方法を決め、その決済方法に対応したECカートや決済代行サービスを選びます。

    EC決済で利用される主な9種類の支払い方法を比較

    ECサイトで利用される主な決済方法は、次の9種類です。

    決済方法特徴
    クレジットカード決済クレジットカードを使って支払う方法
    コンビニ決済コンビニの店頭で代金を支払う方法
    銀行振込・ネットバンク決済銀行口座から代金を支払う方法
    代金引換商品を受け取る際に配送業者へ支払う方法
    キャリア決済携帯電話料金とまとめて支払う方法
    後払い(BNPL)決済商品購入後に代金を支払う方法
    QRコード・スマホ決済PayPayなどの決済アプリを使って支払う方法
    ID・ウォレット決済登録済みのアカウントやカード情報を使って支払う方法
    Pay-easy(ペイジー)銀行ATMやインターネットバンキングで支払う方法

    それぞれ支払いの仕組みやメリット・デメリットが異なるため、特徴を理解したうえで導入する決済方法を選ぶことが重要です。

    1. クレジットカード決済

    クレジットカード決済は、Visa、Mastercard、JCBなどのカードを使って代金を支払う方法です。購入者はカード情報を入力することで、支払い手続きを完了できます。

    ORENDが2026年に実施した調査では、ECサイトでよく利用する決済方法としてクレジットカード決済が1位となっています。物販サイトだけでなく、デジタルコンテンツやサービスの購入でも利用率が高く、ECサイトで優先的に導入する決済方法です。

    また、対応するサービスを利用すれば、定期購入やサブスクリプションの継続課金にも対応できます。

    一方、ECサイト運営者には決済手数料が発生します。不正利用によるチャージバック(売上の取り消し)が発生する場合もあるため、3Dセキュアなどの本人認証や不正利用対策が必要です。

    2. コンビニ決済

    コンビニ決済は、ECサイトで注文した商品の代金を、セブン-イレブンやローソン、ファミリーマートなどのコンビニで支払う方法です。購入者は発行された支払い番号やバーコードを使い、店頭で支払います。

    クレジットカードを持たない購入者や、カード情報の入力に抵抗がある購入者にも対応できる点がメリットです。全国各地のコンビニで支払えるため、幅広い購入者に対応できます。

    一方、購入者が期限までに支払わない場合は、未払いのまま注文が残ります。ECサイト運営者は入金状況を確認し、未払い注文のキャンセルや在庫管理を行う必要があります。

    3. 銀行振込・ネットバンク決済

    銀行振込は、購入者が指定された銀行口座に商品代金を振り込む方法です。

    ネットバンク決済は、インターネットバンキングを使ってオンラインで支払う方法で、決済サービスによっては振込先情報の入力を省略できます。

    クレジットカードを使わずに支払えるため、法人取引や高額商品の販売でも利用される決済方法です。また、通常の銀行振込であれば、決済代行サービスを契約せずに導入することも可能です。

    一方、振込手数料が購入者の負担になる場合があります。また、ECサイト運営者は入金確認や注文との照合(消込)が必要になるため、注文数が多い場合は自動消込に対応したサービスが役立ちます。

    4. 代金引換

    代金引換は、商品を受け取る際に、購入者が配送業者へ代金を支払う方法です。配送業者が代金を回収し、所定の入金サイクルでECサイト運営者に支払います。

    商品を受け取る際に支払えるため、事前決済に抵抗がある購入者にも対応できる点がメリットです。購入時にクレジットカード情報や銀行口座情報を入力する必要もありません。

    一方、代引手数料が発生するほか、受取拒否や長期不在によって商品が返送されるリスクがあります。その場合、往復送料などがECサイト運営者の負担になることもあります。また、配送を伴わないデジタル商品やオンラインサービスでは使用できません。

    5. キャリア決済

    キャリア決済は、商品やサービスの購入代金を、毎月の携帯電話料金とまとめて支払う方法です。NTTドコモ、au、ソフトバンクなどの携帯電話会社が提供する決済サービスを通じて支払います。

    購入者は携帯電話会社のアカウントを使って支払えるため、クレジットカード情報を入力する必要がありません。

    スマートフォンからの購入に便利で、ゲームや電子書籍、動画配信などのデジタルコンテンツの支払いでも利用されています。

    一方、利用者ごとに支払い限度額が設定されており、高額商品の購入には対応できない場合があります。また、対応するECカートや決済サービスが限られるため、導入前の確認が必要です。

    6. 後払い(BNPL)決済

    後払い決済は、購入者が商品やサービスを購入した後に、代金を支払う方法です。BNPLは「Buy Now, Pay Later」の略で、Paidy(ペイディ)などのサービスがあります。

    クレジットカードを持たない購入者だけでなく、購入時の支払い負担を抑え、代金を後日支払う購入者にも対応できる点がメリットです。サービスによっては分割払いにも対応しており、高額商品の購入時にも活用されています。

    また、決済事業者が購入者への請求や代金回収を担当するサービスでは、ECサイト運営者の未回収リスクや請求業務の負担を減らせます。

    一方、クレジットカード決済よりも決済手数料が高く設定されているサービスもあります。手数料に加えて、利用限度額や審査条件、代金保証の範囲も確認が必要です。

    7. QRコード・スマホ決済

    QRコード・スマホ決済は、PayPay、楽天ペイ、au PAYなどの決済アプリを使って代金を支払う方法です。ECサイトでは、決済アプリへの切り替えやQRコードの読み取りなどによって支払いを完了します。

    普段からスマートフォン決済を利用している購入者に対応できる点がメリットです。チャージ残高や登録済みの支払い方法を使えるほか、サービスによってはポイントの獲得・利用にも対応しています。

    一方、サービスごとに決済手数料や導入条件、対応するECカートが異なります。また、決済サービスによっては追加審査が必要です。

    8. ID・ウォレット決済

    ID・ウォレット決済は、登録済みのアカウントやカード情報を使って代金を支払う方法です。Amazon Pay、PayPal、Apple Payなどが代表的なサービスです。

    例えば、Amazon PayではAmazonアカウントに登録した支払い情報や配送先を使って購入できます。Apple Payでは、対応する端末から顔認証や指紋認証などで支払いを完了できます。

    カード情報や配送先を毎回入力する手間を減らせるため、購入手続きを簡略化できる点がメリットです。

    一方、サービスによって対応端末や利用条件、決済手数料が異なります。また、QRコード・スマホ決済と機能が重複するサービスもあるため、導入時は個別のサービス内容を確認する必要があります。

    9. Pay-easy(ペイジー)

    Pay-easy(ペイジー)は、銀行ATMやインターネットバンキングを使って代金を支払う方法です。購入者は支払い時に発行される収納機関番号などを入力し、指定された金額を支払います。

    ネットショッピングの商品購入代金のほか、税金や公共料金、各種料金の支払いにも利用されています。クレジットカードを使わずに支払えるため、銀行ATMやインターネットバンキングでの支払いを希望する購入者にも対応できます。

    通常の銀行振込とは異なり、振込先の口座番号を直接入力せず、支払い番号を使って手続きします。対応する決済サービスでは、入金情報を自動で確認することも可能です。

    一方、購入者が期限までに支払わない場合は、未払い注文への対応が必要です。また、対応する金融機関やATM、利用限度額などに制限があるため、導入する決済サービスの対応範囲を確認する必要があります。

    EC決済では何を導入すべき?決済方法の選び方

    ECサイトで決済方法を導入する場合は、クレジットカード決済を基本とし、購入者の特徴や販売する商品に応じてほかの決済方法を追加するのがおすすめです。

    導入の目的・購入者の特徴おすすめの決済方法
    基本の決済方法を導入する場合クレジットカード決済
    スマホ決済を普段から使う人も取り込みたい場合QRコード・スマホ決済、ID・ウォレット決済
    クレジットカードを使わない人も取り込みたい場合コンビニ決済、Pay-easy(ペイジー)
    法人取引や高額商品の注文に対応する場合銀行振込・ネットバンク決済
    購入時の支払い負担を減らし、高額商品の購入につなげたい場合後払い(BNPL)決済

    特に、クレジットカード決済にPayPayなどのスマホ決済を組み合わせる構成は、一般的なECサイトでおすすめです。

    さらに、クレジットカードを使わずに現金や銀行口座から支払う購入者には、コンビニ決済やPay-easyが役立ちます。法人向けの商品を販売する場合は銀行振込、ゲームや動画などのデジタルコンテンツを販売する場合はキャリア決済も有効です。

    ただし、決済方法を増やすほど手数料や運用管理の負担が増える場合があります。購入者のニーズと導入コストを踏まえ、必要な決済方法から導入することが重要です。

    EC決済の導入費用・手数料の相場

    EC決済にかかる費用は、主に初期費用・月額費用・決済手数料・その他の手数料の4種類です。

    StripeやKOMOJUなど、初期費用・月額費用が無料のサービスもあります。主な費用の目安は次のとおりです。

    費用項目相場・目安
    初期費用0円〜(有料の場合は個別見積もり)
    アカウント開設やシステム接続時に発生する費用
    月額費用0円〜数万円程度
    無料プランのほか、月額2万〜5万円程度で決済手数料を抑えられるプランもある
    決済手数料クレジットカード決済は約2.6〜3.6%
    コンビニ決済や後払い決済などは、決済金額に対する料率制や1件ごとの定額制がある
    その他の費用入金手数料は無料〜数百円程度/回
    返金手数料は無料〜数百円程度/件
    ※金額は主な決済サービスの公開料金をもとにした目安です。ECカート自体の利用料や、独自システムの開発費用は含みません。

    ECサイトをこれから開設する場合は、初期費用・月額費用が無料の決済サービスから検討するのがおすすめです。売上が少ない段階では固定費を抑えられ、売上が増えてから決済手数料の低い有料プランへの変更も検討できます。

    ただし、決済手数料は毎回の売上に対して発生するため、取引額が増えるほど負担も大きくなります。サービスを選ぶ際は、月額費用と決済手数料を合わせた総コストで判断することが重要です。

    EC決済の導入方法は主に3種類

    ECサイトに決済機能を導入する方法は、主に次の3種類です。

    1. 決済機能が標準搭載されたECカートを利用する
    2. 既存サイトに決済プラグインを追加する
    3. 決済代行サービスのAPIを組み込む

    これからECサイトを開設する場合は、決済機能を備えたECカートの利用がおすすめです。すでにWebサイトがある場合や、独自の決済機能が必要な場合は、プラグインやAPIによる導入も選択できます。

    1. 決済機能が標準搭載されたECカートを利用する

    ShopifyやBASEなど、決済機能を備えたECカートを利用する方法です。商品登録や注文管理、決済機能などが用意されているため、専門的なプログラミング知識がなくてもECサイトを開設できます。

    例えば、Shopifyでは標準のShopifyペイメントを有効にすることで、クレジットカード決済やApple Payなどを導入できます。ほかの決済方法も、対応する外部サービスとの連携によって追加できます。

    一方、利用するECカートによって対応する決済方法や手数料、カスタマイズできる範囲が異なります。導入前に必要な決済方法が用意されているか確認が必要です。

    2. 既存サイトに決済プラグインを追加する

    WordPressなどで作成した既存のWebサイトに、プラグインを追加して決済機能を導入する方法です。

    例えば、WordPressではECサイト構築用のWooCommerceと決済用のStripeプラグインを組み合わせることで、クレジットカード決済などに対応できます。

    既存のWebサイトを活用して商品やサービスを販売する場合におすすめです。プラグインの設定を中心に導入できるため、決済システムを一から開発する必要がありません。

    一方、プラグイン同士の互換性や更新管理、セキュリティ対策が必要です。また、決済プラグインだけでは商品管理や注文管理に対応できない場合があるため、EC機能全体の構成も確認する必要があります。

    3. 決済代行サービスのAPIを組み込む

    決済代行サービスが提供するAPIを使い、自社で開発したECサイトに決済機能を組み込む方法です。

    Stripeなどの決済サービスでは、APIを使って決済処理をシステムと連携できます。購入画面や注文管理システムとの連動など、自社の販売方法に合わせて決済機能をカスタマイズできる点がメリットです。

    独自のECサイトやWebサービスを運営する企業、複雑な決済処理が必要な場合におすすめです。

    一方、導入にはプログラミングの知識が必要で、開発費用や保守管理の負担が発生します。また、決済情報を安全に取り扱うためのセキュリティ対策も必要です。

    EC向け決済代行サービスの選び方

    EC向け決済代行サービスを選ぶ際は、決済手数料だけでなく、対応する決済方法や入金サイクル、ECカートとの連携、セキュリティ対策なども確認する必要があります。

    特に、導入費用・月額費用が無料でも、決済手数料や運用に必要な機能はサービスによって異なります。

    以下の6つのポイントをもとに、自社のECサイトで必要な機能を備えたサービスを選んでください。

    1. 導入する決済方法に対応しているか確認する

    EC向け決済代行サービスを選ぶ際は、まず導入する決済方法に対応しているかを確認します。

    クレジットカード決済は多くのサービスで対応していますが、PayPayなどのスマホ決済、コンビニ決済、後払い決済などは、サービスによって対応状況が異なります。

    また、同じ決済方法でも、対応するカードブランドや利用限度額、定期課金への対応などに違いがあります。

    クレジットカード決済を基本に、購入者が利用する決済方法をまとめて導入できるサービスを選ぶのがおすすめです。

    2. 初期費用・月額費用・決済手数料を比較する

    EC向け決済代行サービスの料金体系は、初期費用・月額費用が無料の従量課金型と、月額費用が発生する代わりに決済手数料を抑えられるプランなどがあります。

    ECサイトを開設したばかりで売上が少ない場合は、固定費のかからないサービスがおすすめです。一方、売上が増えると、月額費用が発生しても決済手数料の低いプランの方が総コストを抑えられる場合があります。

    また、決済方法ごとの手数料に加え、入金手数料や返金手数料、チャージバックに伴う費用なども確認が必要です。

    料金を判断する際は、想定する月間売上と決済件数をもとに、毎月発生する総コストを確認します。

    3. 入金サイクルと売上管理・返金処理の機能を確認する

    EC向け決済代行サービスによって、売上金が銀行口座に振り込まれるまでの入金サイクルが異なります。

    入金が月1回のサービスもあれば、週単位などで入金されるサービスもあります。仕入れや広告費などの支払いが多いECサイトでは、入金サイクルの短さが資金繰りに影響します。

    また、日々の運営業務を効率化するためには、売上管理や返金処理の機能も重要です。

    決済方法ごとの売上確認、注文情報との照合、キャンセル・一部返金、売上データのCSV出力などに対応しているか確認します。

    4. ECカートとの接続方法・対応状況を確認する

    利用するECカートによって、連携できる決済サービスが異なります。

    例えば、ShopifyやBASEなどのECカートでは、利用できる決済サービスがあらかじめ決められています。WordPressのWooCommerceでは、対応する決済プラグインを追加する方法が一般的です。

    利用中のECカートに標準対応している決済サービスであれば、独自のシステム開発を行わずに導入できます。

    一方、API連携による独自開発が必要な場合は、開発費用や保守管理の負担が発生します。決済サービスを選ぶ際は、ECカートとの連携可否に加え、追加費用や設定方法まで確認することが重要です。

    5. セキュリティと不正利用対策を確認する

    EC決済サービスを選ぶ際は、第三者による不正利用を防ぐ機能が備わっているか確認することが重要です。
    特にクレジットカード決済では、盗まれたカード情報による不正決済を防ぐため、EMV 3-Dセキュアによる本人認証や、不正な取引を検知する機能があるか確認します。

    また、決済代行会社自体のセキュリティ対策も重要です。決済代行会社もサイバー攻撃の対象となる可能性があり、情報漏えいが発生すると購入者のカード情報などに被害が及ぶおそれがあります。
    クレジットカード情報を安全に取り扱う国際基準「PCI DSS」への準拠や、事故発生時の対応体制を確認します。

    なお、決済代行サービスを利用していても、ECサイト自体の脆弱性対策や不正ログイン対策は必要です。

    6. 開発・カスタマイズへの対応とサポート体制を確認する

    EC決済サービスを選ぶ際は、導入時の技術サポートや、必要なカスタマイズに対応しているかを確認します。

    決済画面の変更や自社システムとの連携、独自の決済処理など、対応できる範囲はサービスによって異なります。APIを使って組み込む場合は、開発者向けのマニュアルやテスト環境が用意されているか、実装時のエラーや技術的な質問に対応してもらえるかも重要です。

    また、導入後に決済エラーやシステム障害が発生すると、販売機会の損失につながります。問い合わせ方法や対応時間、障害発生時のサポート体制も確認してください。

    EC決済の導入手順

    EC決済の導入は、必要な決済方法の選定から、決済サービスへの申し込み、システム設定、動作確認まで、主に6つのステップで進めます。

    導入後のトラブルを防ぐためにも、決済機能の動作確認だけでなく、入金管理や返金対応まで準備しておくことが重要です。

    1. 導入する決済方法を決める

    まず、販売する商品や購入者の特徴をもとに、ECサイトに導入する決済方法を決めます。

    クレジットカード決済を基本とし、必要に応じてスマホ決済、コンビニ決済、後払い決済などを追加するのがおすすめです。

    また、定期購入やサブスクリプションを提供する場合は、継続課金への対応も確認します。

    2. 決済代行サービスとECカートの対応状況を確認する

    導入する決済方法が決まったら、対応する決済代行サービスを選び、利用中のECカートと連携できるか確認します。

    ShopifyなどのECカートでは、対応する決済サービスが決められています。一方、自社開発のECサイトでは、APIを使って決済機能を組み込むことも可能です。

    決済手数料や入金サイクルに加え、追加開発の必要性や導入費用も確認してサービスを選びます。

    3. 利用申し込み・審査を行う

    決済サービスを選んだら、公式サイトなどから利用を申し込みます。

    申し込み時には、事業者情報、代表者情報、銀行口座、ECサイトのURL、販売する商品・サービスの内容などを登録します。

    その後、決済会社による加盟店審査が行われます。特定商取引法に基づく表記や、返品・キャンセル規定なども確認されるため、事前にECサイトへ掲載しておきます。

    審査期間は決済方法やサービスによって異なるため、開店予定日から逆算して申し込みを進めます。

    4. 決済機能を設定してテストする

    審査が完了したら、ECカートと決済サービスを連携し、決済機能を設定します。

    設定後は、テスト環境などを使って正常に決済できるか、決済エラーやキャンセルが正しく処理されるかを確認します。

    また、注文金額と決済金額の一致、注文完了メールの送信、注文管理画面への反映なども確認が必要です。

    複数の決済方法を導入する場合は、それぞれの支払い方法で動作確認を行います。

    5. 入金確認・返金・キャンセルの運用ルールを決める

    決済機能の設定が完了したら、実際の注文に対応するための運用ルールを決めます。

    特に、売上金の入金確認、注文情報との照合、返金・キャンセル処理は、日常業務で発生するため、担当者と対応手順を明確にしておきます。

    コンビニ決済や銀行振込を導入する場合は、未払い注文の扱いや支払い期限も設定します。

    また、購入者からの問い合わせに対応できるよう、返金条件やキャンセル規定をECサイトに掲載しておきます。

    6. 導入後の決済利用状況・購入離脱率を確認する

    EC決済の導入後は、決済方法ごとの利用状況や、購入手続き中の離脱率を定期的に確認します。

    購入手続き中の離脱率が高い場合は、希望する決済方法がない、入力項目が多い、決済画面の操作が複雑などの問題が考えられます。

    また、決済方法ごとの利用率や手数料も確認し、利用者の多い決済方法の追加や、購入画面の改善を行います。

  • 売掛金保証サービス比較11選!導入メリットと注意点、最新のおすすめを解説

    売掛金保証サービス比較11選!導入メリットと注意点、最新のおすすめを解説

    この記事ではこちらについて詳しく解説します。

    • 売掛金保証サービスの仕組みと特徴
    • 利用するメリット・デメリット
    • サービスを選ぶ際の比較ポイント
    • おすすめの売掛金保証サービス一覧

    この記事を読めば、自社に合った売掛金保証サービスを選べます。

    売掛金保証サービスとは?

    売掛金保証サービスは、取引先からの入金が滞った場合でも保証会社が立て替えて支払ってくれる仕組みです。企業にとって大きなリスクとなる「売掛金の未回収問題」を解消できるため、資金繰りを安定させたい中小企業やスタートアップにとって重要なサービスです。

    さらに近年は、保証に加えて請求書発行や入金管理・督促まで一括で代行するタイプのサービスも登場しています。これにより、未回収リスクを抑えるだけでなく、経理担当者の業務負担を大幅に減らせる点が注目されています。

    保証対象の範囲

    売掛金保証サービスがカバーするのは、取引先からの未回収リスク全般ですが、サービスによって保証内容には違いがあります。大きく分けると以下のパターンがあります。

    1. 取引先の倒産・破産による未回収
    2. 支払い遅延による未回収

    一方で、すでに延滞している請求分(契約前に支払い期限を過ぎている売掛金)は基本的に保証対象外です。また、取引先が保証会社の与信審査を通らなかった場合も対象外となります。

    ファクタリングとの違い

    ファクタリングとは、保有している売掛金を専門業者に買い取ってもらい、すぐに現金化する仕組みです。入金を待たずに資金を得られるため、資金繰りを改善したい企業が利用するケースが多くあります。

    一方で、売掛金保証サービスは取引先から入金がなかったときに保証会社が立替払いする仕組みであり、資金を前倒しで受け取るものではありません。つまり、ファクタリングが「資金調達」の手段であるのに対し、売掛金保証サービスは「リスク回避」の手段といえます。

    項目売掛金保証サービスファクタリング
    (買取型)
    目的未回収リスクの回避売掛金を早期に現金化
    保証の仕組み未回収が発生したら保証会社が立替売掛金を業者に売却して即時現金化
    資金化
    タイミング
    請求通りの期日
    (保証は未回収時)
    即時
    (売却時点で現金化)
    取引先への通知原則なし通知される場合が多い
    コスト保証料・手数料買取手数料(一般的に高め)

    売掛金保証サービスが向いている企業

    売掛金保証サービスは、特に資金繰りや与信管理にリスクを抱えやすい企業に適しています。とくに以下のような特徴を持つ企業は、導入メリットが大きいでしょう。

    • 主要な取引先の数が少なく、1社への依存度が高い企業
    • 社内での与信管理に十分なリソースを割けない企業
    • 売掛回収までの期間が長く、資金リスクを抱えやすい企業

    売掛金保証サービスを利用する4つのメリット

    売掛金保証サービスを導入することによる代表的なメリットを紹介します。

    1. 未回収リスクを解消できる

    売掛金保証サービスの最大のメリットは、取引先が倒産したり支払いが遅延した場合でも保証会社が立て替えてくれることです。これにより、売掛金の回収不能リスクから解放され、安定した資金繰りを維持できます。

    2. 与信審査の効率化とスピードアップ

    通常、自社で与信管理を行う場合は多くの時間と手間がかかります。しかし、売掛金保証サービスでは保証会社が取引先の与信審査を代行してくれるため、迅速かつ効率的な判断が可能になります。結果として、契約スピードが向上し、ビジネスチャンスを逃しにくくなるのが大きな強みです。

    3. 安心して新規取引先と契約できる

    新規の取引先は信用情報が少なく、取引に慎重にならざるを得ません。売掛金保証サービスを活用すれば、保証があることで万が一のリスクを回避できるため、新規取引先との契約にも踏み切りやすくなります。これが新規開拓の後押しとなり、事業拡大にもつながります。

    4. 取引先に知られず利用できる

    売掛金保証サービスは、請求や入金の流れに保証会社が直接関与しない仕組みです。請求書は自社名義で発行され、取引先はいつも通り自社へ入金します。

    もし入金がなければ、その時点で保証会社が裏側で立替払いするだけなので、取引先には保証利用の事実が通知されません。そのため、相手との信頼関係を保ちながらリスク回避が可能です。

    売掛保証サービスを利用する際の3つの注意点・デメリット

    売掛金保証サービスは資金繰りの安定に役立ちますが、利用する上でいくつかの注意点があります。事前に理解しておけば、デメリットを最小限に抑えることができます。

    1. 保証料・手数料のコスト

    まず避けられないのが保証料や手数料といったコストです。売掛金の額や契約形態によって料率は変動し、利用が積み重なればランニングコストは決して小さくありません。

    ただし、料金体系はサービスごとに異なり、月額固定型から都度利用型まで幅広く用意されています。自社の取引規模や利用頻度に合うプランを選ぶことで、必要以上の負担を防げます。

    さらに、請求代行や入金管理とセットになったサービスを選べば、保証料以上に業務効率化の効果を得られるケースもあります。

    2. 取引先が与信審査を通らない場合もある

    もう一つの注意点は、必ずしもすべての取引先が保証対象になるわけではないという点です。保証会社はリスクを負うため、独自の与信審査を行い、基準を満たさなければ保証が受けられません。

    審査基準はサービスによって異なるため、導入前に確認することが重要です。どうしても対象外となる取引先がある場合には、前払い取引や一部現金払いを組み合わせるなど、リスクを補完する工夫が求められます。

    3. 保証請求に手間や時間がかかる

    さらに、保証金の請求手続きに手間や時間がかかる点にも注意が必要です。未回収が発生した場合は、請求書や取引証憑、取引先とのやり取り記録などを提出する必要があり、支払い完了までに数週間を要するケースもあります。

    こうした遅れを防ぐためには、必要な書類を日頃から整理しておくことが有効です。また、請求代行機能が組み込まれた一体型サービスを利用すれば、請求から保証までをスムーズに進められます。

    売掛金保証サービスの選び方|5つの比較ポイント

    売掛金保証サービスは提供会社ごとに仕組みや料金体系が異なります。自社に最適なサービスを見極めるには、次の5つの観点を意識して比較することが大切です。

    1. 保証対象や契約条件の柔軟性

    サービスによって保証の範囲や契約形態が異なります。

    • 取引先単位型:主要な取引先を重点的に保証(例:Mamotte、三井住友ファイナンス&リース 売掛保証)
    • 請求単位型:新規取引やリスクの高い取引だけを請求書ごとに保証(例:Misoca回収保証、アラームボックス ギャランティ、RP掛け払い)
    • 複数取引先対応型:幅広い取引をまとめて保証。与信管理の効率化や請求業務の自動化を兼ねるものも多い(例:URIHO、GMO BtoB売掛保証、請求まるなげロボ、Bill One)

    取引先の数や売上の構成に応じて、どの形態が適しているかを見極めることが第一歩です。

    2. 料金プランとコストの妥当性

    売掛金保証サービスは基本的に従量課金型です。保証する金額や請求件数に応じて費用が変動します。

    • 保証料率の目安:売掛金額の1〜3%程度
    • 手数料:請求発行や送金で数百円〜数千円程度

    「定額制」や「月額制」とうたっていても、保証額や件数に応じて枠が決まっているため、完全な使い放題ではありません。保証料率+手数料+オプション費用を含めた総コストで比較することが大切です。
    3. 審査スピードと対応の早さ

    保証を利用するには、取引先が保証会社の与信審査を通過する必要があります。審査に数日かかるサービスもあれば、即日で回答が出るものもあります。
    新規取引先とスムーズに契約を進めたい場合、審査スピードが早いサービスを選ぶことが重要です。遅れると商機を逃すリスクもあるため、導入前に審査体制を確認しておきましょう。
    4. 請求代行や入金管理など機能の有無

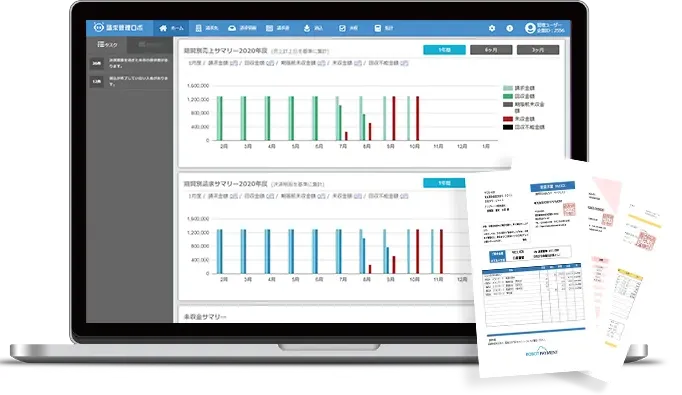
    近年は、保証だけでなく請求書発行・入金消込・督促代行までワンストップで対応するサービスも増えています。

    たとえば「請求まるなげロボ」や「Bill One」では、未回収リスクの低減と業務効率化を同時に実現できます。また「早期入金オプション」が用意されているサービスもあり、資金繰りを改善したい企業には有効です。

    単なる保証にとどまらず、経理部門の負担削減まで見据えてサービスを選ぶのがおすすめです。

    5. 保証金額の上限・制約の有無

    売掛金保証サービスには、必ず保証の上限や条件があります。

    • 金額上限:1社あたり数百万円まで、1請求ごとに上限ありなど、サービスごとに幅がある
    • 期間制限:請求書発行から一定日数を過ぎたものは対象外
    • 取引制限:海外取引や一部業種は保証不可の場合あり

    全ての売掛金が保証されるわけではないため、自社の取引額や業種に合う条件かを必ず確認しておくことが重要です。

    おすすめの売掛金保証サービス比較7選【保証+請求代行一体型】

    売掛金保証だけでなく、請求書発行や入金管理、督促までまとめて代行できるサービスがあります。これらは経理業務の効率化やキャッシュフローの安定化までサポートしてくれるのが大きな魅力です。

    特に中小企業やバックオフィスの人手が限られている企業にとっては、「保証+請求代行一体型」サービスを選ぶことで、リスク回避と業務削減を同時に実現できます。

    サービス名イメージ初期費用月額費用請求書
    発行費用
    手数料入金保証請求書作成発送代行代金回収未入金督促入金管理個人事業主
    RP掛け払い0円~ ※無料請求数で変動
    資料で確認
    0円~ ※無料~3.4%
    口振の場合:85円/件
    〇
    100%
    〇〇〇〇〇問い合わせ
    オリコのB2B決済サービス
    (売掛金決済保証)
    0円~0円~14,800円0円※無料~2.5%〇
    100%
    〇〇〇〇〇〇
    Bill One債権管理お問合せお問合せお問合せお問合せ✕〇〇〇〇〇〇
    請求まるなげロボ0円~ ※無料請求数で変動
    資料で確認
    0円1%~
    口振の場合:85円/件
    〇
    100%
    〇〇〇〇〇問い合わせ
    請求管理ロボお問合せ20,000円~
    ※請求件数で変動
    お問合せお問合せ✕〇〇〇〇〇問い合わせ
    GMO掛け払い0円※無料0~14,000円0円~~3.4%〇〇〇〇〇〇〇
    NP掛け払い0円※無料お問合せお問合せお問合せ〇〇〇〇〇〇〇
    掛払い.com0円※無料お問合せ お問合せお問合せ〇〇〇〇〇〇〇
    マネーフォワード 掛け払い0円※無料0円~0円0.5~3.5%〇〇〇〇〇〇〇
    クロネコ掛け払い0円※無料0~10,000円(税別)0円~3.5%〇〇〇〇〇〇〇
    Paid(ペイド)0円 ※無料 0円 ※無料 125円0.5~3.5%〇〇〇〇〇〇〇

    [orend-service]{“condition”:{“categoryId”:”00070″},”display”:{“type”:”price-explanation”}}[/orend-service]

    おすすめの売掛金保証サービス比較4選【保証特化型】

    売掛金保証に特化したサービスは、シンプルに「未回収リスクを回避する」ことに焦点を当てているのが特徴です。請求代行や入金管理といった付帯機能はありませんが、その分コストが抑えやすく、保証の仕組みも明快です。

    特に「自社で請求管理は行えるが、与信や未回収リスクだけをカバーしたい」という企業にとって、保証特化型のサービスは効率的かつ導入しやすい選択肢となります。

    GMO BtoB売掛保証(GMOペイメントゲートウェイ株式会社)

    • 最短2営業日で審査完了
    • 1日の支払遅延でも保証可能
    • 新規取引先1社から対応可

    GMO BtoB売掛保証は、法人間取引における未回収リスクを軽減するための保証サービスです。東証プライム上場企業が提供する信頼性の高いサービスで、取引先の倒産だけでなく、わずか1日の支払遅延でも保証対象となるのが大きな特徴です。

    審査スピードが速く、最短2営業日で審査が完了するため、スピーディーな取引開始が可能です。新規取引先であれば1社から保証を利用でき、既存取引先は3社から対応可能となっています。取引先への連絡や通知は一切不要なため、保証をかけていることを知られることなくリスク管理ができます。

    月額定額プランとカスタマイズプランの2種類を用意しており、小口から大口まで企業規模やご要望に合わせて柔軟に選択できます。一回限りの単発取引にも対応しており、幅広いニーズに応えられる体制が整っています。

    項目内容
    初期費用問い合わせ
    月額費用【月額定額プラン】
    ・タイプS:9,800円(保証上限1,000万円、1社50万円まで)
    ・タイプM:29,800円(保証上限3,000万円、1社500万円まで)
    ・タイプL:59,800円(保証上限5,000万円、1社500万円まで)
    【カスタマイズプラン】
    ・個別型:保証額に対して0.1%~
    ・包括型:年率1.0%~(最低保証料10万円)
    手数料(保証料率)0.1%~2.5%/月
    ※審査により決定
    与信審査スピード最短2営業日
    その他制約・対象債権は支払期日180日以内の売掛債権
    ・新規取引先は1社~、既存取引先は3社~
    ・金銭消費貸借契約に基づく債権は対象外
    ・業法違反契約、仮装取引、反社会的勢力との契約に基づく債権は対象外
    ・支払期日の延長を認めた債権は対象外
    ・月額定額プランは契約期間半年以上
    ・保証履行金の支払いは約20営業日以内

    公式ホームページ:https://www.gmo-pg.com/lpc/urikake/

    リスクマネジメントプラン(三井住友ファイナンス&リース株式会社)

    • おおむね翌営業日に審査回答
    • 支払延滞でも保証履行対応
    • 保証先・保証額を柔軟に設定

    リスクマネジメントプランは、三井住友ファイナンス&リースが提供する売掛保証サービスです。株式会社三井住友フィナンシャルグループと住友商事株式会社が株主となっており、高い格付を取得している保証会社として安心してご利用いただけます。

    万が一取引先への売掛債権が貸し倒れてしまった際に、同社が保証履行することで損失をカバーできます。法的倒産・銀行取引停止・事業停止だけでなく、資金繰り悪化等により支払が延滞した場合も保証履行の対象となります。

    保証先は自由に選択可能で、保証額・保証期間も個社ごとに柔軟に変更できるため、保証料の無駄払いを回避できます。審査回答はおおむね翌営業日に行われ、スピーディな対応で商機を逃しません。保証契約をお申し込みいただく際、同社が取引先に直接連絡することはなく、取引先の承諾も不要です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料(保証料率)問い合わせ
    ※実際の保証銘柄の提示を受けて算出
    与信審査スピードおおむね翌営業日
    その他制約・保証対象は日本国内の法人を原則とする
    ・個人、個人事業主は保証対象外
    ・当社が規定する5つの基本的な保証履行要件に該当した場合に保証
    ・保証先・保証額・保証期間は個社ごとに設定可能

    公式ホームページ:https://www.smfl.co.jp/rmp/index.html

    Mamotte(リコーリース株式会社)

    • 月額19,800円の定額制
    • 10社まで保証対象先入替可能
    • 支払遅延でも保証金支払い

    Mamotteは、月額定額料金で利用できるサブスクリプション型の債権保証サービスです。リコーリースは東証プライム市場に上場しており、高い対外信用力と安定した財務基盤を持つ企業です。

    1976年からリース業で培ってきた国内最大級の販売金融の審査ノウハウを活用し、40万社の与信審査で蓄積されたトランザクションデータを基に独自の保証限度額を提示できることが強みです。お取引先の倒産だけでなく、支払遅延の場合でも保証金をお支払いいたします。

    保証期間中であれば何度でも保証対象先の審査依頼と入替(変更)が可能で、柔軟な運用ができます。審査依頼は1回あたり15社まで可能で、契約期間中の回数制限はありません。取引先に保証をかけていることを知られることはなく、審査を目的に取引先へ接触することもないため、安心してご利用いただけます。

    項目内容
    初期費用問い合わせ
    月額費用19,800円
    ※1社あたりの保証限度額が200万円を超える場合は別途プラン
    手数料(保証料率)月額料金のみ(追加手数料なし)
    与信審査スピード問い合わせ
    ※スピーディーな審査回答を実施
    その他制約・保証対象社数は保証期間中10社まで
    ・1社あたりの保証限度額は上限200万円
    ・審査依頼は1回あたり15社まで(契約期間中は回数制限なし)
    ・保証期間は保証依頼日の翌日より6か月
    ・最低利用期間は6か月
    ・保証期間終了1か月前に更新または解約を選択
    ・所定の審査・手続きが必要

    公式ホームページ:https://www.hosho-rl.jp/lp02/

    URIHO(株式会社ラクーンフィナンシャル)

    • 月額9,800円からのサブスク型
    • 何社でも保証可能な定額制
    • 承認率85%で取引先を拡大

    URIHOは、取引先の支払い遅延や倒産による未払いリスクから売掛金を守る、サブスク型の売掛金保証サービスです。東証プライム上場企業グループが運営し、導入企業数は2,000社以上、年間審査実績は12万社以上の実績を誇ります。

    月額定額制で、プランの範囲内であれば何社でも保証が可能なため、コストを気にせず安心して取引を拡大できます。申し込みから保証開始までオンラインで完結し、紙やハンコは一切不要です。初回1ヵ月は無料でお試しいただけ、最低利用期間の定めもありません。

    与信審査のスピードも速く、初回審査は2営業日程度、追加審査は1営業日程度で結果が出るため、取引先を待たせることなくスムーズに取引を開始できます。倒産だけでなく1ヵ月以上の支払い遅延も保証対象となり、取引先に知られることなくリスク管理が可能です。

    項目内容
    初期費用0円
    月額費用9,800円〜(Aプラン:取引額合計1,000万円まで)
    ※保証額の合計が1億円以上の場合は別途見積もり
    ※消費税非課税
    手数料(保証料率)月額料金のみ(追加手数料なし)
    与信審査スピード初回審査:2営業日程度
    追加審査:1営業日程度
    ※高額依頼や依頼集中時は時間を要する場合あり
    その他制約・遅延中の債権、保証開始前の債権は対象外
    ・トラブル中の債権は対象外
    ・登録情報に事実と相違がある場合は対象外
    ・信用状態が著しく変化した場合は減額・終了の可能性あり
    (通知日より90日後に適用)

    公式ホームページ:https://uriho.jp/

    売掛金保証サービスを導入して未回収リスクをなくそう

    売掛金保証サービスは、未回収リスクから企業を守り、安心して新規取引を進められる強力な手段です。取引先の信用調査を丸ごと任せられるため、与信管理の負担も軽減されます。

    さらに、請求代行や入金管理まで対応するサービスを選べば、経理業務の効率化と資金繰りの安定を同時に実現できます。

    売掛金保証サービスを導入することで、成長のチャンスを逃さず、経営の安定性を高めることが可能です。まだ導入していない企業は、この機会に比較検討を進めてみましょう。

  • 売掛金管理とは?方法・注意点からエクセル管理とシステム導入の選び方まで徹底解説

    売掛金管理とは?方法・注意点からエクセル管理とシステム導入の選び方まで徹底解説

    売掛金管理の概要と目的

    売掛金管理とは、取引先に対して掛けで販売した代金を正確に把握し、期日までに回収するための管理業務です。企業にとって売掛金は「将来の現金収入」であり、管理を怠ると資金繰りの悪化や経営リスクに直結します。そのため、売掛金管理は経理担当だけでなく経営層にとっても重要な業務の一つです。

    売掛金とは?未収入金との違い

    売掛金は「商品やサービスを販売し、代金が後払いになっているもの」を指します。一方、未収入金は「本来の営業活動以外で発生する未回収の債権」で、例えば固定資産の売却代金などが該当します。売掛金=営業取引、未収入金=臨時的な取引と覚えるとわかりやすいでしょう。

    売掛金管理が必要な理由

    売掛金は企業の資産であると同時に、現金化できなければただの数字上の利益です。未回収が続けば資金繰りに直結し、最悪の場合は黒字倒産につながります。取引先の支払い能力や入金期日をきちんと把握し、滞留を防ぐことが健全な経営には欠かせません。

    売掛金管理の目的と役割

    売掛金管理の主な目的は以下の通りです。

    • 資金繰りの安定化:回収状況を把握し、将来のキャッシュフローを予測できる
    • 与信管理の強化:取引先の信用状態を把握し、リスクを未然に防ぐ
    • 経営判断の迅速化:売掛金の状況を可視化することで、早めの意思決定が可能になる

    つまり売掛金管理は、単なる経理処理ではなく、企業の経営を安定させるための戦略的な業務でもあるのです。

    売掛金管理の流れと実務ステップ

    売掛金管理は、売上計上から入金回収までを一連の流れとして管理することが大切です。正しい順序で処理を進めることで、未回収リスクを減らし、スムーズな資金繰りが可能になります。

    売掛金管理の基本的な流れは以下の通りです。

    1. 売掛金管理台帳の作成(事前準備)
    2. 売掛金の計上と仕訳処理
    3. 売掛金管理台帳に記録
    4. 請求書の発行と送付
    5. 入金の確認と消込処理
    6. 未入金への対応と回収手続き

    ①(事前準備)売掛金管理台帳の作成

    売掛金の管理においては、取引先ごとの情報をバラバラに管理しないことが重要です。エクセルやシステムを使って「取引条件・請求履歴・入金状況」を一元化することで、担当者が変わってもスムーズに状況を把握できます。売掛金管理台帳に入れておくべき主な項目は以下の通りです。

    1. 顧客名(取引先名)
    2. 商品名(サービス名)
    3. 数量
    4. 単価
    5. 請求日
    6. 請求金額
    7. 入金期日(支払期日)
    8. 入金日(実際に入金があった日)
    9. 入金額
    10. 残高(未回収金額)
    11. 備考(遅延理由や督促履歴など)

    ②売掛金の計上と仕訳処理

    商品やサービスを提供したら、売掛金として仕訳を切る必要があります。例えば、100万円分の販売を掛けで行った場合は「売掛金100万円/売上100万円」と記録します。これが会計上のスタート地点であり、以後の台帳管理や請求業務につながります。

    ③売掛金管理台帳に記録

    仕訳処理をしたら、その内容を売掛金管理台帳に反映します。台帳には「顧客名・請求額・期日・入金状況」を記載し、未回収がひと目で分かるようにします。こうして台帳を更新していくことで、会社全体の売掛金の状況を常に把握できます。

    ④請求書の発行と送付

    次に、請求書を取引先へ発行・送付します。請求書には「請求金額・支払期日・振込先口座」を明確に記載し、誤りのないようにすることが重要です。請求書の正確さは、入金遅延やトラブル防止に直結します。

    ⑤入金の確認と消込処理

    入金日になったら、実際に入金があったかを確認し、請求金額と照合(消込)します。金額や日付にズレがあれば原因を突き止め、迅速に修正や取引先への確認を行います。入金消込は手間のかかる作業ですが、資金管理の正確性を担保するためには欠かせません。

    ⑥未入金への対応と回収手続き

    もし期日を過ぎても入金が確認できない場合、未入金への対応が必要です。まずは取引先に連絡し、支払い遅延の理由を確認します。それでも回収できない場合は、再請求や分割交渉、場合によっては法的措置を検討することになります。未入金対応をいかにスピーディーに行うかが、キャッシュフローを守る鍵です。

    売掛金管理の方法

    売掛金管理の方法は大きく分けて「エクセルによる管理」と「システムによる管理」の2つがあります。企業の規模や取引件数に応じて適切な方法を選ぶことが、効率的で正確な管理につながります。

    1. エクセルの売掛金管理台帳で管理

    小規模事業者や取引先が少ない場合、エクセルを使った売掛金管理台帳がシンプルで使いやすい方法です。自社に合わせてフォーマットをカスタマイズでき、導入コストもかかりません。

    ただし、取引件数が増えてくると「入力ミス」「未回収の見落とし」「担当者間の共有の難しさ」といった課題が出やすくなります。そのため、少ない件数を管理するうちはエクセル、一定以上の取引量になったらシステムという使い分けが現実的です。

    2. 売掛金管理システムを活用

    取引件数が増えると、エクセルでの管理には限界があります。その場合に有効なのが、売掛金管理システムです。システムを使えば、入金消込の自動化や未回収の可視化が可能になり、作業の手間を大幅に削減できます。さらに、リアルタイムでの状況把握や部門間での情報共有も容易になるため、経営判断にも直結します。

    システム導入にはコストがかかりますが、業務の効率化とリスク管理を両立させたい場合には有力な選択肢となります。

    売掛金管理システム導入によるメリット

    売掛金管理システムを導入する最大のメリットは、手作業によるミスや負担を減らし、効率的かつ正確に売掛金を管理できることです。特に取引件数が多い企業や、部門間での連携が必要な企業にとって、大きな効果を発揮します。

    1. 入金消込の自動化による効率化

    システムを使うと、銀行データと請求データを自動で照合でき、入金消込の作業を大幅に短縮できます。エクセルや手作業では数時間かかっていた確認作業が数分で終わるケースもあり、経理担当者の負担軽減につながります。

    2. リアルタイムでの状況把握

    システムは売掛金の入金状況をリアルタイムで反映するため、**「どの取引先が未入金か」「回収予定額はいくらか」**を即座に把握できます。これにより、経営層が資金繰りや投資判断を行う際にもタイムリーな情報を活用できます。

    3. 与信リスクの早期発見と遅延と未払いの防止

    売掛金が長期間回収できない場合、取引先の資金繰りに問題がある可能性があります。システムを導入すれば、遅延の傾向を自動で検出し、与信リスクを早期に把握できます。結果として、リスクの高い取引先への依存度を下げるなど、戦略的な判断がしやすくなります。

    売掛金管理システム導入のデメリットや注意点

    売掛金管理システムは効率化の面で大きなメリットがありますが、導入にあたってはいくつかの課題も存在します。事前にこれらを理解しておくことで、導入後のトラブルを防ぐことができます。

    1. コスト負担と操作習熟の課題

    システム導入には初期費用や月額利用料がかかります。特にクラウド型ではランニングコスト、オンプレミス型ではサーバーや保守費用が発生します。
    また、導入直後は操作に慣れるまで時間がかかり、一時的に業務効率が落ちるリスクもあります。中小企業の場合は特に、投資に見合う効果を見極めることが必要です。

    2. 社内運用ルールや業務フローとの調整

    システムを導入しても、既存の業務フローと合わなければ効果を発揮できません。請求書発行のタイミングや回収の流れ、営業部門との連携方法など、社内でルールを整える必要があります。準備不足のまま導入すると、かえって混乱を招く可能性があります。

    売掛金管理システムの選び方

    売掛金管理システムを選ぶ際には、自社の業務に合う機能があるかどうかを最優先に考える必要があります。コストやサポート体制も重要ですが、まずは「自社の課題を解決できるか」を基準にすることが失敗しないポイントです。

    1. 必要機能やカスタマイズ性

    システムによって搭載されている機能は異なります。入金消込の自動化・未回収一覧の表示・部門間共有など、自社が必要とする機能があるか確認しましょう。また、業務の流れに合わせて柔軟にカスタマイズできるかどうかも重要です。

    2. データ移行の可否

    エクセルや既存システムで管理してきたデータをスムーズに移行できるかは大きなチェックポイントです。移行に手間がかかりすぎると、導入効果が出る前に現場が疲弊してしまう可能性があります。

    3. サポート体制の充実度

    システム導入後は、トラブルや不明点に直面する場面も出てきます。そのため、電話やチャットで迅速に対応してくれるサポートがあるかを確認しておきましょう。導入初期ほどサポートの質が重要になります。

    4. 無料トライアルの有無

    多くのシステムには無料トライアル期間が用意されています。実際に触ってみることで、自社の業務フローに合っているか、操作が直感的にできるかを判断できます。契約前に必ず試すことをおすすめします。

    おすすめの売掛金管理システム3選比較

    サービス名イメージ初期費用月額費用こんな人におすすめ無料トライアル請求書作成発行代行入金消込入金確認請求受領未入金管理・督促売上管理・分析会計ソフト連携その他データ連携法対応
    請求管理ロボ問合せ
    ※料金表を
    ダウンロード
    問合せ請求業務(発行・受領)全体を効率化問合せ〇〇〇〇✕〇〇弥生会計
    勘定奉行
    MFクラウドなど
    Salesforce
    kintone
    SFA等
    インボイス制度対応
    電子帳簿保存法
    BillOne請求書受領問合せ問合せ受領で紙・手作業とミスも減らしたい✕〇〇✕✕〇✕✕勘定奉行
    弥生会計
    freee会計
    やよいの青色申告インボイス制度対応
    電子帳簿保存法
    BtoBプラットフォーム請求書問合せ問合せ請求書の電子化を進めたい問合せ〇〇✕✕〇✕✕弥生会計
    勘定奉行 など
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法
    マネーフォワード クラウド請求書無料2,980円~クラウドで請求書管理〇〇〇〇〇✕〇〇マネーフォワードクラウド会計マネーフォワードクラウドインボイス制度対応
    電子帳簿保存法
    freee請求書無料1,980円~シンプルな請求書管理〇〇〇〇〇✕〇〇freee会計freeeシリーズインボイス制度対応
    電子帳簿保存法
    MakeLeaps無料800円〜コストを抑えて請求書管理〇〇〇〇〇✕〇〇勘定奉行
    弥生会計
    freee会計
    Salesforce
    kintone等
    インボイス制度対応
    電子帳簿保存法
    楽楽明細100,000円〜25,000円〜大量の請求書を電子化したい問合せ〇〇✕✕✕✕✕勘定奉行
    弥生会計
    PCA会計
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法

    [orend-service]{“condition”:{“categoryId”:”00055″},”display”:{“type”:”price-explanation”}}[/orend-service]

    売掛金管理のまとめ

    売掛金管理は、資金繰りの安定と企業経営の健全化に直結する重要な業務です。売上を計上してから入金を回収するまでの流れを正しく管理し、未回収を防ぐことで、黒字倒産のリスクを避けることができます。

    エクセルによる管理は小規模事業者にとって手軽で始めやすい一方、取引量が増えると限界が見えてきます。その場合は、売掛金管理システムを導入することで効率化・正確性・リスク管理を強化できるでしょう。

    ただし、導入にはコストや業務フローとの調整といった課題も伴います。システムの選定にあたっては、必要機能の有無、データ移行のしやすさ、サポート体制、トライアル利用などを慎重に確認することが大切です。

    最終的に重要なのは、自社の規模や業務状況に最も適した管理方法を選ぶことです。適切な売掛金管理を行うことで、キャッシュフローを安定させ、経営の成長を支える基盤を築けます。