カテゴリー: 決済代行

  • クレジットカード決済代行会社を一覧で比較!種類・選び方を解説

    クレジットカード決済代行会社を一覧で比較!種類・選び方を解説

    クレジットカード決済代行会社は、ECサイトや実店舗でクレジットカード決済を導入する際に、カード会社との契約手続きや決済処理をまとめて行う会社です。

    ただし、オンライン向けと店舗向けでは、必要な機能や料金体系が異なります。また、決済手数料だけでなく、セキュリティ対策や継続課金への対応、決済端末の種類なども重要な比較ポイントです。

    この記事では、クレジットカード決済代行会社の種類や料金・手数料を一覧で比較し、ECサイト・オンラインサービスと実店舗それぞれの選び方を解説します。

    クレジットカード決済代行会社とは

    クレジットカード決済代行会社とは、事業者とカード会社の間に入り、カード決済の導入や決済処理、売上管理などを代行する会社です。

    決済代行会社全般とクレジットカード決済代行会社の違い

    決済代行会社とクレジットカード決済代行会社の違いは、主に対象とする決済方法の範囲です。

    決済代行会社は、クレジットカードに加え、電子マネー、QRコード決済、コンビニ決済、口座振替など、さまざまな決済方法の導入や管理を代行します。

    一方、クレジットカード決済代行会社は、カード決済に注目した呼び方です。

    実際には、クレジットカード以外の決済方法もまとめて提供する会社が多く、両者は明確に区別された業態ではありません。

    クレジットカード以外の決済方法も含めて比較する場合は、以下の記事をご覧ください。

    クレジットカード決済代行会社を利用するメリット|直接契約との違い

    クレジットカード決済の導入には、カード会社と直接契約する方法と、決済代行会社を利用する方法があります。

    クレジットカード決済代行会社は、事業者とカード会社の間に入り、契約手続きや決済システムの提供、売上管理などをまとめて担います。

    それにより、以下のメリットがあります。

    • 複数のカードブランドへの申し込みや審査手続きをまとめて進められる
    • カードブランドごとに個別の決済システムを構築する必要がない
    • カードブランドごとの売上や入金状況をまとめて管理できる
    • 決済の設定やトラブルに関する問い合わせ窓口を一本化できる

    クレジットカード決済代行会社の2つのタイプと選び方

    クレジットカード決済代行会社が提供するサービスは、オンライン決済型と店舗決済型の2つに大きく分けられます。決済を行う場所や導入方法が異なるため、事業の販売形態に応じて選びます。

    ECサイト・Webサービスで利用するオンライン決済型

    オンライン決済型は、ECサイトやWebサービス、アプリなどにクレジットカード決済を導入するためのサービスです。

    ネットショップでの商品販売のほか、動画配信サービスの月額課金、オンラインスクールの受講料、会員制サービスの継続課金など、幅広い業種で利用されています。

    決済方法には、ECサイトに決済機能を組み込むAPI連携や、決済ページのURLをメール・SNSで送信するリンク決済などがあります。リンク決済を使えば、Webサイトがなくてもオンラインで代金を回収できます。

    実店舗でカード決済を受け付ける店舗決済型

    店舗決済型は、決済端末を使って、対面でクレジットカード決済を行うためのサービスです。

    飲食店、小売店、美容室、クリニック、宿泊施設などで利用され、イベント出店や移動販売でも活用されています。

    決済端末には、スマートフォンと接続するカードリーダー型や、レシートプリンターを内蔵した一体型などがあります。店舗の会計方法や設置環境に応じて、端末の種類を選びます。

    なお、SquareとSTORESは、オンライン・店舗の両方に対応するクレジットカード決済サービスを提供しています。1つのアカウントで、店舗の対面決済に加え、ネットショップやリンク決済などのオンライン決済もまとめて管理できます。

    クレジットカード決済代行会社の料金・手数料の相場

    クレジットカード決済代行会社の主な費用は、決済手数料・初期費用・月額費用です。ただし、オンライン向けと店舗向けでは料金体系が異なり、店舗決済では決済端末の購入費用なども発生します。

    それぞれの料金相場と各社の違いを比較します。

    オンライン向けクレジットカード決済代行会社の料金・手数料|比較表あり

    オンライン向けのクレジットカード決済手数料は、2.5〜3.6%程度が目安です。初期費用・月額費用が無料の従量課金型と、固定費が発生する代わりに決済手数料を抑えた料金体系があります。

    また、サービスによっては決済1件ごとの処理手数料や、継続課金などの追加機能に別途費用がかかります。

    以下の比較表では、主要なオンライン向け決済代行会社の料金・手数料を比較しています。

    サービス名 決済手数料 初期費用 月額費用 特徴


    サブスクペイ
    (ROBOT PAYMENT)

    決済:2.5%~
    口座振替:85円~

    資料で確認

    資料で確認

    申込フォーム作成から顧客管理、継続課金まで一元管理できる


    Square

    決済手数料:3.6%
    ※継続課金:3.75%、販売手数料:0円

    0円 ※無料
    無料アカウント登録

    0円
    無料アカウント登録

    ネット販売やリンク決済などオンライン販売を手軽に始められる


    月額パンダ

    3.5%+100円/件

    0円 ※無料

    0円 ※無料

    1件の決済だけでも利用できる。月謝や会費を自動集金できる


    Paysys

    3.3%~

    0円~

    0円~

    開発不要で多様な決済手段を導入可能


    会費ペイ

    3.5%+150円/件

    0円 ※無料

    0円 ※無料

    入会申込、会員管理、請求・決済を一つのシステムで導入

    オンライン決済サービスの手数料と料金の比較表

    店舗向けクレジットカード決済代行会社の料金・手数料|比較表あり

    店舗向けのクレジットカード決済手数料は、1.98〜3.24%程度が目安です。初期費用・月額費用が無料のサービスもありますが、料金プランや事業規模によって適用される手数料率が異なります。

    オンライン決済との大きな違いは、決済端末の費用がかかることです。端末を購入する場合は数千円から数万円程度かかりますが、無料貸与やキャンペーンによって端末費用が0円になるサービスもあります。

    以下の比較表では、主要な店舗向け決済代行会社の料金・手数料と端末費用を比較しています。

    [orend-payment-terminal-explorer]
    {
    "initialDisplayMode": "table",
    "tableOrientation": "vertical",
    "tableRows": "creditCardFee,terminalCost,initialCost,monthlyCost,terminalType",
    "showFilterBar": false,
    "showCompareButton": false
    }
    [/orend-payment-terminal-explorer]

    クレジットカード決済代行会社の比較ポイント

    クレジットカード決済代行会社を選ぶ際は、料金だけでなく、対応する決済方法や必要な機能、入金条件などを確認することが重要です。

    ここでは、オンライン・店舗に共通する比較ポイントと、それぞれで確認すべきポイントを解説します。

    オンライン・店舗に共通する比較ポイント

    オンライン決済と店舗決済のどちらでも、総コスト・対応カードブランド・入金条件は重要な比較ポイントです。

    決済手数料・初期費用・月額費用を含めた総コスト

    クレジットカード決済代行会社は、決済手数料だけでなく、初期費用や月額費用を含めた総コストで選びます。

    例えば、決済手数料が低くても月額費用が高ければ、売上規模によっては固定費無料のサービスより負担が大きくなります。

    月間決済額や取引件数をもとに、実際に発生する費用を計算することが重要です。

    対応しているクレジットカードブランド

    決済代行会社によって、対応しているクレジットカードブランドは異なります。

    Visa・Mastercardに加え、JCB・American Express・Diners Club・Discover・銀聯(UnionPay)など、顧客が使用する主要なカードブランドに対応しているかを確認します。

    料金プランや決済方法によって対応ブランドや手数料が異なる場合があります。

    入金サイクル

    入金サイクルは、カード決済の売上金が事業者の銀行口座に入金されるまでの期間です。

    サービスによって翌営業日入金、週1回、月数回、月1回などの違いがあります。入金までの期間が長いと、仕入れ代金や人件費などの支払いに影響するため、資金繰りに関わる重要な項目です。

    オンライン向けの比較ポイント

    オンライン決済では、セキュリティ対策に加え、継続課金などの機能や、自社サービスへの導入方法が重要です。

    セキュリティ対策(3Dセキュア・不正検知など)

    オンライン決済では、3Dセキュアによる本人認証や不正検知機能への対応が重要です。

    3Dセキュアは、カード決済時に本人認証を行い、第三者による不正利用を防止する仕組みです。国内のEC加盟店では、原則としてEMV 3-Dセキュアの導入が求められています。

    ただし、3Dセキュアだけですべての不正利用を防げるわけではありません。不審な取引を自動で検知する機能やカード情報の漏えいを防ぐ仕組みなど、複数のセキュリティ対策を確認することが重要です。

    継続課金への対応

    サブスクリプションや月謝、会費などを集金する場合は、継続課金に対応した決済代行会社を選びます。

    継続課金機能があれば、毎月の請求やカード決済を自動化でき、都度請求する手間を削減できます。

    ただし、対応機能はサービスによって異なります。課金金額や請求日の変更、カード有効期限の更新、決済失敗時の再請求など、自社の料金体系や運用に必要な機能を確認します。

    下記の記事では継続課金に対応したクレジットカード決済代行会社を詳しく比較しています。

    自社サービスで決済を導入できるか(リンク決済・API連携など)

    オンライン決済の導入方法には、主にリンク決済(決済ページ型)、API連携などがあります。

    リンク決済は、メールやSNSで決済用URLを送信する方法で、専用のECサイトがなくても代金を回収できます。一方、API連携は、自社のWebサイトやアプリに決済機能を組み込む方法で、サービスの仕様に応じた開発が必要です。

    ECサイトでは、使用しているカートシステムとの連携に対応していれば、個別開発の負担を削減できます。

    自社の販売方法やシステム環境に対応しているか、導入時にどの程度の開発・設定が必要かを確認します。

    店舗向けの比較ポイント

    店舗決済では、会計場所や店舗の運営方法に応じた決済端末を選ぶことが重要です。

    クレジットカード決済端末の種類

    店舗向けのクレジットカード決済端末には、カードリーダー型・オールインワン型・据置型などがあります。

    決済端末の種類特徴主な利用シーン
    カードリーダー型スマホやタブレットと接続して決済する小規模店舗・イベント販売
    オールインワン型決済機能やレシートプリンターを搭載し、1台で会計できる飲食店・小売店など
    据置型レジカウンターに設置して決済する固定の会計場所がある店舗

    端末によって、持ち運びの可否、通信方法、レシート印刷、POSレジ連携などの機能が異なります。

    店舗の会計方法に必要な機能と端末費用を確認し、導入する端末を選びます。

    オンライン向けクレジットカード決済代行会社を比較

    ECサイト、Webサービス、会員サイト、オンラインスクール、サブスク、定期購入では、オンライン決済型のクレジットカード決済代行会社を選んでください。

    オンライン決済型では、決済ページの作成、ECカートとの連携、リンク決済、継続課金、請求書決済への対応などを確認します。

    Webサイトがある場合はAPI連携やECカート連携、Webサイトがない場合はメールリンク決済や請求書決済が有効です。

    オンライン決済型で比較する主なサービスは以下です。

    [orend-service]{"condition":{"idList":"01hmwrhhhy2f13j431q79pyhnt,01hkrqavjtcvkyj2dazmyj6wdb,01m1157bjds08kveskc0gr0gnk,01hkpax9rzdzmw75ajs5tpfzcb,01j16xd2swxmr5db2bk73nvmmx"},"display":{"type":"price-explanation"}}[/orend-service]

    こちらの記事では用途別におすすめのクレジットカード決済代行サービスを比較しています。

    【用途別】クレジットカード決済代行サービス解説記事▼

    店舗向けクレジットカード決済代行会社を比較

    飲食店、美容室、小売店、整体院、クリニック、イベント出店などで使う場合は、店舗決済型のクレジットカード決済代行会社を選んでください。

    店舗向けの決済サービスは、同じ会社でも複数の決済端末が提供されている場合があります。そのため、ここでは決済代行会社だけでなく、各社が提供するサービスや端末ごとに比較します。例えば、Square ターミナルとSquare リーダーは、どちらもSquareが提供する決済端末です。

    店舗決済型で比較する主なサービスは以下です。

    [orend-payment-terminal-explorer]
    {
    "initialDisplayMode": "detail",
    "showRank": false,
    "showFilterBar": false,
    "showCompareButton": false
    }
    [/orend-payment-terminal-explorer]

    クレジットカードを含めたキャッシュレス決済を導入する場合は下記の記事もご確認ください。

    クレジットカード決済代行サービスの導入手順

    クレジットカード決済代行サービスは、申し込み・加盟店審査・決済環境の設定を経て導入します。
    オンライン決済と店舗決済では必要な設定が異なりますが、基本的な流れは共通しています。

    1. 利用目的と必要な決済機能を整理する

    まず、ECサイトやWebサービスで利用するのか、実店舗で利用するのかを明確にします。

    オンライン決済では、リンク決済やAPI連携、継続課金などの必要な機能を整理します。店舗決済では、決済端末の種類や対応カードブランド、POSレジとの連携などを確認します。

    2. 決済代行会社を選んで申し込む

    必要な機能に対応した決済代行会社を選び、公式サイトなどから申し込みます。

    決済手数料・初期費用・月額費用・入金サイクルを確認し、契約条件を把握しておくことが重要です。

    申し込み時には、事業者情報や取扱商品・サービス、売上金の入金先口座などを登録します。

    3. 加盟店審査を受ける

    申し込み後、決済代行会社やカード会社による加盟店審査が行われます。

    審査では、事業内容や取扱商品・サービス、販売方法などが確認されます。必要に応じて、本人確認書類や登記簿謄本、事業内容を確認できる資料などの提出が求められます。

    審査期間は決済代行会社やカードブランドによって異なるため、導入予定日から余裕を持って申し込みます。

    4. 決済システムの連携・端末設定を行う

    審査の承認後、決済を開始するための設定を行います。

    オンライン決済では、決済ページの作成やECサイトとの連携、APIの設定などを行います。店舗決済では、決済端末の設置や通信設定、必要に応じてPOSレジとの連携を行います。

    5. テスト決済を実施して運用を開始する

    設定が完了したら、決済が正常に処理されるかテストします。

    オンライン決済では、テスト環境などを使って決済の成功・失敗や注文情報の反映を確認します。店舗決済では、端末の動作や決済結果の反映、レシート印刷などを確認します。

    問題がなければ、本番環境でクレジットカード決済の受付を開始します。

    クレジットカード決済代行サービスを導入する際の注意点

    クレジットカード決済代行サービスを導入する際は、加盟店審査、セキュリティ対策、契約内容に注意が必要です。

    契約後の追加費用や決済の停止などを防ぐため、以下の3点を確認します。

    審査対象外の業種・商材を確認する

    クレジットカード決済代行会社には、取り扱いが禁止されている業種や商品・サービスがあります。

    例えば、金券や換金性の高い商品、一部の金融商品などは、決済サービスによって取り扱いが制限されています。また、高額な継続契約やサービス提供前の代金回収などは、個別の審査や条件が設けられる場合があります。

    自社の業種や取扱商材が審査対象となるかを申し込み前に確認する必要があります。決済代行会社によって審査基準が異なり、申し込んでも契約できない場合があります。

    セキュリティ対策を決済代行会社だけに任せない

    決済代行会社がセキュリティ対策を提供していても、加盟店側で必要な対策まで不要になるわけではありません。

    特にECサイトでは、カード情報の漏えい防止に加え、不正ログインやWebサイトの脆弱性への対策が必要です。

    加盟店側でも、システムの更新、管理者アカウントの保護、アクセス権限の管理などを行います。また、カード情報を自社で取り扱う場合は、非保持化やPCI DSSへの準拠など、決済システムの構成に応じた対応が必要です。

    契約期間・解約金・サービス移行時の条件を確認する

    決済代行会社によっては、最低契約期間や中途解約時の違約金が設定されています。決済端末を無料で導入した場合でも、途中解約時に端末代金の負担や返却が必要になることがあります。

    また、別の決済代行会社へ変更する際は、決済システムの再設定や加盟店審査が必要です。継続課金を利用している場合は、登録済みのカード情報や課金契約を移行できるかも重要になります。

    契約前に解約条件とデータの移行方法を確認し、サービス変更時の費用や業務への影響を把握しておくことが重要です。

    まとめ|クレジットカード決済に必要な条件だけで比較する

    クレジットカード決済代行会社を比較するときは、決済代行会社全般の機能を広く並べるのではなく、カード決済に必要な条件へ絞ることが重要です。

    オンラインではEMV 3-Dセキュア、カード情報保護、接続方式、継続課金、カードブランド、総コストを確認します。店舗ではカード手数料の適用条件、月額費用、端末の種類、入金条件を確認します。

    料金が非公開のサービスは個別に見積もりを取得し、決済手数料・月額費用・追加費用を確認する必要があります。

    口座振替やコンビニ決済などクレジットカード以外も含めて決済代行会社を選ぶ場合は下記の記事をご確認ください。
  • 請求書代行・外注とは?費用相場・選び方やメリット・デメリットを解説

    請求書代行・外注とは?費用相場・選び方やメリット・デメリットを解説

    請求書代行・外注サービスは、社内の請求書作成・発送業務を専門業者に委託することで、大幅な時間・コスト削減とミス防止を実現できるサービスです。

    本記事では、サービスのメリット・デメリット、費用相場、選び方、システム導入との使い分け、導入の流れまで、検討に必要な情報を網羅的に解説します。

    請求書代行・外注サービスとは

    請求書代行・外注サービスの意味と対象業務

    請求書代行・外注サービスとは、社内で行っていた請求書の作成・発送などの業務を、専門の外部業者に委託することです。

    従来は経理担当が手作業で処理していた作業を、プロの代行業者が効率的に処理することで、業務負荷の軽減とミス防止、コスト削減を同時に実現できます。

    実際に代行依頼できる業務には、請求書の作成・発行、印刷・封入・郵送、PDF化・メール送付、電子請求書の発行があります。

    さらに請求先マスタ登録や請求スケジュール管理、送付状況の追跡管理まで対応している業者もあります。これらの業務を外部に委託することで、社内の業務負担が軽減され、属人化のリスクも回避しやすくなります。

    請求書代行・外注のニーズが高まっている理由

    近年、請求書代行・外注サービスの需要が急速に拡大している背景には、労働環境の大きな変化があります。

    深刻な人手不足と労働人口減少、働き方改革による残業時間削減の圧力が強まっており、特に経理部門では月末・月初業務の集中による負担が深刻化しています。

    また、法制度への対応負担も外注化を後押ししています。インボイス制度(2023年10月施行)への対応、電子帳簿保存法の改正対応、消費税の複数税率対応など、制度対応の負担が増加する中で、定型業務の外部委託により安定的な処理体制を確保する動きが進んでいます。

    請求書代行・外注とクラウドシステムの違い

    請求書業務の効率化には「請求書代行・外注」と「クラウドシステム導入」の2つのアプローチがあります。

    両者には明確な違いがあるため、自社に適した方法を選択することが重要です。

    項目請求書代行・外注クラウドシステム
    概要業務そのものを外部委託社内業務をデジタル化・自動化
    対応範囲物理的作業(郵送等)も含む主に電子処理に特化
    社内リソース作業負荷をほぼゼロに作業効率は上がるが社内で実施
    初期導入設定が簡単システム習得が必要
    費用体系従量課金が中心月額固定費が中心
    運用の手間ほぼなしシステム習得・運用必要

    どちらを選ぶかは、自社のリソース状況、請求書件数、取引先のデジタル対応状況によって最適解が変わります。

    請求書代行・外注の3つのメリット

    1. 大幅な時間・コスト削減効果

    請求書代行・外注サービスの最大のメリットは、社内業務負担を削減しながら、大幅なコスト最適化を実現できることです。

    月100通処理で10-15時間/月の削減、月5-10万円相当の工数削減効果が期待でき、月末集中業務の平準化も図れます。

    外注業者は大量処理に特化しているため、作業スピードや精度にも優れています。通常、請求書の発行から郵送までは、データ入力、印刷、封入、切手貼付、発送といった多くの手間がかかります。

    これらを外部に委託すれば、社内での処理時間がゼロになり、人件費の削減が可能です。特定の期日に間に合わせる必要がある業務でも、納期遅れのリスクを大幅に減らすことができます。

    2. ミス防止・品質向上

    経理業務で最も神経を使う請求書処理では、金額ミス、送付先間違い、請求漏れなどのヒューマンエラーが頻発します。

    請求書代行・外注サービスの活用で、これらのリスクを大幅に削減できます。

    外注業者は請求処理に特化したマニュアルやチェック体制を備えており、二重チェック・三重チェックの徹底、自動照合システムによる金額確認、送付先データベースの自動照合、専門オペレーターによる目視確認といった品質管理体制を整えています。

    特に金額ミスや送付漏れなどは、信頼問題に直結するため、外注による精度の高さは大きな安心材料となります。

    3. 人手不足・属人化対策

    中小企業では「経理担当者1名に業務が集中」「担当者の急な欠勤・退職で業務停止」といったリスクが常にあります。

    請求書業務を外注することで、社内リソース不足に関係なく安定的な処理を継続できます。

    さらに、経理担当者が少数しかいない企業では、担当者の急な欠勤や退職によって業務が滞るリスクもあります。請求書業務を外部に任せておけば、社内のリソース不足があっても、継続的に処理を維持することができます。

    業務の属人化を防ぎつつ、正確性を高めるという観点でも、外注は実務レベルで大きな価値をもたらします。

    請求書代行・外注の3つのデメリット

    1. 情報漏洩・セキュリティリスク

    請求書代行・外注の最大のリスクは情報漏洩です。

    請求書には取引先の名称や金額、振込先情報など、企業にとって極めて重要な機密情報が含まれています。外注先のセキュリティ対策が不十分な場合、情報流出のリスクが高まる恐れがあります。

    このリスクを軽減するには、契約時にデータの取り扱い方法や管理体制、ISO取得状況などを確認することが重要です。信頼できる業者を選定し、適切なセキュリティ対策が講じられているかを必ず確認しましょう。また、機密保持契約の締結も欠かせません。

    2. 柔軟性の低下・対応の制約

    請求書代行・外注では、突発的な修正や急な内容変更に対して柔軟な対応ができない可能性があります。

    代行先に変更の旨や修正内容を伝える必要があり、時間がかかりやすいためです。

    また、社内業務との連携不足によって、送付タイミングや請求内容の齟齬が発生するケースも見られます。例えば、営業部と経理部で連携が取れておらず、誤った取引先に請求書が送られてしまうなどの問題です。

    こうした事態を防ぐには、社内フローの整理と、外注先との定期的な情報共有が欠かせません。

    3. コスト発生・依存度の高まり

    請求書代行・外注を利用すると、1通あたり100-250円程度の処理費用が継続的に発生します。

    また、基本料金や初期費用がかかる場合もあり、トータルコストをよく検討する必要があります。

    さらに、外注に慣れすぎると社内にノウハウが蓄積されず、将来的に内製化したい場合に困る可能性があります。業務を完全に外部に依存してしまうと、万が一の際に社内で対応できなくなるリスクもあります。

    外注は便利な手段ですが、「任せっぱなし」にするのではなく、一定の監督と調整が求められます。

    請求書代行・外注で依頼できる業務範囲

    印刷・封入・郵送から電子送付まで

    現代の請求書代行・外注サービスは、従来の「印刷・郵送代行」から大きく進化し、デジタル対応も含む包括的なサービスを提供しています。

    物理的業務の代行範囲:

    • 請求書の印刷(カラー・モノクロ対応)
    • 専用封筒への封入作業
    • 宛名ラベル貼付・切手貼付
    • 郵便局への持込・発送手続き
    • 書留・配達証明などのオプション対応
    • 同封物(パンフレット等)の処理

    電子化対応の代行範囲:

    • PDF請求書の生成
    • メール一斉送信
    • Webダウンロード用URL発行
    • 電子署名・タイムスタンプ付与
    • 取引先ごとの送付方法自動振り分け

    請求書発行から完了までの流れ

    請求書代行・外注の標準的なワークフローは非常にシンプルで、初めてでも導入しやすいのが特徴です。

    まず、社内で作成した請求データ(CSVやPDFなど)を、外注業者の専用ポータルやクラウド経由でアップロードします。業者はそのデータを基に請求書を生成し、内容に応じた封入や印刷処理を行います。

    その後、指定された送付方法(郵送・メール・Web閲覧等)に応じて各取引先へ請求書を発送します。

    処理結果は業者側のシステム上でリアルタイムに確認でき、送付完了通知やエラー報告も一元的に管理可能です。請求書の写しや送付履歴を社内システムに連携させることもできるため、後追い管理にも便利です。

    このように、請求書の「発行→確認→発送→記録」という一連のフローを外注することで、社内の作業は「請求データを提出する」だけで済みます。

    電子請求書・システム連携への対応

    2025年現在、主要な請求書代行・外注サービスは、デジタル化対応と既存システムとの連携を重視したサービス提供を行っています。

    電子帳簿保存法・インボイス制度への対応として、適格請求書(インボイス)形式での自動生成、電子帳簿保存法に準拠したデータ保存、国税庁仕様に完全対応したPDF生成が可能です。

    また、自社で利用している販売管理システムや会計ソフトと連携させることで、請求情報の二重入力を防ぐ仕組みも構築可能です。

    システム連携では、販売管理システムとのAPI連携、会計ソフトへの仕訳データ自動取込、EDI(電子データ交換)対応、各種クラウドサービスとのデータ連携に対応しています。

    導入前には、自社の業務フローに合った形式や連携手段が提供されているかを必ず確認しましょう。

    請求書代行・外注サービスの選び方

    業務対応範囲とスピードの確認

    請求書代行・外注サービス選定の第一基準は、自社のニーズに対する対応範囲とスピードです。

    業務範囲と対応スピードによって、外注による業務改善の効果が大きく変わります。

    一部のサービスは、請求書の印刷と郵送だけに特化している場合がありますが、最近では、請求データの変換、電子化、送付後のステータス管理まで対応する一貫型のサービスも増えています。

    また、PDF請求書のメール送信、Webダウンロードリンクの発行、クラウドシステムとのAPI連携なども対応範囲に含まれているか確認が必要です。

    さらに、締め日や月末業務にあわせた短納期対応が可能かどうかもポイントです。多くの業者は、データ提出から1〜2営業日以内に発送完了できる体制を整えていますが、繁忙期や大量件数の処理に対応できるかも事前にチェックしておきましょう。

    料金体系の理解

    請求書代行・外注の導入を検討する際、多くの企業が気になるのがコストです。

    外注費用は、対応範囲や送付方法、月間処理件数によって大きく変動します。

    料金項目相場内容
    基本料金0円〜5万円/月月額固定費
    従量料金50円〜300円/通1通あたり処理費
    印刷・郵送費実費または定額用紙代・切手代
    オプション料金別途書留、カラー印刷、同封物等
    初期費用0円〜10万円システム設定費

    一般的に、1通あたりの料金は郵送形式で150〜250円程度が目安となります。これには印刷・封入・郵送代が含まれ、初期費用や月額基本料が別途必要なケースもあります。

    電子送付のみのサービスであれば、1通あたり数十円程度に抑えられることもあります。

    月間総コストは「基本料金 + (従量料金 × 月間件数) + 印刷・郵送費 + オプション費用」で計算できます。件数が増えるほど1通あたりの単価が下がる「ボリュームディスカウント」が適用される業者もあるため、毎月の発行件数を見積もったうえで、複数社の見積を比較することが大切です。

    セキュリティ・実績・サポート体制の確認

    外注先を選ぶ際に最も重要なのが、セキュリティ対策と信頼性です。

    請求書には顧客情報や口座情報、取引金額といった機密性の高いデータが含まれるため、情報漏洩のリスクを最小限に抑える対策が不可欠です。

    サービス提供企業が、ISMS(情報セキュリティマネジメントシステム)やプライバシーマークを取得しているかどうかは、信頼性を判断する材料になります。

    また、通信の暗号化、アクセス制限、保存データの管理体制など、技術的な安全対策についても確認しておくと安心です。

    導入実績も見逃せないポイントです。同業種や同規模の企業での導入事例があるか、トラブル時の対応が迅速かつ柔軟であるかといった点は、事前のヒアリングで把握しておきましょう。

    サポート体制については、初期設定の支援や運用中の問い合わせ対応がどの程度あるかをチェックしてください。導入後も安定的に運用するには、電話やメールだけでなく、担当者による個別対応がある業者の方が安心です。

    請求書代行・外注とシステム導入の使い分け

    外注・代行がおすすめの企業

    請求書代行・外注サービスが向いているのは、経理リソースが限られている中小企業です。

    特に経理担当者が1〜数名しかおらず、月末業務の負荷軽減を最優先したい企業には最適です。

    また、紙の請求書を希望する取引先が多い企業にも適しています。製造業や建設業では取引先の紙需要が高い傾向があり、物理的な印刷・封入・郵送作業が必要になるためです。

    ITシステムの習得・管理を避けたい企業、属人化リスクを完全に排除したい企業にとっても、外注は有効な選択肢となります。

    さらに、急成長中で業務が煩雑になりがちなスタートアップや、定型的で件数の多い業務を効率化したい企業にも向いています。外注により、社内の人的リソースをより付加価値の高い業務に集中させることができます。

    システム導入がおすすめの企業

    一方、クラウド請求書システムが向いているのは、ITリテラシーが高い企業・スタートアップです。

    取引先の多くが電子請求書に対応済みで、デジタル化による効率化を図りたい企業に適しています。

    IT・サービス業などデジタル対応が進んでいる業界では、クラウドシステムの方が社内フローとの親和性が高く、スムーズに導入できます。

    社内でのデータ管理・分析を重視する企業や、初期コストを抑えて段階的に導入したい企業にも向いています。

    また、業務フローを自社で最適化していきたい企業、少量多様で手元管理を重視する企業には、システム導入の方が相性が良い場合があります。自社のペースで機能拡張や運用改善を行いたい企業にとって、システム導入は柔軟性の面でメリットがあります。

    請求書代行・外注の導入の流れ

    導入前の準備

    請求書代行・外注の導入成功は、事前準備で90%決まります。

    どこからどこまでの業務を外部に任せるのか、どの部署・誰が情報の取りまとめや連携を担当するのかを整理しておくことで、スムーズな移行が実現できます。

    現状分析・要件定義として、月間請求書発行件数の正確な把握、現在の処理時間・コストの測定、取引先の受取方法希望の調査(紙/電子の比率)、現行システムのデータ出力仕様確認、繁忙期・閑散期の処理量変動分析を行います。

    次に社内フロー・責任体制の整備として、外注対象業務と社内残業務の明確化、データ作成・入稿担当者の決定、外注業者との連絡窓口の一本化、エラー・問い合わせ対応フローの策定、バックアップ・緊急時対応体制の構築を行います。

    最後に関係部署との調整・周知として、営業部門への新フロー説明・合意、取引先への事前通知・説明、会計・経理システムとの連携確認、内部監査・統制への影響評価を実施します。

    契約書の重要ポイント

    外注契約を結ぶ前には、サービス内容や条件を細かく確認する必要があります。

    特に、対応範囲・納期・データの取扱方法・サポート体制といった要素は、後々のトラブルにつながりやすい部分です。

    業務範囲・品質基準では、対応業務の詳細定義(作成/印刷/封入/発送等)、品質基準・エラー率の具体的数値、納期・処理時間の保証内容、イレギュラー対応の可否・条件を確認します。

    料金・支払条件では、基本料金・従量料金の明細、追加料金が発生する条件・単価、支払サイト・請求タイミング、料金改定の条件・通知期間を確認します。

    機密保持・セキュリティでは、機密保持義務の範囲・期間、データの保管期間・削除方法、第三者への委託可否・条件、情報漏洩時の責任・損害賠償を確認します。

    また、業者側のシステム障害やトラブルに備えて、連絡体制やバックアップ方法を確認しておくとより安心です。

    段階的導入のアプローチ

    いきなり全面移行は危険です。段階的導入でリスクを最小化しながら確実に効果を上げることが重要です。

    第1段階は小規模試験運用(1-2ヶ月)として、月間件数の10-20%程度で試験実施し、特定の取引先・地域・商品に限定して、品質・スピード・コストの詳細検証、社内フローの改善点洗い出しを行います。

    第2段階は段階的拡大(2-3ヶ月)として、試験運用の結果を踏まえた改善実施、対象件数を50%程度まで拡大、繁忙期を含む処理能力の確認、社内習熟度の向上を図ります。

    第3段階は本格運用開始として、全件数での本格運用開始、定期的な品質・効果測定、継続的な改善活動の実施を行います。

    各段階での成功判定基準として、エラー率1%以下の維持、納期遵守率99%以上の維持、コスト削減効果の目標値80%以上達成、関係部署の80%以上の満足度を設定します。

    導入時にはトライアル利用や小ロットからの試験運用を通じて、実際の処理精度や対応品質を見極めることも有効です。

    請求書代行・外注の費用相場

    請求書代行・外注サービスの料金体系は業者により大きく異なります。表面的な単価だけでは判断できないため、詳細な費用構成を理解することが重要です。

    料金項目基本料金(月額)
    小規模対応0円〜3万円
    中規模対応3万円〜10万円
    大規模対応10万円〜50万円
    請求書代行・外注の費用相場

    送付方法によっても価格が異なります。

    送付方法料金相場(1通あたり)
    郵送のみ120円〜200円
    印刷+郵送150円〜250円
    電子送付のみ30円〜80円
    ハイブリッド対応100円〜180円

    実費・オプション料金として、切手代は実費(84円〜)、カラー印刷は+20円〜50円/通、書留・配達証明は+300円〜500円/通、海外発送は+500円〜2,000円/通がかかります。

    隠れコストにも注意が必要です。データ形式変換費用、エラー修正・再発送費用、問い合わせ対応費用(超過分)、契約期間縛りによる早期解約違約金などが発生する場合があります。

    まとめ

    請求書代行・外注サービスは、単なるコスト削減手段ではなく、経理部門の業務を根本的に変革し、企業の成長を支える戦略的ツールとして活用できます。

    大幅な時間・コスト削減効果、ミス防止・品質向上、人手不足・属人化対策といったメリットがある一方で、情報漏洩リスクや柔軟性の低下といったデメリットもあります。

    成功のポイントは、自社の現状を正確に把握し、信頼できる業者を選定すること、段階的導入でリスクを最小化すること、適切な契約条件を整備することです。

    外注かシステム導入かの判断は、企業の規模、ITリテラシー、取引先のニーズによって決まります。

    適切な導入により、経理部門がより戦略的・付加価値の高い業務にシフトし、企業全体の競争力向上に貢献できます。まずは現状分析から始めて、自社に最適な請求書代行・外注サービスを見つけてください。

  • デジタルコンテンツ配信向け決済システムおすすめ5選比較!選び方やメリットを解説

    デジタルコンテンツ配信向け決済システムおすすめ5選比較!選び方やメリットを解説

    デジタルコンテンツ配信では、決済システムの選択が事業の収益性を大きく左右します。Apple StoreやGoogle Playの30%手数料に対し、自社決済なら2〜4%に抑えられる一方で、導入には時間と準備が必要です。

    この記事では、電子書籍・音楽・ゲーム・映像の各分野における決済特性、都度課金とサブスクの使い分け、主要決済手段の比較、自社決済のメリット・デメリット、システム選定のポイントまで、実際の導入判断に役立つ情報を解説します。

    デジタルコンテンツの種類と主な課金方式

    デジタルコンテンツは多様なジャンルに分かれており、決済のやり方も異なります。

    出版分野では電子書籍や電子雑誌が中心となり、1冊ずつ購入する都度課金が主流です。 音楽分野では楽曲ダウンロードとストリーミングサービスの両方が存在します。ゲーム分野ではアプリ内課金が頻繁に発生し、映像分野では動画配信サービス(VOD)が月額定額制を採用しています。

    分野主要コンテンツ主な課金方式特徴
    出版電子書籍・電子雑誌都度課金1冊ずつ購入
    音楽・楽曲ダウンロード
    ・ストリーミング
    ・都度課金
    ・月額課金
    購入とサブスクが併存
    ゲームアプリ内課金都度課金頻繁な少額決済
    映像動画配信(VOD)月額課金定額見放題

    コンテンツ配信におすすめの決済手段と特徴

    ユーザーの年齢や職業によって好む決済手段が異なるため、複数の選択肢を用意する必要があります。

    1. クレジットカード決済

    最も普及している決済方式で、カード情報を入力して支払いを行います。

    即座に決済が完了するスピード感が魅力で、サブスクとの相性も良好です。 一度登録すれば、それ以降はワンクリックで決済できるようになります。ただし、カードを持たない学生や若年層は利用できません。

    2. コンビニ決済

    コンビニエンスストアの店頭で現金や電子マネーで支払いを行う決済方式です。

    クレジットカードを持たない現金派ユーザーや未成年者にとって便利な決済手段となります。 全国のコンビニで24時間支払いが行えます。ただし支払い完了まで時間がかかり、継続課金には対応していません。

    3. キャリア決済

    携帯電話やスマートフォンの通信料金と合算して支払いを行う決済方式です。

    スマートフォンで簡単に決済ができ、未成年者でも利用できる手軽さが特徴です。 ただし月額利用限度額が設定されており、高額商品には向きません。

    決済手段クレジットカードコンビニ決済キャリア決済
    即時性○即座に完了×時間がかかる○即座に完了
    継続課金対応○対応×非対応○対応
    年齢制限×カード必要○制限なし○利用可能
    利用場所ネット上全国コンビニスマホ上
    向いているユーザー成人・継続利用者現金派・未成年若年層・手軽重視

    デジタルコンテンツ配信に決済サービスを導入する3つのメリット

    プラットフォーム依存から脱却することで、収益性と顧客との関係性を改善できます。

    1. アプリ・プラットフォーム外課金で手数料を抑えられる

    Apple Storeは30%、Google Playは15%が売上に対する手数料として取られてしまいます。一方、決済代行サービスの手数料は2〜4%程度に抑えられます。

    規制緩和により、アプリ外決済への誘導も認められるようになりました。アプリ内に「ウェブサイトで購入」などのボタンを設置できるようになっています。

    2. 豊富な決済手段でユーザーの離脱を防げる

    「希望する支払い方法がない」という理由で購入を諦めるユーザーが存在します。

    年齢や職業によって好む決済手段が異なるため、複数の選択肢を用意することでユーザーはスムーズに購入までをしてくれます。特にコンテンツ購入は衝動的な場合が多いため、決済手段の少なさは売上に影響を与えます。

    3. 自社サイトで顧客情報を管理できる

    プラットフォーム経由では顧客の詳細な行動データを取得できません。

    自社決済なら購入履歴や利用パターンを詳しく分析できます。この情報を活用して個人に合わせたコンテンツ推薦や、新商品企画に役立てることができます。

    デジタルコンテンツ配信に決済サービスを使う3つのデメリット・注意点

    自社決済にはコストと運用面でのリスクも伴います。

    1. 決済手数料とランニングコストが発生する

    売上の2〜5%程度の決済手数料に加えて、月額基本料金が発生します。

    月額料金が大きい決済システムの場合は、売上規模が小さいうちはプラットフォーム手数料よりコスト高になる場合があります。事前に損益分岐点を計算して導入タイミングを検討しましょう。

    2. 審査や導入に時間がかかる

    デジタルコンテンツ事業は審査が厳しく、承認まで2週間〜1ヶ月程度かかります。

    また、システム構築や動作テストにも数週間から数か月を要するため、サービス開始予定日から逆算して早めに準備を始める必要があります。

    3. 不正利用による被害リスクがある

    不正利用者がクレジットカードを盗用してデジタルコンテンツを購入した場合、事業者側に大きな損失が発生します。

    デジタルコンテンツは決済完了と同時にダウンロードが完了します。そのため、不正利用が発覚した時点で既にコンテンツが取得されています。
    物理的な商品なら発送を止めたり回収できますが、デジタルコンテンツは一度ダウンロードされると回収不可能です。そのため不正利用者にとって「確実に商品を手に入れられる」標的となりやすく、チャージバック被害も発生しやすくなります。

    コンテンツ配信に必要な決済システムの機能

    デジタルコンテンツ特有の課題を解決するため、以下の機能が必要になります。

    1. 自動課金決済(サブスク)

    サブスクリプション事業では毎月確実に料金を回収しないと売上が不安定になります。

    そのため自動課金決済機能が不可欠です。カード期限切れの事前通知や決済失敗時の再試行機能があれば、継続収益を安定して確保できます。

    2. ワンタッチ課金(ワンクリック課金)

    ユーザーの購入意欲は一瞬で冷めてしまうため、思い立った瞬間に購入完了できる環境が重要です。

    初回登録後は最小限の操作で決済できる機能があれば、電子書籍の追加購入やゲーム内アイテム購入での離脱を防げます。

    3. 不正検知・セキュリティ機能

    デジタルコンテンツは不正利用されやすいため、高度なセキュリティ対策が必要です。

    AI技術による不正検知システムでは、購入パターンや決済タイミングの異常を自動で察知し、怪しい取引をブロックします。EMV 3-Dセキュアはカード利用時にワンタイムパスワードで本人確認を行い、なりすまし利用を防止します。トークン化技術では実際のカード番号を暗号化された別の番号に置き換えて保存するため、カード情報の漏洩リスクを大幅に軽減できます。これらの機能により、事業者は不正利用による損失を防ぎ、ユーザーは安心して決済を利用できる環境が整います。

    コンテンツ配信向け決済システムの選び方|5つの比較ポイント

    数多くある決済サービスから自社に合ったものを選ぶため、以下の観点で比較検討しましょう。

    1. セキュリティ・不正対策

    不正利用被害を避けるため、セキュリティ対策を最初にチェックしましょう。

    PCI DSS準拠の認証があるか確認し、過去の不正検知実績や導入事例を参考にシステムの信頼性を判断することが大切です。また、事業特性に応じた独自ルールを設定できるかも重要なポイントです。

    2. 決済手数料と費用

    月額料金と決済ごとの手数料を総合的に計算して比較しましょう。

    決済手数料以外にも月額基本料金、初期導入費、システム連携費用などが発生する場合があります。また、売上規模に応じて手数料率が下がる料金体系があるかも確認しておくと、事業拡大時のコスト見通しが立てやすくなります。

    3. カゴ落ち防止機能と決済画面の使いやすさ

    決済画面での離脱率が売上に直結するため、使いやすさを重視しましょう。

    自社サイトと統一されたデザインの決済画面や、スマートフォンでも操作しやすいレイアウト、入力項目を最小限に抑えた設計などが離脱率を下げる要因となります。また、エラーが発生した際の分かりやすいメッセージ表示や、複数の決済手段を一画面で選択できる機能も重要です。

    4. システム連携の簡単さとサポート体制

    導入コストを抑えるため、システム構築の難易度を確認しましょう。

    分かりやすい導入マニュアルと豊富なサンプルコードがあれば、エンジニアの作業時間を短縮できます。また、決済トラブル発生時に24時間対応してもらえるサポート体制があると安心です。

    5. サーバー安定性と大量アクセス対応

    新作リリースやキャンペーン時のアクセス集中で決済が止まると機会損失が発生します。

    過去の障害履歴を確認し、サーバーが複数用意されているか、アクセスが増えても自動で処理能力を上げる機能があるかをチェックしましょう。

    コンテンツ配信向けおすすめ決済システム5選比較

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”price”}}[/orend-service]

    GMOイプシロン

    • 全プランEMV 3Dセキュア0円
    • 初期費用・処理料0円
    • 専任オペレーターがサポート

    GMOイプシロンは、初期費用・処理料が無料で利用できるEC向け決済代行サービスです。

    法人・個人を問わず40,000社以上の導入実績があり、中小から大規模まで幅広い事業者様に利用されています。3つのプランすべてでEMV 3Dセキュア(3Dセキュア2.0)が無料で利用でき、国際規格のPCI DSSに完全準拠したセキュリティ環境下で運用しています。リンクタイプの決済画面のため、カード情報は弊社で保持し加盟店様のサーバーでは保持しないため情報漏えいリスクを低減できます。

    専任のオペレーターが申込から運用まで電話やチャットでサポートし、定期課金やメールリンクなど充実したオプションサービスも提供しています。Shopify、EC-CUBE、MakeShop、カラーミーショップなど主要なECカートシステムに対応しており、オープンソース型・ASP型を問わず幅広く連携可能です。

    項目内容
    初期費用0円
    月額費用ビギナープラン:2,980円
    スタンダードプラン:5,980円
    プレミアムプラン:9,980円
    手数料ビギナー:3.6%
    スタンダード:2.99%〜
    プレミアム:2.79%〜
    対応決済クレカ(VISA・MasterCard・JCB・AMEX・Diners)
    コンビニ・後払い(GMO後払い)
    代引き・PayPal・Yahoo!ウォレット等
    決済方式リンク型・メールリンク型
    対応ECカートShopify・EC-CUBE・MakeShop
    カラーミーショップ・おちゃのこネット
    FC2ショッピングカート・Welcart
    GMOクラウドEC・EC FORCE
    Cafe24・Magento・WooCommerce等
    セキュリティ対策PCI DSS完全準拠・カード情報非保持化
    EMV 3Dセキュア(全プラン0円)・セキュリティコード認証
    入金サイクル月末締め・翌月20日入金(通常)
    ※早期入金サービス:翌月15日入金
    ※随時入金サービス:最短3営業日(オプション)

    公式ホームページ:https://www.epsilon.jp/

    ゼウス

    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウス(カードサービス株式会社)は、SBIグループが提供する決済代行サービスです。

    クレジットカード決済をはじめ、コンビニ決済、銀行振込、ペイジー、口座振替、キャリア決済、電子マネー決済など、ECサイトに必要な決済方法を幅広く取り揃えています。購入機会損失を減少させ、売上アップに貢献します。

    接続方式は、リンク型、トークン型、データ伝送(API)型、メールリンク型の4種類から選択可能。事業規模やシステム環境に合わせた最適な導入方法を選べます。

    PCI DSS完全準拠の決済処理システムに加え、EMV 3-Dセキュア、不正検知サービス、チャージバック保証サービスなど、強固なセキュリティ対策を標準装備しています。

    EC-CUBEなどのオープンソースやASPカートと連携実績が豊富で、導入設定が簡単です。連携ショッピングカート利用者向けには特別な料金プランも用意されています。

    オンライン決済と端末決済の両方を提供しているため、ECサイトと実店舗の売上を管理画面で一元管理することも可能です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行振込・ペイジー・口座振替
    キャリア決済・電子マネー・あと払い決済
    決済方式リンク型・トークン型
    データ伝送(API)型・メールリンク型
    対応ECカートEC-CUBE・各種ASPカート
    サブスク系カート・BtoB系カート 他多数
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア
    セキュリティコード(CVV2/CVC2)
    不正検知サービス
    チャージバック保証サービス
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    Stripe

    • 世界中の決済手段に対応
    • API連携で柔軟なカスタマイズ
    • 使った分だけの明瞭な料金体系

    Stripeは、オンライン販売、対面販売、サブスクビジネス、プラットフォームビジネスなど、ありとあらゆるビジネスモデルに対応するグローバル決済プラットフォームです。

    135種類以上の通貨での決済を受け付け、グローバル展開を見据えたビジネスに最適です。使った分だけ支払うシンプルな料金体系で、初期費用や月額固定費は不要。日本国内のスタートアップから大手企業まで幅広く導入されています。

    REST APIとあらゆるプログラミング言語(Ruby、Go、Pythonなど)に対応したライブラリーを提供し、エンジニアが柔軟に決済機能を実装できます。Checkout(構築済み決済フォーム)やPayment Links(ノーコードリンク)など、開発工数を削減できるツールも充実しています。

    Radar(不正検知システム)は、Stripeネットワーク全体の数十億のデータポイントを活用して機械学習により不正利用を自動検知します。入金スケジュールは週次自動、月次自動、手動から選択可能で、通常T+3営業日で入金されます。

    サブスクリプション機能、請求書作成、税務計算、本人確認など、決済以外の機能も統合的に提供し、事業成長をトータルでサポートします。

    項目内容
    初期費用0円
    月額費用0円
    手数料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay・LINE Pay:3.6%
    銀行振込:3.6%
    ※事業規模に応じた割引あり
    対応決済クレジットカード・デビットカード
    プリペイドカード・Apple Pay・Google Pay
    コンビニ決済・PayPay・LINE Pay・銀行振込
    決済方式REST API・Checkout(構築済みフォーム)
    Payment Links(ノーコードリンク)・モバイルSDK
    対応ECカートShopify、WooCommerce、Wix
    など多数のプラットフォームと連携可能
    セキュリティ対策PCI DSS準拠・Radar(機械学習による不正検知)
    3Dセキュア・Radar for Fraud Teams(高度な不正対策)
    入金サイクル週次自動・月次自動・手動から選択可能
    通常T+3営業日
    ※日本では日次入金不可、Instant Payouts(即時入金)は日本未対応

    公式ホームページ:https://stripe.com/jp

    SP.LINKS

    • カード会社とダイレクトネットワーク接続
    • 平均1.0秒の高速レスポンス
    • PCI DSS準拠の万全セキュリティ

    SP.LINKSは、1993年創業の決済代行業界のパイオニア企業です。

    クレジットカード会社とダイレクトに接続された独自の決済ネットワークにより、平均1.0秒の高速レスポンスを実現しています。国際6大カードブランドに対応し、PayPay、au PAY、d払いなどのオンラインID決済、コンビニ決済、口座振替など多彩な決済手段を一括導入できます。

    決済代行事業とデータセンター事業の両面を持つことで高速・安定の強固なシステムを構築し、24時間365日の安定稼働を実現。PCI DSS準拠、プライバシーマーク取得、ISMS認証取得に加え、独自の認証アシストサービスとEMV 3Dセキュアで万全のセキュリティ体制を整えています。EC-CUBE、Welcartなど多様なECカートシステムに対応しており、事業者様に合わせた決済方式を選択できます。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレカ(国際6大ブランド)・コンビニ
    オンラインID決済
    (PayPay・au PAY・d払い・メルペイ
    ・楽天ペイ・PayPal・WeChat Pay・Alipay+)
    QRコード・口座振替
    電子マネー(モバイルSuica・楽天Edy・JCB PREMO・支払秘書)
    Google Pay・Apple Pay
    Pay-easy・ネット銀行
    キャリア決済・銀聯カード
    決済方式リンク型・API型(トークン型)
    カード情報非通過型・メールリンク型
    対応ECカートEC-CUBE・Welcart・WooCommerce
    CS-Cart・Magento・SOY Shop・Drupal
    e-shopsカートS・侍カート等
    セキュリティ対策PCI DSS準拠・EMV 3Dセキュア
    プライバシーマーク・ISMS(ISO/IEC27001)認証
    カード情報お預かりサービス・不正検知サービス
    認証アシストサービス・トークン決済・カード情報非通過化
    入金サイクル問い合わせ

    公式ホームページ:https://www.splinks.co.jp

    SBペイメントサービス

    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループの決済事業を担う決済代行サービスです。

    業界最大規模の取引高9.8兆円(2024年度実績)を誇り、40ブランド以上の豊富な決済手段を提供しています。クレジットカード決済、QRコード決済(PayPay・楽天ペイ等)、キャリア決済など多様な決済に対応し、かご落ちを防止できます。20種類以上のECカートと接続済みで、開発不要で簡単に導入可能です。

    継続課金にも対応しており、サブスクリプションサービスや定期購入に最適です。リンク型・API型の接続方式を用意し、事業者様のニーズに合わせた柔軟な導入が可能です。PCI DSS準拠、ISMS認証取得の万全なセキュリティ体制に加え、EMV 3-Dセキュア(有償)、AI不正検知(無償)などのオプションも提供。電話・メールでの充実したサポート体制で、導入から運用まで安心してご利用いただけます。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ
    (業種・取扱高により異なる)
    手数料問い合わせ
    (決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済(PayPay・楽天ペイ等)
    キャリア決済・コンビニ・後払い
    銀行振込・電子マネー等40ブランド以上
    決済方式リンク型・API型・メールリンク型
    対応ECカートShopify・futureshop・ecforce
    ebisumart・W2 Repeat・aiship
    楽楽リピート・サブスクストア
    Cafe24・おちゃのこネット
    e-shopsカートS・shop by・cago cloud
    リピストX・aLe・W2 Unified・EC Direct
    ウルトコ・Smile Tools・SNAPEC-EX等20種類以上
    セキュリティ対策PCI DSS準拠・ISMS認証取得
    EMV 3-Dセキュア(有償)・AI不正検知(無償)
    カード情報お預かりサービス
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    ペイジェント

    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスの合併会社が提供する決済代行サービスです。

    BtoC向けECサイトはもちろん、BtoB取引やサブスクリプション(継続課金)など、多様なビジネスモデルに対応しています。メール決済機能を活用すれば、ECサイトを構築しなくても決済URLをメール送信するだけで簡単に決済を完了できます。

    専任担当が決済手段の選別から導入までビジネスコンサルティングを行い、システム導入時もベンダーと直接やり取り可能なサポート体制を整えています。中日新聞社やJAF、スシロー、ディノスなど多数の大手企業での導入実績があり、信頼性の高い決済サービスです。

    申込から約1ヶ月で利用開始できるスピード導入も魅力です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行ネット決済・ATM決済・銀行仮想口座
    決済方式リンク型・メール決済・システム連携
    対応ECカートShopify・EC-CUBE
    WordPress(WooCommerce)
    W2・Dai・メクマ・ecbeing
    SI Web Shopping・楽楽販売 他多数
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有
    (月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    fincode byGMO

    • GMOペイメントゲートウェイグループ
    • 初期費用・月額費用0円
    • エンジニアファーストの設計とAPI

    fincodeは、GMOペイメントゲートウェイグループが提供する、エンジニアファーストの設計にこだわったオンライン決済サービスです。

    初期費用・月額費用が0円のシンプルな料金体系で、APIテスト環境を無料で即時発行でき、本番環境の申込みもオンラインで完結します。約15万店舗の加盟店実績と年間連結決済処理金額約15兆円のGMOグループのナレッジを結集したサービスです。

    REST APIと複数開発言語に対応したAPIリファレンス、Android/iOS対応のモバイルSDKにより、少ない開発工数で柔軟にカスタマイズが可能です。トークン型・リダイレクト型の接続方式で、カード情報の完全非保持化を実現しています。

    サブスクリプション機能やプラットフォーム機能も標準搭載し、多様なビジネスモデルに対応できます。全ての決済手段を統合的なAPIで利用できるため、決済手段追加時の学習コスト・実装コストを大幅に削減できます。

    入金サイクルは月2回(15日・末日締め)で、全ての決済手段の売上金が入金日にまとめて振り込まれます。

    項目内容
    初期費用0円
    月額費用0円
    手数料カード決済:3.6%
    Apple Pay:3.6%
    Google Pay:3.6%
    コンビニ決済:3.0%(最低150円/件)
    PayPay:物販3.6%/デジタルコンテンツ9.0%
    口座振替:2.0%(最低130円/件)
    銀行振込:2.0%(最低130円/件)
    ※年間取引5億円以上は個別提案
    対応決済クレジットカード
    Apple Pay・Google Pay
    コンビニ決済(PAYSLE)・PayPay
    ・口座振替・銀行振込(バーチャル口座)
    決済方式トークン型・リダイレクト型
    対応ECカート問い合わせ
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア
    セキュリティコード・カード情報完全非保持化
    入金サイクル月2回(15日・末日締め)

    公式ホームページ:https://www.fincode.jp/

    PAY.JP

    • 初期費用・トランザクション費用0円
    • サポート満足度94.7%
    • PCI DSS Version 4.0準拠

    PAY.JPは、初期費用・トランザクション費用が無料で利用できるオンライン決済サービスです。

    スタンダードプランなら月額費用も0円から始められるため、スタートアップや新規事業に最適です。決済手数料は業界最低水準の2.59%〜で、事業規模に応じて3つのプランから選択できます。クレジットカード決済はVisa、Mastercard、JCB、American Express、Diners Club、Discoverの主要6ブランドに対応しており、Apple Payや定期課金(月額・年額)も利用可能です。

    審査は最短3〜4営業日と短く、サポート満足度94.7%の充実したサポート体制で導入から運用まで丁寧にサポートします。セキュリティ面では、PCI DSS Version 4.0 Level 1に完全準拠し、EMV 3Dセキュアにも対応。カード情報はトークン化されるため安全です。EC-CUBE向けには専用プラグインを提供しており、API連携で様々なECカートやアプリに組み込めます。

    項目内容
    初期費用0円
    月額費用スタンダード:0円
    ビジネス:20,000円
    エンタープライズ:50,000円
    手数料スタンダード:3.3%
    ビジネス:2.78%
    エンタープライズ:
    Visa・Mastercard 2.59%
    JCB・AMEX・Diners・Discover 2.7%
    対応決済クレカ
    (Visa・Mastercard・JCB
    AMEX・Diners・Discover)
    Apple Pay
    定期課金(月額・年額)
    決済方式API型・トークン型
    対応ECカートEC-CUBE(専用プラグイン提供)
    API連携可能なカート・アプリ
    セキュリティ対策PCI DSS Version 4.0 Level 1準拠
    EMV 3Dセキュア・トークン化
    入金サイクル月1回(月末締め・翌月末入金)
    または月2回
    (15日締め→月末入金、
    月末締め→翌月15日入金)
    ※早期入金機能あり

    公式ホームページ:https://pay.jp/

  • サブスク管理システム13選比較!料金・機能とおすすめの選び方を解説

    サブスク管理システム13選比較!料金・機能とおすすめの選び方を解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00023″},”title”:”おすすめのサブスク管理システム”}}[/post-setting]

    サブスク管理システムの導入を検討しているものの、数多くあるサービスの中から自社に合ったサービスを選ぶのは容易ではありません。

    この記事では、おすすめのサブスク管理システムから機能・料金・選び方まで分かりやすく解説します。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    サブスクリプション管理システムとは?

    サブスクリプション管理システムとは、月額・年額などの定期課金型ビジネス(サブスク)を効率よく運営するための基盤システムです。

    契約情報・課金・請求・顧客管理・解約処理までを一元管理し、手作業を減らして安定運用を実現します。利用者が増えても、売上計算や更新処理を自動化できる点が最大の特長です。

    サブスク管理システムはなぜ必要か

    サブスクでは「毎月の課金」「プラン変更」「途中解約」「無料期間終了」など複雑な処理が頻発します。これを手作業やExcelで行うと、請求漏れ・二重請求・解約ミスが起きやすく、運営コストも増大します。管理システムを使うことで、正確性・スピード・拡張性を同時に確保できます。

    サブスク管理システムの主な機能|できること

    サブスク管理システムの主な機能はこちらです。

    機能内容
    契約管理月額・年額・従量課金プランの作成、契約開始・更新・変更、無料トライアル管理
    課金・決済定期自動課金、複数決済手段対応、決済失敗時の再試行
    請求・支払請求書・領収書発行、入金状況管理、未払い対応
    顧客管理顧客情報・契約履歴・利用状況の一元管理
    解約・休止解約フロー制御、日割り・返金処理、休止・再開管理
    分析・レポートMRR、解約率(チャーン)、LTVなどの自動集計

    サブスク管理システムがよく利用される業種

    サブスクリプション管理システムは、月額・年額などの定期課金を行うサービスを中心に、さまざまな業種で利用されています。特にデジタルサービスから店舗型ビジネス、定期購入ECまで幅広く導入されており、業種を問わずサブスクモデルを採用する事業の基盤として使われています。

    利用例提供サービス
    デジタル配信動画・音楽・電子書籍
    ソフトウェアサービスSaaS、クラウドサービス、オンラインゲーム
    レッスン教室やジムの
    月謝・会費
    フィットネスジム、オンラインサロン、学習塾
    定期購入化粧品、健康食品の定期便
    BtoBサービスソフトウェアライセンス、業務支援システム、コンサルティングの月額契約

    【比較表】サブスク管理システムの料金・費用相場

    サブスク管理システムの料金体系は、多くのサービスで決済手数料のみの従量課金制を採用しています。初期費用を抑えてスタートできます。

    こちらでおすすめのサービスの料金相場をまとめました。

    サービスタイプ初期費用月額費用手数料
    Veritrans4G決済問い合わせ
    見積をチェック
    問い合わせ1~3%
    サブスクペイ決済問い合わせ
    資料で確認
    問い合わせ2.5%~
    請求管理ロボ管理+決済20,000円~
    ※請求件数で変動
    問い合わせ問い合わせ
    Scalebase管理(請求・契約)問い合わせ問い合わせなし
    ソアスク販売管理(SaaS向け)問い合わせ問い合わせなし
    楽楽販売販売管理150,000円70,000円〜なし
    ハヤサブ販売管理(BtoB向け)問い合わせ問い合わせなし
    KaKing(カキング)販売管理+決済問い合わせ98,000円問い合わせ
    CollaboOne管理+決済無料4,980円〜/ID+20,000円〜問い合わせ

    サブスク管理システムの選び方|3つの比較ポイント

    1. 請求業務の負荷をどこまで減らしたいか

    請求業務を効率化したい場合は、請求書発行の自動化だけでなく、課金計算や売上計上まで含めてどこまでシステムに任せられるかが重要です。定額課金に加えて、従量課金や段階課金、初期費用・前受金などが発生する場合、計算ルールを柔軟に扱えないと、結局人手での調整が残ります。
    そのため、請求業務を主目的にする場合は、サブスク特有の課金パターンに標準対応しているかを基準に選ぶ必要があります。

    サービス名特徴
    請求管理ロボ明細単位のスケジュール管理や入金消込など請求実務の自動化に強い
    Scalebase定額・従量・多段階従量・使用量課金など複雑な課金モデルに対応
    CollaboOne日割り計算やキャンペーン適用など金額変動の多い請求処理に対応
    請求管理機能が強いサブスク管理システム

    2. 販売管理まで含めて一元化したいか

    請求管理に加えて、顧客管理・契約管理・見積管理なども整理したい場合は、販売管理まで含めて設計されたサブスク管理システムが適しています。特にBtoBや代理店販売では、顧客ごとに契約条件や価格が異なるため、個別対応を前提に業務を組めるかが重要になります。
    請求だけを切り出すのではなく、見積から契約、請求までの流れを一つの仕組みで管理できるかが選定のポイントです。

    サービス名特徴
    楽楽販売見積〜契約〜請求までを一連で管理でき、販売管理を含めた標準化に強い
    ソアスクSalesforce上で販売・契約・請求・指標分析を一元管理
    ハヤサブBtoB向けに複雑な契約条件や請求サイクルの管理を前提に設計
    KaKing見積・契約・請求・決済をまとめて管理できる販売管理基盤
    販売管理までできるサブスク管理システム

    3. 決済機能を重視するか、管理機能を重視するか

    サブスク管理システムは、決済機能を軸にしたタイプと、請求・契約管理を軸にしたタイプに分かれます。ECやWebサービスでは、決済手段の多さや導入のしやすさが重視されるため、決済機能が充実したサービスが向いています。
    一方で、BtoBビジネスでは決済よりも請求・契約管理の正確さが重要になるケースが多く、決済は外部サービスと連携する前提で選ぶ考え方も一般的です。

    サービス名特徴
    Veritrans4Gクレジットカード、コンビニ決済、Pay-easyなど国内で利用頻度の高い決済手段を一通りカバーできる決済ゲートウェイ
    サブスクペイ定期課金・会員制サービスに特化し、申込〜継続課金までをシンプルに構築できる
    Stripe定額・従量課金、無料トライアルなど課金ルールの柔軟性と拡張性に強み
    決済機能が強いサブスク管理システム

    おすすめのサブスク管理システム9選比較|サブスク請求管理を自動化

    サブスク運営で負担になりやすいのが「請求・決済管理」。料金プランや課金周期、入金確認を手作業で行うのは非効率です。そこで役立つのが請求管理に特化したサブスク管理システム。請求書発行から決済処理まで自動化でき、業務を大幅に効率化します。この記事では、特に請求管理に強いシステムを厳選してご紹介します。

    [orend-service]{“condition”:{“categoryId”:”00057″},”display”:{“type”:”price-explanation”}}[/orend-service]

    Scalebase

    • 複雑な契約・料金体系を標準項目で管理
    • 請求計算から請求書発行までを自動化
    • プラン改定・新サービス追加に柔軟対応

    Scalebaseは、BtoBサブスクリプションビジネス向けの販売管理システムです。顧客ごとの契約内容や料金条件を一元管理し、毎月発生する請求業務を効率化します。定額課金に加え、従量課金・多段階従量・日割り・前受収益など、サブスク特有で複雑になりやすい課金パターンにも標準機能で対応できる点が特長です。
    契約途中のプラン変更やオプション追加、新旧プランの併用といった運用にも対応でき、事業成長に伴う料金改定やサービス拡張に振り回されない運用基盤を構築できます。請求データをもとにMRRや解約率などの経営指標を可視化できるため、実データに基づいた判断が可能です。

    項目内容
    初期費用導入内容・取引先件数に応じて個別見積
    月額費用管理件数・利用オプションに応じて個別設定

    詳細はこちら:https://scalebase.com/

    ソアスク

    • BtoB SaaS向け販売管理に特化
    • プライシングと契約変更に強い
    • KPIをリアルタイムで可視化

    ソアスクは、BtoB SaaS・サブスクリプション/ストックビジネス向けの販売管理サービスです。SaaSベンチャーから中堅企業の新規事業、大企業のサブスク型ビジネスまで幅広く対応し、受発注・契約・請求・収益管理を一体で標準化します。
    柔軟なプライシング設計や従量課金モデルに対応しており、契約途中の変更や複雑な見積・請求処理も無理なく運用可能です。Salesforceを基盤とした設計により、MRR・ARR・LTV・解約率などのSaaS KPIをリアルタイムに可視化でき、実データに基づいた意思決定を支援します。セルフサーブ型の収益化や、新サービス・新プランの迅速な立ち上げを支える点も特長です。

    項目内容
    初期費用導入内容に応じて個別見積
    月額費用導入内容に応じて個別見積(年間契約)

    詳細はこちら:https://subsc.opro.net/soasc/

    楽楽販売

    • 複雑な金額計算を自動化
    • 契約・請求ルールを柔軟に再現
    • 売上計上と請求を一元管理

    楽楽販売は、サブスクリプション型ビジネスにおける販売管理・請求管理を効率化するクラウド型システムです。初期費用・月額費用・オプション・スポット受注・従量課金など、企業ごとに異なる金額計算ルールを自動化し、請求漏れや計算ミスを防ぎます。
    請求と売上計上のタイミングが異なるケースにも対応しており、認識基準に合わせた売上計上データを自動生成できる点が特長です。また、契約パターンごとに更新日を管理し、更新時期が近づくとアラートで通知するため、更新漏れによる売上機会損失を防止できます。見積・受注・請求・売上までを一つの仕組みで管理でき、属人化しがちな販売管理業務を標準化します。

    項目内容
    初期費用150,000円
    月額費用70,000円〜

    詳細はこちら:https://www.rakurakuhanbai.jp/function/subscription.php

    ハヤサブ

    • 複雑な契約条件を前提に設計
    • 見積〜請求まで一貫管理
    • MRR・解約率を正確に可視化

    ハヤサブは、BtoBサブスクリプションビジネス向けの販売管理システムです。顧客ごとに異なる料金体系や請求パターン、契約条件の頻繁な変更を前提に設計されており、引合・見積・受注・請求までの業務プロセスを一貫して管理できます。
    定額・段階・従量課金、スポット費用、オプション、キャンペーン割引など、複雑で多様な料金・課金体系を柔軟に組み合わせて管理できる点が特長です。契約期間中のプラン変更やオプション追加、請求回数・請求サイクルの違いにも対応でき、手作業による調整を最小限に抑えます。さらに、MRRや解約率といったサブスク特有の指標を正確に集計・可視化できるため、運用実態に即した経営判断を支援します。

    項目内容
    初期費用要問い合わせ
    月額費用要問い合わせ

    詳細はこちら:https://www.hayasub.com/

    KaKing(カキング)

    • 販売管理から決済まで一元化
    • 月額固定で全機能利用可能
    • 中小企業向けに設計されたUI

    KaKing(カキング)は、見積・契約から請求・課金・決済までをクラウドで一元管理できる販売管理システムです。GMOグループのノウハウをもとに自社開発・自社運営されており、コストを抑えながら必要十分な機能を揃えた中小企業向け設計が特長です。
    月額定額や従量制といったサブスクリプション型の料金プランを簡単に導入でき、顧客情報・契約情報・入金情報を一元管理することで、Excel管理による手入力や消込作業を自動化します。直感的に操作できるUIとダッシュボードにより、顧客数や売上状況をリアルタイムに把握できる点も強みです。API連携にも対応しており、既存システムを活かした導入が可能です。

    項目内容
    初期費用要問い合わせ
    月額費用98,000円(基本機能すべて含む)

    詳細はこちら:https://www.hayasub.com/

    CollaboOne

    • サブスク管理をワンストップで提供
    • 複雑な料金体系を柔軟に設定
    • 専任スタッフによる導入支援

    CollaboOneは、サブスクリプションビジネスに必要な顧客管理・受注管理・料金計算・請求・決済代行までを一元化できるクラウド販売管理システムです。見込情報の管理から月々の請求業務までを自動化し、手入力やツール分散による業務負荷を大幅に削減します。
    二段階定額や従量課金、日割り計算、キャンペーン割引など、変化の多い料金プランにも高い設定自由度で対応できる点が特長です。SaaSやEC、通信サービスなどの立ち上げ・運用に精通した専任スタッフが、業務設計から運用定着まで支援するため、サブスクを初めて導入する企業でも安心して利用できます。既存ERPやSFAとの連携、請求代行・決済代行にも対応可能です。

    項目内容
    初期費用無料
    月額費用for Management:4,980円〜
    ID、for Billing:20,000円〜

    詳細はこちら:https://www.collabo-one.jp/

    おすすめのサブスク管理システム7選比較|決済機能が強いシステム

    サブスク管理システムを選ぶ際は、自社のビジネスモデルや事業規模に合った機能と料金体系を持つサービスを選択することが重要です。ここでは、管理機能の充実度、決済対応の幅広さ、エンタープライズ対応、小規模事業者への適用性などの観点から、おすすめのサブスク管理システム12選をご紹介します。

    サービス名イメージ初期費用月額費用決済手数料対応決済決済方式セキュリティ
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ2.5%~クレジット/コンビニ/銀行振込/電子マネー
    テイクアウト決済/キャリア/後払い/口座振込
    スマホ/QRコード/寄付金/書面/電話決済
    サブスク決済/事前決済
    メールリンク/IVR決済
    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    月額パンダ0円 ※無料0円 ※無料3.5%クレジット/口座振込
    コンビニ決済/PayPay決済
    継続課金/単発課金カード情報非保持化
    Pマーク
    会費ペイ0円 ※無料0円 ※無料2.5%~+150円/件クレジット決済
    口座振替/コンビニ決済
    継続課金/単発課金PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS
    RP掛け払い0円~ ※無料0円~ ※無料0.5~2.9%サブスク決済※継続課金
    メールリンク決済
    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    Squareリンク決済0円
    無料アカウント登録
    0円3.6%~
    ※その他の手数料
    振込:0円
    申込:0円
    販売:0円
    注文キャンセル:0円
    QRコード/SMS決済/クレジット決済継続課金/リンク決済PCI DSS/SSL暗号化
    カード情報非保持化
    二段階認証/トークン機能
    ワンタイムパスワード
    STORES 請求書決済0円0円3.24%~3.74%QRコード/SMS決済/クレジット決済継続課金/リンク決済PCI DSS/暗号化認証
    カード情報非保持化
    GMO掛け払い0円 ※無料0~1.4万円0.5~3.4%クレジット/コンビニ/サブスク決済
    口座振替/銀行振込
    請求書後払い
    継続課金/サブスク不正検知/3Dセキュア本人認証
    Pマーク
    GMOイプシロン0円 ※無料0円 ※無料3.45%~クレジット/コンビニ/ネット銀行/ウォレット
    電子マネー/キャリア/後払い/口座振込
    スマホ/QRコード/他通貨決済
    継続課金/事前決済
    メールリンク決済
    不正検知/3Dセキュア本人認証
    カード情報非保持化/トークン
    チャージバック/SSLサーバー
    ZEUS(ゼウス)0円 ※無料3,000円3.5%~クレジット/コンビニ/ネット銀行/賃貸決済
    電子マネー/キャリア/後払い/口座振込
    スマホ/イベント向けレンタル端末
    継続課金/事前決済
    メールリンク決済
    電話CTI/与信後
    PCI DSS/Pマーク/ISMS
    不正検知/トークン
    カード情報非保持化
    ペイジェント0円 ※無料お問合せ4.2%~
    トランザクション:0円 ※無料
    クレジットカード/コンビニ決済/国際決済
    電子マネー/ID・キャリア決済/後払い
    継続課金/事前決済
    メールリンク決済
    3Dセキュア/SSL暗号化
    カード情報非保持化/トークン
    ISMS/PCI DSS認証
    アプラス集金代行
    Web口座振替
    お問合せお問合せ
    ※プランで変動
    お問合せ
    ※1件~でも可能
    クレジット/コンビニ/サブスク決済
    口座振替/銀行振込
    請求書後払い
    Web口座振替
    ※依頼書不要
    PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001
    サブスク・定期継続で決済ができるサービス比較表

    [orend-service]{“condition”:{“categoryId”: “00027”},”display”:{“type”:”price-explanation”}}[/orend-service]

    おすすめサブスク管理システム6選比較|個人・小規模法人向け簡単導入

    個人ショップや小規模法人には初期費用が安く始められるメールリンク型のサブスク管理システムがおすすめです。

    サービス名イメージ初期費用月額費用決済手数料対応決済QRコード
    送信
    SMS送信SNS送信継続課金
    (サブスク)
    Squareリンク決済0円
    無料で登録
    0円
    ※無料
    3.6%
    ※その他の手数料
    振込・申込:0円
    クレジットカード
    デビットカード
    ◯◯◯◯
    サブスクペイ メール決済問合せ
    資料で確認
    問合せ2.5%~
    口座振替:85円
    クレジットカード
    口座振替・コンビニ決済
    銀行振込(バーチャル口座)
    ◯◯◯◯
    Paysys0円~0円~3.3%~クレジットカード
    コンビニ
    PayPay
    バーチャル口座
    web口座振替
    〇〇〇〇
    formrun
    メールリンク決済
    0円
    ※無料
    0円~2.99%~クレジットカード
    オンライン決済
    (PayPay・Apple Pay・PayPal)
    コンビニ決済、口座振替
    ◯◯◯◯
    STORES 請求書決済0円 ※無料
    スタンダード:3,300円
    0円 ※無料2.38%~3.24%クレジットカード◯◯◯問合せ
    makeshopメールリンク11,000円~法人:2,000円
    個人:1,000円
    3.14%~問合せ◯◯◯問合せ
    PayPal0円 ※無料 0円 ※無料 3.6%~クレジット・デビット
    銀行口座
    ◯✕問合せ◯
    Stripe Payment Links0円 ※無料 0円 ※無料 3.6%~クレジット・デビット
    Apple Pay、Google Pay など
    ◯✕問合せ◯
    無料の決済フォーム作成ツール比較表

    [orend-service]{“condition”:{“categoryId”: “00004”},”display”:{“type”:”price-explanation”}}[/orend-service]

    サブスク管理システム導入の5つのメリット

    サブスク管理システムの導入により、請求業務の自動化から顧客満足度向上まで、多面的なメリットを享受できます。これらのメリットは相互に作用して事業全体の成長を加速させる効果があります。

    1. 業務効率化による時間と労力の削減

    サブスク管理システム導入により、請求関連業務を大幅に自動化できます。従業員はより価値の高い業務に集中できるようになります。

    請求書の作成・送付、入金確認、消込作業、督促といった定期的な業務がすべて自動化されます。これまで手作業に費やしていた時間を大幅に削減できます。人的ミスによる請求漏れや計算間違いも防止されます。データの正確性が向上します。

    2. 売上状況のその場での把握

    その場での売上データ把握により、迅速で適切な経営判断が可能になります。事業チャンスの最大化と問題の早期解決ができます。

    月次や週次の売上推移、顧客セグメント別の利用状況、解約率の変動などが見やすいダッシュボードで即座に確認できます。この情報により、売れ行きの悪いプランの見直しができます。解約が多い顧客層への対策検討などを、タイムリーに実行できます。

    3. 顧客情報の一元管理

    顧客情報の一元管理により、顧客サポートの質が大幅に向上します。顧客満足度とロイヤルティの向上ができます。

    顧客の契約内容、支払い履歴、問い合わせ履歴、利用状況などをすべて一画面で確認できます。この一元管理により、顧客からの問い合わせに対して迅速かつ正確な対応が可能になります。

    4. 多様な決済方法への対応

    多様な決済方法に対応することで、顧客の利便性向上と新規顧客獲得のチャンスが増えます。

    クレジットカード決済に加えて、銀行振込、口座振替、コンビニ決済、電子マネー、アプリ決済など、顧客のニーズに合わせた支払い方法を提供できます。購入時の障壁を下げられます。顧客満足度を向上させられます。

    5. データ活用による戦略立案の支援

    膨大な顧客データと取引データの分析により、根拠に基づいた戦略立案が可能になります。事業成長の精度と速度が向上します。

    顧客の利用パターン、解約理由、売上傾向などのデータを詳細に分析することで、自社ビジネスの強みや改善点を客観的に把握できます。これらのデータに基づいて、新商品・サービスの開発方向性、効果的なマーケティング施策の立案などを検討できます。

    サブスク管理システム導入時の3つの注意点・デメリット

    サブスク管理システムの導入には多くのメリットがある一方で、費用負担、業務変更への対応、セキュリティリスクなどの課題も存在します。これらの注意点を事前に理解し、適切な対策を講じることで、スムーズな導入と安定した運用ができます。

    1. 初期投資と継続的な費用負担

    サブスク管理システムの導入には、初期投資と継続的な費用が必要です。特に中小企業にとっては大きな負担となる可能性があります。

    初期投資には、システムの購入費用やカスタマイズ費用、既存システムからのデータ移行費用、従業員向けの研修費用などが含まれます。月額または年間のライセンス料、システム保守費用、決済手数料などの継続的な支出も発生します。

    2. 業務プロセス変更への対応

    既存の業務プロセスからの変更により、従業員が慣れるまでの時間と研修コストが必要になります。一時的な生産性低下のリスクがあります。

    従来の手作業や旧システムに慣れた従業員にとって、新しい操作方法や業務手順に慣れるまでには時間がかかります。スムーズな移行のためには、十分な研修期間の確保、段階的な導入計画の策定、サポート体制の構築が必要です。

    3. セキュリティリスクと対策の必要性

    顧客の個人情報や決済データなどの機密情報を扱うため、情報漏洩リスクとセキュリティ対策が必要になります。

    クラウドベースのシステムを採用する場合、データが外部サーバーに保存されるため、サイバー攻撃や不正アクセスによる情報漏洩のリスクが高まります。強固な暗号化技術の採用、厳格なアクセス管理、多要素認証の実装、定期的なセキュリティ監査の実施など、セキュリティ対策が必要です。

  • 個人事業主でも口座振替は導入できる?やり方から代行業者選びまで徹底解説

    個人事業主でも口座振替は導入できる?やり方から代行業者選びまで徹底解説

    口座振替とは?個人事業主でも導入できる?

    個人事業主でも口座振替は導入可能です。口座振替は預金口座から自動で支払代金を引き落として事業者口座に送金する決済サービスで、業務効率化と安定した資金回収を実現できます。

    口座振替(口座引き落とし)の基本的な仕組み

    口座振替は、あらかじめ決められた日に顧客の預金口座から自動でお金を引き落として、事業者の指定口座に送金する仕組みです。「口座引き落とし」「口座自動振替」「自動引き落とし」などとも呼ばれます。

    顧客が一度口座振替の手続きを完了すれば、毎月自動的に料金が回収されるため、事業者は請求書発行や督促業務から解放されます。

    口座振替と似た仕組みに「口座振込」がありますが、大きな違いは自動性です。口座振込は顧客が能動的に振込作業を行う必要がありますが、口座振替は銀行が自動で処理を行います。

    個人事業主が口座振替を導入するメリット

    個人事業主が口座振替を導入することで、以下のような具体的なメリットが得られます。

    集金業務の効率化により、請求書発行や集金作業にかかる時間と人件費を大幅に削減できます。未回収リスクの軽減も大きなメリットで、自動引き落としにより支払い忘れや遅延を防止できます。

    利用継続率の向上も重要なポイントです。顧客にとって支払いの手間がなくなることで、サービスの継続利用を促進できます。さらに集金コストの削減により、振込手数料よりも安い振替手数料で決済処理が可能です。

    個人事業主でも口座振替は導入可能

    個人事業主でも問題なく口座振替を導入できます。ただし、代行業者によっては「契約できるのは法人のみ」「請求件数が○件から」といった制限を設けている場合があります。

    導入前には必ず個人事業主に対応しているか、請求件数の下限はないか、長期的なコストパフォーマンスは良いかなど、複数の観点から検討することが重要です。

    個人事業主が口座振替を導入する2つの方法

    口座振替を導入する方法は大きく分けて2つのパターンがあります。どちらを選ぶかによって手続きの複雑さやコストが大きく変わります。

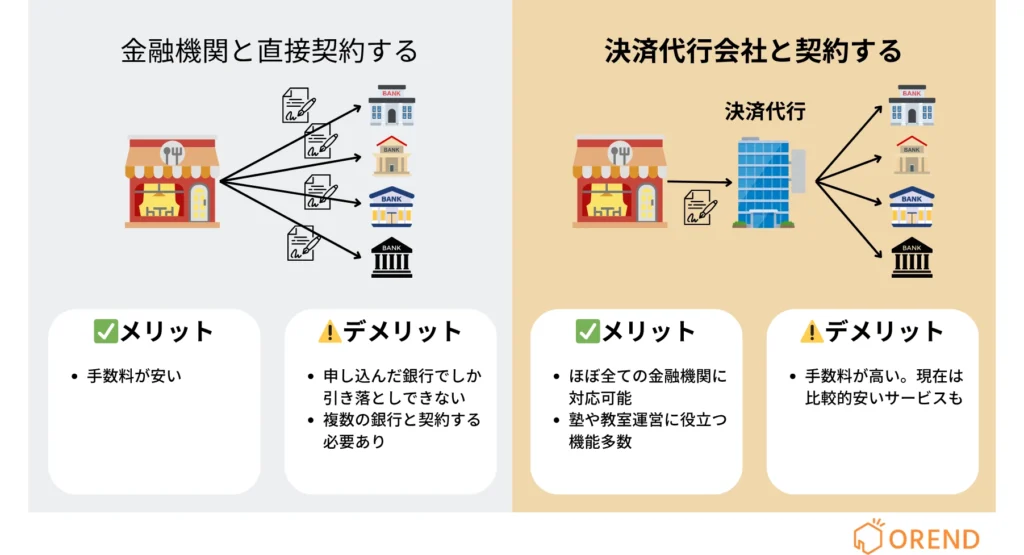
    金融機関と直接契約する

    金融機関が提供する口座振替サービスに直接申し込む方法です。事前の申し込みと審査が必要で、審査に通過した後に利用を開始できます。

    この方法のメリットは振替手数料が安いことです。一般的に1件あたり100円~200円程度で設定されており、コストを抑えられます。

    一方、デメリットとして手続きが煩雑であることが挙げられます。複数の金融機関と契約する場合は、それぞれで個別に手続きが必要です。また、入金管理や会計処理が複雑になり、金融機関ごとに管理画面が異なるため事務負担が増加します。

    決済代行会社と契約する

    決済代行会社の口座振替サービスを利用する方法で、現在は多くの個人事業主がこちらを選択しています。代行業者が提携している都市銀行、地方銀行、ゆうちょ銀行、信用金庫、ネット銀行など幅広い金融機関から自動で口座振替が可能です。

    この方法の最大のメリットは手続きの簡素化です。代行業者1社との契約で複数の金融機関に対応でき、入金管理の一元化により業務効率が大幅に向上します。

    デメリットは手数料が若干高いことです。振替手数料は1件あたり150円~300円程度が一般的で、さらに初期費用や月額基本料が発生する場合があります。

    以下の表で2つの契約方法を詳しく比較してみましょう。

    項目金融機関直接契約決済代行会社
    振替手数料100円前後/件85円~300円/件
    初期費用各金融機関で個別発生
    (数千円×契約先数)
    0円~30,000円
    (1回のみ)
    月額基本料金融機関により異なる3,000円前後
    契約先数複数(各金融機関個別)1社のみ
    審査期間1-2週間×金融機関数最短2営業日~1週間
    管理画面金融機関ごとに異なる
    (統一性なし)
    統一された管理画面
    (一元管理可能)
    対応金融機関契約した金融機関のみ提携先全金融機関
    (都市銀・地銀・ネット銀など)
    入金管理金融機関ごとに個別管理一括管理・自動集計
    サポート体制各金融機関の窓口専任サポート
    (導入・運用支援)
    こんな人におすすめ取引銀行が限定的
    コスト最重視
    複数金融機関対応必要
    業務効率重視

    口座振替導入のやり方・手続きの流れ

    口座振替の導入には、契約締結から実際の引き落とし開始まで一定の手順と期間が必要です。全体の流れを把握して計画的に進めることが重要です。

    口座振替依頼書を顧客に記入してもらう

    金融機関または決済代行会社との契約が完了したら、顧客に口座振替依頼書の記入を依頼します。この書類は「口座振替を利用するにあたって、銀行口座から自動的に料金を引き落とすように金融機関へ依頼する」ための重要な書類です。

    記入が必要な項目は以下の通りです。

    • 金融機関名、本支店名
    • 預金種目(普通預金か当座預金か)
    • 口座番号、銀行番号(金融機関コード)、店番号(支店コード)
    • 口座名義(法人の場合は代表者名と役職名)
    • 住所、電話番号

    金融機関届出印による捺印も必須です。ネット銀行では捺印が不要な場合もありますが、一般的な銀行では必要になります。捺印漏れや印鑑相違があると手続きがやり直しになるため、事前に顧客への説明を徹底しましょう。

    口座振替依頼書でよくある不備として、①同一顧客番号の重複、②預金種目の記入漏れ、③金融機関コードの未記入があります。これらを事前にチェックすることで手続きをスムーズに進められます。

    口座振替依頼書を金融機関・決済代行会社に送付する

    顧客から返送された口座振替依頼書は、指定の金融機関または決済代行会社に郵送します。この際、2つの重要なポイントがあります。

    到着期限の確認が最も重要です。指定した口座振替日によって到着期限が異なるため、各会社が公表しているスケジュール表で確認が必要です。期限を過ぎると次回の振替日まで待つことになり、資金回収が1ヶ月遅れる可能性があります。

    口座振替依頼書の控えを取ることも忘れてはいけません。コピーまたはスキャンで保管し、口座振替の設定時に口座情報の入力に使用します。また、顧客からの問い合わせや変更手続きの際にも必要になります。

    引き落とし結果を確認する

    口座振替の結果は、振替日から数日後に確認できます。多くの金融機関や決済代行会社では、管理画面またはデータファイルで結果を提供しています。

    引き落とし結果には以下のようなパターンがあります。

    結果詳細対応
    振替済み正常に引き落とし完了入金確認
    資金不足口座残高不足顧客への連絡・再振替
    取引無し口座情報相違・口座解約情報確認・修正
    預金者都合顧客からの停止依頼顧客との確認
    口座振替なし依頼書未登録・不備返却手続き状況確認

    引き落としが失敗した場合の対応方法は、契約先によって異なります。再振替のタイミングや督促方法について事前に確認しておくことが重要です。

    個人事業主が口座振替を導入する際にかかる費用・手数料

    口座振替サービスの導入には複数の手数料が発生します。事業規模や利用頻度に応じて最適な料金体系を選択することが重要です。

    初期費用と月額基本料

    初期費用は決済システムの導入や初期設定にかかる費用で、相場は30,000円〜となっています※1。ただし、最近では初期費用無料の業者も増えており、導入ハードルが下がっています。ECサイトに組み込む場合は3万円~8万円程度が相場です。

    月額基本料はサービス利用のために毎月固定でかかる費用です。相場は3,000円前後※1ですが、「利用しない月は基本料金が無料」というサービスもあります。請求頻度が数ヶ月に一度の個人事業主にとっては、このような料金体系が有利です。

    振替手数料と振込手数料

    振替手数料(請求手数料)は、口座振替1件ごとに発生する手数料です。一般的に100円前後が相場で、金融機関直接契約の場合と決済代行会社の場合で大きな差はありません。具体的には85円~300円程度の範囲で設定されています。

    振込手数料は、回収した代金を個人事業主の口座に振り込む際にかかる手数料です。業者によって設定が異なるため、契約前に確認が必要です。

    振替手数料の例を以下の表にまとめました。

    契約方法金融機関直接決済代行会社
    振替手数料
    (1件あたり)
    100円前後85円~300円
    振込手数料個別設定業者により異なる
    特徴手数料安、手続き複雑手数料範囲広い、手続き簡単

    オプション費用

    多くの決済代行会社では、基本サービスに加えて有料オプションを提供しています。

    請求書発行代行では、請求書の作成・印刷・郵送を代行してくれます。Web口座振替登録は、顧客がオンラインで口座情報を登録できる機能です。SMS・メール通知サービスでは、引き落とし予定日や結果を顧客に自動通知します。専用サポートでは、電話やメールでの問い合わせに優先対応してもらえます。

    これらのオプション費用は業者によって大きく異なるため、必要な機能を整理してから見積もりを依頼することが重要です。

    個人事業主向け口座振替導入時の注意点・確認ポイント

    口座振替導入を成功させるためには、事前に確認すべき重要なポイントがあります。導入後の運用トラブルを防ぐためにも、これらの点を必ず検討しましょう。

    他の決済手段との一元管理が可能か

    多くの個人事業主は、顧客の利便性向上のために複数の決済手段を導入しています。口座振替、クレジットカード決済、銀行振込、コンビニ決済などを併用する場合、入金情報の一元管理が重要になります。

    決済手段ごとに管理画面が分かれてしまうと、売上管理や経理処理が複雑になり、ミスの原因となります。統合管理システムを提供している決済代行会社を選ぶことで、全ての決済情報を一つの画面で確認でき、業務効率が大幅に向上します。

    問い合わせから導入までのスピード

    口座振替サービスの導入期間は、会社によって大きく異なります。審査期間は最短2営業日から1ヶ月程度まで幅があり、事業の緊急度に応じて選択する必要があります。

    導入スピードが早い業者の特徴として、オンライン審査の採用、必要書類の簡素化、専任担当者の配置などがあります。ただし、スピードだけでなくサービス品質との バランスも重要な判断基準です。

    口座振替依頼書のデータ化が可能か

    従来の紙ベースの口座振替依頼書は、郵送料や事務負担が発生します。Web口座振替登録システムを導入できれば、これらのコストを大幅に削減できます。

    Web口座振替の導入により、顧客はスマートフォンやパソコンから口座情報を直接入力でき、即時で受付が完了します。事業者側も口座情報をデジタルデータとして管理できるため、連絡業務の効率化が可能です。

    顧客情報のセキュリティと管理体制

    口座振替では顧客の重要な金融情報を取り扱うため、セキュリティ対策が極めて重要です。

    選定時には以下の点を確認しましょう。

    • PCI DSSなどの国際セキュリティ基準への準拠
    • SSL暗号化通信による情報保護
    • 24時間365日の監視体制
    • データバックアップの実施頻度と復旧手順
    • 不正アクセス対策の具体的な内容

    また、決済代行会社の財務健全性も重要です。一時的に売上を預けることになるため、会社の安定性や実績を十分に調査しましょう。

    個人事業主の口座振替導入におすすめの代行業者選び方

    適切な代行業者を選ぶことで、口座振替の導入効果を最大化できます。単純な価格比較だけでなく、総合的な観点から判断することが重要です。

    手数料や料金体系の比較

    手数料の比較では、トータルコストで判断することが重要です。初期費用が安くても月額基本料が高い、振替手数料が安くても振込手数料が高いなど、業者によって料金構造が異なります。

    年間の想定利用回数と取引件数を基に、年間総コストを算出して比較しましょう。請求頻度が数ヶ月に一度の場合は、「利用月のみ課金」の料金体系が有利になる場合があります。

    見積もり時には以下の条件を明確にしましょう。

    • 月間想定取引件数
    • 年間利用月数
    • 必要なオプション機能
    • 将来的な取引増加の可能性

    サービス内容や機能の確認

    自社の業務フローに合った機能とサポート体制が整っているかを確認します。

    重要な機能として、振替日の選択肢の多さ、再振替機能の有無、残高不足時の自動通知、引き落とし結果の即日確認、CSVデータでの一括処理などがあります。

    サポート体制では、専用の問い合わせ窓口、営業時間、対応方法(電話・メール・チャット)、トラブル時の対応スピード、導入時のサポート内容を確認しましょう。

    利用実績や評判のチェック

    決済代行会社の信頼性は、長期的な事業運営において極めて重要です。

    導入実績として、累計導入社数、継続利用率、同業他社での採用実績を確認します。セキュリティ実績では、過去のセキュリティインシデントの有無、認証取得状況、監査実施状況をチェックしましょう。

    財務安定性も重要な判断基準です。上場企業または大手企業のグループ会社、設立年数と資本金、年間取扱高などを確認し、長期的に安心して取引できる相手かを判断します。

    口座振替導入のメリット・デメリット

    口座振替導入を検討する際には、メリットとデメリットの両方を十分に理解した上で判断することが重要です。

    事業者側のメリット(未入金リスク低減・業務効率化)

    口座振替の最大のメリットは未入金リスクの大幅な軽減です。自動引き落としにより支払い忘れや遅延を防止でき、安定したキャッシュフローを確保できます。

    業務効率化も大きな効果があります。請求書作成、郵送、入金確認、督促業務などの時間を削減でき、その分を本業に集中できます。月に100件の請求がある場合、請求書作成だけで10時間以上の工数削減が可能です。

    利用継続率の向上により、顧客の離脱を防げます。支払いの手間がなくなることで、サービスの継続利用を促進でき、LTV(顧客生涯価値)の向上につながります。

    キャッシュフローの安定化により、事業計画の精度が向上します。定期的な支払いが確実に行われるため、将来の収益予測がしやすくなり、設備投資や人員計画の判断材料として活用できます。

    事業者側のデメリット(導入コスト・入金タイムラグ)

    導入コストが発生することがデメリットの一つです。初期費用、月額基本料、振替手数料など、現金決済と比較してコストが増加します。ただし、業務効率化によるコスト削減効果と比較検討することが重要です。

    入金タイムラグも考慮すべき点です。振替から入金まで数日~10日程度かかるため、資金繰りへの影響を事前に計算しましょう。特に仕入れやその他の支払いとのタイムラグを考慮した資金計画が必要です。

    初回引き落としまでの期間が長いことも注意点です。口座振替依頼書の提出から実際の引き落とし開始まで1~2ヶ月かかる場合があり、その間は従来の支払い방법を継続する必要があります。

    顧客の口座残高に依存するため、残高不足による引き落とし失敗のリスクがあります。失敗時の対応フローを事前に準備し、顧客への連絡体制を整えることが重要です。

    個人事業主におすすめの口座振替代行サービス比較6選

    個人事業主に特におすすめの口座振替代行サービスを紹介します。

    サービス名 初期費用 月額費用 手数料 Web口座振替 振替・入金日 サポート セキュリティ 特徴 おすすめ


    サブスクペイ口座振替

    0円(無料)

    お問合せ

    85円〜/件

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    継続課金に強い口座振替

    月額課金を自動化したい


    月額パンダ

    0円(無料)

    0円(無料)

    3.5%+100円/件

    〇

    27日振替
    10日入金

    電話
    フォーム

    カード情報非保持化
    電話Pマーク
    3Dセキュア

    小規模で始められる会費回収

    月謝や会費を低コストで集金したい


    VeriTrans4G
    (ベリトランス4G)

    見積をみる

    お問合せ

    問合せ

    〇

    毎月末締め
    翌月末払い

    電話
    メール

    PCI-DSS Ver.4.0
    ISO/IEC27001
    Pマーク

    多様な決済をまとめて導入できる

    複数決済を一元管理したい


    Paysys

    0円~

    0円~

    3.3%~

    〇

    月1回⇒月末日
    月2回⇒15日、月末日
    ※各種決済種別ごとに異なります。

    電話・メール
    マニュアル

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS/セキュリティコード/3Dセキュア

    WEB口座振替で継続課金を自動化

    月額料金や継続課金におすすめ


    会費ペイ

    0円 ※無料

    0円(無料)

    2.5%~+150円/件

    〇

    26日振替
    15日入金

    電話
    フォーム

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS

    会員管理と決済を一体化

    会員制サービスを運営する


    RP掛け払い

    0円~(無料)

    0円~(無料)

    0.5~2.9%

    問合せ

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    BtoB請求を代行できる掛け払い

    法人向け請求業務を減らしたい


    請求まるなげロボ

    資料で確認

    お問合せ
    ※請求数で変動

    1.0%~

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    請求業務をまとめて外部化

    経理負担と未収リスクを抑えたい


    アプラス集金代行Web口座振替

    お問合せ

    お問合せ
    ※プランで変動

    問合せ

    〇

    問合せ

    問合せ

    PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001

    幅広い集金代行に対応

    家賃、学費、会費を集金したい


    GMOイプシロン

    0円

    3,000円

    売上処理料120円/回
    口座登録処理料100円/回

    ✕

    問合せ

    問合せ

    問合せ

    EC向け口座振替決済

    ECや定期通販で口座振替を使いたい


    Paid

    0円

    0円

    0.5~3.5%+125円/件

    ✕

    問合せ

    問合せ

    問合せ

    BtoB後払いと未回収保証に強い

    法人顧客に請求書払いを提供したい

    [orend-service]{"condition":{"categoryId":"00073"},"display":{"type":"price-explanation"}}[/orend-service]

    まとめ

    個人事業主でも口座振替の導入は十分に可能であり、適切に活用することで業務効率化と安定した資金回収を実現できます。導入方法は金融機関との直接契約と決済代行会社の利用の2パターンがあり、多くの個人事業主には手続きが簡素で一元管理が可能な決済代行会社の利用がおすすめです。

    導入時には手数料体系、サービス内容、セキュリティ対策、サポート体制を総合的に比較検討し、自社の事業規模と将来計画に最適な業者を選択しましょう。

    口座振替は現在も成長を続けている決済手段であり※1、個人事業主の業務効率化と事業拡大をサポートする重要なツールとして活用できます。

    参考文献 

    ※1「口座振替市場に関する調査を実施(2024年)」矢野経済研究所 https://www.yano.co.jp/press-release/show/press_id/3652

  • 習い事教室の月謝集金7つの方法|未回収を防いで業務効率化する選び方

    習い事教室の月謝集金7つの方法|未回収を防いで業務効率化する選び方

    習い事教室を運営する際、月謝・受講料の集金は避けて通れない重要な業務です。
    しかし、集金方法の選択を誤ると未回収リスクの増大や業務負担の増加を招き、本来の教育活動に支障をきたす可能性があります。

    この記事では、現金集金から最新の電子決済まで7つの集金方法を徹底比較し、あなたの教室に最適な選択肢をご提案します。適切な集金方法を選ぶことで、未回収リスクを大幅に削減し、業務効率化を実現できるでしょう。

    習い事教室の月謝集金7つの方法を徹底比較

    現代の習い事教室には、従来の現金集金に加えて多様な集金方法が存在します。各方法にはそれぞれ特徴があり、教室の規模や受講者層によって最適な選択肢が異なります。まずは7つの方法の特徴を一覧で確認した後、それぞれの詳細を解説していきます。

    【一覧表】月謝集金方法7種類の特徴とコスト比較

    集金方法導入の容易さ手数料管理効率未回収リスクおすすめの教室規模
    現金集金★★★なし△高小規模
    銀行振り込み★★振込手数料(受講者負担)△中小〜中規模
    口座振替★1件100〜300円◎低中〜大規模
    クレジットカード決済★3〜4%◎低中〜大規模
    コンビニ決済★1件150〜300円○中全規模
    電子決済・QRコード決済★1.5〜4%○低全規模
    集金代行サービス★★複数方法対応◎低全規模

    1. 現金集金|小規模教室におすすめだが注意点も多い

    現金集金は最も伝統的な方法で、月謝袋を使用して直接現金を受け取る方式です。システム導入や審査が不要なため、開業時から即座に利用できる手軽さが最大の魅力です。

    項目内容
    メリット①初期投資が最小限(月謝袋代のみ)
    ②決済手数料が発生しない
    ③受講者との直接的なコミュニケーション機会
    デメリット①現金の紛失・盗難リスク
    ②人為的ミス(お釣り間違い、記録漏れ)の発生
    ③毎月の集金・記録業務の時間負担

    現金集金は、受講者数が20名以下の小規模教室で、信頼関係の構築を重視する場合に適しています。ただし、セキュリティ面での配慮と厳格な記録管理が必要不可欠です。

    2. 銀行振り込み|手軽だが回収漏れリスクが高い方法

    銀行振り込みは、教室が指定した口座に受講者が直接振り込む方法です。現金を扱わない安心感と、インターネットバンキングの普及により利便性が向上している集金方法です。

    項目内容
    メリット①現金管理の必要がない
    ②受講者の都合に合わせた支払いタイミング
    ③銀行明細による入金確認
    デメリット①支払い忘れによる未回収リスク
    ②振込手数料の受講者負担
    ③振込名義と受講者名の相違による確認作業

    銀行振り込みは、受講者が成人中心で責任感が高く、月謝以外の不定期な支払いがある教室に適しています。ただし、支払い忘れ防止の仕組み作りが重要です。

    3. 口座振替|安定回収を実現する集金方法

    口座振替は、受講者の指定口座から毎月自動で月謝を引き落とす方法です。集金業務の自動化により、教室運営の効率化と安定した収入確保を同時に実現できる優秀な方法です。

    項目内容
    メリット①支払い忘れによる未回収リスクを大幅削減
    ②毎月の集金業務が完全自動化
    ③引き落とし履歴の明確な記録
    デメリット①導入時の金融機関審査・契約手続き
    ②受講者による口座振替依頼書の記入・捺印
    ③口座残高不足による引き落とし失敗

    口座振替は、受講者数が30名以上の中規模教室や、長期継続を前提とした教室に最適です。初期手続きの負担はありますが、導入後の業務効率化効果は絶大です。

    4. クレジットカード決済|ポイント還元で保護者に人気

    クレジットカード決済は、受講者のカード情報を事前登録し、毎月自動で決済する方法です。ベネッセの調査によると、小学生保護者の70%が有料の習い事をしており、その多くがキャッシュレス決済を求めています。

    項目内容
    メリット①自動継続課金による回収漏れ防止
    ②24時間365日決済可能
    ③ポイント還元による受講者メリット
    デメリット①決済手数料3〜4%の負担
    ②クレジットカード非保有者は利用不可
    ③売上金入金までのタイムラグ(通常1〜2週間)

    クレジットカード決済は、月謝が比較的高額(月1万円以上)で、働く保護者が多い教室に適しています。ポイント還元目的の利用者も多く、継続率向上が期待できます。

    5. コンビニ決済|24時間対応で利便性抜群

    コンビニ決済は、払込票や支払い番号を使用してコンビニで支払う方法です。全国約5万店舗のコンビニで24時間対応可能な利便性が最大の特徴です。

    項目内容
    メリット①24時間365日支払い可能
    ②銀行口座・クレジットカード不要
    ③幅広い年齢層に対応
    デメリット①1件150〜300円の手数料
    ②払込票作成・郵送コスト
    ③受講者の自主的支払いに依存

    コンビニ決済は、入会金や教材費などの不定期支払いとの併用や、高齢者が多い教室、支払い方法の選択肢を増やしたい教室に適しています。

    6. 電子決済・QRコード決済|若い世代に支持される新しい形

    QRコード決済は、PayPayや楽天ペイなどのスマートフォンアプリを使用した決済方法です。GMOメディアの調査によると、2024年のプログラミング教育市場は253億8千万円に達し、IT関連の習い事では特に需要が高まっています。

    項目内容
    メリット①スマートフォンひとつで完結
    ②決済時間の短縮
    ③利用者のポイント還元メリット
    デメリット①スマートフォン必須
    ②決済手数料1.5〜4%
    ③高齢者には操作が困難

    電子決済は、20〜40代の保護者が中心で、IT系やダンス系など現代的な習い事教室に特に適しています。利用者の年齢層を事前に確認することが重要です。

    7. 集金代行サービス|複数方法を一括導入できる解決策

    集金代行サービスは、専門業者が口座振替やコンビニ決済などの複数の集金方法を一括で提供するサービスです。個別に各決済方法を導入する手間を大幅に削減できます。

    項目内容
    メリット①複数の決済方法を一度に導入可能
    ②金融機関・コンビニとの個別契約不要
    ③専門サポートによる運用支援
    デメリット①月額基本料金の発生
    ②第三者への個人情報委託
    ③サービス事業者への依存

    集金代行サービスは、複数の決済方法を効率的に導入したい全規模の教室に適しています。特に業務効率化を重視し、専門的なサポートを求める教室におすすめです。

    習い事教室向け月謝の集金方法の選び方

    最適な集金方法を選択するためには、教室の特性と受講者のニーズを正確に把握することが重要です。以下の3つの観点から検討することで、失敗のない選択ができるでしょう。

    受講者数・教室規模に合った集金方法か

    教室の規模によって最適な集金方法は大きく異なります。小規模教室(20名以下)は現金集金や銀行振り込みでも対応可能ですが、中規模教室(21〜50名)では口座振替の導入を推奨します。大規模教室(51名以上)では必ず自動化された集金方法を導入し、複数の決済方法を併用することで多様なニーズに対応しましょう。

    年齢層・ライフスタイルに合った集金方法か

    子ども向け教室では働く保護者が多いため、自動引き落としや24時間対応可能な方法が好まれます。大人向け教室は年齢層により好みが分かれ、20〜40代はクレジットカードやQRコード決済、50代以上は現金や銀行振り込みを好む傾向があります。シニア向け教室では現金集金や銀行振り込みを基本としつつ、希望者には他の方法も提供する形が適しています。

    教室運営者にとって日常の運用・管理が簡単か

    口座振替やクレジットカード決済は一度設定すれば毎月自動処理されるため、日常管理が最も簡単です。自動化された決済方法はデータ形式での記録が可能で、確定申告や月次決算が効率化されます。集金代行サービスを利用すれば専門スタッフがトラブル対応を代行してくれるため、教室運営者の負担が大幅に軽減されます。

    習い事教室が集金代行サービスで月謝を集金する3つのメリット

    集金代行サービスは、複数の決済方法を一括で導入・管理できる包括的なソリューションです。従来の個別導入と比較して、以下の3つの大きなメリットがあります。

    未回収リスクの大幅削減で安定経営

    現金集金や銀行振り込みでは未回収率が5〜15%に達することも珍しくありませんが、集金代行サービスの自動引き落とし機能により、未回収率を1〜3%まで大幅に削減できます。口座振替やクレジットカード決済の自動引き落としにより受講者の支払い忘れを完全に防止でき、毎月決まった日に確実に入金されるため教室運営の資金計画が立てやすくなります。

    複数の決済方法を一括で簡単導入

    従来は口座振替とクレジットカード決済を両方導入するには複数の金融機関や決済事業者との個別契約が必要でしたが、集金代行サービスなら一度の契約で複数の決済方法を利用できます。通常2〜3ヶ月を要する導入手続きが1〜2週間で完了し、受講者は自分の好みに合わせて支払い方法を選択できるため満足度向上につながります。

    専門サポートで運用負担を大幅軽減

    決済に関する専門知識を持ったスタッフが運用をサポートするため、教室運営者の負担が大幅に軽減されます。引き落とし不能時の再請求、受講者からの問い合わせ対応、システムトラブルの解決などを専門スタッフが代行し、個人情報保護法への対応やセキュリティ対策なども事業者が責任を持って対応します。

    おすすめの集金代行サービス比較12選

    おすすめの集金代行サービスを紹介します。

    サービス名イメージ初期費用月額費用決済手数料対応決済決済機能利用業界
    STORES無料アカウント登録
    0円 ※無料
    フリー:0円 ※無料
    ライト:7,980円~
    スタンダード:2.4万円
    プラチナ:6万円
    4.9% + 99円(税込)・クレジットカード決済月額課金
    回数券
    事前決済
    エステ/ヨガ
    スクール/学習塾
    レッスン/習い事
    フィットネス
    月謝ペイ
    (サブスクペイ)
    個別見積
    無料相談はこちら
    個別見積決済:2.5%~
    口座振替:85円~
    ・クレジットカード決済
    ・口座振替・銀行振込
    ・コンビニ決済
    ・スマホ決済
    (PayPay、Apple Payなど)
    都度課金・継続課金
    お試し期間
    メール決済
    レッスンスクール
    美容室/整体院
    エステ/サロン
    フィットネス
    月額パンダ0円 ※無料0円 ※無料売上の3.5%
    +決済成功手数料100円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済・PayPay
    (未収時の後追い決済)
    月額課金
    自動催促メール
    返金機能(クレジットカード)
    スクール/習い事
    学習塾/ジム
    フィットネス/エステ
    個人事業/年会費
    PTA/結婚相談所
    会費ペイ0円 ※無料0円 ※無料売上の2.5%~
    +決済成功手数料150円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済
    月額課金・単発課金
    領収書・請求書発行
    フィットネスジム
    学習塾・教室
    PTA/ファンクラブ
    協会/保育園/幼稚園
    スポーツチーム
    スポーツスクールなど
    Smart Hello割引キャンペーン実施中!
    ~2027.01.31まで
    スモール:10,000円
    ライトフィットネス:25,000円
    ライトスクール:25,000円
    スタンダード:40,000円
    ※全てのプランにおいて定額制
    VISA・Mastercard:3.00%
    その他:3.30%
    (JCB・American Express・Diners Club)
    ・クレジットカード決済
    ・口座振替
    月額課金・年会費
    回数券
    日割り計算
    事前決済
    フィットネス/
    インドアゴルフゴルフスクール
    ヨガ/エステ/コワーキング
    スクール施設など 
    Square0円
    無料アカウント登録
    Square予約連携時
    フリー:0円※無料
    プラス:3,000円
    プレミアム:8,000円
    決済手数料:3.6%
    (継続課金):3.75%
    販売手数料:0円
    ・クレジットカード決済月額課金・単発課金
    リンク決済
    エステ/ヨガ/サロン
    スクール/学習塾
    レッスン/習い事
    フィットネスなど
    WTE
    (ワールドトークエンジン)
    資料で確認30,000円問合せ・クレジットカード決済
    ・銀行振込
    月額課金・単発課金オンライン英会話
    オンライン家庭教師・塾
    オンライン日本語教室
    オンライン音楽スクール
    オンラインフィットネス
    オンラインカウンセリング
    KAKERU LINE予約お問合せ33,000円~(税込)
    ※基本+予約機能
    問合せ問合せ事前決済
    継続課金
    小売/飲食/不動産
    メーカー/アパレル
    イベント運営事業
    BtoB企業
    formrun0円 ※無料FREE:0円
    BEGINNER:3,880円
    STARTER:12,980円
    PROFESSIONAL:25,800円
    カード決済:2.99%
    コンビニ決済:3.4%
     ※最低手数料:150円/件
    口座振替:3.5%
     ※最低手数料:130円/件
    ・クレジットカード決済
    ・口座振替
    月額課金・単発課金
    リンク決済
    エステ/ヨガ・サロン
    レッスンスクール
    美容室
    フィットネス
    レッスン予約・スクール管理システム比較表

    [orend-service]{“condition”:{“categoryId”: “00026”},”display”:{“type”:”price-explanation”}}[/orend-service]

    まとめ

    習い事教室の月謝集金は、教室運営の根幹を支える重要な業務です。現金集金から最新の電子決済まで7つの方法にはそれぞれ特徴があり、教室の規模、受講者の年齢層、運営者の方針によって最適な選択肢が異なります。

    小規模教室では現金集金や銀行振り込みでも対応可能ですが、中規模以上の教室では業務効率化と未回収リスク削減のため、口座振替やクレジットカード決済などの自動化された方法の導入が必須です。

    また、現代の保護者は多様な支払い方法を求めており、経済産業省の調査でキャッシュレス決済比率が42.8%に達している現状を考慮すると、複数の決済方法を組み合わせることが受講者満足度向上につながります。

    集金代行サービスは、複数の決済方法を効率的に導入できる優れたソリューションです。初期導入の手間削減、未回収リスクの大幅削減、専門サポートによる運用負担軽減の3つのメリットにより、教室運営者が本来の教育活動に集中できる環境を提供します。

    適切な集金方法の選択により、安定した収入確保と業務効率化を実現し、質の高い教育サービスの提供に注力できる教室運営を目指しましょう。

  • 【2026年】会費徴収システム比較12選!料金・手数料一覧と選び方を解説

    【2026年】会費徴収システム比較12選!料金・手数料一覧と選び方を解説

    会費や月謝の徴収では、請求、入金確認、未払い対応などの事務作業が毎月発生します。

    会費徴収システムを導入すると、継続決済や入金管理を効率化でき、会員の支払い負担も減らせます。

    ただし、料金体系や決済手数料、管理できる範囲はサービスごとに異なります。選び方を誤ると、必要以上のコストがかかったり、導入後も手作業が残ったりします。

    この記事では、会費徴収システムの料金・手数料を比較し、種類や選び方、おすすめサービスをタイプ別に紹介します。

    タイプサービス名
    会員管理型月謝ペイ、月額パンダ、会費ペイ
    予約管理型STORES 予約、Smart Hello
    会費徴収特化型Paysys、サブスクペイ メールリンク決済、Paysys メールリンク、Square リンク決済、formrun メールリンク決済、STORES 請求書決済
    会費徴収システムの種類とおすすめサービス

    会費徴収システムとは?

    会費徴収システムとは、会費や月謝などの継続的な支払いをオンラインで徴収・管理するシステムです。

    従来は、現金や銀行振込で会費を集め、入金確認や未払い者への連絡を手作業で行うケースが一般的でした。しかし、会員数が増えるほど管理の負担も大きくなり、会員からはキャッシュレス決済への対応も求められています。

    こうした課題を解消するため、フィットネスジムやスクール・教室、各種協会・学会、ファンクラブなど、会員から定期的に料金を徴収する事業・団体で導入されています。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    会費徴収システムでできること

    会費徴収システムには、会費や月謝の徴収に必要な機能がまとめられています。主な機能は次のとおりです。

    機能できること
    定期課金・自動決済毎月・毎年など、設定した周期で自動決済を行う
    請求書の自動作成・発行会費や月謝の請求内容をもとに請求書を自動で作成・発行する
    入金管理クレジットカードや口座振替などの入金状況を確認し、決済エラーや未払いの会員を管理する
    会員管理会員情報や契約内容、料金プランなどを管理する
    リマインド支払期限や未払いなどの案内をメール等で自動送信する

    搭載される機能はサービス・種類によって異なるため、必要な機能に対応しているか確認してください。

    会費徴収システムを導入するメリット

    会費徴収システムを導入すると、運営側の集金業務を効率化できるだけでなく、会員側の支払い負担も減らせます。それぞれのメリットを確認します。

    【運営】会費徴収の事務負担を減らせる

    毎月の請求を自動化し、入金状況もまとめて確認できるため、事務負担を減らせます。

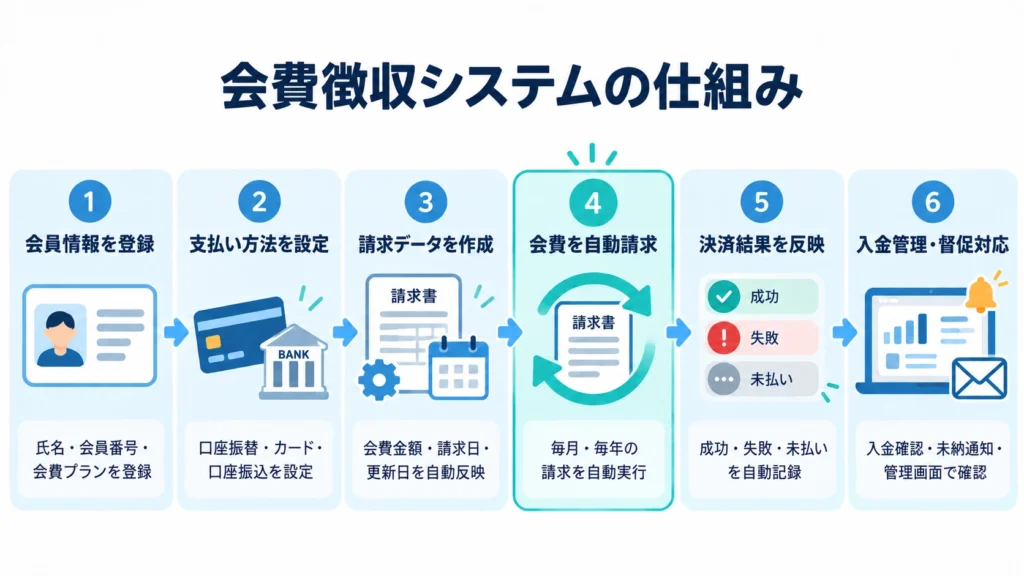
    会費徴収システムで、会員情報の登録から支払い方法の設定、請求データ作成、自動請求、決済結果の反映、入金管理・督促までを自動化する流れを示した図

    未払いが発生した場合も対象者をすぐに確認でき、自動催促に対応したシステムならメールなどで支払いを案内できます。

    銀行振込や現金で徴収する場合は、請求、入金確認、未払い者への連絡などを個別に行う必要がありますが、会費徴収システムではこれらの業務をまとめて管理・自動化できます。

    【会員】支払いが簡単になる

    毎月銀行振込をしたり、現金を用意したりする必要がなくなるため、会員の支払いの手間がなくなります。

    口座振替やクレジットカードによる継続決済を設定すれば、一度決済方法を登録するだけで毎月自動で決済されます。そのため、支払い忘れの防止にもつながります。

    会費徴収システムの料金体系|料金・手数料・対応決済を一覧で比較

    会費徴収システムの料金は、以下の項目で構成されます。

    1. 初期費用
    2. 月額料金
    3. 決済手数料

    サービスによっては、決済1件ごとの固定手数料や口座登録手数料などが別途発生します。

    初期費用・月額料金が無料でも、会員数や決済件数が増えると手数料の負担も大きくなるため、月額料金だけでなく、会費を徴収した場合の総コストで確認することが重要です。

    主な会費徴収システムの料金・手数料・対応決済を比較しました。

    サービス初期費用月額料金決済手数料クレジット
    カード
    口座振替コンビニ
    決済
    タイプ
    月謝ペイ要問い合わせ
    ※資料を確認
    要問い合わせ2.5%~〇〇〇会員管理型
    月額パンダ0円 ※無料0円3.5%+100円/件〇〇〇会員管理型
    会費ペイ0円 ※無料0円3.5%+100円/件※〇〇〇会員管理型
    Paysys要問い合わせ要問い合わせ1.99%~〇〇〇会員管理型
    STORES 予約0円0円~3.3%~5.5%〇××予約管理型
    Smart Hello150,000円
    (税別)
    10,000円~
    (税別)
    3.00%~3.30%〇〇×予約管理型
    サブスクペイ メールリンク決済要問い合わせ
    資料で確認
    要問い合わせ2.5%~〇〇〇会費徴収特化型
    Square リンク決済0円
    ※無料登録
    0円3.6%
    継続課金3.75%
    〇××会費徴収特化型
    Paysys メールリンク都度見積都度見積2.9%~〇〇〇会費徴収特化型
    formrun メールリンク決済0円0円~2.99%~〇〇〇会費徴収特化型
    STORES 請求書決済0円0円~2.98%~3.24%〇××会費徴収特化型
    ※会費ペイの決済1件あたりのシステム利用料は、2026年11月30日までは100円、2026年12月1日から150円に改定予定です。

    料金は契約内容やプラン、決済方法によって変わります。特に会員数が多い場合は、決済手数料だけでなく、1件ごとの固定手数料を含めた総額を確認してください。

    無料の会費徴収システム

    無料で導入できる主な会費徴収システムは、次のとおりです。いずれも固定費をかけずに始められます。

    • 月額パンダ
    • 会費ペイ
    • STORES 予約
    • Square リンク決済
    • formrun

    ただし、決済時には手数料が発生します。完全無料ではないため、会員数と毎月の決済額をもとに総コストを確認してください。

    会費徴収システムの種類・タイプ

    会費徴収システムは、管理できる業務の範囲によって、3タイプに分けられます。

    タイプ自動化できる業務
    会員管理型会費徴収 + 会員・契約管理
    予約管理型会費徴収 + 会員・契約管理 + 予約管理
    会費徴収特化型会費徴収

    会員管理型|会員・契約内容と紐づけて会費徴収する事業者におすすめ

    会員管理型の会費徴収システムは、会員情報や契約内容と会費の支払い状況をまとめて管理できます。

    誰がどのプランを契約しているか、会費を支払っているかといった情報を会員ごとに確認できます。フィットネスジムや協会・学会など、会員・契約単位で継続的に会費を徴収する事業者におすすめです。

    予約管理型|予約と紐づけて会費徴収する事業者におすすめ

    予約管理型の会費徴収システムは、会員管理機能に、予約受付やスケジュール管理などの機能が加わっています。

    会員情報や契約内容、支払い状況に加えて、予約日時や利用履歴までまとめて管理できます。スクールや教室、フィットネスなど、会員管理と予約管理の両方が必要な事業者におすすめです。

    会費徴収特化型|決済だけ導入する場合におすすめ

    会費徴収特化型のシステムは、請求や決済、入金管理など、会費徴収に必要な機能に絞られています。

    すでに会員情報や予約を別のシステムで管理している場合でも、既存の管理方法を大きく変えずに会費徴収をオンライン化できます。会員管理や予約管理が不要で、決済機能だけ追加する事業者におすすめです。

    各タイプに該当する主なサービスは、次のとおりです。

    タイプサービス名
    会員管理型月謝ペイ、月額パンダ、会費ペイ
    予約管理型STORES 予約、Smart Hello
    会費徴収特化型Paysys、サブスクペイ メールリンク決済、Paysys メールリンク、Square リンク決済、formrun メールリンク決済、STORES 請求書決済

    このあと、各タイプごとにおすすめサービスを詳しく紹介します。

    会費徴収システムの選び方|6つの比較ポイント

    会費徴収システムは、料金だけでなく、対応する決済方法や自動化できる業務、外部システムとの連携なども異なります。導入後に必要な機能が不足しないよう、次の6つを確認します。

    1. 必要な決済方法に対応しているか

    会員が利用する支払い方法をカバーできるように、クレジットカードを基本として、必要に応じて口座振替にも対応したシステムを選びます。

    決済方法特徴
    クレジットカード登録したクレジットカードから毎月自動で決済される
    オンラインで会費を徴収するなら基本的に対応する
    口座振替登録した銀行口座から指定日に自動で引き落とされる
    クレジットカードを利用しない会員からも自動で徴収する場合に必要
    コンビニ決済払込票や支払番号などが自動で発行され、会員がコンビニで支払う
    コンビニで支払える選択肢も用意したい場合に必要

    クレジットカードと口座振替は、一度登録すれば毎月自動で会費を徴収できる点が大きな違いです。

    コンビニ決済は会員自身が支払い手続きを行うため、自動徴収の代わりというより、支払い方法を増やす目的で確認します。

    口座振替を中心にサービスを検討する場合は、口座振替サービスの比較記事で料金や手数料を確認できます。コンビニ払いを導入する場合は、コンビニ決済サービスの比較記事もご覧ください。

    2. 会員数に対して料金・手数料が高くならないか

    会員数や会費額によって負担額が変わるため、月額料金だけでなく総コストで選びます。

    会費徴収システムには、月額料金だけでなく、決済金額に応じた決済手数料や1件ごとの固定手数料が発生するものもあります。会員数が多い場合は、手数料の差が毎月のコストに大きく影響します。

    3. 必要な課金サイクルに対応しているか

    会費を徴収するタイミングは事業によって異なるため、必要な課金サイクルを設定できるか確認します。

    毎月の月謝だけでなく、年会費や数カ月ごとの会費を徴収する場合もあります。サービスによって、毎月・毎年など設定できる周期や決済日、途中での金額変更への対応が異なります。

    現在の会費体系をそのまま設定できるサービスを選びます。

    4. 未払い時の自動催促に対応しているか

    未払い者への個別連絡を減らすため、自動リマインドや再決済に対応しているか確認します。

    クレジットカードの期限切れや口座残高不足などにより、自動決済でも未払いは発生します。

    決済失敗時にメールを自動送信したり、再決済を行ったりできれば、担当者が対象者を確認して一件ずつ連絡する作業を減らせます。

    5. 既存システムと連携できるか

    すでに会計ソフトや顧客管理システムなどを利用している場合は、連携できるサービスを選びます。

    会費徴収システムによって、外部サービスへ直接データを連携できるもの、APIを使って自社システムと連携できるもの、CSVでデータを出力するものがあります。

    現在利用しているシステムがある場合は、連携先だけでなく、直接連携・API・CSVのどの方法に対応しているかまで確認します。

    6. 導入後のサポートが充実しているか

    初期設定や決済トラブルへの対応が必要になるため、導入後のサポート内容を確認します。

    会員データの移行や決済設定、運用開始後のエラーなど、導入時にはサポートが必要な場面があります。

    電話やメール、チャットなどの問い合わせ方法に加え、初期設定やデータ移行をどこまで支援してもらえるかも確認します。

    おすすめ会費徴収システムを比較|会員管理型

    会員管理型は、会費徴収に加えて、会員情報や契約内容までまとめて管理したい場合におすすめです。ここでは、会員管理に対応した主な会費徴収システムを比較します。

    サービス名 特徴 こんな人におすすめ


    月謝ペイ

    会員情報、契約状態、継続課金をまとめて管理

    会員管理と月額請求を一つの仕組みで運用したい


    月額パンダ

    月額・年額課金に特化したシンプルな設計、会員管理から請求まで

    少数決済でも使いたい・固定費0円で導入したい


    Paysys

    複数のオンライン決済を導入したい

    開発不要で多様な決済手段を導入可能


    会費ペイ

    入会申込、会員管理、会費請求、未収金催促までを一元管理

    会員の入会手続きから会費・月謝回収までを自動化したい

    [orend-service]{"condition":{"idList": "01hna1s0x8bm2w1e20m09dzv6k,01hkrqavjtcvkyj2dazmyj6wdb,01m1157bjds08kveskc0gr0gnk,01hxxn07wje797k8ca0r2znrbt"},"display":{"type":"price-explanation"}}[/orend-service]

    おすすめ会費徴収システムを比較|予約管理型

    予約管理型は、会員管理や会費徴収に加えて、予約受付やスケジュール管理までまとめたい場合におすすめです。ここでは、予約管理に対応した主な会費徴収システムを比較します。

    サービス名 特徴 こんな人におすすめ


    STORES

    毎月の会費を自動回収でき、月謝ごとに予約回数の上限設定が可能。未払い時の自動フォローにも対応

    レッスン予約と会費徴収をまとめて管理したい


    Smart Hello

    会費制施設向けに会員管理・予約・決済などをクラウドで一元管理

    会費制施設で会員・予約・請求をまとめて管理したい

    [orend-service]{"condition":{"idList": "01j5pyzt9jqfa8c5nspva9frrc,01hkcb5qarxb3cvy6bff59ghyf"},"display":{"type":"price-explanation"}}[/orend-service]

    おすすめ会費徴収システムを比較|会費徴収特化型

    会費徴収特化型は、会員管理や予約管理は不要で、請求・決済だけを導入したい場合におすすめです。ここでは、決済に特化した主な会費徴収システムを比較します。

    サービス名 特徴 こんな人におすすめ


    サブスクペイ

    業界最安水準の手数料2.5%〜/サブスク機能が豊富

    手数料を抑えながら、サブスクや月額・月謝集金を効率化したい


    Square決済

    月額・初期費用0円でSNS販売/サブスク/月謝集金

    コストを抑えて始めたい小規模事業者や個人事業主


    Paysys

    開発不要、請求URL送付だけで決済完了

    メール・SMSで個別請求したい


    STORES 請求書決済

    決済ページを簡単に作成・月額0円~導入できる

    クレカ決済ページを初期・月額0円で導入したい


    formrun

    フォーム作成とリンク決済で申込み~支払いを一画面で完結

    申込みフォームと支払いを一体で完結させたい

    [orend-service]{"condition":{"categoryId": "00004"},"display":{"type":"price"}}[/orend-service]

    会費徴収システムのデメリット・注意点

    会費徴収システムは集金業務を効率化できますが、導入すればすべての対応がなくなるわけではありません。特に、会員への登録サポートと決済エラーへの対応は事前に確認しておく必要があります。

    ITに不慣れな会員への対応が必要になる

    オンラインでの登録や決済設定が難しい会員には、登録方法の説明や入力のサポートが必要です。

    会費徴収システムでは、会員自身がクレジットカードや口座情報を登録するケースがあります。操作に慣れていない会員が多い場合は、紙の手順書を用意したり、登録画面を見ながら操作方法を説明したりする必要があります。

    決済エラーへの対応は完全には自動化できない

    カードの有効期限切れや口座残高不足などで決済に失敗した場合は、会員への連絡が必要になることがあります。

    自動リマインドや再決済に対応したシステムでも、すべての未払いを自動で解消できるわけではありません。未払いが続く場合は、対象の会員に個別に連絡し、支払いを依頼する必要があります。

  • 収納代行会社・サービスを比較!仕組み・料金・選び方を解説

    収納代行会社・サービスを比較!仕組み・料金・選び方を解説

    収納代行とは、事業者に代わって顧客から商品やサービスの代金を回収し、入金情報を事業者へ連携するサービスです。コンビニ払込票や口座振替、銀行振込など、複数の支払方法をまとめて管理できるほか、サービスによっては請求書の発行や入金確認、消込まで任せられます。

    ただし、どこまで代行してもらえるかは収納代行会社によって異なります。会社を選ぶ際は、対応する支払方法だけでなく、請求書や払込票の発行、入金通知、消込、料金、入金サイクル、システム連携まで確認しましょう。まずは現在行っている請求・集金業務のうち、どこまで外部に任せるのかを整理しておくと、比較すべきサービスや機能が見えてきます。

    収納代行サービスの主なサービス内容

    1. 請求データの登録・連携

    まず、顧客名や請求金額、支払期限などの請求データを収納代行会社へ連携します。登録方法は管理画面への入力、CSVのアップロード、API連携などサービスごとに異なるため、請求件数や自社システムに合わせて選びましょう。

    2. 請求書・払込票の発行と発送

    サービスによっては、請求書やコンビニ払込票の発行だけでなく、印刷や封入、郵送までまとめて任せられます。一方で、自社で帳票を作成するタイプもあるため、どこまで代行してもらえるのかを事前に確認しておきましょう。

    3. 顧客からの代金回収

    顧客は、コンビニ払込票や口座振替、銀行振込、Pay-easy、スマホ請求書払いなどから代金を支払います。対応する支払方法はサービスごとに異なるため、自社の顧客が普段使っている決済手段をカバーできるかが重要です。

    4. 支払結果・入金情報の通知

    顧客の支払いが完了すると、収納代行会社から支払結果や入金情報が連携されます。管理画面で確認する方法のほか、CSVやAPIでデータを受け取れるサービスもあります。経理システムとの連携まで考えて選ぶと、入金確認の手間を減らせます。

    5. 請求データと入金データの照合・消込

    入金後は、請求情報と入金情報を照合し、どの請求が支払済みなのかを管理します。自動消込に対応しているサービスなら、1件ずつ入金を照合する作業を大きく減らせます。

    6. 回収代金の一括入金

    収納代行会社が回収した代金は、契約時に決めたサイクルで事業者へまとめて入金されます。締め日や月の入金回数、振込手数料は会社によって異なるため、資金繰りも踏まえて確認しておきましょう。

    なお、督促や再請求、未回収保証まで任せられるかはサービスによって異なります。必要な場合は、標準機能に含まれるのか、別途オプションになるのかまで確認しておきましょう。

    収納代行会社を比較する6つのポイント

    1. 対応する支払チャネル

    まず確認したいのが、顧客が使う支払方法に対応しているかです。コンビニ払込票、番号方式、口座振替、銀行・ゆうちょ、Pay-easy、スマホ請求書払いなど、自社に必要な方法がそろっているかを確認しましょう。

    2. 払込票・請求書の発行方法

    払込票や請求書を自社で発行するのか、それとも印刷・封入・郵送まで収納代行会社へ任せるのかで、日々の作業量は大きく変わります。帳票発行まで任せる場合は、発行費や郵送費も含めて確認しましょう。

    3. 入金確認・消込の方法

    支払結果をどのように受け取れるかも重要です。管理画面だけでなく、CSVやAPIで入金データを取得できると、経理システムとの連携もしやすくなります。請求件数が多い場合は、自動消込に対応しているかも確認しましょう。

    4. 料金体系

    料金は、初期費用や月額基本料だけで判断できません。収納1件あたりの手数料、払込票・請求書の発行費、振込事務手数料、オプション費まで含めて見ましょう。料金を公開していないサービスは、必要な機能と月間件数を伝えたうえで見積もりを取るのが確実です。

    5. 収納金の入金サイクル

    顧客が支払った代金が、その日のうちに事業者へ入金されるわけではありません。締め日や月の入金回数、振込手数料、最低入金額などを確認し、自社の資金繰りに無理がない入金サイクルを選びましょう。

    6. 審査・システム接続・サポート

    収納方法によっては審査や払込票のテストが必要です。あわせて、管理画面の使い方やCSV・APIの連携方法、導入後の問い合わせ体制も見ておきましょう。導入までにかかる期間はサービスや契約内容によって変わります。

    主な収納代行会社・サービスを比較

    収納代行サービスといっても、対応範囲はさまざまです。口座振替やコンビニ収納を中心とするものもあれば、クレジットカードや継続課金までまとめて管理できる総合決済サービスもあります。自社で導入したい決済に対応しているか、ほしい機能はあるかで比較しましょう。

    サービス名 初期費用 月額費用 決済手数料 対応決済 セキュリティ 入金サイクル


    サブスクペイ
    (ROBOT PAYMENT)

    資料で確認

    資料で確認

    決済:2.5%~
    口座振替:85円~

    クレジットカード、コンビニ、銀行振込、電子マネー、キャリア決済、後払い、口座振込、スマホ・QRコード、寄付金、書面、電話決済

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    クレカ:月末締め翌月16日または翌月末
    口座振替:振替日から11営業日後


    Square

    0円 ※無料
    無料アカウント登録

    0円
    無料アカウント登録

    決済手数料:3.6%
    ※継続課金:3.75%、販売手数料:0円

    クレジットカード、デビットカード、PayPal

    PCI準拠、エンドツーエンド暗号化、不正検知システム(機械学習)

    三井住友銀行・みずほ銀行:翌営業日
    その他銀行:毎週水曜締め同週金曜


    VeriTrans4G

    資料をみる

    お問合わせ

    業界最安水準
    1%~
    ※クレジットカード決済

    クレジットカード/コンビニ/銀行/Bank Pay/電子マネー/キャリア決済/ID/銀聯ネット/Alipay(アリペイ)/PayPal(ペイパル)/多通貨クレジット/Apple Pay/Google Pay/ベリトランス後払い

    PCI-DSS Ver.4.0 完全準拠、ISO/IEC27001、情報セキュリティマネジメントシステム、プライバシーマーク、Visa Registry of Service Providers Program 国内第1号登録

    包括契約:月末締め翌月末
    直接契約:相手カード会社や決済会社ごと


    月額パンダ

    0円 ※無料

    0円 ※無料

    3.5%+100円/件

    クレジット、口座振込、コンビニ決済、PayPay決済

    カード情報非保持化・Pマーク

    ・毎週月曜日締め金曜日
    ・前半売上月末、後半売上翌月15日


    Paysys

    0円~

    0円~

    3.3%~

    クレジットカード
    コンビニ
    PayPay
    バーチャル口座
    web口座振替

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS/セキュリティコード/3Dセキュア

    月1回⇒月末日
    月2回⇒15日、月末日
    ※各種決済種別ごとに異なります。


    会費ペイ

    0円 ※無料

    0円 ※無料

    3.5%+150円/件

    クレジットカード決済、口座振替、コンビニ決済

    PCIDSS SAQ Type-D、JIS Q 27001:2014、ISMS

    月末締め翌月15日

    [orend-service]{"condition":{"categoryId":"00018"},"display":{"type":"full"}}[/orend-service]

    BtoB事業に向いている収納代行サービスは下記記事で比較してください。

    収納代行の料金・手数料は項目を分けて確認する

    収納代行の料金は、会社によって仕組みが異なります。初期費用や月額基本料だけでなく、収納・取扱手数料、払込票や請求書の発行費、振込事務手数料、オプション費まで含めて見ておきましょう。料金を公開していないサービスでは、月間件数や平均請求額、必要な支払方法、希望する入金回数を伝えて見積もりを取ると、実際の費用を把握できます。

    収納代行サービスの料金体系は以下のような構成になっています。

    費用項目相場内容
    初期費用0円〜50,000円導入時の事務手数料、システム設定費
    月額基本料0円〜10,000円システム利用料、管理費
    回収手数料100円〜300円/件1件あたりの代金回収手数料
    振込手数料160円〜550円/回事業者口座への振込手数料
    保証料0.5%〜3.5%未回収リスクの保証料(オプション)

    収納代行を導入するメリット

    収納代行を導入する大きなメリットは、請求から代金回収、入金確認、消込までをまとめて管理できることです。支払方法ごとに入金状況を確認する手間が減り、請求情報との照合作業も効率化できます。さらに、請求書や払込票の発行・発送まで任せれば、毎月発生する請求業務そのものを減らせます。

    収納代行を導入する前の注意点

    収納代行を導入する前に、料金と入金までの流れは必ず確認しておきましょう。初期費用や月額基本料、収納手数料がかかるほか、顧客が支払ってから事業者へ入金されるまでには一定の期間があります。また、収納方法によっては審査や事前テストも必要です。督促や再請求、未回収保証はすべてのサービスに付いている機能ではないため、必要な場合は対応範囲を確認しておきましょう。

    収納代行サービスの導入方法と手順

    導入前の準備と必要書類

    収納代行サービスの導入にあたっては、審査に必要な書類を事前に準備する必要があります。

    主な必要書類
    • 登記簿謄本(法人の場合)
    • 本人確認書類(代表者)
    • 印鑑証明書
    • 決算書(直近2期分)
    • 事業内容がわかる資料
    • 振込先口座の通帳コピー

    振込先口座については、専用口座の開設を検討している場合は事前に準備しておきましょう。導入前の準備として、月間の想定取引件数や顧客層の分析、現在の集金業務フローの整理を行い、導入目的を明確にしておくことも重要です。

    収納代行サービスの導入手順

    収納代行サービスの導入は、業者選定から運用開始まで通常1から2ヶ月程度の期間が必要となります。導入手順は以下の通りです。全体を通じて、担当者との密な連携を保つことが円滑な導入につながります。

    ステップ期間概要
    業者選定・見積もり取得1〜2週間・業者を比較・検討
    ・複数の業者から見積もりを取得
    申込・審査1〜2週間・申込書と必要書類を提出
    ・審査を受ける
    システム設定・テスト1〜2週間・管理画面の設定
    ・テスト取引の実施
    運用開始1週間・初期運用サポートを受ける
    ・本格運用を開始
    ・問題点の調整を行う

    収納代行と関連サービスの違い

    収納代行と似たサービスには、集金代行、コンビニ収納代行、決済代行があります。ただし、これらの名称は提供会社によって使い方が異なり、サービス範囲が重なることもあります。名前だけで判断せず、どの支払方法に対応し、どこまで業務を任せられるのかを見ておきましょう。

    集金代行は、口座振替を中心に、毎月の会費や月謝など継続的な代金回収を任せるサービスとして使われることが多い名称です。口座振替を中心に選ぶ場合は、集金代行サービスの比較記事も参考にしてください。

    コンビニ収納代行は、払込票や支払番号を使い、コンビニで代金を回収するサービスです。対応するコンビニや払込票の発行方法、収納手数料を詳しく知る場合は、コンビニ収納代行サービスの比較記事をご覧ください。

    決済代行は、クレジットカードやQRコード決済、キャリア決済など、複数の決済手段をまとめて導入・管理するサービスです。キャッシュレス決済を含めて幅広く選ぶ場合は、決済代行会社の総合比較をご覧ください。

    BtoB掛け払い・売掛保証は別記事で比較する

    法人間取引では、代金回収だけでなく、取引先の与信審査や請求書発行、督促、未回収時の保証まで任せるサービスもあります。こうしたBtoB掛け払いは一般的な収納代行とは役割が異なるため、与信や未回収保証まで必要な場合は、BtoB決済代行の比較記事をご覧ください。

    まとめ|収納代行会社は代行範囲と入金管理まで確認する

    収納代行会社を選ぶときは、対応する支払方法だけで判断せず、請求書や払込票の発行、代金回収、入金通知、消込、入金サイクル、システム連携まで見ておきましょう。自社で続ける業務と収納代行会社へ任せる業務を先に整理しておけば、必要な機能が分かり、サービスも選びやすくなります。

  • 塾・習い事の月謝に口座振替を導入する方法や費用・業者選びまで解説!

    塾・習い事の月謝に口座振替を導入する方法や費用・業者選びまで解説!

    この記事では、塾や習い事の月謝の集金に口座振替(口座引き落とし)を導入を検討している事業者の方に向けて、具体的な導入方法からおすすめの口座振替業者とその選び方、費用比較まで、実践的な情報をお伝えします。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    塾・習い事の月謝集金に口座振替を導入する2つの方法

    塾や習い事での口座振替(口座引き落とし)導入には、大きく分けて2つのアプローチがあります。

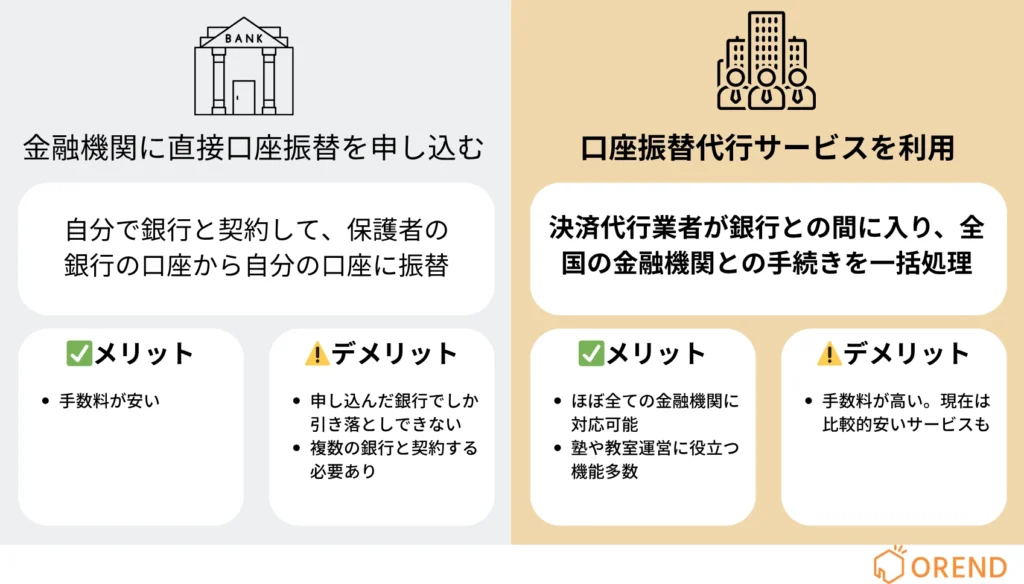
    塾・習い事の口座引き落としを導入する2つの方法(金融機関に直接口座振替を申し込む、口座振替代行サービスを利用)

    方法1:金融機関に直接口座振替を申し込む

    銀行に直接申し込む方法です。手数料が最も安く(約110円程度/1件)、月額基本料も1,800円程度と低額です。地域密着型の教室では、普段から取引のある金融機関との関係性を活かせるメリットもあります。

    ただし、申し込んだ金融機関でしか口座振替ができないため、保護者が他の銀行を利用している場合は口座振替を利用できません。複数金融機関との契約が必要になると管理が煩雑になり、システム機能も基本的な引き落としのみに限定されます。

    方法2:口座振替代行サービスを利用する

    Veritrans4GやRobotPaymentなどの決済代行業者が間に入り、全国の金融機関との手続きを一括処理する方法です。全国1,200-1,400の金融機関で利用でき、ほぼ全ての保護者の口座から引き落としができます。

    顧客管理機能、自動メール配信、レポート機能など運営に役立つ機能が充実し、季節講習費や教材費の追加請求も同じシステムで処理できます。手数料はかつては高かったですが、現在は1件85円からできるサービスや金額に対して3.0-3.5%と料率型のサービスもでできています。

    どちらの方法を選ぶべき?

    ほとんどの塾・習い事教室には口座振替代行サービスをおすすめします。

    金融機関直接は手数料が安いものの、申し込んだ金融機関以外は使えないため一部保護者が利用できず、結果的に口座引き落とし・現金・振込が混在する複雑な管理になってしまいます。残高不足時の催促や追加費用請求も全て自社対応が必要で、事務負担が増加するリスクがあります。

    代行サービスなら、小規模教室でもコスト差は月3,000円程度(30件×100円差)に過ぎません。この金額で全国対応、自動再引き落とし、Web登録機能などが利用でき、業務効率化と保護者満足度向上を考えれば十分にペイする投資です。

    金融機関直接を検討すべきなのは、生徒数20名未満で保護者全員が同一金融機関を利用し、今後も拡大予定がない非常に限定的なケースのみです。

    塾・習い事に口座振替を導入するメリット・デメリット

    【塾・習い事教室】側のメリット

    未納率の大幅改善が最大のメリットです。現金集金では支払い忘れや持参忘れが発生しますが、口座振替では自動で回収されるため、未納率が大幅に改善されます。

    事務作業の大幅削減も大きな効果です。毎月の現金確認、お釣りの準備、銀行への入金作業などがすべて不要になります。また、「払った・払わない」といった保護者とのトラブルも回避できます。

    キャッシュフローの安定化により、塾や習い事の経営がより安定します。毎月決まった日に入金されるため、資金計画が立てやすくなります。

    【塾・習い事教室】側のデメリット

    手数料負担は避けられないコストです。1件あたり85-150円または3.0-3.5%の手数料を事業者が負担するのが一般的で、月50件なら約4,500-8,500円の費用がかかります。

    導入期間の確保も考慮が必要です。準備から運用開始まで2-3ヶ月必要なため、新年度や繁忙期を避けてスケジュールを組む必要があります。

    残高不足への対応策準備も課題の一つです。一定確率で残高不足による引き落とし失敗が発生するため、再引き落としや請求書発行などの対応策を準備しておく必要があります。口座振替代行システムによっては催促まで対応するサービスもあります。

    【保護者(利用者)】側のメリット

    支払い忘れの完全防止は保護者にとって大きなメリットです。忙しい中で毎月の支払いを忘れる心配がなくなり、精神的な負担も軽減されます。

    現金を子供に持たせるリスク回避も重要です。月謝袋の紛失や盗難の心配がなくなり、安心して塾や習い事に通わせることができます。

    振込手数料の節約も地味ながら重要な効果です。毎月数百円の振込手数料が不要になるため、年間では数千円の節約になります。

    塾・習い事の月謝回収に口座振替を導入する手順・スケジュール

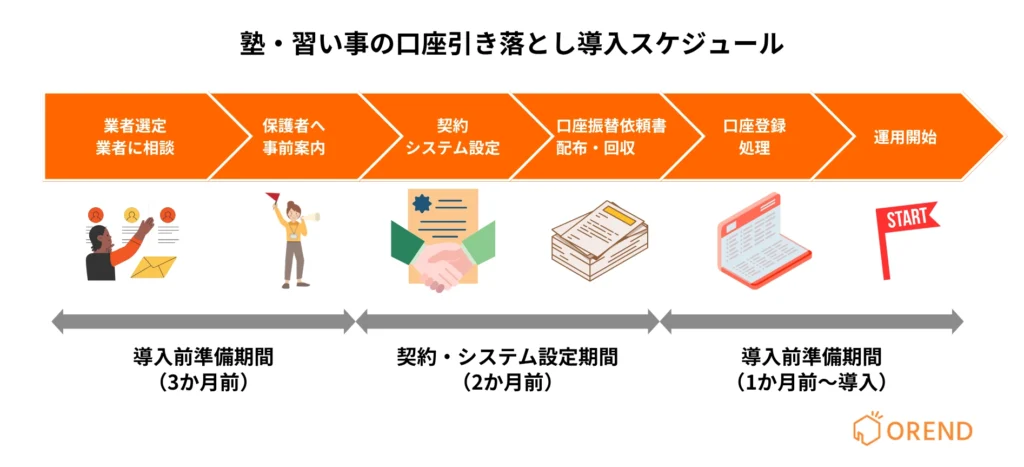
    口座振替の導入は、準備から運用開始まで約3ヶ月の期間が必要です。以下のスケジュールを参考に、余裕を持って進めてください。

    塾・習い事の口座引き落としを導入する2つの方法

    1. 導入前準備期間(導入3か月前)

    1-2週目:業者選定と相談フェーズ まず3社程度に相談し、見積もりを取得しましょう。料金だけでなく、対応可能な金融機関数やサポート体制も比較検討してください。契約に必要な書類(登記簿謄本、印鑑証明書など)も準備しておきます。

    3-4週目:保護者への事前案内フェーズ 口座振替導入の予告を保護者に配布します。できれば説明会を開催し、メリットや手続き方法を丁寧に説明することで、保護者の理解と協力を得やすくなります。

    2. 契約・システム設定期間(導入2か月前)

    5週目:正式契約とシステム設定 選定した業者と正式契約を結び、システムの初期設定を行います。この段階で引き落とし日や請求データの送信方法なども決定します。

    6-8週目:口座振替依頼書の配布と回収 保護者に口座振替依頼書を配布し、記入・押印してもらいます。記入漏れや押印忘れがないよう、提出前にチェックリストを使って確認することが重要です。

    3. 金融機関登録・運用開始期間(導入1ヶ月前~導入)

    9-12週目:金融機関での口座登録処理 回収した依頼書を基に、各金融機関で口座登録の処理が行われます。この期間は業者や金融機関に依存するため、事業者側でできることは限定的です。

    13週目以降:本格運用開始 初回の引き落としテストを経て、本格的な運用が始まります。最初の数ヶ月は引き落とし状況を注意深く確認し、問題があれば早期に対処しましょう。

    【比較表】塾・習い事の月謝向け口座引き落とし・口座振替業者一覧|費用や手数料を比較

    口座振替の業者を選ぶ際は、初期費用、月額基本料、1件あたりの手数料を総合的に比較することが重要です。

    サービス名 初期費用 月額費用 手数料 Web口座振替 振替・入金日 サポート セキュリティ 特徴 おすすめ


    サブスクペイ口座振替

    0円(無料)

    お問合せ

    85円〜/件

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    継続課金に強い口座振替

    月額課金を自動化したい


    月額パンダ

    0円(無料)

    0円(無料)

    3.5%+100円/件

    〇

    27日振替
    10日入金

    電話
    フォーム

    カード情報非保持化
    電話Pマーク
    3Dセキュア

    小規模で始められる会費回収

    月謝や会費を低コストで集金したい


    VeriTrans4G
    (ベリトランス4G)

    見積をみる

    お問合せ

    問合せ

    〇

    毎月末締め
    翌月末払い

    電話
    メール

    PCI-DSS Ver.4.0
    ISO/IEC27001
    Pマーク

    多様な決済をまとめて導入できる

    複数決済を一元管理したい


    Paysys

    0円~

    0円~

    3.3%~

    〇

    月1回⇒月末日
    月2回⇒15日、月末日
    ※各種決済種別ごとに異なります。

    電話・メール
    マニュアル

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS/セキュリティコード/3Dセキュア

    WEB口座振替で継続課金を自動化

    月額料金や継続課金におすすめ


    会費ペイ

    0円 ※無料

    0円(無料)

    2.5%~+150円/件

    〇

    26日振替
    15日入金

    電話
    フォーム

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS

    会員管理と決済を一体化

    会員制サービスを運営する


    RP掛け払い

    0円~(無料)

    0円~(無料)

    0.5~2.9%

    問合せ

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    BtoB請求を代行できる掛け払い

    法人向け請求業務を減らしたい


    請求まるなげロボ

    資料で確認

    お問合せ
    ※請求数で変動

    1.0%~

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    請求業務をまとめて外部化

    経理負担と未収リスクを抑えたい


    アプラス集金代行Web口座振替

    お問合せ

    お問合せ
    ※プランで変動

    問合せ

    〇

    問合せ

    問合せ

    PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001

    幅広い集金代行に対応

    家賃、学費、会費を集金したい


    GMOイプシロン

    0円

    3,000円

    売上処理料120円/回
    口座登録処理料100円/回

    ✕

    問合せ

    問合せ

    問合せ

    EC向け口座振替決済

    ECや定期通販で口座振替を使いたい

    塾・習い事の月謝におすすめの口座振替サービス6選比較

    塾・習い事の月謝におすすめの口座振替サービスを紹介します。

    [orend-service]{"condition":{"categoryId":"00073"},"display":{"type":"price-explanation"}}[/orend-service]

    塾・習い事向けの口座振替サービスの選び方|6つの比較ポイント

    口座振替の業者選定では、以下の6つのポイントを総合的に判断することが重要です。

    1. コスト構造をどう比較すべきか

    初期費用(0-50,000円)、月額基本料(0-5,500円)、決済手数料(85-165円/件または3.0-3.5%)の3つを確認しましょう。想定の金額をシミュレーターを使って、シミュレーションしてみましょう。
    また、季節変動が大きい教室は基本料0円の従量課金制を選択することで無駄なコストを避けられます。

    2. 入金サイクルと資金繰りへの影響

    信用金庫は引き落とし後3-5営業日、専門代行会社は2-4営業日、大手金融系は1-3営業日で入金されます。
    資金繰りを重視するなら大手金融系、安定経営なら入金サイクルよりコストを優先しましょう。

    3. 対応力と利便性をどう評価するか

    大手金融系なら全国99%の金融機関(約1,400行)で利用でき、専門代行会社は95%(約1,200行)、地域金融機関は地域内80%程度で利用できます。
    都市部ではネット銀行を使う保護者も多いため全国対応の業者が必須、地方では地域金融機関で十分です。
    引き落とし日も27日など保護者の利便性を考慮しましょう。

    4. 機能とシステムの必要性を見極める

    生徒数50名未満は基本機能で十分、50-200名は顧客管理機能付き、200名以上は統合管理システムが効率的です。
    既存システムがある場合はAPI連携ができる業者を選択することで、データの二重入力を避けられます。

    5. サポート体制の重要性と選択基準

    初回導入なら専任担当者制、ITリテラシーが高ければセルフサービス型でコスト削減できます。
    夜間・週末営業の教室は対応時間の長い業者、複数教室展開では専任担当者制で統一運用を実現しましょう。

    6. 導入と運用の手軽さを重視するべきか

    Web完結型なら1-2ヶ月、書類郵送型は2-3ヶ月で運用開始できます。
    急いで導入したいならWeb完結型、確実性重視なら書類郵送型を選択しましょう。
    ITが苦手な場合は操作が簡単な業者またはサポート充実業者がおすすめです。

    塾・習い事の口座振替の導入費用|シミュレーションとおすすめ

    月50件の請求がある中規模塾・習い事教室の場合の概算コストは以下の通りです。

    • 月額パンダ:12,000円/月(基本料0円+(授業料8,000円×手数料3%)×50件)

    月額費用や手数料を公開しているサービスは少ないため、問い合わせをしてシミュレーションフォームで計算してみましょう。手数料を計算した上で、サポート体制や対応金融機関数なども考慮して選択しましょう。

    🧮 塾・習い事 口座振替コストシミュレーター
    料率型
    固定手数料型

    料率型

    授業料の○○%の料率で1件当たりの手数料を計算

    円
    円
    %
    件
    💰 コストシミュレーション結果
    月額コスト
    0円
    年額コスト
    0円

    月間請求件数別のおすすめ業者

    月間の請求件数によって最適な選択肢が変わります。以下のガイドを参考に、自社に合った業者タイプを判定してください。

    月間請求件数が50件未満の塾・習い事教室:月額パンダや会費ペイなどのサービスがおすすめです。手数料が安く(1件請求額の3%程度)、生徒を管理するシステムも導入しやすい。小規模な個人塾や習い事教室に最適です。また、信用金庫なども手数料が安いですが、対応できる決済サービスが少ない点が要注意です。

    月間請求件数が50-200件の塾・習い事教室:Vertirans4GやRobot Payment、Paidなどの専門代行会社が適しています。初期費用0円で、利用しなかった月は基本料金も発生しないため、無駄がありません。中規模の学習塾や習い事教室に最適です。

    月間請求件数が200件以上の塾・習い事教室:Vertirans4GやRobot Payment、アプラスなどの決済代行系がおすすめです。高度な顧客管理機能や追加請求機能など、大規模運営に必要な機能が充実しています。大型の学習塾チェーンや複数教室運営に最適です。

    塾・習い事の月謝に口座振替を導入するときとよくある失敗と対策

    失敗事例1:保護者からの苦情があった

    ある学習塾では、突然「来月から口座引き落としに変更します」と一方的に通知したところ、保護者から「説明が不十分」「勝手に決められた」といった苦情がきたという事例がありました。

    対策:2ヶ月前から段階的に説明することが重要です。まずプリントを配布するやメールなど書面で説明して、その上で説明会の開催をするという2段階のプロセスを踏むことで、理解と協力を得やすくなります。

    失敗事例2:想定外のコスト発生で収益圧迫

    月謝の安いピアノ教室で、手数料165円の業者を選んだところ、月謝3,000円に対して手数料が高すぎて収益を圧迫してしまうという事例がありました。

    対策:見積もり段階で全ての費用を確認することが大切です。手数料だけでなく、初期費用、月額基本料、システム利用料など、すべてのコストを把握して業者を選択しましょう。

    失敗事例3:業者選定ミスによる管理複雑化

    「とにかく安く」という理由で手数料だけを見て業者を選んだところ、対応金融機関が少なく、保護者の半数が利用できない金融機関だったため、結局併用することになり、かえって管理が複雑になったという事例がありました。

    対策:料金だけでなく、サポート体制や対応金融機関数も総合的に判断することが重要です。保護者がよく利用する金融機関を事前にアンケートで調査しておくとよいでしょう。

    塾・習い事への口座振替導入でよくある質問

    Q1. 塾・習い事での引き落とし日はいつがベストですか?

    A. 27日が最も成功率が高く、おすすめです。給与日の翌日にあたるため、口座残高が最も潤沢な時期だからです。多くの塾や習い事教室で27日が採用されています。

    Q2. 残高不足で引き落としできなかった場合はどうなりますか?

    A. 多くの業者では自動再引き落とし機能があり、翌月4日などに再度引き落としを試行します。それでも失敗した場合は請求書を発行し、保護者に個別連絡を取る流れが一般的です。

    Q3. 塾・習い事の保護者はどの金融機関を利用していますか?

    A. 主要業者なら都市銀行、地方銀行、信用金庫、ゆうちょ銀行の99%に対応しています。ただし、一部のネット銀行や信用組合は対応していない場合があるため、事前に確認が必要です。

    Q4. 口座振替の手数料は塾と保護者のどちらが負担しますか?

    A. 塾・習い事教室が負担するケースが90%以上です。保護者に負担してもらうと退会リスクが高まるため、多くの事業者が手数料を負担しています。

    Q5. 口座振替の導入を嫌がる保護者にはどう対応すればよいですか?

    A. メリットを具体的に説明することが効果的です。「現金紛失のリスクがなくなる」「支払い忘れを防げる」「振込手数料が不要になる」といった保護者側のメリットを強調しましょう。また、「口座情報は厳重に管理する」ことも併せて伝えると安心してもらえます。

    まとめ

    口座振替の導入により、塾や習い事の集金業務の負担が大幅に軽減され、本来の教育事業に集中できるようになります。適切な準備と業者選択により、スムーズな導入を実現してください。