カテゴリー: 決済代行

  • キャリア決済とは?仕組み・種類・限度額、メリットとデメリットを解説

    キャリア決済とは?仕組み・種類・限度額、メリットとデメリットを解説

    キャリア決済とは

    キャリア決済とは、商品やサービスの代金を携帯電話料金とまとめて支払える決済方法です。
    オンラインショップやアプリ、デジタルコンテンツなどの購入時に利用でき、支払った金額は後日、スマートフォンの通信料金とあわせて請求されます。

    利用する際は、購入画面でキャリア決済を選び、携帯電話会社のIDやパスワードなどで認証するだけで支払いが完了します。クレジットカード番号の入力などが不要なため、スマートフォンだけで簡単に決済できる方法として広く利用されています。

    日本では主に、NTTドコモ、au、ソフトバンクなどの携帯電話会社がキャリア決済サービスを提供しています。次の章では、代表的なキャリア決済の種類を紹介します。

    キャリア決済の種類

    キャリア決済は、携帯電話会社ごとに提供されている決済サービスです。日本では主にNTTドコモ、au、ソフトバンク、楽天モバイルなどの通信キャリアが提供しています。
    基本的な仕組みは共通していますが、利用条件や支払い方法、対応サービスなどに違いがあります。

    d払い

    d払いは、NTTドコモが提供するキャリア決済サービスです。ドコモ回線の利用者だけでなく、dアカウントを持っていれば他社回線でも利用できる点が特徴です。

    支払い方法の選択肢が多いことも特徴で、携帯料金との合算払い以外にも次の方法に対応しています。

    • d払い残高
    • dカード
    • クレジットカード
    • dポイント

    オンラインショップだけでなく、実店舗でも利用できる決済サービスとして広く普及しています。

    年齢設定可能ご利用限度額
    20歳未満最大10,000円/月
    20歳以上最大100,000円/月

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/term/tell_term.html

    auかんたん決済

    auかんたん決済は、KDDIが提供するキャリア決済です。auだけでなく、UQ mobileやpovoの利用者も利用できる決済サービスです。

    携帯料金との合算払いのほか、次の支払い方法にも対応しています。

    • au PAY残高
    • au PAYカード
    • WebMoney
    • クレジットカード

    また、SMS認証や二段階認証などのセキュリティ機能が用意されている点も特徴です。オンラインサービスやデジタルコンテンツの支払いでよく利用されています。

    年齢ご利用上限額
    ~12歳最大1,500円
    13~17歳最大10,000円
    18~19歳最大50,000円
    20歳以上最大100,000円

    詳細はこちら:https://kantan.auone.jp/service/communicationfee/#Section02

    ソフトバンクまとめて支払い

    ソフトバンクまとめて支払いは、ソフトバンクが提供するキャリア決済サービスです。ソフトバンクだけでなく、Y!mobileやLINEMOの利用者も利用可能です。

    ネットショッピングやアプリ課金、デジタルコンテンツの購入などの支払いを、携帯電話料金とまとめて支払うことができます。

    また、利用上限を設定できる機能があり、使いすぎを防ぐ仕組みが用意されています。PayPay関連サービスやYahoo!ショッピングなどでも利用できる点も特徴です。

    使用者年齢利用可能額
    満12歳未満最大2,000円/月
    満20歳未満最大20,000円/月
    満20歳以上最大100,000円/月

    詳細はこちら:https://www.softbank.jp/mobile/service/payment/

    楽天モバイルキャリア決済

    楽天モバイルキャリア決済は、楽天モバイルの契約者が利用できるキャリア決済サービスです。主に、Google Playストアでダウンロードしたアプリの課金やデジタルサービスの支払いに利用されます。

    例えば、次のようなサービスの料金を楽天モバイルの通信料金と同じ方法で支払うことができます。

    • ゲームアプリ内の課金
    • LINEコイン
    • YouTube Premium
    • 電子マガジン
    • Google One

    また、楽天モバイルキャリア決済の利用金額に応じて楽天ポイントが貯まりやすい点も特徴です。貯まったポイントは、楽天市場など楽天グループのサービスで利用できます。

    なお、このサービスは楽天回線に対応したAndroid端末を利用している契約者が対象となっています。iPhoneなど一部の端末では利用できない場合があるため、事前に対応端末を確認しておくことが大切です。

    年齢利用可能額(月額)
    20歳以上200,000円
    18歳~19歳50,000円
    14歳~17歳20,000円
    13歳以下10,000円

    詳細はこちら:https://network.mobile.rakuten.co.jp/guide/payment/google/

    キャリア決済のメリット【利用者向け】

    キャリア決済は、スマートフォンだけで支払いができる決済方法です。ここでは、利用することによる主なメリットを紹介します。

    クレジットカードがなくても支払いできる

    キャリア決済は、クレジットカードを持っていなくてもオンライン決済ができる点が特徴です。

    携帯電話の契約情報を使って支払いを行うため、カード番号や有効期限などを入力する必要がありません。クレジットカードを持っていない人や、カード情報の入力に不安がある人でも利用しやすい決済方法です。

    支払い手続きが簡単

    キャリア決済は、スマートフォンで簡単に支払いを完了できる点もメリットです。

    クレジットカード決済ではカード番号やセキュリティコードなど複数の情報を入力する必要がありますが、キャリア決済の場合は携帯電話会社の認証画面でIDやパスワードを入力するだけで支払いが完了します。

    そのため、スマートフォンからでもスムーズに決済できるのが特徴です。

    使いすぎを防ぎやすい

    キャリア決済には、月ごとの利用限度額が設定されているという特徴があります。

    一般的に利用できる金額は月10万円程度までとなっており、クレジットカードよりも利用上限が低く設定されています。そのため、支払い額が大きくなりすぎるのを防ぎやすい点もメリットです。

    キャリア決済のデメリット【利用者向け】

    キャリア決済は便利な決済方法ですが、利用する際にはいくつか注意点もあります。ここでは、キャリア決済を利用する主なデメリットを紹介します。

    利用限度額が低い

    キャリア決済は、月ごとの利用限度額が設定されている点が特徴です。

    多くのキャリアでは、20歳以上でも月10万円程度が上限となることが一般的です。クレジットカードに比べると利用できる金額が低いため、高額な商品の購入には向かない場合があります。

    そのため、家電や高額なサービスなどを購入する場合は、クレジットカードなど他の決済方法を使う必要があります。

    高額な支払いには向かない

    キャリア決済は、少額の支払いに適した決済方法です。

    利用限度額が設定されているため、商品価格が高い場合は決済できないことがあります。特に複数のサービスを利用している場合は、上限に達しやすくなる点にも注意が必要です。

    そのため、キャリア決済は次のような支払いに向いています。

    • アプリ課金
    • デジタルコンテンツの購入
    • 月額サービスの支払い

    このように、比較的少額のオンライン決済で利用されることが多い決済方法です。

    利用条件や認証方法に制限がある

    キャリア決済は、携帯電話会社の契約内容や端末によって利用条件が異なることがあります。

    例えば、年齢や契約状況によって利用できる金額が変わる場合があります。また、サービスによってはスマートフォンでの認証が必要になることもあります。

    そのため、キャリア決済を利用する場合は、自分の契約内容や利用条件を事前に確認しておくことが大切です。

    キャリア決済のメリット【事業者向け】

    キャリア決済は利用者だけでなく、事業者にとってもメリットがある決済方法です。ここではキャリア決済を導入するメリットを解説します。

    購入機会の損失を防ぎやすい

    キャリア決済を導入すると、購入時の離脱を防ぎやすくなるというメリットがあります。

    オンライン決済では、支払い手続きが面倒だと購入途中で離脱してしまうケースがあります。クレジットカードの場合はカード番号や有効期限などの入力が必要ですが、キャリア決済であればIDやパスワードの認証だけで支払いが完了します。

    このように決済手続きが簡単になることで、購入の途中離脱を減らし、購入率の向上につながる可能性があります。

    未回収リスクを抑えやすい

    キャリア決済では、携帯電話会社が利用者に対して料金を請求する仕組みになっています。

    そのため、商品やサービスの代金はキャリアから事業者へ支払われます。利用者が通信料金を支払わなかった場合でも、事業者が直接回収する必要はありません。

    この仕組みによって、代金未回収のリスクを抑えやすい点も事業者にとってのメリットです。

    クレジットカードを持たない層にも販売できる

    キャリア決済を導入すると、クレジットカードを持っていないユーザーにもサービスを提供できるようになります。

    オンライン決済ではクレジットカードが一般的ですが、すべての利用者がカードを持っているわけではありません。特に若年層や学生などはカードを持っていない場合も多くあります。

    キャリア決済を導入することで、このようなユーザーにも支払い方法を提供できるため、新しい顧客層の獲得につながる可能性があります。

    キャリア決済のデメリット【事業者向け】

    キャリア決済は販売機会の拡大につながる決済方法ですが、導入する際には注意点もあります。ここでは、事業者が把握しておきたい主なデメリットを紹介します。

    決済手数料が高め

    キャリア決済のデメリットとして、決済手数料が比較的高い傾向がある点が挙げられます。

    一般的にキャリア決済の手数料は、売上金額の数%〜10%程度が目安とされています。クレジットカード決済より高くなるケースもあるため、導入する際は利益への影響を考慮する必要があります。

    特に利益率が低い商品では、手数料によって収益が圧迫される可能性があるため、他の決済方法とのバランスを考えながら導入することが重要です。

    キャリアごとに審査や契約が必要

    キャリア決済を導入する場合、通信キャリアごとに審査を受ける必要があります。

    ドコモ、au、ソフトバンクなどそれぞれのキャリアが独自の審査基準を設けており、事業内容や販売する商品によっては審査に通らない場合もあります。

    また、直接契約する場合はキャリアごとに契約手続きやシステム連携が必要になるため、導入までに時間や手間がかかる点も注意が必要です。

    高額商品の販売には向かない

    キャリア決済には利用限度額が設定されているため、高額商品の販売には向いていない場合があります。

    多くのキャリアでは月額10万円程度が上限となることが一般的です。そのため、高額な商品を扱うECサイトではキャリア決済だけでは対応できないケースがあります。

    このような場合は、クレジットカード決済や銀行振込など、他の決済方法と併用して導入することが一般的です。

    キャリア決済の導入方法

    キャリア決済を導入する方法は、大きく分けて通信キャリアと直接契約する方法  決代行会社を利用する方法 の2があります。事業者の規模や運用体制によって、適した導入方法は異なります。

    通信キャリアと直接契約する

    キャリア決済は、NTTドコモやau、ソフトバンクなどの通信キャリアと直接契約することで導入できます。

    この場合、事業者は各キャリアに申し込みを行い、審査を受けた後に契約を締結します。その後、自社のECサイトやサービスにキャリア決済のシステムを実装する必要があります。

    直接契約の特徴をまとめると次の通りです。

    項目内容
    契約方法各キャリアと個別に契約
    導入の手間システム開発や管理が必要
    コスト仲介手数料が発生しない

    直接契約は仲介手数料を抑えられる可能性がありますが、キャリアごとに契約やシステム対応が必要になるため、導入や運用の負担が大きくなる点に注意が必要です。

    決済代行会社を利用する

    もう一つの方法は、決済代行会社を通してキャリア決済を導入する方法です。決済代行会社は、事業者と通信キャリアの間に入り、契約手続きや決済処理をまとめて管理するサービスを提供しています。

    この方法では、事業者は決済代行会社と契約するだけで、複数のキャリア決済をまとめて導入できる場合が多いです。

    主な特徴は次の通りです。

    項目内容
    契約方法決済代行会社と契約
    導入の手間キャリアとの契約やシステム連携をまとめて対応
    コスト仲介手数料が発生する

    決済代行会社を利用することで、契約手続きや入金管理を一括で行えるため、導入や運用の負担を軽減しやすいというメリットがあります。

    そのため、複数のキャリア決済を導入する場合は、決済代行会社を利用するケースが多くなっています。

    https://wp-orend.orend.jp/mag/a0277

    まとめ

    キャリア決済とは、商品やサービスの代金を携帯電話料金とまとめて支払える決済方法です。スマートフォンの認証だけで支払いが完了するため、オンラインサービスやアプリ課金などで広く利用されています。

    利用者にとっては、クレジットカードがなくても利用できることや、スマートフォンで簡単に決済できる点がメリットです。一方で、利用限度額が設定されているため、高額な支払いには向かない場合があります。

    また、事業者にとっては購入機会の拡大や未回収リスクの軽減といったメリットがありますが、決済手数料が比較的高い点や導入時の審査などには注意が必要です。

    キャリア決済を導入する方法は、通信キャリアと直接契約する方法と、決済代行会社を利用する方法の2つがあります。事業規模や運用体制に合わせて、適した方法を選ぶことが大切です。
  • スポーツクラブ向けクレジット決済の導入方法とおすすめサービスを比較!選び方まで解説!

    スポーツクラブ向けクレジット決済の導入方法とおすすめサービスを比較!選び方まで解説!

    スポーツクラブでクレジット決済を導入する方法

    スポーツクラブでは、会費の支払い方法としてクレジットカード決済を導入する施設が増えています。特に、毎月の会費を自動で回収できる仕組み「継続課金」を導入することで、会費管理の手間を減らし、未払いのリスクを抑えることができます。

    スポーツクラブでクレジット決済を導入する方法は主に次の4つです。

    1. 決済代行会社と契約して会員管理システムと連携する方法
    2. 決済ができる会員・月謝管理システムを導入する方法
    3. リンク決済を利用する方法
    4. 決済端末でカード決済を行う方法

    それぞれ仕組みや運用方法が異なるため、スポーツクラブの運営体制や会員管理の方法に合った決済方法を選ぶことが重要です。次のセクションでは、それぞれの方法について詳しく解説します。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    決済代行会社と契約して自社の会員管理システムと連携する方法

    スポーツクラブでクレジット決済を導入する方法として最も一般的なのが、決済代行会社と契約し、自社の会員管理システムと連携する方法です。

    決済代行会社とは、スポーツクラブとクレジットカード会社の間に入り、カード決済の処理や売上管理などを行うサービスです。スポーツクラブがカード会社と個別に契約する必要がないため、比較的導入しやすい点が特徴です。

    この方法では、決済代行サービスを導入し、現在利用している自社の会員管理システムと連携します。会員管理システムに登録した会員情報や料金プランのデータを決済サービスに連携することで毎月の請求データが作成され、クレジットカード決済が実行されます。決済結果はシステムにも反映されるため、会費の回収状況を管理画面から確認できるようになります。

    すでに会員管理システムを導入しているスポーツクラブでは、決済代行サービスを追加して連携する形でクレジット決済を導入するケースが多く見られます。

    クレジット決済ができる会員・月謝管理システムを導入する方法

    もう一つの方法が、クレジット決済に対応した会員・月謝管理システムを導入する方法です。

    このタイプのシステムは、会員管理とクレジット決済の機能が一体になっているため、別の決済サービスを連携する必要がありません。会員情報の管理、月会費の管理、クレジットカード決済までを一つのシステムでまとめて管理できます。

    例えば、会員が入会手続きを行う際にクレジットカードを登録すると、その情報をもとに毎月の会費が自動的に決済されます。売上情報や決済状況もシステム上で確認できるため、会員管理と会費管理を効率的に行える点が特徴です。

    特に、これからスポーツクラブを開業する場合や、会員管理システムを新しく導入する場合には、この方法が選ばれることが多いです。

    一方で、すでに別の会員管理システムを利用している場合は、現在のシステムから乗り換えが必要になる可能性がある点には注意が必要です。

    リンク決済を利用する方法

    リンク決済とは、決済用のURLを会員に送信し、そのページからクレジットカード決済を行ってもらう方法です。スポーツクラブ側が決済リンクを作成し、メールやLINEなどで会員に送信します。会員はそのリンクを開き、カード情報を入力することで支払いを完了できます。

    この方法はオンラインで支払いを完結できるため、来店して決済する必要がありません。イベント参加費や短期スクールの参加費など、単発の支払いに利用されることが多い方法です。

    また、リンク決済サービスの中には継続課金に対応しているものもあり、月会費のクレジット決済を行うことも可能です。ただし、会員情報の管理や料金プランの管理などは決済サービス側では行えない場合が多いため、会員管理はスポーツクラブ側で別途管理する必要があります。

    そのため、リンク決済は会員管理システムを使わずにクレジット決済を導入したい場合や、既存の管理方法を維持したまま決済だけをオンライン化したい場合に利用されることがあります。

    決済端末でカード決済を行う方法

    店舗にカード決済端末を設置し、受付でクレジットカードを読み取って決済を行う方法もあります。ただし、決済端末では月会費のような継続課金には対応していません。

    決済端末は、その場で支払いを行う「都度決済」を前提とした仕組みです。そのため、月会費のように毎月自動で料金を請求する運用には向いていません。もしこの方法で月会費を回収する場合、会員が来店するたびにカード決済を行う必要があります。

    一方で、入会金や物販などの支払いでは、受付でカードを読み取るだけで決済が完了するため、対面での支払いをスムーズに処理できる点が特徴です。

    そのためスポーツクラブでは、月会費はクレジットカードの自動決済を利用し、店頭の決済端末は入会金や物販などの決済に利用する形で使い分けるケースが一般的です。

    スポーツクラブ向けクレジット決済代行会社

    既に会員管理システムを利用しているスポーツクラブには、決済代行会社を導入してクレジット決済を連携する方法が向いています。ここでは、スポーツクラブで利用されている主なクレジット決済代行会社を紹介します。

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”price-explanation”}}[/orend-service]

    ゼウス

    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウスは、クレジットカード決済やコンビニ決済などに対応した決済代行サービスです。ECサイトや会員制サービス向けの決済に対応しており、継続課金やリンク決済などの機能を提供しています。中小企業から大規模サイトまで幅広く導入されている決済サービスです。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済、口座振替など
    決済方式API型、リンク型
    対応ECカートEC-CUBE・各種ASPカート など
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュアなど
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    SBペイメントサービス

    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループが提供する決済代行サービスです。クレジットカード決済、QRコード決済、キャリア決済など幅広い支払い方法に対応しており、ECサイトや会員サービス向けの決済基盤として多くの企業で導入されています。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ(業種・取扱高により異なる)
    手数料問い合わせ
    (決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済、キャリア決済・コンビニ・後払いなど
    決済方式API型、リンク型
    対応ECカートShopify・futureshop・ecforceなど
    セキュリティ対策PCI DSS準拠・ISMS認証取得 など
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    ペイジェント

    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスが提供する決済代行サービスです。クレジットカード決済のほか、コンビニ決済や銀行決済などに対応しており、金融機関系の会社が提供する信頼性の高い決済サービスとして利用されています。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済、銀行ネット決済など
    決済方式API型、リンク型
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有
    (月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    スポーツクラブ向けクレジット決済ができる会員・月謝管理システム

    これから会員管理システムを導入するスポーツクラブには、クレジット決済機能が備わっている会員・月謝管理システムを導入する方法が向いています。会員管理と決済を一つのシステムでまとめて管理できるため、システム連携の設定が不要で、導入や運用を比較的シンプルに進めることができます。

    ここでは、スポーツクラブで利用されている主な会員・月謝管理システムを紹介します。

    [orend-service]{“condition”:{“categoryId”: “00026”},”display”:{“type”:”price-explanation”}}[/orend-service]

    会員管理システムを導入せずにクレジット決済だけを導入したいスポーツクラブには、リンク決済に対応した決済サービスを利用する方法が向いています。決済リンクを会員に送信することで、オンラインでクレジットカード決済を行うことができます。

    ここでは、リンク決済に対応している主なクレジット決済サービスを紹介します。

    [orend-service]{“condition”:{“categoryId”:”00004″},”display”:{“type”:”price-explanation”}}[/orend-service]

    スポーツクラブ向けクレジット決済サービスの選び方

    スポーツクラブ向けクレジット決済サービスは、機能や対応範囲がサービスによって大きく異なります。選び方を誤ると、継続課金ができない、会員管理システムと連携できないなど、運用に支障が出る可能性があります。ここでは、サービスを選ぶ際に確認しておきたいポイントを解説します。

    会員管理システムと連携できるか

    すでに会員管理システムを利用しているスポーツクラブでは、決済サービスが会員管理システムと連携できるかを確認することが重要です。

    会員管理システムと連携できない場合、会員情報や料金プランの管理と決済管理を別々に行う必要があり、管理の手間が増えてしまいます。また、会費の決済状況をシステム上で確認できないため、運用が複雑になる可能性もあります。

    そのため、既存の会員管理システムを利用している場合は、そのシステムと連携できる決済サービスかどうかを事前に確認しておくことが大切です。
    オンライン入会に対応しているか

    クレジット決済を導入する場合、オンライン入会に対応しているかも確認しておきたいポイントです。

    オンライン入会に対応しているサービスであれば、会員がWebサイトから入会手続きを行い、そのままクレジットカードを登録して会費の決済を開始できます。来店して手続きをする必要がないため、入会手続きの負担を減らし、入会の機会損失を防ぐことにもつながります。

    そのため、スポーツクラブの入会手続きをオンライン化したい場合は、オンライン入会とクレジット決済を連携できるサービスを選ぶことが重要です。

    売上管理や決済管理の機能

    クレジット決済サービスを選ぶ際は、売上管理や決済状況を確認できる管理機能があるかも重要なポイントです。

    決済サービスによっては、管理画面から売上の確認や決済状況の確認ができる機能が提供されています。こうした機能があると、どの会員の会費が決済されたか、未決済があるかなどを簡単に確認できるため、会費管理をスムーズに行えます。

    また、返金処理や決済履歴の確認など、運用に必要な機能が備わっているかも確認しておくと、クレジット決済を導入した後の管理業務を効率化できます。

    スポーツクラブがクレジット決済を導入する際の注意点

    クレジット決済は便利な仕組みですが、導入方法や運用を十分に検討せずに導入すると、会員管理や会費管理が複雑になる可能性があります。そのため、事前に注意点を理解しておくことが重要です。次の項目では、スポーツクラブがクレジット決済を導入する際に確認しておきたいポイントを解説します。

    会員情報と決済情報の管理

    クレジット決済を導入する場合は、会員情報と決済情報をどのように管理するかを事前に整理しておくことが重要です。

    例えば、会員管理システムと決済サービスが連携していない場合、会員情報の管理と決済管理を別々に行う必要があります。その場合、会員の入会や退会、料金プランの変更などがあった際に、両方の管理画面で情報を更新する必要があり、運用が複雑になる可能性があります。

    そのため、クレジット決済を導入する際は、会員情報と決済情報をどのシステムで管理するのか、どのように連携するのかを事前に決めておくことが重要です。

    退会やプラン変更時の決済処理

    スポーツクラブでは、会員の退会や料金プランの変更が発生することがあります。そのため、退会やプラン変更があった場合に、決済処理をどのように対応するかを事前に確認しておくことが重要です。

    例えば、退会手続きのタイミングによっては、次回の会費がすでに決済されている場合があります。また、料金プランを変更する場合は、次回の請求金額が正しく反映されるように設定を変更する必要があります。

    そのため、クレジット決済を導入する際は、退会やプラン変更が発生した場合の決済処理の方法を事前に確認し、運用ルールを決めておくことが大切です。
    まとめ

    スポーツクラブでクレジット決済を導入することで、月会費の自動回収が可能になり、会費管理の効率化につながります。

    導入方法には、決済代行会社と自社の会員管理システムを連携する方法、決済機能付きの会員・月謝管理システムを導入する方法、リンク決済を利用する方法などがあります。それぞれ特徴が異なるため、スポーツクラブの運営方法やシステム環境に合った方法を選ぶことが重要です。

    また、クレジット決済サービスを選ぶ際は、継続課金への対応や会員管理システムとの連携、オンライン入会への対応などを確認することが大切です。導入後の運用をスムーズにするためにも、会員情報と決済情報の管理方法や、退会・プラン変更時の対応を事前に整理しておくことが重要です。

  • オフライン決済とは?仕組みや種類とオンライン決済との違いを解説

    オフライン決済とは?仕組みや種類とオンライン決済との違いを解説

    オフライン決済とは

    オフライン決済とは、インターネット通信を行わずに決済を受け付け、後から通信して決済を確定する仕組みのことです。通常の決済では、支払いの際に決済サービスやカード会社のサーバーと通信して承認を取得します。しかし、通信ができない環境ではその処理が行えません。

    そこで利用されるのがオフライン決済です。決済時には端末やアプリに決済情報を一時的に保存し、インターネット接続が回復したタイミングでまとめて処理する仕組みになっています。

    この仕組みによって、通信環境が不安定な場所でも支払いを受け付けることができます。例えば地下店舗やイベント会場など、ネットワークがつながりにくい場所でも決済を継続できるため、店舗やサービスの運営を止めずに済むというメリットがあります。

    オフライン決済が使われる場面

    オフライン決済は、主にインターネット通信が不安定、または利用できない環境で活用されます。通常のオンライン決済が利用できない状況でも、店舗やサービスが決済を継続できるようにするためです。

    代表的な利用シーンは次のとおりです。

    • 地下店舗など通信が不安定な場所
    • 屋外イベントやフェス会場
    • 移動販売や屋台
    • 災害や通信障害が発生した場合

    このような環境では、リアルタイム通信を前提とした決済が利用できないことがあります。そのため、通信が回復した後に決済を処理できるオフライン決済が役立ちます。

    オフライン決済とオンライン決済の違い

    オフライン決済とオンライン決済の違いは、決済時にインターネット通信を行うかどうかです。

    オンライン決済では、支払いが行われると同時に決済サービスやカード会社のサーバーに通信し、残高確認や承認処理が行われます。一方、オフライン決済ではその場で通信を行わず、端末に決済情報を保存し、後から通信して処理する点が特徴です。

    この違いによって、利用できる環境や決済の安全性などが変わります。

    項目内容
    オフライン決済通信なしで決済を受け付け、後から処理
    オンライン決済通信してリアルタイムで承認処理

    このように、オフライン決済は通信環境に依存せずに決済できる一方、オンライン決済はリアルタイムで決済の承認が行われるという違いがあります。

    オンライン決済とは

    オンライン決済とは、インターネット通信を利用してリアルタイムで決済を処理する方法です。決済時にサーバーへ通信が行われ、残高やカードの有効性などが確認されます。

    例えば、次のような決済はオンライン決済に分類されます。

    • ECサイトでのクレジットカード決済
    • QRコード決済アプリによる支払い
    • ネットバンキングによる支払い

    これらの決済では、支払いのたびに通信が行われ、その場で決済の承認が行われます。

    オフライン決済の仕組み(通信なし決済)

    オフライン決済の基本的な流れ

    オフライン決済は、通常のオンライン決済とは処理の流れが異なります。リアルタイム通信を行わないため、決済は次のような流れで処理されます。

    • 利用者が店舗で支払いを行う
    • 端末やアプリに決済情報を保存する
    • インターネット接続が回復する
    • 保存された決済情報をサーバーへ送信する
    • 決済処理が確定する

    このように、オフライン決済では決済の受付と承認処理が別のタイミングで行われるのが特徴です。

    端末に決済情報を保存する仕組み

    オフライン決済では、通信ができない状態でも決済を受け付けるために、決済情報を端末やアプリに一時保存する仕組みが使われます。

    例えば、決済端末やスマートフォンのアプリに次のような情報が保存されます。

    • 決済金額
    • 決済日時
    • 決済に使用した情報

    通信回復後に決済を確定する仕組み

    オフライン決済で保存されたデータは、端末がインターネットに接続されたタイミングでサーバーへ送信されます。送信された後に、通常の決済処理と同様に承認や決済確定が行われます。

    この処理によって、通信ができない環境でも支払いを受け付けることができます。ただし、リアルタイムで承認が行われないため、決済が確定しないリスクがある点には注意が必要です。

    オフライン決済が使われるサービス例

    オフライン決済は、通信ができない環境でも支払いを受け付けるために、さまざまな決済サービスで利用されています。仕組みによって決済方法は大きく3つに分けられます。

    決済情報を端末に保存する方式

    この方式では、通信ができない状態でもカード決済を受け付け、決済情報を端末に保存して後から処理します。インターネット接続が回復したときにカード会社へ送信され、決済が確定します。

    代表例

    • Square(オフラインモード)

    この方式は、次のような通信が不安定な環境で利用されます。

    • 飛行機の機内販売
    • フードトラックなどの移動販売
    • 屋外イベント

    事前生成された決済情報を使う方式

    この方式では、決済サービスが事前に生成した決済情報を利用して支払いを受け付けます。通信ができない場合でも、一定の条件のもとで決済が可能です。

    代表例

    • PayPay(オフライン支払い)
    • d払い(オフライン決済)

    この仕組みにより、地下店舗や通信障害が発生した場合でもQRコード決済を利用できます。

    カード残高で決済する方式

    電子マネーの多くは、カードやスマートフォンに保存された残高を利用して支払いを行います。決済はカードと端末の間で処理されるため、インターネット通信は必要ありません。

    代表例

    • Suica
    • PASMO
    • 楽天Edy
    • WAON
    • nanaco

    この方式は交通機関や店舗の決済など、日常的な支払いで広く利用されています。

    オフライン決済のメリット

    ここでは、オフライン決済の主なメリットについて解説します。

    通信環境がなくても決済できる

    オフライン決済の大きなメリットは、インターネット接続がなくても支払いを受け付けられることです。

    通常のオンライン決済では、支払いの際に決済サーバーと通信する必要があります。そのため、通信ができない場所では決済を行うことができません。

    一方、オフライン決済では

    • 端末に決済情報を保存する
    • カード内の残高で処理する
    • 事前生成された決済情報を使う

    などの仕組みによって、通信ができない環境でも決済が可能になります。

    そのため、地下店舗や屋外イベントなど、通信が不安定な場所でも決済を継続できるというメリットがあります。

    通信障害が発生しても営業を続けられる

    決済サービスでは、通信障害やシステムトラブルが発生することがあります。オンライン決済だけに依存している場合、このような障害が起きると決済ができなくなり、店舗の営業に影響が出る可能性があります。

    オフライン決済に対応していれば、通信が復旧するまでの間も決済を受け付けることができます。これにより、通信障害が発生しても店舗の営業を継続できるというメリットがあります。

    特にキャッシュレス決済の利用が増えている現在では、決済手段を止めないための仕組みとして重要になっています。

    屋外や移動販売でも決済が可能

    オフライン決済は、通信環境が安定していない場所でも利用できるため、移動販売や屋外イベントでも活用されています。

    例えば次のような場面です。

    • フードトラックなどの移動販売
    • 屋外イベントやフェス会場
    • 観光地の臨時店舗

    このような場所では通信が不安定になることがあるため、オフライン決済が役立ちます。通信が回復した後に決済処理を行えるため、さまざまな環境でキャッシュレス決済を利用できるようになります。

    オフライン決済のデメリット

    ここでは、オフライン決済の主なデメリットについて解説します。

    決済が承認されない可能性がある

    オフライン決済では、決済時にカード会社や決済サービスのサーバーと通信を行いません。そのため、支払いの時点では決済が正式に承認されていない場合があります。

    例えば、後から決済処理を行った際に

    • カードが無効だった
    • 利用限度額を超えていた
    • 残高が不足していた

    といった理由で決済が承認されない可能性があります。

    このように、オフライン決済では後から決済が成立しないリスクがある点に注意が必要です。

    不正利用のリスクが高くなる

    オフライン決済ではリアルタイムで承認処理が行われないため、不正利用のリスクが高くなる可能性があります。

    通常のオンライン決済では、カードの有効性や不正利用のチェックがリアルタイムで行われます。しかしオフライン決済では、その確認が後から行われるため、不正カードなどをその場で検知できない場合があります。

    そのため、多くの決済サービスでは

    • 利用金額の上限
    • 利用回数の制限

    などを設けてリスクを管理しています。

    利用できる金額や回数に制限がある

    オフライン決済はリスク管理のため、利用できる金額や回数に制限が設けられている場合があります。

    例えば決済サービスによっては

    • 1回あたりの決済金額の上限
    • 一定期間内の利用回数の制限

    などが設定されています。

    これは、リアルタイムで承認処理が行われないことによるリスクを抑えるためです。そのため、オフライン決済は通常のオンライン決済と比べて、利用条件が制限される場合がある点に注意が必要です。

    まとめ

    オフライン決済とは、決済時にインターネット通信を行わず、後から決済処理を行う仕組みのことです。通信ができない環境でも支払いを受け付けられるため、さまざまな場面で利用されています。

    通常のオンライン決済では、決済のたびにサーバーへ通信して承認処理が行われます。一方、オフライン決済では通信を行わずに決済を受け付け、通信が回復したタイミングで決済処理を確定します。

    オフライン決済には、主に次のような方式があります。

    • 決済情報を端末に保存して後から処理する方式
    • 事前生成された決済情報を利用する方式
    • カード内の残高を使って決済する方式

    この仕組みによって、通信環境が不安定な場所でもキャッシュレス決済を利用できます。例えば、飛行機の機内販売や移動販売、屋外イベントなど、インターネット接続が難しい環境でも決済を継続することが可能です。

    ただし、オフライン決済ではリアルタイムで承認処理が行われないため、決済が成立しない可能性や不正利用のリスクがある点には注意が必要です。そのため多くの決済サービスでは、利用金額や回数に制限が設けられています。

    このようにオフライン決済は、通信環境に左右されずに決済を受け付けるための仕組みとして、多くの決済サービスで活用されています。

  • オンライン決済の手数料・費用を比較|相場・料金内訳・安くする方法

    オンライン決済の手数料・費用を比較|相場・料金内訳・安くする方法

    オンライン決済の手数料は、決済が成立したときに事業者が決済サービス提供会社へ支払う費用です。多くは売上金額に対する定率で設定されますが、コンビニ決済や口座振替などでは1件ごとの定額費用が設定されることもあります。

    比較するときに見るべきなのは決済手数料率だけではありません。初期費用、月額費用、トランザクション費用、売上金の振込手数料、返金・取消・海外決済などの追加費用まで含めて、実際に自社が負担する総額を確認する必要があります。

    この記事で分かること
    • オンライン決済サービスの決済手数料・料金の比較表
    • オンライン決済サービスのの料金体系と仕組み
    • 自社のビジネスに合ったオンライン決済サービスの選び方

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    オンライン決済の手数料・費用は何にかかる?

    オンライン決済のコストは、固定費と変動費に分けると比較しやすくなります。固定費は売上の有無にかかわらず発生し、変動費は決済金額や処理件数に応じて増減します。

    費用項目費用の性質確認ポイント
    初期費用導入時のみアカウント開設、審査、設定、接続支援などが含まれるか
    月額費用固定費利用件数が少なくても毎月発生するか
    決済手数料変動費売上金額×料率か、決済手段・カードブランドで異なるか
    トランザクション費用変動費決済処理1件ごとに定額で発生するか
    振込手数料変動・準固定入金1回ごとの費用、無料条件、入金頻度
    返金・取消費用変動費返金時に決済手数料が返還されるか、取消処理費があるか
    その他条件依存通貨換算、3Dセキュア、不正検知、口座登録等の追加料金

    決済代行全般の料金相場や、対面決済を含む費用構造まで確認する場合は、決済代行の手数料・料金相場で整理しています。

    決済手数料は「定率」と「定額」を分けて見る

    クレジットカードやウォレット決済では「売上金額の◯%」という定率型が多く、決済額が増えるほど手数料額も増えます。一方、コンビニ決済や口座振替では1件あたりの定額費用が設定されることがあります。少額決済が多い事業では、料率だけでなく1件課金の影響が大きくなるため、平均単価と決済件数の両方を確認してください。

    オンライン決済の手数料相場|決済手段で料金体系が異なる

    オンライン決済の相場は一律ではありません。契約内容、取扱高、業種、決済手段によって変わるため、ここでは決済事業者が公開している参考レンジを示します。GMOペイメントゲートウェイの解説では、クレジットカード決済は3%〜5%程度、コンビニ決済は1件100〜200円前後とされています。

    決済手段主な課金方式公開情報で確認できる参考値比較時の注意
    クレジットカード定率3%〜5%程度(GMO-PG)取扱高、業種、契約条件で変動
    コンビニ決済1件定額が中心100〜200円前後/件(GMO-PG)最低手数料・決済上限も確認
    QRコード・ID決済定率が中心サービス・商材ごとに異なる個別ブランド・契約条件を確認
    口座振替1件定額が中心サービスごとに異なる登録手数料や振替不能時の費用も確認
    後払い定率・定額の組合せサービスごとに異なる保証範囲や請求書発行費用を確認

    出典:GMOペイメントゲートウェイ「オンライン決済のコストとは?決済手数料や導入費用の相場を解説」

    相場は市場全体の固定値ではなく、比較の出発点です。実際の導入判断では、自社が検討するサービスの公式料金または見積条件を優先してください。

    オンライン決済サービスの決済手数料と料金を比較一覧

    オンライン決済サービスは、決済手数料だけでなく初期費用や月額費用を含めた「料金体系全体」で比較することが重要です。決済手数料が安く見えても、固定費や入金関連のコストによって実際の負担が大きくなるケースがあります。
    以下では、主なサービスについて公開情報をもとに、手数料と料金体系を一覧で整理します。

    サービス名 決済手数料 初期費用 月額費用 対応決済


    サブスクペイ
    (ROBOT PAYMENT)

    決済:2.5%~
    口座振替:85円~

    資料で確認

    資料で確認

    クレジットカード、コンビニ、銀行振込、電子マネー、キャリア決済、後払い、口座振込、スマホ・QRコード、寄付金、書面、電話決済


    VeriTrans4G

    業界最安水準
    1%~
    ※クレジットカード決済

    資料をみる

    お問合わせ

    クレジットカード/コンビニ/銀行/Bank Pay/電子マネー/キャリア決済/ID/銀聯ネット/Alipay(アリペイ)/PayPal(ペイパル)/多通貨クレジット/Apple Pay/Google Pay/ベリトランス後払い


    月額パンダ

    3.5%+100円/件

    0円 ※無料

    0円 ※無料

    クレジット、口座振込、コンビニ決済、PayPay決済


    会費ペイ

    3.5%+150円/件

    0円 ※無料

    0円 ※無料

    クレジットカード決済、口座振替、コンビニ決済


    Square

    決済手数料:3.6%
    ※継続課金:3.75%、販売手数料:0円

    0円 ※無料
    無料アカウント登録

    0円
    無料アカウント登録

    クレジットカード、デビットカード、PayPal


    Paysys

    3.3%~

    0円~

    0円~

    クレジットカード
    コンビニ
    PayPay
    バーチャル口座
    web口座振替


    STORES 請求書決済

    1.98%~3.24%

    0円

    0円

    クレジットカード決済


    Stripe

    3.6%~

    0円 ※無料

    0円 ※無料

    クレジットカード、コンビニ決済、PayPay

    オンライン決済サービスの手数料と料金の比較表

    個人事業主や小規模事業者向けのサービスは「初期費用・月額費用無料+決済手数料課金型」が多く、法人・大規模事業者向けサービスは見積制が中心です。

    この一覧を前提に、次のセクションでは各オンライン決済サービスを1社ずつ詳しく比較していきます。

    決済手数料の安いオンライン決済サービス14選を比較

    [orend-service]{"condition":{"categoryId":"00023"},"display":{"type":"price-explanation"}}[/orend-service]

    SBペイメントサービス

    • 40種類以上の決済手段に対応
    • AI不正検知で不正利用を抑制
    • 大規模取引に強い安定基盤

    SBペイメントサービスは、ソフトバンクグループが提供する法人向けオンライン決済プラットフォームです。クレジットカード決済をはじめ、PayPay、楽天ペイ、キャリア決済、コンビニ決済など40種類以上の決済ブランドに対応しており、ユーザーの支払いニーズに合わせた柔軟な決済導入が可能です。年間9兆円超の決済処理実績を持つ高いシステム安定性に加え、決済データを活用したAI不正検知により、不正リスクを抑えながらカゴ落ち防止にも貢献します。BtoC・BtoB・CtoC・サブスクリプションなど、幅広いビジネスモデルに対応できる点も強みです。

    項目内容
    初期費用要問い合わせ
    月額費用要問い合わせ
    決済手数料要問い合わせ
    対応決済クレカ、PayPay、楽天ペイ、キャリア決済、コンビニ決済、電子マネー 他

    詳細はこちら:https://www.sbpayment.jp/service/asp/

    アルファノート

    • 入金サイクルを月8回まで選択可能
    • 決済フォーム制作まで任せられる
    • リンク型・トークン型を選択可能

    アルファノートは、オンライン決済(Web決済)を中心に、事業者の運用負担を抑えながら柔軟な決済導入を実現できる決済代行サービスです。最大の特徴は、月1回〜月8回まで選べる入金サイクルで、資金繰りに応じた運用が可能な点です。決済システムは、最短で導入できる「リンク型」と、カード情報を暗号化する高セキュリティな「トークン型」の2種類を用意しています。クレジットカード決済やPayPay、コンビニ決済、キャリア決済、インバウンド決済など対応決済も幅広く、ECサイトだけでなくサブスクリプション型ビジネスや非対面決済にも対応しています。

    項目内容
    初期費用要問い合わせ
    月額費用要問い合わせ
    決済手数料要問い合わせ
    対応決済クレカ、PayPay、コンビニ決済、キャリア決済、ペイジー、インバウンド決済 他

    詳細はこちら:https://www.alpha-note.co.jp/cashless/weblink

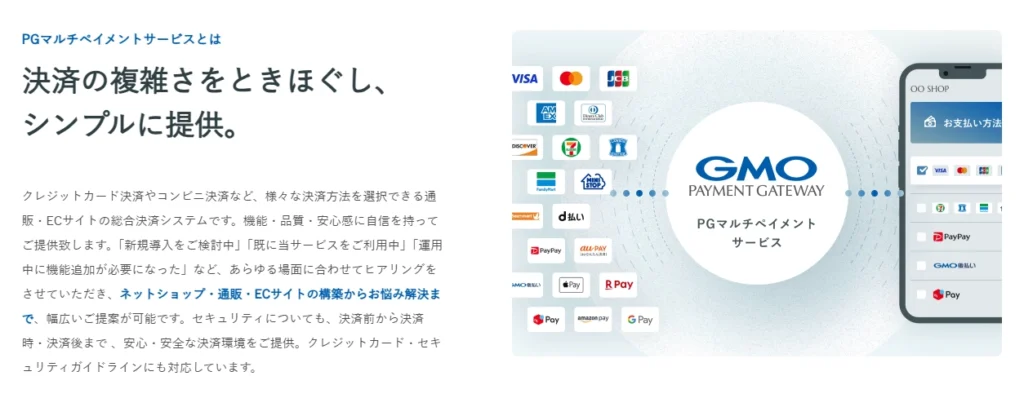
    GMOペイメントゲートウェイ(PGマルチペイメントサービス)

    • 16万店舗超の国内最大級実績
    • 専任担当が導入から運用まで伴走
    • 法令・セキュリティ対応に強い

    GMOペイメントゲートウェイは、オンライン決済・決済代行分野で国内最大級の導入実績を持つ決済サービスです。最大の特徴は、単なる決済提供にとどまらず、事業内容や業界に合わせて最適な決済手段・決済手数料を個別に設計できる点にあります。クレジットカード決済やPayPayなどの多様な決済を一括導入でき、契約・審査・売上管理を一本化可能です。さらに、PCI DSS完全準拠や割賦販売法対応など、ガバナンスやコンプライアンスまで含めて支援できる点が他社との大きな違いです。

    項目内容
    初期費用要問い合わせ
    月額費用要問い合わせ
    決済手数料要問い合わせ
    対応決済クレカ、Pay系決済、コンビニ決済、各種電子決済 他

    詳細はこちら:https://www.gmo-pg.com/service/mulpay/

    ペイジェント

    • 豊富な決済手段を一括導入可能
    • 入金サイクルが早く資金繰りに強い
    • 大手企業出資の安定した基盤

    ペイジェントは、NTTデータと三菱UFJニコスが共同出資する決済代行サービスで、安定した経営基盤と高い技術力が特長です。クレジットカード決済をはじめ、コンビニ決済や銀行振込決済など、購入者の属性やビジネスモデルに合わせた多様なオンライン決済をまとめて導入できます。接続方式は、API連携、リンク型、メールリンク型など複数用意されており、開発工数や導入スピードに応じて選択可能です。締め日から最短5営業日で入金される仕組みや、売上管理ツール・トークン決済などの機能により、決済業務の効率化とセキュリティ強化を両立できます。

    項目内容
    初期費用要問い合わせ
    月額費用要問い合わせ
    決済手数料要問い合わせ
    対応決済クレカ、コンビニ決済、銀行振込決済、継続課金 他

    詳細はこちら:https://www.paygent.co.jp/payment_service/

    導入方法によって開発費・運用コストも変わる

    オンライン決済の費用は、決済サービス側の料金だけでは決まりません。自社サイトへの接続方法によって、開発工数や保守負担が変わります。

    導入方式特徴費用面で確認すること
    リンク・ホスト型決済会社の画面へ遷移して決済自社開発を抑えやすい。画面遷移・ブランド体験を確認
    フォーム型申込・入力・決済をフォームで完結サイト構築を抑えやすい。フォーム利用料と決済料を分けて確認
    プラグイン・EC連携対応カートに機能を追加標準連携の範囲、追加アプリ・拡張費用を確認
    API型自社サービス内に柔軟に組み込む開発・テスト・保守費用を含めた総コストを確認

    関連:決済代行の手数料・料金相場

    オンライン決済サービスの選び方

    決済手数料・固定費・1件課金を同じ前提で比較する

    月額費用だけ、決済手数料だけを切り取らず、想定する月間決済額・件数・入金回数を同じ条件に揃えて比較します。見積制サービスの場合も、同一の取扱高と決済構成を提示して比較してください。

    顧客が使う決済手段に対応しているか

    クレジットカードだけでなく、コンビニ、PayPayなどのウォレット、口座振替、海外決済など、実際に必要な決済手段を確認します。対応数の多さではなく、自社顧客の支払方法をカバーしているかが判断基準です。

    継続課金・返金・請求など運用要件を確認する

    サブスクリプションでは継続課金、ECでは返金・取消、BtoBでは請求や銀行振込など、事業モデルによって必要機能が変わります。必要な機能がオプションの場合は、その追加料金も総コストに含めます。

    入金サイクルと振込条件が資金繰りに合うか

    同じ手数料率でも、売上金が入るまでの期間や振込回数によって資金繰りは変わります。最短入金だけで判断せず、通常入金のサイクルと手数料を確認します。

    セキュリティと契約条件を料金と同時に確認する

    PCI DSS、3Dセキュア、不正検知、カード情報非保持化などの対応に加え、最低契約期間、解約条件、チャージバック対応、サポート範囲を確認します。安い料金で必要な運用要件を満たせない場合、結果として追加費用や運用負担が増える可能性があります。

    初期費用・月額0円のサービスだけを探している場合は、無料で使える決済代行サービスの比較を参照してください。

    オンライン決済の手数料に関するよくある質問

    オンライン決済の手数料は何%ですか?

    一律ではありません。GMOペイメントゲートウェイはクレジットカード決済について3%〜5%程度を参考レンジとして示しています。一方、今回公式標準料金を確認した主要6サービスでは2.99%〜3.60%が中心で、PayPalは3.60%+40円/件です。契約・取扱高・決済方法で変わるため、公式料金または見積りを確認してください。

    決済手数料以外に何がかかりますか?

    初期費用、月額費用、トランザクション費用、振込手数料、返金・取消費用、通貨換算や不正対策などのオプション費用が発生する場合があります。サービスごとに無料項目が異なります。

    月額0円のオンライン決済が最も安いですか?

    必ずしもそうではありません。売上規模が大きい場合は、月額固定費を支払って決済手数料率を下げるプランのほうが総コストを抑えられる場合があります。月間決済額・件数・振込回数を使って実質コストを比較します。

    利用者に決済手数料を負担してもらえますか?

    決済手段・加盟店規約・表示方法によって扱いが異なります。事業者側で独自に手数料を上乗せする前に、契約している決済サービスの加盟店規約と法令上の表示義務を確認してください。

    手数料が最も安いサービスはどれですか?

    公開料率だけで一律に決めることはできません。固定費、1件課金、振込手数料、必要な決済手段、取扱高による個別料率を含めると順位が変わるためです。本記事では公開料金を同じ項目で比較し、総コストで判断できる形にしています。

    まとめ|オンライン決済は「料率」ではなく実質コストで比較する

    オンライン決済の手数料は、決済手数料率だけでなく、初期費用・月額費用・1件課金・振込手数料・追加費用で構成されます。公開標準料金が低くても、決済件数や入金頻度によって総コストが高くなることがあります。

    まず自社の月間決済額、決済件数、平均単価、必要な決済手段、入金頻度を整理し、同じ前提条件で各サービスを比較してください。取扱高が増えた場合は、公開標準料率のまま使い続けるのではなく、カスタム料金や有料プランも含めて見直すことで、決済コストを最適化できます。

    オンライン決済に限定しない決済代行サービス全体の比較は、決済代行の比較・選び方から確認できます。

  • Veritrans4Gの評判・口コミまとめ!メリット・デメリットと導入事例から分かる評価

    Veritrans4Gの評判・口コミまとめ!メリット・デメリットと導入事例から分かる評価

    この記事で分かること
    • Veritrans4Gの評判・口コミの実態と、口コミサイトで評価されているポイント
    • 利用者の声から分かるVeritrans4Gのメリット・デメリットと注意点
    • 導入事例をもとに、未納対策や業務効率化、人件費削減につながった具体的な効果

    Veritrans4Gの評判・口コミを総合分析

    Veritrans4Gの口コミ評価を総合すると、サポート品質とセキュリティ面への信頼が特に高く、業務効率化を目的とした中堅〜大企業から安定した評価を得ている決済代行サービスと言えます。派手さはないものの、実務面での使いやすさと安心感が評価されています。

    口コミ・評価の概要(評価点・企業規模別の傾向)

    口コミ全体の評価は★4.0前後に集中しており、極端に高評価・低評価に偏らないのが特徴です。

    口コミサイト評価
    ITReview4.5(3件)
    Boxil4.0(2件)
    2025年12月時点(参考:VeriTrans4Gの評判・口コミ 全3件【ITreview】IT製品のレビュー・比較サイト、VeriTrans4Gの評判・口コミ 全2件ユーザーレビュー | BOXIL)

    企業規模別では、中堅企業〜大企業の利用者からの投稿が多く、業務用途での実用性を重視した評価が目立ちます。

    評価の傾向としては、

    • 導入後の運用安定性
    • サポート対応の速さ
    • セキュリティへの安心感

    といった長期運用を前提とした観点で評価されている点が特徴です。

    良い評判・口コミで多い評価ポイント

    Veritrans4Gの良い評判で特に多いのは、サポート体制・セキュリティ・業務効率化に関する内容です。

    ①サポート対応が早く、回答が的確
    自社開発・自社運用であることから、問い合わせに対して営業や運用部門をたらい回しにされることが少なく、QA対応がスムーズという声が複数見られます。抽象的な相談でも解決までが早い点は高評価です。

    ②カード情報を自社で保管しないためセキュリティ面で安心
    カード情報非保持・非通過化に対応しており、セキュリティリスクを抑えたい企業にとって安心材料になっています。3Dセキュア対応を含め、セキュリティを重視する事業者からの支持が目立ちます。

    ③未納・未回収対策につながった
    決済リンク作成機能や管理画面での決済方法変更により、再注文や手動対応が減り、未納率が下がったという評価があります。会費徴収や継続課金を行うサービスとの相性の良さが伺えます。

    悪い評判・口コミで見られる指摘

    一方で、機能面・管理画面に関する改善要望も一定数見られます。

    ①管理画面の検索機能がやや不便
    決済履歴の検索で部分一致検索ができない、複数条件での横断的な確認がしにくいといった声があります。売上データを頻繁に分析する運用では、工夫が必要になる場合があります。

    ②ECプラットフォーム向けモジュールの機能差
    ECCUBEなど一部EC向け決済モジュールについて、機能が限定的という指摘があります。既存ECへの組み込みを検討している場合は、事前確認が重要です。

    口コミから分かるVeritrans4Gのメリット

    口コミから分かるVeritrans4Gのメリットは、運用面の安心感・セキュリティ・業務効率化に直結する機能・価格体系に対する評価が高い点です。口コミ投稿者の多くが、実際の利用体験をもとに具体的な恩恵を挙げています。

    サポート対応・QA品質の評価

    Veritrans4Gの口コミで最も多く挙がるメリットとして、サポート対応の速さと的確さが評価されています。
    特にITreview投稿者からは、別の決済代行サービス利用時に「営業や運用で問い合わせがたらい回しになる」体験があった一方で、Veritrans4Gでは自社開発・自社運用のため問い合わせに迅速に対応できる点が評価されています。

    こうしたサポート品質の高さは、何かトラブルが発生した際の安心感として口コミでも目立つメリットのひとつです。

    セキュリティ面の安心感

    BOXILの口コミ投稿では、カード情報を自社で保管しない仕組みの安心感が評価ポイントとして多く挙げられています。
    非保持・非通過対応により、事業者側のセキュリティリスクを抑えられるため、情報漏洩リスクへの懸念を軽減したい企業から高評価です。

    また、3Dセキュア対応や継続課金機能を含めたセキュリティ面の整備が進んでいる点は、長期運用前提のサービスと相性が良いという評価につながっています。

    未回収対策・業務効率化につながった点

    複数の口コミで指摘されているメリットとして、未回収リスク低減や業務負担の軽減が挙がっています。
    たとえば、決済用リンク機能を使うことでクレジット決済に切り替えられ、従来の振込対応に比べて未納率が下がったという声があります。また管理画面でコンビニ決済対象の変更が可能になり、顧客に再注文を依頼する必要がなくなったという具体的な効果も報告されています。

    こうした実務ベースの改善は、請求作業の自動化・業務効率化につながったという評価につながっています。

    料金体系・コスト面で評価されている点

    口コミの中には、決済手段を増やしても基本料金が変わらない点をメリットとして挙げる投稿もあります。
    他社では決済手段ごとに基本料金が発生する場合がある一方で、Veritrans4Gは一律の料金体系であるため、決済手段を拡張したい企業にとってコスト面の安心感につながっているという評価です。

    こちらは導入企業により料金体系など変わる可能性があるので、問い合わせて確認しましょう。公式サイトによると、資料ダウンロード、お問い合わせをいただいた事業者様には30秒で参考見積りを出すとのことです。

    口コミから分かるVeritrans4Gのデメリット・注意点

    口コミから見ると、Veritrans4Gには多くのメリットがある一方で、機能面や管理画面周り、一部運用フェーズでの改善要望も挙がっています。次に、利用者の声として見られたデメリット・注意点を具体的に整理します。

    管理画面・検索機能に関する不満

    口コミでは、管理画面の検索機能がやや不便だという意見が見られます。具体的には、決済履歴を絞り込む際に部分一致(LIKE検索)ができないため、複数条件での細かい検索や売上データの分析がしにくいという指摘がありました。
    この点は、売上管理や精査を日常的に行いたい企業にとってはやや手間になる可能性があります。

    また、利用者によっては「抽出後のデータを他のシステムと連携して活用したいが、管理画面上での操作感がやや限定的」といった声もあります。大量データの運用や柔軟な分析を必要とする場合は、工夫や外部ツールとの併用が必要になるケースもある点に注意が必要です。

    ECモジュール・連携面での注意点

    一部の口コミ投稿では、ECプラットフォーム向けの決済モジュールの機能差が指摘されています。具体的には、旧バージョンのモジュール(例:EC-CUBE 2.17向け)の機能が限定的で、最新機能や高度な決済フローに対応しきれないという声があります。

    このため、既存ECサイトとの連携を検討する場合や、特定システム向けの連携要件がある場合は事前に確認を推奨します。特定プラットフォームやバージョンによっては、期待どおりの機能が利用できないケースもあります。

    【導入事例①】極東開発パーキングのVeritrans4Gの評判・口コミ

    極東開発パーキングの導入事例から分かるのは、Veritrans4Gが「請求・集金業務の負担軽減」と「利用者の利便性向上」を同時に実現できる決済基盤として評価されているという点です。特に、継続課金や未回収リスクを抱えるサービスとの相性の良さが際立っています。

    導入企業とサービス概要

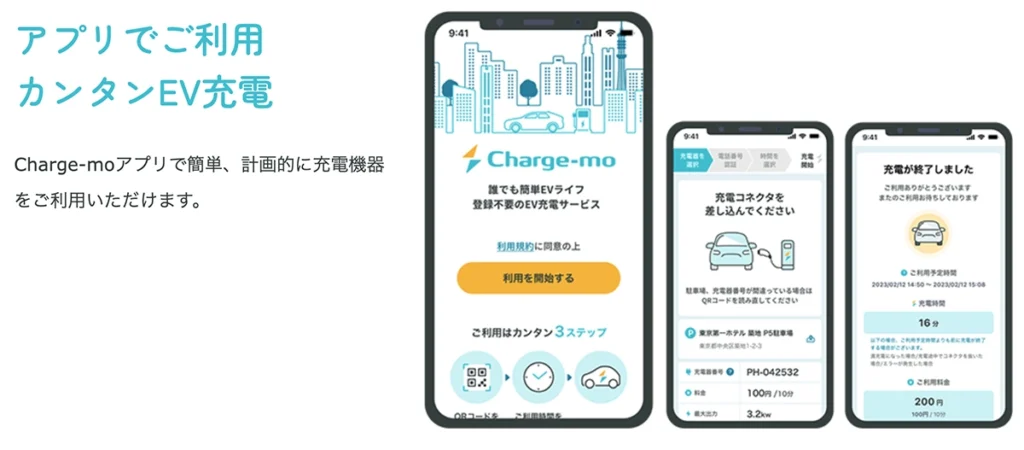
    極東開発パーキング株式会社は、機械式立体駐車装置の開発・製造・保守に加え、コインパーキング事業やEV充電管理サービス「Charge-mo®」を展開する企業です。
    Veritrans4Gは、このEV充電管理サービスにおける月額利用料金の決済手段として導入されています。

    導入前の課題

    Veritrans4G導入前は、決済手段が分散していたことによる業務負担と未回収リスクが課題でした。
    具体的には、

    • 他社決済代行サービス
    • 口座振替

    を併用しており、毎月の利用料金集計・請求処理を人手で行う必要があったため、担当者の工数が大きくなっていました。
    また、口座振替では未払い・未回収の懸念が残る点も問題視されていました。

    Veritrans4G導入の決め手

    導入の決め手となったのは、支払い方法の選択肢が豊富である点と、初めてのオンライン決済導入でも安心できるサポート体制です。
    自社単独でオンライン決済を導入するのは初めてだったため、導入プロセスへの不安がありましたが、営業担当の対応の良さやフットワークの軽さが評価され、不安を払拭できたことが採用につながっています。

    導入後の効果と利用者の評価

    Veritrans4G導入後は、クレジットカード決済を中心としたオンライン決済に統一できたことで、業務効率が大きく改善しました。
    決済手段の拡充により利用者の利便性が向上しただけでなく、未回収リスクの低減、毎月の請求処理業務の負担軽減といった効果も得られています。

    その結果、本来注力すべきEV充電管理サービスの改善や事業拡大にリソースを割けるようになった点が、高く評価されています。

    口コミと導入事例の共通点

    この事例は、口コミで多く見られる

    • 未納・未回収対策につながった
    • 請求・集金業務が効率化された
    • サポートが安心できる

    といった評価と一致しています。

    極東開発パーキングの事例は、口コミで多く見られる「未納率の低下」「請求業務の負担軽減」といった評価を裏付ける内容と言えます。

    【導入事例②】那須ハイランドパークのVeritrans4Gの評判・口コミ

    那須ハイランドパークの導入事例から分かるのは、Veritrans4Gが「チケット販売の即時化」「人件費削減」「顧客データ活用」を同時に実現できる決済基盤として評価されているという点です。特に、外部販売に依存していた運用からの脱却が大きな成果につながっています。

    導入背景とプロジェクト概要

    藤和那須リゾート株式会社が運営する那須ハイランドパークでは、WEBシステム開発ソリューション「VALUE KIT」を活用し、自社サイト内でのオンラインチケット販売を強化する取り組みを進めていました。
    その決済基盤として、クレジットカード決済とPayPay決済に対応できるVeritrans4Gが採用されています。

    導入前の課題

    導入前の大きな課題は、チケット販売に時間とコストがかかり、データ活用ができていなかった点です。
    具体的には、

    • 新しいチケット販売の準備に約1週間かかる
    • 外部販売サイト経由のため顧客データが取得できない
    • 販売手数料や窓口対応による人件費がかかる

    といった問題を抱えていました。

    Veritrans4G採用の理由

    Veritrans4G採用の理由は、コスト面の優位性と導入後の運用イメージが具体的に描けた点です。
    複数社を比較検討する中で、決済手数料を含めたランニングコストの低さに加え、実際の画面イメージを用いた提案により、現場でも使いこなせると判断できたことが決め手となっています。

    導入後の効果と現場の評価

    導入後は、チケット販売の準備がほぼ即時対応可能となり、急なイベントや料金変更にも柔軟に対応できるようになりました。
    また、オンライン販売の拡大により、窓口での現金対応スタッフを削減でき、1日あたり複数人分の人件費削減を実現しています。

    さらに、自社サイトで直接チケットを販売できるようになったことで、年齢・性別・住所などの顧客データを蓄積し、販売促進に活用できる体制が整いました。

    口コミと導入事例の共通点

    この事例は、口コミで見られる

    • 業務工数が減った
    • 売上や決済情報を安全に一元管理できる
    • 運用後の満足度が高い

    といった評価と一致しています。

    那須ハイランドパークの事例は、Veritrans4Gがチケット販売やイベント販売において、販売スピードの向上とコスト削減、データ活用を同時に実現できる決済代行サービスであることを裏付けています。

    特に向いている業種・サービス例

    Veritrans4Gが向いているのは、特定の業種に限らず、決済業務を“運用として安定させたい企業”です。
    口コミや導入事例を見ると、次のような条件に当てはまる企業で評価されやすい傾向があります。

    ・継続的に請求・集金業務が発生するサービス
    会費・利用料・月額料金など、定期的な請求が発生するビジネスでは、オンライン決済による自動化で未納対策や業務負担の軽減が期待できます。

    ・複数の決済手段をまとめて管理したい企業
    クレジットカード、コンビニ決済、QR決済などを一元管理できるため、決済方法が増えても運用が煩雑になりにくい点が評価されています。

    ・セキュリティ要件が厳しい、または社内管理負担を減らしたい企業
    カード情報を自社で保持しない仕組みのため、情報セキュリティ対策やガイドライン対応に不安がある企業でも導入しやすい点が支持されています。

    ・将来的にサービス拡張や事業成長を見込んでいる企業
    決済手段の追加や海外対応など、事業拡大にあわせて柔軟に対応できる点は、中長期視点で選ぶ企業に向いています。

    Veritrans4Gとは?サービス概要と特徴

    Veritrans4Gは、複数の決済手段を一元管理し、事業者の決済運用を安定させることを目的としたマルチ決済サービスです。単なる決済手段の提供にとどまらず、運用・セキュリティ・拡張性まで考慮した設計が特徴です。

    Veritrans4Gの基本情報

    Veritrans4Gは、DGフィナンシャルテクノロジーが提供するオンライン決済サービスで、ECサイト・Webサービス・会員制サービスなど幅広いビジネスで利用されています。
    決済取扱高の実績も多く、中長期運用を前提とした企業向けの決済基盤として導入されているケースが目立ちます。

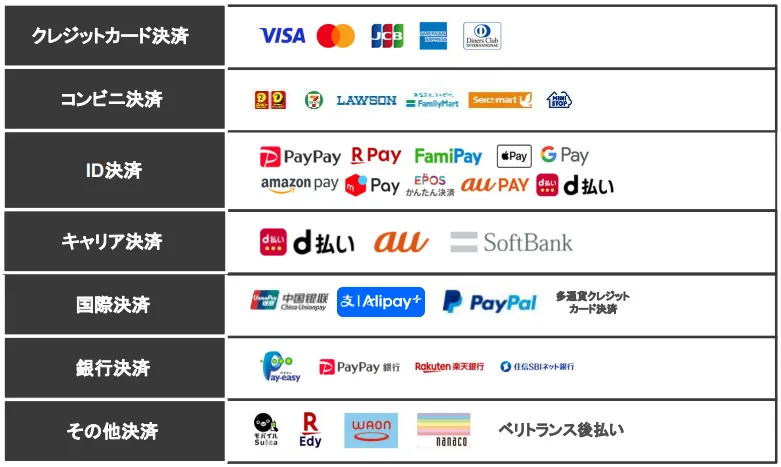
    対応している決済手段

    Veritrans4Gは、クレジットカード決済を中心に、複数の決済手段をまとめて導入できる点が特徴です。
    決済手段を増やしても管理画面を一本化できるため、運用負担が増えにくい設計になっています。

    また、継続課金やリンク型決済などにも対応しており、サービス形態に合わせた決済フローを構築しやすい点が評価されています。

    Veritrans4Gが選ばれる理由

    Veritrans4Gが選ばれる理由は、運用面の安心感と将来的な拡張性を両立できる点にあります。
    カード情報を自社で保持しない仕組みにより、セキュリティ対応の負担を軽減できるほか、サポート体制についても口コミで高く評価されています。

    そのため、「まずは安定運用を優先したい」「将来的に決済手段やサービスを拡張したい」企業にとって、導入しやすい決済サービスと言えます。

    まとめ|Veritrans4Gの評判・口コミから分かること

    Veritrans4Gの評判・口コミを総合すると、サポート品質・セキュリティ・業務効率化の面で安定した評価を得ている決済代行サービスであることが分かります。
    特に、「未納率の低下」「請求・集金業務の負担軽減」「運用時の安心感」といった点は、口コミと導入事例の両方で共通して評価されています。

    一方で、管理画面の検索機能や一部連携面では注意点もあるため、自社の運用方法や求める分析レベルに合うかを事前に確認することが重要です。

    総じて、Veritrans4Gは、決済業務を長期的に安定させたい企業、複数の決済手段をまとめて管理したい企業に向いているサービス、言えるでしょう。

  • 会費ペイとは?特徴やメリットや料金・手数料、評判・口コミまで徹底解説

    会費ペイとは?特徴やメリットや料金・手数料、評判・口コミまで徹底解説

    会費ペイの特徴・評判・料金・注意点まで分かりやすくまとめました。導入を検討している方が知っておきたいポイントを、できるだけ実務に近い観点から整理しています。

    会費ペイとは

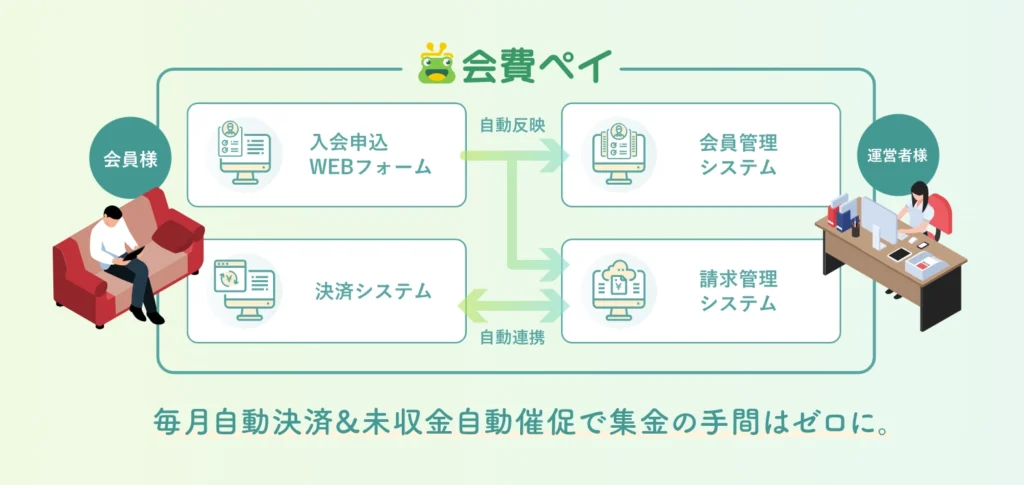
    会費ペイは会費制・月額制サービスの運営に必要な手続き(入会申込、会員情報管理、毎月の請求、決済、未収金の管理)をオンラインで一元化できるクラウド型の決済・会員管理システムです。
    これまで紙の申込書を保管したり、現金で回収したり、銀行振替の書類を印刷・押印・郵送したりと、毎月のルーティンが手間になっていた事業に向いています。
    月謝や会費がカード決済や口座振替で自動で引き落とされるため、事務スタッフや指導者が事務に時間を取られにくくなり、本来の指導・運営に集中できる点が大きな特徴です。

    会費ペイの機能|できること

    結論として、入会受付から集金、未収金のフォローまで月次運用で必要な工程がほぼ自動化されます。特に、入会から請求まで流れが切れない点、未収金に対して自動で催促が送られる点は、導入効果が分かりやすく感じられるポイントです。

    項目内容
    入会申込WEBフォームで24時間申込可能。紙の申込書をファイリングして保存する必要がなくなるため管理コストを削減できる
    会員管理入力された情報が自動で会員管理画面に登録された状態になるため、会員管理Excelに申込内容を転記する作業が発生しない
    お支払い方法登録お客様のクレジットカードだけでなく銀行口座(口座振替)の登録もWEBで完結し、従来必要だった振替依頼書の記入・捺印・郵送といったアナログ作業が不要
    毎月の請求データ作成契約内容に応じて自動で請求データが作成され、Excelで毎月請求データを作る作業が不要になる。作成漏れや金額入力ミスなど人的ミスも防ぎやすい
    毎月の集金自動化口座・カードから自動引落されるため、現金の受け渡しや入金確認に時間が取られにくい。決済結果は管理画面に自動で反映
    催促(督促)未収金が発生した際には自動で催促メールが送信され、電話・メール・対面で督促する必要が減るため心理的な負担と時間が削減できる

    会費ペイの料金・手数料

    初期費用と月額固定費は0円で、決済が行われた分だけ支払う従量課金型です。つまり、はじめてみてから利用量に応じて費用が発生するため、小規模スクールでも導入しやすい料金体系です。

    項目料金・内容
    初期費用0円
    月額費用0円
    システム利用料1取扱金額の2.5%~(決済手数料込み)
    システム利用料2決済成功1件につき150円※(会員負担に設定可)
    口座登録手数料口座振替の登録・変更ごとに500円
    ※システム利用料2は11月30日までは100円/1件、12月1日以降150円/1件となります。

    売上は月締め後に手数料を差し引いた金額が送金されるため、実際に受け取る金額は控除後になる点はあらかじめ把握しておきたいポイントです。

    会費ペイの特徴・メリット

    このセクションでは、会費ペイの特徴、導入するメリットを紹介します。

    会員管理と請求作業を自動化できる

    入会申込データがそのまま会員情報として登録され、契約内容に応じて毎月の請求金額が自動で計算されます。つまり、会員名簿の作成や更新、毎月の請求金額の入力や請求書作成といったルーティンがほぼ不要になります。
    月謝制サービスでは、請求金額の確認やExcelの更新に時間を取られがちですが、その作業がなくなることで人的ミスの防止はもちろん、請求作業にかかっていた時間そのものが削減されます。また、請求漏れを防げるため、売上管理の安定にもつながります。

    未収金管理と債権管理がラクになる

    未収金が発生すると、会費ペイ側から自動で催促メールが送信され、入金があった場合もステータスが自動更新されます。つまり、催促文面を作る・送る・確認するという一連の作業そのものが発生しなくなるということです。
    さらに、管理画面では未収金がある会員にフラグが立つため、誰が未払いで、どこまで督促が進んでいるのかを一覧で判断でき、回収漏れのリスクを減らせます。教室運営者にとって心理負担が大きい“催促のやりとり”そのものを減らせる点は非常に大きいメリットです。

    セキュリティと手続きの利便性が高い

    カード情報や決済の処理は国際的なセキュリティ基準に基づいて管理され、情報漏えいのリスクを最小限に抑えることができます。情報を扱う側にとって「安全に任せられる先かどうか」は重要な判断基準ですが、会費ペイはその点で十分な体制を整えています。
    また、利用者側もフォーム入力だけで入会と決済登録ができるため、紙の申込・銀行での手続き・現金の管理といったアナログな運用が不要になり、オンライン完結の手軽さが運営者にも利用者にも大きなメリットと言えます。

    会費ペイの注意点

    月額料金の上限

    会費ペイで設定できる上限金額は基本的に5万円です。対象は「入会金」「継続課金」「単発課金」の3種類に設定されています。
    なお、審査によって上限金額の変更が可能です。変更を希望する場合は、HPやチラシなどでサービス内容と金額が分かる資料を提出し、審査依頼を行います。審査は1~2営業日ほどで、結果によっては変更できない場合があります。

    利用できる支払い方法は審査によって異なる

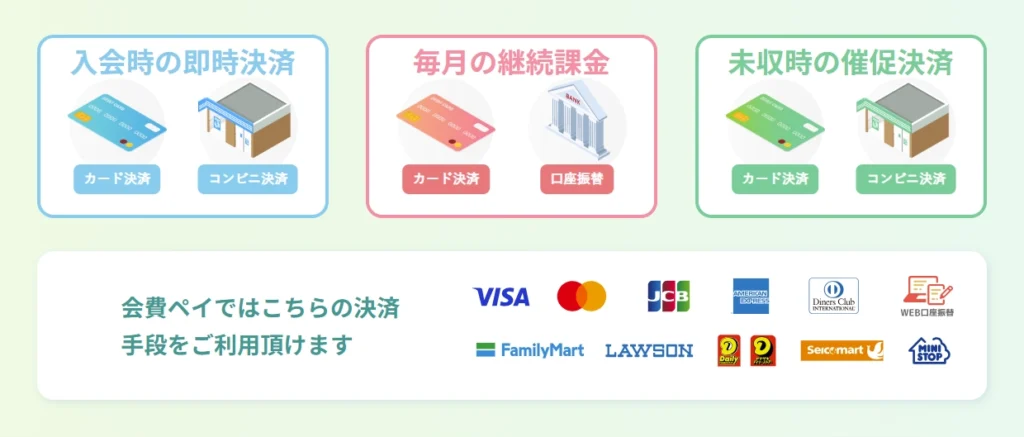
    利用できる決済方法には以下があります。
    カード決済/コンビニ決済/口座振替

    ただし、利用シーンによって利用できる方法が異なるため注意が必要です。
    例えば以下のように利用区分が定められています。

    初期費用 → カード決済・コンビニ決済
    継続課金 → カード決済・口座振替
    催促決済 → カード決済・コンビニ決済
    単発課金 → カード決済・口座振替

    また、審査結果によって利用できない決済方法がある場合がありますと公式に明記されています。
    そのため、希望する支払い方法を導入したい場合は、事前に確認しておくことが大切です。
    会費ペイの評判・口コミ

    会費ペイ は、多くのジム・スクール・習い事教室などで導入されており、「業務効率化」「請求・集金の自動化」「手続きの簡素化」などで高く評価されています。導入事例や口コミを見ると、特に小規模スクール・個人経営の教室で「事務コスト削減」や「現金管理リスクの軽減」として効果を感じている声が多いようです。

    [orend-service-review]{“condition”:{“serviceId”: “01hkpax9rzdzmw75ajs5tpfzcb”}}[/orend-service-review]

    会費ペイがおすすめな人

    会費ペイは、毎月の集金や請求作業が負担になっている事業者に向いています。特に、月謝制や会費制のサービスでは、毎月の請求書作成、入金確認、催促の連絡など、地味に時間と労力がかかる作業が多くなりがちです。

    以下のような事業者であれば、導入メリットが非常に大きいと考えられます。

    会費ペイがおすすめな人
    • ジムやダンススクール、スポーツ教室など、会員から毎月料金を徴収する事業
    • 料理教室や語学教室など個人運営のスクール
    • 現金集金が負担になっている事業
    • 未収金の対応に時間や気持ちを取られてしまう事業
    • 紙の申込書や手作業の管理が煩雑になっている事業

    また、オンライン完結で申し込みや決済が行えるため、店舗に来られないユーザーやオンライン教室にも対応しやすい点がメリットです。

    まとめ

    会費ペイは、会費制・月額制ビジネスに必要な入会受付から毎月の決済、未収金対応までをオンラインで一元管理できるサービスです。紙の申込書や現金の集金など、手間のかかりやすい作業がなくなるため、事務負担の削減やミス防止に役立ちます。

    特に、請求データの自動作成や決済の自動実行、未収金の自動催促など、毎月必ず発生する業務が自動化できる点は、他の決済サービスと比較しても大きな強みです。

    月謝管理の自動化や未収金対策を重視しているジムやスクール、個人教室には、導入メリットが非常に大きいサービスといえるでしょう。

  • Squareリンク決済の使い方!手数料、送信方法、決済できない時の確認点を解説

    Squareリンク決済の使い方!手数料、送信方法、決済できない時の確認点を解説

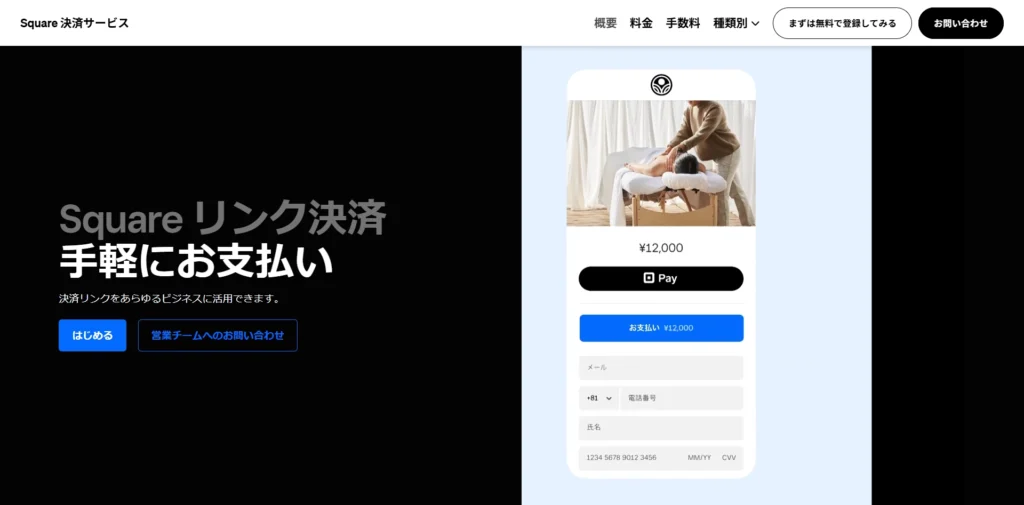
    Square(スクエア)リンク決済は、決済用URLを作成し、メール、LINE、SNS、QRコード、Webサイトなどで共有できるオンライン決済機能です。ネットショップを作らなくても、顧客にリンクを送るだけでカード決済やApple Pay、Google Payによる支払いを受け付けられます。

    この記事では、Squareリンク決済の作り方、手数料、顧客側の支払い方法、売上確認、リンクの無効化、決済できない時の確認点を実務目線で解説します。Squareオンライン決済全体の4種類を比較する場合は、Squareオンライン決済の総合記事を確認してください。

    この記事で分かること
    • Squareリンク決済でできること
    • 決済手数料と対応決済手段
    • SquareデータとPOSレジアプリでの作成方法
    • メール、LINE、SNS、QRコードでの送り方
    • 顧客側の支払い手順
    • 売上確認、無効化、削除の方法

    おすすめのメールリンク決済

    Squareリンク決済 サイト作成不要!簡単にリンク決済をスタートできる

    • 月額/初期/販売手数料0円 売上最短即時入金
    • 簡単にリンク・購入ボタン作成でサイト不要&SNS販売におすすめ!
    • 月謝/会費徴収など継続課金/サブスク決済も可能

    最短翌営業日からリンク決済がスタートできる!

    無料でリンク決済をはじめる

    30秒で分かるSquareリンク決済

    項目内容
    できること決済リンクを作成し、メール、LINE、SNS、QRコード、Webサイトなどで共有できる
    初期費用0円
    月額費用0円
    決済手数料3.6%
    対応決済手段クレジットカード、Apple Pay、Google Pay
    作成方法SquareデータまたはSquare POSレジアプリから作成
    共有方法URLコピー、QRコード、購入ボタン、SNS、メール、SMSなど
    入金サイクル最短即時、三井住友銀行とみずほ銀行は翌営業日、その他銀行は週1回
    PayPay対応Squareリンク決済のオンライン決済手段としては非対応
    主な用途SNS販売、個別注文、レッスン料、イベント参加費、予約金、月謝、会費
    注意点特商法表記、不要リンクの無効化、顧客への支払い方法案内が必要

    Squareリンク決済とは?

    Squareリンク決済(Squareオンラインチェックアウト)は、ECサイトを作成せずにオンライン決済を受け付けられるサービスです。
    商品名・金額などを入力して決済リンクを生成し、顧客へ送るだけで支払いを完了してもらえます。

    Square公式ヘルプによると、決済リンクは 管理画面・POSアプリのどちらからでも作成可能で、注文ページの内容(商品名・金額・説明・画像)を設定したら、URLをコピーして共有するだけで運用が始められます。
    特別な知識は不要で、最短数分でオンライン決済を開始できます。

    Squareリンク決済は、SNSやメッセージアプリ・メールを使った販売、月謝やイベント参加費の徴収、
    単発サービスの支払い受付など、小規模〜中規模事業に特に相性が良い 決済方法です。

    Squareリンク決済の手数料と対応決済手段

    Squareリンク決済は、初期費用と月額費用が0円です。決済が発生した時に、決済金額に対して3.6%の手数料がかかります。

    費用項目内容
    初期費用0円
    月額費用0円
    決済手数料3.6%
    振込手数料無料
    対応決済手段クレジットカード、Apple Pay、Google Pay

    Squareオンラインで対応しているカードブランドは、Visa、Mastercard、American Express、JCB、Diners Club、Discoverです。Squareリンク決済では、これらのカードに加えてApple PayとGoogle Payにも対応しています。

    PayPay、楽天ペイ、d払い、au PAY、メルペイなどのQRコード決済は、Squareの対面決済では扱える場合がありますが、Squareリンク決済のオンライン決済手段としては標準対応していません。顧客にPayPayや銀行振込を希望する人が多い場合は、別の決済手段との併用も検討します。

    Squareリンク決済の入金サイクル

    Squareリンク決済で受け付けた売上は、登録する銀行口座によって入金サイクルが変わります。三井住友銀行またはみずほ銀行を登録している場合、0時から23時59分までに発生した売上は翌営業日に振り込まれます。その他の金融機関では、毎週水曜日に締め、同じ週の金曜日に合算で振り込まれます。

    登録口座入金サイクル
    三井住友銀行、みずほ銀行0時から23時59分までの売上が翌営業日に振込
    その他の金融機関毎週水曜日締め、同じ週の金曜日に合算振込
    即時入金サービス最短数分(手数料:入金額の1.5%)

    土日祝日は銀行休業日のため、振込予定日が銀行休業日と重なる場合は翌営業日に振り込まれます。入金サイクルを重視する場合は、登録口座もあわせて確認してください。

    また、通常の入金サイクルとは別に「即時入金サービス」があります。管理画面から「今すぐ入金」をタップすると最短数分で入金されるサービスです。

    ※通常入金手数料は0円ですが、このサービスで入金の場合のみ入金額の1.5%が手数料として発生します。

    Squareリンク決済の作り方

    Squareリンク決済は、SquareデータまたはSquare POSレジアプリから作成できます。管理画面で細かく設定する場合はSquareデータ、スマホやタブレットで現場から作る場合はPOSレジアプリが便利です。

    Squareデータから作成する方法

    Squareデータから作成する場合は、リンク名、金額、説明文、支払い頻度、商品情報、画像、カスタムフィールドなどを設定できます。リダイレクト先URLなど一部の設定はSquareデータからのみ設定できます。

    手順操作内容
    1Squareデータにログインし、支払いと注文、支払いと請求書、または支払いからリンク決済へ進む
    2リンクを作成をクリックする
    3支払いを受け付ける、商品を販売、イベントまたはクラスを販売のいずれかを選ぶ
    4顧客に表示されるタイトル、金額、説明、頻度を入力する
    5必要に応じて画像やカスタムフィールドを追加する
    6保存し、発行されたリンクを共有する

    Square POSレジアプリから作成する方法

    Square POSレジアプリからも、リンク決済を作成できます。アプリのメニューにリンク決済が表示されない場合は、拡張機能からリンク決済を追加します。

    手順操作内容
    1Squareアプリにログインし、その他からリンク決済を開く
    2リンク決済が表示されない場合は、拡張機能からリンク決済を無料で追加する
    3プラスボタンをタップする
    4決済リンクの種類を選ぶ
    5リンク名、金額、説明、必要なオプションを入力する
    6保存し、リンクを共有する

    作成した決済リンクの送り方

    決済リンクは、顧客との接点に合わせて共有方法を選べます。URLをそのまま送るだけでなく、QRコードにして掲示したり、購入ボタンとしてWebサイトに設置したりできます。

    共有方法活用例
    メール見積後の支払い案内、請求連絡、予約金の支払い案内に使う
    LINE個別注文、レッスン予約、施術予約、問い合わせ後の支払いに使う
    InstagramやX商品紹介投稿、DMでの注文受付、限定販売に使う
    QRコード店頭POP、チラシ、ポスター、イベント受付に掲載する
    Webサイトやブログ購入ボタンを設置し、商品やサービス紹介ページから支払いへ進める
    SMS電話注文後の支払い案内、来店前の事前決済に使う

    同じリンクを複数の顧客に共有できるため、イベント参加費や定番商品の販売では、リンクを作り直さずに運用できます。ただし、販売終了後や受付終了後は、不要なリンクを無効化または削除しておくことが重要です。

    顧客側の支払い方法

    Squareリンク決済では、顧客はアプリをインストールせずに支払いページへ進めます。事業者側が事前に支払い方法を案内しておくと、問い合わせや決済途中の離脱を減らせます。

    手順顧客側の操作
    1メール、LINE、SNS、QRコードなどから決済リンクを開く
    2商品名、サービス名、金額、販売者情報を確認する
    3必要に応じて氏名、メールアドレス、配送先、備考などを入力する
    4カード情報、Apple Pay、Google Payのいずれかで支払う
    5支払い完了画面と確認メールを確認する

    リンクを送る時は、支払い期限、キャンセル条件、返金条件、商品やサービスの提供タイミングを一緒に伝えると、決済後のトラブルを防げます。

    決済リンクの売上確認、無効化、削除方法

    リンク決済は作成して終わりではありません。販売状況に応じて売上を確認し、不要になったリンクは無効化または削除します。

    売上を確認する方法

    Squareデータのリンク決済画面では、作成した各決済リンクからの売上を確認できます。すべての売上を表示したうえで、ソースをリンク決済に絞り込むこともできます。

    確認項目見るべきポイント
    リンクごとの売上イベント、商品、サービスごとの売上を確認する
    支払い状況入金前の支払い、返金、キャンセルの有無を確認する
    顧客情報メールアドレスや入力内容を確認し、提供や発送の準備に使う
    販売終了後の処理受付終了後はリンクを無効化または削除する

    無効化または削除する方法

    決済リンクはいつでも無効化または削除できます。削除または無効化すると、共有済みの相手もそのリンクを利用できなくなります。この操作は元に戻せないため、受付終了や誤送信など、目的を確認したうえで実行します。

    方法操作内容
    Squareデータリンク決済画面から対象リンクを選び、削除または無効化する
    Square POSレジアプリリンク決済から対象リンクを選び、アクションから無効化または削除する

    Squareリンク決済が出てこない、決済できない時の確認点

    Squareリンク決済がメニューに表示されない、顧客がリンクを開けない、決済ページで支払いが進まない場合は、アカウント、権限、リンク状態、端末、ブラウザを順番に確認します。

    症状確認すること
    リンク決済がメニューに表示されないPOSレジアプリの拡張機能からリンク決済を追加しているか確認する
    スタッフが作成できないSquareデータのスタッフ権限でリンク決済へのアクセスが許可されているか確認する
    顧客がリンクを開けないリンクのステータスが有効か、削除済みまたは無効化済みでないか確認する
    決済ページがうまく表示されない端末、アプリ、ブラウザが最新版か、通信環境が安定しているか確認する
    決済が完了しないカードブランド、カード情報、利用限度額、本人認証、Apple PayやGoogle Payの設定を確認してもらう
    販売終了後も支払いが入る受付終了後に決済リンクを無効化または削除する

    公式ヘルプでは、まずネットワーク接続、Squareリンク決済へのアクセス権限、リンクの再作成を確認し、その後に端末、アプリ、ブラウザのアップデート、リンクのステータス、スタッフ権限を確認する流れが案内されています。

    Squareリンク決済とSquare請求書の違い

    リンク決済とSquare請求書は、どちらもオンラインで支払いを受け付けられます。ただし、使われる場面は異なります。リンク決済はURLを共有して支払いを回収する方法で、SNS販売やイベント受付、個別注文に有効です。Square請求書は、請求書を発行して支払いを依頼する方法で、BtoBの請求、見積後の請求、支払期限の管理に使われる場面が多くあります。

    比較項目Squareリンク決済Square請求書
    主な用途URLを共有して単発決済や定期支払いを受け付ける請求書を発行して支払いを依頼する
    顧客への送り方URL、QRコード、SNS、メール、LINE、SMS、購入ボタンメール送信が中心
    決済手数料3.6%クレジットカード、Apple Pay、Google Payは3.25%、カード情報手入力などは3.75%
    SNS販売利用価値が高い販売導線としては弱い
    BtoB請求簡易的に使える請求書管理に有効
    支払い期限の管理別途案内が必要請求書として管理できる

    判断に迷う場合、SNSやLINEで支払いURLを送る場合はリンク決済、請求書番号や支払期限を明確に管理する場合はSquare請求書を検討します。Squareオンライン決済の4種類を比較する場合は、こちらの記事を参考にしてください。

    Squareリンク決済が使われる場面

    Squareリンク決済は、商品ページやカートを作らずに支払い導線を用意できるため、次のような場面で使われます。

    場面活用例
    SNS販売InstagramやXで商品を紹介し、DMや投稿から決済リンクへ案内する
    LINEでの個別注文問い合わせ後に金額を確定し、支払い用リンクを送る
    レッスン料や月謝単発レッスン料、月謝、教材費をリンクで回収する
    イベント参加費セミナー、ワークショップ、体験会の参加費を事前決済にする
    予約金や内金無断キャンセル対策として事前決済を取り入れる
    会費コミュニティや会員制サービスの支払いを受け付ける

    寄付受付として使う場合は注意が必要です。Square公式ヘルプでは、寄付受付用のアカウントは法人のみが開設できると説明されています。NPO、団体、コミュニティで使う場合は、事前に利用条件を確認してください。

    Squareリンク決済の注意点

    注意点本文に入れるべき説明
    PayPayや銀行振込は標準対応していないリンク決済のオンライン決済手段はカード、Apple Pay、Google Payが中心。PayPayや銀行振込を希望する顧客には別手段を用意する
    特商法表記が必要になる場合があるインターネットで広告し、通信手段で申込みを受ける販売では、通信販売として表示事項の確認が必要になる
    受付終了後のリンク管理が必要イベント終了後や販売終了後は、リンクを無効化または削除する
    顧客に支払い方法を案内するリンクを送るだけでなく、支払い期限、返金条件、提供タイミングを案内する
    商品数が多い販売にはネットショップ型が有効一覧、検索、カート、在庫、配送設定が必要な販売では、Squareオンラインビジネスを検討する
    海外利用の範囲を確認する日本でSquareアカウントを有効化した場合、日本国内でリンク決済を行うという前提で案内する

    特定商取引法ガイドでは、通信販売について、インターネットなどで広告し、郵便、電話、インターネットなどの通信手段により申込みを受ける取引と説明されています。販売価格、支払時期、支払方法、引渡時期、返品に関する事項、事業者情報などの表示が求められるため、リンク決済を販売導線として使う場合は、特商法に基づく表記を確認してください。

    Squareリンク決済の導入に必要なもの

    Squareリンク決済を使い始めるために必要なのは、
    アカウント・銀行口座・事業情報の3つだけです。

    • 特別なデバイスは不要
    • サーバーやECサイトの用意も不要
    • スマートフォンだけで運用開始が可能

    最小限の準備でスタートできるため、個人事業主やスモールビジネスにとって最も取り入れやすいオンライン決済手段と言えます。

    Squareアカウント

    Squareリンク決済を利用するためには、まずSquareアカウント を作成する必要があります。
    登録はオンラインで完結し、メールアドレスと基本的な事業情報を入力するだけで開始できます。

    項目内容
    必要な情報メールアドレス、事業者名、住所など
    所要時間数分程度
    手数料・費用無料
    管理方法Squareダッシュボードから一元管理

    アカウント作成後は、管理画面(ダッシュボード)でリンク作成・売上確認・返金処理まで一通り行えます。

    銀行口座

    決済売上の入金を受け取るために、銀行口座の登録 が必要です。
    ほとんどの国内金融機関に対応しており、個人名義・法人名義のどちらでも登録できます。

    • 銀行名・支店名
    • 口座種別
    • 名義
    • 口座番号

    これらを設定するだけで、決済翌営業日以降に自動入金が行われます。

    項目内容
    対応口座国内ほぼすべての銀行口座
    名義個人・法人どちらも可
    振込手数料無料(Square負担)

    銀行口座の登録は後から変更ができるため、事業の拡大や法人化にも柔軟に対応できます。

    審査に必要な情報

    Squareの決済機能を利用するには、事業内容の確認(審査) が行われます。
    難しい手続きはありませんが、以下のような情報を入力する必要があります。

    必要な情報内容の例
    事業形態個人事業主・法人など
    業種小売業、教育サービス、クリエイティブ業など
    取り扱う商品・サービス具体的な内容を入力
    売上の受取口座銀行情報

    Squareの審査は比較的スムーズで、審査結果が出るまでの時間も短いため、急ぎで決済を導入したいケースでも対応しやすい点が特徴です。

    Squareリンク決済の始め方(手順)

    Squareリンク決済を導入するには、以下のような手順でリンクを作成し、共有すれば完了します。専門的な知識は不要で、数分〜十数分で支払い受付を開始できるのが特徴です。

    リンク決済を新規作成する方法(管理画面)

    実際の流れは以下の通りです。

    1. Squareのダッシュボードにログイン
    2. メニューから 「支払いと注文」>「リンク決済」 を選択
    3. 「リンクを作成」をクリック
    4. 用途を選択  - 支払いを受け付ける(任意金額)  - 商品を販売する  - イベントやクラスを販売する などから選択
    5. リンクのタイトル、金額(または商品情報)、説明文などを入力
    6. 必要に応じて画像の追加、カスタムフィールドの設定、決済後のリダイレクト設定などを行う 
    7. 「保存」または「作成」をクリックしてリンクを生成
    8. 生成されたURLまたはボタン用コードを取得

    この手順だけで、ECサイトを持たずともオンライン決済リンクが発行でき、販売や徴収をスタートできます。

    POSレジアプリからの作成手順

    もしあなたが店舗でSquare POS レジアプリ を使っている場合でも、同じようにリンク決済を作成できます。手順は下記の通り。

    • Square アプリを開き、メニューから 「その他」>「リンク決済」 を選択
    • 表示されていない場合は、「拡張機能」から「リンク決済」を追加する(無料機能)
    • [+] ボタンをタップして新規リンクを作成
    • 必要情報(リンク名、金額、説明など)を入力 → 保存
    • リンクを共有またはQRコードを生成

    この方法を使えば、店頭や対面サービスにおいても、カード決済リンクの送付による“非対面決済” が可能になります。

    支払いページの確認とテスト決済の方法

    リンクを作成したら、実際に支払いページが正しく表示されるか、リンク先を開いてチェックすることをおすすめします。

    • タイトル・金額・説明文や画像が想定どおりか確認
    • モバイル・PCの両方で表示確認
    • 必要に応じてテスト購入(少額などで)を行い、決済フローを確認

    特に、スマートフォン経由のユーザーが多い場合はモバイル表示のチェックを忘れずに。
    また、複数リンクを使う場合はリンク名をわかりやすく付けておくことで管理がスムーズになります。

    返金やキャンセルの対応手順

    支払い後、万が一返金やキャンセルが必要になった場合も、管理画面から操作が可能です。

    • ダッシュボード > 支払いメニュー から該当の取引を選択
    • 返金処理を実行
    • 必要に応じて顧客へ通知

    返金時の操作は簡単ですが、返金しても決済手数料(3.6%)は差し戻されないことが多いため、運用ルールの整備が重要です。

    Squareリンク決済を活用するポイント

    Squareリンク決済は、リンクを送るだけでオンライン支払いを受け付けられる利便性が強みですが、運用方法を工夫することで、より高い決済完了率・業務効率化を実現できます。
    ここでは、実務で特に重要となる「連携導線」「ビジネスモデルとの相性」「管理面の工夫」の3つの観点から、活用のポイントを整理します。

    LINE公式アカウント・SNSとの組み合わせ

    Squareリンク決済は、単体で使うよりも LINE公式アカウントやSNSと組み合わせて使うと、決済導線が圧倒的にスムーズ になります。

    • LINEのメッセージに決済リンクを貼って月謝を案内
    • InstagramのDMで商品紹介 → 決済リンクをそのまま送付
    • ブログ記事末尾にリンクを設置して申し込み導線を簡略化

    LINEやSNSはユーザーのアクティブ時間が長く、メッセージ開封率も高いため、「リンクを送る → すぐ決済ページを開いてもらえる」 というシンプルな流れが非常に強力です。

    以下のようなメリットがあります。

    • 支払い忘れが減る
    • 入金までの時間が短縮される
    • やり取りの中で自然に決済案内ができる

    特に、教室運営や個別サービスを扱う事業者にとっては欠かせない活用方法です。

    月謝・会費ビジネスの運用ルール

    Squareリンク決済は単発支払いだけでなく、継続課金(サブスクリプション) でも使えるため、月謝・会費を扱う教室・スクール運営との相性が良いサービスです。

    継続課金を利用する際のポイント
    • 初回の登録時に「毎月自動で請求される」旨を明確に説明
    • 休会・退会時の対応ルールをあらかじめ定めておく
    • 教材費・イベント参加費は別リンクで運用すると管理が簡単になる

    単発リンクと継続課金リンクを使い分けることで、「日常の月謝徴収」+「都度の追加費」 をどちらも無駄なく処理できます。

    決済リンクの管理・セキュリティ対策

    決済リンクは手軽に共有できる一方、管理方法によっては混乱を招きやすいため、特に以下のポイントを押さえておくと安心して運用できます。

    おすすめの管理方法
    • リンク名に「商品名+用途」を含める(例:月謝2024年3月、イベント参加費Aコース)
    • 使い回しするリンクは、金額や数量設定を必ず確認してから案内
    • 売上や支払い状況は、Squareダッシュボードで定期的に確認する
    セキュリティ面で注意すべきポイント
    • リンクは必要な相手にのみ共有する
    • 公開投稿に貼る場合は、意図しない支払いが発生しないよう、リンクの内容設定を慎重に行う
    • 決済通知メールを活用し、不審な取引がないかチェックする

    Square側でカード情報は保持せず、安全に処理される仕組みになっていますが、リンク管理のルールを整えることで、より安心して運用できます。

    まとめ

    Squareリンク決済は、ECサイトを構築せずにオンライン決済を始められる、非常にシンプルで実用的な仕組みです。
    単発のサービス代金、レッスン料、イベント参加費、少数の商品販売など、「リンクを送って支払いを受け取りたい」 という場面で強みを発揮します。

    決済手数料は一律でわかりやすく、初期費用や月額費用も不要。入金サイクルも早いため、小規模ビジネスにとって導入しやすい決済方法といえます。

    一方で、商品数が多い物販や複雑な販売施策、カート機能が必要な場合には、ネットショップを利用したほうが顧客体験を整えやすくなります。
    このため、事業内容に応じて 「リンク決済」 と 「ECサイト」 を使い分けることが効果的です。

    Squareリンク決済は、少ない負担でオンライン決済をすぐに開始できる万能な選択肢です。
    教室運営・サービス事業・イベント主催者・スモールECなど、幅広いビジネスで活用できるため、まずは小さく導入しながら、自分の事業に最適な運用方法を見つけていくとよいでしょう。

  • アパレルにおすすめのクレジットカード決済端末9選!導入方法と選び方を解説

    アパレルにおすすめのクレジットカード決済端末9選!導入方法と選び方を解説

    この記事で分かること
    • おすすめのクレジットカード決済端末
    • アパレル向けのクレジットカード決済端末の選び方
    • アパレルショップに決済端末を導入する流れ

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “アパレル向け決済端末は「料金・手数料・POS連携」で選ぶ!”,
    “highlightText”: “料金・手数料・POS連携”,
    “description”: “固定費を抑えて在庫・ポイントまで管理するならAirペイ、POS・プリンターまで1台にまとめるならSquareターミナル、決済手数料を抑えて免税・ポイント機能も使うならstera packがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “月額固定費0円。Airレジと連携して商品・在庫・売上を管理し、5種類の共通ポイントにも対応。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “固定費0円 POS内蔵”,
    “feature”: “Square POSレジを内蔵。商品・在庫・顧客管理からカード決済・レシート発行まで1台に集約。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “手数料1.98%〜”,
    “feature”: “Visa・Mastercard1.98%〜。POS・在庫管理に加えてポイント・免税アプリも追加可能。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    アパレル店にクレジットカード決済を導入する3つのメリット

    アパレル店にクレジットカード決済を導入すると、「販売機会の拡大」や「客単価の向上」、「会計業務の効率化」につながります。

    ここでは、アパレル店がクレジットカード決済を導入する主なメリットを紹介します。

    1. 高額商品やまとめ買いにつながる

    クレジットカード決済に対応すると、顧客は手持ちの現金を気にせず支払えるため、高額商品の購入やまとめ買いにつながります。

    トップスとボトムスをセットで購入したり、洋服と一緒にバッグや靴を購入したりするようなまとめ買いを促しやすくなり、客単価の向上につなげられます。

    2. 会計や現金管理の負担を減らせる

    クレジットカード決済を導入すると、現金の受け渡しがなくなるため、釣銭の受け渡しや現金残高の確認など、会計や現金管理にかかる作業を減らせます。

    また、POSレジと連携できるサービスなら、売上情報も自動で記録できるため、レジ締めや売上集計の負担まで減らすことにながります。

    3. 訪日外国人からの売上増加が期待できる

    クレジットカードは海外でも広く利用されているため、VisaやMastercard、中国で広く利用されている銀聯カードなどに対応することで、訪日外国人の購入機会が増え、売上の向上につながります。

    特に訪日外国人が多い商業施設や観光地のアパレル店では、主要な国際ブランドへの対応が重要です。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    アパレル店におすすめのクレジットカード決済端末一覧

    アパレル店舗で使うクレジットカード決済端末を選ぶ時は、次のポイントを確認しながら、決済端末を絞り込みましょう。

    • 決済手数料はいくらか
    • 月額料金や端末代がかかるか
    • 固定店舗だけでなく、催事やポップアップでも使えるか
    • POSレジと連携できるか
    • 電子マネーやQRコード決済にも対応しているか
    • 分割払いに対応しているか

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: “ranking,rating,settlementFee,terminalCost,monthlyCost,paymentCycle,terminalType,portability,posIntegration,electronicMoney,qrCode,installmentPayment,support”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】アパレル店向けクレジットカード決済端末

    アパレル店向けのクレジットカード決済端末は、店舗での利用方法や対応したい決済方法、POS連携の有無によって選ぶサービスが変わります。

    以下の診断では、業種や端末の使い方、必要な決済方法・機能を選ぶだけで、条件に合う決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適なクレジットカード決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    アパレル店がクレジットカード決済端末を選ぶ時のポイント

    比較表で候補を確認したら、次に見るべきなのは「自分のお店の販売スタイルに合うか」です。

    ここでは、アパレル店がクレジットカード決済端末を選ぶ際に確認しておきたいポイントを解説します。

    POSレジと連携できるか

    アパレル店では、決済端末がPOSレジと連携できるかを確認しましょう。

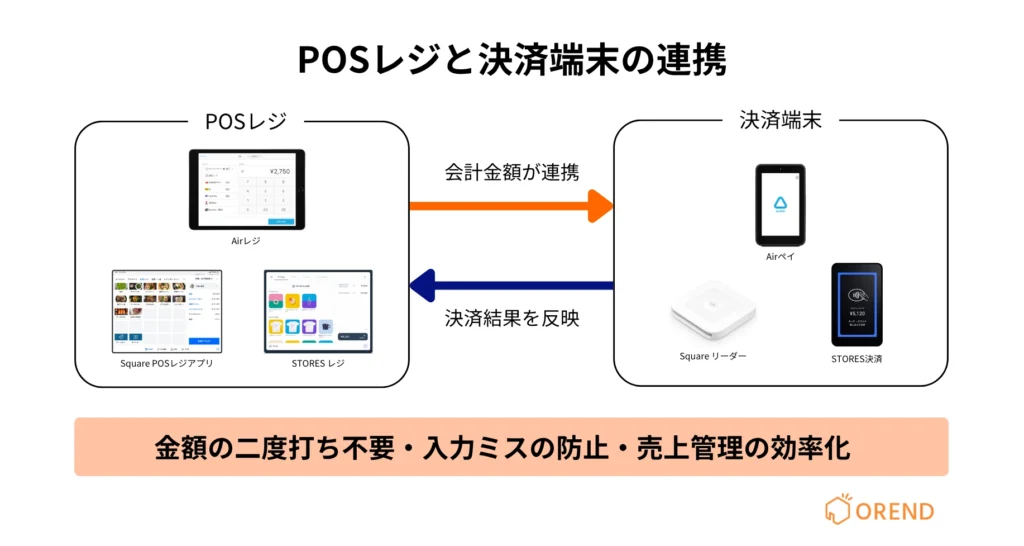
    POSレジと連携していれば、商品のバーコードを読み取って会計を確定するだけで、支払金額が決済端末に自動で反映されます。
    金額を入力し直す必要がないため、入力ミスを防ぎ、会計時間も短縮できます。

    セール時や週末などレジが混み合う店舗では、特に重要です。

    店舗販売や催事で使える端末タイプか

    クレジットカード決済端末は、使う場所に合わせて選びましょう。

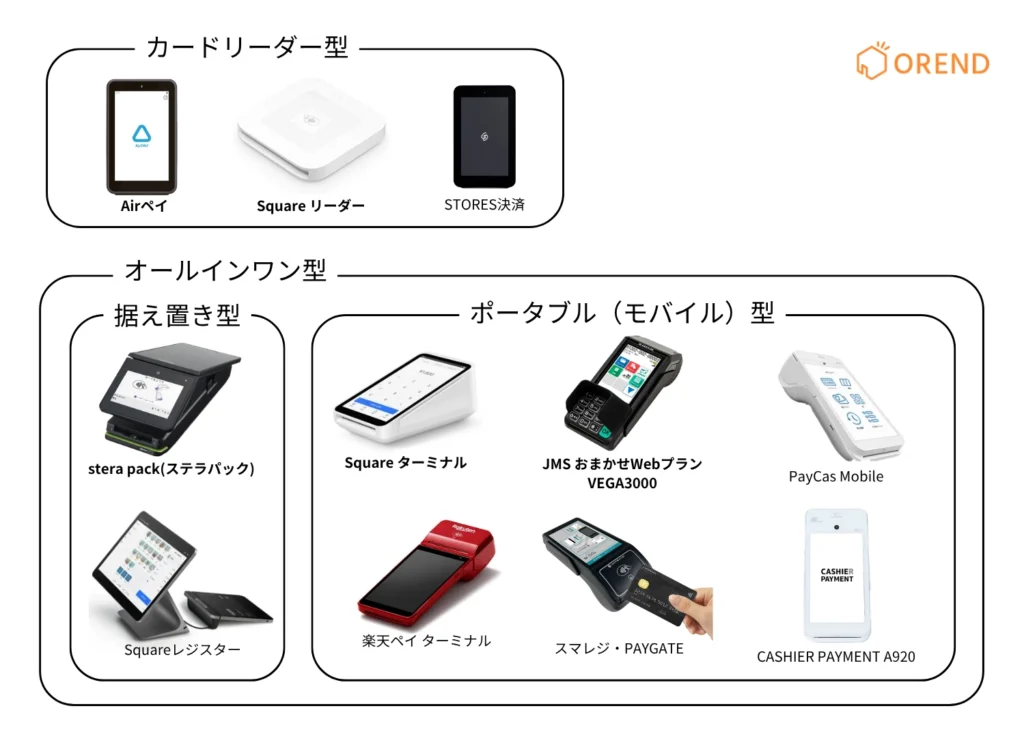
    店舗のレジカウンターで使うなら、他のタイプより大きく場所を取りますが、画面や操作ボタンが見やすく使いやすい「据え置き型」がおすすめです。

    催事やポップアップでも使うなら、バッテリーや通信機能を備え、持ち運べる「モバイル型」が便利です。

    スマホやタブレットをレジとして使っている店舗なら、安価な端末を追加するだけで導入できる「カードリーダー型」も選べます。

    決済手数料と月額料金

    アパレル店では、決済手数料と月額料金を合わせて確認しましょう。

    既にカード決済の売上が多い店舗は、月額料金より決済手数料の低さを重視する方が、トータルコストを抑えられます。

    一方、カード決済が少ない店舗や開業直後なら、月額料金0円のサービスがおすすめです。

    クレジットカード以外の決済方法にも対応しているか

    アパレル店では、クレジットカードだけでなく、電子マネーやQRコード決済を希望するお客様もいます。特に若年層の来店が多い店舗では、PayPayなどスマホ決済への対応も確認しておきたいポイントです。

    複数のキャッシュレス決済に対応できる端末を選ぶことで、会計時の選択肢を広げられます。

    決済方法ごとに端末を分けるとレジ周りが煩雑になるため、できるだけ1台で複数の決済に対応できる端末を選びましょう。

    入金サイクルはどのくらいか

    入金サイクルは、カード決済の売上金が銀行口座に振り込まれるまでの期間や頻度を指します。

    特に、仕入れ頻度の高い店舗や開業直後の店舗では、入金回数が多く、振込手数料の負担が少ないサービスがおすすめです。

    入金先の銀行によって入金サイクルが変わる場合もあります。

    決済トラブルや端末故障時のサポート体制

    決済端末を選ぶ際は、トラブル発生時の問い合わせ方法や対応時間も確認が必要です。

    電話・メール・チャットなどの問い合わせ窓口に加え、土日祝日にサポートに対応しているか、故障時の端末交換について確認します。

    分割払いに対応しているか

    高価格帯の商品を扱うアパレル店舗では、分割払いに対応しているかも確認しておきたいポイントです。コートやスーツ、バッグなど数万円以上の商品では、一括払いだけでなく分割払いを希望する顧客もいます。

    分割払いに対応していれば、1回あたりの支払額を抑えられるため、高額商品の購入につながる可能性があります。

    アパレル店におすすめのクレジットカード決済端末9選

    ここからは、比較表で紹介したアパレル店舗向けのクレジットカード決済端末を詳しく解説します。料金や手数料だけでなく、POSレジ連携、端末タイプ、対応しているキャッシュレス決済まで使えるかまで分かります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false,
    “recommendedIds”: [“01hxryx9ntxhefdseftfmnhxmh”, “01hre27mpzje1whgc65ssm1q9w”, “01hkp68a19g31zk4v9ytcs7k52”]
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “retail”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    アパレル店がクレジットカード決済端末を導入する際の注意点

    アパレル店にクレジットカード決済端末を導入する際は、以下の注意点も把握しておく必要があります。

    返品・交換時の返金手順と手数料の扱いを確認する

    アパレル店では、サイズ違いやカラー変更による返品・交換が発生するため、カード決済の取消・返金手順を事前に確認しておく必要があります。

    決済サービスによって、全額返金・一部返金の対応可否や返金可能な期間が異なります。また、返金時に決済手数料が戻るかもサービスによって異なるため、契約前の確認が重要です。

    返品・交換の際は、決済の返金処理だけでなく、POSレジの売上データや商品の在庫数も修正し、会計と在庫の不一致を防ぎます。

    カード決済の手数料を顧客に上乗せしない

    クレジットカードの決済手数料を商品代金に上乗せして顧客へ請求する行為は、カード会社の加盟店規約で禁止されています。

    例えば、現金払いでは10,000円の商品を、カード払いの場合だけ10,300円で販売することは認められません。

    決済手数料は店舗側が負担する費用です。商品の販売価格を設定する際は、仕入れ原価や人件費とあわせて、決済手数料も考慮する必要があります。

    開店や催事の直前ではなく余裕を持って申し込む

    クレジットカード決済端末は、開店日や催事の1〜2カ月前を目安に申し込むのがおすすめです。加盟店審査や端末の配送、初期設定に時間がかかるため、余裕を持った準備が必要です。

    導入期間はサービスによって異なり、Squareは一部カードブランドで最短当日、Airペイは約2週間、stera packは最短約3週間が目安です。ただし、審査状況によってはさらに時間がかかり、QRコード決済は利用開始まで3カ月以上かかる場合もあります。

    端末が届いたら、通信接続・テスト決済・レシート印刷まで確認し、営業開始日から問題なく会計できる状態にしておきます。

    アパレルでクレジットカード決済端末を導入する流れ

    クレジットカード決済端末の導入は、複雑に見えて実はいくつかのステップを押さえればスムーズに進められます。

    ここでは、アパレルショップが実際に導入する際の流れを、わかりやすく3段階で解説します。

    1. 導入準備と申込・審査

    まずは、自店舗に合った決済サービスや端末を選定することから始まります。
    端末の種類・決済ブランド・費用を比較し、店舗の規模や販売スタイルに合うものを選びましょう。

    導入を決めたら、加盟店申込と審査が行われます。審査では主に以下のような書類や情報が必要になります。

    • 会社概要・店舗情報
    • 代表者の本人確認書類
    • 売上見込み・事業内容の説明

    審査は通常、1週間~4週間程度で完了します。スムーズに進めるためには、書類の不備がないよう準備しておくことが大切です。
    2. 端末設置と操作トレーニング

    審査を通過すると、決済端末が届き、初期設定や設置作業を行う段階に入ります。
    有線LANやWi-Fi接続の設定、レシートプリンターなど周辺機器との連携を確認し、動作テストを実施します。

    また、スタッフが日常的に使用できるように、操作方法やトラブル時の対応を共有しておくことが重要です。
    短時間でもトレーニングを実施することで、導入直後の混乱を防げます。

    3. 運用開始後のサポート・メンテナンス

    導入後は、実際の運用を通して課題を見つけるフェーズです。
    決済手数料や入金サイクルを確認し、売上データとの照合やPOS連携の精度をチェックしましょう。

    また、トラブル時にすぐ対応できるよう、サポートセンターの連絡先をスタッフ全員が把握しておくことも大切です。
    定期的なメンテナンスやアップデートを行い、長期的に安定した運用を続けていくことが成功のポイントです。
    まとめ

    アパレルショップがクレジットカード決済端末を導入することは、売上アップ・顧客満足度向上・業務効率化のすべてにつながります。
    キャッシュレス化が進む今、現金決済だけでは購入機会を逃すリスクも高まっています。

    端末を選ぶ際は、対応ブランド数・ワイヤレス対応・POS連携・デザイン性・コストをバランスよく比較することが重要です。さらに、導入手順を理解しておくことで、スムーズに運用をスタートできるでしょう。

    オンラインで販売を行いたいアパレルショップの方にはこちらの記事がおすすめです。

  • ネットショッピングの支払い方法を年代・男女別に調査|主な決済手段の利用傾向を解説【OREND(オレンド)独自レポート】

    ネットショッピングの支払い方法を年代・男女別に調査|主な決済手段の利用傾向を解説【OREND(オレンド)独自レポート】

    本レポートでは、全国のネットショッピング利用者を対象に、年代および男女別の支払い方法の違いを分析しました。
    対象は20代から60代以上までの幅広い層で、主な支払い手段としてクレジットカード・デビットカード、ID決済、電子マネー、コンビニ払い、代金引換、銀行振込などを比較しています。
    ここでは、年代別の支払い傾向と、男女別にみた年代ごとの特徴を中心に整理しました。

    年代別にみるネットショッピングの支払い方法の傾向

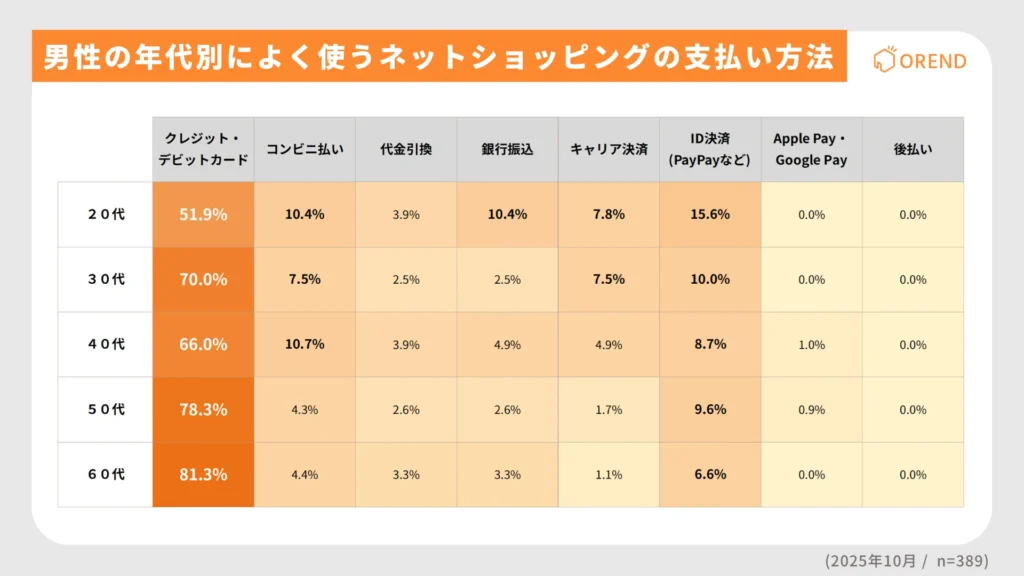
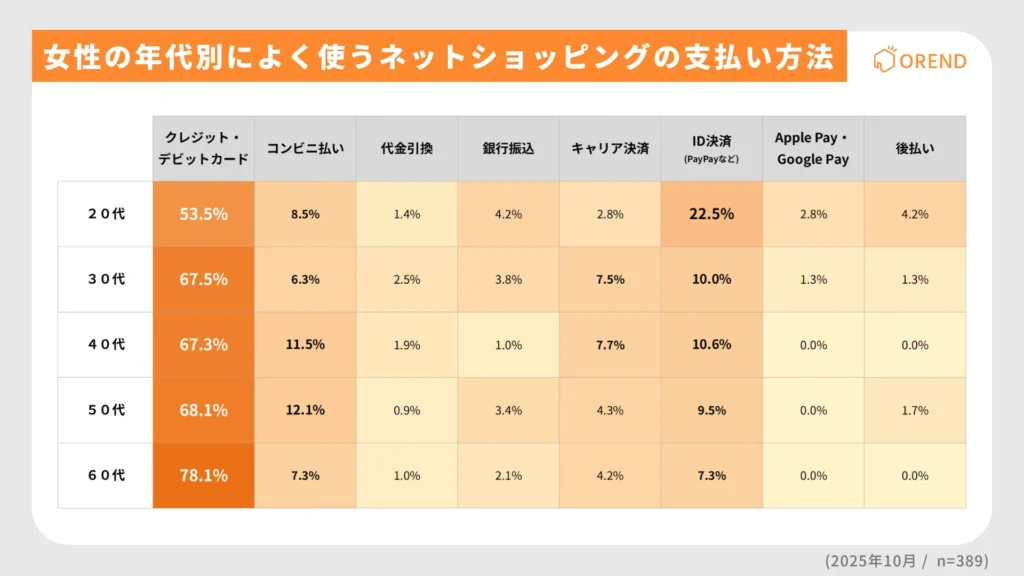
    年代別にみると、どの世代でもクレジットカード・デビットカードが最も多く利用されていることがわかりました。
    ネットショッピングにおいては依然としてクレジットカードが主流であり、オンライン購入の一般的な支払い手段として定着しています。

    そのうえで、20代ではID決済(PayPayなど)やキャリア決済の利用がやや多い結果となりました。
    スマートフォンを中心に買い物を行う層が多く、アプリ内で完結する支払いの手軽さを評価する人が多いとみられます。

    一方、60代以上ではクレジットカードの利用が高い割合を占めるものの、コンビニ払いや銀行振込などの現金系決済を選ぶ人も一定数存在し、
    支払いの確認や手続きの安心感を重視する傾向がうかがえます。

    男性の年代別にみたネットショッピングの支払い傾向

    20代・30代男性でもクレジットカードが中心ですが、ID決済の利用が他の年代よりやや多い傾向があります。
    スマートフォンを使った支払いに抵抗が少なく、日常的な買い物においてID決済を取り入れている人が一定数見られます。

    男性では、40代〜60代にかけてクレジットカード・デビットカードの利用率が最も高く、主要な支払い手段として定着しています。
    この世代ではオンライン決済に慣れた利用者が多く、安定した購買行動の中でカード払いを選ぶ傾向がみられます。

    また、60代男性ではクレジットカードの利用が多い一方で、コンビニ払いや銀行振込を利用する人も少なくなく、支払い内容を確認できる安心感を重視する傾向がうかがえます。

    女性の年代別にみたネットショッピングの支払い傾向

    女性でも、すべての年代でクレジットカード・デビットカードの利用が最も多いことが確認されました。
    ネットショッピングにおいては依然としてクレジットカードが中心的な支払い方法となっています。

    20代・30代女性では、クレジットカードに加えてID決済の利用が一定程度見られます。
    スマートフォンを活用する人が多く、ポイント還元やアプリ連携を便利と感じる層が一部にあると考えられます。

    40代・50代女性はクレジットカードを主に利用しつつ、場合によってID決済を使い分ける傾向があります。
    一方で、60代女性ではクレジットカードが中心ながら、コンビニ払いや代金引換を選ぶ人も一定数存在し、
    支払いを自分で確認できる点に安心感を持つ層がみられます。

    まとめ

    本調査の結果、ネットショッピングの支払い方法は全世代でクレジットカード・デビットカードが中心であることが明らかになりました。
    この傾向は男女問わず共通しており、クレジットカードが依然として主要な決済手段として定着していることが確認されます。

    その一方で、若年層(特に20代・30代)ではID決済やキャリア決済の利用が増えていることが見られました。
    スマートフォンでの支払いが一般化した影響が考えられ、利便性を重視する層が一定数存在するといえます。

    また、60代以上ではクレジットカードに加えてコンビニ払いや銀行振込を選ぶ利用者も一定数確認され、支払いの確認や手続きの安心感を重視する傾向がみられます。

    総じて、ネットショッピングにおける支払い手段は「クレジットカードを中心に、ID決済や現金系決済が補完的に利用される構造」となっており、世代や生活習慣に応じた選択の幅が広がっていることが確認されました。

    調査概要

    調査名:ネットショッピングでの支払い方法についてのアンケート! 
    調査対象:20~69歳の男女を対象。10歳区切りで全国の人口構成(2024年10月1日現在、総務省「人口推計」)に基づき、計1,000名を比例配分して抽出。
    調査地域:全国
    有効回答数:933人
    調査方法:インターネット調査(アンケートモニターを対象に実施)
    調査:QiQUMO
    調査期間:2025年10月

    調査結果の利用条件

    ①情報の出典元として「https://orend.jp」のリンクをつけて「OREND(オレンド)」の名前を明記をお願いします。

    ②ウェブサイトで使用する場合は、出典元として、下記リンクを設置をお願いします。
    URL:ネットショッピングの支払い方法に関する調査レポート|クレジットカード決済が主流、ID決済が広がる傾向【OREND(オレンド)独自レポート】(URL:https://orend.jp/mag/a0743)

    OREND(オレンド)について

    OREND(オレンド)は、「新しいお店のつくり方」をテーマに、店舗経営に役立つ情報を発信しているメディアです。

    キャッシュレス決済端末やPOSシステム、予約システム、ネットショップ、ECコンサルサービスなど、お店の運営に欠かせないツールやサービスの選び方を、わかりやすく解説しています。
    これまでに、飲食店や美容室・サロン、整体・接骨・鍼灸院、アパレル、小売店などの店舗ビジネスを運営している方や、EC業界・個人事業主の方々に多く利用されています。
    「どのシステムを選べばいいかわからない」「導入したらどんなメリットがあるの?」といった疑問に答えながら、実際の導入事例や最新のトレンドも交えて、お店づくりをサポートしています。

    最新の情報をチェックしたい方は、ぜひORENDの公式サイトをご覧ください。

    URL:https://orend.jp/

    関連ページ

    運営会社

    会社名:ステップ・アラウンド株式会社
    代表取締役社長:中島 崚
    設立:2018年12月10日
    所在地:東京都目黒区東山2-10-13 カームハウス東山303
    URL:https://step-around.com/