タグ: 個人事業主

  • 個人事業主のオンライン決済導入おすすめ比較!手数料、審査、入金を比較

    個人事業主のオンライン決済導入おすすめ比較!手数料、審査、入金を比較

    個人事業主、フリーランス、副業でもオンライン決済サービスは導入できます。

    ただし、どのサービスを選ぶべきか、初期費用や月額費用を抑えられるか、審査や入金まで無理なく使えるかを比較して判断する必要があります。

    オンライン決済は販売方法によって選ぶ決済タイプが変わり、ホームページなしでSNSやメールで決済する場合、月謝や会費を集金する場合、ネットショップで販売する場合では、比較するべきサービスや手数料、必要な機能が異なります。

    この記事では、個人事業主のオンライン決済導入におすすめのサービスを、目的別の比較表、選び方、導入手順、注意点に分けて整理します。

    まずは、自分の販売方法に近い決済タイプを確認してください。

    目的選ぶ決済タイプ主なサービス
    SNS販売、メール請求リンク決済、請求書決済Square、Paysys、STORES
    月謝、会費、スクール継続課金、口座振替サブスクペイ、月額パンダ、会費ペイ
    ネットショップ販売EC決済、決済代行Square、Paysys、Stripe、PAY.JP、GMOイプシロン

    法人を含めたオンライン決済サービス全体の料金・機能を横断比較する場合は、オンライン決済システムを比較してください。本記事は「個人事業主が導入する場合」の固定費、審査、サイト要否、入金を中心に整理します。

    [orend-btoc-payment-provider-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “ORENDの結論”,
    “title”: “個人事業主は「固定費・入金・販売方法」で選ぶ!”,
    “highlightText”: “固定費・入金・販売方法”,
    “description”: “売上規模だけでなく、入金の早さとオンラインでの販売方法まで確認します。”,
    “items”: [
    {
    “serviceId”: “01hre19vyzke6g8c23grq1pfa6”,
    “icon”: “crown”,
    “badge”: “固定費と入金重視なら”,
    “feature”: “初期費用・月額固定費0円。決済リンクで販売でき、売上は最短翌営業日に入金されます。”
    },
    {
    “serviceId”: “01m1157bjds08kveskc0gr0gnk”,
    “badge”: “支払い方法を増やすなら”,
    “feature”: “カード・コンビニ・PayPay・Web口座振替に対応。メールやSMS、SNSから決済を案内できます。”
    },
    {
    “serviceId”: “01j16xd2swxmr5db2bk73nvmmx”,
    “badge”: “申込みと決済をまとめるなら”,
    “feature”: “申込フォームとオンライン決済を一体化。予約や注文の受付から支払いまでまとめられます。”
    }
    ]
    }
    [/orend-btoc-payment-provider-explorer]
    注目の決済サービス
    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    オンライン決済サービスは個人事業主でも導入できる?

    オンライン決済サービスは、個人事業主でも導入できます。法人だけでなく、個人事業主、フリーランス、副業で商品やサービスを販売している人でも利用できるサービスがあります。

    ただし、導入できる決済方法や審査に必要な情報はサービスによって異なります。事業内容、販売方法、取扱商品、入金サイクル、継続課金の有無を確認したうえで、導入するサービスを比較してください。

    特に個人事業主の場合、初期費用と月額費用を抑えられるか、ホームページなしで使えるか、審査に必要な書類を用意できるかが重要です。開業直後や副業段階では、固定費を抑えながら始められるオンライン決済サービスを選びましょう。

    こちらが特におすすめのオンライン決済サービスです。

    サービス名 イメージ 決済手数料 月額費用 特徴 入金サイクル こんな人におすすめ

    サブスクペイ
    (ROBOT PAYMENT)

    ROBOT PAYMENT (サブスクペイ)

    決済:2.5%~
    口座振替:85円~

    資料で確認

    継続課金も簡単

    月1回

    月謝・会費・サブスクの定期課金を簡単に運用したい法人

    月額パンダ

    月額パンダ

    3.5%+100円/件

    0円 ※無料

    固定費0円、決済数1件でもOK

    週1・2回

    スクールや団体で低コストに集金したい事業者

    Paysys

    3.3%~

    0円~

    開発不要

    月1~2

    複数のオンライン決済を導入したい

    会費ペイ

    3.5%+150円/件

    0円 ※無料

    会員管理から月謝回収まで

    月1回

    会員制サービスで入会手続きから会費回収、管理業務までを自動化したい

    Square

    Square

    決済手数料:3.6%
    ※継続課金:3.75%、販売手数料:0円

    0円
    無料アカウント登録

    最短即日入金

    最短翌営業日
    ※三井住友・みずほの場合、その他銀行は週1回

    初期費用なしでECや事前決済を始めたい小規模事業者

    STORES 請求書決済

    1.98%~3.24%

    0円

    簡単にオンライン決済

    最短2営業日

    訪問販売や非対面取引で請求書発行や入金確認の手間を減らしたい

    [orend-service-search-modal]{"title":"おすすめ決済サービスを診断","condition":{"categoryId":"00023"},"initialDisplayType":"question"}[/orend-service-search-modal]

    個人事業主向けオンライン決済サービスの選び方

    個人事業主がオンライン決済サービスを選ぶ際は、販売方法に応じて決済タイプを決めてください。SNS販売、月謝や会費の集金、ネットショップ販売では、必要な機能が異なります。

    SNS販売、メール請求はリンク決済、請求書決済を選ぶ

    SNSやメールで商品代金、レッスン料、相談料、制作費などを請求する場合は、リンク決済や請求書決済を選んでください。決済用URLや請求書を送るだけで支払いを受け付けられるため、ホームページなしでもオンライン決済を導入できます。

    選ぶ決済タイプできることおすすめサービス
    リンク決済、請求書決済決済用URLや請求書を送って支払いを受け付けるSquare、Paysys、STORES

    月謝、会費、スクールは継続課金、口座振替を選ぶ

    月謝、会費、スクール、オンラインレッスンなど毎月の集金が発生する場合は、継続課金や口座振替を選んでください。毎月の請求、決済、未払い確認をまとめて管理できます。

    選ぶ決済タイプできることおすすめサービス
    継続課金、口座振替毎月の請求、決済、未払い確認を管理するサブスクペイ、月額パンダ、会費ペイ

    ネットショップ販売はEC決済、決済代行を選ぶ

    ネットショップで商品を販売する場合は、EC決済や決済代行を選んでください。ECサイトやカートと連携し、クレジットカード決済やコンビニ決済など複数の決済手段を導入できます。

    選ぶ決済タイプできることおすすめサービス
    EC決済、決済代行ECサイトやカートに複数の決済手段を導入するSquare、Paysys、サブスクペイ
    Stripe、PAY.JP、GMOイプシロン

    簡単に作成できる決済ページのリンクを送るだけで、クレジットカード決済などのオンライン決済を受け付けられるサービスです。

    サービス名 イメージ 初期費用 月額費用 決済手数料 カード決済 継続課金(サブスク) コンビニ決済 口座振替 送信方法 こんな人におすすめ

    Square決済

    Square決済のロゴ

    0円
    無料アカウント作成

    0円
    無料アカウント作成

    3.6%
    は無料

    〇

    〇

    ✕

    ✕

    メール・SMS
    SNS・QRコード
    Web埋め込み

    コストを抑えて始めたい小規模事業者や個人事業主

    サブスクペイ

    サブスクペイのロゴ

    問合せ
    資料で確認

    問合せ

    2.5%~
    ※口座振替85円

    〇

    〇

    〇

    〇

    メール・SMS
    SNS・QRコード
    Web埋め込み

    手数料を抑えながら、サブスクや月額・月謝集金を効率化したい

    Paysys

    0円~

    0円~

    3.3%~

    〇

    〇

    〇

    〇

    メール、SMS、SNS、LINE
    QRコード、API連携

    メール・SMSで個別請求したい

    STORES 請求書決済

    STORES 請求書決済のロゴ

    0円 ※無料

    0円 ※無料

    3.24%

    〇

    問合せ

    ✕

    ✕

    メール

    クレカ決済ページを初期・月額0円で導入したい

    formrun

    formrunのロゴ

    0円※無料

    0円~

    2.99%~

    〇

    〇

    〇

    〇

    メール・SMS
    SNS・QRコード
    Web埋め込み

    申込みフォームと支払いを一体で完結させたい

    おすすめのメールリンク決済サービス

    [orend-service]{"condition":{"categoryId":"00004"},"display":{"type":"price-explanation"}}[/orend-service]

    個人事業主の導入におすすめのオンライン決済サービス比較|月謝・会費・サブスク型

    生徒や会員向けに定期的にクレジットカードや口座振替などオンライン決済を受け付けられるシステムです。会員管理などもできるためレッスンスクールを運営している個人事業主の方におすすめのオンライン決済システムです。

    サービス名 イメージ 初期費用 月額費用 決済手数料 対応決済 特徴

    月謝ペイ
    (サブスクペイ)

    月謝ペイ

    個別見積
    無料相談はこちら

    個別見積
    無料相談はこちら

    決済:2.5%~
    口座振替:85円~

    ・クレジットカード決済
    ・口座振替・銀行振込
    ・コンビニ決済
    ・スマホ決済
    (PayPay、Apple Payなど)

    会員情報、契約状態、継続課金をまとめて管理

    月額パンダ

    月額パンダ

    0円 ※無料

    0円 ※無料

    3.5%+100円/件

    クレジットカード決済
    口座振替

    月額・年額課金に特化したシンプルな設計、会員管理から請求まで

    会費ペイ

    会費ペイ

    0円 ※無料

    0円 ※無料

    2.5%~+150円/件

    クレジットカード決済
    口座振替
    コンビニ決済

    入会申込、会員管理、会費請求、未収金催促までを一元管理

    Smart Hello

    Smart Hello

    導入費用割引キャンペーン実施中!
    ~2027.01.31まで

    10,000円~

    VISA・Mastercard:3.00%
    :3.30%

    クレジットカード決済
    口座振替

    会費制施設向けに会員管理・予約・決済などをクラウドで一元管理

    WTE
    (ワールドトークエンジン)

    WTE (ワールドトークエンジン)

    資料で確認

    30,000円

    お問い合わせ

    クレジットカード決済
    銀行振込

    オンラインレッスン向けの生徒・講師管理、予約、月額課金

    [orend-service]{"condition":{"categoryId":"00026","exceptId":"01hxr8fqqtq10hcfdfb5f86t5t,01j5pyzt9jqfa8c5nspva9frrc,01hkc8cwsjjs6sy9nm9g7j1fkn"},"display":{"type":"cardv9"}}[/orend-service]

    個人事業主の導入におすすめのオンライン決済サービス比較|システム連携型

    Webサービス、ECサイト、アプリなどにオンライン決済を導入したいと考えている個人事業主の方におすすめのオンライン決済システムです。クレジットカード決済をはじめとして、口座振替など様々な決済手段を1度に導入できます。

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{"condition":{"categoryId":"00059"},"display":{"type":"cardv9"}}[/orend-service]

    アナザーレーン株式会社

    アナザーレーン株式会社のLP
    • 20,000件以上の実績
    • 即日審査で最短2営業日で導入
    • 実店舗でのCAT決済からオンライン決済まで幅広いラインアップ

    アナザーレーン株式会社は16年の歴史があり、20,000件以上の実績があるキャッシュレス代行サービスです。導入までスピーディーであり、申し込みして即日審査で最短2営業日で導入可能です。またニーズに合わせて柔軟に対応できるプランもあります。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ
    決済手数料お問い合わせ
    対応決済お問い合わせ

    詳細はこちら:https://www.alij.ne.jp/

    ソニーペイメントサービス株式会社

    ソニーペイメントサービス株式会社のLP
    • 独自認証で安心・安全を実現
    • 様々な決済代行・ECカート用決済を実現可能
    • 大手カード会社も出資する信頼性

    ソニーペイメントサービス株式会社は、大手カード会社も出資しているキャッシュレス代行サービスです。クレジットカード、PayPay、メルカリペイなどの電子決済など幅広い決済手法に対応可能です。また独自認証で安心・安全なセキュリティーを実現しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ
    決済手数料お問い合わせ
    対応決済お問い合わせ

    詳細はこちら:https://www.splinks.co.jp

    個人事業主向けオンライン決済サービスの選び方

    個人事業主は、法人向けの大規模システムと同じ比較軸だけで選ぶ必要はありません。特に、固定費、ホームページの有無、審査時に用意できる事業資料、入金までの運転資金、決済の受け付け方を確認すると候補を絞りやすくなります。

    初期費用・月額費用と決済手数料を分けて確認する

    売上規模がまだ小さい場合、決済手数料だけでなく固定費が総コストに影響します。Square、Stripe、STORES 請求書決済、PayPalは初期費用・月額固定費0円から利用でき、PAY.JPもスタンダードプランは月額0円です。formrunはFREEプランが0円で、決済機能は連携するfincodeの決済手数料が発生します。

    ただし、無料プランには機能上限がある場合があります。たとえばformrunのFREEプランは1フォームあたり月間回答数30件などの上限があります。固定費0円だけで判断せず、決済手数料、回答・注文数の上限、必要機能を確認してください。

    ホームページなしならリンク決済・請求書決済を優先する

    SNS、メール、SMS、チャットなどで顧客へ請求する場合は、決済URLを発行できるサービスを選ぶと、自社ECサイトを新しく構築せずに支払いを受け付けられます。Square リンク決済、Stripe Payment Links、STORES 請求書決済、PayPalの支払いリンクは、公式ページでURL共有型の決済方法が案内されています。

    リンク型サービスを横断して料金・機能を確認したい場合は、下記記事で比較してください。

    「審査の通りやすさ」ではなく必要情報・書類で比較する

    加盟店審査の可否は、各社・決済会社が申込内容を確認して判断します。そのため、本記事では「審査が甘い」「通りやすい」といった根拠を確認できない評価は行いません。開業届の要否、本人確認、事業内容を示す資料、特定商取引法に基づく表示、取扱商材に応じた許認可など、事前に準備できる項目で比較します。

    入金サイクルと振込条件を確認する

    売上が発生しても、銀行口座へ入金される時期はサービスごとに異なります。Squareは登録銀行によって翌営業日または週1回、PAY.JPは月1回または月2回、STORES 請求書決済は自動入金と手動入金から選べます。Stripeは日本の初期設定が手動で、週次・月次にも変更できます。

    なお、formrun経由でfincodeを利用する場合の売上入金サイクルは、今回確認したformrun公式公開情報だけでは確定できません。導入前に連携先の最新条件を確認してください。

    単発売上か継続課金かを先に決める

    単発の商品・サービス販売と、毎月の会費・月謝・サブスクリプションでは必要な機能が異なります。リンク決済で単発請求ができても、継続課金の料金体系や顧客管理は別機能になる場合があります。Stripe Payment Linksで継続請求を行う場合はStripe Billingの料金体系が適用されます。

    継続課金を主目的にする場合は、下記記事でサブスク決済を比較し、継続課金専用サービスを含めて検討してください。

    個人事業主がオンライン決済を導入する方法と流れ

    ここでは、個人事業主がスムーズにオンライン決済を導入するための一般的な手順を解説します。

    1. 申し込みと必要情報の準備

    まずは導入したい決済サービスの公式サイトから申し込みを行います。
    多くのサービスでは、アカウントを作る前に「事業者としての利用申請」を行う形式です。

    申し込み時には、以下の情報・書類を準備しておくとスムーズです。

    • 屋号または事業者名
    • 代表者の氏名・住所・生年月日
    • 本人確認書類(運転免許証、マイナンバーカードなど)
    • 販売内容・取扱商材の説明
    • 入金先となる銀行口座情報

    登録内容に誤りがあると審査が長引くため、正確に記載することが大切です。

    2. 審査とアカウント開設

    申し込み後、決済代行会社による審査が行われます。
    審査では、販売内容が適法か・返金対応が明確か・サイトやSNSに不備がないかなどが確認されます。
    審査期間は通常2〜5営業日程度で、通過すると決済用の管理アカウントが発行されます。

    アカウントが有効化されたら、売上入金先となる銀行口座を登録します。
    個人事業主でも事業専用口座を用意しておくと、会計処理が格段に楽になります。

    3. 決済設定・動作確認

    審査完了後は、実際に決済を受け付ける設定を行います。
    導入タイプによって設定内容は異なりますが、代表的な例は以下の通りです。

    • リンク・請求書型:管理画面から決済URLを発行し、メールやSNSで共有
    • サブスクリプション型:月額課金プランを作成し、顧客に登録フォームを案内
    • システム連携型:APIキーを取得し、自社サイトや予約システムに組み込み

    設定が完了したら、テスト決済を行って金額反映や通知メールを確認します。
    顧客側の操作性もこの時点でチェックしておくと安心です。

    4. 公開・運用開始

    準備が整ったら、実際に顧客への案内を始めます。
    Webサイト、SNS、メール署名などに決済リンクを設置しておくと、支払い導線が明確になります。
    運用後は、入金確認・返金対応・売上レポートの確認を定期的に行いましょう。

    決済代行サービスによっては、売上金が「即日入金」「週1回」「月1回」など異なるため、
    資金繰りを考慮してサービスを選ぶことも重要です。

    オンライン決済の種類|個人事業主が導入前に理解しておくべき!

    オンライン決済にはさまざまな種類があります。ここではオンライン決済の導入を検討している個人事業主に向けて、決済方法の選択肢をいくつか紹介します。

    1.クレジットカード決済

    クレジットカード決済は、お客様が商品やサービスの購入時にクレジットカードを利用して支払う方法です。オンライン決済において、クレジットカード決済は最も利用されている決済方法です。

    経済産業省によると、クレジット決済はオンライン決済の約8割を占めています。
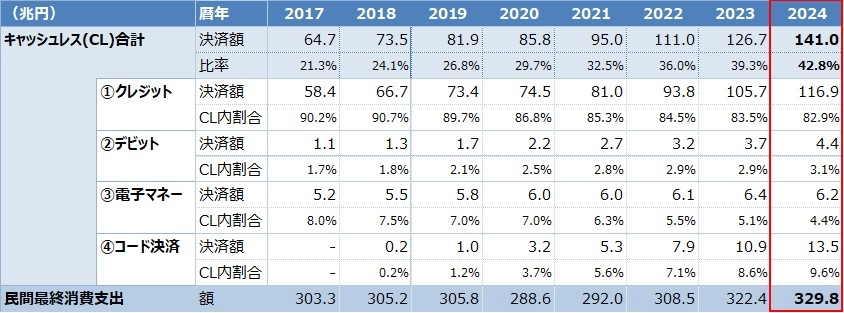
    キャッシュレス決済額及び比率の内訳の推移
    2024年のキャッシュレス決済比率を算出しました (METI/経済産業省)

    クレジット決済を導入すると現金を持たないお客様にも対応できるため、商品を購入される機会の損失を防ぎ、売上アップに貢献します。また、お客様に安心感と利便性を抱いてもらうことができ、集客力の向上にもつながるでしょう。

    2.銀行決済

    銀行決済は、お客様が自分の銀行口座から直接店舗に代金を送金する決済方法です。お客様にとってはおなじみの方法で安心感があり、店舗にとっては手数料が低く抑えられるのが魅力です。

    銀行決済はオンライン決済の導入において、手軽に始めやすい選択肢の一つといえるでしょう。特に、高額商品やサービスを提供する場合、クレジットカードの手数料負担を避けたい場合などに有効です。ただ、お客様が入金手続きを行う手間があるため、他の決済手段と併用することも検討するとよいでしょう。 

    3.キャリア決済

    キャリア決済とは、お客様が商品やサービスを購入した代金を、携帯電話料金と一緒に支払える決済方法です。クレジットカードを持たない若年層や、カード情報の入力を避けたいお客様にも利用してもらえるのが大きなメリットです。

    キャリア決済は少額決済やデジタルコンテンツの販売などに適しています。一方で、手数料が比較的高めに設定されている場合があるため、導入前に各社の料金体系をよく確認しておきましょう。

    4.ID決済

    ID決済とは、Amazon Pay、楽天ペイ、PayPayなどのように、お客様が普段使っているサービスのアカウントを使って支払いができる方法です。

    アカウントに登録されているIDとパスワードを使うため、新しくクレジットカード情報を入力する必要がありません。

    その結果、購入までの手間が減り、スムーズに決済してもらえるため、ECサイトでの「かご落ち(カート離脱)」を防ぐ効果が期待できます。

    5.コンビニ決済

    コンビニ決済とは、お客様が商品やサービスをオンラインで注文したあと、近くのコンビニエンスストアで現金支払いする方法です。クレジットカードを持たない方や、セキュリティ面で不安を感じる方にも気軽に利用してもらえるのが魅力です。

    コンビニ決済は「20代の利用率が高い」というデータもあります。20代のお客様が多い個人事業主にとっては、有益な選択肢の一つといえるでしょう。

    この1年間のオンラインショッピングで利用したことがある支払い方法のグラフ
    出典 - 三菱UFJリサーチ&コンサルティング - キャッシュレス決済の動向整理

    ただ、入金確認までにタイムラグが生じる点には注意が必要です

    6.後払い決済

    後払い決済とは、商品やサービスを受け取ったあとに、コンビニ払いや銀行振込などで支払いができる決済方法です。代表的なサービスには、Paidy(ペイディ)、NP後払い、あと払い(PayPay) などがあります。

    手元に現金がない方や、商品を確認してから支払いたいという方でも、安心して利用できるのが特徴です。

    7.電子マネー決済

    電子マネー決済とは、SuicaやPASMO、nanaco、WAONなど、事前にチャージした金額を利用して支払う方法です。お客様はスピーディーに支払いを済ませることができ、店舗にとっては現金管理の手間を軽減できるメリットがあります。

    電子マネー決済は、特に実店舗での導入メリットが大きいです。決済がスムーズになり、レジ周りの混雑緩和にもつながります。ただし、

    個人事業主がオンライン決済サービスを導入する3つのメリット

    個人事業主がオンライン決済サービスを導入する3つのメリットを紹介します。

    売上アップにつながりやすい

    オンライン決済を導入することで、「クレジットカードで支払えない」ことが理由で購入や申込みをやめられるのを防げます。
    その場で支払いが完了する決済手段を用意することで、検討から購入までの流れがスムーズになります。
    結果として、成約率の向上や売上アップにつながりやすくなります。

    請求・支払い処理を効率化できる

    オンライン決済サービスを利用すれば、請求から支払いまでをオンライン上で完結できます。
    入金確認や消込作業の手間を減らせるため、日々の事務作業を効率化できます。
    手作業による確認ミスを防ぎやすく、経理・管理業務の負担軽減にもつながります。

    未払い・支払い遅延のリスクを減らせる

    事前決済や即時決済に対応することで、未払い・支払い遅延のリスクを抑えられます。
    支払い完了を条件に商品発送やサービス提供ができるため、取引の安定性が高まります。
    個人事業主でも、安心して継続的な取引を行いやすくなる点がメリットです。

    個人事業主がオンライン決済サービスを導入する際の3つの注意点

    個人事業主がオンライン決済サービスを導入する際には、いくつか注意点があります。ただ、注意点はあらかじめ対策を講じておくことでカバーできます。

    ここでは個人事業主がオンライン決済サービスを導入する際の注意点と対策を3つ紹介します。

    1.万全のセキュリティ対策が必要

    オンライン決済には、さまざまな個人情報が紐づいていることが多いです。例えば、クレジットカードには、名義人や番号、セキュリティコードなどの個人情報やクレジットカード情報が必要となります。そのため、情報漏洩のリスクがある点に注意が必要です。

    実際に、クレジットカードの不正利用額は増加傾向にあります。

    クレジットカード不正利用被害額(番号盗用型被害額)と特殊詐欺被害策の比較
    出典:警察庁サイバー警察局 – キャッシュレス社会の安全・安心の確保に向けた検討会報告書

    個人事業主の場合、1つの情報漏洩やトラブルが経営に大きなダメージを与えかねません。情報漏洩を防ぎ、信頼性の高いオンライン決済を提供するには、万全のセキュリティ対策が必要です。利便性やコストだけでなく、オンライン決済サービスのセキュリティ対策にも注目することが大切です。

    2.導入費用や決済手数料などのコストが発生する

    オンライン決済サービス導入には、初期費用や月額費用、決済手数料などのコストが発生します。個人事業主は法人より売上が少ない傾向にあるため、コストが多ければ、経営を圧迫しかねません。

    ただ、決済方法の選択肢が増えれば、顧客満足度が高くなったり新たな顧客の獲得につながったりします。費用や手数料による支出より、売上がアップする可能性があることも考慮に入れるべきでしょう。 

    3.入金までにタイムラグが発生する

    オンライン決済サービスでは、売上金の入金までにタイムラグが生じます。現金支払いではその場で現金が手に入りますが、オンライン決済ではサービスによっては1ヶ月ほど待つ必要がある場合もあります。

    個人事業主の場合、資金繰りが厳しくなる可能性があるため、事前にタイムラグを確認し、余裕を持った資金計画を立てることが重要です。入金までのタイムラグが収支に影響する場合は、入金回数の多い決済サービスを利用するとよいでしょう。 

    まとめ|個人事業主は「販売方法→固定費→審査→入金」の順で比較する

    個人事業主向けのオンライン決済は、法人向けシステムより機能が少ないサービスを選ぶという意味ではありません。自分の販売方法に必要な受け付け方を決め、そのうえで固定費、決済手数料、審査時の必要情報・書類、入金サイクルを比較することが重要です。

    SNS・メール中心ならリンク決済、申込情報と決済をまとめるならフォーム決済、自社サイトやサービスへ組み込むならAPI・Checkout型が候補になります。継続課金やEC専用の比較は、それぞれのowner記事へ分けて確認することで、必要以上に機能が多いサービスを比較せずに済みます。

    下記参考記事
    SNS・メール中心ならリンク決済の比較は こちら▼
    フォーム決済の比較は こちら▼
    組込み型決済サービスの比較は こちら▼
    継続課金・サブスク決済の比較は こちら▼
  • 個人事業主のクレジットカード決済導入おすすめ9選!手数料・費用を比較、審査も解説

    個人事業主のクレジットカード決済導入おすすめ9選!手数料・費用を比較、審査も解説

    個人事業主でも、クレジットカード決済は導入できます。店舗やイベント、訪問先で使う決済端末だけでなく、非対面のオンライン決済にも対応できます。

    ただし、料金や決済手数料、入金サイクル、必要な機能はサービスによって異なります。

    この記事では、個人事業主におすすめのクレジットカード決済サービスを、決済端末とオンライン決済に分けて紹介します。あわせて、導入方法、加盟店審査、導入費用、サービスの選び方まで解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “個人事業主のクレジットカード決済は「費用・入金速度・手数料」で選ぶ!”,
    “highlightText”: “費用・入金速度・手数料”,
    “description”: “初期・固定費を抑えるならAirペイ、低価格な端末と入金の早さならSquare リーダー、カード売上が多く手数料を抑えるならstera packがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “端末・初期・月額0円。92種類のキャッシュレス決済に対応。入金は最大月6回”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “端末4,980円・固定費0円”,
    “feature”: “端末4,980円・月額固定費0円。即時入金にも対応した小型カードリーダー”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “手数料1.98%〜”,
    “feature”: “Visa・Mastercard1.98%〜。端末代0円で30種類以上の決済に対応。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人事業主でもクレジットカード決済は導入できる

    法人化していない個人事業主が導入できるクレジットカード決済サービスは数多くあります。

    ただし、導入する前には加盟店審査に通る必要があります。加盟店審査では、「事業実態(事業を本当に行っているか)」と「取扱商品・サービス(どのような事業を行い、何をいくらで販売しているのか)」が主に確認されます。

    まずは、店舗やイベント、訪問先などで使うクレジットカード決済端末と、非対面でクレジットカード決済ができるオンライン決済に分けて、個人事業主におすすめのサービスを順に紹介します。

    必要な書類、審査内容や落ちる原因についても、後半で解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人事業主におすすめのクレジットカード決済の料金・手数料・機能を比較

    個人事業主には、月額費用を抑えられ、入金サイクルの早いサービスがおすすめです。売上規模が小さいうちは毎月の固定費が利益を圧迫し、入金が遅いと仕入れや経費の支払いにも影響します。

    以下の比較表では、月額費用、決済手数料、端末費用、入金サイクル、対応決済、主な機能の違いが分かります。訪問先やイベントでも利用する場合は、端末の持ち運びや通信方法も確認してください。

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: “rating,terminalCost,initialCost,monthlyCost,settlementFee,paymentCycle,depositFee,terminalType,requiredEquipment,contractPeriod,cancellationPenalty”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】あなたに合うクレジットカード決済端末は?

    個人事業主向けのクレジットカード決済端末は、初期費用や月額費用、レシート発行の有無などによって選ぶべき端末が変わります。

    いくつかの質問に答えるだけで、お店におすすめの決済端末が分かります。どの端末を選ぶか迷った場合は、ぜひご利用ください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “あなたに合うクレジットカード決済サービスは?”
    }
    [/orend-payment-terminal-diagnosis]

    個人事業主におすすめのクレジットカード決済を比較【実店舗向け】

    ここからは、個人事業主におすすめのクレジットカード決済を1社ずつ詳しく紹介します。比較表だけでは分からない特徴もあわせて確認できます。

    [orend-payment-terminal-explorer]
    {
    “title”: “個人事業主の導入におすすめクレジットカード決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “sole-proprietor”,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    個人事業主向けのクレジットカードリーダーについてはこちらの記事で詳しく比較しています。

    個人事業主のクレジットカード決済導入におすすめサービスを比較【オンライン向け】

    オンラインレッスン、サブスク、オンライン予約などでクレジットカード決済を導入する場合は、Web上で決済を完結できるオンライン決済サービスを選びます。実店舗向けの決済端末は不要で、決済ページやリンクを使って顧客から代金を受け取れます。

    オンラインのクレジットカード決済サービスの詳しい料金や機能の比較は下記の記事をご覧ください。

    [orend-service]{“condition”:{“idList”:”01hmwrhhhy2f13j431q79pyhnt,01hkrqavjtcvkyj2dazmyj6wdb,01m1157bjds08kveskc0gr0gnk,01hkpax9rzdzmw75ajs5tpfzcb”},”display”:{“type”:”price-explanation”}}[/orend-service]

    個人事業主がクレジットカード決済サービスを選ぶポイント

    個人事業主は、毎月の固定費、決済手数料、入金までの早さを重視して選ぶことが重要です。屋外で決済する場合は端末の種類、経理の負担を減らすなら会計ソフトとの連携まで確認してください。

    初期費用・月額費用を抑えられるサービスを選ぶ

    開業時は設備や仕入れなどの支出が重なるため、端末代を含む初期費用は抑えるのが基本です。

    さらに、売上に関係なく発生する月額費用は継続的に利益を圧迫するため、個人事業主では特に重要な確認項目です。

    売上がまだ安定していない場合は、初期費用0円、月額費用0円または低額のサービスから選んでください。

    カード決済額が多い場合は決済手数料率も重視する

    カード決済額が増えるほど、決済手数料率の差が毎月の費用に大きく反映されます。たとえば手数料率が0.5%違う場合、カード決済額が月30万円なら差は1,500円ですが、月120万円では6,000円です。

    そのため、カード決済額が大きい個人事業主ほど、手数料率の低いサービスを選ぶ効果が大きくなります。以下の表では、月30万円から120万円までのカード決済額ごとに、各サービスの月額費用と決済手数料を合計した費用を比較しています。

    サービス月額決済手数料30万円60万円90万円120万円
    Airペイ0円2.48%7,440円14,880円22,320円29,760円
    Square0円2.50%7,500円15,000円22,500円30,000円
    JMSおまかせサービス Webプラン0円2.48%7,440円14,880円22,320円29,760円
    stera pack3,300円
    (初年度0円)
    1.98%9,240円
    (5,940円)
    15,180円
    (11,880円)
    21,120円
    (17,820円)
    27,060円
    (23,760円)
    スマレジ・PAYGATE POS3,300円1.98%9,240円15,180円21,120円27,060円
    カード決済額別の費用シミュレーション(費用は月額費用+決済手数料とし、決済手数料は最安プランのカード決済手数料) 

    入金サイクルが早く資金繰りに影響しないサービスを選ぶ

    個人事業主は、売上の入金が遅れると仕入れ代や家賃、外注費などの支払いに影響する場合があります。

    そのため、決済日から入金までの日数と、月に何回振り込まれるかを確認してください。

    資金繰りを重視する場合は、翌日や数日以内に入金されるサービスがおすすめです。

    店舗・訪問・イベントなど利用場所に合わせて端末を選ぶ

    固定店舗のレジで使う場合は据置型、訪問先やイベント、移動販売など店舗外へ持ち運ぶ場合はモバイル型を選びます。店舗外で使う場合は、Wi-Fiがなくても4G・5Gで端末単体で決済できるモバイル型がおすすめです。

    また、Square、AirペイやJMSのようにスマートフォンを決済端末として使えるサービスなら、店舗では決済端末、訪問先やイベントではスマートフォンという使い分けもできます。

    利用シーン端末タイプおすすめサービス
    レジカウンターで会計据え置き・オールインワン型(決済からレシート発行まで1台で完結)stera pack
    客席・テーブル会計・移動販売・イベントモバイル・オールインワン型(客席まで持ち運んで、会計・レシート発行まで)Squareターミナル、PAYGATE
    レジカウンターがない・スペースが狭いカードリーダー型(スマホ・タブレットと組み合わせて利用できる小型端末)Airペイ、Square リーダー
    個人事業主におすすめのクレジットカード決済端末の種類 

    固定した場所で使うのか、店舗外へ持ち運ぶのかを基準に端末タイプを選んでください。

    会計ソフト・POSレジと連携できるか確認する

    経理を自分で行う個人事業主は、売上データを会計ソフトへ連携できるか確認してください。売上や決済情報を自動で取り込めれば、会計ソフトへ手入力する作業を減らせます。

    店舗でPOSレジを使う場合は、決済端末との連携も重要です。POSレジで入力した会計金額を決済端末へ自動で送れるサービスなら、金額を二重に入力する必要がなく、入力ミスも防げます。

    契約期間・解約金のないサービスを優先する

    個人事業主は、売上規模や営業場所、事業内容の変化に合わせて決済サービスを変更する可能性があります。長期契約や解約金があると、サービスを変更する際に余計な費用が発生します。

    最低契約期間がなく、解約金も発生しないサービスを選ぶと、事業の変化に合わせて見直せます。

    Squareは端末費用は発生しますが、契約期間・違約金が設定されていません。

    トラブル時にすぐ相談できるサポート体制を確認する

    決済端末の設定方法が分からない場合や、営業中に端末が故障した場合、サポートへすぐ問い合わせられるか確認してください。カード決済を受け付けられない時間が長くなると、販売機会を逃す原因になります。

    電話・チャットなどの問い合わせ方法、受付時間、故障時の端末交換まで確認することが重要です。営業時間中に問い合わせられるサービスなら、トラブルが発生した際も早く対応できます。

    個人事業主がクレジットカード決済を導入する方法

    導入方法には、カード会社との直接契約と決済代行サービスの2種類があります。

    個人事業主がクレジットカード決済を導入するなら、複数ブランドをまとめて契約できる「決済代行サービス」がおすすめです。

    1. クレジットカード会社と直接契約する

    直接契約は、加盟店契約を取り扱うカード会社と直接契約する方法です。三井住友カード、ジェーシービー、三菱UFJニコスなどが加盟店契約を取り扱っています。

    契約先によって取り扱うカードブランドが異なるため、Visa・Mastercard・JCBなど主要ブランドを幅広く導入する場合は、複数のカード会社との契約が必要になることがあります。その場合、申し込みや加盟店審査、契約、売上管理、入金の確認を契約先ごとに行います。

    2. 決済代行サービスを利用する

    決済代行サービスでは、AirペイやSquare、stera packなど1つのサービスを契約することで、複数のカードブランドや決済方法をまとめて導入できます。申し込みや売上管理なども一元化できるため、複数社と個別にやり取りする必要がありません。

    契約や管理にかかる手間を抑えられるため、個人事業主には決済代行サービスがおすすめです。

    個人事業主のクレジットカード決済導入で必要な書類と審査内容

    ここからは、個人事業主のクレジットカード決済の加盟店審査の内容と必要な書類、落ちる原因と対策まで解説します。

    個人事業主の審査で確認される内容と必要書類

    クレジットカード決済へ申し込むと、本人情報だけでなく、実際に事業を行っているか、何をいくらで販売しているかまで確認されます。

    必要な情報や書類は決済サービスと業種によって異なりますが、主に次のようなものを準備します。

    審査で確認される内容提出する情報・書類の例
    申込者本人と振込先運転免許証、マイナンバーカード、銀行口座情報など
    事業の実態開業届、請求書、注文書など
    店舗・営業場所店舗写真、ホームページ、SNSなど
    商品・サービスと料金メニュー表、料金表、商品ページなど
    業種に必要な許認可古物商許可証、美容師免許など

    必要書類はサービスによって異なりますが、特定の資料がなくても店舗写真やSNS、請求書など別の資料で事業実態を確認できる場合もあります。

    たとえば、ホームページがなくても、店舗写真やSNS、メニュー表、料金表などを提出できます。開業届がない場合も、請求書や広告、許認可書類などで事業内容を確認できるサービスがあります。

    クレジットカード決済の審査に落ちる主な理由

    まず確認したいのが、提出書類の不足や申し込み内容との不一致です。必要書類をそろえ、店舗名や住所、商品・サービス内容などは提出資料と一致させてください。

    こうした基本的な不備がなくても、取り扱う商品・サービスや販売方法によって審査に通らないことがあります。

    審査に通らない主な商品・サービス・販売方法▼
    • 商品・サービスの提供まで期間が長い
      (エステの長期コース、スクールの年間契約、旅行商品の前払いなど)
      → 都度払いや短期間の契約へ変更できるか確認する
    • 高額な前払いを受け付ける
      (回数券、高額コース、長期契約の一括払いなど)
      → 都度払いや分割払いを取り入れ、前払い額を抑える
    • キャンセルや返金が多い
      (イベントチケット、旅行予約、予約制サービスなど)
      → キャンセル・返金条件を明確にする
    • 換金性の高い商品を販売する
      (商品券、プリペイドカード、切手、金券など)
      → 取り扱える商品か申込前に確認する
    • 取扱対象外の業種・サービスに該当する
      (ギャンブル関連、成人向けサービス、未承認医薬品、占い、投資・情報商材など)
      → 各決済サービスの取扱禁止・制限業種を確認する
    • 対面決済用の端末で非対面の売上を処理する
      (電話注文やECサイトの注文を店頭用の決済端末で処理するケースなど)
      → オンライン決済やリンク決済を利用する

    さらに詳しい審査基準や対策は、こちらで解説しています。

    個人事業主がクレジットカード決済を導入する手順

    クレジットカード決済は、サービスを決めて申し込み、加盟店審査を通過した後に端末を設定すれば利用を開始できます。申し込みから利用開始までは、次の3つの手順で進みます。

    1. 加盟店申し込みと審査を行う
      利用するサービスが決まったら、事業者情報や振込先口座を登録し、本人確認書類や事業内容を確認できる資料を提出します。
      申し込み後は加盟店審査が行われ、必要に応じて追加資料を提出します。
      カードブランドごとに審査が進み、審査が完了したブランドから順次決済を開始できます。
    2. 決済端末を準備・設定する
      審査通過後は、決済端末やアプリの初期設定を行います。
      オールインワン端末は通信やアカウントを設定し、カードリーダー型はスマートフォンやタブレットへ専用アプリを設定して端末と接続します。
      POSレジを使う場合は、決済端末との連携も設定します。
    3. テスト決済後に利用を開始する
      設定が完了したら、営業前に実際の決済方法でテストします。
      カードの差し込みやタッチ決済、QRコード、電子マネーのほか、レシート発行、売上データへの反映、取消・返金まで確認してから運用を開始します。
      イベントなど屋外で使う場合は、実際の利用場所でも通信や決済に問題がないか確認してください。

    個人事業主のクレジットカード決済導入にかかる料金・手数料相場

    個人事業主がクレジットカード決済を導入する際は、初期費用・月額費用・決済手数料・振込手数料を合わせた総費用で判断しましょう。実店舗では決済端末の費用もかかりますが、オンライン決済では基本的に端末は必要ありません。

    実店舗向けの主要な決済サービスでは、以下の費用が目安です。

    費用費用の目安内容
    初期費用
    (端末代)
    0円〜39,980円程度無料貸与やキャンペーンで0円になるサービスもある。オンライン決済では端末不要
    月額費用0円〜3,300円程度SquareやAirペイは0円。有料サービスでは3,300円程度が目安
    決済手数料1.98%〜3.24%程度カードブランドや料金プランによって異なる
    振込手数料0円が中心入金方法によって200円程度かかるサービスもある

    初期費用と月額費用を0円にできるサービスも多いため、個人事業主でも大きな初期投資をせずクレジットカード決済を導入できます。

    ただし、売上が増えるほど決済手数料の負担が大きくなるため、固定費だけでなく決済手数料を含めた総費用で判断します。

    個人事業主がクレジットカード決済を導入するメリット

    個人事業主では、接客や販売だけでなく、仕入れや経理など複数の業務を担うため、売上を逃さず、日々の作業を減らすことが重要です。

    クレジットカード決済を導入すれば、現金を持たない顧客にも対応でき、現金管理にかかる作業も減らせます。モバイル端末を使えば、店舗を持たない事業でもイベントや訪問先でカード決済を受け付けられます。

    現金を持たない顧客の取りこぼしを防げる

    せっかく商品やサービスに興味を持ってもらえても、「現金しか使えない」ことが理由で購入を見送られるのは避けたいところです。

    クレジットカード決済に対応すれば、手持ちの現金がない顧客にもその場で支払ってもらえます。

    特に来店数や予約数が限られる個人事業主では、1件の取りこぼしを防ぐことがそのまま売上につながります。

    現金管理や釣銭準備の負担を減らせる

    接客や仕入れ、経理など複数の業務を自分で担う個人事業主にとって、釣銭の準備や現金確認、レジ締めにかかる時間も負担になります。

    カード決済の割合が増えれば、扱う現金が減るため、釣銭を用意する金額や現金を数える作業も減らせます。

    接客や施術など、売上につながる業務に使える時間を確保できる点もメリットです。

    店舗・イベント・訪問先でも決済を受け付けられる

    実店舗を持たず、イベント出店や訪問サービス、移動販売などで販売する個人事業主もいます。

    こうした場合でも、モバイル端末を使えば、その場でクレジットカード決済を受け付けられます。

    「店舗がないからカード決済は難しい」と考える必要はありません。

    個人事業主がクレジットカード決済を導入するデメリット

    クレジットカード決済は便利な一方で、現金払いにはない経理処理やトラブル対応が発生します。自分で帳簿や確定申告を行う個人事業主は、導入前にこうした負担も把握しておく必要があります。

    売上日と入金日が異なり経理処理が増える

    カード決済では、商品を販売した日と決済会社から代金が振り込まれる日が異なります。そのため、売上が発生した時点と実際に入金された時点を分けて記録する必要があります。自分で帳簿付けや確定申告を行う個人事業主にとっては、現金払いより経理処理が増える点がデメリットです。

    決済サービスの入金先を事業用口座に統一し、会計ソフトと売上データや口座を連携しておくと、売上と入金を照合する作業を減らせます。

    不正利用やチャージバックで売上を失う場合がある

    盗難カードなどによる不正利用が認められると、チャージバックによって一度確定した売上が取り消される場合があります。特に高額な商品やサービスを扱う個人事業主では、1件のチャージバックでも売上への影響が大きくなります。

    本人確認や利用履歴の保存など、決済サービスが定める不正利用対策を行うことが重要です。

    通信障害や端末故障が起きるとその場で決済できない

    クレジットカード決済は通信回線や決済端末を使用するため、通信障害や端末故障が起きると、その場でカード決済を受け付けられない場合があります。特にイベント出店では、その場で決済できないと売上を逃す可能性があります。

    現金払いも受け付けられるようにするなど、カード決済が使えない場合の代替手段も準備しておいてください。