掛け払いとは、商品やサービスを先に提供し、後日代金を受け取るBtoB取引の決済方法です。月末締め、翌月末払いのように、一定期間の取引をまとめて請求します。「請求書払い」や「BtoB後払い」と呼ばれる場合もあります。
掛け払いを導入すると、取引先の支払負担を抑えながら受注を広げられます。一方、売り手には未回収リスクや与信管理、請求業務の負担が発生します。
本記事では、掛け払いの仕組み、後払いとの違い、メリットとデメリットを整理します。自社運用と代行サービスの違い、サービスの選び方まで解説します。
掛け払いとは?仕組みと取引の流れ
掛け払いとは、商品やサービスの提供後に請求書を発行し、決められた期日までに代金を支払ってもらう取引方法です。企業間の信用を前提とするため、「信用取引」や「ツケ払い」と表現されることもあります。
売り手は、取引ごとに決済を完了させるのではなく、一定期間の売上をまとめて請求します。まだ回収していない代金は、売掛金として管理します。
掛け払いでは、締日と支払期日を明確に定めることが重要です。月末締め、翌月末払いであれば、1カ月分の取引を月末に締め、翌月末までに代金を受け取ります。
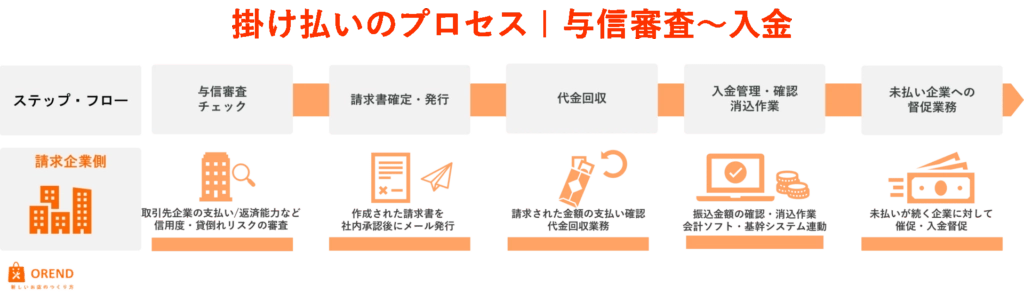
一般的な取引の流れは次のとおりです。
- 取引先の与信審査を行い、締日、支払期日、利用限度額などの条件を決めます。
- 契約した条件に従って、商品やサービスを提供します。
- 締日までの取引金額を集計し、取引先へ請求書を発行します。
- 支払期日に入金を確認し、売掛金との消込を行います。
掛け払いは、商品提供と代金回収の時期が分かれる仕組みです。売り手は取引開始前の審査だけでなく、取引後の入金管理まで行う必要があります。
- 初期/月額/請求書発行費用が0円・手数料は最安水準~3.4%
- 与信管理/請求書作成&送付/集金/入金消込など集金業務全て代行
- 請求書払い/クレカ/コンビニ決済/口座振替/銀行振込の支払い方法に対応
掛け払いと後払いの違い
掛け払いと後払いは、どちらも商品やサービスを受け取った後に代金を支払う方法です。ただし、主な取引相手や請求方法、与信審査の単位が異なります。
| 比較項目 | 掛け払い | 後払い |
| 取引相手 | 法人、個人事業主 | 一般消費者 |
| 請求単位 | 一定期間の取引をまとめて請求 | 注文ごとに請求 |
| 支払期日 | 月末締め、翌月末払いなど契約で決定 | 商品到着後や請求後の一定期間内 |
| 利用限度額 | 企業の信用力や取引実績をもとに設定 | 注文金額や利用者の審査結果をもとに設定 |
| 与信審査 | 取引先企業ごとに実施 | 注文ごとに実施するのが一般的 |
| 利用場面 | BtoB取引、継続的な仕入れや業務委託 | ECサイト、通販などのBtoC取引 |
BtoB後払いは、実務上、掛け払いとほぼ同じ意味で使われます。法人や個人事業主を対象に、請求書を発行して後日代金を回収する仕組みだからです。
一方、「後払い」だけで表現する場合は、ECサイトなどで一般消費者が利用する決済方法を指すケースが中心です。掛け払いと後払いを区別する際は、支払時期だけでなく、取引相手と請求単位を確認してください。
掛け払いのメリットとデメリット
掛け払いは、売り手と買い手の双方に効果があります。一方で、それぞれが負う負担やリスクは異なります。導入前に立場ごとの違いを確認してください。
売り手にとってのメリットとデメリット
売り手にとってのメリットは、請求業務の集約と受注機会の拡大です。掛け払いを取引条件として求める企業は多く、未対応の場合は商談が成立しないこともあります。
一方、商品やサービスを提供しても、支払期日までは代金を回収できません。取引先の支払いが遅れた場合は、資金繰りにも影響します。
| メリット | デメリット |
| ・一定期間の取引をまとめて請求でき、請求書発行や入金確認の回数を減らせる ・掛け払いを求める企業とも取引でき、受注機会を広げられる ・高額取引や継続取引を受注できる可能性が高まる | ・支払遅延や貸し倒れによって代金を回収できない可能性がある ・与信審査、入金消込、督促などの管理業務が発生する ・商品提供から入金までに時間差があり、資金繰りの管理が必要になる |
売上が計上されても、代金を回収できなければ手元資金は増えません。売り手は、受注拡大の効果だけでなく、未回収リスクと請求業務の負担まで確認する必要があります。
買い手にとってのメリットとデメリット
買い手は、商品やサービスを受け取った後に代金を支払えます。取引ごとの振り込みも不要になるため、支払業務の回数を減らせます。
ただし、掛け払いは支払いが免除される仕組みではありません。複数の請求が同じ時期に集中すると、想定以上の資金が必要になることもあります。
| メリット | デメリット |
| ・商品やサービスの受領後に支払えるため、手元資金を確保できる ・複数の取引をまとめて処理でき、振込回数と支払業務を減らせる ・支払期日までの期間を、仕入れや事業運営の資金に活用できる | ・支払額と支払期日の管理が不十分だと、資金不足につながる ・与信審査の結果によって利用限度額が設定される ・支払遅延が発生すると、取引条件や企業間の信用に影響する |
買い手は、請求書を受け取ってから資金を準備するのでは遅れます。取引時点で支払予定額を記録し、支払期日までの資金を確保することが基本です。
掛け払いを導入する方法
掛け払いの導入方法は、自社運用と掛け払い代行サービスの2つです。
自社運用では、取引条件の設定から与信審査、請求、回収までを社内で行います。代行サービスを利用する場合は、これらの業務の一部または全部を外部へ委託します。
| 比較項目 | 自社運用 | 掛け払い代行サービス |
| 費用 | 社内の人件費、システム費用、振込関連費用が発生 | 初期費用、月額費用、決済手数料などが発生 |
| 業務負担 | 与信審査から督促まで自社で対応 | 請求書発行、回収、督促などを委託できる |
| 未回収への対応 | 貸し倒れ損失を自社で負担 | 入金保証のあるサービスでは未回収リスクを抑えられる |
| 導入までの期間 | 社内ルールと業務体制の整備後に開始 | サービス提供会社の審査やシステム設定が必要 |
| 運用の自由度 | 独自の取引条件や審査基準を設定できる | 提供会社の規約や審査基準に従う |
取引件数が少なく、与信や請求業務を社内で担える場合は自社運用で対応できます。取引先の増加によって入金確認や督促が負担になっている企業は、代行サービスの利用が基本です。
自社で掛け払いを運用する
自社運用では、取引先ごとの信用力を確認し、回収可能な範囲で取引条件を設定します。営業担当者だけで判断せず、経理部門や管理部門を含めた承認手続きが必要です。
運用の流れは次のとおりです。
- 審査基準を決め、取引先の財務状況や支払実績を確認します。
- 与信限度額、締日、支払期日、支払方法を取引先ごとに設定します。
- 契約内容に従って商品やサービスを提供し、取引情報を記録します。
- 締日に請求額を確定し、請求書を発行します。
- 入金確認と消込を行い、未入金の場合は社内ルールに従って督促します。
取引開始時の審査だけで管理を終えてはいけません。業績悪化や支払遅延などの変化を確認し、与信限度額を定期的に見直してください。
掛け払い代行サービスを利用する
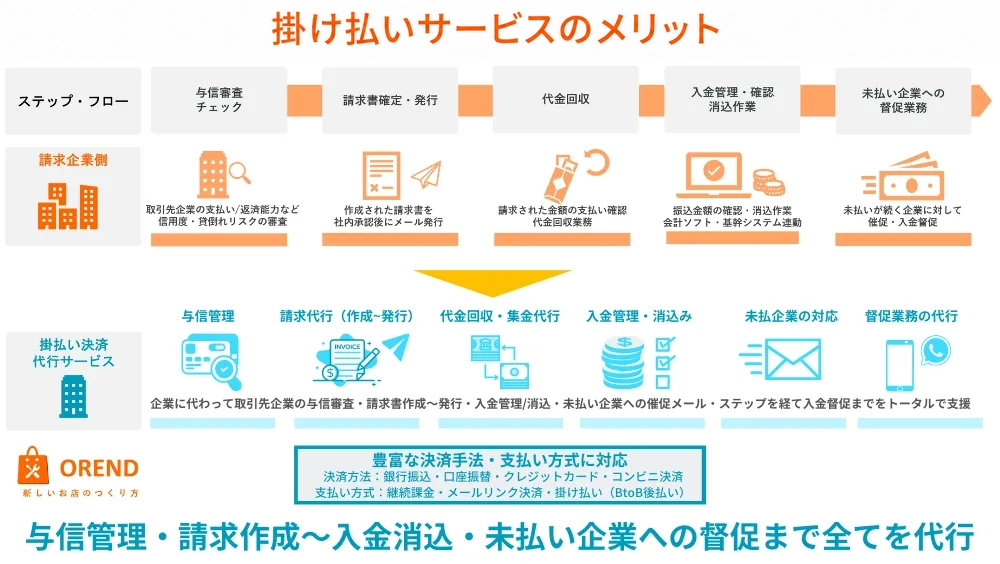
掛け払い代行サービスは、与信審査、請求書発行、代金回収、入金消込、督促などを代行するサービスです。入金保証が付くサービスでは、所定の条件を満たした取引について、未払いが発生しても代金を受け取れます。
一般的な利用の流れは次のとおりです。
- サービスへ申し込み、事業内容や取扱商材に関する審査を受けます。
- 管理画面やAPIなどを設定し、取引情報を登録できる状態にします。
- 取引が発生したら、買い手の情報と請求金額を登録します。
- サービス提供会社が与信審査、請求書発行、回収、督促を行います。
- 契約した入金日に、売り手の指定口座へ代金が振り込まれます。
入金保証の対象や条件はサービスごとに異なります。審査前に取引を開始した場合や、商品への異議がある場合などは保証対象外になることがあります。契約前に保証約款を確認してください。
掛け払い代行サービスの選び方
掛け払い代行サービスは、料金の安さだけで選んではいけません。総コスト、与信審査、利用限度額、入金保証、対応業務を確認し、自社に残る負担まで比較してください。
総コストを比較する
比較時に最も重視するべきなのは、決済手数料ではなく総コストです。月額費用や初期費用が設定されているサービスもあります。
請求書発行や振り込みに別料金が発生する場合もあるため、実際の取引件数と平均請求額を使って計算してください。手数料率が低くても、固定費を含めると割高になることがあります。
与信審査の速度を確認する
与信審査に時間がかかると、取引開始が遅れます。注文後すぐに商品を出荷する事業では、審査速度が受注率にも影響します。
審査結果が出るまでの時間に加えて、受付時間や休日対応も確認してください。継続取引の場合は、再審査が必要になる条件も重要です。
利用限度額を確認する
掛け払い代行サービスでは、取引先ごとに利用限度額が設定されます。高額取引が多い企業は、必要な請求額を登録できるか事前に確認してください。
限度額の算定方法はサービスによって異なります。1回の取引額だけでなく、月間の累計額や未入金残高が限度額に含まれる場合もあります。
入金保証の範囲を確認する
入金保証があれば、取引先の倒産や支払遅延による損失を抑えられます。ただし、すべての未払いが保証されるわけではありません。
審査前に開始した取引や、商品に関する異議が発生している取引は、保証対象外になることがあります。保証率だけでなく、免責条件と入金時期まで確認してください。
代行される業務範囲を確認する
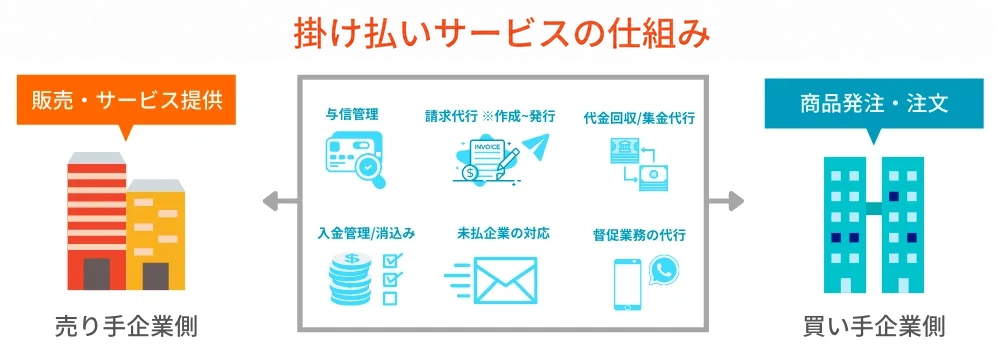
代行サービスによって、請求業務の対応範囲は異なります。与信審査と請求書発行のみを代行するサービスもあれば、入金消込や督促まで任せられるサービスもあります。
導入後も自社に残る作業を洗い出し、削減できる工数を確認してください。請求業務の効率化を重視する場合は、請求書発行から督促まで一括で依頼できるサービスが基本です。
おすすめの掛け払い決済代行サービス比較10選|初期/月額/手数料
| サービス名 | イメージ | タイプ | 初期費用 | 月額費用 | 決済手数料 | 請求書発行費用 | 与信限度額 | 与信審査時間 | 未入金保証 (売掛金) | 定期請求 サブスク | 早期入金 | 末締め以外 個別請求書 | 支払い 期限延長 | 個人事業主 |
| RP掛け払い | 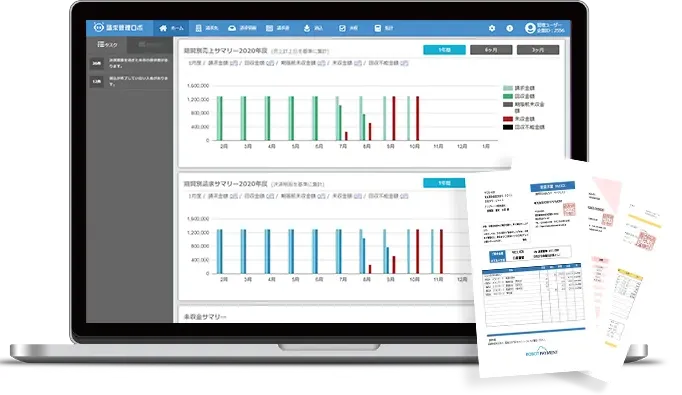 | 掛け払い・保証型 | 0円~ ※無料 | 請求数で変動 資料で確認 | ~3.4% 口振:85円/件 | 0円~ ※無料 | 問い合わせ | 問い合わせ | 〇 | 〇 | 〇 | 〇 | 〇 | 問合せ |
| オリコのB2B決済サービス (売掛金決済保証) |  | 掛け払い・保証型 | 0円~ | 0円~14,800円 | ~2.50% | 0円※無料 | 問い合わせ | 問い合わせ | 〇 | 〇 | 問合せ | 問合せ | 問合せ | 〇 |
| 請求まるなげロボ |  | 請求代行・債権管理型 | 0円~ ※無料 | 請求数で変動 資料で確認 | 1.0%~ 口振の場合:85円/件 | 0円 | 問い合わせ | 問い合わせ | 〇 | 〇 | 〇 | 〇 | 問合せ | 問合せ |
| GMO掛け払い |  | BtoB EC決済インフラ型 | 0円※無料 | 0~1.4万円 | 0.5~3.4% | 150~180円 | 1,000万円 | ~1週間 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
| NP掛け払い |  | 掛け払い・保証型 | 0円※無料 | お問合せ | 1.2~3.6% | 190円 | 300万 | 企業与信:3営業日 取引与信:~2時間 | 〇 | 〇 | 〇 | 問合せ | 〇 | 〇 |
| Paid(ペイド) |  | 掛け払い・保証型 | 0円 ※無料 | 0円 ※無料 | 0.5~3.1% | 125円 | 1,000万円 | 最短即時~3営業日程度 | 〇 | 〇 | 〇 | 〇 | 〇 | 〇 |
[orend-service]{“condition”:{“categoryId”:”00015″},”display”:{“type”:”price-explanation”}}[/orend-service]
NP掛け払い|企業間後払い決済サービス
- 未回収保証型BtoB決済
- 与信債権保証・請求代行
- 業界最安水準の料金設定
NP掛け払いは未回収保証型の企業間後払い決済サービスです。与信債権保証、請求書発行、代金回収、入金管理、督促、問い合わせ対応まで一括で代行し、請求書払いの手間と不安から解放します。2023年度年間取扱高でBtoB決済代行サービス市場で実績があり、基本的に月末締め翌々月10日払い(40日サイト)での入金となります。業界最安水準の料金設定で導入いただけます。
| 項目 | 内容 |
| 初期費用 | 0円 |
| 月額費用 | システム利用料固定:12,000円〜 |
| 手数料 | 債権買取手数料:0.2〜0.5%(非課税) システム利用料変動:1.0〜3.1% 成約サポート手数料:0〜252円 |
| 売掛金保証 | あり(未回収保証型) |
公式ホームページ:https://np-kakebarai.com/
GMO掛け払い|請求書発行から督促業務代行
- リアルタイム与信審査
- 未回収リスク負担
- 購入企業様ごとに変更可能
GMO掛け払いは、企業間取引における与信管理、請求書発行、入金確認、督促業務を代行し、未回収リスクをGMO-PSが負担する掛け払いサービスです。リアルタイム与信を導入することで利用者様をお待たせすることなく取引が完了し成約率の向上が期待できます。新規お取引先様の与信審査から既存のお取引先様への請求書発行、入金管理、再請求等の業務負荷が高い業務をお任せいただけます。
| 項目 | 内容 |
| 初期費用 | 0円 |
| 月額費用 | 〜14,000円 |
| 手数料 | 〜3.4%(個別相談) 請求書発行費用:ハガキ208円、封書242円、PDF 0円 |
| 売掛金保証 | あり(与信審査通過・正常完了取引対象) |