[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “recommendation-card”,
“label”: “OREND(オレンド)の結論”,
“title”: “キャッシュレス決済は「初期・端末費用0円」から導入できる!”,
“highlightText”: “初期・端末費用0円”,
“description”: “初期費用を徹底して抑えるならJMS、月額固定費0円で始めるならAirペイ、高機能なオールインワン端末を購入せず導入したいならstera packがおすすめです。”,
“items”: [
{
“serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
“icon”: “crown”,
“badge”: “迷ったらこれ!”,
“feature”: “初期・端末・月額・解約費用0円。契約期間の縛りもなし!”
},
{
“serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
“badge”: “固定費0円で始める”,
“feature”: “手持ちのiPhone・iPadとカードリーダー0円。月額固定費・入金手数料も0円。”
},
{
“serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
“badge”: “高機能端末も0円”,
“feature”: “初期コスト・端末代0円。プリンター内蔵のオールインワン端末を購入せず導入”
}
]
}
[/orend-payment-terminal-explorer]
キャッシュレス決済とは
キャッシュレス決済とは現金を使わずに支払いを行うことです。クレジットカードやデビットカードなどの古くからあるものから、電子マネーやQRコード決済などの比較的新しいものまで、さまざまなキャッシュレス決済があります。
一般的に、キャッシュレス決済は「決済代行会社」を介して導入します。クレジット会社や銀行などの決済機関と店舗の間に入り、手続きや管理などを代行してくれる会社です。
決済代行会社を利用することで、複数のキャッシュレス決済方法をまとめて導入できます。ほかにも管理負担を軽減したり、キャッシュレス決済に必要な決済端末を購入・レンタルできたりと、支払い方法を充実させるためになくてはならない存在といえます。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “upper-frame-image”,
“items”: [
{
“serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
“serviceName”: “Square決済”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
“imageAlt”: “Squareのお得な料金情報”,
“label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
},
{
“serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
“imageAlt”: “端末無料のキャンペーン”,
“label”: “カードリーダー代が0円に!”
},
{
“serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
“imageAlt”: “stera packのお得な料金情報”,
“label”: “初期費用・端末代0円、月額料金も初年度無料”
}
]
}
[/orend-payment-terminal-explorer]
キャッシュレス決済の導入費用の内訳と目安
近年さまざまな店舗で目にする機会の増えてきたキャッシュレス決済、今回は導入にかかる費用やコストなどを詳しく紹介します。
キャッシュレス決済は大きく次のように3つの種類にわかれます。端末によっては、初期費用や月額費用、決済端末費用などが異なるため、比較表をご参照ください。
| 費用項目 | クレジット決済 | 電子マネー・スマホ決済 | QRコード決済 |
| 初期費用 | 0~5万円前後 | 0~5万円前後 | 無料 |
| 月額費用 | 0〜1万円前後 | 0〜1万円前後 | 無料 |
| 決済端末費用 | 0〜3万円前後 | 0〜3万円前後 | なし |
| 決済手数料 | 3〜10% | 3〜5% | 3〜4% |
| 対応決済手法 | JCB/Visa/Mastercard American Express DinersClub/Discover SAISONCARD | talca/Suica/PASMO manaca/SUGOCA nimoca/はやかん/iD Kitaca/ICOCA | QR決済のみ |
初期費用
決済代行会社との契約時にかかる初期費用です。各種キャッシュレス決済の管理システムを構築・設定する必要があることも多く、そのための費用でもあります。
初期費用の金額は導入する決済方法や決済代行会社により異なりますが、5万円前後に収まることが多いです。無料で利用をはじめられるサービスもあります。
月額料金
キャッシュレス決済の回数にかかわらず、毎月固定で発生する月額料金です。先述の管理システムの利用料、決済端末がレンタルの場合はレンタル料などが含まれます。
月額料金は月1万円前後に収まることが多く、無料のサービスもよく見られます。
決済端末費用
キャッシュレス決済を受け付けるための決済端末にかかる費用です。買い切り制の場合は3万円前後に収まることが多いですが、最近は端末を無料で使えるサービスも増えてきました。
決済手数料
キャッシュレス決済が発生するたびにかかる手数料です。決済手数料は支払い方法や業種ごとに異なり、目安は次の通りです。
決済方法ごとの手数料目安
| 決済方法 | 手数料目安 |
| クレジット決済 | 2〜5% |
| 電子マネー・スマホ決済 | 3〜5% |
| QRコード決済 | 3〜4% |
業種ごとのクレジット決済手数料の目安
| 業種 | 決済手数料の目安 |
| サービス業 | 2~5% |
| 飲食業 | 2~5% |
| 百貨店 | 2~3% |
| 大型チェーン | 1~1.5% |
| 個人経営のお店 | 2~5% |
振込手数料
キャッシュレス決済の売上は決まったサイクルで入金されます。その際の振込手数料は、多くのサービスが無料としています。ただ、入金の金額や振込先などの条件によっては、店舗(加盟店)側で振込手数料を負担することもあります。
入金サイクルはどのくらい?
入金サイクルは決済代行会社により異なり、「売上が立った翌営業日」「毎週水曜日締め、金曜日払い」「月2~6回」などさまざまです。資金繰りが心配な場合は、入金サイクルが短いサービスを選ぶといいでしょう。
キャッシュレス決済端末の主要9社の導入費用・入金サイクル比較表
下記はTVCMなどでも認知度の高い持ち運びが可能なキャッシュレス決済端末の比較表です。初期・月額費用はキャッシュレス・消費者還元事業もあり無料で利用できるものが一般的です。
下記の比較表を使って並び替えをしながら、の決済端末がお店に合うか確認しましょう。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “table”,
“tableRows”: “ranking,rating,initialCost,terminalCost,monthlyCost,requiredEquipment,integratedPrinter,settlementFee,depositFee,paymentCycle,terminalType,portability,posIntegration,installationLeadTime,contractPeriod,cancellationPenalty,campaign,support”
}
[/orend-payment-terminal-explorer]
クレジットカード決済の導入費用ですが、初期費用は0円から5万円前後となっています。クレジット決済は国内でのキャッシュレスとしては、1番利用率が高い手法です。
対応するカードもさまざまなものがありますが、CAT端末(クレジット端末機)や、Air PAY・SMBC×GMO提供のstera pack  ・Square決済といったCMでも話題のモバイル決済端末でも対応することができます。
電子マネー・交通ICカード・スマホ決済の導入初期費用・手数料・コスト
電子マネーや交通ICカードもクレジットカード決済の導入費用と近いです。
決済手数料は最大5%以下で抑えることができ、クレジットカードを持っていない若年層にもニーズが合っているため、導入をする店舗が多くなっています。
QRコード決済の導入初期費用・手数料・コスト
QRコード決済の導入費用は、ほとんどの決済サービスが無料で導入することが可能です。
1番有名なのがPayPayで、シェアもNo.1で多くの消費者利用しており、現金をもたない顧客を集客することにもつながります。
【30秒診断】お店に合うキャッシュレス決済サービスは?
キャッシュレス決済サービスは、導入費用以外にも、業種や会計場所、POSレジの利用状況によって、おすすめが異なります。
どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。
[orend-payment-terminal-diagnosis]
{
“title”: “最適なキャッシュレス決済サービスは?”
}
[/orend-payment-terminal-diagnosis]
キャッシュレス・スマホ決済の種類別の導入メリット
キャッシュ決済の種類の導入するメリットについて紹介をします。店舗に導入を検討していようと検討している方は、ぜひ参考にしましょう。
クレジットカード決済の導入メリット
- 集客力の向上
- 現金の取り扱いリスクを軽減
- 売上金額のアップ
クレジットカード決済を導入することで、現金以外での支払い方法に対応をすることができるため、販売機会を増加させることが可能です。
また現金の取扱によって、数え間違いや紛失・盗難などのリスクを軽減することができます。売上金額をアップさせることができるため、メリットが豊富にあります。
電子マネー・交通ICカードの導入メリット
- 手軽な買い物を後押しできる
- 即時決済で未回収リスクをゼロにできる
電子マネー決済の導入メリットですが、上記のように2つのメリットがあります。
事前にチャージしている金額分を使うことができるため、現金を取り出す必要がなく、スムーズに会計を済ませることができます。
また事前にチャージした金額を即時決済で支払うことができるため、店舗にとっては未回収リスクを軽減することにもつながります。
QRコード・スマホ決済の導入メリット
- 顧客層の拡大
- 現金管理の手間が減る
- インバウンド対応ができる
- 初期費用を抑えられる
QRコード決済はスマホ端末で読み取りを行うことで、支払いが完了します。中国などの海外での決済手法としても一般的で、アジアからの観光客消費にも対応ができます。
また、導入費用も無料でQRコードを店舗に設置するだけでスタートできるため、安く簡単にキャッシュレス対応ができます。
キャッシュレス・スマホ決済の種類別の導入デメリット
次にキャッシュ決済を導入する上で、気を付けなければいけないデメリットについて紹介をします。
クレジットカード決済の導入デメリット
- 入金サイクルにバラつきがある
- 不正利用を警戒するユーザーも一定層いる
- システムエラーで決済に対応できないこともある
クレジットカード決済の導入するデメリットですが、決済サービス会社によって入金サイクルにバラつきがあります。
また不正利用を警戒するユーザーが一定層いるため、クレジットカード決済を導入したとしても、警戒をして現金で支払う人もいるかもしれません。
タイミングによっては、システムエラーで決済に対応ができないこともあるため、トラブルの原因にもなることがあります。
電子マネー・交通ICカードの導入デメリット
- チャージしている金額しか使えない
- 電子マネーの種類に困惑をする人もいる
- 慣れるまでに時間がかかる
電子マネー決済のデメリットは事前にチャージしている金額しか使うことができない点です。
電子マネーは交通系ICカードやキャリア決済などさまざまな種類があり、利用方法などに困惑をする人も少なからずいます。
それによって、面倒だと思ってしまい、現金支払いをする方もいます。また電子マネー決済を導入して最初は戸惑う人もいるため、慣れるまでに時間がかかってしまうことがあります。
そのため消費者が利用する選択肢を増やすため、さまざまな決済手法に対応することが理想といえます。
QRコード決済・スマホ決済の導入デメリット
- スマホの充電に依存
- 不安を感じるユーザーが多数いる
- システムのトラブルで決済ができないこともある
QRコード決済はスマホに専用アプリを入れて事前にチャージをすることで決済として利用をすることが可能です。しかしスマホの充電に依存をしてしまうため、スマホの充電がない場合は決済方法として利用をすることができません。
また、QRコード決済に慣れていない人は不安を感じることもあり、利用をしない人も一定数はいるかもしれません。
キャッシュレス推進で決済端末の導入初期費用が無料
では、なぜキャッシュレス決済の導入が注目されているのでしょうか。次は国が推進している施策について解説していきます。
(1)政府が推進するキャッシュレス化

キャッシュレス決済は政府が推進しており、2025年までにキャッシュレス決済額を4割にすることを目的として、2020年6月30日までの期間で「キャッシュレス還元事業登録」という施策が走っていました。そして目標を達成し、42.8%に達しました。政府は将来的にキャッシュレス決済額を80%にすることを目指しています。
これに伴い多くのサービスが決済端末を無料で提供したり、決済手数料を値下げする競争が活発になっています。
(2)インバウンド需要が増加
日本への訪日外国人はオリンピックイヤーの2021年以降も続々と増加しています。
海外では日本よりも電子マネー文化は浸透しており、クレジットカード決済やQRコード決済に対応をしている店舗では、外国人観光客の需要を囲い込み売上につなげることが可能です。
(3)109億ドルの機会損失?キャッシュレス化が遅れている日本
日本は海外に比べるとキャッシュレス化が遅れていると言われています。
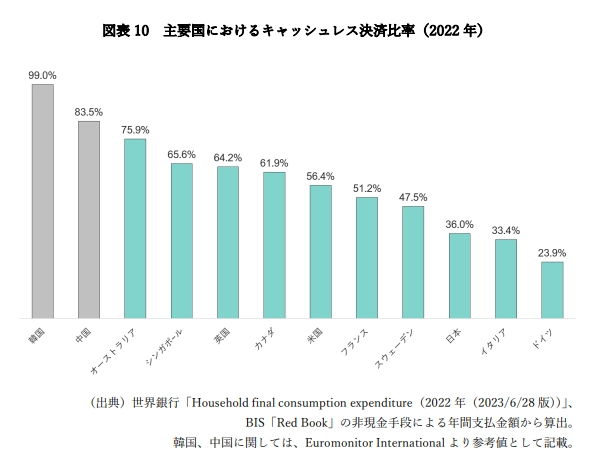
海外では多くの店舗や企業が既にキャッシュレス決済に対応をしており、日本はスウェーデンの次にキャッシュレス決済が遅れています。
キャッシュレス決済に対応をしていないことによって、109億ドルの機会損失につながとも言われており決済手法への対応は非常に大切なのです。
おすすめキャッシュレス決済の導入費用を比較|クレジットカード・QR・電子マネーに対応するサービス9選
[orend-payment-terminal-explorer]
{
“title”: “おすすめの電子マネー決済端末”,
“initialDisplayMode”: “compact-card”,
“showFilterBar”: false,
“showCompareButton”: false
}
[/orend-payment-terminal-explorer]
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “detail”,
“showFilterBar”: false
}
[/orend-payment-terminal-explorer]
スマホでクレジットカード決済ができるアプリおすすめ4選
| サービス名 | イメージ | 初期費用 | 月額費用 | 対応決済 | 決済手数料 | 入金サイクル | 振込手数料 | 審査期間 | POSレジ機能 | レシート発行 | iPhone | Android |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 |
0円 |
0円 |
カード |
2.50%~ |
無料 |
最短15分 |
〇 |
メール送信 |
〇 |
〇 |
||
 |
0円 |
カード |
2.48%~ |
月2回/月6回月6回の場合は198円(税込)/振込毎 |
月2回:無料 |
約2~4週間 |
✕ |
メール送信 |
✕ |
〇 |
||
 |
0円 |
0円 |
カード |
1.98%~ |
毎日・月6回・月2回毎日締め(2営業日後払い)※ |
三井住友:無料 |
iPhone:最短15分 |
問合せ |
メール送信 |
〇 |
〇 |
|
Airペイ タッチ |
 |
0円 |
0円 |
カード |
2.48%~3.24% |
3・6回/月 |
無料 |
最短15分 |
〇 |
メール送信 |
〇 |
✕ |
[orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]
【無料】おすすめQRコード・スマホ決済5選
無料で導入できるQRコード決済のサービスを紹介します。
| サービス名 | d払い・メルペイ |
au PAY |
||
|---|---|---|---|---|
| イメージ |  |
 |
 |
 |
| 決済手数料 | 制限プラン:1.98%(税別) |
2.95%〜(税別) |
2.6%(税別) |
2.6%(税別) |
| 入金手数料 | 月1回無料 |
楽天銀行:無料 |
1万円以上は無料 |
無料 |
| 初期費用 | 制限プラン:0円 |
0円 |
0円 |
0円 |
| 月額費用 | 制限プラン:0円 |
0円 |
0円 |
0円 |
PayPay
PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。
最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。
個人事業主のPayPay導入に関する記事もご覧ください。
| プラン | 無料プラン / マイストア ライトプラン |
| 初期費用 | 無料プラン:0円 / ライトプラン:1,980円(税別) |
| 月額費用 | 無料プラン:0円 / ライトプラン:1,980円(税別) |
| 決済手数料 | 無料プラン:1.98%(税別) / ライトプラン:1.60%(税別) |
| 入金サイクル | PayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後 |
| 入金手数料 | 月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別) |
楽天ペイ
楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。
楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。
| 決済サービス | 楽天ペイ |
| 初期費用 | 無料 |
| 月額費用 | 通常:0円、ライト:0円、スタンダード:2,200円(税込) |
| 決済手数料 | 通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別 |
| 入金サイクル | 楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能 |
| 入金手数料 | 楽天銀行は無料、その他の金融機関は330円/回 |
au PAY
au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。
入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。
| 決済サービス | au PAY |
| 初期費用 | 無料 |
| 月額費用 | 無料 |
| 決済手数料 | 2.60% |
| 入金サイクル | 月1回・月2回 (1~15日分:翌月15日入金、16~末日分:翌月末入金) ※早期振込サービスで最短で翌々営業日 |
| 入金手数料 | 無料 ※早期振込サービス: |
d払い・メルペイ
d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。
2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。
一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。
| 決済サービス | d払い(メルペイ) |
| 初期費用 | 無料 |
| 月額費用 | 無料 |
| 決済手数料 | 2.6% (メルペイとの 共通QRコードの場合) |
| 入金サイクル | 月1回・月2回 (1~15日分:当月25日入金、16~末日分:翌月10日入金) |
| 入金手数料 | 入金額が1万円以上:無料 入金額が1万円未満:200円 |
詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html
その他のQRコード決済サービス
主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。
FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。
Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。
その他キャッシュレス決済端末に関して詳細を知りたい方には以下の記事がおすすめです。
キャッシュレス決済導入の選び方・ポイント
最後にキャッシュレス決済を導入する際の選び方やポイントについて紹介をします。導入を検討している方はサービス会社によって、特徴なども異なるため、導入する前に必ず確認をするようにしてください。
利用率の高い決済手法に対応する
キャッシュレス決済を導入する際は利用率の高いキャッシュレス決済を選ぶことが大切です。キャッシュレス決済にはさまざまな種類の決済サービスがあります。
日本ではクレジットカード決済が多いため、クレジット決済に対応をしているモバイル決済の導入がおすすめいえます。
入金手数料とサイクルの確認
キャッシュレス決済を導入する際は「入金手数料」と「サイクル」を確認することが大切です。決済サービス会社によって異なるため、頻繁に引き下ろさなければいけない場合は、入金サイクルが多い方がおすすめです。
しかし入金手数料が高ければ、その分売上が減ってしまうため、入金サイクルと手数料を比較した上で、ピッタリなサービス会社を選ぶことをおすすめします。
利用しているサービスとの連携
決済サービス会社によってはPOSレジと対応をしていることも多いです。POSレジと連携をしていることによって、売上の確認や業務の効率化が可能になるなど、さまざまなメリットがあります。
さらにECサイトと連携をすることができれば、分析も簡単になるため、導入を検討している店舗はそういった連携が可能なサービスを選ぶことがポイントです。