
[post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00023″},”title”:”おすすめのBtoC決済代行サービス”}}[/post-setting]
電子決済サービスとは|注目されている背景・仕組み
電子決済サービスとはデジタルデータの送受信で支払いを行い、クレジットカード・電子マネー・QRコード決済など現金を利用せず決済ができる支払方法を指します。
今回は電子決済サービスが注目される背景や導入のメリットやデメリット・支払方式について解説しながら、おすすめ電子決済サービスを紹介していきます。
注目の決済サービス
 |  |
| サブスクペイ | 月額パンダ |
| サブスク特化決済代行 継続課金×顧客管理 会員制サービスにおすすめ | 個人使用・決済数1件も〇 年会費にも対応 最短1週間導入可 |
| 初期:問合せ 月額:問合せ | 初期:0円 月額:0円 |
| 手数料:2.5%~ | 手数料:3.5%+100円/1件 |
| 対応決済:クレカ、口座振替、コンビニ、スマホ決済など | 対応決済:クレカ、口座振替など |
| サブスクペイの詳細 | 月額パンダの詳細 |
電子決済サービスの仕組み
電子決済サービスの国内の主な支払方法として多いクレジットカード決済の場合は、顧客がカードを利用すると決済代行会社・カード会社へ決済情報が送信され手数料を差し引いた料金が店舗に支払われます。
電子マネーの場合は顧客が事前にチャージをしておく必要がありますが、クレジットカードと連携することで現金チャージを必要とせず利用できる場合もあります。
電子決済が注目の背景 – 政府のキャッシュレス推進で40%、141兆円達成
日本ではキャッシュレス化が急速に進展しており、経済産業省の発表によると2024年のキャッシュレス決済比率は42.8%に達し、政府目標の40%を超えました。決済額は約141兆円にのぼり、クレジットカードが約8割を占める一方で、スマートフォンを利用したコード決済(QR・バーコード決済)の拡大が目立ちます。
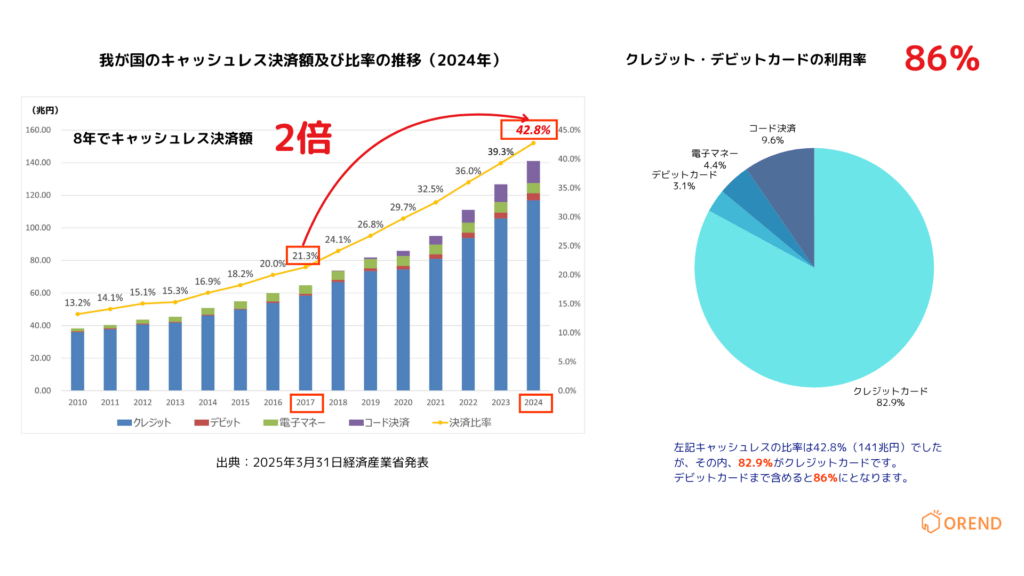
現金取引に比べ、スピーディーで衛生的、さらに取引履歴がデータとして残るため管理や不正防止にも優れている点が支持されています。
政府は今後、キャッシュレス比率80%の実現を目指し、インフラ整備や中小企業支援を進めています。消費者の利便性向上、店舗の業務効率化、経済全体のデジタル化推進といった観点からも、電子決済は日本社会の重要なインフラとして注目を集めています。
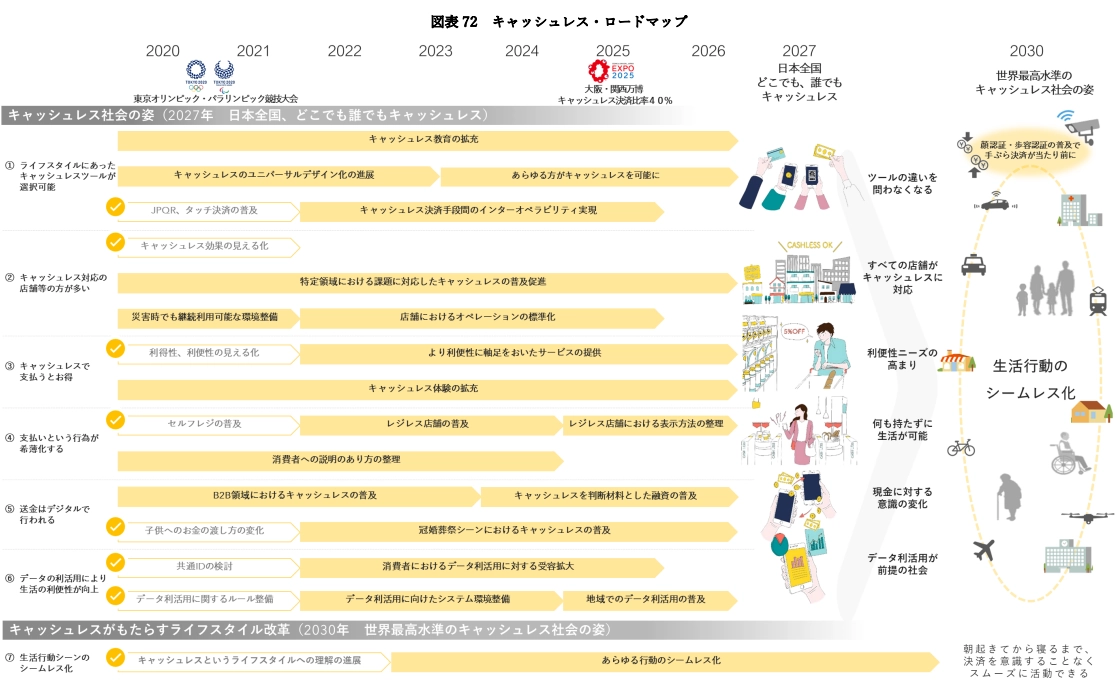
上記のように今後は日本でも電子決済はさらに普及していくことが予想できます。
電子決済サービスの種類と特徴
次は電子決済サービスの主な種類について見ていきます。
1. クレジットカード・デビットカード決済
クレジットカード・デビットカード決済は日本国内で最も普及しており、「キャッシュレス・ロードマップ2022」によるクレジットカードが85.3%・デビットカードが2.8%と電子決済のうち約9割をしめています。
一方でクレジットカード決済はカード会社や決済代行会社に支払う手数料は4%~7%とやや負担が大きく、個人事業主・小規模事業者では負担が大きく導入しづらいという事情がありました。
しかし近年では加盟店手数料を4%以下に抑えてクレジットカード決済会社も登場しており、中には3%以下で提供を行う事業者も登場し開業したての店舗などでも導入ハードルが下がりつつあります。
なお、各クレジットカードごとの決済手数料や店舗負担額を比較して見たい方は、下記の記事で詳しく解説しておりますのでぜひご覧ください。
店舗側では電子マネーに対応したマルチ決済端末の導入が必要ですが、決済の手間が大きく削減されクレジットカードを持てない若年層の顧客を取り込むことができるメリットもあります。
2. モバイル決済・QRコード決済
電子マネー決済を大きく区分するとQRコード決済とモバイル決済の2つにわけることができます。QRコード決済の支払い方法には、次のように2つの方式があります。
- ユーザースキャン方式:店舗にあるバーコードをスマホで読み取る
- ストアスキャン方式:利用者がバーコードを表示し店舗側がスキャナーで読み取る
代表的なサービスとしてはPayPayや楽天ペイ・LINE Pay・d払いといったものがあります。
モバイル決済はクレジットカードや電子マネー情報をあらかじめ読み込ませたスマホなどのモバイル端末を、決済端末にかざして支払いを行う方法です。代表的なサービスとしては、おサイフケータイ・Apple Pay・Google Payなどが挙げられます。
3. キャリア決済
キャリア決済はスマホなどの通信料とまとめて代金の支払いができるサービスで、携帯キャリア会社・インターネット回線を契約者が利用でき、IDやパスワードを入力することで決済が完了します。
キャリア決済は店舗利用だけでなくWebサービスやネットショッピングでの決済に利用されます。
4. 交通系電子マネー
交通系電子マネーとは、SuicaやPASMOといった、主に鉄道やバスなどの公共交通機関の運賃支払いに利用される電子マネーのことです。近年では、公共交通機関だけでなく、駅構内の売店や飲食店、さらにはコンビニエンスストアやスーパーマーケットなど、幅広い場所で決済手段として導入が進んでいます。
東京都交通局によれば、2022年には交通系電子マネーの利用件数が1日あたり1,000万件を突破しています。
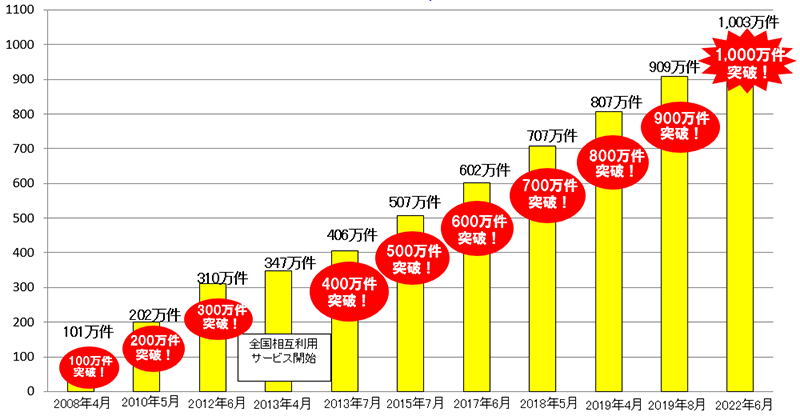
出典:東京都交通局|その他のニュース【報道発表】
交通系電子マネーは、事前に現金をチャージして利用するプリペイド方式を採用しています。そのため、チャージ金額の上限を超える商品やサービスの購入には利用できません。しかし、残高が設定金額以下になると、登録したクレジットカードから自動で設定金額を入金できるオートチャージ機能が利用可能な交通系電子マネーもあります。
また、交通系電子マネーによっては、スマートフォンなどの端末に専用アプリをインストールして利用するアプリ方式も登場しています。いずれの方式でも、専用端末にカードやスマートフォンをタッチするだけで決済が完了するため、小銭を用意する必要がなく、操作が簡単で手軽に支払いができる点が大きな特徴です。
5. 流通系電子マネー
流通系電子マネーとは、nanacoやWAONなど、主にスーパーマーケットやコンビニエンスストアといった流通系企業が発行する独自の電子マネーのことです。店頭のレジやATMなどで現金をチャージすることで、チャージした金額の範囲内で支払いに利用できます。
流通系電子マネーの大きな特徴は、専用端末にタッチするだけで支払い処理が完了するため、操作が簡単でスピーディーに支払いができる点です。現金の受け渡しや釣り銭の確認などが不要なため、レジでの待ち時間短縮にも役立ちます。
流通系電子マネーを利用するメリットとしては、系列店で独自ポイントが貯まったり、割引クーポンが利用できたりするなど、お得な特典が受けられる点が挙げられます。
電子決済サービス2種類の導入方法
電子決済サービスの導入方法は決済機関との直接契約と決済代行と契約する方法の2つの種類があります。

決済代行サービスの詳細はこちらの記事で解説しています。
1. 決済ブランドとの個別契約
個別契約の場合はVisa・JCBなどカードブランド直接契約を行います。各カード会社に連絡を取り、審査を受け問題がなければ電子決済サービスの利用が可能になります。
しかし決済機関毎に審査・契約・経理処理といった手間が発生するため、基本的には決済代行会社を介しての契約が一般的です。
2. 決済代行会社との契約による一括導入
決済代行会社はクレジットカード・電子マネー・QRコード決済など様々な決済方法を一度に導入することができ、契約や入金処理といった手間を代行してくれます。
決済代行会社が提供しているシステムを利用することで、初期費用や月額コストを抑えられるのもポイントです。
電子決済サービスの支払方式3つの種類
| 電子決済の種類 | 仕組み | 主な決済手段 |
| プリペイド方式 (前払い) | 事前にチャージを行い、それを利用 | 電子マネー |
| リアルタイムペイ方式 (即時払い) | 利用と同時に口座から利用金額が引き落とし | デビットカード ネットバンキング モバイルバンキング |
| ポストぺイ方式 (後払い) | 一定期間の利用額をまとめて後日支払い | クレジットカード キャリア決済 iD決済 |
1. プリペイド方式(前払い)
プリペイド方式(前払い)は事前にチャージを行う前払いの支払い方法です。事前に電子マネーの購入・交通系ICカードへ現金のチャージを行い、その後決済端末にタッチすることで商品やサービスができます。
プリペイド型の支払い方式の場合は、クレジットカードのように金融機関の審査は不要のため未成年を含めて誰でも利用できます。
2. リアルタイムペイ方式(即時払い)
リアルタイムペイ方式は即時払いとも呼ばれており、金融機関のデビットカードやネットバンキング・モバイルバンキングなどが即時払い方式に含まれます。
名前の通り決済処理の完了後にすぐに連携している口座から利用した金額が引き落とされ、現金と同じようにリアルタイムに利用できるのが特徴です。
3. ポストぺイ方式(後払い)
ポストぺイ方式は後払いとも呼ばれ商品の購入やサービス利用後に代金の請求がされる方式で、クレジットカード決済が代表的なポストぺイ方式といえます。
ポストぺイ方式の場合は後払いとなり実際に利用してから、支払日まで1か月ほどの期間があるため給料日前など現金が不足してる時でも商品を購入できるメリットがあります。また代金回収は決済代行会社が行ってくれるため、未回収リスクもなく安心して利用ができます。
電子決済サービス導入5つのメリット
1. 若年層・インバウンド需要など販売機会の拡大
電子決済サービスを導入するメリットとしては、クレジットカードを持たない若年層やWeb上でのカード情報入力を避ける顧客にも利用してもらえるため販路拡大につながる点です。
2025年には大阪万博も開催されますが、上述で触れたように、日本よりも海外ではキャッシュレス化が進んでいます。そのため海外からの海外からの観光客・インバウンド需要の囲い込みにもつながります。
2. レジ業務の効率化
電子決済サービスの導入メリットの2つ目としてはレジ業務の効率化です。電子決済サービスの場合は現金のように金銭の受け渡しが不要なため、精算時の手間を省くことでスピーディーに会計が完了します。
また金銭の受け渡しがないためレジ締め・現金管理といった手間の軽減にもつながることに加えて、現金の盗難といったリスクも削減ができます。
スピーディーな支払いができ行列を回避できるため、ストレスなく購入ができ、顧客の定着率アップにも期待ができます。
3. 人件費の削減につながる
また電子決済サービスを導入することで人件費の削減にも期待ができます。例えば現在普及が進んでいる無人レジを店舗に導入すれば、レジには店舗スタッフが不要となります。
無人レジの場合は電子決済サービスでの支払いもできるため、店舗の省力化・コスト削減にもつながります。
4. 現金の持ち歩き不要・ポイントが貯まる
電子決済サービスの導入は顧客側にとっても現金の持ち歩きが不要というメリットがあります。小銭や財布を持つ必要がなく、店舗スタッフとの現金受け渡しも発生しないため非接触で安心して支払いができます。
また利用額に応じてクレジットカード決済やQRコード決済などの場合はポイントも付与されるため、現金支払いよりも安く商品購入やサービス利用ができるのもメリットです。
5. 新規顧客やリピーター獲得につながる
加えて電子決済サービスは利便性が高く新規顧客の獲得やリピーター増加も期待できます。幅広い決済手法に対応することで、多くの顧客が利用してくれる機会を増やすことができます。
決済データをPOSシステムと連携して顧客情報を活用できるのもポイントです。販売情報を抽出しマーケティング施策などに活かすこともできます。
いつ・どんな時に・どんな商品が売れるのかなどを把握し、コアな客層・自社の売上を支えているコアな顧客をどのように繋ぎ止めていくかといった経営戦略にも活かすことができます。
電子決済サービス導入のデメリット・注意点
1. 決済手数料が発生する
電子決済サービスを利用するデメリットとしては利用店舗側が決済手数料を負担する必要がある点です。手数料は業界・業種によって異なりますが、個人事業主や小規模な店舗には大きな負担になる場合があります。
ただし決済手数料は代行会社によって差があるため、手数料が安い会社を選ぶと良いでしょう。
2. 導入には初期費用が発生・月額費用がかかる場合も
電子決済サービスの導入には、店舗側であればクレジットカードや電子マネー・QRコード決済に対応した決済端末を用意する必要があります。
STORES決済・Air PAYなど端末代金を無料にしている場合もありますが、一定の条件があったり、月額費用が発生する場合もあるため事前に確認をしておきましょう。
3. 通信環境のトラブルであると端末が利用できない
また電子決済サービスのデメリットとしては店舗で導入していた場合は、Wi-Fiやネット通信環境によって決済処理ができなくなる場合がある点です。
停電の場合やネット回線の通信トラブルなどがあると、決済端末が利用できるまでに時間がかかる可能性もあります。
電子決済サービスの選び方|比較ポイント
電子決済サービスにはさまざまな種類があるため、自社に合ったものを選択することが大切です。ここでは電子決済サービスの選び方を5つ紹介します。
1. 顧客が普段から利用している電子決済手段か
自店舗や会社の顧客が普段利用している電子マネーを導入することが重要です。使い慣れた決済サービスであれば、スムーズに利用してもらえる可能性が高まります。馴染みのないサービスを導入しても、利用方法が分からず敬遠されたり、利用しようというモチベーションが上がらなかったりして、導入効果が得られない可能性があります。
株式会社1616の調査によると、主な決済方法の割合は次のようになっています。
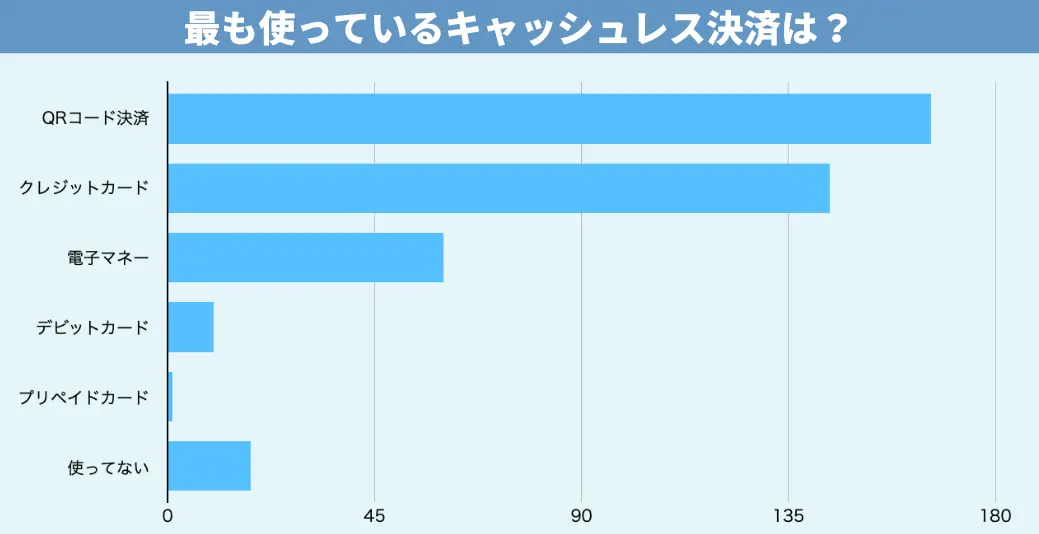
出典:PR TIMES|9割が利用と回答!キャッシュレスの利用・普及率に関する実態調査
例えば、若年層が多い場合はスマートフォン決済や交通系ICカード、地域密着型の店舗であれば地域で普及しているハウス電子マネーなどが有効です。
顧客が普段利用している決済サービスを把握するためには、顧客アンケートを実施したり、市場調査を行ったりするなど、顧客ニーズを的確に捉える努力が必要です。
2. 決済方法の種類
導入する決済端末によって対応している決済方法が異なります。例えば、一部の電子マネー専用端末では、クレジットカードやQRコード決済に対応していない場合があります。そのため、利用者のニーズを考慮し、幅広い決済手段に対応できる端末を選ぶことが重要です。
主要ブランドに対応しているマルチタイプの端末であれば、電子マネーだけでなく、クレジットカードやQRコード決済など、多様な手段で決済が可能になるでしょう。
近年、キャッシュレス化の流れが加速しており、顧客の決済手段に対するニーズも多様化しています。総務省によると、2023年のキャッシュレス決済利用率は過去最高です。
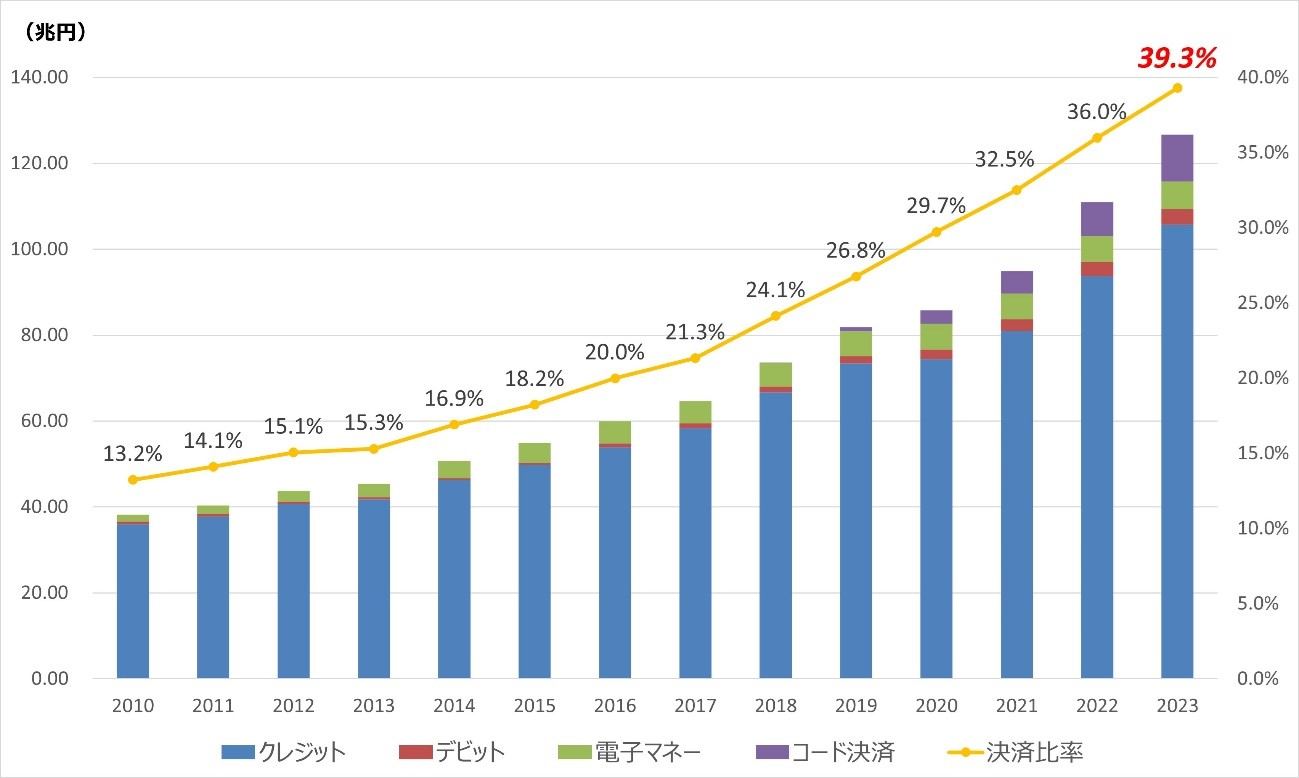
※出典:総務省|2023年のキャッシュレス決済比率を算出しました
集客力アップや顧客満足度向上のためには、顧客のニーズを把握しながら、適切な決済端末を導入することがますます重要になっています。
3. 導入・維持コストが安いか
電子マネー決済端末の導入には、初期費用と月額利用料が発生する場合があります。初期費用は、端末の購入費用や設置費用などが含まれ、数万円から数十万円程度かかることもあります。月額利用料はシステム利用料や通信費などが含まれ、数千円から数万円程度が一般的です。
端末によってかかる費用も異なります。例えば、高機能な端末は、導入費用や月額利用料が高くなる傾向があります。さまざまな決済方法を網羅しているほうが集客力は高まりますが、その分費用も高くなるため、バランスを考慮する必要があります。
導入前に自店舗の規模や顧客層、予想される利用頻度などを考慮し、費用シミュレーションを行うことが重要です。
4. 入金フローが早いか
決済サービスごとに、決済から入金までの期間や1ヶ月に入金される回数が異なります。例えば、最短で翌日入金されるサービスもあれば、1ヶ月に1度の入金、あるいは1ヶ月に数回の入金となるサービスもあります。
入金フローはサービスによって大きく異なるため、事前にしっかりと確認しておくことが大切です。自動で入金されるのか、それとも事業者側からの入金依頼が必要なのか、入金サイクルはどれくらいか、手数料は発生するのかなどを把握し、自社にとって売上管理が行いやすい入金フローを選びましょう。
特に、入金回数が多くなると、振込手数料の負担も大きくなる可能性があります。振込手数料がどれくらいかかるのか、無料になる条件はあるのかなども確認しておくようにしましょう。
5. サポート体制は充実しているか
導入時には、システムの設定や操作方法など不慣れな点が多く、トラブルが発生する可能性も高くなります。例えば、決済がうまく処理できない、機械が正しく作動しない、といった問題が生じるかもしれません。このような場合に、電話やメールで迅速にサポートを受けられたり、担当者が直接訪問して対応してくれたりすると、安心して導入を進めることができます。
また、サービス業では、土日祝日や夜間など、通常の営業時間外に決済サービスを利用するケースも少なくありません。そのため、サポートの対応時間を確認しておくことも重要です。
サポート体制の確認に加えて、サービスの評価や口コミも参考にするとよいでしょう。実際にサービスを利用している人の意見を聞くことで、サポートの質や対応の早さなど、より具体的な情報を得ることができます。
店舗におすすめの電子決済サービス・決済端末を比較|初期・月額・手数料
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “table”,
“showRank”: true,
“showCompareButton”: false,
“tableRows”: “ranking,settlementFee,terminalCost,monthlyCost,requiredEquipment,terminalType,paymentCycle,paymentMethods,posIntegration,contractPeriod,cancellationPenalty,installationLeadTime”,
“sort”: “ranking”
}
[/orend-payment-terminal-explorer]
詳しい選び方はこちらの記事で解説しています。
[orend-payment-terminal-explorer]
{
“sort”: “recommended”,
“initialDisplayMode”: “detail”,
“showFilterBar”: false,
“showCompareButton”: false
}
[/orend-payment-terminal-explorer]
小規模店舗向けスマホが決済端末なる電子決済サービス比較4選
| サービス名 | イメージ | 初期費用 | 月額費用 | 対応決済 | 決済手数料 | 入金サイクル | 振込手数料 | 審査期間 | POSレジ機能 | レシート発行 | iPhone | Android |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 |
0円 |
0円 |
カード |
2.50%~ |
無料 |
最短15分 |
〇 |
メール送信 |
〇 |
〇 |
||
 |
0円 |
カード |
2.48%~ |
月2回/月6回月6回の場合は198円(税込)/振込毎 |
月2回:無料 |
約2~4週間 |
✕ |
メール送信 |
✕ |
〇 |
||
 |
0円 |
0円 |
カード |
1.98%~ |
毎日・月6回・月2回毎日締め(2営業日後払い)※ |
三井住友:無料 |
iPhone:最短15分 |
問合せ |
メール送信 |
〇 |
〇 |
|
Airペイ タッチ |
 |
0円 |
0円 |
カード |
2.48%~3.24% |
3・6回/月 |
無料 |
最短15分 |
〇 |
メール送信 |
〇 |
✕ |
[orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]
おすすめオンライン電子決済サービス初期/月額比較8選
ネットショップやオンライン講座などオンラインの電子決済に使えるサービスを紹介します。
| サービス名 | イメージ | おすすめ評価 | 初期費用 | 月額費用 | 決済手数料 | 対応決済 | 決済方式 | セキュリティ |
| ROBOT PAYMENT (サブスクペイ) |  | 4.58 | 資料で確認 | お問合せ | 決済:2.5%~ 口座振替:85円~ | クレジット/コンビニ/銀行振込/電子マネー テイクアウト決済/キャリア/後払い/口座振込 スマホ/QRコード/寄付金/書面/電話決済 | サブスク決済/事前決済 メールリンク/IVR決済 | セキュリティコード/3Dセキュア Pマーク/PCI DSS トークン/SSL認証 |
| RP掛け払い |  | 4.30 | 0円~ ※無料 | 0円~ ※無料 | 0.5~2.9% | クレジット/コンビニ/サブスク決済 口座振替/銀行振込 請求書後払い | サブスク決済※継続課金 メールリンク決済 | セキュリティコード/3Dセキュア Pマーク/PCI DSS トークン/SSL認証 |
| 月額パンダ |  | 4.54 | 0円 ※無料 | 0円 ※無料 | 3.5%+100円/件 | クレジット 口座振込 コンビニ決済 PayPay決済 | 継続課金 単発課金 | カード情報非保持化 Pマーク |
| 会費ペイ |  | 4.47 | 0円 ※無料 | 0円 ※無料 | 2.5%~+150円/件 | クレジット/コンビニ 口座振替 | 継続課金/単発課金 | PCIDSS SAQ Type-D JIS Q 27001:2014 ISMS |
| GMOイプシロン |  | - | 0円 ※無料 | 0円 ※無料 | 3.45%~ | クレジット/コンビニ/ネット銀行/ウォレット 電子マネー/キャリア/後払い/口座振込 スマホ/QRコード/他通貨決済 | 継続課金/事前決済 メールリンク決済 | 不正検知/3Dセキュア本人認証 カード情報非保持化/トークン チャージバック/SSLサーバー |
| ZEUS(ゼウス) |  | - | 0円 ※無料 | 3,000円 | 3.5%~ | クレジット/コンビニ/ネット銀行/賃貸決済 電子マネー/キャリア/後払い/口座振込 スマホ/イベント向けレンタル端末 | 継続課金/事前決済 メールリンク決済 電話CTI/与信後 | PCI DSS/Pマーク/ISMS 不正検知/トークン カード情報非保持化 |
| ペイジェント |  | - | 0円 ※無料 | お問合せ | 4.2%~ トランザクション:0円 ※無料 | クレジットカード/コンビニ決済/国際決済 電子マネー/ID・キャリア決済/後払い | 継続課金/事前決済 メールリンク決済 | 3Dセキュア/SSL暗号化 カード情報非保持化/トークン ISMS/PCI DSS認証 |
[orend-service]{"condition":{"categoryId":"00023"},"display":{"type":"price-explanation","option":"ranking"}}[/orend-service]