
タッチ決済は、カードやスマホを端末にかざすだけで支払いが完了する決済方法です。そのタッチ決済を導入するには、対応する決済端末を導入する必要があります。
ただし、決済端末にはさまざまなサービスがあり、料金や機能、対応できる決済方法も異なるため、お店にあったサービスを選ぶのは簡単ではありません。
そこで、タッチ決済端末を対応決済・料金・手数料の一覧表 ▼で比較し、各サービスの特徴や強みも詳しく解説します。どの端末を選べばよいか迷ったら、30秒でおすすめの決済端末がわかる診断ツール ▼もご利用いただけます。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “recommendation-card”,
“label”: “OREND(オレンド)の結論”,
“title”: “タッチ決済端末は「手数料・端末費用・機能」で選ぶ!”,
“highlightText”: “手数料・端末費用・機能”,
“description”: “決済手数料を抑えるならstera pack、固定費を抑えるならAirペイ、POSレジ・プリンターまで1台にまとめるならSquareターミナルがおすすめです。”,
“items”: [
{
“serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
“icon”: “crown”,
“badge”: “迷ったらこれ!”,
“feature”: “タッチ決済対応。Visa・Mastercardの手数料1.98%〜、端末代0円。”
},
{
“serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
“badge”: “固定費0円で使う”,
“feature”: “タッチ決済対応。月額固定費・入金手数料0円、カード手数料2.48%〜。”
},
{
“serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
“badge”: “POS・プリンター内蔵”,
“feature”: “1台でタッチ決済・POSレジ・プリンター対応。月額固定費・振込手数料0円。”
}
]
}
[/orend-payment-terminal-explorer]
タッチ決済端末とは?
タッチ決済端末とは、クレジットカードやスマートフォンをかざして支払いができる「タッチ決済(非接触型決済)」用の決済機器です。
端末にはNFC(非接触IC)が搭載されており、クレジットカードやスマートフォン、スマートウォッチなどを端末にかざすと決済できます。
タッチ決済では、カードの差し込み・暗証番号の入力・サインを省略できる点が特徴です。
Visa・Mastercard・JCBなどのクレジットカードをはじめ、Apple PayやGoogle Payに登録したカードでもタッチ決済を利用できます。
また、端末によってはSuica・PASMOなどの交通系IC、iD、QUICPayも利用でき、1台で複数のタッチ決済を受け付けられます。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “upper-frame-image”,
“items”: [
{
“serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
“serviceName”: “Square決済”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
“imageAlt”: “Squareのお得な料金情報”,
“label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
},
{
“serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
“imageAlt”: “端末無料のキャンペーン”,
“label”: “カードリーダー代が0円に!”
},
{
“serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
“imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
“imageAlt”: “stera packのお得な料金情報”,
“label”: “初期費用・端末代0円、月額料金も初年度無料”
}
]
}
[/orend-payment-terminal-explorer]
スマホでもタッチ決済を受け付けられる
タッチ決済は、スマホでも受け付けられます。
スマホに決済アプリを入れると、そのスマホが決済端末となり、お客さんのクレジットカードやスマホをかざしてもらうだけで決済できます。
専用端末を用意せずに始められるため、イベント出店や訪問サービス、小規模店舗の導入初期で便利です。
ただし、毎日レジで利用する店舗では、専用端末の方が便利です。スマホ型は利用できる電子マネーが限られ、紙のレシート発行には別途プリンターが必要です。複数のスタッフで会計する場合も、専用の端末がある方が、会計はスムーズです。
タッチ決済端末の人気製品の価格・手数料を比較
タッチ決済に対応したキャッシュレス決済端末は、端末価格や決済手数料に大きな差があります。
ここでは、主要なタッチ決済対応端末について、初期費用・月額費用・決済手数料を一覧で比較しています。店舗に合う端末選びの参考にしてください。
[orend-payment-terminal-explorer]
{
“initialDisplayMode”: “table”,
“supportsMobileTerminal”: true
}
[/orend-payment-terminal-explorer]
タッチ決済端末の選び方|5つのポイント
タッチ決済端末を導入する際は、店舗の業態や利用シーンに合った端末を選ぶことが重要です。適切な端末を選ぶことで、会計がスムーズになり、顧客満足度の向上や業務効率化につながります。
ここでは、タッチ決済端末を選ぶ際に確認すべきポイントを紹介します。
1. 対応する決済手段を確認する
導入する端末がクレジットカード、デビットカード、電子マネー、QRコード決済などに対応しているかを確認しましょう。特に、ターゲットとなる顧客層がよく利用する決済手段に対応しているかが重要です。
例えば、観光客が多い店舗なら、VisaやMastercardのタッチ決済だけでなく、銀聯、AlipayやWeChat Payにも対応していると便利です。
2. 端末の種類(据え置き型・モバイル型)を選ぶ
店舗の運営スタイルに応じて、据え置き型かモバイル型かを選びましょう。
| 端末タイプ | 特徴 |
| 据え置き型 | レジカウンターで会計する固定店舗向け。接続が安定し、会計件数が多い店舗でもスムーズに運用できる |
| モバイル型 | テーブル会計、キッチンカー、イベント出店向け。場所を固定せず、その場で決済を完了できる |
3. 初期費用・ランニングコストを比較する
タッチ決済端末の導入には、端末の購入費用や月額費用、決済手数料がかかる場合があります。導入コストを抑えつつ、運用時の手数料を考慮して最適なプランを選びましょう。
| 比較軸 | 選び方のポイント |
| 初期費用がかからない | stera packやAirペイなどは端末代無料キャンペーンを実施することがある |
| 決済手数料が低い | 決済金額が大きい店舗は、決済手数料の安いサービスを選ぶと利益が確保しやすい |
| 月額費用が0円 | 決済金額が少ないうちは、月額費用0円の方がコストが低く抑えられる。 |
4. 入金サイクルや振込手数料をチェックする
決済サービスごとに、売上が入金されるタイミング(入金サイクル)や振込手数料が異なります。資金繰りを考えると、できるだけ早く入金されるサービスを選ぶのが理想的です。
| 比較軸 | 選び方のポイント |
| 即時入金・翌日入金 | Square |
| 毎日締め・6営業日後入金 | stera pack |
| 振込手数料無料 | Square、stera packなど(特定の銀行口座指定あり) |
5. 操作のしやすさとサポート体制を確認する
スタッフが簡単に操作できるか、導入後のサポートが充実しているかも重要なポイントです。特に、トラブル発生時にすぐ対応できるサポート体制が整っていると安心です。
- 直感的に使いやすい端末を選ぶ(タッチパネル式、シンプルなインターフェース)
- サポート体制が充実しているサービスを選ぶ(電話・チャットサポートの有無、対応時間)
人気のおすすめのタッチ決済端末9選
下記はTVCMなどでも認知度の高い持ち運びが可能なタッチ決済端末9社の比較表です。初期・月額費用は無料で利用できるものが一般的です。
小規模店舗の場合はキャッシュフロー安定のためにも、入金スピードが早いものがおすすめです。対応決済手法や入金サイクルは各社で異なり、Square決済が一番早く最短即時入金、次いでstera pack、STORES決済が2営業日ごととサービス毎に違いがあります。
[orend-payment-terminal-explorer]
{
“title”: “タッチ決済対応の決済端末”,
“initialDisplayMode”: “compact-card”,
“showFilterBar”: false,
“showCompareButton”: false
}
[/orend-payment-terminal-explorer]
[orend-payment-terminal-explorer]
{“initialDisplayMode”: “detail”}
[/orend-payment-terminal-explorer]
【30秒診断】お店に合うタッチ決済端末は?
決済端末は、導入費用、POSレジの利用状況、必要な機能によって、おすすめの端末が異なります。
どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。
[orend-payment-terminal-diagnosis]
{
“title”: “最適な決済端末は?”
}
[/orend-payment-terminal-diagnosis]
スマホだけでタッチ決済に対応できるアプリおすすめ3選
スマホを決済端末として使える「タッチ決済対応アプリ」は、専用端末なしでクレジットカードのタッチ決済が可能です。
初期費用を抑えたい小規模店舗やイベント出店者に特におすすめです。ただし、iDや交通系IC、QRコード決済には非対応である点には注意しましょう。
対応するスマホなど詳しく知りたい方は「iPhoneを決済端末にする方法・おすすめアプリ」をご覧ください。
ここではおすすめのアプリを解説します。
[orend-service]{“condition”:{“categoryId”:”00053″},”display”:{“type”:”price”}}[/orend-service]
2026年10月1日からタッチ決済対応が必須化
2026年10月1日以降、VisaやMastercardなどのクレジットカードの国際ブランドが定めるルールにより、すべてのクレジットカード決済端末でタッチ決済への対応が必須です。
タッチ決済対応が必須化された背景
背景にあるのは、カードの不正利用を減らすことと、タッチ決済の利便性を高めることです。
タッチ決済はEMVと呼ばれる国際的なセキュリティ規格に基づいており、磁気カードによる決済と比べて偽造カードなどによる不正利用を防ぐ仕組みが強化されています。そのため国際ブランドは、より安全な決済方法としてタッチ決済の普及を進めています。
また、タッチ決済に対応したカードやスマートフォンが普及しても、店舗の端末が未対応では利用できません。より多くの店舗でタッチ決済を使えるようにし、利用者の利便性を高めることも、端末側にタッチ決済への対応を求める理由です。
2026年10月1日以降に必要な対応は?
2026年10月1日以降は、ICチップや磁気カードだけでなく、タッチ決済にも対応したクレジットカード決済端末が必要です。
クレジットカードの主な支払い方法には、次の3つがあります。
- 磁気カードを通す
- ICチップを差し込む
- カードやスマートフォンをかざすタッチ決済
日本クレジットカード協会では、これら3種類を1台の端末で受け付ける「3面待ち」を推奨しています。
タッチ決済に対応していない端末を使用している場合は、契約している決済会社へ対応方法を確認してください。端末によっては交換が必要ですが、アップデートなどで対応できる場合もあります。
この記事では、このタッチ決済に対応した決済端末を紹介しています。
そもそも、タッチ決済とは
タッチ決済とは国際ブランドのクレジットカード提供会社が展開しているの決済手法の1つで、クレジットカードやスマホを決済端末にかざすだけで支払いができる非接触型の決済手法を指し、非接触型決済とも呼ばれます。
クレジットカードやスマートフォンを端末にタッチするだけで決済が完了するため、スピーディーな決済が可能です。

今回はタッチ決済端末の特徴や注目されている背景・代表的な決済端末をご紹介いたします。
タッチ決済を使えるカードブランド一覧
タッチ決済に対応しているカードブランドは様々ありますが、カードブランドごとに代表的な対応しているクレジットカードブランドをご紹介します。
| カードブランド | カードブランド詳細 |
| VISA | イオンゴールドセレクトカード、三井住友カードゴールド・プラチナ、楽天カードゴールド・プレミアム |
| Mastercard | Orico Card THE GOLD PRIME・TRUST CLUB プラチナ、楽天カード ゴールド・プレミアム |
| JCB | ANA JCBカード ワイドゴールド/プレミアム |
| American Express | アメリカンエキスプレスゴールドカード・プラチナカード |
| ダイナースクラブ | ダイナースクラブ プレミアムカード、ダイナースクラブ プレミアム コンパニオンカード |
タッチ決済と電子マネーとの違い
タッチ決済というと今回紹介していくクレジットカード決済だけでなく、Suica・PASMOなどの交通系電子マネーをイメージする方もいるのではないでしょうか。このような非接触型決済には大きく2つの種類があるため、両社の違いを比較しながら紹介していきます。

タッチ決済と電子マネー決済の大きな違いは通信規格にあります。タッチ決済はNFC Type A/Bという規格が活用されております。Type A/Bはコストも安くシンガポールやニューヨークの交通系ICなど世界各国で展開されています。
| 決済種別 | 通信規格 | 主な決済手法 |
| タッチ決済 | NFC Type A/B | クレジットカード決済、VISA、Mastercard、JCBのタッチ・コンタクトレス決済 |
| 電子マネー決済 | NFC Type F | ID/QUICPay、交通系電子マネー ※Suica / PASMO / ICOCA / manaco / PiTaPa |
一方、電子マネー決済はNFC Type Fというソニーが開発した通信規格を活用しており、Type Fは処理速度が早いという特徴から交通機関などで導入されています。しかし、ややコストが高いということで日本や一部アジアのみで普及しています。
また、支払い形式についてはタッチ決済の場合は後払い・引き落としが基本となりますが、電子マネー決済はプリペイド式の前払いにも対応しています。
タッチ決済を導入する前に知っておきたい注意点
タッチ決済はスムーズに支払いができる便利な方法ですが、利用金額に上限があるため、高額な決済には暗証番号やサインが必要になる場合があります。
一般的に1〜2万円が上限とされ、それを超えると手続きが増え、会計に時間がかかることがあります。特に、訪日外国人がタッチ決済を利用しようとして上限に達し、決済できないケースや、高額なメニューを提供するお店では使いづらいといった課題があります。
この対策として、レジ付近に上限額の案内を掲示したり、QRコード決済やICチップ決済と併用したりする方法が有効です。また、決済端末によっては上限を引き上げられることもあるため、導入前に確認しておくと安心です。
タッチ決済の4つの種類
| 決済種別 | 通信規格/特徴 | 主な決済端末・サービス |
| クレジットカード決済 | NFCを搭載した端末へのカードをタッチすることで支払いが可能 NFC:非接触ICチップ | VISAタッチ決済 Mastercardコンタクトレス決済 CBタッチ・コンタクトレス決済 |
| スマホ決済 | スマホにクレジットカードを登録して、スマホをかざすだけで決済 | Apple Pay / Google Pay QUICPay / ID / 楽天Edy |
| 交通系ICカード決済 | 国内の鉄道会社が発行しているICカードで、FeliCaという技術を利用。 かざしてから0.1秒で決済完了 | Suica / PASMO / ICOCA / manaco / PiTaPa / はやかけん |
| ウェアラブル決済 | スマートウォッチや指輪など身につける端末で支払いを行う決済手法 | Apple Watch / Garmin / EVERING |
クレジットカードタッチ決済はご紹介したようにカードの挿入する必要なく、クレジットカードを端末にタッチすることで支払いが完了するため、サインや暗証番号も不要です。
スマホ・モバイル決済はNFCタグ搭載の端末をタッチすることで決済ができる方式で、具体的なサービスとしては、Apple PayやQUICPayなどがあります。主にスマホ端末と連動しているため、レジでタッチすることでこちらも支払いが可能です。
交通系ICカードは電子マネー決済とも呼ばれ、SuicaやPasmoなど鉄道会社が発行しているICカードをタッチすることで決済可能な方式です。
ウェアラブル決済は近年登場しているApple WatchやGarminなど、腕時計や衣類などに身に着けている端末で決済が可能な新しい領域です。端末に触れず決済機能を有したゲート通過で支払いが完了するウォークスルー決済など、QRコードに変わる新しいキャッシュレス決済・Iotペイメントとして注目されています。
タッチ決済の3つの支払い方式
非接触決済対応の支払い方式には 3つの方式があります。
- プリペイド式(前払い)
- ポストペイ式(後払い)
- デビットカード式(即時引き落とし)
プリペイド式は事前に金額をチャージしておくことで利用可能な支払い方式で、交通系ICカードやnanacoなどの流通系ICカードで利用されています。
ポストペイ方式はクレジットカードに紐付いて支払いが可能で、自動入金ができるため入金手続きの必要がないというメリットがあります。
デビットカード式は口座からその場で引き落とされるタイプの支払い方式です。都度の入金がなく、使いすぎることがないというメリットがあります。
タッチ決済端末の普及背景・利用経験率
諸外国に比べ、日本はタッチ決済の普及が遅れていましたが、インバウンド需要の獲得や非接触などを目的に徐々に浸透してきました。タッチ決済端末が日本で普及した背景や利用経験率について解説します。
日本は遅れている?インバウンド需要の獲得・世界のタッチ決済の増加率
VISAの調査によるとタッチ決済は海外ではすでに浸透しており2023年5月の時点で、全世界のタッチ決済比率は59%と言われています。特にオーストラリアやシンガポール・ニュージーランド・ロシア・ハンガリー・スペインでの普及率が90%を超えるといわれています。
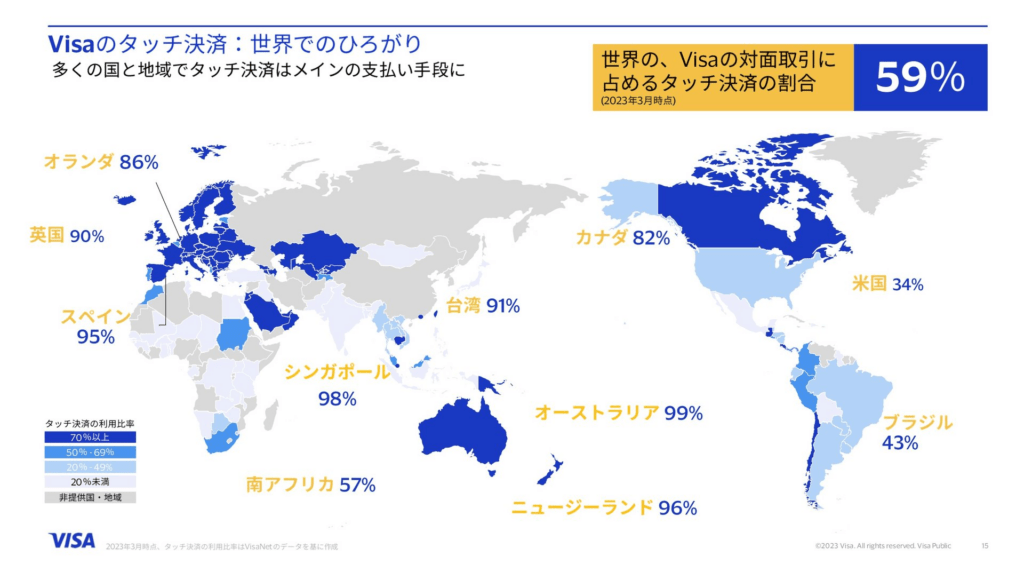
コロナ対策をきっかけにタッチ決済はさらに加速し、10の国と地域で10%ポイント、38カ国・地域で5%ポイント増加しています。
タッチ決済(コンタクトレス)対応端末は180万台突破・普及の理由
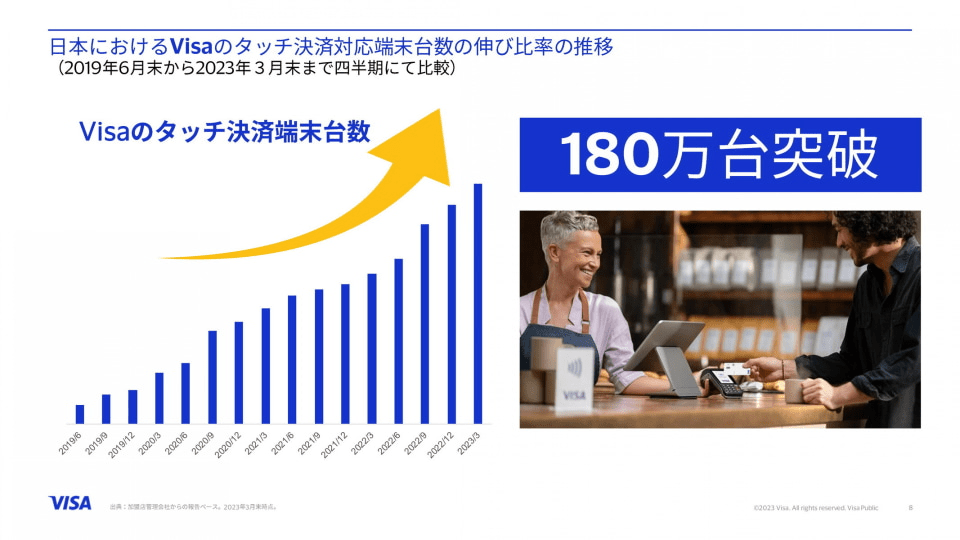
タッチ決済は「一部の先進的な店舗」から「一般的な店舗」へと普及段階が進んでいることが分かります。今後も、利便性・スピード・安全性を求める消費者ニーズに応じて、さらに市場が拡大する可能性があります。
特に中小店舗での利用数も多いSquare決済やAirPayが対応したことで、小規模店舗でも普及が進んでいると考えられます。
Visaタッチ決済取引数は5年で52倍へ – 対応クレジットカードの増加率・推移
日本でのタッチ決済対応は新型コロナウィルスをきっかけに大きく増加しています。次のグラフはVisaが調査したタッチ決済に関する取引件数・業界別の伸び率に関するデータです。
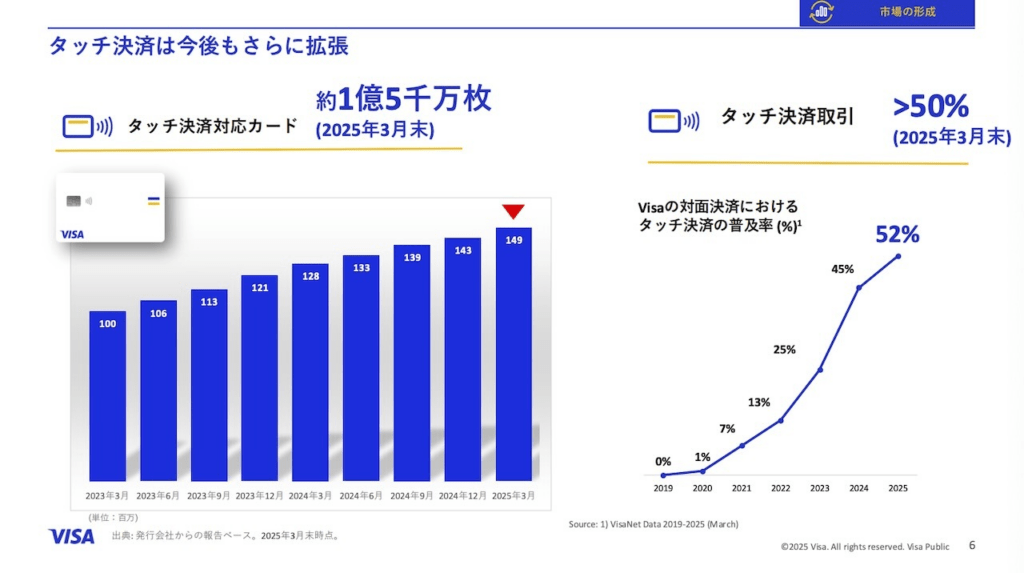
日本は海外と比べても遅れていましたが新型コロナウィルスをきっかけに増加しており、2020年の1%から52%となり、決済取引は5年で52倍近く増加しており、今後更に増加していくと予想されます。
タッチ決済に対応している加盟店は、2023年と2025年で比較すると、コンビニでは2.8倍、飲食店は5.5倍、ドラッグストアは7.7倍、スーパーマーケットは3.2倍まで増加しています。
タッチ決済端末を導入する5つのメリット
次はタッチ決済端末を導入するメリットについて、店舗側・消費者側からの視点で紹介していきます。
1. 【店舗側】レジ待ち・行列回避による混雑の解消
非接触決済では、支払いの際の現金やお釣りの受け渡しの必要や金額によりサインや暗証番号入力も必要ありません。ランチタイムや繁忙期にレジ前での混雑を防ぐことで、回転率が向上し、より多くの顧客をスムーズに対応できるようになります。
現金払いの場合、お釣りの受け渡しやレジ金の準備・管理が必要ですが、タッチ決済を導入すれば現金管理の手間が減り、スタッフの負担も軽減されます
2. 【店舗側】若年層・訪日外国人獲得による売上機会の拡大
若年層を中心にキャッシュレス決済を利用したいという消費者が増えています。また、訪日外国人はすでに自国で非接触決済すでに利用している人も多いです。このような若年層や訪日外国人を獲得することで売上機会の拡大に繋がります。
3. 【消費者】スピーディーなレジ会計 – 20秒が最短4秒に決済時間を短縮
従来、現金決済の場合は、決済時間が約20秒程度かかっておりました。しかし、タッチ決済であれば最短4秒程度で決済完了することができます。また従来のクレジットカード決済と比べてもサインや暗証番号の入力も必要ありません。決済にかかる手間を短縮できるため、忙しいときなどにとても利便性が高いです。
4. 【消費者】セキュリティが高く、安心して使える
タッチ決済は、カード情報を直接店舗側に渡すことなく決済できるため、スキミングなどのリスクを軽減できます。また、一定金額以上の支払いには暗証番号の入力やサインが求められるため、安全性も確保されています。
また、スマホ決済(Apple Pay、Google Pay)を利用すれば、生体認証(指紋認証・顔認証)と組み合わせることで、より安全に支払いが可能です。