投稿者: 木下 環|決済端末と予約システムの専門家

  • 月額無料のキャッシュレス決済端末6選!固定費0円で導入できるサービスを比較

    月額無料のキャッシュレス決済端末6選!固定費0円で導入できるサービスを比較

    キャッシュレス決済を導入したいものの、「毎月の固定費はかけたくない」「端末代まで無料で始めたい」と考える店舗は少なくありません。

    結論から言うと、月額無料で使える決済端末はあります。

    この記事では、月額無料で使える決済端末を比較し、Airペイ、Square、STORES 決済、JMSおまかせサービス、楽天ペイの費用や特徴を解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “月額無料の決済端末は「月額0円・端末費用・決済手数料」で選ぶ!”,
    “highlightText”: “月額0円・端末費用・決済手数料”,
    “description”: “端末費用まで抑えるならAirペイ、低価格なカードリーダーならSquare リーダー、専用端末を月額0円で導入するならJMS、無料プランで始めるならSTORES決済がおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “月額0円・端末0円”,
    “feature”: “月額固定費0円。条件を満たせばカードリーダー1台目も0円で導入可能。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “すべての固定費0円”,
    “feature”: “月額固定費0円。Square リーダーは4,980円で、主要カードは2.50%。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “端末・月額0円”,
    “feature”: “端末費用・月額料金0円。専用端末でカード・電子マネー・QRコード決済に対応。”
    },
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “badge”: “フリープラン月額0円”,
    “feature”: “フリープランは月額0円。カード・電子マネー・QRコード決済をまとめて導入できる。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    「端末代」が無料の決済端末、「無料」のクレジットカード端末も別の記事で解説しています。
    月額無料の決済端末おすすめ比較表

    月額無料の決済端末の一覧表です。これらを比較するときは、決済手数料や端末代、入金手数料、契約条件まで確認しましょう。

    月額0円でも、端末代や決済手数料によって総コストは変わります。特に決済額が増えるほど決済手数料の差が大きくなるため、固定費だけで判断しないことが重要です。

    [orend-payment-terminal-explorer]
    {
    “supportsMonthlyZeroYen”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: “rating,monthlyCost,settlementFee,terminalCost,initialCost,paymentCycle,depositFee,terminalType,requiredEquipment,posIntegration,contractPeriod,cancellationPenalty”
    }
    [/orend-payment-terminal-explorer]

    比較すると、月額費用だけでなく端末代まで抑えたいならAirペイ、JMSおまかせサービスになります

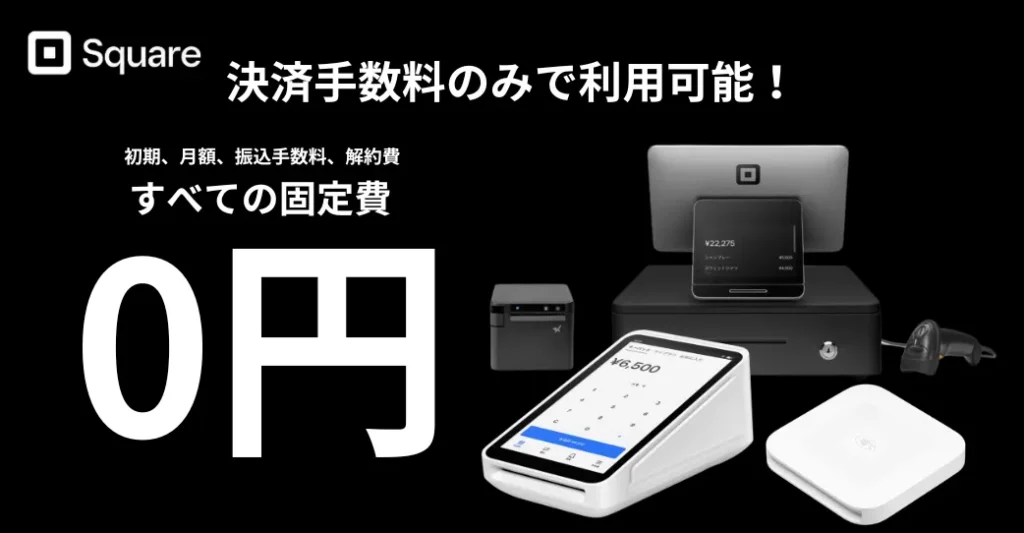
    一方、Squareは料金体系が明確で、決済手数料以外の費用がかからない、入金サイクルが最速である点が強みです。

    月額無料の決済端末おすすめ6選

    月額無料の決済端末には、端末代まで抑えられるサービス、持ち運びに強いモバイル型、レシート印刷まで1台で完結するオールインワン型、POSレジとの連携に強いサービスなどがあります。

    店舗の規模や会計方法によって使い勝手が変わるため、それぞれの強みを確認しながら選びましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false,
    “supportsMonthlyZeroYen”: true
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “showFilterBar”: false,
    “detailContentVariant”: “free”,
    “supportsMonthlyZeroYen”: true
    }
    [/orend-payment-terminal-explorer]

    月額無料の決済端末でも発生する費用

    決済手数料

    月額無料の決済端末でも、決済手数料は必ず確認すべき費用です。決済手数料とは、顧客がクレジットカード、電子マネー、QRコード決済などで支払った際に、店舗側が負担する手数料です。

    たとえば、月商100万円のうちキャッシュレス決済が70万円あり、決済手数料が3.24%の場合、手数料は22,680円です。月額費用が0円でも、決済額が増えるほど手数料負担も大きくなります。

    決済手数料を見るときは、次の点を確認しましょう。

    • クレジットカードの手数料
    • 電子マネーの手数料
    • QRコード決済の手数料
    • 税込か税抜か
    • 中小事業者向け料率の条件
    • キャンペーン終了後の料率

    月額無料の決済端末を選ぶときは、固定費よりも決済手数料の差が重要になるケースがあります。特に月商が大きい店舗では、0.3%から0.5%の差でも年間コストに大きく影響します。

    端末代

    端末代も重要です。月額無料でも、端末の購入費用が必要なサービスがあります。

    たとえば、STORES 決済のフリープランは月額0円ですが、決済端末は27,720円です。一方で、Airペイはカードリーダーが0円、JMSおまかせサービスは端末費用0円と案内されています。楽天ペイはキャンペーン適用で端末費用が0円になる場合があります。

    端末代を見るときは、次の点を確認しましょう。

    • 端末は購入か貸与か
    • キャンペーン条件はあるか
    • 端末の返却義務はあるか
    • 端末故障時の交換費用はあるか
    • プリンター内蔵か
    • 通信機能があるか

    端末代が0円でも、スマホやタブレット、プリンターが別途必要になることがあります。実際の初期費用は、端末単体ではなく周辺機器まで含めて見ましょう。

    スマホ、タブレット、プリンター費用

    決済端末によっては、スマホやタブレットが必要です。AirペイはiPadまたはiPhoneが必要です。Squareも端末や受付方法によってスマホ、タブレット、専用端末を組み合わせます。

    また、レシートを紙で渡す場合はレシートプリンターが必要です。飲食店や小売店では、キャッシュドロア、バーコードリーダー、キッチンプリンターなども追加で必要になることがあります。

    確認すべき周辺機器は次の通りです。

    • スマホ
    • タブレット
    • レシートプリンター
    • キャッシュドロア
    • バーコードリーダー
    • ロール紙
    • Wi-Fi環境
    • LTE通信費

    「端末代0円」と書かれていても、店舗運営に必要な機器まで無料とは限りません。必要機器をリスト化し、導入前に合計費用を出しておくことが大切です。

    振込手数料

    売上金の振込手数料も確認しましょう。振込手数料が無料のサービスもありますが、入金回数や金融機関によって条件が異なる場合があります。

    Airペイは初期費用、月額費用、振込手数料が0円と案内されています。Squareも振込手数料がかからないと説明されています。JMSおまかせサービスは、月2回払いの場合は振込手数料0円ですが、月6回払いの場合は早期払い手数料198円税込が必要と案内されています。

    振込条件で見るべきポイントは次の通りです。

    • 振込手数料の有無
    • 入金サイクル
    • 対象金融機関
    • 最低振込金額
    • 早期入金の手数料
    • 振込通知書の郵送費用

    資金繰りを重視する店舗では、手数料だけでなく「いつ入金されるか」も重要です。仕入れや人件費の支払いが多い店舗は、入金サイクルを必ず確認しましょう。

    解約金や契約条件

    月額無料の決済端末でも、契約条件は確認が必要です。特にキャンペーンで端末代が無料になる場合、一定期間の利用や決済額の条件が設定されていることがあります。

    確認すべき契約条件は次の通りです。

    • 最低利用期間
    • 解約金
    • 端末返却の有無
    • 返却送料
    • キャンペーン違約金
    • プラン適用条件
    • 対象外業種

    SquareやJMSおまかせサービスでは、途中解約時の違約金や最低利用期間は発生しないと案内されています。一方、楽天ペイのスタンダードプランは、プラン適用日から2年以上同プランを利用することが条件に含まれています。

    月額無料という言葉だけで決めず、解約時まで含めて確認することが重要です。

    月額0円の決済端末の選び方

    月額0円の決済端末は、固定費を抑えられる一方で、決済手数料や端末の機能には違いがあります。

    月額料金だけで判断せず、実際にかかる決済コストと店舗での使い方をもとに選びましょう。

    月額料金と決済手数料のバランスを確認する

    月額無料の決済端末を選ぶときは、月額料金だけでなく、決済手数料を含めた総コストで判断しましょう。

    たとえば、月額0円・決済手数料2.48%のプランと、月額3,300円・決済手数料1.98%のプランでは、カード決済額によって安い方が変わります。

    月間のカード決済額月額0円・2.48%月額3,300円・1.98%
    30万円7,440円9,240円
    50万円12,400円13,200円
    66万円16,368円16,368円
    100万円24,800円23,100円

    この条件では、月間のカード決済額が66万円未満なら月額無料、66万円を超えるなら月額3,300円で決済手数料1.98%のプランの方が安くなります。

    月額無料という理由だけで選ばず、自店舗のカード決済額で総コストを計算することが重要です。

    店舗での使い方に合う端末を選ぶ

    決済端末は、実際に会計する場所や方法に合わせて選びましょう。

    レジカウンターで使うなら画面が大きく操作しやすい据え置き型、店内やイベント会場で持ち運ぶならバッテリーを搭載したモバイル型が便利です。スマホやタブレットをレジとして利用する店舗では、カードリーダー型も選べます。

    レシートをその場で渡すならプリンター内蔵、Wi-Fiがない場所で使うなら4G・LTE対応など、会計に必要な機能まで含めて端末を選びましょう。

    必要な決済方法に対応しているか確認する

    クレジットカードだけでなく、電子マネーやQRコード決済など、店舗で利用される決済方法に対応しているかも確認しましょう。

    対応する決済方法が多ければ、顧客が普段利用している方法で支払えます。交通系ICの利用が多い駅周辺なら電子マネー、訪日外国人が多い店舗なら海外で利用されるカードブランドやQRコード決済への対応も重要です。

    店舗の顧客層をもとに、必要な決済方法を決めましょう。

    POSレジと連携できるか確認する

    POSレジを利用している店舗では、決済端末との連携にも対応しているサービスがおすすめです。

    POSレジで商品を登録して会計を確定すると、支払金額が決済端末へ自動で反映されます。金額を決済端末へ入力し直す必要がないため、入力ミスを防ぎ、会計時間も短縮できます。

    特に会計件数が多い店舗では、対応しているPOSレジまで確認しましょう。

    サポート体制を確認する

    決済端末が使えなくなるとカード決済を受け付けられないため、トラブル時のサポート体制も確認しましょう。

    電話やチャットで問い合わせできるか、端末が故障した場合に交換してもらえるかなど、サービスによって対応は異なります。

    営業時間が長い店舗やキャッシュレス決済の比率が高い店舗では、問い合わせ可能な時間帯や故障時の対応まで確認しておくことが重要です。

    【30秒診断】あなたにおすすめの決済端末は?

    月額料金や決済手数料、端末タイプ、必要な機能を一つずつ比較するのが難しい場合は、30秒診断をご利用ください。

    店舗の業種や端末の使い方、対応したい決済方法などを選ぶだけで、条件に合う決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な決済端末は?”,
    }
    [/orend-payment-terminal-diagnosis]
  • Airペイで分割払いはできる?あとから分割・あとからリボの対応方法を解説

    Airペイで分割払いはできる?あとから分割・あとからリボの対応方法を解説

    Airペイで分割払いができるかを確認したい店舗は多いです。結論は明確です。Airペイでは、店頭決済時に分割払い、ボーナス払い、リボ払いを直接設定できません。

    ただし、お客様が利用するカード会社によっては、決済後に「あとから分割」または「あとからリボ」を申請できる場合があります。店舗がAirペイで設定するのではなく、お客様がカード会社側で変更する形です。

    Airペイでは店頭決済時に分割払い、ボーナス払い、リボ払いを直接設定できない

    Airペイ公式FAQでも、Airペイ、Airペイ オンライン決済、Airペイ タッチ、Airペイ QRはいずれも1回払いのみです。店舗側は会計時に支払い方法を切り替えられません。

    Airペイで分割払いをするには「あとから分割」・「あとからリボ」

    ただし、お客様のカード会社が対応していれば、決済後に支払い方法を変更できる場合があります。よく使われるのは「あとから分割」と「あとからリボ」の2つです。

    方法仕組み店舗側の操作
    あとから分割一括払い利用分を、あとから分割回数指定で変更する不要
    あとからリボ一括払い利用分を、あとからリボ払いへ変更する不要

    「あとから分割」とは

    あとから分割は、一括払いで決済した利用分を、後日、お客様がカード会社へ申請して分割払いへ変更する方法です。例えば、JCBや三井住友カードでも、条件を満たせば利用できます。

    これはAirペイの機能ではなく、カード会社のサービスです。

    この方法は支払い回数を決められる点がメリットです。支払い終了の時期が読みやすく、資金計画も立てやすくなります。ただし、手数料はかかります。

    お店側は「利用できる場合がある」と案内し、実際できるかの最終確認はカード会社へ促すべきです。

    「あとからリボ」とは

    あとからリボは、一括払いで決済した利用分を、後日、リボ払いへ変更する方法です。JCBでも、ショッピング1回払いの利用後にリボ払いへ変更できると案内しています。

    毎月の支払い額を抑えやすい一方、支払い終了時期が見えにくく、総支払額も増えやすくなります。分割払いとは性質が違います。店舗側は仕組みだけを簡潔に伝え、判断はお客様に委ねるべきです。

    お客様が「あとから分割」・「あとからリボ」を手続きする流れ

    流れはシンプルです。店舗側が行うのは一括払いでの決済だけです。支払い方法の変更は、その後にお客様がカード会社の会員ページ、アプリ、電話窓口などで行います。

    1. 店舗でAirペイの一括払いとして決済する
    2. お客様がカード会社の会員ページやアプリで、あとから分割、あとからリボの対象か確認する
    3. 受付期限内に、お客様自身が支払い方法の変更を申請する
    4. カード会社側で手続きが完了すると、後日の請求明細に反映される

    この通り、お店側が分割処理をするわけではありません。そのため、店頭ではできる可能性があることだけを短く案内すれば十分です。

    店頭で案内するときの注意点は以下の通りです。

    1. 対象カードが限られる場合があります。すべてのカードで使えるとは限りません。
    2. 受付期限があります。会計後すぐに変更できるとは限らず、締切日を過ぎると受け付けてもらえないことがあります。
    3. 分割払い、リボ払いには手数料がかかります。支払総額は一括払いより増えます。
    4. 店舗側が可否を確約してはいけません。最終確認は必ずお客様にカード会社で行ってもらいます。
    5. ボーナス払いへあとから変更できる前提では案内しないこと。主要カード会社でも、あとからボーナス払いへ変更できないケースがあります。

    店頭での案内するときはこのようにお伝えしましょう。

    「当店では一括払いでの決済しか受け付けておりません。対応するカードであれば、決済後にカード会社であとから分割またはあとからリボへ変更できる場合がありますので、詳細はカード会社へご確認ください。」

    まとめ

    Airペイで押さえるべき点はシンプルです。店頭では分割払い、ボーナス払い、リボ払いを直接設定できません。会計は一括払いです。そのうえで、お客様のカード会社が対応していれば、決済後にあとから分割、あとからリボを使える場合があります。店舗側は、できることとできないことを分けて、短く正確に案内するべきです。

  • 【2026年9月】Airペイのキャンペーン情報!iPadは無料でもらえる?

    【2026年9月】Airペイのキャンペーン情報!iPadは無料でもらえる?

    現在実施中のAirペイのキャンペーンは「0円スタートプログラム」と「決済手数料ディスカウントプログラム」です。

    残念ながら、iPadが無料で使えるキャンペーンは終了済みです。ただし、今のキャンペーンだけでもお得にAirペイを使えます!

    この記事では、実施中のキャンペーン、実際にかかる費用、申し込みの流れを順に整理します。

    Airペイの現在実施中のキャンペーンを紹介

    実施中のキャンペーン内容

    Airペイのキャンペーンは、いま得になるキャンペーンと、すでに終了したものを分けて見るべきです。ここを一緒にすると、iPadまで無料でもらえると誤解しやすくなります。現時点で押さえるべき内容は次のとおりです。

    プログラム状況内容補足
    0円スタートプログラム実施中新規申込で条件を満たすと、カードリーダー1台の貸与料金が0円になる。iPadやiPhoneは自分で用意する必要がある。
    決済手数料ディスカウントプログラム実施中クレジットカードの手数料が3.24%→2.48%になる。Visa、Mastercard、JCB、American Express、Diners Club、Discoverのブランドごとに審査と適用条件がある。オンライン決済は対象外。
    iPad無料貸与キャンペーン終了済みiPadとカードリーダーを無償で貸し出し直近では飲食店限定のキャンペーンが2026年3月25日で終了している。

    0円スタートプログラム

    0円スタートプログラムは、Airペイを低コストで始めたい店舗にとって最高のキャンペーンです。条件を満たせば、通常20,167円(税込)のカードリーダー貸与料金が0円になります。

    条件はシンプルで、Airペイへの新規申込であること、申込月の6カ月後の月末までに審査を通過していること、この2点が軸です。また、複数台を申し込んでも無料対象は1台目だけです。ここでいう審査とは、Airペイの加盟店申込み後に行われる利用審査のことです。

    ここで勘違いしてはいけないのは、無料になるのはカードリーダーだけという点です。Airペイは手持ちのiPadまたはiPhoneは別途用意が必要です。ただし、自分の手持ちのiPadやiPhoneや中古でもOKです。

    決済手数料ディスカウントプログラム

    決済手数料ディスカウントプログラムは、クレジットカードの決済手数料が3.24%→2.48%と安くなるキャンペーンです。対象のブランドはVisa、Mastercard、JCB、American Express、Diners Club、Discoverです。

    ただし、誰でも一律で2.48%になるわけではありません。ブランドごとに審査があり、他社端末の利用状況、年間決済額、業種などの条件が細かく分かれています。オンライン決済は対象外です。

    条件などの詳細はこちらの記事をご覧ください。

    iPad無料貸与キャンペーン

    iPad無料貸与キャンペーンは、いまもよく検索されるキャンペーンですが、現在は実施しておりません。過去には、iPadとカードリーダーをまとめて無償貸与する『キャッシュレス導入0円キャンペーン』などが飲食店限定で行われていました。

    直近実施されていた飲食店限定のiPad無償貸出キャンペーンは、2026年3月25日で終了しています。そのため、現時点で『Airペイを申し込めばiPadも無料でもらえる』ということはありません。

    Airペイ導入でかかる費用はいくら?

    キャンペーンを見ると無料で始められると思う方もいるかもしれませんが、実際にはゼロではありません。無料になる部分と、自分で負担する部分を分けて確認する必要があります。

    Airペイ導入でかかる費用一覧

    項目費用内容
    カードリーダー0円0円スタートプログラムの条件を満たした場合。
    対象外や2台目以降は費用がかかる。
    iPad / iPhone自己負担Airペイは自分の端末を使う前提。
    無料キャンペーンは現在やっていない。
    周辺機器自己負担レシートプリンターなどは必要に応じて別途用意する。
    初期費用0円申込自体に初期費用はかからない。
    月額固定費0円固定の月額利用料はかからない。
    決済手数料0.99%〜3.24%COIN+は0.99%、主要なカードやQRコードは3.24%が基本。対象ブランドはディスカウント適用で2.48%になる。
    振込手数料0円ゆうちょ銀行を除き、振込手数料はかからない。

    Airペイは、固定費を抑えたい店舗にはかなり強い選択肢です。ただし、iPadやiPhoneを新たに買うなら、その分は最初に見込んでおくべきです。

    他の決済サービスと比較

    導入コストを冷静に見るなら、Airペイだけでなく他社も並べて確認したほうが早いです。よく比較されるサービスと違いを整理すると、判断しやすくなります。

    サービス名

    Airペイ(エアペイ)

    Square ターミナル

    Square リーダー

    stera pack

    STORES決済

    スマレジ・PAYGATE POS

    JMS

    PayCAS Mobile

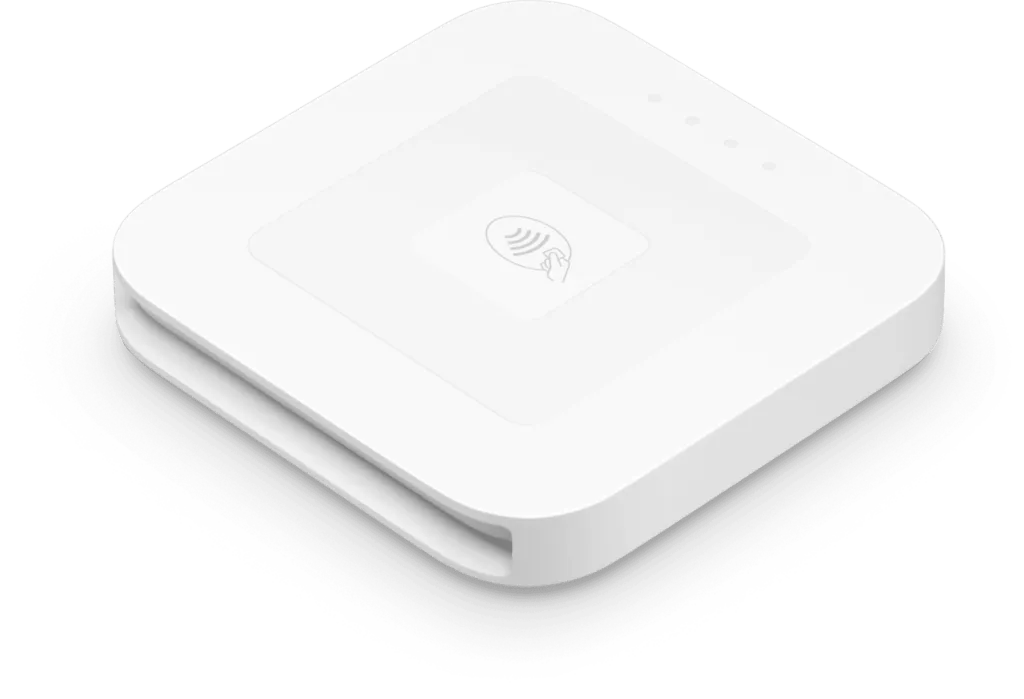
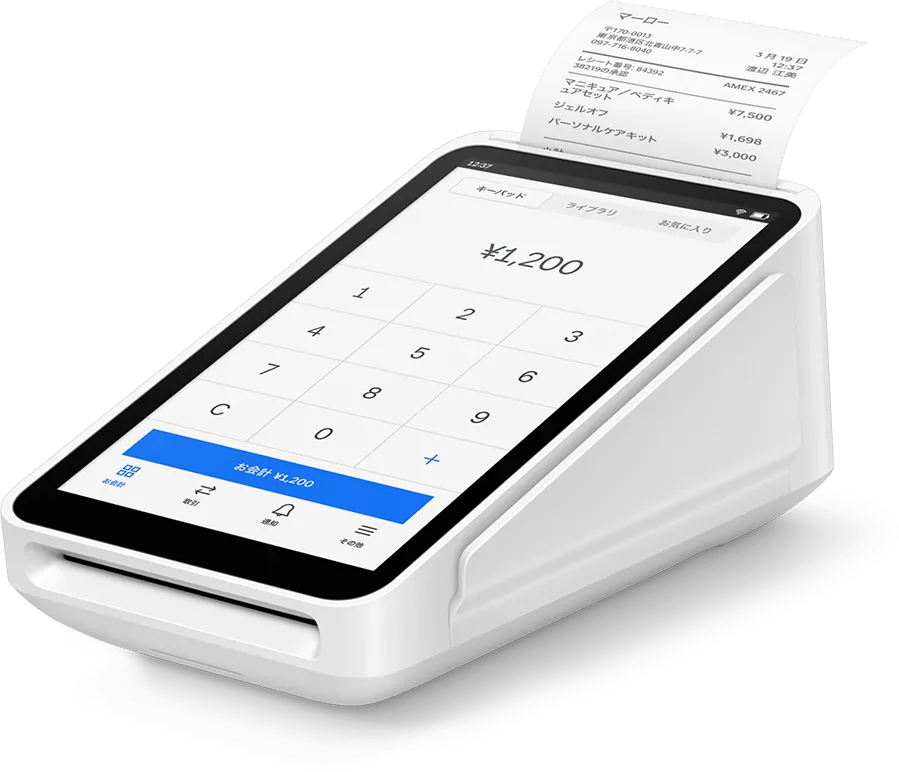
    端末 Square Terminalの端末画像 Square リーダーの端末画像 stera packの決済端末画像 STORES 決済の端末画像 スマレジ・PAYGATE POSの決済端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 PayCAS Mobileの決済端末画像
    初期費用

    0円

    0円

    0円

    0円

    無料アカウント登録
    フリー0円
    スタンダード0円

    0円

    0円

    0円

    端末費用

    0円 ※キャンペーン(通常20,167円)

    39,980円※税込

    4,980円※税込

    0円
    ※レンタル

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円 ※キャンペーン(通常39,600円)

    0円

    0円※特別セット(通常78,800円)

    決済手数料

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    月額費用

    0円 ※無料

    固定費全て0円

    固定費全て0円

    初年度0円
    翌年以降0円~※

    0円
    ※フリー(スタンダード:3,300円)

    3,300円※税込、その他プランあり

    0円 ※無料

    4,000円~
    →1,980円

    端末の種類

    モバイル型

    モバイル型

    モバイル型

    据置型

    モバイル型

    モバイル型

    モバイル型

    モバイル型

    入金サイクル

    最大月6回

    即時入金

    即時入金

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    最短翌々日

    月2回

    最大月6回

    月2回

    【比較表】Airペイと他社の料金・手数料を比較

    結論は明快です。端末を買わずに始めやすいのはAirペイ、月額固定費ゼロと入金サイクルで別端末を選びやすいのはSquare、据え置き端末まで含めて一式で考えたいならstera packが比較候補になります。

    キャンペーンの申込方法

    Airペイの申し込みはWebで完結します。難しい手続きではありませんが、書類不足があると審査が止まりやすいので、流れを先に把握しておくべきです。

    申込の流れ

    1. 公式サイトの申込画面から店舗情報を入力する。
    2. 本人確認書類や必要書類をアップロードする。
    3. 必要に応じて0円スタートプログラムや決済手数料ディスカウントプログラムを申し込む。
    4. 加盟店審査の結果を待つ。
    5. 審査通過後、カードリーダーを受け取り、Airペイアプリを設定して利用を開始する。

    申込入力自体は通常10分〜20分ほどで終わります。ただし、実務では書類準備に少し時間がかかることが多いです。

    注意すべき点は申込で入力する内容とこれから紹介する書類の表記が一致しているかです。店舗名、住所、代表者名の書き方が一致しているかは、申込前に必ず確認してください。

    必要書類

    必要書類は事業形態と業種で少し変わります。ただ、基本セットは決まっています。

    区分主な必要書類補足
    個人事業主本人確認書類
    振込口座情報
    許可証※
    店舗確認書類
    ※飲食や医療など、業種によっては営業許可証の提出が必要。
    法人登記簿謄本
    振込口座情報
    許可証
    店舗確認書類
    法人名義の確認書類が必要になる。
    共通店舗情報
    連絡先
    営業実態が分かる情報
    入力内容と書類の表記が一致していないと差し戻しになりやすい。

    利用開始までの目安

    Airペイの公式案内では、申込情報の入力は通常10分〜20分、審査は通常3日程度です。必要書類がそろっていれば、最初のハードルは高くありません。

    ただし、書類の不備や確認事項が出ると、そのぶん開始は遅れます。開業日やイベント日に間に合わせたいなら、直前ではなく余裕を持って申し込むべきです。

    特に0円スタートプログラムを前提にするなら、『申込月の6カ月後の月末までに審査通過』という期限も意識しておく必要があります。

  • Airペイの入金サイクルは月3回・6回!振込日・AirペイQR・手数料を解説

    Airペイの入金サイクルは月3回・6回!振込日・AirペイQR・手数料を解説

    Airペイの入金サイクルは、登録する金融機関によって月3回または月6回です。みずほ銀行・三菱UFJ銀行・三井住友銀行を振込口座に登録すると月6回、その他の金融機関では月3回になります。

    サービス入金サイクル振込日振込手数料
    Airペイ月3回または月6回振込先によって異なる0円
    Airペイ QR月1回翌月最終営業日0円

    この記事では、AirペイとAirペイ QRの入金サイクル、振込日、振込手数料、入金額の確認方法まで解説します。

    Airペイ・AirペイQRの入金サイクル・振込日一覧

    AirペイとAirペイ QRでは、入金回数と振込日が異なります。

    Airペイはカード・電子マネー・一部QRコード決済など複数の決済手段をまとめて管理する総合決済サービスであるのに対し、Airペイ QRはPayPayなどQRコード決済に特化したサービスです。

    まずは、それぞれの入金サイクルを確認します。

    Airペイは月3回または月6回

    Airペイの売上は、登録している振込口座によって月3回または月6回で入金されます。

    振込先の金融機関入金サイクル
    みずほ銀行月6回
    三菱UFJ銀行月6回
    三井住友銀行月6回
    その他の金融機関月3回

    みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回です。その他の金融機関では月3回となります。なお、ゆうちょ銀行は振込口座として登録できません。

    Airペイ タッチの売上もAirペイと同じ入金サイクルです。また、Airペイで受け付けたQRコード決済も、カードや電子マネーと同じく月3回または月6回で入金されます。

    振込日は月ごとに異なります。実際の振込日はAirペイ公式の振込カレンダーで確認するのが確実です。

    Airペイ QRは月1回

    Airペイ QRの売上は、月末締め・翌月最終営業日の月1回で入金されます。

    なお、Airペイで受け付けたQRコード決済は、カードや電子マネーと同じく月3回または月6回で入金されます。

    Airペイの入金サイクルは変更できる?

    Airペイの入金サイクルを任意に変更することはできません。

    月1回、毎週、翌営業日など、加盟店が自由に振込回数を設定する仕組みではなく、登録している金融機関によって月3回または月6回に決まります。

    ただし、現在月3回の振り込みの場合は、銀行口座を変更することで月6回にできます。

    月3回から月6回にするには3メガバンクへ振込口座を変更する

    Airペイを月6回入金にするには、次の3メガバンクのいずれかを振込口座に登録します。

    • みずほ銀行
    • 三菱UFJ銀行
    • 三井住友銀行

    Airペイの振込口座を変更する方法

    Airペイの振込口座は、Airペイの口座変更手続きから変更できます。

    口座変更は申請後すぐに反映されるわけではなく、変更完了まで10営業日程度が目安です。変更が完了すると、対象となる振込分から新しい口座へ入金されます。

    その他の金融機関からみずほ銀行・三菱UFJ銀行・三井住友銀行へ変更した場合は、変更後に月6回の入金サイクルが適用されます。

    Airペイ・AirペイQRの振込手数料は0円

    AirペイとAirペイ QRは、どちらも振込手数料0円です。

    Airペイを月3回または月6回利用しても、入金のたびに振込手数料が発生することはありません。売上金から振込手数料が差し引かれないため、入金回数の多い3メガバンクを登録しても振込コストは増えません。

    Airペイ・AirペイQRの入金額・振込明細を確認する方法

    AirペイとAirペイ QRでは、売上金を確認する管理画面が異なります。

    サービス確認する画面
    AirペイAirペイ管理画面の「振込一覧」「振込明細」
    Airペイ QRAirペイ QR店舗管理画面の「取引集計」

    Airペイで受け付けたカード、電子マネー、QRコード決済などはAirペイ管理画面で確認します。

    Airペイ QRで受け付けた決済はAirペイ管理画面には表示されないため、Airペイ QR店舗管理画面を確認してください。

    Airペイの振込明細を確認・CSV出力する方法

    Airペイ管理画面では、振込明細を確認できるほか、CSV形式でダウンロードできます。

    振込明細では、振込日、利用年月日、決済ブランド、決済金額などを確認できます。入金照合や経理処理でデータを保存する場合にも利用できます。

    CSVのダウンロードはパソコンから利用します。iPhoneやiPadではCSVをダウンロードできないため、データを保存する場合はパソコンからAirペイ管理画面へアクセスしてください。

    Airペイと他社決済サービスの入金サイクルを比較

    キャッシュレス決済サービスによって、売上金の入金サイクルは大きく異なります。

    サービス入金サイクル振込手数料
    Airペイ月3回または月6回0円
    Square最短翌営業日0円
    STORES決済手動入金または自動入金条件によって異なる
    stera pack毎日・月6回・月2回など金融機関によって異なる

    入金速度を最優先するならSquareがおすすめです。三井住友銀行またはみずほ銀行を登録すると、通常の入金でも最短翌営業日に売上金が振り込まれます。

    STORES決済は手動入金と自動入金を選択できます。手動入金では振込依頼後1〜2営業日、自動入金では所定の日程で入金されます。手動入金は金額によって振込手数料が発生します。

    stera packは複数の入金サイクルから選択できますが、振込先の金融機関によっては振込手数料が発生します。

    Airペイは翌営業日入金には対応していませんが、最大月6回の自動入金で振込手数料も0円です。売上金を自動で定期的に受け取りながら、振込コストも抑えられます。

    決済手数料や端末料金などその他の項目も含めて確認したいときはこちらの記事がおすすめです。

  • Airペイの手数料は高い?他社と比較して料金を詳しく解説

    Airペイの手数料は高い?他社と比較して料金を詳しく解説

    Airペイの決済手数料は、通常0.99%〜3.24%です。クレジットカードでは、Visa、Mastercard、JCB、American Express、Diners Club、Discoverの通常手数料が3.24%ですが、ディスカウントプログラムの条件を満たすと2.48%になります。

    ここで重要なのは、2.48%の適用可否が店舗全体の売上だけで決まるわけではないことです。Visa、Mastercard、JCBなどで決済額の判定条件が異なります。Airペイの手数料を計算する際は、ブランド別の決済額を確認してください。

    Airペイの手数料一覧

    Airペイでは、クレジットカードやiD、QUICPayの通常手数料が3.24%です。交通系電子マネーと楽天Edyは税抜2.95%、主要QRコード決済も税抜2.95%となっています。COIN+は税抜0.99%です。

    決済方法主なブランド決済手数料消費税
    クレジットカードVisa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay3.24%非課税
    電子マネーiD、QUICPay3.24%非課税
    楽天Edy楽天Edy2.95%課税
    交通系電子マネーSuica、PASMOなど2.95%課税
    QRコード決済PayPay、d払い、au PAY、楽天ペイなど2.95%課税
    QRコード決済COIN+0.99%課税

    交通系電子マネー、楽天Edy、QRコード決済には消費税が加算されます。交通系電子マネーや主要QRコード決済は税抜2.95%ですが、税込では3.24%です。COIN+は税込1.08%となります。

    そのため、「Airペイは0.99%から利用できる」という最低料率だけで判断するのは適切ではありません。COIN+を除くと、通常時の主要な決済方法は実質3.24%前後です。

    クレジットカード決済全体の料率相場や他社との違いまで確認する場合は、クレジットカード手数料の店舗負担を比較した記事も参考にしてください。

    Airペイのディスカウントプログラムで手数料2.48%になる条件

    Airペイでは、条件を満たした事業者を対象に、Visa、Mastercard、JCB、American Express、Diners Club、Discoverの決済手数料を3.24%から2.48%へ引き下げるディスカウントプログラムを提供しています。オンライン決済や銀聯、iD、QUICPay、交通系電子マネー、楽天Edy、QRコード決済は対象外です。

    特に確認が必要なのが、年間決済額の条件です。

    対象ブランド決済額の条件適用時の手数料
    Visa直近1年間のVisa決済額が2,000万円以下2.48%
    Mastercard直近1年間のMastercard決済額が1,000万円以下2.48%
    JCB・American Express・Diners Club・Discover4ブランド合計の年間決済額が1,000万円以下2.48%

    決済額は1店舗だけで判定されるわけではありません。同一法人または個人が運営する複数店舗の決済額が合算されます。さらに、Airペイ以外の決済端末で処理した金額も含まれます。

    たとえば、Visaの年間決済額が1,500万円、Mastercardが800万円なら、カード決済額の合計が2,300万円でも、それぞれ決済額の基準内です。一方、Visaが2,000万円以下でも、Mastercardが1,000万円を超えていれば、Mastercardはディスカウントプログラムの決済額条件から外れます。

    決済額以外にも条件があります。VisaやJCBなどでは、中小企業庁が定める中小企業者の定義に該当することや、非上場であることが求められます。Mastercardにも、上場会社やその関係会社ではないことなどの条件があります。また、不動産、ホテル・旅館、鉄道、タクシー、旅行代理店などは対象外業種です。

    年間決済額の条件を満たすだけで2.48%が確定するわけではありません。最終的には、ブランドごとの審査を通過する必要があります。

    Airペイで決済手数料以外にかかる費用

    Airペイは、決済手数料以外の固定費を抑えられるサービスです。月額固定費と振込手数料は0円で、Airペイアプリの利用料もかかりません。Airペイ ポイントなど、一部サービスには別途費用が発生します。

    費用金額補足
    月額固定費0円一部サービスを除く
    Airペイアプリ0円iPadまたはiPhoneが必要
    振込手数料0円ゆうちょ銀行は指定不可
    カードリーダー1台目0円0円スタートプログラムの条件あり
    カードリーダー2台目以降27,720円(税込)1台ごとに費用が発生

    0円スタートプログラムでは、Airペイへ新規で申し込み、申込月の6カ月後の月末までに審査を通過するなどの条件を満たすと、カードリーダー1台目の27,720円(税込)が0円になります。2台目以降は対象外です。

    カードリーダーの無料特典などを詳しく確認する場合は、Airペイのキャンペーン情報で最新の内容を確認できます。

    一方、利用には対応するiPadまたはiPhoneが必要です。すでに端末を所有していれば追加費用はかかりませんが、新たに購入する場合は、その金額も実際の導入コストに含めて判断してください。

    また、振込手数料だけでなく売上がいつ入金されるかも資金繰りに影響します。振込日については、Airペイの入金サイクルで詳しく解説しています。

    Airペイの手数料は高い?主要決済サービスと総コストを比較

    Airペイが安いかどうかは、決済手数料率だけでは判断できません。月額費用、決済端末、振込手数料まで含めた総コストで比較する必要があります。

    主要サービスの料金を比較すると、次のとおりです。

    サービス主なカード決済手数料月額費用主な端末費用振込手数料
    Airペイ2.48%または3.24%0円0円※0円
    Square2.5%〜0円Square リーダー 4,980円0円
    STORES 決済 フリー2.48%〜0円27,720円自動入金0円
    STORES 決済 スタンダード1.98%〜3,300円年間契約で1台無料自動入金0円
    stera pack スモールビジネス1.98%〜初年度0円、原則2年目以降3,300円初期費用0円三井住友銀行0円、その他220円

    Airペイでは、対象ブランドごとの決済額などによって2.48%の適用可否が決まります。Squareは年間キャッシュレス決済額3,000万円未満の場合、主要カードの対面決済が2.5%からです。3,000万円以上では3.25%からとなり、個別のカスタム手数料が設定される場合もあります。

    AirペイとSquareをさらに細かく比べる場合は、AirペイとSquareの比較で料金や手数料の違いを確認できます。

    STORES 決済のフリープランは月額0円で、年間キャッシュレス決済額3,000万円未満なら主要6ブランドが2.48%です。スタンダードでは月額3,300円(税込)がかかりますが、VisaとMastercardは1.98%まで下がります。

    Airペイとの違いを詳しく確認する場合は、AirペイとSTORES 決済の比較も確認してください。

    stera packのスモールビジネスプランは、VisaとMastercardが1.98%、JCBなどが2.48%です。サービス利用料は初年度0円で、原則として2年目以降は月額3,300円(税込)となっています。詳しい料金体系は、stera packの決済手数料で解説しています。

    Airペイの強みは、月額固定費0円のまま、条件を満たせば主要6ブランドを2.48%で利用できることです。一方、VisaやMastercardの決済額が多い店舗では、月額料金を含めても1.98%のサービスの方が年間総コストを抑えられる場合があります。

    決済額が大きくなるほど、端末代より決済手数料の差が総コストに強く影響します。比較するときは、年間のブランド別決済額まで確認してください。

    Airペイの手数料はいくらになる?決済額別にシミュレーション

    実際にどれくらいの手数料がかかるのか決済額別にシミュレーションを見ていきましょう。

    株式会社S&Tが2024年3月にクレジットカード保有者500人を対象に実施した調査によると、メインカードの国際ブランドはVisaが約60%、JCBが約20%、Mastercardが約15%でした。

    本シミュレーションでは、この調査結果を参考にVisaを60%、Mastercardを15%とし、Airペイで決済額を合算して判定するJCB・American Express・Diners Club・Discoverの4ブランドを合計25%と仮定しています。

    月間カード決済額月間手数料の目安Visa 60%Mastercard 15%JCBなど4ブランド 25%
    50万円12,400円30万円・2.48%7.5万円・2.48%12.5万円・2.48%
    100万円24,800円60万円・2.48%15万円・2.48%25万円・2.48%
    200万円49,600円120万円・2.48%30万円・2.48%50万円・2.48%
    250万円62,000円150万円・2.48%37.5万円・2.48%62.5万円・2.48%
    300万円88,080円180万円・3.24%45万円・2.48%75万円・2.48%
    350万円109,410円210万円・3.24%52.5万円・2.48%87.5万円・3.24%
    600万円194,400円360万円・3.24%90万円・3.24%150万円・3.24%
    なお、この割合はAirペイ加盟店における実際の決済金額の割合ではありません。一般的なブランド構成をもとに手数料の変化をイメージするための参考値です。実際の負担額は、店舗ごとのブランド別決済額によって異なります。
    また、ディスカウントプログラムの決済額条件は直近1年間の実績で判定されます。以下は、同程度の月間カード決済額が12カ月続いた場合の目安です。

    この表から、月間カード決済額が250万円程度までは主要6ブランドすべて2.48%、300万円前後からブランドによって3.24%が適用されるイメージです。

    ただし、2.48%の適用には決済額以外の条件もあり、ブランドごとの審査も必要です。Airペイの手数料を確認するときは、店舗全体のカード決済額だけでなく、Visa、Mastercard、JCBなどのブランド別決済額まで確認してください。

    Airペイは手数料を重視する店舗におすすめ?

    Airペイは、決済手数料だけを見れば最安とは限りません。VisaとMastercardを1.98%で提供するサービスもあります。

    それでも、月額固定費0円、振込手数料0円で、条件を満たせば主要6ブランドが2.48%になるため、総コストを抑える選択肢として有力です。

    • 月額固定費を0円にしたい店舗
    • 主要カードが2.48%になる条件を満たす店舗
    • iPadやiPhoneをすでに所有している店舗
    • カード、電子マネー、QRコードをまとめて導入する店舗

    一方、年間のカード決済額が大きく、VisaやMastercardの利用比率も高い店舗は、STORES 決済やstera packなどの1.98%プランまで比較してください。固定費が発生しても、手数料率の差によって年間総コストが下がる場合があります。

    Airペイを選ぶかどうかは最低手数料だけで判断せず、ブランド別決済額と年間総コストで決めるのが正解です。

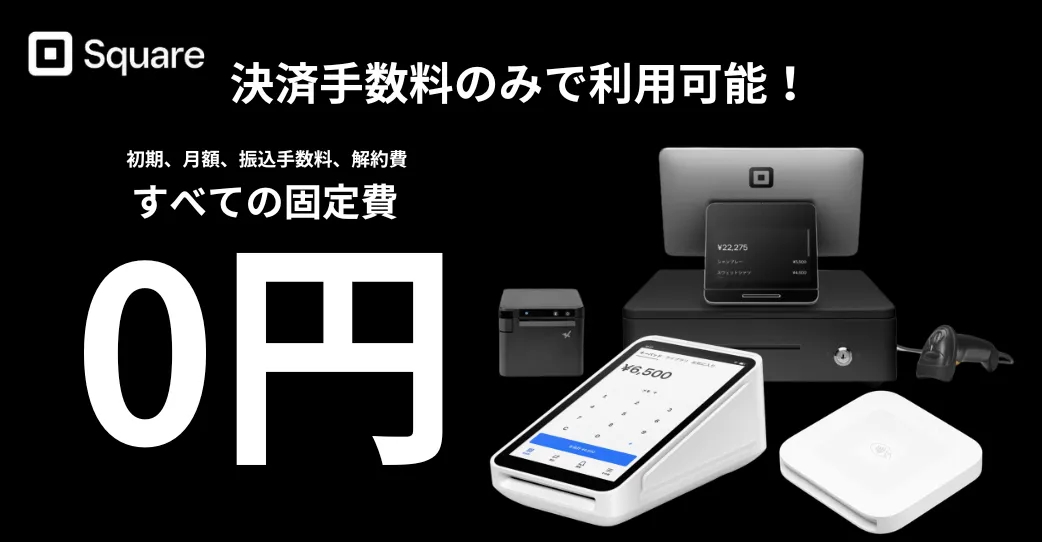
  • 固定費0円・即時入金・最短翌日導入|あなたに合うSquareの端末はこれ

    固定費0円・即時入金・最短翌日導入|あなたに合うSquareの端末はこれ

    Square決済とは?固定費0円・即時入金

    Squareは、クレジットカード・電子マネー・QR決済などに対応したキャッシュレス決済サービスです。

    初期費用・月額固定費がかからず、申し込み後すぐに利用開始できる点が特徴です。さらに売上金は最短即時入金ができる日本で唯一のサービスです。

    Squareの料金体系はとてもシンプル!

    項目内容
    初期費用0円(アカウント作成・維持費含む)
    月額費用0円
    決済端末費用0円~(決済端末による)
    決済手数料2.5%~3.6%
    振込手数料
    ※即時入金時
    0円
    ※入金金額の1.5%
    Square決済の導入でかかる費用

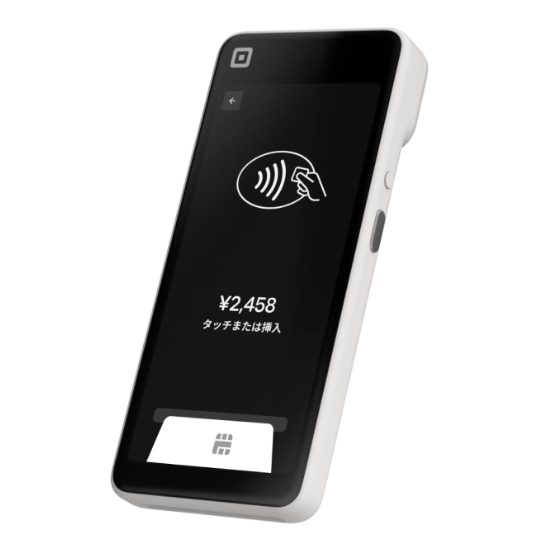
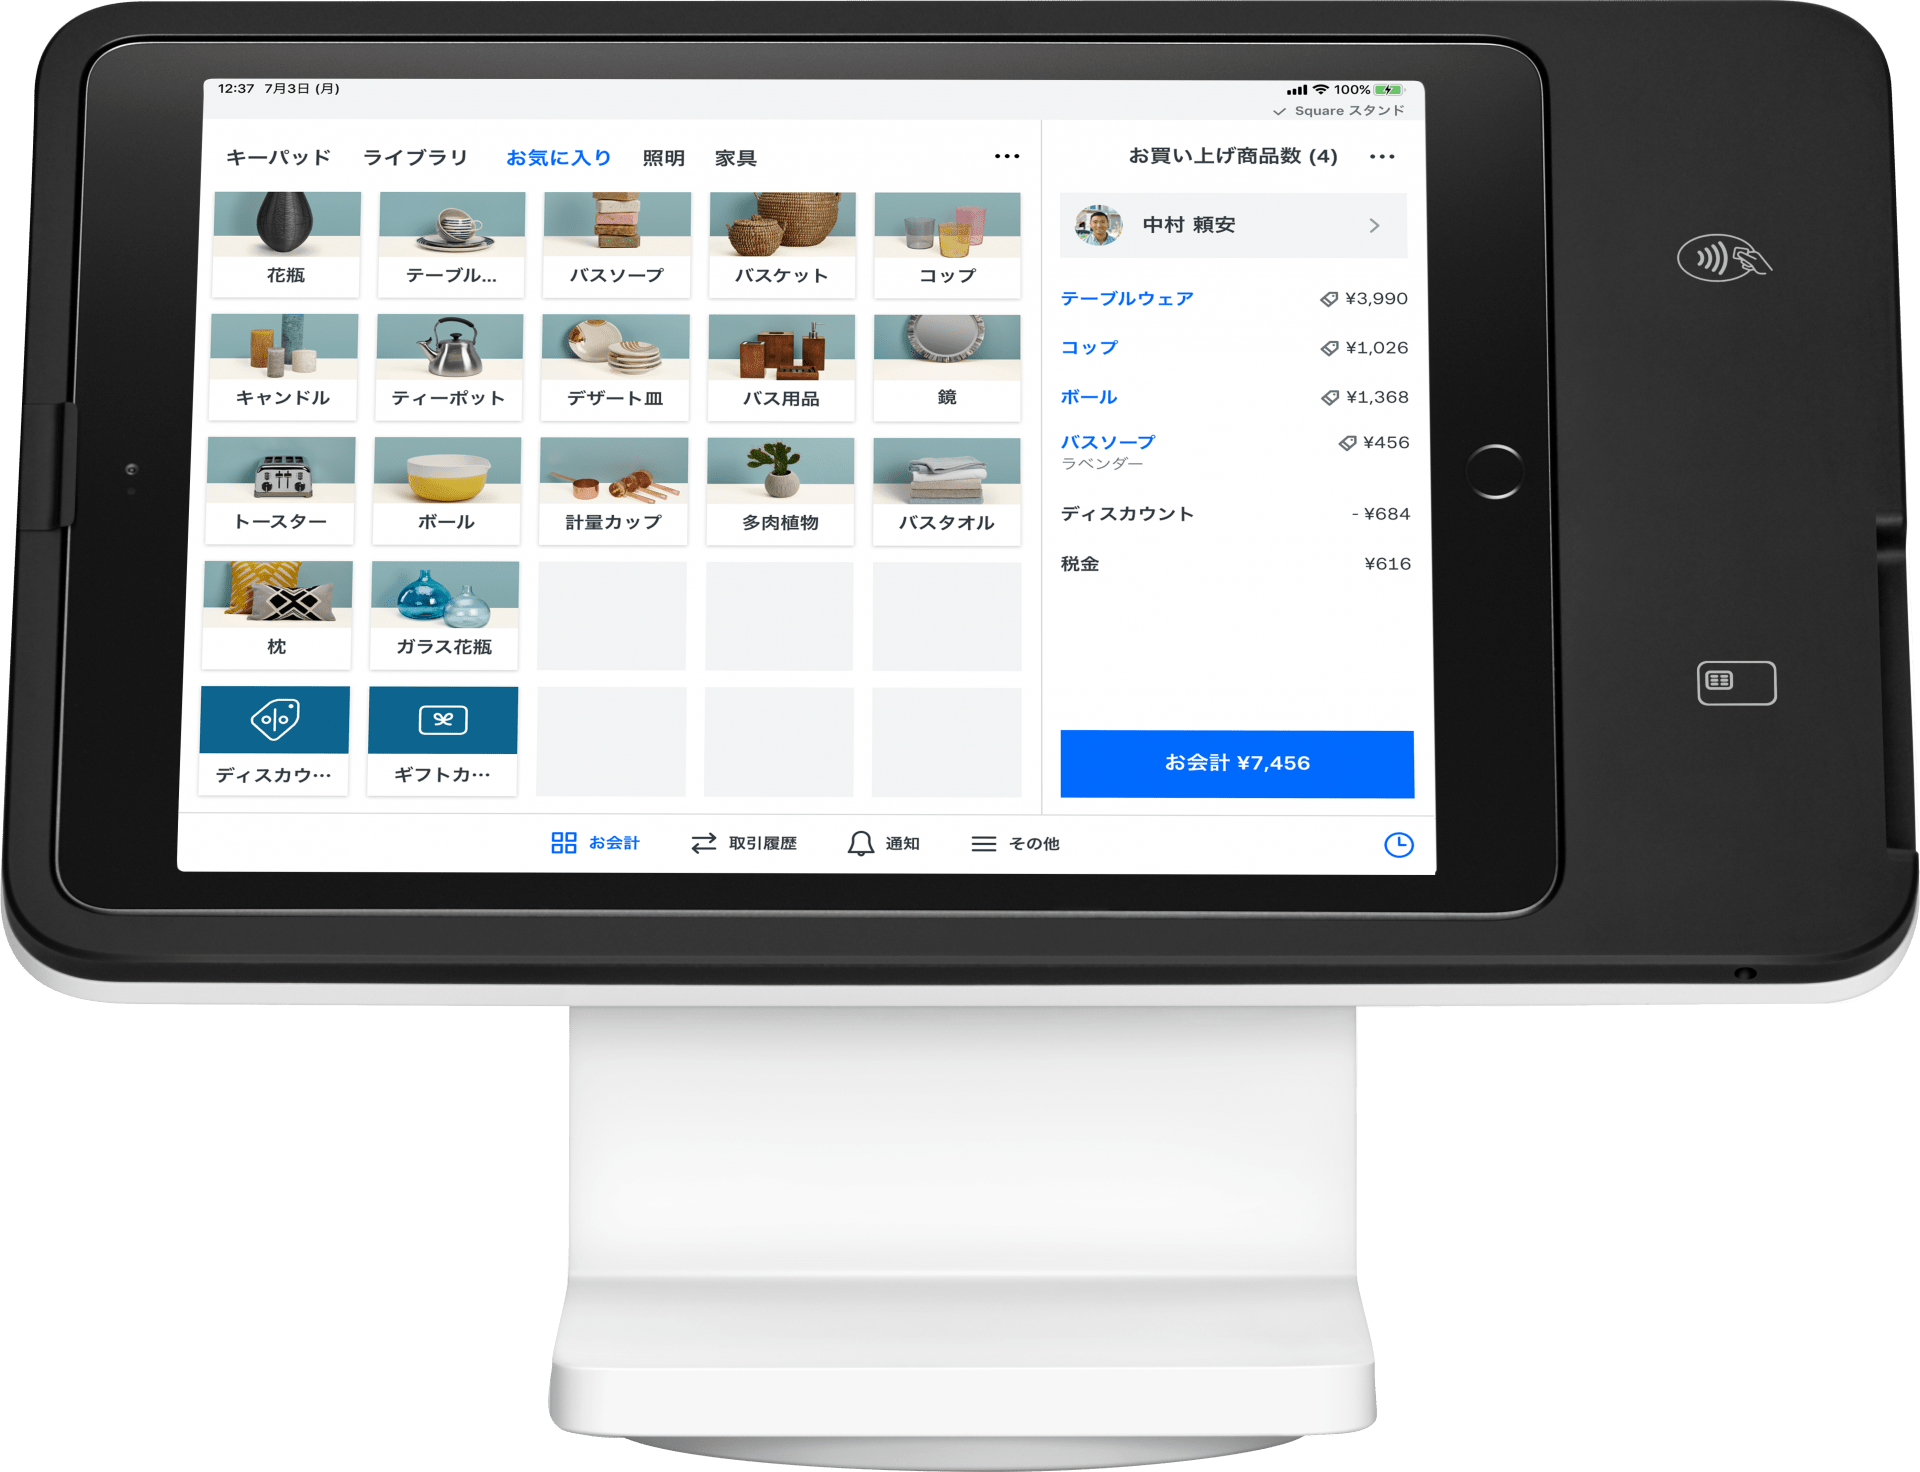
    Squareの決済端末の種類|価格や機能を比較

    Squareの特徴として、お店に合った決済端末を選べることがあります。自分のお店に合った決済端末を選びましょう。

    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい店舗・固定の店舗を持たない業態(イベント出店、キッチンカーなど)・コストを抑えたい店舗・場所を取らない小さな端末がいい店舗・テーブル会計の機会が多い飲食店・キッチンカーなどイベント出店が多い業態・これからPOSレジを導入する店舗・店頭でスタッフが注文を受け付ける店舗・お客様に注文内容・金額を確認してほしい店舗・在庫管理がしたい小売店・テーブル決済したい飲食店・iPadをPOSレジとして使いたい店舗・お客様に注文内容・金額を確認してほしい店舗・セルフオーダー、セルフレジが必要な店舗・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円84,980円44,980円29,980円29,980円
    メリット・スマホにアプリをインストールするだけ・スマホだけで0円で導入できる・持ち運びしやすい・コンパクトな決済端末・安価で導入しやすい・コンパクトかつプリンター、モニター搭載・持ち運び可能でテーブル会計やイベント出店でも・スタッフと顧客用の2画面式で見やすい・スマートなデザインで、お店の雰囲気を壊さない・スキャナーで在庫管理可能・持ち運んで決済も可能・スマホくらいのサイズで持ちやすい・iPadだけでレジスタンドになる・画面を回転して、お客様に注文内容の確認・LightningコネクターとUSB-Cに対応・お客様のみで注文から決済まで完結・iPadの接続だけでセルフオーダー、セルフレジに
    デメリット・電子マネー非対応・モニターなし・スマホ・タブレットとの接続が必須・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済タッチ決済(スマホ・クレジットカード)QRコードクレジットカードタッチ決済(スマホ・クレジットカード)電子マネーQRコード
    必要機器・iPhone(XS以上で最新バージョンのiOS)・Androidスマホ(9以上でNFC搭載)※お店が用意・iPhone・iPad・Androidスマホ・Androidタブレット※お店が用意不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK※メール・SMS送信可能〇端末内蔵必要なら追加購入なしでもOK※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細詳細はこちら詳細はこちら詳細はこちら詳細はこちら詳細はこちら詳細はこちら詳細はこちら
    Squareの決済端末の比較表

    決済サービス乗り換えを検討中の方におすすめな情報は下記記事にて!

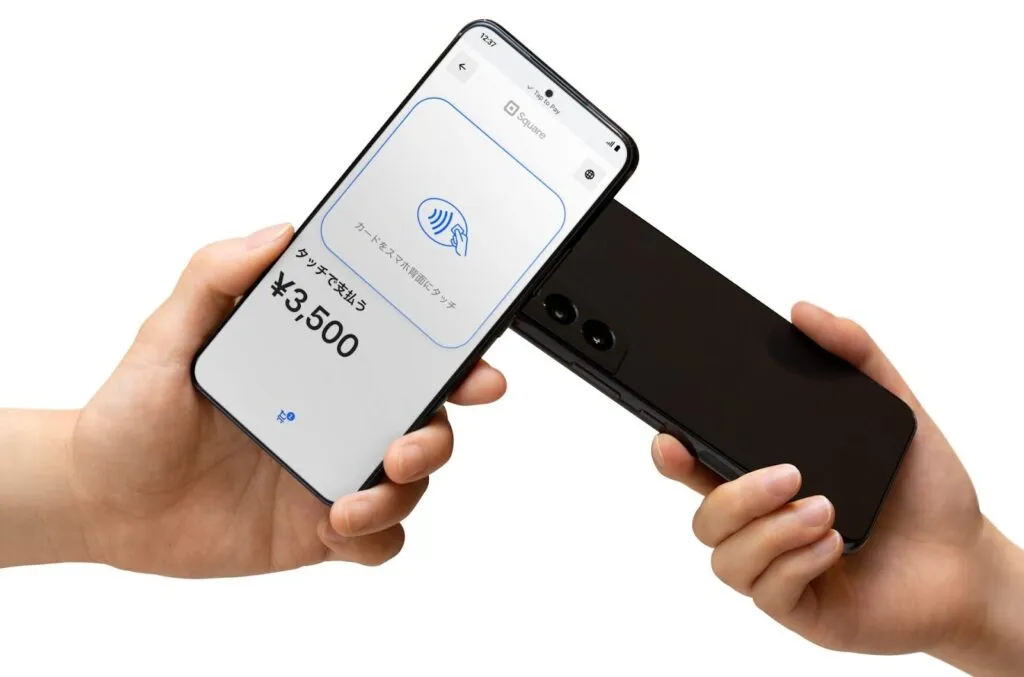
    とにかく今すぐ始めたいならスマホのタッチ決済

    とにかく手軽に始めたい場合は、スマートフォンだけで使えるタッチ決済も選択肢です。

    専用端末が不要なため、 「まずは試してみたい」という方に向いています。

    項目内容
    端末費用0円
    特徴・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる・持ち運びしやすい
    おすすめな人・とにかく最短でキャッシュレス決済を始めたい
    ・無料でSquareを試したい・固定の店舗を持たない業態(イベント出店、キッチンカーなど)

    初期費用を抑えて始めたいならSquareリーダー

    持ち運びや低コストでの導入を重視する場合は、Squareリーダーが最適です。

    スマートフォンと接続することで決済が可能になり、初期コストを抑えてキャッシュレス対応を始められます。

    項目内容
    端末費用4,980円
    特徴・コンパクトな決済端末・安価で導入しやすい
    おすすめな人・端末費用を抑えたい・場所を取らない小さな端末がいい

    店舗でしっかり運用したいならSquareターミナル

    店舗での利用を想定している場合は、Squareターミナルがおすすめです。

    レシートプリンターを内蔵しており、1台で決済からレシート発行まで完結するため、レジ周りをシンプルにまとめることができます。

    項目内容
    端末費用39,980円
    特徴・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店でも
    おすすめな人・1台で完結させたい・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い業態

    売上管理やレジ機能を重視するならSquareレジスター

    売上管理や在庫管理など、レジ機能も重視したい場合はSquareレジスターがおすすめです。

    POSレジ機能が標準で備わっており、売上分析やスタッフ管理なども一元管理できます。

    項目内容
    端末費用84,980円
    特徴・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店でも
    おすすめな人・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい

    商品スキャンや在庫管理を効率化したいならSquareハンディ

    商品数が多い店舗や、在庫管理まで効率化したい場合はSquareハンディがおすすめです。

    バーコードスキャナーを搭載しているため、商品をスキャンするだけでスムーズに会計が可能。
    販売と同時に在庫も反映されるため、日々の管理業務もシンプルになります。

    項目内容
    端末費用44,980円
    特徴・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    おすすめな人・在庫管理がしたい小売店
    ・テーブル決済したい飲食店

    Squareと決済サービス6社を徹底比較

    AirペイとSquare決済の比較

    SquareはAirペイに比べて、入金スピードと導入の手軽さで優れています。

    最短翌日から利用でき、売上も最短翌営業日に入金されるため、資金繰りを重視する店舗に最適です。Airペイは入金サイクルが複数回に分かれるものの、即時性ではSquareに劣るため、「すぐ使いたい・すぐ現金化したい」という方にはSquareが適しています。

    サービス名Square 決済Airペイ(エアペイ)
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~20,167円
    ※キャンペーンで0円
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円0円 ※無料
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%(COIN+は1.08%〜)
    入金手数料0円0円
    入金サイクル即時入金可能・月6回
    ・月3回
    導入までの目安最短翌日1週間~1ヶ月
    契約条件契約期間:なし
    違約金:無料
    契約期間:1年間
    違約金:なし
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    カードリーダー型
    ※iPad/iPhoneと無線接続
    持ち運び〇△
    申請時に
    書類必要
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速端末無料貸与で初期費用0円、36種の決済対応の使いやすい決済端末
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したいAirシリーズとの連携重視で、幅広い決済手段を一括導入したい

    STORES決済とSquare決済の比較

    SquareはSTORES決済に比べて、料金体系のわかりやすさと運用の自由度で優れています。

    月額固定費がかからず、決済手数料のみで利用できるため、コスト構造がシンプルで把握しやすいのが特徴です。また、必要な機能だけを選んで使えるため、店舗ごとの運用に合わせた柔軟な導入が可能です。「まずはシンプルに決済から始めたい」という方にはSquareが適しています。

    サービス名Square 決済STORES 決済
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~19,980円
    ※スタンダードプランで0円
    初期費用無料アカウント登録
    0円
    無料アカウント登録
    フリー:0円
    スタンダード:0円
    月額費用固定費全て0円フリー:0円
    スタンダード:3,300円
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:1.98%~
    電子マネー:1.98%~
    QRコード:3.24%
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(スタンダード)※通常19,980円
    月額費用:0円(フリー)/3,300円(スタンダード)
    決済手数料:クレカ・電子マネー1.98%〜/QR 3.24%
    入金手数料0円0円
    入金サイクル即時入金可能最短翌々日
    導入までの目安最短翌日最短3営業日
    契約条件契約期間:なし
    違約金:無料
    契約期間:スタンダード:1年
    フリー:なし
    違約金:契約満了月分の月額費用
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    カードリーダー型
    ※スマホ・タブレットと無線で接続
    持ち運び〇〇
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速手数料1.98%〜の持ち運べる端末、レジやECも無料で一緒に導入できる
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したい初期・手数料を安く、POS・予約・ECもまずは無料で使いたい

    stera packとSquare決済の比較

    Squareはstera packに比べて、固定費の低さとスモールスタートのしやすさで優れています。

    月額費用がかからず決済手数料だけ使えるため、小規模店舗や個人事業主でも始めやすいのが特徴です。stera packは多機能な反面、月額費用が発生するため、コストを抑えて始めたい方にはSquareが適しています。

    サービス名Square 決済stera pack
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~0円
    ※レンタル
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円初年度:0円
    2年目以降:0※~3,300円
    ※条件ありi
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%
    入金手数料0円三井住友銀行:0円
    その他:220円(税込)
    入金サイクル即時入金可能毎日※/月6/月2締め
    (6営業日後払い)
    月2回締め(15日後払い)
    ※新規申込時選択不可
    導入までの目安最短翌日最短約2週間
    契約条件契約期間:なし
    違約金:無料
    契約期間:3年間
    違約金:無料※
    解約申請から45日以内に端末の返却が条件
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    据置型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    持ち運び〇✕
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したい手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい

    スマレジ・PAYGATEとSquare決済の比較

    Squareはスマレジに比べて、導入のシンプルさと決済までの一体感で優れています。

    アカウント登録から決済までを一つのサービスで完結できるため、複雑な設定が不要です。スマレジは高機能なPOSとして優れていますが、決済サービスは別途連携が必要なため、シンプルに始めたい方にはSquareが適しています。

    サービス名Square 決済スマレジ・PAYGATE POS
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~39,600円
    ※キャンペーンで0円
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円3,300円(税込)
    ※その他プランあり
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(キャンペーン時)※通常39,600円
    月額費用:3,300円〜
    決済手数料:クレカ1.98%〜/電子マネー3.24%/QR 2.0%〜
    入金手数料0円問合せ
    入金サイクル即時入金可能・月2回
    末締め翌15日払い
    15日締め当月末払い
    導入までの目安最短翌日1~1.5か月
    契約条件契約期間:なし
    違約金:無料
    契約期間:1年間
    違約金:契約満了月分の月額費用
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    持ち運び〇〇
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速持ち運べる無料の端末、レジ連携もできるレシートプリンター内蔵
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したいPOS連携で会計の二度打ちをなくして、持ち運びでも使いたい

    JMSとSquare決済の比較

    SquareはJMSに比べて、審査スピードと導入までの迅速さで優れています。

    オンラインで完結し、最短翌日から利用できるため、すぐにキャッシュレス対応が可能です。JMSは信頼性の高いサービスですが、導入までに時間がかかるケースもあるため、スピード重視で始めたい方にはSquareが適しています。

    サービス名Square 決済JMS
    端末
    対応決済クレジットカード/電子マネー/QRコード決済クレジットカード/電子マネー/QRコード決済
    端末費用0円~0円
    初期費用無料アカウント登録
    0円
    0円
    月額費用固定費全て0円0円 ※無料
    決済手数料クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    クレジットカード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%
    料金・手数料初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%
    初期費用:0円
    端末費用:0円(プラン提供)
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%
    入金手数料0円月2回:無料
    月6回:198円/振込毎
    ※税込
    入金サイクル即時入金可能・月2回
    ・月6回
    導入までの目安最短翌日約4~6週間
    契約条件契約期間:なし
    違約金:無料
    契約期間:なし
    違約金:無料
    端末の種類モバイル型
    カードリーダー型
    据置型 から選べる
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    持ち運び〇〇
    特徴初期費用0円で即日使えて、売上も即日入金、決済スピード高速初期費用0円で選べる決済端末、71種決済対応と充実サポート
    おすすめ固定費0円で始めて、入金の早さを活かしてシンプルに運用したい初期・月額0円で、決済ブランド数とサポート体制を重視したい

    楽天ペイとSquare決済の比較

    Squareは楽天ペイに比べて、運用の自由度と入金条件の柔軟さで優れています。

    銀行に縛られず利用でき、即時入金にも対応しているため、資金管理がしやすいのが特徴です。楽天ペイは楽天銀行利用でメリットがある一方、銀行によって入金条件が変わるため、シンプルに運用したい方にはSquareが向いています。

    項目楽天ペイSquare
    決済手数料スタンダードプラン:2.20%ライトプラン:2.48%通常:3.24%通常:3.25%中小企業向け:2.5%
    対応決済数65種類約30種類
    月額固定費スタンダードプラン:2,200円(2025年12月まで0円)ライトプラン:0円0円(基本機能)
    初期費用カードリーダー0円(キャンペーン時)4,980円〜(Square リーダー)
    対応端末iOS・Android両対応iOS・Android両対応
    入金サイクル楽天銀行:翌日その他金融機関:3日後翌営業日〜週1回※即時入金サービスあり
    振込手数料楽天銀行:0円その他金融機関:有料0円
  • JMSの手数料は高い?安くなる条件とその他費用や消費税を解説

    JMSの手数料は高い?安くなる条件とその他費用や消費税を解説

    この記事では、JMSおまかせサービスの決済手数料、決済手数料が安くなる中小企業応援プログラムの加入条件、その他にかかる費用などを解説します。

    JMSの決済手数料一覧|決済手数料は2.48%〜3.24%

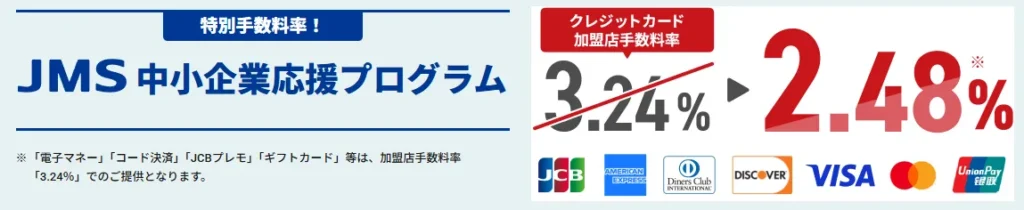
    JMSおまかせサービスの決済手数料は、2.48%〜3.24%です。JMS中小企業応援プログラムの適用を受けると、JCBやVisaなど主要6ブランドのクレジットカード決済が2.48%になります。通常のクレジットカード決済と、電子マネー・コード決済などは3.24%です。

    決済方法決済手数料条件・対象
    クレジットカード2.48%中小企業応援プログラム適用時
    クレジットカード3.24%中小企業応援プログラム対象外
    電子マネー3.24%中小企業応援プログラム対象外
    コード決済3.24%中小企業応援プログラム対象外
    JCBプレモ・ギフトカードなど3.24%中小企業応援プログラム対象外

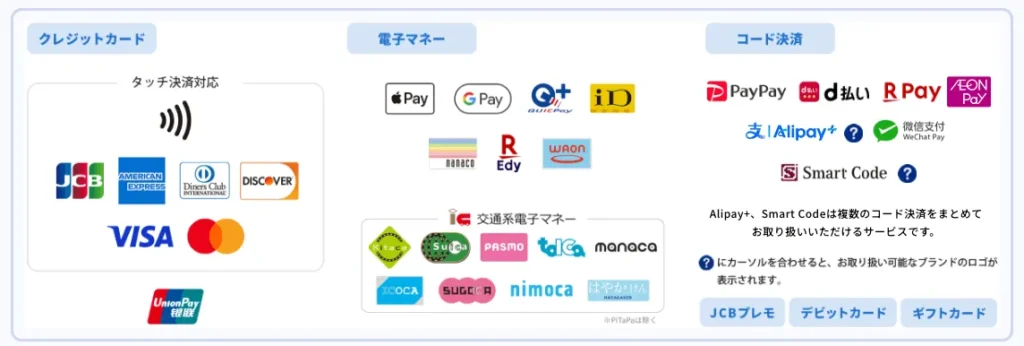
    中小企業応援プログラムで2.48%が適用されるクレジットカードブランドは、JCB、American Express、Diners Club、Discover、Visa、Mastercardです。電子マネーやコード決済はプログラムによる割引がなく、3.24%となります。

    カード売上が大きい店舗ほど、中小企業応援プログラムが適用されるかどうかで決済コストに大きな差が生じます。

    JMSの中小企業応援プログラムとは?2.48%の適用条件を解説

    JMS中小企業応援プログラムは、中小企業や個人事業主を対象に、通常3.24%のクレジットカード加盟店手数料を2.48%に引き下げるプログラムです。ただし、中小企業であれば自動的に適用されるわけではありません。事業規模、業種、年間カード取扱額など複数の条件があります。

    主な適用条件は次のとおりです。

    条件内容
    企業規模中小企業庁が定める中小企業者の定義に該当する
    個人事業主対象
    上場区分上場企業ではない
    資本関係上場企業のグループ会社ではない
    業種JMSが指定する対象外業種に該当しない
    年間カード取扱額原則4,000万円未満
    申込手続き中小企業応援プログラムへ申し込む
    同意事項JMS所定の表明・確約事項、同意事項に同意する
    審査JMSの審査で応諾される必要がある

    JMSは年間クレジットカード取扱合計額について、1月から12月までの12カ月間で原則4,000万円未満という条件を設けています。対象条件をすべて満たしていても、審査などによってプログラムの対象外になる場合があります。

    中小企業庁が定める中小企業者の条件

    中小企業者に該当するかどうかは、主たる事業の業種によって基準が異なります。中小企業基本法では、資本金または常時使用する従業員数のいずれか一方が基準以下であれば、中小企業者に該当します。個人事業主は資本金がないため、従業員数をもとに判定します。

    業種資本金・出資総額常時使用する従業員数
    小売業5,000万円以下50人以下
    サービス業5,000万円以下100人以下
    卸売業1億円以下100人以下
    製造業・建設業・運輸業・その他3億円以下300人以下

    上記の条件を満たしたとしても、上場企業と上場企業のグループ会社は対象外となっており、さらに一部の業種もプログラムを利用できません。

    JMSが対象外としている主な業種は次のとおりです。

    区分対象外となる業種
    物販百貨店、たばこ関連販売、法人向け販売全般、会員制ホールセールクラブ、免税店、医療機器販売、PC用品販売
    サービスホテル・宿泊施設、レンタカー、旅行代理店、公共事業、通信・公共料金、不動産業、保険、航空・鉄道・バス・タクシー・船などの交通機関

    これらの業種に該当する場合、中小企業庁の企業規模基準を満たしていても中小企業応援プログラムの対象外です。飲食店、美容室、小売店などでも、事業内容や契約形態によって審査結果が変わるため、「中小企業者に該当すること」と「JMSのプログラム対象条件を満たすこと」は分けて考える必要があります。

    さらに、プログラム適用後もカード取扱高には上限があります。JMSは国際ブランドごとに年間取扱高の基準を設けており、基準を超えた場合は該当するブランドの加盟店手数料が原則3.24%へ変更されます。

    クレジットカードブランド年間取扱高の基準
    JCB・American Express・Diners Club・Discoverの合計1,000万円
    Visa2,000万円
    Mastercard1,000万円

    この年間取扱高は、中小企業応援プログラムの適用開始から12カ月ごとの取扱高合計で判定されます。年間のカード売上が多い店舗では、2.48%で契約できるかだけでなく、適用後も優遇料率を維持できる売上規模かまで確認する必要があります。

    JMSの決済手数料以外にかかる費用一覧

    JMSは初期費用・月額料金・決済端末の導入費用が基本0円です。ただし、入金回数や振込通知書の郵送、利用する端末・通信方法によって別途費用が発生します。決済手数料だけではなく、店舗で実際に利用する条件まで含めて費用を確認する必要があります。

    費用金額発生条件
    初期費用0円基本料金
    月額料金0円基本料金
    決済端末導入費用0円JMSが案内する対象端末
    月2回払いの振込手数料0円15日ごとに締め、15日後の営業日に振込
    月6回払いの早期払い手数料198円(税込)/回5日ごとに締め、5日後の営業日に振込
    振込通知書発送手数料143円(税込)/回紙の振込通知書を郵送する場合
    SIMカード利用料693円(税込)/月VEGA3000をLTE回線で利用する場合
    決済端末ロール紙2,618円(税込・送料込)/10本VEGA3000シリーズで購入する場合
    解約手数料・違約金0円最低利用期間もなし

    月2回払いなら振込手数料はかかりません。一方、月6回払いでは1回につき198円(税込)の早期払い手数料が差し引かれます。毎月6回の振込をすべて利用した場合は月1,188円、年間14,256円です。

    また、VEGA3000をLTE回線で利用する場合はSIMカード利用料として月額693円(税込)が必要です。また、VEGA3000は端末から紙の明細を印刷できますが、そのロール紙は有料となります。

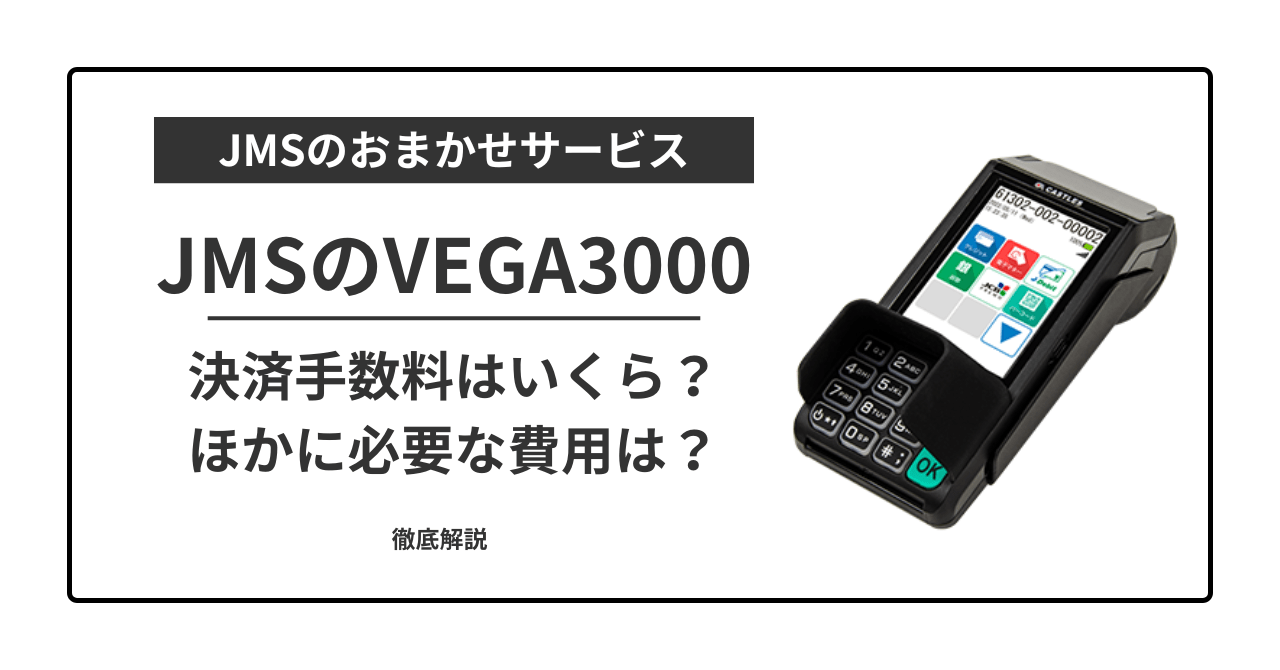
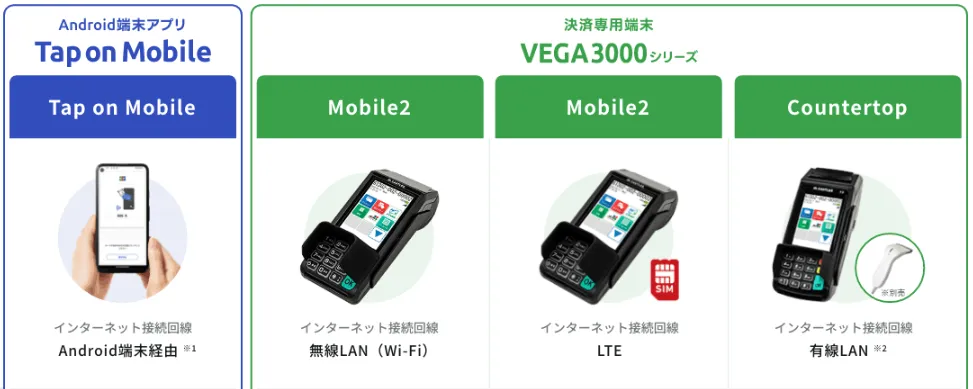
    ただし、JMSは途中解約時の違約金や解約手数料を0円としており、最低利用期間も設けていないのは特筆すべき特徴です。そのほかのJMSの特徴はJMSの決済端末VEGA3000とは?で解説しています。

    JMSの決済手数料に消費税はかかる?

    JMSの手数料は、すべて同じ消費税区分ではありません。特にクレジットカードの決済手数料と、電子マネーなどの決済手数料を同じ扱いにしないことが重要です。

    国税庁は、信販会社が加盟店から債権を譲り受ける際に発生するクレジットカード手数料について、消費税の非課税取引としています。JMSが公開している振込通知のサンプルでも、クレジットカード手数料には課税対象を示す記号が付かず、交通系電子マネーの手数料には課税対象を示す記号が記載されています。

    費用消費税の扱い確認ポイント
    クレジットカード決済手数料原則非課税債権譲渡に該当する手数料
    電子マネーなどの手数料課税となる取引あり決済方法によって異なる
    月6回払いの早期払い手数料課税198円は税込表示
    SIMカード利用料課税693円は税込表示
    振込通知書発送手数料課税143円は税込表示

    JMSも、取引ごとの課税・非課税については「JMSおまかせサービスお振り込みのご案内」で確認するよう案内しています。したがって、電子マネーやコード決済まで一律に非課税と判断するのは誤りです。実際の経理処理では、振込通知に記載された課税区分を確認してください。

    なお、JMSのカード決済端末から発行される売上票はインボイスではありません。店舗と顧客の取引について適格請求書を発行する場合は、店舗側で対応する必要があります。

    JMSの手数料は高い?主要キャッシュレス決済サービスと比較

    結論として、JMSの手数料は高くありません。中小企業応援プログラムが適用されればカード決済は2.48%となり、主要なキャッシュレス決済サービスと同水準です。初期費用と月額料金も基本0円なので、固定費を含めても競争力があります。

    サービスクレジットカード決済手数料月額料金端末費用主な条件
    JMS2.48%0円0円中小企業応援プログラム適用時
    Square2.5%〜0円端末により異なる年間キャッシュレス決済額3,000万円未満など
    Airペイ2.48%0円条件により0円ディスカウントプログラムの審査あり
    STORES決済 フリー2.48%〜0円27,720円年間キャッシュレス決済額3,000万円未満など
    STORES決済 スタンダード1.98%〜3,300円(税込)1台無料貸与年間契約などの条件あり

    ※2026年8月時点の公式情報をもとに比較。各社とも決済ブランド、事業規模、契約プランなどによって料率が変わります。

    決済手数料だけを見ると、STORES決済のスタンダードプランには1.98%からの料率があります。一方で月額3,300円(税込)の固定費がかかるため、売上規模によって総コストは変わります。Squareは対象事業者の主要カードが2.5%、Airペイはディスカウントプログラム適用時に2.48%です。

    JMSは最安料率だけで突出しているサービスではありません。ただし、カード決済2.48%、初期費用0円、月額料金0円、月2回の振込手数料0円という料金体系は十分に低コストです。固定費をかけずに主要なキャッシュレス決済をまとめて導入する場合、有力な選択肢になります。特に中小企業応援プログラムの対象店舗は、通常3.24%のまま契約する場合と負担が大きく変わるため、まず2.48%の適用条件を確認することが重要です。

    JMSの手数料はいくら?年間決済額別に費用をシミュレーション

    JMSの中小企業応援プログラムでは、年間のクレジットカード取扱合計額が原則4,000万円未満であることが条件です。さらに、Visaは年間2,000万円、Mastercardは年間1,000万円、JCB・American Express・Diners Club・Discoverは合計年間1,000万円までという基準があります。

    ここでは分かりやすく、年間のカード決済額をVisa50%、Mastercard25%、JCB・American Express・Diners Club・Discover25%としてシミュレーションします。この比率であれば、年間4,000万円未満の範囲では各ブランドの基準額にも収まります。

    月間カード決済額年間カード決済額適用手数料率年間決済手数料
    50万円600万円2.48%148,800円
    100万円1,200万円2.48%297,600円
    150万円1,800万円2.48%446,400円
    200万円2,400万円2.48%595,200円
    250万円3,000万円2.48%744,000円
    300万円3,600万円2.48%892,800円
    約333万円約3,996万円2.48%約991,008円
    350万円4,200万円3.24%1,360,800円

    この条件では、月間カード決済額が約333万円までなら年間4,000万円未満となり、各ブランドの年間取扱額も基準内に収まります。そのため、カード決済全体を2.48%で計算できます。

    たとえば月300万円なら年間3,600万円なので、年間決済手数料は892,800円です。一方、月350万円では年間4,200万円となり、中小企業応援プログラムの年間取扱合計額4,000万円未満という条件を超えます。この場合は3.24%で計算すると年間1,360,800円となります。

    ただし、実際の手数料はカードブランドごとの売上構成によって変わります。年間カード決済額が4,000万円未満でも、Visaが2,000万円、Mastercardが1,000万円、JCBなど4ブランドの合計が1,000万円という基準を超えたブランドは、そのブランドの取扱額全体を3.24%で計算する前提で確認する必要があります。

  • キャッシュレス決済とは?種類やメリット・デメリットを徹底解説

    キャッシュレス決済とは?種類やメリット・デメリットを徹底解説

    キャッシュレス決済とは

    キャッシュレス決済は現金を使わない支払い方法

    キャッシュレス決済とは、現金を使わずに商品やサービスの代金を支払う方法のことです。
    クレジットカードや電子マネー、QRコード決済などを利用し、カードやスマートフォンを使って支払いを行います。

    従来の支払い方法は、財布から現金を取り出して支払う方法が一般的でした。一方、キャッシュレス決済では現金の受け渡しをせず、電子的なデータで決済が完了します。

    日本のキャッシュレス決済の普及状況

    近年、日本でもキャッシュレス決済は急速に普及しています。
    経済産業省の発表によると、日本のキャッシュレス決済比率は2024年に42.8%となり、政府が掲げていた「2025年までに4割」という目標を達成しました。

    キャッシュレス決済比率とは、個人消費における支払いのうち、キャッシュレスで行われた割合を示す指標です。政府はキャッシュレス化を推進しており、将来的にはキャッシュレス決済比率を80%まで高めることを目標としています。

    特にスマートフォン決済や電子マネーの普及により、コンビニやスーパー、飲食店など日常生活の多くの場面でキャッシュレス決済が利用できるようになりました。

    キャッシュレス決済の支払い方式は3種類

    キャッシュレス決済にはさまざまなサービスがありますが、支払いのタイミングによって大きく3つの方式に分けられます。

    支払い方式の違いを理解しておくと、それぞれの特徴や使い方を把握しやすくなります。主な支払い方式は次の3つです。

    • 前払い(プリペイド型)
    • 即時払い(デビット型)
    • 後払い(ポストペイ型)

    それぞれ、いつお金が引き落とされるかが大きく異なります。ここでは、3つの支払い方式の特徴を順番に見ていきましょう。

    前払いプリペイド型

    前払いプリペイド型は、あらかじめお金をチャージしてから支払う方式です。事前にチャージした金額の範囲内で支払いが行われます。

    例えば、交通系電子マネーなどがこの方式に該当します。利用前にチャージしておくことで、その残高から支払いが行われる仕組みです。

    この方式の特徴は、使える金額がチャージした分に限定されるため、使いすぎを防ぎやすいことです。そのため、キャッシュレス決済を初めて使う人でも安心して利用しやすい方法といえます。

    また、交通機関やコンビニなど日常生活のさまざまな場面で、少額決済をスムーズに行える点もメリットです。

    即時払いデビット型

    即時払いデビット型は、支払いと同時に銀行口座からお金が引き落とされる方式です。

    デビットカードを使って決済すると、その場で銀行口座から利用金額が引き落とされます。クレジットカードのように後日まとめて請求されるのではなく、支払いと同時に決済が完了する点が特徴です。

    この方式では、銀行口座の残高以上の支払いはできません。そのため、現金に近い感覚でキャッシュレス決済を利用できるというメリットがあります。

    後払いポストペイ型

    後払いポストペイ型は、商品やサービスを利用した後にまとめて支払う方式です。

    代表的なのがクレジットカードです。クレジットカードを利用すると、支払いはその場で完了しますが、実際の引き落としは後日まとめて行われます。

    この方式の特徴は、手元に現金がなくても支払いができることです。また、利用金額に応じてポイントが貯まるなど、さまざまな特典が用意されていることも多くあります。

    一方で、利用額を把握しておかないと使いすぎてしまう可能性があるため、計画的に利用することが大切です。

    キャッシュレス決済の主な種類

    キャッシュレス決済にはさまざまなサービスがありますが、一般的には4つの種類に分けられます。
    それぞれ仕組みや使い方が異なるため、用途に応じて使い分けることが大切です。

    キャッシュレス決済の主な種類

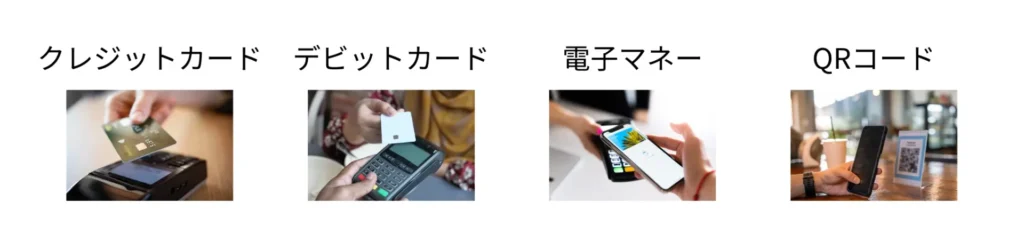
    主なキャッシュレス決済の種類は次のとおりです。

    • クレジットカード
    • デビットカード
    • 電子マネー
    • QRコード決済

    ここでは、それぞれの概要や使い方、代表的なサービスを紹介します。

    クレジットカード

    クレジットカードは、利用した金額を後日まとめて支払う後払い方式のキャッシュレス決済です。

    店舗の端末にカードを差し込んだり、タッチ決済を行ったりすることで支払いができます。また、オンラインショッピングではカード番号などを入力することで決済できます。ネットショッピングや定期サービスの支払いなど、幅広い場面で利用されているキャッシュレス決済です。

    主なクレジットカードのブランドには次のようなものがあります。

    • Visa
    • Mastercard
    • JCB
    • American Express

    クレジットカードは国内外で利用できる店舗が多く、キャッシュレス決済の中でも利用できる場所が非常に多い支払い方法です。

    デビットカード

    デビットカードは、支払いと同時に銀行口座からお金が引き落とされるキャッシュレス決済です。
    店舗ではクレジットカードと同じようにカード決済ができ、利用した金額はその場で銀行口座から引き落とされます。

    銀行口座に紐づいているカードのため、銀行口座の残高の範囲内で支払いができる仕組みです。クレジットカードのように後日請求されることはありません。

    主なデビットカードのブランドには次のようなものがあります。

    • Visaデビット
    • Mastercardデビット
    • JCBデビット

    銀行口座を持っていれば作れる場合が多く、クレジットカードよりも手軽に利用しやすいキャッシュレス決済として利用されています。

    電子マネー

    電子マネーは、カードやスマートフォンを専用の端末にかざして支払うキャッシュレス決済です。
    事前にチャージした金額から支払う仕組みが一般的で、コンビニやスーパー、交通機関などで広く利用されています。

    レジの端末にカードやスマートフォンをかざすだけで決済が完了するため、スピーディーに支払いができる点が特徴です。

    代表的な電子マネーには次のようなサービスがあります。

    • Suica
    • PASMO
    • 楽天Edy
    • WAON
    • nanaco

    電子マネーは日常の買い物や交通機関の利用など、少額決済で利用されることが多いキャッシュレス決済です。

    QRコード決済

    QRコード決済は、スマートフォンのアプリを使って支払いを行うキャッシュレス決済です。
    店舗に表示されたQRコードを読み取る、またはスマートフォンの画面に表示したコードを店舗側が読み取ることで支払いができます。

    スマートフォンだけで支払いができるため、財布やカードを持ち歩かなくても決済が可能です。

    代表的なQRコード決済サービスには次のようなものがあります。

    • PayPay
    • 楽天ペイ
    • d払い
    • au PAY

    QRコード決済はポイント還元やキャンペーンが多いことから、スマートフォン決済として利用者が増えているキャッシュレス決済です。

    キャッシュレス決済のメリット

    キャッシュレス決済には、現金払いにはない利便性があります。ここでは主なメリットを紹介します。

    会計がスムーズになる

    キャッシュレス決済は、現金の受け渡しが不要なため会計がスムーズです。

    現金払いでは、お金を出す、店員がおつりを用意する、といった手順が必要です。一方、キャッシュレス決済ではカードやスマートフォンをかざすだけで支払いが完了します。

    そのため、コンビニやスーパーなどでも短時間で会計を済ませることができます。

    ORENDの独自調査でも48.6%の人がレジ業務の負担軽減を実感していました。

    キャッシュレス決済導入のリアルな影響とは? 売上・業務効率・店舗運営の実態を調査 | OREND(オレンド)

    ポイント還元がある

    キャッシュレス決済では、利用金額に応じてポイントが貯まるサービスが多いこともメリットです。

    特にクレジットカードやQRコード決済では、支払い額の一部がポイントとして還元される場合があります。貯まったポイントは買い物や支払いに使えることが多く、現金払いよりお得になることがあります。

    また、決済サービスによってはキャンペーンやポイントアップが実施されることもあり、普段の支払いで効率よくポイントを貯められる点も魅力です。

    家計管理がしやすい

    キャッシュレス決済では、支払い履歴がデータとして記録されます。

    多くの決済サービスでは、アプリや利用明細から支出を確認できます。そのため、いつ・どこで・いくら使ったのかを把握しやすくなります。

    このように支出を確認しやすいため、家計管理を行いやすくなる点もキャッシュレス決済のメリットです。

    キャッシュレス決済のデメリット

    キャッシュレス決済は便利な支払い方法ですが、利用する際に注意しておきたい点もあります。ここでは主なデメリットを解説します。

    システム障害などで一時的に利用できない場合がある

    キャッシュレス決済は、決済システムや通信環境を利用して支払いを行う仕組みです。そのため、まれにシステム障害などが発生すると、決済サービスが一時的に利用できなくなることがあります。

    ただし、このようなケースは頻繁に起きるわけではありません。多くの決済サービスは安定して運用されており、日常生活で支払いに困る場面はほとんどありません。

    とはいえ、トラブルに備えて現金や別の決済方法を用意しておくと安心です。

    クレジットカードは使いすぎやリボ払いに注意が必要

    クレジットカードなどの後払い型のキャッシュレス決済では、支払いが後日になるため支出を把握しにくい場合があります。

    特に注意したいのがリボ払い(リボルビング払い)です。リボ払いは毎月の支払い額を一定にできる仕組みですが、利用額によっては利息が増え、支払い総額が大きくなる可能性があります。

    そのため、クレジットカードを利用する際は利用明細を定期的に確認するようにしましょう。

    不正利用のリスク

    キャッシュレス決済では、カード情報やアカウント情報が不正に利用されるリスクがあります。

    多くのクレジットカードでは不正利用に対する補償制度がありますが、暗証番号の管理不備など本人の過失が大きい場合は補償されないケースもあります。

    そのため、キャッシュレス決済を利用する際はセキュリティ対策をしっかり行うことが重要です。具体的な対策については、後の「キャッシュレス決済を安全に使うポイント」で詳しく解説します。

    キャッシュレス決済を安全に使うためのポイント

    キャッシュレス決済を安全に利用するためには、基本的なセキュリティ対策を行うことが重要です。ここでは代表的な対策を紹介します。

    パスワードや暗証番号を適切に管理する

    キャッシュレス決済では、パスワードや暗証番号の管理が重要です。これらの情報が第三者に知られると、不正利用につながる可能性があります。

    推測されやすい番号を設定したり、他人に暗証番号を教えたりすることは避けましょう。また、複数のサービスで同じパスワードを使い回すと、情報漏えい時に被害が広がる可能性があります。

    このような基本的な管理を行うことで、アカウントの安全性を高めることができます。

    フィッシング詐欺に注意する

    キャッシュレス決済では、フィッシング詐欺による情報の盗み取りにも注意が必要です。

    フィッシング詐欺では、銀行や決済サービスを装ったメールやSMSを送り、偽サイトに誘導してログイン情報やカード情報を入力させる手口が使われます。

    こうした被害を防ぐためには、メールやSMSに記載されたリンクを安易に開かないことが重要です。また、ログイン画面が表示された場合でも、URLを確認して公式サイトであるかを必ず確認しましょう。

    怪しいメッセージが届いた場合は、リンクからアクセスするのではなく、公式アプリや公式サイトから直接ログインする方法を選ぶことが安全です。

    利用履歴や明細を定期的に確認する

    キャッシュレス決済では、利用履歴や明細を定期的に確認する習慣を持つことも大切です。

    多くの決済サービスでは、アプリや会員ページから利用履歴を確認できます。定期的にチェックすることで、身に覚えのない利用がないかを早く把握できます。

    もし不審な利用が見つかった場合は、速やかにカード会社や決済サービスに連絡することが重要です。

    スマートフォンやカードを適切に管理する

    キャッシュレス決済では、スマートフォンやカードそのものの管理も重要です。

    スマートフォンを紛失した場合、決済アプリが不正に利用される可能性があります。そのため、端末ロックや生体認証などのセキュリティ設定を行っておくことが重要です。

    また、カードを紛失した場合は、速やかにカード会社へ連絡し、利用停止の手続きを行いましょう。

    キャッシュレス決済に関するよくある質問

    キャッシュレス決済については、仕組みや種類などに疑問を持つ人も多くいます。ここでは、よくある質問をまとめました。

    キャッシュレス決済にはどんな種類がある?

    キャッシュレス決済は、現金を使わずに支払いを行う方法の総称で、主に次の4種類があります。

    種類代表的なブランド・サービス
    クレジットカードVisa、Mastercard、JCB、American Express
    デビットカードVisaデビット、Mastercardデビット、JCBデビット
    電子マネーSuica、PASMO、楽天Edy、WAON、nanaco
    QRコード決済PayPay、楽天ペイ、d払い、au PAY

    キャッシュレス決済のデメリットは?

    キャッシュレス決済には便利な点が多い一方で、注意すべき点もあります。

    例えば、クレジットカードの後払いでは支払いが後日になるため、利用額を把握していないと使いすぎてしまう可能性があります。また、リボ払いを利用すると利息が発生し、支払い総額が増える場合もあります。

    さらに、キャッシュレス決済ではカード情報やアカウント情報が不正に利用されるリスクもあるため、パスワード管理やフィッシング詐欺への注意など基本的なセキュリティ対策を行うことが重要です。

    キャッシュレス決済とクレジットカードの違いは?

    キャッシュレス決済は、現金を使わずに支払う方法全体を指す言葉です。一方、クレジットカードはその中の一つの支払い方法です。

    キャッシュレス決済には、クレジットカードのほかにもデビットカード、電子マネー、QRコード決済などさまざまな方法があります。そのため、クレジットカードはキャッシュレス決済の一種類といえます。

    まとめ

    キャッシュレス決済とは、現金を使わずに支払いを行う決済方法の総称です。クレジットカード、デビットカード、電子マネー、QRコード決済など、さまざまな種類があります。

    キャッシュレス決済を利用することで、会計がスムーズになったり、ポイント還元を受けられたりするメリットがあります。一方で、リボ払いによる使いすぎや不正利用のリスクなど、注意すべき点もあります。

    そのため、仕組みや特徴を理解したうえで、自分の生活スタイルに合った決済方法を選ぶことが大切です。

    また、キャッシュレス決済を導入したい店舗の方は、決済端末を用意することでクレジットカードやQRコード決済などに対応できます。導入方法や端末の種類については、以下の記事で詳しく解説しています。

  • CCT端末とは?意味・仕組みとCAT端末との違いをわかりやすく解説

    CCT端末とは?意味・仕組みとCAT端末との違いをわかりやすく解説

    CCT端末とは?意味と仕組みをわかりやすく解説

    CCT端末とは、Credit Center Terminal(クレジット共同利用端末)の略で、クレジットカード決済においてカード会社センター(クレジットカードの利用可否の確認や決済処理を行うシステム)と接続し、与信照会と売上データ送信(ギャザリング)を一体的に処理できる決済端末のことです。

    具体的には、カード決済が行われたとき、以下のような流れで処理が進みます。

    1. カード情報を読み取る
    2. カード会社側へ利用可否の確認を行う(与信照会)
    3. 承認後、決済情報を送信する(ギャザリング)

    クレジットカード決済では、利用時に「このカードが使えるかどうか」を確認する必要があります。これを与信照会(オーソリゼーション)と呼びます。

    この与信の判断は、カードを発行している会社や、その決済処理を担うシステムで行われます。

    CCT端末は、この与信照会と同時に、決済データをアクワイアラーや決済センターへ送信することができます。これをギャザリング(売上データ送信)と呼びます。このデータをもとにカード会社側で売上として処理され、後日店舗へ入金されます。

    CCT端末とCAT端末の違い|通信方式と接続先の違い

    CCT端末とCAT端末はどちらもクレジットカード決済に使われる端末ですが、通信方式・接続先・処理できる機能に違いがあります。

    ただし現在では、仕組みの変化により実務上の違いは小さくなっています。

    CAT端末|CAFIS経由で与信照会(オーソリ)を行う

    CAT端末は、Credit Authorization Terminal(与信照会端末)の略で、CAFISと呼ばれる日本の決済ネットワークを経由してカード会社に接続し、与信照会(オーソリ)を行う端末です。

    もともとはカードが利用できるかどうかを確認することに特化しており、売上処理は別途行う必要がありました。具体的には、紙の売上伝票をカード会社へ送付したり、後から売上データを送信する形で処理されていました。

    その後、オーソリと同時に売上データ送信(ギャザリング)を行える「G-CAT」が登場し、現在では与信照会と売上処理を一体で行える端末も普及しています。

    CCT端末|カード会社センター経由で与信照会から売上データ送信まで

    CCT端末は、カード会社センターや決済処理システムに接続し、与信照会と売上データ送信(ギャザリング)を一体的に処理できる端末です。

    この「ギャザリング」とは、決済情報をカード会社やアクワイアラーへ送信する処理のことで、このデータをもとに店舗への入金が行われます。

    CCT端末は当初から、このオーソリとギャザリングを一体で処理することを前提に設計されており、決済処理を効率的に行える点が特徴です。

    どちらが主流なのか

    両者の違いは以下の通りです。

    項目CAT端末CCT端末
    通信方式CAFIS経由各社センター接続
    接続先決済ネットワークカード会社センター
    初期の機能与信照会のみ与信+売上データ送信
    CCT端末とCAT端末の違い

    もともとはCAT端末は与信照会のみ、CCT端末は与信照会と売上データ送信を一体で処理するという明確な違いがありました。

    しかし現在では、CAT端末でもギャザリングに対応した機種が普及しており、機能面の差はほとんどなくなっています。そのため、現在は仕組みや接続先の違いとして理解されることが多く、利用者が違いを意識する場面は少なくなっています。

    CCT端末の仕組みと通信の流れ

    CCT端末では、クレジットカード決済の際に与信照会(オーソリ)と売上データ送信(ギャザリング)を同一の仕組みの中で処理します。

    具体的には、カード決済が行われたとき、以下のような流れで処理が進みます。

    1. カード情報を読み取る
    2. カード会社側へ利用可否の確認を行う(与信照会)
    3. 承認後、決済情報を送信する(ギャザリング)

    まず、カード情報を読み取ると、その情報がカード会社センターへ送られ、利用可能かどうかの確認が行われます。ここでは「このカードが使えるかどうか」の判断のみが行われます。

    その後、承認されると、決済内容(利用金額や取引情報)が送信されます。この処理がギャザリングであり、このデータをもとにカード会社側で売上として処理され、後日店舗へ入金されます。

    このようにCCT端末では、与信確認と売上データ送信を同一の通信経路で処理できるため、決済処理を効率的に行える仕組みになっています。

    CCT端末のメリット・デメリット

    CCT端末には、仕組み上の特徴から生じるメリットとデメリットがあります。

    メリット(処理の一体化・対応範囲)

    CCT端末のメリットは、与信照会と売上データ送信(ギャザリング)を同一の通信経路で処理できる点です。

    これにより、決済処理を一連の流れとして扱うことができ、システムとしては整理された構成になります。

    また、この仕組みにより、デビット決済やポイント利用など、決済に付随する処理にも対応できる設計になっています。

    ただし現在では、CAT端末でも同様の処理が可能なため、端末の種類による明確な優劣は小さくなっています。

    デメリット(導入条件・コストなど)

    一方で、CCT端末に限らず、クレジットカード決済を導入する場合には、カード会社や決済事業者との契約や設定が必要になります。

    そのため、導入までに一定の期間がかかる場合があります。

    また、端末費用や決済手数料、通信費などのコストが発生しますが、これらはCCT端末特有のものではなく、決済サービス全体に共通する要素です。

    CCT端末の導入費用と相場

    CCT端末の導入には、端末費用だけでなく、月額費用や決済手数料など複数のコストが発生します。全体としては、「初期費用」と「運用費用」の両方を含めて判断することが重要です。

    端末費用・月額費用の相場

    CCT端末を含む決済端末の費用は、サービスや契約内容によって異なりますが、おおよその目安は次の通りです。

    端末費用は「2万円〜6万円程度」、月額費用は「3,000円〜8,000円程度」が一般的な相場です。

    また、端末代や月額費用が「無料」とされているサービスもありますが、その場合は決済手数料が高めに設定されているケースが多く、総コストで判断する必要があります。

    決済手数料の目安

    クレジットカード決済では、売上に応じて決済手数料(加盟店手数料)が発生します。

    相場としては「3%〜5%程度」が一般的で、業種や契約条件によって変動します。

    例えば、売上が100万円の場合、手数料は「約3万円〜5万円程度」となり、継続的に発生するコストの中では影響が大きい項目です。

    CCT端末の導入方法

    CCT端末を導入する方法と、実際に利用開始までにどのような流れで進むのかを解説します。

    2つの導入方法

    CCT端末の導入方法は、「決済代行サービスを利用する方法」と「カード会社と直接契約する方法」の2つに分かれます。

    現在は、決済代行サービスを通じた導入が主流です。

    クレジットカード決済を導入する場合、本来はVisaやMastercard、JCBなど、カードブランドごとに契約や接続設定を行う必要があります。

    しかし、決済代行サービスを利用すると、これらの契約や接続を一括でまとめて行うことができます。そのため、個別に契約する場合と比べて、手続きの負担が少なく、短期間で導入しやすいという特徴があります。

    一方で、カード会社と直接契約する方法では、カードブランドごとに契約や設定を行う必要があります。その分手間はかかりますが、手数料や契約条件を個別に調整できる場合があるため、取引量が多い事業者ではこの方法が選ばれることがあります。

    加盟店契約から利用開始までの流れ

    CCT端末の導入は、一般的に以下の流れで進みます。

    手順内容
    申し込み決済サービスやカード会社へ申し込みを行う
    審査事業内容や取扱商品、売上規模などが確認される
    契約手続き審査通過後、契約条件の確定と手続きを行う
    端末設定端末の初期設定や接続設定を行う
    動作確認テスト決済などで正常に動作するか確認する
    利用開始問題がなければ本番運用を開始する

    導入にかかる期間は、契約形態や審査内容によって異なりますが、一般的には「2週間〜1ヶ月程度」が目安です。

    決済代行サービスを利用する場合は比較的短期間で導入できる一方、直接契約の場合は手続きが増えるため、さらに時間がかかることがあります。

    CCT端末に関するよくある質問

    CCT端末について、よくある疑問をまとめて解説します。

    CAT端末との違いは何ですか?

    CCT端末とCAT端末の違いは、もともと処理できる範囲にありました。

    CAT端末は与信照会(オーソリ)を行うことに特化した端末で、売上データの送信は別途処理する必要がありました。一方でCCT端末は、与信照会と売上データ送信(ギャザリング)を一体で処理できる端末です。

    ただし現在では、CAT端末でもギャザリングに対応した機種が普及しているため、実務上の違いは小さくなっています。

    CAT端末とCCT端末、現在主流なのはどちらですか?

    現在は、CAT端末とCCT端末の機能差が小さくなっているため、どちらか一方だけが主流とは言えません。

    もともとは、CCT端末は与信照会と売上データ送信を一体で処理できる点が特徴でしたが、現在ではCAT端末でも同様の処理に対応した機種が普及しています。

    そのため現在は、どの会社と契約して決済を導入するかによって、使われる端末の種類が決まるケースが一般的です。

    個人店舗でも導入できますか?

    はい、個人店舗でも導入できます。

    現在は、決済代行サービスを利用することで、小規模な店舗や個人事業主でも比較的簡単にクレジットカード決済を導入できるようになっています。

    導入には審査がありますが、一般的には事業内容や取扱商品に問題がなければ、個人でも利用可能です。

    また、初期費用や月額費用が無料のプランもあるため、小規模店舗でも導入しやすい環境が整っています。

    まとめ

    CCT端末とは、クレジットカード決済において、与信照会(オーソリ)と売上データ送信(ギャザリング)を一体的に処理できる決済端末です。

    もともとは、CAT端末が与信照会のみを行い、売上処理は別途行う必要があったのに対し、CCT端末はそれらをまとめて処理できる点が特徴でした。

    ただし現在では、CAT端末でも同様の処理に対応した機種が普及しており、実務上の違いは小さくなっています。

    そのため、端末の種類そのものよりも、どの会社と契約して決済を導入するかが重要になります。

    また、導入方法としては決済代行サービスを利用する方法が主流であり、個人店舗でも比較的導入しやすい環境が整っています。