投稿者: 木下 環|決済端末と予約システムの専門家

  • CAT端末とは?種類や導入方法、費用相場まで解説

    CAT端末とは?種類や導入方法、費用相場まで解説

    CAT端末とは

    CAT端末とは、クレジットカード決済を処理するための端末です。レジ横にあるカードを差し込んだりタッチしたりする機械を指します。

    「CAT」はCredit Authorization Terminalの略で、読み方はキャット端末です。意味は「カード決済の承認を行う端末」で、カードが使えるかをカード会社に確認し、問題なければ決済を完了させます。

    CAT端末で決済ができる仕組み

    CAT端末は、クレジットカード情報を読み取り、決済ネットワークを通じて承認を得ることで決済を成立させます。仕組み自体はシンプルで、以下の流れで処理されています。

    1. カードを端末にかざす、または挿入する
    2. 端末がカード情報と金額を読み取る
    3. 決済情報がカード会社や決済ネットワークへ送信される
    4. 利用可能か審査される(残高や不正利用チェック)
    5. 承認されると決済が完了する

    この一連の処理は数秒で行われます。

    CAT端末の導入方法

    CAT端末の導入方法は、2つあります。直接契約と決済代行の利用の2つに分かれます。それぞれ特徴とメリット・デメリットが異なります。

    実務上は、多くの店舗がまず決済代行で導入し、規模が大きくなった段階で直接契約を検討するという流れが一般的です。

    1. 直接契約

    直接契約は、クレジットカード会社ごとに契約する方法です。VISAやMastercardなど、対応したいブランドごとにアクワイアラーと契約する必要があります。

    メリットは、決済手数料を抑えられる可能性があることです。特に取引量が多い店舗では、交渉によって手数料が下がるケースもあります。また、カード会社と直接やり取りできるため、条件調整がしやすい点も特徴です。

    一方でデメリットは、契約や管理の手間が大きいことです。カードブランドごとに契約が必要で、入金サイクルも分かれるため売上管理が複雑になります。さらに、審査が厳しく、個人事業主や開業直後の店舗では契約が難しいケースが多いのが実情です。

    2. 決済代行

    一方、決済代行は、1社との契約で複数の決済手段をまとめて導入できる方法です。クレジットカードだけでなく、QRコード決済や電子マネーにも対応できるケースが多く、キャッシュレス対応を一括で進められます。

    メリットは、導入しやすく、管理がシンプルなことです。審査も比較的通りやすく、入金サイクルも統一されるため、売上管理や経理の負担を減らせます。サポート体制が整っている点も安心です。

    一方でデメリットは、手数料がやや高くなる傾向があることです。

    導入までの流れと期間

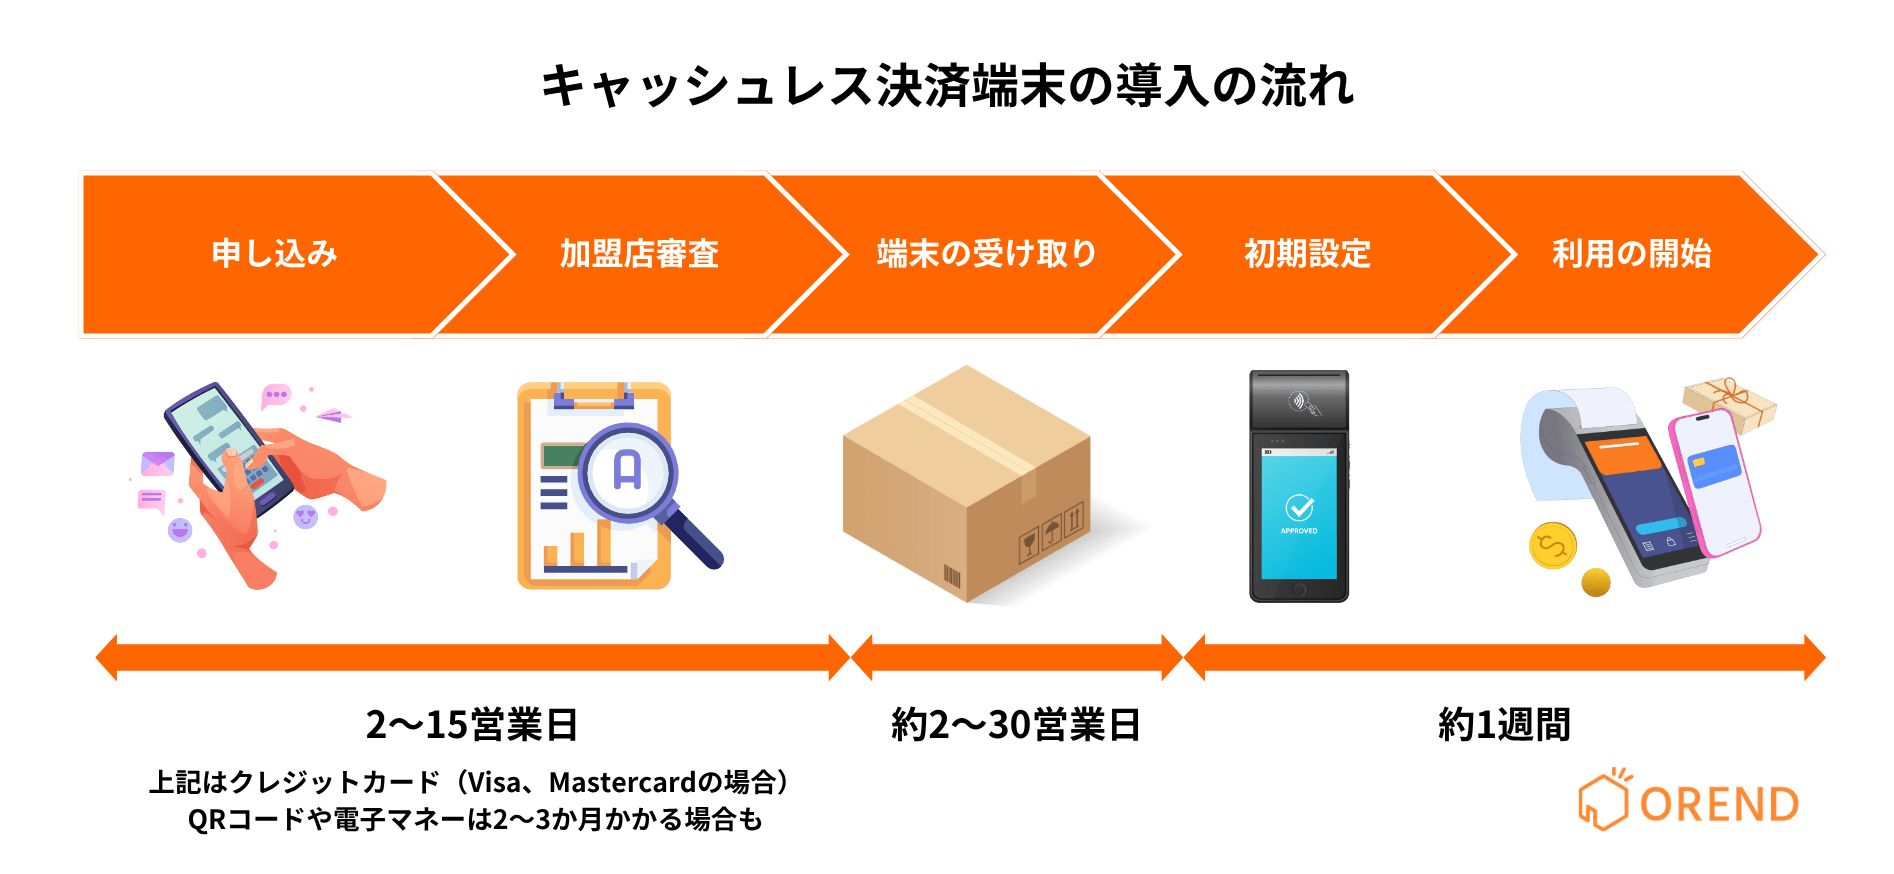
    CAT端末の導入は、以下の流れで進みます。

    1. 申し込み(オンラインまたは書類提出)
    2. 審査(事業内容・本人確認など)
    3. 契約手続き
    4. 端末の発送・初期設定
    5. 利用開始

    導入までの期間は、約1週間〜3週間程度が目安です。決済代行を利用する場合は比較的スムーズに進みやすく、直接契約はカード会社ごとの審査があるため時間がかかる傾向があります。

    また、審査では業種や販売内容によっては通らないケースもあるため、必要書類や条件を事前に確認しておくことが重要です。

    CAT端末の使い方

    CAT端末の操作はシンプルですが、正しい手順を理解しておくことでミスやトラブルを防げます。ここでは基本的な決済の流れと、運用上の重要ポイントを解説します。

    基本的な決済の流れ

    CAT端末での決済は、基本的に以下の手順で行います。

    1. 売上または決済ボタンを押す
    2. 金額や支払い方法を入力する
    3. カードを読み取る(差し込み、スライド、タッチ)
    4. 暗証番号の入力またはサイン
    5. 決済承認後、レシートを出力する

    カードの読み取り方法は種類によって異なり、ICカードは差し込み、磁気カードはスライド、タッチ決済はかざすだけで完了します。

    レシート管理のポイント

    決済後は、レシートの管理が重要な業務になります。

    CAT端末では通常、「お客様控え」「加盟店控え」「カード会社控え」の3枚が出力されます。お客様控えは必ず渡し、残りは店舗で保管します。

    特に磁気カード決済の場合は、サインをもらった控えを保管することが重要です。これらは不正利用やクレーム時の証拠となるため、適切に管理する必要があります。

    トラブル時の対応

    CAT端末では、カード読み取りエラーや通信エラーが発生することがあります。

    カードが読み取れない場合は、カードの汚れを拭いて再度試すか、別の読み取り方法を試します。通信エラーの場合は、回線状況の確認や端末の再起動で解消することがあります。

    それでも解決しない場合は、サポートセンターへ連絡して指示に従うことが重要です。

    CAT端末は操作自体は難しくありませんが、基本手順とトラブル対応を押さえておくことで、安定した運用が可能になります。

    CAT端末の種類

    CAT端末にはいくつかのタイプがありますが、違いは難しく考える必要はありません。実際に使われている形は大きく3パターンです。

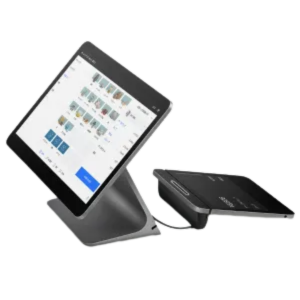
    据置型CAT端末
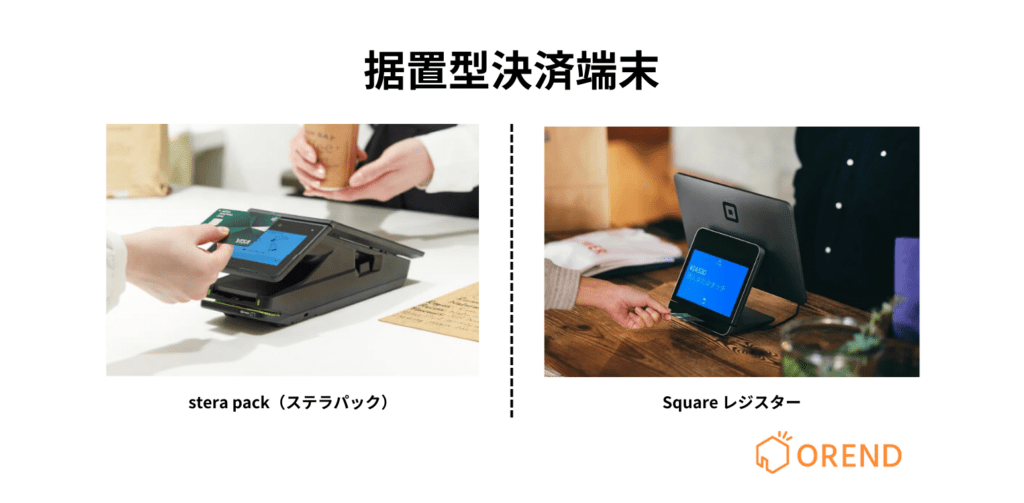
    据置型CAT端末

    据置型CAT端末は、レジカウンターに設置して使用するタイプの端末です。

    会計時にはお客様にレジまで来てもらい、スタッフが金額を入力したあと、端末にカードを差し込む、またはタッチして決済を行います。運用によっては、カードを預かって端末で処理するケースもあります。

    通信はLANケーブルで接続するタイプが一般的で、安定した環境で決済処理が行えるのも特徴です。また、レシートプリンターが内蔵されている機種が多く、その場で利用控えを印刷できます。

    一方で、設置には配線や工事が必要になる場合があり、導入コストは比較的高くなりやすい点に注意が必要です。

    ポータブル型CAT端末
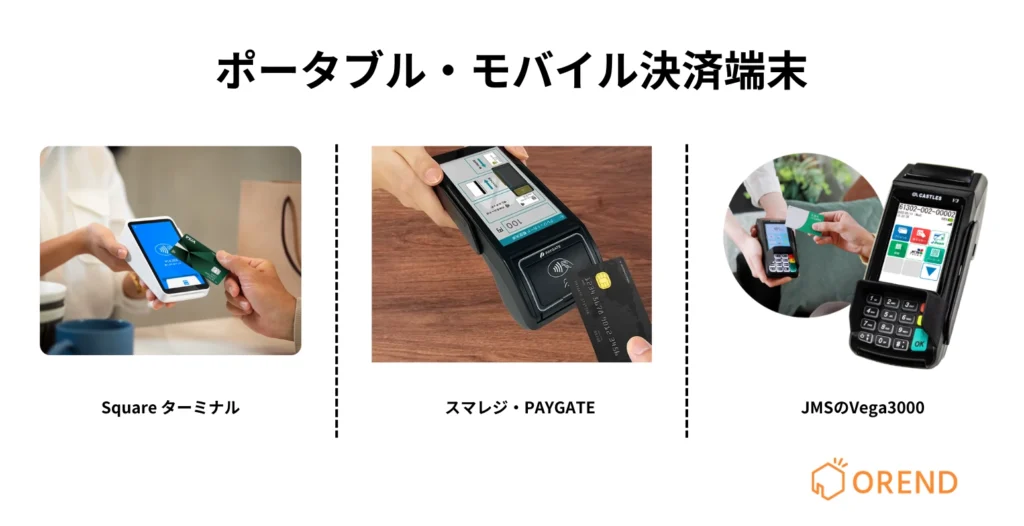
    ポータブル型CAT端末

    ポータブル型CAT端末は、持ち運びができるタイプの端末です。

    据置型と違い、端末を固定せずに使用できるため、会計時にはスタッフが端末を持って移動し、その場で決済を行えます。レジに来てもらう必要がなく、会計場所を柔軟に変えられるのが特徴です。

    通信は無線(Wi-Fiなど)を利用することが多く、店内であればどこでも決済処理ができます。また、据置型と同様に、カードの差し込みやタッチ決済に対応しています。

    本体は充電式でバッテリー駆動となるため、充電管理が必要になる点には注意が必要です。

    スマホ・タブレット型CAT端末
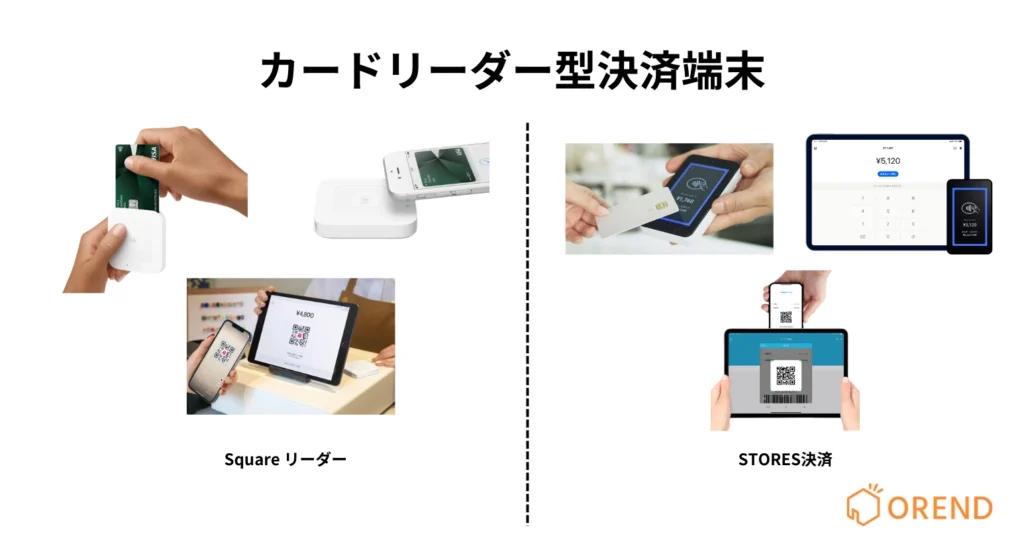
    スマホ・タブレット型CAT端末

    スマホ・タブレット型CAT端末は、スマートフォンやタブレットに専用のカードリーダーを接続して使うタイプです。

    端末単体ではなく、スマホのアプリで金額を入力し、Bluetoothなどで接続したカードリーダーでカードを読み取って決済します。レジ専用の機器を使わず、スマホを中心に決済を行う仕組みです。

    固定の設置場所がなくても使えるため、持ち運びしながらその場で決済できるのが特徴です。また、申し込みから利用開始までが比較的早く、初期費用を抑えて導入しやすい傾向があります。

    一方で、スマートフォンや通信環境に依存するため、端末の充電や通信状況の管理が必要になります。

    CAT端末のメリット

    CAT端末を導入することで、会計や店舗運営にさまざまなメリットがあります。ここでは代表的な2つを紹介します。

    キャッシュレス対応による売上向上

    CAT端末を導入すると、クレジットカードや電子マネーなどのキャッシュレス決済に対応できるようになります。

    現金しか使えない店舗の場合、手持ちの現金が足りないことで購入をあきらめるケースもありますが、キャッシュレスに対応することで、その場で支払い方法を選べるようになり、機会損失を防げます。

    また、高額な商品や追加注文もされやすくなるため、客単価の向上にもつながるのが特徴です。

    会計業務の効率化

    CAT端末を使うことで、現金の受け渡しやお釣りの計算が不要になります。

    これにより、会計時間の短縮や人的ミスの削減につながります。特に混雑時でもスムーズに会計が進むため、店舗全体のオペレーション改善にも効果があります。

    また、売上データも自動的に記録されるため、日々の売上管理や集計作業の負担を減らせる点もメリットです。

    CAT端末のデメリット

    CAT端末は便利な一方で、導入や運用にあたって注意すべき点もあります。特に重要なのはコスト面です。

    導入コストや手数料がかかる

    CAT端末を導入すると、初期費用や決済ごとの手数料が発生します。

    初期費用は端末代や設置費用などで、無料の場合もありますが、条件付きであることが多いです。また、決済ごとに数%の手数料がかかるため、売上が増えるほどコストも増えていきます。

    さらに、月額費用が発生するサービスもあり、トータルで見ると一定の固定コストがかかる点に注意が必要です。

    CAT端末の費用相場

    CAT端末の費用は、「初期費用」「月額費用」「決済手数料」の3つで構成されます。重要なのは、それぞれではなく、総額でどれくらいかかるかを把握することです。

    導入にかかる総額の目安(初期費用+月額+手数料)

    CAT端末の費用感は、導入方法やサービスによって異なりますが、おおよその目安は以下の通りです。

    項目相場
    初期費用0円〜5万円程度
    月額費用0円〜3,000円程度
    決済手数料約2.5%〜3.75%

    たとえば、端末代が無料でも月額費用が発生するケースや、手数料が異なるケースがあります。そのため、1つの費用だけで判断するのではなく、トータルコストで比較することが重要です。

    無料で使えるケース

    CAT端末の中には、初期費用0円で導入できるサービスもあります。

    ただし、多くの場合は契約条件があり、一定期間の利用が前提となっているケースや、途中解約時に違約金が発生するケースがあります。

    そのため、「無料」という点だけで選ぶのではなく、契約期間や解約条件まで含めて確認することが重要です。

    CAT端末の選び方

    CAT端末は種類やサービスによって特徴が異なるため、自店舗の運用に合ったものを選ぶことが重要です。ここでは、実際の選定で見るべきポイントを整理します。

    どこで使うか(レジ固定か持ち運びか)で選ぶ

    まず重要なのは、どこで会計を行うかです。

    レジカウンターで会計を行う場合は据置型、会計場所が決まっていない場合はポータブル型やスマホ型が適しています。端末の種類はこの運用に直結するため、最初に決めておくべきポイントです。

    入金サイクルと資金繰りで選ぶ

    見落としがちですが、入金サイクルも重要なポイントです。

    決済から入金までの期間はサービスによって異なり、早ければ翌日、遅い場合は数週間かかることもあります。入金が遅いと資金繰りに影響が出るため、事前に確認しておく必要があります。

    特に開業直後や資金に余裕がない場合は、入金の早さを重視して選ぶことが重要です。

    POSレジと連携するか単体で使うか

    CAT端末は、POSレジと連携して使うか、単体で使うかを選べますが、これは店舗の運用によって決まります。

    すでにPOSレジで売上や在庫を管理している場合は、POSレジと連携できる端末を選ぶ必要があります。連携していないと、会計データと決済データが分かれてしまい、手動での確認や集計が必要になります。

    そのため、導入前に使っているPOSレジに対応しているかを必ず確認しておくことが重要です。対応していない端末を選んでしまうと、連携できずに運用が複雑になります。

    一方で、POSレジを使っていない場合や、決済だけできればよい場合は、端末単体での利用でも問題ありません。

    おすすめのCAT端末サービス

    CAT端末は、機械だけを選ぶものではなく、どの決済サービスを使うかによって、端末や費用、入金条件が決まります。

    同じように見える決済端末でも、サービスごとに決済手数料や入金までの期間、初期費用や月額費用などの条件が異なります。そのため、端末の見た目や種類だけで判断するのではなく、サービス全体の条件を比較することが重要です。

    特に、コストを重視するのか、入金スピードを重視するのかによって最適なサービスは変わります。自店舗の運用や資金繰りに合ったサービスを選ぶことがポイントです。

    次では、それぞれの特徴を踏まえて、おすすめのCAT端末サービスを紹介します。
    サービス名
    端末費用
    初期費用
    月額費用
    決済手数料
    モバイル型
    モバイル型
    端末費用

    0円 ※キャンペーン(通常20,167円)

    初期費用

    0円

    月額費用

    0円 ※無料

    決済手数料

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    モバイル型
    端末費用:

    0円 ※キャンペーン(通常20,167円)

    初期費用:

    0円

    月額費用:

    0円 ※無料

    決済手数料:

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
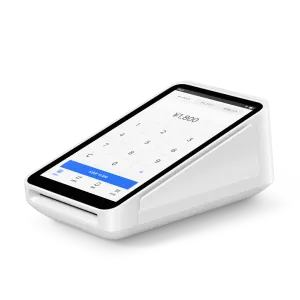
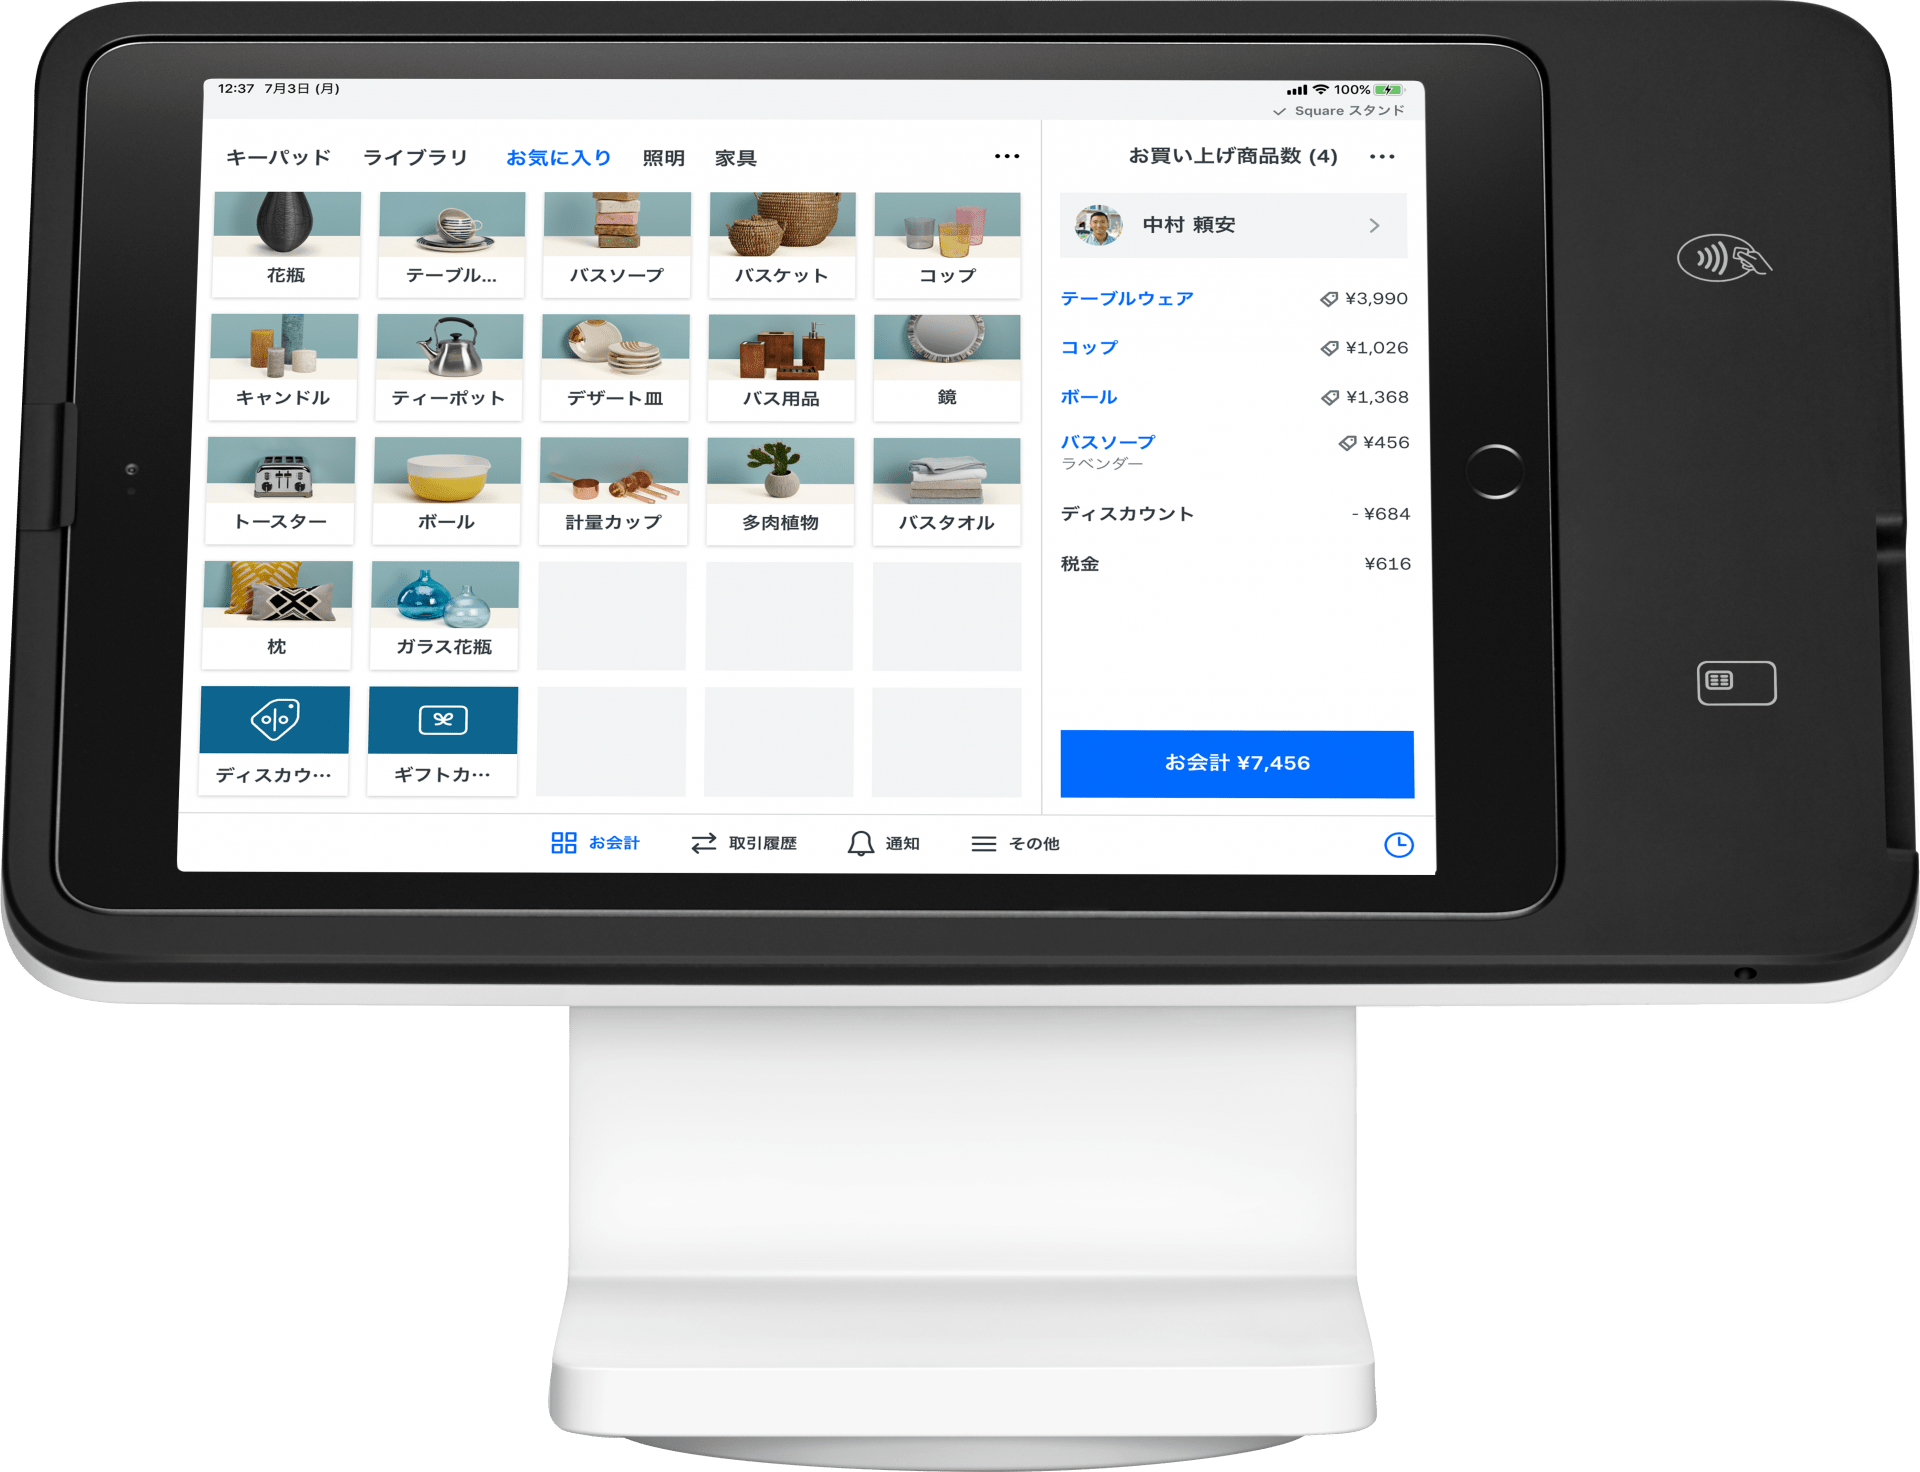
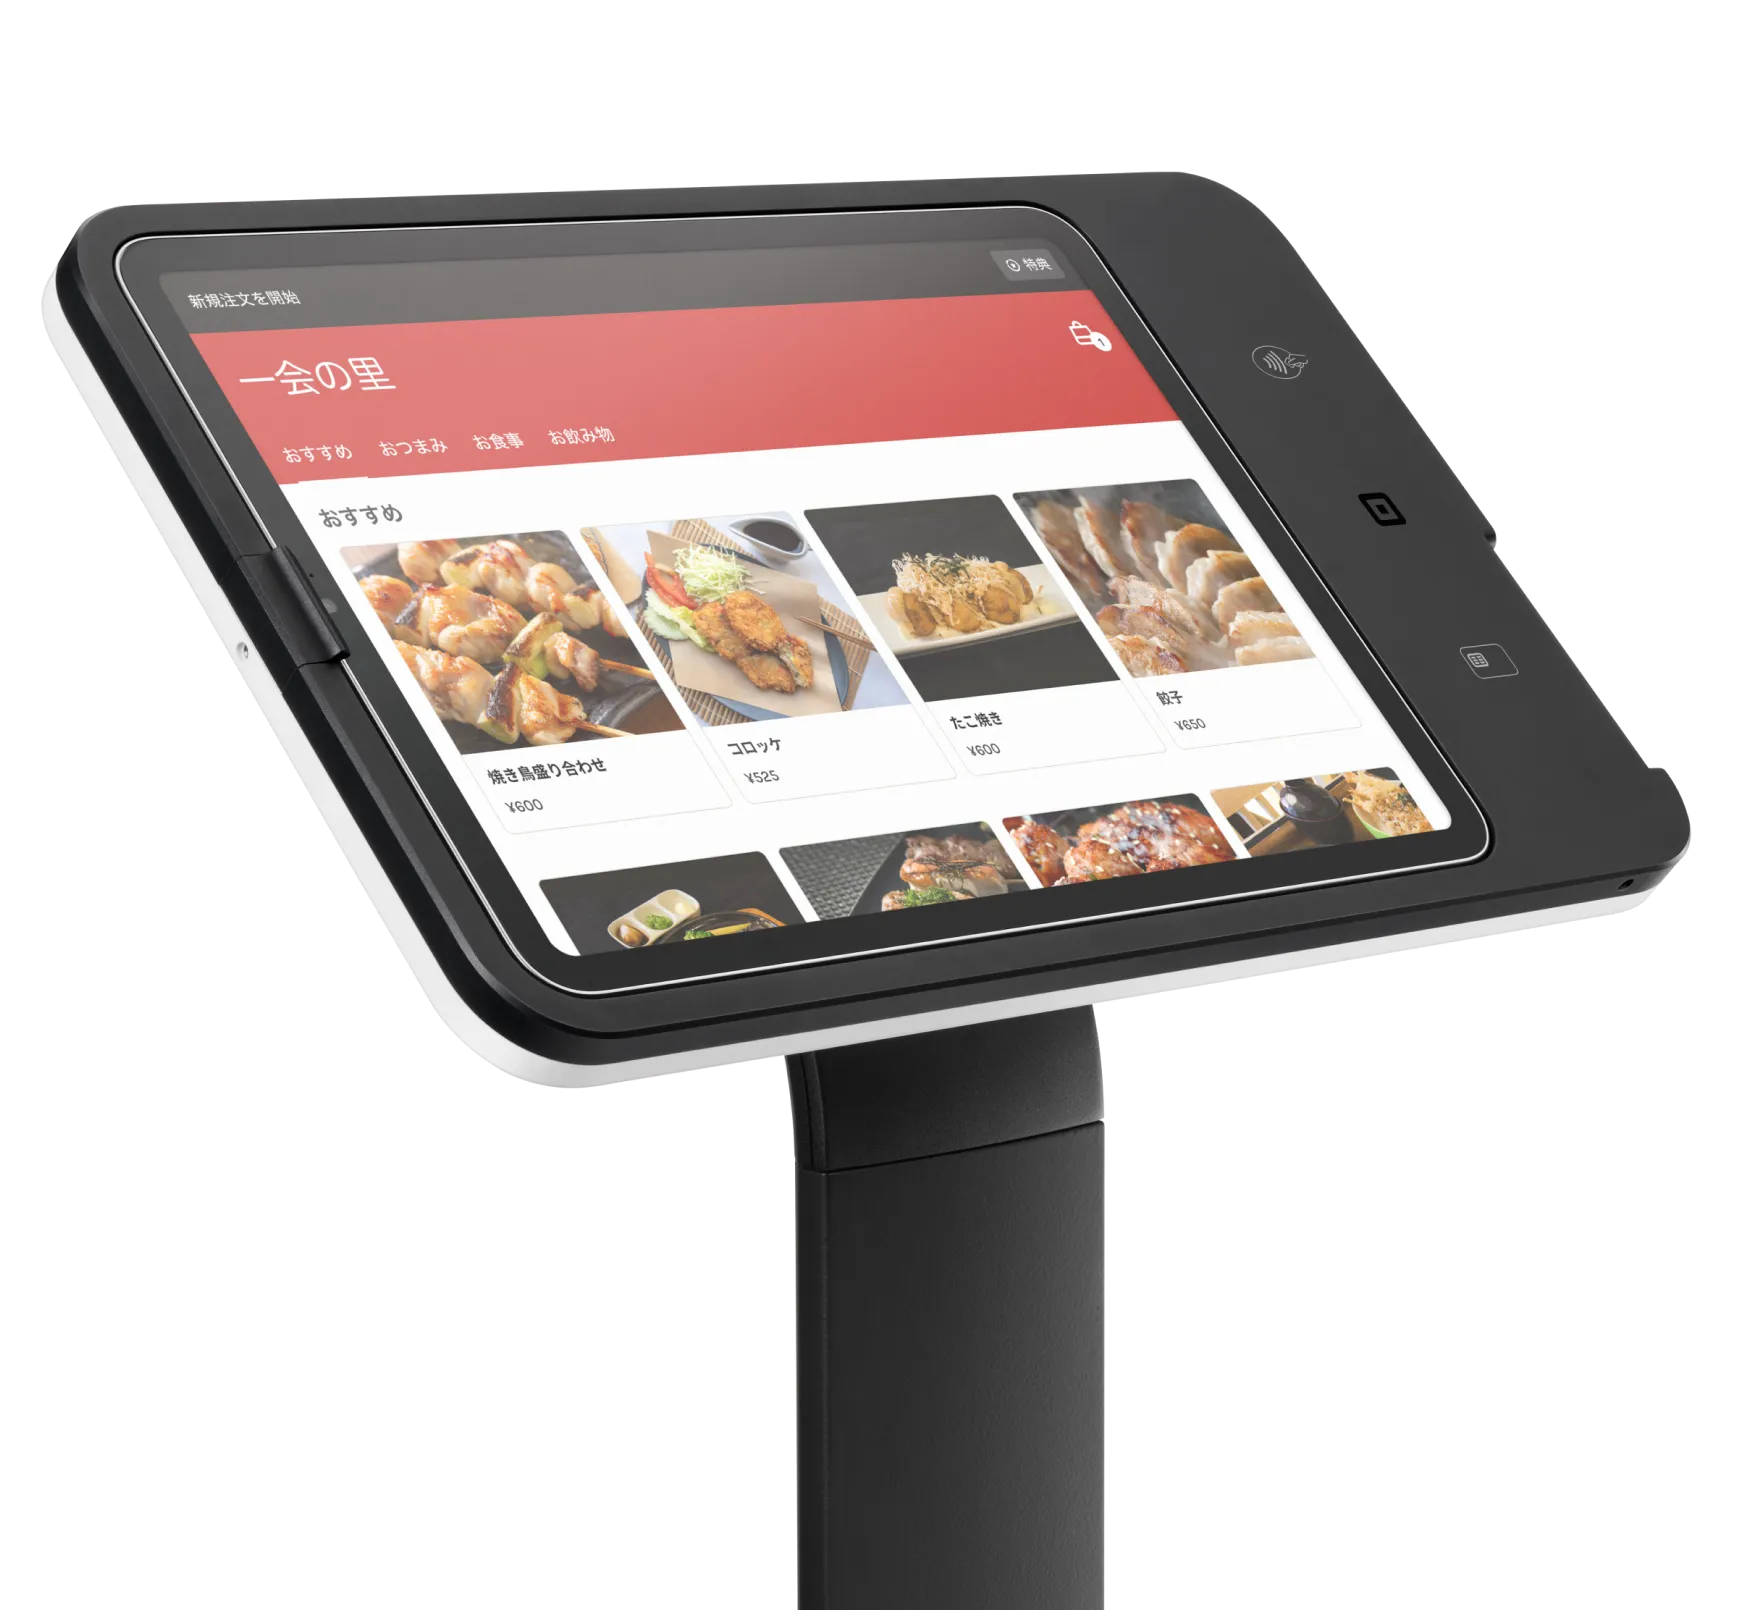
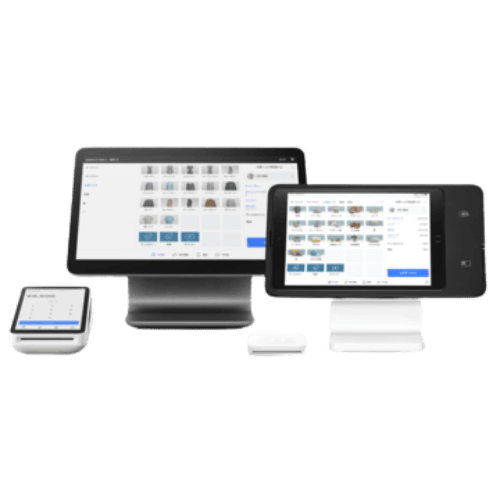
    Squareの決済端末画像
    モバイル型 カードリーダー型 据置型 から選べる
    モバイル型 カードリーダー型 据置型 から選べる
    端末費用
    初期費用
    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Squareの決済端末画像
    モバイル型 カードリーダー型 据置型 から選べる
    端末費用:
    初期費用:
    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

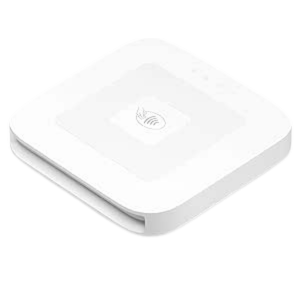
    Square リーダーの端末画像
    モバイル型
    モバイル型
    端末費用

    4,980円※税込

    初期費用

    0円

    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square リーダーの端末画像
    モバイル型
    端末費用:

    4,980円※税込

    初期費用:

    0円

    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square Terminalの端末画像
    モバイル型
    モバイル型
    端末費用

    39,980円※税込

    初期費用

    0円

    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    Square Terminalの端末画像
    モバイル型
    端末費用:

    39,980円※税込

    初期費用:

    0円

    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    stera packの決済端末画像
    据置型
    据置型
    端末費用

    0円
    ※レンタル

    初期費用

    0円

    月額費用

    初年度0円
    翌年以降0円~※

    決済手数料

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    stera packの決済端末画像
    据置型
    端末費用:

    0円
    ※レンタル

    初期費用:

    0円

    月額費用:

    初年度0円
    翌年以降0円~※

    決済手数料:

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    スマレジ・PAYGATE POSの決済端末画像
    モバイル型
    モバイル型
    端末費用

    0円 ※キャンペーン(通常39,600円)

    初期費用

    0円

    月額費用

    3,300円※税込、その他プランあり

    決済手数料

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    スマレジ・PAYGATE POSの決済端末画像
    モバイル型
    端末費用:

    0円 ※キャンペーン(通常39,600円)

    初期費用:

    0円

    月額費用:

    3,300円※税込、その他プランあり

    決済手数料:

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    JMSのおまかせWebプランのVEGA3000の端末画像
    モバイル型
    モバイル型
    端末費用

    0円

    初期費用

    0円

    月額費用

    0円 ※無料

    決済手数料

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    JMSのおまかせWebプランのVEGA3000の端末画像
    モバイル型
    端末費用:

    0円

    初期費用:

    0円

    月額費用:

    0円 ※無料

    決済手数料:

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    STORES 決済の端末画像
    モバイル型
    モバイル型
    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    STORES 決済の端末画像
    モバイル型
    端末費用:

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用:

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用:

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料:

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    PayCAS Mobileの決済端末画像
    モバイル型
    モバイル型
    端末費用

    0円※特別セット(通常78,800円)

    初期費用

    0円

    月額費用

    4,000円~
    →1,980円

    決済手数料

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    PayCAS Mobileの決済端末画像
    モバイル型
    端末費用:

    0円※特別セット(通常78,800円)

    初期費用:

    0円

    月額費用:

    4,000円~
    →1,980円

    決済手数料:

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    据置型
    端末費用

    99,980円

    初期費用
    月額費用

    固定費全て0円

    決済手数料

    カード:2.5%~3.25%
    電子マネー:3.25%
    QRコード:3.25%

    端末費用:

    99,980円

    初期費用:
    月額費用:

    固定費全て0円

    決済手数料:

    カード:2.5%~3.25%
    電子マネー:3.25%
    QRコード:3.25%

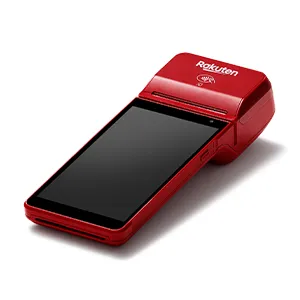
    楽天ペイターミナルの端末画像
    モバイル型
    モバイル型
    端末費用

    0円 ※キャンペーン(通常38,280円)

    初期費用

    10,000円※税抜 キャンペーンで0円

    月額費用

    2,200円※スタンダードがキャンペーンで0円

    決済手数料

    カード:2.20%〜3.24%
    電子マネー:2.95%〜3.24%
    QRコード:2.00%〜3.24%

    楽天ペイターミナルの端末画像
    モバイル型
    端末費用:

    0円 ※キャンペーン(通常38,280円)

    初期費用:

    10,000円※税抜 キャンペーンで0円

    月額費用:

    2,200円※スタンダードがキャンペーンで0円

    決済手数料:

    カード:2.20%〜3.24%
    電子マネー:2.95%〜3.24%
    QRコード:2.00%〜3.24%

    [orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price”}}[/orend-service]

    CAT端末に関するよくある質問

    CAT端末の導入を検討する際によくある疑問について解説します。

    個人事業主でも導入できる?

    結論からいうと、個人事業主でも導入は可能です。

    ただし、直接契約の場合は審査が厳しく、開業直後や実績が少ない場合は通らないこともあります。そのため、実務的には決済代行サービスを利用するケースが一般的です。

    審査に落ちるケースは?

    CAT端末の導入には審査がありますが、以下のようなケースでは通らないことがあります。

    • 事業内容が不明確な場合
    • 開業直後で実績がない場合
    • リスクが高いと判断される業種

    特に、継続的な売上が見込めないと判断される場合は審査が厳しくなる傾向があります。

    どのくらいで入金される?

    入金までの期間はサービスによって異なりますが、最短で翌日、遅い場合は数週間程度が目安です。

    決済代行サービスでは比較的早い入金サイクルが用意されていることが多く、資金繰りに影響するため、事前に確認しておくことが重要です。

    まとめ

    CAT端末は、クレジットカードや電子マネーなどのキャッシュレス決済を行うための端末です。

    端末には据置型、ポータブル型、スマホ・タブレット型があり、どのように会計を行うかによって適した種類が変わります。また、導入方法や費用もサービスによって異なるため、事前に全体像を把握しておくことが重要です。

    特に重要なのは、費用は初期費用だけでなく、月額や手数料を含めた総額で考えることと、店舗の運用に合った端末を選ぶことです。

    自店舗の会計方法や管理体制に合わせて、最適なCAT端末を選びましょう。
  • PayPay加盟店の手数料はいくら?他QR決済との比較や費用・入金手数料まで解説

    PayPay加盟店の手数料はいくら?他QR決済との比較や費用・入金手数料まで解説

    PayPay加盟店の手数料と費用はいくら?

    PayPayを店舗で導入する場合、加盟店が負担するコストは、まず決済時や入金時にかかる手数料、次に導入や運用にかかる費用に分けて考えると整理しやすくなります。
    PayPayには「PayPayマイストア ライトプラン」と「PayPayマイストア 制限プラン」があり、プランによって決済手数料や使える機能が異なります。

    PayPay加盟店の主な手数料と費用は次の通りです。

    項目PayPayマイストア
    ライトプラン
    PayPayマイストア
    制限プラン
    決済手数料1.60%(税別)(※1)1.98%(税別)
    入金・振込手数料無料(月1回)無料(月1回)
    初期費用1,980円(税別)/加盟店
    ※キャンペーン適用で0円
    0円
    月額費用1,980円(税別)/店舗
    ※キャンペーン適用で最大2ヶ月無料
    0円
    集客機能あり
    (クーポン・スタンプカード)
    なし
    PayPay加盟店の手数料と費用。

    (※1)ライトプランの決済手数料1.60%は、加盟店に登録されているすべての実店舗でライトプランを利用している場合、利用開始日の翌月1日から適用されます。

    PayPay決済の利用が多い店舗ではライトプラン、まずは固定費を抑えたい店舗では制限プランが検討しやすいでしょう。

    決済手数料

    PayPayで支払いが行われると、加盟店は売上金額に応じた決済手数料を支払います。

    ライトプランは月額費用がかかる代わりに、決済手数料が低く設定されているのが特徴です。
    一方、制限プランは月額費用がかからない代わりに、決済手数料がやや高く設定されています。

    入金・振込手数料

    PayPayの売上金は、月末締めで最短翌月1日に自動入金されます。通常入金の振込手数料は無料です。

    早く入金したい場合は、早期振込サービスを利用できます。ただし、早期振込サービスを利用する場合は、次の費用が発生します。

    項目金額
    早期振込利用料0.38%(税別)
    振込手数料(PayPay銀行)20円(税別)
    振込手数料(その他銀行)200円(税別)
    早期振込サービスでかかる入金・振込手数料

    早期振込サービスの入金日は、振込依頼日または設定金額を超えた日を基準に、金融機関ごとに異なります。

    金融機関入金タイミング
    PayPay銀行翌日
    ゆうちょ銀行4営業日後
    その他の金融機関翌々営業日
    早期振込サービスの入金スケジュール

    そのため、通常入金は無料、早期振込を利用する場合のみ費用が発生する仕組みです。

    初期費用・月額費用

    PayPayは、キャンペーン適用により初期費用無料で導入できるキャッシュレス決済サービスです。
    QRコードを設置するだけで利用できるため、専用端末などを購入する必要はありません。

    ただし、集客機能などを利用できるライトプランに加入する場合は、月額費用が発生します。

    項目ライトプラン制限プラン
    初期費用1,980円(税別)/加盟店
    ※キャンペーン適用で0円
    0円
    月額費用1,980円(税別)/店舗
    ※キャンペーン適用で最大2ヶ月無料
    0円

    ライトプランでは、クーポンやスタンプカードなどの集客機能が利用できます。ただし、クーポン利用料は対象取引金額の3%(税別)、スタンプカード利用料は特典の原価と同額です。さらに、クーポンで付与するPayPayポイントの原資なども加盟店負担となります。
    一方、制限プランは月額費用がかからない代わりに、これらの機能は利用できません。

    そのため、集客機能を使いたい店舗はライトプラン、固定費を抑えたい場合は制限プランという選び方になります。

    PayPayの手数料は安い?他のQR決済と相場を比較

    PayPayの決済手数料は1.60%または1.98%で、QRコード決済の中では比較的低い水準です。
    ただし、サービスによって手数料や費用は異なるため、楽天ペイなど他のQRコード決済と比較して確認しておくことが大切です。

    ここでは、主なQRコード決済の手数料と費用をまとめています。

    QRコード決済の手数料一覧で比較

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    このように比較すると、PayPayはQR決済の中でも手数料が低めに設定されていることが分かります。

    特に、ライトプランを利用した場合の1.60%という決済手数料は、キャッシュレス決済の中でも低い水準です。そのため、キャッシュレス決済の導入コストを抑えたい店舗にも利用しやすいサービスといえるでしょう。

    PayPayを導入する加盟店のメリット

    PayPayは国内で利用者数が多いQRコード決済の一つです。加盟店はPayPayユーザーの集客や販促機能の活用といったメリットを得られます。
    特に、集客効果や導入のしやすさが大きな特徴です。

    利用者数が多く集客力が高い

    PayPayは国内でも利用者数が多いキャッシュレス決済サービスです。
    そのため、「PayPayが使える店」を探すユーザーもいるため、集客につながる可能性があります。

    また、アプリ内の店舗検索機能などによって、PayPayユーザーに店舗を見つけてもらいやすいというメリットもあります。

    初期費用無料で導入しやすい

    PayPayは初期費用無料で導入できるため、小規模店舗や個人店でも始めやすいのが特徴です。

    QRコードを設置するだけで利用できるため、専用の決済端末を購入する必要がないケースも多く、導入コストを抑えられます。

    そのため、初めてキャッシュレス決済を導入する店舗でも比較的ハードルが低いサービスといえます。

    販促機能が使える

    PayPayのライトプランでは、クーポンやスタンプカードなどの販促機能を利用できます。

    これらの機能を活用することで、次のような施策が可能です。

    • 来店促進クーポンの配信
    • リピーター向けのスタンプカード
    • PayPayアプリ内での店舗PR

    このように、PayPayは決済サービスとしてだけでなく、集客ツールとしても活用できる点がメリットです。

    PayPay導入のデメリット

    PayPayは導入しやすいキャッシュレス決済ですが、加盟店にとっては注意すべき点もあります。
    特に、手数料や入金タイミングは事前に確認しておくことが大切です。

    手数料や費用がかかる

    PayPayでは、決済が行われると売上金額に応じた決済手数料が発生します。

    • ライトプラン:1.60%
    • 制限プラン:1.98%

    さらに、ライトプランを利用する場合は月額費用1,980円(税別)/店舗も必要です。

    キャッシュレス決済は売上管理が便利になる一方で、現金決済にはない手数料が発生する点はデメリットといえます。

    入金までの時間がかかる

    PayPayの通常入金は月1回で、月末締め・最短翌月1日の自動入金です。
    そのため、売上がすぐに入金されるわけではありません。

    早く入金したい場合は早期振込サービスを利用できますが、この場合は0.38%の利用料と振込手数料が発生します。

    資金繰りを重視する店舗では、入金サイクルとコストのバランスを考えて利用する必要があります。

    現金派の顧客には効果が薄い

    キャッシュレス決済は便利ですが、すべての顧客が利用するわけではありません。

    特に、次のような店舗では利用率が低い可能性があります。

    • 高齢者の利用が多い店舗
    • 現金決済が中心の地域

    このような場合、PayPayを導入しても利用率があまり上がらない可能性もあります。
    そのため、店舗の顧客層に合わせて導入を検討することが大切です。

    PayPay加盟店の申し込み方法

    PayPayはオンラインで申し込みができ、比較的簡単に導入できます。
    基本的には申し込み → 審査 → QRコード設置の流れで利用開始できます。

    申し込み手順

    PayPay加盟店の申し込みは、公式サイトから行います。
    手続きは次の流れです。

    1. PayPay公式サイトから加盟店登録を申し込む
    2. 店舗情報や事業者情報を入力
    3. 必要書類をアップロード
    4. 審査完了後にQRコードが届く
    5. 店舗に設置して利用開始

    オンラインで手続きが完了するため、特別な設備や工事は必要ありません。

    審査

    申し込み後は、PayPayによる加盟店審査が行われます。
    主に次の内容が確認されます。

    • 店舗の実在確認
    • 事業内容
    • 本人確認書類
    • 銀行口座情報

    審査の結果によっては、追加書類の提出を求められる場合もあります。

    導入までの期間

    PayPay加盟店の審査が完了すると、QRコードキットが発送されます。
    PayPay公式サイトでは、加盟店審査に1〜2週間程度、審査完了後のQRコードキット到着までに1週間〜10日程度かかると案内されています。

    QRコードが届いたら、店舗に設置するだけでPayPay決済を利用できます。

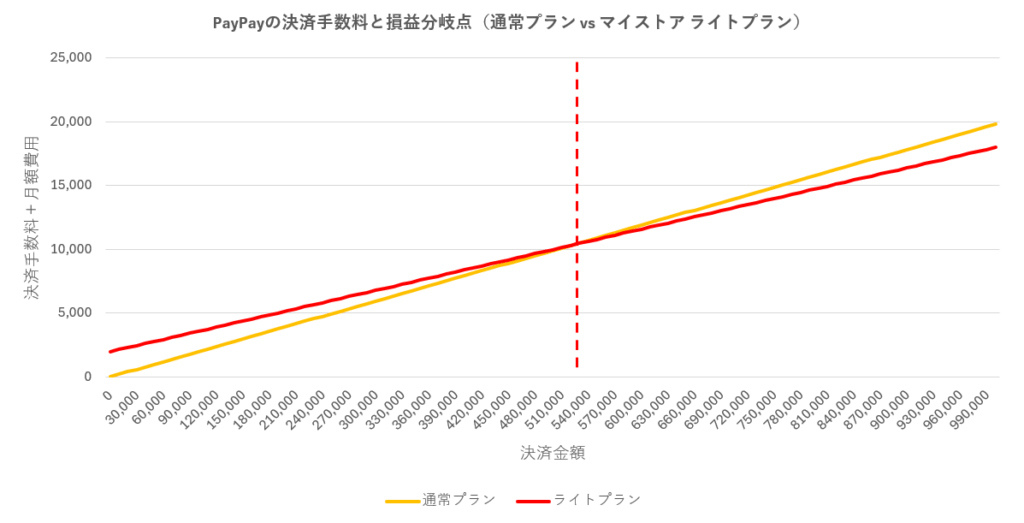
    PayPayのライトプランと制限プランはどっちがお得?損益分岐点は約53万円

    PayPayの決済手数料と月額費用を比較すると、月間決済額が約53万円を超える店舗はライトプランの方がお得です。

    ライトプランは月額1,980円(税別)がかかりますが、決済手数料は1.60%(税別)です。一方、制限プランは月額無料ですが、決済手数料は1.98%(税別)です。

    そのため、月間決済額が約53万円を超える店舗はライトプラン、約52万円以下の店舗は制限プランがおすすめです。

    ※月額費用と決済手数料のみで比較した場合。キャンペーンや販促機能の追加費用は含みません。

    PayPayの決済手数料と損益分岐点(通常プラン vs マイストア ライトプラン)

    複数のキャッシュレス決済を導入するならマルチ決済端末も検討

    PayPayは単体でも導入できますが、店舗によっては複数のキャッシュレス決済に対応した方が利便性が高くなる場合があります。例えば、楽天ペイやd払い、クレジットカードなど、利用する決済サービスは顧客によって異なるためです。

    そのような場合は、複数の決済サービスをまとめて導入できるマルチ決済端末を利用する方法もあります。1台の端末で複数の決済に対応できるため、レジ周りをシンプルに保ちながらキャッシュレス決済の幅を広げられる点がメリットです。

    まとめ

    PayPay加盟店の主なコストは決済手数料と月額費用です。
    基本的な費用構造を整理すると次の通りです。

    • 決済手数料:1.60%または1.98%(税別)
    • 通常入金:月1回(振込手数料無料)
    • 早期振込:0.38%(税別)+振込手数料
    • 初期費用:ライトプランは1,980円(税別)、キャンペーン適用で無料
    • 月額費用:ライトプランは1,980円(税別)/店舗

    PayPayはキャンペーン適用で初期費用無料で導入できるため、キャッシュレス決済を初めて導入する店舗にもおすすめです。また、クーポンやスタンプカードなどの販促機能も活用でき、集客ツールとしても役立ちます。

    一方で、決済手数料や入金タイミングなどの条件もあるため、手数料・費用・入金サイクルを確認したうえでの導入が重要です。

    PayPayの月間決済額が約53万円以上の店舗はライトプラン、約52万円以下の店舗は制限プランがおすすめです。

  • マルチ決済とは?マルチ決済端末の料金・導入メリット、選び方まで解説

    マルチ決済とは?マルチ決済端末の料金・導入メリット、選び方まで解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの決済端末”}}[/post-setting]

    マルチ決済とは

    マルチ決済とは、1つの端末やサービスで複数のキャッシュレス決済に対応できる仕組みのことです。

    クレジットカード、電子マネー、QRコード決済などをまとめて利用できるため、個別に契約や管理を行う必要がありません。

    店舗側は1つの管理画面で売上や入金を確認でき、運用をシンプルにできるのが特徴です。また、対応できる決済手段が増えることで、支払い方法の違いによる機会損失も防ぎやすくなります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    マルチ決済端末とは?

    マルチ決済端末とは、店舗のレジで実際に支払いを受け付けるための機械です。

    見た目はスマートフォンのような小型端末やカードリーダーで、以下のような操作を1台で行えます。

    • クレジットカードを差し込む、またはタッチで読み取る
    • 電子マネーをかざして決済する
    • QRコードを読み取る、または画面に表示する

    つまり、これまでバラバラだった「カード端末」「電子マネー端末」「QRコード決済」を、1台にまとめたものです。

    会計時は端末に金額を入力するだけで、そのまま決済まで完了します。レシート発行や売上管理も連動するため、レジ業務をシンプルにできるのが特徴です。

    マルチ決済端末の種類

    カードリーダー型|スマホやタブレットと連携

    カードリーダー型は、スマートフォンやタブレットとBluetoothで接続して利用する小型のマルチ決済端末です。

    • 特徴:端末価格が安く、初期費用を抑えやすい
    • 活用シーン:イベント出店や移動販売、個人事業主など小規模ビジネスに最適
    • 注意点:通信はスマホ経由になるため、ネット環境が不安定だと決済に影響が出る場合があります
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    モバイル型|持ち運び可能でどこでも決済

    モバイル型は、4GやWi-Fiで通信できる独立したマルチ決済端末です。スマホを介さずに決済できるため利便性が高いのが特徴です。

    • 特徴:持ち運び自由で、端末単体で利用可能
    • 活用シーン:テーブル会計、美容室の施術席、キッチンカーやフリーマーケットなど
    • 注意点:バッテリー管理が必要で、据え置き型よりも機能はシンプルな場合があります
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    据え置き型|固定店舗向けの高機能端末

    据え置き型は、レジカウンターに設置して使うタイプのマルチ決済端末です。安定性と拡張性に優れており、固定店舗での利用に適しています。

    • 特徴:有線LAN接続で通信が安定し、POSレジ一体型やレシートプリンター搭載モデルもある
    • 活用シーン:小売店、飲食店、クリニック、チェーン店舗など
    • 注意点:初期費用が比較的高く、設置場所が固定されるため柔軟性は低い
    サービス名

    stera pack

    Square レジスター

    端末 stera packの決済端末画像 Square レジスターの端末画像
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    マルチ決済を導入するメリット

    1. 1台で複数決済に対応できる

    クレジットカードやQRコード、電子マネーを1台で処理できるため、スタッフは一つの操作を覚えるだけで済みます。会計処理も現金より早く、回転率の向上に貢献します。さらに、端末の管理やメンテナンスも一括できるため、運営の手間を減らせます。

    2. レジ周りの省スペース化

    複数の端末を1台に集約できるため、レジ周りがすっきりし、限られたスペースを有効に活用できます。配線が減ることで店舗の印象も良くなり、特に小規模店舗では大きなメリットとなります。

    3. 売上の一元管理ができる

    マルチ決済端末では、全ての決済方法の売上を一つのシステムで管理できます。従来のように決済会社ごとに入金日や手数料を個別管理する必要がなくなり、日次や月次の売上集計も自動で確認できます。経営判断に必要なデータをすぐに把握できる点は、個人事業主や小規模店舗にとって大きな利点です。

    4. 多様な顧客ニーズに対応

    今のお客様は、購入金額や状況に応じて決済方法を使い分けており、多様な選択肢を提供することで顧客満足度向上と新規顧客獲得が期待できます。

    こちらは顧客の年齢層に応じた好む決済方法です。

    顧客層好む決済方法理由
    若年層QRコード決済、電子マネーポイント還元、スマホ決済の手軽さ
    中高年層クレジットカード、電子マネー信頼性、使い慣れた方法
    外国人観光客クレジットカード国際ブランド対応、現金不要
    高額購入者クレジットカード分割払い、利用限度額の高さ
    顧客層別の主な決済傾向

    また、お店の客単価によって使う決済方法も変わります。幅広いサービスを販売するためにも、多くの決済手段に対応することが重要です。

    5. 持ち運びによる利用場所の拡大

    モバイル型のマルチ決済端末なら、従来の固定レジでは不可能だった場所での決済が可能で、業務効率化につながります。

    • 飲食店:テーブル会計で顧客満足度アップ
    • 美容室・サロン:施術席での直接決済
    • アパレル店:カウンター以外での決済
    • イベント・催事:屋外での移動販売
    • 訪問サービス:顧客宅での出張決済

    キッチンカーや移動販売では、現金決済のみだと客層が限定されがちですが、マルチ決済対応により幅広い客層の取り込みが可能になります。

    マルチ決済を導入する時の注意点

    マルチ決済導入には多くのメリットがある一方で、いくつかのデメリットや注意点があります。

    導入・運用で費用・手数料がかかる

    マルチ決済導入には、初期費用と継続的にかかる月額費用や決済手数料の両方を考慮した資金計画が必要です。

    費用項目詳細
    端末代金5千円~12万円
    月額利用料0円~6千円
    決済手数料売上の2.7~3.75%
    通信費Wi-Fi環境整備費用
    主な費用やコスト

    特に決済手数料は売上に比例して増加するため、事業成長とともにコスト負担も大きくなります。月商50万円の店舗でも、年間約20万円の手数料負担となる可能性があります。

    ただし、キャッシュレス決済による客単価向上や新規顧客獲得効果を考慮すると、手数料以上の売上増加が期待できる場合も多く、ROI(投資対効果)の観点から総合的に判断することが重要です。

    スタッフの操作習得が必要

    新しい決済システムの導入には、お会計にかかわるスタッフに対する操作研修が必要になります。以下は必須で研修が必要です。

    • 基本操作:各決済方法の処理手順
    • エラー対応:通信エラー・決済失敗時の対処法
    • 返金処理:キャンセル・返品時の操作方法
    • トラブル対応:顧客対応・サポート連絡方法

    導入初期は、操作に慣れないことで決済時間が長くなったり、エラー処理で戸惑ったりすることがあります。お客様を待たせることがないよう、十分な研修をすることが重要です。

    また、シフト制の店舗では、全スタッフが同レベルで操作できるようにマニュアルが必要です。サービス提供会社のサポートやマニュアルを積極的に活用し、スムーズな導入を実現しましょう。

    おすすめのマルチ決済端末9選|料金・手数料を比較

    サービス名端末イメージおすすめ評価初期費用月額費用決済手数料入金手数料入金サイクル導入目安契約条件端末料金端末の種類クレジットカード電子マネーQRコード屋外決済
    Airペイ(エアペイ)4.57
    ★★★★★ ★★★★★
    0円 0円 ※無料クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    0円・月6回
    ・月3回
    1週間~1ヶ月最低契約期間:1年間
    違約金:なし
    20,167円
    ※キャンペーンで0円
    モバイル型
    カードリーダー型
    ※iPad/iPhoneと
    連携して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    △
    申請時に
    書類必要
    Square 決済4.63
    ★★★★★ ★★★★★
    無料アカウント登録
    0円
    固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    0円モバイル型
    カードリーダー型
    据置型 から選べる
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square Terminal4.62
    ★★★★★ ★★★★★
    0円固定費全て0円 クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    39,980円(税込)モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    ※電子レシート発行
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square リーダー4.60
    ★★★★★ ★★★★★
    0円固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    4,980円(税込)モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    stera pack4.58
    ★★★★★ ★★★★★
    0円初年度:0円
    2年目以降:3,300円(税込)
    直近1年間キャッシュレス売上
    累計3,000万円以上で永年無料
    クレジットカード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%
    三井住友銀行口座:
    0円
    その他金融機関:
    220円(税込)
    毎日締め(2営業日後払い)※
    月6回締め(2営業日後払い)
    月2回締め(2 営業日後払い)
    月2回締め(15日後払い)
    ※新規申込時選択不可
    最短約2週間契約期間:3年間
    違約金:無料※
    ※ 解約申請から45日以内に
    端末の返却が条件
    0円
    ※レンタル
    据置型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    ✕
    スマレジ・PAYGATE POS 4.55
    ★★★★★ ★★★★★
    0円3,300円(税込)
    ※その他プランあり
    クレジットカード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~
    問合せ・月2回
    末締め翌15日払い
    15日締め当月末払い
    1~1.5か月最低契約期間:
    1年間
    違約金:
    契約満了月分の月額費用
    39,600円
    ※キャンペーンで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    WAON/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    AliPay/WeChat Pay
    〇
    JMS4.52
    ★★★★★ ★★★★★
    0円0円 ※無料クレジットカード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%
    0円〜198円・月2回
    無料
    ・月6回
    198円(税込)/振込毎
    約4~6週間最低契約期間:なし
    違約金:無料
    0円モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い
    Alipay+/WeChat Pay
    Smart code
    〇
    STORES 決済4.50
    ★★★★★ ★★★★★
    0円 プランによる
    0円〜3,300円
    クレジットカード:1.98%~
    電子マネー:1.98%~
    QRコード:3.24%
    0円最短翌々日最短3営業日最低契約期間:
    スタンダード:1年
    フリー:なし
    違約金:
    契約満了月分の月額費用
    19,980円
    ※スタンダードプランで0円
    モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    Bluetooth接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    交通系ICカード
    iD
    QUICPay など
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/ゆうちょPay
    Alipay+/WeChat Pay
    FamiPayなど
    〇
    PayCAS Mobile4.45
    ★★★★★ ★★★★★
    0円4,000円~
    →1,980円
    クレジットカード:2.48%~
    電子マネー:2.95%(税別)~
    QRコード:2.8%(税別)~
    0円・月2回
    15日締め当月末払い
    当月末締め翌月15日払い
    1カ月最低契約期間:4年
    違約金:問い合わせ
    78,800円
    ※特別セットプランで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※業務アプリ搭載可能
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD
    Waon/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/J-Coin Pay
    AliPay/WeChat Pay
    ユニオン(銀聯)ペイ/JKOPAY
    〇
    キャッシュレス決済端末の比較表
    キャッシュレス決済端末の比較表について
    ※無料キャンペーンは各企業で期間と条件が設けられている場合があります。詳細は公式ページをご確認ください。
    ※おすすめ評価は、以下の10項目(使いやすさ、決済手数料、持ち運びやすさ、対応ブランド、初期費用、月額費用、入金サイクル、入金手数料、導入スピード、契約期間)について、0~100点で個別に評価。各項目に設定された重みに基づいて重み付き幾何平均を計算し、算出されたスコア(0~100)を100で割って0〜1の範囲に正規化。そのうえで、5点満点スケールに換算しておすすめ評価としています。(最終更新日:2026/1/15)

    [orend-service]{"condition":{"categoryId":"00002"},"display":{"type":"price-explanation"}}[/orend-service]

    マルチ決済端末の選び方

    端末のタイプ

    店舗の営業スタイルと利用場面を明確にして、モバイル型か据え置き型かを決定します。

    営業スタイルおすすめタイプ
    固定店舗(レジカウンター中心)据え置き型
    テーブル会計・移動決済ありモバイル型
    イベント・移動販売モバイル型
    大型店舗・チェーン店据え置き型
    端末タイプの選択の判断基準

    初期費用を抑えたい場合や、まずは試験的に導入したい場合は、モバイル型から始めるのがおすすめです。後から据え置き型に変更することも可能なため、段階的な導入も検討できます。

    初期・月額費用・手数料

    長期的な視点で総コストを試算し、事業の収益性を維持できる選択をします。

    費用項目相場
    端末代金5千円~12万円
    月額利用料無料~6千円
    決済手数料2.7%~3.75%
    入金手数料無料~数百円
    主要な費用項目

    ただし、クレジットカード決済では現金決済に比べて客単価が平均1.71倍になるという調査結果もあり、手数料を上回る売上増加効果が期待できます。

    入金サイクル

    キャッシュフローへの影響を考慮して、事業運営に適した入金サイクルを選択しましょう。

    個人事業主や小規模店舗では、翌営業日入金のサービスを選ぶことで、安定したキャッシュフローを維持できます。特に飲食店など日々の仕入れが必要な業種では、入金サイクルの早さは重要です。

    マルチ決済の導入方法・手順

    マルチ決済の導入は、適切な準備と手順を踏むことで、スムーズに進められます。申込みから運用開始まで通常1週間~1ヶ月程度で完了し、必要書類の事前準備が導入期間短縮のポイントとなります。

    マルチ決済の導入の流れ

    マルチ決済導入は、サービス選定から運用開始まで段階的に進めることで、トラブルを防ぎ確実に導入できます。

    ステップ1: サービス選定・申込み
    複数のサービスを比較検討し、店舗に最適なサービスを選択します。公式サイトから申込み手続きを行い、必要書類を準備・提出します。オンライン申込みなら24時間受付可能で、申込み完了までは通常30分程度です。

    ステップ2: 審査プロセス
    提出書類をもとに加盟店審査が実施されます。審査期間は最短当日から2週間程度で、個人事業主の場合は法人より若干時間がかかる傾向があります。審査基準は各社により異なりますが、事業の実態と継続性が重視されます。

    ステップ3: 端末設定・配送
    審査通過後、選択した端末に必要な設定が行われ、マニュアルとともに店舗に配送されます。据え置き型で工事が必要な場合は、この段階で工事日程の調整を行います。

    ステップ4: 初期設定・テスト運用
    端末到着後、マニュアルに従って初期設定を実施します。Wi-Fi接続、アカウント設定、決済テストを行い、正常に動作することを確認します。不明点がある場合は、サポートセンターに相談できます。

    ステップ5: スタッフ研修・運用開始
    全スタッフに操作方法を研修し、実際の接客で問題なく使用できるレベルまで習熟度を上げます。テスト期間を設けて実際の決済を少数行い、問題がないことを確認してから本格運用を開始します。

    マルチ決済の導入に必要な書類

    申込み時に必要な書類を事前に準備しておくことで、審査期間の短縮と手続きの円滑化が図れます。

    個人事業主の主な必要書類はこちらです。

    書類名詳細
    本人確認書類運転免許証、パスポート等
    事業内容確認資料開業届、確定申告書等など事業実態を証明できるもの
    営業許可書・免許書飲食店営業許可、古物商許可等が業種により必要
    銀行口座情報事業用口座が望ましい
    詳細は各社の公式HPをご確認ください。

    法人の場合の主な必要書類はこちらです。

    書類名詳細
    法人確認書類登記簿謄本(3ヶ月以内)
    代表者本人確認書類運転免許証、パスポート等
    法人口座情報法人名義の銀行口座
    事業内容確認資料会社案内、ウェブサイト等
    詳細は各社の公式HPをご確認ください。

    必要書類は選択するサービスにより若干異なるため、申込み前に各社の要件を確認することをおすすめします。書類に不備があると審査が長期化する可能性があるため、事前に要件を満たしているか入念にチェックしましょう。

    マルチ決済に関するよくある質問(FAQ)

    マルチ決済導入に関して、多くの事業者が抱く疑問と不安にお答えします。特に個人事業主の導入可能性、審査基準、システム障害対応は重要な検討ポイントです。

    個人事業主でも導入できますか?

    個人事業主でも問題なくマルチ決済を導入できます。むしろ、業務効率化とコスト削減効果が高いため、積極的に検討すべきです。

    必要な条件としては、税務署への開業届提出、事業用銀行口座の開設、事業実態の証明(ウェブサイト、名刺、店舗写真等)が一般的です。飲食店なら営業許可書、美容室なら美容師免許など、業種により追加書類が必要な場合もあります。

    近年は、フリーランスや小規模事業者向けのサービスが充実しており、従来は大企業向けだった決済サービスが個人事業主でも利用しやすくなっています。

    審査に落ちることはありますか?

    審査基準を満たしていれば通過率は高いですが、事業内容や書類不備により審査に落ちる可能性もあります。

    審査で重視される主なポイントを事前に抑えておきましょう

    • 事業の実態と継続性(開業からの期間、売上実績)
    • 提供する商品・サービスの適法性
    • 必要書類の完備と内容の整合性
    • 過去の金融トラブル履歴の有無

    また、審査通過率を高めるためには以下を準備しましょう。

    • 事業用ウェブサイトの開設と内容充実
    • 店舗の場合は、外観・内観写真の提供
    • 営業許可書など、業種に応じた資格・許可の取得
    • 事業計画書の作成(売上見込み、事業内容の詳細)

    審査に落ちた場合でも、不備を改善して再申込みが可能なサービスがほとんどです。審査基準は各社で異なるため、1社で不承認となっても他社で承認される可能性があります。

    比較的審査基準が緩やかとされるサービスから始めて、事業実績を積んでから他社のサービスを追加するという段階的なアプローチも有効です。

    まとめ

    マルチ決済は、1台の端末でクレジットカード・QRコード決済・電子マネーに対応できる革新的な決済システムです。省スペース化、売上一元管理、多様な顧客ニーズへの対応により、店舗運営の効率化と売上向上を同時に実現できます。

    導入時は、店舗の営業スタイルに適した端末タイプの選択、必要な決済方法の見極め、長期的なコスト試算、充実したサポート体制の確認が成功の鍵となります。個人事業主から大規模店舗まで、事業規模を問わず導入メリットを享受できるため、キャッシュレス決済普及が進む現在、積極的な検討をおすすめします。

    適切な準備と段階的な導入により、マルチ決済は店舗の競争力向上と持続的な成長に大きく貢献する投資となるでしょう。

    マルチ決済が注目される理由

    マルチ決済が注目される最大の理由は、消費者の決済行動の多様化とキャッシュレス決済の急速な普及です。

    現在、日本のキャッシュレス決済比率は年々上昇しており、2024年には42.8%に達し、政府が掲げていた2025年までに40%という目標を前倒しで達成しました。政府は将来的には世界最高水準の80%を目指しており、今後もキャッシュレス決済の普及は加速すると予想されます。

    キャッシュレス決済普及の推移

    年度キャッシュレス決済比率
    2021年32.5%
    2022年36.0%
    2023年39.3%
    2024年42.8%
    経済産業省「キャッシュレス決済比率の推移」

    現代の消費者は、高額な買い物ではクレジットカード、少額決済では電子マネー、ポイント還元を重視する場合はQRコード決済といったように、購入金額や場面に応じて決済方法を使い分けています。

    さらに、日本総研の発表によるとインバウンド需要の回復により、現金に慣れていない外国人観光客への対応も重要になっています。訪日外国人の94%が現金を利用していますが、これは現金しか使えない店舗が多いことが要因であり、70%がクレジットカードを併用していることからも、キャッシュレス対応の重

  • 決済手数料の消費税は課税?非課税?クレジットカード加盟店手数料の扱いと仕訳を解説

    決済手数料の消費税は課税?非課税?クレジットカード加盟店手数料の扱いと仕訳を解説

    決済手数料の消費税は課税?非課税?

    キャッシュレス決済やクレジットカード決済を利用すると、売上金額から決済手数料が差し引かれて入金されます。このとき事業者が確認する必要があるのが、その決済手数料に消費税がかかるのかどうかです。

    なぜなら、決済手数料が課税取引か非課税取引かによって、消費税の計算や会計処理が変わるためです。課税取引であれば、手数料に含まれる消費税は仮払消費税として計上でき、納める消費税から差し引くことができます。一方で、非課税取引の場合は消費税が含まれないため、原則としてこの処理はできません。

    つまり、決済手数料の消費税の扱いを誤ると、消費税の計算や申告に影響する可能性があります。そのため、決済手数料がどの税区分に該当するのかを理解しておくことが重要です。

    決済方法ごとの消費税の扱いは、一般的には次のように整理されます。

    決済方法の例消費税の扱い ※一般的な傾向主なブランド例
    クレジットカード非課税になるケースが多いVisa / Mastercard / JCB / American Express / Diners Club
    QRコード決済課税になるケースが多いPayPay / 楽天ペイ / d払い / au PAY / メルペイ
    電子マネー(前払型)課税になるケースが多いSuica / PASMO / WAON / nanaco / 楽天Edy
    電子マネー(後払型)非課税になる場合があるiD / QUICPay
    デビットカード契約形態により課税・非課税が分かれるVisaデビット / JCBデビット / Mastercardデビット
    ※上記は一般的な傾向であり、実際の消費税区分は契約内容や手数料の内訳によって異なる場合があります。正確な税区分は、契約書や請求書を確認し、決済会社・決済代行会社に問い合わせて確認してください。

    非課税になる決済手数料のケース

    表で示した通り、決済手数料の中でもクレジットカード決済の加盟店手数料は、非課税として扱われるケースが多いです。

    これは、クレジットカード決済の仕組みが税法上、金銭債権の譲渡として整理されるためです。

    消費税法では、金融取引など一定の取引については、課税対象であっても政策的な理由などから非課税取引とされています。代表的な例は次の通りです。

    非課税取引の例内容
    土地の譲渡・貸付土地の売買や賃貸
    金融取引利子や保険料など
    金銭債権の譲渡売掛金などの債権の譲渡

    このうち、クレジットカード決済と関係があるのが金銭債権の譲渡です。

    クレジットカード決済では、店舗が商品やサービスを販売すると、カード会社が売上金額を立て替えて店舗に入金します。このときカード会社は、売上金額から加盟店手数料を差し引きます。

    この仕組みは税法上、店舗が持つ売上債権(クレジットカード売上)をカード会社に譲渡している取引と考えられています。そのため、この差額に相当する加盟店手数料は、金融取引に類するものとして非課税取引として扱われるケースがあります。

    ただし、すべてのカード関連費用が非課税になるわけではありません。例えば次のような費用は、役務提供の対価として課税取引になる場合があります。

    • 決済代行会社に支払う手数料
    • 決済システムの利用料
    • カード端末のレンタル料や事務手数料

    このように、誰に対して何の対価として支払っているかによって税区分が変わる点に注意が必要です。

    課税になる決済手数料のケース

    一方で、QRコード決済や一部の電子マネー決済などの手数料は、課税取引として扱われるケースが多いです。

    これは、これらの手数料が決済サービスの利用に対する役務提供の対価と考えられるためです。消費税法では、事業者が提供するサービスの対価として支払う料金は、原則として課税取引になります。

    例えば、QRコード決済や一部の電子マネー決済では、決済会社が次のようなサービスを提供しています。

    • 決済処理
    • 売上データの管理
    • 店舗への入金処理

    店舗はこれらのサービスを利用する対価として手数料を支払っているため、その手数料には消費税が課税されるケースがあります。

    そのため、課税事業者の場合は、手数料に含まれる消費税を仮払消費税として計上することが可能です。

    決済手数料の税区分は決済手段の名前だけで決まるわけではありません。実務上は、次のような点によって課税か非課税かが判断されます。

    • 前払方式(プリペイド)か後払方式(ポストペイ)か
    • 手数料が債権譲渡に伴う差額なのか
    • 決済処理などの役務提供の対価なのか
    • 決済代行会社を経由しているか

    そのため、請求書や契約書に記載された手数料の税区分(課税・非課税)や内訳を確認して判断することが重要です。

    決済手数料の消費税が課税か非課税かを判断する基準

    決済手数料の消費税は、すべて同じ扱いになるわけではありません。
    その取引が消費税の課税要件を満たしているかどうかによって、課税取引か非課税取引かが判断されます。

    消費税法では、次の条件を満たす取引は原則として課税取引になります。

    判断基準内容
    国内取引であること日本国内で行われる取引である
    事業として行われること事業者が対価を得て行う取引である
    資産の譲渡や役務提供の対価であること商品の販売やサービス提供の対価である

    例えば、QRコード決済や一部の電子マネー決済の手数料は、決済会社が提供する決済処理サービスなどの役務提供の対価として支払われるものです。そのため、これらの手数料はサービス提供の対価に該当し、課税取引として扱われるケースが多くなります。

    一方で、クレジットカード決済の加盟店手数料のように、売上債権の譲渡に伴う差額として整理される取引は、金銭債権の譲渡に関する取引として非課税取引になる場合があります。

    このように、決済手数料の消費税区分は、決済方法の名称だけで決まるわけではありません。
    手数料が「役務提供の対価」なのか、それとも「金銭債権の譲渡に伴う差額」なのかといった取引の性質によって判断されます。

    決済手数料の消費税の仕訳と会計処理

    決済手数料の消費税の扱いを理解したら、次に重要になるのが会計処理と仕訳です。
    決済手数料は売上から差し引かれて入金されるため、売上と手数料を分けて処理する必要があります。

    決済手数料の基本的な仕訳

    決済手数料の仕訳は、手数料が課税取引か非課税取引かによって処理が異なります。
    そのため、決済方法や契約内容に応じて税区分を確認したうえで仕訳を行う必要があります。

    まず、QRコード決済などのように、手数料が課税取引になる場合の仕訳を見てみましょう。

    例えば、次のようなケースです。

    内容金額
    売上10,000円
    決済手数料330円
    入金額9,670円

    この場合、決済手数料には消費税が含まれています。内訳は次の通りです。

    内訳金額
    手数料300円
    消費税30円

    このときの仕訳は次のようになります。

    借方貸方
    普通預金 9,670円
    支払手数料 300円
    仮払消費税 30円
    売上 10,000円

    このように、手数料部分と消費税部分を分けて処理します。

    次に、クレジットカード決済の加盟店手数料のケースです。
    クレジットカードの加盟店手数料は、売上債権の譲渡に伴う差額として整理される場合があり、非課税取引として扱われるケースが多くなります。

    例えば、次のようなケースです。

    内容金額
    売上10,000円
    クレジットカード手数料300円
    入金額9,700円

    このときの仕訳は次の通りです。

    借方貸方
    普通預金 9,700円
    支払手数料 300円
    売上 10,000円

    このように、クレジットカード決済の場合は仮払消費税は計上せず、支払手数料のみを処理します。

    なお、カード決済でも、決済代行会社の手数料やシステム利用料などは課税取引になる場合があります。
    その場合は、課税手数料として仮払消費税を計上する必要があります。

    このように決済手数料の仕訳は、課税取引か非課税取引かによって処理が異なるため、契約内容や請求書の税区分を確認することが重要です。

    決済手数料に含まれる消費税の処理方法(仮払消費税と仮受消費税)

    決済手数料が課税取引に該当する場合は、手数料に含まれる消費税を仮払消費税として処理します。

    仮払消費税とは、仕入や経費の支払い時に事業者が支払った消費税のことです。

    消費税の計算では、売上で預かった消費税(仮受消費税)から、経費などで支払った消費税(仮払消費税)を差し引いて納税額を計算します。

    種類内容
    仮受消費税売上時に受け取った消費税
    仮払消費税経費などで支払った消費税

    最終的な消費税の納税額は、次のように計算されます。

    納税する消費税 = 仮受消費税 − 仮払消費税

    そのため、QRコード決済などのように課税取引に該当する決済手数料については、手数料に含まれる消費税を仮払消費税として計上します。

    一方で、クレジットカード決済の加盟店手数料のように非課税取引として扱われる手数料には消費税が含まれないため、仮払消費税として計上することはできません。

    なお、課税手数料の消費税を仕入税額控除する場合は、原則として適格請求書(インボイス)などの保存が必要です。決済明細や請求書の内容を確認して処理することが重要です。

    このように、決済手数料の消費税の処理は、課税取引か非課税取引かによって処理方法が異なる点に注意が必要です。

    決済手数料の消費税の処理をミスなく行う方法

    決済手数料の消費税は、決済方法や取引の内容によって課税・非課税が異なるため、会計処理でミスが起こりやすいポイントです。
    特に、複数のキャッシュレス決済を導入している場合は、手数料の税区分を誤って処理してしまうケースも少なくありません。

    そのため、決済手数料の消費税の処理を正確に行うには、処理をシンプルにする仕組みを整えることが重要です。ここでは、ミスを防ぐための代表的な方法を紹介します。

    決済代行会社を利用する

    キャッシュレス決済を導入する場合、決済サービスごとに直接契約する方法と、決済代行会社を利用する方法があります。

    決済サービスと個別に契約すると、決済方法ごとに手数料の条件や明細の形式が異なるため、会計処理が複雑になりやすくなります。

    一方で、決済代行会社を利用すると、複数の決済方法を一括で管理できるため、手数料の確認や会計処理が整理しやすくなります。

    導入方法特徴
    決済サービスと直接契約決済ごとに管理が必要
    決済代行会社を利用手数料や入金を一括管理できる

    決済方法が増えるほど管理が複雑になるため、複数のキャッシュレス決済を導入する場合は決済代行会社を利用した方が処理を整理しやすくなります。

    お店にキャッシュレス決済を導入したい方にはこちらの記事がおすすめです。

    ECサイトやWebサービスなどにオンライン決済を導入したい方にはこちらの記事がおすすめです。

    会計ソフトと連携する

    決済手数料の会計処理を正確に行うには、会計ソフトと決済サービスを連携する方法も有効です。

    最近のクラウド会計ソフトでは、銀行口座や決済サービスと連携することで、入金データや手数料を自動で取り込むことができます。

    これにより、次のようなメリットがあります。

    • 入金額と手数料を自動で記録できる
    • 手動入力によるミスを防げる
    • 仕訳作業の手間を減らせる

    特に、キャッシュレス決済の件数が多い場合は、手動で仕訳を入力するとミスが発生しやすくなります。会計ソフトと連携することで、決済手数料の処理を効率的かつ正確に行うことができます。

    まとめ

    決済手数料の消費税の扱いは、決済方法の名称だけでなく、取引の内容や契約形態によって異なります。

    一般的に、クレジットカード決済の加盟店手数料は、売上債権の譲渡に伴う差額として整理される場合があり、非課税取引として扱われるケースが多いです。一方で、QRコード決済や一部の電子マネー決済などの手数料は、決済サービスの利用に対する役務提供の対価と考えられるため、消費税の課税対象になるケースが多くなります。

    また、課税取引に該当する決済手数料については、手数料に含まれる消費税を仮払消費税として処理することが可能です。これにより、売上で預かった消費税(仮受消費税)から差し引いて、最終的な納税額を計算します。

    ただし、実際の税区分は決済方式(前払・後払)や契約内容、手数料の内訳によって異なる場合があります。また、課税手数料の消費税を仕入税額控除する場合は、原則として適格請求書(インボイス)などの保存が必要です。

    このように、決済手数料の消費税は決済手段ではなく取引の性質で判断することが重要です。契約書や請求書の内容を確認し、正しい税区分で処理することで、会計処理や消費税申告のミスを防ぐことができます。

  • 非接触型決済とは?タッチ決済などの種類と店舗導入で失敗しないポイントを解説

    非接触型決済とは?タッチ決済などの種類と店舗導入で失敗しないポイントを解説

    非接触型決済とは?

    非接触型決済とは、カードやスマートフォンを読み取り端末にかざすだけで支払いができる決済方法です。

    レジの読み取り機に数センチ近づけると、端末とカード(またはスマートフォン)の間で無線通信が行われ、決済が完了します。
    また、差し込みやスライド操作は不要で、物理的に端末へ触れる必要もありません。

    現在広く利用されている非接触型決済には、下記のようなものがあります。

    1. クレジットカードのタッチ決済
    2. 交通系ICカード
    3. 電子マネー
    4. Apple PayやGoogleウォレットなどスマホ決済

    非接触型決済の基本的な仕組み

    非接触型決済は、ICチップと読み取り端末が近距離で無線通信を行うことで成立します。

    カードやスマートフォンの内部にはICチップが組み込まれおり、端末に近づけると、端末から発せられる電波でICチップが起動し、暗号化された決済情報を送信します。

    実際の端末の仕組みは次の通りです。

    1. カードやスマホを端末に近づける
    2. ICチップが起動する
    3. 暗号化された情報を送信する
    4. 承認が完了すれば支払い成立

    通信距離は数センチ程度に制限されています。この短距離通信と暗号化技術によって、安全性が確保されています。

    非接触型決済で使われる通信方式の種類

    非接触型決済には、主に2つの通信規格があります。

    1. NFC(Near Field Communication)

    国際標準の近距離無線通信規格です。クレジットカードのタッチ決済で使われており、海外でも広く利用されています。

    2. FeliCa

    ソニーが開発した通信規格で、日本で広く普及しています。Suicaなどの交通系ICカードや、楽天Edyなどの電子マネーで使われています。
    処理速度が非常に速いのが特徴です。

    非接触型決済とタッチ決済の違い

    タッチ決済は、非接触型決済の中でもクレジットカード方式を指す言葉です。

    レジで「タッチで」と言う場合、多くはクレジットカードの非接触機能を意味します。
    一方で、交通系ICカードや電子マネーも非接触型決済ですが、通常は「タッチ決済」とは呼びません。

    用語内容
    非接触型決済かざして支払う決済方法全体
    タッチ決済クレジットカードの非接触方式

    非接触型決済の種類

    非接触型決済は、どれも「かざして支払う」という点は共通しています。
    しかし、通信規格と支払い方法(後払いかチャージ型か)が異なります。

    代表的な種類は次の4つです。

    クレジットカードのタッチ決済

    Visa・Mastercard・JCB・American Expressなどのクレジットカードには、端末にかざすだけで支払いができる「タッチ決済」機能があります。
    カードに付いている電波マークが目印です。

    通常のクレジットカード決済は、カードを差し込み、暗証番号を入力する場合があります。
    タッチ決済ではその工程を省略できるため、コンビニや飲食店では数秒で支払いが完了します。

    通信規格はNFC(Type A/B)で、国際標準です。
    そのため、海外でも同じカードで利用できます。

    支払いは後払い方式で、利用額はクレジットカード会社からまとめて請求されます。

    交通系ICカード

    Suica・PASMO・ICOCAなどの交通系ICカードも非接触型決済です。

    通信規格はFeliCaで、処理速度が非常に速いのが特徴です。
    改札を止まらず通過できるのは、この高速通信が前提になっているためです。

    支払いは事前にチャージした残高から即時に引き落とされます。
    主に日本国内で利用されています。

    電子マネー

    楽天Edy・nanaco・WAONなども非接触型決済です。
    多くは交通系ICカードと同じFeliCa方式を採用しています。

    基本はチャージ型で、あらかじめ入金した残高から支払います。
    コンビニやスーパーなど、日常の少額決済に向いています。

    一方、QUICPayやiDも同じように端末にかざして使いますが、仕組みは異なります。
    これらは登録したクレジットカードから後日請求される後払い型です。

    つまり、見た目は同じでも、
    チャージ型か後払い型かという違いがあります。

    スマホ決済(Apple Pay・Google Pay)

    Apple PayやGoogle Payを使えば、スマートフォンでも非接触型決済ができます。

    ただし、スマホ決済は独立した決済方式ではありません。
    内部では、登録したクレジットカードや交通系IC、電子マネーの仕組みがそのまま使われます。

    たとえば、

    • Visaを登録すればタッチ決済
    • Suicaを登録すれば交通系IC
    • QUICPayを登録すれば後払い電子マネー

    として処理されます。

    スマートフォンは、新しい決済方式というより、既存の非接触型決済をまとめて使える手段といえます。

    非接触型決済のやり方【初心者向け】

    非接触型決済は、基本的には「支払い方法を伝えて、端末にかざすだけ」で完了します。
    ただし、カードかスマートフォンかによって手順が少し異なります。

    基本の使い方(レジでの流れ)

    レジでは、まず利用する決済方法を店員に伝えます。
    たとえば「クレジットのタッチで」「Suicaで」「iDで」など、具体的に言うとスムーズです。

    支払いの流れは次の通りです。

    1. 利用する決済方法を伝える
    2. 店員が端末を操作する
    3. カードまたはスマートフォンを読み取り部分にかざす
    4. 音や画面表示で決済完了を確認する

    読み取り部分は、レジ横の黒い端末や、支払い機の上部にあることが多いです。
    「ピッ」という音や「承認」表示が出れば支払い完了です。

    スマホで使うための設定方法

    スマートフォンで非接触型決済を使うには、事前にカードや電子マネーを登録します。

    iPhoneの場合は、「ウォレット」アプリからApple Payにカードを追加します。
    ウォレットを開き、「+」ボタンからクレジットカードなどを登録し、本人確認を行えば利用可能になります。

    Androidの場合は、「Googleウォレット」アプリを使ってカードを登録します。
    Googleウォレット(旧Google Pay)にクレジットカードなどを追加し、画面の案内に従って設定を完了させます。

    レジではスマホの画面を起動し、生体認証(Face IDや指紋認証)を行ってからかざします。

    非接触型決済のメリット

    非接触型決済の最大のメリットは、支払いが速く、手間が少ないことです。
    現金の受け渡しやカードの差し込みが不要なため、レジでのやり取りが短時間で完了します。

    支払いがスピーディー

    非接触型決済は、端末にかざすだけで処理が始まります。
    コンビニや飲食店などの少額決済では、数秒で支払いが完了します。

    特に交通系ICカード(Suicaなど)は処理速度が非常に速く、改札でも立ち止まらずに通過できます。
    クレジットカードのタッチ決済も、暗証番号入力を省略できる場合が多く、従来よりスムーズです。

    サイン・暗証番号が不要(一定金額まで)

    タッチ決済では、1万円〜15,000円程度までであれば暗証番号やサインが不要な場合があります。
    そのため、レジでの操作が少なくなります。

    ただし、高額決済や店舗の設定によっては暗証番号の入力が求められることもあります。

    衛生面で安心

    カードを店員に手渡す必要がなく、端末に軽くかざすだけで済みます。
    現金の受け渡しもないため、接触機会を減らせます。

    特にコロナ禍以降、非接触型決済の利用が広がった背景には、この衛生面の安心感があります。

    セキュリティ性が高い

    非接触型決済は、ICチップによる暗号化通信を行います。
    磁気ストライプよりも情報の保護性能が高く、不正利用のリスクを抑えられます。

    また、Apple PayやGoogleウォレットを利用する場合は、生体認証を通して決済が行われるため、さらに安全性が高まります。

    非接触型決済のデメリット

    非接触型決済は便利な一方で、利用条件や環境によっては不便に感じる場面もあります。
    仕組みを理解しておくことで、トラブルを防ぐことができます。

    高額決済は暗証番号が必要

    クレジットカードのタッチ決済では、一定金額を超えると暗証番号の入力が必要になります。

    日本国内では、一般的に1万円〜15,000円程度までであれば暗証番号不要とされるケースが多いですが、上限はカード会社や加盟店の設定によって異なります。

    また、海外では国ごとに上限金額が定められており、日本と同じ基準とは限りません。

    そのため、タッチ決済は基本的にスムーズに利用できますが、金額や店舗によっては暗証番号入力や差し込み決済に切り替わる場合があります。

    対応店舗がまだ一部

    都市部では対応店舗が増えていますが、すべての店舗が非接触型決済に対応しているわけではありません。
    特に小規模店舗や地方では、現金や差し込み型カード決済のみという場合もあります。

    利用前に、レジに電波マークや各種決済ブランドの表示があるか確認すると安心です。

    カード紛失時のリスク

    非接触型決済はかざすだけで支払いができるため、カードを紛失した場合、一定金額までは不正利用される可能性があります。

    ただし、クレジットカード会社には補償制度があり、早期に利用停止の手続きを行えば被害を抑えられます。
    スマートフォン決済の場合は、生体認証が必要なため、カード単体より安全性が高い傾向があります。

    店舗が非接触型決済を導入するメリット

    非接触型決済の強みは、「かざすだけ」で支払いが完了することが店舗運営を効率化する点にあります。
    業務効率・コスト管理・顧客体験の3つに影響します。

    レジ業務の効率化

    カードの受け渡しや差し込み操作が不要になるため、会計の流れが簡潔になります。
    利用者が自分で端末にかざして完了するため、スタッフの手順が減ります。

    ピークタイムでは、この数秒の差がレジ待ち時間に直結します。
    回転率が上がれば、取りこぼしの防止にもつながります。

    現金管理負担の軽減

    現金決済が多い店舗では、釣り銭の準備や金額の確認、レジ締め作業などが日常的に発生します。
    これらは時間がかかるだけでなく、数え間違いや差異対応といったミスの原因にもなります。

    非接触型決済の利用が増えると、現金の取り扱い自体が減ります。
    その結果、会計ミスのリスクが下がり、締め作業もスムーズになります。

    業務の負担を減らしながら、正確性も高められる点がメリットです。

    顧客満足度の向上

    支払いが速く、カードの受け渡しも不要なため、利用者にとってストレスが少ない決済体験になります。
    待ち時間が短くなれば、「この店はスムーズに買い物できる」という印象につながります。

    また、タッチ決済や電子マネーに対応していることは、利便性の高い店舗であるという評価にもつながります。

    店舗が非接触型決済を導入する際の注意点

    非接触型決済は便利ですが、導入にはコストと資金管理面での確認が必要です。
    特に「初期費用」「手数料」「入金タイミング」は事前に把握しておくべきポイントです。

    対応決済端末の導入費用がかかる

    非接触型決済を受け付けるには、NFCやFeliCaに対応した決済端末が必要です。
    既存の端末が非対応の場合は、新たに導入する必要があります。

    端末代が発生するほか、サービスによっては月額利用料がかかることもあります。
    複数台設置する場合は、その分の初期投資も増えます。

    決済手数料が発生する

    クレジットカードのタッチ決済、QUICPay・iD、交通系ICや電子マネーには、それぞれ決済手数料がかかります。
    売上に対して数%が差し引かれるため、現金決済と比べると利益率に影響します。

    単価が低い業種では、手数料負担が経営に与える影響を事前に試算しておくことが重要です。

    売上金はすぐには入金されない

    非接触型決済では、売上金がその場で店舗の手元に入るわけではありません。
    決済事業者を通じて、翌日・週次・月次など、契約内容に応じたタイミングでまとめて入金されます。

    現金決済のように即日で資金を確保できるわけではないため、
    仕入れや固定費の支払いとのタイミングを考慮する必要があります。

    導入前に、入金日と振込手数料の有無を確認しておくことが重要です。

    非接触型決済の導入方法

    非接触型決済の導入は、決済端末を設置するだけでは完了しません。
    対応したい決済手段を整理し、契約・端末準備・運用開始という流れで進めます。

    導入までの流れ

    店舗が非接触型決済を導入する一般的な流れは次の通りです。

    1. 対応したい決済手段を決める(例:タッチ決済、交通系IC、iDなど)
    2. 決済代行会社または各ブランドへ申し込む
    3. 審査・契約手続きを行う
    4. 対応端末を設置する
    5. スタッフへ操作方法を共有し、利用開始

    個別にブランドと契約する方法もありますが、複数の決済手段をまとめて導入する場合は、決済代行会社を利用するのが一般的です。

    必要な端末・費用目安

    非接触型決済を導入するには、対応決済端末とそれに伴う費用が必要です。
    下の表は一般的な相場感の目安です(端末の機能やメーカー、サービスによって前後します)。

    項目費用の目安
    決済端末(非接触対応)導入費用0〜50,000円程度
    端末月額利用料0〜5,000円程度/台
    クレジットカード決済手数料2.0〜3.5%程度/売上額
    交通系IC・電子マネー手数料1.5〜3.0%程度/売上額
    振込手数料無料〜500円程度/回

    端末代はキャンペーンやレンタルで無料〜実質無料になることもありますが、一般的には「数万円程度」のケースが多いです。また、決済手数料は、加盟店契約先や売上規模によって交渉の余地がある場合もあります。

    決済代行会社の選び方

    非接触型決済をまとめて導入する場合、多くの店舗は決済代行会社を利用します。
    1社と契約することで、複数ブランドの決済を一括で扱えるためです。

    選ぶ際は、次の点を確認するとよいでしょう。

    • 対応している決済ブランドの種類
    • 決済手数料の水準
    • 入金サイクル
    • 端末費用や月額費用

    自店舗の客層や売上規模に合ったサービスを選ぶことが、導入後の負担軽減につながります。

    非接触型決済に関するよくある質問(FAQ)

    非接触型決済は本当に安全?

    はい、基本的に安全性は高い仕組みです。
    非接触型決済はICチップによる暗号化通信で処理されるため、磁気ストライプより不正コピーが難しくなっています。

    また、クレジットカードには不正利用時の補償制度があります。
    Apple PayやGoogleウォレットを利用する場合は、生体認証を通さないと決済できないため、さらに安全性が高まります。

    いくらまで暗証番号不要?

    日本国内では、一般的に1万円〜15,000円程度までであれば暗証番号不要とされることが多いです。
    ただし、上限はカード会社や店舗の設定によって異なります。

    高額決済やセキュリティ判定によっては、暗証番号入力が求められることがあります。

    海外でも使える?

    クレジットカードのタッチ決済は、海外でも利用できます。
    VisaやMastercardなどのタッチ対応カードであれば、多くの国でそのまま使えます。

    一方、SuicaやPASMOなどの交通系ICカード、楽天Edyやnanacoといった電子マネーは、海外ではほとんど使えません。

    まとめ

    非接触型決済は、単に支払い方法が増えるという話ではありません。
    レジ業務の効率、現金管理の負担、顧客の決済体験にまで影響する仕組みです。

    重要なのは、「非接触型決済を導入するかどうか」ではなく、自店舗に合った形でどう導入するかを考えることです。
    客層や客単価、回転率、利益率によって、最適な決済構成は変わります。

    その際に欠かせないのが、どの決済端末を選ぶかという視点です。
    端末によって対応できる決済ブランドや手数料、入金サイクル、月額費用は異なります。

    非接触型決済を効果的に活用するためには、まず自店舗の業態に合った決済端末を選定することが出発点になります。
    決済端末の種類や選び方については、こちらの記事で詳しく解説しています。

  • Cloud Pay Neoとは?端末レス決済の特徴・メリット・導入事例を徹底解説

    Cloud Pay Neoとは?端末レス決済の特徴・メリット・導入事例を徹底解説

    Cloud Pay Neo(クラウドペイネオ)は端末が不要でスマホだけで決済できるクラウド型キャッシュレスサービスです。特徴や機能一覧、対応ブランド、導入シーン、活用事例まで分かりやすく徹底解説。イベントや訪問サービス、会費徴収にも最適な端末レス決済の魅力を紹介します。

    この記事で分かること
    • Cloud Pay Neoとは?端末レス決済の仕組み
    • Cloud Pay Neoの機能・できること
    • 導入事例からどんな使い方ができるか

    Cloud Pay Neo(クラウドペイネオ)とは?

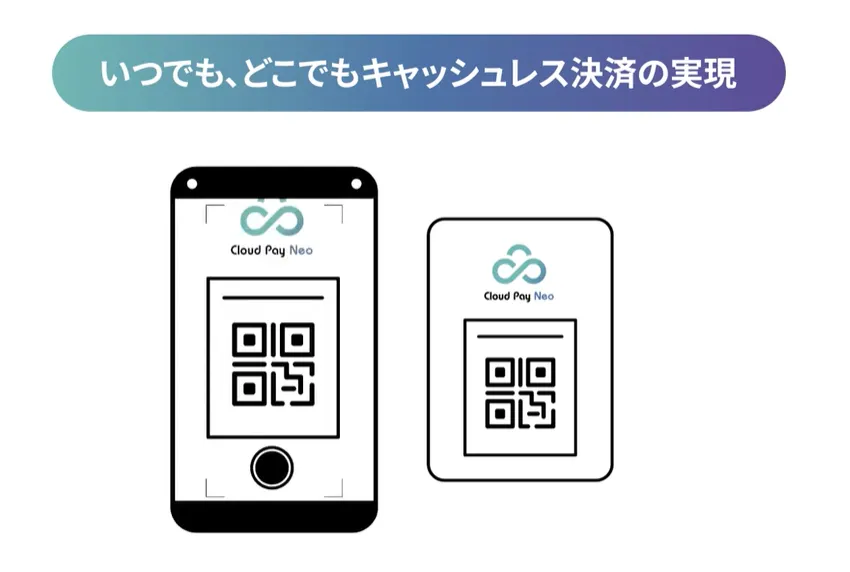
    Cloud Pay Neoは、店舗側の端末を必要とせず、利用者のスマホだけで支払いが完結する新しい決済サービスです。 QRコードを読み取ることで支払い画面が立ち上がり、クレジットカードやID決済などで簡単に支払いできます。

    決済端末は不要!利用者のスマホだけでキャッシュレス決済が可能になる仕組み

    利用者のスマホでQRコードを読み取るだけで決済画面が起動し、支払い方法の選択から決済完了まで全て利用者側のスマホ上で完結します。
    事業者は、専用の決済端末やPOSシステムなしで、スマホを持つ全てのお客様のキャッシュレス決済に対応できる始めやすい決済サービスです。

    Cloud Pay Neoで対応できる決済手段

    Cloud Pay Neoは日常的に利用される主要なキャッシュレス手段に幅広く対応しています。
    利用者は自分の使い慣れた支払い方法を選べるため、支払いストレスなくスムーズな決済ができます。

    対応ブランドは以下の通りです。

    種類ブランド
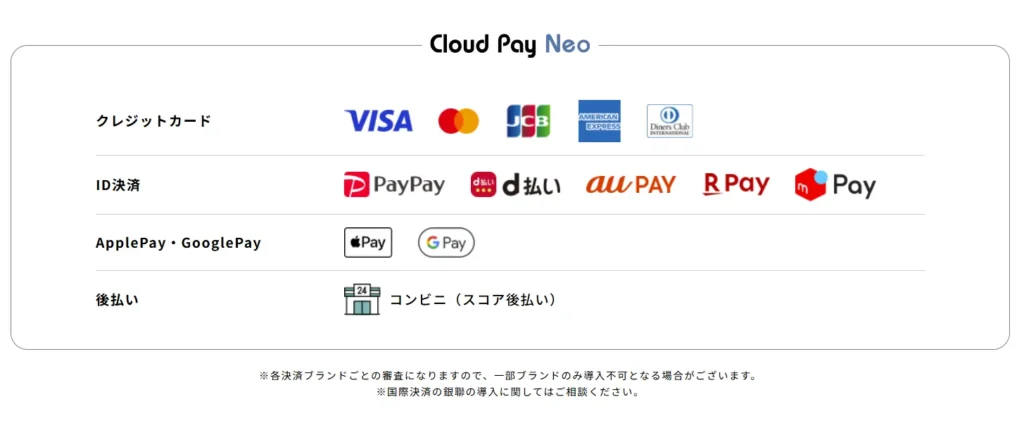
    クレジットカードVISA、Mastercard、JCB、American Express、Diners Club
    ID決済PayPay、au PAY、d払い®、楽天ペイ、メルペイなど
    スマホ決済Apple Pay、Google Pay
    後払いサービススコア後払い(コンビニ払い対応)

    特に後払いサービス「スコア後払い」は、その場で支払う必要がなく、

    商品やサービス受領後に支払えるため、クレジットカードを持たない若年層やオンライン上での決済に抵抗がある利用者にも幅広く対応できます。
    また未収金が発生した場合でも、未収金リスクが事業者に発生しない仕組みになっているため、安全に導入できる点も強みといえるでしょう。

    ※一部サービスでは利用できない場合があります。

    決済端末が不要になるメリット(導入コスト削減・持ち運び不要)

    専用端末の購入・設置・維持管理が不要なため、初期費用やランニングコストを大幅に削減できます。
    さらに、イベント・訪問サービス・移動販売など、決済場所が固定されないビジネスにも最適です。

    どのような現場で利用されているのか(導入イメージ)

    Cloud Pay Neoは、以下のような現場活用が進んでいます。

    シーン概要
    出張作業後支払いエアコン修理・ハウスクリーニング・訪問介護などで、その場で料金精算。 お客様のスマホで支払い完了し、現金の受け渡しが不要。
    イベント出店お祭り・キッチンカー・ポップアップ販売など、移動型の店舗運営に最適。 QRコードを置くだけで決済できるので、端末不足や通信トラブルの心配が少ない。
    決済端末のバックアップクレジット端末が故障した・接続が悪いなどのトラブル発生時に代替決済や事業者のBCP対策として活用できる。 決済が止まらない安心感がある。
    テーブルでの会計飲食店でのテーブル会計や、美容室・ネイルサロンでの席上会計などに便利。 会計のためにレジへ移動する必要がなく、顧客体験が向上するだけでなくスタッフの省人化にも貢献できる。
    遠隔での支払い
    (メールで請求)
    事前決済・後払い請求・予約時の前払いなどに最適。 メールで請求情報を含んだURLを送るだけで、非対面での支払いが可能。
    月謝・会費サービススポーツクラブ・フィットネス・習い事などでの毎月支払い。 自動課金で管理負担を軽減。

    特に、現金の取り扱い負担が大きい業種や、キャッシュレス導入が難しかった現場で活用が進んでいます。

    Cloud Pay Neoの特徴・強み

    Cloud Pay Neoは端末レス・省コスト・柔軟性を兼ね備えたキャッシュレス決済サービスです。
    支払い手続きがスムーズで業務効率化やコスト削減、顧客体験向上を同時に実現できます。

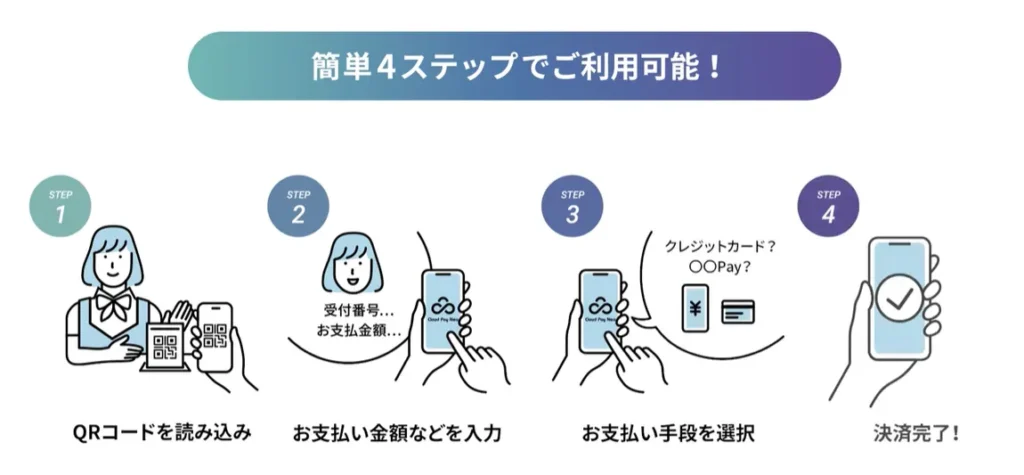
    簡単4ステップで決済完了

    Cloud Pay Neoの支払いは、利用者のスマホ操作だけで完結するシンプルな決済フローです。

    実際の支払い手順は次の通りです。

    1. QRコードを読み取る
      → 事業者のスタッフが提示したQRコードをスマホで読み取るだけで支払い画面が立ち上がります。
    2. 受付番号と金額を入力
      → この番号は支払い内容を識別するための管理番号のようなものです。
      → スタッフが伝える番号と金額を利用者が入力します。
    3. お支払い方法を選択
      → お客様の希望する決済方法から選択します。
    4. 決済完了画面を双方で確認
      → 画面に「支払い完了」が表示され取引終了です。

    ここで重要なのが、お支払い金額や受付番号をあらかじめ埋め込んだQRコードも利用できるという点です。

    この仕組みを使うことで受付番号や金額入力のステップが省略できます。
    そのため、読み取った瞬間に支払いフローへ進めることができ、決済時間が大幅に短縮されます。

    結果として会計が短い・ストレスがない・並ばない・間違いが減るというメリットが得られます。

    決済インフラの信頼性と高いセキュリティ(EMV3-Dセキュア対応)

    Cloud Pay Neoは信頼性の高い決済インフラで運用されており、セキュリティ面でも強固な保護が施されています。
    安心してキャッシュレス決済を導入できる環境が整っていることが、大きな特徴のひとつです。

    クレジットカード決済においてはEMV3-Dセキュアが標準実装されています。これはカード不正利用を防ぐための本人確認プロセスで、場合によってはパスワードやワンタイムコードなど追加認証が求められます。
    そのため不正利用のリスクを軽減することが可能です。

    さらに、決済データは暗号化され安全に管理されています。
    事業者はクレジットカード番号などの支払い情報を直接扱う必要がなく、リスクを抱えることなくキャッシュレス決済を運用できます。
    そして管理画面では取引履歴を確認できるため、正確な売上の把握と不審な処理の早期発見につながります。

    使いやすい管理画面(売上確認・返金対応・取引検索)

    Cloud Pay Neoの大きな強みは、事業者側が使える管理画面の使いやすさです。
    売上確認や返金処理が直感的に操作できるため、キャッシュレス導入の運用負担を減らすことができます。

    管理画面では取引履歴が一覧表示され、日付や決済方法などで検索できます。
    必要に応じてCSVでダウンロードできるため会計処理や経理管理がスムーズです。
    また、誤って決済をされた場合や金額修正が必要な場合でも返金やキャンセル処理がワンクリックで可能です。

    さらに担当者ごとの権限設定が可能で、設定例としては以下のような形があります。

    • 売上確認だけができる担当者
    • 返金処理まで可能な担当者

    Cloud Pay Neoの料金・費用体系(手数料・初期費用・月額費用)

    Cloud Pay Neoの費用は、事業内容や規模、利用するオプション機能に応じて変動します。
    そのため、導入前に一律の料金が決まっているのではなく、最適な料金は個別に見積もりされます。

    以下は料金体系の構成イメージです。

    費用項目内容
    初期費用システム設定などの導入準備費用
    月額費用継続利用の基本料金
    決済手数料利用される決済方法に応じて変動
    トランザクション費用1件の決済処理にかかる費用
    オプション機能メール送信機能、リカーリング機能、API連携など

    ここで押さえておきたいポイントは、料金は使う機能や取引規模に応じて柔軟に設計されるという点です。
    そのため小規模利用ではシンプルな構成で、大規模利用では必要に応じて機能拡張しながら導入できます。
    また費用は以下のような条件によって最適なプランが提案されます。

    • 業態
    • 利用規模
    • 取引件数
    • 必要機能

    このように要件に合わせて設計されるため、実際の金額はお問い合わせベースになります。

    Cloud Pay Neoの主な機能

    Cloud Pay Neoには標準搭載の機能と、必要に応じて追加できるオプション機能があります。
    用途や業態に応じて柔軟に選択できます。

    機能名詳細
    QRコード決済【基本機能】
    スマホでQRコードを読み取るだけで決済が完了する機能。紙に印刷したQRコードだけでも運用でき、イベントや訪問サービスなど決済場所が固定されない現場で活用。
    ダイナミックQRコード・URL生成
    (手動/API連携)
    【オプション】
    管理画面から支払い用のQRコードやURLを手動で発行する機能。受付番号や金額をあらかじめ組み込めるため、利用者が入力する必要がなくなり、読み取るだけで支払い画面へ進める。
    自社システムと連携し、作業内容や金額に応じた支払い用QRコードを自動生成できるAPI連携機能も提供。
    メール送信機能【オプション】
    支払いURLをメールで送信できる機能。店頭以外でも決済が完了し、事前決済や後からの支払い依頼にも対応。支払い状況の確認も可能。
    リカーリング
    (定額課金)
    【オプション】
    月額料金・会費などの自動決済機能。スポーツクラブや会員制サービスなど「毎月の支払いが発生する業態」に最適。
    PayNOW
    (カード登録)
    【オプション】
    初回決済時にクレジットカード番号を登録し、Cloud Pay Neoのサーバー上でカード情報を保存。次回以降は入力不要で決済できる。リピート率向上や利用者の支払い負担軽減に効果的。

    Cloud Pay Neoの導入実例

    Cloud Pay Neoは実際にさまざまな業態・現場で導入され、現金管理の負担軽減や決済スピードの向上に役立っています。
    以下では代表的な活用例を紹介します。

    イベント・物販(屋外イベント・フェス・展示会など)

    イベント会場での決済において、端末不要でスムーズな会計を実現し混雑を緩和。
    QRコードは追加料金が発生することなく何枚でも発行可能なので、レーンの数に応じたQRコードを発行できるほか、利用者は列に並んでいる最中や、並ぶことなく事前にセルフ決済をすることも可能です。

    クラブ活動費やチケット料金

    毎月の部費徴収やチケット販売で現金を扱う必要がなくなり、心理的・業務的負担が大幅に軽減されます。
    学生がQRコードを読み取り、受付番号に学籍番号等を入力し金額を指定します。試合チケット販売の場合は、支払いURL付きメールを送ることで事前支払いを促進でき、当日の受付負担を減らせます。

    詳細はこちら:端末レス決済サービス「Cloud Pay Neo」導入事例 帝京大学ラグビー部 様

    出張撮影・訪問サービス(出先での会計業務)

    現場で撮影サービスや作業提供後、その場で支払い処理を行えます。
    紙に印刷したQRコードを持参すれば、決済端末を持ち運ぶ必要はありません。
    落下・紛失・通信障害などの機器トラブルのリスクがなく、誰でも手軽に運用できます。
    API連携により、業務用端末に実装することも可能です。

    詳細はこちら:端末レス決済サービス「Cloud Pay Neo」導入事例 日立グローバルライフソリューションズ 様

    スポーツクラブの月額会費徴収

    毎月の会費徴収が自動化され、管理業務が劇的に軽くなります。
    カード登録とリカーリング機能の活用により、自動で会費請求が行われ、未決済会員の確認も管理画面から容易です。
    現金回収や振込チェックなどの負担がゼロになります。

    BtoB取引・請求書決済(車両修理・卸売・法人取引など)

    事業者が発行したQRコードを請求書に印字し、利用者はQRコードを読み取り、支払うことで現金回収が不要になります。

    また決済状況が履歴ですぐに確認でき、入金管理の効率化につながります。

    利用者は請求書からQRコードを読み取ると直接支払い画面へ遷移できます。そのため店舗や銀行に行かなくとも自宅で決済することができます。

    Cloud Pay Neo導入までの流れ

    Cloud Pay Neoの導入は、無理なくスムーズに進められるプロセスが構築されています。
    初めてキャッシュレス導入を行う場合でも安心して進められます。

    契約・審査・設定・稼働までのステップ

    導入の基本的な流れは以下の通りです。

    1. お問い合わせ
    2. 受付・ヒアリング・お見積り
    3. 必要書類の提出
    4. 契約・決済機関の審査
    5. 初期設定
    6. 運用開始

    複雑な端末設定や専門知識は不要で、導入までの負担が少ないのが特徴です。

    導入に必要な情報・準備物

    導入時に必要となる基本情報は以下の通りです。

    • 事業者情報
    • 取扱商材・サービス内容
    • 販売方法(店頭、訪問販売、イベントなど)
    • 利用予定の決済手段

    必要な書類や条件も基本的な内容が多く、特別な設備は必要ありません。

    導入期間の目安(最短1〜2ヶ月)

    審査や契約の進行により変動はありますが、
    目安として導入までは最短約1〜2ヶ月程度です。
    機能や決済手段を必要最低限からスタートし、稼働後に拡張することも可能です。

    Cloud Pay Neoに関するよくある質問(FAQ)

    オフライン環境でも使えますか?

    決済には通信環境が必要となるため、利用者のスマートフォンの通信が接続できる環境が必要です。
    ただし、QRコードは事前に紙で準備しておくことで、回線が混雑するイベント会場では表示トラブルを回避できます。

    レシート対応はありますか?

    決済完了後の支払い確認画面は利用者のスマホ上に表示されます。
    紙レシート発行機能はありませんが、 必要であれば管理画面から取引履歴の確認・データ出力ができるため、店舗側で別途対応が可能です。

    返金はできますか?

    管理画面から当該取引を選択し、返金処理を行うことが可能です。
    返金処理はリアルタイムで反映され、完了後の履歴も確認できます。
    また、誤決済や金額修正などにも対応できます。

    セキュリティリスクはありますか?

    Cloud Pay NeoはEMV3-Dセキュア認証などの高度なセキュリティ対応により不正利用対策が強化されています。
    事業者側はカード情報を直接扱わないため、情報漏洩リスクも低減されています。
    また、暗号化された通信環境下で決済データは安全に処理されます。

    まとめ|Cloud Pay Neoはキャッシュレス導入の最適解

    Cloud Pay Neoは、端末不要・柔軟な決済運用・機能拡張性を兼ね備えたキャッシュレス決済サービスです。
    スマホでQRコードを読み取るだけの手軽さ、豊富な機能、業務に馴染む実用性により、 店舗・イベント・訪問サービス・教育機関・スポーツ団体・BtoB取引など、幅広い分野で活用されています。

    導入までのプロセスもシンプルで、運用開始後は管理画面での売上確認や返金処理も容易です。
    また、必要な機能を選択しながら導入できるため、小規模から大規模までの事業者に対応できる柔軟性があります。

    Cloud Pay Neoに興味がある場合は、 事業規模・業態・利用シーンに応じた最適な導入方法・費用を提案してもらえるため、まずはお問い合わせから始めることをおすすめします。

    ※QRコードは株式会社デンソーウェーブの登録商標です。

  • STORES決済の決済手数料はいくら?中小特別料率と他社との違いを解説

    STORES決済の決済手数料はいくら?中小特別料率と他社との違いを解説

    STORES決済の決済手数料は、契約プランと中小特別料率の適用有無によって変わります。中小特別料率が適用される場合、スタンダードプランのVisa・Mastercardは1.98%、JCBなど4ブランドは2.38%です。一方、中小特別料率の対象外では、スタンダードプランでも主要6ブランドは2.98%となります。

    そのため、「1.98%から」という料率だけで判断するのではなく、中小特別料率の対象になるか、月額料金を含めた総コストはいくらかまで確認することが重要です。

    STORES予約の決済手数料が気になる方は、STORES予約とは?料金・手数料やメリットを解説をご覧ください。STORESネットショップの手数料が気になる方は、STORESネットショップの手数料を徹底解説をご覧ください。

    STORES決済の決済手数料一覧

    STORES決済の対面決済手数料は以下のとおりです。中小特別料率が適用されるとクレジットカードの料率は下がりますが、交通系電子マネー、QUICPay、iD、QRコード決済は3.24%で変わりません。

    決済方法・ブランドフリー
    中小特別料率
    スタンダード
    中小特別料率
    フリー
    通常料率
    スタンダード
    通常料率
    Visa・Mastercard2.48%1.98%3.24%2.98%
    JCB・American Express
    Diners Club・Discover
    2.48%2.38%3.24%2.98%
    交通系電子マネー3.24%3.24%3.24%3.24%
    QUICPay・iD3.24%3.24%3.24%3.24%
    QRコード決済3.24%3.24%3.24%3.24%

    決済手数料だけで見ると、中小特別料率が適用される店舗ではスタンダードプランが最安です。特に利用比率の高いVisa・Mastercardが1.98%になるため、カード売上が大きい店舗ほど手数料の差も大きくなります。

    ただし、スタンダードプランには月額料金がかかります。フリープランは月額0円ですが、スタンダードプランは年契約の場合、年一括39,600円または月払い3,300円です。月契約では月額3,960円となります。

    STORES決済の中小特別料率とは?対象条件と申込方法

    STORES決済の中小特別料率は、中小企業・小規模事業者を対象に決済手数料を引き下げる制度です。フリーとスタンダードのどちらでも利用できますが、適用される料率はプランによって異なります。

    特にスタンダードでは、Visa・Mastercardの決済手数料が1.98%まで下がります。中小特別料率を利用できる事業者がSTORES決済を検討する場合、この制度の確認は欠かせません。

    STORES決済の中小特別料率の対象条件

    中小特別料率は、小規模な店舗であれば自動的に適用される制度ではありません。STORESが定める条件をすべて満たす必要があります。

    • 日本国内で事業を営み、中小企業基本法上の「中小企業者」に該当する会社または個人
    • 上場企業の持分法適用会社、連結子会社、フランチャイズ提携先ではない
    • 年間の対象決済総額が3,000万円未満

    年間決済総額は店舗単位ではなく、事業者全体の決済額で判定されます。対象となるのは、対面キャッシュレス決済と、実店舗などで提供する商品・サービスのオンライン事前決済です。STORESネットショップの決済額は判定に含まれません。年間決済総額は1月1日から12月31日までで計算されます。

    年間決済額が3,000万円を超えた場合は中小特別料率の対象外となり、その後は通常料率が適用されます。プラン自体はそのまま継続できます。

    STORES決済の中小特別料率の対象ブランドと通常料率との違い

    中小特別料率による差が大きいのはクレジットカードです。特にスタンダードプランでは、通常料率と比べて最大1ポイント下がります。

    ブランドスタンダード
    中小特別料率
    スタンダード
    通常料率
    料率差
    Visa1.98%2.98%1.00%
    Mastercard1.98%2.98%1.00%
    JCB2.38%2.98%0.60%
    American Express2.38%2.98%0.60%
    Diners Club・Discover2.38%2.98%0.60%

    Visa・Mastercardの売上が月100万円なら、1.00ポイントの差だけで月1万円、年間12万円の手数料差が生じます。キャッシュレス売上が一定以上ある店舗では、中小特別料率が適用されるかどうかで年間コストが大きく変わります。

    なお、中小特別料率とは別に、ゴルフ場、整骨院・接骨院、鍼灸院、学習塾など一部業種を対象とした特別料率もあります。対象条件や取扱商材に制限があるため、中小特別料率とは分けて確認が必要です。

    STORES決済の中小特別料率の申込方法

    これからSTORES決済を契約する場合は、加盟店審査の申し込みと同時に中小特別料率を申請できます。クレジットカード取扱い一次審査を通過すると、その翌日から中小特別料率が適用されます。

    すでにSTORES決済を利用している場合は、Web管理画面から申請します。

    1. STORESアカウントでWeb管理画面へログインする
    2. ホーム画面の「キャッシュレス決済の手数料を下げましょう」を選択する
    3. 中小特別料率を申請する店舗を選択する
    4. 「申し込む」を選択して申請を完了する

    既存利用者の場合、申請から適用までは約1か月です。毎月10日までの申請は翌月1日、11日以降は翌々月1日から適用されます。また、既存利用者が申請するにはSTORESアカウントへの移行が必要です。

    STORES決済は決済手数料以外にいくらかかる?

    STORES決済のコストを確認する際は、決済手数料だけでは不十分です。特にフリーとスタンダードでは、月額料金と決済端末代の仕組みが大きく異なります。

    費用項目フリースタンダード
    月額料金0円年契約・月払い:3,300円/月
    年契約・年一括:39,600円/年
    月契約:3,960円/月
    決済端末27,720円/台スタンダードプランで年間契約を選ぶと1台まで無償貸出
    振込手数料0円自動入金:0円
    手動入金(10万円以上):0円
    手動入金(10万円未満):200円

    STORES決済では、自動入金なら売上額にかかわらず振込手数料は無料です。手動入金の場合、振込対象額が10万円未満だと200円かかります。

    自動入金は月末締め、翌月20日入金です。手動入金では毎日の売上を翌日6時から振込依頼でき、依頼後1〜2営業日で入金されます。

    スタンダードは固定費が発生する一方で、中小特別料率ならVisa・Mastercardがフリーより0.50ポイント低くなります。年契約の月額3,300円で計算すると、Visa・Mastercardの月間決済額が約66万円を超えた時点で、決済手数料の削減額が月額料金3,300円を上回ります。

    そのため、カード売上が少ない店舗では固定費0円のフリーが有利です。一方、月間カード売上が継続して66万円を超えるなら、スタンダードを優先するのが基本です。さらにスタンダードでは決済端末1台が無償貸出となるため、新規導入時は端末代まで含めると差が広がります。

    STORES決済の手数料をSquare・Airペイ・stera packと比較

    STORES決済の手数料が高いか安いかを判断するには、同じく中小事業者向けの低料率を提供するSquare、Airペイ、stera packとの比較が有効です。

    サービス中小事業者向け
    主要カード料率
    月額固定費主な端末費用
    STORES決済 スタンダードVisa・Mastercard:1.98%
    JCBなど2.38%
    3,300円/月
    ※年契約・月払い
    1台無償貸出
    ※条件あり
    Square2.50%〜
    ※条件あり
    0円Square リーダー4,980円
    Airペイ2.48%
    ※ディスカウントプログラム適用時
    0円カードリーダー0円
    ※iPadまたはiPhoneが必要
    stera pack スモールビジネスプランVisa・Mastercard:1.98%
    JCBなど2.48%
    初年度0円、2年目以降3,300円/月初期コスト0円

    STORES決済のスタンダードは、中小特別料率が適用される場合、Visa・Mastercardが1.98%となり、4サービスの中でも最低水準です。JCB・American Express・Diners Club・Discoverも2.38%で、stera packやAirペイの2.48%を下回ります。

    一方、固定費ではSquareとAirペイが有利です。Squareは月額固定費0円で、中小事業者など一定条件を満たした場合、主要カードの対面決済は2.50%から利用できます。Square リーダーは4,980円です。

    Airペイも月額固定費と振込手数料は0円です。通常の主要クレジットカードは3.24%ですが、決済手数料ディスカウントプログラムの審査を通過すると、Visa、Mastercard、JCB、American Express、Diners Club、Discoverが2.48%になります。ブランドごとに売上条件などが設定されています。

    stera packのスモールビジネスプランは、Visa・Mastercardが1.98%、JCBなどが2.48%です。サービス利用料は初年度0円、2年目以降は月額3,300円となります。中小企業者であることに加え、一部対象外業種があります。また、Visa・Mastercardの直近1年間の売上が2,500万円を超えるとスタンダードプランへ変更されます。

    カード売上が大きく、決済手数料率を最優先するならSTORES決済のスタンダードが有力です。固定費0円を重視するならSquareやAirペイも候補になります。stera packは、プリンターを備えたオールインワン端末を初期コスト0円で導入できる点が大きな違いです。

    STORES決済の手数料はいくらになる?売上別シミュレーション

    STORES決済は、キャッシュレス決済額によってフリーとスタンダードのどちらが安いかが変わります。さらに、年間キャッシュレス決済額が3,000万円以上になると中小特別料率の対象外となるため、売上規模に応じて適用する料率も変える必要があります。

    以下は、キャッシュレス決済がすべてVisa・Mastercardで、毎月同じ金額を1年間決済した場合の試算です。スタンダードは年契約・月払いの月額3,300円を含めています。端末代などは含みません。

    月間決済額年間決済額選ぶプラン適用料率決済手数料月額料金月間コスト
    30万円360万円フリー2.48%7,440円0円7,440円
    50万円600万円フリー2.48%12,400円0円12,400円
    100万円1,200万円スタンダード1.98%19,800円3,300円23,100円
    200万円2,400万円スタンダード1.98%39,600円3,300円42,900円
    250万円3,000万円スタンダード2.98%74,500円3,300円77,800円
    300万円3,600万円スタンダード2.98%89,400円3,300円92,700円

    中小特別料率が適用される場合、Visa・Mastercardはフリーが2.48%、スタンダードが1.98%です。スタンダードには月額3,300円がかかるため、月間決済額66万円が損益分岐点になります。66万円まではフリー、66万円を超えるとスタンダードの月間コストが下がります。

    ただし、年間キャッシュレス決済額が3,000万円以上になると中小特別料率は適用されません。この場合、Visa・Mastercardを含む対面クレジットカードの料率はフリー3.24%、スタンダード2.98%です。月250万円を1年間継続すると年間3,000万円になるため、このシミュレーションでは通常料率で計算します。

    したがって、Visa・Mastercardの決済額だけで判断すると、年間3,000万円未満では月66万円を境にフリーからスタンダードへ切り替わります。年間3,000万円以上では中小特別料率ではなく通常料率で計算する必要があります。

    💰 費用シミュレーター
    万円
    %
    円
    %
    💡 上記の項目を入力して「計算する」ボタンを押してください
    🏪 店舗基本情報
    万円
    円
    クレジットカード決済
    %
    %
    QRコード決済
    %
    %
    電子マネー
    %
    %
    💡 上記の項目を入力して「詳細計算する」ボタンを押してください
    ご利用上の注意点・免責事項
    計算結果について
    ・本シミュレーターの結果は概算値です
    ・実際の手数料は契約条件により異なる場合があります
    ・導入前には各決済サービス会社へ正式にお問い合わせください
    免責事項
    ・計算結果の正確性について保証いたしません
    ・本ツールの使用により生じた損害について一切責任を負いません
    ・ご利用は自己責任でお願いいたします
    推奨
    ・実際の導入検討時は複数社から見積もりを取得し、各決済サービス会社にご相談することをお勧めします。

    計算時の注意点・ポイント

    • 月商は平均値で入力:繁忙期と閑散期を考慮した年間平均を使用
    • キャッシュレス比率は現実的に設定:導入初期は30-40%、定着後50-60%程度が一般的
    • 決済方法の比率:迷ったらクレジットカード60%、QRコード30%、電子マネー10%で試算
  • STORESネットショップの手数料を徹底解説!料金体系・計算方法・他社比較で総費用が丸わかり

    STORESネットショップの手数料を徹底解説!料金体系・計算方法・他社比較で総費用が丸わかり

    この記事で分かること
    • STORESネットショップで発生する手数料
    • 決済手数料・振込手数料などの計算方法
    • 他のネットショップサービスとの手数料比較

    STORES決済の決済手数料についてはこちらの記事をご覧ください。

    STORESネットショップの料金プラン

    STORESにはフリープランとベーシックプラン(旧スタンダード)があり、売上規模によって選ぶべきプランが変わります。

    フリープランの特徴

    結論として、初期費用ゼロで始めるならフリープランですが、決済手数料が最も高く、売上が増えるほど負担が大きくなります。

    項目内容
    初期費用0円
    月額料金0円
    決済手数料5.5%〜

    無料で使えることが最大のメリットですが、売上が上がるほど損をしやすい構造になっています。

    スタンダードプランの特徴

    結論として、売上がある程度見込める場合は、ベーシック(旧スタンダード)を選ぶ方が利益を残せます。

    項目内容
    初期費用0円
    月額料金(年払い)2,980円
    月額料金(月払い)3,480円
    計算手数料3.6%〜

    手数料が約2%下がるため、売上が増えるほど利益に影響します。

    プランごとの手数料の違い

    結論として、フリープランよりベーシックの方が決済手数料が約2%低いため、売上が増えるほど利益差が拡大します。

    プラン月額決済手数料利益面の傾向
    フリープラン0円5.5%〜売上少→有利、売上多→不利
    ベーシック2,980〜3,480円3.6%〜売上多→有利

    例えば月商30万円(商品売上 300,000円)ですべて通常のクレジット決済の場合、

    • フリープラン:300,000 × 5.5% = 16,500円の手数料
    • ベーシック:300,000 × 3.6% = 10,800円の手数料

    すでに手数料差は 5,700円 あります。

    さらにベーシックは年払いの場合、月額費用が2,980円なので、

    • ベーシック合計(手数料 + 月額) 10,800円 + 2,980円 = 13,780円

    最終的に、

    • フリープラン:16,500円
    • ベーシック(年払い):13,780円

    差額は 2,720円 = ベーシックの方が利益が増える

    売上が月商50万円、100万円と伸びていけば、この差はさらに大きくなります。

    STORESネットショップで発生する手数料一覧

    STORESで実際に必要なのは以下の4種類で、販売金額や振込条件によって金額が決まります。

    1. 決済手数料
    2. 振込手数料
    3. 事務手数料
    4. スピードキャッシュ手数料

    決済手数料(フリープラン/スタンダードプラン)

    最も大きく影響するのが決済手数料で、商品が売れたときに売上から差し引かれます。

    プラン決済手数料
    フリープラン5.5%〜
    ベーシックプラン3.6%〜

    例)商品価格10,000円の場合

    • フリープラン → 550円
    • ベーシックプラン → 360円

    売れた回数が増えるほど、この差が積み上がり、月間・年間で大きな利益差になります。

    振込手数料

    売上金を銀行へ振り込む際に発生する手数料です。
    入金額が1万円以上の場合は振込手数料のみになります。

    振込条件かかる手数料
    入金額が1万円以上振込手数料 275円
    入金額が1万円未満振込手数料 275円 + 事務手数料 275円

    例)
    11,000円の入金 → 275円のみ
    9,000円の入金 → 550円(275円 + 275円)

    1万円以上まとめて入金申請することで、手数料負担を減らすことができます。

    事務手数料

    入金額が1万円未満の場合のみ発生する手数料です。
    1万円以上の場合は 0円 なので、まとめて申請すれば発生しません。

    スピードキャッシュ(早期入金)手数料

    最短翌日で売上を受け取りたい場合、通常の決済手数料に加えて追加手数料がかかります。

    プランスピードキャッシュ手数料
    フリープラン3.5%
    ベーシックプラン1.5%

    例)売上50,000円で翌日入金を利用する場合

    • フリープラン → 1,750円
    • ベーシックプラン → 750円

    「翌月末まで待てるか」「すぐ現金が必要か」で、この費用が変わります。

    手数料は送料や税込金額にもかかる?

    STORESでは決済手数料が商品価格だけでなく、送料や税込金額を含めた支払い総額に対して課されます。そのため、売上計算時に予想以上の手数料が発生することがあります。

    送料への手数料課税

    送料も手数料計算の対象です。

    例)商品10,000円+送料500円=10,500円
    フリープラン(5.5%)→ 577円

    つまり、送料を上乗せしても利益は増えない可能性がある点に注意が必要です。

    商品価格以外の料金への扱い

    ラッピング代・名入れ加工・追加オプションなども、すべて手数料計算の対象になります。

    商品+送料+付帯サービス=すべて手数料対象

    割引・クーポン適用時の計算処理

    割引が適用された場合、割引後の支払金額に対して手数料がかかります。

    例)商品10,000円−1,000円割引=9,000円
    フリープラン(5.5%)→ 495円

    つまり、割引を適用すると手数料も下がるということです。

    手数料の計算方法と具体例

    STORESの手数料は「支払い総額 × 計算割合」で算出され、売上規模が増えるほど手数料差が利益に直結します。

    決済手数料の計算式

    計算式は非常にシンプルです。
    支払い総額 × 決済手数料率 = 決済手数料

    例)商品10,000円
    ・フリープラン:10,000 × 5.5% = 550円
    ・ベーシックプラン:10,000 × 3.6% = 360円

    同じ商品でも190円の差が発生します。

    振込・事務手数料の計算

    売上を銀行へ振り込む際に発生する費用です。

    • 1万円以上の振込申請 → 振込手数料275円のみ
    • 1万円未満の振込申請 → 振込手数料275円 + 事務手数料275円

    例)売上9,000円
    9,000 − 275 − 275 = 8,450円が入金

    例)売上11,000円
    11,000 − 275 = 10,725円が入金

    売上をまとめるほど節約できる仕組みです。

    実際の売上計算例

    売上規模別にどちらのプランが有利かを確認します。

    月商10万円の場合
    ・フリープラン:5,500円
    ・ベーシック:3,600円 + 2,980円 = 6,580円
    → フリープラン有利

    月商20万円の場合
    ・フリープラン:11,000円
    ・ベーシック:7,200円 + 2,980円 = 10,180円
    → ベーシック有利(約820円安い)

    月商30万円の場合
    ・フリープラン:16,500円
    ・ベーシック:10,800円 + 2,980円 = 13,780円
    → ベーシック有利(約2,720円安い)

    結論:売上20万円を超えたあたりからベーシックの方が得になります。

    他のネットショップサービスとの手数料比較

    他サービスと比較すると、売上規模によって「どのサービスが有利か」がおおよそ決まります。結論は以下の3点です。

    • 低売上〜中規模なら STORES が最もシンプルで手数料負担が少ない
    • BASEスタンダードは一見0円で安く見えるが、実質手数料が高くなりがち(3.6%+40円+サービス利用料3%)
    • 売上が大きく伸びるなら Shopify が手数料面で最も有利

    これを踏まえて主要サービスを比較すると、手数料構造の違いがよりわかりやすくなります。

    サービス月額費用決済手数料その他手数料補足
    STORES フリープラン0円5.5%〜事務・振込手数料あり無料で開始できるが売上が増えるほど負担増
    STORES ベーシック(年払い)2,980円3.6%〜事務・振込手数料あり月商20万円以上で有利
    BASE スタンダード0円3.6%+40円 + サービス利用料3%振込手数料250円〜実質手数料は高め
    BASE グロース16,580円2.9%その他販売手数料なし高売上店舗向け
    Shopify Basic3,650円3.55%外部決済利用時に追加手数料自社決済利用で有利
    Shopify Grow10,100円3.4%外部決済利用時に追加手数料中規模〜大規模向け
    Shopify Advanced44,000円3.25%外部決済利用時に追加手数料月商数百万円規模向け

    まとめ

    STORESネットショップの手数料は非常にシンプルで、基本的には
    決済手数料+振込関連の手数料のみです。
    特にフリープランは初期費用・月額費用0円で始められるため、低リスクでネットショップを立ち上げたい人に向いています。

    売上が伸びてきたら、
    月商20万円を超えたタイミングでベーシックプランに切り替えることで、決済手数料の差による利益改善効果がはっきり現れます。

    さらに、BASEやShopifyと比較しても

    • 低〜中規模なら STORES が有利
    • 大規模になるほど Shopify が有利 といった傾向が見えるため、自分の売上規模と運営スタイルに合わせてサービスを選ぶことが大切です。

    この記事が、あなたのネットショップ運営に役立てば幸いです。

  • Squareで電子マネー決済を導入!対応ブランドや料金、注意点、使い方を解説

    Squareで電子マネー決済を導入!対応ブランドや料金、注意点、使い方を解説

    この記事で分かること
    • Squareで利用できる電子マネー種類と決済手数料
    • 電子マネー決済の審査・有効化の流れと申請方法
    • 対応端末での電子マネー決済の使い方と注意点

    Squareで利用できる電子マネーと決済手数料

    Squareで利用できる電子マネーは交通系IC・iD・QUICPayの3種類で、日本国内で日常的に使われている主要ブランドがそろっています。決済手数料は事業規模にかかわらず一律3.25%と分かりやすく、小額決済の多い店舗でも導入しやすいのが特徴です。

    また電子マネーは、コンビニや飲食店のように回転率が重要な業態で特に利用が進んでおり、Squareを導入することで会計スピード・顧客満足度・キャッシュレス対応力を同時に高められます。

    対応している電子マネー

    種類対応ブランド・主な利用者像
    交通系IC電子マネーSuica/PASMO/Kitaca/TOICA/manaca/ICOCA/SUGOCA/nimoca/はやかけん
    iDiD(コンビニやドラッグストアでタッチ払いする“日常買い物ユーザー”や、ドコモユーザーに多い後払い電子マネー)
    QUICPayQUICPay+(Apple Pay・Google Payでスマホ決済を使う“キャッシュレス派”に多い後払いタッチ決済)

    電子マネーの決済手数料

    年間キャッシュレス決済額電子マネークレジットカードQRコード
    3,000万円未満の事業者3.25%2.5%3.25%
    3,000万円以上の事業者3.25%3.25%3.25%

    Squareの電子マネー導入は、利用者が多いブランドに対応しているため、どんな業種でもキャッシュレス需要にしっかり応えることができます。

    電子マネー決済の審査と有効化の流れ

    Squareの電子マネー決済を利用するには、事前の申請とブランドごとの審査を完了させる必要があります。審査はオンラインで完結し、通常4〜9日ほどで有効化が完了します。とくにJCBの申し込みが必須となるため、この部分が審査期間や申請ステップに影響します。
    電子マネーはクレジットカードに比べて導入時の確認項目が多いですが、Squareの場合はオンラインで手続きでき、進捗はSquareデータ上でいつでも確認可能です。

    ブランドごとの審査期間と完了の目安

    電子マネーの審査期間は主に4〜9日程度が目安です。
    交通系IC・iD・QUICPayのすべてが一括で申し込み・審査され、ステータスが有効化中 → 完了へと進みます。
    ただし、審査が行われる順番には注意が必要です。
    QUICPayはJCBの申請が完了した後に審査されるため、JCB申し込みが保留中だとQUICPayの審査が後ろ倒しになります。
    申請内容に追加書類が必要な場合は、Squareから案内が届きます。
    審査状況は、Squareデータの「店舗 → カード決済/電子マネー → ブランドごとの有効化状況」から確認できます。

    JCB申し込みが必要となる理由とQUICPayへの影響

    Squareの電子マネーを使うには、JCBの利用申し込みが必須です。
    これは、iD・QUICPayの提供元がそれぞれクレジットブランドに紐づいているため、電子マネーを有効化するための基盤としてJCB審査が先に必要になる仕組みになっています。
    JCB申し込みが必要な理由は次の通りです。
    QUICPayの決済処理はJCBネットワークを利用しているため、JCBの加盟店審査に通らない場合はQUICPayは利用不可です。

    電子マネー決済を申請する具体的な手順

    Squareで電子マネー決済を使えるようにするには、Squareアカウントごとに申請を行い、店舗単位で有効化設定する必要があります。申請はオンラインで数分で完了し、審査が通れば自動的に各ブランドの電子マネーが利用可能になります。
    導入後の設定はSquareデータから行えるため、初めてでも迷いにくいのが特徴です。

    店舗ごとに行う有効化設定のステップ

    電子マネーは店舗ごとに有効化する必要があるため、多店舗運営の事業者は特に注意が必要です。
    Squareデータでの設定手順は以下の流れです。

    1. Squareデータにログイン
    2. 左メニューの「アカウントと設定」を開く
    3. 「ビジネス情報 → お支払い」を選択
    4. 「電子マネー」の項目から該当店舗を選び、有効化をオンにする
    5. ステータスが「有効化中 → 有効」となれば利用可能

    設定は数秒で反映されますが、初回は審査状況により電子マネーが利用可能になるまで時間がかかる場合があります。

    「すべての電子マネーを有効化する」が表示されない理由

    Squareで告知されている電子マネー一括設定のボタンが、ユーザーによっては表示されないケースがあります。
    主な理由は次の通りです。

    • 対応端末の条件を満たしていない(SuicaやiDの読み取りに対応していない端末を使用している)
    • JCBの申し込みが完了していないためQUICPayが未審査の状態
    • Square側で電子マネーの利用がまだ承認されていない
    • 店舗設定で事業カテゴリが電子マネー対象外に分類されているケース

    特に多いのがJCB申し込み未完了のケースで、QUICPayが有効化されないため一括設定が非表示になる事例が多く発生しています。

    複数店舗を運営している場合の注意点

    複数店舗を運営している場合、店舗ごとに電子マネーを有効化する必要があるため、設定漏れが起きやすくなります。
    電子マネーは店舗単位で審査が紐づいているため、次の点に注意してください。

    • 本店で有効化しても支店では自動で有効化されない
    • 利用可能ブランドも店舗ごとに異なることがある
    • 各店舗のSquareデータでステータスが有効になっているか要確認
    • 決済端末の台数が多い場合は、端末ごとに最新バージョンへ更新が必要

    特に複数POSや複数のSquareリーダーを設置している場合は、端末のアップデート状況によって電子マネーが読み取れないケースもあるため、運用開始前のチェックが重要です。

    Squareで電子マネー決済を受け付ける方法

    電子マネー決済を受け付けるには、対応端末の準備、アプリの設定、そして正しい決済手順の理解が必要です。Squareは端末によって操作が少し異なるため、それぞれの流れを把握しておくとスムーズに運用できます。

    電子マネーを利用できるSquare端末・アプリ

    電子マネー決済を利用するには 対応しているハードウェアとアプリの最新版が必須 です。非対応機種ではタッチ決済が利用できません。

    対応端末

    電子マネー
    対応状況
    Squareの決済端末
    対応Square リーダー
    Square ターミナル
    Square レジスター
    Square スタンド第1世代 / 第2世代
    Square ハンディ
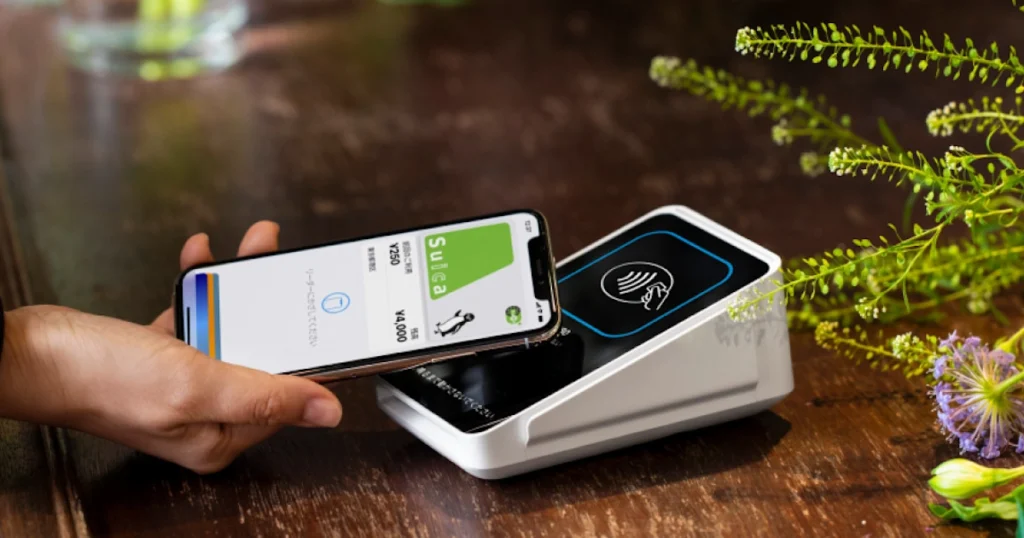
    スマホでタッチ決済(iD・QUICPayのみ、交通系は非対応)
    近日対応Square キオスク
    電子マネーを利用できるSquare端末・アプリ
    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい
    ・固定の店舗を持たない業態(イベント出店、キッチンカーなど)
    ・コストを抑えたい
    ・場所を取らない小さな端末がいい
    ・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い
    ・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい
    ・在庫管理がしたい小売店
    ・テーブル決済したい飲食店
    ・iPadをPOSレジとして使いたい
    ・お客様に注文内容・金額を確認してほしい
    ・セルフオーダー、セルフレジが必要
    ・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円99,980円44,980円29,980円29,980円
    アプリ利用料
    月5,000円
    メリット・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる
    ・持ち運びしやすい
    ・コンパクトな決済端末
    ・安価で導入しやすい
    ・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店に対応
    ・スタッフと顧客用の2画面式で見やすい
    ・スマートなデザインで、お店の雰囲気を壊さない
    ・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    ・iPadだけでレジスタンドになる
    ・画面を回転して、お客様に注文内容の確認
    ・LightningコネクターとUSB-Cに対応
    ・お客様のみで注文から決済まで完結
    ・セルフオーダー・セルフレジを簡単導入
    デメリット・交通系電子マネー非対応・モニターなし
    ・スマホ・タブレットとの接続が必須
    ・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済クレジットカード(タッチ決済)
    スマホのタッチ決済
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    電子マネー
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    QRコード決済
    ※電子マネーは近日対応予定
    必要機器・iPhone(XS以上で最新バージョンのiOS)
    ・Androidスマホ(9以上でNFC搭載)
    ※お店が用意
    ・iPhone・iPad・Androidスマホ・Androidタブレット
    ※お店が用意
    不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    〇端末内蔵必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証・支払い日から30日以内の返品で全額返金
    ・安心の2年保証
    ・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト

    電子マネーはFeliCa技術を使うため、対応していない端末では決済が成立しないことがあります。特に旧型や中古端末の場合は事前確認が必須です。

    リーダー・ターミナル別の決済手順

    Squareでは「スマホ+Squareリーダー」「ターミナル」「レジスター」で操作が少し異なります。ただし共通して重要なのは、決済音が鳴るまでカードやスマホをタッチし続けてもらうことです。

    Squareリーダー(スマホに接続して使うタイプ)

    1. Square POSレジアプリで商品を追加
    2. お会計 → 電子マネー を選ぶ
    3. 交通系IC/iD/QUICPay のいずれかを選択
    4. リーダーの青ランプが点滅したら準備完了
    5. お客さまに カードまたはスマホを中央にタッチ してもらう
    6. 決済音が鳴ったら成功

    モバイル端末で着信があると決済が失敗しやすいため、決済中は通話に出ないことが重要です。

    Squareターミナル・レジスター・スタンド第2世代

    1. 商品を追加してお会計へ
    2. 電子マネーを選択
    3. 端末のタッチ決済アイコンが点滅したら準備完了
    4. お客さまに カード・スマホをタッチ してもらう
    5. 決済音が鳴ったら完了
    6. 交通系ICカードの場合は残高も確認可能

    iD・QUICPayは残高が確認できないため、確認できるのは交通系ICのみとなります。

    電子マネーで気をつけるべき操作(決済音・タッチ位置・残高確認)

    電子マネーはスピード決済ですが、正しくタッチされないと「未了」のまま決済が通らないトラブルが起きることがあります。

    タッチ時の大事なポイント

    • 決済音が鳴るまでカードを離さない
    • iPhoneは 背面カメラ下あたり をリーダー中央へ
    • AndroidはFeliCaマークをリーダー中央へ
    • 交通系ICの残高はSquare POSレジアプリで確認可能
    • iD・QUICPayは残高表示不可

    決済の未了を防ぐには、店舗側とお客さまの双方で決済完了画面を確認することが最も確実な方法です。

    電子マネー決済を利用する際の注意点

    Squareで電子マネー決済を運用する際は、事前申請・デバイス環境・回線状況・利用条件の違いに注意が必要です。電子マネーはブランドごとにルールが異なるため、仕組みを理解しておくとトラブルを避けられます。

    利用前に必要な申請と準備

    電子マネー決済を使うにはSquareアカウントでの申請と利用登録が必須です。また、審査完了まで時間がかかる場合があり、利用開始時にはメールで通知されます。

    利用前の準備

    • 電子マネー対応デバイスの使用が必須
    • スマホや端末のOS、Squareアプリを最新状態にアップデート
    • 安定したインターネット回線(4G以上、フリーWi-Fi不可)
    • 初回接続時に行われる通信速度テストに合格していること

    通信が不安定だと決済が途中で止まる可能性があります。

    電子マネーごとの利用条件の違い

    電子マネーはブランドにより最低取引額・上限額・確認可能な情報が異なります。

    電子マネー最低取引額上限額
    交通系IC
    (Suica、PASMOなど)
    1円カードまたはモバイルの残高まで
    QUICPay1円紐付いているクレジットカードの利用限度額まで
    iD1円※1回あたり30,000円まで
    ※発行会社により異なる場合あり

    ブランドごとに上限が異なるため、大きな金額の決済では事前確認が必要です。

    決済が失敗しやすいシーンでの注意(音量・着信・通知)

    電子マネー決済はスムーズですが、操作ミスや端末側の状態で失敗しやすいポイントがあります。

    注意すべき点

    • 決済音が店舗側の端末から鳴るため、音量は3目盛り以上に設定
    • スマホでリーダーを使う場合は決済中の着信に出ないこと
    • 決済中にアプリ通知が来ても画面に触らないこと
    • Square POS画面で決済完了を必ず確認

    とくにスマホでSquareリーダーを使う場合、着信で決済処理が止まるケースが最も多いため注意が必要です。

    寄付・募金で利用できない

    交通系IC電子マネーとiDは、寄付金や募金の決済には利用できません。

    Square自体は法人であれば寄付受付アカウントは作れますが、電子マネーは対象外のため、寄付にはクレジットカード決済の利用が推奨されます。

    払い戻しルールと制限事項

    電子マネーの払い戻しは、ブランドごとに対応内容が異なるため注意が必要です。

    電子マネー払い戻し可否注意点
    交通系IC非対応現金で返金。決済手数料は戻らない。
    POS上は売上ズレが発生する
    ※事前に残高の確認可能
    iD全額のみ可一部払い戻しは不可。
    全額返金後に正しい金額で再決済する必要あり
    QUICPay全額のみ可一部払い戻しは不可。
    全額返金後に正しい金額で再決済する必要あり

    交通系ICに関しては払い戻し不可という点が特に重要です。誤案内を防ぐため、スタッフへの事前周知が欠かせません。

    また、交通系ICについてはSquare POSレジアプリから残高確認が可能で、決済時に正しく残高を案内できる点も押さえておくと安心です。iDとQUICPayは残高確認ができないため、この違いも理解しておく必要があります。

    まとめ:Squareで電子マネーを導入しよう!

    Squareでは、交通系IC、iD、QUICPayなどの電子マネーに対応し、幅広いキャッシュレス決済を店舗に導入できます。対応ブランドや決済手数料、審査期間、申請手順、端末別の使い方、ブランドごとの利用条件といった要点を正しく理解することで、よりスムーズな運用が可能になります。

    電子マネー決済は手軽でスピーディーですが、利用上限や払い戻し方法、寄付用途で使えないブランドなど、注意すべきポイントも存在します。特に交通系ICとiDには制限があるため、事前に把握しておくことが大切です。

    電子マネーの特徴を理解し、自店舗の運用に合った形で導入すれば、より多くの顧客にとって使いやすい決済環境を整えられます。Squareの機能を効果的に活用し、キャッシュレス対応の幅を広げていきましょう。