投稿者: 木下 環|決済端末と予約システムの専門家

  • アパレルにおすすめのクレジットカード決済端末9選!導入方法と選び方を解説

    アパレルにおすすめのクレジットカード決済端末9選!導入方法と選び方を解説

    この記事で分かること
    • おすすめのクレジットカード決済端末
    • アパレル向けのクレジットカード決済端末の選び方
    • アパレルショップに決済端末を導入する流れ

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “アパレル向け決済端末は「料金・手数料・POS連携」で選ぶ!”,
    “highlightText”: “料金・手数料・POS連携”,
    “description”: “固定費を抑えて在庫・ポイントまで管理するならAirペイ、POS・プリンターまで1台にまとめるならSquareターミナル、決済手数料を抑えて免税・ポイント機能も使うならstera packがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “月額固定費0円。Airレジと連携して商品・在庫・売上を管理し、5種類の共通ポイントにも対応。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “固定費0円 POS内蔵”,
    “feature”: “Square POSレジを内蔵。商品・在庫・顧客管理からカード決済・レシート発行まで1台に集約。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “手数料1.98%〜”,
    “feature”: “Visa・Mastercard1.98%〜。POS・在庫管理に加えてポイント・免税アプリも追加可能。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    アパレル店にクレジットカード決済を導入する3つのメリット

    アパレル店にクレジットカード決済を導入すると、「販売機会の拡大」や「客単価の向上」、「会計業務の効率化」につながります。

    ここでは、アパレル店がクレジットカード決済を導入する主なメリットを紹介します。

    1. 高額商品やまとめ買いにつながる

    クレジットカード決済に対応すると、顧客は手持ちの現金を気にせず支払えるため、高額商品の購入やまとめ買いにつながります。

    トップスとボトムスをセットで購入したり、洋服と一緒にバッグや靴を購入したりするようなまとめ買いを促しやすくなり、客単価の向上につなげられます。

    2. 会計や現金管理の負担を減らせる

    クレジットカード決済を導入すると、現金の受け渡しがなくなるため、釣銭の受け渡しや現金残高の確認など、会計や現金管理にかかる作業を減らせます。

    また、POSレジと連携できるサービスなら、売上情報も自動で記録できるため、レジ締めや売上集計の負担まで減らすことにながります。

    3. 訪日外国人からの売上増加が期待できる

    クレジットカードは海外でも広く利用されているため、VisaやMastercard、中国で広く利用されている銀聯カードなどに対応することで、訪日外国人の購入機会が増え、売上の向上につながります。

    特に訪日外国人が多い商業施設や観光地のアパレル店では、主要な国際ブランドへの対応が重要です。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    アパレル店におすすめのクレジットカード決済端末一覧

    アパレル店舗で使うクレジットカード決済端末を選ぶ時は、次のポイントを確認しながら、決済端末を絞り込みましょう。

    • 決済手数料はいくらか
    • 月額料金や端末代がかかるか
    • 固定店舗だけでなく、催事やポップアップでも使えるか
    • POSレジと連携できるか
    • 電子マネーやQRコード決済にも対応しているか
    • 分割払いに対応しているか

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: “ranking,rating,settlementFee,terminalCost,monthlyCost,paymentCycle,terminalType,portability,posIntegration,electronicMoney,qrCode,installmentPayment,support”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】アパレル店向けクレジットカード決済端末

    アパレル店向けのクレジットカード決済端末は、店舗での利用方法や対応したい決済方法、POS連携の有無によって選ぶサービスが変わります。

    以下の診断では、業種や端末の使い方、必要な決済方法・機能を選ぶだけで、条件に合う決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適なクレジットカード決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    アパレル店がクレジットカード決済端末を選ぶ時のポイント

    比較表で候補を確認したら、次に見るべきなのは「自分のお店の販売スタイルに合うか」です。

    ここでは、アパレル店がクレジットカード決済端末を選ぶ際に確認しておきたいポイントを解説します。

    POSレジと連携できるか

    アパレル店では、決済端末がPOSレジと連携できるかを確認しましょう。
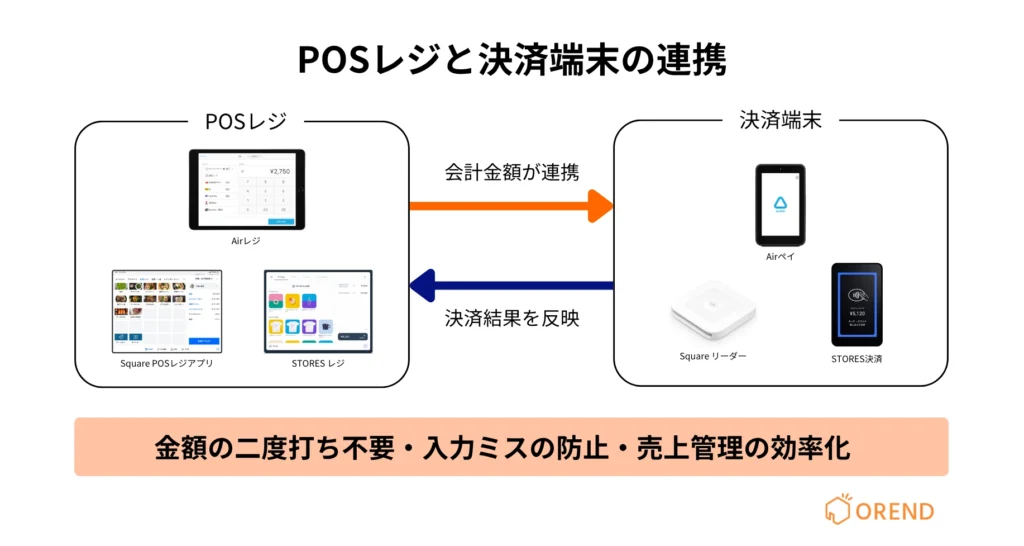
    POSレジと連携していれば、商品のバーコードを読み取って会計を確定するだけで、支払金額が決済端末に自動で反映されます。
    金額を入力し直す必要がないため、入力ミスを防ぎ、会計時間も短縮できます。

    セール時や週末などレジが混み合う店舗では、特に重要です。

    店舗販売や催事で使える端末タイプか

    クレジットカード決済端末は、使う場所に合わせて選びましょう。
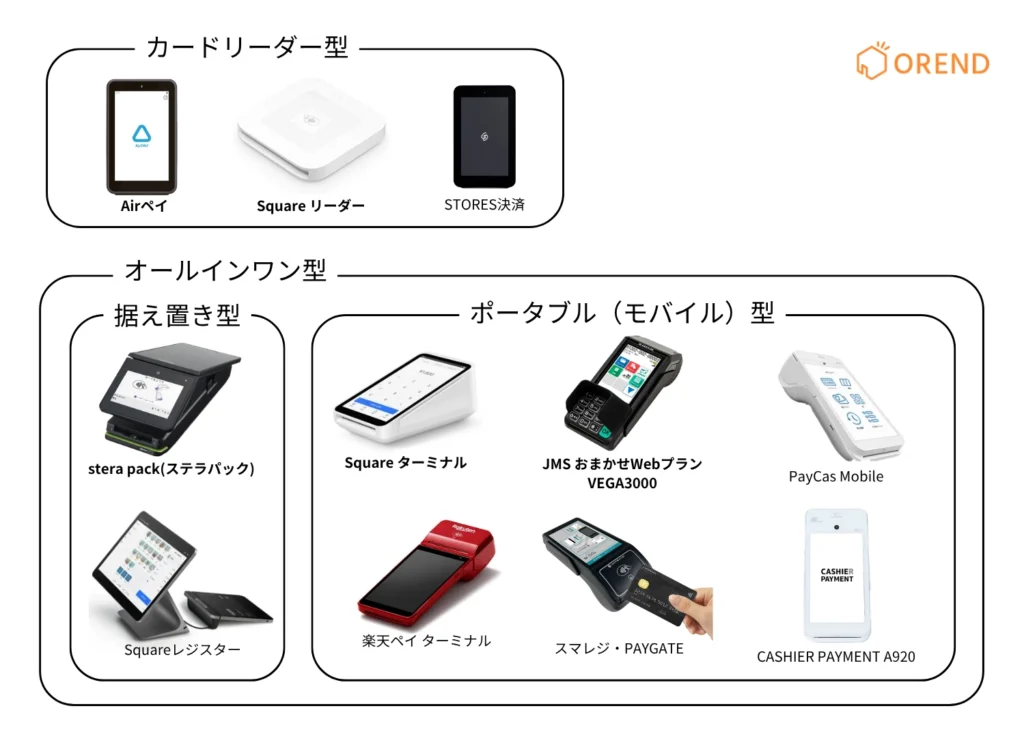
    店舗のレジカウンターで使うなら、他のタイプより大きく場所を取りますが、画面や操作ボタンが見やすく使いやすい「据え置き型」がおすすめです。

    催事やポップアップでも使うなら、バッテリーや通信機能を備え、持ち運べる「モバイル型」が便利です。

    スマホやタブレットをレジとして使っている店舗なら、安価な端末を追加するだけで導入できる「カードリーダー型」も選べます。

    決済手数料と月額料金

    アパレル店では、決済手数料と月額料金を合わせて確認しましょう。

    既にカード決済の売上が多い店舗は、月額料金より決済手数料の低さを重視する方が、トータルコストを抑えられます。

    一方、カード決済が少ない店舗や開業直後なら、月額料金0円のサービスがおすすめです。

    クレジットカード以外の決済方法にも対応しているか

    アパレル店では、クレジットカードだけでなく、電子マネーやQRコード決済を希望するお客様もいます。特に若年層の来店が多い店舗では、PayPayなどスマホ決済への対応も確認しておきたいポイントです。

    複数のキャッシュレス決済に対応できる端末を選ぶことで、会計時の選択肢を広げられます。

    決済方法ごとに端末を分けるとレジ周りが煩雑になるため、できるだけ1台で複数の決済に対応できる端末を選びましょう。

    入金サイクルはどのくらいか

    入金サイクルは、カード決済の売上金が銀行口座に振り込まれるまでの期間や頻度を指します。

    特に、仕入れ頻度の高い店舗や開業直後の店舗では、入金回数が多く、振込手数料の負担が少ないサービスがおすすめです。

    入金先の銀行によって入金サイクルが変わる場合もあります。

    決済トラブルや端末故障時のサポート体制

    決済端末を選ぶ際は、トラブル発生時の問い合わせ方法や対応時間も確認が必要です。

    電話・メール・チャットなどの問い合わせ窓口に加え、土日祝日にサポートに対応しているか、故障時の端末交換について確認します。

    分割払いに対応しているか

    高価格帯の商品を扱うアパレル店舗では、分割払いに対応しているかも確認しておきたいポイントです。コートやスーツ、バッグなど数万円以上の商品では、一括払いだけでなく分割払いを希望する顧客もいます。

    分割払いに対応していれば、1回あたりの支払額を抑えられるため、高額商品の購入につながる可能性があります。

    アパレル店におすすめのクレジットカード決済端末9選

    ここからは、比較表で紹介したアパレル店舗向けのクレジットカード決済端末を詳しく解説します。料金や手数料だけでなく、POSレジ連携、端末タイプ、対応しているキャッシュレス決済まで使えるかまで分かります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false,
    “recommendedIds”: [“01hxryx9ntxhefdseftfmnhxmh”, “01hre27mpzje1whgc65ssm1q9w”, “01hkp68a19g31zk4v9ytcs7k52”]
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “retail”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    アパレル店がクレジットカード決済端末を導入する際の注意点

    アパレル店にクレジットカード決済端末を導入する際は、以下の注意点も把握しておく必要があります。

    返品・交換時の返金手順と手数料の扱いを確認する

    アパレル店では、サイズ違いやカラー変更による返品・交換が発生するため、カード決済の取消・返金手順を事前に確認しておく必要があります。

    決済サービスによって、全額返金・一部返金の対応可否や返金可能な期間が異なります。また、返金時に決済手数料が戻るかもサービスによって異なるため、契約前の確認が重要です。

    返品・交換の際は、決済の返金処理だけでなく、POSレジの売上データや商品の在庫数も修正し、会計と在庫の不一致を防ぎます。

    カード決済の手数料を顧客に上乗せしない

    クレジットカードの決済手数料を商品代金に上乗せして顧客へ請求する行為は、カード会社の加盟店規約で禁止されています。

    例えば、現金払いでは10,000円の商品を、カード払いの場合だけ10,300円で販売することは認められません。

    決済手数料は店舗側が負担する費用です。商品の販売価格を設定する際は、仕入れ原価や人件費とあわせて、決済手数料も考慮する必要があります。

    開店や催事の直前ではなく余裕を持って申し込む

    クレジットカード決済端末は、開店日や催事の1〜2カ月前を目安に申し込むのがおすすめです。加盟店審査や端末の配送、初期設定に時間がかかるため、余裕を持った準備が必要です。

    導入期間はサービスによって異なり、Squareは一部カードブランドで最短当日、Airペイは約2週間、stera packは最短約3週間が目安です。ただし、審査状況によってはさらに時間がかかり、QRコード決済は利用開始まで3カ月以上かかる場合もあります。

    端末が届いたら、通信接続・テスト決済・レシート印刷まで確認し、営業開始日から問題なく会計できる状態にしておきます。

    アパレルでクレジットカード決済端末を導入する流れ

    クレジットカード決済端末の導入は、複雑に見えて実はいくつかのステップを押さえればスムーズに進められます。

    ここでは、アパレルショップが実際に導入する際の流れを、わかりやすく3段階で解説します。

    1. 導入準備と申込・審査

    まずは、自店舗に合った決済サービスや端末を選定することから始まります。
    端末の種類・決済ブランド・費用を比較し、店舗の規模や販売スタイルに合うものを選びましょう。

    導入を決めたら、加盟店申込と審査が行われます。審査では主に以下のような書類や情報が必要になります。

    • 会社概要・店舗情報
    • 代表者の本人確認書類
    • 売上見込み・事業内容の説明

    審査は通常、1週間~4週間程度で完了します。スムーズに進めるためには、書類の不備がないよう準備しておくことが大切です。

    2. 端末設置と操作トレーニング

    審査を通過すると、決済端末が届き、初期設定や設置作業を行う段階に入ります。
    有線LANやWi-Fi接続の設定、レシートプリンターなど周辺機器との連携を確認し、動作テストを実施します。

    また、スタッフが日常的に使用できるように、操作方法やトラブル時の対応を共有しておくことが重要です。
    短時間でもトレーニングを実施することで、導入直後の混乱を防げます。

    3. 運用開始後のサポート・メンテナンス

    導入後は、実際の運用を通して課題を見つけるフェーズです。
    決済手数料や入金サイクルを確認し、売上データとの照合やPOS連携の精度をチェックしましょう。

    また、トラブル時にすぐ対応できるよう、サポートセンターの連絡先をスタッフ全員が把握しておくことも大切です。
    定期的なメンテナンスやアップデートを行い、長期的に安定した運用を続けていくことが成功のポイントです。

    まとめ

    アパレルショップがクレジットカード決済端末を導入することは、売上アップ・顧客満足度向上・業務効率化のすべてにつながります。
    キャッシュレス化が進む今、現金決済だけでは購入機会を逃すリスクも高まっています。

    端末を選ぶ際は、対応ブランド数・ワイヤレス対応・POS連携・デザイン性・コストをバランスよく比較することが重要です。さらに、導入手順を理解しておくことで、スムーズに運用をスタートできるでしょう。

    オンラインで販売を行いたいアパレルショップの方にはこちらの記事がおすすめです。
  • Square(スクエア)のサブスク決済とは?手数料・設定方法・解約・自動継続課金を解説

    Square(スクエア)のサブスク決済とは?手数料・設定方法・解約・自動継続課金を解説

    Squareのサブスク機能なら、初期費用・月額固定費0円で月謝や会費の自動徴収を始められます。

    方法は「Square サブスクリプション」「Square 請求書の定期送信・自動引き落とし」「Square リンク決済」の3つです。

    この記事では、サブスクをするための3つの機能の違いと選び方から設定手順、手数料、解約方法まで、サブスク導入に必要なすべての情報を解説します。

    Squareのサブスク(自動継続課金)とは?3つの継続課金機能の違い

    Squareは月謝や会費の自動徴収に対応した3つの機能を提供しています。

    1. 定期請求書
    2. サブスクリプション
    3. リンク決済
    比較項目定期請求書サブスクリプションリンク決済
    主な使い方顧客ごとに継続請求定額プラン・契約を管理共通URLから申込受付
    顧客登録必要加盟店または顧客が登録不要
    請求内容顧客ごとに変更可能プラン単位で設定リンク単位で設定
    請求管理請求日・終了日・リマインダーを設定請求日・回数・割引・一時停止を設定細かな設定は不可
    決済手数料3.75%3.6%3.6%
    おすすめのケース顧客ごとに料金や契約条件が異なる場合月謝・会費などの継続課金Web・SNSから同じ条件で広く募集する場合

    定期請求書|顧客ごとに請求内容を設定できる

    • 顧客ごとに金額や請求日を設定できる
    • 支払期限やリマインダーを管理できる
    • 保存済みカードから自動で継続決済できる

    Squareの定期請求書は、顧客ごとに請求条件を設定して継続的に決済する方法です。料金や請求日、請求期間を個別に設定できるため、顧客によって契約内容が異なるサービスで活用できます。

    保存済みカードから自動で引き落とす場合の決済手数料は3.75%です。Square サブスクリプションやSquare リンク決済の3.6%より高いため、個別請求の管理機能を重視する場合に利用します。

    請求書の送付や未払い管理、リマインダーにも対応しており、コンサルティングや制作、パーソナルトレーニングなど、個別契約を管理する場合におすすめです。

    Square サブスクリプション|定額プランと契約をまとめて管理できる

    • 月額料金などのサブスクプランを作成できる
    • 請求日や回数、割引、一時停止を設定できる
    • 顧客自身が共有リンクから申し込める

    Square サブスクリプションは、定額プランを作成し、顧客の契約情報と継続課金をまとめて管理する機能です。

    たとえば月額8,000円のオンラインスクールなら、「月額8,000円プラン」を作成し、毎月の請求日や割引、契約の一時停止などを設定できます。顧客は共有リンクやQRコードから申し込み、契約後はSquare上で継続課金を管理できます。

    月謝や会費など、契約後も顧客ごとのサブスク状況を管理するサービスにおすすめです。

    Square リンク決済|共通URLからサブスクの申込を受け付けられる

    • 顧客を事前登録せずに申込を受け付けられる
    • WebサイトやSNS、メールで決済URLを共有できる
    • 同じ料金・条件のサブスクを多数の顧客へ販売できる

    Square リンク決済は、サブスク用の共通決済URLを作成し、オンラインから申込を受け付ける方法です。

    たとえば月額3,000円のオンラインコミュニティなら、月額3,000円の決済リンクを1つ作成し、WebサイトやInstagram、LINE、メールなどで共有します。顧客はリンク先から自分でカード情報を入力して申し込み、その後は自動で継続課金されます。

    Square サブスクリプションのような請求日や割引、一時停止などの細かな契約管理はできません。同じ料金・同じ条件のサービスを共通URLから広く募集する場合におすすめです。

    どの機能を選ぶべきか?業種別の使い分け

    業種と顧客数に応じて最適な機能を選択しましょう。

    機能定期請求書サブスクリプションリンク決済
    おすすめ個別対応が必要
    契約書添付が必要
    定額制・100人以下
    月額料金が一定
    大規模展開・100人以上
    全国展開・SNS集客
    業種広告代理店
    コンサルティング(BtoB)
    個別指導塾
    パーソナルトレーナー
    ウェブ開発会社
    デザイン事務所
    税理士業務
    スポーツジム
    フィットネス
    習い事教室・音楽教室
    コワーキングスペース
    オンラインサロン
    配信サービス
    オンラインセミナー・講座
    コーヒー豆
    パン定期便

    Squareのサブスク(自動継続課金)の料金・決済手数料

    Squareのサブスク機能は初期費用や月額費用が無料で、決済手数料のみで利用できます。ただし定期請求書とサブスクリプションで手数料が異なるため、コストも考慮して機能を選択しましょう。

    定期請求書の手数料と対応カードブランド

    定期請求書の決済手数料は3.75%です。

    対応カードブランド

    1. Visa
    2. Mastercard
    3. JCB
    4. American Express
    5. Diners Club
    6. Discover

    国内発行・海外発行カードの両方に対応しており、幅広い顧客層をカバーできます。

    サブスクリプション・リンク決済の手数料と対応カードブランド

    サブスクリプション・リンク決済の決済手数料は3.6%です。

    対応カードブランドは定期請求書と同様の主要6ブランドすべてで決済が可能です。カードリーダーなどの決済端末は不要で、Web上でのカード情報登録のみで利用開始できます。

    他社サブスク決済サービスとの手数料比較

    サービス名初期費用月額費用決済手数料振込手数料
    Square
    ・定期請求書
    無料無料3.75%無料
    Square
    ・サブスクリプション
    ・リンク決済
    無料無料3.6%無料
    Stripe無料無料3.6%無料
    PayPal無料無料3.6% + 40円/件無料
    STORES無料3,480円3.6%〜5%無料

    Squareは振込手数料が無料で、売上金の入金サイクルも三井住友銀行・みずほ銀行なら翌営業日と早いのが特徴です。

    Squareのサブスク(自動継続課金)設定方法・導入手順

    Squareのサブスク設定はSquareアカウントの作成後、各機能の設定を行うだけで完了します。審査は最短15分で完了し、当日から利用開始できるケースがほとんどです。

    定期請求書の設定手順と注意点

    定期請求書の設定は顧客情報の入力と請求内容の設定の2ステップで完了します。

    設定手順は以下の通りです。

    1. Squareデータにログインし「請求書」→「定期請求書」を選択
    2. 顧客情報(氏名・メールアドレス)を入力
    3. 請求書の詳細(件名・メッセージ・サービス提供日)を設定
    4. 定期送信のスケジュール(開始日・頻度・終了日)を設定
    5. 請求内容(商品名・単価・数量)を入力
    6. 「自動引き落とし」にチェックを入れる(重要)
    7. コミュニケーション方法を「メール」に設定

    自動引き落としのチェックを入れ忘れると、毎回顧客が手動で決済する必要があります。また、リマインダー機能を使うためにはメール送信を選択する必要があります。

    サブスクリプションのプラン作成と設定手順

    サブスクリプションは事前のプラン作成が必須で、プラン設定後に顧客登録を行います。

    プラン作成手順はこちらです。

    1. Square データにログインし、「商品とサービス」から「サブスクリプションプラン」を開く
    2. 「プランを作成」を選び、プラン名を入力する
    3. 「商品を割り当てる」から定期販売する商品を選ぶ
    4. 「頻度オプションを追加」から請求頻度を設定する
    5. 新規の月額プランでは、サブスクリプション開始時、月末、指定の請求日などから請求タイミングを設定する
    6. 終了なし、または指定した請求サイクル回数で終了する設定を選ぶ
    7. 必要に応じてディスカウントと顧客側の一時停止を設定する
    8. 保存後、Square データの「サブスクリプション」から顧客を追加するか、お会計リンク・QRコードを共有して申込を受け付ける

    一度作成したプランの料金や支払日は後から変更できません。料金変更が必要な場合は、新しいプランを作成して顧客に再登録してもらう必要があります。

    継続課金を始めるときのカード情報の登録方法

    登録方法加盟店がカード情報を登録請求書から顧客が登録サブスクリプション・リンク決済から顧客が登録
    登録する人加盟店顧客顧客
    登録方法Square データやPOSレジからカード情報を保存メールやSMSで届いた請求書からカード情報を入力共有リンクやQRコードからカード情報を入力
    主な特徴対面でその場で登録できる顧客自身で入力できるWeb・SNSなどから申し込める
    注意点書面による承認が必要顧客の操作が必要リンク決済は請求日などの細かな契約管理ができない

    加盟店が顧客のカード情報を聞いて、Squareに保存することもできます。ただし、事前に顧客から書面による承認を取得し、その記録を保存する必要があります。Squareには、カード承認申込書のテンプレートがあり、署名済み承認書を顧客プロフィールへ保存できます。

    定期請求書では、請求書をメールやSMSで送り、顧客自身にカード情報を入力してもらう方法も利用できます。顧客が支払い時にカード情報の保存を選択すると、その支払方法を次回以降の請求に利用できます。

    Square サブスクリプションやSquare リンク決済では、共有したリンクやQRコードから顧客自身がカード情報を入力して申し込めます。事業者がカード番号を聞いて登録する必要がないため、オンラインで申込を受け付ける場合はこちらの方法が基本です。

    リンク決済の設定手順と注意点

    リンク決済は事前の顧客情報収集が不要で、最もシンプルにサブスク決済を開始できる機能です。

    設定手順はこちらです。

    1. 「リンク決済」→「リンクを作成する」を選択
    2. 「支払いを受け付ける」をクリック
    3. 商品名・価格・請求頻度(毎週・隔週・月ごと・四半期・半年ごと・毎年)を設定
    4. 自動で発行されるリンクをコピー
    5. SNS・メール・ホームページでリンクを共有

    リンク決済の注意点
    リンク決済を利用する場合、特定商取引法に基づく表記が必要です。販売業者名、責任者名、連絡先などの必要項目を事前に準備し、適切に表記することが法的に義務付けられています。また、請求日や請求終了日の詳細設定ができないため、柔軟な請求スケジュール管理が必要な場合は他の機能を検討しましょう。

    Squareのサブスク(自動継続課金)の停止・解約方法

    Squareのサブスク停止方法は機能によって操作できる人が異なります。定期請求書は加盟店のみ、サブスクリプションは加盟店と顧客の両方で操作可能です。

    定期請求書の停止手順(加盟店側)

    定期請求書の停止は加盟店側でのみ実行可能で、顧客側からキャンセルすることはできません。

    停止手順は以下の通りです。

    1. Squareデータの「請求書」→「定期請求書」にアクセス
    2. 停止したい定期請求書の「…」メニューをクリック
    3. 「定期請求書を終了する」を選択
    4. 確認画面で再度「定期請求書を終了する」をクリック
    5. ステータスが「終了済み」になれば完了

    停止処理は顧客に通知されないため、必要に応じて別途連絡することをおすすめします。

    サブスクリプションの解約方法(加盟店・顧客側)

    サブスクリプションは加盟店と顧客の両方で解約処理ができます。

    加盟店側の解約手順はこちらです。

    1. 「サブスクリプション」メニューから対象を選択
    2. 「…」メニューから「サブスクリプションをキャンセル」を選択
    3. 確認画面でキャンセルを実行
    4. ステータスが「キャンセル予定」になれば完了

    顧客側の解約手順はこちらです。

    1. 顧客は購入後に届く確認メールの「サブスクリプションの管理」リンクをクリック
    2. 「キャンセル」を選択

    どちらの方法でも顧客にキャンセル通知メールが自動送信されます。

    一時停止機能の使い方と設定

    サブスクリプションでは完全解約ではなく一時停止も可能です。休会制度のような使い方ができます。

    加盟店側の一時停止手順は以下の通りです。

    1. 対象のサブスクリプションを選択
    2. 「一時停止」をクリック
    3. 停止期間を「期限なし」または「請求サイクル別」から選択
    4. 期間を設定して実行

    顧客側の一時停止 プラン作成時に一時停止機能を有効にしている場合、顧客自身でも最大3ヶ月間の一時停止が可能です。一時停止期間終了後は自動的に課金が再開されます。

    返金処理の方法と手順

    既に引き落とし済みの決済に対する返金は取引履歴から個別に処理します。

    返金手順はこちらです。

    1. 「取引」メニューから返金対象の取引を選択
    2. 「…」メニューから「払い戻し」を選択
    3. 「払い戻し商品」または「払い戻し額」を選択
    4. 返金理由を選択して実行

    返金に関する注意点として、取引日から1年以内の決済のみ返金可能で、返金手数料は無料ですが、一度実行した払い戻しは取り消しできません。返金完了まで2〜7営業日程度かかります。

    Squareのサブスク(自動継続課金)利用時の注意点と制限事項

    Squareのサブスク利用では特定継続的役務提供の制限と決済エラー時の対応が主な注意点です。事前に制約を理解しておけば、スムーズに運用できます。

    続的役務は金額・契約期間によってカード決済に制限がある

    エステ・学習塾・語学教室など続的役務を提供する特定の業種では、サービス期間と料金の組み合わせによってSquareのサブスク機能が利用できません。

    特定継続的役務に該当する業種でも、契約金額と契約期間がSquareの定める基準内であれば決済できます。主な業種の基準は以下のとおりです。

    ここでいう「税込5万円以下」とは、月額料金ではなく、1契約あたりの支払総額が税込5万円以下かどうかを指します。

    主な業種の基準は以下のとおりです。

    業種税込5万円以下税込5万円超
    エステティック・美容医療契約期間1年以下なら決済可能契約期間1か月以内なら決済可能
    語学学校・個別指導・予備校・パソコン教室・結婚相談所・整体・スポーツジムなど契約期間1年以下なら決済可能契約期間2か月以内なら決済可能

    決済エラー時は最大3回再試行

    カードの残高不足や期限切れで決済エラーが発生した場合、顧客側での対応が必要になります。

    まず、Square サブスクリプションで決済が承認されなかった場合は、決済できなかった旨を知らせる請求書が顧客へ送信されます。

    3日以内に支払いが行われない場合、保存済みカードへ3日目、6日目、9日目の合計3回、自動で再試行されます。

    一方、Square 請求書の定期送信では、承認されなかった決済をSquareが自動で再試行することはありません。決済が承認されなかった時点で、請求先の顧客へ通知されます。

    審査・本人確認に必要なもの

    Squareアカウント作成時の審査は書類提出不要で、申込フォームの入力のみで完了します。

    審査に必要な主な情報はこちらです。

    • 事業者名・代表者名
    • 事業内容・業種
    • 連絡先情報
    • 銀行口座情報

    審査は最短15分で完了し、通過後すぐにVisa・Mastercard決済が利用開始できます。JCB・American Expressなどその他のブランドは審査完了から数日後に利用可能になります。

    特定商取引法の表記義務

    Squareに拘わらず、オンラインで販売するサブスクサービスでは、特定商取引法に基づく表記が必要です。これは法的義務なので必ず対応する必要があります。

    表記が必要な主な項目はこちらです。

    • 販売業者名・責任者名
    • 住所・電話番号・メールアドレス
    • 商品の販売価格・支払方法・支払時期
    • 商品の引渡し・サービス提供時期
    • 申し込みの撤回・解除に関する事項
    • 定期購入の場合:定期的な支払いであること、契約期間、販売条件

    特に定期購入やサブスクの場合は、定期的な支払いであることや解約ポリシーを明確に記載することが重要です。表記内容に不備があると法的問題に発展する可能性があるため、事前に専門家に相談することをおすすめします。

    Squareのサブスク(自動継続課金)に関するよくある質問

    Squareのサブスクでお客様のクレジットカードからいつ引き落とされますか?

    引き落とし日は利用する機能によって決まり方が異なります。

    定期請求書の場合、初回は顧客がカード情報を登録した日で、2回目以降は設定した開始日を基準とした定期日になります。一方、サブスクリプションの場合は、初回から設定した開始日に引き落としされ、その後も開始日を基準とした定期日に自動引き落としが実行されます。

    例えば開始日を毎月25日に設定した場合、サブスクリプションでは初回から毎月25日に引き落としされますが、定期請求書では顧客のカード登録日が初回の引き落とし日となり、2回目以降が毎月25日になります。

    Squareのサブスクでの売上はいつ入金されますか?

    売上金の入金タイミングは振込先の金融機関によって異なります。

    金融機関入金サイクル対象期間
    三井住友銀行
    みずほ銀行
    翌営業日毎日0:00〜23:59の売上
    その他の金融機関週1回(金曜日)木曜0:00〜翌週水曜23:59の売上

    入金は売上発生の翌営業日または翌週金曜日に自動実行され、振込手数料は金額に関係なく無料です。入金予定日はSquareデータの管理画面で随時確認できます。

    Squareのサブスクを解約する際に手数料は発生しますか?

    Squareのサブスク機能には解約手数料は一切かかりません。

    定期請求書・サブスクリプションともに解約時の費用負担はなく、いつでも無料で停止できます。ただし、既に引き落とし済みの決済については、別途返金処理が必要で、返金の可否は契約内容や利用規約によって決まります。解約のしやすさも、顧客にとって安心材料の一つといえるでしょう。

    Squareのサブスクでクレジットカード以外の決済方法は使えますか?

    Squareのサブスク機能ではクレジットカード決済のみ対応しており、その他の決済方法は利用できません。

    利用できない決済方法

    • 銀行振込
    • コンビニ決済
    • 電子マネー(Suica・楽天Edyなど)
    • QRコード決済(PayPay・LINE Payなど)
    • 口座振替

    ただし、デビットカードでの決済は可能です。クレジットカードを持たない顧客でも、デビットカード機能付きのキャッシュカードがあれば利用できます。

    Squareのネットショップでサブスク機能は使えますか?

    Square オンラインビジネス(ネットショップのサービス)は無料プランではサブスク機能は利用できませんが、有料プランにアップグレードすると、ネットショップからでもサブスク決済を受け付けられるようになります。

    物品の定期販売をしたい方にお勧めです。

    プラン月額費用決済手数料
    プラスプラン月額3,375円
    (年一括払い40,500円)
    3.6%
    プレミアムプラン月額9,180円
    (年一括払い110,160円)
    3.3%

    プレミアムプランでは決済手数料が3.3%に下がるため、決済金額が大きい事業者にはコストメリットがあります。

    まとめ:Squareのサブスク(自動継続課金)で効率的な定期決済を実現

    Squareのサブスク機能を活用すれば、月謝や会費の自動徴収が簡単に実現できます。

    初期費用・月額費用が無料で、最短15分で審査完了、振込手数料や解約手数料も無料という充実したサービス内容が魅力です。特定継続的役務提供に該当しない業種であれば、手軽に定期決済システムを構築できます。まずはSquareアカウントを作成して、自社に適した機能から始めてみてはいかがでしょうか。

  • Squareは分割払い・ボーナス払いに対応している?対応方法する方法4つを解説!

    Squareは分割払い・ボーナス払いに対応している?対応方法する方法4つを解説!

    高額商品を扱う店舗にとって、分割払いやボーナス払いは売上向上の重要な手段です。しかし、人気の決済サービス「Square」は、これらの支払い方法に対応しているのでしょうか。

    この記事では、Squareの分割払い・ボーナス払い対応状況と、実質的に分割払いを実現する4つの方法を詳しく解説します。代替サービスとの比較や注意点も含めて、あなたの店舗に最適な決済方法を見つけてください。

    Squareは分割払い・ボーナス払いに対応している?【結論】

    Squareは対面決済で分割払い・ボーナス払いに対応していませんが、オンライン決済機能を活用することで実質的な分割払いが可能です。

    対面決済は一括払いのみ

    Squareの決済端末を使った店頭での対面決済は一括払いのみとなっています。お客様がクレジットカードで支払う際、分割払いやボーナス払いを選択することはできません。

    これは多くの小規模事業者向け決済サービスに共通する特徴で、システムの簡素化とコスト削減を優先しているためです。店頭でお客様から「分割払いにしたい」と言われても、Square端末では直接対応できないのが現状です。

    ただし、お客様側のクレジットカードで、支払い方法を分割払いやリボ払いに変更してもらうことは可能です。この場合、店舗側での特別な手続きは不要ですが、お客様に手数料が発生する点を説明しておく必要があります。

    オンライン決済で実質的な分割払いは可能

    一方、Squareのオンライン決済機能を使えば、実質的な分割払いを提供できます。Square請求書、Squareサブスクリプション、Squareリンク決済といった機能を活用することで、お客様の支払い負担を軽減できるのです。

    これらの方法は厳密には分割払いではありませんが、お客様にとっては同様の効果を得られます。特にSquare請求書の支払いスケジュール機能は、通常のクレジットカード分割払いと違ってお客様に手数料がかからないため、お客様にとってもメリットがあります。

    Squareで分割払い・ボーナス払いを行う4つの方法

    Squareで分割払いのような支払い方法を実現するには、オンライン決済機能を活用した4つの方法があります。まずは各方法の特徴を比較してみましょう。

    方法店舗手数料客手数料メリットデメリット
    1. カード会社変更申請なし年率15%前後店舗作業不要客負担大・ボーナス払い不可
    2. Square請求書3.25%なし客負担なし店舗手数料高・メール必要
    3. Squareサブスク3.6%なし自動引落最高手数料
    4. Squareリンク3.6%なしSNS対応最高手数料

    それぞれの特徴と使い方を詳しく見ていきましょう。

    1. 顧客側でカード会社に分割払い・リボ払い変更を申請してもらう

    最もシンプルな方法は、お客様に支払い後の変更を案内することです。多くのクレジットカード会社では、一括払いで決済した後でも分割払いやリボ払いに変更できます※3。

    お客様がカード会社のWebサービスや電話で手続きを行えば、店舗側での追加作業は不要です。ただし、変更可能な期限や手数料はカード会社によって異なるため、詳細はお客様自身で確認してもらう必要があります。

    この方法の注意点は、ボーナス払いには変更できないクレジットカードが多いことです。また、分割払いやリボ払いには年率15%前後の手数料が発生するため、お客様の負担が重くなる可能性があります。

    2. Square請求書の支払いスケジュール機能を活用する

    Square請求書の支払いスケジュール機能は、最も実用的な分割払い代替手段です。商品やサービスの総額を決めて、複数回に分けて請求書を送信できます。

    例えば、10万円の商品を2回に分けて支払ってもらう場合、1回目に5万円、1か月後に残りの5万円の請求書を送信します。お客様は都合の良いタイミングで支払いができ、通常の分割払い手数料もかかりません。

    この機能は本来、フリーランスや小規模事業者が契約金の一部を前払いで受け取る際に使用するものです。しかし、店頭での高額商品販売でも十分活用できます。お客様のメールアドレスさえ分かれば、その場で請求書を作成・送信できるため、対面販売でも実用性があります。

    ただし、Square請求書の決済手数料は3.25%となっており、対面決済の2.5%(ディスカウントプラン適用時)よりも高くなる点は注意が必要です。

    3. Squareサブスクリプション機能で定期支払いを設定する

    Squareサブスクリプション機能を使えば、自動的な定期支払いが可能になります。お客様の同意を得て、指定した期間に自動的にクレジットカードから引き落としを行います。

    例えば、12万円の商品を月額1万円ずつ12回に分けて支払ってもらうといった使い方ができます。お客様が毎回請求書を確認する手間がなく、店舗側も確実な回収が期待できるメリットがあります。

    ただし、Squareサブスクリプションの決済手数料は3.6%と、他の方法よりもさらに高くなります。高額商品で利用する場合、手数料負担が大きくなる可能性があるため、事前に収益性を検討することが重要です。

    4. Squareリンク決済のサブスク機能を利用する

    Squareリンク決済は、決済用のリンクを作成してお客様に送信する方法です。メールだけでなく、SNSのDMなどでも送信できるため、連絡手段の選択肢が広がります。

    この機能でも定期的な支払い設定が可能で、実質的な分割払いとして活用できます。特に若い世代のお客様には、メールよりもSNS経由の方が利用しやすい場合があるため、顧客層に応じて使い分けると効果的です。

    ただし、決済手数料はSquareサブスクリプションと同じく3.6%となります。手軽さを重視するか、手数料を抑えるかでSquare請求書と使い分けることをおすすめします。

    分割払い・ボーナス払いに対応しているSquare以外の決済端末一覧

    Squareでは対面決済の分割払いができないため、本格的な分割払い・ボーナス払いが必要な場合は他社サービスを検討する必要があります。

    主要決済サービスの分割払い・ボーナス払い対応比較

    現在市場で提供されている決済サービスの中で、分割払い・ボーナス払いに対応しているのは限られたサービスのみです。stera pack、PAYGATE、STORES決済、PayCAS Mobileが主要なサービスとなります。

    stera packは三井住友カードが提供するサービスで、VISA・Mastercard・JCBでの分割払い・ボーナス払いに対応しています。初年度は月額料金が無料で、決済手数料も1.98%からと業界最安水準を実現しています。ただし、2年目以降は月額3,300円がかかるため、売上条件を満たして永年無料にできるかが重要になります。

    PAYGATEは豊富な支払い方法に対応しており、ボーナス払いとリボ払いの併用も可能です。端末代金が期間限定で無料になるキャンペーンを頻繁に実施しているため、初期費用を抑えて導入できます。月額料金は3,300円で、決済手数料は1.98%からとなっています。

    STORES決済はVISA・Mastercardの分割払い・リボ払いに対応していますが、ボーナス払いには対応していません。月額料金0円のプランもあり、小規模な店舗でも導入しやすいサービスです。ただし、分割払いは基本的に2回払いのみとなっている点は注意が必要です。

    PayCAS Mobileはソフトバンク系列のサービスで、VISA・Mastercardの分割払い・ボーナス払いに対応しています。SIMカードを内蔵した端末のため、Wi-Fi環境がない場所でも利用できる特徴があります。

    一方、SquareやAirペイは分割払いに対応していません。これらのサービスは導入の手軽さや月額料金の安さが魅力ですが、分割払いが必要な業種では物足りない場合があります。

    Squareに限らず分割払い・ボーナス払い導入時の注意点とリスク

    分割払いやボーナス払いを導入する際は、売上の入金タイミングや手数料負担など、いくつかの注意点があります。事前に理解しておくことで、資金繰りの問題を避けられます。

    入金サイクルが長くなるリスクとボーナス払いの入金タイミング

    ボーナス払いで最も注意すべきは、売上の入金が大幅に遅れることです。通常の一括払いでは2-3営業日で入金されますが、ボーナス払いの場合は最大6-7か月後になります。

    例えば、12月にボーナス払いで売上があった場合、実際の入金は翌年の夏(8月頃)になります。高額商品の売上が多い時期にボーナス払いの比率が高いと、資金繰りに大きな影響を与える可能性があります。

    PAYGATEでは、夏季ボーナス払い(12月16日~6月15日の決済分)が8月15日、冬季ボーナス払い(7月16日~11月15日の決済分)が翌年1月15日に入金されます。stera packも同様に、ボーナス払い分は毎年1月と8月にまとめて入金される仕組みです。

    対応可能な決済ブランドと制限事項

    すべてのクレジットカードブランドが分割払い・ボーナス払いに対応しているわけではありません。一般的に、VISA・Mastercard・JCBは分割払い・ボーナス払いに対応していますが、American Express・Diners Club・DISCOVERは一括払いのみの場合が多くなります。

    また、海外発行のクレジットカードは、対応ブランドであっても一括払いのみに制限される場合があります。外国人観光客の多い店舗では、この点を事前に説明しておく必要があります。

    さらに、同じカードブランドでもカード会社によって対応状況が異なる場合があります。お客様から「分割払いができない」と言われた場合は、カードの種類や発行会社を確認することが重要です。

    業種による分割払い・ボーナス払いの利用制限

    業種や取り扱い商品によっては、分割払い・ボーナス払いが利用できない場合があります。特に、効果の個人差が大きいサービスや、科学的根拠の乏しいサービスは制限対象になりやすくなります。

    主な制限対象業種は以下の通りです。

    • エステサロン
    • 学習塾
    • 占い・姓名判断
    • 健康食品販売

    これらの業種では「期待した効果が得られなかった」というトラブルが起きやすく、分割払いやボーナス払いを認めると返金問題が複雑化するためです。

    主な対応可能業種はこちらです。

    • 家電量販店
    • 家具店
    • ジュエリーショップ
    • アパレル

    上記のような商品の価値が明確な業種では問題なく導入できます。自分の業種が制限対象になるかどうかは、決済サービス会社に事前に確認することをおすすめします。

    分割手数料の負担者と返金処理の複雑化

    分割払いを導入する際は、手数料負担と返金処理の複雑さも考慮する必要があります。通常のクレジットカード分割払いでは、お客様が年率12-15%程度の手数料を負担します。

    Squareのオンライン機能を使った実質分割払いでは、店舗側が通常より高い決済手数料を負担することになります。Square請求書は3.25%、Squareサブスクリプションは3.6%と、対面決済の2.5%より1-1.1%高くなります。

    また、分割払いで商品を販売した後に返品・返金が発生すると、処理が非常に複雑になります。お客様がすでに数回分を支払済みの場合、カード会社との調整や返金方法の決定など、多くの手間がかかります。

    返金リスクを軽減するため、分割払いでの販売時は返品・交換条件を明確に定めておくことが重要です。「商品に不備がある場合以外の返品は不可」といったルールを事前に説明し、トラブルを防ぐ工夫が必要です。

    Squareの分割払い・ボーナス払いに関するよくある質問

    Square利用者から寄せられる分割払い・ボーナス払いに関する疑問にお答えします。導入前の参考にしてください。

    Squareの支払方法別の対応回数は?

    Squareの対面決済で利用できる支払方法は、すべて1回払いのみとなっています。

    決済方法対応回数
    ICカード1回払いのみ
    タッチ決済1回払いのみ
    QRコード決済1回払いのみ
    電子マネー1回払いのみ

    これは対面決済に限った話で、Square請求書などのオンライン決済機能では柔軟な支払いスケジュールを設定できます。ただし、電子マネーやQRコード決済はオンライン機能でも利用できないため、クレジットカード決済のみとなります。

    お客様から「なぜ分割払いができないのか」と質問された場合は、Squareはシンプルで低コストな決済を重視したサービスであることを説明すると理解してもらえるでしょう。

    Square決済の明細表示とお客様から身に覚えのない請求が来たと連絡がきたときの対処は?

    Squareで決済を行うと、クレジットカードの利用明細に「SQ*」に続いて店舗名(カタカナ)が表示されます。例えば、「花屋さくら」という店舗でSquare決済をした場合、「SQ*ハナヤサクラ」のような表示になります。

    お客様から「身に覚えのない請求がある」と連絡があった場合は、まず利用日時と店舗名を確認してください。多くの場合、表示名が分からずに混乱しているケースです。

    それでも解決しない場合は、お客様にクレジットカード会社への連絡を案内します。不正利用の可能性もゼロではないため、迅速な対応が重要です。

  • クレジットカード決済導入で加盟店審査に落ちる理由と対策を徹底解説

    クレジットカード決済導入で加盟店審査に落ちる理由と対策を徹底解説

    クレジットカード決済を導入するには、カード会社の「加盟店審査」を通過する必要があります。初めて導入する方にとっては「審査に落ちたらどうしよう…」と不安になるものですし、すでに審査に落ちてしまって原因や対策を知りたい方も多いはずです。

    この記事では、審査の仕組みやチェック内容、よくある落ちる原因、そして再申請に向けた改善方法までを分かりやすく解説しています。これから申し込む方にも、すでに落ちてしまった方にも役立つ内容です。

    クレジットカード決済の加盟店審査に落ちる原因

    審査に落ちる理由にはいくつかのパターンがあります。業種・商材のリスクや書類不備・信用面の問題など、よく見られる原因を以下にまとめました。

    継続契約や高額課金のサービスを扱っている

    長期間にわたってサービスを提供し、料金も高額になりやすい取引は、加盟店審査で慎重に見られやすい傾向があります。特定商取引法上の「特定継続的役務提供」に該当する業種は、特に注意が必要です。

    対象となる主な業種は、次の通りです。

    • エステティック
    • 美容医療
    • 語学教室
    • 家庭教師
    • 学習塾
    • 結婚相手紹介サービス
    • パソコン教室

    返金や支払い取消が起きやすい商材を扱っている

    過去にクレームや返金トラブルが多かった商材も、審査に落ちやすい原因です。カード会社は、購入後に支払い取消や返金対応が発生しやすい取引をリスクと考えるためです。

    審査が厳しくされやすい商材の例は、次の通りです。

    • 高額な家庭用機器
    • 情報商材、副業教材、投資教材
    • 高額な美容関連商品
    • 宝石、毛皮などの高額商品
    • 会員権や高額講座
    • 出会い系、マッチングサービス

    こうした商材は、内容が分かりにくい、高額である、効果が見えにくいといった理由から、購入者とのトラブルにつながりやすいと判断されます。

    クーリングオフの対象になりやすい販売方法をとっている

    訪問販売や電話勧誘販売など、契約後にクーリングオフされやすい販売方法も審査では不利になりやすいです。契約が取り消されると、売上取消や返金対応が発生しやすくなるためです。

    具体的には、次のようなケースです。

    • 訪問販売による高額商品の販売
    • 電話勧誘による教材や健康食品の販売
    • 短期間の催事や展示即売会での販売
    • 継続契約を前提としたエステ契約
    • 会員権の販売

    このような販売方法は、契約後のキャンセルや返金対応が起こりやすいため、加盟店審査でも慎重に見られます。

    公序良俗に反するおそれがある

    公序良俗に反する、またはそのおそれがある業種は、加盟店審査で否認されやすくなります。カード会社は、ブランドイメージや社会的信用を損なうおそれがある加盟店を避けるためです。

    代表的な例は、次の通りです。

    • アダルト関連
    • 風俗関連
    • ギャンブル関連
    • 占い、スピリチュアル商材
    • 反社会的、暴力的な内容を含むコンテンツ

    これらの業種は、内容そのものが審査上の大きなマイナス要因になりやすいです。

    信用情報に問題がある

    法人や代表者に、過去の支払い延滞や債務整理などの履歴があると、審査に落ちることがあります。特に、クレジットカードやローンの支払いで長期延滞があった場合や、カード会社との取引で問題があった場合は、不利になりやすいです。

    開業直後で実績が少ない

    個人事業主や小規模事業者で、開業して間もない場合も審査で不利になりやすいです。売上実績や運営歴が少ないと、事業の継続性を判断しにくいためです。事業内容に問題がなくても、実績が少ないこと自体が審査上の弱みになることがあります。

    加盟店審査に落ちた場合の対策方法

    加盟店審査に落ちた場合は、同じ内容で再申請する前に、原因を切り分けて修正することが大切です。特に見直しやすいのは、書類、販売ページの情報、契約条件の書き方です。原因に合った対策をすれば、再申請できる可能性があります。

    1. 審査に落ちた原因を確認する

    最初に行うべきなのは、何が原因で審査に落ちたのかを整理することです。書類の不備なのか、Webサイトの情報不足なのか、商材の説明不足なのかで、直すべきポイントは変わります。案内内容がはっきりしない場合でも、提出書類と販売ページを見返すと、不足している点が見つかることがあります。

    2. 原因に応じて申請内容や販売ページを見直す

    原因が分かったら、その内容に合わせて修正します。ここでは、よくある原因別に見直すポイントを整理します。

    WebサイトやECページの情報不足

    必要な情報が不足していると、事業内容を確認できず審査に落ちやすくなります。

    見直したいのは、次のような項目です。

    • 会社概要
    • 問い合わせ先
    • 商品やサービスの説明
    • 特定商取引法に基づく表記

    販売ページがあっても、情報が足りなければ事業の実態は伝わりません。誰が、何を、どの条件で販売しているのかが分かる状態に整えることが必要です。

    商品内容や契約条件の分かりにくさ

    商品内容や契約条件が分かりにくいと、購入後のトラブルを懸念されて審査に落ちやすくなります。

    特に確認したいのは、次の点です。

    • 提供内容
    • 料金
    • 契約期間
    • 課金方法
    • 解約条件
    • 返金条件

    月額課金や継続契約では、更新のタイミングや途中解約の条件まで分かるように記載することが大切です。

    実績不足

    新設法人や開業直後の個人事業主は、実績が少ないことで審査が慎重になりやすくなります。

    この場合は、サイトだけでなく補足資料も用意します。

    • 事業計画書
    • サービス紹介資料
    • 取引先との契約書
    • 仕入れ資料

    売上実績が少なくても、事業の実態が伝われば判断材料を増やせます。

    商材や業種のリスク

    高額契約、継続課金、無形サービスは、もともと審査で慎重に見られやすい商材です。

    この場合は、商材そのものを変えなくても、見せ方は改善できます。

    • 何を提供するのか
    • どこまで対応するのか
    • いつ課金されるのか
    • 解約できるのか

    こうした内容を具体的に書くことで、リスクが高く見えにくくなります。

    3. 修正後に再申請する

    修正が終わったら、直した内容を反映したうえで再申請します。同じ内容のまま申し込むと、再び同じ理由で落ちやすくなります。前回から何を直したのかを整理してから申請することが大切です。

    4. 別の決済代行会社も検討する

    一社で審査に落ちても、別の決済代行会社なら通ることがあります。決済代行会社ごとに、対応しやすい業種や商材が異なるためです。無形サービス、継続課金、高額商材を扱う場合は、自社に近い業種の導入実績がある会社を選ぶと判断しやすくなります。

    そもそもクレジットカード決済の加盟店審査とは?

    クレジットカード決済を導入するには、加盟店審査の通過が必須です。これは、店舗や事業者が信用に足るかを判断するための審査で、クレジットカード会社や決済代行会社によって実施されます。

    審査の目的は、顧客とのトラブルや不正取引のリスクを未然に防ぐことです。クレジットカード決済は「後払い」の仕組みです。そのため、もし商品が届かない、サービスが提供されないといったトラブルが起きた場合、お客様は代金を支払わずに済みます。その結果、先に店舗へ代金を支払っているカード会社が損失を負うことになります。そのため、信頼性のある店舗かどうかを事前に確認する必要があります。

    加盟店審査では、事業形態や販売方法に応じて審査ポイントが変わります。特に「ECサイト」と「実店舗」ではチェックされる項目が異なります。

    ECサイトの加盟店審査の主な内容

    ECサイトでは、信頼できる運営体制が整っているかどうかが重視されます。

    チェック項目確認される内容
    販売ページの有無商品やサービスが実際に掲載されているか
    会社概要・運営者情報の記載事業者名、所在地、連絡先が記載されているか
    特定商取引法の表記法律に基づく必要事項が記載されているか
    問い合わせ先・返品対応サポート体制や返品に関する案内があるか
    決済機能・カートの設置カートや支払いページが正常に機能しているか
    ECサイトの加盟店審査の主な審査内容

    実店舗の加盟店審査の主な内容

    実店舗では、店舗がきちんと営業しているかどうかが重要視されます。

    チェック項目確認される内容
    店舗情報の記載住所、電話番号、営業時間などが明記されているか
    開業届・登記簿などの書類正式に事業が登録・届出されているか
    許可証(必要業種のみ)飲食業などに必要な許認可を取得しているか
    商品・サービスの内容と価格高額商材や不明瞭な料金設定がないか
    店舗写真・営業風景実際に営業していることが写真などで確認できるか
    実店舗の加盟店審査の主な審査内容

    特に個人事業主や小さなお店の場合は、写真や書類で「きちんと営業していること」を丁寧に示すことが重要です。

    クレジットカードの加盟店審査にかかる時間

    クレジットカード決済を導入するには、カード会社による加盟店審査を受ける必要があります。この審査には、数日から2週間程度かかるのが一般的です。審査のスピードは、申し込み内容の正確さや不備の有無、事業内容のリスクの高さなどによって変わります。

    • 早い場合:必要書類が揃っていて、業種もリスクが低ければ、数日で審査が完了することもあります。
    • 時間がかかる場合:書類の不備があったり、扱う商材が高額・特殊だったりする場合は、1〜2週間以上かかることもあります。

    そのため、クレジットカード決済を導入したいと考えたら、余裕を持って早めに申し込むことが大切です。

    クレジットカードの加盟店審査の前に準備すべきこと

    加盟店審査をスムーズに通過するためには、事前準備をしっかり行うことが大切です。特にオンラインでの申請が主流となる今、提出書類やWebサイトの整備は見落とされがちな審査ポイントでもあります。以下に、事前に準備しておくべき代表的な項目を紹介します。

    必要書類の準備

    審査には、事業の実態や代表者の身元を証明する書類の提出が必要です。法人か個人事業主かによって必要な書類が異なります。

    【法人の場合】

    • 登記簿謄本(履歴事項全部証明書)
    • 代表者の本人確認書類(運転免許証・マイナンバーカードなど)
    • 会社のパンフレットやWebサイトURL
    • 決算書や売上実績(求められる場合)
    • 振込先口座の情報(通帳の表紙と1ページ目の写しなど)

    【個人事業主の場合】

    • 開業届の写し
    • 本人確認書類
    • 事業内容が分かる資料(チラシ・Webサイトなど)
    • 振込先口座の情報(名義確認ができる通帳の写しなど)
      ※「屋号付き口座」や「事業用口座」の指定が必要な場合もあるため、要確認

    必要な許認可の取得

    業種によっては、営業に必要な許認可が法律で定められており、審査の際にも提出が求められます。以下に、主な業種と必要な許認可の一例を示します。

    業種必要な許認可
    飲食店食品営業許可
    食品衛生責任者の届出
    美容室・理容室美容師免許・理容師免許
    保健所への開設届
    古物商(中古品販売)古物商許可証(公安委員会発行)
    医療・薬品関係医薬品販売業許可
    管理薬剤師の配置など
    酒類の販売酒類販売業免許(税務署)
    中古車販売古物商許可証
    車両取扱に関する届出など
    業種別に必要な主な許認可

    許認可が必要な業種で取得していない場合、カード決済を含む取引自体が違法と判断される可能性もあるため、必ず確認・取得してから申請を行いましょう。

    Webサイトの整備

    特にECサイトの場合、サイトの完成度は加盟店審査に大きく影響します。情報が不足していたり、誤字脱字・デザインの崩れなどがあると、事業者としての信頼性が疑われてしまいます。

    商品情報、運営者情報、問い合わせフォーム、利用規約など、顧客が安心して購入できる状態に整っているかを審査前にチェックしておきましょう。

    (ECの場合)特定商取引法に基づく表記の掲載

    ECサイトでカード決済を導入する際には、特定商取引法に基づき、消費者が安心して取引できるように、以下の項目を必ず分かりやすく表示しておく必要があります。

    • EC事業者の名称・所在地
    • 連絡先(電話番号やメールアドレス)
    • 商品の販売価格と送料などの追加費用
    • 支払い方法と支払のタイミング(例:前払い・後払いなど)
    • 商品の引渡し時期(発送までの目安)
    • 返品可否とその条件

    上記以外にも、複雑な契約や継続購入が必要な場合には、詳細な条件の記載が求められますが、まずは上記6点をしっかり押さえておけば、審査における基本的な要件はカバーできます。

    より詳しい表示内容については、消費者庁の公式ガイドラインをご参照ください:
    「インターネットで通信販売を行う場合のルール」

    (ECの場合)ECサイトとカート機能

    ECサイトでクレジットカード決済を導入する場合、商品がきちんと販売されていることが確認できる状態であるかどうかが、審査における重要なチェックポイントになります。

    サイト上で以下のような基本的な動作ができることが求められます。

    • 商品をカートに追加できる
    • 注文内容の確認画面まで進めることができる
    • サイト全体が一般公開されており、閲覧・操作が可能

    一方で、「準備中」や「作成中」といった表示が多いサイトは、実態が確認できないと判断され、審査に落ちる可能性があります。販売ページ、会社情報、特定商取引法表記など、必要な情報が揃っていることもあわせて確認されます。

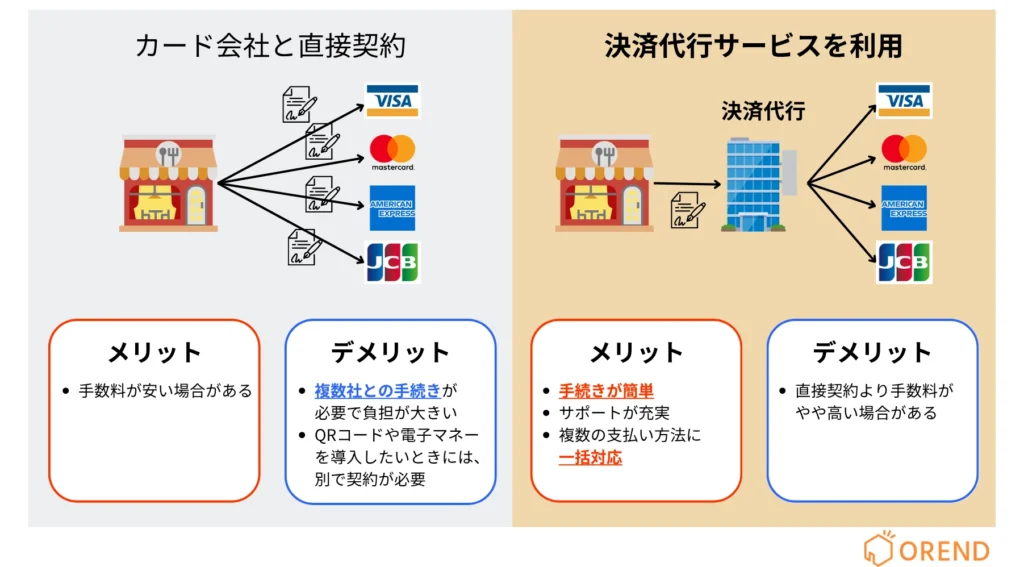
    クレジットカード決済導入の契約方式

    クレジットカード決済を導入するには、カード会社と直接契約する方法と、決済代行会社を通じて契約する方法の2通りがあります。

    クレジットカード決済を導入する2つの方法(直接契約と決済代行経由)の図解とそれぞれの方法のメリットとデメリット

    カード会社との直接契約

    カード会社と直接加盟店契約を結ぶ方法では、審査基準が厳しく、導入までに時間がかかる傾向があります。
    その反面、手数料が比較的低く抑えられるケースがあるというメリットもあります。

    ただし、

    • 複数のカードブランドと個別に契約が必要になる
    • 契約や管理の手続きが煩雑
    • 審査で落ちやすい業種もある

    といったデメリットもあるため、実績や信用が十分にある企業向けの方式と言えるでしょう。

    決済代行会社を利用した契約

    多くの事業者が採用しているのが、決済代行会社を経由してカード決済を導入する方法です。
    1社との契約でVisa、Mastercard、JCBなど複数ブランドのカード決済をまとめて導入できるため、手間が少なく、審査も比較的通りやすい傾向があります。

    さらに、

    • 申込から導入までが早い(数日〜1週間程度)
    • サポートが充実している
    • オンライン決済・実店舗決済どちらにも対応可能

    といった利点があり、特に個人事業主や中小規模の事業者にとって導入しやすい方式です。

    クレジットカードの加盟店審査に関するよくある質問

    クレジットカード決済の加盟店審査に落ちたら、再申請はできる?

    はい、再申請は可能です。ただし、同じ内容のまま申請しても再度落ちる可能性が高いため、落ちた原因を見直し、サイトの整備や書類の見直し、必要な許認可の取得などを行った上で再申請するのがポイントです。別の決済代行会社に申し込む方法も選択肢の一つです。

    加盟店審査に落ちた原因は教えてもらえる?調べる方法はある?

    多くの場合、審査に落ちた理由は明確には開示されません。しかし、サイトの不備や許認可の未取得、取り扱い商材のリスクなど、よくある落ちる原因と照らし合わせて改善点を探ることは可能です。どうしても理由が分からない場合は、申請先に問い合わせてヒントを得られることもあります。

    審査に通りやすい決済代行会社はある?

    決済代行会社によって審査の基準や柔軟性に違いがあります。たとえば、導入実績が多く、サポートが手厚い会社では、書類やサイトの整備に関してもアドバイスが受けられることがあります。ただし、「審査に確実に通る」会社は存在しないため、事前準備が重要です。

    別の会社で再申請するときの注意点は?

    同じ情報で複数社に申し込むと、過去の申請履歴や内容の不一致が確認される場合があるため注意が必要です。以前落ちた原因を分析し、ECサイトや書類の修正を行ったうえで、条件が合いそうな別の決済代行会社を選ぶのが望ましいです。

    個人事業主でもクレジットカード決済を導入できる?

    はい、個人事業主でも導入できます。ただし、法人よりも審査のハードルがやや高くなる傾向があるため、運営実績や本人確認書類、Webサイトの整備などがより重視されます。必要な要件を満たしていれば、問題なく審査に通るケースも多くあります。

    まとめ|クレジットカード決済の加盟店審査は事前準備で通過率を上げられる

    クレジットカード決済を導入するには、加盟店審査を通過する必要があります。審査では、事業の実態や健全性、Webサイトの整備状況、取扱商品のリスクなどが総合的にチェックされます。
    審査に落ちてしまうケースもありますが、多くは事前の準備や内容の見直しで改善が可能です。

    もし審査に通らなかった場合でも、原因を把握し、ECサイトの整備や書類の修正、必要な許認可の取得などを行えば、別の決済代行会社での再申請が成功する可能性も十分あります。

    大切なのは、審査基準を正しく理解し、しっかりと対策を講じておくことです。クレジットカード決済の導入をスムーズに進めたい方は、サポートの手厚い決済代行会社を選ぶのも一つの手段です。

  • Squareの審査は厳しい?審査期間、落ちる原因、個人申し込みの注意点も解説

    Squareの審査は厳しい?審査期間、落ちる原因、個人申し込みの注意点も解説

    「Squareの審査は厳しいのか、それとも通りやすいのか」これから申し込みを検討している方や、すでに審査中の方にとっては気になるポイントではないでしょうか。

    特に、JCBやQRコード決済(PayPayなど)の審査が通らなかったという声や、「個人事業主でも申し込めるのか」「ブラックリストは関係あるのか」といった不安もよく聞かれます。

    本記事では、Squareの審査基準や通過率、必要書類、審査期間、そしてよくある落ちる理由と対処法まで徹底解説します。さらに、JCBやQR決済、個人の申し込みに関する注意点や審査状況の確認方法も紹介するので、Square導入をスムーズに進めたい方はぜひ参考にしてください。

    Squareの審査は厳しい?

    Squareは、具体的な審査基準や審査通過率を公表していません。そのため、ほかの決済サービスと比べて審査が厳しい、または通過しやすいとは断定できません。

    ただ、一般的にSquareは、オンラインで申し込みが完結し、初期費用や月額費用がかからないことから導入しやすい決済サービスとされています。ただし、誰でも必ず審査に通るわけではなく、事業内容やリスクの高い業種、継続的役務の提供内容などによっては慎重に審査されます。

    審査では、申込者の本人情報、事業内容、業種、年間売上見込み、銀行口座、過去の行政処分などが確認されます。登録情報に誤りがある場合や、取り扱う商品とサービスがSquareの利用規約に反する場合は、承認されない可能性があります。

    参考:Squareの利用と特定商取引に関する法律について

    個人事業主でも申し込めますが、法人と同様に事業実態の確認が行われます。開業届、営業許可証、メニュー、請求書、WebサイトやSNSなど、事業内容を確認できる資料の提出を求められる場合があります。

    ブラックリストは審査に影響する?

    Squareは、個人信用情報と加盟店審査の関係を公表していません。

    そのため、クレジットカードやローンの延滞履歴が審査に影響しない、Squareが信用情報機関を確認しないと断定することはできません。

    審査では、Squareへ登録する本人情報、事業内容、銀行口座、必要書類を正確に提出することが重要です。

    Squareの審査と申し込みの流れ

    Squareの申し込みはWeb上で進められます。基本的な流れは次のとおりです。

    • Squareアカウントを作成する
    • 事業形態や業種を登録する
    • 本人情報または法人情報を入力する
    • 銀行口座を登録する
    • 必要に応じて本人確認書類や事業確認書類を提出する
    • アカウント有効化の結果を確認する
    • JCB、Diners Club、Discoverを店舗ごとに申し込む
    • 電子マネーとQRコード決済を別途申し込む

    カードブランドによって申込方法と審査期間が異なる

    Squareアカウントでは、次のカードブランドによる決済を受け付けられます。

    • Visa
    • Mastercard
    • American Express
    • JCB
    • Diners Club
    • Discover
    • UnionPay

    Visa、Mastercard、American Express、UnionPayは、Squareアカウントの作成後に審査が行われます。通常は1〜3営業日で、最短の場合はアカウント作成当日から利用できます。

    JCB、Diners Club、Discoverは、Squareアカウントの有効化後に店舗ごとの申し込みが必要です。株式会社ジェーシービーによる審査が行われ、通常5〜15日で結果が通知されます。申込状況はSquare データの店舗設定から確認できます。

    UnionPayはカード情報を手入力する決済では利用できません。対応する決済端末を使った対面決済で受け付けます。

    電子マネーはSquare データから申し込む

    電子マネーを受け付ける場合は、Squareアカウントの有効化後にSquare データから店舗ごとに手続きします。

    電子マネーの有効化には、同じ店舗でJCB、Diners Club、Discoverの利用申請を完了している必要があります。ただし、JCBの審査結果を待たずに電子マネーの手続きを進められます。

    電子マネーの申し込みから有効化までの期間は、通常約4〜9日です。

    QRコード決済は7ブランドへまとめて申し込める

    SquareのQRコード決済は、次の7ブランドへ1回の手続きでまとめて申し込めます。

    • PayPay
    • d払い
    • 楽天ペイ
    • au PAY
    • メルペイ
    • WeChat Pay
    • Alipay+

    QRコード決済は店舗単位で審査されます。複数店舗を登録している場合は、店舗ごとに申し込みが必要です。

    申し込み時には、店舗の外観、店内、決済場所などを確認できる写真や、事業内容を証明する書類の提出を求められます。写真が不鮮明な場合や登録住所と提出書類の住所が一致しない場合は、追加対応が必要です。

    Squareの審査に必要な書類

    Squareは、すべての申込者に同じ書類の提出を求めるわけではありません。登録情報だけでアカウントが有効化される場合もありますが、本人情報や事業実態の追加確認が必要な場合は書類を提出します。

    個人事業主の本人確認で求められる書類

    個人事業主は、本人確認のために写真付き身分証明書の提出を求められる場合があります。

    提出できる書類は次のとおりです。

    • 運転免許証
    • マイナンバーカード
    • 2020年2月3日以前に申請された日本のパスポート
    • 運転経歴証明書
    • 在留カード
    • 特別永住者証明書

    マイナンバーの通知カードは、本人確認書類として使用できません。

    また、Squareアカウントを作成できるのは18歳以上の事業主です。

    法人確認で求められる書類

    法人や団体は、追加情報の提出を求められた場合、発行日から6カ月以内の登記簿謄本を提出します。

    登録した会社名または代表者名と銀行口座名義が異なる場合は、両者の関係を確認できる資料も必要です。

    事業確認で求められる書類

    事業確認では、実際に提供している商品やサービスの内容を確認できる資料を提出します。

    個人事業主は、原則として開業届を提出します。開業届がない場合は、次の書類で事業内容を証明します。

    • 広告
    • メニュー表
    • 営業許可証
    • 各種資格証明書
    • 名刺
    • 過去に取り扱った商品やサービスの請求書
    • 注文書
    • 納品書

    提出する書類が複数ページになる場合は、1つのファイルにまとめる必要があります。

    Squareの審査期間はどれくらい?決済手段別の目安を解説

    Squareの審査期間は、利用する決済手段や手続き内容によって異なります。

    決済手段ごとの審査期間

    Visa、Mastercard、American Express、UnionPayは、最短の場合はSquareアカウントを作成した当日から利用できます。

    JCB、Diners Club、Discoverは店舗ごとの申請が必要です。電子マネーとQRコード決済もSquare データから別途手続きを行います。

    決済手段審査期間の目安申込方法
    Visa、Mastercard、American Express、UnionPay通常1〜3営業日、最短当日Squareアカウント作成後に審査
    JCB、Diners Club、Discover通常5〜15日店舗ごとに別途申込
    電子マネー通常約4〜9日Square データから別途申込
    QRコード決済通常30日以内Square データから別途申込

    その他の審査と手続き

    追加情報を提出した場合は、通常1〜2営業日以内に審査結果が通知されます。銀行口座の認証が完了するまでは、決済代金の振り込みが開始されません。

    審査期間は目安であり、追加情報の提出や確認が発生すると期間が延びます。

    なお、2026年7月時点では、申込件数の増加により、通常よりアカウント審査に時間がかかると公式サイトで案内されています。

    手続き内容期間の目安手続き方法
    追加書類提出後のアカウント審査通常1〜2営業日Squareから依頼された場合
    銀行口座の認証通常3営業日以内アカウント登録時

    他社と比較した審査スピード

    Squareは初期費用がかからず、申し込みもWeb上で完結するため、他社と比較して審査スピードが早い傾向にあります。

    例えば、端末の購入が必須な他の決済サービスでは、端末の配送・設置を待つ必要があり、全体で1週間以上かかることも珍しくありません。

    Squareであれば、必要書類の提出が不要な場合は即日審査→即利用開始も可能で、「審査スピードの速さ」は大きな魅力の一つです。

    順位イメージサービス名導入審査時間
    🥇
    1位
    stera tapiPhone:最短15分
    Android:最短5営業日
    🥈
    2位
    Square全端末最短翌日
    🥉
    3位
    STORES決済最短3営業日
    導入スピードの早さで比較!おすすめ決済端末ランキング

    Squareの審査が長引く原因

    審査が長引いている場合は、登録情報と提出書類を確認してください。

    主な確認項目は次のとおりです。

    • 本人確認書類と登録氏名が一致しているか
    • 登録住所に誤りがないか
    • 法人名と登記情報が一致しているか
    • 銀行口座名義と登録情報の関係を証明できるか
    • 業種や商品内容が具体的に登録されているか
    • Squareから追加情報の提出依頼が届いていないか

    アカウント審査で追加情報が必要な場合は、メールで通知が届きます。Square データへログインし、「手続きを完了」または「アカウント認証を完了」から対応してください。

    QRコード決済を申し込んでいる場合は、Square データに表示される申込状況も確認してください。

    QRコード決済の主なステータスは次のとおりです。

    • 未申込み
    • 審査中
    • 要対応
    • 審査の遅延
    • 非承認
    • 利用可能

    「要対応」と表示されている場合は、追加情報や書類の提出が必要です。

    Squareで取り扱えない商品とサービス

    Squareでは、法令、カードブランドの規定、Squareの利用規約に反する商品とサービスを取り扱えません。

    主な例は次のとおりです。

    • 金券、有価証券、現金と容易に交換できる商品
    • プリペイドカードや小切手などの金融商品
    • ギャンブル関連の商品とサービス
    • 成人向けの商品とサービス
    • CBDと関連商品
    • 非対面取引における処方薬
    • 無許可で提供する商品とサービス
    • 質屋業や探偵業
    • 不動産仲介手数料
    • 占いなどの超自然的なサービス
    • インターネットオークション
    • 規定を超える継続的役務
    • 経済制裁対象との取引

    上記は一例です。取り扱いの可否は、Square加盟店規約と公式ヘルプで確認してください。

    回数券は条件によって取り扱える

    回数券や長期間にわたるサービスは、一律で禁止されているわけではありません。

    ただし、業種、税込価格、契約期間、カードブランドによって決済の受付条件が異なります。

    エステティックと美容医療では、次のいずれかを満たす場合に決済を受け付けられます。

    • 契約期間が1年以内で、税込価格が5万円以下
    • 契約期間が1カ月以内で、税込価格が5万円を超える

    語学学校、個別指導、予備校、パソコン教室、結婚相談所、整体、スポーツジムなどでは、次のいずれかを満たす場合に決済を受け付けられます。

    • 契約期間が1年以内で、税込価格が5万円以下
    • 契約期間が2カ月以内で、税込価格が5万円を超える

    関連商品の料金も、継続的役務の料金に含まれます。業種や条件によって利用できるカードブランドが異なるため、販売前にSquare公式のフローチャートを確認してください。

    Squareの審査に落ちたときの対処法

    審査が承認されなかった場合は、Squareから届いたメールとSquare データの表示内容を確認してください。

    確認する内容は次のとおりです。

    • 入力した本人情報や事業情報に誤りがないか
    • 提出書類が鮮明で有効期限内か
    • 事業内容を確認できる資料が不足していないか
    • Squareから追加情報の依頼が届いていないか
    • 取り扱う商品とサービスが禁止対象に該当していないか

    追加情報の提出を求められている場合は、必要な書類を提出しなければアカウントの承認手続きが完了しません。

    JCBなどは同じ店舗から再申請できない

    JCB、Diners Club、Discoverは、審査結果が確定した同一店舗から再申請できません。

    審査基準や審査結果の詳しい理由も開示されません。JCBなどが非承認になった場合でも、Squareアカウントが有効であればVisa、Mastercard、American Express、UnionPayは引き続き利用できます。

    また、JCBの審査が承認されなかった場合でも、交通系ICとiDは申し込めます。ただし、QUICPayは利用できません。

    QRコード決済も同じ店舗から再申請できない

    QRコード決済の申し込みが却下された場合は、同じ店舗から再度申し込むことはできません。

    SquareサポートやQRコード決済事業者へ問い合わせても、審査結果を変更することはできません。各QRコード決済事業者は、独自の非公開基準で審査を行っています。

    JCBなどやQRコード決済が非承認になった場合は、利用できるほかの決済ブランドを確認したうえで、必要に応じて別の決済サービスも検討してください。

  • SquareでPayPayを使う方法!決済手数料・審査や申込み手順まで徹底解説

    SquareでPayPayを使う方法!決済手数料・審査や申込み手順まで徹底解説

    Squareでは、PayPayを含む7種類のQRコード決済を受け付けられます。初期費用と月額固定費は無料で、PayPayの決済手数料は3.25%です。

    PayPayだけでなく、クレジットカード、電子マネー、現金の売上もSquareでまとめて管理できます。複数の決済サービスを個別に管理する必要がなく、店舗の会計業務を一本化できる点が大きな特徴です。

    この記事では、SquareでPayPay決済を導入する際の費用、審査、申込方法、決済手順、注意点を解説します。

    SquareでPayPayは使える?

    SquareはPayPayに対応しており、Square POSレジからPayPay決済を受け付けられます。PayPayのほか、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+を含む7つのQRコード決済に対応しています。

    Squareが対応するQRコード決済7ブランドや各ブランドの手数料については、「Squareの対応QRコード決済一覧」で詳しく解説しています。

    SquareでPayPayを使うときの費用と手数料

    SquareでPayPay決済を使えるようにするための追加費用は不要です。

    Squareは初期費用・月額費用は無料で、決済手数料のみで利用できます。手持ちのスマホやタブレットがあれば、端末費用もなしで今すぐ始められるのが大きな特徴です。

    項目料金
    Squareアカウント作成無料
    初期費用無料
    端末費用0円~
    ※スマホアプリは無料。決済端末は4,980円~。
    月額利用料無料
    PayPay決済手数料3.25%(非課税)
    入金手数料無料
    ※入金サイクルはみずほ・三井住友銀行は翌営業日に入金。その他は週1回。即時入金時は1.5%かかる。
    解約金なし

    SquareとPayPay直接契約の料金を比較

    PayPayと直接契約する場合、PayPayマイストア 制限プランの決済システム利用料は1.98%(税別)です。月額1,980円/店舗(税別)のPayPayマイストア ライトプランを契約し、所定の条件を満たすと1.60%(税別)まで下がります。

    決済手数料だけを見ると、PayPayとの直接契約のほうが低いです。一方、SquareはPayPayに加えて、クレジットカード、電子マネー、楽天ペイやd払いなどのQRコード決済にも対応しています。

    項目SquarePayPay
    制限プラン
    PayPay
    ライトプラン
    PayPay決済の手数料3.25%(税込)1.98%(税別)1.60%(税別)
    月額固定費0円0円1,980円/店舗(税別)
    対応決済クレジットカード・電子マネー・PayPayを含む7種類のQRコード決済PayPayPayPay
    通常の振込手数料0円0円0円

    PayPayだけを導入するなら、決済手数料の低いPayPayとの直接契約がおすすめです。一方、クレジットカードや電子マネー、PayPay以外のQRコード決済もまとめて導入するなら、Squareがおすすめです。
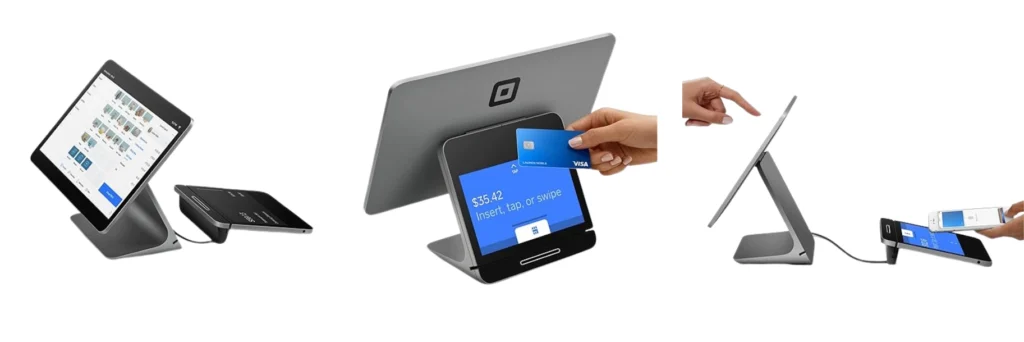
    Squareなら複数のキャッシュレス決済をSquare POSレジでまとめて管理できるため、決済サービスごとに売上管理を分ける必要がありません。

    SquareでPayPayを設定・申し込みする方法

    SquareでPayPayを利用するには、事前に申し込みと審査が必要です。申し込みは、店舗情報や決済設定を管理するWeb管理画面「Square データ」から行います。

    ここでは、申し込み前に確認する内容から、実際の申請手順、審査状況の確認方法まで解説します。

    申込み前に確認する条件と必要な写真

    PayPayを含むQRコード決済を申し込むには、Squareアカウントを開設し、クレジットカード決済の利用審査が完了している必要があります。

    まだSquareを利用していない場合は、先にアカウントを作成して事業者情報などを登録し、カード決済を利用できる状態にします。その後、PayPayを含むQRコード決済を別途申し込みます。

    また、PayPayの審査では店舗の営業実態を確認するため、以下のような写真を提出します。

    • 事業名または店舗名が確認できる店舗外観や看板
    • 店舗内の様子が分かる写真
    • 会計や決済を行う場所
    • QRコード決済を受け付ける場所

    写真はJPG、JPEG、PNG、PDF形式で提出できます。複数のファイルを提出する場合は、1つのPDFにまとめます。

    注意点として、複数店舗でPayPayを導入する場合は、店舗ごとに申し込みが必要です。1回の申し込みで複数店舗をまとめて申請することはできません。

    Square データからPayPayを申し込む手順

    PayPayの申し込みは、Square データから以下の手順で進めます。

    1. Square データにログインする
    2. 「設定」から「アカウントと設定」「加盟店さまの事業」「店舗」の順に進む
    3. PayPayを導入する店舗を選択する
    4. QRコード決済の「未申込」を選択する
    5. 「申し込む」を選択する
    6. 店舗情報や必要事項を入力する
    7. 店舗写真など必要な資料を提出する
    8. 入力内容を確認して申し込みを完了する

    1回の手続きで、PayPayを含む7つのQRコード決済ブランドへ申し込めます。申し込み後は各決済事業者による審査が行われ、通常の審査には最長30日かかります。

    審査が完了したブランドから順次利用できるようになるため、7ブランドすべての審査完了を待つ必要はありません。

    PayPayの審査状況を確認する方法

    PayPayの審査状況は、Square データの店舗設定から確認できます。

    ステータス状態
    未申込み申し込みが完了していない
    審査中申し込み内容を審査している
    要対応追加情報の提出などが必要
    審査の遅延審査処理に遅れが発生している
    非承認PayPayの利用が承認されなかった
    利用可能審査が完了し、PayPayを利用できる

    審査が完了すると、結果はメールやSquareのアプリ内通知でも確認できます。

    「要対応」や「非承認」と表示されている場合や、PayPayが決済画面に表示されない場合の原因は、後半の「PayPayが表示されない・申込不可になる主な原因」で詳しく解説します。

    SquareでPayPay決済するやり方

    PayPayの審査が完了すると、Square POSレジからPayPay決済を受け付けられます。

    Squareでは、店舗側の端末に会計金額とQRコードを表示し、お客様がPayPayアプリで読み取って支払います。

    Square POSレジでPayPay決済を受け付ける手順

    実際のPayPay決済は、以下の流れで行います。

    1. Square POSレジで商品や会計金額を入力する
    2. 「お会計」を選択する
    3. 支払方法から「QRコード」を選択する
    4. 画面にQRコードを表示する
    5. お客様がPayPayアプリでQRコードを読み取る
    6. お客様がPayPayアプリで支払いを確定する
    7. Square側で決済完了を確認する

    Squareでは、タブレットやスマートフォン、Squareの決済端末にQRコードを表示できます。お客様がPayPayアプリでQRコードを読み取り、支払いを確定すると決済完了です。 

    SquareのPayPayは動的QRコードのユーザースキャン方式

    SquareのPayPay決済では、会計ごとに異なるQRコードを発行する「動的QRコード」を利用します。

    PayPayと直接契約した店舗で見かける、レジ横などに固定QRコードを設置してお客様が金額を入力する方法とは仕組みが異なります。

    Squareでは会計金額を入力すると、その取引専用のQRコードが自動で表示されます。そのため、お客様が支払金額を入力する必要はありません。金額の入力間違いを防ぎながら、Square POSレジ上で売上を管理できます。

    レシート発行と返金の方法

    PayPayの決済が完了した後は、ほかのSquare決済と同様にレシートを発行できます。紙のレシートのほか、メールやSMSで電子レシートを送ることも可能です。

    返金する場合は、Square POSレジの取引履歴から対象のPayPay決済を選び、払い戻しを行います。全額返金だけでなく、一部返金にも対応しています。

    SquareでPayPayが表示されないときの原因と対処法

    PayPayの審査が完了しているのに、Square POSレジの支払方法にPayPayが表示されない場合は、店舗設定やアプリ、通信環境を確認します。

    PayPayが利用可能になっているか確認する

    まず、Square データでPayPayの申込状況を確認します。ステータスが「利用可能」になっていない場合は、まだPayPay決済を受け付けられません。

    「審査中」「要対応」「審査の遅延」などの場合は、審査完了または必要な対応を済ませる必要があります。

    QRコード決済が有効になっているか確認する

    PayPayが「利用可能」になっていても、QRコード決済を無効にしていると支払方法に表示されません。

    Square データで対象店舗を開き、QRコード決済が有効になっていることを確認します。また、Square POSレジの「その他」から「設定」「支払い」と進み、QRコード決済を非表示にしていないかも確認します。

    Squareアプリとインターネット接続を確認する

    設定に問題がない場合は、Squareアプリと利用端末を確認します。

    • Squareアプリを最新版に更新する
    • 端末を再起動する
    • Squareアプリから一度ログアウトして再ログインする
    • Wi-Fiやモバイル通信が接続されているか確認する

    QRコード決済はオフラインでは利用できないため、安定したインターネット接続が必要です。

    SquareでPayPayが申込不可・非承認になる主な原因

    PayPayの申し込みで「要対応」や「非承認」となった場合は、店舗情報や提出書類、業種などが審査条件を満たしていない可能性があります。

    店舗写真・事業証明・住所情報に不備がないか確認する

    Square公式では、QRコード決済の申し込みで問題となる代表例として、以下を挙げています。

    • 店舗写真が不鮮明または必要な範囲を確認できない
    • 事業を証明する書類が不足している、または内容に誤りがある
    • Squareに登録した住所と確認書類の住所が一致していない
    • QRコード決済の対象外となる業種に該当している

    「要対応」と表示された場合は、Square データに追加で必要な情報が表示されます。内容を確認し、申込情報や提出書類を修正します。

    店舗名や住所などの登録情報を確認する

    申し込み前に、Square データへ登録している店舗情報が最新か確認します。

    特に住所は、提出する確認書類と一致している必要があります。また、QRコード決済事業者側の制限により、屋号や店舗名に「株式会社」「合同会社」などの法人格を含めることはできません。

    非承認後は同じ店舗で再申請できないので注意

    PayPayを含むQRコード決済の申し込みが「非承認」になった場合、同じ店舗で再度申し込むことはできません。

    SquareサポートやQRコード決済事業者へ問い合わせても審査結果を変更することはできません。各決済事業者は独自の審査基準を設けており、詳細な非承認理由が開示されない場合もあります。

    SquareでPayPayを使う前の注意点

    SquareでPayPayを利用する場合は、決済方法や利用できる場面にいくつか制約があります。

    固定QRコードを店頭に置いて決済することはできない

    PayPayとの直接契約で使われるような固定QRコードを店舗に設置し、お客様自身に金額を入力してもらう運用はできません。

    Squareのオンライン決済ではPayPayを利用できない

    SquareでPayPayを受け付けられるのは、店舗での対面QRコード決済です。

    Square オンラインビジネスやSquare リンク決済などのオンライン決済では、PayPayは支払方法として提供されていません。オンライン販売では、クレジットカードやApple Pay、Google Payなどが利用できます。

    PayPay決済はオフラインでは利用できない

    Squareのクレジットカード決済にはオフラインで受け付けられる機能がありますが、PayPayを含むQRコード決済はインターネット接続が必須です。

    QRコードの生成から決済完了まで通信が必要になるため、Wi-Fiやモバイル通信が利用できない環境ではPayPay決済を受け付けられません。

    イベント出店や屋外販売などで利用する場合は、事前に通信環境を確認しておく必要があります。

    特定継続的役務ではPayPayの支払方法に制限がある

    エステ、語学教室、学習塾、結婚相談所など、特定継続的役務に該当するサービスではPayPay利用時にも制限があります。

    Squareでは、特定継続的役務に該当するサービスでPayPayを受け付ける場合、お客様が事前にチャージしたPayPay残高で支払う必要があり、PayPayクレジットは利用できません。

    該当する業種では、通常の店舗よりも決済条件が細かく設定されているため、申し込み前にSquareとPayPayの利用条件を確認する必要があります。

    SquareのPayPay決済に対応している決済端末

    Square Reader、スタンド、ターミナル、レジスターなど、どの端末でもPayPayに対応しています。スマホやタブレットを使った小型端末から、据え置き型のモデルまで、環境に応じて選べます。

    どの端末でも、決済時にはQRコードが画面に表示されます。お客様はそのコードをスマホで読み取るだけ。決済の流れはとてもシンプルです。

    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい
    ・固定の店舗を持たない業態(イベント出店、キッチンカーなど)
    ・コストを抑えたい
    ・場所を取らない小さな端末がいい
    ・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い
    ・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい
    ・在庫管理がしたい小売店
    ・テーブル決済したい飲食店
    ・iPadをPOSレジとして使いたい
    ・お客様に注文内容・金額を確認してほしい
    ・セルフオーダー、セルフレジが必要
    ・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円99,980円44,980円29,980円29,980円
    アプリ利用料
    月5,000円
    メリット・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる
    ・持ち運びしやすい
    ・コンパクトな決済端末
    ・安価で導入しやすい
    ・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店に対応
    ・スタッフと顧客用の2画面式で見やすい
    ・スマートなデザインで、お店の雰囲気を壊さない
    ・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    ・iPadだけでレジスタンドになる
    ・画面を回転して、お客様に注文内容の確認
    ・LightningコネクターとUSB-Cに対応
    ・お客様のみで注文から決済まで完結
    ・セルフオーダー・セルフレジを簡単導入
    デメリット・交通系電子マネー非対応・モニターなし
    ・スマホ・タブレットとの接続が必須
    ・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済クレジットカード(タッチ決済)
    スマホのタッチ決済
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    電子マネー
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    QRコード決済
    ※電子マネーは近日対応予定
    必要機器・iPhone(XS以上で最新バージョンのiOS)
    ・Androidスマホ(9以上でNFC搭載)
    ※お店が用意
    ・iPhone・iPad・Androidスマホ・Androidタブレット
    ※お店が用意
    不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    〇端末内蔵必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証・支払い日から30日以内の返品で全額返金
    ・安心の2年保証
    ・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト
  • Squareの対応QRコード決済一覧!手数料やPayPayの申込方法も解説

    Squareの対応QRコード決済一覧!手数料やPayPayの申込方法も解説

    主要7ブランドを1台で対応できるSquareのQRコード決済を使っていますか?

    本記事ではSquare(スクエア)のQRコード決済の対応ブランド一覧、決済手数料、どのようにQRコードの決済するか、メリットやデメリットまで解説します。

    SquareはPayPayや楽天ペイなど7種類のQRコード決済に対応

    SquareのQRコード決済は7種類の主要な決済サービスに対応しており、国内利用率の高いQRコード決済をほぼ網羅しています。

    PayPay・楽天ペイなど7種類のQRコード決済に対応

    Squareが対応している7つのQRコード決済は以下の通りです。

    国内のQRコード決済5種類
    1. PayPay(ペイペイ)
    2. 楽天ペイ
    3. d払い
    4. au PAY
    5. メルペイ
    海外のQRコード決済2種類
    1. Alipay+(アリペイプラス):海外の19種類のQRコード決済が含まれる。
    2. WeChat Pay(ウィーチャットペイ)

    PayPayは、2026年5月時点で登録ユーザー数7,400万人に達しています。国内で利用者の多い決済サービスに対応できるため、QRコード決済を利用する顧客の取りこぼしを防げます。

    また、Alipay+(アジア各国のQRコード決済を統合したプラットフォーム)に対応できることで、実際にはインバウンド観光客向けの主要なQRコード決済、​中国のAlipay、韓国のKakaoPay、タイのtrue money、香港のAlipay HKなど、19種類の海外QRコード決済に対応できます。

    QRコード決済の手数料は全て3.25%

    SquareのすべてのQRコード決済で手数料は3.25%に統一されています。

    決済ブランドごとに異なる手数料を設定している他社サービスと比較して、シンプルで分かりやすい料金体系が特徴です。売上計算や経理処理が簡単になり、事務作業の効率化につながります。

    月額費用と通常の振込手数料は無料

    追加費用は一切ないのがSquareの特徴です。Squareは、アカウント作成費用、月額利用料、通常の振込手数料が0円です。契約期間の制限や解約費用もありません。

    • 初期費用:無料(端末を購入する場合は、4,980円~)
    • 月額利用料:無料
    • 入金手数料:無料

    QRコード決済を受け付けるだけであれば、スマートフォンまたはタブレットに無料のSquare POSレジアプリをインストールすることで利用できます。

    クレジットカードや電子マネーにも対応する場合は、Square リーダーなどの決済端末を購入します。また、通常の振込日より前に売上金を受け取る即時入金サービスには、入金額の1.5%の手数料がかかります。

    SquareでQRコード決済を使う方法

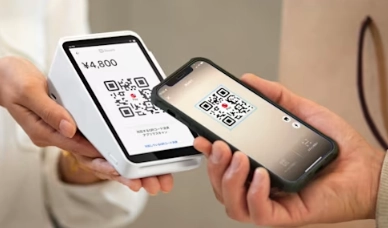
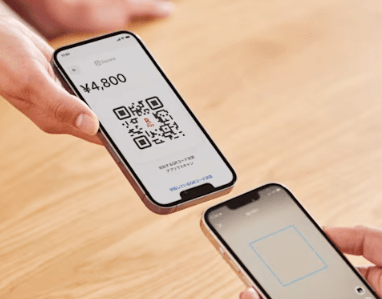
    SquareのQRコード決済は、お客様がスマートフォンで店舗側のQRコードを読み取る「ユーザースキャン方式」を採用しています。

    Squareターミナルでユーザースキャン方式でQRコード決済をしている様子
    Squareより

    SquareのQRコード決済の流れは以下の通りです。

    1. お店:商品代金をSquare端末に入力
    2. お店:決済方法で「QRコード」を選択
    3. お店:画面にQRコードが表示される
    4. お客様:スマートフォンでQRコードをスキャン
    5. 決済完了

    QRコードには決済金額が自動で設定されているため、お客様が金額を入力する必要がありません。入力ミスによるトラブルを防げるので、安心して利用できます。

    SquareのQRコード決済の導入の流れ|申し込み方法~利用開始

    SquareのQRコード決済は、Squareアカウントを作成しただけでは利用できません。アカウントの承認後、店舗ごとにQRコード決済の申し込みと審査が必要です。

    通常の審査には最長30日かかります。QRコード決済事業者から追加情報や書類の提出を求められた場合は、さらに時間がかかることがあります。

    申し込み前の確認ポイント

    QRコード決済の申し込みには以下の書類と情報が必要です。

    まずはこちらの2点が完了しているか確認しましょう。

    • Squareアカウントの作成が完了していること
    • クレジットカード決済を使えるようになっていること

    申し込みから利用開始までの流れ

    申し込みは以下の3つのステップで完了します。

    1. QRコード決済の申し込み
    2. 審査完了
    3. 有効化

    ウェブ画面(Squareデータ)からの申し込み手順

    1. Square データにアクセス
    2. 「アカウントと設定」→「店舗情報」を選択
    3. QRコード決済を有効にする店舗をクリック
    4. 対象店舗の詳細でQRコードセクションの「未申込」をクリック
    5. 「申し込む」をクリック(1回で全てのQRコード決済を申し込みできます)
    6. 必要事項を入力し「送信」をクリック
    7. 確認ページで入力内容を確認し「完了」をクリック

    スマホアプリ(SquarePOSレジアプリ)からの申し込み手順

    1. Square POSレジアプリで「≡その他」→「設定」→「支払い」
    2. 「支払方法を適用・管理」または「支払方法」を選択
    3. 「QRコード(対面決済)」をタップ
    4. モバイルブラウザにリダイレクトされ、Squareアカウントにログイン
    5. 「申し込む」をタップ
    6. すべての必須項目を入力し「送信」をクリック(1回で全てのQRコード決済を申し込みできます)

    審査完了から利用開始までの期間

    審査期間は通常最長30日程度ですが、QRコード決済事業者によって異なる場合があり、最長では3か月かかるとのことです。

    お申し込み後、追加情報提出のリクエストがアプリ内通知とメールで届く場合があるので、メールは定期的にチェックしておきましょう。
    審査状況はSquare データの店舗画面で確認可能です。審査が完了すると、アプリ内の通知やメールで連絡が来ます。

    審査完了後は、QRコード決済事業者ごとに順次利用可能になります。すべての決済方法が使えるようになったら、QRコード決済の受け付けを開始できます。

    SquareでQRコード決済を導入する3つのメリット

    1. QRコード決済以外の決済も一元管理できる

    まず、PayPay、楽天ペイ、d払いなど人気のQRコード決済手段を1つの端末ですべて受け付けられます。複数の決済端末を設置する必要がないため、レジ周りがスッキリし、店舗スペースを有効活用できます。

    それに加えて、クレジットカード決済、電子マネー決済も1つの端末で管理することができます。

    売上データも1つの管理画面で確認できるため、経理作業の効率化にもつながります。異なる決済サービスの売上を個別に集計する手間がなくなり、日々の業務負担が軽減されます。

    2. 月額費用が無料で手数料体系もシンプルで分かりやすい

    Squareは月額料金や振込手数料などの毎月かかる固定費が0円で利用できます。そのため、かかるのは決済手数料だけです。

    また、すべてのQRコード決済で手数料が3.25%に統一されているため、決済手段ごとに異なる手数料を計算する必要がありません。売上予測や利益計算が簡単になり、経営計画を立てやすくなります。

    また、入金手数料が無料なので、余計なコストを気にすることなく決済サービスを利用できます。

    3. 入金サイクルが早くキャッシュフローが改善できる

    三井住友銀行またはみずほ銀行を登録した場合、0時から23時59分までに発生した売上は、原則として翌営業日に入金されます。
    その他の金融機関を登録した場合は、週1回入金されます。毎週水曜日に締められ、同じ週の金曜日に1週間分の売上がまとめて入金されます。

    また、振込手数料は金融機関を問わず無料です。

    通常の入金日より前に売上金が必要な場合は、入金額の1.5%を支払うことで即時入金もできます。

    SquareでQRコード決済を導入する2つの注意点・デメリット

    1. 他社サービスよりQRコード決済手数料が0.01%だけ高い

    SquareのQRコード決済手数料3.25%は、業界平均と比較すると少し(0.01%)だけ高めに設定されています。他社では基本的に3.24%となっています。取扱金額が大きい店舗では手数料負担が多少重くなる可能性があります。

    2. 審査完了まで時間がかかる

    QRコード決済の審査には最長30日程度の時間が必要です。決済ブランドごとに個別審査が行われるため、すべての決済方法が利用できるようになるまで時間差が生じます。

    提出した店舗写真が不鮮明な場合や、Squareに登録した店舗情報と書類の内容が一致していない場合は、審査が長期化する原因になります。申し込み前に登録情報と提出書類を確認することが重要です。

    SquareのQRコード決済の手数料・料金を他社と徹底比較

    SquareのQRコード決済手数料3.25%は、他社サービスと比較すると中間程度の水準です。

    人気の決済サービスとの手数料比較

    主要な決済サービスとの手数料や料金の比較表です。

    サービス名

    Square 決済

    Airペイ(エアペイ)

    stera pack

    スマレジ・PAYGATE POS

    JMS

    STORES決済

    PayCAS Mobile

    楽天ペイターミナル

    端末 Squareの決済端末画像 stera packの決済端末画像 スマレジ・PAYGATE POSの決済端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 STORES 決済の端末画像 PayCAS Mobileの決済端末画像 楽天ペイターミナルの端末画像
    おすすめ評価

    4.78
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.76
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.68
    ★★★★★ ★★★★★

    4.66
    ★★★★★ ★★★★★

    4.71
    ★★★★★ ★★★★★

    端末費用

    0円~
    無料アカウント

    0円 ※キャンペーン(通常20,167円)

    0円
    ※レンタル

    0円 ※キャンペーン(通常39,600円)

    0円

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円※特別セット(通常78,800円)

    0円 ※キャンペーン(通常38,280円)

    月額費用

    固定費全て0円

    0円 ※無料

    初年度0円
    翌年以降0円~※

    3,300円※税込、その他プランあり

    0円 ※無料

    0円
    ※フリー(スタンダード:3,300円)

    4,000円~
    →1,980円

    2,200円※スタンダードがキャンペーンで0円

    QRコード

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ
    海外QRコード対応

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au Pay(Smart code)

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    QRコード手数料

    3.25%

    3.24%~

    3.24%

    2.00%~

    3.24%

    3.24%

    2.95%~

    2.00%〜3.24%

    入金サイクル

    即時入金

    最大月6回

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    月2回

    最大月6回

    最短翌々日

    月2回

    3日後振込※土日祝含む。楽天銀行は最短翌日

    入金手数料

    0円

    0円

    三井住友:0円
    その他:220円
    ※税込

    問合せ

    月2回:無料
    月6回:198円/回
    ※税込

    0円

    0円

    330円/回楽天銀行は無料

    導入までの目安

    最短当日

    1週間~1ヶ月

    最短約2週間

    1~1.5か月

    約4~6週間

    最短4営業日

    1か月

    最短6営業日

    クレジットカード

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover

    カード手数料

    2.5%~

    2.48%~

    1.98%~

    1.98%~

    2.48%~

    1.98%〜スタンダード、フリー2.48%〜

    2.30%~

    2.20%〜3.24%

    公式サイト

    Squareの手数料は決して最安値ではありませんが、月額利用料や入金手数料が無料という点で総合的なコストパフォーマンスは良好です。特に小規模事業者や新規開業者にとって、固定費がかからない点は大きなメリットです。

    また、Squareは審査基準が比較的柔軟で、他社の審査に通りにくい個人事業主でも利用しやすいという特徴があります。

    SquareのQRコード決済で売上アップ

    SquareのQRコード決済を導入することで、キャッシュレス決済のニーズに対応し、機会損失を防いで売上アップを実現できます。

    現金しか使えない店舗では、キャッシュレス派のお客様を逃してしまう可能性があります。特に若い世代ではQRコード決済の利用率が高く、PayPay をはじめとする主要な決済方法に対応することで、幅広い層の顧客にアプローチできます。

    また、QRコード決済は決済スピードが早く、レジでの待ち時間短縮にもつながります。お客様の利便性向上と業務効率化を同時に実現できるため、顧客満足度の向上と売上アップの両方を期待できます。

    Squareなら主要なQRコード決済を一つの端末で管理でき、シンプルな手数料体系で導入後の運用も簡単です。キャッシュレス決済の導入を検討している事業者の方は、ぜひSquareのQRコード決済サービスを活用してみてください。

  • Squareの決済端末を徹底比較!費用・選び方・おすすめ用途まで完全解説

    Squareの決済端末を徹底比較!費用・選び方・おすすめ用途まで完全解説

    Square(スクエア)は様々な決済端末を提供しており、それぞれ価格や機能、用途に違いがあります。

    この記事ではSquareの決済端末の価格、特徴、機能を比較し、最後まで読むことであなたのお店にあった決済端末、導入にかかる費用が分かります。

    Square決済端末の比較一覧表|料金・機能・特徴を比較

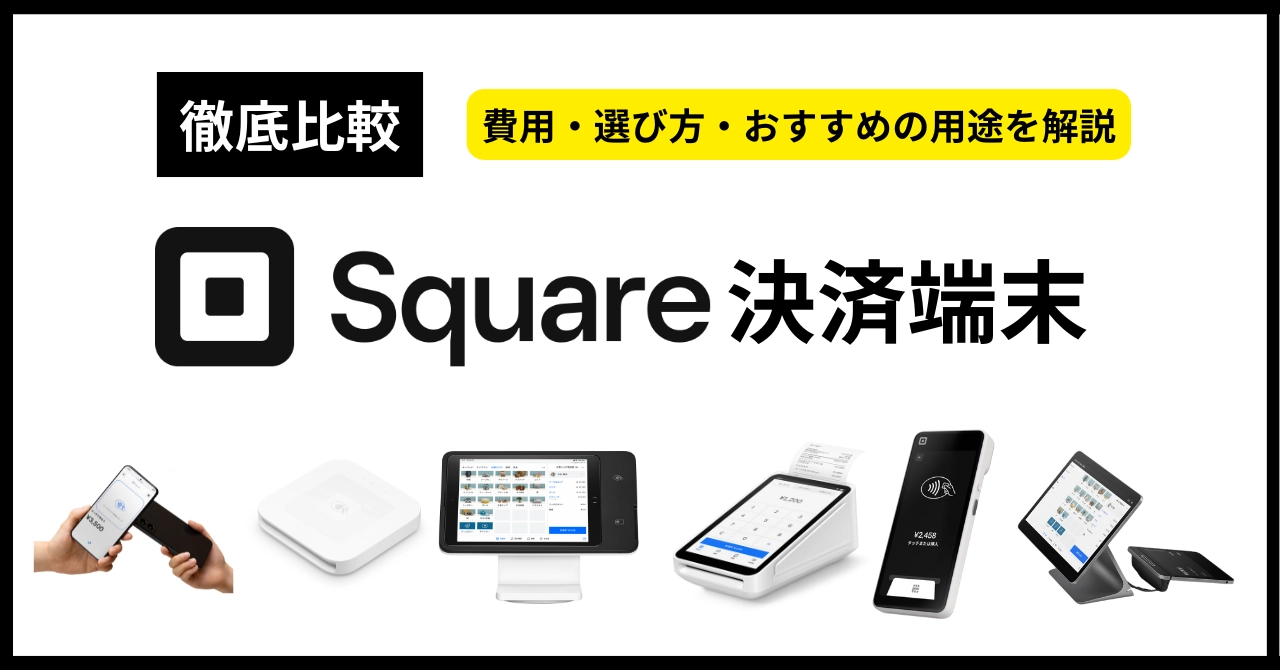
    Squareは6種類の専用決済端末に加え、スマホでタッチ決済も提供しています。それぞれ価格や機能、用途が異なります。小規模店舗から大型店舗まで、あらゆるビジネスニーズに対応できるラインナップが揃っています。

    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい
    ・固定の店舗を持たない業態(イベント出店、キッチンカーなど)
    ・コストを抑えたい
    ・場所を取らない小さな端末がいい
    ・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い
    ・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい
    ・在庫管理がしたい小売店
    ・テーブル決済したい飲食店
    ・iPadをPOSレジとして使いたい
    ・お客様に注文内容・金額を確認してほしい
    ・セルフオーダー、セルフレジが必要
    ・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円99,980円44,980円29,980円29,980円
    アプリ利用料
    月5,000円
    メリット・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる
    ・持ち運びしやすい
    ・コンパクトな決済端末
    ・安価で導入しやすい
    ・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店に対応
    ・スタッフと顧客用の2画面式で見やすい
    ・スマートなデザインで、お店の雰囲気を壊さない
    ・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    ・iPadだけでレジスタンドになる
    ・画面を回転して、お客様に注文内容の確認
    ・LightningコネクターとUSB-Cに対応
    ・お客様のみで注文から決済まで完結
    ・セルフオーダー・セルフレジを簡単導入
    デメリット・交通系電子マネー非対応・モニターなし
    ・スマホ・タブレットとの接続が必須
    ・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済クレジットカード(タッチ決済)
    スマホのタッチ決済
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    電子マネー
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    QRコード決済
    ※電子マネーは近日対応予定
    必要機器・iPhone(XS以上で最新バージョンのiOS)
    ・Androidスマホ(9以上でNFC搭載)
    ※お店が用意
    ・iPhone・iPad・Androidスマホ・Androidタブレット
    ※お店が用意
    不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    〇端末内蔵必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証・支払い日から30日以内の返品で全額返金
    ・安心の2年保証
    ・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト

    Square決済端末の特徴・使い方を解説

    各決済端末には独自の特徴があり、店舗の規模や業種、使用シーンに応じて最適な選択肢が変わります。ここでは各端末について詳しく解説します。

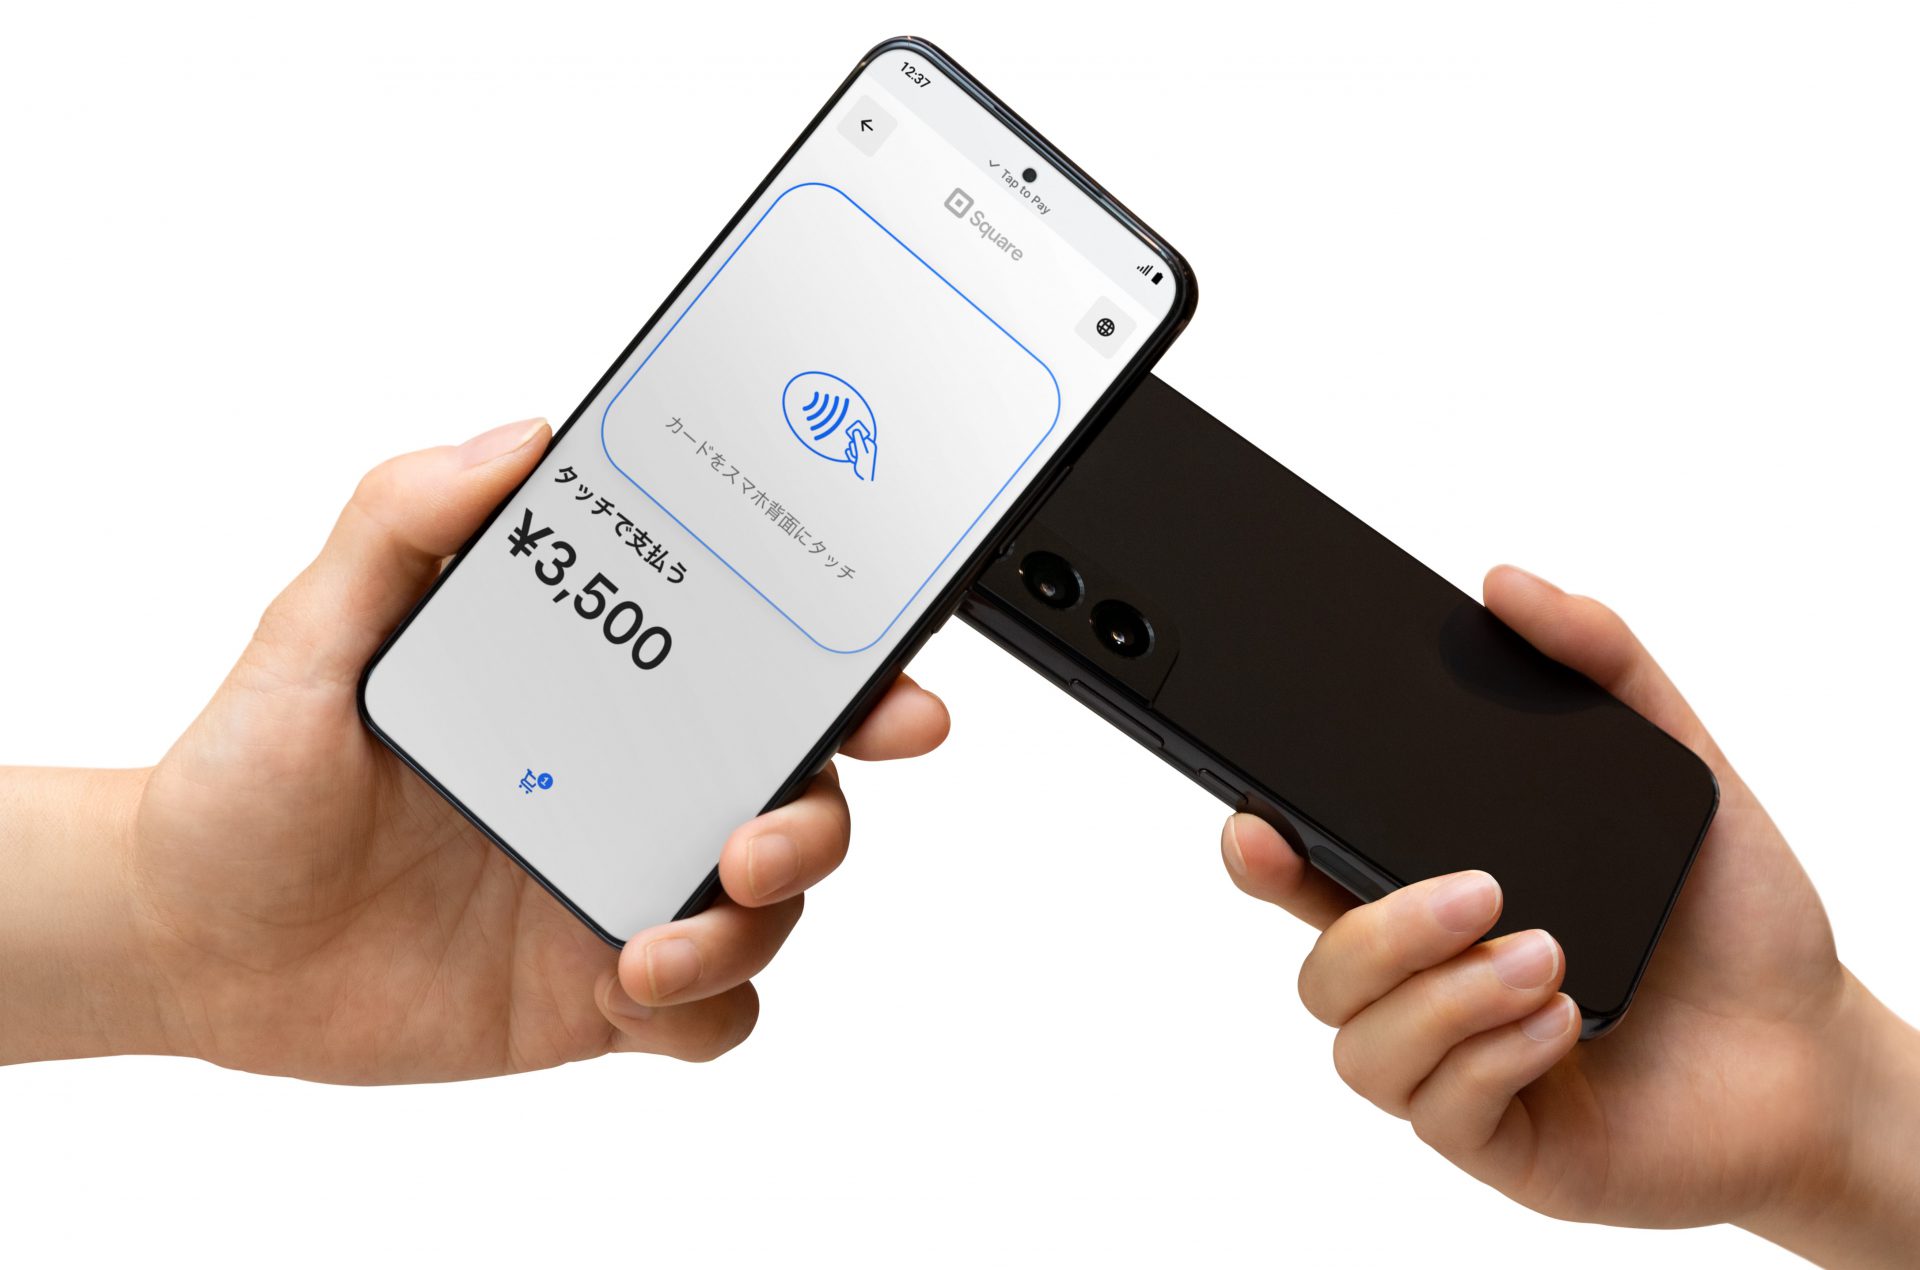
    スマホでタッチ決済(Tap to Pay)

    Squareのスマホでタッチ決済の利用イメージ

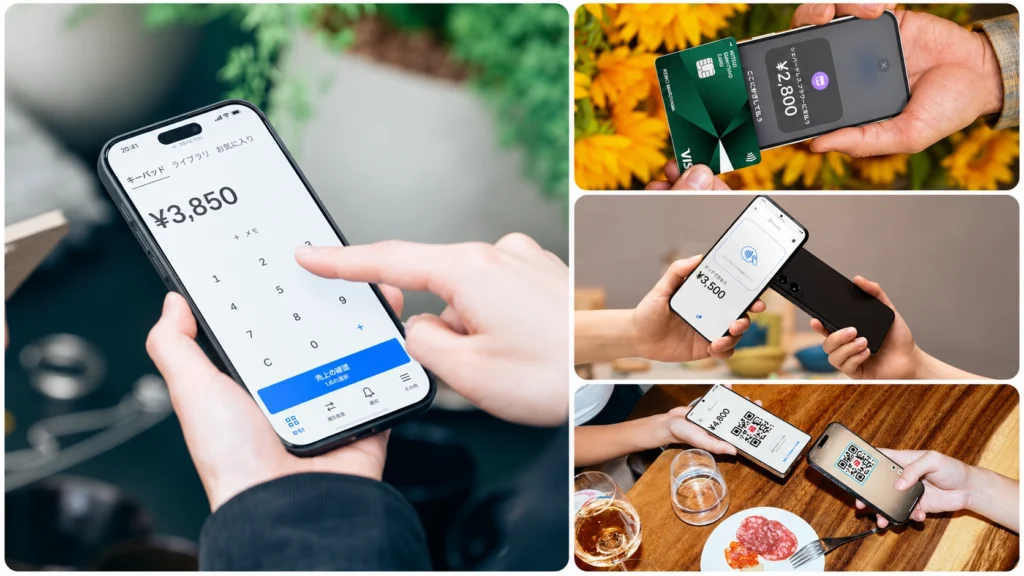
    スマホでタッチ決済は無料で利用できるサービスで、お持ちのiPhoneやAndroidのスマートフォンを決済端末として活用します。初期投資を抑えてキャッシュレス決済を導入したい事業者に最適な、最も手軽な導入方法です。

    初期費用0円でiPhone・Android両方に対応し、タッチ決済とQRコード決済を受け付けできます。ただし、交通系電子マネーには対応していない(QUICPay・iDに対応)点には注意が必要です。荷物を最小限に抑えられるため、イベント出店やキッチンカーなど移動が多いビジネスに特に有効です。

    導入手順は、スマートフォンにSquare POSレジアプリをインストールし、アプリでSquareアカウントにログインします。設定から「Tap to Pay」または「iPhoneのタッチ決済」をオンに設定し、金額入力後にお客様のカードやスマートフォンをタッチしてもらうだけで決済完了です。

    項目内容
    価格0円
    おすすめ無料でSquareを試したい店舗、固定の店舗を持たない業態(イベント出店、キッチンカーなど)
    対応決済タッチ決済(スマホ、クレジットカード)、QRコード

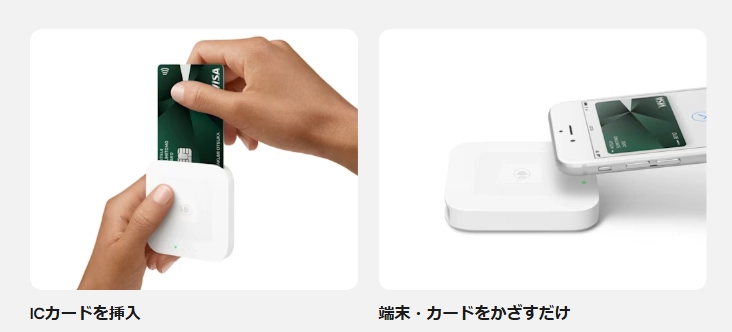
    Squareリーダー

    Squareリーダーの決済イメージ

    Squareリーダーは4,980円で購入できる最もコンパクトな決済端末です。縦横66mm、高さ10mmの小型サイズで、スマートフォンやタブレットとBluetooth接続して使用します。

    手のひらサイズで持ち運びが容易なため、移動販売や客席での決済に最適です。iOS・Android両方に対応しており、既存のデバイスを活用できるため初期投資を大幅に抑えられます。ICカードとタッチ決済に対応し、バッテリー駆動で約8時間の連続使用が可能です。

    使い方は非常にシンプルで、まずSquareリーダーの電源ボタンを押してバッテリー残量を確認します。スマートフォンにSquare POSアプリをダウンロードし、BluetoothでSquareリーダーとペアリングすれば準備完了です。金額を入力後、お客様にカードをタッチまたは挿入してもらうだけで決済が完了します。

    項目内容
    価格4,980円
    おすすめコストを抑えたい店舗、場所を取らない小さな端末がいい店舗
    対応決済クレジットカード、タッチ決済(スマホ、クレジットカード)、電子マネー、QRコード

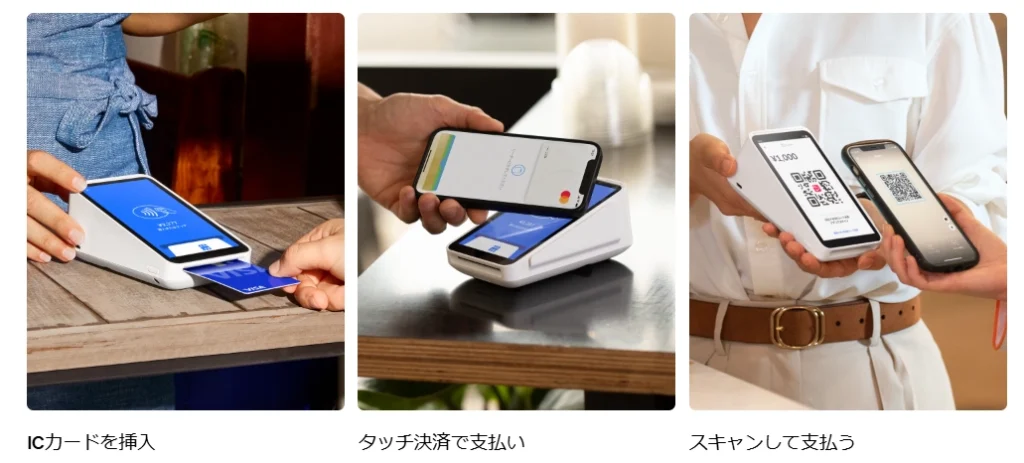
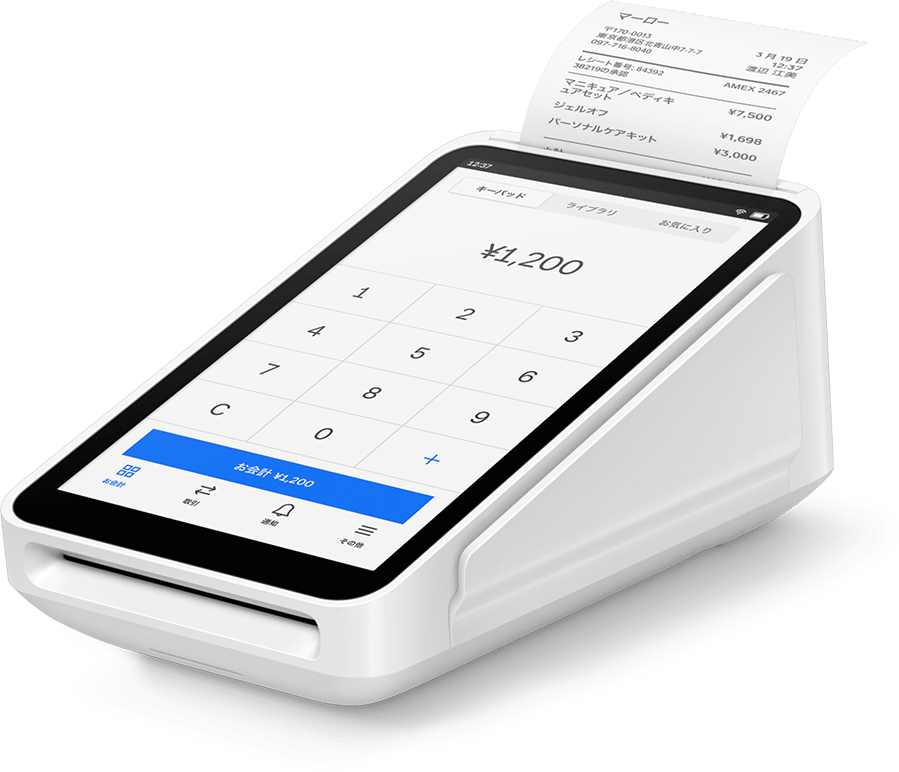
    Squareターミナル

    Squareターミナルの決済イメージ

    Squareターミナルは39,980円のオールインワン決済端末で、5.5インチのタッチディスプレイとレシートプリンターを内蔵しています。追加の周辺機器なしで完結するため、導入が簡単で運用コストも抑えられます。

    この端末の最大の特徴は、レシートプリンター内蔵により紙のレシートをその場で発行できることです。Wi-Fi・Bluetooth・USB接続に対応し、全ての読み取り方式(ICカード・磁気カード・タッチ決済)をサポートしています。持ち運び可能なバッテリー駆動のため、屋外イベントやテーブル決済にも活用できます。

    使用開始時は電源ボタンを長押しして起動し、Wi-Fi設定とSquareアカウントへのログインを行います。レシート用紙をセットした後、画面で金額入力と決済方法を選択すれば、自動でレシート印刷まで完了します。

    項目内容
    価格39,980円
    おすすめテーブル会計の機会が多い飲食店、キッチンカーなどイベント出店が多い業態
    対応決済クレジットカード、タッチ決済(スマホ、クレジットカード)、電子マネー、QRコード

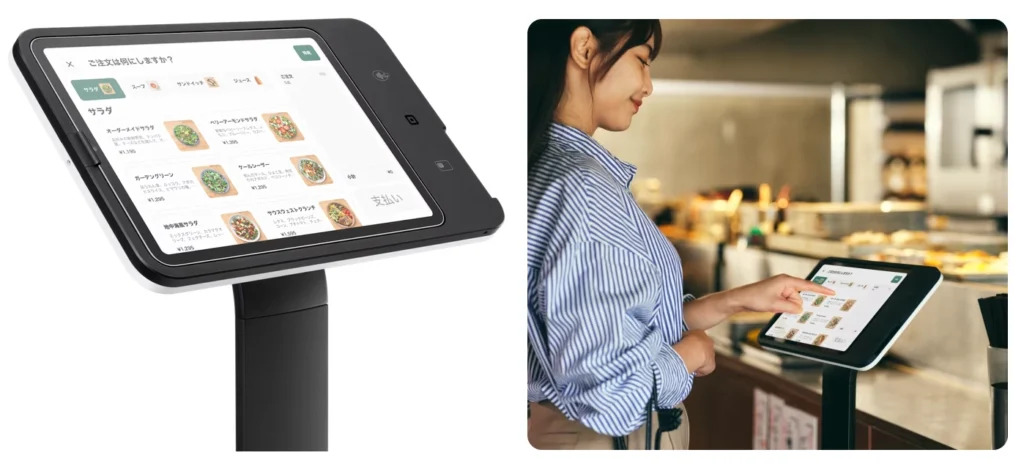
    Squareレジスター

    Squareレジスターの決済イメージ

    Squareレジスターは99,980円の最上位モデルで、スタッフ用とお客様用の2画面を搭載した据え置き型POSレジです。大型店舗や本格的なレジ環境を求める店舗に最適な、プロフェッショナル仕様の端末です。

    2画面構成により、スタッフは業務に集中しながらお客様に決済画面を提供できるため、スムーズで効率的な会計が実現します。全ての読み取り方式に対応し、有線LAN接続も可能なため、安定した通信環境を確保できます。また、他の端末が1年保証なのに対し、2年間の保証期間が設定されています。

    セットアップ時はアクセサリーハブに電源アダプターを接続し、お客様用ディスプレイを設置します。Wi-Fiまたは有線でインターネット接続し、Squareアカウントにログイン後、商品登録と決済処理が可能になります。

    項目内容
    価格99,980円
    おすすめこれからPOSレジを導入する店舗、店頭でスタッフが注文を受け付ける店舗、お客様に注文内容・金額を確認してほしい店舗
    対応決済クレジットカード、タッチ決済(スマホ、クレジットカード)、電子マネー、QRコード

    Squareハンディ

    Squareハンディの決済イメージ

    Squareハンディは44,980円の最新モデルで、2025年7月に発売された持ち運び可能なオールインワン端末です。バーコードスキャナーとカメラを内蔵し、在庫管理にも対応する多機能な決済端末です。

    バーコードスキャナー内蔵により商品登録や在庫管理が効率化され、小売店やアパレル店での運用に最適です。IP54の防塵・耐水性能を備えているため屋外利用も安心で、重量315gの軽量設計により長時間の携帯でも負担になりません。商品撮影用カメラも搭載されており、視覚的な商品管理も可能です。

    操作方法は商品をバーコードスキャンまたは手動選択し、決済方法を選択(カード・電子マネー・QRコード)します。お客様にタッチまたは挿入操作を案内し、レシートはSMSまたはメールで送信するため、プリンターレスでの運用が可能です。

    項目内容
    価格44,980円
    おすすめ在庫管理がしたい小売店、テーブル決済したい飲食店
    対応決済クレジットカード、タッチ決済(スマホ、クレジットカード)、電子マネー、QRコード

    Squareスタンド

    Squareスタンドの決済イメージ

    Squareスタンドは29,980円でiPadを取り付けて使用する決済端末です。既にiPadを所有している店舗なら、コストを抑えてPOSレジ環境を構築できる経済的な選択肢です。

    iPadを取り付けて使用する設計で、カードリーダーが内蔵されているため外部ケーブルが少なく、レジ周りをすっきりと保てます。USB・Bluetooth接続に対応し、電源オプションがあるためコンセントがない場所でもiPadのバッテリーで運用可能です。

    設置時はUSBハブまたは電源アダプターを接続し、iPadをスタンドにセットします。Square POSレジアプリをダウンロードしてSquareアカウントにログインすれば、必要に応じて画面を回転させながら使用できます。

    項目内容
    価格29,980円
    おすすめiPadをPOSレジとして使いたい店舗、お客様に注文内容 金額を確認してほしい店舗
    対応決済クレジットカード、タッチ決済(スマホ、クレジットカード)、電子マネー、QRコード

    Squareキオスク

    Squareキオスクは29,980円のセルフオーダー端末で、2024年10月に日本で提供開始されたiPad活用型のモデルです。飲食店向けに設計されており、注文から決済までをお客様自身で完結できるため、レジの省人化や省スペース化を進めたい店舗に向いています。なお、利用には別途Square キオスクアプリの契約が必要で、現在は端末1台あたり月額5,000円です。

    Squareキオスクの特徴は、お客様が画面上で商品を選び、そのまま注文と会計まで進められる点です。混雑時でも少人数で運営しやすく、追加オプションやサイドメニューの提案表示によって客単価アップも期待できます。iPadを取り付けて使う構造で、壁掛けやカウンター設置など複数の設置方法に対応しているため、店舗レイアウトに合わせて導入しやすいのも強みです。

    決済はカードのタッチ決済または挿入決済、各種QRコード決済に対応しており、注文内容はそのまま店舗側に連携できます。

    項目内容
    価格29,980円
    おすすめセルフオーダー、セルフレジが必要な店舗、iPadをPOSレジとして使いたい店舗
    対応決済クレジットカード、タッチ決済(スマホ、クレジットカード)、QRコード

    Square決済端末の選び方|目的別におすすめを紹介

    Squareの決済端末は、初期費用、持ち運びの有無、必要なレジ機能によっておすすめの機種が異なります。ここでは、店舗の運用方法に合わせた端末の選び方を解説します。

    初期費用0円で導入するなら「スマホでタッチ決済」

    初期費用をかけずにキャッシュレス決済を始めるなら、スマホでタッチ決済がおすすめです。
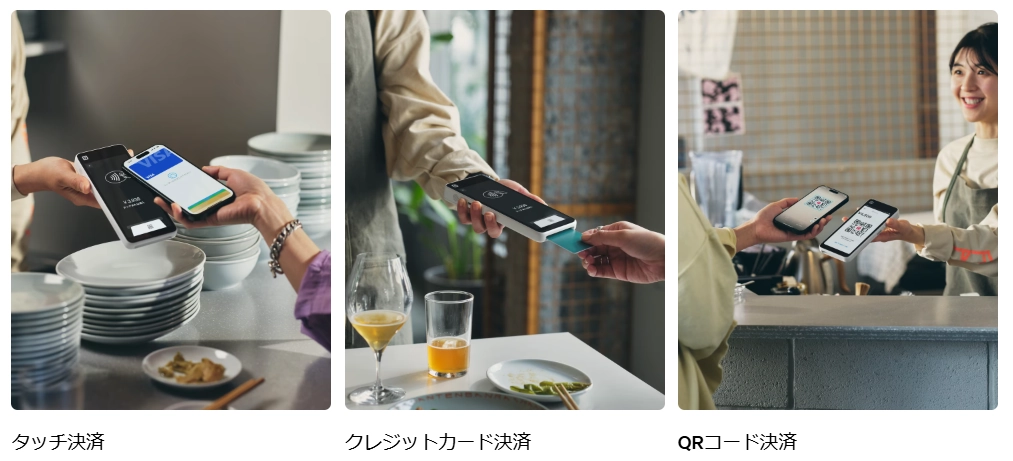
    決済件数が少ない場合や、クレジットカードのタッチ決済に対応できればいい場合におすすめです。専用端末を持ち歩く必要がなく、スマホだけで会計できます。

    Squareの「スマホでタッチ決済」の利用イメージ。スマートフォンでの金額入力、クレジットカードやスマートフォンによるタッチ決済、QRコード決済の様子を並べた画像。

    費用を抑えて幅広い決済に対応するなら「Squareリーダー」

    初期費用を抑えながら、クレジットカード・電子マネー・QRコード決済に対応するなら、Squareリーダーがおすすめです。
    手持ちのスマホやタブレットで会計操作を行い、カードの読み取りだけを専用端末で行う運用におすすめです。
    Squareリーダーの利用イメージ。スマートフォンとタブレットでの商品選択・会計操作、Squareリーダーを使ったクレジットカードのタッチ決済の様子を並べた画像。

    紙のレシート発行や持ち運びが必要なら「Squareターミナル」

    紙のレシート発行と持ち運びの両方が必要なら、Squareターミナルがおすすめです。レジカウンター以外の場所で会計し、その場で紙のレシートを渡すことができます。

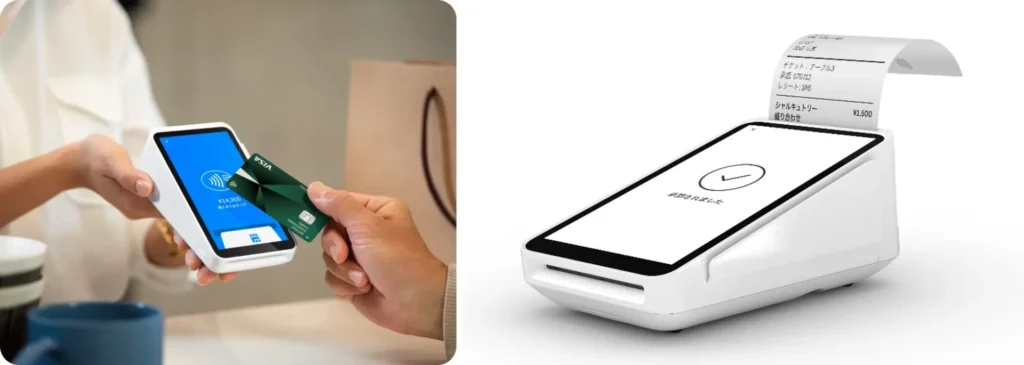
    Squareターミナルの利用イメージ。クレジットカードのタッチ決済を行う様子と、レシートプリンターを内蔵したSquareターミナルの端末画像を並べた画像。

    また、端末に搭載されたPOSレジ機能で商品登録から会計まで行えるため、普段はレジカウンターに設置し、必要なときだけ持ち運んで会計する運用にもおすすめです。
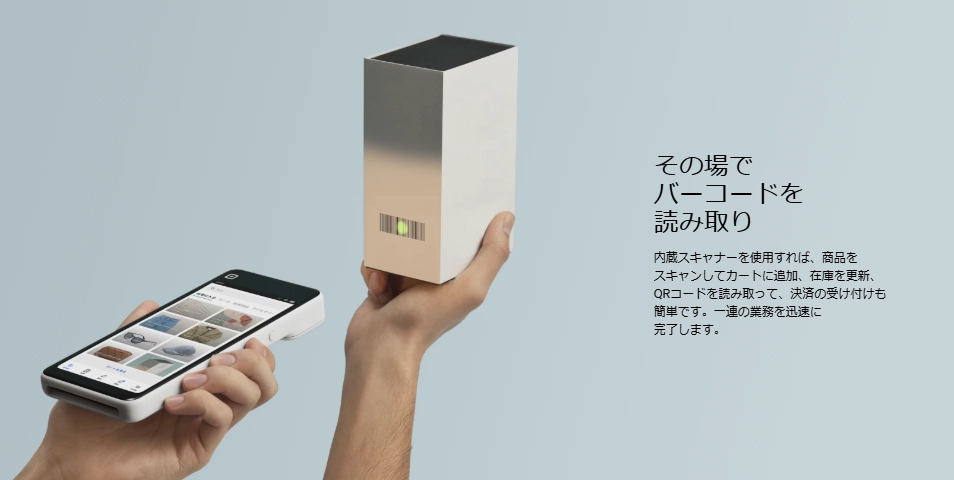
    商品管理や客席での注文受付も行うなら「Squareハンディ」

    決済だけでなく、商品管理や注文受付も効率化するなら、Squareハンディがおすすめです。
    スタッフが店内を移動しながら、商品確認・注文受付・会計を行う運用におすすめです。小売店で商品をバーコードで読み取って会計したり、その場で注文を受け付けて決済したりできます。
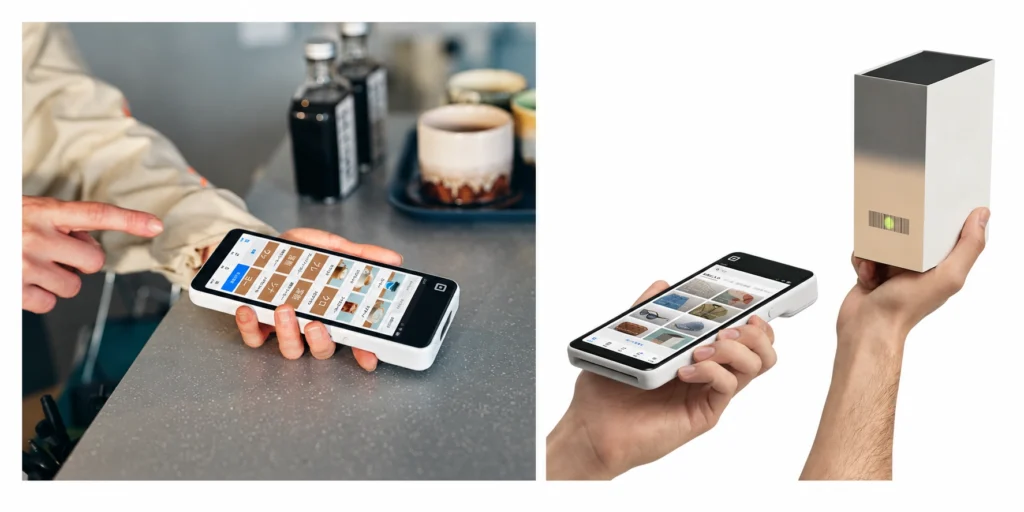
    Squareハンディの利用イメージ。飲食店での注文入力と、小売店での商品バーコード読み取りの様子を並べた画像。
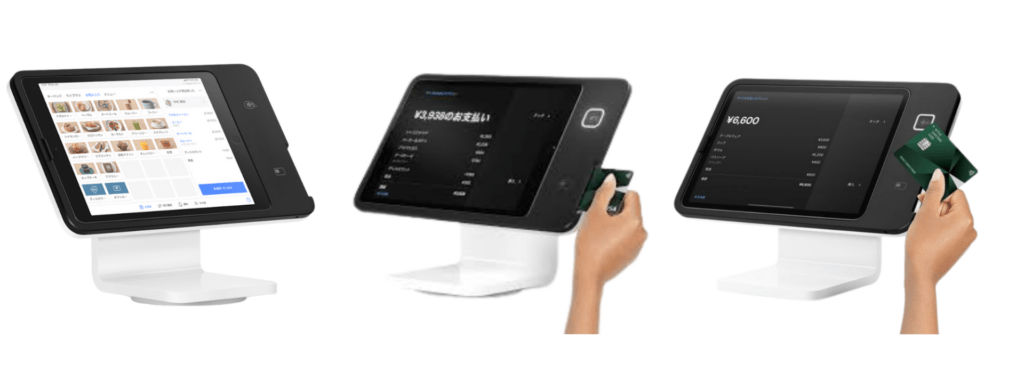
    カウンターで注文確認しながら決済まで行うなら「Squareスタンド」

    レジカウンターでお客様と画面を共有しながら会計するなら、Squareスタンドがおすすめです。

    スタッフが商品を登録し、お客様に注文内容や金額を確認してもらってから決済する運用におすすめです。

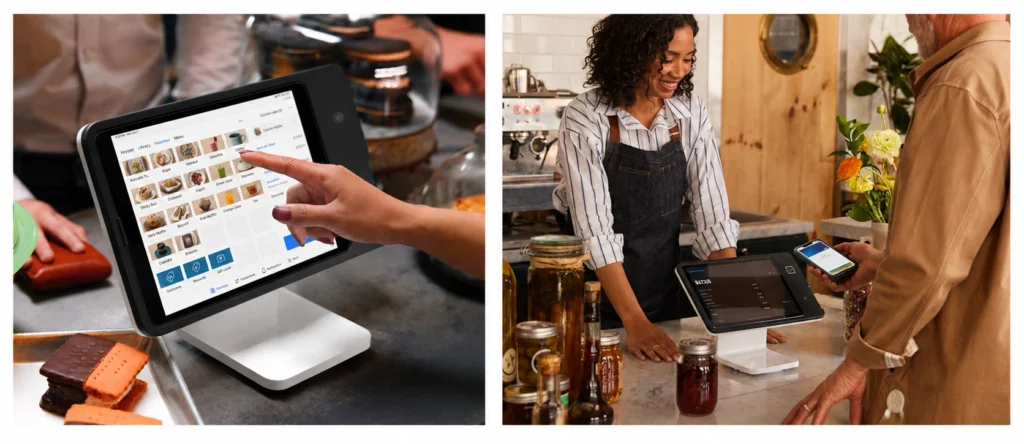
    Squareスタンドの利用イメージ。飲食店での注文入力と、店舗のレジカウンターで顧客がスマートフォン決済を行う様子を並べた画像。

    会計件数がそれほど多くなく、スタッフとお客様が1つの画面を共有する運用なら、2画面のSquareレジスターよりも導入費用を抑えられます。

    会計件数が多い店舗でレジ業務を効率化するなら「Squareレジスター」

    レジカウンターでの会計業務を効率化するなら、Squareレジスターがおすすめです。

    スタッフが連続して商品登録と会計を行い、お客様には専用画面で決済してもらう運用におすすめです。

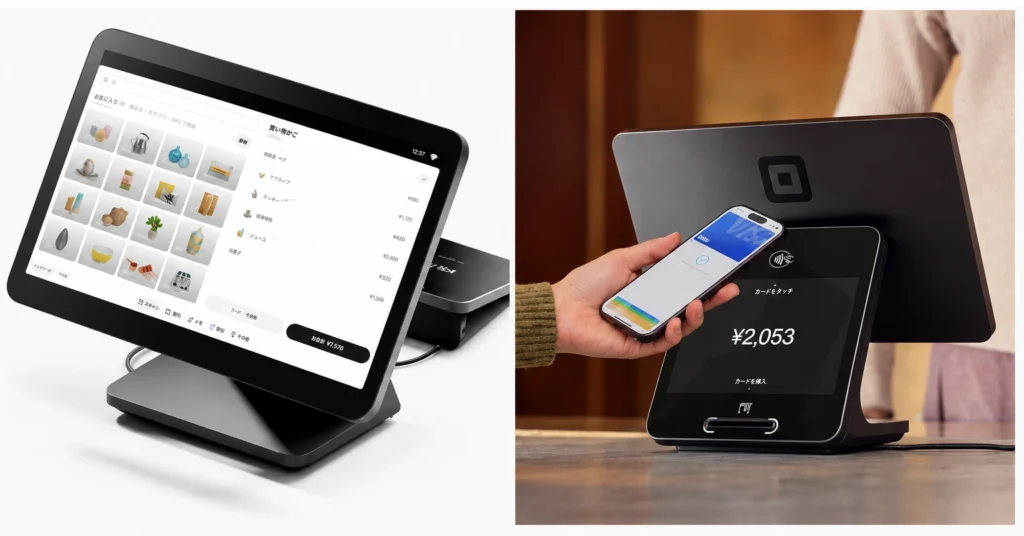
    Squareレジスターの利用イメージ。商品選択や注文管理を行うスタッフ用画面と、顧客がスマートフォンでタッチ決済する様子を並べた画像。

    Squareスタンドとは異なり、会計のたびに画面を回転させる必要がありません。スタッフ側の操作画面を維持したまま、お客様に金額確認や決済操作を行ってもらえます。

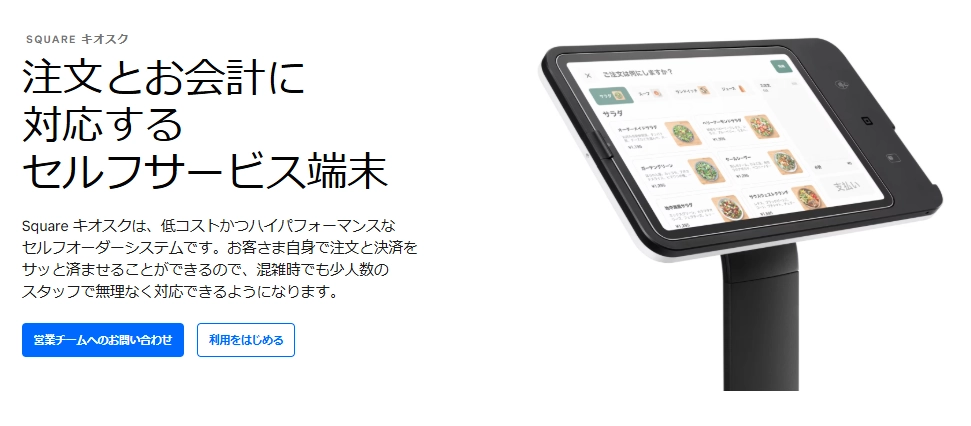
    セルフオーダー・セルフ会計を導入するなら「Squareキオスク」

    お客様自身で注文から決済まで完結させるなら、Squareキオスクがおすすめです。

    スタッフによる注文受付をなくし、お客様自身で商品選択から支払いまで行ってもらう運用におすすめです。

    少人数での店舗運営や注文が集中する時間帯の業務負担軽減に役立ちます。ただし、月額利用料が発生するため、注文数が少なくスタッフによる受付で十分な場合は通常の決済端末がおすすめです。

    Squareキオスクの端末画像と利用シーン。飲食店で顧客がタッチパネルを操作し、セルフ注文を行う様子を並べた画像。

    Squareの決済端末の7つの比較ポイント|初期費用・必要機器・持ち運び対応

    Square決済端末は7つの重要な違いがあり、店舗のニーズに応じて最適な端末を選ぶ必要があります。それぞれの違いを詳しく見ていきましょう。

    1. 初期費用と必要機器の違い

    Square決済端末の初期費用は「端末代」と「必要な周辺機器の購入費用」で決まります。Squareターミナル、Squareレジスター、Squareハンディを除く端末には、スマートフォンやタブレットなどの周辺機器が必要です。

    端末名イメージ端末価格必要な周辺機器周辺機器価格合計初期費用
    スマホでタッチ決済スマホでタッチ決済0円スマートフォン既存利用:0円
    新規購入:10,000円〜
    0円〜10,000円
    SquareリーダーSquareリーダー4,980円スマホ・タブレット既存利用:0円
    新規購入:10,000円〜
    4,980円〜14,980円
    SquareスタンドSquareスタンド29,980円iPad既存利用:0円
    新規購入:49,800円〜
    29,980円〜79,780円
    SquareキオスクSquareキオスク29,980円iPad既存利用:0円
    新規購入:49,800円〜
    29,980円〜79,780円
    SquareターミナルSquareターミナル39,980円なし0円39,980円
    SquareハンディSquareハンディ44,980円なし0円44,980円
    SquareレジスターSquareレジスター99,980円なし0円99,980円

    2. カード決済の読み取り方式の違い

    対面でのカード決済では、タッチ決済・ICカード・磁気ストライプカードの3つの読み取り方式があります。Square端末によって対応する読み取り方式が異なるため、来店客の決済手段に応じて選択する必要があります。

    端末名イメージタッチ決済ICカード磁気カード
    スマホでタッチ決済スマホでタッチ決済○××
    SquareリーダーSquareリーダー○○×
    SquareハンディSquareハンディ○○×
    SquareスタンドSquareスタンド○○×
    SquareキオスクSquareキオスク○○×
    SquareターミナルSquareターミナル○○○
    SquareレジスターSquareレジスター○○○

    3. 対応可能な決済手段の違い

    Squareではクレジットカード、電子マネー、QRコード決済に対応していますが、「スマホでタッチ決済」と「Squareキオスク」は電子マネー決済に対応していません。これは技術的な制約によるもので、他の5機種では全ての決済手段を利用できます。

    端末名イメージクレジットカード電子マネーQRコード決済
    スマホでタッチ決済スマホでタッチ決済○✕○
    SquareリーダーSquareリーダー○○○
    SquareターミナルSquareターミナル○○○
    SquareスタンドSquareスタンド○○○
    SquareキオスクSquareキオスク○✕(近日対応予定)○
    SquareハンディSquareハンディ○○○
    SquareレジスターSquareレジスター○○○

    4. 持ち運びの可否

    Squareリーダー、Squareターミナル、Squareハンディ、スマホでタッチ決済は持ち運びに対応しています。持ち運びができることで、屋外イベントでの使用はもちろん、客席まで持参してキャッシュレス決済を行うなど、レジカウンター以外でも会計が可能になります。

    端末名イメージ持ち運び設置タイプ通信方式
    スマホでタッチ決済スマホでタッチ決済○モバイルモバイルデータ
    SquareリーダーSquareリーダー○モバイルモバイルデータ・Wi-Fi
    SquareターミナルSquareターミナル○ポータブルWi-Fi
    SquareハンディSquareハンディ○ポータブルWi-Fi
    SquareスタンドSquareスタンド×据え置きWi-Fi・USB
    SquareキオスクSquareキオスク×据え置きWi-Fi(iPad経由)
    SquareレジスターSquareレジスター×据え置きWi-Fi・有線LAN

    5. 使えるPOSレジ機能の違い

    Squareでは3種類のPOSレジサービスを提供しています。

    • Square POSレジ:基本的な売上管理・商品管理機能を備えた汎用型
    • Square リテールPOSレジ:小売・アパレル業者向けに在庫管理や複数店舗管理機能を強化したもの
    • Square レストランPOSレジ:飲食店向けにテーブル管理やキッチン連携機能を搭載したもの

    端末によって利用できるPOSレジの種類が異なります。

    端末名イメージSquare
    POSレジ
    Square
    リテールPOSレジ
    Square
    レストランPOSレジ
    スマホでタッチ決済スマホでタッチ決済○×○
    SquareリーダーSquareリーダー○○○
    SquareターミナルSquareターミナル○×○
    SquareスタンドSquareスタンド○○○
    SquareキオスクSquareキオスク○×○
    SquareハンディSquareハンディ○○○
    SquareレジスターSquareレジスター○○○

    6. 連携できるPOSレジ機能の違い

    Squareは他社のPOSレジとの連携にも対応していますが、Square専用端末では他社POSレジアプリをインストールできないため、連携ができません。連携には、それぞれのアプリが同じ端末上にインストールされている必要があるためです。

    連携可能なPOSレジ一覧はこちらです。

    • Airレジ
    • スマレジ
    • Bionly
    • Ubiregi
    • poscube
    • Orange Operation
    端末名イメージ他社POSレジ連携
    スマホでタッチ決済スマホでタッチ決済○
    SquareリーダーSquareリーダー○
    SquareスタンドSquareスタンド○
    SquareキオスクSquareキオスク×
    SquareターミナルSquareターミナル×
    SquareハンディSquareハンディ×
    SquareレジスターSquareレジスター×

    7. 保証期間の違い

    Square製品は充実した保証制度を提供しており、製品保証に加えて返品保証も用意されています。Squareレジスターのみ本体価格が高額なため、他の端末より長い保証期間が設定されています。Square公式ショップで購入した場合、全ての端末で30日間の使用後でも無料返品が可能なため、リスクなく導入を検討できます。

    端末名イメージ製品保証期間返品保証無料返品条件
    スマホでタッチ決済スマホでタッチ決済対象外
    (専用端末の購入なし)
    対象外対象外
    SquareリーダーSquareリーダー1年間30日間使用後でも可
    SquareターミナルSquareターミナル1年間30日間使用後でも可
    SquareスタンドSquareスタンド1年間30日間使用後でも可
    SquareハンディSquareハンディ1年間30日間使用後でも可
    SquareキオスクSquareキオスク1年間30日間使用後でも可
    SquareレジスターSquareレジスター2年間30日間使用後でも可

    Square決済端末の初期費用をシミュレーションで比較

    Square決済端末の初期費用は「端末代」と「必要機器の購入代金」によって決まります。以下のよくある3つのパターンに分けて初期費用を比較します。

    1. 決済端末のみ購入する場合

    既に周辺機器が手元にある場合、初期費用は端末代のみとなります。専用の端末が不要なスマホでタッチ決済は初期費用0円で導入できるため、最も安く抑えたいときの選択肢となります。

    端末名イメージ端末価格(税込)備考
    スマホでタッチ決済スマホでタッチ決済0円既存スマホ利用
    SquareリーダーSquareリーダー4,980円最もコンパクト
    SquareスタンドSquareスタンド29,980円iPad別途必要
    SquareキオスクSquareキオスク29,980円セルフオーダー端末
    SquareターミナルSquareターミナル39,980円オールインワン
    SquareハンディSquareハンディ44,980円バーコード内蔵
    SquareレジスターSquareレジスター99,980円2画面POSレジ

    2. 決済端末と必要機器を購入する場合

    決済端末とそれを利用するための最低限の周辺機器を購入する場合、端末の種類によって初期費用に大きな差が生まれます。Androidスマートフォンは格安モデルであれば1万円台から販売されているため、比較的安価に抑えられます。

    端末名イメージ必要機器端末価格機器価格合計費用
    スマホでタッチ決済スマホでタッチ決済Androidスマホ
    iPhone
    0円
    ※自分のスマホを使用
    10,000円〜10,000円〜
    SquareリーダーSquareリーダーAndroidスマホ
    iPhone
    iPad
    4,980円10,000円〜14,980円〜
    SquareスタンドSquareスタンドiPad29,980円49,800円〜79,780円〜
    SquareキオスクSquareキオスクiPad29,980円49,800円〜79,780円〜
    SquareターミナルSquareターミナルなし39,980円0円39,980円
    SquareハンディSquareハンディなし44,980円0円44,980円
    SquareレジスターSquareレジスターなし99,980円0円99,980円

    3. 決済端末とプリンターを購入する場合

    紙のレシートを印刷する場合、プリンター機能が必要です。決済端末とプリンターを同時に購入する場合の初期費用を比較すると、プリンター内蔵のSquareターミナルの優位性が明確になります。

    端末名イメージプリンター必要端末価格モバイル型
    プリンター使用
    据置型
    プリンター使用
    スマホでタッチ決済スマホでタッチ決済○0円20,000円47,000円
    SquareリーダーSquareリーダー○4,980円24,980円51,980円
    SquareスタンドSquareスタンド○29,980円49,980円76,980円
    SquareキオスクSquareキオスク○29,980円49,980円76,980円
    SquareターミナルSquareターミナル×39,980円39,980円39,980円
    SquareハンディSquareハンディ○44,980円64,980円91,980円
    SquareレジスターSquareレジスター○99,980円119,980円146,980円

    ※Squareターミナルはプリンター内蔵のため追加費用なし

    Squareの決済手数料や料金体系は選んだ端末によって変わる?

    Square(スクエア)の決済手数料や入金手数料は、利用する端末によって変わることはありません。どの端末を選んでも同じ料金体系が適用されます。

    項目内容
    月額利用料無料
    クレジットカード決済2.50%~3.25%
    電子マネー・QRコード決済3.25%
    入金手数料無料
    解約金なし
    Squareキオスクにはアプリ代が別途月額料金5,000円が発生します。

    Squareの決済端末をお得に購入する方法

    Square決済端末をできるだけ安く購入するための方法をご紹介します。タイミングによっては大幅な割引を受けることができます。

    お得に購入する方法

    1. Square乗り換えキャンペーン(※不定期実施)

    Squareでは、他社からの乗り換えを対象に決済端末を無料提供するキャンペーンが実施される場合があります。

    2. 決済端末無料キャンペーン(※現在は実施されていません)

    過去にSquareでは決済端末無料キャンペーンが実施されていましたが、現在はしばらく開催されていません。今後のキャンペーン再開については公式サイトで最新情報をご確認ください。

    3. 紹介プログラム

    紹介で新規加入すると、対象端末の2,000円割引または180日間の決済手数料無料特典(売上10万円まで)があります。

    4. ネットショッピングサイト

    Amazonなどでは、Squareターミナルが正規価格の39,980円より安く、約33,980円(2026/10/14時点)で販売されている場合があります。ただし、保証内容などは事前確認が必要です。

    5. 家電量販店

    ビックカメラやヨドバシカメラでは購入当日入手可能で、ポイント還元によるメリットもあります。

    購入の流れ

    Square公式サイトからの購入手順は以下の通りです。

    1. 端末選択とカートに追加
      Square公式サイトにアクセスし、購入したい端末のページで「購入する」をクリック後、製品オプションを選択して「カートに追加」します。
    2. アカウントログインと情報入力
      Squareアカウントにログイン(未登録の場合は新規作成)し、発送・連絡先情報を入力します。
    3. 配送・支払い設定
      配送先住所と支払い方法を指定し、注文内容を確認して決済完了します。
    4. 端末受け取りと設定
      2〜5日で端末が到着したら、開封して充電し、初期設定とペアリングを行い、テスト決済で動作確認します。

    Squareの決済端末と合わせて揃えたい周辺機器

    Square決済端末の機能を最大限に活用するためには、適切な周辺機器の導入が重要です。店舗の業種や規模に応じて必要な機器を選択しましょう。

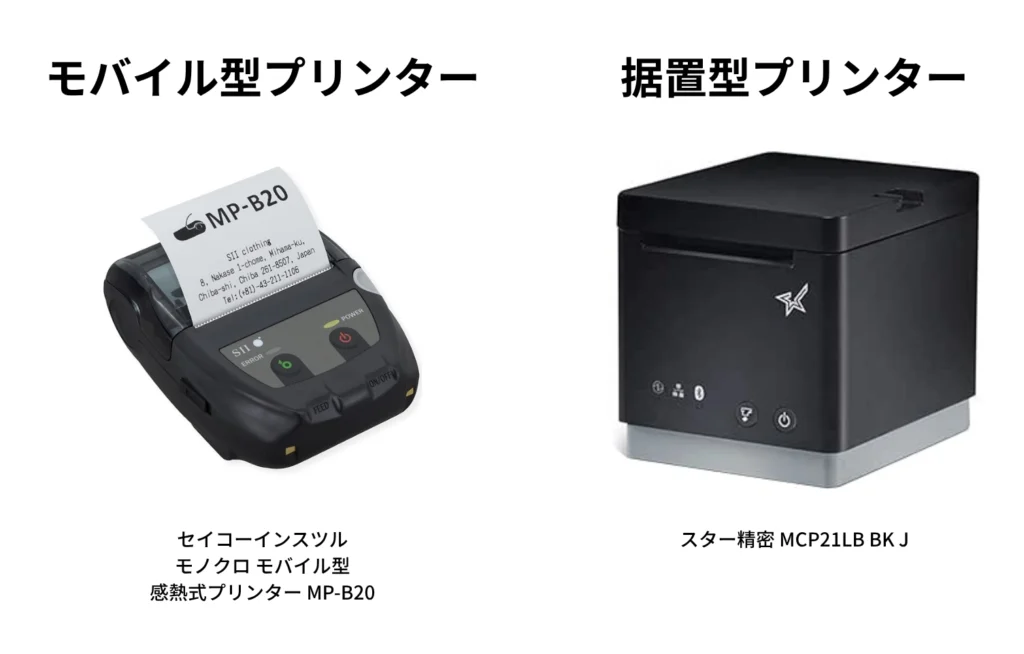
    レシートプリンター

    Squareターミナル以外の端末を使用する場合、レシート印刷用のプリンターを用意すると顧客満足度が向上します。ただし、Squareターミナルはレシートプリンターを内蔵しているため、別途プリンターを購入する必要がありません。レシートプリンターには大きく分けてモバイル型と据置型があり、それぞれ異なる特徴を持っています。

    プリンター種類価格相場特徴おすすめ業種メリットデメリット
    モバイル型約20,000円持ち運び可能
    コンパクト
    バッテリー駆動
    移動販売
    屋外利用
    イベント出店
    携帯性抜群
    電源不要
    設置場所自由
    印刷速度が遅い
    用紙容量が少ない
    据置型約47,000円高速印刷
    大容量用紙
    高耐久性
    固定店舗
    大型店舗
    高頻度印刷
    印刷品質高い
    連続印刷可能
    業務用仕様
    設置場所固定
    電源必要
    高価格

    キャッシュドロワー

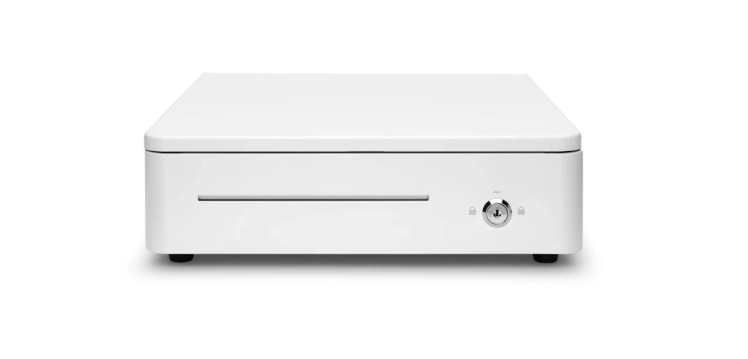
    現金とキャッシュレス決済を併用する店舗では、キャッシュドロワーの導入によって現金管理が効率化されます。レシートプリンターと直接接続でき、現金決済時に自動で開閉する仕組みになっています。

    鍵付きのドロワーを使用すれば営業中でも現金を安全に保管でき、セキュリティ面での不安を軽減できます。内部には仕切りが設けられており、お札や硬貨を種類別に整理して収納できるため、会計時の取り違えやミスを防げます。

    mC-Drawer プリンター連動キャッシュドロワー

    バーコードスキャナー

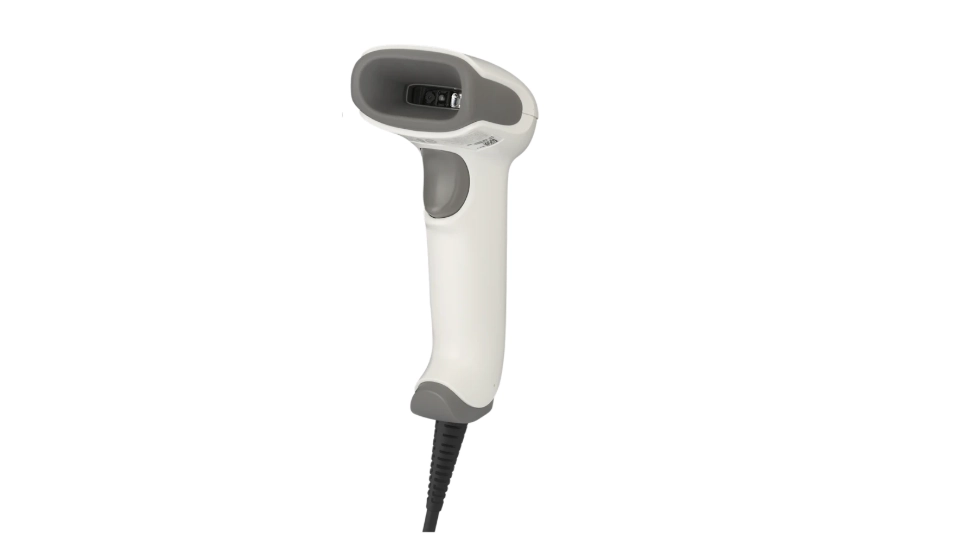
    商品数が多い店舗や小売業では、バーコードスキャナーの導入で業務が大幅に効率化されます。ただし、Squareハンディはバーコードスキャナーを内蔵しているため、別途バーコードスキャナーを購入する必要がありません。商品コードの手動入力が不要になることで、会計ミスの削減と会計時間の短縮を実現し、結果として顧客満足度の向上につながります。

    Squareハンディ以外の端末でもSquare決済端末と直接接続可能なバーコードスキャナーを利用すれば、バーコードスキャン後に即座に商品情報が画面に表示されます。他社製の周辺機器とも互換性があるため、確認の上で既存の機器を活用することも可能です。

    2D有線バーコードスキャナー

    Squareの決済端末に関するよくある質問

    Squareと一緒に使うのにおすすめのタブレットは?

    Square端末に対応しているおすすめタブレットはiPadです。

    SquareスタンドはiPad専用の決済端末で、対応機種はスタンドの世代やコネクターによって異なります。Square POSレジアプリはiPadの大画面を活かした直感的な操作が可能で、他社POSレジとの連携も豊富です。

    人気のSquare決済端末は?

    最も人気が高い※Square決済端末はSquareリーダーです。4,980円という低価格、コンパクトサイズ、iOS・Android両対応の汎用性が人気の理由です。

    既にスマートフォンやタブレットを持っている事業者なら、端末代のみで導入できるため初期投資を大幅に抑えられます。

    ※:OREND内でのアクセス数やクリック数から算出

    トラブルが起きた時の対処法は?保証はある?

    基本的な対処法として、インターネット接続状況とバッテリー残量の確認、端末の再起動・再ペアリングを行います。

    また故障した場合は、1年間の保証(Squareレジスターのみ2年間)や、30日以内の使用後でも無料返品保証(Square公式ショップで購入した場合)があります。

    ヘルプセンター、メール・電話サポート、コミュニティ機能でのサポートも充実しています。

    まとめ

    Square決済端末は、初期費用0円のスマホでタッチ決済から、本格的なPOSレジ機能を搭載したSquareレジスターまで、店舗の規模と用途に応じて最適な選択肢があります。

    選択のポイントとして、初期費用を最重視する場合はスマホでタッチ決済(無料)、コンパクトさと汎用性を求める場合はSquareリーダー(4,980円)、レシート発行とオールインワン機能を重視する場合はSquareターミナル(39,980円)、iPad活用と大画面操作を求める場合はSquareスタンド(29,980円)、バーコード管理と在庫管理が必要な場合はSquareハンディ(44,980円)、本格POSレジと大型店舗運営を目指す場合はSquareレジスター(99,980円)が最適です。

    重要なのは、決済手数料が端末によって変わらず、充実した保証制度があることです。30日間の返品保証もあるため、まずは店舗のニーズに最も近い端末から始めて、事業成長に応じて端末を変更することも可能です。契約期間の縛りがなく、無料返品にも対応しているSquareなら、リスクなく最適な決済端末を導入できます。

  • スマホ決済とは?店舗への導入方法やメリット、選び方まで徹底解説

    スマホ決済とは?店舗への導入方法やメリット、選び方まで徹底解説

    スマホ決済は、QRコード決済やタッチ決済など、店舗でスマホを使った支払いを受け付けるキャッシュレス決済です。導入方法には、店頭QRコードを設置する方法や、クレジットカード、電子マネー、QRコード決済に対応したマルチ決済端末を導入する方法があります。

    この記事でわかること
    • 店舗が導入できるスマホ決済の種類と導入方法
    • QRコード決済、マルチ決済端末、スマホ決済サービスの選び方
    • スマホ決済を導入するメリット、注意点、必要書類

    スマホ決済とは?店舗でスマホを使った支払いを受け付ける方法

    スマホ決済とは、店舗にとっては「来店客のスマートフォンから支払いを受ける仕組み」です。現金だけでなく、QRコード決済、電子マネー、クレジットカードのタッチ決済などに対応できるようになります。

    たとえば、PayPayや楽天ペイなどのQRコード決済、Apple PayやGoogle Payに登録したカードでのタッチ決済、モバイルSuicaなどの電子マネー決済が該当します。

    店舗がスマホ決済を導入すると、現金を持たないお客さまや、スマホでスムーズに会計したいお客さまにも対応できます。会計方法の選択肢を増やすことで、来店客の利便性向上にもつながります。

    また、スマホ決済は支払い方法を増やすだけではありません。会計時間の短縮、現金管理の負担軽減、売上管理の効率化など、店舗運営を見直すきっかけにもなります。

    店舗が導入できるスマホ決済の種類

    店舗が導入できるスマホ決済は、主に「QRコード決済・バーコード決済」と「タッチ決済」の2種類です。まずは、それぞれの支払い方と店舗側に必要な準備を確認しましょう。

    QRコード決済・バーコード決済

    QRコード決済・バーコード決済は、スマホアプリに表示されるコードを使って支払う方法です。

    QRコード決済には、主に2つの支払い方があります。

    店舗に掲示されたQRコードをお客さまがスマホで読み取る方法

    利用者が店舗のQRコードを読みとり、金額を入力して支払います。店舗側はQRコードを設置するだけで始められます。ただし、入力金額に誤りがないか確認する運用が必要です。

    お客さまのスマホ画面に表示されたQRコードやバーコードを、店舗側の端末やスキャナーで読み取る方法

    コンビニやスーパーなどでよく使われる方式で、レジ業務に組み込みやすい点が特徴です。

    店頭QRコードを設置する方法は、初期費用を抑えて始めたい店舗に合います。一方、店舗側でコードを読み取る方法は、レジでの会計フローに組み込みたい店舗に合います。

    代表的なサービスは以下の通りです。

    • PayPay
    • 楽天ペイ
    • d払い
    • au PAY
    • メルペイ
    • Alipay+
    • WeChat Pay

    スマホをかざして払うタッチ決済(非接触型決済)

    タッチ決済は、利用者がスマホを決済端末にかざして支払う方法で、非接触型決済とも呼ばれます。
    利用者は財布やカードを取り出さずに支払えるため、レジでの会計をスムーズにできます。

    店舗がタッチ決済に対応するには、非接触決済に対応した決済端末が必要です。会計スピードを重視する店舗、レジ待ちを減らしたい店舗、少額決済が多い店舗と相性が良い決済方法です。

    代表的なサービスは以下の通りです。

    • Apple Pay
    • Google Pay
    • モバイルSuica
    • PASMO
    • iD
    • QUICPay

    スマホ決済を店舗に導入する主な方法

    店舗がスマホ決済を導入する方法は、主に3つあります。店頭QRコードを設置する方法、マルチ決済端末を導入する方法、スマホを決済端末として使う方法です。

    どの方法を選ぶべきかは、対応したい決済方法、店舗の規模、会計場所、初期費用、運用のしやすさによって変わります。

    店頭QRコードを設置する

    店頭QRコードを設置する方法は、店舗にQRコードを掲示し、お客さまがスマホで読み取って支払う方法です。

    レジ横、受付カウンター、テーブルなどにQRコードを置いて運用します。専用の決済端末を用意せずに始められるため、個人店、小規模店舗、イベント出店などで導入しやすい方法です。

    ただし、お客さまが支払金額を入力する方式では、店舗側で金額と決済完了画面を確認する必要があります。会計時に「金額を確認する」「決済完了画面を見せてもらう」といった運用ルールを決めておくことが大切です。

    マルチ決済端末を導入する

    マルチ決済端末とは、クレジットカード、電子マネー、QRコード決済など、複数の決済方法に対応した決済端末のことです。

    1台で複数の支払い方法を受け付けられるため、幅広い客層に対応したい店舗に合います。たとえば、飲食店、小売店、美容室、クリニック、宿泊施設など、さまざまな業種で利用されています。

    マルチ決済端末には、レジ横に置いて使う据置型端末や、店内や屋外に持ち運べるポータブル型端末があります。POSレジと連携できる端末や、レシートプリンターを内蔵した端末もあります。

    QRコード決済だけでなく、クレジットカードや電子マネーにも対応したい店舗は、マルチ決済端末を導入することで、会計方法をまとめて整えられます。

    スマホを決済端末として使う方法もある

    近年は、専用の決済端末を使わず、店舗側のスマホを決済端末として使う方法もあります。専用アプリを入れたスマホに、お客さまのカードやスマホをかざしてもらい、タッチ決済を受け付ける仕組みです。

    専用端末を持ち歩かずに決済を受け付けられるため、イベント、移動販売、訪問サービス、個人事業主の対面販売などで候補になります。

    ただし、利用できるスマホの機種、対応できる決済方法、レシート発行の方法、入金サイクルはサービスごとに異なります。導入前に、自店の会計シーンで問題なく使えるかを確認しましょう。

    店舗向けスマホ決済サービス、マルチ決済端末の比較

    スマホ決済サービスやマルチ決済端末は、対応している決済方法、端末費用、月額料金、決済手数料、入金サイクルがサービスごとに異なります。ここでは、店舗向けに導入されている代表的なスマホ決済サービスとマルチ決済端末を比較します。自店の会計方法や客層に合うサービスを選ぶ際の参考にしてください。

    サービス名
    対応決済
    特徴
    Airシリーズとの連携重視で、幅広い決済手段を一括導入したい
    Airシリーズとの連携重視で、幅広い決済手段を一括導入したい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末

    Airシリーズとの連携重視で、幅広い決済手段を一括導入したい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末

    Squareの決済端末画像
    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい
    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    Squareの決済端末画像
    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    Square リーダーの端末画像
    固定費0円で安価でスマートな端末を使い、最短即日入金がいい
    固定費0円で安価でスマートな端末を使い、最短即日入金がいい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末

    Square リーダーの端末画像
    固定費0円で安価でスマートな端末を使い、最短即日入金がいい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末

    Square Terminalの端末画像
    最短即日の入金で、持ち運べるオールインワン端末を使いたい
    最短即日の入金で、持ち運べるオールインワン端末を使いたい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応

    Square Terminalの端末画像
    最短即日の入金で、持ち運べるオールインワン端末を使いたい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応

    stera packの決済端末画像
    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい
    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応

    stera packの決済端末画像
    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応

    スマレジ・PAYGATE POSの決済端末画像
    POS連携で会計の二度打ちをなくして、持ち運びでも使いたい
    POS連携で会計の二度打ちをなくして、持ち運びでも使いたい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    持ち運べる無料端末、レジ連携に強くレシートプリンター内蔵

    スマレジ・PAYGATE POSの決済端末画像
    POS連携で会計の二度打ちをなくして、持ち運びでも使いたい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    持ち運べる無料端末、レジ連携に強くレシートプリンター内蔵

    JMSのおまかせWebプランのVEGA3000の端末画像
    初期・月額0円で、決済ブランド数とサポート体制を重視したい
    初期・月額0円で、決済ブランド数とサポート体制を重視したい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    初期費用0円で選べる決済端末、71種決済対応と充実サポート

    JMSのおまかせWebプランのVEGA3000の端末画像
    初期・月額0円で、決済ブランド数とサポート体制を重視したい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    初期費用0円で選べる決済端末、71種決済対応と充実サポート

    STORES 決済の端末画像
    初期・手数料を安く、POS・予約・ECもまずは無料で使いたい
    初期・手数料を安く、POS・予約・ECもまずは無料で使いたい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    STORES 決済の端末画像
    初期・手数料を安く、POS・予約・ECもまずは無料で使いたい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    PayCAS Mobileの決済端末画像
    PayPayの決済が多く、プリンタ内蔵の持ち運べる端末で運用したい
    PayPayの決済が多く、プリンタ内蔵の持ち運べる端末で運用したい
    対応決済

    クレジットカード/電子マネー/QRコード決済

    特徴

    端末0円プランあり、持ち運べてPayPayの手数料が安い決済端末

    PayCAS Mobileの決済端末画像
    PayPayの決済が多く、プリンタ内蔵の持ち運べる端末で運用したい
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    特徴:

    端末0円プランあり、持ち運べてPayPayの手数料が安い決済端末

    スマホ決済サービスの選び方

    スマホ決済サービスを選ぶ際は、初期費用だけでなく、継続的な運用コストや機能面を総合的に確認することが重要です。特に、対応できる決済方法、決済手数料、入金サイクル、サポート体制は、導入後の使いやすさに大きく関わります。

    同じスマホ決済でも、店頭にQRコードを置く方法と、マルチ決済端末を導入する方法では、費用や運用方法が異なります。自店の会計方法や客層に合うサービスを選ぶために、次のポイントを確認しましょう。

    QRコード設置型かマルチ決済端末かを決める

    まずは、店頭QRコードを設置する方法にするか、マルチ決済端末を導入するかを決めましょう。

    QRコード設置型は、店舗にQRコードを掲示し、お客さまがスマホで読み取って支払う方法です。専用端末を使わずに始められるため、初期費用を抑えたい個人店や小規模店舗に合います。

    一方、マルチ決済端末は、クレジットカード、電子マネー、QRコード決済など、複数の支払い方法に対応できる決済端末です。幅広い客層に対応したい店舗や、レジ業務をまとめて管理したい店舗に合います。

    導入方式の特徴比較

    項目マルチ決済端末QRコード決済
    端末専用端末が必要不要な場合が多い
    初期費用端末費用がかかる場合がある0円から始められる場合がある
    対応決済クレジットカード、
    電子マネー、
    QRコード決済
    などに対応
    主にQRコード決済に対応
    決済速度端末操作でスムーズに会計できる金額確認の運用が必要
    管理方法複数の決済をまとめて管理しやすいサービスごとに管理が分かれる場合がある
    合う店舗飲食店、小売店、美容室、クリニックなど個人店、小規模店舗、イベント出店など
    ※初期費用、対応決済数、決済手数料はサービスや契約プランによって異なります。導入前に各サービスの公式情報を確認しましょう。

    対応したい支払い方法を確認する

    次に、自店で対応したい支払い方法を確認します。スマホ決済といっても、QRコード決済、電子マネー、クレジットカードのタッチ決済など、対応できる支払い方法はサービスごとに異なります。

    PayPay、楽天ペイ、d払い、au PAYなどのQRコード決済に対応したいのか、Suicaなどの交通系電子マネーやiD、QUICPayにも対応したいのかを整理しましょう。

    客層によっても、重視すべき決済方法は変わります。駅近の店舗や少額決済が多い店舗では交通系電子マネー、ビジネス客や高単価の商品を扱う店舗ではクレジットカード決済、若年層の利用が多い店舗ではQRコード決済の需要があります。

    インバウンド客が多い店舗では、国際ブランドのクレジットカードやタッチ決済への対応も重要です。自店の立地、客単価、来店客の年齢層を踏まえて、必要な決済方法を選びましょう。

    初期費用、端末費用、月額料金を比較する

    スマホ決済端末の費用は、サービスや端末によって異なります。

    QRコード設置型は、初期費用や端末費用を抑えられるサービスが多くあります。一方、マルチ決済端末は、端末費用や月額料金が発生する場合があります。端末代が無料になるキャンペーンを実施しているサービスもありますが、適用条件や契約期間の確認が必要です。

    比較するときは、次の費用を確認しましょう。

    • 初期費用:申し込み時や導入時にかかる費用
    • 端末費用:決済端末の購入費用またはレンタル費用
    • 月額料金:サービス利用料、端末利用料、管理画面利用料など
    • オプション費用:レシートプリンター、POS連携、追加端末などにかかる費用

    「初期費用0円」「端末無料」と書かれていても、決済手数料、月額料金、解約条件、キャンペーン終了後の料金は別途確認が必要です。導入時の費用だけでなく、半年後、1年後にかかる運用コストまで見て比較しましょう。

    決済手数料を確認する

    決済手数料は売上に直接影響する重要な要素です。一般的な決済手数料は3%前後が多く、同じ決済手段では大きな差が出にくい傾向があります。ただし、QRコード決済や特定プランでは手数料が異なるため、月額料金や入金サイクルも含めて比較することが重要です。

    決済手段手数料範囲代表的なサービス
    クレジットカード3.24〜3.75%Visa、Mastercard、JCB
    QRコード決済1.6〜3.24%PayPay、d払い、楽天ペイ
    電子マネー3.0〜4.0%Suica、iD、QUICPay
    タッチ決済3.24〜3.75%Visaタッチ、Mastercardコンタクトレス

    決済手数料は、年商1,000万円の店舗では、手数料1%の差が年間10万円の違いとなるため、慎重な検討が必要です。ただし、決済手数料だけで判断せず、対応決済、入金サイクル、端末機能、サポート体制と合わせて確認しましょう。

    入金サイクルと振込手数料を確認する

    入金タイミングは店舗の資金繰りに大きく影響します。決済手数料が安くても、売上金の入金が遅いと、仕入れや人件費の支払いに影響する場合があります。

    Squareはみずほ銀行・三井住友銀行を利用することで最短翌日入金が可能で、振込手数料も無料となっています。また、通常の振込スケジュールより早く資金が必要な場合は、手数料1.5%で即時入金サービスを利用できます。

    順位イメージサービス名入金サイクル
    🥇
    1位
    Square全端末最短即時入金
    ※通常入金:最短翌日
    🥈
    2位
    STORES決済最短翌々日
    ※銀行問わず
    🥉
    3位
    stera pack最短2営業日後
    ※毎日締めの場合
    ※新規申込時選択不可
    「入金サイクルの早さ」で比較!おすすめ決済端末ランキング

    飲食店や小売店など、仕入れが頻繁に発生する業種では、翌日入金や即時入金サービスの利用価値が高くなります。売上金を早く受け取れると、仕入れ、家賃、人件費などの支払いに回しやすく、資金効率の改善につながります。

    一方で、入金サイクルはサービスや登録口座、契約プランによって異なります。振込手数料の有無、入金回数、指定銀行の条件など下記項目をあわせて確認しましょう。

    • 入金日:売上が何日後に入金されるか
    • 入金回数:毎日、週1回、月数回などの違い
    • 振込手数料:無料か有料か、条件付き無料か
    • 入金先口座:指定銀行で入金サイクルや手数料が変わらないか

    開業直後の店舗や、仕入れの支払いが多い店舗では、決済手数料と同じくらい入金サイクルが重要です。導入前に、売上金がいつ入金されるか、振込手数料がかかるかを確認しておきましょう。

    サポート体制とトラブル時の対応を確認する

    スマホ決済を導入すると、端末の操作、通信不良、決済エラー、入金確認など、店舗側で対応が必要な場面があります。そのため、サポート体制も重要な比較ポイントです。

    確認したいのは、問い合わせ方法、受付時間、サポート対象、端末故障時の対応です。電話サポートがあるか、メールやチャットのみか、土日や夜間も対応しているかによって、トラブル時の安心感が変わります。

    特に、飲食店、イベント、移動販売などでは、営業時間中の決済トラブルが売上機会の損失につながります。決済できない場合の代替手段や、端末の再起動、通信確認、決済取消の手順も事前にスタッフへ共有しておきましょう。

    導入前には、料金や手数料だけでなく、困ったときにすぐ確認できるサポート体制があるかも確認することが重要です。

    スマホ決済の導入で得られるメリット

    スマホ決済を導入すると、会計時間の短縮、現金管理の負担軽減、キャッシュレス派の取り込み、売上管理の効率化などが期待できます。単に支払い方法を増やすだけでなく、店舗運営全体の改善にもつながる点が大きなメリットです。

    【OREND独自調査】キャッシュレス決済導入後の効果

    ORENDがキャッシュレス決済を導入、または過去に導入していた店舗の経営者・従業員469人に調査したところ、27%が売上向上、39%が業務効率の向上を実感したと回答しました。また、66%の店舗で会計の半分以上がキャッシュレス決済になっているという結果も出ています。

    この結果からも、スマホ決済を含むキャッシュレス決済は、支払い方法を増やすだけでなく、会計業務や店舗運営の改善にも関わる仕組みだといえます。

    会計時間を短縮できる

    スマホ決済を導入すると、現金の受け渡しや釣り銭計算の手間を減らせます。レジでの会計が短くなれば、混雑しやすい時間帯の待ち時間を抑えられ、スタッフの負担軽減にもつながります。

    特に飲食店、小売店、イベント出店など、短時間で多くのお客さまに対応する店舗では、会計スピードが店舗運営に大きく関わります。スマホ決済に対応することで、レジ対応にかかる時間を減らし、接客や商品提供に時間を回せます。

    帝国データバンクの調査によると、2025年1月時点で正社員の人手不足を感じている企業は53.4%、非正社員では30.6%とされています。また、飲食店では非正社員の人手不足割合が60.7%となっており、人手不足は多くの店舗にとって重要な課題です。

    スマホ決済だけで人手不足を解消できるわけではありませんが、会計業務の負担を減らすことで、人手不足対策の一つになります。

    現金管理の手間とミスを減らせる

    現金決済では、釣り銭の準備、レジ締め、売上金の確認、銀行への入金など、日々の管理業務が発生します。スマホ決済を導入すると、現金を扱う量を減らせるため、レジ締めや売上確認の負担を抑えられます。

    ORENDの独自調査では、キャッシュレス決済を導入してよかったこととして、48.6%がレジ業務の負担軽減、39.2%が現金管理の負担軽減を実感したと回答しています。

    現金の取り扱いが減ると、釣り銭ミス、売上金の数え間違い、現金の紛失リスクも抑えられます。特に、少人数で運営している店舗や、閉店後のレジ締めに時間がかかっている店舗では、現金管理の負担軽減は大きなメリットです。

    キャッシュレス派やインバウンド需要に対応できる

    スマホ決済に対応すると、現金を持ち歩かないお客さまや、普段からQRコード決済やタッチ決済を利用しているお客さまを取り込みやすくなります。

    特に若年層では、キャッシュレス決済に対応していないことを理由に、店舗利用を断念した経験がある人も一定数います。現金以外の支払い方法を用意することは、会計時の利便性を高めるだけでなく、来店機会の損失を防ぐうえでも重要です。

    NIRA総合研究開発機構の調査によると、個人の消費支出におけるキャッシュレス決済比率は70.6%でした。支払い時に利用したい手段として、クレジットカードが40%、QRコード・バーコード決済が25%で、「現金で支払いたい」の19%を上回っています。

    インバウンド対応では、Alipay(支付宝)、WeChat Pay、Union Payなどの中国系決済や、Visaのタッチ決済、Mastercardコンタクトレスへの対応が重要です。訪日外国人の利用がある飲食店、宿泊施設、観光地周辺の小売店では、海外利用者が使い慣れた決済手段に対応することで、支払い時の不便を減らせます。

    売上管理やレジ締め業務を効率化できる

    スマホ決済を導入すると、決済履歴を管理画面で確認できるため、売上の確認やレジ締め業務を効率化できます。POSレジと連携できるサービスを選べば、会計情報や売上データをまとめて管理でき、手入力や二重入力の手間も減らせます。

    ORENDの独自調査では、キャッシュレス決済の導入により29.8%がデータ分析を行えるようになったと回答しています。売上傾向の確認や販促施策の見直しに役立てられる点も、キャッシュレス決済導入のメリットです。

    店舗運営では、売上を把握するだけでなく、曜日別、時間帯別、商品別の傾向を見ながら改善していくことが重要です。スマホ決済やマルチ決済端末を導入し、売上データを確認できる環境を整えることで、日々の会計業務だけでなく、店舗運営の改善にもつなげられます。

    スマホ決済を導入するときの注意点

    スマホ決済は店舗運営の効率化につながりますが、導入前に確認すべき点もあります。費用、入金サイクル、審査、通信トラブル、スタッフ対応を確認し、自店の運用に合うサービスを選びましょう。

    決済手数料や月額費用が発生する

    スマホ決済を導入すると、決済ごとに手数料が発生します。マルチ決済端末を導入する場合は、端末費用や月額料金がかかることもあります。

    「端末無料」「月額無料」と書かれていても、適用条件や無料期間、解約条件は確認が必要です。初期費用だけでなく、毎月の運用コストまで見て比較しましょう。

    売上の入金まで時間がかかる場合がある

    スマホ決済の売上は、すぐに口座へ入金されるとは限りません。入金サイクルはサービスごとに異なり、翌日、数営業日後、週1回、月数回などの違いがあります。

    仕入れや人件費の支払いが多い店舗では、入金日や振込手数料の確認が重要です。導入前に、売上金がいつ入金されるかを確認しましょう。

    加盟店審査に通らない場合がある

    スマホ決済を利用するには、加盟店審査を受ける必要があります。審査では、事業内容、取り扱い商品、店舗情報、代表者情報、口座情報などが確認されます。

    業種や商材によっては、審査に時間がかかったり、追加書類が必要になったりします。申し込み前に必要書類をそろえ、事業内容を正確に入力しましょう。

    審査期間は通常1〜2週間程度ですが、書類不備や追加確認が必要な場合は1ヶ月以上かかることもあります。複数のサービスに同時申込みすることで、リスク分散を図ることをおすすめします。

    通信障害や端末トラブル時の対応を決めておく

    スマホ決済は、インターネット通信や決済端末を使って処理します。通信障害、端末の電池切れ、アプリ不具合が起きると、会計が止まることがあります。

    予備の決済方法、端末の充電ルール、通信確認、決済エラー時の対応を事前に決めておきましょう。イベントや移動販売では、営業前の通信確認も重要です。

    スタッフが操作に慣れるまで教育が必要

    スマホ決済を導入すると、スタッフは決済方法ごとの操作を覚える必要があります。QRコード決済、タッチ決済、電子マネー決済では、端末操作や確認方法が異なります。

    決済取消、返金、レシート発行、決済完了画面の確認などは、事前に共有しておきましょう。簡単な操作マニュアルを用意すると、会計時の迷いやミスを減らせます。

    スマホ決済に対応できる決済端末の種類

    QRコード単体の導入ではなくではなく、すべてのスマホ決済に対応できるマルチ決済端末がおすすめです。マルチ決済端末には大きく分けてポータブル型と据え置き型の2種類があり、店舗の業態や利用シーンに応じた選択が重要です。

    持ち運びできるポータブル型端末

    ポータブル型端末は持ち運び可能な小型軽量設計で、場所を選ばない決済対応が可能です。重量315g程度でポケットやエプロンに収まるサイズが主流となっています。

    クレジットカード決済端末機(CAT端末)の初期費用一覧

    ポータブル型端末はクレジットカード、IC、QR、タッチ決済に対応したマルチ決済機能を備え、POS機能も標準搭載されているため売上管理、商品登録、在庫管理が一台で完結します。バーコードスキャナーが内蔵されており商品登録や在庫管理を効率化できるほか、耐水・耐塵設計により屋外イベントや移動販売でも安心して利用でき、1日中の連続使用が可能な長時間バッテリーを搭載しています。

    特に飲食店では、2025年3月のPINバイパス廃止により、席決済での暗証番号入力が必須となるため、ポータブル端末の重要性が格段に高まっています。

    レジ横に設置する据え置き型端末

    据え置き型端末はレジカウンターに固定設置するタイプで、安定した処理能力と視認性の高い画面が特徴です。高級店や客単価の高い店舗では、端末の質感やデザインも重要な選択要素となります。

    サービス名

    stera pack

    Square レジスター

    端末 stera packの決済端末画像 Square レジスターの端末画像
    クレジットカード決済端末機(CAT端末)の初期費用一覧

    据え置き型端末は大画面ディスプレイにより操作性と視認性が向上し、大量の決済処理に対応可能な高速処理能力を備えています。レシートプリンターが内蔵された一体型で設置スペースを節約でき、POSレジ、在庫管理、顧客管理システムとの多機能連携が可能です。さらに物理的な盗難防止機能を搭載したセキュリティ強化により、安心して運用できます。

    美容室や高級小売店では、店舗の雰囲気に合わせたデザイン性も重要で、Squareでは複数のカラーバリエーションやフォルムの異なる端末を選択できます。

    スマホを決済端末として使うサービス

    近年は、専用端末を使わず、店舗側のスマホを決済端末として使えるサービスもあります。スマホに専用アプリを入れ、お客さまのカードやスマホをかざしてもらうことで、タッチ決済を受け付けられます。

    イベント、移動販売、訪問サービス、個人事業主の対面販売など、常設レジを置かない場面で候補になります。ただし、利用できるスマホの機種や対応できる決済方法はサービスごとに異なるため、導入前に確認が必要です。

    業界・会計シーン別にスマホ決済の選び方を解説

    スマホ決済サービスは、業種や会計シーンによって選ぶべき端末や導入方法が変わります。レジで会計する店舗、席会計がある飲食店、イベントや移動販売、訪問サービスでは、必要な端末の持ち運びや通信環境、レシート発行の有無も異なります。

    ここでは、業種や会計シーン別に、スマホ決済サービスを選ぶときのポイントを解説します。

    イベント・移動販売では持ち運べる端末を選ぶ

    イベントや移動販売では、固定レジを置けないため、ポータブル型の決済端末やスマホを決済端末として使うサービスが候補になります。屋外で使う場合は、端末のバッテリー、通信環境、レシート発行の方法を確認しましょう。

    キッチンカー、催事販売、フリーマーケット、展示会などでは、会計場所が日によって変わることもあります。持ち運びができ、操作が簡単な端末を選ぶと、限られた人員でも会計対応を進められます。

    また、イベント会場では通信が混雑することがあります。モバイル通信に対応した端末を選ぶ、予備の通信手段を用意するなど、決済が止まらないための準備も重要です。

    イベント・移動販売での活用ポイント

    • バッテリー駆動端末の活用:8時間以上の連続利用が可能
    • モバイルWi-Fiとの併用:安定した通信環境を確保
    • QRコード決済の併用:端末トラブル時の代替手段として
    • 在庫管理連携:リアルタイムでの商品管理により売り切れを防止
    • 売上即時確認:イベント終了時に即座に売上集計が可能

    屋外でも安心の耐水・耐塵設計(IP54)を備えた端末が登場しており、天候に左右されないイベント販売が可能となっています。

    飲食店・バーでは席会計と暗証番号入力への対応を確認する

    飲食店やバーでは、レジ会計だけでなく、テーブルで会計する場面があります。そのため、持ち運びできるポータブル型端末や、レシートプリンター付きの端末が候補になります。

    席会計を行う場合は、通信環境、端末の持ち運び、レシート発行、暗証番号入力への対応を確認しましょう。一定金額を超えるタッチ決済では、暗証番号の入力が必要になる(※)場合があります。
    ※2025年3月のPINバイパス廃止により、1万円を超える決済で暗証番号入力が必須

    また、飲食店では会計の混雑が発生しやすいため、決済スピードも重要です。POSレジと連携できる端末を選べば、注文情報と決済情報をまとめて管理でき、レジ業務の負担を減らせます。

    美容室・小売店ではレジ周りに合う端末を選ぶ

    美容室や小売店では、店舗の雰囲気に合ったデザイン性のある端末を選ぶことが大切です。見た目もサービスの一部として重視されます。

    SquareやSTORESなどは予約システムや在庫管理システムも提供しています。

    予約システムと連携すれば、予約から決済までスムーズに対応でき、顧客管理機能を使えば一人ひとりに合わせた接客が可能になります。ポイントや会員機能を活用することで、常連客の獲得にもつながります。

    また、在庫管理との連携で商品と施術の管理を一元化でき、スタイリストごとの売上管理も簡単です。特に美容室では、施術中のスムーズな決済タイミングを工夫することで、顧客満足と業務効率の両立が図れます。

    訪問サービス・出張販売はスマホで決済を受け付ける方法も検討する

    訪問サービスや出張販売では、店舗のレジではなく、顧客先で会計することになります。訪問美容、出張整体、修理業、ハウスクリーニング、出張販売などでは、持ち運びできる決済方法を用意しておくと、現金以外の支払いにも対応できます。

    このような業種では、ポータブル型端末や、スマホを決済端末として使うサービスが候補になります。専用端末を持ち歩く方法もありますが、スマホだけでタッチ決済を受け付けられるサービスを選べば、荷物を増やさずに決済対応を始められます。

    導入時には、移動先での通信環境、対応できる支払い方法、レシート発行の方法、決済完了通知を確認しましょう。現金の受け渡しを減らせるため、集金管理の負担軽減にもつながります。

    スマホ決済導入の手順と必要な書類

    スマホ決済の導入は、適切な手順で進めることで最短1週間程度での運用開始が可能です。必要書類の事前準備により、スムーズな審査通過を実現できます。

    導入手順と必要な書類

    スマホ決済導入の基本的な流れは、書類準備、申込み、審査、端末設定、運用開始の5段階に分かれます。

    基本的な導入手順

    1. 事前準備(1日):必要書類の収集と整備
    2. オンライン申込み(30分):基本情報の入力と書類アップロード
    3. 審査期間(3〜7日):加盟店審査と与信確認
    4. 端末配送・設定(2〜3日):機器の配送と初期設定
    5. 運用開始(即日):テスト決済と本格運用開始

    必要書類の詳細

    • 法人の場合:登記簿謄本(発行から3ヶ月以内)、印鑑証明書、代表者の本人確認書類
    • 個人事業主の場合:開業届、確定申告書(直近1年分)、本人確認書類(免許証等)
    • 共通書類:銀行口座情報、店舗賃貸契約書(該当する場合)、営業許可証(飲食店等)

    審査を円滑に進めるため、書類の有効期限や記載内容の正確性を事前に確認することが重要です。

    審査から利用開始まで

    加盟店審査では、事業内容の適法性、財務の健全性、信用情報の確認が行われます。審査期間は通常3〜7日程度ですが、業種や提出書類によって変動します。

    審査項目と対策

    • 事業内容の適法性:営業許可証や資格証明書の提出
    • 財務状況:売上実績や確定申告書による収益性確認
    • 信用情報:代表者の信用情報照会(クレジットヒストリー等)
    • 店舗実態:営業実態の確認(Webサイト、店舗写真等)

    審査通過後は端末の配送と初期設定を行い、テスト決済を実施して問題がないことを確認してから本格運用を開始します。多くのサービスで電話やチャットによるサポートが提供されており、設定に不安がある場合でも安心して導入できます。

    導入後の継続サポート

    • 24時間技術サポート:決済トラブルや端末故障への対応
    • 売上データ分析:月次・週次レポートによる売上分析支援
    • システムアップデート:自動更新による最新機能の提供
    • 追加サービス:POSレジ、予約システム等の拡張機能

    スマホ決済の導入は単なる決済手段の追加ではなく、店舗運営の効率化と顧客サービス向上を実現する重要な投資です。適切なサービス選択と計画的な導入により、競争力の強化と収益性の向上を同時に実現できます。