ブログ

  • キャリア決済とは?仕組み・種類・限度額、メリットとデメリットを解説

    キャリア決済とは?仕組み・種類・限度額、メリットとデメリットを解説

    キャリア決済とは

    キャリア決済とは、商品やサービスの代金を携帯電話料金とまとめて支払える決済方法です。
    オンラインショップやアプリ、デジタルコンテンツなどの購入時に利用でき、支払った金額は後日、スマートフォンの通信料金とあわせて請求されます。

    利用する際は、購入画面でキャリア決済を選び、携帯電話会社のIDやパスワードなどで認証するだけで支払いが完了します。クレジットカード番号の入力などが不要なため、スマートフォンだけで簡単に決済できる方法として広く利用されています。

    日本では主に、NTTドコモ、au、ソフトバンクなどの携帯電話会社がキャリア決済サービスを提供しています。次の章では、代表的なキャリア決済の種類を紹介します。

    キャリア決済の種類

    キャリア決済は、携帯電話会社ごとに提供されている決済サービスです。日本では主にNTTドコモ、au、ソフトバンク、楽天モバイルなどの通信キャリアが提供しています。
    基本的な仕組みは共通していますが、利用条件や支払い方法、対応サービスなどに違いがあります。

    d払い

    d払いは、NTTドコモが提供するキャリア決済サービスです。ドコモ回線の利用者だけでなく、dアカウントを持っていれば他社回線でも利用できる点が特徴です。

    支払い方法の選択肢が多いことも特徴で、携帯料金との合算払い以外にも次の方法に対応しています。

    • d払い残高
    • dカード
    • クレジットカード
    • dポイント

    オンラインショップだけでなく、実店舗でも利用できる決済サービスとして広く普及しています。

    年齢設定可能ご利用限度額
    20歳未満最大10,000円/月
    20歳以上最大100,000円/月

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/term/tell_term.html

    auかんたん決済

    auかんたん決済は、KDDIが提供するキャリア決済です。auだけでなく、UQ mobileやpovoの利用者も利用できる決済サービスです。

    携帯料金との合算払いのほか、次の支払い方法にも対応しています。

    • au PAY残高
    • au PAYカード
    • WebMoney
    • クレジットカード

    また、SMS認証や二段階認証などのセキュリティ機能が用意されている点も特徴です。オンラインサービスやデジタルコンテンツの支払いでよく利用されています。

    年齢ご利用上限額
    ~12歳最大1,500円
    13~17歳最大10,000円
    18~19歳最大50,000円
    20歳以上最大100,000円

    詳細はこちら:https://kantan.auone.jp/service/communicationfee/#Section02

    ソフトバンクまとめて支払い

    ソフトバンクまとめて支払いは、ソフトバンクが提供するキャリア決済サービスです。ソフトバンクだけでなく、Y!mobileやLINEMOの利用者も利用可能です。

    ネットショッピングやアプリ課金、デジタルコンテンツの購入などの支払いを、携帯電話料金とまとめて支払うことができます。

    また、利用上限を設定できる機能があり、使いすぎを防ぐ仕組みが用意されています。PayPay関連サービスやYahoo!ショッピングなどでも利用できる点も特徴です。

    使用者年齢利用可能額
    満12歳未満最大2,000円/月
    満20歳未満最大20,000円/月
    満20歳以上最大100,000円/月

    詳細はこちら:https://www.softbank.jp/mobile/service/payment/

    楽天モバイルキャリア決済

    楽天モバイルキャリア決済は、楽天モバイルの契約者が利用できるキャリア決済サービスです。主に、Google Playストアでダウンロードしたアプリの課金やデジタルサービスの支払いに利用されます。

    例えば、次のようなサービスの料金を楽天モバイルの通信料金と同じ方法で支払うことができます。

    • ゲームアプリ内の課金
    • LINEコイン
    • YouTube Premium
    • 電子マガジン
    • Google One

    また、楽天モバイルキャリア決済の利用金額に応じて楽天ポイントが貯まりやすい点も特徴です。貯まったポイントは、楽天市場など楽天グループのサービスで利用できます。

    なお、このサービスは楽天回線に対応したAndroid端末を利用している契約者が対象となっています。iPhoneなど一部の端末では利用できない場合があるため、事前に対応端末を確認しておくことが大切です。

    年齢利用可能額(月額)
    20歳以上200,000円
    18歳~19歳50,000円
    14歳~17歳20,000円
    13歳以下10,000円

    詳細はこちら:https://network.mobile.rakuten.co.jp/guide/payment/google/

    キャリア決済のメリット【利用者向け】

    キャリア決済は、スマートフォンだけで支払いができる決済方法です。ここでは、利用することによる主なメリットを紹介します。

    クレジットカードがなくても支払いできる

    キャリア決済は、クレジットカードを持っていなくてもオンライン決済ができる点が特徴です。

    携帯電話の契約情報を使って支払いを行うため、カード番号や有効期限などを入力する必要がありません。クレジットカードを持っていない人や、カード情報の入力に不安がある人でも利用しやすい決済方法です。

    支払い手続きが簡単

    キャリア決済は、スマートフォンで簡単に支払いを完了できる点もメリットです。

    クレジットカード決済ではカード番号やセキュリティコードなど複数の情報を入力する必要がありますが、キャリア決済の場合は携帯電話会社の認証画面でIDやパスワードを入力するだけで支払いが完了します。

    そのため、スマートフォンからでもスムーズに決済できるのが特徴です。

    使いすぎを防ぎやすい

    キャリア決済には、月ごとの利用限度額が設定されているという特徴があります。

    一般的に利用できる金額は月10万円程度までとなっており、クレジットカードよりも利用上限が低く設定されています。そのため、支払い額が大きくなりすぎるのを防ぎやすい点もメリットです。

    キャリア決済のデメリット【利用者向け】

    キャリア決済は便利な決済方法ですが、利用する際にはいくつか注意点もあります。ここでは、キャリア決済を利用する主なデメリットを紹介します。

    利用限度額が低い

    キャリア決済は、月ごとの利用限度額が設定されている点が特徴です。

    多くのキャリアでは、20歳以上でも月10万円程度が上限となることが一般的です。クレジットカードに比べると利用できる金額が低いため、高額な商品の購入には向かない場合があります。

    そのため、家電や高額なサービスなどを購入する場合は、クレジットカードなど他の決済方法を使う必要があります。

    高額な支払いには向かない

    キャリア決済は、少額の支払いに適した決済方法です。

    利用限度額が設定されているため、商品価格が高い場合は決済できないことがあります。特に複数のサービスを利用している場合は、上限に達しやすくなる点にも注意が必要です。

    そのため、キャリア決済は次のような支払いに向いています。

    • アプリ課金
    • デジタルコンテンツの購入
    • 月額サービスの支払い

    このように、比較的少額のオンライン決済で利用されることが多い決済方法です。

    利用条件や認証方法に制限がある

    キャリア決済は、携帯電話会社の契約内容や端末によって利用条件が異なることがあります。

    例えば、年齢や契約状況によって利用できる金額が変わる場合があります。また、サービスによってはスマートフォンでの認証が必要になることもあります。

    そのため、キャリア決済を利用する場合は、自分の契約内容や利用条件を事前に確認しておくことが大切です。

    キャリア決済のメリット【事業者向け】

    キャリア決済は利用者だけでなく、事業者にとってもメリットがある決済方法です。ここではキャリア決済を導入するメリットを解説します。

    購入機会の損失を防ぎやすい

    キャリア決済を導入すると、購入時の離脱を防ぎやすくなるというメリットがあります。

    オンライン決済では、支払い手続きが面倒だと購入途中で離脱してしまうケースがあります。クレジットカードの場合はカード番号や有効期限などの入力が必要ですが、キャリア決済であればIDやパスワードの認証だけで支払いが完了します。

    このように決済手続きが簡単になることで、購入の途中離脱を減らし、購入率の向上につながる可能性があります。

    未回収リスクを抑えやすい

    キャリア決済では、携帯電話会社が利用者に対して料金を請求する仕組みになっています。

    そのため、商品やサービスの代金はキャリアから事業者へ支払われます。利用者が通信料金を支払わなかった場合でも、事業者が直接回収する必要はありません。

    この仕組みによって、代金未回収のリスクを抑えやすい点も事業者にとってのメリットです。

    クレジットカードを持たない層にも販売できる

    キャリア決済を導入すると、クレジットカードを持っていないユーザーにもサービスを提供できるようになります。

    オンライン決済ではクレジットカードが一般的ですが、すべての利用者がカードを持っているわけではありません。特に若年層や学生などはカードを持っていない場合も多くあります。

    キャリア決済を導入することで、このようなユーザーにも支払い方法を提供できるため、新しい顧客層の獲得につながる可能性があります。

    キャリア決済のデメリット【事業者向け】

    キャリア決済は販売機会の拡大につながる決済方法ですが、導入する際には注意点もあります。ここでは、事業者が把握しておきたい主なデメリットを紹介します。

    決済手数料が高め

    キャリア決済のデメリットとして、決済手数料が比較的高い傾向がある点が挙げられます。

    一般的にキャリア決済の手数料は、売上金額の数%〜10%程度が目安とされています。クレジットカード決済より高くなるケースもあるため、導入する際は利益への影響を考慮する必要があります。

    特に利益率が低い商品では、手数料によって収益が圧迫される可能性があるため、他の決済方法とのバランスを考えながら導入することが重要です。

    キャリアごとに審査や契約が必要

    キャリア決済を導入する場合、通信キャリアごとに審査を受ける必要があります。

    ドコモ、au、ソフトバンクなどそれぞれのキャリアが独自の審査基準を設けており、事業内容や販売する商品によっては審査に通らない場合もあります。

    また、直接契約する場合はキャリアごとに契約手続きやシステム連携が必要になるため、導入までに時間や手間がかかる点も注意が必要です。

    高額商品の販売には向かない

    キャリア決済には利用限度額が設定されているため、高額商品の販売には向いていない場合があります。

    多くのキャリアでは月額10万円程度が上限となることが一般的です。そのため、高額な商品を扱うECサイトではキャリア決済だけでは対応できないケースがあります。

    このような場合は、クレジットカード決済や銀行振込など、他の決済方法と併用して導入することが一般的です。

    キャリア決済の導入方法

    キャリア決済を導入する方法は、大きく分けて通信キャリアと直接契約する方法  決代行会社を利用する方法 の2があります。事業者の規模や運用体制によって、適した導入方法は異なります。

    通信キャリアと直接契約する

    キャリア決済は、NTTドコモやau、ソフトバンクなどの通信キャリアと直接契約することで導入できます。

    この場合、事業者は各キャリアに申し込みを行い、審査を受けた後に契約を締結します。その後、自社のECサイトやサービスにキャリア決済のシステムを実装する必要があります。

    直接契約の特徴をまとめると次の通りです。

    項目内容
    契約方法各キャリアと個別に契約
    導入の手間システム開発や管理が必要
    コスト仲介手数料が発生しない

    直接契約は仲介手数料を抑えられる可能性がありますが、キャリアごとに契約やシステム対応が必要になるため、導入や運用の負担が大きくなる点に注意が必要です。

    決済代行会社を利用する

    もう一つの方法は、決済代行会社を通してキャリア決済を導入する方法です。決済代行会社は、事業者と通信キャリアの間に入り、契約手続きや決済処理をまとめて管理するサービスを提供しています。

    この方法では、事業者は決済代行会社と契約するだけで、複数のキャリア決済をまとめて導入できる場合が多いです。

    主な特徴は次の通りです。

    項目内容
    契約方法決済代行会社と契約
    導入の手間キャリアとの契約やシステム連携をまとめて対応
    コスト仲介手数料が発生する

    決済代行会社を利用することで、契約手続きや入金管理を一括で行えるため、導入や運用の負担を軽減しやすいというメリットがあります。

    そのため、複数のキャリア決済を導入する場合は、決済代行会社を利用するケースが多くなっています。

    https://wp-orend.orend.jp/mag/a0277

    まとめ

    キャリア決済とは、商品やサービスの代金を携帯電話料金とまとめて支払える決済方法です。スマートフォンの認証だけで支払いが完了するため、オンラインサービスやアプリ課金などで広く利用されています。

    利用者にとっては、クレジットカードがなくても利用できることや、スマートフォンで簡単に決済できる点がメリットです。一方で、利用限度額が設定されているため、高額な支払いには向かない場合があります。

    また、事業者にとっては購入機会の拡大や未回収リスクの軽減といったメリットがありますが、決済手数料が比較的高い点や導入時の審査などには注意が必要です。

    キャリア決済を導入する方法は、通信キャリアと直接契約する方法と、決済代行会社を利用する方法の2つがあります。事業規模や運用体制に合わせて、適した方法を選ぶことが大切です。

  • 電子マネーの種類を解説!一覧でサービスの特徴や違いをわかりやすく解説

    電子マネーの種類を解説!一覧でサービスの特徴や違いをわかりやすく解説

    電子マネーの支払い方法は3種類

    電子マネーは、すべて同じ支払いの仕組みではありません。お金が支払われるタイミングによって3つの方式に分かれます。

    方式によって、事前チャージが必要かどうかや、引き落としのタイミングが異なります。そのため、電子マネーを理解するためには、それぞれの支払いの流れを知っておくことが重要です。

    主な支払い方式は次の3つです。

    支払い方法概要
    先払い(プリペイド型)事前にチャージした残高から支払う
    後払い(ポストペイ型)利用後にクレジットカードから支払う
    即時払い(デビット型)支払いと同時に銀行口座から引き落とされる
    電子マネーの支払い方法

    それぞれの利用の流れを見ていきましょう。

    先払い(プリペイド型)

    プリペイド型は、あらかじめ電子マネーにチャージした金額を使って支払う方式です。多くの電子マネーがこの仕組みを採用しています。

    利用の流れは次の通りです。

    • 電子マネーに現金やクレジットカードでチャージする
    • 店舗のレジや改札でカードやスマートフォンを読み取り機にかざす
    • チャージ残高から利用金額が差し引かれる

    このように、事前に入金しておいた残高から支払うため、チャージした金額の範囲内で利用する仕組みになっています。

    後払い(ポストペイ型)

    ポストペイ型は、電子マネーで支払った金額を後からまとめて支払う方式です。クレジットカードと連携して利用するケースが一般的です。

    利用の流れは次の通りです。

    • 電子マネーをクレジットカードと紐付ける
    • 店舗でカードやスマートフォンを読み取り機にかざして支払う
    • 利用金額がクレジットカードに記録される
    • 後日、クレジットカードの請求として支払う

    この方式では、事前チャージをしなくても電子マネーを利用できます。

    即時払い(デビット型)

    デビット型は、支払いを行った瞬間に銀行口座から金額が引き落とされる方式です。電子マネーと銀行口座を連携させて利用します。

    利用の流れは次の通りです。

    • 電子マネーを銀行口座と連携する
    • 店舗でカードやスマートフォンを読み取り機にかざして支払う
    • 利用した金額がその場で銀行口座から引き落とされる

    このように、デビット型は支払いと同時に口座から引き落としが行われる仕組みになっています。

    電子マネーの種類

    電子マネーは、利用できる場所や提供している企業の違いによっていくつかの種類に分けられます。日本で利用されている電子マネーは、主に4つの種類に分類されます。

    それぞれの種類によって、利用されるシーンや特徴が異なります。

    電子マネーの種類主な用途
    交通系電子マネー電車やバスの運賃支払い、店舗決済
    流通系電子マネースーパーやコンビニなどの買い物
    クレジットカード系電子マネークレジットカードと連携した決済
    QRコード系電子マネースマートフォンを使ったコード決済

    それぞれの種類について詳しく見ていきましょう。

    交通系電子マネー

    交通系電子マネーは、電車やバスなどの公共交通機関の支払いを目的として作られた電子マネーです。ICカードを改札機にタッチするだけで乗車できる仕組みとして普及しました。

    現在では交通機関だけでなく、コンビニや飲食店、自動販売機などでも利用できるようになり、日常の支払いにも使われることが増えています。

    代表的なサービスには、SuicaやPASMO、ICOCAなどがあります。
    これらの電子マネーは全国の多くの交通機関や店舗で利用できるため、幅広いシーンで使える電子マネーとして普及しています。

    流通系電子マネー

    流通系電子マネーは、スーパーやコンビニなどの小売企業が提供している電子マネーです。主に自社グループの店舗で利用されることが多く、買い物をするとポイントが貯まるサービスが用意されている場合もあります。

    たとえば、イオングループのWAONや、セブン&アイグループのnanacoなどが代表的です。

    これらの電子マネーは、日常的に利用する店舗で使うことでポイントが貯まりやすくなるため、買い物を中心に利用される電子マネーといえます。

    クレジットカード系電子マネー

    クレジットカード系電子マネーは、クレジットカードと連携して利用する電子マネーです。事前にチャージする必要がない場合が多く、利用金額は後からクレジットカードの請求として支払われます。

    代表的なサービスには、iDやQUICPayなどがあります。

    この種類の電子マネーは、カードやスマートフォンを読み取り機にかざすだけで支払いが完了するため、スピーディーに決済できるキャッシュレス決済として利用されています。

    QRコード系電子マネー

    QRコード系電子マネーは、スマートフォンのアプリを使ってQRコードやバーコードを読み取り、支払いを行う決済方法です。

    アプリに銀行口座やクレジットカードを登録することで、スマートフォンだけで支払いができるようになります。

    代表的なサービスとしては、PayPayやd払い、楽天ペイなどがあります。

    QRコード系電子マネーは、スマートフォンさえあれば利用できるため、近年急速に普及しているキャッシュレス決済の一つです。

    電子マネーの種類一覧

    日本ではさまざまな電子マネーが提供されており、交通機関や店舗、スマートフォン決済など、用途に応じて使い分けられています。ここでは、日本で広く利用されている主な電子マネーを紹介します。

    Suica

    Suicaは、JR東日本が提供している交通系電子マネーです。電車やバスの運賃支払いに利用できるICカードとして登場しましたが、現在ではコンビニや飲食店、自動販売機など多くの店舗でも利用されています。

    また、スマートフォンで利用できるモバイルSuicaにも対応しており、カードを持たなくてもスマートフォンだけで支払いができる点も特徴です。交通機関と日常の買い物の両方で使えるため、日本で最も利用者の多い電子マネーの一つです。

    PASMO

    PASMOは、関東の私鉄やバス会社が中心となって提供している交通系電子マネーです。Suicaと同じように、電車やバスの運賃支払いに利用できるほか、コンビニや飲食店など多くの店舗でも利用できます。

    また、Suicaと相互利用が可能なため、関東圏ではどちらの電子マネーでもほぼ同じように利用することができます。通勤や通学で公共交通機関を利用する人を中心に、多くの人に利用されています。

    ICOCA

    ICOCAは、JR西日本が提供している交通系電子マネーです。関西エリアを中心に利用されており、鉄道やバスの運賃支払いに利用できます。

    また、SuicaやPASMOなどの交通系電子マネーと相互利用が可能なため、全国の多くの交通機関や店舗で利用できます。関西地域では日常の移動や買い物の支払い方法として広く利用されています。

    WAON

    WAONは、イオングループが提供している流通系電子マネーです。主にイオンやマックスバリュ、ミニストップなどの店舗で利用されており、買い物の際に電子マネーとして支払いができます。

    また、買い物をするとWAONポイントが貯まる仕組みになっているため、イオングループの店舗をよく利用する人にとって便利な電子マネーです。日常の買い物で利用する電子マネーとして広く使われています。

    nanaco

    nanacoは、セブン&アイグループが提供している流通系電子マネーです。セブン-イレブンやイトーヨーカドーなどの店舗で利用でき、買い物の支払いに使うことができます。

    支払いをするとnanacoポイントが貯まる仕組みになっており、貯まったポイントは電子マネーとして利用できます。そのため、セブン-イレブンなどを頻繁に利用する人にとって便利な電子マネーです。

    楽天Edy

    楽天Edyは、楽天グループが提供している電子マネーです。コンビニや飲食店、家電量販店など幅広い店舗で利用することができます。

    また、楽天ポイントと連携しているため、支払いによってポイントを貯めることも可能です。楽天のサービスを利用している人にとって使いやすい電子マネーとして広く利用されています。

    iD

    iDは、NTTドコモが提供しているクレジットカード系電子マネーです。クレジットカードと連携して利用する仕組みになっており、店舗でカードやスマートフォンを読み取り機にかざすだけで支払いができます。

    コンビニや飲食店、ドラッグストアなど多くの店舗で利用でき、スピーディーに決済できる電子マネーとして利用されています。

    QUICPay

    QUICPayは、JCBが提供しているクレジットカード系電子マネーです。クレジットカードと連携して利用する仕組みで、事前にチャージする必要がなく支払いができます。

    カードやスマートフォンを読み取り機にかざすだけで支払いが完了するため、レジでの会計をスムーズに行うことができます。多くの店舗で利用できるキャッシュレス決済の一つです。

    PayPay

    PayPayは、スマートフォンアプリを利用して支払いができるQRコード決済サービスです。店舗のQRコードを読み取る、またはスマートフォンに表示したコードを読み取ってもらうことで支払いが完了します。

    日本では利用できる店舗数が多く、コンビニや飲食店、オンラインサービスなどさまざまな場所で利用されています。

    d払い

    d払いは、NTTドコモが提供しているQRコード決済サービスです。スマートフォンのアプリを利用して支払いができ、コンビニや飲食店、ネットショップなどで利用できます。

    利用金額は携帯料金とまとめて支払うことができるほか、クレジットカードや銀行口座から支払うことも可能です。

    楽天ペイ

    楽天ペイは、楽天グループが提供しているQRコード決済サービスです。スマートフォンのアプリを使って支払いを行うことができ、コンビニや飲食店など多くの店舗で利用できます。

    また、支払いによって楽天ポイントを貯めたり使ったりできるため、楽天のサービスを利用している人にとって使いやすい決済方法です。

    電子マネーのメリット

    ここでは、電子マネーを利用する主なメリットを紹介します。

    支払いがスピーディーになる

    電子マネーの大きなメリットは、支払いが素早く完了することです。

    現金払いの場合は、財布からお金を取り出し、金額を確認して支払う必要があります。また、おつりを受け取るまでに時間がかかることもあります。

    一方、電子マネーはカードやスマートフォンを読み取り機にかざすだけで支払いが完了します。そのため、レジでの会計がスムーズになり、短時間で決済できる支払い方法として多くの店舗で利用されています。

    特にコンビニや自動販売機、交通機関の改札などでは、支払いのスピードが重要になるため、電子マネーの利便性が高いといえるでしょう。

    ポイント還元が受けられる

    多くの電子マネーでは、支払いをするとポイントが貯まる仕組みが用意されています。

    たとえば、電子マネーで買い物をするとポイントが付与され、そのポイントを次の支払いに利用できる場合があります。普段の買い物や交通機関の利用でポイントを貯められるため、現金払いよりもお得になることがあります。

    また、特定の店舗やキャンペーンを利用すると、通常よりも多くのポイントが付与される場合もあります。このように、電子マネーは支払いをしながらポイントを貯められる点もメリットの一つです。

    現金を持ち歩かなくてよい

    電子マネーを利用すると、現金を持ち歩く必要が少なくなります。

    カードやスマートフォンにチャージしておけば、財布に多くの現金を入れておかなくても支払いができます。そのため、外出時の荷物を減らすことができる点もメリットです。

    また、スマートフォンに電子マネーを登録しておけば、カードを持たなくても支払いができる場合があります。日常の買い物や交通機関の利用をスマートフォンだけで済ませられるため、より便利にキャッシュレス決済を利用できます。

    家計管理がしやすい

    電子マネーを利用すると、支払い履歴を確認できる場合が多く、支出の管理がしやすくなります。

    アプリや会員ページでは、いつどこでどのくらい使ったのかを確認できるため、日々の支出を把握しやすくなります。現金払いの場合は記録を残さないと支出を把握しにくいですが、電子マネーであれば自動的に履歴が残ることが多いです。

    そのため、電子マネーは家計管理をしながら支払いを行いたい人にも向いている決済方法といえます。

    電子マネーのデメリット

    電子マネーは便利な決済方法ですが、いくつか注意しておきたい点もあります。利用する前にデメリットを理解しておくことで、自分に合った使い方がしやすくなります。

    ここでは、電子マネーを利用する際に知っておきたい主なデメリットを紹介します。

    事前チャージが必要な場合がある

    電子マネーの多くは、利用する前に残高をチャージしておく必要があります。

    特にプリペイド型の電子マネーでは、残高が不足していると支払いができません。そのため、利用するたびに残高を確認したり、定期的にチャージしたりする必要があります。

    ただし、クレジットカードと連携するタイプの電子マネーでは、オートチャージ機能を利用できる場合もあります。この機能を利用すると、残高が一定額を下回ったときに自動的にチャージされるため、残高不足を防ぐことができます。

    使える店舗が限られる場合がある

    電子マネーは便利な決済方法ですが、すべての店舗で利用できるわけではありません。

    店舗によって対応している電子マネーが異なるため、利用したい電子マネーが使えない場合もあります。たとえば、交通系電子マネーが使える店舗でも、流通系電子マネーには対応していない場合があります。

    そのため、電子マネーを利用する際は、利用したい店舗が対応しているかどうかを確認することが大切です。

    スマートフォンやカードが必要

    電子マネーを利用するためには、ICカードやスマートフォンなどの端末が必要になります。

    現金であれば紙幣や硬貨だけで支払いができますが、電子マネーの場合はカードやスマートフォンを用意しなければ利用できません。また、スマートフォンの充電が切れてしまうと、決済ができなくなる可能性もあります。

    そのため、電子マネーをメインの支払い方法として利用する場合でも、状況によっては現金を用意しておくと安心です。

    紛失や端末故障のリスク

    電子マネーはカードやスマートフォンに情報が保存されているため、紛失や故障が発生すると利用できなくなる可能性があります。

    特にカードタイプの電子マネーでは、カードを紛失してしまうと残高が戻らない場合もあります。スマートフォンで利用する電子マネーでも、端末の故障や紛失によって利用できなくなる可能性があります。

    そのため、電子マネーを利用する際は、アカウント登録や残高管理などの設定を行い、万が一のトラブルに備えておくことが重要です。

    まとめ

    電子マネーは、現金を使わずに支払いができるキャッシュレス決済の一つであり、日本では交通機関や店舗などさまざまな場面で利用されています。カードやスマートフォンを読み取り機にかざすだけで決済できるため、日常の支払いをスムーズに行える点が大きな特徴です。

    電子マネーを導入したい方はこちらの記事がおすすめです。

  • レジ締めとは?作業手順と簡単にミスなしで違算金を出さない方法を解説

    レジ締めとは?作業手順と簡単にミスなしで違算金を出さない方法を解説

    レジ締めとは

    レジ締めとは、1日の営業で発生した売上データとレジ内にある現金が一致しているかを確認する作業のことです。主に閉店後に行われ、店舗の売上管理や不正防止のために欠かせない業務の一つです。

    レジ締めは小売店や飲食店など、現金を扱う多くの業種で毎日行われている基本業務です。正しい手順で実施することで、売上管理の精度を高めることができます。

    レジ締めを行う目的

    レジ締めを行う主な目的は、売上データとレジ内の現金を照合し、金額のズレがないかを確認することです。店舗では1日に何度も会計が行われるため、ミスやトラブルが発生する可能性があります。

    レジ締めを実施することで、次のようなメリットがあります。

    目的内容
    売上管理1日の売上金額を正確に把握できる
    ミスの発見釣り銭ミスや入力ミスを早期に確認できる
    不正防止現金の持ち出しや不正処理を防ぐ
    経営判断売上データを店舗運営に活用できる
    レジ締めを行うメリット

    特に重要なのは、売上データと現金の一致確認です。もし金額が一致しない場合は「違算金」と呼ばれ、原因を調べる必要があります。

    このようにレジ締めは、単なる事務作業ではなく、店舗のお金を正しく管理するための重要な業務といえます。

    レジ締めの手順

    レジ締めは、正しい順序で進めることで、金額のズレや計算ミスを防ぎやすくなります。

    基本的には、営業前に確認する作業と営業後に行う作業に分かれます。ここでは、一般的なレジ締めの流れに沿って手順を解説します。

    1. (営業前)前日のレジ残高を確認する

    営業を開始する前に、前日のレジ締め後にレジ内へ残しておいた現金(釣り銭用の現金)を確認します。これは「レジ残高」や「つり銭準備金」と呼ばれることもあります。

    前日のレジ締めで設定した金額と現在の金額が一致しているかを確認することで、営業開始時点の基準金額を明確にできます。もし金額が一致しない場合は、原因を確認してから営業を開始することが大切です。

    この確認を行っておくことで、営業後のレジ締め作業を正確に行いやすくなります。

    2. (営業後)1日の売上金額を確認する

    営業が終了したら、その日の売上金額をレジの売上集計画面やレシートの記録から確認します。多くのレジには、1日の売上をまとめて表示する機能があります。

    例えば、レジの画面で「売上集計」や「日計」といったメニューを開くと、次のような情報を確認できます。

    • 1日の総売上
    • 現金での売上金額 ← これを確認
    • クレジットカードや電子マネーの売上

    レジ締めでは、レジ内の現金と照合するために「現金売上」の金額を確認します。

    3. レジ内の現金を数える

    売上金額を確認したら、レジの中にある現金をすべて取り出して数えます。このとき、紙幣と硬貨をまとめて数えるのではなく、金種ごとに分けて数えることが重要です。

    金種ごとに整理して数えることで、数え間違いや計算ミスを防ぎやすくなります。

    4. 売上金額とレジ内の現金を照合する

    現金を数えたら、レジ内の現金が「営業開始時の釣り銭+現金売上」と一致しているか確認します。これがレジ締めの中心となる作業です。

    確認する考え方は次の通りです。

    営業開始時の釣り銭 + 現金売上 = レジ内の現金

    この計算が一致していれば、レジの金額は正しく合っています

    5. 違算金がないか確認する

    売上データとレジ内の現金を照合した結果、金額が一致しない場合は「違算金」が発生しています。

    違算金とは、売上データの金額と実際の現金の差額のことです。金額が合わない場合は、そのままにせず原因を確認する必要があります。

    まずは次の点を確認します。

    • 現金の数え間違いがないか
    • レジ入力ミスがないか
    • 釣り銭の渡し間違いがないか

    レシートやレジの履歴を見直すことで、原因が見つかることもあります。原因を確認して記録しておくことで、同じミスの再発を防ぐことにつながります。

    6. 翌日の釣り銭を準備する

    最後に、翌日の営業で使う釣り銭をレジに準備します。

    多くの店舗では、営業開始時にレジへ入れておく釣り銭の金額が決められています。例えば「3万円」や「5万円」など、店舗ごとに一定の金額を設定していることが一般的です。

    レジ締めでは、その金額をレジに残し、それ以外の売上金を回収します。これにより、翌日の営業をスムーズに開始できる状態になります。

    釣り銭を準備したら、レジ締めの記録を残して作業は完了です。

    レジ締めが合わない(違算金が発生する)主な原因

    レジ締めで金額が合わない場合、いくつかの原因が考えられます。主な原因を知っておくと、問題が発生したときに確認しやすくなります。

    釣り銭の渡し間違い

    レジ締めが合わない原因として多いのが、釣り銭の渡し間違いです。

    例えば、1,000円札を渡すところを5,000円札で渡してしまうと、その4,000円分だけレジ内の現金が不足します。逆に釣り銭を少なく渡した場合は、レジ内の現金が多くなります。

    特に忙しい時間帯は会計処理が続くため、金額を十分に確認しないまま釣り銭を渡してしまうことがあります。

    会計入力ミス

    レジ締めが合わない原因として、会計入力ミスもあります。レジで入力した金額やメニューが間違っていると、売上データと実際の現金に差が生じます。

    例えば、金額を直接入力するレジでは、1,200円を1,020円と入力してしまうなどのミスが起こることがあります。また、メニューを選択するレジでも、似たメニューを誤って選択してしまうケースがあります。

    返金処理や取消処理のミス

    商品の返品や会計の取り消しを行う際、返金処理や取消処理の入力ミスがあるとレジ締めが合わなくなることがあります。

    例えば、返品で現金を返したのにレジで返金処理をしていない場合、売上データには売上が残ったままになるため、レジ内の現金が少なくなります。逆に、返金処理だけ行って実際には返金していない場合は、レジ内の現金が多くなります。

    現金の数え間違い

    レジ締めでは、現金の数え間違いによって金額が合わなくなることもあります。紙幣や硬貨の枚数を誤って数えると、実際の金額とは異なる合計になってしまいます。

    特に硬貨は枚数が多くなりやすいため、急いで数えると間違えやすくなります。また、金種ごとに整理せずに数えると、数え間違いが起きやすくなります。

    レジ締めをミスなく行うコツ

    レジ締めは手順自体はシンプルですが、会計回数が多い店舗では小さなミスが積み重なって金額が合わなくなることがあります。

    しかし、いくつかのポイントを意識することで、レジ締めのミスは大きく減らすことができます。ここでは、レジ締めを正確に行うためのコツを紹介します。

    紙幣と硬貨を金種ごとにまとめる

    現金を数えるときは、紙幣と硬貨を金種ごとに分けて数えることが重要です。整理せずに数えると、数え間違いが起こりやすくなります。

    例えば、1,000円札や500円玉などを種類ごとにまとめてから数えると、金額を正確に確認しやすくなります。

    現金照合表を活用する

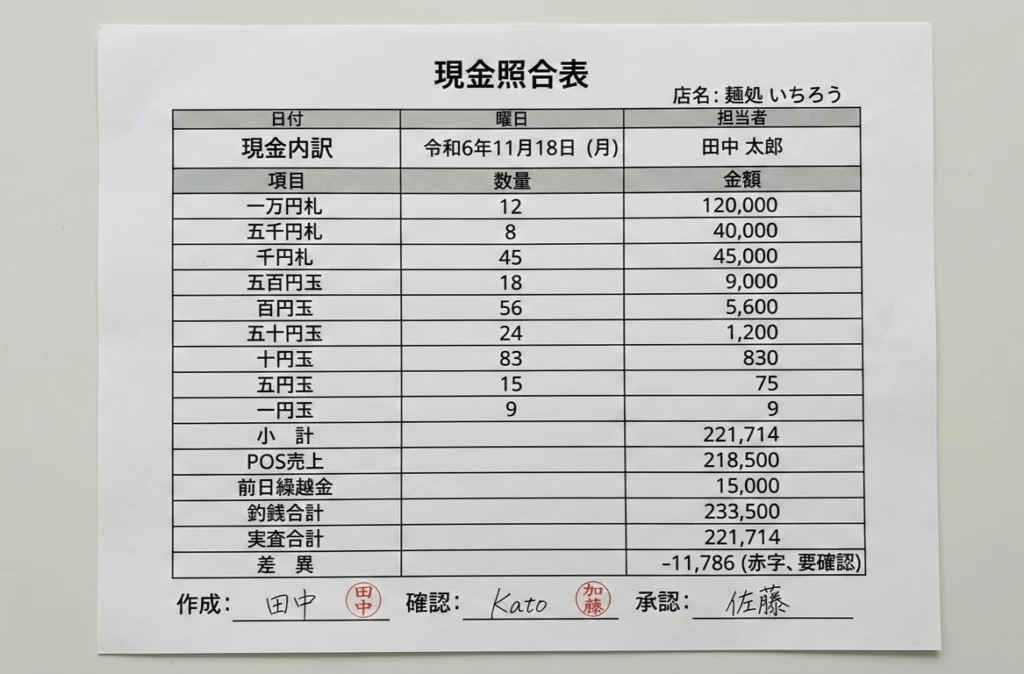
    現金照合表のイメージ
    現金照合表のイメージ

    レジ締めでは、現金照合表を使うと金額を確認しやすくなります。現金照合表とは、紙幣や硬貨の枚数と金額を記録する表のことです。

    金種ごとに枚数を書き出して計算することで、合計金額を正確に確認できます。また、後から金額を見直すときにも役立ちます。

    レジ締めのマニュアルを作成する

    レジ締めの手順をマニュアルとしてまとめておくと、作業ミスを防ぎやすくなります。手順が人によって違うと、確認漏れや計算ミスが起こる原因になります。

    レジ締めの流れや確認ポイントを決めておくことで、誰が作業しても同じ手順でレジ締めを行えるようになります。新人スタッフの教育にも役立ちます。

    閉店前からレジ締め準備をする

    閉店後にまとめて作業すると時間がかかるため、閉店前からレジ締めの準備をしておくと作業がスムーズになります。

    例えば、売上データの確認やレシートの整理など、事前にできる作業を進めておくと閉店後の作業を短縮できます。結果として、レジ締めにかかる時間を減らし、ミスも防ぎやすくなります。

    システムを導入してレジ締めを効率化する方法

    レジ締めは手作業で行うと、時間がかかったりミスが発生したりすることがあります。そのため、店舗によってはシステムを導入してレジ締め作業を効率化しています。

    レジシステムや自動機器を活用することで、売上集計や現金管理を自動化でき、レジ締めの負担を大きく減らすことができます。ここでは、レジ締めを効率化する主な方法を紹介します。

    POSレジを導入する

    POSレジを導入すると、売上データを自動で集計できるためレジ締めが簡単になります。

    従来のレジでは売上を手作業で確認する必要がありますが、POSレジでは売上が自動で記録されます。そのため、1日の売上や現金売上をすぐに確認できます。

    売上データをすぐに確認できるため、レジ締めの作業時間を短縮しやすくなります。また、会計履歴も残るため、金額が合わない場合でも原因を確認しやすくなります。

    自動釣銭機を導入する

    自動釣銭機を導入すると、釣り銭の受け渡しを機械が行うためミスを防ぎやすくなります。

    現金を機械に入れると、会計金額に合わせて釣り銭が自動で計算されて払い出されます。そのため、釣り銭の渡し間違いが起こりにくくなります。

    また、レジ内の現金も機械が管理するため、レジ締めの際に現金の確認がしやすくなるというメリットもあります。

    レジ締めを正しく行い店舗管理をスムーズにしよう

    レジ締めは、売上データと現金が一致しているかを確認するための重要な業務です。正しい手順で行うことで、会計ミスや釣り銭ミスに早く気付くことができます。

    また、レジ締めを習慣化することで、売上管理や現金管理を正確に行えるようになります。店舗運営を安定させるためにも、日々のレジ締めを丁寧に行うことが大切です。

  • スポーツクラブ向けクレジット決済の導入方法とおすすめサービスを比較!選び方まで解説!

    スポーツクラブ向けクレジット決済の導入方法とおすすめサービスを比較!選び方まで解説!

    スポーツクラブでクレジット決済を導入する方法

    スポーツクラブでは、会費の支払い方法としてクレジットカード決済を導入する施設が増えています。特に、毎月の会費を自動で回収できる仕組み「継続課金」を導入することで、会費管理の手間を減らし、未払いのリスクを抑えることができます。

    スポーツクラブでクレジット決済を導入する方法は主に次の4つです。

    1. 決済代行会社と契約して会員管理システムと連携する方法
    2. 決済ができる会員・月謝管理システムを導入する方法
    3. リンク決済を利用する方法
    4. 決済端末でカード決済を行う方法

    それぞれ仕組みや運用方法が異なるため、スポーツクラブの運営体制や会員管理の方法に合った決済方法を選ぶことが重要です。次のセクションでは、それぞれの方法について詳しく解説します。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    決済代行会社と契約して自社の会員管理システムと連携する方法

    スポーツクラブでクレジット決済を導入する方法として最も一般的なのが、決済代行会社と契約し、自社の会員管理システムと連携する方法です。

    決済代行会社とは、スポーツクラブとクレジットカード会社の間に入り、カード決済の処理や売上管理などを行うサービスです。スポーツクラブがカード会社と個別に契約する必要がないため、比較的導入しやすい点が特徴です。

    この方法では、決済代行サービスを導入し、現在利用している自社の会員管理システムと連携します。会員管理システムに登録した会員情報や料金プランのデータを決済サービスに連携することで毎月の請求データが作成され、クレジットカード決済が実行されます。決済結果はシステムにも反映されるため、会費の回収状況を管理画面から確認できるようになります。

    すでに会員管理システムを導入しているスポーツクラブでは、決済代行サービスを追加して連携する形でクレジット決済を導入するケースが多く見られます。

    クレジット決済ができる会員・月謝管理システムを導入する方法

    もう一つの方法が、クレジット決済に対応した会員・月謝管理システムを導入する方法です。

    このタイプのシステムは、会員管理とクレジット決済の機能が一体になっているため、別の決済サービスを連携する必要がありません。会員情報の管理、月会費の管理、クレジットカード決済までを一つのシステムでまとめて管理できます。

    例えば、会員が入会手続きを行う際にクレジットカードを登録すると、その情報をもとに毎月の会費が自動的に決済されます。売上情報や決済状況もシステム上で確認できるため、会員管理と会費管理を効率的に行える点が特徴です。

    特に、これからスポーツクラブを開業する場合や、会員管理システムを新しく導入する場合には、この方法が選ばれることが多いです。

    一方で、すでに別の会員管理システムを利用している場合は、現在のシステムから乗り換えが必要になる可能性がある点には注意が必要です。

    リンク決済を利用する方法

    リンク決済とは、決済用のURLを会員に送信し、そのページからクレジットカード決済を行ってもらう方法です。スポーツクラブ側が決済リンクを作成し、メールやLINEなどで会員に送信します。会員はそのリンクを開き、カード情報を入力することで支払いを完了できます。

    この方法はオンラインで支払いを完結できるため、来店して決済する必要がありません。イベント参加費や短期スクールの参加費など、単発の支払いに利用されることが多い方法です。

    また、リンク決済サービスの中には継続課金に対応しているものもあり、月会費のクレジット決済を行うことも可能です。ただし、会員情報の管理や料金プランの管理などは決済サービス側では行えない場合が多いため、会員管理はスポーツクラブ側で別途管理する必要があります。

    そのため、リンク決済は会員管理システムを使わずにクレジット決済を導入したい場合や、既存の管理方法を維持したまま決済だけをオンライン化したい場合に利用されることがあります。

    決済端末でカード決済を行う方法

    店舗にカード決済端末を設置し、受付でクレジットカードを読み取って決済を行う方法もあります。ただし、決済端末では月会費のような継続課金には対応していません。

    決済端末は、その場で支払いを行う「都度決済」を前提とした仕組みです。そのため、月会費のように毎月自動で料金を請求する運用には向いていません。もしこの方法で月会費を回収する場合、会員が来店するたびにカード決済を行う必要があります。

    一方で、入会金や物販などの支払いでは、受付でカードを読み取るだけで決済が完了するため、対面での支払いをスムーズに処理できる点が特徴です。

    そのためスポーツクラブでは、月会費はクレジットカードの自動決済を利用し、店頭の決済端末は入会金や物販などの決済に利用する形で使い分けるケースが一般的です。

    スポーツクラブ向けクレジット決済代行会社

    既に会員管理システムを利用しているスポーツクラブには、決済代行会社を導入してクレジット決済を連携する方法が向いています。ここでは、スポーツクラブで利用されている主なクレジット決済代行会社を紹介します。

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”price-explanation”}}[/orend-service]

    ゼウス

    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウスは、クレジットカード決済やコンビニ決済などに対応した決済代行サービスです。ECサイトや会員制サービス向けの決済に対応しており、継続課金やリンク決済などの機能を提供しています。中小企業から大規模サイトまで幅広く導入されている決済サービスです。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済、口座振替など
    決済方式API型、リンク型
    対応ECカートEC-CUBE・各種ASPカート など
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュアなど
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    SBペイメントサービス

    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループが提供する決済代行サービスです。クレジットカード決済、QRコード決済、キャリア決済など幅広い支払い方法に対応しており、ECサイトや会員サービス向けの決済基盤として多くの企業で導入されています。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ(業種・取扱高により異なる)
    手数料問い合わせ
    (決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済、キャリア決済・コンビニ・後払いなど
    決済方式API型、リンク型
    対応ECカートShopify・futureshop・ecforceなど
    セキュリティ対策PCI DSS準拠・ISMS認証取得 など
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    ペイジェント

    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスが提供する決済代行サービスです。クレジットカード決済のほか、コンビニ決済や銀行決済などに対応しており、金融機関系の会社が提供する信頼性の高い決済サービスとして利用されています。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済、銀行ネット決済など
    決済方式API型、リンク型
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有
    (月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    スポーツクラブ向けクレジット決済ができる会員・月謝管理システム

    これから会員管理システムを導入するスポーツクラブには、クレジット決済機能が備わっている会員・月謝管理システムを導入する方法が向いています。会員管理と決済を一つのシステムでまとめて管理できるため、システム連携の設定が不要で、導入や運用を比較的シンプルに進めることができます。

    ここでは、スポーツクラブで利用されている主な会員・月謝管理システムを紹介します。

    [orend-service]{“condition”:{“categoryId”: “00026”},”display”:{“type”:”price-explanation”}}[/orend-service]

    会員管理システムを導入せずにクレジット決済だけを導入したいスポーツクラブには、リンク決済に対応した決済サービスを利用する方法が向いています。決済リンクを会員に送信することで、オンラインでクレジットカード決済を行うことができます。

    ここでは、リンク決済に対応している主なクレジット決済サービスを紹介します。

    [orend-service]{“condition”:{“categoryId”:”00004″},”display”:{“type”:”price-explanation”}}[/orend-service]

    スポーツクラブ向けクレジット決済サービスの選び方

    スポーツクラブ向けクレジット決済サービスは、機能や対応範囲がサービスによって大きく異なります。選び方を誤ると、継続課金ができない、会員管理システムと連携できないなど、運用に支障が出る可能性があります。ここでは、サービスを選ぶ際に確認しておきたいポイントを解説します。

    会員管理システムと連携できるか

    すでに会員管理システムを利用しているスポーツクラブでは、決済サービスが会員管理システムと連携できるかを確認することが重要です。

    会員管理システムと連携できない場合、会員情報や料金プランの管理と決済管理を別々に行う必要があり、管理の手間が増えてしまいます。また、会費の決済状況をシステム上で確認できないため、運用が複雑になる可能性もあります。

    そのため、既存の会員管理システムを利用している場合は、そのシステムと連携できる決済サービスかどうかを事前に確認しておくことが大切です。

    オンライン入会に対応しているか

    クレジット決済を導入する場合、オンライン入会に対応しているかも確認しておきたいポイントです。

    オンライン入会に対応しているサービスであれば、会員がWebサイトから入会手続きを行い、そのままクレジットカードを登録して会費の決済を開始できます。来店して手続きをする必要がないため、入会手続きの負担を減らし、入会の機会損失を防ぐことにもつながります。

    そのため、スポーツクラブの入会手続きをオンライン化したい場合は、オンライン入会とクレジット決済を連携できるサービスを選ぶことが重要です。

    売上管理や決済管理の機能

    クレジット決済サービスを選ぶ際は、売上管理や決済状況を確認できる管理機能があるかも重要なポイントです。

    決済サービスによっては、管理画面から売上の確認や決済状況の確認ができる機能が提供されています。こうした機能があると、どの会員の会費が決済されたか、未決済があるかなどを簡単に確認できるため、会費管理をスムーズに行えます。

    また、返金処理や決済履歴の確認など、運用に必要な機能が備わっているかも確認しておくと、クレジット決済を導入した後の管理業務を効率化できます。

    スポーツクラブがクレジット決済を導入する際の注意点

    クレジット決済は便利な仕組みですが、導入方法や運用を十分に検討せずに導入すると、会員管理や会費管理が複雑になる可能性があります。そのため、事前に注意点を理解しておくことが重要です。次の項目では、スポーツクラブがクレジット決済を導入する際に確認しておきたいポイントを解説します。

    会員情報と決済情報の管理

    クレジット決済を導入する場合は、会員情報と決済情報をどのように管理するかを事前に整理しておくことが重要です。

    例えば、会員管理システムと決済サービスが連携していない場合、会員情報の管理と決済管理を別々に行う必要があります。その場合、会員の入会や退会、料金プランの変更などがあった際に、両方の管理画面で情報を更新する必要があり、運用が複雑になる可能性があります。

    そのため、クレジット決済を導入する際は、会員情報と決済情報をどのシステムで管理するのか、どのように連携するのかを事前に決めておくことが重要です。

    退会やプラン変更時の決済処理

    スポーツクラブでは、会員の退会や料金プランの変更が発生することがあります。そのため、退会やプラン変更があった場合に、決済処理をどのように対応するかを事前に確認しておくことが重要です。

    例えば、退会手続きのタイミングによっては、次回の会費がすでに決済されている場合があります。また、料金プランを変更する場合は、次回の請求金額が正しく反映されるように設定を変更する必要があります。

    そのため、クレジット決済を導入する際は、退会やプラン変更が発生した場合の決済処理の方法を事前に確認し、運用ルールを決めておくことが大切です。

    まとめ

    スポーツクラブでクレジット決済を導入することで、月会費の自動回収が可能になり、会費管理の効率化につながります。

    導入方法には、決済代行会社と自社の会員管理システムを連携する方法、決済機能付きの会員・月謝管理システムを導入する方法、リンク決済を利用する方法などがあります。それぞれ特徴が異なるため、スポーツクラブの運営方法やシステム環境に合った方法を選ぶことが重要です。

    また、クレジット決済サービスを選ぶ際は、継続課金への対応や会員管理システムとの連携、オンライン入会への対応などを確認することが大切です。導入後の運用をスムーズにするためにも、会員情報と決済情報の管理方法や、退会・プラン変更時の対応を事前に整理しておくことが重要です。

  • オフライン決済とは?仕組みや種類とオンライン決済との違いを解説

    オフライン決済とは?仕組みや種類とオンライン決済との違いを解説

    オフライン決済とは

    オフライン決済とは、インターネット通信を行わずに決済を受け付け、後から通信して決済を確定する仕組みのことです。通常の決済では、支払いの際に決済サービスやカード会社のサーバーと通信して承認を取得します。しかし、通信ができない環境ではその処理が行えません。

    そこで利用されるのがオフライン決済です。決済時には端末やアプリに決済情報を一時的に保存し、インターネット接続が回復したタイミングでまとめて処理する仕組みになっています。

    この仕組みによって、通信環境が不安定な場所でも支払いを受け付けることができます。例えば地下店舗やイベント会場など、ネットワークがつながりにくい場所でも決済を継続できるため、店舗やサービスの運営を止めずに済むというメリットがあります。

    オフライン決済が使われる場面

    オフライン決済は、主にインターネット通信が不安定、または利用できない環境で活用されます。通常のオンライン決済が利用できない状況でも、店舗やサービスが決済を継続できるようにするためです。

    代表的な利用シーンは次のとおりです。

    • 地下店舗など通信が不安定な場所
    • 屋外イベントやフェス会場
    • 移動販売や屋台
    • 災害や通信障害が発生した場合

    このような環境では、リアルタイム通信を前提とした決済が利用できないことがあります。そのため、通信が回復した後に決済を処理できるオフライン決済が役立ちます。

    オフライン決済とオンライン決済の違い

    オフライン決済とオンライン決済の違いは、決済時にインターネット通信を行うかどうかです。

    オンライン決済では、支払いが行われると同時に決済サービスやカード会社のサーバーに通信し、残高確認や承認処理が行われます。一方、オフライン決済ではその場で通信を行わず、端末に決済情報を保存し、後から通信して処理する点が特徴です。

    この違いによって、利用できる環境や決済の安全性などが変わります。

    項目内容
    オフライン決済通信なしで決済を受け付け、後から処理
    オンライン決済通信してリアルタイムで承認処理

    このように、オフライン決済は通信環境に依存せずに決済できる一方、オンライン決済はリアルタイムで決済の承認が行われるという違いがあります。

    オンライン決済とは

    オンライン決済とは、インターネット通信を利用してリアルタイムで決済を処理する方法です。決済時にサーバーへ通信が行われ、残高やカードの有効性などが確認されます。

    例えば、次のような決済はオンライン決済に分類されます。

    • ECサイトでのクレジットカード決済
    • QRコード決済アプリによる支払い
    • ネットバンキングによる支払い

    これらの決済では、支払いのたびに通信が行われ、その場で決済の承認が行われます。

    オフライン決済の仕組み(通信なし決済)

    オフライン決済の基本的な流れ

    オフライン決済は、通常のオンライン決済とは処理の流れが異なります。リアルタイム通信を行わないため、決済は次のような流れで処理されます。

    • 利用者が店舗で支払いを行う
    • 端末やアプリに決済情報を保存する
    • インターネット接続が回復する
    • 保存された決済情報をサーバーへ送信する
    • 決済処理が確定する

    このように、オフライン決済では決済の受付と承認処理が別のタイミングで行われるのが特徴です。

    端末に決済情報を保存する仕組み

    オフライン決済では、通信ができない状態でも決済を受け付けるために、決済情報を端末やアプリに一時保存する仕組みが使われます。

    例えば、決済端末やスマートフォンのアプリに次のような情報が保存されます。

    • 決済金額
    • 決済日時
    • 決済に使用した情報

    通信回復後に決済を確定する仕組み

    オフライン決済で保存されたデータは、端末がインターネットに接続されたタイミングでサーバーへ送信されます。送信された後に、通常の決済処理と同様に承認や決済確定が行われます。

    この処理によって、通信ができない環境でも支払いを受け付けることができます。ただし、リアルタイムで承認が行われないため、決済が確定しないリスクがある点には注意が必要です。

    オフライン決済が使われるサービス例

    オフライン決済は、通信ができない環境でも支払いを受け付けるために、さまざまな決済サービスで利用されています。仕組みによって決済方法は大きく3つに分けられます。

    決済情報を端末に保存する方式

    この方式では、通信ができない状態でもカード決済を受け付け、決済情報を端末に保存して後から処理します。インターネット接続が回復したときにカード会社へ送信され、決済が確定します。

    代表例

    • Square(オフラインモード)

    この方式は、次のような通信が不安定な環境で利用されます。

    • 飛行機の機内販売
    • フードトラックなどの移動販売
    • 屋外イベント

    事前生成された決済情報を使う方式

    この方式では、決済サービスが事前に生成した決済情報を利用して支払いを受け付けます。通信ができない場合でも、一定の条件のもとで決済が可能です。

    代表例

    • PayPay(オフライン支払い)
    • d払い(オフライン決済)

    この仕組みにより、地下店舗や通信障害が発生した場合でもQRコード決済を利用できます。

    カード残高で決済する方式

    電子マネーの多くは、カードやスマートフォンに保存された残高を利用して支払いを行います。決済はカードと端末の間で処理されるため、インターネット通信は必要ありません。

    代表例

    • Suica
    • PASMO
    • 楽天Edy
    • WAON
    • nanaco

    この方式は交通機関や店舗の決済など、日常的な支払いで広く利用されています。

    オフライン決済のメリット

    ここでは、オフライン決済の主なメリットについて解説します。

    通信環境がなくても決済できる

    オフライン決済の大きなメリットは、インターネット接続がなくても支払いを受け付けられることです。

    通常のオンライン決済では、支払いの際に決済サーバーと通信する必要があります。そのため、通信ができない場所では決済を行うことができません。

    一方、オフライン決済では

    • 端末に決済情報を保存する
    • カード内の残高で処理する
    • 事前生成された決済情報を使う

    などの仕組みによって、通信ができない環境でも決済が可能になります。

    そのため、地下店舗や屋外イベントなど、通信が不安定な場所でも決済を継続できるというメリットがあります。

    通信障害が発生しても営業を続けられる

    決済サービスでは、通信障害やシステムトラブルが発生することがあります。オンライン決済だけに依存している場合、このような障害が起きると決済ができなくなり、店舗の営業に影響が出る可能性があります。

    オフライン決済に対応していれば、通信が復旧するまでの間も決済を受け付けることができます。これにより、通信障害が発生しても店舗の営業を継続できるというメリットがあります。

    特にキャッシュレス決済の利用が増えている現在では、決済手段を止めないための仕組みとして重要になっています。

    屋外や移動販売でも決済が可能

    オフライン決済は、通信環境が安定していない場所でも利用できるため、移動販売や屋外イベントでも活用されています。

    例えば次のような場面です。

    • フードトラックなどの移動販売
    • 屋外イベントやフェス会場
    • 観光地の臨時店舗

    このような場所では通信が不安定になることがあるため、オフライン決済が役立ちます。通信が回復した後に決済処理を行えるため、さまざまな環境でキャッシュレス決済を利用できるようになります。

    オフライン決済のデメリット

    ここでは、オフライン決済の主なデメリットについて解説します。

    決済が承認されない可能性がある

    オフライン決済では、決済時にカード会社や決済サービスのサーバーと通信を行いません。そのため、支払いの時点では決済が正式に承認されていない場合があります。

    例えば、後から決済処理を行った際に

    • カードが無効だった
    • 利用限度額を超えていた
    • 残高が不足していた

    といった理由で決済が承認されない可能性があります。

    このように、オフライン決済では後から決済が成立しないリスクがある点に注意が必要です。

    不正利用のリスクが高くなる

    オフライン決済ではリアルタイムで承認処理が行われないため、不正利用のリスクが高くなる可能性があります。

    通常のオンライン決済では、カードの有効性や不正利用のチェックがリアルタイムで行われます。しかしオフライン決済では、その確認が後から行われるため、不正カードなどをその場で検知できない場合があります。

    そのため、多くの決済サービスでは

    • 利用金額の上限
    • 利用回数の制限

    などを設けてリスクを管理しています。

    利用できる金額や回数に制限がある

    オフライン決済はリスク管理のため、利用できる金額や回数に制限が設けられている場合があります。

    例えば決済サービスによっては

    • 1回あたりの決済金額の上限
    • 一定期間内の利用回数の制限

    などが設定されています。

    これは、リアルタイムで承認処理が行われないことによるリスクを抑えるためです。そのため、オフライン決済は通常のオンライン決済と比べて、利用条件が制限される場合がある点に注意が必要です。

    まとめ

    オフライン決済とは、決済時にインターネット通信を行わず、後から決済処理を行う仕組みのことです。通信ができない環境でも支払いを受け付けられるため、さまざまな場面で利用されています。

    通常のオンライン決済では、決済のたびにサーバーへ通信して承認処理が行われます。一方、オフライン決済では通信を行わずに決済を受け付け、通信が回復したタイミングで決済処理を確定します。

    オフライン決済には、主に次のような方式があります。

    • 決済情報を端末に保存して後から処理する方式
    • 事前生成された決済情報を利用する方式
    • カード内の残高を使って決済する方式

    この仕組みによって、通信環境が不安定な場所でもキャッシュレス決済を利用できます。例えば、飛行機の機内販売や移動販売、屋外イベントなど、インターネット接続が難しい環境でも決済を継続することが可能です。

    ただし、オフライン決済ではリアルタイムで承認処理が行われないため、決済が成立しない可能性や不正利用のリスクがある点には注意が必要です。そのため多くの決済サービスでは、利用金額や回数に制限が設けられています。

    このようにオフライン決済は、通信環境に左右されずに決済を受け付けるための仕組みとして、多くの決済サービスで活用されています。

  • クレジットカード決済の入金サイクルとは?平均日数や資金繰りに困らない選び方を解説

    クレジットカード決済の入金サイクルとは?平均日数や資金繰りに困らない選び方を解説

    クレジットカード決済の入金サイクルとは

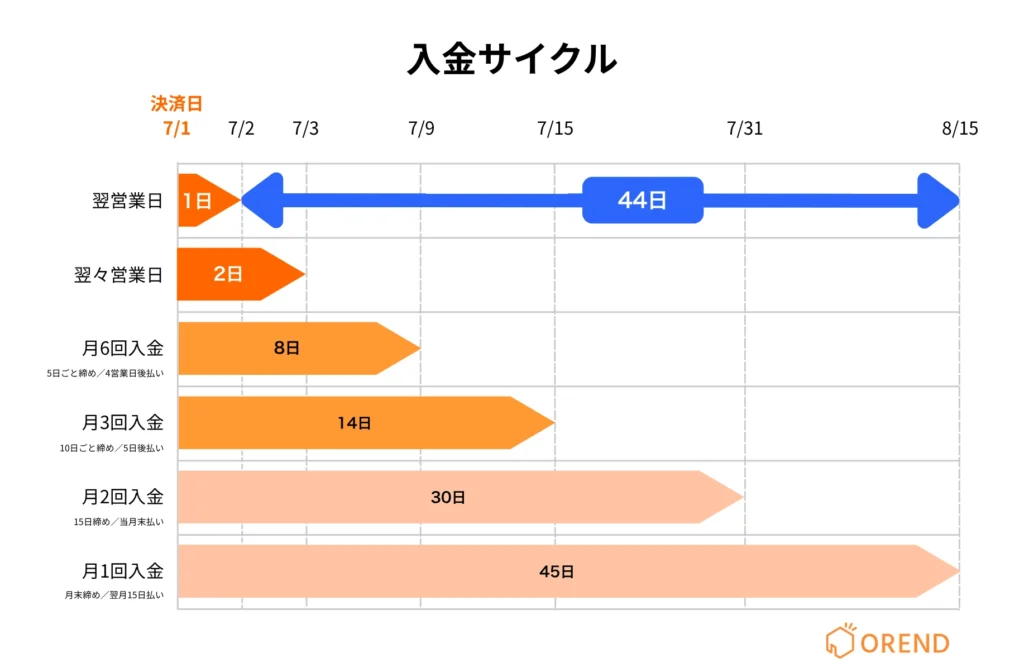
    クレジットカード決済の入金サイクルとは、売上が発生してから加盟店の口座に振り込まれるまでの期間と仕組みを指します。現金と違い、その場で資金を受け取れないため、資金繰りに直結する重要な要素です。

    クレジットカード決済では、店舗が決済処理を行ったあと、カード会社や決済代行会社が売上データを集計し、所定の締め日で確定します。その後、支払日にまとめて振込が行われます。この「締め日」と「支払日」の組み合わせが入金サイクルです。

    たとえば「月末締め・翌月末払い」であれば、月初の売上は最長で約2か月後の入金になります。一方で「週1回払い」「翌日入金」などの短いサイクルを提供するサービスもあります。

    クレジットカード決済の入金サイクルの図解

    入金サイクルが短いほど資金回収は早くなりますが、その分手数料や条件が異なる場合もあります。導入前に必ず確認すべきポイントです。

    入金サイクルの基本仕組み(締め日・支払日・振込日)

    入金サイクルは「締め日」「支払日」「振込日」の3つで構成されています。

    それぞれの役割は次の通りです。

    項目内容
    締め日売上を集計して確定する日
    支払日(振込日)加盟店の口座へ実際に入金される日

    基本的な流れは次のステップです。

    1. 店舗でカード決済が行われる
    2. 売上データがカード会社へ送信される
    3. 締め日に売上が確定する
    4. 支払日にまとめて振込される

    この流れを理解しておくことで、「いつお金が入るのか」を正確に把握できます。特に開業直後や運転資金に余裕がない事業者にとっては、締め日と支払日の間隔が重要な経営指標になります。

    現金決済との違い

    現金決済はその場で資金を受け取れるため、入金サイクルという概念はありません。

    一方、クレジットカード決済では、売上と入金のタイミングがズレるという特徴があります。この時間差があることで、売上が伸びていても手元資金が不足する「黒字倒産リスク」が発生する可能性があります。

    ただし、カード決済には以下のメリットがあります。

    • 高額決済に対応できる
    • 顧客の購買意欲を高めやすい
    • 現金管理の手間が減る

    つまり、売上拡大と資金回収のバランスをどう取るかが重要になります。その判断材料となるのが入金サイクルです。

    クレジットカード決済の売上が入金されるまでの流れ

    クレジットカード決済では、売上が発生してから加盟店の口座に振り込まれるまでに複数の事業者が関わります。カード会社が一時的に立替払いを行い、その後まとめて加盟店へ入金する仕組みです。契約形態によって入金までのプロセスやスピードが異なります。

    3者間モデル(加盟店とカード会社が直接契約)

    3者間モデルの仕組み(加盟店とカード会社が直接契約)

    3者間モデルは、加盟店がカード会社と直接契約する方式です。間に決済代行会社は入りません。

    基本的な流れは次の通りです。

    1. 顧客がカードで支払う
    2. 加盟店がカード会社へ売上データを送信
    3. カード会社が顧客へ請求
    4. カード会社が加盟店へ入金

    この方式が適しているのは、売上規模が大きく、経理体制が整っている事業者です。カード会社ごとに契約や売上管理が必要になるため、事務負担は増えます。しかし、取扱高が大きい場合は手数料交渉が可能になることもあり、長期的に手数料を抑えたい企業には合理的な選択肢です。

    一方で、開業直後や少人数で運営している店舗では、契約管理の負担が重くなりやすいという側面があります。

    4者間モデル(決済代行会社を利用する場合)

    4者間モデルの仕組み(決済代行会社を利用する場合)

    4者間モデルは、決済代行会社を通してカード決済を導入する方式です。現在、多くの中小事業者が採用している契約形態です。

    流れは次の通りです。

    1. 顧客がカードで支払う
    2. 売上データが決済代行会社へ送信される
    3. 決済代行会社がカード会社へ処理依頼
    4. カード会社から代行会社へ入金
    5. 代行会社から加盟店へ振込

    この方式が適しているのは、開業間もない事業者や小規模店舗、資金繰りを重視する事業者です。複数ブランドを一括で契約でき、売上管理も一本化できます。また、サービスによっては週1回や翌日入金など、短い入金サイクルを選べます。

    つまり、売上規模が大きく管理体制が整っているなら3者間モデル、導入の手軽さや早期入金を重視するなら4者間モデルという基準で判断すると、自社に合った方式を選びやすくなります。

    入金サイクルはどれくらい?平均日数の目安

    クレジットカード決済の入金日は、「締め日」と「支払日」の組み合わせで決まります。入金回数だけでなく、実際に売上発生日から何日後に振り込まれるのかを理解することが重要です。

    代表的な入金パターンをまとめると、次の通りです。

    入金サイクル入金回数/月入金までの目安
    月末締め・翌月末払い1回約30日〜60日
    15日締め・当月末払い2回約15日〜30日
    週末締め・翌週払い約4回約7日〜14日
    毎日締め・翌営業日払いほぼ毎日1日〜2日

    「月末締め・翌月末払い」で30日〜60日と幅があるのは、売上発生日によって待機期間が異なるためです。たとえば月初の売上は翌月末まで入金されないため約60日かかり、月末の売上であれば約30日で入金されます。締め日の直後に発生した売上ほど、入金までの期間は長くなります。

    入金頻度が増えるほど資金回収は早まりますが、振込手数料や利用条件が異なる場合があります。入金サイクルを確認する際は、回数だけでなく、締め日・支払日・実際の振込日を具体的に確認することが重要です。

    主要決済サービスの入金サイクル比較

    決済サービスによって入金サイクルは大きく異なります。「月1回のみ」のサービスもあれば、「翌日入金」に対応しているサービスもあります。資金繰りに直結するため、導入前に必ず確認すべき項目です。

    代表的なサービスの入金サイクルをまとめると、次の通りです。

    サービス名
    入金サイクル
    端末費用
    月額費用
    対応決済
    入金サイクル

    最大月6回

    端末費用

    0円 ※キャンペーン(通常20,167円)

    月額費用

    0円 ※無料

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    最大月6回

    端末費用:

    0円 ※キャンペーン(通常20,167円)

    月額費用:

    0円 ※無料

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    即時入金

    端末費用
    月額費用

    固定費全て0円

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    即時入金

    端末費用:
    月額費用:

    固定費全て0円

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    即時入金

    端末費用

    4,980円※税込

    月額費用

    固定費全て0円

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    即時入金

    端末費用:

    4,980円※税込

    月額費用:

    固定費全て0円

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    即時入金

    端末費用

    39,980円※税込

    月額費用

    固定費全て0円

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    即時入金

    端末費用:

    39,980円※税込

    月額費用:

    固定費全て0円

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    端末費用

    0円
    ※レンタル

    月額費用

    初年度0円
    翌年以降0円~※

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    端末費用:

    0円
    ※レンタル

    月額費用:

    初年度0円
    翌年以降0円~※

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    月2回

    端末費用

    0円 ※キャンペーン(通常39,600円)

    月額費用

    3,300円※税込、その他プランあり

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    月2回

    端末費用:

    0円 ※キャンペーン(通常39,600円)

    月額費用:

    3,300円※税込、その他プランあり

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    JMSのおまかせWebプランのVEGA3000の端末画像
    入金サイクル

    最大月6回

    端末費用

    0円

    月額費用

    0円 ※無料

    対応決済

    クレジットカード/電子マネー/QRコード決済

    JMSのおまかせWebプランのVEGA3000の端末画像
    入金サイクル:

    最大月6回

    端末費用:

    0円

    月額費用:

    0円 ※無料

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    最短翌々日

    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    最短翌々日

    端末費用:

    0円 ※スタンダード年契約の場合(通常27,720円)

    月額費用:

    0円
    ※フリー(スタンダード:3,300円)

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    入金サイクル

    月2回

    端末費用

    0円※特別セット(通常78,800円)

    月額費用

    4,000円~
    →1,980円

    対応決済

    クレジットカード/電子マネー/QRコード決済

    入金サイクル:

    月2回

    端末費用:

    0円※特別セット(通常78,800円)

    月額費用:

    4,000円~
    →1,980円

    対応決済:

    クレジットカード/電子マネー/QRコード決済

    もっと詳しく知りたい場合はこちらの記事がおすすめです。

    入金サイクルから考える決済サービスの選び方

    決済サービスは手数料だけで選ぶのではなく、自社の資金繰りに合った入金サイクルかどうかで判断することが重要です。売上が伸びていても、入金が遅ければ運転資金は不足します。

    早期入金を選ぶべき事業者の特徴

    資金回収のスピードを優先すべきなのは、現金支出が先行する事業者です。

    具体的には次のようなケースです。

    • 開業直後で運転資金に余裕がない
    • 仕入れ代金の支払いサイクルが短い
    • 広告費を前払いしている
    • 売上変動が大きい業種

    このような場合、月1回入金では資金が滞留し、支払いと入金のタイミングが合わなくなる可能性があります。週1回や翌日入金に対応したサービスであれば、売上と資金回収のタイムラグを最小限に抑えられます。

    入金スピードは、そのままキャッシュフローの安定性につながります。

    長期的なコストとのバランスを考える

    一方で、常に最短入金が最適とは限りません。

    売上規模が大きく、資金に余裕がある事業者は、手数料率の低さを優先したほうが利益率は高まる場合があります。入金が多少遅くても、月間売上に対する手数料差のほうが経営に与える影響は大きいことがあります。

    たとえば、売上が月300万円ある場合、手数料が0.5%違うだけで年間では数十万円の差になります。入金サイクルが多少長くても、資金繰りに問題がなければコスト重視の選択は合理的です。

    重要なのは、「資金繰りを安定させるために早さを取るのか」「利益率を高めるためにコストを取るのか」ではなく、自社の財務状況に照らしてどちらが優先順位として高いかを判断することです。

    まとめ|入金サイクルを理解して最適な決済サービスを選ぼう

    クレジットカード決済の入金サイクルは、売上の発生から実際の入金までに生じる時間差のことです。この時間差は、事業のキャッシュフローに直接影響します。

    月1回入金であれば、売上によっては最大で約60日待つことがあります。一方、週1回や翌日入金に対応するサービスであれば、資金回収を大幅に早めることが可能です。

    ただし、入金スピードが速いほど必ずしも有利とは限りません。手数料率、振込手数料、指定銀行の条件などによって、実質的なコストは変わります。

    重要なのは次の3点です。

    • 締め日と支払日を正確に把握すること
    • 売上発生日から実際の入金日までの日数を確認すること
    • 自社の資金繰りと手数料負担のバランスを考慮すること

    入金サイクルを理解せずに導入すると、「売上はあるのに資金が足りない」という状況になりかねません。逆に、仕組みを理解して選択すれば、決済は売上拡大と資金安定の両方に貢献します。

    決済サービスは単なる支払い手段ではなく、資金回収の仕組みでもあるという視点を持ち、自社に合った入金サイクルを選ぶことが大切です。
  • クレジットカードのサイン廃止とは?お店へのPINバイパス廃止の影響と対応も解説

    クレジットカードのサイン廃止とは?お店へのPINバイパス廃止の影響と対応も解説

    クレジットカードのサイン廃止(PINバイパス廃止)とは

    クレジットカード決済において、ICチップ付きカード利用時は暗証番号(PIN)入力が原則必須となり、サインによる本人確認は基本的にできなくなりました。

    これまでICカード取引では、本来は暗証番号入力が必要であるにもかかわらず、「暗証番号を忘れた」などの理由でサインに切り替える運用(PINバイパス)が認められていました。
    しかしセキュリティ強化の観点から、このPINバイパスが廃止され、IC取引では暗証番号入力が標準ルールになっています。

    つまり、「サインが完全になくなった」というよりも、ICカード取引ではサインで代替できなくなったというのが正確な理解です。

    加盟店にとって重要なのは、サイン代替ができない前提で運用を組み立てる必要があるという点です。

    いつから原則サイン不可になったのか

    IC取引におけるPINバイパスは、2025年3月末をもって原則廃止となりました。

    これにより、2025年4月以降は、ICチップを読み取る通常のクレジットカード決済では、暗証番号入力を省略することができません。

    なお、磁気ストライプ取引や通信エラー時の例外処理など、限定的なケースでは異なる対応となる場合がありますが、基本方針は「IC=PIN必須」です。

    加盟店は、端末設定やスタッフ教育をこの前提に合わせておく必要があります。

    なぜサイン認証は廃止されたのか

    サイン認証が廃止された最大の理由は、クレジットカード不正利用被害の深刻化です。

    近年、クレジットカードの不正利用被害額は増加傾向にあり、2024年には過去最高の555億円に達しました。
    特に問題となっているのが、カード番号盗用による不正利用が全体の9割以上を占めている点です。

    不正利用が拡大する中で、より強固な本人確認が求められるようになりました。

    サイン認証には次の課題があります。

    • 筆跡照合が実質的に機能していないケースが多い
    • 店舗側の確認負担が大きい
    • 第三者でも一定の再現が可能

    つまり、認証強度が低く、実効性に課題があったのです。

    一方で、暗証番号(PIN)はカード会員本人のみが知る情報であり、サインよりも認証強度が高いとされています。

    そのため、不正利用対策の強化策として、IC取引ではPIN入力を必須とし、サインで代替するPINバイパスが廃止されました。

    これは単なる利便性向上の流れではなく、
    急増する不正被害に対する制度的なセキュリティ強化措置と理解するのが正確です。

    PINバイパス廃止の影響を受けるお店のタイプ

    PINバイパス廃止の影響は、すべての加盟店に同じように及ぶわけではありません。
    「これまでサイン運用に依存していたかどうか」「暗証番号入力の環境が整っているかどうか」によって、影響の大きさが変わります。

    以下のタイプの店舗は、特に影響を受けやすいといえます。

    1. テーブル会計が中心の飲食店

    客席で会計を行う飲食店は、これまで「カードを預かってレジで処理し、サインをもらう」運用が一般的でした。

    しかし、IC取引では暗証番号入力が原則必須となったため、

    • 客席でPIN入力ができない
    • レジまで移動してもらう必要がある
    • オペレーションが煩雑になる

    といった課題が発生します。

    持ち運び型・ポータブル端末の導入が必須です。

    2. 高齢層の利用が多い店舗

    高齢者の中には、暗証番号を覚えていない、またはサインに慣れている方もいます。

    PINバイパス廃止後は、

    • 「サインでお願いします」という要望に応じられない
    • 暗証番号忘れによる決済不能が発生する

    ケースが増える可能性があります。

    そのため、代替決済手段の案内や事前説明の工夫が求められます。

    3. 固定レジ型端末のみを利用している店舗

    暗証番号入力を前提とした環境が整っていない店舗では、運用変更が必要になります。

    特に、以下のような場合は、トラブルやチャージバックリスクが高まります。

    • PIN入力時のプライバシー確保が難しい
    • カード預かり運用になっている
    • スタッフ教育が十分でない

    4. サインに頼っていた店舗

    これまで「急いでいるから」「暗証番号が分からないから」といった理由で、サインへ切り替えていた店舗は影響を受けます。

    PINバイパス廃止後は、IC取引でのサイン代替は原則不可です。
    例外処理を安易に行うと、後日の売上取消リスクにつながります。

    クレジットカードのサイン廃止で加盟店が対応すべきポイント

    PINバイパス廃止後は、ICチップ取引では暗証番号入力を確実に取得する運用が前提になります。
    加盟店がやるべきことは多くありませんが、「確実に守るべきポイント」を外すと売上リスクにつながります。

    ICチップ取引では暗証番号入力が原則必須

    ICチップを読み取った取引では、暗証番号(PIN)入力が原則必須です。
    暗証番号入力を省略し、サインで代替することはできません。

    そのため、加盟店は以下を徹底する必要があります。

    1. IC挿入取引では必ずPIN入力を案内する
    2. サインへの切り替えを安易に行わない
    3. スタッフ全員が「IC=PIN必須」を理解している

    特に現場では、「お客様が急いでいる」「暗証番号が分からない」といった理由で例外対応を求められることがあります。
    しかし、ルールに反した処理は加盟店側のリスクになります。

    暗証番号を取得しない取引のリスク

    暗証番号を取得しない取引は、不正利用発生時に補償対象外となる可能性があります。

    カード会社やブランドは、適切な認証手続きが行われていることを前提に補償制度を設けています。
    つまり、PIN取得を省略した場合、加盟店側が損失を負担するケースが発生し得ます。

    リスクの違いを整理すると次の通りです。

    取引方法不正発生時のリスク
    IC+PIN取得原則補償対象
    IC+PIN未取得補償対象外の可能性あり

    売上を守るためには、認証手続きを省略しないことが最大の防御策です。

    テーブル会計・持ち回り決済に対応する

    テーブル会計を行う業態では、お客様の目の前で安全に暗証番号入力ができる環境が重要になります。

    固定レジ型端末のみの場合、下記の課題が生じます。

    • お客様をレジまで移動させる必要がある
    • カードを預かる運用になりやすい
    • PIN入力時のプライバシー確保が難しい

    特に飲食店や美容室などでは、持ち回り型・ワイヤレス型の決済端末を活用することで、以下が可能になります。

    • 客席でそのまま決済
    • カード預かりリスクの回避
    • PIN入力の安全確保

    PIN必須時代では、単に決済できればよいのではなく、安全に暗証番号入力を完了できる環境づくりが重要です。

    よくある質問

    サイン廃止(PINバイパス廃止)後、現場ではこれまでと異なる対応を求められる場面が出てきます。
    ここでは、加盟店から多く寄せられる疑問を整理します。

    お客様が暗証番号を忘れた場合は?

    IC取引では暗証番号入力が原則必須のため、サインでの代替は基本的にできません。

    そのため、加盟店としては次の対応が基本となります。

    1. 暗証番号の再確認をお願いする
    2. 別の決済手段(他カード・電子マネー・現金など)を案内する
    3. カード会社への問い合わせを案内する

    暗証番号は加盟店側では確認できません。
    また、推測入力を繰り返すとカードがロックされる可能性があります。

    重要なのは、加盟店の判断で例外的にサイン処理へ切り替えないことです。
    ルール外処理は後日のトラブルにつながる可能性があります。

    端末エラーが出た場合はどう対応する?

    IC読み取り時にエラーが発生することがあります。
    この場合は、端末の表示指示に従うことが原則です。

    一般的な対応手順は次の通りです。

    1. ICチップの再挿入
    2. 端末再起動
    3. 回線状況の確認

    それでも処理できない場合は、端末会社または決済代行会社へ連絡します。

    磁気ストライプ取引などの例外処理が認められるケースもありますが、
    安易にサイン処理へ切り替えるのではなく、正式な手順に沿った対応を行うことが重要です。

    やむを得ずサイン対応してもよいケースはある?

    ICチップが物理的に破損している場合や、端末側の重大な障害がある場合など、例外的な処理が認められることはあります。

    しかし、PINバイパス廃止後は、ICが正常に読み取れる場合にサインへ切り替えることは原則不可です。

    例外処理を行う場合は、

    • 端末指示に基づく処理かどうか
    • 加盟店契約やブランドルールに反していないか

    を必ず確認する必要があります。

    サイン廃止の目的は、不正利用リスクを減らすことです。
    その趣旨を理解した上で、例外は最小限にとどめる運用が安全です。

    クレジットカードのサインで不正利用が起きた場合、チャージバックはどうなる?

    サインで処理した取引で不正利用が発覚した場合、チャージバック(売上の取り消し)が発生する可能性はあります。

    特にIC取引で本来は暗証番号(PIN)が必要だったにもかかわらず、サインで処理していた場合は、不利に判断される可能性があります。
    その結果、

    • 売上の取消
    • 入金済み売上の返還請求
    • 手数料の発生

    につながることがあります。

    PINバイパス廃止後は「IC=PIN入力」が原則です。
    暗証番号を適切に取得しているかどうかが、売上を守れるかの分かれ目になります。

    まとめ

    クレジットカードのサイン廃止(PINバイパス廃止)は、単なる運用変更ではなく、不正利用対策を強化するためのルール統一です。

    2025年4月以降、IC取引では暗証番号(PIN)入力が原則必須となりました。
    そのため、サインでの代替処理は基本的にできません。

    加盟店にとって重要なのは次の3点です。

    • IC取引では必ず暗証番号を取得すること
    • 端末の指示に従った正しい処理を行うこと
    • 例外対応を安易に行わないこと

    不正利用が発生した場合、適切な認証手続きが行われていたかどうかが確認されます。
    暗証番号を取得していない取引は、売上取消(チャージバック)につながる可能性があります。

    サイン廃止は制約ではなく、加盟店の売上を守るための明確なルール化です。

    正しい運用を徹底することが、最も確実なリスク対策になります。

  • 無料のホームページ作成サービスのおすすめを徹底比較!失敗しない選び方まで解説

    無料のホームページ作成サービスのおすすめを徹底比較!失敗しない選び方まで解説

    本当に無料でホームページを作れる?

    結論として、ホームページは無料で作成できます。
    現在はクラウド型のホームページ作成サービスが充実しており、専門的な知識がなくても始められます。

    多くのサービスでは、メールアドレスを登録するだけで専用の管理画面が作られ、そこからホームページを作成できます。
    サーバー契約や難しい設定をしなくても、画面の案内に従って進めれば公開まで完了します。

    ただし、ここで重要なのは「無料」の意味を正しく理解することです。
    無料でできるのは、あくまで基本機能の範囲内での作成と公開です。制限が一切ないわけではありません。

    無料プランでできること

    一般的な無料プランでは、次のようなことが可能です。

    • テンプレートを使ったページ作成
    • 画像や文章の掲載
    • お問い合わせフォームの設置
    • インターネット上への公開

    個人利用や簡易的な情報発信であれば、この範囲でも十分に活用できます。

    無料プランにある主な制限

    一方で、多くのサービスでは次のような制限があります。

    項目無料プラン有料プラン
    広告表示広告が表示されることが多い広告なしで表示できる
    ドメイン独自ドメインが使えない場合がある独自ドメインが利用可能
    機能機能制限がある機能拡張が可能
    サポートサポートが限定的サポート体制が充実
    ホームページ作成サービスの無料・有料プランの違い

    特にビジネス目的で利用する場合は、独自ドメイン(自社サイトのURL)の有無と広告表示の有無が信頼性に直結します。
    そのため、無料で始める場合でも、将来的な運用を見据えてサービスを選ぶことが重要です。

    無料のホームページ作成サービスおすすめ比較

    無料で使えるホームページ作成サービスは多数ありますが、特徴や向いている用途はそれぞれ異なります。
    ここでは代表的なサービスを比較し、自分に合った選び方ができるよう整理します。

    Wix(ウィックス)

    Wix(ウィックス)
    • ドラッグ&ドロップで直感的にデザインできる編集機能
    • AIによるサイト作成支援と豊富なテンプレート
    • SEOやマーケティング機能などビジネス機能が充実

    Wixは、コード不要でホームページを作成できるクラウド型のウェブサイト作成サービスです。直感的な操作画面により、専門知識がなくてもデザインやレイアウトを自由に調整できます。さらに、AIによる自動作成機能や豊富なテンプレートが用意されており、短時間で完成度の高いサイトを構築できます。SEO設定や問い合わせフォーム、ネットショップ機能なども備えており、個人利用からビジネス用途まで幅広く対応しています。

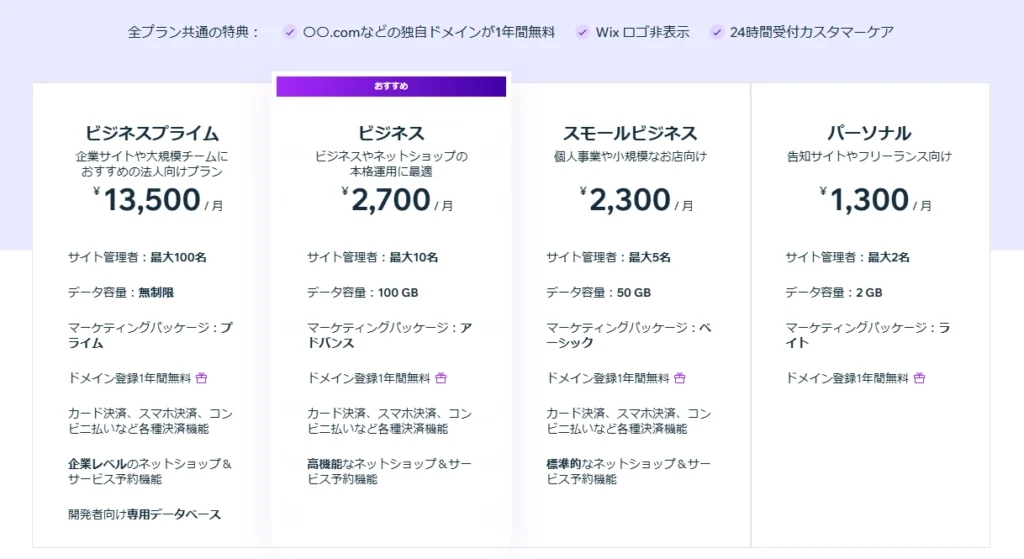
    Wix(ウィックス)の料金プラン

    公式HP:https://ja.wix.com/

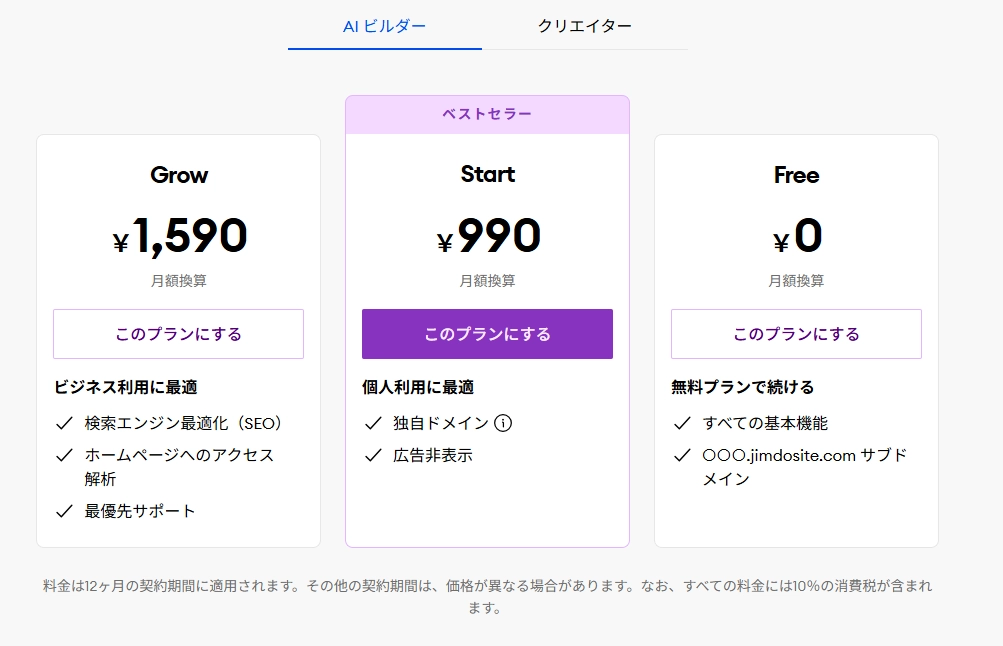
    Jimdo(ジンドゥー)

    Jimdo(ジンドゥー)
    • AIビルダーで最短数分でサイト作成
    • スマホからでも簡単に編集可能
    • ビジネス向け機能とネットショップ対応

    Jimdoは、AIを活用して質問に答えるだけでホームページを自動生成できるサービスです。専門知識がなくても短時間でサイトを立ち上げられる点が特長です。スマートフォンからの編集にも対応しており、外出先でも更新できます。さらに、問い合わせフォームや簡易的なネットショップ機能も利用できるため、個人事業主や小規模ビジネスにも適しています。無料プランから始めて、必要に応じて有料プランへ移行することも可能です。

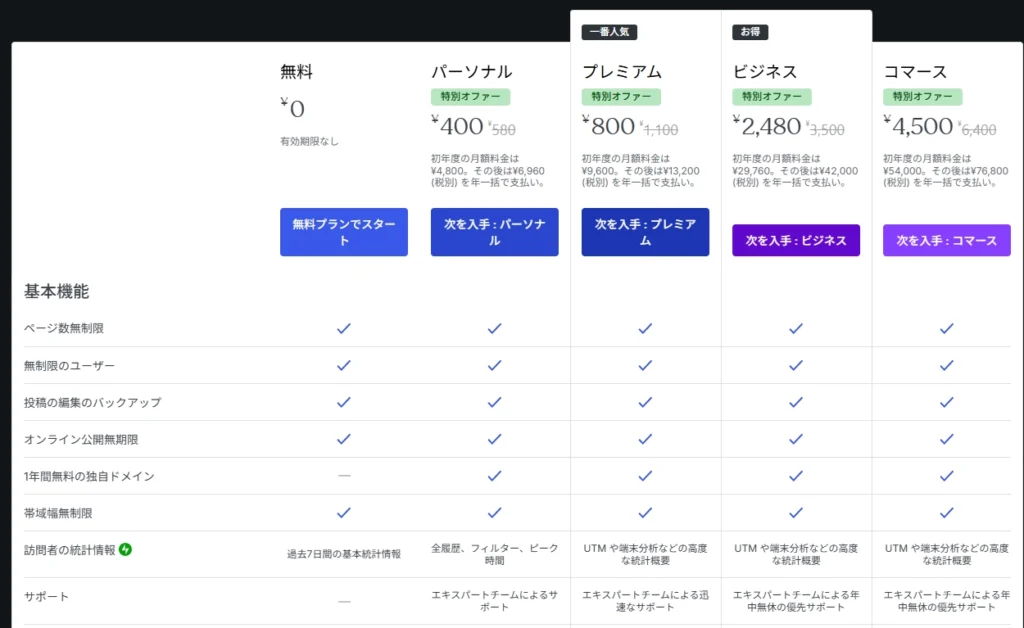
    Jimdo(ジンドゥー)の料金プラン

    公式HP:https://www.jimdo.com/jp/

    STUDIO(スタジオ)

    STUDIO(スタジオ)
    • ノーコードで高品質なデザインを実現
    • 自由度の高いレイアウト設計が可能
    • CMS機能とSEO設定に対応

    STUDIOは、デザイン性の高いホームページをノーコードで制作できるWebサイト作成サービスです。細かいレイアウト調整やアニメーション設定が可能で、テンプレートに依存しすぎない自由なデザインを実現できます。さらに、CMS機能を備えているため、ブログやお知らせの更新も管理画面から簡単に行えます。SEO設定にも対応しており、デザイン性と集客の両立を目指す方に適しています。

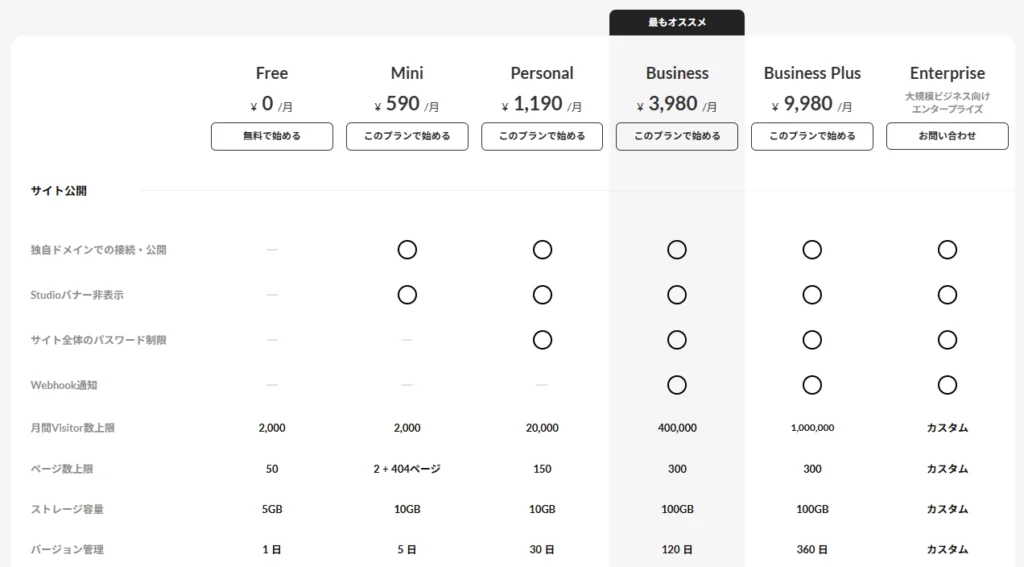
    STUDIO(スタジオ)の料金プラン

    公式HP:https://studio.design/ja

    WordPress.com

    WordPress.com
    • 世界中で利用されるCMS基盤
    • 豊富なテーマと拡張機能
    • ブログ機能とSEO設定に強み

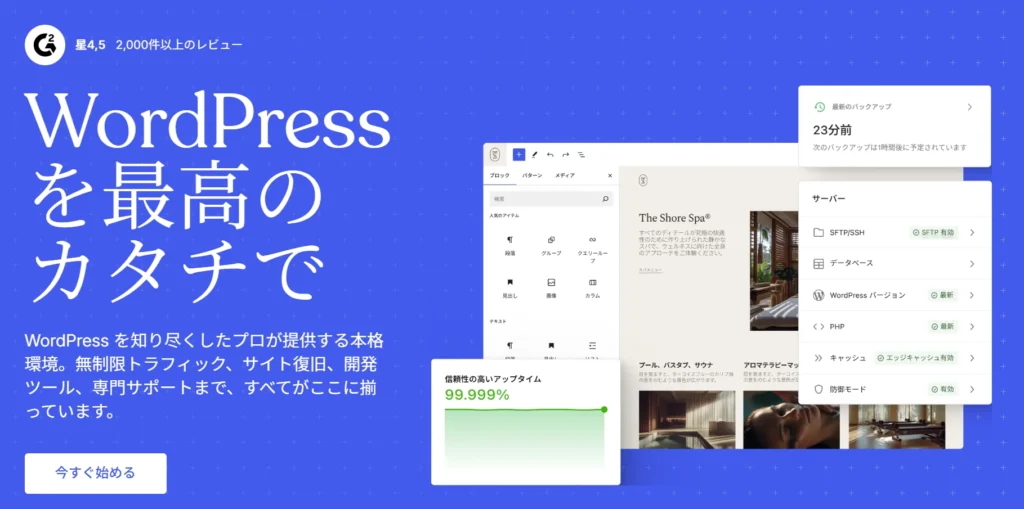
    WordPress.comは、世界的に利用されているCMS「WordPress」をクラウド上で利用できるサービスです。サーバー契約や難しい初期設定を行わなくても、アカウント登録だけでサイト運用を始められます。豊富なテーマが用意されており、ブログ機能も標準搭載されています。無料プランでも基本的なサイト運営は可能ですが、独自ドメインの利用や機能拡張には有料プランが必要になります。

    WordPress.comの料金プラン

    公式HP:https://wordpress.com/ja/

    Googleサイト

    Googleサイト
    • Googleアカウントで簡単に作成可能
    • 共同編集や共有がスムーズ
    • Googleサービスとの高い連携性

    Googleサイトは、Googleが提供する無料のホームページ作成サービスです。Googleアカウントがあればすぐに利用でき、操作もシンプルなため初心者でも扱いやすい設計になっています。ドキュメントやスプレッドシート、Googleドライブのファイルを簡単に埋め込めるため、社内ポータルや情報共有サイトとして活用されることも多いサービスです。高度なデザインや拡張機能は限定的ですが、手軽に公開したい場合には適しています。

    公式HP:https://workspace.google.com/intl/ja/products/sites/

    STORES(ストアーズ)

    STORES(ストアーズ)
    • 初期費用無料でネットショップ開設
    • テンプレートで簡単にデザイン設定
    • 決済機能や予約サイト作成にも対応

    STORESは、初期費用無料でネットショップや予約サイトを開設できるサービスです。テンプレートを選び、商品やサービス内容を登録するだけでオンライン販売や予約受付を始められます。クレジットカード決済などの各種決済方法にも対応しており、専門知識がなくても運用可能です。物販だけでなく、サロンやスクールなどの予約ビジネスにも活用できる点が特長です。

    STORES(ストアーズ)の料金プラン

    Square(スクエア)

    Square(スクエア)
    • 初期費用無料でオンライン販売開始
    • 決済サービスと一体型で運用可能
    • ネットショップや予約サイト作成に対応

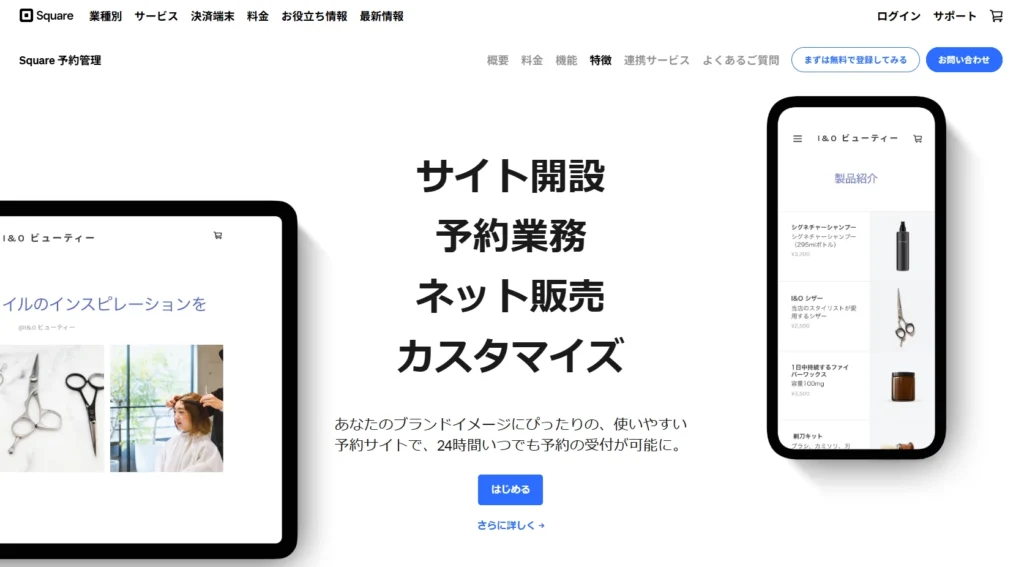
    Squareは、決済サービスと連携したオンライン販売サイトを無料で作成できるサービスです。商品登録や基本設定を行うだけで、ネットショップを立ち上げることができます。クレジットカード決済や各種キャッシュレス決済とスムーズに連携できるため、実店舗とオンライン販売を一元管理できます。また、予約受付機能にも対応しており、飲食店やサロンなどの予約ビジネスにも活用されています。

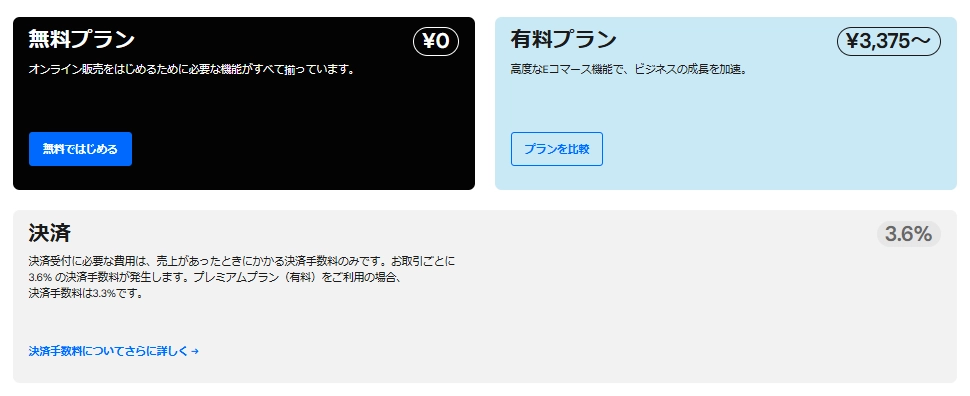
    Square(スクエア)の料金プラン

    無料のホームページ作成サービスの比較表|機能や特徴を細かく比較

    サービス名無料プランページ数制限容量目安独自ドメイン無料広告非表示無料SEO設定EC機能予約機能デザイン自由度サポート発祥特徴おすすめポイント
    Wixあり最大100ページ約500MB××○△△高いサポートサイト、メール、電話イスラエルAI搭載で自由度の高い編集デザイン重視のサイト向き
    Jimdoあり最大5ページ約5GB××○△△中程度サポートサイト、AIチャット、メールドイツAI質問形式で自動作成とにかく簡単に始めたい人向き
    STUDIOあり最大50ページ約5GB××○××高いサポートサイト、AIチャット、チャット日本ノーコードで高品質デザインデザイン性を追求したい人向き
    WordPress.comあり制限なし1GB××○△×中〜高サポートサイトアメリカ世界標準CMSのクラウド版ブログや本格運用向き
    Googleサイトあり無制限15GB×○○××低サポートなしアメリカGoogle連携で簡単作成社内用や簡易サイト向き
    STORESありEC無制限商品点数制限××○○予約2ページテンプレ型サポートサイト、メール日本ネットショップ特化型物販や予約ビジネス向き
    Squareあり制限なし商品点数制限××○○○テンプレ型サポートサイトアメリカ決済一体型のEC構築実店舗連携販売向き
    無料のホームページ作成サービスの比較表

    ここから分かる通り、サービスごとに強みは異なります。

    • デザイン性を重視するならWixやSTUDIO
    • とにかく簡単に始めたいならJimdoやGoogleサイト
    • ブログや本格運用ならWordPress.com
    • ネットショップや予約ビジネスならSTORESやSquare

    重要なのは、目的と将来の運用計画を踏まえて選ぶことです。

    その他にも無料で使えるサービスはこちらで紹介しています。

    無料のホームページ作成サービスの選び方

    無料でホームページを作れるサービスは多くありますが、「何を目的に作るのか」が曖昧なまま選ぶと後悔しやすくなります。
    なぜなら、サービスごとに強みがまったく違うからです。

    たとえば、デザインの自由度が高いサービスもあれば、とにかく簡単に公開できることを重視したサービスもあります。さらに、ネットショップ向け、予約ビジネス向けなど、用途が明確に分かれているものもあります。

    まず考えるべきなのは、「とにかく公開したいのか」「集客まで見据えているのか」「将来的にビジネス展開したいのか」という目的です。

    手軽さを優先する場合

    初めてホームページを作る場合や、短期間で公開したい場合は、操作の分かりやすさが最優先です。テンプレートを選んで内容を差し替えるだけで完成するタイプであれば、制作にかかる時間も労力も抑えられます。

    この段階では、機能の多さよりも、迷わず操作できるかどうかを重視するほうが失敗しにくくなります。

    将来の拡張性を重視する場合

    一方で、将来的にページを増やしたい、検索エンジンからの集客を狙いたいと考えている場合は、拡張性を確認しておく必要があります。

    タイトルや説明文の設定ができるか、ページを自由に追加できるか、独自ドメインへ移行できるかなど、後から本格運用へ発展させられるかどうかが重要になります。

    無料で始めるとしても、成長の余地があるサービスを選ぶことがポイントです。

    サポート体制を確認する

    意外と見落とされがちなのがサポート体制です。
    操作に迷ったときやトラブルが起きたとき、問い合わせができるかどうかで安心感は大きく変わります。

    特に初心者の場合は、日本語サポートの有無やヘルプページの充実度を確認しておくと安心です。サポートが弱いと、問題解決に時間がかかることもあります。

    将来的なコストも視野に入れる

    無料プランはスタート地点に過ぎません。
    長く運用する場合、独自ドメインや広告非表示、機能拡張などで有料プランに切り替える可能性があります。

    その際にどのくらいの費用がかかるのか、決済手数料はどの程度かなど、将来的な総コストも考慮して選ぶことが大切です。
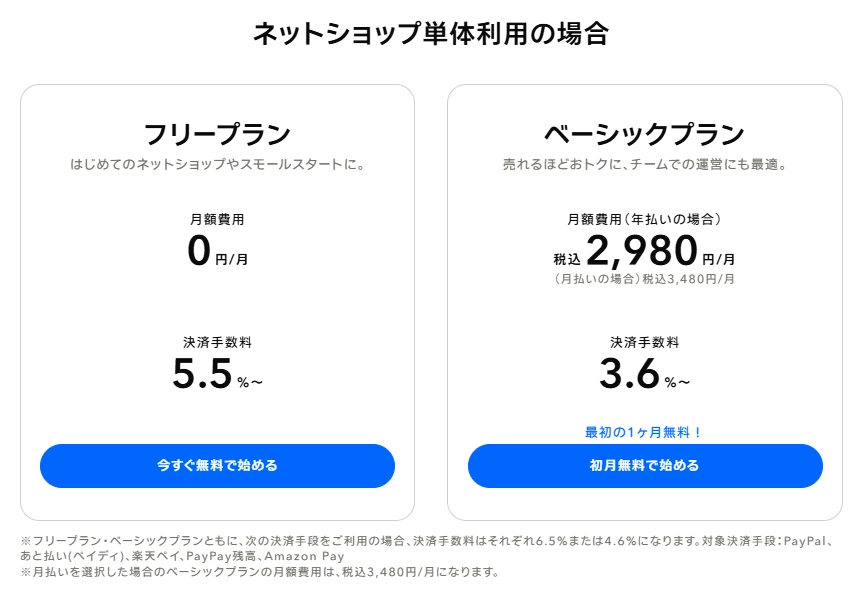
    無料という言葉だけで判断するのではなく、目的と将来計画を照らし合わせて選ぶことが、失敗を防ぐ最も確実な方法です。

    ホームページを無料で作成するメリット

    ホームページを無料で作成できることには、大きな利点があります。
    特にこれから事業を始める方や、まずは試してみたいという方にとっては、初期リスクを抑えられる点が魅力です。

    初期費用がかからず、手軽に始められる

    最大のメリットは、初期費用をかけずに公開まで進められることです。
    通常、ホームページを制作会社に依頼すると数十万円の費用がかかることもあります。しかし無料サービスであれば、登録後すぐに作成を開始できます。

    「まずは持ってみる」という選択ができるため、個人事業主や小規模事業者にとって心理的ハードルが低くなります。

    デザインテンプレートが豊富で簡単に作れる

    多くの無料サービスでは、あらかじめ完成形に近いテンプレートが用意されています。
    文章や画像を差し替えるだけで形になるため、専門知識がなくても一定のクオリティを保てます。

    その結果、制作にかかる時間と労力を大幅に削減できる点も大きなメリットです。

    ホームページを無料で作成するときの注意点

    無料でホームページを作成できるのは大きな魅力ですが、ビジネス利用を前提にする場合は注意点も理解しておく必要があります。
    無料という言葉だけで判断すると、後から作り直しになるケースもあります。

    広告が表示されることがある

    多くの無料プランでは、サービス提供会社の広告が自動で表示されます。
    デザインの一部として組み込まれるため、自分では削除できません。

    個人利用であれば問題にならないこともありますが、ビジネス用途ではサイトの信頼性に影響する可能性があります。

    独自ドメインが使えないことがある

    無料プランでは、サービス側のサブドメインを使用する形になります。
    例えば「〇〇.wixsite.com」のような形式です。

    独自ドメインが使えないと、

    • ブランドの印象が弱くなる
    • 検索エンジン評価に不利になる可能性がある

    といったデメリットがあります。

    本格的な運用を考える場合は、将来的に独自ドメインへ移行できるかを確認しておくことが重要です。

    初心者にはカスタマイズの難易度が高い

    「無料だから簡単」と思われがちですが、自由度が高いサービスほど設定項目も多くなります。
    デザインやSEOの細かい調整をしようとすると、一定の知識が必要になることもあります。

    テンプレートに沿って作る分には問題ありませんが、オリジナリティや細かい最適化を求めると難易度は上がる点は理解しておきましょう。

    無料で始めること自体は有効ですが、メリットと制限を把握した上で選ぶことが大切です。
    ホームページ作成で失敗しないためのポイント

    ホームページは「作ること」自体が目的ではありません。
    公開したあとにどう活用するかまで考えて設計しないと、成果につながらないまま放置されてしまいます。

    無料サービスを使う場合でも、次のポイントを押さえることで失敗を防げます。

    目的を明確にする

    まず最初に考えるべきなのは、「何のためにホームページを作るのか」です。

    • 名刺代わりに持ちたいのか
    • 集客して問い合わせを増やしたいのか
    • 商品を販売したいのか

    目的によって必要な構成や機能は変わります。
    目的が曖昧なまま作り始めると、途中で方向性がぶれやすくなります。

    集客設計も事前に考える

    ホームページは公開しただけでは人は集まりません。
    検索エンジンからの流入を狙うのか、SNSと連携するのかなど、集客の導線を事前に考えることが重要です。

    特にビジネス利用の場合は、問い合わせまでの流れを設計しておくことが成果につながります。

    運用体制を決めておく

    ホームページは作って終わりではありません。
    情報の更新やお知らせの追加など、継続的な運用が必要です。

    誰が更新するのか、どのくらいの頻度で見直すのかを決めておくことで、放置を防げます。

    無料から有料へ移行する想定もしておく

    最初は無料で始めても、成長に合わせて有料プランへ切り替えるケースは少なくありません。

    独自ドメインや広告非表示、機能追加が必要になったときに、スムーズに移行できるサービスを選んでおくことが大切です。
    最初から「将来的にどうなるか」を想定しておくことで、無駄な作り直しや移行コストを防ぐことができます。

    ホームページ作成に関してよくある質問

    ホームページ作成を検討している方から、特によく聞かれる質問をまとめました。
    基本的な仕組みを理解しておくと、サービス選びもしやすくなります。

    ドメインやサーバーとは何か

    ドメインとは、インターネット上の住所のようなものです。
    「example.com」のようなURLがドメインにあたります。
    一方、サーバーはホームページのデータを保存しておく場所です。
    通常はサーバーを契約し、そこにデータをアップロードして公開します。

    ただし、今回紹介している無料サービスはサーバーがセットになっているため、個別に契約する必要はありません。

    完成までの期間はどれくらいか

    テンプレートを使えば、数時間から1日程度で公開まで進めることも可能です。
    ただし、文章作成や画像準備に時間がかかることもあります。

    簡易的なサイトなら短期間で作れますが、集客を意識した構成にする場合は、企画や設計に時間をかけるほうが成果につながります。

    初心者でも本当に作れるのか

    現在のホームページ作成サービスは、専門知識がなくても操作できるよう設計されています。
    基本的にはテンプレートを選び、文章と画像を差し替える流れです。

    ただし、デザインの細かい調整やSEO対策を本格的に行う場合は、ある程度の学習が必要になることもあります。

    結局どの方法が一番おすすめか

    最適な方法は目的によって異なります。

    • とにかく無料で始めたい場合はクラウド型サービス
    • ブログや本格運用を考えるならWordPress系
    • ネットショップや予約ビジネスならEC特化型サービス

    大切なのは、「無料かどうか」ではなく、自分の目的に合っているかどうかです。

    まとめ

    ホームページは、今や無料でも作成できる時代です。
    WixやJimdo、STUDIO、WordPress.com、Googleサイトなどの作成サービスを使えば、専門知識がなくても公開まで進められます。

    ただし、「無料で作れること」と「成果が出ること」は別問題です。
    広告表示や独自ドメインの制限、機能の上限など、無料プランには一定の制約があります。

    まずは無料でスタートし、必要に応じて有料プランへ移行する。
    この段階的な進め方が、リスクを抑えながらホームページを持つ現実的な方法といえます。

    ホームページは「作ること」よりも「どう活用するか」が重要です。
    目的を明確にし、自分に合ったサービスを選ぶことから始めてみてください。

  • 非接触型決済とは?タッチ決済などの種類と店舗導入で失敗しないポイントを解説

    非接触型決済とは?タッチ決済などの種類と店舗導入で失敗しないポイントを解説

    非接触型決済とは?

    非接触型決済とは、カードやスマートフォンを読み取り端末にかざすだけで支払いができる決済方法です。

    レジの読み取り機に数センチ近づけると、端末とカード(またはスマートフォン)の間で無線通信が行われ、決済が完了します。
    また、差し込みやスライド操作は不要で、物理的に端末へ触れる必要もありません。

    現在広く利用されている非接触型決済には、下記のようなものがあります。

    1. クレジットカードのタッチ決済
    2. 交通系ICカード
    3. 電子マネー
    4. Apple PayやGoogleウォレットなどスマホ決済

    非接触型決済の基本的な仕組み

    非接触型決済は、ICチップと読み取り端末が近距離で無線通信を行うことで成立します。

    カードやスマートフォンの内部にはICチップが組み込まれおり、端末に近づけると、端末から発せられる電波でICチップが起動し、暗号化された決済情報を送信します。

    実際の端末の仕組みは次の通りです。

    1. カードやスマホを端末に近づける
    2. ICチップが起動する
    3. 暗号化された情報を送信する
    4. 承認が完了すれば支払い成立

    通信距離は数センチ程度に制限されています。この短距離通信と暗号化技術によって、安全性が確保されています。

    非接触型決済で使われる通信方式の種類

    非接触型決済には、主に2つの通信規格があります。

    1. NFC(Near Field Communication)

    国際標準の近距離無線通信規格です。クレジットカードのタッチ決済で使われており、海外でも広く利用されています。

    2. FeliCa

    ソニーが開発した通信規格で、日本で広く普及しています。Suicaなどの交通系ICカードや、楽天Edyなどの電子マネーで使われています。
    処理速度が非常に速いのが特徴です。

    非接触型決済とタッチ決済の違い

    タッチ決済は、非接触型決済の中でもクレジットカード方式を指す言葉です。

    レジで「タッチで」と言う場合、多くはクレジットカードの非接触機能を意味します。
    一方で、交通系ICカードや電子マネーも非接触型決済ですが、通常は「タッチ決済」とは呼びません。

    用語内容
    非接触型決済かざして支払う決済方法全体
    タッチ決済クレジットカードの非接触方式

    非接触型決済の種類

    非接触型決済は、どれも「かざして支払う」という点は共通しています。
    しかし、通信規格と支払い方法(後払いかチャージ型か)が異なります。

    代表的な種類は次の4つです。

    クレジットカードのタッチ決済

    Visa・Mastercard・JCB・American Expressなどのクレジットカードには、端末にかざすだけで支払いができる「タッチ決済」機能があります。
    カードに付いている電波マークが目印です。

    通常のクレジットカード決済は、カードを差し込み、暗証番号を入力する場合があります。
    タッチ決済ではその工程を省略できるため、コンビニや飲食店では数秒で支払いが完了します。

    通信規格はNFC(Type A/B)で、国際標準です。
    そのため、海外でも同じカードで利用できます。

    支払いは後払い方式で、利用額はクレジットカード会社からまとめて請求されます。

    交通系ICカード

    Suica・PASMO・ICOCAなどの交通系ICカードも非接触型決済です。

    通信規格はFeliCaで、処理速度が非常に速いのが特徴です。
    改札を止まらず通過できるのは、この高速通信が前提になっているためです。

    支払いは事前にチャージした残高から即時に引き落とされます。
    主に日本国内で利用されています。

    電子マネー

    楽天Edy・nanaco・WAONなども非接触型決済です。
    多くは交通系ICカードと同じFeliCa方式を採用しています。

    基本はチャージ型で、あらかじめ入金した残高から支払います。
    コンビニやスーパーなど、日常の少額決済に向いています。

    一方、QUICPayやiDも同じように端末にかざして使いますが、仕組みは異なります。
    これらは登録したクレジットカードから後日請求される後払い型です。

    つまり、見た目は同じでも、
    チャージ型か後払い型かという違いがあります。

    スマホ決済(Apple Pay・Google Pay)

    Apple PayやGoogle Payを使えば、スマートフォンでも非接触型決済ができます。

    ただし、スマホ決済は独立した決済方式ではありません。
    内部では、登録したクレジットカードや交通系IC、電子マネーの仕組みがそのまま使われます。

    たとえば、

    • Visaを登録すればタッチ決済
    • Suicaを登録すれば交通系IC
    • QUICPayを登録すれば後払い電子マネー

    として処理されます。

    スマートフォンは、新しい決済方式というより、既存の非接触型決済をまとめて使える手段といえます。

    非接触型決済のやり方【初心者向け】

    非接触型決済は、基本的には「支払い方法を伝えて、端末にかざすだけ」で完了します。
    ただし、カードかスマートフォンかによって手順が少し異なります。

    基本の使い方(レジでの流れ)

    レジでは、まず利用する決済方法を店員に伝えます。
    たとえば「クレジットのタッチで」「Suicaで」「iDで」など、具体的に言うとスムーズです。

    支払いの流れは次の通りです。

    1. 利用する決済方法を伝える
    2. 店員が端末を操作する
    3. カードまたはスマートフォンを読み取り部分にかざす
    4. 音や画面表示で決済完了を確認する

    読み取り部分は、レジ横の黒い端末や、支払い機の上部にあることが多いです。
    「ピッ」という音や「承認」表示が出れば支払い完了です。

    スマホで使うための設定方法

    スマートフォンで非接触型決済を使うには、事前にカードや電子マネーを登録します。

    iPhoneの場合は、「ウォレット」アプリからApple Payにカードを追加します。
    ウォレットを開き、「+」ボタンからクレジットカードなどを登録し、本人確認を行えば利用可能になります。

    Androidの場合は、「Googleウォレット」アプリを使ってカードを登録します。
    Googleウォレット(旧Google Pay)にクレジットカードなどを追加し、画面の案内に従って設定を完了させます。

    レジではスマホの画面を起動し、生体認証(Face IDや指紋認証)を行ってからかざします。

    非接触型決済のメリット

    非接触型決済の最大のメリットは、支払いが速く、手間が少ないことです。
    現金の受け渡しやカードの差し込みが不要なため、レジでのやり取りが短時間で完了します。

    支払いがスピーディー

    非接触型決済は、端末にかざすだけで処理が始まります。
    コンビニや飲食店などの少額決済では、数秒で支払いが完了します。

    特に交通系ICカード(Suicaなど)は処理速度が非常に速く、改札でも立ち止まらずに通過できます。
    クレジットカードのタッチ決済も、暗証番号入力を省略できる場合が多く、従来よりスムーズです。

    サイン・暗証番号が不要(一定金額まで)

    タッチ決済では、1万円〜15,000円程度までであれば暗証番号やサインが不要な場合があります。
    そのため、レジでの操作が少なくなります。

    ただし、高額決済や店舗の設定によっては暗証番号の入力が求められることもあります。

    衛生面で安心

    カードを店員に手渡す必要がなく、端末に軽くかざすだけで済みます。
    現金の受け渡しもないため、接触機会を減らせます。

    特にコロナ禍以降、非接触型決済の利用が広がった背景には、この衛生面の安心感があります。

    セキュリティ性が高い

    非接触型決済は、ICチップによる暗号化通信を行います。
    磁気ストライプよりも情報の保護性能が高く、不正利用のリスクを抑えられます。

    また、Apple PayやGoogleウォレットを利用する場合は、生体認証を通して決済が行われるため、さらに安全性が高まります。

    非接触型決済のデメリット

    非接触型決済は便利な一方で、利用条件や環境によっては不便に感じる場面もあります。
    仕組みを理解しておくことで、トラブルを防ぐことができます。

    高額決済は暗証番号が必要

    クレジットカードのタッチ決済では、一定金額を超えると暗証番号の入力が必要になります。

    日本国内では、一般的に1万円〜15,000円程度までであれば暗証番号不要とされるケースが多いですが、上限はカード会社や加盟店の設定によって異なります。

    また、海外では国ごとに上限金額が定められており、日本と同じ基準とは限りません。

    そのため、タッチ決済は基本的にスムーズに利用できますが、金額や店舗によっては暗証番号入力や差し込み決済に切り替わる場合があります。

    対応店舗がまだ一部

    都市部では対応店舗が増えていますが、すべての店舗が非接触型決済に対応しているわけではありません。
    特に小規模店舗や地方では、現金や差し込み型カード決済のみという場合もあります。

    利用前に、レジに電波マークや各種決済ブランドの表示があるか確認すると安心です。

    カード紛失時のリスク

    非接触型決済はかざすだけで支払いができるため、カードを紛失した場合、一定金額までは不正利用される可能性があります。

    ただし、クレジットカード会社には補償制度があり、早期に利用停止の手続きを行えば被害を抑えられます。
    スマートフォン決済の場合は、生体認証が必要なため、カード単体より安全性が高い傾向があります。

    店舗が非接触型決済を導入するメリット

    非接触型決済の強みは、「かざすだけ」で支払いが完了することが店舗運営を効率化する点にあります。
    業務効率・コスト管理・顧客体験の3つに影響します。

    レジ業務の効率化

    カードの受け渡しや差し込み操作が不要になるため、会計の流れが簡潔になります。
    利用者が自分で端末にかざして完了するため、スタッフの手順が減ります。

    ピークタイムでは、この数秒の差がレジ待ち時間に直結します。
    回転率が上がれば、取りこぼしの防止にもつながります。

    現金管理負担の軽減

    現金決済が多い店舗では、釣り銭の準備や金額の確認、レジ締め作業などが日常的に発生します。
    これらは時間がかかるだけでなく、数え間違いや差異対応といったミスの原因にもなります。

    非接触型決済の利用が増えると、現金の取り扱い自体が減ります。
    その結果、会計ミスのリスクが下がり、締め作業もスムーズになります。

    業務の負担を減らしながら、正確性も高められる点がメリットです。

    顧客満足度の向上

    支払いが速く、カードの受け渡しも不要なため、利用者にとってストレスが少ない決済体験になります。
    待ち時間が短くなれば、「この店はスムーズに買い物できる」という印象につながります。

    また、タッチ決済や電子マネーに対応していることは、利便性の高い店舗であるという評価にもつながります。

    店舗が非接触型決済を導入する際の注意点

    非接触型決済は便利ですが、導入にはコストと資金管理面での確認が必要です。
    特に「初期費用」「手数料」「入金タイミング」は事前に把握しておくべきポイントです。

    対応決済端末の導入費用がかかる

    非接触型決済を受け付けるには、NFCやFeliCaに対応した決済端末が必要です。
    既存の端末が非対応の場合は、新たに導入する必要があります。

    端末代が発生するほか、サービスによっては月額利用料がかかることもあります。
    複数台設置する場合は、その分の初期投資も増えます。

    決済手数料が発生する

    クレジットカードのタッチ決済、QUICPay・iD、交通系ICや電子マネーには、それぞれ決済手数料がかかります。
    売上に対して数%が差し引かれるため、現金決済と比べると利益率に影響します。

    単価が低い業種では、手数料負担が経営に与える影響を事前に試算しておくことが重要です。

    売上金はすぐには入金されない

    非接触型決済では、売上金がその場で店舗の手元に入るわけではありません。
    決済事業者を通じて、翌日・週次・月次など、契約内容に応じたタイミングでまとめて入金されます。

    現金決済のように即日で資金を確保できるわけではないため、
    仕入れや固定費の支払いとのタイミングを考慮する必要があります。

    導入前に、入金日と振込手数料の有無を確認しておくことが重要です。

    非接触型決済の導入方法

    非接触型決済の導入は、決済端末を設置するだけでは完了しません。
    対応したい決済手段を整理し、契約・端末準備・運用開始という流れで進めます。

    導入までの流れ

    店舗が非接触型決済を導入する一般的な流れは次の通りです。

    1. 対応したい決済手段を決める(例:タッチ決済、交通系IC、iDなど)
    2. 決済代行会社または各ブランドへ申し込む
    3. 審査・契約手続きを行う
    4. 対応端末を設置する
    5. スタッフへ操作方法を共有し、利用開始

    個別にブランドと契約する方法もありますが、複数の決済手段をまとめて導入する場合は、決済代行会社を利用するのが一般的です。

    必要な端末・費用目安

    非接触型決済を導入するには、対応決済端末とそれに伴う費用が必要です。
    下の表は一般的な相場感の目安です(端末の機能やメーカー、サービスによって前後します)。

    項目費用の目安
    決済端末(非接触対応)導入費用0〜50,000円程度
    端末月額利用料0〜5,000円程度/台
    クレジットカード決済手数料2.0〜3.5%程度/売上額
    交通系IC・電子マネー手数料1.5〜3.0%程度/売上額
    振込手数料無料〜500円程度/回

    端末代はキャンペーンやレンタルで無料〜実質無料になることもありますが、一般的には「数万円程度」のケースが多いです。また、決済手数料は、加盟店契約先や売上規模によって交渉の余地がある場合もあります。

    決済代行会社の選び方

    非接触型決済をまとめて導入する場合、多くの店舗は決済代行会社を利用します。
    1社と契約することで、複数ブランドの決済を一括で扱えるためです。

    選ぶ際は、次の点を確認するとよいでしょう。

    • 対応している決済ブランドの種類
    • 決済手数料の水準
    • 入金サイクル
    • 端末費用や月額費用

    自店舗の客層や売上規模に合ったサービスを選ぶことが、導入後の負担軽減につながります。

    非接触型決済に関するよくある質問(FAQ)

    非接触型決済は本当に安全?

    はい、基本的に安全性は高い仕組みです。
    非接触型決済はICチップによる暗号化通信で処理されるため、磁気ストライプより不正コピーが難しくなっています。

    また、クレジットカードには不正利用時の補償制度があります。
    Apple PayやGoogleウォレットを利用する場合は、生体認証を通さないと決済できないため、さらに安全性が高まります。

    いくらまで暗証番号不要?

    日本国内では、一般的に1万円〜15,000円程度までであれば暗証番号不要とされることが多いです。
    ただし、上限はカード会社や店舗の設定によって異なります。

    高額決済やセキュリティ判定によっては、暗証番号入力が求められることがあります。

    海外でも使える?

    クレジットカードのタッチ決済は、海外でも利用できます。
    VisaやMastercardなどのタッチ対応カードであれば、多くの国でそのまま使えます。

    一方、SuicaやPASMOなどの交通系ICカード、楽天Edyやnanacoといった電子マネーは、海外ではほとんど使えません。

    まとめ

    非接触型決済は、単に支払い方法が増えるという話ではありません。
    レジ業務の効率、現金管理の負担、顧客の決済体験にまで影響する仕組みです。

    重要なのは、「非接触型決済を導入するかどうか」ではなく、自店舗に合った形でどう導入するかを考えることです。
    客層や客単価、回転率、利益率によって、最適な決済構成は変わります。

    その際に欠かせないのが、どの決済端末を選ぶかという視点です。
    端末によって対応できる決済ブランドや手数料、入金サイクル、月額費用は異なります。

    非接触型決済を効果的に活用するためには、まず自店舗の業態に合った決済端末を選定することが出発点になります。
    決済端末の種類や選び方については、こちらの記事で詳しく解説しています。