ブログ

  • サブスクペイの手数料はいくら?料金体系・決済手数料・他社比較まで解説

    サブスクペイの手数料はいくら?料金体系・決済手数料・他社比較まで解説

    サブスクペイの手数料はいくら?

    サブスクペイの手数料は、利用する決済方法やエディション、取引規模によって変わります。クレジットカード決済では、カード決済手数料が2.5%〜、トランザクション費用が7円/件です。初期費用・月額費用・取消処理料は都度見積りとされています。

    口座振替を使う場合は、振替手数料が85円です。銀行振込・バーチャル口座、コンビニ決済なども用意されていますが、決済手数料は都度見積りの項目があるため、導入前に自社の月間決済件数、月間売上、必要な決済手段を整理しておく必要があります。

    この記事では、サブスクペイの手数料の内訳、料金体系、他社サービスとの比較、費用シミュレーション、導入前に確認すべきポイントをまとめます。

    費用項目サブスクペイの公開情報確認ポイント
    カード決済手数料2.5%〜カードブランド、商材、販売規模、BtoB向け特別プランの条件により変動する可能性あり。
    トランザクション費用7円/件決済件数が多いほど総額に影響。
    取消処理料都度見積り返金・取消が多い業態では必ず確認。
    初期費用都度見積りエディション、決済方法、連携方式で変わる可能性あり。
    月額費用都度見積り固定費として毎月発生するため、取引件数が少ない場合は要注意。
    口座振替手数料85円/件高単価の月額課金ではカード決済より費用を抑えやすい場合がある。

    クレジットカード決済手数料は2.5%〜

    サブスクペイのクレジットカード決済手数料は2.5%〜です。公式料金ページでは、Standard、Professional、インボイスの各エディションでカード決済手数料2.5%〜と記載されています。

    ただし、手数料は各ブランドにより異なり、BtoB決済向けの特別プランは条件などの問い合わせが必要です。そのため、2.5%という数字だけで「必ずこの料率で使える」と判断するのではなく、自社の商材、決済金額、月間取引量をもとに見積りを取得することが重要です。

    トランザクション費用は7円/件

    クレジットカード決済では、売上金額に応じたカード決済手数料とは別に、トランザクション費用7円/件がかかります。

    たとえば月1,000件のカード決済がある場合、決済金額に対する手数料とは別に、7,000円のトランザクション費用が発生します。少額決済を大量に処理するビジネスでは、この7円/件が総コストに与える影響が大きくなるため、決済手数料率だけで比較しないようにしましょう。

    口座振替手数料は85円

    サブスクペイの口座振替手数料は85円です。公式料金ページでは、通常の口座振替は「サブスクペイ Standard」、Web口座振替は「サブスクペイ Standard」「サブスクペイ Professional」で利用可能とされています。

    口座振替は、クレジットカードを持たない顧客や、法人・学校・スクール・会員制サービスなどで継続的に集金したい場合に向いています。カード決済は金額に対して料率がかかる一方、口座振替は1件あたり定額のため、月額単価が高いサービスでは口座振替のほうが手数料を抑えられる可能性があります。

    初期費用・月額費用・取消処理料は都度見積り

    サブスクペイの初期費用、月額費用、取消処理料は都度見積りです。公式ページでは、クレジットカード決済の費用が「初期費用・月額費用・カード決済手数料・トランザクション費用・取消処理料」の5つで構成されると説明されています。

    したがって、サブスクペイの費用感を知るには、料率だけでなく固定費と処理件数を含めた総額で確認する必要があります。特に、月間決済件数が少ない立ち上げ初期のサービスでは、固定費の影響が相対的に大きくなります。

    サブスクペイの料金体系
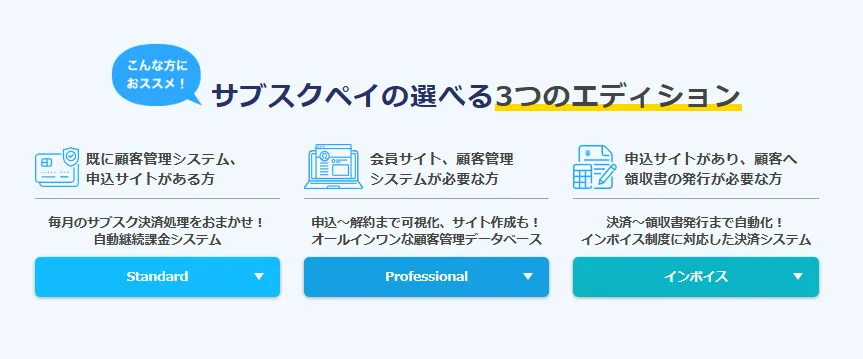
    サブスクペイには、主にStandard、Professional、インボイスの3つのエディションがあります。Standardは決済機能を中心に使いたい企業向け、Professionalはサイト作成や顧客管理まで含めて運用したい企業向け、インボイスは決済から領収書発行まで自動化したい企業向けの位置づけです。

    エディション主な用途向いている企業
    Standard毎月のサブスク決済処理を自動化。クレジットカード、口座振替、バンクチェック、コンビニ決済などの利用が想定される。既存サイトや顧客管理システムがあり、決済機能を中心に導入したい企業。
    Professional申込〜解約までの可視化、サイト作成、会員サイト、顧客管理、分析機能などを含む。会員サイトや顧客管理まで一体で整えたいサブスク事業者。
    インボイス決済から領収書発行までの自動化、インボイス制度対応を想定。領収書発行や請求関連の手間を減らしたい企業。

    エディションごとに利用できる決済方法や機能が異なるため、料金を比較するときは「必要な機能を満たす最小構成」を決めることが大切です。不要な機能まで含めると固定費が増えやすく、逆に機能を削りすぎると運用工数が残ってしまいます。

    サブスクペイの費用を計算する基本式

    サブスクペイのカード決済コストは、公開情報ベースでは次の式で考えると整理しやすくなります。

    サブスクペイの費用計算式

    カード決済の月額コスト = 月間決済金額 × カード決済手数料率 + 決済件数 × 7円 + 月額費用 + その他費用

    ただし、カード決済手数料率は2.5%〜であり、初期費用・月額費用・取消処理料は都度見積りです。そのため、以下のシミュレーションは「カード決済手数料2.5%・トランザクション費用7円/件・税抜・固定費除外」で計算した概算です。実際の見積りとは異なる可能性があります。

    月間決済件数平均単価月間決済金額カード手数料2.5%トランザクション費用概算費用合計
    100件3,000円300,000円7,500円700円8,200円+固定費等
    500件5,000円2,500,000円62,500円3,500円66,000円+固定費等
    1,000件5,000円5,000,000円125,000円7,000円132,000円+固定費等
    2,000件10,000円20,000,000円500,000円14,000円514,000円+固定費等

    上記を見ると、月間売上が大きくなるほどカード決済手数料率の差が大きな金額差になります。一方で、少額決済を大量に処理する場合は、トランザクション費用や固定費も無視できません。

    口座振替とカード決済はどちらが安い?

    サブスクペイでは、口座振替手数料が85円です。カード決済手数料を2.5%と仮定した場合、単純計算では1回あたりの決済金額が3,400円を超えると、カード決済手数料85円相当を超えます。つまり、高単価の月額課金では口座振替のほうが決済手数料を抑えやすい可能性があります。

    月額単価カード決済手数料2.5%の概算口座振替手数料単純比較
    1,000円25円+7円/件85円カード決済のほうが低くなりやすい
    3,000円75円+7円/件85円ほぼ同水準
    5,000円125円+7円/件85円口座振替のほうが低くなりやすい
    10,000円250円+7円/件85円口座振替のほうが低くなりやすい

    ただし、実際の比較では、カード決済の承認率、顧客の支払い体験、入金サイクル、未回収リスク、口座登録の手間も考慮する必要があります。手数料だけで決めるのではなく、顧客属性と運用負荷を含めて判断しましょう。

    サブスクペイの手数料を他社サービスと比較

    サブスクペイの手数料が高いか安いかを判断するには、Stripe、Square、PayPalなどの主要なオンライン決済サービスと比較するとわかりやすくなります。

    サービス主な公開料金初期費用・月額費用特徴向いているケース
    サブスクペイカード決済手数料2.5%〜、トランザクション費用7円/件、口座振替85円。初期費用・月額費用は都度見積り。継続課金、顧客管理、口座振替、銀行振込、コンビニ決済などを組み合わせやすい。サブスク、会費、スクール、BtoBなど、継続課金運用をまとめたい企業。
    Stripe国内カードで成功した取引1件あたり3.6%。標準プランは初期費用・月額料金・隠れた手数料なし。APIや開発者向け機能が強く、100種類以上の決済手段に対応。自社開発で柔軟に決済を組み込みたい企業。
    SquareeコマースAPIは3.6%、保存済みカードや手入力は3.75%、Square請求書は条件により3.25%または3.75%。初期費用・月額固定費用0円の訴求あり。店舗決済、オンライン決済、請求書、POSとの連携に強い。小規模店舗、対面とオンラインを併用する事業者。
    PayPal国内商用取引は3.60%+固定手数料、日本円の固定手数料は40円。オンラインカード決済サービスの国内アドバンストカード決済は3.20%+固定手数料。アカウント種別・決済方法により異なる。PayPalアカウント決済、海外取引、買い手保護の認知度が強い。海外顧客やPayPal利用者が多いビジネス。

    比較すると、サブスクペイはカード決済手数料2.5%〜という料率面では魅力があります。一方で、初期費用・月額費用が都度見積りのため、取引規模が小さい場合は、固定費0円で始められるStripeやSquareのほうが導入しやすいケースもあります。

    逆に、会費徴収、定期購入、スクール、寄付、BtoBのように、毎月の継続課金や顧客管理、口座振替、請求関連業務までまとめて管理したい場合は、単純な決済手数料だけでなく、運用工数削減まで含めてできるサブスクペイが向いています。

    サブスクペイの手数料は高い?安い?
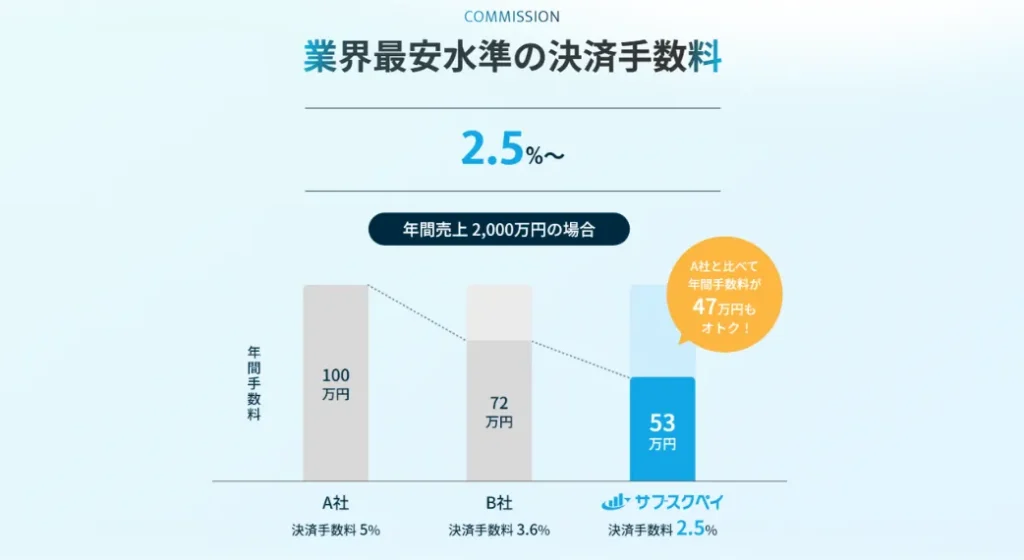
    サブスクペイの手数料は、カード決済手数料だけを見れば低水準です。Stripeの国内カード決済は3.6%、SquareのeコマースAPI決済は3.6%、PayPalの国内商用取引は3.60%+固定手数料です。これに対し、サブスクペイはカード決済手数料2.5%〜を公開しています。

    ただし、サブスクペイにはトランザクション費用7円/件があり、初期費用・月額費用・取消処理料は都度見積りです。そのため、「決済手数料率が低い=必ず総額が安い」とは言い切れません。総額で比較するには、月間売上、決済件数、平均単価、必要な機能、決済方法、返金・取消の頻度をもとに見積りを取る必要があります。

    手数料が安くなりやすいケース

    • 月間決済金額が大きく、カード決済手数料率の差が総額に効きやすい。
    • 継続課金の件数が多く、毎月の請求処理を自動化したい。
    • クレジットカードだけでなく、口座振替や銀行振込も併用したい。
    • 顧客管理、契約管理、申込〜解約の可視化まで一体で運用したい。

    他社のほうが向く可能性があるケース

    • 月間決済件数が少なく、固定費をできるだけ抑えて小さく始めたい。
    • 開発リソースがあり、API中心で柔軟に決済機能を組み込みたい。
    • 対面決済や店舗POSとの連携が主目的。
    • 海外顧客やPayPalアカウント利用者が多い。

    サブスクペイが向いている企業

    サブスクペイは、単発のオンライン決済だけでなく、継続課金や顧客管理までまとめて運用したい企業に向いています。公式ページでも、クレジットカード決済、口座振替、バンクチェック、コンビニ決済、掛け払い決済などの対応決済サービスが示されています。累計導入企業数は14,000社以上とされています。

    1. サブスク・会員制ビジネス

    月額課金、定期購入、会員制サービスでは、毎月の請求、決済、入金確認、未払い対応、解約管理が継続的に発生します。サブスクペイは、課金日、周期、回数、金額などを細かく設定できる継続課金機能を備えており、決済処理の自動化に向いています。

    2. スクール・教室・学会・NPO

    受講料、月謝、会費、寄付などは、カード決済だけでなく口座振替のニーズも高い領域です。サブスクペイでは口座振替やWeb口座振替に対応しているため、幅広い顧客層に合わせた支払い方法を用意しやすくなります。

    3. BtoB・法人向けサービス

    BtoBでは、請求書払い、銀行振込、掛け払い、領収書発行など、カード決済以外の決済・請求業務が発生しやすくなります。サブスクペイはバンクチェックや掛け払い決済、インボイス制度に対応した領収書発行機能などを訴求しており、法人取引の決済業務を整理したい企業にも向いています。

    サブスクペイ導入前に確認すべきポイント

    サブスクペイを検討する際は、問い合わせ前に次の情報を整理しておくと、見積りの比較精度が高まります。

    確認項目確認する理由
    月間決済件数トランザクション費用7円/件や運用負荷に影響する。
    月間決済金額カード決済手数料率による費用差が大きくなる。
    平均決済単価カード決済と口座振替の費用比較に必要。
    必要な決済手段クレジットカード、口座振替、銀行振込、コンビニ決済、掛け払いの要否を決める。
    必要な管理機能顧客管理、契約管理、申込サイト、会員ページ、分析機能、インボイス領収書発行の要否を整理する。
    返金・取消の頻度取消処理料やサポート工数の確認に必要。
    既存システムとの連携HTMLリンク方式、Gateway方式、メール決済など、接続方式の検討に必要。

    見積り時に聞くべき質問

    1. 自社商材・月間取引量の場合、カード決済手数料率は何%になるか。
    2. 初期費用と月額費用はいくらか。最低利用期間はあるか。
    3. 取消処理料、チャージバック関連費用、返金時の費用はどうなるか。
    4. 口座振替、Web口座振替、銀行振込、コンビニ決済を併用した場合の料金はどうなるか。
    5. 入金サイクル、締め日、振込手数料、売上明細の確認方法はどうなるか。
    6. 既存サイト、CRM、会計ソフト、SFAとの連携は可能か。
    7. 申込から利用開始までの目安期間はどれくらいか。

    サブスクペイの手数料に関するよくある質問

    Q1. サブスクペイのカード決済手数料はいくらですか?

    公式情報では、カード決済手数料は2.5%〜です。各ブランドにより手数料が異なり、BtoB決済向け特別プランは条件などの問い合わせが必要です。

    Q2. サブスクペイの月額費用はいくらですか?

    月額費用は都度見積りです。初期費用も都度見積りのため、利用するエディション、決済手段、取引規模、必要な機能をもとに確認する必要があります。

    Q3. サブスクペイのトランザクション費用とは何ですか?

    トランザクション費用は、決済処理1件ごとに発生する処理手数料です。サブスクペイのクレジットカード決済では7円/件とされています。

    Q4. サブスクペイの口座振替手数料はいくらですか?

    口座振替手数料は85円です。通常の口座振替はStandard、Web口座振替はStandardとProfessionalで利用可能とされています。

    Q5. サブスクペイとStripeはどちらが安いですか?

    カード決済手数料率だけを見ると、サブスクペイは2.5%〜、Stripeは国内カードで成功した取引1件あたり3.6%です。ただし、サブスクペイは初期費用・月額費用が都度見積りで、トランザクション費用7円/件もあるため、総額では取引規模や機能要件によって変わります。

    Q6. サブスクペイは小規模事業者にも向いていますか?

    小規模事業者でも利用候補になりますが、月間決済件数が少ない場合は固定費の影響が大きくなる可能性があります。まずは見積りを取得し、StripeやSquareなど固定費を抑えて始めやすいサービスとも比較するとよいでしょう。

    まとめ|サブスクペイの手数料は総額で比較しよう

    サブスクペイのカード決済手数料は2.5%〜、トランザクション費用は7円/件、口座振替手数料は85円です。一方で、初期費用・月額費用・取消処理料は都度見積りのため、公開されている料率だけでは正確な総額を判断できません。

    サブスクペイは、継続課金、顧客管理、口座振替、銀行振込、コンビニ決済、請求関連業務までまとめて管理したい企業に向いています。決済手数料率の低さだけでなく、毎月の請求・集金・管理業務をどれだけ自動化できるかまで含めて比較しましょう。

    導入前には、月間決済件数、月間決済金額、平均単価、必要な決済手段、返金・取消の頻度を整理し、見積りを取得するのが確実です。
  • スマレジPAYGATEの入金サイクルは?導入前に知りたい入金日と注意点

    スマレジPAYGATEの入金サイクルは?導入前に知りたい入金日と注意点

    スマレジPAYGATEの入金サイクルは、クレジットカード・電子マネーが月2回、QRコード決済が月1回です。クレジットカード・電子マネーは15日と月末、QRコード決済は月末に売上が締められます。

    この記事では、スマレジPAYGATEの締め日と入金日、資金繰りで注意するポイント、主要なキャッシュレス決済サービスとの違いまで解説します。

    スマレジPAYGATEの入金サイクルは月2回、QRコード決済は月1回

    スマレジPAYGATEは、決済方法によって締め日と入金日が異なります。

    決済方法締め日入金日入金回数
    クレジットカード15日・月末当月末・翌月15日月2回
    電子マネー15日・月末当月末・翌月15日月2回
    QRコード決済月末翌月末月1回

    クレジットカードと電子マネーは、1日から15日までの売上が当月末、16日から月末までの売上が翌月15日に入金されます。QRコード決済は、1日から月末までの売上が翌月末にまとめて入金されます。

    クレジットカード・電子マネーは月2回入金

    クレジットカードと電子マネーは月2回入金です。

    売上期間入金日
    1日〜15日当月末
    16日〜月末翌月15日

    15日までの売上は当月末、16日以降の売上は翌月15日に入金されます。

    月2回の入金で店舗の支払いをまかなえる場合、クレジットカード・電子マネーの入金サイクルを理由にPAYGATEを候補から外す必要はありません。

    QRコード決済は月1回、翌月末入金

    QRコード決済は、月末締め・翌月末入金の月1回です。クレジットカード・電子マネーとは入金サイクルが異なります。

    たとえば、5月1日のQRコード決済も5月31日のQRコード決済も、原則として6月末に入金されます。

    QRコード決済の売上比率が高い店舗では、月2回入金されるクレジットカード中心の店舗より、売上金が口座に入るまでの期間が長くなります。

    売上日から実際の入金日まで何日かかる?

    入金までの期間は、売上が発生した日によって変わります。金融機関休業日を考慮しない場合の例は以下のとおりです。

    売上日決済方法入金日売上から入金までの目安
    5月1日クレジットカード5月31日約1か月
    5月15日クレジットカード5月31日約2週間
    5月16日クレジットカード6月15日約1か月
    5月31日クレジットカード6月15日約2週間
    5月1日QRコード決済6月30日約2か月
    5月31日QRコード決済6月30日約1か月

    特に注意が必要なのは、月初に発生したQRコード決済です。5月1日の売上は6月末に入金されるため、売上発生から入金まで約2か月空きます。

    仕入れ代金や給与、家賃などをキャッシュレス売上から支払う店舗では、入金回数だけでなく、売上発生日から実際の入金日までの期間も確認してください。

    スマレジPAYGATEの入金サイクルで導入前に注意するポイント

    PAYGATEの入金サイクルは、月2回という回数だけでは判断できません。QRコード決済の売上比率、振込手数料、毎月の支払日まで確認する必要があります。

    QRコード決済の売上比率が高い店舗は資金繰りへの影響がある

    PAYGATEで最も注意が必要なのは、QRコード決済が月末締め・翌月末入金になる点です。

    たとえば、飲食店や小売店でQRコード決済の利用が多く、月初にまとまった売上が発生した場合、その売上金が銀行口座に入るのは翌月末です。

    一方、クレジットカード・電子マネーは月2回入金されます。PAYGATEを検討する際は、キャッシュレス売上全体ではなく、QRコード決済が売上の何割を占める見込みなのかを確認することが重要です。

    QRコード決済の比率が低く、クレジットカード中心の店舗であれば、入金サイクルによる資金繰りへの影響はあまりありません。

    振込手数料は契約前に確認

    入金サイクルとあわせて確認が必要なのが振込手数料です。

    スマレジ公式サイトでは、PAYGATEの資料で料金プラン、スペック、振込手数料などは公開しています。しかし、振込手数料は公開していないため、契約前に資料や見積もりで確認してください。

    入金回数が多くても、振込のたびに手数料が発生すれば年間コストは増えます。入金サイクルと振込手数料はあわせて確認する項目です。

    スマレジPAYGATEの入金サイクルは他社より遅い?

    PAYGATEは、クレジットカード・電子マネーが月2回、QRコード決済が月1回です。主要サービスには翌営業日や月6回の入金に対応するものもあるため、入金スピードだけで比べると、PAYGATEより条件の良いサービスがあります。

    サービス入金サイクル締め日・入金日振込手数料
    スマレジPAYGATE・クレジットカード・電子マネーは月2回
    ・QRコード決済は月1回
    ・クレジットカード・電子マネーは15日締め・当月末入金
    ・クレジットカード・電子マネーは月末締め・翌月15日入金
    ・QRコード決済は月末締め・翌月末入金
    ・契約前に確認
    Airペイ・みずほ・三菱UFJ・三井住友は月6回
    ・それ以外の金融機関は月3回
    ・Airペイ QRは月1回
    ・登録する金融機関により締め日・入金日が異なる
    ・Airペイ QRは月末締め・翌月最終営業日入金
    ・無料
    Square・三井住友・みずほは翌営業日入金
    ・それ以外の金融機関は週1回
    ・三井住友・みずほは売上日の翌営業日入金
    ・それ以外は毎週水曜日締め・同じ週の金曜日入金
    ・無料
    STORES決済・手動入金は最短翌々日
    ・自動入金は月1回
    ・手動入金は決済日の翌日から振込依頼可能
    ・振込依頼後1〜2営業日で入金
    ・自動入金は月末締め・翌月20日入金
    ・自動入金は無料・手動入金は条件により200円
    stera pack・毎日締め6営業日後払い
    ・月6回または月2回
    ・月6回・月2回は選択したサイクルに応じて入金
    ・毎日締め・6営業日後入金も選択可能
    ※毎日締めは新規申し込み時には選択不可
    ・三井住友銀行は無料・それ以外の金融機関は220円

    Airペイ・Airペイ タッチは、みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回、その他の金融機関では月3回です。

    Squareは、三井住友銀行またはみずほ銀行を登録すると、売上が翌営業日に自動入金されます。それ以外の銀行では、毎週水曜日締め・同じ週の金曜日入金です。通常入金の振込手数料は無料です。

    STORES決済は、手動入金なら決済日の翌日から振込依頼ができ、依頼後1〜2営業日に入金されます。自動入金は月末締め・翌月20日です。

    stera packは、月6回締め、月2回締めなどから選べます。毎日締め6営業日後払いもありますが、新規申し込み時には選択できません。

    細かく他のサービスも比較したい場合はこちらの記事がおすすめです。

    入金サイクルだけでスマレジPAYGATEを選んでよい?

    キャッシュレス決済サービスを入金日だけで決めると、導入後のコストや店舗業務への影響を見落とします。

    PAYGATEは、入金サイクル、決済手数料、月額費用、スマレジPOSとの連携まで含めて判断してください。

    入金スピードだけなら他社の方が有利

    毎日の仕入れ額が大きい店舗や、売上金を短期間で運転資金に充てる必要がある店舗では、入金スピードが重要です。

    Squareは登録口座によって翌営業日入金、STORES決済は手動入金で最短翌々日に対応しています。

    これに対してPAYGATEは、クレジットカード・電子マネーが月2回、QRコード決済が月1回です。短期間での入金を最優先する場合は、PAYGATEより他社の条件が有利です。

    特にQRコード決済の売上比率が高い店舗では、この差を確認してから導入を決める必要があります。

    PAYGATEは決済手数料・POS連携まで含めて判断

    PAYGATEには、入金スピード以外の強みがあります。

    スマレジ公式では、中小事業者向けのクレジットカード決済手数料を1.98%〜と案内しています。適用には、年間決済額や企業規模、業種などの条件があります。

    また、PAYGATEはスマレジPOSと連携でき、POSレジと決済端末に金額をそれぞれ入力する二度打ちを省けます。PAYGATE POSを利用すれば、端末1台でレジ計算から決済まで対応できます。

    導入時は、次の条件をもとに判断してください。

    重視する条件判断
    売上金をできる限り早く入金Squareなども有力
    月2回入金で問題がないPAYGATEを候補に残せる
    QRコード決済比率が高く資金繰りを重視翌月末入金を必ず確認
    スマレジPOSとの連携を重視PAYGATEのメリットが大きい
    決済手数料を重視PAYGATEの1.98%〜の適用条件を確認

    月2回入金で店舗運営に支障がなければ、入金サイクルだけを理由にPAYGATEを候補から外す必要はありません。決済手数料やスマレジPOSとの連携まで含めて判断するのが合理的です。

    スマレジPAYGATEの手数料については、決済方法別の料率や適用条件を別記事で詳しく解説しています。

    入金日が土日祝の場合はいつ振り込まれる?

    PAYGATEでは、入金予定日が金融機関休業日の場合、月末入金とそれ以外の入金日で扱いが異なります。

    入金予定日金融機関休業日の場合
    月末前営業日
    15日など月末以外翌営業日

    たとえば、月末が日曜日なら月末入金分は原則として直前の銀行営業日に振り込まれます。一方、15日が日曜日なら翌営業日が支払日です。

    金融機関休業日の場合、一律で翌営業日に入金されるわけではありません。

    年末年始・GW・お盆も基本の入金サイクルは変わらない

    スマレジ公式では、年末年始、ゴールデンウィーク、お盆などの大型連休でも、売上金の入金サイクル自体は通常通りと案内しています。

    ただし、入金予定日が金融機関休業日と重なった場合は、月末なら前営業日、それ以外なら翌営業日に変わります。

    月末に仕入れ代金や給与などの大きな支払いがある店舗では、カレンダー上の日付だけでなく、実際の銀行営業日まで確認してください。

    スマレジPAYGATE導入後の入金確認方法

    PAYGATEでは、管理画面の精算管理から売上金の入金情報を確認できます。締め日後3営業日以内に精算情報が更新され、精算明細CSVや精算通知書PDFもダウンロードできます。

    店舗別・端末別の精算金額も確認できるため、複数店舗や複数端末を運用する場合でも入金内容を照合できます。

    導入前の優先度は高くありませんが、導入後に売上金と実際の入金額を確認できる仕組みがあることは把握しておくと安心です。

    入金額が予定と異なる場合

    電子マネー決済で「支払未了」が発生した場合は、該当する売上が翌月入金になることがあります。

    また、コールセンターへの依頼によって取消や金額修正を行った場合は、精算への反映に時間がかかり、通常の入金月からずれる場合があります。

    通常の締め日と入金額が合わない場合は、精算管理の明細から対象取引を確認します。

  • スマレジ・PAYGATEの手数料はいくら?決済ブランド別の料率・月額費用・注意点を解説

    スマレジ・PAYGATEの手数料はいくら?決済ブランド別の料率・月額費用・注意点を解説

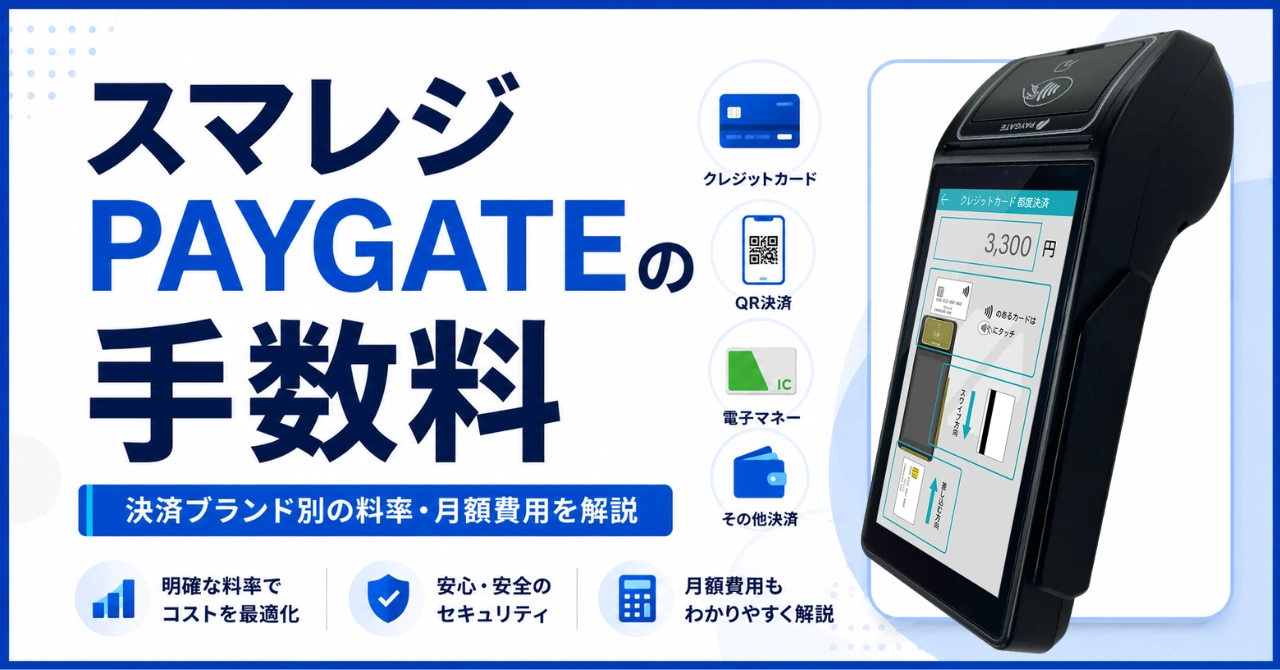
    スマレジ・PAYGATEの決済手数料は1.98%〜です。ただし、決済方法やプランによって料率は異なります。

    この記事では、決済手数料に加え、月額料金・端末代・振込手数料・月間決済額別の総コストを解説します。Square・Airペイ・STORES決済との違いも確認できます。

    スマレジ・PAYGATEの決済手数料はいくら?決済方法別に一覧で紹介

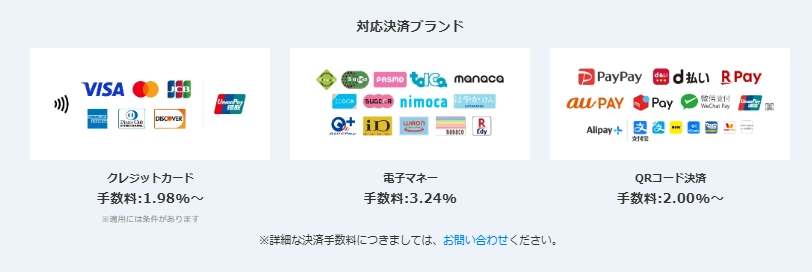
    スマレジ・PAYGATEの決済手数料は、クレジットカードが1.98%〜、電子マネーが3.24%、QRコード決済が2.00%〜です。実際の料率は決済ブランドと契約プランによって異なります。

    中小事業者向け基本プランでは、Visa・Mastercardが1.98%、JCB・American Express・Diners Club・Discoverが2.48%です。一方、交通系電子マネーや主要な国内QRコード決済には3.24%が設定されています。

    決済方法対応ブランド基本プラン中小事業者向け基本プラン
    クレジットカードVisa・Mastercard2.90%1.98%
    クレジットカードJCB・American Express・Diners Club・Discover3.24%2.48%
    クレジットカードUnionPay(銀聯)2.90%2.90%
    電子マネー交通系・楽天Edy・nanaco・WAON3.24%3.24%
    電子マネーiD・QUICPay+3.24%3.24%
    QRコードPayPay・d払い・楽天ペイ・au PAY・メルペイ3.24%3.24%
    QRコードAlipay+・WeChat Pay・銀聯QR2.00%2.00%

    上記料率はスマレジ公式の料金プランに基づきます。決済手数料には課税・非課税の違いがあるため、契約時には最終的な条件まで確認が必要です。

    特に確認しておきたいのが、1.98%は条件付きの料率という点です。

    スマレジ・PAYGATEの中小事業者向けプランの適用条件

    スマレジ・PAYGATEの決済手数料1.98%〜が適用される中小事業者向けプランは、以下の5つの条件をすべて満たす事業者が対象です。

    条件適用条件
    年間決済額一法人・一個人事業主あたり、直近1年間のVisa・Mastercardの合計売上高が2,500万円以内
    (Visa・Mastercardの年間決済額が2,500万円を超える事業者は対象外。申込後に超えた場合も中小事業者向けプランは適用されなくなる)
    事業規模中小企業庁が定める中小企業者の定義に該当
    (法人は業種ごとに決められた「資本金」または「従業員数」のどちらかを満たせば該当。個人事業主は資本金がないため従業員数で判断する)
    業種スマレジが定める対象外業種に該当しない
    (ホテル・宿泊施設、レンタカー、交通機関、旅行代理店、百貨店、たばこ関連販売、不動産業は対象外)
    上場企業との関係上場企業及びその企業グループに属していないこと、または上場企業のフランチャイズ加盟店ではないこと
    (上場企業との資本・グループ関係やフランチャイズ契約がある場合は、申込前に適用可否の確認が必要)
    加盟店の条件新規加盟店でクレジットカード決済を導入すること
    (すでに契約中の加盟店ではなく、新規でクレジットカード決済を導入する事業者が対象)

    年間決済額、対象外業種、新規加盟店などの条件はスマレジ公式に明記されています。適用条件は予告なく変更される可能性があります。

    中小企業庁が定める「中小企業者」の基準

    上表の「中小企業者の定義」は、業種によって基準が異なります。法人は資本金または従業員数のどちらか一方が基準以内なら該当します。個人事業主の場合は資本金がないため、従業員数が基準以内かどうかで判断します。

    業種法人の資本金・出資総額法人の従業員数個人事業主の従業員数
    製造業・建設業・運輸業・その他3億円以下300人以下300人以下
    卸売業1億円以下100人以下100人以下
    小売業5,000万円以下50人以下50人以下
    サービス業5,000万円以下100人以下100人以下

    スマレジ・PAYGATEでかかる費用|月額料金・端末代・振込手数料

    スマレジ・PAYGATEは、決済が発生するたびにかかる手数料に加えて月額利用料3,300円(税込)が必要です。一方、振込手数料とPAYGATE POSの利用料は0円となっています。

    費用項目料金発生タイミング
    月額利用料3,300円(税込)毎月
    決済端末通常39,600円(税込)導入時
    振込手数料0円売上入金時
    PAYGATE POS利用料0円月額
    短期解約違約金最大36,000円(税込)/台短期解約時

    スマレジ公式ではマルチ決済端末を39,600円(税込)としていますが、現在は端末費用が0円になるキャンペーンが実施されています。数量などに制限があり、内容は変更・終了する可能性があります。

    短期解約にも注意が必要です。PAYGATEでは1台あたり36,000円(税込)を基準に、利用月数×3,000円を差し引いた金額が短期解約違約金として設定されています。短期間でサービスを変更する可能性がある店舗は、この費用も含めて判断する必要があります。

    入金サイクルは、クレジットカードと電子マネーが月2回、QRコード決済が月1回です。クレジットカード・電子マネーは15日締め当月末払いと月末締め翌月15日払い、QRコードは月末締め翌月末払いとなっています。

    つまりスマレジ・PAYGATEは、月額固定費はかかるものの、中小事業者向けプランではカード決済手数料を低く抑えられる料金体系です。月間のキャッシュレス決済額が一定以上ある店舗ほど、月額料金より決済手数料の差が総コストを左右します。

    スマレジ・PAYGATEの手数料・費用を月間決済額別にシミュレーション

    スマレジ・PAYGATEを検討する際は、決済手数料率だけでなく毎月の総コストまで確認することが重要です。

    ここでは、Visa・Mastercardの決済額をもとに、月額利用料3,300円(税込)を含めた費用を試算します。年間決済額2,500万円以内は中小事業者向け基本プランの1.98%、2,500万円を超える場合は基本プランの2.90%で計算しています。振込手数料は0円とし、端末費用などの初期費用は含めません。

    月間決済額決済手数料率決済手数料月額利用料月間総コスト
    50万円1.98%9,900円3,300円13,200円
    100万円1.98%19,800円3,300円23,100円
    200万円1.98%39,600円3,300円42,900円
    300万円2.90%87,000円3,300円90,300円

    月間決済額が50万円なら、月間総コストは13,200円です。100万円では23,100円、200万円では42,900円となります。

    一方、月300万円のVisa・Mastercard決済が12か月続くと年間3,600万円となり、中小事業者向け基本プランの条件である年間2,500万円以内を超えます。そのため、1.98%ではなく基本プランの2.90%が適用され、月間総コストは90,300円です。

    このように、スマレジ・PAYGATEは決済額によって適用される手数料率が変わります。月間決済額だけでなく、年間のVisa・Mastercard決済額もあわせて確認する必要があります。

    スマレジ・PAYGATEとSquare・Airペイ・STORES決済の手数料を比較

    スマレジ・PAYGATEの料金が高いか安いかは、主要なキャッシュレス決済サービスと並べると明確になります。

    ここではSquare、Airペイ、STORES決済と、決済手数料、月額料金、端末費用、振込手数料、入金サイクルを比較します。各社とも低料率には条件があるため、単純に最小料率だけを見るのではなく、固定費と利用条件まで含めた確認が必要です。

    サービス主なカード決済手数料月額料金主な端末費用振込手数料入金サイクル
    スマレジ・PAYGATE1.98%〜3,300円39,600円キャンペーンで0円0円カード・電子マネーは月2回QRコードは月1回
    Square2.50%〜0円Square ターミナル39,980円0円三井住友・みずほ銀行は翌営業日その他は毎週金曜日
    Airペイ2.48%〜0円カードリーダー0円別途iPhone・iPadが必要0円月3回または月6回
    STORES決済1.98%〜スタンダード3,300円27,720円スタンダードは条件により1台無料自動入金0円手動入金は条件により200円手動は最短翌々日自動は翌月20日

    Squareは主要カードの対面決済が2.5%、月額料金と振込手数料は0円です。Square ターミナルは39,980円で、固定費を抑えられます。

    Airペイは月額料金・振込手数料ともに0円。条件を満たせばVisa・Mastercard・JCBなどが2.48%になり、カードリーダーも無償です。ただし、iPhoneまたはiPadを別途用意します。

    Visa・Mastercardの月間決済額で比較すると、スマレジ・PAYGATEは約63.5万円を超えるとSquare、約66万円を超えるとAirペイより総コストが低くなる計算です。

    そのため、決済額が少ない店舗はSquareやAirペイ、一定以上の決済額があり1.98%の適用条件を満たす店舗はスマレジ・PAYGATEが有力です。

    細かく他のサービスも比較したい場合はこちらの記事がおすすめです。

    スマレジ・PAYGATEは結局お得?手数料と総コストから判断

    スマレジ・PAYGATEは、中小事業者向け基本プランの1.98%を利用でき、一定以上のカード決済額がある店舗では有力な選択肢です。月額3,300円は必要ですが、Visa・Mastercardの決済額が増えるほど低い料率による削減効果も大きくなります。

    判断するときは、次の4点を確認します。

    • Visa・Mastercardの年間決済額が2,500万円以内かを確認し、1.98%の適用対象か判断する
    • 月間のカード決済額が約60万〜70万円を超えるかを確認し、月額3,300円を含めた総コストで見る
    • 電子マネーやQRコードの利用比率が高い店舗では、カード以外の手数料も含めて計算する
    • 入金回数を重視する店舗では、PAYGATEの月1〜2回という入金サイクルまで含めて検討する

    特に、スマレジ・POSとの連携を前提にキャッシュレス決済をまとめる店舗では、PAYGATEは料金だけではなく運用面まで含めて検討する価値があります。一方、キャッシュレス決済額がまだ少なく固定費を最優先で抑える段階なら、月額0円のSquareやAirペイが有力です。

    結論として、スマレジ・PAYGATEは「手数料1.98%だから最安」と一律に判断するサービスではありません。判断材料になるのは、月額料金3,300円、1.98%の適用条件、年間決済額、入金サイクルまで含めた総コストです。条件を満たし、毎月一定額以上のカード決済がある店舗なら、低い決済手数料を生かしてコストを抑えられます。

  • ECサイト連携できるPOSレジおすすめ7選比較!在庫管理、料金、選び方を解説

    ECサイト連携できるPOSレジおすすめ7選比較!在庫管理、料金、選び方を解説

    EC連携できるPOSレジを導入すれば、実店舗とECの商品・在庫・受注・売上データを一元管理できます。ただし、連携できるECカートやECモール、データの範囲、反映頻度はサービスごとに異なるため、現在の販売環境をもとに選定しなければなりません。

    本記事では、EC連携できるPOSレジおすすめを比較し、メリットや機能、選び方、比較ポイント、導入から連携までの流れを解説します。

    ECと連携できるPOSレジとは?

    ECと連携できるPOSレジとは、実店舗のPOSレジとECサイトの商品・在庫・受注・売上などのデータを連携できるシステムです。店舗とECサイトを別々に管理する必要がなくなり、複数の販売チャネルをまとめて運営できます。

    EC連携の方式はサービスによって異なります。STORES レジやSquare POSレジのように、同じ事業者が提供するPOSレジとECサービスを組み合わせる方式もあれば、POS+やSPIREのように、ShopifyやBASEなどの外部ECカートと連携する方式もあります。

    スマレジやパワクラのように、EC一元管理システムを介して楽天市場、Amazon、Yahoo!ショッピングなどの複数モールと連携するサービスもあります。利用中のECカートや販売チャネルに対応しているかを確認したうえで導入してください。

    POSレジをECと連携するメリット

    POSレジとECサイトを連携する最大のメリットは、実店舗とECサイトの在庫を一元管理できることです。

    連携していない場合、店舗で商品が売れるたびにECサイト側の在庫数を手作業で変更しなければなりません。更新が遅れると、実際には在庫がない商品をECサイトで販売する売り越しが発生します。

    在庫を自動連携すれば、店舗またはECサイトで商品が売れた時点で在庫情報が更新されます。販売チャネルごとの在庫確認や手入力が減り、在庫差異や二重販売を防止できます。

    EC連携できるPOSレジの機能

    EC連携できるPOSレジには、在庫連携を中心に、商品情報や受注、売上などをまとめて管理する機能があります。

    機能内容
    在庫連携実店舗またはECサイトで商品が売れた際に、各販売チャネルの在庫数を更新する
    商品情報連携商品名、価格、商品コード、画像、バリエーションなどを共有する
    受注管理ECサイトやECモールから入った注文をまとめて確認・処理する
    売上管理実店舗とECサイトの売上を集約し、販売チャネル別や商品別に分析する
    顧客情報連携店舗とECサイトの会員情報や購入履歴をまとめて管理する
    店舗受取ECサイトで注文した商品を実店舗で受け取れるようにする
    発送管理注文確認、出荷指示、送り状発行、発送状況などを管理する
    複数モール管理楽天市場、Amazon、Yahoo!ショッピングなどの受注や在庫を一元管理する

    すべてのPOSレジが、表に記載した機能を備えているわけではありません。例えば、在庫情報だけを連携するサービスと、商品・受注・顧客・発送まで管理できるサービスでは、対応できる業務が大きく異なります。

    EC連携できるPOSレジ一覧|料金や機能を比較

    [orend-pos-register-explorer]
    {
    “categoryId”: “00048”,
    “supportsEcommerceIntegration”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “tableOrientation”: “vertical”,
    “initialVisibleCount”: 6,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: [“rating”,”feature”,”initialCost”,”monthlyCost”,”freePlan”,”supportedDevices”,”support”,”cashlessPaymentTerminalIntegration”,”multiStoreManagement”,”customerManagement”,”inventoryManagement”,”barcodeSupport”,”productVariationManagement”,”memberAndPointManagement”,”ecommerceIntegration”]
    }
    [/orend-pos-register-explorer]

    EC連携できるPOSレジの選び方

    EC連携できるPOSレジは、現在のEC運営状況をもとに選んでください。これからECサイトを開設する場合と、既存サイトを継続する場合、複数モールを運営する場合では、必要な連携方式が異なります。

    ECサイトを新しく開設するならPOSレジとECが一体のサービスを選ぶ

    これからECサイトを開設する場合は、POSレジとECサービスを同じ事業者が提供しているサービスがおすすめ。別々のシステムを組み合わせる必要がなく、商品登録や在庫設定を共通の管理画面で行えます。

    STORES レジはSTORES ネットショップと連携し、商品情報、注文、売上をまとめて管理できます。Square POSレジはSquareのオンラインストアを作成でき、実店舗とオンラインの商品、在庫、注文、顧客情報を同期できます。

    ECサイトの構築から始める場合は、連携できる外部サービスの数よりも、店舗とECサイトを一つのシステムで運営できるサービスだと導入が簡単です。

    利用中のECサイトと連携するなら対応カートと連携できるPOSレジを選ぶ

    すでにShopifyやBASEなどでECサイトを運営している場合は、現在のECカートと直接連携できるPOSレジを選ぶのをおすすめします。

    POS+はShopifyとの連携に対応しています。また、Square POSレジはSquareのオンラインストアに加えて、BASEとの在庫連携に対応しています。WooCommerce、Wix、Magento、CS-CartなどのECサービスと組み合わせる方法も用意されています。

    対応していないPOSレジを選ぶと、ECサイトの移行や別の在庫管理システムが必要になります。現在利用しているECカートを継続利用する場合は、公式に連携対象となっているPOSレジを選んでください。

    複数のECモールを運営するなら受注・在庫を一元管理できるPOSレジを選ぶ

    楽天市場、Amazon、Yahoo!ショッピングなど複数のECモールで販売している場合は、EC一元管理システムと連携できるPOSレジを選びましょう。

    パワクラは、zaiko RobotやNEXT ENGINEというツールを介して、複数のECモールやECカートと在庫を連携できます。楽天市場、Amazon、Yahoo!ショッピング、Shopify、BASEなど幅広い販売チャネルが対象です。

    複数モール運営では、在庫連携だけでなく、受注処理・発送・顧客情報まで一元管理できるかを確認してください。

    EC連携できるPOSレジおすすめ7選比較

    ここでは、EC連携や在庫管理と相性が良いPOSレジを比較します。EC連携の考え方はサービスごとに違います。STORESレジやSquare POSレジのように同じサービス内でPOSとECを組み合わせるタイプもあれば、スマレジ、パワクラ、SPIRE POSのように外部サービスや連携アプリを組み合わせるタイプもあります。

    [orend-pos-register-explorer]
    {
    “categoryId”: “00048”,
    “supportsEcommerceIntegration”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “card”,
    “showFilterBar”: false,
    “showCompareButton”: true
    }
    [/orend-pos-register-explorer]

    EC連携できるPOSレジの比較ポイント

    POSレジの連携方式を決めた後は、対応するECサービス、連携できるデータ、反映頻度、料金を比較します。「EC連携対応」と記載されていても、実際の連携範囲はサービスごとに異なります。

    利用中のECカートやECモールに対応しているか比較する

    最初に確認するべきポイントは、利用中のECカートやECモールが正式な連携対象に含まれているかです。

    Shopify、BASE、STORES、楽天市場、Amazonなど、ECサービスによって連携方法が異なります。直接連携できる場合もあれば、NEXT ENGINEなどの外部システムを介さなければならない場合もあります。

    同じPOSレジでも、ECサービスによって連携できる機能が変わることがあります。サービス名が掲載されているだけで判断せず、商品、在庫、受注のうち、どのデータを連携できるかまで確認してください。

    今後ECモールを追加する予定がある場合は、現在利用しているサービスだけでなく、将来追加する販売チャネルにも対応できるかを比較します。

    在庫・商品・受注・顧客データの連携範囲を比較する

    EC連携では、連携できるデータの範囲が重要です。最低限必要なのは在庫連携ですが、取扱商品や注文数が多い店舗では、商品情報や受注情報まで連携できるサービスを選んでください。

    商品情報を連携できれば、商品名、価格、商品コードなどを店舗とECサイトへ重複して登録する必要がありません。受注連携に対応していれば、複数のECサイトに入った注文を一つの管理画面で処理できます。

    顧客情報や購入履歴まで連携できるサービスでは、実店舗とECサイトを横断した顧客分析が可能です。ただし、連携できる項目や顧客情報の統合方法はサービスごとに異なります。

    比較時は、機能の有無だけでなく、自店舗の業務で必要なデータが双方向に連携されるかを確認してください。

    データの反映頻度と連携料金を比較する

    在庫データの反映頻度は、売り越しを防ぐうえで重要です。店舗で商品が売れてからECサイトへ在庫数が反映されるまでに時間がかかると、その間に同じ商品が注文される可能性があります。

    リアルタイム連携、数分ごとの定期連携、決められた時間での一括更新など、データが反映されるタイミングを確認してください。商品数や販売件数が多い店舗では、リアルタイムまたは短い間隔で在庫を更新できるサービスが基本です。

    EC連携にかかる料金もサービスごとに異なります。POSレジの月額料金だけで利用できる場合もあれば、有料プラン、連携アプリ、EC連携オプション、外部の在庫一元管理サービスなどの契約が必要な場合もあります。

    例えば、STORES レジの在庫共有は有料プランで提供されています。パワクラでは対象プランとEC連携オプションに加えて、zaiko RobotやNEXT ENGINEの契約が必要です。スマレジも、スマレジEC・一元管理や在庫関連の契約条件を確認する必要があります。

    比較する際は、POSレジ・ECカート・連携オプション・一元管理システムを含む総コストを算出してください。

    POSレジを導入してECと連携させるまでの流れ

    POSレジとECを連携する際は、POSレジを先に契約するのではなく、利用中または開設予定のECサービスに対応しているかを確認してから導入を進めてください。連携方法によっては、有料プランや外部の受注・在庫一元管理システムが必要です。

    1.連携するECサイトやECモールを整理する

    最初に、POSレジと連携する販売チャネルを整理します。ShopifyやBASEなどの自社ECサイトだけを運営するのか、楽天市場、Amazon、Yahoo!ショッピングなどのECモールにも出店するのかを明確にしてください。

    販売チャネルによって、POSレジと直接連携できる場合と、NEXT ENGINEなどの外部システムを介して連携する場合があります。現在利用している販売チャネルだけでなく、今後追加する予定のECサイトやECモールも含めて確認します。

    2.連携するデータの範囲を決める

    次に、POSレジとECの間で共有するデータを決めます。主な連携項目は次のとおりです。

    ・商品名、価格、商品コードなどの商品情報
    ・実店舗とECサイトの在庫数
    ・ECサイトやECモールの受注情報
    ・実店舗とECの売上情報
    ・会員情報や購入履歴などの顧客情報
    ・出荷状況や店舗受取に関する情報

    売り越しの防止が目的なら、実店舗とECの在庫数が双方向で、短時間に反映されることが重要です。商品登録や受注処理まで効率化する場合は、商品情報や受注情報も連携できるPOSレジを選んでください。

    3.EC連携に対応したPOSレジを選ぶ

    利用するECサービスと必要な連携範囲が決まったら、条件を満たすPOSレジを選定します。

    これからECサイトを開設する場合は、STORES レジやSquare POSレジ、CASHIER POSなど、POSレジとECサービスをまとめて導入できる製品が候補です。

    すでにECサイトを運営している場合は、POS+、Square POSレジ、SPIREなど、利用中のECカートと連携できる製品を確認します。複数のECモールを管理する場合は、パワクラ、スマレジ、SPIREなど、外部の一元管理システムと連携できるPOSレジが候補です。

    4.必要な料金プランと連携サービスを契約する

    POSレジを決めたら、必要な料金プランや連携サービスを契約します。EC連携機能が、POSレジの基本料金に含まれているとは限りません。

    サービスによっては、次の費用が発生します。

    • POSレジの月額料金
    • EC連携オプションの利用料金
    • 連携アプリの利用料金
    • ECカートやネットショップの月額料金
    • 受注・在庫一元管理システムの月額料金
    • 初期設定や導入支援の費用

    契約前に、POSレジとECを連携するために必要な費用を含めた総コストを確認してください。

    5.商品情報と在庫データを整備する

    契約後は、POSレジとECで使用する商品情報を整備します。商品名、価格、商品コード、バーコード、SKU、色、サイズなどの登録内容を統一してください。

    同じ商品に異なる商品コードが設定されていると、実店舗とECの在庫を正しく紐付けられません。既存の商品データを移行する場合は、CSVファイルなどを利用して商品マスタを整理します。

    連携を開始する前に棚卸しを行い、POSレジ上の在庫数と実在庫を一致させてください。在庫数に差がある状態で同期すると、誤った在庫情報が各販売チャネルへ反映されます。

    6.POSレジとECサービスを接続する

    商品情報と在庫データの準備が完了したら、POSレジの管理画面や連携アプリからECサービスを接続します。

    POSレジとECカートを直接連携する場合は、ECサービスのアカウント認証や店舗情報の設定を行います。外部の一元管理システムを利用する場合は、POSレジ、自社ECサイト、ECモールをそれぞれ一元管理システムへ接続してください。

    連携設定では、どのシステムの商品情報を基準にするか、在庫をどの単位で管理するか、受注情報をどのシステムへ取り込むかを決めます。設定を誤ると商品情報の上書きや在庫差異が発生するため、データ連携の方向と更新条件を事前に確認してください。

    7.テスト販売後に運用を開始する

    連携設定が完了したら、実店舗とECの両方でテスト販売を行います。

    実店舗で商品を販売し、EC側の在庫数が正しく更新されるか確認してください。ECで注文が入った場合も、POSレジや在庫管理システムに受注情報と在庫数の変動が反映されるかを確認します。

    返品、注文キャンセル、在庫調整、店舗受取などもテストしてください。通常の販売処理だけでなく、返品やキャンセルなどの例外処理まで確認してから本格運用を開始します。

    運用開始後も定期的に棚卸しを行い、実在庫とシステム上の在庫数を照合してください。連携エラーや商品コードの不一致を早期に発見できるように、担当者と確認手順を決めておくことも重要です。

  • 居酒屋向けPOSレジおすすめ14選!料金・注文機能・選び方を比較

    居酒屋向けPOSレジおすすめ14選!料金・注文機能・選び方を比較

    居酒屋のレジ選びでは、導入コストや毎月の固定費を抑えることはもちろん、会計処理だけでなく、ホールの注文から厨房(キッチン)までがスムーズに連携できる機能性が何より重要です。

    ただ、すべての連携を網羅しようとすると毎月の費用が負担になり、かといって安さだけで選ぶと注文の伝達やお会計が手作業になって現場が回らなくなるため、何を基準に選ぶべきか迷ってしまうケースは少なくありません。

    この記事では、居酒屋に人気のレジ比較や、失敗しない選び方を分かりやすく網羅しています。

    居酒屋向けPOSレジとは

    居酒屋向けPOSレジとは、会計と同時に商品名、数量、金額、販売日時などを記録し、テーブルごとの注文や売上を管理できるレジです。ハンディ端末やモバイルオーダーと連携すれば、ホールで受けた注文を厨房へ直接送信できます。

    一般的なレジスターとの違いは、会計金額を計算するだけでなく、注文から調理、会計、売上集計まで同じデータで管理できることです。注文内容の再入力を減らし、伝達漏れや会計ミスを防げることが、居酒屋でPOSレジを導入する大きなメリットです。

    居酒屋向けPOSレジの主な機能

    居酒屋では追加注文が多く、料理とドリンクで提供場所も分かれます。POSレジを比較するときは、会計機能だけでなく、次の機能を確認してください。

    機能主な内容居酒屋で確認すべきポイント
    会計・売上管理商品登録、割引、レシート発行、売上集計個別会計、伝票分割、複数の支払方法を併用できるか
    テーブル・伝票管理席ごとの注文履歴と会計状況の管理テーブル移動、結合、伝票移動に対応しているか
    メニュー・コース管理単品、コース、飲み放題メニューの登録制限時間、ラストオーダー、追加料金を設定できるか
    オーダー連携ハンディ、モバイルオーダー、テーブルオーダーとの連携すべての注文を同じ伝票へ反映できるか
    キッチン連携キッチンプリンターやディスプレイへの注文送信料理とドリンクで出力先を分けられるか
    キャッシュレス連携POSレジから決済端末への金額送信会計金額の二重入力を防げるか
    在庫・原価管理商品や原材料の在庫数、原価の管理酒類や食材を管理できるか、外部システムが必要か
    売上分析商品別、時間帯別、曜日別、担当者別の集計客単価、注文数、人気メニューを確認できるか
    複数店舗・スタッフ管理店舗別売上、権限、勤怠情報の管理本部から各店舗の状況を確認できるか

    特に重要なのは、テーブル管理、オーダー連携、キッチン連携、コース管理、個別会計です。基本的な会計機能が無料でも、これらは有料プランや追加サービスになる場合があります。

    POSレジの種類|居酒屋の選び方

    POSレジは、タブレット型、ターミナル型、PC型の3種類に分けられます。店舗規模だけで決めず、注文方法、必要な周辺機器、導入予算、保守体制から選んでください。

    種類特徴利用される店舗
    タブレット型POSレジタブレットへPOSアプリを入れて利用する。サービスによってはハンディ、モバイルオーダー、キッチン機器とも連携可能初期費用を抑える店舗、1店舗から複数店舗まで
    ターミナル型POSレジ専用端末と周辺機器を一式で導入し、設置や保守もまとめて依頼できる大きな初期投資が可能な大型店、チェーン店、複数店舗
    PC型POSレジパソコンへ専用ソフトを入れ、店舗の運用に応じて周辺機器を組み合わせる既存のパソコンを活用する店舗

    一般的な居酒屋では、タブレット型POSレジが最初の候補です。端末を省スペースで設置でき、必要な機能を追加しながら運用できます。ハンディ連携はターミナル型に限らず、タブレット型でも利用できます。

    ターミナル型は、機器の選定、設置、初期設定、保守をまとめて依頼できる点が強みです。店舗数が多く、全店の機器構成とサポートを統一するチェーン店では、ターミナル型も有力な選択肢です。

    【比較表】居酒屋向けPOSレジ一覧

    居酒屋向けのレジを比較する場合は、月額料金だけでは判断できません。レジ本体の料金が安くても、キッチンプリンター、注文用端末、決済端末、サポート費用を加えると総額が変わります。まずは候補ごとの特徴を一覧で確認しましょう。

    [orend-pos-register-explorer]
    {
    “categoryId”: “00047”,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “tableOrientation”: “vertical”,
    “showFilterBar”: true,
    “showCompareButton”: true,
    “initialVisibleCount”: 11,
    “tableRows”: “rating,feature,initialCost,monthlyCost,freePlan,supportedDevices,support,cashlessPaymentTerminalIntegration,multiStoreManagement,customerManagement,orderEntry,orderWithOptions,orderManagement,tableManagement,splitPayment,kitchenIntegration,inventoryManagement”
    }
    [/orend-pos-register-explorer]

    気になるサービスは下記の詳細解説を読んでみましょう。

    居酒屋向けPOSレジの比較ポイント

    居酒屋向けPOSレジは、月額料金だけで決めてはいけません。テーブル管理、注文連携、コース運用、厨房連携、導入後のサポートを同じ条件で比較してください。

    テーブル・伝票管理に対応しているか

    テーブルごとの注文履歴、人数、入店時刻、会計状況を一覧で確認できるか調べます。宴会や団体利用がある店舗では、テーブルの結合や移動、別伝票への注文移動も必要です。

    たとえば、2卓を結合した団体客が会計時にグループごとの支払いを希望する場合、テーブル結合と伝票分割の両方を使用します。席の移動から個別会計まで同じ伝票で処理できることが必須です。

    ハンディやモバイルオーダーと連携できるか

    ホールスタッフが注文を受ける店舗ではハンディ、客自身がスマートフォンから注文する店舗ではモバイルオーダーとの連携を確認します。タブレット型POSレジでも、対応サービスを選べばハンディやテーブルオーダーを利用できます。

    たとえば、ハンディとモバイルオーダーを併用する場合は、両方の注文が同じテーブルの伝票へ反映されなければなりません。注文経路が増えても、POSレジと厨房で一元管理できる構成を選んでください。

    飲み放題・コース・個別会計に対応しているか

    飲み放題やコースを提供する店舗では、開始時刻、制限時間、ラストオーダー、注文可能メニューを設定できるか確認します。単品注文を追加した場合に、コース料金と同じ伝票で会計できることも必要です。

    たとえば、コース参加者と単品注文の利用者が同じテーブルにいる場合、人数別または商品別に会計を分けます。飲み放題の時間管理と伝票分割を両方確認することが、居酒屋のレジ選びでは欠かせません。

    キッチンプリンターやディスプレイと連携できるか

    注文を厨房へ送る方法は、紙のキッチン伝票とキッチンディスプレイに分かれます。小規模店ではプリンター1台でも運用できますが、厨房とドリンク場が分かれる店舗では、商品カテゴリーごとに出力先を設定できる機能が必要です。

    たとえば、フードは厨房、ドリンクはカウンターへ自動送信すると、スタッフによる伝票の振り分けが不要になります。注文の取消や数量変更も各出力先へ反映されるか確認してください。注文内容だけでなく、変更情報まで厨房と共有できることが重要です。

    必要な機器とサポートを含む総額を確認する

    POSレジの費用には、アプリ利用料だけでなく、タブレット、レシートプリンター、キャッシュドロア、ハンディ端末、キッチン機器、設置費用が含まれます。オーダー機能や電話サポートが有料オプションになるサービスもあります。

    たとえば、月額無料のPOSレジでも、ハンディ5台とキッチンプリンターを追加すれば、機器費用とオーダー機能の利用料が発生します。電話窓口の受付時間、遠隔操作、訪問保守、故障時の端末交換も確認が必要です。初期費用と36か月分の固定費、周辺機器、オプション、サポートを合計した総コストで比較してください。

    おすすめの居酒屋向けPOSレジ14選比較

    居酒屋向けのレジを詳しく解説します。

    [orend-pos-register-explorer]
    {
    “categoryId”: “00047”,
    “sort”: “recommended”,
    “initialDisplayMode”: “card”,
    “showFilterBar”: false,
    “pageSize”:14,
    “showCompareButton”: true
    }
    [/orend-pos-register-explorer]

    居酒屋のPOSレジ導入にかかる費用

    居酒屋のPOSレジ導入費用は、POSアプリの料金だけでは決まりません。注文方法と厨房設備によって必要な端末数が変わるため、次の項目を分けて見積もります。

    費用項目主な内容確認事項
    初期設定・導入費用アカウント設定、メニュー登録、設置、操作研修自社設定か、訪問設定を依頼するか
    POSレジ利用料会計、売上管理、商品管理などの基本プラン無料プランで必要機能を利用できるか
    POS端末・周辺機器タブレット、専用端末、プリンター、キャッシュドロア購入、レンタル、既存機器の利用可否
    オーダー関連費用ハンディ、モバイルオーダー、テーブルオーダー端末台数と月額オプション料金
    キッチン関連費用キッチンプリンター、ディスプレイ、ルーター出力場所と必要台数
    サポート費用電話、遠隔操作、訪問保守、端末交換対応時間と追加料金

    POSレジ導入の総コストは、初期費用、月額料金、周辺機器、オプション、サポートの合計です。

    無料のPOSアプリでも、タブレットやプリンターを所有していなければ機器代が発生します。見積書では、POSレジ本体とオーダー機能、周辺機器、設置・保守を分けて確認してください。

    居酒屋のレジ導入で使える補助金、助成金

    居酒屋がPOSレジを導入する場合、補助金や助成金を活用できる可能性があります。代表例として、2026年はデジタル化、AI導入補助金のインボイス枠で、インボイス制度に対応した会計、受発注、決済機能を持つソフトウェアや、それに関連するハードウェアが補助対象として扱われています。

    ただし、ハードウェアだけの申請はできません。POSレジ、モバイルPOSレジ、券売機、タブレット、プリンターなどが対象になる場合でも、補助対象のソフトウェアと一緒に導入することが前提です。制度ごとに対象経費、申請条件、申請期限、交付決定前の契約可否が異なるため、契約前に必ず確認してください。

    補助金を使う場合は、導入したいPOSレジが補助金の対象ツールとして登録されているか、申請サポートを受けられるかを先に確認しましょう。補助金は導入後に申請すればよい制度ではありません。多くの制度では、申請、採択、契約、導入の順番が重要になります。

    居酒屋にPOSレジを導入する方法・流れ

    POSレジは、サービスを契約して端末を置くだけでは運用できません。注文方法と店内設備を整理し、実際の営業を想定したテストまで完了させます。

    注文方法と必要な機能を整理する

    最初に、スタッフがハンディで注文を取るのか、モバイルオーダーやテーブルオーダーを導入するのか決めます。テーブル数、ピーク時のスタッフ数、厨房とドリンク場の位置、個別会計の頻度も整理してください。

    現在の注文受付から会計までの流れを書き出し、手作業を残す部分とシステム化する部分を決めます。この段階で必要機能を確定すると、不要なオプションを減らせます。

    2~3サービスから見積もりを取る

    候補を2~3サービスに絞り、同じ機器構成と機能条件で見積もりを依頼します。POS端末、ハンディ台数、キッチン機器、オーダー機能、設置、研修、サポートを分けた見積書を取得してください。

    月額料金だけで比較すると、周辺機器や有料オプションの差を判断できません。同じ利用期間で総額を計算し、契約期間と解約条件まで確認することが必要です。

    商品・席・コース情報を登録する

    契約後は、商品名、価格、税率、カテゴリー、トッピング、コース、飲み放題メニューを登録します。店内のテーブル配置、席番号、注文の出力先、スタッフ権限も設定してください。

    料理とドリンクでプリンターを分ける場合は、商品カテゴリーと出力先を対応させます。営業開始前に商品、席、厨房機器の設定を完成させることが必要です。

    注文から会計までテストする

    開店前に、初回注文、追加注文、数量変更、取消、品切れ、テーブル移動、伝票結合、個別会計までテストします。現金とキャッシュレス決済の会計、レシート発行、レジ締め、売上集計も確認してください。

    インターネットが切れた場合の操作と復旧後のデータ同期も試します。通常営業だけでなく、注文変更と障害発生時の操作まで確認してから運用を開始してください。

  • 小売店向けPOSレジおすすめ10選比較!料金・機能・選び方

    小売店向けPOSレジおすすめ10選比較!料金・機能・選び方

    小売店のレジ選びでは、導入コストや毎月の固定費を抑えることはもちろん、日々のお会計や売上集計、商品の在庫管理までを効率化する機能性が何より重要です。

    しかし、無料のシンプルなPOSレジから本格的な在庫管理ができるシステムまで選択肢が多いです。

    この記事では、小売店におすすめのPOSレジの料金・機能の比較表をはじめ、失敗しない具体的な選び方まで分かりやすく解説します。

    小売店向けPOSレジとは

    小売店向けPOSレジとは、商品の会計に加えて、在庫管理や売上分析、顧客管理などができるレジシステムです。

    アパレル店、雑貨店、スーパー、書店などで利用され、商品の販売情報を記録し、在庫数の自動更新や複数店舗の一元管理にも対応した製品があります。

    小売店にPOSレジが必要な理由

    小売店では、多くの商品を取り扱うため、在庫管理や会計、売上集計などで次のような課題が発生します。

    • 商品数が多く、在庫確認や棚卸しに手間がかかる
    • 売上データを手作業で集計するため、レジ締めや売上管理の負担が大きい
    • 割引や返品・交換などの処理が重なり、会計ミスや処理漏れが発生する
    • 店舗・ECサイト間で在庫情報を共有できず、売り越しや販売機会の損失が発生する

    こうした課題の解決には、商品管理や在庫管理に対応したPOSレジの導入が有効です。

    小売店向けPOSレジの機能|できること

    小売店向けPOSレジには、会計機能に加えて、在庫管理や売上分析、顧客管理などの機能があります。主な機能とできることを以下の表にまとめました。

    機能できること
    商品管理商品名・価格・カテゴリ・商品コードの管理
    バーコード会計商品の読み取りによる会計処理
    在庫管理・棚卸し販売時の在庫数の自動更新や棚卸し
    返品・割引管理返品・交換やセール価格の処理
    売上分析商品別・店舗別・時間帯別の売上集計と分析
    顧客・ポイント管理会員情報・購入履歴・ポイントの管理
    複数店舗・EC連携店舗間やECサイトとの在庫・売上情報の一元管理
    外部システム連携決済端末や会計ソフトとのデータ連携

    小売店にPOSレジを導入するメリット

    小売店向けPOSレジを導入すると、会計や在庫管理の負担を減らし、店舗運営を効率化できます。

    • 在庫管理・棚卸し機能により、在庫確認や棚卸しの作業負担が減る
    • 売上集計・分析機能により、レジ締めの手間が減り、売れ筋商品を把握できる
    • バーコード会計・割引管理機能により、会計ミスが減り、レジの待ち時間を短縮できる
    • 複数店舗・EC連携機能により、売り越しや販売機会の損失を防げる
    • 顧客・ポイント管理機能により、購入履歴を活用した販促やリピーター獲得につなげられる

    小売店向けPOSレジ一覧|料金・機能を比較

    [orend-pos-register-explorer]
    {
    “categoryId”: “00048”,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “tableOrientation”: “vertical”,
    “initialVisibleCount”: 8,
    “showFilterBar”: false,
    “showCompareButton”: true,
    “tableRows”: [“rating”,”feature”,”initialCost”,”monthlyCost”,”freePlan”,”supportedDevices”,”support”,”cashlessPaymentTerminalIntegration”,”multiStoreManagement”,”customerManagement”,”inventoryManagement”,”barcodeSupport”,”productVariationManagement”,”memberAndPointManagement”,”ecommerceIntegration”]
    }
    [/orend-pos-register-explorer]

    【目的別】小売店におすすめのPOSレジ

    小売店向けPOSレジは、会計業務の効率化や在庫管理、複数店舗の一元管理など、店舗の課題と必要な機能に応じて選びます。

    タイプおすすめPOSレジ
    無料・低価格のPOSレジSTORES レジ、Square POSレジ、Airレジ
    在庫管理に強い小売業向けPOSレジパワクラ
    EC・複数店舗の一元管理に対応したPOSレジSTORES レジ、パワクラ、Square POSレジ、SPIRE

    会計と売上集計を効率化するなら基本機能が充実したPOSレジを選ぶ

    小規模な小売店には、商品登録・バーコード読み取り・売上管理などの基本機能を無料で使えるAirレジ、Square POSレジ、STORES レジがおすすめです。

    無料プランは基本機能が中心で、必要な機能を有料プランやオプションで追加する形式もあるため、在庫管理や売上分析などを含めた月額料金を確認してください。

    商品数が多い店舗は在庫管理に強い小売業向けPOSレジを選ぶ

    取扱商品が多い店舗では、SKU単位の在庫管理や入出庫、棚卸し、発注管理に対応したPOSレジがおすすめです。

    パワクラは、色・サイズなどが異なる商品をSKU単位で管理でき、店舗間の在庫移動やECサイトとの在庫連携にも対応しています。

    ECサイトや複数店舗を運営するなら一元管理に対応したPOSレジを選ぶ

    ECサイトや複数店舗を運営する場合は、実店舗・EC・倉庫の売上や在庫を一元管理できるPOSレジがおすすめです。

    Square POSレジはSquare オンラインビジネス、STORES レジはSTORES ネットショップと連携できます。パワクラやSPIREは、実店舗・EC・倉庫の在庫管理にも対応しています。

    おすすめの小売店向けPOSレジ比較10選

    [orend-pos-register-explorer]
    {
    “categoryId”: “00048”,
    “sort”: “recommended”,
    “initialDisplayMode”: “card”,
    “showFilterBar”: true,
    “showCompareButton”: true,
    “showRank”: false
    }
    [/orend-pos-register-explorer]

    小売店向けPOSレジの選び方

    導入目的からPOSレジの種類を絞った後は、料金プラン、必要な機器、操作性、サポート体制を比較します。同じ機能名が記載されていても、利用できる範囲や料金はサービスごとに異なります。

    必要な機能があるか

    POSレジを選ぶ際は、店舗の業務に必要な機能がそろっているかを確認してください。

    小売店では、バーコード会計、在庫管理、棚卸し、売上分析などが基本です。

    また、店舗の業態に必要な機能がそろっているかも確認してください。

    小売店の業態必要な機能
    アパレル・雑貨店SKU管理、在庫・棚卸し管理、EC連携
    食品店賞味期限・在庫管理、軽減税率対応、値引き管理
    書店ISBN管理、在庫・返品管理
    リサイクルショップ買取・販売管理、個品管理

    ECサイトや複数店舗を運営する場合は在庫の一元管理も重要になります。

    アパレルのPOSレジ選びについては下記の記事で詳しく解説しています。

    端末代や周辺機器を含む導入費用と月額料金

    POSレジの費用は、初期費用・月額料金・オプション料金・周辺機器代を含めた総コストで判断してください。

    無料プランでも基本的な会計機能は使えますが、在庫管理やEC連携などは有料プランやオプションになる場合があります。

    また、タブレットやレシートプリンター、バーコードリーダーなどの購入費用も必要です。既存のタブレットを活用できるかも確認してください。

    操作がしやすいか

    POSレジは毎日使用するため、機能数だけでなく、スタッフが迷わず操作できることも重要です。会計画面が複雑なPOSレジでは、操作教育に時間がかかり、商品の登録ミスや会計ミスも発生します。

    無料体験やデモが用意されている場合は、商品登録、バーコード会計、返品、値引き、レジ締めまで実際に操作してください。アルバイトや新任スタッフでも短期間で操作を習得できるかを確認します。

    サポート体制

    サポート体制では、問い合わせ方法と対応時間を比較してください。POS+は365日の電話サポートや駆けつけ対応を提供しており、Airレジやスマレジなども電話、メール、チャットによるサポートを用意しています。

    営業時間が長い店舗や会計件数が多い店舗では、レジトラブルが発生した当日に対応を受けられるサービスを選んでください。

    POSレジ端末の種類

    POSレジには、主にターミナル型・パソコン型・タブレット型の3種類があります。小売店では、店舗の規模や会計件数、設置スペースに応じて選びます。

    種類特徴おすすめの小売店
    ターミナル型耐久性が高いレジ専用の機器を使用するスーパー・ドラッグストア・大型店
    パソコン型パソコンにPOSソフトを導入する既存のパソコンを活用したい店舗
    タブレット型iPadなどにPOSアプリを導入する個人店・小規模店舗・催事販売

    会計件数が多い大型店にはターミナル型、既存のパソコンを活用するならパソコン型、初期費用や設置スペースを抑えるならタブレット型がおすすめです。

    小売店向けPOSレジにかかる費用相場

    小売店向けPOSレジの費用相場は、初期費用0円〜30万円程度、月額費用0円〜2万円程度が目安です。小規模な小売店であれば、タブレット型POSレジを選ぶことで、初期費用を抑えながら商品管理や売上管理を始められます。

    項目費用相場内容
    POSレジアプリ0円〜1.5万円程度/月無料プランまたは有料プランを利用
    タブレット端末0円〜10万円程度既存端末を使う場合は費用を抑えられる
    レシートプリンター数万円程度紙レシートを発行する場合に必要
    バーコードリーダー数千円〜数万円程度商品点数が多い小売店で役立つ
    キャッシュドロア1万円前後〜現金会計を行う場合に必要
    キャッシュレス決済端末0円〜5万円程度クレジットカード、電子マネー、QRコード決済を受け付ける場合に必要

    小売店にPOSレジを導入するデメリットと注意点

    小売店にPOSレジを導入すると、商品管理や売上管理を効率化できます。一方で、商品点数が多い店舗では、導入時の商品登録や日々の在庫管理に手間がかかります。

    デメリットと注意点
    • 商品登録や価格設定の初期作業が必要になる
    • 在庫数を正しく管理するには、入荷や販売情報をこまめに反映する必要がある
    • 在庫管理や詳細な売上分析は、有料プランで提供されることが多い
    • バーコードリーダーやレシートプリンターなど、周辺機器の費用もかかる

    小売店では、商品数が多いほど初期設定や在庫管理の負担が大きくなります。

    導入前に、商品登録の方法、在庫管理機能の範囲、周辺機器の必要性を確認しておきましょう。

    まとめ

    小売店のPOSレジ選びでは、料金だけでなく、在庫管理、バーコード対応、キャッシュレス決済連携を必ず確認します。商品数が少ない店舗なら無料または低価格のPOSレジでも運用できますが、商品点数が多い店舗や複数店舗では、小売業に強いPOSレジを選んだ方が業務効率と管理精度は高まります。

    小売店におすすめのPOSレジを選ぶ基準は、自店舗の商品数、在庫管理の必要性、決済手段、サポート体制です。比較表で候補を絞り、必要な機能と費用を確認したうえで、自店舗に合うPOSレジを導入しましょう。

  • 楽天ペイの入金サイクルは月何回?振込日・手数料・変更方法を解説

    楽天ペイの入金サイクルは月何回?振込日・手数料・変更方法を解説

    楽天ペイは、楽天銀行を入金先に設定すると、当日23:59までの売上が翌日(土日祝含む)に自動振込されます。 振込手数料も無料です。
    一方、楽天銀行以外の金融機関では、3日後自動入金、月1回自動入金、月2回自動入金、入金依頼を選べますが、振込1回ごとに300円(税抜)がかかります。

    この記事では、楽天ペイ公式ヘルプと公式サービスページをもとに、入金サイクル、締め日、手数料、他社比較、設定変更まで詳しく解説します。

    楽天ペイの入金サイクルは最短翌日入金|入金手数料や銀行ごとの違いまで解説

    楽天ペイの入金サイクルは、入金先口座を楽天銀行にするか、それ以外の銀行にするかで条件が分かれます。

    最短で売上金を受け取りたいなら、楽天銀行です。楽天銀行なら最短翌日、その他の金融機関なら最短3日後に入金されます。さらに、同じ入金回数でも手数料の扱いが異なるため、単純に早い方式を選べばよいわけではありません。

    楽天銀行とその他の金融機関の入金サイクルを比較します。

    入金先銀行選択できる入金サイクル最短の入金タイミング振込手数料
    楽天銀行翌日自動入金
    月1回自動入金
    月2回自動入金
    翌日
    (土日祝含む)
    無料
    楽天銀行以外入金依頼
    3日後自動入金
    月1回自動入金
    月2回自動入金
    3日後
    (土日祝含む)
    1回300円
    (税抜)

    なお、楽天ペイの入金サイクルは、審査完了後の初期設定では月1回です。楽天銀行を登録した場合でも、翌日自動入金を利用するには入金サイクルの変更が必要です。

    この表のとおり、楽天ペイは、入金先の銀行によって売上金を受け取るタイミングが変わります。特に仕入れや人件費の支払いが多い店舗では、入金サイクルが資金繰りに影響します。

    楽天ペイの入金サイクル一覧

    楽天ペイには5種類の入金サイクルがあり、それぞれ締め日と振込日が異なります。

    各入金サイクルの締め日と振込日は以下のとおりです。

    入金サイクル締め日と振込日
    翌日自動入金当日23:59までの売上を翌日自動振込
    入金依頼当日23:45までに入金依頼すると、当日23:59までの売上を3日後に振込
    3日後自動入金当日23:59までの売上を3日後に自動振込
    月1回自動入金当月末締め翌月末自動振込
    月2回自動入金15日締め当月末 / 月末締め翌月15日

    なお、一部金融機関口座では振込日が土日祝の場合に翌営業日となることがあります。

    楽天ペイで選べる入金サイクルは、楽天銀行とその他の金融機関では異なります。翌日自動入金は楽天銀行口座でのみ選択できます。

    楽天銀行とその他銀行で選べる方式の違いを表で整理します。

    入金サイクル楽天銀行楽天銀行以外の金融機関
    翌日自動入金○×
    入金依頼(都度入金)×○
    3日後自動入金×○
    月1回自動入金○○
    月2回自動入金○○

    楽天ペイの振込手数料はいくら?入金サイクル別の年間コストを比較

    楽天ペイの振込手数料は、楽天銀行なら無料、その他の金融機関では1回300円(税抜)です。

    楽天銀行以外の場合、入金サイクルによって年間の振込手数料が大きく変わります。月1回なら年間3,600円、月2回なら年間7,200円、毎日入金される3日後自動入金では年間最大109,500円(いずれも税抜)です。

    入金サイクル別の年間コストを比較します。

    入金先銀行入金サイクル年間振込回数年間手数料(税抜)
    楽天銀行翌日自動入金最大365回無料
    楽天銀行月1回・月2回12回・24回無料
    楽天銀行以外月1回自動入金12回3,600円
    楽天銀行以外月2回自動入金24回7,200円
    楽天銀行以外3日後自動入金最大365回最大109,500円
    楽天銀行以外入金依頼(都度入金)依頼回数による300円×振込回数
    ※1年間を365日として計算。実際の振込回数と手数料は、売上の発生状況や入金依頼回数によって異なります。

    楽天銀行以外の金融機関で振込手数料を抑えるなら、月1回自動入金が最も低コストです。月2回自動入金でも年間7,200円(税抜)に抑えられます。

    一方、3日後自動入金は売上が発生した日ごとに振込されるため、毎日売上のある店舗では手数料が年間10万円を超える可能性があります。

    資金繰りを優先するなら3日後自動入金、振込手数料を抑えるなら月1回自動入金がおすすめです。 楽天銀行を利用すれば振込手数料が無料になるため、コストを気にせず翌日自動入金を選べます。

    楽天ペイの入金サイクルは他社と比べて早い?主要サービスと比較

    QRコード決済サービスは、入金サイクルや振込手数料がそれぞれ異なります。

    楽天銀行を入金先に設定した楽天ペイは、翌日自動入金と振込手数料無料を両立できる点が強みです。

    一方、PayPay、d払い・メルペイ、au PAYも無料の通常入金に対応しています。入金までの日数だけでなく、振込手数料や決済手数料を含めて比較することが重要です。

    サービス名

    楽天ペイ

    PayPay

    d払い・メルペイ

    au PAY

    イメージ 楽天ペイ PayPay
    決済手数料

    2.95%〜(税別)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    入金サイクル

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    楽天ペイの入金サイクルは変更できる?設定方法と確認手順

    楽天ペイの入金サイクルは、導入後でも加盟店管理画面から変更できます。

    ただし、現在の設定より短い入金サイクルに変更する場合、新しい設定が適用されるのは直近の振込が完了した後です。

    例えば、月1回自動入金から翌日自動入金に変更しても、変更翌日から入金が始まるわけではありません。変更前の振込予定日を確認する必要があります。

    楽天ペイの入金サイクルを変更する方法

    入金サイクルは、加盟店管理画面の[店舗情報管理]から変更できます。

    変更手順は以下のとおりです。

    1. 加盟店管理画面で[店舗情報管理]メニューを選択します。
    2. 入金口座情報の[修正する]をクリックします。
    3. 設定画面の[入金サイクル]欄で希望のサイクルを選択します。
    4. 確認画面で内容を確認し、[完了]をクリックした後、加盟店管理画面ホームの入金情報詳細で変更内容を確認します。

    変更前に、現在の入金サイクルと次回振込予定日を確認します。短いサイクルへの変更は、直近の振込完了後に適用されます。

    現在の入金設定を確認する方法と注意点

    今どの設定が適用されているかわからないと、変更後の着金予測も立てにくくなります。

    入金設定の確認では、以下の点に注意が必要です。

    • 加盟店管理画面で現在の入金サイクル表示を確認する。
    • 入金先口座の銀行名と口座情報に誤りがないかを確認する。
    • 短いサイクルへ変更した場合は、新サイクルの初回振込まで時間がかかることがあると理解しておく。
    • 自動入金から入金依頼へ変更した場合は、確定済みの入金予定日より前には振込できない点を押さえる。
    • 入金依頼をした同日中にサイクル変更すると、入金依頼の3日後振込ではなく変更後サイクルが適用される点に注意する。

    入金サイクルを変更する際は、適用タイミングに注意が必要です。特に月1回から翌日自動入金へ変更したときは、すぐ翌日入金になると期待しがちですが、公式ヘルプはそう断定していません。“次回の確定済み振込が終わったあとに新サイクルが動く場合がある”と理解しておくと事故が起きにくくなります。

    楽天ペイの入金サイクルまとめ|店舗に合う設定を選ぼう

    楽天ペイの入金サイクルは、楽天銀行を入金先に設定するかどうかで条件が大きく異なります。楽天銀行なら翌日自動入金と無料振込を両立できます。特に資金繰りを重視する店舗にとって、大きなメリットです。

    一方で、楽天銀行以外でも月1回、月2回、3日後自動入金、入金依頼を選べるため、店舗の資金繰りに応じて入金回数やタイミングを選択できます。ただし、振込1回ごとに300円(税抜)がかかる以上、入金速度だけでなく、年間の振込手数料も考慮する必要があります。

    最後に、目的別の選び方を整理します。

    • 入金速度を最優先するなら、楽天銀行を入金先にして翌日自動入金を選ぶ。
    • 手数料を抑えたいなら、楽天銀行設定を優先し、難しい場合は月1回または月2回で振込回数を抑える。
    • 入金回数と振込手数料のバランスを重視するなら、月2回自動入金を選ぶ。

    決済サービスは、導入時の手数料率だけでは決めきれません。売上がいつ現金になるかまで含めて見て、はじめて自店舗に合う設定が決まります。楽天ペイはその判断がしやすいサービスです。条件が合うなら、有力候補として十分に検討する価値があります。

  • PayPayの入金は月何回?入金サイクルや手数料を詳しく解説!

    PayPayの入金は月何回?入金サイクルや手数料を詳しく解説!

    PayPayの通常入金は月1回の月末締めです。ただし、早期振込サービスを使えば最短翌日入金にできます。

    入金方法入金タイミング入金にかかる費用
    通常入金PayPay銀行:月末締めの翌日
    ゆうちょ銀行:月末締めの4営業日後
    その他:月末締めの翌々営業日
    0円
    早期振込サービスPayPay銀行:振込依頼日の翌日
    ゆうちょ銀行:振込依頼日の4営業日後
    その他:振込依頼日の翌々営業日
    利用料0.38%(税別)+振込手数料(税別)
    (PayPay銀行20円、その他の金融機関200円)
    PayPayの入金サイクルまとめ

    PayPayの入金サイクルはいつ?何回?

    通常入金は月1回

    PayPayの通常入金は月1回です。売上は当月末で締められ、登録した金融機関の条件に応じて入金されます。

    PayPay銀行では月末締めの翌日、その他の金融機関では翌々営業日、ゆうちょ銀行では4営業日後に入金されます。

    また、通常入金の振込手数料は無料です。

    早期振込サービスでは最短翌日入金になる

    資金化を早める場合は、早期振込サービスを利用します。PayPay銀行を登録している場合は最短翌日入金です。その他の金融機関でも、月末の締め日を待たずに売上を受け取れます。

    早期振込には、必要なときに申請する「都度振込」と、手数料などを差し引いた累計売上が設定金額を超過すると自動で振り込まれる「自動振込」の2種類があります。
    ※早期振込(都度)は毎月1日に申請できません。

    自動振込を設定している場合も、通常の月1回入金は継続します。

    ただし、早期振込には以下の手数料がかかります。

    入金方法利用料
    通常入金無料
    早期振込(都度)振込手数料を除いた振込金額の0.38%(税別)+振込手数料
    早期振込(自動)取引ごとの決済額の0.38%(税別)+振込手数料
    ※早期振込の振込手数料はPayPay銀行が20円、その他の金融機関が200円(いずれも税別)です。

    入金日は金融機関によって異なる

    PayPayの入金タイミングは、通常入金・早期振込ともに登録する金融機関によって異なります。

    金融機関通常入金早期振込
    PayPay銀行月末締めの翌日振込依頼日または設定金額超過日の翌日
    ゆうちょ銀行月末締めの4営業日後振込依頼日または設定金額超過日の4営業日後
    その他の金融機関月末締めの翌々営業日振込依頼日または設定金額超過日の翌々営業日

    ※早期振込の入金日は、都度振込では振込依頼日、自動振込では設定金額を超過した日を起点に計算します。

    通常入金でも早期振込でも、PayPay銀行が最も早く入金されます。PayPayをメインで使用し、入金までの早さを重視するなら、PayPay銀行がおすすめです。

    PayPayの売上が入金されるまでの流れ

    2026年4月の売上を例に、通常入金と早期振込のスケジュールを紹介します。

    通常入金の例

    • 4月1日から4月30日の売上は、4月30日に締められる。
    • PayPay銀行なら5月1日に入金される。
    • その他の金融機関なら5月7日、ゆうちょ銀行なら5月11日に入金される。

    早期振込(都度)の例

    • 4月15日に振込を依頼すると、原則として当日までの未入金売上が対象になる。
    • PayPay銀行なら4月16日に入金される。
    • その他の金融機関なら4月17日、ゆうちょ銀行なら4月21日に入金される。

    PayPay銀行は土日祝日も翌日入金ですが、その他の金融機関では営業日で計算されます。特に月末や連休前は、入金予定日を事前に確認することが重要です。

    PayPayの入金サイクルはどこで確認・変更できる?

    現在の設定や変更は、PayPay for Business(加盟店用の管理画面)で確認できます。

    PayPay for Businessで確認できる項目

    • 現在の振込サイクル
    • 登録している入金口座
    • 入金履歴
    • 入金予定額と対象取引
    • 早期振込サービスの設定状況

    入金サイクルの確認方法

    • PayPay for Businessにログインする
    • [入金]メニューを開く
    • [入金サイクル]欄を確認する
    • 変更する場合は[変更する]を押し、受け取り方を選択して変更を確定する

    早期振込サービス(自動)への変更は、毎月19日までの手続きで翌月1日、20日以降は翌々月1日に適用されます。自動振込の設定金額は1円〜10万円の範囲で指定できます。

    売上規模が大きい店舗は、月中も定期的に入金予定額を確認することが重要です。

    振込先口座や設定を変更するときの注意点

    PayPayの振込先口座は、PayPay for Businessから変更できます。ただし、口座情報の変更には審査があり、申請後すぐには反映されません。

    • 審査完了が入金処理の開始前なら、変更後の口座に入金される
    • 審査完了が入金処理の開始後なら、変更前の口座に入金される
    • 審査中は申請内容の修正や再変更ができない

    審査が完了すると、ブランドオーナーのメールアドレスに通知が届きます。入金直前の口座変更は避け、余裕を持って手続きしてください。

    口座情報に誤りがあると入金に失敗することがある

    PayPayの売上が入金されない場合は、登録口座に誤りがないか確認してください。口座名義や口座番号の不一致によって、入金処理に失敗することがあります。

    入金に失敗した場合は、以下の手順で対応します。

    • PayPayから「入金処理に失敗しました」というメールが届いていないか確認する
    • PayPay for Businessで登録口座の名義・支店番号・口座番号を確認する
    • 口座情報に誤りがある場合は、正しい情報に変更する

    口座情報を変更しても入金が再開されない場合は、再度変更手続きが必要になることがあります。また、早期振込サービス(都度)で入金に失敗した場合は、口座情報の修正後に改めて振込依頼が必要です。

    PayPayの入金サイクルで注意したいポイント

    PayPayの入金が確認できない場合は、まず入金予定日や口座情報、管理画面の表示状況を確認してください。

    土日祝や金融機関休業日の影響

    PayPay銀行は翌日入金でも、その他の金融機関は営業日計算です。振込依頼日や月末締めの翌日が金融機関の休業日に重なると、PayPay銀行以外では入金までの日数が長くなります。

    特にゆうちょ銀行は4営業日後なので、連休を挟むと、入金までの日数が長くなります。

    PayPay for Businessの入金表示には反映タイムラグがある

    PayPay for Businessの入金ステータスは、入金処理から3営業日後に「入金完了」へ変更されます。そのため、着金済みでも「入金予定」と表示される場合があります。表示だけを見て「まだ入金されていない」と判断するのは早計です。

    実際の着金状況は、銀行口座の入出金明細で確認してください。

    PayPayの入金サイクルは早い?他の決済サービスと比較

    PayPayは遅いサービスではありません。ただし、通常入金だけを見ると、他社の方が速いケースはあります。入金回数、入金までの日数、手数料の3点で比較します。

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    入金サイクル

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    ※PayPay決済手数料ライトプラン1.60%は、対象の実店舗すべてでライトプランを契約した場合などに適用

    比較すると、PayPayは通常入金だけなら最速とは言い切れません。ただし、PayPay銀行と早期振込を組み合わせれば、最短翌日に売上を受け取れます。

    PayPayを導入すべき事業者の特徴

    • 月1回の入金でも資金繰りに支障がない事業者
    • 必要なときだけ早期振込を使いたい事業者
    • PayPayユーザーの来店を取り込みたい小売店や飲食店
    • 導入のしやすさと集客効果を重視する事業者

    反対に、毎日の入金を重視する事業者は、楽天ペイもあわせて比較すべきです。

    また、すべてのQRコード決済を一括で導入したい方はマルチ決済端末がおすすめです。

    まとめ

    PayPayの通常入金は月1回です。ただし、早期振込サービスでは最短翌日入金にできます。実務で重要なのは、金融機関ごとの差と口座設定の正確さです。

    PayPayは、月1回の入金でも資金繰りに支障がない店舗では、導入を検討する価値があります。入金までの早さを重視するなら、PayPay銀行がおすすめです。早期振込を利用する場合は、手数料も考慮して資金繰りを計画してください。

  • d払いの手数料はいくら?他社より高い?加盟店・利用者の負担を解説

    d払いの手数料はいくら?他社より高い?加盟店・利用者の負担を解説

    d払いは、ドコモが提供するスマホ決済サービスです。個人ユーザーは店舗やネットショップでの支払いに利用でき、事業者はQRコード決済として導入できます。

    ただし、d払いの手数料は利用者側と加盟店側で内容が大きく異なります。 

    本記事では、d払いで発生する手数料を利用者側と加盟店側に分けて解説します。また、d払いの手数料が他のキャッシュレス決済と比べて高いのかも紹介します。

    d払いで発生する手数料一覧

    d払いの手数料は、利用者側は「出金時」、加盟店側は「決済時」に発生します。

    利用者側の手数料

    手数料の種類手数料の目安発生するケース
    支払い時の決済手数料無料d払いで買い物やサービス代金を支払う場合
    d払い残高へのチャージ手数料無料銀行口座やATMからd払い残高へチャージする場合
    送金・受け取り手数料無料d払い残高を送金、または受け取る場合
    銀行口座への払い出し手数料110〜220円/回d払い残高を銀行口座へ出金する場合
    ATMへの払い出し手数料220円/回セブン銀行ATMやローソン銀行ATMで出金する場合

    利用者側で注意したいのは、支払いではなく出金時に手数料が発生する点です。銀行口座への払い出しは、月1回目のみみずほ銀行なら110円、それ以外の金融機関は220円です。月2回目以降は金融機関を問わず220円かかります。

    加盟店側の手数料

    手数料の種類手数料の目安発生するケース
    決済手数料2.6%店舗でd払い決済が発生した場合
    振込手数料原則無料入金予定額が1万円以上の場合
    1万円未満の振込手数料200円入金予定額が1万円未満で振込を受ける場合
    初期費用無料d払いを導入する場合
    月額利用料金無料d払いを継続利用する場合

    加盟店側で最も重要なのは決済手数料です。d払いでは、決済額に対して2.6%の手数料が発生します。

    例えば、d払いの売上が10万円の場合、決済手数料は2,600円です。売上規模が大きくなるほど負担額も増えるため、導入前にシミュレーションしておくとよいでしょう。

    また、振込手数料は原則無料ですが、入金予定額が1万円未満の場合は翌月以降へ繰り越されます。1万円未満でも指定したタイミングで入金を受けたい場合は、200円の振込手数料が発生します。

    d払いで加盟店が負担する費用一覧

    d払いの導入でかかる費用は以下の通りです。

    項目名金額または料率
    決済手数料通常2.6%
    初期費用0円
    月額費用0円
    振込手数料0円

    見てのとおり、d払いは固定費がほぼかからない点が強みです。負担の中心は決済手数料ですが、少額で入金を何回もしたい場合は、振込手数料の影響が無視できません。

    d払いは、初期費用と月額費用がともに0円です。ここは導入しやすさに直結する部分で、小規模店舗にはうれしいポイントです。

    月額費用は0円のため、売上が読みにくい立ち上げ期でも、使わない限り費用はかかりません。

    d払いは他のQRコード決済と比べて高い?

    結論から言えば、d払いは高くありません。決済手数料は通常2.6%で、初期費用0円、月額費用0円です。固定費まで含めて見ると、十分に導入しやすい決済サービスです。

    サービス名

    d払い・メルペイ

    PayPay

    楽天ペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)

    入金手数料

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    入金サイクル

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    ただし、ここで大事なのは、どれか1つだけを導入する前提で考えないことです。店舗の利益を大きくしたいなら、決済手段は複数入れるべきです。理由は単純で、顧客が使いたい決済方法に対応できるほど、取りこぼしを減らしやすいからです。

    実際、QRコード決済はサービスごとに強い顧客層が違います。集客力を重視するならPayPay、楽天経済圏の顧客を取り込みたいなら楽天ペイ、dポイント利用者を取り込みたいならd払いが有力です。つまり、比較の結論は「どれが一番安いか」ではありません。どの決済手段を組み合わせれば売上機会を広げられるかで考えるべきです。

    QRコード決済をまとめて導入するにはマルチ決済端末がおすすめ

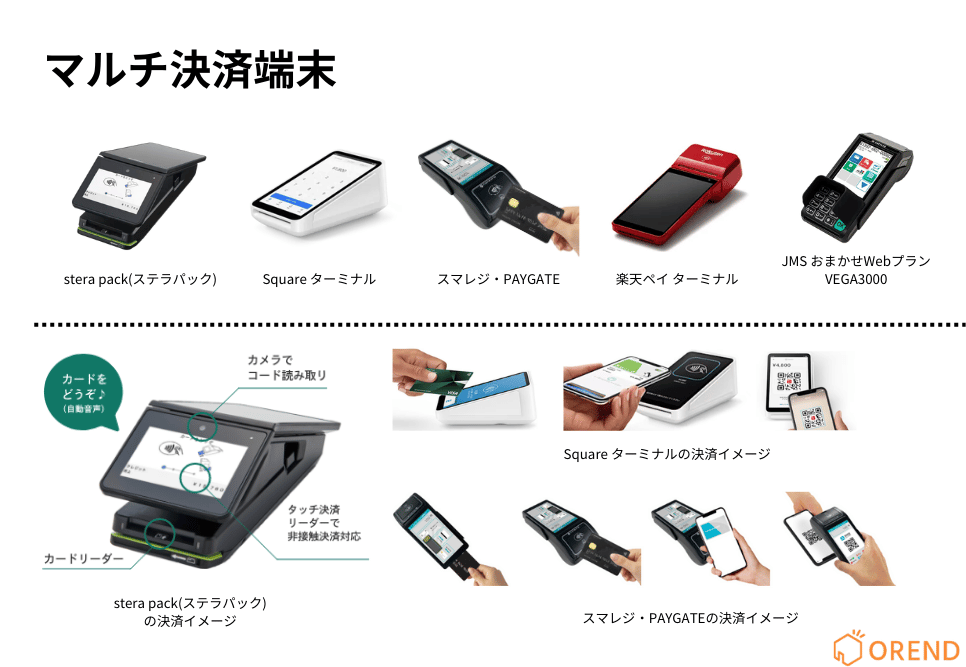
    マルチ決済端末とマルチ決済端末の実際の決済イメージ

    d払いを店舗に導入する場合、d払い単体で申し込む方法だけでなく、複数のキャッシュレス決済をまとめて使えるマルチ決済端末を導入する方法もあります。

    マルチ決済端末とは、QRコード決済、クレジットカード、電子マネーなどを1台で受け付けられる決済端末です。d払いだけでなく、PayPay、楽天ペイ、au PAYなどのQRコード決済もまとめて導入できるため、決済手段を増やしたい店舗におすすめです。

    特に、飲食店、小売店、美容室などでは、顧客によって使いたい決済方法が異なります。d払いだけに対応するよりも、複数の決済手段を用意することで販売機会の損失を防ぎ、顧客満足度の向上にもつながります。

    導入方法特徴
    d払い単体で導入d払いだけを導入できる
    マルチ決済端末で導入QRコード決済、クレジットカード、電子マネーをまとめて導入できる

    マルチ決済端末を選ぶ際は、d払いに対応しているかだけでなく、他のQRコード決済やクレジットカード決済にも対応しているかを確認しましょう。あわせて、決済手数料、端末代、月額費用、入金サイクルも比較することが大切です。

    特に、これからキャッシュレス決済を導入する店舗や、複数の決済サービスをまとめて管理したい店舗は、対応ブランドと総コストを比較しながら、自店舗に合った端末を選ぶことが重要です。ここでは、d払いを含む主要なキャッシュレス決済に対応したおすすめの決済端末を紹介します。

    サービス名 端末 おすすめ評価 特徴 決済手数料 端末費用 月額費用 入金サイクル

    Airペイ(エアペイ)

    4.73
    ★★★★★ ★★★★★

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    0円 ※キャンペーン(通常20,167円)

    0円 ※無料

    最大月6回

    Square 決済

    Squareの決済端末画像

    4.78
    ★★★★★ ★★★★★

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    0円~
    無料アカウント

    固定費全て0円

    即時入金

    Square ターミナル

    Square Terminalの端末画像

    4.77
    ★★★★★ ★★★★★

    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    39,980円※税込

    固定費全て0円

    即時入金

    Square リーダー

    Square リーダーの端末画像

    4.72
    ★★★★★ ★★★★★

    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    4,980円※税込

    固定費全て0円

    即時入金

    stera pack

    stera packの決済端末画像

    4.76
    ★★★★★ ★★★★★

    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    0円
    ※レンタル

    初年度0円
    翌年以降0円~※

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    スマレジ・PAYGATE POS

    スマレジ・PAYGATE POSの決済端末画像

    4.73
    ★★★★★ ★★★★★

    持ち運べる無料端末、レジ連携に強くレシートプリンター内蔵

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    0円 ※キャンペーン(通常39,600円)

    3,300円※税込、その他プランあり

    月2回

    JMS

    JMSのおまかせWebプランのVEGA3000の端末画像

    4.73
    ★★★★★ ★★★★★

    初期費用0円で選べる決済端末、71種決済対応と充実サポート

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    0円

    0円 ※無料

    最大月6回

    STORES決済

    STORES 決済の端末画像

    4.68
    ★★★★★ ★★★★★

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円
    ※フリー(スタンダード:3,300円)

    最短翌々日

    PayCAS Mobile

    PayCAS Mobileの決済端末画像

    4.66
    ★★★★★ ★★★★★

    端末0円プランあり、持ち運べてPayPayの手数料が安い決済端末

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    0円※特別セット(通常78,800円)

    4,000円~
    →1,980円

    月2回

    【比較表】マルチ決済端末の費用・手数料一覧

    d払いを他のQRコード決済と比べたメリット

    dポイント会員に訴求できる

    d払いの強みは、dポイント会員に訴求できることです。dポイントの会員基盤は2025年12月末時点で約1億800万会員いて、日常的にポイントをためる、使うユーザーが多いです。そのため、d払いに対応することで、dポイントを使いたい顧客の来店や利用につなげられます。

    QRコード決済は、単に決済できればいいわけではありません。どの利用者を取り込めるかが重要です。

    メルペイもまとめて導入できる

    d払いは、メルペイとまとめて導入できる点もメリットです。共通QRコードに対応しているため、1つだけでメルペイを使っているお客様にも対応できます。

    また、店舗経営では、決済手段を1つに絞るより、複数導入して取りこぼしを減らすほうが効果的です。

    まとめ|d払いの手数料を踏まえて導入を判断するべきか?

    d払いは、決済手数料2.6%、初期費用0円、月額費用0円で導入しやすいQRコード決済です。固定費を抑えたい店舗にとって、有力な選択肢です。

    また、入金予定額が1万円以上なら振込手数料は無料のため、一定の売上がある店舗なら運用しやすいです。

    ただし、決済サービスは1つに絞る必要はありません。売上機会を広げたいなら、複数の決済手段を導入する判断が効果的です。

    そのため、d払いは単体で比較するより、他の決済手段と組み合わせて導入する価値があるサービスとして検討するべきです。