ブログ

  • 月額無料のキャッシュレス決済端末6選!固定費0円で導入できるサービスを比較

    月額無料のキャッシュレス決済端末6選!固定費0円で導入できるサービスを比較

    キャッシュレス決済を導入したいものの、「毎月の固定費はかけたくない」「端末代まで無料で始めたい」と考える店舗は少なくありません。

    結論から言うと、月額無料で使える決済端末はあります。

    この記事では、月額無料で使える決済端末を比較し、Airペイ、Square、STORES 決済、JMSおまかせサービス、楽天ペイの費用や特徴を解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “月額無料の決済端末は「月額0円・端末費用・決済手数料」で選ぶ!”,
    “highlightText”: “月額0円・端末費用・決済手数料”,
    “description”: “端末費用まで抑えるならAirペイ、低価格なカードリーダーならSquare リーダー、専用端末を月額0円で導入するならJMS、無料プランで始めるならSTORES決済がおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “月額0円・端末0円”,
    “feature”: “月額固定費0円。条件を満たせばカードリーダー1台目も0円で導入可能。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “すべての固定費0円”,
    “feature”: “月額固定費0円。Square リーダーは4,980円で、主要カードは2.50%。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “端末・月額0円”,
    “feature”: “端末費用・月額料金0円。専用端末でカード・電子マネー・QRコード決済に対応。”
    },
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “badge”: “フリープラン月額0円”,
    “feature”: “フリープランは月額0円。カード・電子マネー・QRコード決済をまとめて導入できる。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    「端末代」が無料の決済端末、「無料」のクレジットカード端末も別の記事で解説しています。
    月額無料の決済端末おすすめ比較表

    月額無料の決済端末の一覧表です。これらを比較するときは、決済手数料や端末代、入金手数料、契約条件まで確認しましょう。

    月額0円でも、端末代や決済手数料によって総コストは変わります。特に決済額が増えるほど決済手数料の差が大きくなるため、固定費だけで判断しないことが重要です。

    [orend-payment-terminal-explorer]
    {
    “supportsMonthlyZeroYen”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: “rating,monthlyCost,settlementFee,terminalCost,initialCost,paymentCycle,depositFee,terminalType,requiredEquipment,posIntegration,contractPeriod,cancellationPenalty”
    }
    [/orend-payment-terminal-explorer]

    比較すると、月額費用だけでなく端末代まで抑えたいならAirペイ、JMSおまかせサービスになります

    一方、Squareは料金体系が明確で、決済手数料以外の費用がかからない、入金サイクルが最速である点が強みです。

    月額無料の決済端末おすすめ6選

    月額無料の決済端末には、端末代まで抑えられるサービス、持ち運びに強いモバイル型、レシート印刷まで1台で完結するオールインワン型、POSレジとの連携に強いサービスなどがあります。

    店舗の規模や会計方法によって使い勝手が変わるため、それぞれの強みを確認しながら選びましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false,
    “supportsMonthlyZeroYen”: true
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “showFilterBar”: false,
    “detailContentVariant”: “free”,
    “supportsMonthlyZeroYen”: true
    }
    [/orend-payment-terminal-explorer]

    月額無料の決済端末でも発生する費用

    決済手数料

    月額無料の決済端末でも、決済手数料は必ず確認すべき費用です。決済手数料とは、顧客がクレジットカード、電子マネー、QRコード決済などで支払った際に、店舗側が負担する手数料です。

    たとえば、月商100万円のうちキャッシュレス決済が70万円あり、決済手数料が3.24%の場合、手数料は22,680円です。月額費用が0円でも、決済額が増えるほど手数料負担も大きくなります。

    決済手数料を見るときは、次の点を確認しましょう。

    • クレジットカードの手数料
    • 電子マネーの手数料
    • QRコード決済の手数料
    • 税込か税抜か
    • 中小事業者向け料率の条件
    • キャンペーン終了後の料率

    月額無料の決済端末を選ぶときは、固定費よりも決済手数料の差が重要になるケースがあります。特に月商が大きい店舗では、0.3%から0.5%の差でも年間コストに大きく影響します。

    端末代

    端末代も重要です。月額無料でも、端末の購入費用が必要なサービスがあります。

    たとえば、STORES 決済のフリープランは月額0円ですが、決済端末は27,720円です。一方で、Airペイはカードリーダーが0円、JMSおまかせサービスは端末費用0円と案内されています。楽天ペイはキャンペーン適用で端末費用が0円になる場合があります。

    端末代を見るときは、次の点を確認しましょう。

    • 端末は購入か貸与か
    • キャンペーン条件はあるか
    • 端末の返却義務はあるか
    • 端末故障時の交換費用はあるか
    • プリンター内蔵か
    • 通信機能があるか

    端末代が0円でも、スマホやタブレット、プリンターが別途必要になることがあります。実際の初期費用は、端末単体ではなく周辺機器まで含めて見ましょう。

    スマホ、タブレット、プリンター費用

    決済端末によっては、スマホやタブレットが必要です。AirペイはiPadまたはiPhoneが必要です。Squareも端末や受付方法によってスマホ、タブレット、専用端末を組み合わせます。

    また、レシートを紙で渡す場合はレシートプリンターが必要です。飲食店や小売店では、キャッシュドロア、バーコードリーダー、キッチンプリンターなども追加で必要になることがあります。

    確認すべき周辺機器は次の通りです。

    • スマホ
    • タブレット
    • レシートプリンター
    • キャッシュドロア
    • バーコードリーダー
    • ロール紙
    • Wi-Fi環境
    • LTE通信費

    「端末代0円」と書かれていても、店舗運営に必要な機器まで無料とは限りません。必要機器をリスト化し、導入前に合計費用を出しておくことが大切です。

    振込手数料

    売上金の振込手数料も確認しましょう。振込手数料が無料のサービスもありますが、入金回数や金融機関によって条件が異なる場合があります。

    Airペイは初期費用、月額費用、振込手数料が0円と案内されています。Squareも振込手数料がかからないと説明されています。JMSおまかせサービスは、月2回払いの場合は振込手数料0円ですが、月6回払いの場合は早期払い手数料198円税込が必要と案内されています。

    振込条件で見るべきポイントは次の通りです。

    • 振込手数料の有無
    • 入金サイクル
    • 対象金融機関
    • 最低振込金額
    • 早期入金の手数料
    • 振込通知書の郵送費用

    資金繰りを重視する店舗では、手数料だけでなく「いつ入金されるか」も重要です。仕入れや人件費の支払いが多い店舗は、入金サイクルを必ず確認しましょう。

    解約金や契約条件

    月額無料の決済端末でも、契約条件は確認が必要です。特にキャンペーンで端末代が無料になる場合、一定期間の利用や決済額の条件が設定されていることがあります。

    確認すべき契約条件は次の通りです。

    • 最低利用期間
    • 解約金
    • 端末返却の有無
    • 返却送料
    • キャンペーン違約金
    • プラン適用条件
    • 対象外業種

    SquareやJMSおまかせサービスでは、途中解約時の違約金や最低利用期間は発生しないと案内されています。一方、楽天ペイのスタンダードプランは、プラン適用日から2年以上同プランを利用することが条件に含まれています。

    月額無料という言葉だけで決めず、解約時まで含めて確認することが重要です。

    月額0円の決済端末の選び方

    月額0円の決済端末は、固定費を抑えられる一方で、決済手数料や端末の機能には違いがあります。

    月額料金だけで判断せず、実際にかかる決済コストと店舗での使い方をもとに選びましょう。

    月額料金と決済手数料のバランスを確認する

    月額無料の決済端末を選ぶときは、月額料金だけでなく、決済手数料を含めた総コストで判断しましょう。

    たとえば、月額0円・決済手数料2.48%のプランと、月額3,300円・決済手数料1.98%のプランでは、カード決済額によって安い方が変わります。

    月間のカード決済額月額0円・2.48%月額3,300円・1.98%
    30万円7,440円9,240円
    50万円12,400円13,200円
    66万円16,368円16,368円
    100万円24,800円23,100円

    この条件では、月間のカード決済額が66万円未満なら月額無料、66万円を超えるなら月額3,300円で決済手数料1.98%のプランの方が安くなります。

    月額無料という理由だけで選ばず、自店舗のカード決済額で総コストを計算することが重要です。

    店舗での使い方に合う端末を選ぶ

    決済端末は、実際に会計する場所や方法に合わせて選びましょう。

    レジカウンターで使うなら画面が大きく操作しやすい据え置き型、店内やイベント会場で持ち運ぶならバッテリーを搭載したモバイル型が便利です。スマホやタブレットをレジとして利用する店舗では、カードリーダー型も選べます。

    レシートをその場で渡すならプリンター内蔵、Wi-Fiがない場所で使うなら4G・LTE対応など、会計に必要な機能まで含めて端末を選びましょう。

    必要な決済方法に対応しているか確認する

    クレジットカードだけでなく、電子マネーやQRコード決済など、店舗で利用される決済方法に対応しているかも確認しましょう。

    対応する決済方法が多ければ、顧客が普段利用している方法で支払えます。交通系ICの利用が多い駅周辺なら電子マネー、訪日外国人が多い店舗なら海外で利用されるカードブランドやQRコード決済への対応も重要です。

    店舗の顧客層をもとに、必要な決済方法を決めましょう。

    POSレジと連携できるか確認する

    POSレジを利用している店舗では、決済端末との連携にも対応しているサービスがおすすめです。

    POSレジで商品を登録して会計を確定すると、支払金額が決済端末へ自動で反映されます。金額を決済端末へ入力し直す必要がないため、入力ミスを防ぎ、会計時間も短縮できます。

    特に会計件数が多い店舗では、対応しているPOSレジまで確認しましょう。

    サポート体制を確認する

    決済端末が使えなくなるとカード決済を受け付けられないため、トラブル時のサポート体制も確認しましょう。

    電話やチャットで問い合わせできるか、端末が故障した場合に交換してもらえるかなど、サービスによって対応は異なります。

    営業時間が長い店舗やキャッシュレス決済の比率が高い店舗では、問い合わせ可能な時間帯や故障時の対応まで確認しておくことが重要です。

    【30秒診断】あなたにおすすめの決済端末は?

    月額料金や決済手数料、端末タイプ、必要な機能を一つずつ比較するのが難しい場合は、30秒診断をご利用ください。

    店舗の業種や端末の使い方、対応したい決済方法などを選ぶだけで、条件に合う決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な決済端末は?”,
    }
    [/orend-payment-terminal-diagnosis]
  • RFIDメーカー12社比較!種類・選び方・導入メリットを解説

    RFIDメーカー12社比較!種類・選び方・導入メリットを解説

    RFIDの導入先を探しても、タグ供給に強い会社と、リーダーやシステム連携まで担う会社が同じ土俵に並ぶため、候補の絞り込みで迷いが出ます。
    小売、物流、製造では、重視したい条件も読取環境も大きく異なります。
    タグ単価だけでなく、読取精度、PoC、既存システム連携まで含めて見ていくことが重要です。

    この記事でわかること
    • RFIDメーカーと導入ベンダーの違い
    • 用途別に見るRFIDメーカーの選び方
    • RFID導入費用の目安と、確認しておきたいポイント

    RFIDメーカー・ベンダーの一覧表

    RFID関連企業を調べると、タグ、リーダー、プリンタ、ソフト、導入支援までを担う会社が同じ「RFIDメーカー」として並びます。まず押さえたいのは、社名の多さではなく、自社の現場条件に合う役割を持つ会社かどうかです。小売なら一括読取や店舗運用との連動、物流ならハンディやゲート運用、製造なら金属近接や耐環境性が重要になります。RFIDは用途によって評価軸が大きく変わるため、一覧表では、どの会社が自社の用途に近いかを先に確認しておくことが大切です。

    会社名区分得意領域主な製品・支援範囲こんな企業に合う
    東芝テック総合提案型小売、物流、製造、医療タグ、リーダー、ソフト、帳票連携機器から運用までまとめて相談したい
    寺岡精工小売寄り総合型店舗運用、リネン、在庫管理RFIDタグ、店舗周辺、ランドリー向け製品小売やリネン管理まで含めて検討したい
    サトー総合提案型物流、工場、小売RFIDラベル、プリンタ、周辺機器、運用提案ラベル運用まで含めて設計したい
    TOPPAN株式会社総合提案型物流、製造、小売、医療、個品管理RFIDタグ設計、リーダライタ選定、運用設計、
    システム開発、導入支援
    タグだけでなく、運用設計やシステム連携
    までまとめて相談したい
    デンソーウェーブリーダーに強い棚卸し、検品、物流RFIDリーダー、ハンディ、周辺機器読取機器から固めたい
    Zebra Technologiesリーダーに強い物流、多拠点運用ハンドヘルド、固定リーダー、プリンタ大規模運用や海外拠点を含む導入を考える
    キーエンス工場向け製造、工程管理、FARFIDシステム、現場向け機器産業現場での安定運用を重視したい
    シーレックス特殊タグに強い金属対応、耐水、耐薬品RFIDラベル、ハードタグ、プリンタ標準タグでは収まりにくい条件がある
    ターク・ジャパン産業向け工場、ライン、トレーサビリティHF、UHF、各種インターフェース産業機器やFAと組み合わせたい
    フェニックス印字工程も含む提案型製造、物流、店舗、書類管理RFIDプリンター、システム提案RFID印字、発行工程から見直したい
    セルクロス棚管理特化型書類、書籍、薬品、備品スマートシェルフ、所在管理棚単位の所在把握を強化したい
    エイピーリファイン周辺機器寄りバーコード、二次元コード、RFIDRFIDリーダー、周辺機器既存の自動認識機器と合わせて検討したい

    RFIDとは?メーカー比較の前に押さえたい基礎知識

    RFIDは、電波を使ってRFタグのデータを非接触で読み書きする自動認識技術です。バーコードのように1点ずつ読み取る方式ではなく、一定条件のもとで複数タグをまとめて認識できる点が大きな違いです。小売、物流、製造、医療などで活用が広がっているのは、一括読取、離れた位置からの読取、データ書き換えといった特性が業務改善につながるためです。

    RFIDの仕組み

    RFIDは、主に「タグ」「リーダーライタ」「データを管理するシステム」で構成されます。タグに記録した情報をリーダーライタが読み取り、そのデータを在庫管理システムやPOS、WMS、生産管理システムなどへ渡して運用します。導入で重要なのは仕組みの細かさよりも、対象物、設置場所、読取距離、周辺環境に合う構成を選ぶことです。特に金属や液体の近くでは、タグの種類や貼付位置、アンテナ設計が結果に大きく影響します。

    バーコードとの違い

    バーコードは低コストで導入しやすい一方、基本的には1点ずつ読み取る運用になります。RFIDは一括読取や非接触読取が可能なため、棚卸し、入出庫、探索、通過検知のような業務と相性が良い技術です。反対に、RFIDはタグ、リーダー、設置、連携まで含めた検討が必要になるため、初期段階での要件整理が成果に直結します。

    項目RFIDバーコード
    読取方法非接触光学読み取り
    複数同時読取可能基本は不可
    データ書き換え可能不可
    離れた位置からの読取対応可能な構成がある短距離中心
    導入コスト構成次第で高くなる比較的低い

    タグとリーダーの種類

    タグにはラベル型、カード型、コイン型、ランドリー向け、金属対応、耐熱タイプなどがあり、対象物や環境によって選択肢が変わります。リーダーも、棚卸しに使うハンディ型、読み取り台や無人レジで使う据え置き型、通過検知で使うゲート型など複数あります。つまり、RFIDメーカーを選ぶときは、会社名だけでなく「どのタグをどのリーダーで使うか」までセットで考える必要があります。

    RFIDメーカーを選ぶ前に知るべき3つの前提

    RFID導入は、タグを発注して終わるテーマではありません。実際には、タグ、リーダー、アンテナ、ソフト、既存システム連携、現場検証まで含めて初めて運用が成立します。RFIDを導入する際は、製品そのものだけでなく、どこまで支援を受けられるかも含めて相談先を見極めることが重要です。

    タグメーカーと導入ベンダーは役割が違う

    タグの供給に強い会社もあれば、リーダー、アンテナ、ソフト、現場設計まで担う会社もあります。たとえば、RFIDラベルや金属対応ラベルを中心に検討するなら、タグや粘着加工の知見を持つ企業が候補になります。一方、棚卸し、入出庫、無人レジ、工程管理まで含めて整えたいなら、機器構成と業務設計まで扱う会社を選んだほうが話が進みます。まず「タグ単体の調達が目的か」「運用全体の見直しが目的か」を切り分けることが第一歩です。

    HF/UHF・読取距離・対象物で選ぶ会社が変わる

    RFIDはどれも同じではありません。近距離での安定運用が強みの方式もあれば、物流や棚卸しで広く使われるUHF系の構成もあります。対象物が紙や樹脂なら標準ラベルで成立する場合がありますが、金属、液体、高温工程、洗濯工程が絡むと、特殊タグや貼付構造の検討が必要になります。メーカーを選ぶ際は、実績のある用途だけでなく、どの対象物に対応しているかまで確認することが大切です。

    価格だけで決めるとPoCで失敗につながる

    RFIDでよくあるのが、タグ単価だけを見て候補を絞り、その後のPoCや本番導入で追加対応が膨らむケースです。机上の検討やカタログスペックだけでは、梱包形態、搬送速度、レイアウト、金属、水分、干渉といった現場条件を十分に評価できません。だからこそ、本番環境に近いPoCで、読めない条件と対策を洗い出すことが重要になります。

    用途別におすすめのRFIDメーカー・ベンダー

    小売・無人レジ向け

    小売では、一括読取、棚卸し、商品探索、POSやレジ周辺との連携が重要です。店舗運用では、タグやリーダーだけでなく、レジまわりや在庫管理の流れまで見たうえで導入先を決めたほうが全体設計に無理が出にくくなります。東芝テックや寺岡精工のように、小売や店舗周辺の業務と結びつけて考えられる会社は有力候補になります。

    倉庫・物流向け

    物流では、ハンディリーダー、固定リーダー、ゲート、ラベル発行、WMS連携が重要です。棚卸し、入出庫、台車やパレット管理まで視野に入れると、タグ単体ではなく、機器構成と運用フローまで整理できる会社を選んだほうが導入後の混乱を防げます。デンソーウェーブ、Zebra Technologies、サトーなどは候補に入りやすい企業です。

    製造・工場向け

    製造現場では、工程管理、治具管理、トレーサビリティ、設備との連携が中心です。工場では「読めること」だけでなく、「工程データをどう残すか」「設備やシステムへどう渡すか」まで見て候補を絞ることが重要です。キーエンスやターク・ジャパン、フェニックスのように、産業用途や設備連携まで見据えた提案を持つ会社は検討候補になります。

    金属対応・耐熱・特殊環境向け

    金属、液体、耐熱、耐水、洗濯耐性が必要な場合は、標準ラベル前提の比較では不足します。シーレックスのような特殊タグに強い会社や、ランドリー、リネン、工場用途の実績を持つ会社を優先したほうが条件に合う可能性が高くなります。特殊環境では、サンプル評価とPoCを前提に進めるのが基本です。

    RFIDメーカー・ベンダーを比較

    主なRFIDタグメーカーを紹介・比較します。

    東芝テック

    東芝テック
    • タグ、リーダー、ソフトまで含めて一括対応
    • 小売、物流、製造、医療に展開
    • 帳票印刷とRFタグ書き込みを組み合わせた運用も提案

    東芝テックは、機器単体ではなく、RFIDトータルソリューションとして導入全体を見られる点が強みです。帳票一体型のRFID運用も想定しやすく、既存業務を大きく崩さずにRFIDを組み込みたい企業に適しています。小売、物流、製造のいずれでも候補に入る総合型です。

    寺岡精工株式会社

    寺岡精工株式会社
    • ランドリー向けHF、UHFタグを展開
    • 仕分け、棚卸し、検品、在庫管理に対応
    • 店舗、物流、流通文脈でも検討余地がある

    寺岡精工は、ランドリーやリネンの現場で使うHF、UHFタグを持っており、洗濯工程や仕上工程まで視野に入れた製品を展開しています。店舗系の印象が強い一方、リネン、ユニフォーム、在庫管理のような用途にも強みがあります。小売だけでなく、反復利用タグが必要な現場でも候補になります。

    サトー

    サトー
    • RFIDラベルとラベルプリンタを含めて提案
    • 標準品と個別仕様の両方に対応
    • 製造、物流、小売、サービス分野で活用を提示

    サトーは、自動認識全体の文脈でRFIDを展開しており、RFIDラベル、プリンタ、周辺機器まで含めて組み立てられる企業です。タグ単体ではなく、ラベル発行や印字工程まで含めて整えたい場合に候補に入ります。物流や工場の識別だけでなく、小売やサービス分野にも展開しています。

    TOPPAN株式会社

    TOPPAN株式会社
    • RFIDタグ媒体の設計、開発から導入支援まで一括で対応
    • リーダライタ、プリンタの選定や運用設計、システム開発までカバー
    • 物流、製造、小売、医療など幅広い分野で活用を展開

    TOPPAN株式会社は、RFIDタグの設計や開発だけでなく、リーダライタやプリンタの選定、運用設計、システム開発、導入支援まで一括で対応する総合提案型の企業です。物流や製造の在庫管理はもちろん、小売や医療など個品管理が求められる分野にも展開しており、機器選定だけでなく運用全体を整理したうえで導入を進めたい企業に適しています。

    株式会社デンソーウェーブ

    株式会社デンソーウェーブ
    • RFID製品一覧を公開
    • 自動認識機器の強みを持つ
    • 棚卸し、検品、物流現場での導入候補になりやすい

    デンソーウェーブは、RFIDの基礎情報と製品一覧の両方を公開しており、現場機器を軸に構成を考えたい場合の有力候補です。棚卸し、検品、物流、店舗の現場で、まずリーダーやハンディの選定から入るケースと相性が良い企業です。

    Zebra Technologies

    Zebra Technologies
    • RFIDソリューション、プリンタ、ハンドヘルドを幅広く展開
    • 多拠点運用や大規模物流との相性が良い
    • 海外拠点を含む導入でも候補に入りやすい

    Zebra Technologiesは、固定リーダー、ハンドヘルド、RFIDプリンタまでを一通りそろえたグローバル企業です。物流、多拠点運用、海外拠点を含む導入、拡張前提の設計に適した候補です。リーダー中心に考える場合も、プリンタまで一体で見たい場合も選択肢に入ります。

    株式会社キーエンス

    株式会社キーエンス
    • 高速処理、耐環境性、柔軟なインターフェースを訴求
    • 工場、FA用途の色が強い
    • 工程管理や設備連携を重視する現場で候補になる

    キーエンスは、工場、工程管理、FAとの連携を重視する企業にとって有力候補です。読取だけでなく、インターフェースや現場環境への対応まで見て選びたい場合に検討対象になります。製造現場での安定性や処理速度を重視する場合に存在感があります。

    シーレックス株式会社

    シーレックス株式会社
    • RFIDラベル、ハードタグ、プリンタを展開
    • 金属対応や特殊条件向けの製品がある
    • 粘着加工や印刷加工の知見を活かせる

    シーレックスは、ラベル加工の知見を活かし、標準タグでは足りない現場条件へ対応できる企業です。金属対応、小型タグ、屋外耐候、耐薬品といった条件が入る場合は候補へ入れたい会社です。貼付環境や基材選定が重要な案件で強みが出ます。

    ターク・ジャパン株式会社

    ターク・ジャパン株式会社
    • HF、UHF、インターフェースを柔軟に構成可能
    • 産業用途、トレーサビリティ用途の情報が豊富
    • 厳しい環境での活用も視野に入る

    ターク・ジャパンは、産業機器やラインとの接続を前提にRFIDを組み込みたい企業に適しています。HFとUHFの両方を扱い、各種インターフェースも用意しているため、FAや産業ネットワークとの整合性を重視する案件と相性が良い会社です。

    株式会社フェニックス

    株式会社フェニックス
    • 自社開発RFIDプリンターとシステムを展開
    • 製造、物流、店舗、書類管理などの活用シーンを公開
    • RFID印字、発行、業務改善提案まで扱う

    フェニックスは、自社開発のRFIDプリンターとシステムを軸に、製造、物流、店舗、工程管理、書類管理まで幅広い活用シーンを提示しています。タグ発行や印字工程も含めて改善したい企業にとって検討価値が高い会社です。RFIDを単なる識別ではなく、現場の業務改善と一体で入れたい場合に候補へ入ります。

    株式会社セルクロス

    株式会社セルクロス
    • 二次元通信技術を用いたスマートシェルフを展開
    • 書類、書籍、薬品の所在管理を想定
    • 棚単位での所在把握に強みがある

    セルクロスは、一般的な物流用RFIDとは少し異なり、棚や保管スペースでの所在管理に強みがあります。書類管理、図書管理、薬品管理、備品管理のように、棚単位で位置を把握したい現場に合う会社です。既設棚を活用しながら管理精度を高めたい場合に検討価値があります。

    株式会社エイピーリファイン

    株式会社エイピーリファイン
    • バーコード、二次元コード分野の知見を持つ
    • RFIDリーダーも展開
    • 既存の自動認識機器とあわせて見直しやすい

    エイピーリファインは、バーコードや二次元コードの周辺機器で培った知見を活かし、RFIDリーダーも展開しています。すでに自動認識機器を使っている現場で、RFIDを追加導入する形を検討するときに収まりやすい会社です。

    店舗・レジが無人になる?RFIDタグの活用場面・事例

    経済産業省は2017年4月に「コンビニ電子タグ宣言」を発表し、2025年までには年間1000億個の商品にRFIDタグを貼り付け、管理することを目標にしています。これはRFIDを活用することで、人手不足の解消や食品ロスの削減などが期待できるからです。

    具体的にどんな効果が期待できるのか、3つの活用事例を紹介します。

    ウォークスルー決済によるPOSレジ・会計の効率化

    ウォークスルー決済とは、レジでの商品登録や金銭の授受が必要とせずに商品をカゴに入れて、通り過ぎるだけで決済ができるシステムです。

    ウォークスルー決済の仕組みは、商品に貼り付けられたRFIDシステムを読み込み、最後にリーダーにQRコードなどをかざすことで決済ができるシステムです。

    RFIDを活用することで、現在増えているセルフレジ以上に自動化したレジが可能になります。

    在庫管理・消費期限管理によるフードロス対策

    RFIDには消費期限や賞味期限など、さまざまな情報を入力できます。従来、これらの情報確認は商品一つひとつを手に取って行うしかなく、在庫管理に大きな手間がかかっていました。

    RFIDを活用することにより、商品・在庫の消費期限を一括で確認・把握できます。スマートシェルフと組み合わせ消費期限が近い商品の価格を自動で値下げすることもでき、フードロス対策にも有効です。

    待ち時間を大きく短縮したユニクロのRFID導入事例

    ユニクロのRFID導入事例
    引用 – @yuka_tsurugi(Twitterアカウント投稿)

    ユニクロの無人レジを使ったことがあるなら、RFIDの便利さがわかるでしょう。ユニクロはRFIDを活用することで、物流から店舗での会計まで、業務全般を効率化しています。RFIDを導入することにより、サプライチェーンの効率化だけでなく、顧客体験の改善もできるのです。

    RFID導入費用の目安

    タグ単価

    RFIDの費用は、タグ単価だけでは決まりません。一般的なUHFラベルは比較的低価格で導入しやすい一方、金属対応や耐熱などの特殊タグは数百円から数千円になることがあります。アクティブタグまで含めると、さらに価格帯は上がります。ラベルタグは数量が増えると単価が下がる傾向がありますが、素材、サイズ、チップ、保護層、発注数量で価格は大きく変わります。

    読取機器

    費用に大きく影響するのが、ハンディ、固定リーダー、ゲート、アンテナの構成です。棚卸し中心ならハンディ主体で始める方法もありますが、通過検知や常時計測を行う場合は固定機器とアンテナ設計が必要になります。どのレベルまで自動化したいのかで、必要な投資額は大きく変わります。

    ソフト・システム連携

    RFID導入で見落とされやすいのが、既存システムとの接続です。POS、WMS、MES、ERP、生産管理、備品管理のどこへデータを渡すかで、必要な開発や設定が変わります。機器の見積が想定内でも、連携部分で全体費用が膨らむケースは少なくありません。

    PoC・導入支援

    PoCは、読めるか読めないかの確認だけではありません。タグの向き、密集状態、速度、干渉、金属、水分、動線、例外時のリカバリまで見て、本番運用に耐える構成を詰める工程です。特に特殊環境や多拠点展開を予定する場合は、PoCの有無が導入後の安定性を左右します。

    失敗しない選び方

    RFIDメーカーを選ぶときは、まず「何を管理したいか」をはっきりさせることが大切です。棚卸し時間を短縮したいのか、在庫精度を上げたいのか、入出庫を自動化したいのか、工程履歴を残したいのかで、必要な構成は変わります。課題が曖昧なまま問い合わせると、製品カタログの比較で止まり、導入後の成果へつながりません。

    次に確認したいのは、対象物と現場環境です。対象物が紙、樹脂、金属、液体容器、布製品のどれか、設置環境に高温、多湿、油、水、反射面があるか、読取距離をどこまで求めるかで、候補に入るタグとリーダーは変わります。環境条件が厳しいほど、タグ単価より環境適合と検証力を優先したほうが結果は安定します。

    さらに、既存システム連携と保守体制まで見ておく必要があります。PoC後に本番導入へ進む場合、POS、WMS、MES、ERPとの接続、運用ルール、例外処理、保守フローが整っていないと現場負荷が増えます。問い合わせ前には、対象物の材質、サイズ、利用環境、想定読取距離、導入拠点数、連携したいシステム、現場写真やレイアウト図をまとめておくと、提案の精度が上がります。

    • 何を管理したいのか
    • 読取距離はどの程度必要か
    • 対象物は紙、樹脂、金属、液体のどれか
    • 棚卸しだけか、常時監視まで行うか
    • 既存システムとの連携が必要か
    • PoCに対応しているか
    • 保守や追加提案の体制があるか

    RFID導入前によくある質問

    RFIDメーカーとベンダーの違いは何ですか

    RFIDメーカーはタグ、リーダー、プリンタなどの製品提供を主軸にする企業を指すことが多く、ベンダーはそれらを組み合わせて導入支援やシステム構築まで担う企業を含みます。タグ単体の調達が目的なのか、業務改善まで含めて進めたいのかで選ぶ相手は変わります。

    小売向けと物流向けでは何が違いますか

    小売では一括読取、棚卸し、商品探索、POS連携が中心です。物流では入出庫、棚卸し、パレットや台車管理、ゲート運用、WMS連携が中心になります。同じRFIDでも、必要な機器構成と評価軸は大きく異なります。

    RFIDは金属や液体でも使えますか

    使えるケースはありますが、標準ラベルでは性能が不足することがあります。金属対応タグ、スペーサ、貼付構造の見直し、高温高湿に耐えるタグなど、環境に合わせた設計が必要です。特殊環境ではPoCを前提に進めるのが基本です。

    PoCは必須ですか

    小規模で単純な運用なら省略できる場合もありますが、金属、液体、複雑な棚構成、搬送速度、既存システム連携がある場合は実施したほうが確実です。本番環境に近い条件でPoCを行い、読めない条件と対策を整理しておくと、導入後の手戻りを減らせます。

    バーコードと併用できますか

    併用は可能です。棚卸しや資産管理など、RFIDの効果が出やすい領域から段階導入し、残りはバーコード運用を続ける方法もあります。最初からすべてをRFIDへ切り替える必要はありません。現場課題ごとに使い分けるほうが、投資判断もしやすくなります。

    まとめ

    RFIDメーカーを選ぶときに重要なのは、自社の用途と現場条件に合う相談先を見つけることです。タグ単体の調達なのか、リーダーやソフト、運用設計まで含めた導入なのかを最初に切り分けるだけでも、候補の見え方は大きく変わります。

    また、RFIDは価格だけで決めると導入後のミスマッチにつながることがあります。確認したいのは、タグ単価だけでなく、対象物との相性、読取精度、PoC、既存システム連携、保守体制まで含めた全体設計です。小売、物流、製造、特殊環境のどこで使うのかを明確にし、その用途に近い実績を持つ会社から検討を始めると、導入後のズレを抑えやすくなります。

  • Airペイで分割払いはできる?あとから分割・あとからリボの対応方法を解説

    Airペイで分割払いはできる?あとから分割・あとからリボの対応方法を解説

    Airペイで分割払いができるかを確認したい店舗は多いです。結論は明確です。Airペイでは、店頭決済時に分割払い、ボーナス払い、リボ払いを直接設定できません。

    ただし、お客様が利用するカード会社によっては、決済後に「あとから分割」または「あとからリボ」を申請できる場合があります。店舗がAirペイで設定するのではなく、お客様がカード会社側で変更する形です。

    Airペイでは店頭決済時に分割払い、ボーナス払い、リボ払いを直接設定できない

    Airペイ公式FAQでも、Airペイ、Airペイ オンライン決済、Airペイ タッチ、Airペイ QRはいずれも1回払いのみです。店舗側は会計時に支払い方法を切り替えられません。

    Airペイで分割払いをするには「あとから分割」・「あとからリボ」

    ただし、お客様のカード会社が対応していれば、決済後に支払い方法を変更できる場合があります。よく使われるのは「あとから分割」と「あとからリボ」の2つです。

    方法仕組み店舗側の操作
    あとから分割一括払い利用分を、あとから分割回数指定で変更する不要
    あとからリボ一括払い利用分を、あとからリボ払いへ変更する不要

    「あとから分割」とは

    あとから分割は、一括払いで決済した利用分を、後日、お客様がカード会社へ申請して分割払いへ変更する方法です。例えば、JCBや三井住友カードでも、条件を満たせば利用できます。

    これはAirペイの機能ではなく、カード会社のサービスです。

    この方法は支払い回数を決められる点がメリットです。支払い終了の時期が読みやすく、資金計画も立てやすくなります。ただし、手数料はかかります。

    お店側は「利用できる場合がある」と案内し、実際できるかの最終確認はカード会社へ促すべきです。

    「あとからリボ」とは

    あとからリボは、一括払いで決済した利用分を、後日、リボ払いへ変更する方法です。JCBでも、ショッピング1回払いの利用後にリボ払いへ変更できると案内しています。

    毎月の支払い額を抑えやすい一方、支払い終了時期が見えにくく、総支払額も増えやすくなります。分割払いとは性質が違います。店舗側は仕組みだけを簡潔に伝え、判断はお客様に委ねるべきです。

    お客様が「あとから分割」・「あとからリボ」を手続きする流れ

    流れはシンプルです。店舗側が行うのは一括払いでの決済だけです。支払い方法の変更は、その後にお客様がカード会社の会員ページ、アプリ、電話窓口などで行います。

    1. 店舗でAirペイの一括払いとして決済する
    2. お客様がカード会社の会員ページやアプリで、あとから分割、あとからリボの対象か確認する
    3. 受付期限内に、お客様自身が支払い方法の変更を申請する
    4. カード会社側で手続きが完了すると、後日の請求明細に反映される

    この通り、お店側が分割処理をするわけではありません。そのため、店頭ではできる可能性があることだけを短く案内すれば十分です。

    店頭で案内するときの注意点は以下の通りです。

    1. 対象カードが限られる場合があります。すべてのカードで使えるとは限りません。
    2. 受付期限があります。会計後すぐに変更できるとは限らず、締切日を過ぎると受け付けてもらえないことがあります。
    3. 分割払い、リボ払いには手数料がかかります。支払総額は一括払いより増えます。
    4. 店舗側が可否を確約してはいけません。最終確認は必ずお客様にカード会社で行ってもらいます。
    5. ボーナス払いへあとから変更できる前提では案内しないこと。主要カード会社でも、あとからボーナス払いへ変更できないケースがあります。

    店頭での案内するときはこのようにお伝えしましょう。

    「当店では一括払いでの決済しか受け付けておりません。対応するカードであれば、決済後にカード会社であとから分割またはあとからリボへ変更できる場合がありますので、詳細はカード会社へご確認ください。」

    まとめ

    Airペイで押さえるべき点はシンプルです。店頭では分割払い、ボーナス払い、リボ払いを直接設定できません。会計は一括払いです。そのうえで、お客様のカード会社が対応していれば、決済後にあとから分割、あとからリボを使える場合があります。店舗側は、できることとできないことを分けて、短く正確に案内するべきです。

  • Airペイのデメリット15選!導入前に知るべき注意点を解説

    Airペイのデメリット15選!導入前に知るべき注意点を解説

    Airペイは、初期費用と月額固定費を抑えながら、クレジットカード、電子マネー、QRコード決済までまとめて導入できるサービスです。実際、候補に入れやすい決済端末です。

    結論から言えば、Airペイは「Airレジと一緒に使いたい」「できるだけ固定費を増やしたくない」店舗には相性が良いです。一方で、「Androidで運用したい」「分割払いに対応したい」「入金の速さを優先したい」店舗には物足りなさがあるかもしれません。

    Airペイのデメリットと注意点まとめ
    • Android端末は非対応で、iPhone/iPad端末が必要
    • 分割払い・ボーナス払い・リボ払いは非対応
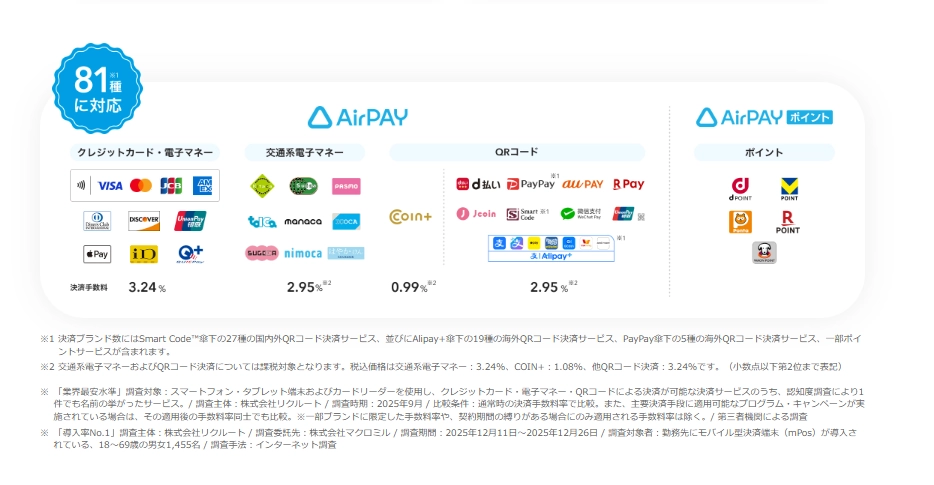
    • 決済手数料が0.99%〜3.24%で決済方法ごとに変わる
    • 入金回数は金融機関によって月3回または月6回
    • 決済ブランドごとに審査が進むため、全ての決済手段をすぐに使えるわけではない
    • 電子マネーの楽天Edy、WAON、nanaceには非対応
    • ゆうちょ銀行を振込口座に登録できない
    • カードリーダーの充電や接続確認が日常的に必要
    • 保証期間後にカードリーダーが故障すると交換に20,167円(税込)かかる
    • 紙の明細を出すなら対応プリンターが必要
    • 取消・修正対応では、取引履歴や管理画面からの操作が必要
    • 交通系電子マネーの返金は現金を使う必要がある

    Airペイのデメリットと注意点

    無料で始められるとは限らない

    Airペイの公式サイトでは、初期費用、月額固定費、振込手数料は0円と案内されています。ここだけ見ると、ほぼコストなしで始められるように見えます。

    ただし、実際は別です。Airペイを使うにはiPadまたはiPhoneが必要で、カードリーダーの電源アダプタは付属しません。紙の控えを出すならプリンターも必要です。つまり、手数料以外の準備コストは普通に発生します。

    今あるApple端末をそのまま使える店舗なら負担は軽いですが、端末からそろえる店舗では「0円導入」という印象ほど安くはありません。固定費は軽い。それでも完全無料ではない。この理解が正確です。

    参考URL: Airペイ公式トップ / 動作環境 / 利用するレシートプリンターの設定 / 充電トラブル

    iPhone・iPadが必要でAndroidは使えない

    Airペイは、iPadとiPhoneに対応しています。一方で、Android端末はサポート対象外です。ここはかなり大きな制約です。

    いま使っているPOSやスタッフ端末がAndroid中心の店舗では、Airペイを入れるだけで運用が増えます。会計だけ別の端末に分ける形になりやすく、現場は素直に面倒です。

    Apple端末に統一できる店舗なら問題ありませんが、既存環境を活かしたい店舗では、Airペイよりも端末の自由度が高い決済サービスのほうが合いやすいです。

    参考URL: 動作環境

    通信トラブルやエラーで決済できないことがある

    Airペイは、クレジットカード、iD、QUICPay、QRコード決済で通信環境を前提に動きます。公式FAQでも、安定した固定回線のWi-Fi環境が推奨されています。

    要するに、回線が弱い店舗では決済エラーが起きやすくなります。実際、マニュアルにも安定した固定のインターネット回線かWi-Fiがおすすめと記載されています。

    移動販売、イベント出店、地下店舗のように通信が不安定になりやすい業態では、この点を軽く見てはいけません。Airペイは便利ですが、オフラインに強い設計ではありません。

    参考URL: 動作環境

    カードの分割払いに対応していない

    Airペイは、カード決済ができても支払い方法は一括払いのみです。公式FAQでも、分割払い、ボーナス払い、リボ払いには対応していないと明記されています。

    この制約は、客単価が高い業種では想像以上に重く出ます。美容医療、エステ、高額物販のように、お客様が支払い方法を気にする業種では、分割払いが使えないだけで成約率が落ちることがあります。

    日常使いの飲食や小売なら大きな問題になりにくいですが、高額決済を受ける店舗なら、Airペイ単独で進める判断は早いです。分割対応の可否は先に確認するべきです。

    参考URL: 分割払い、ボーナス払い、リボ払いはできますか?

    決済手数料は0.99%〜3.24%で決済方法によって変わる

    Airペイの決済手数料は一律ではありません。公式サイトでは0.99%〜3.24%と案内されており、決済方法によって料率が変わります。

    たとえば、交通系電子マネーは3.24%、COIN+は1.08%、その他のQRコード決済は3.24%です。クレジットカードもブランドや適用条件によって変動します。

    見るべきなのは、自店で実際に使われる決済方法です。カード中心の店と、QR中心の店では、体感コストがかなり違います。比較表だけで判断せず、決済比率まで見て決めるべきです。

    参考URL: Airペイ公式トップ / 決済手数料・振込手数料FAQ

    入金回数が限られている

    Airペイの入金サイクルは自由に選べません。利用する金融機関によって、月6回または月3回に決まります。

    みずほ銀行、三菱UFJ銀行、三井住友銀行は月6回、それ以外の金融機関は月3回です。振込日も固定で、店舗側で「週1回にしたい」「毎日にしたい」と柔軟に変えられる設計ではありません。

    現金比率が高い店では気になりにくいですが、キャッシュレス比率が高い店ほど影響は出ます。特に、仕入れや人件費の支払いが詰まっている店舗では、入金の遅さがそのまま資金繰りの重さになります。

    参考URL: Airペイ公式トップ / 入金(振込)サイクルと振込金額の確認方法

    使い始めるのに時間がかかる決済手段がある

    Airペイは、申込みを済ませても全決済手段をすぐに使えるわけではありません。公式FAQでは、Airペイ タッチのVisa / Mastercardは最短15分で使える一方、他ブランドやQRコード決済は別の審査を待つ流れです。

    QRコード決済は特に時間がかかりやすく、目安としてAlipay+とWeChat Payは13営業日程度、PayPayは17営業日程度、d払いと楽天ペイ、Smart Codeは30営業日程度と案内されています。

    開業日に合わせて一気にキャッシュレス対応したい店舗ほど、この時間差は痛いです。Airペイは導入しやすいサービスですが、申込み即フル稼働のタイプではありません。

    参考URL: 申込みから利用開始までの流れ

    決済ブランドごとに審査が進むため一括で導入しにくい

    Airペイの審査は、まとめて一回で終わる仕組みではありません。公式FAQでも、Visa / Mastercard / UnionPay、JCB / American Express、交通系電子マネー、iD、QUICPay、QRコード決済など、決済手段ごとに審査すると案内されています。

    そのため、先に使えるブランドと後から追加されるブランドが分かれます。実際、Visa / Mastercard / UnionPayの審査完了後にカードリーダー配送手続きと他ブランドの審査が進む流れです。

    導入準備の感覚としては、「Airペイを申し込めば全部そろう」ではなく、「使える決済方法が段階的に増える」です。この違いを知らないと、現場で戸惑います。

    参考URL: 申込みから利用開始までの流れ

    一部の電子マネーは使えない

    Airペイが対応している電子マネーは、交通系電子マネー、iD、QUICPayです。ここは公式FAQで明示されています。

    逆に言えば、電子マネーなら何でも使えるわけではありません。少なくとも、楽天Edy、WAON、nanacoは対応一覧に含まれていません。電子マネー対応を重視してAirペイを選ぶと、この点でズレやすいです。

    駅前立地やコンビニ利用に近い客層を抱える店舗では、対応ブランドの不足がそのまま会計時の不便になります。電子マネー対応という言葉だけで判断するのは危険です。

    参考URL: 対応している決済の種類

    ゆうちょ銀行は振込口座に使えない

    Airペイは、振込手数料自体は無料です。ただし、登録できる振込口座には制限があり、ゆうちょ銀行は使えません。公式FAQでも、ゆうちょ銀行以外の国内金融機関が登録可能と案内されています。

    個人事業主や小規模店舗では、普段使いの口座がゆうちょ銀行というケースも珍しくありません。この場合、Airペイ導入に合わせて別の口座を使う必要が出ます。

    手数料の話だけを見ると気づきにくいのですが、実務では意外とつまずきやすいポイントです。振込先をそのまま流用できるとは思わないほうがいいです。

    参考URL: 登録できる振込口座について知りたい

    端末が故障したときに費用がかかることがある

    Airペイのカードリーダーは無償貸与の印象が強いですが、故障時の交換が常に無料とは限りません。公式FAQでは、保証期間を過ぎたカードリーダーの交換には20,167円(税込)の貸与代金が必要と案内されています。

    交換後の保証期間も6か月です。つまり、長く使うほど「端末は無料でも、交換は無料ではない」という現実が見えてきます。

    導入時には見落としやすいものの、運用コストとしては無視できません。特に、持ち運びが多い店舗や複数スタッフで端末を使い回す店舗では、故障リスクも含めて考えるべきです。

    参考URL: カードリーダーが壊れた場合

    紙の明細を出すにはプリンターが必要になる

    Airペイは、紙の利用控えを自動で出したい場合、レシートプリンターの設定が必要です。公式FAQでも、控え設定をオンにする前にプリンター設定を済ませるよう案内されています。

    つまり、端末とカードリーダーだけでは紙の控え運用は完結しません。紙で渡すことを前提にしている店舗では、周辺機器まで含めて準備が必要です。

    メール送信で代替できる店舗なら問題は小さいですが、対面で紙の控えを求められやすい業種では、プリンターの有無がそのまま接客品質に響きます。

    参考URL: 利用するレシートプリンターの設定 / レシートの自動印刷設定

    決済のキャンセル方法が分かりにくいことがある

    Airペイの取消や金額修正は、単純なワンタップ操作では終わらないケースがあります。公式FAQでは、Airペイ管理画面の取引履歴から「決済取消依頼をする」「金額修正依頼をする」を選び、必要情報を入力して依頼する流れが案内されています。

    Airペイ契約時のAirIDからしか依頼できない点も、店舗によってはやや扱いにくいです。さらに、Airレジ連携時はAirペイ側とAirレジ側の両方で操作が必要です。

    返金や修正が多い業種では、このひと手間が積み上がります。会計後の修正が少ない店舗なら許容できますが、イレギュラー対応が多い店舗では気になる弱点です。

    参考URL: 取消・修正方法 / Airレジ連携時の取消方法

    カードリーダーの充電や端末管理に手間がかかる

    Airペイのカードリーダーは、導入時に初回3時間ほどの充電が推奨されています。充電が不十分だと初期設定が正常に進まない場合があると、公式FAQに明記されています。

    しかも、USB電源アダプタは付属しません。最低850mA、推奨5V/1AのType-A USB電源アダプタを自分で用意する必要があります。バッテリーが弱い状態だと起動不良や接続不良も起きやすくなります。

    毎日使う端末だからこそ、この細かい管理は地味に効きます。スタッフが少ない店舗ほど、充電忘れや接続確認の負担は軽くありません。

    参考URL: 初期設定方法 / 充電トラブル / 起動しない場合

    Airペイが合う店舗と合わない店舗

    Airペイは万人向けではありません。デメリットを踏まえると、合う店舗とそうでない店舗がはっきり分かれます。

    Airペイと相性が良い店舗

    まず相性が良いのは、固定費を増やさずに幅広い決済手段をまとめたい小規模店舗です。飲食店、美容室、サロン、物販のように、1回あたりの決済単価がそこまで高くなく、分割払いの必要性が低い業種ならAirペイの弱点が出にくいです。

    もう一つ強いのは、Airレジと一緒に運用したい店舗です。会計導線をまとめやすく、リクルート系サービスでそろえたい店舗にはかなり扱いやすい構成です。

    • 固定費を抑えてキャッシュレス導入したい
    • Airレジとの連携を重視したい
    • Apple端末での運用に抵抗がない
    • 分割払いの要望が少ない
    • 入金スピードよりも導入のしやすさを優先したい

    他サービスも比較したほうがよい店舗

    逆に、入金の早さ、分割払い、端末の自由度を重視する店舗は、Airペイだけで決めないほうがいいです。Airペイはバランス型ですが、特定の機能で突き抜けたサービスではありません。

    特に、Android端末で統一している店舗や、高額決済が多い店舗は比較必須です。決済のしやすさだけでなく、成約率やオペレーション負荷に直結します。

    • Android端末で運用したい
    • 分割払い・リボ払いの要望がある
    • 最短入金を重視している
    • 端末一体型で会計を完結させたい
    • 返金や金額修正が多い業種である

    Airペイと他社決済サービスの違い

    Airペイの弱点が本当に大きいのかは、他社と並べると見えます。主要4サービスを同じ軸で整理すると、以下の通りです。

    サービス初期・月額主な決済手数料入金端末条件ひとこと
    Airペイ初期0円、月額0円0.99%〜3.24%月3回または月6回iPhone / iPad必須Airレジ連携が強い。分割払い不可
    Square初期0円、月額0円2.5%〜最短翌営業日または週1回、即時入金も可iOS / Android対応導入と入金が速い。端末の自由度も高い
    STORES 決済月額0円プランあり1.98%〜手動入金は最短翌々営業日、自動入金も選択可端末単体運用可。アプリ連携はiPhone / iPad中心2回払い・リボに対応。審査は段階的
    stera pack初期0円、1年目月額0円1.98%〜3.24%4種類から選択可専用端末で運用分割払い対応。入金の選択肢が多い

    比較すると、Airペイの立ち位置はかなり明確です。Airレジ連携と固定費の軽さでは強い一方、分割払い、Android対応、入金スピードでは他社に見劣りする場面があります。

    つまり、Airペイは「総合点は高いが、尖った強みを求めると比較が必要なサービス」です。ここを見誤らなければ、失敗しにくいです。

    Airペイを導入する前に確認したいこと

    最後に、申込み前に必ず確認したい点をまとめます。ここを先に潰しておけば、導入後の後悔はかなり減ります。

    • iPhoneまたはiPadを用意できるか
    • 店内の通信環境が安定しているか
    • 分割払いが必要な業種ではないか
    • よく使われる決済ブランドが対応一覧に入っているか
    • 振込口座にゆうちょ銀行を使う予定はないか
    • 入金回数が月3回または月6回でも資金繰りに問題がないか
    • 紙の控えが必要ならプリンターを準備できるか
    • カードリーダーの充電、保管、故障時対応まで回せるか

    Airペイは、弱点を理解したうえで選べば、かなり使いやすい決済サービスです。ただし、無料、簡単、人気という言葉だけで選ぶとズレます。端末条件、支払い方法、入金、運用負担まで確認してから導入する。この順番が正解です。

  • 入金サイクルとは?実店舗オーナーが知っておくべき意味と確認ポイントをわかりやすく解説

    入金サイクルとは?実店舗オーナーが知っておくべき意味と確認ポイントをわかりやすく解説

    キャッシュレス決済を導入するとき、多くの店舗オーナーはまず決済手数料を見ます。もちろん、それも大事です。ただ、実際の経営で先に確認すべきなのは、手数料より入金サイクルです。
    理由は単純です。売上が立っていても、口座に入っていなければ使えないからです。家賃も人件費も仕入れ代も、売上の数字だけでは払えません。払えるのは、実際に入金されたお金だけです。

    現金だけなら、その日の売上はその日のうちに手元資金になります。ですが、キャッシュレスは違います。お客さまが支払った日と、店がそのお金を自由に使える日は同じではありません。このズレがあるから、キャッシュレス導入後に「売上は悪くないのに、なぜか月末が苦しい」ということが起きます。

    入金サイクルとは、売上が口座に入るまでのタイミングのこと

    入金サイクルの意味

    入金サイクルとは、キャッシュレスで受けた売上が、いつ銀行口座に振り込まれるかという周期のことです。毎日入るサービスもあれば、週1回のものもありますし、月に数回や月1回のものもあります。「振込サイクル」とも呼ばれます。

    決済日、締め日、入金日の違い

    この3つは似て見えて、意味がまったく違います。

    項目説明
    決済日お客さまが支払いをした日
    締め日売上を集計する区切りの日
    入金日売上金が銀行口座に振り込まれる日

    実店舗オーナーが気にするべきなのは、入金日です。なぜなら、経営に影響が大きいのは売上計上のタイミングではなく、口座残高(キャッシュ)が増えるタイミングだからです。

    なぜ入金サイクルが重要なのか。資金繰りに直結?

    家賃、人件費、仕入れは待ってくれない

    店舗経営では、毎月の支払いが決まっています。家賃、人件費、光熱費、材料費、仕入れ代。どれも待ってくれません。

    だから入金サイクルが遅いサービスを選ぶと、売上があるのに現金が足りないということが起こります。これは経営感覚の問題ではなく、仕組みの問題です。

    売上があるのに手元資金が足りない状態が起こる

    この状態は、個人事業主や小規模店ほど起こりやすいです。理由は単純で、もともとの手元資金に余裕がないケースが多いからです。月商が立っていても、それがまだ口座に入っていなければ、支払いに使えません。

    現金商売との違いは売上のズレ

    現金の強みは、会計した瞬間に資金化されることです。キャッシュレスの強みは、会計機会の損失を減らしやすく、客単価アップにもつながりやすいことです。

    ただし、キャッシュレスには必ず入金のズレが生まれます。このズレを理解せずに導入すると、「便利だけれど、資金繰りは前より読みにくい」と感じやすくなります。
    逆に言えば、入金サイクルを理解したうえで導入すれば、キャッシュレスは売上アップにつながる大きなツールになります。

    入金サイクルの見方を具体例で解説

    月末締め、翌月15日入金とは

    これは、1か月分の売上をまとめて締めて、翌月15日に一括で受け取る形です。
    たとえば、4月1日から4月30日までの売上を4月末で締めて、5月15日に入金するイメージです。4月2日の売上も4月28日の売上も、実際に口座へ入るのは5月15日です。

    仕組みとしてはシンプルですし、売上管理もしやすいです。ですが、店舗経営では待ち時間がかなり長く感じられます。月初の売上は、使えるお金になるまで1か月以上かかることもあるからです。
    資金繰りに余裕がある店なら回しやすい一方、小規模店には重くなりやすい入金サイクルです。

    週1回入金とは

    週1回入金は、1週間ごとに売上をまとめて受け取る形です。
    たとえば、月曜から日曜までの売上を翌週の決まった曜日に入金するようなイメージです。4月1日から4月7日までの売上が4月12日に入り、4月8日から4月14日までの売上が4月19日に入る、という形です。

    月1回入金と比べると、売上が早く入金されるのが大きな違いです。
    管理のしやすさも、資金繰りのしやすさも、月1回入金とはかなり違います。

    最短翌営業日入金とは

    最短翌営業日入金とは、売上が確定した翌営業日に入金される可能性がある形です。
    たとえば、平日の月曜日に決済された売上が火曜日に入る、火曜日の売上が水曜日に入る、といったイメージです。

    ただし、ここで重要なのは「翌営業日」ではなく「最短」という言葉です。
    「必ず翌日に入る」という意味ではありません。条件を満たした場合に限って、最短で翌営業日になるという意味です。登録口座、申込状況、設定条件などによっては、翌営業日にならないこともあります。

    つまり、この表記を見たときに確認すべきなのは、「翌日で入るかどうか」ではなく、「自分の条件でも翌営業日入金になるのか」です。ここを確認せずに判断すると、想定より遅いと感じやすくなります。

    土日祝をまたぐとどうなるか

    ここも非常に重要です。入金日は、単純な日数ではなく、営業日ベースで動くことが多いからです。
    たとえば、金曜日に決済された売上が「翌営業日入金」の場合、土曜日や日曜日ではなく、次の営業日である月曜日以降の入金になることがあります。祝日が入れば、さらに後ろにずれることもあります。4月10日(金)に売上が立っても、土日が休業日なら4月13日(月)以降の扱いになる、という考え方です。

    このように、入金スピードは「翌日」と書かれていても、サービスによっては営業日基準で考える必要があります。

    入金サイクルで確認すべき5つのポイント

    最短何日で入金されるか

    最初に見るべきはここです。毎営業日なのか、週1回なのか、月数回なのか。ここが違うだけで、資金の回り方は大きく変わります。
    ただし、ここでも大事なのは、「最短」という表現をそのまま信じないことです。Squareは指定銀行なら翌営業日、STORES 決済は手動入金なら最短翌々日、楽天ペイは楽天銀行なら365日翌日自動入金というように、サービスごとに条件があります。入金スピードだけではなく条件も見るべきです。

    入金頻度は月1回か、週1回か

    入金日が早いかどうかも大事ですが、実務では入金頻度もかなり重要です。
    Airペイは、みずほ銀行、三菱UFJ銀行、三井住友銀行なら月6回、それ以外の金融機関は月3回です。stera packは、毎日締め6営業日後払いを含め、複数の入金サイクルから選べます。こういうサービスは、資金の流れを細かく回しやすいのが強みです。月1回しか入らないサービスと比べると、資金繰りの読みやすさが違います。

    指定銀行でないと遅くならないか

    これは本当に見落とされがちです。ですが、実務ではかなり差が出ます。
    Squareは指定銀行で翌営業日、それ以外は週1回です。Airペイも、対象のメガバンク3行なら月6回、その他の金融機関は月3回です。PayPayも、PayPay銀行なら翌日、その他は翌々営業日、ゆうちょ銀行は4営業日後です。同じ決済サービスでも、登録口座が違うだけで入金の使い勝手が変わる。ここは断定していいポイントです。

    振込手数料はかかるか

    入金が早いだけで選ぶと、後でじわじわ効いてくるのが振込手数料です。
    Airペイは振込手数料0円です。STORES 決済は、自動入金なら売上額にかかわらず無料ですが、手動入金は売上合計が10万円以上なら無料、10万円未満なら200円かかります。stera packは三井住友銀行口座なら0円、それ以外は220円です。PayPayの早期振込サービスは、利用料0.38%に加えて、PayPay銀行20円、その他の金融機関200円の振込手数料がかかります。入金が細かくできても、そのたびにコストが乗るなら、利益は削られます。

    自動入金か、振込依頼が必要か

    最後に見るべきは、運用の手間です。
    STORES 決済は、必要なときに振込依頼をする手動入金と、翌月20日に入る自動入金を選べます。楽天ペイは、楽天銀行なら365日翌日自動入金が可能ですが、審査完了後の初期状態は月1回です。つまり、同じ「入金される」でも、毎回自分で操作が必要なのか、自動で回るのかで日々の運用負荷が違います。忙しい店舗ほど、自動か手動かは軽視しないほうがいいです。

    主な決済サービスの入金サイクルを比較

    入金サイクルは、どの決済サービスを選ぶかで大きく変わります。同じキャッシュレス決済でも、入金の早さ、入金頻度、指定銀行の有無、振込手数料の条件はそれぞれ異なります。そのため、「手数料が安いから」「よく知られているから」だけで選ぶと、導入後に資金繰りの感覚が合わないことがあります。まずは主な決済サービスの違いを一覧で確認し、自店に合う入金条件を見極めましょう。

    QRコード決済サービスの入金サイクルを比較

    サービス名 イメージ 入金サイクル 入金手数料

    PayPay

    PayPay

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天ペイ

    楽天ペイ

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    d払い・メルペイ

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    au PAY

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    無料
    ※早期振込は当面無料(通常210円/回・税込)

    キャッシュレス決済端末の入金サイクルを比較

    サービス名 端末 入金サイクル 入金手数料

    Airペイ(エアペイ)

    最大月6回

    0円

    Square 決済

    Squareの決済端末画像

    即時入金

    0円

    Square ターミナル

    Square Terminalの端末画像

    即時入金

    0円

    Square リーダー

    Square リーダーの端末画像

    即時入金

    0円

    stera pack

    stera packの決済端末画像

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    三井住友:0円
    その他:220円
    ※税込

    スマレジ・PAYGATE POS

    スマレジ・PAYGATE POSの決済端末画像

    月2回

    問合せ

    JMS

    JMSのおまかせWebプランのVEGA3000の端末画像

    最大月6回

    月2回:無料
    月6回:198円/回
    ※税込

    STORES決済

    STORES 決済の端末画像

    最短翌々日

    0円

    PayCAS Mobile

    PayCAS Mobileの決済端末画像

    月2回

    0円

    【比較表】キャッシュレス決済端末の導入費用・決済手数料一覧

    こんな店舗は入金サイクルを特に重視したい

    飲食店

    飲食店は、入金サイクルを軽く見ないほうがいい代表的な業態です。理由は、売上の回転も仕入れの回転も速いからです。週末にしっかり売れても、食材の仕入れや日々の支払いは先に発生します。
    そのため、月1回入金のサービスだと、売上があるのに資金は薄いということが起きやすくなります。飲食店では、入金スピードは安心感に直結します。客数や客単価の話以前に、資金が回るかどうかの問題だからです。

    美容室、サロン

    美容室やサロンも、入金サイクルの重要度が高い業態です。売上は予約ベースで安定しやすくても、支払いは待ってくれません。家賃、人件費、光熱費、材料費、物販の仕入れ。毎月きちんと出ていきます。
    しかも、売上が良い月ほど安心しやすいぶん、入金のズレを見落としやすいです。ですが実際には、予約が埋まっていることと、口座残高に余裕があることは別です。サロン経営では、売上の見え方より入金の実態を見るべきです。

    小売店

    小売店は、在庫を抱えるぶん、入金サイクルの影響を受けやすいです。商品を仕入れて、並べて、売って、そこからさらに入金を待つ。この流れなので、売れていても資金が先に出ていきます。
    季節商品や回転の早い商材を扱う店では、このズレが大きくなりがちです。売れるほど追加仕入れが必要になるからです。小売は、売上が伸びると資金需要も増える業態です。だからこそ、入金の遅さは想像以上に効きます。

    入金サイクルだけで決めない。あわせて見るべきポイント

    入金サイクルは重要です。ただし、それだけで決めるのは危険です。実際の運用では、決済手数料、対応ブランド数、端末の使いやすさ、月額費用、振込手数料、自動入金かどうかまで含めて考えたほうがいいです。

    入金サイクルは単独で比べる項目ではありません。店の資金繰り、使っている銀行、管理のしやすさまで含めて見たときに、初めて「自店に合うサービス」が見えてきます。

    まとめ

    入金サイクルとは、キャッシュレス売上がいつ口座に入るかを決める仕組みです。
    そして実店舗オーナーにとっては、ただ意味を知って終わる言葉ではありません。家賃や人件費や仕入れの支払いに直結する、経営の現場そのものです。

    多くのサービスを比べると、同じ「入金サイクル」でも中身はかなり違うことがわかります。

    だからこそ、資金繰りが気になる店ほど、入金サイクルは最後に見る項目ではなく、最初にチェックすべき項目です。
    確認するべきなのは、最短入金日、入金頻度、登録銀行による違い、振込手数料、自動入金かどうか。この5つです。ここを押さえて選べば、導入後に「思っていたより回らない」と感じる可能性はかなり減ります。

    入金サイクルに関するよくある質問

    入金サイクルが早いほど良いですか

    基本的には有利です。手元資金を早く確保できるからです。
    ただし、早ければそれだけで正解とは言えません。振込手数料が高い、指定銀行でないと速くならない、毎回振込依頼が必要といった条件があるからです。「早いか」だけでなく、「その条件で無理なく回るか」まで見て初めて正しい判断になります。

    最短翌日入金なら必ず翌日に入りますか

    必ずではありません。
    サービスが「最短翌日」と案内していても、登録銀行や設定条件によっては対象外になることがあります。そのため、最短翌日とあっても、必ず条件まで確認するべきです。

    銀行によって入金日は変わりますか

    変わります。かなり変わります。
    Square、Airペイ、楽天ペイ、PayPayは、いずれも銀行条件によって入金スピードや手数料が変わります。特にSquareとPayPayは差がわかりやすく、登録口座によって使い勝手の印象が大きく変わります。サービス名だけで比較すると、ここで判断を誤りやすいです。

    入金手数料がかかる場合はありますか

    あります。
    SquareやAirペイのように振込手数料0円のサービスもありますが、STORES 決済の手動入金は10万円未満では200円、stera packは銀行条件によって手数料差があり、PayPayの早期振込サービスは利用料0.38%に加えて振込手数料が発生します。入金回数が多いほど、手数料の差はじわじわ効いてきます。だからこそ、速さだけでなくコストまで含めて比較するべきです。

  • d払いとは?導入費用・メリット・他決済との比較まで店舗運営者向けに徹底解説

    d払いとは?導入費用・メリット・他決済との比較まで店舗運営者向けに徹底解説

    この記事では、d払いとはどんなサービスなのか、店舗側が導入する際の費用やメリット・デメリット、他決済サービスとの違いまで分かりやすく解説します。読み終えるころには、d払いが自分のお店に導入するべきか判断できるはずです。

    d払いとは?基本の仕組みを理解する

    スマホ決済を導入するならd払い&メルペイ|キャッシュレス決済ならd払い

    d払いは、スマートフォンでQRコードを読み取って支払えるキャッシュレス決済サービスです。2018年にNTTドコモが提供を開始し、ドコモの回線契約がなくても「dアカウント」を作成すれば利用できます。ユーザーは店舗に掲示されたQRコードを読み取って支払う仕組みなので、現金やカードを出す必要がありません。

    支払い方法の種類

    d払いには支払い方法が三つあります。

    1つ目はチャージ残高から支払う方法。セブン銀行ATMや銀行口座から事前にチャージしておき、その残高で決済します。
    2つ目は携帯電話料金と合算して支払う方法で、ドコモユーザーなら月々の通信料金とまとめて請求されます。
    3つ目はクレジットカード払いで、登録したカードから引き落とされます。

    さらに支払金額に応じてdポイントが貯まり、貯まったポイントは次回の支払いに充てられます。

    ユーザー数と対応店舗数

    利用者数と対応店舗数も魅力的です。2025年10〜12月期のNTTドコモの発表によれば、2d払いのユーザー数は7,227万人を突破し、d払い・dポイントが使える場所は約719万か所にまで拡大しています。この数字は今後も増えると予想され、導入する店舗にとっては大きな集客チャンスになります。

    d払いの特徴と魅力

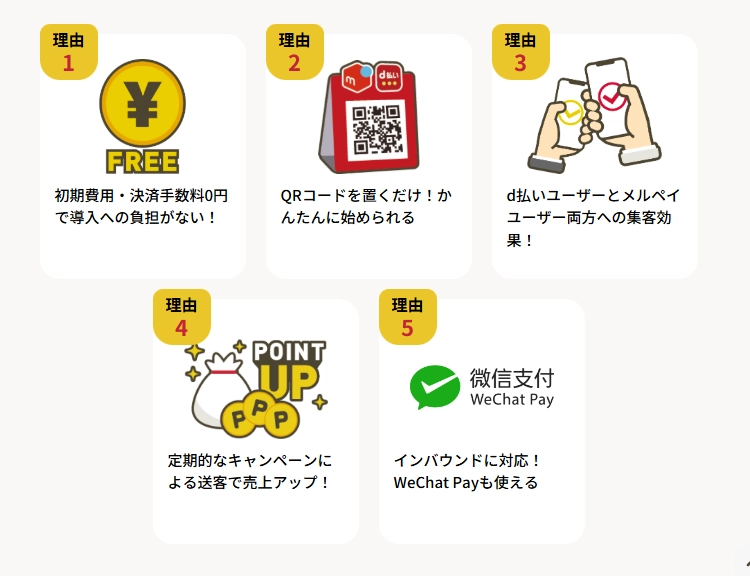
    初期費用や決済手数料を抑えて導入しやすい

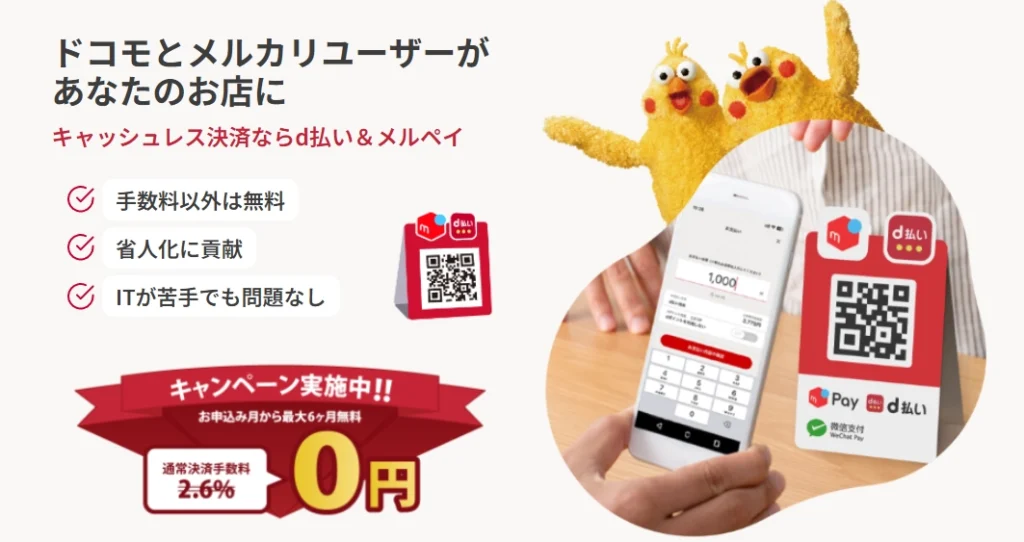
    d払いは、導入時のコスト負担をできるだけ抑えたい店舗に向いています。初期費用や決済手数料が無料になる条件やキャンペーンがあるため、小規模店舗でも始めやすいのが特長です。キャッシュレス化を進めたいものの、まずは低リスクで試したいという店舗に適した決済サービスです。

    QRコードを設置するだけで始めやすい

    専用端末を新たに用意しなくても、QRコードを店頭に置くだけで運用を始められるのは大きな利点です。レジまわりの設備投資を最小限に抑えながら導入できるため、準備に手間をかけたくない店舗にも適しています。

    d払いユーザーとメルペイユーザーの両方にアプローチできる

    d払いは、d払いユーザーだけでなく、メルペイユーザーへの訴求にもつながるのが強みです。対応できる利用者層が広がることで、取りこぼしを減らしやすくなります。

    キャンペーンを活用して来店や売上アップを狙いやすい

    d払いでは、ポイント還元や利用促進キャンペーンが定期的に実施されます。こうした施策は、ユーザーにとって来店のきっかけになりやすく、店舗側にとっては送客効果を期待できる材料になります。

    インバウンド需要にも対応しやすい

    WeChat Payに対応している点も、d払いの見逃せないメリットです。訪日外国人、とくに中国圏の旅行者が使い慣れた決済手段に対応できるため、インバウンド需要を取り込みやすくなります。

    店舗での決済方法 – ストアスキャン方式とユーザースキャン方式

    店舗でd払いを受け付ける方法は2種類あります。

    ストアスキャン方式

    1つ目はストアスキャン方式で、顧客がお店用のd払いアプリで表示したバーコードやQRコードを店舗側が読み取る方法です。

    この方式では店員が決済金額を入力するため、不正防止や会計ミスの削減につながります。専用のPOSレジやタブレットなど読み取り端末の準備が必要ですが、顧客の操作が少ないため導入後のトラブルが少ないというメリットがあります。

    ユーザースキャン方式

    2つ目はユーザースキャン方式で、店舗がレジ付近にQRコードを設置し、顧客にそれを読み取ってもらう方法です。

    この方式では店舗側に特別な端末が不要で、スタートキットとして送られてくるQRコードを掲示するだけで利用できるため、導入コストを抑えられます。ただし、顧客が金額を入力する必要があるため、初めて利用する場合は操作に戸惑う人もいるかもしれません。

    d払い導入にかかる費用と料金体系

    初期費用

    導入を検討する際に気になるのが費用です。d払いのサービス自体は月額費用がかからず、ユーザースキャン方式であれば初期費用も無料です。

    店舗にQRコードを貼るだけで済むため、小規模な店舗でも導入しやすいと言えます。一方、ストアスキャン方式の場合はPOSレジやタブレットとQR決済を連動させる開発費用や専用のQRコード決済端末の導入が必要になります。

    決済手数料

    決済手数料は、ユーザースキャン方式もストアスキャン方式も通常2.6%です。ただし、加盟店向けのキャンペーンが定期的に実施されており、申込月から最大6か月間は手数料が0円になる場合もあります。

    振込手数料

    振込手数料は10,000円以上の入金なら0円、それ未満の場合は200円です。

    このように、他のQR決済やクレジットカードと比べても比較的リーズナブルな費用で導入できるのがd払いの強みです。

    d払い導入のデメリット・注意点

    インターネット環境が必須

    便利なd払いですが、導入前に知っておくべきデメリットもあります。1つ目は店舗側にインターネット環境が必須であることです。ストアスキャン方式では店舗の端末がネットに接続できなければ決済が完了しないため、通信環境の整備が必要です。Wi‑Fiが不安定だと決済に時間がかかる恐れもあるので注意しましょう。

    決済手数料の負担

    d払いの決済手数料は2.6%と比較的低いものの、薄利業態では無視できないコストになります。売上規模や利益率を考慮し、手数料を計算した上で導入することが大切です。

    他の決済手段も導入する必要がある

    d払いは急速に普及していますが、すべての顧客が使えるわけではありません。他のQRコード決済やクレジットカードのみを使う顧客もいるため、d払い一本で対応するのではなく、複数の決済手段を用意しておくと安心です。

    d払いの導入手順と方法

    d払いを導入するには、NTTドコモと直接契約する方法と決済代行事業者を利用する方法の2通りがあります。

    直接契約の場合

    直接契約の場合、公式サイトから申し込みを行い、メールで審査結果が通知されます。その後、店舗用のスターターキット(QRコードPOPなど)が送られてきます。ストアスキャン方式を採用する場合は、POSレジやタブレットと連動させるための開発会社に連絡して導入を進めます。

    決済代行事業者を利用する場合

    決済代行事業者を利用する場合は、導入相談を行い、店舗の業態や売上規模に応じたプランの提案と見積もりを受けてから申し込みます。代行事業者を使うメリットは、d払い以外のQR決済やクレジットカード決済をまとめて導入できる点にあり、手続きの手間を大幅に減らせます。

    キャンペーン情報とdポイントの活用術

    加盟店向けキャンペーン

    加盟店向けキャンペーンは、導入のコストを下げる絶好のチャンスです。例えば、d払いの申込月から最大6か月間はユーザースキャン方式の手数料が0円になるキャンペーンが実施されています。最新のキャンペーン情報は公式サイトで随時更新されるため、導入前後にチェックしましょう。

    dポイントを活用する

    dポイントは、支払い方法やカードの組み合わせ次第で還元率が大きく変わります。d払い単体では支払い金額の0.5%がdポイントとして還元されますが、クレジットカード支払いを設定するとカードのポイントも貯まり、ポイントの二重取りが可能です。さらにdポイントカードを提示するとポイント三重取りになるキャンペーンもあります。獲得したポイントは1ポイント=1円で決済に充てられるほか、dポイント投資や提携先での交換など幅広い使い道が用意されています。

    d払いと他決済サービスの比較

    ほかのQRコード決済(PayPayや楽天ペイなど)と比べると、d払いはキャンペーン期間中の手数料が低く、メルペイとの共用で導入コストが抑えられる点が優れています。一方、PayPayは利用者数が多く顧客の認知度が高い、楽天ペイは楽天市場や楽天ポイントとの連携が強力といった特徴があり、店舗の客層や販売戦略に応じた選択が求められます。

    サービス名

    d払い・メルペイ

    PayPay

    楽天ペイ

    au PAY

    イメージ PayPay 楽天ペイ
    初期費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    月額費用

    0円

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)

    入金サイクル

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    楽天銀行:最短翌日(毎日)
    その他の金融機関:都度入金、3日後自動入金、月1回自動入金、月2回自動入金

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    入金手数料

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    導入成功事例・活用シーン

    実店舗での利用事例

    実際にd払いを導入しているのは、セブンイレブンなどのコンビニ、東急ストアなどのスーパー、マツモトキヨシやビックカメラ、髙島屋といった大手ドラッグストアや家電量販店、百貨店など多岐にわたります。現場からは、現金管理の負担が軽減され、レジ前の混雑が解消されたという声が挙がっています。

    オンラインショップでの利用事例

    オンラインではAmazonやメルカリなどでも利用できるため、顧客は日常のさまざまなシーンでd払いを選べるようになりました。ECサイトでは、簡単に決済導入できる点が評価され、購入率の向上や離脱防止に役立っています。

    よくある質問(FAQ)

    Q: 月額費用や年間費用はかかりますか?

    A:d払いは月額費用が不要で、ユーザースキャン方式なら初期費用も無料です。かかるのは決済手数料2.6%と必要に応じた振込手数料だけです。

    Q: 個人経営の小規模店舗でも導入できますか?

    A:はい、ユーザースキャン方式ならQRコードを掲示するだけで導入できるため、規模を問わず利用できます。ネット環境だけ整備ができれば、必要最低限のコストで始められます。

    Q: 他のQR決済やクレジットカードも併用したほうがいいですか?

    A:d払いは使えるユーザーが急増していますが、全員がd払いを利用するわけではありません。そのため、顧客の決済手段に応じて複数のサービスを導入することは必須です。特にQRコードではPayPayや楽天ペイ、クレジットカードのVisa、Mastercardは導入をおすすめします。

    まとめ – d払い導入で店舗運営を強化しよう

    d払いは、ユーザースキャン方式なら初期費用が無料で、導入コストを抑えながら大きな集客効果が期待できる魅力的なキャッシュレス決済サービスです。ユーザー数や利用可能店舗が急速に増加しており、メルペイとの共用やポイント還元キャンペーンなど、店舗側にとってメリットが多くあります。もちろん、通信環境の整備や決済手数料負担といった注意点もありますが、複数の決済手段を導入してバランスを取ることで、顧客満足度と業務効率を両立できます。

    本記事で紹介した導入手順や比較情報を参考に、あなたの店舗に最適な決済手段を検討してみてください。d払い導入で現金管理の負担を減らし、より多くのお客様に選ばれる店舗づくりを目指しましょう。

  • クレジットカードの手数料とは?いつ・いくらかかる?分割払い、リボ払い、加盟店手数料を解説

    クレジットカードの手数料とは?いつ・いくらかかる?分割払い、リボ払い、加盟店手数料を解説

    クレジットカードの「手数料」は、カードを使った瞬間に必ず発生するものではありません。

    クレジットカードでも「どの支払い方なのか」によって手数料がかかるかは変わります。

    【結論】クレジットカードの手数料はいつかかる?

    クレジットカードの手数料は利用者負担と加盟店負担に分かれる

    クレジットカードの手数料には、大きく分けて2種類あります。

    1. 利用者が支払う手数料
    2. 店舗が支払う加盟店手数料

    同じ「手数料」という言葉でも、誰が何のために払っているのかはまったく別です。

    利用者が負担する手数料は分割払い、リボ払い、キャッシングなどで発生する

    利用者側の手数料がかかる代表例は、分割払い、リボ払い、キャッシングです。
    1回払い・2回払いで手数料はかかりません。

    つまり、クレジットカードで手数料がかかるかどうかは支払い方しだいです。

    加盟店が負担する手数料は店舗がカード会社や決済代行会社に支払う

    一方、加盟店手数料は店舗側のコストです。利用者がカードで支払うたびに、店舗はカード会社や決済事業者へ一定の手数料を支払います。

    利用者には見えにくい費用ですが、カード決済の仕組みを支える基本的なコストです。

    クレジットカードで利用者に手数料がかかるのはどんなとき?相場はいくら?

    利用者にかかるクレジットカードの手数料としてよく出てくるのは、分割払い、リボ払い、キャッシングです。これに加えて、海外でのショッピングやカードの再発行でも、別のかたちで費用がかかることがあります。まずは「どんな場面で発生するのか」を押さえ、そのうえでおおまかな相場を見ていきましょう。

    分割払い

    分割払いは、支払回数をあらかじめ決めて、その回数で払い終える方法です。たとえば「3回払い」「6回払い」のように回数が決まっているため、いつ支払いが終わるのかが分かりやすいのが特徴です。一般に、3回払い以上で手数料が発生し、回数が増えるほど支払総額も大きくなります。

    相場の目安はカード会社によって異なりますが、三井住友カードでは実質年率14.70%〜17.91%と案内されています。月々の支払額だけを見ると軽く感じやすいものの、判断するときは総支払額まで確認しておくことが大切です。

    参考:分割払い|クレジットカードの三井住友VISAカード

    リボ払い

    リボ払いとは、利用した合計金額に対して、毎月ほぼ一定の金額を支払っていく方法です。たとえば、毎月1万円ずつ払うと決められます。「毎月いくら払うか」が先に決まっているだけで、いつ払い終わるかはわかりにく、支払いの途中で新しく買い物をすると、その分が残高に追加されるため、支払い期間が長くなります。

    相場の目安としては、JCBの通常手数料率は実質年率15.00%で、2026年10月1日以降はショッピングスキップ、分割、リボ払いを18.00%へ改定予定です。三井住友カードも、リボ払い手数料率は実質年率15.0%と案内しています。つまり、リボ払いの相場感は実質年率15.0%〜18.0%程度と見ておくと大きく外れません。

    参考:スキップ・分割・リボ払い 返済シミュレーション|クレジットカードなら、JCBカード、リボ払い手数料率改定のご案内|クレジットカードの三井住友VISAカード

    キャッシング

    キャッシングは、買い物代金の後払いではなく、現金を借りるサービスです。そのため、ショッピングの手数料というより、借り入れに対する利息として考えたほうが実態に近いでしょう。

    相場の目安は実質年率15.0%〜18.0%程度で、JCBはキャッシングリボ払いを15.00%〜18.00%、一部カードでは15.00%〜20.00%と案内しています。三井住友カードも、利用枠によって15.0%または18.0%です。さらに、利用方法によってはATM手数料がかかることもあるため、短期間で返せるかどうかまで含めて考える必要があります。

    参考:キャッシングリボ(お借り入れ)|三井住友カード、キャッシング|JCBカード

    海外利用

    海外でのショッピングでは、国内利用とは別に海外事務処理手数料がかかるのが一般的です。

    手数料の相場はカード会社ごとの差が大きく、JCBは海外利用時の換算で基準レートに1.6%を加えると案内しています。一方、三井住友カードのVisa、Mastercardは3.63%です。したがって、海外利用の手数料の目安は1.6%〜3.63%程度と見ておくとわかりやすいでしょう。なお、これはあくまで外貨建てショッピングの目安で、カード会社やブランドによって条件は変わります。

    参考:海外でJCBカードを利用した場合の換算日・換算レートを教えてほしい。 | よくあるご質問(個人・法人のお客様)

    カード再発行

    カード再発行の手数料は、紛失や盗難なのか、破損や磁気不良なのか、またWebで手続きするのか電話や書面で手続きするのかによって変わります。目安としては無料〜1,100円程度が中心です。

    JCBでは、一般カードの紛失、盗難による再発行は1,100円ですが、磁気不良や破損などでは無料になる場合があります。三井住友カードも、Webでの再発行は無料、一方で電話や書面での再発行は1,100円と案内しています。

    参考:カードの再発行や切り替えをすると、手数料はかかりますか。 | よくあるご質問(個人・法人のお客様)、 カード再発行手数料の改定について|クレジットカードの三井住友VISAカード

    加盟店手数料とは?

    加盟店手数料の仕組み

    加盟店手数料は、店舗がカード決済を受け付けるたびに発生する費用です。利用者が1万円をカードで払ったとしても、その1万円がそのまま店舗に入るわけではありません。手数料が差し引かれたうえで精算されます。利用者から見ると見えないコストですが、店舗側にとってはカード決済を導入する以上、避けて通れない負担です。

    加盟店手数料の相場

    加盟店手数料は、どの店でも同じではありません。業種や店舗規模、契約条件によって変わります。そのうえで、3%が相場になります。大型店ほど条件がよくなる傾向もあり、個人店や小規模事業者では負担感が強く出やすいのが実情です。

    店頭で「クレジットカードは手数料がかかる」と言われたら?

    加盟店手数料を利用者に上乗せするのは原則NG

    国内では、加盟店手数料をそのまま利用者に上乗せする扱いは、原則として認められていないのが一般的です。大手のカード会社は加盟店との契約で手数料の上乗せ行為を禁止しています。つまり、店頭で「カード払いは10%増しです」と言われたら、それは契約違反の可能性があります。

    手数料を請求されたときに確認すべきポイント

    店頭でカード払いで追加料金を請求されたら、まず確認したいのはその費用が何に対するものかです。国内では、加盟店手数料をそのまま利用者に負担させるのは一般的ではありません。ただし、実際には送料やサービス料など、別の名目で加算されていることもあります。

    カード払いだからといってすぐに受け入れるのではなく、「これは何の費用ですか」と一度確認するだけでも、状況は変わります。なお、海外では追加料金が認められている地域もあるため、国内と同じ基準では判断しないほうが安全です。

    困ったときはカード会社に相談する

    店頭での説明があいまいだったり、上乗せの理由に納得できなかったりした場合は、無理にその場で結論を出そうとしなくて大丈夫です。カード裏面に記載された発行会社へ相談するのが確実です。

    利用者自身が規約を細かく判断するのは現実的ではありませんし、発行会社に確認したほうが早く解決できます。

    クレジットカードの手数料に関するよくある質問

    2回払いに手数料はかかる?

    一般には、2回払いは手数料がかからない支払い方法です。ほとんどのクレジットカードでは、ショッピング2回払いは手数料不要と案内されています。もっとも、店舗によっては2回払い自体を選べない場合もあるため、注意しましょう。

    分割払いとリボ払いはどちらが高い?

    単純にどちらが高いと決めつけるのは難しいのですが、リボ払いのほうが総額を見誤りやすいのは確かです。分割払いは終わりが見えますが、リボ払いは残高しだいで期間が伸びます。毎月の支払額が一定だと安心しやすいぶん、かえって負担を軽く見積もってしまうことがあります。

    加盟店手数料を利用者が払うことはある?

    国内では、加盟店手数料は本来店舗側の負担です。例えば、JCBなどは加盟店との契約で上乗せ行為を禁止しています。ただし、海外ではサーチャージが認められている地域もあります。

    手数料以外にどんな費用がかかる?

    クレジットカードでは、分割払い、リボ払い、キャッシングの手数料以外に費用がかかることもあります。代表的なのは年会費と遅延損害金です。年会費はカードを持つためにかかる費用で、無料のカードもあれば、有料のカードもあります。遅延損害金は、支払日に口座から引き落としができなかったときに発生する費用です。

    海外で使うと必ず手数料はかかる?

    必ずとは言い切れませんが、国内よりは追加コストが出やすいと考えておいたほうがいいでしょう。カード会社側の処理コストに加えて、国や地域によっては加盟店がサーチャージを加算する場合もあります。旅行先や利用先のルールが絡むので、国内とまったく同じ感覚で使うのは危険です。

    まとめ

    クレジットカードの手数料は、カードを使っただけで必ずかかるわけではありません。大切なのは、「どの支払い方法を選んだか」と「その費用を誰が負担するのか」を分けて考えることです。利用者に手数料がかかる代表的なケースは、分割払い、リボ払い、キャッシング、海外利用、カード再発行です。一方で、1回払い、2回払い、ボーナス一括払いは、原則として手数料がかかりません。

    また、店舗側には加盟店手数料がありますが、これは本来、店舗が負担する費用です。国内では、その加盟店手数料を利用者にそのまま上乗せするのは一般的ではありません。店頭で追加料金を請求された場合は、何の名目の費用なのかを確認し、必要に応じてカード会社へ相談すると安心です。

    クレジットカードを無理なく使うためには、まず1回払いを基本にし、分割払い、リボ払い、キャッシングを利用するときだけ手数料と総支払額を確認する。この意識を持っておくだけでも、余計な負担はかなり防ぎやすくなります。

  • 【2026年9月】Airペイのキャンペーン情報!iPadは無料でもらえる?

    【2026年9月】Airペイのキャンペーン情報!iPadは無料でもらえる?

    現在実施中のAirペイのキャンペーンは「0円スタートプログラム」と「決済手数料ディスカウントプログラム」です。

    残念ながら、iPadが無料で使えるキャンペーンは終了済みです。ただし、今のキャンペーンだけでもお得にAirペイを使えます!

    この記事では、実施中のキャンペーン、実際にかかる費用、申し込みの流れを順に整理します。

    Airペイの現在実施中のキャンペーンを紹介

    実施中のキャンペーン内容

    Airペイのキャンペーンは、いま得になるキャンペーンと、すでに終了したものを分けて見るべきです。ここを一緒にすると、iPadまで無料でもらえると誤解しやすくなります。現時点で押さえるべき内容は次のとおりです。

    プログラム状況内容補足
    0円スタートプログラム実施中新規申込で条件を満たすと、カードリーダー1台の貸与料金が0円になる。iPadやiPhoneは自分で用意する必要がある。
    決済手数料ディスカウントプログラム実施中クレジットカードの手数料が3.24%→2.48%になる。Visa、Mastercard、JCB、American Express、Diners Club、Discoverのブランドごとに審査と適用条件がある。オンライン決済は対象外。
    iPad無料貸与キャンペーン終了済みiPadとカードリーダーを無償で貸し出し直近では飲食店限定のキャンペーンが2026年3月25日で終了している。

    0円スタートプログラム

    0円スタートプログラムは、Airペイを低コストで始めたい店舗にとって最高のキャンペーンです。条件を満たせば、通常20,167円(税込)のカードリーダー貸与料金が0円になります。

    条件はシンプルで、Airペイへの新規申込であること、申込月の6カ月後の月末までに審査を通過していること、この2点が軸です。また、複数台を申し込んでも無料対象は1台目だけです。ここでいう審査とは、Airペイの加盟店申込み後に行われる利用審査のことです。

    ここで勘違いしてはいけないのは、無料になるのはカードリーダーだけという点です。Airペイは手持ちのiPadまたはiPhoneは別途用意が必要です。ただし、自分の手持ちのiPadやiPhoneや中古でもOKです。

    決済手数料ディスカウントプログラム

    決済手数料ディスカウントプログラムは、クレジットカードの決済手数料が3.24%→2.48%と安くなるキャンペーンです。対象のブランドはVisa、Mastercard、JCB、American Express、Diners Club、Discoverです。

    ただし、誰でも一律で2.48%になるわけではありません。ブランドごとに審査があり、他社端末の利用状況、年間決済額、業種などの条件が細かく分かれています。オンライン決済は対象外です。

    条件などの詳細はこちらの記事をご覧ください。

    iPad無料貸与キャンペーン

    iPad無料貸与キャンペーンは、いまもよく検索されるキャンペーンですが、現在は実施しておりません。過去には、iPadとカードリーダーをまとめて無償貸与する『キャッシュレス導入0円キャンペーン』などが飲食店限定で行われていました。

    直近実施されていた飲食店限定のiPad無償貸出キャンペーンは、2026年3月25日で終了しています。そのため、現時点で『Airペイを申し込めばiPadも無料でもらえる』ということはありません。

    Airペイ導入でかかる費用はいくら?

    キャンペーンを見ると無料で始められると思う方もいるかもしれませんが、実際にはゼロではありません。無料になる部分と、自分で負担する部分を分けて確認する必要があります。

    Airペイ導入でかかる費用一覧

    項目費用内容
    カードリーダー0円0円スタートプログラムの条件を満たした場合。
    対象外や2台目以降は費用がかかる。
    iPad / iPhone自己負担Airペイは自分の端末を使う前提。
    無料キャンペーンは現在やっていない。
    周辺機器自己負担レシートプリンターなどは必要に応じて別途用意する。
    初期費用0円申込自体に初期費用はかからない。
    月額固定費0円固定の月額利用料はかからない。
    決済手数料0.99%〜3.24%COIN+は0.99%、主要なカードやQRコードは3.24%が基本。対象ブランドはディスカウント適用で2.48%になる。
    振込手数料0円ゆうちょ銀行を除き、振込手数料はかからない。

    Airペイは、固定費を抑えたい店舗にはかなり強い選択肢です。ただし、iPadやiPhoneを新たに買うなら、その分は最初に見込んでおくべきです。

    他の決済サービスと比較

    導入コストを冷静に見るなら、Airペイだけでなく他社も並べて確認したほうが早いです。よく比較されるサービスと違いを整理すると、判断しやすくなります。

    サービス名

    Airペイ(エアペイ)

    Square ターミナル

    Square リーダー

    stera pack

    STORES決済

    スマレジ・PAYGATE POS

    JMS

    PayCAS Mobile

    端末 Square Terminalの端末画像 Square リーダーの端末画像 stera packの決済端末画像 STORES 決済の端末画像 スマレジ・PAYGATE POSの決済端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 PayCAS Mobileの決済端末画像
    初期費用

    0円

    0円

    0円

    0円

    無料アカウント登録
    フリー0円
    スタンダード0円

    0円

    0円

    0円

    端末費用

    0円 ※キャンペーン(通常20,167円)

    39,980円※税込

    4,980円※税込

    0円
    ※レンタル

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円 ※キャンペーン(通常39,600円)

    0円

    0円※特別セット(通常78,800円)

    決済手数料

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    月額費用

    0円 ※無料

    固定費全て0円

    固定費全て0円

    初年度0円
    翌年以降0円~※

    0円
    ※フリー(スタンダード:3,300円)

    3,300円※税込、その他プランあり

    0円 ※無料

    4,000円~
    →1,980円

    端末の種類

    モバイル型

    モバイル型

    モバイル型

    据置型

    モバイル型

    モバイル型

    モバイル型

    モバイル型

    入金サイクル

    最大月6回

    即時入金

    即時入金

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    最短翌々日

    月2回

    最大月6回

    月2回

    【比較表】Airペイと他社の料金・手数料を比較

    結論は明快です。端末を買わずに始めやすいのはAirペイ、月額固定費ゼロと入金サイクルで別端末を選びやすいのはSquare、据え置き端末まで含めて一式で考えたいならstera packが比較候補になります。

    キャンペーンの申込方法

    Airペイの申し込みはWebで完結します。難しい手続きではありませんが、書類不足があると審査が止まりやすいので、流れを先に把握しておくべきです。

    申込の流れ

    1. 公式サイトの申込画面から店舗情報を入力する。
    2. 本人確認書類や必要書類をアップロードする。
    3. 必要に応じて0円スタートプログラムや決済手数料ディスカウントプログラムを申し込む。
    4. 加盟店審査の結果を待つ。
    5. 審査通過後、カードリーダーを受け取り、Airペイアプリを設定して利用を開始する。

    申込入力自体は通常10分〜20分ほどで終わります。ただし、実務では書類準備に少し時間がかかることが多いです。

    注意すべき点は申込で入力する内容とこれから紹介する書類の表記が一致しているかです。店舗名、住所、代表者名の書き方が一致しているかは、申込前に必ず確認してください。

    必要書類

    必要書類は事業形態と業種で少し変わります。ただ、基本セットは決まっています。

    区分主な必要書類補足
    個人事業主本人確認書類
    振込口座情報
    許可証※
    店舗確認書類
    ※飲食や医療など、業種によっては営業許可証の提出が必要。
    法人登記簿謄本
    振込口座情報
    許可証
    店舗確認書類
    法人名義の確認書類が必要になる。
    共通店舗情報
    連絡先
    営業実態が分かる情報
    入力内容と書類の表記が一致していないと差し戻しになりやすい。

    利用開始までの目安

    Airペイの公式案内では、申込情報の入力は通常10分〜20分、審査は通常3日程度です。必要書類がそろっていれば、最初のハードルは高くありません。

    ただし、書類の不備や確認事項が出ると、そのぶん開始は遅れます。開業日やイベント日に間に合わせたいなら、直前ではなく余裕を持って申し込むべきです。

    特に0円スタートプログラムを前提にするなら、『申込月の6カ月後の月末までに審査通過』という期限も意識しておく必要があります。

  • スマホが決済端末になる!タッチ決済アプリ4選を比較、導入方法も解説

    スマホが決済端末になる!タッチ決済アプリ4選を比較、導入方法も解説

    スマホにタッチ決済アプリを入れると、専用のカードリーダーを用意しなくても、クレジットカードやスマホをかざして決済を受け付けられます。

    現在、スマホを決済端末として使える代表的なサービスは、Square、stera tap、Airペイ タッチの3つです。ただし、決済手数料や対応するスマホ、POSレジ、QRコード決済などに違いがあります。

    この記事では、スマホが決済端末になる仕組みから、おすすめのタッチ決済アプリ、導入方法、専用端末との違いまで解説します。

    スマホが決済端末になるタッチ決済アプリ4選

    スマホだけでタッチ決済を受け付けるなら、Square、stera tap、Airペイ タッチの3サービスから選べます。

    3サービスとも専用のカードリーダーを購入せずに導入できますが、手数料や対応OS、スマホだけで利用できる決済方法は異なります。

    サービス名 イメージ 初期費用 月額費用 決済手数料 iPhone Android POSレジ機能 QRコード

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    2.50%~

    〇

    〇

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    2.48%~

    ✕

    〇

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    1.98%~

    〇

    〇

    問合せ

    ✕

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    2.48%~3.24%

    〇

    ✕

    〇
    ※Airレジ連携可

    〇
    (AirペイQR)

    スマホがクレジットカード決済端末になるアプリ

    スマホを決済端末として使うサービスの選び方

    スマホを決済端末として使うサービスは、決済手数料、対応OS、対応する決済方法、POSレジ、入金条件で選びます。

    決済手数料

    決済手数料を抑えるなら、条件を満たす小規模事業者はstera tapがおすすめです。

    stera tapはVisa・Mastercardが1.98%から、Squareは条件を満たす事業者で2.5%から、Airペイ タッチは3.24%です。

    ただし、stera tapはカードブランドによって手数料が異なり、スモールビジネスプランにも適用条件があります。Squareにも年間キャッシュレス決済額などの条件があります。

    そのため、最低料率だけでなく、自店に適用される手数料まで含めて判断することが重要です。

    自分のiPhone・Androidで使えるか

    Squareとstera tapはiPhoneとAndroidの両方に対応しています。

    一方、Airペイ タッチとAirペイQRはiPhoneのみ対応、JMSのtap on mobileはAndroidのみに対応しています。

    現在使っているスマホをそのまま利用する場合は、OSだけでなく、機種やOSのバージョンが各サービスの利用条件を満たしているかが重要です。

    対応する決済方法

    クレジットカードのタッチ決済だけでなく、QRコード決済もスマホ1台で受け付けるならSquareまたはAirペイがおすすめです。

    一方、交通系電子マネー、iD、QUICPay、ICカードの差し込みまで必要な場合は、JMSのtap on mobileのみが選択肢になります。

    これらの決済方法まで利用する店舗では、カードリーダーや専用の決済端末が必要です。

    POSレジへの対応状況

    スマホで決済とPOSレジをまとめるならSquare、Airレジを利用しているならAirペイ タッチがおすすめです。

    Squareは無料のSquare POSレジを利用でき、商品管理、会計、売上管理、決済を1つのアプリにまとめられます。

    Airペイ タッチはAirレジと連携できるため、すでにAirレジを利用している店舗なら会計情報と決済を連携できます。

    stera tap、JMSのtap on mobileにはPOSレジ機能がありません。POSレジも必要な場合は、別途POSレジサービスを用意する形になります。

    入金サイクルと振込手数料

    売上金の受け取りを早めるなら、入金サイクルと振込手数料が重要です。

    Squareは三井住友銀行・みずほ銀行なら最短翌営業日に入金され、振込手数料は無料です。

    Airペイ タッチは金融機関によって月3回または月6回入金され、振込手数料は無料です。

    stera tapは複数の入金サイクルから選べますが、三井住友銀行以外への振込では1回220円の振込手数料がかかります。

    資金繰りを重視する店舗では、決済手数料だけでなく、入金までの日数と振込手数料まで含めて選ぶ必要があります。

    おすすめのスマホタッチ決済アプリ4選

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]
    スマホが決済端末になる仕組み

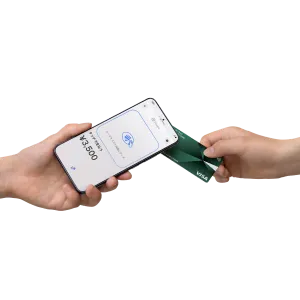
    スマホが決済端末になるのは、スマートフォンに搭載されているNFCと呼ばれる近距離無線通信機能を利用しているためです。

    決済の流れは以下の通りです。

    1. アプリを起動する
    2. 会計金額を入力する
    3. タッチ決済またはQRコード決済を選択する
    4. タッチ決済では顧客にカードやスマホをかざしてもらう
      (QRコード決済では店舗側のQRコードを顧客に読み取ってもらう)
    5. 決済完了を確認する
    6. 必要に応じて電子レシートを送る

    従来のカード決済では、スマホやタブレットとは別にカードリーダーを接続する方法が一般的でした。

    最近、Appleの「iPhoneのタッチ決済」やAndroidのTap to Payに対応した決済サービスが登場し、対応するスマホがあれば追加のカードリーダーなしでタッチ決済を受け付けられるようになりました。

    QRコード決済の場合は、決済アプリで店舗側のQRコードをスマホ画面に表示し、顧客が自分のスマホで読み取って支払います。ただし決済方法はサービスによって異なり、店舗側のスマホにQRコードを表示して顧客が読み取る方式と、顧客のスマホに表示されたQRコードやバーコードを店舗側のスマホで読み取る方式があります。

    PayPay・Apple Payなどスマホ決済との違い

    なお、ここでいう「スマホが決済端末になるサービス」と、PayPayやApple Payなどの「スマホ決済」は意味が異なります。

    PayPayやApple Payは、顧客がスマホで支払うための決済方法です。

    一方、Square、stera tap、Airペイ タッチは、店舗がクレジットカードやQRコード決済を受け付けるためのサービスです。


    つまり、PayPayやApple Payは「顧客側の支払い方法」、SquareやAirペイなどは「店舗側の決済受付サービス」という違いがあります。

    スマホが決済端末になるメリット

    専用のカードリーダーを購入せずに導入できる

    スマホを決済端末として使う最大のメリットは、専用のカードリーダーを購入しなくてもタッチ決済やQRコード決済を導入できることです。

    Square、stera tap、Airペイ タッチ、AirペイQRはいずれも初期費用0円から利用できます。すでに対応するスマホを所有していれば、新たに決済端末を購入する必要がありません。

    開業時の設備費を抑える場合や、まずクレジットカードのタッチ決済、QRコード決済から導入する場合に有効です。

    店舗の外でもカード決済やQRコード決済を受け付けられる

    スマホを利用するため、レジカウンター以外の場所でも決済を受け付けられます。

    イベント出店、キッチンカー、訪問サービス、屋外販売などでは、スマホ1台で会計できます。専用端末を持ち運ぶ必要もありません。

    インターネットに接続できる環境と対応するスマホがあれば利用できるため、固定店舗を持たない事業でもタッチ決済やQRコード決済を導入できます。

    開業時でも専用機器の到着を待たずに利用できる

    カードリーダーを利用するサービスでは、申し込み後に端末が届くまで利用を開始できない場合があります。

    スマホを使うサービスでは、審査が完了してアプリを設定すれば利用を開始できます。stera tapのiPhone版は最短15分、Airペイ タッチも条件を満たした場合は最短15分で利用開始できると案内されています。stera tapのAndroid版は最短5営業日です。

    急なイベント出店や新規開業でカード決済やQRコード決済を用意する場合にも利用できます。

    スマホと専用の決済端末はどちらがおすすめ?

    タッチ決済やQRコード決済が中心ならスマホだけで十分です。交通系電子マネーやiD、QUICPay、ICカードの差し込み、紙レシートまで必要な店舗では専用の決済端末を選んでください。

    スマホと専用端末では、対応する決済方法だけでなく、利用場所や決済件数、レシート発行など店舗運営の条件も異なります。主な違いをまとめると、以下のとおりです。

    比較項目スマホがおすすめ専用の決済端末がおすすめ
    カード決済〇(タッチ決済)◎(タッチ決済+ICカードの差し込み)
    QRコード決済〇〇
    対応する決済クレジットカードのタッチ決済やQRコード決済が中心クレジットカード・電子マネー・QRコード
    レシート電子レシートで問題ない紙レシートを頻繁に発行
    端末機能シンプルな決済機能で十分複数の決済方法やプリンターなどを1台に集約
    対応できる決済件数少ない多い
    おすすめの店舗形態小規模店舗、開業直後固定店舗、常設レジ
    利用場所イベント、キッチンカー、訪問サービス店舗のレジカウンター

    スマホだけで決済するのがおすすめの店舗

    スマホだけで決済を受け付ける方法は、クレジットカードのタッチ決済やQRコード決済を中心に利用する小規模店舗、イベント出店、キッチンカー、訪問サービスなどにおすすめです。

    専用端末を購入する必要がなく、対応するスマホがあればキャッシュレス決済を導入できます。紙レシートが不要で、電子レシートで対応できる店舗なら、スマホだけでも十分です。

    専用の決済端末がおすすめの店舗

    交通系電子マネーやICカードの差し込みなど、幅広い決済方法を受け付ける固定店舗では専用の決済端末がおすすめです。ただし、JMSのtap on mobileは電子マネーにも対応しています。

    飲食店や小売店など決済件数が多い店舗では、決済専用の端末を用意した方が店舗運営も安定します。プリンター内蔵型なら、キャッシュレス決済と紙レシートの発行も1台にまとめられます。

    専用端末を検討する場合は、決済端末を徹底比較!おすすめランキングで、端末費用や決済手数料、対応する決済方法を比較できます。

    スマホを決済端末として使う方法・導入手順

    スマホでタッチ決済やQRコード決済を受け付けるには、対応するサービスへ申し込み、加盟店審査を完了させる必要があります。

    基本的な導入手順は次のとおりです。

    1.対応しているスマホを確認する

    最初に、利用するサービスが現在のスマホに対応しているか確認します。

    iPhoneでは機種とiOSのバージョン、AndroidではOSだけでなくNFCへの対応や動作確認済み機種を確認します。

    Androidでは機種によってNFCの搭載位置なども異なるため、公式サイトの対応端末情報まで確認してください。

    iPhoneで使えるアプリだけを比較したい場合はこちらの記事もご確認ください。

    2.決済サービスへ申し込む

    対応端末を確認したら、利用する決済サービスへ申し込みます。

    一般的には、事業者情報、店舗情報、本人確認情報、売上金を受け取る銀行口座などを登録します。

    個人事業主でもSquare、stera tap、Airペイを申し込めます。

    Airペイ タッチでQRコード決済も利用する場合は、Airペイ タッチとは別にAirペイQRへの申し込みが必要です。

    3.加盟店審査を受ける

    クレジットカード決済やQRコード決済を受け付けるには加盟店審査があります。

    審査では事業内容や店舗情報などが確認され、サービスや決済ブランドによって利用開始までの期間が異なります。

    審査が完了するまでは本番の決済を受け付けられないため、開業日やイベント開催日が決まっている場合は早めに申し込みます。

    4.決済アプリをインストールする

    審査が完了したら、利用するサービスのアプリをスマホへインストールして初期設定を行います。

    SquareではSquare POSレジ、stera tapではstera tap、Airペイ タッチではAirペイ タッチアプリを使用します。

    Airペイ タッチでQRコード決済を利用する場合は、AirペイQRアプリもインストールします。

    Androidの場合はNFC機能も有効にしてください。

    5.金額を入力して決済する

    タッチ決済では、アプリで金額を入力した後、顧客にカードやスマホを店舗側のスマホへかざしてもらいます。

    QRコード決済では、アプリで金額を入力して店舗側のQRコードを表示し、顧客に自分のスマホで読み取ってもらいます

    スマホを決済端末として使うときの注意点

    紙レシートを発行するには別の機器が必要

    スマホ単体では、基本的に電子レシートを利用します。

    そのため、紙レシートを日常的に発行する店舗では、カードリーダーを利用するAirペイやプリンター内蔵型の決済端末を選ぶ方が合理的です。

    スマホを業務用端末として管理する必要がある

    個人のスマホを決済にも利用する場合は、通常のスマホ利用と店舗業務が同じ端末に集中します。

    電話、メッセージ、アプリの通知などが決済中に表示される場合があるため、営業時間中は通知設定を調整してください。

    複数スタッフが決済を担当する店舗でも、個人所有のスマホを共用する運用は避け、店舗管理の端末を用意してください。

    スマホが決済端末になってもセキュリティは問題ない?

    スマホを決済端末として利用しても、セキュリティ面で大きな問題はありません。

    Squareやstera tap、Airペイ タッチなどでは、顧客のカカード番号やPIN情報を店舗側のスマホに保存せず、安全に決済できる仕組みが採用されているからです。

    ただし、決済サービス自体が安全でも、店舗側でスマホを適切に管理する必要があります。 決済用スマホの紛失や第三者による不正操作を防ぐため、以下の対策を行ってください。

    • 画面ロックや生体認証を設定する
    • OSと決済アプリを最新の状態にする
    • スタッフごとの利用権限を管理する
    • 決済用スマホを放置しない
    • 紛失時に遠隔ロックできる状態にする
    • 不審なアプリをインストールしない

    決済サービスのセキュリティ対策に加えて、店舗側でもスマホを業務端末として適切に管理すれば、安全に運用できます。