カテゴリー: キャッシュレス決済端末

  • STORES決済(コイニー)×エアペイ徹底比較!手数料・評判・無料導入のメリット・初期費用・シェア

    STORES決済(コイニー)×エアペイ徹底比較!手数料・評判・無料導入のメリット・初期費用・シェア

    CM放映中のSTORES決済(旧コイニー)×Air PAY(エアペイ)を徹底比較

    国をあげてのキャッシュレス化の推進に加えて、TVCMが放映中で注目度が増しているSTORES決済・Air PAY(エアペイ) 。

    今回は両者の手数料や評判・導入のメリット・注目度を月間検索回数などから徹底比較をします。

    現在はキャンペーンにより、端末代金・月額費用が期間限定で無料になっています。モバイル決済端末の導入を検討している方はぜひ、この機会に無料申込みましょう。

    決済対応・連携サービスの多いSTORES決済(旧コイニー)の特徴・概要・シェア

    STORES決済(旧コイニー)の特徴・基本情報

    STORES決済
    • 提供会社名:STORES株式会社
    • 本社所在地:東京都渋谷区東3丁目16番3号エフ・ニッセイ恵比寿ビル4階
    • サービス提供開始時期:2018年 12月
    • 導入実績(店舗数):不明

    まずはSTORES決済の特徴と概要について紹介をします。STORES決済(旧コイニー)はSTORESシリーズ提供するSTORES株式会社が運営しており、本社は東京都にあります。

    サービスは2018年12月から開始しており、導入実績は公表されていませんでしたが、評価が高いのが特徴です。

    • 端末代金19,800円が今なら限定0円・初期・月額費用も無料
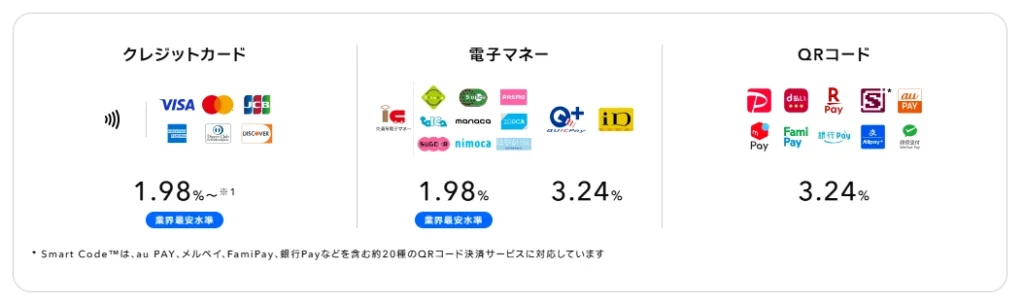
    • クレジット・電子マネー・QR決済など豊富な支払いに対応
    • 持ち運び可能でレジ横以外の座席・屋外決済・移動販売も可能
    • 個人事業主におすすめ最短翌々日(2日後)入金・分割支払い
    • 個人おすすめネットショップ不要で決済ページを無料作成でInstagram販売

    STORES決済はTVCMも放映し知名度が高いです。初期費用・月額料金ともに無料なため、個人から複数店舗までさまざまなケースでおすすめできます。QRコードや電子マネーにも対応したマルチ決済端末です。

    今なら限定キャンペーンでスタンダードプランに申し込むと端末代金が0円(通常19,800円)で、コストをかけずにお店のキャッシュレスを開始できます。

    決済端末は持ち運びもできるためレジ横以外の座席や屋外決済も可能。飲食店のテーブル決済はもちろん、オフィス近辺やイベント会場、駅回りなどのテイクアウトに対応した小規模店舗やキッチンカーにもおすすめです。

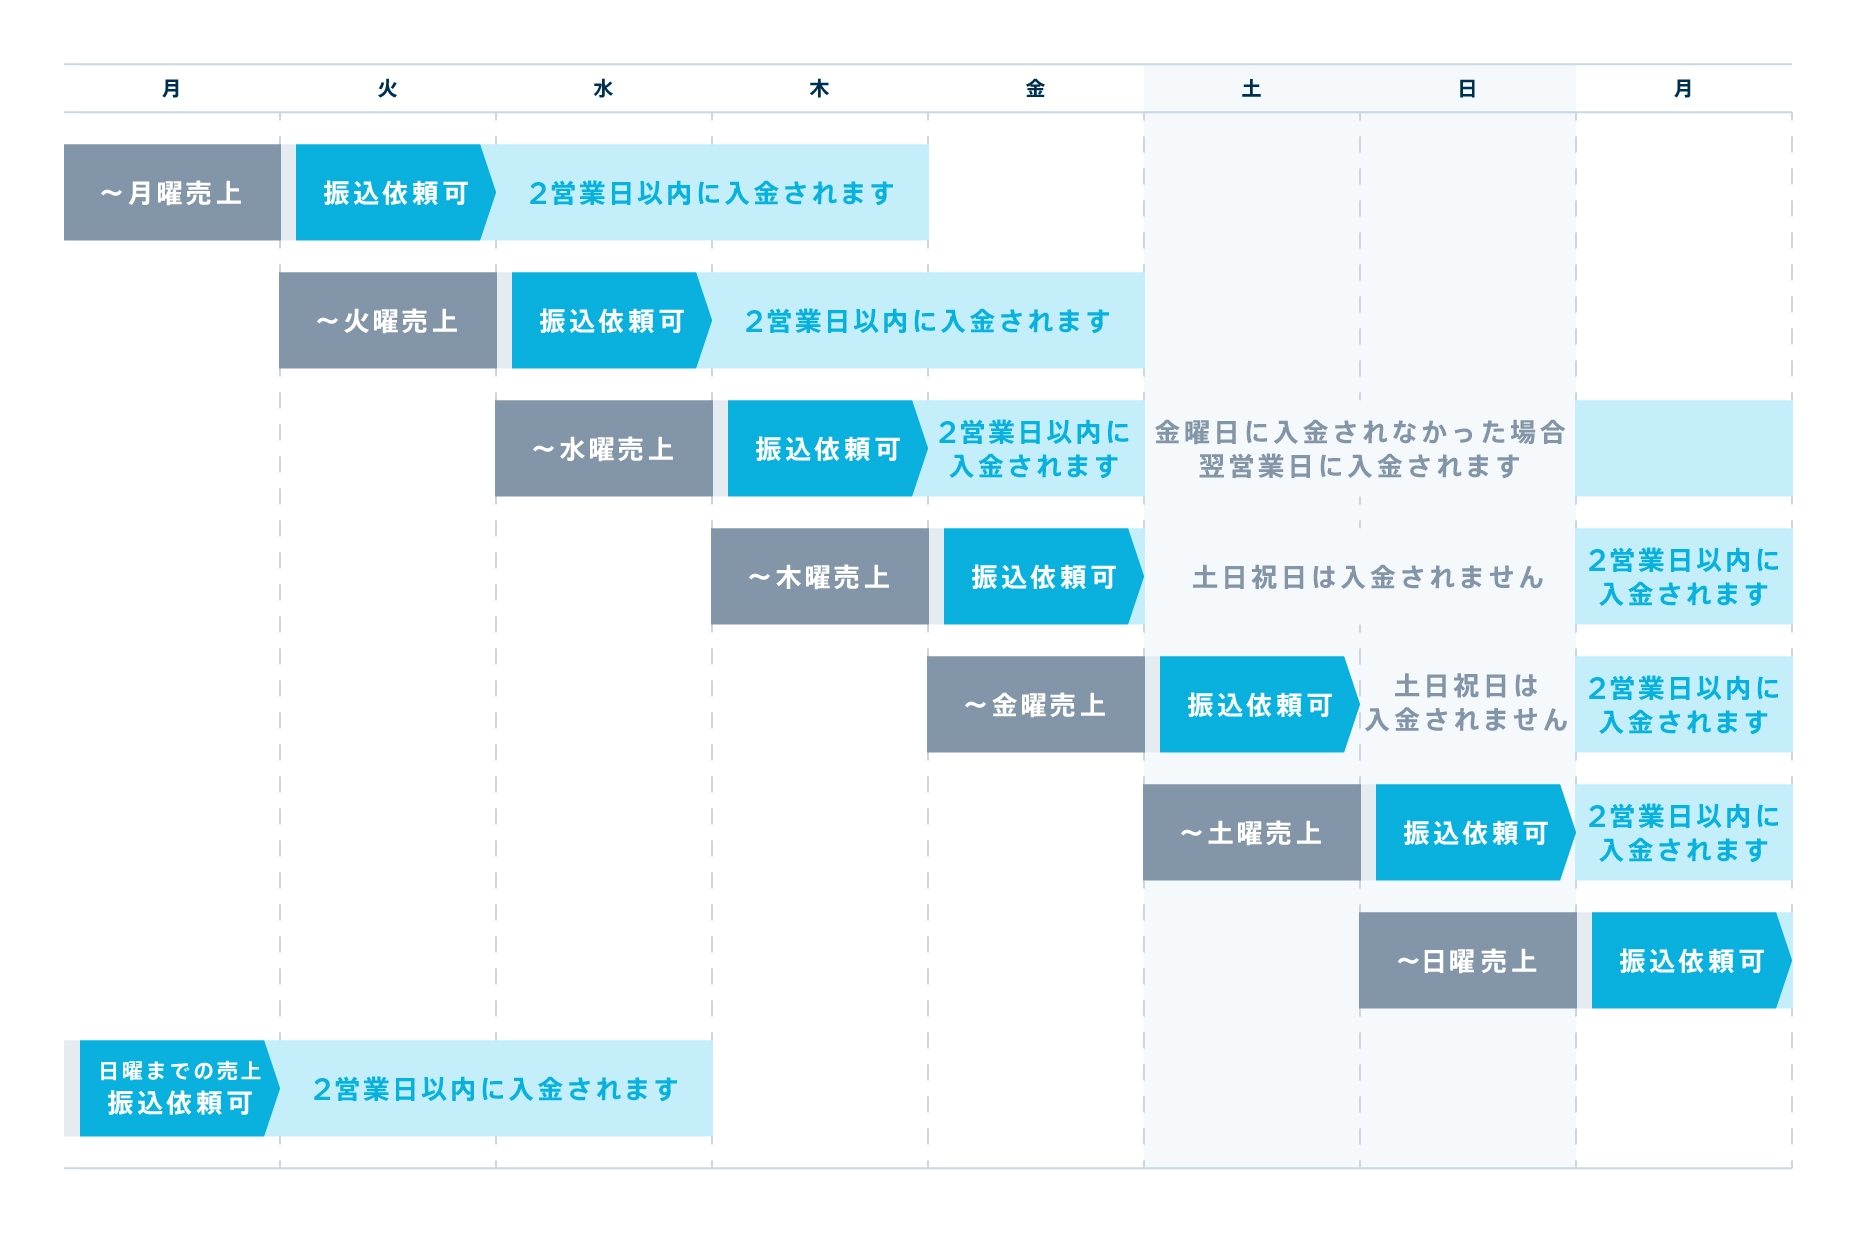
    個人事業主・小規模店舗の場合はキャッシュフローの安定も重要ですが、STORES決済は手動入金に対応。振込依頼から1~2営業日で入金してもらえます。

    中小~大手企業ではセキュリティ面も重視されますが世界基準の認証方式に対応し、カード情報を端末に保存されず不正対策もされています。機能も豊富でPOSレジ・会計ソフトの連携に加えて、管理画面の権限設定・入金予定額や履歴も一覧で確認ができます。

    無料で使えるSTORES請求書決済を活用すれば、支払いページを簡単に作成できます。メールやSNSのDMなどで支払いページのURLを送る「リンク決済」で、費用や手間をかけずに簡単にオンライン販売ができます。もちろん、この機能は個人も使えます。

    導入前後のサポート相談も強化をしており、IT製品に苦手意識がある方も丁寧に支援、道入の無料相談も受付けているためぜひ相談予約をしてみましょう。

    サービス名

    STORES決済

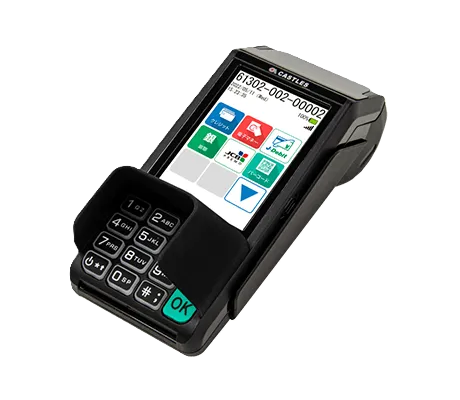
    端末 STORES 決済の端末画像
    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    端末の種類

    モバイル型

    こちらの記事ではCMでも話題のSTORES決済×Squareの機能やプランを徹底比較しています。

    複数店舗の売上一元管理におすすめSTORES決済(旧コイニー)のメリット

    • 専用カードリーダー1つで簡単導入
    • ビジネスコネクトで複数店舗も管理
    • POS・会計ソフトなど豊富なサービス連携

    STORES決済(旧コイニー)のメリットはスタッフアカウントを複数作成することで、接客時の支払い受付が可能な点です。

    決済方法の種類が多く中国のモバイル決済にも対応をしています。中国で主要なQRコード決済WeChatPayにも対応し、爆買いすることも多い中国人観光客からの大きな売上が期待できます。

    CM放送&0円キャンペーン・Air PAY(エアペイ)の特徴・概要・シェア

    [orend-service]{"condition":{"idList":"01hxryx9ntxhefdseftfmnhxmh"},"display":{"type":"price-explanation"}}[/orend-service]

    サービス連携が強み・Air PAY(エアペイ)のメリット

    • 初期費用・月額料金・カードリーダーがすべて無料
    • 振込手数料が無料
    • 万全のサポート体制で安心導入
    • Airレジ(エアレジ)と連携で効率的な会計処理
    • レストランボード連携で予約管理も効率的に

    Air PAY(エアペイ) 最大のメリットは無料で導入・運用できることでしょう。初期費用や月額料金はもちろん、振込手数料もカードリーダーもすべて無料で利用できます。Airペイの入金サイクルは月6回もしくは3回と多く、振込手数料がかからないメリットは大きいです。

    さまざまなシステムと連携ができるのもAirペイの魅力です。クラウド型のPOSレジ・Airレジと連携することで、会計処理の効率化が期待できます。

    Airペイを提供するリクルート社では予約管理システムやPOSレジなどの提供も行っているため、その他サービスと連携させ、一元管理が可能です。さまざまなシステムと連携を行うことで、業務効率化やデータを活用したマーケティングの展開など、さまざまな恩恵を得られるでしょう。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の注目度を検索数で比較

    TVCMも放映中の2社ですが、どれくらいの注目度があるのでしょうか。

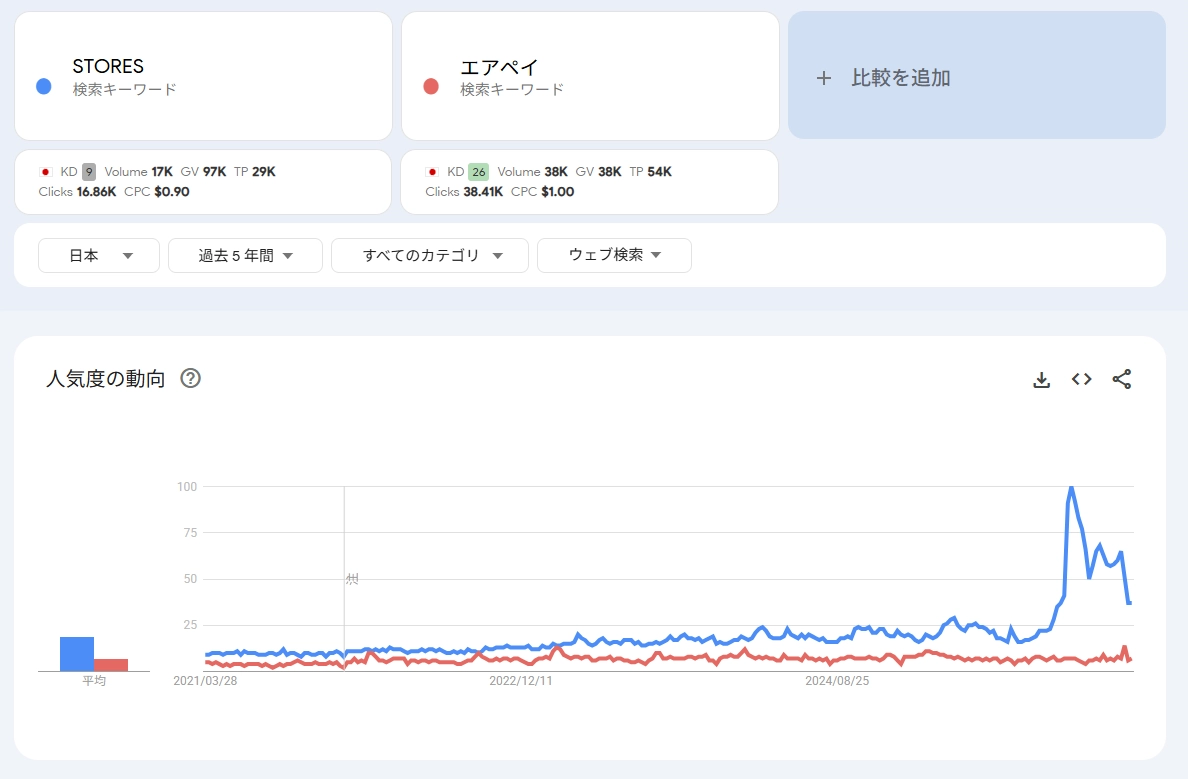
    次はSTORES決済・Air PAY(エアペイ) それぞれの注目度を月間の検索回数や上昇率について比較してきます。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の検索上昇推移・トレンド比較

    STORES・Airペイの検索数の推移ですが、上記のようにSTORES決済の方が全体的に多いことがわかります。

    認知度ではSTORES決済に分があるといえるでしょう。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の評判&口コミを比較

    次に STORES決済(コイニー)・Air PAY(エアペイ)の評判や口コミを比較します。

    モバイル決済を導入する前に、評判や口コミを確認してみるとユーザーがどう思っているのか知ることができるため、ぜひ参考にしてみてください。

    STORES決済(旧コイニー)の評判・口コミ

    • 良い評判・口コミ

    STORES決済は店舗が管理しやすいように専用のページが存在しており、導入をすることで売上を確認しやすくなります。クレジットカード決済や電子マネー決済などに対応をしており、リスクを最小限に抑えることができるのが良い評判としてあります。

    • 悪い評判・口コミ

    一方で事業内容が明確になっていなければ審査に落ちることもあり、導入ができないこともあります。またシステムエラーで決済ができなくなることもあり、不具合が発生しているとの声も。

    もちろんアップデートは日々行われているはずのため、現状は改善されているかもしれません。

    Air PAY(エアペイ)の評判・口コミ

    • 良い評判・口コミ

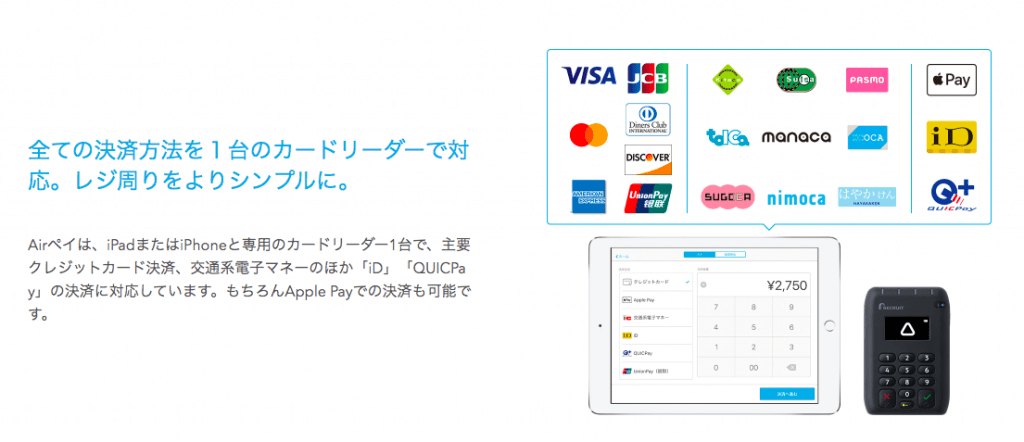
    Air PAY(エアペイ) は対応している決済方法が多いです。そのため、導入をすることでユーザーの支払い方法に対応をすることができます。更にサポートが手厚いため、満足しているユーザーが多いも多いようです。

    https://www.instagram.com/p/BosxgZSBf25/

    フォロワーアップについての電話が多いとのことですが、それだけサポート体制を強化し手厚くしていることがわかります。

    • 悪い評判・口コミ

    一方で不具合が発生をしてしまうことで、会計業務ができなくなったり、機会損失を起こしてしまう可能性もあります。Air PAY(エアペイ)では常にサービス改善を行っているため、こちらも同様に期待をすることができます。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の導入費用・手数料・カードリーダー比較表

    サービス名

    STORES決済

    Airペイ(エアペイ)

    端末 STORES 決済の端末画像
    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円 ※キャンペーン(通常20,167円)

    初期費用

    無料アカウント登録
    フリー0円
    スタンダード0円

    0円

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    0円 ※無料

    決済手数料

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    端末の種類

    モバイル型

    モバイル型

    PIN入力・電子マネーにも対応のSTORES決済

    STORES決済はPIN入力や電子マネーに対応をしています。導入費用は無料なので事業内容を明確にし審査に申請をすることで、スムーズに利用できるでしょう。

    決済手数料はAirペイよりも高いですが、継続課金やWebからの支払いにも対応していて、さまざまなビジネスで役立ちます。

    導入費用0円でPOSレジセット・電子マネーも対応のAir PAY(エアペイ)

    Air PAY(エアペイ) はクレジットや電子マネーに対応をしており、導入費用・月額費用が無料です。

    OSレジやホットペッパーなどの店舗予約も連携が可能で、会計業務を改善や集客面での売上拡大に期待できます。

    今ならiPadの無料貸与も実施しているため、店舗事業者にとってはうれしいポイントといえます。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の対応決済方法・入金サイクル比較

    ここではSTORES決済とAirペイの対応決済方法・入金サイクルを比較します。

    サービス名

    STORES決済

    Airペイ(エアペイ)

    端末 STORES 決済の端末画像
    クレジットカード

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    電子マネー

    交通系ICカード
    iD/QUICPay
    ApplePay/GooglePayなど

    交通系ICカード
    Apple Pay
    iD/QUICPay
    タッチ決済

    QRコード

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY

    入金サイクル

    最短翌々日

    最大月6回

    入金手数料

    0円

    0円

    STORES決済(旧コイニー)の対応クレジットカード・電子決済・入金サイクル

    STORES決済は対応しているクレジットカードや電子マネーの種類が多く、決済手数料は3.25%~3.75%です。

    自動入金の場合は月1回の振込ですが、手動入金なら好きなタイミングで振込を依頼できます。入金は振込依頼から1~2営業日と早く、資金繰りの改善に役立ちます。

    Air PAY(エアペイ)の対応クレジットカード・電子決済・入金サイクル

    Airペイは支払い方法が充実しているのが特徴で、特にQRコード決済、WeChat Payや銀聯をはじめとする海外で主要な支払い方法に対応できるのが強みです。

    入金サイクルは月3回または6回と多く、振込手数料は無料。資金繰りを改善したい個人事業主にもおすすめです。

    STORES決済(旧コイニー)×Air PAY(エアペイ)徹底比較のまとめ

    今回はCoiney(コイニー)・Air PAY(エアペイ)の比較について紹介をしてきました。

    導入をする前に知っておきたい評判や手数料・導入費用などの情報を確認できたのではないでしょうか。現在は無料導入ができるため、ぜひこの機会にキャッシュレスをはじめましょう。

  • SquareとSTORES決済を徹底比較!手数料・評判・無料導入のメリット・モバイル決済端末の料金・シェア

    SquareとSTORES決済を徹底比較!手数料・評判・無料導入のメリット・モバイル決済端末の料金・シェア

    Square(スクエア)とSTORES決済は、どちらも店舗でキャッシュレス決済を導入できる決済サービスです。クレジットカード、電子マネー、QRコード決済に対応しており、飲食店、小売店、美容室、サロン、イベント販売、移動販売など、幅広い店舗で利用できます。

    ただし、比較すると料金体系、決済手数料、入金サイクル、端末の種類、外部サービス連携に違いがあります。どちらが良いかは、月額費用や決済手数料だけでなく、店舗の売上規模、必要な決済手段、入金スピード、POSレジや予約システムとの連携まで見て判断することが重要です。

    サービス名

    Square 決済

    STORES決済

    端末 Squareの決済端末画像 STORES 決済の端末画像
    端末費用

    0円~
    無料アカウント

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    0円
    無料アカウント

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    固定費全て0円

    0円
    ※フリー(スタンダード:3,300円)

    カード手数料

    2.5%~

    1.98%〜スタンダード、フリー2.48%〜

    電子マネー手数料

    3.25%

    3.24%

    QRコード手数料

    3.25%

    3.24%

    入金サイクル

    即時入金

    最短翌々日

    入金手数料

    0円

    0円

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    Squareは、初期費用や月額固定費を抑えて導入できる点が強みです。スマホでタッチ決済を使えば、追加の専用端末なしでカード決済を受け付けられます。Square リーダー、Square ターミナル、Square レジスターなど端末の種類も多く、店舗の会計方法に合わせて選べます。

    STORES決済は、スタンダードプランを利用するとVisa、Mastercardの決済手数料が1.98%〜になります。フリープランでも月額費用0円で始められますが、端末費用と決済手数料の差を考えると、月間のキャッシュレス決済額が増える店舗ではスタンダードプランも比較対象になります。

    ただし、スタンダードプランの月額3,300円は年間契約の場合です。月額契約の場合は月額3,960円となり、端末1台の無償貸出はスタンダードプラン年間契約が対象です。フリープラン、スタンダードプラン月額契約、2台目以降は端末購入が必要になります。

    料金・端末費用・月額費用を比較

    最初に確認すべきなのは、初期費用、月額費用、端末費用です。キャッシュレス決済は「初期費用0円」と見えても、端末費用や有料プランの有無によって導入コストが変わります。

    サービス名

    Square 決済

    STORES決済

    端末 Squareの決済端末画像 STORES 決済の端末画像
    端末費用

    0円~
    無料アカウント

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    0円
    無料アカウント

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    固定費全て0円

    0円
    ※フリー(スタンダード:3,300円)

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    Squareは、月額固定費がかからないため、小規模店舗や個人事業主でも導入を検討しやすい料金体系です。専用端末を購入する場合でも、Square リーダーは4,980円、Square ターミナルは39,980円、Square スタンドは29,980円、Square レジスターは99,980円など、会計スタイルに合わせて選択できます。

    STORES決済は、フリープランなら月額費用0円で利用できます。ただし、端末は通常27,720円で購入する必要があります。一方、スタンダードプランは年間契約の場合に月額3,300円で、決済端末が1台無償貸出され、対象ブランドの決済手数料も下がります。

    固定費を抑えて始めたい場合はSquare、決済額が増えたときの手数料まで見たい場合はSTORES決済を中心に比較すると判断しやすくなります。

    [orend-payment-terminal-explorer]
    {
    "initialDisplayMode": "upper-frame-image",
    "items": [
    {
    "serviceId": "01hre27mpzje1whgc65ssm1q9w",
    "serviceName": "Square決済",
    "imagePath": "https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp",
    "imageAlt": "Squareのお得な料金情報",
    "label": "初期費用0円~・固定費0円、即日導入・即日入金に対応"
    },
    {
    "serviceId": "01hxryx9ntxhefdseftfmnhxmh",
    "imagePath": "https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp",
    "imageAlt": "端末無料のキャンペーン",
    "label": "カードリーダー代が0円に!"
    },
    {
    "serviceId": "01hkp68a19g31zk4v9ytcs7k52",
    "imagePath": "https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp",
    "imageAlt": "stera packのお得な料金情報",
    "label": "初期費用・端末代0円、月額料金も初年度無料"
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    決済手数料を比較

    決済手数料は、長く使うほど総コストに影響します。端末費用や月額費用が安くても、決済金額が大きくなると手数料差が負担になります。

    決済方法SquareSTORES決済
    Visa、Mastercard2.5%〜※フリー2.48%〜
    スタンダード1.98%〜
    JCB、American Express、Diners Club、Discover2.5%〜※スタンダード2.38%〜
    交通系IC3.25%1.98%
    QUICPay、iD3.25%3.24%
    QRコード決済3.25%3.24%
    オンライン決済Square オンラインビジネス、Square リンク決済などは3.6%STORES ネットショップはフリープラン5.5%〜、スタンダードプラン3.6%〜
    請求書決済Square 請求書は3.25%STORES 請求書決済は3.24%
    ※年間キャッシュレス決済額3,000万円未満で主要カードブランドの対面決済。条件外は3.25%〜またはカスタム手数料

    Squareは、年間キャッシュレス決済額3,000万円未満で主要カードブランドによる対面決済の場合、手数料が2.5%〜です。それ以外の場合は3.25%〜、またはカスタム手数料が適用されます。オンライン決済、リンク決済、サブスクリプションは3.6%、請求書決済は3.25%、カード情報の手入力など非対面決済は3.75%です。

    STORES決済は、スタンダードプランでVisa、Mastercardの手数料が1.98%〜になります。交通系ICも1.98%のため、カード決済や交通系ICの利用が多い店舗では、手数料差が出ます。

    ただし、年間キャッシュレス決済額が3,000万円以上の事業者は、対面クレジットカード決済手数料がフリープランで3.24%、スタンダードプランで2.98%になります。売上規模によって手数料が変わるため、月間決済額が大きい店舗は公式条件を確認しておきましょう。

    また、オンライン決済ではSTORES ネットショップの決済手数料がフリープランで5.5%〜、スタンダードプランで3.6%〜です。STORES 請求書決済の決済手数料は3.24%です。対面決済の低料率が強みですが、オンライン決済や請求書決済ではSquareとの差は小さくなります。

    手数料だけを見ると、対面決済では対象条件を満たす場合にはSTORES決済が有利です。

    一方で、オンライン決済は両社とも3%台で大きな差はなく、請求書決済もSquareが3.25%、STORESが3.24%と近い水準です。固定費0円で始めたい場合はSquare、対面決済の手数料を重視する場合はSTORES決済も候補になります。

    対応決済ブランドを比較

    対応決済ブランドは、顧客の支払い方法に直結します。クレジットカードだけでなく、電子マネーやQRコード決済まで必要かを確認しましょう。

    比較項目SquareSTORES決済
    クレジットカードVisa、Mastercard、American Express、JCB、Diners Club、Discover、UnionPayなどVisa、Mastercard、JCB、American Express、Diners Club、Discover
    電子マネー交通系IC、QUICPay、iDなど交通系IC、QUICPay、iD
    QRコード決済PayPay、d払い、楽天ペイ、au PAY、メルペイ、WeChat Pay、Alipay+PayPay、d払い、楽天ペイ、Smart Code系、Alipay+、WeChat Payなど
    インバウンド対応WeChat Pay、Alipay+、UnionPayなどに対応WeChat Pay、Alipay+などに対応
    確認すべき点端末や決済方法ごとの対応範囲を確認するSmart Code系のQRコード決済を使いたいか

    Squareは、カード決済、電子マネー、QRコード決済に対応しています。クレジットカードではVisa、Mastercard、American Express、JCB、Diners Club、Discover、UnionPayなどに対応し、QRコード決済ではPayPay、d払い、楽天ペイ、au PAY、メルペイ、WeChat Pay、Alipay+に対応しています。

    STORES決済も、クレジットカード、電子マネー、QRコード決済に対応しています。QRコード決済ではPayPay、d払い、楽天ペイ、Smart Code系、Alipay+、WeChat Payなどに対応しています。

    対応決済ブランドについては大きな差はありません。

    入金サイクル・振込手数料を比較

    小規模店舗や個人事業主では、入金サイクルが資金繰りに影響します。売上がいつ入るか、振込手数料がかかるかは必ず確認しておきたい項目です。

    比較項目SquareSTORES決済
    入金方法通常入金、即時入金手動入金、自動入金
    通常入金三井住友銀行とみずほ銀行は翌営業日、その他金融機関は週1回手動入金は振込依頼後1〜2営業日、自動入金は翌月20日
    最短入金即時入金サービスに対応手動入金で振込依頼後1〜2営業日
    振込手数料通常の振込手数料はSquareが負担自動入金は無料。手動入金は10万円以上無料、10万円未満は200円
    即時入金の追加費用即時入金は入金額の1.5%STORES決済の通常入金とは別に、関連サービスのスピードキャッシュは別途条件を確認

    Squareは、三井住友銀行とみずほ銀行の場合、0時から23時59分までに発生した売上が翌営業日に振り込まれます。その他金融機関は毎週水曜締め、同じ週の金曜に入金されます。通常の振込手数料はSquareが負担します。急ぎで資金が必要な場合は、入金額の1.5%の手数料で即時入金サービスを利用できます。

    STORES決済は、手動入金と自動入金を選べます。手動入金では振込依頼の操作完了後、1〜2営業日で登録口座へ入金されます。自動入金は月末締め、翌月20日に登録口座へ入金され、20日が土日祝日の場合は翌営業日の入金です。

    振込手数料は、自動入金であれば売上額にかかわらず無料です。手動入金では売上合計10万円以上で無料、10万円未満の場合は200円がかかります。

    入金スピードを重視するならSquareがおすすめです。

    導入スピード・審査を比較

    開業直前、イベント出店、短期販売では、導入スピードも重要です。申し込みから利用開始までにどれくらいかかるかを確認しましょう。

    比較項目SquareSTORES決済
    申し込み方法Webからアカウント作成Webから申し込み
    導入目安Visa、Mastercard、American Express、UnionPayは通常1〜3営業日。最短当日から利用できる場合ありクレジットカード決済は申し込みから最短4営業日で利用開始
    審査決済ブランドや決済方法ごとに審査が必要クレジットカードは1次審査、2次審査。電子マネー、QRコードはそれぞれの審査通過後に利用可能
    端末準備スマホでタッチ決済、Square リーダー、Square ターミナルなどSTORES決済端末2の購入、またはスタンダードプラン年間契約で1台無償貸出
    急ぎ導入スマホ決済なら専用端末なしで始められる場合がある審査と端末配送を確認

    Squareは、Visa、Mastercard、American Express、UnionPayの審査が通常1〜3営業日で、最短でアカウント作成当日から利用できる場合があります。JCB、Diners Club、Discoverは通常5〜15日、QRコード決済は通常30日以内とされていますが、実際の期間は審査状況によって変わります。

    STORES決済は、クレジットカード決済を申し込みから最短4営業日で利用開始できます。クレジットカードは1次審査、2次審査、電子マネーとQRコード決済はそれぞれの審査を通過した順に利用可能になります。

    急ぎで導入したい場合は、Squareがおすすめです。

    決済端末の種類・使い方を比較

    決済端末は、店舗の会計導線に合わせて選ぶ必要があります。レジ横で使うのか、テーブル決済やイベント販売で使うのかによって、必要な端末は変わります。

    比較項目SquareSTORES決済
    主な端末スマホでタッチ決済、Square リーダー、Square ターミナル、Square スタンド、Square レジスターなどSTORES決済端末2
    端末価格Square リーダー4,980円、Square ターミナル39,980円など27,720円
    端末単体決済Square ターミナル、Square レジスターなどで対応STORES決済端末2のスタンドアロンモードで対応
    スマホ連携スマホでタッチ決済、Square リーダーで対応アプリ連携モードで対応
    レシート印刷Square ターミナルはプリンター内蔵端末単体ではなく周辺機器などを確認
    持ち運び利用Square リーダー、Square ターミナル、スマホでタッチ決済などで対応店外販売やイベント販売でも利用可能

    Squareは端末の種類が多く、スマホでタッチ決済、Square リーダー、Square ターミナル、Square スタンド、Square レジスターなどを選べます。レシートプリンター内蔵のSquare ターミナルや、POS一体型のSquare レジスターなど、会計環境に合わせた選択肢があります。

    STORES決済端末2は、端末だけで決済できるスタンドアロンモードと、スマホやタブレットと連携するアプリ連携モードに対応しています。スタンダードプラン年間契約では1台目を無償貸出で利用できますが、フリープラン、スタンダードプラン月額契約、2台目以降は購入が必要です。

    端末の選択肢を重視するならSquareがおすすめです。

    POSレジ・会計ソフト・予約システム連携を比較

    決済端末を導入するときは、決済だけでなく売上管理、在庫管理、予約管理、会計処理まで見ることが重要です。決済後のデータ連携が弱いと、手入力や二重管理が増えます。

    SquareとSTORES決済はどちらも外部サービスとの連携に対応していますが、連携できるサービスの種類や強みが異なります。特にPOSレジ、会計ソフト、予約システム、ECサイトとの連携は、日々の業務効率に大きく影響します。

    比較項目SquareSTORES決済
    POSレジ連携Square POSレジ、スマレジ、AirレジなどSTORES レジ、スマレジ、ユビレジ、POS+、Orange Operation、Loyverse POSなど
    会計ソフト連携freee会計、マネーフォワード クラウド会計などfreee会計、マネーフォワード クラウド会計など
    予約システム連携Square 予約STORES 予約
    ネットショップ連携Square オンラインビジネス、WooCommerceなどSTORES ネットショップ
    顧客管理Square 顧客管理、Square マーケティングなどSTORESの関連サービスと連携
    API連携API公開ありAPI公開あり

    Squareは、自社サービスであるSquare POSレジ、Square 予約、Square オンラインビジネス、Square 請求書を同じアカウントで利用できる点が強みです。さらに、Square App Marketplaceを通じて外部サービスと連携できます。

    STORES決済は、STORES レジ、STORES 予約、STORES ネットショップとの連携が大きな特徴です。実店舗の決済、予約受付、オンライン販売を同じSTORESアカウントで管理できるため、サロンやスクール、飲食店、小売店などで導入を検討しやすい環境が整っています。

    既存のPOSレジや会計ソフトを利用している場合は、導入前に公式サイトの連携一覧を確認し、自店舗で利用中のシステムと接続できるかを確認しておきましょう。

    オンライン決済・請求書決済を比較

    対面決済だけでなく、オンライン決済、リンク決済、請求書決済を使う場合は、非対面決済の手数料と機能も確認しましょう。

    比較項目SquareSTORES決済
    リンク決済Square リンク決済に対応STORES請求書決済などで対応
    請求書決済Square 請求書に対応STORES 請求書決済で対応
    オンライン販売Square オンラインビジネスに対応STORES ネットショップと組み合わせられる
    継続課金Square サブスクリプションに対応STORESの関連サービスで確認
    主な用途請求書、リンク決済、オンライン販売、定期請求請求書払い、ネットショップ、予約決済
    決済手数料オンライン決済は3.6%、請求書決済は3.25%、非対面決済は3.75%STORES 請求書決済は3.24%、STORES ネットショップはフリープラン5.5%〜、スタンダードプラン3.6%〜

    Squareは、対面決済だけでなく、Square リンク決済、Square 請求書、Square オンラインビジネス、Square サブスクリプションなどにも対応しています。オンライン決済は3.6%、請求書決済は3.25%、非対面決済は3.75%です。

    STORES決済は対面決済を中心に、STORES 請求書決済、STORES ネットショップ、STORES 予約などと組み合わせてオンライン決済に対応できます。STORES 請求書決済は3.24%、STORES ネットショップはフリープラン5.5%〜、スタンダードプラン3.6%〜です。

    複数店舗管理・権限設定を比較

    複数店舗で利用する場合は、店舗ごとの売上管理、スタッフ権限、端末管理、入金管理が重要です。1店舗で使う場合と、多店舗で使う場合では見るべきポイントが変わります。

    多店舗で使う場合は、決済手数料だけでなく、店舗別の売上確認、スタッフ権限、端末管理、会計ソフト連携まで比較しましょう。法人利用では、年間決済額や店舗数によって個別相談できる場合もあります。

    比較項目SquareSTORES決済
    複数店舗管理複数店舗での運用に対応複数店舗での運用に対応
    スタッフ権限スタッフ管理機能を利用可能管理画面の権限設定を確認
    売上確認Square データで売上やレポートを確認店舗ごとの売上確認に対応
    端末管理端末やPOSを店舗ごとに運用可能店舗ごとの端末運用を確認
    法人利用年間決済額が大きい場合はカスタム料金の相談が可能決済手数料や連携機能を個別相談できる場合あり

    評判・口コミを比較

    STORES決済×Square(スクエア)の評判&口コミを比較

    次にSTORES決済×Square(スクエア)の評判&口コミを比較します。良い評判や悪い評判によって、導入を確認したいと考えている方は参考にしてください。

    STORES決済の評判・口コミ

    STORES決済の良い評判は次のようになっています。

    専用のページがあるため、導入をしている店舗側は把握をしやすく、クレジットカード情報の管理も不要なため、リスクを最小限に抑えることができます。

    また豊富な決済方法に対応をしており、無料で導入できるという声が多くありました。

    • 良い評判・口コミ
    • 悪い評判・口コミ

    悪い評判としては、事業内容を明確にしておかなければ審査に落ちる可能性が高くなったりSTORES決済のエラーで決済が一時的にできなくなることもあります。

    導入時には利用者の口コミなども参考にして行きましょう。

    Square(スクエア)の評判・口コミ

    • 良い評判・口コミ

    Square決済(スクエア)の良い評判は導入審査のスピードも早くすぐに導入ができたという声もありました。加えて決済端末が小さいため、置き場所に困ることがありません。

    • 悪い評判・口コミ

    悪い評判としては、レジアプリの操作性が悪いため、改善を求めているユーザーもいました。

    SquareとSTORES決済はどちらがおすすめか

    SquareとSTORES決済は、どちらも店舗のキャッシュレス決済に使えるサービスですが、重視するポイントによって選び方が変わります。

    店舗の状況おすすめサービス理由
    固定費を抑えたいSquare初期費用、月額固定費、通常振込手数料を抑えて導入できる
    すぐに導入したいSquareスマホでタッチ決済を使えば専用端末なしで始められる場合がある
    オンライン決済や請求書決済も使いたいSquareSquare リンク決済、Square 請求書、Square オンラインビジネスを同じアカウントで使える
    端末の種類を選びたいSquareリーダー、ターミナル、スタンド、レジスターなど選択肢が多い
    イベント販売や移動販売で使いたいSquareスマホでタッチ決済やSquare リーダーを使える
    決済手数料を抑えたいSTORES決済スタンダードプランではVisa、Mastercardが1.98%〜、交通系ICも1.98%で利用できる
    予約やネットショップと連携したいSTORES決済STORES 予約、STORES レジ、STORES ネットショップと組み合わせやすい
    月間決済額が増えてきたSTORES決済月額3,300円のスタンダードプランで手数料を下げられる可能性がある

    固定費0円、入金スピード、端末の選択肢を重視するならSquare、手数料やSTORES関連サービスとの連携を重視するならSTORES決済が候補になります。

    ただし、実際のコストは月間決済額や決済方法によって変わります。導入前には、初期費用、月額費用、端末費用、決済手数料、入金サイクルをまとめて確認し、自店舗の支払い方法や運用に合うサービスを選びましょう。

    まとめ

    SquareとSTORES決済を比較すると、Squareは固定費0円、導入スピード、端末の選択肢、オンライン決済の幅広さ、STORES決済は低料率プランとSTORES関連サービスとの連携に強みがあります。

    固定費をかけずに始めたい店舗や、スマホ決済、請求書決済、オンライン販売までまとめたい店舗ではSquareが候補になります。月間決済額が大きく、手数料を抑えたい店舗ではSTORES決済のスタンダードプランも比較対象になります。

    どちらを選ぶ場合も、決済手数料だけでなく、端末費用、入金サイクル、振込手数料、対応決済ブランド、POSや予約システムとの連携まで確認することが重要です。店舗の規模や運用方法に合わせて比較し、導入後の総コストと業務効率まで見て判断しましょう。

  • PayPay×楽天ペイ徹底比較!QRモバイル決済の手数料・評判・費用・店舗や飲食店の導入メリット

    PayPay×楽天ペイ徹底比較!QRモバイル決済の手数料・評判・費用・店舗や飲食店の導入メリット

    PayPayと楽天ペイはどちらを選ぶべき?

    結論はシンプルで、「使える店の多さ・チャージの自由度」ならPayPay、「楽天ポイントを最大化」なら楽天ペイです。楽天ペイは楽天カード等と組み合わせたときに強く、PayPayは誰でも使いやすい設計になっています。

    利用者向け

    迷ったら「生活圏で使える頻度」と「ポイントの貯め方」で決めるのが最短です。PayPayは銀行口座からのチャージや利用のしやすさが強みで、楽天ペイは楽天カード等の条件を満たすと還元効率が上がります。結局は“普段使いの回数”が多い方を選ぶのが失敗しにくいです。

    項目PayPay楽天ペイ
    ポイントの考え方還元率は条件やキャンペーンで変動条件達成で最大1.5%
    チャージのしやすさ対応金融機関が多く日常使い向き楽天系サービス中心
    残高の扱い出金でき、現金に近い感覚原則として出金不可
    送金機能割り勘などで使いやすい家族・友人間で送金可能
    向いている人初心者・幅広く使いたい人楽天経済圏ユーザー

    補足として、楽天ペイの「最大1.5%」は条件や対象外店舗の影響を受けるため、メインの支払い手段(楽天カード/楽天キャッシュ等)を決めてから使うとブレません。

    店舗(加盟店)向け

    結論は、まず取りこぼしを減らしたいならPayPay、QRだけでなくカード・電子マネーまでまとめて整えたいなら楽天ペイです。ayPayは決済手数料の体系がシンプルで、楽天ペイはオールインワン導入(複数ブランド対応)の方向性が強みです。「まず1つ導入して客を逃さない」ならPayPayが現実的です。

    項目PayPay楽天ペイ
    決済手数料約1.6〜1.98%(税別)約2.0〜3.24%前後(プラン別)
    初期導入QR設置のみで始めやすい端末導入を含めた検討が必要
    対応決済QR決済中心QR+カード+電子マネー
    運用の分かりやすさシンプルで説明しやすい一括対応でレジ周りを整理
    向いている店舗個人店・小規模店舗多決済対応したい店舗

    PayPayと楽天ペイを利用者目線で比較

    「迷わず使える・現金代わりに使える」のはPayPay、「ポイント効率を最大化できる」のは楽天ペイです。

    ポイント還元率と上限

    ポイント還元は、PayPayと楽天ペイを選ぶうえで重要な比較ポイントです。楽天ペイは通常時の還元率が高く、PayPayは条件達成やキャンペーンによって還元率が上がる仕組みになっています。

    楽天ペイは、楽天カードや楽天銀行など楽天グループのサービスを使うことで、決済回数や金額を気にせず1%以上の還元を受けられます。一方、PayPayは通常時の還元率は低めですが、自治体キャンペーンなどで一気に高還元になる点が特徴です。

    項目PayPay楽天ペイ
    還元ポイントPayPayポイント楽天ポイント
    基本還元率0.5%1.0%
    最大還元率条件達成で1.5%楽天カード利用で1.5%
    還元上限1回7,500pt/月15,000pt上限なし

    安定したポイント還元を重視するなら楽天ペイ、キャンペーンを活用するならPayPayがおすすめです。

    決済方法

    決済方法の対応範囲は、両サービスとも非常に広く、実店舗からオンライン決済、請求書払いまで幅広く対応しています
    実店舗だけでなく、ネットショッピングや公共料金の請求書支払いにも対応しているため、現金や振込の手間を減らせます。

    項目PayPay楽天ペイ
    実店舗決済対応対応
    オンライン決済対応対応
    請求書決済対応対応

    普段の買い物に加え、対応する請求書の支払いにも使える点は、両者共通のメリットです。

    使えるお店・加盟店数

    利用者が最も「差」を感じやすいのが、使えるお店の多さです。実店舗での使いやすさはPayPayが優位と言えます。
    PayPayは個人経営の飲食店や地方の小規模店舗にも広く導入されており、利用できる店舗が多い点が特徴です。

    項目PayPay楽天ペイ
    加盟店の特徴個人店や地方の小規模店舗にも広く普及コンビニ・スーパー・ドラッグストアなど幅広い業種に対応
    特徴地方・個人店での利用が強み楽天ポイントを支払いに活用できる

    利用できる実店舗の多さを重視するならPayPayがおすすめです。」

    支払い方法

    支払い方法の種類はどちらも多いですが、銀行口座を支払い元として利用できるかが大きな違いです。
    PayPayは一度チャージしてから支払う形式が基本ですが、楽天ペイは楽天銀行口座を紐づければチャージ不要で直接引き落としが可能です。

    項目PayPay楽天ペイ
    チャージ残高払い対応対応
    クレジットカード払いVISA/Mastercardなど主要国際ブランド対応
    ポイント払いPayPayポイント楽天ポイント
    銀行口座払い非対応楽天銀行のみ対応

    チャージの手間を省きたい人には楽天ペイが便利です。

    残高チャージ方法

    チャージ方法の選択肢は、使い勝手に直結します。PayPayは非常に幅広く、楽天ペイは楽天経済圏向けの設計です。
    PayPayは銀行口座・ATM・キャリア決済などに対応しており、複数の方法からチャージできる点が強みです。

    項目PayPay楽天ペイ
    銀行口座全国80以上楽天銀行のみ
    クレジットカード指定カード楽天カード
    キャリア決済対応非対応
    ATM現金対応非対応
    その他フリマ売上金ラクマ売上金

    チャージ方法の多さを重視するならPayPayがおすすめです。

    残高チャージの上限額

    チャージ可能額の上限は、PayPayと楽天ペイで異なります。楽天ペイの楽天キャッシュは、1回・月間ともに最大50万円までチャージ可能です。

    ただし、チャージ方法によって上限額が異なるため、利用する方法ごとの確認が必要です。

    項目PayPay楽天ペイ
    1回のチャージ上限最大50万円最大50万円
    月間のチャージ上限最大200万円最大50万円
    ※チャージ上限額は、チャージ方法や本人確認の状況などによって異なります。

    支払い上限額

    高額な商品を購入する際は、残高払いの上限に注意が必要です。
    楽天ペイの残高払いは1回あたり3万円までと低く、家電などの購入には不向きです。

    項目PayPay楽天ペイ
    残高払い(1回)最大50万円最大3万円
    クレジット払い最大25万円最大50万円
    注意点本人認証で拡張残高払いは制限あり

    残高による高額決済ではPayPayが有利です。

    残高の出金方法(払い出し)

    出金できるかどうかは、使い勝手に大きく影響します。
    PayPayは条件を満たせば銀行口座に出金でき、現金に近い感覚で使えます。

    項目PayPay楽天ペイ
    残高出金可能不可
    出金手数料条件により無料―
    特徴現金代替として使える決済専用

    送金機能

    両サービスとも送金機能を備えており、割り勘や立替精算に便利です。
    ただし、送金は同じサービス同士でしか行えません。

    項目PayPay楽天ペイ
    送金手数料無料無料
    送金上限月50万円月100万円
    特徴日常の割り勘向き家族・友人向き

    店舗(加盟店)目線で比較

    店舗側の結論は、「まず導入して機会損失を防ぐ」ならPayPay、「キャッシュレスを一括整備したい」なら楽天ペイです。
    加盟店にとって重要なのは、利用者数の多さだけでなく、初期費用・手数料・入金スピードなど日々の運営に直結する要素です。ここでは、実際の店舗運営を想定して違いを整理します。

    利用率・シェアの違い

    利用率は、店舗が導入する決済サービスを選ぶ際の重要な判断材料です。利用者が多い決済手段ほど「使えないから買わない」という機会損失を防げるためです。
    PayPayはQRコード決済の中でも利用率が高く、PayPayへの対応は機会損失を防ぐうえで重要です。楽天ペイも一定の利用者はいますが、PayPayと比べると指名利用は限定的です。

    項目PayPay楽天ペイ
    現在利用率49.5%25.9%
    メイン利用率46.3%19.4%
    総合満足度74.6%78.0%
    主な評価理由使える店が多いポイントが貯まりやすい

    「まず1つ導入するなら、最も使われる決済を選ぶ」という観点では、PayPayが優先されます。

    導入費用の違い

    導入費用は、特に個人店や小規模店舗にとって重要な判断材料です。
    PayPayはQRコードスタンドを設置するだけで利用でき、端末購入や初期費用がかかりません。楽天ペイの実店舗向け決済サービスでは、カード決済や電子マネーにも対応する端末を使用します。

    項目PayPay楽天ペイ
    初期費用無料約19,700円〜
    必要機器QRコードのみ専用リーダー等
    導入ハードル非常に低いやや高い

    初期コストを抑えてキャッシュレスを始めたい店舗にはPayPayが適しています。

    決済手数料の違い

    決済手数料は、売上が積み重なるほど店舗の利益に影響します。
    PayPayはQRコード決済に特化しているため、手数料体系がシンプルで比較的低水準です。楽天ペイは複数の決済ブランドに対応している分、決済方法ごとに手数料が異なり、やや高めになるケースがあります。

    項目PayPay楽天ペイ
    QR決済手数料1.60%〜1.98%約2.00%〜3.24%
    手数料体系シンプルブランド別
    利益への影響抑えやすい管理が必要

    決済手数料率を抑えるならPayPayが有利です。

    対応決済ブランドの幅

    対応する決済ブランドは、導入するサービスによって異なります。PayPayはQRコード決済だけでなく、PayCAS Mobileによる複数決済にも対応しています。楽天ペイもカード・電子マネー・QRコード決済をまとめて導入できます。

    項目PayPay楽天ペイ
    比較対象PayPay QRコード決済
    PayCAS Mobile
    楽天ペイ実店舗決済
    対応ブランド数PayCAS Mobileは30種類以上65種類
    クレジットカードPayCAS Mobileで対応対応
    電子マネーPayCAS Mobileで対応対応

    どちらも複数の決済手段をまとめて導入できますが、PayPayはQRコード決済のみの導入も選択できます。

    入金サイクルと入金手数料

    入金サイクルは、店舗の資金繰りに直接影響します。
    PayPayは月1回の入金が基本で、売上が入金されるまで時間がかかります。楽天ペイは、条件を満たせば翌日入金が可能で、資金回転を重視する店舗にはメリットがあります。

    項目PayPay楽天ペイ
    入金頻度月1回最短翌日
    入金手数料無料条件付き無料
    資金繰り安定管理型回転重視型

    日々のキャッシュフローを重視する店舗では楽天ペイが有利です。

    審査・導入スピード

    申し込みから利用開始までのスピードは大きな差はありませんが、実際に「全決済が使える」までの時間は異なります。
    PayPayは審査完了後すぐに利用できるのに対し、楽天ペイは決済ブランドごとに順次利用可能となるため、完全運用まで時間がかかる場合があります。

    項目PayPay楽天ペイ
    利用開始最短約1週間約10日
    フル運用すぐ最大1か月
    導入方法審査完了後に利用開始ブランドごとに順次利用開始

    導入スピードを重視するならPayPayがおすすめです。

    PayPayとはどんなQRコード決済?

    PayPayは、利用できる店舗の多さとシンプルな操作性が強みのQRコード決済サービスです。キャッシュレス決済に慣れていない人から日常的に利用する人まで、幅広い層に支持されています。

    PayPayは、スマホにアプリを入れ、QRコードを読み取る(または提示する)だけで支払いが完了します。銀行口座・ATM・キャリア決済など多様なチャージ方法に対応しており、「現金の代わり」として使いやすい点が最大の特徴です。

    サービスの成り立ちと立ち位置

    PayPayは2018年にスタートし、初期の大規模キャンペーンをきっかけに急速に普及しました。現在では、QRコード決済の中で利用率・認知度ともにトップクラスを維持しており、「QR決済=PayPay」という認識を持つ利用者も少なくありません。
    特に個人店や地方店舗への導入が進んでいるため、都市部・地方を問わず使える場面が多いのが特徴です。

    利用者にとっての特徴

    PayPayは利用できる店舗が多く、操作もシンプルです。
    支払い方法やチャージ手段が多く、残高管理や送金機能も直感的に操作できるため、スマホ1つで支払いから割り勘まで完結します。

    項目内容
    基本還元率0.5%
    最大還元率1.5%(条件達成時)
    還元ポイントPayPayポイント
    還元上限月15,000ポイントまで
    特徴キャンペーン時に高還元

    店舗にとっての特徴

    店舗側から見たPayPayの強みは、導入コストの低さと利用者の多さです。専用端末が不要で、QRコードを設置するだけで始められるため、初期コストを抑えながらキャッシュレス対応ができます。
    また、利用者数が多いため「PayPayが使えるかどうか」が来店・購入の判断材料になるケースも多く、機会損失を防ぐ決済手段として重宝されています。

    項目PayPay
    初期費用0円
    必要機器QRコードスタンドのみ(専用端末不要)
    月額費用0円(無料プラン)/1,980円(税別・ライトプラン)
    決済手数料1.98%(無料プラン)/1.60%〜1.98%(ライトプラン)
    入金サイクル月1回(月末締め・翌月末入金)
    入金手数料無料
    審査期間最短約1週間

    PayPayがおすすめの人・店舗

    PayPayは、

    • 現金代わりにスマホ決済を使いたい人
    • チャージ方法の自由度を重視する人
    • 個人店・小規模店舗でまず1つ導入したい店舗

    におすすめです。

    「まず失敗しないQRコード決済」を探している場合、PayPayは最有力候補と言えるでしょう。

    楽天ペイとはどんなQRコード決済?

    結論として楽天ペイは、楽天カード・楽天銀行・楽天ポイントと連動させることで、決済からポイント活用までを一体化できる「経済圏型QRコード決済」です。PayPayが“使える場所の多さ”を重視しているのに対し、楽天ペイは「楽天ポイントを貯めて支払いに活用できる点」に強みがあります。

    楽天ペイメントが提供する楽天ペイは、QRコード決済を中心に、クレジットカード決済・電子マネー決済までカバーする総合決済サービスです。楽天市場や楽天カードを日常的に使っている利用者ほど、メリットを実感しやすい構造になっています。

    サービスの立ち位置と特徴

    楽天ペイは、単体の決済アプリというよりも、楽天経済圏の接点としての役割が明確です。支払い時に楽天ポイントが貯まり、そのポイントを次の支払いに使えるため、「支払う→貯まる→使う」という循環が自然に生まれます。

    このため、利用率ではPayPayに及ばないものの、2024年3月のMMD研究所の調査では、主要4サービスの中で総合満足度78.0%とトップになっています。

    利用者にとっての特徴

    利用者視点では、ポイント還元の分かりやすさと安定感が楽天ペイの最大の魅力です。条件を満たせば常時1%以上の還元が見込め、キャンペーンに左右されにくい点が評価されています。

    項目内容
    基本還元率1.0%
    最大還元率1.5%(楽天カード利用時)
    ポイント楽天ポイント
    ポイント利用支払いに直接利用可能
    支払い方式残高・カード・口座(楽天銀行)

    楽天カードとの組み合わせによって、ポイント還元率が変わります。

    店舗にとっての特徴

    店舗側から見る楽天ペイは、QRコード決済に加えて、カード決済・電子マネー決済までまとめて導入できる点が強みです。PayPayが「QR決済の入口」だとすると、楽天ペイは「キャッシュレス全体の受け皿」という位置づけになります。

    項目楽天ペイ
    初期費用19,700円〜
    必要機器カードリーダー+スマホ(またはタブレット)
    月額費用0円〜(プランにより異なる)
    QR決済手数料約2.00%〜3.24%(税別)
    カード決済手数料2.20%〜3.24%(非課税)
    電子マネー手数料2.95%〜3.24%
    入金サイクル最短翌日(条件あり)
    入金手数料楽天銀行は無料

    1つの決済サービスで多様な決済手段に対応できる反面、初期費用と手数料はPayPayより高めという点は理解しておく必要があります。

    よくある質問

    ここでは、PayPayと楽天ペイを検討する際に特に質問が多いポイントを整理します。どちらを選ぶか迷っている方、導入後の不安を解消したい方は、このセクションだけ読めば判断できる内容です。

    ポイント還元が付かないのはどんな場合?

    PayPayと楽天ペイは、支払い方法や利用店舗によってポイント還元の対象外になる場合があります。

    PayPayでは、アプリに登録したクレジットカードでの支払いや、PayPayポイント・PayPay商品券を使った支払いは、PayPayステップのポイント還元対象外です。また、本人確認が完了していない場合もポイントが付与されません。

    楽天ペイでは、楽天カード以外のクレジットカードや、楽天銀行デビットカード以外のデビットカードで支払った場合、楽天ペイの楽天ポイント還元対象外となります。また、一部の加盟店での支払いも対象外です。

    ポイント還元を重視する場合は、支払い方法と対象店舗の確認が重要です。

    小規模店舗はどちらから導入すべき?

    初期費用と利用率を重視する小規模店舗では、PayPayがおすすめです。
    理由は、初期費用がかからず、QRコードを設置するだけで始められるうえ、利用者数が多いためです。

    小規模店舗では、

    • 初期費用・固定費を極力かけたくない
    • まずは「使えないと言われない」状態を作りたい
    • キャッシュレス対応を段階的に進めたい

    というケースが多く、この条件に最も合うのがPayPayです。
    楽天ペイは、カード決済や電子マネーもまとめて導入したい段階で追加検討するのが現実的です。

    両方導入すると運用は大変?

    結論として、QRコード決済の併用自体はそれほど負担になりません。
    利用者側の決済操作はシンプルですが、店舗側ではそれぞれの決済方法に応じた会計処理が必要です。

    ただし注意点として、

    • 入金サイクルや管理画面が別になる
    • 決済手数料の確認が必要
    • スタッフへの説明が必要

    といった管理面の手間は増えます。
    そのため、最初から両方導入するよりも、運用負担を抑える場合は、まずPayPayを導入し、必要に応じて楽天ペイを追加する方法があります。

    結局、併用すべき?

    利用者・店舗双方の視点で見ると、
    「PayPayで幅広い利用者をカバーし、楽天ペイで楽天ポイント利用者にも対応する」
    という役割分担が最も合理的です。

    特に、

    • 利用者数の多さ → PayPay
    • ポイント重視の固定客 → 楽天ペイ

    という構図は非常に分かりやすいです。

    併用すると対応できる利用者は増えますが、入金管理や決済手数料の確認などの業務は増えます。

    まとめ

    PayPayと楽天ペイは、同じQRコード決済でもそれぞれ強みが異なります。

    利用者目線では、
    「使えるお店の多さ・チャージのしやすさ・現金に近い感覚」を重視するならPayPay、
    「ポイント還元の安定感・楽天ポイントの活用」を重視するなら楽天ペイが適しています。

    店舗(加盟店)目線では、
    初期費用をかけずにすぐ始められ、利用者数で取りこぼしを防げるのがPayPay、
    QRだけでなくカードや電子マネーまでまとめて対応でき、カードや電子マネーを含む幅広い決済手段に対応できるのが楽天ペイです。

  • クレジットカード決済の加盟店手数料の比較一覧表!店舗負担の相場・安いプランも解説

    クレジットカード決済の加盟店手数料の比較一覧表!店舗負担の相場・安いプランも解説

    クレジットカード決済の加盟店手数料は、店舗が負担します。最安は1.98%ですが、サービス・条件によって3.25%前後まで幅があります。

    また、手数料率が1.98%だから最もお得とは限りません。月額料金がかかるサービスもあるため、売上規模によっては手数料率が高いサービスのほうが年間の負担額を抑えられる場合があります。

    この記事では、主なサービスの手数料一覧、安い手数料が適用される条件、総額でどのサービスが安いのかを解説します。加盟店手数料の一覧表 ▼と売上別のシミュレーション ▼から、それぞれ確認できます。

    クレジットカードの加盟店手数料の店舗負担の相場は2〜3.5%

    クレジットカード決済の加盟店手数料は、一般的に2〜3.5%前後が目安です。

    手数料は決済金額に応じて発生するため、カード決済の売上比率が高い店舗ほど、利益への影響も大きくなります。

    特に飲食店、小売店、美容室、クリニックなどカード決済の比率が高い業界では、わずかな手数料率の差が年間コストに直結するため、手数料を吟味してサービスを選ぶことが重要です。

    クレジットカード決済の加盟店・店舗負担の手数料とは?

    そもそも、クレジットカード決済の加盟店手数料とは、店舗がカード決済を受け付ける際に、決済金額から差し引かれる費用です。カード会社や決済代行会社、決済ネットワークの利用料などが含まれます。

    たとえば、1万円の商品をクレジットカードで販売し、手数料率が3%の場合、手数料が300円で店舗への入金額は9,700円です。カード売上が増えるほど手数料の負担額も増えるため、店舗は導入前に、想定売上をもとに年間でいくら手数料がかかるのかを見積もっておくことが重要です。

    クレジットカード決済の加盟店・店舗負担の手数料の相場一覧

    クレジットカード決済の手数料は、店舗規模や業種によって変わります。小規模店舗では3%台が多く、大規模チェーンでは低い料率で契約できる場合があります。

    店舗・業種手数料の相場特徴
    小規模店舗3〜3.5%前後標準料率で導入するケースが多い
    飲食店3〜3.5%前後客単価や利益率によって負担感が変わる
    小売店2.5〜3.5%前後月間決済額で料率が変わる場合がある
    美容室・サロン3〜3.5%前後高単価メニューでは手数料額が大きくなる
    クリニック2〜3.5%前後自由診療では料率差の影響が大きい
    大規模チェーン1〜2%台の場合も個別契約で料率が下がることがある
    オンライン決済3〜5%前後対面決済より高くなる場合がある

    手数料率だけを見ると大きな差に見えないかもしれませんが、決済額が増えるほど負担額は大きく変わります。

    加盟店によってクレジットカード決済手数料が変わる理由

    上の表のように、クレジットカードの決済手数料は店舗によって差があります。では、どのような条件で手数料が高くなったり、低くなったりするのでしょうか。主な要因と、手数料への影響をまとめました。

    手数料が変わる要因手数料への影響
    事業規模中小事業者向けの低料率プランや、大規模事業者向けの個別料率が適用される場合がある
    月間決済額決済額が大きい事業者では、個別契約によって料率が下がる場合がある
    契約プラン月額費用がかかる代わりに、決済手数料を低く設定したプランがある
    決済方法オンライン決済は不正利用やチャージバックのリスクが高いため、対面決済より手数料が高い場合がある
    業種旅行・チケット販売など、キャンセルや返金のリスクが高い業種は、低料率プランの対象外となる場合がある
    カードブランドVisa・Mastercard・JCB・AMEXなどブランドごとで料率が分かれる場合がある

    特に現在は、国のキャッシュレス推進を背景に、中小事業者向けに2%台の決済手数料を設定するサービスが増えています。

    そのため、小規模店舗でも一律に3%台になるわけではなく、条件を満たせば低い料率で利用できます。一方、決済額の大きい事業者でも、決済会社との個別契約によって手数料率が安くなるケースがあります。

    クレジットカード決済を選ぶときは、通常の手数料率だけでなく、自社に適用される料率まで確認することが重要です。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    【比較表】クレジットカード決済の店舗負担の加盟店手数料を一覧で比較

    ここからは、主要な決済サービスについて、店舗が負担する加盟店手数料を一覧で比較します。

    クレジットカード決済を比較する際は、決済手数料だけでなく、月額費用、端末代、振込手数料、入金サイクルまで含めた総コストで判断しましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “rating,creditCardFee,terminalCost,initialCost,monthlyCost,paymentCycle,depositFee,installmentPayment,electronicMoneyFee,qrCodeFee,contractPeriod,cancellationPenalty,terminalType,posIntegration,requiredEquipment,integratedPrinter,portability,installationLeadTime,campaign”}
    [/orend-payment-terminal-explorer]

    クレジットカード決済の低い手数料が適用される条件

    1.98%などの低い料率には、適用されるための条件があります。主に次のような条件が設けられています。

    • 中小企業・個人事業主である
    • 新規加盟店、または新たにクレジットカード決済を導入する事業者である
    • 上場企業やそのグループ会社、フランチャイズに該当しない
    • 年間決済額が各サービスの上限を超えていない
    • 一部の業種に該当しない(宿泊施設、不動産、旅行代理店、鉄道・タクシーなどの交通サービス、百貨店、たばこ店など)
    • サービスによっては指定の有料プランに加入する

    ただし、年間決済額の上限がカードブランド別かキャッシュレス決済全体か、有料プランへの加入が必要か、どのカードブランドに低料率が適用されるかはサービスごとに異なります。

    主要サービスについて、低料率、適用時の月額料金、年間決済額の上限、対象カードの違いを以下で比較します。

    サービス料率適用時の
    月額料金
    低料率の条件対象カード
    Airペイ2.48%0円ブランドごとに年間決済額の上限が異なる。
    Visa:2,000万円以下
    Mastercard:1,000万円以下
    その他:合計1,000万円以下
    Visa、Mastercard、JCB、American Express、Diners Club、Discover
    Squareターミナル2.50%0円年間キャッシュレス決済額3,000万円未満。Visa、Mastercard、JCB、American Express、Diners Club、Discover
    Square リーダー2.50%0円年間キャッシュレス決済額3,000万円未満。Visa、Mastercard、JCB、American Express、Diners Club、Discover
    stera pack1.98〜2.48%1年目0円
    以降3,300円※1
    直近1年間のVisa・Mastercard売上が2,500万円以下。Visa・Mastercardは1.98%
    JCB・American Express・Diners Club・Discoverは2.48%
    JMSおまかせサービス Webプラン2.48%0円年間のカード取扱合計額が原則4,000万円未満。
    ブランドごとに年間決済額の上限が異なる。
    Visa:2,000万円以下
    Mastercard:1,000万円以下
    その他:合計1,000万円以下
    Visa、Mastercard、JCB、American Express、Diners Club、Discover
    STORES決済1.98〜2.38%3,300円スタンダードプランへの加入が必要。
    年間キャッシュレス決済額3,000万円未満が条件。
    Visa・Mastercardは1.98%
    JCB・American Express・Diners Club・Discoverは2.38%
    PayCAS Mobile2.20〜2.48%3,960円〜(税別)有料プラン※2への加入が必要。
    Visa・Mastercardの年間決済額2,500万円未満。
    Visa・Mastercardは2.20%
    JCB・American Express・Diners Club・Discoverは2.48%
    スマレジ・PAYGATE1.98〜2.48%3,300円直近1年間のVisa・Mastercard合計売上高2,500万円以内。Visa・Mastercardは1.98%
    JCB・American Express・Diners Club・Discoverは2.48%
    楽天ペイ ターミナル2.20%通常2,200円スタンダードプランへの加入が必要。
    年間キャッシュレス決済総額3,000万円以下。
    楽天カード、Visa、Mastercard、JCB、American Express、Diners Club、Discover
    クレジットカード決済の加盟店手数料の低料率の適用条件一覧
    ※1:直近1年間の累計キャッシュレス売上が3,000万円以上の場合、月額は永年無料。
    ※2:PayPayマイストア ライトプラン あんしんプラス

    細かい適用条件はサービスごとに異なるため、申し込み前に各社の公式サイトで確認してください。

    【30秒診断】おすすめのクレジットカード決済サービスが分かる

    クレジットカード決済サービスは、手数料以外にも、業種・会計場所・料金・POSレジの利用状況によって、おすすめが異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適なクレジット決済サービスは?”
    }
    [/orend-payment-terminal-diagnosis]

    クレジットカード決済で手数料以外に加盟店・店舗が負担する費用一覧

    比較表で紹介したように、クレジットカード決済では、決済手数料以外にも月額費用や端末代、振込手数料などがかかります。

    クレジットカード決済の導入でかかる費用と相場の一覧の図解

    ここでは、それぞれの費用がどのようなタイミングで発生するのかを詳しく見ていきましょう。

    費用名内容・相場
    初期費用
    (端末費用)
    クレジットカード決済を始める際に一度だけ発生する費用です。主にアカウント開設費用や、クレジットカード決済端末の購入費が含まれます。
    相場は無料〜5万円程度で、近年は初期費用無料のサービスも増えています。
    月額費用月額費用は、決済サービスやシステムを利用するための料金です。POSレジ連携や管理画面の利用料として設定されているケースもあります。
    相場は無料〜5,000円程度で、売上規模や利用機能によって差が出ます。
    トランザクション費用決済データ処理ごとに発生(無料〜数十円/1件)
    振り込み手数料
    (入金手数料)
    売上を口座へ入金する際の手数料(無料〜数百円/1回)
    取り消し手数料返品や返金で決済を取り消す際の費用(無料〜5円/1件)
    その他にかかるキャッシュレス決済費用

    クレジットカード決済の加盟店・店舗が負担する手数料・費用をシミュレーションで一覧比較

    カード売上によって年間コストがどのくらい変わるのか、主要サービスを比較します。

    コストは、次の計算式で算出します。

    コスト = カード売上 × 決済手数料率 + 月額料金

    次の表は、売上のすべてをVisa、Mastercardで決済した場合の年間コストです。端末代、入金手数料、期間限定キャンペーンは含めていません。

    サービスカード
    手数料
    月額費用月10万円月30万円月50万円月100万円月200万円
    Airペイ2.48%0円29,760円89,280円148,800円297,600円595,200円
    Square2.50%0円30,000円90,000円150,000円300,000円600,000円
    JMSおまかせサービス2.48%0円29,760円89,280円148,800円297,600円595,200円
    楽天ペイ ライト2.48%0円29,760円89,280円148,800円297,600円595,200円
    STORES決済 スタンダード1.98%3,300円63,360円110,880円158,400円277,200円514,800円
    stera pack1.98%3,300円63,360円110,880円158,400円277,200円514,800円
    スマレジ・PAYGATE POS1.98%3,300円63,360円110,880円158,400円277,200円514,800円
    楽天ペイ スタンダード2.20%2,200円52,800円105,600円158,400円290,400円554,400円
    PayCAS Mobile2.30%税別
    (2.53%税込)
    1,980円税別
    (2,178円税込)
    56,496円117,216円177,936円329,736円633,336円
    【月間売上別】年間の総コスト
    計算方法について▼

    表内の金額は、毎月のカード売上が1年間変わらないものとして計算した年間コストです。売上のすべてをVisa、Mastercardで決済し、各サービスの中小事業者向け優遇料率の適用条件を満たすものとします。

    端末代、入金手数料、通信費、POSレジ料金、オプション料金、解約費用、期間限定キャンペーンは含めていません。実際の負担額は、カードブランド別の売上構成、各取引の端数処理、適用される税区分によって異なります。

    ※Airペイの2.48%は審査制です。年間決済額の上限はVisaが¥20,000,000、Mastercardが¥10,000,000です。月間カード売上¥2,000,000の年間コストは、ブランド別の上限を超えない売上構成を仮定した参考値です。

    ※Squareは、年間キャッシュレス決済額が¥30,000,000未満の事業者に適用される対面決済手数料2.50%で計算しています。条件外では3.25%から、または個別手数料となります。

    ※JMSおまかせサービスの2.48%は、中小企業応援プログラムの適用条件を満たす場合の料率です。年間カード取扱額は原則¥40,000,000未満で、Visaは¥20,000,000、Mastercardは¥10,000,000のブランド別上限があります。条件外では原則3.24%です。

    ※STORES決済 スタンダードは、年間契約の月額¥3,300とVisa、Mastercardの手数料1.98%で計算しています。年間キャッシュレス決済額が¥30,000,000以上の場合は2.98%となります。月額契約は月額¥3,960です。

    ※stera packは、2年目以降の月額¥3,300とスモールビジネスプランの手数料1.98%で計算しています。初年度は月額¥0のため、表内の金額から年間¥39,600を差し引きます。直近1年間のキャッシュレス売上が¥30,000,000以上の場合も月額¥0です。

    ※PAYGATEは、Visa、Mastercardの直近1年間の合計売上が¥25,000,000以内などの条件を満たす中小事業者向けプランで計算しています。スマレジ有料プラン契約者向けの月額¥0プランは決済手数料が異なるため、表には含めていません。

    ※楽天ペイ スタンダードは、通常月額¥2,200で計算し、月額¥0キャンペーンは反映していません。年間キャッシュレス決済額¥30,000,000以下などの条件があり、2年以内の解約またはプラン変更では¥38,280の違約金が発生します。

    ※PayCAS Mobileは、カード手数料2.30%税別を2.53%税込、月額¥1,980税別を¥2,178税込に換算して計算しています。Visa、Mastercardの年間決済額が¥25,000,000未満であることなどが条件で、端末出荷日から4年以内の解約では違約金が発生します。課税事業者が仕入税額控除を受ける場合、実質負担額は表内の金額と異なります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “クレジットカード決済の店舗負担は「決済手数料・固定費」で変わる!”,
    “highlightText”: “決済手数料・固定費”,
    “description”: “カード決済額が多く手数料を抑えるならstera pack、月額固定費や入金手数料まで抑えるならAirペイ、初期・月額・解約費用をかけず総コストを抑えるならJMSがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “icon”: “crown”,
    “badge”: “カード売上が多いなら”,
    “feature”: “Visa・Mastercardの決済手数料1.98%〜。カード決済額が多い店舗ほど手数料負担を削減。”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “badge”: “固定費まで抑える”,
    “feature”: “主要カードの決済手数料2.48%〜。月額固定費・入金手数料0円で店舗負担を抑える。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “総コストを抑える”,
    “feature”: “カード決済手数料2.48%〜。初期・月額・解約費用0円で固定費の負担も抑えられる。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    クレジットカード決済の加盟店・店舗負担の手数料が安いおすすめサービス比較【実店舗向け】

    ここからは、比較表やシミュレーションで取り上げた主要サービスを詳しく解説します。決済手数料だけでなく、月額料金、端末代、入金サイクル、対応機能まで見ながら、それぞれの違いを確認できます。 

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめのクレジットカード決済サービス”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “settlement-fee”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    スマホだけでクレジットカード決済できるアプリの加盟店・店舗負担の手数料を一覧で比較

    スマホだけでクレジットカード決済できるアプリの加盟店・店舗負担の手数料を一覧で比較

    専用の決済端末を用意せず、お持ちのスマホだけでクレジットカード決済を受け付けられるサービスもあります。

    スマホ決済アプリは、対応するスマートフォンにアプリを入れるだけでクレジットカード決済を始められます。持ち運びもしやすく、イベント出店や移動販売、客席での会計にも利用できます。

    ここでは、スマホを決済端末として使える主要サービスについて、加盟店が負担する決済手数料や月額料金を比較します。

    [orend-service]{“condition”:{“categoryId”:”00053″},”display”:{“type”:”price-explanation”}}[/orend-service]

    クレジットカード決済の加盟店・店舗負担の手数料を一覧で比較【EC向け】

    実店舗ではなく、ECサイトやオンラインサービスでクレジットカード決済を利用したい場合にお勧めのサービスを紹介します。

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”price”}}[/orend-service]

    クレジットカード決済の加盟店手数料を一覧で比較【月謝・会費集金向け】

    サービス名イメージ初期費用月額費用決済手数料対応決済決済機能利用業界
    STORES無料アカウント登録
    0円 ※無料
    フリー:0円 ※無料
    ライト:7,980円~
    スタンダード:2.4万円
    プラチナ:6万円
    4.9% + 99円(税込)・クレジットカード決済月額課金
    回数券
    事前決済
    エステ/ヨガ
    スクール/学習塾
    レッスン/習い事
    フィットネス
    月謝ペイ
    (サブスクペイ)
    個別見積
    無料相談はこちら
    個別見積決済:2.5%~
    口座振替:85円~
    ・クレジットカード決済
    ・口座振替・銀行振込
    ・コンビニ決済
    ・スマホ決済
    (PayPay、Apple Payなど)
    都度課金・継続課金
    お試し期間
    メール決済
    レッスンスクール
    美容室/整体院
    エステ/サロン
    フィットネス
    月額パンダ0円 ※無料0円 ※無料売上の3.5%
    +決済成功手数料100円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済・PayPay
    (未収時の後追い決済)
    月額課金
    自動催促メール
    返金機能(クレジットカード)
    スクール/習い事
    学習塾/ジム
    フィットネス/エステ
    個人事業/年会費
    PTA/結婚相談所
    会費ペイ0円 ※無料0円 ※無料売上の2.5%~
    +決済成功手数料150円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済
    月額課金・単発課金
    領収書・請求書発行
    フィットネスジム
    学習塾・教室
    PTA/ファンクラブ
    協会/保育園/幼稚園
    スポーツチーム
    スポーツスクールなど
    Smart Hello割引キャンペーン実施中!
    ~2027.01.31まで
    スモール:10,000円
    ライトフィットネス:25,000円
    ライトスクール:25,000円
    スタンダード:40,000円
    ※全てのプランにおいて定額制
    VISA・Mastercard:3.00%
    その他:3.30%
    (JCB・American Express・Diners Club)
    ・クレジットカード決済
    ・口座振替
    月額課金・年会費
    回数券
    日割り計算
    事前決済
    フィットネス/
    インドアゴルフゴルフスクール
    ヨガ/エステ/コワーキング
    スクール施設など 
    Square0円
    無料アカウント登録
    Square予約連携時
    フリー:0円※無料
    プラス:3,000円
    プレミアム:8,000円
    決済手数料:3.6%
    (継続課金):3.75%
    販売手数料:0円
    ・クレジットカード決済月額課金・単発課金
    リンク決済
    エステ/ヨガ/サロン
    スクール/学習塾
    レッスン/習い事
    フィットネスなど
    WTE
    (ワールドトークエンジン)
    資料で確認30,000円問合せ・クレジットカード決済
    ・銀行振込
    月額課金・単発課金オンライン英会話
    オンライン家庭教師・塾
    オンライン日本語教室
    オンライン音楽スクール
    オンラインフィットネス
    オンラインカウンセリング
    KAKERU LINE予約お問合せ33,000円~(税込)
    ※基本+予約機能
    問合せ問合せ事前決済
    継続課金
    小売/飲食/不動産
    メーカー/アパレル
    イベント運営事業
    BtoB企業
    formrun0円 ※無料FREE:0円
    BEGINNER:3,880円
    STARTER:12,980円
    PROFESSIONAL:25,800円
    カード決済:2.99%
    コンビニ決済:3.4%
     ※最低手数料:150円/件
    口座振替:3.5%
     ※最低手数料:130円/件
    ・クレジットカード決済
    ・口座振替
    月額課金・単発課金
    リンク決済
    エステ/ヨガ・サロン
    レッスンスクール
    美容室
    フィットネス
    レッスン予約・スクール管理システム比較表

    [orend-service]{“condition”:{“categoryId”: “00026”},”display”:{“type”:”price-explanation”}}[/orend-service]

    加盟店(店舗)が手数料を負担してクレジットカード決済を導入する4つのメリット

    クレジットカード決済を導入する4つのメリット

    クレジットカード決済には一定の手数料が発生しますが、それを上回る導入メリットが多くの店舗にとって魅力的です。

    1. 客単価があがる

    まず、高額商品の決済に対応しやすいという大きな強みがあります。現金では支払いをためらうような高額商品でも、カードならスムーズに購入されるケースが多く、単価アップや購買率の向上につながります。

    特にアパレルや家電、美容医療などの業種では、カード決済が売上拡大の起点になることも少なくありません。

    2. 客層が広がる

    また、若年層のキャッシュレス志向も見逃せません。消費者庁の調査によると、30代で80%以上がキャッシュレスを利用しており、現金を使わない生活スタイルが一般化しています。

    そのため、クレジットカード決済への対応は、顧客満足度の向上や来店動機の形成にも効果的です。

    3. インバウンド観光客を獲得できる

    さらに、インバウンド対応という点でもカード決済は必須です。日本政府観光局(JNTO)によると訪日外国人は2024年は過去最高の3687万人となり、2026年はそれを超える勢いです。

    訪日外国人観光客の多くはクレジットカードを使うため、VisaやMastercardをはじめとした国際ブランドへの対応が売上確保の鍵になります。

    なかでもSquareは国内だけではなく、海外でも広く使われている為外国人観光客に対しても安心感を与えることができるでしょう。
    特に観光地や都市部では、キャッシュレス非対応=機会損失に直結するリスクもあります。

    4. レジ業務や現金管理の効率化

    加えて、カード決済を導入すればレジ業務の効率化や現金管理ミスの削減など、業務負担の軽減も期待できます。

    会計時間の短縮は、ピークタイムの回転率改善にもつながります。

    クレジットカード決済以外の加盟店・店舗負担の手数料一覧

    各種クレジット・電子決済の店舗が負担する加盟店手数料相場は次のようになっており、クレジット決済の場合は利用業界によって変動することがあります。

    決済方法手数料・費用相場
    クレジットカード決済1〜5% ※業界で変動
    電子マネー決済2〜4%
    キャリア決済3〜4%
    代引決済300〜1,000円
    コンビニ決済2〜5%
    口座振替40円〜
    決済方法ごとの手数料相場

    決済端末はクレジットカードのみに対応した「クレジット端末」と、クレジットカードや電子マネー、QRコード決済などの幅広い支払方法に対応した「マルチ決済端末」に大別できます。

    上記の一覧表ではクレジットカード決済の手数料が割安に見えますが、加盟店の業種や規模によってはほかの支払方法の方が手数料が低くなることもあります。なにより、幅広い支払方法に対応することは客層の拡大に欠かせません。

    そのため、基本的にはクレジット端末よりもマルチ決済端末の方がおすすめです。

    クレジットカード決済は加盟店・店舗負担の決済手数料を理解して導入!

    実店舗にとってもネットショップにとっても、クレジットカード決済の導入は売上アップを後押ししてくれるでしょう。

    特に外国人旅行客の多い地域では、支払いに使えるクレジットカードブランドや電子マネーを充実させることが重要です。外国人旅行客には現地の通貨(日本円)を持ちたくないという人も多く、その国で主要なクレジットカードや電子マネーに対応することで、彼らからの売上増加が期待できます。

    日本人でも、特に若い世代にはクレジットカードや電子マネーでの支払いが浸透しています。彼らが年齢を重ね経済の中心となる前に、幅広いキャッシュレス決済に対応できるようにしておくといいでしょう。

    クレジットカードのだけでなく、他の決済代行サービスを探している方は以下の記事を参考にしてください。

    決済端末を詳しく探している方は以下の記事を参考にしてください。

  • 電子マネー決済端末おすすめ11選!費用・手数料・選び方・導入方法を解説

    電子マネー決済端末おすすめ11選!費用・手数料・選び方・導入方法を解説

    電子マネー決済端末は、Suica・PASMOなどの交通系IC、iD、QUICPay、楽天Edy、WAON、nanacoなどの支払いを店舗で受け付けるための端末です。

    この記事では、おすすめの電子マネー決済端末を比較し、仕組みやメリット、選び方、導入方法まで解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “電子マネー決済端末は「対応ブランド・費用・端末機能」で選ぶ!”,
    “highlightText”: “対応ブランド・費用・端末機能”,
    “description”: “楽天Edy・WAON・nanacoなど幅広い電子マネーに対応するならstera pack、固定費を抑えるならAirペイ、費用と対応ブランドのバランスならJMS、POSレジやレシート発行まで1台で完結するならSquareターミナルがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “交通系IC・iD・QUICPayに加え、楽天Edy・WAON・nanaco・PiTaPaまで幅広く対応。”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “badge”: “固定費0円で導入”,
    “feature”: “月額固定費0円。交通系IC・iD・QUICPay・楽天Edyなど主要電子マネーに対応。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “費用・対応数を重視”,
    “feature”: “初期・月額・解約費用0円。交通系IC・iD・QUICPay・楽天Edy・WAON・nanacoに対応。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “POS・決済を1台に”,
    “feature”: “交通系IC・iD・QUICPayに対応。POSレジ・レシートプリンターまで1台に集約。”
    }
    ],
    “note”: “※対応する電子マネーブランド・料金・端末機能・導入後の運用などを総合的に評価しています。”
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済端末とは

    電子マネー決済端末とは、ICカードやスマートフォンに保存された決済情報を読み取り、電子マネーによる支払いを処理する機器です。

    決済は次の流れで処理されます。

    決済の流れ内容
    1. カードやスマホをかざすSuica、iD、QUICPayなどを決済端末へかざす
    2. 端末が情報を読み取るNFCやFeliCaなどの非接触通信技術で情報を読み取る
    3. 決済情報を処理する決済事業者のネットワークを通じて決済を処理する
    4. 決済が完了する端末の画面や音などで決済完了を確認する

    現在は電子マネー専用端末よりも、クレジットカードやQRコード決済にも対応できる端末が主流です。

    複数の決済方法を1台にまとめることで、レジ周辺の機器を減らし、会計や売上管理も一本化できます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済端末を導入するメリット

    電子マネー決済端末のメリットは、電子マネー決済ができるようになることだけではありません。会計業務や現金管理にも効果があります。

    会計時間を短縮できる

    電子マネーは、カードやスマートフォンを端末へかざすだけで決済できます。現金を数えたり、釣銭を渡したりする工程がありません。

    特にコンビニ、小売店、飲食店など少額決済が多い店舗では、1件ごとの会計時間を短縮することでレジの混雑を抑えられます。

    決済時の操作もシンプルなので、スタッフが複雑な会計手順を覚える必要もありません。

    現金管理の負担を減らせる

    電子マネーの利用比率が増えるほど、店舗で扱う現金の量を減らせます。

    釣銭の準備、両替、レジ締め、現金の集計といった作業量が減り、金額の数え間違いや釣銭ミスも抑えられます。

    キャッシュレス利用者の取りこぼしを防げる

    SuicaやPASMOなどの交通系IC、iD、QUICPayなどを日常的に利用する人にとって、電子マネーが使えるかどうかは店舗選びにも影響します。

    現金を持ち歩かない利用者もいるため、電子マネーに対応していないと、購入や来店を断念される可能性があります。

    複数の決済方法を1台にまとめられる

    現在の主要な電子マネー決済端末は、クレジットカードやQRコード決済にも対応しています。

    たとえば、1台で交通系IC、iD、QUICPay、Visa、Mastercard、PayPayなどを処理できる端末があります。

    電子マネーだけを個別導入するより、複数の決済に対応できるマルチ決済端末を導入する方法が現在の基本です。

    【比較表】電子マネー決済端末の費用・機能を比較

    電子マネー決済端末を選ぶ時は、対応ブランド・電子マネー決済手数料・固定費・端末タイプの4点を見ると候補を絞れます。

    交通系ICだけでなく楽天Edy、WAON、nanacoまで必要な場合は、対応ブランドが多い端末を優先します。一方、交通系IC・iD・QUICPayがあれば十分な場合、月額や手数料や端末タイプを重視して選びましょう。

    電子マネーの対応範囲を重視するなら、stera pack、JMSなどがおすすめです。交通系IC・iD・QUICPayがあればよく、固定費を抑えるならAirペイやSquareも候補になります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,rating,electronicMoney,electronicMoneyFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,settlementFee,creditCards,qrCode,installationLeadTime,support”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】お店に合う電子マネー決済端末は?

    電子マネーに対応した決済端末にも多くのサービスがあります。ただし、業種や会計場所、料金、POSレジの利用状況によって、おすすめの端末が異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な電子マネー決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    電子マネー決済端末の選び方

    電子マネー決済端末は、端末価格だけで決めるべきではありません。対応ブランド、総コスト、端末仕様、POS連携、導入後の運用まで確認して選びましょう。

    対応する電子マネーで選ぶ

    最初に確認するのは、店舗で必要な電子マネーに対応しているかです。

    主要サービスでも対応範囲には差があります。Airペイは交通系IC、iD、QUICPay、楽天Edyに対応する一方、stera packではこれに加えてWAONやnanacoまでカバーしています。

    利用者の決済ニーズを考えると、単純に対応数が多いサービスを選ぶ必要はありません。店舗で利用頻度が高い電子マネーを確実にカバーすることが重要です。

    電子マネーには、交通系、流通系、ポストペイ型など複数の種類があります。それぞれの特徴は電子マネーの種類を一覧で解説した記事で詳しく紹介しています。

    料金・決済手数料で選ぶ

    料金で選ぶときは、端末代・月額費用・決済手数料の3つを合わせて確認しましょう。

    初期費用を抑えるなら端末代が無料のサービスがおすすめです。

    月額費用は毎月かかるため、開業直後やキャッシュレス決済の売上がまだ少ない店舗では、月額無料のサービスを選ぶと固定費を抑えられます。

    一方、決済手数料は売上が増えるほど負担も大きくなります。キャッシュレス決済の売上が大きい店舗では、端末代や月額費用よりも決済手数料の低さを重視した方が、長期的なコストを抑えられます。

    電子マネーごとの料金差は、電子マネーの決済手数料一覧で詳しく確認できます。また、初期費用や月額費用を含めた全体のコストは、キャッシュレス決済の導入費用でも詳しく解説しています。

    店舗での使い方に合わせて端末を選ぶ

    電子マネー決済端末は、主に据置型、カードリーダー型、ポータブル型に分けられます。お店の会計スタイルにあった端末を選びましょう。

    端末タイプイメージ特徴主な利用シーン
    据置型レジ周辺へ設置
    通信や電源を固定して利用
    小売店
    スーパー
    固定レジ
    カードリーダー型スマホやタブレットと接続小規模店舗
    省スペースのレジ
    ポータブル型通信機能やバッテリー内蔵
    持ち運んで利用
    飲食店
    イベント
    移動販売

    レジカウンターで会計する店舗では、据置型やカードリーダー型がよく使われます。

    カードリーダー型はスマートフォンやタブレットが必要ですが、本体がコンパクトなので、レジまわりをすっきりまとめられます。

    飲食店の客席会計やイベント、移動販売など、会計する場所を固定しない場合は**ポータブル決済端末**が便利です。

    また、端末のタイプだけでなく、どこまでの機能を1台にまとめるかも選ぶポイントです。決済機能や通信機能、レシートプリンターまで1台にまとまったオールインワン決済端末なら周辺機器をより減らせます。

    POSレジとの連携で選ぶ

    POSレジを利用している店舗では、決済端末との連携可否も重要です。

    POSレジと決済端末を連携すると、レジで商品やメニューを選ぶだけで、合計金額が決済端末へ自動で反映されます。決済端末に金額を入力し直す必要がないため、会計の手間を減らせるほか、金額の入力ミスも防げます。

    POSレジと決済端末を連携すると、どの商品が、どの決済方法で売れたのかまで確認でき、売上分析やレジ締めもスムーズになります。

    これからPOSレジも導入する場合は、POSレジの比較記事で料金や機能を確認できます。

    導入期間・サポート体制で選ぶ

    店舗オープンが迫っている場合は、申し込みから利用開始までの期間が短い決済端末を選びます。加盟店審査や端末発送にかかる期間はサービスによって異なり、決済ブランドごとに利用開始日が分かれる場合もあります。

    営業中のトラブルに備えるなら、サポート体制も重要です。電話サポートの受付時間が長く、故障時の交換や代替端末に対応しているサービスを選ぶと安心です。

    電子マネー決済端末おすすめ11選

    ここからは、電子マネー対応を中心におすすめの決済端末を紹介します。

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめの電子マネー決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “electronic-money”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    iRITSpay(アイ・リッツペイ) – 株式会社アイティフォー

    iRITSpay(アイ・リッツペイ)の紹介

    iRITSpayは、アイティフォーが提供するクラウド型マルチ決済端末です。

    交通系IC、楽天Edy、WAON、nanaco、QUICPay、iDなどの電子マネーに対応します。クレジットカード、デビットカード、コード決済も1台で処理できます。

    据置型とモバイル型があり、ICカードリーダー、NFCリーダー、バーコードスキャナー、レシートプリンターなどを搭載しています。店舗環境に応じて端末仕様を選択できる点が特徴です。料金は個別見積もりとなります。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ
    決済手数料お問い合わせ

    A8 ポータブルマルチ決済端末 – アルファノート株式会社

    A8 ポータブルマルチ決済端末の紹介

    A8はアルファノートのポータブルマルチ決済端末です。現在のアルファポータブルでは、交通系IC、WAON、nanaco、iD、QUICPayなど幅広い電子マネーへ対応しています。

    端末にはレシートプリンターを搭載し、Wi-Fiや4G回線を利用した屋外決済も可能です。POSレジとの連携にも対応しています。

    アルファポータブルは最短1日からのレンタルにも対応しています。短期利用については、イベント向けにレンタルできる決済端末の比較記事で詳しく紹介しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ
    決済手数料お問い合わせ
    対応決済方法お問い合わせ

    電子マネー決済端末の導入方法

    店舗で電子マネー決済を導入する方法は、電子マネー事業者と直接契約する方法と、決済代行会社を利用する方法の2つです。

    違いは次のとおりです。

    比較項目電子マネー事業者と直接契約決済代行会社を利用
    契約方法電子マネーブランドごとに契約複数ブランドをまとめて契約
    対応決済特定の電子マネーが中心電子マネー・カード・QRをまとめて導入
    契約管理契約先ごとに管理契約窓口をまとめられる
    売上・入金管理ブランドごとに確認複数決済をまとめて管理できる
    主な利用ケース特定ブランドだけを導入する場合複数の決済方法を導入する店舗

    複数の電子マネー、クレジットカード、QRコード決済まで導入する店舗では、決済代行会社を利用する方法が基本です。契約先や売上管理をまとめられ、複数ブランドを個別に契約する必要がありません。

    1. 契約方法を決める

    特定の電子マネーだけを導入する場合は、電子マネー事業者との直接契約があります。

    一方、交通系IC、iD、QUICPayなど複数ブランドに加えて、クレジットカードやQRコード決済まで導入する場合は、決済代行会社やマルチ決済サービスを利用します。

    店舗で一般的なキャッシュレス決済を幅広く受け付けるなら、決済代行会社を利用する方法が基本です。

    2. 決済サービスへ申し込む

    利用するサービスを決めたら加盟店申し込みを行います。

    店舗情報や事業者情報、売上金の振込先口座などを登録し、必要書類を提出します。業種や法人・個人事業主によって必要書類が変わる場合があります。

    開業前の店舗では、店舗URLや営業実態を確認できる資料などが必要になるケースもあります。

    3. 加盟店審査を受ける

    申し込み後には加盟店審査が行われます。

    電子マネー、クレジットカード、QRコードなどで審査主体が異なるため、すべての決済ブランドが同じ日に利用開始できるとは限りません。

    オープン日に合わせて導入する場合は、端末発送だけでなく各ブランドの審査期間まで考慮して1か月前には申し込みを済ませましょう。

    4. 端末を設定して利用を開始する

    加盟店審査が完了したら、決済端末の初期設定を行います。

    Wi-Fiやモバイル回線に接続、POSレジ連携、プリンター設定などを済ませ、実際にテスト決済を行います。決済だけでなく、取消や返金の操作もスタッフ間で共有しておくことが重要です。

    電子マネー決済の契約方法や申し込みから利用開始までの詳しい流れは、電子マネー決済端末の導入方法でも解説しています。

  • 無料のクレジットカード決済端末機8選!機能や選び方を解説

    無料のクレジットカード決済端末機8選!機能や選び方を解説

    クレジットカード決済端末機(CAT端末)は、店舗でカード決済を受け付けるために必要な機器です。最近では、端末代が無料になるサービスや、月額固定費0円で利用できるサービスも増えており、個人事業主や小規模店舗でも導入のハードルが下がっています。

    ただし、「無料」と書かれていても、端末代が無料なのか、月額費用が無料なのか、入金手数料や解約費用まで無料なのかはサービスによって異なります。また、決済手数料、契約期間、対応している決済方法、入金サイクルなども確認が必要です。

    この記事では、「端末代が無料」のクレジットカード決済端末機一覧 ▼と「月額が永年無料」のクレジットカード決済端末機一覧表 ▼で比較しながら、費用の違い、選び方、導入前に確認すべきポイントを解説します。

    この記事でわかること
    • 無料のクレジットカード決済端末機を一覧表で比較
    • クレジットカード決済端末機(CAT端末)の選び方

    無料のクレジットカード決済端末機

    クレジットカード決済端末機で「無料」と言われるものには、主に2つのパターンがあります。

    1. 端末代が無料
    2. 月額固定費が永年無料

    それぞれの違いと、おすすめの端末を紹介します。

    1. 端末代が無料|無料の条件・注意点まで比較

    端末代が無料とは、通常数万円する決済端末を0円で導入できるタイプです。

    初期費用を抑えられる一方、サービスによって月額費用や契約期間、途中解約時の負担などの条件が異なります。

    サービス名端末端末代月額費用カード
    手数料
    途中解約時
    の負担
    その他の注意点
    AirペイAirペイの決済端末画像0円
    (通常27,720円)
    0円2.48%〜なし無料は1台目のみ。
    正常な状態で返却すれば違約金なし。
    Square決済0円0円2.5%なしスマホでタッチ決済は無料で開始できる。
    端末を購入する場合は4,980円~。契約期間・解約金なし。
    stera packstera packの決済端末画像0円初年度0円
    以降0〜3,300円
    1.98%〜なし3年契約。途中解約でも45日以内に端末を
    正常な状態で返却すれば違約金なし。
    JMSJMSの決済端末画像0円0円2.48%〜なし契約期間なし。
    解約時は正常な状態で返却すれば違約金なし。
    STORES決済STORES決済の端末画像0円
    (通常27,720円)
    3,300円1.98%〜年間契約が必要
    (1年39,600円)
    年間契約が必要(1年39,600円)。
    途中で解約を申し出ても契約期間中は利用扱いとなり、1年分の料金負担が必要。
    端末は1台目のみ無料貸与で、解約後30日以内に返却できない場合は40,000円/台の損害金が発生。
    PayCAS MobilePayCAS Mobileの決済端末画像0円
    (通常78,800円)
    1,980円〜2.20%〜最大66,000円4年契約。4年以内の解約は違約金が発生。
    13カ月以内66,000円、25カ月以内49,500円、37カ月以内33,000円、49カ月以内16,500円/台
    スマレジ・PAYGATEスマレジ・PAYGATEの決済端末画像0円
    (通常39,600円)
    3,300円1.98%〜残月数×3,300円1年契約。1年未満で解約すると、残りの契約期間に応じた違約金が発生。
    残月数×3,300円。残り6カ月なら19,800円

    この表から分かる通り、端末代が0円でも条件はすべて同じではありません。

    Airペイ・stera pack・JMSは、所定の方法で端末を返却すれば途中解約時の違約金が基本的にありません。ただし、Airペイは別途でiPhoneかiPadが必要になります。ただし、自前のものを使えば0円です。

    一方、STORES決済・PayCAS Mobile・スマレジ・PAYGATEは、契約期間や途中解約時の金銭負担があります。

    2. 月額固定費が無料

    月額固定費が無料とは、端末を購入したあとに毎月の固定費が発生しないタイプです。Square ターミナルやSquare リーダーは、端末の購入後は、基本的に決済手数料だけが発生します。振込手数料や解約金・違約金もありません。

    サービス名端末端末代月額費用カード
    手数料
    途中解約時
    の負担
    その他の特徴
    Square リーダーSquare リーダーの端末画像4,980円0円2.5%〜なし契約期間なし。解約金・違約金なし。
    端末は購入型のため、解約時の返却も不要。
    Square ターミナルSquare ターミナルの端末画像39,980円0円2.5%〜なし契約期間なし。解約金・違約金なし。
    端末は購入型のため、解約時の返却も不要。

    最初に端末購入費がかかる代わりに、契約期間の縛りや途中解約時の負担がなく、端末返却も不要です。
    使わない月は固定費が発生しないため、長期間利用する場合でも固定費を抑えられます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    端末代が無料のクレジットカード決済端末機6選比較

    ここからは先ほど紹介した端末代が無料のクレジットカード決済端末機について詳しく説明します。

    [orend-payment-terminal-explorer]
    {
    “supportsTerminalZeroYen”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “free”,
    “sort”: “recommended”,
    “showFilterBar”: false,
    “showCompareButton”: true
    }
    [/orend-payment-terminal-explorer]

    月額固定費が永年無料のクレジットカード決済端末機2選比較

    ここからは先ほど紹介した月額など固定費が0円のクレジットカード決済端末について詳しく説明します。

    [orend-payment-terminal-explorer]
    {
    “idList”: [
    “01hre0x4bea6kzh43k36642rsd”,
    “01hre27mpzje1whgc65ssm1q9w”
    ],
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “free”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    これらの他の月額費用が無料の端末だけ詳しくを比較したい場合はこちらの記事もご覧ください。

    導入費用シミュレーション|端末無料のクレジットカード決済端末が本当に安い?

    クレジットカード決済端末は、端末代が0円でも、月額費用や決済手数料によって年間コストが変わります。「端末無料=最も安い」とは限らないため、売上規模に応じた総コストで比較することが重要です。

    以下では、主要なクレジットカード決済端末について、端末料金と年間の決済コストを比較しています。月間のキャッシュレス決済額を50万円・100万円・200万円・300万円・500万円・1,000万円とした場合に、年間でどの程度の費用がかかるのかが分かります。

    決済額が少ない場合は月額固定費0円のサービスが有利になる一方、決済額が増えると手数料率の低いサービスの方が年間コストを抑えられる場合があります。端末料金だけでなく、自店舗の決済額をもとに年間コストまで確認することが重要です。

    サービス端末端末料金月50万円
    (年600万円)
    月100万円
    (年1,200万円)
    月200万円
    (年2,400万円)
    月300万円
    (年3,600万円)
    月500万円
    (年6,000万円)
    月1,000万円
    (年1億2,000万円)
    Airペイ0円
    (通常27,720円)
    約15.5万円約31.0万円約62.1万円約116.6万円約194.4万円約388.8万円
    Square リーダーSquare リーダーの端末画像4,980円約15.6万円約31.3万円約62.5万円約117.0万円約195.0万円約390.0万円
    Square ターミナルSquare ターミナルの端末画像39,980円約15.6万円約31.3万円約62.5万円約117.0万円約195.0万円約390.0万円
    stera pack0円約16.9万円約29.8万円約55.7万円約103.9万円約170.5万円約337.0万円
    JMSおまかせサービス0円約15.5万円約31.0万円約62.1万円約93.1万円約194.4万円約388.8万円
    STORES決済0円
    (通常27,720円)
    約16.9万円約29.8万円約55.7万円約112.5万円約184.9万円約365.9万円
    PayCAS Mobile0円
    (通常78,800円)
    約19.1万円約34.3万円約64.7万円要見積もり要見積もり要見積もり
    スマレジ・PAYGATE POS0円
    (通常39,600円)
    約16.9万円約29.8万円約55.7万円約110.1万円約180.8万円約357.6万円
    費用シミュレーションの計算条件・補足▼

    このシミュレーションでは、各サービスを利用した場合の年間ランニングコストを比較しています。

    年間費用は、12カ月分の月額料金+年間の決済手数料で計算しています。

    決済手段の構成比は、2025年の国内キャッシュレス決済実績をもとに、クレジットカード・デビットカード86.1%、電子マネー3.7%、QR・コード決済10.2%として計算しています。

    カードブランドやQRコード決済ブランドによって料率が異なる場合は、比較条件を統一するため、各プランで利用できる最低決済手数料率を使用しています。

    端末代、スマートフォン、タブレット、レシートプリンター、インターネット回線などの導入費用・周辺機器費用は含まない

    実際の費用はカードブランドやQRコード決済ブランドの利用割合、料金改定、キャンペーンなどによって変動

    • Airペイは中小事業者向けディスカウントプログラムの料率を使用し、適用条件を超える売上帯では通常料率で計算
    • Squareは中小事業者向けのカード決済料率2.50%、電子マネー・QRコード決済3.25%で計算し、月300万円以上は低料率を適用せず3.25%で計算
    • stera packはスモールビジネスプラン、月額3,300円で計算し、月300万円以上では通常料率を使用
    • スマレジ・PAYGATE POSは月額3,300円で計算し、月300万円以上では通常料率を使用
    • JMSおまかせサービスは中小企業応援プログラムのカード決済手数料2.48%を使用し、月300万円までは低料率、月500万円以上は通常料率3.24%で計算
    • STORES決済はスタンダードプランの年間契約を使用し、月300万円以上では年間決済額3,000万円以上の料率を使用
    • PayCAS Mobileは中小事業者応援プログラムと電子マネーオプションを使用し、月額3,300円で計算。低料率プラン対象外の売上帯は要見積もり

    クレジットカード決済端末機とは

    自分のお店に合ったものを導入するために料金を比較するだけではなく、クレジットカード決済端末機の基礎を知っておきましょう。

    クレジットカード決済端末機とは、店舗でクレジットカード決済を受け付けるための機械です。お客さまのカードを差し込む、タッチする、読み取るなどして、支払いの処理を行います。

    以前はクレジットカード決済が中心でしたが、現在は電子マネーやQRコード決済など、ほかのキャッシュレス決済に対応した端末も増えています。

    クレジットカード決済端末機の3つの種類

    クレジットカード端末機は、「どこで」「どうやって」決済するかによって選ぶべきタイプが変わります。

    1. 据え置き型
    2. 小型リーダー型
    3. モバイル型

    1. 据え置き型端末(カウンターに設置するタイプ)

    レジカウンターに置いて使う、最もオーソドックスなクレジット決済端末機です。インターネット回線や電話回線に接続して使用します。通信が安定していて、トラブルが少ないのが魅力です。

    サービス名

    stera pack

    Square レジスター

    端末 stera packの決済端末画像 Square レジスターの端末画像
    据え置き型端末内容
    おすすめ・レジカウンターで会計を行うお店
    ・安定した通信環境がある店舗(美容室・飲食店など)
    メリット・通信が安定していて安心
    ・POSレジと連携しやすいモデルもある
    ・会計フローがスムーズになる
    注意点・端末料金が高い。無料の場合もレンタルで、契約期間が設定されている場合がほとんど。
    ・設置スペースと配線が必要
    ・移動ができないので固定利用が前提

    2. 小型リーダー型端末(スマホとつないで使うタイプ)

    スマホやタブレットとBluetoothで接続する、小さなカードリーダーを使います。たとえばSquare、Airペイ、STORES決済などがこのタイプ。端末自体は手のひらサイズで、iPadなどのタブレットまたはスマホの画面から金額の入力やメニューの選択を行います。

    小型リーダー型端末内容
    おすすめ・初期費用を抑えてカード決済を始めたい方
    ・イベント出店・フリーランス・小規模サロンなど
    メリット・導入コストが安い(端末が0円のことも)
    ・スマホやタブレットと連携して使える
    ・コンパクトで場所を取らない
    注意点・スマホの充電や通信環境に左右される
    ・レシート印刷には別途プリンターが必要

    3. モバイル型端末(持ち運べる・通信内蔵タイプ)

    Wi-FiやSIMカードに対応し、持ち運んで決済できるモバイル型端末です。また、その中でも1台で決済・通信・レシート印刷までできる端末はオールインワン端末と呼ばれます。スマホやタブレットと連携せずに使えて、端末から明細をプリントできるのが大きなポイントです。

    サービス名

    Square ターミナル

    JMS

    PayCAS Mobile

    端末 Square Terminalの端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 PayCAS Mobileの決済端末画像
    モバイル型端末内容
    おすすめ・訪問販売、出張サービス、フリーランス業など
    ・レジがない場所でもスマートにカード決済したい方
    メリット・スマホやタブレット不要
    ・その場でレシートも出せる
    ・外でも店内でも活用できる万能タイプ
    注意点・端末料金が高い。無料の場合もレンタルであったり、契約期間が設定されていることが多い
    ・Wi-Fiがない屋外で使う場合通信料(SIM代)が別途かかる

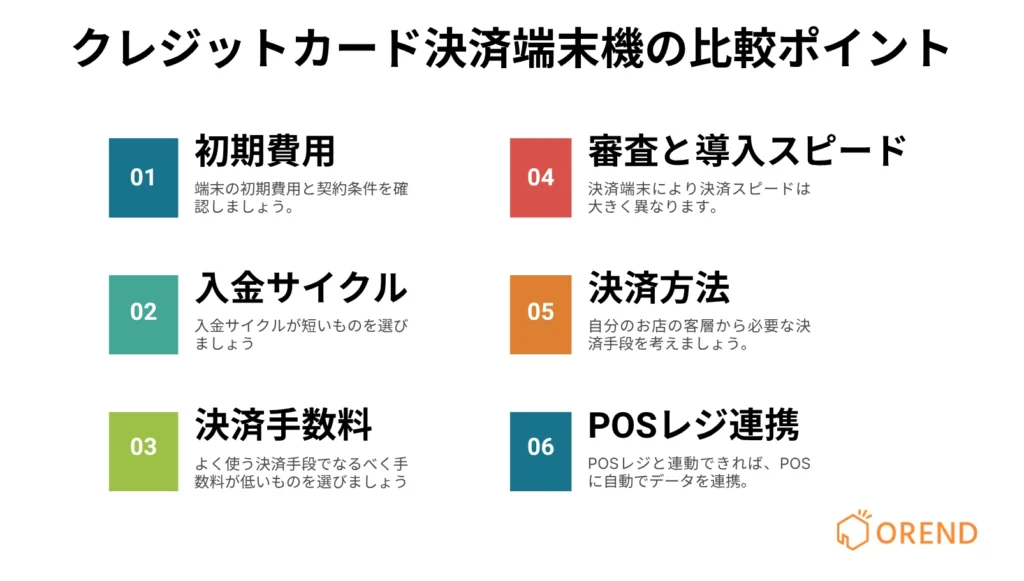
    クレジットカード決済端末機の選び方|6つの比較ポイント

    続いてクレジットカード決済端末機を選ぶ際の比較ポイントを6つ紹介します。

    クレジットカード決済端末機の6つの比較ポイントの図解

    1.端末・初期費用

    1つ目は初期費用です。初期費用は主に端末機の本体にかかる費用ですが、端末機の種類や提供元によって異なります。

    端末機を無料提供する会社もありますが、端末を無料提供する代わりに、一定の契約期間が設けられていることがあります。これは据置型とモバイル決済端末に多いです。一方カードリーダー型の決済端末の場合は、スマホやタブレットの用意は店舗側で必要ですが契約期間の縛りがないことが多いです。

    順位イメージサービス名初期費用端末費用
    🥇
    1位
    stera pack0円0円
    ※レンタル
    🥇
    1位
    Square決済0円 ※10円~ ※スマホで決済
    ※端末は4,980円~
    🥇
    1位
    JMS0円0円
    ※レンタル
    🥇
    1位
    STORES 決済0円0円
    ※スタンダードプラン
    🥇
    1位
    PayCAS0円0円
    ※特別セットの場合
    「初期費用の安さ」で比較!おすすめ決済端末ランキング ※最高値プランでランキング作成 ※1 端末費用は別です。

    2.入金サイクル

    特に小規模店舗の場合は、キャッシュフローの安定のために入金サイクルが短いものをおすすめします。

    入金サイクルとは、決済から入金されるまでの期間や頻度のことです。決済サービスによっては、金融機関によって入金サイクルが異なるものもあれば一定の条件で入金サイクルが翌日というものもあるため、自社のニーズに合ったサービスを選択することが大切です。

    口座にお金が入るまでの期間が長くなると、資金繰りの計画や予算の調整が必要となります。

    入金サイクルの早い決済会社

    順位イメージサービス名入金サイクル
    🥇
    1位
    Square全端末最短即時入金
    ※通常入金:最短翌日
    🥈
    2位
    STORES決済最短翌々日
    ※銀行問わず
    🥉
    3位
    stera pack最短2営業日後
    ※毎日締めの場合
    ※新規申込時選択不可
    「入金サイクルの早さ」で比較!おすすめ決済端末ランキング

    3.手数料

    手数料(決済手数料や入金手数料)は継続的に発生するものであるため、少しでも料率が低いものを選ぶのが良いでしょう。

    決済手数料は、相場が3.24%といわれています。一方、入金手数料は一部の金融機関のみ無料のサービスから、無条件で無料のサービスまで様々あります。

    手数料の安い決済端末

    順位イメージサービス名最安手数料
    🥇
    1位
    stera pack1.98%~
    🥇
    1位
    STORES決済1.98%~
    🥇
    1位
    スマレジ・PAYGATE1.98%~
    🥈
    2位
    JMS2.48%~
    「決済手数料の安さ」で比較!おすすめ決済端末ランキング ※最安値プランのクレジットカード決済手数料でランキング作成

    4.加盟店審査の難易度と導入スピード

    カード決済をすぐに始めたい場合は導入スピードの速いモバイル決済端末にするか、マルチ決済端末の審査を待つ間にモバイル決済端末を代替として利用するのが良いでしょう。

    まず、クレジットカード端末機を導入するには加盟店審査に通過しなければなりません。この審査では、端末機の提供会社によって審査基準が異なりますが、事業者の信頼性や安全性の確認が行われます。

    比較的早いクレジットカードの審査に通過した時点で端末機を提供する場合や、QRコードや電子マネーなど全ての決済ブランドの審査に通過した後に端末機を提供する場合など、提供会社によって導入できる期間に大きな違いがあります。特にマルチ決済端末の場合は、全ブランドの審査後に端末が提供されることが多いため、導入に時間がかかります。

    順位イメージサービス名導入審査時間
    🥇
    1位
    stera tapiPhone:最短15分
    Android:最短5営業日
    🥈
    2位
    Square全端末最短翌日
    🥉
    3位
    STORES決済最短3営業日
    導入スピードの早さで比較!おすすめ決済端末ランキング

    5.対応している決済方法

    クレジットカード決済端末機は、カード以外にも電子マネーやQRコード決済など多様な決済方法に対応しているものが多いです。

    多様な決済方法に対応することで顧客の利便性は向上しますが、決済手数料の負担が増えたり、導入に時間がかかったりというデメリットがあることも考慮する必要があります。

    店舗によって年齢層や決済金額は異なり、よく利用される決済手段も異なるため、自社の顧客層を見て検討するのが良いでしょう。

    順位イメージサービス名対応決済ブランド数
    🥇
    1位
    Airペイ92種類※
    🥈
    2位
    JMS71種類
    🥉
    3位
    stera pack30種類以上
    「対応決済ブランド数」で比較!おすすめ決済端末ランキング ※全決済対応プランでランキング作成
    ※PONTA・dポイントなど一部ポイントサービスも含む

    電子マネーやQRコード決済まキャッシュレス決済端末について詳しく比較したい場合はこちらの記事もご覧ください。

    6.POSレジとの連動はできるか

    クレジットカード端末機とPOSレジを連動することで、POSレジ上の会計情報を自動的に決済端末に連動できるため、決済端末上で金額入力を行う必要がなくなります。これによって、会計ミスを防止したり会計業務を効率化したりできます。

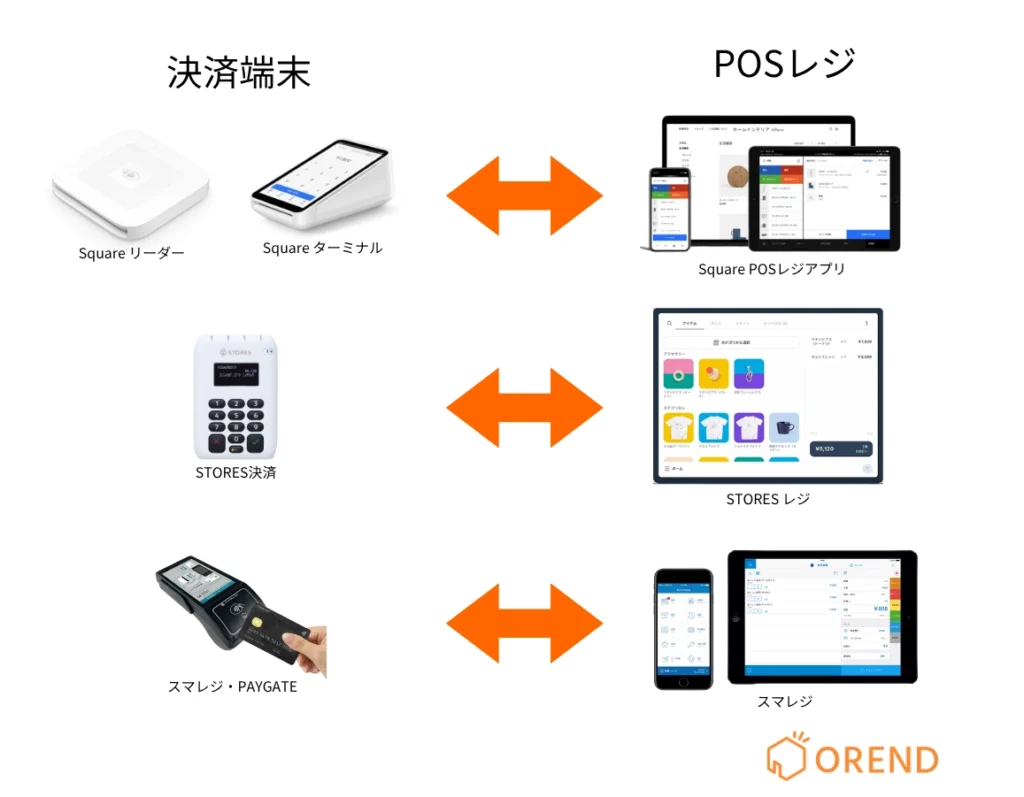
    Square(スクエア)決済、STORESやスマレジ・PAYGATEなどの決済端末は、自社でがPOSレジも提供しているためスムーズに連携ができます。

    POSレジとの連動はできる決済端末のイメージ

    クレジットカード決済端末機の導入手順と必要書類

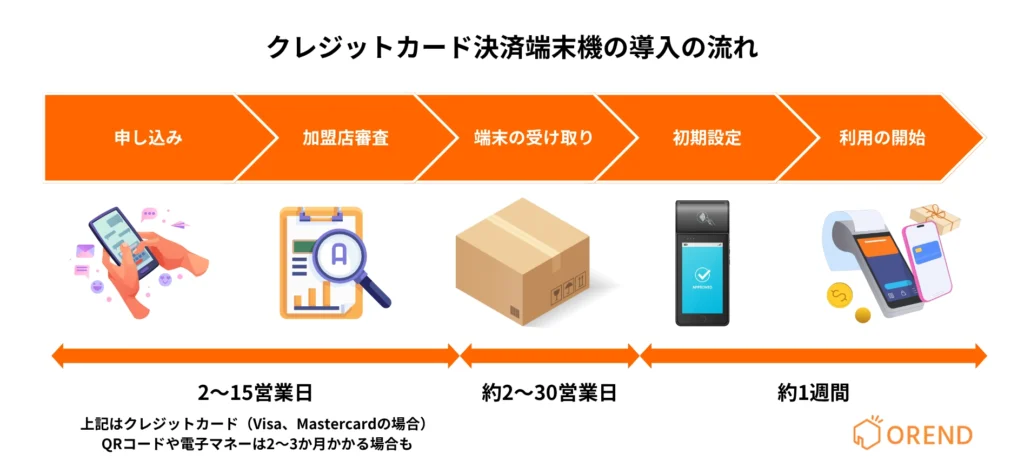
    続いて、クレジットカード決済端末機(CAT端末)を導入する際の流れを解説します。

    導入手順

    クレジットカード決済端末を導入する際の流れと各ステップにかかる想定期間の図解

    1.申し込み

    各社の公式サイトでクレジットカード決済端末機の申し込みをします。必要事項をフォームに入力し、申し込みに必要な書類を提出します。現在はWeb上で完結するサービスがほとんどです。

    2.加盟店審査

    審査内容は、申し込み内容に基づいた事業の信頼性と安全性の確認です。サービスによって審査期間が異なりますが、一般的にモバイル決済端末は結果が早く、マルチ決済端末は結果の発表に1か月以上かかる場合があります。

    以下は加盟店審査が短く、早く導入できるクレジットカードの決済端末です。

    順位イメージサービス名導入審査時間
    🥇
    1位
    stera tapiPhone:最短15分
    Android:最短5営業日
    🥈
    2位
    Square全端末最短翌日
    🥉
    3位
    STORES決済最短3営業日
    導入スピードの早さで比較!おすすめ決済端末ランキング

    3.端末の受け取り

    加盟店審査に通過すると決済端末が配送されます。モバイル決済端末の場合、一般的に審査後2営業日程度で発送されるものが多いですが、マルチ決済端末の場合は数週間かかることもあります。

    4.初期設定

    端末を受け取ったら、マニュアルに従いWi-Fiの接続設定や周辺機器との連携などのセットアップを行います。

    5.利用の開始

    初期設定が完了したら利用開始です。審査のスピードが速いモバイル決済端末の場合、VISA・Mastercardの審査が終わり次第決済端末が配送されるため、利用開始直後はその2つのみしか利用できないということもあります。その場合でも、他の決済ブランドは審査が通り次第順次利用できるようになります。

    導入に必要な書類

    一般的に以下の書類が必要です。申し込み時に必要なことが多いので、事前に公式HPで確認しておきましょう。

    1. 本人確認書類(運転免許証、パスポートなど)
    2. 事業に関する書類(開業届、確定申告書、お店やなど)
    3. 銀行口座情報
    4. 店舗の営業許可証(必要な業種の場合)
      • 飲食店(食品衛生責任者証)
      • 古物商(古物商許可証)
      • 美容院(美容所登録証)など

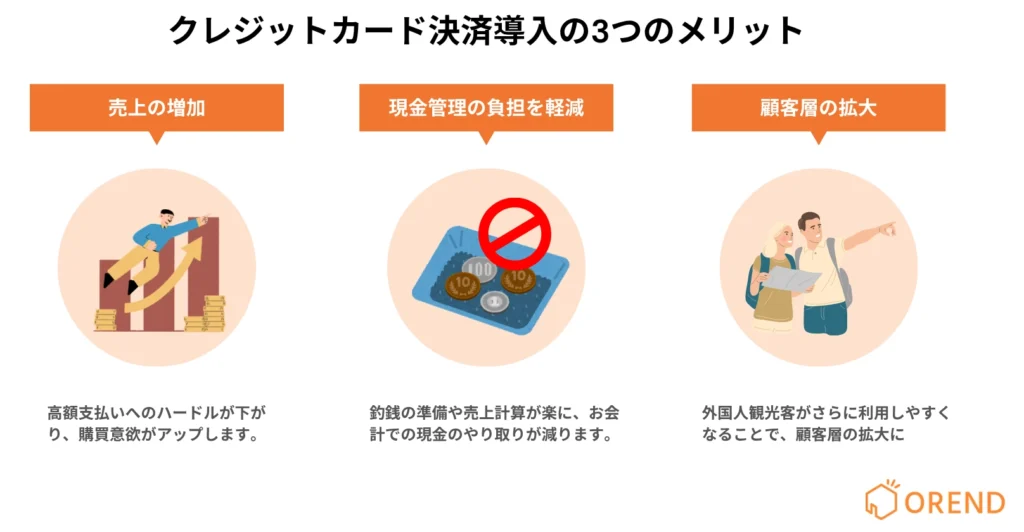
    クレジットカード決済端末機の3つのメリット

    クレジットカード決済端末を導入する3つのメリットを紹介します。

    クレジットカード決済端末を導入することで得られるメリットを図解

    1. 高額決済で売上の増加

    クレジットカード決済端末機を導入することで、現金を持っていない顧客も気軽に商品・サービスを購入できるようになります。

    とくに高額な商品を扱っている場合は、クレジットカード決済を利用したい顧客は多いでしょう。なぜなら、クレジットカードは支払いを先延ばしできることや分割払いできることで一度に高額な出費をする必要がなくなるからです。支払いのハードルが低くなることは顧客の利便性を高め、購買意欲を促すことにつながります。

    また、OREND独自でキャッシュレスを導入しているお店の売上変化のアンケートをしたところ、売上がアップと回答した方が27%もいました。このようにキャッシュレス決済を導入するだけで売上がアップする可能性があるのです。

    2. 現金管理の負担を軽減

    クレジットカード端末機の導入は、会計作業を効率化し、店舗の安全性を高めることにも期待できます。

    現金払いでは、釣銭の用意や売り上げの計算のような現金管理に時間がかかります。さらに、窃盗や紛失などの安全面のリスクもあります。一方クレジットカード端末機の場合、入金するタイミングで売上を受け取ることができるため、現金のような管理が必要ありません。

    3. 顧客層の拡大

    カード決済に対応することで外国人観光客がさらに利用しやすくなり、それが顧客層の拡大に繋がります。

    近年、インバウンド観光客が増えたことにより、海外の方がお店を利用する機会が多くなっているのではないでしょうか。世界各国では現金よりキャッシュレス決済が普及していますし、何かと手間のかかる現金に比べて、海外の方にとってカード決済は利用しやすい決済方法です。

    なかでもSquareは国内だけではなく、海外でも広く使われている為外国人観光客に対しても安心感を与えることができるでしょう。
    また、若者の多くが現金よりもキャッシュレス決済を多用しています。インバウンド客と若者層を取りこぼさないようにするにはキャッシュレス決済導入は必須と言えるでしょう。

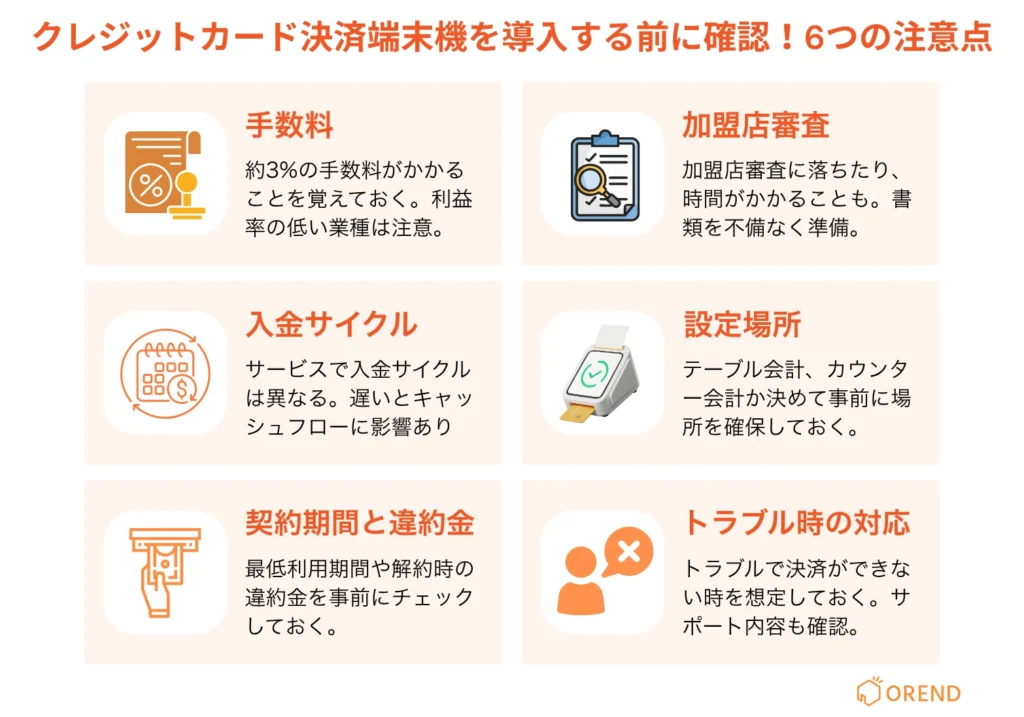
    クレジットカード決済端末機を導入する6つの注意点

    最後に、クレジットカード決済端末機(CAT端末)を導入する際に、注意していただきたいポイントを6つ紹介します。

    クレジットカード決済端末を導入する前にチェックしておくべき6つの注意点の図解。

    1.手数料がかかる

    クレジットカード決済端末機を利用する場合、取引ごとに手数料が発生します。相場はクレジットカード決済額の3%と言われているため、利益率の低い業種は注意が必要でしょう。クレジットカード決済端末機の導入前後で利益や売り上げを比較してみて、十分な効果がない場合、対応そのものの見直しが必要となるため、クレジットカード決済端末機は契約の縛りがあまりないものをおすすめします。

    2.加盟店審査に時間や手間がかかる

    加盟店審査はどのサービスを利用する場合でも必要になります。審査に必要な書類は、業種によって異なりますが、基本的には許可証・免許証、店舗確認書類、これに加えて個人事業主の場合は代表者の本人確認書類、法人の場合は登記簿証本が必要となります。審査の基準に関して、事業年数が浅い場合や新規開業により売り上げがない場合、不正利用防止の観点から審査に落とされてしまうこともあります。

    また、書類や申し込み情報に不備がある場合、迅速に連絡メールに対応しなければその分審査に時間がかかってしまうため注意しましょう。

    3.入金サイクルの確認が必要

    クレジットカード決済の売り上げは、後日指定口座に支払われますが、入金サイクルはサービスによって異なるので事前にしっかり確認しておくようにしましょう。

    4.設置場所の確認

    自社の業態や顧客の動線に合わせて、設置場所を考える必要があります。レジカウンターで会計を行う業態の場合は設置場所の確保が必要ですが、客席で会計を行うような業態の場合、持ち運び可能な決済端末にするなどの検討が必要になります。

    5.契約期間と解約時の違約金の有無

    契約期間や解約時の違約金の有無はサービスによって異なりますが、なかには最低利用期間内に解約すると違約金が発生するものもあります。最初から長期間契約する予定があるのであれば問題はありませんが、条件が厳しいサービスを選んでしまうと、やめたくてもやめられずに余計なコストを負担することになってしまうため注意しましょう。

    6.決済エラーなどのトラブル時の対応

    通信環境が悪いと決済エラーが起こる場合があります。モバイル決済端末の場合、スマホやタブレットとBluetoothで接続してその通信環境を利用するため、マルチ決済端末と比べてエラーが発生しやすいでしょう。カードを再び読み取ることで解決することは多いですが、端末が故障している場合、決済は出来ないため予備の端末機を準備しておくのが安全でしょう。

    スマホがクレジットカード決済端末機になるおすすめ無料アプリ4選

    初期費用を抑えたい小規模店舗やイベント出店者には特におすすめの「タッチ決済対応アプリ」を紹介します。こちらはけ専用のクレジットカード決済端末なしでスマホだけでクレジットカードのタッチ決済が可能になります。

    ただし先ほど紹介した決済端末と違い、クレジットカードのカードリーダー機能はなく、タッチ決済のみです。また、電子マネーやQRコード決済には対応できないので、とりあえず無料でクレジットカードのタッチ決済に対応したい!という方におすすめです。

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    クレジットカード決済端末機を導入して店舗業務を効率化しよう

    実際にキャッシュレスを導入しているお店にキャッシュレス導入後、業務効率が上がったのかをORENDが独自で調査しました。その結果キャッシュレス導入店舗の39%が業務効率がよくなったと答えています。

    さらにクレジットカード決済端末機を提供しているサービスには、導入費用や初期費用が無料のサービスもあります。導入コストがネックになっている場合は、気になるサービスが無料キャンペーンをしていないか、チェックしましょう。

    レジ会計を効率化したい、インバウンド需要への対策がしたい、という方はぜひこのタイミングでクレジットカード端末機を導入しましょう。

  • AirペイとSquareを比較!どちらがおすすめ?料金・手数料・使いやすさまで解説

    AirペイとSquareを比較!どちらがおすすめ?料金・手数料・使いやすさまで解説

    「キャッシュレス決済を始めたいけど、Airペイ(エアペイ)とSquare(スクエア)の違いがよくわからない」そんな方は多いのではないでしょうか?どちらも便利で人気のあるサービスですが、特徴や使い方には大きな違いがあります。

    この記事では、実際に両方とも使用したことがある著者が目的や業種に合わせた選び方をはじめ、料金や使いやすさ、導入スピードまで徹底比較。読めばきっと「自分に合うのはどっち?」がスッキリします!

    AirペイとSquareどっちがおすすめ?おすすめのケース別に比較

    「AirペイとSquare、結局どっちが自分の店に合うのか分からない」と悩む方は少なくありません。
    この2サービスはどちらも高評価ですが、強みがまったく異なるため、向いている店舗タイプもはっきり分かれます。

    導入の早さ・操作の分かりやすさ・入金サイクルは早い方がいい→Square
    対応できる決済ブランド数やキャンペーンを重視する→Airペイ

    1. Squareがおすすめのケース

    導入スピードと運用のシンプルさを重視したい場合

    Squareは申込みから利用開始までが非常にスピーディなのが最大の特長です。
    アカウント作成から端末設定までの流れが分かりやすく、最短で申込当日から使えるケースもあります。入金も早く、資金繰りを重視する小規模店舗や個人事業主にとって安心感があります。

    POSレジ・在庫管理・オンライン決済もまとめて使いたい場合

    Squareは決済機能だけでなく、POSレジ、売上管理、商品登録、在庫管理まで無料で利用できます。
    さらに、決済リンクの発行やオンラインショップ作成機能も無料で使えるため、実店舗とオンラインの両方を一元管理したい場合に向いています。

    2. Airペイがおすすめのケース

    対応できる決済ブランドの多さを重視したい場合

    Airペイは対応決済ブランド数が非常に多い点が大きな強みです。
    主要なクレジットカードに加え、銀聯(UnionPay)や国内外のQRコード決済などにも幅広く対応しており、Squareではカバーできない支払い方法も利用できます。

    初期費用をできるだけ抑えて導入したい場合

    Airペイは端末無料などの導入キャンペーンを定期的に実施しています。
    これにより、初期費用をほとんどかけずにキャッシュレス決済を始められるケースもあり、初めて導入する店舗でもハードルが低くなっています。

    サービス名

    Square 決済

    Airペイ(エアペイ)

    端末 Squareの決済端末画像
    おすすめ評価

    4.78
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末

    おすすめ

    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい

    Airシリーズとの連携重視で、幅広い決済手段を一括導入したい

    端末費用

    0円~
    無料アカウント

    0円 ※キャンペーン(通常20,167円)

    初期費用

    0円
    無料アカウント

    0円

    月額費用

    固定費全て0円

    0円 ※無料

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    入金手数料

    0円

    0円

    入金サイクル

    即時入金

    最大月6回

    導入までの目安

    最短当日

    1週間~1ヶ月

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:1年間
    違約金:なし

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    持ち運び

    〇

    △
    申請時に書類必要

    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    AirペイとSquareの比較表

    AirペイとSquareを項目別に比較|機能・料金・入金サイクル・使い勝手

    AirペイとSquareのどちらを選ぶべきか迷っている方は、「具体的に何が違うのか?」を一つひとつ比べるのが一番わかりやすい方法です。ここでは、料金、端末、入金サイクル、対応ブランド数、機能など、導入前に必ず押さえておきたい項目を徹底的に比較していきます。

    両サービスの対応ブランドと手数料の比較の一覧は下記となります。
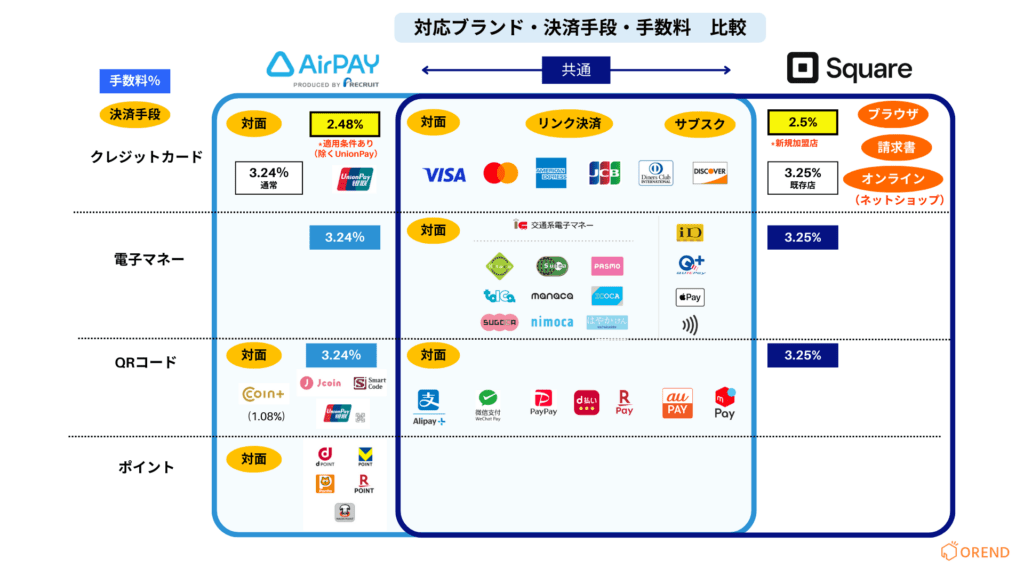
    SquareとAirペイの決済ブランドと手数料の比較

    それでは重点項目ごとに比較してみましょう。

    「対応ブランド数」を比較

    Airペイの最大の特徴が、この対応ブランドの豊富さです。Visa、Mastercard、JCB、American Express、Diners、Discoverといった主要なクレジットカードに加え、SuicaやPASMOなどの電子マネー、PayPayや楽天ペイといったQRコード決済、中国の銀聯や韓国のKakaoPayなどにも対応しています。

    Squareもクレジットカード、電子マネー、QRコード決済のほとんどのブランドに対応しています。非対応は、銀聯カード、QRのUnion Pay、Coin+などがあり、対応ブランド数はAirペイに比べると若干少ないですが、メジャーブランドに対応しているので差はほぼないと考えてよいでしょう。。

    とくに銀聯ほかAirペイでしか扱っていないブランドのニーズが必要となる場合は、Airペイをメインに検討すべきでしょう。

    比較項目
    クレジットカード
    電子マネー
    QRコード決済
    Air QRで対応
    ポイント非対応
    対応ブランド数77種AirPayより少ない
    AirペイとSquareの対応決済ブランドの比較

    「料金体系」を比較

    初期費用・月額費用・決済手数料・解約料

    AirペイもSquareも、初期費用と月額料金は基本的に無料で始められます。ただし、端末代がかかるかどうかはキャンペーンの有無で変わります。Airペイでは「キャッシュレス導入0円キャンペーン」などを利用すれば、通常20,167円(税込・送料込)の端末が無料になることがあります。(※2025年3月現在初期費用0円キャンペーン中)

    一方、Squareでは小型のカードリーダーが4,980円(税込)で、手軽に購入できます。

    決済手数料は以下のように似ていますが、少し差があります。

    • Square:Visa / Mastercard/JCBなど 3.25%
    • Airペイ:Visa / Mastercard/JCBなど 3.24%

    このように、決済手数料の差はほぼ誤差の範囲ですが、頻繁に高額決済がある業種ではこの差が長期的に響いてきます。

    解約料に関しても、どちらのサービスも中途解約による違約金は発生しません。

    各料金や手数料の比較は下記のようになります。

    比較項目
    初期費用・カードリーダー無料*
    (※現在キャンペーン実施中
    20,167円が0円)

    4,980円
    (端末購入費、
    ※キャンペーンで
    無料チャンスも)
    月額費用0円0円
    決済手数料クレジットカード3.24%
    →2.48%
    一部条件あり
    年間キャッシュレス決済
    1千万円未満の方など
    3.25%
    →2.5%
    一部条件あり
    新規申込者
    年間キャッシュレス決済
    3千万円未満の方など
    電子マネー3.24%3.25%
    QRコード3.24%3.25%
    解約手数料0円0円
    AirペイとSquareの料金体系・決済手数料の比較

    「オンラインショップ・非対面決済への対応」を比較

    Squareはオンライン対応に非常に強く、ネットショップの開設や請求書決済、決済リンク機能がすべて標準搭載されています。これにより、顧客にQRコードを送るだけで非対面決済が完了し、オンライン販売との連携もスムーズです。

    Airペイは基本的に対面決済向けであり、オンライン決済は唯一リンク決済のみが可能です。

    ネットショップなど非対面での売上獲得を狙う事業者にとっては、Squareのオンライン対応力が圧倒的に便利です。

    比較項目
    ネットショップ機能なしSquareオンラインビジネス·     ウェブサイト開設
    商品、注文発送、顧客管理
    オンライン決済SNSで決済リンク送付して
    クレジットカード決済
    *ネットショップ機能なし
    下記の4種に対応(クレジットカード決済)
    Squareオンラインビジネス
    *ネットショップ対応
    Squareリンク決済
    (商品・サービス購入ページの作成が可能、
    購入ページのリンクを共有し、決済)
    Square請求書
    (請求書で決済リンク送付し決済)
    ブラウザ決済(電話注文対応などPCのブラウザで決済可能)
    手数料リンク決済:3.24%Squareオンラインビジネス 
    3.6%(通常プラン(無料を含む)) 
    3.3%(プレミアムプラン)
    Squareリンク決済:3.6%
    Square請求書:3.25% 
    (*継続課金3.75%)
    ブラウザ決済:3.75%
    AirペイとSquareのオンライン決済の比較

    「支払い方法の柔軟性(分割払い、継続課金など)」を比較

    支払いの柔軟性に関しては、両社に差はありません。分割払いには対応していませんが、決済後にカード会社によっては、利用者が分割に変更できることがありますが、これはあくまで利用者側での対応となりますので、お店としては一括払いだけという販売方法になります。

    継続課金(サブスクリプション)については、Squareは、請求書という機能を使ってお客様に請求書を送付してカード情報を登録してもらう方法と決済リンクを送付する2通りが用意されています。。たとえば、英会話教室やエステサロンなど定期利用型ビジネスには非常に便利です。Airペイは決済リンクをユーザに送付してクレジット決済してもらう手段の中で、定期払いという方法が取れますので、この方法でサブスクリプション対応が可能です。

    比較項目
    分割払い非対応
    *決済後利用者が決済後
    カード会社に申込、可否確認
    非対応
    *決済後利用者が決済後
    カード会社に申込、可否確認
    *Square請求書の場合
    一部入金リクエスト可能
    継続課金(サブスク)リンク決済上でクレジット
    カードを使用して定期払対応
    請求書機能(リンク決済)
    または、クレジットカードの
    オンライン決済で定期払対応
    AirペイとSquareの比較の支払い方法の比較

    次に初期・月額費用、審査期間や導入までのスピード、資金繰りに影響する入金サイクルを比較してみましょう。全体像は下記です。
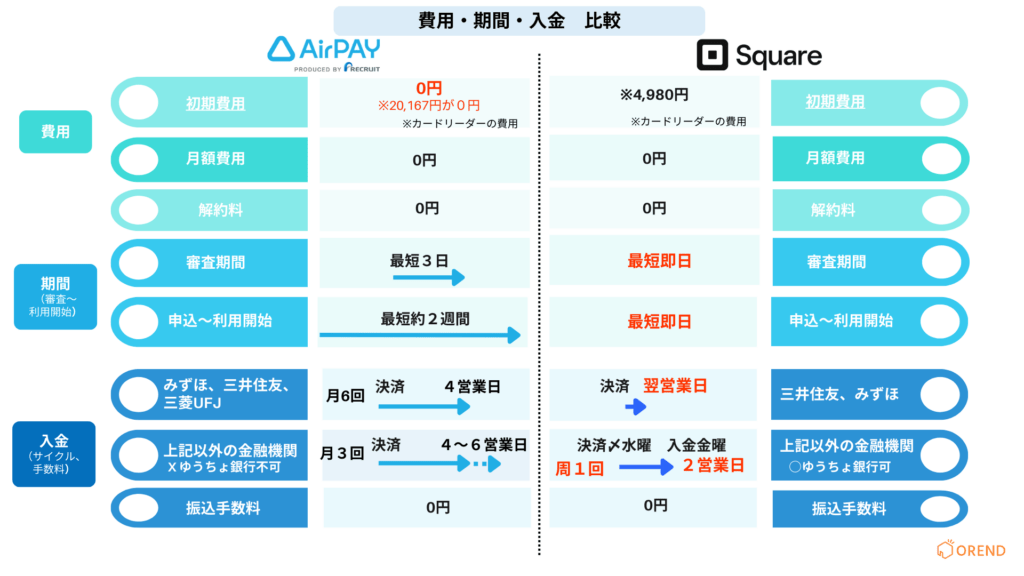
    AirペイとSquareの費用・期間・入金の比較

    次のセクションから各項目の詳細比較をしていきます。

    「審査期間と導入期間」の比較

    Squareは審査不要でアカウント開設が可能なケースもあり、アカウント登録後すぐに端末を購入し使い始めることができます。通常、端末が届くまで2〜3営業日で、非常にスピーディです。

    Airペイは、事前にアカウントの審査が必要で、審査結果が出るまでに3〜5営業日ほどかかります。端末発送や初期設定を含めると、導入までに週間程度は見ておく必要があります。

    スピードを重視するなら、Squareの即時導入はやはり魅力的です。

    比較項目
    審査期間資料アップロード後、最短3日フォーム送信後、最短1~2営業日
    必要書類本人確認処理登記簿謄本(法人)
    許可証/免許証(事業による)
    店舗確認書類(店舗U R Lや画像など)
    本人確認書類登記簿謄本(法人)
    開業届(個人事業主)
    各種資格や証明書(業種による)
    端末到着まで約1週間発注後2〜5営業日
    導入完了までの期間最短約2週間(Visa/Mastercard/UnionPay)
    その他決済は審査完了まで
    数日から数週間
    最短即日(Visa/Mastercard/AMEX,設定完了次第)
    その他決済は審査完了まで
    AirペイとSquareの審査期間と導入期間

    「入金のタイミングと手数料」を比較

    入金サイクルは資金繰りに直結するため、非常に重要です。Squareは三井住友銀行やみずほ銀行を振込銀行にすれば最短で翌営業日に入金されるのが大きな強みです。その他の金融機関は毎週水曜日締めでその翌々日の金曜日に入金されます。振込手数料も無料です。

    Airペイの場合、入金サイクルはみずほ銀行、三井住友銀行、三菱UFJ銀行は月6回で、その他の金融機関は月3回です。いずれも決済後4営業日目か、4〜6営業日目には入金されます。振込手数料は無料です。Airペイはゆうちょ銀行は使えませんので、注意が必要です。

    資金の回転が早い業態、たとえば飲食やアパレルなどでは、Squareの「翌営業日入金」は大きな安心材料になります。

    比較項目
    入金サイクル月6回
    (締め後約4営業日目:みずほ、三井住友、三菱UFJ)
    月3回(締め後約4営業日~6営業日:
    上記以外の金融機関)
    翌営業日(三井住友・みずほ)
    週1回(水曜日締め、同じ週の金曜日:
    上記以外の金融機関)
    振込手数料無料無料
    対応銀行ゆうちょ銀行以外の国内の金融機関日本の金融機関すべて(ゆうちょ銀行を含む)
    AirペイとSquareの入金のタイミングと手数料

    ここまでで、対応ブランドから、費用、導入までのスピードがご理解いただけたと思います。次に重要なポイントは、提供される端末とソフトウェアの機能です。店舗の形態に最適な端末はあるのか?オンラインビジネスが必須であればネットショップの開設や決済までカバーできるのか?また、日々の業務をスムーズにできるソフトウェアが提供されているか、店舗の経営管理やスタッフの管理など幅広い業務をサポートできるかなど、特にソフトウェアの機能面もしっかり確認することが必要です。

    提供される端末とソフトウェアの総合比較は下図です。
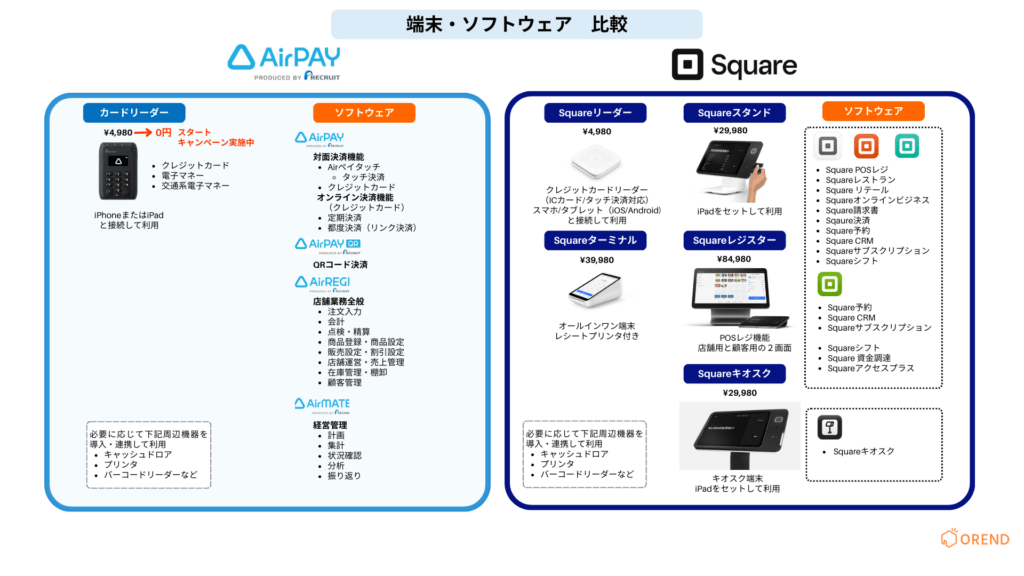
    AirペイとSquareの端末とソフトウェア(アプリ)の比較

    それぞれの詳細比較を見ていきましょう。

    「決済端末・周辺機器」を比較

    端末はビジネスの運用に直結する重要な要素です。AirペイのカードリーダーはiPadまたはiPhoneとBluetoothで連携して使うタイプで、専用のAirペイアプリを通じて決済操作を行います。周辺機器として、レシートプリンターやバーコードリーダーも連携可能です。

    Squareの端末はよりコンパクトでシンプル。Squareリーダーはポケットに入るサイズで、スマホと接続すればすぐに使えます。さらに、タッチ決済(NFC)やICチップ付きカードの読み取りにも対応しており、店舗の設備に依存しにくい構成です。

    屋外利用や移動販売など、モバイル性が求められるショップにはSquareの端末が向いています。また、Squareはカードリーダー以外にSquareターミナル、レジスター、スタンド、キオスクといった様々な種類の端末を用途に合わせて使うことができますので、店舗の形態に合わせて最適な端末を選ぶことで、業務効率化やサービス性向上を実現できます。

    比較項目
    端末タイプ専用カードリーダーSquareリーダー(カードリーダー)
    必要機器セット
    必要アプリAirペイアプリをiPhoneかiPad
    にインストールして利用
    Square POSレジアプリを
    スマホかタブレット(iOS/Android)に
    インストールして利用
    接続方法BluetoothBluetooth
    クレジットカードタッチ決済・ICカード
    ・磁気カード
    タッチ決済、ICカード
    (*磁気カード非対応)
    電子マネー対応対応対応
    QRコード決済対応Air Pay QRをインストール
    して利用
    ※ユーザースマホのバーコード
    (カードまたはアプリの)
    読み取りにはAir Pay対応
    のバーコードリーダーが必要
    Square POSレジアプリを
    インストールしたスマホか
    タブレットにQRコード表示し、
    ユーザーのスマホで読み込んで利用
    Apple Pay/Google Pウォレット対応対応
    ポイントカード可不可
    プリンター連携可可
    その他の端末なしSqaureターミナル
    (オールインワン型決済端末
    モバイル利用可)
    なし  Sqaureスタンド
    (iPadをセットして利用)
    なしSquareレジスター
    (カードリーダー内蔵のPOSレジ、
    店用、顧客用の2画面装備)
    キオスク端末なしSqaureキオスク
    (注文も決済もお客様がセルフでできる)
    *iPad、フロアスタンド、
    キオスクアプリ(月額5,000円)が必要
    外部周辺機器キャッシュドロア
    レシートプリンター
    バーコードリーダー
    など(必要に応じて)
    キャッシュドロア
    レシートプリンター
    バーコードリーダー
    など(必要に応じて)
    AirペイとSquareの決済端末・周辺機器の比較

    「ソフトウェア・アプリ」を比較

    Airペイは、Airシリーズ(Airレジ・Airメイトなど)との連携で売上管理やスタッフのシフト管理、顧客管理などの業務効率化が可能です。特にサロンや美容業など、複数の業務を一元管理したい店舗で高評価を得ています。

    Squareは、販売分析や売上データの可視化が得意で、ダッシュボードから店舗ごとの売上や時間帯別の傾向などを確認できます。経営者視点で数字をチェックしやすい点が特長です。

    「日々の店舗業務を支える機能中心のAirペイ」「日々の業務のほかオンライン販売もカバーし幅広い機能が使えるSquare」という見方ができます。

    比較項目
    管理機能Airメイト
    ・計画:目標設定、利益シミュレーション、
    コスト予算設定
    ・集計:営業日報、売上管理(Airレジ連携)
    予約管理
    (レストランボード連携)
    ・管理:全店舗サマリ、店舗別サマリ、
    店長向けダッシュボード等)
    ・分析:商品分析、注文分析、
    集客分析、人件費分析など)
    ・レポート:週次、月次、商品

    Airレジ
    ・注文入力
    ・会計
    ・点検・清算
    ・商品登録・設定
    ・販売設定・割引設定
    ・店舗運営・売上管理
    ・在庫管理・棚卸
    ・顧客管理
    Square請求書
    ・契約書作成
    ・請求書作成
    ・ 請求書テンプレート
    Sqaureオンラインビジネス   
    ・Eコマースプラットフォーム
    ・オンライン注文システム
    ・フォトスタジオアプリ
    ・QRコード注文システム 
    ・ウェブサイトテンプレートSquare決済
    ・オンライン決済
    ・リンク型決済
    ・決済処理
    ・Tap to Pay on Android
    SquarePOSレジ
    Squareデータ
    ・リアルタイム売上情報
    ・在庫管理
    ・商品管理
    ・決済・振込履歴管理
    ・ 請求書支払い
    ・未払い管理
    ・アナリティクス機能(経営分析レポート)
    Square POSレジアプリ
    ・販売情報自動アップデートによりレジ締め効率化
    ・商品・単価登録
    ・スタッフ管理
    ・売上管理
    ・顧客管理
    ・勤怠管理
    ・複数店舗管理
    ・ eギフトカード
    ブラウザ決済/コンピュータP O Sレジ
    PCでクレジット決済受付機能(決済手数料3.75%)
    Square レストランPOSレジ·   
    ・キッチンディスプレイ(有料)
    ・レストランPOSレジ(機能により有料)
    Square リテールPOSレジ
    ・在庫管理
    ・リテールPOSレジ(機能により有料)
    顧客管理Airレジに含まれるSquare予約
    Sqaure予約POSレジ
    (予約、支払い、商品販売、
    在庫管理など)
    オンライン予約(サイト開設、予約業務、ネット販売、
    カスタマイズ)
    (機能により有料)
    Square CRM
    ・ 顧客リスト
    ・お客様からのフィードバック
    ・Sqaureギフトカード
    ・Sqaureロイヤルティ
    (ポイントプログラム/有料)
    Squareサブスクリプション·    
    ・サブスクリプション管理ソフトウェア
    スタッフ管理Airシフト 
    シフト管理:
    シフト収集・作成、調整・共有  
    タイムカード・勤怠管理:
    タイムカード
    人件費シミュレーション
    勤怠記録の保管、
    クラウド管理で多店舗対応
    給与計算ソフトデータ送信  
    Airメイト・Airレジ・AirWork
    (給与支払い)連携
    Squareシフト(機能により有料)
    ・スケジュール作成
    ・勤怠管理
    ・給与計算
    ・販売データ確認
    Squareアクセスプラス(有料)
    セキュリティと管理機能の向上
    資金管理なしSquare資金調達
    (調達可能額:15,000円~最大3,000万円)(固定手数料)
    連携・カスタマイズ各種会計ソフト、
    Squareとも連携可
    API、SDK連携パートナー
    API及びSDKアプリマーケットプレイス
    AirペイとSquareにあるソフトウェア・アプリを比較

    「POSレジや会計ソフトとの連携」を比較

    AirペイはAirレジとの連携が非常に強力で、飲食店や小売店での使い勝手が抜群です。会計ソフトのfreee、マネーフォワードとの連携もスムーズで、経理作業を大きく効率化できます。

    Squareは、POS機能がアプリに統合されており、商品管理や在庫管理もアプリ内で可能です。さらに、Square POSは無料で使えるのに高機能で、これ一つで完結するビジネスも多いです。

    Airレジとセットで考えるならAirペイ、オールインワンアプリで済ませたいならSquareという選び方ができます。

    比較項目
    POSレジAirREGI:無料のPOSレジアプリ
    *iPadと連携
    *周辺機器としてキャッシュドロア、
    プリンタ、バーコードリーダー
    などを必要に応じて用意
    Square POSレジアプリ:無料POSレジアプリ
    *スマホやタブレットに
    インストールして使用
    *POSレジアプリ内蔵の端末
    もあり:Sqaureターミナル、
    Squareレジスター、
    Sqaureキオスク(iPad使用)
    *周辺機器としてキャッシュドロア、
    プリンタ、バーコードリーダー
    などを必要に応じて用意
    連携可能会計ソフトfreee会計
    弥生シリーズ
    マネーフォワードFXシリーズ
    freee会計
    マネーフォワード
    AirペイとSquareにあるPOSレジや会計ソフトとの連携

    「サポート体制と運営会社の信頼性」を比較

    導入後に困らない!サポート体制の手厚さ/運営企業・資本力から見る安心感の違い

    Airペイはリクルートが提供しており、日本国内のサポート体制が非常に充実しています。電話・メール・チャットなどの問い合わせ対応も安心感があり、導入後のフォローが手厚いと評価されています。

    Squareはアメリカ発の企業で、グローバルで高い評価を受けている決済サービスです。日本語サポートも整ってきてはいますが、すべてが日本語対応可能かどうかには注意が必要です。

    国内密着の手厚いフォローを求めるならAirペイ、テクノロジー企業の革新性や実績で選ぶならSquareが適しています。

    比較項目
    サポート対応チャット:9:30~20:00
    お問い合わせフォーム:24時間365日
    (回答は2~3営業日以内)
    電話:9:30~23:00(年中無休)
    ヘルプセンター:Sqaureサポートリソース、サポート記事、
    ビデオチュートリアル 
    加盟店コミュニティ:オンラインコミュニティ 
    You Tube:Squareサポートビデオ
    電話:10:00~18:00(年末年始除く)
    メール:24時間365日
    運営会社株式会社リクルート(日本国内大手)Block, Inc.(旧Square Inc. 米国本社)
    国内実績アカウント数51.5万導入率No.1
    (マクロミル社の調査)
    拡大中
    世界の実績国内向けサービスのため無し 400万以上の加盟店
    25万人以上の従業員が毎日利用
    40億回の年間決済回数
    AirペイとSquareにあるサポート・運営会社の信頼性の比較

    業種別に比較!AirペイとSquareどっちが向いてる?

    業種によって、求める機能や優先順位は大きく異なります。
    客層・販売方法・店舗形態を基準に選ぶと失敗しにくくなります。

    飲食店(カフェ・レストラン・居酒屋など)

    回転率や会計スピードを重視するならSquare。
    POSレジや売上分析と一体で使えるため、ランチタイムなどの混雑時でも効率的に運用できます。客席決済ができる端末もあり、オペレーション改善に向いています。

    インバウンド客が多い立地や、決済ブランドの網羅性を重視する場合はAirペイが適しています。

    美容室・サロン・クリニック

    多様な決済手段にまとめて対応したいならAirペイ。
    クレジットカード、電子マネー、QR決済まで幅広く対応でき、客層のニーズを取りこぼしにくいのが強みです。

    オンライン予約や非対面決済、事前決済も活用したい場合はSquareが向いています。POSや顧客管理と組み合わせた運用がしやすいのが特徴です。

    小売店(アパレル・雑貨・菓子店など)

    店舗運営をシンプルにまとめたいならSquare。
    売上管理や在庫管理まで一元化できるため、スタッフが少ない店舗でも運用しやすいです。

    観光地や商業施設内で、海外ブランド決済への対応が重要な場合はAirペイが適しています。

    調剤薬局・医療系店舗

    高額決済への対応と利便性向上を重視するならAirペイ。
    対応ブランドが多く、支払い方法の選択肢を広げやすいのがメリットです。

    会計処理の効率化や売上管理まで含めてシンプルに運用したい場合はSquareも選択肢になります。

    移動販売・イベント出店

    機動力と導入スピードを重視するならSquare一択。
    コンパクトな端末で持ち運びしやすく、設定も簡単です。短期出店やスポット利用との相性が良いです。

    代表的な導入事例で比較!AirペイとSquareの使われ方

    AirペイとSquareは、多くの業種・業態で導入されており、それぞれの特徴を活かした活用事例が存在します。ここでは、具体的な店舗名や事例の情報をもとに、AirペイとSquareの導入事例を詳しくご紹介します。

    Airペイの導入事例

    フランス菓子 ル リス

    東京都三鷹市にあるフランス菓子専門店で、ケーキや焼き菓子、チョコレートなど幅広い商品を扱っています。
    導入前は現金決済が中心で、特に来店が集中する時間帯は会計に時間がかかり、顧客の待ち時間が長くなることが課題でした。

    Airペイ導入後は、クレジットカードや電子マネー決済に対応できるようになり、会計処理がスムーズになったことで待ち時間が短縮され、顧客満足度とリピーターの増加につながっています。
    あわせて売上管理の効率化も進み、日々の経営分析にも役立てられています。

    引用元:フランス菓子ルリス様 導入事例 | お店のキャッシュレス決済サービス【Airペイ】

    ナルト薬局

    地域密着型の調剤薬局で、処方箋受付に加え一般医薬品や健康食品の販売も行っています。
    導入前は現金決済のみで、高額な医薬品購入時に現金を用意する必要があり、利用者の負担が大きい状況でした。

    Airペイ導入後はキャッシュレス決済が可能となり、支払い時の利便性が向上し、会計処理の効率化によって待ち時間の短縮と顧客満足度の向上を実現しています。
    結果として、新規顧客の来店にもつながっています。

    引用元:ナルト薬局様 導入事例 | お店のキャッシュレス決済サービス【Airペイ】

    美容室alco

    完全予約制の小規模サロンで、省スペースな店内での運用が前提でした。
    開業当初から電子マネーやQRコード決済への対応が必要と感じ、iPadとカードリーダーだけで使える点を評価してAirペイを導入しています。

    導入後は来店客の6割以上がキャッシュレス決済を利用するようになり、スムーズな会計による顧客満足度向上と、売上管理・帳簿処理の効率化を同時に実現しています。
    特に電子マネー利用者の利便性向上が、リピート率アップに貢献しています。

    引用元:alco様 導入事例 | お店のキャッシュレス決済サービス【Airペイ】

    Squareの導入事例

    Bakery and Cafe KOaA

    地元食材を使ったパンとカフェメニューを提供するベーカリーカフェです。
    イベント出店をきっかけにSquareを導入し、操作の分かりやすさと効率性を評価して店舗でも採用されました。

    Square POSレジと決済を一体で管理できるようになり、会計のスピード向上に加え、売上分析や人気商品の可視化によって商品改善にも活用できています。
    また、請求書機能を使った非対面決済により、発送商品の決済業務も効率化されました。

    引用元:Bakery & Cafe KOaA | Square導入事例

    角川クラフト ROASTERY & CAFE

    焙煎所兼カフェとして開業しましたが、コロナ禍によりテイクアウトとオンライン販売への切り替えが急務となりました。
    導入の決め手は、Squareの審査スピードと決済リンク機能の使いやすさです。

    決済リンクやオンラインショップ機能を活用することで、短期間で非対面販売を立ち上げ、オンライン経由の売上確保に成功しています。
    スピード感のある対応ができた点が、大きなメリットとなりました。

    引用元:角川クラフト | オンラインショップ導入事例

    epais coup

    ミシュラン認定店の姉妹店として、高品質なとんかつを提供する専門店です。
    導入前は対応できる決済ブランドが限られており、固定端末での決済が顧客の不安につながっていました。

    Squareターミナル導入後は、客席での決済が可能になり、キャッシュレス利用率が大幅に向上し、特にランチタイムの回転率改善に貢献しています。
    支払いのスピードと安心感が、顧客満足度向上につながっています。

    引用元:epais coup|Square ターミナル導入事例

    実際どうなの?AirペイとSquareの口コミ・評判

    導入を検討する際には、実際に使っている事業者の声や評判がとても参考になります。ここでは、AirペイとSquare、それぞれのユーザーによるリアルな口コミから、メリット・デメリットやトラブルの傾向についてご紹介します。

    利用者のリアルな声(メリット・デメリット)

    Airペイの口コミ:

    • 「対応ブランドが豊富で、ほとんどのお客様の要望に応えられる。特に外国人観光客にはAliPayやWeChat Payが使えるのが大きい」(観光地の土産店オーナー)
    • 「Airレジとの連携で売上や在庫管理がすごく楽になった。スマホ操作が苦手なスタッフでも使いこなせた」(美容室経営者)
    • 「審査に時間がかかるのが難点。すぐに使いたいときには少しもどかしい」(カフェ開業準備中の利用者)

    Squareの口コミ:

    • 「初期設定がとても簡単だった。すぐにカード決済を受け付けられて助かった」(フリーランスのハンドメイド作家)
    • 「振込が翌営業日なのが本当にありがたい。資金繰りが安定する」(個人経営の飲食店オーナー)
    • 「JCBが対応できるまでに少し時間がかかった。そこだけ注意が必要かも」(セレクトショップ経営者)

    失敗しないための注意点・よくあるトラブル

    Airペイの注意点:

    • 審査が通らない・遅いという声が一部あります。とくに新設法人や事業実態が分かりにくい場合には、審査に時間がかかる傾向があります。
    • 電子マネーやQRコード決済をフル活用するには、すべての設定を完了させる必要があるため、導入時にサポートをしっかり確認することが重要です。

    Squareの注意点:

    • JCBやDinersなど一部のカードブランドは、VisaやMastercardのように即日利用できるわけではなく少し時間がかかりますので、余裕を持つことが必要です。
    • サポート体制については、Airペイはチャット、問い合わせフォーム、電話(9時半~23時)で、電話の対応時間が長く年中無休です。一方Squareはヘルプセンターでの情報(チュートリアル・ビデオ含む)が豊富で加盟店コミュニティも用意されていますが、電話対応時間は10時~18時(年末年始を除く)となっています。

    このように、どちらのサービスにも「使いやすい」「便利」といった声が多くありますが、導入前の準備やサポート体制には違いがあります。導入のしやすさと運用後のフォロー体制も含めて、自分のビジネススタイルに合った方を選ぶことが大切です。

    よくある質問|AirペイとSquareに関するQ&A

    AirペイとSquareを比較検討するうえで、読者からよく寄せられる疑問や不安について、Q&A形式で解決していきます。導入前の不安を解消し、自信を持って選択できるようにサポートします。

    AirペイとSquareの併用はできる?

    はい、AirペイとSquareは併用可能です。たとえば、店舗ではAirペイを使い、イベント出店やキッチンカーではSquareを使うといった運用ができます。実際に複数の決済端末を目的別に使い分けている事業者も少なくありません。

    ただし、それぞれに専用のアプリや端末、口座登録が必要になるため、スタッフ教育や管理体制が煩雑にならないように注意が必要です。POSレジとの連携や在庫管理も分離されるため、一元管理を重視する場合は、どちらかに統一する方が効率的です。

    補助金やキャンペーンは利用できる?

    はい、どちらのサービスも導入費用を抑えられるキャンペーンや、補助金制度の対象となることがあります。

    たとえば、Airペイは「キャッシュレス導入0円キャンペーン」として、端末代や初期費用が実質無料になることがあります。また、リクルート経由での申し込みでさらに特典が付与されるケースもあります。

    Squareは期間限定で「端末割引キャンペーン」や「キャッシュバック特典」を実施することがあり、オンラインストア開設サポートなども合わせて提供されています。

    このように、Airペイ・Squareともに導入時の費用負担を軽減する仕組みが整っており、小規模事業者でも安心して始められる環境が整っています。

    まとめ|AirペイとSquareはどちらを選ぶべきか

    AirペイとSquareは、どちらも優れたキャッシュレス決済サービスですが、強みと向いている店舗タイプは明確に異なります。
    価格や機能の優劣ではなく、「何を重視するか」で選ぶことが重要です。

    導入の早さ・操作の分かりやすさ・POSやオンライン決済まで一元管理したいならSquare。
    設定がシンプルで、移動販売や個人事業、小規模店舗でもすぐに使い始められます。

    対応できる決済ブランドの多さ・初期費用の安さ・インバウンド対応を重視するならAirペイ。
    実店舗中心で、幅広い客層に対応したい店舗と相性の良いサービスです。

    どちらが「正解」というわけではなく、
    自店舗の業態・客層・運用スタイルに合うかどうかが判断基準になります。
    本記事で紹介した比較ポイントを参考に、自分の店舗に合った決済サービスを選んでください。
  • QR・バーコード決済端末13選!店舗導入におすすめの端末・決済代行サービスの手数料を徹底比較

    QR・バーコード決済端末13選!店舗導入におすすめの端末・決済代行サービスの手数料を徹底比較

    QRコード決済端末やバーコード決済端末は、PayPay、楽天ペイ、d払い、au PAYなどのQRコード決済を店舗で受け付けるための決済端末です。店頭にQRコードを置くだけの方法もありますが、店舗で本格的に使うなら、スタッフがお客様のコードを読み取れる決済端末の導入がおすすめです。
    ただし、QRコード決済端末はサービスごとに対応ブランド、決済手数料、端末費用、入金サイクルが異なります。またPayPayだけでよいのか、複数のQRコード決済に対応すべきか、クレジットカードや電子マネーまでまとめるべきかで迷う店舗は多いです。

    本記事では、QRコード決済端末の比較表で料金、手数料、対応ブランドを一覧化し、QRコード決済端末のおすすめサービスごとの特徴や導入すべき店舗を解説します。ピッタリの端末がすぐにわかる診断もあります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “QRコード決済端末は「費用・対応ブランド・端末機能」で選ぶ!”,
    “highlightText”: “費用・対応ブランド・端末機能”,
    “description”: “固定費0円で幅広い決済に対応するならAirペイ、決済からレシート発行まで1台で完結するならSquareターミナル、据え置き型の高機能端末ならstera pack、初期・月額・解約費用を抑えて導入するならJMSがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “月額固定費0円。PayPay・d払い・楽天ペイ・au PAY・Alipay+など幅広いQRコード決済に対応。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “1台で会計を完結”,
    “feature”: “POSレジ・レシートプリンター内蔵。主要コード決済からカード・電子マネーまで1台で対応。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “据え置き高機能”,
    “feature”: “端末代0円。30種類以上の決済に対応、QRコード読み取りからレシートまで1台に集約。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “費用・サポート重視”,
    “feature”: “初期・月額・解約費用0円。71種類の決済に対応、契約・売上・入金・問い合わせも一元管理。”
    }
    ],
    “note”: “※料金・対応するQRコード決済・端末機能・サポート体制などを総合的に評価しています。”
    }
    [/orend-payment-terminal-explorer]

    QR・バーコード決済端末とは

    QRコード決済・バーコード決済端末とは、PayPayやau PAYなどのQRコード決済やクレジットカード決済など、キャッシュレス決済を受け付けるための端末です。

    キャッシュレス決済は特に若い世代や外国人旅行客に人気です。普段使っている支払い方法が使えるかどうかでお店を選ぶ人は少なくありません。さまざまな支払い方法に対応することで、お店の集客力を高められるでしょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    QR・バーコード決済の導入方法

    決済端末サービスでまとめて導入する

    店舗でQRコード決済、バーコード決済を本格的に使うなら、決済端末サービスを選んでください。PayPay、楽天ペイ、d払い、au PAYなど複数のQRコード決済に加え、クレジットカードや電子マネーまで1台で処理できます。

    こちらの方法の場合はQRコードシールは不要で、お店の方でお客様のQRコードを読みとる方式になります。

    QRコード決済に加えて、クレジットカードや電子マネーもまとめて導入したい場合におすすめです。

    各QRコード決済サービスと個別に契約する

    PayPayや楽天ペイなど、各サービスと個別に契約して導入する方法もあります。ただし、契約、管理画面、入金サイクルが分かれるため、複数ブランドを扱う店舗では運用が煩雑になります。

    また各社のQRコードシールをレジ前に用意して、お客様がそのQRコードを読み取って、お客様に金額を入力してもらう必要があります。

    QRコード決済のPayPayだけあればいい時のように、1つか2つのブランドだけあれば十分で、他のクレジットカードなどの決済方法は必要ない場合に向いています。

    【比較表】おすすめQR・バーコード決済端末|料金・手数料を比較

    1台で複数のQRコード決済を導入できるおすすめのQR・バーコード決済端末を比較表にまとめました。対応ブランド、導入費用、決済手数料などを一覧で確認できます。

    ここでどのようなサービスがあるのか全体像を把握しましょう。

    [orend-payment-terminal-explorer]{“initialDisplayMode”:”table”}[/orend-payment-terminal-explorer]

    QR・バーコード決済端末の選び方|比較ポイント

    1台で複数のQRコード決済を導入できるQR・バーコード決済端末は、見た目や対応ブランドだけで選ぶと後悔しやすいです。比較する際は、以下のポイントを押さえておくとサービスを絞り込むことができます。

    決済手数料・契約期間・違約金

    決済ごとの手数料率や契約条件は必ず確認しておきたいポイントです。QR決済はサービスごとに手数料が異なり、契約期間が定められている場合や、途中解約で違約金が発生するケースもあります。短期利用か、長く使う前提かで適したサービスは変わります。

    対応決済の範囲

    どのQR・バーコード決済に対応しているのか、クレジットカードや電子マネーもまとめて使えるのかを確認します。QR決済を1〜2種類だけ使えれば十分なのか、将来的に決済手段を広げたいのかで、選ぶ端末は大きく変わります。

    ユーザー数が多いPayPayや楽天ペイ、加えて、au PAYやd払いなどもあるとより多くのユーザーにたいおうできます。中国人旅行客が多い店舗なら、中国でシェア率の高い銀聯(クレジットカード)、AlipayやWeChat Pay(電子マネー)には対応するといいでしょう。

    端末の種類(構成と使い方)

    この2つを整理するだけで、自分に合う端末タイプが明確になります。

    まず、レシートプリンター内蔵で1台で会計を完結できる「オールインワン型」か、スマホやタブレットと組み合わせて使う「カードリーダー型」かを選びます。
    次に、レジ横に固定して使う「据置型」か、持ち運びできる「モバイル型」かを検討します。

    入金サイクル

    売上がどのタイミングで入金されるかも重要な比較ポイントです。早めに入金される端末もあれば、月数回まとめて入金される端末もあります。入金頻度や締め日によって、資金管理のしやすさは大きく変わります。

    QR・バーコード決済端末13選を比較

    「QR・バーコード決済の各社と契約するのは大変・・・」とお考えの方にはこれから紹介する決済端末がおすすめです。こちらの決済端末は1つ契約するだけで、多くのQR・バーコード決済に対応することができます。

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめのQR・バーコード決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    ここではQRコード決済端末・システムの価格を比較しながら紹介していきます。

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “qr-code”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    StarPay – 株式会社ネットスターズ

    StarPayの紹介
    • 端末を問わないマルチゲートウェイ
    • 決済ブランドの自動識別
    • 複数ブランドの一括契約・一括管理

    StarPayは初期費用が38,000円かかりますが、端末を問わないマルチゲートウェイです。そのため、さまざまな決済サービスを利用することが可能で、決済ブランドを自動識別してくれます。また複数ブランドの一括契約することが可能です。

    初期費用月額費用決済手数料
    38,000円お問い合わせお問い合わせ

    詳細はこちら:https://starpay.netstars.co.jp/

    Pay BOX

    • 様々な機器と連携できるQRコード決済端末
    • 高品質で強固なセキュリティ

    Pay BOXの特徴はオフラインだった機械、アーケードゲームやコインランドリーの洗濯機などにこれをつけることでQRコード決済に対応できるようになることです。。

    初期費用月額費用決済手数料
    お問い合わせお問い合わせお問い合わせ

    詳細はこちら:https://ftsafe.co.jp/products/iot-box/

    ALSOKマルチQR決済ソリューション

    ALSOKマルチQR決済ソリューションの紹介
    • プリンタ 一体型の省スペース設計
    • 複数のQRコード決済に対応
    • 販売機会のロスを防ぐ安心の保守体制

    ALSOKマルチQR決済ソリューションはプリンタ 一体型の省スペース設計となっています。複数のQRコード決済に対応をしており、販売機会のロスを防ぐ安心の保守体制となっているため、おすすめです。

    初期費用月額費用決済手数料
    お問い合わせお問い合わせ2.0%~

    詳細はこちら:https://www.alsok.co.jp/corporate/service/qr_payment/

    USEN PAY QR 

    • 複数のQRコード決済サービスを1つにまとめて利用可能
    • 初期費用・月額0円でカンタン導入
    • 安心のサポート体制

    USEN PAY QRは導入費用が無料で決済手数料は3.24%です。複数のQRコード決済サービスを1つにまとめて利用することが可能で、疑問な点があれば安心のサポート体制でバックアップをしてくれるのでぜひ検討してみてください。

    初期費用月額費用決済手数料
    無料無料3.00%~

    詳細はこちら:https://payment.usen.com/u-payqr

    【30秒診断】お店に合うおすすめのQR・バーコード決済端末は?

    決済端末は、業種や会計場所、料金、POSレジの利用状況によって、おすすめの端末が異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “あなたに最適なQRコード決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    QR・バーコード決済サービスのシェア上位4社を徹底比較

    参考:MMD研究所 – 2025年7月決済・金融サービスの利用動向調査

    QRコード決済サービスの利用者の約6割がPayPayを利用しています。年々利用率が高まっており、これからもPayPay、楽天ペイ、d払い、auPayの4社を抑えれば、お店としては問題がない状況は続くでしょう。

    期間限定6,000円キャッシュバック中・PayPayで無料スマホ決済を導入

    QR・バーコード決済サービスの手数料・ポイント還元率の比較

    QRコード決済上位8社の還元率については次の表のようになっており、PayPayでは消費者還元事業の還元率によって、店舗における還元率も異なっていますが、楽天ペイではすべて統一されています。

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    また対象店舗で還元率が2%・5%のどちらかなどによって決済サービスが異なります。決済手数料は3.24%~3.74%が多いですが、消費者還元事業に登録をすることで2.16%まで下がる場合もあります。

    期間限定6,000円キャッシュバック中・PayPayで無料スマホ決済を導入

    店舗に導入したいQR・バーコード決済サービス5選

    「ユーザー数が多い」「ポイント還元率が高い」など、店舗に導入することで高い集客効果が期待できるQR・バーコード決済サービスを紹介します。

    PayPay

    PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。

    最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。

    個人事業主のPayPay導入に関する記事もご覧ください。

    プラン無料プラン / マイストア ライトプラン
    初期費用無料プラン:0円 / ライトプラン:1,980円(税別)
    月額費用無料プラン:0円 / ライトプラン:1,980円(税別)
    決済手数料無料プラン:1.98%(税別) / ライトプラン:1.60%(税別)
    入金サイクルPayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後
    入金手数料月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別)
    ※ライトプランはキャンペーン適用で初期費用0円、月額費用が最大2か月間無料。決済手数料1.60%の適用には条件があります。

    楽天ペイ

    楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。

    楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。

    決済サービス楽天ペイ
    初期費用無料
    月額費用通常:0円、ライト:0円、スタンダード:2,200円(税込)
    決済手数料通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別
    入金サイクル楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能
    入金手数料楽天銀行は無料、その他の金融機関は330円/回
    ※ライトプラン・スタンダードプランの優遇料率には、中小事業者であることや年間キャッシュレス決済額などの適用条件があります。スタンダードプランには2年以上の継続利用条件があります。

    au PAY

    au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。

    入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。

    決済サービスau PAY
    初期費用無料
    月額費用無料
    決済手数料2.60%
    入金サイクル月1回・月2回
    (1~15日分:翌月15日入金、16~末日分:翌月末入金)
    ※早期振込サービスで最短で翌々営業日
    入金手数料無料
    ※早期振込サービス:210円→無料

    詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払い・メルペイ

    d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。

    2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。

    一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。

    決済サービスd払い(メルペイ)
    初期費用無料
    月額費用無料
    決済手数料2.6%
    (メルペイとの
    共通QRコードの場合)
    入金サイクル月1回・月2回
    (1~15日分:当月25日入金、16~末日分:翌月10日入金)
    入金手数料入金額が1万円以上:無料
    入金額が1万円未満:200円

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html

    その他のQRコード決済サービス

    主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。

    FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。

    Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。

    お店にキャッシュレス決済を導入し、集客力を高めよう

    QRコード決済・バーコード決済、交通系電子マネーなどのキャッシュレス決済に対応することで、これらでの支払い好む若い世代や外国人旅行客の集客が期待できます。店舗の客層を分析し、その客層が好むキャッシュレス決済に対応した決済端末・決済代行サービスを選びましょう。

  • QRコード決済とは?種類や仕組みとアプリ5選比較!導入のメリット・デメリットを解説

    QRコード決済とは?種類や仕組みとアプリ5選比較!導入のメリット・デメリットを解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめのマルチ決済端末”}}[/post-setting]

    本記事では、QRコード決済の仕組みや種類から、導入方法、さらには市場規模や普及率までをわかりやすく解説します。また、シェア上位のQRコード決済の導入にかかる料金や手数料を比較しながら紹介します。

    これからQRコード決済を導入しようと考えている店舗の方は、ぜひ参考にしてください。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    QRコード決済とは?仕組みや種類、店舗への導入方法をわかりやすく解説

    QRコード決済は、スマートフォンに表示されたコードや店舗に設置されたコードを読み取り、代金を支払うキャッシュレス決済です。飲食店や小売店だけでなく、美容室、クリニック、個人事業主の店舗でも広く利用されています。

    本記事では、QRコード決済の仕組みから種類、導入費用、選び方、導入手順まで解説します。

    QRコード決済とは

    QRコード決済とは、QRコードやバーコードをスマートフォンで読み取り、決済サービスを通じて代金を支払う方法です。一般的には、利用者が決済アプリを起動し、店舗または利用者がコードを読み取ることで決済が成立します。

    「QRコード決済」という名称でまとめられていますが、実際にはバーコードを読み取るサービスも含まれます。店舗側から見ると、どちらも決済アプリを通じて代金を受け取るコード決済です。

    現金やクレジットカードとの主な違いは、次のとおりです。

    比較項目現金クレジットカードQRコード決済
    支払い方法紙幣や硬貨を受け渡すカードやスマートフォンを端末にかざすQRコードやバーコードを読み取る
    店舗側の設備レジ、金庫、釣銭カード対応端末QRコード、スマートフォン、決済端末など
    店舗の手数料原則なし決済手数料が発生決済手数料が発生
    売上金の受け取り会計時に受け取る後日口座へ入金後日口座へ入金
    現金管理必要一部必要一部必要
    利用履歴原則残らないデータで確認できるデータで確認できる

    QRコード決済は、専用カードリーダーを使わずに導入できます。特に店舗のQRコードを利用者が読み取る方式では、初期費用を抑えられます。

    一方、キャッシュレス決済である以上、店舗には決済手数料が発生します。導入費用だけでなく、継続的に発生する総コストで判断することが重要です。

    QRコード決済の仕組み

    QRコード決済では、利用者と店舗だけで代金を直接送受信しているわけではありません。決済サービスの運営会社や金融機関が間に入り、本人認証、決済承認、売上管理、店舗への入金を処理します。

    全体の流れは次のとおりです。

    利用者がコードを表示または読み取る → 決済情報を送信する → 決済サービスが承認する → 店舗の売上として記録される → 後日店舗口座へ入金される

    店頭では数秒で支払いが完了しますが、店舗が売上金を受け取るまでには一定の期間があります。決済完了と口座への入金は別の処理です。

    QRコードを読み取って支払いが完了するまで

    QRコード決済では、店舗側が利用者のコードを読み取る方式と、利用者が店舗のコードを読み取る方式があります。読み取る側は異なりますが、基本的な処理の流れは共通しています。

    1. 利用者が決済アプリを起動し、支払いに使用するコードを表示または読み取ります。
    2. 店舗または利用者が支払金額を入力し、内容を確認します。
    3. 決済情報がインターネットを通じて決済サービスへ送信されます。
    4. 決済サービスが残高や登録情報を確認し、決済を承認します。
    5. 利用者と店舗の画面に決済完了が表示され、店舗の売上として記録されます。

    店舗側がコードを読み取る方式では、POSレジや決済端末に登録された金額をそのまま送信できる構成があります。入力間違いを抑えられる点が特徴です。

    利用者が店舗のコードを読み取る方式では、利用者自身が金額を入力する場合があります。店舗スタッフは、入力金額と決済完了画面を必ず確認してください。音が鳴っただけで会計を完了すると、金額間違いや偽画面を見逃す原因になります。

    売上確定から店舗口座へ入金されるまで

    決済が完了した時点で、売上情報は決済サービスに記録されます。ただし、売上金がその場で店舗口座に振り込まれるわけではありません。

    1. 決済サービスが店舗ごとの売上を集計します。
    2. 取消や返金を反映し、入金対象額を確定します。
    3. 売上から決済手数料や振込手数料を差し引きます。
    4. サービスごとに定められた締め日と入金日に振込処理を行います。
    5. 手数料控除後の金額が、店舗の登録口座へ入金されます。

    売上金の入金頻度は、月1回、月数回、翌営業日などサービスによって異なります。入金回数が多くても、振込手数料が毎回発生すれば負担は増えます。

    決済手数料率だけでサービスを比較せず、振込手数料と入金頻度まで確認することが必要です。

    QRコード決済の種類

    QRコード決済は、コードを読み取る方法と、利用代金を支払うタイミングによって分類できます。

    分類種類主な違い
    読み取り方式ストアスキャン方式店舗が利用者のコードを読み取る
    読み取り方式ユーザースキャン方式利用者が店舗のコードを読み取る
    支払い方式前払い事前にチャージした残高から支払う
    支払い方式即時払い登録した銀行口座などから即時に引き落とす
    支払い方式後払い後日まとめて請求される

    店舗側が選択するのは、主に読み取り方式です。前払い、即時払い、後払いは、利用者が決済アプリ側で設定します。

    ストアスキャン方式とユーザースキャン方式

    ストアスキャン方式とユーザースキャン方式では、必要な設備や会計時の操作が異なります。

    比較項目ストアスキャン方式ユーザースキャン方式
    コードを読み取る人店舗スタッフ利用者
    読み取るコード利用者のスマートフォンに表示されたコード店頭に設置された店舗用コード
    必要な設備バーコードリーダー、決済端末、POSレジなど店舗用QRコード、確認用端末など
    金額入力POSレジや決済端末から送信する構成が中心利用者が入力する場合がある
    金額確認端末画面やPOSレジで確認利用者の画面と店舗側の通知で確認
    初期費用端末費用が発生する場合がある無料または低額で始められる場合がある
    会計業務金額連携によって操作を統一できる入力金額の目視確認が必要

    固定店舗で会計件数が多い場合は、ストアスキャン方式を基本にしてください。POSレジとの連携によって金額の二重入力を省けるため、会計ミスを減らせます。

    一方、イベント出店や小規模店舗など、初期費用を抑えて導入する場合はユーザースキャン方式が有効です。ただし、利用者が入力した金額をスタッフが確認する運用は欠かせません。

    前払い、即時払い、後払いの違い

    利用者が支払った代金を、どの資金から引き落とすかによっても分類されます。

    支払い方式支払いのタイミング主な連携先残高不足時の扱い利用者側の特徴
    前払い利用前銀行口座、現金、クレジットカードなどチャージ残高を超える支払いは原則不可使う金額を管理できる
    即時払い決済時銀行口座、デビット機能など口座残高が不足すると決済不可チャージ作業が不要
    後払い後日クレジットカード、後払いサービスなど利用枠を超えると決済不可手元の残高にかかわらず支払える

    店舗側に入金される時期は、利用者の支払い方式ではなく、加盟している決済サービスの入金条件によって決まります。

    利用者が後払いを選択していても、店舗が利用者から直接代金を回収するわけではありません。決済サービスが店舗への入金を処理します。

    QRコード決済のメリットとデメリット

    QRコード決済には、現金管理の負担を減らせる利点があります。ただし、決済手数料や通信障害など、現金にはないコストとリスクも発生します。

    対象主なメリット主なデメリット
    店舗現金管理の削減、会計時間の短縮、販売機会の拡大手数料、入金待ち、通信障害への対応
    利用者現金不要、支払い履歴の確認、ポイント還元通信環境や端末の電池に依存する

    導入判断では、メリットだけでなく、店舗の売上規模や会計件数に対して運用負担が増えないかを確認してください。

    店舗側のメリットとデメリット

    店舗側の主なメリットは、次のとおりです。

    • 釣銭の受け渡しが減り、レジ締めや現金管理の負担を軽減できる
    • 現金を持たない顧客にも対応でき、販売機会を逃さずに済む
    • 決済履歴がデータで残り、売上確認や会計処理に活用できる
    • ユーザースキャン方式なら、専用端末なしで始められる場合がある
    • 決済サービスのキャンペーンによる来店効果が期待できる

    特に現金管理の削減は、店舗運営への影響が大きい部分です。釣銭準備、現金差異の確認、銀行への入金といった作業を減らせます。

    一方、次のデメリットがあります。

    • 売上ごとに決済手数料が発生する
    • 売上金を受け取るまでに一定の期間がある
    • 通信障害やシステム障害が起きると決済できない場合がある
    • 返金や取消の方法がサービスごとに異なる
    • 複数の決済ブランドを個別契約すると管理が複雑になる

    QRコード決済の売上比率が高まるほど、決済手数料の負担も増えます。月額料金が無料という理由だけで選ばず、月間売上に対する手数料総額を確認してください。

    利用者側のメリットとデメリット

    利用者側には、次のメリットがあります。

    • 現金や財布を持たずに支払える
    • 会計時の釣銭受け渡しがない
    • 利用履歴をアプリで確認できる
    • ポイントやクーポンを利用できる場合がある
    • 個人間送金などの関連機能を使える場合がある

    現金を持っていない顧客が増えるなかで、QRコード決済への対応は店舗選びにも影響します。少額会計でも利用されるため、飲食店、小売店、サービス店舗を問わず導入価値があります。

    一方、利用者側の注意点は次のとおりです。

    • スマートフォンの電池が切れると利用できない
    • 通信環境が不安定な場所では決済できない場合がある
    • 店舗によって利用できる決済ブランドが異なる
    • アカウントの不正利用や情報漏えいへの対策が必要になる
    • 後払いでは利用額を把握しないまま支出が増える可能性がある

    店舗は複数の決済手段を用意し、QRコード決済が使えない場合でも会計できる状態にしておく必要があります。現金を完全に廃止するのではなく、通信障害時の代替手段を残してください。

    QRコード決済の導入に必要な端末と費用

    QRコード決済に必要な設備は、読み取り方式によって異なります。ユーザースキャン方式では店舗用QRコードだけで始められる場合がありますが、ストアスキャン方式では決済端末やPOSレジが必要です。

    必要なもの用途必要になるケース主な費用
    店舗用QRコード利用者が読み取るユーザースキャン方式無料または発行費用
    スマートフォン、タブレット売上や決済完了の確認両方式端末購入費、通信費
    決済端末利用者のコードを読み取るストアスキャン方式端末購入費またはレンタル料
    POSレジ金額入力、売上管理、会計連携会計件数が多い店舗導入費、月額料金
    インターネット回線決済情報の送受信両方式回線料金
    レシートプリンター紙の明細を発行する必要な店舗本体費、用紙代

    店舗が負担する費用は、主に初期費用、端末代、月額料金、決済手数料、振込手数料です。

    初期費用や端末代が無料でも、一定期間の契約や指定プランへの加入が条件になっている場合があります。無料キャンペーンだけで判断せず、契約期間と解約条件も確認してください。

    小規模店舗で会計件数が少ない場合は、店舗用QRコードを設置する方式から始める方法があります。一方、固定店舗で会計件数が多い場合は、POSレジと決済端末を連携させる構成が基本です。

    会計件数が増えるほど、端末費用よりも業務効率を優先してください。金額の二重入力や売上の照合作業が残ると、長期的な運用負担が増えます。

    QRコード決済の手数料と入金サイクル

    QRコード決済の料金を比較する際は、決済手数料率だけを見てはいけません。月額料金や振込手数料を含めた総コストで確認する必要があります。

    費用項目内容確認するポイント
    初期費用契約や機器設置にかかる費用無料条件、契約期間、解約条件
    端末費用決済端末やタブレットの費用購入、レンタル、返却条件
    月額料金サービス利用にかかる固定費無料プランとの機能差
    決済手数料売上金額に応じて発生する費用税込か税別か、決済ブランドごとの差
    振込手数料売上金を口座へ振り込む費用無料条件、指定銀行の有無
    その他の費用通信費、レシート用紙など現在の設備を流用できるか

    決済手数料は、QRコード決済の売上に対して一定割合で発生します。売上が増えれば手数料も増えるため、固定費が低くても総コストが低いとは限りません。

    入金条件では、次の項目を確認してください。

    • 締め日と入金日
    • 月間の入金回数
    • 振込手数料
    • 最低入金額
    • 指定銀行の有無

    飲食店や小売店は、仕入れ代金や家賃、人件費の支払いが継続的に発生します。入金が月1回では、売上が十分でも手元資金が不足することがあります。

    資金繰りを重視する店舗は、入金頻度の高いサービスを選んでください。ただし、入金のたびに振込手数料がかかる場合は、回数が多いほど負担も増えます。

    決済手数料、固定費、振込手数料、入金サイクルの4項目をまとめて比較することが重要です。

    店舗に導入するQRコード決済の選び方

    QRコード決済は、利用者数が多いという理由だけで選ぶものではありません。店舗の客層、売上規模、会計環境、資金繰りをもとに判断してください。

    導入前に確認する項目は次の5つです。

    • 顧客が利用している決済ブランド
    • 月間売上に対する総コスト
    • 入金頻度と振込条件
    • 既存のPOSレジや端末との連携
    • サポートとセキュリティ体制

    複数ブランドへ対応する場合は、それぞれと個別に契約する方法と、決済代行サービスを利用する方法があります。

    個別契約は各ブランドの条件を直接利用できますが、申請や管理をサービスごとに行わなければなりません。決済代行サービスは複数ブランドをまとめて導入でき、売上管理や入金処理を一本化できます。

    顧客が利用する決済ブランドで選ぶ

    最初に確認するのは、実際に来店する顧客が使っている決済ブランドです。国内での知名度だけでなく、店舗の客層によって利用傾向は変わります。

    若年層が多い店舗、会社員が多い店舗、観光客が多い店舗では、利用される決済手段が同じとは限りません。既存顧客への聞き取りや、レジで尋ねられた決済ブランドを記録すると判断材料になります。

    訪日外国人が多い店舗では、国内サービスだけでなく海外利用者が使うコード決済への対応も確認してください。ただし、利用実績が少ないブランドまで増やす必要はありません。

    顧客から利用希望が多いブランドを優先し、対応範囲を広げてください。

    手数料と入金条件で選ぶ

    手数料は、月間のQRコード決済売上をもとに比較します。決済手数料率が低くても、月額料金や振込手数料が高ければ総コストは増えます。

    店舗の状況重視する条件判断のポイント
    QRコード決済の売上が少ない固定費月額料金や端末代が売上を圧迫しないか
    QRコード決済の売上が多い決済手数料率手数料率の差が総コストへ与える影響
    仕入れ頻度が高い入金頻度支払い前に売上金を回収できるか
    複数店舗を運営している売上管理店舗別の集計や入金確認ができるか
    少額決済が中心振込条件最低入金額や振込手数料の負担

    QRコード決済の売上が少ない段階では、手数料率の小さな差よりも固定費の有無が重要です。売上が増えた後は、決済手数料率の差が毎月の利益に大きく影響します。

    導入当初と売上拡大後では、最適な料金条件が変わります。契約後に料金プランを変更できるかも確認してください。

    対応端末とPOS連携で選ぶ

    現在使用しているPOSレジや決済端末がある場合は、QRコード決済との連携可否を必ず確認してください。

    確認する項目は次のとおりです。

    • 既存のPOSレジと金額連携できるか
    • クレジットカードや電子マネーも同じ端末で処理できるか
    • 売上データを自動で集計できるか
    • 店舗別、決済手段別の分析ができるか
    • 返金や取消を管理画面から処理できるか

    POSレジと連携できない場合、レジと決済端末の両方に金額を入力する必要があります。二重入力は会計ミスの原因になるため、固定店舗では避けてください。

    複数のキャッシュレス決済を導入する店舗は、決済手段ごとに端末を置くのではなく、1台にまとめられる決済端末を選ぶべきです。レジ周辺を整理でき、スタッフ教育も簡素化できます。

    サポートとセキュリティで選ぶ

    決済サービスは、障害や不正利用が起きた際の対応まで確認して選びます。通常時の料金が安くても、問題発生時に連絡が取れなければ店舗運営に支障が出ます。

    確認する項目は次のとおりです。

    • 問い合わせ窓口の受付時間
    • 電話、チャット、メールなどの連絡方法
    • 不正利用時の補償範囲
    • 端末やアカウントの権限管理
    • システム障害時の案内方法

    営業時間が夜間や休日に及ぶ店舗では、平日昼間だけのサポートでは不十分です。店舗の営業時間中に問い合わせできるサービスを選んでください。

    また、売上確認や返金処理を行う管理画面には、従業員ごとの権限設定が必要です。すべての従業員へ管理者権限を与える運用は避けます。

    QRコード決済ブランド5選|特徴や料金を比較

    QRコード決済サービスのシェアランキング

    また、MMD研究所の調査によると利用されているQRコード決済サービスのシェアは以下の通りです。

    サービス名シェア
    PayPay46.3%
    楽天ペイ19.4%
    d払い16.2%
    au PAY11.3%
    その他6.8%
    「2024年3月QRコード決済の利用に関する調査」MMD研究所

    QRコード決済サービスの料金・決済手数料・入金サイクル一覧

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    PayPay

    PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。

    最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。

    個人事業主のPayPay導入に関する記事もご覧ください。

    プラン無料プラン / マイストア ライトプラン
    初期費用無料プラン:0円 / ライトプラン:1,980円(税別)
    月額費用無料プラン:0円 / ライトプラン:1,980円(税別)
    決済手数料無料プラン:1.98%(税別) / ライトプラン:1.60%(税別)
    入金サイクルPayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後
    入金手数料月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別)
    ※ライトプランはキャンペーン適用で初期費用0円、月額費用が最大2か月間無料。決済手数料1.60%の適用には条件があります。

    楽天ペイ

    楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。

    楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。

    決済サービス楽天ペイ
    初期費用無料
    月額費用通常:0円、ライト:0円、スタンダード:2,200円(税込)
    決済手数料通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別
    入金サイクル楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能
    入金手数料楽天銀行は無料、その他の金融機関は330円/回
    ※ライトプラン・スタンダードプランの優遇料率には、中小事業者であることや年間キャッシュレス決済額などの適用条件があります。スタンダードプランには2年以上の継続利用条件があります。

    au PAY

    au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。

    入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。

    決済サービスau PAY
    初期費用無料
    月額費用無料
    決済手数料2.60%
    入金サイクル月1回・月2回
    (1~15日分:翌月15日入金、16~末日分:翌月末入金)
    ※早期振込サービスで最短で翌々営業日
    入金手数料無料
    ※早期振込サービス:210円→無料

    詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払い・メルペイ

    d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。

    2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。

    一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。

    決済サービスd払い(メルペイ)
    初期費用無料
    月額費用無料
    決済手数料2.6%
    (メルペイとの
    共通QRコードの場合)
    入金サイクル月1回・月2回
    (1~15日分:当月25日入金、16~末日分:翌月10日入金)
    入金手数料入金額が1万円以上:無料
    入金額が1万円未満:200円

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html

    その他のQRコード決済サービス

    主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。

    FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。

    Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。

    QRコード決済で必要なセキュリティ対策

    QRコード決済では、店舗用コードのすり替えや偽の決済完了画面など、コード決済特有の不正に注意が必要です。

    主なリスク発生する原因店舗側の対策
    店舗用QRコードのすり替え印刷したコードを誰でも触れる場所に置く開店前と会計前にコードを確認する
    支払金額の入力間違い利用者が金額を入力するスタッフが金額を読み上げて確認する
    偽の決済完了画面利用者の画面だけで判断する店舗側の管理画面や通知でも確認する
    アカウントの不正利用パスワードの共有、端末の放置個別アカウントと権限設定を使う
    通信の盗聴安全性の低い通信環境を利用する店舗管理下の回線を使用する
    誤った返金処理操作方法が統一されていない返金手順と承認者を決める

    店舗用QRコードは、レジ前に置いたままにせず、開店時と閉店時に確認してください。コードの上から別のシールを貼られていないか、印刷内容が差し替えられていないかを点検します。

    店舗で徹底する対策は、次の5つです。

    • 利用者の画面だけでなく、店舗側の通知でも決済完了を確認する
    • 金額、決済時刻、取引番号を照合する
    • 管理画面のパスワードを従業員間で共有しない
    • 返金や取消の権限を責任者に限定する
    • 不正や障害が発生した場合の対応手順を掲示する

    特にユーザースキャン方式では、利用者が金額を入力した画面と決済完了画面を目視するだけでは不十分です。店舗側の端末や管理画面に取引が反映されたことまで確認してください。

    セキュリティ対策は、システムだけで完結しません。スタッフ全員が同じ確認手順を実行できる状態を作ることが必要です。

    QRコード決済を導入する手順

    QRコード決済は、申し込み後すぐに利用できるとは限りません。加盟店審査、端末の準備、初期設定などが必要です。

    導入の流れは、次の5段階です。

    1. 店舗の顧客層、売上規模、既存設備を確認し、導入するサービスを選びます。
    2. 事業者情報、店舗情報、本人確認書類、振込口座などを用意して加盟店申請を行います。
    3. 加盟店審査の完了後、店舗用QRコードや決済端末を受け取ります。
    4. POSレジとの連携、管理画面、権限、通知方法を設定します。
    5. テスト決済と取消処理を行い、スタッフ教育後に運用を開始します。

    各工程で確認する内容は、次のとおりです。

    工程主な作業準備するもの
    サービス選定手数料、入金条件、対応ブランドを比較する月間売上、客層、現在の決済環境
    加盟店申請店舗情報と口座情報を登録する本人確認書類、登記情報、許認可証など
    審査決済事業者による確認を受ける追加書類が求められる場合がある
    機器準備QRコードや端末を設置するインターネット回線、電源、設置場所
    初期設定POSレジ、通知、権限を設定する管理者アカウント、スタッフ情報
    テスト決済支払い、取消、返金を確認するテスト用の決済アプリ
    運用開始会計手順を統一する操作マニュアル、障害時の対応手順

    テスト決済では、支払いが完了するかだけでなく、売上管理画面への反映、レシートの表示、取消、返金まで確認してください。

    導入初日は、スタッフが操作に迷う可能性があります。会計手順をレジ付近に掲示し、決済エラーが発生した際の対応も決めておく必要があります。

    QRコード決済は、端末を置くだけで運用できるものではありません。総コスト、入金条件、POS連携、セキュリティ、スタッフの確認手順まで整えて導入してください。店舗の会計件数が多い場合は、複数の決済手段を1台で処理できる端末とPOSレジの連携が基本です。