カテゴリー: キャッシュレス決済端末

  • ポータブル決済端末12選比較!モバイル型の持ち運びでクレジットカード決済ができる

    ポータブル決済端末12選比較!モバイル型の持ち運びでクレジットカード決済ができる

    ポータブル決済端末(モバイル決済端末)とは、レジカウンターに固定せず持ち運びながら会計できるキャッシュレス決済端末です。

    キッチンカー、イベント出店、訪問販売、テーブル会計など、会計場所が変わる業態で特に重宝されます。

    本記事では、最新の主要サービスの料金/手数料・機能を一覧表 ▼で比較し、業種別にどの端末が向いているかまで整理します。どの端末を選べばよいか迷っている場合は、30秒でおすすめの決済端末がわかる診断ツール ▼もご利用ください。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “ポータブル決済端末は「通信・プリンター・持ち運び」で選ぶ!”,
    “highlightText”: “通信・プリンター・持ち運び”,
    “description”: “4G/LTE対応で1台で持ち運ぶならJMS、月額固定費0円ならSquareターミナル、周辺機器を減らすならPayCAS Mobileがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “4G/LTE・バッテリー・プリンター内蔵。1台で持ち運んで決済できる。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “固定費0円で使う”,
    “feature”: “プリンター内蔵で持ち運び可能。Wi-Fi・テザリングで決済からレシート発行まで1台完結。”
    },
    {
    “serviceId”: “01hjq9e1g97nh4v3b9xsb9z3wx”,
    “badge”: “周辺機器を減らせる”,
    “feature”: “SIM・バッテリー・プリンター内蔵。スマホや外付けプリンター不要。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    ポータブル型決済端末とは?据置型との違いを最短で理解

    ポータブル型決済端末とは、持ち運んで使えるキャッシュレス決済端末です。モバイル決済端末とも呼ばれます。
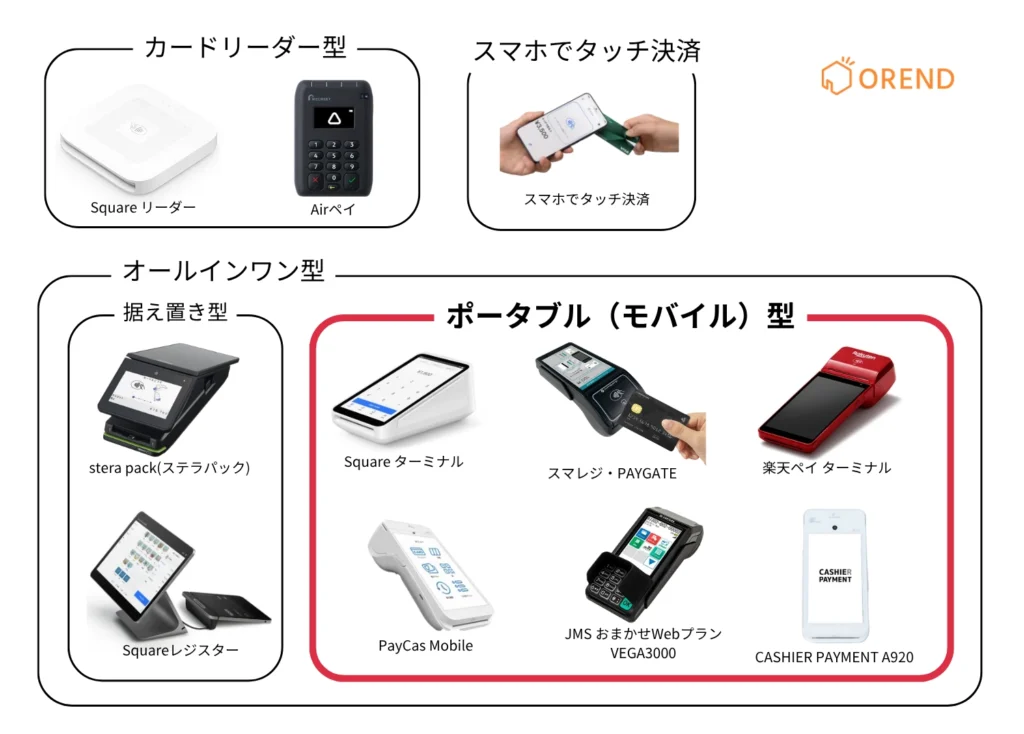
    決済端末の種類からポータブル(モバイル)決済端末を紹介している画像

    ポータブル型決済端末は、4G/5G回線、Wi-Fi、Bluetoothなどの無線通信機能を搭載しており、場所を選ばずにクレジットカード決済、電子マネー決済、QRコード決済を行うことができます。

    特に移動販売、イベント出店、テーブル会計などのシーンで威力を発揮します。

    決済端末には、ポータブル型のほかに設置型があります。設置型は、レジカウンターなど決まった場所に設置して使うタイプです。
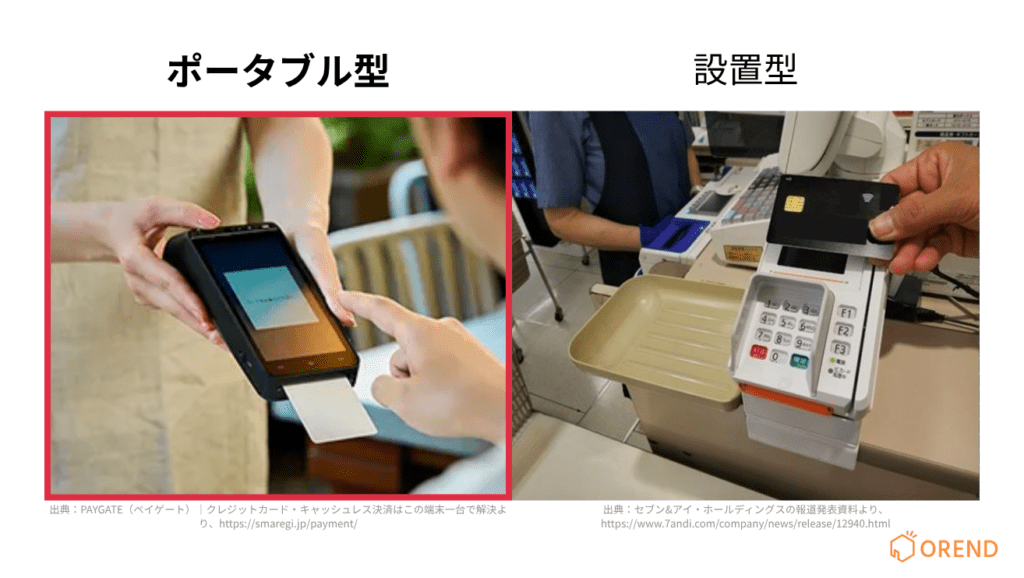
    今回はポータブル型と設置型それぞれの特徴や違いについて詳しく解説し、キャッシュレス決済導入におすすめの決済端末をご紹介していきます

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    ポータブル決済端末(マルチ・モバイル決済)と設置型端末の違い|種類・設置方法

    まず両者の決済端末としての違いを比較していきます。
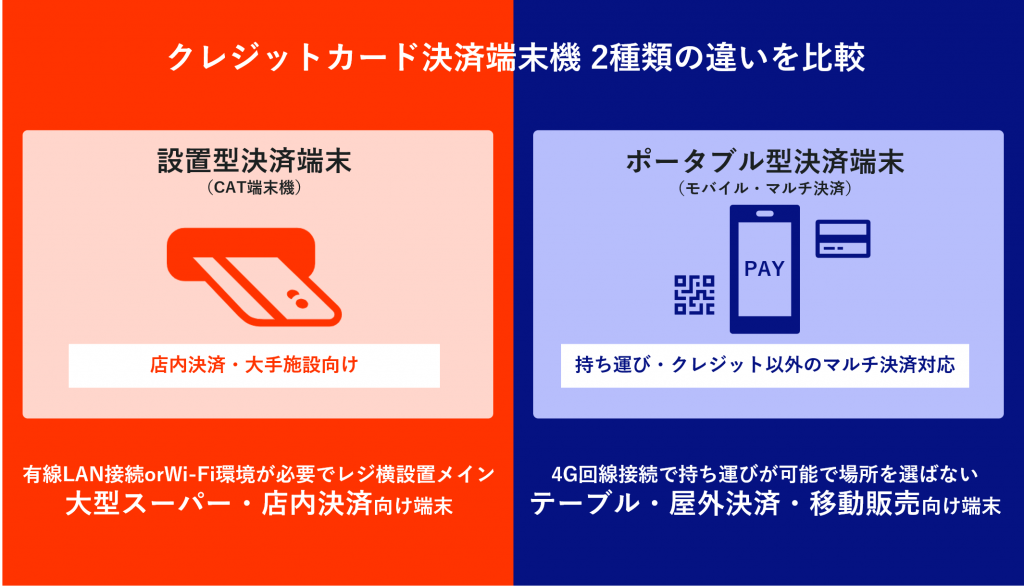
    クレジットカード決済端末機2種類違いを比較

    設置型の決済端末(CAT端末)は、クレジットカードの有効期限が切れていないのかを確認するための端末です。POSシステムと連動した大きい端末になっているため、比較的大規模な店舗で導入されます。

    一方、ポータブル型(モバイル・マルチ決済端末)はクレジットカードだけでなく、QRコードなどのスマホ決済や交通系など多様な決済手法に対応できる決済端末です。端末にはQRコードを読み取るカメラやクレジットカードリーダーがついており、1台で多くの決済方法に対応できます。

    設置型の決済端末(CAT端末)は、ポータブル型より導入に時間がかかります。インターネットに接続するために有線LANが必要で、店舗に配線がない場合は、配線工事も必要です。そのため、申し込みから利用開始まで1〜2か月ほどかかる場合があります。

     種類設置型
    (CAT端末)
    ポータブル型
    (モバイル・マルチ決済)
    必要機器CAT端末
    インターネットの配線
    決済端末のみ
    導入方法・流れ1:決済代行会社に申込む
    2:利用審査
    3:配線工事
    4:CAT設置
    1:決済代行会社に申込む
    2:利用審査
    3:モバイル端末の設定
    →配線工事が不要
    設置型(CAT端末)とポータブル型(モバイル・マルチ決済)比較表

    ポータブル決済端末の3つのメリット

    (1)初期導入費用・月額固定費が無料で安く導入できる

    現在ポータブル型のクレジット決済端末はstera pack・Airペイ・Square決済のように初期・月額が0円で導入できるキャンペーンを実施している企業も多くあります。

    またサービスにより導入スピードも異なり、Square決済は最短当日、STORES決済は最短2日で導入できます。

    加えてSTORESやSquareは決済端末だけでなく、予約システムやPOSレジ・ネットショップ開業サービスも展開しているため、オンライン販売や在庫管理も可能です。

    (2)屋外決済・移動販売などレジ横以外でも持ち運んで決済ができる

    紹介してきたとおり、これまでの設置型と比較して、ネット接続環境があればどこでも決済ができます。

    4Gなど通信キャリアを用いて通信を行うため、レジ横以外の座席・屋外決済・イベントなどWi-Fi環境が整っていなくても利用する事ができます。

    また、端末機の設定はアプリのダウンロードや回線設定だけですぐに利用できます。

    (3)クレジットカード・電子マネー、多くの手法に対応

    クレジットカードだけでなく、QRコード決済や交通系ICカード(電子マネー)など様々な決済手法に対応できます。

    多くの支払い方法に対応しているということは、それだけ幅広いキャッシュレス層を顧客として売上につなげることができます。

    ポータブル決済端末がおすすめの業界・業種

    ポータブル型決済端末では、このような使い方ができます。

    • テーブル席まで端末を持っていき、その場で会計する
    • キッチンカーやイベント会場など、常設レジがない場所で決済する
    • 訪問先やお客さんの自宅で、その場で支払いを受ける
    • 混雑する時間帯に2台目のサブ決済端末として使う

    このため、次のような業界・業種で活用されています。

    業界・業種おすすめの理由
    飲食店・カフェ席で会計できるため、お客さんの移動やレジ待ちを減らせる
    キッチンカー・移動販売店舗設備のない出店先でもキャッシュレス決済を受け付けられる
    イベント・催事常設レジがなくても売り場ごとに決済でき、混雑時の会計待ちを減らせる
    美容室・サロン施術席や個室で会計でき、受付へ移動する手間を減らせる
    訪問サービス・出張販売訪問先で支払いを受けられ、後日の請求や代金回収を減らせる

    ポータブル決済端末の種類

    ポータブル決済端末は2種類に分けられます。

    プリンター内蔵のオールインワン端末

    決済機能や通信機能、レシートプリンターなどを1台にまとめたタイプです。スマホやタブレット、プリンターを別に用意する必要がなく、1台で会計からレシート発行まで完結できます。

    テーブル会計を行う飲食店やキッチンカー、イベント出店など、会計機器をまとめて持ち運ぶ場合におすすめです。

    例えば、SquareターミナルはWi-Fiで通信でき、POSレジ・レシートプリンター・バッテリーを内蔵で1台で会計を完結できます。一方で、JMS VEGA3000は4G/LTE通信に対応し、Wi-FIがなしで、カード・電子マネー・QRコード決済ができます。

    ただし、カードリーダー型と比べて端末価格が高いサービスが多いです。端末代0円の場合でも、適用条件や通信費、契約条件まで確認しましょう。

    スマホ・タブレット接続型カードリーダー

    スマホやタブレットとBluetooth接続して使う小型の決済端末です。お持ちのスマホやタブレット活用でき、端末代を抑えられるのがメリットです。

    すでにスマホやタブレットをPOSレジとして使っている店舗や、小規模店舗、イベント出店、訪問販売などにおすすめです。

    AirペイはiPhone・iPadと接続して、カード・電子マネー・QRコードなど幅広い決済に対応でき、Airレジとも連携可能です。Squareリーダーは56gの小型端末で、iPhone・iPad・Androidと接続して利用できます。端末価格4,980円、月額固定費0円です。

    注意点として、カードリーダー本体にはレシートプリンターはついていません。紙のレシートが必要な場合は別途プリンターを用意する必要があります。

    ポータブル決済端末の導入費用・手数料の相場・主な対応決済一覧

    ポータブル決済端末の導入費用・手数料の相場がこちらです。キャッシュレス決済端末の手数料はこちら。

    費用項目詳細・費用
    決済手数料1.98%~3.74%
    初期費用0円
    ※レシートプリンターは別の場合があります
    端末代金0円~80,000円
    ※キャンペーンで無料提供のサービスあり
    月額費用0円~3,300円
    ポータブル決済端末の導入費用・手数料覧比較表

    ポータブル決済端末が対応している、クレジットカードや電子マネー、QRコードなどを種別にまとめています。

    項目詳細
    クレジットカード決済VISA/Mastercard/JCB/Diners Club/AMERICAN EXPRESS/Union Pay/DISCOVER など
    電子マネー決済Suica/Kitaca/TOICA/manaca/ICOCA/SUGOCA/nimoca/はやかけん/PASMO/WAON/iD/楽天Edy/nanaco/QUICPay など
    QRコード・スマホ決済PayPay/LINEPay/楽天ペイ/auPay/メルペイ/d払い/Alipay/WeChat Pay  
    ポータブル決済端末の主な対応決済一覧・支払い方法

    最後にポータブル決済端末の支払い方法、入金サイクルについてまとめました。

    項目詳細
    支払い方法1回払い/2回払い/分割払い・リボ払い/ボーナス一括払い
    入金サイクル月2~15回
    ポータブル決済端末の導入費用・手数料覧比較表

    【比較表】ポータブル型決済端末おすすめ8社|クレジットカード対応モバイル端末の初期・月額・手数料

    認知度が高く、持ち運びが可能なポータブル型決済端末8社の比較表です。

    こちらのサービスは全てクレジットカード決済、電子マネー決済、QRコード決済にも対応しています。初期・月額費用は無料で利用できるものが一般的です。

    小規模店舗の場合はキャッシュフロー安定のためにも、入金スピードが早いものがおすすめです。対応決済手法や入金サイクルは各社で異なり、Square決済が一番早く最短即時入金、次いでSTORES決済が2営業日ごととサービス毎に違いがあります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “supportsMobileTerminal”: true
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】お店に合う決済端末は?

    決済端末は、導入費用、POSレジの利用状況、必要な機能によって、おすすめの端末が異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    ポータブル決済端末の業種別の選び方|移動販売・イベント・テーブル会計

    ポータブル決済端末は、利用する場所や会計方法によって必要な機能が異なります。ここでは、業種ごとの選び方を紹介します。

    飲食店はテーブル会計ならプリンター内蔵端末がおすすめ

    飲食店でテーブル会計を行うなら、席まで持ち運び、その場で決済からレシート発行までできるプリンター内蔵端末がおすすめです。

    Squareターミナルは、決済機能・POSレジ・レシートプリンター・バッテリーを1台にまとめており、席で会計からレシート発行まで行えます。

    キッチンカー・移動販売は通信方法で選ぶ

    キッチンカーや移動販売では、Wi-Fiなしで決済ができる4G/LTE通信に対応した端末がおすすめです。

    JMSのVEGA3000はLTE通信に対応しているため、スマホのテザリングやモバイルWi-Fiを別に用意せずに決済できます。

    イベント・催事は端末1台でどこまで対応できるかで選ぶ

    イベントや催事では、持ち込む機器を増やさず、決済・通信・レシート発行を1台にまとめられる端末がおすすめです。

    PayCAS Mobileは、SoftBankのSIMとプリンターを内蔵しています。Wi-Fiを別に用意せず、端末1台でクレジットカード・電子マネー・QRコード決済からレシート発行まで対応できます。

    屋外イベントや期間限定出店向けに短期レンタルを提供している企業もあります。レンタルを検討している方は「短期レンタルできる決済端末を比較」をご覧ください。

    訪問サービス・出張販売は軽さと通信方法で選ぶ

    訪問先へ毎回持ち運ぶ場合は、端末のサイズや重さと、通信方法を確認します。

    Squareリーダーは重さ56gの小型端末で、スマホやタブレットとBluetoothで接続して利用します。インターネット通信にはスマホやタブレットの4G・5GやWi-Fiを使うため、訪問先に固定の通信環境がなくても利用できます。

    個人事業主・小規模事業者は固定費と端末代で選ぶ

    個人事業主や小規模事業者では、月額費用と端末代を抑えられるサービスがおすすめです。

    Airペイは月額固定費と入金手数料が0円で、条件を満たす新規加盟店なら1台目のカードリーダーも0円で利用できます。キャッシュレス決済額が少ない場合でも、毎月の固定費を抑えて利用できます。

    おすすめポータブル決済端末機8選|対応決済/価格/手数料比較【クレジットカード決済対応】

    クレジットカード決済などに対応したおすすめのポータブル決済端末機をご紹介します。

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめのポータブル型決済端末”,
    “initialDisplayMode”: “compact-card”,
    “supportsMobileTerminal”: true,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsMobileTerminal”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “mobile-terminal”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    端末費用が無料のポータブル型マルチ決済端末

    サービス名

    Airペイ(エアペイ)

    スマレジ・PAYGATE POS

    JMS

    STORES決済

    PayCAS Mobile

    端末 スマレジ・PAYGATE POSの決済端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 STORES 決済の端末画像 PayCAS Mobileの決済端末画像
    おすすめ評価

    4.73
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.68
    ★★★★★ ★★★★★

    4.66
    ★★★★★ ★★★★★

    端末費用

    0円 ※キャンペーン(通常20,167円)

    0円 ※キャンペーン(通常39,600円)

    0円

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円※特別セット(通常78,800円)

    初期費用

    0円

    0円

    0円

    無料アカウント登録
    フリー0円
    スタンダード0円

    0円

    月額費用

    0円 ※無料

    3,300円※税込、その他プランあり

    0円 ※無料

    0円
    ※フリー(スタンダード:3,300円)

    4,000円~
    →1,980円

    決済手数料

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    カード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    カード:2.30%~
    電子マネー:2.95%~
    QRコード:2.95%~

    契約条件

    契約期間:1年間
    違約金:なし

    契約期間:1年間
    違約金:契約満了月分の月額費用

    契約期間:なし
    違約金:無料

    契約期間:スタンダード:1年
    フリー:なし
    違約金:契約満了月分の月額費用

    契約期間:4年
    違約金:問い合わせ

    初期・月額費用が無料のポータブル型マルチ決済端末

    サービス名

    Square 決済

    Square リーダー

    Square ターミナル

    端末 Squareの決済端末画像 Square リーダーの端末画像 Square Terminalの端末画像
    おすすめ評価

    4.78
    ★★★★★ ★★★★★

    4.72
    ★★★★★ ★★★★★

    4.77
    ★★★★★ ★★★★★

    端末費用

    0円~
    無料アカウント

    4,980円※税込

    39,980円※税込

    初期費用

    0円
    無料アカウント

    0円

    0円

    月額費用

    固定費全て0円

    固定費全て0円

    固定費全て0円

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:なし
    違約金:無料

    契約期間:なし
    違約金:無料

    スマホだけでクレジットカードのタッチ決済に対応できるアプリ比較4選

    専用の決済端末を用意せず、対応するスマホだけでクレジットカードのタッチ決済を受け付ける方法もあります。

    端末代をかけずに始められるため、訪問販売やイベント出店など、できるだけ荷物を増やしたくない場合に便利です。

    ただし、交通系電子マネーやiD、QUICPayなどに対応していないので、とりあえずクレジットカード、Apple PayやGoogle Payのタッチ決済ができればいいという人におすすめです。

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

  • 決済端末シェア上位のメーカー14社!大手の導入件数・加盟店舗数を比較

    決済端末シェア上位のメーカー14社!大手の導入件数・加盟店舗数を比較

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの決済端末”}}[/post-setting]

    日本国内で多くの店舗に導入されている決済端末は、どのメーカー・サービスなのでしょうか。

    stera、Airペイ、Squareなどの主要サービスは、数十万規模の導入・登録実績を公表しており、国内での普及状況を知る手がかりになります。

    本記事では、主要な決済端末の導入件数・加盟店数を紹介するとともに、大手メーカー・サービス14社の特徴や料金、決済手数料を比較します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    シェアトップクラスの大手メーカーの決済端末14選比較

    日本国内の決済端末について、各サービスの正確な市場シェアを比較できる公式データは公開されていません。ただし、主要サービスの導入件数や加盟店数は各社が公表しており、国内での普及規模を確認できます。

    サービス日本国内の導入件数・加盟店数
    stera累計導入55万件(基準年月非公表)
    Airペイ53.1万アカウント(2025年3月末時点)
    Square累計登録約50万事業者(2023年6月時点)
    JMSおまかせサービス加盟店約30万店(基準年月非公表)
    STORES決済導入8万社以上(基準年月非公表)
    ※各社の公表資料をもとに作成。集計基準や基準時点が異なるため、市場シェアや順位を示すものではありません。
    出典:stera公式/リクルートHD決算資料/Square公式/STORES公式/JMS公式

    ここからは、導入実績の多いシェアトップクラスの大手の決済サービス会社が提供している決済端末を比較します。決済手数料や端末費用、入金サイクル、機能などの違いを確認し、自店舗に最適なサービスを選んでください。

    [orend-payment-terminal-explorer]
    {“initialDisplayMode”:”table”}
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “showRank”: false,
    “showCompareButton”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    シェアトップクラスの大手決済端末メーカー・サービスの選び方|5つのポイント

    決済端末を選ぶ際、シェアや導入実績の多さは信頼性を判断する材料の一つです。ただし、多くの店舗で導入されているサービスでも、料金体系や対応機能、サポート内容には違いがあります。

    ここでは、主要な決済端末メーカー・サービスを選ぶ際に確認すべき5つのポイントを解説します。

    (1)決済手数料・端末費用・月額料金を確認する

    シェアや導入実績が多い決済端末サービスでも、決済手数料や端末費用、月額料金はサービスごとに異なります。

    例えば、Airペイは月額固定費0円で、条件を満たせばカードリーダーも無料です。Squareも月額固定費0円ですが、Square ターミナルなどは端末の購入費用が発生します。一方、stera packは端末代金0円で、契約プランや条件によって月額料金が変わります。

    導入実績の多さだけでなく、店舗の売上規模に応じた総コストで選ぶことが重要です。また、端末の無料提供条件や契約期間、解約時の費用も確認してください。

    (2)入金サイクル・導入までの期間を確認する

    多くの店舗で導入されているサービスでも、売上金の入金頻度や導入までの期間には違いがあります。

    例えば、Squareは対象銀行への翌営業日入金に対応し、即時入金サービスも提供しています。Airペイは金融機関によって月3回または6回の入金が基本で、stera packは契約条件に応じて複数の入金サイクルから選択できます。

    また、導入実績が豊富なサービスでも、申し込み後の審査や端末の配送に時間がかかる場合があります。仕入れや人件費の支払いが多い店舗では入金サイクルを、新規開業では導入までの期間を重視してください。

    (3)対応している決済方法を確認する

    国内で広く導入されている決済端末サービスは、クレジットカード・電子マネー・QRコード決済など、幅広い決済方法に対応しています。ただし、シェアや導入実績が多いサービスでも、すべての決済ブランドに対応しているわけではありません。

    例えば、Airペイは92種類、stera packは30種類以上の決済ブランド・決済手段に対応しています。Squareも主要なクレジットカードや電子マネー、QRコード決済に対応しています。

    重要なのは対応数だけでなく、来店客が使う決済方法を網羅していることです。飲食店や小売店ではPayPayや交通系IC、外国人観光客が多い店舗ではAlipay+やWeChat Payなどへの対応を確認してください。

    (4)POSレジ連携・複数店舗の売上管理に対応しているか確認する

    導入実績が豊富な決済サービスには、POSレジや売上管理などの関連サービスが充実しているものもあります。

    例えば、AirペイはAirレジ、SquareはSquare POSレジと連携でき、会計から売上管理まで一元化できます。steraも対応する外部POSレジとの連携が可能です。

    ただし、連携できるPOSレジや管理機能はサービスによって異なります。すでにPOSレジを導入している場合は、既存システムとの連携可否が重要です。また、複数店舗を運営する企業では、店舗別の売上集計や本部での一元管理に対応したサービスを選んでください。

    (5)店舗の利用シーンに合わせて端末タイプを選ぶ

    決済端末は、メーカーやサービスによって提供する端末の種類が異なります。導入シェアの高い端末であっても、店舗の会計方法によって使い勝手は変わります。

    例えば、stera packはレジ横に設置する据置型、AirペイはiPhone・iPadと接続するカードリーダー型です。Squareは小型のカードリーダーのSquare リーダーに加え、レシートプリンターを内蔵したオールインワン型のSquare ターミナルも提供しています。

    レジ横での会計が中心なら据置型やオールインワン型、飲食店のテーブル会計や移動販売ならモバイル型がおすすめです。

    シェアや導入実績だけで判断せず、設置場所や持ち運びの有無、必要な周辺機器をもとに選んでください。

    QRコード決済のシェアは?PayPay・楽天ペイ・d払い・au PAYを比較

    QRコード決済ではPayPayが高いシェアを占めています。PayPay株式会社の発表によると、2025年のPayPayの決済回数は88.8億回で、国内のキャッシュレス決済全体の20%超を占めています。

    主要なQRコード決済サービスについて、各社が公式発表している利用可能店舗数・箇所数をまとめました。

    サービス利用可能店舗数・箇所数
    PayPay600万カ所以上(2026年4月17日更新、PayPay加盟店・オンラインサービス)
    楽天ペイ954万カ所(2024年12月末、楽天ペイ・楽天Edy・楽天ポイントカードの利用可能箇所の合計(楽天グループを除く))
    d払い約450万店
    (集計日不明、d払いが使える街のお店)
    au PAY888万カ所
    (2026年9月30日発表、au PAYのポイント・決済加盟店)
    出典:PayPay株式会社、楽天グループ株式会社、株式会社 NTTドコモ・フィナンシャルグループ、KDDI株式会社
    ※各社の公式発表に基づく数値です。集計対象や調査時期が異なり、QRコード決済単独の店舗数を比較したものではありません。

    楽天ペイの954万カ所には楽天Edyと楽天ポイントカード、au PAYの888万カ所にはポイント加盟店も含まれています。そのため、利用可能箇所数だけで各サービスのシェアや普及順位を判断することはできません。

    そのため、各サービスの特徴や料金・手数料まで比較しましょう。

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    PayPay

    PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。

    最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。

    個人事業主のPayPay導入に関する記事もご覧ください。

    プラン無料プラン / マイストア ライトプラン
    初期費用無料プラン:0円 / ライトプラン:1,980円(税別)
    月額費用無料プラン:0円 / ライトプラン:1,980円(税別)
    決済手数料無料プラン:1.98%(税別) / ライトプラン:1.60%(税別)
    入金サイクルPayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後
    入金手数料月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別)
    ※ライトプランはキャンペーン適用で初期費用0円、月額費用が最大2か月間無料。決済手数料1.60%の適用には条件があります。

    楽天ペイ

    楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。

    楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。

    決済サービス楽天ペイ
    初期費用無料
    月額費用通常:0円、ライト:0円、スタンダード:2,200円(税込)
    決済手数料通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別
    入金サイクル楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能
    入金手数料楽天銀行は無料、その他の金融機関は330円/回
    ※ライトプラン・スタンダードプランの優遇料率には、中小事業者であることや年間キャッシュレス決済額などの適用条件があります。スタンダードプランには2年以上の継続利用条件があります。

    au PAY

    au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。

    入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。

    決済サービスau PAY
    初期費用無料
    月額費用無料
    決済手数料2.60%
    入金サイクル月1回・月2回
    (1~15日分:翌月15日入金、16~末日分:翌月末入金)
    ※早期振込サービスで最短で翌々営業日
    入金手数料無料
    ※早期振込サービス:210円→無料

    詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払い・メルペイ

    d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。

    2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。

    一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。

    決済サービスd払い(メルペイ)
    初期費用無料
    月額費用無料
    決済手数料2.6%
    (メルペイとの
    共通QRコードの場合)
    入金サイクル月1回・月2回
    (1~15日分:当月25日入金、16~末日分:翌月10日入金)
    入金手数料入金額が1万円以上:無料
    入金額が1万円未満:200円

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html

    その他のQRコード決済サービス

    主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。

    FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。

    Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。

    スマホが決済端末になるアプリおすすめ4社比較

    スマホを決済端末として使える「タッチ決済対応アプリ」は、初期費用を抑えたい小規模店舗やイベント出店者に特におすすめです。専用端末なしでクレジットカードのタッチ決済が可能ですが、iDや交通系IC、QRコード決済には非対応な場合が多いため、導入前に対応ブランドを確認しましょう。以下に主要3サービスを紹介します。

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]
    シェアトップクラスから自社にあった決済端末でキャッシュレスをはじめよう

    スマホ決済には様々な端末やサービスがあります。それぞれの端末により対応手法やサービスの比較なども異なります。自店舗にとっても最適な決済端末を選ぶようにしましょう。

  • スマホ決済とは?種類や仕組み、メリット、使い方をわかりやすく解説

    スマホ決済とは?種類や仕組み、メリット、使い方をわかりやすく解説

    す。PayPayや楽天ペイのようにコードを表示する方法もあれば、Apple PayやGoogle ウォレットを使って決済端末にかざす方法もあります。

    ただし、サービス名だけでは、支払いのタイミングやチャージ方法まで判断できません。スマホ決済を選ぶときは、決済の種類、支払方式、利用できる店舗、支払い元を順番に確認してください。本記事では、初めて利用する人に向けて、仕組みから選び方、使い方、安全対策まで解説します。

    店舗への導入を検討している場合は、利用者とは確認するポイントが異なります。導入費用、決済手数料、対応する決済方法、入金サイクルを比較してください。詳しくは、スマホ決済を店舗に導入する方法で解説しています。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    スマホ決済とは?仕組みをわかりやすく解説

    スマホ決済とは、スマートフォンに入れた決済アプリやウォレット機能を使い、店舗やネットショップで支払う方法です。現金を使わないキャッシュレス決済の一種です。

    キャッシュレス決済には、クレジットカード、デビットカード、電子マネーなどがあります。そのなかで、支払いの操作や本人認証にスマートフォンを使うものがスマホ決済です。実際の代金は、登録した銀行口座、クレジットカード、チャージ残高などから支払われます。

    関係者主な役割
    利用者アプリで支払い方法を選び、コードの表示や本人認証を行う
    店舗コードまたは決済端末を通じて決済情報を受け取る
    決済事業者利用者と店舗の間で認証や決済処理を行う
    支払い元チャージ残高、銀行口座、クレジットカードなどから代金を支払う

    利用者がアプリを操作すると、店舗が決済情報を受け取り、決済事業者が認証と決済処理を行います。その後、設定した支払方式に応じて、その場または後日に代金が精算されます。

    スマホ決済の種類は3つ

    スマホ決済は、大きくQRコード決済、非接触型決済、キャリア決済の3種類に分かれます。それぞれ操作方法や利用場面、必要な端末機能が異なります。

    種類支払い方法必要なもの主な利用場面代表例
    QRコード決済コードを提示するか店舗のコードを読み取る決済アプリ
    通信環境
    実店舗
    ネットショップ
    請求書払い
    PayPay、楽天ペイ
    d払い、au PAY、メルペイ
    非接触型決済スマートフォンを決済端末へかざすNFCまたはFeliCa対応端末実店舗
    交通機関
    Apple Pay
    Google ウォレット
    モバイルSuica
    キャリア決済購入代金を携帯電話料金と合算する携帯電話会社の対象契約アプリ課金
    ネットショップ
    一部のコード決済
    d払いの電話料金合算払い
    auかんたん決済
    ソフトバンクまとめて支払い

    1つのサービスが複数の決済方法に対応している場合もあります。たとえば、d払いはQRコード決済ですが、支払い元に電話料金合算払いを設定できます。サービス名だけでは決済方法や支払方式を判断できません。

    QRコード決済

    QRコード決済は、バーコードやQRコードを使って支払う方式です。経済産業省は、利用者がスマートフォンにコードを表示する消費者提示型と、店舗がコードを表示する店舗提示型の2種類に整理しています。経済産業省のキャッシュレス関連用語集

    消費者提示型では、アプリに表示したコードを店員が読み取ります。店舗提示型では、レジ付近にあるコードを利用者が読み取り、必要に応じて金額を入力します。専用の読み取り端末がなくても導入できるため、コンビニから個人経営店まで幅広い店舗で利用されています。

    非接触型決済

    非接触型決済は、スマートフォンをレジの決済端末へかざして支払う方式です。NFCやFeliCaなどの近距離無線通信を利用します。コードを画面へ表示する必要はありません。

    Apple PayやGoogle ウォレットは、クレジットカード、デビットカード、電子マネーなどを登録して管理するウォレットです。Apple PayやGoogle ウォレットそのものが支払い元になるわけではありません。店頭では、ウォレットに登録したカードや電子マネーを、iD、QUICPay、交通系電子マネー、国際ブランドのタッチ決済などとして利用します。Google ウォレットで非接触型決済を利用するには、NFC、対応する支払い方法、画面ロックなどの設定が必要です。Google ウォレットの公式ヘルプ

    キャリア決済

    キャリア決済は、商品やサービスの代金を毎月の携帯電話料金とまとめて支払う方式です。クレジットカードがなくても利用できますが、携帯電話会社との契約内容や年齢によって利用上限が設定されます。

    主にアプリ内課金やネットショップで利用されます。一部のコード決済では、キャリア決済を支払い元として選べます。利用代金は後日請求されるため、決済アプリだけでなく携帯電話料金の明細も確認してください。

    スマホ決済の支払方式は前払い、即時払い、後払いの3つ

    スマホ決済の支払方式は、代金を支払うタイミングによって前払い、即時払い、後払いに分かれます。同じアプリで複数の支払方式を選べることもあるため、アプリ名だけで判断してはいけません。

    支払方式代金を支払う時期主な支払い元残高不足時の扱い管理上の特徴
    前払い決済前チャージ残高
    プリペイド残高
    原則として決済できない予算の範囲内で利用額を管理できる
    即時払い決済時銀行口座
    デビットカード
    口座残高が足りなければ決済できない支払いと同時に口座残高が減る
    後払い決済後クレジットカード
    携帯電話料金
    利用枠の範囲で決済される支払日まで口座から引き落とされないため、
    利用額の管理が必要になる

    前払いは、決済前に残高へチャージする方式です。残高を超えて支払うことはできないため、予算を決めて利用する場合は前払いを選んでください。ただし、オートチャージを設定すると、残高が減ったときに自動で入金されます。

    即時払いは、決済した時点で銀行口座などから代金が引き落とされます。後払いは、クレジットカードや携帯電話料金を通じて後日精算する方式です。使いすぎを防ぐなら前払い、チャージの手間を省くなら即時払いまたは後払いが基本です。

    主なスマホ決済サービスを比較

    QRコード決済を選ぶ際は、知名度ではなく、普段使う店舗と支払い元を確認する必要があります。ポイント還元やキャンペーンは変更されるため、通常時の還元条件と期間限定の特典を分けて比較してください。

    サービス主な支払い元連携するポイント送金機能主な特徴
    PayPayPayPay残高
    PayPayクレジット
    PayPayポイント対応銀行口座やATMなど複数のチャージ方法がある
    楽天ペイ楽天ペイ残高
    クレジットカード
    楽天ポイント
    楽天ポイント対応楽天ポイントを支払いに利用できる
    d払い電話料金合算払い
    d払い残高
    クレジットカード
    dポイント対応ドコモ回線では電話料金との合算を選べる
    au PAYau PAY残高Pontaポイント条件付きで対応複数の方法で残高へチャージできる
    メルペイメルペイ残高
    ポイント
    メルペイのクレジット
    メルカリのポイント条件付きで対応メルカリの売上金を残高として利用できる

    対応店舗や還元条件、送金できる残高の種類は変更される場合があります。利用前に、各サービスの公式アプリや公式サイトで最新情報を確認してください。

    PayPay

    PayPayは、アプリに表示したバーコードを店舗で読み取ってもらう方法と、店舗のQRコードを読み取る方法に対応しています。PayPay残高による前払いのほか、PayPayクレジットによる後払いも選べます。

    残高は銀行口座、対応するATM、PayPayカードなどからチャージできます。PayPay残高をほかの利用者へ送ることもできますが、本人確認の有無によって対象となる残高や上限が異なります。コンビニ、ドラッグストア、飲食店のほか、ネットサービスや公共料金の支払いにも利用できます。

    PayPay公式サイト

    楽天ペイ

    楽天ペイは、コード払い、QR払い、セルフ払いに対応するスマホ決済です。楽天ペイ残高、登録したクレジットカード、楽天ポイントなどを支払いに利用できます。期間限定ポイントを利用できる点も特徴です。

    楽天カードや楽天ポイントを日常的に利用している人は、支払いとポイントの管理を楽天のサービス内でまとめられます。ただし、登録できるカードやポイント付与の対象には条件があります。支払い元を設定する前に、公式サイトで対象条件を確認してください。

    楽天ペイ公式サイト

    d払い

    d払いは、電話料金合算払い、d払い残高、クレジットカードを支払い元として設定できます。電話料金合算払いは、対象となるドコモ回線の利用者が選べる方法です。d払い残高またはdポイントを家族や友人へ送る機能もあります。

    dポイントの付与条件は支払い元によって異なります。dカード以外のクレジットカードを登録した場合など、ポイント付与の対象外になるケースがあります。ポイントを重視するなら、必ず支払い元まで確認してください。

    d払いの公式サイト

    au PAY

    au PAYは、au PAY残高へ事前にチャージして利用する前払い方式が基本です。コード決済のほか、請求書払いやネットショッピングにも対応しています。

    残高へのチャージ方法には、auかんたん決済、クレジットカード、Pontaポイント、現金、銀行口座などがあります。方法ごとに利用条件と上限が異なるため、利用中のカードや銀行口座からチャージできるか確認してください。

    au PAYの公式サイト

    メルペイ

    メルペイは、メルカリアプリ内で使えるスマホ決済です。本人確認を行うと、メルカリの売上金がメルペイ残高として表示され、メルカリでの買い物やメルペイ加盟店での支払いに利用できます。

    メルペイ残高、ポイント、メルペイのクレジットを支払いに使えるほか、コード決済とiD決済に対応しています。残高や対象ポイントをほかの利用者へ送ることもできますが、本人確認の状況によって対象や上限が変わります。

    メルペイの公式サイト

    スマホ決済サービスの選び方

    スマホ決済は、利用できる店舗、支払方式、ポイント条件、送金機能の順に確認してください。なかでも最優先するべきなのは、利用できる店舗です。どれほど還元条件が良くても、生活圏の店舗が対応していなければ使う場面は限られます。

    利用できる店舗で選ぶ

    利用前に確認する場所は次のとおりです。

    • 自宅や職場の近くにあるコンビニやスーパーで利用できるか確認します。
    • 定期的に利用する飲食店、ドラッグストア、ガソリンスタンドの対応状況も調べます。
    • 普段使うネットショップやアプリの支払いに使えるかチェックします。
    • 公共料金や税金の請求書払いに対応しているかも確認が必要です。
    • 公式アプリの店舗検索を使い、支店単位の対応状況まで確かめます。

    同じチェーンでも、一部店舗や売場では利用できない場合があります。レジの掲示だけで判断せず、公式の店舗検索も使ってください。

    支払方式とチャージ方法で選ぶ

    予算を決めて利用するなら、残高の範囲内で支払う前払いが基本です。即時払いでは、決済と同時に銀行口座から代金が引き落とされます。事前のチャージを省くなら、クレジットカードや携帯電話料金を使う後払いを選んでください。

    前払いでも、オートチャージを設定すると残高が自動で補充されます。使いすぎを防ぐ目的で前払いを選ぶ場合は、オートチャージをオフにしてください。また、登録できるクレジットカードのブランドや金融機関はサービスごとに異なります。

    ポイント還元とキャンペーンで選ぶ

    ポイントは、基本還元率だけでは判断できません。支払い元のカード、会員ランク、対象店舗、エントリーの有無によって付与条件が変わるためです。

    確認するべきなのは、通常利用時の還元率、ポイントの有効期限、ポイントの利用先、条件を満たすために必要な利用額です。期間限定キャンペーンは追加の特典と考え、通常時の還元条件を重視してください。決済アプリとクレジットカードを組み合わせても、必ず二重でポイントが付くわけではありません。

    送金や割り勘機能で選ぶ

    家族への立て替え分や友人との食事代を精算する機会が多い人は、送金機能も確認してください。同じサービスの利用者同士で残高を送れれば、現金を用意せずに精算できます。

    ただし、送金できる残高の種類や上限、本人確認の条件、銀行口座へ出金できるかどうかは、サービスごとに異なります。送金後に取り消せない場合もあるため、相手の表示名や電話番号を確認してから送金を確定してください。

    スマホ決済のメリットとデメリット

    スマホ決済を利用すると、会計が早くなり、支出の記録も残せます。一方で、充電切れや通信障害、不正利用など、スマートフォンを使うからこそ生じる問題もあります。

    観点メリットデメリット
    支払い現金を数えず短時間で会計できる充電切れや通信障害で利用できない場合がある
    経済性ポイントやクーポンを利用できる条件を満たさなければ還元されない
    支出管理アプリで利用履歴を確認できる後払いでは利用額の確認を怠ると使いすぎにつながる
    利用範囲店舗、ネット、請求書などで利用できる店舗や商品によっては利用できない
    安全性生体認証や利用通知を設定できるアカウントの乗っ取りや端末紛失のリスクがある

    スマホ決済のメリット

    スマホ決済の主なメリットは次の5つです。

    • 会計時間を短縮できるため、小銭の受け渡しや釣り銭の確認が不要です。
    • ポイントやクーポンを利用できるため、現金払いよりお得になります。
    • 利用履歴が自動で残るため、支払日、店舗、金額をアプリで確認できます。
    • スマートフォンだけで支払えるため、会計のたびに財布を出す必要がありません。
    • 送金や請求書払いにも使えるため、店頭以外の支払いにも活用できます。

    特に、利用履歴をその場で確認できる点は大きな利点です。通知を有効にすれば、支出管理だけでなく不正利用の早期発見にも役立ちます。

    スマホ決済のデメリット

    利用前に把握するべきデメリットは次の5つです。

    • 充電切れや端末故障の影響を受けるため、ほかの支払い方法も用意する必要があります。
    • 通信環境によってアプリが動かない場合があるため、コード決済が完了しないことがあります。
    • 利用できる店舗がサービスごとに異なるため、1つのアプリだけで全店舗をカバーできません。
    • 後払いでは利用額が膨らむことがあるため、アプリとカードの明細を定期的に確認する必要があります。
    • 不正ログインや紛失のリスクがあるため、端末ロックと多要素認証が欠かせません。

    スマホ決済だけに頼ると、端末にトラブルが起きたときに支払うことができなくなります。少額の現金か予備のカードも持ち歩いてください。

    スマホ決済を安全に使うための注意点

    スマホ決済では、端末の紛失だけでなく、フィッシングによる認証情報の窃取にも注意が必要です。IPAは2026年版の資料(IPAの情報セキュリティ10大脅威2026)で、多要素認証、公式アプリの利用、端末を探す機能の設定、利用通知、履歴確認を対策として挙げています。

    利用前に次の対策を実施してください。

    • 画面ロックと多要素認証を有効にし、決済アプリにも生体認証を設定します。
    • 公式アプリと公式サイトだけを利用し、返金を装ってコードの読み取りを求める連絡には応じません。
    • 利用通知を有効にして、アプリの履歴、銀行口座、カード明細を定期的に確認します。
    • 利用上限は必要最低限に設定し、不要なオートチャージや後払いは停止します。
    • 端末を探す機能を有効にし、決済事業者の連絡先も事前に確認します。

    iPhoneは紛失モードにすると端末がパスコードでロックされ、Apple Payに登録した決済カードやパスも使用停止になります。Appleの公式サポート

    補償制度があるサービスでも、届け出の期限や本人確認などの条件が定められています。不正利用に気づいたら、決済事業者、カード会社、携帯電話会社へすぐに連絡してください。端末を紛失した場合や盗難に遭った場合は、警察にも届け出ます。

    スマホ決済の始め方と店舗での使い方

    スマホ決済は、次の5つの手順で始められます。

    1. 普段使う店舗に対応した決済サービスを選びます。
    2. 公式アプリをインストールしてアカウントを登録します。
    3. 銀行口座、クレジットカード、チャージ残高などの支払い元を設定します。
    4. 画面ロック、本人認証、利用通知、利用上限を設定します。
    5. レジで利用できる決済サービスを確認し、コード表示またはタッチで支払います。

    初回設定では、ポイント還元よりもセキュリティ設定を優先してください。支払い元を登録したら、利用通知が有効になっていることも確認します。

    アプリを登録して支払い元を設定する

    アプリの画面はサービスごとに異なりますが、基本の設定手順は共通しています。

    1. App StoreまたはGoogle Playから公式アプリをインストールします。
    2. 電話番号やメールアドレスを登録し、SMS認証などを完了します。
    3. 必要に応じて本人確認書類を提出し、手続きを完了します。
    4. 銀行口座、クレジットカード、携帯電話料金などの支払い元を設定します。
    5. 画面ロック、利用通知、利用上限などのセキュリティ設定を確認します。

    検索広告やSMSのリンクからアプリを取得せず、必ず公式ストアで提供元を確認してください。クレジットカードを登録する場合は、本人認証サービスの設定も済ませます。

    QRコード決済で支払う

    QRコード決済には、自分のコードを店員に提示する方法と、店舗に掲示されたコードを読み取る方法があります。会計時に、利用するサービス名を店員へ伝えてください。

    1. 決済アプリを開き、支払い元と残高を確認します。
    2. 利用するスマホ決済のサービス名を店員へ伝えます。
    3. 消費者提示型ではコードを表示し、店員に読み取ってもらいます。
    4. 店舗提示型では店舗のコードを読み取り、必要に応じて金額を入力します。
    5. 決済完了の画面や音、利用通知を確認してからレジを離れます。

    店舗提示型で金額を自分で入力する場合は、桁数を間違えないよう注意が必要です。支払いを確定する前に、必ず店員と金額を確認してください。

    非接触型決済で支払う

    非接触型決済では、Apple PayやGoogle ウォレットに登録した支払い方法を使います。店舗では「Apple Payで」と伝えるのではなく、iD、QUICPay、交通系電子マネー、クレジットカードのタッチ決済など、実際に利用する決済方法を伝えてください。

    1. ウォレットへ対応するカードや電子マネーを登録します。
    2. 利用するカードを選び、スマートフォンのロックを解除して本人認証を行います。
    3. 店員へiDやQUICPayなどの決済方式を伝えます。
    4. スマートフォンのNFCアンテナ部分を決済端末へ数秒かざします。
    5. 完了音や画面表示を確認したあと、利用通知の金額も確認します。

    反応しない場合は、スマートフォンを決済端末から一度離し、かざす位置を変えてください。NFCアンテナの位置は機種によって異なります。位置が分からない場合は、端末の取扱説明書やメーカーの公式サイトで確認してください。

    本記事で掲載している「楽天ペイ」「PayPay」「au PAY」「d払い」「メルペイ」に関する会社名、サービス名、ロゴは、各社の商標または登録商標です。
    掲載内容は各サービスの種類、仕組み、メリット、使い方を解説する目的で作成したものです。

  • PayPay×d払い徹底比較!評判・手数料・QRコード決済のシェア・店舗導入のメリット

    PayPay×d払い徹底比較!評判・手数料・QRコード決済のシェア・店舗導入のメリット

    PayPay(ペイペイ)×ドコモd払い – QR決済の手数料・評判・料金を徹底比較

    コンビニやスーパー、飲食店などさまざまな店舗でキャッシュレス決済が導入されています。キャッシュレス決済の普及には、政府によるキャッシュレス化の推進や決済サービス各社の取り組みが影響しています。

    PayPayを中心にさまざまなQRコード決済が登場しており、ユーザーが多いドコモのd払いやau PAYの導入は、集客効果のアップにもつながります。

    この記事では、PayPayとd払いの評判・手数料・導入費用・入金サイクルを比較します。

    PayPay(ペイペイ)とは – QR決済の料金プラン・シェア・基本情報を解説

    CMでも話題、PayPay(ペイペイ)の特徴・シェア・料金

    •  提供会社名:PayPay株式会社
    • 本社所在地:東京都千代田区紀尾井町1-3 東京ガーデンテラス紀尾井町 紀尾井タワー
    • サービス提供開始時期:2018年10月
    • ユーザー数:7,500万人以上(2026年8月9日時点)

    PayPay(ペイペイ)はテレビCMなどで広く知られるQRコード決済サービスです。PayPay(ペイペイ)は2018年10月にサービスを開始し国内のQRコード決済で高いシェアを誇ります。

    ユーザー数は7,500万人を超え、多くの飲食店や店舗で導入が進んでいます。

    サービス名

    PayPay

    イメージ PayPay
    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    初期費用・月額費用が無料で、決済手数料1.98%(税別)から導入できる点が特徴です。また、QRコードを設置するだけで導入でき、専用の決済端末も必要ありません。24時間365日サポートをしているため、不明点があればサポートセンターに問い合わせられます。

    初期費用・月額0円・シェアNo.1のPayPayの店舗導入メリット

    • 初期・月額費用が無料で導入
    • 多くのPayPayユーザーに対応できる
    • QRコードの設置で簡単導入

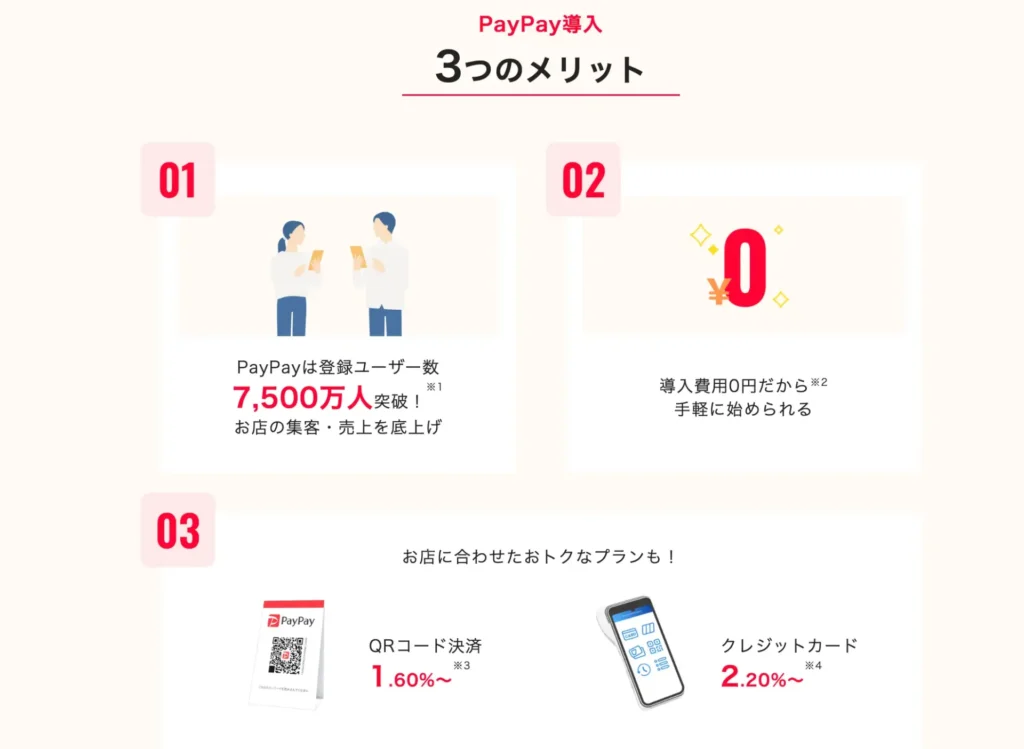
    PayPay(ペイペイ)のメリットは、制限プランなら初期費用・月額費用が無料で、決済手数料は1.98%(税別)から導入できます。

    また、TVCMの放映など知名度が高いため、多くのユーザーがいます。そのため導入することで多くのPayPayユーザーの決済ニーズに対応でき、集客面でもメリットがあります。

    また、決済端末などの設置は不要のため、専用機器などを導入しなくてもQRコードを設置するだけでキャッシュレスの導入が可能です。

    d払いとは - QR決済の料金プラン・シェア・基本情報を解説

    NTTドコモが提供するd払いの特徴・シェア・料金

    • 提供会社名:株式会社NTTドコモ・フィナンシャルグループ
    • 本社所在地:東京都千代田区永田町2丁目11番1号 山王パークタワー
    • サービス提供開始時期:2018年8月
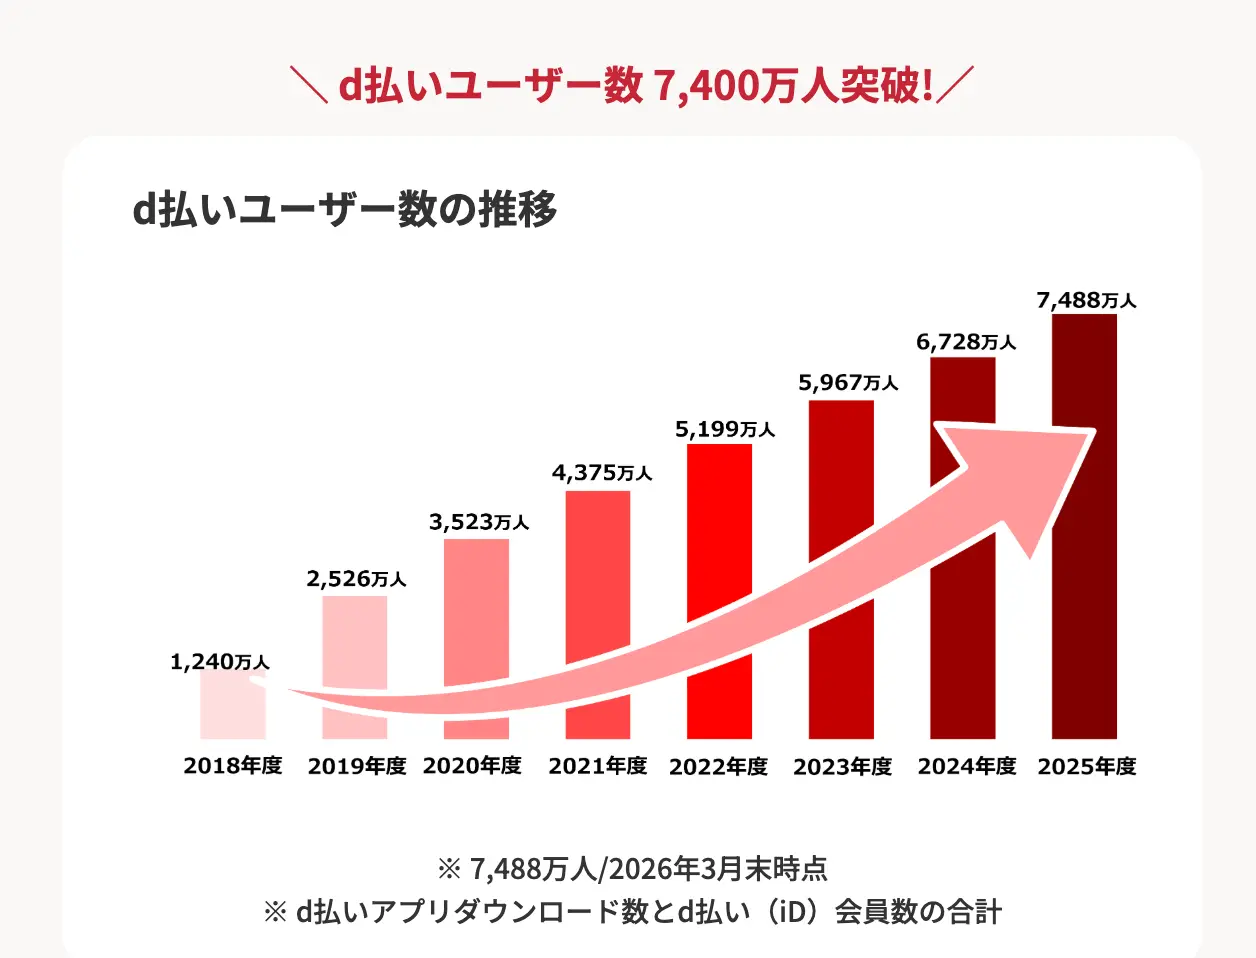
    • ユーザー数:7,488万人(2026年3月末時点)

    d払いは、NTTドコモグループが提供するQRコード決済サービスです。初期費用・月額費用が無料で始められます。また、dポイント利用者への集客も期待できます。

    QRコードを設置するだけで導入できるため、専用の決済端末も必要もありません。

    サービス名

    d払い・メルペイ

    イメージ
    初期費用

    0円

    月額費用

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    初期費用・月額0円!d払い・メルペイを導入するメリット

    • ドコモユーザーに集客が可能
    • QR設置のみで簡単導入
    • 初期・月額費用が0円

    d払いのユーザー数は、2026年3月末時点で7,488万人に達しています。多くのd払いユーザーの決済ニーズに対応できるため、集客面でもメリットがあります。

    初期費用・月額費用も無料のため、導入コストを抑えられます。

    ※ユーザー数はd払いアプリダウンロード数とd払い(iD)会員数の合計。NTTドコモ公式サイトより。

    PayPay(ペイペイ)×d払いの注目度を検索数・トレンド推移で比較

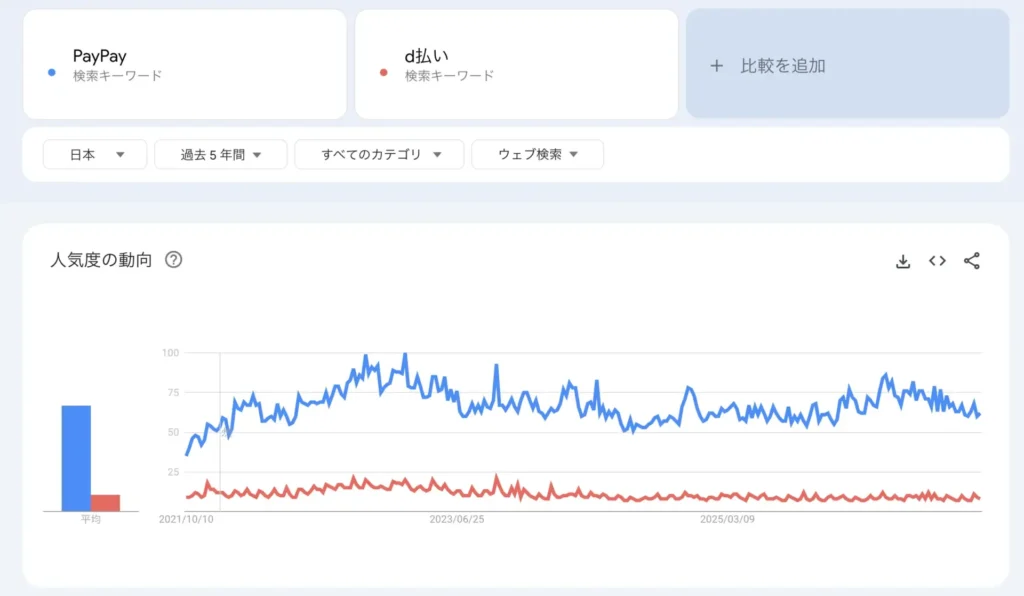
    ではそれぞれの注目度はどれくらいなのでしょうか。PayPayとd払いの検索トレンドを見ていきます。

    PayPay(ペイペイ)×d払いの検索上昇推移・トレンド比較

    次の図はGoogleトレンドで直近5年(2021年10月から2026年9月まで)のPayPay(ペイペイ)、d払いに関するキーワードの検索推移を表したものです。

    ※出典:Googleトレンド(対象地域:日本、期間:過去5年間、検索キーワード:PayPay・d払い、検索タイプ:ウェブ検索、2026年10月15日取得)

    PayPay(ペイペイ)とd払いの検索動向を5年間で比較すると、両者の差はかなり明確です。結論から言うと、PayPayは上昇しながら高水準を維持、d払いは横ばいで伸び悩みという構図になっています。

    まずPayPayは、2021年以降じわじわと検索需要を伸ばし、2023年前後で大きく伸長。その後も多少の上下はあるものの、高い水準をキープしています。直近では再び上昇傾向が見られ、PayPayへの検索関心が継続していることが分かります。

    一方のd払いは、一定の検索需要がある一方、大きな上昇トレンドは見られません。時折小さな山はありますが、、全体としては横ばいからやや減少気味の推移です。つまり、d払いの検索需要は、調査期間を通じて比較的安定しています。

    PayPay(ペイペイ)×d払いの評判&口コミを比較 - 集客・顧客単価もアップの声も

    PayPay(ペイペイ)の良い評判・悪い口コミ

    PayPayを導入した店舗からは、集客効果を実感する声が挙がっています。

    また、集客アップや売上アップだけでなく、還元キャンペーンを併用することにより客単価向上にもつながる点が注目されています。

    d払いの良い評判・悪い口コミ

    d払いはドコモの他サービスと連携している点が評価され、dポイントを貯められること、携帯電話料金と合算して支払う場合は、事前チャージが不要です。

    悪い評判としては、決済のキャンセルに関する不満の声があります。

    PayPay(ペイペイ)×d払いの初期導入・月額費用・手数料・入金サイクルの比較表

    サービス名

    PayPay

    d払い・メルペイ

    イメージ PayPay
    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    入金サイクル

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    最短翌日入金が売りのPayPay(ペイペイ)

    PayPayは、店舗側から見るとかなり使いやすいQR決済です。制限プランなら初期費用・月額費用が無料で、決済手数料も比較的低めなので、導入のハードルは高くありません。さらに、月1回の通常入金に加え、有料の早期振込サービスにも対応しています。売上をなるべく早く回収したい店舗には相性がいいサービスです。

    利用者が多いぶん、「PayPayが使えるなら入りやすい」と感じるお客さんも少なくありません。コストを抑えつつ、集客面でもプラスを狙いやすいのがPayPayの特徴です。

    dポイント利用者への集客が特徴のd払い

    d払いは、dポイントやドコモ経済圏との結びつきが強いのが大きな特徴です。導入時の費用はかからず始めやすい一方で、決済手数料はPayPayよりやや高めです。入金サイクルも月1回または月2回なので、資金回収の速さを重視する店舗だと少し気になるかもしれません。

    ただ、d払いはドコモユーザーやdポイント利用者にはなじみがあり、普段からその経済圏を使っている人には選ばれやすい傾向があります。dポイント利用者への集客に加え、メルペイとの共通QRコードで幅広い決済ニーズに対応できます。

    PayPay(ペイペイ)×d払いの加盟店・店舗申込方法・必要書類・開始までの流れ

    PayPayとd払いでは、申込手順や必要書類が異なります。どちらもWebから申し込めますが、審査完了後はQRコードなどの設置が必要です。

    PayPayの申込手順は次のとおりです。

    1. 公式サイトから仮登録
    2. メールで届く申込フォームから審査情報を入力
    3. 必要書類の提出・審査
    4. 審査結果の通知
    5. スタートキットの受け取り・初期設定後に利用開始

    d払いの申込手順は次のとおりです。

    1. Webフォームから申込み
    2. メールで審査結果を確認
    3. スタートキットの受け取り・QRコード設置後に利用開始

    必要書類は法人・個人事業主で異なり、業種によって追加書類が必要になる場合があります。

    PayPay(ペイペイ)の加盟店・店舗申込方法・必要書類

    必要書類・情報法人個人事業主
    店舗の外観・内観写真○○
    代表者の本人確認書類○○
    法人番号(13桁)○不要
    運転免許証本人確認書類として可本人確認書類として可
    マイナンバーカード本人確認書類として可本人確認書類として可
    在留カード・特別永住者証明書本人確認書類として可本人確認書類として可
    日本国パスポート本人確認書類として可住所確認書類も必要※1
    資格確認書本人確認書類として可住所確認書類も必要※1
    業種別の許認可書類該当業種のみ該当業種のみ
    ※中古品販売、鍼灸院、旅行代理店などの一部の業種では追加書類が必要です。

    本人確認書類はいずれか1点を用意します。
    ※1:個人事業主が日本国パスポートまたは資格確認書を使用する場合は、発行から6か月以内の公共料金領収書や住民票の写しなどの住所確認書類も必要です。

    d払いの加盟店・店舗申込方法・必要書類

    必要書類・情報法人個人事業主
    店舗ホームページURLまたは営業実態を確認できる画像○○
    代表者の本人確認書類○○
    法人番号(13桁)○不要
    運転免許証本人確認書類として可本人確認書類として可
    マイナンバーカード本人確認書類として可本人確認書類として可
    パスポート本人確認書類として可本人確認書類として可
    在留カード・特別永住者証明書本人確認書類として可本人確認書類として可
    住民票本人確認書類として可本人確認書類として可
    登記簿謄本不要不要
    銀行口座情報○○
    許認可番号該当業種のみ該当業種のみ

    本人確認書類はいずれか1点が必要で、法人では登記簿に記載された代表者の書類を提出します。

    PayPay(ペイペイ)×d払い徹底比較・店舗や飲食店におすすめのスマホ決済のまとめ

    PayPay(ペイペイ)は国内のQRコード決済で高いシェアを誇り、テレビCMなどを通じて高い知名度があります。

    一方、d払いは7,400万人以上のユーザーがおり、dポイント利用者への集客も期待できます。どちらも多くのユーザーに利用されている決済サービスです。

    QRコード決済は複数導入できるため、PayPayとd払いの両方に対応することで、幅広い顧客の決済ニーズに応えられます。店舗の集客機会を広げるためにも、複数のQRコード決済の導入がおすすめです。

  • PayPay×au PAY徹底比較!評判・手数料・QRコード決済のシェア・初期費用0円の導入のメリット

    PayPay×au PAY徹底比較!評判・手数料・QRコード決済のシェア・初期費用0円の導入のメリット

    PayPay(ペイペイ)×au PAY – QRコード決済の手数料・評判・料金を徹底比較

    PayPayとau PAYは、どちらも初期費用0円で導入できるQRコード決済サービスです。

    店舗でキャッシュレス決済を導入する際、PayPayとau PAYは代表的な選択肢です。

    この記事では、PayPay(ペイペイ)とKDDIが提供するau PAYの決済手数料や料金、評判の違いを徹底比較します。

    PayPay(ペイペイ)とは – QRコード決済の料金プラン・シェア・基本情報を解説

    CMでも話題、PayPay(ペイペイ)の特徴・シェア・料金

    •  提供会社名:PayPay株式会社
    • 本社所在地:東京都千代田区紀尾井町1-3 東京ガーデンテラス紀尾井町紀尾井タワー
    • サービス提供開始時期:2018年10月
    • ユーザー数:7,500万人以上(2026年8月9日時点)
    サービス名

    PayPay

    イメージ PayPay
    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    初期費用・月額0円・シェアNo.1のPayPayの店舗導入メリット

    国内シェアNo.1のPayPay(ペイペイ)には3つのメリットがあります。

    • 初期費用・月額費用が無料で導入できる
    • 国内QRコード決済で利用率No.1
    • QRコードを設置するだけで導入可能

    PayPayは制限プランなら初期費用・月額費用0円で導入できます。決済手数料は制限プランが1.98%、ライトプランが1.60%(いずれも税別)です。
    ライトプランの初期費用・月額費用無料キャンペーンには適用条件があります。決済手数料1.60%の優遇料率は、スキャン支払いを導入し、すべての実店舗でライトプランを利用する加盟店が対象です。

    PayPayは国内QRコード決済で利用率No.1のサービスです。MMD研究所が2026年7月に実施した調査では、QRコード決済利用者の66.0%がPayPayを利用しており、他のQRコード決済を大きく上回っています。

    au PAYとは - QRコード決済の料金プラン・シェア・基本情報を解説

    KDDIが提供するau PAYの特徴・シェア・料金

    • 提供会社名:KDDI株式会社
    • 本社所在地:東京都千代田区飯田橋3丁目10番10号 ガーデンエアタワー
    • サービス提供開始時期:2019年4月
    • 導入実績(店舗数):888万カ所以上※のポイント・決済加盟店
    • ユーザー数:約4,106万人の会員※
      ※2026年9月30日公表

    au PAYは、KDDIが提供するQRコード決済サービスです。2019年4月にサービスを開始し、2026年9月30日時点で約4,106万人の会員を獲得しています。多くのau PAYユーザーの決済ニーズに対応でき、集客面でもメリットがあります。

    au PAYは初期費用0円で導入できます。店舗に設置したQRコードを顧客が読み取る方式なら、専用端末やスマートフォンを用意する必要もありません。

    サービス名

    au PAY

    イメージ
    初期費用

    0円

    月額費用

    0円

    決済手数料

    2.6%(税別)

    初期費用・月額費用が無料!au PAYを導入するメリット

    • 初期費用・月額費用が0円
    • 4,106万人の会員

    au PAYは初期費用・月額費用が0円で、通常入金の振込手数料も無料です。

    au PAYの詳細はこちら:https://biz.aupay.wallet.auone.jp/

    PayPay(ペイペイ)×au PAYの注目度を検索数・トレンド推移で比較

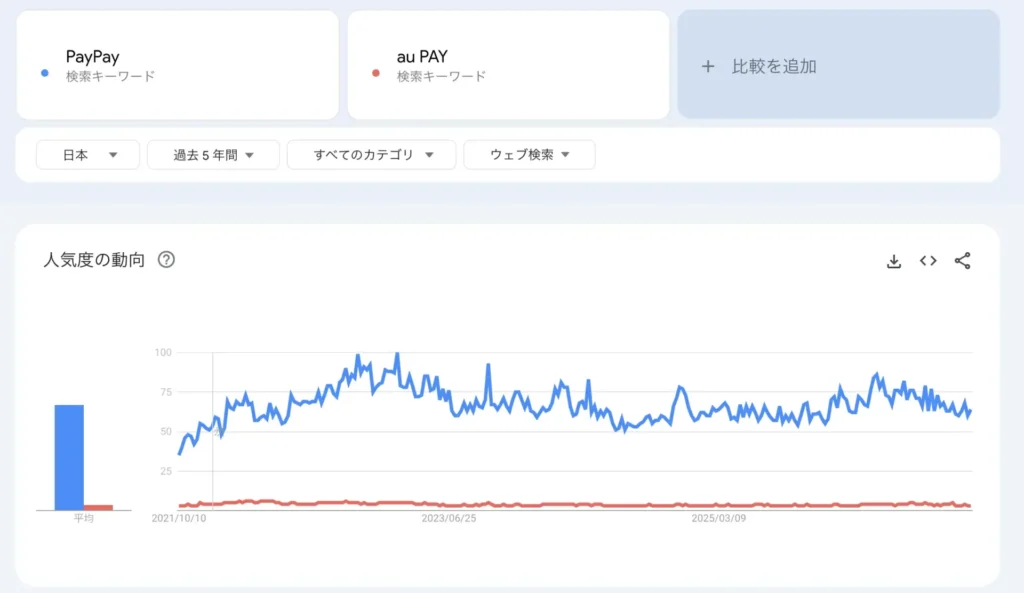
    PayPayとau PAYの検索動向を、Googleトレンドで比較します。

    次のグラフは、GoogleトレンドでPayPayとau PAYの検索動向を比較したものです。

    ※出典:Googleトレンド(対象地域:日本、期間:過去5年間、検索キーワード:PayPay・au PAY、検索タイプ:ウェブ検索、2026年10月15日取得)

    PayPayとau PAYの検索推移には、大きな差があります。
    PayPayは検索需要が大きく、au PAYは比較的低い水準で推移しています。

    まず、PayPayは調査期間を通じて高い検索人気度を維持しています。途中で検索数が大きく増加する時期もあり、全体として検索需要が拡大しています。直近も高い検索人気度を維持しています。

    一方のau PAYは、調査期間を通じてPayPayより低い検索人気度で推移しています。検索人気度はPayPayを下回っており、大きな上昇は見られません。一時的な増加はありますが、検索需要はおおむね横ばいで推移しています。

    PayPayは大型キャンペーンなどで利用者を増やしました。一方、au PAYはPayPayと比較して検索需要が小さいものの、auユーザー以外も利用できる決済サービスです。

    検索トレンドではPayPayの注目度が高く、au PAYとの差が確認できます。ただし、検索数と決済サービスの市場シェアは異なる指標です。

    PayPay(ペイペイ)とau PAYの評判・口コミを比較!集客効果や利用者の声を紹介

    PayPay(ペイペイ)の良い評判・悪い口コミ

    PayPayの口コミでは、支払いの利便性やキャンペーンに関する評価が見られます。店舗側では、集客への効果や決済手数料が評価のポイントです。

    au PAYの良い評判・悪い口コミ

    au PAYの口コミでは、キャンペーンによる集客効果への期待が挙げられています。au PAYのキャンペーンによって、飲食店の予約が増えた可能性を指摘する口コミもあります。

    また、au PAYは現金を使わずに支払え、アプリで利用履歴も確認できます。

    https://twitter.com/ESyqvC0cW8MfQUB/status/1228878957006573568

    PayPay(ペイペイ)×au PAYの初期導入・月額費用・決済手数料・入金サイクルの比較表

    サービス名

    PayPay

    au PAY

    イメージ PayPay
    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.6%(税別)

    入金サイクル

    通常入金は、月1回(月末締め)
    早期振込入金は、
    PayPay銀行は翌日入金
    その他は翌々営業日入金
    ゆうちょ銀行は4営業日後

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    最短翌日入金が売りのPayPay(ペイペイ)

    PayPayの制限プランは、初期費用・月額費用0円で導入できます。決済手数料は1.60〜1.98%(税別)です。また、PayPay銀行を振込先に指定すると、最短翌日に売上金が入金されます。

    PayPayの通常入金は月1回で、PayPay銀行なら月末締めの翌日に入金されます。早期振込サービスを利用すれば、通常の入金日を待たずに売上金を受け取れます。その他の金融機関の場合は、翌々営業日の入金です。審査完了後、約1週間でスタートキットが届き、初期設定を終えると利用を開始できます。

    早期入金サービスが無料なau PAY

    au PAYは初期費用・月額費用0円で導入でき、固定費をかけずにキャッシュレス決済を始められます。
    au PAYの決済手数料は2.6%(税別)です。初期費用・月額費用・通常入金手数料は無料です。

    au PAYは、月1回・月2回の入金サイクルに加え、早期振込サービスも選択できます。店舗の資金繰りに応じて、月1回・月2回の通常入金と、最短翌々営業日の早期振込を選択できます。

    au PAYの早期振込サービスは、当面の間、事務手数料が無料です。有料化の開始時期は未定で、開始する場合は6カ月前に告知されます。

    PayPay(ペイペイ)×au PAYの加盟店・店舗申込方法・必要書類・開始までの流れ

    PayPayとau PAYでは、申込手順や必要書類が異なります。どちらもWebから申し込めますが、審査完了後はQRコードなどの設置が必要です。

    PayPayの申込手順は次のとおりです。

    1. 公式サイトから仮登録
    2. メールで届く申込フォームから審査情報を入力
    3. 必要書類の提出・審査
    4. 審査結果の通知
    5. スタートキットの受け取り・初期設定後に利用開始

    au PAYの申込手順は次のとおりです。

    1. Webフォームから申込み・必要書類の提出
    2. 審査結果のメールを確認
    3. メールから管理サイトのアカウントを登録
    4. 導入ツールの受け取り・QRコード設置後に利用開始

    必要書類は法人・個人事業主で異なり、業種によって追加書類が必要になる場合があります。

    PayPay(ペイペイ)の加盟店・店舗申込方法・必要書類

    必要書類・情報法人個人事業主
    店舗の外観・内観写真○○
    代表者の本人確認書類○○
    法人番号(13桁)○不要
    運転免許証本人確認書類として可本人確認書類として可
    マイナンバーカード本人確認書類として可本人確認書類として可
    在留カード・特別永住者証明書本人確認書類として可本人確認書類として可
    日本国パスポート本人確認書類として可住所確認書類も必要(※1)
    資格確認書本人確認書類として可住所確認書類も必要(※1)
    業種別の許認可書類該当業種のみ該当業種のみ
    ※中古品販売、鍼灸院、旅行代理店などの一部業種では追加書類が必要です。

    ※本人確認書類はいずれか1点を用意します。法人の場合、申込フォームでの書類アップロードは原則不要です。

    ※1 個人事業主が日本国パスポートまたは資格確認書を使用する場合は、発行から6か月以内の公共料金領収書や住民票の写しなどの住所確認書類も必要です。

    au PAYの加盟店・店舗申込方法・必要書類

    必要書類・情報法人個人事業主
    店舗ホームページURLまたは店舗の外観・内観写真○○
    法人番号(13桁)○不要
    運転免許証不要本人確認書類として可
    運転経歴証明書不要本人確認書類として可
    マイナンバーカード不要本人確認書類として可
    パスポート不要本人確認書類として可
    健康保険資格確認書不要本人確認書類として可
    国民健康保険資格確認書不要本人確認書類として可
    在留カード不要本人確認書類として可
    特別永住者証明書不要本人確認書類として可

    au PAYでは、法人は法人番号、個人事業主は代表者の本人確認書類が必要です。本人確認書類は上記のいずれか1点を提出します。

    また、法人・個人事業主ともに、店舗ホームページがない場合は店舗の外観・内観写真を各1枚提出する必要があります。写真は店舗名や取扱商品が分かるものを用意します。

    必要書類は申込フォームからアップロードし、郵送やFAXでは提出できません。

    PayPay(ペイペイ)×au PAY徹底比較・店舗や飲食店におすすめのスマホ決済のまとめ

    PayPay(ペイペイ)は国内のQRコード決済で高いシェアを誇り、登録ユーザー数は7,500万人を超えています。

    一方、au PAYも約4,100万人の会員がおり、Pontaポイント利用者への集客が期待できます。どちらも多くのユーザーに利用されている決済サービスです。

    PayPayとau PAYは、どちらも初期費用・月額費用0円で導入できます。QRコード決済は複数導入できるため、両方に対応することで幅広い顧客の決済ニーズに応えられます。店舗の集客機会を広げるためにも、複数のQRコード決済の導入がおすすめです。

  • au PAY×d払い徹底比較!スマホQR決済の評判・手数料・店舗導入のメリット・申込方法

    au PAY×d払い徹底比較!スマホQR決済の評判・手数料・店舗導入のメリット・申込方法

    au PAY×ドコモ d払い – QR決済の手数料・評判・料金を徹底比較

    現金以外で支払いができるキャッシュレス決済を導入している店舗が増えてきているかと思います。経済産業省が進めているキャッシュレス還元事業により、期間限定で初期費用や決済端末が無料になるキャンペーンも実施されています。

    今回は大手携帯キャリアが提供するQRコード決済の「au PAY」と「d払い」の手数料や評判の違いを徹底比較します。

    au PAYとは – 料金プラン・シェア・基本情報を解説

    KDDIが提供するau PAYの特徴・シェア・料金

    • 提供会社名:KDDI株式会社
    • 本社所在地:東京都千代田区飯田橋3丁目10番10号 ガーデンエアタワー
    • サービス提供開始時期:2019年4月
    • 導入実績(店舗数):753万カ所突破
    • ユーザー数が約3,967万人

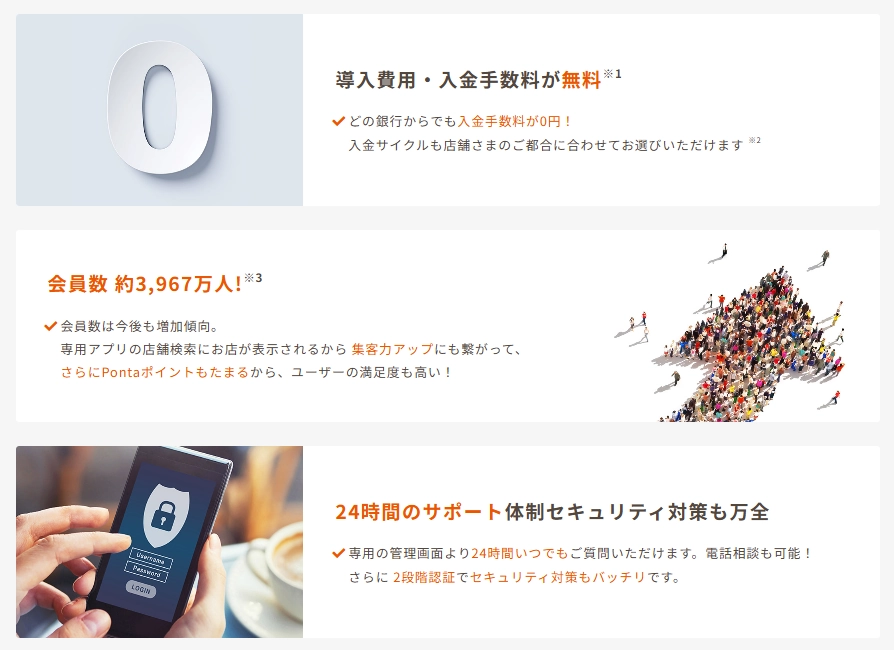
    KDDIが提供するQRコード決済がau PAYです。2019年4月よりサービス開始しており、3,967万人のユーザーが使っているので多くの顧客集客に期待できます。

    店舗で利用中のスマートフォンやタブレットにアプリをダウンロードするだけで利用できるため、初期費用無料で開始できます。

    サービス名

    au PAY

    イメージ
    初期費用

    0円

    月額費用

    0円

    決済手数料

    2.6%(税別)

    初期費用・決済手数料が無料!au PAYを導入するメリット

    • 初期・月額費用が0円
    • 3,967万人のユーザー

    au PAY導入のメリットとしては、初期・月額費用がかからない点です。また、キャッシュレスサービスを導入する時にネックになりがちな、振込手数料や入金手数料が現在au PAYであれば0円で利用できます。

    au PAYの詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払いとは - 料金プラン・シェア・基本情報を解説

    NTTドコモが提供するd払いの特徴・シェア・料金

    • 提供会社名:株式会社NTTドコモ
    • 本社所在地:東京都千代田区永田町2丁目11番1号 山王パークタワー
    • サービス提供開始時期:2018年8月
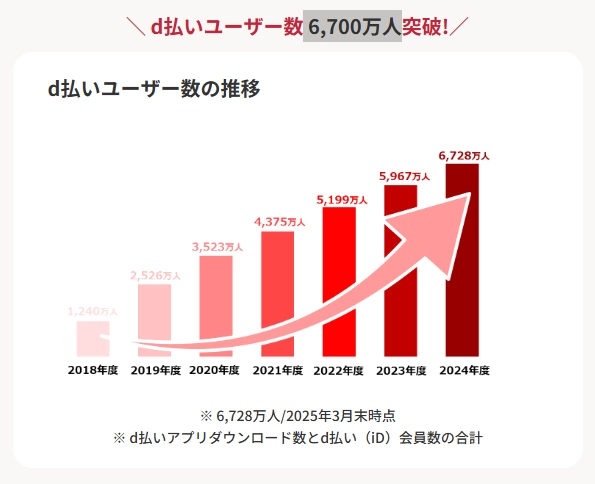
    • ユーザー数:6,700万人

    NTTドコモが提供するのがd払いです。初期手数料・月額が無料ではじめられます。またdポイントクラブの会員ともつながれるため集客にも活用できるサービスです。

    こちらもQRコード設置のみで利用できるため、専用の機器などを導入する必要もありません。

    サービス名

    d払い・メルペイ

    イメージ
    初期費用

    0円

    月額費用

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    初期費用・月額0円!6,700万人以上に集客できるd払い店舗導入のメリット

    • ドコモユーザーに集客が可能
    • QR設置のみで簡単導入
    • 初期・月額費用が0円

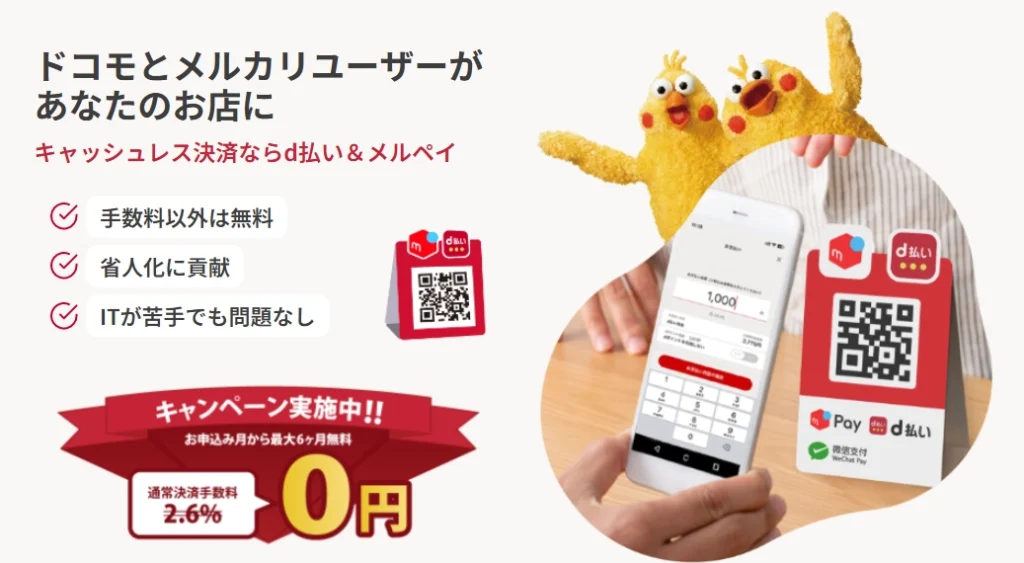
    d払いを導入するメリットは6,700万人を超えるドコモユーザーを集客できる点です。

    専門機器を導入する必要なく、QRコードの設置だけで簡単に導入できることです。実際の会計業務もQRコードを読み込むだけでいいため、会計時間が大幅に効率化されます。

    費用面でも現在は初期費用、月額費用が0円のため安く簡単に利用開始できる点です。

    au PAY×d払いの注目度を検索数・トレンド推移で比較

    つづいて両者の注目度の参考として、Googleでの検索数と検索推移を比較したいと思います。

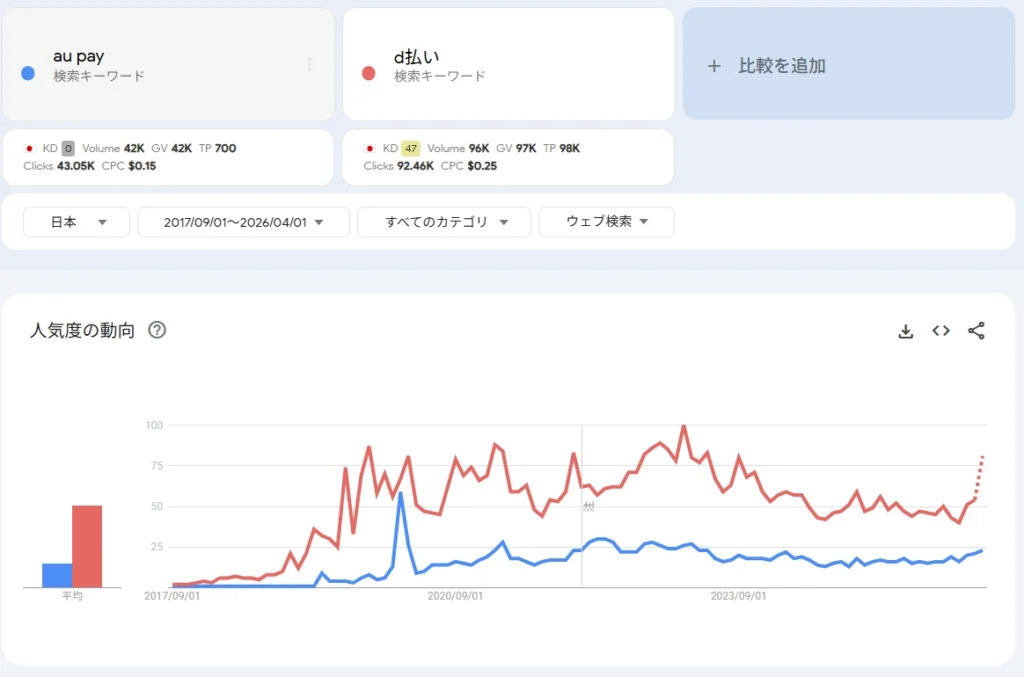
    au PAYとd払いを比べると、ここは少し意外で、d払いのほうが安定して検索されているという結果になっています。

    推移を見ると、d払いは2019年あたりから一気に伸び、その後も波はありつつ一定の検索需要を維持しています。上下はあるものの、全体としてはしっかりとしたベースがあり、継続的に使われているサービスという印象です。

    一方のau PAYは、一時的に上がるタイミングはあるものの、全体的には低めの水準で推移しています。大きく跳ねる場面も少なく、検索トレンドとしては広がりきれていない状態です。

    検索ボリュームの相場で見ても差ははっきりしていて、d払いが月間約9万〜10万に対し、au PAYは約4万前後と、2倍以上の開きがあります。

    この違いの背景としては、やはりドコモ経済圏の強さが影響しています。d払いはdポイントとセットで使われることが多く、日常的に利用されやすいのが特徴です。その分、検索も安定して発生しやすくなっています。

    まとめると、au PAYは一定の存在感はあるものの、トレンドとしてはやや弱めで、現状はd払いのほうが優勢なポジションにあると言えるでしょう。

    au PAY×d払いの評判&口コミを比較

    次にau PAY×d払いの評判&口コミを比較します。良い評判、悪い評判も含めて導入する際の参考にしてください。

    au PAYの良い評判・悪い口コミ

    au PAYの評判は集客力が強い点が挙げられます。au PAYを導入したことがきっかけで店舗が混雑する様子などが伝えられており、au PAYの集客力の強さが感じられます。

    また、キャッシュレス決済のきっかけとなっており、現金を使用しなくてもいいことやどれだけ利用したかが把握しやすいなどの声があがっています。

    https://twitter.com/ESyqvC0cW8MfQUB/status/1228878957006573568

    au PAYの詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払いの良い評判・悪い口コミ

    d払いの評判はdocomoの他サービスと連携している点を評価されています。

    例えば、d払いを利用することでdポイントがたまったり、携帯料金と合算して支払えるためチャージが不要などあります。このように、docomoのアカウントと連動していることによりさまざまなメリットを享受できます。

    悪い評判としては、決済がちゃんとされずにキャンセルされる事例や電波がつながらない状況ではうまく使えないなど利便性の問題があがっています。

    au PAY×d払いの初期導入・月額費用・手数料・入金サイクルの比較表

    ここからは、 au PAY×d払いの費用に関して比較したいと思います。

    サービス名

    au PAY

    d払い・メルペイ

    イメージ
    初期費用

    0円

    0円

    月額費用

    0円

    0円

    決済手数料

    2.6%(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    入金サイクル

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    入金手数料

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    au PAYは入金まわりの柔軟さが魅力、資金繰りを意識する店舗に向いている

    au PAYは、初期費用と月額費用が無料で始めやすく、決済手数料も2.6%で分かりやすいのが特徴です。

    大きな強みは、月1回または月2回の入金に加えて、早期振込サービスも用意されていることです。売上の回収タイミングをある程度調整しやすいため、日々の資金繰りを意識する店舗にとっては使いやすいサービスといえます。費用体系が比較的シンプルなので、導入後の運用をイメージしやすいのもau PAYの良さです。

    d払いは費用条件が分かりやすく、安定運用を重視する店舗と相性がいい

    d払いも、初期費用と月額費用は無料で、決済手数料は2.6%とau PAYと同水準です。

    そのため、導入時に大きなコストがかからず、検討しやすいQR決済のひとつです。d払いの良さは、基本条件がシンプルで、全体の費用感を把握しやすいことにあります。特にdポイントやドコモ系サービスに親しみのあるユーザーに届きやすく、対象ユーザーがはっきりしている店舗では強みを活かしやすいでしょう。大きく攻めるというより、安定して運用したい店舗に向いています。

    au PAY×d払いの加盟店・店舗申込方法・必要書類・無料開始までの流れ

    au PAYとd払いの申し込み方法は大きく変わりません。まず、公式ホームページからフォームで仮申込を行います。仮申込ができたら完了メールを確認し、本申込みの情報を入力します。その後各社による審査が実施され、審査完了後利用開始できます。

    審査のためには、基本情報以外にも店舗名や店舗の外や中の写真が必要となることを注意しましょう。

    • (1)フォームから仮申込
    • (2)仮申込の完了メールの確認
    • (3)本申込み・パスワード設定
    • (4)入力情報の審査・確認
    • (5)審査終了後に利用開始

    au PAYの加盟店・店舗申込方法・必要書類

    法人個人事業主
    店舗外観・内観○○
    法人番号(マイナンバー)○-
    運転免許証-○
    健康保険被保険者証-○

    au PAYの申し込みに必要な書類は、上述したとおり法人、個人事業主の場合でも店舗の外観・内観写真が必要です。また、法人の場合は法人番号(マイナンバー)、個人事業主の場合は運転免許証や健康保険被保険者証などの本人確認書類が必要です。

    d払いの加盟店・店舗申込方法・必要書類

    法人個人事業主
    店舗外観・内観○○
    法人番号(マイナンバー)--
    運転免許証-○
    健康保険被保険者証-○

    d払いの申し込みに必要な書類は、個人事業主の場合は店舗外観の写真と本人確認書類が必要です。法人の場合は、店舗の外観写真と各種営業許可証が必要です。もし、法人URLがない場合は登記簿謄本も必要となるため注意しましょう。

    au PAY×d払い徹底比較・店舗や飲食店におすすめのQR決済まとめ

    いかがでしたでしょうか?au PAY、d払いともに携帯業者が提供するサービスです。両社とも9000万人の月間ユーザーがいるau WALLETや5000万人を超えるドコモユーザーを集客に活用できます。

    また、現在では期間限定で決済手数料が0円や決済金の10%進呈キャンペーンを実施しておりお得です。ぜひ導入を検討してみてはいかがでしょうか。

  • キャッシュレス決済の導入費用はいくら?内訳や目安額、おすすめ18選の費用感と入金サイクルを紹介

    キャッシュレス決済の導入費用はいくら?内訳や目安額、おすすめ18選の費用感と入金サイクルを紹介

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “キャッシュレス決済は「初期・端末費用0円」から導入できる!”,
    “highlightText”: “初期・端末費用0円”,
    “description”: “初期費用を徹底して抑えるならJMS、月額固定費0円で始めるならAirペイ、高機能なオールインワン端末を購入せず導入したいならstera packがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “初期・端末・月額・解約費用0円。契約期間の縛りもなし!”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “badge”: “固定費0円で始める”,
    “feature”: “手持ちのiPhone・iPadとカードリーダー0円。月額固定費・入金手数料も0円。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “高機能端末も0円”,
    “feature”: “初期コスト・端末代0円。プリンター内蔵のオールインワン端末を購入せず導入”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済とは

    キャッシュレス決済とは現金を使わずに支払いを行うことです。クレジットカードやデビットカードなどの古くからあるものから、電子マネーやQRコード決済などの比較的新しいものまで、さまざまなキャッシュレス決済があります。

    一般的に、キャッシュレス決済は「決済代行会社」を介して導入します。クレジット会社や銀行などの決済機関と店舗の間に入り、手続きや管理などを代行してくれる会社です。

    決済代行会社を利用することで、複数のキャッシュレス決済方法をまとめて導入できます。ほかにも管理負担を軽減したり、キャッシュレス決済に必要な決済端末を購入・レンタルできたりと、支払い方法を充実させるためになくてはならない存在といえます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済の導入費用の内訳と目安

    近年さまざまな店舗で目にする機会の増えてきたキャッシュレス決済、今回は導入にかかる費用やコストなどを詳しく紹介します。

    キャッシュレス決済は大きく次のように3つの種類にわかれます。端末によっては、初期費用や月額費用、決済端末費用などが異なるため、比較表をご参照ください。

    費用項目クレジット決済電子マネー・スマホ決済QRコード決済
    初期費用0~5万円前後0~5万円前後無料
    月額費用0〜1万円前後0〜1万円前後無料
    決済端末費用0〜3万円前後0〜3万円前後なし
    決済手数料3〜10%3〜5%3〜4%
    対応決済手法JCB/Visa/Mastercard
    American Express
    DinersClub/Discover
    SAISONCARD
    talca/Suica/PASMO
    manaca/SUGOCA
    nimoca/はやかん/iD
    Kitaca/ICOCA
    QR決済のみ
    キャッシュレス決済の費用

    初期費用

    決済代行会社との契約時にかかる初期費用です。各種キャッシュレス決済の管理システムを構築・設定する必要があることも多く、そのための費用でもあります。

    初期費用の金額は導入する決済方法や決済代行会社により異なりますが、5万円前後に収まることが多いです。無料で利用をはじめられるサービスもあります。

    月額料金

    キャッシュレス決済の回数にかかわらず、毎月固定で発生する月額料金です。先述の管理システムの利用料、決済端末がレンタルの場合はレンタル料などが含まれます。

    月額料金は月1万円前後に収まることが多く、無料のサービスもよく見られます。

    決済端末費用

    キャッシュレス決済を受け付けるための決済端末にかかる費用です。買い切り制の場合は3万円前後に収まることが多いですが、最近は端末を無料で使えるサービスも増えてきました。

    決済手数料

    キャッシュレス決済が発生するたびにかかる手数料です。決済手数料は支払い方法や業種ごとに異なり、目安は次の通りです。

    決済方法ごとの手数料目安

    決済方法手数料目安
    クレジット決済2〜5%
    電子マネー・スマホ決済3〜5%
    QRコード決済3〜4%
    決済方法ごとの手数料目安

    業種ごとのクレジット決済手数料の目安

    業種決済手数料の目安
    サービス業2~5%
    飲食業2~5%
    百貨店2~3%
    大型チェーン1~1.5%
    個人経営のお店2~5%
    業種ごとのクレジット決済手数料の目安

    振込手数料

    キャッシュレス決済の売上は決まったサイクルで入金されます。その際の振込手数料は、多くのサービスが無料としています。ただ、入金の金額や振込先などの条件によっては、店舗(加盟店)側で振込手数料を負担することもあります。

    入金サイクルはどのくらい?

    入金サイクルは決済代行会社により異なり、「売上が立った翌営業日」「毎週水曜日締め、金曜日払い」「月2~6回」などさまざまです。資金繰りが心配な場合は、入金サイクルが短いサービスを選ぶといいでしょう。

    キャッシュレス決済端末の主要9社の導入費用・入金サイクル比較表

    下記はTVCMなどでも認知度の高い持ち運びが可能なキャッシュレス決済端末の比較表です。初期・月額費用はキャッシュレス・消費者還元事業もあり無料で利用できるものが一般的です。

    下記の比較表を使って並び替えをしながら、の決済端末がお店に合うか確認しましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,rating,initialCost,terminalCost,monthlyCost,requiredEquipment,integratedPrinter,settlementFee,depositFee,paymentCycle,terminalType,portability,posIntegration,installationLeadTime,contractPeriod,cancellationPenalty,campaign,support”
    }
    [/orend-payment-terminal-explorer]

    クレジットカード決済の導入費用ですが、初期費用は0円から5万円前後となっています。クレジット決済は国内でのキャッシュレスとしては、1番利用率が高い手法です。

    対応するカードもさまざまなものがありますが、CAT端末(クレジット端末機)や、Air PAY・SMBC×GMO提供のstera pack ・Square決済といったCMでも話題のモバイル決済端末でも対応することができます。

    電子マネー・交通ICカード・スマホ決済の導入初期費用・手数料・コスト

    電子マネーや交通ICカードもクレジットカード決済の導入費用と近いです。

    決済手数料は最大5%以下で抑えることができ、クレジットカードを持っていない若年層にもニーズが合っているため、導入をする店舗が多くなっています。

    QRコード決済の導入初期費用・手数料・コスト

    QRコード決済の導入費用は、ほとんどの決済サービスが無料で導入することが可能です。

    1番有名なのがPayPayで、シェアもNo.1で多くの消費者利用しており、現金をもたない顧客を集客することにもつながります。

    【30秒診断】お店に合うキャッシュレス決済サービスは?

    キャッシュレス決済サービスは、導入費用以外にも、業種や会計場所、POSレジの利用状況によって、おすすめが異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適なキャッシュレス決済サービスは?”
    }
    [/orend-payment-terminal-diagnosis]

    キャッシュレス・スマホ決済の種類別の導入メリット

    キャッシュ決済の種類の導入するメリットについて紹介をします。店舗に導入を検討していようと検討している方は、ぜひ参考にしましょう。

    クレジットカード決済の導入メリット

    • 集客力の向上
    • 現金の取り扱いリスクを軽減
    • 売上金額のアップ

    クレジットカード決済を導入することで、現金以外での支払い方法に対応をすることができるため、販売機会を増加させることが可能です。

    また現金の取扱によって、数え間違いや紛失・盗難などのリスクを軽減することができます。売上金額をアップさせることができるため、メリットが豊富にあります。

    電子マネー・交通ICカードの導入メリット

    • 手軽な買い物を後押しできる
    • 即時決済で未回収リスクをゼロにできる

    電子マネー決済の導入メリットですが、上記のように2つのメリットがあります。

    事前にチャージしている金額分を使うことができるため、現金を取り出す必要がなく、スムーズに会計を済ませることができます。

    また事前にチャージした金額を即時決済で支払うことができるため、店舗にとっては未回収リスクを軽減することにもつながります。

    QRコード・スマホ決済の導入メリット

    • 顧客層の拡大
    • 現金管理の手間が減る
    • インバウンド対応ができる
    • 初期費用を抑えられる

    QRコード決済はスマホ端末で読み取りを行うことで、支払いが完了します。中国などの海外での決済手法としても一般的で、アジアからの観光客消費にも対応ができます。

    また、導入費用も無料でQRコードを店舗に設置するだけでスタートできるため、安く簡単にキャッシュレス対応ができます。

    キャッシュレス・スマホ決済の種類別の導入デメリット

    次にキャッシュ決済を導入する上で、気を付けなければいけないデメリットについて紹介をします。

    クレジットカード決済の導入デメリット

    • 入金サイクルにバラつきがある
    • 不正利用を警戒するユーザーも一定層いる
    • システムエラーで決済に対応できないこともある

    クレジットカード決済の導入するデメリットですが、決済サービス会社によって入金サイクルにバラつきがあります。

    また不正利用を警戒するユーザーが一定層いるため、クレジットカード決済を導入したとしても、警戒をして現金で支払う人もいるかもしれません。

    タイミングによっては、システムエラーで決済に対応ができないこともあるため、トラブルの原因にもなることがあります。

    電子マネー・交通ICカードの導入デメリット

    • チャージしている金額しか使えない
    • 電子マネーの種類に困惑をする人もいる
    • 慣れるまでに時間がかかる

    電子マネー決済のデメリットは事前にチャージしている金額しか使うことができない点です。

    電子マネーは交通系ICカードやキャリア決済などさまざまな種類があり、利用方法などに困惑をする人も少なからずいます。

    それによって、面倒だと思ってしまい、現金支払いをする方もいます。また電子マネー決済を導入して最初は戸惑う人もいるため、慣れるまでに時間がかかってしまうことがあります。

    そのため消費者が利用する選択肢を増やすため、さまざまな決済手法に対応することが理想といえます。

    QRコード決済・スマホ決済の導入デメリット

    • スマホの充電に依存
    • 不安を感じるユーザーが多数いる
    • システムのトラブルで決済ができないこともある

    QRコード決済はスマホに専用アプリを入れて事前にチャージをすることで決済として利用をすることが可能です。しかしスマホの充電に依存をしてしまうため、スマホの充電がない場合は決済方法として利用をすることができません。

    また、QRコード決済に慣れていない人は不安を感じることもあり、利用をしない人も一定数はいるかもしれません。

    キャッシュレス推進で決済端末の導入初期費用が無料

    では、なぜキャッシュレス決済の導入が注目されているのでしょうか。次は国が推進している施策について解説していきます。

    (1)政府が推進するキャッシュレス化

    キャッシュレス決済のポイント還元支援内容の表

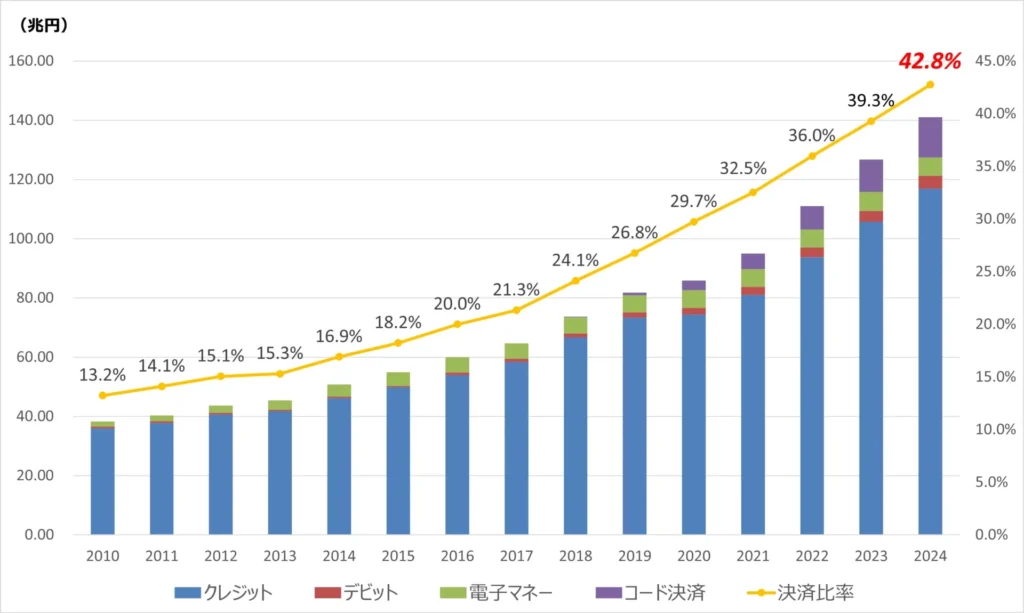
    キャッシュレス決済は政府が推進しており、2025年までにキャッシュレス決済額を4割にすることを目的として、2020年6月30日までの期間で「キャッシュレス還元事業登録」という施策が走っていました。そして目標を達成し、42.8%に達しました。政府は将来的にキャッシュレス決済額を80%にすることを目指しています。

    これに伴い多くのサービスが決済端末を無料で提供したり、決済手数料を値下げする競争が活発になっています。

    (2)インバウンド需要が増加

    日本への訪日外国人はオリンピックイヤーの2021年以降も続々と増加しています。

    海外では日本よりも電子マネー文化は浸透しており、クレジットカード決済やQRコード決済に対応をしている店舗では、外国人観光客の需要を囲い込み売上につなげることが可能です。

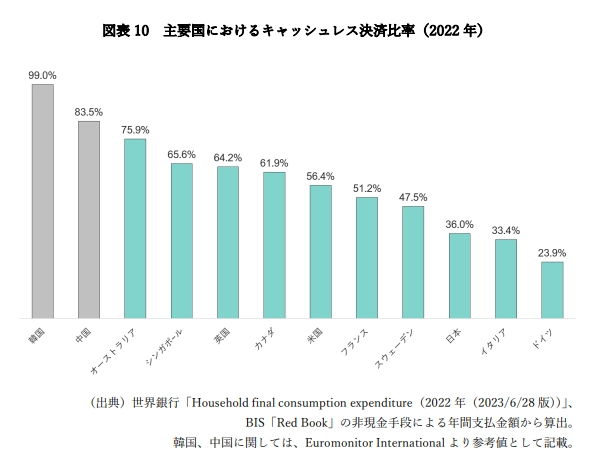
    (3)109億ドルの機会損失?キャッシュレス化が遅れている日本

    日本は海外に比べるとキャッシュレス化が遅れていると言われています。

    主要国におけるキャッシュレス決済比率(2022 年)

    海外では多くの店舗や企業が既にキャッシュレス決済に対応をしており、日本はスウェーデンの次にキャッシュレス決済が遅れています。

    キャッシュレス決済に対応をしていないことによって、109億ドルの機会損失につながとも言われており決済手法への対応は非常に大切なのです。

    おすすめキャッシュレス決済の導入費用を比較|クレジットカード・QR・電子マネーに対応するサービス9選

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめの電子マネー決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    スマホでクレジットカード決済ができるアプリおすすめ4選

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]
    【無料】おすすめQRコード・スマホ決済5選

    無料で導入できるQRコード決済のサービスを紹介します。

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    PayPay

    PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。

    最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。

    個人事業主のPayPay導入に関する記事もご覧ください。

    プラン無料プラン / マイストア ライトプラン
    初期費用無料プラン:0円 / ライトプラン:1,980円(税別)
    月額費用無料プラン:0円 / ライトプラン:1,980円(税別)
    決済手数料無料プラン:1.98%(税別) / ライトプラン:1.60%(税別)
    入金サイクルPayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後
    入金手数料月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別)
    ※ライトプランはキャンペーン適用で初期費用0円、月額費用が最大2か月間無料。決済手数料1.60%の適用には条件があります。

    楽天ペイ

    楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。

    楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。

    決済サービス楽天ペイ
    初期費用無料
    月額費用通常:0円、ライト:0円、スタンダード:2,200円(税込)
    決済手数料通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別
    入金サイクル楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能
    入金手数料楽天銀行は無料、その他の金融機関は330円/回
    ※ライトプラン・スタンダードプランの優遇料率には、中小事業者であることや年間キャッシュレス決済額などの適用条件があります。スタンダードプランには2年以上の継続利用条件があります。

    au PAY

    au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。

    入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。

    決済サービスau PAY
    初期費用無料
    月額費用無料
    決済手数料2.60%
    入金サイクル月1回・月2回
    (1~15日分:翌月15日入金、16~末日分:翌月末入金)
    ※早期振込サービスで最短で翌々営業日
    入金手数料無料
    ※早期振込サービス:210円→無料

    詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払い・メルペイ

    d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。

    2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。

    一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。

    決済サービスd払い(メルペイ)
    初期費用無料
    月額費用無料
    決済手数料2.6%
    (メルペイとの
    共通QRコードの場合)
    入金サイクル月1回・月2回
    (1~15日分:当月25日入金、16~末日分:翌月10日入金)
    入金手数料入金額が1万円以上:無料
    入金額が1万円未満:200円

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html

    その他のQRコード決済サービス

    主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。

    FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。

    Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。

    その他キャッシュレス決済端末に関して詳細を知りたい方には以下の記事がおすすめです。

    キャッシュレス決済導入の選び方・ポイント

    最後にキャッシュレス決済を導入する際の選び方やポイントについて紹介をします。導入を検討している方はサービス会社によって、特徴なども異なるため、導入する前に必ず確認をするようにしてください。

    利用率の高い決済手法に対応する

    キャッシュレス決済を導入する際は利用率の高いキャッシュレス決済を選ぶことが大切です。キャッシュレス決済にはさまざまな種類の決済サービスがあります。

    日本ではクレジットカード決済が多いため、クレジット決済に対応をしているモバイル決済の導入がおすすめいえます。

    入金手数料とサイクルの確認

    キャッシュレス決済を導入する際は「入金手数料」と「サイクル」を確認することが大切です。決済サービス会社によって異なるため、頻繁に引き下ろさなければいけない場合は、入金サイクルが多い方がおすすめです。

    しかし入金手数料が高ければ、その分売上が減ってしまうため、入金サイクルと手数料を比較した上で、ピッタリなサービス会社を選ぶことをおすすめします。

    利用しているサービスとの連携

    決済サービス会社によってはPOSレジと対応をしていることも多いです。POSレジと連携をしていることによって、売上の確認や業務の効率化が可能になるなど、さまざまなメリットがあります。

    さらにECサイトと連携をすることができれば、分析も簡単になるため、導入を検討している店舗はそういった連携が可能なサービスを選ぶことがポイントです。

  • 電子マネー決済の導入を解説!一覧や種類、導入費用・手数料を比較

    電子マネー決済の導入を解説!一覧や種類、導入費用・手数料を比較

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの電子マネー決済端末”}}[/post-setting]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済とは?

    電子マネー決済とは、現金を使わずにICカードやスマートフォンを利用して支払いを行うキャッシュレス決済の一種です。

    主な電子マネーブランド

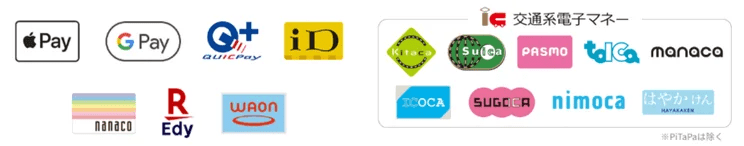
    主な電子マネー一覧

    種別イメージ特徴
    QUIC Payクレジットカード連動の後払い型。処理速度が速く、対応店舗が多い
    IDクレジットカード連動の後払い型。チャージ不要で少額決済に使いやすい
    交通系電子マネー 全国の交通機関で利用可。相互利用サービスにより他地域でも使用可。駅構内店舗での決済にも対応
    Suica、PASMO、ICOCA、manaca、SUGOCA、TOICA、はやかけん、Kitaca、nimoca、PiTaPa など
    楽天Edy 全国約90万カ所で利用可能。楽天ポイントとの連携。
    nanaconanacoセブン&アイグループでの優遇。税金・公共料金の支払い可能。セブン-イレブン、イトーヨーカドー等など。
    WAONイオングループでの優遇がある、イオン、イオンモール、ミニストップ等。
    主な電子マネー

    電子マネーの種類

    電子マネーには利用者の支払い方式によって2つの種類に分けられます。

    利用者の支払い方式内容
    プリペイド型
    (前払い方式)
    あらかじめカードやアプリに現金をチャージして利用する方式です。
    代表的なサービス:Suica・PASMO・楽天Edy・nanaco
    ポストペイ型
    (後払い方式)
    クレジットカードなどと連携して利用し、支払いは後日まとめて請求される方式です。
    代表的なサービス:iD・QUICPay
    電子マネーの種類(支払い方式)

    また、電子マネーは、発行している企業や業種によっても3種類に分類されます。

    区分代表的なサービス
    交通系電子マネー鉄道会社が発行。交通機関や店舗で広く利用可能。
    代表的なサービス:Suica、PASMO、ICOCAなど
    流通系電子マネー流通・小売企業が発行。グループ店舗中心に利用。
    代表的なサービス:楽天Edy、WAON、nanacoなど
    通信系電子マネー通信・クレジット会社系。スマホ決済との親和性が高い。
    代表的なサービス:iD、QUICPayなど
    電子マネーの種類(発行企業・業種)

    また、「Apple Pay」や「Google Pay」などのスマートフォン決済プラットフォームでは、上記の複数の電子マネーやクレジットカード情報をスマホに登録し、端末をかざすだけで決済できます。

    支払いは端末にカードやスマホをタッチするだけで完了し、スピーディーで安全性も高いのが特徴です。小銭のやり取りが不要なため、会計効率が上がり、店舗やイベント運営者にとっても導入メリットが大きい決済手段です。

    電子マネー決済の市場規模・決済金額

    2024年にキャッシュレス決済額は141.0兆円となり、キャッシュレス決済比率は42.8%になっています。その中でも電子マネーの決済額はは、4.4%(6.2兆円)となっています。

    経済産業省 – 2024年のキャッシュレス決済比率を算出しました

    キャッシュレス決済は国をあげて推進されており、電子マネー決済以外にもモバイル決済やQRコード決済など、さまざまな決済方法が増加をしています。

    電子マネー決済の仕組み|売上がお店に入金される流れ

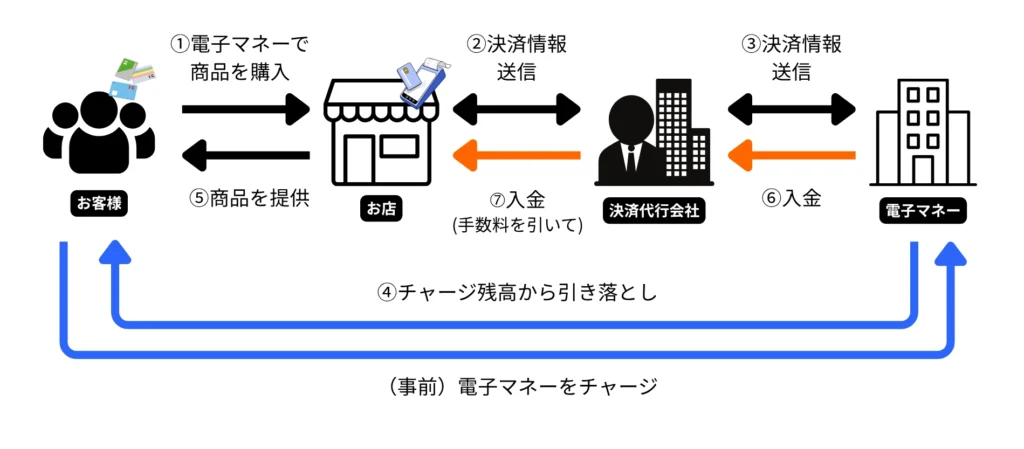
    電子マネー決済の仕組みですが、次のような流れがシステム上で行われています。

    電子マネー決済の仕組み・お店に入金されるまでの流れの図解

    ① 【お客様】が電子マネーで商品を購入(電子マネー決済端末で会計)
    ② 【店舗】の決済端末から決済代行会社に「電子マネー決済」の処理を依頼
    ③ 【決済代行会社】が電子マネー会社に処理を依頼:決済代行会社が電子マネー会社に決済処理を依頼
    ④ 【お客様】の電子マネー残高から引き落とし
    ⑤ 【店舗】が商品を提供

    (数日~数週間後)※入金のタイミングはサービスによって異なる

    ⑥ 【電子マネー会社】が決済代行会社に入金
    ➆ 【決済代行会社】が店舗に入金(手数料を引いた金額)

    電子マネー決済の2つの導入方法

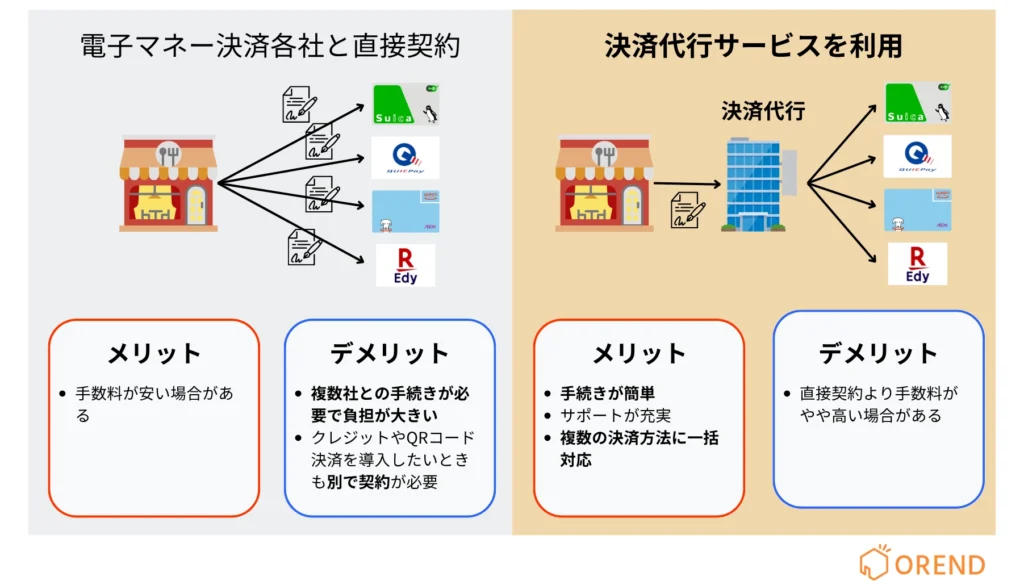
    個人事業主が電子マネー決済を導入する際は、決済代行会社を通じて導入するか、各電子マネー事業者と直接契約するかの2つの方法があります。

    1. 各電子マネー事業者との直接契約

    JR東日本(交通系IC)、楽天(楽天Edy)、イオン(WAON)、セブン&アイ(nanaco)など、各電子マネー事業者と個別に契約して導入する方法です。

    中間マージンが発生しないため手数料は2.5%〜3.5%程度と決済代行会社経由より安く設定されている場合が多いです。

    一方で、複数の電子マネーに対応したい場合は個別に契約手続きが必要で、売上管理や入金サイクルもバラバラになるため管理が煩雑になります。

    2. 決済代行会社経由での導入

    Square、stera packなどの決済代行サービスを利用して電子マネー決済を導入する方法です。

    1つの契約で交通系IC、iD、QUICPay、楽天Edy、WAON、nanacoなど複数の電子マネーに同時対応でき、契約から設定まですべて一元化できるため初心者でも安心して始められます。

    ただし、決済代行会社が間に入るため手数料は3.24%〜3.75%程度とやや高めに設定されております。初めて電子マネー決済を導入する方や、クレジットカード決済・QRコード決済も同時に導入したい場合におすすめです。

    初期設定の簡単さや管理の利便性を考慮すると、決済代行会社経由での導入がおすすめです。

    電子マネーの選び方|どの電子マネーを導入するか

    電子マネーは「有名だから」「他店が入れているから」ではなく、自店の来店客が実際に使う場面を想像できるかで選ぶことが重要です。ここでは店舗側が判断しやすいように、「どういうときにはどれか」という軸で整理します。

    利用者層にあっているか

    駅近やオフィス街、学生が多い立地など、通勤・通学や日常利用の来店が中心の店舗では、Suica/PASMOなどの交通系電子マネーが最も使われやすくなります。来店客にとっては「いつも使っている支払い方法が使えるかどうか」が重要で、対応していないと不便に感じられやすい決済手段です。

    オフィス街の飲食店、美容室、クリニック、ジムなど、会社員・ビジネス層の利用が多い店舗では、iDやQUICPayが選ばれやすくなります。「カードで払えますか?」と聞かれることが多い店舗ほど、クレジットカード感覚で使える電子マネーとの相性が良くなります。

    iPhone利用者が多い客層の店舗では、Apple Pay経由で使われるQUICPayの利用頻度が高く、財布を出さずにスマホだけで支払いたいニーズに対応できます。

    利用シーンにあっているか

    ランチ、テイクアウト、軽飲食など、1回あたりの金額が小さく会計スピードが重視される店舗では、タッチするだけで完了する交通系電子マネーが向いています。レジ前の滞留を減らし、回転率を落とさずに運用できます。

    オフィス街の飲食店や美容室、サービス業などで、「現金よりカード払いが多い」「QRコード決済はあまり使われない」という状況であれば、iD・QUICPayを入れておくと“カード代替”として自然に使われるため、来店客に説明せずとも受け入れられやすくなります。

    電子マネーを導入できるおすすめ決済端末9選|導入費用・手数料を比較

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,rating,electronicMoney,electronicMoneyFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,settlementFee,creditCards,qrCode,installationLeadTime,support”
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめの電子マネー決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “electronic-money”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済端末の選び方|3つの比較ポイント

    電子マネー決済を導入する際は、店舗の業態や利用目的に合った端末を選ぶことが重要です。電子マネー決済端末の導入に失敗しないためには、これから紹介するポイントを抑えましょう。

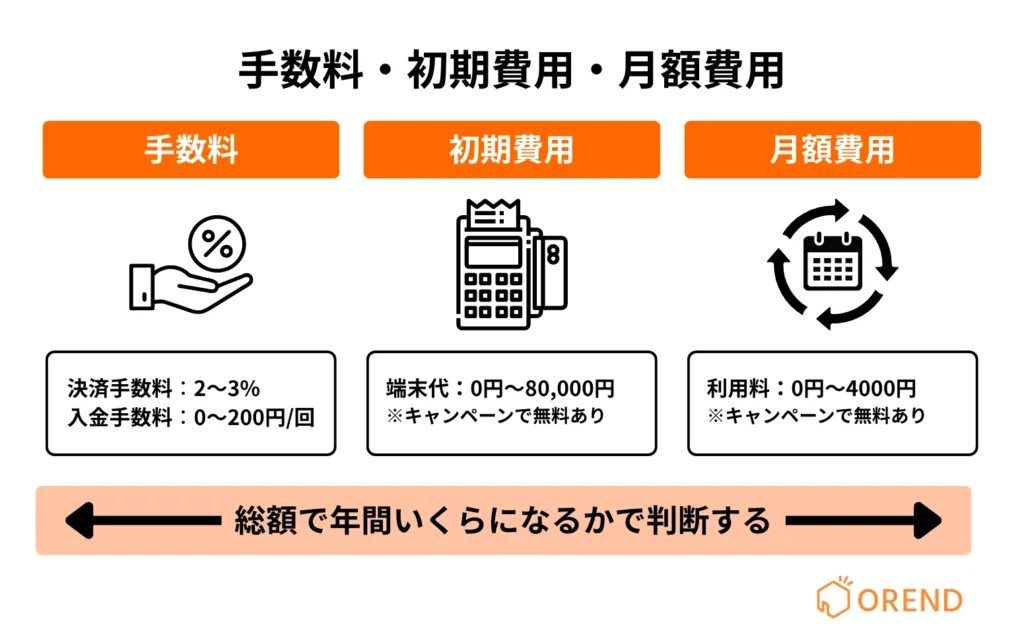
    1. 総コスト(手数料・初期/月額費用)で判断する

    初期費用だけでなく、月額費用と決済手数料を含めた総コストで比較しましょう。初期費用0円でも月額費用が高い場合や、決済手数料が割高な場合があります。年間の決済予想額から逆算して、最もコストパフォーマンスの良いサービスを選択することが重要です。

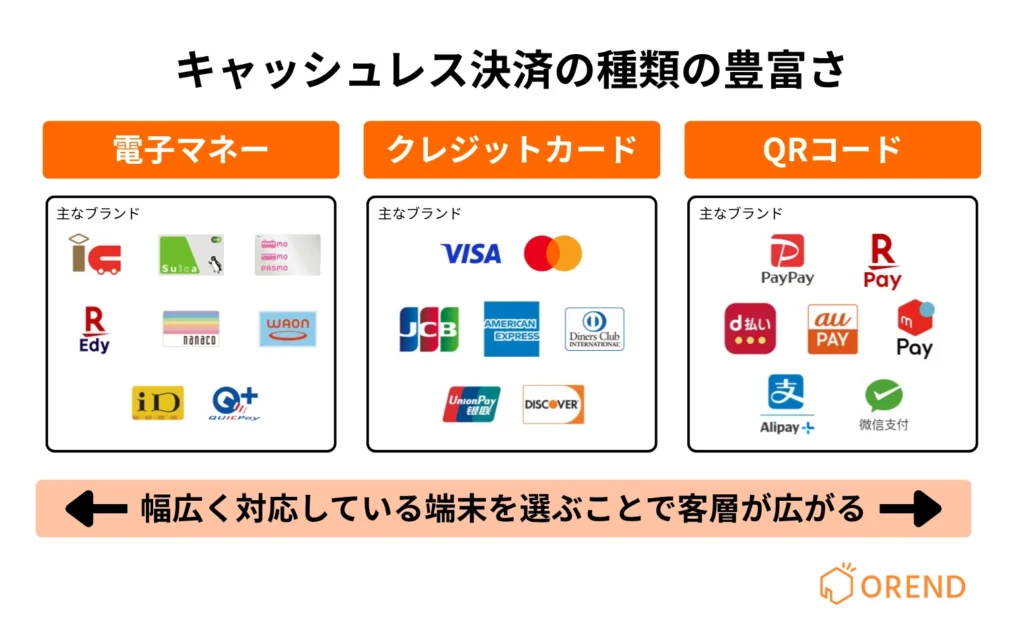
    2. 電子マネー以外に対応しているマルチ決済対応端末

    今後、QRコード決済やクレジットカード決済などを併用したい場合は、マルチ決済対応端末を選んでおくと便利です。1台で電子マネーを含む複数の決済を処理できるため、追加投資を抑えつつ利便性を高められます。

    キャッシュレス決済端末の選び方(対応している支払い手段・決済手段の種類の豊富さ)

    3. 運用のしやすさとサポート体制

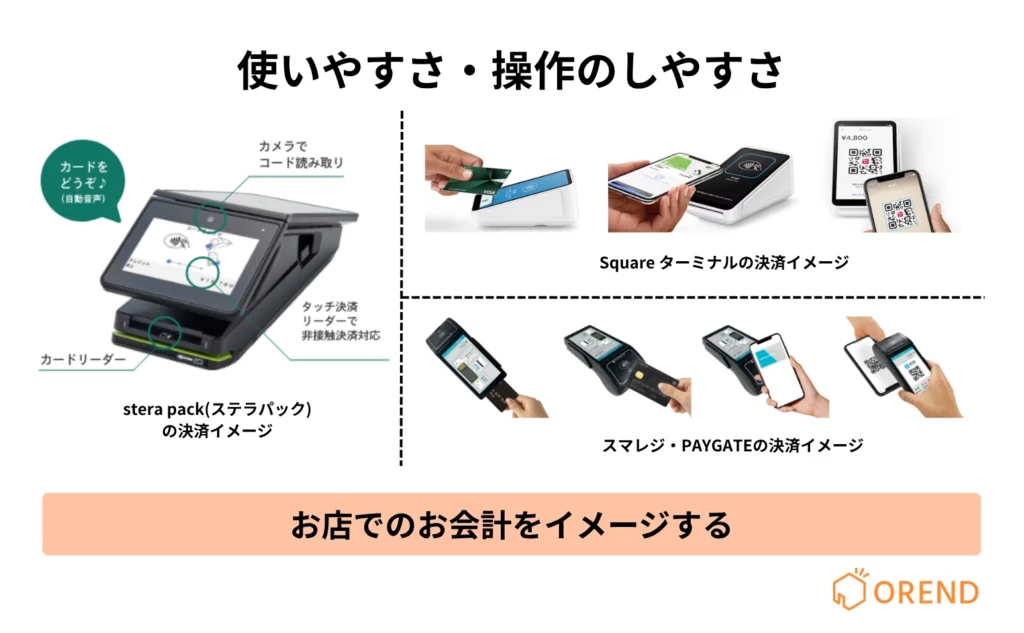
    キャッシュレス決済端末の選び方(使いやすさ・操作のしやすさ)の図解

    レジ周りでの操作性や、売上データの管理方法も大切です。タブレットやスマートフォンと連携して使えるタイプなら、設置スペースが限られた店舗でも導入しやすいでしょう。加えて、トラブル発生時のサポート体制や問い合わせ窓口が充実しているサービスを選ぶと安心です。

    電子マネー決済を導入するメリット・デメリット

    電子マネー決済を導入する3つのメリット

    1. レジ会計業務の効率化
    2. クレジットカードを持たない顧客も獲得
    3. 未回収リスクの軽減

    電子マネー決済を導入することで上記のような3つのメリットがあります。電子マネー決済は現金の会計とは違い、お釣りなどを出す必要がないため、レジ会計業務を効率化することが可能です。またクレジットカードを持っていない顧客でも簡単に利用をすることができます。また今は導入費用が無料なので、導入を検討している人は今がおすすめです。

    電子マネー決済導入の3つのデメリット

    1. システム上のエラーやトラブルの可能性
    2. 機器に弱い人には扱いづらい
    3. 売上アップの一方で決済手数料が発生する

    電子マネー決済を導入することで上記のように3つのデメリットが発生します。現金支払いの場合はシステム上のエラーがありませんが、電子マネー決済を導入することでエラーやトラブルの原因になってしまうこともあります。また機器が弱い人には扱いづらく、慣れるまでに時間がかかります。店舗に導入をすることで売上がアップしますが、その一方で決済手数料が発生します。

    電子マネー決済を導入する流れ・手順

    電子マネー決済を導入する流れを紹介します。

    1. 申し込み
    2. 加盟店審査
    3. 決済端末・カードリーダーの発送
    4. 端末の初期設定
    5. 利用スタート

    主に上記のような流れで導入をすることが可能です。導入をするためには、申し込みを行い、審査をしなければいけません。店舗書類や本人確認書類などが必要になるため、事前に準備をするようにしてください。

    次に電子マネー決済端末やカードリーダーが発送されてくるため、初期設定を行いテスト決済が問題なければ、利用スタートです。

  • Airペイとは?手数料・入金サイクル・使い方・デメリットを解説

    Airペイとは?手数料・入金サイクル・使い方・デメリットを解説

    Airペイは、初期費用や月額固定費を抑えながら、クレジットカード、電子マネー、QRコードなどをまとめて導入できるキャッシュレス決済サービスです。飲食店、美容室、小売店など、幅広い店舗で利用されています。

    ただし、決済方法によって手数料が異なり、入金サイクルも登録する金融機関によって変わります。また、Airペイは分割払いに対応していません。導入前には料金だけでなく、対応決済、必要端末、入金条件、支払い方法の制限まで確認することが重要です。

    この記事では、Airペイの料金・決済手数料から対応ブランド、入金サイクル、申し込み方法、メリット・デメリットまで詳しく解説します。

    Airペイとは

    Airペイは、株式会社リクルートが提供する店舗向けキャッシュレス決済サービスです。クレジットカード、電子マネー、交通系電子マネー、QRコード決済など、幅広い決済手段に対応しています。

    大きな特徴は、初期費用・月額固定費・振込手数料が0円で、iPadまたはiPhoneとカードリーダーを中心にキャッシュレス決済を導入できることです。Airレジとも連携できるため、会計金額の二重入力を減らし、POSレジと決済をまとめて運用できます。

    項目内容
    運営会社株式会社リクルート
    初期費用0円
    月額固定費0円
    決済手数料0.99%〜3.24%
    振込手数料0円
    対応決済クレジットカード、電子マネー、交通系電子マネー、QRコードなど
    必要機器iPadまたはiPhone、カードリーダー
    入金サイクル月3回または月6回など
    POSレジ連携Airレジ

    Airペイの強みは、月額固定費をかけずに幅広いキャッシュレス決済を導入できることです。ただし、手数料や入金条件は決済方法によって異なるため、導入前に細かな条件まで確認してください。

    Airペイの料金・決済手数料

    Airペイは、初期費用・月額固定費・振込手数料が0円です。基本的なランニングコストは、キャッシュレス決済が発生した際の決済手数料です。

    費用料金
    初期費用0円
    月額固定費0円
    Airペイアプリ0円
    振込手数料0円
    カードリーダー条件を満たせば0円
    決済手数料0.99%〜3.24%

    通常のカード決済では、Visa、Mastercard、JCB、American Expressなどに所定の決済手数料がかかります。交通系電子マネーやQRコード決済もブランドごとに料率が設定されています。売上の中心となる決済方法を確認したうえで、コストを計算してください。

    Airペイには、対象カードブランドの手数料が2.48%になる決済手数料ディスカウントプログラムもあります。ただし、適用には条件や審査があり、すべての加盟店へ自動的に適用されるわけではありません。

    ブランド別の料率や、売上に対してどの程度の手数料が発生するのかは、Airペイの手数料を詳しく解説した記事で確認できます。

    カードリーダーも、新規申し込みなどの条件を満たせば1台目を0円で利用できるキャンペーンが実施される場合があります。端末代を含めた初期費用を確認する際は、申し込み前にAirペイの最新キャンペーン情報も確認してください。

    Airペイは、キャッシュレス決済額が少ない店舗でも月額固定費が発生しないことが強みです。一方、決済額が大きい店舗では、月額料金が発生しても決済手数料の低い他社サービスのほうが年間コストを抑えられる場合があります。

    Airペイで使える決済方法と必要な端末

    Airペイでは、クレジットカード、電子マネー、交通系電子マネー、QRコードなど、幅広いキャッシュレス決済を利用できます。国内の主要ブランドに加え、海外利用者が使うQRコード決済にも対応しています。

    店舗では、基本的にiPadまたはiPhoneとカードリーダーを使用します。Airペイ タッチを利用する場合は、対応するiPhoneだけでカードのタッチ決済を受け付けることも可能です。

    決済方法主な対応ブランド主な必要機器
    クレジットカードVisa、Mastercard、JCB、American ExpressなどiPadまたはiPhone+カードリーダー
    電子マネーiD、QUICPay、楽天EdyなどiPadまたはiPhone+カードリーダー
    交通系電子マネーSuica、PASMO、ICOCAなどiPadまたはiPhone+カードリーダー
    QRコードPayPay、d払い、au PAY、楽天ペイなどiPadまたはiPhone
    iPhoneのタッチ決済Visa、Mastercard、JCB、American Expressなど対応iPhone

    クレジットカード

    Airペイは、Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPayなど、主要なクレジットカードブランドに対応しています。

    カードリーダーでは、タッチ決済やICチップによる決済が可能です。対応するiPhoneならAirペイ タッチも利用できるため、カードリーダーを使わずに決済を受け付ける方法も選べます。

    注意が必要なのは支払い回数です。Airペイのカード決済は1回払いのみで、分割払い・ボーナス払い・リボ払いには対応していません。

    家具やジュエリー、高額な美容施術などを扱う店舗では、特に重要な条件です。高単価商品の販売が多い場合は、Airペイで分割払いが利用できない理由と代替手段も確認したうえで導入を判断してください。

    電子マネー

    Airペイは、iD、QUICPay、楽天Edyなどの電子マネーに対応しています。交通系電子マネーではSuica、PASMO、ICOCAをはじめ、主要ブランドを利用できます。

    電子マネーの利用が多い小売店や飲食店では、カードだけでなく電子マネーまで1つの決済サービスでまとめられることがメリットです。

    QRコード決済

    QRコード決済では、PayPay、d払い、au PAY、楽天ペイ、J-Coin Pay、COIN+、Smart Code、WeChat Pay、Alipay、UnionPayなどに対応しています。

    国内の主要サービスだけでなく、海外系のQRコード決済もカバーしています。訪日外国人の利用が多い飲食店や小売店、観光地の店舗でも活用できます。

    Airペイの入金サイクルと振込方法

    Airペイの売上金は、登録する金融機関によって月3回または月6回で入金されます。振込手数料は0円です。

    振込口座入金回数振込手数料
    みずほ銀行月6回0円
    三菱UFJ銀行月6回0円
    三井住友銀行月6回0円
    その他の金融機関月3回0円
    ゆうちょ銀行登録不可–

    みずほ銀行、三菱UFJ銀行、三井住友銀行を振込口座に設定すると月6回、その他の金融機関では月3回です。ゆうちょ銀行は振込口座として登録できません。

    月6回入金でも振込手数料はかかりません。飲食店や小売店など、日々の仕入れや経費の支払いが多い店舗では、入金回数も重要な比較項目です。

    実際の締め日や振込日は、Airペイの入金サイクルを銀行別にまとめた記事で詳しく解説しています。

    Airペイの申し込みから審査・利用開始までの流れ

    AirペイはWebから申し込みできます。必要書類の提出、加盟店審査、カードリーダーの受け取り、初期設定を経て利用を開始します。

    1. Webから申し込み、必要書類を提出する
    2. Airペイの加盟店審査を受ける
    3. カードリーダーを受け取り、初期設定する
    4. 利用開始の案内を確認して決済を開始する

    1.申し込み・必要書類の提出

    申し込みでは、店舗情報や事業者情報、売上金の振込口座などを登録します。その後、審査に必要な書類をアップロードします。

    主に確認される情報は以下のとおりです。

    • 店舗・事業者情報
    • 代表者・本人確認情報
    • 売上金の振込口座
    • 店舗や事業内容を確認できる資料
    • 業種ごとに指定される審査書類

    必要書類は、法人・個人事業主の違いや店舗の業種によって異なります。店舗の営業実態を確認できるWebサイトや資料がない場合は、追加書類を求められることもあります。

    2.加盟店審査

    申し込みと必要書類の提出後、Airペイの加盟店審査が行われます。

    審査では、店舗や事業内容、取り扱う商品・サービスなどが確認されます。必要な情報が不足していると追加提出が発生するため、申し込み時点で正確な情報を登録してください。

    決済ブランドによって、審査結果が出るタイミングが異なる場合もあります。開業日やリニューアル日に合わせて導入する場合は、余裕を持って申し込む必要があります。

    3.カードリーダーの受取・初期設定

    審査後は、登録した店舗へカードリーダーなどが配送されます。

    端末が届いたら、iPadまたはiPhoneにAirペイアプリをインストールし、AirIDでログインします。その後、カードリーダーとの接続や必要なアップデートを行います。

    Wi-Fi環境が必要になる作業もあるため、店舗の通信環境も事前に確認してください。

    4.決済サービスの利用開始

    利用開始の案内が届き、必要な設定が完了すればAirペイで決済を受け付けられます。

    ただし、すべての決済ブランドが同時に利用開始となるとは限りません。管理画面で各ブランドの審査状況と利用状況を確認したうえで、店舗に案内を掲示してください。

    Airペイの使い方と決済の流れ

    https://youtu.be/p6zd4pMou5Q?si=3JdODPQ6kZ9ftgRh&t=44

    Airペイの基本的なカード決済は、Airペイアプリとカードリーダーを使って行います。主な流れは以下のとおりです。

    1. Airペイアプリを開いて決済を選択する
    2. 決済方法を選び、会計金額を入力する
    3. カードをタッチまたは挿入する
    4. 必要に応じて暗証番号を入力してもらう
    5. 決済完了を確認して利用控えを発行する

    Airレジと連携している場合は、Airレジで入力した会計金額をAirペイへ連携できます。会計金額を再入力する必要がないため、入力ミスの削減にもつながります。

    決済後に取消が必要な場合は、取引履歴から対象の決済を確認して処理します。決済方法や取引からの経過期間によって条件が異なるため、返金・取消時は対象取引の状態を確認してください。

    Airペイのメリット・デメリット

    Airペイは固定費の低さと決済ブランドの多さが強みです。一方で、分割払いに対応していないことや、基本的にiPadまたはiPhoneが必要になることなど、導入前に確認すべき条件もあります。

    メリットデメリット
    初期費用・月額固定費0円iPadまたはiPhoneが必要
    振込手数料0円ゆうちょ銀行を振込口座にできない
    幅広い決済ブランドに対応分割払い・リボ払いに対応しない
    対象カードは手数料2.48%2.48%には適用条件・審査がある
    Airレジと連携可能決済方法によって条件が異なる

    Airペイのメリット

    Airペイ最大のメリットは、固定費0円で幅広いキャッシュレス決済をまとめて導入できることです。

    • 初期費用・月額固定費・振込手数料が0円
    • クレジットカードからQRコードまで幅広く対応
    • 指定銀行なら月6回入金
    • Airレジと連携できる
    • 条件を満たせば主要カードの手数料が2.48%

    特に月額固定費がない点は、小規模店舗や開業直後の店舗にとって大きなメリットです。キャッシュレス決済額が少ない月でも固定費が発生せず、基本的には決済した売上に応じて手数料を負担します。

    Airレジを利用している店舗なら、POSレジとキャッシュレス決済をAirシリーズにまとめられます。会計業務まで含めて店舗運営を効率化できる点も強みです。

    Airペイのデメリット

    一方で、Airペイには導入前に確認しておくべき制約があります。

    • iPadまたはiPhoneを基本端末として使用する
    • 分割払い・ボーナス払い・リボ払いは利用できない
    • ゆうちょ銀行を振込口座に指定できない
    • 手数料2.48%には適用条件がある
    • 決済方法によって入金条件などが異なる

    特に、カード決済が一括払いのみである点は、高単価商材を扱う店舗では大きな制約です。また、Apple端末を持っていない場合は、端末の準備費用も考慮しなければなりません。

    導入後のミスマッチを防ぐためにも、申し込み前にAirペイのデメリットと注意点を確認し、自店舗の運用に問題がないか判断してください。

    Airペイと主要キャッシュレス決済サービスを比較

    Airペイを導入するか判断する際は、Square、stera pack、STORES 決済も比較してください。

    重要なのは、決済手数料だけで決めないことです。月額固定費、決済端末代、振込手数料、入金サイクルまで含めた総コストで比較する必要があります。

    サービス月額固定費主な対面決済手数料入金主な特徴
    Airペイ0円2.48%〜3.24%など月3回または6回幅広い決済手段、Airレジ連携
    Square0円2.5%〜最短翌営業日入金が早く、端末の選択肢が多い
    stera packプランにより発生1.98%〜複数サイクルから選択オールインワン端末
    STORES 決済0円または有料プラン1.98%〜最短翌々日など無料・有料プランから選択

    Squareとの比較

    Squareも月額固定費をかけずに導入できるキャッシュレス決済サービスです。Airペイとの主な違いは、入金スピードと決済端末の構成にあります。

    比較項目AirペイSquare
    月額固定費0円0円
    主要カード手数料条件適用で2.48%条件適用で2.5%
    振込手数料0円0円
    入金月3回または6回最短翌営業日
    端末iPad・iPhone+カードリーダーなどスマホ決済、専用決済端末など

    入金スピードを重視するならSquare、幅広い決済手段やAirレジとの連携を重視するならAirペイが有力です。

    Squareは端末の種類も多いため、レジ周りを専用端末でまとめる場合にも選択肢となります。

    stera packとの比較

    stera packは、決済機能だけでなく、ディスプレイやレシートプリンターなどを搭載したオールインワン端末を利用するサービスです。

    比較項目Airペイstera pack
    初期費用0円0円
    月額固定費0円プランにより発生
    最低水準のカード手数料2.48%1.98%
    決済端末iPad・iPhone+カードリーダーオールインワン端末
    振込手数料0円振込先などで異なる

    Airペイは固定費0円が強みです。一方、キャッシュレス売上が大きい店舗では、stera packの低い決済手数料によって年間コストを抑えられる場合があります。

    小規模店舗ではAirペイ、カード決済額が大きい固定店舗ではstera packも有力候補です。月額料金だけで判断せず、年間のキャッシュレス売上をもとに総コストを計算してください。

    STORES 決済との比較

    STORES 決済には、月額0円のプランと、決済手数料を抑えられる有料プランがあります。

    比較項目AirペイSTORES 決済
    月額固定費0円0円または有料
    決済手数料0.99%〜3.24%1.98%〜3.24%
    振込方法自動入金手動入金・自動入金
    入金月3回または6回最短翌々日など
    POS関連Airレジと連携STORES POSレジなどと連携

    STORES 決済の有料プランはカード決済手数料を抑えられるため、キャッシュレス売上が大きい店舗では比較する価値があります。一方で月額固定費が発生するため、売上が少ない店舗ではAirペイのほうが総コストを抑えられる場合があります。

    Airペイの最大の強みは、初期費用・月額固定費・振込手数料0円で、幅広いキャッシュレス決済を導入できることです。飲食店、美容室、小売店などで固定費を抑えてキャッシュレス決済を導入するなら、第一候補に入ります。

    ただし、高額商品の分割払いが必要な店舗や、キャッシュレス売上が大きく決済手数料を最優先する店舗では、Square、stera pack、STORES 決済まで比較してください。実際の月間決済額をもとに年間の総コストを計算して選ぶことが重要です。