カテゴリー: キャッシュレス決済端末

  • エステサロン向け決済端末13選比較!回数券・分割払い対応・個人サロンの注意点も解説

    エステサロン向け決済端末13選比較!回数券・分割払い対応・個人サロンの注意点も解説

    エステサロンにおいて、クレジットカード決済の導入は必須といえるでしょう。キャッシュレス化が急速に進む中、多くの決済手段に対応することは顧客満足度向上と売上アップに直結します。

    エステサロンでは、回数券や高額コース、物販などでクレジットカード決済のニーズが高まっています。
    一方で、個人サロンでも導入できるのか、分割払いや高額決済に対応できるのか不安な方も多いでしょう。

    この記事でわかること
    • エステサロンにクレジットカード決済を導入するメリット
    • 個人サロン・出張エステ・回数券販売に合う決済端末の選び方
    • エステサロンにおすすめのクレジットカード決済端末・スマホ決済サービス

    予約時にクレカ決済をしたいとお考えの方はこちらの記事をご覧ください。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “エステサロンの決済端末は「コース対応・料金・決済手数料」で選ぶ!”,
    “highlightText”: “コース対応・料金・決済手数料”,
    “description”: “固定費を抑えて条件内のコース・回数券に対応するならAirペイ、低価格な端末でコース決済を導入するならSquare リーダー、決済手数料を抑えるならstera packがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “月額固定費・入金手数料0円。条件内なら回数券・コース代の事前決済にも対応。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “すべての固定費0円”,
    “feature”: “条件内の施術コース・回数券をカード決済。端末4,980円・月額固定費0円。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “手数料1.98%〜”,
    “feature”: “Visa・Mastercard1.98%〜。プリンター内蔵で30種類以上の決済に対応。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    エステサロンにクレジットカード決済を導入すべき理由

    エステサロンでは、回数券や高額コース、化粧品・美容商品の物販など、1回あたりの支払い金額が高くなる傾向があります。クレジットカード決済を導入することで、顧客が支払い方法を選べるようになり、売上機会の拡大や会計業務の効率化につながります。

    高額メニュー・コース契約の客単価アップにつながる

    痩身エステや脱毛、フェイシャルの集中ケアなどは、数万円以上のコース契約になることもあります。また、施術に加えて回数券、オプションメニュー、ホームケア商品などを提案する機会があります。現金払いだけの場合、手持ちの現金が足りず契約を先送りされる可能性があります。

    クレジットカード決済に対応していれば、その場で支払いを進められるため、高額メニューやコース契約の追加購入を検討しやすくなります。

    現金管理や会計ミスを減らせる

    クレジットカード決済を導入すると、釣銭の準備や現金の受け渡し、レジ締め作業を減らせます。会計がスムーズになり、施術後の接客や次回予約の案内にも時間を使えます。

    特に、1人で運営する個人サロンや自宅サロンでは、会計業務の負担を減らせる点が大きなメリットです。

    キャッシュレス派の顧客に対応できる

    経済産業省の発表によると、2025年の国内キャッシュレス決済比率は58.0%まで上昇しています。

    内訳ではクレジットカードが82.7%を占めており、サロン決済でもカード払いへの対応は重要です。

    エステサロンにおすすめのクレジットカード決済端末の料金・手数料・機能を比較

    エステサロン向けのクレジットカード決済端末は、端末費用や月額費用、決済手数料に加えて、入金サイクル、導入までの目安、対応決済、持ち運びの可否を比較することが重要です。

    個人サロンや出張エステでは、初期費用を抑えられるか、スマホやタブレットで使えるか、施術室や出張先で会計できるかも確認しましょう。

    ここでは、エステサロンにおすすめのクレジットカード決済端末を比較表で紹介します。

    [orend-payment-terminal-explorer]
    {
    “supportsBeautySalon”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: true,
    “tableRows”: “rating,settlementFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,installmentPayment,portability,installationLeadTime”
    }
    [/orend-payment-terminal-explorer]

    エステサロン向けクレジット決済端末のおすすめ早見表

    エステサロンのクレジット決済端末は、都度払い中心か、高額なコース・回数券を販売するかで選ぶサービスが大きく変わります。

    個人サロンや自宅サロンで都度払いが中心なら、初期費用・月額費用を抑えられるSquare リーダーやAirペイがおすすめです。高額なコースや回数券を販売する場合は、契約期間や金額、決済サービスごとの利用条件まで確認する必要があります。

    こんなエステサロンにおすすめ特徴おすすめの端末名
    個人経営
    自宅サロン
    小規模サロン
    開業直後
    初期費用・月額費用を抑えてキャッシュレス決済を導入できる。都度払い中心のサロンで利用できるSquare リーダー
    Airペイ
    STORES決済
    痩身エステ
    脱毛サロン
    高額コース・回数券を販売
    長期契約がある
    施術コースや回数券のカード決済に対応できる。契約期間や販売金額によって利用条件があるため事前確認が必要Square リーダー
    Square ターミナル
    出張エステ
    訪問施術
    個室で会計するサロン
    持ち運べる端末やスマホ決済を利用すれば、レジまで移動せず施術場所で会計できるSquare スマホでタッチ決済
    Airペイ タッチ
    複数スタッフで運営
    物販が多い
    予約・顧客管理もまとめて効率化
    決済端末だけでなく、POSレジ、予約、顧客管理、在庫管理まで連携できるサービスがおすすめSTORES決済
    Square ターミナル
    ※エステティックサービスで契約期間が1か月を超え、契約総額が5万円を超える場合は、特定商取引法の特定継続的役務提供に該当します。高額なコースや回数券を販売するサロンでは、決済サービス側の利用条件も事前に確認してください。
    ※Squareはエステの施術コースや回数券でも一定の条件を満たせばカード決済を利用できますが、店頭での分割払い・リボ払いには対応していません。

    エステサロンがクレカ決済端末を選ぶ時のポイント

    クレカ決済端末を選ぶ際は、手数料の安さだけでなく、サロンの会計スタイルに合うかを確認することが大切です。

    ここでは、導入後に後悔しないために確認しておきたいポイントを解説します。

    月額料金と決済手数料

    クレカ決済端末は、月額料金や決済手数料がサービスごとに異なります。月額無料でも決済手数料が高い場合もあれば、月額料金がかかる代わりに手数料を抑えられる場合もあります。

    エステサロンは客単価が高くなることもあるため、手数料の差が利益に影響します。月額料金、決済手数料、端末代、振込手数料を含めて比較しましょう。

    お店のスタイルに合った支払いができるか

    エステサロンでは、受付カウンターで会計する場合もあれば、施術室やカウンセリングスペースで会計する場合もあります。

    受付でまとめて会計するなら据え置き型、個室や席で会計するなら持ち運びできるモバイル型が合います。自店舗の会計導線に合わせて、端末のタイプを選びましょう。

    分割払い、高額メニュー、回数券販売に対応できるか

    エステサロンでは、回数券やコース契約、高額な施術メニューを販売することがあります。
    分割払いに対応しているか、高額な契約を決済できるか、回数券や長期コースを決済対象できるかを確認してください。

    契約期間や契約金額によっては、特定商取引法の「特定継続的役務提供」に該当し、決済ができない可能性もあります。回数券・高額コースを販売する際の注意点や確認項目は、後半で詳しく解説します。

    POSレジと連携できるか

    POSレジと連携できる決済端末なら、会計金額の手入力を減らせます。入力ミスを防ぎ、売上管理もまとめて行えるため、日々の会計業務を効率化できます。

    施術メニュー、回数券、物販など売上項目が複数あるサロンは、POSレジとの連携可否も確認しておきましょう。

    エステサロンにおすすめのクレジットカード決済端末9選

    次からは、各クレジットカード決済端末の特徴や料金、エステサロンでの使い方を詳しく紹介します。導入費用や決済手数料だけでなく、個人サロンでの使いやすさ、回数券・高額コースへの対応、持ち運びの可否もあわせて確認しましょう。

    [orend-payment-terminal-explorer]
    {
    “title”: “エステサロンにおすすめの決済端末”,
    “supportsBeautySalon”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsBeautySalon”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “esthetic-salon”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    出張エステや持ち運びにおすすめのスマホを端末にできるアプリ4選

    スマホにアプリをインストールするだけでクレジットカード決済ができるアプリを紹介します。電子マネー決済ができない点にご注意ください。

    サービス名 イメージ 向いているエステサロン 初期費用 月額費用 決済手数料 5万円超・1か月超コース対応 分割払い対応 決済額上限 入金サイクル 審査期間 クレジットカード 電子マネー QRコード POSレジ機能 レシート発行

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    出張エステ、個人サロン、端末なし運用

    0円

    0円

    2.50%~

    要問合せ

    ✕(一括払いのみ)

    なし

    最短即時

    最短15分

    Visa
    Mastercard
    AMEX
    JCB
    Diners Club
    Discover

    QUICPay+
    iD

    PayPay
    楽天ペイ
    d払い
    au PAY
    メルペイ
    Alipay+
    WeChat Pay

    〇

    メール送信
    SMS送信
    プリンター対応

    Tap on Mobile(JMS)

    出張エステ、個人サロン、端末なし運用

    0円
    Android端末無償プレゼント

    0円

    2.48%~

    問合せ

    ✕(一括払いのみ)

    問合せ

    月2回/

    約2~4週間

    Visa
    Mastercard
    AMEX
    JCB
    Diners Club
    Discover

    QUICPay+
    iD
    nanaco
    楽天Edy
    WAON
    Kitaca
    Suica
    PASMO
    TOICA
    manaca
    ICOCA
    SUGOCA
    nimoca
    はやかけん

    PayPay
    d払い
    楽天ペイ
    AEON Pay
    Alipay+
    WeChat Pay
    Smart Code対応ブランド

    ✕

    メール送信

    stera tap

    stera tapの決済イメージ

    出張エステ、個人サロン、省スペース運用

    0円

    0円

    1.98%~

    ✕(対象外)

    ✕(一括払いのみ)

    問合せ

    iPhone:最短15分
    Android:5営業日

    Visa
    Mastercard
    AMEX
    JCB

    不可 ※決済端末が必要

    問合せ

    問合せ

    メール送信

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    出張エステ、個人サロン、iPhone利用

    0円

    0円

    2.48%~3.24%

    ✕(対象外)

    ✕(一括払いのみ)

    15,000円まで(物理カードの場合)
    実質なし(デジタルウォレット)

    3・6回/月

    最短15分

    Visa
    Mastercard
    AMEX
    JCB

    不可
    ※決済端末が必要

    PayPay
    楽天ペイ
    d払い
    auPAY
    (AirペイQR利用)

    〇
    ※Airレジ連携可

    メール送信

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    エステサロンの回数券・高額コースでクレジット決済を導入する注意点

    エステサロンで回数券や高額コースを販売する場合、通常の都度払いとは異なり、契約期間や契約金額、解約・返金ルールまで確認する必要があります。

    1か月超・5万円超は特定継続的役務に該当する可能性がある

    エステサロンの契約は、契約期間が1か月を超え、契約総額が5万円を超える場合、特定商取引法の「特定継続的役務提供」に該当する可能性があります。

    特定継続的役務提供に該当する場合は、クーリング・オフや中途解約、書面交付、解約時の精算、返金フローなどの対応が必要です。特に、回数券やコース契約を販売するサロンでは、契約時だけでなく、解約時の対応まで想定しておく必要があります。消費者庁の特定商取引法ガイドでも、特定継続的役務ではクーリング・オフや中途解約、関連商品への対応が定められています。

    対象になる条件は次の通りです。

    • 契約期間が1か月を超える
    • 契約総額が5万円を超える(関連商品を含む)

    この条件に該当すると、クーリングオフや中途解約、書面交付などの義務が発生します。

    項目5万円未満5万円以上
    クーリングオフ対応×〇
    中途解約対応×〇
    書面交付×〇
    解約時の精算設計不要必須
    返金フロー事前設計不要必須
    契約条件の明文化任意必須

    つまり、5万円未満の契約では通常の販売に近い運用ができますが、5万円以上かつ1か月を超える契約では、契約内容だけでなく、解約・返金・書面交付まで含めた運用設計が必要です。

    回数券・高額コースは決済会社ごとに対応可否を確認する

    回数券や高額コースをクレジットカード決済で販売できるかは、決済会社や契約内容によって異なります。通常の施術料金や物販の決済には対応していても、前払いの回数券、長期コース、5万円を超える契約、1か月を超える役務提供については、別途確認が必要になる場合があります。

    そのため、決済端末を選ぶ際は、単に「クレジットカード決済に対応しているか」だけで判断せず、自店で販売しているメニューが決済対象になるかを確認しましょう。

    特に、契約期間が1か月を超えるコースや、契約総額が5万円を超えるメニューでは、特定継続的役務提供に該当する可能性があります。

    法令対応と決済会社の審査条件をあわせて確認するため、回数券・高額コースを販売したいサロンは、次の項目を事前に整理しておきましょう。

    ■事前にサロン側で回数券・長期コースに関して決めておくべき項目

    • 契約総額
    • 提供期間
    • 施術回数
    • 解約条件
    • 返金および精算に関するルール

    そのうえで、決済端末を導入する前に、以下の項目を決済会社へ確認しておくと安心です。

    確認項目確認する理由
    回数券・コース契約へのカード決済対応しているか?通常の施術料金には対応していても、前払いの回数券やコース契約は対象外となる場合があるため
    5万円超への契約を決済できるか高額コースでは決済会社ごとに審査条件や取扱可否が異なる場合があるため
    1か月を超える契約でも決済できるか契約期間が長いメニューでは、特定継続的役務提供に該当する可能性があるため
    分割払いへの対応痩身エステや脱毛など、高額メニューの支払い方法として確認が必要なため
    継続課金への対応月額制メニューや会員制プランを提供する場合に必要となるため
    解約時の返金方法クーリング・オフや中途解約が発生した際の返金フローを確認するため
    審査時の料金表や契約書面の提出が必要か?高額コースや回数券販売では、メニュー内容や契約条件の確認を求められる場合があるため
    個人サロンや自宅サロンでも申し込めるか店舗形態によって申込可否や必要書類が異なる場合があるため

    エステサロンの支払い方法|分割払い・継続課金・都度払いの違い

    エステサロンの支払い方法には、都度払い、分割払い、継続課金があります。それぞれ向いているメニューや確認すべきポイントを解説します。

    都度払いは、1回ごとの施術料金を決済する方法です。フェイシャル、ボディケア、単発のオプションメニューなどに向いています。導入しやすい一方で、高額コースや回数券の販売には別途確認が必要です。

    分割払いは、高額コースや長期契約の支払い負担を分ける方法です。痩身エステや脱毛、複数回の集中ケアなどで利用を検討できます。ただし、分割払いに対応しているかは決済会社やカードブランド、契約条件によって異なります。

    継続課金は、月額制メニューやサブスク型のコースに向いた決済方法です。毎月の支払いを自動化できるため、月額会員制のサロンでは検討対象になります。ただし、通常の決済端末だけでは対応できない場合もあるため、継続課金機能の有無を事前に確認しましょう。

    支払い方法向いているメニュー確認ポイント
    都度払い単発施術
    オプション
    物販
    通常のカード決済対への対応
    分割払い高額コース
    長期コース
    脱毛、痩身
    分割払い対応の有無
    カードブランド
    契約条件
    継続課金月額制メニュー
    会員制プラン
    自動課金機能
    解約処理
    課金タイミング

    回数券や高額コースをクレジットカード決済で販売する場合は、契約内容、決済会社の対応可否、解約・返金時の処理方法を事前に確認しておくことが重要です。これらを明確にしておくことで、法令違反のリスクを抑えられるだけでなく、解約や返金に関するトラブル防止にもつながります。

    エステサロンのクレジットカード決済は審査が厳しい?通過するためのポイント

    エステサロンでもクレジットカード決済端末は導入できます。ただし、店舗形態やメニュー内容によって確認される項目が異なるため、申し込み前に必要な情報を整理しておくことが大切です。 

    エステサロンの審査が厳しく見られる理由

    エステサロンは、回数券や高額コースなど、前払い型のメニューを扱うことがあります。そのため、決済会社は料金体系、提供期間、解約条件、返金ルールなどを確認する場合があります。

    特に、1か月を超える契約や5万円を超えるコースを扱う場合は、通常の都度払いメニューよりも確認項目が増える可能性があります。

    個人サロン・自宅サロンが準備すべきもの

    個人サロンや自宅サロンでは、事業内容と営業実態を確認できる情報を用意しておくことが重要です。

    • 本人確認書類
    • 銀行口座情報
    • 店舗名、屋号、所在地、連絡先
    • メニュー表、料金表
    • サロンのホームページや予約ページ
    • 施術内容が分かる資料
    • 回数券やコース契約がある場合の契約条件

    料金表・契約書・特商法表記・ホームページを整える

    審査前には、料金表、契約書、特商法表記、ホームページを整えておきましょう。特に回数券や高額コースを販売する場合は、契約総額、提供期間、施術回数、解約条件、返金ルールを明確にしておく必要があります。

    ホームページや予約ページには、サロン名、所在地、連絡先、提供サービス、料金、予約方法を掲載しておくと、事業内容を確認してもらいやすくなります。

    審査に落ちた場合の代替案

    審査に落ちた場合でも、別の決済サービスへ申し込める場合があります。決済会社によって、対応業種や高額コース・回数券の取扱条件が異なるためです。

    まずは、料金表、契約書、特商法表記、ホームページ、返金ルールに不足がないか見直しましょう。高額コースが理由で審査が進まない場合は、都度払いメニューから導入する、または高額コース対応を相談できる決済会社を検討する方法があります。
  • インバウンド決済とは?国別のキャッシュレス決済手段・導入方法・おすすめ端末を解説

    インバウンド決済とは?国別のキャッシュレス決済手段・導入方法・おすすめ端末を解説

    インバウンド向けのキャッシュレス決済を導入すると、訪日外国人の支払いに対応でき、販売機会の拡大や会計業務の効率化につながります。現金の受け渡しや言語の違いによる会計時の負担も減らせます。

    ただし、国・地域によって利用される決済手段は異なり、国内のキャッシュレス決済に対応していても、海外発行カードやAlipay・WeChat Payなどが使えるとは限りません。

    この記事では、国・地域別の主要な決済手段、インバウンド決済の導入方法や端末の選び方を解説します。また、対応ブランド・料金・手数料・機能をもとに、おすすめのキャッシュレス決済端末を比較します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “インバウンド向け決済端末は「対応決済・料金・インバウンド機能」で選ぶ!”,
    “highlightText”: “対応決済・料金・インバウンド機能”,
    “description”: “固定費0円で幅広い決済に対応するならAirペイ、POS・プリンターまで1台にまとめるならSquareターミナル、多通貨決済・英語表示まで対応するならstera pack、端末費用を抑えるならJMSがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “国際カード・海外QRを含む92種類の決済に対応。月額固定費・入金手数料0円。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “海外決済・1台完結”,
    “feature”: “国際カード・Alipay+・WeChat Payなどに対応。POSレジ・プリンター内蔵で1台完結。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “多通貨決済・英語表示”,
    “feature”: “30種類以上の決済に対応。多通貨決済と顧客側画面の英語表示で訪日客の会計にも対応。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “端末費用0円”,
    “feature”: “国際カード・Alipay+・WeChat Payなどに対応。端末費用0円で導入可能。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    インバウンド決済とは

    インバウンド決済とは、訪日外国人が日本国内の店舗や宿泊施設などで行う支払いのことです。キャッシュレス決済では、海外発行のVisa・Mastercardなどのクレジットカード、UnionPay(銀聯)、Alipay・WeChat PayなどのQRコード決済が利用されています。

    観光庁の「インバウンド消費動向調査」によると、2026年4~6月期の訪日外国人旅行消費額は2兆5,125億円となり、2023年同期の1兆2,319億円から約2倍に増加しています。また、訪日外国人(一般客)1人当たりの旅行支出は24万5,000円でした。

    日々拡大するインバウンド需要を取り込むには、訪日外国人が普段利用している決済サービスへの対応が重要です。国・地域によって主要な決済ブランドが異なるため、店舗を訪れる外国人客の利用状況に合わせて決済手段を導入する必要があります。

    国・地域別|主要なインバウンド決済手段・ブランド

    訪日外国人が普段利用している決済手段は、国・地域によって異なります。中国ではQRコード決済が広く普及し、韓国や欧米ではクレジットカード・デビットカード、台湾や東南アジアではカード決済に加えてQRコード決済も利用されています。

    国・地域別の主要な決済手段と代表的なブランドは、以下のとおりです。

    国・地域主要な決済手段・ブランド
    中国QRコード・バーコード決済(Alipay、WeChat Pay)、カード決済(UnionPay/銀聯)
    韓国カード決済(Visa、Mastercard)、QRコード・バーコード決済(NAVER Pay、Kakao Pay、Toss Pay)
    台湾カード決済(Visa、Mastercard)、QRコード・バーコード決済(LINE Pay、JKO PAY)
    東南アジアQRコード・バーコード決済(GCash、Touch ‘n Go eWallet、TrueMoney、MoMo、GrabPay)、カード決済(Visa、Mastercard)
    欧米カード決済(Visa、Mastercard、American Express)、タッチ決済(Apple Pay、Google Pay)

    中国の主要決済サービス

    中国では、Alipay(アリペイ)とWeChat Pay(ウィーチャットペイ)によるQRコード決済が広く普及しています。スマートフォンのアプリを使った支払いが日常的に行われており、飲食店や小売店など、さまざまな場面で利用されています。

    Alipayはアリババグループ系の決済サービス、WeChat Payはメッセージアプリ「WeChat」に組み込まれた決済機能です。また、UnionPay(銀聯)は中国発の国際カードブランドで、クレジットカードやデビットカードによる支払いに利用されています。

    韓国の主要決済サービス

    韓国ではクレジットカード決済が広く普及しており、VisaやMastercardなどの国際ブランドが利用されています。また、スマートフォンを使ったQRコード・バーコード決済も利用されています。

    代表的なサービスは、NAVER Pay(ネイバーペイ)、Kakao Pay(カカオペイ)、Toss Pay(トスペイ)です。NAVER Payはポイント還元などの特典、Kakao Payはメッセージアプリ「KakaoTalk」との連携、Toss Payは金融アプリ「Toss」と連携した決済機能が特徴です。

    台湾の主要決済サービス

    台湾ではクレジットカードとQRコード決済が普及しています。VisaやMastercardなどの国際ブランドに加え、スマートフォンのアプリでQRコードを読み取る決済も日常的に利用されています。

    代表的なサービスには、LINE Pay(ラインペイ)とJKO PAY(街口支付)があります。LINE Payは台湾で多くの利用者を持つQRコード・バーコード決済サービスです。JKO PAYは台湾発の電子決済サービスで、店舗でのQRコード決済のほか、送金などの機能も提供しています。

    東南アジアの主要決済サービス

    東南アジアでは、国ごとに異なるQRコード決済サービスが広がっており、クレジットカードやデビットカードと併用されています。

    代表的なサービスは、フィリピンのGCash、マレーシアのTouch ‘n Go eWallet、タイのTrueMoney、ベトナムのMoMoなどです。また、シンガポールなどではGrabPayも利用されています。

    欧米の主要決済サービス

    欧米では、Visa・Mastercard・American Expressなどの国際ブランドによるカード決済が広く利用されています。クレジットカードに加えてデビットカードの利用も多く、カードを決済端末にかざすタッチ決済も普及しています。

    また、Apple PayやGoogle Payなどのスマートフォンによるタッチ決済も利用されています。QRコード決済よりもカード決済やタッチ決済が中心となっています。

    インバウンド向けキャッシュレス決済の導入方法

    インバウンド向けキャッシュレス決済の導入方法は、大きく分けて2種類あります。それぞれ契約手続きや売上管理の方法が異なります。

    決済代行サービスで複数の決済ブランドをまとめて導入する

    SquareやAirペイなどの決済代行サービスを利用すると、クレジットカードや海外QRコード決済など、複数の決済手段を1つのサービスで導入できます。

    例えば、SquareではVisa・Mastercardなどのクレジットカードに加え、Alipay+やWeChat Payなどの海外QRコード決済にも対応しています。

    契約窓口や売上管理をまとめられるため、複数の決済ブランドを導入する店舗におすすめです。

    特定の決済ブランドを個別に導入する

    特定の海外決済ブランドだけを導入する場合は、そのブランドを取り扱う決済事業者と個別に契約する方法があります。
    例えば、UnionPay(銀聯)は、国内のカード取扱会社を通じて加盟店契約を申し込めます。

    必要な決済ブランドを個別に導入できる一方、複数のブランドを契約する場合は、申し込みや売上管理の窓口が分かれることがあります。

    インバウンド対応できるキャッシュレス決済端末の料金・手数料・機能を比較

    インバウンド対応のキャッシュレス決済端末は、対応する海外決済ブランドや決済手数料、端末費用、月額費用、機能がサービスによって異なります。

    以下の比較表では、主要な決済端末の料金・手数料・機能を一覧で紹介します。また、30秒でおすすめの決済端末が分かる診断ツールも用意しています。

    [orend-payment-terminal-explorer]
    {
    “supportsInboundSupport”: true,
    “initialDisplayMode”: “table”,
    “tableRows”: “settlementFee,terminalCost,monthlyCost,paymentMethods,creditCards,qrCode,paymentCycle,terminalType,requiredEquipment,posIntegration,support”
    }
    [/orend-payment-terminal-explorer]

    30秒でわかる!インバウンド対応におすすめの決済端末診断

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    インバウンド向けキャッシュレス決済を導入するときの選び方

    インバウンド向けのキャッシュレス決済端末を選ぶ際は、海外決済ブランドへの対応状況、海外発行カードの取り扱い、料金・手数料、端末タイプの4つが重要です。

    それぞれの確認ポイントを解説します。

    よく来る訪日客の国・地域に合った決済ブランドに対応しているか

    インバウンド決済では、店舗を訪れる外国人客の国・地域に合わせた決済ブランドへの対応が重要です。国・地域によって普及している決済サービスが異なるためです。

    例えば、中国からの訪日客が多い店舗ではAlipay・WeChat Pay・UnionPay(銀聯)、韓国からの訪日客が多い店舗ではKakao Pay・NAVER Payなどへの対応が有効です。

    また、Alipay+に対応する決済サービスでは、複数の国・地域の海外QRコード決済を導入できます。

    海外発行カードが決済できるか

    クレジットカード決済では、海外で発行されたカードを取り扱えるかも重要な確認項目です。

    VisaやMastercardに対応している端末でも、海外発行カードの取り扱いには決済サービスごとに条件があり、すべてのカードが決済できるとは限りません。

    また、海外発行カードには国内発行カードと異なる決済手数料が設定されている場合もあります。海外発行カードの対応可否と手数料を公式サイトで確認してください。

    決済手数料・端末費用・月額費用がいくらかかるか

    キャッシュレス決済の導入費用は、決済手数料・端末費用・月額費用によって決まります。

    決済手数料はクレジットカードや海外QRコード決済などの種類によって異なり、決済ブランドごとに設定される場合もあります。特に、訪日外国人の利用が多い決済ブランドの手数料は重要です。

    また、端末を無料で導入できるサービスや、月額費用が発生するサービスもあります。導入時の費用だけでなく、運用中に発生する費用も含めた総コストを確認することが重要です。

    飲食店・小売店・宿泊施設などの会計方法に合わせて端末タイプを選ぶ

    キャッシュレス決済端末には、据置型・ポータブル型・カードリーダー型などがあり、店舗の会計方法によって必要な機能が異なります。

    業種おすすめの端末タイプ理由・用途
    飲食店ポータブル型持ち運びができ、テーブル会計に対応
    小売店据置型・POSレジ連携型レジカウンターでの会計やPOSレジとの連携
    ホテル・旅館据置型・オールインワン型フロント会計や端末単体でのレシート印刷

    また、レシートプリンターの有無や通信方式、POSレジとの連携機能も端末によって異なります。実際の会計業務に必要な機能を備えた端末を選んでください。

    インバウンド対応できるキャッシュレス決済端末9選比較

    インバウンド決済に対応するキャッシュレス決済端末を紹介します。決済手数料、端末費用、月額費用、機能はサービスによって異なります。

    それぞれの特徴や料金を比較し、自社の利用目的に合った決済端末を選びましょう。

    [orend-payment-terminal-explorer]
    {
    “title”: “インバウンド対応できる決済端末”,
    “supportsInboundSupport”: true,
    “sort”: “recommended”,
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsInboundSupport”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “inbound-support”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    インバウンド向けキャッシュレス決済を導入する流れ

    インバウンド向けキャッシュレス決済は、サービスへの申し込み・審査、端末の設定、決済テスト、店頭での案内の4ステップで導入します。

    1. 決済サービスに申し込んで審査を受ける

    まず、導入する決済サービスの公式サイトから申し込み、加盟店審査を受けます。

    一般的には、店舗情報・事業者情報・振込先口座などの登録が必要です。

    Alipay+やWeChat Payなどの海外QRコード決済は、クレジットカード決済とは別に申し込みや審査が必要な場合があります。

    2. 決済端末やアプリを設定する

    審査が完了したら、決済端末やアプリの初期設定を行います。

    POSレジと連携する場合は、商品情報や会計金額が正しく反映されるように設定します。

    3. 海外決済ブランドの決済テストを行い、スタッフに操作方法を共有する

    端末の設定後は、対応する決済ブランドで正常に支払いを受け付けられるか確認します。

    スタッフには、それぞれの会計操作に加えて、端末や管理画面で決済完了を確認する方法を共有します。実際の決済を試せる場合は、返金操作も含めて確認しておくと安心です。

    4. 対応する決済ブランドを多言語表示・ロゴで案内する

    決済の準備が完了したら、実際に利用可能な決済ブランドのロゴを店舗の入口やレジ周辺に掲示します。

    例えば、Visa・Mastercard・Alipay+・WeChat Payに対応している場合は、それぞれのロゴを掲示します。

    さらに、店頭やレジ周辺のPOPに「Cards accepted(カード決済対応)」などと英語で記載し、必要に応じて中国語・韓国語も併記しましょう。

  • Squareは個人利用できる?個人事業主の開業届なしでも申込OK、審査・必要書類まで解説

    Squareは個人利用できる?個人事業主の開業届なしでも申込OK、審査・必要書類まで解説

    Squareは、開業届を出していない個人でも、商品やサービスの販売など事業目的であれば申し込みできます。

    ただし、Squareのサービスは日本国内の事業目的での利用が前提で、家族や友人との立替精算など私的な決済には利用できません。

    この記事では、開業届なしでSquareを申し込む条件、必要書類、登録手順、審査期間を解説します。

    Squareは個人利用できる?事業目的なら開業届なしでも申込可能

    Squareは法人専用の決済サービスではありません。Squareは個人事業主はもちろん、開業届を出していなくても利用可能です。

    ⭕ 申込可能✖ 申込不可
    ・副業・フリーランスで商品やサービスの代金を受け取る
    ・開業届なしで事業の決済に利用する
    ・ハンドメイド販売やイベント出店で決済を受け付ける
    ・家族や友人との立替代金を精算する
    ・自分のクレジットカードで資金移動する
    ・個人的な送金目的で利用する

    開業届なし・個人事業主でなくても事業目的なら申し込める

    Squareが重視しているのは「事業として実態があるか」という点です。開業届の有無よりも、実際に商品やサービスを提供する事業活動を行っているかが審査のポイントになります。

    Square公式サイトでも「追加情報の提出では、ご登録の情報および事業主様が、Squareをどのようなサービス提供に利用するかを確認するために、情報をご提供いただきます」と記載されており、開業届の提出は必須条件ではないことが分かります。

    実際に、ハンドメイド作品の販売やイベント出店、フリーランスの方など、様々な個人利用者がSquareを活用してキャッシュレス決済を導入しています。

    個人事業主はもちろん利用できる

    開業届を提出済みの個人事業主の方は、より審査に通りやすい状況にあります。開業届があることで事業実態の証明がしやすく、審査もスムーズに進むケースが多いです。

    ただし、開業届がある場合でも追加書類の提出を求められることがあります。特に特定の業種や取り扱う商品・サービスによっては、営業許可証や資格証明書などの提出が必要になる場合があります。

    家族・友人間の送金など私的利用には使えない

    Squareは個人名義で申し込めますが、個人的な送金サービスとして利用はできません。Squareの規約で、事業目的以外の利用は禁じられています。

    たとえば、家族や友人との立替精算、自分のクレジットカードを使った資金移動など、商品・サービスの販売を伴わない私的な決済には利用しないでください。

    Squareを個人・個人事業主が導入するメリット

    Squareは初期費用・月額固定費0円から利用でき、売上が発生したときに決済手数料だけがかかる料金体系です。

    項目料金・手数料
    初期費用0円
    月額固定費0円
    対面決済2.5%〜
    オンライン決済3.6%
    振込手数料0円

    また、無料のSquare POSレジアプリがあり、それを使って売上管理もできます。また、スマートフォンのタッチ決済を使えば専用端末を購入せずにカードのタッチ決済を始められます。

    Squareは主要なクレジットカードから電子マネー、QRコード決済まで幅広く対応しており、お客様の支払い方法の選択肢を大幅に増やせます。

    Squareが対応している決済方法は以下の通りです。

    決済カテゴリ対応ブランド・サービス
    クレジットカードVisa・Mastercard・American Express・JCB・Diners Club・Discover
    電子マネー交通系IC(Suica、PASMOなど)・iD・QUICPay
    QRコード決済PayPay、楽天ペイ・d払い、au PAY、メルペイ

    開業届なしでSquareを申し込むときの必要書類

    Squareでは、アカウント登録時の情報だけで確認が完了しない場合、本人確認や事業内容を確認する追加情報の提出を求められることがあります。

    開業届がない場合に提出できる事業確認書類

    個人事業主の場合は開業届が案内されていますが、開業届がない場合は、提供する商品・サービスの内容が確認できる別の書類を提出できます。

    【個人事業主じゃない場合の必要書類チェックリスト】

    • 本人確認書類(運転免許証、マイナンバーカード、パスポートなど)
    • 事業実態証明書類(以下のいずれか)
      • 広告
      • メニュー表
      • 各種ライセンス証明書
      • 名刺
      • 過去の取扱品・サービスの請求書
      • 注文書
      • 納品書
    • SNSアカウント情報(事業活動を発信している場合)

    開業届がない場合、Square公式では上記の事業実態照明書類の提出を求めています。実際に商品やサービスを提供していることを示せる書類があれば、審査担当者に事業実態を理解してもらいやすくなります。

    ハンドメイド作品を販売している方なら作品の写真や材料のレシート、イベント出店をしている方なら出店履歴や告知チラシなども有効です。SNSで事業活動を発信している場合は、そのアカウント情報も参考資料として役立ちます。

    開業届がある個人事業主は開業届を提出する

    開業届を提出済みの個人事業主は、追加情報として開業届の提出を求められた場合に提出します。業種やアカウントの確認状況によっては、本人確認書類や営業許可など別の資料が必要になる場合があります。必要書類は一律ではないため、Squareから届く提出依頼を基準に準備しましょう。

    【個人事業主の場合の必要書類チェックリスト】

    • 開業届の控え
    • 本人確認書類(運転免許証、マイナンバーカードなど)
    • 確定申告書の控え(事業実績がある場合)
    • 事業用銀行口座の通帳(ある場合)
    • 営業許可証・資格証明書(該当業種のみ)

    業種によっては専門的な許可証や資格証明書が必要になる場合があります。以下は主な業種と必要な資格の例です。

    業種・事業内容必要な資格・証明書
    まつげパーマ・エクステ美容所届
    飲食店各種営業許可証
    カウンセリング各種資格、各機関卒業証書
    リサイクルショップ古物商許可証
    アートメイク医師免許
    美容業全般美容師免許

    該当する資格や許可を持っている場合は、証明書も準備しておきましょう。

    確定申告書の控えがあれば、事業の継続性や売上規模を証明する材料として活用できます。特に複数年にわたって事業を継続している場合は、その実績をアピールする重要な書類になります。

    個人が開業届なしでSquareを申し込む手順

    Squareの導入はアカウント作成から最短で当日中に決済を開始できます。手続きは全てオンラインで完結し、複雑な書類手続きは不要です。

    1. Square公式サイトで無料アカウントを作成する
    2. 氏名・事業名・事業内容・所在地などを正確に登録する
    3. 事業に関連する本人名義または屋号付きの銀行口座を登録する
    4. 本人確認や事業確認の追加情報を求められた場合は、画面の案内に沿って提出する

    以下、各ステップについて詳しく解説していきます。

    公式サイトでアカウント作成

    まずはSquare公式サイトにアクセスし、「無料でアカウント作成」ボタンをクリックします。アカウント作成は完全無料です。決済をしない限りお金は一切かかりません。

    メールアドレスとパスワードを入力

    ビジネス用のメールアドレスを入力し、安全なパスワードを設定します。普段使用しているメールアドレスで構いません。

    パスワードは8文字以上で、英数字と記号を組み合わせた強固なものを設定してください。

    事業・店舗情報を入力

    事業名、事業内容、所在地などの基本情報を入力します。正確で具体的な情報を入力することが審査通過の重要なポイントです。

    事業内容の説明では、「何を」「誰に」「どのように」販売するのかを明確に記載しましょう。例えば「ハンドメイドアクセサリーの制作・販売」「イベント会場での焼き菓子販売」「フリーランスデザイナー業務」など、具体的に記述することで審査担当者に事業内容を理解してもらいやすくなります。

    住所は正確に入力し、実際に事業を行っている場所を記載してください。自宅を事業所として使用している場合は、自宅住所で問題ありません。

    売上金の振込先口座情報を入力

    売上金を受け取るための銀行口座情報を入力します。口座名義人は申込者本人である口座を登録しましょう。

    口座確認のため、Squareから1円のテスト振込が行われます。このテスト振込は返金不要で、雑収入として処理すれば問題ありません。

    銀行口座の認証完了まで最長3〜4営業日かかる場合がありますが、認証中でも決済受付は可能です。

    アプリのダウンロードと初期設定

    アカウント作成完了後、スマートフォンまたはタブレットにSquare POSアプリをダウンロードします。iPhoneでもAndroidでも無料で利用できます。

    アプリにログインすると、決済端末の購入案内が表示されますが、まずはスマートフォンのタッチ決済機能から始めることもできます。iPhone(iOS 12.4以降)では、専用の決済端末がなくてもタッチ決済を受け付けることが可能です。

    商品登録や税率設定など、基本的な設定を行えば準備完了です。商品を事前に登録しておくことで、会計時の作業効率が大幅に向上します。

    必要に応じて決済端末を購入

    より本格的にキャッシュレス決済を導入したい場合は、専用の決済端末の購入を検討しましょう。Squareでは用途に応じて複数の端末を提供しています。

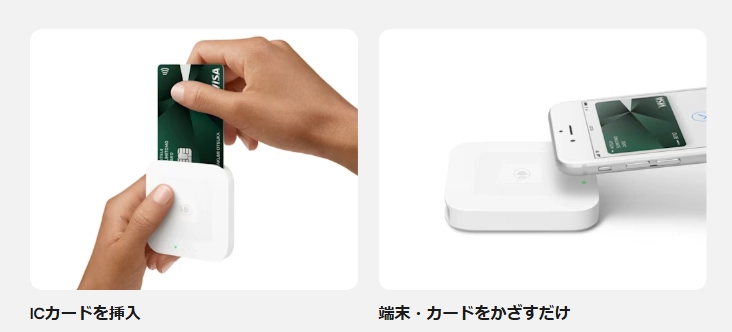
    最も人気のSquare リーダー(4,980円)は、磁気ストライプ、ICチップ、タッチ決済に対応したコンパクトな端末です。持ち運びしやすく、イベント出店や移動販売に適しています。

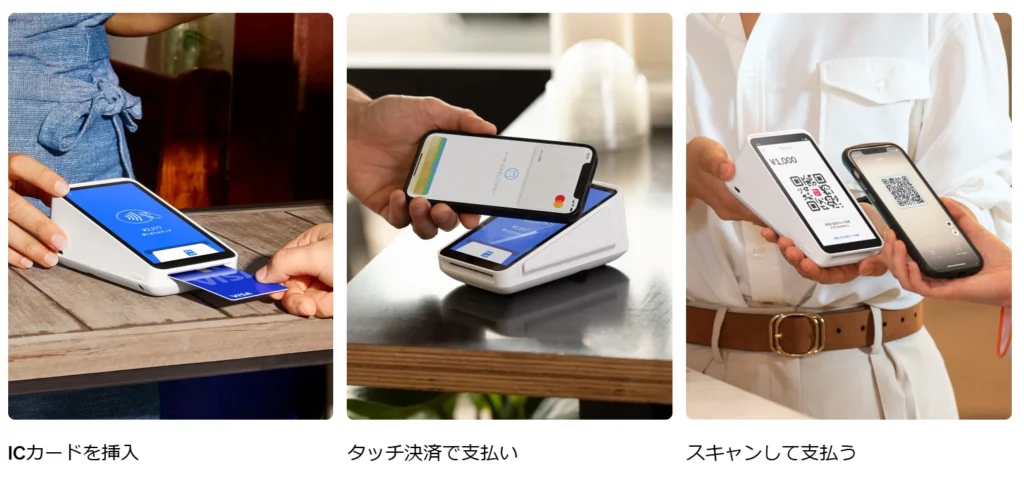
    より多機能なSquare ターミナル(39,980円)は、レシートプリンター内蔵で現金管理機能も備えています。実店舗での本格的な運用を考えている方におすすめです。

    個人・個人事業主がSquareを利用するときの審査期間

    Squareの審査期間は最短で当日、通常は数日程度で完了します。他の決済サービスと比較して非常にスピーディーな審査が特徴です。

    Squareの審査期間の長さは?どのくらいで使えるようになる?

    基本的な審査は申込当日から数日以内に完了します。
    Visa、Mastercard、American Expressについては最短で申込当日から利用開始できるケースも多く、急いでキャッシュレス決済を導入したい方にとって大きなメリットです。Square公式では通常2営業日以内で審査完了すると記載しています。

    ただし、JCBや電子マネー、QRコード決済については、追加の審査が必要になるため、1週間から2週間程度の時間がかかることがあります。
    しかし、Visa、Mastercard、American Expressが使えれば大部分のお客様に対応できるため、事業への影響は最小限に抑えられます。

    追加書類の提出を求められた場合は、書類提出から審査完了までさらに数日から1週間程度の時間が必要になることがあります。スムーズな審査のためにも、事前に必要書類を準備しておくことをおすすめします。

    【書類提出時の注意点】

    • 提出書類は各項目につき1ファイルのみ添付可能
    • 複数の書類がある場合は、1つのファイルにまとめてスキャンする必要がある
    • 万が一追加情報が必要な場合は、Square側から改めて連絡がある

    審査結果はどのように通知される?

    審査結果は登録したメールアドレスに通知されます。審査通過の場合は、利用可能な決済方法と開始日時が明記されたメールが届きます。

    審査が保留になった場合や追加書類が必要な場合も、同様にメールで連絡があります。指定された書類をSquareアカウントの管理画面からアップロードすることで、審査を進めることができます。

    SMSでも通知が届く場合があるため、登録した電話番号でもSMSが受信できるようにしておきましょう。迷惑メールフィルターが厳しく設定されている場合は、Square関連のメールが受信できるよう事前に設定しておくことも大切です。

    個人・個人事業主向けのSquare審査内容で3つの注意点

    Squareの審査では、特定の業種や商品・サービスで審査が厳しくなるケースがあります。事前に注意点を把握しておくことで、審査落ちのリスクを減らすことができます。

    1. 審査に通りにくい業種がある|継続的役務提供業種

    継続的役務提供業種と呼ばれる分野では、審査が厳しくなる傾向があります。これは、サービス提供期間が長期にわたり、トラブルが発生しやすい業種のことです。

    【継続的役務提供業種の例】

    • エステティックサロン
    • 語学教室 • パソコン教室
    • 結婚相手紹介サービス
    • 学習塾 • 家庭教師派遣業
    • フィットネスクラブ
    • 各種スクール・教室

    これらの業種では、前払いでサービス料金を受け取った後に、サービス提供ができなくなるリスクが高いとみなされるためです。

    該当する業種で事業を行っている場合でも、審査に通る可能性はあります。ただし、事業の継続性や信頼性を示す書類(営業許可証、資格証明書、過去の実績資料など)の提出を求められることが多くなります。

    2. 取り扱いできない商品・サービスがある

    Squareでは法令に違反する商品や社会的に問題のある商品・サービスの取り扱いを禁止しています。該当する商品を扱っている場合は、審査に通らない可能性が高くなります。

    【禁止商品・サービスの例】

    • 違法薬物 • 武器類(刀剣、銃器など)
    • アダルト関連商品
    • ギャンブル関連商品
    • 偽ブランド品・コピー商品
    • 医薬品(一部除く)
    • MLM(マルチレベルマーケティング)
    • ねずみ講的なビジネスモデル
    • 法令違反となる商品・サービス

    また、継続的役務提供業種(エステ、語学教室など)は審査が厳しくなる傾向があります。

    グレーゾーンの商品を取り扱っている場合は、事前にSquareのカスタマーサポートに相談することをおすすめします。判断が難しい場合でも、事前に確認しておくことで審査時のトラブルを避けることができます。

    個人利用・個人事業主でSquareの審査に通過するための2つのポイント

    審査通過率を上げるためには、事前準備と正確な情報入力が非常に重要です。これらのポイントを押さえることで、スムーズに審査をクリアできる可能性が高まります。

    1. 事前にSquareの利用規約に目を通しておく

    審査に申し込む前に、Square利用規約を必ず確認しましょう。利用規約には、対象となる業種や禁止事項が詳しく記載されており、自分の事業が対象に含まれるかを事前に判断できます。

    利用規約を理解することで、申込時に適切な事業内容の説明ができるようになります。また、グレーゾーンの商品やサービスを取り扱っている場合は、それらをどのように説明すれば審査に通りやすくなるかも判断できます。

    不明な点がある場合は、申込前にカスタマーサポートに問い合わせることも可能です。事前に相談することで、審査落ちのリスクを大幅に減らすことができます。

    2. 申し込みでは具体的かつ正確に情報を入力する

    審査で最も重要なのは、事業内容を具体的かつ正確に記載することです。曖昧な表現や不正確な情報は、審査落ちの原因になりやすいため注意が必要です。

    事業内容の記載では「雑貨販売」「サービス業」といった抽象的な表現ではなく、「ハンドメイドアクセサリーの制作・販売」「Webデザインサービス」「カフェ経営」など、具体的な業務内容を記載しましょう。

    住所や連絡先も正確に入力してください。特に住所については、建物名や部屋番号まで正確に記載することが重要です。審査担当者が事業実態を確認する際の重要な情報となるためです。

    個人利用・個人事業主におすすめのSquare決済端末を比較

    Squareでは用途に応じて複数の決済端末を提供しており、個人事業主の方でも無理なく導入できる価格設定になっています。事業規模や利用シーンに合わせて最適な端末を選びましょう。

    個人利用・個人事業主におすすめの決済端末|種類と特徴・価格を比較

    Squareは、決済端末を購入しなくても利用できます。対応するiPhoneやAndroidスマートフォンにSquare POSレジアプリを入れれば、スマホだけでタッチ決済対応カードやApple Pay、Google Payなどのモバイルウォレットによる決済を受け付けられます。

    イベント出店や副業などで、まず低コストでキャッシュレス決済を導入するなら、スマホのタッチ決済で十分です。端末代がかからないため、決済件数が少ない段階から導入できます。

    一方、店舗やイベントで対面決済を継続的に受け付けるなら、Square リーダーがおすすめです。4,980円で導入でき、スマホとBluetoothで接続して利用します。タッチ決済に加えてICカードの挿入にも対応するため、カードの種類や決済方法を問わず対応できる範囲が広がります。

    決済方法端末費用主な特徴おすすめのケース
    スマホでタッチ決済0円スマホだけで決済受付副業やイベント出店など、低コストで始める場合
    Square リーダー4,980円タッチ決済・ICカードに対応店舗などで対面決済を継続的に受け付ける場合

    Squareにはこのほか、レシートプリンターを内蔵したSquare ターミナルや、据え置き型のSquare レジスター、飲食店向けのSquare ハンディ、Square スタンド、Square キオスクなどがあります。

    個人で小さく始めるならスマホのタッチ決済、店舗で継続的に使うならSquare リーダーがおすすめです。より本格的な店舗運営では、レシート発行やPOSレジの構成、業種に応じて上位端末を検討します。各端末の違いは、Square端末の比較記事で詳しく解説しています。

    個人利用・個人事業主におすすめの購入方法

    Square公式サイトからの購入が最も安全で確実です。正規品であることが保証され、万が一の不具合時もサポートを受けることができます。

    支払い方法は、クレジットカード決済、銀行振込、代金引換から選択できます。クレジットカード決済を選択すれば、注文から数日で端末が手元に届くためスピーディーです。

    分割払いにも対応しており、Square ターミナルの場合、月額1,980円(24回払い)で導入することも可能です。初期投資を抑えたい個人事業主の方にとって魅力的な選択肢です。

    Amazon等のECサイトでも購入できますが、価格が変動することがあるため、公式サイトの価格と比較してから判断しましょう。

    個人利用・個人事業主も使える!現在開催中のキャンペーン

    現在は個人事業主や個人の方も使えるの2つのキャンペーンを開催しております。

    キャンペーン特典申し込み
    紹介
    キャンペーン
    紹介した方
    ・売上10万円までの決済手数料が無料
    紹介された方
    ・端末が2,000円割引
    ・売上10万円までの決済手数料が無料
    キャンペーンには条件があります。詳細は下記をご確認ください。

    Squareを個人や個人事業主が利用すること関するよくある質問

    個人でSquareを利用する際の疑問点について、よく聞かれる質問と回答をまとめました。申込前の不安解消にお役立てください。

    開業届なしの個人利用でも審査に通る?

    開業届がなくても審査に通る可能性は十分あります。実際に多くの個人利用者が開業届を提出せずにSquareの審査に通過しています。

    重要なのは開業届の有無ではなく、実際に商品やサービスを提供する事業活動を行っているかという点です。ハンドメイド作品の販売、イベントでの商品販売、フリーランスとしてのサービス提供など、継続的な事業活動があれば審査に通る可能性は高いです。

    ただし、事業実態を証明できる資料(商品の写真、過去の取引履歴、価格表など)を準備しておくことで、審査をよりスムーズに進めることができます。

    決済端末は必ず購入しないといけない?

    決済端末の購入は必須ではありません。スマートフォンのタッチ決済機能を使ってカード決済を受け付けることができます。

    ただし、スマートフォンでの決済はタッチ決済対応カードのみが対象となります。磁気ストライプのみのカードやICチップカードの決済を受け付けるためには、専用の決済端末が必要です。

    事業の規模や取引頻度に応じて、まずはスマートフォンから始めて、必要に応じて端末を購入するという段階的なアプローチもおすすめです。

    Squareの審査に落ちたときの対処法は?

    審査に落ちた場合でも、条件を満たせば再申請が可能です(JCBとQUICPayを除く)。審査落ちの理由を分析し、改善してから再チャレンジしましょう。

    よくある審査落ちの理由は、事業内容の記載が不十分、必要書類の不備、禁止業種に該当する商品の取り扱いなどです。審査落ちの通知メールに記載された理由を確認し、該当する問題を解決してから再申請してください。

    事業内容をより具体的に記載したり、事業実態を証明する書類を追加で準備したりすることで、再審査での通過率を上げることができます。不明な点があれば、カスタマーサポートに相談することも可能です。

    Squareには禁止業種がある?

    特定の業種や商品・サービスは利用できません。法令違反となる商品、社会的に問題のある商品、高リスクとみなされる業種などが対象となります。

    具体的には、違法薬物、武器類、アダルト関連商品、ギャンブル関連、偽ブランド品、MLMビジネスなどが禁止されています。また、継続的役務提供業種(エステ、語学教室など)は審査が厳しくなる傾向があります。

    自分の事業が対象に含まれるか判断が難しい場合は、申込前にSquare利用規約を確認するか、カスタマーサポートに問い合わせることをおすすめします。

    まとめ:Squareは個人利用・個人事業主におすすめ!開業届なしでも審査に通る

    Squareは個人事業主でない方でも問題なく利用でき、開業届がなくても審査に通る可能性は十分あります。重要なのは実際の事業活動を行っているかどうかであり、形式的な手続きの有無ではありません。

    固定費がほとんどかからず、決済手数料のみという明確な料金体系は、個人事業主や小規模事業者にとって非常に魅力的です。初期投資を抑えてキャッシュレス決済を導入できるため、事業の成長に合わせて段階的に機能を拡張していくことも可能です。

    審査は最短で当日完了し、複雑な書類手続きも不要です。事業内容を具体的かつ正確に記載し、必要に応じて事業実態を証明する資料を準備しておけば、スムーズに審査をクリアできるでしょう。

    キャッシュレス決済の導入は、お客様の利便性向上と売上機会の拡大につながります。現金のみの決済で機会損失を感じている方は、この機会にSquareの導入を検討してみてはいかがでしょうか。

  • クレジットカード決済導入で加盟店審査に落ちる理由と対策を徹底解説

    クレジットカード決済導入で加盟店審査に落ちる理由と対策を徹底解説

    クレジットカード決済を導入するには、カード会社の「加盟店審査」を通過する必要があります。初めて導入する方にとっては「審査に落ちたらどうしよう…」と不安になるものですし、すでに審査に落ちてしまって原因や対策を知りたい方も多いはずです。

    この記事では、審査の仕組みやチェック内容、よくある落ちる原因、そして再申請に向けた改善方法までを分かりやすく解説しています。これから申し込む方にも、すでに落ちてしまった方にも役立つ内容です。

    クレジットカード決済の加盟店審査に落ちる原因

    審査に落ちる理由にはいくつかのパターンがあります。業種・商材のリスクや書類不備・信用面の問題など、よく見られる原因を以下にまとめました。

    継続契約や高額課金のサービスを扱っている

    長期間にわたってサービスを提供し、料金も高額になりやすい取引は、加盟店審査で慎重に見られやすい傾向があります。特定商取引法上の「特定継続的役務提供」に該当する業種は、特に注意が必要です。

    対象となる主な業種は、次の通りです。

    • エステティック
    • 美容医療
    • 語学教室
    • 家庭教師
    • 学習塾
    • 結婚相手紹介サービス
    • パソコン教室

    返金や支払い取消が起きやすい商材を扱っている

    過去にクレームや返金トラブルが多かった商材も、審査に落ちやすい原因です。カード会社は、購入後に支払い取消や返金対応が発生しやすい取引をリスクと考えるためです。

    審査が厳しくされやすい商材の例は、次の通りです。

    • 高額な家庭用機器
    • 情報商材、副業教材、投資教材
    • 高額な美容関連商品
    • 宝石、毛皮などの高額商品
    • 会員権や高額講座
    • 出会い系、マッチングサービス

    こうした商材は、内容が分かりにくい、高額である、効果が見えにくいといった理由から、購入者とのトラブルにつながりやすいと判断されます。

    クーリングオフの対象になりやすい販売方法をとっている

    訪問販売や電話勧誘販売など、契約後にクーリングオフされやすい販売方法も審査では不利になりやすいです。契約が取り消されると、売上取消や返金対応が発生しやすくなるためです。

    具体的には、次のようなケースです。

    • 訪問販売による高額商品の販売
    • 電話勧誘による教材や健康食品の販売
    • 短期間の催事や展示即売会での販売
    • 継続契約を前提としたエステ契約
    • 会員権の販売

    このような販売方法は、契約後のキャンセルや返金対応が起こりやすいため、加盟店審査でも慎重に見られます。

    公序良俗に反するおそれがある

    公序良俗に反する、またはそのおそれがある業種は、加盟店審査で否認されやすくなります。カード会社は、ブランドイメージや社会的信用を損なうおそれがある加盟店を避けるためです。

    代表的な例は、次の通りです。

    • アダルト関連
    • 風俗関連
    • ギャンブル関連
    • 占い、スピリチュアル商材
    • 反社会的、暴力的な内容を含むコンテンツ

    これらの業種は、内容そのものが審査上の大きなマイナス要因になりやすいです。

    信用情報に問題がある

    法人や代表者に、過去の支払い延滞や債務整理などの履歴があると、審査に落ちることがあります。特に、クレジットカードやローンの支払いで長期延滞があった場合や、カード会社との取引で問題があった場合は、不利になりやすいです。

    開業直後で実績が少ない

    個人事業主や小規模事業者で、開業して間もない場合も審査で不利になりやすいです。売上実績や運営歴が少ないと、事業の継続性を判断しにくいためです。事業内容に問題がなくても、実績が少ないこと自体が審査上の弱みになることがあります。

    加盟店審査に落ちた場合の対策方法

    加盟店審査に落ちた場合は、同じ内容で再申請する前に、原因を切り分けて修正することが大切です。特に見直しやすいのは、書類、販売ページの情報、契約条件の書き方です。原因に合った対策をすれば、再申請できる可能性があります。

    1. 審査に落ちた原因を確認する

    最初に行うべきなのは、何が原因で審査に落ちたのかを整理することです。書類の不備なのか、Webサイトの情報不足なのか、商材の説明不足なのかで、直すべきポイントは変わります。案内内容がはっきりしない場合でも、提出書類と販売ページを見返すと、不足している点が見つかることがあります。

    2. 原因に応じて申請内容や販売ページを見直す

    原因が分かったら、その内容に合わせて修正します。ここでは、よくある原因別に見直すポイントを整理します。

    WebサイトやECページの情報不足

    必要な情報が不足していると、事業内容を確認できず審査に落ちやすくなります。

    見直したいのは、次のような項目です。

    • 会社概要
    • 問い合わせ先
    • 商品やサービスの説明
    • 特定商取引法に基づく表記

    販売ページがあっても、情報が足りなければ事業の実態は伝わりません。誰が、何を、どの条件で販売しているのかが分かる状態に整えることが必要です。

    商品内容や契約条件の分かりにくさ

    商品内容や契約条件が分かりにくいと、購入後のトラブルを懸念されて審査に落ちやすくなります。

    特に確認したいのは、次の点です。

    • 提供内容
    • 料金
    • 契約期間
    • 課金方法
    • 解約条件
    • 返金条件

    月額課金や継続契約では、更新のタイミングや途中解約の条件まで分かるように記載することが大切です。

    実績不足

    新設法人や開業直後の個人事業主は、実績が少ないことで審査が慎重になりやすくなります。

    この場合は、サイトだけでなく補足資料も用意します。

    • 事業計画書
    • サービス紹介資料
    • 取引先との契約書
    • 仕入れ資料

    売上実績が少なくても、事業の実態が伝われば判断材料を増やせます。

    商材や業種のリスク

    高額契約、継続課金、無形サービスは、もともと審査で慎重に見られやすい商材です。

    この場合は、商材そのものを変えなくても、見せ方は改善できます。

    • 何を提供するのか
    • どこまで対応するのか
    • いつ課金されるのか
    • 解約できるのか

    こうした内容を具体的に書くことで、リスクが高く見えにくくなります。

    3. 修正後に再申請する

    修正が終わったら、直した内容を反映したうえで再申請します。同じ内容のまま申し込むと、再び同じ理由で落ちやすくなります。前回から何を直したのかを整理してから申請することが大切です。

    4. 別の決済代行会社も検討する

    一社で審査に落ちても、別の決済代行会社なら通ることがあります。決済代行会社ごとに、対応しやすい業種や商材が異なるためです。無形サービス、継続課金、高額商材を扱う場合は、自社に近い業種の導入実績がある会社を選ぶと判断しやすくなります。

    そもそもクレジットカード決済の加盟店審査とは?

    クレジットカード決済を導入するには、加盟店審査の通過が必須です。これは、店舗や事業者が信用に足るかを判断するための審査で、クレジットカード会社や決済代行会社によって実施されます。

    審査の目的は、顧客とのトラブルや不正取引のリスクを未然に防ぐことです。クレジットカード決済は「後払い」の仕組みです。そのため、もし商品が届かない、サービスが提供されないといったトラブルが起きた場合、お客様は代金を支払わずに済みます。その結果、先に店舗へ代金を支払っているカード会社が損失を負うことになります。そのため、信頼性のある店舗かどうかを事前に確認する必要があります。

    加盟店審査では、事業形態や販売方法に応じて審査ポイントが変わります。特に「ECサイト」と「実店舗」ではチェックされる項目が異なります。

    ECサイトの加盟店審査の主な内容

    ECサイトでは、信頼できる運営体制が整っているかどうかが重視されます。

    チェック項目確認される内容
    販売ページの有無商品やサービスが実際に掲載されているか
    会社概要・運営者情報の記載事業者名、所在地、連絡先が記載されているか
    特定商取引法の表記法律に基づく必要事項が記載されているか
    問い合わせ先・返品対応サポート体制や返品に関する案内があるか
    決済機能・カートの設置カートや支払いページが正常に機能しているか
    ECサイトの加盟店審査の主な審査内容

    実店舗の加盟店審査の主な内容

    実店舗では、店舗がきちんと営業しているかどうかが重要視されます。

    チェック項目確認される内容
    店舗情報の記載住所、電話番号、営業時間などが明記されているか
    開業届・登記簿などの書類正式に事業が登録・届出されているか
    許可証(必要業種のみ)飲食業などに必要な許認可を取得しているか
    商品・サービスの内容と価格高額商材や不明瞭な料金設定がないか
    店舗写真・営業風景実際に営業していることが写真などで確認できるか
    実店舗の加盟店審査の主な審査内容

    特に個人事業主や小さなお店の場合は、写真や書類で「きちんと営業していること」を丁寧に示すことが重要です。

    クレジットカードの加盟店審査にかかる時間

    クレジットカード決済を導入するには、カード会社による加盟店審査を受ける必要があります。この審査には、数日から2週間程度かかるのが一般的です。審査のスピードは、申し込み内容の正確さや不備の有無、事業内容のリスクの高さなどによって変わります。

    • 早い場合:必要書類が揃っていて、業種もリスクが低ければ、数日で審査が完了することもあります。
    • 時間がかかる場合:書類の不備があったり、扱う商材が高額・特殊だったりする場合は、1〜2週間以上かかることもあります。

    そのため、クレジットカード決済を導入したいと考えたら、余裕を持って早めに申し込むことが大切です。

    クレジットカードの加盟店審査の前に準備すべきこと

    加盟店審査をスムーズに通過するためには、事前準備をしっかり行うことが大切です。特にオンラインでの申請が主流となる今、提出書類やWebサイトの整備は見落とされがちな審査ポイントでもあります。以下に、事前に準備しておくべき代表的な項目を紹介します。

    必要書類の準備

    審査には、事業の実態や代表者の身元を証明する書類の提出が必要です。法人か個人事業主かによって必要な書類が異なります。

    【法人の場合】

    • 登記簿謄本(履歴事項全部証明書)
    • 代表者の本人確認書類(運転免許証・マイナンバーカードなど)
    • 会社のパンフレットやWebサイトURL
    • 決算書や売上実績(求められる場合)
    • 振込先口座の情報(通帳の表紙と1ページ目の写しなど)

    【個人事業主の場合】

    • 開業届の写し
    • 本人確認書類
    • 事業内容が分かる資料(チラシ・Webサイトなど)
    • 振込先口座の情報(名義確認ができる通帳の写しなど)
      ※「屋号付き口座」や「事業用口座」の指定が必要な場合もあるため、要確認

    必要な許認可の取得

    業種によっては、営業に必要な許認可が法律で定められており、審査の際にも提出が求められます。以下に、主な業種と必要な許認可の一例を示します。

    業種必要な許認可
    飲食店食品営業許可
    食品衛生責任者の届出
    美容室・理容室美容師免許・理容師免許
    保健所への開設届
    古物商(中古品販売)古物商許可証(公安委員会発行)
    医療・薬品関係医薬品販売業許可
    管理薬剤師の配置など
    酒類の販売酒類販売業免許(税務署)
    中古車販売古物商許可証
    車両取扱に関する届出など
    業種別に必要な主な許認可

    許認可が必要な業種で取得していない場合、カード決済を含む取引自体が違法と判断される可能性もあるため、必ず確認・取得してから申請を行いましょう。

    Webサイトの整備

    特にECサイトの場合、サイトの完成度は加盟店審査に大きく影響します。情報が不足していたり、誤字脱字・デザインの崩れなどがあると、事業者としての信頼性が疑われてしまいます。

    商品情報、運営者情報、問い合わせフォーム、利用規約など、顧客が安心して購入できる状態に整っているかを審査前にチェックしておきましょう。

    (ECの場合)特定商取引法に基づく表記の掲載

    ECサイトでカード決済を導入する際には、特定商取引法に基づき、消費者が安心して取引できるように、以下の項目を必ず分かりやすく表示しておく必要があります。

    • EC事業者の名称・所在地
    • 連絡先(電話番号やメールアドレス)
    • 商品の販売価格と送料などの追加費用
    • 支払い方法と支払のタイミング(例:前払い・後払いなど)
    • 商品の引渡し時期(発送までの目安)
    • 返品可否とその条件

    上記以外にも、複雑な契約や継続購入が必要な場合には、詳細な条件の記載が求められますが、まずは上記6点をしっかり押さえておけば、審査における基本的な要件はカバーできます。

    より詳しい表示内容については、消費者庁の公式ガイドラインをご参照ください:
    「インターネットで通信販売を行う場合のルール」

    (ECの場合)ECサイトとカート機能

    ECサイトでクレジットカード決済を導入する場合、商品がきちんと販売されていることが確認できる状態であるかどうかが、審査における重要なチェックポイントになります。

    サイト上で以下のような基本的な動作ができることが求められます。

    • 商品をカートに追加できる
    • 注文内容の確認画面まで進めることができる
    • サイト全体が一般公開されており、閲覧・操作が可能

    一方で、「準備中」や「作成中」といった表示が多いサイトは、実態が確認できないと判断され、審査に落ちる可能性があります。販売ページ、会社情報、特定商取引法表記など、必要な情報が揃っていることもあわせて確認されます。

    クレジットカード決済導入の契約方式

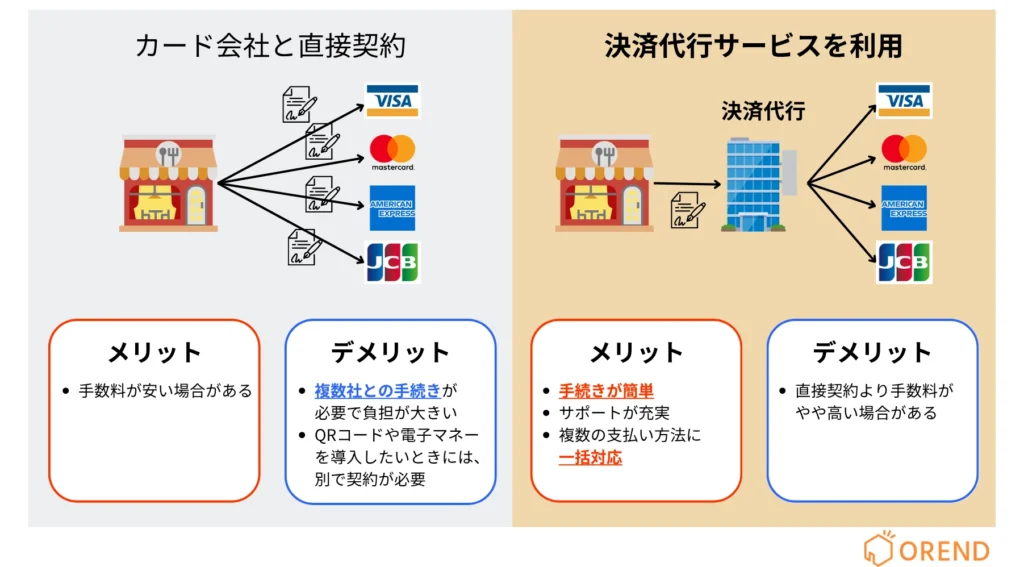
    クレジットカード決済を導入するには、カード会社と直接契約する方法と、決済代行会社を通じて契約する方法の2通りがあります。

    クレジットカード決済を導入する2つの方法(直接契約と決済代行経由)の図解とそれぞれの方法のメリットとデメリット

    カード会社との直接契約

    カード会社と直接加盟店契約を結ぶ方法では、審査基準が厳しく、導入までに時間がかかる傾向があります。
    その反面、手数料が比較的低く抑えられるケースがあるというメリットもあります。

    ただし、

    • 複数のカードブランドと個別に契約が必要になる
    • 契約や管理の手続きが煩雑
    • 審査で落ちやすい業種もある

    といったデメリットもあるため、実績や信用が十分にある企業向けの方式と言えるでしょう。

    決済代行会社を利用した契約

    多くの事業者が採用しているのが、決済代行会社を経由してカード決済を導入する方法です。
    1社との契約でVisa、Mastercard、JCBなど複数ブランドのカード決済をまとめて導入できるため、手間が少なく、審査も比較的通りやすい傾向があります。

    さらに、

    • 申込から導入までが早い(数日〜1週間程度)
    • サポートが充実している
    • オンライン決済・実店舗決済どちらにも対応可能

    といった利点があり、特に個人事業主や中小規模の事業者にとって導入しやすい方式です。

    クレジットカードの加盟店審査に関するよくある質問

    クレジットカード決済の加盟店審査に落ちたら、再申請はできる?

    はい、再申請は可能です。ただし、同じ内容のまま申請しても再度落ちる可能性が高いため、落ちた原因を見直し、サイトの整備や書類の見直し、必要な許認可の取得などを行った上で再申請するのがポイントです。別の決済代行会社に申し込む方法も選択肢の一つです。

    加盟店審査に落ちた原因は教えてもらえる?調べる方法はある?

    多くの場合、審査に落ちた理由は明確には開示されません。しかし、サイトの不備や許認可の未取得、取り扱い商材のリスクなど、よくある落ちる原因と照らし合わせて改善点を探ることは可能です。どうしても理由が分からない場合は、申請先に問い合わせてヒントを得られることもあります。

    審査に通りやすい決済代行会社はある?

    決済代行会社によって審査の基準や柔軟性に違いがあります。たとえば、導入実績が多く、サポートが手厚い会社では、書類やサイトの整備に関してもアドバイスが受けられることがあります。ただし、「審査に確実に通る」会社は存在しないため、事前準備が重要です。

    別の会社で再申請するときの注意点は?

    同じ情報で複数社に申し込むと、過去の申請履歴や内容の不一致が確認される場合があるため注意が必要です。以前落ちた原因を分析し、ECサイトや書類の修正を行ったうえで、条件が合いそうな別の決済代行会社を選ぶのが望ましいです。

    個人事業主でもクレジットカード決済を導入できる?

    はい、個人事業主でも導入できます。ただし、法人よりも審査のハードルがやや高くなる傾向があるため、運営実績や本人確認書類、Webサイトの整備などがより重視されます。必要な要件を満たしていれば、問題なく審査に通るケースも多くあります。

    まとめ|クレジットカード決済の加盟店審査は事前準備で通過率を上げられる

    クレジットカード決済を導入するには、加盟店審査を通過する必要があります。審査では、事業の実態や健全性、Webサイトの整備状況、取扱商品のリスクなどが総合的にチェックされます。
    審査に落ちてしまうケースもありますが、多くは事前の準備や内容の見直しで改善が可能です。

    もし審査に通らなかった場合でも、原因を把握し、ECサイトの整備や書類の修正、必要な許認可の取得などを行えば、別の決済代行会社での再申請が成功する可能性も十分あります。

    大切なのは、審査基準を正しく理解し、しっかりと対策を講じておくことです。クレジットカード決済の導入をスムーズに進めたい方は、サポートの手厚い決済代行会社を選ぶのも一つの手段です。

  • クレジットカード決済を審査なしで導入できる?加盟店審査の内容と流れと通過のポイントを解説

    クレジットカード決済を審査なしで導入できる?加盟店審査の内容と流れと通過のポイントを解説

    クレジットカード決済を店舗やネットショップで導入したいと考えたとき、気になるのが「審査があるのか」「自分でも通るのか」といった不安ではないでしょうか。とくに、個人事業主や新規開業の方にとっては、審査の仕組みや通過のポイントを事前に知っておきたいものです。

    本記事ではクレジットカード決済に審査はあるのか、クレジットカード決済を導入する際に必要な加盟店審査の流れやチェックされる項目、審査に落ちる原因と対策までをわかりやすく解説します。

    クレジットカード決済のスムーズな導入のために押さえておくべきポイントを網羅しています。

    クレジットカード決済は審査なしで導入できる?

    クレジットカード決済は加盟店審査なしで導入できる?

    できません。
    必ず、加盟店審査を受けて、審査に通る必要があります。

    なぜクレジットカード決済の導入に加盟店審査が必要?

    クレジットカード決済の導入に加盟店審査が必要なのは、安全に取引できる事業者かどうかを事前に確認するためです。

    カード決済は現金払いと違い、購入後に返金トラブルや不正利用、チャージバックが発生することがあります。そのため、決済代行会社やカード会社は、申込事業者の事業内容や販売方法に問題がないかを事前に確認します。

    加盟店審査で見られる主なポイント

    加盟店審査では、主に次のような点が見られます。

    • 事業の実態があるか
    • 販売内容や契約条件が明確か
    • 購入者とのトラブルが起きにくいか
    • 法令に沿って運営されているか

    細かな確認項目は申込先によって異なりますが、審査ではこうした観点から総合的に判断されます。

    クレジットカード決済は審査に落ちる主な理由

    審査に落ちる理由はさまざまですが、多くは事前に対策できる内容です。
    ここでは、加盟店審査で落ちる代表的な理由を紹介します。

    1. 業種や商材にリスクがある

    加盟店審査では、購入後のトラブルが起きやすい商材は慎重に見られます。特に注意されやすいのは、解約でもめやすい商材、価格に対して内容が見えにくい商材、説明が曖昧な無形サービスです。

    以下では、審査でリスクがあると見られやすいケースを具体的に見ていきます。

    長期契約や継続課金がある商材

    月額制のオンラインスクールや定期購入型のサービスです。解約方法や更新条件が分かりにくいと、利用者とトラブルになりやすいと判断されます。

    高額商品や返金トラブルが起きやすい商材

    数十万円のコンサルティング契約や高額講座です。料金に見合う提供内容がサイト上で分からないと、返金トラブルのリスクが高いと見られます。

    内容が分かりにくい商材

    情報商材、集客支援、業務改善支援などの無形サービスです。何をどこまで提供するのかが曖昧だと、実態が分かりにくく、返金やトラブルが発生しやすい商材として慎重に審査されます。

    2. 運営実績や売上実績が不足している

    新設法人や開業直後の個人事業主は、売上実績や取引履歴が少ないため、事業の安定性を示しにくい傾向があります。開業したばかりのECサイトや、公開直後で販売件数が少ないサービスでは、実績を確認できる材料の少なさが審査上の弱みになることがあります。

    3. WebサイトやECページの情報が不十分

    WebサイトやECページに必要な情報が不足していると、審査する側が事業内容を確認できず、審査にマイナスになります。例えば、会社概要がない、商品説明が短すぎる、問い合わせ先が載っていないといった状態です。

    4. 特定商取引法に基づく表記に不備がある

    特定商取引法に基づく表記に不備があると、販売条件が明確でないと判断され、審査に落ちる原因になります。例えば、事業者名や所在地、電話番号、支払い方法、返品や解約の条件が掲載されていない状態です。

    5. 許認可や資格が不足している

    営業に許認可や資格が必要な業種で、それを確認できないと審査に落ちやすくなります。例えば、古物商許可が必要な中古品販売、酒類販売免許が必要な酒類の販売、医療や美容関連で資格者の関与が前提になるサービスです。

    6. 信用情報や過去の取引履歴に懸念がある

    代表者や事業の信用面に不安があると、審査に落ちやすくなります。例えば、過去に加盟店契約を解除された履歴がある、チャージバックや返金トラブルが多かったなどのケースです。

    クレジットカード決済の加盟店審査に落ちないための対策

    審査に通るために重要なのは、必要な情報を事前にそろえ、事業内容を分かりやすく伝えることです。業種や商材そのものを変えられない場合でも、書類、Webサイト、表記内容を整えるだけで印象は大きく変わります。ここでは、申請前に見直したい対策を順番に解説します。

    1. 必要書類を事前に揃える

    申込みの前に、本人確認書類、登記簿謄本、開業届、許認可証など、必要な書類を確認してそろえておくことが大切です。書類の不足は内容以前の問題として見られやすいため、最初に整えておく必要があります。

    2. 会社概要や事業内容を分かりやすく掲載する

    サイトには、会社概要ページと事業内容が分かるページを用意し、会社名、所在地、代表者名、問い合わせ先を掲載しておくことが大切です。あわせて、どのような商品やサービスを提供しているのかが分かるページも必要です。

    3. 商品内容や料金体系を具体的に記載する

    ECサイトの商品ページや、アプリ内の申込み画面には、何を提供するのか、いくらかかるのか、いつ課金されるのかを具体的に記載しておくことが大切です。月額課金や継続契約の場合は、更新のタイミングや契約期間も分かるようにしておきます。

    4. 特定商取引法に基づく表記を整備する

    特定商取引法に基づく表記をサイトに明記しましょう。オンライン販売の申込みページやECサイトでは、事業者名、所在地、電話番号、支払い方法、返品や解約の条件などを掲載しておく必要があります。

    詳細は消費者庁の通信販売|特定商取引法ガイドや通信販売広告Q&A|特定商取引法ガイドをご確認ください。

    5. 許認可や資格を取得しサイトに掲示する

    許認可や資格が必要な業種では、許認可名や資格名だけでなく、番号や発行元までサイト上に掲載しておくことが大切です。例えば、中古品を販売するなら、ホームページ上に「氏名又は名称」「許可をした公安委員会名」「許可証番号」を表示します。酒類の通信販売では、免許の取得に加えて、年齢確認や未成年者飲酒防止に関する表示も必要です。

    業種ごとに必要になる許認可の一例を以下にまとめました。

    業種・業態必要な許認可
    古物(中古品)販売古物商許可証
    酒類の通信販売通信販売酒類小売業免許
    医薬品の販売一般販売業許可・薬局開設許可
    動物の販売・展示動物取扱業登録証
    美容・エステ管理美容師資格、施設開設届
    飲食店営業飲食店営業許可
    旅行・ツアー販売旅行業登録証
    金融・ローン取扱貸金業登録証
    業種・業態ごとに必要になる許認可

    6. 実績不足を補える資料を用意する

    新設法人や開業直後で実績が少ない場合は、事業内容を説明できる資料を用意しておくことが大切です。実績が少ない場合やWebサイトが未整備の場合は、事業計画書、サービス内容が分かる資料、取引先との契約書、商品の仕入れ資料などの資料の提出を求められることがあります。 

    審査に不安がある場合の決済代行会社の選び方

    審査に不安がある場合は、自社と近い業種や事業フェーズで導入実績がある決済代行会社を選ぶことが大切です。

    1. 自社の業種や商材の対応実績がある会社を選ぶ

    サブスク型サービス、オンライン講座、無形サービスなどは、申込先によって審査結果が分かれることがあります。自社に近い業種や商材の導入実績がある会社なら、対応できる可能性が高いと考えやすくなります。

    2. 新設法人や個人事業主の導入実績がある会社を選ぶ

    新設法人や個人事業主は、売上実績や運営歴が少ないため、申込先によっては審査で不利になりやすいです。新設法人や個人事業主の導入実績がある会社なら、実績が少ない事業者にも対応していると判断しやすくなります。

    クレジットカード決済の加盟店審査の流れ

    クレジットカード決済を導入するには、申し込みとあわせて必要書類を提出し、事業内容やWebサイトなどに基づいた審査が行われます。

    審査の一般的な流れは以下のとおりです。

    1. 申込フォームの入力・送信
    2. 必要書類の提出(登記簿謄本、銀行口座情報、WebサイトURLなど)
    3. 商材・サービス内容の確認
    4. Webサイトや法的表記のチェック
    5. 審査通過後に契約・利用開始

    加盟店審査にかかる期間

    クレジットカード決済の加盟店審査にかかる期間は、数日〜2週間前後が目安です。早ければ1〜3営業日程度で進む場合もありますが、必要書類の確認や追加審査が入ると長引きます。

    また、審査通過後の設定作業まで含めると、導入全体では3週間〜2か月程度かかることもあります。導入時期が決まっている場合は、少なくとも1か月程度の余裕を見て申し込むのが安全です。

    クレジットカード決済の導入方法|審査通過しやすい決済代行を活用しよう

    クレジットカード決済を導入する方法には主に2通りあります。どちらを選ぶかで、審査の難易度や導入までのスピード、コストも変わってきます。

    クレジットカード決済を導入する2つの方法(直接契約と決済代行経由)の図解とそれぞれの方法のメリットとデメリット

    1. クレジットカード会社と直接契約する

    カード会社やブランド(VISAやMastercardなど)と直接契約する方法は、審査が非常に厳格で、導入までに時間がかかる傾向があります。

    大手企業や長年の運営実績がある法人向けであり、業務の透明性や信用力が重視されます。自社で決済システムを構築するケースもあり、初期費用・運用管理の負担が大きいことも特徴です。

    一方で、取引手数料が比較的低めに設定されることが多く、大規模な売上を見込める事業者にとってはメリットもあります。

    2. 決済代行会社と契約する

    個人事業主や中小規模の店舗が選ぶことが多いのが、決済代行会社を通じた導入方法です。たとえば、Square、stera pack、JMS、スマレジペイゲート、STORES決済などが代表的なサービスです。

    これらの会社は複数のカードブランドや銀行と連携しており、申込から審査・導入までを一括でサポートしてくれます。

    主な特徴は以下のとおりです。

    • 比較的審査が通りやすい
    • 最短即日〜数日で利用開始可能
    • 必要書類や手続きが簡素
    • オンライン決済やモバイル決済にも対応

    審査基準が緩いわけではありませんが、提出情報を標準化・簡素化する仕組みが整っており、初めての導入でもスムーズに進めやすいのが利点です。

    よくある質問|クレジット決済導入と審査に関する疑問

    クレジットカード決済の導入や審査については、多くの事業者が同じような不安や疑問を抱えています。ここでは、よく寄せられる質問に対して簡潔に回答します。

    個人事業主でも導入できる?

    はい、個人事業主でもクレジットカード決済の導入は可能です。実際、多くの決済代行サービスは個人事業主向けのプランを提供しています。
    ただし、事業実態が確認できること(Webサイトの整備や帳簿類の提出など)は審査通過の前提条件となります。

    オンライン決済に審査は必要?

    オンライン決済にも必ず審査は必要です。特にネットショップやサービス販売を行う場合、Webサイトの完成度や法令遵守状況がチェックされます。
    決済代行サービスによっては、オンライン決済専用の審査基準を設けていることもあるため、事前に確認しておくと安心です。

    審査結果が出るまでの日数は?

    審査の所要日数はサービスによって異なりますが、早ければ即日、通常は1〜5営業日程度で結果が出ることが多いです。
    ただし、書類の不備や確認事項が発生した場合は、さらに日数がかかることがあります。

    クレジット決済以外で審査不要の手段はある?

    あります。たとえば銀行振込、代引き、現金払い、QRコード決済の一部サービスでは審査が不要または非常に簡略です。
    ただし、利便性や売上拡大の面でクレジットカード決済の効果は大きいため、あくまで補完的な決済手段と考えるのがよいでしょう。

    審査が柔軟なクレジットカード決済代行サービスおすすめ9選

    [orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price”}}[/orend-service]

    [orend-service]{“condition”:{“categoryId”:”00023″},”display”:{“type”:”price”}}[/orend-service]

    まとめ|クレジットカード決済は審査対策で導入しやすくなる

    クレジットカード決済の導入には審査が必要ですが、事前に準備すべきポイントを押さえておけば、審査通過のハードルは大きく下がります。

    特に重要なのは、必要書類の準備、Webサイトの整備、特定商取引法の表記や許認可の明示など、信頼性を証明するための対策です。
    これらを丁寧に整えておくことで、事業内容への理解が深まり、審査側にも好印象を与えることができます。

    また、初めて導入する場合や小規模事業者であれば、審査や導入サポートが充実した決済代行サービスを活用するのが現実的な選択肢です。

    クレジットカード決済は、顧客満足度の向上や売上拡大につながる重要なインフラです。審査対策をしっかり行い、自分のビジネスに合った方法でスムーズに導入を進めていきましょう。

  • Squareの審査は厳しい?審査期間、落ちる原因、個人申し込みの注意点も解説

    Squareの審査は厳しい?審査期間、落ちる原因、個人申し込みの注意点も解説

    「Squareの審査は厳しいのか、それとも通りやすいのか」これから申し込みを検討している方や、すでに審査中の方にとっては気になるポイントではないでしょうか。

    特に、JCBやQRコード決済(PayPayなど)の審査が通らなかったという声や、「個人事業主でも申し込めるのか」「ブラックリストは関係あるのか」といった不安もよく聞かれます。

    本記事では、Squareの審査基準や通過率、必要書類、審査期間、そしてよくある落ちる理由と対処法まで徹底解説します。さらに、JCBやQR決済、個人の申し込みに関する注意点や審査状況の確認方法も紹介するので、Square導入をスムーズに進めたい方はぜひ参考にしてください。

    Squareの審査は厳しい?

    Squareは、具体的な審査基準や審査通過率を公表していません。そのため、ほかの決済サービスと比べて審査が厳しい、または通過しやすいとは断定できません。

    ただ、一般的にSquareは、オンラインで申し込みが完結し、初期費用や月額費用がかからないことから導入しやすい決済サービスとされています。ただし、誰でも必ず審査に通るわけではなく、事業内容やリスクの高い業種、継続的役務の提供内容などによっては慎重に審査されます。

    審査では、申込者の本人情報、事業内容、業種、年間売上見込み、銀行口座、過去の行政処分などが確認されます。登録情報に誤りがある場合や、取り扱う商品とサービスがSquareの利用規約に反する場合は、承認されない可能性があります。

    参考:Squareの利用と特定商取引に関する法律について

    個人事業主でも申し込めますが、法人と同様に事業実態の確認が行われます。開業届、営業許可証、メニュー、請求書、WebサイトやSNSなど、事業内容を確認できる資料の提出を求められる場合があります。

    ブラックリストは審査に影響する?

    Squareは、個人信用情報と加盟店審査の関係を公表していません。

    そのため、クレジットカードやローンの延滞履歴が審査に影響しない、Squareが信用情報機関を確認しないと断定することはできません。

    審査では、Squareへ登録する本人情報、事業内容、銀行口座、必要書類を正確に提出することが重要です。

    Squareの審査と申し込みの流れ

    Squareの申し込みはWeb上で進められます。基本的な流れは次のとおりです。

    • Squareアカウントを作成する
    • 事業形態や業種を登録する
    • 本人情報または法人情報を入力する
    • 銀行口座を登録する
    • 必要に応じて本人確認書類や事業確認書類を提出する
    • アカウント有効化の結果を確認する
    • JCB、Diners Club、Discoverを店舗ごとに申し込む
    • 電子マネーとQRコード決済を別途申し込む

    カードブランドによって申込方法と審査期間が異なる

    Squareアカウントでは、次のカードブランドによる決済を受け付けられます。

    • Visa
    • Mastercard
    • American Express
    • JCB
    • Diners Club
    • Discover
    • UnionPay

    Visa、Mastercard、American Express、UnionPayは、Squareアカウントの作成後に審査が行われます。通常は1〜3営業日で、最短の場合はアカウント作成当日から利用できます。

    JCB、Diners Club、Discoverは、Squareアカウントの有効化後に店舗ごとの申し込みが必要です。株式会社ジェーシービーによる審査が行われ、通常5〜15日で結果が通知されます。申込状況はSquare データの店舗設定から確認できます。

    UnionPayはカード情報を手入力する決済では利用できません。対応する決済端末を使った対面決済で受け付けます。

    電子マネーはSquare データから申し込む

    電子マネーを受け付ける場合は、Squareアカウントの有効化後にSquare データから店舗ごとに手続きします。

    電子マネーの有効化には、同じ店舗でJCB、Diners Club、Discoverの利用申請を完了している必要があります。ただし、JCBの審査結果を待たずに電子マネーの手続きを進められます。

    電子マネーの申し込みから有効化までの期間は、通常約4〜9日です。

    QRコード決済は7ブランドへまとめて申し込める

    SquareのQRコード決済は、次の7ブランドへ1回の手続きでまとめて申し込めます。

    • PayPay
    • d払い
    • 楽天ペイ
    • au PAY
    • メルペイ
    • WeChat Pay
    • Alipay+

    QRコード決済は店舗単位で審査されます。複数店舗を登録している場合は、店舗ごとに申し込みが必要です。

    申し込み時には、店舗の外観、店内、決済場所などを確認できる写真や、事業内容を証明する書類の提出を求められます。写真が不鮮明な場合や登録住所と提出書類の住所が一致しない場合は、追加対応が必要です。

    Squareの審査に必要な書類

    Squareは、すべての申込者に同じ書類の提出を求めるわけではありません。登録情報だけでアカウントが有効化される場合もありますが、本人情報や事業実態の追加確認が必要な場合は書類を提出します。

    個人事業主の本人確認で求められる書類

    個人事業主は、本人確認のために写真付き身分証明書の提出を求められる場合があります。

    提出できる書類は次のとおりです。

    • 運転免許証
    • マイナンバーカード
    • 2020年2月3日以前に申請された日本のパスポート
    • 運転経歴証明書
    • 在留カード
    • 特別永住者証明書

    マイナンバーの通知カードは、本人確認書類として使用できません。

    また、Squareアカウントを作成できるのは18歳以上の事業主です。

    法人確認で求められる書類

    法人や団体は、追加情報の提出を求められた場合、発行日から6カ月以内の登記簿謄本を提出します。

    登録した会社名または代表者名と銀行口座名義が異なる場合は、両者の関係を確認できる資料も必要です。

    事業確認で求められる書類

    事業確認では、実際に提供している商品やサービスの内容を確認できる資料を提出します。

    個人事業主は、原則として開業届を提出します。開業届がない場合は、次の書類で事業内容を証明します。

    • 広告
    • メニュー表
    • 営業許可証
    • 各種資格証明書
    • 名刺
    • 過去に取り扱った商品やサービスの請求書
    • 注文書
    • 納品書

    提出する書類が複数ページになる場合は、1つのファイルにまとめる必要があります。

    Squareの審査期間はどれくらい?決済手段別の目安を解説

    Squareの審査期間は、利用する決済手段や手続き内容によって異なります。

    決済手段ごとの審査期間

    Visa、Mastercard、American Express、UnionPayは、最短の場合はSquareアカウントを作成した当日から利用できます。

    JCB、Diners Club、Discoverは店舗ごとの申請が必要です。電子マネーとQRコード決済もSquare データから別途手続きを行います。

    決済手段審査期間の目安申込方法
    Visa、Mastercard、American Express、UnionPay通常1〜3営業日、最短当日Squareアカウント作成後に審査
    JCB、Diners Club、Discover通常5〜15日店舗ごとに別途申込
    電子マネー通常約4〜9日Square データから別途申込
    QRコード決済通常30日以内Square データから別途申込

    その他の審査と手続き

    追加情報を提出した場合は、通常1〜2営業日以内に審査結果が通知されます。銀行口座の認証が完了するまでは、決済代金の振り込みが開始されません。

    審査期間は目安であり、追加情報の提出や確認が発生すると期間が延びます。

    なお、2026年7月時点では、申込件数の増加により、通常よりアカウント審査に時間がかかると公式サイトで案内されています。

    手続き内容期間の目安手続き方法
    追加書類提出後のアカウント審査通常1〜2営業日Squareから依頼された場合
    銀行口座の認証通常3営業日以内アカウント登録時

    他社と比較した審査スピード

    Squareは初期費用がかからず、申し込みもWeb上で完結するため、他社と比較して審査スピードが早い傾向にあります。

    例えば、端末の購入が必須な他の決済サービスでは、端末の配送・設置を待つ必要があり、全体で1週間以上かかることも珍しくありません。

    Squareであれば、必要書類の提出が不要な場合は即日審査→即利用開始も可能で、「審査スピードの速さ」は大きな魅力の一つです。

    順位イメージサービス名導入審査時間
    🥇
    1位
    stera tapiPhone:最短15分
    Android:最短5営業日
    🥈
    2位
    Square全端末最短翌日
    🥉
    3位
    STORES決済最短3営業日
    導入スピードの早さで比較!おすすめ決済端末ランキング

    Squareの審査が長引く原因

    審査が長引いている場合は、登録情報と提出書類を確認してください。

    主な確認項目は次のとおりです。

    • 本人確認書類と登録氏名が一致しているか
    • 登録住所に誤りがないか
    • 法人名と登記情報が一致しているか
    • 銀行口座名義と登録情報の関係を証明できるか
    • 業種や商品内容が具体的に登録されているか
    • Squareから追加情報の提出依頼が届いていないか

    アカウント審査で追加情報が必要な場合は、メールで通知が届きます。Square データへログインし、「手続きを完了」または「アカウント認証を完了」から対応してください。

    QRコード決済を申し込んでいる場合は、Square データに表示される申込状況も確認してください。

    QRコード決済の主なステータスは次のとおりです。

    • 未申込み
    • 審査中
    • 要対応
    • 審査の遅延
    • 非承認
    • 利用可能

    「要対応」と表示されている場合は、追加情報や書類の提出が必要です。

    Squareで取り扱えない商品とサービス

    Squareでは、法令、カードブランドの規定、Squareの利用規約に反する商品とサービスを取り扱えません。

    主な例は次のとおりです。

    • 金券、有価証券、現金と容易に交換できる商品
    • プリペイドカードや小切手などの金融商品
    • ギャンブル関連の商品とサービス
    • 成人向けの商品とサービス
    • CBDと関連商品
    • 非対面取引における処方薬
    • 無許可で提供する商品とサービス
    • 質屋業や探偵業
    • 不動産仲介手数料
    • 占いなどの超自然的なサービス
    • インターネットオークション
    • 規定を超える継続的役務
    • 経済制裁対象との取引

    上記は一例です。取り扱いの可否は、Square加盟店規約と公式ヘルプで確認してください。

    回数券は条件によって取り扱える

    回数券や長期間にわたるサービスは、一律で禁止されているわけではありません。

    ただし、業種、税込価格、契約期間、カードブランドによって決済の受付条件が異なります。

    エステティックと美容医療では、次のいずれかを満たす場合に決済を受け付けられます。

    • 契約期間が1年以内で、税込価格が5万円以下
    • 契約期間が1カ月以内で、税込価格が5万円を超える

    語学学校、個別指導、予備校、パソコン教室、結婚相談所、整体、スポーツジムなどでは、次のいずれかを満たす場合に決済を受け付けられます。

    • 契約期間が1年以内で、税込価格が5万円以下
    • 契約期間が2カ月以内で、税込価格が5万円を超える

    関連商品の料金も、継続的役務の料金に含まれます。業種や条件によって利用できるカードブランドが異なるため、販売前にSquare公式のフローチャートを確認してください。

    Squareの審査に落ちたときの対処法

    審査が承認されなかった場合は、Squareから届いたメールとSquare データの表示内容を確認してください。

    確認する内容は次のとおりです。

    • 入力した本人情報や事業情報に誤りがないか
    • 提出書類が鮮明で有効期限内か
    • 事業内容を確認できる資料が不足していないか
    • Squareから追加情報の依頼が届いていないか
    • 取り扱う商品とサービスが禁止対象に該当していないか

    追加情報の提出を求められている場合は、必要な書類を提出しなければアカウントの承認手続きが完了しません。

    JCBなどは同じ店舗から再申請できない

    JCB、Diners Club、Discoverは、審査結果が確定した同一店舗から再申請できません。

    審査基準や審査結果の詳しい理由も開示されません。JCBなどが非承認になった場合でも、Squareアカウントが有効であればVisa、Mastercard、American Express、UnionPayは引き続き利用できます。

    また、JCBの審査が承認されなかった場合でも、交通系ICとiDは申し込めます。ただし、QUICPayは利用できません。

    QRコード決済も同じ店舗から再申請できない

    QRコード決済の申し込みが却下された場合は、同じ店舗から再度申し込むことはできません。

    SquareサポートやQRコード決済事業者へ問い合わせても、審査結果を変更することはできません。各QRコード決済事業者は、独自の非公開基準で審査を行っています。

    JCBなどやQRコード決済が非承認になった場合は、利用できるほかの決済ブランドを確認したうえで、必要に応じて別の決済サービスも検討してください。

  • SquareでPayPayを使う方法!決済手数料・審査や申込み手順まで徹底解説

    SquareでPayPayを使う方法!決済手数料・審査や申込み手順まで徹底解説

    Squareでは、PayPayを含む7種類のQRコード決済を受け付けられます。初期費用と月額固定費は無料で、PayPayの決済手数料は3.25%です。

    PayPayだけでなく、クレジットカード、電子マネー、現金の売上もSquareでまとめて管理できます。複数の決済サービスを個別に管理する必要がなく、店舗の会計業務を一本化できる点が大きな特徴です。

    この記事では、SquareでPayPay決済を導入する際の費用、審査、申込方法、決済手順、注意点を解説します。

    SquareでPayPayは使える?

    SquareはPayPayに対応しており、Square POSレジからPayPay決済を受け付けられます。PayPayのほか、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+を含む7つのQRコード決済に対応しています。

    Squareが対応するQRコード決済7ブランドや各ブランドの手数料については、「Squareの対応QRコード決済一覧」で詳しく解説しています。

    SquareでPayPayを使うときの費用と手数料

    SquareでPayPay決済を使えるようにするための追加費用は不要です。

    Squareは初期費用・月額費用は無料で、決済手数料のみで利用できます。手持ちのスマホやタブレットがあれば、端末費用もなしで今すぐ始められるのが大きな特徴です。

    項目料金
    Squareアカウント作成無料
    初期費用無料
    端末費用0円~
    ※スマホアプリは無料。決済端末は4,980円~。
    月額利用料無料
    PayPay決済手数料3.25%(非課税)
    入金手数料無料
    ※入金サイクルはみずほ・三井住友銀行は翌営業日に入金。その他は週1回。即時入金時は1.5%かかる。
    解約金なし

    SquareとPayPay直接契約の料金を比較

    PayPayと直接契約する場合、PayPayマイストア 制限プランの決済システム利用料は1.98%(税別)です。月額1,980円/店舗(税別)のPayPayマイストア ライトプランを契約し、所定の条件を満たすと1.60%(税別)まで下がります。

    決済手数料だけを見ると、PayPayとの直接契約のほうが低いです。一方、SquareはPayPayに加えて、クレジットカード、電子マネー、楽天ペイやd払いなどのQRコード決済にも対応しています。

    項目SquarePayPay
    制限プラン
    PayPay
    ライトプラン
    PayPay決済の手数料3.25%(税込)1.98%(税別)1.60%(税別)
    月額固定費0円0円1,980円/店舗(税別)
    対応決済クレジットカード・電子マネー・PayPayを含む7種類のQRコード決済PayPayPayPay
    通常の振込手数料0円0円0円

    PayPayだけを導入するなら、決済手数料の低いPayPayとの直接契約がおすすめです。一方、クレジットカードや電子マネー、PayPay以外のQRコード決済もまとめて導入するなら、Squareがおすすめです。

    Squareなら複数のキャッシュレス決済をSquare POSレジでまとめて管理できるため、決済サービスごとに売上管理を分ける必要がありません。

    SquareでPayPayを設定・申し込みする方法

    SquareでPayPayを利用するには、事前に申し込みと審査が必要です。申し込みは、店舗情報や決済設定を管理するWeb管理画面「Square データ」から行います。

    ここでは、申し込み前に確認する内容から、実際の申請手順、審査状況の確認方法まで解説します。

    申込み前に確認する条件と必要な写真

    PayPayを含むQRコード決済を申し込むには、Squareアカウントを開設し、クレジットカード決済の利用審査が完了している必要があります。

    まだSquareを利用していない場合は、先にアカウントを作成して事業者情報などを登録し、カード決済を利用できる状態にします。その後、PayPayを含むQRコード決済を別途申し込みます。

    また、PayPayの審査では店舗の営業実態を確認するため、以下のような写真を提出します。

    • 事業名または店舗名が確認できる店舗外観や看板
    • 店舗内の様子が分かる写真
    • 会計や決済を行う場所
    • QRコード決済を受け付ける場所

    写真はJPG、JPEG、PNG、PDF形式で提出できます。複数のファイルを提出する場合は、1つのPDFにまとめます。

    注意点として、複数店舗でPayPayを導入する場合は、店舗ごとに申し込みが必要です。1回の申し込みで複数店舗をまとめて申請することはできません。

    Square データからPayPayを申し込む手順

    PayPayの申し込みは、Square データから以下の手順で進めます。

    1. Square データにログインする
    2. 「設定」から「アカウントと設定」「加盟店さまの事業」「店舗」の順に進む
    3. PayPayを導入する店舗を選択する
    4. QRコード決済の「未申込」を選択する
    5. 「申し込む」を選択する
    6. 店舗情報や必要事項を入力する
    7. 店舗写真など必要な資料を提出する
    8. 入力内容を確認して申し込みを完了する

    1回の手続きで、PayPayを含む7つのQRコード決済ブランドへ申し込めます。申し込み後は各決済事業者による審査が行われ、通常の審査には最長30日かかります。

    審査が完了したブランドから順次利用できるようになるため、7ブランドすべての審査完了を待つ必要はありません。

    PayPayの審査状況を確認する方法

    PayPayの審査状況は、Square データの店舗設定から確認できます。

    ステータス状態
    未申込み申し込みが完了していない
    審査中申し込み内容を審査している
    要対応追加情報の提出などが必要
    審査の遅延審査処理に遅れが発生している
    非承認PayPayの利用が承認されなかった
    利用可能審査が完了し、PayPayを利用できる

    審査が完了すると、結果はメールやSquareのアプリ内通知でも確認できます。

    「要対応」や「非承認」と表示されている場合や、PayPayが決済画面に表示されない場合の原因は、後半の「PayPayが表示されない・申込不可になる主な原因」で詳しく解説します。

    SquareでPayPay決済するやり方

    PayPayの審査が完了すると、Square POSレジからPayPay決済を受け付けられます。

    Squareでは、店舗側の端末に会計金額とQRコードを表示し、お客様がPayPayアプリで読み取って支払います。

    Square POSレジでPayPay決済を受け付ける手順

    実際のPayPay決済は、以下の流れで行います。

    1. Square POSレジで商品や会計金額を入力する
    2. 「お会計」を選択する
    3. 支払方法から「QRコード」を選択する
    4. 画面にQRコードを表示する
    5. お客様がPayPayアプリでQRコードを読み取る
    6. お客様がPayPayアプリで支払いを確定する
    7. Square側で決済完了を確認する

    Squareでは、タブレットやスマートフォン、Squareの決済端末にQRコードを表示できます。お客様がPayPayアプリでQRコードを読み取り、支払いを確定すると決済完了です。 

    SquareのPayPayは動的QRコードのユーザースキャン方式

    SquareのPayPay決済では、会計ごとに異なるQRコードを発行する「動的QRコード」を利用します。

    PayPayと直接契約した店舗で見かける、レジ横などに固定QRコードを設置してお客様が金額を入力する方法とは仕組みが異なります。

    Squareでは会計金額を入力すると、その取引専用のQRコードが自動で表示されます。そのため、お客様が支払金額を入力する必要はありません。金額の入力間違いを防ぎながら、Square POSレジ上で売上を管理できます。

    レシート発行と返金の方法

    PayPayの決済が完了した後は、ほかのSquare決済と同様にレシートを発行できます。紙のレシートのほか、メールやSMSで電子レシートを送ることも可能です。

    返金する場合は、Square POSレジの取引履歴から対象のPayPay決済を選び、払い戻しを行います。全額返金だけでなく、一部返金にも対応しています。

    SquareでPayPayが表示されないときの原因と対処法

    PayPayの審査が完了しているのに、Square POSレジの支払方法にPayPayが表示されない場合は、店舗設定やアプリ、通信環境を確認します。

    PayPayが利用可能になっているか確認する

    まず、Square データでPayPayの申込状況を確認します。ステータスが「利用可能」になっていない場合は、まだPayPay決済を受け付けられません。

    「審査中」「要対応」「審査の遅延」などの場合は、審査完了または必要な対応を済ませる必要があります。

    QRコード決済が有効になっているか確認する

    PayPayが「利用可能」になっていても、QRコード決済を無効にしていると支払方法に表示されません。

    Square データで対象店舗を開き、QRコード決済が有効になっていることを確認します。また、Square POSレジの「その他」から「設定」「支払い」と進み、QRコード決済を非表示にしていないかも確認します。

    Squareアプリとインターネット接続を確認する

    設定に問題がない場合は、Squareアプリと利用端末を確認します。

    • Squareアプリを最新版に更新する
    • 端末を再起動する
    • Squareアプリから一度ログアウトして再ログインする
    • Wi-Fiやモバイル通信が接続されているか確認する

    QRコード決済はオフラインでは利用できないため、安定したインターネット接続が必要です。

    SquareでPayPayが申込不可・非承認になる主な原因

    PayPayの申し込みで「要対応」や「非承認」となった場合は、店舗情報や提出書類、業種などが審査条件を満たしていない可能性があります。

    店舗写真・事業証明・住所情報に不備がないか確認する

    Square公式では、QRコード決済の申し込みで問題となる代表例として、以下を挙げています。

    • 店舗写真が不鮮明または必要な範囲を確認できない
    • 事業を証明する書類が不足している、または内容に誤りがある
    • Squareに登録した住所と確認書類の住所が一致していない
    • QRコード決済の対象外となる業種に該当している

    「要対応」と表示された場合は、Square データに追加で必要な情報が表示されます。内容を確認し、申込情報や提出書類を修正します。

    店舗名や住所などの登録情報を確認する

    申し込み前に、Square データへ登録している店舗情報が最新か確認します。

    特に住所は、提出する確認書類と一致している必要があります。また、QRコード決済事業者側の制限により、屋号や店舗名に「株式会社」「合同会社」などの法人格を含めることはできません。

    非承認後は同じ店舗で再申請できないので注意

    PayPayを含むQRコード決済の申し込みが「非承認」になった場合、同じ店舗で再度申し込むことはできません。

    SquareサポートやQRコード決済事業者へ問い合わせても審査結果を変更することはできません。各決済事業者は独自の審査基準を設けており、詳細な非承認理由が開示されない場合もあります。

    SquareでPayPayを使う前の注意点

    SquareでPayPayを利用する場合は、決済方法や利用できる場面にいくつか制約があります。

    固定QRコードを店頭に置いて決済することはできない

    PayPayとの直接契約で使われるような固定QRコードを店舗に設置し、お客様自身に金額を入力してもらう運用はできません。

    Squareのオンライン決済ではPayPayを利用できない

    SquareでPayPayを受け付けられるのは、店舗での対面QRコード決済です。

    Square オンラインビジネスやSquare リンク決済などのオンライン決済では、PayPayは支払方法として提供されていません。オンライン販売では、クレジットカードやApple Pay、Google Payなどが利用できます。

    PayPay決済はオフラインでは利用できない

    Squareのクレジットカード決済にはオフラインで受け付けられる機能がありますが、PayPayを含むQRコード決済はインターネット接続が必須です。

    QRコードの生成から決済完了まで通信が必要になるため、Wi-Fiやモバイル通信が利用できない環境ではPayPay決済を受け付けられません。

    イベント出店や屋外販売などで利用する場合は、事前に通信環境を確認しておく必要があります。

    特定継続的役務ではPayPayの支払方法に制限がある

    エステ、語学教室、学習塾、結婚相談所など、特定継続的役務に該当するサービスではPayPay利用時にも制限があります。

    Squareでは、特定継続的役務に該当するサービスでPayPayを受け付ける場合、お客様が事前にチャージしたPayPay残高で支払う必要があり、PayPayクレジットは利用できません。

    該当する業種では、通常の店舗よりも決済条件が細かく設定されているため、申し込み前にSquareとPayPayの利用条件を確認する必要があります。

    SquareのPayPay決済に対応している決済端末

    Square Reader、スタンド、ターミナル、レジスターなど、どの端末でもPayPayに対応しています。スマホやタブレットを使った小型端末から、据え置き型のモデルまで、環境に応じて選べます。

    どの端末でも、決済時にはQRコードが画面に表示されます。お客様はそのコードをスマホで読み取るだけ。決済の流れはとてもシンプルです。

    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい
    ・固定の店舗を持たない業態(イベント出店、キッチンカーなど)
    ・コストを抑えたい
    ・場所を取らない小さな端末がいい
    ・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い
    ・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい
    ・在庫管理がしたい小売店
    ・テーブル決済したい飲食店
    ・iPadをPOSレジとして使いたい
    ・お客様に注文内容・金額を確認してほしい
    ・セルフオーダー、セルフレジが必要
    ・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円99,980円44,980円29,980円29,980円
    アプリ利用料
    月5,000円
    メリット・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる
    ・持ち運びしやすい
    ・コンパクトな決済端末
    ・安価で導入しやすい
    ・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店に対応
    ・スタッフと顧客用の2画面式で見やすい
    ・スマートなデザインで、お店の雰囲気を壊さない
    ・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    ・iPadだけでレジスタンドになる
    ・画面を回転して、お客様に注文内容の確認
    ・LightningコネクターとUSB-Cに対応
    ・お客様のみで注文から決済まで完結
    ・セルフオーダー・セルフレジを簡単導入
    デメリット・交通系電子マネー非対応・モニターなし
    ・スマホ・タブレットとの接続が必須
    ・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済クレジットカード(タッチ決済)
    スマホのタッチ決済
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    電子マネー
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    QRコード決済
    ※電子マネーは近日対応予定
    必要機器・iPhone(XS以上で最新バージョンのiOS)
    ・Androidスマホ(9以上でNFC搭載)
    ※お店が用意
    ・iPhone・iPad・Androidスマホ・Androidタブレット
    ※お店が用意
    不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    〇端末内蔵必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証・支払い日から30日以内の返品で全額返金
    ・安心の2年保証
    ・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト
  • Squareの対応QRコード決済一覧!手数料やPayPayの申込方法も解説

    Squareの対応QRコード決済一覧!手数料やPayPayの申込方法も解説

    主要7ブランドを1台で対応できるSquareのQRコード決済を使っていますか?

    本記事ではSquare(スクエア)のQRコード決済の対応ブランド一覧、決済手数料、どのようにQRコードの決済するか、メリットやデメリットまで解説します。

    SquareはPayPayや楽天ペイなど7種類のQRコード決済に対応

    SquareのQRコード決済は7種類の主要な決済サービスに対応しており、国内利用率の高いQRコード決済をほぼ網羅しています。

    PayPay・楽天ペイなど7種類のQRコード決済に対応

    Squareが対応している7つのQRコード決済は以下の通りです。

    国内のQRコード決済5種類
    1. PayPay(ペイペイ)
    2. 楽天ペイ
    3. d払い
    4. au PAY
    5. メルペイ
    海外のQRコード決済2種類
    1. Alipay+(アリペイプラス):海外の19種類のQRコード決済が含まれる。
    2. WeChat Pay(ウィーチャットペイ)

    PayPayは、2026年5月時点で登録ユーザー数7,400万人に達しています。国内で利用者の多い決済サービスに対応できるため、QRコード決済を利用する顧客の取りこぼしを防げます。

    また、Alipay+(アジア各国のQRコード決済を統合したプラットフォーム)に対応できることで、実際にはインバウンド観光客向けの主要なQRコード決済、​中国のAlipay、韓国のKakaoPay、タイのtrue money、香港のAlipay HKなど、19種類の海外QRコード決済に対応できます。

    QRコード決済の手数料は全て3.25%

    SquareのすべてのQRコード決済で手数料は3.25%に統一されています。

    決済ブランドごとに異なる手数料を設定している他社サービスと比較して、シンプルで分かりやすい料金体系が特徴です。売上計算や経理処理が簡単になり、事務作業の効率化につながります。

    月額費用と通常の振込手数料は無料

    追加費用は一切ないのがSquareの特徴です。Squareは、アカウント作成費用、月額利用料、通常の振込手数料が0円です。契約期間の制限や解約費用もありません。

    • 初期費用:無料(端末を購入する場合は、4,980円~)
    • 月額利用料:無料
    • 入金手数料:無料

    QRコード決済を受け付けるだけであれば、スマートフォンまたはタブレットに無料のSquare POSレジアプリをインストールすることで利用できます。

    クレジットカードや電子マネーにも対応する場合は、Square リーダーなどの決済端末を購入します。また、通常の振込日より前に売上金を受け取る即時入金サービスには、入金額の1.5%の手数料がかかります。

    SquareでQRコード決済を使う方法

    SquareのQRコード決済は、お客様がスマートフォンで店舗側のQRコードを読み取る「ユーザースキャン方式」を採用しています。

    Squareターミナルでユーザースキャン方式でQRコード決済をしている様子
    Squareより

    SquareのQRコード決済の流れは以下の通りです。

    1. お店:商品代金をSquare端末に入力
    2. お店:決済方法で「QRコード」を選択
    3. お店:画面にQRコードが表示される
    4. お客様:スマートフォンでQRコードをスキャン
    5. 決済完了

    QRコードには決済金額が自動で設定されているため、お客様が金額を入力する必要がありません。入力ミスによるトラブルを防げるので、安心して利用できます。

    SquareのQRコード決済の導入の流れ|申し込み方法~利用開始

    SquareのQRコード決済は、Squareアカウントを作成しただけでは利用できません。アカウントの承認後、店舗ごとにQRコード決済の申し込みと審査が必要です。

    通常の審査には最長30日かかります。QRコード決済事業者から追加情報や書類の提出を求められた場合は、さらに時間がかかることがあります。

    申し込み前の確認ポイント

    QRコード決済の申し込みには以下の書類と情報が必要です。

    まずはこちらの2点が完了しているか確認しましょう。

    • Squareアカウントの作成が完了していること
    • クレジットカード決済を使えるようになっていること

    申し込みから利用開始までの流れ

    申し込みは以下の3つのステップで完了します。

    1. QRコード決済の申し込み
    2. 審査完了
    3. 有効化

    ウェブ画面(Squareデータ)からの申し込み手順

    1. Square データにアクセス
    2. 「アカウントと設定」→「店舗情報」を選択
    3. QRコード決済を有効にする店舗をクリック
    4. 対象店舗の詳細でQRコードセクションの「未申込」をクリック
    5. 「申し込む」をクリック(1回で全てのQRコード決済を申し込みできます)
    6. 必要事項を入力し「送信」をクリック
    7. 確認ページで入力内容を確認し「完了」をクリック

    スマホアプリ(SquarePOSレジアプリ)からの申し込み手順

    1. Square POSレジアプリで「≡その他」→「設定」→「支払い」
    2. 「支払方法を適用・管理」または「支払方法」を選択
    3. 「QRコード(対面決済)」をタップ
    4. モバイルブラウザにリダイレクトされ、Squareアカウントにログイン
    5. 「申し込む」をタップ
    6. すべての必須項目を入力し「送信」をクリック(1回で全てのQRコード決済を申し込みできます)

    審査完了から利用開始までの期間

    審査期間は通常最長30日程度ですが、QRコード決済事業者によって異なる場合があり、最長では3か月かかるとのことです。

    お申し込み後、追加情報提出のリクエストがアプリ内通知とメールで届く場合があるので、メールは定期的にチェックしておきましょう。
    審査状況はSquare データの店舗画面で確認可能です。審査が完了すると、アプリ内の通知やメールで連絡が来ます。

    審査完了後は、QRコード決済事業者ごとに順次利用可能になります。すべての決済方法が使えるようになったら、QRコード決済の受け付けを開始できます。

    SquareでQRコード決済を導入する3つのメリット

    1. QRコード決済以外の決済も一元管理できる

    まず、PayPay、楽天ペイ、d払いなど人気のQRコード決済手段を1つの端末ですべて受け付けられます。複数の決済端末を設置する必要がないため、レジ周りがスッキリし、店舗スペースを有効活用できます。

    それに加えて、クレジットカード決済、電子マネー決済も1つの端末で管理することができます。

    売上データも1つの管理画面で確認できるため、経理作業の効率化にもつながります。異なる決済サービスの売上を個別に集計する手間がなくなり、日々の業務負担が軽減されます。

    2. 月額費用が無料で手数料体系もシンプルで分かりやすい

    Squareは月額料金や振込手数料などの毎月かかる固定費が0円で利用できます。そのため、かかるのは決済手数料だけです。

    また、すべてのQRコード決済で手数料が3.25%に統一されているため、決済手段ごとに異なる手数料を計算する必要がありません。売上予測や利益計算が簡単になり、経営計画を立てやすくなります。

    また、入金手数料が無料なので、余計なコストを気にすることなく決済サービスを利用できます。

    3. 入金サイクルが早くキャッシュフローが改善できる

    三井住友銀行またはみずほ銀行を登録した場合、0時から23時59分までに発生した売上は、原則として翌営業日に入金されます。
    その他の金融機関を登録した場合は、週1回入金されます。毎週水曜日に締められ、同じ週の金曜日に1週間分の売上がまとめて入金されます。

    また、振込手数料は金融機関を問わず無料です。

    通常の入金日より前に売上金が必要な場合は、入金額の1.5%を支払うことで即時入金もできます。

    SquareでQRコード決済を導入する2つの注意点・デメリット

    1. 他社サービスよりQRコード決済手数料が0.01%だけ高い

    SquareのQRコード決済手数料3.25%は、業界平均と比較すると少し(0.01%)だけ高めに設定されています。他社では基本的に3.24%となっています。取扱金額が大きい店舗では手数料負担が多少重くなる可能性があります。

    2. 審査完了まで時間がかかる

    QRコード決済の審査には最長30日程度の時間が必要です。決済ブランドごとに個別審査が行われるため、すべての決済方法が利用できるようになるまで時間差が生じます。

    提出した店舗写真が不鮮明な場合や、Squareに登録した店舗情報と書類の内容が一致していない場合は、審査が長期化する原因になります。申し込み前に登録情報と提出書類を確認することが重要です。

    SquareのQRコード決済の手数料・料金を他社と徹底比較

    SquareのQRコード決済手数料3.25%は、他社サービスと比較すると中間程度の水準です。

    人気の決済サービスとの手数料比較

    主要な決済サービスとの手数料や料金の比較表です。

    サービス名

    Square 決済

    Airペイ(エアペイ)

    stera pack

    スマレジ・PAYGATE POS

    JMS

    STORES決済

    PayCAS Mobile

    楽天ペイターミナル

    端末 Squareの決済端末画像 stera packの決済端末画像 スマレジ・PAYGATE POSの決済端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 STORES 決済の端末画像 PayCAS Mobileの決済端末画像 楽天ペイターミナルの端末画像
    おすすめ評価

    4.78
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.76
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.73
    ★★★★★ ★★★★★

    4.68
    ★★★★★ ★★★★★

    4.66
    ★★★★★ ★★★★★

    4.71
    ★★★★★ ★★★★★

    端末費用

    0円~
    無料アカウント

    0円 ※キャンペーン(通常20,167円)

    0円
    ※レンタル

    0円 ※キャンペーン(通常39,600円)

    0円

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円※特別セット(通常78,800円)

    0円 ※キャンペーン(通常38,280円)

    月額費用

    固定費全て0円

    0円 ※無料

    初年度0円
    翌年以降0円~※

    3,300円※税込、その他プランあり

    0円 ※無料

    0円
    ※フリー(スタンダード:3,300円)

    4,000円~
    →1,980円

    2,200円※スタンダードがキャンペーンで0円

    QRコード

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ
    海外QRコード対応

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au Pay(Smart code)

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    QRコード手数料

    3.25%

    3.24%~

    3.24%

    2.00%~

    3.24%

    3.24%

    2.95%~

    2.00%〜3.24%

    入金サイクル

    即時入金

    最大月6回

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    月2回

    最大月6回

    最短翌々日

    月2回

    3日後振込※土日祝含む。楽天銀行は最短翌日

    入金手数料

    0円

    0円

    三井住友:0円
    その他:220円
    ※税込

    問合せ

    月2回:無料
    月6回:198円/回
    ※税込

    0円

    0円

    330円/回楽天銀行は無料

    導入までの目安

    最短当日

    1週間~1ヶ月

    最短約2週間

    1~1.5か月

    約4~6週間

    最短4営業日

    1か月

    最短6営業日

    クレジットカード

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover

    カード手数料

    2.5%~

    2.48%~

    1.98%~

    1.98%~

    2.48%~

    1.98%〜スタンダード、フリー2.48%〜

    2.30%~

    2.20%〜3.24%

    公式サイト

    Squareの手数料は決して最安値ではありませんが、月額利用料や入金手数料が無料という点で総合的なコストパフォーマンスは良好です。特に小規模事業者や新規開業者にとって、固定費がかからない点は大きなメリットです。

    また、Squareは審査基準が比較的柔軟で、他社の審査に通りにくい個人事業主でも利用しやすいという特徴があります。

    SquareのQRコード決済で売上アップ

    SquareのQRコード決済を導入することで、キャッシュレス決済のニーズに対応し、機会損失を防いで売上アップを実現できます。

    現金しか使えない店舗では、キャッシュレス派のお客様を逃してしまう可能性があります。特に若い世代ではQRコード決済の利用率が高く、PayPay をはじめとする主要な決済方法に対応することで、幅広い層の顧客にアプローチできます。

    また、QRコード決済は決済スピードが早く、レジでの待ち時間短縮にもつながります。お客様の利便性向上と業務効率化を同時に実現できるため、顧客満足度の向上と売上アップの両方を期待できます。

    Squareなら主要なQRコード決済を一つの端末で管理でき、シンプルな手数料体系で導入後の運用も簡単です。キャッシュレス決済の導入を検討している事業者の方は、ぜひSquareのQRコード決済サービスを活用してみてください。

  • Squareの入金サイクルはいつ?振込日・翌日振込の条件を解説!

    Squareの入金サイクルはいつ?振込日・翌日振込の条件を解説!

    Squareの入金サイクルは登録銀行によって振込日や入金サイクルは変わります。

    この記事では振込日の仕組みと具体的な入金スケジュール、注意点や設定方法、他社との入金サイクルの違いの比較まで解説します。

    Squareの入金サイクルは月何回?振込日はいつ?

    Squareの入金サイクルは、登録している銀行口座によって異なります。

    三井住友銀行・みずほ銀行の場合は翌営業日入金(月20回程度)、その他の金融機関の場合は週1回入金(月4~5回)となっています。

    銀行入金サイクル入金頻度締め日・入金日
    三井住友銀行
    みずほ銀行
    翌営業日月20回程度0:00~23:59の売上
    →翌営業日入金
    その他の金融機関週1回月4~5回木曜0:00~水曜23:59
    →金曜日入金

    また、売上をすぐに銀行口座に入金できる「即時入金サービス」を利用することもできます。

    銀行入金サイクル入金頻度締め日・入金日
    全銀行365日・24時間 ※即時入金ボタンを押したタイミング
    ※振込先銀行の定期めん

    Squareを導入する際、多くの事業者が気になるのが入金のタイミングです。キャッシュフローに直結する重要な要素だからこそ、正確なスケジュールを把握しておく必要があります。

    三井住友銀行・みずほ銀行に振り込まれる場合

    三井住友銀行またはみずほ銀行をSquareアカウントに登録している場合、0:00から23:59の間に発生した売上は翌営業日に振り込まれます。これは業界最速レベルの入金サイクルです。

    具体的なスケジュール例をご紹介します。月曜日の売上は火曜日に入金、火曜日の売上は水曜日に入金、金曜日の売上は月曜日に入金(土日は銀行休業日のため)となります。

    この高頻度な入金により、資金繰りの負担を大幅に軽減できます。特に飲食店や小売店など、日々の仕入れが必要な業種にとって大きなメリットとなります。

    その他の金融機関に振り込まれる場合

    三井住友銀行・みずほ銀行以外の金融機関口座をご登録の場合、毎週水曜日に締め、同じ週の金曜日に合算で振り込まれます。たとえば、毎週木曜日0:00から翌週水曜日23:59までに発生した売上は、次の金曜日に振り込まれます。

    週1回の入金スケジュールは、木曜0:00~翌週水曜23:59の売上が金曜日に一括入金され、月4~5回の入金(月によって異なる)となります。

    三井住友銀行・みずほ銀行以外の金融機関をご登録の場合、Square データの残高に表示される日付は木曜日となりますが、これは「振込手続日」です。翌営業日付けとして振込手続を行うため、銀行口座に入金されるのは翌営業日の金曜日です。

    Squareの即時入金サービス概要

    Squareでは通常の入金サイクルとは別に「即時入金サービス」を提供しています。
    即時入金サービスは言葉の通りボタンクリックで好きなタイミングで売上金の入金をすることができるサービスです。

    Squareの通常入金では入金手数料がかかりませんが、即時入金サービスは入金手数料1.5%が発生します。もともと入金サイクルがとても早いため通常入金サイクルでも資金繰りに困ることはないですが、「緊急時にキャッシュレス売上分を即時に現金化する」といった点で利用するとよいでしょう。

    対象銀行入金タイミング入金手数料最低振込額
    全銀行入金ボタンを押す時1.5%5,000円

    1日で即時入金できる上限額

    ①新規加盟店:50,000円/日
    ②既存加盟店:355,000円/日 ※一定実績がある加盟店のみ
    ※最低入金金額は、1回5,000円。1日の上限に達するまで何回でも即時入金可能。

    Squareの入金サイクル・振込日に関する3つの注意点

    入金サイクルを正しく理解するためには、いくつかの重要な注意点があります。これらを把握しておくことで、資金管理がよりスムーズになります。

    1. 土日祝日は振込されない・翌営業日に入金される

    土日祝日は銀行休業日のため、振込は行われません。振込予定日が銀行休業日と重なった場合、翌営業日に振り込まれます。

    特に注意が必要な期間があります。ゴールデンウィーク、年末年始、3連休やシルバーウィークの期間は通常よりも入金が遅れる可能性が高くなります。

    ゴールデンウィークと年末年始は銀行が休業しているため、振込スケジュールが通常と異なる場合があります。振込スケジュールは毎年お知らせいたします。

    2. 入金時間は振込予定日の15時頃までが目安

    一般的に連休明けなど、金融機関側で受け取る振込件数が多くなった場合、金融機関側での振込処理に時間がかかる場合があります。

    Squareでは各金融機関の振込手続時間を確認することができませんので、入金日の15時までの振込(着金)を目安に考えておきましょう。

    振込通知メールと銀行口座への入金にはタイミングのズレがある

    Squareから登録銀行口座への振込が行われた際は、Squareから通知メールが送信されます。

    つまり、通知メールはSquareが振込を行った段階で送信され、店舗の銀行口座への入金をお知らせするものではないことを理解しておきましょう。

    この仕組みを理解しておくことで、「メールは来たのに入金されていない」という不安を避けることができます。通知メール受信後、数時間以内には入金されるのが一般的です。

    Squareの入金銀行口座の登録や変更方法

    入金サイクルを最適化するためには、適切な銀行口座の設定が重要です。設定方法を詳しく解説します。

    新規で入金口座を登録する方法

    初回登録時の手順をご説明します。

    1. Squareアカウントにログイン
    2. 「設定」→「アカウントと設定」→「お金」
    3. 「銀行口座」セクションから「銀行口座を追加」をクリック
    4. 必要な銀行情報を入力:
      • 金融機関名
      • 支店名・支店コード
      • 口座種別(普通・当座)
      • 口座番号
      • 口座名義(Squareアカウントと完全一致必須)
    5. 「認証する」をクリック

    銀行口座認証プロセスの詳細

    登録可能な金融機関について説明します。都市銀行・地方銀行はもちろん、信用組合、ゆうちょ銀行、JAバンク(農業協同組合)の各口座も登録可能です。ただし、海外銀行の日本支店の口座は登録できませんのでご注意ください。

    1円のテスト入金による認証

    銀行口座認証のため、Squareから¥1の振込が行われます。この¥1のテスト入金は、Squareに返金する必要はありません。「その他の収入」として報告することをおすすめします。

    認証完了までの期間

    銀行口座の認証手続きが完了するまで、テスト振込を含め最長3~4営業日かかります。Square側でこの手続きを早めることはできませんのでご了承ください。

    認証完了前の売上取扱い

    認証完了をお待ちいただいている間、引き続き決済の受付が可能です。売上はSquareの残高に残り、認証が完了すると口座に送金されます。銀行が認証されると、決済から受け取った資金の振込は、振込スケジュールに沿って銀行口座に送金されます。

    登録している入金口座を変更する方法

    既存口座の変更手順はこちらです。

    1. Square データにログイン
    2. 「設定」→「アカウントと設定」→「お金」
    3. 「銀行口座」セクションで現在の口座情報を確認
    4. 「銀行口座を追加」から新しい口座を登録
    5. 認証完了後、新しい口座が自動的にメイン口座に設定

    入金サイクルを変更したい場合(週1回→翌日入金)は、三井住友銀行またはみずほ銀行の口座を新規開設して変更することをおすすめします。

    複数店舗の入金口座を管理する方法

    Squareでは、1つのSquareアカウントで複数店舗を管理し、店舗ごとに異なる銀行口座を振込先として設定できます。

    すべての店舗で同じ銀行口座を共有することも可能です。

    店舗ごとに振込先を分ける場合は、Square データから以下の手順で設定します。

    1. Square データにログインする
    2. 「設定」→「アカウントと設定」→「お金」→「銀行口座」の順に進む
    3. 「すべての店舗」から対象店舗の振込口座を選択する
    4. 登録済みの銀行口座から、その店舗で利用する口座を選択する
    5. 「銀行口座の登録を更新」→「完了」の順にクリックする

    Squareからの入金(振込)額の確認方法

    Squareでは、次回の振込予定や過去の振込履歴をSquare データから確認できます。

    Square データで過去の振込を確認する手順は以下のとおりです。

    1. Square データにログインする
    2. 「資金」→「残高」の順に進む
    3. 複数店舗を登録している場合は、確認する店舗を選択する
    4. 「すべての振込を表示」をクリックする
    5. 確認する振込を選択する

    振込の詳細画面では、振込先の銀行口座や振込に含まれる決済などを確認できます。日付を指定して過去の振込を検索することも可能です。

    次回の振込予定日と金額は、Square データの「残高」から確認できます。

    振込履歴をCSVファイルで確認できる

    Square データでは、振込に関連する取引情報をCSVファイルでダウンロードできます。

    「資金」→「残高」→「すべての振込を表示」と進み、対象期間を指定して「エクスポート」をクリックするとCSVファイルを取得できます。

    CSVファイルを利用することで、Squareの振込内容と売上の照合や、会計処理に必要なデータの確認ができます。

    振込額と売上を照合する方法

    Square データで対象の振込を選択すると、その振込に含まれている個々の決済を確認できます。

    振込予定だった決済が含まれていない場合は、決済を受け付けた時間によって次回の振込に含まれる場合があります。入金額に差がある場合は、対象の振込に含まれる決済を確認してください。

    Square POSレジアプリで残高を確認できない場合

    Square POSレジアプリでは、利用しているモードによって残高を確認できない場合があります。

    フルサービスモード、クイックサービスモード、バーモードを利用している場合は、POSレジアプリから残高を確認できません。

    この場合は、Square データから振込予定や振込履歴を確認してください。

    Squareの売上が入金されない・振り込まれないときの対処法

    入金が予定通り行われない場合の原因と対処法を解説します。多くの場合、以下の原因のいずれかに該当します。

    銀行口座が登録されていない

    銀行口座が登録されていない時はまずは以下のポイントを確認しましょう。

    • Square データで銀行口座の登録状況を確認
    • 未登録の場合は速やかに口座登録手続きを実施
    • 登録には2~5営業日程度かかる場合がある

    初回の売上発生前に必ず口座登録を完了させておきましょう。

    銀行口座の登録でエラーが発生している

    よくあるエラーパターンを紹介します。最も多いのは口座名義の不一致で、Squareアカウントの登録名と銀行口座名義が完全一致していない場合です。また、口座番号の入力ミスや桁数の間違い、金融機関コードや支店コードの誤りも頻繁に発生します。

    認証状況の確認方法

    銀行口座の認証状況は、メール、またはSquare データにログインしてご確認いただけます。

    1. Square データにログイン
    2. 「アカウントと設定」→「銀行口座」の順に選択
    3. 認証状況を確認

    エラー発生時の対処法

    1. Square データで登録情報を再確認
    2. 通帳やキャッシュカードと照合
    3. 必要に応じて情報を修正・再登録

    銀行口座の登録に関する注意点

    銀行口座の認証時に誤字脱字や情報の誤りがあった場合、振込を完了することはできません。口座情報をSquareに登録した後に、銀行口座名義人名の更新など、銀行口座情報が変更された場合は、Squareに関連付けられている情報も必ず更新してください。

    銀行口座の認証が保留中の場合は、最長3~4営業日お待ちください。口座が正常に認証されると、メールが届きます。

    確認している入金用口座が登録している口座と違う

    複数口座を持っている場合によくある間違いがこちらです。

    • 個人用口座と事業用口座の混同
    • 複数の銀行口座を持っている場合の確認ミス
    • 古い口座情報のまま確認している

    必ずSquare データで登録済みの口座情報と、実際に確認している口座が同一かチェックしましょう。

    入金に時間がかかっている

    時間がかかる典型的なケースを説明します。連休明けの処理集中により、金融機関側で処理が遅れることがあります。また、金融機関側のシステムメンテナンスや大型連休期間中の処理遅延も影響する場合があります。

    一般的に連休明けなど、金融機関側で受け取る振込件数が多くなった場合、金融機関側での振込処理に時間がかかる場合があります。

    15時を過ぎても入金されない場合は、Squareサポートに問い合わせることをおすすめします。

    複数店舗運営時の確認事項

    複数店舗を運営している場合は以下も確認しましょう。

    • 他店舗での処理の可能性:店舗を複数登録している場合は、他の店舗で処理されている可能性があります
    • 正しい店舗・アカウントへのログイン確認:別の店舗の情報を見ていたり、別のアカウントにログインしている可能性があります
    • 店舗別の振込レポート確認:Square データで各店舗の振込レポートを個別に確認してください

    振込完了メールが届かない場合

    振込完了メールが届かないときはこちらを確認しましょう。

    • 迷惑メールフォルダの確認:振込完了メールが迷惑メールフォルダに振り分けられている可能性があります
    • メール設定の確認:Square データでメール通知設定が正しく設定されているか確認
    • メールアドレスの確認:登録メールアドレスが正しいか再確認

    振込一時停止状態の確認

    振込一時停止済みの表示が出る場合は以下を確認しましょう。

    • 残高があっても振込が実行されません
    • 払い戻し処理が完了していない場合に発生することがあります
    • Square データの残高画面で「振込一時停止済み」の表示を確認
    • 一時停止の原因については、Squareサポートへの問い合わせが必要

    Squareからの重要メール確認

    入金に関する問題が起きたら以下を確認しましょう。

    • アカウント状況の変更通知:Squareからメールでご連絡差し上げていないかご確認ください
    • 審査結果や制限に関するメール:アカウントの利用制限や追加審査に関する通知
    • システムメンテナンス情報:振込処理に影響するメンテナンス情報

    上記のいずれも該当しない場合や、解決できない場合は、該当のお取引をお伺いしてお調べをお手伝いすることも可能ですので、Squareサポートまでお問い合わせください。

    Squareの入金サイクル・振込手数料を他のサービスと比較

    Squareの入金サイクルを他の主要決済サービスと比較すると、その優位性がよく分かります。

    サービス名入金サイクル振込手数料備考
    Square翌営業日※1 / 週1回無料銀行により異なる
    Airペイ月3回 / 月6回※2無料銀行により異なる
    STORES決済月1回無料手動入金はは申請後1~2営業日で手数料は200円/回
    PayPay for Business月1回無料ジャパンネット銀行のみ
    楽天ペイ翌営業日※3有料(210円/回)楽天銀行利用時
    ※1 三井住友銀行・みずほ銀行利用時
    ※2 みずほ銀行・三菱UFJ銀行・三井住友銀行利用時
    ※3 楽天銀行利用時

    Squareは入金が早くて振込(入金)手数料無料

    Squareの最大のメリットは、みずほ、三井住友銀行を利用時の翌営業日入金です。さらに振込手数料が完全無料となっており、入金額に関係なく手数料がかからない点も大きな魅力です。

    他の決済サービスと比較すると、Squareは入金頻度が最も多く、資金繰りの面で優れています。また、振込手数料が無料である点は、年間を通して考えると大きなコスト削減効果があります。対応銀行については、三井住友銀行・みずほ銀行を利用することで最速の入金サイクルを実現できます。

    年間の振込手数料だけでも、他社では数千円~数万円のコストが発生するため、Squareのコスト優位性は明確です。

    ※即時入金をする場合は振込手数料1.5%が発生します。

    Squareの入金サイクル・振込日に関するよくある質問

    Squareの入金サイクルについて、利用者からよく質問される内容をQ&A形式でまとめました。

    Squareは入金・振込スケジュールの変更はできる?

    振込スケジュールは登録銀行口座によって自動的に決まるため、自分で変更はできません。

    ただし、銀行口座を変更することで入金サイクルを変えることは可能です。
    現在週1回入金を翌日入金に変更したい場合は、まず三井住友銀行またはみずほ銀行の口座を新規開設してください。その後、Square データで新しい口座を登録・認証すると、認証完了後に自動的に翌日入金サイクルに変更されます。

    入金日の何時ごろにSquareから入金される?

    Squareでは各金融機関の振込手続時間を確認することができませんので、15時までの振込(着金)を目安と考えましょう。

    入金時間の傾向についてご説明します。平日の通常時であれば午前中から午後15時頃までに入金されることが多いですが、連休明けは処理が集中するため午後15時以降になる場合があります。月末・月初も同様に、やや遅めになることがあります。

    具体的な時間は金融機関によって異なるため、15時を目安として資金計画を立てることをおすすめします。

    Squareからの入金は通帳にどのように記載される?

    振込名義「スクエア (カ」で、売上代金から手数料を差し引いた金額が記帳されます。

    通帳記載例をご紹介します。

    ○月○日 スクエア (カ      45,670

    通帳への記載について詳しく説明します。振込名義は「スクエア (カ」で統一されており、金額は決済手数料差引後の実入金額が表示されます。複数日分の売上がまとめて入金される場合もあります。

    経理処理の際は、Square データの振込レポートと照合して詳細を確認しましょう。

    次回の入金額はどこから確認できる?

    次回の振込額は、Square データのホーム画面にある「Square 残高」タブに表示されます。

    確認方法をご説明します。まずSquare データにログインし、ダッシュボード画面で「Square 残高」を確認してください。ここに次回入金予定額と入金予定日が表示されます。さらに詳細な情報が必要な場合は、「残高」タブから確認することができます。

    リアルタイムで残高が更新されるため、日々の売上状況に応じた入金予定額を正確に把握できます。

    まとめ:Squareの入金サイクル・振込日を理解して資金繰りを改善しよう!

    Squareの入金サイクルは、三井住友銀行・みずほ銀行利用時の翌営業日入金が最大の特徴です。他社と比較しても入金頻度・コスト面で優位性があり、特に資金繰りを重視する事業者にとって魅力的なサービスです。

    適切な銀行口座の選択と設定により、キャッシュフローの改善を図ることができます。入金に関するトラブルも、基本的な確認事項を押さえておけば回避できるため、この記事の内容を参考に効率的な資金管理を実現してください。