カテゴリー: 決済代行

  • Square(スクエア)オンライン決済のやり方|4つの方法・手数料・使い分けを解説

    Square(スクエア)オンライン決済のやり方|4つの方法・手数料・使い分けを解説

    Square(スクエア)のオンライン決済には、「Square 請求書」「Square リンク決済」「Square オンラインビジネス」「Square ブラウザ決済」の4つがあります。決済URLを送る、請求書から支払ってもらう、ネットショップで販売する、事業者側がブラウザでカード決済を処理する、という違いがあります。

    Squareの公式情報では、主な決済手数料は、リンク決済3.6%、請求書3.25%(保存済みカード情報・カード情報手入力は3.75%)、オンラインビジネス3.6%(プレミアムは3.3%)、ブラウザ決済3.75%です。
    月額固定費0円で使えますが、Square 請求書とSquare オンラインビジネスには有料プランもあります。

    この記事では、4方式の違い、料金、対応する支払い方法、設定手順、入金サイクル、セキュリティ、利用前の注意点をSquare公式情報に基づいて整理します。

    Square以外のサービスも含めて料金・機能を比べる場合は、オンライン決済システムを比較してください。
    個人事業主向けの導入条件やサービスを横断して確認する場合は、個人事業主向けオンライン決済サービスを比較してください。
    Squareオンライン決済とは?4種類を比較

    Squareオンライン決済は、オンラインで支払いを受け付ける代表的な方法として4方式を案内しています。違いは「顧客にどの画面から支払ってもらうか」と「事業者側でどこまで販売・請求を管理するか」です。

    決済方法できること手数料
    Squareリンク決済決済ページのURLを作成し、メール、SMS、LINE、SNSで送信3.6%
    Square請求書請求書を送信し、請求書からオンライン決済を受付3.25%
    カード情報手入力:3.75%
    Squareオンラインビジネスネットショップや注文ページを作成し、同時にオンライン決済可能3.6%
    プレミアム:3.3%
    Squareブラウザ決済事業者がブラウザ上でカード情報を入力3.75%

    結論|Squareオンライン決済は支払いフローで選ぶ

    選び方は、顧客にどの画面で支払ってもらうかで決まります。販売チャネル、商品数、請求の有無、電話対応の有無を基準にすると、無駄な設定を減らせます。

    Squareオンライン決済の選び方(フロー図)
    販売方法や業務内容おすすめの決済方法理由
    メール、LINE、InstagramのDMで注文を受けるSquareリンク決済URLを送るだけで支払い画面に誘導でき、ネットショップを作らずにオンライン決済を始められます。
    見積書や請求書を送ってから入金してもらうSquare請求書請求書作成、送付、支払い状況の確認まで一体で管理できます。
    商品数が多く、商品ページを見せて販売するSquareオンラインビジネス商品登録、在庫、注文、決済をまとめて管理できます。
    電話注文やリモート接客でカード決済を受けるSquareブラウザ決済顧客が決済リンクを開かなくても、事業者側でカード情報を入力して決済できます。

    Squareオンライン決済の手数料と月額費用・対応決済方法

    Squareオンライン決済は、初期費用や月額固定費をかけずに使える方法が多く、決済が発生したときに決済手数料が差し引かれます。ただし、請求書の有料プラン、オンラインビジネスの有料プラン、即時入金などを使う場合は追加費用が発生します。

    決済方法対象の支払い方法決済手数料月額費用
    Squareリンク決済クレジットカード、Apple Pay、Google Pay3.6%0円
    Square請求書クレジットカード、デビットカード、Apple Pay、Google Pay3.25%
    カード情報手入力:3.75%
    フリー:0円
    プラス:3,000円
    Squareオンラインビジネスクレジットカード、Apple Pay、Google Pay、Square Payフリー:3.6%
    プラス:3.6%
    プレミアム:3.3%
    フリー:0円
    プラス:3,375円※
    プレミアム:9,180円※
    Squareブラウザ決済クレジットカードの非対面決済3.75%0円
    ※Square オンラインビジネスのプラス・プレミアムの表示額は、Square公式の「年一括払い」の月額換算表示です。

    オンラインで対応するクレジットカードブランドとして、Square公式はVisa、Mastercard、American Express、JCB、Diners Club、Discoverを案内しています。支払い方法は製品ごとに異なるため、「Squareで使える決済方法」を一括りにせず、利用する製品単位で確認してください。

    出典:Square公式「Squareの料金体系」
    出典:Square公式「対応しているオンライン決済の手段一覧」
    Squareのリンク決済|決済URLを作成して共有する

    Square リンク決済は、専用のEコマースサイトを作成せずに決済ページを発行し、そのURLを顧客へ共有して支払いを受け付ける機能です。支払いの受付、商品の販売、イベントやクラスの販売などに使う決済リンクをSquare データから作成できます。
    月額固定費は0円、オンライン決済手数料は3.6%です。

    項目内容
    初期費用0円
    月額費用0円
    決済手数料3.6%
    こんな人におすすめ商品数が少ない事業者単発販売が中心の人
    ネットショップを作らずに決済したい人
    サービスの使い方
    (利用イメージ)
    こちら▼

    Square データから決済リンクを作成する基本手順は次のとおりです。

    1.  Square データにログインし、「支払いと注文」「支払いと請求書」「支払い」のいずれかから「リンク決済」へ移動する。
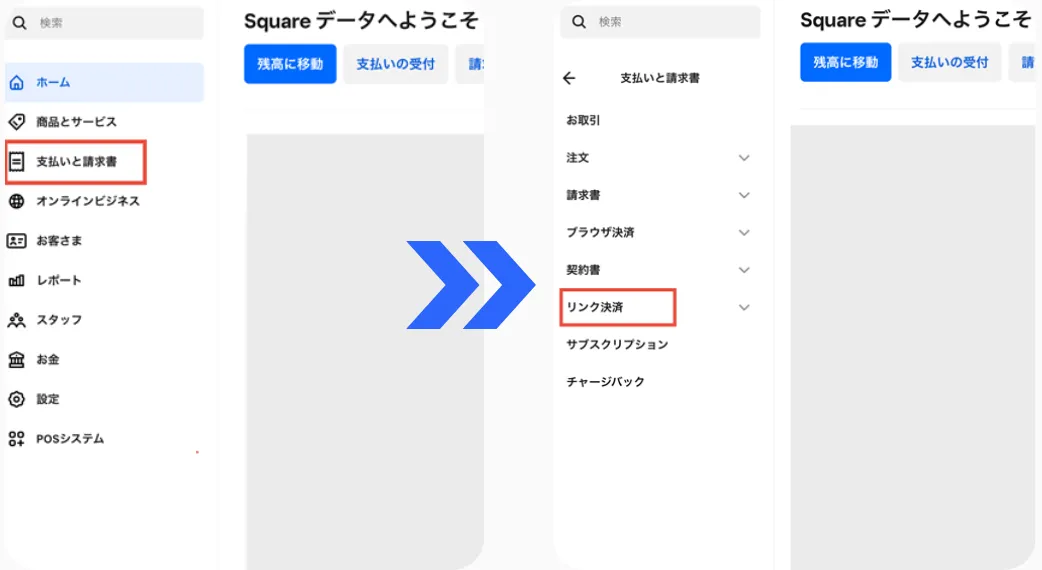
    2.  「リンクを作成」を選択する。①「リンクを作成します」②「購入ボタンを作成します」どちらかを選択。
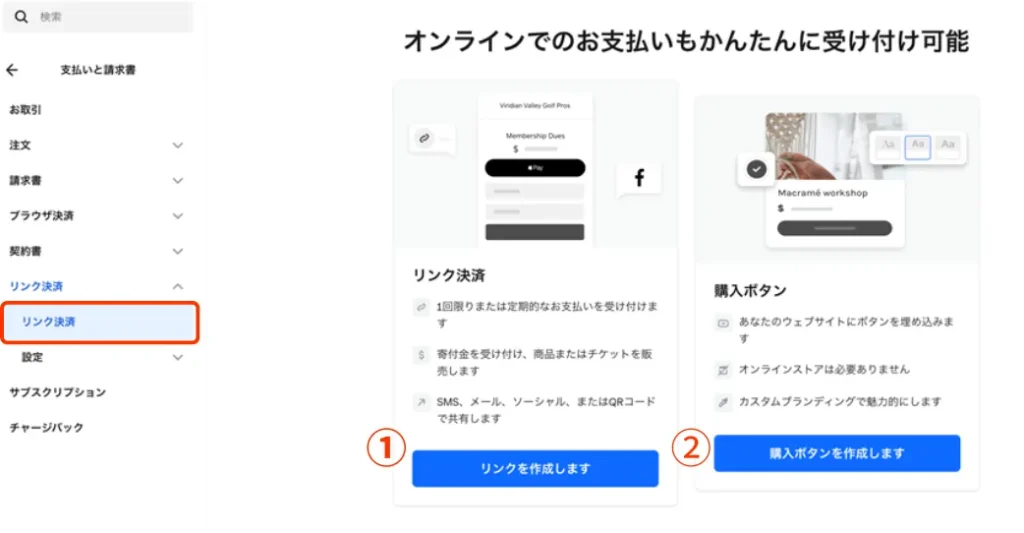
    3.  「支払いを受け付ける」「商品を販売」「イベントまたはクラスを販売」から用途を選ぶ。

    4.  リンクのタイトル、必要に応じて支払い頻度・説明、商品情報や価格を設定する。

    5.  作成したリンクを共有する。共有方法は決済URLのコピー、QRコード、購入ボタン、メールキャンペーン、SNSなど複数あります。
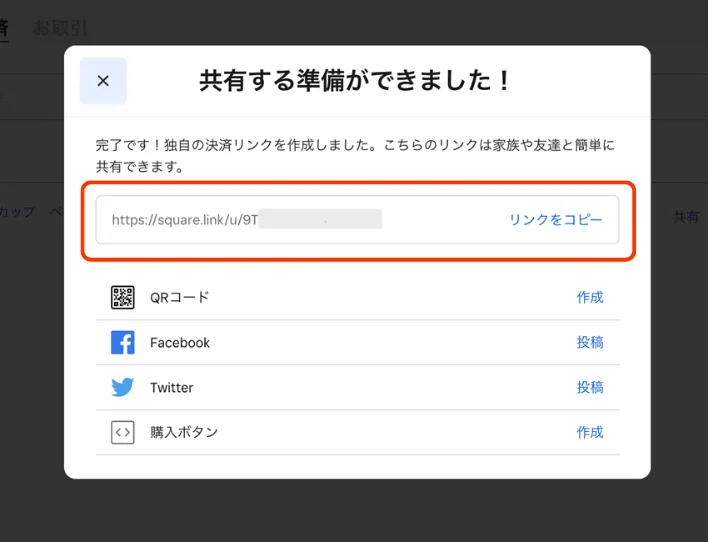
    同じリンクは無効化または削除できます。運用を止めたリンクを公開したままにしないため、販売終了後はリンクの状態も確認します。

    リンク決済だけを詳しく確認する場合は、下記記事で作成・共有・売上確認・決済できない場合の確認点まで整理しています。ぜひ参考にしてください。

    Square 請求書|請求書とオンライン支払いを一体化する

    Square請求書は、請求書の作成・送付とオンライン決済を一体化できるサービスです。請求金額や支払期限を設定した請求書をメールで送信でき、受け取った側は請求書内の決済画面からクレジットカードで支払えます。見積後やサービス提供後の後払いに対応できる点が特徴で、紙の請求書や銀行振込を使わずに支払い業務をオンラインで完結できます。請求管理と入金確認を効率化したい事業者に適しています。

    料金プランはフリーが月額0円、プラスが月額3,000円です。通常のオンライン支払いは3.25%、保存済みカード情報やカード情報手入力による決済は3.75%です。

    項目内容
    初期費用0円
    月額費用0円
    決済手数料3.25%
    ※保存済みカード・カード情報手入力は3.75%
    こんな人におすすめサービス業、業務委託業
    取引ごとに金額が異なる人
    請求管理を効率化したい人
    サービスの使い方
    (利用イメージ)
    こちら▼

    Square データから請求書を作成する基本手順は次のとおりです。

    1.  Square データにログインし、「請求書と支払い」から「請求書」へ移動する。
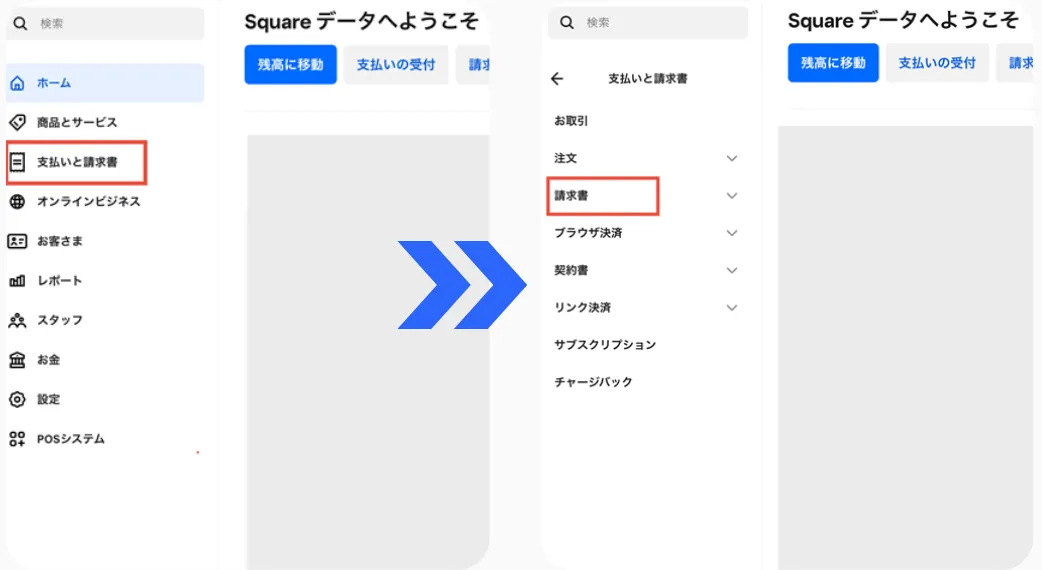
    2.  「請求書を送信」または「請求書を作成」を選択する。

    3.  顧客情報、請求内容、請求頻度、支払いオプションなどを設定する。

    4.  内容を確認して請求書を送信し、Square データで支払い状況を管理する。

    請求書プラスでは、一括送信、複数パターンの見積もり、承認済み見積もりから請求書への自動変換、カスタムフィールドやテンプレートなど、追加機能が提供されています。必要な機能がフリープランに含まれるかを確認してからプランを選びましょう。

    Square オンラインビジネス|ネットショップ・注文ページで販売する

    Squareオンラインビジネスは、商品販売用のネットショップを作成・運営できるオンライン販売サービスです。商品登録から決済、在庫管理までを一元管理でき、専門的な知識がなくてもECサイトを立ち上げられます。

    物販だけでなく、デリバリー・テイクアウト販売や月額課金(サブスクリプション)にも対応している点が特徴です。継続的に商品やサービスを販売したい事業者や、実店舗とオンライン販売を連携させたい場合に適しています。また、ソーシャルメディア(SNS)との連携販売機能もあるため、SNSを使って販促をしたい人にもおすすめです。

    プラスは月額3,375円、プレミアムは月額9,180円で、いずれもSquare公式ページでは「年一括払い」の月額表示です。オンライン決済手数料はフリー・プラスが3.6%、プレミアムが3.3%です。カスタムドメイン接続など、プランによって利用可否が異なる機能があります。

    項目内容
    初期費用0円
    月額費用プラス:3,375円
    プレミアム:9,180円
    決済手数料フリー・プラス:3.6%
    プレミアム:3.3%
    こんな人におすすめネットショップを本格運営したい人
    商品数が多い事業者
    実店舗とECをまとめて管理したい人
    サービスの使い方
    (利用イメージ)
    こちら▼

    注文ページ作成の基本手順は次のとおりです。

    1.  Square データにログインし、「チャネル」から「Square オンラインビジネス」へ移動する。
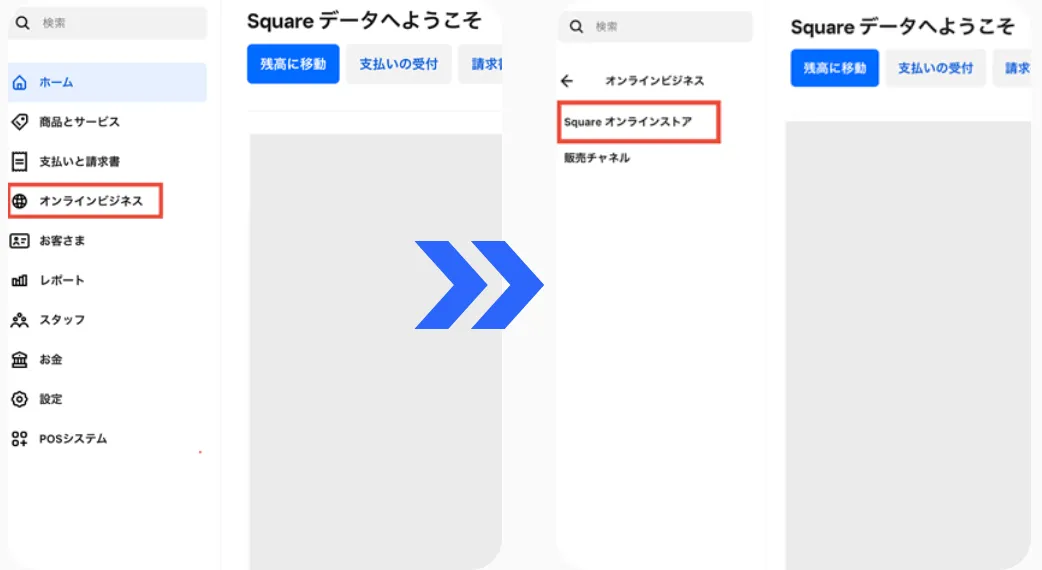
    2.  「ウェブサイト」から「サイトの編集」を選択する。

    3.  ページを追加し、「すべての商品」または「オンライン注文」などの注文ページを設定する。

    4.  商品・カテゴリ・注文方法など必要な項目を設定する。

    5.  サイトを公開し、表示と購入フローを確認する。

    Square オンラインビジネスはSquare POSレジと連携し、店頭注文・オンライン注文・在庫数量を同期できます。実店舗とオンラインの両方で同一の商品を扱う場合は、在庫・注文の管理方法も確認しておきましょう。

    Square ブラウザ決済|ブラウザから非対面カード決済を処理する

    Squareブラウザ決済は、事業者が管理画面上でクレジットカード情報を入力し、非対面で決済処理を行えるサービスです。電話注文やメール注文など、購入者がオンライン操作を行わない取引に対応できます。

    専用端末は不要で、パソコンやタブレットのブラウザから利用可能です。通常のオンラインカード決済と同じ手数料が適用されるため、追加コストなく非対面決済に対応できる点が特徴です。

    月額固定費は0円で、カード情報手入力による非対面決済の手数料は3.75%です。

    項目内容
    初期費用0円
    月額費用0円
    決済手数料3.75%
    こんな人におすすめ電話注文が多い業種
    顧客がオンライン操作に不慣れな場合
    柔軟に非対面決済したい人
    サービスの使い方
    (利用イメージ)
    こちら▼

    Square データでの基本的な流れは次のとおりです。

    1.  Square データにログインし、「注文と支払い」「請求書と支払い」「支払い」のいずれかから「ブラウザ決済」へ移動する。
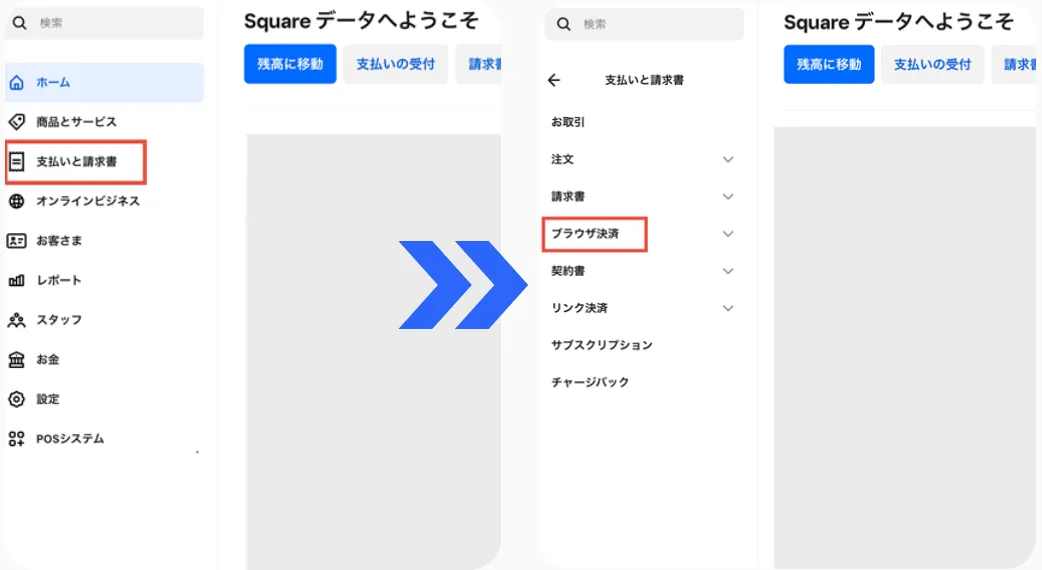
    2.  「支払いを受け付ける」を選択する。

    3.  任意の金額を請求する場合は「クイックチャージ」、商品を追加する場合は「商品別売上」を選択する。
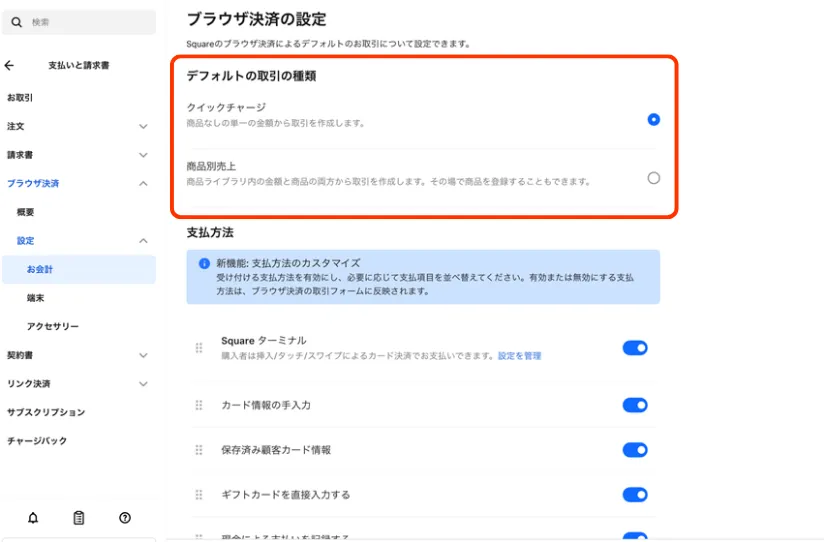
    4.  必要な取引情報とカード決済に必要な情報を入力し、内容を確認して決済を処理する。

    Squareヘルプセンターでは、ブラウザ決済の一部の手順・機能について「2025年7月25日より前に作成されたSquareアカウントにのみ適用」とする注意書きがあります。アカウントによって画面や手順が異なる場合は、Squareの現行ヘルプセンターを確認してください。

    Squareオンライン決済の入金サイクル(振込スケジュール)

    Squareオンライン決済の入金サイクルは振込先の銀行によって異なります。、また通常振込では振込手数料はSquareが負担します。

    銀行口座入金スケジュール
    三井住友銀行、みずほ銀行翌営業日
    その他銀行毎週水曜日に締め、同じ週の金曜日
    即時入金サービス最短数分後(手数料:入金額の1.5%)

    Squareは、入金の早さも大きな特徴のひとつです。もっとも早い入金は「即時入金サービス」で通常の入金サイクルとは別に管理画面から「今すぐ入金」をタップすると最短数分で入金されるサービスです。
    また通常入金であっても、三井住友銀行、みずほ銀行の場合は最短で翌営業日には登録した銀行口座に入金されます。これにより、現金商売と近い感覚で資金が動くため、キャッシュフローの管理がとても楽になります。その他の金融機関も毎週水曜日締めで同じ週の金曜日には振り込まれますので、毎週入金されます。

    なお、入金先は国内のほとんどの銀行口座に対応しており、登録は管理画面から数分で完了します。毎日自動で入金される仕組みなので、手動で申請する必要もありません。

    Squareオンライン決済のセキュリティと法令上の確認事項

    Square公式のセキュリティページでは、カード処理システムがPCI DSSレベル1に準拠し、ISO 27001認証を取得していることが案内されています。また、データ転送にはSSL/TLSやPGPなどの暗号プロトコル・メッセージ形式を使用するとしています。

    3Dセキュアについては、Squareヘルプセンターが、経済産業省の導入義務化への対応として2025年4月1日から日本の全加盟店に対して3Dセキュアを適宜自動有効化すると案内しています。顧客側で追加認証が求められる場合があるため、決済画面の案内も確認しておく必要があります。

    通信販売で利用する場合は、特定商取引法に基づく表示も確認が必要です。Square オンラインビジネス、Square リンク決済、サブスクリプション機能は通信販売に該当し、利用に際して特定商取引法に基づく表記を追加する必要があります。これはSquare 請求書とブラウザ決済を通信販売で利用する場合も同様です。

    出典:Square公式「セキュリティ」
    出典:Square公式「3Dセキュア(3DS)導入義務化」
    出典:Square公式「Squareの利用と特定商取引に関する法律について」

    Squareオンライン決済を使う前に確認したい注意点

    支払い方法は4方式で同じではない

    オンラインで利用できるカードブランドは共通していても、Apple Pay、Google Pay、Square Payなどの対応は製品ごとに異なります。決済方法を理由にSquareを選ぶ場合は、導入予定の製品の「対応しているオンライン決済の手段」を確認してください。

    無料プランと有料プランの機能差を確認する

    Square 請求書とSquare オンラインビジネスには無料プランと有料プランがあります。カスタムドメイン、サイトテーマ、請求書の高度な機能など、利用したい機能が有料プランに含まれる場合があります。月額0円だけを前提にせず、自社に必要な機能のあるプランの金額を確認してください。

    カード情報手入力は3.75%の手数料になる

    Squareの料金ページでは、カード情報の手入力、保存済みカード情報の入力、Square ブラウザ決済などの非対面決済は3.75%と案内されています。リンク決済やSquare オンラインビジネスの3.6%と同一ではありません。

    管理画面の表示は更新される可能性がある

    Squareは管理画面や機能を更新しており、ヘルプセンターにもアカウント作成時期による表示差の注意書きがあります。操作手順を確認する際は、記事内の画面だけでなくSquare公式の最新ヘルプも併用してください。

    まとめ|Squareの4つのオンライン決済を支払い方法で使い分ける

    Squareのオンライン決済は、リンク決済、請求書、オンラインビジネス、ブラウザ決済の4方式で支払いの受け付け方が異なります。専用サイトを作らずURLを共有するならSquare リンク決済、請求書と支払い管理をまとめるならSquare 請求書、商品ページや注文管理を含むネットショップならSquare オンラインビジネス、電話などの非対面注文を事業者側のブラウザで処理するならSquare ブラウザ決済という違いがあります。

    料金は「Squareだから一律」ではありません。3.25%、3.6%、3.75%など方式によって異なり、Square オンラインビジネスではプランによって決済手数料と月額費用も変わります。導入前に、利用する製品、支払い方法、必要な管理機能、入金先銀行を確認してください。

    Square以外の候補と比較してから決める場合は、下記サービス比較記事を参考にしてください。

  • オンライン決済機能とは?4つの接続方式と具体的なメリットを紹介

    オンライン決済機能とは?4つの接続方式と具体的なメリットを紹介

    オンライン決済機能とは

    オンライン決済機能とは、インターネット上で決済が完了するシステムのことです。ECサイトでの商品購入や、実店舗での事前決済などに活用されています。

    従来の現金決済のように、代金を支払うためにレジに並ぶ必要がなく、購入時に決済が完了するため、取引がスムーズに進むのが特徴です。顧客はパソコンやスマートフォンなど、さまざまなデバイスからいつでもどこでも簡単に支払いができます。

    オンライン決済システムを導入すれば、クレジットカード、電子マネー、コンビニ決済など、複数の決済方法をまとめて代行してくれるため、事業者側では個別に契約を結ぶ必要がなくなり、管理の手間が大幅に削減されます。また、利用料金も一括で入金されるため、入金確認の手間が省け、業務効率化に繋がります。

    オンライン決済機能の4つの接続方式

    オンライン決済機能の接続方法は複数ありますが、多く選択されているのが以下の4つです。

    リンク(画面遷移)型

    リンク(画面遷移)型はユーザーがECサイトで商品を購入する際、決済手続きの段階で決済代行会社の決済画面に移動して支払いを完了する方式です。具体的には、ECサイトに設置された「購入する」などのボタンをクリックすると、自動的に決済代行会社のページに遷移します。

    メリットとしては、セキュリティ情報の管理手間とコストを削減できる点、情報漏えいのリスクを減らせる点が挙げられます。また、決済ページをECサイト側で作成する必要がないため、導入が容易です。

    一方で、決済画面のドメインやデザインは決済代行業者が管理しているため、ECサイトのコンセプトと異なる場合があります。また、決済時にドメインが変わるため、ユーザーが不安を感じてしまう可能性も考えられるでしょう。

    トークン(JavaScript)型

    トークン(JavaScript)型は、ECサイトの決済画面に決済代行会社が提供するJavaScriptを組み込むことで、カード情報などをトークンと呼ばれる別の文字列に変換して決済を行う方式です。

    トークン型のメリットは、ECサイトのデザインを統一できる点にあります。決済画面がECサイト内に設置されるため、ユーザーに違和感を与えることは少ないでしょう。クレジットカード情報が決済代行業者のサーバーに直接送られるため、情報漏えいのリスクが低く、セキュリティが高い点もメリットです。

    ただ、トークンには有効期限があるため、期限切れで決済できなくなるリスクがあります。また、自社内で独自の決済画面を用意する必要があり、作成の手間がかかるという点も考慮しなければなりません。

    データ伝送(API)型

    データ伝送(API)型とは、APIと呼ばれる技術を用いて、ECサイトと決済代行会社のシステムを直接連携させることで決済を行う方式です。クレジットカード情報などの決済データを、APIを通じて決済代行会社に送信し、決済処理を行います。

    メリットは、ECサイトのデザインや決済フローを自由にカスタマイズできる点です。画面遷移を減らしてスムーズな決済を実現できます。また、API連携により、注文情報や顧客情報などを自動的に決済代行会社と同期できるため、業務効率化にもつながります。

    デメリットは、ECサイト側でクレジットカード情報を取り扱うことになるため、PCIDSSという厳しいセキュリティ基準への準拠が必要な点です。独自の決済画面の作成に加え、十分なセキュリティ対策を講じる必要があり、導入や運用に手間がかかる可能性があります。

    メールリンク型

    メールリンク型とは、ECサイトや販売者が、メールに決済用のURLやQRコードを記載して顧客に送信する方式です。メールに記載されたURLをクリックするか、QRコードを読み取ることで決済代行会社のページに遷移します。

    メールリンク型のメリットは、自社ECサイトに決済ページを作成する手間がなく、簡単に導入できる点です。ECサイトを持たない事業者でも、決済用のリンクを添えるだけで、顧客は手軽に支払いを済ませることができます。

    一方で、メールアドレスの入力ミスや、迷惑メールの受信設定によってメールが届かない場合があり、顧客からの再送依頼や設定確認の対応が必要となることがあります。

    オンライン決済機能のメリット

    オンライン決済機能を検討するには、メリットとデメリットを把握しておくことが重要です。ここではオンライン決済機能のメリットを紹介します。

    顧客の利便性が向上する

    従来の現金や銀行振込といった支払い方法と異なり、オンライン決済では、インターネット上でいつでもどこでも支払いが完了します。さまざまな支払い方法から自分に合ったものを選択できるため、多様なニーズに対応できます。また、財布を持ち歩く必要もなく、スマートフォン一つで支払い可能です。

    さらに、海外サイトでの買い物も容易です。従来は海外送金や外貨両替が必要でしたが、オンライン決済を使えば、国内での買い物と同様に決済できます。また、何を購入したのかが明確になるため、家計管理がしやすくなります。

    代金の未回収リスクを防げる

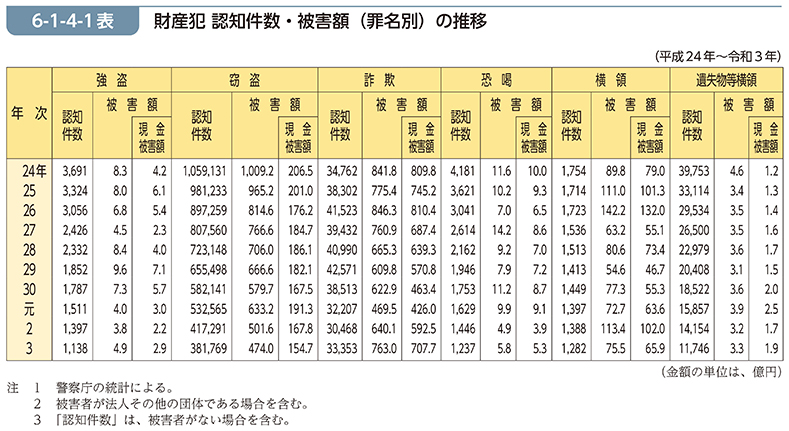
    現金取引や銀行振込、代金引換といった従来の支払い方法では、それぞれ未回収リスクが伴います。現金取引は、その場で支払いを受けるため確実な方法に思えますが、盗難や紛失のリスクがあります。例えば、強盗は年々減少傾向にあるものの、いまだに5億円前後の被害が発生しており、そのうち現金の被害は半数以上を占めています。

    財産犯 認知件数・被害額(罪名別)の推移
    出典:法務省|令和4年版 犯罪白書

    銀行振込の場合、相手が期日通りに振込を行う保証はなく、督促の手間も発生します。

    一方、オンライン決済では購入時点で決済が完了するため、未回収リスクが大幅に減り、事業者は安定したキャッシュフローを確保できます。

    安全に取引でき、不正を防止できる

    オンライン決済システムは、顧客の個人情報やカード情報を暗号化して送信するなど、強固なセキュリティ対策を講じています。そのため、第三者による情報漏洩や不正利用のリスクを最小限に抑えることができるでしょう。

    また、多くのオンライン決済サービスでは、不正検知システムを導入し、24時間体制で不正アクセスを監視しています。万が一、不正取引が発生した場合でも、システム側が被害を負担し保証してくれるサービスが多いため、顧客は安心して利用できます。

    売上金の集計や経理処理の業務効率化につながる

    従来の現金取引では、手作業で売上を計算し、帳簿に記録する必要がありました。しかし、オンライン決済システムでは取引データが自動的に記録され、売上集計も自動で行われます。そのため、人為的なミスを減らし、経理処理にかかる時間を大幅に短縮できます。

    また、会計ソフトと連携できるものが多く、売上データを自動で取り込むことが可能です・さらに、クレジットカード会社や決済代行会社から提供される明細を利用し、売上分析や顧客管理など、経営戦略に役立てることも可能です。

    オンライン決済機能を比較する際のポイント

    オンライン決済機能にはさまざまな種類があります。それぞれで特徴が異なるため、自社の課題解決につながるかどうかを基準にすることが大切です。

    ここではオンライン決済機能を比較する際のポイントを紹介します。

    課金方式 – 自社の利用者に合った課金方法を選択できるか

    オンライン決済を導入する際、自社のサービスや顧客に合った課金方式を選択できるかは重要なポイントです。顧客が都度料金を支払うサービスを提供するなら「都度課金」が、月額制のサービスなら「継続課金」が適しています。

    利用者が「都度課金」と「継続課金」のいずれかを選択できる決済システムもあります。自社のサービス内容や顧客の利用状況を考慮し、最適な課金方式に対応している決済システムを選ぶようにしましょう。

    決済方法 – さまざまな決済方法に対応しているか

    オンライン決済を導入する際は、顧客がどのような決済方法を好むかを考慮し、多様なニーズに対応できるシステムを選ぶことが重要です。まず、決済方法としてクレジットカードが大半を占めるため、クレジットカード決済の導入は必須といえるでしょう。このように、全体の8割以上を占めています。

    キャッシュレス決済額及び比率の内訳の推移
    出典:経済産業省|2023年のキャッシュレス決済比率を算出しました

    そのうえで、デビットカード決済、オンライン電子マネー決済、QRコード決済、キャリア決済、コンビニ決済など、多様な決済手段に対応することで、利用者の利便性が向上し、購買促進につながりやすくなります。

    例えば、若い世代ではスマホを使ったQRコード決済の利用率が高く、高齢者では銀行振込を好む傾向があります。

    後続業務 – 請求書や納品書の作成・発行機能があるか

    オンライン決済システムの中には、請求書や納品書の作成・発行機能を備えているものがあります。請求書や納品書の作成・発行機能を持つオンライン決済システムを導入すれば、決済関連の事務処理作業を自動化でき、作業負担が軽減されます。

    また、リアルタイムでの取引記録の管理が可能になるため、キャッシュフローの可視化が進み、経営の判断が迅速になるでしょう。

    決済手数料 – 自社にとって問題のない決済手数料か

    オンライン決済システムの初期費用や月額費用は無料であることが多いですが、決済手数料はカード会社や決済方法によって大きく異なります。手数料が高すぎると、利益を圧迫する可能性があります。逆に、安すぎる場合は、セキュリティ面やサポート体制に不安が残る可能性もあるでしょう。

    自社の売上規模や利益率、利用頻度などを考慮し、手数料とサービス内容のバランスが取れたシステムを選ぶことが重要です。決済手数料だけでなく、将来的なビジネス拡大に対応できる柔軟性も考慮し、長期的なコストパフォーマンスを見極めて選ぶことが重要です。

    入金のタイミング – 自社に合ったタイミングで入金されるか

    資金繰りの安定化を図るためには、自社のビジネスモデルに合った入金タイミングを選ぶことが重要です。例えば、資金回転の速い事業であれば、即日入金や翌日入金に対応したシステムが有利です。逆に、余裕のある事業であれば、月末締め翌月払いなど、ある程度の期間があっても問題ありません。

    一部のシステムでは、即日入金サービスや月2回の入金オプションもあり、自社の運営方針に合った入金サイクルを選ぶことが重要です。

    おすすめオンライン決済システム11選

    今まで紹介してきたように、リンク(画面遷移)型やトークン(JavaScript)型など、決済機能の種類はさまざまです。また、それぞれに異なる特徴があります。「自社に合っているか」「自社の課題を解決できるか」などの目線で、オンライン決済システムを選ぶことが大切です。

    ただ、オンライン決済システムには、決済機能だけでなくさまざまな機能が備わっています。総合的に見て、自社にとって必要なものを選定しましょう。

    ここではおすすめオンライン決済サービスをいくつか紹介します。

    [orend-service]{“condition”:{“categoryId”:”00023″},”display”:{“type”:”price”}}[/orend-service]

    おすすめのリンク型決済システム6選

    次におすすめのリンク型決済サービスをいくつか紹介します。

    [orend-service]{“condition”:{“categoryId”:”00004″},”display”:{“type”:”price”}}[/orend-service]

  • コンビニ決済の手数料一覧!相場・負担者・決済代行サービスを比較

    コンビニ決済の手数料一覧!相場・負担者・決済代行サービスを比較

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00023″},”title”:”おすすめのコンビニ決済代行サービス”},”serviceSearchModal”:{“initialDisplayType”:”banner”,”categoryId”:”00023″,”bannerImgPath”:”https://wp-orend.orend.jp/wp-content/uploads/2024/12/service-search-modal-02.webp”}}[/post-setting]

    コンビニ決済の手数料は、支払い金額、利用するコンビニ、ECモール、決済代行会社によって異なります。一般的には1件あたり100〜500円前後が目安で、決済代行会社を利用する場合は、月額費用やシステム利用料、入金管理に関する費用が発生することもあります。

    購入者が店頭で支払う手数料と、事業者が決済代行会社へ支払う手数料は分けて考える必要があります。手数料の安さだけでなく、対応コンビニ、入金サイクル、払込票方式・オンライン番号方式の違い、未払い時の通知機能まで比較することが重要です。

    本記事では、コンビニ決済の手数料相場、主要コンビニごとの目安、ECモール・決済代行サービスの料金体系、手数料を抑える選び方を整理します。

    コンビニ決済の手数料はいくら?まず相場を一覧で確認

    コンビニ決済の手数料は、購入者が店頭で支払う手数料と、事業者が決済代行会社へ支払う手数料に分かれます。購入者向けの店頭手数料は支払い金額に応じて変わり、事業者向けの手数料は決済代行会社、契約プラン、月間件数、入金管理の範囲によって変わります。

    まずは「コンビニ別の目安」「ECモールの設定」に分けて確認しましょう。

    主要コンビニの手数料目安

    主要コンビニの支払い手数料は、1万円未満、1万円以上5万円未満、5万円以上で変わるのが一般的です。目安として、1万円未満は110円前後、1万円以上5万円未満は220円前後、5万円以上は440〜550円前後です。

    コンビニチェーン支払金額
    1万円未満
    1万円以上
    5万円未満
    5万円以上
    ファミリーマート
    ローソン
    ミニストップ
    セイコーマート
    デイリーヤマザキ
    約110円約220円約550円
    セブン-イレブン約110円約220円約440円
    大手コンビニでの決済手数料一覧

    実際には、事業者がこれらの手数料をコンビニ各社に直接支払うことはほとんどなく、多くの場合は決済代行業者を通じて支払います。代行業者がコンビニ各社へ裏側で精算し、事業者はまとめて請求を受ける形です。そのため、上記のコンビニ側の決済手数料に加えて、決済代行会社の回収手数料が上乗せされます。

    そのため、コンビニ決済の手数料は、どの決済代行会社と契約するかによって変わります。※下記で決済代行会社の決済手数料一覧を記載しています。
    一方、AmazonなどのECモールの場合は決済システムや決済代行会社があらかじめモール側で決められているため、事業者が自由に選ぶことはできません。

    ECモールのコンビニ決済手数料目安

    ECモールごとのコンビニ決済手数料の目安は次のとおりです。

    ECモール利用者負担の
    決済手数料
    事業者負担の
    決済手数料
    Amazonなしなし
    楽天市場なしなし
    Yahoo!ショッピングなし165~330円
    カラーミーショップなし130円~
    STORES220円3.6%~
    BASE300円3.6%+40円
    Shopifyなし2.75%~
    ECモールごとのコンビニ決済の手数料一覧

    また、Amazonや楽天市場のようにコンビニ決済の追加手数料が設定されていないモールもあります。この場合、決済コストはモールの販売手数料や決済手数料の中に含まれている形になります。

    コンビニ決済の2種類|払込票方式とオンライン番号方式

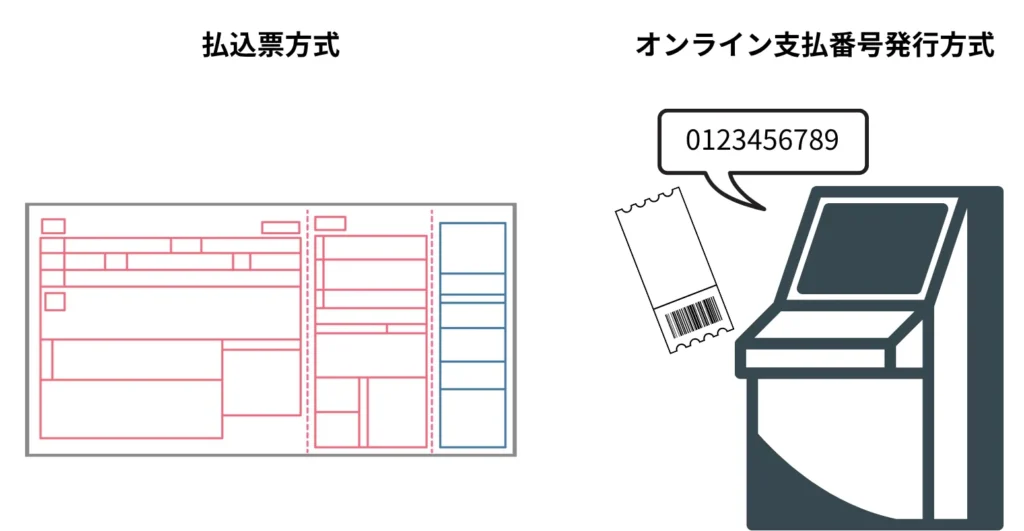
    コンビニ決済には、紙の払込票を使う方式と、オンラインで支払い番号やバーコードを発行する方式があります。

    払込票方式は、請求書や払込票を郵送・手渡しできるため、紙での支払いに慣れた顧客に向いています。ただし、印刷・郵送・再発行のコストがかかります。

    オンライン番号方式は、ECサイトやメールで支払い番号を発行し、購入者がコンビニで支払う方式です。払込票が不要なため、ECやデジタルコンテンツ販売、オンライン講座などに向いています。

    コンビニ決済の手数料は誰が負担する?

    コンビニ決済の手数料は、購入者負担にすることも、事業者負担にすることもできます。購入者負担にすると事業者のコストは抑えられますが、支払い時の追加費用が購入離脱につながる可能性があります。

    一方、事業者負担にすると購入者の支払いハードルを下げやすくなりますが、少額決済では利益を圧迫しやすくなります。商品単価、粗利率、購入率、リピート率を踏まえて、負担方法を設計しましょう。

    顧客負担にする方法内容
    価格に上乗せ例えば1,500円の商品をネットショップで販売するときは1800円にしておくという方法です。
    値上げしても購入率に影響が出にくい、低単価商品でも利益を確保したい場合に使われます。
    〇円以上の注文で無料例えば5,000円以上の注文は無料でそれ未満は150円とする方法です。
    購入単価の引き上げにもつながり、低単価商品の利益率を保ちやすいです。

    つまり、利益を最大化するために、離脱を防ぐのか、コストを抑えるのかを状況に応じて判断するのが重要です。

    コンビニ決済の導入にかかる費用

    自社サイトや会員制サービスでコンビニ決済を導入する場合は、決済代行会社を利用するのが一般的です。費用は、初期費用、月額費用、決済手数料、システム利用料、払込票発行費、振込手数料、オプション費用に分かれます。

    単純な決済手数料だけでなく、月間件数が少ない場合の最低利用料、売上の入金サイクル、未払い時の通知機能、返金対応の有無まで確認しましょう。

    決済代行業者のコンビニ決済手数料

    自社ECサイトや小規模ネットショップでコンビニ決済を導入する場合、決済代行業者(Robot Payment、Stripeなど)を利用するのが一般的です。
    これらのサービスを利用することで、入金管理や未払い対応を自動化できますが、その分、販売者側には以下のような手数料が発生します。

    項目内容
    決済処理費用相場:売上の2〜4%前後
    コンビニで支払われた代金の送金処理コスト
    システム利用料相場:月額数千円〜
    コンビニ決済機能のシステム使用料
    払込票発行・入金管理費相場:1件あたり数十円〜
    請求番号やバーコードの発行費用
    督促・返金サービス相場:オプション制
    未払い対応・返金サポートなど

    代行業者によっては、払込票発行や督促対応までセットで請け負ってくれるところもあり、どの決済代行業者を利用するかを検討する際に、手数料の料金体系と利便性のバランスを見極め比較することが重要となります。

    【比較表】コンビニ決済を使える決済代行サービスの料金・手数料を比較

    サービス名イメージ初期費用月額費用決済手数料対応決済決済方式セキュリティ
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ2.5%~クレジット/コンビニ/銀行振込/電子マネー
    テイクアウト決済/キャリア/後払い/口座振込
    スマホ/QRコード/寄付金/書面/電話決済
    サブスク決済/事前決済
    メールリンク/IVR決済
    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    月額パンダ0円 ※無料0円 ※無料3.5%クレジット/口座振込
    コンビニ決済/PayPay決済
    継続課金/単発課金カード情報非保持化
    Pマーク
    会費ペイ0円 ※無料0円 ※無料2.5%~+150円/件クレジット決済
    口座振替/コンビニ決済
    継続課金/単発課金PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS
    RP掛け払い0円~ ※無料0円~ ※無料0.5~2.9%サブスク決済※継続課金
    メールリンク決済
    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    Squareリンク決済0円
    無料アカウント登録
    0円3.6%~
    ※その他の手数料
    振込:0円
    申込:0円
    販売:0円
    注文キャンセル:0円
    QRコード/SMS決済/クレジット決済継続課金/リンク決済PCI DSS/SSL暗号化
    カード情報非保持化
    二段階認証/トークン機能
    ワンタイムパスワード
    STORES 請求書決済0円0円3.24%~3.74%QRコード/SMS決済/クレジット決済継続課金/リンク決済PCI DSS/暗号化認証
    カード情報非保持化
    GMO掛け払い0円 ※無料0~1.4万円0.5~3.4%クレジット/コンビニ/サブスク決済
    口座振替/銀行振込
    請求書後払い
    継続課金/サブスク不正検知/3Dセキュア本人認証
    Pマーク
    GMOイプシロン0円 ※無料0円 ※無料3.45%~クレジット/コンビニ/ネット銀行/ウォレット
    電子マネー/キャリア/後払い/口座振込
    スマホ/QRコード/他通貨決済
    継続課金/事前決済
    メールリンク決済
    不正検知/3Dセキュア本人認証
    カード情報非保持化/トークン
    チャージバック/SSLサーバー
    ZEUS(ゼウス)0円 ※無料3,000円3.5%~クレジット/コンビニ/ネット銀行/賃貸決済
    電子マネー/キャリア/後払い/口座振込
    スマホ/イベント向けレンタル端末
    継続課金/事前決済
    メールリンク決済
    電話CTI/与信後
    PCI DSS/Pマーク/ISMS
    不正検知/トークン
    カード情報非保持化
    ペイジェント0円 ※無料お問合せ4.2%~
    トランザクション:0円 ※無料
    クレジットカード/コンビニ決済/国際決済
    電子マネー/ID・キャリア決済/後払い
    継続課金/事前決済
    メールリンク決済
    3Dセキュア/SSL暗号化
    カード情報非保持化/トークン
    ISMS/PCI DSS認証
    アプラス集金代行
    Web口座振替
    お問合せお問合せ
    ※プランで変動
    お問合せ
    ※1件~でも可能
    クレジット/コンビニ/サブスク決済
    口座振替/銀行振込
    請求書後払い
    Web口座振替
    ※依頼書不要
    PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001
    サブスク・定期継続で決済ができるサービス比較表

    コンビニ決済を導入できる決済代行サービス一覧

    [orend-service]{“condition”:{“categoryId”:”00023″,”exceptId”:”01j69dpm6m83vh6e1yaffbvd2a”},”display”:{“type”:”price”}}[/orend-service]

    コンビニ決済のメリット

    コンビニ決済の主なメリットは、クレジットカードを持たない顧客にも対応できること、カード情報を入力したくない顧客の不安を下げられること、先払いにより未回収リスクを抑えやすいことです。現金派の顧客や若年層、オンライン決済に不安がある顧客を取り込みたい場合に有効です。

    コンビニ決済で販売する流れ

    オンラインで商品やサービスを販売する事業者が、購入者にコンビニ払いを提供したい場合を想定しています。デジタル教材やオンライン講座、PDF、動画、コミュニティ参加など幅広く活用できます。検索ユーザーが知りたい「誰が何をするのか」「入金タイミング」「必要な設定」を網羅して、初心者でも理解しやすい構成にしています。

    誰が内容
    お客様商品購入時に支払い方法としてコンビニ決済を選択し、受付番号またはバーコードを取得する
    お客様購入者は番号またはバーコードを利用し、コンビニのレジか店内端末(Loppi、Famiポート等)を操作して支払う(コンビニごとに操作が異なるため案内があると安心)
    決済サービス支払い完了を自動で検知し、入金確認を事業者に反映。自動メール送信設定が可能
    事業者入金確認後に商品やアクセス情報を提供。売上の振込サイクルは決済サービスごとに異なるため事前に確認しておく

    コンビニ決済はどのような顧客が使う?

    コンビニ決済を利用するのは一般的に、クレジットカードを持っていない人、ネットでカード入力に抵抗がある人、少額のオンライン購入が多い人などが中心です。特に学生や若年層などカード保有率が低い層に選ばれやすく、与信審査なしで使える安心感や先払いのわかりやすさが利用理由になります。

    ORENDの独自調査でも、クレジットカード非保有者やカード入力を避けたい層がコンビニ決済を選ぶ傾向が確認されています。

    コンビニ決済のデメリット

    コンビニ決済は、購入者が支払いに行くまで決済が完了しないため、支払い忘れや離脱が発生する可能性があります。また、1件あたりの固定手数料が発生する場合、少額商品では利益率を圧迫しやすくなります。支払い期限、未払い通知、キャンセル処理の運用も事前に決めておきましょう。

    よくある質問(FAQ)

    コンビニ決済の手数料はなぜかかるの?

    コンビニ決済の手数料は、決済に関わる業務コストをカバーするために発生します。具体的には、コンビニ店舗での支払い処理や領収書発行、入金情報の通知・確認、また事業者への送金作業などが含まれます。これらの業務を支えるために、コンビニ側および決済代行会社は事業者または購入者から手数料を受け取っています。

    コンビニ決済の手数料はいくらですか?

    目安は1件あたり100〜500円前後です。支払い金額、利用するコンビニ、ECモール、決済代行会社の契約条件によって変わります。決済代行会社を利用する場合は、月額費用や入金管理の費用も確認しましょう。

    コンビニ決済の手数料は誰が払いますか?

    購入者負担にすることも、事業者負担にすることもできます。購入者負担はコストを抑えやすい一方で、支払い時の追加費用が離脱につながる可能性があります。商品単価や粗利率に合わせて設計しましょう。

    セブン-イレブン・ローソン・ファミリーマートで手数料は違いますか?

    支払い金額によって手数料が変わることがあります。5万円以上の支払いでは、コンビニチェーンによって手数料目安に差が出る場合があります。ただし、実際の金額は利用サービスの契約条件で変わります。

    コンビニ決済を導入するには何が必要ですか?

    自社サイトで導入する場合は、決済代行会社を利用するのが一般的です。契約後、支払い番号やバーコードの発行、入金通知、消込、支払い期限などの設定を行います。ECモールではモール側の決済機能を利用します。

    コンビニ決済の手数料を安く抑えるには?

    手数料だけでなく、月額費用、月額最低利用料、入金サイクル、払込票発行費、未払い通知の有無を比較します。少額決済が多い場合は、1件あたりの固定手数料が利益を圧迫しないか確認しましょう。

    コンビニ決済とクレジットカード決済は併用すべきですか?

    併用を推奨します。コンビニ決済はカードを持たない顧客やカード入力を避けたい顧客に向いています。一方、即時決済や継続課金ではクレジットカードが便利なため、複数の決済手段を用意すると機会損失を抑えやすくなります。

    まとめ

    コンビニ決済を導入する際におすすめなのが「決済代行サービス」です。
    各コンビニと直接やり取りをしてコンビニ決済を導入することもできますが、これには膨大な手間と時間がかかります。何より、決済代行サービスを活用すれば、コンビニ決済以外の決済方法にも簡単に対応できるでしょう。

    自社に合った決済代行サービスを探したい方は、こちらの記事もぜひお読みください。実店舗やECなど、業態ごとのおすすめサービスを紹介しています。導入費用や手数料の相場についても解説しているので、コストが気になる方には特におすすめの記事です。

  • トークン決済とは?仕組みやメリット・デメリット、その他のクレジットカード接続方式を紹介

    トークン決済とは?仕組みやメリット・デメリット、その他のクレジットカード接続方式を紹介

    トークン決済とは?

    トークン決済とは、クレジットカード番号の代わりに「トークン」と呼ばれる疑似的な番号を利用して決済を行う仕組みのことです。トークンには本物のカード番号が含まれないため、カード情報の漏洩リスクを大幅に抑えられるのが最大の特徴です。

    近年、ECサイトやサブスクリプションサービスを中心に幅広く導入されており、セキュリティ強化を目的に一般化しています。

    トークン決済の仕組みと流れ

    トークン決済は、以下の流れで処理されます。

    1. ユーザーがカード情報入力フォームを表示
    2. JavaScriptでカード情報を決済代行会社に直接送信
    3. 決済代行会社がカード情報をトークン化して返却
    4. ユーザーが「購入」ボタンをクリック
    5. ショップ(加盟店)はカード番号ではなくトークンで与信をリクエスト
    6. 決済代行会社がトークンを元にカード情報へ変換し、カード会社へ送信
    7. カード会社が与信結果を返す
    8. 決済代行会社→加盟店へ結果を通知
    9. ユーザーの画面へ購入完了表示

    ポイントは、加盟店のサーバーには一切カード情報が保存されないことです。

    トークン決済を導入するメリット

    カード情報漏洩リスクを大幅に低減できる

    トークン決済では、加盟店は本物のクレジットカード番号を扱わず、代わりに決済代行会社が発行するトークン(疑似番号)だけを処理します。
    トークンは特定の店舗や用途でしか利用できないため、万が一外部に流出しても悪用される心配がありません。
    攻撃者が情報を盗んだとしても被害が発生しない構造になっているため、カード番号漏洩による企業の信用低下や損害賠償のリスクを大きく減らすことができます。

    PCI DSSの対応負担を大幅に削減できる

    PCI DSSとは、クレジットカード情報を扱う企業が守るべき国際的なセキュリティ基準です。
    本来は多額の設備投資や厳格な運用が求められますが、トークン決済を導入すればカード情報を直接扱わず済むため、これらの負担を大きく軽減できます。
    特に、カード情報を非保持化することで、PCI DSSの最も厳しい区分であるSAQ-Dではなく、最も負担の少ないSAQ-Aに該当するケースが増えます。
    運用コスト、設備投資、監査の手間を抑えられるため、企業の管理負担は大幅に減少します。

    不正利用を防ぐ強力な仕組みになる

    トークンは使える場所や目的が限定されているため、第三者が盗んでも他のサイトやサービスで利用することはできません。
    従来のカード番号を扱う仕組みでは、スキミングや不正アクセスによってカード情報が盗まれ、悪用されるリスクが常に存在していました。
    しかしトークン決済では、攻撃者が狙う“本物の番号”そのものを扱わないため、不正利用が起こる可能性を構造的に排除できます。

    サブスクリプションや定期購入の成功率が高まる

    トークンは安全に保存できるため、定期課金の際に毎回カード情報を入力する必要がありません
    。ユーザーにとっては手間が減り、サービス利用を継続しやすくなります。また、カード番号入力の際に発生するエラーや入力ミスもなくなるため、決済成功率も高まります。
    継続課金ビジネスにおいては、ユーザーが途切れず支払いを完了してくれることが収益の安定につながるため、トークン決済の導入は非常に効果的です。

    決済が高速で安定し、購入完了までの体験が向上する

    トークン決済は、カード番号を扱うよりも処理が軽く、スムーズな決済が可能です。
    ユーザーが決済画面で待たされる場面が減るため、途中で離脱する確率も下がります。決済エラーが減少することは、購入完了率の改善につながり、ECサイト全体の売上にも良い影響を与えます。

    トークン決済サービスの選び方

    トークン決済は、主に決済代行会社を介して導入します。決済代行会社とはクレジットカード払いをはじめとする決済手段の管理・運用を代行する会社です。トークン決済のためのシステム構築や、決済機関との手続き代行などを提供しています。

    このサービスは「決済代行サービス」とも呼ばれ、多くのECサイト・実店舗で利用されています。決済代行サービスはどのように選べばいいのか、4つのポイントを紹介します。

    費用・手数料

    決済代行サービスを選ぶ1つ目のポイントは、「費用・手数料」です。

    決済代行サービスの導入時にかかる初期費用、月々の固定費としてかかる月額料金、決済のたびに生じる決済手数料やトランザクション費用などをチェックしましょう。

    内訳内容相場・目安
    端末費用決済端末の購入やレンタルにかかる費用※実店舗で必要無料~数万円
    初期費用導入時に支払う費用数万円
    月額料金システム利用などにかかる固定費1万円未満
    決済手数料決済ごとにかかる手数料3%前後
    トランザクション費用サーバー間の決済処理ごとにかかる費用数円~数十円ほど
    決済代行サービスにかかる費用

    対応可能な決済手段

    決済代行サービスを選ぶ2つ目のポイントは、「対応可能な決済手段」です。

    クレジットカード払いや電子マネー、コンビニ後払いなど、幅広い決済手段に対応した決済代行サービスが好ましいです。

    ECサイトや通販ビジネスの場合、クレジットカードの接続方式も忘れずチェックしましょう。セキュリティやカゴ落ち防止を重視するならトークン決済やデータ転送型に対応したサービスがおすすめです。

    業務やサポートの範囲

    決済代行サービスを選ぶ3つ目のポイントは、「業務やサポートの範囲」です。

    決済代行サービスの中には決済機関との手数料交渉、代金回収代行や未回収保証などの付帯サービスがついたものもあります。

    決済代行サービスを利用すれば、クレジットカード払いをはじめとするキャッシュレス決済のたびに、決済代行会社と決済機関の両方に手数料を支払わなければなりません。決済機関側の手数料を抑えられれば、トータルで相当のコストを削減できるでしょう。

    ほかにも代金回収代行は自社従業員の業務負荷を軽減し人件費削減に、未回収保証は回収業務の負荷軽減とリスクヘッジにつながります。

    その他のセキュリティ対策

    決済代行サービスを選ぶ4つ目のポイントは、「その他のセキュリティ対策」です。

    決済代行サービスは顧客のクレジットカード情報や個人情報を扱うサービスです。セキュリティに不備があり、万が一にも情報漏えいが起これば、そのサービスを利用している自社のイメージまで下がりかねません。

    どのようなセキュリティ対策を取っているのか、どんな会社が運営しているのかを確認し、安心して利用できるサービスを選びましょう。

    トークン決済以外の接続方式

    トークン決済はクレジットカードの接続方式の一種です。この接続方式にはほかにも「メールリンク型」「リンク型」「データ転送型」などの種類があります。

    それぞれの特徴や適したビジネスモデルを紹介するので、自社に合った方式を選びましょう。

    メールリンク型

    メールリンク型ではお客さまが商品注文をサービス申し込みをした後、お客さまのメールやSMS宛に決済リンクが記載されたメールを送付します。お客さまはリンクから決済画面に移動し、クレジットカード情報を入力することで支払いを完了させます。

    この方式は決済を完全に外部サイトで行うためセキュリティが高く、自社責任による情報漏えいのリスクが低いです。

    ただ、お客さまにメールアドレスや電話番号などを入力してもらわないといけない点、外部サイトへの誘導は不信感を与えやすい点などデメリットもあります。

    【メールリンク型が適したビジネスモデル】

    • ユーザーの年齢層が低いECサイト
    • 小~中規模のECサイト
    • 電話注文メインの通販 など

    リンク型

    リンク型もメールリンク型と同じく、決済リンクを使った接続方式です。リンク型では商品注文やサービスへの申し込み後、自社サイト内に決済画面のリンクを表示させます。お客さまはこのリンクをクリック・タップし、決済画面へ移動します。

    決済リンクを介して外部の決済画面に遷移するのはメールリンク型と同じですが、メールやSMSを使わないのがリンク型の強みです。お客さまにメールアドレスや電話番号を入力させる手間がなく、ユーザビリティがやや高い方式といえるでしょう。

    ただ、メールリンク型と同じく外部サイトへの誘導が不信感を与えやすいデメリットはあります。

    【適したビジネスモデル】

    • ユーザーの年齢層が低いECサイト
    • 小~中規模のECサイト
    • オンラインサービスやコンテンツ販売 など

    データ転送型

    データ転送型は自社で構築したSSL対応サーバーを使い、お客さまが入力したカード情報を決済代行会社や決済期間に送信する方式です。SSLとは入力された情報を暗号化する技術のことで、カード情報が暗号化されるという点はトークン決済と近いです。

    データ転送型は機能のカスタマイズ性が高く、特に注文件数が多いケースに適しています。トークン型と同じく自社サイト内で決済が完結するため、画面遷移も少なく、お客さまへ不信感を与えづらいメリットもあります。

    ただ、ほかの接続方式に比べて導入の負荷が高いです。

    【適したビジネスモデル】

    • 大規模なECサイト
    • 法人向けのECサイト
    • 薄利多売で1注文の購入数が多いサイト など

    トークン決済は導入しやすく高セキュリティだが、大切なのは自社との相性

    トークン決済はクレジットカードの接続方式の中でも高セキュリティで、導入しやすい方式です。

    しかし、大切なのは自社との相性です。手軽さを重視するならメールリンク型やリンク型が、大量注文が多いならデータ転送型が適していることもあります。

    また、トークン決済は普通、決済代行会社を介して導入します。代行会社のサービス内容やサポートの範囲、対応可能なほかの決済手段も確認しておきましょう。

    自社に合った決済代行サービスを探したい方は、こちらの記事もぜひお読みください。実店舗やECなど、業態ごとのおすすめサービスを紹介しています。導入費用や手数料の相場についても解説しているので、コストが気になる方には特におすすめの記事です。

  • 決済代行の手数料・料金相場はいくら?費用内訳と月額コストの計算方法を解説

    決済代行の手数料・料金相場はいくら?費用内訳と月額コストの計算方法を解説

    主要オンライン決済サービスの決済手数料は、2.59〜3.6%程度です。ただし、決済代行の料金は、決済手数料だけで決まりません。初期費用、月額料金、決済件数に応じた費用、振込関連費用などを含めた総額で判断しましょう。

    この記事では、決済代行で発生する費用を整理したうえで、主要サービスの料金と月間コストの計算例を紹介します。決済代行そのものの仕組みを先に確認する場合は、決済代行とは?メリットや導入方法、費用相場・選び方までわかりやすく解説をご覧ください。

    決済代行にかかる手数料・費用

    決済代行では、固定費と取引に応じて増える費用を分けて考えると総額が分かります。オンライン決済では、初期費用や月額料金が0円のサービスもありますが、売上が増えるほど決済手数料の影響が大きくなります。

    費用内容確認ポイント
    初期費用導入・接続時に発生する費用0円のサービスもある。個別開発では見積もり
    月額料金毎月固定で発生する費用売上がなくても発生する
    決済手数料決済金額に対して発生する料率オンラインカード決済では3%台の公開料金が多い
    トランザクション費用決済処理1件ごとの費用無料のサービスもある。低単価・大量決済では影響が増える
    振込関連費用売上金を受け取る際の費用無料から数百円までサービスで異なる
    取消・返金関連費用取消や返金処理で発生する費用決済方法ごとに条件が異なる

    決済手数料

    決済手数料は、売上金額に料率を掛けて計算します。1万円を3.3%で決済した場合、手数料は330円です。月間決済額が大きくなるほど、0.1%の料率差でも年間では無視できない金額になります。

    月額料金とトランザクション費用

    月額料金は固定費なので、決済額が小さい段階では負担割合が大きくなります。一方、トランザクション費用は決済件数に連動します。平均単価が低く、件数が多い事業では、料率だけでなく1件単位の費用も確認します。

    振込手数料・返金関連費用

    振込関連費用はサービスごとに異なります。Squareは振込手数料0円、PAY.JPは振込1回250円と案内しています。返金時にも別料金が発生する決済方法があるため、通常時の決済手数料と分けて確認します。

    決済方法別の手数料は課金方式が異なる

    決済方法によって、売上に対する料率型と1件単位の料金型があります。クレジットカードだけを基準にすると、コンビニ決済や口座振替のコストを正しく判断できません。

    決済方法料金の考え方ポイント
    クレジットカード売上に対する料率が中心公開料金では3%前後〜3%台が中心
    電子マネー・QRコード売上に対する料率が中心ブランドや契約サービスで異なる
    コンビニ決済料率または1件単位最低手数料が設定されるサービスもある
    口座振替1件単位が中心会費・月謝・継続課金で使われる

    決済代行の手数料が会社によって違う理由

    同じカード決済でも料金が違うのは、取扱高、業種・商材、契約プラン、決済方法、追加機能などの条件が異なるためです。大規模な取引では個別料率が提示されるサービスもあります。公開料率だけで判断せず、自社の月間決済額と件数を同じ条件にそろえて総額を確認しましょう。

    決済代行には固定費0円と月額制の料金体系がある

    固定費0円のプランが常に安いわけではありません。売上規模が大きくなると、月額料金を払って決済手数料を下げた方が総額を抑えられる場合があります。

    PAY.JPの公開料金では、スタンダードプランは月額0円・カード決済手数料3.3%、ビジネスプランは月額2万円・2.78%です。単純計算では、月間カード決済額が約385万円を超えると、月額料金を含めてもビジネスプランの方が低コストになります。※Visa、Mastercard、JCB、American Express、Diners Club、Discoverの公開料率をもとに計算。振込手数料などは含みません。

    主要なオンライン決済サービスの手数料・料金例

    公開料金を確認できる主要サービスを並べると、カード決済手数料だけでも料金体系に違いがあります。以下は2026年9月18日時点の公式料金です。

    サービス初期・月額費用カード決済手数料補足
    Stripe初期0円・月額0円3.6%標準料金。取引量が多い場合はカスタム料金あり
    Square固定費0円オンライン3.6%振込手数料0円
    PAY.JPスタンダード月額0円3.3%有料プランは2.78%、Visa・Mastercardは2.59%のプランもある
    KOMOJU初期0円・月額0円3.25%クレジットカード主要ブランド一律

    サービスそのものを機能や入金サイクルまで含めて確認する場合は、決済代行会社ランキング!おすすめ30選を手数料・料金・入金サイクルで比較で詳しく整理しています。

    決済代行の料金は月間総コストで判断する

    決済手数料率だけではなく、月間総コストを計算します。基本式は次のとおりです。

    月間総コスト = 月額料金 + 月間決済額 × 決済手数料率 + 1件単位の費用 + 振込関連費用 + オプション料金

    例えば、PAY.JPのスタンダードプランとビジネスプランをカード決済額だけで試算すると次の差になります。

    月間カード決済額スタンダード 3.3%ビジネス 2.78%+月額2万円低い方
    50万円16,500円33,900円スタンダード
    100万円33,000円47,800円スタンダード
    500万円165,000円159,000円ビジネス
    1,000万円330,000円298,000円ビジネス

    月間決済額が増えるほど、固定費より料率差の影響が大きくなります。月額0円という条件だけで決めず、想定売上を入れて月間・年間の総額を出すことが重要です。

    決済代行の料金を確認するときのポイント

    見積もりや料金表では、次の項目を同じ条件で確認します。

    • 決済手数料率
    • 月額料金
    • トランザクション費用
    • 最低利用料金
    • 振込関連費用
    • 返金・取消費用
    • 有料オプションと契約期間

    複数社から見積もりを取る場合は、月間決済額、平均単価、月間件数、利用する決済方法をそろえます。条件が違う見積もりを並べても、実際のコスト差は分かりません。

    まとめ

    決済代行の料金は、決済手数料率だけでは判断できません。固定費、決済件数に応じた費用、振込関連費用まで含めた月間総コストを計算することが重要です。

    小規模な段階では固定費0円のメリットが大きく、決済額が増えるほど料率差の影響が大きくなります。まず月間決済額と件数を整理し、同じ条件で各社の料金を確認すると、自社の実コストが分かるかと思います。

    具体的なサービス比較を行う場合は、決済代行会社の比較記事や、EC向け・店舗向け・サブスク向けなど用途別の記事も確認しましょう。

  • クレジットカードの決済手数料とは?業種ごとの料率目安や導入時の注意点、コストカットのコツを解説

    クレジットカードの決済手数料とは?業種ごとの料率目安や導入時の注意点、コストカットのコツを解説

    クレジットカードの決済手数料とは?

    クレジットカードの決済手数料とは、お客さまがクレジットカードで支払いをしたときに、事業者(お店、加盟店)がカード会社や決済サービスに支払う費用のことです。

    一般的に、買い物をする消費者がこの手数料を負担することはありません。カード利用者は表示された商品の金額そのままで支払いができ、別途手数料が加算されることはないのが基本です。

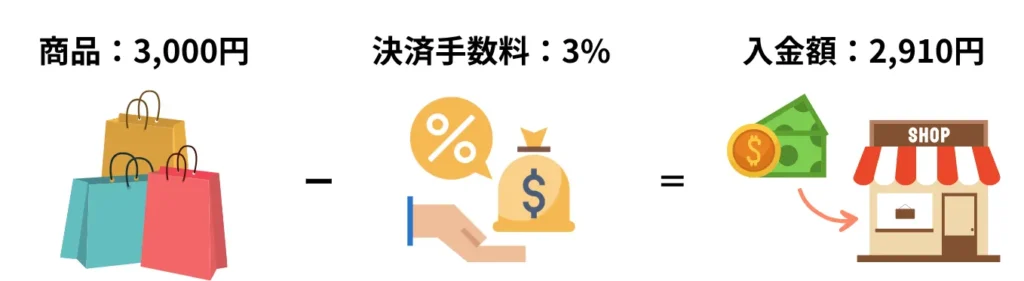
    一方、クレジットカード決済を導入しているお店では、決済ごとに数%の手数料が発生します。たとえば、3,000円の商品をカードで決済された場合、決済手数料が3%だとすると、実際にお店に入金されるのは2,910円(=3,000円 – 90円)です。

    この手数料は、カード会社や決済代行会社の仕組みを利用するための運営コストとして発生します。手数料率は導入する決済サービスや業種によって異なりますが、一般的には2%〜5%程度が目安です。

    クレジットカード決済は、お客さまにとっては便利で手数料負担のない支払い方法ですが、事業者にとっては費用がかかる仕組みでもあるため、導入前にしっかりと理解しておくことが大切です。

    消費者側に発生する費用・手数料は?

    消費者側に発生する費用は「年会費」と「分割手数料」が主です。

    クレジットカードの中には年会費の発生するものもあり、このタイプは「ポイント還元率が高い」「特定の店舗で割引を受けられる」「特定の施設を利用できる」などの付帯サービスが充実しています。

    もちろん、年会費無料のクレジットカードも多いです。クレジットカード決済の金額や回数が少ない、その他付帯サービスに魅力を感じないなら、年会費無料のカードがお得でしょう。

    手数料に関しては、一般的には「3回以上の分割払いをしたとき」に発生します。1回払いと2回払い、ボーナス払いでは手数料は発生せず、後述する「店舗側の手数料」を負担させられることもありません。

    手数料が発生するのは3回以上の分割払いやリボ払いをしたときです。カード会社によっては「据え置き払い(支払いを数ヵ月後に先延ばしできる支払い方法)」にも手数料がかかります。

    加盟店側に発生する費用・手数料は?

    クレジットカードの加盟店(事業者)側には、クレジットカード決済の導入や運用に対する固定費、クレジットカード決済のたびに生じる決済手数料がかかります。

    つまり、クレジットカード決済と現金払いでは手数料の分、現金払いの方が利益が大きくなります。クレジットカード決済の導入・運用にも費用がかかるため、現金払いのみのお店の方が利益率は高くなるでしょう。

    それにもかかわらず、クレジットカードをはじめとする多様な決済手段に対応したお店が多いのは、その決済手段を導入するメリットがあるからです。これらのメリットについて、詳しくは後述します。

    クレジットカードの決済手数料の目安は?

    【業種別】クレジットカードの決済手数料

    まず、クレジットカードの決済手数料は業種や事業規模ごとに異なることが多いです。一般的に、各業種ではそれぞれ次のように手数料率が異なります。

    業種決済手数料の目安
    大型チェーン(家電量販・コンビニ等)1~2%
    百貨店2~3%
    小売店・専門店(中小規模)3~5%
    飲食業3~5%
    サービス業(美容・宿泊・娯楽等)3~5%
    個人経営の小規模店3~5%
    業種・事業規模ごとの決済手数料目安

    業種や事業規模により決済手数料が異なるのは、これらの要素により販売単価やクレジットカード決済の利用率が異なるためです。一般的に、売上規模が大きくクレジットカード決済の利用率が高いほど、決済手数料も低くなります。

    クレジットカードの決済導入にかかる費用

    クレジットカードの導入・運用にかかる費用、決済のたびにかかる手数料の目安はおおむね次の通りです。

    内訳内容相場・目安
    端末費用決済端末の購入やレンタルにかかる費用無料~数万円
    初期費用導入時に支払う費用数万円
    月額料金システム利用などにかかる固定費1万円未満
    決済手数料決済ごとにかかる手数料3%前後
    トランザクション費用サーバー間の決済処理ごとにかかる費用数円~数十円ほど
    クレジットカード決済の導入にかかる費用

    クレジットカード決済を「決済代行サービス」を通して導入する場合、カード会社と代行会社の両方で費用・手数料が発生します。

    ただし、決済代行サービスを活用することで管理コストやカード会社側の手数料を削減できるケースも少なくありません。そのため、多くの事業者が代行会社を通してクレジットカード決済を導入しています。

    業界別おすすめの決済代行サービスは下記記事で紹介しています。ぜひ参考にしてください。
    決済手数料を支払ってでも、クレカ払いを導入するお店が多い5つの理由・導入のメリット

    クレジットカード決済を導入するには初期費用や月々の固定費がかかり、クレカ払いには現金払いと違って決済手数料が発生します。これらの経費の分利益が少なくなるにもかかわらずクレカ払いを導入するお店が多いのはなぜなのか、5つの理由を紹介します。

    1. 客単価アップ

    決済手数料を支払ってでもクレカ払いを導入するお店が多い1つ目の理由は、「客単価アップ」です。

    クレジットカードでの支払いは翌月以降にまとめて請求されます。つまり、ユーザーは支出を先送りできるのです。

    人間には「将来の支出を過小評価する」という心理傾向があります。クレカ払いの導入により、顧客がセット購入をしたり、ワンランク上の商品を選んだりすることが多くなることもあります。

    2. 新規獲得

    決済手数料を支払ってでもクレカ払いを導入するお店が多い2つ目の理由は、「新規獲得」です。

    クレジットカードにはポイントがつくものも多く、消費者にとっては現金払いよりもお得に使える決済方法といえます。最近の「ポイ活ブーム」もあり、いつも使っているクレジットカードが使えるかどうかでお店を選ぶ人も少なくありません。

    このような層の集客ができるメリットがある、というよりも、このような層の取り逃しを防ぐためにクレカ払いを導入するお店も多いです。

    3. リピーター獲得(EC事業)

    決済手数料を支払ってでもクレカ払いを導入するお店が多い3つ目の理由は、「リピーター獲得」です。これは特に、EC事業において大きなメリットといえます。

    ECサイトでクレカ払いをする際、ユーザーは支払い画面でクレジットカード情報を入力しなければなりません。

    しかし、一度情報入力をしたサイトではクレジットカード情報を記憶させることもでき、次回からはカード裏に記載された3桁のセキュリティコードを入力するだけで買い物ができるようになります。

    この一手間をなくすために、同じサイトで買い物をしたいと考える人は少なくありません。

    4. 人的ミスの軽減

    決済手数料を支払ってでもクレカ払いを導入するお店が多い4つ目の理由は、「人的ミスの軽減」です。

    クレカ払いではレジでの現金授受が発生しません。そのため、受け取り金額の入力ミスや釣り銭の金額間違いなどの人的ミスも起こりえません。もちろん、支払い金額の入力間違いが起こる可能性はありますが、現金払いに比べればミスの確率はかなり低くなります。

    5. 未回収リスクの軽減(後払いが多い事業)

    決済手数料を支払ってでもクレカ払いを導入するお店が多い5つ目の理由は、「未回収リスクの軽減」です。

    これは特に、一部のネットショップやコンテンツ販売などの「後払いが多い事業」にとって大きなメリットといえます。このような事業で、注文を受けたらすぐに商品を発送し、支払いは翌月初旬にまとめて受けるという支払い形態にしている企業もあるでしょう。

    先述の通り、人間には将来の支出を過小評価する傾向があり、後払いにより客単価アップが期待できます。

    ただ、後払いの売上すべてを回収できる保証はありません。顧客の中には金銭管理が苦手な人やそもそも支払う気がない人もいるかもしれません。

    クレカ払いなら顧客への請求はクレジット会社がやってくれます。当然、自社への入金も保証されています。後払い系の決済手段を導入するメリットを享受しつつ、未回収のリスクを限りなくゼロに近づけられるのです。

    クレジットカードの加盟店が気をつけるべき3つのこと

    クレジットカード決済には、決済手数料が発生します。加盟店(事業者)としてはこの決済手数料を少しでも抑えたいと思うものですが、そのためにクレカ払いの拒否や制限をしてはいけません。これらの行為はクレジットカードの規約違反となってしまいます。

    クレジットカードの加盟店が気をつけるべき3つのことを紹介するので、頭の片隅においておき、やってしまわないように注意しましょう。

    1. 決済手数料を料金に上乗せしてはいけない

    クレカ払いでは店舗側に決済手数料が発生しますが、これを料金に上乗せしてはいけません。具体的には「現金払いなら割引」「クレカ払いなら100円アップ」のように、支払い方法ごとに異なる金額を請求するのはNGです。

    2. 現金払いの要求やクレカ払いの拒否はNG

    クレカ払いでは店舗側に決済手数料が発生しますが、それを理由に現金払いを要求したり、クレカ払いを拒否したりしてはいけません。具体的には「コロナ苦のため現金払いへのご協力をお願いいたします」とレジ付近に掲載するような行為はNGです。

    3. 時間帯や曜日でクレカ決済不可にするのはNG

    ランチタイムのような薄利多売の時間帯では、なるべくなら現金払いをしてもらい、少しでも利益率を高めたいと思うかもしれません。

    しかし、時間帯や曜日でクレカ決済不可にするのもNGです。クレカ払いを導入したら、いつでも利用できるようにしなければなりません。

    クレジットカードの決済手数料を抑えるために、加盟店ができる3つのこと

    先述の通り、クレジットカードの決済手数料を抑えるために、クレカ払いを拒否したり手数料分の金額を上乗せしたりすることはできません。

    ただ、決済手数料を抑える方法がないわけではありません。クレカ払いの決済手数料を抑えるためにできる3つのことを紹介します。

    1. なるべく安価な決済端末を探す

    クレカ払いの決済手数料を直接抑えられるわけではありませんが、コスト削減のために、なるべく安価な決済端末を探しましょう。最近は決済端末を無料で提供している決済代行サービスも増えました。

    ほかにもレンタル式よりも購入式を選べば、イニシャルコストはかかるかもしれませんが、ランニングコストは抑えられます。長い目で見れば購入式の方がお得になることが多いです。

    2. クレカ以外の決済方法を充実させる

    クレカ払い以外にも集客や客単価アップの効果がある決済方法は多いです。具体的には電子マネーやコンビニ後払い、口座振込・振替などがこれにあたります。

    もちろん、これらの方法でも決済手数料はかかるかもしれません。ただ、クレカ払いよりも手数料が低い決済手段があれば、売上に占めるクレカ払いの割合を抑えられるはずです。

    3. 手数料の交渉をする

    クレカ払いの決済手数料は一律ではありません。交渉次第で手数料率を低くできることもあります。クレカ払いの導入時、クレジット会社と交渉してみる価値はあるでしょう。

    ただこちらはある程度、クレジットカード決済額が多くないと交渉はできないので、お気を付けください。

    クレジットカード決済代行会社(オンライン・EC向け)比較8選一覧

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”full”}}[/orend-service]

    ゼウス

    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウス(カードサービス株式会社)は、SBIグループが提供する総合決済代行サービスです。クレジットカード、コンビニ、銀行振込、ペイジー、口座振替、キャリア決済、電子マネーなど、ECサイト運営に必要な多彩な決済方法に対応し、購入機会損失の防止と売上拡大を支援します。

    接続方式はリンク型・トークン型・API型・メールリンク型の4種類から選択可能。PCI DSS完全準拠の決済システムに加え、EMV 3-Dセキュアや不正検知・チャージバック保証サービスも標準搭載しています。EC-CUBEなど主要カートとの連携にも対応し、導入もスムーズ。オンライン決済と端末決済を一元管理できる点も特長です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行振込・ペイジー・口座振替
    キャリア決済・電子マネー・あと払い決済
    決済方式リンク型・トークン型
    データ伝送(API)型・メールリンク型
    対応ECカートEC-CUBE・各種ASPカート
    サブスク系カート・BtoB系カート 他多数
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア
    セキュリティコード(CVV2/CVC2)
    不正検知サービス
    チャージバック保証サービス
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    Stripe

    • 世界中の決済手段に対応
    • API連携で柔軟なカスタマイズ
    • 使った分だけの明瞭な料金体系

    Stripeは、オンライン販売からサブスクリプション、対面販売、プラットフォーム運営まで対応するグローバル決済プラットフォームです。135以上の通貨で決済を受け付けられ、海外展開にも最適。初期費用・月額費不要のシンプルな料金体系で、国内外のスタートアップから大企業まで幅広く導入されています。

    REST APIや主要プログラミング言語向けのライブラリを提供し、柔軟な決済機能の実装が可能。Checkout(決済フォーム)やPayment Links(ノーコード決済リンク)など、開発工数を削減するツールも充実しています。

    さらに、機械学習を活用した不正検知システム「Radar」により、安全な決済環境を実現。入金もT+3営業日でスピーディに処理されます。サブスク課金、請求書発行、税計算、本人確認など、事業成長を支える機能をワンストップで提供する決済サービスです。

    項目内容
    初期費用0円
    月額費用0円
    手数料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay・LINE Pay:3.6%
    銀行振込:3.6%
    ※事業規模に応じた割引あり
    対応決済クレジットカード・デビットカード
    プリペイドカード・Apple Pay・Google Pay
    コンビニ決済・PayPay・LINE Pay・銀行振込
    決済方式REST API・Checkout(構築済みフォーム)
    Payment Links(ノーコードリンク)・モバイルSDK
    対応ECカートShopify、WooCommerce、Wix
    など多数のプラットフォームと連携可能
    セキュリティ対策PCI DSS準拠・Radar(機械学習による不正検知)
    3Dセキュア・Radar for Fraud Teams(高度な不正対策)
    入金サイクル週次自動・月次自動・手動から選択可能
    通常T+3営業日
    ※日本では日次入金不可、Instant Payouts(即時入金)は日本未対応

    公式ホームページ:https://stripe.com/jp

    SP.LINKS

    • カード会社とダイレクトネットワーク接続
    • 平均1.0秒の高速レスポンス
    • PCI DSS準拠の万全セキュリティ

    SP.LINKSは、1993年創業の決済代行業界のパイオニアです。クレジットカード会社と直接接続する独自ネットワークにより、平均1.0秒の高速レスポンスを実現。国際6大カードブランドのほか、PayPay・au PAY・d払い・コンビニ決済・口座振替など、多彩な決済手段を一括導入できます。

    決済代行とデータセンター事業を併せ持ち、24時間365日の安定稼働を実現。PCI DSS準拠・ISMS認証取得・プライバシーマーク取得のほか、独自の認証アシストサービスやEMV 3Dセキュアにも対応しています。EC-CUBEやWelcartなどの主要ECカートにも接続可能で、事業者のニーズに合わせた柔軟な決済導入が可能です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレカ(国際6大ブランド)・コンビニ
    オンラインID決済
    QRコード・口座振替
    電子マネー
    Google Pay・Apple Pay
    Pay-easy・ネット銀行
    キャリア決済・銀聯カード
    決済方式リンク型・API型(トークン型)
    カード情報非通過型・メールリンク型
    対応ECカートEC-CUBE・Welcart・WooCommerce
    CS-Cart・Magento・SOY Shop・Drupal
    e-shopsカートS・侍カート等
    セキュリティ対策PCI DSS準拠・EMV 3Dセキュア
    プライバシーマーク・ISMS(ISO/IEC27001)認証
    カード情報お預かりサービス・不正検知サービス
    トークン決済・カード情報非通過化
    入金サイクル問い合わせ

    詳細はこちら:https://www.splinks.co.jp

    SBペイメントサービス

    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループが提供する決済代行サービスです。業界最大級の取引高9.8兆円(2024年度実績)を誇り、クレジットカード・QRコード(PayPay・楽天ペイなど)・キャリア決済など、40ブランド以上の多彩な支払い方法に対応しています。ECサイトやオンラインショップでの購入離脱を防ぎ、売上向上に貢献します。

    主要ECカートと連携済みのため、開発不要で簡単に導入可能。継続課金やサブスクリプションにも対応しており、リンク型・API型から柔軟に選べます。PCI DSS準拠やISMS認証などセキュリティも万全で、EMV 3-DセキュアやAI不正検知機能も利用可能。導入から運用までのサポート体制も充実しており、安心して利用できる決済サービスです。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ
    (業種・取扱高により異なる)
    手数料問い合わせ
    (決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済(PayPay・楽天ペイ等)
    キャリア決済・コンビニ・後払い
    銀行振込・電子マネー等40ブランド以上
    決済方式リンク型・API型・メールリンク型
    対応ECカートShopify・futureshop・ecforce
    ebisumart・W2 Repeat・aiship
    楽楽リピート・サブスクストア
    Cafe24・おちゃのこネット
    e-shopsカートS・shop by・cago cloud
    リピストX・aLe・W2 Unified・EC Direct
    ウルトコ・Smile Tools・SNAPEC-EX等20種類以上
    セキュリティ対策PCI DSS準拠・ISMS認証取得
    EMV 3-Dセキュア(有償)・AI不正検知(無償)
    カード情報お預かりサービス
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    ペイジェント

    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスの合弁会社が運営する決済代行サービスです。BtoC向けECサイトはもちろん、BtoB取引やサブスクリプション(継続課金)にも対応し、幅広いビジネスモデルを支援します。

    メール決済機能を使えば、ECサイトを構築しなくても決済URLを送るだけで簡単に決済可能。専任担当による導入コンサルティングやベンダー連携サポートも充実しています。中日新聞社、JAF、スシローなど大手企業での導入実績も多数。約1ヶ月で利用開始できるスピード導入も魅力です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行ネット決済・ATM決済・銀行仮想口座
    決済方式リンク型・メール決済・システム連携
    対応ECカートShopify・EC-CUBE
    WordPress(WooCommerce)
    W2・Dai・メクマ・ecbeing
    SI Web Shopping・楽楽販売 他多数
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有
    (月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    クレジットカード決済代行会社(実店舗向け)比較9選一覧

    サービス名端末イメージおすすめ評価初期費用月額費用決済手数料入金手数料入金サイクル導入目安契約条件端末料金端末の種類クレジットカード電子マネーQRコード屋外決済
    Airペイ(エアペイ)4.57
    ★★★★★ ★★★★★
    0円 0円 ※無料クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    0円・月6回
    ・月3回
    1週間~1ヶ月最低契約期間:1年間
    違約金:なし
    20,167円
    ※キャンペーンで0円
    モバイル型
    カードリーダー型
    ※iPad/iPhoneと
    連携して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    △
    申請時に
    書類必要
    Square 決済4.63
    ★★★★★ ★★★★★
    無料アカウント登録
    0円
    固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    0円モバイル型
    カードリーダー型
    据置型 から選べる
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square Terminal4.62
    ★★★★★ ★★★★★
    0円固定費全て0円 クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    39,980円(税込)モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    ※電子レシート発行
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square リーダー4.60
    ★★★★★ ★★★★★
    0円固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    4,980円(税込)モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    stera pack4.58
    ★★★★★ ★★★★★
    0円初年度:0円
    2年目以降:3,300円(税込)
    直近1年間キャッシュレス売上
    累計3,000万円以上で永年無料
    クレジットカード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%
    三井住友銀行口座:
    0円
    その他金融機関:
    220円(税込)
    毎日締め(2営業日後払い)※
    月6回締め(2営業日後払い)
    月2回締め(2 営業日後払い)
    月2回締め(15日後払い)
    ※新規申込時選択不可
    最短約2週間契約期間:3年間
    違約金:無料※
    ※ 解約申請から45日以内に
    端末の返却が条件
    0円
    ※レンタル
    据置型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    ✕
    スマレジ・PAYGATE POS 4.55
    ★★★★★ ★★★★★
    0円3,300円(税込)
    ※その他プランあり
    クレジットカード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~
    問合せ・月2回
    末締め翌15日払い
    15日締め当月末払い
    1~1.5か月最低契約期間:
    1年間
    違約金:
    契約満了月分の月額費用
    39,600円
    ※キャンペーンで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    WAON/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    AliPay/WeChat Pay
    〇
    JMS4.52
    ★★★★★ ★★★★★
    0円0円 ※無料クレジットカード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%
    0円〜198円・月2回
    無料
    ・月6回
    198円(税込)/振込毎
    約4~6週間最低契約期間:なし
    違約金:無料
    0円モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い
    Alipay+/WeChat Pay
    Smart code
    〇
    STORES 決済4.50
    ★★★★★ ★★★★★
    0円 プランによる
    0円〜3,300円
    クレジットカード:1.98%~
    電子マネー:1.98%~
    QRコード:3.24%
    0円最短翌々日最短3営業日最低契約期間:
    スタンダード:1年
    フリー:なし
    違約金:
    契約満了月分の月額費用
    19,980円
    ※スタンダードプランで0円
    モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    Bluetooth接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    交通系ICカード
    iD
    QUICPay など
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/ゆうちょPay
    Alipay+/WeChat Pay
    FamiPayなど
    〇
    PayCAS Mobile4.45
    ★★★★★ ★★★★★
    0円4,000円~
    →1,980円
    クレジットカード:2.48%~
    電子マネー:2.95%(税別)~
    QRコード:2.8%(税別)~
    0円・月2回
    15日締め当月末払い
    当月末締め翌月15日払い
    1カ月最低契約期間:4年
    違約金:問い合わせ
    78,800円
    ※特別セットプランで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※業務アプリ搭載可能
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD
    Waon/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/J-Coin Pay
    AliPay/WeChat Pay
    ユニオン(銀聯)ペイ/JKOPAY
    〇
    キャッシュレス決済端末の比較表
    キャッシュレス決済端末の比較表について
    ※無料キャンペーンは各企業で期間と条件が設けられている場合があります。詳細は公式ページをご確認ください。
    ※おすすめ評価は、以下の10項目(使いやすさ、決済手数料、持ち運びやすさ、対応ブランド、初期費用、月額費用、入金サイクル、入金手数料、導入スピード、契約期間)について、0~100点で個別に評価。各項目に設定された重みに基づいて重み付き幾何平均を計算し、算出されたスコア(0~100)を100で割って0〜1の範囲に正規化。そのうえで、5点満点スケールに換算しておすすめ評価としています。(最終更新日:2026/1/15)

    [orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price-explanation”}}[/orend-service]

    クレジットカード決済代行会社(レッスン・スクール向け)比較12選一覧

    サービス名イメージ初期費用月額費用決済手数料対応決済決済機能利用業界
    STORES無料アカウント登録
    0円 ※無料
    フリー:0円 ※無料
    ライト:7,980円~
    スタンダード:2.4万円
    プラチナ:6万円
    4.9% + 99円(税込)・クレジットカード決済月額課金
    回数券
    事前決済
    エステ/ヨガ
    スクール/学習塾
    レッスン/習い事
    フィットネス
    月謝ペイ
    (サブスクペイ)
    個別見積
    無料相談はこちら
    個別見積決済:2.5%~
    口座振替:85円~
    ・クレジットカード決済
    ・口座振替・銀行振込
    ・コンビニ決済
    ・スマホ決済
    (PayPay、Apple Payなど)
    都度課金・継続課金
    お試し期間
    メール決済
    レッスンスクール
    美容室/整体院
    エステ/サロン
    フィットネス
    月額パンダ0円 ※無料0円 ※無料売上の3.5%
    +決済成功手数料100円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済・PayPay
    (未収時の後追い決済)
    月額課金
    自動催促メール
    返金機能(クレジットカード)
    スクール/習い事
    学習塾/ジム
    フィットネス/エステ
    個人事業/年会費
    PTA/結婚相談所
    会費ペイ0円 ※無料0円 ※無料売上の2.5%~
    +決済成功手数料150円/1件
    ・クレジットカード決済
    ・口座振替
    ・コンビニ決済
    月額課金・単発課金
    領収書・請求書発行
    フィットネスジム
    学習塾・教室
    PTA/ファンクラブ
    協会/保育園/幼稚園
    スポーツチーム
    スポーツスクールなど
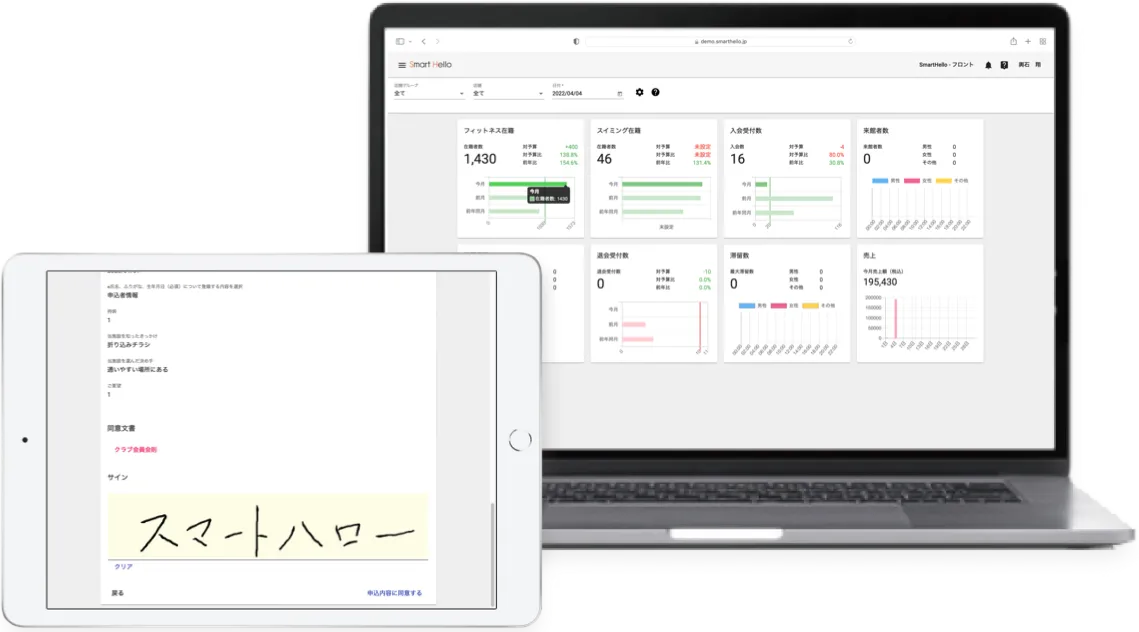
    Smart Hello割引キャンペーン実施中!
    ~2027.01.31まで
    スモール:10,000円
    ライトフィットネス:25,000円
    ライトスクール:25,000円
    スタンダード:40,000円
    ※全てのプランにおいて定額制
    VISA・Mastercard:3.00%
    その他:3.30%
    (JCB・American Express・Diners Club)
    ・クレジットカード決済
    ・口座振替
    月額課金・年会費
    回数券
    日割り計算
    事前決済
    フィットネス/
    インドアゴルフゴルフスクール
    ヨガ/エステ/コワーキング
    スクール施設など 
    Square0円
    無料アカウント登録
    Square予約連携時
    フリー:0円※無料
    プラス:3,000円
    プレミアム:8,000円
    決済手数料:3.6%
    (継続課金):3.75%
    販売手数料:0円
    ・クレジットカード決済月額課金・単発課金
    リンク決済
    エステ/ヨガ/サロン
    スクール/学習塾
    レッスン/習い事
    フィットネスなど
    WTE
    (ワールドトークエンジン)
    資料で確認30,000円問合せ・クレジットカード決済
    ・銀行振込
    月額課金・単発課金オンライン英会話
    オンライン家庭教師・塾
    オンライン日本語教室
    オンライン音楽スクール
    オンラインフィットネス
    オンラインカウンセリング
    KAKERU LINE予約お問合せ33,000円~(税込)
    ※基本+予約機能
    問合せ問合せ事前決済
    継続課金
    小売/飲食/不動産
    メーカー/アパレル
    イベント運営事業
    BtoB企業
    formrun0円 ※無料FREE:0円
    BEGINNER:3,880円
    STARTER:12,980円
    PROFESSIONAL:25,800円
    カード決済:2.99%
    コンビニ決済:3.4%
     ※最低手数料:150円/件
    口座振替:3.5%
     ※最低手数料:130円/件
    ・クレジットカード決済
    ・口座振替
    月額課金・単発課金
    リンク決済
    エステ/ヨガ・サロン
    レッスンスクール
    美容室
    フィットネス
    レッスン予約・スクール管理システム比較表

    [orend-service]{“condition”:{“categoryId”:”00026″},”display”:{“type”:”price-explanation”}}[/orend-service]

    クレジットカード決済の手数料や管理コストを抑えるには、決済代行サービスがおすすめ

    クレジットカード決済は集客や客単価アップの効果が大きく、ぜひ導入したい決済手段といえます。

    ただ、クレカ払いには決済手数料がかかるため、現金払いに比べると利益率は下がってしまいます。クレジット会社ごとに契約の手続きをしたり、入金管理をしたり、管理コストもかかるでしょう。

    クレジットカード決済の手数料や管理コストを抑えるには、決済代行サービスがおすすめです。クレジット会社との契約や管理を代行してくれるサービスで、電子マネーやコンビニ後払いなど、クレカ払い以外の決済手段にもまとめて対応してくれます。

    中にはクレジット会社との手数料交渉まで任せられるサービスもあります。代行サービスを利用すればその分の費用はかかりますが、クレジット会社への手数料や管理コストを抑えられるため、トータルで見ればコスト削減になることも多いです。

    自社に合った決済代行サービスを探したい方は、こちらの記事もぜひお読みください。実店舗やECなど、業態ごとのおすすめサービスを紹介しています。導入費用や手数料の相場についても解説しているので、コストが気になる方には特におすすめの記事です。

  • 売掛金回収の方法は?支払い遅延や未回収時の対応、リスクヘッジの方法をまとめて解説

    売掛金回収の方法は?支払い遅延や未回収時の対応、リスクヘッジの方法をまとめて解説

    売掛金の回収に関する基礎知識

    売掛金の回収について考える前に、まずは売掛金とは何なのか、未回収の売掛金はいつまで回収できるのかを確認しておきましょう。

    そもそも売掛金とは

    売掛金とは、商品やサービスの提供後に顧客が支払いを行う金額のことです。この「代金受け取り前に商品やサービスを提供する取引」は掛取引と呼ばれ、掛取引の販売側には売掛金が、購入側には買掛金が生じます。

    BtoBでは一般的な取引形態で、たとえば飲食店や小売店の仕入れ、業務のアウトソーシングの報酬などでよく使われています。

    売掛金の時効は5年

    2020年4月1日以降に発生した売掛金には5年間の時効があります。時効を過ぎると売掛金を回収する権利が失われてしまいますが、売掛金の時効は督促や差し押さえなどを行うことで更新されます。

    この時効により売掛金が消滅しないよう、未回収の売掛金があると気付いたら、すぐに対応することが大切です。

    売掛金の回収方法

    売掛金の回収方法として一般的なのが「請求書払い」です。請求書払いは、売上が発生したり確定したりした際に請求書を発行し、顧客に支払いを求める方法です。請求書には支払いの期日と金額が記載され、顧客にはその期日までに支払いを行うことが求められます。

    実際の支払いは口座振込・振替で行われることが多いです。請求書に記載された銀行口座に売掛金を振り込むことで、支払いが完了します。

    アウトソーシングサービスや電気・ガス・水道などのライフラインでは毎月支払いが発生するため、口座振替(自動引き落とし)が使われることが多いです。

    売掛金の回収が遅れたりできなかったりするとどうなるか?

    回収すべき売掛金を回収できなかったり、回収が遅れたりすると、自社はさまざまな不利益を被ります。

    資金繰りの悪化

    売掛金の回収が遅れると、自社(売り手)の資金繰りにが悪化する恐れがあります。特に売掛金が自社の主要な収入源である場合、回収の遅れは現金不足を引き起こし、事業運営のための資金が足りなくなるかもしれません。

    黒字倒産の一因でもあり、特に売上に占める売掛金の割合が多いスタートアップにとっては気をつけたい事態です。

    金融機関から融資を受けづらくなる

    売掛金の回収がスムーズに行われない場合、自社の信用度が低下する可能性があります。金融機関から「お金を適切に管理できない会社」とみなされるためです。

    その結果、金融機関から融資を受ける際に審査に通りにくくなったり、融資機関の短縮や金利の上昇などといった対応を取られたりすることもあります。

    従業員のリソースが圧迫される

    売掛金の回収を自社で行っている場合、未回収の売掛金が増えるほど、従業員のリソースが圧迫されてしまいます。従業員は回収業務に多くの時間と労力を割かなければならなくなり、ほかの業務に取り組む時間がなくなったり、効率が落ちたりするかもしれません。

    売掛金の回収が遅れたときに、まずやるべきこと

    売掛金の回収が遅れたときは、とにかく早めに対応を取ることが大切です。「売掛金には5年間の時効がある」という理由もありますが、対応が遅れるほど自社が甘く見られ、「払わなくても大丈夫」と思われかねないためです。

    ただ、いきなり法的手段を取るのも難しいでしょう。自社としてもできれば穏便に済ませたいでしょうし、自社の知識とリソースでは取れる手段に限界があります。

    売掛金の回収が遅れたときにまず取るべき対応を、3つのプロセスに分けて紹介します。

    対象の売掛金について再確認する

    売掛金の回収が遅れた場合、まずは対象の売掛金について再確認しましょう。請求書の発行や支払期日、顧客とのやり取りの履歴などを確認して、詳細な状況把握を行います。

    この際、支払期日からどのくらい遅れているのかを確認し、時効までの猶予も把握しておきましょう。

    取引先に連絡する

    回収が遅れた場合、ひとまずは取引先に直接連絡を取りましょう。取引先は支払いを忘れているだけかもしれません。資金繰りが厳しく期日どおりに支払えないという場合でも、こちらから連絡を取ることで、相手方も相談がしやすくなります。

    「支払いの意思はあるが支払えない」という場合、一部入金や分割払いなどの選択肢もあります。相手方の事情も聞きながら、支払い計画について話し合いを進めていきましょう。

    必要に応じて取引を停止する

    回収が遅れている顧客に対しては、取引を一時停止することも考えましょう。そのまま取引を続けていると回収しなければならない売掛金が増えていってしまいます。支払い遅れがなくなるまで取引を一時停止する旨を伝えましょう。

    状況に応じた方法で売掛金を回収する

    売掛金の回収方法は状況によって異なります。顧客との協議や交渉を通じて、分割払いや債権譲渡などの方法を検討しましょう。これらの方法については、次から詳しく解説していきます。

    売掛金の未回収に対し、法的手段を取る場合

    自社から連絡しても売掛金を支払ってもらえない場合、明らかに支払いの意志がない場合などは、法的手段を取ることも考えましょう。売掛金回収のためにどんな手段が取れるのか、必要な準備と併せて紹介します。

    契約書の内容を再確認する

    未回収の売掛金に対して法的手段を取る場合、まずは契約書の内容を再確認しましょう。支払い期日や利息に関する条項、所有権移転の時期などを把握し、法的な権利や義務を確認します。

    特に契約書がある場合は「期限の利益損失条項」「商品の所有権転移」についての記載があるかを確認します。

    期限の利益損失条項について

    期限の利益損失条項は未払いが発生した場合、支払期日前のほかの売掛金に対しても支払い義務が生じる条項です。たとえば1~5月の末日にそれぞれ支払期日があり、2月の支払いが期日までに間に合わなかった場合、3~5月分の売掛金も2月分と合わせて請求できます。

    商品の所有権移転時期について

    商品の所有権移転時期が契約書に明記されている場合、未回収の売掛金に対して所有権を主張することができる場合があります。

    この条項は商品の所有権がいつ移転するのかを明記するもので、たとえば「代金支払い時」と定められていれば、掛売りで提供した商品の所有権は、売掛金を回収するまで自社にあることになります。この場合、契約を解除し商品を回収することも可能です。

    ただし、移転時期が「商品引き渡し時」であれば、売掛金が未回収でも商品の所有権は取引先にあることになります。また、提供したものが形のないサービスであること、一度でも人の手に渡ることで商品価値が大きく落ちてしまうことも多いです。

    この方法はあくまでも損失を少しでも抑えたり、支払い意志がない相手に自社の姿勢を示したりするためのものと思った方がいいでしょう。

    内容証明郵便で催告を送る

    未回収の売掛金に対しては、内容証明郵便で催告を送ることが効果的です。

    内容証明郵便そのものには法的な強制力はありませんが、日本郵便により「その郵便をいつ、誰が、誰宛に、どんな内容で出したのか」が証明されます。これにより催告の差出日や内容を証明できるため、法的手段を取るうえで有利になります。

    特にこれを自社ではなく弁護士名義で送ることで、自社の本気度が伝わりやすくなるでしょう。それまで支払い意志がなかった相手も「法的措置を取られてしまう」と思い、その後の対応がスムーズになるケースも多いです。

    交渉し、必要に応じて合意書を作成

    未回収の売掛金については、顧客との交渉が重要です。分割払いであれば全額支払えるのか、全額支払いが難しいなら債権の相殺や商品の回収、債権譲渡などの方法も検討し、顧客と合意できる解決策を見つけましょう。

    結論が出たら、その内容を記した合意書を作成するのがおすすめです。これにより双方の同意が確保でき、法的に有効な証拠にもなります。

    取引内容に応じた対応を取る

    取引内容によって未回収の売掛金に対する対応は異なります。法的手段のほかに、商品の回収や債権譲渡などの方法も検討することも重要です。取引内容や状況に応じて最適な対応策を選びましょう。

    債権の相殺

    取引先が自社の顧客であると同時に仕入先である場合、「債権の相殺」ができるかもしれません。債権の相殺とは、売掛金と買掛金を相殺することです。

    たとえば10万円の売掛金に対して10万円の買掛金を相殺すれば、両方とも消滅します。10万円の売掛金に対して6万円の買掛金しかない場合でも、売掛金から6万円を相殺することで、未回収の売掛金が4万円になります。

    未回収の売掛金と相殺できる債権がある場合は、顧客と相談し相殺も検討しましょう。

    商品の回収

    未回収の売掛金に対して、取引先と相談のうえ商品を回収することもあります。代金がまだ支払われていない商品を回収し、ほかの取引先に販売することで、その分の費用を回収で着るでしょう。

    ただし、商品の回収には取引先の同意が必要です。勝手に回収すると自社が罪に問われることもあります。

    債権譲渡

    売掛金を回収できない場合、取引先の持つ債権を自社に譲渡してもらう方法もあります。これにより、譲渡された分の金額を回収できます。

    たとえば取引先A社に対して30万円の未払い金があり、取引先は別の会社B社に10万円の売掛金を持っているとしましょう。B社への売掛金10万円を、A社から自社に譲ってもらうことで、10万円分の未払い金を回収できます。

    この場合、B社に事情を説明し、A社ではなく自社に売掛金を振り込んでもらうよう相談しましょう。

    回収できないなら訴訟も検討する

    これらの方法で売掛金を回収できない場合、法的手続きとして訴訟を検討することもあります。小額訴訟や通常訴訟など、適切な手続きを選択し、未回収の売掛金の回収を求めましょう。

    小額訴訟

    少額訴訟は60万円以下の支払いに限り、1回の期日で審理を終えられる、つまり1日で判決が出る訴訟です。通常の訴訟と比べて時間がかからず、手続きも簡素化されています。

    通常訴訟

    大きな金額や複雑な争いに関しては、通常の訴訟手続きを取ることが一般的です。ただし、少額訴訟よりも手続きが複雑で、時間と手間がかかります。求められる知識も多いため、弁護士に相談しながら手続きを進めていくことになるでしょう。

    売掛金の未回収を防ぐ方法

    ここまでは未回収の売掛金を回収する方法について解説してきましたが、そもそも未回収や支払い遅延を起こさずに済むなら、それがいちばんです。売掛金の未回収を防ぐ方法、取引のうえで気をつけたいことを紹介します。

    与信管理を徹底する

    売掛金の未回収を防ぐためには、何よりも与信管理を徹底することが重要です。与信とは顧客の信用調査や支払能力などを確認することですが、これは取引開始時だけでなく、定期的に行いましょう。

    掛取引は信用に基づく取引形態です。まずは与信のうえで安心できる金額の取引からはじめ、複数回の取引を経て問題ないようなら与信枠を増やし、そうでないなら制限することを心がけましょう。

    適切な支払い条件を設定する

    売掛金の回収をスムーズに進めるためには、適切な支払い条件を設定することも重要です。支払期日や割引制度、利息の発生条件などを適切に設定し、顧客にとって無理のない条件か確認しましょう。

    債権管理を効果的に行う

    債権管理を効果的に行うことで、未回収のリスクを軽減することができます。請求書の適時発行や支払い督促の迅速な対応、債権の管理や監視などを行い、未回収のリスクを最小限に抑えましょう。

    顧客とのコミュニケーションを重視する

    顧客と密にコミュニケーションを取ることも、未回収リスクの軽減につながります。コミュニケーションをこまめに取りながら取引を進めていくことで、支払い状況や問題の早期発見、適切な対応策の検討などができるでしょう。

    リスクヘッジ策を検討する

    売掛金の未回収に対して、リスクヘッジ策を検討することも有効です。たとえば債権の回収不能に備え、「保証ファクタリング」や「未回収保証つきの決済代行サービス」などが活用できるでしょう。

    保証ファクタリングは信用力に不安のある取引先に対する保険として機能するサービスです。ファクタリング会社は取引先の信用調査をし、保証限度額を決定。取引先の倒産などにより売掛金が回収できなくなった場合、限度の枠内で保証金を支払ってもらえます。

    決済代行サービスはクレジット払いや電子マネー、口座振込・振替などの決済手段をまとめて提供するサービスで、各金融機関との手続きや管理を代行してくれるサービスです。

    中には売掛金の回収代行、未回収保証つきのサービスもあります。未回収へのリスクヘッジとしてはもちろん、回収業務にあたる自社従業員のリソース圧迫を防ぐためにも役立ちます。

    売掛金回収の手間や未回収リスクを減らすために、決済代行サービスを検討しよう

    売掛金は将来的に確定する売上であり、帳簿にも収益として記帳できますが、そのすべてを確実に回収できるとは限りません。支払いが遅れたり、取引先の倒産や債務整理などにより回収できなくなったりすることもあるでしょう。

    特に、売上に占める売掛金の割合が大きい企業は、売掛金回収の手間や未回収リスクを減らすための対策を講じることが大切です。

    BtoBの事業で、特に一社に売上が依存しているような状態なら保証ファクタリングがおすすめ。回収業務が従業員のリソースを圧迫していたり、BtoCの事業で後払い系の支払い方法が多かったりするなら決済代行サービスがおすすめです。

    特に決済代行サービスを活用すれば、クレジット払いや電子マネー、口座振込・振替、コンビに後払いなど、さまざまな決済方法をまとめて導入・管理できます。支払い方法が充実していることは顧客にとってのメリットも多く、集客にも有効です。

    こちらの記事では決済代行サービスとは何か、その選び方やビジネスモデル別のおすすめサービスを紹介しています。売掛金回収に不安のある企業、決済方法を充実させたい企業はぜひお読みください。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • 売掛金とは?仕訳・勘定科目・買掛金との違い、回収までわかりやすく解説

    売掛金とは?仕訳・勘定科目・買掛金との違い、回収までわかりやすく解説

    売掛金とは、商品やサービスを提供して売上を計上したものの、まだ取引先から受け取っていない代金のことです。

    たとえば、10万円の商品を販売し、代金を翌月末に受け取る場合、売上を計上してから入金されるまでの10万円が売掛金になります。

    売掛金は企業にとって将来受け取る予定のお金であり、貸借対照表では資産として扱います。一方、売上が発生していても実際に入金されるまでは手元の現金は増えません。そのため、売掛金の回収が遅れると、利益が出ていても資金繰りが悪化する可能性があります。

    本記事では、売掛金の意味や仕訳方法、買掛金・未収入金との違い、回収・消込の流れ、未回収を防ぐ管理方法までわかりやすく解説します。

    売掛金とは?本業の売上で発生する未回収代金

    売掛金とは、本業の商品販売やサービス提供によって発生した売上のうち、まだ代金を回収していない金額です。

    企業間取引では、商品を販売するたびに現金で決済するのではなく、一定期間の取引をまとめて後日支払う「掛取引」が一般的に行われています。

    たとえば、次のような取引です。

    • 4月10日:商品を10万円で販売
    • 4月30日:請求金額を確定
    • 5月31日:取引先から10万円が入金

    この場合、売上を計上した後、5月31日に入金されるまでの10万円を売掛金として管理します。

    売掛金は単なる「未払いのお金」ではありません。企業が取引先に対して持つ代金を受け取る権利=債権の一つです。

    売掛金は資産に分類される

    売掛金は、将来現金として回収する予定の債権であるため、貸借対照表では流動資産に分類されます。

    貸借対照表では、現金や預金などと同じ資産側に表示されます。

    ただし、売掛金が多いからといって、必ずしも手元資金が豊富とは限りません。

    たとえば売上が1,000万円あっても、その大半が売掛金として残っていれば、仕入代金や人件費、税金などを支払うための現金が不足する可能性があります。

    そのため経営では、売上高だけでなく、

    • 売掛金残高
    • 回収予定日
    • 入金状況
    • 回収までの日数

    まで確認することが重要です。

    売掛金はいつ発生する?

    売掛金は、原則として自社の会計方針に基づいて売上を計上するタイミングで発生します。

    商品販売であれば出荷・納品・検収など、サービスであれば役務の提供完了などが売上計上の基準になることがあります。

    重要なのは、「請求書を発行した日だから必ず売掛金を計上する」というわけではない点です。

    売上をいつ認識するかは取引内容や契約条件、自社が採用している会計処理によって異なるため、実務では売上計上基準を社内で統一しておく必要があります。

    売掛金と掛売りの違い

    掛売りは取引方法、売掛金は掛売りなどによって発生した未回収代金を表す勘定科目です。

    両者は似ていますが、意味が異なります。

    用語意味
    掛売り商品・サービスを先に提供し、代金を後日受け取る取引方法
    売掛金掛売りなどによって発生した、本業の未回収代金
    売掛掛売りによって代金が未回収になっている状態を表す言葉

    たとえば、取引先へ商品を10万円で販売し、翌月末払いとした場合、「翌月末に支払ってもらう」という取引方法が掛売りです。

    そして、実際に入金されるまでの10万円が売掛金になります。

    売掛金と買掛金の違い

    売掛金は自社が受け取る予定のお金、買掛金は自社が支払う予定のお金です。

    売掛金と買掛金は、立場が反対になります。

    項目売掛金買掛金
    意味後日受け取る代金後日支払う代金
    自社の立場債権債務
    貸借対照表資産負債
    主な発生原因商品販売・サービス提供商品・原材料などの仕入れ

    たとえば、自社が取引先へ商品を販売して代金を後日受け取る場合は売掛金です。

    反対に、自社が仕入先から商品を仕入れ、代金を後日支払う場合は買掛金になります。

    経営上は、売掛金の回収時期と買掛金の支払時期のバランスも重要です。

    売掛金を回収する前に買掛金の支払期限が到来すると、利益が出ていても手元資金が不足する可能性があります。

    売掛金と未収入金(未収金)の違い

    売掛金と未収入金の大きな違いは、本業の営業活動によって発生した債権かどうかです。

    項目売掛金未収入金
    発生する取引本業の営業活動本業以外の取引
    例商品販売、サービス提供固定資産の売却など
    会計上の位置づけ売上債権その他の債権

    たとえば、小売会社が商品を販売して代金を後日受け取る場合は売掛金です。

    一方、会社が保有していた車両や設備を売却し、その代金がまだ入金されていない場合などは未収入金として処理することがあります。

    どちらも「まだ受け取っていないお金」という点は同じですが、何の取引から発生した債権なのかによって勘定科目を使い分けます。

    売掛金と前受金の違い

    売掛金は商品・サービスを提供した後に代金を受け取る取引、前受金は提供する前に代金を受け取った場合に使用する勘定科目です。

    たとえば、商品を先に販売して翌月代金を受け取る場合は売掛金です。

    一方、商品を渡す前に顧客から予約金や代金の一部を受け取った場合は、前受金として処理することがあります。

    つまり、

    • 売掛金:商品・サービス提供が先、入金が後
    • 前受金:入金が先、商品・サービス提供が後

    という違いがあります。

    売掛金の仕訳方法

    売掛金は、売上を計上したときに借方へ計上し、代金を回収したときに貸方から減額するのが基本です。

    ここでは、商品を10万円で掛け販売した場合を例にします。

    ※以下は仕訳の考え方を示す簡略例です。消費税の処理方法などによって実際の仕訳は異なる場合があります。

    商品を掛けで販売したとき

    10万円の商品を販売し、代金を翌月受け取る場合は次のように仕訳します。

    借方金額貸方金額
    売掛金100,000円売上100,000円

    売上を計上すると同時に、将来受け取る予定の10万円を売掛金として計上します。

    売掛金が入金されたとき

    翌月、取引先から10万円が普通預金へ振り込まれた場合は次のように仕訳します。

    借方金額貸方金額
    普通預金100,000円売掛金100,000円

    入金によって売掛金を回収したため、売掛金残高を10万円減らします。

    このように、

    売上計上 → 売掛金発生 → 入金 → 売掛金消込

    という流れになります。

    売掛金の回収から消込までの流れ

    売掛金管理では、単に請求書を発行するだけでなく、請求した金額が予定どおり入金され、正しく消し込まれたかまで確認することが重要です。

    一般的な流れは次のとおりです。

    1. 商品・サービスを提供する

    契約内容に基づいて商品を納品したり、サービスを提供したりします。

    自社の売上計上基準を満たした時点で売上を計上します。

    2. 売掛金を計上する

    代金を後日受け取る場合は、売上と同時に売掛金を計上します。

    取引先名、金額、請求予定日、支払期限なども記録しておきます。

    3. 請求書を発行する

    締め日などに基づいて請求金額を確定し、請求書を発行します。

    請求書には少なくとも、

    • 請求金額
    • 支払期限
    • 振込先
    • 取引内容

    などを正確に記載します。

    4. 入金を確認する

    支払期日になったら、銀行口座などを確認します。

    取引先名と振込名義が一致しない場合や、複数の請求をまとめて入金する企業もあるため、請求額と実際の入金額を照合します。

    5. 売掛金を消し込む

    入金が確認できたら、その入金がどの請求に対応しているのかを特定し、売掛金残高から差し引きます。

    この作業を入金消込と呼びます。

    売掛金残高と実際の未回収額が一致していないと、回収漏れや二重請求などの原因になるため、正確な処理が必要です。

    売掛金を適切に管理する必要がある理由

    売掛金管理の目的は、売上を確実に現金化し、資金繰りを安定させることです。

    会計上は売上が計上されていても、売掛金が入金されるまでは現金を受け取っていません。

    そのため、売掛金の回収が長期化すると、経営にさまざまな影響が生じます。

    資金繰りが悪化する可能性がある

    商品を販売すると、仕入代金や人件費などの支払いは発生します。

    しかし、売掛金の入金が数か月先になると、支払いだけが先行する可能性があります。

    売上が増えている企業でも、売掛金の回収が追いつかなければ手元資金が不足するため注意が必要です。

    未回収に気づくのが遅れる

    売掛金を取引先別・支払期限別に管理していないと、支払期限を過ぎていること自体に気づかない場合があります。

    回収が遅れている債権を早く把握するためにも、売掛金残高と回収予定日を定期的に確認することが重要です。

    貸倒れリスクが高まる

    入金遅延が長期化すると、最終的に代金を回収できなくなる可能性があります。

    特に取引額が大きい取引先で未回収が発生すると、企業の資金繰りへ大きな影響を与えることがあります。

    売掛金を管理するときの5つのポイント

    売掛金の未回収を防ぐには、売上が発生した後だけでなく、取引を始める前から管理することが重要です。

    1. 取引前に支払条件を明確にする

    取引開始時に、

    • 締め日
    • 支払日
    • 支払方法
    • 振込手数料の負担
    • 遅延時の対応

    などを確認します。

    口頭だけでなく、契約書や発注書、見積書などで条件を確認できる状態にしておくことが重要です。

    2. 取引先ごとに売掛金を管理する

    売掛金は合計額だけを見るのではなく、取引先ごとに管理します。

    最低限、

    管理項目内容
    取引先誰に対する売掛金か
    売掛金額未回収金額
    発生日売上を計上した日
    請求日請求書を発行した日
    支払期限入金予定日
    入金額実際の回収額
    未回収残高現在残っている金額

    などを一覧にすると把握しやすくなります。

    3. 売掛金の滞留期間を確認する

    売掛金は金額だけでなく、どのくらいの期間回収できていないかを見ることが重要です。

    たとえば、

    • 支払期限前
    • 1~30日遅延
    • 31~60日遅延
    • 61~90日遅延
    • 90日超

    などに分けて管理すると、長期化している債権を発見しやすくなります。

    回収期間が徐々に長くなっている取引先については、取引条件や与信枠を見直す必要がある場合があります。

    4. 支払期限を過ぎたら早めに確認する

    支払期限を過ぎても入金されていない場合は、そのまま放置せず取引先へ確認します。

    単純な振込忘れや請求書の処理漏れの場合もあるため、まずは、

    • 請求書が届いているか
    • 請求内容に相違がないか
    • いつ入金予定か

    を確認しましょう。

    5. 入金と請求を定期的に消し込む

    入金消込を後回しにすると、実際には回収済みなのに帳簿上は売掛金が残っている、あるいは未回収なのに回収済みと誤認する可能性があります。

    銀行口座の入金データと請求データを定期的に照合し、売掛金残高を正確に保つことが重要です。

    売掛金が回収できないときの対応

    売掛金の支払期限を過ぎた場合は、放置せず、取引先の状況を確認して段階的に対応することが重要です。

    まず取引先へ連絡する

    入金が確認できない場合は、メールや電話などで支払状況を確認します。

    請求書の未着や社内処理の遅れなど、単純な事務ミスである可能性もあります。

    支払予定日を確認する

    支払いが遅れる場合は、「いつ支払えるのか」を確認し、記録に残します。

    曖昧なまま長期間放置しないことが重要です。

    今後の取引条件を見直す

    支払いの遅延を繰り返す取引先については、

    • 与信限度額を下げる
    • 前払いに変更する
    • 一部前金を求める
    • 掛取引を停止する

    などの対応を検討します。

    長期化する場合は専門家へ相談する

    督促を行っても支払いがなく、回収が長期化している場合は、債権額や取引状況に応じて弁護士などの専門家へ相談することも検討します。

    回収不能と判断した売掛金を会計・税務上「貸倒損失」などとして処理する場合には要件があるため、自己判断だけで処理せず、税理士などへ確認するのが安全です。

    売掛金管理を効率化する方法

    取引先や請求件数が増えると、Excelや手作業だけでの売掛金管理には限界が生じやすくなります。

    特に、

    • 請求書発行
    • 入金確認
    • 入金消込
    • 未入金確認
    • 督促
    • 売掛金残高管理

    を別々に行っている場合、確認作業が増え、処理漏れや入力ミスにつながる可能性があります。

    会計ソフトを活用する

    会計ソフトを利用すると、売上計上や入金処理と連動して売掛金残高を管理しやすくなります。

    取引先別の残高を確認できる機能があると、未回収金額の把握にも役立ちます。

    請求書発行システムを活用する

    請求書発行システムでは、請求書の作成・送付・保存などを効率化できます。

    会計ソフトや銀行口座と連携できるサービスであれば、請求から入金確認まで一連の業務を効率化できる場合があります。

    入金消込・債権管理システムを活用する

    取引件数が多い企業では、入金データと請求データを自動で照合する入金消込システムや、売掛金残高・回収予定日を一元管理する債権管理システムも選択肢になります。

    システムを導入する場合は、機能の多さだけでなく、

    • 現在の請求件数
    • 入金件数
    • 使用している会計ソフト
    • 銀行口座との連携
    • 複数部門・複数拠点への対応

    などを基準に選ぶとよいでしょう。

    売掛金に関するよくある質問

    売掛金とは簡単にいうと何ですか?

    売掛金とは、商品やサービスを販売して売上を計上したものの、まだ取引先から受け取っていない代金です。本業の営業活動によって発生した未回収代金を売掛金として管理します。

    売掛金は資産ですか?

    はい。売掛金は将来取引先から代金を受け取る権利であるため、貸借対照表では流動資産に分類されます。

    売掛金は借方・貸方のどちらですか?

    売掛金が発生したときは借方に計上します。代金を回収して売掛金が減少したときは貸方に計上します。

    売掛金と買掛金の違いは何ですか?

    売掛金は自社が取引先から受け取る予定の代金で、買掛金は自社が仕入先などへ支払う予定の代金です。売掛金は資産、買掛金は負債に分類されます。

    売掛金と未収入金の違いは何ですか?

    売掛金は本業の商品販売やサービス提供から発生する未回収代金です。未収入金は、固定資産の売却など本業以外の取引から発生する未回収代金に使用します。

    売掛金の「消込」とは何ですか?

    入金された金額がどの請求に対する支払いなのかを特定し、該当する売掛金残高を減らす作業です。請求件数や入金件数が多い企業では、消込作業の負担が大きくなりやすい傾向があります。

    売掛金が増えるのは悪いことですか?

    売上の増加に伴って売掛金が増えること自体は珍しくありません。ただし、売上の伸び以上に売掛金が増えている場合や、回収期間が長期化している場合は注意が必要です。未回収額だけでなく回収予定日や滞留期間まで確認しましょう。

    売掛金を回収できない場合はどうすればよいですか?

    まず取引先へ連絡し、請求内容と支払予定日を確認します。支払いが長期間行われない場合は、取引条件の見直しや専門家への相談を検討します。貸倒れとして会計・税務処理する場合は要件があるため、税理士などへ確認してください。
    まとめ|売掛金は「売上」だけでなく「回収」まで管理しよう

    売掛金とは、商品やサービスを提供して売上を計上した後、まだ取引先から回収していない代金です。

    売掛金は企業の資産ですが、実際に入金されるまでは手元の現金にはなりません。そのため、売上高だけを見るのではなく、売掛金の残高・支払期限・入金状況・回収期間を継続的に管理することが重要です。

    特に重要なのは、次の5点です。

    • 取引開始前に支払条件を明確にする
    • 取引先ごとに売掛金残高を管理する
    • 回収予定日を把握する
    • 入金後は速やかに消し込む
    • 支払遅延が発生したら早めに確認する

    取引件数が増えて請求・入金確認・消込が複雑になっている場合は、会計ソフトや請求書発行システム、債権管理システムなどを活用し、売掛金管理を仕組み化することも有効です。

    BtoB・EC向けの決済代行会社を比較する 

  • 掛売りとは?売掛との違い・仕組み・メリットと未回収リスクを解説

    掛売りとは?売掛との違い・仕組み・メリットと未回収リスクを解説

    掛売りとは、商品やサービスを提供した時点では代金を受け取らず、あらかじめ決めた支払期日にまとめて代金を受け取る取引方法です。

    企業間取引では、取引のたびに現金で決済するのではなく、「月末締め・翌月末払い」のように一定期間の取引をまとめて請求する方法が広く利用されています。掛売りで商品やサービスを販売すると、販売側には入金までの間「売掛金」が発生します。

    掛売りには、取引のたびに決済する手間を減らし、継続取引を行いやすくするメリットがあります。一方で、販売側には代金を回収できないリスクがあるため、取引先の与信確認や請求・入金管理が重要です。

    本記事では、掛売りの意味や仕組み、売掛・売掛金・請求書払いとの違い、メリット・デメリット、未回収リスクを抑える方法までわかりやすく解説します。

    掛売りとは?代金を後日まとめて受け取る取引方法

    掛売りとは、商品やサービスを先に提供し、代金を後日決められた期日に受け取る取引方法です。

    たとえば、取引先へ毎月複数回商品を納品している場合、納品するたびに支払いを受けるのではなく、1か月分をまとめて請求できます。

    具体的には次のような流れです。

    1. 4月中に複数回商品を納品する
    2. 4月30日で取引金額を締める
    3. 5月初旬に請求書を発行する
    4. 5月31日に代金を受け取る

    このような「月末締め・翌月末払い」は、掛売りの代表的な形です。

    掛売りでは、販売側が商品やサービスを提供してから実際に代金を受け取るまで時間差が生じます。そのため、取引先が期限どおりに支払うことを前提とした信用取引としての性質があります。

    掛売りの代表例は請求書払い

    企業間取引でよく利用される掛売りの方法が、請求書払いです。

    一定期間の取引を締め日で集計し、販売側が請求書を発行します。購入側は、請求書に記載された支払期限までに銀行振込などで代金を支払います。

    たとえば、

    • 末締め・翌月末払い
    • 20日締め・翌月20日払い
    • 末締め・翌々月末払い

    など、取引先との契約によってさまざまな支払条件が設定されます。

    掛売りを始める際は、金額だけでなく、締め日・支払日・支払方法まで明確に決めておくことが重要です。

    掛売りと売掛・売掛金の違い

    掛売りは「取引方法」、売掛は「代金をまだ回収していない状態」、売掛金は「未回収代金を表す会計上の勘定科目・債権」です。

    似た言葉ですが、意味は異なります。

    用語意味
    掛売り商品・サービスを先に提供し、代金を後から受け取る取引方法
    売掛販売した代金をまだ回収していない状態を表す言葉
    売掛金掛売りなど本業の営業取引から発生した未回収代金
    掛け払い後日まとめて代金を支払う決済方法・支払い方法
    請求書払い請求書を発行し、指定期日までに代金を支払ってもらう方法

    たとえば、10万円の商品を取引先へ販売し、翌月末に支払ってもらうとします。

    この場合、

    「翌月末払いで商品を販売すること」=掛売り

    であり、

    「入金されるまで残っている10万円」=売掛金

    です。

    掛売りという取引を行った結果、販売側に売掛金が発生すると考えると理解しやすいでしょう。

    掛売りと掛け払いの違い

    「掛売り」と「掛け払い」は、同じ取引を販売側と購入側の異なる立場から表現する言葉として使われることがあります。

    販売側から見ると、商品やサービスを先に提供して後から代金を受け取るため「掛売り」です。

    購入側から見ると、先に商品やサービスを受け取り、後から支払うため「掛け払い」と表現されます。

    たとえば、

    • A社がB社へ商品を販売する
    • B社は翌月末に代金を支払う

    場合、

    A社側では「掛売り」、B社側では「掛け払い」と捉えられます。

    ただし、サービス名称などでは「BtoB掛け払い」のように、販売側の請求・回収サービスを含めて「掛け払い」と呼ぶケースもあります。

    そのため、実務では言葉だけで判断せず、**「誰が・いつ商品を提供し、誰が・いつ代金を支払うのか」**を確認することが重要です。

    掛売りと後払いの違い

    掛売りも後払いも「商品・サービスを受け取った後に支払う」という点では共通しています。

    ただし、一般的には掛売りは企業間の継続取引、後払いはより広い意味で使われることが多いという違いがあります。

    企業間では、1か月分の取引をまとめて請求する掛売りがよく使われます。

    一方、「後払い」は個人消費者向けECなどで、商品を受け取った後にコンビニや銀行などから支払う仕組みを指す場合もあります。

    ただし「掛売り」と「後払い」には法令上の統一された呼び分けがあるわけではなく、サービスや取引によって使われ方が異なります。

    そのため、

    • 法人取引なのか
    • 個人向け取引なのか
    • 複数取引をまとめて請求するのか
    • 1回の購入ごとに後払いするのか

    で確認すると違いを整理しやすくなります。

    掛売りと買掛の違い

    掛売りと買掛は、同じ取引を販売側と購入側から見た違いです。

    販売側にとって未回収の代金は売掛金になります。

    一方、購入側にとって後日支払う必要がある代金は買掛金になる場合があります。

    たとえば、A社がB社へ商品を100万円で掛売りした場合、

    A社

    商品を販売した側なので、

    売掛金100万円

    が発生します。

    B社

    商品を仕入れた側なので、

    買掛金100万円

    が発生します。

    つまり、同じ100万円の取引でも、

    • 販売側:売掛金
    • 購入側:買掛金

    という関係になります。

    掛売り取引の基本的な流れ

    掛売りを行う場合は、商品やサービスを販売する前から取引条件と信用リスクを管理することが重要です。

    一般的には、次のような流れで取引します。

    1. 取引先の信用状況を確認する

    掛売りでは商品やサービスを先に提供するため、販売側には代金を回収できないリスクがあります。

    そのため、新しい取引先と掛売りを始める場合は、

    • 会社情報
    • 事業内容
    • 取引実績
    • 支払い能力
    • 過去の支払状況

    などを確認します。

    取引先ごとに「いくらまで掛売りを認めるか」という与信限度額を設定する方法もあります。

    2. 支払条件を決める

    取引開始前に、

    • 締め日
    • 支払日
    • 支払方法
    • 振込手数料の負担
    • 与信限度額
    • 支払遅延時の対応

    などを決めます。

    トラブルを防ぐためにも、契約書や取引基本契約書、発注書などで確認できる状態にしておくことが重要です。

    3. 商品・サービスを提供する

    契約内容に基づいて商品を納品したり、サービスを提供したりします。

    掛売りの場合、この段階では販売代金を受け取らないことがあります。

    4. 取引金額を確定する

    締め日になったら、その期間中に行った取引を集計します。

    たとえば「月末締め」であれば、その月の1日から末日までに発生した取引をまとめます。

    5. 請求書を発行する

    確定した取引金額をもとに請求書を発行します。

    請求内容に誤りがあると入金が遅れる原因になるため、

    • 取引内容
    • 請求金額
    • 支払期限
    • 振込先

    などを正確に記載します。

    6. 入金を確認する

    支払期限になったら、銀行口座などで入金を確認します。

    複数の請求をまとめて入金する取引先や、振込名義と会社名が異なる取引先もあるため、請求データと照合します。

    7. 売掛金を消し込む

    入金が確認できたら、どの請求に対する支払いなのかを特定し、売掛金残高から差し引きます。

    この作業を入金消込といいます。

    入金されていない売掛金が残っている場合は、支払期限を確認し、必要に応じて取引先へ連絡します。

    掛売りのメリット

    掛売りには、販売側・購入側の双方にメリットがあります。

    特に、取引件数が多い企業間取引では、支払いをまとめることで日々の決済業務を減らせます。

    取引ごとの決済作業を減らせる

    掛売りを利用すれば、商品を購入するたびに振込や現金決済を行う必要がありません。

    たとえば、1か月に20回取引する企業でも、月末にまとめて請求すれば、支払いを1回に集約できます。

    販売側も請求・入金確認をまとめやすくなるため、適切に運用すれば双方の事務負担を軽減できます。

    継続取引を行いやすい

    継続的に商品を仕入れたりサービスを利用したりする企業にとって、毎回前払いする仕組みは負担になる場合があります。

    掛売りで一定期間の取引をまとめて支払えるようにすると、継続的な取引を行いやすくなります。

    購入側の資金繰りに余裕が生まれやすい

    購入側は商品やサービスを受け取った後に支払うため、支払いまで一定の猶予があります。

    たとえば、仕入れた商品を販売して代金を回収した後に仕入代金を支払える場合、資金繰りを調整しやすくなります。

    ただし、支払期日になれば必ず代金を支払う必要があります。

    手元資金を超える取引を安易に行うのではなく、将来の支払予定と資金繰りを管理することが重要です。

    取引先の希望する決済条件に対応しやすい

    法人取引では、取引先側の経理処理や支払サイクルが決められていることがあります。

    掛売りに対応していれば、

    「請求書払いで取引したい」

    「月末締めでまとめて支払いたい」

    といった取引条件にも対応しやすくなります。

    ただし、「掛売りに対応すれば必ず売上が増える」とは限りません。

    取引機会を広げる可能性がある一方、未回収リスクも増えるため、売上機会と信用リスクの両方を考える必要があります。

    掛売りのデメリット・リスク

    掛売りの最大の注意点は、商品やサービスを提供した時点では、代金を受け取れていないことです。

    販売側には、未回収リスクや管理業務の負担が発生します。

    売掛金を回収できない可能性がある

    掛売りでは、取引先が支払期限までに代金を支払うことを前提として取引します。

    しかし、

    • 取引先の資金繰り悪化
    • 業績悪化
    • 倒産
    • 請求内容を巡るトラブル

    などによって、支払遅延や未回収が発生する可能性があります。

    売上として計上していても、代金を回収できなければ企業の資金繰りに影響します。

    与信管理が必要になる

    掛売りを無制限に認めると、信用力の低い取引先への売掛金が増える可能性があります。

    そのため、

    • 新規取引時の審査
    • 与信限度額の設定
    • 支払実績の確認
    • 定期的な与信見直し

    などが必要です。

    取引開始時には問題がなかった企業でも、業績や財務状況が変化することがあります。

    長期取引先についても支払状況を継続的に確認しましょう。

    請求・入金管理の負担が増える

    掛売りでは、

    • 取引データの集計
    • 請求書発行
    • 入金確認
    • 入金消込
    • 未入金確認
    • 督促
    • 売掛金残高管理

    などの業務が発生します。

    取引先や請求件数が増えるほど、Excelや手作業だけでは管理が難しくなる場合があります。

    売上と現金の入金時期がずれる

    掛売りでは、売上が発生してから実際に入金されるまで時間差があります。

    その間にも、

    • 仕入代金
    • 人件費
    • 家賃
    • 税金
    • その他の経費

    などの支払いは発生します。

    売上が増えていても売掛金の回収が遅いと手元資金が不足する可能性があるため、資金繰り管理も必要です。

    掛売りの未回収リスクを抑える方法

    掛売りのリスクをゼロにすることはできませんが、取引前・取引中・支払期限後の管理を適切に行うことでリスクを抑えられます。

    新規取引先の与信を確認する

    新規取引先だからといって、最初から高額な掛売りを認める必要はありません。

    信用情報や事業実態を確認し、必要に応じて少額から取引を始めます。

    取引先ごとに与信限度額を設定する

    取引先ごとに掛売りできる上限金額を決めておけば、一社に対する売掛金が過度に膨らむことを防ぎやすくなります。

    たとえば、与信限度額を100万円に設定している場合、未回収残高が100万円へ近づいた段階で追加取引を確認します。

    支払条件を明文化する

    掛売りを始める前に、

    • 締め日
    • 支払期限
    • 支払方法
    • 支払遅延時の対応

    を明確にします。

    特に新規取引では「いつまでに払ってもらうのか」が曖昧にならないよう注意しましょう。

    売掛金残高を定期的に確認する

    売掛金は総額だけでなく、

    • 取引先
    • 金額
    • 発生日
    • 支払期限
    • 遅延日数

    などで管理します。

    支払期限を超えた債権をすぐ発見できる状態にしておくことが重要です。

    入金遅延が発生したら早めに確認する

    支払期限を過ぎても入金されない場合は放置せず、取引先へ確認します。

    単純な振込忘れや請求書の処理漏れである可能性もありますが、遅延を繰り返している場合は取引条件の見直しも必要です。

    掛売りを始める前に決めておくこと

    掛売りを導入する場合は、「後払いにする」だけでは不十分です。

    最低限、次の項目を決めておきましょう。

    項目確認する内容
    対象取引先どの企業に掛売りを認めるか
    与信限度額最大いくらまで販売するか
    締め日請求額を確定する日
    支払期限いつまでに支払ってもらうか
    支払方法銀行振込、口座振替など
    振込手数料どちらが負担するか
    請求方法郵送、メール、電子請求書など
    入金確認誰がいつ確認するか
    遅延時の対応いつ連絡・督促するか
    取引停止条件どの状態で掛売りを停止するか

    特に重要なのが与信限度額と支払期限です。

    売上を増やすために掛売りを広げすぎると、売掛金残高も増えます。

    売上だけではなく、

    「いくら販売したか」→「いくら回収できたか」

    までセットで管理することが重要です。

    掛売り管理を効率化する方法

    取引先が少ない段階では、表計算ソフトなどでも掛売りを管理できます。

    しかし取引先や請求件数が増えると、請求・入金・消込を手作業だけで処理する負担が大きくなります。

    その場合は、業務内容に応じてシステムや外部サービスを利用する方法があります。

    会計ソフト

    売掛金残高や入金仕訳を管理したい場合に利用します。

    請求書発行システムや銀行口座と連携できるサービスであれば、入力作業を削減できる場合があります。

    請求書発行システム

    請求書の作成・送付・保存を効率化できます。

    大量の請求書を毎月発行している企業では、請求漏れや入力ミスの削減にも役立ちます。

    債権管理・入金消込システム

    請求データと入金データを照合し、取引先ごとの売掛金残高を管理するシステムです。

    取引件数が多い企業では、手作業での消込負担を減らせる場合があります。

    請求代行・掛け払いサービス

    与信審査、請求書発行、入金確認、督促などを外部へ委託できるサービスもあります。

    対応範囲はサービスによって異なり、売掛金の保証まで含むものもあります。

    ただし、手数料や利用条件があるため、

    • 与信だけ任せたい
    • 請求書発行を任せたい
    • 回収・督促まで任せたい
    • 未回収リスクまで抑えたい

    など、自社が外部化したい業務を明確にしてから比較するとよいでしょう。

    掛売りに関するよくある質問

    掛売りとは簡単にいうと何ですか?

    掛売りとは、商品やサービスを先に提供し、代金を後日まとめて受け取る取引方法です。企業間では、月末締め・翌月末払いなどの支払条件がよく利用されます。

    掛売りと売掛の違いは何ですか?

    掛売りは「後払いで販売する取引方法」を指し、売掛は「販売した代金をまだ回収していない状態」を表します。掛売りによって発生した未回収代金は、会計上「売掛金」として管理します。

    掛売りと売掛金の違いは何ですか?

    掛売りは取引方法、売掛金は掛売りなどによって発生した未回収代金を表す勘定科目です。

    たとえば10万円の商品を翌月末払いで販売した場合、翌月末払いで販売することが掛売りで、回収まで残っている10万円が売掛金です。

    掛売りと請求書払いは同じですか?

    完全に同じ意味ではありません。

    掛売りは「代金を後から回収する取引方法全体」を指し、請求書払いは掛売りを運用する代表的な支払方法の一つです。

    掛売りと後払いの違いは何ですか?

    どちらも後から代金を支払う仕組みです。

    一般的には掛売りは企業間の継続取引、後払いは企業間取引だけでなく個人向けECなどを含めて広く使われる傾向があります。ただし、厳密に統一された呼び分けではないため、各サービスや契約内容を確認する必要があります。

    掛売りのメリットは何ですか?

    一定期間の取引をまとめて請求できるため、取引のたびに決済する手間を減らせます。また購入側は、支払いまで一定期間の猶予を確保できます。

    掛売りのデメリットは何ですか?

    販売側に支払遅延・未回収リスクが発生することです。

    さらに、与信審査、請求書発行、入金確認、入金消込、督促などの管理業務も必要になります。

    新規取引先にも掛売りで販売してよいですか?

    必ず掛売りにする必要はありません。

    信用情報が少ない取引先や高額取引の場合は、

    • 少額から取引する
    • 与信限度額を設定する
    • 前払いにする
    • 一部前金にする

    などの方法も検討します。

    掛売り代金を支払ってもらえない場合はどうすればよいですか?

    まず請求内容と入金状況を確認し、取引先へ支払予定日を確認します。

    支払いが長期間行われない場合は、取引の停止や専門家への相談を検討します。回収不能となった売掛金の会計・税務処理には要件があるため、必要に応じて税理士などの専門家へ確認してください。
    まとめ|掛売りは売上だけでなく回収まで管理することが重要

    掛売りとは、商品やサービスを先に提供し、代金を後日まとめて受け取る取引方法です。
    企業間の継続取引では便利な仕組みですが、販売側は代金をまだ受け取っていない状態で商品・サービスを提供するため、支払遅延や未回収のリスクがあります。

    掛売りを安全に運用するためには、

    • 取引先の信用状況を確認する
    • 与信限度額を設定する
    • 締め日・支払期限を明確にする
    • 売掛金残高を取引先別に管理する
    • 入金遅延を早期に把握する
    • 必要に応じて取引条件を見直す

    ことが重要です。

    取引先や請求件数が増え、請求書発行・入金確認・消込・督促の負担が大きくなっている場合は、会計ソフトや債権管理システム、請求代行・掛け払いサービスなどを活用し、掛売り管理を仕組み化する方法も検討するとよいでしょう。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み