カテゴリー: 決済代行

  • コンビニ決済の導入方法を4ステップで解説!組み込み方式、導入費用の目安

    コンビニ決済の導入方法を4ステップで解説!組み込み方式、導入費用の目安

    コンビニ決済の導入には、決済代行サービスを活用するのが一般的です。決済代行サービスを活用することでほかの決済手段もまとめて導入したり、事務コストを抑えたりできます。コンビニ決済導入の流れや費用、決済代行サービスの選び方などをまとめて解説します。

    コンビニ決済とは?

    コンビニ決済とは、払込票やオンラインで発番される支払い番号を使い、コンビニエンスストアで料金を支払う方法です。電気やガスなどの公共料金、ECサイトでの支払い方法など、さまざまなサービスで導入されています。

    2種類のコンビニ決済

    コンビニ決済には払込票とオンライン発番の2種類があります。

    払込票は料金額や支払期限などが書かれた支払い用紙を顧客に送り、コンビニや一部スーパー・ドラッグストアなどで支払いをしてもらう方法です。払込票に書かれたバーコードを読み込むことで、POSレジから支払いができます。

    オンライン発番ではECサイトなどでの商品注文後に表示される画面に支払い用の番号が表示されます。番号の控えを持ってコンビニに行き、店頭の券売機やATMに入力することで支払い用レシートが発行。レシートにはバーコードが印刷されており、払込票と同じくPOSレジで読み込むことで支払いができます。

    コンビニ決済の導入メリット

    コンビニ決済を導入することには、次のようなメリットがあります。

    • ターゲット層の拡大
    • 売上・客単価アップ
    • ほぼリアルタイムの入金確認
    • 未回収リスクの軽減
    • 顧客にとっての利便性向上

    コンビニ決済はクレジットカードや銀行口座を持っていなくても使えます。カードや口座を持っていない未成年や、クレジット払いに抵抗のある人でも安心して利用できるでしょう。

    支払い方法を充実させることはターゲット層の拡大につながり、それは売上アップにも直結します。

    また、コンビニ決済には手元に現金がなくても使える後払いタイプもあります。このタイプでは支払いを翌月などに先送りできるため、客単価アップが期待できるでしょう。

    ほかにも支払いを数分~1時間ほどで確認できること、支払い後に商品を発送することで未回収リスクを軽減できることなど、さまざまなメリットがあります。

    これらのメリットについて、詳しくはこちらの記事で解説しています。「サービスの支払い方法を増やしたいが、どのようなものがいいのかわからない」と悩んでいる方はぜひお読みください。

    コンビニ決済とは?利用率2位の理由や導入メリット、手数料を解説

    ほかの支払い方法と比べたコンビニ決済のデメリット

    コンビニ決済はたしかに便利ですが、クレジットカードや口座振替、キャリア決済などの支払い方法も導入すべきでしょう。

    クレジットカードはコンビニ決済よりも支払いの手間が少なく、独自のポイントがつくこともあります。月額制のサービスでは毎回コンビニに支払いに行くのが面倒で、クレジットカードや口座振替などが好まれるでしょう。

    払込票には郵送の手間や費用がかかること、支払い番号にはコンビニでの端末操作に苦手意識がある人もいることなどのデメリットもあります。

    支払い方法ごとのメリット・デメリットを把握し、自社のターゲット層に合った支払い方法を導入することが大切です。

    Webサイト内にコンビニ決済を導入する2つの方法

    Webサイトにコンビニ決済を導入する場合、自社システムに決済システムを組み込む方法と外部サイトに遷移させる方法の2つがあります。

    自社サイト内に決済システムを組み込む

    自社サイト内に決済システムを組み込み、サイト内で決済を完結させる方法です。画面遷移が少なくユーザーにとって使いやすい導入方法ですが、システムを組み込む手間と高いセキュリティが求められます。

    大規模なサイト以外では、次に紹介する外部の決済サイトを使う方法が一般的です。

    外部の決済サイトに遷移させる

    外部(決済代行会社)の決済サイトに遷移させ、自社サイト外で決済させる方法です。決済システムを自社で管理しなくていいこと、セキュリティの高い決済代行会社のサイトを使えることなどのメリットがあります。何より、自社サイト内にシステムを組み込むよりも簡単に導入できるでしょう。

    ただ、画面遷移は増えるためユーザーにとっては「使いづらい」「怪しい」などと感じるかもしれません。

    【4ステップ】コンビニ決済の導入方法

    コンビニ決済を導入する方法を4つのステップに分けて解説します。

    Step1.決済代行会社を選び、問い合わせる

    基本的に、コンビニ決済は決済代行会社に依頼して導入します。コンビニと直接契約して導入するにはかなりの手間がかかり、現実的とはいえません。

    決済代行会社とは、コンビニやクレジット会社などの決済機関と自社の間に入り、契約や手続きを代行してくれる会社です。月額料金や手数料などの費用こそかかるものの、複数の決済機関を一元管理したり審査や手続きなどを代行してもらえたり、管理コストを削減できます。

    対応可能な決済手段やサポート内容、手数料などをチェックして自社に合った会社を選びましょう。決済代行会社の詳しい選び方は後述します。

    Step2.ヒアリングのうえで見積もりをもらう

    決済代行会社に問い合わせをすると、ヒアリングを受け見積もりをもらうことになるでしょう。固定費や手数料がどのくらいかかるか、どのように決済システムを導入するのかなどがここで決まります。

    より自社に合った会社を見つけるために、相見積もりを受けるのがおすすめです。

    Step3.審査を受ける

    見積もりの内容に納得したら、決済代行会社に契約の申し込みをします。この際、事業者は審査を受けることになります。

    審査にかかる期間は長くて1ヵ月を超えることもあり、早めの申し込みをすること、決済システムを導入するWebサイトをきちんと作り込むことが大切です。

    ECサイトの場合は取扱い商品やカートの有無、特定商取引法に基づく表記などが確認されます。

    Step4.システムの構築・接続をする

    決済代行会社の審査をクリアしたら、決済システムを構築し、自社サイトに接続することになります。構築・接続・テストにも数週間ほどの時間がかかります。

    コンビニ決済代行サービスの選び方

    コンビニ決済は決済代行会社(決済代行サービス)を通して導入することになるでしょう。決済代行サービスをどう選べばいいのか、5つのポイントを紹介します。

    主なコンビニに対応している

    決済代行サービスを選ぶ1つ目のポイントは、「主なコンビニに対応している」ことです。

    少なくともファミリーマート・ローソン・セブンイレブンの3大コンビニエンスストアに対応しているサービスを選びましょう。デイリーヤマザキやミニストップなどの中堅はもちろん、地方に普及しているコンビニにも対応しているのが好ましいです。

    ほかの決済方法が充実している

    決済代行サービスを選ぶ2つ目のポイントは、「ほかの決済方法が充実している」ことです。

    コンビニ決済はたしかに人気の決済方法ですが、日本のECサイトでもっとも使われているのはクレジット払いです。ほかにもキャリア決済やメールリンクなど、主要な決済方法に対応していることを確認しましょう。

    決済システムの組み込み方式

    決済代行サービスを選ぶ3つ目のポイントは、「決済システムの組み込み方式」です。

    自社サイトの構築システムと連携できるサービスを選べば、決済システムの構築や接続は簡単に終わるでしょう。そうでない場合はシステムの構築や接続に専門的な知識と技術が求められることになります。これらも代行してくれるサービスを選びましょう。

    セキュリティ対策とサポート体制

    決済代行サービスを選ぶ4つ目のポイントは、「セキュリティ対策とサポート体制」です。

    支払いの際、決済やサービス提供の方法によっては顧客情報の入力が必要になります。セキュリティが万全でなく、情報漏えいが起こってしまっては、損害賠償や信用失墜などにつながるでしょう。

    何かあったときに即座に対応してもらえること、いつでも相談できることが大切です。

    導入・運用にかかるコスト

    決済代行サービスを選ぶ5つ目のポイントは、「導入・運用にかかるコスト」です。

    決済代行サービスの導入では初期費用や月額料金がかかることもあります。決済のたびに手数料もかかり、これらの費用をいかに抑えるかで利益も変わってきます。

    ただし、コストだけで決済代行サービスを選んではいけません。対応可能な決済手段を増やすことはターゲット層の拡大につながります。セキュリティが脆弱なサービスを導入するのはリスキーです。

    対応可能な決済手段やセキュリティ、組み込み方式などをいちばんに考え、導入候補を選びましょう。導入・運用にかかるコストは、候補を比較・検討する際の一要因として捉えるのです。

    コンビニ決済の導入費用

    コンビニ決済の導入費用は利用する決済代行サービスや契約内容により異なりますが、かかるコストは「初期費用」「月額料金」「手数料」の3つです。

    初期費用は5万円以内、月額料金は無料もしくは1万円ほどのサービスが多いです。

    手数料は取引のたびにかかり、金額や手数料率は取引額により異なります。1取引あたり4%以内、または100~500円ほどと考えておくといいでしょう。

    おすすめのコンビニ決済代行サービス比較6選

    おすすめのコンビニ決済代行サービスを紹介します。

    おすすめコンビニ決済代行サービスの比較表

    サービス名イメージ初期費用月額費用決済手数料口座振替コンビニ
    決済
    クレジット
    カード決済
    セキュリティサポート内容振替・入金日その他特徴
    サブスクペイ0円 ※無料お問合せ85円~○○○セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    電話
    メール
    フォーム
    10(26)日振替
    11営業日後入金
    口座振替結果をWeb上で一覧確認
    最安水準の振替手数料
    月額パンダ0円 ※無料0円 ※無料3.5%+100円/件○○○カード情報非保持化
    Pマーク
    3Dセキュア
    電話
    メール
    27日振替
    10日入金
    月謝や月会費の決済管理を最短1週間で
    集金状況はスマホやPCから簡単に確認
    会費ペイ0円 ※無料0円 ※無料2.5%~+150円/件○○○PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS
    電話
    フォーム
    26日振替
    15日入金
    月謝・会費の単発課金・継続課金に対応
    会員管理と集金が1つのシステムで実現
    アプラス集金代行お問合せお問合せお問合せ○○×PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001
    問合せ27(14)日振替
    7(24)日入金
    請求件数は1件からOK

    [orend-service]{“condition”:{“categoryId”:”00018″},”display”:{“type”:”full”}}[/orend-service]

    コンビニ決済の導入には時間がかかる!早めの問い合わせで自社に合ったサービスを探そう

    コンビニ決済はインターネットでの支払いで、クレジット払いの次に使われている決済手段です。クレジットカードを持っていない人やカード払いに抵抗のある人でも利用しやすく、導入することでターゲット層の拡大や売上アップが期待できます。

    ただ、コンビニ決済の導入には時間がかかります。利用する決済代行サービスも自社に合ったものを選ばなくてはなりません。

    決済代行サービスの選び方や、おすすめサービスが知りたい方にはこちらの記事がおすすめです。サービスごとの料金や対応可能な決済手段も紹介しています。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット

  • コンビニ決済とは?利用率2位の理由や導入メリット、手数料を解説

    コンビニ決済とは?利用率2位の理由や導入メリット、手数料を解説

    コンビニ決済とは、払込票やオンライン発行の支払い番号などを使い、コンビニから商品やサービスの料金を支払う方法です。コンビニ決済の仕組みや人気の理由、導入メリット・デメリットについてまとめて解説します。

    コンビニ決済とは?

    コンビニ決済とは、払込票やオンライン発行する支払い番号などを使い、全国のコンビニエンスストアで商品やサービスの料金を支払う方法です。

    いたるところにあるコンビニを使えること、24時間365日支払いを受け付けられることなど、ユーザーにとって利便性が高い支払い方法で、そのため事業者にとってはターゲット層拡大や売上アップなどのメリットがあります。

    コンビニ決済の仕組み

    先述の通り、コンビニ決済の支払い方法には「払込票」と「オンライン発番」の2つがあります。

    払込票は、顧客に商品やサービスの料金支払いのための払込票を送り、それを使ってコンビニ(ドラッグストアやスーパーなど、コンビニ以外で使えるものもあります)で支払いができます。

    電気やガスなど公共料金の支払いに使う、バーコードが入った用紙が払込票です。払込票はミシン目で区切られた3~4枚つづりになっており、支払い後に顧客は控えを受け取り、残りはコンビニから決済機関へと送付されます。

    オンライン発番では、顧客は商品の注文やサービスの申し込み後に発行される番号を控えてコンビニに行きます。コンビニ店頭の券売機やATMなどに番号を入力すると、バーコードつきのレシートが発行され、それをレジに持っていき支払いをします。

    払込票の送付が不要なため紛失や送り間違いも起こらず、入金状況もほぼリアルタイムで確認できるため便利です。

    コンビニ決済の利用率はクレジットカードに次いで2位

    出典:総務省|令和3年版 情報通信白書|インターネットの利用状況

    グラフはインターネットで購入する際の決済方法について、総務省が調べたものです。コンビニ決済はクレジットカード払いに次いで、2番目に使われています。

    詳しくは後述しますが、「コンビニ決済はクレジットカードを持っていなくても使える」「買い物や通勤のついでに支払いを済ませられる」など、消費者にとって利便性の高い決済方法です。代金引換と比べると、手数料も割安です。

    出典:総務省|平成26年版 情報通信白書|インターネットで購入する際の決済方法・購入最高金額

    このグラフは2014年のインターネットで購入する際の決済方法を調べたものです。代金引換が2位であり、この後コンビニ決済が逆転したことがわかります。

    コンビニ決済は人気が高まっている決済手段です。このような決済手段を支払い方法に取り入れることで、ターゲット層の拡大や機会損失の防止などが期待できます。

    コンビニ決済の支払いタイミング

    コンビニ決済の支払いタイミングには前払いと後払いの2種類があります。

    前払いタイプ

    前払いタイプは商品やサービスの料金支払いの確認が取れてから、商品の発送やサービスの提供開始をするタイプです。仕組み上未回収が発生することがなく、安心して利用できます。

    その反面、「今支払いに行くのが面倒」といった理由で購入や申し込みを見送られてしまうこともあるでしょう。

    後払いタイプ

    後払いタイプは商品やサービスの提供後、顧客に料金を支払ってもらう方法です。支払いは翌月初旬や月末などの決まったタイミングでまとめて行います。電気やガスなどの公共料金もこのタイプで、従量制の料金プランにも適した方法です。

    商品の到着後に料金を支払えることから、顧客にとって安心感があります。手元に現金がなくても注文でき、支払いを後回しにできることから、客単価アップも期待できるでしょう。

    商品の代金を決済代行会社に立て替えてもらえるサービスも多く、未回収リスクも低いです。

    支払い方法にコンビニ決済を導入するメリット

    支払い方法にコンビニ決済を導入することでユーザーにとっての利便性が高まり、それは「ターゲット層の拡大」「客単価アップ」などの事業者側のメリットにもつながります。コンビニ決済を導入する5つのメリットを紹介します。

    ターゲット層の拡大

    コンビニ決済を導入する1つ目のメリットは、「ターゲット層の拡大」です。

    コンビニ決済は誰でも利用できます。クレジットカードを持っていない人やカード払いに抵抗がある人でも利用しやすく、銀行や郵便局などで支払いをするよりも手軽です。

    コンビニ決済を導入することで、支払い方法がネックで購入や申し込みをためらっていた層を取り込めるでしょう。

    売上・客単価アップ

    コンビニ決済を導入する2つ目のメリットは、「売上・客単価アップ」です。

    コンビニ決済の導入でターゲット層の拡大が期待でできるのは先述のとおりです。ターゲット層の拡大は、そのまま売上アップにつながります。

    後払いタイプのコンビニ決済なら手元に現金がなくても利用でき、「来月なら買えるのに、今は手元にお金がなくて買えない」というユーザーからの注文が増えるでしょう。受注販売や期間限定販売などの商品には、特に適した支払い方法といえます。

    また、人間には未来の支出を小さく見積もる性質があり、これを行動経済学では「双曲割引」といいます。後払いタイプのコンビニ決済では双曲割引が働き、客単価が高くなることもあるでしょう。

    ほぼリアルタイムの入金確認

    コンビニ決済を導入する3つ目のメリットは、「ほぼリアルタイムの入金確認」です。

    コンビニ決済では支払い完了後、メールやシステムの通知画面などにより、決済完了が事業者に知らされます。この入金通知は数分から1時間ほどで届くため、ほぼリアルタイムで入金確認が取れるでしょう。

    銀行振込などに比べて入金を早く確認できる、通帳確認の必要がないなどのメリットがあります。入金確認がスピーディになれば商品発送も早くなり、顧客からの評価も高くなるでしょう。

    未回収リスクの軽減

    コンビニ決済を導入する4つ目のメリットは、「未回収リスクの軽減」です。

    前払いタイプのコンビニ決済では支払い確認後に商品発送やサービス提供を行うため、未回収が起こりません。後払いタイプでも決済代行会社が料金を立て替えてくれるサービスがあり、このようなものを活用すれば未回収リスクをゼロにできます。

    クレジットカードと異なり、不正利用や誤操作などによるチャージバック(ユーザーがクレジット決済に同意しない場合、その売上を取り消すこと)もあまり起こりません。

    顧客にとっての利便性向上

    コンビニ決済を導入する5つ目のメリットは、「顧客にとっての利便性向上」です。

    コンビニ決済はクレジットカードはもちろん、銀行口座がなくても利用できます。いわゆるブラックリスト状態の人や、まだ銀行口座を開設していない未成年などでも利用できること、銀行振込よりも手軽なことから顧客にとっての利便性が高いです。

    顧客からの評価向上はもちろん、これまで紹介してきた「ターゲット層拡大」「客単価アップ」などのメリットにもつながります。

    ほかの支払い方法と比べたコンビニ決済のデメリット

    コンビニ決済はたしかに便利な支払い方法ですが、クレジット決済やキャリア決済などと比べると不便な部分もあります。各支払い方法のデメリットを把握し、自社のターゲット層に合った支払い方法を導入することが大切です。

    そのためにも、コンビニ決済の3つのデメリットを把握しておきましょう。

    払込票タイプは郵送の手間がかかる

    ほかの支払い方法と比べたコンビニ決済の1つ目のデメリットは、「払込票タイプは郵送の手間がかかる」ことです。

    払込票の郵送には時間と費用がかかります。ターゲット層が若年層や機械に強い人なら、これらの事務コストを下げられるオンライン発番タイプの方がいいでしょう。

    ただし、「Webで支払いをするのは不安」「コンビニでの機械操作がうまくできない」など、オンライン発番に抵抗をもつ人もいます。ターゲット層を見極め、払込票とオンライン発番のどちらにするかを考えることが大切です。

    紛失や期限切れへの対応が必要

    ほかの支払い方法と比べたコンビニ決済の2つ目のデメリットは、「紛失や期限切れへの対応が必要」なことです。

    払込票にもオンライン発番した支払い番号にも期限があります。期限切れの際は払込票の再送や支払い番号の再発行など、対応が必要になります。

    紛失や期限切れが起きないよう申し込み確認ページで注意を促したり、リマインドのメッセージを送ったりするといいでしょう。

    支払い忘れが起こりやすい

    ほかの支払い方法と比べたコンビニ決済の3つ目のデメリットは、「支払い忘れが起こりやすい」ことです。

    口座振替のような自動で料金が引き落とされる方法と異なり、コンビニ決済は顧客自らコンビニに行き支払いを済ませなければなりません。手軽に支払いができることは便利ですが、「コンビニなんていつでもいけるから後でいいや」という気持ちもうまれやすくなります。

    支払い忘れや未回収が不安なら、前払いタイプを導入するといいでしょう。先述の「確認ページへの注意書き」「リマインドメッセージ」などの工夫をするのもおすすめです。

    コンビニ決済で発生する手数料

    コンビニ決済の導入には初期費用や月額料金、手数料などがかかります。初期費用は5万円以内、月額料金は無料もしくは1万円ほどのサービスが多いです。

    手数料は1回の取引金額により異なり、高額な取引ほど手数料率が低くなるのが普通です。手数料は決済代行会社や契約内容により異なりますが、1取引あたり4%以内または100~500円ほどが目安になります。

    おすすめのコンビニ決済代行サービス比較6選

    おすすめのコンビニ決済代行サービスを紹介します。

    おすすめコンビニ決済代行サービスの比較表

    サービス名イメージ初期費用月額費用決済手数料口座振替コンビニ
    決済
    クレジット
    カード決済
    セキュリティサポート内容振替・入金日その他特徴
    サブスクペイ0円 ※無料お問合せ85円~○○○セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    電話
    メール
    フォーム
    10(26)日振替
    11営業日後入金
    口座振替結果をWeb上で一覧確認
    最安水準の振替手数料
    月額パンダ0円 ※無料0円 ※無料3.5%+100円/件○○○カード情報非保持化
    Pマーク
    3Dセキュア
    電話
    メール
    27日振替
    10日入金
    月謝や月会費の決済管理を最短1週間で
    集金状況はスマホやPCから簡単に確認
    会費ペイ0円 ※無料0円 ※無料2.5%~+150円/件○○○PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS
    電話
    フォーム
    26日振替
    15日入金
    月謝・会費の単発課金・継続課金に対応
    会員管理と集金が1つのシステムで実現
    アプラス集金代行お問合せお問合せお問合せ○○×PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001
    問合せ27(14)日振替
    7(24)日入金
    請求件数は1件からOK

    [orend-service]{“condition”:{“categoryId”:”00018″},”display”:{“type”:”full”}}[/orend-service]

    コンビニ決済は人気上昇中!機会損失を防ぐためにも早めの導入を

    コンビニ決済は人気上昇中の支払い方法です。ターゲット層の拡大や機会損失の防止にはもちろん、特に後払いタイプは客単価アップも期待できます。

    支払い方法の充実は売上アップに有効です。コンビニ決済をはじめ、クレジット決済や口座振替、キャリア決済など、ターゲット層に合った支払い方法を増やしていきましょう。

    決済方法の充実には「オンライン決済サービス」が便利です。こちらの記事ではオンライン決済サービスのメリットや選び方、業種別のおすすめサービスを紹介しています。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット

  • サブスクサービスの支払方法はどう選ぶ?ターゲットに合った選び方とコストの抑え方

    サブスクサービスの支払方法はどう選ぶ?ターゲットに合った選び方とコストの抑え方

    サブスクとはサービスの利用料を定期的に支払う仕組みで、継続率向上や新規獲得がしやすくなるなどのメリットがあります。サブスクサービスの支払い方法にはどんなものがあり、どれを選ぶべきなのか、サブスクのメリット・デメリットと併せて解説します。

    サブスク(サブスクリプション)とは?

    サブスク(サブスクリプション)とは、サービスの利用料金を定期的に支払う仕組みです。支払額は利用しているプランなどにより定額で、支払いタイミングは毎月決まったタイミングであることが多いです。月額払いを年払いにすることでお得に利用できるサービスもあります。

    Subscription(サブスクリプション)は「定期購読」の意味で、ここから由来して定額制・定期払いのサービスをサブスクと呼ぶようになりました。

    月額性や継続課金との違い

    サブスクと似た支払い方法に月額制や継続課金があります。これらの言葉はほとんど同じ意味ですが、次のように異なる使い方をすることもあります。

    月額制とサブスクの違い

    月額制は読んで字のごとく、支払いが毎月発生する仕組みです。電気やガスなどの公共料金を思い浮かべるとわかりやすいでしょう。

    サブスクとの違いは料金額の決まり方や支払いスパンなどにあります。サブスクはユーザーが選んだプランにより料金額が決まり、プランや価格の変更があるまでは決まった金額を支払い続けます。一方、月額制には従量制のサービスもあり、使用量などにより金額が変動することも多いです。

    支払いスパンに関しては、サブスクは毎月であることも多いものの、半年や1年スパンで支払いが生じることもあります。一方、月額制は名前の通り毎月支払いが生じます。

    継続課金とサブスクの違い

    継続課金もサブスクと同じく、定期的に料金を支払う仕組みです。ただ、両者には「目的の違い」があります。

    継続課金のサービスの目的は決まったサービスをユーザーに提供し続けることです。たとえば光回線は継続課金のサービスで、ネット回線という決まったサービスを、決まった品質で提供し続けます。

    一方、サブスクのサービスはLTV(ユーザーが契約してから解約するまでに得られる利益の総量)の向上が目的で、そのためにサービスの内容やプランなどを改善し続けます。

    サブスクで提供されるサービス例

    サブスクで提供されるサービスには次のようなものがあります。

    • ビデオオンデマンド
    • ネット記事の読み放題サービス
    • ビジネスチャットやオンラインストレージなどのクラウドサービス
    • オンラインサロン
    • フィットネスジム(月謝がサブスクにあたる) など

    サブスクというとWebで提供されるサービスが思い浮かぶかもしれませんが、フィットネスジムや教室などのリアル店舗で提供されるサービスもサブスクの一種といえます。

    サブスクサービスの支払い方法

    サブスクで提供されるサービスの支払い方法には次のようなものがあります。

    決済手段内容
    クレジットカード現金以外では最も普及している決済手段。
    最低でもクレジットカード決済は導入しておきたい。
    デビットカード利用した金額を、紐付けられた銀行口座から即座に引き落とすカード。
    口座振替ユーザー指定の銀行口座からサービスの利用料金を自動で引き落とす。
    キャリア決済携帯キャリアのID・パスワードと連携した決済手段。
    利用金額は翌月の携帯料金と合算請求される。
    サブスクサービスでの主な支払い方法

    クレジットカード

    クレジットカードは現金を除き、日本でもっとも使われている支払い方法です。カード情報を入力するだけでサブスクでの支払いを申し込めること、ポイントがつくカードも多いことなどから人気の支払い方法です。

    サブスクでサービスを提供するなら、少なくともクレジットカード払いは選べるようにしておきましょう。

    デビットカード

    デビットカードは普及率こそあまり高くありませんが、クレジットカードを持てない人でも使えること、クレジットカードとほぼ同じ使い勝手であることなどから導入しておきたい支払い方法です。

    口座振替

    口座振替はユーザーが指定した銀行口座から料金を自動で引き落とす支払い方法です。電気やガスなどの公共料金の支払いに古くから使われてきた支払い方法であること、銀行を通すことから信頼感・安心感があり、誰でも利用しやすいでしょう。

    クレジットカードを持っていない人や、Webでカード情報を入力することに抵抗がある人でも利用しやすく、クレジットカードと併せてぜひ導入しておきたい支払い方法です。

    キャリア決済

    キャリア決済は携帯キャリアのID・パスワードと紐付けられた支払い方法です。携帯料金と合算して、キャリア決済で支払った金額が請求されます。

    クレジットカードと同じく手元に現金がなくても支払いができること、Webから手軽に手続きができることから、ユーザーにとっての利便性が高いです。

    サブスクサービスの支払い方法の選び方

    サブスクサービスの支払い方法はさまざまですが、どんな支払い方法を取り入れるべきかは提供するサービスにより異なります。サブスクサービスの支払い方法の選び方について解説します。

    ターゲットの属性

    サブスクサービスの支払い方法を選ぶ際、まずは年齢や性別などのターゲットの属性について考えましょう。

    特にターゲットの年齢層は重要です。たとえば未成年者はクレジットカードを持っておらず、高齢者にはWebでカード情報を入力することに抵抗がある人も多いでしょう。このような場合、クレジットカードに加えて口座振替も選べるようにしておくべきです。

    携帯からの申し込みが多いサービスなら、キャリア決済も導入しておきたいです。

    サービスの無料期間の有無

    サービスの無料期間の有無も、支払い方法を選ぶ際にチェックしたい項目です。無料期間があるサービスの場合、支払い方法によっては処理が煩雑になるかもしれません。

    たとえばクレジットカードやキャリア決済なら「無料期間終了後、自動的に課金開始」のようなことができますが、口座振替では難しいです。

    このような管理コストを踏まえて支払い方法や、そもそも無料期間を設けるのかを決めましょう。

    支払い方法の導入・運用にかかるコスト

    それぞれの支払い方法の導入や運用にかかるコストもチェックしましょう。手数料のような金銭的なコストだけでなく、契約や手続きなどにかかる管理コストも重要です。

    たとえば口座振替ではユーザーが指定する銀行口座と契約しなければなりません。口座振替を開始するときの手続きも手間で、ユーザーに「口座振替依頼書」を書いてもらったり、それを自社で保管したりしなければなりません。

    ただ、これらの問題は後述する「決済代行サービス」を活用することで解決できます。

    回収にかかる労力と未回収リスク

    支払い方法によってはサービス利用料の回収に労力がかかったり、未回収リスクをゼロにできなかったりします。

    たとえばクレジットカードならカード会社が料金を立て替えて振り込んでくれるため、未回収はまず起こりません。そのため督促や支払期限の通知などの回収コストもほぼゼロです。

    一方、口座振替やデビットカードでは残高不足による未回収が起こり得ます。未回収が起きたら払込票を送ったり、督促をしたりしなければなりません。

    これらの問題も先ほどの管理コストと同じく、決済代行サービスの活用で解決できることがあります。

    サブスクの支払い方法を導入する2つの方法

    クレジットカードや口座振替など、サブスクの支払い方法を導入する方法には「決済機関との個別契約」と「決済代行サービスの活用」の2つがあります。

    決済機関と個別契約

    クレジット会社や銀行などの決済機関と直接契約する方法です。この方法で発生する金銭的コストは決済機関への手数料やシステム利用料などだけなので、費用を抑えられるでしょう。

    ただ、一つひとつのクレジット会社や銀行と個別に契約を結んだり、入金を管理したりするには手間がかかります。支払い方法を特定のクレジット会社や銀行だけに限る場合を除き、管理コストが大きくなります。

    全体で見たら、次に紹介する決済代行サービスの方がコストを抑えられるでしょう。

    決済代行サービスの活用

    決済代行サービスとは、自社とクレジット会社や銀行などの決済機関との間に入り、契約や手続きを代行してくれるサービスです。これを提供する会社を「決済代行会社」といいます。

    契約を決済代行会社とのものに一本化できること、すべての決済機関を一元管理できるシステムを提供してもらえることなど、管理コスト削減のメリットが大きい方法です。サービスによっては督促のような回収業務も代行してくれます。

    サブスクでサービスを提供するメリット

    決まった金額を決まったスパンで自動的に引き落とすサブスク決済は、ユーザーにとって支払いの手間が省けるメリットがあります。

    また、定期的な支払いが前提となるため一度の支払額を抑えやすく、サービス申し込みのハードルも下げやすいです。「とりあえず使ってみて、気に入らなかった解約しよう」という考え方ができるようになるためです。

    これらのユーザーにとってのメリットは、事業者にとっての「継続率アップ」「新規獲得がしやすくなる」などのメリットにつながります。

    払込票の送付や督促などの料金回収業務も少なくなり、人件費・従業員の負荷削減も期待できます。

    サブスクでサービスを提供するデメリット

    一度の支払額が少ないサブスクは、投資回収までに時間がかかるデメリットもあります。ユーザー数が少ない、継続率が低いなどの事態に陥ると、初期投資をなかなか回収できないでしょう。

    継続率を上げるためには、サービスの継続的な改善も必要です。自社の強みを見つけ、サービスの質や料金プランなどどんな要素で勝負するのか決めておかないと、競合サービスにユーザーを取られてしまうでしょう。

    ターゲット層に合った支払い方法を取り入れ、サブスクのメリットを最大化しよう

    サービスをサブスク制にすることには、新規獲得がしやすくなる、継続率の向上などさまざまなメリットがあります。

    ただ、これらの効果を最大化するには、ターゲット層に合った支払い方法を取り入れなければなりません。たとえばクレジットカードを持っていない未成年者向けのサービスで、クレジットカード払いしかできなかったらどうでしょうか。ユーザーは支払いを親などに頼むことになり、申し込み数が伸び悩むはずです。

    サブスク制のサービスでは支払い方法を充実させ、ユーザーにとっての利便性を高めることが大切です。管理コストを増やさず支払い方法を充実させるには、決済代行サービスを活用しましょう。

    こちらの記事ではおすすめの決済代行サービスを、ECサイトや実店舗などのビジネスモデル別に紹介しています。サービスの選び方も解説しているので、ぜひお読みください。

    サブスク決済代行サービス&システム比較35選|目的・業界別おすすめ導入方法・選び方・手数料

  • サブスク決済とは?メリットや導入方法、主な支払方法を解説

    サブスク決済とは?メリットや導入方法、主な支払方法を解説

    サブスク決済とは、サービスの利用料金を定期的に支払うことです。クレジットカードや口座振替などによる支払いの自動化で、継続率アップや事務コスト削減が見込めます。サブスク決済のメリット・デメリットや取り入れる方法を解説します。

    サブスク決済(サブスクリプション決済)とは?

    サブスク(サブスクリプション)決済とは、サービスの利用料金を定期的に支払うことです。Subscription(サブスクリプション)は「定期購読」の意味で、ここから由来して主に映像や音楽、テキストなどのコンテンツを定額で定期購読・見放題になるサービスを「サブスクサービス」と呼びます。

    このサブスクサービスの利用料金を毎月、あるいは定期的に支払ってもらうために必要になるのがサブスク決済です。

    都度払いとの違い

    都度払いとは商品を購入したりサービスを受けたりするたびに料金を支払う方法です。ECサイトでの商品購入や、マッサージ店の利用料などは都度払いで支払われます。

    詳しくは後述しますが、定期購読(購入)や見放題などの継続利用が前提のサービスは、サブスク決済で支払ってもらう方が継続率が上がります。ユーザーにとっても毎回料金を支払う手間がなく、サービスの提供側・利用側双方にとってメリットがあります。

    月額制や継続課金との違い

    サブスクと似た支払い方法に「月額制」や「継続課金」があります。これらはサブスクとほぼ同義ですが、厳密には次のような違いがあります。

    月額制とは

    月額制は商品やサービスの利用料を毎月支払う方法です。サブスクでの支払いも毎月であることが多いですが、半年おき・1年おきのように長期スパンで支払いタイミングが来ることもあります。

    また、サブスク制のサービスは基本的に定額制ですが、月額制は従量制(使った分だけ料金が増える)ことも多いです。電気やガスなどの公共料金をイメージするとわかりやすいでしょう。

    継続課金とは

    継続課金でもサブスクと同じく、定期的に料金支払いが生じますが、両者には目的の違いがあります。

    継続課金では顧客に決まった商品やサービスを提供することを目的とし、サブスクではLTV(顧客が契約から解約までの間に自社にもたらす利益の総量)を目的とします。そのためサブスクのサービスでは顧客のニーズや満足度を分析し、改善していくことが重要です。

    継続課金のサービス例には、固定回線や定額制の携帯キャリアプランなどが挙げられます。

    支払方法にサブスク決済を取り入れるメリット

    サブスク決済の主な手段はクレジットカードや口座振替などであり、毎回決まったタイミングで、料金が自動的に引き落とされます。そのため、顧客にとっては支払いのたびにコンビニや銀行に行ったり手続きをしたりする手間がなく、利便性が高いです。

    この「顧客にとっての利便性」は、サービスの提供側にもさまざまなメリットをもたらします。支払い方法にサブスク決済を取り入れる5つのメリットを、事業者の目線から紹介します。

    新規顧客を獲得しやすくなる

    事業者がサブスク決済を取り入れる1つ目のメリットは、「新規顧客を獲得しやすくなる」ことです。

    料金支払いが定期的に生じる前提のサブスク制のサービスでは、一度の支払額を抑えられます。買い切り制では数万円はするようなサービスも、サブスク制にすることで毎月数百~1,000円ほどの価格に抑えられるのです。

    これにより、顧客がサービスに申し込むハードルは下がるでしょう。「とりあえず使ってみて、気に入らなければ解約しなければいい」という考え方もできます。高額な買い切り制よりも、低額なサブスク制の方が新規顧客を獲得しやすいでしょう。

    継続率アップ・解約率ダウン

    事業者がサブスク決済を取り入れる2つ目のメリットは、「継続率アップ・解約率ダウン」です。

    都度払いでは顧客は毎回支払いのためにコンビニや銀行に行ったり、Webで手続きをしたりしなければなりません。これらの手間から顧客を解放するだけでも、継続率は上がるでしょう。

    商品やサービスを購入するか、使い続けるか否かの悩みがもっとも頭に浮かぶのは「お金を支払う」というタイミングです。サブスクで支払いを自動化することで、顧客の頭に解約の2文字が浮かぶ機会が減ることも、継続率アップ・解約率ダウンにつながります。

    売上が安定し、収益の見通しが立てやすくなる

    事業者がサブスク決済を取り入れる3つ目のメリットは、「売上が安定し、収益の見通しが立てやすくなる」ことです。

    サブスクでは毎月決まった金額をそれぞれのユーザーが支払ってくれます。強力なライバルの出現や不祥事などの不測の事態があれば別ですが、解約率もある程度は安定するものです。

    サービスの提供が長くなり「毎月の収益」「解約率」「新規契約」などのデータがそろえば、収益の見通しも立てやすくなります。

    アップセルやクロスセルが狙いやすくなる

    事業者がサブスク決済を取り入れる4つ目のメリットは、「アップセルやクロスセルが狙いやすくなる」ことです。

    サブスク制のサービスでは、基本的に料金プランがいくつかに分かれています。まずは無料プランや安価なプランでサービスの使い勝手を試してもらい、上位プランに乗り換えてもらうことを前提にしているサービスも多いです。

    「サービスを実際に使ってみることができる」「自分のタイミングで上位プランに切りかえたりオプションを追加したりできる」といったユーザーにとってのメリットが、アップセルやクロスセルを狙いやすくなるという事業者側のメリットにつながります。

    事務工数や未回収リスクの軽減できる

    事業者がサブスク決済を取り入れる5つ目のメリットは、「事務工数や未回収リスクを軽減できる」ことです。

    サブスク決済では支払いが決まったタイミングで、自動的に行われます。ユーザーに払込票や決済用のメールを送り、その入金を確認する手間がありません。支払い忘れも起こりづらく、未回収のリスクやそれにともなう督促作業も少なくなるでしょう。

    特にクレジットカード払いではクレジット会社が料金を立て替えて支払ってくれるため、原則として未回収は起こりません。

    支払方法にサブスク決済を取り入れるデメリット

    支払い方法にサブスク決済を取り入れることには、「投資回収に時間がかかる」「サービスの継続的な改善が必要になる」などのデメリットもあります。これらのデメリットを理解したうえで、どのような支払い方法を取り入れるのかを考えましょう。

    投資を回収するまで時間がかかる

    サブスク決済を取り入れる1つ目のデメリットは、「投資を回収するまで時間がかかる」ことです。

    定期的に料金支払いが生じるサブスク決済では、一度の料金額を低くすることが前提になります。一度の支払額が低いことはサービスに申し込むハードルを下げますが、まとまった利益を得るにはそれなりのユーザー数が必要になります。

    特に、開発に莫大なコストがかかったサービスでは投資回収までの期間が長くなりやすいです。初期コストや運営コストが経営を圧迫し、将来性の高いサービスなのに終了させざるを得ない、という事態も起こりえます。

    料金の金額や支払いスパン、マーケティングにかける費用など、俯瞰した目線が必要です。

    サービスの継続的な改善が求められる

    サブスク決済を取り入れる2つ目のデメリットは、「サービスの継続的な改善が求められる」ことです。

    サブスク制のサービスは一度の支払額が低く、ある程度の期間利用してもらえなければサービス開発やマーケティングなどにかけた費用を回収できないでしょう。そのためにはユーザーに継続利用してもらうためのサービス改善が欠かせません。

    特に最近はサブスク制のサービスが一般的となり、競合も増えました。価格やサービスの質など、どんな要素で競合と勝負するのかを決め、継続的にサービスを改善していきましょう。

    サブスクビジネスでの主な支払方法

    サブスク決済での主な支払い方法は次の通りです。もっとも利用されているクレジットカードと、クレジットカードを持っていない人やWebでカード情報を入力することに抵抗がある人向けに口座振替を、最低でも導入しておきましょう。

    決済手段内容
    クレジットカード現金以外では最も普及している決済手段。
    最低でもクレジットカード決済は導入しておきたい。
    デビットカード利用した金額を、紐付けられた銀行口座から即座に引き落とすカード。
    口座振替ユーザー指定の銀行口座からサービスの利用料金を自動で引き落とす。
    キャリア決済携帯キャリアのID・パスワードと連携した決済手段。
    利用金額は翌月の携帯料金と合算請求される。
    サブスクビジネスでの主な支払い方法

    サブスク決済を取り入れる方法

    クレジット決済や口座振替などでのサブスク決済を取り入れる方法には、決済機関と直接契約する方法と、決済代行サービスを活用する方法があります。

    決済機関との直接契約

    クレジット会社や銀行などの決済機関と直接を結び、サブスク決済を取り入れる方法です。この方法でかかる費用は各決済機関に支払うものだけなので、金銭的なコストを抑えられるでしょう。

    ただ、契約の管理や手続きを決済機関ごとに行わなければならず、膨大な手間がかかります。「特定のカード会社だけ使えればいい」という場合を除き、基本的には決済代行サービスを利用することになるでしょう。

    決済代行サービスの活用

    決済代行サービスとは、クレジット会社や銀行などの決済機関と自社の間に入ってもらい、契約や手続きを仲介してもらうサービスのことです。このようなサービスを提供する会社を「決済代行会社」といいます。

    決済機関と決済代行会社の両方に手数料を支払うこととなり費用はかさみますが、契約や決済機関ごとに異なる入金サイクルを一本化したり、回収業務を代行してもらったりとメリットも多いです。

    手数料は多少増えるかもしれませんが、人件費や管理コストを削減できるため、全体で見れば経費削減になるでしょう。

    ターゲット層に合ったサブスク決済を取り入れ、継続率アップを図ろう

    サブスク決済を取り入れることはユーザーにとっての利便性向上につながり、継続率が向上するでしょう。一度の支払い金額を抑えられるため、サービスに申し込むハードルも下がり、新規獲得もしやすくなります。

    ただ、それにはターゲット層に合った支払い方法を選ばなくてはなりません。たとえば高齢者や未成年などのクレジットカードを持っていない・カード払いに抵抗がある層がメインターゲットなら、口座振替も選べるようにした方がいいでしょう。

    支払い方法を充実させるには決済代行サービスが便利です。こちらの記事ではおすすめの決済代行サービスを、ECサイトや実店舗などのビジネスモデル別に紹介しています。サービスの選び方も解説しているので、ぜひお読みください。

    サブスク決済代行サービス&システム比較35選|目的・業界別おすすめ導入方法・選び方・手数料

  • 口座自動振替とは?事業者・顧客別のメリット・デメリット、導入方法を解説

    口座自動振替とは?事業者・顧客別のメリット・デメリット、導入方法を解説

    口座自動振替とは?

    口座自動振替とは指定された銀行口座から、決まったタイミングで料金を自動引き落としする仕組みです。口座振替や自動振替とも呼ばれ、公共料金をはじめとする月額制の料金支払いに古くから使われてきました。

    口座振込との違い

    口座振込も、自動振込と同じく銀行口座を使った料金支払いの方法です。事業者の指定した銀行口座に現金を振り込んだり、ユーザーの銀行口座から直接お金を振り込んだりできます。

    自動振込との違いには「引き落としが自動でかかるか」「手数料の有無」などがあります。自動振替は指定したタイミングで自動で引き落としがかかりますが、口座振込では支払いのたびに、ユーザーが振込先口座や振込金額などの情報を入力しなければなりません。

    また、口座振替ではユーザー側に手数料がかかりませんが、口座振込では各銀行の定めた手数料がかかります。

    手間と手数料がかからないことからユーザーにとってのメリットが大きく、利便性の高い支払い方法として取り入れる事業者が多いです。

    【顧客側】口座自動振替のメリット・デメリット

    自動振替で料金を支払う、顧客側のメリット・デメリットを紹介します。

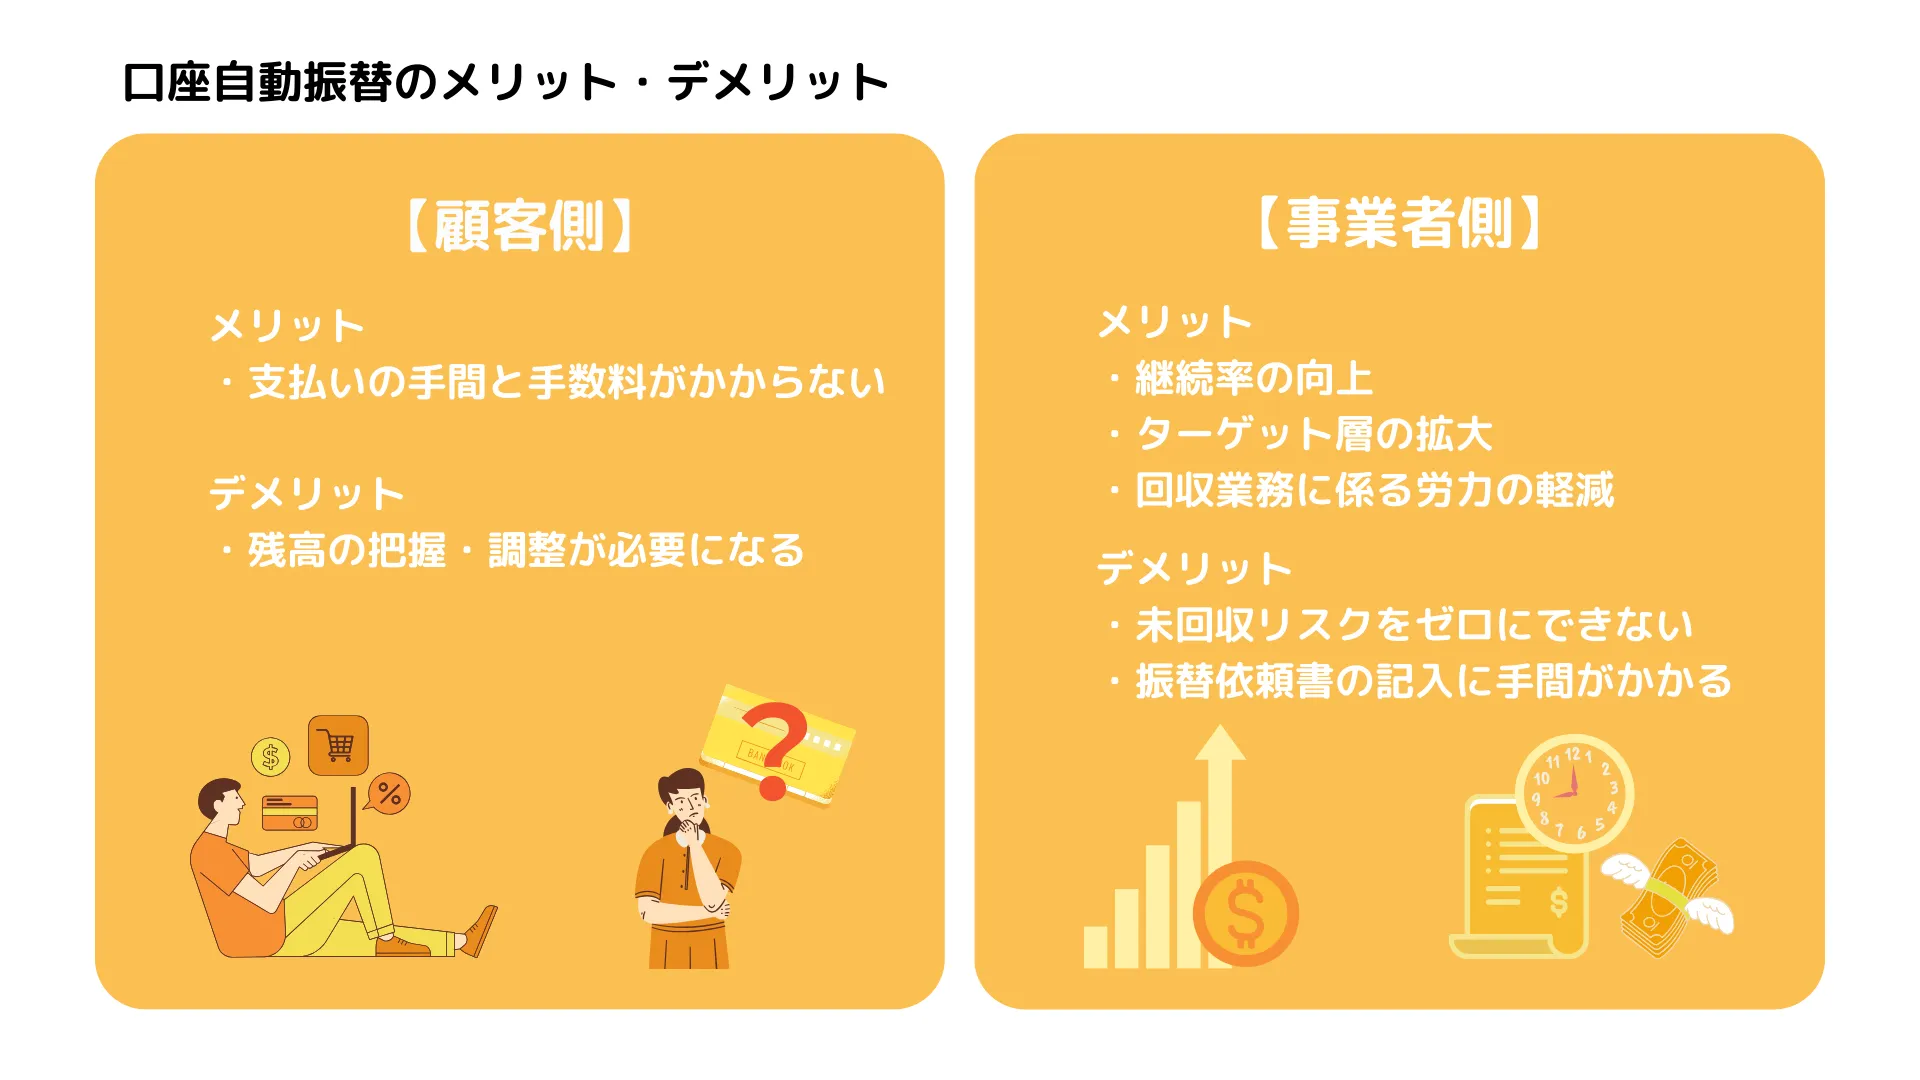
    メリット:支払いの手間と手数料がかからない

    先述の通り、自動振替では顧客側に手数料がかかりません。口座に支払い金額分のお金さえ入っていれば自動で料金が引き落とされるため、銀行やコンビニなどで支払いをする手間もかかりません。

    詳しくは後述しますが、一度自動振替の手続きを済ませてしまえば、顧客側は引き落としがかかるのを待つだけでいいのです。

    デメリット:残高の把握・調整が必要になる

    自動振替では、指定した口座に料金分のお金が入っていないと引き落としがかかりません。この場合、後日また引き落としをかけた後、それでも引き落としができなければ口座振込や払込票などによる支払いになります。

    当然、自動振替でかかる手数料は顧客持ちとなります。払込票の発行・送付に手数料がかかるサービスも多いです。

    確実に引き落としをかけるために、口座残高を把握し、必要に応じて調整する必要があります。

    【事業者側】口座自動振替のメリット

    自動振替の「顧客にとって利便性が高い」というメリットは、事業者にも「継続率向上」「ターゲット層拡大」などのメリットをもたらします。自動振替の事業者側のメリットを3つ紹介します。

    継続率の向上

    事業者が自動振替を取り入れる1つ目のメリットは、「継続率の向上」です。

    自動振替では口座残高さえあれば料金が自動で引き落とされるため、顧客は支払いに行く必要がありません。「支払いが面倒」というネガティブ要素がなくなることは、サービスの継続率向上につながるでしょう。

    何よりお金を支払うタイミングほど、人に「サービスをこのまま使い続けるか、解約するか」を意識させる瞬間はありません。顧客は支払いをほぼ無意識で行うことになり、解約や他サービスへの乗り換えを意識する機会が少なくなるでしょう。

    ターゲット層の拡大

    事業者が自動振替を取り入れる2つ目のメリットは、「ターゲット層の拡大」です。

    自動振替は圧倒的な信頼度を誇る「銀行」を介した支払い方法です。電気やガスなど公共料金の支払いに古くから使われてきました。ユーザーにとって安心感・信頼感のある支払い方法であり、キャリア決済やカード決済などに抵抗のある人でも使いやすいでしょう。

    また、未成年やいわゆるブラックリスト状態の人など「クレジットカードを持てない人」でも、自動振替は利用できます。

    高齢者や未成年者などカード払いに抵抗がある人・カードを持てない人をターゲットにするなら、ぜひ取り入れたい支払い方法です。

    回収業務にかかる労力の軽減

    事業者が自動振替を取り入れる3つ目のメリットは、「回収業務にかかる労力の軽減」です。

    自動振替では指定した銀行口座から、指定したタイミングで料金が引き落とされます。払込票や振込先を記載したメールなどを送る必要はありません。

    料金の回収業務にかかる労力が軽減されることは、人件費の削減にもつながるでしょう。

    【事業者側】口座自動振替のデメリット

    自動振替はたしかに便利な支払い方法ですが、「未回収リスクをゼロにできない」「振替依頼書の記入が必要」などのデメリットもあります。便利さや安全さでいえばクレジットカード払いの方がうえでしょう。

    事業者にとっての自動振替のデメリットを2つ紹介します。

    未回収リスクをゼロにできない

    事業者にとっての自動振替の1つ目のデメリットは「未回収リスクをゼロにできない」ことです。

    先述の通り、自動振替では口座にお金が入っていなければ引き落としがかかりません。2回目、3回目の引き落としで支払ってもらえればいいですが、払込票の送付や督促が必要になるでしょう。

    「口座にお金を入れておくのを忘れていただけ」ならいいですが、稀に「わざとお金を入れておかない人」もいます。回収業務が滞ったり、回収できなかったりといったリスクも考えられます。

    クレジット会社が料金を立て替えて支払ってくれるカード払いに比べると、リスクのある支払い方法といえます。

    振替依頼書の記入に手間がかかる

    事業者にとっての自動振替の2つ目のデメリットは、「振替依頼書の記入に手間がかかる」ことです。

    振替依頼書とは、どの銀行口座から料金を引き落とすかを記入する用紙のことです。この用紙を顧客に記入してもらい、銀行や決済機関に送ることで、はじめて引き落としがかかるようになります。

    振替依頼書の記入にはやや手間がかかり、記入漏れや間違いがあれば手続きがやりなおしになります。その口座の届出印も必要で、「届出印が見つからない(あるいはどの判子かわからない)」という事態も考えられるでしょう。

    一般的に、自動振替開始の手続きには1~2ヵ月かかるといわれています。手続きの手間と時間を考えると、やはりクレジットカードやキャリア決済などの支払い方法も導入しておきたいです。

    口座自動振替を導入する2つの方法

    自動振替を導入するには、引き落とし先となる口座の銀行と直接契約する方法と、決済代行サービスを活用する方法があります。一つひとつの銀行と個別に契約する方法は現実的ではないため、基本的には決済代行サービスを活用することになるでしょう。

    自動振替を導入する2つの方法について解説します。

    金融機関と直接契約

    引き落とし先となる口座(顧客の口座)の銀行と直接契約し、引き落としをかける方法です。この方法では次に紹介する決済代行サービスと異なり、銀行への手数料しかかかりません。

    しかし、さまざまな銀行と個別に契約し、それを管理するのには膨大な手間がかかります。手数料は抑えられるかもしれませんが、管理コストがかかり、結果的には費用の負担が大きくなるでしょう。

    振替先に特定の銀行を指定するような場合を除き、決済代行サービスを活用するのが普通です。

    決済代行サービスを活用した一括契約

    決済代行サービスとは、銀行やクレジット会社などの決済機関との契約・手続きを代行してくれるサービスです。これを提供する会社を「決済代行会社」といいます。

    決済代行会社を介することで、複数の決済機関との契約を一本化できます。決済機関ごとに異なる入金日を一本化したり、入金や契約の状態を一元管理したりできる専用システムを提供してもらえたりとメリットも多いです。

    決済機関に支払うものに加え、決済代行会社への手数料もかかるようになりますが、管理コストの大きな削減になります。トータルでみれば決済代行サービスの方が費用を抑えられることも多いです。

    口座自動振替の仕組み

    自動振替で引き落としをかける仕組み(手続きの流れ)は次の通りです。

    1. 事業者が金融機関または決済代行会社と契約
    2. 顧客が振替依頼書を記入し、事業者に送付
    3. 事業者が振替依頼書の控えを保管し、決済機関に送付
    4. 自動振替の開始

    手続きの詳しい流れや各工程で何をするのかなどは、こちらの記事で解説しています。

    口座振替の導入方法やかかる費用は?引き落としまでの流れに沿ってわかりやすく解説

    振替依頼書に代わる2つの手段

    自動振替を開始するには「振替依頼書」の記入が必要で、これには手間がかかります。記入漏れや間違いがあれば書類の再送付が必要となり、さらに手間と時間がかかるでしょう。

    引き落とし開始にかかる手間と時間を少なくする2つの方法を紹介します。

    リアル店舗なら専用端末が便利

    フィットネスジムや学習塾など、月謝制のリアル店舗なら「専用端末」の活用が便利です。端末で銀行のキャッシュカードを読み取り、暗証番号を入力することで、振替依頼書の提出に代えられます。

    専用端末は決済代行会社から数万円ほどで買い取れることが多いです。

    Webサイトからの振替受付なら記入・捺印漏れが起こりにくい

    紙の振替依頼書ではなく、Web上で必要事項を入力してもらう方法もあります。Webなら郵送の手間がなく、不備の訂正や入力漏れの確認も簡単です。

    ただ、Webで口座情報を入力することに抵抗がある人や、やり方がよくわからないと感じる人もいます。Webでの振替受付を取り入れるとしても、紙での手続きもできるようにしておきましょう。

    口座自動振替の導入には決済代行サービスが便利!

    口座自動振替はクレジットカードを持っていない人や、カード払いに抵抗がある人でも安心して利用できる支払い方法です。引き落としは決まったタイミングで自動でかかるため、顧客側も事業者側も、支払いや回収にかかる手間を少なくできます。

    自動振替を導入することでターゲット層が広がり、料金回収業務にかかる人的コストを削減できるでしょう。

    ただ、一つひとつの銀行と個別に契約し、入金や契約の状態を管理するのにはかなりの手間がかかります。決済代行サービスを活用し、契約を一本化する方法が現実的でしょう。

    決済代行サービス選びでは手数料やサービス内容、対応可能な支払い方法などがポイントになります。こちらの記事ではサービスごとの対応可能な支払い方法やかかる費用などを紹介しています。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    バーチャル口座(仮想口座)とは、実際の銀行口座とは別に開設される振込専用の口座です。バーチャル口座を活用することで消込作業を効率化でき、それにより対応品質向上や人件費削減などのメリットを享受できます。その仕組みや適したビジネスモデルを紹介します。

    バーチャル口座(仮想口座)とは?

    バーチャル口座とは実際の銀行口座とは別に、振込専用に発行される仮想の口座です。仮想口座とも呼ばれます。バーチャル口座は実際の銀行口座に紐付けられて開設され、バーチャル口座に振り込まれたお金は実際の口座にそのまま入金されます。

    なお、その口座がバーチャル口座であることは振り込む側から見てもわかりません。

    バーチャル口座の2つの使い方とその仕組み

    バーチャル口座は実際の銀行口座とは異なり複数開設できます。数百・数千などの単位で口座を作る、つまり口座番号を分けることも可能で、その振込がどの顧客・どの注文のものなのかも判別しやすくなるでしょう。

    注文ごとに口座を分ける方法と顧客ごとに口座を分ける方法、2つの運用方法について解説します。

    注文ごとに口座番号を振り分ける方法

    注文ごとに口座番号を振り分ける方法では、どの振込がどの注文のものなのかを即座に判別できます。これは顧客が不特定多数いるECサイト、同じ金額の振込が多いサービスなどに適した運用方法です。

    顧客ごとに口座番号を振り分けるタイプ

    顧客ごとに口座番号を振り分ける方法では、顧客ごとに異なる口座番号を振り分けながらも、一人ひとりの顧客は毎回同じ口座番号で振込を行えます。そのため、顧客にとっての利便性も高いです。

    この方法は月額制や継続課金のサービス、同じ取引先と何度も取引するBtoBの事業に適しています。

    バーチャル口座を開設するメリット

    バーチャル口座を開設することで事務作業にかかる負担を軽くしたり、サービスの品質を高めたりできます。バーチャル口座開設の5つのメリットを紹介します。

    1つの銀行で複数のバーチャル口座を開設できる

    バーチャル口座を開設する1つ目のメリットは、「1つの銀行で複数のバーチャル口座を発行できる」ことです。

    不正利用を防ぐため、通常はひとつの銀行で開設できる口座はひとつだけです。一方、バーチャル口座は振り込み専用ではあるものの、ひとつの銀行でいくつもの口座を開設できます。

    これにより、先述の「注文や顧客ごとに口座番号を振り分ける」ことができるようになります。このメリットが、後述するほかのメリットにもつながっていくのです。

    消込作業の負担とミス軽減

    バーチャル口座を開設する2つ目のメリットは、「消込作業の負担とミス軽減」ができることです。

    注文や顧客ごとに口座番号を振り分けることで、どの振込がどの注文・顧客によるものなのかを判別しやすくなります。これにより消込作業の負担や人的ミスが起こる可能性を低くできるでしょう。

    督促業務の効率化とミス防止

    バーチャル口座を開設する3つ目のメリットは、「督促業務の効率化とミス防止」です。

    注文や顧客ごとに口座番号を振り分けることで、どの注文・顧客が入金済みなのか、未入金なのかが容易にわかるようになります。これにより督促作業の効率は高まり、督促の行き違いや間違いも減らしやすくなるでしょう。

    商品発送のスピードアップ

    バーチャル口座を開設する4つ目のメリットは、「商品発送のスピードアップ」です。

    消込作業や督促業務を効率化することで、従業員のリソースが開放されます。どの注文・どの顧客の入金が済んでいるのかもすぐにわかるようになるでしょう。

    入金確認から商品発送までのスピードが早くなる、商品発送にあてられる人員を増やせるなどのメリットがあります。商品発送のスピードアップは顧客満足度の向上にもつながるでしょう。

    専用口座の開設が不要

    バーチャル口座を開設する5つ目のメリットは、「専用口座の開設が不要」なことです。

    事業や顧客ごとに口座を分ける場合、従来は専用口座を作るのが一般的でした。しかし、バーチャル口座を活用すれば専用口座を作らずに、見た目上複数の口座を保有できます。

    ただ、実際の口座は1つだけであり、そのため管理しなければならない口座も1つだけです。バーチャル口座を専用口座の開設に代えることで、口座管理の負担を軽くできるでしょう。

    バーチャル口座を開設するデメリット

    バーチャル口座はたしかに便利ですが、開設や運用に費用がかかるデメリットがあります。費用(デメリット)と先述したメリットを照らし合わせ、導入するか否かを考えましょう。

    導入・運用の費用がかかる

    バーチャル口座の導入・運用には月額数万円~の費用がかかります。月の振込件数が少ない場合、大きな費用対効果を得られないかもしれません。目安として、月の振込件数が100件を超えたらバーチャル口座開設を考えるといいでしょう。

    振込手数料とは別に決済手数料が生じる

    バーチャル口座では通常の振込手数料とは別に、事業者側(振り込まれる側)負担の決済手数料が生じます。

    通常、振込手数料は振り込む側、つまりユーザーが負担するものです。通常の口座では注文金額のすべてが売上になっていたはずが、バーチャル口座では決済手数料分、売上金額が減ってしまいます。

    月額料金と決済手数料の負担とバーチャル口座開設による人的・管理コスト軽減のどちらが大きいか天秤にかけ、導入を決めましょう。

    振り込まれる側振り込む側
    振込手数料かからないかかる
    決済手数料かかるかからない
    バーチャル口座の手数料早見表

    手数料については各社異なるため、導入前に問い合わせで確認してください。

    バーチャル口座が適しているビジネスモデル

    バーチャル口座の運用には月額料金がかかり、振込のたびに事業者負担の決済手数料もかかります。月の振込件数が多いビジネスでないと、十分な費用対効果は得られないでしょう。

    どんなビジネスにバーチャル口座が適しているのか、適した例と不向きな例を紹介します。

    ネットショップ

    バーチャル口座が適している1つ目のビジネスモデルは「ネットショップ」です。

    ネットショップではクレジット決済やコンビニ決済、キャリア決済などが主な支払い方法でしょう。ただ、このような決済方法に抵抗を持つ人、いわゆるブラックリスト状態で利用できない人もいます。

    口座振込ならこのような人も利用しやすいですが、注文数の多いネットショップではどの振込がどの注文のものなのか、通常の口座では消込作業に時間がかかるでしょう。

    バーチャル口座を活用することで消込作業の負担を抑えながら、支払い方法に口座振込を取り入れられます。高齢者や未成年の利用が多いショップ、ターゲット層を拡大したいショップは、バーチャル口座による口座振込の導入を考えてみましょう。

    電話注文がメインの通販

    バーチャル口座が適している2つ目のビジネスモデルは「電話注文がメインの通販」です。

    ネットショップと異なり、電話注文では口座振込や代金引換が主な支払い方法になるでしょう。口頭でクレジットカード情報を教えてもらうわけにはいかないからです。

    先述の通り、口座振込での注文数が増えると消込作業の負担が大きくなり、入金から商品発送までにかかる時間が長くなってしまいます。早めにバーチャル口座を開設しておくことで、サービスの品質を落とさずに事業を拡大していけるでしょう。

    支払い金額が同額になることが多いビジネス

    バーチャル口座が適している3つ目のビジネスモデルは「支払い金額が同額になることが多いビジネス」です。

    口座振込では、入金と請求の明細を1つずつ照らし合わせながら、確認と消込作業を進めていきます。顧客の支払い金額が同額になることが多いと、より慎重な確認が必要となり、消込作業にかかる時間が延びてしまうでしょう。

    薄利多売のビジネスにはやや不向き

    バーチャル口座が適していないビジネスとして、「薄利多売のビジネス」が挙げられます。

    先述の通り、バーチャル口座の開設・運用には数万円の月額料金や事業者負担の決済手数料がかかります。薄利多売のビジネスではただでさえ低い利益がさらに低くなるため、バーチャル口座は向いていないかもしれません。

    ターゲット層や事業規模にもよりますが、通常の口座振込やクレジット決済で対応した方がいいこともあるでしょう。

    バーチャル口座を活用し、消込作業の効率化と対応品質の向上を目指そう

    バーチャル口座を活用する最大のメリットは、やはり消込作業の効率化でしょう。消込作業の効率化により入金確認が取りやすくなり、商品発送のスピードアップ・督促の行き違いや間違いの防止など、対応品質の向上が期待できます。

    問い合わせ対応やアフターフォローなどと比べて目立つ部分ではありませんが、対応品質や顧客満足度を高めるにはこのような工夫も大切です。事業規模やターゲット層の拡大に合わせて、バーチャル口座の活用を考えてみましょう。

  • 口座振替の導入方法を解説!口座引き落としまでの流れや注意点も解説

    口座振替の導入方法を解説!口座引き落としまでの流れや注意点も解説

    口座振替の導入には複数行での契約や審査が必要になります。1行ずつ直接契約するのは現実的ではなく、決済代行サービスの活用がおすすめです。口座振替を導入する方法やかかる費用、直接契約と決済代行サービスのどちらを選ぶべきかなど、まとめて解説します。

    口座振替とは?

    口座振替(ふりかえ)とは、あらかじめ登録した銀行口座から、支払先(企業や団体)が指定日に自動で料金を引き落とす支払い方法です。一度手続きをすれば、その後は利用者が操作しなくても支払いが継続されるのが特徴です。

    主に公共料金や通信費、保険料、サブスクリプションサービスなど、毎月定期的に発生する支払いに利用されます。支払い忘れが起きにくく、手数料が原則かからない点がメリットですが、残高不足の場合は引き落としができない点には注意が必要です。

    口座振替を導入する2つの方法

    口座振替を導入する方法には、引き落とし用口座を提供する銀行と直接契約する方法と、決済代行サービスを活用する方法の2つがあります。

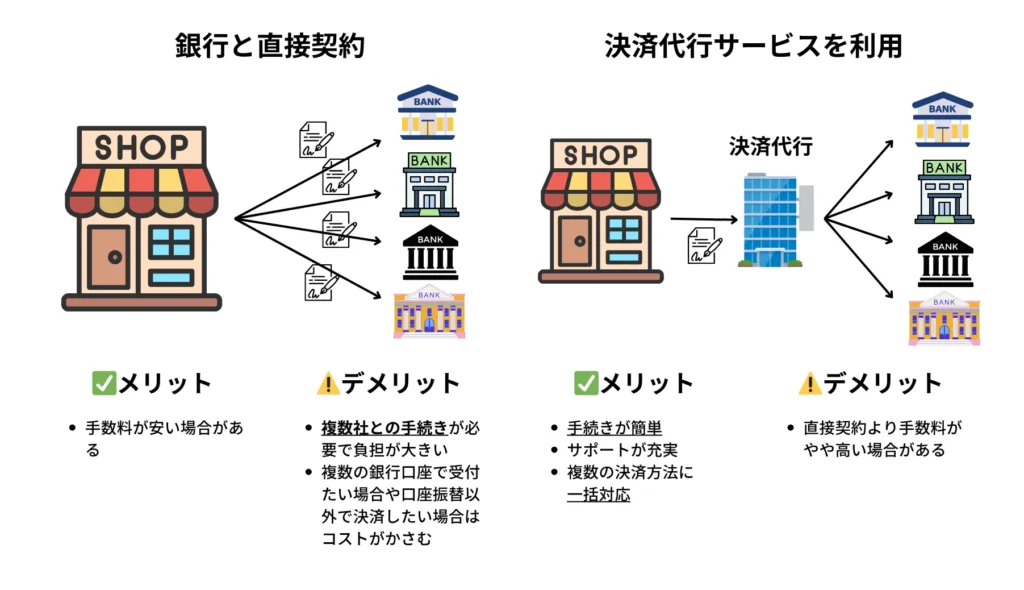
    口座振替を導入する2つの方法の図解

    金融機関と直接契約

    金融機関と直接契約する方法は、銀行や信用金庫などと個別に口座振替契約を結ぶ導入方法です。

    自社で口座振替の仕組みを構築・管理する必要があるため、導入までに時間と手間がかかりますが、決済代行手数料が不要な点が特徴です。取引件数が多く、社内に経理・システム体制が整っている企業に向いています。一方で、金融機関ごとに契約や手続きが必要となり、書類管理やシステム対応の負担が大きくなりやすい点には注意が必要です。

    決済代行サービスを活用した一括契約

    決済代行サービスを利用する方法は、決済代行会社と契約するだけで、複数の金融機関の口座振替を一括で利用できる導入方法です。

    システム連携や口座情報の管理、振替処理などを代行会社が担うため、導入スピードが早く、運用負担も軽減されます。初期費用や月額費用、決済手数料が発生する場合はありますが、少人数運営やスタートアップ企業、短期間で導入したい事業者に適しています。

    口座振替の導入手順

    口座振替の導入は、契約方法や事業規模によって多少異なりますが、基本的な流れは共通しています。ここでは、初めて口座振替を導入する事業者向けに、一般的な導入手順を解説します。

    1. 導入方法を決定する
    2. 契約手続きを行う
    3. 口座振替依頼書を準備する
    4. 利用者から申込みを受け付ける
    5. 金融機関で口座登録・確認を行う
    6. 口座振替を開始する
    7. 振替結果の確認と入金管理を行う

    1.導入方法を決定する

    まずは、金融機関と直接契約する方法と、決済代行サービスを利用する方法のどちらで導入するかを決めます。管理負担を抑えたい場合は決済代行サービス、コストを重視する場合は金融機関との直接契約が選ばれることが多いです。

    2.契約手続きを行う

    選択した方法に応じて契約を行います。金融機関と直接契約する場合は各金融機関と個別に口座振替契約を締結します。決済代行サービスを利用する場合は、代行会社1社との契約で複数金融機関に対応可能です。契約時には審査が行われることが一般的です。

    3.口座振替依頼書を準備する

    利用者から口座情報を登録してもらうため、口座振替依頼書(申込書)を用意します。紙の申込書に金融機関届出印が必要なケースが多いですが、決済代行サービスによってはオンライン申込みに対応している場合もあります。

    4.利用者から申込みを受け付ける

    利用者に口座振替依頼書を記入・提出してもらいます。記入漏れや印鑑相違は差し戻しの原因になるため、記入例の提示や事前チェックが重要です。

    5.金融機関で口座登録・確認を行う

    提出された口座情報は、金融機関で口座確認・登録処理が行われます。この工程には数日から数週間かかることが多く、不備があった場合は再提出が必要になります。

    6.口座振替を開始する

    口座登録が完了すると、指定した振替日に口座振替が実行されます。初回の振替日を事前に案内しておくことで、利用者とのトラブルを防げます。

    7.振替結果の確認と入金管理

    振替結果を確認し、正常に引き落としが行われたかを確認します。残高不足などで振替できなかった場合は、再振替や別の支払い方法の案内が必要になります。

    口座振替サービスの選び方

    口座振替サービスは、料金や機能だけでなく、将来的な拡張性や運用面も含めて選ぶことが重要です。以下の5つのポイントを基準に比較すると、失敗しにくくなります。

    1.対応している金融機関の範囲を確認する

    まず確認すべきなのは、対応金融機関の数と種類です。都市銀行・地方銀行・信用金庫・ゆうちょ銀行など、利用者が普段使っている金融機関に対応しているかを確認しましょう。対応範囲が狭いと、申込み機会の損失につながります。

    2.初期費用・月額費用・手数料を比較する

    口座振替サービスには、初期費用・月額費用・振替手数料が設定されている場合があります。取引件数が少ないうちは固定費が負担になることもあるため、自社の事業規模に合った料金体系かどうかを確認することが重要です。

    3.申込みがオンラインで完結するか確認する

    利用者が口座振替を申し込む際に、Web上で手続きが完結できるかどうかは重要なポイントです。紙の申込書や押印が必要な場合、記入不備や差し戻しによる手間が発生しやすくなります。オンライン口座振替に対応しているサービスは、導入・運用の負担を軽減できます。

    4.口座振替以外の決済方法にも対応しているか確認する

    将来的な事業拡大を見据え、クレジットカード決済やコンビニ決済、QRコード決済などに対応しているかも確認しましょう。複数の決済方法を一元管理できるサービスであれば、利用者の支払い選択肢が広がり、離脱防止にもつながります。

    5.サポート体制と運営会社の信頼性を確認する

    導入時や運用中にトラブルが発生した場合に備え、サポート体制の充実度は重要です。問い合わせ方法や対応時間に加え、導入実績や運営会社の信頼性も確認しておくと安心です。

    口座振替の導入費用・料金の相場を解説【比較表あり】

    口座振替の導入費用について、内訳と金額の目安を紹介します。

    費用項目金額の目安
    初期費用銀行:数万円
    決済代行:0~数千円
    月額費用数千円
    決済処理料約100円 / 件

    口座振替の各決済代行サービスごとの料金はこちらの記事からご確認ください。

    【比較表】口座振替サービスの料金・手数料

    おすすめの口座振替サービスの料金・手数料の一覧表です。

    サービス名 初期費用 月額費用 手数料 Web口座振替 振替・入金日 サポート セキュリティ 特徴 おすすめ


    サブスクペイ口座振替

    0円(無料)

    お問合せ

    85円〜/件

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    継続課金に強い口座振替

    月額課金を自動化したい


    月額パンダ

    0円(無料)

    0円(無料)

    3.5%+100円/件

    〇

    27日振替
    10日入金

    電話
    フォーム

    カード情報非保持化
    電話Pマーク
    3Dセキュア

    小規模で始められる会費回収

    月謝や会費を低コストで集金したい


    VeriTrans4G
    (ベリトランス4G)

    見積をみる

    お問合せ

    問合せ

    〇

    毎月末締め
    翌月末払い

    電話
    メール

    PCI-DSS Ver.4.0
    ISO/IEC27001
    Pマーク

    多様な決済をまとめて導入できる

    複数決済を一元管理したい


    Paysys

    0円~

    0円~

    3.3%~

    〇

    月1回⇒月末日
    月2回⇒15日、月末日
    ※各種決済種別ごとに異なります。

    電話・メール
    マニュアル

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS/セキュリティコード/3Dセキュア

    WEB口座振替で継続課金を自動化

    月額料金や継続課金におすすめ


    会費ペイ

    0円 ※無料

    0円(無料)

    2.5%~+150円/件

    〇

    26日振替
    15日入金

    電話
    フォーム

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS

    会員管理と決済を一体化

    会員制サービスを運営する


    RP掛け払い

    0円~(無料)

    0円~(無料)

    0.5~2.9%

    問合せ

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    BtoB請求を代行できる掛け払い

    法人向け請求業務を減らしたい


    請求まるなげロボ

    資料で確認

    お問合せ
    ※請求数で変動

    1.0%~

    〇

    10(26)日振替
    11営業日後入金

    電話
    メール
    フォーム

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証

    請求業務をまとめて外部化

    経理負担と未収リスクを抑えたい


    アプラス集金代行Web口座振替

    お問合せ

    お問合せ
    ※プランで変動

    問合せ

    〇

    問合せ

    問合せ

    PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001

    幅広い集金代行に対応

    家賃、学費、会費を集金したい


    GMOイプシロン

    0円

    3,000円

    売上処理料120円/回
    口座登録処理料100円/回

    ✕

    問合せ

    問合せ

    問合せ

    EC向け口座振替決済

    ECや定期通販で口座振替を使いたい


    Paid

    0円

    0円

    0.5~3.5%+125円/件

    ✕

    問合せ

    問合せ

    問合せ

    BtoB後払いと未回収保証に強い

    法人顧客に請求書払いを提供したい

    おすすめ口座振替代行サービス比較

    本記事で紹介する口座振替代行サービスの費用・手数料は以下の通りです。

    [orend-service]{"condition":{"categoryId":"00073"},"display":{"type":"price-explanation"}}[/orend-service]

    口座振替に関するよくある質問

    口座振替(ふりかえ)と口座振込(ふりこみ)との違いは?

    口座振込(ふりこみ)は、支払う側が自分で操作して相手の口座にお金を送る支払い方法です。銀行窓口やATM、インターネットバンキングなどを使って行い、金額やタイミングを自由に決められます。その一方で、振込手数料がかかる場合が多く、支払い忘れが発生しやすい点がデメリットです。

    口座振替が「自動で引き落とされる支払い方法」であるのに対し、口座振込は「都度、自分で手続きする支払い方法」という点が、両者の最も大きな違いです。

    月額制など定期払いのサービスは「口座振替」、単発で提供される商品やサービスには「口座振込」を使うのがいいでしょう。

    項目口座振替(ふりかえ)口座振込(ふりこみ)
    支払い方法自動引き落とし手動送金
    手続きタイミング事前に一度設定するだけユーザーはその都度振込
    支払い頻度定期的(毎月など)不定期・単発
    支払い忘れなしあり得る

    口座振替を導入するメリットは?

    口座振替を導入する最大のメリットは、料金回収を自動化できる点です。毎月決まった日に自動で引き落とされるため、請求・回収業務の手間を大幅に削減できます。
    また、支払い忘れが起こりにくく、未回収リスクの低減やキャッシュフローの安定にもつながります。
    さらに、クレジットカード決済と比べて決済手数料が低い、またはかからないケースが多い点も、事業者にとって大きなメリットです。

    口座振替を導入するときの注意点は?

    口座振替は便利な一方で、導入から利用開始までに時間がかかる点には注意が必要です。口座登録には金融機関での確認が必要なため、数週間程度の期間を見込む必要があります。
    また、残高不足による引き落とし失敗が発生する可能性があるため、再振替や別の支払い方法を用意しておくことも重要です。
    加えて、紙の申込書を使用する場合は、記入不備や印鑑相違による差し戻しが発生しやすいため、運用面でのフォロー体制も検討しておく必要があります。

    口座振替を導入することで、ターゲット層の幅が広がる

    口座振替には「手続きに手間と時間がかかる」「未回収リスクをゼロにはできない」などのデメリットもありますが、ほぼ誰でも持てる銀行口座を利用することのメリットは大きいです。口座振替を導入することで、ターゲット層の拡大が図れるでしょう。

    口座振替のデメリットを解消するには、決済代行サービスの活用がおすすめです。決済代行サービスの中には回収業務まで代行してくれるもの、未回収補償つきのものもあります。クレジット払いやキャリア決済など、ほかの決済手段も充実しています。

    決済代行サービスを導入したい方にはこちらの記事がおすすめです。サービスの選び方やおすすめサービスを、業界・業態別に紹介しています。

  • オンライン収納代行とは?仕組みや導入までの流れ、導入メリットを決済代行と比較して解説

    オンライン収納代行とは?仕組みや導入までの流れ、導入メリットを決済代行と比較して解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00023″},”title”:”おすすめのオンライン収納代行サービス”}}[/post-setting]

    収納代行とは、企業や団体が顧客から代金を回収する業務を、外部の事業者が代わりに担うサービスのことです。請求書払いやコンビニ払い、オンライン上で発番した番号を使った支払いなどで利用されることが多く、代金回収に関する事務負担を減らしたい事業者に活用されています。

    一方で、収納代行は「決済代行」と混同されやすいテーマでもあります。どちらも代金回収に関わるサービスですが、収納代行は請求後の回収実務を外部化する仕組み、決済代行は複数の決済手段を一括導入・管理しやすくする仕組みという違いがあります。

    そこで本記事では、収納代行の意味や仕組みをわかりやすく整理したうえで、決済代行との違い、コンビニ収納代行・オンライン収納代行といった種類、導入メリット、注意点、向いている事業者まで解説します。請求・回収業務の効率化を検討している担当者の方は、ぜひ参考にしてください。

    収納代行とは?まず知っておきたい基本

    収納代行とは、事業者が本来自社で行うはずの代金回収業務を、専門の事業者に委託する仕組みです。顧客は請求書や払込票、オンラインで発行された支払い番号などを使って代金を支払い、収納代行会社はその入金情報を取りまとめたうえで、事業者へ送金します。つまり、単に「支払い方法を増やす」だけではなく、請求・回収・入金確認・消込まで含めた運用を効率化する ことが収納代行の本質です。

    収納代行が使われやすいのは、毎月の会費や利用料、公共料金、学費、ECやサブスクサービスの請求など、継続的または件数の多い請求業務です。収納代行サービスを、企業が顧客からの支払いを代わりに回収する仕組みであり、請求・回収・入金確認の負担を減らすことが可能です。

    また、収納代行は「後払い」や「現金払い」と相性が良い点も特徴です。クレジットカードを使わない顧客や、請求書払いを維持したい業態では、収納代行を導入することで顧客側の支払い選択肢を広げながら、事業者側の回収業務を標準化しやすくなります。

    オンライン収納代行がよく使われるサービス例

    オンライン収納代行がよく使われるのは次のようなサービスです。

    • 電気・ガス・水道などの公共料金
    • 携帯電話やインターネットなどの通信費
    • 税金や保険料の支払い
    • ECサイトやサブスクサービスの利用料
    • 学費や受験料の支払い

    このように定期的・大量の支払いが発生するサービスで広く導入されています。

    収納代行の仕組み

    収納代行の仕組みは、簡単に言うと「顧客が支払ったお金を収納代行会社が一旦受け取り、事業者へまとめて送金する流れ」です。具体的には以下のように動きます。

    1. 顧客が支払う
      • コンビニ、銀行ATM、クレジットカード、ネットバンキングなど、顧客は自分に合った方法で支払いが可能です。
      • 収納代行を利用することで、事業者は多様な決済手段を用意できます。
    2. 収納代行会社が受け付ける
      • 顧客からの入金は収納代行会社が一括で管理します。
      • この時点で「誰が・いつ・いくら支払ったか」という情報が記録されます。
    3. 入金確認・消込処理
      • 収納代行会社が自動的に入金を照合し、未払い・不足・重複などをチェック。
      • 従来は事業者が手作業で行っていた入金管理を、代行会社がシステムで効率化します。
    4. 事業者へ送金
      • 一定期間ごとに、収納代行会社がまとめて事業者の口座へ送金します。
      • 事業者は細かい入金管理から解放され、売上確認や会計処理がスムーズになります。

    収納代行の導入の流れ

    収納代行サービスを活用する際、まずは自社に合っていそうな候補をピックアップし、問い合わせをすることになるでしょう。問い合わせ後にヒアリングを受け、見積もりをもらい、それに納得したら導入することになります。

    収納代行サービスの中には、クレジット払いや口座振替など複数の決済手段に対応しているものもあります。決済手段の充実はターゲット層の拡大や売上・客単価アップにつながるため、自社のターゲット層に合った決済手段に対応可能なサービスを選びましょう。

    収納代行のメリット

    決済方法に収納代行を取り入れるメリットを2つ紹介します。

    1. 現金払いを好む層を取り込める

    決済方法に収納代行を取り入れる1つ目のメリットは、「現金払いを好む層を取り込める」ことです。

    収納代行は払込票やオンライン発番の支払い番号を使い、現金で料金を支払う方法です。クレジットカードや銀行口座を持っていない未成年はもちろん、Webでのカード払いに抵抗をもつ人でも安心して利用できるでしょう。

    収納代行の導入で、このような「現金払いを好む層」「現金払いしかできない層」を取り込みやすくなります。

    2. 代金回収にかかる工数削減

    決済方法にオンライン収納代行を取り入れる2つ目のメリットは、「代金回収にかかる工数削減」です。

    決済代行サービスを活用して収納代行を取り入れることで、払込票の送付や督促などを代行してもらえます。クレジット払いや口座振替など複数の決済機関の管理・手続きを一元化できるメリットもあります。

    自社従業員の負担が軽くなるのはもちろん、人件費を削減したり本来業務に集中したりしやすくなるでしょう。

    収納代行のデメリット

    収納代行は便利な支払い方法ですが、デメリットもあります。メリット・デメリットを照らし合わせ、導入するか否かを考えてみましょう。

    1. 未回収リスクをゼロにできないことも

    収納代行の1つ目のデメリットは、「未回収リスクをゼロにできないこともある」ことです。

    公共料金の支払いのような後払い式の場合、未回収リスクをゼロにできないこともあります。収納代行ではユーザーが自らの意志とタイミングで支払いをするためです。

    ただ、前払い式なら料金支払いを確認してから商品発送やサービス提供を開始できます。未回収保証つきのサービスや回収業務を代行してくれるサービスも多く、これらを選ぶことで未回収リスクを限りなく低くできるでしょう。

    2. 導入・運用のコストがかかる

    収納代行の2つ目のデメリットは、「導入・運用のコストがかかる」ことです。

    収納代行を導入するには初期費用や月額料金がかかることもあります。数百円もしくは数%ほどですが、1決済あたりの手数料もかかります。

    ただ、オンライン収納代行を導入すれば未回収リスクや人件費を抑えやすくなるでしょう。運用状況にもよりますが、トータルでみればかかる費用よりも、削減できる経費・リスクの方が大きいです。

    3. 売上から入金までのサイクルが長い

    収納代行の3つ目のデメリットは、「売上から入金までのサイクルが長い」ことです。

    一般的に、オンライン収納代行ではユーザーが料金を支払ってから事業者に入金されるまでに50~60日ほどかかります。資金繰りが厳しいときにはこの長めの期間がネックになるでしょう。

    オンライン収納代行と決済代行の違い

    収納代行と決済代行は、どちらも代金回収に関わるサービスですが、役割の中心が異なります。収納代行は、請求済みの料金を回収し、入金確認や消込を効率化すること が主眼です。一方、決済代行は、クレジットカード、QRコード決済、電子マネー、口座振替など複数の決済手段を一括導入・管理できるようにすること が主な役割です。

    たとえば、請求書払いを維持しながら回収業務を効率化したい場合は、収納代行の適性が高いといえます。逆に、ECサイトやサブスクでカード決済やスマホ決済など多様な支払い方法をまとめて導入したい場合は、決済代行の方が向いています。

    つまり、両者の違いは「何を解決したいか」で整理するとわかりやすくなります。
    請求書ベースの回収業務に負荷がかかっているなら収納代行、決済手段の多様化やオンライン販売の利便性向上を図りたいなら決済代行がおすすめです。

    • 決済代行:支払い方法を提供するサービス
    • 収納代行:支払われたお金を管理して送金するサービス

    両者は競合するのではなく、ECや公共料金など多様な支払いがある分野では「併用」されるケースが多いです。

    項目オンライン収納代行決済代行
    主な役割入金を受け取り、確認・管理して事業者に送金複数の決済手段をまとめて提供
    扱う範囲銀行振込
    口座振替
    ネットバンキング
    クレジットカード
    コンビニ払いなど
    クレジットカード
    電子マネー
    QRコード決済など
    メリット入金管理の効率化、回収率の向上導入の簡略化、顧客利便性の向上
    利用例公共料金、税金、学費
    保険料、ローン返済など
    ECサイト、サブスク
    アプリ課金など

    収納代行の特徴

    収納代行は、顧客が支払った代金を一度代行会社が受け取り、入金確認や消込処理をしたうえで事業者にまとめて送金する仕組みです。
    銀行振込や口座振替、ネットバンキング、クレジットカード、コンビニ払いなど複数のチャネルをまとめて扱えるため、「入金管理の効率化」と「回収率の向上」につながります。

    決済代行の特徴

    決済代行は、クレジットカード・電子マネー・QRコード決済など、複数の決済手段をまとめて導入できる仕組みです。事業者は個別に契約する必要がなく、「決済手段の拡充」と「顧客利便性の向上」が主な目的です。

    収納代行が向いている事業者

    収納代行は、請求書払いを維持しながら回収業務を効率化したい事業者に向いています。特に、毎月の会費や月謝、利用料、公共料金のように、定期的かつ件数の多い請求が発生するビジネスでは効果を発揮しやすいでしょう。

    向いている事業者の例

    • 月謝・会費・利用料を毎月請求するスクール、教室、会員制サービス
    • 後払い請求や請求書払いを多く扱うBtoCサービス
    • コンビニ払いを残したい通販、EC、各種会費徴収ビジネス
    • 紙の払込票や請求書発行後の回収・消込に工数がかかっている事業者

    一方で、オンライン販売が中心で、クレジットカードやQRコード決済をすでに活用している事業者では、収納代行よりも決済代行の方が優先順位が高い場合もあります。分析シートでも、「どのような請求・回収方式を採っているか」で向き不向きが分かれると整理されています。

    収納代行よりも決済代行が適したケース

    収納代行と決済代行、どちらのサービスを活用すべきか迷う企業も少なくないでしょう。収納代行よりも決済代行が適している3つのケースを紹介するので、判断材料として参考にしてみてください。

    ユーザーのリテラシーが高い

    オンライン収納代行よりも決済代行が適した1つ目のケースは、「ユーザーのリテラシーが高い」ケースです。

    先述の通り、オンライン収納代行は現金払いを好む層に喜ばれる決済手段です。この層にはクレジットカードや銀行口座を持っていない人だけでなく、「Webでカード情報を入力するのは不安」「手続きが面倒、自分でできるか心配」という人もいます。

    ターゲット層のリテラシーが高く収納代行以外の支払い方法も受け入れられそう、自分が普段使っている支払い方法を使いたがる人が多そうという場合は、支払い方法の充実した決済代行がおすすめです。

    入金サイクルを短くしたい

    オンライン収納代行よりも決済代行が適した2つ目のケースは、「入金サイクルを短くしたい」ケースです。

    先述の通り、オンライン収納代行では料金支払いから入金までに50~60日ほどかかります。しかし、決済代行には支払いの翌週に入金されるサービスもあり、資金繰りを改善しやすいです。

    未回収への不安が大きい

    オンライン収納代行よりも決済代行が適した3つ目のケースは、「未回収への不安が大きい」ケースです。

    後払い式のオンライン収納代行ではユーザーが料金を支払わない、あるいは支払いを忘れてしまうことも考えられます。「未回収が不安」「回収に時間をかけたくない」「督促業務にかかる負担が心配」といったケースでは不安が残るでしょう。

    ただ、前払い式なら未回収は起こりません。オンライン収納代行にも決済代行にも、回収業務の代行や未回収保証のついたサービスがあり、このようなサービスを選べば安心でしょう。

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

    おすすめのオンライン収納代行サービス比較6選

    おすすめのコンビニ決済代行サービスを紹介します。

    おすすめオンライン収納代行サービスの比較表

    サービス名イメージ初期費用月額費用決済手数料口座振替コンビニ
    決済
    クレジット
    カード決済
    セキュリティサポート内容振替・入金日その他特徴
    サブスクペイ0円 ※無料お問合せ85円~○○○セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    電話
    メール
    フォーム
    10(26)日振替
    11営業日後入金
    口座振替結果をWeb上で一覧確認
    最安水準の振替手数料
    月額パンダ0円 ※無料0円 ※無料3.5%+100円/件○○○カード情報非保持化
    Pマーク
    3Dセキュア
    電話
    メール
    27日振替
    10日入金
    月謝や月会費の決済管理を最短1週間で
    集金状況はスマホやPCから簡単に確認
    会費ペイ0円 ※無料0円 ※無料2.5%~+150円/件○○○PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS
    電話
    フォーム
    26日振替
    15日入金
    月謝・会費の単発課金・継続課金に対応
    会員管理と集金が1つのシステムで実現
    アプラス集金代行お問合せお問合せお問合せ○○×PCI-DSS/SSL認証
    Pマーク/ISS/ISO27001
    問合せ27(14)日振替
    7(24)日入金
    請求件数は1件からOK

    [orend-service]{“condition”:{“categoryId”:”00018″},”display”:{“type”:”full”}}[/orend-service]

    よくある質問

    収納代行とは簡単にいうと何ですか?

    企業や団体が顧客から代金を回収する業務を、外部の専門事業者が代わりに行うサービスです。請求・回収・入金確認・消込などの業務負担を減らす目的で導入されます。

    収納代行と決済代行の違いは何ですか?

    収納代行は請求後の回収実務を代行するサービスで、決済代行はクレジットカードやQRコード決済など複数の決済手段を一括導入・管理しやすくするサービスです。

    コンビニ収納代行とオンライン収納代行はどう違いますか?

    コンビニ収納代行は主にコンビニ店頭での支払いを前提とした仕組みで、オンライン収納代行はWebやメールなどを通じて案内された番号やリンクから支払える形を含みます。どちらも回収代行ですが、導線と利用シーンが異なります。

    収納代行を導入すると未回収はなくなりますか?

    ゼロになるとは限りません。特に後払いでは、顧客が支払わない場合に未回収となる可能性があります。未回収保証や督促対応の有無を事前に確認することが重要です。

    どんな企業に向いていますか?

    定期的な請求件数が多く、請求・回収・消込の事務負担が大きい企業に向いています。会費、月謝、利用料、公共料金、各種後払い請求を扱う業態と相性が良いです。

  • 決済代行会社の選び方9項目!手数料・決済方法・セキュリティの比較ポイントを解説

    決済代行会社の選び方9項目!手数料・決済方法・セキュリティの比較ポイントを解説

    決済代行会社は、対応している決済方法や手数料だけで選ぶと、導入後に必要な機能が足りなかったり、入金や運用の条件が合わなかったりする場合があります。最初に自社の販売形態と必要な決済方法を決め、その条件を満たす会社だけを比較することが重要です。

    選定時は、必要な決済方法、年間の総コスト、課金方式、システム連携、入金サイクル、セキュリティ、システムの安定性、導入実績、サポート体制の9項目を確認します。EC、実店舗、サブスク、BtoBでは優先する条件が異なるため、すべての会社を同じ基準で比べる必要はありません。

    具体的なサービスまで確認する場合は、条件を整理した後に決済代行会社の比較記事へ進むと選定を効率化できます。

    決済代行会社を選ぶ前に決める5つの条件

    決済代行会社を比較する前に、自社側の条件を決めます。先に条件を固定すると、対応サービスだけを比較できるため、料金や機能の違いを判断しやすくなります。

    最初に決める条件確認内容
    販売形態EC・Webサービス、実店舗、BtoBなど、どの取引で決済を使うか
    課金方式都度課金、月額・年額の継続課金、従量課金など、どの方法で請求するか
    必要な決済方法クレジットカード、口座振替、コンビニ、後払い、銀行振込など、顧客が利用する支払い方法
    必須機能ECカート連携、API、請求管理、入金消込、再決済、不正利用対策など、運用上外せない機能
    取引規模月間決済額、月間件数、平均購入単価を整理し、料金試算の前提をそろえる

    決済代行の仕組みや、決済機関との個別契約との違いから確認する場合は、決済代行とは何かを解説した記事をご確認ください。

    決済代行会社を選ぶ手順

    選定は、条件整理から見積もりまでを順番に進めます。料金から先に比較すると、必要な決済方法や機能が不足したサービスまで候補に残るため、最初に必須条件で絞ることが重要です。

    • 販売形態、課金方式、必要な決済方法を決める
    • 必須機能、入金条件、セキュリティ要件を決める
    • 条件を満たす決済代行会社だけを候補に残す
    • 同じ月間決済額、件数、平均単価で複数社から見積もりを取得する
    • 年間の総コスト、運用負担、サポートを確認して契約先を決める

    条件を決めた後は、決済代行会社ランキング・比較で料金や対応決済を確認すると、候補を具体化できます。

    決済代行会社を選ぶ9つのポイント

    ここからは、決済代行会社を比較するときに確認する9項目を解説します。すべてを同じ優先度で見るのではなく、自社の販売形態と運用条件に関係する項目を重視します。

    1.必要な決済方法

    最初に、顧客が実際に使う決済方法へ対応しているかを確認します。決済方法は多ければよいわけではありません。利用頻度の低い決済まで追加すると、管理項目や契約条件が増える場合があります。

    2025年の国内キャッシュレス決済比率は58.0%で、キャッシュレス決済額162.7兆円のうちクレジットカードが82.7%を占めました。BtoCのECやWebサービスではクレジットカードを中心に検討し、顧客層に応じてコンビニ決済、後払い、ID決済などを追加します。BtoBや会費回収では、銀行振込や口座振替が重要になる場合があります。

    クレジットカードを中心に比較する場合はクレジットカード決済代行会社の比較、コンビニ払いはコンビニ決済の比較、後払いは後払い決済サービスの比較をご確認ください。

    出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」

    2.年間の総コスト

    料金は決済手数料だけでは判断できません。初期費用、月額費用、決済手数料、トランザクション費用、振込手数料、オプション料金を含めた年間の総コストで比較します。

    年間総コストの考え方 初期費用 + 月額費用×12か月 + 決済手数料 + トランザクション費用 + 振込手数料 + オプション料金

    月間決済額が小さい事業では月額固定費の影響が大きく、決済額が大きい事業では手数料率の差が年間コストへ大きく反映されます。複数社の見積もりでは、月間決済額、件数、平均単価、決済方法を同じ条件にそろえます。

    3.課金方式と必要な管理機能

    都度販売と、毎月料金を回収する事業では必要な機能が異なります。ECの商品販売なら通常の都度決済が中心ですが、SaaS、オンラインスクール、ジム、会員制サービス、定期通販では継続課金への対応が必要です。

    継続課金では、月額・年額などの課金周期、料金変更、決済失敗時の再決済、カード情報の更新、未払い管理まで確認します。BtoBでは、請求書発行、与信、入金消込、督促などの管理機能が重要です。

    サブスクの決済を検討する場合はサブスク決済システムの比較、月額・従量課金など課金方式を詳しく比較する場合は継続課金システムの比較をご確認ください。

    4.ECカート・会計・基幹システムとの連携

    既存のECカート、会計ソフト、販売管理、CRM、基幹システムと連携できるかを確認します。連携方法によって開発工数と運用負担が変わるため、API開発が必要なのか、標準連携やプラグインで導入できるのかまで確認します。

    ECサイトを構築せずにオンライン決済を受け付ける場合は、決済URLをメール、SMS、SNSなどで送るリンク決済も選択肢です。

    オンライン決済全般はオンライン決済システムの比較、URLを発行して支払いを受け付ける場合はリンク決済サービスの比較をご確認ください。

    5.入金サイクルと振込条件

    売上が発生してから自社口座へ入金されるまでの期間を確認します。仕入れや人件費の支払いが先行する事業では、入金サイクルが資金繰りへ直接影響します。

    「最短何日」だけで判断せず、締め日、実際の入金日、月何回入金されるか、振込手数料、早期入金オプションの料金まで確認します。キャッシュフローに余裕がある企業では、入金の早さだけでなく、決済手数料や必要機能とのバランスで判断します。

    6.セキュリティと不正利用対策

    オンラインでクレジットカード決済を導入する場合は、セキュリティ要件を必ず確認します。決済代行会社側の対策だけでなく、加盟店側で実施する対策もあるため、「決済代行会社へ任せれば完了」とは考えません。

    2026年3月に公表されたクレジットカード・セキュリティガイドライン6.1版を踏まえ、ECではEMV 3-Dセキュア、Webサイトの脆弱性対策、不正ログイン対策などへの対応状況を確認します。あわせて、カード情報の非保持化・非通過化、トークン決済、PCI DSSへの対応状況、不正検知機能なども比較します。

    日本クレジット協会によると、2025年のクレジットカード不正利用被害額は510.5億円でした。前年から減少したものの、依然として高い水準のため、ECでは料金だけでなく不正利用対策を重要条件に入れます。

    出典:日本クレジット協会「クレジットカード・セキュリティガイドライン6.1版」
    出典:日本クレジット協会「クレジットカード不正利用被害の発生状況」

    7.システムの安定性

    決済システムが停止すると、ECでは注文を完了できず、実店舗では会計できない時間が発生します。24時間稼働するサービスや決済件数が多い事業では、システムの安定性を独立した比較項目として確認します。

    公式の障害情報、メンテナンス時間、冗長化、バックアップ、障害時の連絡方法を確認し、必要に応じてSLAや稼働率も確認します。

    8.同業種・同規模での導入実績

    導入社数だけではなく、自社と同じ業種、販売形態、取引規模での導入実績を確認します。同業種での実績がある会社は、その業界で必要になる決済方法、課金方式、審査、運用要件を把握している可能性があります。

    ECならECカートや不正利用対策、サブスクなら継続課金、BtoBなら請求・与信など、自社と同じ条件での事例を確認します。

    9.導入前後のサポート体制

    導入前は加盟店審査、初期設定、システム接続、決済テストの支援範囲を確認します。導入後は、決済エラー、返金、チャージバック、入金確認、障害が発生した場合の問い合わせ先と受付時間を確認します。

    電話、メール、チャットなど連絡方法だけでなく、緊急時にどこまで対応してもらえるかを確認し、自社の運用時間とサポート時間が合っているかで判断します。

    利用シーン別に重視する選定ポイント

    さきほどの9項目すべてを同じ優先度で確認する必要はありません。販売形態ごとに、特に重要な条件で選定しましょう。

    利用シーン特に重視する項目主な比較先
    EC・Webサービス対応決済、EC連携、3Dセキュア、不正利用対策、安定性オンライン決済、クレジットカード、後払い
    実店舗対応ブランド、決済端末、決済手数料、入金サイクル、POS連携キャッシュレス決済端末
    サブスク・月謝・会費継続課金、再決済、カード情報更新、口座振替、未払い管理サブスク決済、継続課金、口座振替
    BtoB銀行振込、口座振替、掛け払い、請求書、与信、入金消込、督促BtoB決済代行、後払い

    EC・Webサービス

    ECでは、顧客が利用する決済方法に加えて、ECカートとの接続方法、EMV 3-Dセキュア、不正利用対策、決済システムの安定性を重視します。定期購入を扱う場合は継続課金も必須条件です。

    EC向けの決済をまとめて確認する場合はオンライン決済システムの比較、カード決済を詳しく比較する場合はクレジットカード決済代行会社の比較をご確認ください。

    実店舗

    実店舗では、オンライン向けの決済代行だけでなく、カード、電子マネー、QRコードを受け付ける決済端末を比較します。対応ブランド、端末代、決済手数料、入金サイクル、POSレジ連携を確認します。

    店舗へキャッシュレス決済を導入する場合は決済端末・キャッシュレス端末の比較をご確認ください。

    サブスク・月謝・会費

    サブスク、スクール、ジム、会員制サービスでは、毎月自動で請求できるだけでなく、決済失敗時の再決済、料金変更、カード情報更新、未払い管理まで確認します。クレジットカード以外の回収手段として口座振替も有効です。

    定期課金サービスはサブスク決済システムの比較、銀行口座から自動回収する場合は口座振替サービスの比較をご確認ください。

    BtoB取引

    BtoBでは、決済方法だけでなく、請求書発行、与信、入金消込、督促、未回収保証など、請求から回収までの業務範囲を確認します。掛け払いを使う場合は、保証範囲、与信限度額、入金サイクルも重要です。

    法人間取引ではBtoB決済代行サービスの比較をご確認ください。後払い型のサービスまで比較する場合は後払い決済サービスの比較も参考になります。

    目的別の決済代行サービス比較記事

    選定条件が決まったら、該当する比較記事で料金とサービスを確認します。決済方法や用途ごとに比較することで、不要なサービスまで検討する必要がなくなります。

    目的確認する比較記事
    決済代行会社をまとめて比較決済代行会社ランキング・おすすめ比較
    クレジットカード中心クレジットカード決済代行会社の比較
    オンライン決済全般オンライン決済システムの比較
    サブスク・定期課金サブスク決済システムの比較
    月額・従量などの継続課金継続課金システムの比較
    BtoB・掛け払いBtoB決済代行サービスの比較
    口座から毎月自動回収口座振替サービスの比較
    EC・役務・BtoBの後払い後払い決済サービスの比較
    コンビニ払いコンビニ決済の比較
    URLで決済を受け付けるリンク決済サービスの比較
    実店舗のキャッシュレス決済決済端末・キャッシュレス端末の比較

    まとめ

    決済代行会社は、料金だけで選ばず、自社の販売形態から必要な条件を決めて比較します。必要な決済方法、年間の総コスト、課金方式、システム連携、入金サイクル、セキュリティ、安定性、導入実績、サポート体制の9項目を確認します。

    EC、実店舗、サブスク、BtoBでは重視する条件が異なるため、最初に必須条件で候補を限定し、その後に同じ取引条件で見積もりを取得する方法が効率的です。

    具体的なサービスを選ぶ段階では、決済代行会社ランキング・おすすめ比較から、条件を満たす会社の料金や機能をご確認ください。