カテゴリー: 決済代行

  • 入金消込とは?関連用語や仕訳の方法・消込業務の課題と解決策を解説

    入金消込とは?関連用語や仕訳の方法・消込業務の課題と解決策を解説

    入金消込(にゅうきんけしこみ)とは?

    入金消込(にゅうきんけしこみ)とは、企業が取引において受けた入金と未収金を一致させる作業です。特に企業間取引においては「掛取引」が多く、顧客からの入金がどの売掛金に対応したものなのかを確認し、相殺させなければなりません。入金消込により財務上の収支を正確に記録し、未収金を減らしていきます。特にBtoB取引やEC事業などにおいて、入金消込は会計業務において欠かせない重要なプロセスとなっています。

    入金消込と併せて覚えておきたい用語

    入金消込は企業にとって重要な作業ですが、そのプロセスには複数の用語や概念が関わっていて複雑です。入金消込を理解するうえで覚えておきたい用語を紹介します。

    • 掛取引
    • 売掛金
    • 買掛金
    • 支払消込

    これらの用語の意味と関係性を把握することで、入金消込の効率性と正確性を高められるでしょう。

    掛取引

    掛取引とは、商品やサービスの販売において、支払いが商品の受け渡し後に行われる取引形態です。つまり、企業は商品を提供した後に代金を支払ってもらいます。入金消込では、顧客から入金を受け、それを売掛金と相殺させることで処理します。

    この方法は顧客との信頼関係のうえで成り立っており、特にBtoBでは一般的です。掛取引の流れは次のようになります。

    1. 注文を受け商品やサービスを提供する
    2. 請求書や納品書を発行する
    3. 支払いを受ける
    4. 入金を確認し、入金消込を行う

    複数の支払いを1回にまとめられる掛取引は、販売促進や業務の流動性確保につながるでしょう。

    ただし、企業は資金を回収するまでに時間がかかり、未回収リスクも存在します。顧客の信用状況や支払い遅延のリスクを適切に評価することが重要です。

    売掛金

    売掛金とは、企業が顧客に提供した商品やサービスに対する代金として請求する金額のことです。掛取引の販売側に発生するお金がこれにあたり、入金消込においては、売掛金に対する顧客からの入金を相殺していきます。

    買掛金

    買掛金は、企業が仕入先に対して支払いを行うべき金額のことを指します。掛取引においては、企業が商品やサービスを受け取った後に支払わなければならない金額のことで、支払いの金額や期限は請求書に記載されています。

    支払消込

    支払消込は、買掛金と支払いを行う金額を相殺させる作業です。取引先への支払金額と請求書の金額を照らし合わせ、一致していることを確認し、帳簿に登録されている買掛金を消していきます。

    消込業務

    消込業務は、売掛金や買掛金といった債権債務関係を一致させるための作業全般のことです。入金消込や支払消込は、この消込業務の一環として行われます。

    正確な消込業務の実施によって、企業は未収金や未払金を減らし、財務の健全性を確保できるでしょう。

    ただ、消込作業は取引の相手や数が増えるほど増え、金額の突き合わせも複雑になっていきます。お金を扱う業務であるため、企業としての信用や資金計画にも大きく関わってきます。

    入金消込と勘定科目・仕訳

    入金消込を行う際に使うのが、企業のお金の流れを記録する「帳簿」です。帳簿には「資産」「純資産」「収益」「費用」「負債」の5つの勘定科目に分けて取引を記録します。

    勘定科目概要例
    資産自社が持つ財産や、将来的に収益をもたらすであろうもの商品/現金/土地/借地権/前渡金
    純資産原則として返済不要の、出資を受けたり事業を通して蓄積したりした資産資本金/利益剰余金/自己株式/新株予約権
    収益事業を行うことで得たお金売上/売掛金/雑収入/固定資産売却益/助成金
    費用収益を得るために使ったお金仕入費用/人件費/交通費/支払利息
    負債支払いや返済をしなければならないお金買掛金/借入金/支払手形
    勘定科目の5分類

    この5分類はそれぞれ、資産が増えるものを「借方」、負債が増えるものを「貸方」として仕訳します。

    入金消込においては、発注を受け発生した売掛金は資産として借方に記帳。同じ金額を売上(収益)として貸方にも記帳します。

    その後、入金を受けたら勘定科目を変更。借方が普通預金(資産)、貸方が売掛金(資産)になります。

    このように、受けた入金が帳簿に登録されたどのデータにあたるのかを確認し、勘定科目を仕訳していくことが入金消込です。

    入金消込(消込業務)の課題・注意点

    入金消込は帳簿に登録されたデータと実際の入金を突き合わせ、勘定科目の仕訳をしていく作業です。取引先や取引数が増えるほど作業量は増え、複雑になっていきます。

    入金消込の課題や注意点、よくあるトラブルについて紹介します。
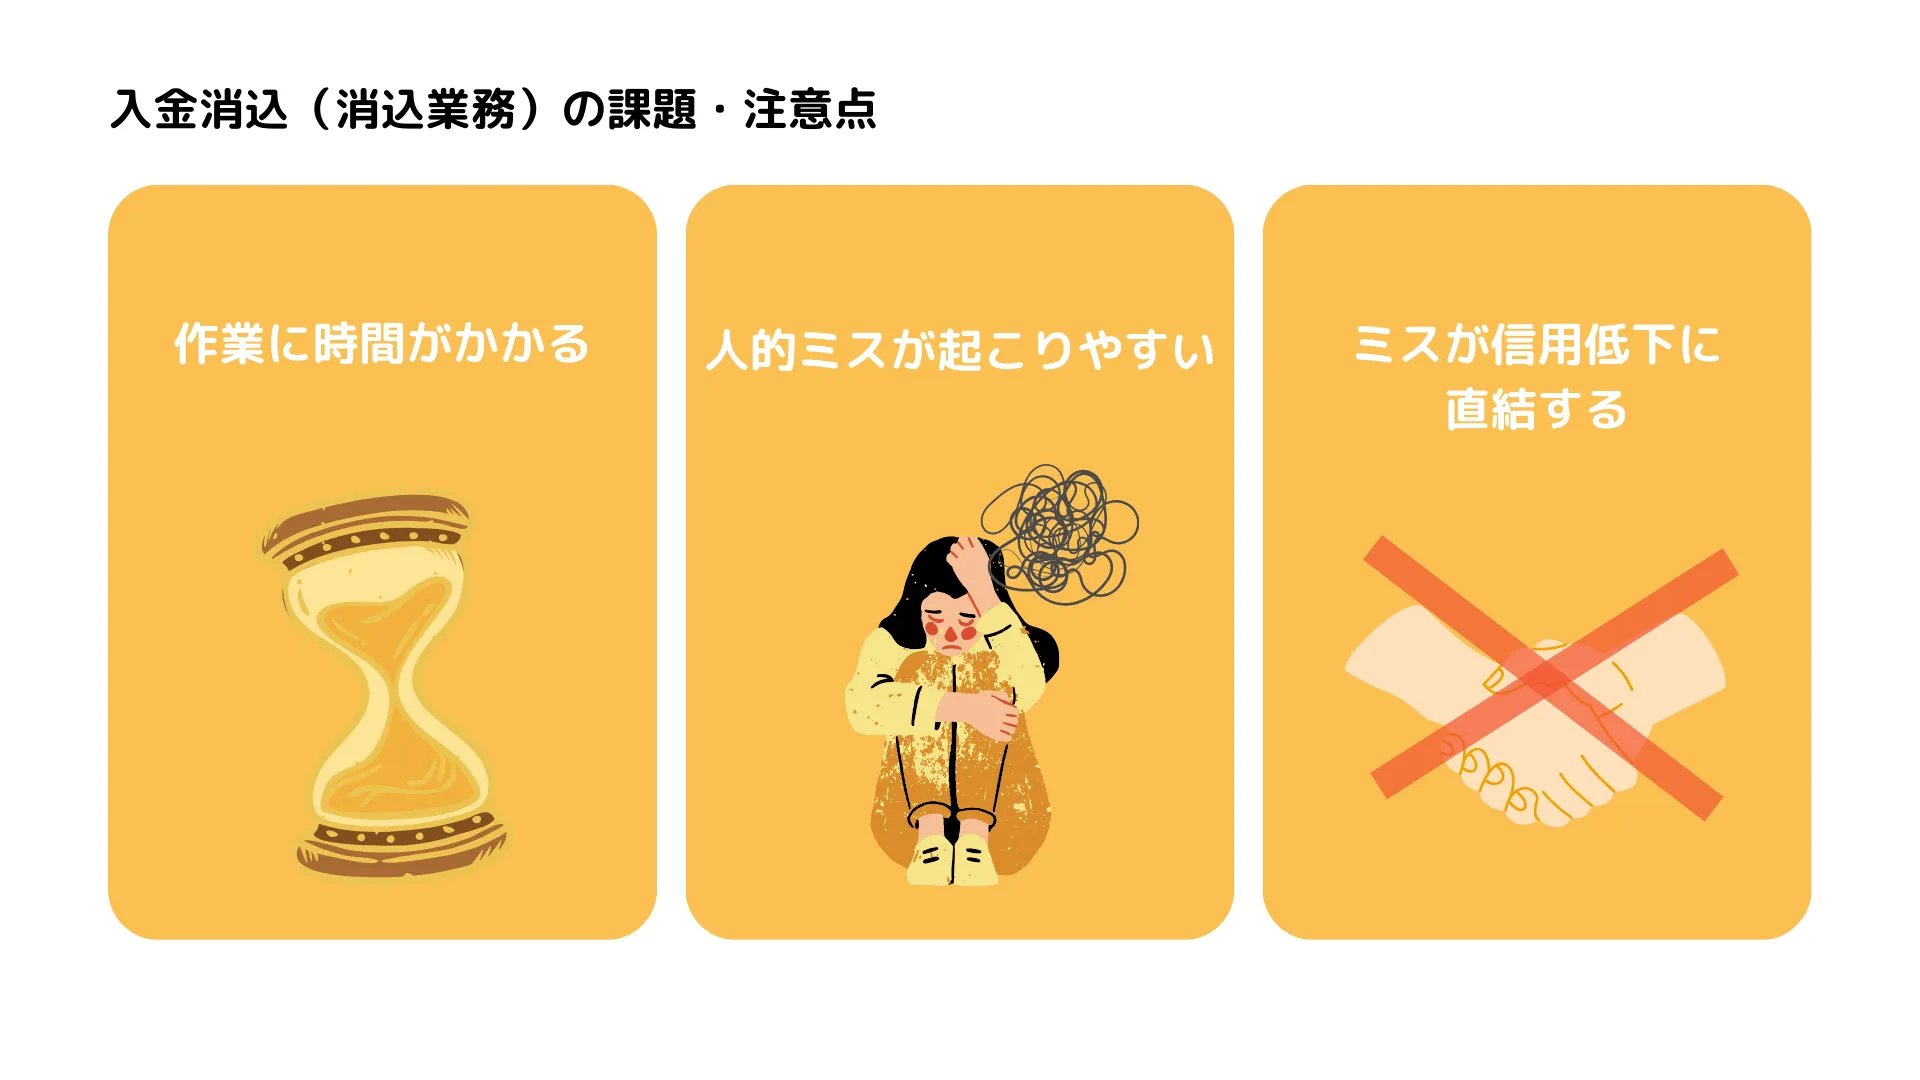
    作業に時間がかかる

    入金消込は取引の数や規模に応じて作業量が増加するため、事業の成長にともないどんどん煩雑になっていきます。特に大量の入金データがある場合や複数の取引先とのやり取りがある場合は、効率的な処理が求められるでしょう。

    人的ミスが起こりやすい

    入金消込は細かな計算やデータの照合をともなうため、人的ミスが起こりやすいです。作業量が増えるほど、金額の打ち間違いやデータの見落としなどが発生しやすくなるでしょう。

    正確性を確保するために、業務負荷の軽減や確認作業の徹底が求められます。作業量がある程度の規模になったら、システムを活用するのもいいでしょう。

    ミスが信用低下に直結する

    消込業務におけるミスは、企業の信用低下に直結します。入金消込のミスは「二重請求」「請求額の間違い」などに、支払消込のミスは「支払い遅延」「支払額の間違い」などにつながるからです。

    このようなお金に関するミスは信用低下につながりやすく、「管理が行き届いていない企業」「お金にルーズな企業」という印象を与えかねません。信頼関係を損なわないようにするためにも、消込業務の品質管理は重要です。

    入金消込(消込業務)の課題を解決する3つの方法

    入金消込の課題を解決するための3つの方法、「Excel活用」「システム導入」「仮想口座」を紹介します。

    事業規模が小さいうちはExcelを、規模が拡大し手作業に限界を感じたらシステムを活用するといいでしょう。取引数が膨大になるケースでは仮想口座の活用も検討したいです。

    Excelを活用する

    事業規模が小さく消込業務にかかる負担が少ないうちは、Excelの活用がおすすめです。Excelは導入コストが低く、多くの人にとって慣れ親しんだツールです。

    データの一括処理や関数、フィルタなどを活用することで作業時間を短縮できます。関数やマクロに詳しい人材がいれば、ある程度の作業は自動化できるでしょう。

    ただし、Excelではあくまで目視で作業を行うことになるため、人的ミスをゼロにするのは難しいです。

    また、「セルにデータを入力していく」くらいのことは誰でもできるかもしれませんが、関数やマクロなどを扱うにはある程度のスキルが求められます。業務の属人化が起こりやすく、担当者の退職により帳簿用のシートが使えなくなってしまうケースもあります。

    システムを導入する

    会計ソフトのような専用システムを導入することで、消込業務を大きく効率化できるでしょう。ほとんどの作業が自動化されるため、必要な人員数も、人的ミスが起こるリスクも抑えられます。

    具体的には自動でのデータ照合や相殺計算、エラーチェックなどの機能が挙げられます。最近は直感的に操作できるシステム、手厚いサポートを受けられるシステムも多く、業務の属人化も防ぎやすいでしょう。

    仮想口座を活用する

    同額の入金や固定の取引先が多いケースでは、仮想口座の活用もおすすめです。仮想口座は実際の銀行口座とは別に、振込専用の仮想的な口座で、バーチャル口座とも呼ばれます。

    仮想口座は顧客または取引ごとに一つひとつ専用の口座を振り分けます。たとえばA社からの入金はA口座に、B社からの入金はB口座にというイメージです。これらの仮想口座は自社の銀行口座に紐づけられており、振り込まれたお金は自社口座にそのまま入金されます。

    仮想口座を活用することで、どの入金がどの取引(売掛金)に対応しているのかがわかりやすくなり、入金消込がしやすくなるでしょう。

    ただ、仮想口座を開設するには費用がかかり、通常の振込手数料とは別に決済手数料も生じます。仮想口座はどんなビジネスモデルに適しているのか、どんなメリット・デメリットがあるのか気になる方は、こちらの記事もぜひお読みください。

    バーチャル口座(仮想口座)とは?お金の流れ、適したビジネスモデルを解説

    取引の内容や量に応じて、自社に合った方法で入金消込を進めよう

    入金消込は自社の信用を保つためにも、財務上の収支を正確に把握するためにも大切です。

    しかし、事業規模が大きくなるほど業務が煩雑になり、人的ミスも起こりやすくなります。消込業務のミスは収支を正確に把握できなくなるだけでなく、二重請求や請求間違いにもつながりかねません。

    消込業務は正確に、効率よく進めていく必要があります。Excelや専用システム、仮想口座の活用など、取引の内容や量に応じて最適な方法を選び、消込業務を進めていきましょう。
  • クレジットカード決済を導入する2つの方法と流れ、メリット・デメリットを解説

    クレジットカード決済を導入する2つの方法と流れ、メリット・デメリットを解説

    クレジットカード決済を導入する方法

    クレジットカード決済を導入するには、クレジット会社と直接契約する方法と、決済代行サービスを活用する方法があります。

    カード会社との直接契約

    導入したいクレジットカードを扱う会社と直接契約する方法です。次に紹介する決済代行サービスと比べ、手数料を抑えられるメリットがあります。

    クレジット決済では支払いが発生するたびに手数料が生じ、これは事業者(加盟店)が負担しなければなりません。決済代行サービスでは決済代行会社とクレジット会社の両方で手数料が発生しますが、直接契約ならクレジット会社のものだけで済みます。

    クレジット決済は日本でもっとも使われている電子決済であり、その回数を考えると手数料削減のメリットは大きいでしょう。

    ただ、複数のクレジットブランドに対応したい場合、複数のクレジット会社と契約をしなければならないこともあります。契約の手続きや審査、その後の管理にも手間がかかるため、基本的には決済代行サービスの活用がおすすめです。

    決済代行サービスの活用

    決済代行サービスとは、クレジット会社をはじめとする各種金融機関との契約や管理を代行してくれるサービスです。これを提供する会社を決済代行サービスといいます。

    決済代行サービスを活用することで、契約や管理などの手続きが簡単になります。必要な手続きや書類の提出を代行サービスに任せられるため、手間が減るのはもちろん、審査もクリアしやすくなるでしょう。

    また、決済代行サービスはクレジットカードだけでなく、デビットカードや電子マネーなどさまざまな決済手段に対応しています。決済手段の充実はユーザーの利便性アップにつながり、集客や客単価アップにも有効です。

    デメリットは手数料や費用がかかることです。先述の通り、決済代行サービスを活用すると、クレジット会社と決済代行会社の両方に手数料を支払わなければなりません。への手数料が発生します。

    ただ、サービスの中にはクレジット会社への手数料交渉まで代行してくれるものもあります。業務効率化による人件費削減のメリットもあり、結果的にはコストを抑えられることも多いです。

    クレジットカード決済導入の流れ

    クレジットカード決済の導入は、次のような流れで進めます。

    導入方法を選ぶ

    カード会社と直接契約するか、決済代行サービスを利用するかを選びます。先述のメリット・デメリットを照らし合わせ、自社に合った方法を選びましょう。

    契約手続き

    選んだ方法に応じて契約手続きを進めます。カード会社との契約の場合は書類の提出や審査が必要です。決済代行サービスを利用する場合は必要な情報を代行会社に提供し、手続きを代行してもらいます。

    システム連携

    カード決済を導入するには、事業者のシステムとカード会社や代行サービスのシステムを連携させなければなりません。ここではAPI連携やショッピングカートの設定などを行います。

    テストと確認

    システム連携後はテストを行い、決済が正常に行われるか確認します。必要に応じて不具合の修正や設定の調整をしましょう。

    導入完了と運用開始

    テストが終わり、決済が正常に動作することが確認できれば、クレジットカード決済の導入は完了です。適切に運用するために、オペレーションの確認や従業員の教育、ユーザーへの利用案内やサポート体制の整備などを進めましょう。

    クレジットカード決済を導入するメリット

    クレジットカード決済の導入はマーケティングの強化や業務効率化などにつながります。その理由を、クレジット決済を導入する5つのメリットと併せて解説します。

    【前提】お客さまにとってのメリットが多い

    クレジットカード決済はお客さまにとって便利な決済手段です。導入により、お客さまは次のようなメリットを享受できるでしょう。

    【支払いの便利さ】

    クレジットカードは持ち歩きが容易で、支払いが簡単です。現金や銀行振込と比べて手間がかからず、スムーズな決済ができるでしょう。

    これらのメリットは、特にECサイトなどで重視されます。注文のたびに銀行に振り込みに行くのは面倒です。代金引換ではほかの決済方法と比べても大きな手数料がかかります。

    【ポイントが貯まる】

    クレジットカードにはポイントが貯まるものが多いです。同じ商品を同じ金額で買うなら、最も多くのポイントが貯まる支払い方法を選びたいと誰もが思うでしょう。

    特に最近は「ポイ活」に取り組む人も多いです。クレジットカードはほかの決済方法に比べてもポイント還元率が高く、ポイ活に熱心な層を取り込むには必須の支払い方法といえます。

    集客・客単価アップにつながる

    事業者がカード決済を導入する1つ目のメリットは、「集客・客単価アップにつながる」ことです。

    先述の通り、カード決済はユーザーにとってのメリットが多い支払い方法です。普段使っているクレジットカードが使えるかどうかで、お店選びをする人も少なくありません。

    また、クレジットカードでの支払いは翌月以降にまとめて請求され、分割払いもできます。人間には将来の支出を過小評価する心理傾向があるため、カード決済ではセット購入や高額商品の購入がされやすくなるでしょう。

    リピーターを獲得しやすい

    事業者がカード決済を導入する2つ目のメリットは、「リピーターを獲得しやすい」ことです。

    ポイントを貯めるために、普段使っているクレジットカードを使えるお店を選ぶ人が多い人のは先述の通りです。

    これに加え、特にECサイトではクレジットカード情報を登録しておくことで、再購入時にカード情報を入力する手間が省けます。

    ユーザーにとってのお得感と利便性が増すため、リピート率の向上が期待できます。

    金銭授受の手間やミスがなくなる

    事業者がカード決済を導入する3つ目のメリットは、「金銭授受の手間やミスがなくなる」ことです。

    実店舗では、クレジットカード決済の導入により現金払いの割合が減るでしょう。現金を扱う回数が少なくなるため、現金の管理や預け入れ、金銭授受などの手間やリスクが軽減されます。

    未回収リスクの軽減

    事業者がカード決済を導入する4つ目のメリットは、「未回収リスクの軽減」です。

    クレジット会社は顧客の支払いを保証してくれます。たとえユーザーが代金(クレジット会社からの請求)を未払いにしても、クレジット会社は自社の売上分をきちんと支払ってくれます。

    ただし、不正利用などの理由で売上が取り消しになる「チャージバック」の可能性はなくせません。

    クレジットカード決済を導入するデメリット

    クレジットカード決済を導入する2つのデメリットを紹介します。メリット・デメリットを照らし合わせ、導入するか否かを考えてみてください。

    費用や手数料がかかる

    クレジットカード決済を導入するには費用や手数料がかかります。そのためのシステムの導入や設定には一定の費用がかかる場合、カード会社との契約にともなう初期費用や年会費なども発生する場合があります。

    特に決済代行サービスを活用する場合、これらの費用が割高になることが多いです(ただし、業務効率化や人件費削減など、それ以上の導入効果が出ることも多いです)。

    また、カード決済のたびに手数料も発生します。手数料はクレジット会社や自社の業種などにより異なり、取引量によっても変動します。

    これらの費用を抑えられるクレジット会社を見つけること、決済代行サービスを活用するならクレジット会社との手数料交渉ができることなどが大切です。

    導入までに手間がかかる

    クレジットカード決済の導入には手続きや準備が必要であり、そのための時間と手間がかかることがあります。

    カード会社と直接契約をする場合、事業者情報や売上実績などの書類の提出や審査が必要です。これには特に時間と手間がかかるでしょう。

    カード決済を導入するためには、事業者のシステムとカード会社や代行サービスのシステムを連携させなければなりません。この設定にはある程度の技術や知識が必要です。

    カード決済の導入には代行サービスがおすすめ!その選び方は?

    カード決済の導入には、決済代行サービスの活用がおすすめです。決済代行会社を活用することで、カード決済の導入や管理などにかかる手間を少なくできるでしょう。

    代行サービスを選ぶ際は費用や手数料の安さだけでなく、これらのサポートの充実度も大切です。サポートが充実しているサービスを選び、自社の業務負担を軽くすることは、人件費の削減につながります。クレジット会社との手数料代行もしてくれるサービスだとなお良いでしょう。

    自社に合った決済代行サービスを探したい方は、こちらの記事もぜひお読みください。実店舗やECなど、業態ごとのおすすめサービスを紹介しています。導入費用や手数料の相場についても解説しているので、コストが気になる方には特におすすめの記事です。

    クレジットカード決済導入方法&費用|手数料比較22選・無料おすすめ端末と店舗メリット・種類

  • クレジットカード決済の仕組みとは?消費者・事業者のメリット・デメリット

    クレジットカード決済の仕組みとは?消費者・事業者のメリット・デメリット

    クレジットカード決済とは?

    クレジットカード決済とは、クレジット会社が提供するカードで支払いを行い、期間内の合計利用額を後日まとめて返済する決済方法です。現金払いを除けば、日本で最も利用されている支払い方法です。

    クレジットカード決済は実店舗での買い物にはもちろん、ECサイトでの商品注文や継続課金サービスの利用料などにも使えます。

    クレジットカード決済の仕組み

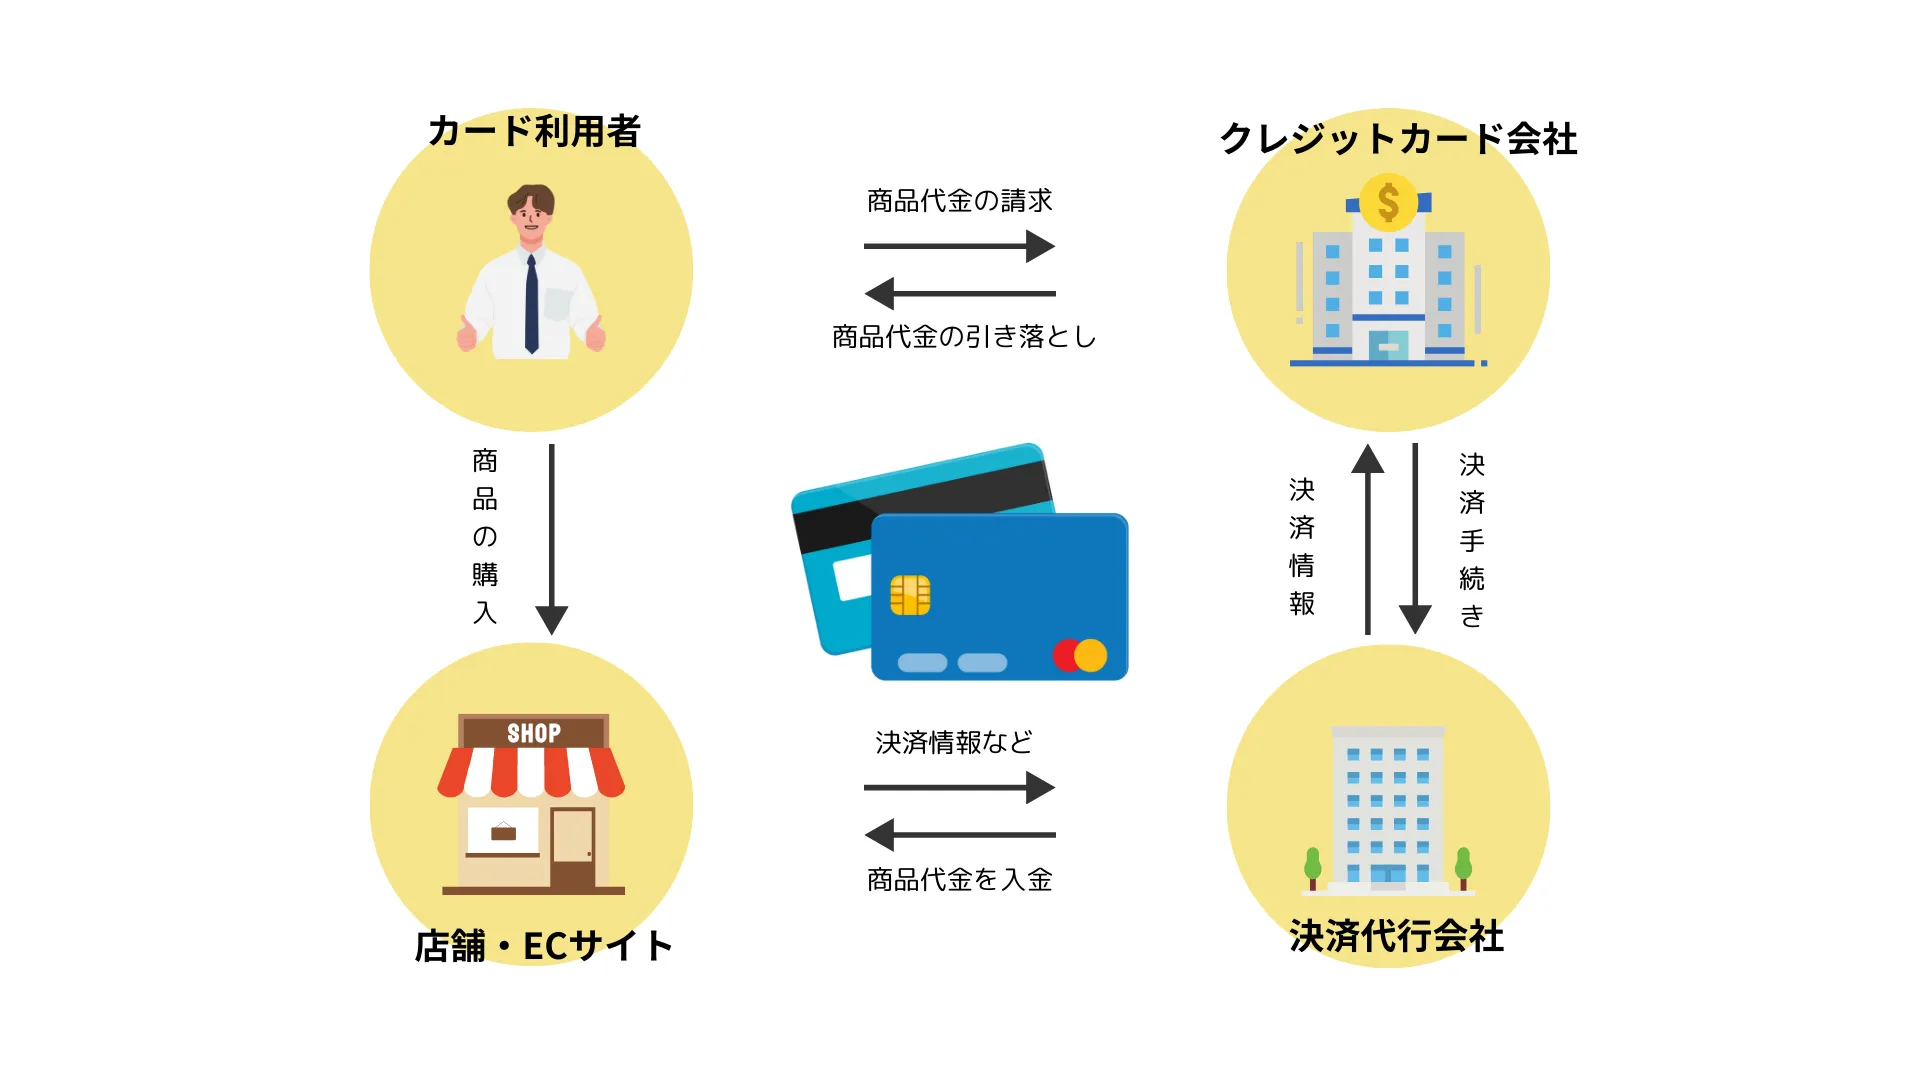
    クレジットカード決済には次の4つの人物・機関がかかわっています。

    【カード利用者】

    カードを支払いに使う利用者。クレジットカード決済ではその場での現金のやり取りが発生せず、利用者はその利用金額を後日まとめてクレジットカード会社に支払います。

    【加盟店】

    クレジットカードの加盟店で、ユーザーにとっては買い物をするお店やサービスを提供してもらう事業者のことです。加盟店はクレジットカード決済で上がった売上から手数料を差し引いた額を、カード会社から後日まとめて受け取ります。

    【クレジットカード会社】

    クレジットカードを提供する会社。クレジットカード決済が行われると、カード会社は加盟店に対して立替払いをします。立替払いした金額から手数料を引いた額が加盟店に支払われ、ユーザーには期間内に立替払いした合計金額を後日請求します。

    【決済代行会社】

    カード会社と加盟店の間に入り、各種手続きを代行する会社。加盟店は決済代行会社に利用料や手数料を払わなければなりませんが、契約や審査の代行、管理システムの提供などさまざまなサービスを受けられます。

    加盟店がクレジットカード決済を導入する方法には「クレジットカード会社との直接契約」と「決済代行会社の利用」の2つがあります。ここからは、それぞれの方法について解説します。

    カード会社と直接契約する場合

    クレジットカード会社と直接契約する場合、事業者はカード会社と加盟店契約を結びます。先述の通り、ユーザーがクレジットカード決済を行った場合、カード会社から加盟店に対して支払われます。

    カード会社と直接契約するメリットは費用を抑えやすいこと、デメリットは手間と時間がかかることです。

    カード会社との契約にはシステムの設定や利用にかかる費用、年会費、決済手数料などがかかります。決済代行会社を利用した場合は代行会社に対してもこれらの費用を支払わなければなりません。直接契約では代行会社への支払いがない分、費用は割安になるでしょう。

    ただ、複数のカード会社と契約したり、クレジットカード決済以外の支払い方法も導入したりという場合は手続きや管理に時間と手間がかかります。契約するカード会社や決済機関と個別に手続きをしなければならず、管理システムも各社異なるからです。

    決済代行会社を利用する場合

    クレジットカード決済を導入するもう1つの方法が、決済代行会社を利用する方法です。決済代行会社は、クレジットカードの情報を安全に取り扱い、加盟店とカード会社の間に立って支払いを仲介します。

    決済代行会社を利用するメリットは管理負担が小さくなること、デメリットは費用が発生することです。

    先述の通り、直接契約で複数のカード会社や決済機関と契約する場合、手続きは個別に進めなければなりません。管理システムも各社異なります。

    決済代行会社にはこれらの手続き・管理も任せられます。自社が契約した各機関をまとめて管理できる専用システムも提供されるため、業務負荷も、従業員の教育コストも抑えられます。

    デメリットはカード会社に支払うような費用を代行会社にも支払わなければならない点ですが、業務負荷の軽減とそれによる人件費の削減により、結果としてプラスになることも多いです。

    また、決済代行会社の中にはカード会社との手数料交渉を任せられるところもあります。交渉をプロに任せ、カード会社の手数料を抑えることができれば、自社に残る利益はさらに大きくなるでしょう。

    ▼決済代行会社の手数料に関してはこちらの記事をお読みください。

    ▼クレジットカード決済代行会社&システムのおすすめはこちらの記事をお読みください。

    クレジットカード決済では領収書・収入印紙が不要

    クレジットカード決済では、支払いの証明として領収書や収入印紙が原則として不要となります。

    領収書には「代金の受け渡しと同時に発行すべき」という原則があり、クレジットカード決済ではその場での代金受け渡しが行われないからです。ユーザーが代金受け渡しを行うのは、後日カード会社から請求が行われたタイミングです。

    これにより、事業者は領収書の発行にかかる手間を、ユーザーは領収書の管理にかかる手間を省けます。

    事業者側のサービスとしてクレジットカード決済で領収書を発行することもありますが、先述の原則により税法上の領収書にはあたらないため、収入印紙の貼り付けは不要です。

    ただし、印紙貼り付けをしない場合は請求書に「クレジットカード払い」と明記しなくてはなりません。

    【消費者側】クレジットカード決済のメリット

    クレジットカード決済を利用する消費者側のメリットは以下の4つです。

    ①現金の持ち歩きや授受が不要

    消費者がクレジットカード決済を利用する1つ目のメリットは、「現金の持ち歩きや授受が不要」なことです。

    クレジットカード決済を利用することで、消費者は現金を持ち歩かなくて済むようになり、財布もコンパクトにしやすくなるため身軽に買い物に行けます。

    また、会計時の現金の受け渡しもなくなり、「財布からお金を取り出して、お釣りを受け取り財布に仕舞って…」という手間がなくなるのはもちろん、店側のミスで少ないお釣りを受け取ってしまうリスクもなくなります。

    ②ECサイトで利用しやすい

    消費者がクレジットカード決済を利用する2つ目のメリットは、「ECサイトで利用しやすい」ことです。

    ECサイトではクレジットカード情報を入力するだけで、簡単に商品を購入したりサービスに申し込んだりできます。最近はECサイトごとにカード情報を記憶させたり、カード情報をカメラで読み込み入力の手間を省いたりといったこともできます。

    割高な手数料がかかる代金引換や、窓口やATMまで支払いに行かなければならない口座振込よりも、ずっと気軽に支払いが可能です。

    ③分割払いができる

    消費者がクレジットカード決済を利用する3つ目のメリットは、「分割払いができる」ことです。

    クレジットカード決済では一度に全額支払うのではなく、回数を指定した分割払いができることもあります。支払い負担を分散させることで、高額な商品やサービスを無理なく購入したり、資金繰りを改善したりすることが可能です。

    クレジットカード決済の請求は翌月以降にまとめて行われるため、分割払いをしない場合でも支払いを後回しにできるメリットがあります。

    「今月は家計が厳しい」「今しか買えない商品があるのにお金が足りない」といったときも、クレジットカードは強い味方となってくれます。

    ④ポイントなどの特典が多い

    消費者がクレジットカード決済を利用する4つ目のメリットは、「ポイントなどの特典が多い」ことです。

    ポイントやマイルなどが貯まるクレジットカードは多いです。これらに加え、「空港のラウンジを利用できる」「特定の施設をお得に利用できる」などの充実した特典が受けられるカードもあります。

    【事業者側】クレジットカード決済のメリット

    事業者が支払い方法にクレジットカード決済を導入するメリットは以下の5つです。

    1.集客・客単価アップにつながる

    事業者がクレジットカード決済を導入する1つ目のメリットは、「集客・客単価アップにつながる」ことです。

    先述の通り、クレジットカードにはポイントやマイルが貯まるという特典があります。最近は「ポイ活」に取り組む人も多く、支払い方法を還元率の高いカードに固定している人も少なくありません。

    クレジットカード決済を導入することでこのような層を取り込みやすくなります。

    また、クレジットカードを利用する人は、一回の支払い金額が高くなる傾向があります。人間には将来の支出を過小評価する心理がありますため、支払いを後回しにしたり分割したりできるクレジットカード決済では、この心理が働きやすいのです。

    2.リピーターを増やしやすい

    事業者がクレジットカード決済を導入する2つ目のメリットは、「リピーターを増やしやすい」ことです。

    クレジットカードを持っている消費者は利便性や特典のために、同じお店を継続利用することがあります。特にECサイトでは、一度カード情報を入力すれば次回からの支払いが簡単になるため、同じお店を選ぶ人がさらに多くなります。

    3.実店舗ではレジ内過不足を防ぎやすくなる

    事業者がクレジットカード決済を導入する3つ目のメリットは、「実店舗ではレジない過不足が防ぎやすくなる」ことです。

    クレジットカード決済では、実店舗において現金を扱う必要がなくなります。ユーザーにとっては「少ない金額のお釣りを渡されるリスク」が少なくなり、お店にとっては「レジ内の現金過不足を防ぎやすくなる」というメリットがあります。

    4.未回収リスクが低い

    事業者がクレジットカード決済を導入する4つ目のメリットは、「未回収リスクが低い」ことです。

    クレジットカード決済では、ユーザーの支払い金額から手数料を差し引いた額を、クレジットカード会社が立替払いしてくれます。たとえユーザーがカード会社の請求を踏み倒したとしても、加盟店への立替払いに影響はありません。

    ただし、不正利用やユーザーからの申し立てなどにより、クレジットカード決済が取り消される「チャージバック」のリスクはあります。

    5.請求業務の効率化

    事業者がクレジットカード決済を導入する5つ目のメリットは、「請求業務の効率化」ことです。

    クレジットカード会社がユーザーへの請求手続きを代行してくれるため、事業者は請求業務にかかる時間や手間を削減できます。未回収も基本的には起こらないため、督促業務も減らすことが可能です。

    【消費者側】クレジットカード決済のデメリット3つ

    消費者がクレジットカード決済をするデメリット、利用時の注意点は以下の3つです。

    1.使いすぎのリスクがある

    消費者がクレジットカード決済をする1つ目のデメリットは、「使いすぎのリスクがある」ことです。

    先述の通り、人間には将来の支出を過小評価する心理があります。特にクレジットカードは手元に現金がなくても支払いができるため、気をつけないと返済の負担が大きくなってしまいます。

    ユーザーは自分の支払い能力や返済計画についてよく考え、責任を持って利用しなければなりません。使いすぎが心配なら限度額を低く設定したり、クレジットカードではなくデビットカードを利用したりするのがおすすめです。

    2.支払い方法によっては手数料がかかる

    消費者がクレジットカード決済をする2つ目のデメリットは、「支払い方法によっては手数料がかかる」ことです。

    一部のクレジットカード決済では、支払い方法によって手数料が発生する場合があります。基本的に、手数料は分割払いやリボ払いで発生するもので、一括払いではかかりません。

    特にリボ払い(利用金額にかかわらず、毎月決まった金額を返済する方法)は返済が長引きやすく、その分手数料が積み重なりやすいです。

    3.不正利用のリスクがある

    消費者がクレジットカード決済をする3つ目のデメリットは、「不正利用のリスクがある」ことです。

    クレジットカードは個人情報や資金に関わる重要な情報を含んでいます。カード情報が抜き取られてしまうと、自分の知らないところでカードが勝手に使われ、身に覚えのない請求がくるかもしれません。

    もちろん、不正利用の申し立てをすることで返金してもらえることもあります。ただ、少額ずつ使われたために不正利用に気付くまで時間がかかるようなこともあるかもしれません。

    いずれにしても、クレジットカードの不正利用には細心の注意を払いましょう。

    【事業者側】クレジットカード決済のデメリット3つ

    事業者がクレジットカード決済を導入するデメリットは以下の3つです。

    1.事業者負担の手数料が発生する

    事業者がクレジットカード決済を導入する1つ目のデメリットは、「事業者負担の手数料が発生する」ことです。

    クレジットカード決済のたびに手数料が生じるのは先述の通りですが、これは事業者側の負担になります。

    ユーザーに負担させたり、手数料分の代金を上乗せしたりすることはできません。手数料を理由に、ユーザーに現金払いを促すこともNGで、これらの行為はクレジットカード会社の規約により禁じられています。

    手数料はカード会社ごとに異なり、加盟店の業態によっても変動します。

    2.情報漏洩のリスクがある

    事業者がクレジットカード決済を導入する2つ目のデメリットは、「情報漏えいのリスクがある」ことです。

    クレジットカードには重要な個人情報が含まれ、カード決済を導入することで不正利用のリスクも増加します。顧客の個人情報などを流出させてしまったとなると、自社の信頼ダウンはもちろん、損害賠償に発展することもあり得ます。

    セキュリティ対策を徹底し、顧客のクレジットカード情報を保護しなければなりません。

    3.チャージバックのリスクがある

    事業者がクレジットカード決済を導入する3つ目のデメリットは、「チャージバックのリスクがある」ことです。

    ユーザーがクレジットカード会社に対してクレームや異議を申し立てる場合、チャージバックと呼ばれる手続きが行われることがあります。これが認められると、加盟店は売上金を返還しなければなりません。

    チャージバックは悪意ある第三者によるカードの不正利用のほか、転売目的のユーザー本人などにより起こることもあります。

    クレジットカード決済の導入には決済代行サービスがおすすめ

    クレジットカード決済の導入には、決済代行サービスの利用がおすすめです。

    多くの決済代行サービスはクレジットカード以外の決済方法にも対応しています。これを利用し決済方法を充実させることで、集客・売上アップを目指しやすくなります。サポートの充実したサービスを選べば、業務効率化の効果も高まります。

    何より各種決済の代行を専門とする業者は、不正利用や情報漏洩が起こらないよう細心の注意を払っています。専門業者に任せることで、より強固なセキュリティのもと、安心して各種決済手段を導入できます。

    自社に合った決済代行サービスを探したい方は、こちらの記事もぜひお読みください。実店舗やECなど、業態ごとのおすすめサービスを紹介しています。導入費用や手数料の相場についても解説しているので、コストが気になる方には特におすすめの記事です。

    https://wp-orend.orend.jp/mag/a0314
  • Web決済(オンライン決済)とは?ユーザー側・事業者側のメリットや導入方法、セキュリティについて解説

    Web決済(オンライン決済)とは?ユーザー側・事業者側のメリットや導入方法、セキュリティについて解説

    Web決済(オンライン決済)とは?

    Web決済(オンライン決済)とは、インターネットを通じて商品やサービスの代金を支払う仕組みのことを指します。ユーザーがパソコンやスマートフォンなどの端末から、クレジットカードや電子マネー、QRコードなどを利用して決済を完了させるのが一般的です。ECサイトやネットショップをはじめ、飲食店のモバイルオーダー、デジタルコンテンツの購入など、さまざまな場面で広く活用されています。
    現金を使った支払い方法と比べ、ユーザー側と事業者側の両方に多くのメリットがあります。それぞれご紹介します。

    Web決済を利用するユーザー側のメリット

    Web決済はユーザーにとって「手軽に支払いができる」「ポイントが付く」などのメリットがあります。

    手元に現金がなくても利用できる

    ユーザーがWeb決済を利用する1つ目のメリットは、「手元に現金がなくても利用できる」ことです。

    Web決済なら現金を持ち歩かなくても、スマホやカードを使って簡単に支払いができます。現金や財布を持ち歩かなくて済むので荷物が少なくなり、紛失や盗難のリスクも抑えられるでしょう。

    ECサイトやWeb系のサービスでも、オンラインで銀行口座やクレジットカード情報を登録するだけで支払いが完了します。もちろん、月額制・定期課金のサービスにも利用できます。

    また、クレジットカードや後払い式の電子マネーなどは、「今はお金がない」「来月なら買えるのに」という状況でも利用可能。期間限定の商品や今すぐ必要な物があるときなどにも役立ちます。

    ポイントがつく決済方法も多い

    ユーザーがWeb決済を利用する2つ目のメリットは、「ポイントがつく決済方法も多い」ことです。

    多くのWeb決済サービスでは、利用額に応じてポイントがもらえるようになっています。ユーザーは支払いをするだけでなく、ポイントを貯めることで割引や特典を受けることができます。

    貯まったポイントをそのまま現金の代わりに使えるサービスも多く、「ポイ活」の一環として支払い方法を固定している消費者も少なくありません。

    支払いの手間が少ない

    ユーザーがWeb決済を利用する3つ目のメリットは、「支払いの手間が少ない」ことです。

    Web決済を利用することで、煩わしい手続きや待ち時間を省くことができます。クリックやタップを数回すれば支払いが完了するのはスムーズです。

    実店舗では「鞄から財布を出し、財布からお金を出して支払い、お釣りを受け取り…」という一連の動作がなくなります。ECサイトやWebサービスでは支払い情報を端末に記憶させることで、次回からの購買(カード情報などの入力)を省けます。

    事業者がWeb決済を導入するメリット

    Web決済を導入することは、事業者にとって売上アップとコスト削減などの効果があります。その理由を、Web決済を導入する3つのメリットと併せて解説します。

    集客・客単価アップにつながる

    事業者がWeb決済を導入する1つ目のメリットは、「集客・客単価アップにつながる」ことです。

    先述の通り、Web決済には「ポイントが貯まる」「現金がなくても利用できる」などユーザーにとってのメリットが多いです。ポイントを貯めるために支払い方法を固定している消費者も少なくなく、Web決済を導入しないことは、このような層の取りこぼしにつながります。

    また、人間には将来の支出を過小評価する心理傾向があります。クレジットカードや後払い式の電子マネーなどでの支払いを受け付けることで、セット購入も促しやすくなるでしょう。

    人的ミスや業務負荷を少なくできる

    事業者がWeb決済を導入する2つ目のメリットは、「人的ミスや業務負荷を少なくできる」ことです。

    Web決済は従来の現金や手動の支払い方法と異なり、自動化されたシステムを利用します。実店舗ではレジの入力ミスやお釣りの渡し間違いなどによる現金過不足を防ぎやすくなります。金銭授受がなくなった分、レジの回転率も高くなるでしょう。

    ECサイトやWeb系サービスなどでは料金の回収業務や入金管理が楽になるでしょう。詳しくは後述しますが、これらのメリットは「決済代行サービス」の活用でさらに大きくなります。

    未回収リスクを軽減できる

    事業者がWeb決済を導入する3つ目のメリットは、「未回収リスクを軽減できる」ことです。

    Web決済の多くは即時決済です。クレジットカードや電子マネーなら支払い手続きさえ済めば、仮にユーザーが料金を支払わなくても未回収になることはありません。これらの決済機関が自社に料金を支払ってくれるからです。

    これにより未回収のリスクを軽減し、資金の運用効率を高められるでしょう。当然、督促や代金回収などの業務も少なくなります。

    7種類のWeb決済

    主なWeb決済を7種類紹介します。

    決済手段内容
    クレジットカード現金以外では最も普及している決済手段。
    最低でもクレジットカード決済は導入しておきたい。
    デビットカード利用した金額を、紐付けられた銀行口座から即座に引き落とすカード。
    インターネットバンキングインターネットバンキングの口座から振込やデビット払いをする方法。
    キャリア決済携帯キャリアのID・パスワードと連携した決済手段。
    利用金額は翌月の携帯料金と合算請求される。
    ID決済クレジットカードや電子マネーと連携した決済手段。
    ID決済に対応した電子マネーは多く、
    複数の決済手段を導入するのと近い効果がある。
    電子マネープリペイド(前払い式)と後払い式がある。
    スマホひとつで支払いができる、
    ポイントがつくものも多いなど利用者にとってのメリットも多い
    コンビニ決済商品の購入・受け取り後にコンビニで代金を支払う。
    払込票を使う方法とオンライン発行の支払い番号を使う方法がある。
    7種類のWeb決済

    Web決済を導入する2つの方法

    Web決済を導入するには決済機関と直接契約する方法と決済代行サービスを活用する方法の2つがあります。

    決済機関との直接契約

    クレジット会社やインターネットバンキングなどの決済機関と直接契約する方法です。事業者は各機関と個別に契約し、自社のWebサイトやアプリ上で決済機能を提供します。

    この方法は手数料をはじめとする費用を抑えられるメリットがありますが、入金やシステムの管理、契約手続きなどに膨大な工数がかかるデメリットもあります。

    決済代行サービスの活用

    決済代行サービスとは、決済機関との契約手続きや各機関の入金管理などを代行するサービスです。これを提供する会社を「決済代行会社」といいます。

    費用面のデメリットがあり、決済機関に支払うものに加え決済代行サービスにも利用料や決済手数料を支払わなければなりませんが、業務の効率化や負荷軽減などのメリットも大きいです。

    決済代行サービスを使えば各決済機関との契約を一本化できます。決済機関ごとにバラバラだった入金サイクルや管理システムも統一でき、契約~運用の業務負荷を大きく軽減できるでしょう。

    代金の未回収保証や回収代行、決済機関との手数料交渉など、付帯サービスのあるサービスも多いです。

    決済代行サービスの選び方

    自社に合った決済代行サービスを選ぶ5つのポイントを紹介します。

    対応した決済方法

    自社のターゲット層に合った決済方法に対応した決済代行サービスを選びましょう。

    クレジットカードや電子マネー、Web決済以外にも銀行振込など、ユーザーが求める決済手段はさまざまです。ターゲット層に合った決済方法を導入できないと、大きな集客効果は得られません。

    対応した課金方式

    自社のビジネスモデルに合った課金方式を提供しているかも重要なポイントです。都度払いはもちろん、ビジネスモデルによっては定期課金や従量課金などの方式にも対応しなくてはなりません。

    業務やサポートの範囲

    決済代行サービスが提供する業務やサポートの範囲もチェックしましょう。決済機関との交渉や代金回収などの代行、未回収保証など、自社に必要なサポートがそろったサービスを選びます。

    セキュリティ

    Web決済ではクレジットカード情報やユーザー(配送先)の住所など、機密情報を扱うことになります。たとえ代行会社側の責任であっても、情報漏えいが起これば自社の信用に関わります。セキュリティ対策は万全でなくてはなりません。

    PCI DSS (Payment Card Industry Data Security Standard) などのセキュリティ規格への準拠や暗号化技術の利用など、どんな対策を取っているのか確認しましょう。

    費用や手数料

    最後に、決済代行サービスの費用や手数料を比較しましょう。サービスの中には初期費用や月額料金がかからないものもあります。

    導入費・固定費・手数料率などの費用と提供される業務やサポートが釣り合っているか、他サービスと比べてお得なのかなど、総合的な判断が必要です。そのうえで、自社の予算や利益に合わせた選択をしましょう。

    おすすめのWeb決済(オンライン決済)代行比較8選一覧

    サービス名イメージ初期費用月額費用決済手数料カード決済コンビニ決済ID決済キャリア決済後払い決済銀行振込ECカート連携セキュリティ入金サイクル
    ROBOT PAYMENT
    (サブスクペイ)
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    〇〇△お問合せ△〇〇〇
    (Pマーク/ISMS取得)
    お問合せ
    Square0円 ※無料
    無料アカウント登録
    0円~ ※無料3.6%
    ※継続課金:3.75%
    〇✕△✕✕✕〇〇最短即時入金
    三井住友・みずほ:翌営業日
    その他:週1回
    Paysys0円~0円~3.3%~〇〇✕✕✕✕〇〇月1~2
    GMOイプシロン0円 ※無料2,980円
    ※ビギナー
    3.6%
    ※ビギナー
    〇〇〇〇〇〇〇〇月1回
    ※早期入金サービス有
    ZEUS(ゼウス)お問合せお問合せお問合せ〇〇お問合せお問合せ〇〇〇〇月1回
    ※早期入金サービス有
    Stripe0円 ※無料0円 ※無料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay:3.98%
    〇〇〇お問合せ△〇〇〇週次自動・月次自動・手動
    SP.LINKSお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    SBペイメントサービスお問合せお問合せお問合せ〇〇〇〇〇〇〇〇お問合せ
    ペイジェントお問合せお問合せお問合せ〇〇〇〇〇〇〇〇月1回締め
    ※早期入金オプション有
    決済代行サービス一覧比較表

    [orend-service]{“condition”:{“categoryId”:”00059″},”display”:{“type”:”full”}}[/orend-service]

    ゼウス

    • SBIグループの決済代行会社
    • PCI DSS準拠の強固なセキュリティ
    • ECと実店舗の一元管理が可能

    ゼウス(カードサービス株式会社)は、SBIグループが提供する総合決済代行サービスです。クレジットカード、コンビニ、銀行振込、ペイジー、口座振替、キャリア決済、電子マネーなど、ECサイト運営に必要な多彩な決済方法に対応し、購入機会損失の防止と売上拡大を支援します。

    接続方式はリンク型・トークン型・API型・メールリンク型の4種類から選択可能。PCI DSS完全準拠の決済システムに加え、EMV 3-Dセキュアや不正検知・チャージバック保証サービスも標準搭載しています。EC-CUBEなど主要カートとの連携にも対応し、導入もスムーズ。オンライン決済と端末決済を一元管理できる点も特長です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行振込・ペイジー・口座振替
    キャリア決済・電子マネー・あと払い決済
    決済方式リンク型・トークン型
    データ伝送(API)型・メールリンク型
    対応ECカートEC-CUBE・各種ASPカート
    サブスク系カート・BtoB系カート 他多数
    セキュリティ対策PCI DSS準拠・EMV 3-Dセキュア
    セキュリティコード(CVV2/CVC2)
    不正検知サービス
    チャージバック保証サービス
    入金サイクル月1回(月末締め翌月末払い、または月末締め翌月20日払い)
    ※早期入金サービス有(月2回・月3回入金・オプション)

    公式ホームページ:https://www.cardservice.co.jp/service/businessmodel/product.html

    Stripe

    • 世界中の決済手段に対応
    • API連携で柔軟なカスタマイズ
    • 使った分だけの明瞭な料金体系

    Stripeは、オンライン販売からサブスクリプション、対面販売、プラットフォーム運営まで対応するグローバル決済プラットフォームです。135以上の通貨で決済を受け付けられ、海外展開にも最適。初期費用・月額費不要のシンプルな料金体系で、国内外のスタートアップから大企業まで幅広く導入されています。

    REST APIや主要プログラミング言語向けのライブラリを提供し、柔軟な決済機能の実装が可能。Checkout(決済フォーム)やPayment Links(ノーコード決済リンク)など、開発工数を削減するツールも充実しています。

    さらに、機械学習を活用した不正検知システム「Radar」により、安全な決済環境を実現。入金もT+3営業日でスピーディに処理されます。サブスク課金、請求書発行、税計算、本人確認など、事業成長を支える機能をワンストップで提供する決済サービスです。

    項目内容
    初期費用0円
    月額費用0円
    手数料国内カード:3.6%
    コンビニ決済:3.6%
    PayPay・LINE Pay:3.6%
    銀行振込:3.6%
    ※事業規模に応じた割引あり
    対応決済クレジットカード・デビットカード
    プリペイドカード・Apple Pay・Google Pay
    コンビニ決済・PayPay・LINE Pay・銀行振込
    決済方式REST API・Checkout(構築済みフォーム)
    Payment Links(ノーコードリンク)・モバイルSDK
    対応ECカートShopify、WooCommerce、Wix
    など多数のプラットフォームと連携可能
    セキュリティ対策PCI DSS準拠・Radar(機械学習による不正検知)
    3Dセキュア・Radar for Fraud Teams(高度な不正対策)
    入金サイクル週次自動・月次自動・手動から選択可能
    通常T+3営業日
    ※日本では日次入金不可、Instant Payouts(即時入金)は日本未対応

    公式ホームページ:https://stripe.com/jp

    SP.LINKS

    • カード会社とダイレクトネットワーク接続
    • 平均1.0秒の高速レスポンス
    • PCI DSS準拠の万全セキュリティ

    SP.LINKSは、1993年創業の決済代行業界のパイオニアです。クレジットカード会社と直接接続する独自ネットワークにより、平均1.0秒の高速レスポンスを実現。国際6大カードブランドのほか、PayPay・au PAY・d払い・コンビニ決済・口座振替など、多彩な決済手段を一括導入できます。

    決済代行とデータセンター事業を併せ持ち、24時間365日の安定稼働を実現。PCI DSS準拠・ISMS認証取得・プライバシーマーク取得のほか、独自の認証アシストサービスやEMV 3Dセキュアにも対応しています。EC-CUBEやWelcartなどの主要ECカートにも接続可能で、事業者のニーズに合わせた柔軟な決済導入が可能です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレカ(国際6大ブランド)・コンビニ
    オンラインID決済
    QRコード・口座振替
    電子マネー
    Google Pay・Apple Pay
    Pay-easy・ネット銀行
    キャリア決済・銀聯カード
    決済方式リンク型・API型(トークン型)
    カード情報非通過型・メールリンク型
    対応ECカートEC-CUBE・Welcart・WooCommerce
    CS-Cart・Magento・SOY Shop・Drupal
    e-shopsカートS・侍カート等
    セキュリティ対策PCI DSS準拠・EMV 3Dセキュア
    プライバシーマーク・ISMS(ISO/IEC27001)認証
    カード情報お預かりサービス・不正検知サービス
    トークン決済・カード情報非通過化
    入金サイクル問い合わせ

    公式ホームページ:https://www.splinks.co.jp

    SBペイメントサービス

    • 40ブランド以上の決済手段に対応
    • 業界最大規模の取引高9.8兆円
    • 20種類以上のECカートと接続済み

    SBペイメントサービスは、ソフトバンクグループが提供する決済代行サービスです。業界最大級の取引高9.8兆円(2024年度実績)を誇り、クレジットカード・QRコード(PayPay・楽天ペイなど)・キャリア決済など、40ブランド以上の多彩な支払い方法に対応しています。ECサイトやオンラインショップでの購入離脱を防ぎ、売上向上に貢献します。

    主要ECカートと連携済みのため、開発不要で簡単に導入可能。継続課金やサブスクリプションにも対応しており、リンク型・API型から柔軟に選べます。PCI DSS準拠やISMS認証などセキュリティも万全で、EMV 3-DセキュアやAI不正検知機能も利用可能。導入から運用までのサポート体制も充実しており、安心して利用できる決済サービスです。

    項目内容
    初期費用問い合わせ(業種・取扱高により異なる)
    月額費用問い合わせ
    (業種・取扱高により異なる)
    手数料問い合わせ
    (決済手数料・決済サービス利用料・トランザクション費用が発生)
    対応決済クレカ・QRコード決済(PayPay・楽天ペイ等)
    キャリア決済・コンビニ・後払い
    銀行振込・電子マネー等40ブランド以上
    決済方式リンク型・API型・メールリンク型
    対応ECカートShopify・futureshop・ecforce
    ebisumart・W2 Repeat・aiship
    楽楽リピート・サブスクストア
    Cafe24・おちゃのこネット
    e-shopsカートS・shop by・cago cloud
    リピストX・aLe・W2 Unified・EC Direct
    ウルトコ・Smile Tools・SNAPEC-EX等20種類以上
    セキュリティ対策PCI DSS準拠・ISMS認証取得
    EMV 3-Dセキュア(有償)・AI不正検知(無償)
    カード情報お預かりサービス
    入金サイクル問い合わせ

    公式ホームページ:https://www.sbpayment.jp/

    ペイジェント

    • NTTデータと三菱UFJニコスの合併会社
    • BtoB・BtoC・サブスク対応
    • 専任担当による充実サポート

    ペイジェントは、NTTデータと三菱UFJニコスの合弁会社が運営する決済代行サービスです。BtoC向けECサイトはもちろん、BtoB取引やサブスクリプション(継続課金)にも対応し、幅広いビジネスモデルを支援します。

    メール決済機能を使えば、ECサイトを構築しなくても決済URLを送るだけで簡単に決済可能。専任担当による導入コンサルティングやベンダー連携サポートも充実しています。中日新聞社、JAF、スシローなど大手企業での導入実績も多数。約1ヶ月で利用開始できるスピード導入も魅力です。

    項目内容
    初期費用問い合わせ
    月額費用問い合わせ
    手数料問い合わせ
    対応決済クレジットカード・コンビニ決済
    銀行ネット決済・ATM決済・銀行仮想口座
    決済方式リンク型・メール決済・システム連携
    対応ECカートShopify・EC-CUBE
    WordPress(WooCommerce)
    W2・Dai・メクマ・ecbeing
    SI Web Shopping・楽楽販売 他多数
    セキュリティ対策問い合わせ
    入金サイクル月1回締め(翌月9~10営業日後)
    ※早期入金オプション有
    (月2~4回締め・5~6営業日後)

    公式ホームページ:https://www.paygent.co.jp/lp/for_partner.html

    Web決済の導入には代行サービスがおすすめ!手数料やサポート内容などを俯瞰してサービスを選ぼう

    Web決済の導入には決済代行サービスがおすすめです。代行サービスを利用することで、Web決済の導入や管理にかかる負荷が少なくなり、セキュリティやサポート面でも安心して運用できます。

    こちらの記事ではおすすめの決済代行サービスをタイプ別に紹介しています。選び方も解説しているので、自社に合ったサービスを導入し、コスト削減・業務負荷の軽減などのメリットを最大化できるでしょう。

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット

  • 代金回収とは?回収の5つの方法と、代金回収サービスのメリット・デメリットを解説

    代金回収とは?回収の5つの方法と、代金回収サービスのメリット・デメリットを解説

    代金回収とは?

    代金回収とは商品やサービスの提供前後に、その分の代金を回収することです。たとえばECサイトで注文を受けた後、コンビニ払いや口座振込で代金回収をした後に商品を発送したり、電気料金を使用量が確定した後に回収したりがこれにあたります。

    収納代行との違い

    収納代行とは、コンビニエンスストアや一部のスーパー・ドラッグストアなどで、商品の購入代金やサービスの利用料金を支払う方法です。電気やガスなどの公共料金を払込票で支払う、ECサイトでの購入代金をオンライン支払い番号で支払うなどがこれにあたります。

    収納”代行”とあるように、専門業者が代金回収を代行するのがこのサービスです。代金回収にも代行サービスはありますが、自社で行うこともできます。

    また、収納代行での代金回収は先述の通り、払込票やオンライン支払い番号を使います。一方、代金回収には口座振込・振替やクレジットカードなどさまざまな方法があります。

    現金払いでは代金回収は不要

    代金回収はECサイトや後払い式のサービス、企業間取引などで主に必要になります。たとえば実店舗での現金払いなど、その場で代金の受け渡しが行われるケースでは、代金回収は必要ありません。

    代金回収の方法

    代金回収の主な方法は4つ、「払込票」「口座振込」「口座振替」「クレジットカード」です。また、代金回収を代行してくれるサービスもあります。これらの方法について詳しく解説します。

    払込票

    代金回収の1つ目の方法は「払込票」です。支払い用のバーコードが印刷された圧着ハガキをユーザーに郵送し、コンビニエンスストアや一部のスーパー・ドラッグストアなどで支払ってもらいます。先述の通り、収納代行で主に使われる代金回収方法です。

    払込票の発行・郵送には時間がかかり、使用期限を過ぎたら使えなくなることもあります。この場合、再発行・再発送が行われます。そのため、代金確定から代金回収までに時間がかかり、前払いには向いていません。

    一方、「クレジットカードを持っていなくても利用できる」「銀行口座の登録や手続きが不要」などのメリットがあり、誰でも手軽に利用できる方法といえます。

    主に後払い式のサービスで利用される代金回収方法で、特に電気やガスなどの公共料金、インターネット回線費の支払いなどに利用されています。

    口座振込

    代金回収の2つ目の方法は「口座振込」です。ユーザーは事業者が指定した銀行口座に、指定された金額を振り込みます。最近ではインターネットバンキングを使い、窓口やATMに行くことなく支払いを済ませることもできます。

    銀行口座はクレジットカードと異なり、いわゆるブラックリスト状態の人や未成年など、ほとんどすべての人が持つことができます。銀行口座を作れないのは口座売買などの犯罪行為を行った場合くらいです。

    銀行を介するため信頼感があり、クレジットカードやWebでの決済に不安を感じる高齢者などでも使いやすいでしょう。ほとんど誰もが利用できる支払い方法であり、ターゲット層を広げたいときに有効です。

    主に前払いでの代金回収、払込票の使用期限が過ぎたときの代替手段などに利用されています。

    口座振替

    代金回収の3つ目の方法は「口座振替」です。ユーザーが指定した銀行口座から代金を自動的に引き落とす方法で、特に継続課金制のサービスでよく利用されています。

    先述の通り、銀行口座はほとんど誰でも持つことができ、支払い方法としての信頼感も厚いです。指定した金額を指定した日に自動で引き落とすため、ユーザーには支払いにいく手間がな、事業者には支払い忘れによる未回収を防ぎやすいメリットがあります。

    指定した口座の残高が不足している場合は引き落としがかかりませんが、この場合も後日2~3回の再引き落としがかけられます。

    払込票と並び、電気やガスなどの公共料金の代金回収に古くから使われてきた方法です。

    ただし、口座振替の登録には数週間~2ヵ月ほどの時間がかかります。

    クレジットカード

    代金回収の4つ目の方法は「クレジットカード」です。代金をクレジット会社に立替払いしてもらう方法で、ユーザーは一定期間内の利用金額を、後日まとめてクレジット会社に返済します。

    ユーザーにとってのメリットが多い代金回収方法で、具体的には「ポイントが付く」「手元に現金がなくても利用できる」「分割払いができる」などが挙げられます。

    そのため、代金回収方法にクレジットカードを導入することは集客強化に有効です。分割払いで支払い負担を分散できるユーザーにとってのメリットは、事業者にとっての高額商品を販売しやすくなるメリットにつながります。

    口座振替と比べて手続きに時間や手間がかからないのも大きなメリットです。

    代金回収サービス

    代金回収サービスとは、本来事業者が行うはずの代金回収業務を代行するサービスです。払込票の発行や郵送、クレジット会社や銀行などの金融機関との手続き・管理などを代行してもらえます。

    金融機関との契約を一本化したり、回収業務を代行してもらったりと、業務負荷や未回収リスクを軽減するメリットがあります。これらのメリットについては、次から詳しく解説します。

    代金回収サービスを活用するメリット

    代金回収サービスを活用することで事業者にどんな恩恵があるのか、3つのメリットを紹介します。

    業務負荷や人的コストの削減

    代金回収サービスを活用する1つ目のメリットは、「業務負荷や人的コストの削減」です。

    代金回収サービスを利用することで、払込票の発行・郵送や口座振替の登録手続きなどの業務を外部委託できます。自社で行う業務が少なくなり、その分の人件費を削減したり、従業員をほかの重要業務に集中させたりできるでしょう。

    契約や管理システムを一本化できるのも大きなメリットです。

    複数の銀行やクレジット会社と自社で直接契約を結ぶとなると、契約や審査などの手続きを各社個別に行わなければなりません。管理システムも各社異なり、たとえば10社と契約するなら、10の管理システムの使い方を覚えなくてはなりません。

    代金回収サービスを使えば金融機関との契約を代行会社に委託でき、契約を一本化できます。複数の金融機関をまとめて管理できる自社専用のシステムも提供され、従業員は1つのシステムの使い方を覚えるだけで済むようになります。

    未回収リスクの軽減

    代金回収サービスを活用する2つ目のメリットは、「未回収リスクの軽減」です。

    代金回収サービスの中には未回収保証付きのサービスもあります。このようなサービスを利用すれば、未回収リスクを限りなくゼロにできるでしょう。

    未回収保証がなかったとしても、請求や督促などの業務は代行会社に任せられます。代金回収の遅れや未回収により業務負荷が増えることはありません。

    入金サイクルがわかりやすくなる

    代金回収サービスを活用する3つ目のメリットは、「入金サイクルがわかりやすくなる」ことです。

    複数の方法、複数の金融機関で代金回収を行う場合、方法・金融機関ごとに入金サイクルはバラバラになってしまいます。従業員はサイクルがバラバラの入金日を把握し、確認・管理をしなければなりません。

    代金回収サービスを活用することで、バラバラの入金日を一定のサイクルにできます。代行会社が回収した代金は、その会社の入金サイクルに合わせて自社に入金されるからです。

    代金回収サービスを活用するデメリット

    代金回収サービスを活用するデメリットは、「費用・手数料がかかる」ことです。

    代金回収サービスの導入時には初期費用や専用システムの構築・設定料などがかかることがあります。また、運用中にはシステム利用料をはじめとする月額料金、決済のたびに発生する手数料などがかかります。

    ただ、代金回収サービスを利用することは業務効率化につながり、ひいては人件費削減にもつながります。

    サービスの利用コストと導入による経費削減効果を天秤にかけ、よりお得な方を選びましょう。

    代金回収サービスの選び方は?コスト削減とリスクヘッジの両面をチェック

    代金回収サービスを活用することで業務の効率化や負荷軽減が実現できるでしょう。未回収リスクも軽減できます。サービスの導入にはコストがかかりますが、未回収による損害と人件費の両方を削減でき、トータルで見れば経費削減になることも多いです。

    そのためには、自社に合ったサービスを選ぶことが大切です。代金回収サービスは、次のような観点から選びましょう。

    • どんな決済方法に対応しているか
    • サービス・サポートの範囲
    • 料金の額と形態
    • 上場企業や同業種での導入実績
    • システムや管理画面の使いやすさ
    • セキュリティ など

    各選定ポイントについて、詳しくはこちらの記事で解説しています。業種ごとのおすすめサービスも紹介しているので、代金回収にリソースやコストがかかっている企業はぜひ参考にしてください。

    代金回収代行サービスとは|比較33選・メリット・手数料・売掛金&債権業者の選び方・金融機関の違い

  • 従量課金(使用量課金)制とは?5つの種類とサービス例、収益最大化のコツを解説

    従量課金(使用量課金)制とは?5つの種類とサービス例、収益最大化のコツを解説

    従量課金(使用量課金)とは

    従量課金とは、顧客が利用したサービスや製品の使用量に基づいて料金が発生する仕組みです。使用量課金とも呼ばれます。

    従量課金制では、ユーザーが実際に使用した量に応じて支払い金額が決まるだけでなく、必要なサービスや機能のみを利用することでコストを抑えることもできます。そのため、ユーザーにとって納得度が高く、サービス導入のハードルも低いです。

    従量課金制は電気やガスなどの公共料金、通信サービス、クラウドサービスやソフトウェアなどさまざまな業界で採用されています。

    5種類の従量課金とサービス例

    使用量課金

    使用量課金はサービスや製品の利用量に応じて料金が発生する方式です。利用者が実際に利用した量に対して公正な料金を支払うことができるメリットがあります。

    例えばクラウドストレージサービスのようなITツールでも、使用料課金が採用されることが多いです。クラウドストレージでは、利用者が保存するデータの容量に応じて料金が計算されます。

    使用料課金の例
    • 携帯電話の通話料(従量課金プランの場合)
    • クラウドコンピューティングサービス
    • クラウドストレージ など

    ユーザー数課金

    ユーザー数課金は、サービスを利用するユーザー数に応じて料金が発生する方式です。ユーザー数課金は、利用者数の増減に応じて柔軟に料金を調整できる利点があります。そのため、ユーザー(≒従業員)数の流動性が高いSaaSなどに適しているといえます。

    例えば、SaaSとして提供される勤怠管理システムの中には、料金プランがユーザー数の上限に基づいて設定されているものも多いです。

    ユーザー数課金の例
    • ビジネスチャット
    • 勤怠管理システム
    • クラウド会計システム など

    アクティブユーザー数課金

    アクティブユーザー数課金は、サービスを実際に利用したユーザー数に応じて料金が発生する方式です。使う月と使わない月のバラつきが多いサービスに採用されるほか、ユーザー数課金の他サービスとの差別化として導入されることもあります。

    わかりやすい例を挙げると、広告プラットフォームがこれにあたります。広告をクリックしたユーザー数に応じて広告主に料金が請求される仕組みです。

    他サービスの差別化として導入される例としては、先述の「勤怠管理システム」が挙げられます。

    勤怠管理システムの多くは上限のユーザー数で料金プランが決まっていますが、中には「その月に利用(打刻)した従業員数×一人あたりの月額料金」のシステムもあります。このような料金プランは打刻する人数の変動が激しい企業、例えば派遣や単発バイトの割合が高い企業などに好まれるでしょう。

    アクティブユーザー数課金の例
    • クラウド会計システム
    • 広告プラットフォーム
    • 派遣や単発バイトが多い企業向けの勤怠管理システム など

    定額従量課金

    定額従量課金は、一定の基本料金に加えて利用量に応じた追加料金が発生する方式です。定額従量課金は、利用者にとって料金の予測がしやすく、使いたいだけのサービスを利用できる利点があります。

    最もわかりやすい例は電気やガス、水道などの公共料金でしょう。これらの料金は「基本料金+(使用量×単価)」で支払額が決まり、翌月以降に請求が行われます(厳密には、単価は使用量の範囲に応じて変動します)。

    定額従量課金の例
    • 電気・ガス・水道などの基本料金
    • 携帯キャリアの通信料(一定の通信料までは定額、超過分は追加料金のプラン)
    • オンラインゲーム(基本プレイ料金+課金の場合)

    段階従量課金

    段階従量課金は、使用量が一定の範囲に入るごとに料金が段階的に変化する方式です。月ごとの使用量にバラつきがあるユーザー、中でも料金をなるべく抑えたいと考えるユーザーに好まれています。

    具体的には、携帯キャリアの一部プランが短かい従量課金にあたります。通信料1GBまでは定額1,000円、7GBまでは定額2,000円、30GBまでは定額3,000円、31GBからは通信料にかかわらず定額4,000円、のような料金プランです。

    段階従量課金の例
    • 携帯キャリアのデータ通信料(一部プラン)
    • 一部のモバイルWi-Fi
    • 一部のストリーミングサービス など

    従量課金とほかの料金形態の違い

    従量課金のほかにも都度課金や定額制など、さまざまな料金形態があります。それぞれどんな料金形態なのか、従量課金とどう違うのかを解説します。

    都度課金との違い

    都度課金はサービスを利用したり、商品を注文したりするたびに課金する方式です。

    従量課金と都度課金は、料金が発生するタイミングにおける違いがあります。従量課金は一定期間内の利用量に応じて料金が発生するため、支払額は期間終了後に確定、支払いは翌月に行われることが多いです。

    一方、都度課金はサービスや製品を利用するたびに支払いが発生します。

    定額制との違い

    定額制は決まった機能やサービスを、決まった金額内で好きなだけ利用できる方式です。

    従量課金と定額制は、支払額の決まり方に違いがあります。従量課金は利用量に応じて料金も変動しますが、定額制では料金があらかじめ決められており、変動することはありません。

    サブスクリプションとの違い

    サブスクリプションは定額制と近い仕組みで、決まった料金を支払うことで、決まった機能やサービスを好きなだけ利用できる方式です。

    従量課金とサブスクリプションの違いは、従量課金が利用量に応じて料金も変動するのに対し、サブスクリプションは変動しない点にあります。

    定額制との違いは「サービスの目的」にあります。定額制はユーザーに決まったサービスを提供することが目的ですが、サブスクリプションの目的はユーザーに高い付加価値を提供し、LTV(顧客が契約から解約までの間に自社にもたらす利益の総量)を高めていくことです。

    そのため、サブスクリプションのサービスは内容や使える機能により、いくつかの料金プランに分かれていることが多いです。

    リカーリングとの違い

    リカーリングは繰延収益を目的としたビジネスモデルです。リカーリング(Recurring)には「くり返される」「循環する」などの意味があります。例えば剃刀本体を購入した人が替え刃を購入してもらう、プリンターを契約した企業にインクを購入してもらうなどがこれにあたります。

    従量課金との違いは何に対して料金が発生するかです。従量課金が利用料に応じて料金が発生するのに対し、リカーリングでは替え刃やインクなどの購入費が発生します。

    リカーリングは近年注目されているビジネスモデルでもあります。注目の背景や発祥、メリットなどについて知りたい方にはこちらの記事もおすすめです。

    リカーリングとは?現代社会にマッチする理由や適したビジネスモデルを紹介

    従量課金制でサービスを提供するメリット

    従量課金制を採用する主なメリットは次の通りです。

    【コスト効率の最大化】

    利用者は必要なサービスや機能のみを使用し、実際に利用した分だけ料金を支払うことができます。無駄なコストを削減し、サービスから得られる利益を最大化できるでしょう。

    【ニーズに合わせた柔軟な料金設定】

    従量課金せいで提供されるサービスの中には、利用量や利用者数に応じた料金プランだけでなく、内容や機能に応じた料金プランを提供するものもあります。ユーザーはそれぞれの利用規模やニーズに合ったプランを選べるため、その満足度は高くなるでしょう。

    【スケーラビリティの向上】

    従量課金制の料金プランは、ビジネスの成長に柔軟に対応することができます。利用量や利用者数が増加した場合でも、料金プランを適切に調整することでスケーラビリティを確保できます。

    従量課金制でサービスを提供するデメリット

    従量課金制には「定額制に比べると収益が不安定になりやすい」「サービスの付加価値が低いと解約されやすい」といったデメリットもあります。

    定額制のサービスなら、収益は「ユーザー数×客単価」で簡単に予測できます。よほどのことがなければ突発的に解約数が増えることもなく、収益は安定しているでしょう。

    従量課金制も収益は安定しやすく、見通しも立てやすいですが、定額制のサービスよりは不安定といえます。「ユーザー数×客単価」の計算式の「客単価」が変動しやすいからです。

    例えば電気料金は、エアコンが必要な夏・冬の利用量が多く、季節ごとの収益が変動しやすいです。

    また、従量課金制ではユーザーに提供する付加価値が重要です。価格のみで競争すると他社との差別化が難しくなり、より価格の低いサービスが登場したときに顧客を奪われてしまうでしょう。

    従量課金制で収益を最大化する2つのコツ

    従量課金制で収益を最大化するコツを2つ紹介します。

    最安プランはお得感を重視

    従量課金制のサービスの中には、機能やサービス内容に応じて料金プランを分けているものもあります。この場合、最安プランでお得感を演出することが大切です。

    お得感を理由に最安プランに加入したユーザーが、サービスの内容や使用感が気に入り、上位プランに乗り換えてくれるからです。最安プランからのアップグレードを促すために、サービスそのものの付加価値を高め、プランごとの差別化を図りましょう。

    課金方式を充実させる

    ユーザーのニーズに合った課金方式を取るか、ユーザーが好きな課金方式を選べるようにすることも有効です。ニーズや使用状況に応じて、使用量課金やユーザー数課金などを選べるようにすれば、ユーザーの納得度も高くなります。

    従量課金か定額制か…?ビジネスモデルに合った料金形態を

    従量課金制には比較的安定した継続収益を得られるメリットがあります。ただ、それは定額制でも同じです。

    従量課金制か定額制か、どちらを採用するか決める際は、自社のビジネスモデルや顧客のニーズを考えましょう。従量課金は利用量に応じた柔軟な料金設定ができ、ユーザー側の選択肢も広がります。一方、定額制には予測可能な収益を安定して確保できるメリットがあります。

    ビジネスの性質や競合状況、顧客のニーズなどを考慮し、ユーザーにとって魅力的な料金形態を提供することで、収益と顧客満足度の両方を最大化できるでしょう。適切な料金形態を選択し、戦略的な価格設定を行うことが、ビジネス成功の鍵となるのです。

  • Web請求書とは?メリット・デメリット、導入方法や注意点を解説

    Web請求書とは?メリット・デメリット、導入方法や注意点を解説

    Web請求書とは

    Web請求書とはWeb上で発行され、Webを介して送付できる電子請求書のことです。作成・発行・送付・管理などのあらゆる観点において、従来の紙の請求書と比べて利便性が高く、導入する企業が増えています。

    紙の請求書との違い

    Web請求書と紙の請求書の最大の違いは、やはり請求関連の業務効率にあるでしょう。

    請求書の作成においては、Webも紙もオフィスソフトや専用システムを使うため工数はあまり変わりません。

    しかし、Web請求書は作成後に印刷や郵送をする必要がなく、メールやシステム上から送付できます。これらにかかる手間と費用を削減でき、請求書に不備があった場合の修正や再送付もスムーズです。

    また、受け取った側も整理の手間がなく、電子データのまま請求書を保管できます。紙の請求書では必要だった物理的な保管スペースが不要となり、管理のしやすさや検索性も向上します。

    請求書をWeb化する企業が増えた背景

    Web請求書の導入が増えている主な背景には、デジタル化や効率化の推進、SDGsをはじめとする環境への配慮などがあります。

    近年、企業の業務プロセスのデジタル化が進み、紙の請求書からの移行が促進されています。これは経済産業省がDX推進を呼びかけていることからわかるように、個社にとどまらない社会全体の動きです。

    効率化に関しては先述の通りです。Web請求書は発行や送付にかかる手間や費用はもちろん、保管・管理にかかるコストも削減できます。専用システムの場合は利用料がかかるかもしれませんが、人件費を含むコスト削減効果が、かけた費用を上回るケースが多いです。

    加えて、近年ではSDGsやサステナブルなど環境への配慮が重視されています。Web請求書は紙を一切使用せず、環境に優しい選択肢といえます。そのうえ効率化により働きやすい環境をつくることは、SDGsの「働きがいも経済成長も」「すべての人に健康と福祉を」などの項目にもつながるでしょう。

    Web請求書の作り方

    Web請求書を作る場合、オフィスソフトか専用システムを使うことになるでしょう。組織の規模が小さい、請求書の枚数が少ないといった場合はオフィスソフトでも十分に対応できますが、基本的には専用システムの活用がおすすめです。

    オフィスソフトで作る

    一般的なオフィスソフト(Microsoft ExcelやGoogle スプレッドシートなど)を使う方法です。テンプレートを作成し、必要な情報を入力していくことで、決まった形式の請求書を比較的簡単に作れます。

    オフィスソフトは費用をかけずに簡単に導入できますが、大量の請求書を作成する場合や自動化を求める場合には限界があるでしょう。

    Web請求書システムで作る

    Web請求書専用のシステムやアプリケーションを使い、電子請求書の作成や管理をする方法です。これらのシステムは請求業務に必要な多くの機能を備えており、請求書の作成・管理・送付を効率化できます。

    自動で請求書を作成する機能やクラウドにデータを保管する機能も備えているため、請求業務にかかわる人数が多い、毎月たくさんの請求書を発行しなければならないといった場合に有効です。

    請求書を含むさまざまな帳票に対応したシステム、送付や受取まで代行するサービスなど、優れたシステムも多く登場しています。

    Web請求書のメリット

    Web請求書を導入することで、業務効率化やコスト削減などさまざまな効果を得られるでしょう。Web請求書を導入する5つのメリットを紹介します。

    印刷や郵送にかかるコスト削減

    Web請求書を導入する1つ目のメリットは、「印刷や郵送にかかるコスト削減」です。

    紙の請求書では印刷や郵送にコストと時間がかかりますが、Web請求書はデジタルで送付するため、これらのコストがかかりません。

    業務ややりとりがスムーズになる

    Web請求書を導入する2つ目のメリットは、「業務ややりとりがスムーズになる」ことです。

    Web請求書はデジタルデータでやりとりされるため、請求書の作成や受領、支払い処理などの業務がスムーズに行われます。紙の請求書では郵送や手入力が必要でしたが、Web請求書では自動化やデータの連携が可能となり、業務工数を大きく削減できるでしょう。

    請求書の送付状況はもちろん、支払い状況の確認もリアルタイムで行えるシステムも多いです。会計システムなどと連携させることで、バックオフィス全体の業務効率化を図ることもできます。

    人的ミスの防止

    Web請求書を導入する3つ目のメリットは、「人的ミスの防止」です。

    紙の請求書では手作業での計算や入力が必要であり、人的ミスが発生しやすいです。請求書の枚数が増え、従業員1人あたりの負担が増えるほど疲労も蓄積し、ミスはさらに起こりやすくなるでしょう。

    しかし、Web請求書には自動計算や事前設定など、人的ミスの防止に役立つ機能も多いです。もちろん、システムは人間と違って疲れることもありません。正確な情報で迅速な処理ができるため、取引先からの信頼向上にもつながるでしょう。

    多様な働き方の促進

    Web請求書を導入する4つ目のメリットは、「多様な働き方の促進」です。

    Web請求書はインターネットを通じて作成・送付されるため、場所や時間を問わずに業務を進められます。リモートワークやフレックスタイムなどの多様な働き方に対応し、柔軟な業務環境を実現しやすくなるでしょう。

    これは既存の従業員の負荷を軽減するだけでなく、離職率の低下、採用強化にもつながります。

    従来の働き方であれば育児や介護などの事情で離職せざるを得なかった従業員も、多様な働き方の促進により無理なく仕事を続けられるかもしれません。

    多様な働き方の導入はそれだけで福利厚生としてアピールでき、働きやすい環境をつくることで、就活市場における自社の評判も良くなります。遠隔地の人材も採用しやすくなるため、採用母数も増えるでしょう。

    セキュリティの向上

    Web請求書を導入する5つ目のメリットは、「セキュリティの向上」です。

    特にWeb請求書システムには、データの暗号化やアクセス制限などのセキュリティ対策が施されています。紙の請求書に比べて情報漏えいや紛失のリスクが低く、情報セキュリティの向上が図れるでしょう。

    ただし、紙の請求書では受けることがなかった「サイバー攻撃」のリスクはあります。システムのベンダー側の不具合によるものであっても、情報漏えいがあれば自社の信用にかかわります。強固なセキュリティのシステムを選ぶことが大切です。

    Web請求書導入時の注意点

    Web請求書を導入するメリットは多いですが、いくつか気を付けなければならないこともあります。

    法的な要件について

    Web請求書は紙の請求書と同様に法的な要件を満たす必要があります。特に電子請求書を受領したり、紙の状態で受領した請求書を電子保管したりするには細かな要件を守らなければなりません。

    ただ、これらの要件もWeb請求書システムを活用することでほぼクリアできます。詳しくはこちらの記事で解説しているので、電子化を迷っている企業や、電子化の準備を進めるよう指示された担当者の方はぜひお読みください。

    請求書受領の電子化は義務?要件や対応方法・おすすめサービス比較

    取引先が紙の請求書を希望することも

    Web請求書への移行には、取引先の理解や協力が必要です。中には紙の請求書を希望する取引先もあるかもしれません。導入を進める前に、どのくらいの取引先が協力してくれるのかを確認しておきましょう。

    Web請求書システムの選び方

    紙の請求書からWeb請求書に移行するには、専用のWeb請求書システムの導入がおすすめです。次のポイントを参考に、自社に合ったシステムを選びましょう。

    【自社の課題や規模】

    請求業務のどこに工数がかかっているのかを明確にし、課題解決につながるシステムを選びましょう。また、Web請求書システムは発行や受領の枚数などにより料金が変わるものも多く、自社の規模に合ったものを選ぶことが大切です。

    【機能の過不足】

    請求書作成や管理、自動化など、必要な機能がシステムに備わっているか確認しましょう。また、使わない機能が多すぎると操作の妨げになったり、その機能分費用が高くなったりすることもあります。

    【連携可能なシステム】

    Web請求書システムを会計システムなどと連携させることで、バックオフィス全体の効率化が図れます。

    【法改正への対応とサポート】

    電子請求書に関する法律は5~10年スパンで改正をくり返してきました。今後改正があった際、ベンダー側でそれに対応してくれるものが望ましいです。また、万が一の際に適切なサポートを受けられるかどうか、安心してシステムを導入できるかを検討しましょう。

    電子請求書サービス比較26選 │ 導入メリットや注意点、システムの選び方

    Web請求書システムを導入し、請求業務の効率化を図ろう

    紙の請求書からWeb請求書に移行することで、コスト削減や業務効率化などさまざまなメリットを享受できます。ひいてはSDGsへの取り組みや多様な働き方の推進にもつながり、自社のイメージアップとそれによる競争力強化をも図れるでしょう。

    そのためにおすすめなのが、Web請求書システムの導入です。Web請求書はオフィスソフトでも作成できますが、効率化やミス防止、管理のしやすさなどさまざまな点でWeb請求書システムが勝っています。

    先述の通り、システムの具体的な選び方は下記記事で解説しています。規模別・目的別のおすすめシステムも紹介しているので、ぜひ参考にしてみてください。

    電子請求書サービス比較26選 │ 導入メリットや注意点、システムの選び方

  • クレジットカードの3Dセキュアとは?1.0と2.0の違いと「カゴ落ち」対策

    クレジットカードの3Dセキュアとは?1.0と2.0の違いと「カゴ落ち」対策

    クレジットカードの3Dセキュアとは、IDとパスワードによる本人認証です。カード情報に加え、本人しか知り得ないID・パスワードを入力することで、不正利用のリスクを減らせます。3Dセキュアの2つのバージョンの違いや、導入時の注意点などを解説します。

    クレジットカードの3Dセキュア(本人認証サービス)とは?

    3Dセキュアとは、クレジットカードの本人認証サービスです。Webでクレジット決済をする際、そのカードに紐付けられたIDとパスワードを入力することで本人認証を行い、不正利用を防ぎます。

    3Dセキュア1.0の問題点

    2023年4月現在、3Dセキュアの最新版であり世界標準は「3Dセキュア2.0(EMV 3-Dセキュア)」です。これに対し、本記事では旧バージョンの3Dセキュアを「3Dセキュア1.0」と呼ぶことにします。

    3Dセキュア1.0は2.0に対して問題点もあり、それを改善するために2.0が世界標準となりました。1.0の3つの問題点を紹介します。

    本人認証が都度発生するため手間がかかる

    3Dセキュア1.0の1つ目の問題点は、「本人認証が都度発生するため手間がかかる」ことです。

    詳しくは後述しますが、3Dセキュア2.0はリスクベースの本人認証であり、不正利用が疑われるときのみ本人認証が生じます。これに対し、1.0ではWebでクレジット決済をするたびに本人認証をしなければなりません。

    3Dセキュアでは支払いに使うカードと紐付けられたID・パスワードを入力します。クレジットカードの不正利用を防ぐために、小文字・大文字・英数字を組み合わせた複雑なパスワードを設定している人も多いでしょう。

    支払いのたびにID・パスワードを入力するのは手間がかかり、ユーザビリティを下げる一因となっていました。

    本人認証のポップアップや画面遷移により不信感をもたれることも

    3Dセキュア1.0の2つ目の問題点は、「本人認証のポップアップや画面遷移により不信感をもたれる可能性がある」ことです。

    2.0も1.0も本人認証の際はポップアップや画面遷移が生じますが、2.0では不正利用が疑われない場合は本人認証もいりません。つまり、ポップアップや画面遷移が生じる機会が少ないのです。

    ポップアップや画面遷移を詐欺サイトへの誘導やパスワードの抜き取りと感じる人もいるでしょう。

    3Dセキュア1.0の本人認証が毎回生じるシステムは、機会損失につながりかねません。

    2022年10月、3Dセキュア1.0のチャージバック補償制度が終了

    3Dセキュア1.0の3つ目の問題点は、「2022年10月、3Dセキュア1.0のチャージバック補償制度が終了した」ことです。

    チャージバックとは、クレジットカードの不正利用などの理由で利用者が代金支払いに同意しない場合、クレジット会社がその売上を取り消すことです。この売上取り消しに対する保証がチャージバック補償です。

    2022年10月に3Dセキュア1.0のチャージバック補償を終了することを複数の国際ブランドが発表しており、これ以降は不正利用による売上損失は加盟店が負担しなければなりません。

    不正利用へのリスクヘッジとして、3Dセキュア2.0への切り替えが必要なのです。

    3Dセキュアに代わる3Dセキュア2.0(EMV 3-Dセキュア)とは?

    3Dセキュア1.0に代わる新しい本人認証サービスが3Dセキュア2.0(EMV 3-Dセキュア)です。3Dセキュアの仕組みや1.0から切り替えるメリットを紹介します。

    リスクベース認証により本人認証を実行するか判定

    3Dセキュア2.0ではリスクベース認証により本人認証を実行するか判定します。リスクベース認証とは、不正利用の疑いがある場合のみ本人認証を実行する仕組みです。

    3Dセキュア1.0では本人認証を毎回しなければなりませんでしたが、2.0への切り替えでこの回数がグッと減らせます。不正利用を防ぎながらもユーザビリティを高められるのが、3Dセキュア2.0の特徴です。

    本人認証の機会を減らし、カゴ落ちリスクを軽減できる

    3Dセキュア2.0では本人認証の機会が減ります。本人認証を毎回するのはユーザーにとって面倒なだけでなく、事業者にとってはカゴ落ちリスクの増加につながるでしょう。

    先述の通り、本人認証時のポップアップや画面遷移を不正サイトへの誘導と感じる人もいます。IDやパスワードを忘れてしまい、決済ができない可能性もあります。

    本人認証の機会を減らすことでこれらの事態を防ぎ、カゴ落ちリスクを軽減できるでしょう。

    チャージバック補償を受けられる

    先述の通り、2022年10月に多くの国際ブランドが3Dセキュア1.0のチャージバック補償制度を終了しました。現在、3Dセキュア1.0を利用していてクレジットカードの不正利用が起こっても、チャージバック補償は受けられません。

    2.0への切り替えをしないことは、不正利用発生時のリスクを高めることになるのです。

    3Dセキュア1.0と2.0に共通する問題点

    3Dセキュア1.0と2.0には、3つの共通する問題点があります。これらの問題点について理解し、ユーザーに安心してクレジット決済をしてもらうための対策を取りましょう。

    不正利用を完全に防ぐことはできない

    3Dセキュア1.0と2.0に共通する1つ目の問題点は、「不正利用を完全に防ぐことはできない」ことです。

    たとえばクレジットカード情報に加え、本人認証のためのIDとパスワードも抜き取られていた場合、本人認証をしても不正利用は防げないでしょう。ほかにも、本人認証を突破して不正利用が起こる可能性はあります。

    どんなに対策しても、不正利用を完全に防ぐことはできません。だからこそ、不正利用によるチャージバックのリスクに備え、3Dセキュア2.0の導入が必要なのです。

    本人認証について、ユーザーへの周知が必要

    3Dセキュア1.0と2.0に共通する2つ目の問題点は、「本人認証について、ユーザーへの周知が必要」なことです。

    3Dセキュア2.0では不正利用が疑われる場合に本人認証が行われますが、本人が変わった操作をすることで本人認証が生じることもあります。

    先述の通り、3Dセキュアの本人認証を不正サイトへの誘導と誤認する人もいます。本人認証があること、それは不正利用を防ぐためのものであることを決済の前画面などで周知しておけば、本人認証によるカゴ落ちを防ぎやすくなるでしょう。

    ユーザー側のパスワード管理が必要

    3Dセキュア1.0と2.0に共通する3つ目の問題点は、「ユーザー側のパスワード管理が必要」なことです。

    3DセキュアはIDとパスワードを使った本人認証であり、これを利用するにはユーザー自らがID・パスワードの設定と管理をしなければなりません。ID・パスワードがわからなくなると決済もできなくなり、再設定や問い合わせが必要になります。

    これは加盟店側ではどうしようもないことですが、決済の前画面などで注意を促すくらいはできるでしょう。

    3Dセキュアの導入に必要なこと

    3Dセキュアの導入に必要なことを紹介します。早めに導入を済ませ、ユーザー・事業者ともに安心して利用できるWebサイトを作りましょう。

    3Dセキュアに対応したカードブランドであること

    3Dセキュアを使えるのは、3Dセキュアに対応したカードブランドだけです。ただ、3Dセキュア2.0は世界標準ブランドであり、次のような多くの国際ブランドが対応しています。

    • JCB
    • VIZA
    • MasterCard
    • Diners Club
    • American Express

    事業者のサイトが3Dセキュアに対応していること

    ECサイトや決済システムなど、事業者(加盟店)のサイトが3Dセキュアに対応していなければなりません。導入には3Dセキュアサーバーの運用や個人情報保護法への対応などが必要なため、早めに準備しておきましょう。

    ユーザーがカード会社のサイトで情報登録していること

    3Dセキュアを利用するには、利用ユーザーがカード会社のWebサイトで情報登録をしていなければなりません。本人確認やID・パスワードなどの簡単な手続きでクレジットカードの不正利用を防ぎやすくなるので、早めに済ませておきましょう。

    3Dセキュアによるクレジットカード決済の流れ

    3Dセキュアを導入したWebサイトでのクレジットカード決済がどのように行われるのか、一連の流れを紹介します。

    Step1.ユーザーがカード会社のWebページでID・パスワードを登録する

    3Dセキュアを利用できるのは、カード会社のWebページで情報登録を済ませたユーザーだけです。まずは事業者・ユーザーの双方が3Dセキュア導入の準備を済ませなければなりません。

    Step2.決済画面にカード情報を入力する

    3Dセキュアを利用する・しないにかかわらず、クレジット決済には決済画面へのカード情報の入力が必要です。カード番号・名義・利用期限・セキュリティコード(カード裏の3桁の番号)などを入力します。

    Step3.3Dセキュア1.0では毎回、2.0では不正利用のリスクがあるときに本人認証をする

    カード情報の入力後、3Dセキュア1.0では毎回、2.0では不正利用のリスクがあるときに本人認証が行われます。ここではクレジットカードには書かれていない、ユーザー本人しか知り得ないIDとパスワードを入力します。

    Step4.認証成功後、クレジットカード決済が行われる

    ID・パスワードによる本人認証が成功すると、クレジットカード決済が行われます。3Dセキュアを利用していてもしていなくても、決済の処理や手数料は変わりません。

    ただ、そのクレジット決済が不正利用だった場合、3Dセキュア2.0を利用していれば事業者はチャージバック補償を受けられます。

    3Dセキュア2.0による本人認証を導入し、ユーザビリティの向上と不正利用のリスクヘッジを

    3Dセキュア2.0はユーザビリティとセキュリティの両方を確保した本人認証です。本人認証が発生するのは不正利用の疑いがあるときだけなので、パスワード忘れや画面遷移による不信感などでカゴ落ちが起こるリスクは少ないでしょう。

    3Dセキュアをまだ導入してない企業や1.0を利用している企業は、早めに2.0の導入を済ませましょう。

  • アプリ課金とは?種類・アプリ外課金との違いをわかりやすく解説

    アプリ課金とは?種類・アプリ外課金との違いをわかりやすく解説

    アプリ課金とは、ユーザーがアプリをダウンロードした後に、追加機能・デジタルコンテンツ・ゲーム内アイテム・月額プランなどに対して料金を支払う仕組みです。無料アプリでも、アプリ内の一部機能やコンテンツを有料化すれば、継続的な収益を得られます。 

    さらに、アプリ課金は「アプリ内課金」と「アプリ外課金」に分かれます。アプリ内課金はApp StoreやGoogle Playなどのストア決済を使う方式、アプリ外課金は自社サイトや外部決済ページで支払う方式です。どちらを選ぶかによって、手数料、ユーザー体験、決済手段、運用負荷が変わります。 

    この記事では、アプリ課金の種類、アプリ内課金とアプリ外課金の違い、事業者が外部決済を導入する際の判断ポイントを整理します。 

    アプリ課金とは?ダウンロード後に発生する課金の仕組み 

    アプリ課金は、アプリの利用開始後に発生する支払い全般を指します。たとえば、ゲーム内通貨の購入、広告非表示機能の追加、動画・音楽・漫画アプリの有料コンテンツ、月額制のプレミアムプランなどが該当します。 

    有料アプリとの違いは、課金タイミングです。有料アプリはダウンロード時に料金を支払いますが、アプリ課金はダウンロード後の利用状況に応じて支払いが発生します。基本無料で利用者を集め、必要に応じて課金してもらうモデルと相性がよく、ゲーム、動画配信、学習アプリ、フィットネス、ビジネスツールなど幅広い領域で使われています。 

    ただし、課金方式を設計する際は、単に「どの機能を有料にするか」だけでなく、「どの決済経路で支払ってもらうか」も重要です。アプリ内で完結させるのか、外部サイトやリンク決済へ誘導するのかによって、収益性とユーザー体験が大きく変わります。 

    アプリ課金の主な種類 

    アプリ課金は、提供する商品やサービスの性質に応じて複数のタイプに分かれます。課金タイプを整理しておくと、アプリ内課金とアプリ外課金のどちらを選ぶべきか判断しやすくなります。 

    課金タイプ 主な内容 向いている商材 
    消耗型課金 購入後に使い切るアイテムや回数券を販売する方式 ゲーム内通貨、チケット、レンタル型コンテンツ 
    非消耗型課金 一度購入すれば継続して使える機能やコンテンツを販売する方式 広告非表示、追加機能、買い切りコンテンツ 
    自動更新サブスクリプション 月額・年額などで自動的に継続課金する方式 動画配信、学習アプリ、SaaS、会員制サービス 
    非自動更新サブスクリプション 一定期間のみ利用でき、期限後は再購入が必要な方式 期間限定コンテンツ、短期講座、イベント配信 

    特にサブスクリプション型のアプリでは、解約管理、請求タイミング、返金対応、継続率の分析が重要になります。アプリ内課金を使えばストア側の仕組みに乗せやすい一方、アプリ外課金を使う場合は決済代行サービスや自社システムで継続課金を管理する必要があります。 

    アプリ内課金とアプリ外課金の違い 

    アプリ課金で最も重要なのは、課金処理をどこで行うかです。アプリ内課金は、App StoreやGoogle Playが提供する決済機能を使います。アプリ外課金は、ユーザーを自社サイトや外部決済ページに誘導し、そこで決済を行います。 

    比較項目 アプリ内課金 アプリ外課金 
    決済場所 アプリ内で完結 外部サイト・決済ページで支払い 
    導入しやすさ ストアの仕組みを利用できるため導入しやすい 決済ページ・連携・運用設計が必要 
    手数料 ストア手数料が発生しやすい 決済代行会社の手数料や外部決済の費用を確認 
    ユーザー体験 購入までの導線が短く、安心感がある 決済手段を増やせるが、外部遷移で離脱リスクがある 
    運用管理 返金・税務・管理の一部をストア側に任せやすい 売上管理・返金・顧客対応を自社側で設計する必要がある 
    向いているケース 少額課金・ゲーム内課金・スピード重視 高単価商材・サブスク・多様な決済手段を用意したい場合 

    アプリ内課金はユーザーにとってわかりやすく、決済までの導線が短い点が強みです。一方、アプリ外課金はクレジットカード、QRコード決済、後払い、銀行振込など、より多様な決済手段を用意しやすい点が特徴です。KOMOJUやDGフィナンシャルテクノロジーなどの競合記事でも、アプリ外課金は外部ページへ遷移する一方で、決済手段の拡張や手数料設計の柔軟性を持つ方式として整理されています。 

    アプリ内課金が向いているケース 

    アプリ内課金は、購入完了までの操作をなるべく短くしたいアプリに向いています。ゲーム内アイテムや少額課金のように、ユーザーの購入意欲が高まったタイミングでそのまま決済してもらう商材では、外部サイトに移動させるよりもアプリ内で完結した方が離脱を抑えやすくなります。 

    また、初期の開発・決済運用をシンプルにしたい場合にも有効です。ストア決済を使えば、決済処理、一定の返金対応、購入履歴管理などをプラットフォーム側の仕組みに乗せられます。自社で決済ページを作り込み、複数決済手段を個別管理する体制がない場合は、アプリ内課金から始める方が現実的です。 

    ただし、手数料や販売条件はプラットフォームのルールに左右されます。日本ではスマホソフトウェア競争促進法の全面施行により外部決済の選択肢が広がっていますが、AppleやGoogleの手数料・報告・表示ルールは随時変わる可能性があります。アプリ内課金を使う場合も、最新の公式条件を確認することが重要です。 

    アプリ外課金が向いているケース 

    アプリ外課金は、決済手段の選択肢を増やしたい場合や、手数料構造を見直したい場合に検討しやすい方式です。たとえば、月額制の学習アプリ、動画配信サービス、オンラインサロン、BtoB向けアプリ、デジタルコンテンツ販売などでは、クレジットカード以外の決済や請求管理を組み合わせたいケースがあります。 

    アプリ外課金では、リンク決済、オンライン決済、サブスク決済、請求書払いなどを組み合わせられます。これにより、ユーザー層や商材単価に合わせて支払い方法を設計しやすくなります。たとえば、法人向けアプリなら請求書払い、個人向けサブスクならクレジットカードとキャリア決済、高単価コンテンツなら分割払いや後払いを検討できます。 

    一方で、外部決済は「決済ページへ遷移する」「ユーザーに再ログインや情報入力を求める」「アプリに戻る導線を設計する」といった課題があります。決済完了後にアプリ上の権限付与が遅れると、問い合わせや離脱につながるため、決済システムとアプリ側の会員情報・利用権限を連携させる設計が必要です。

    リンク決済・オンライン決済・サブスク決済について詳しく知る

    アプリ外課金を導入する際に見るべきポイント 

    アプリ外課金を導入する場合、単に決済手数料が安いサービスを選ぶだけでは不十分です。アプリの収益モデル、ユーザー層、決済頻度、返金対応、サブスク管理、セキュリティ要件まで含めて比較する必要があります。 

    比較ポイント 確認内容 
    対応決済手段 カード、QRコード、キャリア決済、後払い、銀行振込、請求書払いに対応できるか 
    継続課金機能 月額・年額課金、無料トライアル、プラン変更、解約処理に対応できるか 
    アプリ連携 会員ID、購入履歴、利用権限、決済完了通知をアプリ側と連携できるか 
    決済ページのUX スマホ画面で入力しやすいか、ブランド感を損なわないか、離脱しにくいか 
    セキュリティ カード情報非保持、PCI DSS、3Dセキュア、本人認証、不正検知に対応しているか 
    入金・返金対応 入金サイクル、返金処理、キャンセル対応、チャージバック時のフローが明確か 

    特にサブスク型アプリでは、初回決済だけでなく、継続課金の失敗、カード有効期限切れ、プラン変更、解約、返金の管理が重要です。決済代行サービスを使う場合は、管理画面で継続課金や決済履歴を確認できるか、APIやWebhookでアプリ側に決済結果を反映できるかを確認しましょう。 

    スマホ法以降に外部決済を検討する際の注意点 

    日本では、スマートフォン向けのソフトウェアやアプリストアの競争環境を整えるため、スマホソフトウェア競争促進法が全面施行されています。公正取引委員会は、モバイルOS、アプリストア、ブラウザ、検索エンジンなどを対象に、一定の義務を課す制度として説明しています。 

    これにより、アプリ事業者にとって外部決済や代替決済を検討しやすい環境は広がっています。ただし、アプリ外課金を導入すれば必ず手数料が大幅に下がるとは限りません。Apple Developerの日本向け情報でも、代替決済や外部リンク経由の販売にはコミッションや報告義務が定められています。 

    したがって、外部決済を導入する際は、ストア手数料だけでなく、決済代行手数料、開発費、運用工数、税務・返金対応、ユーザー離脱率を含めた総コストで比較する必要があります。アプリ内課金と外部決済を併用する場合は、どちらの導線を主導線にするか、ユーザーへどのように案内するかも重要です。 

    アプリ課金の方式別に見る向き・不向き 

    事業モデル 向いている課金方式 判断ポイント 
    ゲームアプリ アプリ内課金中心 少額・即時購入が多いため、決済導線の短さを重視 
    動画・音楽・漫画アプリ アプリ内課金または外部サブスク決済 手数料、プラン設計、外部サイト誘導の許容度で判断 
    学習・オンライン講座アプリ 外部決済・サブスク決済 月額、年額、コース課金、法人契約に対応しやすい 
    BtoB向け業務アプリ 外部決済・請求書払い 法人請求、見積、請求書、契約管理との連携が重要 
    コミュニティ・オンラインサロン 外部決済・リンク決済 会員管理、継続課金、入退会管理との連携を重視 

    アプリ課金では、すべての事業者に共通する正解はありません。アプリ内でスムーズに購入してもらうことを重視するならアプリ内課金、手数料や決済手段、顧客管理を柔軟に設計したいならアプリ外課金が候補になります。 

    導入前に確認すべき注意点 

    アプリ課金の設計では、法規制やプラットフォーム規約だけでなく、ユーザー体験と運用体制の両方を確認する必要があります。特に外部決済を導入する場合は、決済導線が複雑になるほど離脱や問い合わせが増えやすくなります。 

    まず、購入ボタンから決済完了までの流れを短くすることが重要です。アプリから外部ページへ遷移した後、決済完了後にアプリへ戻る導線がわかりにくいと、ユーザーは「支払ったのに使えない」と感じます。決済完了通知、権限付与、メール通知、購入履歴の表示まで一連の体験として設計しましょう。 

    次に、返金・キャンセル・チャージバックの対応方針を決めておく必要があります。デジタルコンテンツやサブスクでは、利用開始後の返金可否、解約タイミング、日割り対応の有無などを明確にしておかないと、ユーザー対応の負担が増えます。 

    最後に、ストア規約と決済サービスの条件を必ず確認してください。外部決済が認められる範囲、表示できる文言、リンク設置の条件、手数料や報告義務は変更される可能性があります。公開前に最新の公式情報を確認し、法務・開発・カスタマーサポートを含めた運用体制を整えることが重要です。 

    よくある質問 

    アプリ課金とは何ですか? 

    アプリ課金とは、アプリのダウンロード後に追加機能、ゲーム内アイテム、デジタルコンテンツ、月額プランなどへ支払う課金方式です。有料アプリのようにダウンロード時に支払う料金とは区別されます。 

    アプリ内課金とアプリ外課金の違いは何ですか? 

    アプリ内課金はApp StoreやGoogle Playなどのストア決済を使い、アプリ内で支払いが完結します。アプリ外課金は、自社サイトや外部決済ページにユーザーを誘導して支払ってもらう方式です。 

    アプリ外課金を使えば必ず手数料を下げられますか? 

    必ずしも下がるとは限りません。決済代行手数料、外部決済の開発費、運用工数、ストア側のコミッションや報告義務を含めて比較する必要があります。 

    サブスクアプリにはどちらの課金方式が向いていますか? 

    少額でアプリ内完結を重視するならアプリ内課金が向いています。法人契約、複数プラン、請求書払い、外部サイトでの会員管理を重視する場合は、アプリ外課金やサブスク決済サービスが候補になります。 

    アプリ外課金にはどのような決済サービスが使えますか? 

    オンライン決済、リンク決済、サブスク決済、決済代行サービスなどが候補になります。アプリ側との会員連携、決済完了通知、継続課金管理、返金対応のしやすさを確認して選ぶことが重要です。

    リンク決済・オンライン決済・サブスク決済・決済代行サービスについて詳しく知る 

    まとめ 

    アプリ課金は、アプリのダウンロード後に追加機能やコンテンツへ支払ってもらう収益化手段です。主な方式には、消耗型、非消耗型、自動更新サブスクリプション、非自動更新サブスクリプションがあります。 

    アプリ内課金は導線が短く、ユーザーにとって購入しやすい点が強みです。一方、アプリ外課金は決済手段や料金設計の自由度が高く、サブスク、法人向けアプリ、高単価コンテンツと相性があります。 

    外部決済を導入する場合は、手数料だけでなく、ユーザー体験、アプリ連携、返金対応、セキュリティ、ストア規約を含めて検討しましょう。既存のオンライン決済・リンク決済・サブスク決済サービスを活用すれば、決済システムの開発負担を抑えながら、アプリ外課金の導入を進めやすくなります。 

    オンライン決済サービスおすすめ比較24選|導入費用・手数料・タイプ別の選び方・メリット