投稿者: 木下 環|決済端末と予約システムの専門家

  • QRコード決済の手数料一覧で比較!最安は?無料はある?

    QRコード決済の手数料一覧で比較!最安は?無料はある?

    QRコード決済は、スマホで支払いを完了できるキャッシュレス決済として、多くの店舗で導入されています。

    QRコード決済はサービスによって手数料が異なります。

    この記事では、QRコード決済の手数料を比較一覧表 ▼で確認し、店舗に導入する際の選び方を解説します。最安のサービスを知りたい方や、費用を抑えてQRコード決済を導入したい方は、ぜひ参考にしてください。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]
    QRコード決済とは?

    QRコード決済とは、スマホの決済アプリを使い、QRコードやバーコードを読み取って支払うキャッシュレス決済です。PayPay、楽天ペイ、au PAY、d払いなどが代表的なサービスです。

    QRコードを掲示するだけで決済を受け付けられ、専用の決済端末は不要です。ただし、店舗側には契約したサービスに応じた決済手数料が発生します。

    QRコード決済の導入にかかる費用と手数料

    QRコード決済の導入・運用にかかる費用は、主に以下の4つです。

    QRコード決済は、初期費用・月額費用0円で導入できるサービスが多く、主な負担は決済手数料です。

    費用・手数料相場内容
    初期費用0円が一般的導入時に発生する費用。多くのサービスで無料だが、一部の有料プランでは初期費用が発生する。
    月額費用0円が一般的毎月発生する固定費。無料プランが中心だが、月額1,980円(税別)などの有料プランもある。
    決済手数料通常約1.6〜3.0%(税別)決済金額に応じて発生する手数料。サービスや料金プランによって料率が異なる。
    入金・振込手数料0〜330円程度/回売上金を銀行口座へ振り込む際の手数料。振込先の銀行や入金方法によって異なる。
    QRコード決済の導入にかかる費用と手数料

    QRコード決済の手数料を一覧で比較

    以下の表では、主要なQRコード決済サービスの決済手数料に加えて、初期費用、月額費用、入金手数料を比較しています。

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    QRコード決済の手数料が一番安いのは?

    主要なQRコード決済サービスで決済手数料が最も安いのは、PayPayの1.60%(税別)です。ただし、月額1,980円(税別)の「PayPayマイストア ライトプラン」への加入など、適用条件があります。

    月額費用をかけずに導入する場合は、PayPayの制限プランが決済手数料1.98%(税別)で最も安くなります。

    QRコード決済の売上が多い店舗ではライトプラン、売上が少ない店舗では制限プランがおすすめです。詳しくはこちらの記事をご確認ください。

    手数料が無料のQRコード決済サービスはまだある?

    現在、完全無料で利用できるQRコード決済サービスは存在しません。ただし、期間限定で手数料が無料になるキャンペーンは実施されています。

    例えば、d払いでは、新規加盟店を対象に最大6か月間の決済手数料無料キャンペーンを実施しています。

    QRコード決済サービスは、もともと「手数料無料」や「高額キャッシュバック」などのキャンペーンで急速に広まりました。しかし、2021年10月を境に、主要サービス各社は決済手数料を有料化しています。

    当初はユーザーや加盟店の拡大を優先し、PayPayなどが「決済手数料0円」や「総額1億円還元キャンペーン」といった大規模施策を展開していました。ですが、ある程度の普及が進んだことから、各社は段階的に有料化に踏み切ったという背景があります。

    ここからは各サービスの手数料・料金・特徴を解説します。

    PayPay
    PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。

    最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。

    個人事業主のPayPay導入に関する記事もご覧ください。

    プラン無料プラン / マイストア ライトプラン
    初期費用無料プラン:0円 / ライトプラン:1,980円(税別)
    月額費用無料プラン:0円 / ライトプラン:1,980円(税別)
    決済手数料無料プラン:1.98%(税別) / ライトプラン:1.60%(税別)
    入金サイクルPayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後
    入金手数料月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別)
    ※ライトプランはキャンペーン適用で初期費用0円、月額費用が最大2か月間無料。決済手数料1.60%の適用には条件があります。

    楽天ペイ

    楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。

    楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。

    決済サービス楽天ペイ
    初期費用無料
    月額費用通常:0円、ライト:0円、スタンダード:2,200円(税込)
    決済手数料通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別
    入金サイクル楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能
    入金手数料楽天銀行は無料、その他の金融機関は330円/回
    ※ライトプラン・スタンダードプランの優遇料率には、中小事業者であることや年間キャッシュレス決済額などの適用条件があります。スタンダードプランには2年以上の継続利用条件があります。

    au PAY

    au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。

    入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。

    決済サービスau PAY
    初期費用無料
    月額費用無料
    決済手数料2.60%
    入金サイクル月1回・月2回
    (1~15日分:翌月15日入金、16~末日分:翌月末入金)
    ※早期振込サービスで最短で翌々営業日
    入金手数料無料
    ※早期振込サービス:210円→無料

    詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払い・メルペイ

    d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。

    2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。

    一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。

    決済サービスd払い(メルペイ)
    初期費用無料
    月額費用無料
    決済手数料2.6%
    (メルペイとの
    共通QRコードの場合)
    入金サイクル月1回・月2回
    (1~15日分:当月25日入金、16~末日分:翌月10日入金)
    入金手数料入金額が1万円以上:無料
    入金額が1万円未満:200円

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html

    その他のQRコード決済サービス

    主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。

    FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。

    Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。

    QRコード決済の2つの導入方法と選び方

    QRコード決済の導入方法には、決済事業者との直接契約と、決済代行サービス経由での契約の2種類があります。

    QRコード決済サービスとの直接契約

    PayPayや楽天ペイ、au PAYなどの決済事業者と個別に契約する方法です。

    初期費用・月額費用0円で導入できるサービスが多く、必要な決済ブランドだけを選べます。一方、複数のサービスを導入する場合は、それぞれ契約手続きが必要で、売上管理や入金確認も個別に行う必要があります。

    PayPayなど1〜2ブランドだけを導入する店舗には、決済手数料を抑えられる直接契約がおすすめです。例えば、PayPayの直接契約は1.98%(税別)、Airペイ経由では2.95%(税別)です。

    決済代行サービス経由での契約

    AirペイやSquareなどの決済代行サービスを通じて、複数のQRコード決済をまとめて導入する方法です。

    QRコード決済に加えて、クレジットカードや電子マネーにも対応でき、売上や入金を一元管理できるのがメリットです。

    決済代行サービスでは、各社が提供する決済端末を使って支払いを受け付けます。中でも、複数の決済方法にまとめて対応できるマルチ決済端末がおすすめです。

    QRコード決済に対応したおすすめマルチ決済端末9選

    複数のQRコード決済をまとめて導入するなら、マルチ決済端末がおすすめです。PayPayや楽天ペイなどのQRコード決済に加え、クレジットカードや電子マネーにも対応でき、決済受付や売上管理をまとめられます。

    ただし、対応する決済ブランドや決済手数料、端末費用はサービスによって異なります。

    決済代行サービスのQRコード決済手数料を一覧で比較

    主要な決済代行サービスのQRコード決済手数料、初期費用、月額費用を一覧で比較しました。

    同じQRコード決済ブランドでも、契約する決済代行サービスによって手数料が異なるため、利用するブランドの料率と固定費を確認することが重要です。

    [orend-payment-terminal-explorer]
    {
    "supportsQrCode": true,
    "sort": "recommended",
    "initialDisplayMode": "table",
    "detailContentVariant": "qr-code",
    "tableOrientation": "horizontal",
    "showFilterBar": false,
    "showCompareButton": false,
    "showRank": false,
    "tableRows": "rating,qrCodeFee,electronicMoneyFee,creditCardFee,terminalCost,monthlyCost,paymentCycle"
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    "initialDisplayMode": "compact-card",
    "showFilterBar": false,
    "showCompareButton": false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    "sort": "recommended",
    "initialDisplayMode": "detail",
    "detailContentVariant": "qr-code",
    "showFilterBar": false,
    "showCompareButton": false
    }
    [/orend-payment-terminal-explorer]

    QRコード決済を導入する3つのメリット

    QRコード決済には、導入費用を抑えられることや、キャンペーンを集客に活用できることなどのメリットがあります。

    専用の決済端末なしで導入できる

    QRコード決済は、専用の決済端末を購入せずに導入できるのがメリットです。

    決済サービスとの契約後、店舗にQRコードを掲示するだけで支払いを受け付けられます。クレジットカード決済のようにカードリーダーを用意する必要がなく、初期費用0円で始められるサービスも多くあります。

    ポイント還元やキャンペーンを集客に活用できる

    PayPayや楽天ペイなどでは、ポイント還元やクーポン配布などのキャンペーンが実施されています。

    キャンペーンをきっかけに来店する顧客の獲得や、リピーターの増加が期待できます。店舗独自の割引を実施しなくても、決済サービス側のキャンペーンを集客に活用できる点がメリットです。

    海外のQRコード決済に対応すれば訪日外国人の集客につながる

    Alipay+やWeChat Payなど、海外で普及しているQRコード決済に対応することで、訪日外国人が普段使っている決済アプリで支払えるようになります。

    現金の両替やクレジットカードを必要としない支払い方法を提供できるため、外国人観光客が多い飲食店や小売店では、インバウンド需要の取り込みにつながります。

    QRコード決済を導入する3つのデメリット・注意点

    QRコード決済は低コストで導入できますが、複数サービスの管理負担や通信環境への依存には注意が必要です。

    複数のQRコードを掲示するとレジ周りが煩雑になる

    PayPayや楽天ペイなどを個別に導入すると、サービスごとにQRコードを掲示する必要がある場合があります。

    対応ブランドが増えるほどレジ周りが煩雑になり、顧客が支払い時に迷う原因にもなります。

    複数のQRコード決済を導入する場合は、複数ブランドを1度に導入できる決済代行サービスがおすすめです。

    サービスごとに決済確認や売上管理が必要になる

    QRコード決済サービスと個別に契約すると、サービスごとに管理画面や入金サイクルが異なります。

    売上の確認や入金額の照合を個別に行う必要があり、経理業務の負担が増える点がデメリットです。

    複数ブランドの売上や入金を一元管理したい場合は、決済代行サービスがおすすめです。

    スマホや通信環境によっては決済できない

    QRコード決済はスマホの決済アプリを使用するため、顧客のスマホが電池切れになった場合や、通信環境が悪い場合は決済できないことがあります。

    また、アプリや決済サービス側のシステム障害で利用できなくなる可能性もあります。

    万が一のトラブルに備えて、現金やクレジットカードなど、別の支払い方法も用意しておくことが重要です。

    まとめ

    QRコード決済の手数料は、サービスや契約方法によって異なります。PayPayは直接契約で1.98%(税別)、有料プランの適用条件を満たせば1.60%(税別)で導入できます。

    PayPayなど1〜2ブランドだけなら直接契約、複数のQRコード決済やクレジットカード・電子マネーを導入するなら決済代行サービスがおすすめです。決済手数料だけでなく、月額費用や入金サイクル、売上管理の負担も考慮して選ぶことが重要です。

    QRコード決済は、専用端末なしで導入できるサービスも多く、初期費用を抑えてキャッシュレス決済に対応できます。必要な決済ブランドと手数料、月額費用をもとに選んでください。
  • キャッシュレス決済の導入方法とは?必要な機器・費用・流れ・選び方を解説

    キャッシュレス決済の導入方法とは?必要な機器・費用・流れ・選び方を解説

    キャッシュレス決済を導入すると、現金を持たない顧客にも販売機会を確保できます。現金の受け渡しが減るため、会計時間の短縮やレジ締めの負担軽減にもつながります。

    一方で、導入前には端末代や決済手数料だけでなく、月額費用、振込手数料、入金サイクルまで確認しなければなりません。サービスごとに費用体系や対応する決済手段が異なるからです。

    この記事では、店舗にキャッシュレス決済を導入する際に必要な機器、費用、手続きの流れ、サービスの選び方を解説します。

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめのキャッシュレス決済端末”}}[/post-setting]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済とは

    キャッシュレス決済とは、紙幣や硬貨を使わずに代金を支払う方法です。店舗では、クレジットカード、電子マネー、QRコード決済が広く使われています。

    支払い方法は異なりますが、決済情報や売上がデータとして記録される点は共通しています。会計業務の効率化と顧客の利便性向上を同時に実現できることが、店舗にとっての大きな利点です。

    決済手段仕組み顧客の支払い方法店舗側に必要なもの
    クレジットカードカード会社が代金を立て替え、後日顧客へ請求するカードの差し込み、タッチ、磁気読み取りカード対応の決済端末
    電子マネーカードやスマートフォンに登録された残高などから支払うカードやスマートフォンを端末にかざす電子マネー対応の決済端末
    QRコード決済決済アプリと店舗の決済情報を連携して支払うQRコードを読み取る、または顧客が提示する決済端末、スマートフォン、タブレットなど

    複数の決済手段を導入する場合でも、それぞれに別の端末が必要になるとは限りません。カード、電子マネー、QRコード決済を1台で処理できるマルチ決済端末もあります。

    キャッシュレス決済を導入する方法

    店舗がキャッシュレス決済を始める方法は、大きく3つあります。一般的な店舗では、複数の支払い方法をまとめて申し込める決済代行サービスを利用します。

    決済代行サービスとは、クレジットカード、電子マネー、QRコード決済などの契約や売上管理をまとめて行うサービスです。支払い方法ごとに別々の会社へ申し込む必要がないため、初めて導入する店舗でも管理の負担を抑えられます。

    導入方法仕組み導入できる支払い方法おすすめの店舗
    決済代行サービスを利用する1つのサービスへ申し込み、複数の支払い方法をまとめて導入するクレジットカード、電子マネー、QRコード決済など初めてキャッシュレス決済を導入する店舗
    決済会社と個別に契約するカード会社やQRコード決済会社と、それぞれ契約する契約した支払い方法のみ契約や入金を自社で細かく管理できる事業者
    QRコード決済だけを導入する店頭のQRコードを顧客に読み取ってもらうQRコード決済少ない機器で導入を始める店舗

    決済代行サービスを利用する

    個人事業主や中小店舗では、決済代行サービスを利用する方法が基本です。1回の申し込みで複数の決済手段を導入でき、売上や入金も一つの管理画面で確認できます。

    決済端末もサービス提供会社から購入または貸与されるため、店舗が対応機器を一から探す必要はありません。クレジットカード、電子マネー、QRコード決済をまとめて導入するなら、この方法を選んでください。

    決済会社と個別に契約する

    決済会社と個別に契約する方法では、カード会社やQRコード決済会社へそれぞれ申し込みます。契約条件を個別に確認できる一方で、審査、問い合わせ、入金管理も契約先ごとに分かれます。

    複数の契約を管理する必要があるため、初めて導入する店舗にはおすすめしません。決済売上が大きく、社内に契約管理の担当者がいる事業者が選ぶ方法です。

    QRコード決済だけを導入する

    最初にQRコード決済だけを導入する方法もあります。店舗に設置したQRコードを顧客のスマートフォンで読み取ってもらう方式では、専用のカードリーダーが不要な場合があります。

    ただし、クレジットカードや電子マネーを使う顧客には対応できません。将来的に支払い方法を増やす予定がある店舗では、最初から複数の決済手段に対応した端末を導入したほうが、機器の入れ替えや再契約を防げます。

    キャッシュレス決済の導入に必要な機器と環境

    キャッシュレス決済を導入するには、決済情報を読み取る端末と、決済データを送信する通信環境が必要です。ただし、店舗側がすべての機器を購入するわけではありません。決済端末は、サービス提供会社から購入、貸与、無償提供されるケースがあります。

    最初に確認するべきなのは、導入する決済端末の種類です。キャッシュレス決済端末は、大きく分けてスマートフォンやタブレットと接続するタイプと、端末だけで決済を完了できる一体型タイプがあります。

    接続型の端末は、カードリーダーとスマートフォンまたはタブレットを組み合わせて使います。一体型端末には画面や通信機能が内蔵されているため、別の操作端末が不要な場合もあります。

    機器・環境主な役割必要確認するポイント
    決済端末カード、電子マネー、QRコードなどの決済情報を読み取る原則必要対応する決済手段と、購入・貸与・無償提供の条件を確認する
    スマートフォン・タブレット決済金額の入力やアプリの操作、売上確認に使うサービスによる一体型端末では不要な場合があるため、申込前に確認する
    インターネット環境決済情報を決済事業者へ送信する必要Wi-Fiまたはモバイル通信が安定して利用できるか確認する
    電源・充電環境決済端末やタブレットを稼働させる必要レジ周辺のコンセント数と、営業中の充電方法を確認する
    レシートプリンター紙の利用明細を発行する任意電子レシートで代用できる場合は導入不要
    POSレジ会計、商品、売上情報をまとめて管理する任意既存のPOSレジと決済端末が連携できるか確認する

    決済端末は、店舗の会計場所を基準に選びます。レジカウンターで会計する店舗では据え置き型端末、客席や店外で会計する店舗では持ち運びできる端末が有効です。

    インターネット環境も欠かせません。通信が途切れると、決済処理に時間がかかったり、決済そのものが完了しなかったりします。地下店舗、移動販売、イベント会場では、申込前に通信状況を確認してください。

    また、Wi-Fiがあっても、店内のすべての場所で安定してつながるとは限りません。客席で会計する飲食店では、実際に端末を使う場所まで電波が届くか確認します。

    紙のレシートを発行する場合は、プリンターとロール紙も必要です。メールやSMSで電子レシートを送れるサービスもあるため、レシートプリンターは店舗の運用に応じて判断すれば問題ありません。

    POSレジはキャッシュレス決済を行うための必須機器ではありません。ただし、決済端末と連携すれば、会計金額の二重入力を防ぎ、現金とキャッシュレスの売上をまとめて管理できます。

    キャッシュレス決済の導入にかかる費用

    キャッシュレス決済の費用は、導入時に発生する費用と、利用開始後に継続して発生する費用に分かれます。決済手数料だけを見て契約すると、月額費用や振込手数料によって総コストが増える場合があります。

    サービスを選ぶ際は、初期費用から解約時の費用まで含めた総コストを確認してください。

    費用項目発生する時期主な課金方法確認するポイント
    初期費用契約時一括登録料、設定費、工事費の有無
    端末代導入時一括または分割無償提供の条件、貸与期間、返却義務
    月額費用毎月定額決済件数が少ない月も発生するか
    決済手数料決済ごと売上金額に対する割合決済手段や契約プランによる料率の違い
    振込手数料売上入金時振込ごと無料条件、金融機関による違い
    解約費用解約時一括最低利用期間、違約金、端末返却費

    初期費用や端末代が無料でも、一定期間の利用や指定口座の開設が条件になる場合があります。無料という表示だけで判断せず、適用条件まで確認することが重要です。

    特に注意するべきなのが決済手数料です。売上が増えるほど負担額も増えるため、わずかな料率差でも年間では大きな費用差になります。月間のキャッシュレス売上を想定し、実際の負担額を計算してください。

    キャッシュレス決済を導入する流れと期間

    キャッシュレス決済は、申し込んだ直後から利用できるとは限りません。申込後に加盟店審査を受け、端末の受取や初期設定を終えてから運用を開始します。

    導入までの期間は、サービス、業種、申請する決済ブランド、提出書類の内容によって異なります。QRコード決済だけを導入する場合は比較的短期間で始められることがありますが、カードや電子マネーもまとめて申し込む場合は、審査に数週間かかるケースもあります。

    手順行うこと主な準備物
    1. 導入条件を整理する対応する決済手段、予算、必要な端末、POSレジ連携の有無を決める月間売上、利用客の決済傾向、現在のレジ環境
    2. サービスへ申し込む店舗情報、代表者情報、入金先口座などを登録する本人確認書類、店舗確認書類、口座情報など
    3. 加盟店審査を受ける決済事業者やカード会社が、業種や取扱商品、店舗情報を確認する追加書類を求められた場合は速やかに提出する
    4. 端末を受け取る審査通過後に決済端末や周辺機器を受け取る端末の設置場所、電源、通信環境
    5. 初期設定を行う通信設定、アプリ連携、レシート設定、POSレジ連携を行うWi-Fi情報、ログイン情報、接続するレジ
    6. テスト決済を行う決済、取消、返金、レシート発行、売上確認を試す少額決済に使うカードや決済アプリ
    7. 利用を開始するスタッフへ操作方法を共有し、通常営業で利用する操作マニュアル、障害時の対応ルール

    審査が止まる主な原因は、書類不足や申込内容との不一致です。店舗名、所在地、代表者名、口座名義が提出書類と一致しているか確認してください。

    開業日やキャンペーン開始日に合わせて導入する場合は、予定日の直前に申し込むべきではありません。審査、端末配送、初期設定、スタッフ研修まで含めて導入日を決めることが重要です。

    キャッシュレス決済サービスの選び方

    キャッシュレス決済サービスは、決済手数料の低さだけでは決められません。対応ブランド、入金条件、POSレジ連携、サポート体制まで含めて判断する必要があります。

    店舗で必要な機能を先に整理し、その条件を満たすサービスに絞ってください。費用だけで選ぶと、導入後に会計業務が増えたり、必要な決済手段に対応できなかったりします。

    決済手数料と総コストを確認する

    決済手数料は、キャッシュレス決済の売上ごとに差し引かれる費用です。料率が低くても、月額費用や端末代が高ければ、店舗が負担する金額は下がりません。

    比較する際は、毎月発生する費用をまとめて計算してください。

    費用項目確認内容総コストへの影響
    決済手数料決済手段別の料率売上が増えるほど負担も増える
    月額費用プラン料金、通信費売上が少ない月も固定で発生する
    端末代購入、分割、貸与初期負担と解約時の費用に影響する
    振込手数料1回ごとの費用入金回数が多いほど負担が増える
    解約費用違約金、端末残債、返送料短期解約時の負担になる

    最も重要なのは、月間売上に対して実際にいくら支払うかです。決済手数料の数字だけでなく、年間の総コストで判断してください。

    対応する決済ブランドを確認する

    利用できる決済ブランドは、サービスごとに異なります。カード決済に対応していても、すべての国際ブランドを利用できるとは限りません。

    電子マネーやQRコード決済も同様です。店舗の利用客が使う支払い方法を優先して選ぶ必要があります。

    決済手段確認する内容判断の基準
    クレジットカード対応する国際ブランド、タッチ決済国内客と訪日客の利用状況
    電子マネー交通系、流通系などの対応範囲通勤客や少額決済の比率
    QRコード決済対応する決済アプリ既存顧客が利用するサービス

    対応ブランドは多ければよいというものではありません。契約先や管理画面が増えると、売上管理が複雑になる場合があります。来店客の利用状況をもとに、必要な決済ブランドを選んでください。

    入金サイクルと振込条件を確認する

    キャッシュレス決済の売上は、決済後すぐに店舗口座へ入金されるとは限りません。サービスごとに締め日と振込日が決められています。

    仕入れ、家賃、人件費などの支払いが多い店舗では、入金サイクルが資金繰りに直結します。

    確認項目確認する内容店舗運営への影響
    入金回数毎日、週1回、月数回など回数が多いほど売上を早く現金化できる
    締め日と振込日売上の集計期間と入金日支払日とのずれを把握できる
    振込手数料無料条件と1回ごとの費用入金回数によって負担が変わる
    入金先口座指定銀行の有無新規口座の開設が必要になる場合がある

    入金回数が多くても、毎回振込手数料が発生すればコストは増えます。入金までの早さと振込条件は必ずセットで確認してください。

    POSレジとの連携可否を確認する

    POSレジと決済端末を連携すると、レジで入力した会計金額が決済端末へ自動で送られます。端末へ金額を入力し直す必要がなくなり、入力ミスや二重計上を防げます。

    現金、カード、電子マネー、QRコード決済の売上もまとめて管理できます。日次のレジ締めや会計ソフトへの入力負担も減らせます。

    すでにPOSレジを利用している店舗は、現在のレジと連携できる決済サービスを選んでください。連携できないサービスを導入すると、会計操作や売上集計が別々になり、店舗業務が増えます。

    サポート体制を確認する

    決済端末に不具合が起きると、キャッシュレスで会計できなくなります。問題が発生したときに、店舗の営業時間内に問い合わせられるか確認してください。

    サポート項目確認する内容注意点
    問い合わせ方法電話、チャット、メール緊急時に電話で連絡できるか
    受付時間平日のみ、土日対応、24時間対応店舗の営業時間中に利用できるか
    端末交換故障時の交換方法と日数交換まで決済できない可能性がある
    訪問対応現地設定や故障対応の有無有料対応になる場合がある
    操作支援マニュアル、動画、初期設定支援スタッフ研修に利用できるか

    飲食店や小売店のように土日や夜間も営業する店舗では、平日の日中しか対応しない窓口では不十分です。店舗の営業時間をカバーできるサポート体制を選んでください。

    キャッシュレス決済を導入する際の注意点

    キャッシュレス決済を導入すると会計業務は効率化しますが、現金決済にはなかった管理も発生します。契約条件だけでなく、導入後の店舗運用まで事前に決めておく必要があります。

    • 通信障害時の会計方法を決めておく
    • 通信できない状態では、決済を処理できない端末があります。現金決済への切り替えや予備回線の利用方法を決めてください。
    • 解約条件と端末の扱いを確認する
    • 最低利用期間、違約金、端末残債、返却義務を確認します。無料端末でも、途中解約時に費用が発生する場合があります。
    • 取消と返金の手順を統一する
    • 決済の取消方法は、サービスや処理のタイミングによって異なります。POSレジと決済端末の両方で操作が必要になる場合もあります。
    • 現金でも会計できる状態を残す
    • 端末故障、通信障害、顧客側の残高不足に備え、現金決済を完全になくさない運用が基本です。
    • スタッフ全員へ操作方法を共有する
    • 決済、取消、レシート再発行、締め処理まで研修します。担当者しか操作できない状態では、欠勤時に店舗運営へ影響が出ます。

    キャッシュレス決済の導入では、端末の価格や決済手数料だけに注目してはいけません。必要な機器、総コスト、対応ブランド、入金サイクル、POSレジ連携、サポート体制をまとめて判断することが重要です。

    店舗の会計方法と利用客の支払い傾向を整理し、必要な機能を備えたサービスを選んでください。

    キャッシュレス決済を導入するメリット

    キャッシュレス決済の導入には、顧客の利便性を高めるだけでなく、店舗の会計業務や売上管理を効率化する効果があります。現金を持たない顧客にも対応できるため、販売機会の損失を防ぐ施策としても有効です。

    現金を持たない顧客の販売機会を確保できる

    クレジットカードやスマートフォンで支払う顧客が来店した際、現金決済にしか対応していない店舗では購入を断念される可能性があります。

    キャッシュレス決済を導入すれば、手持ちの現金が少ない顧客にも商品やサービスを提供できます。支払い方法を理由とした販売機会の損失を防げることは、導入する大きなメリットです。

    会計時間を短縮できる

    キャッシュレス決済では、紙幣や硬貨を数えたり、釣銭を渡したりする作業がありません。タッチ決済や電子マネーであれば、端末にカードやスマートフォンをかざして会計を完了できます。

    会計時間が短くなれば、混雑時のレジ待ちも抑えられます。飲食店や小売店など、短時間に会計が集中する店舗では特に効果があります。

    現金管理の負担とミスを減らせる

    現金決済では、営業前の釣銭準備、営業中の現金確認、閉店後のレジ締めが必要です。金額の入力ミス、釣銭の渡し間違い、帳簿と現金残高の不一致も起こります。

    キャッシュレス決済の比率が高まると、店舗内で扱う現金が減ります。レジ締めや現金集計にかかる作業を減らし、会計ミスも防げます。

    売上情報をデータで管理できる

    キャッシュレス決済の売上は、決済日時、金額、決済手段などの情報が自動で記録されます。管理画面から日別や月別の売上を確認できるため、手作業で集計する必要がありません。

    POSレジと連携すれば、現金を含む店舗全体の売上も一元管理できます。売上分析や会計処理に使うデータを正確に残せる点もメリットです。

    訪日客を含む幅広い顧客に対応できる

    海外ではカード決済やスマートフォン決済が広く利用されています。訪日客が多い店舗では、現金決済だけでは支払い手段が不足します。

    主要な国際ブランドやタッチ決済に対応すれば、訪日客も普段使っているカードで支払えます。観光地、宿泊施設、飲食店、小売店では、キャッシュレス対応が集客と売上を支える基本設備になります。

  • 個人事業主向けクレジットカードリーダー9選【無料あり】!スマホタッチ決済4選も比較

    個人事業主向けクレジットカードリーダー9選【無料あり】!スマホタッチ決済4選も比較

    クレジットカードリーダーは、店舗やイベント、訪問先などでカード決済を受け付けるための端末です。個人事業主やフリーランスでも導入できます。

    本記事では、個人事業主におすすめのクレジットカードリーダーを比較し、以下のポイントを解説します。

    この記事でわかること
    • 個人事業主がクレジットカードリーダーを導入できる条件
    • 小型カードリーダー・オールインワン端末の違い
    • 店舗・イベント・訪問サービスなど利用シーン別の選び方

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “個人向けクレジットカードリーダーは「個人申込・端末費用・固定費」で選ぶ!”,
    “highlightText”: “個人申込・端末費用・固定費”,
    “description”: “端末・固定費を抑えるならAirペイ、低価格な買い切り端末ならSquare リーダー、低いカード手数料を重視するならSTORES決済がおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “個人事業主も申込可能。カードリーダー1台目・月額固定費・入金手数料0円。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “端末4,980円・固定費0円”,
    “feature”: “4,980円の買い切り型。月額固定費0円でiPhone・iPad・Androidに対応。”
    },
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “badge”: “手数料1.98%〜”,
    “feature”: “カード手数料1.98%〜。月額0円のフリープランも選べるカードリーダー型。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    クレジットカードリーダーとは?個人事業主でも導入できるか

    クレジットカードリーダーとは、店舗やイベント会場、訪問先などでクレジットカードの情報を読み取り、対面決済を受け付けるための端末です。

    法人だけでなく、個人事業主やフリーランス、副業で事業を行う個人でも導入できます。店舗を持っていない場合でも、イベント出店、訪問サービス、個人サロン、スクールなど、商品やサービスを販売して顧客から代金を受け取る事業であれば申し込みが可能です。

    開業届を提出していない場合でも、事業実態を確認できれば申し込める決済サービスがあります。

    ただし、友人同士の立て替え精算や私的な集金など、事業ではない用途では基本的に利用できません。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人事業主向けクレジットカードリーダーの種類

    個人事業主がクレジットカード決済を導入する方法は、大きく分けて小型カードリーダー、オールインワン決済端末、スマホのタッチ決済の3種類があります。

    種類特徴必要な機器個人事業主の主な利用シーン
    小型カードリーダースマホやタブレットと接続してカード決済を受け付けるカードリーダー、スマホまたはタブレット個人店舗、個人サロン、イベント、マルシェ、訪問サービス
    オールインワン決済端末決済に必要な機能を1台にまとめた端末。レシート印刷に対応する機種もある決済端末飲食店、美容室、小売店などの固定店舗
    スマホのタッチ決済専用端末を使わず、対応スマホだけでタッチ決済を受け付ける対応スマホイベント、訪問サービス、小規模店舗、副業での販売

    開業時の費用を抑える個人事業主にはスマホのタッチ決済、持ち運んで利用する場合は小型カードリーダー、固定店舗でレシート発行まで行う場合はオールインワン決済端末がおすすめです。

    個人事業主におすすめのクレジットカード決済の導入方法やおすすめサービスについてはこちらの記事で詳しく比較しています。

    【比較表】個人事業主向けクレジットカードリーダー一覧

    個人事業主が利用できるクレジットカードリーダーを、端末価格、決済手数料、対応する決済方法、入金サイクルなどで比較しました。初期費用を抑えたい場合や、店舗・イベント・訪問先で利用する場合など、利用方法に応じて選べます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “supportsSoleProprietor”: true
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】個人事業主におすすめのクレジットカードリーダーは?

    店舗で使うのか、イベントや訪問先で使うのか、初期費用を抑えるのかなど、利用シーンや重視する条件によっておすすめのクレジットカードリーダーは異なります。簡単な質問に答えるだけで、個人事業主におすすめのクレジットカードリーダーを診断できます。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適のクレジットカードリーダーは?”
    }
    [/orend-payment-terminal-diagnosis]

    【業種・利用シーン別】個人事業主のクレジットカードリーダーの選び方

    個人事業主がクレジットカードリーダーを選ぶ際は、料金だけでなく、会計する場所や必要な機能まで考えて選ぶことが重要です。 店舗で使う場合と、訪問先やイベント会場で使う場合では、必要な端末タイプや通信方法が変わります。

    利用シーン重視すべきポイントおすすめ端末、サービス
    店舗、小売、サロンレシート発行
    QRコード決済
    入金サイクル
    Airペイ
    STORES
    決済JMS
    飲食店、キッチンカー携帯性
    レシート発行
    QRコード決済
    PAYGATE
    楽天ペイ ターミナル
    PayCAS Mobile
    イベント出店、マルシェ低コスト
    携帯性
    短期利用
    Squareリーダー
    Airペイ
    Square スマホでタッチ決済
    訪問サービス省スペース
    スマホ対応
    電子レシート
    Squareリーダー
    Airペイ タッチ
    stera tap
    個人サロン、スクール低コスト
    予約や会計との連携
    カード決済対応
    STORES決済
    Airペイ
    Squareリーダー

    利用場所が固定されている場合は、POSレジ連携やレシート発行を重視します。一方、訪問サービスやイベント出店では、携帯性やスマートフォン対応、通信環境が重要です。業種だけでなく、実際の会計方法まで含めて端末を選びましょう。

    飲食店はPOSレジ連携と持ち運びを重視する

    飲食店では、レジカウンターで会計するのか、客席で会計するのかによって選ぶ端末が変わります。

    レジで会計する店舗では、POSレジと連携できるクレジットカードリーダーを選ぶと、会計金額を端末へ自動で反映できます。金額の二重入力を減らせるため、会計業務の効率化につながります。

    テーブル会計を行う場合は、バッテリーを内蔵したモバイル型端末が便利です。端末を客席まで持ち運べるため、その場で決済まで完了できます。飲食店では、POSレジ連携に加えて、持ち運びとレシート印刷への対応も確認しておきましょう。

    小売店は対応する決済方法とPOSレジ連携を確認する

    小売店では会計件数が多くなるため、クレジットカードだけでなく、電子マネーやQRコード決済までまとめて対応できるかが重要です。

    複数の決済方法を1台で処理できる端末なら、レジ周辺に設置する機器を減らせます。また、POSレジと連携できれば、売上管理と決済をまとめて処理できます。

    固定店舗で利用する個人事業主は、対応決済数・POSレジ連携・レシート印刷を中心に選びましょう。

    美容室・サロンは省スペースと会計場所を確認する

    美容室やサロンでは、受付スペースが限られている場合も多いため、コンパクトなカードリーダーやモバイル型端末が選択肢になります。

    受付で会計するだけなら、スマートフォンやタブレットと接続するカードリーダー型でも十分です。一方、施術席や個室で会計する場合は、バッテリーや通信機能を内蔵した端末なら、その場で決済できます。

    予約管理システムやPOSレジを利用している場合は、現在使っているシステムと連携できるかも確認しておきましょう。

    訪問サービスは持ち運びとスマートフォン連携を重視する

    訪問美容、訪問マッサージ、家事代行など、顧客の自宅や訪問先で決済する場合は、端末の小ささと持ち運びの負担が重要です。

    スマートフォンと接続するカードリーダー型なら、専用端末を何台も持ち歩く必要がありません。スマートフォンの通信を利用できるため、訪問先にWi-Fiがなくても決済できます。

    訪問サービスでは、カードリーダーのサイズ・スマートフォン連携・バッテリーを確認して選びましょう。

    イベント・移動販売はモバイル通信とバッテリーを重視する

    イベント出店、フリーマーケット、キッチンカーなどでは、店舗のWi-Fiを利用できないケースがあります。そのため、屋外でも安定して決済できる通信方法が重要です。

    スマートフォンの通信を使うカードリーダー型のほか、4G・LTE通信を内蔵したモバイル型端末もあります。端末単体で通信できるタイプなら、スマートフォンとの接続なしで決済できます。

    長時間の屋外営業では充電環境も限られるため、通信方法・バッテリー・端末の携帯性をまとめて確認しましょう。

    タクシーや車内販売は4G・LTE通信対応の端末を選ぶ

    タクシーや車内販売では固定回線や店舗Wi-Fiを利用できないため、4G・LTEなどのモバイル通信に対応した端末が基本です。

    また、車内では設置スペースが限られるため、コンパクトで持ち運べる端末のほうが運用しやすくなります。バッテリーを内蔵していれば、電源につながずに決済することも可能です。

    車内で利用する個人事業主は、モバイル通信・バッテリー・端末サイズを優先して選びましょう。

    おすすめクレジットカードリーダー9選

    ここからは、個人事業主におすすめのクレジットカードリーダーを詳しく解説します。比較表だけでは分からない各サービスの特徴やメリット、利用できる機能、どのような店舗・利用シーンで活用できるかまで紹介します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsSoleProprietor”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “sole-proprietor”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    個人事業主向けクレジットカードリーダーの比較ポイント

    個人事業主がクレジットカードリーダーを選ぶ際は、決済手数料だけでなく、月額費用や端末代、入金条件まで確認することが重要です。 特に、固定費・導入コスト・入金条件の3点が選定基準になります。

    決済手数料と月額費用を確認し、売上に対する負担を抑える

    まだ売上規模が小さい個人事業主では、決済手数料よりも月額費用などの固定費が収益に占める割合も大きくなります。開業直後や決済額がまだ少ない場合は、月額0円で利用できるサービスを選ぶと固定費を抑えられます。

    一方、月間の決済額が大きくなれば、月額費用が発生しても決済手数料の低いプランのほうが総コストを抑えられる場合があります。決済手数料と月額費用を分けて見るのではなく、月間決済額をもとに総コストで判断しましょう。

    端末代と必要な周辺機器を確認し、導入コストを把握する

    クレジットカードリーダーには、スマートフォンやタブレットと接続して使うカードリーダー型と、決済機能や通信機能を備えたオールインワン型があります。端末代だけでなく、利用開始までに必要な機器を含めた導入コストを確認しておきましょう。

    スマートフォンやタブレットをすでに所有している場合は、カードリーダー型を利用することで初期費用を抑えられます。一方、レシートプリンターや通信機能を内蔵したオールインワン型なら、周辺機器を別途用意する必要がありません。

    オールインワン型でも、キャンペーンによって端末代が無料になるサービスもあります。ただし、一定期間の利用や特定プランへの加入などが条件になる場合があります。端末代0円という表示だけで判断せず、無料になる条件まで確認しておきましょう。

    入金サイクルと振込手数料を確認し、資金繰りへの影響を抑える

    個人事業主にとっては、売上が口座へ入金されるまでの期間も重要な比較ポイントです。決済から入金までの期間が長いと、仕入れや家賃、外注費などの支払いに使える資金が少なくなります。

    最短翌日など入金サイクルが短いサービスなら、売上を早く事業資金として利用できます。一方、月数回の入金では、売上が発生していても実際に資金を使えるまで時間がかかります。

    あわせて振込手数料も確認しておきましょう。入金回数が多くても、その都度振込手数料が発生すると年間の負担が増えます。入金サイクルと振込手数料はセットで確認し、資金繰りとコストの両方から判断しましょう。

    個人事業主向けクレジットカードリーダー、決済端末の費用シミュレーション

    クレジットカードリーダーや決済端末を選ぶときは、端末代だけでなく、月額費用、決済手数料、振込手数料まで含めて確認することが大切です。端末代が無料でも、月額費用や決済手数料によって年間コストは変わります。

    特に個人事業主の場合、毎月の決済額によって合うサービスが異なります。決済額が少ないうちは初期費用や月額費用を抑えられるサービス、決済額が増えてきたら手数料率や入金サイクルまで含めて比較しましょう。

    実際の運用コストを把握するために、年間決済額別のシミュレーションをしてみましょう。

    サービス名端末イメージ1年間の費用
    決済額が
    300万円の場合


    600万


    900万
    3年間の費用
    決済額が
    300万円の場合


    600万


    900万
    5年間の費用
    決済額が
    300万円の場合


    600万


    900万
    Airペイ¥77,592¥155,184¥232,776¥232,776¥465,552¥698,328¥387,960¥775,920¥1,163,880
    Sqaure¥78,150¥156,300¥234,450¥234,450¥468,900¥703,350¥390,750¥781,500¥1,172,250
    stera pack¥64,692¥129,384¥194,076¥273,276¥467,352¥661,428¥481,860¥805,320¥1,128,780
    スマレジ・PAYGATE POS¥102,629¥165,658¥228,686¥307,886¥496,973¥686,059¥513,144¥828,288¥1,143,432
    JMS¥77,592¥155,184¥232,776¥232,776¥465,552¥698,328¥387,960¥775,920¥1,163,880
    STORES決済¥102,629¥165,658¥228,686¥307,886¥496,973¥686,059¥513,144¥828,288¥1,143,432
    PayCAS Mobile¥105,956¥172,313¥238,669¥317,869¥516,938¥716,008¥529,782¥861,564¥1,193,346
    キャッシュレス決済年間費用シミュレーション比較
    年間300万円:月25万円(1日約8,000円)、年間600万円:月50万円(1日約16,000円)、年間900万円:月75万円(1日約24,000円)
    キャッシュレス決済年間費用シミュレーション比較について
    ※この年間料金には、初期費用、端末費用、月額費用、年間決済手数料を含んでいます。
    ※キャッシュレス決済の、クレジットカード(デビットカードを含む)、電子マネー、コード決済の比率は、経済産業省が2025年3月31日に発表した「我が国のキャッシュレス決済額及び比率の推移(2024年)」の2024年の比率を基に計算しています。
    ※各社の費用については、2025年7月時点のキャンペーンなどを含む最低料金と振込手数料はそれが最低となる入金サイクルでの料金、各決済手段の最低決済料率を使用しています。
    ※費用シミュレーションは1年間の場合は初年度、3年間、5年間の場合は、初年度を含む各年の合計金額です。
    ※この費用シミュレーションは、あくまで参考値です。実際の費用については、導入される時点での各社の最新の情報(キャンペーンの実施有無、各料金の改定など)をお問合せの上、導入店舗での決済状況を基にご確認いただきますようお願いいたします。
    💰 費用シミュレーター
    万円
    %
    円
    %
    💡 上記の項目を入力して「計算する」ボタンを押してください
    🏪 店舗基本情報
    万円
    円
    クレジットカード決済
    %
    %
    QRコード決済
    %
    %
    電子マネー
    %
    %
    💡 上記の項目を入力して「詳細計算する」ボタンを押してください
    ご利用上の注意点・免責事項
    計算結果について
    ・本シミュレーターの結果は概算値です
    ・実際の手数料は契約条件により異なる場合があります
    ・導入前には各決済サービス会社へ正式にお問い合わせください
    免責事項
    ・計算結果の正確性について保証いたしません
    ・本ツールの使用により生じた損害について一切責任を負いません
    ・ご利用は自己責任でお願いいたします
    推奨
    ・実際の導入検討時は複数社から見積もりを取得し、各決済サービス会社にご相談することをお勧めします。

    計算時の注意点・ポイント

    • 月商は平均値で入力:繁忙期と閑散期を考慮した年間平均を使用
    • キャッシュレス比率は現実的に設定:導入初期は30-40%、定着後50-60%程度が一般的
    • 決済方法の比率:迷ったらクレジットカード60%、QRコード30%、電子マネー10%で試算

    決済額別におすすめのクレジットカードリーダー

    クレジットカードリーダーや決済端末は、年間の決済額によって重視すべきポイントが変わります。決済額が少ないうちは端末費用や月額費用を抑えることが重要ですが、決済額が増えると、手数料率、入金サイクル、レシート発行、複数決済への対応も確認したいポイントになります。

    年間決済額の目安おすすめの端末タイプ重視すべきポイント
    年間100万円未満スマホタッチ決済
    小型カードリーダー型
    初期費用、月額費用、最低限のカード決済対応
    年間100万〜500万円小型カードリーダー型
    QRコード対応端末
    決済手数料、対応ブランド、入金サイクル
    年間500万〜1,000万円モバイル型
    オールインワン型
    レシート発行、電子マネー、QRコード決済対応
    年間1,000万円以上据え置き型
    オールインワン型
    端末の安定性、サポート体制、会計業務の効率化

    決済額が少ない個人事業主は、Square スマホでタッチ決済や小型カードリーダー型のように、初期費用を抑えられるサービスから検討すると無駄を減らせます。一方で、店舗やキッチンカーなどで決済件数が多い場合は、レシート発行や複数のキャッシュレス決済に対応した決済端末も比較しましょう。

    スマホだけでクレジットカードリーダーの代わりになるタッチ決済アプリ4選

    スマホをクレジットカードリーダーとして使える「タッチ決済対応アプリ」は、初期費用を抑えたい場合やイベント出店するときだけ使いたい場合に特におすすめです。ただし、クレジットカードはタッチ決済だけに対応しており、iDや交通系IC、QRコード決済には非対応な場合が多いです。導入前に必要な対応ブランドがあるか確認しておきましょう。

    サービス名 イメージ 初期費用 月額費用 決済手数料 クレジットカード 電子マネー QRコード 入金サイクル 振込手数料 審査期間 レシート発行 POSレジ機能 決済額上限

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    2.50%~

    Visa
    Mastercard
    AMEX
    JCB
    Diners Club
    Discover

    QUICPay+
    iD

    PayPay
    楽天ペイ
    d払い
    au PAY
    メルペイ
    Alipay+
    WeChat Pay

    最短即時

    無料

    最短15分

    メール送信
    SMS送信
    プリンター対応

    〇

    なし

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    2.48%~

    Visa
    Mastercard
    AMEX
    JCB
    Diners Club
    Discover

    QUICPay+
    iD
    nanaco
    楽天Edy
    WAON
    Kitaca
    Suica
    PASMO
    TOICA
    manaca
    ICOCA
    SUGOCA
    nimoca
    はやかけん

    PayPay
    d払い
    楽天ペイ
    AEON Pay
    Alipay+
    WeChat Pay
    Smart Code対応ブランド

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    メール送信

    ✕

    問合せ

    stera tap

    stera tapの決済イメージ

    0円

    0円

    1.98%~

    Visa
    Mastercard
    AMEX
    JCB

    不可 ※決済端末が必要

    問合せ

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    メール送信

    問合せ

    問合せ

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    2.48%~3.24%

    Visa
    Mastercard
    AMEX
    JCB

    不可
    ※決済端末が必要

    PayPay
    楽天ペイ
    d払い
    auPAY
    (AirペイQR利用)

    3・6回/月

    無料

    最短15分

    メール送信

    〇
    ※Airレジ連携可

    15,000円まで(物理カードの場合)
    実質なし(デジタルウォレット)

    スマホのタッチ決済アプリ

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    最低利用期間や解約時の違約金、端末返却の要否は必ず確認しておきましょう。事前に把握していれば、万が一の途中解約でも予想外の費用負担を避けられます。

    順位イメージサービス名契約期間違約金
    🥇
    1位
    Squareなしなし
    🥇
    1位
    JMSなしなし
    🥈
    2位
    STORES決済フリー:なし
    スタンダード:1年
    フリー:なし
    スタンダード:
    契約満了残月×3,300円
    🥉
    3位
    スマレジ
    Paygate
    1年契約満了残月×3,300円
    「契約期間と違約金の縛り」で比較!おすすめ決済端末ランキング ※各プランを総合してランキング作成

    個人事業主がクレジットカードリーダーを導入するメリット

    個人事業主がクレジットカードリーダーや決済端末を導入すると、現金以外の支払い方法に対応できます。店舗、イベント出店、訪問サービス、個人サロンなどで顧客から対面で支払いを受ける場合、カード決済に対応しているかどうかは購入や申し込みの判断に影響します。

    また、決済履歴がデータとして残るため、売上管理や会計処理の効率化にもつながります。ここでは、個人事業主がクレジットカードリーダー、決済端末を導入する主なメリットを解説します。

    顧客の支払い方法が増える

    クレジットカードリーダーや決済端末を導入すると、現金だけでなく、クレジットカードやタッチ決済での支払いに対応でき、支払い方法の選択肢が増え、利便性が高まります。サービスによっては、電子マネーやQRコード決済もまとめて導入できます。

    現金を持ち歩かない顧客や、ポイント還元を目的にカード決済を使う顧客にも対応できるため、支払い方法の選択肢を増やせます。サロン、スクール、イベント販売、訪問サービスなどでも、現金以外の決済方法を用意するメリットは大きいです。

    販売機会の損失を減らせる

    現金払いにしか対応していない場合、顧客が現金を持っていないことで購入を見送る可能性があります。クレジットカードやタッチ決済に対応していれば、支払い方法を理由にした機会損失を減らせます。

    また、高額メニューやオプション商品を扱う場合も、カード決済に対応していると顧客が支払い方法を選べます。イベント出店、マルシェ、個人サロン、スクールなどでは、その場で購入や申し込みを決める顧客に対応できる点もメリットです。

    会計、売上管理を効率化できる

    カード決済を導入すると、現金管理や釣り銭準備の手間を減らせます。決済履歴もアプリや管理画面に残るため、売上金額、決済日時、決済方法を後から確認できます。

    POSレジや会計ソフトと連携できるサービスを選べば、売上集計や会計処理の負担も軽減できます。個人事業主は接客、販売、予約管理、経理まで一人で対応することも多いため、会計まわりを効率化できる点は大きなメリットです。

    個人事業主がクレジットカードリーダーを導入する流れ

    クレジットカードリーダー、決済端末の導入には審査が必要ですが、個人事業主でも決して難しいものではありません。ここでは、スムーズに導入するためのポイントをご説明します。

    審査に必要な書類と審査をスムーズに進めるためのコツ

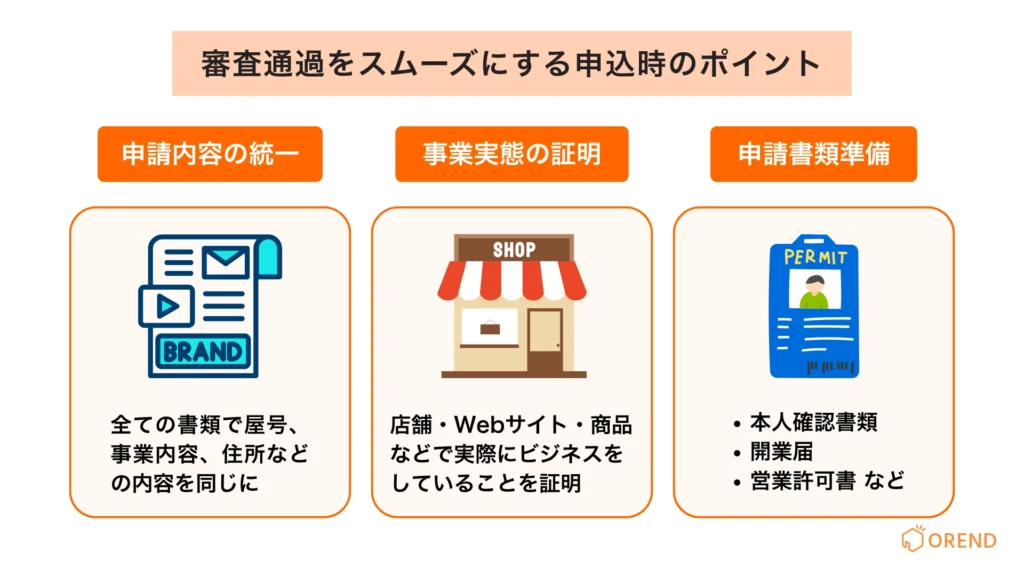
    個人事業主の方がクレジットカードリーダーの審査通過をスムーズにするコツの図解

    個人事業主の場合、開業届を提出済みなら開業届の控え、本人確認書類、事業実態を示すもの(ホームページ、チラシ、名刺など)が基本的な必要書類です。開業届を出していない場合でも、本人確認書類と事業予定を示すもの、銀行口座情報があれば審査を受けることができます。

    審査に通りやすくするコツとしては、事業の実態をしっかりと示すことです。美容・エステ業のように継続的役務に該当する業種の場合は審査が慎重になる傾向がありますが、店舗写真や施術メニュー表を提出することで通過率が向上します。飲食店の場合は営業許可証があると非常にスムーズです。

    書類を提出する際は、文字が読める鮮明な画像で撮影し、有効期限内のものを使用してください。屋号や事業内容に一貫性があることも重要なポイントです。

    申込みから運用開始までのステップ

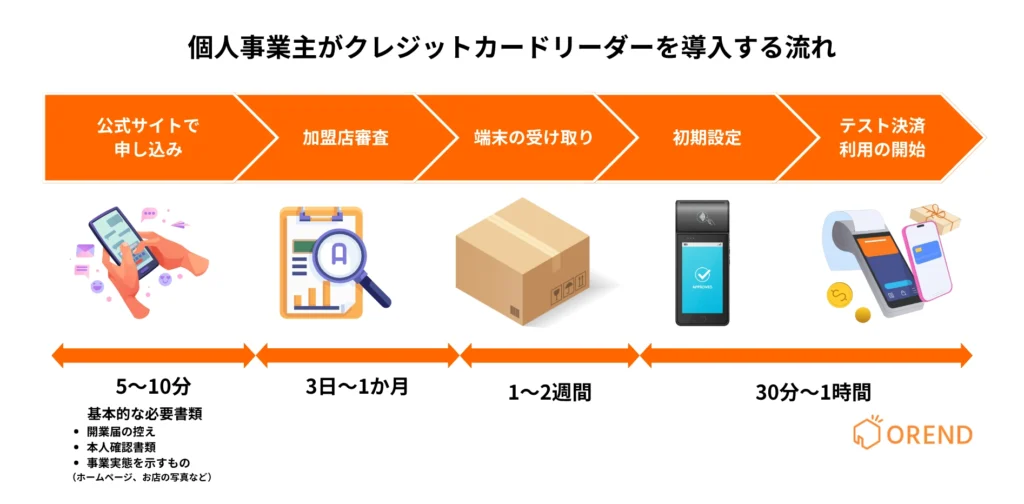
    個人事業主の方がクレジットカードリーダーを導入する流れ・手順の図解

    まず、公式サイトから申込みフォームに入力し、必要書類をアップロードします。これには大体15分程度かかります。その後、審査が行われますが、Squareなら最短数分から3日、STORES決済なら最短2営業日、stera packは約2週間が目安です。

    審査通過後、端末が発送されます。通常2から5営業日で到着し、設定マニュアルと動作確認用のテストカードが同梱されています。端末を受け取ったら、専用アプリをダウンロードし、アカウント連携と端末のペアリングを行います。この作業は30分程度で完了します。

    初期設定が終わったら、少額でテスト決済を実行してみましょう。レシート印刷の確認と管理画面での売上確認ができれば、準備完了です。あとはスタッフへの操作説明と顧客への案内を行い、本格的な運用を開始できます。

    個人事業主がクレジットカードリーダーを導入する際の注意点

    個人事業主がクレジットカードリーダーや決済端末を導入する際は、手数料、機能、契約条件を事前に確認することが大切です。端末代や決済手数料だけで判断すると、導入後に必要な機能が使えなかったり、想定外の費用が発生したりする場合があります。

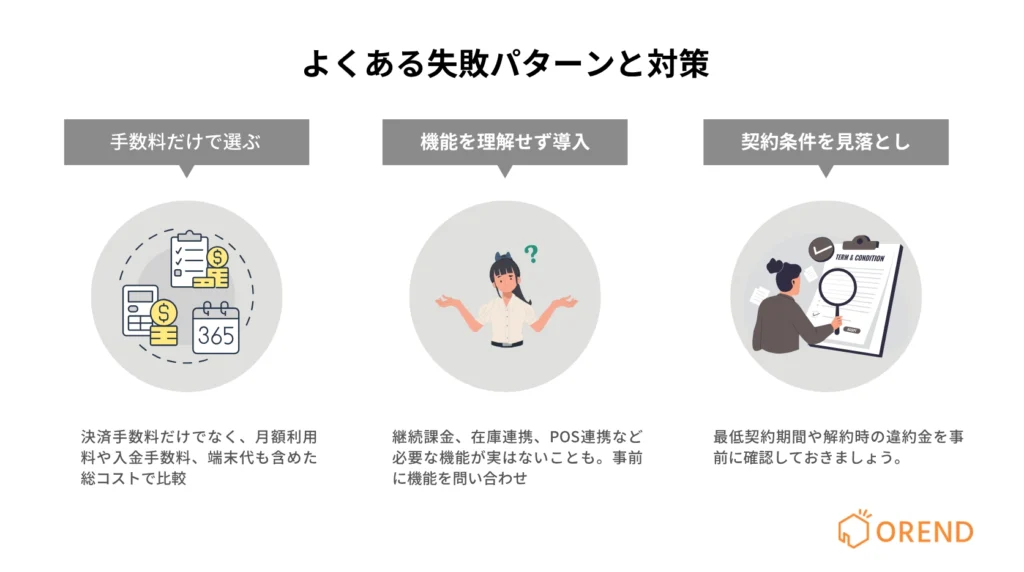
    クレジットカードリーダーの導入で個人事業主がよくする失敗の図解

    手数料だけに注目してしまうケース

    個人事業主がクレジットカードリーダーを導入する際によくあるのが、決済手数料だけで判断してしまうことです。月額費用や入金手数料、端末代などを含めた総コストで比較しないと、思った以上に負担が大きくなる場合があります。特に利用頻度が少ない場合は、月額無料で利用時のみ手数料が発生するタイプも検討すると安心です。

    機能を理解せずに導入するケース

    「とりあえず決済さえできればいい」と導入したものの、必要な機能が使えず業務効率が上がらないことがあります。例えば継続課金に非対応だったり、在庫管理や会計ソフトとの連携ができないケースです。導入前に自分の事業に必要な機能をリスト化して確認しておくことが欠かせません。

    契約条件を見落とすケース

    最低利用期間や解約時の違約金、端末返却の要否は必ず確認しておきましょう。途中解約で10万円以上の違約金が発生するサービスもあります。契約前に利用期間の縛りや解約条件を必ず確認し、短期利用なら「違約金なし」や「縛りなし」のサービスを選ぶ方が安心です。

    事前に把握していれば、万が一の途中解約でも予想外の費用負担を避けられます。

    順位イメージサービス名契約期間違約金
    🥇
    1位
    Squareなしなし
    🥇
    1位
    JMSなしなし
    🥈
    2位
    STORES決済フリー:なし
    スタンダード:1年
    フリー:なし
    スタンダード:
    契約満了残月×3,300円
    🥉
    3位
    スマレジ
    Paygate
    1年契約満了残月×3,300円
    「契約期間と違約金の縛り」で比較!おすすめ決済端末ランキング ※各プランを総合してランキング作成

    まとめ:あなたの事業に最適なクレジットカードリーダーを選ぼう

    個人事業主がクレジットカードリーダーや決済端末を選ぶ際は、端末価格や決済手数料だけでなく、利用シーン、対応決済、入金サイクル、レシート発行、持ち運びの有無まで確認することが大切です。

    店舗やサロンで使うならカードリーダー型や据え置き型、イベント出店や訪問サービスで使うなら小型カードリーダーやスマホタッチ決済、飲食店やキッチンカーで使うならオールインワン型の決済端末が候補になります。

    迷ったときは、端末単体で決済からレシート発行まで対応できるSquare Terminalを選んでおけば、バランスが良く失敗するリスクが最も少ないでしょう。コストを最重視するならstera packの手数料1.98%は魅力的ですし、長期利用すれば最も安くなります。実店舗とネットショップの両方を運営しているならSTORES決済の在庫連携機能は非常に便利です。

    大切なのは、目先の費用だけでなく、あなたの事業スタイルに合った機能や使いやすさを総合的に判断することです。

    キャッシュレス決済の導入は、売上機会の拡大、会計業務の効率化、顧客満足度の向上につながります。この記事の比較表や費用シミュレーションを参考に、自分の事業に合うクレジットカードリーダー、決済端末を選びましょう。

  • 電子マネー決済の手数料を一覧で比較!店舗が負担する費用を徹底解説

    電子マネー決済の手数料を一覧で比較!店舗が負担する費用を徹底解説

    電子マネー決済を導入すると、店舗には決済金額に応じた手数料が発生します。手数料率は電子マネーのブランドや決済サービスによって異なります。

    この記事では、電子マネーの決済手数料をブランド別・決済サービス別に一覧で比較します。

    手数料の仕組みや相場、クレジットカード・QRコード決済との違いに加え、手数料が安いおすすめサービスや費用を抑える方法も解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済の手数料の仕組み|店舗が負担する費用

    電子マネー決済とは、ICカードやスマートフォンを店舗の決済端末にかざして支払う方法です。代表的な電子マネーには、以下があります。

    • 交通系IC(Suica・PASMO・ICOCAなど)
    • WAON・nanaco
    • 楽天Edy
    • iD
    • QUICPay

    電子マネーの決済手数料とは、顧客が電子マネーで支払った際に、店舗が決済サービス会社に支払う費用です。

    顧客が電子マネーで支払うと、店舗の決済端末から取引情報が送信され、決済サービスを通じて処理されます。その後、決済手数料を差し引いた売上金が店舗に振り込まれます。

    なお、電子マネーの決済手数料を顧客の会計金額に上乗せすることは、加盟店規約で禁止されています。店舗側が負担する必要があります。

    店舗が負担する電子マネーの決済手数料の相場

    電子マネーの決済手数料の相場は3.24%前後です。

    手数料は決済金額に手数料率を掛けて計算されます。例えば、手数料率が3.24%の場合、10万円の決済で3,240円、100万円の決済で32,400円の手数料が発生します。

    電子マネーの決済手数料はほかのキャッシュレス決済より高い?

    電子マネーの決済手数料は、基本的にクレジットカード決済より高い水準です。

    多くの決済サービスでは、電子マネーの手数料は3%台です。一方、クレジットカード決済には中小事業者向けの特別料率があり、対象店舗では1〜2%台まで下がるサービスがあります。

    QRコード決済の手数料はサービスや料金プランによって異なり、電子マネーより安いものもあれば、同程度のものもあります。

    電子マネー手数料を一覧で比較!

    電子マネーの決済手数料は、ブランドや契約する決済サービスによって異なります。ここでは、ブランド別の手数料と、手数料が安い決済サービスを一覧で比較します。

    電子マネーのブランド別手数料一覧

    主要なキャッシュレス決済サービスの電子マネー決済手数料を一覧で比較します。

    サービス名端末月額料金
    (税込)
    SuicaとPasmo交通系ICiDQUICPay楽天EdyWAONnanaco
    Airペイ0円3.24%3.24%3.24%3.24%非対応非対応
    Square決済0円3.25%3.25%3.25%非対応非対応非対応
    stera pack初年度:0円
    翌年以降:3,300円※
    3.24%3.24%3.24%3.24%3.24%3.24%
    JMS0円3.24%3.24%3.24%3.24%3.24%3.24%
    PayCAS Mobile3,300円
    (電子マネー込み)
    3.24%3.24%3.56%3.24%3.24%3.24%
    STORES決済0円
    有料プラン3,300円〜
    3.24%3.24%3.24%非対応非対応非対応
    スマレジ・PAYGATE3,300円3.56%3.24%3.24%3.56%3.56%3.56%
    電子マネーの決済手数料一覧
    ※手数料は税込みです。
    ※年間決済額が3000万円以上で永年無料

    電子マネー手数料が安い決済サービスは?

    電子マネーの決済手数料が安いのは、Airペイ・stera pack・JMS・スマレジ・PAYGATE・STORES決済で、いずれも3.24%です。

    ただし、月額費用や対応ブランドに違いがあります。AirペイとJMSは月額0円ですが、stera packは初年度無料で2年目以降月額3,300円、スマレジ・PAYGATEは通常月額3,300円(税込)です。

    交通系IC・iD・QUICPayはすべてのサービスが対応しています。一方、楽天Edy・WAON・nanacoまで対応しているのは、stera pack・JMS・スマレジ・PAYGATE・PayCAS Mobileの4サービスです。

    手数料以外で電子マネーの導入にかかる費用

    電子マネー決済の導入には、決済手数料以外にも端末代や月額利用料などの費用がかかります。主な費用は以下の4つです。

    費用項目費用の目安・内容
    決済端末の費用無料〜数万円
    電子マネーを読み取る決済端末の購入費用。無料貸与や端末代無料のプランもある
    初期費用0円〜
    契約時の登録費用や初期設定費用。無料のサービスも多い
    月額利用料0円〜3,300円程度
    決済サービスの利用料金。無料プランと有料プランがある
    振込手数料0円〜数百円/回
    売上金を銀行口座に振り込む際の費用。振込先の銀行によって異なる
    手数料以外で電子マネーの導入にかかる費用

    また、PayCAS Mobileのように、電子マネー決済を利用するために別途月額料金が追加でかかるサービスもあります。決済手数料が同じでも、月額費用によって店舗が負担する総額は変わります。

    電子マネー決済におすすめのサービス9選!手数料・導入費用・特徴を解説

    ここでは、電子マネー決済に対応している主要な決済サービスを紹介します。交通系電子マネーや流通系電子マネーに対応したサービスを中心に、それぞれの特徴を確認していきましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “showCompareButton”: false,
    “tableRows”: “rating,electronicMoneyFee,electronicMoney,terminalCost,initialCost,monthlyCost,creditCardFee,qrCodeFee,paymentCycle,requiredEquipment”
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “electronic-money”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    電子マネーの決済手数料を抑えて安いサービスを選ぶ方法

    電子マネー決済の費用を抑えるには、決済手数料率と月額費用を確認することが重要です。手数料率が同じでも、月額料金や電子マネーの追加利用料によって店舗の負担額は異なります。

    決済手数料率が低いサービスを選ぶ

    電子マネーの決済手数料を抑えるなら、手数料率3.24%以下のサービスがおすすめです。

    多くの決済サービスでは3.24%前後ですが、ブランドによって手数料率が異なるサービスもあります。例えば、PayCAS MobileではQUICPayの決済手数料が3.56%です。

    そのため、交通系IC・iD・QUICPayなど、店舗で導入する電子マネーの手数料率を個別に確認することが重要です。

    月額費用を含めた総コストで比較する

    決済手数料が同じなら、月額費用が安いサービスを選ぶことで店舗の負担を減らせます。

    決済手数料だけでなく、月額利用料や電子マネーの追加料金を含めた総コストで選ぶことが重要です。

    手数料を払っても、電子マネー決済を導入するメリット

    電子マネー決済には手数料がかかりますが、会計時間の短縮や集客力の向上、現金管理の負担軽減といったメリットがあります。特に、少額決済が多い飲食店や小売店では、レジ業務の効率化につながります。

    1. タッチ決済でレジの会計時間を短縮できる

    電子マネー決済は、カードやスマートフォンを端末にかざすだけで支払いが完了するため、レジの会計時間を短縮できます。

    現金の受け渡しや釣り銭の計算が不要になり、会計業務が効率化します。特に、コンビニや飲食店など、短時間に多くの会計が発生する店舗では、レジの混雑緩和につながります。

    2. 交通系ICやiD・QUICPayの利用者を取り込める

    電子マネー決済を導入すると、Suica・PASMO・iD・QUICPayなどを日常的に利用する顧客にも対応できます。

    特に、駅周辺の店舗では交通系ICを利用する顧客が多く、電子マネーに対応することで支払い方法の選択肢が広がります。

    現金を持ち歩かない顧客も購入できるため、支払い方法が限られていることによる販売機会の損失を防げます。

    3. 少額決済で現金や釣り銭の受け渡しを減らせる

    電子マネー決済は、少額の支払いでも現金や釣り銭の受け渡しが不要です。

    例えば、数百円の商品を販売する店舗では、硬貨の受け渡しや釣り銭の準備が頻繁に発生します。電子マネーの利用が増えることで、現金の取り扱いが減り、レジの金額間違いや釣り銭不足を防ぐことにつながります。

    また、レジ締めや現金の集計作業も減らせるため、日々の現金管理にかかる業務負担を軽減できます。

    電子マネー決済を導入するときの注意点

    電子マネー決済を導入する際は、対応ブランド・決済金額の上限・返金方法の3つに注意が必要です。クレジットカード決済とは異なる制限があるため、店舗での運用にも影響します。

    1. 決済サービスによって対応する電子マネーブランドが異なる

    電子マネーは、決済サービスによって利用できるブランドが異なります。

    例えば、STORES決済は交通系IC・iD・QUICPayに対応していますが、楽天Edy・WAON・nanacoには対応していません。一方、stera pack・JMS・スマレジ・PAYGATEは、これらの電子マネーにも対応しています。

    そのため、店舗で導入する電子マネーブランドがすべて使えるかを確認する必要があります。

    2. プリペイド型は利用上限で決済できない場合がある

    Suica・PASMOなどのプリペイド型電子マネーは、チャージ残高の上限が決まっています。

    例えば、Suica・PASMOのチャージ上限額は2万円です。そのため、2万円を超える商品代金を電子マネーだけで一度に支払うことはできません。また、上限額以内でも残高が不足している場合は決済できません。

    高額商品の販売が中心で少額決済がほとんどない店舗では、クレジットカード決済のみで十分です。

    3. 電子マネーの種類によって返金・取り消しに制限がある

    電子マネー決済は、ブランドや決済サービスによって返金・取り消しの方法が異なります。

    例えば、Square決済では交通系ICの電子マネー残高への返金に対応しておらず、現金で返金する必要があります。また、iD・QUICPayは全額返金に対応していますが、一部金額だけの返金はできません。

    返品や会計金額の間違いが発生した際に備えて、導入する電子マネーの返金方法と取り消し条件を確認しておく必要があります。

  • キャッシュレス決済の手数料を一覧で比較!安いサービスと導入費用を解説

    キャッシュレス決済の手数料を一覧で比較!安いサービスと導入費用を解説

    キャッシュレス決済の手数料は、主要サービスで2%〜3%台です。

    ただし、最安の低料率には年間決済額や事業規模、対象プランへの加入などの条件があり、すべての店舗に同じ料率が適用されるわけではありません。

    そのため、キャッシュレス決済の手数料は最低料率だけでなく、低料率の適用条件と通常料率まで確認することが重要です。

    この記事では、決済方法別に詳しく手数料を比較しています。

    この記事を読むと、自分のお店で実際にかかるコストが分かります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “キャッシュレス決済は「手数料・低料率の条件・固定費」で選ぶ!”,
    “highlightText”: “手数料・低料率の条件・固定費”,
    “description”: “Visa・Mastercardを1.98%〜に抑えるならstera pack、JCBなどの手数料も抑えるならSTORES決済、月額固定費0円で低料率を利用するならAirペイ、固定費0円で入金の早さも重視するならSquareがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “icon”: “crown”,
    “badge”: “Visa・Mastercard 1.98%〜”,
    “feature”: “Visa・Mastercardは1.98%〜、JCBなどは2.48%。低料率プランは適用条件あり。”
    },
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “badge”: “主要カード1.98%〜”,
    “feature”: “Visa・Mastercardは1.98%、JCBなどは2.38%。スタンダードプランは月額3,300円。”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “badge”: “固定費0円・2.48%”,
    “feature”: “低料率は主要カード2.48%。月額固定費0円で、固定費をかけずに導入できる。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “固定費0円・2.50%”,
    “feature”: “主要カード2.50%。月額固定費0円で、翌営業日入金や即時入金にも対応。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済の手数料とは?

    キャッシュレス決済の手数料とは、クレジットカード・電子マネー・QRコード決済で支払いを受け付ける際に、店舗がカード会社や決済代行会社などの決済事業者へ支払う費用です。

    一般的に、決済金額に一定の手数料率を掛けて計算します。

    例えば、手数料率が3.0%の場合、1,000円の決済に対して30円の手数料が発生します。お店には、売上から手数料が差し引かれた金額、970円が入金されます。

    決済手数料をお客さまに上乗せすることは原則禁止

    キャッシュレス決済の手数料は店舗が負担するものであり、お客さまへの上乗せは原則として加盟店規約で禁止されています。

    例えば、クレジットカード払いの場合だけ、決済手数料として商品代金に3%を加算することは認められていません。

    そのため、通常キャッシュレス決済を利用するお客さまに決済手数料はかかりません。ただし、クレジットカードの分割払いやリボ払いなどでは、カード会社所定の手数料が発生する場合があります。

    キャッシュレス決済手数料の種類と相場

    キャッシュレス決済の手数料は、クレジットカード・電子マネー・QRコード決済など、決済方法によって異なります。

    主要な決済サービスの手数料率は、以下が目安です。

    決済方法決済手数料の目安主なブランド
    クレジットカード決済2%~3.5%程度Visa、Mastercard、JCB、American Express、Diners Club、Discover
    電子マネー決済3.24%~3.56%程度Suica、PASMO、ICOCA、iD、QUICPay、楽天Edy、WAON、nanaco
    QRコード決済1.76%~3.25%程度PayPay、楽天ペイ、d払い、au PAY、メルペイ、Alipay+、WeChat Pay
    ※主要サービスの公開料率をもとにした参考値です。課税対象の手数料は税込換算、非課税の手数料はそのまま記載しています。

    実際の手数料率は、決済サービスやブランド、契約プランによって異なります。特に1%台の低料率には、月額料金や売上規模などの適用条件が設けられている場合があります。

    キャッシュレス決済の手数料を一覧表で比較

    まずは、主要なキャッシュレス決済サービスのクレジットカード・電子マネー・QRコード決済の手数料、端末費用、月額料金を一覧で比較します。

    サービスクレジットカード
    低料率
    クレジットカード
    通常料率
    電子マネーQRコード端末費用月額料金
    stera pack1.98%〜2.48%2.70%〜3.24%3.24%3.24%0円初年度0円
    2年目以降3,300円※1
    STORES決済1.98%〜2.48%2.98%~3.24%3.24%3.24%0円〜27,720円※20円〜3,300円
    スマレジ・PAYGATE1.98%〜2.48%2.90%〜3.24%3.24%〜3.564%2.00%〜3.564%0円※3
    通常39,600円
    0円〜3,300円※4
    楽天ペイ ターミナル2.20%〜2.48%3.24%3.24%〜3.245%2.20%〜3.564%38,280円0円〜2,200円※5
    PayCAS Mobile2.20%〜2.728%2.80%〜3.564%3.245%〜3.564%2.178%〜3.245%0円〜86,680円※62,178円〜※7
    Airペイ2.48%3.24%3.24%1.08%〜3.24%0円※80円
    JMSおまかせサービス2.48%3.24%3.24%3.24%0円0円
    Square2.50%3.25%/カスタム3.25%3.25%4,980円〜0円
    決済手数料は各社公式サイトの表示料率を基準にし、公式が税抜と明記している料率のみ消費税10%を加えて税込換算しています。公式が税込または非課税で表示している料率はそのまま記載しています。
    注釈▼

    ※1 stera packは初年度のサービス利用料が0円です。2年目以降は月額3,300円ですが、直近1年間の累計キャッシュレス売上が3,000万円以上の場合は無料となります。
    ※2 STORES決済はフリープランの端末が27,720円です。スタンダードプランを年間契約する場合は決済端末1台を無料で利用できます。
    ※3 スマレジ・PAYGATEの端末は通常39,600円です。現在は端末0円キャンペーンを実施しています。
    ※4 スマレジ・PAYGATEは通常月額3,300円です。スマレジの対象有料プラン契約者には月額0円のプランもありますが、適用される決済手数料が異なります。
    ※5 楽天ペイはライトプランが月額0円、スタンダードプランが月額2,200円です。スタンダードプランは期間限定の月額0円キャンペーンを実施しています。
    ※6 PayCAS Mobileの中小事業者限定プランは端末の初期費用が0円です。通常の端末代金は税抜78,800円、税込86,680円が参考価格として案内されています。
    ※7 PayCAS Mobileの中小事業者限定プランは税抜月額1,980円からで、税込2,178円からです。電子マネーを利用する場合は別途月額料金が発生します。
    ※8 Airペイは0円スタートプログラムの適用でカードリーダー1台が0円です。通常の貸与料金は27,720円です。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    クレジットカードの決済手数料を比較

    クレジットカード決済には、通常プランに加え、手数料率を低く設定した低料率プランがあります。

    決済手数料はカードブランドによって異なり、特に低料率プランでは、Visa・Mastercardと、JCB・American Express・Diners Club・Discoverで手数料率に差があるサービスもあります。

    低料率プランの決済手数料比較

    主要な決済サービスでは、中小事業者向けに1.98%からの低料率プランが提供されています。

    低料率プランには、年間決済額や事業規模、対象プランへの加入などの適用条件があります。

    例えば、年間決済額が一定額以下の中小事業者に限定されていたり、月額料金が発生するプランへの加入が必要だったりします。また、審査結果や業種によっては低料率が適用されない場合もあります。

    以下の表では、各サービスの低料率プランをカードブランド別に比較しています。

    サービスVisa・MastercardJCB・American Express
    ・Diners Club・Discover
    低料率の主な条件
    stera pack1.98%2.48%中小企業者が対象。
    Visa・Mastercardの年間売上2,500万円以下などの条件あり。
    スモールビジネスプラン(初年度無料、2年目以降3,300円)への加入が必要。
    スマレジ・PAYGATE1.98%2.48%中小事業者向けプランの適用が必要。
    年間決済額など所定の条件があり、一部業種は対象外。
    STORES決済1.98%2.38%スタンダードプランへの加入が必要。月額3,300円。
    年間キャッシュレス決済額3,000万円未満が対象。
    楽天ペイ ターミナル2.20%(スタンダード)
    2.48%(ライト)
    2.20%(スタンダード)
    2.48%(ライト)
    中小企業・個人事業主などが対象。
    年間キャッシュレス決済額3,000万円以下。
    スタンダードは月額2,200円・2年以上の利用条件あり。
    PayCAS Mobile2.20%(あんしんプラス)
    2.48%
    2.728%中小事業者応援プログラムの適用が前提。
    2.20%は新規契約に加えて「あんしんプラス」への加入が必要。
    Airペイ2.48%2.48%ディスカウントプログラムの審査通過が必要。
    年間決済額はVisa2,000万円、Mastercard・JCBなど1,000万円以下が目安。
    JMSおまかせサービス2.48%2.48%中小企業・個人事業主向けプログラムの適用が必要。
    年間決済額はVisa2,000万円、Mastercard・JCBなど1,000万円以下。
    Square2.50%2.50%年間キャッシュレス決済額3,000万円未満の中小事業者が対象。
    3,000万円以上は通常料率または個別料金。
    クレジットカードの決済手数料・適用条件一覧表(低料率プラン)

    通常プランの決済手数料比較

    低料率プランの適用条件を満たさない場合は、通常の決済手数料が適用されます。

    以下の表では、低料率が適用されない場合の通常手数料をサービス別・カードブランド別に比較しています。

    サービスVisa・MastercardJCB・American Express
    ・Diners Club・Discover
    銀聯(UnionPay)
    stera pack2.70%3.24%3.24%
    スマレジ・PAYGATE2.90%3.24%2.90%
    STORES決済2.98%2.98%非対応
    楽天ペイ ターミナル3.24%3.24%非対応
    PayCAS Mobile2.80%3.564%3.24%
    Airペイ3.24%3.24%3.24%
    JMSおまかせサービス3.24%3.24%3.24%
    Square3.25%
    ※カスタムで
    2.76%の事例あり
    3.25%3.25%
    クレジットカードの決済手数料一覧表

    電子マネーの決済手数料を比較

    電子マネーの決済手数料は、主要サービスで3.24%〜3.564%程度が中心で、クレジットカード決済ほどサービス間の差はありません。ただし、交通系IC・iD・QUICPayなど、電子マネーのブランドによって手数料が異なるサービスもあります。

    以下の表では、主要サービスの電子マネー決済手数料を比較しています。税抜と明記された料率のみ税込換算しています。

    サービス電子マネー決済手数料
    Airペイ3.24%
    ※交通系IC・iD・QUICPay・楽天Edy
    stera pack3.24%
    ※iD・交通系IC・楽天Edy・WAON・nanaco・QUICPay+
    JMSおまかせサービス3.24%
    ※QUICPay+・iD・交通系IC・nanaco・楽天Edy・WAON
    スマレジ・PAYGATE3.24%〜3.564%
    ※iD・QUICPay+ 3.24%/交通系IC・楽天Edy・nanaco・WAON 3.564%
    PayCAS Mobile3.245%〜3.564%
    ※交通系IC・楽天Edy・nanaco・WAON・iD 3.245%/QUICPay 3.564%
    楽天ペイ ターミナル3.24%〜3.245%
    ※iD・QUICPay 3.24%/交通系IC・楽天Edy・nanaco・WAON 3.245%
    STORES決済3.24%
    ※交通系IC・iD・QUICPay
    Square3.25%
    ※交通系IC・iD・QUICPay

    QRコード決済の手数料を比較

    QRコード決済は、サービスや決済ブランドによって手数料率に大きな差があります。例えば、Airペイの1.08%はCOIN+、スマレジ・PAYGATEの2.00%はAlipay+・WeChat Pay・銀聯QRが対象です。最低料率がPayPayや楽天ペイ、d払い、au PAYなどにも適用されるとは限りません。

    以下の表では、主要サービスのQRコード決済手数料と対象ブランドを比較しています。

    店舗で利用額の多いQRコード決済ブランドの手数料率を確認することが重要です。

    サービスQRコード決済手数料
    Airペイ1.08%〜3.24%
    ※COIN+のみ1.08%、PayPay・楽天ペイ・d払い・au PAY・J-Coin Payなど 3.24%
    楽天ペイ ターミナル2.20%〜3.564%
    ※楽天ペイのみ2.20%(スタンダード)、楽天ペイ ライト2.479%・通常3.245%/au PAY・Smart Codeなど3.245%/PayPay・d払い3.564%
    スマレジ・PAYGATE2.00%〜3.564%
    ※Alipay+・WeChat Pay・銀聯QR 2.00%、PayPay・楽天ペイ・d払い・au PAY・メルペイ 3.564%
    PayCAS Mobile2.178%〜3.245%
    ※PayPayのみ2.178%(あんしんプラス)、au PAY・d払い・メルペイ・楽天ペイ・J-Coin Pay 3.245%/Alipay+・WeChat Pay・銀聯QR・JKOPAY 3.24%
    STORES決済3.24%
    ※PayPay・楽天ペイ・d払い・au PAYなど
    Square3.25%
    ※PayPay・楽天ペイ・d払い・au PAY・メルペイ・Alipay+・WeChat Pay
    stera pack3.24%
    ※PayPay・楽天ペイ・d払い・au PAYなど
    JMSおまかせサービス3.24%
    ※PayPay・楽天ペイ・d払い・AEON Pay・Smart Codeなど 

    QRコード決済を各社と直接契約した場合の手数料

    QRコード決済は、決済代行サービスを経由せず、PayPayや楽天ペイなどの各社と直接契約する方法もあります。

    以下の表では、各QRコード決済サービスと直接契約した場合の手数料・月額料金・初期費用を比較しています。

    QRコード決済決済手数料月額料金初期費用
    PayPay ライトプラン1.76%2,178円
    ※キャンペーンで最大2か月0円
    2,178円
    ※キャンペーンで0円
    PayPay 制限プラン2.178%0円0円
    d払い2.86%
    ※新規WEB申込は
    手数料無料キャンペーン中
    0円0円
    メルペイ2.86%0円0円
    au PAY2.86%0円0円
    楽天ペイ QRコード決済3.245%〜3.564%0円0円

    特定ブランドの決済額が多い店舗では、直接契約によって手数料を削減できる場合があります。
    ただし、PayPayの低料率プランには月額料金が発生するほか、複数ブランドと直接契約する場合は、それぞれの契約や売上管理が必要です。

    キャッシュレス決済の手数料が最も安いサービスは?

    キャッシュレス決済の手数料が最も安いサービスは、決済方法やブランド、月間の決済額によって異なります。

    決済手数料率が低くても月額料金が発生するサービスもあるため、手数料率と総コストの両方から確認します。

    クレジットカード決済手数料が安いサービス

    クレジットカード決済では、stera pack・スマレジ・PAYGATE・STORES決済がVisa・Mastercardで1.98%と最も手数料が安いです。ただし、いずれも適用には条件があり、月額費用が発生します。

    ただし、stera packのみ初年度の月額は無料で、年間決済額が3000万円を超える場合は月額費用は永年無料です。

    電子マネー決済手数料が安いサービス

    電子マネー決済は、Airペイ・stera pack・STORES決済などの3.24%が低い水準です。

    QRコード決済手数料が安いサービス

    QRコード決済では、PayPayとの直接契約で1.76%の低料率が適用されます。ただし、月額2,178円のライトプランへの加入が必要です。月額無料のプランでは2.178%となります。

    決済サービスを利用した場合では、PayCAS MobileのPayPay決済が2.178%(あんしんプラス加入時)と低い料率です。

    月間キャッシュレス売上別に総コストが安いサービス

    決済手数料率が低くても、月額料金が高ければ総コストが増える場合があります。一方、決済額が多い店舗では、月額料金を支払っても低料率プランの方が安くなる場合があります。

    以下では、月間のキャッシュレス売上10万円・50万円・100万円・150万円の4パターンで、決済手数料と月額料金を含めた総コストを比較します。

    サービス月10万円月50万円月100万円月150万円
    stera pack5,280円13,200円23,100円
    (19,800円)
    33,000円
    (29,700円)
    STORES決済 スタンダード5,280円13,200円23,100円33,000円
    スマレジ・PAYGATE5,280円13,200円23,100円33,000円
    PayCAS Mobile4,378円13,178円24,178円35,178円
    楽天ペイ スタンダード4,400円13,200円24,200円35,200円
    Airペイ2,480円12,400円24,800円37,200円
    JMSおまかせサービス2,480円12,400円24,800円37,200円
    Square2,500円12,500円25,000円37,500円
    ※各サービスで上表のVisa手数料を適用し、月額料金を通常料金で計算した概算です。stera packは2年目以降の料金を使用しています。
    ※stera packの月額は、1年目は無料、2年目以降は3,300円です。()は初年度です。決済額が3000万円以上の場合、月額費用は永年無料です。

    月間売上10万円の場合

    キャッシュレス売上が少ない段階では、月額0円のサービスが有利です。

    月10万円では、AirペイとJMSの決済手数料が2,480円、Squareが2,500円です。

    1.98%のサービスでも月額が3,300円だと、月10万円では決済手数料1,980円に月額料金3,300円が加わり、合計5,280円となります。

    月間売上50万円の場合

    月50万円では、月額0円・手数料率2.48%のサービスの方が月800円安くなります。

    月50万円でも、AirペイとJMSが12,400円、Squareが12,500円となります。一方、1.98%+月額3,300円のstera packは13,200円です。

    月間売上100万円の場合

    月100万円では、月額料金を支払っても1.98%のサービスの方が総コストを抑えられます。

    月100万円になると、1.98%+月額3,300円のstera packが23,100円となります。AirペイとJMSは24,800円、Squareは25,000円です。

    より正確に述べると、月間のカード決済額66万円が損益分岐点となります。手数料の差額(2.48%と1.98%の差は0.5ポイント)が3,300円となり、月額料金と同額になるためです。

    月間売上150万円の場合

    月150万円では、1.98%+月額3,300円のstera packが33,000円です。AirペイとJMSは37,200円となり、月4,200円の差が生まれます。

    年間では50,400円の差です。カード決済額が増えるほど、手数料率の差が総コストに大きく影響します。

    キャッシュレス決済の手数料以外で店舗が負担する費用一覧

    キャッシュレス決済の導入には、決済手数料以外にも以下の費用が発生します。

    • 初期費用
    • 決済端末代
    • 月額料金
    • 振込手数料
    • 解約手数料・違約金

    このうち、初期費用・決済端末代は導入時だけ発生する費用、月額料金・振込手数料は毎月かかる固定費に分類されます。

    初期費用

    初期費用は、キャッシュレス決済サービスの契約や導入時に発生する費用です。契約事務手数料や初期設定費用などが含まれます。

    初期費用0円のサービスも多く、AirペイやSquareなどは初期登録に費用がかかりません

    決済端末代・周辺機器代

    決済端末代は、クレジットカードや電子マネーなどの支払いを受け付けるための端末費用です。

    端末代は数千円から数万円まで幅があり、無料キャンペーンを実施しているサービスもあります。

    ただし、レシートプリンターなど周辺機器の購入費用は別途発生する場合があります。

    月額料金

    月額料金は、キャッシュレス決済サービスの利用に対して毎月支払う固定費です。

    月額0円のサービスもあります。一方、決済手数料が安い代わりに、月額料金が発生する場合があります。

    振込手数料

    振込手数料は、キャッシュレス決済の売上金を店舗の銀行口座へ振り込む際に発生する費用です。

    振込手数料はサービスによって異なり、無料の場合もあれば、振込ごとに料金が発生する場合もあります。また、振込先の金融機関によって手数料が変わるサービスもあります。

    解約手数料・違約金

    キャッシュレス決済サービスによっては、最低契約期間が設定されており、途中解約すると違約金が発生する場合があります。

    キャッシュレス決済の手数料を抑えて、安く導入する選び方

    キャッシュレス決済の費用を抑えるには、店舗の決済額や利用する決済ブランドに応じて料金プランを選ぶことが重要です。

    手数料が安いプランの適用条件を確認する

    低料率プランには、年間決済額や事業規模、業種などの適用条件があります。

    手数料率が1.98%と表示されていても、すべての店舗に適用されるわけではありません。

    また、低料率の適用に審査が必要なサービスや、有料プランへの加入が条件となるサービスもあります。

    店舗が適用条件を満たしているかを確認し、実際に契約できる料金プランの手数料率で判断してください。

    月間決済額をもとに総コストが安いサービスを選ぶ

    月間決済額が少ない店舗では月額0円のサービス、決済額が多い店舗では決済手数料が安いサービスがおすすめです。

    例えば、手数料率2.48%・月額0円のサービスと、手数料率1.98%・月額3,300円のサービスでは、月間決済額66万円が損益分岐点になります。つまり、対象の決済額が月66万円を超える場合は、月額料金を支払っても1.98%のサービスの方が総コストを抑えられます。

    そのため、月間キャッシュレス決済額を確認し、決済手数料と月額料金を合計して判断します。

    利用比率が高い決済方法・ブランドの手数料を重視する

    キャッシュレス決済の手数料は、クレジットカード・電子マネー・QRコード決済などの種類やブランドによって異なります。

    例えば、Visa・Mastercardの利用比率が高い店舗では、この2ブランドの手数料が安いサービスを選ぶことで、手数料負担を削減できます。一方、PayPayの利用が多い店舗では、PayPayの決済手数料を重視します。

    サービス全体の最低料率だけでなく、店舗で実際に利用される決済ブランドの手数料を確認してください。

    契約期間・解約条件を確認する

    導入時の費用が安くても、最低契約期間や解約時の違約金によって、総コストが高くなる場合があります。

    特に、端末無料キャンペーンや長期契約が条件の料金プランでは、途中解約時の費用を確認する必要があります。

    短期間の出店やイベント利用など、利用期間が決まっている場合は、最低契約期間がなく、解約費用が発生しないサービスがおすすめです。不要な支出を防ぐためにも、契約前に解約条件を確認してください。

    手数料が安いキャッシュレス決済サービス|料金・特徴を比較

    キャッシュレス決済サービスは、決済手数料だけでなく、月額料金や端末代、対応する決済ブランド、入金サイクルなどが異なります。

    ここでは、主要な決済サービスの料金・機能・特徴を比較し、それぞれの違いを解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-diagnosis]
    {
    “title”: “おすすめキャッシュレス決済サービス診断”
    }
    [/orend-payment-terminal-diagnosis]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “settlement-fee”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    手数料を払って、キャッシュレス決済を導入するメリット

    キャッシュレス決済は手数料が発生する一方で、売上の増加や店舗業務の効率化につながるメリットがあります。

    ここでは、キャッシュレス決済を導入する4つのメリットを解説します。

    キャッシュレス決済を希望するお客さまを逃さない

    キャッシュレス決済に対応することで、現金を持っていないお客さまや、クレジットカード・QRコード決済を希望するお客さまにも商品を購入してもらえます。

    特に、現金を使わない人や訪日外国人の来店が多い店舗では、決済方法が限られることによる販売機会の損失を防ぎ、新規顧客の獲得につながります。

    まとめ買いや追加購入など客単価向上につながる

    キャッシュレス決済では、手持ちの現金を気にせず支払えるため、まとめ買いや追加購入による客単価向上につながります。

    また、クレジットカードやバーコード決済のポイント還元などを理由にキャッシュレス決済を利用するお客さまもいるため、購入を後押しする効果があります。

    会計業務や現金管理の負担を減らせる

    キャッシュレス決済では、現金の受け渡しや釣り銭の計算が不要になり、会計時間の短縮やレジ業務の効率化につながります。

    また、現金の取り扱いが減ることで、レジ締めや売上金の集計、銀行への入金作業などの負担も軽減できます。釣り銭の渡し間違いや現金の数え間違いを防げる点もメリットです。

    売上データを分析して店舗運営に活用できる

    キャッシュレス決済サービスでは、管理画面から売上金額や決済件数、決済方法別の売上などを確認できます。

    売上の多い時間帯や利用されている決済方法を把握することで、店舗の営業状況を分析できます。

    さらに、POSレジと連携すれば、商品別の売上や販売傾向も分析でき、仕入れや在庫管理、販促施策の改善に役立ちます。

  • キャッシュレス決済の種類を一覧で解説!メリット・デメリットまで徹底解説!

    キャッシュレス決済の種類を一覧で解説!メリット・デメリットまで徹底解説!

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめのキャッシュレス決済端末”}}[/post-setting]

    キャッシュレス決済とは

    キャッシュレス決済とは、現金を使わずにクレジットカードや電子マネー、QRコード決済などで支払いを行う決済方法のことです。

    近年、政府の推進政策もあり急速に普及が進んでおり、2024年の日本のキャッシュレス決済比率は42.8%に達し、政府目標の4割を達成しました※1。しかし、韓国の93.6%や中国の83%と比較するとまだまだ低い水準にあります。政府は将来的に世界最高水準の80%を目指しており※2、今後さらなる普及が期待されています。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済の種類【支払い方法別】

    キャッシュレス決済は、支払い方法によって大きく4種類に分かれます。主に使われているのは「クレジットカード」「デビットカード」「電子マネー」「QRコード決済」です。まずは、それぞれの違いを簡単に見ていきましょう。

    クレジットカード

    クレジットカードは、利用金額を後日まとめて支払う後払い型のキャッシュレス決済です。支払いは翌月などに銀行口座から引き落とされます。

    代表的なブランドは次の通りです。

    • Visa
    • Mastercard
    • JCB
    • American Express

    ポイント還元や特典が多く、キャッシュレス決済の中でも最も利用者が多い支払い方法です。ネットショッピングや高額な支払いにもよく使われています。

    デビットカード

    デビットカードは、決済と同時に銀行口座から引き落とされる支払い方法です。クレジットカードのような後払いではなく、その場で支払いが完了します。

    代表的なブランドは次の通りです。

    • Visa Debit
    • JCB Debit
    • Mastercard Debit

    口座残高の範囲内で利用できるため、使いすぎを防ぎやすいキャッシュレス決済です。

    電子マネー

    電子マネーは、あらかじめチャージした残高から支払う前払い型のキャッシュレス決済です。カードやスマートフォンをかざすだけで支払いができるため、スピーディーに決済できます。

    代表的なサービスは次の通りです。

    • Suica
    • PASMO
    • 楽天Edy
    • nanaco
    • WAON

    コンビニや自動販売機など、少額の支払いを素早く済ませたい場面でよく利用されています。

    QRコード決済

    QRコード決済は、スマートフォンのアプリを使ってQRコードを読み取るキャッシュレス決済です。アプリ上で支払いが完了するため、財布を持たずに買い物ができます。

    代表的なサービスは次の通りです。

    • PayPay
    • 楽天ペイ
    • d払い
    • au PAY

    ポイント還元やキャンペーンが多く、近年急速に普及しているキャッシュレス決済です。コンビニや飲食店など、多くの店舗で利用できるようになっています。

    キャッシュレス決済の種類【支払い方法別】

    キャッシュレス決済は、お金が引き落とされるタイミングによって次の3種類に分かれます。

    • 前払い(プリペイド)
    • 即時払い(デビット)
    • 後払い(ポストペイ)

    同じキャッシュレスでも、支払いのタイミングによって仕組みが異なります。それぞれどの決済方法が該当するのかを見ていきましょう。

    前払い(プリペイド)

    前払いは、事前にチャージした残高から支払う方法です。電子マネーやQRコード決済の残高払いがこの方式に該当します。

    代表的なサービスは次の通りです。

    • Suica
    • PASMO
    • 楽天Edy
    • nanaco
    • WAON
    • PayPay(残高払い)
    • 楽天ペイ(楽天キャッシュ)

    コンビニや交通機関、自動販売機など、日常の少額決済でよく利用される支払い方法です。

    即時払い(デビット)

    即時払いは、決済と同時に銀行口座から引き落とされる方法です。デビットカードや、QRコード決済の銀行口座連携がこの方式に該当します。

    代表的なサービスは次の通りです。

    • Visa Debit
    • JCB Debit
    • Mastercard Debit
    • PayPay(銀行口座連携)
    • 楽天ペイ(銀行口座連携)

    支払いと同時に口座から引き落とされるため、口座残高の範囲内で利用できるキャッシュレス決済です。

    後払い(ポストペイ)

    後払いは、利用した金額を後日まとめて支払う方法です。クレジットカードや、QRコード決済のクレジットカード連携がこの方式に該当します。

    代表的なサービスは次の通りです。

    • Visa
    • Mastercard
    • JCB
    • American Express
    • PayPay(クレジットカード連携)
    • 楽天ペイ(クレジットカード連携)

    1か月分の利用額が翌月などにまとめて請求されるため、高額な買い物やネットショッピングでも利用しやすい支払い方法です。

    キャッシュレス決済の導入方法

    キャッシュレス決済の導入方法

    店舗でキャッシュレス決済を導入する方法は、大きく次の2つがあります。

    1. 各ブランドと直接契約する
    2. 決済代行会社と契約する

    どちらでもキャッシュレス決済を導入できますが、契約の手間や運用のしやすさに大きな違いがあります。

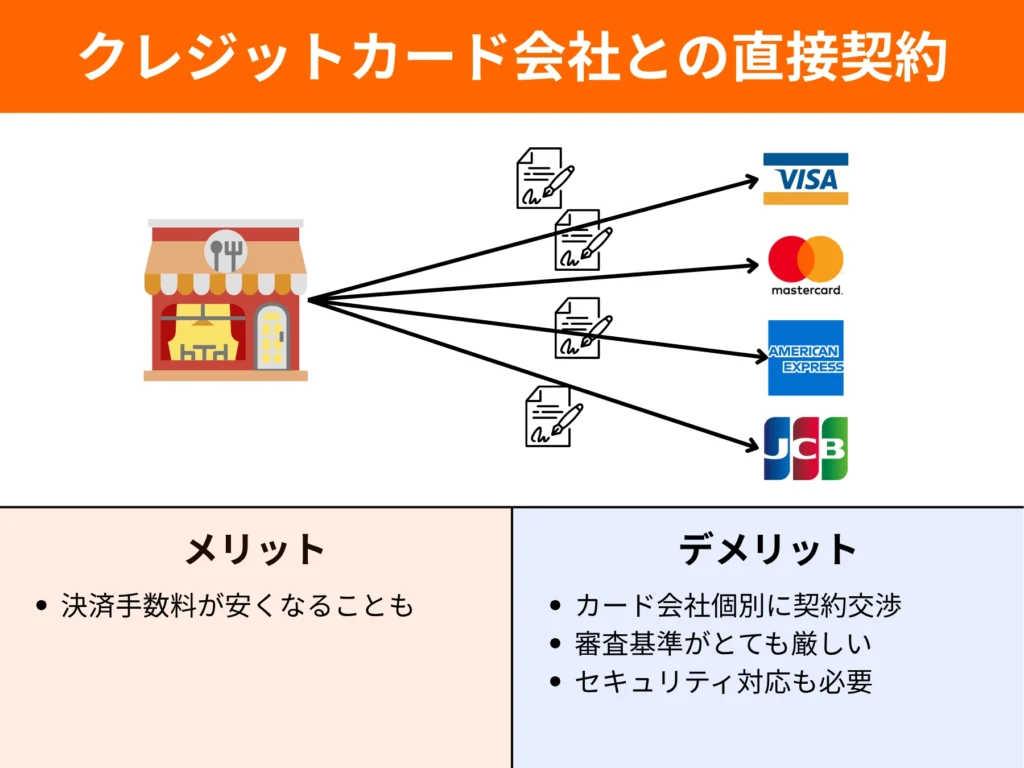
    1 各ブランドとの直接契約

    各ブランドとの直接契約して、キャッシュレス決済を導入する方法のメリット・デメリット

    直接契約とは、店舗がクレジットカード会社や決済ブランドと個別に契約する方法です。例えば、Visa、Mastercard、JCBなどのブランドごとに契約手続きを行い、審査を受ける必要があります。

    この方法のメリットは、決済手数料が比較的安くなる可能性があることです。間に決済代行会社が入らないため、条件によってはコストを抑えられる場合があります。

    ただし、複数の決済ブランドに対応する場合は、それぞれと契約を進めなければなりません。例えばVisaとJCBに対応したい場合、それぞれの会社に申し込みを行い、審査や契約手続きを進める必要があります。そのため、導入までに時間や手間がかかりやすい点がデメリットです。

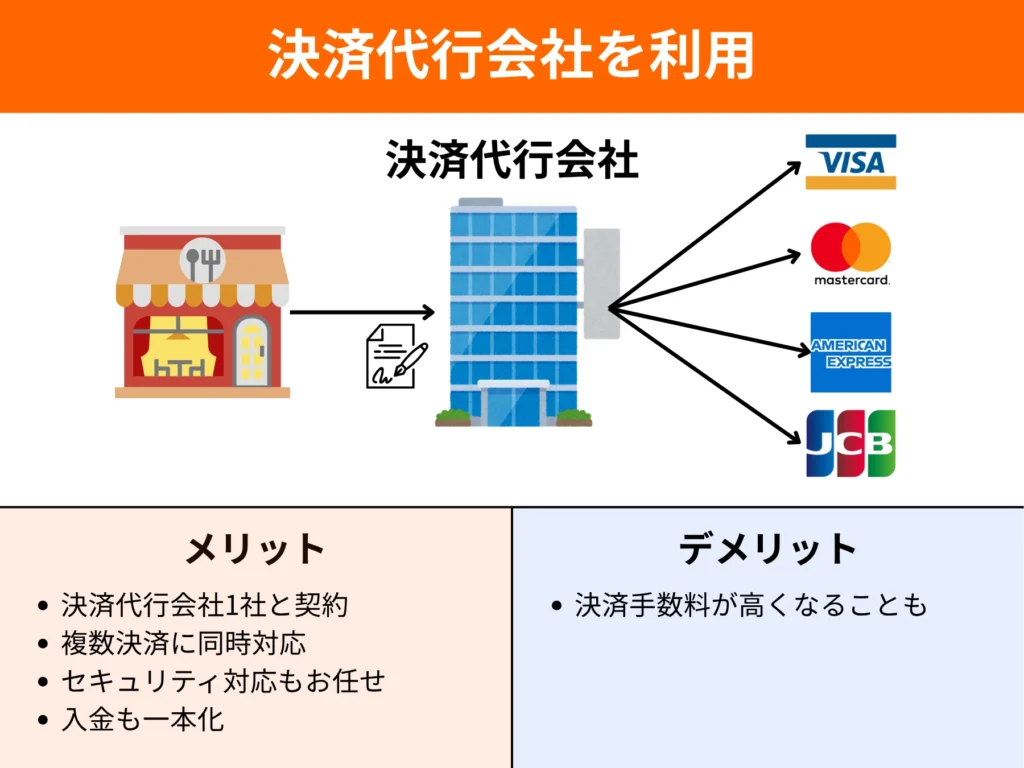
    2 決済代行会社と契約(一般的でおすすめ)

    決済代行会社と契約して、キャッシュレス決済を導入する方法のメリット・デメリット

    決済代行会社とは、店舗とカード会社の間に入り、キャッシュレス決済の処理を代行する会社です。店舗は決済代行会社1社と契約するだけで、複数のキャッシュレス決済を導入できます。

    例えば決済代行会社を利用すると、VisaやMastercardなどのクレジットカードのブランドだけでなく、電子マネーやQRコード決済にもまとめて対応できます。個別に契約する必要がないため、キャッシュレス決済を一度に導入しやすいのが大きなメリットです。

    一方で、決済代行会社が間に入るため、直接契約する場合と比べると決済手数料がやや高くなることがあります。これは決済代行会社が決済処理やシステム管理を担うため、そのサービス利用料が含まれるためです。

    ただし、契約や管理の手間を大きく減らせるため、現在は多くの店舗やECサイトで決済代行会社を利用する方法が一般的です。特に初めてキャッシュレス決済を導入する場合は、決済代行会社を利用する方がスムーズに導入できます。

    【お客様】キャッシュレス決済を導入する3つのメリット

    キャッシュレス決済は、お客様に支払い時間の大幅な短縮、ポイント還元によるお得感、現金持参の煩わしさからの解放という3つの明確な価値を提供し、顧客満足度向上と再来店促進に直結します。

    お客様にとってのキャッシュレス決済を導入するメリットの図解

    1. 支払い時間の短縮で待ち時間が減る

    キャッシュレス決済により、現金決済と比較して約16秒の時間短縮が実現でき、お客様の待ち時間ストレスを大幅に軽減できます。

    株式会社ジェーシービーの実証実験※4によると、現金決済が約28秒かかるのに対し、キャッシュレス決済は平均16秒短縮できます。最も速い非接触型決済では約8秒、QRコード決済でも約17秒と大幅にスピーディーです。お客様の「待たされる」ストレスが軽減され、店舗への満足度向上と再来店意欲の向上が期待できます。

    2. ポイント還元やキャッシュバックでお得に利用できる

    多くのキャッシュレス決済サービスでポイント還元制度があり、お客様にとって現金では得られない付加価値を提供します。

    多くのキャッシュレス決済サービスが基本還元率0.5%〜1%を設定しており、お客様は利用金額に応じて確実にメリットを享受できます。期間限定キャンペーン時には10%〜20%という高還元を実現することもあり、「支払いながらお得になる」という現金では得られない付加価値を提供します。

    3. 現金の持参や小銭のやり取りが不要になる

    スマートフォンやカード一枚で支払いが完了し、重い財布や現金持参の心配から完全に解放され、より身軽で安心な買い物体験を提供できます。

    消費者庁の調査※5では、「現金を用意して持ち歩かなくていい」と回答した人が6割を超えています。お客様はスマートフォンやカード一枚で支払いを完了でき、重い小銭で膨らんだ財布を持ち歩く必要がなくなります。特に高額商品購入時には、多額の現金を持参するリスクから解放され、より安心して買い物を楽しめます。

    【お店】キャッシュレス決済を導入する5つのメリット

    キャッシュレス決済の導入により、売上向上や業務効率化など多くのメリットを得ることができます。

    事業者がキャッシュレス決済を導入するメリットの図解

    1. 客単価が向上する

    キャッシュレス決済を導入することで、現金決済と比較して客単価が大幅に向上します。

    調査によると、雑貨・文房具店でキャッシュレス決済を利用した顧客の客単価は現金決済の2.54倍、飲食店では1.7倍になることが分かっています※3。これは、手元に現金がなくても購入できることや、支払額が目に見えにくいことが影響していると考えられます。

    特に高額商品の購入時には、現金を持ち歩く必要がないため、顧客の購買意欲を高める効果があります。また、分割払いやリボ払いなどの支払い方法も選択できるため、さらなる単価向上が期待できます。

    2. 新規顧客を獲得できる

    キャッシュレス決済の導入は新規顧客の獲得に直結します。

    日本クレジットカード協会の調査では、一般消費者の32%、家計簿アプリ利用者の54%が「キャッシュレス決済に対応していない店舗を避けることがある」と回答しています※3。つまり、キャッシュレス決済未対応の店舗は、これらの顧客を逃している可能性があります。

    特に若年層や外国人観光客の間では、現金を持ち歩かずにキャッシュレス決済のみで生活する人が増えています。これらの顧客層を取り込むためには、キャッシュレス決済の導入が必要不可欠です。

    また、キャッシュレス決済は24時間いつでも利用でき、ATMでの現金引き出しが不要なため、顧客の利便性が大幅に向上します。

    3. レジ業務の効率化

    キャッシュレス決済により、レジ業務の大幅な効率化が実現できます。

    現金決済では、お金の受け渡し、お釣りの計算・準備、レシートの手渡しなど多くの作業が必要でした。キャッシュレス決済では、これらの作業が大幅に削減され、平均的な会計時間を2分30秒から45秒まで短縮できます。

    特にタッチ決済やQRコード決済では、カードやスマートフォンをかざすだけで決済が完了するため、サインや暗証番号の入力も不要です。これにより、レジ前の行列解消や顧客の待ち時間短縮につながります。

    従業員の負担軽減効果も大きく、より多くの顧客対応が可能になります。また、感染症対策の観点からも、現金の授受を避けることで安全性が向上します。

    ORENDが実施したアンケート調査では、キャッシュレス導入店の39%が業務効率が向上したと回答しています。

    4. 現金管理業務の削減

    キャッシュレス決済の導入により、現金管理に関する業務負担が大幅に軽減されます。

    現金決済では、レジ締め作業、銀行への入金、両替、釣り銭の準備など多くの現金管理業務が必要でした。キャッシュレス決済では、これらの作業時間を従来の30分から10分程度まで短縮できます。

    また、現金管理にかかるコストも月5万円から月1万円程度まで削減可能です。売上データは自動的に記録されるため、帳簿作成や売上集計作業も効率化されます。

    釣り銭の計算ミスや現金の紛失リスクもなくなるため、経理面での正確性も向上します。

    5. 盗難リスクを減らせる

    キャッシュレス決済の導入により、店舗の盗難リスクを大幅に軽減できます。

    現金を大量に保管する必要がなくなるため、強盗や窃盗の標的になりにくくなります。万が一、不正アクセスや盗難が発生した場合でも、キャッシュレス決済では利用停止や取引の追跡が可能です。

    また、従業員による現金の不正使用リスクも軽減されます。現金の取り扱いが減ることで、内部統制の強化にもつながります。

    売上金の銀行への持参も不要になるため、移動中の盗難リスクも解消されます。

    【お店】キャッシュレス決済を導入する3つのデメリット

    キャッシュレス決済には多くのメリットがある一方、導入時に検討すべきデメリットも存在します。

    事業者がキャッシュレス決済を導入するデメリットの図解

    1. 導入費用と手数料負担

    キャッシュレス決済の導入には初期費用と継続的な手数料が発生します。

    初期費用として、決済端末の購入・レンタル費用(0円~10万円)、各種手続きの登録料、通信環境の整備費用などが必要です。また、決済ごとに売上の約3%の手数料が発生するため、利益率への影響を考慮する必要があります。

    月額利用料も0円~5,000円程度かかる場合があり、通信費として月3,000円~5,000円が継続的に発生します。これらのコストが売上向上効果を上回るかどうかの検証が重要です。

    ただし、補助金などの支援制度を活用することで、初期負担を軽減できる場合があります。

    2. 売上金の入金が遅くなる

    キャッシュレス決済では、現金決済と異なり売上金の入金にタイムラグが発生します。

    現金決済の場合は決済と同時に現金が手元に入りますが、キャッシュレス決済では決済会社の締日に応じて後日まとめて入金されます。入金サイクルは月1回から週1回程度と決済会社により異なります。

    特に資金繰りが厳しい小規模事業者の場合、この入金遅れが経営に影響を与える可能性があります。複数の決済会社を利用している場合、それぞれ異なる入金日となるため、資金管理が複雑になります。

    対策として、入金サイクルの短い決済会社を選択したり、運転資金を十分に確保したりすることが重要です。

    3. 災害・停電時に使えない

    キャッシュレス決済はインターネット接続や電力供給に依存するため、災害や停電時に利用できなくなるリスクがあります。

    東日本大震災や台風などの自然災害時には、停電や通信障害により決済端末が使用できなくなる事例が報告されています。このような緊急時には、現金決済のみでの対応が必要になります。

    また、決済会社のシステム障害により、一時的に決済サービスが停止する可能性もあります。これらのリスクに備えて、常に一定の現金を準備しておくことが重要です。

    対策として、複数の通信手段(Wi-Fi、モバイル通信)を確保したり、災害時の対応マニュアルを整備したりすることが推奨されます。

    キャッシュレス決済の導入費用と手数料

    キャッシュレス決済の導入を検討する際は、初期費用と継続的な手数料を正確に把握することが重要です。

    キャッシュレス決済の導入費用・手数料の相場

    キャッシュレス決済の導入にかかる主な費用は以下の通りです。

    導入するときだけにかかる初期費用の相場は以下の通りです。

    • 端末購入・レンタル費用:0円~10万円
    • 登録料:0円~3万円
    • 設置工事費:1万円~5万円
    • 通信環境整備費:1万円~3万円

    毎月かかる運用費用(ランニングコスト)の相場は以下の通りです。

    • 決済手数料:売上の2.5%~4.0%
    • 月額利用料:0円~5,000円
    • 通信費:月3,000円~5,000円

    決済手数料は決済手段により異なり、クレジットカードは3.0%~4.0%、電子マネーは2.5%~3.5%、QRコード決済は2.5%~3.5%程度が一般的です。

    事業規模や契約条件により手数料率は変動するため、複数の決済会社から見積もりを取得して比較検討することが重要です。

    キャッシュレス決済導入に使える補助金制度

    キャッシュレス決済の導入費用を支援する各種補助金制度が利用できます。

    主な補助金制度
    1. デジタル化・AI導入補助金
    2. 小規模事業者持続化補助金
    3. 自治体独自の支援制度

    これらの補助金を活用することで、導入費用を大幅に軽減できる可能性があります。

    おすすめのキャッシュレス決済端末9選

    ここではキャッシュレス決済を導入したい方向けに、クレジットカード、電子マネー、QRコード決済を受け付けられる決済端末を紹介します

    サービス名端末イメージおすすめ評価初期費用月額費用決済手数料入金手数料入金サイクル導入目安契約条件端末料金端末の種類クレジットカード電子マネーQRコード屋外決済
    Airペイ(エアペイ)4.57
    ★★★★★ ★★★★★
    0円 0円 ※無料クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~
    0円・月6回
    ・月3回
    1週間~1ヶ月最低契約期間:1年間
    違約金:なし
    20,167円
    ※キャンペーンで0円
    モバイル型
    カードリーダー型
    ※iPad/iPhoneと
    連携して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    △
    申請時に
    書類必要
    Square 決済4.63
    ★★★★★ ★★★★★
    無料アカウント登録
    0円
    固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    0円モバイル型
    カードリーダー型
    据置型 から選べる
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square Terminal4.62
    ★★★★★ ★★★★★
    0円固定費全て0円 クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    39,980円(税込)モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    ※電子レシート発行
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    Square リーダー4.60
    ★★★★★ ★★★★★
    0円固定費全て0円クレジットカード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%
    0円最短即時最短翌日契約期間:なし
    違約金:無料
    4,980円(税込)モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay
    iD
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    Alipay+/WeChat Pay
    〇
    stera pack4.58
    ★★★★★ ★★★★★
    0円初年度:0円
    2年目以降:3,300円(税込)
    直近1年間キャッシュレス売上
    累計3,000万円以上で永年無料
    クレジットカード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%
    三井住友銀行口座:
    0円
    その他金融機関:
    220円(税込)
    毎日締め(2営業日後払い)※
    月6回締め(2営業日後払い)
    月2回締め(2 営業日後払い)
    月2回締め(15日後払い)
    ※新規申込時選択不可
    最短約2週間契約期間:3年間
    違約金:無料※
    ※ 解約申請から45日以内に
    端末の返却が条件
    0円
    ※レンタル
    据置型
    オールインワン
    ※レシートプリンター内蔵
    ※電子サイン対応
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/WeChat Pay
    ユニオン(銀聯)ペイQR
    ✕
    スマレジ・PAYGATE POS 4.55
    ★★★★★ ★★★★★
    0円3,300円(税込)
    ※その他プランあり
    クレジットカード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~
    問合せ・月2回
    末締め翌15日払い
    15日締め当月末払い
    1~1.5か月最低契約期間:
    1年間
    違約金:
    契約満了月分の月額費用
    39,600円
    ※キャンペーンで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    iD/楽天Edy
    WAON/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ
    AliPay/WeChat Pay
    〇
    JMS4.52
    ★★★★★ ★★★★★
    0円0円 ※無料クレジットカード:2.48%~
    電子マネー:3.24%
    QRコード:3.24%
    0円〜198円・月2回
    無料
    ・月6回
    198円(税込)/振込毎
    約4~6週間最低契約期間:なし
    違約金:無料
    0円モバイル型
    オールインワン
    ※レシートプリンター内蔵
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD/楽天Edy
    nanaco/WAON
    QUICPay
    タッチ決済
    PayPay/楽天ペイ
    d払い
    Alipay+/WeChat Pay
    Smart code
    〇
    STORES 決済4.50
    ★★★★★ ★★★★★
    0円 プランによる
    0円〜3,300円
    クレジットカード:1.98%~
    電子マネー:1.98%~
    QRコード:3.24%
    0円最短翌々日最短3営業日最低契約期間:
    スタンダード:1年
    フリー:なし
    違約金:
    契約満了月分の月額費用
    19,980円
    ※スタンダードプランで0円
    モバイル型
    カードリーダー型
    ※スマホ・タブレットと
    Bluetooth接続して使用
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    交通系ICカード
    iD
    QUICPay など
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/ゆうちょPay
    Alipay+/WeChat Pay
    FamiPayなど
    〇
    PayCAS Mobile4.45
    ★★★★★ ★★★★★
    0円4,000円~
    →1,980円
    クレジットカード:2.48%~
    電子マネー:2.95%(税別)~
    QRコード:2.8%(税別)~
    0円・月2回
    15日締め当月末払い
    当月末締め翌月15日払い
    1カ月最低契約期間:4年
    違約金:問い合わせ
    78,800円
    ※特別セットプランで0円
    モバイル型
    オールインワン
    ※レシートプリンター内蔵
    ※業務アプリ搭載可能
    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Dicover
    UnionPay(銀聯)
    交通系ICカード
    Apple Pay/Google Pay
    iD
    Waon/nanaco
    QUICPay
    PayPay/楽天ペイ
    d払い/au PAY
    メルペイ/J-Coin Pay
    AliPay/WeChat Pay
    ユニオン(銀聯)ペイ/JKOPAY
    〇
    キャッシュレス決済端末の比較表
    キャッシュレス決済端末の比較表について
    ※無料キャンペーンは各企業で期間と条件が設けられている場合があります。詳細は公式ページをご確認ください。
    ※おすすめ評価は、以下の10項目(使いやすさ、決済手数料、持ち運びやすさ、対応ブランド、初期費用、月額費用、入金サイクル、入金手数料、導入スピード、契約期間)について、0~100点で個別に評価。各項目に設定された重みに基づいて重み付き幾何平均を計算し、算出されたスコア(0~100)を100で割って0〜1の範囲に正規化。そのうえで、5点満点スケールに換算しておすすめ評価としています。(最終更新日:2026/1/15)

    [orend-service]{“condition”:{“categoryId”:”00002″},”display”:{“type”:”price-explanation”}}[/orend-service]

    まとめ

    キャッシュレス決済の導入は、店舗運営の効率化だけでなく、売上の拡大や顧客満足度の向上にもつながる大きなメリットがあります。現金管理の手間が省けるだけでなく、会計スピードの向上、データ管理の効率化、セキュリティの強化など、多岐にわたる効果が期待できます。また、若年層や外国人観光客といった新しい顧客層の取り込みにもつながり、店舗の成長を加速させます。

    参考文献

    ※1「2024年のキャッシュレス決済比率を算出しました」経済産業省 https://www.meti.go.jp/press/2024/03/20250331005/20250331005.html
    ※2「キャッシュレス・ビジョン」経済産業省 https://www.meti.go.jp/policy/mono_info_service/cashless/image_pdf_movie/cl_vision.pdf
    ※3「キャッシュレス社会に向けた調査報告書」日本クレジットカード協会 https://www.jcca-office.gr.jp
    ※4「決済速度に関する実証実験結果」https://www.global.jcb/ja/press/00000000162855.html
    ※5「第1部 第2章 第2節 (5)キャッシュレス決済に対する意識」https://www.caa.go.jp/policies/policy/consumer_research/white_paper/2021/white_paper_130.html

  • 歯科医院向けキャッシュレス決済端末おすすめ17選!自動精算機・自動釣銭機も比較

    歯科医院向けキャッシュレス決済端末おすすめ17選!自動精算機・自動釣銭機も比較

    歯科医院でキャッシュレス決済を導入すると、患者の支払方法を増やせるだけでなく、現金管理や受付業務の削減にもつながります。

    一方、歯科医院では決済手数料、レセコンとの連携、高額な自由診療への対応、自動精算機を導入する場合の設置方法などを確認する必要があります。

    この記事では、歯科医院で利用できるキャッシュレス決済端末、セミセルフレジ、自動精算機の違いから、おすすめサービス、料金、選び方、導入時の注意点まで解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “歯科医院向け決済端末は「医療向け手数料・分割払い・医療システム連携」で選ぶ!”,
    “highlightText”: “医療向け手数料・分割払い・医療システム連携”,
    “description”: “医療向け手数料を抑えるならSTORES決済、分割払いとレセコン・電子カルテ連携ならPAYGATE、高額な自費診療の支払い方法を増やすならJMSがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “icon”: “crown”,
    “badge”: “医療手数料1.30%〜”,
    “feature”: “医療特別料率1.30%〜。矯正・インプラントなど高額な自費診療の決済コストを抑えられる。”
    },
    {
    “serviceId”: “01hkccn7jq17cmfcr2ebgf279c”,
    “badge”: “分割・医療システム連携”,
    “feature”: “分割・リボ・ボーナス払いに対応。スマレジ経由でレセコン・電子カルテとも連携。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “高額な自費診療に”,
    “feature”: “医療向け手数料を相談可能。分割・リボ・ボーナス払いで高額診療にも対応。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    歯科医院向けキャッシュレス決済端末・精算機の種類

    歯科医院の会計をキャッシュレス化する方法は、キャッシュレス決済端末、セミセルフレジ・自動釣銭機、卓上型セルフレジ・自動精算機、自立型自動精算機の4種類です。

    それぞれ、スタッフと患者が担当する範囲や導入費用、利用できる機能が異なります。

    種類主な役割費用主な機能
    キャッシュレス決済端末カード・電子マネー・QRコード決済を追加比較的低いキャッシュレス決済
    セミセルフレジ・自動釣銭機会計はスタッフが行い、支払いは患者が行う中程度現金精算・キャッシュレス決済
    卓上型セルフレジ・自動精算機受付カウンター周辺で患者自身が会計比較的高い会計情報の呼び出し・現金精算・キャッシュレス決済・帳票発行
    自立型自動精算機受付とは別の場所で患者自身が会計高い会計情報の呼び出し・現金精算・キャッシュレス決済・帳票発行

    以下では、それぞれの仕組みと、スタッフ・患者がどこまで対応するのかを詳しく解説します。

    キャッシュレス決済端末|会計はスタッフが行い、支払方法だけ増やす

    キャッシュレス決済端末は、スタッフによる会計を残したまま、クレジットカード、電子マネー、QRコードなどの支払方法を追加する仕組みです。

    スタッフが会計金額を確定し、決済端末へ金額を入力します。会計データを連携できるサービスでは、レセコンなどで確定した金額を決済端末へ送信できます。

    患者は表示された金額を確認し、希望するキャッシュレス決済で支払います。現金払いの場合は、これまでどおりスタッフが会計します。

    現在の受付方法を変えず、患者の支払方法だけ増やしたい場合はキャッシュレス決済端末を選びましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    セミセルフレジ・自動釣銭機|会計はスタッフ、支払いは患者が行う

    セミセルフレジは、スタッフが会計金額を確定し、その後の支払いを患者自身で行う仕組みです。

    スタッフはレセコンなどで会計金額を確定し、精算機へ会計データを送ります。患者ごとの会計金額を決めるところまではスタッフが担当します。

    患者は精算機に現金を投入するか、クレジットカードなどを使って支払います。

    現金の場合は、自動釣銭機が預かり金の計算から釣り銭の払い出しまで行うため、スタッフが現金を直接受け渡す作業を減らせます。製品によっては、スタッフが現金を預かって自動釣銭機で精算する運用にも対応できます。

    有人受付を残しながら、支払いと現金管理を機械化したい場合はセミセルフレジ・自動釣銭機を選びましょう。

    卓上型セルフレジ・自動精算機|会計の呼び出しから支払いまで患者が行う

    卓上型セルフレジ・自動精算機は、患者自身が会計情報を呼び出し、支払いまで行う仕組みです。

    スタッフが患者ごとに会計金額を案内して支払いを受けるのではなく、レセコンや医事会計システムで確定した会計情報を精算機へ連携します。

    患者は受付カウンター周辺に設置された端末を操作し、診察券やバーコードなどから自分の会計情報を呼び出して支払います。

    精算機は会計金額の表示、現金やキャッシュレスでの決済、製品によっては領収書や明細書の発行まで行います。

    受付カウンター周辺に端末を設置でき、患者自身で会計を完了できる運用にしたい場合は卓上型セルフレジ・自動精算機を選びましょう。

    自立型自動精算機|患者自身で会計し、受付と精算場所を分ける

    自立型自動精算機は、患者自身が会計情報の呼び出しから支払いまで行い、受付とは別に精算場所を設ける仕組みです。

    スタッフと患者の役割は卓上型と基本的に同じで、スタッフはレセコンや医事会計システムで会計金額を確定し、その情報を自動精算機へ連携します。

    患者は受付とは別の場所に設置された精算機を操作し、自分の会計情報を呼び出して、現金やキャッシュレス決済で支払います。

    自動精算機は支払い処理に加え、製品によっては領収書や明細書の発行まで行います。

    卓上型との大きな違いは設置場所です。受付カウンター上ではなく独立した精算スペースを設け、受付と会計の動線を分けたい場合は自立型自動精算機を選びましょう。

    歯科医院向けキャッシュレス決済端末の比較

    現在の受付会計を大きく変更せず、キャッシュレス決済だけを追加する場合は、以下のサービスを比較対象にします。

    [orend-payment-terminal-explorer]
    {
    “supportsClinicWellness”: true,
    “detailContentVariant”: “medical-institution”,
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,settlementFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,terminalType,posIntegration,requiredEquipment,support”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】おすすめの決済端末は?

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な決済端末は?”,
    “detailContentVariant”: “medical-institution”
    }
    [/orend-payment-terminal-diagnosis]

    [orend-payment-terminal-explorer]
    {
    “supportsClinicWellness”: true,
    “initialDisplayMode”: “compact-card”,
    “showRank”: true,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsClinicWellness”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “medical-institution”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    歯科医院向けセミセルフレジ・自動釣銭機の比較

    スタッフが会計金額を確定する現在の受付方法を残しながら、現金授受や精算を機械化する場合はセミセルフレジ・自動釣銭機を選びます。

    製品レセコン連携キャッシュレス主な特徴
    NOMOCa-Regi○○セミセルフとスタッフ精算の両方に対応
    ハヤレジ○○セミセルフと自動釣銭機レジの運用を選択可能

    NOMOCa-Regi

    • 歯科・クリニック向けのセミセルフレジ
    • レセコン・電子カルテと会計データを連携
    • 患者精算とスタッフ精算の両方に対応

    NOMOCa-Regiは、歯科やクリニック向けのセミセルフレジです。

    電子カルテやレセコンの会計データと連携し、患者自身が支払うセミセルフ運用のほか、スタッフが現金を預かって自動釣銭機で精算する運用にも対応します。

    現在の有人受付を維持しながら、会計データの入力と現金管理を減らす場合に確認する製品です。

    項目内容
    タイプセミセルフレジ
    レセコン・電子カルテ連携○
    現金対応○
    キャッシュレスクレジットカード・QRコードなど
    患者自身での支払い○
    スタッフによる精算○
    料金要問い合わせ

    公式サイト:https://nomoca.net/regi/

    ハヤレジ

    • 医療機関向けセミセルフレジ
    • 電子カルテ・レセコンとのデータ連携に対応
    • 患者精算とスタッフ精算の両方に対応

    ハヤレジは、医療機関向けのセミセルフレジ・自動釣銭機です。

    電子カルテやレセコンから請求金額を取り込み、患者自身が支払うセミセルフ運用と、スタッフが現金を預かって精算する運用の両方に対応します。

    患者精算とスタッフ精算を受付フローに合わせて使い分ける場合に確認する製品です。

    項目内容
    タイプセミセルフレジ・自動釣銭機
    レセコン・電子カルテ連携○
    現金対応○
    キャッシュレスオプション対応
    セミセルフ運用○
    スタッフ精算○
    料金要問い合わせ

    公式サイト:https://hayaregi.com/product/hayaregi/

    歯科医院向け卓上型セルフレジ・自動精算機の比較

    卓上型のセルフレジ・自動精算機は、受付カウンター周辺に設置し、患者自身で会計する機器です。

    受付周辺に精算機を置き、スタッフによる会計対応を減らす場合に選びます。

    製品種類レセコン連携キャッシュレス主な特徴
    NOMOCa-Deskセルフレジ○○現金・カード・QRコード・電子マネーに対応
    Clinic KIOSK for Desktop卓上型自動精算機○○医事会計データと連動
    ハヤレジセルフ卓上型自動精算機○○領収書・明細書発行まで対応

    NOMOCa-Desk

    • 患者自身で支払うセルフレジ
    • 電子カルテ・レセコンとのデータ連携に対応
    • 現金・クレジットカード・QRコード・電子マネーに対応

    NOMOCa-Deskは、患者自身で支払いを行うクリニック向けの卓上型セルフレジです。

    電子カルテやレセコンとのデータ連携に対応し、現金、クレジットカード、QRコード、電子マネーを利用できます。

    受付カウンター周辺に設置し、複数の支払方法へ対応する場合に確認する製品です。

    項目内容
    タイプ卓上型セルフレジ
    レセコン・電子カルテ連携○
    現金対応○
    キャッシュレスクレジットカード・QRコード・電子マネー
    患者自身での会計○
    料金要問い合わせ

    公式サイト:https://nomoca.net/desk/

    Clinic KIOSK for Desktop

    • 医事会計データ連動型の卓上自動精算機
    • 患者自身で支払いまで完了
    • 受付カウンター上に設置

    Clinic KIOSK for Desktopは、医事会計データと連動して利用する卓上型自動精算機です。

    患者自身で診療費を精算でき、受付カウンター上に設置できます。

    Clinic KIOSKシリーズを受付カウンター周辺へ設置する場合に選択する製品です。

    項目内容
    タイプ卓上型自動精算機
    レセコン・医事会計連携○
    現金対応○
    キャッシュレス○
    患者自身での精算○
    料金要問い合わせ

    公式サイト:https://apostro.co.jp/desk/

    ハヤレジセルフ

    • 卓上型の自動精算機
    • 患者自身で画面操作から支払いまで完了
    • 領収書・明細書の発行に対応

    ハヤレジセルフは、患者自身が画面を操作して支払いまで行う卓上型自動精算機です。

    患者情報から請求データを呼び出し、支払い後は領収書や明細書を発行できます。キャッシュレス決済端末との連携にも対応しています。

    受付カウンター周辺で、支払いから帳票発行まで患者自身で行う運用に変更する場合に確認する製品です。

    項目内容
    タイプ卓上型自動精算機
    レセコン・電子カルテ連携○
    現金対応○
    キャッシュレスオプション対応
    領収書・明細書発行○
    患者自身での会計○
    料金要問い合わせ

    公式サイト:https://hayaregi.com/product/hayaregi-self/

    歯科医院向け自立型自動精算機の比較

    自立型自動精算機は、受付カウンターとは別の場所にも設置でき、患者自身で会計を完了できる機器です。

    受付と精算場所を分け、院内の動線に合わせて会計スペースを設ける場合に選びます。

    製品レセコン連携キャッシュレス主な特徴
    NOMOCa-Stand○○奥行き約30cmの自立型
    Clinic KIOSK○○支払いから領収書・明細書発行まで対応
    ハヤレジスタンド○○受付から離れた場所にも設置可能

    NOMOCa-Stand

    • クリニック向け自動精算機
    • レセコンとのデータ連携に対応
    • 奥行き約30cm

    NOMOCa-Standは、患者自身で会計する自立型自動精算機です。

    診察券のバーコードやQRコードなどから請求情報を呼び出し、患者自身で支払いを進められます。

    本体奥行きは約30cmです。自立型を設置する際に、機器の奥行きを抑える必要がある場合に確認する製品です。

    項目内容
    タイプ自立型自動精算機
    レセコン・電子カルテ連携○
    現金対応○
    キャッシュレスクレジットカード・QRコード・電子マネー
    患者自身での会計○
    本体奥行き約30cm
    料金要問い合わせ

    公式サイト:https://nomoca.net/stand/

    Clinic KIOSK

    • 患者自身で会計できる自動精算機
    • 医事会計データとの連携に対応
    • 支払いから領収書・明細書発行まで対応

    Clinic KIOSKは、医事会計データと連携して利用する自立型自動精算機です。

    患者自身で診療費を支払い、領収書や明細書の発行まで行えます。

    Clinic KIOSKシリーズを受付から独立した場所へ設置する場合に選択する製品です。

    項目内容
    タイプ自立型自動精算機
    医事会計データ連携○
    現金対応○
    キャッシュレス○
    領収書・明細書発行○
    患者自身での会計○
    料金要問い合わせ

    公式サイト:https://apostro.co.jp/kiosk/

    ハヤレジスタンド

    • 自立式の自動精算機
    • 受付から離れた場所にも設置可能
    • 患者自身で会計を完了

    ハヤレジスタンドは、ハヤレジシリーズの自立型自動精算機です。

    卓上型のハヤレジセルフと同様に患者自身で精算できますが、受付カウンター上に置く必要がなく、院内の動線に合わせて精算場所を設定できます。

    受付と精算場所を分ける場合はハヤレジスタンド、受付カウンター周辺へ置く場合はハヤレジセルフと使い分けます。

    項目内容
    タイプ自立型自動精算機
    レセコン・電子カルテ連携○
    現金対応○
    キャッシュレス○
    患者自身での会計○
    設置場所受付から離れた場所にも設置可能
    料金要問い合わせ

    公式サイト:https://hayaregi.com/

    歯科医院向けキャッシュレス決済端末・精算機の選び方

    使用中のレセコンとどこまで連携できるか確認する

    キャッシュレス決済端末だけを追加する場合、レセコンとの連携は必須ではありません。

    ただし、会計データを連携しなければ、レセコンなどで確定した会計金額を決済端末へ再入力する作業が残ります。

    受付業務まで削減する場合は、次の点を確認します。

    • 使用中のレセコンに対応しているか
    • 会計金額を決済端末や精算機へ送信できるか
    • 決済結果をレセコン側へ反映できるか
    • 中継システムが必要か

    「レセコン連携可能」という表記だけでは、自動化できる範囲は判断できません。実際に省略できる操作まで確認する必要があります。

    医療機関向け手数料と総費用を確認する

    キャッシュレス決済端末や精算機では、端末価格だけでなく、導入後に発生する費用まで確認します。

    主な費用は以下です。

    • 端末代
    • 設置費用
    • 月額料金
    • 決済手数料
    • 振込手数料
    • 通信費
    • レセコン連携費用
    • 保守費用

    特にキャッシュレス決済では、決済額に応じた手数料が継続して発生します。

    医療機関向けの特別料率があるサービスでは、対象カードブランド、保険診療と自由診療への適用条件、月額料金、契約期間まで確認します。

    決済手数料で年間費用はどれくらい変わる?

    月間のキャッシュレス決済額が100万円の場合、年間決済額は1,200万円です。

    決済手数料年間の手数料
    1.0%12万円
    1.3%15万6,000円
    1.9%22万8,000円
    2.5%30万円
    3.24%38万8,000円

    1.3%と3.24%では、年間で23万2,800円の差が生じます。

    キャッシュレス決済額が増えるほど、料率差による年間費用の差も大きくなります。固定費だけでなく、想定する年間決済額を使って決済手数料まで計算します。

    自由診療の高額決済に対応できるか確認する

    インプラントや歯列矯正などでは、1回の支払額が高額になる場合があります。

    自由診療が多い歯科医院では、次の条件を確認します。

    • 1回あたりの決済上限額
    • クレジットカードの分割払いへの対応
    • 自由診療に適用される決済手数料
    • 取消・返金方法

    特に高額決済では、患者のクレジットカード利用可能額を超える場合もあるため、決済上限額と分割払いへの対応を確認しておくことが重要です。

    なお、デンタルローンはキャッシュレス決済サービスとは別の仕組みです。高額な自由診療でローンによる長期分割まで用意する場合は、キャッシュレス決済端末とは分けて別途検討します。

    対応するキャッシュレス決済を確認する

    歯科医院では、クレジットカード、電子マネー、QRコード決済などを導入できます。

    サービスによって対応ブランドと決済手数料が異なるため、利用が想定される決済方法と、その決済方法に適用される手数料を確認します。

    入金サイクルと振込条件を確認する

    キャッシュレス決済の売上は、サービスごとに定められた入金サイクルで銀行口座へ振り込まれます。

    確認項目は以下です。

    • 入金回数
    • 振込手数料
    • 利用できる金融機関
    • 入金申請の有無

    キャッシュレス決済額が大きい場合は、決済手数料だけでなく、売上が口座へ入るまでの期間も資金管理に影響します。

    歯科医院にキャッシュレス決済を導入するメリット

    患者の支払方法を増やせる

    キャッシュレス決済に対応すれば、患者は現金だけでなく、クレジットカード、電子マネー、QRコードなどから支払方法を選べます。

    特にインプラントや歯列矯正など支払額が大きい場合は、多額の現金を持参せずに支払えることがメリットです。

    現金管理の作業を減らせる

    キャッシュレス決済の割合が増えると、釣り銭の準備や診療終了後の現金集計など、現金を扱う作業を減らせます。

    さらに自動釣銭機を導入すれば、預かり金や釣り銭の計算も機械化できます。

    自動精算機なら受付の会計対応も減らせる

    患者自身で支払う自動精算機を導入すれば、受付スタッフによる金銭授受や患者ごとの会計対応を減らせます。

    キャッシュレス決済端末は支払方法の追加、自動釣銭機や自動精算機は会計業務の削減まで対応できる点が違います。

    歯科医院がキャッシュレス決済を導入するときの注意点

    通信障害時の対応を決めておく

    キャッシュレス決済では通信環境を利用するため、通信障害や端末トラブルによって決済できない場合があります。

    現金での支払いに切り替えるなど、決済できない場合の対応を事前に決め、スタッフ間で共有しておく必要があります。

    返金・取消方法を確認しておく

    診療内容や支払金額の変更によって、決済の取消や返金が必要になる場合があります。

    導入時に取消・返金の操作方法と対応手順を確認し、担当者以外でも対応できる状態にしておきます。

    決済手数料を上乗せしない

    保険診療・自由診療にかかわらず、クレジットカード、電子マネー、QRコードなどのキャッシュレス決済を理由に手数料を加算し、現金払いより高い金額を請求する運用は避けてください。

    多くの決済サービスでは、このような手数料の上乗せを加盟店規約などで禁止しています。

    歯科医院にキャッシュレス決済を導入する流れ

    1. 導入するサービス・製品を決める

    キャッシュレス決済端末、セミセルフレジ、卓上型、自立型から導入方法を決め、必要なサービスや製品を選定します。

    2. 申し込みと加盟店審査を行う

    キャッシュレス決済を利用する場合は、決済会社による加盟店審査があります。

    審査や端末発送にかかる期間はサービスによって異なるため、開業日や切り替え日が決まっている場合は必要な日程を事前に確認します。

    3. 決済端末・精算機を設置する

    審査完了後、端末や精算機の設置、通信設定などを行います。

    4. 必要に応じてレセコンと連携する

    レセコン連携を利用する場合は、使用中のレセコンと導入製品の対応状況を確認し、提供会社の案内に従って連携設定を行います。

    会計金額の送信だけでなく、決済結果まで反映できるかも確認します。

    5. スタッフへ操作方法を共有する

    通常の決済操作だけでなく、取消、返金、通信障害、端末トラブルが発生した場合の対応方法も共有します。

    6. 患者へ利用できる決済方法を案内する

    受付やWebサイト、GoogleMapなどへ利用できる決済方法を掲載し、来院前にも支払方法を確認できる状態にします。

  • 病院向けキャッシュレス決済12選比較!クリニックの導入方法や普及が進まない理由まで解説

    病院向けキャッシュレス決済12選比較!クリニックの導入方法や普及が進まない理由まで解説

    病院やクリニックでキャッシュレス決済を導入すると、診察代や検査費、入院費をクレジットカードや電子マネーなどで受け付けられます。

    医療機関の決済サービスは、医療機関向けの特別料率、高額な自由診療で利用できる分割・リボ払い、レセコン・電子カルテとの連携可否まで確認する必要があります。

    本記事では、病院・クリニックで利用できるキャッシュレス決済端末と自動精算機を比較し、医療機関で重視する条件ごとに選び方を整理します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “病院・クリニックの決済端末は「医療向け手数料・高額決済・医療システム連携」で選ぶ!”,
    “highlightText”: “医療向け手数料・高額決済・医療システム連携”,
    “description”: “医療向け手数料を抑えるならSTORES決済、高額な自由診療の支払い方法を増やすならJMS、レセコン・電子カルテと連携するならPAYGATEがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hkpb5qz6b8ha258ccbpemfc4”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “医療特別料率1.30%〜。クレジットカード・電子マネー・QRコード決済に対応。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “高額な自由診療に”,
    “feature”: “医療向け手数料を相談可能。分割・リボ・ボーナス払いにも対応。”
    },
    {
    “serviceId”: “01hkccn7jq17cmfcr2ebgf279c”,
    “badge”: “レセコン・電子カルテ連携”,
    “feature”: “医療機関向け特別手数料に対応。スマレジ経由で50種類以上の電子カルテ・レセコンと連携。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    病院・クリニック向けのキャッシュレス決済サービスとは?

    病院・クリニック向けのキャッシュレス決済サービスとは、診察代や検査費、入院費などを現金以外で支払えるサービスです。

    現金の受け渡しや釣銭対応を減らせるほか、サービスによっては診察後に会計を待たずに帰れる後払い決済も利用できます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済の種類

    病院・クリニックで利用できるキャッシュレス決済は、主に次の4種類です。

    種類導入
    優先度
    特徴主なブランド
    クレジットカード◎
    (高い)
    高額な診療費や入院費よく利用されるVisa、Mastercard、JCBなど
    電子マネー○
    (普通)
    タッチだけで支払え、会計時間を短縮Suica、PASMO、iD、QUICPayなど
    QRコード決済△
    (低い)
    若年層の利用が多い、支払い方法の選択肢を増やせるPayPay、楽天ペイ、d払い、au PAYなど
    デビットカード△
    (低い)
    支払いと同時に銀行口座から引き落とされるVisaデビット、JCBデビットなど

    まずクレジットカードを導入し、外来患者が多い病院・クリニックでは電子マネーまで利用できるサービスを選ぶのがおすすめです。QRコード決済やデビットカードは、患者層や利用ニーズに応じて追加するとよいでしょう。

    病院・クリニック向けのキャッシュレス決済サービスの機能

    病院・クリニック向けのキャッシュレス決済サービスには、主に次のような機能があります。

    機能できること
    キャッシュレス決済クレジットカード、電子マネー、QRコード決済などで診療費を受け取る
    レセコン・電子カルテ連携診療後に確定した会計金額を決済端末や精算機へ連携する
    自動精算患者自身が自動精算機で診療費を支払う
    売上・入金管理キャッシュレス売上や入金状況を管理画面で確認する
    レシート・領収書発行決済後にレシートや領収書を発行する

    特に、受付の会計業務や待ち時間を減らすなら、レセコン・電子カルテ連携や自動精算の有無が重要です。

    単にキャッシュレス決済を受け付けるだけなら一般的な決済端末でも利用できますが、会計業務まで効率化する場合は医療システムとの連携機能まで確認しましょう。

    病院・クリニック向けキャッシュレス決済端末の種類

    病院・クリニックで利用するキャッシュレス決済端末は、主に通常の決済端末と自動精算機の2種類があります。

    種類会計方法特徴
    決済端末受付スタッフが会計する導入費用を抑えながら、クレジットカードや電子マネーなどを受け付けられる
    自動精算機患者が自分で会計する受付での会計業務を減らし、混雑や待ち時間の削減につながる

    通常のキャッシュレス決済端末

    受付スタッフが診療費を入力し、患者がカードや電子マネーなどで支払う一般的な決済端末です。

    小規模なクリニックや、まずキャッシュレス決済だけを導入する場合は通常の決済端末がおすすめです。自動精算機と比べて導入費用を抑えられます。

    自動精算機

    患者自身が診療費を確認し、そのまま支払いまで行える端末です。機種によっては、現金とキャッシュレス決済の両方を利用できます。

    会計件数が多い病院やクリニックでは、受付スタッフの会計業務を減らし、会計待ちの短縮につながります。

    ただし、通常端末より導入費用がかかり、設置スペースが必要になります。そのため、受付業務の負担が大きい場合に、自動精算機まで含めて検討しましょう。

    ここからおすすめのキャッシュレス決済端末と自動精算機を順に紹介します。

    病院・クリニック向けキャッシュレス決済端末おすすめ9選比較

    まずは、受付でスタッフが会計する通常のキャッシュレス決済端末サービスを比較します。

    決済手数料や月額費用、対応する支払い方法、端末の特徴を確認し、ご自分の病院で使いやすいサービスを選びましょう。

    [orend-payment-terminal-explorer]
    {
    “supportsClinicWellness”: true,
    “detailContentVariant”: “medical-institution”,
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,settlementFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,terminalType,posIntegration,requiredEquipment,support”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】おすすめの決済端末は?

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な決済端末は?”,
    “detailContentVariant”: “medical-institution”
    }
    [/orend-payment-terminal-diagnosis]

    [orend-payment-terminal-explorer]
    {
    “supportsClinicWellness”: true,
    “initialDisplayMode”: “compact-card”,
    “showRank”: true,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “supportsClinicWellness”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “medical-institution”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    病院・クリニック向けキャッシュレス自動精算機3選比較

    ここでは、患者自身で会計でき、キャッシュレス決済にも対応できる病院・クリニック向け自動精算機を3サービス紹介します。

    サービスレセコン・
    電子カルテ連携
    設置タイプ・サイズキャッシュレス決済手数料本体・導入費用
    NOMOCa-Stand連携率96.6%奥行約30cmオプションVisa・Mastercard 1.25%
    ※条件あり
    要問い合わせ
    Clinic KIOSK連携率97.5%クリニック専用オプション要問い合わせ要問い合わせ
    ハヤレジ連携対応卓上型・自立型オプション決済端末によって異なる要問い合わせ

    NOMOCa-Stand

    • レセコン連携率96.6%
    • 奥行約30cmの省スペース設計
    • クレカ・電子マネー・QR対応

    NOMOCa-Standは、クリニック専用に開発された自動精算機です。レセコン・電子カルテと会計データを連携でき、患者自身で支払いから領収書・明細書の受け取りまで完了できます。奥行約30cmとコンパクトで、受付や待合室のスペースが限られるクリニックにもおすすめです。

    項目料金・内容
    本体・導入費用要問い合わせ
    月額・保守費用要問い合わせ
    キャッシュレス決済オプション
    クレジットカード手数料Visa・Mastercard 1.25%※

    ※審査あり。月間クレジットカード売上300万円以下の場合は、月額3,300円(税込)の利用手数料が発生します。

    公式サイト:https://nomoca.net/stand/

    Clinic KIOSK

    • 電子カルテ・レセコン連携率97.5%
    • クリニック専用の自動精算機
    • クレカ・電子マネー・QR対応

    Clinic KIOSKは、診療所・クリニック向けに開発された自動精算機です。電子カルテやレセコンから会計情報を取り込み、患者自身で支払いから領収書・明細書の発行まで行えます。クレジットカード、電子マネー、QRコード決済も追加でき、受付の会計業務を減らせる点が強みです。

    項目料金・内容
    本体・導入費用要問い合わせ
    保守費用要問い合わせ
    レセコン・電子カルテ連携システム価格に含む※
    キャッシュレス決済オプション
    決済手数料要問い合わせ

    ※電子カルテ・レセコン側で別途連携費用が発生する場合があります。

    公式サイト:https://apostro.co.jp/kiosk/

    ハヤレジ

    • 電子カルテ・レセコンと連携
    • 卓上型・自立型から選べる
    • クレカ・電子マネー・QR対応

    ハヤレジは、クリニック・歯科・薬局向けの自動精算機です。電子カルテやレセコンから請求金額を取り込み、患者自身で会計できます。卓上型の「ハヤレジセルフ」と自立型の「ハヤレジスタンド」があり、設置スペースや受付の運用に合わせて端末を選べる点が特徴です。

    項目料金・内容
    本体・導入費用要問い合わせ
    月額・保守費用要問い合わせ
    レセコン・電子カルテ連携システム価格に含む※
    キャッシュレス決済オプション
    決済手数料決済端末によって異なる

    ※電子カルテ・レセコン側で別途連携費用が発生する場合があります。

    公式サイト:https://hayaregi.com/

    病院・クリニック向けキャッシュレス決済サービスの選び方

    病院・クリニックのキャッシュレス決済は、手数料、医療システムとの連携、利用できる決済方法、入金サイクルを確認して選びましょう。

    1. 医療機関向け手数料と総費用

    病院・クリニックでは、通常の決済手数料だけでなく、医療機関向けの特別料率が適用されるかを最初に確認します。特に自由診療や入院費などキャッシュレス売上が大きい医療機関では、料率差が毎月の決済コストに直結します。

    医療向け料率には、医療法人の対象可否、診療内容、年間決済額などの条件があります。端末代と月額費用も含め、自院に適用される条件で総費用を判断します。

    2. 高額な自由診療で利用できる支払い方法

    矯正、インプラント、美容医療など高額な自由診療を扱う場合は、一括払いだけでなく分割、リボ、ボーナス払いの利用可否を確認します。支払い方法はカードブランドや契約内容によって異なるため、申込前に対象ブランドまで確認します。

    3. レセコン・電子カルテと連携できるか

    受付の入力作業を減らす場合は、現在利用しているレセコンや電子カルテとの連携可否を確認します。会計金額を決済端末へ連携できれば、受付スタッフによる金額の再入力を削減できます。

    自動精算機ではシステム連携が前提になるため、対応するレセコン・電子カルテと連携費用まで確認します。

    4. 患者に必要な決済方法を利用できるか

    キャッシュレスで支払う患者の多くはクレジットカードを利用するため、Visa、Mastercard、JCBなど主要なカードブランドは必須です。

    外来患者を増やしたい場合は、患者が希望する支払い方法を選べるように、Suica・PASMO、iD、QUICPayなどの電子マネー、QRコード決済にも対応しましょう。

    5. 入金サイクルを確認する

    キャッシュレスで受け取った診療費は、その場で病院・クリニックの銀行口座へ入るわけではありません。

    サービスによって翌営業日、月数回、月1回など入金のタイミングが異なります。医薬品や医療材料の仕入れ、人件費などの支払いに売上金を早く使いたい場合は、入金サイクルが短いサービスがおすすめです。

    病院・クリニックでキャッシュレス決済の普及が進まない背景と導入すべき理由

    病院・クリニックでは、ほかの業種と比べてキャッシュレス決済の導入が遅れています。

    2024年の厚生労働省の調査では、カード決済に対応している医療機関は診療所で32.8%、病院で62.6%でした。一方、経済産業省の「キャッシュレス決済実態調査アンケート」では、キャッシュレス決済の導入率は飲食店85.4%、食品小売78.8%、その他小売88.3%、観光86.7%でした。

    病院・クリニックで普及が進まない背景には、決済手数料や端末代などの費用負担があります。
    レセコンや電子カルテと連携する場合は追加費用が発生することもあり、現金会計を続けている医療機関も少なくありません。
    また、高齢患者は現金を利用するという考えから、キャッシュレス決済の必要性を低く見積もっているケースもあります。

    しかし、患者側のニーズは変化しています。関東圏を対象とした調査では、全世代で70%以上、60代以上でも73%以上が医療機関でのキャッシュレス決済を希望しています。若年層では、キャッシュレス決済に対応していないことを理由に別の医療機関を選ぶと回答した人も4割を超えています。

    決済手数料などの負担は発生しますが、キャッシュレス決済は患者の利便性だけでなく、受付での現金対応や釣銭管理を減らす手段にもなります。患者の支払いニーズと受付業務の効率化を考えると、病院・クリニックでもキャッシュレス決済への対応が必要です。

    病院・クリニックにキャッシュレス決済を導入するメリット

    キャッシュレス決済を導入するメリットは、患者の支払い方法を増やせることだけではありません。

    そのほかのメリットを紹介します。

    1. 会計業務と受付スタッフの負担を減らせる

    現金会計では、現金の受け取り、お釣りの計算、受け渡しまで受付スタッフが行います。

    クレジットカードのタッチ決済や電子マネーなら、患者がカードやスマートフォンを端末にかざして支払えるため、現金の受け渡しや釣銭対応を減らせます。

    レセコンや電子カルテと決済端末を連携すれば、会計金額の入力も省略でき、受付業務をさらに減らせます。

    2. 現金管理やレジ締めの負担を減らせる

    キャッシュレス決済の割合が増えると、受付で扱う現金そのものを減らせます。

    そのため、釣銭の準備、診療後の現金確認、レジ締め、銀行への入金といった作業を減らせます。

    現金の数え間違いや会計金額との差額を確認する作業も減るため、受付スタッフの負担軽減につながります。

    3. 「便利なクリニック」として患者から選ばれる

    キャッシュレス対応は、単なる「支払い手段の追加」ではなく、クリニックのサービス品質を評価するポイントになっています。

    特に都市部では、患者が病院やクリニックを選ぶとき、「クレジットカードが使えるか」「PayPayに対応しているか」をGoogleマップやホームページで事前に調べることが増えています。

    こうしたニーズに応えることで、「急に体調が悪くなったとき」や「行きたいと思ったとき」にすぐに行ける便利なクリニックとして選ばれやすくなります。

    病院・クリニックがキャッシュレス決済を導入する流れ

    利用するキャッシュレス決済サービスを決めたら、申し込み、加盟店審査、端末設置・システム連携、決済テストの順で導入します。

    1. 必要書類を準備して申し込む

    決済サービスの申込フォームから、医療機関や代表者、振込先口座などの情報を入力します。

    主に次の情報や書類を準備します。

    • 医療機関名、所在地、電話番号などの施設情報
    • 法人または個人事業主の情報
    • 代表者の本人確認書類
    • 売上金を受け取る銀行口座
    • ホームページなど診療内容を確認できる資料

    必要な書類はサービスによって異なるため、申し込み前に確認しましょう。

    2. 加盟店審査を受ける

    申し込み後は、クレジットカード会社などによる加盟店審査が行われます。

    クレジットカード、電子マネー、QRコード決済では審査完了の時期が異なるため、すべての決済方法を同じ日に利用開始できるとは限りません。

    開院や利用開始日に合わせる場合は、1か月以上前から申し込みを進めておくと安心です。

    3. 端末を設置してレセコン・電子カルテと連携する

    審査が完了したら、決済端末を受付に設置して通信設定を行います。

    レセコンや電子カルテと連携する場合は、診療後に確定した会計金額が決済端末へ正しく反映されるよう設定します。

    自動精算機の場合は、レセコンとの接続や設置作業なども必要になるため、通常の決済端末より準備期間を長く見ておきましょう。

    4. 利用開始前に決済テストを行う

    実際の診療費を想定して、利用開始前に決済テストを行います。

    会計金額の反映、カード決済、レシート・領収書の発行、取消・返金まで確認しましょう。

    複数の受付スタッフが利用する場合は、決済方法や取消・返金の操作手順も共有してから運用を始めます。

  • 個人事業主のキャッシュレス決済導入おすすめ9選!手数料・費用を比較

    個人事業主のキャッシュレス決済導入おすすめ9選!手数料・費用を比較

    個人事業主でもキャッシュレス決済を導入できます。初期費用・月額料金0円で始められるサービスもあり、開業直後の店舗やキッチンカー、訪問サービスでも導入可能です。

    ただし、月額料金0円のサービスが必ずしも最も安いとは限りません。売上規模によって決済手数料の負担が変わり、入金サイクルや必要な機器もサービスごとに異なります。

    この記事では、個人事業主におすすめのキャッシュレス決済サービスの料金・手数料・機能を比較し、導入費用や選び方、申込みから利用開始までの流れを解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “個人事業主向けキャッシュレス決済端末は「導入費用・固定費・手数料・入金速度」で選ぶ!”,
    “highlightText”: “導入費用・固定費・手数料・入金速度”,
    “description”: “4社ともクレジットカード・電子マネー・QRコードなど主要なキャッシュレス決済に対応。初期・固定費を抑えるならAirペイ、低価格な端末と入金の早さならSquare リーダー、カード手数料を抑えるならstera pack、端末・月額0円の専用端末ならJMSがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “カードリーダー1台目・月額固定費・入金手数料0円。個人事業主も申込可能。”
    },
    {
    “serviceId”: “01hre0x4bea6kzh43k36642rsd”,
    “badge”: “端末4,980円・固定費0円”,
    “feature”: “端末4,980円・月額固定費0円。翌営業日入金や即時入金にも対応。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “手数料1.98%〜”,
    “feature”: “Visa・Mastercard1.98%〜。初期コスト・初年度のサービス利用料0円。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “端末・月額0円”,
    “feature”: “端末費用・月額料金0円。主要カード2.48%で専用端末を導入できる。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人事業主でもキャッシュレス決済を導入できる?

    個人事業主でもキャッシュレス決済を導入できます。

    法人化する必要はなく、飲食店や小売店だけでなく、キッチンカー、イベント出店、訪問サービスでも導入可能です。

    キャッシュレス決済とは、現金を使わずに商品やサービスの代金を支払う方法です。主に以下の3種類があります。

    決済方法主なブランド・サービス
    クレジットカード決済Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯
    電子マネー決済Suica、PASMO、ICOCA、iD、QUICPay、楽天Edy、WAON、nanaco
    QRコード決済PayPay、楽天ペイ、d払い、au PAY、メルペイ、Alipay+、WeChat Pay

    個人事業主がキャッシュレス決済を導入する場合は、決済サービスに申し込み、加盟店審査を通過する必要があります。

    審査完了後は、決済端末やスマホを使ってキャッシュレス決済を受け付けられます。

    また、開業前・開業直後の個人事業主でも申し込めるサービスがあります。 例えば、Airペイは開業予定の店舗からの申込みに対応しています。Squareでは、開業届がない場合でも、メニュー表や事業内容を確認できる書類などを提出できます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    【比較表】個人事業主の導入におすすめのキャッシュレス決済サービス

    個人事業主がキャッシュレス決済を導入する場合、まずは月額料金、決済手数料、端末代、入金サイクルの4項目を比較します。

    [orend-payment-terminal-explorer]
    {
    “supports_sole_proprietor”:true,
    “initialDisplayMode”: “table”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】あなたにおすすめのキャッシュレス決済端末は?

    個人事業主向けのキャッシュレス決済端末は、業種や端末を使う場所、対応する決済方法、必要な機能によって選ぶサービスが変わります。

    以下の診断では、業種や端末の使い方、必要な決済方法・機能を選ぶだけで、条件に合う決済端末が分かります。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “あなたにおすすめのキャッシュレス決済サービスは?”
    }
    [/orend-payment-terminal-diagnosis]

    個人事業主の導入におすすめのキャッシュレス決済サービス比較9選

    開業直後や決済額が少ない個人事業主では月額0円で固定費を抑えられるAirペイやSquareがおすすめです。

    キャッシュレス売上が増えてきた店舗では、stera packやスマレジ・PAYGATEなどの低料率プランも候補になります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “sole-proprietor”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    【目的別】個人事業主におすすめのキャッシュレス決済端末

    個人事業主のキャッシュレス決済端末は、導入費用・決済手数料・入金スピード・営業スタイルによっておすすめが異なります。

    目的別におすすめの決済サービスをまとめました。

    目的おすすめのサービス・端末おすすめの理由
    初期費用・月額料金を抑えるAirペイ、JMS初期費用・月額料金0円。カードリーダーも無償貸与される
    決済手数料を抑えるstera pack、STORES決済対象プラン・条件でVisa・Mastercardの決済手数料1.98%~
    資金繰りを重視するSquare リーダー、Squareターミナル三井住友銀行・みずほ銀行なら最短翌営業日入金。振込手数料0円。即時入金にも対応
    屋外・移動販売で利用するJMSのVEGA3000、PayCAS MobileSIM内蔵でWi-Fi環境がない場所でも決済できる
    レジ周りをコンパクトにするSquare リーダー、Airペイ小型のカードリーダーをスマホ・タブレットと接続して決済できる
    1台で紙のレシートを発行するSquareターミナル、stera pack、JMSのVEGA3000レシートプリンター内蔵。決済からレシート印刷まで1台で完結
    スマホだけで始めるSquare決済、stera tap、tap on mobile対応スマートフォンがあれば専用決済端末なしでタッチ決済できる

    決済手数料が低いサービスでも、月額料金を含めると総費用が高くなる場合があります。特に売上規模が小さい個人事業主は、月額料金0円のサービスと低手数料の有料プランを比較することが重要です。

    また、屋外で利用する場合は通信環境、スマホだけで決済する場合は対応機種と決済方法も確認が必要です。

    キャッシュレス決済端末の種類と特徴

    キャッシュレス決済端末には、カードリーダー型・モバイル型・据置型があり、スマートフォンだけで決済する方法もあります。

    個人事業主の場合、店舗の有無や営業場所、手持ちのスマートフォンを活用できるかによって、必要な端末が異なります。それぞれの特徴と利用シーンを紹介します。

    スマホ・タブレットに接続するカードリーダー型

    カードリーダー型は、スマートフォンやタブレットに小型のカードリーダーを接続して決済するタイプです。Square リーダーやAirペイなどが代表的で、個人サロンや小規模店舗など、レジ周りのスペースと導入費用を抑える場合におすすめです。

    手持ちのスマートフォンやタブレットを活用できるため、高額な専用端末を購入する必要がありません。ただし、対応する機種や専用アプリが必要で、紙のレシートを発行する場合は別途プリンターを用意します。

    詳しくは個人事業主向けクレジットカードリーダーをご覧ください。

    持ち運びできるモバイル型

    モバイル型は、バッテリーを内蔵し、持ち運んで決済できる端末です。キッチンカー・移動販売・イベント出店・訪問サービスなど、店舗以外の場所で営業する個人事業主におすすめです。

    PayCAS Mobileやスマレジ・PAYGATEなどが代表的で、SIM内蔵の端末なら店舗のWi-Fiがない場所でも決済できます。レシートプリンターを内蔵した機種もあり、決済から紙のレシート発行まで1台で対応できます。

    ただし、機種によって通信方法が異なり、月額の通信費が発生するサービスもあります。

    詳しくはポータブル決済端末!持ち運びできるモバイル型を紹介をご覧ください。

    レジ横に設置する据置型

    据置型は、レジカウンターなど決まった場所に設置して使用する決済端末です。stera packが代表的で、飲食店・小売店・美容室など、店内のレジカウンターで会計をする個人事業主におすすめです。

    クレジットカード・電子マネー・QRコード決済に1台で対応する機種があり、プリンター内蔵型なら紙のレシートも発行できます。

    一方、設置スペースや電源、通信環境の確保が必要です。また、月額料金や契約期間が設定されているサービスもあるため、小規模店舗では固定費も重要な判断材料になります。

    スマホだけで決済するタイプ

    スマホ決済型は、対応するスマートフォンに専用アプリをインストールし、カードのタッチ決済を受け付けるタイプです。Squareの「スマホでタッチ決済」やJMSの「tap on mobile」などがあります。

    専用の決済端末を購入する必要がないため、開業直後の個人事業主や、初期費用を抑えてキャッシュレス決済を始める場合におすすめです。個人サロンやイベント出店、訪問サービスでも活用できます。

    ただし、対応するスマートフォンが必要で、利用できる決済ブランドや決済方法はサービスによって異なります。カードの差し込み決済には対応せず、紙のレシート発行には別途機器が必要です。

    詳しくはスマホが決済端末になるタッチ決済アプリ!導入方法、注意点、選び方を解説をご覧ください。

    個人事業主のキャッシュレス決済端末の選び方

    個人事業主がキャッシュレス決済端末を選ぶ際は、売上規模に応じた費用負担と資金繰りへの影響が重要です。

    また、一人や少人数で店舗を運営する場合は、サポート体制や契約条件も確認が必要です。ここでは、個人事業主が押さえておくべき5つの選び方を解説します。

    月額料金と売上規模に応じた決済手数料を比較する

    個人事業主は、月間のキャッシュレス決済額に応じて、月額料金と決済手数料の総額が安いサービスを選ぶことが重要です。

    キャッシュレス決済の売上が少ない場合は、月額料金0円のサービスがおすすめです。一方、売上が多い場合は、月額料金が発生しても決済手数料率が低いプランの方が、年間の総費用を抑えられる場合があります。

    ただし、低い手数料率には年間決済額や事業規模、対象ブランドなどの適用条件が設けられている場合があります。月額料金と決済手数料を合計した負担額で判断することが重要です。

    詳しくはキャッシュレス決済の手数料を一覧で比較!月商別の総コストまで解説をご覧ください。

    入金サイクルが資金繰りに支障をきたさないか

    個人事業主は、売上金がいつ銀行口座に振り込まれるかを確認することが重要です。キャッシュレス決済は現金払いと異なり、決済した売上がすぐに口座へ入金されるとは限りません。

    特に飲食店や小売店など、仕入れ代金や経費の支払いが頻繁に発生する事業では、入金の遅れが資金繰りに影響します。

    入金サイクルはサービスによって異なり、最短翌営業日、週1回、月数回などがあります。また、登録する銀行によって入金日が変わる場合や、振込手数料が発生する場合もあります。

    運転資金に余裕がない個人事業主は、入金サイクルが短いサービスがおすすめです。

    顧客が利用する決済方法・ブランドへの対応

    キャッシュレス決済端末は、来店する顧客がよく利用する決済方法に対応しているかを重視します。

    例えば、幅広い年齢層が来店する店舗ではVisa・Mastercard・JCBなどのクレジットカードに加え、PayPayなどのQRコード決済への対応も重要です。駅周辺の店舗では交通系電子マネー、外国人観光客が多い店舗では海外の決済ブランドへの対応も確認します。

    ただし、対応する決済方法が多ければよいわけではありません。利用頻度の低い決済方法のために月額料金が増える場合は、費用対効果が下がります。

    サポート体制と端末故障時の対応

    一人や少人数で営業する個人事業主は、決済端末の故障や通信トラブルが発生した際のサポート体制も重要です。

    キャッシュレス決済が使えなくなると、会計が滞るだけでなく、現金を持っていない顧客の購入機会を失う可能性があります。

    サポート方法には電話・メール・チャットなどがあり、対応時間もサービスによって異なります。特に土日祝日や夜間に営業する店舗では、営業時間中に問い合わせできるかが重要です。

    また、端末が故障した場合の交換費用、代替機の有無、交換までの日数も確認が必要です。トラブル時に営業を止めずに対応できるサポート体制が整っているサービスがおすすめです。

    契約期間・解約条件・端末返却条件

    個人事業主は、契約期間の縛りや解約時に発生する費用も確認する必要があります。特に開業直後は売上が安定しない場合もあるため、固定費だけでなく解約時の負担も重要です。

    キャッシュレス決済サービスには、最低利用期間が設けられているプランや、期間内の解約で違約金が発生するプランがあります。また、端末が無料で提供される場合でも、貸与品として解約時に返却が必要なケースがあります。

    端末無料キャンペーンについても、一定期間の継続利用や対象プランへの加入など、条件が設定されている場合があります。

    開業直後や売上が安定していない個人事業主は、最低利用期間がなく、解約時の費用負担が少ないサービスがおすすめです。

    個人事業主のキャッシュレス決済導入で発生する費用

    個人事業主がキャッシュレス決済を導入する際に発生する費用は、主に初期費用・決済端末代・月額料金・決済手数料・振込手数料の5つです。

    最近は初期費用・月額料金0円で導入できるサービスも増えており、個人事業主でも大きな初期投資をせずにキャッシュレス決済を始められます。

    費用項目内容・費用の目安
    初期費用契約・導入時に発生する費用。0円のサービスも多い
    決済端末代数千円~数万円。無料貸与や端末無料キャンペーンもある
    月額料金0円~数千円程度。無料プランと有料プランがある
    決済手数料決済金額の約2~3%台が中心。ブランド・プランで異なる
    振込手数料0円~数百円程度。振込先の銀行や入金回数で異なる

    また、紙のレシートを発行する場合はプリンター代、屋外で通信する場合は通信費が別途必要になることもあります。

    個人事業主は初期費用だけでなく、導入後に継続して発生する費用も含めて把握することが重要です。

    詳しくはキャッシュレス決済の導入費用はいくら?内訳や目安額をご覧ください。

    個人事業主がキャッシュレス決済を導入する流れ|審査・必要書類も解説

    個人事業主がキャッシュレス決済を導入するには、必要書類の準備・加盟店審査・端末の初期設定が必要です。

    ここでは、キャッシュレス決済を導入するまでの手順を解説します。

    1. 申込みに必要な書類を準備する

    キャッシュレス決済の申込みでは、本人確認書類・事業内容を確認できる資料・売上金の振込先口座などが必要です。

    個人事業主の場合、主に以下の書類や情報を求められます。

    • 運転免許証やマイナンバーカードなどの本人確認書類
    • 開業届や店舗の写真、メニュー表など事業内容が分かる資料
    • 売上金を受け取る銀行口座の情報
    • 飲食店営業許可証などの営業許可証(該当業種のみ)

    必要書類はサービスや業種によって異なります。開業前の場合も、開業予定日や事業内容を確認できる資料があれば申し込めるサービスがあります。

    2. サービスに申し込んで審査を受ける

    必要書類を準備したら、決済サービスの公式サイトから加盟店登録を申し込みます。

    申込み時には、氏名・屋号・事業内容・店舗情報・銀行口座などを登録し、必要書類を提出します。その後、決済サービス会社や各決済ブランドによる加盟店審査が行われます。

    審査期間はサービスや決済ブランドによって異なり、追加書類の提出を求められる場合もあります。開業日に合わせて導入する場合は、余裕を持って申し込むことが重要です。

    審査の注意点については、クレジットカード決済導入で加盟店審査に落ちる理由と対策を徹底解説をご覧ください。

    3. 決済端末の初期設定とテスト決済を行う

    加盟店審査が完了したら、決済端末やスマートフォンの初期設定を行います。

    カードリーダー型ではスマートフォンやタブレットとの接続、モバイル型や据置型ではWi-Fiやモバイル通信の設定が必要です。スマホ決済型の場合は、専用アプリのインストールとアカウント設定を行います。

    設定完了後は、各サービスの案内に従って決済の動作確認を行います。レシートの発行や売上データの反映も確認しておくと、営業開始後のトラブルを防げます。

    4. キャッシュレス決済の利用を開始する

    端末の設定と動作確認が完了したら、キャッシュレス決済の受付を開始します。

    店舗では、対応する決済ブランドのステッカーやPOPを掲示し、顧客に支払い方法を案内します。キッチンカーやイベント出店では、会計場所に決済方法を表示しておくと効果的です。

    個人事業主がキャッシュレス決済を導入するメリット

    個人事業主がキャッシュレス決済を導入するメリットは、売上機会の拡大と会計・経理業務の効率化です。

    現金を持たない顧客の取りこぼしを防ぎ、客単価アップも期待できる

    キャッシュレス決済を導入すると、現金を持っていない顧客にも購入してもらえるため、販売機会の損失を防げます。

    例えば、飲食店や美容室、イベント出店などで、手持ちの現金が足りない顧客でもクレジットカードやQRコード決済で支払えます。

    また、現金の持ち合わせに左右されず追加注文や高額商品の購入ができるため、客単価の向上も期待できます。

    釣銭の準備やレジ締めなどの会計業務を効率化できる

    一人で接客・会計・店舗運営を行う個人事業主にとって、営業前の釣銭準備や営業終了後の現金集計、銀行への入金作業は大きな負担です。

    キャッシュレス決済の導入により、現金の受け渡しや釣銭の計算が減り、会計業務の負担を軽減できます。

    売上データの管理や経理作業の負担を減らせる

    キャッシュレス決済で売上データを記録すれば、確定申告に必要な売上集計や記帳作業の負担を軽減できます。

    キャッシュレス決済サービスでは、決済履歴や売上金額が自動的に記録されます。多くのサービスでは管理画面から日別・月別の売上を確認でき、決済データをCSV形式で出力する機能もあります。

    POSレジや会計ソフトと連携できるサービスなら、売上の集計や帳簿への入力作業も効率化できます。

    個人事業主がキャッシュレス決済を導入するデメリット

    個人事業主がキャッシュレス決済を導入する際は、決済手数料や月額料金の負担、売上の入金タイミング、通信トラブルに注意が必要です。特に売上が安定しない開業直後や、一人で店舗を運営する場合は、費用と資金繰りへの影響を把握しておくことが重要です。

    売上が少ないと決済手数料・月額料金が負担になる

    キャッシュレス決済では、売上の一部が決済手数料として差し引かれるため、現金決済と比べて利益が減ります。

    特に開業直後や売上が安定していない個人事業主は、月額料金の負担が大きくなります。

    売上規模が小さいうちは、月額料金0円のサービスがおすすめです。

    売上の入金に時間がかかると、資金繰りに影響する

    キャッシュレス決済は、売上が発生してから銀行口座に入金されるまでに時間がかかります。現金決済と異なり、売上金をその日の仕入れや経費の支払いに充てられません。

    運転資金に余裕がない個人事業主は、最短翌営業日など入金サイクルが短いサービスがおすすめです。

    通信障害や端末故障で決済できなくなる場合がある

    キャッシュレス決済は、通信障害や決済端末の故障によって、一時的に決済できなくなる場合があります。特に一人で営業する個人事業主は、トラブル対応によって接客や販売が中断するリスクがあります。

    また、キッチンカーやイベント出店、訪問サービスなどでは、通信環境が不安定な場所で決済できないケースもあります。端末の充電切れや通信圏外にも注意が必要です。

    対策として、現金決済を併用するほか、予備の通信手段や端末の故障時に対応できるサポート体制を確保しておくことが重要です。