カテゴリー: 決済代行

  • 決済代行とは?仕組み・手数料・メリット・デメリットや選び方を解説

    決済代行とは?仕組み・手数料・メリット・デメリットや選び方を解説

    決済代行とは、クレジットカード会社や各種決済事業者と加盟店の間に入り、契約、システム接続、決済処理、売上・入金管理などをまとめるサービスです。複数の決済方法を導入する場合でも、窓口や管理を集約できるため、事業者が個別に対応する範囲を減らせます。

    ECサイトやWebサービスでは、クレジットカード、コンビニ決済、口座振替、キャリア決済など、利用者によって選ばれる支払い方法が異なります。一方、決済手段が増えるほど契約先やシステム接続、売上管理も増えます。こうした複雑な業務をまとめる役割を担うのが決済代行会社です。

    この記事では、決済代行の仕組みを図解できる形で整理し、決済機関との直接契約との違い、費用・手数料、メリット・デメリット、導入の流れ、会社選びのポイントまで解説します。

    具体的なサービスを先に比較する場合は、決済代行会社ランキングをご覧ください。

    決済代行とは?

    決済代行とは、加盟店に代わって複数の決済機関との接続や決済処理をまとめる仕組みです。事業者は決済代行会社と契約することで、対応する複数の決済方法を共通のシステムや管理画面から運用できます。

    たとえばECサイトでクレジットカード決済、コンビニ決済、キャリア決済を導入する場合、それぞれを個別に契約・接続すると、申込み、審査対応、開発、売上確認などの管理先が増えます。決済代行を利用すると、これらをまとめて導入・管理できるのが大きな違いです。

    項目決済代行会社が担う主な内容
    契約・申込み複数の決済方法をまとめて申込み、契約窓口を集約する
    システム接続決済画面やAPIなど、決済に必要な接続機能を提供する
    決済処理加盟店から受けた決済情報を決済機関へ連携する
    売上・入金管理取引状況、返金、売上、入金などを管理画面で確認できるようにする

    決済代行会社の役割

    決済代行会社の役割は、契約の一本化だけではありません。導入時のシステム接続から、運用開始後の決済処理、売上確認、返金、入金管理まで、決済業務をまとめる基盤として機能します。

    実際にどこまで対応するかはサービスによって異なります。定期課金、請求書払い、不正利用検知、海外決済などが必要な場合は、基本的な決済機能だけでなく、事業モデルに必要な機能まで確認することが重要です。

    決済代行で導入できる主な決済方法

    決済代行会社によって対応範囲は異なりますが、主な決済方法は次のとおりです。利用者の属性や販売方法によって必要な決済手段は変わるため、すべてを増やすのではなく、自社の販売チャネルで必要な方法を選びます。

    決済方法概要主な利用場面
    クレジットカード決済カード情報を使って支払う代表的なキャッシュレス決済EC、Webサービス、実店舗、サブスク
    コンビニ決済発行された番号や払込票を使い、コンビニで支払うEC、チケット、各種申込み
    銀行振込・口座振替銀行口座から振込または自動引落しで支払うBtoB、月謝、会費、継続課金
    キャリア決済携帯電話会社の料金とまとめて支払うデジタルコンテンツ、EC
    電子マネー・コード決済電子マネーやQR・バーコードなどで支払う実店舗、一部のEC
    ID・ウォレット決済登録済みのアカウントやウォレット情報を使って支払うEC、アプリ
    後払い決済商品購入後に請求書や指定方法で支払うEC、通販

    オンライン決済全体の種類や導入方法は、オンライン決済の導入方法と費用の記事で詳しく解説しています。

    決済代行の仕組み

    決済代行を使った取引では、加盟店の決済画面やシステムから送られた情報を決済代行会社が受け取り、カード会社などの決済機関へ連携します。承認結果は逆の経路で加盟店へ戻り、売上確定後は契約条件に応じて加盟店へ入金されます。

    決済代行を使った支払いの流れ

    1. 利用者が商品・サービスを選び、決済方法を指定する

    2. 加盟店のサイトやシステムから決済代行会社へ決済情報を送る

    3. 決済代行会社がカード会社などの決済機関へ認証・承認を依頼する

    4. 承認結果が決済代行会社を通じて加盟店へ返る

    5. 決済完了後、加盟店が商品・サービスを提供する

    6. 売上確定後、決済代行会社が契約条件に沿って加盟店へ売上金を入金する
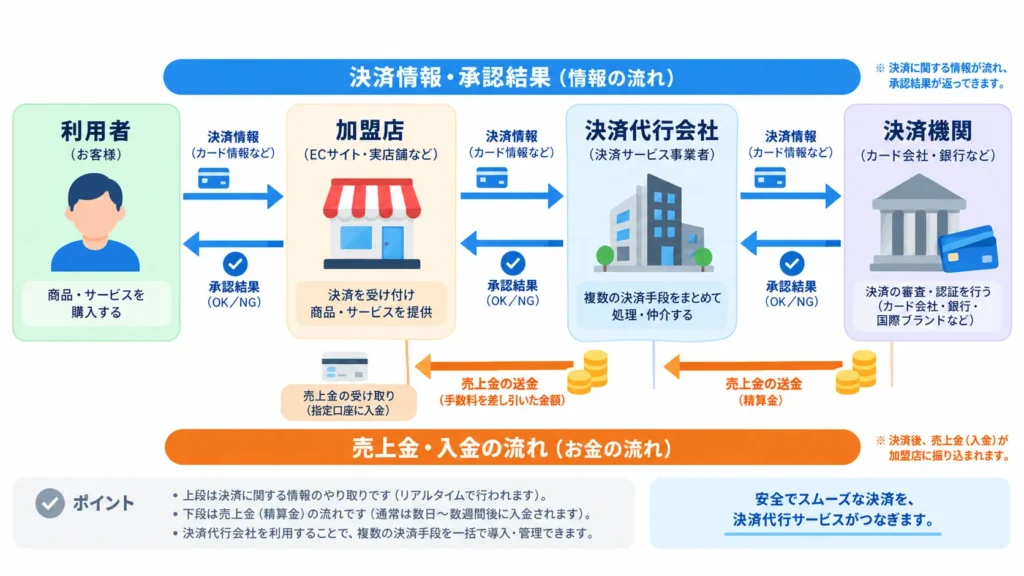
    実際の処理フローは決済方法やサービスによって異なります。たとえば口座振替やコンビニ決済はカード決済と同じ即時承認の流れではありません。記事では共通する基本構造を示し、個別方式の詳細は関連ページへ分けると理解が途切れません。

    決済代行と決済機関との直接契約の違い

    決済代行と直接契約の違いは、契約先の数だけではなく、システム接続や売上管理まで含めた運用範囲にあります。複数の決済方法を扱う場合は、決済代行を利用した方が管理先をまとめられる一方、独自の決済設計を重視する場合は直接契約や自社開発を検討するケースもあります。

    比較項目決済代行を利用決済機関と直接契約
    契約・申込み窓口を集約できる契約先ごとに対応
    システム接続共通の接続方式を利用できる決済先ごとに接続が必要になる場合がある
    売上・取引管理管理画面などでまとめて確認契約先ごとに確認
    入金管理まとめて入金されるサービスもある契約先ごとの条件で入金
    費用決済手数料のほか月額費用等が発生する場合がある契約条件や開発・運用コストによる
    自由度提供仕様の範囲で利用個別設計できる場合は自由度が高い

    直接契約が常に安いとは限りません。契約条件だけでなく、開発・保守、経理処理、問い合わせ対応まで含めた運用コストで判断する必要があります。

    決済代行を利用するメリット

    決済代行のメリットは、複数の決済方法を増やせることだけではありません。導入から運用までの管理先をまとめられるため、決済業務そのものを整理できます。

    複数の決済方法をまとめて導入できる

    決済代行会社が対応する範囲であれば、クレジットカード、コンビニ、口座振替、キャリア決済などをまとめて申し込めます。決済方法ごとに別々の窓口へ申込み、接続方法を確認する作業を減らせる点がメリットです。

    ただし、利用できる決済方法は会社ごとに異なります。必要な決済方法を先に整理し、その方法に対応しているサービスを確認しましょう。

    契約やシステム接続の負担を減らせる

    決済代行会社を利用すると、決済機関との契約窓口に加え、システム接続も共通化できます。API、リンク型、画面遷移型など提供方式は異なりますが、複数の決済方法を同じ基盤から扱えるため、個別に開発・保守する範囲を減らせます。

    売上・入金をまとめて管理できる

    決済方法が増えると、売上確認、返金、キャンセル、入金確認などの処理も増えます。決済代行では、複数の決済方法の取引を管理画面などでまとめて確認できるサービスが一般的です。

    入金条件はサービスごとに異なりますが、複数の決済手段の売上をまとめて入金する仕組みがあれば、経理担当者が契約先ごとに入金を確認する作業も減らせます。入金日を重視する場合は、締め日と入金サイクルを契約前に確認しておきましょう。

    セキュリティ対策や決済システム運用を支援してもらえる

    決済ではカード情報や取引情報を扱うため、セキュリティ対策が欠かせません。決済代行会社によっては、PCI DSSへの対応、EMV 3-Dセキュア、不正利用検知、カード情報を加盟店側で保持しない仕組みなどを提供しています。

    ただし、決済代行会社を使えば加盟店側の対策が不要になるわけではありません。EC加盟店にはWebサイトの脆弱性対策や不正ログイン対策なども求められます。決済代行会社のセキュリティ機能と、自社側で必要な対策を分けて確認してください。

    出典:クレジットカード・セキュリティガイドライン 6.1版
    出典:PCI DSS公式情報

    決済代行を利用するデメリット

    決済代行は管理をまとめられる一方、費用が発生し、利用できる機能や運用方法はサービスの仕様に左右されます。導入前に不利な条件も確認しておく必要があります。

    初期費用・月額費用・決済手数料などが発生する

    決済代行サービスでは、決済手数料のほか、初期費用、月額費用、トランザクション費用、振込手数料などが設定される場合があります。無料プランや月額0円のサービスもありますが、料金体系は一律ではありません。

    手数料率だけで判断すると、月額費用や1件ごとの処理費を含めた総額が想定より高くなることがあります。月間売上、決済件数、平均単価をもとに総コストを確認します。

    システムや決済フローの自由度が制限される場合がある

    決済代行会社のシステムを利用するため、画面遷移、対応機能、返金方法、データ連携などは提供仕様の範囲になります。独自の決済体験や複雑な課金ロジックが必要な事業では、APIの自由度やカスタマイズ範囲を事前に確認する必要があります。

    決済代行会社への依存が生じる

    決済代行会社に決済処理を集約すると、障害や仕様変更、料金改定などの影響を受けます。事業にとって決済が止まる影響が大きい場合は、障害時の連絡体制、稼働実績、データ出力方法、解約・移行条件まで確認しておくと安心です。

    決済代行にかかる費用・手数料

    決済代行の費用は、主に初期費用、月額費用、決済手数料、トランザクション費用、振込手数料などで構成されます。料金は決済方法、業種、取扱高、機能、契約条件によって変わるため、固定の相場だけで判断せず、見積もり総額を確認することが重要です。

    費用項目内容確認ポイント
    初期費用導入設定や契約開始時に発生する費用0円か有料か、接続・設定費を含むか
    月額費用管理画面や基本機能などの継続利用料最低利用料やプラン条件があるか
    決済手数料決済金額に対して発生する料率決済方法・ブランド・業種ごとの料率
    トランザクション費用決済処理1件ごとに発生する費用成功時だけか、処理ごとか
    振込手数料等売上金の振込やオプション利用で発生する費用振込回数、不正検知、定期課金などの追加費用

    特に注意したいのが、決済手数料の数字だけを比べないことです。同じ手数料率でも、月額固定費や振込回数、トランザクション費用によって年間コストは変わります。自社の月間売上と決済件数を入れた試算で確認すると、実際の負担を判断できます。

    料金体系と手数料の詳しい見方は、決済代行の手数料・料金相場の記事で解説しています。

    決済代行サービスの導入方法

    決済代行の導入は、必要な決済方法と条件を整理し、申込み・加盟店審査、システム接続、テストを経て運用を開始する流れが基本です。サービスや決済方法によって必要書類や期間は異なります。

    1.必要な決済方法と条件を整理する

    最初に、顧客が利用する支払い方法、月間売上、決済件数、継続課金の有無、入金希望日、利用中のECカートや基幹システムを整理します。この条件が決まっていないと、料金が安くても必要な機能が足りないサービスを選ぶ原因になります。

    2.申込みと加盟店審査を進める

    申込み後は、事業内容、取扱商品・サービス、Webサイトの表示内容、各種規約などをもとに加盟店審査が行われます。必要書類や確認項目は業種・商材・決済方法によって異なるため、開始希望日から逆算して準備します。

    クレジットカード決済の加盟店審査については、審査内容と流れの記事もご覧ください。

    3.システム接続・テスト後に運用を開始する

    審査後は決済システムを接続し、正常決済、エラー、キャンセル、返金などのテストを行います。運用開始前に、売上確認、入金確認、返金、問い合わせ、障害発生時の担当者まで決めておくと、公開後の対応が滞りません。

    決済代行サービスの導入が有効なケース

    決済代行は、複数の決済方法を扱う事業や、決済関連の契約・開発・管理を社内だけで抱えない運用を作る場合に有効です。特に次のケースでは導入メリットが明確です。

    • ECサイトやWebサービスで複数のオンライン決済を導入する
    • サブスク、月謝、会費などで継続課金や口座振替が必要
    • 売上・返金・入金の確認先をまとめる
    • 決済システムの個別開発・保守を減らす
    • BtoB請求などでカード、口座振替、請求書払いを組み合わせる

    決済代行会社の選び方

    決済代行会社を選ぶときは、手数料だけで決めず、必要な決済方法、総コスト、システム連携、入金条件、セキュリティ、サポートをまとめて確認します。自社の販売方法と運用条件を先に決めると、不要な機能に費用をかけずに済みます。

    必要な決済方法に対応しているか

    最初に確認するのは、顧客が使う決済方法に対応しているかです。カード決済だけでなく、コンビニ、口座振替、後払い、キャリア、コード決済など、販売方法によって必要な選択肢は変わります。将来追加する可能性が高い決済方法もあわせて確認します。

    初期費用・月額費用・決済手数料の総額

    料金は、手数料率ではなく月間・年間の総額で確認します。月額固定費が低くても1件ごとの処理費が高い場合があり、逆に月額費用があっても取扱高が大きければ総額が抑えられるケースがあります。自社の売上と件数で試算することが重要です。

    ECカートや基幹システムと連携できるか

    既存のECカート、予約システム、会員管理、会計・基幹システムと連携できるかも確認します。標準連携がある場合と、API開発が必要な場合では導入工数が大きく変わります。接続方式だけでなく、返金や継続課金など運用後の処理まで確認します。

    入金サイクルと売上管理機能

    入金日は資金繰りに直接影響します。月1回、月2回、複数回などサービスによって条件が異なるため、締め日、入金日、振込手数料を確認します。管理画面では、売上、キャンセル、返金、入金予定をどこまで確認できるかも重要です。

    セキュリティ対策

    カード決済を扱う場合は、PCI DSSへの対応状況、EMV 3-Dセキュア、不正利用検知、カード情報非保持化などを確認します。自社側に必要なWebサイトの脆弱性対策やアカウント管理も含め、役割分担を明確にします。

    サポート・障害対応体制

    決済障害は売上に直結します。問い合わせ方法、対応時間、緊急時の連絡先、障害情報の通知方法を確認します。導入時だけでなく、運用開始後に返金やチャージバックなどを相談できる体制があるかも判断材料です。

    より詳しい比較基準は決済代行会社の選び方で解説しています。 また、具体的なサービス比較は決済代行会社ランキングを参考にしてください。

    決済代行の導入で失敗を防ぐポイント

    手数料率だけで決めない

    決済手数料が低くても、月額費用、トランザクション費用、振込手数料、必要なオプションを加えると総額が高くなる場合があります。見積もりは月間売上と決済件数をそろえた条件で確認します。

    必要な決済方法を整理してから選ぶ

    決済方法が多いほど良いわけではありません。顧客が実際に利用する方法と、今後追加する販売チャネルをもとに優先順位を決めます。不要な決済方法を増やさないことで、運用もシンプルになります。

    導入後の返金・入金・障害対応まで確認する

    導入時の接続だけを見ていると、運用開始後に手間が増えることがあります。返金処理、キャンセル、入金確認、問い合わせ、障害時の連絡方法まで確認し、日常業務に組み込めるサービスを選びます。

    まとめ

    決済代行は、複数の決済機関との契約やシステム接続、決済処理、売上・入金管理をまとめる仕組みです。決済方法を増やすだけでなく、導入後の管理先を減らせることが大きな役割です。

    一方、料金体系やシステムの自由度、入金条件、セキュリティ機能はサービスごとに異なります。必要な決済方法と運用条件を先に整理し、月間の総コスト、連携方法、入金サイクル、サポートまで確認すると、導入後のミスマッチを防げます。

    具体的なサービスを検討する段階では、同じ条件で料金と機能を比べることが重要です。決済代行会社ランキングでは、主要サービスの手数料、初期費用、月額費用、対応決済方法、入金サイクルをまとめて確認できます。
  • メールリンク決済とは?仕組みやメリット・デメリットやほかの決済との違い

    メールリンク決済とは?仕組みやメリット・デメリットやほかの決済との違い

    本記事ではクレジットカードの接続方式としてのメールリンク決済とほかの接続方式との違いや導入のメリット、導入できる決済手段などを解説します。

    メールリンク決済とは?

    メールリンク決済とは、支払い専用のWebページ(支払い画面)へのリンクをメールで送信し、受け取った側がその画面から支払いを行う決済方法です。
    事業者が金額を設定してリンクを発行し、メールで送信します。利用者はリンクを開くと、カード情報を入力する支払い画面が表示され、そのまま決済が完了します。

    ※リンク先は「支払い専用ページ」のため、商品購入や会員登録などの操作は不要で、支払いだけを行う画面が表示されます。

    メールリンク決済の仕組み

    メールリンク決済ではお客さまが商品を購入をした場合に、自社がお客さまのメールやSNSに決済手続き画面のURLを送付します。お客さまが決済手続き画面上で情報を入力すると決済が完了します。この決済手続き画面およびURLは決済代行会社が管理・提供するものです。

    1. 商品・サービス内容を案内:加盟店がメールや電話で商品・金額を案内します。
    2. 支払い専用ページのリンクを送付:決済代行会社の管理画面から、金額を設定した支払い画面のリンクを発行し、メールで送信します。
    3. お客様が決済情報を入力:お客様はリンク先の支払い画面を開き、クレジットカード情報などを入力して決済します。
    4. 決済結果が加盟店へ通知:決済完了と同時に、決済代行会社から加盟店へ結果が通知されます。
    5. 商品発送・サービス提供:決済確認後、商品を発送、またはサービスを提供します。

    メールリンク決済のメリット・デメリット

    メールリンク決済のメリット・デメリットを説明します。

    メールリンク決済のメリット

    メールリンク決済は高セキュリティな決済方法を手軽に導入したい場合におすすめです。その理由を、メールリンク決済の3つのメリットと併せて解説します。

    1.WebサイトやECサイトの用意・改修が不要

    メールリンク決済の1つ目のメリットは、「WebサイトやECサイトの用意・改修が不要」なことです。メールリンク決済では、クレジットカード情報の入力を決済代行会社が管理・提供する画面で行います。

    自社はお客さまに決済用のURLを提供するだけでよいため、決済機能を組み込むようなWebサイトの用意・改修が不要です。URLはメールやSMSで提供するため、「そもそもWebサイトを持っていない」という企業や個人事業主の方も活用できます。

    2.クレジットカード情報を自社で保持せずに済む

    メールリンク決済の2つ目のメリットは、「クレジットカード情報を自社で保持せずに済む」ことです。お客さまがカード情報を入力する画面は、決済代行会社などが管理・提供する画面です。

    そのため自社でクレジットカード情報を保持するタイミングがなく、自社起因での情報漏えいが起こるリスクを限りなく削減できます。

    3.さまざまな決済手段に対応できる

    メールリンク決済の3つ目のメリットは、「さまざまな決済手段に対応できる」ことです。メールリンク決済はクレジットカードの接続方式の一種ですが、次のような決済手段にも対応しています。

    【メールリンク型で対応できる決済手段】

    • 電子マネー決済
    • QRコード決済
    • コンビニ決済
    • 銀行振込 など

    クレジットカードを持っていない人、オンライン決済に抵抗がある人に合わせて多様な決済手段に対応することで、顧客層を広げられます。

    メールリンク決済のデメリット

    メールを使うことで決済をより安全に、より手軽にしているのがメールリンク決済ですが、「メールを使うこと」によるデメリットもあります。

    たとえばお客さまはメールアドレスの入力を間違えてしまった場合、決済用のメールが届きません。メールアドレスが正しくても、迷惑メールに振り分けられることもあります。

    またメールリンク決済のURLには基本的にアクセス期限があり、期限を過ぎると無効になります。期限切れになると、新しい決済URLを発行・送付しなければなりません。

    メールリンク決済がおすすめのケース・お店

    手軽に導入でき、情報漏えいリスクも低いメールリンク決済は次のようなケースに適しています。

    • 小~中規模のECサイト
    • Webサイトに決済機能がない場合
    • SNSを活用したオンライン販売
    • 予約・見積もり後に金額が決まる場合
    • 実店舗や電話でオンライン販売をする場合
    • レッスン教室や会員制エステなど月謝の集金
    • ECサイトを持たない場合

    メールリンク決済は予約や見積もりの後に金額が決まるケースにも柔軟に対応できます。メールやSMSで決済URLを送るため、実店舗や電話、SNSなどを活用したオンライン販売でも導入できます。

    メールリンク決済サービスの選定ポイント

    メールリンク決済を導入するには、それを提供する決済代行会社との契約が必要です。どのようなサービスを選べばいいのか、4つのポイントを紹介します。

    1.対応した決済方法や課金方式

    メールリンク決済サービスを選ぶ1つ目のポイントは、「対応している決済方法や課金方式」です。

    顧客層を広げるなら、クレジットカードだけでなく銀行振込やコンビニ決済などにも対応したサービスが適しています。特に高齢者向けのサービスの場合、銀行振込に対応しているサービスがおすすめです。

    定期購入が前提の商品を販売する場合や、サブスクリプションのサービスを提供する場合は、継続課金(※)に対応したサービスが適しています。

    ※継続課金とは?

    月額制や年額制など、決まったスパンで支払いが発生する課金方式です。これに対し、一般的なECサイトで見られる商品の購入時に都度料金を支払う方式は、「都度課金」と呼ばれます。

    継続課金について詳しく知りたい方には、こちらの記事もおすすめです。

    2.操作のしやすさ

    メールリンク決済サービスを選ぶ2つ目のポイントは、「操作のしやすさ」です。管理画面は自社の従業員にとって扱いやすいか、決済画面はお客さまにとって見やすく入力しやすいかをチェックしましょう。

    特に、お客さまにとっての扱いやすさは重要です。決済画面が見づらい、入力しづらいことが原因で、購入や申し込みをやめてしまう場合があります。

    3.初期費用や利用料、決済手数料

    メールリンク決済サービスを選ぶ3つ目のポイントは、「初期費用や利用料、決済手数料」です。メールリンク型決済を導入するには、決済代行会社との契約が必要です。クレジットカード会社に支払う費用とは別に、代行会社への費用も発生します。

    ただ、メールリンク決済は顧客にとっても利用しやすく、多様な決済手段に対応しています。これを導入することで顧客層が広がり売上アップが見込めるため、費用をかけてでも導入する価値があります。

    中には「Squareオンラインチェックアウト」のような、初期費用・利用料・決済手数料なしで利用できるサービスもあります。

    4.セキュリティ体制

    メールリンク決済サービスを選ぶ4つ目のポイントは、「セキュリティ体制」です。

    メールリンク決済では自社サイト内でクレジットカード情報を保持することがありません。そのため、自社起因の情報漏えいが起こるリスクは限りなく低いです。

    しかし、セキュリティ対策がおざなりでいいわけがありません。自社サイトを利用したことによる情報漏えいが起これば、それが決済代行会社の責めによるものだったとしても、ある程度のイメージダウンは避けられません。

    どのようなセキュリティ対策を施しているのか、セキュリティに関するマークを取得しているのかなどを基準に、安心できる代行会社を選びましょう。

    メールリンク決済とその他の接続方式の比較

    クレジットカードの接続方式はいくつかあります。中でも代表的な3つの接続方式を、メールリンク型と比較しながら紹介します。

    1.Webに特化した「リンク型」

    ECサイトやオンラインスクールなどのWebに特化した接続方式が「リンク型」です。リンク型では商品購入やサービスへの申し込み後、決済代行会社などが提供する決済画面に遷移します。

    メールリンク同様、クレジットカード情報を自社サイト内で保持する必要はありません。お客さまはメールやSMSでURLを受け取る必要がなく、申し込み画面からそのまま決済画面に遷移できます。

    お客さまにとってより手軽であること、事業者にとっては自社責任による情報漏えいリスクが低いことがメリットです。

    ただし、申し込み画面から決済画面へ遷移しなければならないため、電話や対面での申し込みには不向きです。

    2.画面遷移が少なく高セキュリティ「トークン型」

    トークン型と次に紹介するデータ転送型は、リンク型やメールリンク型と異なり自社サイト内に決済機能を組み込みます。画面遷移が少なくセキュリティも高いのが「トークン型」です。

    トークン型では決済代行会社などが提供するJavaScriptプログラムを自社サイトのカード情報入力画面に組み込みます。トークンとは一種の暗号のようなもので、お客さまが入力した情報を元にトークンが生成されます。トークンは決済代行会社を介してカード会社へと送信され、決済が行われます。

    クレジットカード情報を自社で保持することなく、自社サイトに決済機能を組み込める点が、リンク型・メールリンク型と比べたメリットです。

    3.膨大な注文件数に対応しやすい「データ転送型」

    膨大な注文件数にも対応しやすいのが「データ転送型」です。自社で構築したSSL(入力された情報を暗号化すること)対応サーバーを使い、お客さまが入力したカード情報を決済代行会社へ送信します。

    デザインや機能のカスタマイズ性が高いのが特徴で、注文件数が多い場合に適しています。自社サイト内で支払い手続きが完結するため、トークン型と同じく画面遷移数を少なくできるのもメリットです。

    メールリンク決済は導入しやすく、さまざまなビジネスに対応している

    メールリンク決済は自社サイトを用意したり改修したりすることなく導入でき、情報漏えいのリスクも低いです。

    クレジットカードはもちろん、コンビニ決済や銀行振込などさまざまな決済手段に対応しています。都度課金と継続課金の両方に対応したサービスも多く、どんなビジネスモデルでも、顧客層を広げるためにぜひ導入する事をおすすめします。

    メールリンク決済のおすすめサービスはこちらの記事で紹介しています。各サービスの特徴や料金はもちろん、決済サービスの活用事例も紹介しているのでぜひ参考にしてください。

  • オンライン決済とは?決済方法の種類・導入メリット・サービス選びのポイントを解説

    オンライン決済とは?決済方法の種類・導入メリット・サービス選びのポイントを解説

    オンライン決済とは?

    オンライン決済とはインターネットを使った決済手段のことです。ネットショップはもちろん、実店舗でのクレジットカード払いやコード決済などもオンライン決済に含まれます。ECサイトはもちろん実店舗の集客・消費者にとっての利便性向上に欠かせません。本記事ではオンライン決済の種類、顧客と事業者それぞれにとってのメリット・デメリットを解説します。

    おすすめのオンラインサービスはこちら

    オンライン決済とオフライン決済の違い

    オンライン決済とオフライン決済にはさまざまな違いがあります。ここではそれぞれを詳しく解説します。

    オンライン決済はインターネットを経由する

    オンライン決済とは、インターネットを経由して、お客様の代金支払いと店舗の代金受取をリアルタイムで行う決済方法のことです。従来の現金決済のように物理的なやり取りが発生しないため、非対面取引で即時に手続きが完了するのが特徴です。

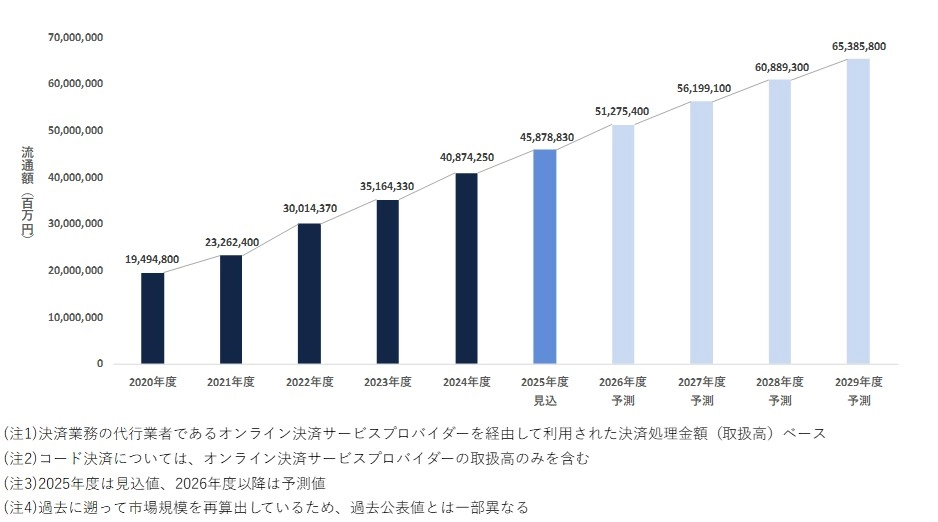
    近年、インターネットを利用した取引やキャッシュレス決済が急速に拡大しています。研究によれば、EC決済サービス市場は2029年に65兆円規模へ成長すると予測されています。

    オンライン決済サービス市場規模推移・予測(2020~2029年度予測)- オンライン決済サービス市場に関する調査を実施(2026年) | 市場調査とマーケティングの矢野経済研究所

    このように、ECサイトやWebサービスを運営する店舗にとって、オンライン決済の導入は不可欠といえるでしょう。最近では、実店舗でも、セルフオーダーシステムとオンライン決済を連携させるなど、幅広く活用されています。

    オフライン決済は実店舗で対面取引により支払いを行う

    オフライン決済とは、インターネットを経由せず、実店舗で店員さんと直接やり取りをして支払いをする従来型の決済方法です。実店舗で対面取引を行う際によく使われている方法で、クレジットカードやデビットカード、現金などが代表的な例です。

    オフライン決済には、専用の端末が必要になる場合があります。例えば、クレジットカードを使う場合は、カードリーダーなどの専用端末にカードを差し込み、暗証番号を入力したり、サインをしたりすることで決済が完了します。

    また、商品に付いているバーコードをレジで読み取ってもらうのもオフライン決済の一つです。最近ではスマホを使ったQRコード決済も普及していますが、お店で店員さんにスマホの画面を読み取ってもらうタイプのQRコード決済もオフライン決済に含まれます。

    オンライン決済の決済タイミング

    オンライン決済の決済タイミングには、「前払い」「リアルタイム」「後払い」という3つがあります。それぞれ解説します。

    前払い

    チャージ式の電子マネーやプリペイドカードなど、事前に支払った金額の分だけ使えるタイプです。利用者にとっては使いすぎの心配が、事業者にとっては未回収リスクがありません。

    リアルタイム

    デビットカードのような、利用とほぼ同時にお金が引き落とされるタイプです。「銀行への振込確認後に商品を発送」のようなタイプもこれに分類できるでしょう。前払い式と同じく、使いすぎや未回収のリスクがありません。

    後払い

    使った金額を後日まとめて請求するタイプです。コンビニ後払いやキャリア決済、クレジットカードなどがこれにあたります。利用者にとっては手元に現金がなくても使える反面、使いすぎのリスクが、事業者にとっては(導入するサービスにもよりますが)未回収リスクがあります。

    オンライン決済は7種類

    代表的なオンライン決済を7種類紹介します。

    決済手段向いている顧客/商材事業者メリット
    クレジットカード幅広い年齢層、高単価商品、EC、予約、サブスク利用率が高く、売上機会を逃しにくい。継続課金にも対応しやすい
    ID決済Amazon/楽天/PayPayなど既存IDを使うユーザー、スマホ購入入力項目が少なくカゴ落ち対策になる
    デビットカードカードで使いすぎたくない層、若年層、現金派顧客層を広げやすい
    キャリア決済10代〜20代、少額課金、デジタルコンテンツスマホだけで支払いやすい
    後払い決済商品到着後に払いたい層、カード不安層購入ハードルを下げやすい。未払い保証付きサービスもある
    銀行決済法人取引、高額決済、カードを使わない顧客カード以外の支払いニーズに対応できる
    電子マネー少額決済、スマホ/交通系ICに慣れた層スピーディーな決済体験を作れる

    1.クレジットカード

    最も普及し、使われているオンライン決済といえばクレジットカードでしょう。ECサイトではクレジットカード番号や有効期限などの手入力だけでなく、カメラ撮影で入力できることも多く、使い勝手に優れています。

    実店舗では暗証番号やサインが必要になることもありますが、カードを機器に挿入するだけで使えるため便利です。スマホ系のオンライン決済と異なり「画面を開き、パスコードを入力し、アプリを開き…」という手間がありません。

    利用しやすさ、普及率の両面から、いちばんに導入しておきたい決済手段といえます。

    2.デビットカード

    デビットカードは銀行口座と紐付けられたカードで、利用金額が即座に引き落とされます。クレジットカードに近い感覚で使えて、使いすぎの心配がないのが利用者にとってのメリットです。普及率はクレジットカードほどではありませんが、一緒に導入しておくといいでしょう。

    3.銀行決済

    商品の注文後に口座振込やATM払いをする決済手段です。商品の発送やサービスの利用開始は入金の確認後に行われます。

    代表的なサービス「Pay-easy(ペイジー)決済」では、決済処理後に発行される収納番号・お客さま番号・確認番号を使い、ATMやインターネットバンキングで支払いができます。

    4.キャリア決済

    キャリア決済は、各携帯キャリアのIDとパスワードを使った決済手段です。キャリア決済で支払った分の金額は、翌月の携帯料金とまとめて請求されます。スマホから簡単に支払いができるため、ECサイトとの相性がいいです。

    5.ID決済

    ID決済はクレジットカードや電子マネーと連携した決済手段です。たとえばPayPayでID決済をする場合、利用金額がPayPay残高から引かれます。実店舗ではスマホを端末にかざすことで、ECサイトではアカウントへのログインやQRコードを使うことで支払いができます。

    メルペイやPayPayなどの電子マネーに対応していない店舗・ECサイトで、これらの残高から支払いをしたいときに便利です。事業者にとっては、さまざまな電子マネーをまとめて導入するのと近い効果があります。

    6.電子マネー

    SUICAやWAONなどの前払い(プリペイド)式の電子マネーと、PayPayあと払いやメルペイスマート払いなどの後払い式の電子マネーがあります。QRコードの読み込みやID決済で支払いをします。

    最近では電子マネーの種類も利用者も増えました。顧客層に合った電子マネーを導入しておくことは、カゴ落ちの防止や集客につながるでしょう。

    7.後払い決済

    後払い決済とは商品の購入・受け取り後に、コンビニや銀行などで代金を支払う方法です。手元にお金がなくても買い物ができること、決済時に支払いに出かける必要もないことから、ECサイトのカゴ落ち防止に役立ちます。

    事業者にとっては、利用者への請求書の発行や代金回収を後払い決済業者に代行してもらえるため、負担軽減のメリットがあります。

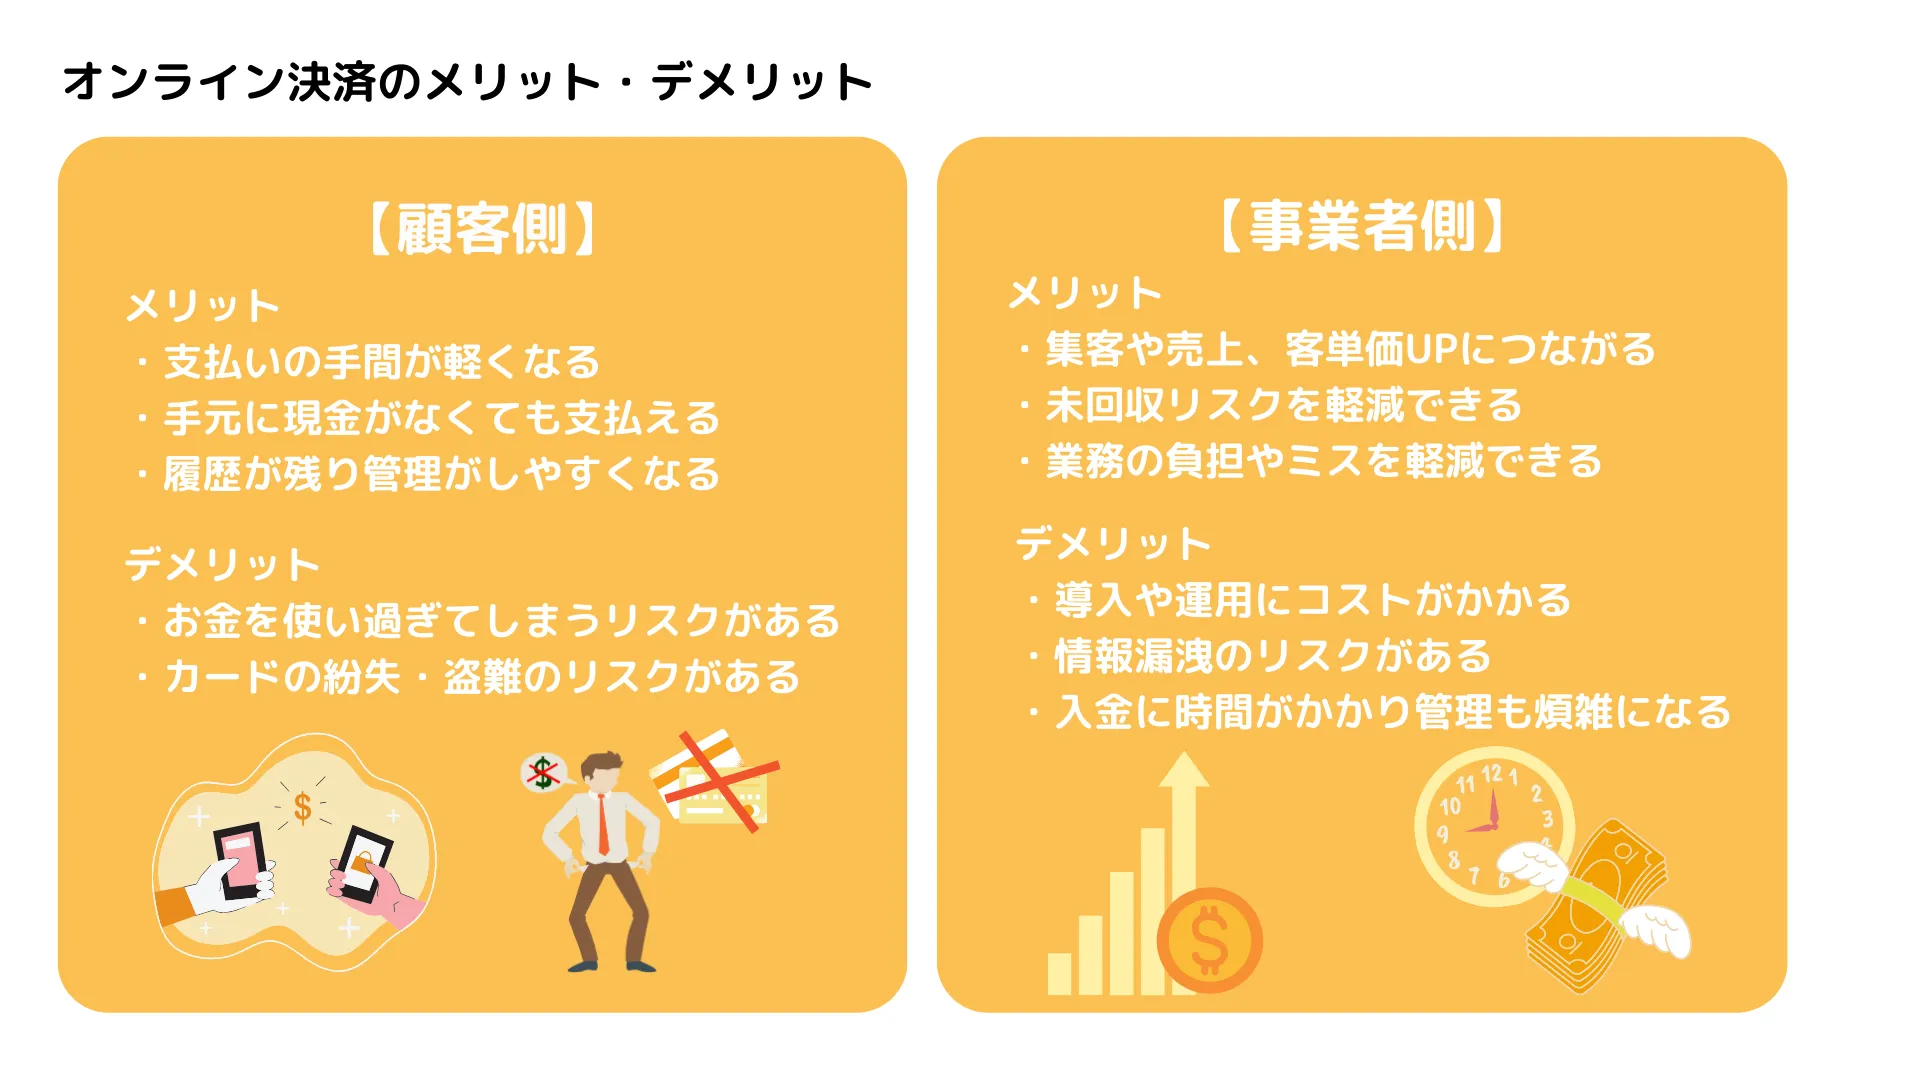
    オンライン決済のメリット・デメリット

    ここからは、オンライン決済のメリット・デメリットを顧客側と事業者側のそれぞれの視点で見ていきましょう。

    【顧客側】オンライン決済のメリット

    オンライン決済を利用する顧客側のメリットは、支払いやお金の管理がしやすくなること、手元にお金がなくても支払いができることなどが挙げられます。

    支払いの手間が軽くなる

    オンライン決済で支払いをする顧客側の1つ目のメリットは、「支払いの手間が軽くなる」ことです。実店舗なら財布からお金を取り出したり、お釣りを受け取ったりする手間がなくなります。ECサイトなら、銀行決済を除き支払いに出かけることなく商品購入が完結します。

    手元に現金がなくても支払える

    オンライン決済で支払いをする顧客側の2つ目のメリットは、「手元に現金がなくても支払える」ことです。後払い決済やキャリア決済、一部の電子マネーなどは利用金額の請求が翌月以降になります。

    「今買いたい、今しか買えない商品がある」「でも、今はお金がなくて買えない。来月なら何とかなったのに…」というジレンマから解放されるでしょう。

    履歴が残り管理がしやすくなる

    オンライン決済で支払いをする顧客側の3つ目のメリットは、「履歴が残り管理がしやすくなる」ことです。オンライン決済の支払い履歴は、そのサービスのマイページから確認できます。電子マネーやデビットカードなら残高もスマホやPCで確認できます。

    「いつ、どこで、いくらお金を使ったのか」を見直しやすく、現金と異なり残高を常に数字で把握できるため、お金の管理がしやすくなるでしょう。

    【事業者側】オンライン決済のメリット

    オンライン決済を使う顧客側の「支払いがしやすくなる」「手元にお金がなくても支払いができる」といったメリットは、事業者にとっては集客や売上・客単価アップにつながります。事業者がオンライン決済を導入するメリットを紹介します。

    集客や売上・客単価アップにつながる

    事業者がオンライン決済を導入する1つ目のメリットは、「集客や売上・客単価アップにつながる」ことです。

    手軽に支払いができ、手元にお金がなくても使えるオンライン決済は、お店選びの基準のひとつになってきています。ポイントがつくサービスも多く、いつも使っている決済手段が使えるかどうかで購入先を選ぶ人も多いです。

    また、人間には支払いのタイミングが後になるほど、その金額を小さく見積もる心理があります。これは行動経済学で「双曲割引」と呼ばれ、遠い将来に得られる価値を過小評価する心理を指しています。

    たとえば「今すぐもらえる100万円と、1年後にもらえる105万円のどちらを選びますか?」と聞かれたら、どう答えるでしょうか。今すぐもらえる100万円を選ぶ人も多いはずです。

    今、財布から1万円を出すのをためらう人でも、支払いが1ヵ月後となるとためらいがなくなるものです。人によっては「来月は余裕があるしこれも買っちゃおう」と、1万5,000円の買い物をしてくれるかもしれません。

    未回収リスクを軽減できる

    事業者がオンライン決済を導入する2つ目のメリットは、「未回収リスクを軽減できる」ことです。

    クレジットカード決済ではカード会社が自社に入金するため、購入者の残高不足による未回収が起こりません。後払い決済には未回収保証のあるもの、回収代行をしてくれるものもあります。

    業務の負担やミスを軽減できる

    事業者がオンライン決済を導入する3つ目のメリットは、「業務の負担やミスを軽減できる」ことです。先述の通り、後払い決済では代金の回収は業者に代行してもらえます。

    実店舗では現金払いと違い金銭授受がないため、会計のスピードアップ、つり銭の金額間違い防止にもつながります。

    決済代行会社を活用すれば複数の決済サービスの管理や入金サイクルをひとまとめにでき、経理業務を効率化できるでしょう。

    おすすめのオンラインサービスはこちら

    【顧客側】オンライン決済のデメリット・注意点

    オンライン決済には、手元にお金がなくても支払いができるメリットがありますが、これはお金の使いすぎにもつながりかねません。カードを使うタイプのオンライン決済には紛失や盗難のリスクもあります。

    消費者としてオンライン決済を利用するなら、収支やカードをきちんと管理できなければなりません。

    【事業者側】オンライン決済のデメリット・注意点

    事業者がオンライン決済を導入する際どんなことに気をつけるべきか、3つのデメリットと併せて紹介します。なお、ここで紹介するデメリットは、決済代行会社を利用しない場合に主に起こるものです。

    導入・運用にコストがかかる

    事業者がオンライン決済を導入する1つ目のデメリットは、「導入・運用コストがかかる」ことです。オンライン決済を導入するには、その決済手段を提供している業者と契約しなければなりません。決済代行会社を通さない場合は1社ずつ手続きし、審査も個別に受けることになります。

    情報漏えいのリスクがある

    事業者がオンライン決済を導入する2つ目のデメリットは、「情報漏えいのリスクがある」ことです。特に自社システムに決済機能を組み込む場合、万全のセキュリティ対策が必要です。

    リンク型やメールリンク型など、決済代行会社の画面に遷移して決済処理を行う方式でも、ECサイトの脆弱性をついた不正アクセスはあり得ます。偽の決済画面に誘導するような改ざんがなされ、情報漏えいが起こった事例もあります。

    自社システムに決済機能を組み込むかどうかにかかわらず、オンライン決済の導入には強固なセキュリティの構築が欠かせません。

    入金に時間がかかり、管理も煩雑になる

    事業者がオンライン決済を導入する3つ目のデメリットは、「入金に時間がかかり、管理も煩雑になる」ことです。現金取引なら自社にすぐに入金されますが、オンライン決済の入金は締め日・入金日を待たなければなりません。

    決済代行会社を介さず、各決済サービスと直接契約した場合、管理も煩雑になります。サービスごとのシステムを操作したり、バラバラの締め日や入金日を管理しなくてはなりません。

    オンライン決済サービスの種類

    オンライン決済サービスには、さまざまな種類があります。ここでは3つの種類を詳しく解説します。

    実店舗とECサイトの両方に対応したタイプ

    実店舗とECサイトの両方に対応したタイプのオンライン決済サービスとは、お店でもネットショップでもどちらでも使える便利な決済サービスのことです。Squareや楽天ペイなどが代表的な例です。

    お店では、専用の端末やアプリを使ってクレジットカードやQRコード決済を受け付けることができます。ネットショップでは、決済画面にお客さんが好きな方法を選んで支払えるようになっています。実店舗とECサイトの両方に対応したタイプは複数の販路で支払方法を統一したい場合におすすめです。

    ECサイトに特化したタイプ

    ECサイトに特化したタイプのオンライン決済サービスは、インターネット上で商品やサービスを販売するECサイトでの利用に特化した決済システムです。従来のクレジットカード決済や銀行振込に加えて、決済用URLをSMSやメールで送るサービスや後払い決済など、さまざまな決済方法に対応しています。

    具体的には、ECサイトの構築プラットフォームとの連携機能や、多様な決済手段への対応、セキュリティ対策などが充実しています。事業者のニーズに合わせて機能を組み合わせ、システムを構築することができます。

    Webサービス・アプリに特化したタイプ

    Webサービス・アプリに特化したタイプのオンライン決済サービスは、デジタルコンテンツやサービスの購入に特化した決済システムです。SaaSやサブスクリプションビジネスを行う企業に最適です。

    従来の買い切り型のビジネスモデルとは異なり、サブスクリプション型では、顧客がサービスを継続して利用する限り定期的な課金が発生します。そのため、プラン変更、日割り計算、利用人数の増減に応じた料金計算など、サブスクリプションモデルの特性に合わせた柔軟な決済機能を提供することが特徴です。

    オンライン決済の手数料を抑えるコツ

    オンライン決済は手数料が発生してしまいます。ただ、コツを知っておくことで手数料を抑えられ、利益を最大限に伸ばせるようになるでしょう。

    ここではオンライン決済の手数料を抑えるコツを紹介します。

    決済代行会社を利用する

    例えば、クレジットカード決済を導入する場合、VISA、Mastercard、JCBなど、複数のブランドに対応するための手続きが必要となります。しかし、決済代行会社に依頼すれば、手続きを一度で済ませることができます。

    また、近年ではクレジットカード決済だけでなく、電子マネー、コンビニ決済、QRコード決済など、さまざまな決済手段が登場しています。決済代行会社を利用することで、複数の決済手段に容易に対応できるようになり、顧客の利便性を向上できるでしょう。

    複数の決済手段を導入する

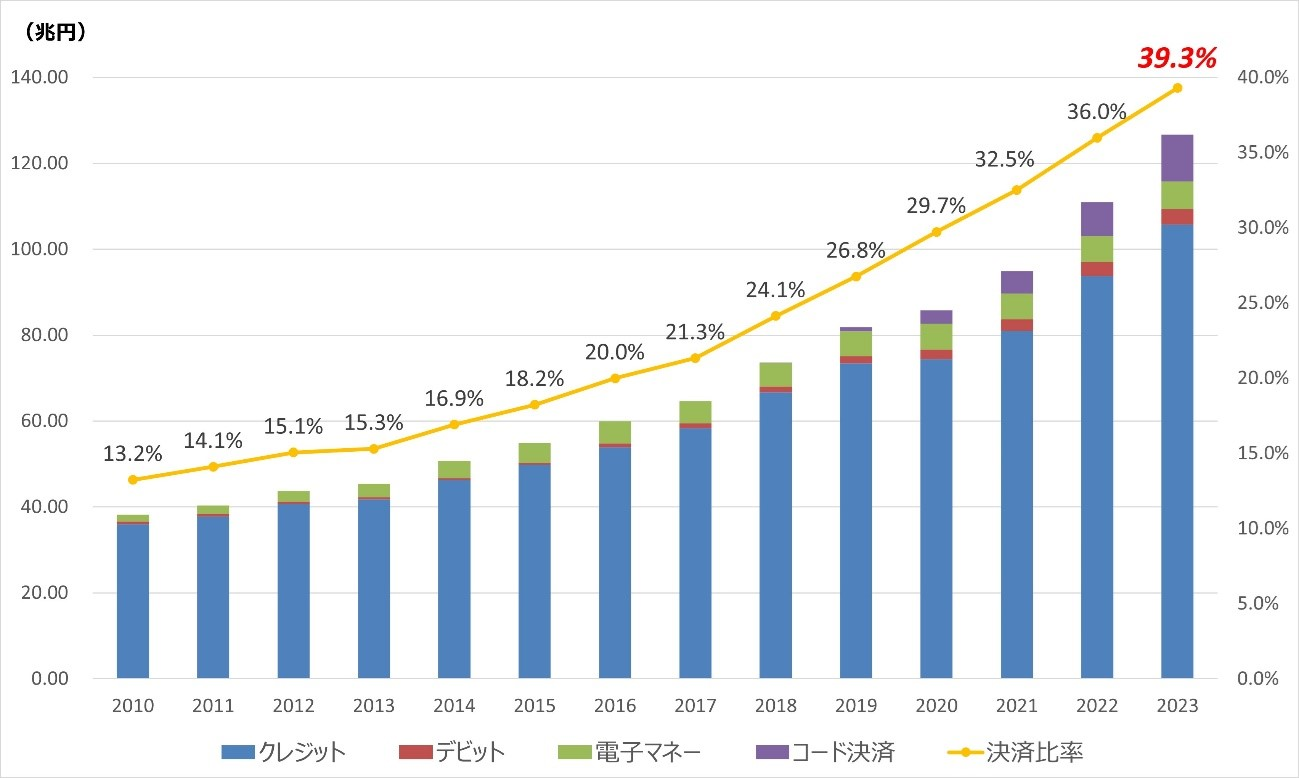
    従来はクレジットカード決済が主流でしたが、近年では電子マネー、コンビニ決済、QRコード決済など、さまざまな決済手段が登場しています。経済産業省によれば、キャッシュレス決済の比率はどんどん高くなっています。

    キャッシュレス決済比率の推移
    出典:経済産業省|2023年のキャッシュレス決済比率を算出しました

    複数の決済手段を導入することで、顧客の利便性を高め、購買機会の損失を防ぐとともに、手数料コストを抑制できる可能性があります。ただし、決済手段ごとに手数料や導入コストが異なるため、自社のビジネスモデルや顧客層に最適な組み合わせを検討することが重要です。

    クレジットカード決済の決済代行会社を選定するポイント

    クレジットカード決済の場合、決済代行会社の選定が大切です。ただ、決済代行会社はさまざまな種類があるため、「どこを選べばよいのだろう」と不安に思う方もいるでしょう。

    そこで、ここではクレジットカード決済の決済代行会社を選定するポイントを紹介します。

    適切な手数料か

    決済代行会社を利用してオンライン決済を導入する際には、初期費用、月額固定費、1件ごとの決済手数料などの費用が発生します。決済手数料は、決済金額に対して一定の割合で発生する費用で、決済代行会社によって料率が異なります。

    小規模な事業者で決済件数が少ない場合は、初期費用や月額固定費が低い会社を選ぶほうが良いでしょう。逆に、大規模な事業者で決済件数が多い場合は、取引量に応じて料率が変動する体系の方が、手数料を抑えられる可能性があります。

    オンライン決済の手段が複数あるか

     決済代行会社を選ぶ際には、自社のターゲット層や販売する商品・サービスの特徴を考慮し、顧客が求める決済方法を網羅しているかを確認しましょう。特にクレジットカード決済では、決済代行会社によって取り扱いブランドが異なる場合があります。

    インバウンド需要を狙う場合は、五大国際ブランドに加え、中国で広く利用されている銀聯カードにも対応している決済代行会社を選ぶと良いでしょう。

    セキュリティ面が万全であるか

    決済代行会社は、消費者のクレジットカード情報などを扱います。万が一、個人情報の流出などが発生した場合、顧客に多大な迷惑をかけるだけでなく、企業の信用を失墜させ、売上低下や訴訟のリスクなど事業継続を困難にする可能性もあります。

    決済代行会社を選ぶ際には、以下の基準を満たしているかチェックしましょう。

    • プライバシーマーク
    • ISMS認証
    • PCI DSS

    上記に加え、不正アクセス防止のための対策を導入しているか、暗号化技術を用いてカード情報を保護しているかなどを確認することも重要です。

    オンライン決済サービスの選び方

    オンライン決済サービスは自社の課題解決につながるものを選びましょう。

    ここではオンライン決済サービスの選び方を紹介します。

    自社の求める決済方法に対応しているか

    オンライン決済サービスを選ぶ際、クレジットカード決済や電子マネー決済、QRコード決済、キャリア決済など、さまざまな決済方法に対応しているかを確認する必要があります。顧客層の年齢層や購買行動、ビジネスの特性によって、最適な決済方法は異なります。

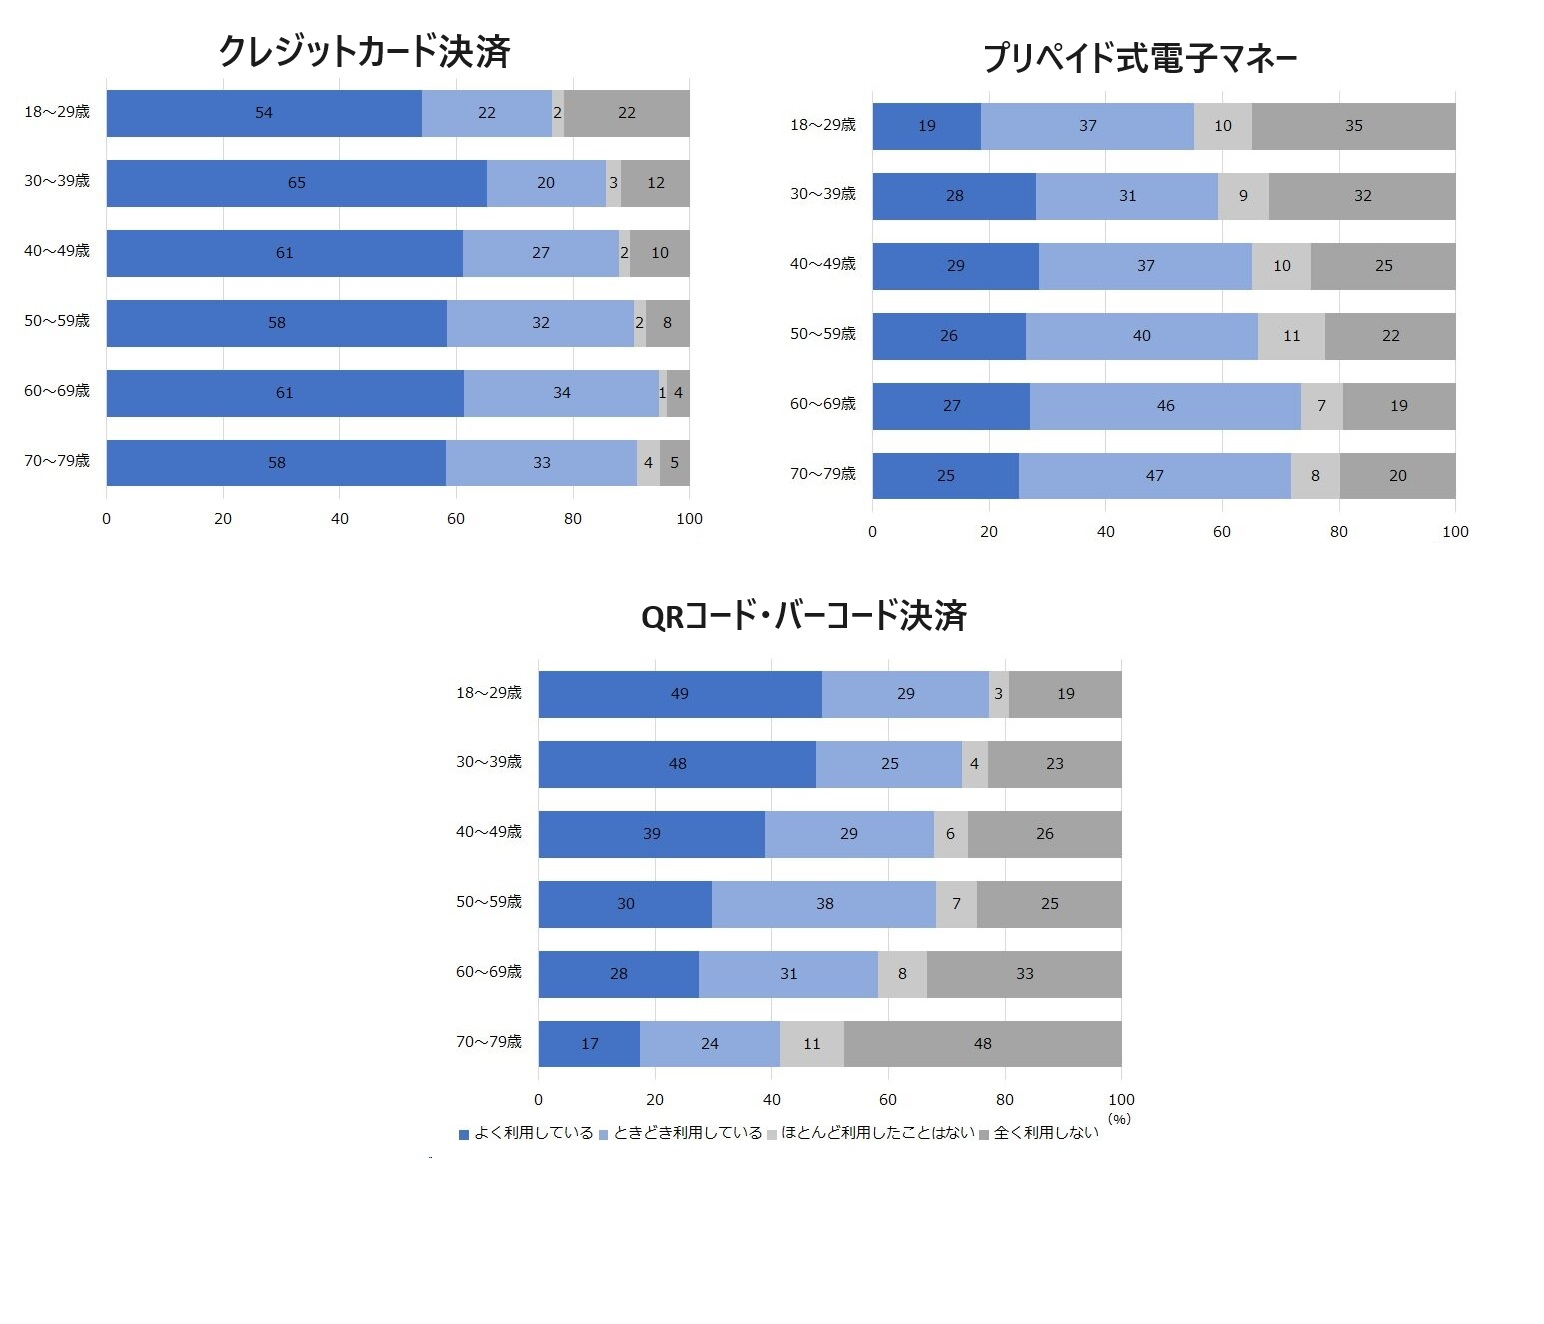
    例えば、10代〜20代の顧客が多い場合は、キャリア決済やスマートフォンアプリでの決済、コンビニ・郵便局での後払い決済サービスなどに対応しているものを選ぶと良いでしょう。このように年代によって、支払い方法が異なる傾向にあります。

    クレジットカード決済、プリペイド式電子マネー、QRコード・バーコード決済の年代別の利用比率
    出典:キャッシュレス決済実態調査2023(速報)|NIRA総合研究開発機構

    訪日外国人観光客をターゲットにする場合は、銀聯カードやAlipay+など、海外で普及している決済方法に対応しているサービスを選ぶことで、顧客獲得の機会を拡大できます。

    自社のニーズを解決できる機能が備わっているか

    単に決済機能を提供するだけでなく、ビジネスの課題を解決するための付加機能が充実しているサービスを選ぶことが大切です。オンライン決済システムには、決済機能のほか、業務効率化や売上向上に役立つ機能を持つ製品も多く存在します。

    例えば、ECサイトや店舗の決済データと顧客情報を紐づけてマーケティングに活用したい場合は、分析機能を搭載した製品が効果的です。セキュリティを強化したい場合は、認証サービスや不正検知機能などのセキュリティ機能が備わっている製品を選ぶと良いでしょう。

    安定的に運用を続けていけるコストか

    オンライン決済システムの導入には導入コスト、月額費用、決済手数料、サービス利用料などが発生します。そのため、各社に見積もりを依頼し、費用項目を比較検討することが重要です。

    例えば、初期費用が無料でも、決済手数料が高いサービスを選んでしまうと、取引量が増えるにつれて収益を圧迫する可能性があります。さらに、入金サイクルもオンライン決済システムによって異なります。資金繰りの面で早い入金が求められる場合は、入金スピードも考慮して選ぶことが大切です。

    オンライン決済のデメリットは、システム・決済代行会社の活用でカバーできる

    事業者がオンライン決済を導入するデメリットのほとんどは、オンライン決済システムや決済代行会社を活用することで解決できます。

    決済代行会社とは、各決済サービスの提供会社との契約ややり取りなどを代行してくれる会社です。利用料や手数料はかかるものの、管理コストやセキュリティ上のリスクを大きく軽減できます。

    システムや代行会社の選び方、おすすめサービスはこちらの記事で紹介しています。決済手段を増やし集客や客単価アップを目指したい方は、ぜひお読みください。

    おすすめのオンラインサービスはこちら

  • 口座振替とは?仕組みや口座振込との違い、申込方法・メリット・導入手順を解説

    口座振替とは?仕組みや口座振込との違い、申込方法・メリット・導入手順を解説

    月謝や会費、家賃などの定期的な支払いでは、毎回の振込手続きや入金確認が負担になります。

    口座振替を導入すると、利用者の支払いと事業者の集金を自動化でき、支払い忘れの防止や請求業務の効率化につながります。

    この記事では、口座振替の仕組みや口座振込との違いをはじめ、申込方法、事業者の導入手順、メリット・デメリットを解説します。導入費用や口座振替代行サービスの選び方も紹介します。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    口座振替(自動引き落とし)とは?

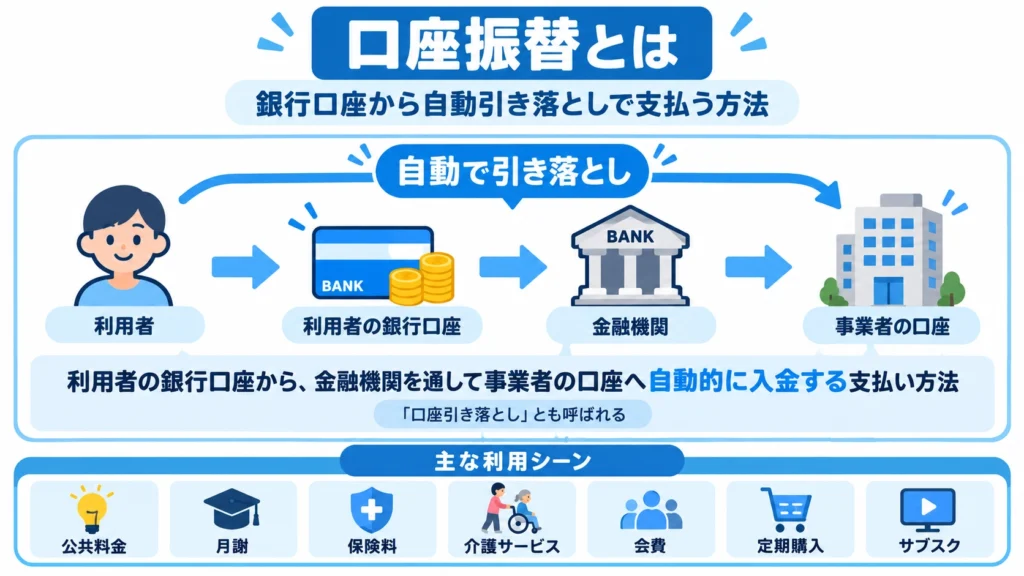
    口座振替(自動引き落とし)の決済方法と利用シーンに関する図解

    口座振替とは、利用者が指定した銀行口座から、商品代金やサービス料金を自動で引き落とす決済方法です。「口座引き落とし」「自動引き落とし」とも呼ばれています。

    電気・ガス・水道などの公共料金をはじめ、家賃、学習塾の月謝、会費、サブスクリプションなど、定期的な支払いに広く使われています。

    初回に銀行口座を登録すると、以降は決められた日に自動で引き落とされるため、毎回振込手続きを行う必要がありません。

    口座振替と口座振込の違い

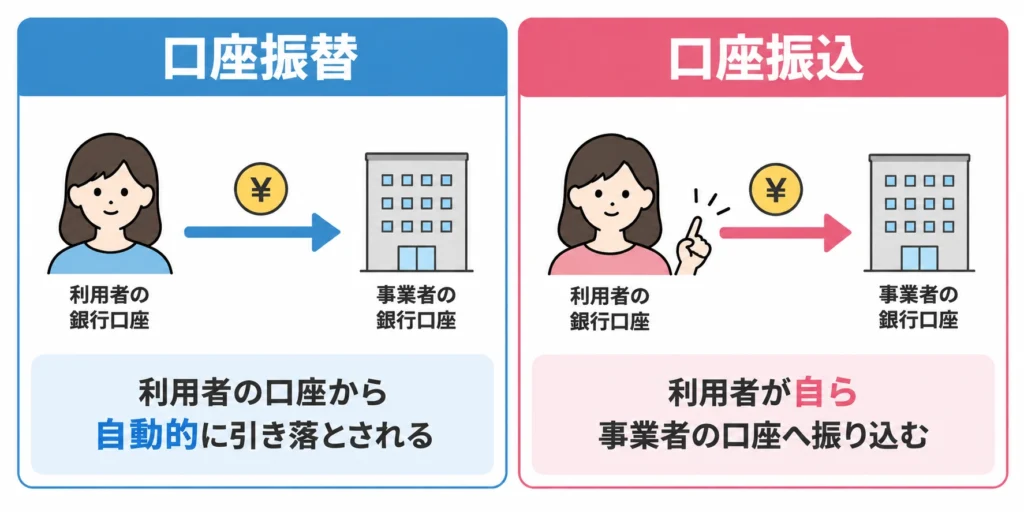
    口座振替と口座振込の大きな違いは、自動で引き落とされるか、利用者が自分で振り込むかという点です。

    口座振替と口座振込の違いの図解

    口座振替は、事前に登録した銀行口座から自動的に代金が引き落とされます。一方、口座振込は、利用者がATMやインターネットバンキングなどを使って、振込先の口座へ送金する方法です。

    比較項目口座振替口座振込
    支払い方法指定口座から自動引き落とし利用者が指定口座へ送金
    支払い手続き原則として初回の口座登録のみ原則として支払いのたびに振込操作
    手数料の負担一般的に事業者一般的に利用者
    主な用途月謝・会費などの定期的な支払い単発・不定期の支払い

    毎月発生する料金の回収には口座振替、単発の支払いには口座振込が多く使われています。

    口座振替の仕組み

    口座振替は、顧客・事業者・金融機関が連携し、顧客の銀行口座から代金を自動で回収する仕組みです。

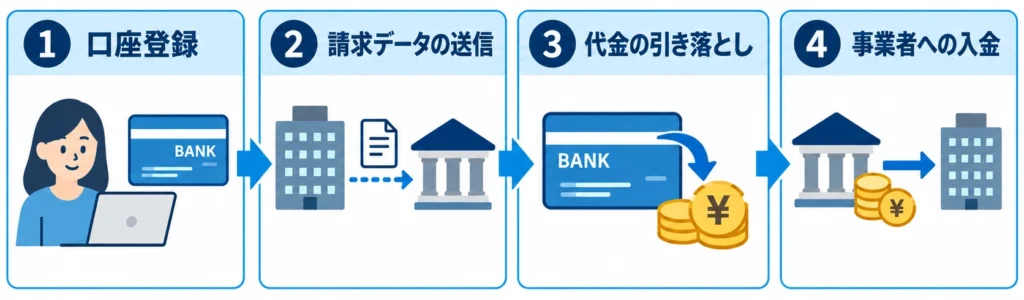
    基本的な引き落としの流れは、次のとおりです。

    口座振替の仕組み・引き落としまでの流れの図解
    1. 口座登録:顧客が引き落としに使用する銀行口座を登録する
    2. 請求データの送信:事業者が請求金額などの情報を金融機関へ送る
    3. 代金の引き落とし:金融機関が指定日に顧客の銀行口座から代金を引き落とす
    4. 事業者への入金:引き落とされた代金が所定の入金日に事業者の口座へ入金される

    なお、引き落とし日と事業者への入金日は必ずしも同じではありません。また、顧客の口座残高が不足している場合は引き落としができず、再請求などの対応が必要になります。

    【利用者向け】口座振替の申込方法は3種類

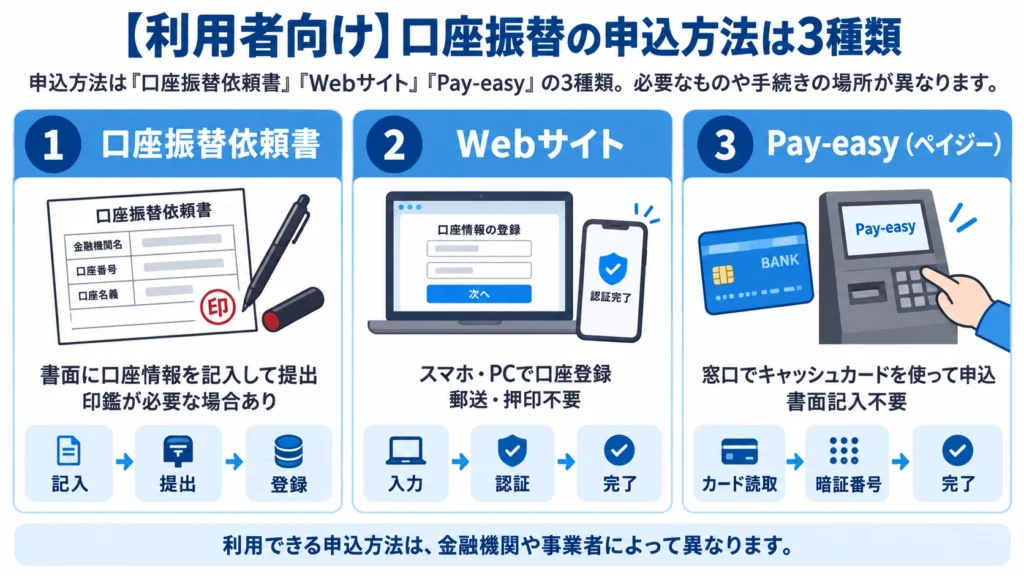
    口座振替の申込方法には、口座振替依頼書・Webサイト・Pay-easy(ペイジー)の3種類があります。

    口座振替の3種類の申込方法(口座振替依頼書・Webサイト・Pay-easy(ペイジー))の図解

    いずれも引き落とし口座を登録するための手続きですが、必要な書類や手続きの場所が異なります。利用できる申込方法は、金融機関や支払先の事業者によって異なります。

    口座振替依頼書で申し込む

    口座振替依頼書は、書面に銀行口座の情報を記入し、提出する申込方法です。

    利用者は、金融機関名・支店名・口座番号・口座名義などを記入し、必要に応じて届出印を押して事業者に提出します。その後、金融機関による確認・登録が完了すると、口座振替が開始されます。

    インターネットを使わずに申し込める一方、書類の提出や確認が必要なため、登録完了までに時間がかかる場合があります。

    Webサイトから申し込む

    Web口座振替は、スマートフォンやパソコンから銀行口座を登録する申込方法です。

    利用者は事業者の申込ページから金融機関を選択し、口座情報を入力します。その後、金融機関の認証画面で本人確認を行い、登録を完了します。

    書類の郵送や押印が不要で、オンラインで手続きが完結します。ただし、対応する金融機関や本人確認の方法はサービスによって異なります。

    Pay-easy(ペイジー)で申し込む

    Pay-easy口座振替受付サービスは、金融機関のキャッシュカードを使って口座振替を申し込む方法です。

    利用者は、対応する事業者の受付窓口でキャッシュカードを専用端末に通し、暗証番号を入力します。申込内容を確認して手続きを完了するため、口座振替依頼書への記入や届出印は不要です。

    学習塾やフィットネスジムなど、対面で入会手続きを行う場面で活用されています。ただし、対応する金融機関のキャッシュカードと専用端末が必要です。

    【顧客側】口座振替のメリット

    料金を支払う顧客側にとって、口座振替は決済に手間と手数料がかからないことがメリットです。

    支払いに手間がかからない

    口座振替は指定した銀行口座から、決まった日程で自動的にお金を引き落とす決済手段です。口座にお金さえ入っていれば、一切の手間をかけずに毎月の支払いが完結します。

    手数料がかからない

    口座振込と異なり、口座振替には手数料がかかりません。口座振替で支払いをするサービスは、基本的に月額制です。

    1回の振り込みにかかる手数料はわずかかもしれませんが、毎月となるとかなりの額の節約になるでしょう。

    【事業者側】口座振替のメリット

    口座振替を導入することで、サービスの継続率の向上や事務コスト・未回収リスクの削減が見込めます。事業者にとっての口座振替のメリットを3つ紹介します。

    継続率の向上

    口座振替は顧客にとって手間も手数料もかからない、便利でお得な決済手段です。支払いが手間にならないこと、そもそも支払いをしているという意識が頭に浮かびづらいことは、解約を考える機会が減ることにつながります。

    口座振替や払込票での支払いに比べ、サービスの継続率向上が見込めるでしょう。

    未回収リスクや回収コストの軽減

    口座振替では指定した銀行口座にお金さえ入っていれば、決まった日付に自動引き落としがかかります。口座振込や払込票と比べると支払い忘れが起こりづらく、未回収リスクを軽減できます。払込票を郵送する手間もありません。

    対象が広くあらゆる顧客に対応できる

    口座振替は公共料金の支払いなどで古くから使われてきた決済手段です。銀行を介することもあり、安心感があるでしょう。クレジットカードを持っていない人・持てない人でも問題なく利用できます。

    ほとんど誰もが持っている銀行口座を利用するため、顧客の間口を広げられるでしょう。

    口座振替のデメリット

    口座振替は顧客にとっても事業者にとっても便利な決済手段ですが、デメリットもあります。

    【利用者側】引き落とし日と口座残高の管理が必要

    口座振替は自動で支払いが完了しますが、引き落とし日までに必要な金額を口座に用意しておく必要があります。

    残高が不足していると引き落としができず、支払い遅延による延滞料金の発生やサービスの利用停止につながる場合があります。

    【事業者側】残高不足による未回収リスクがある

    口座振替は口座振込や払込票などと比べると、未回収リスクの低い決済手段です。

    しかし、口座にお金が入っていなければ引き落としはかからず、未回収リスクもゼロにはできません。

    【事業者側】引き落とし開始までに手間と時間がかかる

    口座振替は、引き落とし開始までの手続きに手間と時間がかかります。対象の金融機関に口座振替依頼書を提出しなければならず、記入の漏れや間違いがあれば再度提出となります。一度で正しく提出できたとしても、引き落とし開始までに1ヵ月ほどかかるでしょう。

    【事業者向け】口座振替を導入する2つの方法

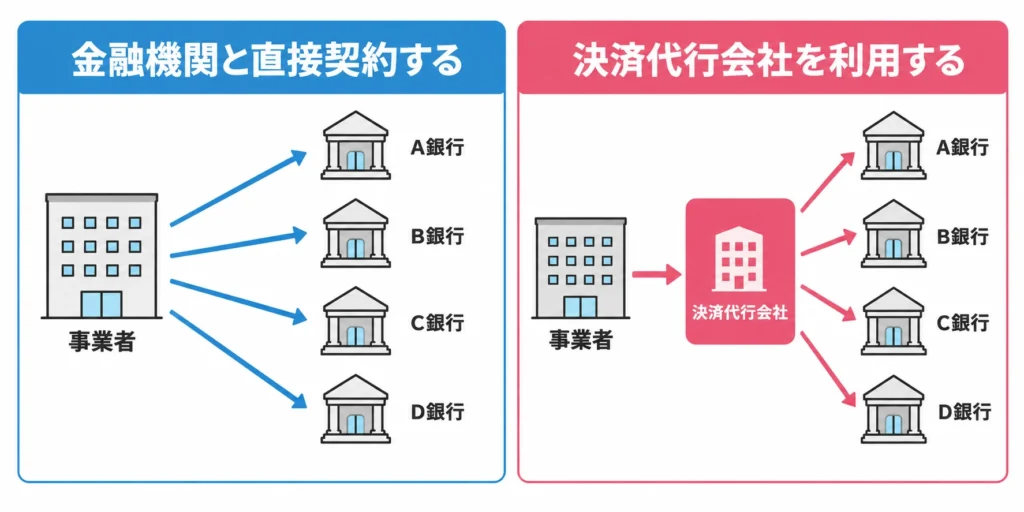
    事業者が口座振替を導入する方法は、金融機関と直接契約する方法と、決済代行会社を利用する方法の2種類です。

    口座振替を導入する2つの方法の図解(金融機関と直接契約する・決済代行会社を利用する)

    主な違いは、対応できる金融機関の範囲と契約・管理の負担です。

    金融機関と直接契約する

    金融機関との直接契約は、事業者が銀行と個別に契約を結び、その銀行の口座を持つ顧客から代金を回収する方法です。

    決済代行会社を介さないため、取引する金融機関が少なく、請求件数が多い場合などは手数料を抑えられることがあります。

    顧客が利用する金融機関が限られている事業者におすすめの方法です。ただし、複数の金融機関に対応する場合は、契約手続きや請求データの管理が複雑になります。

    決済代行会社を利用する

    決済代行会社を利用する方法は、事業者に代わって複数の金融機関との口座振替手続きや代金回収を行うサービスを導入する方法です。

    事業者は決済代行会社1社と契約するだけで、提携する複数の金融機関に対応できます。また、請求データの管理や振替結果の確認、入金管理などをまとめて行えるサービスもあります。

    ただし、初期費用や月額費用、振替手数料などが発生するため、直接契約よりコストが高くなる場合があります。

    幅広い金融機関に対応する事業者や、毎月の集金・請求管理を効率化する事業者には、決済代行会社の利用がおすすめです。

    おすすめの決済代行会社をこちらの記事で比較しています。

    導入方法については以下の記事で詳しく解説しています。

    口座振替の利用シーン・業種別の活用例

    口座振替は、月謝・会費・家賃・サブスクリプションなど、毎月継続して料金を回収するビジネスで広く利用されています。

    主な利用シーンは次のとおりです。

    • 学習塾・スクールの月謝
      学習塾や習い事の教室では、毎月の授業料や教材費の集金に口座振替が使われています。保護者の振込忘れを防ぎ、教室側の入金確認や未払い管理の負担を軽減できます。詳しくは月謝引き落としシステムの比較をご覧ください。
    • ジム・フィットネスの月会費
      フィットネスジムやスポーツクラブでは、毎月の会費を自動で回収するために口座振替が利用されています。会員ごとの集金を効率化でき、クレジットカードを持たない会員にも対応できます。詳しくは会費徴収システムの比較をご覧ください。
    • 家賃・駐車場代の集金
      不動産管理会社や駐車場運営会社では、毎月の家賃や駐車場代の回収に口座振替が活用されています。入居者や契約者からの集金を自動化し、入金確認や未回収金の管理を効率化できます。詳しくは集金代行サービスの比較をご覧ください。
    • サブスク・定期購入サービスの継続課金
      定額制サービスや商品の定期購入では、毎月の利用料金を回収する方法として口座振替が利用されています。クレジットカード決済と併用することで、顧客が選べる支払い方法を増やせます。詳しくは継続課金システムの比較をご覧ください。

    口座振替で集金する流れ・手順

    口座振替で集金を始めるには、金融機関や決済代行会社との契約、顧客の口座登録、請求データの提出が必要です。

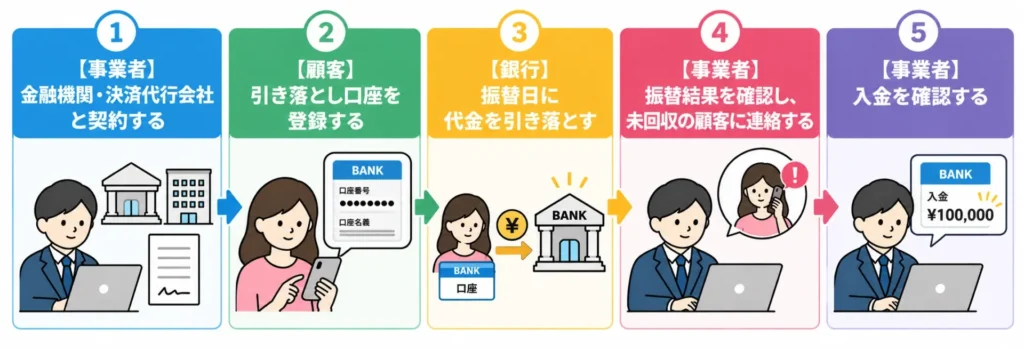
    基本的な流れは次の5ステップです。

    1. 【事業者】金融機関・決済代行会社と契約する
      対応金融機関や手数料などを確認し、利用するサービスを決めて契約します。契約後は振替日や請求データの提出方法などを設定します。
    2. 【顧客】引き落とし口座を登録する
      顧客が口座振替依頼書やWebサイトなどから銀行口座を登録します。金融機関による確認が完了すると、引き落としが可能になります。
    3. 【銀行】振替日に代金を引き落とす
      事業者が請求金額などのデータを提出すると、銀行が指定日に顧客の口座から代金を引き落とします。
    4. 【事業者】未回収の顧客に連絡する
      振替結果を確認し、残高不足などで引き落としができなかった顧客に連絡します。必要に応じて再請求や銀行振込などによる支払いを案内します。
    5. 【事業者】入金を確認する
      引き落とされた代金が所定の入金日に事業者の口座へ振り込まれます。事業者は入金額を確認し、請求金額との照合を行います。

    口座振替の導入費用・手数料

    口座振替の導入には、主に初期費用・月額費用・口座振替手数料がかかります。金融機関との直接契約と決済代行会社の利用では料金体系が異なり、契約先によって費用にも差があります。

    費用・手数料内容
    初期費用・月額費用契約時の初期設定やシステムの利用・管理にかかる費用
    口座振替手数料顧客の口座から代金を引き落とす際に、1件ごとに発生する手数料
    振替不能時や再請求にかかる費用残高不足などで引き落とせなかった場合や、再請求する際に発生する費用

    例えば、金融機関との直接契約では、三菱UFJ銀行の場合、新規取扱手数料33,000円、月額基本料金1,760円、口座振替手数料110円/件(税込)がかかります。月額基本料金はBizSTATIONの利用料で、別途、振替結果通知明細1件につき5.5円が発生します。

    一方、決済代行会社が提供する「DSK口座振替」では、初期費用30,000円、月額基本料金3,000円、口座振替処理料100円/件(税別)です。一方、サブスクペイの口座振替は初期費用無料、月額費用は問い合わせ、手数料は85円/件(税別)です

    口座振替の導入費用は、毎月の請求件数や契約先によって変わります。銀行との直接契約が必ずしも安いわけではないため、初期費用・月額費用・振替手数料を含めた総費用で判断することが重要です。

    おすすめの口座振替サービスの料金・手数料はこちらの記事で詳しく比較しています。

    口座振替代行サービスの選び方

    口座振替代行サービスを選ぶ際は、費用・対応金融機関・申込方法・導入期間・請求管理機能・入金サイクルを確認することが重要です。

    手数料・月額費用を確認する

    口座振替代行サービスは、初期費用・月額費用・1件あたりの振替手数料を含めた総費用で判断します。

    毎月の請求件数が少ない事業者には、初期費用や月額費用が無料のサービスがおすすめです。一方、請求件数が多い事業者では、月額費用が発生しても振替手数料が安いサービスの方が総費用を抑えられる場合があります。

    対応金融機関と申込方法を確認する

    口座振替代行サービスによって、対応する銀行や信用金庫、ゆうちょ銀行などの金融機関が異なります。顧客が利用する金融機関に対応していることが重要です。

    また、申込方法には口座振替依頼書、Web口座振替、Pay-easyなどがあります。

    オンラインで申し込みを受け付ける事業者にはWeb口座振替、店舗や施設で入会手続きを行う事業者にはPay-easyによる受付が便利です。顧客の申込方法に対応したサービスを選ぶことで、口座登録の手間を減らせます。

    導入期間を確認する

    口座振替代行サービスは、契約審査や口座登録などに時間がかかるため、申し込みから初回の引き落としまでに必要な期間を確認します。

    特に、口座振替依頼書を利用する場合は、書類の提出や金融機関の確認に時間がかかります。一方、Web口座振替に対応したサービスでは、口座登録を短期間で完了できる場合があります。

    請求管理機能を確認する

    毎月の集金業務を効率化するには、請求データの作成・送信、振替結果の確認、未回収分の管理などの機能を確認します。

    サービスによっては、毎月の請求処理を自動化したり、引き落としができなかった顧客を一覧で確認したりできます。

    入金サイクルを確認する

    口座振替代行サービスでは、顧客の口座から引き落とされた代金が、事業者に入金されるまでの期間も重要です。

    入金サイクルはサービスによって異なり、引き落とし日から事業者への入金まで一定の期間がかかります。

    家賃や月会費など、毎月まとまった金額を回収する事業者は、入金日が遅いと資金繰りに影響する場合があります。

    個人事業主で導入を検討している方はこちらの記事をご覧ください。

  • リカーリングとは?サブスクとの違い・ビジネスモデル・決済方法を解説

    リカーリングとは?サブスクとの違い・ビジネスモデル・決済方法を解説

    リカーリングとは、商品やサービスを一度販売して終わるのではなく、同じ顧客との継続的な取引から収益を得るビジネスモデルです。プリンター本体を販売した後にインクを購入してもらう、ウォーターサーバー本体の利用と水の定期購入を組み合わせる、クラウドサービスの利用量に応じて毎月請求する、といった仕組みが代表例です。 

    サブスクリプションも継続的に収益を得る点では近いモデルですが、一般的にはサブスクリプションが「月額・年額などの定額課金」を中心にするのに対し、リカーリングは「従量課金」「消耗品購入」「更新料」「利用量に応じた請求」まで含む、より広い考え方として使われます。 

    リカーリング型の事業を安定して運用するには、商品設計だけでなく、継続課金に対応した決済手段、請求管理、未回収対策、解約管理まで整えることが重要です。本記事では、リカーリングの意味、サブスクとの違い、向いているビジネスモデル、導入時に必要な決済システムを整理します。 

    リカーリングとは?継続的な収益を得るビジネスモデル 

    リカーリングは、英語のRecurringに由来し、「繰り返し発生する」「循環する」という意味を持ちます。ビジネスでは、顧客が商品やサービスを継続的に利用し、その利用に応じて企業側に繰り返し収益が発生する仕組みを指します。 

    たとえば、買い切り型のビジネスでは、売上は商品を販売したタイミングで一度だけ発生します。一方、リカーリング型では、初回契約後も、消耗品の購入、利用量に応じた請求、月額利用料、更新料などによって継続的に売上が発生します。売上の予測がしやすく、顧客との関係を長期化しやすい点が特徴です。 

    ただし、リカーリングは単に「毎月課金する仕組み」ではありません。顧客が継続して使う理由があり、利用量や継続期間に応じて収益が積み上がる仕組みを設計することが前提です。そのため、料金プラン、決済方法、請求タイミング、解約ルール、顧客サポートを一体で考える必要があります。 

    リカーリングとサブスクリプションの違い 

    リカーリングとサブスクリプションは混同されやすい言葉です。どちらもストック型の収益モデルに含まれますが、一般的には課金方式と提供価値に違いがあります。サブスクリプションは「一定期間、商品やサービスを利用する権利」に対して定額料金を支払うモデルです。動画配信、音楽配信、SaaS、オンラインサロンなどが代表例です。 

    一方、リカーリングはより広い概念で、定額課金だけでなく、従量課金、消耗品の追加購入、保守費用、利用料、更新料なども含みます。たとえば、電気・ガス・水道のように使用量に応じて請求額が変わるモデル、プリンターとインクのように本体販売後に消耗品で収益を得るモデルもリカーリングに含まれます。 

    項目 リカーリング サブスクリプション 
    意味 継続的な取引から収益を得る広い概念 一定期間の利用権を定額で提供するモデル 
    課金方式 従量課金・定期購入・消耗品購入・更新料など 月額・年額などの定額課金が中心 
    料金変動 利用量や購入頻度で変動しやすい プラン変更がない限り一定になりやすい 
    代表例 電気・ガス、水、インク、クラウド従量課金 動画配信、SaaS、音楽配信、会員制サービス 
    決済設計 請求金額の変動・未回収対策が重要 継続課金・解約管理・カード更新対応が重要 

    実務上は、サブスクリプションもリカーリングの一種として扱われることがあります。重要なのは言葉の定義だけでなく、自社の商品・サービスが「定額制」なのか、「利用量に応じて変動する」のか、「消耗品や追加購入で収益を得る」のかを整理し、それに合う決済・請求の仕組みを選ぶことです。 

    リカーリングビジネスの代表例 

    リカーリングは、BtoC・BtoBを問わず幅広い事業で活用されています。代表的なパターンを把握すると、自社で導入できるかを判断しやすくなります。 

    消耗品を継続購入してもらうモデル 

    プリンター本体とインク、ウォーターサーバー本体と水、カミソリ本体と替え刃のように、初回購入後に消耗品を継続購入してもらうモデルです。本体を安く提供し、消耗品で継続的に収益を得る設計にしやすい一方、消耗品の品質や配送頻度、在庫管理が顧客満足に直結します。 

    利用量に応じて課金するモデル 

    電気・ガス・水道、通信料、クラウドサービスの従量課金など、利用量に応じて請求金額が変動するモデルです。顧客にとっては使った分だけ支払えるため導入しやすく、事業者にとっては利用量が増えるほど売上が伸びます。一方で、毎月の請求額が変動するため、請求データの集計や消込業務の正確性が重要になります。 

    定額課金・会員制モデル 

    SaaS、オンラインサロン、スクール、ジム、定期購読など、月額・年額で継続課金するモデルです。サブスクリプションに近い形ですが、リカーリング収益を得る代表的な方法でもあります。安定収益を作りやすい反面、解約率やカード決済失敗への対応が収益性を左右します。 

    保守・メンテナンス・更新料モデル 

    業務システム、設備、ソフトウェア、機器販売などでは、導入後の保守費用や更新料を継続収益にできます。BtoB商材との相性がよく、初期導入と継続サポートを組み合わせることでLTVを高めやすいモデルです。契約更新のタイミングや請求条件を明確にしておくことが重要です。 

    リカーリングビジネスのメリット 

    売上予測を立てやすい 

    リカーリング型は、既存顧客から継続的に売上が発生するため、売り切り型よりも将来の売上を見通しやすくなります。毎月の継続課金、定期購入、保守契約などが積み上がることで、短期的な新規獲得だけに依存しない収益基盤を作れます。 

    LTVを高めやすい 

    顧客が継続利用するほど、1顧客あたりの売上であるLTVを高めやすくなります。消耗品購入、追加オプション、上位プラン、従量課金などを設計できれば、初回購入後も収益機会を増やせます。広告費が高騰する中では、既存顧客からの継続収益を伸ばすことが重要です。 

    顧客接点を維持しやすい 

    リカーリング型では、請求・利用状況・サポート・更新案内などを通じて顧客との接点が継続します。利用データをもとに改善提案やアップセルを行いやすく、顧客満足度の向上にもつなげられます。単発販売よりも、顧客との関係を長期的に育てやすい点が強みです。 

    リカーリングビジネスの注意点 

    リカーリング型は安定収益を作りやすい一方で、導入すれば自動的に売上が積み上がるわけではありません。継続利用してもらうための商品価値と、請求・決済・解約管理の仕組みが必要です。 

    解約率が高いと収益が安定しない 

    継続課金モデルでは、新規契約数だけでなく解約率が重要です。毎月一定数の解約が出る場合、新規獲得を続けても売上が伸びにくくなります。利用状況の把握、休眠顧客へのフォロー、プラン改善、解約理由の分析などが欠かせません。 

    決済失敗・未回収への対応が必要 

    カードの有効期限切れ、残高不足、口座振替不能、請求書の支払い遅延などにより、継続課金が失敗することがあります。決済失敗時の再決済、通知、支払い方法の変更、督促、サービス停止ルールを事前に決めておく必要があります。 

    料金体系が複雑になりやすい 

    従量課金やオプション課金を組み合わせると、顧客にとって料金がわかりにくくなる場合があります。料金体系が複雑すぎると、申し込み前の不安や解約につながります。導入前には、定額・従量・初期費用・オプション費用・解約条件を明確に整理しましょう。 

    リカーリング導入に必要な決済方法 

    リカーリングを実務で運用するには、課金方式に合った決済手段を選ぶ必要があります。毎月同じ金額を請求するのか、利用量に応じて金額が変動するのか、BtoCかBtoBかによって適した決済方法は異なります。 

    決済方法 向いているケース 確認ポイント 
    クレジットカード決済 サブスク、SaaS、オンラインサービス、会員制サービス 継続課金、カード更新、再決済、解約管理 
    口座振替 月謝、会費、家賃、BtoBの定期請求 振替不能時の対応、振替日、金融機関対応 
    請求書払い BtoB取引、法人向け継続契約、保守費用 請求書発行、消込、督促、与信管理 
    コンビニ決済 カードを使わない顧客向け、通販、会費徴収 支払期限、入金確認、未払い対応 
    リンク決済 個別請求、初回決済、スポット請求 決済URL送付、支払い期限、入金通知 

    BtoC向けの月額サービスでは、クレジットカード決済や口座振替が使いやすい傾向があります。BtoB向けでは、請求書払い、掛け払い、口座振替を組み合わせるケースが多くなります。顧客層に合わせて複数の決済手段を用意すると、支払い離脱や未回収を抑えやすくなります。

    継続課金に対応したサブスク決済システムを比較する
    オンライン決済に対応したサービスの料金・機能を比較する
    月謝・会費徴収に使える口座振替サービスを見る
    請求・消込・未回収対応まで任せられる集金代行サービスを比較する
    初回決済や個別請求に使えるリンク決済の仕組みを確認する

    リカーリングに向いているビジネスモデル 

    リカーリングは、顧客が継続的に利用する理由を作れる商品・サービスと相性が良いモデルです。反対に、一度購入すれば長期間追加利用が発生しない商材では、リカーリング化の設計が難しくなります。 

    業種・商材 向いている理由 適した決済・請求 
    SaaS・クラウドサービス 継続利用が前提で、プラン変更や従量課金を組み込みやすい カード決済、請求書払い、サブスク決済 
    スクール・教室・会員制サービス 月謝・会費が毎月発生し、解約管理が必要 口座振替、カード決済、集金代行 
    消耗品・定期購入 購入頻度が一定で、在庫切れ防止の価値を出せる カード決済、定期購入システム 
    BtoB保守・メンテナンス 導入後のサポート・更新契約で継続収益を作れる 請求書払い、口座振替、掛け払い 
    公共料金・通信・従量課金サービス 利用量に応じて毎月請求できる 口座振替、カード決済、請求管理システム 

    ORENDで扱う決済・請求領域では、特に「サブスク決済」「口座振替」「集金代行」「請求代行」との接続が重要です。

    リカーリング決済システムを選ぶポイント 

    継続課金に対応しているか 

    毎月・毎年の自動課金、課金日の指定、無料期間、初回費用と月額費用の分離、プラン変更などに対応しているかを確認します。サブスク型のサービスでは、課金サイクルの柔軟性が運用効率に直結します。 

    金額変更・従量課金に対応できるか 

    リカーリングでは、利用量やオプション追加に応じて請求金額が変動するケースがあります。固定の月額課金だけでなく、従量課金、追加請求、日割り計算、請求金額の一括変更に対応できるかを確認しましょう。 

    決済失敗時の再決済・通知ができるか 

    継続課金では、カード期限切れや残高不足による決済失敗が避けられません。再決済、メール通知、支払い方法変更URLの発行、未払い顧客の管理などができるシステムを選ぶと、未回収リスクを抑えやすくなります。 

    請求・消込・会計処理と連携できるか 

    BtoBや会費徴収では、決済だけでなく請求書発行、入金消込、会計ソフト連携まで必要になることがあります。決済システム単体で十分か、請求管理システムや集金代行サービスと組み合わせるべきかを検討しましょう。 

    解約・休会・プラン変更を管理できるか 

    継続課金モデルでは、解約や休会、プラン変更の管理が煩雑になりやすくなります。顧客自身がマイページで手続きできるか、管理画面で課金停止や再開ができるか、解約月の日割りや返金ルールに対応できるかを確認することが重要です。 

    リカーリング導入前のチェックリスト 

    • 継続的に利用される商品・サービスか 
    • 定額課金・従量課金・消耗品購入のどれに近いか 
    • 顧客が使いやすい決済方法を用意できているか 
    • 決済失敗時の再決済・通知・督促フローを設計しているか 
    • 解約・休会・プラン変更のルールを明確にしているか 
    • 請求書発行・消込・会計処理まで運用できるか 
    • LTV、解約率、継続率を測定できる体制があるか 

    リカーリングは、課金を自動化すれば成功するモデルではありません。顧客が継続して利用する価値を感じられるか、請求・決済・サポートの運用が破綻しないかを事前に確認することが重要です。 

    よくある質問 

    リカーリングとサブスクは同じですか? 

    同じ意味で使われることもありますが、厳密にはリカーリングの方が広い概念です。サブスクは定額課金が中心ですが、リカーリングは従量課金、消耗品購入、更新料、定期請求なども含みます。 

    リカーリング決済にはどの決済方法が向いていますか? 

    BtoCの月額サービスではクレジットカード決済、月謝や会費では口座振替、BtoBでは請求書払い・掛け払いが使われやすいです。顧客層と請求頻度に合わせて選ぶ必要があります。 

    リカーリングを導入するメリットは何ですか? 

    継続収益を作りやすく、売上予測を立てやすい点です。また、顧客との接点を維持しやすく、LTV向上やアップセルにもつなげやすくなります。 

    リカーリング導入で注意すべき点はありますか? 

    解約率、決済失敗、未回収、料金体系の複雑化に注意が必要です。特に継続課金では、カード更新や残高不足による決済失敗に対応できる仕組みを用意しておくことが重要です。 

    個人事業主でもリカーリング型のサービスを導入できますか? 

    可能です。オンラインレッスン、会員制サービス、定期販売、保守契約などでは、個人事業主でもリカーリング型の収益モデルを作れます。小規模事業者の場合は、初期費用が低く、決済リンクやサブスク決済に対応したサービスから検討すると導入しやすいです。 

    まとめ 

    リカーリングとは、顧客との継続的な取引から収益を得るビジネスモデルです。サブスクリプションと近い考え方ですが、定額課金だけでなく、従量課金、消耗品購入、更新料、保守費用なども含む広い概念として理解するとわかりやすいでしょう。 

    リカーリング型の事業を成功させるには、継続利用される商品設計に加えて、決済方法、請求管理、未回収対応、解約管理を整えることが欠かせません。サブスク決済、口座振替、請求書払い、集金代行などを自社のビジネスモデルに合わせて選ぶことで、安定した継続収益を作りやすくなります。 

    決済代行サービス・会社おすすめ比較52選|業界別の選び方・シェア・手数料・メリット・仕組み

  • オンライン決済の導入方法を解説!必要なもの・費用・手順とサービスの選び方

    オンライン決済の導入方法を解説!必要なもの・費用・手順とサービスの選び方

    オンライン決済は、ECサイトやWebサイト、予約ページ、メール、SNSなどを通じて、インターネット上で商品やサービスの代金を受け取る仕組みです。

    オンライン決済を導入する方法は、自社サイトへ決済システムを連携する方法だけではありません。決済URLを顧客へ送るリンク決済や、決済機能を備えたネットショップを開設する方法もあります。Webサイトを持たない個人事業主や小規模事業者でも導入可能です。

    導入方法は、現在の販売方法とビジネスモデルから決めるのが基本です。

    現在の状況主な導入方法詳細記事
    ECサイトを運営している決済代行サービス・API連携ECサイト向け決済サービスを確認
    ECサイトをこれから開設する決済機能付きECカートECカートシステムを比較
    Webサイトを持っていないリンク決済リンク決済サービスを比較
    メールで顧客ごとに請求するメールリンク決済メールリンク決済を比較
    申込情報と支払いを同時に受け付ける決済フォーム決済フォームを比較
    月謝・会費を集金する継続課金・口座振替月謝引き落としシステムを比較
    定期請求・従量課金を導入する継続課金システム継続課金システムを比較
    SaaS・サブスクを運営するサブスク決済・API連携サブスク決済システムを比較
    SNS・LINEで販売するリンク決済・QRコードリンク決済サービスを比較
    実店舗とネット販売を行う店舗決済とオンライン決済の一元管理オンライン決済システムを比較

    オンライン決済システムを選ぶ段階では、決済手数料だけでなく、初期費用・月額費用・入金サイクル・対応する決済方法・継続課金・外部システムとの連携・セキュリティまで確認します。

    具体的なサービスの料金や機能を検討する場合は、 オンライン決済システム20選を比較

    オンライン決済とは?インターネット上で代金を受け取る仕組み

    オンライン決済とは、インターネット上で商品やサービスの代金を支払う決済方法の総称です。クレジットカード、ID・ウォレット決済、コード決済、コンビニ決済、銀行決済、キャリア決済、後払いなどがあります。

    事業者は決済サービスを導入することで、顧客からの支払い受付、決済結果の確認、売上管理などをオンライン化できます。

    ORENDが全国のネットショッピング利用者933人を対象に実施した調査では、よく利用する支払い方法としてクレジットカード・デビットカードが全体の約7割を占めました。次いでID決済が約1割、コンビニ払いが約8%、キャリア決済が約5%となっています。

    オンライン販売ではクレジットカードを基本としながら、自社の顧客層に応じてID決済やコンビニ決済などを追加する方法が基本です。

    OREND独自調査の詳細は、 OREND独自調査を見る

    オンライン決済を導入する4つの方法

    オンライン決済の導入方法は、大きく「決済代行サービス」「リンク決済」「ECカート一体型」「決済事業者との直接契約」の4つに分けられます。すでにECサイトやシステムを運営している場合と、これからオンライン販売を始める場合では選択する方法が異なります。

    1.決済代行サービスを利用して自社サイト・ECサイトに導入する

    すでにECサイトやWebサービスを運営している場合は、決済代行サービスを利用する方法が基本です。

    決済代行会社と契約すると、クレジットカード、コンビニ決済、銀行決済、ID決済など複数の決済方法をまとめて導入できます。決済会社ごとに個別契約する方法と比べて、契約手続きや売上管理、入金管理をまとめられる点がメリットです。

    自社開発のECサイトやWebサービスではAPIを利用して決済機能を組み込むケースがあり、ECシステムではプラグインや標準連携を使えるサービスもあります。ECサイトで利用する決済代行サービスは、対応するECカート、決済方法、手数料、入金サイクルを確認します。

    ECサイトで利用する決済方法や決済代行サービスは、 ECサイトの決済方法・決済代行を確認

    2.リンク決済を利用する

    WebサイトやECサイトを構築せずにオンライン決済を導入する場合は、リンク決済が有効です。

    事業者が決済ページのURLを発行し、メール、LINE、SNS、SMS、チャットなどで顧客へ送ります。顧客はリンク先の決済ページから支払います。

    リンク決済は、SNS販売、オンライン講座、コンサルティング、修理・訪問サービス、イベント、スクールなど、商品ページやショッピングカートを必要としない販売方法でも活用されています。サービスによってはQRコード、購入ボタン、継続課金、顧客による金額入力などにも対応します。

    リンク決済サービスの料金や機能は、 リンク決済サービスを比較

    メールで顧客ごとに請求する場合は、 メールリンク決済サービスを比較

    申込情報と支払いを同じ画面で受け付ける場合は、 決済フォームを比較

    3.決済機能付きECカート・ネットショップを利用する

    これからネットショップを開設する場合は、決済機能を備えたECカートやネットショップ作成サービスを利用する方法があります。

    商品ページ、ショッピングカート、注文管理、顧客管理、決済機能などをまとめて導入できるため、自社で決済システムを一から開発する必要がありません。

    すでに独自ECサイトがある場合は決済代行サービス、これからECサイトを開設する場合はECカート一体型を基本に検討します。

    これからECサイトを開設する場合は、 ECカートシステムを比較

    4.カード会社・決済事業者と直接契約する

    クレジットカード会社や決済事業者と直接契約する方法もあります。

    直接契約では、契約する決済事業者ごとに申し込みや審査が必要となり、売上の締め日や入金日も個別に管理します。

    複数ブランドや複数の決済方法を導入する場合は管理する契約が増えるため、一般的には決済代行会社を介してまとめて導入する方法が採用されています。大規模な取引や独自条件で契約する場合を除き、複数のオンライン決済を導入する事業者は決済代行サービスを中心に検討します。

    オンライン決済を導入する7つの手順

    オンライン決済は、利用用途を決め、必要な決済方法と機能を整理してからサービスを選び、加盟店審査やシステム設定を行います。

    1.利用用途を決める

    ECの商品購入、予約時の事前決済、月謝、会費、サブスクリプション、SNS販売など、どの場面でオンライン決済を使うのかを決めます。単発の商品販売なら都度決済、毎月の会費なら継続課金、Webサイトを使わない販売ならリンク決済というように、販売方法から決済方式を決めます。

    定額・従量など継続的な請求方法を比較する場合は、 継続課金システムを比較

    2.必要な決済方法を決める

    クレジットカード、ID決済、コンビニ決済、銀行決済、口座振替など、顧客へ提供する支払い方法を決めます。すべてを導入するのではなく、自社の顧客が実際に利用する支払い方法を優先します。

    3.オンライン決済サービスを選ぶ

    初期費用、月額費用、決済手数料、トランザクション費用、振込手数料、入金サイクル、継続課金、外部システムとの連携、セキュリティを確認します。ECサイトではカートとの連携、サブスクリプションでは継続課金と決済失敗時の処理、リンク決済ではURLの再利用や決済ページの設定など、用途ごとに必要な機能が異なります。

    料金や機能の比較は、 オンライン決済システム20選を比較

    4.申し込みに必要な情報を準備する

    事業者情報や代表者情報、売上金を受け取る銀行口座、販売する商品・サービスなどの情報を準備します。法人と個人事業主では必要な情報が異なる場合があります。Webサイトがある場合は、商品内容、料金、特定商取引法に基づく表示、プライバシーポリシーなどの掲載状況も確認します。

    個人事業主の申し込み条件やサービス比較は、 個人事業主向けオンライン決済を比較

    5.加盟店審査を受ける

    クレジットカードなどの決済を導入する際は、申し込み後に加盟店審査が行われます。審査条件や必要書類、審査期間はサービスと決済方法によって異なります。複数の決済方法を導入する場合は、追加審査や利用開始時期も確認します。

    6.決済ページやシステムを設定する

    API連携では開発環境へ決済機能を組み込み、ECカートではプラグインや管理画面から設定します。リンク決済では商品名や金額を登録して決済URLを作成します。サブスクリプションでは課金日、課金周期、無料期間、解約、決済失敗時の処理まで設定します。

    7.テスト決済を行ってから本番運用を開始する

    決済機能を設定したら、本番公開前にテストを行います。正常に支払いが完了するかだけでなく、決済完了通知、注文データへの反映、キャンセル、返金、決済失敗時の処理まで確認します。

    オンライン決済の導入に必要なもの

    オンライン決済の導入時には、事業者情報、本人確認情報、入金先銀行口座、販売商品・サービスの情報などを準備します。

    必要なもの主な内容
    事業者情報法人名・屋号・所在地・連絡先など
    本人確認情報代表者・個人事業主の本人確認情報
    銀行口座売上金を受け取る口座
    商品・サービス情報商品名・料金・販売内容
    WebサイトECやWebサービスで販売する場合
    法令に応じた表示特定商取引法に基づく表示など
    セキュリティ対策不正利用・情報漏えい対策

    Webサイトはすべてのオンライン決済で必須ではありません。

    リンク決済では決済サービス側が提供する決済ページを利用するため、ECサイトやショッピングカートを新たに構築せずに支払いを受け付けられるサービスがあります。SNS、LINE、メール、対面で受注している事業者でオンライン決済を追加する場合は、リンク決済から検討できます。

    Webサイトなしで導入する場合は、 リンク決済サービスを比較

    オンライン決済の導入にかかる費用

    オンライン決済では、主に初期費用、月額費用、決済手数料、トランザクション費用、振込手数料が発生します。すべての費用が発生するわけではなく、初期費用・月額費用が0円で、決済発生時の手数料を中心とするサービスもあります。

    費用内容
    初期費用契約・設定・導入時に発生する費用
    月額費用システム利用などで毎月発生する固定費
    決済手数料決済金額に応じて発生する費用
    トランザクション費用決済1件単位で設定される費用
    振込手数料売上金を銀行口座へ入金する際の費用

    オンライン決済のコストは「決済手数料が何%か」だけでは判断できません。

    月額費用が0円でも決済手数料が高ければ、売上が増えるほど総コストも増えます。一方、月額費用が発生するサービスでも、決済手数料が低ければ一定以上の売上では総コストを抑えられる場合があります。

    月間売上、平均単価、月間決済件数、入金回数を同じ条件にそろえ、年間の総コストで確認します。

    具体的な料金は、 オンライン決済システム20選を比較

    オンライン決済で導入できる主な支払い方法

    オンライン決済では、クレジットカード以外にも複数の支払い方法を導入できます。

    決済方法特徴主な利用場面
    クレジットカードオンライン販売の中心となる決済方法EC・予約・サブスク
    ID・ウォレット決済登録済みの決済情報を使って支払うEC・スマートフォン購入
    コード決済PayPayなどの決済サービスを使うEC・オンライン販売
    コンビニ決済コンビニ店舗で代金を支払うEC・チケット
    銀行決済銀行口座から支払うBtoB・高額商品
    キャリア決済携帯電話料金などとまとめて支払うデジタルコンテンツ
    後払い商品購入後に代金を支払うEC

    決済方法は多ければよいわけではありません。顧客層、商品単価、販売方法をもとに必要な決済を選びます。特にECではクレジットカードを基本としながら、ID決済やコンビニ決済などを追加する構成が基本です。

    ECサイトの決済方法を詳しく確認する場合は、 ECサイトの決済方法・決済代行を確認

    用途別にオンライン決済の導入方法を選ぶ

    オンライン決済サービスは、業種名だけでなく「どのように料金を受け取るのか」で選ぶと判断が明確になります。

    用途重視する機能詳細記事
    ECサイト・ネットショップカート連携・複数決済ECサイト向け決済サービスを確認
    ECサイトをこれから構築カート・決済・受注管理ECカートシステムを比較
    サブスク・SaaS継続課金・再請求・プラン管理サブスク決済システムを比較
    定額・従量の継続請求課金周期・従量課金・請求管理継続課金システムを比較
    スクール・月謝・会費カード継続課金・口座振替月謝引き落としシステムを比較
    SNS・LINE販売決済URL・QRコードリンク決済サービスを比較
    メールで個別請求顧客ごとの決済URLメールリンク決済を比較
    申込+決済を一体化入力フォーム・オンライン決済決済フォームを比較
    個人事業主固定費・審査・入金サイクル個人事業主向けオンライン決済を比較
    店舗+オンライン売上・顧客情報の一元管理オンライン決済システムを比較

    ECサイト・ネットショップ

    ECサイトでは、クレジットカードを基本に、ID決済、コンビニ決済など複数の支払い方法へ対応できる決済代行サービスを選びます。利用中のECカートや基幹システムとの連携可否も重要です。

    関連サービスの比較は、 ECサイトの決済方法・決済代行を確認

    サブスクリプション・SaaS

    月額制サービスでは、自動継続課金、課金周期の変更、プラン変更、無料期間、決済失敗時の再請求、解約管理などを確認します。

    関連サービスの比較は、 サブスク決済システムを比較

    月謝・会費・スクール

    スクール、フィットネス、オンラインサロン、協会などでは、クレジットカードの継続課金に加えて口座振替が重要です。会員管理まで必要な場合は、契約情報や未払い状況まで管理できるシステムを確認します。

    関連サービスの比較は、 月謝引き落としシステムを比較

    SNS販売・オンライン講座

    InstagramやLINEなどから商品・サービスを販売する場合はリンク決済が有効です。商品数が少ない場合や個別販売では、ECサイトを新たに構築せず決済導線を追加できます。

    関連サービスの比較は、 リンク決済サービスを比較

    申込項目と支払いを一つの画面にまとめる場合は、 決済フォームを比較

    個人事業主・フリーランス

    個人事業主は、初期費用・月額費用だけでなく、個人契約への対応、加盟店審査、入金サイクル、振込手数料を確認します。

    関連サービスの比較は、 個人事業主向けオンライン決済を比較

    実店舗とオンラインの両方で販売する

    店舗とECの両方で販売する場合は、対面決済とオンライン決済を別々に管理するより、売上や顧客情報をまとめられるサービスを確認します。

    関連サービスの比較は、 オンライン決済システム20選を比較

    オンライン決済サービスを選ぶ5つのポイント

    オンライン決済サービスでは、決済手数料の数字だけを比べても正しく判断できません。次の5項目を優先します。

    1.必要な決済方法に対応しているか

    クレジットカードだけで十分な事業もあれば、コンビニ決済、ID・コード決済、口座振替まで必要な事業もあります。現在の顧客と今後獲得する顧客が利用する決済方法から決めます。

    2.固定費を含む総コストはいくらか

    決済手数料だけでなく、初期費用、月額費用、トランザクション費用、振込手数料まで含めます。同じ月間売上と決済件数を設定して総額を計算します。

    3.入金サイクルを確認する

    オンライン決済では、顧客が支払った日と事業者の銀行口座へ売上が入る日は一致しません。仕入れや広告費、人件費など支払いが多い事業では、入金日と振込手数料を確認します。

    4.現在のシステムと連携できるか

    ECサイトではECカート、予約ビジネスでは予約システム、SaaSでは自社システムとの連携を確認します。API、プラグイン、CSV連携など、現在の運用に必要な接続方法を確認します。

    5.セキュリティ対策が十分か

    カード情報の非保持化、PCI DSS、EMV 3-Dセキュア、不正利用検知、管理画面の認証、Webサイトの脆弱性対策などを確認します。

    料金・機能をまとめて比較する場合は、 オンライン決済システム20選を比較

    オンライン決済導入時に確認するセキュリティ対策

    オンラインでクレジットカード決済を導入する事業者は、現在のクレジットカード・セキュリティガイドラインを確認する必要があります。日本クレジット協会は2026年3月に「クレジットカード・セキュリティガイドライン6.1版」を公表しています。

    非対面取引を行うEC加盟店では、EMV 3-Dセキュアによる本人認証だけでなく、不正ログイン対策やECサイトの脆弱性対策なども重要です。

    特に、カード情報を自社で保持する構成になっていないか、EMV 3-Dセキュアへ対応しているか、不正利用を検知する仕組みがあるか、管理画面へ適切な認証や権限設定があるか、自社サイトの脆弱性対策を実施しているかを確認します。

    決済サービス側がセキュリティ対策を行っていても、加盟店のIDやパスワード管理、Webサイト、顧客情報の管理まで自動的に安全になるわけではありません。サービス導入と加盟店側の運用をセットで整備します。

    参考 一般社団法人日本クレジット協会「クレジットカード・セキュリティガイドライン6.1版」 https://www.j-credit.or.jp/security/document/index.html

    オンライン決済サービスを比較

    オンライン決済は、ECサイト、サブスクリプション、リンク決済、店舗との併用など、用途によって選ぶサービスが変わります。最初に自社の用途を決め、その用途に必要な機能を備えたサービスを確認します。

    サービス名 こんな人におすすめ 初期費用 月額費用 決済手数料 対応決済 セキュリティ


    サブスクペイ
    (ROBOT PAYMENT)

    月謝・会費・サブスクの定期課金を簡単に運用したい法人

    資料で確認

    資料で確認

    決済:2.5%~
    口座振替:85円~

    クレジットカード、コンビニ、銀行振込、電子マネー、キャリア決済、後払い、口座振込、スマホ・QRコード、寄付金、書面、電話決済

    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証


    Square

    初期費用なしでECや事前決済を始めたい小規模事業者

    0円 ※無料
    無料アカウント登録

    0円
    無料アカウント登録

    決済手数料:3.6%
    ※継続課金:3.75%、販売手数料:0円

    クレジットカード、デビットカード、PayPal

    PCI準拠、エンドツーエンド暗号化、不正検知システム(機械学習)


    VeriTrans4G

    決済手段の多さとセキュリティの高い決済基盤を求める法人

    資料をみる

    お問合わせ

    業界最安水準
    1%~
    ※クレジットカード決済

    クレジットカード/コンビニ/銀行/Bank Pay/電子マネー/キャリア決済/ID/銀聯ネット/Alipay(アリペイ)/PayPal(ペイパル)/多通貨クレジット/Apple Pay/Google Pay/ベリトランス後払い

    PCI-DSS Ver.4.0 完全準拠、ISO/IEC27001、情報セキュリティマネジメントシステム、プライバシーマーク、Visa Registry of Service Providers Program 国内第1号登録


    月額パンダ

    スクールや団体で低コストに集金したい事業者

    0円 ※無料

    0円 ※無料

    3.5%+100円/件

    クレジット、口座振込、コンビニ決済、PayPay決済

    カード情報非保持化・Pマーク


    Paysys

    複数のオンライン決済を導入したい

    0円~

    0円~

    3.3%~

    クレジットカード
    コンビニ
    PayPay
    バーチャル口座
    web口座振替

    PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS/セキュリティコード/3Dセキュア


    会費ペイ

    会員制サービスで入会手続きから会費回収、管理業務までを自動化したい

    0円 ※無料

    0円 ※無料

    3.5%+150円/件

    クレジットカード決済、口座振替、コンビニ決済

    PCIDSS SAQ Type-D、JIS Q 27001:2014、ISMS


    STORES 請求書決済

    訪問販売や非対面取引で請求書発行や入金確認の手間を減らしたい

    0円

    0円

    1.98%~3.24%

    クレジットカード決済

    PCI DSS・暗号化認証・カード情報非保持化


    Stripe

    自社システムやアプリに決済を組み込み、細かく制御したい開発力のある事業者

    0円 ※無料

    0円 ※無料

    3.6%~

    クレジットカード、コンビニ決済、PayPay

    PCI 認定 など

    オンライン決済システムの料金、決済手数料、対応決済、継続課金、セキュリティなどの詳細比較は、 オンライン決済システム20選を比較

    まとめ オンライン決済は販売方法から導入方法を決める

    オンライン決済の導入では、最初に「どのサービスが安いか」を見るのではなく、自社がどのように商品・サービスを販売し、どの方法で代金を受け取るのかを決めることが重要です。

    すでにECサイトを運営している場合は決済代行サービス、Webサイトを持たない販売ではリンク決済、これからネットショップを開設する場合はECカート一体型、月謝やサブスクリプションでは継続課金に対応したサービスを選びます。

    そのうえで、対応する決済方法、初期費用、月額費用、決済手数料、入金サイクル、システム連携、セキュリティを確認します。

    オンライン決済システムの具体的な料金や機能は、 オンライン決済システム20選を比較

  • SMS決済とは?仕組み・メリット・デメリットとおすすめサービス比較

    SMS決済とは?仕組み・メリット・デメリットとおすすめサービス比較

    SMS決済とは、携帯電話番号宛てのSMSに決済用URLを送り、顧客がリンク先の決済ページから支払う方法です。メールアドレスが分からない相手にも支払いを案内でき、電話注文や訪問サービス、月謝・会費、未払い料金の請求などに利用されています。

    SMSそのものに決済機能があるわけではありません。SMSは支払いページへ案内する手段で、実際の決済はリンク先の決済システムで行われます。

    この記事では、SMS決済の仕組み、SMS認証やキャリア決済との違い、導入するメリットと注意点を整理します。後半では、SMSで決済リンクを送れるサービスと、SMS送信機能を備えた決済サービスを分けて比較します。

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00004″},”title”:”おすすめのSMS決済サービス”},”serviceSearchModal”:{“initialDisplayType”:”banner”,”categoryId”:”00023″,”bannerImgPath”:”https://wp-orend.orend.jp/wp-content/uploads/2024/12/service-search-modal-02.webp”}}[/post-setting]

    おすすめのメールリンク決済

    Squareリンク決済 サイト作成不要!簡単にリンク決済をスタートできる

    • 月額/初期/販売手数料0円 売上最短即時入金
    • 簡単にリンク・購入ボタン作成でサイト不要&SNS販売におすすめ!
    • 月謝/会費徴収など継続課金/サブスク決済も可能

    最短翌営業日からリンク決済がスタートできる!

    無料でリンク決済をはじめる

    SMS決済とは

    SMS決済は、顧客の携帯電話番号宛てに決済用URLを送り、リンク先のページで代金を支払ってもらう方法です。顧客はSMSを開き、請求内容を確認したうえで、サービスが対応しているクレジットカードやコンビニ決済、QRコード決済などを選びます。

    ECサイトを経由せず、顧客ごとに金額を設定して決済URLを発行できるサービスもあります。そのため、商品代金だけでなく、修理・訪問サービスの費用、スクールの月謝、会費、予約金、未払い料金など、金額が後から確定する請求にも使われています。

    SMS決済のイメージ

    SMS決済の仕組み

    基本的な流れはシンプルです。事業者が請求金額を設定して決済URLを発行し、そのURLを顧客の電話番号へSMSで送ります。顧客がリンク先で支払いを完了すると、事業者は管理画面や通知から決済状況を確認できます。

    SMSを利用したリンク決済完了までの流れ
    1. 事業者が請求金額や商品・サービスの内容を登録する
    2. 決済用URLを発行する
    3. 顧客の携帯電話番号へSMSでURLを送る
    4. 顧客が決済ページを開き、支払い方法を選ぶ
    5. 支払いが完了し、事業者が決済状況を確認する

    サービスによっては、未払いの顧客への再送信、一括請求、継続課金、API連携などにも対応しています。SMSを送るだけの仕組みなのか、請求から入金確認までまとめて管理できるのかは、導入前に確認しておきたいポイントです。

    SMS決済とSMS認証・キャリア決済の違い

    SMS決済と混同されることが多いのが、SMS認証とキャリア決済です。いずれも携帯電話を使いますが、役割は異なります。

    項目SMS決済SMS認証キャリア決済
    主な目的支払いページへ案内する本人確認・電話番号確認商品・サービス代金を支払う
    SMSの役割決済URLを送る認証コードを送る認証などに使われる場合がある
    支払いリンク先の決済方法を利用支払い機能はない携帯電話料金との合算など
    主な利用場面個別請求、月謝、督促など会員登録、ログインなどEC、デジタルコンテンツなど

    SMS認証は、SMSに届いた認証コードを入力して本人確認や電話番号確認を行う仕組みです。SMS認証そのものに決済機能はありません。キャリア決済は、携帯電話会社の認証を使い、商品やサービスの代金を携帯電話料金とまとめて支払う方式などを指します。

    一方、SMS決済では、SMSに記載されたURLから決済ページへ移動して支払います。「SMSが届く」という点は共通していますが、目的と仕組みは別です。

    SMS決済には2つの導入方法がある

    SMSを使って支払いを案内する方法は、大きく2つに分けられます。SMS送信までサービス側で行う方法と、リンク決済で作成したURLを自分でSMSへ貼り付けて送る方法です。

    SMS送信機能を備えた決済サービスを利用する

    1つ目は、決済URLの発行、SMS送信、支払い状況の確認までを1つのサービスで管理する方法です。請求情報と電話番号を登録すると、サービスから顧客へSMSを送信できます。

    一括送信や再送信、未払い管理、API連携などを備えたサービスもあり、請求件数が多い事業者や、定期的に督促を行う事業者では業務をまとめやすくなります。後半で紹介するゼウスSMS決済やBilling Systemなどは、このタイプとして確認していきます。

    決済リンクを作成してSMSで送る

    2つ目は、リンク決済サービスで支払いページを作り、そのURLをSMSで顧客へ共有する方法です。専用のSMS決済サービスではなくても、発行したURLをSMSへ貼り付ければ、電話番号宛てに支払いを案内できます。

    Square リンク決済では、作成した決済リンクをSMSで共有できます。メールやSNSでも同じURLを送れるため、少数の個別請求や、複数の連絡手段を使い分ける事業者ではこの方法が扱いやすいでしょう。

    SMS決済とメール・請求書・QRコード決済の違い

    SMS決済は、決済URLを「どの方法で顧客へ届けるか」という考え方です。メールや紙の請求書と比べると、電話番号が分かれば支払いページを案内できる点が大きな違いです。

    方法必要な連絡先・媒体支払いまでの流れ事業者側の作業主な活用場面
    SMS携帯電話番号URLを開いてオンラインで支払うURL発行・SMS送信個別請求、督促、電話注文
    メールメールアドレスURLを開いてオンラインで支払うURL発行・メール送信EC、見積後の請求、BtoB
    紙の請求書住所振込・コンビニなど印刷・封入・郵送が発生書面が必要な取引
    QRコードQRコードを表示できる媒体コードを読み取り支払うQRコードの発行・掲示店頭、チラシ、イベント

    SMSとメールは、どちらも決済URLを送る方法として使えます。顧客との連絡を電話番号中心で行っている場合はSMS、メールアドレスを取得している場合はメールというように、普段の顧客接点に合わせて使い分けると運用が複雑になりません。

    SMS決済のメリット

    SMS決済の利点は、電話番号を使って支払いページへ案内できることです。特に、紙の請求書を郵送している事業者や、電話で注文・予約を受ける事業者では、請求の流れをオンラインへ移しやすくなります。

    電話番号宛てに決済URLを送れる

    顧客のメールアドレスを取得していなくても、携帯電話番号が分かれば決済URLを送れます。電話予約や訪問サービスなど、もともと電話番号を顧客情報として管理している業種では、新たな連絡先を確認せずに支払いを案内できます。

    請求書の印刷・郵送を減らせる

    紙の請求書では、作成、印刷、封入、郵送、入金確認まで複数の工程が発生します。SMSで決済URLを送る仕組みに切り替えると、少なくとも印刷・封入・郵送の工程を減らせます。支払い状況を管理画面で確認できるサービスなら、入金確認も同じ画面で進められます。

    金額が確定してから個別に請求できる

    修理代、訪問サービス、追加料金が発生するレッスンなど、提供後に金額が決まる取引では、確定した金額で決済ページを作り、そのままSMSで送れます。ECサイトにあらかじめ商品ページを用意しなくても請求できる点が便利です。

    未払い料金の再請求・督促に使える

    支払期限を過ぎた顧客へ、支払いページをもう一度案内する用途にも使えます。電話で都度連絡するのではなく、決済URLと支払期限をSMSで案内できるため、督促業務を標準化できます。再送信や未払い管理まで必要な場合は、その機能を備えたサービスを選びます。

    SMS決済のデメリット・注意点

    SMSは支払い案内に使える一方、送信すれば必ず支払ってもらえるわけではありません。受信者が安心してリンクを開けるようにすることと、届かなかった場合の運用を決めておくことが重要です。

    フィッシングSMSと誤認される場合がある

    SMSにURLが記載されていると、受信者がフィッシングSMSを疑うことがあります。本文には会社名やサービス名、請求内容を簡潔に記載し、決済ページでも同じ事業者名を確認できるようにします。身に覚えのない請求に見えないことが重要です。

    SMSが届かない場合がある

    登録されている電話番号が古い、入力が間違っている、受信拒否が設定されているなどの理由で、SMSが届かないことがあります。重要な請求では、SMSだけに依存せず、メールや電話など別の連絡方法も用意しておくと運用が安定します。

    SMS送信料が発生する場合がある

    サービスによっては、決済手数料とは別にSMSの送信料が発生します。請求件数が多い場合は、1通あたりの料金だけでなく、再送信を含めた月間の送信数でコストを確認してください。

    リンク決済サービスではSMS送信を別に行う場合がある

    すべてのリンク決済サービスにSMS配信機能が付いているわけではありません。決済URLをコピーし、自社のスマートフォンやSMS配信サービスから送るケースもあります。請求件数が多い場合は、URL作成だけでなく、SMSの一括送信や送達状況の確認まで必要かを先に決めておくと選びやすくなります。

    SMS決済で確認するセキュリティ対策

    SMS決済の安全性は、「SMSだから安全」という考え方ではなく、決済ページでカード情報をどう扱うか、本人認証をどう行うか、送ったURLをどう管理するかで確認します。カード番号などの決済情報をSMS本文へ記載しないことが前提です。

    送信元と決済ページのドメインを明確にする

    顧客がSMSを受け取ったときに、誰からの請求なのか判断できるようにします。会社名、サービス名、請求内容を本文に入れ、決済ページへ移動した後も同じ事業者からの請求だと確認できる状態にしてください。

    PCI DSSへの対応を確認する

    クレジットカード決済を受け付ける場合は、カード情報を扱う決済システムのPCI DSS対応状況を確認します。自社でカード番号を保持せず、決済代行会社が用意する決済ページを使うサービスもあります。

    EMV 3-Dセキュアへの対応を確認する

    オンラインのカード決済では、カード情報だけでなく追加の本人認証を行うEMV 3-Dセキュアへの対応も確認します。SMS決済だから本人認証が完了するわけではないため、決済ページ側の不正利用対策として確認してください。

    決済URLの有効期限・無効化機能を確認する

    決済URLを長期間使える状態にしておく必要がない請求では、有効期限を設定できるサービスが便利です。誤送信が発生した場合にURLを無効化できるかも確認します。特に高額な請求や個別請求では、リンクの管理機能まで見ておくと安心です。

    SMS決済が利用される主な場面

    SMS決済は、ECサイトのように購入時点で金額が確定する取引だけでなく、電話や対面で注文を受け、後から支払いを案内する取引でも使われています。ここでは、特に利用場面をイメージしやすい例を紹介します。

    電話注文・訪問サービス・修理代金

    電話で注文を受ける事業や、訪問後に作業料金が確定する修理・メンテナンスでは、金額確定後に決済URLを作り、顧客の電話番号へ送れます。現地で現金を受け取らずに済むため、非対面の支払いにもつなげられます。

    スクール・ジムの月謝や会費

    スクールやジムでは、月謝・会費の支払い案内や、未払い時の再請求にSMSを使えます。毎月の自動課金まで行う場合は、SMS送信だけでなく継続課金に対応するサービスを選びましょう。

    EC・SNS販売の個別請求

    SNSのDMや電話で注文を受ける販売では、商品ごとにECページを作らなくても、決済URLを作成して支払いを案内できます。メール、SMS、SNSのどこから受注しても、同じ決済リンクを共有できるサービスもあります。

    美容・飲食・宿泊の予約金やキャンセル料

    予約時に事前決済用のURLを送り、予約金を受け取る使い方もあります。また、事前に合意したキャンセル規定に基づき、キャンセル料を請求する際の支払い案内にも利用できます。現行記事の「予約確認SMS」の説明は、SMS決済そのものではないため、この内容へ差し替えます。

    未払い料金の案内・督促

    継続サービスや公共料金などでは、未払いが発生した顧客へ支払いURLを送る用途があります。請求件数が多い場合は、未払い顧客の抽出、SMSの一括送信、決済状況の自動反映まで対応できるかを確認します。

    SMS決済サービスの選び方

    SMS決済サービスは、決済手数料だけで選ぶと運用に合わないことがあります。SMSをどこから送るか、請求を何件処理するか、単発決済か継続課金かを先に整理してから比較します。

    SMSをサービスから直接送信できるか

    請求件数が少なければ、作成した決済リンクをスマートフォンから個別に送る方法でも運用できます。件数が多い場合や督促を定期的に行う場合は、管理画面からSMSを送信できるサービスや一括配信に対応するサービスを確認します。

    必要な決済方法に対応しているか

    クレジットカードだけでよいのか、コンビニ決済、QRコード決済、口座振替まで必要なのかを確認します。顧客層によって使われる支払い方法が異なるため、SMS機能より先に「何で支払ってもらうか」を決めておくと比較が明確になります。

    初期費用・月額費用・決済手数料を確認する

    料金は、初期費用、月額費用、決済手数料に加えて、SMS送信料も確認します。固定費が低くても送信数が多いとSMS費用が増えるため、想定する月間請求件数で総額を確認してください。

    継続課金・未払い管理が必要か

    月謝や会費では、毎回SMSで支払いを依頼するより、自動継続課金の方が運用を減らせる場合があります。一方、未払い発生時だけSMSを使う運用もあります。継続課金と督促を同じサービスで管理するか、役割を分けるかを決めます。

    API・外部システム連携を確認する

    自社の会員管理システムや販売管理システムから請求情報を自動で連携する場合はAPIを確認します。API連携は請求作成、SMS送信、決済結果の取得などを自動化するためのものです。「APIがあればSMSの既読確認ができる」とは限らないため、必要な機能を個別に確認してください。

    セキュリティ対策を確認する

    PCI DSS、EMV 3-Dセキュア、決済URLの有効期限、管理画面の認証などを確認します。サービス資料だけで分からない場合は、導入前に問い合わせて確認してください。

    SMSで決済リンクを送れるサービス比較

    ここでは、決済リンクを作成し、そのURLをSMSで顧客へ共有できる、またはSMSを含む複数の方法で請求URLを案内できるサービスを比較します。SMS配信そのものをサービス側で行うか、作成したURLを自社でSMSへ貼り付けて送るかはサービスごとに異なります。

    サービス名 イメージ 特徴 初期費用 月額費用 決済手数料 送信方法 継続課金(サブスク) カード決済 コンビニ決済 口座振替 未払い管理・督促

    Square決済

    Square決済のロゴ

    月額・初期費用0円でSNS販売/サブスク/月謝集金

    0円
    無料アカウント作成

    0円
    無料アカウント作成

    3.6%
    は無料

    メール・SMS
    SNS・QRコード
    Web埋め込み

    〇

    〇

    ✕

    ✕

    ◎

    サブスクペイ

    サブスクペイのロゴ

    業界最安水準の手数料2.5%〜/サブスク機能が豊富

    問合せ
    資料で確認

    問合せ

    2.5%~
    ※口座振替85円

    メール・SMS
    SNS・QRコード
    Web埋め込み

    〇

    〇

    〇

    〇

    〇

    Paysys

    開発不要、請求URL送付だけで決済完了

    0円~

    0円~

    3.3%~

    メール、SMS、SNS、LINE
    QRコード、API連携

    〇

    〇

    〇

    〇

    ✕

    STORES 請求書決済

    STORES 請求書決済のロゴ

    決済ページを簡単に作成・月額0円~導入できる

    0円 ※無料

    0円 ※無料

    3.24%

    メール

    問合せ

    〇

    ✕

    ✕

    〇

    formrun

    formrunのロゴ

    フォーム作成とリンク決済で申込み~支払いを一画面で完結

    0円※無料

    0円~

    2.99%~

    メール・SMS
    SNS・QRコード
    Web埋め込み

    〇

    〇

    〇

    〇

    〇

    PayPal

    PayPal

    海外で広く利用されている決済サービス。

    0円 ※無料

    0円 ※無料

    3.6%~

    メール・SMS
    SNS・QRコード
    Web埋め込み

    〇

    〇

    ✕

    問合せ

    問合せ

    Stripe Payment Links

    Stripe Payment Links

    決済リンクだけを開始し後から他の決済方法に拡張できる

    0円 ※無料

    0円 ※無料

    3.6%~

    メール・SMS
    SNS・QRコード
    Web埋め込み

    〇

    〇

    〇

    問合せ

    問合せ

    [orend-service]{"condition":{"categoryId":"00004"},"display":{"type":"price-explanation"}}[/orend-service]

    おすすめSMS決済サービス比較

    ゼウスSMS決済 - ゼウス社提供のクレジットカード決済とAI CROSS社提供の絶対リーチ!

    ゼウスSMS決済
    • 年中無休のサポート体制
    • 選べる無料オプションサービス
    • 初月・月額無料

    ゼウス最大の特徴は、365日24時間サポートが付いているところです。

    コールセンターが年中無休でトラブルや不安を解消してくれ、企業のサポートだけではなくユーザーのサポートも行っているため安心です。

    また決済手数だけで初期・月額費用無料に加え、無料オプションサービスも豊富です。

    詳細はこちら:https://www.cardservice.co.jp/service/sms/

    電算システム

    電算システム
    • 年間2億件以上の実績
    • 強い資金保全安全対策
    • 安心品質・価格でのサービス提供

    電算システムは民間企業で初めて口座振替サービス・コンビニ決済サービスを始めて以降、決済・収納代行のパイオニア企業として拡大し、現在は年間2億件以上の決済処理数という決済を取り扱う信頼と実績を持っています。

    万が一電算システムが破綻したとしても、収納資金は受益者代理人を通じて企業に直接支払われるシステムになっているため、未払いのリスクもありません。

    詳細はこちら:https://www.dsk-ec.jp/

    アナザーレーン

    アナザーレーン
    • スピード審査
    • 法人・個人問わず導入できる
    • 月謝や会費といった継続課金にも対応

    アナザーレーンの1つ目の特徴は審査の速さです。20年の実績から蓄積した審査データで構成された独自システムで、スピーディーな審査が可能です。最短「翌営業日導入」も。

    また法人契約のみの会社が多い中、アナザーレーンは開業したての個人事業主でも導入できるシステムがあるためそういった方にもおすすめです。

    サブスクリプション決済(継続課金)にも対応しており、ジムやスクールといった毎月支払いが発生する業種にも強いです。初回時に支払い情報と金額を登録するだけで毎月設定した金額を自動決算することが可能です。

    詳細はこちら:https://www.alij.ne.jp/

    SB Payment Service

    SB Payment Service
    • 幅広い事業領域における総合提案
    • 支払い代行のサービスも提供
    • 年間取扱数5兆円以上の高い実績

    決済サービスのほかに、集客や売り上げ拡大をサポートする「マーケティング支援プラン」を合わせて利用すれば高い集客が目指せます。

    ニュースページを簡単に作成でき、自由に選定したジャンルのメディアに配信可能な「NEWSCAST」を3か月間無料で利用できるなど希望に合った使い方が出来ます。

    買取サービスを提供している企業は支払い代行サービスを合わせて導入することで、業務の効率化やユーザーの待ち時間によるストレスを解消することもできます。

    詳細はこちら:https://www.sbpayment.jp/

    Billing System

    Billing System
    • 公共料金支払代行サービス
    • 効率的な顧客管理
    • 安全性の高い本人認証機能標準装備

    ビリングシステムは公共料金支払代行サービスも提供しています。

    このサービスを導入することにより、自社の公共料金の支払い状況全体が一目でわかるようになるだけではなく、複数ある公共料金の支払い・管理に関わる業務から解放される為コスト削減や業務の効率化が狙えます。

    SMSの送達状況をリアルタイムで把握することができ、顧客のアクセス・認証・決済の状況までを確認することが可能です。また一覧で支払い状況を確認できる照会画面も提供されています。

    1通毎にアクセスできる期間の期間管理ができるURLを作成し、本人確認機能を標準装備しているため、秘匿性の高い情報を安全に配信することが可能です。

    詳細はこちら:https://www.billingsystem.co.jp/ja/Top.html

    まとめ

    SMS決済は、顧客の携帯電話番号宛てに決済URLを送り、オンラインで支払いを受け付ける方法です。電話番号を顧客情報として持っている事業者や、紙の請求書を減らしたい事業者、未払い料金の支払いを案内したい事業者で活用できます。

    導入方法は、SMS送信機能を備えた決済サービスを利用する方法と、リンク決済で作成したURLをSMSで共有する方法に分けられます。請求件数が少ない場合はリンク決済でも運用できますが、一括送信や督促、決済状況の管理まで必要ならSMS送信機能を備えたサービスを確認します。 サービスを比較するときは、決済手数料だけでなく、SMSの送信方法、対応する支払い方法、継続課金、未払い管理、API、セキュリティまで確認してください。

  • 納品書の電子化の方法やメリット・注意点・おすすめシステム比較15選

    納品書の電子化の方法やメリット・注意点・おすすめシステム比較15選

    納品書の電子化とは?

    納品書の電子化とは紙で受領した納品書を電子化して保管したり、納品書を発行システムやオフィスソフトを使って電子データの状態で発行したりすることです。

    電子化により納品書の発行や管理にかかる手間を少なくできるでしょう。納品書を印刷したり郵送したりする手間とコストがかからなくなり、保管スペースも削減できます。検索により必要な納品書をすぐに抽出することもでき、管理しやすくなるでしょう。

    【発行側】納品書を電子化する方法

    納品書の発行企業が電子化をする方法はWordやExcelなどのオフィスソフトを使う方法と、帳票発行システムを利用する方法があります。

    WordやExcelを使い電子納品書を作成

    WordやExcelなどのオフィスソフトで納品書を作成し、PDFなどのファイルに変換して取引先に送付する方法です。これらのオフィスソフトを導入済みであれば、新たにシステムを導入する必要もなく、操作の覚えなおしも費用も発生しません。

    帳票発行システムを活用

    帳票発行システムを活用すれば、オフィスソフトを使うよりも簡単に電子納品書を発行できるでしょう。

    PCはもちろんタブレットやスマホなどのモバイル端末でも操作しやすいシステムは多く、画面の指示に従い項目を埋めるだけで納品書を作成できます。複数の帳票フォーマットが用意されており、納品書以外の帳票も手軽に作れます。

    オフィスソフトよりも画面が見やすくモバイル端末でも操作しやすいこと、金額や税額などの自動計算機能が優れていることなどが導入の主なメリットです。中には紙の帳票を希望する取引先への郵送代行を行うサービスもあります。

    【受領側】納品書を電子化・保管する方法

    はじめから電子データの状態で受け取った納品書は、電子データのまま保存しなければなりません。印刷して紙の状態で保存することは、2022年の電子帳簿保存法の改正によりできなくなりました。

    電子受領した帳票の紙保存には2023年12月31日までの猶予期間が設けられていますが、電子データのまま保存するための準備は早めに進めた方がいいでしょう。検索のしやすさや保存スペースの削減などを考えても、電子保管がおすすめです。

    受領した納品書の電子化する方法や、電子データとして保存する方法を紹介します。

    【受領側】電子帳簿保存法に則って自社で電子化

    電子データの状態の納品書は、電子帳簿保存法に則って保存しなければなりません。これは、紙の状態で受領した納品書を電子化し保存する際も同じです。

    紙の状態で受領した納品書の電子化・保存は次の流れで進めましょう。

    【請求書を自社で電子化する方法】

    1. 紙の請求書をスキャナーやデジカメ、スマートフォンなどで読み込む
      (電子請求書はそのままでOK)
    2. 読み取ったデータや電子請求書をシステムにアップロードする
    3. ファイル名に規則性を持たせるなどして、可視性(検索性)を確保する
    4. 2ヵ月とおおむね7営業日以内に、データにタイムスタンプを付与する
      (訂正や履歴の記録が残らないシステムの場合は不要)

    【受領側】帳票受領サービスを活用

    帳票受領サービスを活用すれば、各種帳票の電子化・電子保存をよりスムーズに進められるでしょう。

    帳票受領サービスとは、紙や電子で受領した帳票を電子データ化し保存するサービスのことです。紙の帳票は法律の要件に沿って電子データ化し、電子受領した帳票を同じように保存できます。紙の原本は一定期間の後に廃棄したり、定期的に自社に送付したりしてもらえます。

    自社で電子化しなくて済むため、作業の量が減り従業員の負荷も軽くなるでしょう。

    納品書を電子化する3つのメリット

    納品書を電子化することにはコストや人的ミスの削減、業務効率化などのメリットがあります。納品書を電子化する3つのメリットを紹介します。

    ペーパーレス化・コスト削減

    納品書を電子化する1つ目のメリットは、「ペーパーレス・コスト削減」です。

    納品書の印刷が減れば、当然そのための紙も減ります。電子納品書はメールやシステムで送付できるため、郵送コストもかかりません。

    また、納品書の電子受領や紙受領した納品書の電子保存を進めることで、帳票の保存スペースを削減できます。保存スペースの分オフィスを広くしたり、オフィスを引越して家賃を下げたりもできるでしょう。

    業務効率化

    納品書を電子化する2つ目のメリットは、「業務効率化」です。

    納品書の電子化により送付時の印刷や封入、郵送のための宛先記入などの作業がなくなります。受領した納品書を電子保存することで検索性は上がり、管理もしやすくなります。膨大なキャビネットやファイルの中から必要な納品書を探すという手間もなくなるでしょう。

    業務効率化による人件費の削減も見込めます。

    人的ミスの防止

    納品書を電子化する3つ目のメリットは、「人的ミスの防止」です。

    納品書を紙で送付したり受領・管理したりすることには手間がかかり、従業員のリソースを圧迫します。膨大な作業に疲弊した従業員は集中力が落ち、ミスもしやすくなるでしょう。電子化による業務効率化で、このような人的ミスを防ぎやすくなります。

    そのほか、紙の状態で保管することによる紛失や経年劣化などもなくなるでしょう。

    納品書を電子化する際の注意点

    納品書の電子化にともない業務フローの見直しや新しいシステムの導入が発生し、教育やシステム利用料などのコストがかかるでしょう。ほかにも、納品書の電子化には次の4つの注意点があります

    取引先の協力が必要

    納品書を電子化する際の1つ目の注意点は、「取引先の協力が必要」なことです。

    すべての取引先が納品書の電子化に協力してくれるとは限りません。中には紙の納品書を希望する取引先、紙の納品書を発行し続ける取引先もいるでしょう。こうなると、紙と電子の請求書が混在することになってしまいます。

    もちろん、電子データとして作った納品書を印刷し、紙の状態で郵送することはできます。紙の納品書を受領した場合も法律に沿って電子化・電子保存できるため、受領後に電子化することで対応するのがおすすめです。

    情報漏えいのリスクがある

    納品書を電子化する際の2つ目の注意点は、「情報漏えいのリスクがある」ことです。

    電子データとして保管する以上、不正アクセスや情報漏えいのリスクをゼロにはできません。紙の納品書にも物理的に盗まれるリスクはあるかもしれませんが、情報漏えいの観点からは電子の方がリスキーでしょう。

    自社サーバーに保存する場合は万全のセキュリティを構築すること、電子帳票サービスを利用する場合もセキュリティがしっかりしているサービスを選ぶことが大切です。

    システム障害や法改正の影響を受けやすい

    納品書を電子化する際の3つ目の注意点は、「システム障害や法改正の営業を受けやすい」ことです。

    システム障害や停電が起これば復旧するまで納品書を探したり開いたりはできません。帳票の電子保存に関する法律「電子帳簿保存法」は5~10年スパンでの改正をくり返しており、今後も改正はあるでしょう。

    自社で電子化を進める場合、特に法改正に都度対応するのは大変です。法改正にスムーズに対応してくれる電子帳票サービスを活用するのがおすすめです。

    電子受領した帳票は紙保管できない

    納品書を電子化する際の4つ目の注意点は、「電子受領した帳票は紙保管できない」ことです。

    先述の通り、電子受領した帳票を印刷し、紙の状態で保存することは認められていません。2023年12月31日までの猶予期間はありますが、すでに紙保存の禁止は始まっています。

    帳票を電子保存するための準備は早めにしておきましょう。

    納品書の電子化で業務を効率化するコツ

    納品書の電子化により業務効率化が期待できますが、それにはいくつかのコツがあります。電子化による業務効率化の効果を最大化する3つのコツを紹介します。

    電子化の目的やフローを明確にする

    納品書の電子化で業務効率化する1つ目のコツは、「電子化の目的やフローを明確にする」ことです。

    納品書の電子化にともない、自社の業務フローは少なからず変わります。従業員にとってわかりやすく作業しやすいフローを決めること、現場の声を聞き定期的にフローを見直し改善していくことが大切です。

    また、電子化を進める目的を明確にし、周知徹底することも欠かせません。目的が曖昧だと従業員からの納得が得られず、せっかく導入したシステムやフローも形骸化してしまうかもしれません。

    併せて電子化する書類を決める

    納品書の電子化で業務効率化する2つ目のコツは、「併せて電子化する書類を決める」ことです。

    納品書と併せて、請求書や見積書などの帳票も電子化してしまうといいでしょう。紙と電子データが混在していては、管理に混乱が生じてしまいます。

    電子化する書類が多いなら、書類の種類ごとに少しずつ電子化を進めていくのがいいでしょう。全書類をまとめて電子化しようとすると負荷が大きくなり、かかるコストやミスの可能性も増えてしまいます。

    自社に合ったシステムやサービスを導入する

    納品書の電子化で業務効率化する3つ目のコツは、「自社に合ったシステムやサービスを導入する」ことです。

    納品書をはじめとする帳票の電子化には、帳票の発行・受領サービスの導入がおすすめです。特に受領サービスには取引先と共同利用しシステム上で帳票のやり取りができるもの、サービス提供会社が紙の帳票を代理受領し電子化してくれるものなど、便利なサービスがあります。

    発行と受領のどちらが多いのか、帳票はどのくらいあるのかなどを踏まえ、自社に合った方法やシステムを選びましょう。

    帳票の電子化システムの選定ポイント

    帳票を電子化するシステムやサービスにはさまざまなものがあり、自社に合ったものを選ぶには慎重な比較・検討が必要です。帳票の電子化システムを選ぶ3つのポイントを紹介します。

    目的に合っているか

    帳票の電子化システムを選ぶ1つ目のポイントは、「目的に合っているか」です。

    コスト削減や業務効率化など、まずは電子化の主な目的を決めましょう。電子化する帳票の数が少なくコスト削減が主目的なら、発行・受領枚数の少ない代わりにコストも低いシステムを導入するのがおすすめです。

    電子化する帳票が多い場合や業務効率化を重視する場合は、発行・受領枚数が多いシステム、扱いやすく業務効率化に役立つ機能のそろったシステムを選びましょう。少なくとも、既存の会計システムと連携できるかどうかはチェックしたいです。

    コストはどのくらいかかるか

    帳票の電子化システムを選ぶ2つ目のポイントは、「コストはどのくらいかかるか」です。

    帳票の電子化システムの料金は、機能や発行・受領数により変わります。自社に必要な機能と電子化の枚数を見極め、無駄のないプランを選びましょう。

    導入時は「機能が多いほどいい」と感じるかもしれませんが、使わない機能のために料金が高くなっては意味がありません。機能が増えることで操作が煩雑になり、扱いづらくなる可能性もあります。自社にとって過不足がないシステムを選ぶことが大切です。

    セキュリティや法改正への対応は万全か

    帳票の電子化システムを選ぶ3つ目のポイントは、「セキュリティや法改正への対応は万全か」です。

    納品書をはじめとする帳票には取引先の情報が記載されています。情報漏えいが起こった際の被害は大きく、自社の信用失墜につながりかねません。

    法改正のたびに自社で対応するのも大変です。対応に漏れがあれば、これも信用低下につながります。

    セキュリティと法改正への対応は特に厳しくチェックしましょう。

    帳票の電子化の成功事例

    帳票の電子化を進めることは業務改革・DXの一環といえます。

    たとえば大手飲料メーカー・サッポログループ物流株式会社では、システム導入により紙の請求書発行がほぼゼロになったといいます。これまでアナログだった申請フローをボタンひとつで済ませられるようになり、月初に集中していた作業負荷を緩和できたなど得られた効果も大きいです。

    電子請求書への移行時には取引先に案内ハガキも送ったといいます。しばらくは問い合わせの電話が鳴り止まなかったとのことですが、その多くは操作方法(取引先と共同利用するタイプのシステムを導入)に関するものでした。やはり、電子化に関心を持つ企業が多いのでしょう。

    参考:導入事例|サッポログループ物流|デジタル化で紙の請求書発行がほぼゼロに。物流DXを推進- BtoBプラットフォーム 請求書

    納品書の発行におすすめのシステム7選

    [orend-service]{“condition”:{“idList”:”01jpvkgsv0ps3rmqrps99s26j1″},”display”:{“type”:”price-explanation”}}[/orend-service]

    楽楽明細

    楽楽明細はTVCMも放映しており導入実績8,000社突破※4・売上シェア・導入社数シェアNo.1※1の電子請求書発行システムです。請求書発行をオンライン化することで印刷・封入・発送の手間が0になり、紙代・印刷代・郵送代金などのコストも削減ができます。

    初期費用月額費用郵送費用主要機能
    100,000円25,000円~169円/通~Web請求書発行/郵送代行/帳票レイアウト
    インボイス/電子帳簿保存法対応

    詳細はこちら:https://www.rakurakumeisai.jp/

    Misoca

    Misoca
    • 見積書・納品書・請求書をかんたん作成!まとめて管理!
    • 「ITreview Grid Award 2023 Winter」請求書作成・見積書作成ソフトカテゴリにおいて「Leader」受賞
    • 万全のセキュリティ

    Misocaは、簡単な操作で請求業務を行うことができる、個人事業主の方に最適な「クラウド見積・納品・請求書サービス」です。

    テンプレートがあり、取引先・品目・税率などを入力フォームに記入するだけで、簡単にきれいな帳票をつくれます。

    「Leader」受賞など、高い顧客満足度を獲得しています。

    AWS(Amazon Web Service)の採用、通信の暗号化、自動バックアップなどにより、万全のセキュリティがあり、安心です。

    初期費用月額料金主な機能
    無料プラン:無0円
    プラン15:0円
    プラン100:0円
    無料プラン:0円(月間5通まで)

    プラン15:8,000円/年
    ※月間15通まで、16通目~70円/通

    プラン100:30,000円/年(月間5通まで)
    ※月間100通まで、101通目~70円/通
    見積書・納品書・請求書テンプレート/請求書の自動作成予約・自動メール送信
    ロゴ、印影の挿入/取引先登録/請求書の一括作成/注文書・注文請求・領収書・検収書
    郵送代行/メール送付/PDF発行・ダウンロード/売上レポート/ステータス管理/受注管理
    Misoca口座振替/Misoca回収保証/Misocaペイメント/会計ソフトとの連携/取引書類の電子保存
    Misocaの料金・主な機能

    Misoca公式サイト

    MakeLeaps

    MakeLeaps
    • わずらわしい請求業務の80%を削減でき、請求業務の時短実現
    • 初期費用0円
    • 有料契約継続率99%

    MakeLeapsは、簡単な操作と丁寧なサポートで請求業務をラクにできる請求管理クラウドサービスです。

    クラウド上での書類作成・承認・発送・入金管理まで、すべての請求業務をMakeLeapsに任せることができるため、請求業務の時短になります。

    初期費用は0円ですぐ使え、すべての機能を30日間無料で試すことができます。

    豊富な機能や丁寧なサポート体制により、有料契約継続率は99%です。

    初期費用月額料金主な機能
    無料プラン:0円
    個人プラン:0円
    法人プラン:0円
    エンタープライズプラン:0円
    無料プラン:0円
    個人プラン:500円/ユーザー
    法人プラン:800円/ユーザー
    エンタープライズプラン:25,000円/社
    簡単書類作成/作成予約/インボイス制度対応/カスタムテンプレート
    外貨・バイリンガル対応/商品一覧/データの入出力/定型パターン
    郵送代行/メール送付/PDF一括送付/口座連携/カード決済/売上レポート
    バーチャル口座連携/口座振替連携/チームでの管理機能 など
    MakeLeapsの料金・主な機能

    MakeLeaps公式サイト

    請求QUICK

    請求QUICK
    • 請求・経理業務の手間やコストを削減できる豊富な機能
    • 初期費用なし、0円からの月額料金
    • インボイス制度・電子帳簿保存法対応

    請求QUICKは、請求書の作成・発行から入金消込・仕訳出力を電子化できる経理のためのクラウド請求書管理システムです。

    請求・回収・会計・セキュリティまで、請求・経理業務の手間もコストも削減できる豊富な機能が揃っています。

    初期費用なし、0円からの月額料金で使用することができ、料金プランもシンプルです。

    初期費用月額料金主な機能
    0円基本料金:0円
    ※ユーザー5人、請求書の発行数月50枚、インターネットバンキングの明細取得30回まで

    従量料金
    ユーザー追加:500円/ユーザー
    請求書発行:30円/枚
    インターネットバンキングの明細取得:300円/30回
    インボイス制度対応/請求書作成/請求書のレイアウト変更/メモ機能
    請求書作成予約/マスタ設定CSV読み込み/承認機能/承認・発行経路設定
    メール送付/メール文面登録/郵送代行/自動発行予約/未入金管理/督促メール
    会計ソフト連携/仕訳パターン設定/ログ管理/2段階認証/権限管理 など
    請求QUICKの料金・主な機能

    請求QUICK公式サイト

    ジョブカン見積/請求書

    ジョブカン見積/請求書
    • 早いスピードとクオリティの高い請求業務が可能
    • 無料で利用できる制限のないサポート体制
    • 1分間で登録完了!30日間の無料お試し可能

    ジョブカン見積/請求書は、きれいな請求書・見積書を簡単に作成できるクラウド請求書作成サービスです。

    テンプレートや便利な機能が豊富にあり、誰でも簡単に早いスピードでクオリティの高い請求業務ができます。

    ご契約後に限らず無料お試し期間中でも、メールサポートやチャットサポート、電話サポートなどのすべてのサポートを無料で制限なく受けられます。

    1分間で登録でき、すぐに30日間の無料お試しが可能です。初期費用・サポート費用はかかりません。

    初期費用月額料金主な機能
    0円500円/ユーザー見積書/概算見積書/注文書/納品書/請求書/合計請求書/領収書/入金伝票
    帳票テンプレート/カラー変更/会社・担当者印/会社ロゴ/区分記載
    ユーザー権限/IPアドレス制限/作業ログ/付番設定/得意先リスト/商品リスト
    メール送信/PDF出力/CSV出力 など
    ジョブカン見積/請求書の料金・主な機能

    ジョブカン見積/請求書公式サイト

    マネーフォワードクラウド請求書

    マネーフォワードクラウド請求書
    • 作成・送付・保管まで一元管理で効率化
    • 電子帳簿保存法・インボイス制度対応
    • 初期費用0円、1か月無料トライアルでお試し可能

    マネーフォワードクラウド請求書は、請求書の作成・送付・受取がまとめて管理できる請求書作成ソフトです。

    見積書・請求書・納品書に対応しており、作成・送付・保管まで一元管理で効率化でき、テンプレートを用いてフォームに沿って入力するだけのため、簡単帳票作成を体験できます。

    初期費用0円ですぐに使用でき、1か月無料トライアルで実際の画面をすぐに試せます。この期間、複数のサービスをクレジットカードの登録なしで利用することができます。

    初期費用月額料金主な機能
    【個人向け】
    パーソナルミニ:0円
    パーソナル:0円
    パーソナルプラス:0円

    【法人向け】
    スモールビジネス:0円
    ビジネス:0円
    【個人向け】
    パーソナルミニ:980円
    パーソナル:1,280円
    パーソナルプラス:35,760円/年※2,980円/月

    【法人向け】
    スモールビジネス:3,980円
    ビジネス:5,980円
    見積書/納品書/請求書/領収書/定期発行で毎月自動作成
    テンプレート切り替え/ロゴ・印影の登録/PDF出力・ダウンロード
    変換・複製/合算請求書/取引先の自動入力/品目の自動入力
    メール送信/郵送代行/CSV一括作成/一括送付/書類管理/未入金アラート など
    マネーフォワードクラウド請求書の料金・主な機能

    マネーフォワードクラウド請求書公式サイト

    納品書の受領におすすめのシステム8選

    サービス名イメージ初期費用月額費用こんな人におすすめ無料トライアル請求書作成発行代行入金消込入金確認請求受領未入金管理・督促売上管理・分析会計ソフト連携その他データ連携法対応
    請求管理ロボ問合せ
    ※料金表を
    ダウンロード
    問合せ請求業務(発行・受領)全体を効率化問合せ〇〇〇〇✕〇〇弥生会計
    勘定奉行
    MFクラウドなど
    Salesforce
    kintone
    SFA等
    インボイス制度対応
    電子帳簿保存法
    BillOne請求書受領問合せ問合せ受領で紙・手作業とミスも減らしたい✕〇〇✕✕〇✕✕勘定奉行
    弥生会計
    freee会計
    やよいの青色申告インボイス制度対応
    電子帳簿保存法
    BtoBプラットフォーム請求書問合せ問合せ請求書の電子化を進めたい問合せ〇〇✕✕〇✕✕弥生会計
    勘定奉行 など
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法
    マネーフォワード クラウド請求書無料2,980円~クラウドで請求書管理〇〇〇〇〇✕〇〇マネーフォワードクラウド会計マネーフォワードクラウドインボイス制度対応
    電子帳簿保存法
    freee請求書無料1,980円~シンプルな請求書管理〇〇〇〇〇✕〇〇freee会計freeeシリーズインボイス制度対応
    電子帳簿保存法
    MakeLeaps無料800円〜コストを抑えて請求書管理〇〇〇〇〇✕〇〇勘定奉行
    弥生会計
    freee会計
    Salesforce
    kintone等
    インボイス制度対応
    電子帳簿保存法
    楽楽明細100,000円〜25,000円〜大量の請求書を電子化したい問合せ〇〇✕✕✕✕✕勘定奉行
    弥生会計
    PCA会計
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法

    [orend-service]{“condition”:{“idList”:”01hna65479ap9m8qvvz1fjcjj4,01jpvkwaxf0gpr0wfcp2mzardw”},”display”:{“type”:”price-explanation”}}[/orend-service]

    楽楽明細

    楽楽明細はTVCMも放映しており導入実績8,000社突破※4・売上シェア・導入社数シェアNo.1※1の電子請求書発行システムです。請求書発行をオンライン化することで印刷・封入・発送の手間が0になり、紙代・印刷代・郵送代金などのコストも削減ができます。

    初期費用月額費用郵送費用主要機能
    100,000円25,000円~169円/通~Web請求書発行/郵送代行/帳票レイアウト
    インボイス/電子帳簿保存法対応

    詳細はこちら:https://www.rakurakumeisai.jp/

    TOKIUMインボイス

    TOKIUMインボイス
    • 電子帳簿保存法・インボイス制度に完全対応
    • 完全ペーパーレス化の実現
    • 請求書支払いにかかる時間を1/5に短縮

    TOKIUMインボイスは、電子帳簿保存法・インボイス制度に完全対応したクラウド請求書システムです。

    請求書の形式を問わず受け取り、代わりにスキャンし、データで管理するため、取引先が紙での取り扱いでも、負担をかけず完全ペーパーレス化を実現できます。

    請求書は自動でデータ化されてオンライン上に届き、そのまま仕訳・申請・承認作業を行えるため、請求書支払いにかける時間をたったの1/5に短縮できます。

    初期費用月額料金主な機能
    要問い合わせビジネスプラン:10,000円~
    エンタープライズプラン:100,000円~
    電子帳簿保存法対応/請求書受領・スキャン/請求書データ化
    請求書ファイリング・保管代行/請求書の未着管理/自動仕訳
    定期取引の事前登録/仕訳・会計ソフト連携/仕訳データ定期出力
    法人カード連携/ワークフロー/SAML認証/IPアドレス制限 など
    TOKIUMインボイスの料金・主な機能

    TOKIUMインボイス公式サイト

    freee 受取請求書

    freee
    • AI-OCRで自動入力
    • スマホで簡単アップロード
    • オンラインですぐに検索

    freee 受取請求書は、経理が課題とする請求書の業務フローを一気通貫で解決できるクラウドサービスです。

    読取精度98.5%の高精度なOCRが入力作業を代行するため、手間や業務時間を短縮できます。

    紙の書類はスマホで撮影するだけで簡単に電子化できるため、すぐに社内で共有することができます。

    OCRを使って自動で検索に必要なタグをつけてくれるため、簡単に検索できます。決算や監査の際にも役立つでしょう。

    初期費用月額料金主な機能
    要問い合わせ要問い合わせ電子帳簿保存法対応/請求書の受取を簡単に/
    AI-OCRで自動入力/請求書の口座情報を自動で読み取り/
    freee会計に仕訳を自動入力など
    freee 受取請求書の料金・主な機能

    freee 受取請求書公式サイト

    マネーフォワード クラウド債務支払

    マネーフォワード クラウド債務支払
    • 請求書データの保存・入力の自動化
    • テレワークに対応した申請・承認の電子化
    • 電子帳簿保存法・インボイス制度への対応

    マネーフォワードクラウド債務支払は、支払の請求書管理に関わる業務を効率化するクラウド型債務管理システムです。

    メールで受領した請求書データの自動保存、請求書データからAI OCRを介して読み取った支払先・支払期日・請求金額の自動入力などにより、業務を効率化できます。

    申請・承認を電子化し、外出先や自宅からも申請・承認ができるテレワークに対応した機能も魅力です。

    初期費用月額料金主な機能
    小規模~中小企業向け:0円
    IPO準備・中堅~上場企業向け:0円
    従業員21名以上の利用:要問い合わせ
    小規模~中小企業向け
    支払依頼1件あたりの単価:300円/申請
    電帳法オプション:980円
    請求書の自動データ化:20円/枚

    IPO準備・中堅~上場企業向け:
    支払依頼1件あたりの単価:要問い合わせ
    電帳法オプション:要問い合わせ
    請求書の自動データ化:要問い合わせ

    従業員21名以上の利用:要問い合わせ
    経費明細を自動取得/領収書画像データの自動取得/オペレーター入力・OCR入力
    ICカードから交通費入力/経路検索から交通費入力/申請・承認がアプリで完結
    仮払/日当/領収書オンラインチェック/不備入力防止/振込API・総合振込対応/
    会計システム連携/経費の分析/汎用ワークフロー/電子帳簿保存法対応 など
    マネーフォワード クラウド債務支払の料金・主な機能

    マネーフォワード クラウド債務支払公式サイト

    BtoBプラットフォーム請求書

    BtoBプラットフォーム請求書
    • 国内シェアNo.1の電子請求書システム
    • 請求書の作成・受領業務を最大90%削減
    • 平均デジタル化率70%

    BtoBプラットフォーム請求書は、請求書の発行や受取など、請求書業務全体をデータ化する電子請求書シェアNo.1のサービスです。

    オールインワンパッケージのため、請求書の作成・受領業務を最大90%削減できます。

    導入企業の請求書電子化率は約70%です。紙の請求書を扱う取引先でも郵送代行やAI-OCRのオプション利用で、請求業務を完全デジタル化できます。

    初期費用月額料金主な機能
    100,000円~20,000円~紙の請求書も一元管理/関連書類の添付機能/会計システムへの自動取込/公共料金明細の自動取込
    紙・PDFの請求書をAI-OCRで電子化/請求書以外の国税関連書類も/改正電子帳簿保存法に対応
    支払通知書機能/支払通知書の自動発行/請求書を自動発行/郵送代行サービス/入金消込システム
    BtoBプラットフォーム請求書の料金・主な機能

    BtoBプラットフォーム請求書公式サイト

    納品書の電子化で業務効率化・人的ミスの防止を実現しよう

    納品書をはじめとする帳票の電子化には、業務効率化や人的ミスの防止などさまざまなメリットがあります。電子化によりバックオフィス業務にかかる負荷を軽減することで、人件費の削減や人材の有効活用も見込めます。

    DXが声高に叫ばれる現代において、電子帳票を1枚も受け取らない企業は少ないでしょう。電子帳票を印刷し紙の状態で保管することは、2023年12月31にはできなくなります。どの道、電子化・電子保存には対応しなければならず、これを機に対応を進めるのもいいでしょう。

    本記事で紹介したシステムの中に気になるものがあったら、まずは資料請求をしてみてください。公式HPにすべての機能や料金プランを記載していないものもあります。資料を見ても不明点や疑問点が残るなら問い合わせをし、これらをクリアにしてから導入するシステムを決めましょう。

  • 発注書や注文書の電子化とは?メリット・デメリットや方法、保存期間

    発注書や注文書の電子化とは?メリット・デメリットや方法、保存期間

    発注書や注文書の電子化とはWordやExcel、専用システムなどを使って電子の帳票を発行・送付したり、受領した帳票をデータ化し電子保存したりすることです。発注書や注文書を電子化するメリット・デメリット、電子化の方法や流れについて解説します。

    発注書や注文書の電子化とは?

    発注書や注文書の電子化とは、これらの帳票の発行システムや受領サービスを使い、今まで紙だった帳票を電子化することです。紙で受領した帳票をデータ化し、電子化することもできます。

    これにより帳票を作成する手間も、受領した帳票を保管し管理する手間も削減できるでしょう。帳票の電子化に関わる法律「電子帳簿保存法」も、要件緩和の方向で改正をくり返しており、国が電子化に積極的であることも見て取れます。

    発注書を電子化するメリット

    発注書の電子化には次のようなメリットがあります。

    • コストを削減できる
    • 業務の効率化
    • リスクヘッジができる
    • 企業イメージのアップにつながる

    コストを削減できる

    発注書を電子化する1つ目のメリットは、「コストを削減できる」ことです。発注書を電子化することで、紙の発注書を印刷したり郵送したりする必要がなくなります。

    詳しくは後述しますが、業務効率化や人的ミスの防止にもつながり、人件費も削減できるでしょう。

    業務の効率化

    発注書を電子化する2つ目のメリットは、「業務の効率化」です。発注書の電子化はクラウド型のシステムを使って進めるのが一般的です。

    クラウド型のシステムはインターネットにつながったPCやタブレットさえあれば、時間も場所も問わずに共同作業ができます。オフィスの外で作った発注書をオフィスにいる上司に確認してもらい、OKが出たらそのままシステムや電子メールから取引先に送付することも可能です。

    また、作成した書類はシステム上で保管され、特定のキーワードで検索したり条件を指定して抽出したりできます。

    発注書の作成~送付を場所を選ばずにできること、書類をすぐに見つけられることなど、業務効率化に役立つ機能がそろっています。

    リスクヘッジができる

    発注書を電子化する3つ目のメリットは、「リスクヘッジができる」ことです。システムを導入することで、次のような効果が得られるでしょう。

    • セキュリティの強化
    • 紛失リスクの軽減
    • 災害リスクの軽減
    • 経年劣化の心配がない

    作成した発注書はサービス提供会社のサーバーなど、クラウドに保管されます。閲覧権限やワークフローを細かく設定できるシステムも多いです。これらにより、盗難や従業員による不正利用を防ぎやすくなります。

    発注書を自社で物理的に保管する必要がなくなるため、紛失や災害のリスクも軽減されるでしょう。

    紙の発注書と異なり経年劣化もなく、いつまでもきれいな状態で書類を保管しておけます。

    企業イメージのアップにつながる

    発注書を電子化する4つ目のメリットは、「企業のイメージアップにつながる」ことです。発注書をはじめとする帳票の電子化はペーパーレスや多様な働き方への対応につながります。これらはSDGsの項目にも含まれるため、自社のイメージアップに役立つでしょう。

    多様な働き方への対応は採用母数の増加にもつながります。従業員にとって働きやすい環境をつくることで、遠方の優秀な人材や毎日の出社が難しい人材も採用しやすくなります。離職率も下げられるでしょう。

    発注書を電子化するデメリット

    発注書の電子化には情報漏えいのリスクやデータ化に時間がかかることなど、デメリットもあります。発注書を電子化する3つのデメリットと、それぞれへの対処法を解説します。

    情報漏えいの危険性が高まる

    発注書を電子化する1つ目のデメリットは、「情報漏えいの危険性が高まる」ことです。メリットで紹介した「リスクヘッジができる」と矛盾するように感じるかもしれませんが、電子化により防ぎやすくなるのは物理的な盗難と、従業員による不正利用です。

    発注書を電子化しクラウドで保管することで、不正アクセスのリスクは高まるかもしれません。紙の状態でキャビネットに保管しておけば、少なくともサイバー攻撃による情報漏えいは起こらないでしょう。

    ただ、発注書は機密情報そのものであり、サービス提供側も万全のセキュリティ対策を施しています。システムを選ぶ際はセキュリティ対策もチェックし、安心して利用できるものを選びましょう。

    データ化に時間がかかる

    発注書を電子化する2つ目のデメリットは、「データ化に時間がかかる」ことです。過去に作成した発注書をすべてデータ化しようとすれば、それなりの時間がかかります。

    ただ、このような理由で電子化を躊躇っていれば、紙の発注書はどんどん増えていきます。電子化するタイミングはいずれ訪れるでしょう。早めに電子化しておいた方が、後々かかる負担を軽くできます。

    また、発注書をはじめとする帳票の電子化システムにはOCR・AI OCRといった印刷された文字を認識しデータ化する機能が搭載されたもの、サービス提供側でデータ化を代行してくれるものも多いです。これらの機能を使えば、データ化にかかる時間と手間を最小限にできるでしょう。

    後から書き込んだりメモしたりできない

    発注書を電子化する3つ目のデメリットは、「後から書き込んだりメモしたりできない」ことです。紙の発注書なら気になることや確認したいことを、発注書にそのままメモすることもできます。

    しかし、電子データに手書きでメモを取ることはできません。「ちょっとしたことを走り書きできる」という点では、デジタルはアナログに劣るでしょう。

    ただ、発注書ごとにメモを記載しておけるシステムもあります。

    発注書や注文書を電子化する方法

    発注書や注文書を電子化する方法は大きく4つあります。

    WordやExcelを使い自社で電子化する

    発注書や注文書を電子化する1つ目の方法は、「WordやExcelを使い自社で電子化する」ことです。これらのシステムはほとんどの企業が導入済みであり、無料で使えるものも多いです。新たに有料システムを導入せずに済むため、コストをかけずに電子化ができます。

    WordやExcelで、金額・内訳・宛名などの取引先ごとに異なる項目を入れずにおいたテンプレートを作っておけば、ファイルをコピーして使い回しができます。

    専用ツールを使い自社で電子化する

    発注書や注文書を電子化する2つ目の方法は、「専用ツールを使い自社で電子化する」ことです。

    専用ツールならPCやタブレットの画面上で項目を埋めていくだけで、フォーマット通りの帳票が作れます。フォーマットは複数パターン用意されていることが多く、自社で作成する必要もありません。

    WordやExcelよりも操作画面が見やすいこと、金額や税額などを自動計算できることなど、利便性も高いです。中には作成した帳票を郵送代行してくれるサービスもあります。

    外部委託する

    発注書や注文書を電子化する3つ目の方法は、「外部委託する」ことです。これは紙や電子の帳票の受領を代行してもらったり、受領した帳票をデータ化してもらったりする方法です。

    受領代行してもらった帳票はサービス提供側でデータ化、電子保存します。原本は一定期間保管した後に破棄したり、定期的に自社に送付したりしてもらえます。

    コストは割高なものの、業務そのものをアウトソースできるため、人件費削減の効果も高いです。

    電子取引に切り替える

    発注書や注文書を電子化する4つ目の方法は、「電子取引に切り替える」ことです。取引そのものを電子化し、あらかじめデータ化された帳票をやり取りすれば、「受領→データ化→電子保管」の手順を踏む必要はありません。

    取引先にとっても業務効率化やコスト削減のメリットがあります。

    電子化した発注書・注文書の保存期間

    発注書や注文書を電子化した場合の保存期間は、電子帳簿保存法で7年間と定められています。

    これは、電子取引の場合も紙で受領した帳票を電子化した場合も同じです。紙の帳票も同様で、証憑書類(企業の取引を証明するための書類)はすべて7年間保存しなければなりません。

    なお、個人事業主は申告や書類の種類により5年保存になることもあります。

    発注書や注文書を電子化するときの注意点

    発注書や注文書を電子化するときは、次のポイントに注意しましょう。

    • 電子帳簿保存法の要件を確認する
    • 電子化する書類を選定する
    • アクセス・検索しやすいファイル名にする
    • 万全のセキュリティ対策を取る
    • 取引先が対応可能か確認する

    電子帳簿保存法の要件を確認する

    電子取引をする場合でも、紙の帳票を電子化して保存する場合でも、電子帳簿保存法の要件を満たさなければなりません。具体的には、「真実性の確保」と「可視性の確保」のを満たす必要があります。

    【真実性の確保】

    電子帳票の改ざんを防止できること、訂正や削除の履歴が確認できることなどの要件を満たさなければなりません。これらの機能を有するシステムを使うこと、システムのマニュアルや概要書などを保存に使う電子機器に備え付けることなどが必要です。

    【可視性の確保】

    帳票の内容をきちんと確認できること、帳票を検索できることなどの要件を満たさなければなりません。スペックの基準を満たしたスキャナーやディスプレイを使うこと、検索機能のあるシステムを使うか、ファイル名に規則性を持たせて検索できるようにすることなどが必要です。

    電子化する書類を選定する

    すべての書類を電子化するのではなく、保存が必要な書類だけを電子化しましょう。後から見返す必要がない書類、法律で保存が義務付けられていない書類を電子化し保存しても、余計な手間がかかるだけです。

    現場担当者にどの書類が必要なのかリストアップしてもらう、法務担当者に保存が義務付けられた書類を確認するなどして、電子化する書類と破棄する書類を整理しましょう。

    アクセス・検索しやすいファイル名にする

    「可視性の確保」で先述したとおり、電子帳簿保存法ではデータ化した帳票を検索できるようにすることが義務付けられています。システムを使わずに電子化する場合、ファイル名を工夫し、アクセス・検索しやすいようにしなければなりません。

    具体的には、ファイル名には「年月日」「取引先名」「金額」などを入れることで規則性を持たせます。たとえば「2023年1月15日に、株式会社日本商事から受領した10万円分の発注書」なら、「20230115_日本商事_100000」のようなファイル名を付けます。

    万全のセキュリティ対策を取る

    発注書や注文書などの帳票は取引先の情報も記載された機密情報です。このような書類が情報漏えいすることは、企業としての信頼に関わります。電子化にあたり、次のようなセキュリティ対策を取りましょう。

    • アクセス権限を設定し、不要なアクセス・閲覧を防ぐ
    • ワークフローを設定し、人的ミスが起こらないように複数人で確認をする
    • データを閲覧できる端末を制限する
    • 定期的にバックアップを取りデータ消失に備える
    • これらの条件を満たしたシステムを導入する

    取引先が対応可能か確認する

    発注書や注文書などの帳票は取引先に送る書類です。取引先が「紙で送ってほしい」と言っているのに、電子化したものを送付することはできないでしょう。

    ただ、システムで作成した帳票はPDFでダウンロードして印刷でき、サービスによっては郵送代行することもできます。紙で受領した帳票もシステムやサービスを使ってデータ化し、電子保存できます。

    紙の帳票を希望する取引先がいても、自社に保存する帳票を電子化することはできるのです。

    発注書や注文書を電子化する流れ

    発注書や注文書を電子化する流れは次の通りです。

    1. 自社の課題を明確にする
    2. 電子化の方法を決める
    3. 必要なシステムを選び、導入する
    4. 社内周知し、運用体制を整える
    5. 運用の様子を見ながら、法改正に随時対応する

    STEP1.自社の課題を明確にする

    発注書や注文書の電子化に着手する前に、自社の課題を明確にしましょう。帳票の発行と受領のどちらに課題を抱えているのか、どのプロセスに時間がかかっているのかなどを考えます。

    解決すべき課題を見つけないことには、自社にとって最適な電子化の方法もシステムも見つけられません。

    STEP2.電子化の方法を決める

    解決すべき課題を見つけたら、電子化の方法を決めましょう。発行・受領する帳票が少ないなら、WordやExcelを使って帳票を作成したり、受領した帳票をスキャナーでデータ化するだけでも十分かもしれません。扱う帳票数が少ないなら、無料で使えるシステムもあります。

    ただ、検索や抽出といった管理のしやすさ、データ連携などを考えるとクラウド型のシステム利用がおすすめです。クラウド型のシステムは法改正や保守にもサービス提供側が対応してくれるため、余計な手間がかかりません。

    STEP3.必要なシステムを選び、導入する

    電子化の方法が決まったら、そのためのシステムを選び導入しましょう。帳票の発行数が少ないなら、無料プランのあるシステムでも十分に電子化を進められます。

    電子化したい帳票の数や自社にとって必要な機能を見極め、それに合ったシステムをリストアップしましょう。機能の過不足がないこと、セキュリティが万全なことを大前提とし、これらを満たした候補の中でサポート内容や料金形態を比較するのがおすすめです。

    STEP4.社内周知し、運用体制を整える

    自社に合ったシステムを見つけたら、導入する前に運用ルールを決め社内周知しましょう。運用体制を整えないまま導入しても、システムが使われずコストだけがかかるかもしれません。

    運用ルールは現場の従業員にとって無理のない内容にしなければ、形骸化してしまうでしょう。現場の声を聞きベンダーのサポートも受けながら、運用体制を整えていきましょう。

    STEP5.運用の様子を見ながら、法改正に随時対応する

    システム導入後も運用の様子を見ながら、運用ルールを変えたり法改正に対応していかなければなりません。発注書や注文書の電子化は、業務効率化のために進めるものです。従業員にとって使いづらいシステムや運用ルールでは、コストをかけてシステムを導入する意味がありません。

    電子帳簿保存法は5~10年スパンで改正をくり返しており、今後も改正は続くと予想されます。改正のたびに自社で対応するのは手間がかかるため、サービス提供側で法改正に対応してくれるシステムを選びましょう。

    【発行に強い】発注書・注文書の電子化に役立つツール比較5選

    [orend-service]{“condition”:{“idList”:”01jpvkgsv0ps3rmqrps99s26j1″},”display”:{“type”:”price-explanation”}}[/orend-service]

    楽楽明細

    楽楽明細はTVCMも放映しており導入実績8,000社突破※4・売上シェア・導入社数シェアNo.1※1の電子請求書発行システムです。請求書発行をオンライン化することで印刷・封入・発送の手間が0になり、紙代・印刷代・郵送代金などのコストも削減ができます。

    初期費用月額費用郵送費用主要機能
    100,000円25,000円~169円/通~Web請求書発行/郵送代行/帳票レイアウト
    インボイス/電子帳簿保存法対応

    詳細はこちら:https://www.rakurakumeisai.jp/

    Misoca

    Misoca
    • 見積書・納品書・請求書をかんたん作成!まとめて管理!
    • 「ITreview Grid Award 2023 Winter」請求書作成・見積書作成ソフトカテゴリにおいて「Leader」受賞
    • 万全のセキュリティ

    Misocaは、簡単な操作で請求業務を行うことができる、個人事業主の方に最適な「クラウド見積・納品・請求書サービス」です。

    テンプレートがあり、取引先・品目・税率などを入力フォームに記入するだけで、簡単にきれいな帳票をつくれます。

    「Leader」受賞など、高い顧客満足度を獲得しています。

    AWS(Amazon Web Service)の採用、通信の暗号化、自動バックアップなどにより、万全のセキュリティがあり、安心です。

    初期費用月額料金主な機能
    無料プラン:無0円
    プラン15:0円
    プラン100:0円
    無料プラン:0円(月間5通まで)

    プラン15:8,000円/年
    ※月間15通まで、16通目~70円/通

    プラン100:30,000円/年(月間5通まで)
    ※月間100通まで、101通目~70円/通
    見積書・納品書・請求書テンプレート/請求書の自動作成予約・自動メール送信
    ロゴ、印影の挿入/取引先登録/請求書の一括作成/注文書・注文請求・領収書・検収書
    郵送代行/メール送付/PDF発行・ダウンロード/売上レポート/ステータス管理/受注管理
    Misoca口座振替/Misoca回収保証/Misocaペイメント/会計ソフトとの連携/取引書類の電子保存
    Misocaの料金・主な機能

    Misoca公式サイト

    MakeLeaps

    MakeLeaps
    • わずらわしい請求業務の80%を削減でき、請求業務の時短実現
    • 初期費用0円
    • 有料契約継続率99%

    MakeLeapsは、簡単な操作と丁寧なサポートで請求業務をラクにできる請求管理クラウドサービスです。

    クラウド上での書類作成・承認・発送・入金管理まで、すべての請求業務をMakeLeapsに任せることができるため、請求業務の時短になります。

    初期費用は0円ですぐ使え、すべての機能を30日間無料で試すことができます。

    豊富な機能や丁寧なサポート体制により、有料契約継続率は99%です。

    初期費用月額料金主な機能
    無料プラン:0円
    個人プラン:0円
    法人プラン:0円
    エンタープライズプラン:0円
    無料プラン:0円
    個人プラン:500円/ユーザー
    法人プラン:800円/ユーザー
    エンタープライズプラン:25,000円/社
    簡単書類作成/作成予約/インボイス制度対応/カスタムテンプレート
    外貨・バイリンガル対応/商品一覧/データの入出力/定型パターン
    郵送代行/メール送付/PDF一括送付/口座連携/カード決済/売上レポート
    バーチャル口座連携/口座振替連携/チームでの管理機能 など
    MakeLeapsの料金・主な機能

    MakeLeaps公式サイト

    ジョブカン見積/請求書

    ジョブカン見積/請求書
    • 早いスピードとクオリティの高い請求業務が可能
    • 無料で利用できる制限のないサポート体制
    • 1分間で登録完了!30日間の無料お試し可能

    ジョブカン見積/請求書は、きれいな請求書・見積書を簡単に作成できるクラウド請求書作成サービスです。

    テンプレートや便利な機能が豊富にあり、誰でも簡単に早いスピードでクオリティの高い請求業務ができます。

    ご契約後に限らず無料お試し期間中でも、メールサポートやチャットサポート、電話サポートなどのすべてのサポートを無料で制限なく受けられます。

    1分間で登録でき、すぐに30日間の無料お試しが可能です。初期費用・サポート費用はかかりません。

    初期費用月額料金主な機能
    0円500円/ユーザー見積書/概算見積書/注文書/納品書/請求書/合計請求書/領収書/入金伝票
    帳票テンプレート/カラー変更/会社・担当者印/会社ロゴ/区分記載
    ユーザー権限/IPアドレス制限/作業ログ/付番設定/得意先リスト/商品リスト
    メール送信/PDF出力/CSV出力 など
    ジョブカン見積/請求書の料金・主な機能

    ジョブカン見積/請求書公式サイト

    【受領に強い】発注書・注文書の電子化に役立つツール比較3選

    [orend-service]{“condition”:{“idList”:”01jpvkwaxf0gpr0wfcp2mzardw”},”display”:{“type”:”price-explanation”}}[/orend-service]

    TOKIUMインボイス

    TOKIUMインボイス
    • 電子帳簿保存法・インボイス制度に完全対応
    • 完全ペーパーレス化の実現
    • 請求書支払いにかかる時間を1/5に短縮

    TOKIUMインボイスは、電子帳簿保存法・インボイス制度に完全対応したクラウド請求書システムです。

    請求書の形式を問わず受け取り、代わりにスキャンし、データで管理するため、取引先が紙での取り扱いでも、負担をかけず完全ペーパーレス化を実現できます。

    請求書は自動でデータ化されてオンライン上に届き、そのまま仕訳・申請・承認作業を行えるため、請求書支払いにかける時間をたったの1/5に短縮できます。

    初期費用月額料金主な機能
    要問い合わせビジネスプラン:10,000円~
    エンタープライズプラン:100,000円~
    電子帳簿保存法対応/請求書受領・スキャン/請求書データ化
    請求書ファイリング・保管代行/請求書の未着管理/自動仕訳
    定期取引の事前登録/仕訳・会計ソフト連携/仕訳データ定期出力
    法人カード連携/ワークフロー/SAML認証/IPアドレス制限 など
    TOKIUMインボイスの料金・主な機能

    TOKIUMインボイス公式サイト

    マネーフォワード クラウド債務支払

    マネーフォワード クラウド債務支払
    • 請求書データの保存・入力の自動化
    • テレワークに対応した申請・承認の電子化
    • 電子帳簿保存法・インボイス制度への対応

    マネーフォワードクラウド債務支払は、支払の請求書管理に関わる業務を効率化するクラウド型債務管理システムです。

    メールで受領した請求書データの自動保存、請求書データからAI OCRを介して読み取った支払先・支払期日・請求金額の自動入力などにより、業務を効率化できます。

    申請・承認を電子化し、外出先や自宅からも申請・承認ができるテレワークに対応した機能も魅力です。

    初期費用月額料金主な機能
    小規模~中小企業向け:0円
    IPO準備・中堅~上場企業向け:0円
    従業員21名以上の利用:要問い合わせ
    小規模~中小企業向け
    支払依頼1件あたりの単価:300円/申請
    電帳法オプション:980円
    請求書の自動データ化:20円/枚

    IPO準備・中堅~上場企業向け:
    支払依頼1件あたりの単価:要問い合わせ
    電帳法オプション:要問い合わせ
    請求書の自動データ化:要問い合わせ

    従業員21名以上の利用:要問い合わせ
    経費明細を自動取得/領収書画像データの自動取得/オペレーター入力・OCR入力
    ICカードから交通費入力/経路検索から交通費入力/申請・承認がアプリで完結
    仮払/日当/領収書オンラインチェック/不備入力防止/振込API・総合振込対応/
    会計システム連携/経費の分析/汎用ワークフロー/電子帳簿保存法対応 など
    マネーフォワード クラウド債務支払の料金・主な機能

    マネーフォワード クラウド債務支払公式サイト

    【発行にも受領にも対応】発注書・注文書の電子化に役立つツール比較5選

    サービス名イメージ初期費用月額費用こんな人におすすめ無料トライアル請求書作成発行代行入金消込入金確認請求受領未入金管理・督促売上管理・分析会計ソフト連携その他データ連携法対応
    請求管理ロボ問合せ
    ※料金表を
    ダウンロード
    問合せ請求業務(発行・受領)全体を効率化問合せ〇〇〇〇✕〇〇弥生会計
    勘定奉行
    MFクラウドなど
    Salesforce
    kintone
    SFA等
    インボイス制度対応
    電子帳簿保存法
    BillOne請求書受領問合せ問合せ受領で紙・手作業とミスも減らしたい✕〇〇✕✕〇✕✕勘定奉行
    弥生会計
    freee会計
    やよいの青色申告インボイス制度対応
    電子帳簿保存法
    BtoBプラットフォーム請求書問合せ問合せ請求書の電子化を進めたい問合せ〇〇✕✕〇✕✕弥生会計
    勘定奉行 など
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法
    マネーフォワード クラウド請求書無料2,980円~クラウドで請求書管理〇〇〇〇〇✕〇〇マネーフォワードクラウド会計マネーフォワードクラウドインボイス制度対応
    電子帳簿保存法
    freee請求書無料1,980円~シンプルな請求書管理〇〇〇〇〇✕〇〇freee会計freeeシリーズインボイス制度対応
    電子帳簿保存法
    MakeLeaps無料800円〜コストを抑えて請求書管理〇〇〇〇〇✕〇〇勘定奉行
    弥生会計
    freee会計
    Salesforce
    kintone等
    インボイス制度対応
    電子帳簿保存法
    楽楽明細100,000円〜25,000円〜大量の請求書を電子化したい問合せ〇〇✕✕✕✕✕勘定奉行
    弥生会計
    PCA会計
    販売管理
    基幹システム等
    インボイス制度対応
    電子帳簿保存法

    [orend-service]{“condition”:{“categoryId”:”00055″},”display”:{“type”:”full”}}[/orend-service]

    WebBureau/ウェブビューロー

    WebBureau/ウェブビューロー
    • 導入社数130社以上
    • 帳票発行業務の負荷軽減とコスト削減の実現
    • デジタルと紙のハイブリッド対応

    WebBureauは、帳票システムを一括アウトソーシングできるクラウドサービスです。

    請求書や支払い通知などの各種帳票の印刷・封入・発送にかかる業務負荷の軽減、コスト・の大幅な削減が実現できます。連携したデータの請求書PDFを自動的に作成するため、請求書発行にかかるリードタイムの短縮ができます。

    デジタルと紙の双方に対応しており、エンドユーザー様に応じてWeb、FAX、郵送でお届けできます。

    初期費用月額料金主な機能
    要問い合わせ要問い合わせ帳票をPDFやCSVデータとしてWeb上で閲覧/CSVファイルでのダウンロード
    電子帳簿保存法対応/帳票の検索/取引先請求書の確認状況の把握 など
    WebBureau/ウェブビューローの料金・主な機能

    WebBureau/ウェブビューロー公式サイト

    トレードシフト

    トレードシフト
    • 注文書や請求書の取引をデジタル化
    • 電子書類をトレードシフト上で共有可能
    • アプリで拡張可能なシステムや機能

    トレードシフトは、世界で150万社が利用している次世代クラウドプラットフォームです。

    注文書や請求書の取引をデジタル化し、電子書類はトレードシフト上で共有することができます。すべての情報が蓄積されるため、いつでも見返すことが可能です。また、取引の透明性の向上や不正防止にも貢献できます。

    会社に必要なシステムや機能は、100以上のアプリから必要に応じてカスタマイズできます。

    初期費用月額料金主な機能
    要問い合わせ要問い合わせ発注/受注/ワークフロー進捗管理/支払・入金確認
    請求書発行・受領/出荷/受入/見積依頼/見積
    保存/分析/メッセージ機能
    トレードシフトの料金・主な機能

    トレードシフト公式サイト

    発注書や注文書の電子化で、効率化やリスクヘッジを進めよう

    発注書や注文書などの帳票を電子化することで、業務効率化やリスクヘッジを進められます。従業員の業務負荷を減らすこと人的ミスを防いだり、人件費を削減したりすることもできます。

    そのためには自社に合ったシステムを選び、適切なルールで運用することが大切です。機能の過不足がないこと、セキュリティが万全であること、既存システムと連携できることなどが主なチェック項目です。

    これらを満たした、サポートの充実したシステムを選べば、導入後の運用ルールも適宜ブラッシュアップしていけるでしょう。

    ただ、サービスの公式HPだけではどれが自社に合っているかわからないかもしれません。気になるサービスは資料請求や問い合わせ、可能であれば無料トライアルなどをしてみて、自社との相性を見極めましょう。