投稿者: 木下 環|決済端末と予約システムの専門家

  • au PAY×d払い徹底比較!スマホQR決済の評判・手数料・店舗導入のメリット・申込方法

    au PAY×d払い徹底比較!スマホQR決済の評判・手数料・店舗導入のメリット・申込方法

    au PAY×ドコモ d払い – QR決済の手数料・評判・料金を徹底比較

    現金以外で支払いができるキャッシュレス決済を導入している店舗が増えてきているかと思います。経済産業省が進めているキャッシュレス還元事業により、期間限定で初期費用や決済端末が無料になるキャンペーンも実施されています。

    今回は大手携帯キャリアが提供するQRコード決済の「au PAY」と「d払い」の手数料や評判の違いを徹底比較します。

    au PAYとは – 料金プラン・シェア・基本情報を解説

    KDDIが提供するau PAYの特徴・シェア・料金
    • 提供会社名:KDDI株式会社
    • 本社所在地:東京都千代田区飯田橋3丁目10番10号 ガーデンエアタワー
    • サービス提供開始時期:2019年4月
    • 導入実績(店舗数):753万カ所突破
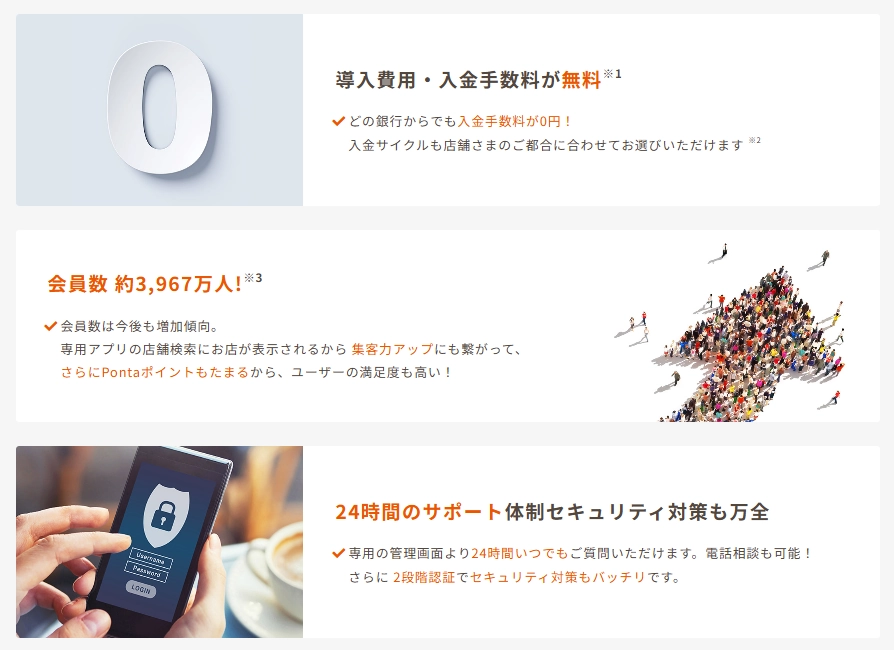
    • ユーザー数が約3,967万人

    KDDIが提供するQRコード決済がau PAYです。2019年4月よりサービス開始しており、3,967万人のユーザーが使っているので多くの顧客集客に期待できます。

    店舗で利用中のスマートフォンやタブレットにアプリをダウンロードするだけで利用できるため、初期費用無料で開始できます。

    サービス名

    au PAY

    イメージ
    初期費用

    0円

    月額費用

    0円

    決済手数料

    2.6%(税別)

    初期費用・決済手数料が無料!au PAYを導入するメリット

    • 初期・月額費用が0円
    • 3,967万人のユーザー

    au PAY導入のメリットとしては、初期・月額費用がかからない点です。また、キャッシュレスサービスを導入する時にネックになりがちな、振込手数料や入金手数料が現在au PAYであれば0円で利用できます。

    au PAYの詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払いとは - 料金プラン・シェア・基本情報を解説

    NTTドコモが提供するd払いの特徴・シェア・料金

    • 提供会社名:株式会社NTTドコモ
    • 本社所在地:東京都千代田区永田町2丁目11番1号 山王パークタワー
    • サービス提供開始時期:2018年8月
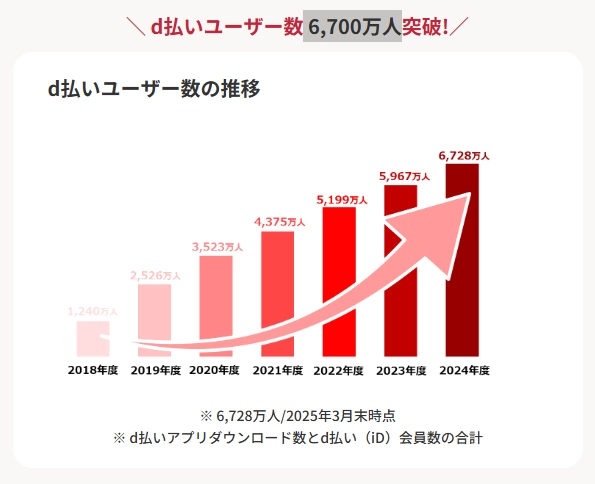
    • ユーザー数:6,700万人

    NTTドコモが提供するのがd払いです。初期手数料・月額が無料ではじめられます。またdポイントクラブの会員ともつながれるため集客にも活用できるサービスです。

    こちらもQRコード設置のみで利用できるため、専用の機器などを導入する必要もありません。
    サービス名

    d払い・メルペイ

    イメージ
    初期費用

    0円

    月額費用

    0円

    決済手数料

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    初期費用・月額0円!6,700万人以上に集客できるd払い店舗導入のメリット

    • ドコモユーザーに集客が可能
    • QR設置のみで簡単導入
    • 初期・月額費用が0円

    d払いを導入するメリットは6,700万人を超えるドコモユーザーを集客できる点です。

    専門機器を導入する必要なく、QRコードの設置だけで簡単に導入できることです。実際の会計業務もQRコードを読み込むだけでいいため、会計時間が大幅に効率化されます。

    費用面でも現在は初期費用、月額費用が0円のため安く簡単に利用開始できる点です。

    au PAY×d払いの注目度を検索数・トレンド推移で比較

    つづいて両者の注目度の参考として、Googleでの検索数と検索推移を比較したいと思います。
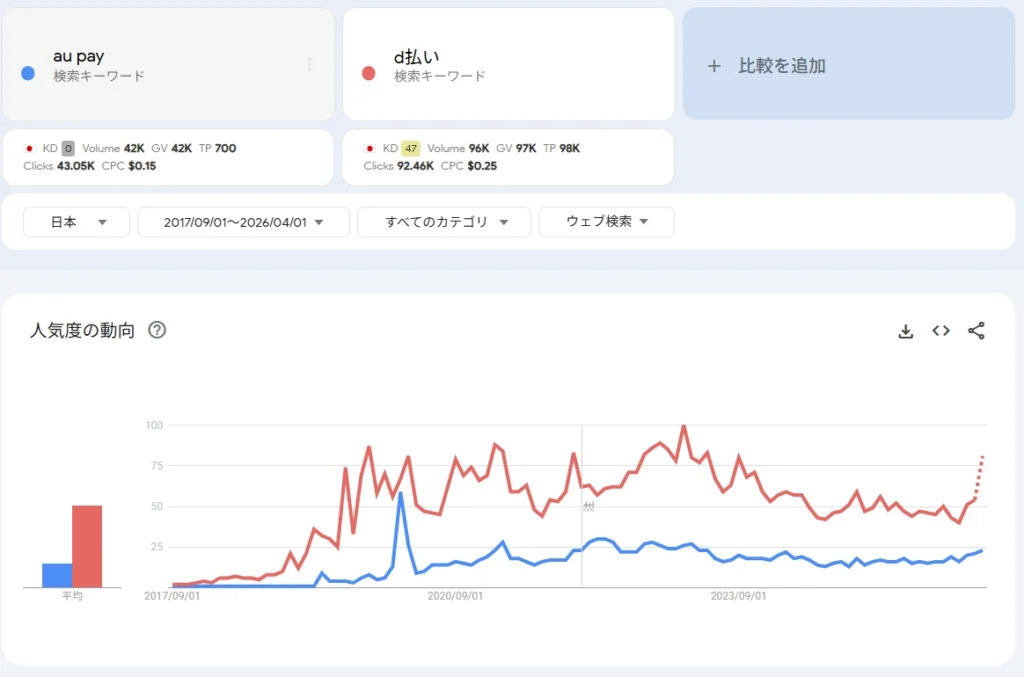
    au PAYとd払いを比べると、ここは少し意外で、d払いのほうが安定して検索されているという結果になっています。

    推移を見ると、d払いは2019年あたりから一気に伸び、その後も波はありつつ一定の検索需要を維持しています。上下はあるものの、全体としてはしっかりとしたベースがあり、継続的に使われているサービスという印象です。

    一方のau PAYは、一時的に上がるタイミングはあるものの、全体的には低めの水準で推移しています。大きく跳ねる場面も少なく、検索トレンドとしては広がりきれていない状態です。

    検索ボリュームの相場で見ても差ははっきりしていて、d払いが月間約9万〜10万に対し、au PAYは約4万前後と、2倍以上の開きがあります。

    この違いの背景としては、やはりドコモ経済圏の強さが影響しています。d払いはdポイントとセットで使われることが多く、日常的に利用されやすいのが特徴です。その分、検索も安定して発生しやすくなっています。

    まとめると、au PAYは一定の存在感はあるものの、トレンドとしてはやや弱めで、現状はd払いのほうが優勢なポジションにあると言えるでしょう。

    au PAY×d払いの評判&口コミを比較

    次にau PAY×d払いの評判&口コミを比較します。良い評判、悪い評判も含めて導入する際の参考にしてください。

    au PAYの良い評判・悪い口コミ

    au PAYの評判は集客力が強い点が挙げられます。au PAYを導入したことがきっかけで店舗が混雑する様子などが伝えられており、au PAYの集客力の強さが感じられます。

    また、キャッシュレス決済のきっかけとなっており、現金を使用しなくてもいいことやどれだけ利用したかが把握しやすいなどの声があがっています。

    https://twitter.com/ESyqvC0cW8MfQUB/status/1228878957006573568

    au PAYの詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払いの良い評判・悪い口コミ

    d払いの評判はdocomoの他サービスと連携している点を評価されています。

    例えば、d払いを利用することでdポイントがたまったり、携帯料金と合算して支払えるためチャージが不要などあります。このように、docomoのアカウントと連動していることによりさまざまなメリットを享受できます。

    悪い評判としては、決済がちゃんとされずにキャンセルされる事例や電波がつながらない状況ではうまく使えないなど利便性の問題があがっています。

    au PAY×d払いの初期導入・月額費用・手数料・入金サイクルの比較表

    ここからは、 au PAY×d払いの費用に関して比較したいと思います。

    サービス名

    au PAY

    d払い・メルペイ

    イメージ
    初期費用

    0円

    0円

    月額費用

    0円

    0円

    決済手数料

    2.6%(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    入金サイクル

    月1回(翌月末日払い)
    月2回(15日締め・翌月15日払い、末日締め・翌月末日払い)も選択可能
    ※早期振込にも対応(最短で翌々営業日)
    ※通常入金で10,000円未満の場合は、次回に繰り越し。ただし、2回連続の繰り越しはなし。
    ※早期振込サービスで振込を行う金額は月ごとに累計100万円まで


    月1回(翌月10日)
    月2回(当月25日・翌月10日)も選択可能

    入金手数料

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    au PAYは入金まわりの柔軟さが魅力、資金繰りを意識する店舗に向いている

    au PAYは、初期費用と月額費用が無料で始めやすく、決済手数料も2.6%で分かりやすいのが特徴です。

    大きな強みは、月1回または月2回の入金に加えて、早期振込サービスも用意されていることです。売上の回収タイミングをある程度調整しやすいため、日々の資金繰りを意識する店舗にとっては使いやすいサービスといえます。費用体系が比較的シンプルなので、導入後の運用をイメージしやすいのもau PAYの良さです。

    d払いは費用条件が分かりやすく、安定運用を重視する店舗と相性がいい

    d払いも、初期費用と月額費用は無料で、決済手数料は2.6%とau PAYと同水準です。

    そのため、導入時に大きなコストがかからず、検討しやすいQR決済のひとつです。d払いの良さは、基本条件がシンプルで、全体の費用感を把握しやすいことにあります。特にdポイントやドコモ系サービスに親しみのあるユーザーに届きやすく、対象ユーザーがはっきりしている店舗では強みを活かしやすいでしょう。大きく攻めるというより、安定して運用したい店舗に向いています。

    au PAY×d払いの加盟店・店舗申込方法・必要書類・無料開始までの流れ

    au PAYとd払いの申し込み方法は大きく変わりません。まず、公式ホームページからフォームで仮申込を行います。仮申込ができたら完了メールを確認し、本申込みの情報を入力します。その後各社による審査が実施され、審査完了後利用開始できます。

    審査のためには、基本情報以外にも店舗名や店舗の外や中の写真が必要となることを注意しましょう。

    • (1)フォームから仮申込
    • (2)仮申込の完了メールの確認
    • (3)本申込み・パスワード設定
    • (4)入力情報の審査・確認
    • (5)審査終了後に利用開始

    au PAYの加盟店・店舗申込方法・必要書類

    法人個人事業主
    店舗外観・内観○○
    法人番号(マイナンバー)○-
    運転免許証-○
    健康保険被保険者証-○

    au PAYの申し込みに必要な書類は、上述したとおり法人、個人事業主の場合でも店舗の外観・内観写真が必要です。また、法人の場合は法人番号(マイナンバー)、個人事業主の場合は運転免許証や健康保険被保険者証などの本人確認書類が必要です。

    d払いの加盟店・店舗申込方法・必要書類

    法人個人事業主
    店舗外観・内観○○
    法人番号(マイナンバー)--
    運転免許証-○
    健康保険被保険者証-○

    d払いの申し込みに必要な書類は、個人事業主の場合は店舗外観の写真と本人確認書類が必要です。法人の場合は、店舗の外観写真と各種営業許可証が必要です。もし、法人URLがない場合は登記簿謄本も必要となるため注意しましょう。

    au PAY×d払い徹底比較・店舗や飲食店におすすめのQR決済まとめ

    いかがでしたでしょうか?au PAY、d払いともに携帯業者が提供するサービスです。両社とも9000万人の月間ユーザーがいるau WALLETや5000万人を超えるドコモユーザーを集客に活用できます。

    また、現在では期間限定で決済手数料が0円や決済金の10%進呈キャンペーンを実施しておりお得です。ぜひ導入を検討してみてはいかがでしょうか。
  • キャッシュレス決済の導入費用はいくら?内訳や目安額、おすすめ18選の費用感と入金サイクルを紹介

    キャッシュレス決済の導入費用はいくら?内訳や目安額、おすすめ18選の費用感と入金サイクルを紹介

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “キャッシュレス決済は「初期・端末費用0円」から導入できる!”,
    “highlightText”: “初期・端末費用0円”,
    “description”: “初期費用を徹底して抑えるならJMS、月額固定費0円で始めるならAirペイ、高機能なオールインワン端末を購入せず導入したいならstera packがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “初期・端末・月額・解約費用0円。契約期間の縛りもなし!”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “badge”: “固定費0円で始める”,
    “feature”: “手持ちのiPhone・iPadとカードリーダー0円。月額固定費・入金手数料も0円。”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “badge”: “高機能端末も0円”,
    “feature”: “初期コスト・端末代0円。プリンター内蔵のオールインワン端末を購入せず導入”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済とは

    キャッシュレス決済とは現金を使わずに支払いを行うことです。クレジットカードやデビットカードなどの古くからあるものから、電子マネーやQRコード決済などの比較的新しいものまで、さまざまなキャッシュレス決済があります。

    一般的に、キャッシュレス決済は「決済代行会社」を介して導入します。クレジット会社や銀行などの決済機関と店舗の間に入り、手続きや管理などを代行してくれる会社です。

    決済代行会社を利用することで、複数のキャッシュレス決済方法をまとめて導入できます。ほかにも管理負担を軽減したり、キャッシュレス決済に必要な決済端末を購入・レンタルできたりと、支払い方法を充実させるためになくてはならない存在といえます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済の導入費用の内訳と目安

    近年さまざまな店舗で目にする機会の増えてきたキャッシュレス決済、今回は導入にかかる費用やコストなどを詳しく紹介します。

    キャッシュレス決済は大きく次のように3つの種類にわかれます。端末によっては、初期費用や月額費用、決済端末費用などが異なるため、比較表をご参照ください。

    費用項目クレジット決済電子マネー・スマホ決済QRコード決済
    初期費用0~5万円前後0~5万円前後無料
    月額費用0〜1万円前後0〜1万円前後無料
    決済端末費用0〜3万円前後0〜3万円前後なし
    決済手数料3〜10%3〜5%3〜4%
    対応決済手法JCB/Visa/Mastercard
    American Express
    DinersClub/Discover
    SAISONCARD
    talca/Suica/PASMO
    manaca/SUGOCA
    nimoca/はやかん/iD
    Kitaca/ICOCA
    QR決済のみ
    キャッシュレス決済の費用

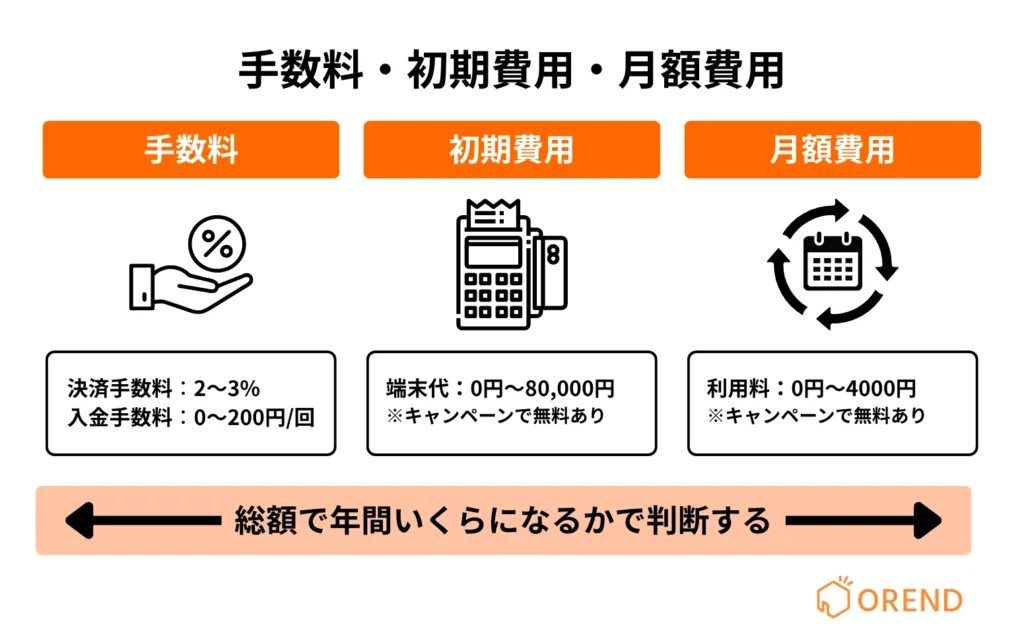
    初期費用

    決済代行会社との契約時にかかる初期費用です。各種キャッシュレス決済の管理システムを構築・設定する必要があることも多く、そのための費用でもあります。

    初期費用の金額は導入する決済方法や決済代行会社により異なりますが、5万円前後に収まることが多いです。無料で利用をはじめられるサービスもあります。

    月額料金

    キャッシュレス決済の回数にかかわらず、毎月固定で発生する月額料金です。先述の管理システムの利用料、決済端末がレンタルの場合はレンタル料などが含まれます。

    月額料金は月1万円前後に収まることが多く、無料のサービスもよく見られます。

    決済端末費用

    キャッシュレス決済を受け付けるための決済端末にかかる費用です。買い切り制の場合は3万円前後に収まることが多いですが、最近は端末を無料で使えるサービスも増えてきました。

    決済手数料

    キャッシュレス決済が発生するたびにかかる手数料です。決済手数料は支払い方法や業種ごとに異なり、目安は次の通りです。

    決済方法ごとの手数料目安

    決済方法手数料目安
    クレジット決済2〜5%
    電子マネー・スマホ決済3〜5%
    QRコード決済3〜4%
    決済方法ごとの手数料目安

    業種ごとのクレジット決済手数料の目安

    業種決済手数料の目安
    サービス業2~5%
    飲食業2~5%
    百貨店2~3%
    大型チェーン1~1.5%
    個人経営のお店2~5%
    業種ごとのクレジット決済手数料の目安

    振込手数料

    キャッシュレス決済の売上は決まったサイクルで入金されます。その際の振込手数料は、多くのサービスが無料としています。ただ、入金の金額や振込先などの条件によっては、店舗(加盟店)側で振込手数料を負担することもあります。

    入金サイクルはどのくらい?

    入金サイクルは決済代行会社により異なり、「売上が立った翌営業日」「毎週水曜日締め、金曜日払い」「月2~6回」などさまざまです。資金繰りが心配な場合は、入金サイクルが短いサービスを選ぶといいでしょう。

    キャッシュレス決済端末の主要9社の導入費用・入金サイクル比較表

    下記はTVCMなどでも認知度の高い持ち運びが可能なキャッシュレス決済端末の比較表です。初期・月額費用はキャッシュレス・消費者還元事業もあり無料で利用できるものが一般的です。

    下記の比較表を使って並び替えをしながら、の決済端末がお店に合うか確認しましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,rating,initialCost,terminalCost,monthlyCost,requiredEquipment,integratedPrinter,settlementFee,depositFee,paymentCycle,terminalType,portability,posIntegration,installationLeadTime,contractPeriod,cancellationPenalty,campaign,support”
    }
    [/orend-payment-terminal-explorer]

    クレジットカード決済の導入費用ですが、初期費用は0円から5万円前後となっています。クレジット決済は国内でのキャッシュレスとしては、1番利用率が高い手法です。

    対応するカードもさまざまなものがありますが、CAT端末(クレジット端末機)や、Air PAY・SMBC×GMO提供のstera pack ・Square決済といったCMでも話題のモバイル決済端末でも対応することができます。

    電子マネー・交通ICカード・スマホ決済の導入初期費用・手数料・コスト

    電子マネーや交通ICカードもクレジットカード決済の導入費用と近いです。

    決済手数料は最大5%以下で抑えることができ、クレジットカードを持っていない若年層にもニーズが合っているため、導入をする店舗が多くなっています。

    QRコード決済の導入初期費用・手数料・コスト

    QRコード決済の導入費用は、ほとんどの決済サービスが無料で導入することが可能です。

    1番有名なのがPayPayで、シェアもNo.1で多くの消費者利用しており、現金をもたない顧客を集客することにもつながります。

    【30秒診断】お店に合うキャッシュレス決済サービスは?

    キャッシュレス決済サービスは、導入費用以外にも、業種や会計場所、POSレジの利用状況によって、おすすめが異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適なキャッシュレス決済サービスは?”
    }
    [/orend-payment-terminal-diagnosis]

    キャッシュレス・スマホ決済の種類別の導入メリット

    キャッシュ決済の種類の導入するメリットについて紹介をします。店舗に導入を検討していようと検討している方は、ぜひ参考にしましょう。

    クレジットカード決済の導入メリット

    • 集客力の向上
    • 現金の取り扱いリスクを軽減
    • 売上金額のアップ

    クレジットカード決済を導入することで、現金以外での支払い方法に対応をすることができるため、販売機会を増加させることが可能です。

    また現金の取扱によって、数え間違いや紛失・盗難などのリスクを軽減することができます。売上金額をアップさせることができるため、メリットが豊富にあります。

    電子マネー・交通ICカードの導入メリット

    • 手軽な買い物を後押しできる
    • 即時決済で未回収リスクをゼロにできる

    電子マネー決済の導入メリットですが、上記のように2つのメリットがあります。

    事前にチャージしている金額分を使うことができるため、現金を取り出す必要がなく、スムーズに会計を済ませることができます。

    また事前にチャージした金額を即時決済で支払うことができるため、店舗にとっては未回収リスクを軽減することにもつながります。

    QRコード・スマホ決済の導入メリット

    • 顧客層の拡大
    • 現金管理の手間が減る
    • インバウンド対応ができる
    • 初期費用を抑えられる

    QRコード決済はスマホ端末で読み取りを行うことで、支払いが完了します。中国などの海外での決済手法としても一般的で、アジアからの観光客消費にも対応ができます。

    また、導入費用も無料でQRコードを店舗に設置するだけでスタートできるため、安く簡単にキャッシュレス対応ができます。

    キャッシュレス・スマホ決済の種類別の導入デメリット

    次にキャッシュ決済を導入する上で、気を付けなければいけないデメリットについて紹介をします。

    クレジットカード決済の導入デメリット

    • 入金サイクルにバラつきがある
    • 不正利用を警戒するユーザーも一定層いる
    • システムエラーで決済に対応できないこともある

    クレジットカード決済の導入するデメリットですが、決済サービス会社によって入金サイクルにバラつきがあります。

    また不正利用を警戒するユーザーが一定層いるため、クレジットカード決済を導入したとしても、警戒をして現金で支払う人もいるかもしれません。

    タイミングによっては、システムエラーで決済に対応ができないこともあるため、トラブルの原因にもなることがあります。

    電子マネー・交通ICカードの導入デメリット

    • チャージしている金額しか使えない
    • 電子マネーの種類に困惑をする人もいる
    • 慣れるまでに時間がかかる

    電子マネー決済のデメリットは事前にチャージしている金額しか使うことができない点です。

    電子マネーは交通系ICカードやキャリア決済などさまざまな種類があり、利用方法などに困惑をする人も少なからずいます。

    それによって、面倒だと思ってしまい、現金支払いをする方もいます。また電子マネー決済を導入して最初は戸惑う人もいるため、慣れるまでに時間がかかってしまうことがあります。

    そのため消費者が利用する選択肢を増やすため、さまざまな決済手法に対応することが理想といえます。

    QRコード決済・スマホ決済の導入デメリット

    • スマホの充電に依存
    • 不安を感じるユーザーが多数いる
    • システムのトラブルで決済ができないこともある

    QRコード決済はスマホに専用アプリを入れて事前にチャージをすることで決済として利用をすることが可能です。しかしスマホの充電に依存をしてしまうため、スマホの充電がない場合は決済方法として利用をすることができません。

    また、QRコード決済に慣れていない人は不安を感じることもあり、利用をしない人も一定数はいるかもしれません。

    キャッシュレス推進で決済端末の導入初期費用が無料

    では、なぜキャッシュレス決済の導入が注目されているのでしょうか。次は国が推進している施策について解説していきます。

    (1)政府が推進するキャッシュレス化

    キャッシュレス決済のポイント還元支援内容の表

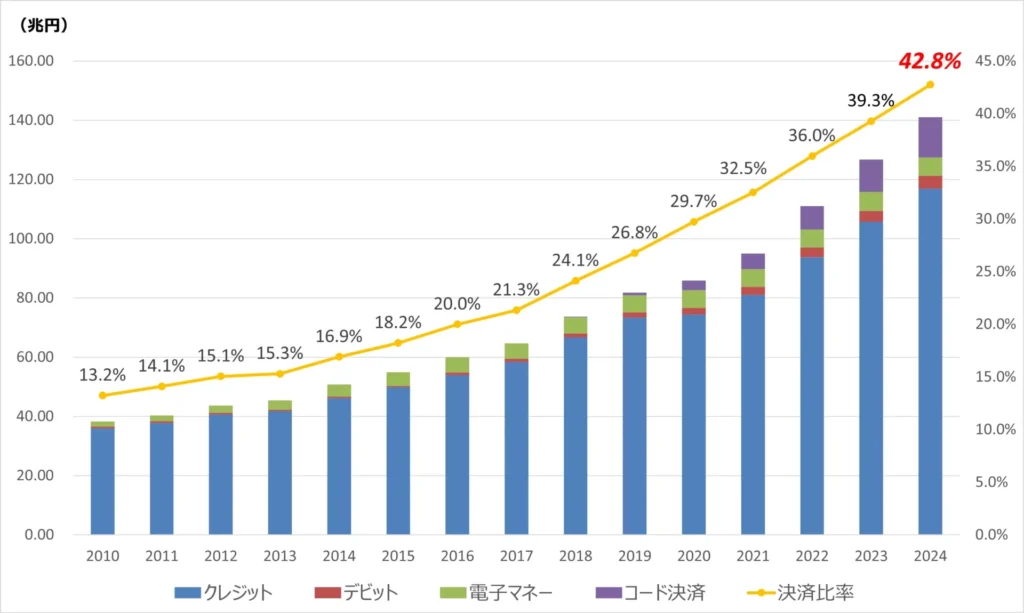
    キャッシュレス決済は政府が推進しており、2025年までにキャッシュレス決済額を4割にすることを目的として、2020年6月30日までの期間で「キャッシュレス還元事業登録」という施策が走っていました。そして目標を達成し、42.8%に達しました。政府は将来的にキャッシュレス決済額を80%にすることを目指しています。

    これに伴い多くのサービスが決済端末を無料で提供したり、決済手数料を値下げする競争が活発になっています。

    (2)インバウンド需要が増加

    日本への訪日外国人はオリンピックイヤーの2021年以降も続々と増加しています。

    海外では日本よりも電子マネー文化は浸透しており、クレジットカード決済やQRコード決済に対応をしている店舗では、外国人観光客の需要を囲い込み売上につなげることが可能です。

    (3)109億ドルの機会損失?キャッシュレス化が遅れている日本

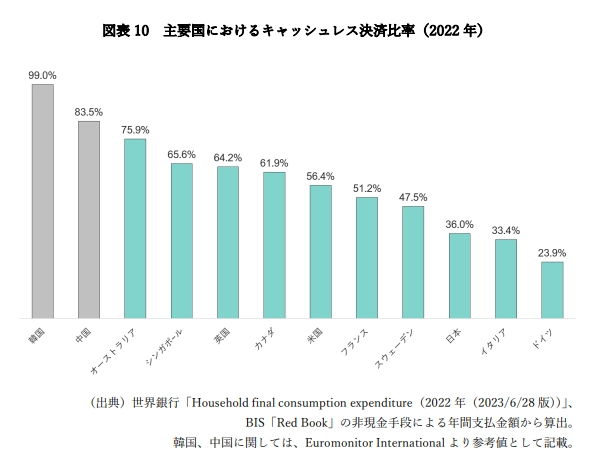
    日本は海外に比べるとキャッシュレス化が遅れていると言われています。

    主要国におけるキャッシュレス決済比率(2022 年)

    海外では多くの店舗や企業が既にキャッシュレス決済に対応をしており、日本はスウェーデンの次にキャッシュレス決済が遅れています。

    キャッシュレス決済に対応をしていないことによって、109億ドルの機会損失につながとも言われており決済手法への対応は非常に大切なのです。

    おすすめキャッシュレス決済の導入費用を比較|クレジットカード・QR・電子マネーに対応するサービス9選

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめの電子マネー決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    スマホでクレジットカード決済ができるアプリおすすめ4選

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    【無料】おすすめQRコード・スマホ決済5選

    無料で導入できるQRコード決済のサービスを紹介します。

    サービス名

    PayPay

    楽天ペイ

    d払い・メルペイ

    au PAY

    イメージ PayPay 楽天ペイ
    決済手数料

    制限プラン:1.98%(税別)
    ライトプラン:1.60%(税別)

    2.95%〜(税別)

    2.6%(税別)
    ※新規導入キャンペーン適用で最大6ヶ月無料(メルペイは対象外)

    2.6%(税別)

    入金手数料

    月1回無料
    ※早期振込:0.38%(税別)に加え、PayPay銀行は20円、その他の金融機関は200円(いずれも税別)の振込手数料が発生

    楽天銀行:無料
    その他の金融機関:330円(税込)/回

    1万円以上は無料
    1万円未満は原則翌月以降に繰り越し、繰り越さず入金する場合は200円(税込)

    無料
    ※早期振込は当面無料(通常210円/回・税込)

    初期費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で0円

    0円

    0円

    0円

    月額費用

    制限プラン:0円
    ライトプラン:1,980円(税別)
    ※キャンペーン適用で最大2ヶ月無料

    0円

    0円

    0円

    PayPay

    PayPayは日本最大のQRコード決済サービスで、登録ユーザー数は7,500万人を超えており(2026年8月9日時点)圧倒的なシェアを誇ります。

    最大のメリットは利用者数の多さです。業界最高レベルのユーザー数により、新規顧客の獲得効果が期待できます。また、手数料率も業界内で比較的安く設定されています。

    個人事業主のPayPay導入に関する記事もご覧ください。

    プラン無料プラン / マイストア ライトプラン
    初期費用無料プラン:0円 / ライトプラン:1,980円(税別)
    月額費用無料プラン:0円 / ライトプラン:1,980円(税別)
    決済手数料無料プラン:1.98%(税別) / ライトプラン:1.60%(税別)
    入金サイクルPayPay銀行:月末締め翌日 / その他の金融機関:月末締め翌々営業日 / ゆうちょ銀行:月末締め4営業日後
    入金手数料月1回無料。早期振込(都度)は振込額の0.38%+20円または200円(税別)
    ※ライトプランはキャンペーン適用で初期費用0円、月額費用が最大2か月間無料。決済手数料1.60%の適用には条件があります。

    楽天ペイ

    楽天ペイは楽天経済圏との連携が強みのQRコード決済サービスです。楽天市場で獲得したポイントを使えることから、楽天ユーザーの集客に効果的です。

    楽天ポイントとの連携により、楽天ユーザーの来店効果が期待できます。また、楽天のポイントキャンペーンなど各種サービスとの連携により、総合的なマーケティング戦略が展開できる点も魅力です。

    決済サービス楽天ペイ
    初期費用無料
    月額費用通常:0円、ライト:0円、スタンダード:2,200円(税込)
    決済手数料通常:2.95%、ライト:2.254%、スタンダード:2.00% ※税別
    入金サイクル楽天銀行は毎日(翌日入金)、その他の金融機関は3日後自動入金・月1回・月2回・都度入金から選択可能
    入金手数料楽天銀行は無料、その他の金融機関は330円/回
    ※ライトプラン・スタンダードプランの優遇料率には、中小事業者であることや年間キャッシュレス決済額などの適用条件があります。スタンダードプランには2年以上の継続利用条件があります。

    au PAY

    au PAYはKDDIが運営するQRコード決済サービスで、Pontaポイントとの連携が特徴です。au回線契約ユーザーはもちろん、auユーザー以外の利用者を含めて2026年4月24日時点で会員数は約3,967万人です。

    入金手数料が完全無料な点が大きなメリットです。また、Pontaポイントとの連携により、既存のPonta利用者の集客効果も期待できます。

    決済サービスau PAY
    初期費用無料
    月額費用無料
    決済手数料2.60%
    入金サイクル月1回・月2回
    (1~15日分:翌月15日入金、16~末日分:翌月末入金)
    ※早期振込サービスで最短で翌々営業日
    入金手数料無料
    ※早期振込サービス:210円→無料

    詳細はこちら:https://biz.aupay.wallet.auone.jp/

    d払い・メルペイ

    d払いとメルペイは共通のQRコードで利用できるサービスです。d払いは、NTTドコモが提供するQRコード決済サービスです。ドコモの回線を契約していなくても、d払いに登録できます。

    2023年12月から最大6カ月間の決済手数料無料キャンペーンを実施しており、期間限定で手数料負担を軽減できます。

    一つのQRコードでd払いとメルペイの両方に対応できるため、より多くの顧客層をカバーできます。特にメルカリユーザーの集客効果が期待できます。

    決済サービスd払い(メルペイ)
    初期費用無料
    月額費用無料
    決済手数料2.6%
    (メルペイとの
    共通QRコードの場合)
    入金サイクル月1回・月2回
    (1~15日分:当月25日入金、16~末日分:翌月10日入金)
    入金手数料入金額が1万円以上:無料
    入金額が1万円未満:200円

    詳細はこちら:https://service.smt.docomo.ne.jp/keitai_payment/corporation/shop.html

    その他のQRコード決済サービス

    主要サービス以外にも、FamiPayなどの特色あるサービスがあります。FamiPayの導入費用は無料です。決済手数料は、JPQR(QRコード決済の統一規格)を利用する場合は2.94%での利用が可能ですが、2023年12月で申込みが終了しました。

    FamiPayの最大の特徴は、年間50億人以上の延べ人数が利用するファミリーマートの顧客を呼べる点にあります。ファミリーマートとの連携によるマーケティング効果を期待する事業者には有力な選択肢となります。

    Alipay+やWeChat Payなどのインバウンド向けサービスも重要です。これらのサービスは中国からの観光客をターゲットとする店舗には欠かせない決済手段となっています。

    その他キャッシュレス決済端末に関して詳細を知りたい方には以下の記事がおすすめです。

    キャッシュレス決済導入の選び方・ポイント

    最後にキャッシュレス決済を導入する際の選び方やポイントについて紹介をします。導入を検討している方はサービス会社によって、特徴なども異なるため、導入する前に必ず確認をするようにしてください。

    利用率の高い決済手法に対応する

    キャッシュレス決済を導入する際は利用率の高いキャッシュレス決済を選ぶことが大切です。キャッシュレス決済にはさまざまな種類の決済サービスがあります。

    日本ではクレジットカード決済が多いため、クレジット決済に対応をしているモバイル決済の導入がおすすめいえます。

    入金手数料とサイクルの確認

    キャッシュレス決済を導入する際は「入金手数料」と「サイクル」を確認することが大切です。決済サービス会社によって異なるため、頻繁に引き下ろさなければいけない場合は、入金サイクルが多い方がおすすめです。

    しかし入金手数料が高ければ、その分売上が減ってしまうため、入金サイクルと手数料を比較した上で、ピッタリなサービス会社を選ぶことをおすすめします。

    利用しているサービスとの連携

    決済サービス会社によってはPOSレジと対応をしていることも多いです。POSレジと連携をしていることによって、売上の確認や業務の効率化が可能になるなど、さまざまなメリットがあります。

    さらにECサイトと連携をすることができれば、分析も簡単になるため、導入を検討している店舗はそういった連携が可能なサービスを選ぶことがポイントです。

  • 電子マネー決済の導入を解説!一覧や種類、導入費用・手数料を比較

    電子マネー決済の導入を解説!一覧や種類、導入費用・手数料を比較

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00002″},”title”:”おすすめの電子マネー決済端末”}}[/post-setting]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済とは?

    電子マネー決済とは、現金を使わずにICカードやスマートフォンを利用して支払いを行うキャッシュレス決済の一種です。

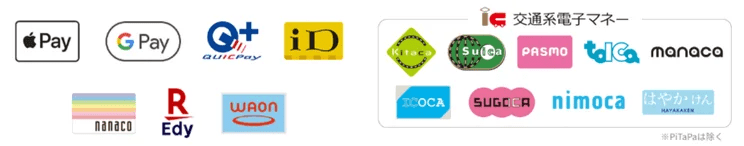
    主な電子マネーブランド

    主な電子マネー一覧

    種別イメージ特徴
    QUIC Payクレジットカード連動の後払い型。処理速度が速く、対応店舗が多い
    IDクレジットカード連動の後払い型。チャージ不要で少額決済に使いやすい
    交通系電子マネー 全国の交通機関で利用可。相互利用サービスにより他地域でも使用可。駅構内店舗での決済にも対応
    Suica、PASMO、ICOCA、manaca、SUGOCA、TOICA、はやかけん、Kitaca、nimoca、PiTaPa など
    楽天Edy 全国約90万カ所で利用可能。楽天ポイントとの連携。
    nanaconanacoセブン&アイグループでの優遇。税金・公共料金の支払い可能。セブン-イレブン、イトーヨーカドー等など。
    WAONイオングループでの優遇がある、イオン、イオンモール、ミニストップ等。
    主な電子マネー

    電子マネーの種類

    電子マネーには利用者の支払い方式によって2つの種類に分けられます。

    利用者の支払い方式内容
    プリペイド型
    (前払い方式)
    あらかじめカードやアプリに現金をチャージして利用する方式です。
    代表的なサービス:Suica・PASMO・楽天Edy・nanaco
    ポストペイ型
    (後払い方式)
    クレジットカードなどと連携して利用し、支払いは後日まとめて請求される方式です。
    代表的なサービス:iD・QUICPay
    電子マネーの種類(支払い方式)

    また、電子マネーは、発行している企業や業種によっても3種類に分類されます。

    区分代表的なサービス
    交通系電子マネー鉄道会社が発行。交通機関や店舗で広く利用可能。
    代表的なサービス:Suica、PASMO、ICOCAなど
    流通系電子マネー流通・小売企業が発行。グループ店舗中心に利用。
    代表的なサービス:楽天Edy、WAON、nanacoなど
    通信系電子マネー通信・クレジット会社系。スマホ決済との親和性が高い。
    代表的なサービス:iD、QUICPayなど
    電子マネーの種類(発行企業・業種)

    また、「Apple Pay」や「Google Pay」などのスマートフォン決済プラットフォームでは、上記の複数の電子マネーやクレジットカード情報をスマホに登録し、端末をかざすだけで決済できます。

    支払いは端末にカードやスマホをタッチするだけで完了し、スピーディーで安全性も高いのが特徴です。小銭のやり取りが不要なため、会計効率が上がり、店舗やイベント運営者にとっても導入メリットが大きい決済手段です。

    電子マネー決済の市場規模・決済金額

    2024年にキャッシュレス決済額は141.0兆円となり、キャッシュレス決済比率は42.8%になっています。その中でも電子マネーの決済額はは、4.4%(6.2兆円)となっています。

    経済産業省 – 2024年のキャッシュレス決済比率を算出しました

    キャッシュレス決済は国をあげて推進されており、電子マネー決済以外にもモバイル決済やQRコード決済など、さまざまな決済方法が増加をしています。

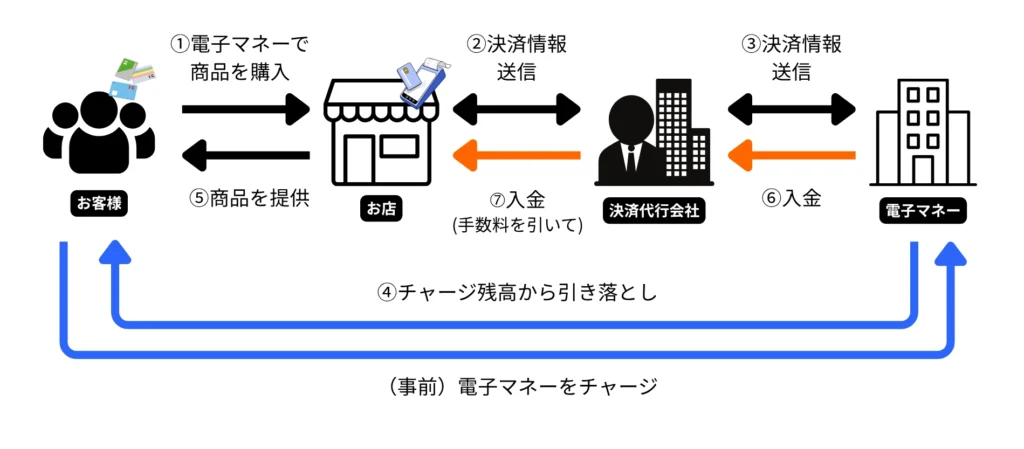
    電子マネー決済の仕組み|売上がお店に入金される流れ

    電子マネー決済の仕組みですが、次のような流れがシステム上で行われています。

    電子マネー決済の仕組み・お店に入金されるまでの流れの図解

    ① 【お客様】が電子マネーで商品を購入(電子マネー決済端末で会計)
    ② 【店舗】の決済端末から決済代行会社に「電子マネー決済」の処理を依頼
    ③ 【決済代行会社】が電子マネー会社に処理を依頼:決済代行会社が電子マネー会社に決済処理を依頼
    ④ 【お客様】の電子マネー残高から引き落とし
    ⑤ 【店舗】が商品を提供

    (数日~数週間後)※入金のタイミングはサービスによって異なる

    ⑥ 【電子マネー会社】が決済代行会社に入金
    ➆ 【決済代行会社】が店舗に入金(手数料を引いた金額)

    電子マネー決済の2つの導入方法

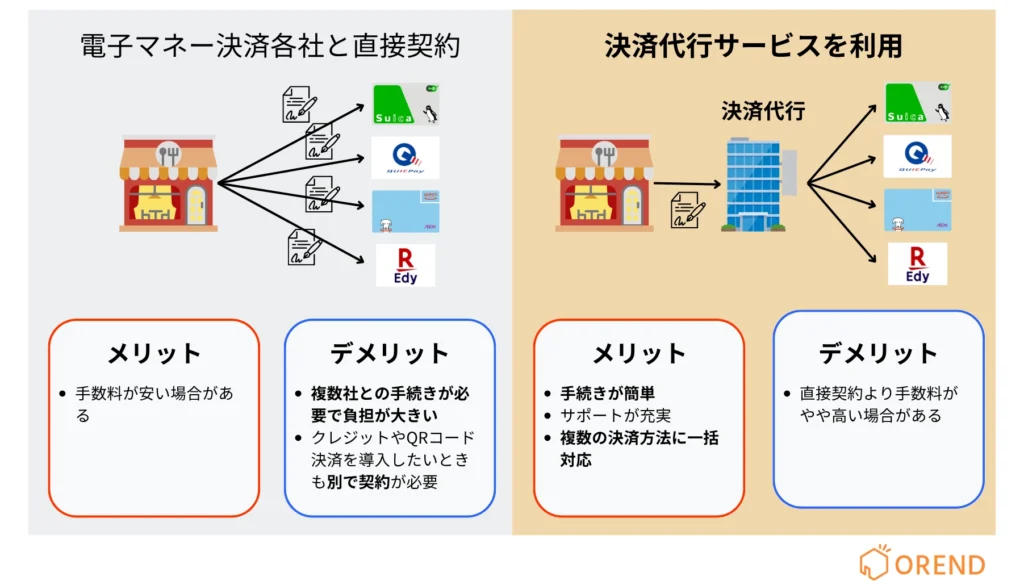
    個人事業主が電子マネー決済を導入する際は、決済代行会社を通じて導入するか、各電子マネー事業者と直接契約するかの2つの方法があります。

    1. 各電子マネー事業者との直接契約

    JR東日本(交通系IC)、楽天(楽天Edy)、イオン(WAON)、セブン&アイ(nanaco)など、各電子マネー事業者と個別に契約して導入する方法です。

    中間マージンが発生しないため手数料は2.5%〜3.5%程度と決済代行会社経由より安く設定されている場合が多いです。

    一方で、複数の電子マネーに対応したい場合は個別に契約手続きが必要で、売上管理や入金サイクルもバラバラになるため管理が煩雑になります。

    2. 決済代行会社経由での導入

    Square、stera packなどの決済代行サービスを利用して電子マネー決済を導入する方法です。

    1つの契約で交通系IC、iD、QUICPay、楽天Edy、WAON、nanacoなど複数の電子マネーに同時対応でき、契約から設定まですべて一元化できるため初心者でも安心して始められます。

    ただし、決済代行会社が間に入るため手数料は3.24%〜3.75%程度とやや高めに設定されております。初めて電子マネー決済を導入する方や、クレジットカード決済・QRコード決済も同時に導入したい場合におすすめです。

    初期設定の簡単さや管理の利便性を考慮すると、決済代行会社経由での導入がおすすめです。

    電子マネーの選び方|どの電子マネーを導入するか

    電子マネーは「有名だから」「他店が入れているから」ではなく、自店の来店客が実際に使う場面を想像できるかで選ぶことが重要です。ここでは店舗側が判断しやすいように、「どういうときにはどれか」という軸で整理します。

    利用者層にあっているか

    駅近やオフィス街、学生が多い立地など、通勤・通学や日常利用の来店が中心の店舗では、Suica/PASMOなどの交通系電子マネーが最も使われやすくなります。来店客にとっては「いつも使っている支払い方法が使えるかどうか」が重要で、対応していないと不便に感じられやすい決済手段です。

    オフィス街の飲食店、美容室、クリニック、ジムなど、会社員・ビジネス層の利用が多い店舗では、iDやQUICPayが選ばれやすくなります。「カードで払えますか?」と聞かれることが多い店舗ほど、クレジットカード感覚で使える電子マネーとの相性が良くなります。

    iPhone利用者が多い客層の店舗では、Apple Pay経由で使われるQUICPayの利用頻度が高く、財布を出さずにスマホだけで支払いたいニーズに対応できます。

    利用シーンにあっているか

    ランチ、テイクアウト、軽飲食など、1回あたりの金額が小さく会計スピードが重視される店舗では、タッチするだけで完了する交通系電子マネーが向いています。レジ前の滞留を減らし、回転率を落とさずに運用できます。

    オフィス街の飲食店や美容室、サービス業などで、「現金よりカード払いが多い」「QRコード決済はあまり使われない」という状況であれば、iD・QUICPayを入れておくと“カード代替”として自然に使われるため、来店客に説明せずとも受け入れられやすくなります。

    電子マネーを導入できるおすすめ決済端末9選|導入費用・手数料を比較

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,rating,electronicMoney,electronicMoneyFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,settlementFee,creditCards,qrCode,installationLeadTime,support”
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめの電子マネー決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “electronic-money”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済端末の選び方|3つの比較ポイント

    電子マネー決済を導入する際は、店舗の業態や利用目的に合った端末を選ぶことが重要です。電子マネー決済端末の導入に失敗しないためには、これから紹介するポイントを抑えましょう。

    1. 総コスト(手数料・初期/月額費用)で判断する

    初期費用だけでなく、月額費用と決済手数料を含めた総コストで比較しましょう。初期費用0円でも月額費用が高い場合や、決済手数料が割高な場合があります。年間の決済予想額から逆算して、最もコストパフォーマンスの良いサービスを選択することが重要です。

    2. 電子マネー以外に対応しているマルチ決済対応端末

    今後、QRコード決済やクレジットカード決済などを併用したい場合は、マルチ決済対応端末を選んでおくと便利です。1台で電子マネーを含む複数の決済を処理できるため、追加投資を抑えつつ利便性を高められます。

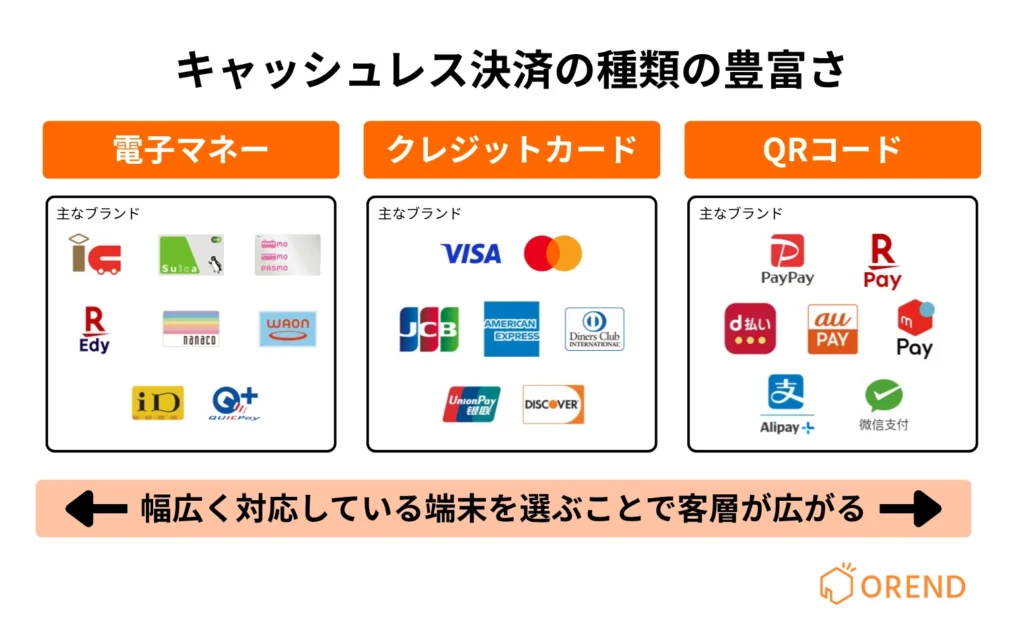
    キャッシュレス決済端末の選び方(対応している支払い手段・決済手段の種類の豊富さ)

    3. 運用のしやすさとサポート体制

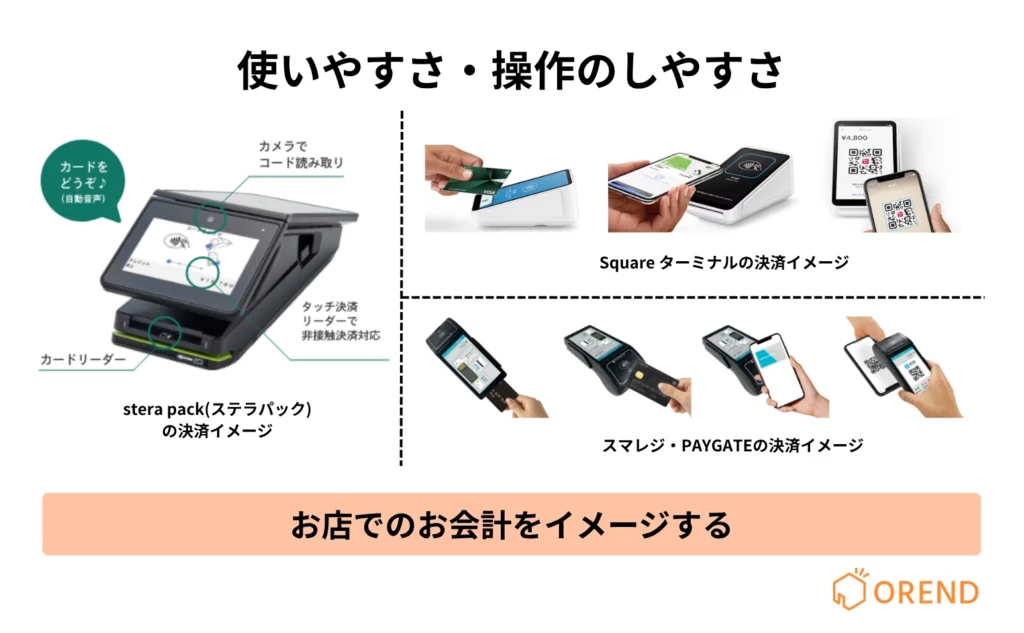
    キャッシュレス決済端末の選び方(使いやすさ・操作のしやすさ)の図解

    レジ周りでの操作性や、売上データの管理方法も大切です。タブレットやスマートフォンと連携して使えるタイプなら、設置スペースが限られた店舗でも導入しやすいでしょう。加えて、トラブル発生時のサポート体制や問い合わせ窓口が充実しているサービスを選ぶと安心です。

    電子マネー決済を導入するメリット・デメリット

    電子マネー決済を導入する3つのメリット

    1. レジ会計業務の効率化
    2. クレジットカードを持たない顧客も獲得
    3. 未回収リスクの軽減

    電子マネー決済を導入することで上記のような3つのメリットがあります。電子マネー決済は現金の会計とは違い、お釣りなどを出す必要がないため、レジ会計業務を効率化することが可能です。またクレジットカードを持っていない顧客でも簡単に利用をすることができます。また今は導入費用が無料なので、導入を検討している人は今がおすすめです。

    電子マネー決済導入の3つのデメリット

    1. システム上のエラーやトラブルの可能性
    2. 機器に弱い人には扱いづらい
    3. 売上アップの一方で決済手数料が発生する

    電子マネー決済を導入することで上記のように3つのデメリットが発生します。現金支払いの場合はシステム上のエラーがありませんが、電子マネー決済を導入することでエラーやトラブルの原因になってしまうこともあります。また機器が弱い人には扱いづらく、慣れるまでに時間がかかります。店舗に導入をすることで売上がアップしますが、その一方で決済手数料が発生します。

    電子マネー決済を導入する流れ・手順

    電子マネー決済を導入する流れを紹介します。

    1. 申し込み
    2. 加盟店審査
    3. 決済端末・カードリーダーの発送
    4. 端末の初期設定
    5. 利用スタート

    主に上記のような流れで導入をすることが可能です。導入をするためには、申し込みを行い、審査をしなければいけません。店舗書類や本人確認書類などが必要になるため、事前に準備をするようにしてください。

    次に電子マネー決済端末やカードリーダーが発送されてくるため、初期設定を行いテスト決済が問題なければ、利用スタートです。

  • Airペイとは?手数料・入金サイクル・使い方・デメリットを解説

    Airペイとは?手数料・入金サイクル・使い方・デメリットを解説

    Airペイは、初期費用や月額固定費を抑えながら、クレジットカード、電子マネー、QRコードなどをまとめて導入できるキャッシュレス決済サービスです。飲食店、美容室、小売店など、幅広い店舗で利用されています。

    ただし、決済方法によって手数料が異なり、入金サイクルも登録する金融機関によって変わります。また、Airペイは分割払いに対応していません。導入前には料金だけでなく、対応決済、必要端末、入金条件、支払い方法の制限まで確認することが重要です。

    この記事では、Airペイの料金・決済手数料から対応ブランド、入金サイクル、申し込み方法、メリット・デメリットまで詳しく解説します。

    Airペイとは

    Airペイは、株式会社リクルートが提供する店舗向けキャッシュレス決済サービスです。クレジットカード、電子マネー、交通系電子マネー、QRコード決済など、幅広い決済手段に対応しています。

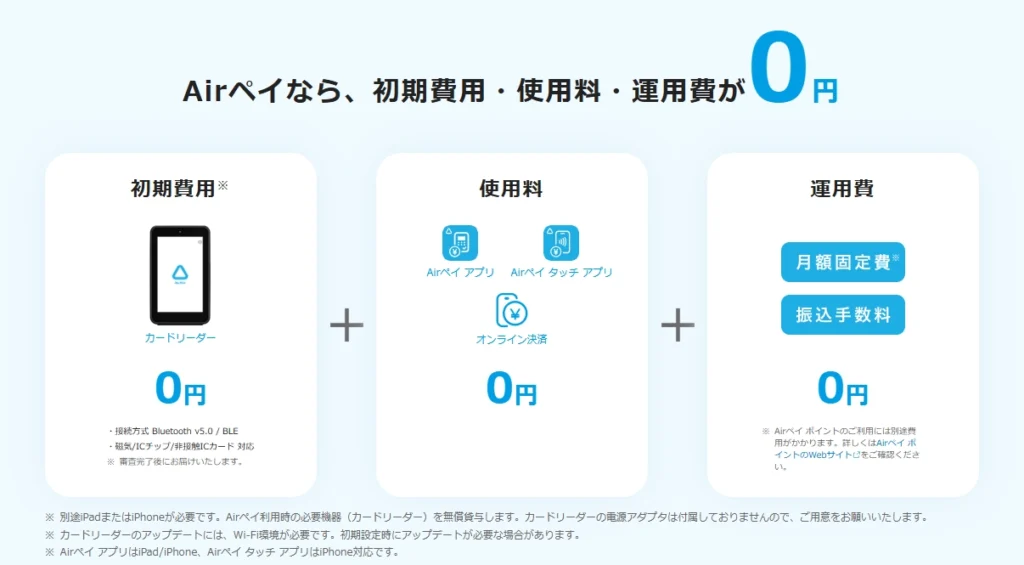
    大きな特徴は、初期費用・月額固定費・振込手数料が0円で、iPadまたはiPhoneとカードリーダーを中心にキャッシュレス決済を導入できることです。Airレジとも連携できるため、会計金額の二重入力を減らし、POSレジと決済をまとめて運用できます。

    項目内容
    運営会社株式会社リクルート
    初期費用0円
    月額固定費0円
    決済手数料0.99%〜3.24%
    振込手数料0円
    対応決済クレジットカード、電子マネー、交通系電子マネー、QRコードなど
    必要機器iPadまたはiPhone、カードリーダー
    入金サイクル月3回または月6回など
    POSレジ連携Airレジ

    Airペイの強みは、月額固定費をかけずに幅広いキャッシュレス決済を導入できることです。ただし、手数料や入金条件は決済方法によって異なるため、導入前に細かな条件まで確認してください。

    Airペイの料金・決済手数料

    Airペイは、初期費用・月額固定費・振込手数料が0円です。基本的なランニングコストは、キャッシュレス決済が発生した際の決済手数料です。

    費用料金
    初期費用0円
    月額固定費0円
    Airペイアプリ0円
    振込手数料0円
    カードリーダー条件を満たせば0円
    決済手数料0.99%〜3.24%

    通常のカード決済では、Visa、Mastercard、JCB、American Expressなどに所定の決済手数料がかかります。交通系電子マネーやQRコード決済もブランドごとに料率が設定されています。売上の中心となる決済方法を確認したうえで、コストを計算してください。

    Airペイには、対象カードブランドの手数料が2.48%になる決済手数料ディスカウントプログラムもあります。ただし、適用には条件や審査があり、すべての加盟店へ自動的に適用されるわけではありません。

    ブランド別の料率や、売上に対してどの程度の手数料が発生するのかは、Airペイの手数料を詳しく解説した記事で確認できます。

    カードリーダーも、新規申し込みなどの条件を満たせば1台目を0円で利用できるキャンペーンが実施される場合があります。端末代を含めた初期費用を確認する際は、申し込み前にAirペイの最新キャンペーン情報も確認してください。

    Airペイは、キャッシュレス決済額が少ない店舗でも月額固定費が発生しないことが強みです。一方、決済額が大きい店舗では、月額料金が発生しても決済手数料の低い他社サービスのほうが年間コストを抑えられる場合があります。

    Airペイで使える決済方法と必要な端末

    Airペイでは、クレジットカード、電子マネー、交通系電子マネー、QRコードなど、幅広いキャッシュレス決済を利用できます。国内の主要ブランドに加え、海外利用者が使うQRコード決済にも対応しています。

    店舗では、基本的にiPadまたはiPhoneとカードリーダーを使用します。Airペイ タッチを利用する場合は、対応するiPhoneだけでカードのタッチ決済を受け付けることも可能です。

    決済方法主な対応ブランド主な必要機器
    クレジットカードVisa、Mastercard、JCB、American ExpressなどiPadまたはiPhone+カードリーダー
    電子マネーiD、QUICPay、楽天EdyなどiPadまたはiPhone+カードリーダー
    交通系電子マネーSuica、PASMO、ICOCAなどiPadまたはiPhone+カードリーダー
    QRコードPayPay、d払い、au PAY、楽天ペイなどiPadまたはiPhone
    iPhoneのタッチ決済Visa、Mastercard、JCB、American Expressなど対応iPhone

    クレジットカード

    Airペイは、Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPayなど、主要なクレジットカードブランドに対応しています。

    カードリーダーでは、タッチ決済やICチップによる決済が可能です。対応するiPhoneならAirペイ タッチも利用できるため、カードリーダーを使わずに決済を受け付ける方法も選べます。

    注意が必要なのは支払い回数です。Airペイのカード決済は1回払いのみで、分割払い・ボーナス払い・リボ払いには対応していません。

    家具やジュエリー、高額な美容施術などを扱う店舗では、特に重要な条件です。高単価商品の販売が多い場合は、Airペイで分割払いが利用できない理由と代替手段も確認したうえで導入を判断してください。

    電子マネー

    Airペイは、iD、QUICPay、楽天Edyなどの電子マネーに対応しています。交通系電子マネーではSuica、PASMO、ICOCAをはじめ、主要ブランドを利用できます。

    電子マネーの利用が多い小売店や飲食店では、カードだけでなく電子マネーまで1つの決済サービスでまとめられることがメリットです。

    QRコード決済

    QRコード決済では、PayPay、d払い、au PAY、楽天ペイ、J-Coin Pay、COIN+、Smart Code、WeChat Pay、Alipay、UnionPayなどに対応しています。

    国内の主要サービスだけでなく、海外系のQRコード決済もカバーしています。訪日外国人の利用が多い飲食店や小売店、観光地の店舗でも活用できます。

    Airペイの入金サイクルと振込方法

    Airペイの売上金は、登録する金融機関によって月3回または月6回で入金されます。振込手数料は0円です。

    振込口座入金回数振込手数料
    みずほ銀行月6回0円
    三菱UFJ銀行月6回0円
    三井住友銀行月6回0円
    その他の金融機関月3回0円
    ゆうちょ銀行登録不可–

    みずほ銀行、三菱UFJ銀行、三井住友銀行を振込口座に設定すると月6回、その他の金融機関では月3回です。ゆうちょ銀行は振込口座として登録できません。

    月6回入金でも振込手数料はかかりません。飲食店や小売店など、日々の仕入れや経費の支払いが多い店舗では、入金回数も重要な比較項目です。

    実際の締め日や振込日は、Airペイの入金サイクルを銀行別にまとめた記事で詳しく解説しています。

    Airペイの申し込みから審査・利用開始までの流れ

    AirペイはWebから申し込みできます。必要書類の提出、加盟店審査、カードリーダーの受け取り、初期設定を経て利用を開始します。

    1. Webから申し込み、必要書類を提出する
    2. Airペイの加盟店審査を受ける
    3. カードリーダーを受け取り、初期設定する
    4. 利用開始の案内を確認して決済を開始する

    1.申し込み・必要書類の提出

    申し込みでは、店舗情報や事業者情報、売上金の振込口座などを登録します。その後、審査に必要な書類をアップロードします。

    主に確認される情報は以下のとおりです。

    • 店舗・事業者情報
    • 代表者・本人確認情報
    • 売上金の振込口座
    • 店舗や事業内容を確認できる資料
    • 業種ごとに指定される審査書類

    必要書類は、法人・個人事業主の違いや店舗の業種によって異なります。店舗の営業実態を確認できるWebサイトや資料がない場合は、追加書類を求められることもあります。

    2.加盟店審査

    申し込みと必要書類の提出後、Airペイの加盟店審査が行われます。

    審査では、店舗や事業内容、取り扱う商品・サービスなどが確認されます。必要な情報が不足していると追加提出が発生するため、申し込み時点で正確な情報を登録してください。

    決済ブランドによって、審査結果が出るタイミングが異なる場合もあります。開業日やリニューアル日に合わせて導入する場合は、余裕を持って申し込む必要があります。

    3.カードリーダーの受取・初期設定

    審査後は、登録した店舗へカードリーダーなどが配送されます。

    端末が届いたら、iPadまたはiPhoneにAirペイアプリをインストールし、AirIDでログインします。その後、カードリーダーとの接続や必要なアップデートを行います。

    Wi-Fi環境が必要になる作業もあるため、店舗の通信環境も事前に確認してください。

    4.決済サービスの利用開始

    利用開始の案内が届き、必要な設定が完了すればAirペイで決済を受け付けられます。

    ただし、すべての決済ブランドが同時に利用開始となるとは限りません。管理画面で各ブランドの審査状況と利用状況を確認したうえで、店舗に案内を掲示してください。

    Airペイの使い方と決済の流れ

    https://youtu.be/p6zd4pMou5Q?si=3JdODPQ6kZ9ftgRh&t=44

    Airペイの基本的なカード決済は、Airペイアプリとカードリーダーを使って行います。主な流れは以下のとおりです。

    1. Airペイアプリを開いて決済を選択する
    2. 決済方法を選び、会計金額を入力する
    3. カードをタッチまたは挿入する
    4. 必要に応じて暗証番号を入力してもらう
    5. 決済完了を確認して利用控えを発行する

    Airレジと連携している場合は、Airレジで入力した会計金額をAirペイへ連携できます。会計金額を再入力する必要がないため、入力ミスの削減にもつながります。

    決済後に取消が必要な場合は、取引履歴から対象の決済を確認して処理します。決済方法や取引からの経過期間によって条件が異なるため、返金・取消時は対象取引の状態を確認してください。

    Airペイのメリット・デメリット

    Airペイは固定費の低さと決済ブランドの多さが強みです。一方で、分割払いに対応していないことや、基本的にiPadまたはiPhoneが必要になることなど、導入前に確認すべき条件もあります。

    メリットデメリット
    初期費用・月額固定費0円iPadまたはiPhoneが必要
    振込手数料0円ゆうちょ銀行を振込口座にできない
    幅広い決済ブランドに対応分割払い・リボ払いに対応しない
    対象カードは手数料2.48%2.48%には適用条件・審査がある
    Airレジと連携可能決済方法によって条件が異なる

    Airペイのメリット

    Airペイ最大のメリットは、固定費0円で幅広いキャッシュレス決済をまとめて導入できることです。

    • 初期費用・月額固定費・振込手数料が0円
    • クレジットカードからQRコードまで幅広く対応
    • 指定銀行なら月6回入金
    • Airレジと連携できる
    • 条件を満たせば主要カードの手数料が2.48%

    特に月額固定費がない点は、小規模店舗や開業直後の店舗にとって大きなメリットです。キャッシュレス決済額が少ない月でも固定費が発生せず、基本的には決済した売上に応じて手数料を負担します。

    Airレジを利用している店舗なら、POSレジとキャッシュレス決済をAirシリーズにまとめられます。会計業務まで含めて店舗運営を効率化できる点も強みです。

    Airペイのデメリット

    一方で、Airペイには導入前に確認しておくべき制約があります。

    • iPadまたはiPhoneを基本端末として使用する
    • 分割払い・ボーナス払い・リボ払いは利用できない
    • ゆうちょ銀行を振込口座に指定できない
    • 手数料2.48%には適用条件がある
    • 決済方法によって入金条件などが異なる

    特に、カード決済が一括払いのみである点は、高単価商材を扱う店舗では大きな制約です。また、Apple端末を持っていない場合は、端末の準備費用も考慮しなければなりません。

    導入後のミスマッチを防ぐためにも、申し込み前にAirペイのデメリットと注意点を確認し、自店舗の運用に問題がないか判断してください。

    Airペイと主要キャッシュレス決済サービスを比較

    Airペイを導入するか判断する際は、Square、stera pack、STORES 決済も比較してください。

    重要なのは、決済手数料だけで決めないことです。月額固定費、決済端末代、振込手数料、入金サイクルまで含めた総コストで比較する必要があります。

    サービス月額固定費主な対面決済手数料入金主な特徴
    Airペイ0円2.48%〜3.24%など月3回または6回幅広い決済手段、Airレジ連携
    Square0円2.5%〜最短翌営業日入金が早く、端末の選択肢が多い
    stera packプランにより発生1.98%〜複数サイクルから選択オールインワン端末
    STORES 決済0円または有料プラン1.98%〜最短翌々日など無料・有料プランから選択

    Squareとの比較

    Squareも月額固定費をかけずに導入できるキャッシュレス決済サービスです。Airペイとの主な違いは、入金スピードと決済端末の構成にあります。

    比較項目AirペイSquare
    月額固定費0円0円
    主要カード手数料条件適用で2.48%条件適用で2.5%
    振込手数料0円0円
    入金月3回または6回最短翌営業日
    端末iPad・iPhone+カードリーダーなどスマホ決済、専用決済端末など

    入金スピードを重視するならSquare、幅広い決済手段やAirレジとの連携を重視するならAirペイが有力です。

    Squareは端末の種類も多いため、レジ周りを専用端末でまとめる場合にも選択肢となります。

    stera packとの比較

    stera packは、決済機能だけでなく、ディスプレイやレシートプリンターなどを搭載したオールインワン端末を利用するサービスです。

    比較項目Airペイstera pack
    初期費用0円0円
    月額固定費0円プランにより発生
    最低水準のカード手数料2.48%1.98%
    決済端末iPad・iPhone+カードリーダーオールインワン端末
    振込手数料0円振込先などで異なる

    Airペイは固定費0円が強みです。一方、キャッシュレス売上が大きい店舗では、stera packの低い決済手数料によって年間コストを抑えられる場合があります。

    小規模店舗ではAirペイ、カード決済額が大きい固定店舗ではstera packも有力候補です。月額料金だけで判断せず、年間のキャッシュレス売上をもとに総コストを計算してください。

    STORES 決済との比較

    STORES 決済には、月額0円のプランと、決済手数料を抑えられる有料プランがあります。

    比較項目AirペイSTORES 決済
    月額固定費0円0円または有料
    決済手数料0.99%〜3.24%1.98%〜3.24%
    振込方法自動入金手動入金・自動入金
    入金月3回または6回最短翌々日など
    POS関連Airレジと連携STORES POSレジなどと連携

    STORES 決済の有料プランはカード決済手数料を抑えられるため、キャッシュレス売上が大きい店舗では比較する価値があります。一方で月額固定費が発生するため、売上が少ない店舗ではAirペイのほうが総コストを抑えられる場合があります。

    Airペイの最大の強みは、初期費用・月額固定費・振込手数料0円で、幅広いキャッシュレス決済を導入できることです。飲食店、美容室、小売店などで固定費を抑えてキャッシュレス決済を導入するなら、第一候補に入ります。

    ただし、高額商品の分割払いが必要な店舗や、キャッシュレス売上が大きく決済手数料を最優先する店舗では、Square、stera pack、STORES 決済まで比較してください。実際の月間決済額をもとに年間の総コストを計算して選ぶことが重要です。

  • STORES決済(コイニー)×エアペイ徹底比較!手数料・評判・無料導入のメリット・初期費用・シェア

    STORES決済(コイニー)×エアペイ徹底比較!手数料・評判・無料導入のメリット・初期費用・シェア

    CM放映中のSTORES決済(旧コイニー)×Air PAY(エアペイ)を徹底比較

    国をあげてのキャッシュレス化の推進に加えて、TVCMが放映中で注目度が増しているSTORES決済・Air PAY(エアペイ) 。

    今回は両者の手数料や評判・導入のメリット・注目度を月間検索回数などから徹底比較をします。

    現在はキャンペーンにより、端末代金・月額費用が期間限定で無料になっています。モバイル決済端末の導入を検討している方はぜひ、この機会に無料申込みましょう。

    決済対応・連携サービスの多いSTORES決済(旧コイニー)の特徴・概要・シェア

    STORES決済(旧コイニー)の特徴・基本情報

    STORES決済
    • 提供会社名:STORES株式会社
    • 本社所在地:東京都渋谷区東3丁目16番3号エフ・ニッセイ恵比寿ビル4階
    • サービス提供開始時期:2018年 12月
    • 導入実績(店舗数):不明

    まずはSTORES決済の特徴と概要について紹介をします。STORES決済(旧コイニー)はSTORESシリーズ提供するSTORES株式会社が運営しており、本社は東京都にあります。

    サービスは2018年12月から開始しており、導入実績は公表されていませんでしたが、評価が高いのが特徴です。

    • 端末代金19,800円が今なら限定0円・初期・月額費用も無料
    • クレジット・電子マネー・QR決済など豊富な支払いに対応
    • 持ち運び可能でレジ横以外の座席・屋外決済・移動販売も可能
    • 個人事業主におすすめ最短翌々日(2日後)入金・分割支払い
    • 個人おすすめネットショップ不要で決済ページを無料作成でInstagram販売

    STORES決済はTVCMも放映し知名度が高いです。初期費用・月額料金ともに無料なため、個人から複数店舗までさまざまなケースでおすすめできます。QRコードや電子マネーにも対応したマルチ決済端末です。

    今なら限定キャンペーンでスタンダードプランに申し込むと端末代金が0円(通常19,800円)で、コストをかけずにお店のキャッシュレスを開始できます。

    決済端末は持ち運びもできるためレジ横以外の座席や屋外決済も可能。飲食店のテーブル決済はもちろん、オフィス近辺やイベント会場、駅回りなどのテイクアウトに対応した小規模店舗やキッチンカーにもおすすめです。

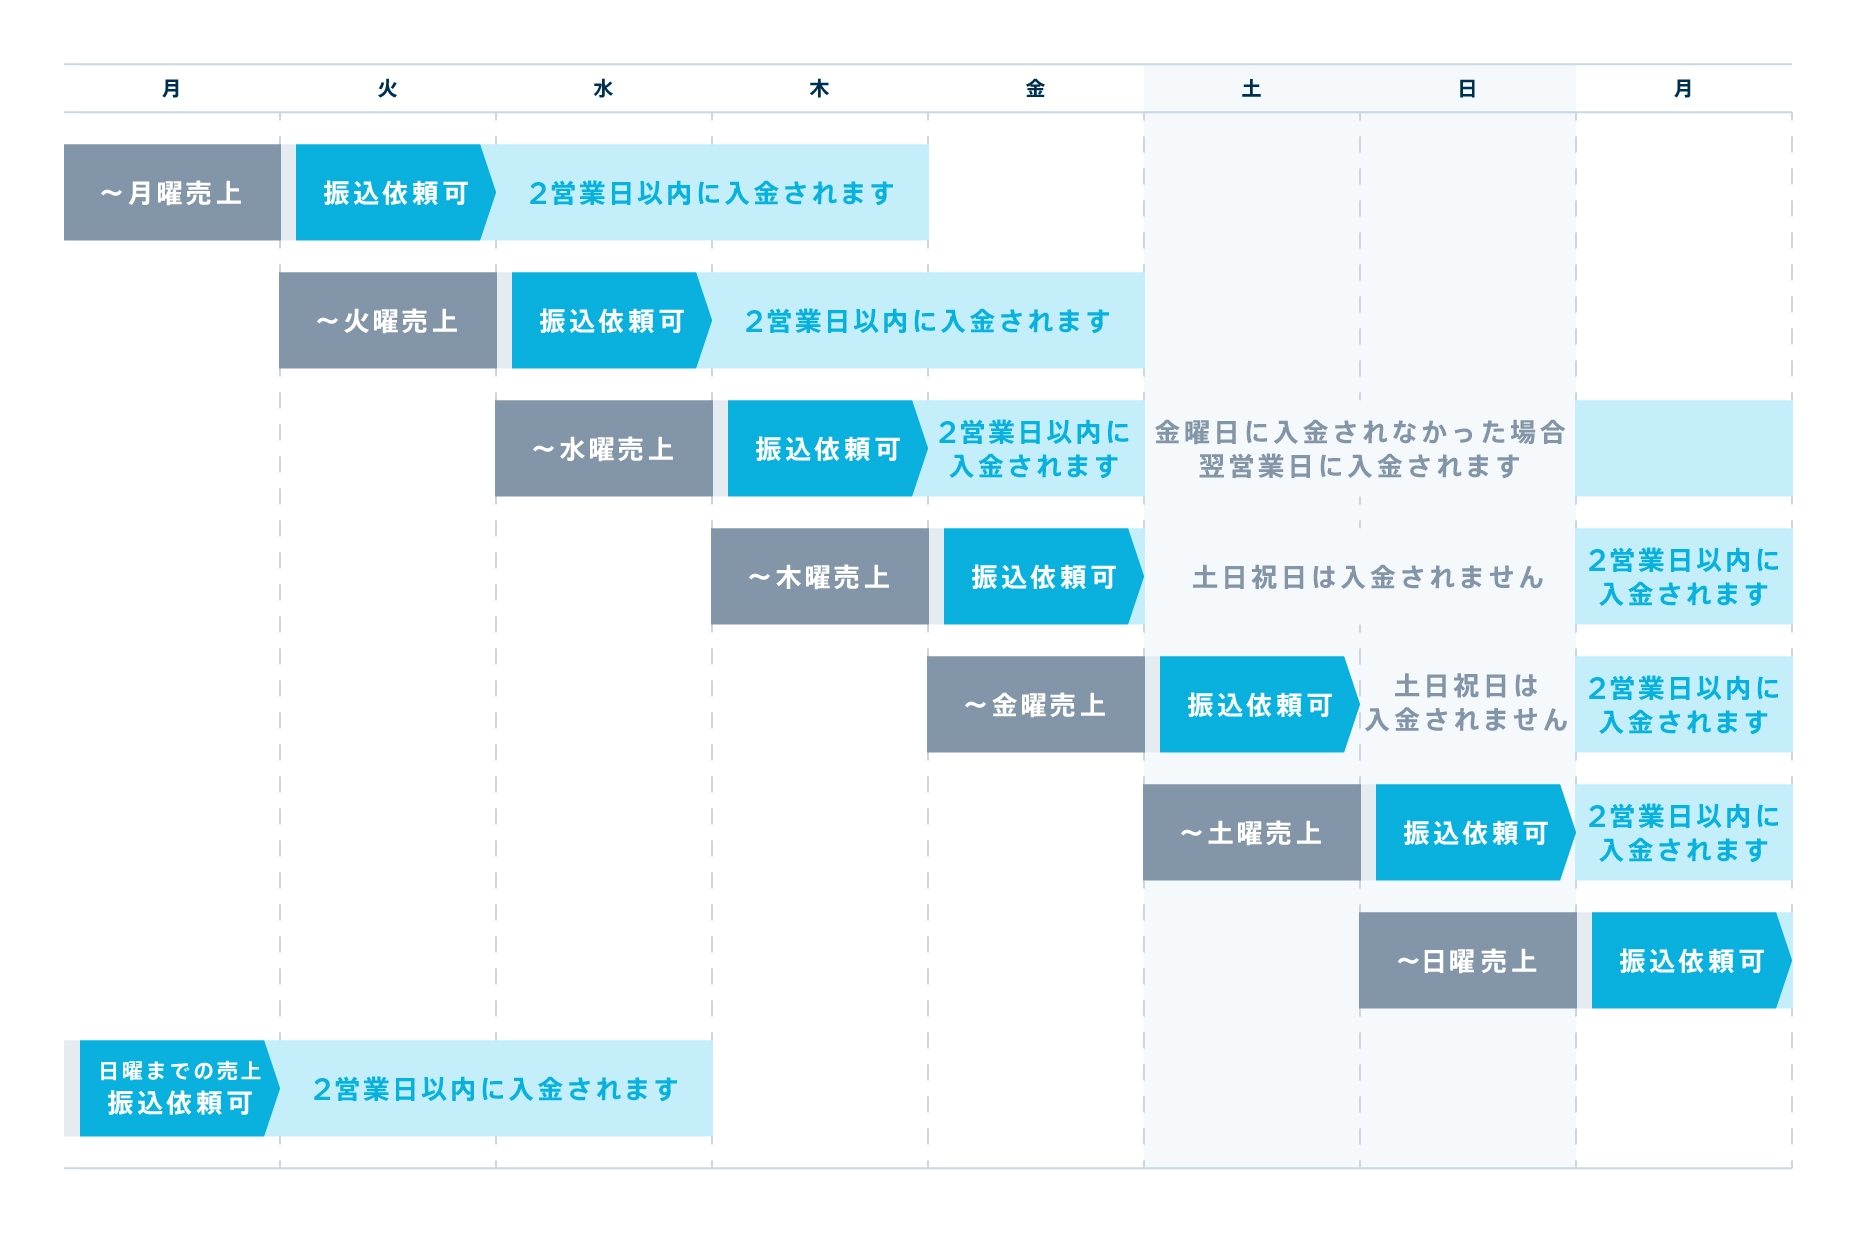
    個人事業主・小規模店舗の場合はキャッシュフローの安定も重要ですが、STORES決済は手動入金に対応。振込依頼から1~2営業日で入金してもらえます。

    中小~大手企業ではセキュリティ面も重視されますが世界基準の認証方式に対応し、カード情報を端末に保存されず不正対策もされています。機能も豊富でPOSレジ・会計ソフトの連携に加えて、管理画面の権限設定・入金予定額や履歴も一覧で確認ができます。

    無料で使えるSTORES請求書決済を活用すれば、支払いページを簡単に作成できます。メールやSNSのDMなどで支払いページのURLを送る「リンク決済」で、費用や手間をかけずに簡単にオンライン販売ができます。もちろん、この機能は個人も使えます。

    導入前後のサポート相談も強化をしており、IT製品に苦手意識がある方も丁寧に支援、道入の無料相談も受付けているためぜひ相談予約をしてみましょう。

    サービス名

    STORES決済

    端末 STORES 決済の端末画像
    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料

    カード:2.48%~
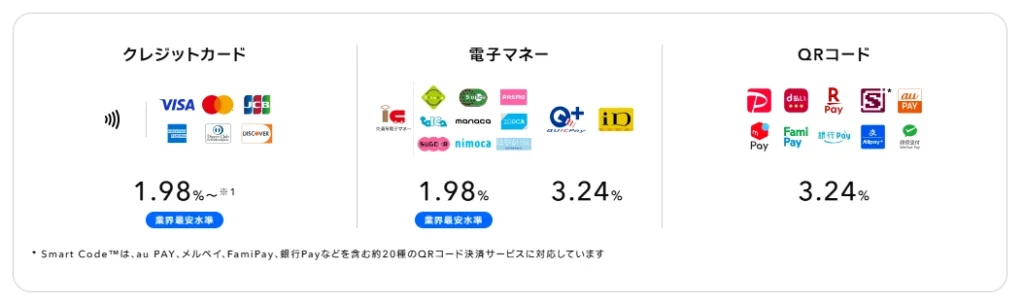
    電子マネー:1.98%~
    QRコード:3.24%

    端末の種類

    モバイル型

    こちらの記事ではCMでも話題のSTORES決済×Squareの機能やプランを徹底比較しています。

    複数店舗の売上一元管理におすすめSTORES決済(旧コイニー)のメリット

    • 専用カードリーダー1つで簡単導入
    • ビジネスコネクトで複数店舗も管理
    • POS・会計ソフトなど豊富なサービス連携

    STORES決済(旧コイニー)のメリットはスタッフアカウントを複数作成することで、接客時の支払い受付が可能な点です。

    決済方法の種類が多く中国のモバイル決済にも対応をしています。中国で主要なQRコード決済WeChatPayにも対応し、爆買いすることも多い中国人観光客からの大きな売上が期待できます。

    CM放送&0円キャンペーン・Air PAY(エアペイ)の特徴・概要・シェア

    [orend-service]{"condition":{"idList":"01hxryx9ntxhefdseftfmnhxmh"},"display":{"type":"price-explanation"}}[/orend-service]

    サービス連携が強み・Air PAY(エアペイ)のメリット

    • 初期費用・月額料金・カードリーダーがすべて無料
    • 振込手数料が無料
    • 万全のサポート体制で安心導入
    • Airレジ(エアレジ)と連携で効率的な会計処理
    • レストランボード連携で予約管理も効率的に

    Air PAY(エアペイ) 最大のメリットは無料で導入・運用できることでしょう。初期費用や月額料金はもちろん、振込手数料もカードリーダーもすべて無料で利用できます。Airペイの入金サイクルは月6回もしくは3回と多く、振込手数料がかからないメリットは大きいです。

    さまざまなシステムと連携ができるのもAirペイの魅力です。クラウド型のPOSレジ・Airレジと連携することで、会計処理の効率化が期待できます。

    Airペイを提供するリクルート社では予約管理システムやPOSレジなどの提供も行っているため、その他サービスと連携させ、一元管理が可能です。さまざまなシステムと連携を行うことで、業務効率化やデータを活用したマーケティングの展開など、さまざまな恩恵を得られるでしょう。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の注目度を検索数で比較

    TVCMも放映中の2社ですが、どれくらいの注目度があるのでしょうか。

    次はSTORES決済・Air PAY(エアペイ) それぞれの注目度を月間の検索回数や上昇率について比較してきます。

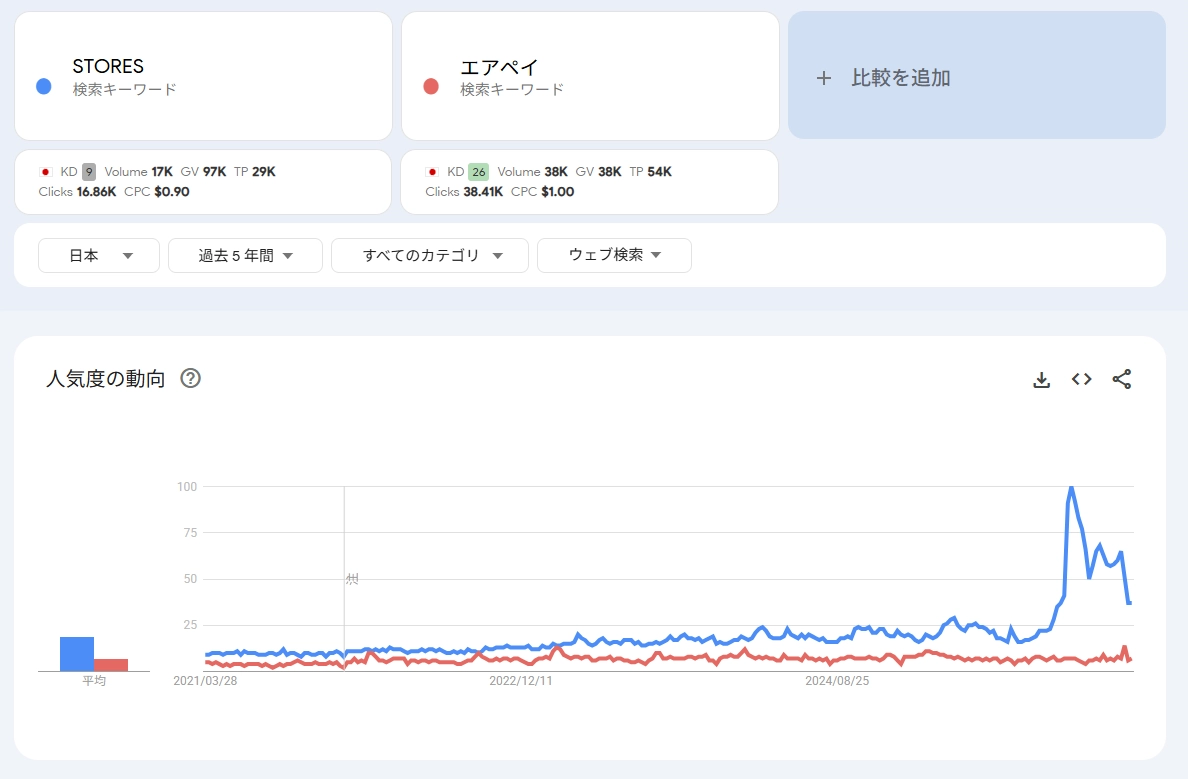
    STORES決済(旧コイニー)×Air PAY(エアペイ)の検索上昇推移・トレンド比較

    STORES・Airペイの検索数の推移ですが、上記のようにSTORES決済の方が全体的に多いことがわかります。

    認知度ではSTORES決済に分があるといえるでしょう。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の評判&口コミを比較

    次に STORES決済(コイニー)・Air PAY(エアペイ)の評判や口コミを比較します。

    モバイル決済を導入する前に、評判や口コミを確認してみるとユーザーがどう思っているのか知ることができるため、ぜひ参考にしてみてください。

    STORES決済(旧コイニー)の評判・口コミ

    • 良い評判・口コミ

    STORES決済は店舗が管理しやすいように専用のページが存在しており、導入をすることで売上を確認しやすくなります。クレジットカード決済や電子マネー決済などに対応をしており、リスクを最小限に抑えることができるのが良い評判としてあります。

    • 悪い評判・口コミ

    一方で事業内容が明確になっていなければ審査に落ちることもあり、導入ができないこともあります。またシステムエラーで決済ができなくなることもあり、不具合が発生しているとの声も。

    もちろんアップデートは日々行われているはずのため、現状は改善されているかもしれません。

    Air PAY(エアペイ)の評判・口コミ

    • 良い評判・口コミ

    Air PAY(エアペイ) は対応している決済方法が多いです。そのため、導入をすることでユーザーの支払い方法に対応をすることができます。更にサポートが手厚いため、満足しているユーザーが多いも多いようです。

    https://www.instagram.com/p/BosxgZSBf25/

    フォロワーアップについての電話が多いとのことですが、それだけサポート体制を強化し手厚くしていることがわかります。

    • 悪い評判・口コミ

    一方で不具合が発生をしてしまうことで、会計業務ができなくなったり、機会損失を起こしてしまう可能性もあります。Air PAY(エアペイ)では常にサービス改善を行っているため、こちらも同様に期待をすることができます。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の導入費用・手数料・カードリーダー比較表

    サービス名

    STORES決済

    Airペイ(エアペイ)

    端末 STORES 決済の端末画像
    端末費用

    0円 ※スタンダード年契約の場合(通常27,720円)

    0円 ※キャンペーン(通常20,167円)

    初期費用

    無料アカウント登録
    フリー0円
    スタンダード0円

    0円

    月額費用

    0円
    ※フリー(スタンダード:3,300円)

    0円 ※無料

    決済手数料

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    端末の種類

    モバイル型

    モバイル型

    PIN入力・電子マネーにも対応のSTORES決済

    STORES決済はPIN入力や電子マネーに対応をしています。導入費用は無料なので事業内容を明確にし審査に申請をすることで、スムーズに利用できるでしょう。

    決済手数料はAirペイよりも高いですが、継続課金やWebからの支払いにも対応していて、さまざまなビジネスで役立ちます。

    導入費用0円でPOSレジセット・電子マネーも対応のAir PAY(エアペイ)

    Air PAY(エアペイ) はクレジットや電子マネーに対応をしており、導入費用・月額費用が無料です。

    OSレジやホットペッパーなどの店舗予約も連携が可能で、会計業務を改善や集客面での売上拡大に期待できます。

    今ならiPadの無料貸与も実施しているため、店舗事業者にとってはうれしいポイントといえます。

    STORES決済(旧コイニー)×Air PAY(エアペイ)の対応決済方法・入金サイクル比較

    ここではSTORES決済とAirペイの対応決済方法・入金サイクルを比較します。

    サービス名

    STORES決済

    Airペイ(エアペイ)

    端末 STORES 決済の端末画像
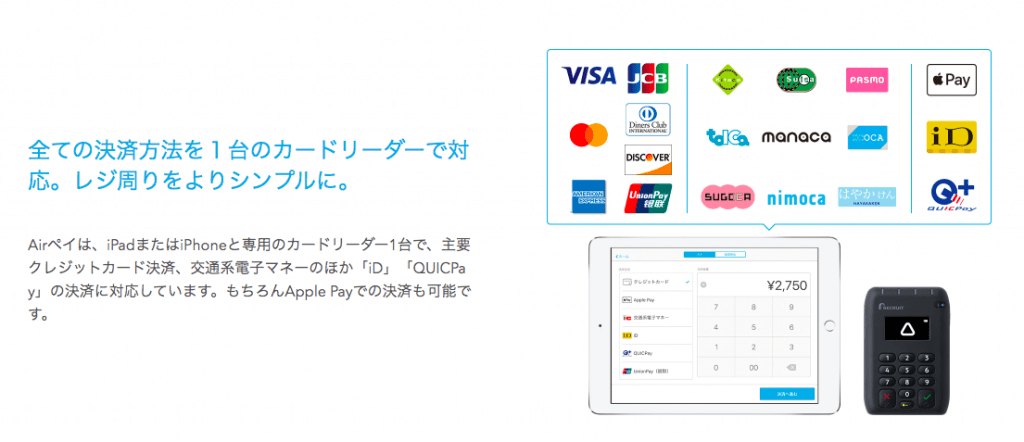
    クレジットカード

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover

    Visa/Mastercard
    JCB/AmericanExpress
    DinersClub/Discover
    UnionPay(銀聯)

    電子マネー

    交通系ICカード
    iD/QUICPay
    ApplePay/GooglePayなど

    交通系ICカード
    Apple Pay
    iD/QUICPay
    タッチ決済

    QRコード

    PayPay/楽天ペイ
    d払い/au PAY/メルペイ

    PayPay/楽天ペイ
    d払い/au PAY

    入金サイクル

    最短翌々日

    最大月6回

    入金手数料

    0円

    0円

    STORES決済(旧コイニー)の対応クレジットカード・電子決済・入金サイクル

    STORES決済は対応しているクレジットカードや電子マネーの種類が多く、決済手数料は3.25%~3.75%です。

    自動入金の場合は月1回の振込ですが、手動入金なら好きなタイミングで振込を依頼できます。入金は振込依頼から1~2営業日と早く、資金繰りの改善に役立ちます。

    Air PAY(エアペイ)の対応クレジットカード・電子決済・入金サイクル

    Airペイは支払い方法が充実しているのが特徴で、特にQRコード決済、WeChat Payや銀聯をはじめとする海外で主要な支払い方法に対応できるのが強みです。

    入金サイクルは月3回または6回と多く、振込手数料は無料。資金繰りを改善したい個人事業主にもおすすめです。

    STORES決済(旧コイニー)×Air PAY(エアペイ)徹底比較のまとめ

    今回はCoiney(コイニー)・Air PAY(エアペイ)の比較について紹介をしてきました。

    導入をする前に知っておきたい評判や手数料・導入費用などの情報を確認できたのではないでしょうか。現在は無料導入ができるため、ぜひこの機会にキャッシュレスをはじめましょう。

  • SquareとSTORES決済を徹底比較!手数料・評判・無料導入のメリット・モバイル決済端末の料金・シェア

    SquareとSTORES決済を徹底比較!手数料・評判・無料導入のメリット・モバイル決済端末の料金・シェア

    Square(スクエア)とSTORES決済は、どちらも店舗でキャッシュレス決済を導入できる決済サービスです。クレジットカード、電子マネー、QRコード決済に対応しており、飲食店、小売店、美容室、サロン、イベント販売、移動販売など、幅広い店舗で利用できます。

    ただし、比較すると料金体系、決済手数料、入金サイクル、端末の種類、外部サービス連携に違いがあります。どちらが良いかは、月額費用や決済手数料だけでなく、店舗の売上規模、必要な決済手段、入金スピード、POSレジや予約システムとの連携まで見て判断することが重要です。

    サービス名

    Square 決済

    STORES決済

    端末 Squareの決済端末画像 STORES 決済の端末画像
    端末費用

    0円~
    無料アカウント

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    0円
    無料アカウント

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    固定費全て0円

    0円
    ※フリー(スタンダード:3,300円)

    カード手数料

    2.5%~

    1.98%〜スタンダード、フリー2.48%〜

    電子マネー手数料

    3.25%

    3.24%

    QRコード手数料

    3.25%

    3.24%

    入金サイクル

    即時入金

    最短翌々日

    入金手数料

    0円

    0円

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    Squareは、初期費用や月額固定費を抑えて導入できる点が強みです。スマホでタッチ決済を使えば、追加の専用端末なしでカード決済を受け付けられます。Square リーダー、Square ターミナル、Square レジスターなど端末の種類も多く、店舗の会計方法に合わせて選べます。

    STORES決済は、スタンダードプランを利用するとVisa、Mastercardの決済手数料が1.98%〜になります。フリープランでも月額費用0円で始められますが、端末費用と決済手数料の差を考えると、月間のキャッシュレス決済額が増える店舗ではスタンダードプランも比較対象になります。

    ただし、スタンダードプランの月額3,300円は年間契約の場合です。月額契約の場合は月額3,960円となり、端末1台の無償貸出はスタンダードプラン年間契約が対象です。フリープラン、スタンダードプラン月額契約、2台目以降は端末購入が必要になります。

    料金・端末費用・月額費用を比較

    最初に確認すべきなのは、初期費用、月額費用、端末費用です。キャッシュレス決済は「初期費用0円」と見えても、端末費用や有料プランの有無によって導入コストが変わります。

    サービス名

    Square 決済

    STORES決済

    端末 Squareの決済端末画像 STORES 決済の端末画像
    端末費用

    0円~
    無料アカウント

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    0円
    無料アカウント

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    固定費全て0円

    0円
    ※フリー(スタンダード:3,300円)

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    Squareは、月額固定費がかからないため、小規模店舗や個人事業主でも導入を検討しやすい料金体系です。専用端末を購入する場合でも、Square リーダーは4,980円、Square ターミナルは39,980円、Square スタンドは29,980円、Square レジスターは99,980円など、会計スタイルに合わせて選択できます。

    STORES決済は、フリープランなら月額費用0円で利用できます。ただし、端末は通常27,720円で購入する必要があります。一方、スタンダードプランは年間契約の場合に月額3,300円で、決済端末が1台無償貸出され、対象ブランドの決済手数料も下がります。

    固定費を抑えて始めたい場合はSquare、決済額が増えたときの手数料まで見たい場合はSTORES決済を中心に比較すると判断しやすくなります。

    [orend-payment-terminal-explorer]
    {
    "initialDisplayMode": "upper-frame-image",
    "items": [
    {
    "serviceId": "01hre27mpzje1whgc65ssm1q9w",
    "serviceName": "Square決済",
    "imagePath": "https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp",
    "imageAlt": "Squareのお得な料金情報",
    "label": "初期費用0円~・固定費0円、即日導入・即日入金に対応"
    },
    {
    "serviceId": "01hxryx9ntxhefdseftfmnhxmh",
    "imagePath": "https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp",
    "imageAlt": "端末無料のキャンペーン",
    "label": "カードリーダー代が0円に!"
    },
    {
    "serviceId": "01hkp68a19g31zk4v9ytcs7k52",
    "imagePath": "https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp",
    "imageAlt": "stera packのお得な料金情報",
    "label": "初期費用・端末代0円、月額料金も初年度無料"
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    決済手数料を比較

    決済手数料は、長く使うほど総コストに影響します。端末費用や月額費用が安くても、決済金額が大きくなると手数料差が負担になります。

    決済方法SquareSTORES決済
    Visa、Mastercard2.5%〜※フリー2.48%〜
    スタンダード1.98%〜
    JCB、American Express、Diners Club、Discover2.5%〜※スタンダード2.38%〜
    交通系IC3.25%1.98%
    QUICPay、iD3.25%3.24%
    QRコード決済3.25%3.24%
    オンライン決済Square オンラインビジネス、Square リンク決済などは3.6%STORES ネットショップはフリープラン5.5%〜、スタンダードプラン3.6%〜
    請求書決済Square 請求書は3.25%STORES 請求書決済は3.24%
    ※年間キャッシュレス決済額3,000万円未満で主要カードブランドの対面決済。条件外は3.25%〜またはカスタム手数料

    Squareは、年間キャッシュレス決済額3,000万円未満で主要カードブランドによる対面決済の場合、手数料が2.5%〜です。それ以外の場合は3.25%〜、またはカスタム手数料が適用されます。オンライン決済、リンク決済、サブスクリプションは3.6%、請求書決済は3.25%、カード情報の手入力など非対面決済は3.75%です。

    STORES決済は、スタンダードプランでVisa、Mastercardの手数料が1.98%〜になります。交通系ICも1.98%のため、カード決済や交通系ICの利用が多い店舗では、手数料差が出ます。

    ただし、年間キャッシュレス決済額が3,000万円以上の事業者は、対面クレジットカード決済手数料がフリープランで3.24%、スタンダードプランで2.98%になります。売上規模によって手数料が変わるため、月間決済額が大きい店舗は公式条件を確認しておきましょう。

    また、オンライン決済ではSTORES ネットショップの決済手数料がフリープランで5.5%〜、スタンダードプランで3.6%〜です。STORES 請求書決済の決済手数料は3.24%です。対面決済の低料率が強みですが、オンライン決済や請求書決済ではSquareとの差は小さくなります。

    手数料だけを見ると、対面決済では対象条件を満たす場合にはSTORES決済が有利です。

    一方で、オンライン決済は両社とも3%台で大きな差はなく、請求書決済もSquareが3.25%、STORESが3.24%と近い水準です。固定費0円で始めたい場合はSquare、対面決済の手数料を重視する場合はSTORES決済も候補になります。

    対応決済ブランドを比較

    対応決済ブランドは、顧客の支払い方法に直結します。クレジットカードだけでなく、電子マネーやQRコード決済まで必要かを確認しましょう。

    比較項目SquareSTORES決済
    クレジットカードVisa、Mastercard、American Express、JCB、Diners Club、Discover、UnionPayなどVisa、Mastercard、JCB、American Express、Diners Club、Discover
    電子マネー交通系IC、QUICPay、iDなど交通系IC、QUICPay、iD
    QRコード決済PayPay、d払い、楽天ペイ、au PAY、メルペイ、WeChat Pay、Alipay+PayPay、d払い、楽天ペイ、Smart Code系、Alipay+、WeChat Payなど
    インバウンド対応WeChat Pay、Alipay+、UnionPayなどに対応WeChat Pay、Alipay+などに対応
    確認すべき点端末や決済方法ごとの対応範囲を確認するSmart Code系のQRコード決済を使いたいか

    Squareは、カード決済、電子マネー、QRコード決済に対応しています。クレジットカードではVisa、Mastercard、American Express、JCB、Diners Club、Discover、UnionPayなどに対応し、QRコード決済ではPayPay、d払い、楽天ペイ、au PAY、メルペイ、WeChat Pay、Alipay+に対応しています。

    STORES決済も、クレジットカード、電子マネー、QRコード決済に対応しています。QRコード決済ではPayPay、d払い、楽天ペイ、Smart Code系、Alipay+、WeChat Payなどに対応しています。

    対応決済ブランドについては大きな差はありません。

    入金サイクル・振込手数料を比較

    小規模店舗や個人事業主では、入金サイクルが資金繰りに影響します。売上がいつ入るか、振込手数料がかかるかは必ず確認しておきたい項目です。

    比較項目SquareSTORES決済
    入金方法通常入金、即時入金手動入金、自動入金
    通常入金三井住友銀行とみずほ銀行は翌営業日、その他金融機関は週1回手動入金は振込依頼後1〜2営業日、自動入金は翌月20日
    最短入金即時入金サービスに対応手動入金で振込依頼後1〜2営業日
    振込手数料通常の振込手数料はSquareが負担自動入金は無料。手動入金は10万円以上無料、10万円未満は200円
    即時入金の追加費用即時入金は入金額の1.5%STORES決済の通常入金とは別に、関連サービスのスピードキャッシュは別途条件を確認

    Squareは、三井住友銀行とみずほ銀行の場合、0時から23時59分までに発生した売上が翌営業日に振り込まれます。その他金融機関は毎週水曜締め、同じ週の金曜に入金されます。通常の振込手数料はSquareが負担します。急ぎで資金が必要な場合は、入金額の1.5%の手数料で即時入金サービスを利用できます。

    STORES決済は、手動入金と自動入金を選べます。手動入金では振込依頼の操作完了後、1〜2営業日で登録口座へ入金されます。自動入金は月末締め、翌月20日に登録口座へ入金され、20日が土日祝日の場合は翌営業日の入金です。

    振込手数料は、自動入金であれば売上額にかかわらず無料です。手動入金では売上合計10万円以上で無料、10万円未満の場合は200円がかかります。

    入金スピードを重視するならSquareがおすすめです。

    導入スピード・審査を比較

    開業直前、イベント出店、短期販売では、導入スピードも重要です。申し込みから利用開始までにどれくらいかかるかを確認しましょう。

    比較項目SquareSTORES決済
    申し込み方法Webからアカウント作成Webから申し込み
    導入目安Visa、Mastercard、American Express、UnionPayは通常1〜3営業日。最短当日から利用できる場合ありクレジットカード決済は申し込みから最短4営業日で利用開始
    審査決済ブランドや決済方法ごとに審査が必要クレジットカードは1次審査、2次審査。電子マネー、QRコードはそれぞれの審査通過後に利用可能
    端末準備スマホでタッチ決済、Square リーダー、Square ターミナルなどSTORES決済端末2の購入、またはスタンダードプラン年間契約で1台無償貸出
    急ぎ導入スマホ決済なら専用端末なしで始められる場合がある審査と端末配送を確認

    Squareは、Visa、Mastercard、American Express、UnionPayの審査が通常1〜3営業日で、最短でアカウント作成当日から利用できる場合があります。JCB、Diners Club、Discoverは通常5〜15日、QRコード決済は通常30日以内とされていますが、実際の期間は審査状況によって変わります。

    STORES決済は、クレジットカード決済を申し込みから最短4営業日で利用開始できます。クレジットカードは1次審査、2次審査、電子マネーとQRコード決済はそれぞれの審査を通過した順に利用可能になります。

    急ぎで導入したい場合は、Squareがおすすめです。

    決済端末の種類・使い方を比較

    決済端末は、店舗の会計導線に合わせて選ぶ必要があります。レジ横で使うのか、テーブル決済やイベント販売で使うのかによって、必要な端末は変わります。

    比較項目SquareSTORES決済
    主な端末スマホでタッチ決済、Square リーダー、Square ターミナル、Square スタンド、Square レジスターなどSTORES決済端末2
    端末価格Square リーダー4,980円、Square ターミナル39,980円など27,720円
    端末単体決済Square ターミナル、Square レジスターなどで対応STORES決済端末2のスタンドアロンモードで対応
    スマホ連携スマホでタッチ決済、Square リーダーで対応アプリ連携モードで対応
    レシート印刷Square ターミナルはプリンター内蔵端末単体ではなく周辺機器などを確認
    持ち運び利用Square リーダー、Square ターミナル、スマホでタッチ決済などで対応店外販売やイベント販売でも利用可能

    Squareは端末の種類が多く、スマホでタッチ決済、Square リーダー、Square ターミナル、Square スタンド、Square レジスターなどを選べます。レシートプリンター内蔵のSquare ターミナルや、POS一体型のSquare レジスターなど、会計環境に合わせた選択肢があります。

    STORES決済端末2は、端末だけで決済できるスタンドアロンモードと、スマホやタブレットと連携するアプリ連携モードに対応しています。スタンダードプラン年間契約では1台目を無償貸出で利用できますが、フリープラン、スタンダードプラン月額契約、2台目以降は購入が必要です。

    端末の選択肢を重視するならSquareがおすすめです。

    POSレジ・会計ソフト・予約システム連携を比較

    決済端末を導入するときは、決済だけでなく売上管理、在庫管理、予約管理、会計処理まで見ることが重要です。決済後のデータ連携が弱いと、手入力や二重管理が増えます。

    SquareとSTORES決済はどちらも外部サービスとの連携に対応していますが、連携できるサービスの種類や強みが異なります。特にPOSレジ、会計ソフト、予約システム、ECサイトとの連携は、日々の業務効率に大きく影響します。

    比較項目SquareSTORES決済
    POSレジ連携Square POSレジ、スマレジ、AirレジなどSTORES レジ、スマレジ、ユビレジ、POS+、Orange Operation、Loyverse POSなど
    会計ソフト連携freee会計、マネーフォワード クラウド会計などfreee会計、マネーフォワード クラウド会計など
    予約システム連携Square 予約STORES 予約
    ネットショップ連携Square オンラインビジネス、WooCommerceなどSTORES ネットショップ
    顧客管理Square 顧客管理、Square マーケティングなどSTORESの関連サービスと連携
    API連携API公開ありAPI公開あり

    Squareは、自社サービスであるSquare POSレジ、Square 予約、Square オンラインビジネス、Square 請求書を同じアカウントで利用できる点が強みです。さらに、Square App Marketplaceを通じて外部サービスと連携できます。

    STORES決済は、STORES レジ、STORES 予約、STORES ネットショップとの連携が大きな特徴です。実店舗の決済、予約受付、オンライン販売を同じSTORESアカウントで管理できるため、サロンやスクール、飲食店、小売店などで導入を検討しやすい環境が整っています。

    既存のPOSレジや会計ソフトを利用している場合は、導入前に公式サイトの連携一覧を確認し、自店舗で利用中のシステムと接続できるかを確認しておきましょう。

    オンライン決済・請求書決済を比較

    対面決済だけでなく、オンライン決済、リンク決済、請求書決済を使う場合は、非対面決済の手数料と機能も確認しましょう。

    比較項目SquareSTORES決済
    リンク決済Square リンク決済に対応STORES請求書決済などで対応
    請求書決済Square 請求書に対応STORES 請求書決済で対応
    オンライン販売Square オンラインビジネスに対応STORES ネットショップと組み合わせられる
    継続課金Square サブスクリプションに対応STORESの関連サービスで確認
    主な用途請求書、リンク決済、オンライン販売、定期請求請求書払い、ネットショップ、予約決済
    決済手数料オンライン決済は3.6%、請求書決済は3.25%、非対面決済は3.75%STORES 請求書決済は3.24%、STORES ネットショップはフリープラン5.5%〜、スタンダードプラン3.6%〜

    Squareは、対面決済だけでなく、Square リンク決済、Square 請求書、Square オンラインビジネス、Square サブスクリプションなどにも対応しています。オンライン決済は3.6%、請求書決済は3.25%、非対面決済は3.75%です。

    STORES決済は対面決済を中心に、STORES 請求書決済、STORES ネットショップ、STORES 予約などと組み合わせてオンライン決済に対応できます。STORES 請求書決済は3.24%、STORES ネットショップはフリープラン5.5%〜、スタンダードプラン3.6%〜です。

    複数店舗管理・権限設定を比較

    複数店舗で利用する場合は、店舗ごとの売上管理、スタッフ権限、端末管理、入金管理が重要です。1店舗で使う場合と、多店舗で使う場合では見るべきポイントが変わります。

    多店舗で使う場合は、決済手数料だけでなく、店舗別の売上確認、スタッフ権限、端末管理、会計ソフト連携まで比較しましょう。法人利用では、年間決済額や店舗数によって個別相談できる場合もあります。

    比較項目SquareSTORES決済
    複数店舗管理複数店舗での運用に対応複数店舗での運用に対応
    スタッフ権限スタッフ管理機能を利用可能管理画面の権限設定を確認
    売上確認Square データで売上やレポートを確認店舗ごとの売上確認に対応
    端末管理端末やPOSを店舗ごとに運用可能店舗ごとの端末運用を確認
    法人利用年間決済額が大きい場合はカスタム料金の相談が可能決済手数料や連携機能を個別相談できる場合あり

    評判・口コミを比較

    STORES決済×Square(スクエア)の評判&口コミを比較

    次にSTORES決済×Square(スクエア)の評判&口コミを比較します。良い評判や悪い評判によって、導入を確認したいと考えている方は参考にしてください。

    STORES決済の評判・口コミ

    STORES決済の良い評判は次のようになっています。

    専用のページがあるため、導入をしている店舗側は把握をしやすく、クレジットカード情報の管理も不要なため、リスクを最小限に抑えることができます。

    また豊富な決済方法に対応をしており、無料で導入できるという声が多くありました。

    • 良い評判・口コミ
    • 悪い評判・口コミ

    悪い評判としては、事業内容を明確にしておかなければ審査に落ちる可能性が高くなったりSTORES決済のエラーで決済が一時的にできなくなることもあります。

    導入時には利用者の口コミなども参考にして行きましょう。

    Square(スクエア)の評判・口コミ

    • 良い評判・口コミ

    Square決済(スクエア)の良い評判は導入審査のスピードも早くすぐに導入ができたという声もありました。加えて決済端末が小さいため、置き場所に困ることがありません。

    • 悪い評判・口コミ

    悪い評判としては、レジアプリの操作性が悪いため、改善を求めているユーザーもいました。

    SquareとSTORES決済はどちらがおすすめか

    SquareとSTORES決済は、どちらも店舗のキャッシュレス決済に使えるサービスですが、重視するポイントによって選び方が変わります。

    店舗の状況おすすめサービス理由
    固定費を抑えたいSquare初期費用、月額固定費、通常振込手数料を抑えて導入できる
    すぐに導入したいSquareスマホでタッチ決済を使えば専用端末なしで始められる場合がある
    オンライン決済や請求書決済も使いたいSquareSquare リンク決済、Square 請求書、Square オンラインビジネスを同じアカウントで使える
    端末の種類を選びたいSquareリーダー、ターミナル、スタンド、レジスターなど選択肢が多い
    イベント販売や移動販売で使いたいSquareスマホでタッチ決済やSquare リーダーを使える
    決済手数料を抑えたいSTORES決済スタンダードプランではVisa、Mastercardが1.98%〜、交通系ICも1.98%で利用できる
    予約やネットショップと連携したいSTORES決済STORES 予約、STORES レジ、STORES ネットショップと組み合わせやすい
    月間決済額が増えてきたSTORES決済月額3,300円のスタンダードプランで手数料を下げられる可能性がある

    固定費0円、入金スピード、端末の選択肢を重視するならSquare、手数料やSTORES関連サービスとの連携を重視するならSTORES決済が候補になります。

    ただし、実際のコストは月間決済額や決済方法によって変わります。導入前には、初期費用、月額費用、端末費用、決済手数料、入金サイクルをまとめて確認し、自店舗の支払い方法や運用に合うサービスを選びましょう。

    まとめ

    SquareとSTORES決済を比較すると、Squareは固定費0円、導入スピード、端末の選択肢、オンライン決済の幅広さ、STORES決済は低料率プランとSTORES関連サービスとの連携に強みがあります。

    固定費をかけずに始めたい店舗や、スマホ決済、請求書決済、オンライン販売までまとめたい店舗ではSquareが候補になります。月間決済額が大きく、手数料を抑えたい店舗ではSTORES決済のスタンダードプランも比較対象になります。

    どちらを選ぶ場合も、決済手数料だけでなく、端末費用、入金サイクル、振込手数料、対応決済ブランド、POSや予約システムとの連携まで確認することが重要です。店舗の規模や運用方法に合わせて比較し、導入後の総コストと業務効率まで見て判断しましょう。

  • PayPay×楽天ペイ徹底比較!QRモバイル決済の手数料・評判・費用・店舗や飲食店の導入メリット

    PayPay×楽天ペイ徹底比較!QRモバイル決済の手数料・評判・費用・店舗や飲食店の導入メリット

    PayPayと楽天ペイはどちらを選ぶべき?

    結論はシンプルで、「使える店の多さ・チャージの自由度」ならPayPay、「楽天ポイントを最大化」なら楽天ペイです。楽天ペイは楽天カード等と組み合わせたときに強く、PayPayは誰でも使いやすい設計になっています。

    利用者向け

    迷ったら「生活圏で使える頻度」と「ポイントの貯め方」で決めるのが最短です。PayPayは銀行口座からのチャージや利用のしやすさが強みで、楽天ペイは楽天カード等の条件を満たすと還元効率が上がります。結局は“普段使いの回数”が多い方を選ぶのが失敗しにくいです。

    項目PayPay楽天ペイ
    ポイントの考え方還元率は条件やキャンペーンで変動条件達成で最大1.5%
    チャージのしやすさ対応金融機関が多く日常使い向き楽天系サービス中心
    残高の扱い出金でき、現金に近い感覚原則として出金不可
    送金機能割り勘などで使いやすい家族・友人間で送金可能
    向いている人初心者・幅広く使いたい人楽天経済圏ユーザー

    補足として、楽天ペイの「最大1.5%」は条件や対象外店舗の影響を受けるため、メインの支払い手段(楽天カード/楽天キャッシュ等)を決めてから使うとブレません。

    店舗(加盟店)向け

    結論は、まず取りこぼしを減らしたいならPayPay、QRだけでなくカード・電子マネーまでまとめて整えたいなら楽天ペイです。ayPayは決済手数料の体系がシンプルで、楽天ペイはオールインワン導入(複数ブランド対応)の方向性が強みです。「まず1つ導入して客を逃さない」ならPayPayが現実的です。

    項目PayPay楽天ペイ
    決済手数料約1.6〜1.98%(税別)約2.0〜3.24%前後(プラン別)
    初期導入QR設置のみで始めやすい端末導入を含めた検討が必要
    対応決済QR決済中心QR+カード+電子マネー
    運用の分かりやすさシンプルで説明しやすい一括対応でレジ周りを整理
    向いている店舗個人店・小規模店舗多決済対応したい店舗

    PayPayと楽天ペイを利用者目線で比較

    「迷わず使える・現金代わりに使える」のはPayPay、「ポイント効率を最大化できる」のは楽天ペイです。

    ポイント還元率と上限

    ポイント還元は、PayPayと楽天ペイを選ぶうえで重要な比較ポイントです。楽天ペイは通常時の還元率が高く、PayPayは条件達成やキャンペーンによって還元率が上がる仕組みになっています。

    楽天ペイは、楽天カードや楽天銀行など楽天グループのサービスを使うことで、決済回数や金額を気にせず1%以上の還元を受けられます。一方、PayPayは通常時の還元率は低めですが、自治体キャンペーンなどで一気に高還元になる点が特徴です。

    項目PayPay楽天ペイ
    還元ポイントPayPayポイント楽天ポイント
    基本還元率0.5%1.0%
    最大還元率条件達成で1.5%楽天カード利用で1.5%
    還元上限1回7,500pt/月15,000pt上限なし

    安定したポイント還元を重視するなら楽天ペイ、キャンペーンを活用するならPayPayがおすすめです。

    決済方法

    決済方法の対応範囲は、両サービスとも非常に広く、実店舗からオンライン決済、請求書払いまで幅広く対応しています
    実店舗だけでなく、ネットショッピングや公共料金の請求書支払いにも対応しているため、現金や振込の手間を減らせます。

    項目PayPay楽天ペイ
    実店舗決済対応対応
    オンライン決済対応対応
    請求書決済対応対応

    普段の買い物に加え、対応する請求書の支払いにも使える点は、両者共通のメリットです。

    使えるお店・加盟店数

    利用者が最も「差」を感じやすいのが、使えるお店の多さです。実店舗での使いやすさはPayPayが優位と言えます。
    PayPayは個人経営の飲食店や地方の小規模店舗にも広く導入されており、利用できる店舗が多い点が特徴です。

    項目PayPay楽天ペイ
    加盟店の特徴個人店や地方の小規模店舗にも広く普及コンビニ・スーパー・ドラッグストアなど幅広い業種に対応
    特徴地方・個人店での利用が強み楽天ポイントを支払いに活用できる

    利用できる実店舗の多さを重視するならPayPayがおすすめです。」

    支払い方法

    支払い方法の種類はどちらも多いですが、銀行口座を支払い元として利用できるかが大きな違いです。
    PayPayは一度チャージしてから支払う形式が基本ですが、楽天ペイは楽天銀行口座を紐づければチャージ不要で直接引き落としが可能です。

    項目PayPay楽天ペイ
    チャージ残高払い対応対応
    クレジットカード払いVISA/Mastercardなど主要国際ブランド対応
    ポイント払いPayPayポイント楽天ポイント
    銀行口座払い非対応楽天銀行のみ対応

    チャージの手間を省きたい人には楽天ペイが便利です。

    残高チャージ方法

    チャージ方法の選択肢は、使い勝手に直結します。PayPayは非常に幅広く、楽天ペイは楽天経済圏向けの設計です。
    PayPayは銀行口座・ATM・キャリア決済などに対応しており、複数の方法からチャージできる点が強みです。

    項目PayPay楽天ペイ
    銀行口座全国80以上楽天銀行のみ
    クレジットカード指定カード楽天カード
    キャリア決済対応非対応
    ATM現金対応非対応
    その他フリマ売上金ラクマ売上金

    チャージ方法の多さを重視するならPayPayがおすすめです。

    残高チャージの上限額

    チャージ可能額の上限は、PayPayと楽天ペイで異なります。楽天ペイの楽天キャッシュは、1回・月間ともに最大50万円までチャージ可能です。

    ただし、チャージ方法によって上限額が異なるため、利用する方法ごとの確認が必要です。

    項目PayPay楽天ペイ
    1回のチャージ上限最大50万円最大50万円
    月間のチャージ上限最大200万円最大50万円
    ※チャージ上限額は、チャージ方法や本人確認の状況などによって異なります。

    支払い上限額

    高額な商品を購入する際は、残高払いの上限に注意が必要です。
    楽天ペイの残高払いは1回あたり3万円までと低く、家電などの購入には不向きです。

    項目PayPay楽天ペイ
    残高払い(1回)最大50万円最大3万円
    クレジット払い最大25万円最大50万円
    注意点本人認証で拡張残高払いは制限あり

    残高による高額決済ではPayPayが有利です。

    残高の出金方法(払い出し)

    出金できるかどうかは、使い勝手に大きく影響します。
    PayPayは条件を満たせば銀行口座に出金でき、現金に近い感覚で使えます。

    項目PayPay楽天ペイ
    残高出金可能不可
    出金手数料条件により無料―
    特徴現金代替として使える決済専用

    送金機能

    両サービスとも送金機能を備えており、割り勘や立替精算に便利です。
    ただし、送金は同じサービス同士でしか行えません。

    項目PayPay楽天ペイ
    送金手数料無料無料
    送金上限月50万円月100万円
    特徴日常の割り勘向き家族・友人向き

    店舗(加盟店)目線で比較

    店舗側の結論は、「まず導入して機会損失を防ぐ」ならPayPay、「キャッシュレスを一括整備したい」なら楽天ペイです。
    加盟店にとって重要なのは、利用者数の多さだけでなく、初期費用・手数料・入金スピードなど日々の運営に直結する要素です。ここでは、実際の店舗運営を想定して違いを整理します。

    利用率・シェアの違い

    利用率は、店舗が導入する決済サービスを選ぶ際の重要な判断材料です。利用者が多い決済手段ほど「使えないから買わない」という機会損失を防げるためです。
    PayPayはQRコード決済の中でも利用率が高く、PayPayへの対応は機会損失を防ぐうえで重要です。楽天ペイも一定の利用者はいますが、PayPayと比べると指名利用は限定的です。

    項目PayPay楽天ペイ
    現在利用率49.5%25.9%
    メイン利用率46.3%19.4%
    総合満足度74.6%78.0%
    主な評価理由使える店が多いポイントが貯まりやすい

    「まず1つ導入するなら、最も使われる決済を選ぶ」という観点では、PayPayが優先されます。

    導入費用の違い

    導入費用は、特に個人店や小規模店舗にとって重要な判断材料です。
    PayPayはQRコードスタンドを設置するだけで利用でき、端末購入や初期費用がかかりません。楽天ペイの実店舗向け決済サービスでは、カード決済や電子マネーにも対応する端末を使用します。

    項目PayPay楽天ペイ
    初期費用無料約19,700円〜
    必要機器QRコードのみ専用リーダー等
    導入ハードル非常に低いやや高い

    初期コストを抑えてキャッシュレスを始めたい店舗にはPayPayが適しています。

    決済手数料の違い

    決済手数料は、売上が積み重なるほど店舗の利益に影響します。
    PayPayはQRコード決済に特化しているため、手数料体系がシンプルで比較的低水準です。楽天ペイは複数の決済ブランドに対応している分、決済方法ごとに手数料が異なり、やや高めになるケースがあります。

    項目PayPay楽天ペイ
    QR決済手数料1.60%〜1.98%約2.00%〜3.24%
    手数料体系シンプルブランド別
    利益への影響抑えやすい管理が必要

    決済手数料率を抑えるならPayPayが有利です。

    対応決済ブランドの幅

    対応する決済ブランドは、導入するサービスによって異なります。PayPayはQRコード決済だけでなく、PayCAS Mobileによる複数決済にも対応しています。楽天ペイもカード・電子マネー・QRコード決済をまとめて導入できます。

    項目PayPay楽天ペイ
    比較対象PayPay QRコード決済
    PayCAS Mobile
    楽天ペイ実店舗決済
    対応ブランド数PayCAS Mobileは30種類以上65種類
    クレジットカードPayCAS Mobileで対応対応
    電子マネーPayCAS Mobileで対応対応

    どちらも複数の決済手段をまとめて導入できますが、PayPayはQRコード決済のみの導入も選択できます。

    入金サイクルと入金手数料

    入金サイクルは、店舗の資金繰りに直接影響します。
    PayPayは月1回の入金が基本で、売上が入金されるまで時間がかかります。楽天ペイは、条件を満たせば翌日入金が可能で、資金回転を重視する店舗にはメリットがあります。

    項目PayPay楽天ペイ
    入金頻度月1回最短翌日
    入金手数料無料条件付き無料
    資金繰り安定管理型回転重視型

    日々のキャッシュフローを重視する店舗では楽天ペイが有利です。

    審査・導入スピード

    申し込みから利用開始までのスピードは大きな差はありませんが、実際に「全決済が使える」までの時間は異なります。
    PayPayは審査完了後すぐに利用できるのに対し、楽天ペイは決済ブランドごとに順次利用可能となるため、完全運用まで時間がかかる場合があります。

    項目PayPay楽天ペイ
    利用開始最短約1週間約10日
    フル運用すぐ最大1か月
    導入方法審査完了後に利用開始ブランドごとに順次利用開始

    導入スピードを重視するならPayPayがおすすめです。

    PayPayとはどんなQRコード決済?

    PayPayは、利用できる店舗の多さとシンプルな操作性が強みのQRコード決済サービスです。キャッシュレス決済に慣れていない人から日常的に利用する人まで、幅広い層に支持されています。

    PayPayは、スマホにアプリを入れ、QRコードを読み取る(または提示する)だけで支払いが完了します。銀行口座・ATM・キャリア決済など多様なチャージ方法に対応しており、「現金の代わり」として使いやすい点が最大の特徴です。

    サービスの成り立ちと立ち位置

    PayPayは2018年にスタートし、初期の大規模キャンペーンをきっかけに急速に普及しました。現在では、QRコード決済の中で利用率・認知度ともにトップクラスを維持しており、「QR決済=PayPay」という認識を持つ利用者も少なくありません。
    特に個人店や地方店舗への導入が進んでいるため、都市部・地方を問わず使える場面が多いのが特徴です。

    利用者にとっての特徴

    PayPayは利用できる店舗が多く、操作もシンプルです。
    支払い方法やチャージ手段が多く、残高管理や送金機能も直感的に操作できるため、スマホ1つで支払いから割り勘まで完結します。

    項目内容
    基本還元率0.5%
    最大還元率1.5%(条件達成時)
    還元ポイントPayPayポイント
    還元上限月15,000ポイントまで
    特徴キャンペーン時に高還元

    店舗にとっての特徴

    店舗側から見たPayPayの強みは、導入コストの低さと利用者の多さです。専用端末が不要で、QRコードを設置するだけで始められるため、初期コストを抑えながらキャッシュレス対応ができます。
    また、利用者数が多いため「PayPayが使えるかどうか」が来店・購入の判断材料になるケースも多く、機会損失を防ぐ決済手段として重宝されています。

    項目PayPay
    初期費用0円
    必要機器QRコードスタンドのみ(専用端末不要)
    月額費用0円(無料プラン)/1,980円(税別・ライトプラン)
    決済手数料1.98%(無料プラン)/1.60%〜1.98%(ライトプラン)
    入金サイクル月1回(月末締め・翌月末入金)
    入金手数料無料
    審査期間最短約1週間

    PayPayがおすすめの人・店舗

    PayPayは、

    • 現金代わりにスマホ決済を使いたい人
    • チャージ方法の自由度を重視する人
    • 個人店・小規模店舗でまず1つ導入したい店舗

    におすすめです。

    「まず失敗しないQRコード決済」を探している場合、PayPayは最有力候補と言えるでしょう。

    楽天ペイとはどんなQRコード決済?

    結論として楽天ペイは、楽天カード・楽天銀行・楽天ポイントと連動させることで、決済からポイント活用までを一体化できる「経済圏型QRコード決済」です。PayPayが“使える場所の多さ”を重視しているのに対し、楽天ペイは「楽天ポイントを貯めて支払いに活用できる点」に強みがあります。

    楽天ペイメントが提供する楽天ペイは、QRコード決済を中心に、クレジットカード決済・電子マネー決済までカバーする総合決済サービスです。楽天市場や楽天カードを日常的に使っている利用者ほど、メリットを実感しやすい構造になっています。

    サービスの立ち位置と特徴

    楽天ペイは、単体の決済アプリというよりも、楽天経済圏の接点としての役割が明確です。支払い時に楽天ポイントが貯まり、そのポイントを次の支払いに使えるため、「支払う→貯まる→使う」という循環が自然に生まれます。

    このため、利用率ではPayPayに及ばないものの、2024年3月のMMD研究所の調査では、主要4サービスの中で総合満足度78.0%とトップになっています。

    利用者にとっての特徴

    利用者視点では、ポイント還元の分かりやすさと安定感が楽天ペイの最大の魅力です。条件を満たせば常時1%以上の還元が見込め、キャンペーンに左右されにくい点が評価されています。

    項目内容
    基本還元率1.0%
    最大還元率1.5%(楽天カード利用時)
    ポイント楽天ポイント
    ポイント利用支払いに直接利用可能
    支払い方式残高・カード・口座(楽天銀行)

    楽天カードとの組み合わせによって、ポイント還元率が変わります。

    店舗にとっての特徴

    店舗側から見る楽天ペイは、QRコード決済に加えて、カード決済・電子マネー決済までまとめて導入できる点が強みです。PayPayが「QR決済の入口」だとすると、楽天ペイは「キャッシュレス全体の受け皿」という位置づけになります。

    項目楽天ペイ
    初期費用19,700円〜
    必要機器カードリーダー+スマホ(またはタブレット)
    月額費用0円〜(プランにより異なる)
    QR決済手数料約2.00%〜3.24%(税別)
    カード決済手数料2.20%〜3.24%(非課税)
    電子マネー手数料2.95%〜3.24%
    入金サイクル最短翌日(条件あり)
    入金手数料楽天銀行は無料

    1つの決済サービスで多様な決済手段に対応できる反面、初期費用と手数料はPayPayより高めという点は理解しておく必要があります。

    よくある質問

    ここでは、PayPayと楽天ペイを検討する際に特に質問が多いポイントを整理します。どちらを選ぶか迷っている方、導入後の不安を解消したい方は、このセクションだけ読めば判断できる内容です。

    ポイント還元が付かないのはどんな場合?

    PayPayと楽天ペイは、支払い方法や利用店舗によってポイント還元の対象外になる場合があります。

    PayPayでは、アプリに登録したクレジットカードでの支払いや、PayPayポイント・PayPay商品券を使った支払いは、PayPayステップのポイント還元対象外です。また、本人確認が完了していない場合もポイントが付与されません。

    楽天ペイでは、楽天カード以外のクレジットカードや、楽天銀行デビットカード以外のデビットカードで支払った場合、楽天ペイの楽天ポイント還元対象外となります。また、一部の加盟店での支払いも対象外です。

    ポイント還元を重視する場合は、支払い方法と対象店舗の確認が重要です。

    小規模店舗はどちらから導入すべき?

    初期費用と利用率を重視する小規模店舗では、PayPayがおすすめです。
    理由は、初期費用がかからず、QRコードを設置するだけで始められるうえ、利用者数が多いためです。

    小規模店舗では、

    • 初期費用・固定費を極力かけたくない
    • まずは「使えないと言われない」状態を作りたい
    • キャッシュレス対応を段階的に進めたい

    というケースが多く、この条件に最も合うのがPayPayです。
    楽天ペイは、カード決済や電子マネーもまとめて導入したい段階で追加検討するのが現実的です。

    両方導入すると運用は大変?

    結論として、QRコード決済の併用自体はそれほど負担になりません。
    利用者側の決済操作はシンプルですが、店舗側ではそれぞれの決済方法に応じた会計処理が必要です。

    ただし注意点として、

    • 入金サイクルや管理画面が別になる
    • 決済手数料の確認が必要
    • スタッフへの説明が必要

    といった管理面の手間は増えます。
    そのため、最初から両方導入するよりも、運用負担を抑える場合は、まずPayPayを導入し、必要に応じて楽天ペイを追加する方法があります。

    結局、併用すべき?

    利用者・店舗双方の視点で見ると、
    「PayPayで幅広い利用者をカバーし、楽天ペイで楽天ポイント利用者にも対応する」
    という役割分担が最も合理的です。

    特に、

    • 利用者数の多さ → PayPay
    • ポイント重視の固定客 → 楽天ペイ

    という構図は非常に分かりやすいです。

    併用すると対応できる利用者は増えますが、入金管理や決済手数料の確認などの業務は増えます。

    まとめ

    PayPayと楽天ペイは、同じQRコード決済でもそれぞれ強みが異なります。

    利用者目線では、
    「使えるお店の多さ・チャージのしやすさ・現金に近い感覚」を重視するならPayPay、
    「ポイント還元の安定感・楽天ポイントの活用」を重視するなら楽天ペイが適しています。

    店舗(加盟店)目線では、
    初期費用をかけずにすぐ始められ、利用者数で取りこぼしを防げるのがPayPay、
    QRだけでなくカードや電子マネーまでまとめて対応でき、カードや電子マネーを含む幅広い決済手段に対応できるのが楽天ペイです。

  • 電子マネー決済端末おすすめ11選!費用・手数料・選び方・導入方法を解説

    電子マネー決済端末おすすめ11選!費用・手数料・選び方・導入方法を解説

    電子マネー決済端末は、Suica・PASMOなどの交通系IC、iD、QUICPay、楽天Edy、WAON、nanacoなどの支払いを店舗で受け付けるための端末です。

    この記事では、おすすめの電子マネー決済端末を比較し、仕組みやメリット、選び方、導入方法まで解説します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “電子マネー決済端末は「対応ブランド・費用・端末機能」で選ぶ!”,
    “highlightText”: “対応ブランド・費用・端末機能”,
    “description”: “楽天Edy・WAON・nanacoなど幅広い電子マネーに対応するならstera pack、固定費を抑えるならAirペイ、費用と対応ブランドのバランスならJMS、POSレジやレシート発行まで1台で完結するならSquareターミナルがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “交通系IC・iD・QUICPayに加え、楽天Edy・WAON・nanaco・PiTaPaまで幅広く対応。”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “badge”: “固定費0円で導入”,
    “feature”: “月額固定費0円。交通系IC・iD・QUICPay・楽天Edyなど主要電子マネーに対応。”
    },
    {
    “serviceId”: “01hya04jdwp5zztcz3777g3jzd”,
    “badge”: “費用・対応数を重視”,
    “feature”: “初期・月額・解約費用0円。交通系IC・iD・QUICPay・楽天Edy・WAON・nanacoに対応。”
    },
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “badge”: “POS・決済を1台に”,
    “feature”: “交通系IC・iD・QUICPayに対応。POSレジ・レシートプリンターまで1台に集約。”
    }
    ],
    “note”: “※対応する電子マネーブランド・料金・端末機能・導入後の運用などを総合的に評価しています。”
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済端末とは

    電子マネー決済端末とは、ICカードやスマートフォンに保存された決済情報を読み取り、電子マネーによる支払いを処理する機器です。

    決済は次の流れで処理されます。

    決済の流れ内容
    1. カードやスマホをかざすSuica、iD、QUICPayなどを決済端末へかざす
    2. 端末が情報を読み取るNFCやFeliCaなどの非接触通信技術で情報を読み取る
    3. 決済情報を処理する決済事業者のネットワークを通じて決済を処理する
    4. 決済が完了する端末の画面や音などで決済完了を確認する

    現在は電子マネー専用端末よりも、クレジットカードやQRコード決済にも対応できる端末が主流です。

    複数の決済方法を1台にまとめることで、レジ周辺の機器を減らし、会計や売上管理も一本化できます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    電子マネー決済端末を導入するメリット

    電子マネー決済端末のメリットは、電子マネー決済ができるようになることだけではありません。会計業務や現金管理にも効果があります。

    会計時間を短縮できる

    電子マネーは、カードやスマートフォンを端末へかざすだけで決済できます。現金を数えたり、釣銭を渡したりする工程がありません。

    特にコンビニ、小売店、飲食店など少額決済が多い店舗では、1件ごとの会計時間を短縮することでレジの混雑を抑えられます。

    決済時の操作もシンプルなので、スタッフが複雑な会計手順を覚える必要もありません。

    現金管理の負担を減らせる

    電子マネーの利用比率が増えるほど、店舗で扱う現金の量を減らせます。

    釣銭の準備、両替、レジ締め、現金の集計といった作業量が減り、金額の数え間違いや釣銭ミスも抑えられます。

    キャッシュレス利用者の取りこぼしを防げる

    SuicaやPASMOなどの交通系IC、iD、QUICPayなどを日常的に利用する人にとって、電子マネーが使えるかどうかは店舗選びにも影響します。

    現金を持ち歩かない利用者もいるため、電子マネーに対応していないと、購入や来店を断念される可能性があります。

    複数の決済方法を1台にまとめられる

    現在の主要な電子マネー決済端末は、クレジットカードやQRコード決済にも対応しています。

    たとえば、1台で交通系IC、iD、QUICPay、Visa、Mastercard、PayPayなどを処理できる端末があります。

    電子マネーだけを個別導入するより、複数の決済に対応できるマルチ決済端末を導入する方法が現在の基本です。

    【比較表】電子マネー決済端末の費用・機能を比較

    電子マネー決済端末を選ぶ時は、対応ブランド・電子マネー決済手数料・固定費・端末タイプの4点を見ると候補を絞れます。

    交通系ICだけでなく楽天Edy、WAON、nanacoまで必要な場合は、対応ブランドが多い端末を優先します。一方、交通系IC・iD・QUICPayがあれば十分な場合、月額や手数料や端末タイプを重視して選びましょう。

    電子マネーの対応範囲を重視するなら、stera pack、JMSなどがおすすめです。交通系IC・iD・QUICPayがあればよく、固定費を抑えるならAirペイやSquareも候補になります。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,rating,electronicMoney,electronicMoneyFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,settlementFee,creditCards,qrCode,installationLeadTime,support”
    }
    [/orend-payment-terminal-explorer]

    【30秒診断】お店に合う電子マネー決済端末は?

    電子マネーに対応した決済端末にも多くのサービスがあります。ただし、業種や会計場所、料金、POSレジの利用状況によって、おすすめの端末が異なります。

    どれを選ぶか迷ったら、いくつかの質問に答えるだけで、お店に合う決済端末を確認できます。気軽にお試しください。

    [orend-payment-terminal-diagnosis]
    {
    “title”: “最適な電子マネー決済端末は?”
    }
    [/orend-payment-terminal-diagnosis]

    電子マネー決済端末の選び方

    電子マネー決済端末は、端末価格だけで決めるべきではありません。対応ブランド、総コスト、端末仕様、POS連携、導入後の運用まで確認して選びましょう。

    対応する電子マネーで選ぶ

    最初に確認するのは、店舗で必要な電子マネーに対応しているかです。

    主要サービスでも対応範囲には差があります。Airペイは交通系IC、iD、QUICPay、楽天Edyに対応する一方、stera packではこれに加えてWAONやnanacoまでカバーしています。

    利用者の決済ニーズを考えると、単純に対応数が多いサービスを選ぶ必要はありません。店舗で利用頻度が高い電子マネーを確実にカバーすることが重要です。

    電子マネーには、交通系、流通系、ポストペイ型など複数の種類があります。それぞれの特徴は電子マネーの種類を一覧で解説した記事で詳しく紹介しています。

    料金・決済手数料で選ぶ

    料金で選ぶときは、端末代・月額費用・決済手数料の3つを合わせて確認しましょう。

    初期費用を抑えるなら端末代が無料のサービスがおすすめです。

    月額費用は毎月かかるため、開業直後やキャッシュレス決済の売上がまだ少ない店舗では、月額無料のサービスを選ぶと固定費を抑えられます。

    一方、決済手数料は売上が増えるほど負担も大きくなります。キャッシュレス決済の売上が大きい店舗では、端末代や月額費用よりも決済手数料の低さを重視した方が、長期的なコストを抑えられます。

    電子マネーごとの料金差は、電子マネーの決済手数料一覧で詳しく確認できます。また、初期費用や月額費用を含めた全体のコストは、キャッシュレス決済の導入費用でも詳しく解説しています。

    店舗での使い方に合わせて端末を選ぶ

    電子マネー決済端末は、主に据置型、カードリーダー型、ポータブル型に分けられます。お店の会計スタイルにあった端末を選びましょう。

    端末タイプイメージ特徴主な利用シーン
    据置型レジ周辺へ設置
    通信や電源を固定して利用
    小売店
    スーパー
    固定レジ
    カードリーダー型スマホやタブレットと接続小規模店舗
    省スペースのレジ
    ポータブル型通信機能やバッテリー内蔵
    持ち運んで利用
    飲食店
    イベント
    移動販売

    レジカウンターで会計する店舗では、据置型やカードリーダー型がよく使われます。

    カードリーダー型はスマートフォンやタブレットが必要ですが、本体がコンパクトなので、レジまわりをすっきりまとめられます。

    飲食店の客席会計やイベント、移動販売など、会計する場所を固定しない場合は**ポータブル決済端末**が便利です。

    また、端末のタイプだけでなく、どこまでの機能を1台にまとめるかも選ぶポイントです。決済機能や通信機能、レシートプリンターまで1台にまとまったオールインワン決済端末なら周辺機器をより減らせます。

    POSレジとの連携で選ぶ

    POSレジを利用している店舗では、決済端末との連携可否も重要です。

    POSレジと決済端末を連携すると、レジで商品やメニューを選ぶだけで、合計金額が決済端末へ自動で反映されます。決済端末に金額を入力し直す必要がないため、会計の手間を減らせるほか、金額の入力ミスも防げます。

    POSレジと決済端末を連携すると、どの商品が、どの決済方法で売れたのかまで確認でき、売上分析やレジ締めもスムーズになります。

    これからPOSレジも導入する場合は、POSレジの比較記事で料金や機能を確認できます。

    導入期間・サポート体制で選ぶ

    店舗オープンが迫っている場合は、申し込みから利用開始までの期間が短い決済端末を選びます。加盟店審査や端末発送にかかる期間はサービスによって異なり、決済ブランドごとに利用開始日が分かれる場合もあります。

    営業中のトラブルに備えるなら、サポート体制も重要です。電話サポートの受付時間が長く、故障時の交換や代替端末に対応しているサービスを選ぶと安心です。

    電子マネー決済端末おすすめ11選

    ここからは、電子マネー対応を中心におすすめの決済端末を紹介します。

    [orend-payment-terminal-explorer]
    {
    “title”: “おすすめの電子マネー決済端末”,
    “initialDisplayMode”: “compact-card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “electronic-money”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    iRITSpay(アイ・リッツペイ) – 株式会社アイティフォー

    iRITSpay(アイ・リッツペイ)の紹介

    iRITSpayは、アイティフォーが提供するクラウド型マルチ決済端末です。

    交通系IC、楽天Edy、WAON、nanaco、QUICPay、iDなどの電子マネーに対応します。クレジットカード、デビットカード、コード決済も1台で処理できます。

    据置型とモバイル型があり、ICカードリーダー、NFCリーダー、バーコードスキャナー、レシートプリンターなどを搭載しています。店舗環境に応じて端末仕様を選択できる点が特徴です。料金は個別見積もりとなります。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ
    決済手数料お問い合わせ

    A8 ポータブルマルチ決済端末 – アルファノート株式会社

    A8 ポータブルマルチ決済端末の紹介

    A8はアルファノートのポータブルマルチ決済端末です。現在のアルファポータブルでは、交通系IC、WAON、nanaco、iD、QUICPayなど幅広い電子マネーへ対応しています。

    端末にはレシートプリンターを搭載し、Wi-Fiや4G回線を利用した屋外決済も可能です。POSレジとの連携にも対応しています。

    アルファポータブルは最短1日からのレンタルにも対応しています。短期利用については、イベント向けにレンタルできる決済端末の比較記事で詳しく紹介しています。

    項目内容
    初期費用お問い合わせ
    月額費用お問い合わせ
    決済手数料お問い合わせ
    対応決済方法お問い合わせ

    電子マネー決済端末の導入方法

    店舗で電子マネー決済を導入する方法は、電子マネー事業者と直接契約する方法と、決済代行会社を利用する方法の2つです。

    違いは次のとおりです。

    比較項目電子マネー事業者と直接契約決済代行会社を利用
    契約方法電子マネーブランドごとに契約複数ブランドをまとめて契約
    対応決済特定の電子マネーが中心電子マネー・カード・QRをまとめて導入
    契約管理契約先ごとに管理契約窓口をまとめられる
    売上・入金管理ブランドごとに確認複数決済をまとめて管理できる
    主な利用ケース特定ブランドだけを導入する場合複数の決済方法を導入する店舗

    複数の電子マネー、クレジットカード、QRコード決済まで導入する店舗では、決済代行会社を利用する方法が基本です。契約先や売上管理をまとめられ、複数ブランドを個別に契約する必要がありません。

    1. 契約方法を決める

    特定の電子マネーだけを導入する場合は、電子マネー事業者との直接契約があります。

    一方、交通系IC、iD、QUICPayなど複数ブランドに加えて、クレジットカードやQRコード決済まで導入する場合は、決済代行会社やマルチ決済サービスを利用します。

    店舗で一般的なキャッシュレス決済を幅広く受け付けるなら、決済代行会社を利用する方法が基本です。

    2. 決済サービスへ申し込む

    利用するサービスを決めたら加盟店申し込みを行います。

    店舗情報や事業者情報、売上金の振込先口座などを登録し、必要書類を提出します。業種や法人・個人事業主によって必要書類が変わる場合があります。

    開業前の店舗では、店舗URLや営業実態を確認できる資料などが必要になるケースもあります。

    3. 加盟店審査を受ける

    申し込み後には加盟店審査が行われます。

    電子マネー、クレジットカード、QRコードなどで審査主体が異なるため、すべての決済ブランドが同じ日に利用開始できるとは限りません。

    オープン日に合わせて導入する場合は、端末発送だけでなく各ブランドの審査期間まで考慮して1か月前には申し込みを済ませましょう。

    4. 端末を設定して利用を開始する

    加盟店審査が完了したら、決済端末の初期設定を行います。

    Wi-Fiやモバイル回線に接続、POSレジ連携、プリンター設定などを済ませ、実際にテスト決済を行います。決済だけでなく、取消や返金の操作もスタッフ間で共有しておくことが重要です。

    電子マネー決済の契約方法や申し込みから利用開始までの詳しい流れは、電子マネー決済端末の導入方法でも解説しています。

  • 無料のクレジットカード決済端末機8選!機能や選び方を解説

    無料のクレジットカード決済端末機8選!機能や選び方を解説

    クレジットカード決済端末機(CAT端末)は、店舗でカード決済を受け付けるために必要な機器です。最近では、端末代が無料になるサービスや、月額固定費0円で利用できるサービスも増えており、個人事業主や小規模店舗でも導入のハードルが下がっています。

    ただし、「無料」と書かれていても、端末代が無料なのか、月額費用が無料なのか、入金手数料や解約費用まで無料なのかはサービスによって異なります。また、決済手数料、契約期間、対応している決済方法、入金サイクルなども確認が必要です。

    この記事では、「端末代が無料」のクレジットカード決済端末機一覧 ▼と「月額が永年無料」のクレジットカード決済端末機一覧表 ▼で比較しながら、費用の違い、選び方、導入前に確認すべきポイントを解説します。

    この記事でわかること
    • 無料のクレジットカード決済端末機を一覧表で比較
    • クレジットカード決済端末機(CAT端末)の選び方

    無料のクレジットカード決済端末機

    クレジットカード決済端末機で「無料」と言われるものには、主に2つのパターンがあります。

    1. 端末代が無料
    2. 月額固定費が永年無料

    それぞれの違いと、おすすめの端末を紹介します。

    1. 端末代が無料|無料の条件・注意点まで比較

    端末代が無料とは、通常数万円する決済端末を0円で導入できるタイプです。

    初期費用を抑えられる一方、サービスによって月額費用や契約期間、途中解約時の負担などの条件が異なります。

    サービス名端末端末代月額費用カード
    手数料
    途中解約時
    の負担
    その他の注意点
    AirペイAirペイの決済端末画像0円
    (通常27,720円)
    0円2.48%〜なし無料は1台目のみ。
    正常な状態で返却すれば違約金なし。
    Square決済0円0円2.5%なしスマホでタッチ決済は無料で開始できる。
    端末を購入する場合は4,980円~。契約期間・解約金なし。
    stera packstera packの決済端末画像0円初年度0円
    以降0〜3,300円
    1.98%〜なし3年契約。途中解約でも45日以内に端末を
    正常な状態で返却すれば違約金なし。
    JMSJMSの決済端末画像0円0円2.48%〜なし契約期間なし。
    解約時は正常な状態で返却すれば違約金なし。
    STORES決済STORES決済の端末画像0円
    (通常27,720円)
    3,300円1.98%〜年間契約が必要
    (1年39,600円)
    年間契約が必要(1年39,600円)。
    途中で解約を申し出ても契約期間中は利用扱いとなり、1年分の料金負担が必要。
    端末は1台目のみ無料貸与で、解約後30日以内に返却できない場合は40,000円/台の損害金が発生。
    PayCAS MobilePayCAS Mobileの決済端末画像0円
    (通常78,800円)
    1,980円〜2.20%〜最大66,000円4年契約。4年以内の解約は違約金が発生。
    13カ月以内66,000円、25カ月以内49,500円、37カ月以内33,000円、49カ月以内16,500円/台
    スマレジ・PAYGATEスマレジ・PAYGATEの決済端末画像0円
    (通常39,600円)
    3,300円1.98%〜残月数×3,300円1年契約。1年未満で解約すると、残りの契約期間に応じた違約金が発生。
    残月数×3,300円。残り6カ月なら19,800円

    この表から分かる通り、端末代が0円でも条件はすべて同じではありません。

    Airペイ・stera pack・JMSは、所定の方法で端末を返却すれば途中解約時の違約金が基本的にありません。ただし、Airペイは別途でiPhoneかiPadが必要になります。ただし、自前のものを使えば0円です。

    一方、STORES決済・PayCAS Mobile・スマレジ・PAYGATEは、契約期間や途中解約時の金銭負担があります。

    2. 月額固定費が無料

    月額固定費が無料とは、端末を購入したあとに毎月の固定費が発生しないタイプです。Square ターミナルやSquare リーダーは、端末の購入後は、基本的に決済手数料だけが発生します。振込手数料や解約金・違約金もありません。

    サービス名端末端末代月額費用カード
    手数料
    途中解約時
    の負担
    その他の特徴
    Square リーダーSquare リーダーの端末画像4,980円0円2.5%〜なし契約期間なし。解約金・違約金なし。
    端末は購入型のため、解約時の返却も不要。
    Square ターミナルSquare ターミナルの端末画像39,980円0円2.5%〜なし契約期間なし。解約金・違約金なし。
    端末は購入型のため、解約時の返却も不要。

    最初に端末購入費がかかる代わりに、契約期間の縛りや途中解約時の負担がなく、端末返却も不要です。
    使わない月は固定費が発生しないため、長期間利用する場合でも固定費を抑えられます。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “upper-frame-image”,
    “items”: [
    {
    “serviceId”: “01hre27mpzje1whgc65ssm1q9w”,
    “serviceName”: “Square決済”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/10/0b04a3f943a2318b5f4b4a04820e2676.webp”,
    “imageAlt”: “Squareのお得な料金情報”,
    “label”: “初期費用0円~・固定費0円、即日導入・即日入金に対応”
    },
    {
    “serviceId”: “01hxryx9ntxhefdseftfmnhxmh”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2020/01/ff44e15b317db4d8f3754e3c7787c195.webp”,
    “imageAlt”: “端末無料のキャンペーン”,
    “label”: “カードリーダー代が0円に!”
    },
    {
    “serviceId”: “01hkp68a19g31zk4v9ytcs7k52”,
    “imagePath”: “https://wp-orend.orend.jp/wp-content/uploads/2026/04/c9f5ebfe849e59fc3eacea4baf130f67.webp”,
    “imageAlt”: “stera packのお得な料金情報”,
    “label”: “初期費用・端末代0円、月額料金も初年度無料”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    端末代が無料のクレジットカード決済端末機6選比較

    ここからは先ほど紹介した端末代が無料のクレジットカード決済端末機について詳しく説明します。

    [orend-payment-terminal-explorer]
    {
    “supportsTerminalZeroYen”: true,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “free”,
    “sort”: “recommended”,
    “showFilterBar”: false,
    “showCompareButton”: true
    }
    [/orend-payment-terminal-explorer]

    月額固定費が永年無料のクレジットカード決済端末機2選比較

    ここからは先ほど紹介した月額など固定費が0円のクレジットカード決済端末について詳しく説明します。

    [orend-payment-terminal-explorer]
    {
    “idList”: [
    “01hre0x4bea6kzh43k36642rsd”,
    “01hre27mpzje1whgc65ssm1q9w”
    ],
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “free”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    これらの他の月額費用が無料の端末だけ詳しくを比較したい場合はこちらの記事もご覧ください。

    導入費用シミュレーション|端末無料のクレジットカード決済端末が本当に安い?

    クレジットカード決済端末は、端末代が0円でも、月額費用や決済手数料によって年間コストが変わります。「端末無料=最も安い」とは限らないため、売上規模に応じた総コストで比較することが重要です。

    以下では、主要なクレジットカード決済端末について、端末料金と年間の決済コストを比較しています。月間のキャッシュレス決済額を50万円・100万円・200万円・300万円・500万円・1,000万円とした場合に、年間でどの程度の費用がかかるのかが分かります。

    決済額が少ない場合は月額固定費0円のサービスが有利になる一方、決済額が増えると手数料率の低いサービスの方が年間コストを抑えられる場合があります。端末料金だけでなく、自店舗の決済額をもとに年間コストまで確認することが重要です。

    サービス端末端末料金月50万円
    (年600万円)
    月100万円
    (年1,200万円)
    月200万円
    (年2,400万円)
    月300万円
    (年3,600万円)
    月500万円
    (年6,000万円)
    月1,000万円
    (年1億2,000万円)
    Airペイ0円
    (通常27,720円)
    約15.5万円約31.0万円約62.1万円約116.6万円約194.4万円約388.8万円
    Square リーダーSquare リーダーの端末画像4,980円約15.6万円約31.3万円約62.5万円約117.0万円約195.0万円約390.0万円
    Square ターミナルSquare ターミナルの端末画像39,980円約15.6万円約31.3万円約62.5万円約117.0万円約195.0万円約390.0万円
    stera pack0円約16.9万円約29.8万円約55.7万円約103.9万円約170.5万円約337.0万円
    JMSおまかせサービス0円約15.5万円約31.0万円約62.1万円約93.1万円約194.4万円約388.8万円
    STORES決済0円
    (通常27,720円)
    約16.9万円約29.8万円約55.7万円約112.5万円約184.9万円約365.9万円
    PayCAS Mobile0円
    (通常78,800円)
    約19.1万円約34.3万円約64.7万円要見積もり要見積もり要見積もり
    スマレジ・PAYGATE POS0円
    (通常39,600円)
    約16.9万円約29.8万円約55.7万円約110.1万円約180.8万円約357.6万円
    費用シミュレーションの計算条件・補足▼

    このシミュレーションでは、各サービスを利用した場合の年間ランニングコストを比較しています。

    年間費用は、12カ月分の月額料金+年間の決済手数料で計算しています。

    決済手段の構成比は、2025年の国内キャッシュレス決済実績をもとに、クレジットカード・デビットカード86.1%、電子マネー3.7%、QR・コード決済10.2%として計算しています。

    カードブランドやQRコード決済ブランドによって料率が異なる場合は、比較条件を統一するため、各プランで利用できる最低決済手数料率を使用しています。

    端末代、スマートフォン、タブレット、レシートプリンター、インターネット回線などの導入費用・周辺機器費用は含まない

    実際の費用はカードブランドやQRコード決済ブランドの利用割合、料金改定、キャンペーンなどによって変動

    • Airペイは中小事業者向けディスカウントプログラムの料率を使用し、適用条件を超える売上帯では通常料率で計算
    • Squareは中小事業者向けのカード決済料率2.50%、電子マネー・QRコード決済3.25%で計算し、月300万円以上は低料率を適用せず3.25%で計算
    • stera packはスモールビジネスプラン、月額3,300円で計算し、月300万円以上では通常料率を使用
    • スマレジ・PAYGATE POSは月額3,300円で計算し、月300万円以上では通常料率を使用
    • JMSおまかせサービスは中小企業応援プログラムのカード決済手数料2.48%を使用し、月300万円までは低料率、月500万円以上は通常料率3.24%で計算
    • STORES決済はスタンダードプランの年間契約を使用し、月300万円以上では年間決済額3,000万円以上の料率を使用
    • PayCAS Mobileは中小事業者応援プログラムと電子マネーオプションを使用し、月額3,300円で計算。低料率プラン対象外の売上帯は要見積もり

    クレジットカード決済端末機とは

    自分のお店に合ったものを導入するために料金を比較するだけではなく、クレジットカード決済端末機の基礎を知っておきましょう。

    クレジットカード決済端末機とは、店舗でクレジットカード決済を受け付けるための機械です。お客さまのカードを差し込む、タッチする、読み取るなどして、支払いの処理を行います。

    以前はクレジットカード決済が中心でしたが、現在は電子マネーやQRコード決済など、ほかのキャッシュレス決済に対応した端末も増えています。

    クレジットカード決済端末機の3つの種類

    クレジットカード端末機は、「どこで」「どうやって」決済するかによって選ぶべきタイプが変わります。

    1. 据え置き型
    2. 小型リーダー型
    3. モバイル型

    1. 据え置き型端末(カウンターに設置するタイプ)

    レジカウンターに置いて使う、最もオーソドックスなクレジット決済端末機です。インターネット回線や電話回線に接続して使用します。通信が安定していて、トラブルが少ないのが魅力です。

    サービス名

    stera pack

    Square レジスター

    端末 stera packの決済端末画像 Square レジスターの端末画像
    据え置き型端末内容
    おすすめ・レジカウンターで会計を行うお店
    ・安定した通信環境がある店舗(美容室・飲食店など)
    メリット・通信が安定していて安心
    ・POSレジと連携しやすいモデルもある
    ・会計フローがスムーズになる
    注意点・端末料金が高い。無料の場合もレンタルで、契約期間が設定されている場合がほとんど。
    ・設置スペースと配線が必要
    ・移動ができないので固定利用が前提

    2. 小型リーダー型端末(スマホとつないで使うタイプ)

    スマホやタブレットとBluetoothで接続する、小さなカードリーダーを使います。たとえばSquare、Airペイ、STORES決済などがこのタイプ。端末自体は手のひらサイズで、iPadなどのタブレットまたはスマホの画面から金額の入力やメニューの選択を行います。

    小型リーダー型端末内容
    おすすめ・初期費用を抑えてカード決済を始めたい方
    ・イベント出店・フリーランス・小規模サロンなど
    メリット・導入コストが安い(端末が0円のことも)
    ・スマホやタブレットと連携して使える
    ・コンパクトで場所を取らない
    注意点・スマホの充電や通信環境に左右される
    ・レシート印刷には別途プリンターが必要

    3. モバイル型端末(持ち運べる・通信内蔵タイプ)

    Wi-FiやSIMカードに対応し、持ち運んで決済できるモバイル型端末です。また、その中でも1台で決済・通信・レシート印刷までできる端末はオールインワン端末と呼ばれます。スマホやタブレットと連携せずに使えて、端末から明細をプリントできるのが大きなポイントです。

    サービス名

    Square ターミナル

    JMS

    PayCAS Mobile

    端末 Square Terminalの端末画像 JMSのおまかせWebプランのVEGA3000の端末画像 PayCAS Mobileの決済端末画像
    モバイル型端末内容
    おすすめ・訪問販売、出張サービス、フリーランス業など
    ・レジがない場所でもスマートにカード決済したい方
    メリット・スマホやタブレット不要
    ・その場でレシートも出せる
    ・外でも店内でも活用できる万能タイプ
    注意点・端末料金が高い。無料の場合もレンタルであったり、契約期間が設定されていることが多い
    ・Wi-Fiがない屋外で使う場合通信料(SIM代)が別途かかる

    クレジットカード決済端末機の選び方|6つの比較ポイント

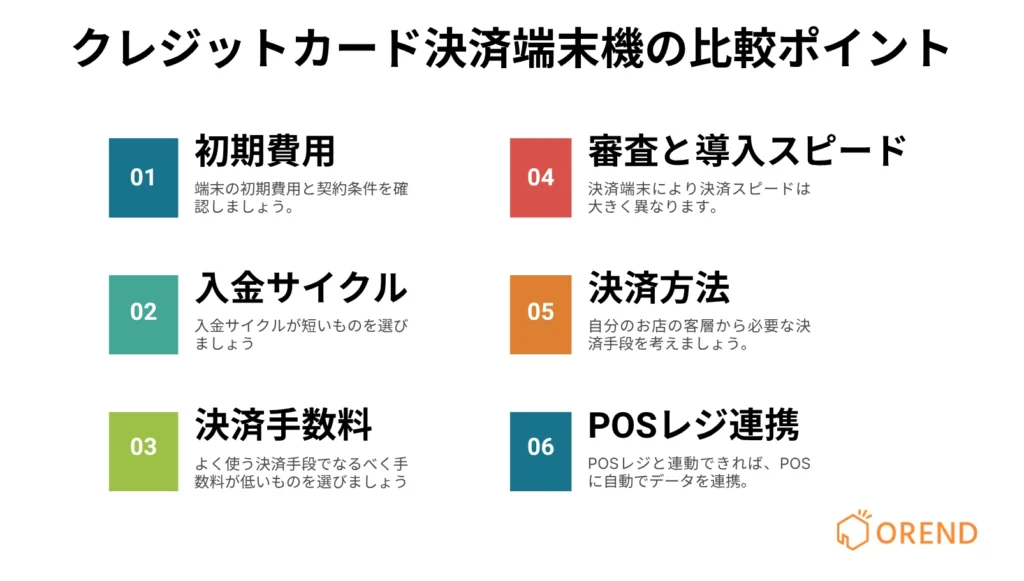
    続いてクレジットカード決済端末機を選ぶ際の比較ポイントを6つ紹介します。

    クレジットカード決済端末機の6つの比較ポイントの図解

    1.端末・初期費用

    1つ目は初期費用です。初期費用は主に端末機の本体にかかる費用ですが、端末機の種類や提供元によって異なります。

    端末機を無料提供する会社もありますが、端末を無料提供する代わりに、一定の契約期間が設けられていることがあります。これは据置型とモバイル決済端末に多いです。一方カードリーダー型の決済端末の場合は、スマホやタブレットの用意は店舗側で必要ですが契約期間の縛りがないことが多いです。

    順位イメージサービス名初期費用端末費用
    🥇
    1位
    stera pack0円0円
    ※レンタル
    🥇
    1位
    Square決済0円 ※10円~ ※スマホで決済
    ※端末は4,980円~
    🥇
    1位
    JMS0円0円
    ※レンタル
    🥇
    1位
    STORES 決済0円0円
    ※スタンダードプラン
    🥇
    1位
    PayCAS0円0円
    ※特別セットの場合
    「初期費用の安さ」で比較!おすすめ決済端末ランキング ※最高値プランでランキング作成 ※1 端末費用は別です。

    2.入金サイクル

    特に小規模店舗の場合は、キャッシュフローの安定のために入金サイクルが短いものをおすすめします。

    入金サイクルとは、決済から入金されるまでの期間や頻度のことです。決済サービスによっては、金融機関によって入金サイクルが異なるものもあれば一定の条件で入金サイクルが翌日というものもあるため、自社のニーズに合ったサービスを選択することが大切です。

    口座にお金が入るまでの期間が長くなると、資金繰りの計画や予算の調整が必要となります。

    入金サイクルの早い決済会社

    順位イメージサービス名入金サイクル
    🥇
    1位
    Square全端末最短即時入金
    ※通常入金:最短翌日
    🥈
    2位
    STORES決済最短翌々日
    ※銀行問わず
    🥉
    3位
    stera pack最短2営業日後
    ※毎日締めの場合
    ※新規申込時選択不可
    「入金サイクルの早さ」で比較!おすすめ決済端末ランキング

    3.手数料

    手数料(決済手数料や入金手数料)は継続的に発生するものであるため、少しでも料率が低いものを選ぶのが良いでしょう。

    決済手数料は、相場が3.24%といわれています。一方、入金手数料は一部の金融機関のみ無料のサービスから、無条件で無料のサービスまで様々あります。

    手数料の安い決済端末

    順位イメージサービス名最安手数料
    🥇
    1位
    stera pack1.98%~
    🥇
    1位
    STORES決済1.98%~
    🥇
    1位
    スマレジ・PAYGATE1.98%~
    🥈
    2位
    JMS2.48%~
    「決済手数料の安さ」で比較!おすすめ決済端末ランキング ※最安値プランのクレジットカード決済手数料でランキング作成

    4.加盟店審査の難易度と導入スピード

    カード決済をすぐに始めたい場合は導入スピードの速いモバイル決済端末にするか、マルチ決済端末の審査を待つ間にモバイル決済端末を代替として利用するのが良いでしょう。

    まず、クレジットカード端末機を導入するには加盟店審査に通過しなければなりません。この審査では、端末機の提供会社によって審査基準が異なりますが、事業者の信頼性や安全性の確認が行われます。

    比較的早いクレジットカードの審査に通過した時点で端末機を提供する場合や、QRコードや電子マネーなど全ての決済ブランドの審査に通過した後に端末機を提供する場合など、提供会社によって導入できる期間に大きな違いがあります。特にマルチ決済端末の場合は、全ブランドの審査後に端末が提供されることが多いため、導入に時間がかかります。

    順位イメージサービス名導入審査時間
    🥇
    1位
    stera tapiPhone:最短15分
    Android:最短5営業日
    🥈
    2位
    Square全端末最短翌日
    🥉
    3位
    STORES決済最短3営業日
    導入スピードの早さで比較!おすすめ決済端末ランキング

    5.対応している決済方法

    クレジットカード決済端末機は、カード以外にも電子マネーやQRコード決済など多様な決済方法に対応しているものが多いです。

    多様な決済方法に対応することで顧客の利便性は向上しますが、決済手数料の負担が増えたり、導入に時間がかかったりというデメリットがあることも考慮する必要があります。

    店舗によって年齢層や決済金額は異なり、よく利用される決済手段も異なるため、自社の顧客層を見て検討するのが良いでしょう。

    順位イメージサービス名対応決済ブランド数
    🥇
    1位
    Airペイ92種類※
    🥈
    2位
    JMS71種類
    🥉
    3位
    stera pack30種類以上
    「対応決済ブランド数」で比較!おすすめ決済端末ランキング ※全決済対応プランでランキング作成
    ※PONTA・dポイントなど一部ポイントサービスも含む

    電子マネーやQRコード決済まキャッシュレス決済端末について詳しく比較したい場合はこちらの記事もご覧ください。

    6.POSレジとの連動はできるか

    クレジットカード端末機とPOSレジを連動することで、POSレジ上の会計情報を自動的に決済端末に連動できるため、決済端末上で金額入力を行う必要がなくなります。これによって、会計ミスを防止したり会計業務を効率化したりできます。

    Square(スクエア)決済、STORESやスマレジ・PAYGATEなどの決済端末は、自社でがPOSレジも提供しているためスムーズに連携ができます。

    POSレジとの連動はできる決済端末のイメージ

    クレジットカード決済端末機の導入手順と必要書類

    続いて、クレジットカード決済端末機(CAT端末)を導入する際の流れを解説します。

    導入手順

    クレジットカード決済端末を導入する際の流れと各ステップにかかる想定期間の図解

    1.申し込み

    各社の公式サイトでクレジットカード決済端末機の申し込みをします。必要事項をフォームに入力し、申し込みに必要な書類を提出します。現在はWeb上で完結するサービスがほとんどです。

    2.加盟店審査

    審査内容は、申し込み内容に基づいた事業の信頼性と安全性の確認です。サービスによって審査期間が異なりますが、一般的にモバイル決済端末は結果が早く、マルチ決済端末は結果の発表に1か月以上かかる場合があります。

    以下は加盟店審査が短く、早く導入できるクレジットカードの決済端末です。

    順位イメージサービス名導入審査時間
    🥇
    1位
    stera tapiPhone:最短15分
    Android:最短5営業日
    🥈
    2位
    Square全端末最短翌日
    🥉
    3位
    STORES決済最短3営業日
    導入スピードの早さで比較!おすすめ決済端末ランキング

    3.端末の受け取り

    加盟店審査に通過すると決済端末が配送されます。モバイル決済端末の場合、一般的に審査後2営業日程度で発送されるものが多いですが、マルチ決済端末の場合は数週間かかることもあります。

    4.初期設定

    端末を受け取ったら、マニュアルに従いWi-Fiの接続設定や周辺機器との連携などのセットアップを行います。

    5.利用の開始

    初期設定が完了したら利用開始です。審査のスピードが速いモバイル決済端末の場合、VISA・Mastercardの審査が終わり次第決済端末が配送されるため、利用開始直後はその2つのみしか利用できないということもあります。その場合でも、他の決済ブランドは審査が通り次第順次利用できるようになります。

    導入に必要な書類

    一般的に以下の書類が必要です。申し込み時に必要なことが多いので、事前に公式HPで確認しておきましょう。

    1. 本人確認書類(運転免許証、パスポートなど)
    2. 事業に関する書類(開業届、確定申告書、お店やなど)
    3. 銀行口座情報
    4. 店舗の営業許可証(必要な業種の場合)
      • 飲食店(食品衛生責任者証)
      • 古物商(古物商許可証)
      • 美容院(美容所登録証)など

    クレジットカード決済端末機の3つのメリット

    クレジットカード決済端末を導入する3つのメリットを紹介します。

    クレジットカード決済端末を導入することで得られるメリットを図解

    1. 高額決済で売上の増加

    クレジットカード決済端末機を導入することで、現金を持っていない顧客も気軽に商品・サービスを購入できるようになります。

    とくに高額な商品を扱っている場合は、クレジットカード決済を利用したい顧客は多いでしょう。なぜなら、クレジットカードは支払いを先延ばしできることや分割払いできることで一度に高額な出費をする必要がなくなるからです。支払いのハードルが低くなることは顧客の利便性を高め、購買意欲を促すことにつながります。

    また、OREND独自でキャッシュレスを導入しているお店の売上変化のアンケートをしたところ、売上がアップと回答した方が27%もいました。このようにキャッシュレス決済を導入するだけで売上がアップする可能性があるのです。

    2. 現金管理の負担を軽減

    クレジットカード端末機の導入は、会計作業を効率化し、店舗の安全性を高めることにも期待できます。

    現金払いでは、釣銭の用意や売り上げの計算のような現金管理に時間がかかります。さらに、窃盗や紛失などの安全面のリスクもあります。一方クレジットカード端末機の場合、入金するタイミングで売上を受け取ることができるため、現金のような管理が必要ありません。

    3. 顧客層の拡大

    カード決済に対応することで外国人観光客がさらに利用しやすくなり、それが顧客層の拡大に繋がります。

    近年、インバウンド観光客が増えたことにより、海外の方がお店を利用する機会が多くなっているのではないでしょうか。世界各国では現金よりキャッシュレス決済が普及していますし、何かと手間のかかる現金に比べて、海外の方にとってカード決済は利用しやすい決済方法です。

    なかでもSquareは国内だけではなく、海外でも広く使われている為外国人観光客に対しても安心感を与えることができるでしょう。
    また、若者の多くが現金よりもキャッシュレス決済を多用しています。インバウンド客と若者層を取りこぼさないようにするにはキャッシュレス決済導入は必須と言えるでしょう。

    クレジットカード決済端末機を導入する6つの注意点

    最後に、クレジットカード決済端末機(CAT端末)を導入する際に、注意していただきたいポイントを6つ紹介します。

    クレジットカード決済端末を導入する前にチェックしておくべき6つの注意点の図解。

    1.手数料がかかる

    クレジットカード決済端末機を利用する場合、取引ごとに手数料が発生します。相場はクレジットカード決済額の3%と言われているため、利益率の低い業種は注意が必要でしょう。クレジットカード決済端末機の導入前後で利益や売り上げを比較してみて、十分な効果がない場合、対応そのものの見直しが必要となるため、クレジットカード決済端末機は契約の縛りがあまりないものをおすすめします。

    2.加盟店審査に時間や手間がかかる

    加盟店審査はどのサービスを利用する場合でも必要になります。審査に必要な書類は、業種によって異なりますが、基本的には許可証・免許証、店舗確認書類、これに加えて個人事業主の場合は代表者の本人確認書類、法人の場合は登記簿証本が必要となります。審査の基準に関して、事業年数が浅い場合や新規開業により売り上げがない場合、不正利用防止の観点から審査に落とされてしまうこともあります。

    また、書類や申し込み情報に不備がある場合、迅速に連絡メールに対応しなければその分審査に時間がかかってしまうため注意しましょう。

    3.入金サイクルの確認が必要

    クレジットカード決済の売り上げは、後日指定口座に支払われますが、入金サイクルはサービスによって異なるので事前にしっかり確認しておくようにしましょう。

    4.設置場所の確認

    自社の業態や顧客の動線に合わせて、設置場所を考える必要があります。レジカウンターで会計を行う業態の場合は設置場所の確保が必要ですが、客席で会計を行うような業態の場合、持ち運び可能な決済端末にするなどの検討が必要になります。

    5.契約期間と解約時の違約金の有無

    契約期間や解約時の違約金の有無はサービスによって異なりますが、なかには最低利用期間内に解約すると違約金が発生するものもあります。最初から長期間契約する予定があるのであれば問題はありませんが、条件が厳しいサービスを選んでしまうと、やめたくてもやめられずに余計なコストを負担することになってしまうため注意しましょう。

    6.決済エラーなどのトラブル時の対応

    通信環境が悪いと決済エラーが起こる場合があります。モバイル決済端末の場合、スマホやタブレットとBluetoothで接続してその通信環境を利用するため、マルチ決済端末と比べてエラーが発生しやすいでしょう。カードを再び読み取ることで解決することは多いですが、端末が故障している場合、決済は出来ないため予備の端末機を準備しておくのが安全でしょう。

    スマホがクレジットカード決済端末機になるおすすめ無料アプリ4選

    初期費用を抑えたい小規模店舗やイベント出店者には特におすすめの「タッチ決済対応アプリ」を紹介します。こちらはけ専用のクレジットカード決済端末なしでスマホだけでクレジットカードのタッチ決済が可能になります。

    ただし先ほど紹介した決済端末と違い、クレジットカードのカードリーダー機能はなく、タッチ決済のみです。また、電子マネーやQRコード決済には対応できないので、とりあえず無料でクレジットカードのタッチ決済に対応したい!という方におすすめです。

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    クレジットカード決済端末機を導入して店舗業務を効率化しよう

    実際にキャッシュレスを導入しているお店にキャッシュレス導入後、業務効率が上がったのかをORENDが独自で調査しました。その結果キャッシュレス導入店舗の39%が業務効率がよくなったと答えています。

    さらにクレジットカード決済端末機を提供しているサービスには、導入費用や初期費用が無料のサービスもあります。導入コストがネックになっている場合は、気になるサービスが無料キャンペーンをしていないか、チェックしましょう。

    レジ会計を効率化したい、インバウンド需要への対策がしたい、という方はぜひこのタイミングでクレジットカード端末機を導入しましょう。