カテゴリー: キャッシュレス決済端末

  • 個人タクシーにおすすめの決済端末8選!キャッシュレス決済に対応するメリットや導入時の注意点、選び方

    個人タクシーにおすすめの決済端末8選!キャッシュレス決済に対応するメリットや導入時の注意点、選び方

    今や多くの人がスマホ決済やカードでの支払いを当たり前に使う時代です。全国ハイヤー・タクシー連合会の令和6年のデータによると、全国のタクシー車両のうち82.6%が既にキャッシュレス決済に対応済みで、未対応車両はわずか17.4%の少数派となっています。タクシーのキャッシュレス対応は必須になってきました。

    でも、どの決済端末を選べばいいのか分からない、導入費用が心配、そんな不安を抱えている個人タクシー運転手の方も多いはず。

    この記事では、そんな悩みを解決するために、おすすめの決済端末と、失敗しない選び方のポイントを分かりやすく紹介します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “recommendation-card”,
    “label”: “OREND(オレンド)の結論”,
    “title”: “個人タクシーの決済端末は「タクシー対応・対応決済・1台完結」で選ぶ!”,
    “highlightText”: “タクシー対応・対応決済・1台完結”,
    “description”: “交通系ICまで幅広く1台で対応するならPayCAS Mobile、4G・プリンター内蔵で使うなら楽天ペイ ターミナル、4G通信と幅広い電子マネー対応ならPAYGATEがおすすめです。”,
    “items”: [
    {
    “serviceId”: “01hjq9e1g97nh4v3b9xsb9z3wx”,
    “icon”: “crown”,
    “badge”: “迷ったらこれ!”,
    “feature”: “クレジットカード・交通系IC・iD・QUICPay・QRコード決済に対応。SIM・バッテリー・プリンター内蔵で1台完結。”
    },
    {
    “serviceId”: “01hxrgg5tntt07p3b4svbyw5yy”,
    “badge”: “交通系IC・4G対応”,
    “feature”: “クレジットカード・交通系ICなどの電子マネー・QRコード決済に対応。4G LTE・Wi-Fi・プリンター内蔵。”
    },
    {
    “serviceId”: “01hkccn7jq17cmfcr2ebgf279c”,
    “badge”: “4G・プリンター内蔵”,
    “feature”: “クレジットカード・交通系IC・iD・QUICPay・QRコード決済に対応。4G・バッテリー・プリンター内蔵。”
    }
    ]
    }
    [/orend-payment-terminal-explorer]

    個人タクシーにおすすめのキャッシュレス決済端末一覧

    個人タクシー向けの決済端末は、単にクレジットカードが使えればよいわけではありません。車内でスムーズに決済できるか、移動中でも通信が安定するか、紙の領収書をその場で発行できるかによって、乗務中の使い勝手は大きく変わります。

    ここでは、個人タクシーで導入を検討したい決済端末を比較表で整理します。まずは各サービスの料金や対応決済、端末タイプを一覧で確認し、このあとの選び方や詳細解説で自分の営業スタイルに合う端末を絞り込んでいきましょう。

    [orend-payment-terminal-explorer]
    {
    “supportsTaxi”: true,
    “initialDisplayMode”: “table”,
    “tableRows”: “ranking,settlementFee,terminalCost,monthlyCost,paymentCycle,paymentMethods,terminalType,builtInBattery,requiredEquipment,portability,integratedPrinter,support”
    }
    [/orend-payment-terminal-explorer]

    個人タクシーのキャッシュレス決済端末の選び方

    タクシーが決済端末やキャッシュレス決済サービスを導入する際の選び方、比較ポイントを紹介します。

    車内でコンパクトに使えて、レシートを発行できるか

    個人タクシーでは、限られた車内スペースで会計を行うため、設置場所を取らない端末を選ぶことが大切です。特に、車内で使うならプリンター内蔵のモバイル型端末が便利です。端末1台で決済から紙の領収書発行まで対応できるため、別途プリンターを用意する手間を減らせます。

    タクシーメーターと連動できるか

    一般的なキャッシュレス決済端末は手動で金額を入力する必要がありますが、タクシーメーターと連動できる専用端末なら、メーターの料金が自動で決済端末に送信されます。

    メーター連動なら金額入力ミスを完全に防止でき、決済時間も大幅に短縮されます。お客様にとっても料金が透明で安心ですし、運転手の業務負担も大きく軽減されます。

    ただし、メーター連動に対応しているタクシー専用CREPiCO決済端末など限られており、導入コストが高くなる場合もあります。最初は費用を安く抑えたい場合は、金額だけ手入力をするタイプがおすすめです。

    移動中でも通信が安定するか

    タクシーは移動しながら営業するため、決済時の通信安定性も重要です。スマホやタブレットの通信に依存する端末だと、場所によって決済に時間がかかることがあります。

    車内決済では、LTE回線を内蔵した端末を選ぶと、端末単体で通信できるため、会計時のトラブルを抑えられます。

    インバウンド決済に対応できるか

    空港、駅、ホテル、観光地周辺で営業する個人タクシーは、訪日外国人が利用する決済方法に対応できるかも確認しましょう。

    Visa、Mastercard、American Expressなどの国際ブランドに加え、タッチ決済、銀聯カード、Alipay、WeChat PayなどのQRコード決済に対応している端末だと、海外からの乗客にも対応できます。

    料金と手数料が負担にならないか

    個人タクシーでは、キャッシュレス決済のなかでもクレジットカード決済の利用が多くなることを前提に、料金と手数料を確認しましょう。

    端末代や月額料金だけでなく、Visa、Mastercard、JCB、American Expressなど、主要カードブランドの決済手数料を比較することが大切です。

    個人タクシーにおすすめのキャッシュレス決済端末8選

    個人タクシーにおすすめのキャッシュレス決済端末を詳しく紹介します。それぞれの特徴やかかる費用も紹介するので、自社の課題や予算、対応したい決済方法に合うものを選びましょう。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “compact-card”,
    “supportsTaxi”: true,
    “showRank”: false,
    “showFilterBar”: false
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “detail”,
    “supportsTaxi”: true,
    “detailContentVariant”: “taxi”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    タクシー専用CREPiCO決済端末
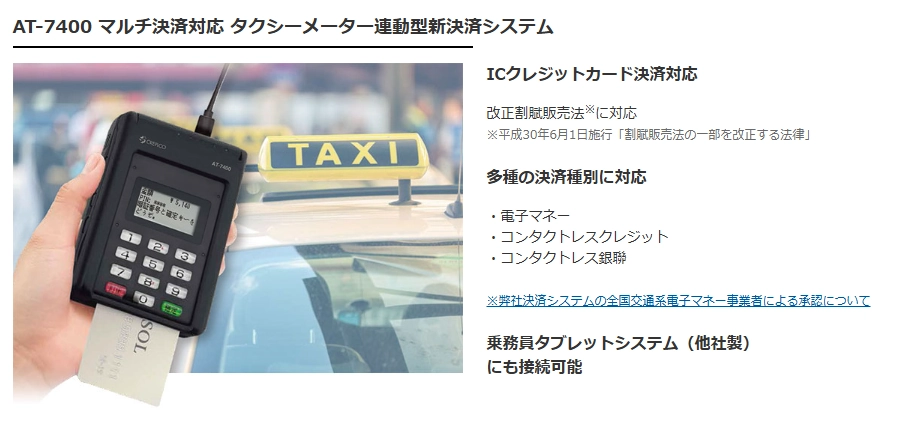
    • クレジット、電子マネーなど多彩なキャッシュレス決済に対応
    • タクシーメーターと連動し、運賃が自動で決済端末に反映
    • 非接触IC決済やタッチ決済にも対応

    AT-7400はタクシー向けに開発されたマルチ決済対応の車載端末です。クレジットカード(磁気・IC・コンタクトレス)や各種電子マネー、銀聯カードなど、多様な支払い方法に一台で対応します。タクシーメーターと連動し、運賃が自動で表示・決済されるため入力ミスを防止し、業務効率を向上させます。乗務員タブレットや既存のシステムとも連携可能で、運用面の柔軟性も備えています。車載環境に耐える設計と改正割賦販売法への対応により、安心して導入できるタクシー決済ソリューションとして、多くの事業者に活用されています。

    詳細はこちら:https://www.seiko-sol.co.jp/products/crepico/taxi/

    個人タクシーの決済端末導入に必要な書類

    個人タクシーがキャッシュレス決済端末を導入する際は、営業に必要な免許証や許可証、売上の入金先となる銀行口座情報など、一般的に次の書類・情報が必要です。

    • 第二種運転免許証(2種免許)
    • 事業者乗務証(タクシー乗務員証)
    • 個人タクシー事業許可証
    • 銀行口座情報 など

    個人タクシーが決済端末を導入するときの注意点

    タクシーが決済端末を導入したりキャッシュレスに対応したりするときの注意点を紹介します。

    1. インターネットの通信環境が必要

    タクシーがキャッシュレス決済端末を導入する際には、インターネット通信環境が必要になります。

    決済端末はリアルタイムでデータ通信を行い、支払い情報を処理するため、安定したネットワーク接続が不可欠です。通信障害や遅延があると、支払い処理が滞る可能性があります。

    そのため、決済端末の導入前に、まずはモバイルWi-Fiをはじめとする通信環境の確保が必要です。十分な通信環境を確保し、ネットワークの安定性を確認することが重要です。

    2. 交通系ICカード決済に対応していない端末もある

    個人タクシーでは、SuicaやPASMOなどの交通系ICカード決済に対応していないサービスもあるため注意が必要です。

    例えば、AirペイやSquareは一般店舗では交通系ICカード決済に対応していますが、タクシーでは利用できません。

    一方、PayCAS Mobileやスマレジ・PAYGATE、楽天ペイ ターミナル、タクシー専用CREPiCO決済端末は、タクシーでも交通系ICカード決済に対応しています。

    端末によって対応状況が異なるため、導入前にタクシー営業で利用できる決済方法を確認することが重要です。

    3. タクシーメーターと連動できない端末もある

    キャッシュレス決済端末には、タクシーメーターと連動するタイプと、手動で料金を入力するタイプがあります。メーター連動機能がない端末の場合、運転手が料金を手入力する必要がありますが、これにも一定のメリットがあります。

    手動入力タイプは導入コストが比較的安く、既存のメーター機種に関係なく利用できる汎用性があります。ただし、入力ミスのリスクや決済時間の延長といった課題もあるため、運転手への十分な操作研修が重要になります。

    一方、CREPiCO(クレピコ)のようにメーター連動機能がある端末なら、料金が自動的に反映されるため正確性と効率性を実現できます。

    個人タクシーが決済端末を導入する手順

    1. 事前準備
      決済端末を使うためには、インターネットが必要です。モバイル決済端末(決済端末でインターネットに接続できるもの)であれば不要です。それ以外の場合は、ポケットWi-Fiなどを準備しましょう。
    2. 申し込み・審査
      選んだ決済端末の会社にWebサイトで申し込み。このときに必要書類も提出します。審査に通過すると端末が送付されます。
    3. 端末設置・初期設定
      端末の車内設置 と初期設定をして、決済テストを実施して動作確認。
    4. 運用開始
      車内に決済方法の案内表示を設置、乗客への案内方法を準備しましょう。

    個人タクシーに決済端末を導入するメリット

    タクシーに決済端末を導入し、キャッシュレス決済に対応するメリットを紹介します。

    1. 会計がスムーズになる

    キャッシュレス決済の最大のメリットは、会計の手間が大幅に減ることです。

    現金に比べ、クレジットカードや電子マネーの支払いはスムーズで、乗客はカードやスマホをかざすだけで完了します。現金の受け渡しやおつりのやり取りが不要になるため、降車時の待ち時間が短縮され、次の乗客をスムーズに案内できます。

    2. 金銭授受のミスが減る

    現金決済ではおつりの計算ミスや現金の紛失といったリスクがあります。しかし、キャッシュレス決済は端末による自動処理で正確性が確保されるため、トラブルを防ぐことができます。

    3. 釣銭の用意が楽になる

    現金支払いが減ることで、運転手が用意する釣銭の額も少なくなります。

    結果として、大量の現金を持ち歩く必要がなくなり、安全性やリスク管理が向上します。

    4. 機会損失を防げる

    キャッシュレス決済によって支払い処理にかかる時間が短縮され、乗客を効率よく運べるため収益機会を逃しにくくなるのも大きな利点です。

    さらに、「高額の移動はカードで払いたい」「交通系ICでまとめたい」といったニーズに応えることで、新たな顧客層を獲得しやすくなります。

    5. 外国人客の獲得につながる

    多くの外国人観光客は現金よりカードやスマホ決済を利用します。

    キャッシュレスに対応することで、外国人でも安心して利用してもらえるため、新規顧客の獲得や売上アップにつながります。

    6. 未払いを防げる

    現金決済では支払い忘れや持ち合わせ不足といったトラブルが起こり得ます。キャッシュレス決済なら、その場で決済が完了するため未払いが発生しにくいので、運転手やタクシー会社にとって安心です。

    豊富な支払方法に対応した決済端末で、個人タクシーの売上アップを目指そう

    個人タクシーへのキャッシュレス決済の導入により、売上アップを目指しやすくなります。決済端末の導入により会計がスムーズになり、金銭授受の手間やリスクが減少し、機会損失や未払いのリスクも軽減されます。また、外国人客の獲得やサービスの向上にもつながるでしょう。

    自社の課題や客層に合う決済端末を選ぶことで、多様な支払い方法に対応し、タクシーの売上向上を目指せます。

    本記事で紹介した決済端末や決済サービスのなかに気になるところがあったら、まずは公式HPをチェックしてみてください。初期費用や月額料金、詳しいサポート内容など、わからないことがあったら問い合わせをしてみましょう。なるべくたくさんの情報を集め、自社にとって費用対効果が高いものを選ぶことが大切です。
  • Squareのスマホでタッチ決済とは?スマホが決済端末・POSレジに!費用や使い方、導入事例を紹介

    Squareのスマホでタッチ決済とは?スマホが決済端末・POSレジに!費用や使い方、導入事例を紹介

    Squareの「スマホでタッチ決済」を使えば、対応するiPhoneやAndroidを決済端末として利用できます。専用端末は不要です。

    この記事では、Squareのスマホでタッチ決済の仕組み、iPhone・Androidの対応条件、設定方法、決済手数料、注意点までまとめて解説します

    Squareのスマホでタッチ決済とは?専用端末なしで決済できる仕組み

    Squareの「スマホでタッチ決済」は、iPhoneやAndroidスマートフォンそのものを決済端末として使える機能です。スマートフォンに搭載されたNFC(近距離無線通信)を使い、タッチ決済対応カードやApple Pay、Google Payなどの情報を読み取って決済します。Square POSレジアプリを利用するため、専用のカードリーダーは必要ありません。

    Squareでは、iPhone向けを「iPhoneのタッチ決済」、Android向けを「Tap to Pay on Android」と案内しています。名称は異なりますが、どちらもスマートフォンにカードやモバイルウォレットをかざして決済を受け付ける仕組みです。

    大きな特徴は、Square リーダーなどの専用決済端末を購入する必要がないことです。手持ちの対応スマートフォンがあれば、端末代0円でカード決済を始められます。店舗だけでなく、イベント出店、移動販売、訪問サービスなど、固定のレジを設置しない場面でも利用できます。

    Squareの決済サービス全体については、Square決済の仕組みや特徴で詳しく解説しています。

    スマートフォンでカード情報を読み取ることに不安を感じるかもしれませんが、セキュリティ面も考慮された仕組みです。iPhoneのタッチ決済では、Appleはカード番号やPIN情報を決済に使用するiPhoneやAppleのサーバーに保存しません。Squareも不正利用の検出やPCI準拠のサポートなど、決済サービスとしてのセキュリティ対策を行っています。

    ただし、スマホでタッチ決済とSquare リーダーでは、受け付けられる決済方法が異なります。スマホだけで決済を始める場合は、この違いを確認してください。

    比較項目スマホでタッチ決済Square リーダー
    必要な機器対応するiPhone・Androidスマホ・タブレット+Square リーダー
    決済端末の購入費0円4,980円(税込)
    タッチ決済〇〇
    ICカードの挿入✕〇
    電子マネー△(ID・QUICPayのみ対応)〇
    主な利用場面店舗、イベント、訪問販売、移動販売店舗、イベント、移動販売など

    Square リーダーは4,980円(税込)で、タッチ決済だけでなくICカードを挿入する決済にも対応しています。交通系ICなどの電子マネーまで受け付ける場合も、Square リーダーなどの対応端末が必要です。端末を追加する場合は、Square リーダーの使い方や接続方法も確認してください。

    クレジットカードのタッチ決済が中心であれば、まずはスマホだけで始めれば十分です。

    Squareのスマホでタッチ決済に対応するiPhone・Androidの条件

    Squareのスマホでタッチ決済は、すべてのスマートフォンで利用できるわけではありません。iPhoneとAndroidでは必要な条件が異なるため、利用前に手持ちの端末を確認してください。

    項目iPhoneAndroid
    対応端末iPhone XS以降NFC搭載の多くのAndroid端末
    OS最新版のiOSAndroid 9以上
    NFC対応端末に搭載必須
    パスコード設定が必要端末側のセキュリティ設定が必要
    その他Apple Accountとの連携が必要開発者向けオプションをオフにする

    iPhoneはiPhone XS以降が対象です。iPadではiPhoneのタッチ決済を利用できません。また、Squareは最新バージョンのiOSへの更新を利用条件として案内しています。

    Androidは、Android 9以上でNFC機能を搭載した多くの端末が対象です。NFCをオンにし、開発者向けオプションをオフにする必要があります。Samsung Galaxy S8、S9、Note 9など、一部の機種は対象外です。

    Androidはメーカーや機種によってNFCチップの位置も異なります。購入予定の端末で利用する場合は、Square公式の対応端末一覧も事前に確認してください。

    Squareのスマホでタッチ決済で使える支払い方法・カードブランド

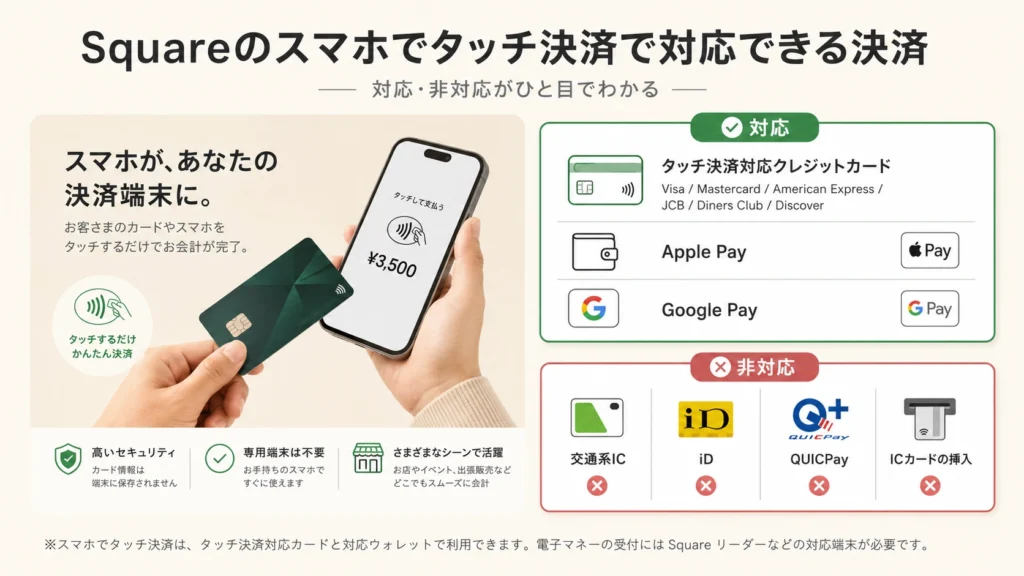
    Squareのスマホでタッチ決済では、主要なクレジットカードブランドに加え、Apple PayやGoogle Payなどに登録された対応カードを受け付けられます。

    支払い方法対応主なブランド・サービス
    タッチ決済対応クレジットカード〇Visa、Mastercard、American Express、JCB、Diners Club、Discover
    Apple Pay〇対応クレジットカードによるタッチ決済
    Google Pay〇対応クレジットカードによるタッチ決済
    ICチップの挿入✕Square リーダーなどが必要
    電子マネー△(ID・QUICPayのみ対応)交通系ICはTap to Payでは受付不可

    特に注意が必要なのは、Apple Payに対応していても、SuicaやiDなどの電子マネーをスマホで受け付けられるわけではない点です。スマホでタッチ決済の対象となるのは、タッチ決済対応カードやモバイルウォレットに登録された対応クレジットカードです。

    電子マネーまで受け付ける店舗では、Square リーダーなどの対応端末を用意してください。電子マネーも導入する場合は、Squareで利用できる電子マネーで対応ブランドや必要な端末を確認できます。

    また、UnionPay(銀聯)はSquare自体では対応していますが、iPhone・AndroidのTap to Payでは対象外です。スマホでのタッチ決済に対応するカードブランドは、Visa、Mastercard、American Express、JCB、Diners Club、Discoverの6ブランドです。

    タッチ決済が利用できない場合、Square POSレジではカード情報を手入力して決済する方法もあります。ただし、カード情報の手入力は通常のタッチ決済とは別の決済方法で、決済手数料は3.75%です。不正利用などのリスクも高くなるため、Squareも他の決済方法が利用できない場合に限って使用するよう案内しています。対面でICカードを受け付ける場合は、Square リーダーなどを利用してください。

    Squareのスマホでタッチ決済を始める方法

    Squareのスマホでタッチ決済は、Squareアカウントを作成し、Square POSレジアプリでTap to Payを有効にすれば利用できます。

    まだSquareを利用していない場合は、まずSquare POSレジアプリまたはSquareのWebサイトからアカウントを作成します。その後、事業情報を入力してアカウントを有効化し、売上金を受け取る銀行口座を登録してください。すでにSquareを利用している場合は、新しくアカウントを作り直す必要はありません。

    iPhoneとAndroidでは設定画面が異なるため、使用するスマートフォンに合わせて設定します。

    iPhoneでSquareのタッチ決済を設定・利用する方法

    iPhoneでは、Square POSレジアプリから「iPhoneのタッチ決済」を有効にします。利用には、iPhone XS以降と最新のiOSが必要です。

    1. Square POSレジアプリをインストールし、Squareアカウントでログインします。
    2. 「その他」から「設定」「アカウント」「iPhoneのタッチ決済」の順に進み、機能をオンにします。
    3. 表示されたApple Accountを確認し、利用条件に同意して設定を完了します。
    4. 会計金額を入力して「タッチ決済」を選択し、お客さまにカードやスマートフォンをiPhone上部へかざしてもらいます。
    5. 決済音と承認表示を確認し、レシート画面が表示されたら決済完了です。

    一度有効にすれば、その後はSquare POSレジアプリから通常の会計と同じ流れで利用できます。カードリーダーをBluetoothで接続する作業もありません。

    AndroidでSquareのタッチ決済を設定・利用する方法

    Androidでは、Square POSレジアプリのハードウェア設定から「Tap to Pay」を有効にします。事前に、Android 9以上、NFCがオン、開発者向けオプションがオフになっていることを確認してください。

    1. Square POSレジアプリをインストールし、Squareアカウントでログインします。
    2. Androidの端末設定でNFCをオンにし、開発者向けオプションをオフにします。
    3. Square POSレジアプリの「その他」「設定」「ハードウェア」「Tap to Pay」から機能をオンにします。
    4. 会計金額を入力してタッチ決済を選択し、お客さまのカードやスマートフォンをAndroid端末の背面中央付近にかざしてもらいます。
    5. 決済が承認されたことを画面で確認して会計を完了します。

    Androidは、機種によってNFCアンテナの位置が異なります。反応しない場合は、カードを端末の背面中央付近から少しずつ動かし、読み取れる位置を確認してください。

    決済後は、SMSまたはメールで電子レシートを送信できます。紙のレシートが必要な場合は、Squareアプリなどに対応プリンターを接続して印刷します。スマホだけで運用する場合は、電子レシートを利用すればレシートプリンターを用意する必要はありません。

    Squareのスマホでタッチ決済にかかる料金・決済手数料

    Squareのスマホでタッチ決済は、専用端末の購入費、登録料、月額固定費が0円です。基本的に発生する費用は、決済時の決済手数料のみです。通常入金の振込手数料もかかりません。

    費用・入金金額・入金タイミング
    Squareアカウント登録0円
    スマホ用の追加決済端末0円
    月額固定費0円
    対面カード決済手数料2.5%〜
    通常入金の振込手数料0円
    三井住友銀行・みずほ銀行翌営業日
    その他の金融機関毎週金曜日(水曜締め)

    年間キャッシュレス決済額が3,000万円未満で、Squareが定める条件を満たす中小事業者の場合、Visa、Mastercard、JCB、American Express、Diners Club、Discoverの対面カード決済手数料は2.5%です。それ以外では3.25%〜、または取引規模に応じたカスタム手数料が適用されます。

    たとえば、10,000円を2.5%の手数料で決済した場合、決済手数料は250円です。端末購入費や月額固定費がかからないため、キャッシュレス決済の初期費用を抑えるなら、スマホでタッチ決済から始める方法が最もシンプルです。

    売上金の入金サイクルは登録する金融機関によって異なります。三井住友銀行またはみずほ銀行なら、0時から23時59分までの売上が翌営業日に振り込まれます。それ以外の金融機関は毎週水曜日締め、同じ週の金曜日に入金されます。通常入金の振込手数料は無料です。

    一方、ICカードの挿入や交通系電子マネーにも対応する場合は、Square リーダーが必要です。Square リーダーは4,980円(税込)なので、必要な決済方法に応じて追加してください。

    Squareのスマホでタッチ決済を利用する際の注意点

    Squareのスマホでタッチ決済は専用端末なしで利用できますが、Square リーダーと同じ決済方法をすべて受け付けられるわけではありません。導入前に、次の点を確認してください。

    • 交通系の電子マネーには対応していません。交通系ICを受け付ける場合は、Square リーダーなどの対応端末が必要です。
    • オフラインではTap to Payを利用できません。iPhone、Androidともにインターネット接続が必要です。
    • すべてのスマートフォンが対応するわけではありません。iPhoneはXS以降、AndroidはAndroid 9以上とNFC対応が基本条件です。
    • サインレス決済は1回15,000円までです。15,000円を超える場合、タッチ決済対応カードでは購入者の署名が必要です。Apple Payなどのモバイルウォレットでは、Touch IDやFace IDなどの生体認証で本人確認を行います。
    • カードを収納するスマホケースは決済時に注意が必要です。ケース内のカードを誤って読み取る可能性があるため、Squareは利用時にカードをケースから取り出すよう案内しています。

    クレジットカードのタッチ決済が中心なら、Squareはスマホだけで導入できます。一方、電子マネーやICカードの挿入にも対応する店舗では、Square リーダーなどの専用端末を追加してください。必要な決済方法を確認したうえで、スマホだけで運用するか、決済端末を組み合わせるかを決めるのが正解です。

  • Square決済とは?使い方・手数料・端末・入金サイクルを解説

    Square決済とは?使い方・手数料・端末・入金サイクルを解説

    Square(スクエア)は、スマートフォンや専用端末を使って、店舗や外出先で手軽にキャッシュレス決済を導入できる事業者向けのサービスです。
    実店舗のキャッシュレス決済だけでなく、オンラインストア、決済リンク、請求書、継続課金、POSレジまで同じアカウントで扱えます。初期費用・月額固定費0円から始められ、通常入金の振込手数料もかかりません。 

    対面の主要カード決済は、所定の条件を満たす事業者なら2.5%。電子マネーとQRコード決済は3.25%です。端末は4,980円のSquare リーダーからレシートプリンター内蔵のSquare ターミナル、セルフオーダー用のSquare キオスクまで6種類あり、対応スマートフォンなら追加のカードリーダーなしでタッチ決済を始める方法もあります。 

    この記事では、料金や端末の一覧だけでなく、Squareを選ぶと何が変わるのか、どの店舗でメリットが大きいのかまで整理します。OREND編集部が実際に申し込んだ流れも掲載しているため、導入前の確認から申込手順まで一通り把握できます。 

    Square決済とは?

    Squareの決済端末

    Squareは、米Block, Inc.グループが提供する決済・店舗運営サービスです。日本ではSquare株式会社がサービスを展開しており、実店舗の対面決済を中心に、オンライン決済、請求書、サブスクリプション、POSレジなどをまとめて扱えます。 

    特徴は、決済端末だけを提供するサービスではないことです。店頭ではカード・電子マネー・QRコードを受け付け、店外では決済リンクやオンラインストアで代金を回収できます。請求書のカード払い、継続課金にも対応するため、物販、飲食、美容、サービス業、訪問販売など、販売方法が複数ある事業でも決済を一つのサービス群にまとめられます。 

    項目Squareの概要
    初期費用0円
    月額固定費0円 ※一部有料プラン・ソフトウェアあり
    対面カード決済2.5%〜
    電子マネー3.25%
    QRコード3.25%
    オンライン決済3.6%
    非対面決済3.75%
    振込手数料0円
    通常入金最短翌営業日/金融機関により週1回
    即時入金1.5%、最低5,000円
    端末価格0円〜99,980円
    利用開始最短当日。決済ブランドごとに審査期間が異なる
    POSレジ0円

    Square決済でできること

    Squareは、実店舗でのキャッシュレス決済だけでなく、オンライン販売、請求書決済、継続課金、POSレジなどにも対応しています。決済から売上管理まで同じアカウントで管理できるため、店舗とオンラインの両方で販売する事業者にもおすすめです。

    機能できること
    対面決済実店舗・イベント・キッチンカーなどでクレジットカード、電子マネー、QRコード決済を受付
    オンライン決済ネットショップでの商品販売、Webサイトからの決済受付
    リンク決済メール・SNSなどで決済用URLを送信して代金を回収
    請求書決済請求書の作成・送信、オンラインでのカード決済
    継続課金月謝・会費・サブスク料金の自動請求
    POSレジ商品登録、会計、売上集計、売上分析
    店舗管理在庫管理、顧客管理、スタッフ管理など

    対面決済(店頭・現地での支払い)

    Squareは、クレジットカード、電子マネー、QRコードによる対面決済に対応しています。飲食店や小売店だけでなく、キッチンカー、イベント出店、訪問販売でもキャッシュレス決済を導入できます。

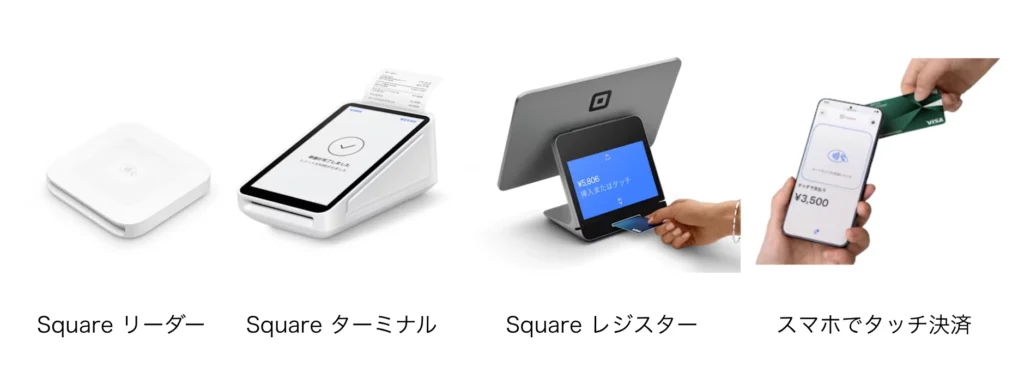
    Square リーダーやSquare ターミナルなどの決済端末のほか、対応するiPhone・Androidスマートフォンでカードのタッチ決済を受け付ける方法もあります。※リーダーの場合はスマートフォンまたはタブレットも用意します。

    会計時は金額を入力し、顧客がカードやスマートフォンをかざすなどして決済します。対応する決済方法は、利用する端末によって異なります。

    項目内容
    主な決済手段クレジットカード/電子マネー/QRコード決済
    利用シーン実店舗/キッチンカー/イベント出店

    オンライン決済(非対面での支払い)

    来店せずに、インターネット上で支払ってもらう決済方法です。商品販売だけでなく、請求や定期支払いまで対応できるため、サービス業やBtoB取引でも活用されています。

    たとえば、以下のような使い方が可能です。

    • SNSやWebページに決済リンクを設置して支払ってもらう
    • メールで請求書を送り、リンクからカード決済してもらう
    • 月謝や会費を毎月自動で引き落とす
    項目内容
    主な決済手段クレジットカード
    利用シーンネット販売/SNS販売/業務委託・法人取引

    リンク決済・請求書決済

    Square リンク決済では、決済用URLを発行してメールやSNSで送信できます。ネットショップを開設せずに、オンラインで代金を回収できるのが特徴です。

    Square 請求書では、請求書の作成・送信からカード決済、入金状況の管理まで対応しています。商品販売だけでなく、サービス提供後の請求や法人取引にも活用されています。

    項目内容
    主な決済手段クレジットカード/Apple Pay/Google Pay
    利用シーンSNS商品販売/オンライン代金回収/法人取引

    継続課金・サブスク決済

    Squareは、月謝・会費・サブスクリプションなどの継続課金に対応しています。定期的な請求を自動化できるため、スクール、会員制サービス、定期販売などでも利用されています。

    請求のたびに手動で決済リンクを作成する必要がなく、継続的な代金回収を効率化できます。

    項目内容
    主な決済手段登録済みクレジットカードによる継続課金
    利用シーン月謝・会費徴収/サブスクリプション/定期購入

    POSレジ・売上管理

    Square POSレジは、会計だけでなく、商品登録、売上集計、レポート分析などに対応しています。無料プランがあるため、キャッシュレス決済とPOSレジをあわせて導入する場合にもおすすめです。

    決済データが売上管理に反映されるため、日別・商品別の売上確認にも活用できます。

    項目内容
    主な決済手段クレジットカード/電子マネー/QRコード決済/現金
    利用シーン飲食店・小売店の会計/売上集計/商品別売上分析

    在庫管理・顧客管理・スタッフ管理

    Squareには、商品在庫、顧客情報、スタッフの勤務などを管理する機能もあります。

    販売情報と連動した在庫管理や顧客の購入履歴の確認に加え、スタッフ別の売上管理などにも対応しています。業種別の高度な管理機能には有料プランが必要な場合があります。

    項目内容
    活用シーン在庫管理/顧客管理/スタッフ管理/売上分析

    Square決済が対応している支払い方法

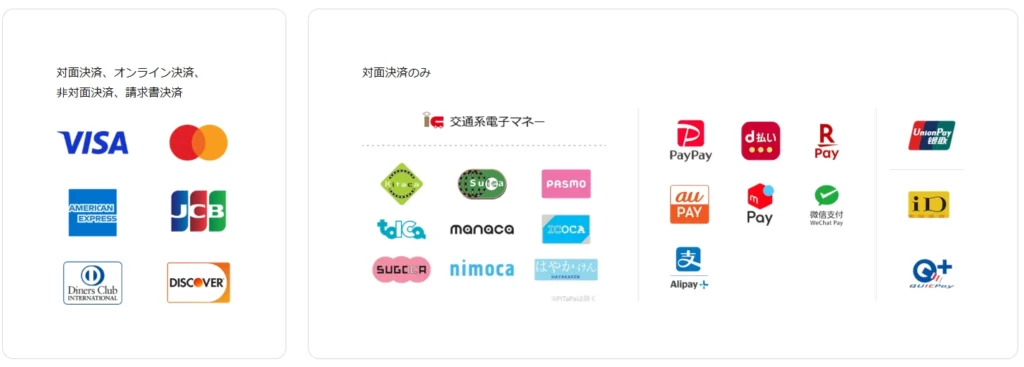
    Squareでは、クレジットカード決済を中心に、電子マネー決済・QRコード決済に対応しています。
    店舗・キッチンカー・イベント出店などの対面販売から、ネット販売や請求書決済まで幅広く利用できます。

    支払い方法決済区分
    クレジットカード決済対面・オンライン
    電子マネー決済対面のみ
    QRコード決済対面のみ

    クレジットカード決済

    Squareのクレジットカード決済は、店頭で支払う対面決済と、インターネット上で支払うオンライン決済の両方に対応しています。
    実店舗での会計だけでなく、ネット販売や請求、月謝・会費の回収にも使えるのが特徴です。

    対応ブランド
    Visa/Mastercard/JCB/American Express/Diners Club/Discover/UnionPay(銀聯)
    ※UnionPay(銀聯)は対面決済で利用できます。オンライン決済はVisa/Mastercard/JCB/American Express/Diners Club/Discoverに対応しています。

    ※オンライン決済には、オンラインショップ決済、決済リンク、請求書決済、継続課金(月謝・会費・サブスク)が含まれます。

    電子マネー決済

    電子マネー決済は、店頭で端末にかざして支払う対面決済です。
    会計スピードを重視したい業態や、少額決済が多い店舗で利用されています。

    対応ブランド
    iD/QUICPay/交通系
    ※交通系:Suica/PASMO/ICOCA/TOICA/manaca/SUGOCA/nimoca/はやかけん/Kitaca

    QRコード決済

    QRコード決済は、顧客がスマートフォンでコードを読み取って支払う対面決済です。
    現金やクレジットカードを使わない層にも対応できます。

    対応ブランド
    PayPay/楽天ペイ/d払い/au PAY/メルペイ/WeChat Pay/Alipay+

    Square決済の導入でかかる費用

    Squareは、初期費用や月額費用がかからず、必要な端末費用と決済手数料だけで利用できるシンプルな料金体系です。

    ただし、業種別POSの有料プランなどを利用する場合は月額料金が発生します。

    項目内容
    初期費用0円(アカウント作成・維持費含む)
    月額費用0円
    決済端末費用0円~(決済端末による)
    決済手数料2.5%〜(決済方法により異なる)
    振込手数料0円
    Square決済の導入でかかる費用

    初期費用・月額費用

    Squareは、初期費用や月額費用が一切かかりません。申し込み時の登録料や、利用を続けるための固定費も不要です。

    そのため、「売上がまだ安定していない」、「まずは試しにキャッシュレス決済を導入したい」といった事業者でも、費用面のリスクを抑えて始められます。

    決済端末費用

    対面決済を行う場合は、利用スタイルに応じて端末を用意します。スマホでタッチ決済を使う場合は、端末購入は不要です。

    決済手数料

    Squareの決済手数料は、決済方法と決済シーンごとにあらかじめ決まっています。

    クレジットカード決済

    決済区分対応ブランド・方法手数料
    対面決済Visa/Mastercard/JCB/American Express/Diners Club/Discover2.5% ※条件あり
    対面決済UnionPay(銀聯)3.25%
    オンライン決済Visa/Mastercard/JCB/American Express/Diners Club/Discover3.6%
    非対面決済カード情報の手入力・保存済みカード情報など3.75%
    Square 請求書請求書からのカード決済3.25%
    ※2.5%は、年間キャッシュレス決済額3,000万円未満の事業者が主要カードブランドの対面決済を受け付ける場合の手数料です。条件外では3.25%〜または個別料金が適用されます。

    電子マネー決済(対面のみ)

    対応ブランド手数料
    交通系IC(Suica/PASMO/ICOCA/TOICA/manaca/SUGOCA/nimoca/はやかけん/Kitaca)3.25%
    iD/QUICPay3.25%

    QRコード決済(対面のみ)

    対応ブランド手数料
    PayPay/楽天ペイ/d払い/au PAY/メルペイ/WeChat Pay/Alipay+3.25%

    振込手数料

    Squareでは、売上の振込手数料はかかりません。
    決済手数料以外で、売上受取時に追加費用が発生しない点もメリットです。

    Squareの決済端末の種類|価格や機能を比較

    Squareの特徴として、お店に合った決済端末を選べることがあります。自分のお店に合った決済端末を選びましょう。

    決済端末スマホでタッチ決済SquareリーダーSquareターミナルSquareレジスターSquareハンディSquareスタンドSquareキオスク
    イメージSquareキオスク
    おすすめなお店・無料でSquareを試したい
    ・固定の店舗を持たない業態(イベント出店、キッチンカーなど)
    ・コストを抑えたい
    ・場所を取らない小さな端末がいい
    ・テーブル会計の機会が多い
    ・キッチンカーなどイベント出店が多い
    ・これからPOSレジを導入する
    ・店頭でスタッフが注文を受け付ける
    ・お客様に注文内容・金額を確認してほしい
    ・在庫管理がしたい小売店
    ・テーブル決済したい飲食店
    ・iPadをPOSレジとして使いたい
    ・お客様に注文内容・金額を確認してほしい
    ・セルフオーダー、セルフレジが必要
    ・iPadをPOSレジとして使いたい店舗
    価格0円4,980円39,980円99,980円44,980円29,980円29,980円
    アプリ利用料
    月5,000円
    メリット・スマホにアプリをインストールするだけ
    ・スマホだけで0円で導入できる
    ・持ち運びしやすい
    ・コンパクトな決済端末
    ・安価で導入しやすい
    ・コンパクトかつプリンター、モニター搭載
    ・持ち運び可能でテーブル会計やイベント出店に対応
    ・スタッフと顧客用の2画面式で見やすい
    ・スマートなデザインで、お店の雰囲気を壊さない
    ・スキャナーで在庫管理可能
    ・持ち運んで決済も可能
    ・スマホくらいのサイズで持ちやすい
    ・iPadだけでレジスタンドになる
    ・画面を回転して、お客様に注文内容の確認
    ・LightningコネクターとUSB-Cに対応
    ・お客様のみで注文から決済まで完結
    ・セルフオーダー・セルフレジを簡単導入
    デメリット・交通系電子マネー非対応・モニターなし
    ・スマホ・タブレットとの接続が必須
    ・SquareレジスターやSquareスタンドより画面が小さい・他端末に比べて価格が高い・レシートプリンターは別途購入が必要・据え置き型なら2画面のSquareレジスターの方が使いやすい・iPadを取り付けるため、持ち運びはしづらい
    対応決済クレジットカード(タッチ決済)
    スマホのタッチ決済
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    電子マネー
    QRコード決済
    クレジットカード
    スマホのタッチ決済
    QRコード決済
    ※電子マネーは近日対応予定
    必要機器・iPhone(XS以上で最新バージョンのiOS)
    ・Androidスマホ(9以上でNFC搭載)
    ※お店が用意
    ・iPhone・iPad・Androidスマホ・Androidタブレット
    ※お店が用意
    不要・iPad※お店が用意
    持ち運び〇〇〇×〇××
    レシートプリンター必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    〇端末内蔵必要なら追加購入なしでもOK
    ※メール・SMS送信可能
    保証端末がないため、なし・支払い日から30日以内の返品で全額返金・安心の​​1年保証・支払い日から30日以内の返品で全額返金
    ・安心の2年保証
    ・支払い日から30日以内の返品で全額返金・安心の​​1年保証
    導入までの時間申し込みから最短15分申し込み当日~3営業日
    詳細公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト公式サイト

    端末ごとの対応ブランド、周辺機器、必要なスマートフォン・iPadまで含めた比較は別記事で整理しています。Square ターミナルだけ詳しく確認する場合も専用記事をご覧ください。 

    Squareの入金サイクルと振込手数料 

    売上金の入金日は、登録する金融機関で変わります。通常入金は自動で行われ、振込手数料は無料です。 

    登録口座 通常入金 振込手数料 
    三井住友銀行 翌営業日 無料 
    みずほ銀行 翌営業日 無料 
    その他の金融機関 毎週金曜日(水曜日締め) 無料 
    即時入金サービス 申請後すぐに送金 入金額の1.5% ※最低入金額5,000円 

    三井住友銀行・みずほ銀行なら、0時から23時59分までの売上が原則として翌営業日に振り込まれます。その他の金融機関は木曜日から翌週水曜日までの売上をまとめ、金曜日に入金する週1回のサイクルです。土日祝日は銀行休業日のため、通常入金は次の営業日に繰り越されます。 

    毎週入金では資金繰りが合わない場合は即時入金を使えますが、1.5%の手数料がかかります。通常入金が無料というSquareの利点を活かすなら、日常的に即時入金へ頼らずに済む資金計画にする方が総コストを抑えられます。 

    Square決済の5つのメリット

    Square決済のメリットは、初期費用や月額固定費を抑えて導入できること、入金サイクルが短いこと、実店舗とオンラインの売上をまとめて管理できることです。

    決済機能だけでなく、POSレジや継続課金も備えているため、個人事業主から複数の販売チャネルを持つ事業者まで幅広く活用されています。

    1. Webから申し込めて最短当日からカード決済を導入できる

    SquareはWebからアカウントを作成でき、店舗への訪問や書類の郵送は原則不要です。審査が完了すれば、最短当日からクレジットカード決済を導入できます。

    対応するスマートフォンがあれば、専用のカードリーダーを購入せずにタッチ決済を開始できます。イベント出店や開業直後など、短期間でキャッシュレス決済を導入する場合にもおすすめです。

    ただし、電子マネーやQRコード決済は別途有効化・審査が必要なため、すべての決済ブランドを申込当日から使えるわけではありません。

    2. 初期費用・月額固定費0円から導入できる

    Squareは、初期費用・月額固定費0円のプランがあり、基本的には決済が発生した際に手数料がかかる料金体系です。

    対応するスマートフォンでタッチ決済を受け付ける場合は、専用端末の購入費もかかりません。毎月の決済件数が少ない店舗や、イベントなどで不定期に決済を受け付ける事業者でも固定費を抑えられます。

    なお、専用端末の購入や一部の有料POS機能には別途費用が発生します。

    3. 入金サイクルが短く、振込手数料も無料

    Squareは、三井住友銀行・みずほ銀行の口座なら原則翌営業日に売上金が振り込まれます。その他の金融機関でも週1回の入金に対応しており、通常入金の振込手数料は無料です。

    売上金を早期に受け取れるため、仕入れや人件費などの支払いが発生する飲食店・小売店でも資金繰りに役立ちます。

    通常の入金日を待たずに売上金を受け取る即時入金サービスもありますが、利用時には所定の手数料が発生します。

    4. 対面決済とオンライン決済をまとめて管理できる

    Squareは、実店舗のキャッシュレス決済に加え、オンラインショップ、リンク決済、請求書決済、継続課金に対応しています。

    例えば、店舗で商品を販売しながらネットショップでも注文を受け付ける事業者は、対面とオンラインの売上を同じSquareアカウントで確認できます。

    複数の決済サービスを契約せずに販売方法を増やせるため、店舗販売とネット販売を組み合わせる事業者におすすめです。

    5. POSレジを無料で導入でき、売上管理も効率化できる

    Squareは、基本的な会計機能や売上分析機能を備えたSquare POSレジを無料で提供しています。

    Square決済とPOSレジが連動するため、決済データをもとに売上を集計でき、現金売上とキャッシュレス売上をまとめて確認できます。商品別の売上分析や顧客管理にも対応しており、レジ業務と店舗管理を一元化できる点がメリットです。

    飲食店・小売店・美容サロンなどの業種別POSも提供していますが、高度な管理機能には有料プランが必要な場合があります。

    Square決済の3つのデメリット・注意点

    Squareは初期費用・月額固定費0円から導入できますが、利用する決済方法や必要な管理機能によっては追加費用が発生します。また、クレジットカードの分割払いに対応していない点にも注意が必要です。

    1. 電子マネーやICカードの差し込み決済には専用端末が必要

    Squareのスマホでタッチ決済では、対応するiPhone・Androidスマートフォンを使ってクレジットカードのタッチ決済を受け付けられます。ただし、交通系ICカードなどの電子マネーや、クレジットカードを差し込むICチップ決済には対応していません。

    これらの決済方法を受け付けるには、Square リーダーやSquare ターミナルなどの専用端末を購入する必要があります。
    電子マネーの利用が多い店舗や、タッチ決済に対応していないカードも受け付ける店舗では、専用端末の導入が基本です。

    2. クレジットカードの分割払い・リボ払いに対応していない

    Squareのクレジットカード決済は原則として一括払いのみで、会計時に分割払いやリボ払いを選択することはできません。
    そのため、高額商品を販売する店舗や、分割払いを利用する顧客が多い業種では注意が必要です。

    なお、カード発行会社によっては、顧客が決済後に支払い方法を変更できる場合がありますが、Squareが提供する分割払い機能ではありません。また、Squareの継続課金は定期的に代金を請求する機能であり、クレジットカードの分割払いとは仕組みが異なります。

    3. 業種別の高度な管理機能には月額料金がかかる

    Square POSレジの基本機能は無料ですが、すべての機能を無料で使えるわけではありません。
    例えば、Square 予約の高度な予約管理機能や、小売業向けPOSの一部機能は有料プランで提供されています。

    基本的な会計や売上管理だけなら無料プランで対応できますが、複数店舗の運営、詳細なスタッフ管理、業種固有の高度な管理機能が必要な場合は、有料プランの機能と月額料金を確認する必要があります。
    Squareは決済手数料だけで利用する構成と、POS・予約管理などの有料機能を組み合わせる構成で総費用が異なります。

    Square決済がおすすめな人

    Squareは、初期費用・月額固定費0円からキャッシュレス決済を導入でき、POSレジやオンライン決済もまとめて管理できるサービスです。

    特に、開業直後の小規模店舗、キッチンカーやイベント出店、実店舗とネット販売を併用する事業者におすすめです。

    おすすめの事業者・店舗Squareをおすすめする理由
    個人事業主・開業直後の小規模店舗月額固定費0円から導入でき、売上が少ない時期も固定費を抑えられる
    キッチンカー・イベント出店スマートフォンや小型端末を使い、店舗以外の場所でもカード決済に対応できる
    飲食店・小売店キャッシュレス決済とPOSレジを連携し、会計・売上管理をまとめられる
    実店舗とネットショップを運営する事業者 対面決済とオンライン決済を同じアカウントで管理できる
    スクール・会員制サービス月謝や会費の継続課金、請求書決済に対応できる

    個人事業主や小規模店舗では、対応するスマートフォンを使ったタッチ決済なら専用端末の購入も不要です。ただし、電子マネーやクレジットカードの差し込み決済も受け付ける場合は、Square リーダーやSquare ターミナルなどの専用端末が必要です。

    また、飲食店や小売店では、決済機能に加えてPOSレジによる売上管理にも活用できます。高度な予約管理や複数店舗管理などは有料機能が必要になる場合があるため、必要な機能と月額料金を確認することが重要です。

    一方、高額商品の分割払いが必要な店舗ではSquare以外の決済サービスも検討する必要があります。

    Square決済と他社の決済端末を比較

    Squareは、対面決済に加えてオンライン決済、請求書、継続課金、POSレジまで同じアカウントで管理できる決済サービスです。対面カード決済は条件を満たす主要6ブランドで2.5%となり、月額固定費0円の基本プランから利用できます。

    ここからは、Squareとほかの決済代行サービスを比較。どんなケースにどのサービスがおすすめなのかを紹介します。

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”:”table”
    }
    [/orend-payment-terminal-explorer]

    AirペイとSquare決済の比較

    Airペイは、対応する決済ブランドの多さと、キャンペーンによるカードリーダーの無料導入が強みです。一方、Squareはスマートフォンのみでカードのタッチ決済を導入でき、オンライン決済や請求書決済、POSレジまで同じアカウントで管理できます。

    幅広い決済ブランドへの対応を重視する店舗にはAirペイ、導入スピードやオンライン決済との連携を重視する事業者にはSquareがおすすめです。

    サービス名

    Square 決済

    Airペイ(エアペイ)

    端末 Squareの決済端末画像
    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    端末費用

    0円~
    無料アカウント

    0円 ※キャンペーン(通常20,167円)

    初期費用

    0円
    無料アカウント

    0円

    月額費用

    固定費全て0円

    0円 ※無料

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    料金・手数料

    初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    初期費用:0円
    端末費用:0円
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%(COIN+は1.08%〜)

    入金手数料

    0円

    0円

    入金サイクル

    即時入金

    最大月6回

    導入までの目安

    最短当日

    1週間~1ヶ月

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:1年間
    違約金:なし

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    持ち運び

    〇

    △
    申請時に書類必要

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末

    おすすめ

    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい

    Airシリーズとの連携重視で、幅広い決済手段を一括導入したい

    楽天ペイとSquare決済の比較

    楽天ペイは、決済手数料の優遇プランや楽天ポイントとの連携が特徴です。一方、Squareは月額固定費0円から導入でき、対面決済とオンライン決済、POSレジをまとめて管理できます。

    楽天ポイントを利用する顧客が多い店舗や、対象プランの条件を満たす事業者には楽天ペイがおすすめです。固定費を抑えながら複数の販売方法に対応する場合はSquareがおすすめです。

    項目楽天ペイSquare
    決済手数料スタンダードプラン:2.20%
    ライトプラン:2.48%
    通常:3.24%
    通常:3.25%
    中小企業向け:2.5%
    対応決済数65種類約30種類
    月額固定費スタンダードプラン:2,200円
    (2025年12月まで0円)
    ライトプラン:0円
    0円(基本機能)
    初期費用カードリーダー0円
    (キャンペーン時)
    4,980円〜
    (Square リーダー)
    対応端末iOS・Android両対応iOS・Android両対応
    入金サイクル楽天銀行:翌日
    その他金融機関:3日後
    翌営業日〜週1回
    ※即時入金サービスあり
    振込手数料楽天銀行:0円
    その他金融機関:有料
    0円

    STORES決済とSquare決済の比較

    STORES決済は、対象プランでの低い決済手数料や、条件を満たした場合の決済端末の無償提供が特徴です。一方、Squareは月額固定費0円の基本プランがあり、決済端末を購入せずスマートフォンだけでカードのタッチ決済を導入する方法もあります。

    決済手数料を重視し、月額料金を含めても総費用を抑えられる場合はSTORES決済がおすすめです。固定費をかけずに導入し、オンライン決済や請求書決済もまとめて管理する場合はSquareがおすすめです。

    サービス名

    Square 決済

    STORES決済

    端末 Squareの決済端末画像 STORES 決済の端末画像
    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    端末費用

    0円~
    無料アカウント

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    0円
    無料アカウント

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    固定費全て0円

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    料金・手数料

    初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    初期費用:0円
    端末費用:0円(スタンダード)※通常19,980円
    月額費用:0円(フリー)/3,300円(スタンダード)
    決済手数料:クレカ・電子マネー1.98%〜/QR 3.24%

    入金手数料

    0円

    0円

    入金サイクル

    即時入金

    最短翌々日

    導入までの目安

    最短当日

    最短4営業日

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:スタンダード:1年
    フリー:なし
    違約金:契約満了月分の月額費用

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    持ち運び

    〇

    〇

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入

    おすすめ

    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい

    初期・手数料を安く、POS・予約・ECもまずは無料で使いたい

    stera packとSquare決済の比較

    stera packは、カード決済の低手数料プランと、レシートプリンター内蔵の据置型端末が特徴です。一方、Squareは月額固定費0円から導入でき、持ち運び型や据置型など複数の端末を選べます。

    固定店舗で決済件数が多く、月額料金を含めても手数料負担を抑えられる場合はstera packがおすすめです。小規模店舗や移動販売、固定費を抑える運用ではSquareがおすすめです。

    サービス名

    Square 決済

    stera pack

    端末 Squareの決済端末画像 stera packの決済端末画像
    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    端末費用

    0円~
    無料アカウント

    0円
    ※レンタル

    初期費用

    0円
    無料アカウント

    0円

    月額費用

    固定費全て0円

    初年度0円
    翌年以降0円~※

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    料金・手数料

    初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    入金手数料

    0円

    三井住友:0円
    その他:220円
    ※税込

    入金サイクル

    即時入金

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    導入までの目安

    最短当日

    最短約2週間

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:3年間
    違約金:無料※
    解約申請から45日以内に端末の返却が条件

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    据置型

    持ち運び

    〇

    ✕

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応

    おすすめ

    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい

    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい

    スマレジ・PAYGATEとSquare決済の比較

    スマレジPAYGATEは、4G通信対応のオールインワン型決済端末と、スマレジPOSとの連携が特徴です。一方、Squareは月額固定費0円から利用でき、専用端末を購入せずにスマートフォンでカード決済を受け付けることもできます。

    スマレジPOSとの連携や4G通信対応の専用端末を重視する店舗にはスマレジPAYGATEがおすすめです。月額固定費を抑え、対面・オンライン決済をまとめて管理する場合はSquareがおすすめです。

    サービス名

    Square 決済

    スマレジ・PAYGATE POS

    端末 Squareの決済端末画像 スマレジ・PAYGATE POSの決済端末画像
    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    端末費用

    0円~
    無料アカウント

    0円 ※キャンペーン(通常39,600円)

    初期費用

    0円
    無料アカウント

    0円

    月額費用

    固定費全て0円

    3,300円※税込、その他プランあり

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:1.98%~
    ※割引キャンペーン
    電子マネー:3.24%
    QRコード:2.00~

    料金・手数料

    初期費用:0円
    端末費用:0円 ※スマホ・タブレット利用か端末購入
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    初期費用:0円
    端末費用:0円(キャンペーン時)※通常39,600円
    月額費用:3,300円〜
    決済手数料:クレカ1.98%〜/電子マネー3.24%/QR 2.0%〜

    入金手数料

    0円

    問合せ

    入金サイクル

    即時入金

    月2回

    導入までの目安

    最短当日

    1~1.5か月

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:1年間
    違約金:契約満了月分の月額費用

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    モバイル型

    持ち運び

    〇

    〇

    特徴

    初期費用0円で即日使えて、売上も即日入金、決済スピード高速

    持ち運べる無料端末、レジ連携に強くレシートプリンター内蔵

    おすすめ

    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい

    POS連携で会計の二度打ちをなくして、持ち運びでも使いたい

    Square決済への申し込みステップ|実際にやってみました。

    Squareの申し込みは簡単で、申し込みから利用開始までの時間もかかりません。特に不備がなければ申し込み当日に利用し始められることもあります。

    Squareへの申し込み方を10のステップに分けて、画像つきで解説します。

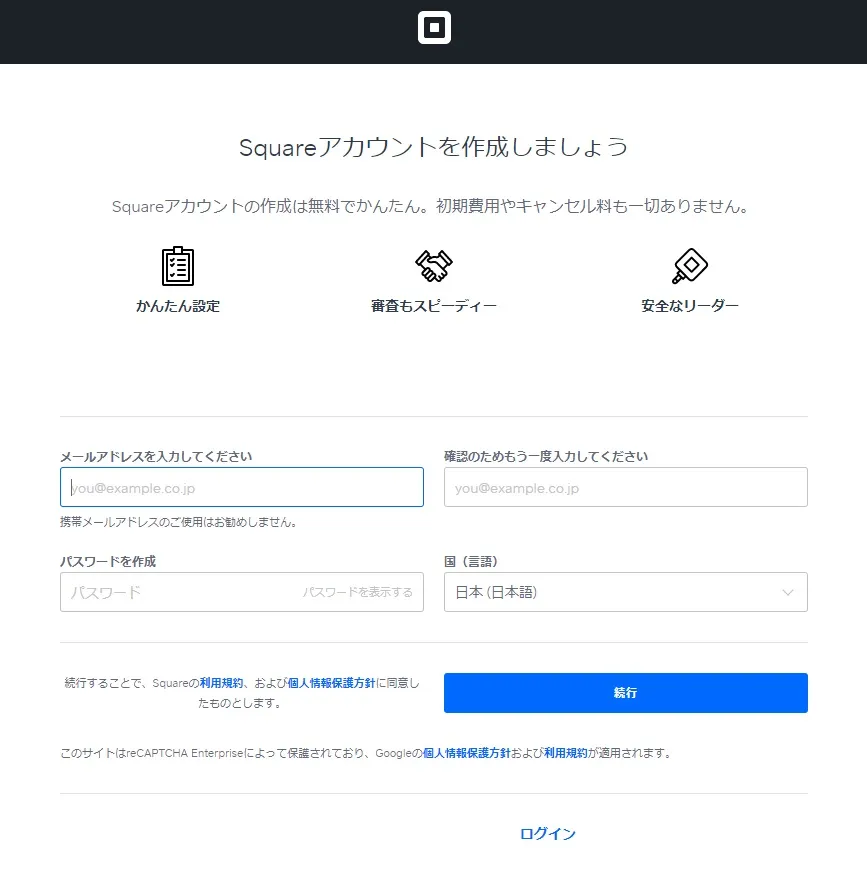
    STEP1.アカウント作成

    Squareアカウント作成画面

    まずはSquareの公式サイトにアクセスし、無料アカウント作成をしましょう。下記の申し込みページからSquareに登録したいメールアドレスとパスワードを設定し、画面下部にある「続行」ボタンを押します。

    STEP2.店舗の情報入力

    次に表示される画面で「法人/店舗」「個人事業主」のうち当てはまるものを選び、それぞれの必要項目を入力しましょう。事業形態ごとの入力項目は次のとおりです。

    【法人/店舗】

    • 業種
    • 企業または店舗カテゴリ
    • 法人番号
    • 法人または店舗の電話番号

    ※法人番号がわからない場合、「国税庁 法人番号公表サイト」で名称や所在地から検索しましょう。

    【個人事業主】

    • 業種
    • 企業または店舗カテゴリ
    • 事業/店舗名(正式な表記・カタカナ・ローマ字の3つを入力します)
    • 事業/店舗名の電話番号
    • 企業/店舗住所

    STEP3.事業者の情報入力

    事業情報の入力画面のあと、代表者の個人情報の入力画面が表示されます。入力情報は次のとおりです。

    • 代表取締役の氏名(正式な表記・カタカナ・ローマ字の3つを入力します)
    • 代表者の生年月日
    • 代表取締役の電話番号
    • 代表取締役の性別
    • 代表取締役の住所

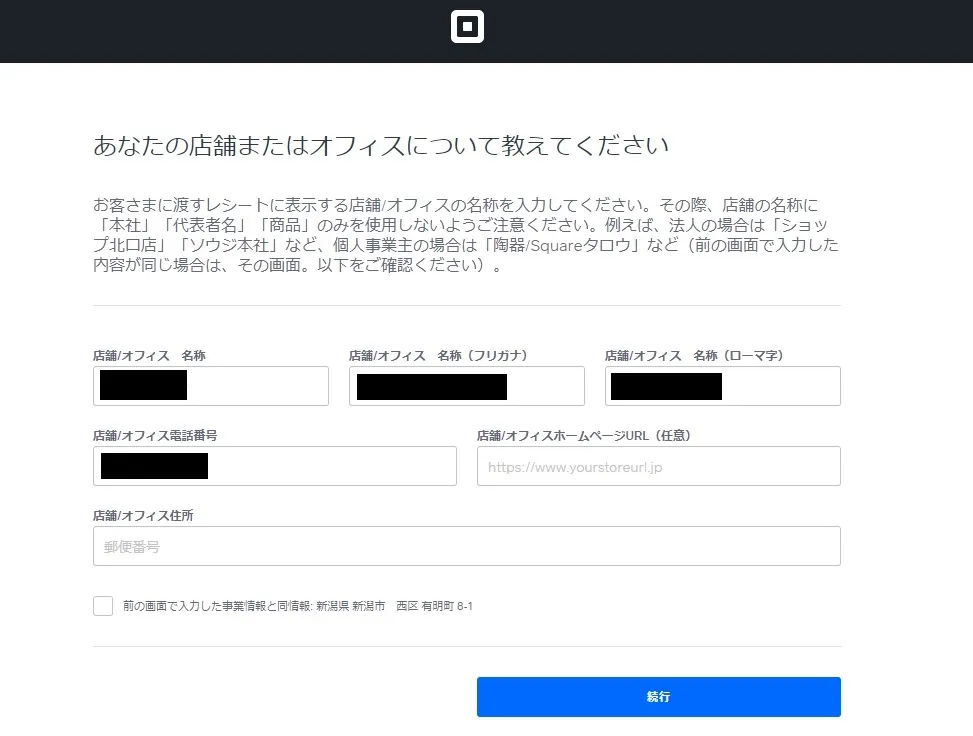
    STEP4.レシートに表示する情報を入力

    レシートに表示する情報を入力

    お客さまに渡すレシートや取引明細に表示する情報を入力します。ここではレシートに表示したい店舗やオフィスの名称を入力します。「本社」「代表社名」「商品」のみを使用せず、「〇〇レストラン 〇〇店」のような表記にしましょう。

    前画面で入力した情報と同じ表記にしたい場合、画面下部のチェックボックスにチェックを入れます。

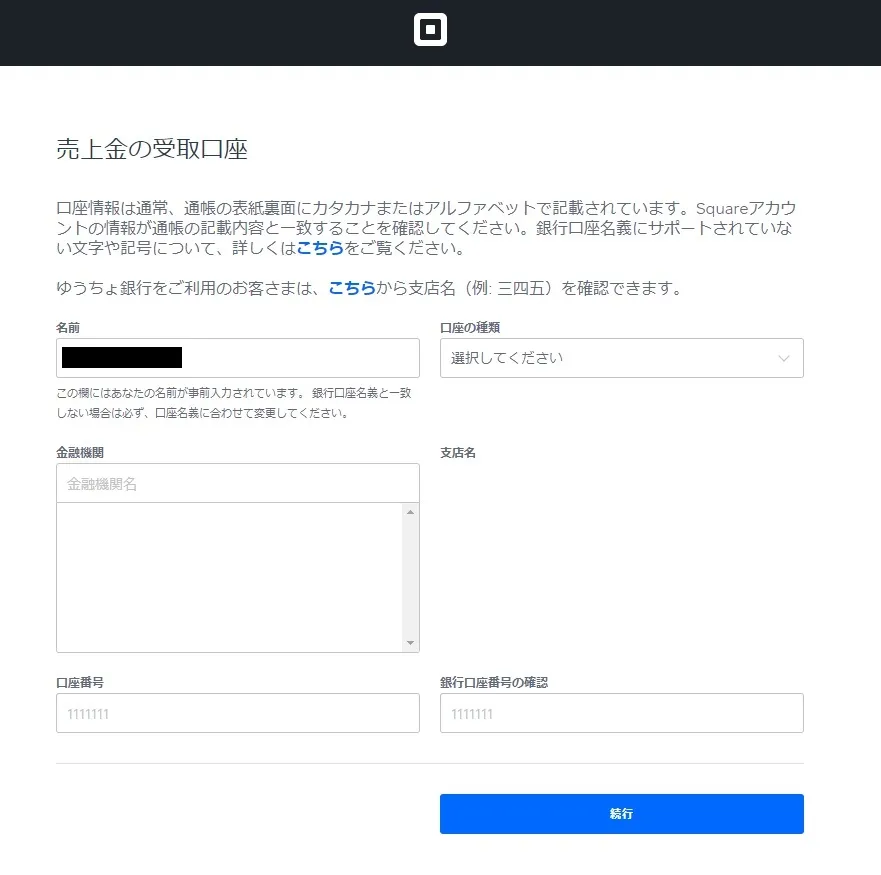
    STEP5.受取口座の登録

    受取口座の登録

    Squareで受け付けた売り上げを受け取る銀行口座を登録します。「名前」欄には前画面で入力した代表者名が自動で入力されているため、口座名義と異なる場合は変更してください。

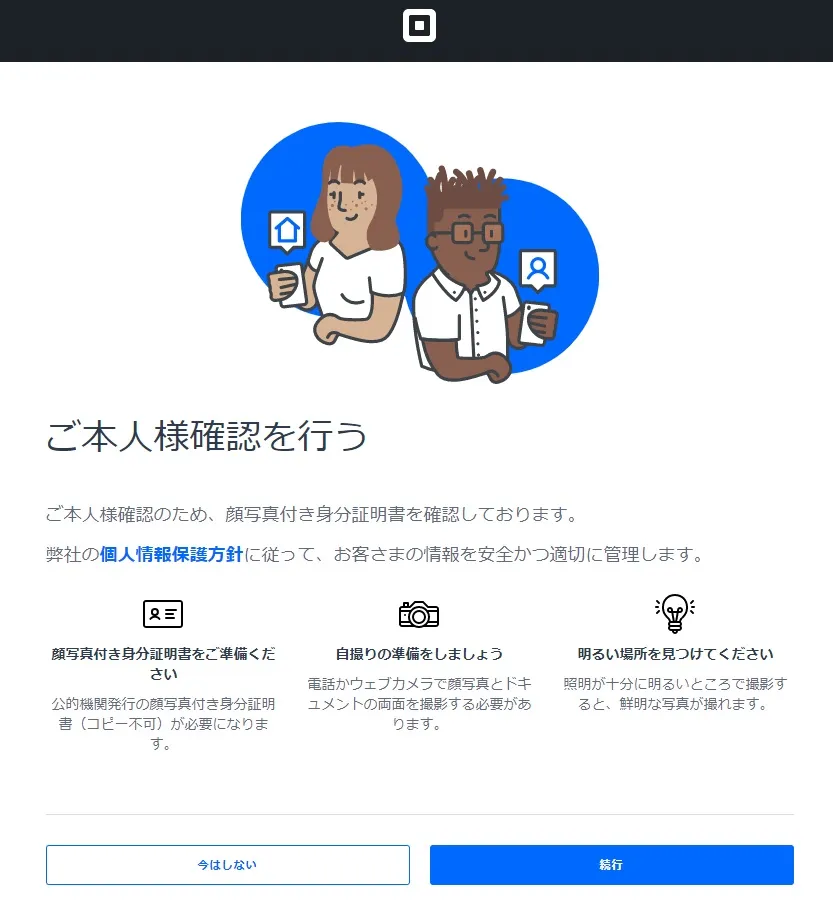
    STEP6.本人確認

    本人確認

    本人確認のために顔写真つきの本人確認書類を提出します。運転免許証やマイナンバーカードを撮影し、アップロードします。電話かWebカメラでの自撮りも必要なので、事前に端末を用意しておきましょう。

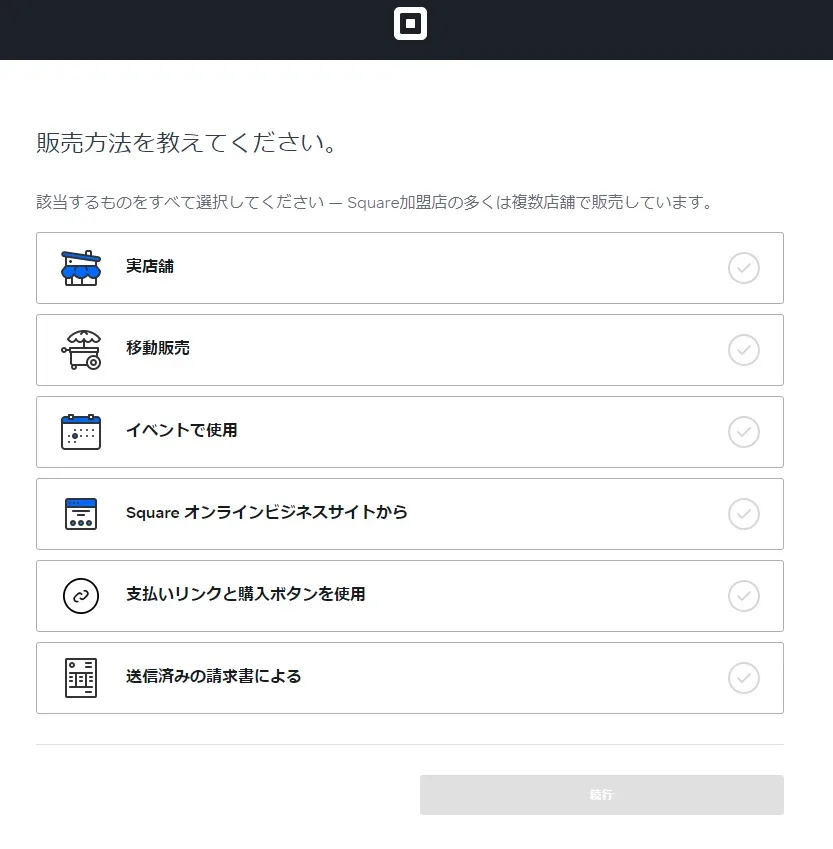
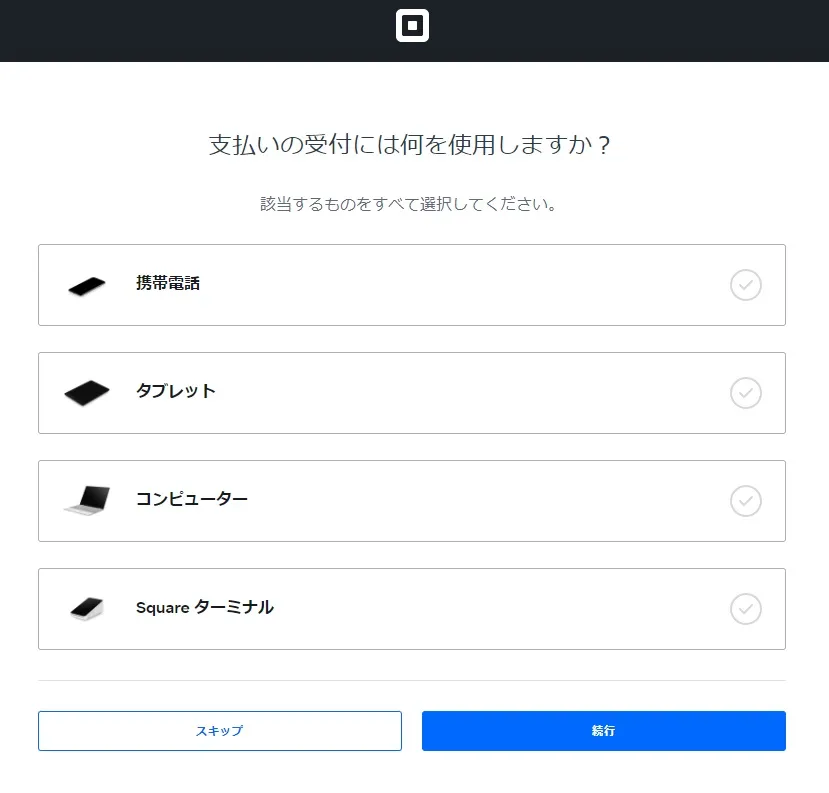
    STEP7.販売方法と支払い受付に使う端末の確認

    販売方法の確認
    支払い受付方法の確認

    実店舗や移動販売、支払いリンクなど、当てはまる販売・支払い方法を選択します。携帯電話やSquareターミナルなど、キャッシュレス決済を受け付けるための端末も確認されるので、利用中のもの、これから利用しようと思っているものをすべて選択してください。

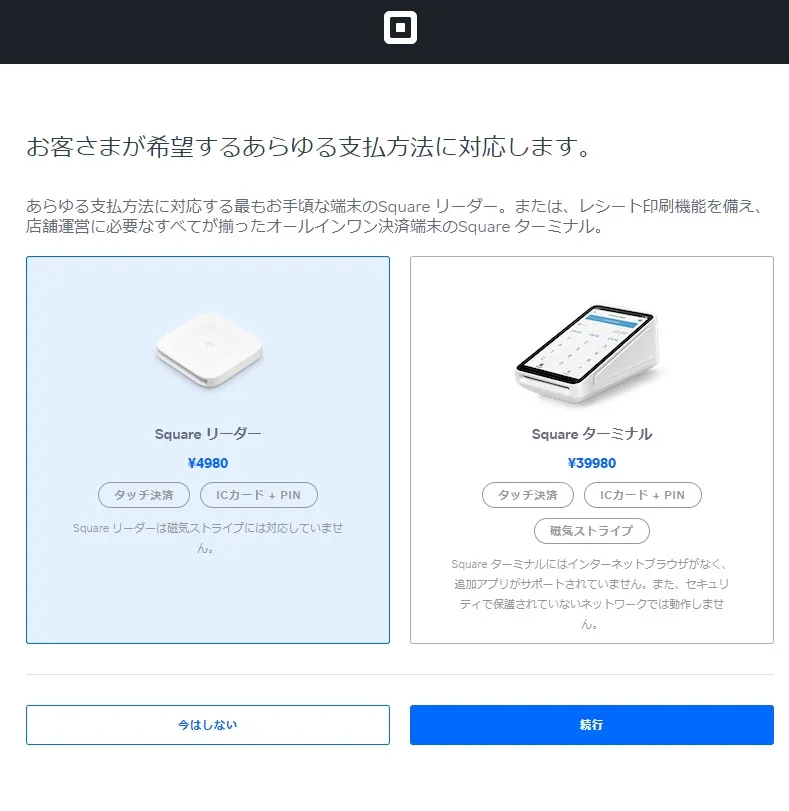
    STEP8.端末購入(必要に応じて)

    購入端末の確認

    Squareの決済端末を購入する場合、購入したいものを選択し、「続行」ボタンを押します。届け先住所の確認画面が表示されるので、店舗や本社など、届けて欲しい住所を入力しましょう。前画面で入力した住所が事前入力されているので、これと違う場所に届けてもらいたい場合は忘れずに変更してください。

    STEP9.アカウント登録の完了

    アカウント登録が完了したら、画面下部の「ログイン」ボタンを押し、前画面で入力したメールアドレスやパスワードを入力してSquareにログインしてみましょう。

    ※アカウント登録の完了とカード決済の有効化は別の手続きです。Squareから決済ブランドの有効化通知が届き、対象ブランドの審査が完了した後にカード決済を受け付けられます。

    STEP10.アプリダウンロード(必要に応じて)

    スマホでタッチ決済を使う場合、スマートフォンに「Square POSレジアプリ」をインストールしましょう。アプリのインストールはこちらからできます。

    Square決済のお得なキャンペーン情報

    Squareは新規で登録するユーザーに向けたキャンペーンを実施することが多いです。
    最新のキャンペーン情報については下記記事にて詳しくご紹介しています。実施中キャンペーンを確認したい方はこちらもぜひお読みください。

    まとめ Squareは固定費を抑えてキャッシュレス決済を導入する店舗におすすめ

    Squareは、初期費用・月額固定費0円から導入でき、決済手数料は主要カードの対面決済で2.5%から利用できるキャッシュレス決済サービスです。

    専用端末を購入せず、対応するスマートフォンだけでカードのタッチ決済を始められるほか、POSレジやオンライン決済、請求書決済、継続課金にも対応しています。

    特に、開業直後の小規模店舗、キッチンカー、イベント出店、実店舗とネットショップを併用する事業者におすすめです。

    一方、カード決済額が大きい店舗では、月額料金が発生しても決済手数料の低い他社サービスの方が総費用を抑えられる場合があります。また、Squareはクレジットカードの分割払いに対応していません。 固定費を抑えながらキャッシュレス決済を導入し、売上管理やオンライン販売までまとめたい事業者にはSquareがおすすめです。

  • Airペイ×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    Airペイ×stera pack徹底比較!各キャッシュレス決済端末の適した業態・手数料・支払い方法・評判

    サービス名
    対応決済
    料金・手数料
    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末
    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:0円
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%(COIN+は1.08%〜)

    端末無料貸与で初期費用0円、81種の決済対応で人気の決済端末
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:0円
    月額費用:0円
    決済手数料:クレカ2.48%〜/電子マネー・QR 3.24%(COIN+は1.08%〜)

    stera packの決済端末画像
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    stera packの決済端末画像
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    【結論】Airペイとstera pack、どんなお店にどちらがおすすめ?

    結論からいうと、Airペイ(エアペイ)は端末の持ち歩きをしたい店舗、stera packはそうでない店舗におすすめです。

    【持ち運びOK】Airペイがおすすめなお店

    Airペイ(エアペイ)

    Airペイ(エアペイ)は端末の持ち歩きができます。客席で会計を済ませたい飲食店などにとって使いやすいでしょう。

    【据え置き型】stera packがおすすめなお店

    stera pack

    stera packは端末の持ち歩きができず、客席での会計もできません。ただ、stera packの決済端末は高性能・多機能でレシートプリンターも内蔵されています。レジ回りをスッキリさせたいお店や、アルバイトの出入りが激しいお店にとって使いやすいでしょう。

    Airペイとstera packを気になる項目ごとに徹底比較

    サービス名

    Airペイ(エアペイ)

    stera pack

    端末 stera packの決済端末画像
    おすすめ

    Airシリーズとの連携重視で、幅広い決済手段を一括導入したい

    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい

    おすすめ評価

    4.73
    ★★★★★ ★★★★★

    4.76
    ★★★★★ ★★★★★

    端末費用

    0円 ※キャンペーン(通常20,167円)

    0円
    ※レンタル

    初期費用

    0円

    0円

    月額費用

    0円 ※無料

    初年度0円
    翌年以降0円~※

    決済手数料

    クレカ:2.48%~
    電子マネー:3.24%
    QRコード:3.24%~
    ※COIN+は1.08%~

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    入金手数料

    0円

    三井住友:0円
    その他:220円
    ※税込

    入金サイクル

    最大月6回

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    導入までの目安

    1週間~1ヶ月

    最短約2週間

    契約条件

    契約期間:1年間
    違約金:なし

    契約期間:3年間
    違約金:無料※
    解約申請から45日以内に端末の返却が条件

    端末の種類

    モバイル型

    据置型

    持ち運び

    △
    申請時に書類必要

    ✕

    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    u003cpu003eAirペイとstera packの比較表u003c/pu003e
    おすすめ評価・ランキングについて▼

    おすすめ評価は、使いやすさ、決済手数料、月額費用、対応ブランド、入金サイクルなど、導入後の運用まで見据えた10項目をもとに、各サービスを同じ基準で評価しています。各項目は0~100点で個別に評価し、重要度に応じて重み付けしたうえで総合スコアを算出しています。(最終更新日:2026/6/16)

    評価項目重み
    使いやすさ10
    決済手数料10
    持ち運びやすさ2
    対応ブランド8
    初期費用(端末費用)8
    月額費用9
    入金サイクル8
    入金手数料2
    導入スピード4
    契約期間・解約しやすさ6
    サービス名おすすめ評価
    (5点)
    おすすめ評価
    (100点)
    操作性決済手数料対応ブランド初期費用(端末費用)月額費用入金サイクル入金手数料持ち運びやすさ導入スピード契約期間・解約しやすさ
    Square 決済4.7895.589590909510010010090100100
    Square ターミナル4.7695.2010090908510010010095100100
    Square リーダー4.7194.209090909010010010090100100
    stera pack4.7695.2095100100100959095859090
    Airペイ4.7394.5690959595100901009010095
    スマレジ・PAYGATE POS4.7294.351001001001009085801008095
    JMS4.7294.46909510010010090901008095
    STORES決済4.6793.448510090901009595909595
    PayCAS Mobile4.6492.821009510010090851001008080
    楽天ペイターミナル4.7695.2010095951009595801009090
    Square レジスター4.6091.948590908010010010085100100

    ※無料キャンペーンは各企業で期間と条件が設けられている場合があります。詳細な条件は公式ページをご確認ください。

    対応ブランド・決済方法

    対応した決済方法やクレジットブランドはAirペイの方が多いですが、stera packも業界最多クラスの決済方法に対応したサービスとして知られています。どちらのサービスを選んでも、店舗を運営するうえで困ることはほぼないでしょう。

    料金・手数料

    Airペイもstera packも初期費用は無料ですが、stera packは2年目以降サービス利用料として3,300円(税込)がかかります(直近1年間の累計キャッシュレス売上が3,000万円以上の場合、サービス利用料は永年無料)。

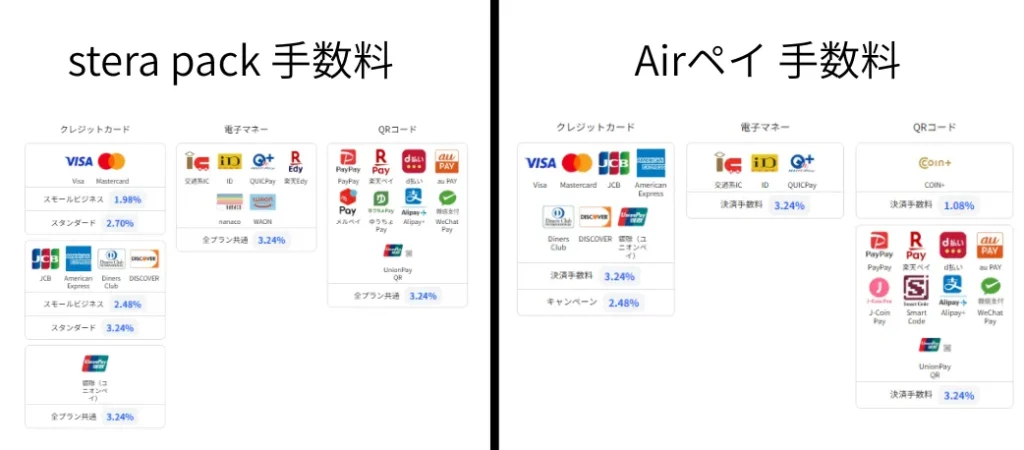
    決済手数料はAirペイが一律1.08%~、Visa・Mastercardの決済手数料は2.48%~です。
    stera packもスモールビジネスプランではVisa・Mastercardの決済手数料が1.98%になりどちらも手数料は安く設定されています。

    Visa・Mastercardでの決済が多い場合、stera packの方がお得に利用でき、QRコード決済や電子マネー決済が多い場合はAirペイがお得でしょう。

    入金サイクル

    入金サイクルはAirペイとstera packであまり差がありません。それぞれの入金サイクルは次の通りです。

    Airペイ

    決済期間振込日
    前月末日~4日10日
    5~9日15日
    10~14日20日
    15~19日25日
    20~24日末日
    25日~末日前日翌月5日
    Airペイの入金サイクル(みずほ銀行・三菱UFJ銀行・三井住友銀行の場合)
    決済期間振込日
    前月末日~9日15日
    10~19日25日
    20日~末日前日翌月5日
    Airペイの入金サイクル(みずほ銀行・三菱UFJ銀行・三井住友銀行以外)

    stera pack

    【毎日締め6営業日後払い】

    ※土日祝の場合は、銀行翌営業日にまとめて入金

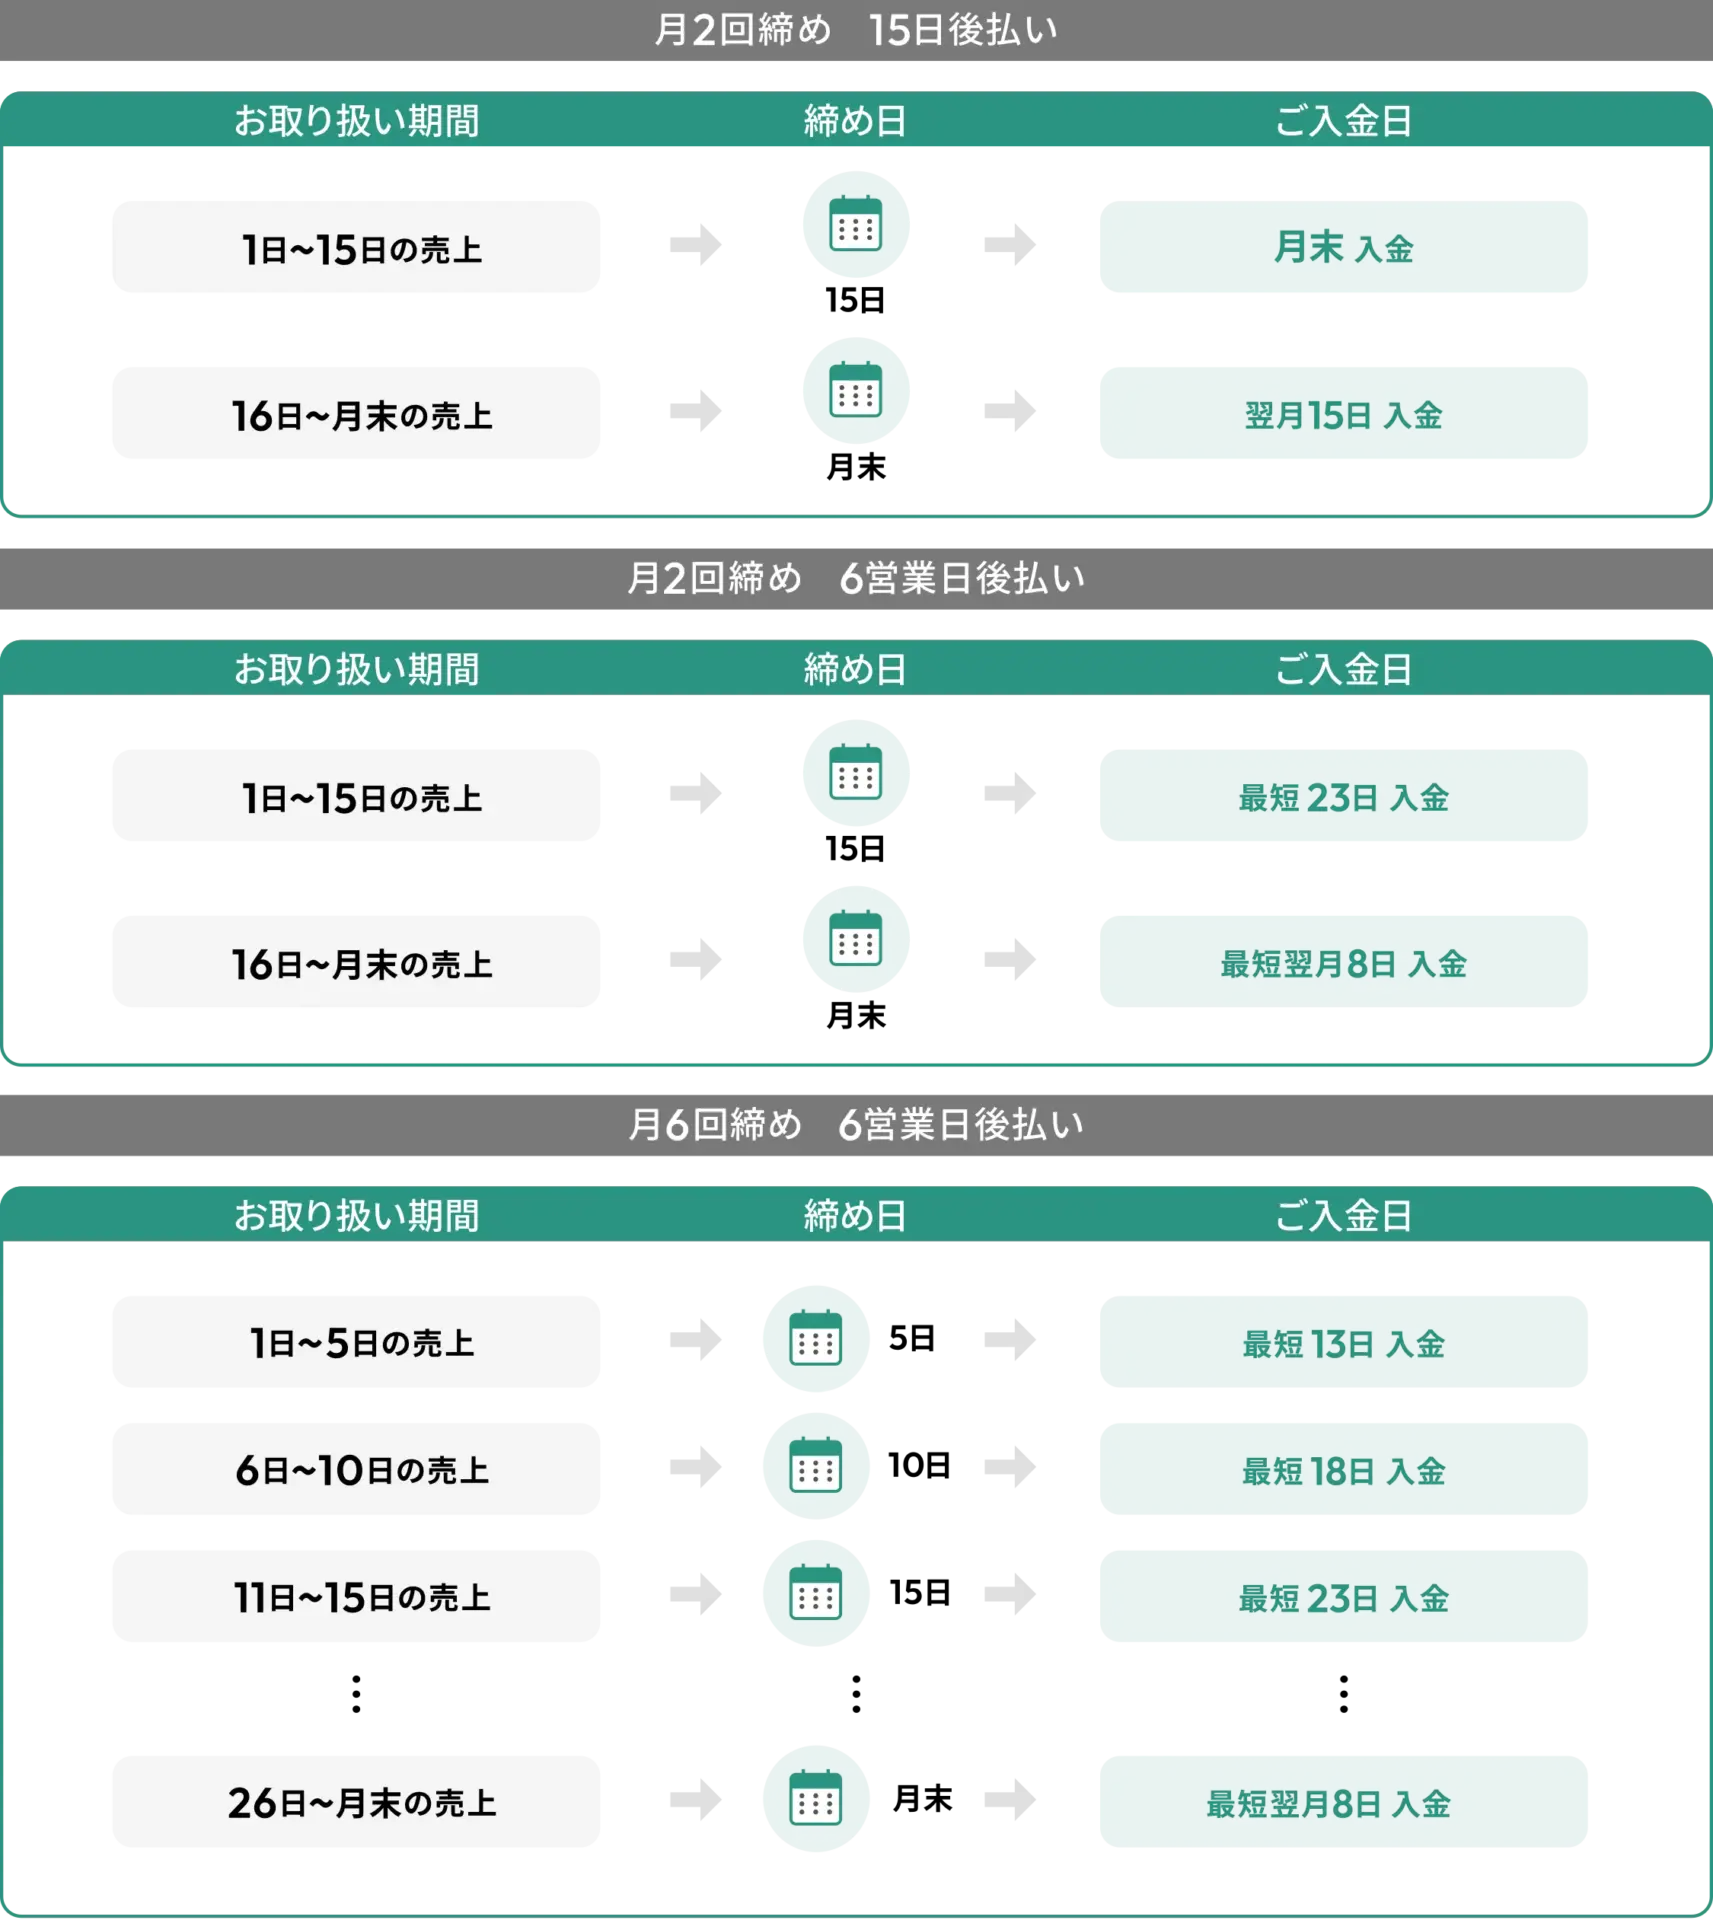
    【月2回締め15日後払い】

    1~15日分の売上を月末、16~末日分の売上を翌月15日に入金
    ※入金日が銀行休業日の場合、月末は前営業日、それ以外は翌営業日に入金

    【月2回締め6営業日後払い】

    1~15日分の売上を15日から見て6営業日後に、16~末日分の売上を末日から見て6営業日後に入金

    【月6回締め6営業日後払い】

    5日、10日、15日、20日、25日、末日の売上を、それぞれの日付から見て6営業日後に入金
    ※月2回締め6営業日後払いと月6回締め6営業日後払いには対象外業種あり

    決済端末・周辺機器

    決済端末で見るとstera packの方が使いやすいでしょう。持ち歩きこそできないものの、決済端末に大きな画面がついていて操作しやすいこと、レシートプリンターが内蔵されていることなど、Airペイにはないメリットがあります。

    ただ、Airペイは端末の持ち歩きができます。客席で会計をしたい場合はAirペイを選ぶのがおすすめです。

    操作性

    操作性はどちらもシンプルでわかりやすいです。ほかの観点から比較した方がいいでしょう。

    通信環境

    AirペイはWi-Fi環境、携帯電話回線の3G、4G / LTE、5Gなどに対応していますが、通信の安定した固定回線でのWi-Fi環境を推奨しています。

    stera packは光回線が必要で、有線接続を推奨しています。

    各種機能

    搭載された機能で見るとstera packに軍配が上がるでしょう。

    stera packの端末にはレシートプリンターが内蔵されていること、大きな画面を操作してすべての決済に対応できることなど、決済端末の機能が優れています。販促・集客アプリが標準搭載されているのもポイントです。

    外部連携

    外部連携で見るとAirペイに軍配が上がるでしょう。POSレジのエアレジや、リクルート社提供のさまざまなサービスと連携できる強みがあります。予約管理や会計などのシステムと連携させることで、よりスムーズな店舗運営が可能となるでしょう。

    契約期間・解約金

    新規申し込みであれば、Airペイ・stera packともに解約金はありません。

    ただし、stera packには3年間の契約期間があり、解約申請をしてから45日以内に端末機を(再利用可能な状態で)返却することで解約違約金が無料になります。
    ただし、2022年6月までの契約では契約期間に応じた違約金がかかります。

    • 申込月から13か月目以内 88,000円(税込)
    • 14か月目~25か月目以内 66,000円(税込)
    • 26か月目~37か月目以内 44,000円(税込)

    導入までの期間・ハードル

    導入までにかかる期間の面ではAirペイが短く、導入までのハードルの面ではstera packが低いといえます。

    導入までの期間はAirペイが申し込みから2週間ほど、stera packが1ヵ月半ほどです。Airペイの方が導入までにかかる時間は短いですが、審査が厳しいといわれており、業種や経営状況によっては導入ハードルが高いかもしれません。

    セキュリティ

    セキュリティに関してはどちらのサービスもきちんとしています。両社とも国内企業が運営しているため、安心して利用できるでしょう。

    サポート

    サポート体制で見ると、stera packの方が安心して利用できるでしょう。stera packには24時間365日対応の電話問い合わせ窓口があります。加盟店の瑕疵がない場合であれば、端末も無料で修理・交換できます。

    ただ、Airペイにも年中無休、9:30~23:00対応可能の電話窓口があります。

    Airペイ(エアペイ)とは|手数料・決済方法・料金プラン基本情報を解説

    Airペイ(エアペイ)の特徴・概要

    ※キャンペーン条件を必ずご確認ください。詳しくはこちら。

    Airペイ(エアペイ)は株式会社リクルートライフスタイルが提供するキャッシュレス決済サービスで、加盟店舗数は2022年6月時点で30.4万店舗を超えています。

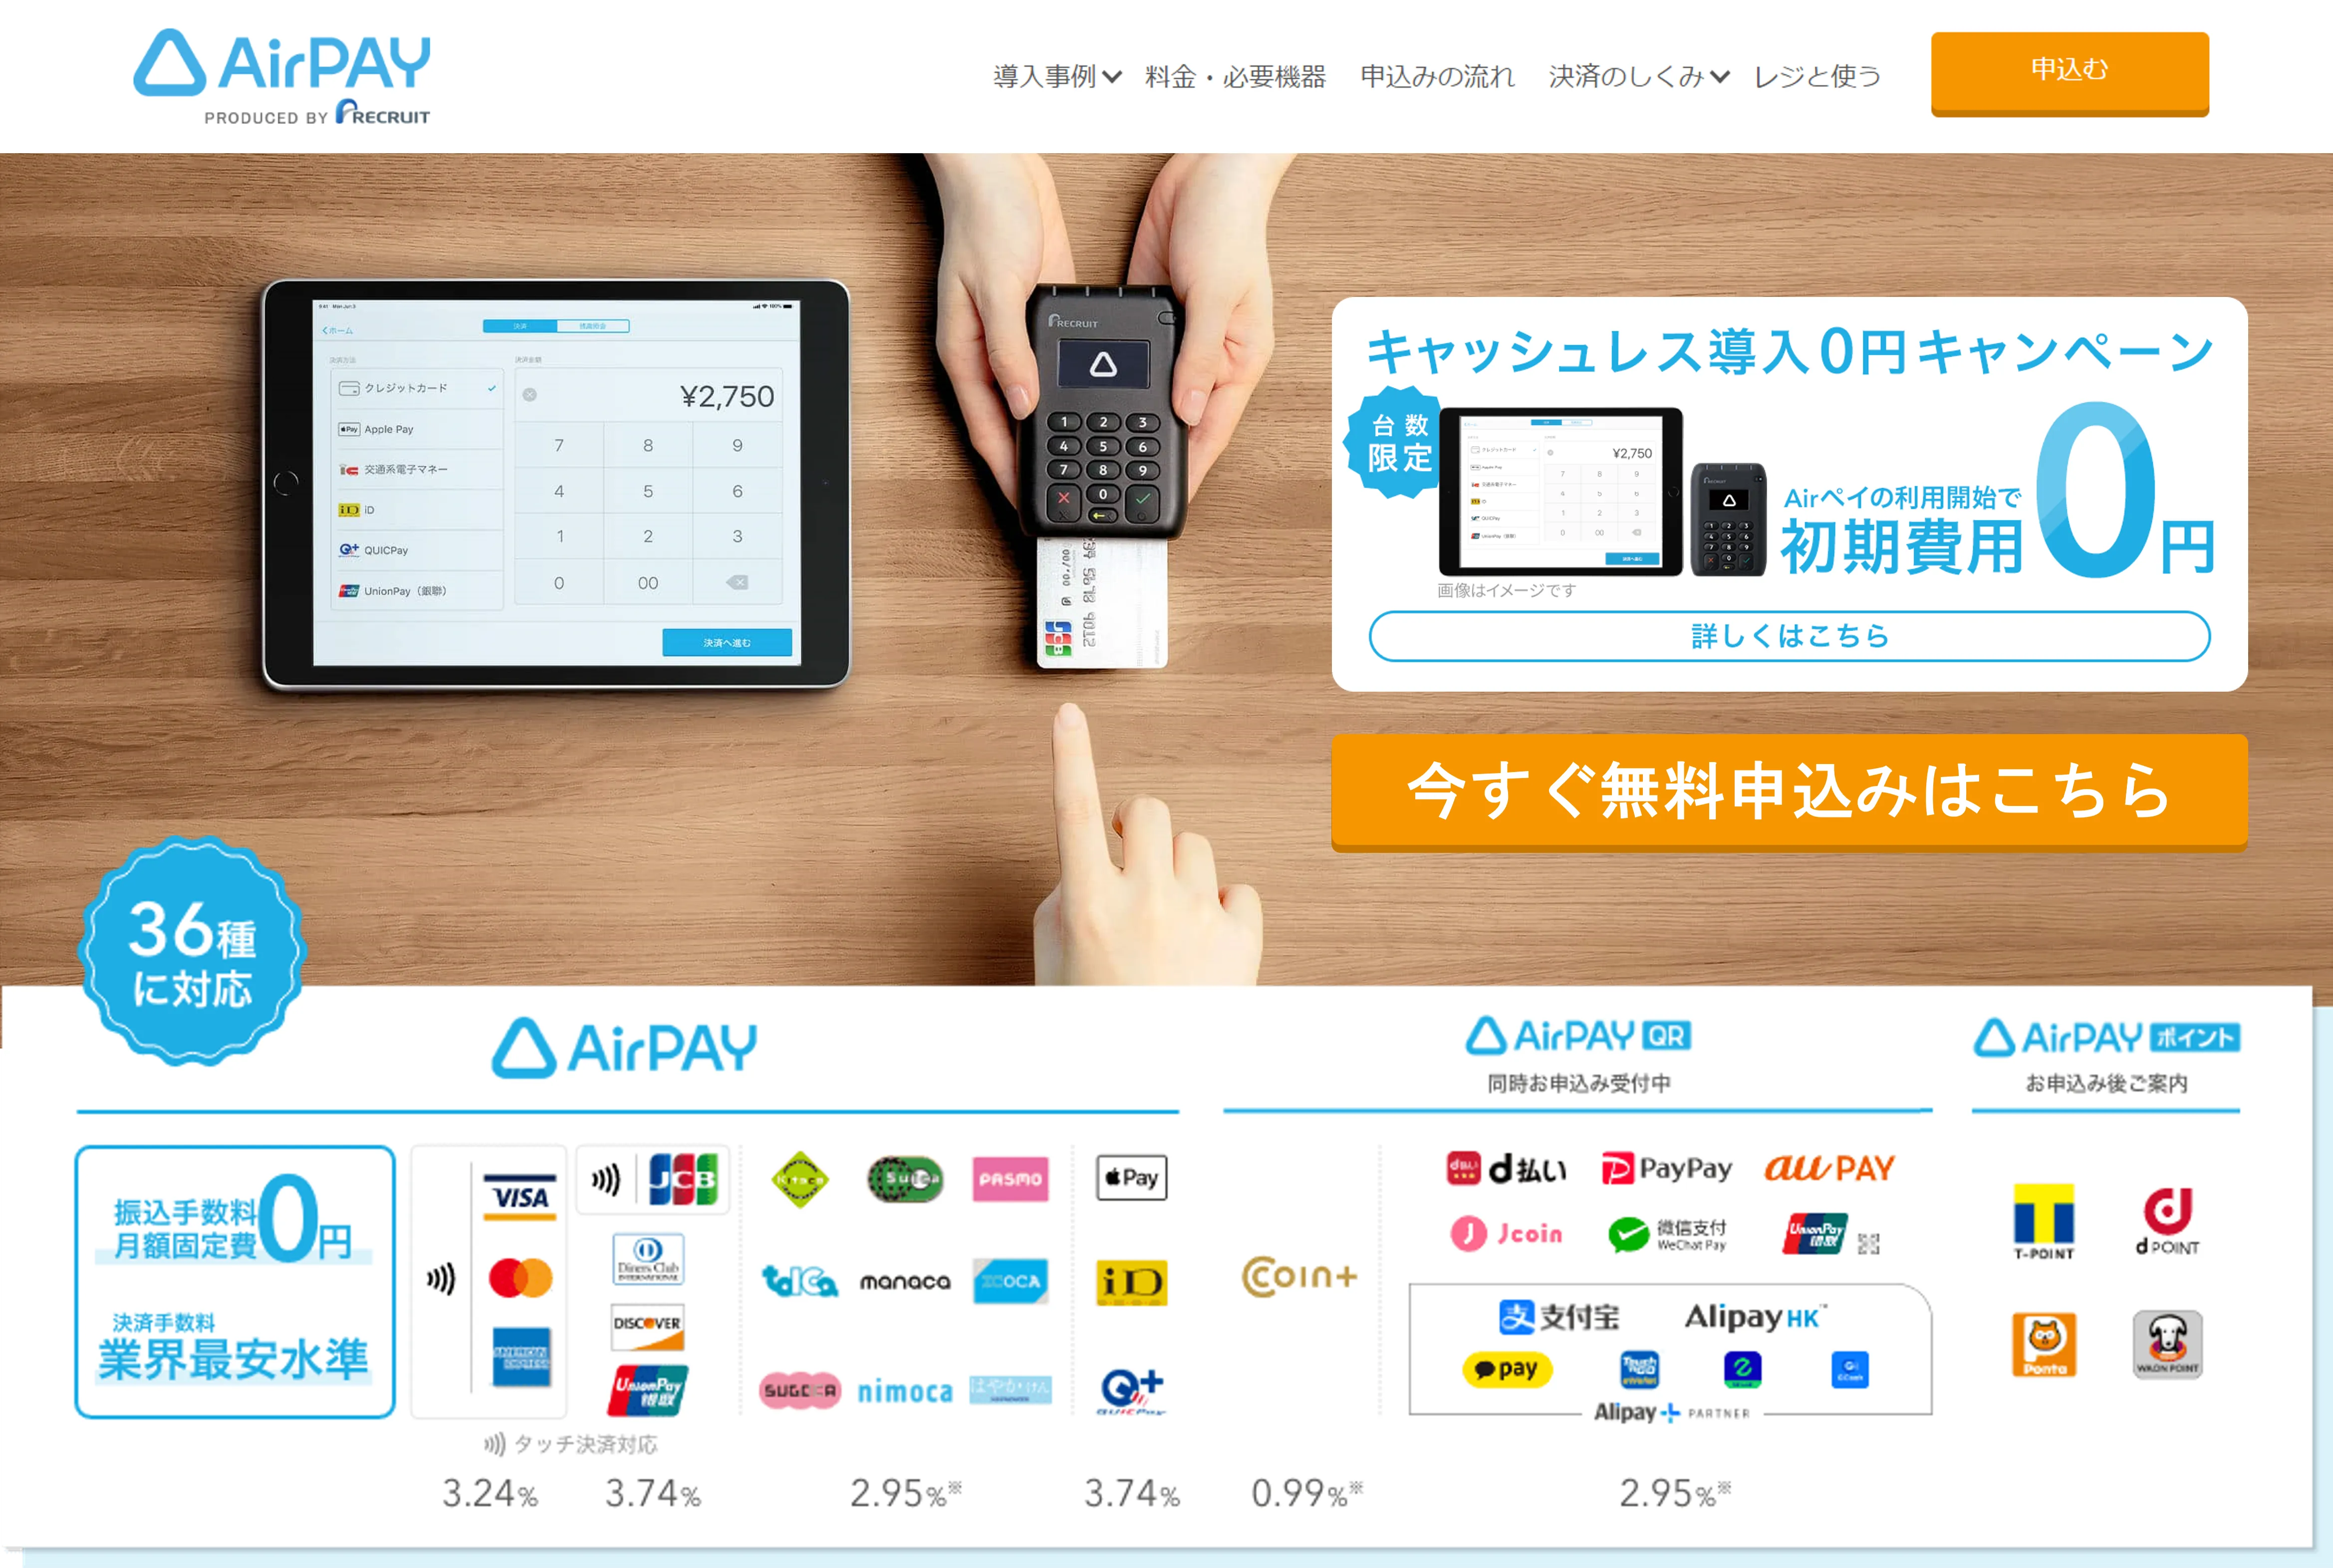
    stera packと同じく対応可能な決済方法が豊富で、銀聯を含む主要なクレジットブランドに対応しています。電子マネーは交通系を中心にIDとQUICPayにも対応、QRコードも10ブランドが利用可能です。

    海外でよく使われている決済方法にも幅広く対応しているので、観光地の店舗には特におすすめできます。

    専用のカードリーダーとiPadもしくはiPhoneがあれば使えるのも嬉しいです。

    Airペイ(エアペイ)の決済手数料・料金プラン表

    Airペイを使うには専用のアプリとカードリーダーが必要ですが、どちらも0円で利用できます。初期費用・月額料金ともに無料で、決済手数料も一律3.24%と業界最安水準です。お店の規模や業種による手数料変動もないのでわかりやすいでしょう。

    Airペイ(エアペイ)の決済手数料・料金プラン表

    Airペイ(エアペイ)のメリット・強み

    • 初期費用・月額料金ともに0円
    • 振込手数料なし
    • 決済手数料が一律3.24%
    • リクルート社のサービスとの連携が充実

    Airペイの強みは幅広い決済方法に対応していること、決済手数料が一律3.24%と安くてわかりやすいことでしょう。お店の規模や業種によって手数料が変わることもありません。

    Airペイが対応可能な決済方法は次の通りです。

    クレジットカード電子マネーQRコード決済
    Visa
    Mastercard®
    JCB
    American Express
    Diners Club
    Discover
    UnionPay(銀聯)
    iD
    QUICPay
    ☆各種交通系電子マネー
    Kitaca:JR北海道
    Suica:JR東日本
    PASMO:関東私鉄、バス
    TOICA:JR東海
    manaca:名古屋地区私鉄
    ICOCA:JR西日本
    SUGOCA:JR九州
    nimoca:西日本鉄道ほか
    はやかけん:福岡市交通局
    Alipay+
    WeChat Pay
    UnionPay(銀聯)QRコード
    COIN+
    d払い
    PayPay
    au PAY
    楽天ペイ
    J-coin Pay
    Smart Code™
    Airペイが対応可能なキャッシュレス決済

    参考:対応している決済の種類 – Airペイ - FAQ -

    リクルートグループが提供するさまざまなサービスと連携できるのもAirペイの強みです。

    リクルートは予約管理やPOSレジなど、店舗運営に役立つさまざまなサービスを提供しています。これらのサービスとAirペイを連携させることで、会計や各種管理業務がよりスムーズになるでしょう。

    Airペイ(エアペイ)のデメリット・弱み

    Airペイのデメリットはカードリーダーだけでは利用できないことでしょう。操作用にiPadかiPhoneが必要で、店舗によってはレシートプリンターも別途購入しなければなりません。

    また、Airペイの審査はやや厳しいといわれています。業種や経営状況によっては審査をクリアできないかもしれません。

    stera packとは|手数料・決済方法・料金プラン・基本情報を解説

    stera pack(ステラパック)の特徴・概要

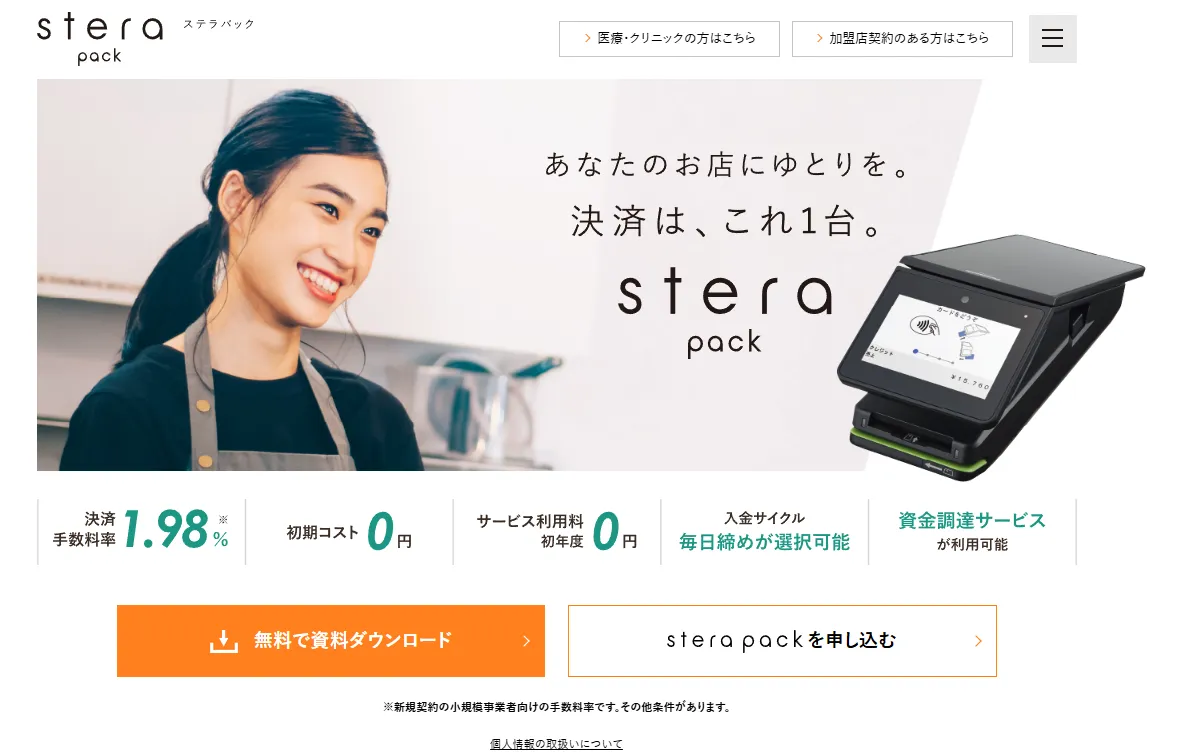
    stera packは三井住友カードのグループ会社が運営する実店舗用の決済サービスで、主に中小企業向けとして提供されています。

    対応可能な決済手段がとにかく多いのが特徴で、30種類以上のキャッシュレス決済に対応。PayPayはもちろんメルペイスマート払いやd払いなどにも対応しているため、QRコード決済を充実させたいお店におすすめです。

    対応した電子マネーやクレジットカードブランドも多く、特に中国で主要な銀聯(ぎんれん)カードにも対応しているため、観光客の多い店舗に適しているでしょう。

    決済手数料は1.98%~3.24%と安く設定されており、キャッシュレス決済の回数が多い店舗にとって特にお得に使えるサービスといえます。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packの決済手数料や料金、決済端末などの費用は次の通りです。

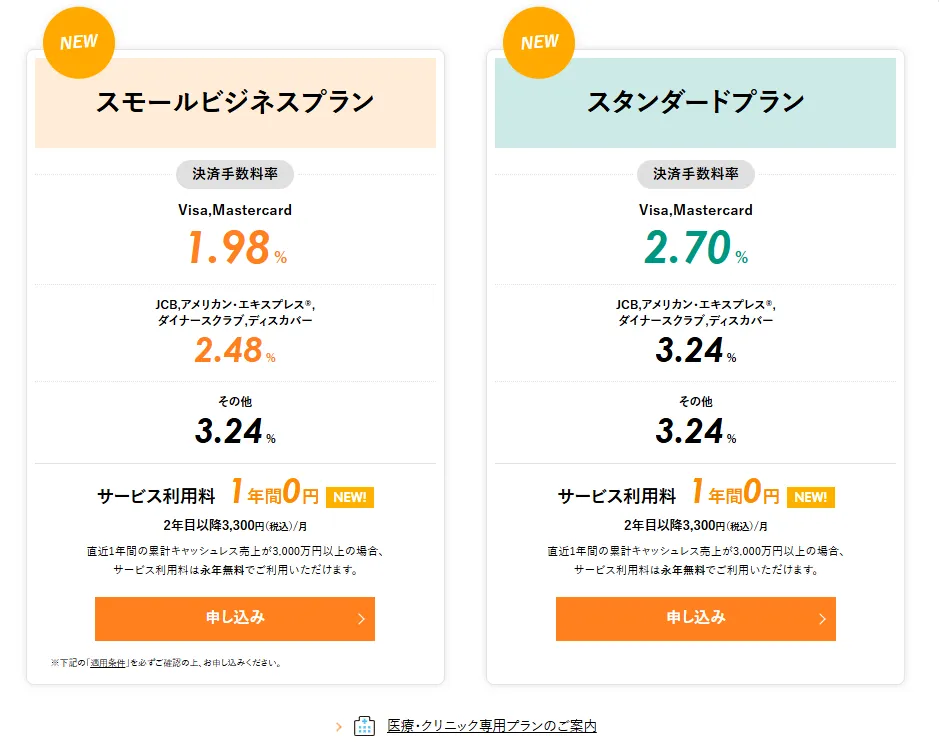
    stera packでは1年間サービス利用料が無料で、この間は固定費0円でサービスを利用できます。「できるだけコストをかけずにスモールスタートしたい」「とりあえず使ってみたい」といったケースにおすすめのプランです。

    翌年度以降は、直近1年間の累計キャッシュレス売上が3,000万円以下の場合は月額3,300円(税込)が発生します。※3,000万円以上の場合は永年無料です。
    stera packの決済手数料はとにかく安いです。特にスモールビジネスプランでは、Visa・Mastercardの決済手数料が1.98%と最安クラスであり、決済回数が増えるほどそのお得さが際立ってくるでしょう。

    stera pack(ステラパック)のメリット・強み

    • とにかく決済手数料が安い
    • 最多クラスの決済方法
    • 初期コストなしではじめられる
    • 1年間サービス利用料無料で始められる
    • 決済端末の使い勝手がいい

    stera packは決済手数料の安さで知られています。決済手数料3.24%はAirペイと同じ水準ですが、stera packはViza・Mastercardの決済手数料が1.98%と特に安いです(スモールビジネスプランの場合)。

    決済方法の数はAirペイに劣りますが、それでも業界最多クラスで、店舗運営や集客の妨げになることはまずありません。

    高性能の決済端末もstera packの魅力です。以前までは初期費用として数万円の端末費用が必要でしたが、今は初期費用なしで利用できます。

    stera pack(ステラパック)のデメリット・弱み

    stera packのデメリットは決済端末の持ち歩きができないことでしょう。端末は据え置き型で、常に電源に接続していなければりません。そのためデリバリー系のサービスや、客席で会計をしたい飲食店にはおすすめできません。

    Airペイ(エアペイ)×stera pack(ステラパック)のおすすめ業界・使い方を詳しく比較

    Airペイ(Airペイ)は持ち運びOK!はじめてのキャッシュレス決済導入にもおすすめ

    Airペイの強みは端末の持ち運びができること、iPadやiPhoneを決済端末にできることでしょう。決済手数料も標準価格で分かりやすく、はじめてのキャッシュレス決済導入におすすめです。

    stera pack(ステラパック)の強みは操作性とVisa・Mastercardの決済手数料!多店舗・大規模な店舗でも使いやすい

    stera packの強みはシンプルな操作性でありながら多機能な決済端末、Visa・Mastercardの決済手数料が1.98%と安いことにあります(スモールビジネスプランの場合)。Visa・Mastercardでの決済が多いなら、手数料分お得に使えるでしょう。

    端末にはレシートプリンターも内蔵されており、これ一台で決済業務を完結できます。レジ回りをスッキリさせたいお店におすすめです。

    Airペイ(エアペイ)×stera pack(ステラパック)の評判・口コミを比較

    Airペイ(エアペイ)の良い評判・悪い口コミ

    Airペイに関する口コミを見ていくと、「キャンペーンが充実している」「オペレーションがしっかりしていて安心」といった内容が多くありました。資金力を活かしたキャンペーンやオペレーションの徹底は、リクルートグループならではの強みといえるかもしれません。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    機能やサービスそのものに関する悪い口コミはあまり見られませんでしたが、端末のトラブルに関する口コミはそれなりの数がありました。利用中に違和感を覚えたときは、サポート窓口に早めに問い合わせるといいかもしれません。

    stera pack(ステラパック)の良い評判・悪い口コミ

    stera packは対応した決済方法の豊富さ、決済手数料の安さなどで良い口コミを集めています。

    以前は高額な解約金が悪い評判を集めていましたが、2022年6月以降の申し込みからはこれが撤廃。目立った悪評はありませんでした。

    【良い評判・口コミ】

    https://twitter.com/kiha789D3822M/status/1424247138104479748

    【悪い評判・口コミ】

    stera packの悪い評判として、以前は3年間の契約期間があること、期間内の解約には高額な違約金がかかることが目立っていました。ただ、2022年6月以降の申し込みなら解約金はかかりません。

    Airペイ×stera pack!キャッシュレス決済の徹底比較まとめ

    Airペイもstera packも、対応した決済方法の多さ、決済手数料の安さで有名なサービスです。比較ポイントは「決済端末」と「Visa・Mastercardの決済手数料」になるでしょう。

    AirペイはiPadやiPhoneとカードリーダーで利用でき、決済端末の持ち運びも可能です。客席で決済を済ませたい飲食店などにとって使いやすいでしょう。

    stera packの決済端末は据え置き型ですが、レシートプリンター内蔵でレジ回りをスッキリさせられます。また、Airペイの決済手数料は一律3.24%(ディスカウントプログラム利用で2.48%)ですが、stera packはVisa・Mastercardの決済手数料が1.98%、ほかの決済方法でも3.24%です(スモールビジネスプランの場合)。

    Visa・Mastercardの利用率が高いお店では、stera packの方がお得に利用できるでしょう。

    このほかのおすすめの決済端末や決済端末の選び方について詳しく知りたい方は以下の記事もおすすめです。

  • STORES決済とstera packを徹底比較!手数料・支払い方法・評判を解説

    STORES決済とstera packを徹底比較!手数料・支払い方法・評判を解説

    サービス名
    対応決済
    料金・手数料
    stera packの決済端末画像
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    stera packの決済端末画像
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    STORES 決済の端末画像
    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入
    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:0円(スタンダード)※通常19,980円
    月額費用:0円(フリー)/3,300円(スタンダード)
    決済手数料:クレカ・電子マネー1.98%〜/QR 3.24%

    STORES 決済の端末画像
    手数料1.98%〜のモバイル端末、レジ・ECも無料で導入
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:0円(スタンダード)※通常19,980円
    月額費用:0円(フリー)/3,300円(スタンダード)
    決済手数料:クレカ・電子マネー1.98%〜/QR 3.24%

    STORES決済とstera pack、どんなお店にどちらがおすすめ?

    結論からいうと、交通系電子マネー決済が多いならSTORES決済が、Visa・Mastercardの利用が多いならstera packがおすすめです。

    【持ち運んで決済したい・ECやPOSも使いたい】STORES決済がおすすめ

    STORES決済はモバイル端末で持ち運びながら使えることに加え、ECサイトやPOSレジとの連携が可能です。イベント出店やテーブル会計、ネット販売も一元管理したい店舗に向いています。

    【レジ横に固定して1台で完結したいなら】stera packがおすすめ

    stera packはレジ横に固定して使う据え置き型端末で、レシートプリンターを内蔵しているのが特徴です。別途プリンターを用意する必要がなく、1台で決済からレシート発行まで完結させたい実店舗に向いています。

    STORES決済とstera packを気になる項目ごとに徹底比較

    STORES決済とstera packのどちらがおすすめか、どんなビジネスに適しているか、項目ごとに比較します。

    サービス名

    stera pack

    STORES決済

    端末 stera packの決済端末画像 STORES 決済の端末画像
    おすすめ

    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい

    初期・手数料を安く、POS・予約・ECもまずは無料で使いたい

    おすすめ評価

    4.76
    ★★★★★ ★★★★★

    4.68
    ★★★★★ ★★★★★

    端末費用

    0円
    ※レンタル

    0円 ※スタンダード年契約の場合(通常27,720円)

    初期費用

    0円

    無料アカウント登録
    フリー0円
    スタンダード0円

    月額費用

    初年度0円
    翌年以降0円~※

    0円
    ※フリー(スタンダード:3,300円)

    決済手数料

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    カード:2.48%~
    電子マネー:1.98%~
    QRコード:3.24%

    入金手数料

    三井住友:0円
    その他:220円
    ※税込

    0円

    入金サイクル

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    最短翌々日

    導入までの目安

    最短約2週間

    最短4営業日

    契約条件

    契約期間:3年間
    違約金:無料※
    解約申請から45日以内に端末の返却が条件

    契約期間:スタンダード:1年
    フリー:なし
    違約金:契約満了月分の月額費用

    端末の種類

    据置型

    モバイル型

    持ち運び

    ✕

    〇

    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    Airペイとstera packの比較表

    端末費用

    導入時にかかる初期費用は、開業直後の店舗や資金に余裕がない事業者にとって重要な判断材料です。STORES決済は通常19,800円(税込)のカードリーダー購入が必要ですが、スタンダードプランを選べば1台無料になります。一方、stera packは高性能なオールインワン端末が無償提供されるため、初期投資を抑えて始めたい場合に有利です。

    STORES決済stera pack
    カードリーダー19,800円(税込)
    ※スタンダードプランは1台無料
    ※スマホ・タブレットは店舗側で用意
    決済端末0円
    据え置き型オールインワン端末

    月額費用

    毎月の固定費は、長期的なコストに直結します。STORES決済は月額0円で利用できるフリープランがあるため、固定費を抑えたい小規模店舗に向いています。stera packは初年度無料ですが、2年目以降は3,300円(税込)が発生します。ただし、年間キャッシュレス取扱高が3,000万円以上であれば永年無料になるため、売上規模が大きい店舗では実質負担が軽くなります。

    STORES決済stera pack
    フリープラン:0円
    スタンダード:3,300円(税込)
    初年度:0円
    2年目以降:3,300円(税込)
    ※年間取扱高3,000万円以上で永年無料

    決済対応手段

    対応できる決済ブランドの幅は、顧客満足度やインバウンド対応に影響します。stera packは銀聯やAlipay+など海外利用者向けブランドにも対応しており、観光地や都市部の店舗に適しています。一方、STORES決済は交通系ICの取り扱いに強く、日常利用の多い店舗に適しています。

    STORES決済stera pack
    クレカ:Visa/Mastercard/JCB/Amex/Diners/Discover
    電子マネー:交通系IC全9種、iD、QUICPay
    QR:PayPay、d払い、楽天ペイ、au PAY、メルペイ など
    クレカ:左記+銀聯
    電子マネー:交通系IC全9種、iD、QUICPay、楽天Edy、nanaco、WAON など
    QR:PayPay、d払い、楽天ペイ、au PAY、メルペイ、Alipay+、WeChat Pay など

    決済手数料

    決済手数料は利益に直接影響します。交通系IC利用が多い店舗では、1.98%のSTORES決済が有利です。一方、クレジットカード利用が中心の店舗では、プランによってはstera packのほうが手数料を抑えられるケースがあります。売上構成に合わせて選ぶことが重要です。

    STORES決済stera pack
    クレカ:1.98~3.24%
    交通系IC:1.98%
    QR:3.24%
    Visa/Mastercard:1.98~2.70%(プラン別)
    その他クレカ:2.48~3.24%
    電子マネー・QR:3.24%

    入金サイクル

    資金繰りの安定性は、入金スピードに左右されます。STORES決済は手動入金で最短2営業日入金が可能です。stera packは入金回数を細かく選べるため、計画的に資金管理したい店舗に向いています。

    STORES決済stera pack
    自動入金:月1回(翌月20日)
    手動入金:最短2営業日
    毎日締め:6営業日後
    月6回締め:6営業日後
    月2回締め:6営業日後
    月2回締め:15日後

    振込手数料

    入金回数が多い店舗では振込手数料の差も無視できません。三井住友銀行口座を利用するならstera packは完全無料です。STORES決済は自動入金を利用すれば無料で運用可能です。

    STORES決済stera pack
    自動入金:0円
    手動入金:10万円以上0円/10万円未満200円(税込)
    三井住友銀行:0円
    他行:220円(税込)/回

    契約期間

    短期出店や試験導入なら契約縛りの少ないSTORES決済が安心です。stera packは原則3年契約のため、腰を据えて長期運用する店舗向けです。

    STORES決済stera pack
    フリープラン:縛りなし
    スタンダード:1年契約
    原則3年契約
    45日以内に端末返却で違約金免除

    導入スピード

    急ぎで導入したい場合はSTORES決済が有利です。stera packはすべてのブランド審査後に端末が発送されるため、時間に余裕がある店舗向きです。

    STORES決済stera pack
    最短2~3営業日約1~2か月

    サポート体制

    トラブル時の安心感を重視するなら24時間対応のstera packが有利です。STORES決済は営業時間内サポートが中心ですが、フォーム受付は24時間可能です。

    STORES決済stera pack
    電話:平日10:00~18:00
    フォーム:24時間
    電話:24時間365日
    契約期間中は端末故障時の無償交換あり

    決済端末の特徴

    運用スタイルの違いが最も大きなポイントです。テーブル会計やイベント出店など持ち運びが必要ならSTORES決済が適しています。レジ横に固定し、レシート発行まで1台で完結させたいならstera packが適しています。

    STORES決済stera pack
    モバイル型
    持ち運び可能
    紙レシートは別途プリンター必要
    据え置き型
    レシートプリンター内蔵
    1台で決済完結

    STORES決済(ストアーズ決済)とは|手数料・決済方法・料金プラン基本情報を解説

    STORES決済(ストアーズ決済)の特徴・概要

    STORES決済(旧Coiney)はネットショップ開設で有名な「STORES」の提供するキャッシュレス決済サービスです。ネットショップで有名なSTORESですが、STORES決済は実店舗で必要となるさまざまな機能を備えています。

    対応した決済手段はクレジットカード・交通系電子マネー・QRコードと実店舗で使われ安いものを網羅、さらにはオンライン請求書を使った決済にも対応しています。オンライン請求書決済は、ネットショップに強みのあるSTORESならではの決済方法でしょう。

    決済の内容はすぐにクラウドに同期され、オーナーのPCや本部など離れた場所からでもリアルタイムで確認できます。ほかにもスタッフ管理や会計ソフトとの連携など、店舗の事務作業を効率化する機能が充実しています。

    STORES決済(ストアーズ決済)の決済手数料・料金プラン表

    STORES決済は初期費用・月額料金なしで利用できます。決済端末の購入には19,800円がかかりますが、申し込みから180日以内にSTORES決済の利用金額が合計10万円に達すると端末が無料になります。

    利用金額10万円の条件さえ達成すれば実質手数料のみで使えるのがSTORES決済の強みでしょう。対応した決済方法と手数料は次の通りです。

    ほかのキャッシュレス決済サービスと比べると決済方法はやや少ないですが、クレジットカードもQRコードも3.4%と低水準。電子マネーにいたっては1.98%と、業界最安水準で利用できます。

    STORES決済(ストアーズ決済)のメリット・強み

    • 実質決済手数料のみで利用できる
    • 電子マネーの決済手数料がとにかく安い
    • シンプルな決済画面
    • 充実した機能

    STORES決済決済の強みは、何といっても電子マネーの決済手数料の安さでしょう。

    本記事で比較しているstera packも決済手数料の安さで知られるサービスですが、電子マネーだけで見ればSTORES決済の圧勝です。決済手数料2%を下回るサービスは、今後もそうは出てこないでしょう。

    リアルタイムで決済状況を確認できること、シフト管理や会計システムとの連携など付帯機能が充実していることも魅力です。実店舗の事務作業をひとつのツールでこなせるようになれば、店長やマネージャーの業務負荷も軽くなるでしょう。

    金額入力から決済までの工程もシンプルで、入りたてのアルバイトでもスムーズに処理できるはずです。

    STORES決済(ストアーズ決済)のデメリット・弱み

    STORES決済の弱みは、他サービスと比べて対応可能な決済手段が少ないことでしょう。主要なクレジットブランドには対応していますが銀聯には非対応、電子マネーも交通系が主です。

    QRコード決済においてはWeChat Payのみの対応です。インバウンド需要の獲得にはいいかもしれませんが、日本国内のお客さまからするとやや使いづらいかもしれません。

    stera packとは|手数料・決済方法・料金プラン・基本情報を解説

    stera pack(ステラパック)の特徴・概要

    stera packは三井住友カードのグループ会社が運営する、実店舗向けの決済サービスです。

    決済手段がとにかく豊富なのが特徴で、30種類以上のキャッシュレス決済に対応。特にQRコード決済の充実度が高く、PayPayはもちろんメルペイスマート払いやd払いなどにも対応できます。QRコード決済を充実させたい、若年層向けのお店などにおすすめです。

    電子マネーやクレジットカードブランドへの対応も厚く、特に中国で主要な銀聯(ぎんれん)カードが使えるのは強みといえます。観光客の多い店舗に適しているでしょう。

    決済手数料は2.70~3.24%と業界最安クラス、キャッシュレス決済の割合が高い店舗ほどお得に使えるサービスといえます。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packの決済手数料や料金、決済端末などの費用は次の通りです。

    stera packでは1年間サービス利用料が無料なので固定費0円で使えます。スモールスタートしたい場合やほかの決済サービスと使用感を比べたい場合などにおすすめです。

    翌年度以降は、直近1年間の累計キャッシュレス売上が3,000万円以下の場合は月額3,300円(税込)かかりますが、とにかく決済手数料が安いです。特にVisa・Mastercardの決済手数料は2.70%と業界最安水準で、決済回数が増えるほどそのお得さが際立ってくるでしょう。
    端末購入費がかからないのも嬉しいポイントです。

    ※3,000万円以上の場合はサービス利用料永年無料

    stera pack(ステラパック)のメリット・強み

    • 業界最安水準の決済手数料
    • 業界最多クラスの決済方法
    • 初期コストなしではじめられる
    • 1年間サービス利用料無料
    • 決済端末が使いやすい

    stera packは決済手数料がとにかく安いこと、さまざまなキャッシュレス決済に対応していることで有名です。

    決済手数料は他に比べても格安で、Visa・Mastercardにおいては1.98%と他の追随を許さない料率です(スモールビジネスプランの場合)。

    対応可能な決済方法が多いのも魅力的で、キャッシュレス決済が当たり前の若年層はもちろん、現地の現金(日本円)を持たない観光客にも対応しやすいでしょう。

    stera pack(ステラパック)のデメリット・弱み

    stera packのデメリットとして、オンラインビジネスに対応できないこと、決済端末の持ち歩きができないことなどが挙げられます。そのためECサイトやデリバリー系のサービスにはおすすめできません。

    ただ、決済端末は高性能で使いやすいため、入りたてのアルバイトでもすぐに使いこなせるでしょう。実店舗で、決済端末を動かす予定のない店舗なら不便に感じることはまずありません。

    STORES決済(ストアーズ決済)×stera pack(ステラパック)のおすすめ業界・使い方を詳しく比較

    STORES決済(ストアーズ決済)は持ち運びOK!はじめてのキャッシュレス決済導入にもおすすめ

    STORES決済の強みは交通系電子マネーの決済手数料が安いこと、端末の持ち運びができることなどでしょう。ID決済を含むその他の電子マネーには非対応なものの、交通系電子マネーはほぼ網羅し、決済手数料も1.98%と業界最安クラスです。

    決済端末の持ち運びができること、操作がシンプルであることから、アルバイトの出入りが激しいお店にもおすすめできます。特に飲食店では、テーブルに決済端末を持って行き、客席で支払いを済ませることもできるためおすすめです。

    stera pack(ステラパック)の強みは操作性と網羅性!レシートプリンター内蔵、対応ブランドも多い

    stera packの強みはVisa・Mastercardの決済手数料が1.98%(スモールビジネスプランの場合)と安いこと、対応可能な決済方法が多いことなどが挙げられます。決済端末の性能が高い点にも注目したいです。

    決済端末は持ち運びこそできないものの、レシートプリンター内蔵。周辺機器を少なくできるので、レジ回りがスッキリするでしょう。

    端末は多機能でありながら操作性が高く、さまざまな決済方法に対応できるため、客数が多い店舗や客層の偏りがない店舗などにおすすめできます。

    STORES決済(ストアーズ決済)×stera pack(ステラパック)の評判・口コミを比較

    STORES決済(ストアーズ決済)の良い評判・悪い口コミ

    STORES決済決済は手数料が安いこと、無形サービスの決済にも使いやすいことなどで評判を集めています。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    STORES決済に目立った悪い口コミはありませんでしたが、対応可能な決済方法はやや少ないのが気になります。導入前に、どの決済方法に対応すべきかはしっかり考えておくべきでしょう。

    stera pack(ステラパック)の良い評判・悪い口コミ

    stera packは対応した決済方法の豊富さ、決済手数料の安さなどで良い口コミを集めています。

    以前は高額な解約金が悪い評判を集めていましたが、2022年6月以降の申し込みからはこれが撤廃。目立った悪評はありませんでした。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    stera packの悪い評判として、以前は3年間の契約期間があること、期間内の解約には高額な違約金がかかることが目立っていました。ただ、2022年6月以降の申し込みなら解約金はかかりません。

    STORES決済×stera pack!キャッシュレス決済の徹底比較まとめ

    交通系電子マネーの利用や外国人観光客が多い店舗にはSTORES決済が、とにかく幅広い決済方法に対応したい店舗にはstera packが、基本的にはおすすめです。

    STORES決済は交通系電子マネーの決済手数料が1.98%、stera packはVisa・Mastercardの決定手数料が1.98%(スモールビジネスプランの場合)と、それぞれ業界最安クラスです。どのキャッシュレス決済の利用が多いのかを軸に、導入するサービスを考えるといいでしょう。

    このほかのおすすめの決済端末や決済端末の選び方について詳しく知りたい方は以下の記事もおすすめです。

  • Squareとstera packを徹底比較!手数料・支払い方法・評判を解説

    Squareとstera packを徹底比較!手数料・支払い方法・評判を解説

    サービス名
    対応決済
    料金・手数料
    stera packの決済端末画像
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    stera packの決済端末画像
    初期月額0円で1台完結、手数料1.98%〜で30種以上の決済対応
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:0円(レンタル)
    月額費用:0円(初年度)/2年目以降0〜3,300円※条件あり
    決済手数料:クレカ1.98%〜/電子マネー・QR 3.24%

    Square リーダーの端末画像
    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末
    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:4,980円(買い切り・解約費用無し)
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    Square リーダーの端末画像
    固定費0円で即日入金、クレカ・電子マネー・QR対応の小型端末
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:4,980円(買い切り・解約費用無し)
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    Square Terminalの端末画像
    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応
    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応
    対応決済

    クレジットカード/電子マネー/QRコード決済

    料金・手数料

    初期費用:0円
    端末費用:39,980円(買い切り・解約費用無し)
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    Square Terminalの端末画像
    月額0円で即日入金、持ち運び&プリンタ内蔵で幅広い決済に対応
    対応決済:

    クレジットカード/電子マネー/QRコード決済

    料金・手数料:

    初期費用:0円
    端末費用:39,980円(買い切り・解約費用無し)
    月額費用:0円
    決済手数料:クレカ2.5%〜/電子マネー・QR 3.25%

    【結論】Squareとstera pack、どんなお店にどちらがおすすめ?

    結論からいうと、Square(スクエア)はオンラインビジネスに、stera packは実店舗に特におすすめです。

    【最短即日導入・月額0円で始めたい店舗】Squareがおすすめ

    Square(スクエア)は、申込みから最短当日〜数営業日でカード決済を開始できるスピード感が大きな魅力です。月額費用は永年0円で、かかるのは決済手数料のみのシンプルな料金体系のため、固定費を増やさずにキャッシュレス決済を導入できます。スマホでタッチ決済を使えば専用端末の購入も不要で、イベント出店やキッチンカー、訪問販売など幅広いシーンに対応可能です。さらに、請求書決済やネットショップ、サブスク決済などオンライン機能も充実しており、実店舗とオンラインを一元管理できる点が強みです。

    【レジ横に固定設置・手数料を抑えて安定運用したい店舗】stera packがおすすめ

    stera packは、据え置き型のオールインワン端末「stera terminal」を無料で導入でき、レシートプリンターも内蔵されています。周辺機器を追加購入する必要がなく、レジ横に1台設置すれば決済が完結します。Visa/Mastercardは条件付きで1.98%から利用でき、クレジットカード決済比率が高い店舗ほどコストメリットが出やすい設計です。さらに、契約期間中は端末の故障時も無償交換、ロール紙も無料提供とアフターサポートが手厚く、長期的に実店舗で安定運用したい店舗に最適なサービスです。

    Squareとstera packを気になる項目ごとに徹底比較

    Squareとstera packのどちらがおすすめか、どんなビジネスに適しているか、項目ごとに比較します。

    ここでは、対面決済からEC・請求書決済まで広く使えるSquare(スクエア)と、レジ横で1台完結しやすいstera pack(ステラパック)を「導入コスト・手数料・入金・運用」の観点で比較します。両者は同じ“キャッシュレス対応”でも、設計思想が違うため、どちらが得かは「店舗の決済構成(クレカ比率・電子マネー比率)」「売上規模」「据え置きか持ち運びか」で決まります。

    サービス名

    Square 決済

    stera pack

    端末 Squareの決済端末画像 stera packの決済端末画像
    おすすめ

    固定費0円で始めて、入金の早さを活かしてシンプルに運用したい

    手数料1.98%〜で、1台完結・入金サイクル重視で安定運用したい

    おすすめ評価

    4.78
    ★★★★★ ★★★★★

    4.76
    ★★★★★ ★★★★★

    端末費用

    0円~
    無料アカウント

    0円
    ※レンタル

    初期費用

    0円
    無料アカウント

    0円

    月額費用

    固定費全て0円

    初年度0円
    翌年以降0円~※

    決済手数料

    カード:2.5%~
    電子マネー:3.25%
    QRコード:3.25%

    カード:1.98%~
    電子マネー:3.24%
    QRコード:3.24%

    入金手数料

    0円

    三井住友:0円
    その他:220円
    ※税込

    入金サイクル

    即時入金

    毎日/月6/2回
    ※毎日は新規申込時選択不可

    導入までの目安

    最短当日

    最短約2週間

    契約条件

    契約期間:なし
    違約金:無料

    契約期間:3年間
    違約金:無料※
    解約申請から45日以内に端末の返却が条件

    端末の種類

    モバイル型
    カードリーダー型
    据置型 から選べる

    据置型

    持ち運び

    〇

    ✕

    対応決済

    クレジットカード/電子マネー/QRコード決済

    クレジットカード/電子マネー/QRコード決済

    Squareとstera packの比較表

    決済端末の種類と本体価格の違い

    Squareは運用シーンに合わせて端末を選べるのが強みで、最安は「Square リーダー(4,980円)」、端末代0円で始めるなら「スマホのタッチ決済(0円)」という選択肢があります。反面、紙レシートを出したい場合は端末によってプリンターが必要になり、周辺機器コストが膨らみやすい点に注意が必要です。stera packは提供端末が「stera terminal」1種類で、端末0円・周辺機器不要・レシートプリンター内蔵のため、レジ横に置いて“これ1台”で完結させたい店舗で導入設計がブレません。

    Squarestera pack
    Square リーダー:4,980円(税込)
    スマホのタッチ決済:0円(スマホは店舗側)
    Square ターミナル:39,980円(税込)
    Square スタンド:29,980円(税込)(iPad必要)
    Square レジスター:84,980円(税込)
    プリンター:端末により別途(ターミナルは内蔵)
    stera terminal:0円(無料貸与)
    必要機器:不要
    プリンター:端末に内蔵
    ロール紙:無料発注可(運用メリット)

    月額費用の違い

    固定費を徹底的に避けたいならSquareが分かりやすく、月額0円で「使った分だけ(決済手数料のみ)」の設計です。stera packは初年度0円ですが、2年目以降は3,300円(税込)が基本で、一定条件(直近1年のキャッシュレス売上が3,000万円以上)を満たすと永年無料になります。つまり、売上規模が大きいほどstera packの固定費は実質ゼロに近づき、小規模・閑散期が長い店舗ほどSquareの“固定費なし”が効きます。

    Squarestera pack
    月額費用:0円(年会費もなし)初年度:0円
    2年目以降:3,300円(税込)
    直近1年の累計キャッシュレス売上3,000万円以上で永年無料

    対応決済ブランドの種類数の違い

    どちらも主要決済は押さえていますが、stera packは電子マネー(流通系)や銀聯などを含め、対応ブランドを“1台で広く”取りやすい構成です。Squareは主要クレカ・交通系・QRに加えApple Pay表記があり、加えて「オンライン(請求書・EC)」まで同一アカウントで拡張できるのが武器です。来店客の支払い手段を取りこぼしたくないならstera pack寄り、店頭+オンラインも同時に整えたいならSquare寄りが判断軸になります。

    Squarestera pack
    クレカ:Visa/Mastercard/JCB/American Express/Diners Club/Discover
    電子マネー:交通系IC(9種)/QUICPay/iD/Apple Pay
    QR:楽天ペイ/PayPay/d払い/au PAY/メルペイ/Alipay+/WeChat Pay
    クレカ:Visa/Mastercard/JCB/American Express/Diners Club/Discover/銀聯
    電子マネー:交通系IC(9種)/QUICPay/iD/楽天Edy/nanaco/WAON など
    QR:PayPay/d払い/楽天ペイ/au PAY/メルペイ/Alipay+/WeChat Pay/ゆうちょPay/銀聯 など

    キャッシュレス決済手数料の違い

    手数料は“どの決済が多いか”で効き方が変わります。Squareは基本的に「2.50〜3.25%」でシンプル(条件を満たすと対面カードが2.50%)なので、計算が楽で固定費もありません。stera packはプラン別で、スモールビジネスプランならVisa/Mastercardが1.98%、その他カードが2.48%と低く、カード比率が高い店舗ほどメリットが出やすいです。一方で電子マネー・QRは両者とも約3.24〜3.25%で大差が出にくいため、「クレカ比率が高い」「特にVisa/Mastercardが多い」ならstera packが強く、「とにかく分かりやすく固定費ゼロ」ならSquareが強い、という結論になります。

    Squarestera pack
    クレカ:2.50%(条件あり)〜3.25%
    電子マネー:3.25%
    QR:3.25%
    クレカ:プランによる
    スモールビジネス:Visa/Mastercard 1.98%/その他 2.48%
    スタンダード:Visa/Mastercard 2.70%/その他 3.24%
    電子マネー:3.24%
    QR:3.24%

    入金サイクルと入金手数料の違い

    資金繰り最優先ならSquareが扱いやすく、三井住友銀行・みずほ銀行なら翌営業日入金、その他でも週1回で、振込手数料が無料です。さらに「今すぐ現金が必要」という局面では即時入金(手数料1.5%)で逃げ道を作れます。stera packは入金回数を増やしやすく、最短2営業日での入金を“月6回”などで回せるため、頻繁に入金してキャッシュを厚くしたい店舗に向きます。ただし三井住友銀行以外は1回220円(税込)がかかるため、入金回数を増やすほど手数料が積み上がります。

    Squarestera pack
    三井住友・みずほ=翌営業日入金
    その他=週1回(締め→金曜入金)

    振込手数料:0円
    即時入金:可(手数料1.5%)
    毎日締め6営業日後
    月6回締め6営業日後
    月2回締め6営業日後
    月2回締め15日後

    振込手数料:三井住友=0円/他行=220円(税込)/回

    審査完了日や導入までのスピードの違い

    導入スピード重視ならSquareが圧倒的に有利で、審査通知が早く、最短で当日からカード決済開始できるケースがあります(実運用は数日〜1週間見込みが安全)。stera packは端末到着まで数週間〜1.5か月程度を見込む必要があり、QRなどは審査が長引く可能性もあるため「いつまでにキャッシュレスを開始したいか」で選択が決まります。急ぎならSquareで先に運用を開始し、後からstera packに本命移行・予備機として併用する設計も現実的です。

    Squarestera pack
    審査:1〜2営業日で通知の目安
    利用開始:最短当日〜数営業日(目安)
    端末:購入なら到着待ち(店頭購入なら即日も)
    端末到着:申込から約3週間前後〜1.5か月目安
    利用開始:端末到着後に本格運用(ブランド審査完了状況に依存)

    POSレジ機能との連携の違い

    Squareは「Square POSレジ」を無料で使え、決済とPOSが同一設計なので、まずはレジ機能もまとめて整えたい店舗に向きます。さらに会計ソフト(freee・マネーフォワード等)や外部POSとの連携選択肢があり、店頭+会計まで一気に効率化しやすいです。stera packは端末にアプリを入れて機能を拡張する考え方で、既にPOS(NEC、POS+、スマレジ等)を使っている店舗が“決済だけ強化”したい場合に相性が良いです。

    Squarestera pack
    POS:Square POSレジ(無料)
    外部POS連携:Airレジ/スマレジ/ユビレジ/poscube/Orange Operation など
    会計連携:freee/マネーフォワード など
    POS:端末にアプリ導入(stera market等)で拡張
    外部POS連携:POS+/NECモバイルPOS/スマレジ/Uレジ/ローズシステム/ビジコム など

    サポート体制の違い

    営業時間外のトラブルが心配、または夜間営業・年末年始も止めたくない店舗はstera packの24時間365日サポートが安心材料になります。Squareは電話・メールで問い合わせでき、受付は10:00〜18:00(年末年始・臨時休業日除く)なので、サポート時間内で解決できる運用体制なら十分です。加えて、stera packは契約中の端末故障時の無償交換が強く、Squareは端末保証(基本1年、レジスターは2年)+端末買い切りで“自分で予備を持つ”運用もしやすい、という違いがあります。

    Squarestera pack
    サポート:電話/メール
    受付時間:10:00〜18:00(年末年始・臨時休業日除く)
    保証:基本1年(レジスターは2年)
    サポート:電話(ヘルプデスク)
    受付時間:24時間365日
    故障対応:契約期間中は無償交換・修理対応が強い

    Square(スクエア)とは|手数料・決済方法・料金プラン基本情報を解説

    Square(スクエア)の特徴・概要

    Square(スクエア)はアメリカ発の決済端末を提供する会社です。2013年から実店舗向けの決済サービスを展開し、最近ではオンラインショップやWeb系サービスの決済にも対応しています。

    実店舗においては決済・POSレジ・在庫管理システムなど幅広い機能を搭載し、Squareのアカウント1つで広範な店舗業務に対応できるでしょう。対応可能な決済方法もクレジット決済・電子マネー決済・PayPay決済と、主要なものを網羅しています。

    オンライン決済においては都度決済と継続課金(サブスクリプション)の両方に対応。通常のECサイトはもちろん、定期購入やオンデマンドサービスにもおすすめです。もちろん、オン・オフライン問わず、月謝の請求・管理にも適しています。

    また、0円でオンラインショップを開設することもできます。Instagramとの連携も簡単に設定でき、特に美容室やサロン、アパレル、ハンドメイド販売などにおすすめです。

    Square(スクエア)の決済手数料・料金プラン表

    Squareの決済手数料や料金について、実店舗やオンラインビジネスなどのケースごとに紹介します。

    店頭レジでの決済

    決済手段決済手数料
    Visa、Mastercard 、JCB、American Express、Diners Club、Discover2.5%
    PayPay、交通系ICカード(PiTaPaを除く)、およびQUICPayによる決済3.25%
    iDでの決済、手入力決済、ブラウザ決済3.75%
    店頭レジでの決済手数料

    店頭レジでキャッシュレス決済を受け付けるには、そのための端末が必要です。Squareは導入したいキャッシュレス決済や利用イメージにより、4つの端末を選べます。

    持ち運びができてコンパクトな「Squareターミナル」は費用対効果が高く、2画面式の「Squareレジスター」はスタッフにとって使いやすく会計の待ち時間解消に役立ちます。

    iPhone・Android端末にアプリをインストールするだけで使える「スマホでタッチ決済」は、スマートフォンさえあれば無料で導入できるので、Squareを試してみたい人におすすめです。

    Squareオンラインビジネス

    プラン月額費用初期費用決済手数料機能・オプション
    無料プラン0円0円3.6%
    (JCBのみ3.95%)
    商品登録数無限店舗とネットショップの在庫・販売連動
    プロフェッショナル1,200円0円3.6%
    (JCBのみ3.95%)
    カスタムドメインSquare広告非表示
    パフォーマンス2,500円0円3.6%
    (JCBのみ3.95%)
    商品レビュー掲載カゴ落ちメール
    プレミアム6,800円0円3.3%
    (JCBのみ3.95%)
    最安決済手数料
    Squareオンラインビジネスの料金プラン

    ショップやサービスのオンライン展開に役立つのが「Squareオンラインビジネス」です。都度払いはもちろんサブスクリプションにも対応可能、入金サイクルも毎週と、シンプルでありながら使い勝手に優れたサービスです。

    Squareオンラインビジネスには4つのプランがあり、無料プランでも商品登録は無制限、店頭販売とネット販売をPOSレジや在庫管理機能を活用し一元管理ができます。

    有料プランではプロフェッショナル・パフォーマンス・プレミアムの3つがあり、それぞれ広告非表示や決済手数料が安くなる利用できる機能が追加されます。

    Square(スクエア)のメリット・強み

    • 月額・初期費用が無料でスタートできる
    • 電子マネー・メールリンク決済・豊富なクレジットカード決済対応
    • 無料プランでもアフィリエイトタグの発行が可能
    • 実店舗と連動したPOSレジ・在庫管理が一覧表示
    • Instagramとの連携が充実

    Squareの強みといえば、やはり月額・初期費用が無料でスタートできることでしょう。端末を購入する場合を除き、売上が立たなければ費用も発生しないため、持ち出し費用は基本的にありません。

    全端末・POSの利用料金が無料で決済手数料のみしか発生しないことから、サービスの初期や小規模なビジネスにおすすめできます。

    集客の観点でも強みがあり、アフィリエイトタグを無料プランから利用できること、InstagramをはじめとするSNSとの連携も容易であることなどが挙げられます。

    先述の通り、Instagramとの連携が充実していることからアパレルやハンドメイドなどには特におすすめです。Instagramの投稿から購入に進むなど、PVをCVに結び付けやすいでしょう。

    Square(スクエア)のデメリット・弱み

    squareのデメリットは端末費用がかかることでしょう。
    月額費用が発生する会社では端末費用が無料なことがありますが、squareは月額費用が無料な分、端末費用が発生します。

    ただ、「スマホでタッチ決済」で導入すると手持ちのiPhoneやandroidで決済が可能なため端末費用を抑えたい方にはこちらがおすすめです。

    お得なキャンペーン情報

    Squareではよく不定期で新規申込キャンペーンや乗り換えキャンペーンを実施しています。
    現在のキャンペーン情報を詳しく見たい方は下記記事をご覧ください。

    stera packとは|手数料・決済方法・料金プラン・基本情報を解説

    stera pack(ステラパック)の特徴・概要

    stera packは三井住友カードのグループ会社が運営する決済サービスで、主に中小企業向け・実店舗用として提供されています。

    対応可能な決済手段がとにかく多いのが特徴で、30種類以上のキャッシュレス決済に対応。PayPayはもちろんメルペイスマート払いやd払いなどにも対応しているため、QRコード決済を充実させたいお店におすすめです。

    対応した電子マネーやクレジットカードブランドも多く、特に中国で主要な銀聯(ぎんれん)カードにも対応しているため、観光客の多い店舗に適しているでしょう。

    決済手数料は1.98~3.24%と安く設定されており、キャッシュレス決済の回数が多い店舗にとって特にお得に使えるサービスといえます。

    stera pack(ステラパック)の決済手数料・料金プラン表

    stera packの決済手数料や料金、決済端末などの費用は次の通りです。

    stera packではサービス利用料無料が1年間無料で利用できます。開業したばかりのお店やstera packを実際に使ってみたいお店におすすめのプランです。

    決済手数料が圧倒的に安い「スモールビジネスプラン」もおすすめです。
    直近1年間のVisa/Mastercardの売上が2,500万円以内の制限がありますが、Visa・Mastercardの決済手数料が1.98%と業界最安値でクレジット決済がそこまで多くないお店にはこちらのプランもおすすめです。

    stera packを使い続けたいお店、特にVisa・Mastercardでの決済が多いお店におすすめなのが「スタンダードプラン」です。決済手数料2.70%は業界内でも最安クラスであり、決済回数が増えるほどそのお得さが際立ってくるでしょう。

    また、以前までは初期費用として数万円の端末代がかかっていましたが、これがサービス利用料に含まれ月額制になったのも大きいです。stera packの端末は高性能と評判ですが、これを初期コストなしで利用できるのは魅力的でしょう。

    stera pack(ステラパック)のメリット・強み

    • とにかく決済手数料が安い
    • 最多クラスの決済方法
    • 初期コストなしではじめられる
    • 1年間サービス利用料無料
    • 決済端末の使い勝手がいい

    stera packはとにかく安い決済手数料、対応可能な決済方法がとにかく多いことで知られています。

    決済手数料1.98%~は決済手数料が割安なほかのサービスと比べても安いです(ほかサービスは最安でも2%台~のことが多い)。スモールビジネスプランのVisa・Masteracardでの決済手数料1.98%は他の追随を許さない圧倒的な料率といえます。

    対応可能な決済方法が多いのも魅力的で、キャッシュレス決済が当たり前の若年層はもちろん、現地の現金(日本円)を持たない観光客にも対応しやすいでしょう。

    stera pack(ステラパック)のデメリット・弱み

    stera packのデメリットはオンラインビジネスに対応できないこと、決済端末の持ち歩きができないことでしょう。そのためECサイトやデリバリー系のサービスにはおすすめできません。

    ただ、決済端末は高性能で使いやすいため、入りたてのアルバイトでもすぐに使いこなせるようになるでしょう。

    インバウンド需要の獲得や人材の流動性が高い店舗などにおすすめです。

    Square(スクエア)×stera pack(ステラパック)のおすすめ業界・使い方を詳しく比較

    Square(Square)は料金に強みあり!オンラインのビジネスにもおすすめ

    Squareの強みは料金プランが充実していること、オンラインビジネスにも対応できることでしょう。stera packはオンラインビジネス非対応のため、実店舗をもたない場合は必然的にSquareを選択することになります。

    Squareはサービス利用料が無料です。stera packと比べて決済手数料は高いですが、固定費が一切発生しません。決済した手数料のみが発生するため「現金払いメインだが、キャッシュレス決済にも一応対応しておきたい」という場合に便利です。

    stera pack(ステラパック)の強みは決済手数料と対応ブランド!実店舗・インバウンドにおすすめ

    stera packの強みは最安クラスの決済手数料と、最多クラスの決済方法でしょう。クレジットカードや電子マネーはもちろん、QRコード決済にも幅広く対応。銀聯カードにも対応しているので、インバウンド需要の獲得に強みがあります。

    stera packのサービス利用料無料には制限がありますが、月額費用3,300円(税込)もそう高くありません。
    また翌年度以降は、直近1年間の累計キャッシュレス売上が3,000万円以上の場合、サービス利用料は永年無料で利用が可能です。

    初期費用は無料、決済手数料は3.24%、Visa・Mastercardなら1.98%とお得です。
    スモールビジネスプランでは直近1年間のVisa/Mastercardの売上が2,500万円以内の制限がありますが、Visa・Mastercardの決済手数料が1.98%とかなり安く設定されています。

    キャッシュレス決済の回数が多い店舗におすすめで、特にVisa・Mastercardの利用率が高い店舗なら、はじめから制限のないスタンダードプランを、年間売上金額が2,500万円以下であればスモールビジネスプランを申し込むといいでしょう。

    Square(スクエア)×stera pack(ステラパック)の評判・口コミを比較

    Square(スクエア)の良い評判・悪い口コミ

    SquareはPOSレジとの連携しやすさ、オンラインビジネスに対応できる点などが良い口コミを集めています。反対に悪い評判としては、支払い方法が限られることが目立っています。

    【良い評判・口コミ】

    【悪い評判・口コミ】

    Squareの悪い評判として、分割払いができないこと、QRコード決済がPayPayのみであることなどが見られました。しかし現在では7種類以上のQRコード決済が可能になり、これまでデメリットとしてあげられていた部分が解消されました。

    stera pack(ステラパック)の良い評判・悪い口コミ

    stera packは対応した決済方法の豊富さ、決済手数料の安さなどで良い口コミを集めています。

    以前は高額な解約金が悪い評判を集めていましたが、2022年6月以降の申し込みからはこれが撤廃。目立った悪評はありませんでした。

    【良い評判・口コミ】

    https://twitter.com/kiha789D3822M/status/1424247138104479748

    【悪い評判・口コミ】

    stera packの悪い評判として、以前は3年間の契約期間があること、期間内の解約には高額な違約金がかかることが目立っていました。ただ、2022年6月以降の申し込みなら解約金はかかりません。

    Square×stera pack!キャッシュレス決済の徹底比較まとめ

    オンラインビジネスにはSquareが、実店舗にはstera packが、基本的にはおすすめです。飲食店などテーブルで支払いを済ませたい場合も、端末の持ち運びができるSquareが適しているでしょう。

    キャッシュレス決済が多い店舗では、最安クラスの決済手数料が強みのstera packがおすすめです。特にVisa・Mastercardの決済手数料1.98%(スモールビジネスプランの場合)は、他サービスにはない圧倒的な強みです。

    このほかのおすすめの決済端末や決済端末の選び方について詳しく知りたい方は以下の記事もおすすめです。

  • クレジットカードやキャッシュレス決済のシェア率と、集客・客単価アップへのつなげ方

    クレジットカードやキャッシュレス決済のシェア率と、集客・客単価アップへのつなげ方

    クレジットカードをはじめとするキャッシュレス決済のシェア率は高まり続けています。シェア率の高いクレジットカードに対応すること、自社の顧客に合ったキャッシュレス決済を導入することは売上アップに欠かせません。各決済手段のシェア率を紹介します。

    クレジットカードの国際ブランドとは?

    クレジットカードの国際ブランドとは、世界中に加盟店を持つカードブランドのことです。代表例として、VISAやMasterCardなどが挙げられます。

    国際ブランドのクレジットカードは、世界中のさまざまな国で使えるカードです。普及率も高く、国際ブランドのカードに一通り対応しておけば、顧客にとって支払いがしやすくなるでしょう。

    カード会社との違い

    クレジットカードのブランドとカード会社は異なるものです。簡単にいえば、VISAやMasterCardなどがクレジットカードのブランド、三井住友カードやエポスカードなどがカード会社です。

    三井住友カードのようなカード会社が、VISAやMasterCardなどの国際ブランドと提携することで、これら日本のカード会社発行のクレジットカードを海外でも使用できるようになっています。

    国際ブランドのクレジットカードのシェア率は?

    VISAやMasterCardなどのブランドの加盟店になることで、そのブランドのクレジットカードでの支払いを受け付けられるようになります。

    決済手段を充実させることには集客や客単価アップの効果もあります。国際ブランドのクレジットカードの加盟店になることは、売上アップにも直結するでしょう。観光地など旅行客の多い店舗では、国際ブランドの加盟店になることは特に重要です。

    次の7つの国際ブランドはシェア率も高く、まずはこれらの加盟店になることをおすすめします。クレジットカードの国際ブランドのシェア率と、それぞれの特徴を紹介します。

    なお、各ブランドのシェア率はNolson Reportの調査を参考にしています。

    参考:Card and Mobile Payment Industry Statistics | Nilson Report Archive of Charts & Graphs

    VISA(61%)

    VISAカードは61%もの圧倒的なシェア率を誇るクレジットカードです。少なくとも、VISA・MasterCard・JCBの3ブランドには対応しておくべきでしょう。

    VISAは使用できる国と地域も、加盟点数も世界トップクラスです。特にアメリカで普及しているカードといわれており、アメリカからの観光客が多い地域では確実に対応しておくべきでしょう。

    MasterCard(26%)

    MasterCardはシェア率26%と、世界No2の国際ブランドです。特にヨーロッパで普及しているカードといわれており、ヨーロッパからの観光客が多い地域では確実に対応しておくべきでしょう。

    JCB(2%)

    JCBは日本で生まれた国際ブランドです。世界でのシェア率は2%と高くはないものの、国内での利用率は約30%と高いです。国内で開業するなら、VISA・MasterCardと併せて加盟しておきたいブランドでしょう。

    American Express (11%)

    American Expressはシェア率11%と中堅程度の国際ブランドといえます。ハイステータスのカードとして認知されており、一流のホテルやレストランなどではぜひ対応しておきたい国際ブランドです。

    Discover(2%)

    Discoverはシェア率2%と低いものの、アメリカでは認知度が高い国際ブランドです。観光客の多い地域では対応しておくべきでしょう。

    また、Diners Clubを傘下に保有し、JCBや銀聯との提携もしています。利用できる店舗も増えており、早めに加盟店になっておくといいでしょう。

    Diners Club

    Diners Clubはグルメやエンタメ市場での優待サービスが充実した国際ブランドです。シェア率は高くないものの、優待サービスを目当てに使うユーザーも多いです。グルメ・トラベル・エンタメ系のビジネスなら対応しておいた方がいいでしょう。

    銀聯

    銀聯は発行総数80億枚を超える世界トップクラスの国際ブランドです。本記事で参考にした調査には銀聯に関する記述がないためシェア率を記載していませんが、確実に対応しておくべきブランドでしょう。

    中国を中心に展開されているカードであるため、中国からの観光客が多い地域では特に導入すべきです。

    キャッシュレス決済のシェア率・比率は?

    最近ではクレジットカード以外のキャッシュレス決済も普及し、支払い方法の多様化が進みました。

    詳しくは後述しますが、決済手段の充実は売上アップに直結します。キャッシュレス決済全体のシェア率は次の通りです。

    出典:キャッシュレス・ロードマップ2022│一般社団法人キャッシュレス推進協議会

    キャッシュレス決済全体の比率(32.5%)

    キャッシュレス決済全体の比率は32.5%と、約3分の1の支払いが現金以外でなされています。

    出典:キャッシュレス・ロードマップ2022│一般社団法人キャッシュレス推進協議会

    クレジットカードのシェア率が圧倒的なのは変わりませんが、ほかの決済手段のシェア率は徐々に伸びてきています。また、キャッシュレス決済全体の利用額も増え続けており、今後は現金のみ対応の店舗が生き残るのは難しくなっていくでしょう。

    クレジットカード(85.3%)

    キャッシュレス決済の中でクレジットカードのシェア率は85.3%と圧倒的です。手元に現金がなくても使えること、スマホを使ったキャッシュレス決済と異なりカード1枚あれば支払いができることなど、利便性が高い決済手段です。

    何より、クレジットカードは古くからあるキャッシュレス決済です。ほかのキャッシュレス決済とは信頼・安心感の点で優位であり、年齢層にかかわらず受け入れられているといえます。

    電子マネー(6.3%)

    キャッシュレス決済の中で電子マネーのシェア率は6.3%です。電子マネーにはSuicaやWAONなどのプリペイド(前払い)式と、メルペイスマート払いやPayPayあと払いなどの後払い式があります。

    プリペイド式は比較的古くからある決済手段のため普及率が高く、キャッシュレス決済に抵抗のある層でも利用しやすいと思われます。

    後払い式は手元に現金がなくても使えるため、客単価アップにつながりやすいです。人間には将来得られる利益や損失(支出)を低く見積もる心理があるためです。

    コード決済(5.6%)

    キャッシュレス決済の中でコード決済のシェア率は5.6%です。コード決済は電子マネーの支払い方法の一種で、スマホの画面に表示されたQRコードを読み取ることで支払いを行います。

    スマホひとつあれば決済が完了するため、消費者にとっての利便性が高いです。財布も鞄も持たず、スマホさえポケットに入れておけば買い物に行けます。スーパーやコンビニなど、日常の買い物に使うような店舗ではぜひ導入しておきたいです。

    デビットカード(2.8%)

    キャッシュレス決済の中でデビットカードのシェア率は2.8%です。シェア率は高くないものの、クレジットカードと同じ感覚で使えることから、顧客にとっても店舗にとっても扱いやすいでしょう。クレジットカードと併せて導入しておきたい決済手段です。

    決済方法を充実させ、集客や客単価アップにつなげるために

    決済方法の充実は集客や客単価アップにつながります。キャッシュレス決済にはポイントがつくものも多く、ポイント目当てで決済手段を決めている消費者もいます。手元に現金がなくても使えること、金銭授受の手間がないことなど、利便性も高いです。

    決済手段が少ないということは、このような消費者をとり逃す可能性が高いということです。

    まずはシェア率の高いクレジットカードに対応しよう

    まずはシェア率の高いクレジットカードに対応しましょう。キャッシュレス決済全体の中でのクレジットカードのシェア率は85.3%と圧倒的で、各ブランドのクレジットカードに対応するだけで顧客のとり逃しが大きく減ります。

    ターゲット層に合ったキャッシュレス決済を充実させよう

    クレジットカードに対応したら、次はほかのキャッシュレス決済を充実させましょう。ターゲットそうに合ったキャッシュレス決済を導入することで、集客や客単価アップなどの効果を得やすくなります。

    出典:オンライン決済、スマホ決済の動向整理 │ 消費者庁

    グラフは三菱UFJリサーチ&コンサルティング株式会社が調査し、消費者庁が公表したオンライン決済に関する資料です。支払い額や利用デバイスごとに、使われやすい決済方法が異なっています。EC系のビジネスなら、このような資料も参考にしながら導入する決済手段を決めるといいでしょう。

    決済方法を充実させるには、決済代行会社を活用しよう

    シェア率の高いクレジットカードにまとめて対応するにしても、その他の決済方法を充実させるにしても、決済代行会社の活用がおすすめです。

    決済代行会社とは、カード会社や決済機関と加盟店の間に入り、手続きや管理などを仲介してくれる会社のことです。代行会社を活用することで契約や管理を一本化し、手間をかけずに決済方法の充実と入金管理ができるようになります。

    決済代行会社の選び方やおすすめはこちらの記事で紹介しています。決済手段を増やし集客や客単価アップを目指したい方は、ぜひお読みください。

  • 電子決済サービスおすすめ21選比較!導入方法やメリットを詳しく解説

    電子決済サービスおすすめ21選比較!導入方法やメリットを詳しく解説

    [post-setting]{“index”:{“type”:”h3″,”initialOpen”:”open”},”topServiceCarousel”:{“condition”:{“categoryId”:”00023″},”title”:”おすすめのBtoC決済代行サービス”}}[/post-setting]

    電子決済サービスとは|注目されている背景・仕組み

    電子決済サービスとはデジタルデータの送受信で支払いを行い、クレジットカード・電子マネー・QRコード決済など現金を利用せず決済ができる支払方法を指します。

    今回は電子決済サービスが注目される背景や導入のメリットやデメリット・支払方式について解説しながら、おすすめ電子決済サービスを紹介していきます。

    注目の決済サービス

    サブスクペイ月額パンダ
    サブスク特化決済代行
    継続課金×顧客管理
    会員制サービスにおすすめ
    個人使用・決済数1件も〇
    年会費にも対応
    最短1週間導入可
    初期:問合せ
    月額:問合せ
    初期:0円
    月額:0円
    手数料:2.5%~手数料:3.5%+100円/1件
    対応決済:クレカ、口座振替、コンビニ、スマホ決済など対応決済:クレカ、口座振替など
    サブスクペイの詳細月額パンダの詳細
    おすすめの決済サービス

    電子決済サービスの仕組み

    電子決済サービスの国内の主な支払方法として多いクレジットカード決済の場合は、顧客がカードを利用すると決済代行会社・カード会社へ決済情報が送信され手数料を差し引いた料金が店舗に支払われます。

    電子マネーの場合は顧客が事前にチャージをしておく必要がありますが、クレジットカードと連携することで現金チャージを必要とせず利用できる場合もあります。

    電子決済が注目の背景 – 政府のキャッシュレス推進で40%、141兆円達成

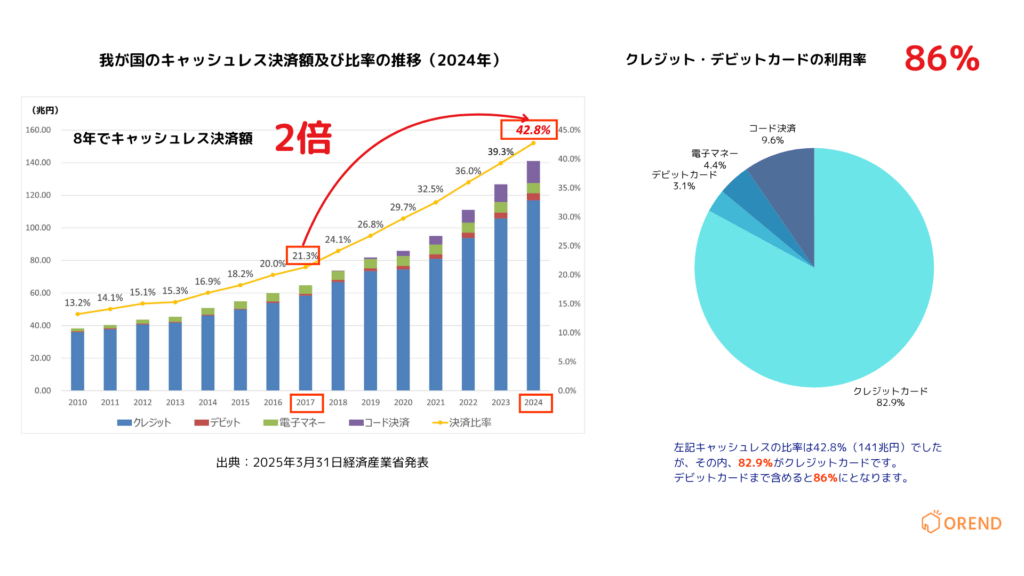
    日本ではキャッシュレス化が急速に進展しており、経済産業省の発表によると2024年のキャッシュレス決済比率は42.8%に達し、政府目標の40%を超えました。決済額は約141兆円にのぼり、クレジットカードが約8割を占める一方で、スマートフォンを利用したコード決済(QR・バーコード決済)の拡大が目立ちます。

    現金取引に比べ、スピーディーで衛生的、さらに取引履歴がデータとして残るため管理や不正防止にも優れている点が支持されています。

    政府は今後、キャッシュレス比率80%の実現を目指し、インフラ整備や中小企業支援を進めています。消費者の利便性向上、店舗の業務効率化、経済全体のデジタル化推進といった観点からも、電子決済は日本社会の重要なインフラとして注目を集めています。

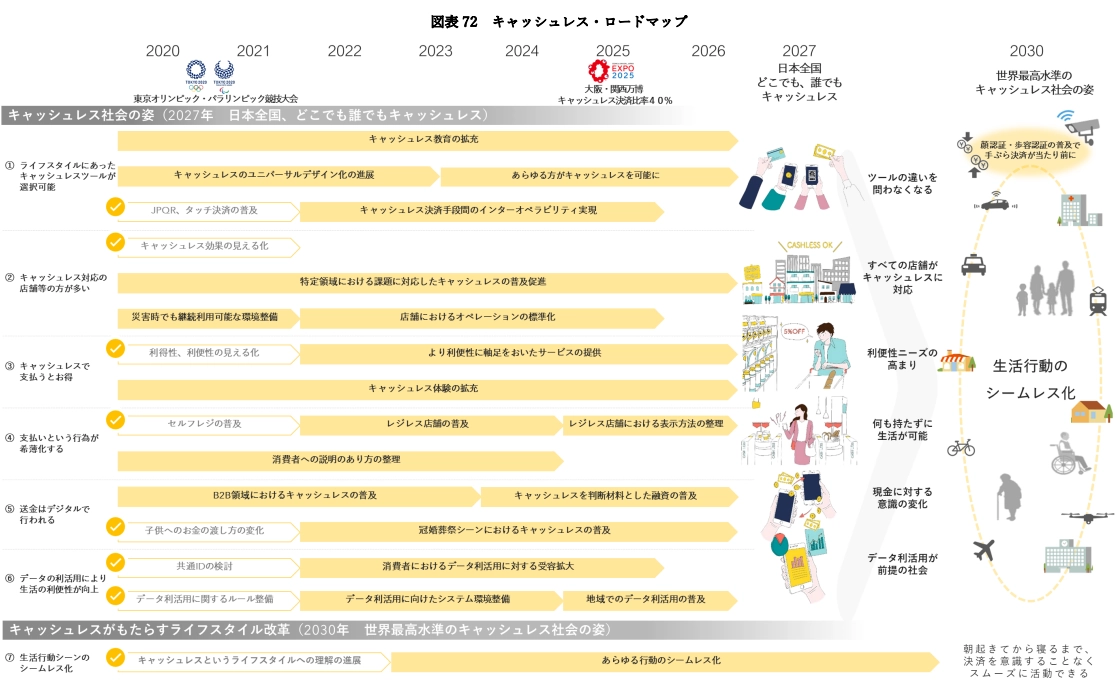
    一般社団法人キャッシュレス推進協議会 – キャッシュレス・ロードマップ2024

    上記のように今後は日本でも電子決済はさらに普及していくことが予想できます。

    電子決済サービスの種類と特徴

    次は電子決済サービスの主な種類について見ていきます。

    1. クレジットカード・デビットカード決済

    クレジットカード・デビットカード決済は日本国内で最も普及しており、「キャッシュレス・ロードマップ2022」によるクレジットカードが85.3%・デビットカードが2.8%と電子決済のうち約9割をしめています。

    一方でクレジットカード決済はカード会社や決済代行会社に支払う手数料は4%~7%とやや負担が大きく、個人事業主・小規模事業者では負担が大きく導入しづらいという事情がありました。

    しかし近年では加盟店手数料を4%以下に抑えてクレジットカード決済会社も登場しており、中には3%以下で提供を行う事業者も登場し開業したての店舗などでも導入ハードルが下がりつつあります。

    なお、各クレジットカードごとの決済手数料や店舗負担額を比較して見たい方は、下記の記事で詳しく解説しておりますのでぜひご覧ください。

    店舗側では電子マネーに対応したマルチ決済端末の導入が必要ですが、決済の手間が大きく削減されクレジットカードを持てない若年層の顧客を取り込むことができるメリットもあります。

    2. モバイル決済・QRコード決済

    電子マネー決済を大きく区分するとQRコード決済とモバイル決済の2つにわけることができます。QRコード決済の支払い方法には、次のように2つの方式があります。

    • ユーザースキャン方式:店舗にあるバーコードをスマホで読み取る
    • ストアスキャン方式:利用者がバーコードを表示し店舗側がスキャナーで読み取る

    代表的なサービスとしてはPayPayや楽天ペイ・LINE Pay・d払いといったものがあります。

    モバイル決済はクレジットカードや電子マネー情報をあらかじめ読み込ませたスマホなどのモバイル端末を、決済端末にかざして支払いを行う方法です。代表的なサービスとしては、おサイフケータイ・Apple Pay・Google Payなどが挙げられます。

    3. キャリア決済

    キャリア決済はスマホなどの通信料とまとめて代金の支払いができるサービスで、携帯キャリア会社・インターネット回線を契約者が利用でき、IDやパスワードを入力することで決済が完了します。

    キャリア決済は店舗利用だけでなくWebサービスやネットショッピングでの決済に利用されます。

    4. 交通系電子マネー

    交通系電子マネーとは、SuicaやPASMOといった、主に鉄道やバスなどの公共交通機関の運賃支払いに利用される電子マネーのことです。近年では、公共交通機関だけでなく、駅構内の売店や飲食店、さらにはコンビニエンスストアやスーパーマーケットなど、幅広い場所で決済手段として導入が進んでいます。

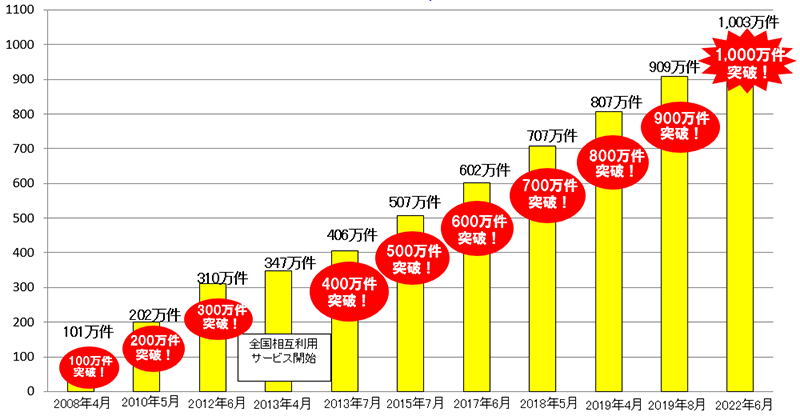
    東京都交通局によれば、2022年には交通系電子マネーの利用件数が1日あたり1,000万件を突破しています。

    交通系電子マネーの利用件数のグラフ

    出典:東京都交通局|その他のニュース【報道発表】

    交通系電子マネーは、事前に現金をチャージして利用するプリペイド方式を採用しています。そのため、チャージ金額の上限を超える商品やサービスの購入には利用できません。しかし、残高が設定金額以下になると、登録したクレジットカードから自動で設定金額を入金できるオートチャージ機能が利用可能な交通系電子マネーもあります。

    また、交通系電子マネーによっては、スマートフォンなどの端末に専用アプリをインストールして利用するアプリ方式も登場しています。いずれの方式でも、専用端末にカードやスマートフォンをタッチするだけで決済が完了するため、小銭を用意する必要がなく、操作が簡単で手軽に支払いができる点が大きな特徴です。

    5. 流通系電子マネー

    流通系電子マネーとは、nanacoやWAONなど、主にスーパーマーケットやコンビニエンスストアといった流通系企業が発行する独自の電子マネーのことです。店頭のレジやATMなどで現金をチャージすることで、チャージした金額の範囲内で支払いに利用できます。

    流通系電子マネーの大きな特徴は、専用端末にタッチするだけで支払い処理が完了するため、操作が簡単でスピーディーに支払いができる点です。現金の受け渡しや釣り銭の確認などが不要なため、レジでの待ち時間短縮にも役立ちます。

    流通系電子マネーを利用するメリットとしては、系列店で独自ポイントが貯まったり、割引クーポンが利用できたりするなど、お得な特典が受けられる点が挙げられます。

    電子決済サービス2種類の導入方法

    電子決済サービスの導入方法は決済機関との直接契約と決済代行と契約する方法の2つの種類があります。

    決済代行サービスの詳細はこちらの記事で解説しています。

    1. 決済ブランドとの個別契約

    個別契約の場合はVisa・JCBなどカードブランド直接契約を行います。各カード会社に連絡を取り、審査を受け問題がなければ電子決済サービスの利用が可能になります。

    しかし決済機関毎に審査・契約・経理処理といった手間が発生するため、基本的には決済代行会社を介しての契約が一般的です。

    2. 決済代行会社との契約による一括導入

    決済代行会社はクレジットカード・電子マネー・QRコード決済など様々な決済方法を一度に導入することができ、契約や入金処理といった手間を代行してくれます。

    決済代行会社が提供しているシステムを利用することで、初期費用や月額コストを抑えられるのもポイントです。

    電子決済サービスの支払方式3つの種類

    電子決済の種類仕組み主な決済手段
    プリペイド方式
    (前払い)
    事前にチャージを行い、それを利用電子マネー
    リアルタイムペイ方式
    (即時払い)
    利用と同時に口座から利用金額が引き落としデビットカード
    ネットバンキング
    モバイルバンキング
    ポストぺイ方式
    (後払い)
    一定期間の利用額をまとめて後日支払いクレジットカード
    キャリア決済
    iD決済

    1. プリペイド方式(前払い)

    プリペイド方式(前払い)は事前にチャージを行う前払いの支払い方法です。事前に電子マネーの購入・交通系ICカードへ現金のチャージを行い、その後決済端末にタッチすることで商品やサービスができます。

    プリペイド型の支払い方式の場合は、クレジットカードのように金融機関の審査は不要のため未成年を含めて誰でも利用できます。

    2. リアルタイムペイ方式(即時払い)

    リアルタイムペイ方式は即時払いとも呼ばれており、金融機関のデビットカードやネットバンキング・モバイルバンキングなどが即時払い方式に含まれます。

    名前の通り決済処理の完了後にすぐに連携している口座から利用した金額が引き落とされ、現金と同じようにリアルタイムに利用できるのが特徴です。

    3. ポストぺイ方式(後払い)

    ポストぺイ方式は後払いとも呼ばれ商品の購入やサービス利用後に代金の請求がされる方式で、クレジットカード決済が代表的なポストぺイ方式といえます。

    ポストぺイ方式の場合は後払いとなり実際に利用してから、支払日まで1か月ほどの期間があるため給料日前など現金が不足してる時でも商品を購入できるメリットがあります。また代金回収は決済代行会社が行ってくれるため、未回収リスクもなく安心して利用ができます。

    電子決済サービス導入5つのメリット

    1. 若年層・インバウンド需要など販売機会の拡大

    電子決済サービスを導入するメリットとしては、クレジットカードを持たない若年層やWeb上でのカード情報入力を避ける顧客にも利用してもらえるため販路拡大につながる点です。

    2025年には大阪万博も開催されますが、上述で触れたように、日本よりも海外ではキャッシュレス化が進んでいます。そのため海外からの海外からの観光客・インバウンド需要の囲い込みにもつながります。

    2. レジ業務の効率化 

    電子決済サービスの導入メリットの2つ目としてはレジ業務の効率化です。電子決済サービスの場合は現金のように金銭の受け渡しが不要なため、精算時の手間を省くことでスピーディーに会計が完了します。

    また金銭の受け渡しがないためレジ締め・現金管理といった手間の軽減にもつながることに加えて、現金の盗難といったリスクも削減ができます。

    スピーディーな支払いができ行列を回避できるため、ストレスなく購入ができ、顧客の定着率アップにも期待ができます。

    3. 人件費の削減につながる

    また電子決済サービスを導入することで人件費の削減にも期待ができます。例えば現在普及が進んでいる無人レジを店舗に導入すれば、レジには店舗スタッフが不要となります。

    無人レジの場合は電子決済サービスでの支払いもできるため、店舗の省力化・コスト削減にもつながります。

    4. 現金の持ち歩き不要・ポイントが貯まる

    電子決済サービスの導入は顧客側にとっても現金の持ち歩きが不要というメリットがあります。小銭や財布を持つ必要がなく、店舗スタッフとの現金受け渡しも発生しないため非接触で安心して支払いができます。

    また利用額に応じてクレジットカード決済やQRコード決済などの場合はポイントも付与されるため、現金支払いよりも安く商品購入やサービス利用ができるのもメリットです。

    5. 新規顧客やリピーター獲得につながる

    加えて電子決済サービスは利便性が高く新規顧客の獲得やリピーター増加も期待できます。幅広い決済手法に対応することで、多くの顧客が利用してくれる機会を増やすことができます。

    決済データをPOSシステムと連携して顧客情報を活用できるのもポイントです。販売情報を抽出しマーケティング施策などに活かすこともできます。

    いつ・どんな時に・どんな商品が売れるのかなどを把握し、コアな客層・自社の売上を支えているコアな顧客をどのように繋ぎ止めていくかといった経営戦略にも活かすことができます。

    電子決済サービス導入のデメリット・注意点

    1. 決済手数料が発生する

    電子決済サービスを利用するデメリットとしては利用店舗側が決済手数料を負担する必要がある点です。手数料は業界・業種によって異なりますが、個人事業主や小規模な店舗には大きな負担になる場合があります。

    ただし決済手数料は代行会社によって差があるため、手数料が安い会社を選ぶと良いでしょう。

    2. 導入には初期費用が発生・月額費用がかかる場合も

    電子決済サービスの導入には、店舗側であればクレジットカードや電子マネー・QRコード決済に対応した決済端末を用意する必要があります。

    STORES決済・Air PAYなど端末代金を無料にしている場合もありますが、一定の条件があったり、月額費用が発生する場合もあるため事前に確認をしておきましょう。

    3. 通信環境のトラブルであると端末が利用できない

    また電子決済サービスのデメリットとしては店舗で導入していた場合は、Wi-Fiやネット通信環境によって決済処理ができなくなる場合がある点です。

    停電の場合やネット回線の通信トラブルなどがあると、決済端末が利用できるまでに時間がかかる可能性もあります。

    電子決済サービスの選び方|比較ポイント

    電子決済サービスにはさまざまな種類があるため、自社に合ったものを選択することが大切です。ここでは電子決済サービスの選び方を5つ紹介します。

    1. 顧客が普段から利用している電子決済手段か

    自店舗や会社の顧客が普段利用している電子マネーを導入することが重要です。使い慣れた決済サービスであれば、スムーズに利用してもらえる可能性が高まります。馴染みのないサービスを導入しても、利用方法が分からず敬遠されたり、利用しようというモチベーションが上がらなかったりして、導入効果が得られない可能性があります。

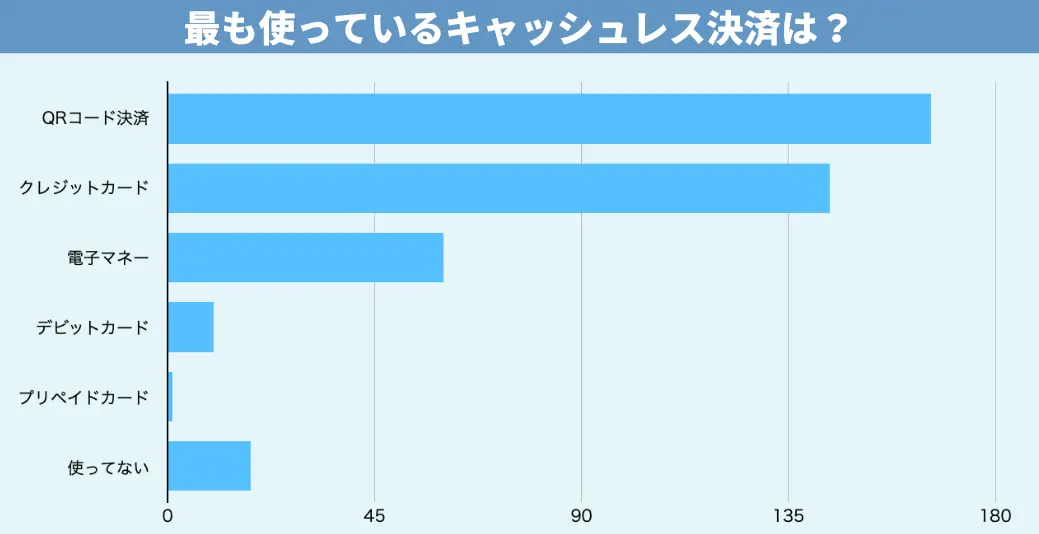
    株式会社1616の調査によると、主な決済方法の割合は次のようになっています。

    決済方法の割合

    出典:PR TIMES|9割が利用と回答!キャッシュレスの利用・普及率に関する実態調査

    例えば、若年層が多い場合はスマートフォン決済や交通系ICカード、地域密着型の店舗であれば地域で普及しているハウス電子マネーなどが有効です。

    顧客が普段利用している決済サービスを把握するためには、顧客アンケートを実施したり、市場調査を行ったりするなど、顧客ニーズを的確に捉える努力が必要です。

    2. 決済方法の種類

    導入する決済端末によって対応している決済方法が異なります。例えば、一部の電子マネー専用端末では、クレジットカードやQRコード決済に対応していない場合があります。そのため、利用者のニーズを考慮し、幅広い決済手段に対応できる端末を選ぶことが重要です。

    主要ブランドに対応しているマルチタイプの端末であれば、電子マネーだけでなく、クレジットカードやQRコード決済など、多様な手段で決済が可能になるでしょう。

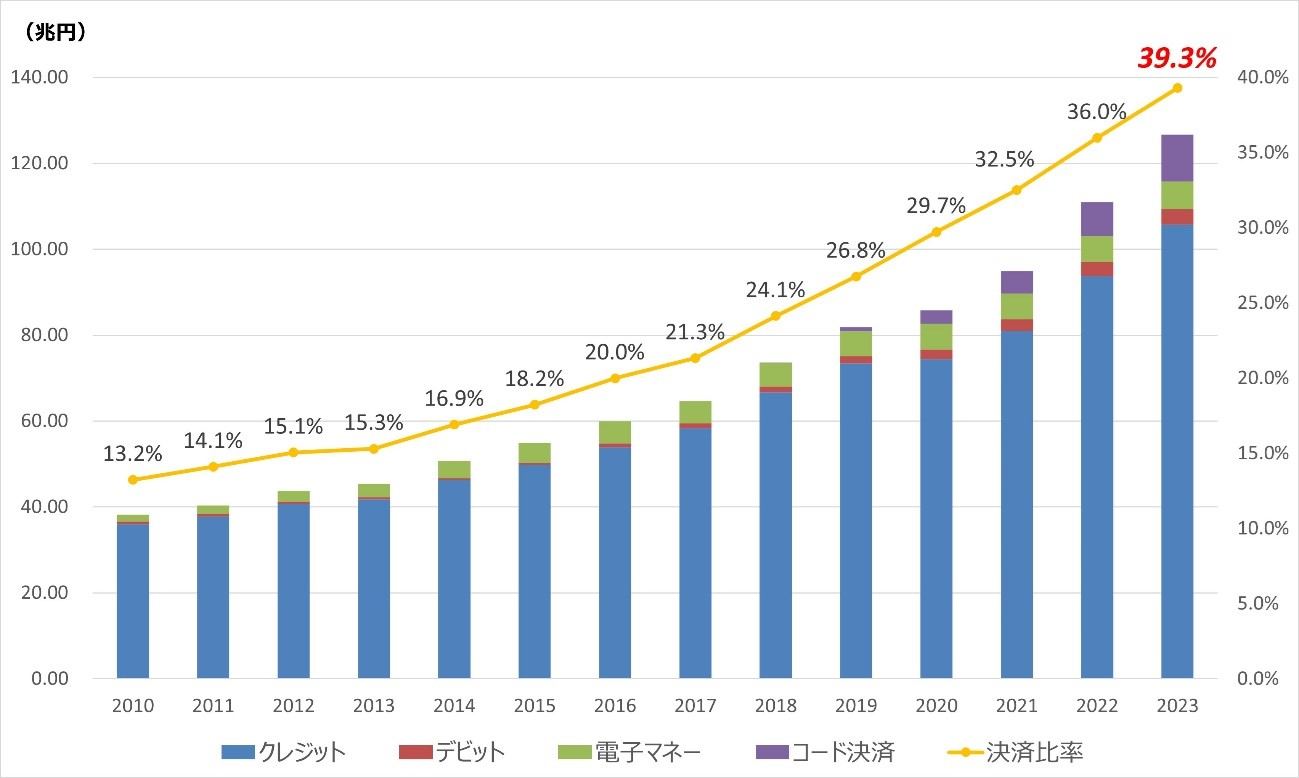
    近年、キャッシュレス化の流れが加速しており、顧客の決済手段に対するニーズも多様化しています。総務省によると、2023年のキャッシュレス決済利用率は過去最高です。

    キャッシュレス決済利用率のグラフ

    ※出典:総務省|2023年のキャッシュレス決済比率を算出しました

    集客力アップや顧客満足度向上のためには、顧客のニーズを把握しながら、適切な決済端末を導入することがますます重要になっています。 

    3. 導入・維持コストが安いか

    電子マネー決済端末の導入には、初期費用と月額利用料が発生する場合があります。初期費用は、端末の購入費用や設置費用などが含まれ、数万円から数十万円程度かかることもあります。月額利用料はシステム利用料や通信費などが含まれ、数千円から数万円程度が一般的です。

    端末によってかかる費用も異なります。例えば、高機能な端末は、導入費用や月額利用料が高くなる傾向があります。さまざまな決済方法を網羅しているほうが集客力は高まりますが、その分費用も高くなるため、バランスを考慮する必要があります。

    導入前に自店舗の規模や顧客層、予想される利用頻度などを考慮し、費用シミュレーションを行うことが重要です。

    4. 入金フローが早いか

    決済サービスごとに、決済から入金までの期間や1ヶ月に入金される回数が異なります。例えば、最短で翌日入金されるサービスもあれば、1ヶ月に1度の入金、あるいは1ヶ月に数回の入金となるサービスもあります。

    入金フローはサービスによって大きく異なるため、事前にしっかりと確認しておくことが大切です。自動で入金されるのか、それとも事業者側からの入金依頼が必要なのか、入金サイクルはどれくらいか、手数料は発生するのかなどを把握し、自社にとって売上管理が行いやすい入金フローを選びましょう。

    特に、入金回数が多くなると、振込手数料の負担も大きくなる可能性があります。振込手数料がどれくらいかかるのか、無料になる条件はあるのかなども確認しておくようにしましょう。

    5. サポート体制は充実しているか

    導入時には、システムの設定や操作方法など不慣れな点が多く、トラブルが発生する可能性も高くなります。例えば、決済がうまく処理できない、機械が正しく作動しない、といった問題が生じるかもしれません。このような場合に、電話やメールで迅速にサポートを受けられたり、担当者が直接訪問して対応してくれたりすると、安心して導入を進めることができます。

    また、サービス業では、土日祝日や夜間など、通常の営業時間外に決済サービスを利用するケースも少なくありません。そのため、サポートの対応時間を確認しておくことも重要です。

    サポート体制の確認に加えて、サービスの評価や口コミも参考にするとよいでしょう。実際にサービスを利用している人の意見を聞くことで、サポートの質や対応の早さなど、より具体的な情報を得ることができます。

    店舗におすすめの電子決済サービス・決済端末を比較|初期・月額・手数料

    [orend-payment-terminal-explorer]
    {
    “initialDisplayMode”: “table”,
    “showRank”: true,
    “showCompareButton”: false,
    “tableRows”: “ranking,settlementFee,terminalCost,monthlyCost,requiredEquipment,terminalType,paymentCycle,paymentMethods,posIntegration,contractPeriod,cancellationPenalty,installationLeadTime”,
    “sort”: “ranking”
    }
    [/orend-payment-terminal-explorer]

    詳しい選び方はこちらの記事で解説しています。

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    小規模店舗向けスマホが決済端末なる電子決済サービス比較4選

    サービス名 イメージ 初期費用 月額費用 対応決済 決済手数料 入金サイクル 振込手数料 審査期間 POSレジ機能 レシート発行 iPhone Android

    Square(スマホでタッチ決済)

    Square(スマホでタッチ決済)の決済イメージ

    0円

    0円

    カード
    QRコード

    2.50%~

    最短即時

    無料

    最短15分

    〇

    メール送信
    SMS送信
    プリンター対応

    〇

    〇

    Tap on Mobile(JMS)

    0円
    Android端末無償プレゼント

    0円

    カード
    電子マネー
    QRコード

    2.48%~

    月2回/

    月2回:無料
    月6回:

    約2~4週間

    ✕

    メール送信

    ✕

    〇

    stera tap

    stera tapの決済イメージ

    0円

    0円

    カード

    1.98%~

    三井住友:無料
    その他:220円(税込)

    iPhone:最短15分
    Android:5営業日

    問合せ

    メール送信

    〇

    〇

    Airペイ タッチ

    Airペイ タッチの決済イメージ

    0円

    0円

    カード
    QRコード

    2.48%~3.24%

    3・6回/月

    無料

    最短15分

    〇
    ※Airレジ連携可

    メール送信

    〇

    ✕

    スマホが決済端末になるタッチ決済アプリ一覧比較表

    [orend-service]{"condition":{"categoryId":"00053"},"display":{"type":"price-explanation"}}[/orend-service]

    おすすめオンライン電子決済サービス初期/月額比較8選

    ネットショップやオンライン講座などオンラインの電子決済に使えるサービスを紹介します。

    サービス名イメージおすすめ評価初期費用月額費用決済手数料対応決済決済方式セキュリティ
    ROBOT PAYMENT
    (サブスクペイ)
    4.58
    ★★★★★ ★★★★★
    資料で確認お問合せ決済:2.5%~
    口座振替:85円~
    クレジット/コンビニ/銀行振込/電子マネー
    テイクアウト決済/キャリア/後払い/口座振込
    スマホ/QRコード/寄付金/書面/電話決済
    サブスク決済/事前決済
    メールリンク/IVR決済
    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    RP掛け払い4.30
    ★★★★★ ★★★★★
    0円~ ※無料0円~ ※無料0.5~2.9%クレジット/コンビニ/サブスク決済
    口座振替/銀行振込
    請求書後払い
    サブスク決済※継続課金
    メールリンク決済
    セキュリティコード/3Dセキュア
    Pマーク/PCI DSS
    トークン/SSL認証
    月額パンダ4.54
    ★★★★★ ★★★★★
    0円 ※無料0円 ※無料3.5%+100円/件クレジット
    口座振込
    コンビニ決済
    PayPay決済
    継続課金
    単発課金
    カード情報非保持化
    Pマーク
    会費ペイ4.47
    ★★★★★ ★★★★★
    0円 ※無料0円 ※無料2.5%~+150円/件クレジット/コンビニ
    口座振替
    継続課金/単発課金PCIDSS SAQ Type-D
    JIS Q 27001:2014
    ISMS
    GMOイプシロン-0円 ※無料0円 ※無料3.45%~クレジット/コンビニ/ネット銀行/ウォレット
    電子マネー/キャリア/後払い/口座振込
    スマホ/QRコード/他通貨決済
    継続課金/事前決済
    メールリンク決済
    不正検知/3Dセキュア本人認証
    カード情報非保持化/トークン
    チャージバック/SSLサーバー
    ZEUS(ゼウス)-0円 ※無料3,000円3.5%~クレジット/コンビニ/ネット銀行/賃貸決済
    電子マネー/キャリア/後払い/口座振込
    スマホ/イベント向けレンタル端末
    継続課金/事前決済
    メールリンク決済
    電話CTI/与信後
    PCI DSS/Pマーク/ISMS
    不正検知/トークン
    カード情報非保持化
    ペイジェント-0円 ※無料お問合せ4.2%~
    トランザクション:0円 ※無料
    クレジットカード/コンビニ決済/国際決済
    電子マネー/ID・キャリア決済/後払い
    継続課金/事前決済
    メールリンク決済
    3Dセキュア/SSL暗号化
    カード情報非保持化/トークン
    ISMS/PCI DSS認証
    ※限定キャンペーンは問合せフォームにORENDの記載が必須

    [orend-service]{"condition":{"categoryId":"00023"},"display":{"type":"price-explanation","option":"ranking"}}[/orend-service]

  • キャッシュレス決済連動のPOSレジ9選比較!メリット・選び方やおすすめの決済端末も紹介

    キャッシュレス決済連動のPOSレジ9選比較!メリット・選び方やおすすめの決済端末も紹介

    キャッシュレス決済に対応したPOSレジとは?

    キャッシュレス決済端末とPOSレジが連動している様子

    キャッシュレス決済に対応したPOSレジとは、クレジットカード、電子マネー、QRコード決済などの支払い方法に対応できるPOSレジのことです。ただし、POSレジ本体だけでキャッシュレス決済が完結するわけではなく、多くの場合はPOSレジとは別にキャッシュレス決済端末を導入する必要があります。

    また、POSレジと決済端末は、必ず連携できるとは限りません。連携できない場合は、POSレジで会計金額を確認したあと、決済端末に同じ金額を手入力する運用になります。この方法では、金額の入力ミスや会計時間のロスが発生する可能性があります。

    そのため、キャッシュレス決済を導入する際は、POSレジと決済端末が連携できるかを事前に確認することが重要です。連携できるPOSレジであれば、レジに入力した会計金額が決済端末へ自動で反映されるため、手入力の手間を減らし、会計業務の効率化につながります。

    この記事では決済端末と連携できるおすすめのPOSレジを紹介します。また、そのあとにPOSレジと連携できる決済端末についても詳しく解説します。

    決済端末と連動できるPOSレジ一覧【比較表つき】

    キャッシュレス決済に対応したPOSレジは数多くありますが、どれを選ぶかは店舗の業種や規模、導入コストなどによって最適な選択が異なります。ここでは、多くの店舗で実績があり、特に人気の高いPOSレジを厳選して紹介します。

    [orend-pos-register-explorer]
    {
    “categoryId”: “00012”,
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: false,
    “showCompareButton”: false,
    “tableRows”: “rating,feature,cashlessPaymentTerminalIntegration,initialCost,monthlyCost,supportedDevices,support”
    }
    [/orend-pos-register-explorer]

    [orend-pos-register-explorer]
    {
    “categoryId”: “00012”,
    “sort”: “recommended”,
    “initialDisplayMode”: “card”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-pos-register-explorer]

    POSレジと連動できるキャッシュレス決済端末比較9選

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “table”,
    “showFilterBar”: true,
    “showCompareButton”: false,
    “tableRows”: “rating,posIntegration,terminalType,requiredEquipment,settlementFee,terminalCost,monthlyCost,paymentMethods,support”
    }
    [/orend-payment-terminal-explorer]

    [orend-payment-terminal-explorer]
    {
    “sort”: “recommended”,
    “initialDisplayMode”: “detail”,
    “detailContentVariant”: “pos-integration”,
    “showFilterBar”: false,
    “showCompareButton”: false
    }
    [/orend-payment-terminal-explorer]

    キャッシュレス決済端末とPOSレジの選び方

    キャッシュレス決済端末とPOSレジは、それぞれ確認すべきポイントが異なります。導入後に「使いたい決済方法に対応していない」「POSレジと連携できない」とならないよう、事前に確認しておきましょう。

    キャッシュレス決済端末で確認するポイント

    キャッシュレス決済端末を選ぶ際は、以下の3つを確認しましょう。

    • 対応している決済方法
    • 決済手数料
    • 入金サイクル

    キャッシュレス決済端末では、クレジットカード、電子マネー、QRコード決済など、店舗で導入したい支払い方法に対応しているかを確認します。あわせて、決済手数料や入金サイクルも比較し、売上や資金繰りに無理がないサービスを選ぶことが大切です。
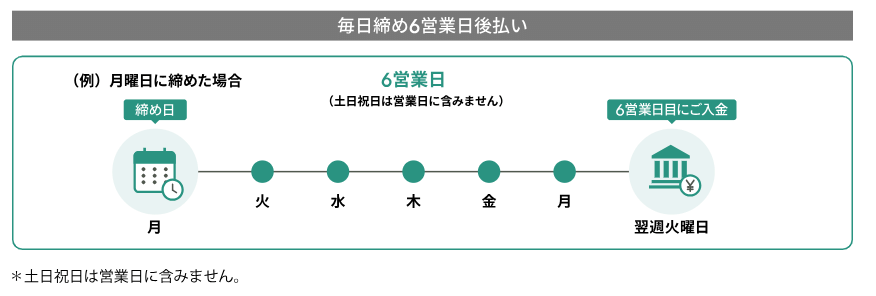
    POSレジで確認するポイント

    POSレジを選ぶ際は、以下の3つを確認しましょう。

    • 店舗運営に必要な機能
    • 業種に合う機能
    • キャッシュレス決済端末との連携可否

    POSレジは、売上管理、在庫管理、顧客管理など、店舗運営を支える機能を備えています。飲食店であれば注文管理やテーブル管理、小売店であれば在庫管理やバーコード管理など、自店舗に必要な機能を確認しましょう。

    また、キャッシュレス決済端末と必ず連携できるとは限らないため、導入前に連携可否を確認することが重要です。連携できる組み合わせであれば、会計金額が決済端末へ自動で反映され、金額の手入力を減らせます。

    キャッシュレス決済と連動できるPOSレジを導入する3つのメリット

    キャッシュレス決済と連動できるPOSレジを導入すると、会計業務の効率化だけでなく、売上管理や店舗運営の改善にもつながります。POSレジと決済端末を連携できることで、金額入力や売上集計の手間を減らせる点が大きなメリットです。
    会計時の入力ミスを防げる

    POSレジとキャッシュレス決済端末を連動できると、POSレジに入力した会計金額が決済端末へ自動で反映されます。決済端末へ金額を手入力する必要がないため、金額の入力ミスを防ぎやすくなります。
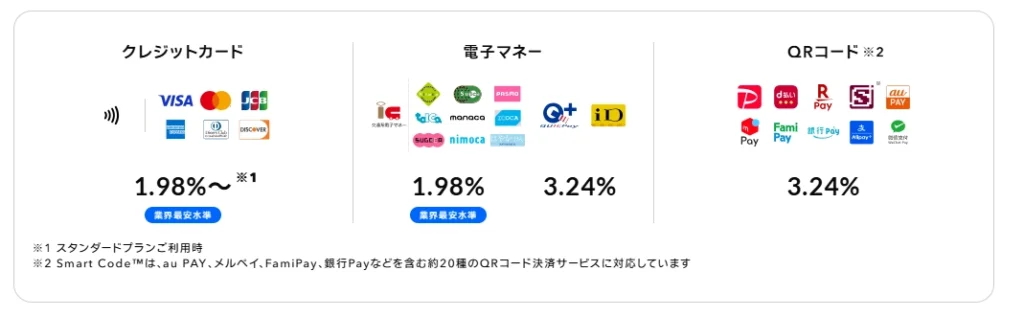
    特に、ランチタイムや閉店前など会計が集中する時間帯は、手入力によるミスが発生しやすい場面です。POSレジと決済端末を連動させることで、スタッフの確認作業を減らし、正確な会計につなげられます。

    会計時間を短縮できる

    POSレジと決済端末が連動していない場合、POSレジで会計金額を確認し、決済端末に同じ金額を入力する必要があります。会計ごとに同じ作業が発生するため、レジ前での待ち時間が長くなる原因になります。

    一方、連動できるPOSレジであれば、会計金額が自動で決済端末へ送信されるため、会計時間の短縮につながります。会計がスムーズになることで、顧客満足度の向上やレジ業務の負担軽減にも役立ちます。JCBの実験によると、キャッシュレスでの会計は現金よりも16秒速く、タッチ決済の場合は20秒早くなるとのことです。

    売上管理や会計処理の負担を減らせる

    キャッシュレス決済と連動できるPOSレジでは、現金売上とキャッシュレス売上をまとめて管理できる場合があります。決済方法別の売上データを確認できるため、日々の売上集計や締め作業の効率化につながります。

    また、会計ソフトと連携できるPOSレジであれば、売上データの転記作業を減らし、会計処理の負担軽減にも役立ちます。店舗運営に必要なデータを把握しやすくなるため、売上分析や業務改善にも活用できます。

    キャッシュレス決済対応のPOSレジ導入が進む背景と業界動向

    キャッシュレス決済に対応したPOSレジが広く導入されている背景には、いくつかの社会的な変化があります。

    42.8% – 年々高まるキャッシュレス決済比率

    2024年のキャッシュレス決済比率(経済産業省2025年3月31日発表)

    キャッシュレス決済を選ぶ人は年々増加しています。経済産業省が発表したデータを見てみると、2024年のキャッシュレス決済比率は42.8%と、2010年の13.2%から3倍以上に成長していることが分かります。

    これは、キャッシュレス決済に対応しないと、機会損失につながる恐れがあるとも考えられるでしょう。内訳を見てみるとクレジットカードが大半を占めていますが、QRコード決済の比率も年々高まっていることがうかがえます。キャッシュレス決済にはどんな種類があり、それぞれどのように対応すればいいのか、把握しなければなりません。

    約140兆円 – 拡大を続けるキャッシュレス決済の市場規模

    国内における電子マネー(キャッシュレス決済)市場は、今後も拡大し続けることが予想されています。

    先述したように、現在キャッシュレス決済の中で最も選ばれているのはクレジットカード決済です。今のうちに、最低でもクレジットカード決済を導入しておくと、販売機会の増加に期待ができます。

    出典:ニッセイ基礎研究所 – 訪日外国人旅行者数と訪日外国人旅行消費額の予測

    また、キャッシュレス決済は海外では主流になりつつあります。特に、韓国では93.6%、中国では83.0%と、日本へ訪れる機会の多い国ほど高い数値です。回復していくインバウンド需要を見越し、今のうちにキャッシュレス決済を導入しておくと、インバウンド消費の恩恵を受けられます。